2026年9月期決算説明
キャンディル、住環境・商環境向け建築サービスが好調 26年9月期は増収増益、売上高・営業利益が過去最高


2026年9月期決算説明
林晃生氏:みなさま、こんにちは。株式会社キャンディル代表取締役社長の林です。
本日は、お忙しい中、2026年9月期通期の決算説明をご視聴いただき、誠にありがとうございます。
INDEX
本日は、2026年9月期通期の決算概要、2027年9月期の通期業績予想、今後の方針についてご説明します。
なお、この資料は、当社ホームページのIRページに掲載していますので、あわせてご確認いただけますと幸いです。
ハイライト
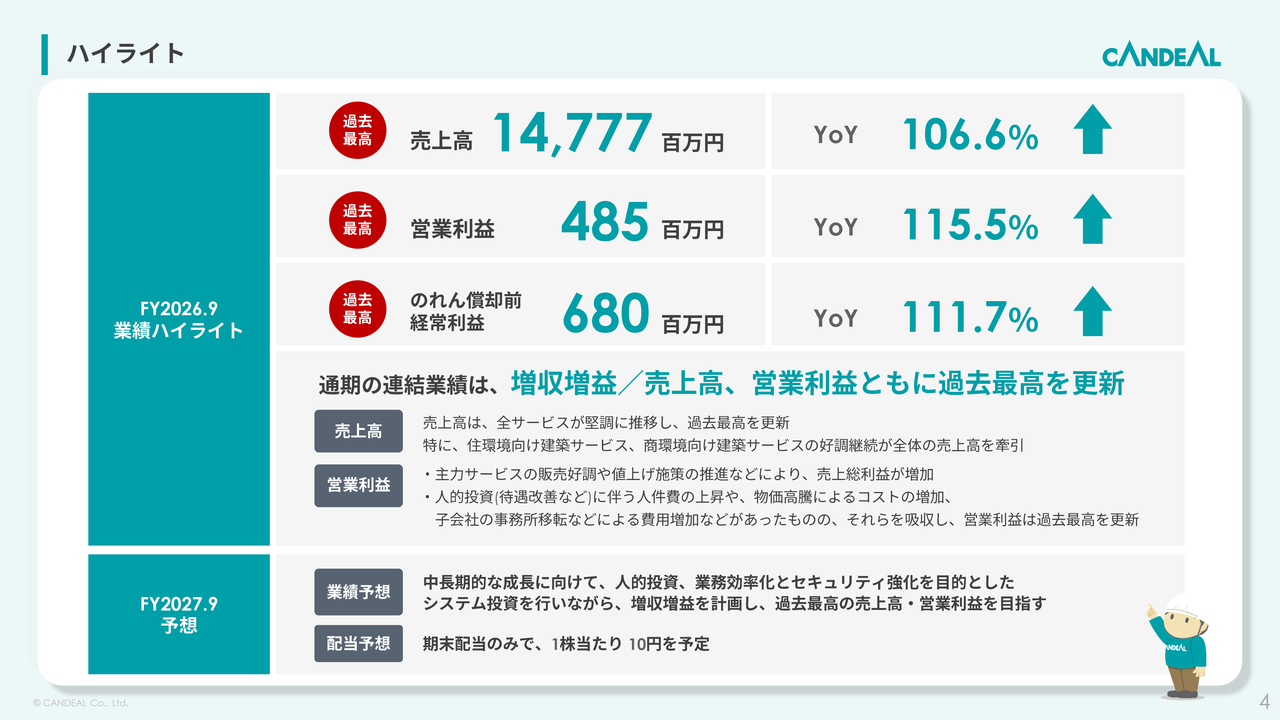
それでは、決算のハイライトです。
2026年9月期通期の連結業績は売上高、前期比106.6パーセントの147億7,700万円、営業利益は、前期比115.5パーセントの4億8,500万円、のれん償却前経常利益は、前期比111.7パーセントの6億8,000万円となり、増収増益で着地しました。
売上高は、すべてのサービスが堅調に推移し、特に、住環境向け建築サービスと、商環境向け建築サービスが好調で、過去最高を更新しました。
営業利益については、原材料費の高騰が続く厳しい事業環境でしたが、主要サービスの販売が好調に推移したことに加え、値上げ施策の推進により増収となり、売上総利益が増加しました。
費用面では、従業員の待遇改善をはじめとする人的投資、物価上昇に伴うコストの増加、子会社の事務所移転などにより、販管費が増加しましたが、増収と売上総利益の増加がこの費用の増加分を吸収し、結果として、営業利益は増益となり、過去最高を更新しています。
中東情勢の影響や円安によるインフレ圧力を受ける中でも、需要の取り込みと値上げ施策の効果により増収を確保し、利益面でも計画を上回る水準を達成しています。
2027年9月期の見通しについては、住環境、商環境向け建築サービスへの注力で、売上高は過去最高を計画しており、営業利益は、人的投資やシステム投資を進めつつ、前期並みの水準を見込んでいます。
FY2026.9 連結業績
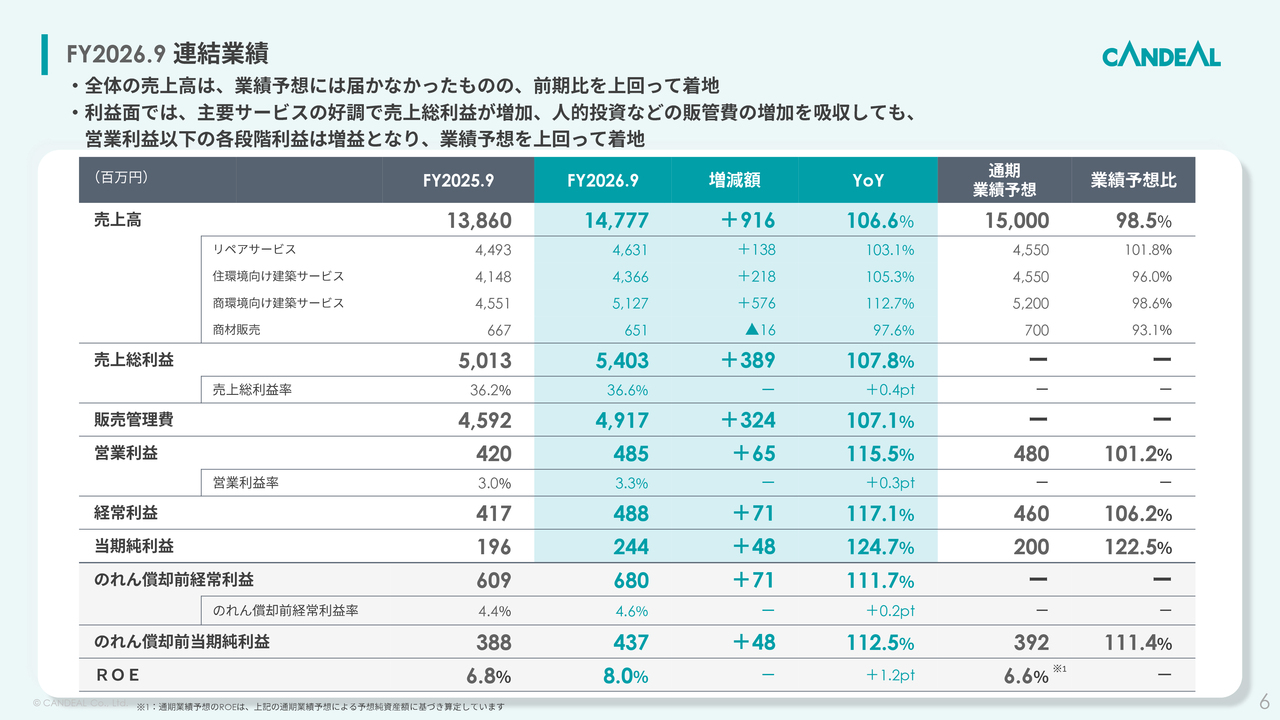
連結業績サマリーです。
売上高は、前期比106.6パーセントの147億7,700万円、営業利益は、前期比115.5パーセントの4億8,500万円、経常利益は、前期比117.1パーセントの4億8,800万円、当期純利益は、前期比で124.7パーセントの2億4,400万円となりました。
売上高、各段階利益とも順調に伸長しています。売上高は、業績予想には届かなかったものの、前期比を上回る着地となり、各段階利益においては、前期比だけでなく、業績予想も上回る結果となりました。
売上高・営業利益の推移と進捗率
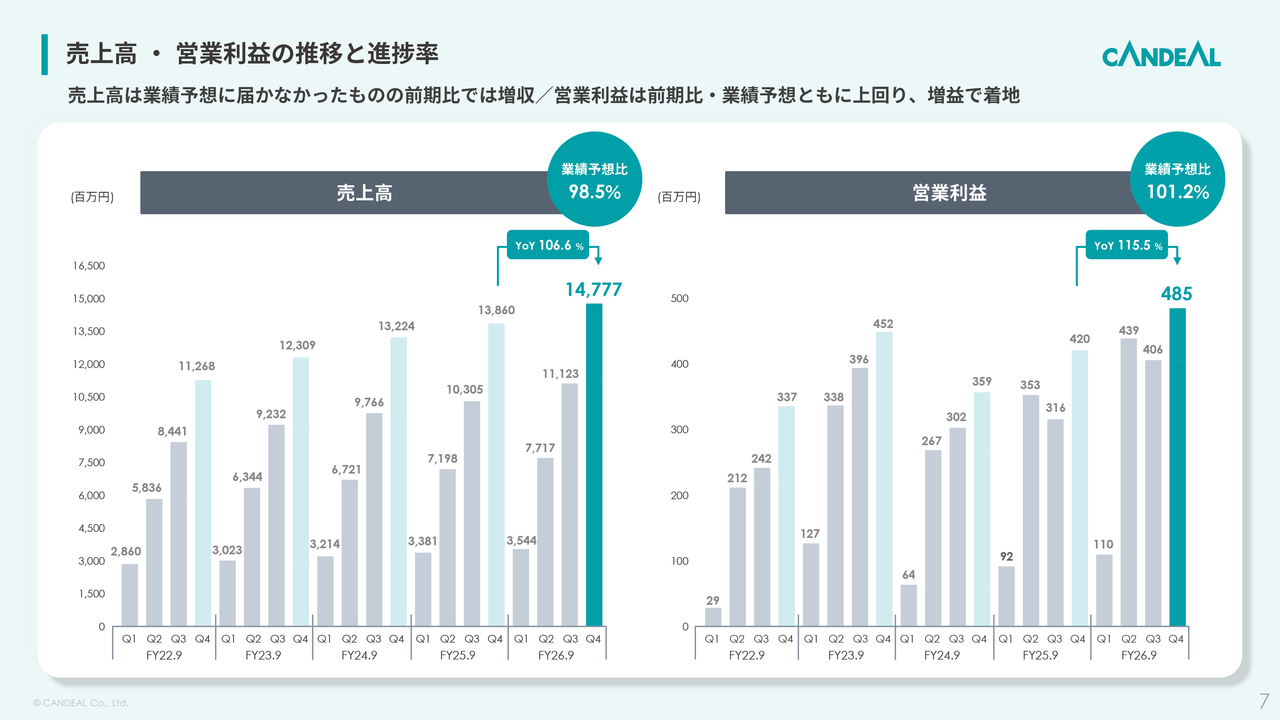
業績の進捗です。
通期の売上高は、ほぼ見込みどおりの進捗となりました。一方、営業利益は見込みを上回って着地しました。
第3四半期に建築現場が比較的閑散期となることに加え、第3四半期から第4四半期にかけて新卒採用者の教育や各種技能研修を実施するため、利益が第2四半期に集中する傾向は変わっていません。
第3四半期は、こうした季節要因や人的投資などの計画を進めたことに加え、ランサムウェア被害に伴う一時的な対応費用が発生したことにより、営業利益の進捗はやや低調となりました。
第4四半期は、見込みどおりの案件獲得と稼働率の向上により、利益を積み上げることができました。商環境事業においては、一部の案件で現場事情による工期ズレが生じたものの、概ね計画どおりに着地しています。
中東情勢の影響は、当期後半から資材供給や商材の仕入れへの影響を想定していましたが、一定の影響を受けつつも、想定の範囲内に抑えることができたと思っています。
全体として、将来への投資を継続しながらも、計画以上の利益を積み上げることができました。
経常利益分析
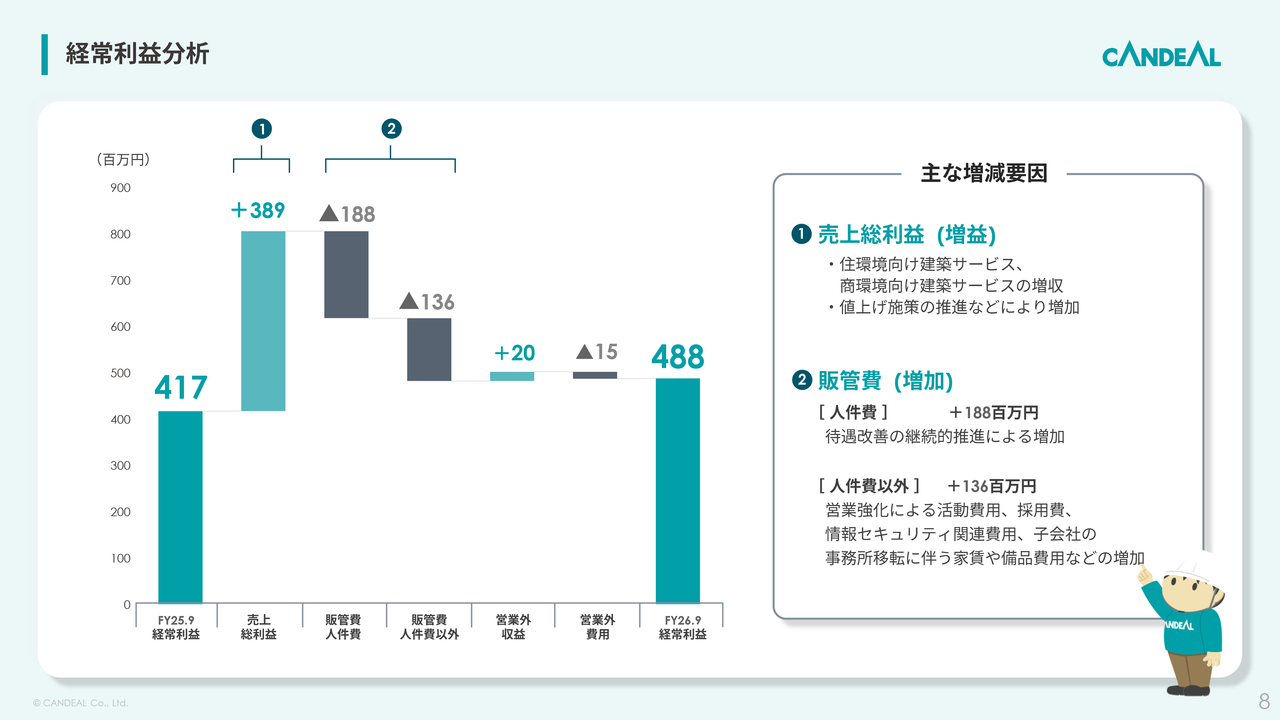
経常利益の主な増減要因です。
経常利益は、4億8,800万円となり、前期と比べ、7,100万円の増益となりました。
売上総利益は、住環境向け建築サービスと、商環境向け建築サービスの受注が順調に伸びたことや、値上げ施策の推進などにより、前期と比べ、3億8,900万円の増益となりました。
販管費については、全体で前期と比べ、3億2,400万円の増加となりました。販管費の増加の内訳としては、まず、人件費が前期と比べ1億8,800万円増加しました。こちらは、待遇改善の継続的な推進によるものです。人件費以外では、1億3,600万円増加しました。主な要因は、営業強化に伴う活動費用や採用費の増加、セキュリティ対策や子会社の基幹システム刷新準備などによるシステム関連費用の増加、子会社の事務所移転に伴う、地代家賃や備品関連の費用が増加しています。また、技術者の育成強化に向けた研修所のリニューアルや、拠点の労働環境の改善なども実施しています。
サービス区分別 売上高
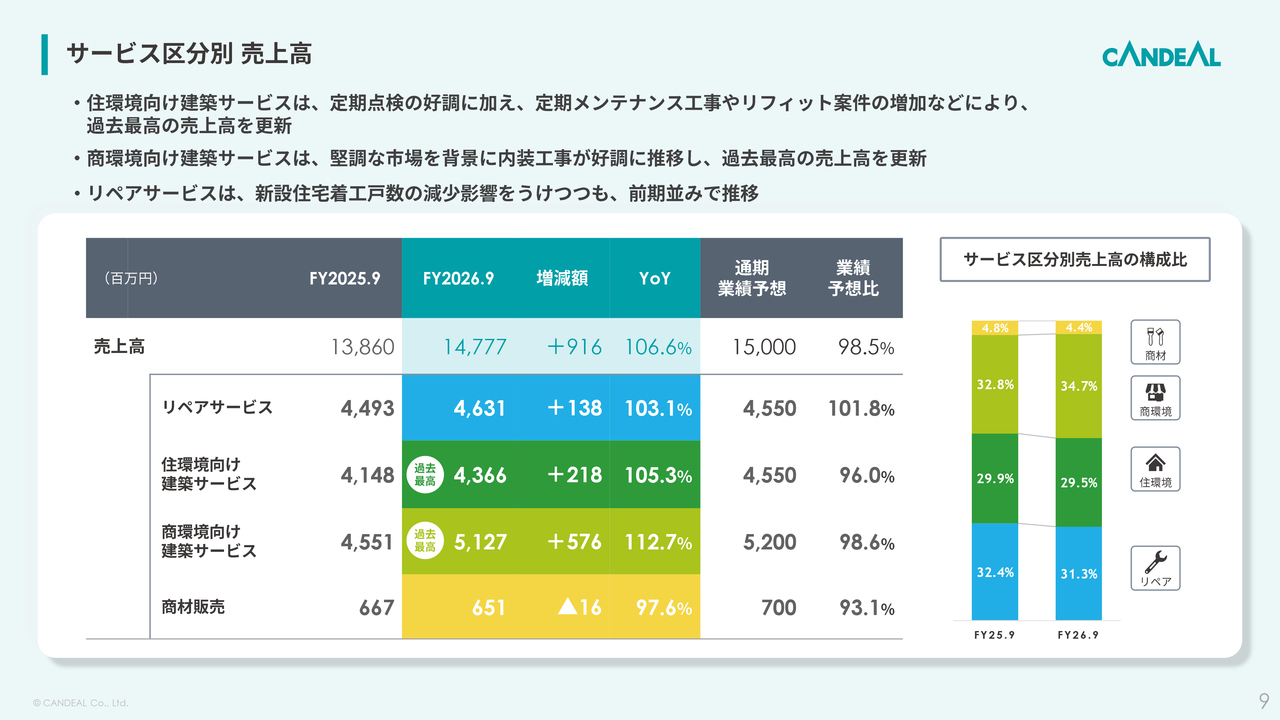
サービス区分別の売上高ですが、全サービスとも堅調に推移しました。
リペアサービスは、前期比103.1パーセントで46億3,100万円、住環境向け建築サービスは、前期比105.3パーセントで43億6,600万円でした。
商環境向け建築サービスは、前期比112.7パーセントで51億2,700万円でした。商材販売は、前期比97.6パーセントで6億5,100万円となりました。
住環境向けの売上高は、当期も定期点検の着実な積み上げに加え、定期メンテナンス工事の獲得が良好であり、またリフィット案件が増加したことで、過去最高となりました。
商環境向けも、需要を取り込み、過去最高となっています。商材販売は、中東情勢の影響をうけつつも、前期並みを維持しました。
次に、サービス別の状況についてご説明します。
サービス別状況:リペアサービス
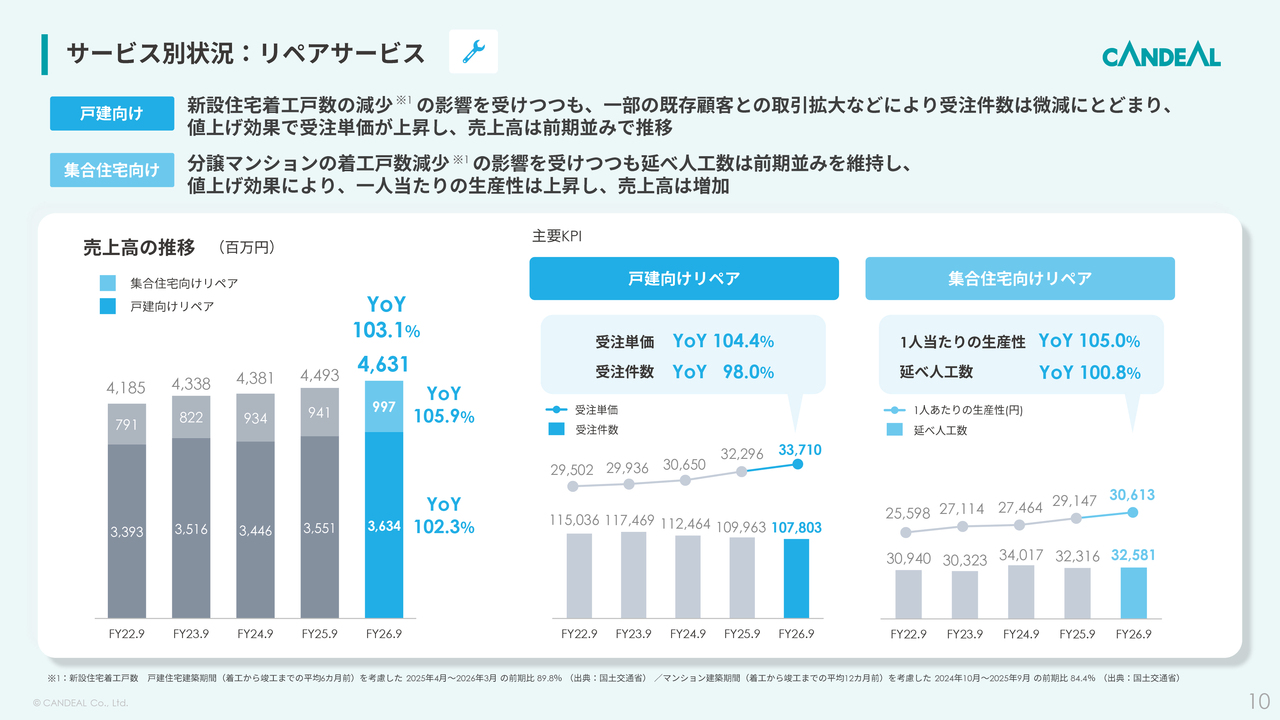
リペアサービスの状況です。
戸建住宅向けリペアの売上高は、前期比102.3パーセントとなり、集合住宅向けリペアが前期比105.9パーセントで推移した結果、リペアサービス全体の売上高は、前期比103.1パーセントの46億3,100万円となり、前期並みで着地しました。
戸建住宅向けリペアにおいては、新設住宅着工戸数の減少の影響を受けたものの、一部の既存顧客との取引拡大などにより、受注件数は、前期比98.0パーセントと前期並みの水準を維持しました。また、値上げ効果により、受注単価は前期比で104.4パーセントとなり、結果として売上高は前期並みとなりました。
集合住宅向けリペアにおいては、新築分譲マンションの着工戸数減少の影響を受け、エリアによって案件獲得に差が見られましたが延べ人工数は、前期比100.8パーセントと前期並みとなりました。また、集合住宅向けにおいても、値上げ施策により受注単価が上昇したことで1人当たりの生産性が、前期比105.0パーセント向上し、増収となりました。
サービス別状況:住環境向け建築サービス
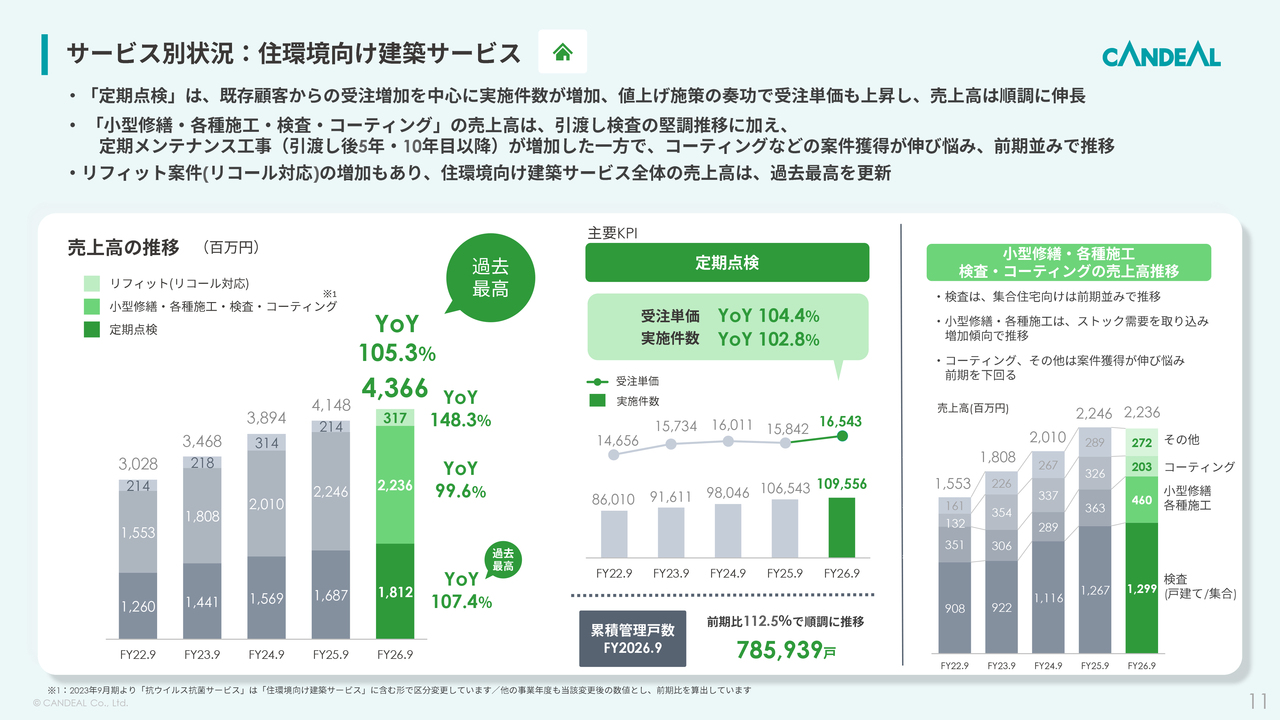
続きまして、住環境向け建築サービスの状況です。
住環境向けの売上高は、前期比105.3パーセントで、43億6,600万円となり、過去最高を更新しています。
主な要因は、定期点検件数の増加と、定期メンテナンス工事の獲得が進んだことに加えリコール対応を扱うリフィット案件が増加したことなどによります。
定期点検については、既存顧客からの長期点検の受注増加に加え、新規顧客の獲得も進み、実施件数は前期比102.8パーセント、受注単価は前期比で104.4パーセントとなり、売上高は前期比107.4パーセントと伸長しました。件数、単価の両面で売上を拡大しています。
小型修繕・各種施工・検査・コーティングの売上高は、前期比99.6パーセントとなりました。引渡し前検査が堅調に推移したことに加え、住宅引渡し後5年・10年目以降の定期メンテナンス工事が伸長しました。これは、定期点検の際に住宅オーナー様へご提案する活動を通じて、延長保証の継続に必要な防蟻・外壁などの工事や、排水管洗浄などのサービス工事の拡販が進んだことによるものです。一方で、コーティングなどの案件獲得は伸び悩みました。
リコール対応を扱うリフィット案件は、お客さまからのご依頼に応じて対応しているものですが、当期は案件が増加し、増収となりました。
サービス別状況:商環境向け建築サービス
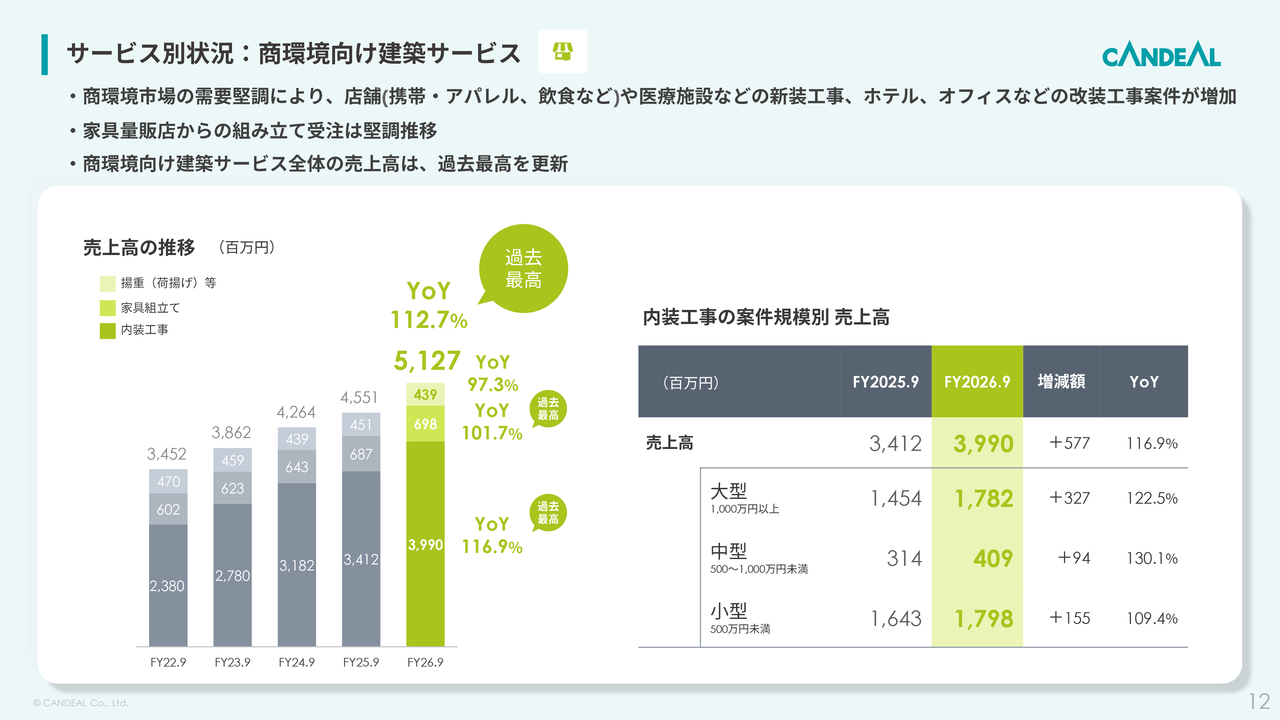
続きまして、商環境向け建築サービスの状況です。
商環境向けの売上高は、前期比112.7パーセントで51億2,700万円となり、過去最高を更新しています。
商業施設向けの内装工事は、引き続き受注環境は良好で、店舗・商業施設をはじめ、医療施設、ホテル、オフィスなど、幅広い分野の新装・改装工事で着実に需要を取り込みました。案件規模別にみると、当期も大型案件の増加が顕著で、1件当たりの受注単価も上昇し、グループ全体の増収を牽引しました。
取引先上位20社
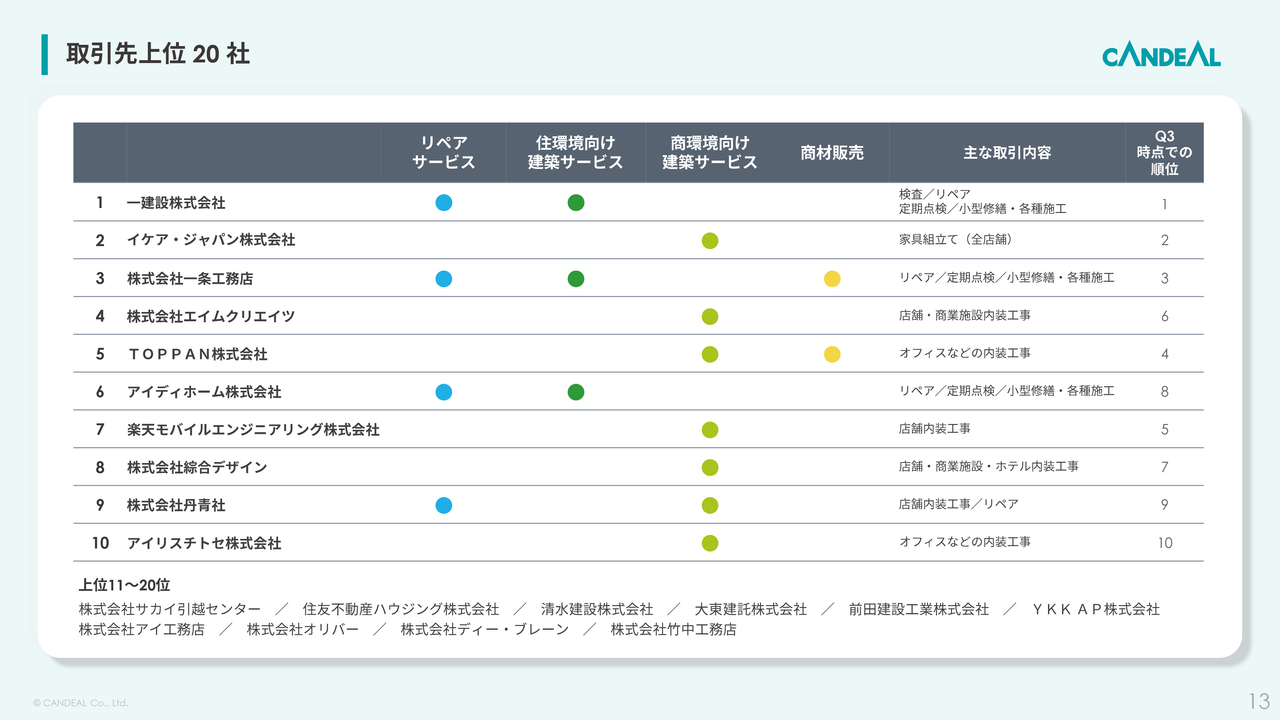
取引先上位20社はスライドに記載のとおりです。
施工体制の方針と自社技術者数・協力会社数の推移
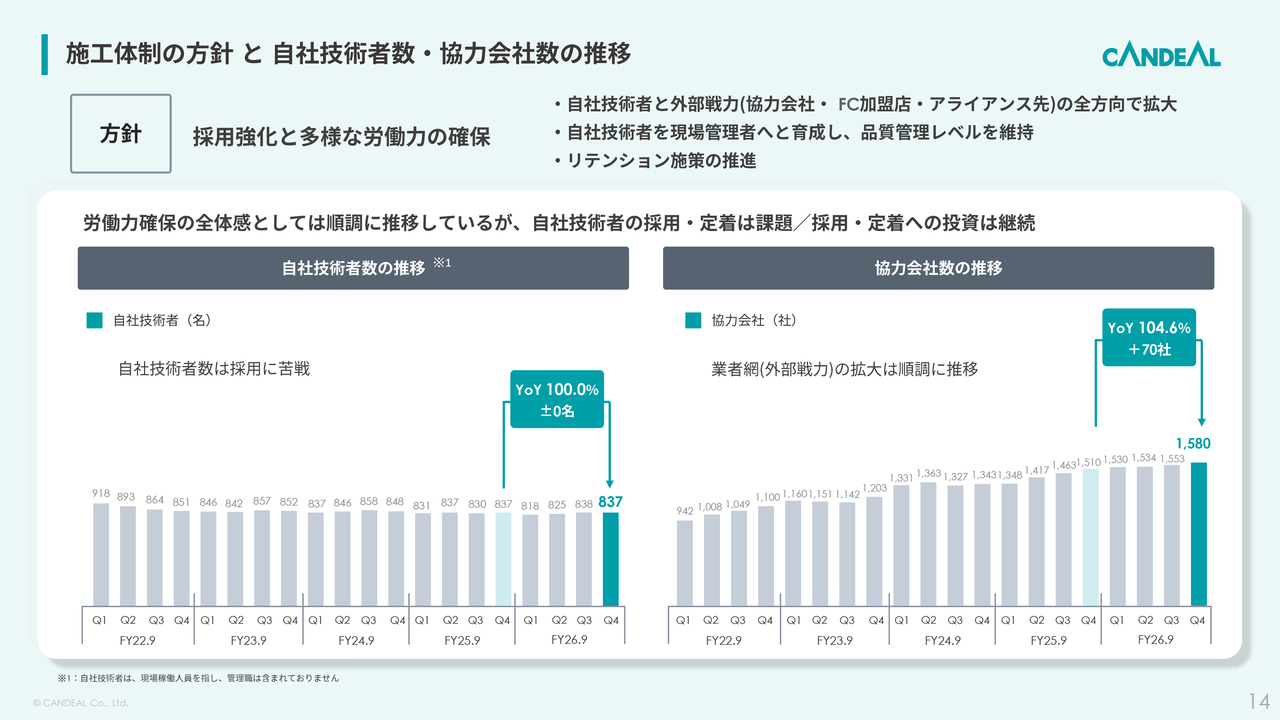
続きまして、施工体制の状況についてです。
自社技術者数は前期比で100.0パーセント、837名となり、前期並みで推移しました。
協力会社数は、前期比104.6パーセント、1,580社となりました。労働力確保の全体感としては、順調に推移しています。
自社技術者に関しては、採用も定着も引き続き課題ですが、定着しているメンバーの技術力の向上、協力会社の積極活用により、施工力の維持・強化を図っており、売上拡大と利益創出につながっています。
FY2027.9 通期業績予想
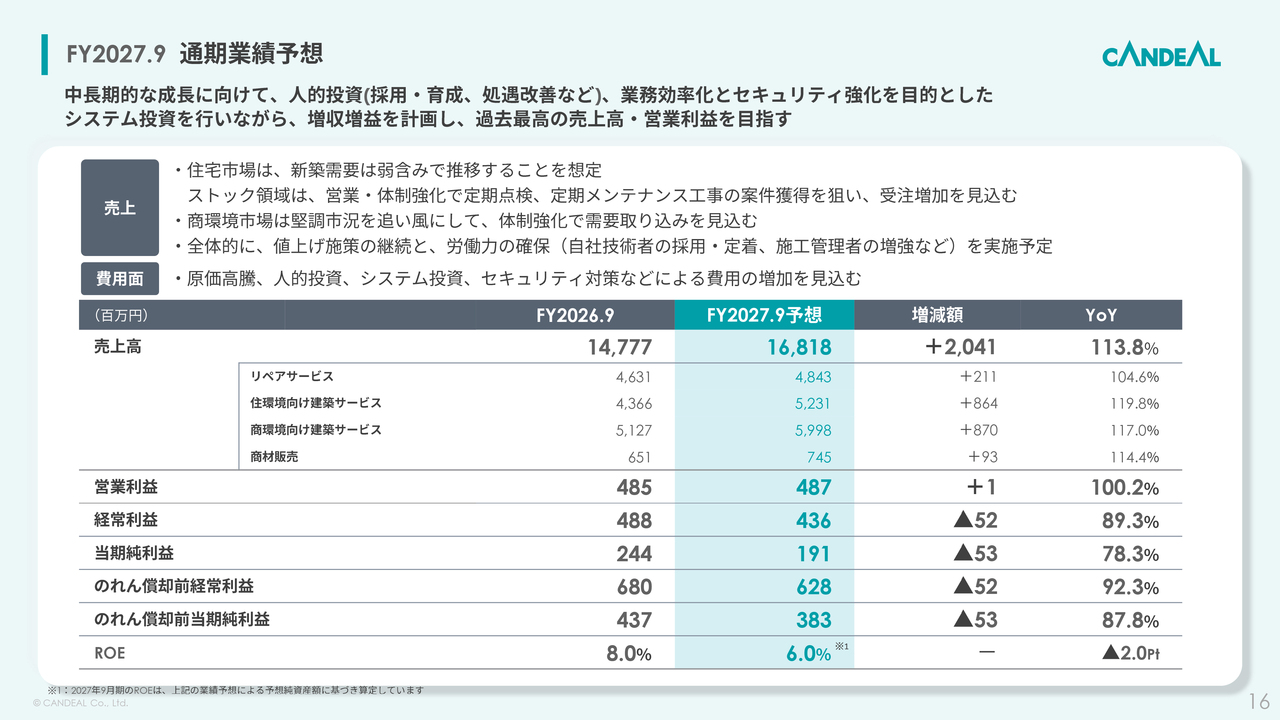
次に、2027年9月期の業績予想です。
2027年9月期は、将来の成長に向けた投資を優先する年と位置づけた計画となっています。
2027年9月期の売上高は、前期比でプラス20億4,100万円の168億1,800万円、営業利益は、前期比でプラス100万円の4億8,700万円としています。
人的資本などの成長投資を継続するとともに、グループ全体でネットワークセキュリティの強化を進めます。また、子会社において、業務効率化やセキュリティ強化を主眼とする基幹システムインフラの刷新に向けたシステム投資を行います。
投資面が大きくなるため、営業利益の伸びは緩やかになる見込みですが、増収増益により、過去最高の売上高、営業利益を目指します。
住宅市場は、新築需要は弱含みで推移することを想定しています。
リペアサービスにおいては、既存取引先の需要を着実に取り込むとともに新規取引先の獲得も進め、シェアの維持・拡大を図ることで事業規模の維持を見込んでいます。
ストック領域については、新築需要の弱含みによる影響も想定されますが、営業とサービス提供体制を強化し、長期点検を中心とした定期点検の受注拡大と定期メンテナンス工事の案件獲得を進めることで、受注増加を見込みます。
商環境市場においては、都市再開発に伴う新装需要や、既存店舗のリニューアル需要などを背景に、引き続き堅調な推移を見込んでおり、受注環境は良好と考えています。需要を確実に取り込めるよう、施工管理者の増強を中心に体制強化を進めていきます。なお、時間外労働規制に伴う工期への影響については、引き続き注視していきます。
全体としては、引き続き、受注価格の適正化を重点施策として捉えています。
建設コストや労務単価の上昇は今後も続くと見ていますので、人材確保のためにも、適切な対応を継続していきます。
足元では、円安によるインフレ圧力やガソリン価格に対する補助金の打ち切りなど、コスト増に対する不透明感がありますが、現時点では、景気の本格的な悪化による需要減退といった下振れシナリオは、計画に織り込んでいません。
今後の状況変化を注視し、必要に応じて柔軟に対応していきます。
株主還元について
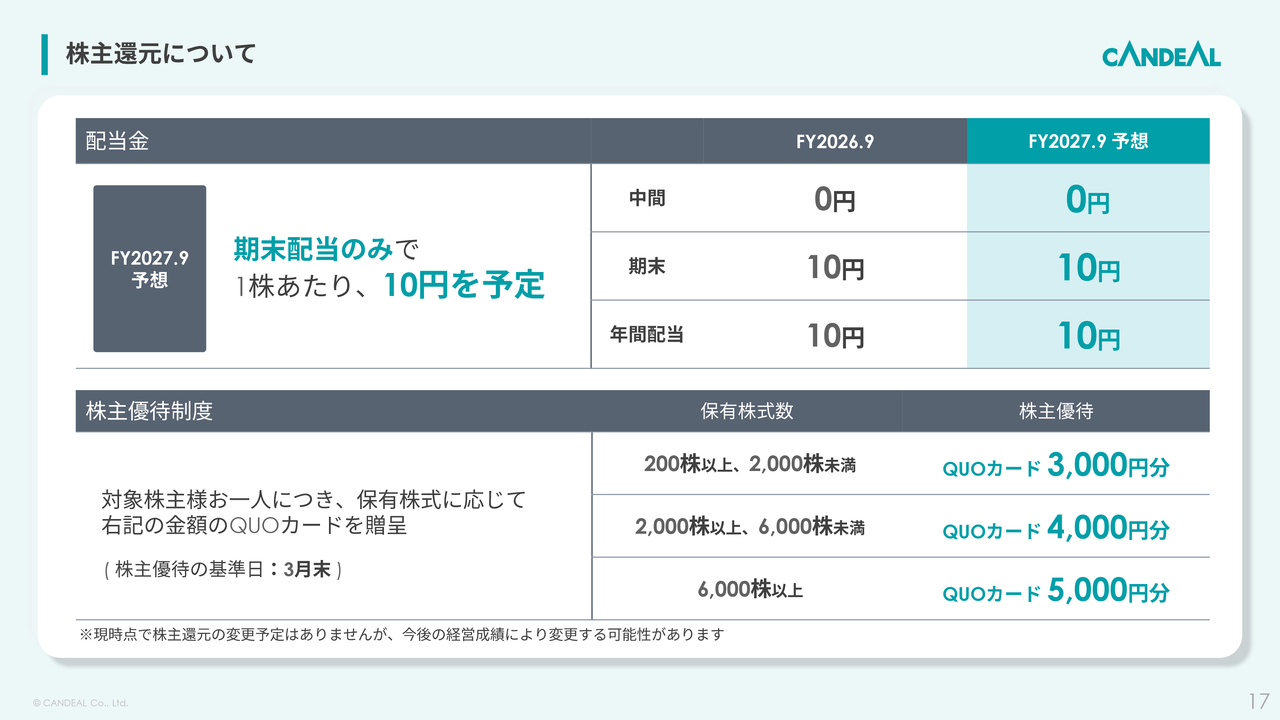
株主還元についてご説明します。
まず、2027年9月期の配当予想についてですが、2026年9月期同様、期末配当のみで、1株当たり、10円を予定しています。
また、株主優待の内容に変更はありません。株主優待の基準日は、第2四半期末日の3月末です。
中期の成長イメージ
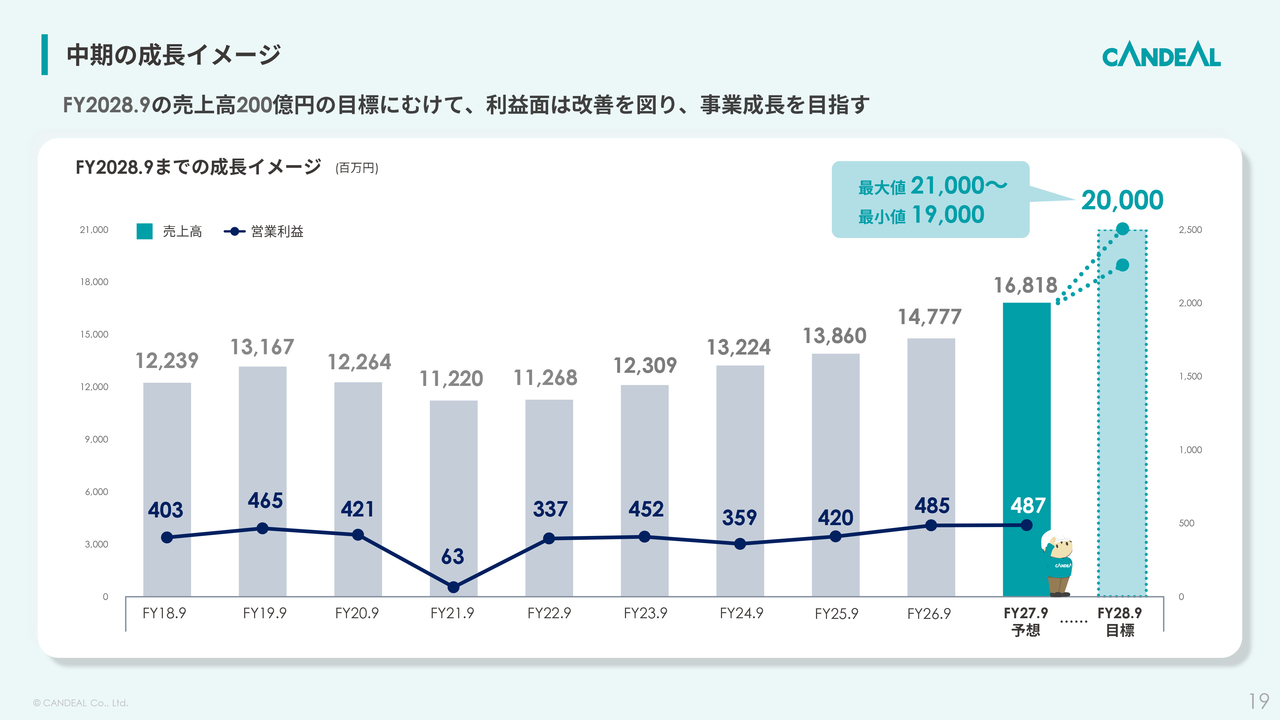
続きまして、今後の方針ですが、2025年11月に公表した内容から大きな変更はありませんが、簡単にご説明します。
中期の成長イメージとして、2028年9月期の売上高200億円を掲げ、事業成長を目指していきます。外部環境の変化には柔軟に対応しつつ、中期の成長に向けた取り組みは着実に進めていきます。
需要動向/取り巻く環境
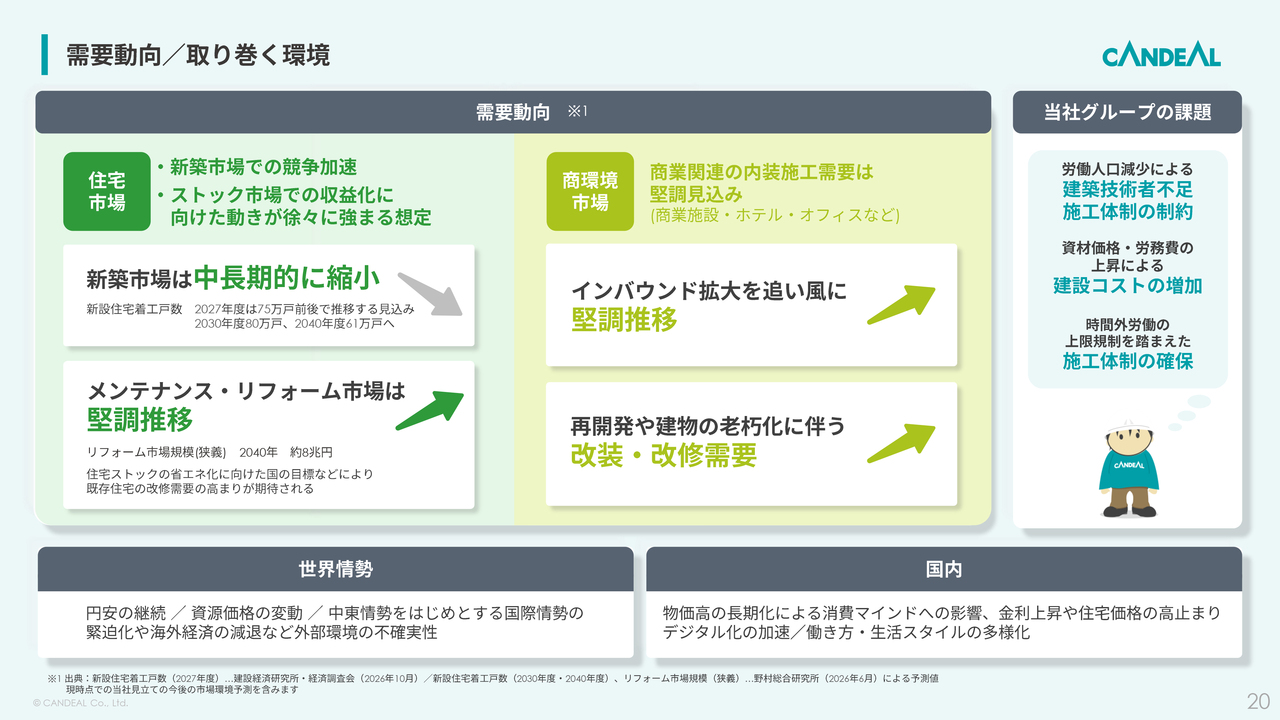
前述の目標達成に向けた周辺環境についてご説明します。
まず住宅市場です。新設住宅着工戸数は、足元では前年度の反動減からの回復が見られるものの、外部機関の予測では、2040年度には61万戸と、中長期的には縮小が続く見込みです。新築市場での競争は一層激しくなると考えています。
一方、メンテナンス・リフォーム市場は今後も堅調に推移すると予測されています。国が住宅ストックの省エネ化を目標に掲げていることから、既存住宅の改修需要の高まりも期待されます。住宅価格の高止まりや金利上昇による新築需要の減速も懸念される中、住宅事業者においてもストック市場での収益化に向けた動きが強まると見ており、当社グループにとっても既存住宅市場での収益確保が一層重要になると考えています。
次に商環境市場です。商業施設やホテル、オフィスなどの内装施工需要は、インバウンド拡大を追い風に、堅調に推移する見込みです。加えて、都心部を中心とした再開発や、建物の老朽化に伴う改装・改修需要も継続すると見ています。
一方、これらの需要を取り込むうえでは課題もあります。労働人口の減少による建築技術者の不足や採用難に加え、時間外労働の上限規制への対応、資材価格や労務費の上昇による建設コストの増加など、事業環境は引き続き厳しい状況が続く見通しです。当社グループでは、労働環境や待遇の改善を通じて技術者の採用・育成を強化し、量・質の両面での確保に取り組んでいきます。
また、生成AIをはじめとするIT技術の進化を積極的に取り込み、現場・管理の両面で生産性の向上に努めていきます。
このほか、物価高の長期化による消費マインドへの影響や、中東情勢をはじめとする国際情勢、為替の動向など、外部環境の不確実性には引き続き注視していきます。中長期的な環境変化に対しては、必要に応じて計画を見直しながら、適切に対応していきます。
今後の方針
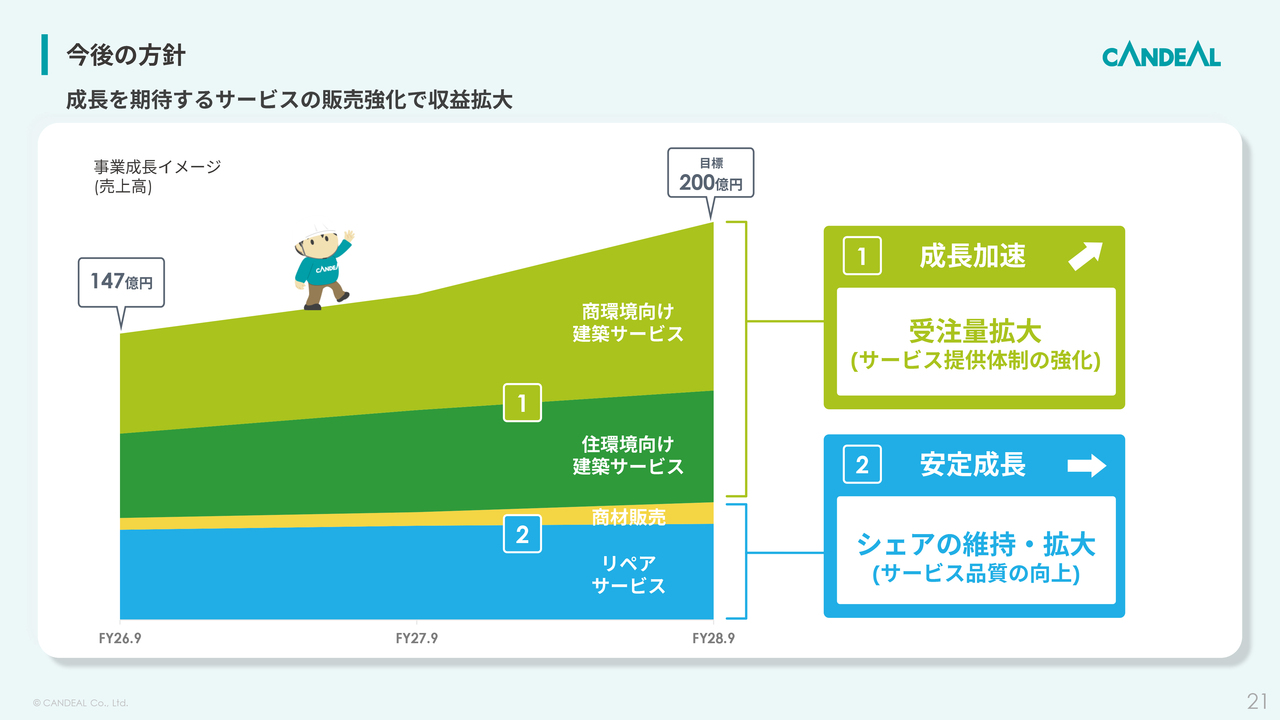
以上のような需要動向や周辺環境を踏まえ2028年9月期に向けて掲げた成長目標達成のために、次のような考えでグループ経営を進めていきます。
商環境向けと住環境向け建築サービスは成長加速の柱とします。サービス提供体制を強化するため、施工体制を拡大するとともに、オペレーション体制の改善や営業力の強化で需要を確実に取り込みます。
リペアサービスと商材販売は安定成長として位置づけ、市場変化に対応しつつ、品質を向上させ、シェアの維持、拡大を目指します。
住宅ストック領域での収益化に向けた取り組み
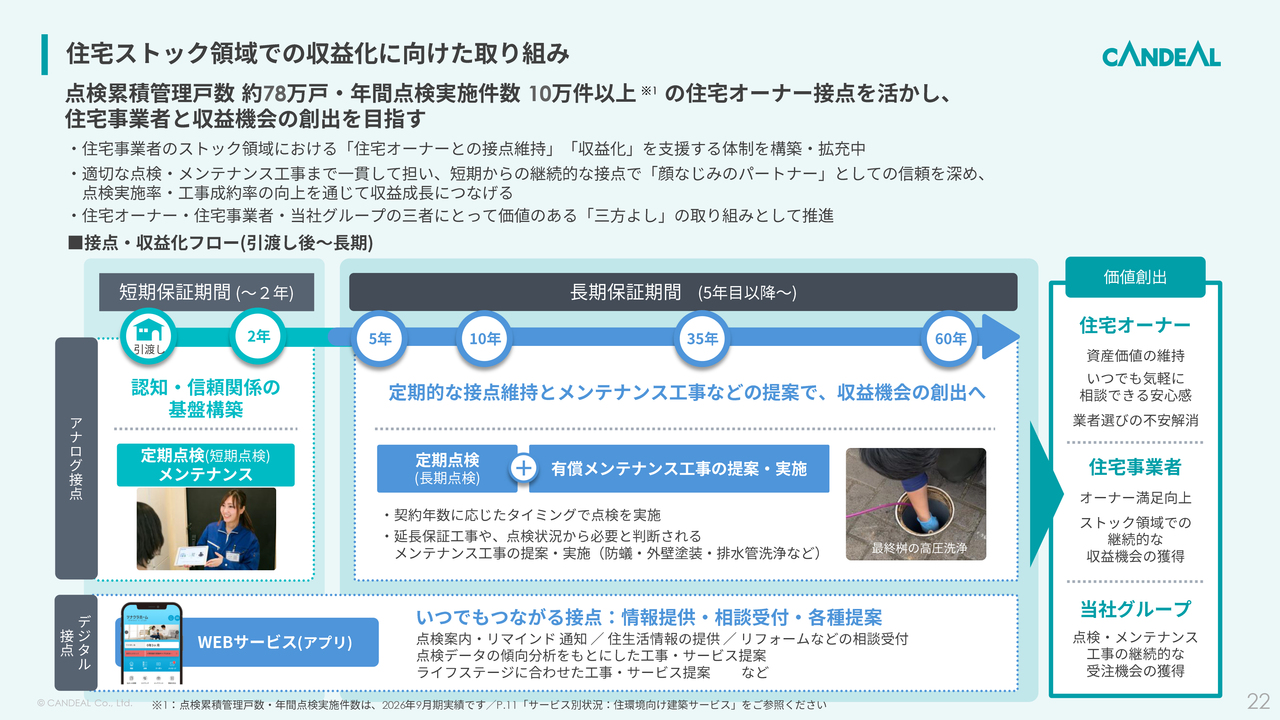
次に、戸建て住宅のストック領域での収益化に向けた取り組みをご説明します。
新築市場の縮小を背景に、引渡し後の住宅オーナーとの関係を維持し、その住宅から発生する需要を取り込んで収益化することが住宅事業者の課題となっています。
現在、当社グループの点検管理戸数は累積で約78万戸、年間の点検実施件数は約10万件にのぼります。この接点を活かし、住宅事業者様と共に、住宅オーナーを長期にわたって囲い込むために、サービス提供機会の増加に対する取り組みを進めています。
適切なタイミングで点検を実施し、必要なメンテナンス工事を提案することで、点検実施率・工事成約率を向上させて、住宅事業者と当社グループ、双方の収益を成長させていきます。
この取り組みに対する成果が徐々に顕在化してきました。具体的には、お引渡し後、5年目・10年目・15年目などの節目を迎えた住宅に対して、住宅事業者の保証を延長する条件となる、防蟻工事や外壁塗装工事、衛生環境維持のための排水管洗浄などを提案して受注につなげています。
点検商法や住宅向けサービスの詐欺メールなどが横行する中、住宅引渡し当初から「顔なじみとなっている会社」が適切な提案をすることで、大切な住宅のメンテナンスを安心してご検討いただけます。
適切なタイミングの点検とメンテナンス工事の実施は、資産としての住宅の価値を維持します。自分の大切な資産である住宅に関するパートナーとして長くお付き合いしていくことで、信頼関係も深まっていきます。
住宅事業者にとってよし、住宅オーナーにとってよし、当社グループにとってもビジネス機会の増加でよし、まさに「三方よし」となる戸建て住宅ストック領域に対する収益化サービスを、しっかりと進めていきます。
重点施策
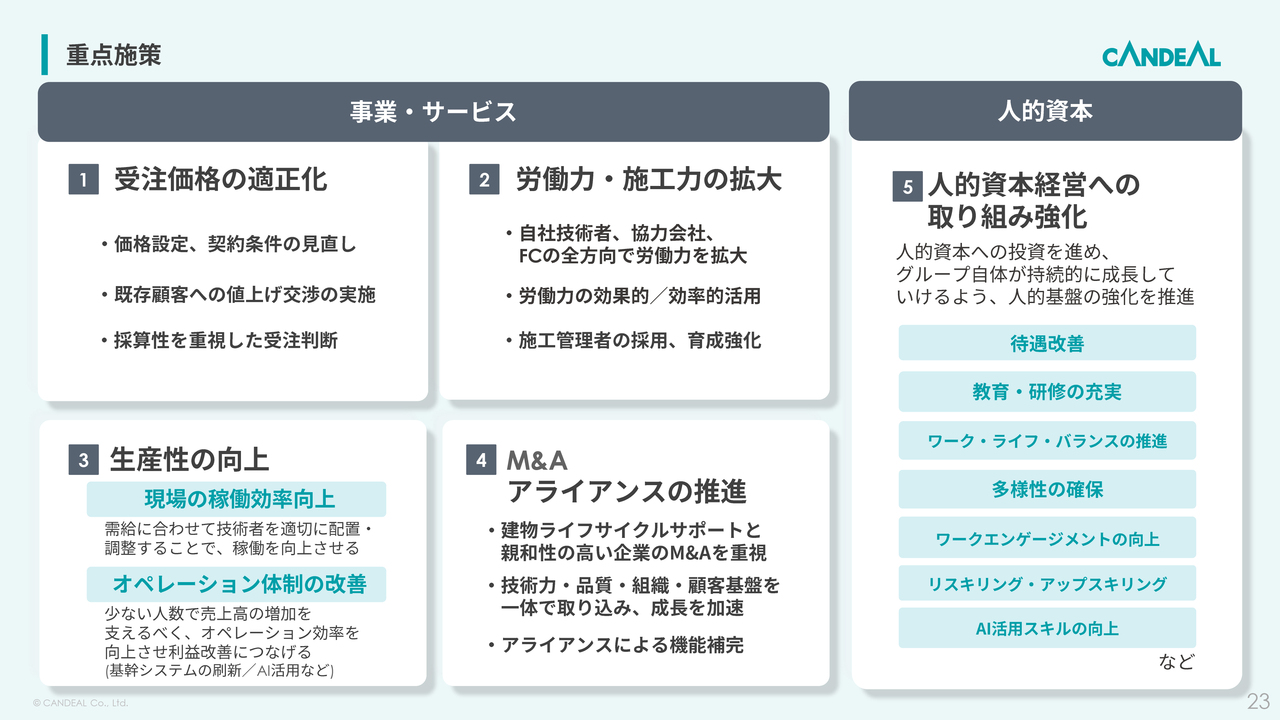
重点施策は5つです。これまでお伝えしてきた内容から大きな変更はありませんが、今回新たにM&Aを加えています。
1つ目は、受注価格の適正化です。価格設定や契約条件を見直し、原価上昇分の価格転嫁を進めます。あわせて、不採算取引の価格適正化を進めるとともに、採算性を重視した受注判断と見積精度の向上に努めていきます。
2つ目は、労働力・施工力の拡大です。協力会社やフランチャイズ加盟店など、外部戦力の活用を引き続き進めます。今後は自社技術者、特に施工管理者の採用・育成を強化し、内部・外部のバランスをとりながら施工力を拡大します。
3つ目は、生産性の向上です。需給に応じて技術者を適正に配置し、現場の稼働効率を高めます。また、オペレーション部門の業務改善・DXを進め、限られた人員でも売上拡大を支えられる体制を整えて、利益改善につなげます。
4つ目は、M&Aとアライアンスの推進です。M&Aでは、建物ライフサイクルサポートと親和性が高く、施工体制やサービスメニューを拡充できる企業を重視します。技術力やサービス品質、組織文化、顧客基盤を一体で取り込み、既存サービスの強化と成長の加速を図ります。
アライアンスについては、これまでも業務提携を通じて受注機会の創出や相互送客に取り組んできました。今後もシナジーが見込める企業との連携を積極的に進め、機能を補完していきたいと考えています。
5つ目は、人的資本経営の強化です。待遇改善や多様性の確保、働きやすさの向上を続けながら、リスキリングやAI活用スキルの習得支援も進め、生産性の向上と持続的な成長を目指します。
以上の方針のもと、当社グループは、事業環境の変化に柔軟に対応しながら、着実に成長を進めていきます。
2026年9月期の決算説明は以上となります。以降のスライドにAppendixとしてグループ概要を記載していますので、お時間がある際にご一読いただければ幸いです。
ご清聴、ありがとうございました。


新着ログ
「建設業」のログ