2027年3月期第2四半期決算説明
エクセディ、上期は新事業関連費用で減益も計画どおり 配当350円維持、アフター拡大・OE売価適正化を推進
目次
吉永徹也氏(以下、吉永):株式会社エクセディ取締役代表執行役社長の吉永です。本日は当社の2027年3月期第2四半期決算説明会にご参加いただき、誠にありがとうございます。
当社は中長期戦略における2030年度のROE目標として10パーセントを掲げ、それに向けて中期経営計画「REVOLUTION2026」を推進しています。
中期経営計画では、基幹事業の収益力向上、新事業への成長投資の促進による「稼ぎ続ける力」の強化に注力しています。2026年度は、中期経営計画の3年目であり最終年度となります。中期経営計画の目標を達成することで、さらなる当社株価の上昇につなげたいと考えています。
スライドは本日の説明内容です。最初に2027年3月期上期の実績を、その後、中長期戦略の進捗状況についてご説明します。
まとめ
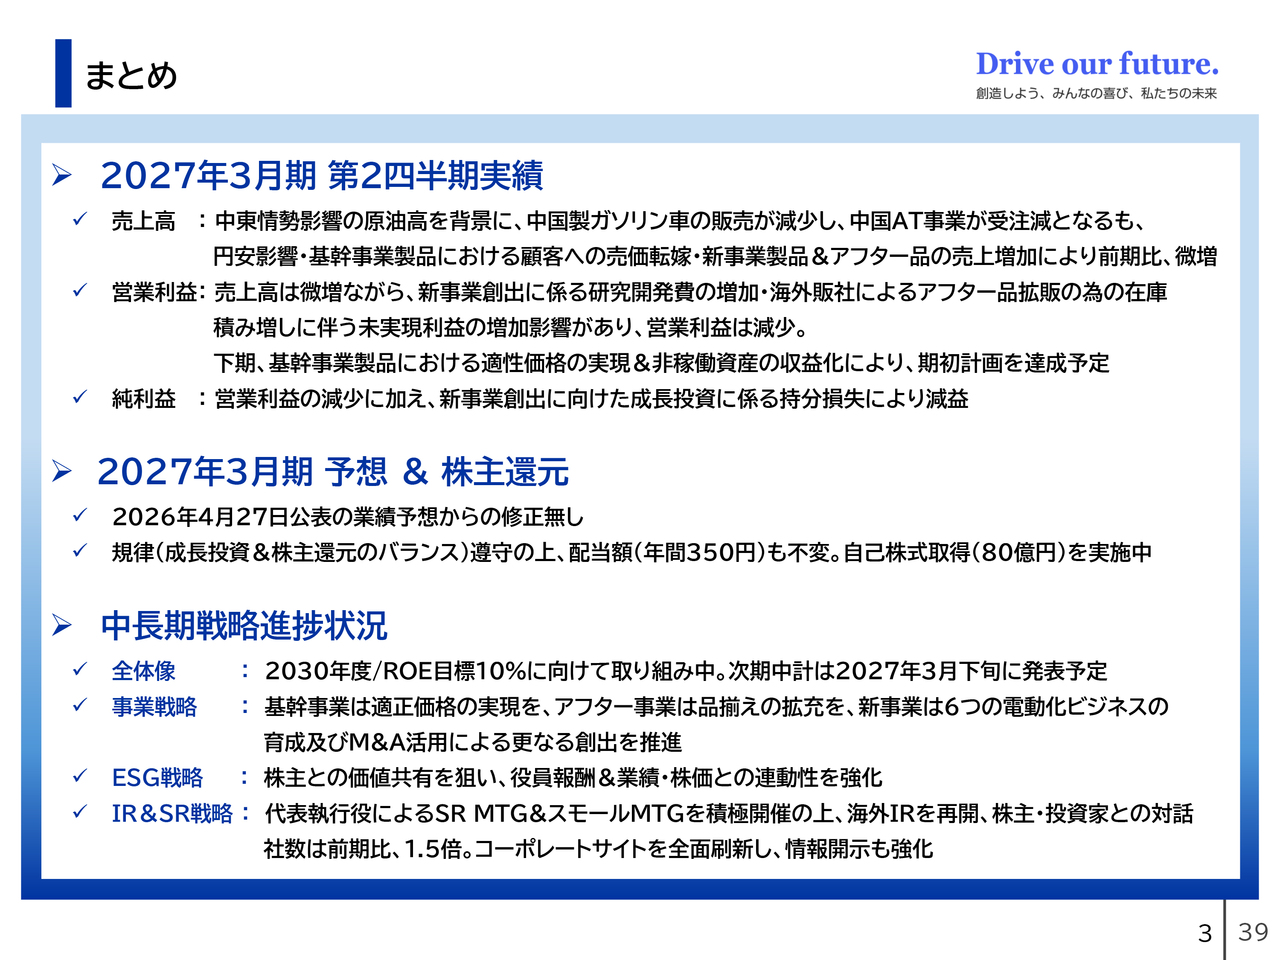
スライドは本日の説明内容のまとめです。後ほどご確認ください。
1.2027年3月期 第2四半期決算実績 連結決算サマリー
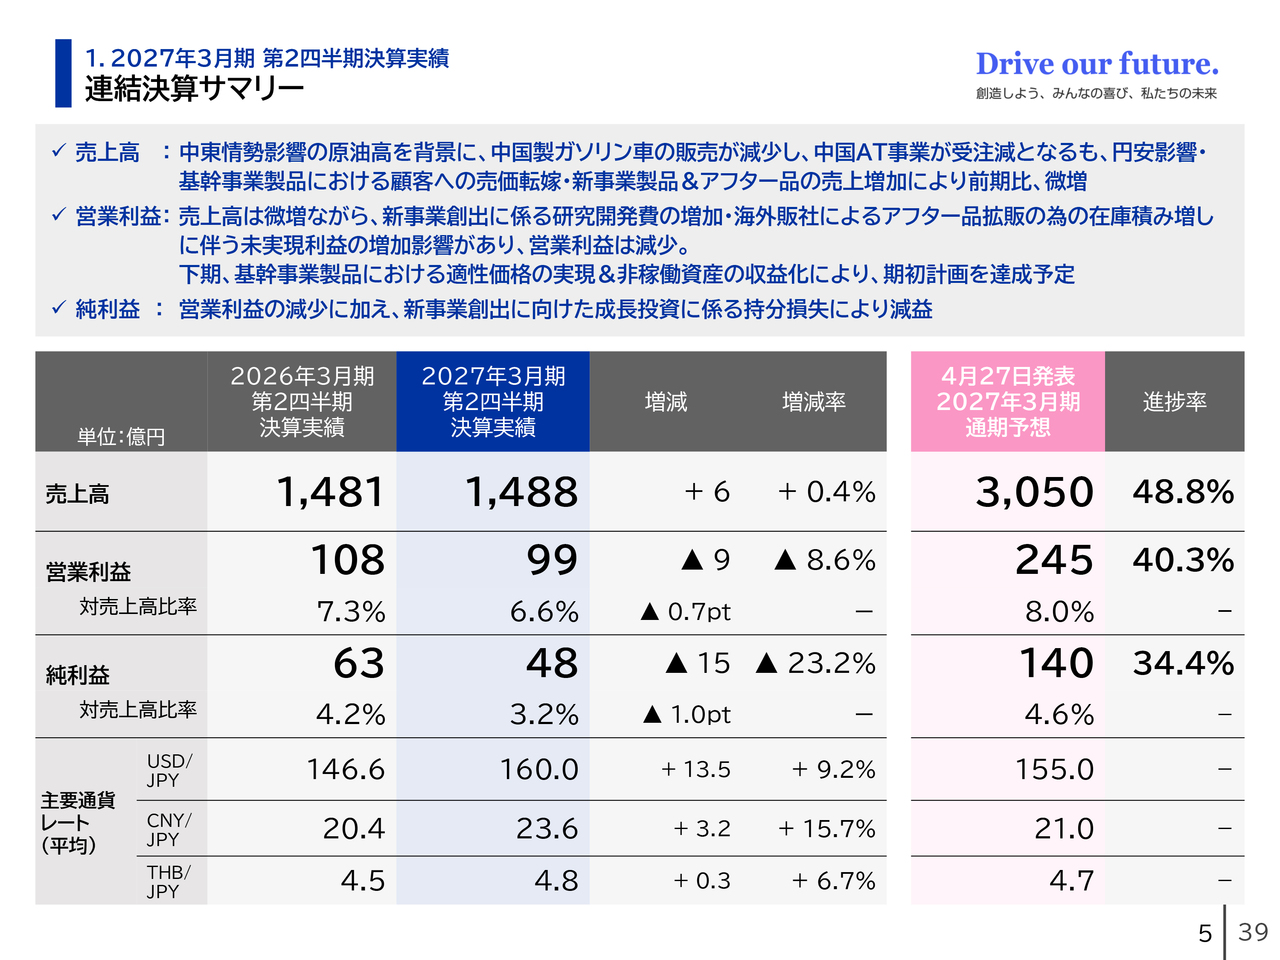
2027年3月期の上期実績についてご説明します。まず、連結決算サマリーです。
売上高については、中東情勢の影響による原油高を背景とした中国製ガソリン車の販売減少により、中国におけるAT製品の受注が減少したものの、円安の影響や、基幹事業製品における顧客への売価転嫁、新事業製品およびアフター品の売上増加により、前期比0.4パーセント増の1,488億円となりました。
営業利益についてです。売上高は微増しましたが、新事業創出に係る研究開発費の増加や、海外販社によるアフター品の拡販に向けた戦略的な在庫積み増しに伴う未実現利益の増加などの影響を受け、前期比8.6パーセント減の99億円となりました。
通期計画に対して、営業利益の進捗率は40.3パーセントと、少し不芳ですが、下期において基幹事業製品における適正価格の実現や、非稼働資産の収益化を通じて、期初の計画を達成させる予定です。
純利益についてです。営業利益の減少に加え、新事業創出に向けた成長投資に係る持分損失により、前期比23.2パーセント減の48億円となりました。
詳細については、次のスライドでご説明します。
1.2027年3月期 第2四半期決算実績 利益増減要因 2027年3月期上期実績 vs. 2026年3月期上期実績
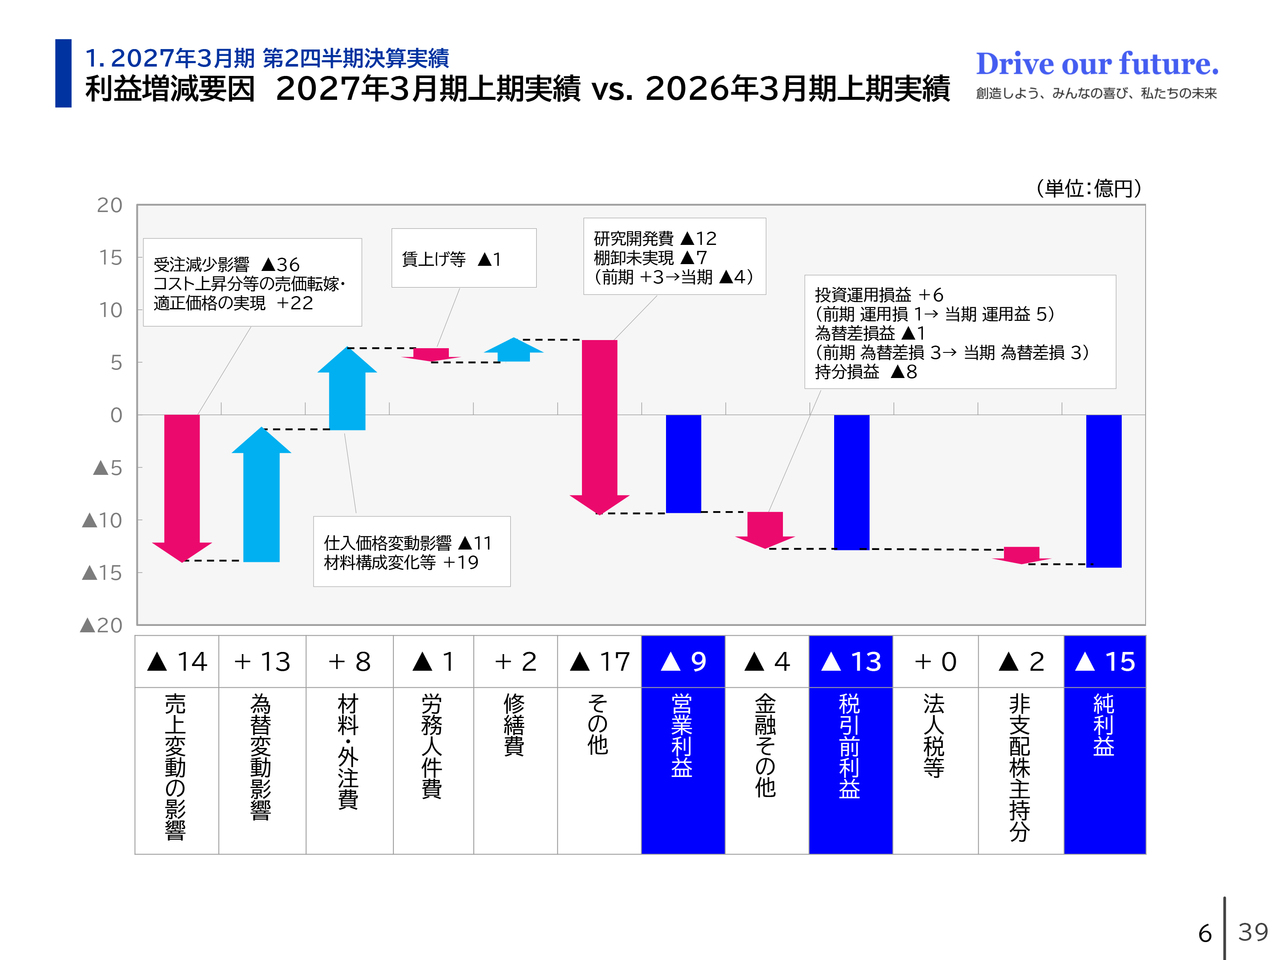
2027年3月期の上期実績と、2026年3月期の上期実績の利益増減要因の比較です。
営業利益の減益要因としては、受注減少の影響が36億円、新事業に係る研究開発費の増加が12億円、仕入価格変動の影響が11億円、棚卸未実現の増加が7億円ありました。
受注減少の主な内訳は、先ほど触れた中国におけるAT製品の減少です。また、棚卸未実現については、海外販社におけるアフター品の拡販に向けた戦略的な在庫積み増しによるものです。
増益要因としては、コスト上昇分の売価転嫁および適正価格の実現による22億円、円安影響による13億円がありました。しかし、前年同期比では営業利益が9億円減少しました。なお、仕入価格の上昇分については、すべて売価に転嫁できています。
また、税引前利益については、営業利益の減益に加え、新事業創出に係る投資運用益が6億円あったものの、同様に新事業創出に係る持分損失として8億円を計上したことにより、前年同期比では13億円の減少となっています。
なお、この投資運用益は、シリコンバレーのベンチャーキャピタルが運用するファンドへの投資に伴う評価益となります。この投資は新事業の探索やキャピタルゲインの獲得を目的とした成長投資の一環です。この評価益は、ファンドが投資している1社の評価額が上昇したことによるものです。
また、持分損益についても同様の趣旨で出資し、持分法適用会社となったスタートアップ企業の創業赤字を、当社の持分比率に応じて8億円計上しています。
1.2027年3月期 第2四半期決算実績 利益増減要因 2027年3月期下期計画 vs. 2027年3月期上期実績
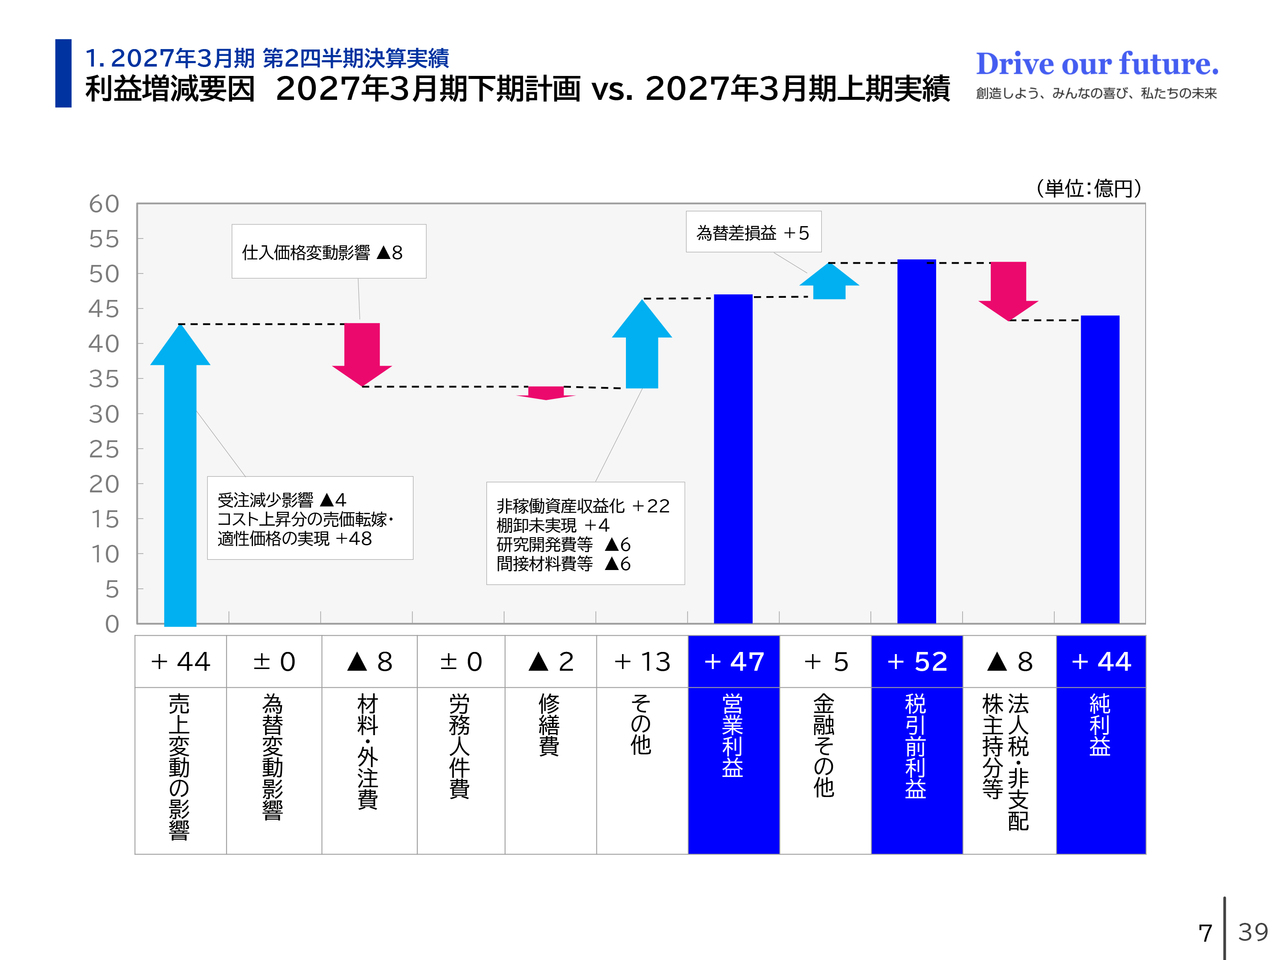
2027年3月期下期の計画と上期の実績の対比についてです。利益増減要因についてご説明します。下期は、コスト上昇分の売価転嫁や適正価格の実現、さらに非稼働資産の収益化により、営業利益を上期比で47億円増加させる計画としています。
このうち、コスト上昇分の売価転嫁、および適正価格の実現による増加部分は48億円となっています。
非常に大きな金額ではありますが、コスト上昇分の売価転嫁については、顧客側での理解も進んできています。また、適正価格の実現についても、昨年より顧客との折衝を続けており、しっかりと成果に結び付けたいと考えています。
非稼働資産の収益化分は22億円ですが、収益の計上は第4四半期を予定しています。
1.2027年3月期 第2四半期決算実績 事業・所在地セグメントマトリックス 売上収益
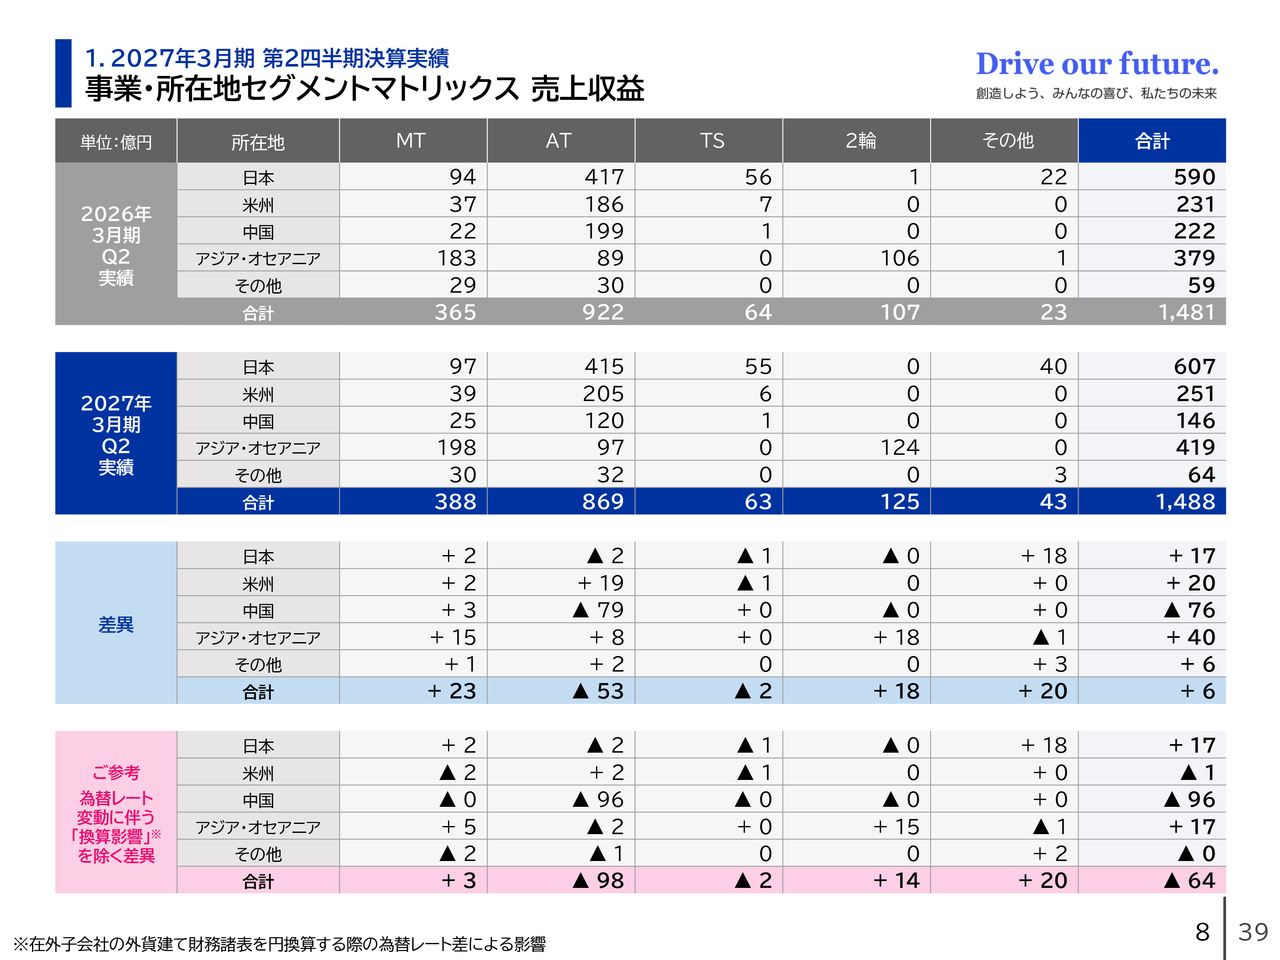
2027年3月期上期実績における、前年比の売上収益に関するセグメントマトリックスです。
スライド下段にある水色の部分が前期比の差異を示しています。その下のピンク色の部分は、そこから為替換算影響を除いたものです。上期実績における売上収益への為替影響は、それらの差額ですので70億円となりました。
ピンク色の部分が示すとおり、その他事業の売上収益が20億円、2輪事業が14億円増加しました。一方、AT事業の売上収益が98億円減少したため、トータルでは64億円の減少となっています。
AT事業の売上高の減少は、先ほど触れたように、中国におけるAT製品の受注減少が主な要因です。その他事業の売上高の増加は、日本における新事業製品の売上が伸びたことによります。
2輪事業の売上高の増加は、インドネシアおよびインドにおける2輪製品受注の増加によるものです。また、MT事業の売上高の増加は、アジア・オセアニアにおけるアフター製品の売上が伸びたことが要因となっています。
1.2027年3月期 第2四半期決算実績 事業・所在地セグメントマトリックス 営業利益
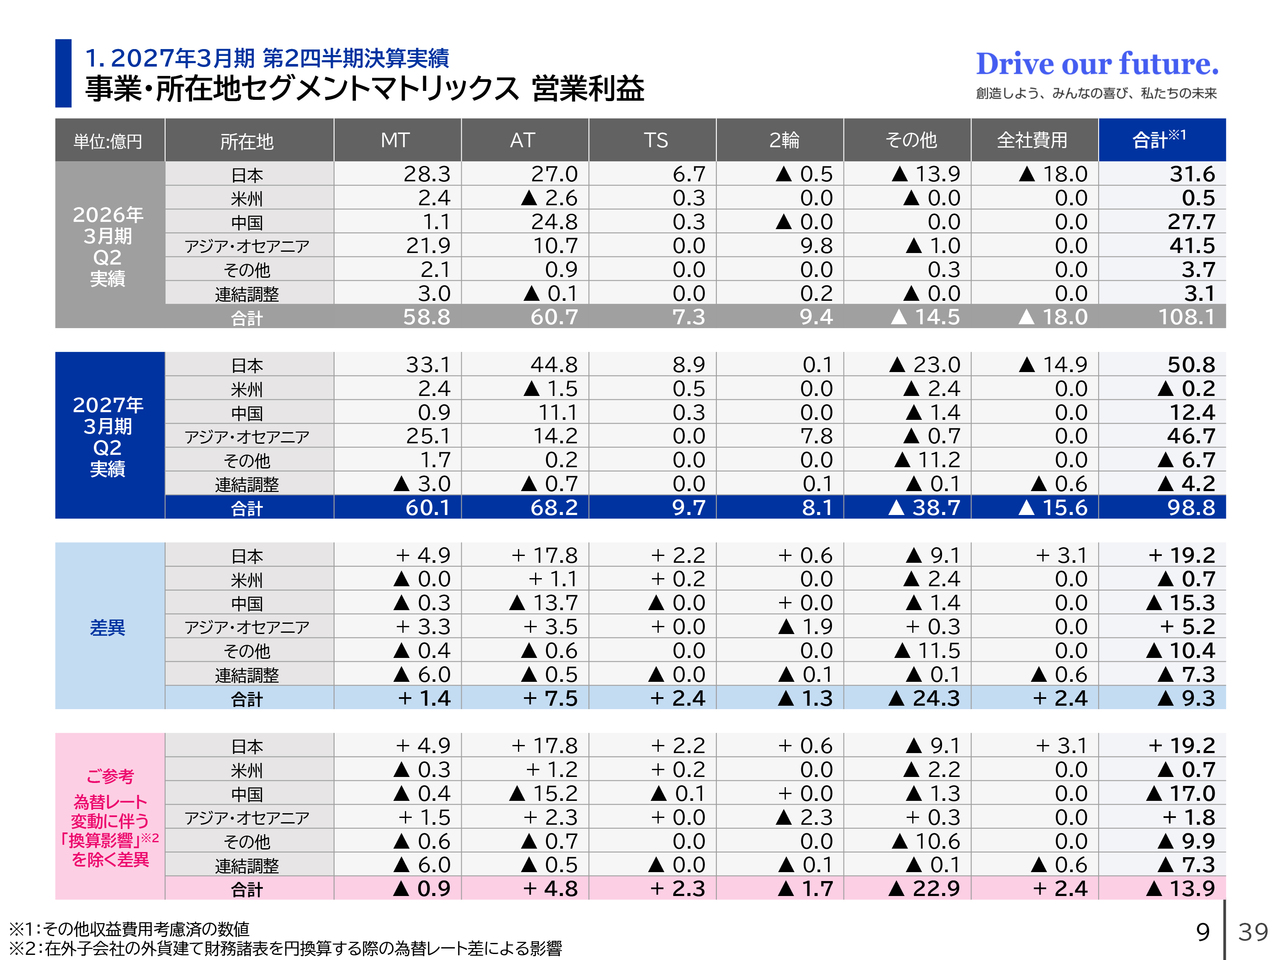
スライドは上期の実績における前年比の営業利益に関するセグメントマトリックスです。
ピンク色の部分にご注目ください。MT事業、AT事業、TS事業、2輪事業は基幹事業に位置付けています。為替換算影響を除くと、これら4事業の合計で4億5,000万円の増益となりました。冒頭でもお伝えしたように、基幹事業における収益力の向上が実現されつつあります。
一方、その他事業および全社費用は、主に新事業関連の費用が占め、その大半が人件費となっています。これらは新事業への成長投資の促進に伴うものであり、新事業創出を目的とした先行投資という位置付けです。
なお、新事業関連費用のうち、すでに売上がある事業の費用はその他事業のカテゴリに分類しています。一方、未だ売上がない事業の費用は全社費用として計上しています。
AT事業については、中国での受注減により15億2,000万円の影響がありましたが、日本での適正価格の実現等の影響により17億8,000万円の増益効果があったため、結果として増益となりました。
一方、MT事業は減益となりましたが、連結調整に計上している海外アフター販社での戦略的な在庫積み増しに伴う未実現利益の増加が主な要因となっています。
これらを勘案すると、増益と判断できると考えています。
1.2027年3月期 第2四半期決算実績 米国の関税政策が業績に与えた影響について
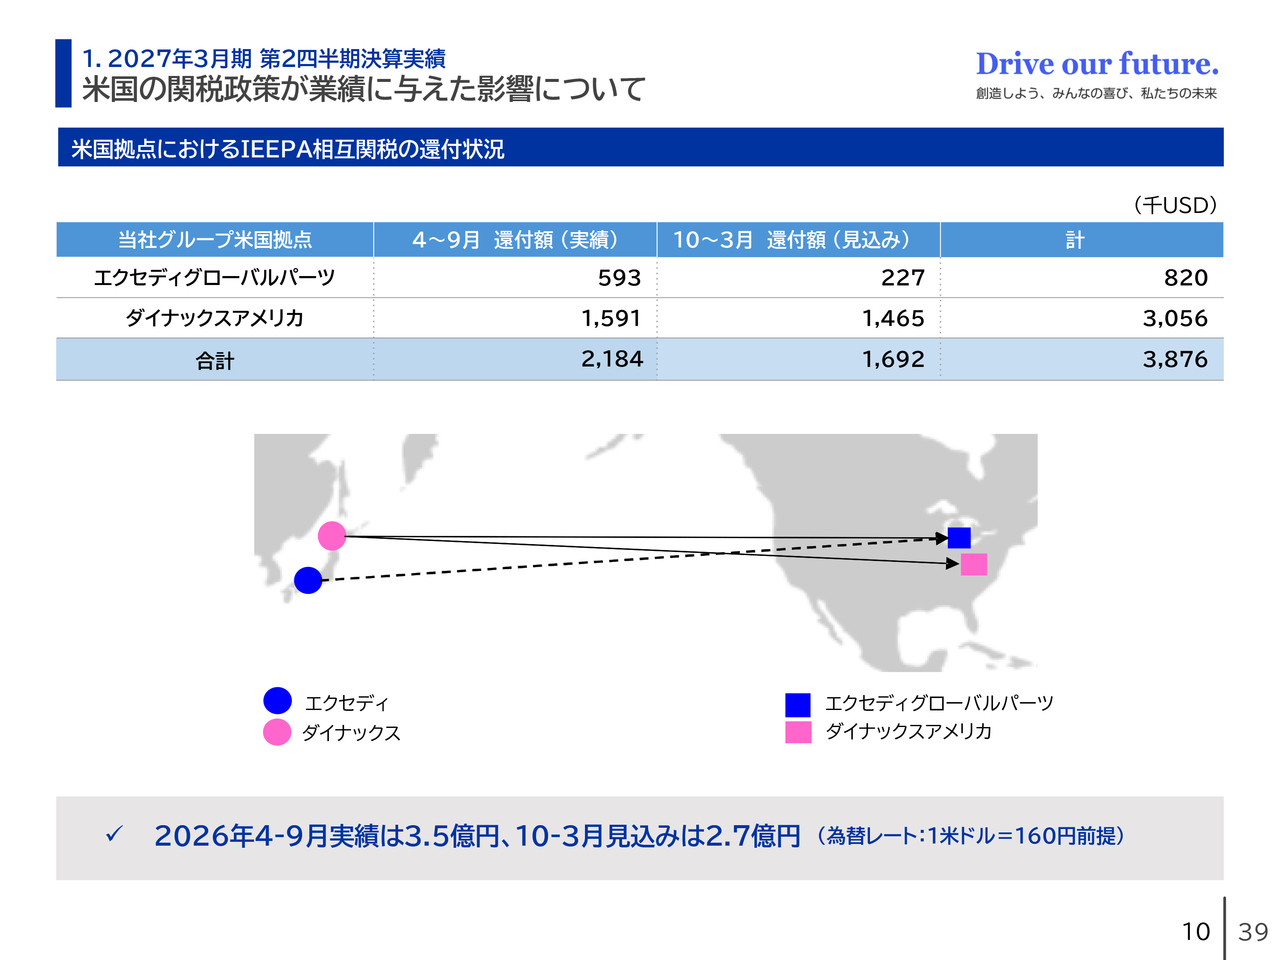
米国の関税政策が当社の業績に与えた影響についてご説明します。今期上期において、当社グループのうち米国のIEEPA相互関税の還付を受けた拠点は2拠点で、還付実績は3億5,000万円でした。また、下期においては2億7,000万円の還付を見込んでいます。
1.2027年3月期 第2四半期決算実績 中東情勢の緊迫化が業績に与えた影響について
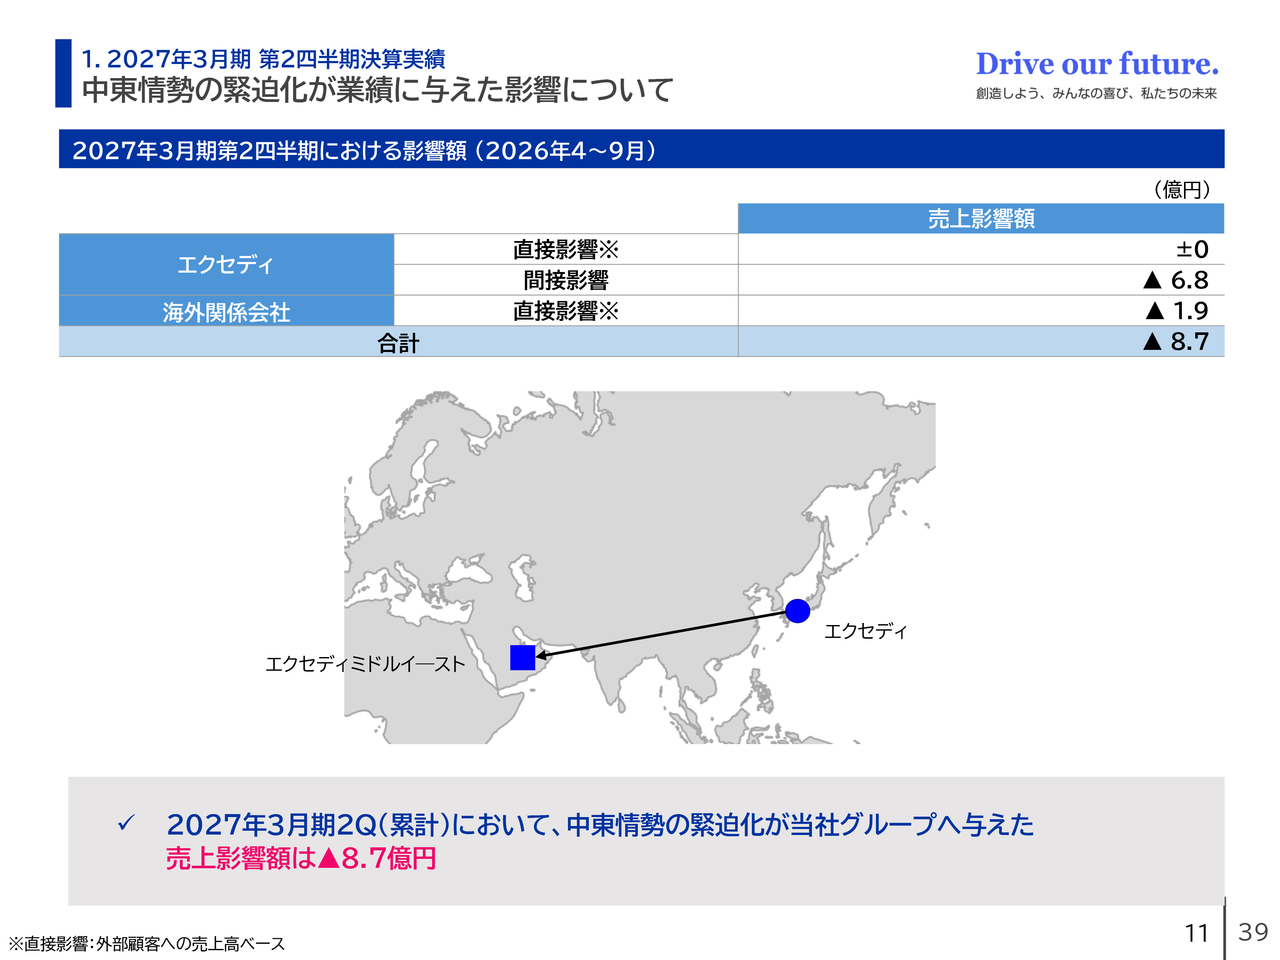
中東情勢の緊迫化が当社グループの上期に与えた影響についてご説明します。当社における間接的な影響として、中東向けOEM製品の国内販売が6億8,000万円減少しています。
海外関係会社における直接的な影響としては、売上高が1億9,000万円減少しました。
その結果、当社グループ全体の売上高への影響は、8億7,000万円の減少となり、比較的軽微なものでした。
1.2027年3月期 第2四半期決算実績 事業セグメント別業績推移
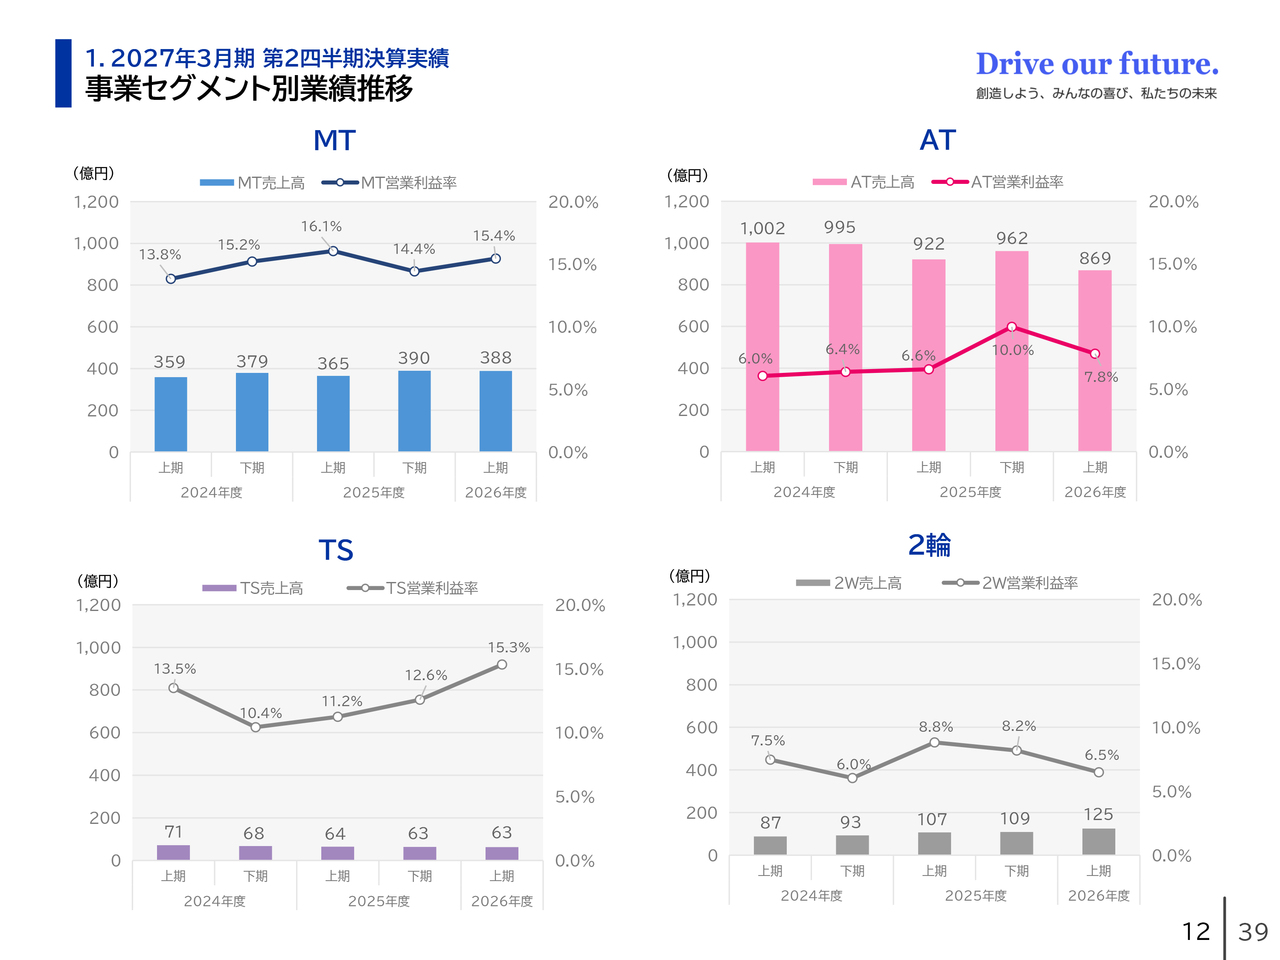
スライドは、事業セグメント別の売上高と営業利益率の推移を示しています。MT事業は、日本におけるOEM向け製品の売価適正化や、利幅の厚いアフター製品の売上増加により、営業利益率が上昇しています。
一方、AT事業では、日本におけるOEM向け製品の売価適正化が前進したものの、減損および人員削減によって利幅を確保できていた中国のAT製品の受注が減少した結果、売上高および営業利益がともに低下しました。しかしながら、低下後も約8パーセントの営業利益率は確保しています。
TS事業では、日本におけるダイナックス社製品の原価低減が進んだことで、営業利益率が上昇しています。
2輪事業については、インドおよびインドネシアの日系企業案件の受注増加により売上高が増加しましたが、インドにおけるアルミ等の材料費高騰により、営業利益率は低下しています。
1.2027年3月期 第2四半期決算実績 キャピタルアロケーション
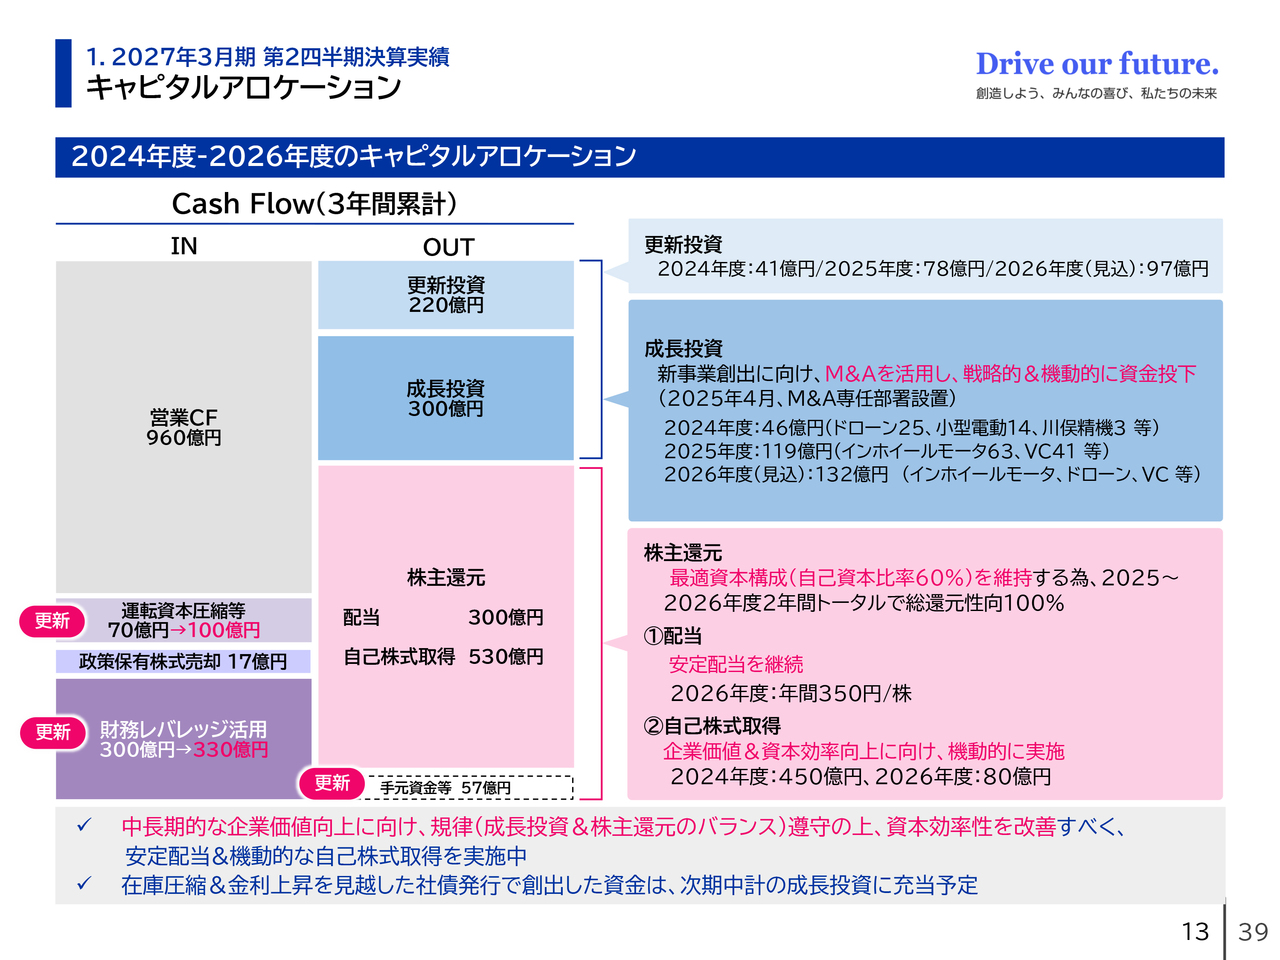
中期経営計画期間におけるキャピタルアロケーションについてご説明します。4月に更新版を開示しましたが、さらなる更新がありましたのでその内容をお伝えします。
まず、キャッシュインについては、ROIC経営の推進により在庫圧縮を進めた結果、運転資本の圧縮額は70億円から100億円へと増加する見込みです。
また、金利上昇を見越した社債発行により、財務レバレッジ活用額も300億円から330億円へ増額する見込みです。これにより、キャッシュインは約60億円増加する見込みです。
スライド右側のキャッシュアウトについては、更新投資、成長投資、株主還元のいずれも変更はありません。増加した資金は、次期中期経営計画における成長投資に充当する予定です。
1.2027年3月期 第2四半期決算実績 株主還元
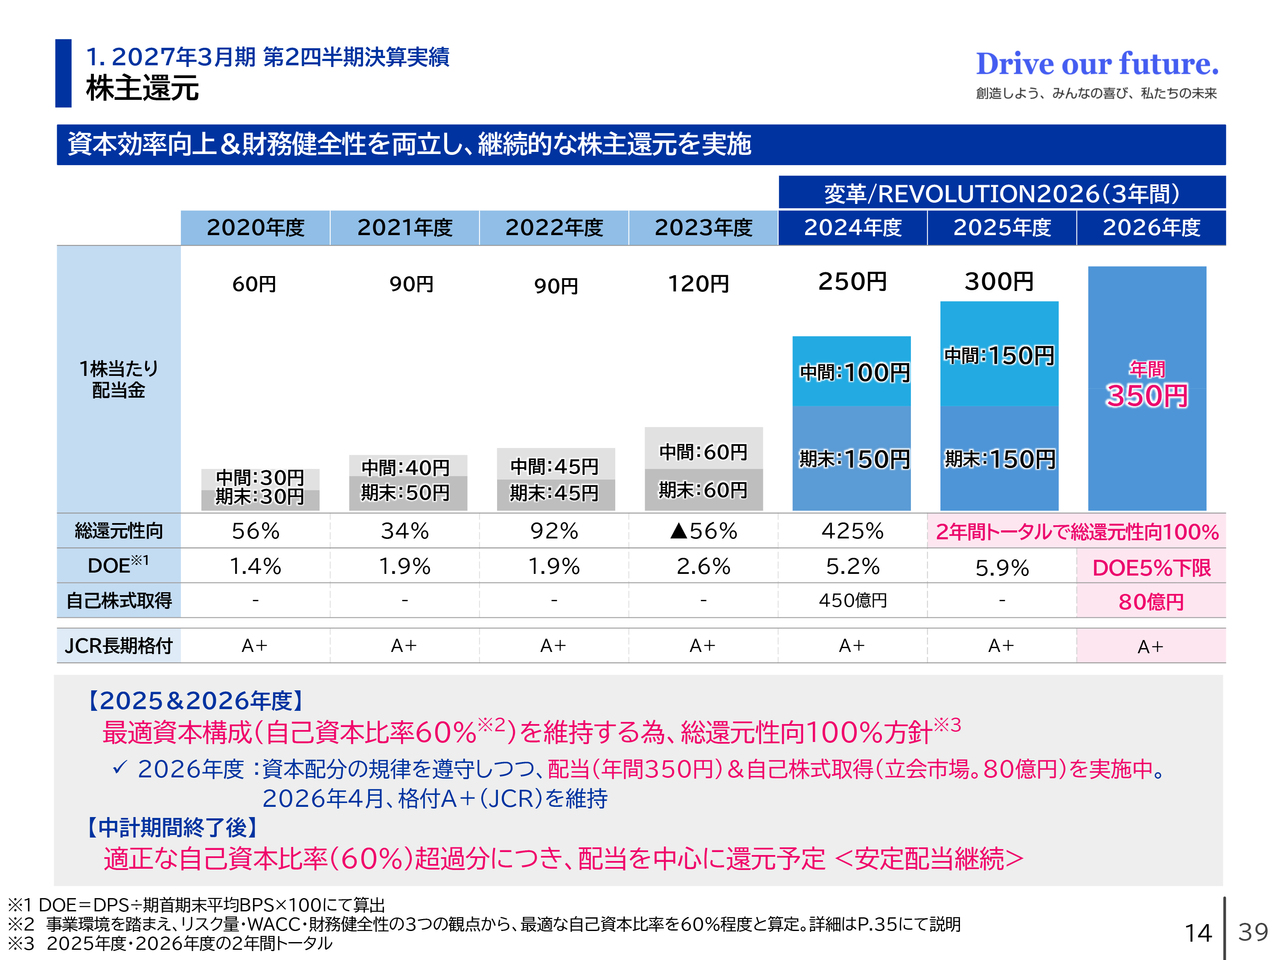
キャピタルアロケーションを踏まえた株主還元については、4月に開示した内容から変更ありません。
当社では自己資本比率60パーセントを最適な資本構成と考えており、これを維持するため、2025年度と2026年度の合計で総還元性向100パーセントとする方針です。この方針に基づき、2026年度は年間配当を350円とし、80億円の自己株式取得を実施しています。
なお、中期経営計画期間終了後も、自己資本額の超過分については安定配当を中心に株主還元を維持していきます。また、必要に応じて自己株式取得も機動的に実施していきます。
2.中長期戦略進捗状況 全体像/2030年度に向けた中長期戦略概要
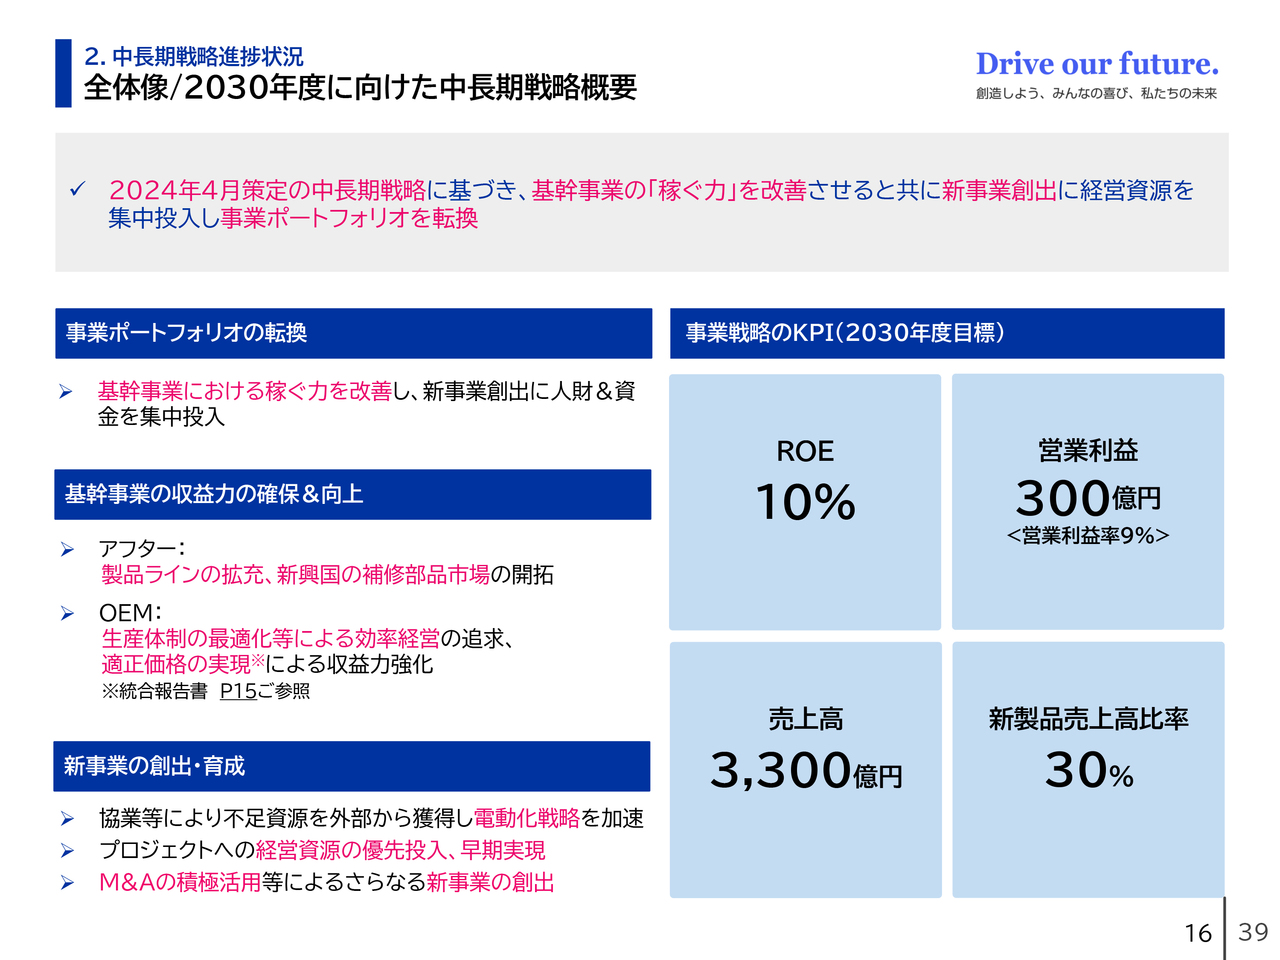
ここからは、中長期戦略の進捗状況についてご説明します。まず、2030年度に向けた中長期戦略における事業戦略をおさらいします。
骨子は、「基幹事業の収益力の確保・向上」および、「新事業の創出・育成」を通じた「事業ポートフォリオの転換」です。スライド右側の数値が目標値となります。
ご存知のとおり、内燃機関車の市場全体は縮小傾向にあります。ただし、2030年度を見据えた市場予測として、当社が主戦場の1つと位置づけている基幹事業のアフター事業は、ほぼ横ばいの見通しです。したがって、製品ラインについては、さらに拡充していきます。
また、OEM向け基幹事業については減少傾向にあるものの、完全に消失するわけではないため、引き続き生産体制の最適化等による効率経営の追求、適正価格の実現による収益強化に取り組んでいきます。
基幹事業における稼ぐ力を着実に改善・強化し、そこで得られた人財や資金を新事業創出に集中投入することにより、2030年度に向けて事業ポートフォリオの転換を進めていきたいと考えています。
2.中長期戦略進捗状況 全体像/中長期戦略における今中期経営計画の位置付け
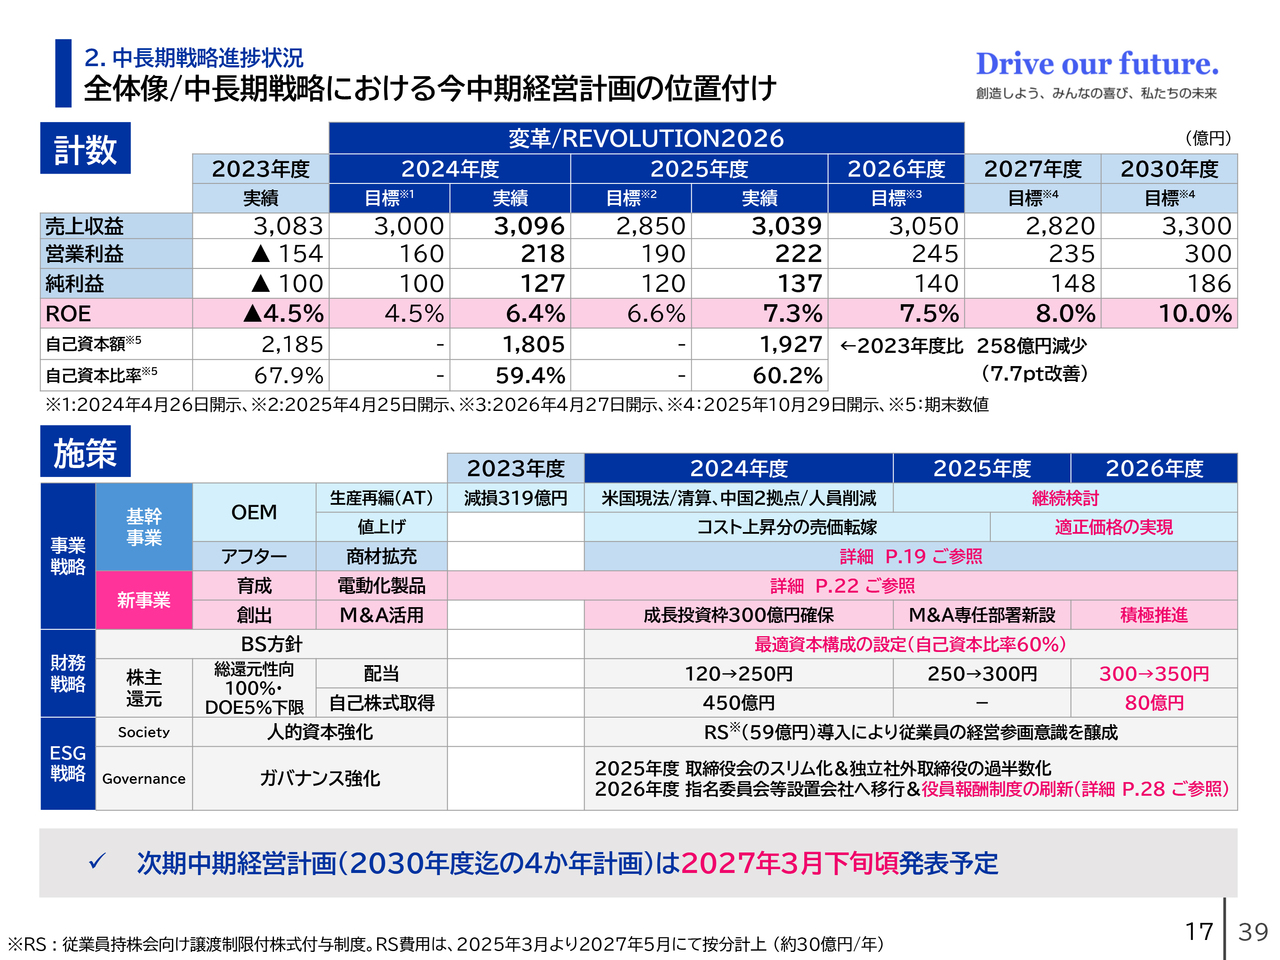
今中期経営計画の位置付けについてご説明します。当社は、2030年度の目標であるROE10パーセントを達成するため、今中期経営計画を変革期と位置付け、中長期戦略を推進しています。
計数面においては、中期経営計画の1年目と2年目は目標値を大きく上回る結果を出しました。ROEについては、7.3パーセントまで改善ができています。
施策面では、ROEの改善に向けて、分子である利益(R)に対する事業戦略、分母である自己資本(E)に対する財務戦略を推進しています。
事業戦略では、受注が減少傾向にあるAT事業を対象に、減損処理、米国現地法人の清算、中国2拠点での人員削減などの生産再編を実行し、「稼げる体質」に変革してきました。
同時に、コスト上昇分の売価への転嫁や適正価格の実現に向けた顧客との折衝も進めています。
アフター事業および新事業については、後ほどご説明します。
財務戦略では、バランスシート方針を策定し、株主還元の拡充により最適な資本構成を実現しています。
本年度は今中期経営計画の最終年度となります。次期中期経営計画は来年3月下旬に発表する予定で、現在準備を進めています。
2024年度に導入したRS(従業員持株会向け譲渡制限付株式付与制度)に係る年間費用30億円の計上は2027年5月までとなります。したがって、その負担の軽減を織り込んだ2030年度までの4ヶ年計画をお示しする予定です。
2.中長期戦略進捗状況 事業戦略/2030年度に向けたロードマップ
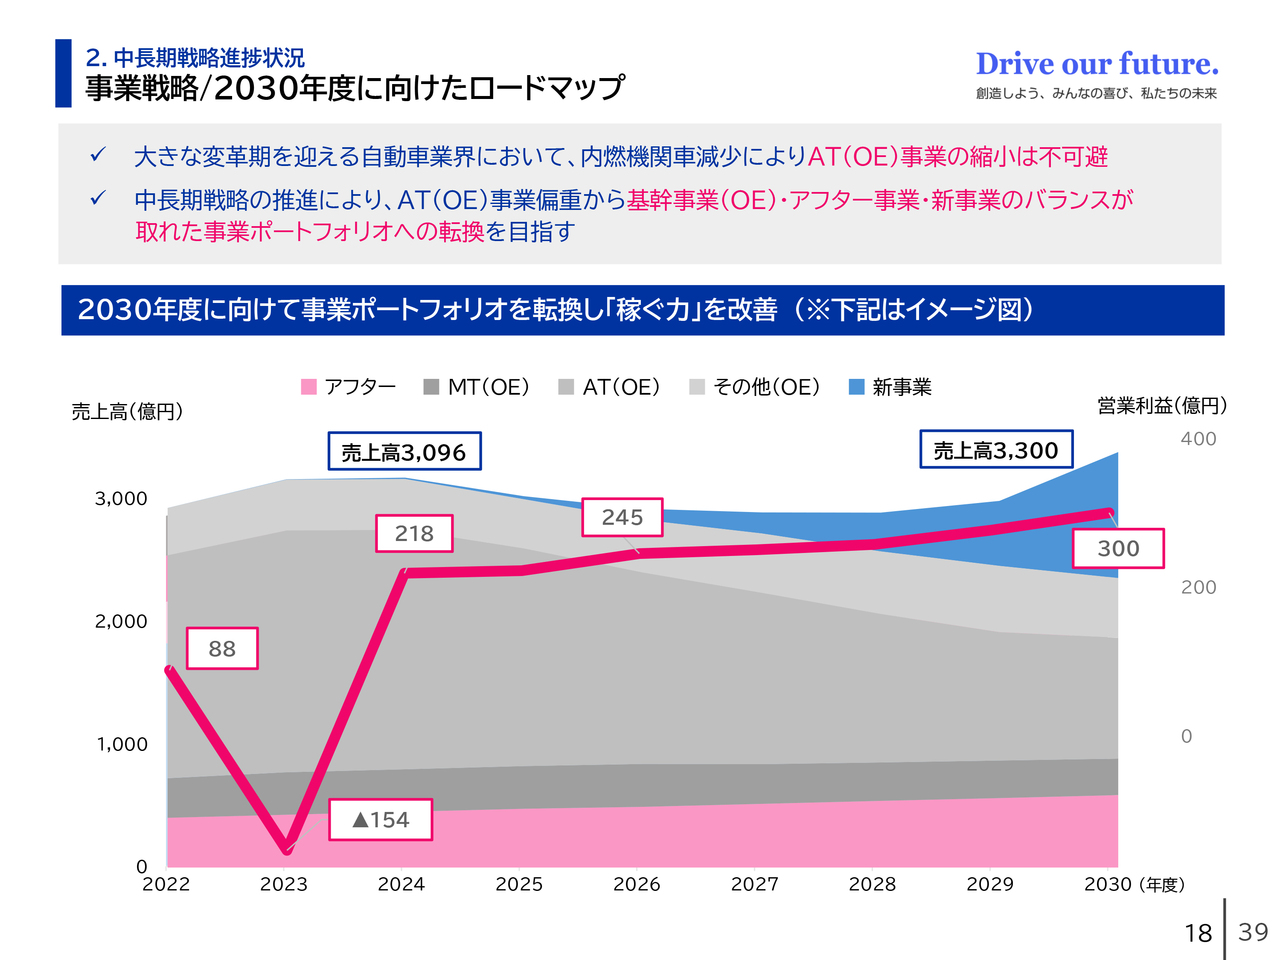
スライドのグラフは、2030年度までの売上高および営業利益の計画を示しています。
濃いピンクの帯グラフはアフター事業、グレーは濃い順にMT(OE)事業、AT(OE)事業、その他(OE)事業、一番上の濃い水色が新事業の売上を表しています。
ご覧のとおり、電動化の流れのもとでAT(OE)事業は徐々に減少していきますが、中長期戦略を推進し、アフター事業や新事業を拡大することにより、AT(OE)事業偏重からの脱却を図り、バランスの取れた事業ポートフォリオへと転換していく計画です。
2.中長期戦略進捗状況 事業戦略/基幹事業:アフター事業 (全体像)
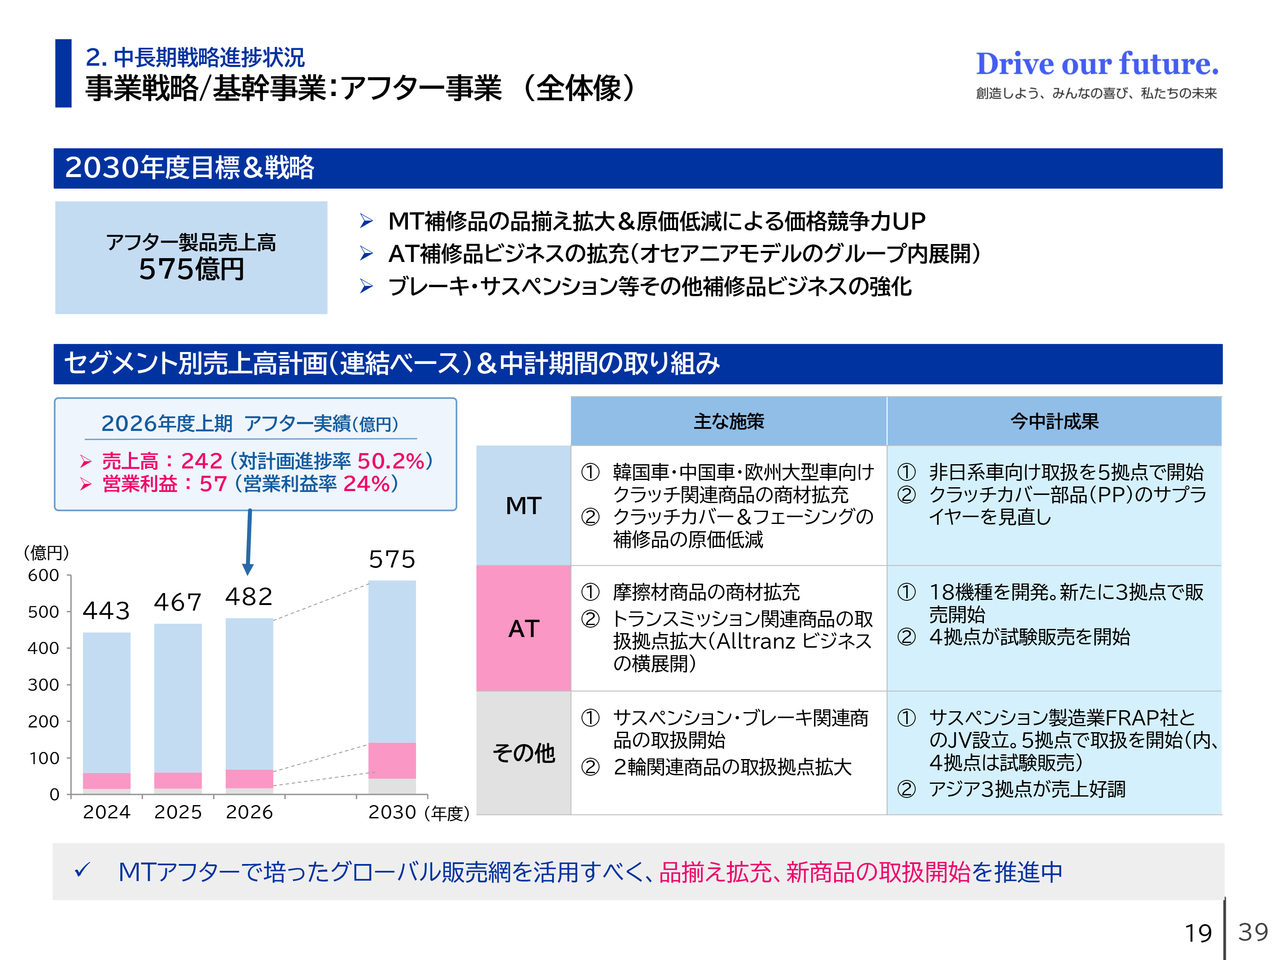
アフター事業の進捗状況についてご説明します。アフター事業では、MTアフター事業で培ったグローバルな販売網とブランド力を活用し、品ぞろえの拡充を推進しています。
上期のアフター事業の売上高は242億円で、対計画進捗率50.2パーセントと堅調に推移しています。また、営業利益は57億円、営業利益率は24パーセントを計上しています。
MTアフター事業では、これまで扱いがなかった韓国車、中国車、欧州大型車向けのクラッチ関連商品の商材拡充に取り組んでいます。今中期経営計画において、これら非日系車向け商品の取り扱いを5拠点で開始しました。
また、ATアフター事業では摩擦材商品の商材拡充に取り組んでいます。今中期経営計画においては18機種を開発し、新たに3拠点で販売を開始しています。さらに、オセアニア子会社のオールトランス社が強みを持つトランスミッション関連商品の取り扱い拠点拡大については、4拠点で試験販売を始めています。
その他のアフター事業では、サスペンション製造業者のFRAP社と合弁会社を設立し、5拠点でサスペンション関連商品の取り扱いを開始しました。加えて、2輪車関連のアフター事業においても、アジアの3拠点で売上が好調に推移しています。
2.中長期戦略進捗状況 事業戦略/基幹事業:アフター事業(当社の強み)
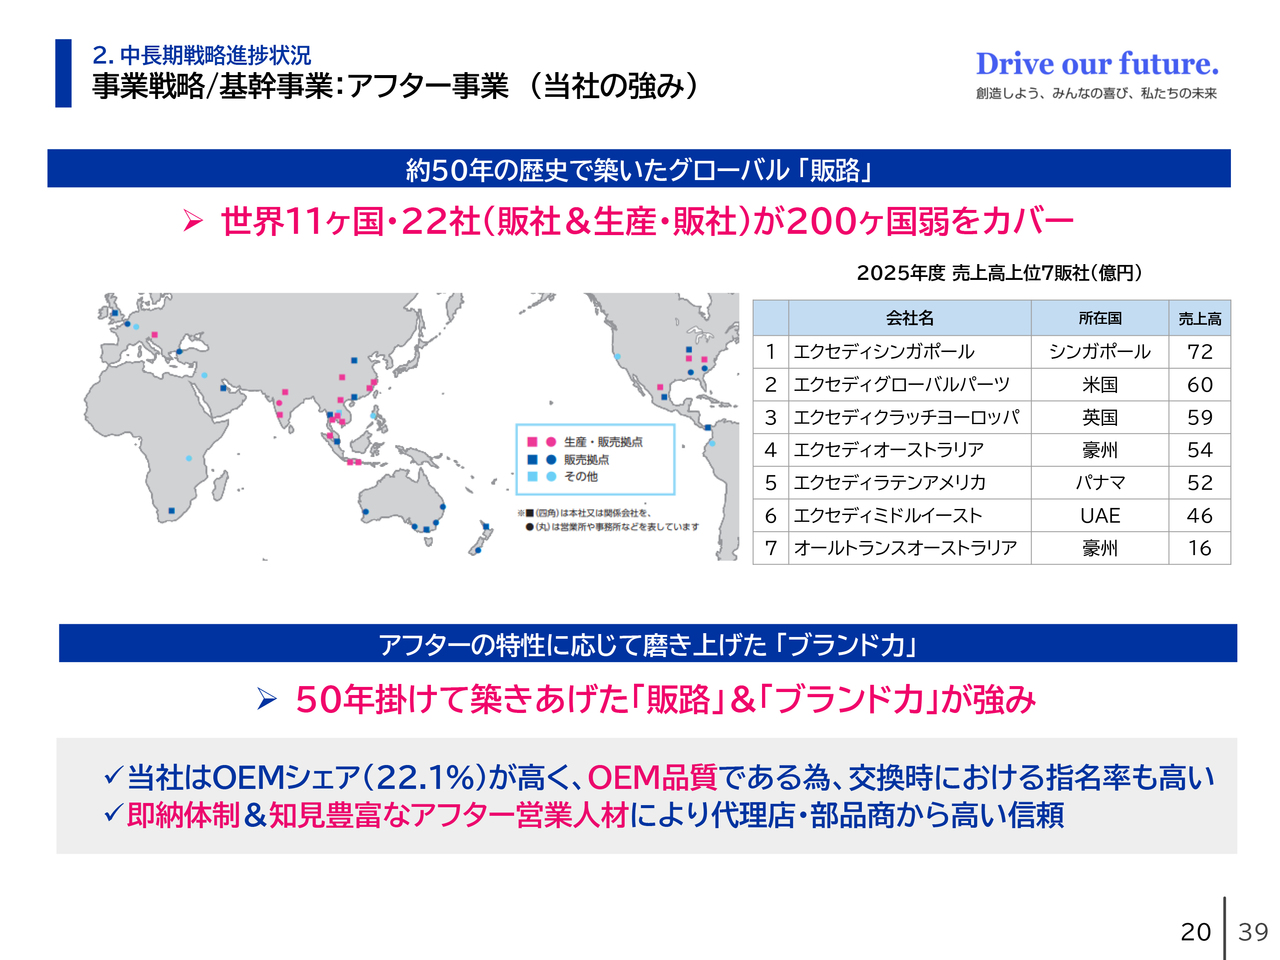
補足として、当社のアフター事業の強みについてお話しします。先ほども触れたように、当社のグローバルな販路とブランド力が強みであると考えています。
販路面では、当社は世界11ヶ国に22社のアフター関連の関係会社を有し、200ヶ国弱をカバーしています。顧客口座は5,500口座に達しています。
スライド右上の表は、売上高上位7販社の売上高です。地域別では、ASEAN、米州、欧州、オセアニア、南米、中東と、幅広い地域を網羅していることがおわかりいただけるかと思います。
ブランド力については、当社はOEMシェアが高く、OEM品質との評価を得ているため、交換時における指名率が非常に高い状況です。
また、顧客である部品商からの即納ニーズや技術的なアドバイス等の需要に応えるため、独自の受発注システムを構築し、知見豊富なアフター人財を育成してきました。
その結果として、顧客から高い信頼を勝ち得ていると認識しています。
2.中長期戦略進捗状況 事業戦略/新事業:全体像
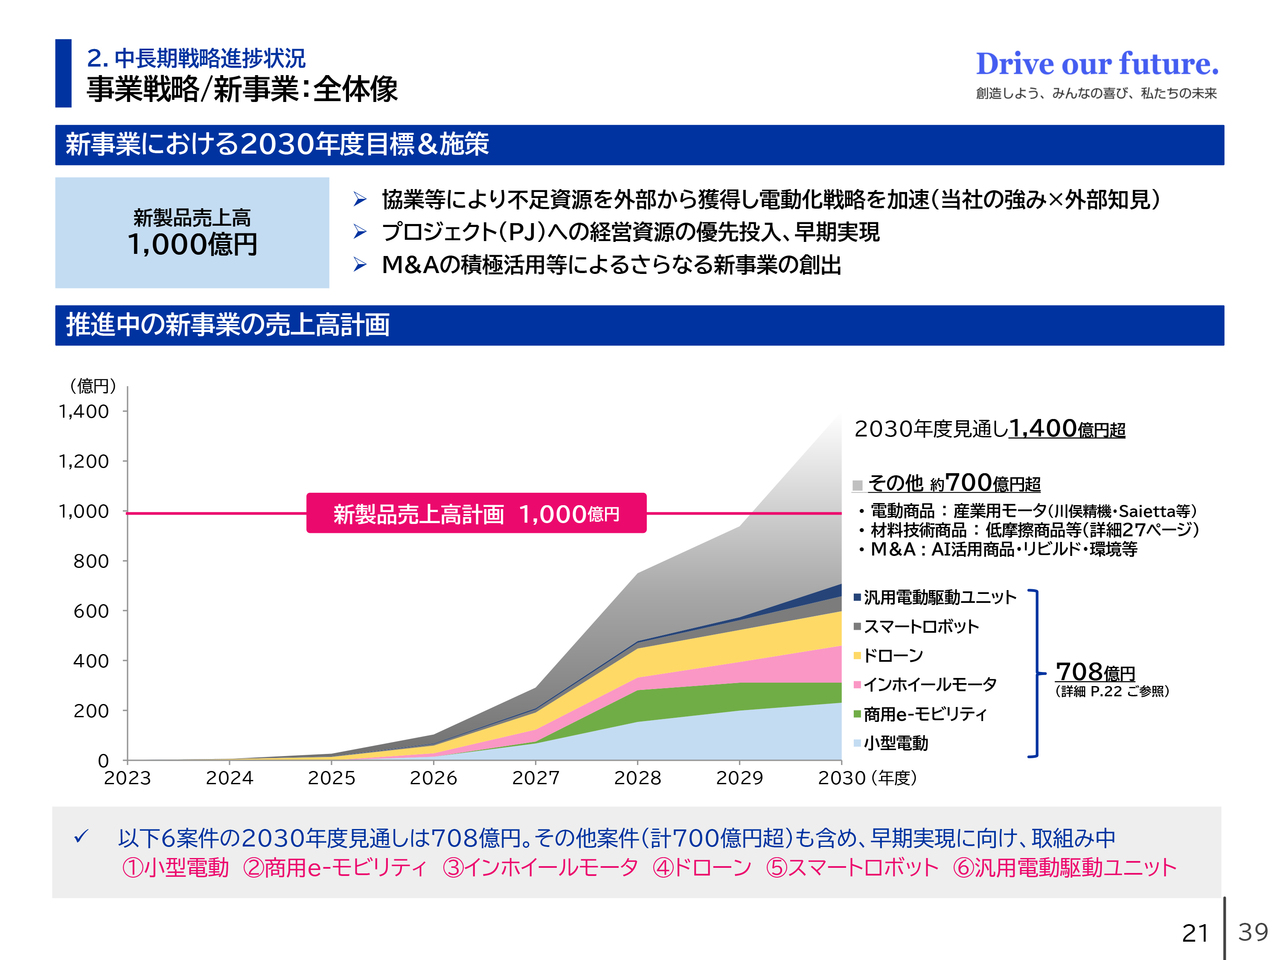
新事業の進捗状況です。現在、ビジネス化が進んでいる6つの電動商品の2030年度の売上計画は708億円となっています。
その他についても、ビジネス化の確立度合いはさまざまですが、産業用モーターなどの電動商品、低摩擦商品のような材料技術商品、あるいはM&Aを検討中の事業も含め、合計で700億円超となっています。
これらすべての案件を合計すると、1,400億円超まで積み上がっており、早期実現に向けて取り組んでいるところです。ただし、すべてが順調に進むわけではありません。そのため、M&Aの積極的な活用などを通じ、さらなる新事業の創出にも並行して取り組んでいく予定です。
2.中長期戦略進捗状況 事業戦略/新事業:主要電動化ビジネス
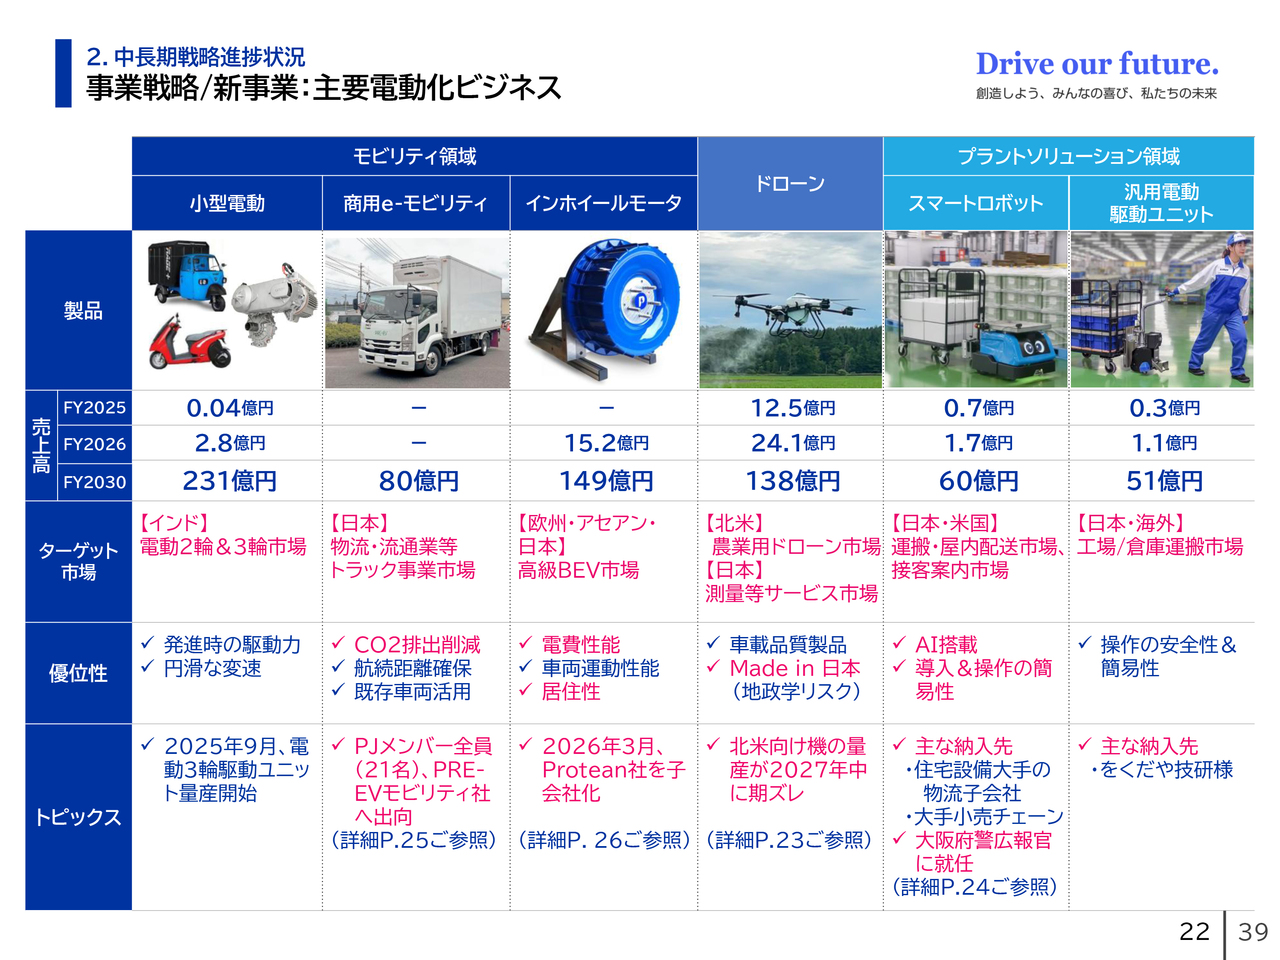
スライドは、ビジネス化が進行している6つの電動化製品の一覧表です。各製品の売上高計画、ターゲット市場、トピックスなどをまとめていますので、後ほどご覧ください。このうちのいくつかについて、次のスライド以降でご紹介します。
2.中長期戦略進捗状況 事業戦略/新事業:ドローン
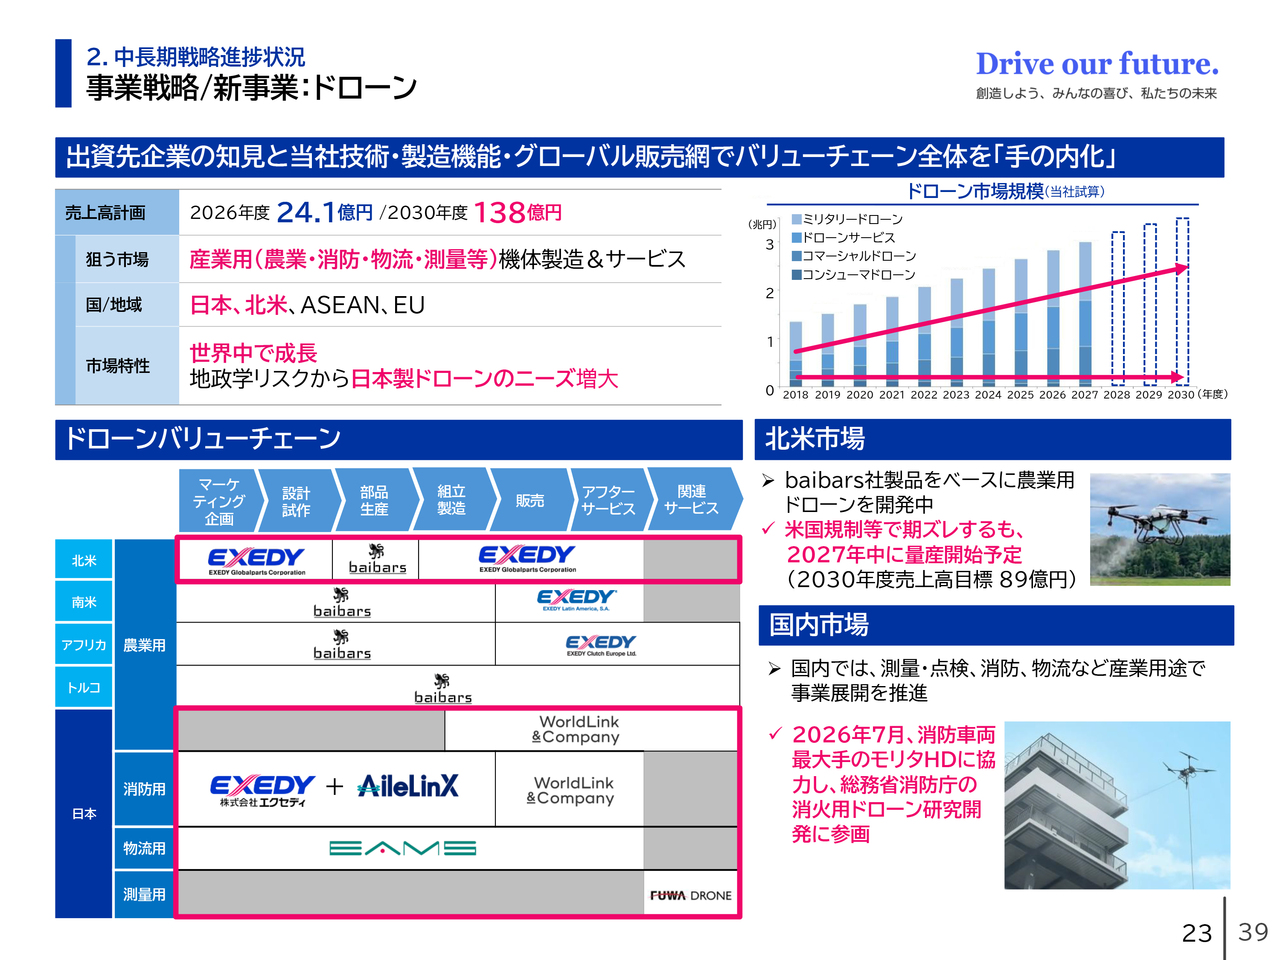
ドローン事業においては、当社が出資しているトルコのbaibars社の製品をベースに、北米市場にて農業用ドローンの開発と販売に取り組んでいます。
4月の決算説明会の際には、2026年9月から量産開始予定とご説明しましたが、その後、米国の新たな規制やフライトコントローラーの調整等があり、若干の遅れが生じたため、現在は2027年中の量産開始を予定しています。
地政学的リスクの観点から非中国製ドローンのニーズが高まっており、同様のニーズが南米、南欧、アフリカなどでも見られます。それらを受けて、2030年度の売上高目標を89億円と設定し、期待を寄せているところです。
また、7月には消防車両最大手であるモリタホールディングス社と協力し、総務省消防庁の消火用ドローンの研究開発に参画しました。スライド右下にイベント時の写真があります。
日本国内においては消防用ドローンに加え、測量・点検サービスや物流等、産業用途での事業展開を模索しています。
2.中長期戦略進捗状況 事業戦略/新事業:スマートロボット
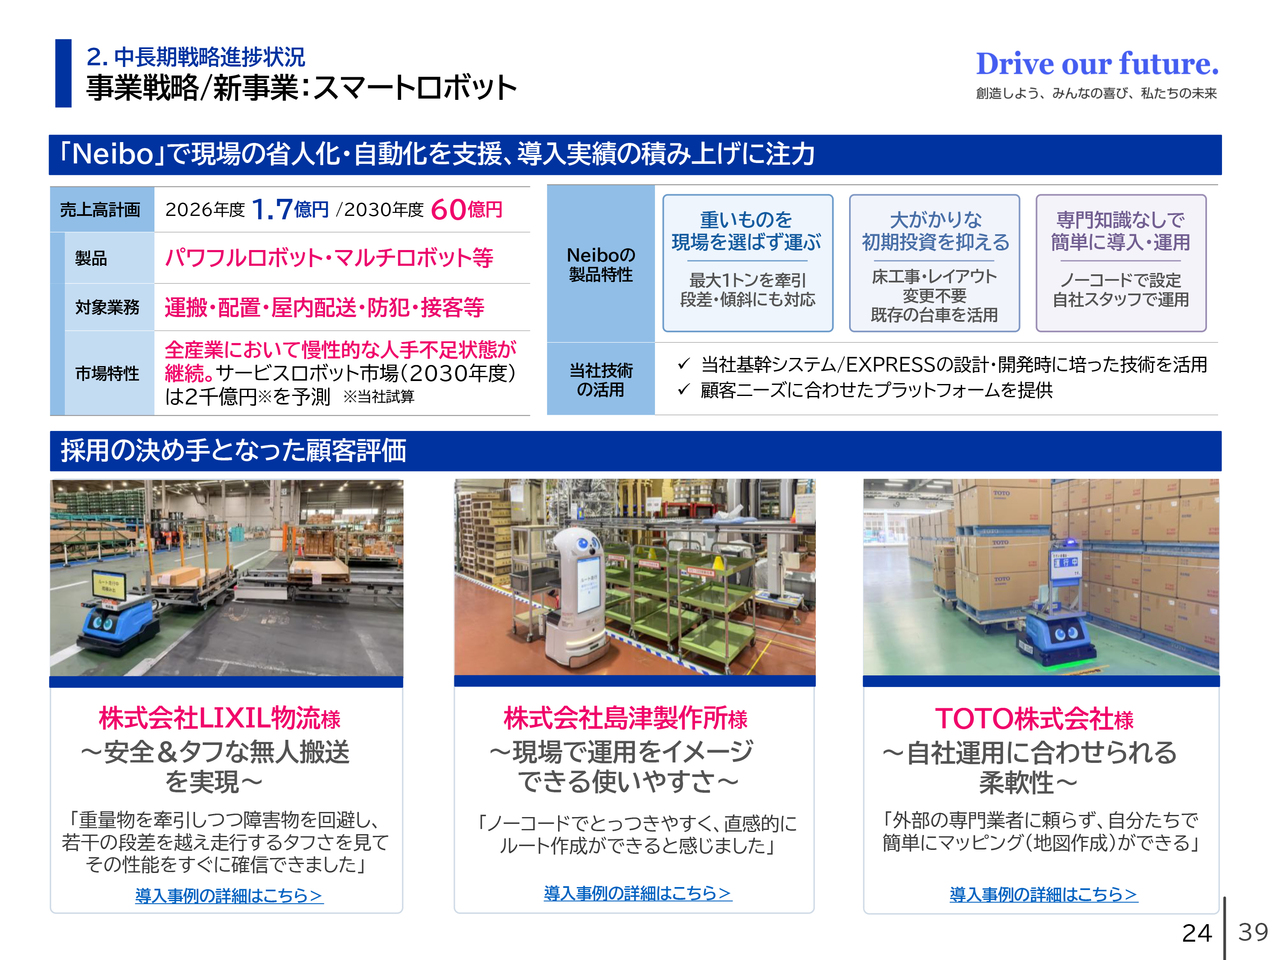
AIを搭載したスマートロボットです。運搬用のパワフルロボットと、接客案内用のマルチロボットの2種類があります。
特にパワフルロボットでは、納入実績が着実に積み上がってきています。導入時や操作時の簡易性に加え、見た目の愛らしさも高く評価されています。
接客案内用のマルチロボットについては、2026年度に大阪府警の広報官に任命され、メディアで取り上げられる機会が増えてきており、売上拡大につながると期待しています。
また、機関投資家の方々からのご要望に応え、スマートロボットを導入いただいたお客さまの評価を掲載しています。動画へのリンクもありますので、後ほどご確認ください。
スマートロボットは他社製品との差別化が図れつつあり、事業が軌道に乗れば、現時点で営業利益率20パーセント程度が見込めるものと期待しています。
2.中長期戦略進捗状況 事業戦略/新事業:商用e-モビリティ
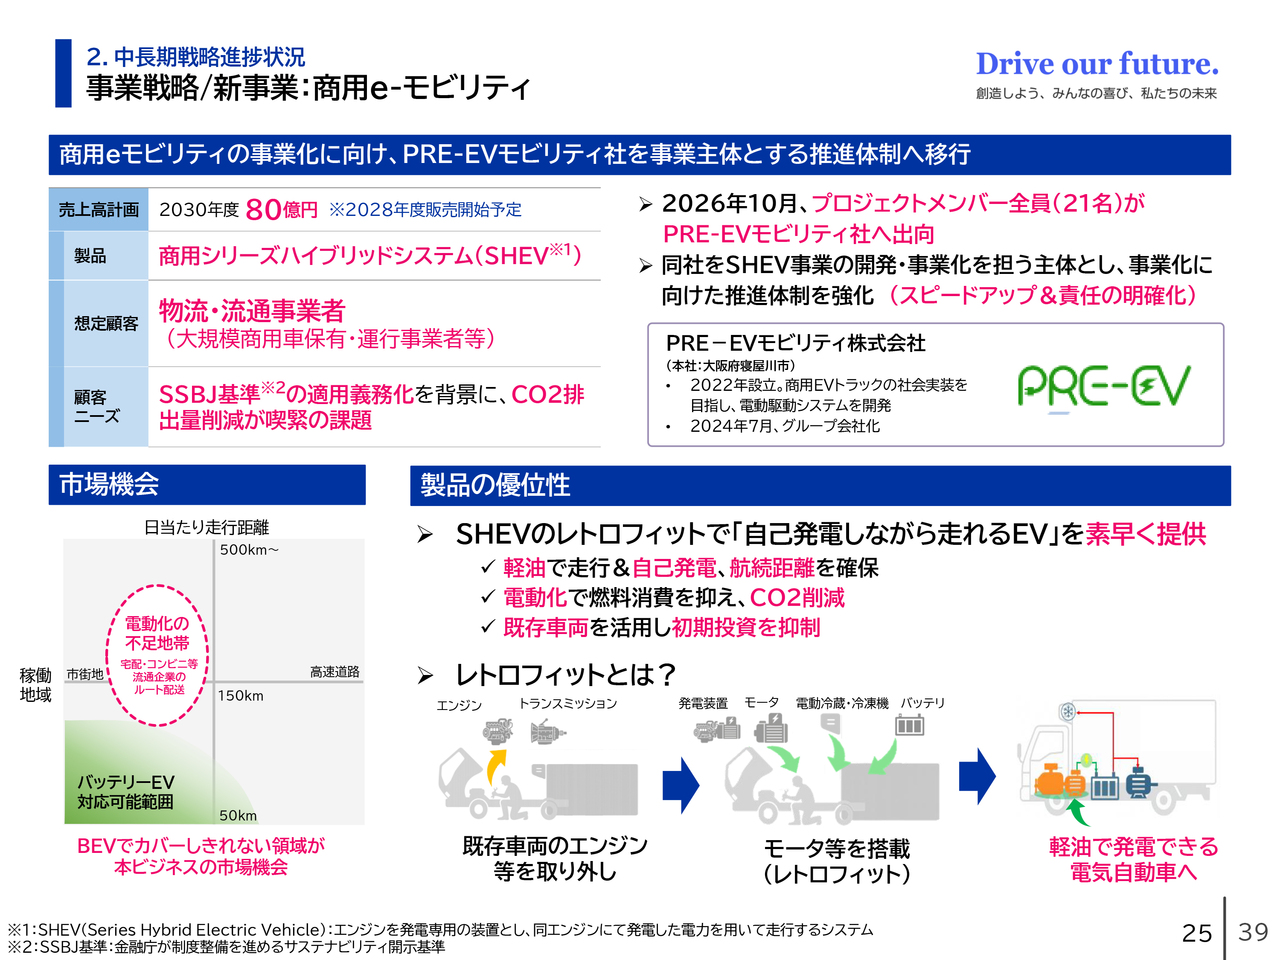
商用e-モビリティのご説明は割愛します。後ほどご確認ください。
2.中長期戦略進捗状況 事業戦略/新事業:インホイールモータ
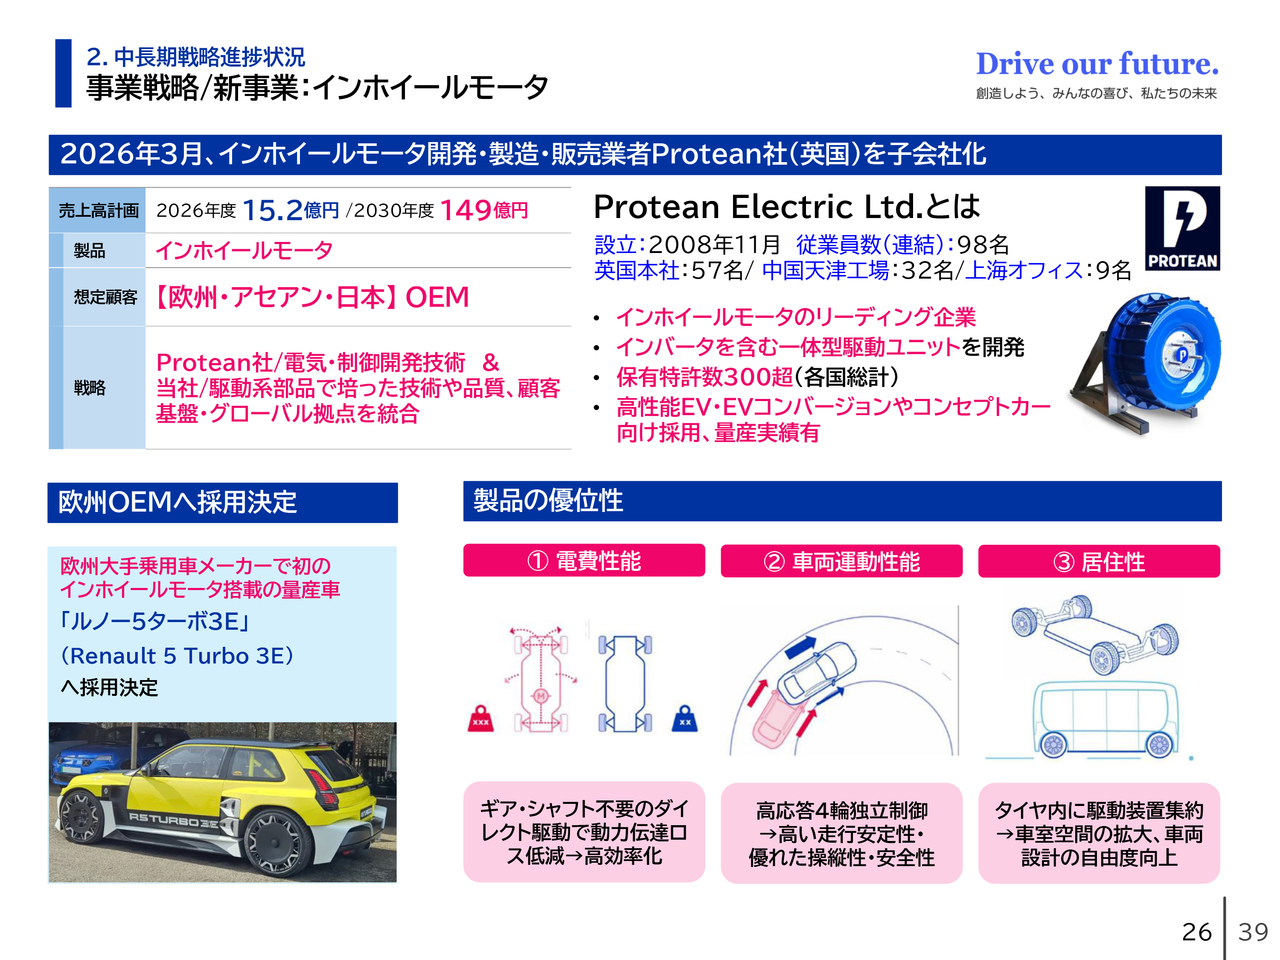
インホイールモータについてご説明します。今年3月に、インホイールモータのリーディング企業であるイギリスのProtean社を子会社化しました。同社はイギリスに本社があり、中国に工場を持っており、インホイールモータに関する特許を各国総計で300件超保有しています。
同社は量産実績もあります。インホイールモータはeアクスル(電動アクスル)に比べ、電費性能、車両運動性能、居住性といった点で優れた特性を持っています。
技術的な改良課題は一部残されていますが、2年ほど前に同社が製作した試作車に試乗した際、非常に乗り心地が良く、その機能を実感できる車でした。「これが究極のEVの動力源になるのでは」と感じています。
この4月に「ルノー5ターボ3E(Renault 5 Turbo 3E)」への量産採用が決定し、2027年から量産を開始する予定です。現在、欧州のOEMを中心にさらなる引き合いがあり、それらの取り込みを通じ、2030年度の売上目標として149億円を見込んでいます。
2.中長期戦略進捗状況 事業戦略/新事業:DYNAX 材料技術商品
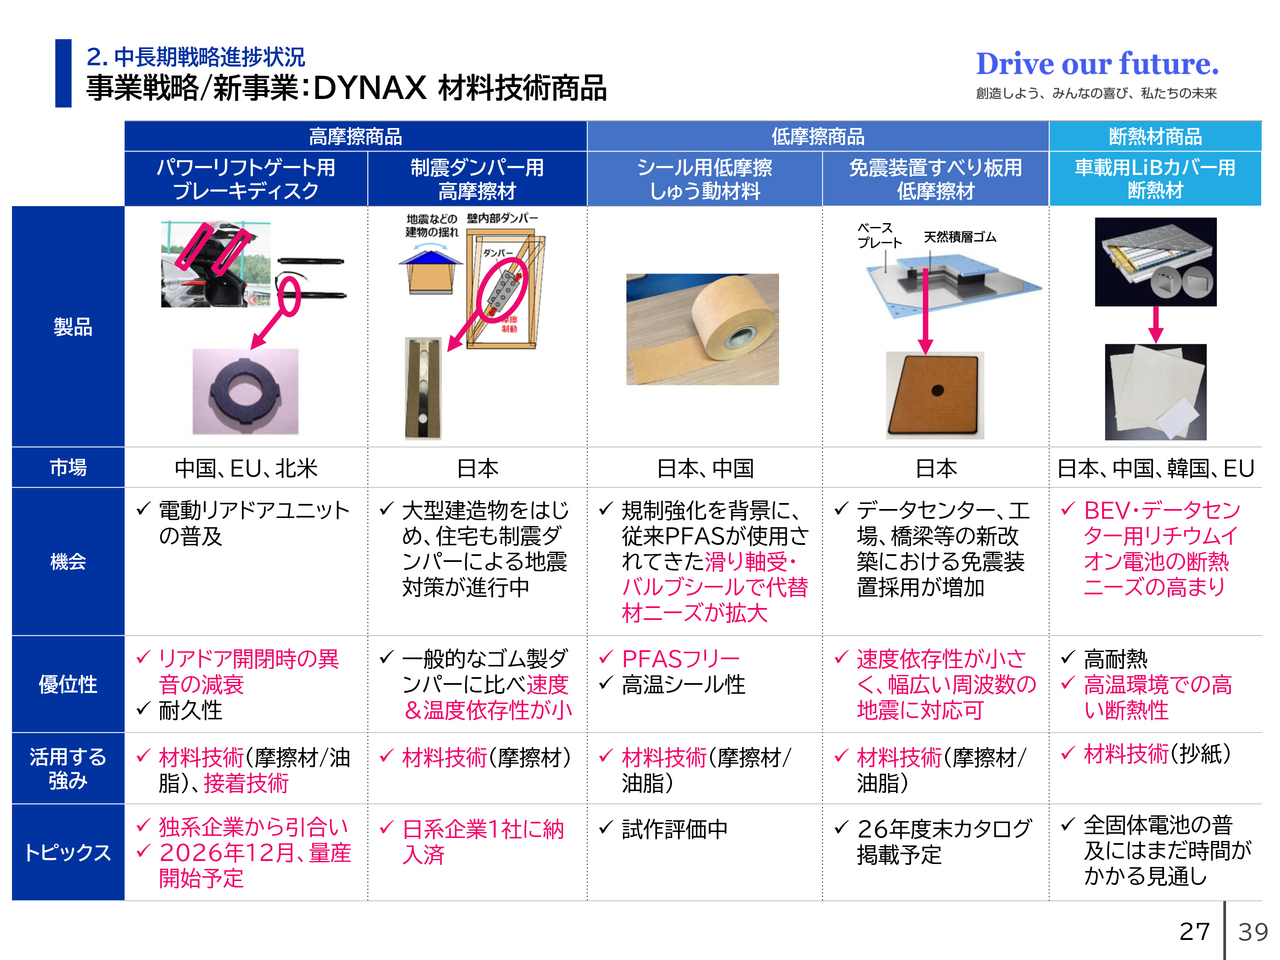
スライドは、当社グループのダイナックス社が開発を進めている材料技術商品の一部です。高摩擦商品、低摩擦商品、さらには断熱材商品が含まれています。
ダイナックス社は自動車部品における摩擦材商品でグローバルトップレベルのシェアを誇っています。摩擦材や油脂、抄紙といった材料技術に加え、接着技術も強みとしています。
掲載した商品群は、ダイナックス社の強みを活かした新事業や新製品と位置付けています。自動車向けにとどまらず、建造物やデータセンター、リチウムイオン電池など、多岐にわたるターゲット市場を持つことから、当社としては今後の成長に大きな期待を寄せています。
2.中長期戦略進捗状況 ESG戦略/コーポレート・ガバナンスの変革
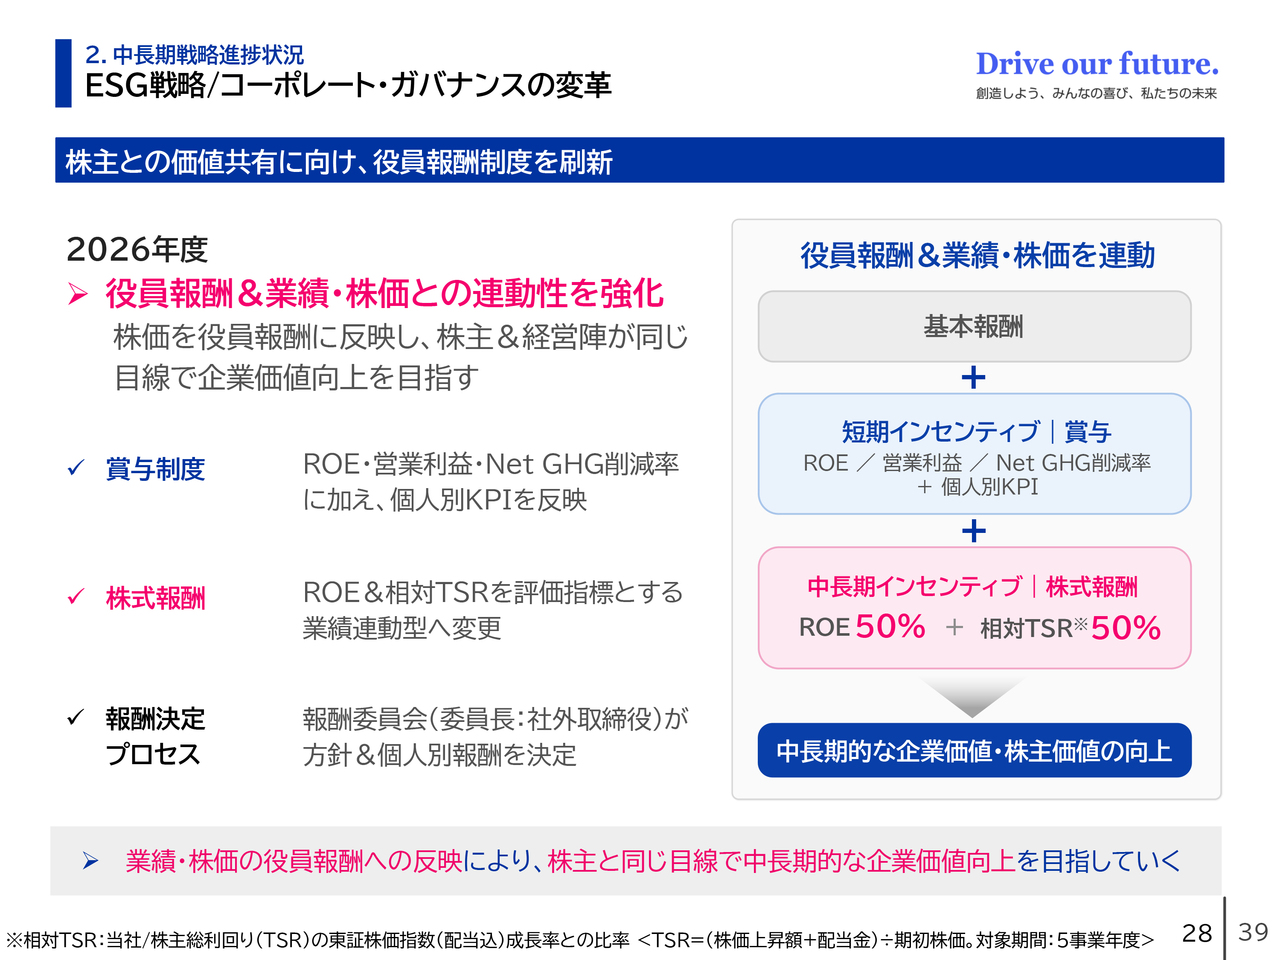
コーポレートガバナンスの変革についてです。当社は中期経営計画期間中に、受動的な事業運営体質から脱却し、自ら事業テーマや将来像を定義し、迅速に意思決定できる経営体質への変革を図るべく、ガバナンスの強化に取り組んできました。
その一環として、取締役会のスリム化や独立社外取締役の過半数化、さらに指名委員会等設置会社への移行を実施しています。
加えて、大口の株主さまや機関投資家の方々からのご意見を踏まえ、役員報酬と業績・株価との連動性についても、さらに強化することにしました。これらの施策により、経営陣は株主のみなさまと同じ目線を持つことができると考えています。エクセディの中長期的な企業価値向上に向けて、これまで以上に全力で取り組んでいきます。
2.中長期戦略進捗状況 SR戦略&IR戦略/株主・投資家との対話状況
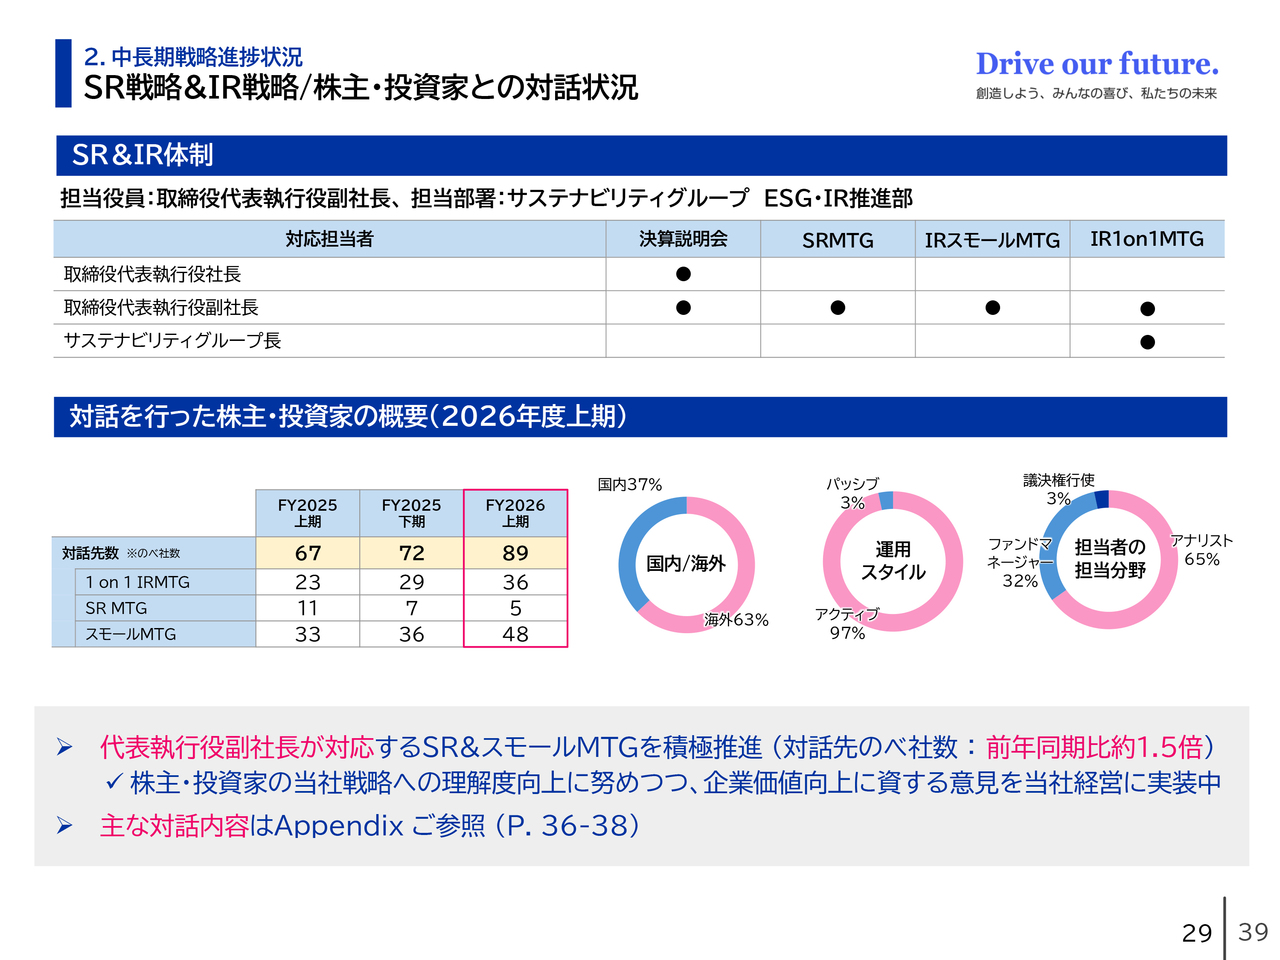
SR戦略およびIR戦略についてです。当社は、代表執行役副社長が対応するSRミーティングやスモールミーティングを積極的に開催しており、対話先数は前期比で約1.5倍となっています。
今月初旬には、私自身もニューヨークで機関投資家5社と1on1ミーティングを行い、アフター事業に対する期待や新事業に関する質問を直接お聞きしました。
IR・SRの場でいただいたご意見は、取締役会で共有しています。その中で、企業価値向上に寄与すると判断したものについては、経営に反映しています。
当社は、今後も株主さま・投資家のみなさまと建設的な対話を重ねながら、企業価値の向上に努めていきます。
質疑応答:下期増益計画における機会とリスクについて
質問者:上期の決算について、社内の計画に対してどのような仕上がりでしたか? それを踏まえて、据え置きとされた通期計画についておうかがいします。
上期から下期にかけての増益要因についてご説明いただきましたが、例えば、価格転嫁にあたりお客さまとの合意があってこの数字が成り立っているのか、あるいは、いまだ交渉が必要で確定していない部分があるのかが気になっています。
あるいは、足元で中国の状況が弱含んでいますが、さらに悪化するリスクはあるのでしょうか? 通期計画におけるオポチュニティとリスクについて、どのように考えておけばよいのか補足をお願いします。
豊原浩氏(以下、豊原):取締役代表執行役副社長 経営戦略推進本部長の豊原です。おそらく進捗率の部分についてのご心配かと想像します。
半期の計画は開示していませんが、社内における半期の計画数値と実績数値はほぼ一致しています。要素を分解してみると、少し不足していた部分や多かった部分がありますが、全体として売上高や営業利益以下の各段階利益はほぼ想定どおりでした。
通期の目標を達成するために、下期は上期よりも1.5倍ほど実績を上げる必要がありますが、当期は特にOEビジネスにおけるトルクコンバータの数量が大幅に減少しています。
2024年度から2025年度にかけては約30万台の減少で済みましたが、2025年度から2026年度にかけては約150万台の減少となっています。数量の変化に柔軟に対応できる生産体制を整えることや、価格の適正化など、当社の真価が試される年と捉え、お客さまと継続的に交渉を進めています。
ただし、上期では最終的な合意に至らなかったお客さまが多いです。当社の値上げ目標に対して、現状としてはだいたい8割超が実現可能と考えています。目標に向かって継続的に鋭意交渉していくというのが本件の方針です。
中国については、ペルシャ湾の問題によりガソリン価格が大幅に上昇し、その影響で5月以降急速にガソリン車の生産が落ちていきました。特に日系のお客さまの減少が激しく、一部で民族系のお客さまが残っています。全体的には減少しましたが、これ以上大きな変動はないだろうという見方をしています。
質問者:値上げが効いてくると、下期に上がった部分が来期にも影響し、来期にはさらなる増益につながるという見方は可能でしょうか?
豊原:そこまで楽観視はしていません。当社の見立てでは、2025年から2026年、および、2026年から2027年は数量面での減少が大きいと予測しています。今年値上げを実施して下期に利益を確保することを目指す一方で、来期も数量減少が避けられないことを見越し、生産体制にも工夫していきます。そのような背景から、来期もまた厳しい状況が続くと考えています。
自動車関連の将来予測を見ると、我々が中長期戦略を立案した時よりも、ICE(内燃機関)そのものの寿命が多少伸びるような見通しがあり、この点は当社にとって一定の助けになる部分もあります。
ただし、最終的に数量が減少していくことに変わりがないため、当社としてはもの作りの工夫と価格の適正化を着実に進めていきたいと考えています。
質疑応答:営業利益300億円達成に向けた中期経営計画後の利益ドライバーと資金活用方針について
質問者:少し気が早いのですが、来期以降を見据えた中期経営計画の考え方を教えてください。先ほどおっしゃったように、当初想定していたよりも基幹事業の減少が少ないことが見えてきたと思います。さらには、ハイブリッド向けや摩擦材については、少し増える可能性もあると感じています。
そこで、営業利益300億円に向けた、今後の利益の主なドライバーについておうかがいします。取り組まれているいくつかの新事業は売上があるものの、2030年頃までは利益に大きく寄与しない印象を持っています。次の中期経営計画において、利益をドライブする要因として、何を重要視すべきでしょうか?
豊原:中長期戦略の中では、基幹事業をOEビジネスと補修品(アフター)ビジネスに分け、一方で新事業を育てることにより、ポートフォリオを転換するという方針を掲げています。
OEビジネスについては、先ほど適正価格やもの作りに関して述べましたが、やはり絶対的な数量は少しずつ減っていきます。したがって、この分野で大幅な増益を期待するのは難しい状況です。
基幹事業の中で当社が収益を向上させるために注力しているのは、補修品ビジネスです。当社はもともとマニュアルクラッチ用の販売網とブランドを、長い時間をかけて培ってきました。これまではマニュアルクラッチのみを販売してきましたが、グループ内にはオートマチック用のフリクションディスクの補修需要があるため、これを拡大していきたいと考えています。
あるいは、我々が扱ってこなかった商品を、このチャネルに載せていきたいとも考えています。ただし、補修品ビジネスというのは、オーガニックな成長が急速には起こりにくいため、時間をかけて取り組んでいく必要があります。したがって、我々の販売力とブランドを活かすための買収についても検討しています。
いずれにせよ、基幹事業においては、補修品ビジネスが非常に重要と考えています。
質疑応答:次の新たな中期経営計画における、資金の使いみちについて
質問者:今回、株主還元に力を入れている期間かと思いますが、新たな中期経営計画において、現段階でどのような資金の使い方を考えていますか? 補足できることがあれば教えてください。
豊原:過去にAT製品の受注に備えて資本を蓄積してきましたが、その後、受注が減少したことで、結果として自己資本比率が非常に高い水準となりました。そのため、今中期経営計画では、その余剰分を株主還元に回すという方針を強く打ち出しました。
当社としては、トータルアセットに対して自己資本比率60パーセント程度が適正だと考えていますので、それを維持していくという方針を持っています。この考え方自体は今も変わっていません。 ただ、トータルアセットに対して60パーセント程度という考え方ですので、トータルアセットが変われば、必要となる自己資本の金額も変わってきます。
例えば、先ほど申し上げたM&Aもそうですし、今いくつか進めている新事業もそうです。2024年度から2026年度の中期経営計画の間は、さまざまな事業開発のための人件費や、スタートアップへの投資などを行ってきました。これらがある程度形になってくると、アセットも増え始めますので、それによってキャッシュの配分も変わってくる可能性があると考えています。
質疑応答:アフターマーケットにおけるMT・AT展開と課題について
質問者:補修品ビジネスに注力するというお話がありましたが、スライドを拝見するとMTが中心になるものとお見受けします。一方で、ATについて、Alltranz社を買収して一定の期間が経過していますが、MT・ATそれぞれの数量の動向や、取り扱い車種の拡大について、どのようにお考えかお聞かせください。
また、アフターマーケットのネットワークの強みがMTに起因しているため、人財の強みではATが少し劣るというような、課題があればおうかがいしたいです。
吉永:アフター事業の今後の展開は、ご指摘のとおり1つはMTを主体とすることをコアとして進めています。製品レンジとしては、サスペンションやブレーキパーツなどがあります。
いわゆる車のアンダーシャーシと呼ばれる領域で、修理工場で車をホイスト(リフト)で上げて交換可能な部品を含みます。クラッチやブレーキ、トランスミッションなどを扱う修理工場と親和性の高い製品になります。
パワーステアリングの部品にも少し着手しており、このような製品をまずは広げていくことが1つの目標です。当社がこれまで築いてきた販路やブランドの信頼性を十分に活用できると考えています。
次にATの分野については、非常に大きなマーケットがあると考えています。ATの場合は、いわゆる修理業者というよりも、トランスミッションを分解して再度組み立てる、いわゆる「リビルド」を行う再生業者が主に取り扱う領域です。
この事業を展開するには、製品やモデルの特性に加えて、使用済みのトランスミッション、いわゆる「コア」の回収を含め市場の中でモノがどのように流れているのかを熟知した人財が必要になります。
各市場で事業をスタートするためには、販路、人財、どこからどのような部品を調達するかという供給源が必要です。そうした部品をキット化して販売していくことになりますが、なかでも人財が最も重要だと考えています。
現在は数拠点での展開を進めていますが、さらに広げていくためには、共に取り組むパートナーや適切な人財を見つける必要があります。
なお、AT市場については、ダイナックス社製品が市場で非常に高い需要があり、ブランドとしては非常に強力です。ただし、これまではOEMに注力しており、アフターマーケットに対してはあまり力を入れていませんでした。
しかし、今後はアフターマーケットに対応した製品の作り方へと変化させながら、ダイナックス社の製品を市場に投入し、他の部品と併せて販売していきたいと考えています。これが今後の戦略になります。最大の市場は米国ですが、新規参入は難しいため、M&Aも必要になってくると想定しています。
質疑応答:ドローンビジネスの量産開始時期と競争環境について
質問者:ドローンビジネスについておうかがいします。量産の開始時期が期ズレするとのことですが、詳細について可能な範囲でご説明いただけますでしょうか? 投入スピードも重要かと思いますのでその影響について、また競争環境に変化があれば教えてください。
豊原:大型農業ドローンの市場では、これまで中国メーカーの製品が大きなシェアを占めてきましたが、現在は米国市場への参入が難しい状況が続いており、そこに新たな市場機会が生まれていると考えています。当社としても、この機会を捉えて取り組んでいます。
当然ながら当社だけでなく、同じ狙いを持って参入を試みている企業も存在します。
エクセディとしては、セキュリティ面やサービス面での要求に応えられるよう、品質の高い製品を作り、その品質を評価して選んでいただけるようにしたいと考えています。
そのような意味で、完成度をさらに高めることを目指しています。特に、コントロールする部分との調整においても完成度を高めたいという思いがあり、開発に時間を要しています。
加えて、米国での規制変更がありました。これらの要因が重なり、若干の遅れが生じていますが、2027年には発売できる見込みで開発を進めています。
質問者:追加で、少し異なる観点で質問させてください。今回、北米の農業分野が主なターゲットであると理解していますが、ドローンを他の分野に適用する可能性についてもお聞かせいただけますでしょうか?
技術的には可能であるが保管や量産の課題が残るなど、そのあたりについてもコメントいただければ幸いです。
豊原:海外では、基本的に少し大きなタイプのドローンを使用しています。そのため、農業だけでなく、物資輸送などの用途にも活用されています。例えば、アフリカでは伝染病予防のためにドローンを活用するビジネスも一部存在しており、そのようなことも検討していますが、現時点ではまず農業に注力する考えです。
当社としては、ハードウェアは海外で展開し、国内では測量を中心としたサービスの提供を計画しています。日本は災害の多い国ですので、土木測量に大きな需要があります。そのような分野に力を入れていきたいと考えています。
質疑応答:新事業の先行投資と中長期の収益目標について
質問者:セグメント別の状況を見ると、新事業における先行投資の費用が増加している印象を受けます。基幹事業が増益基調にある一方で、その部分が足を引っ張っている状況があるように感じます。
来期以降、この先行投資の費用がP/Lにどのように影響していくのか、今後さらに広がっていくと考えた方がよいのでしょうか?
今期は非稼働資産の収益化があり、来期はRS費用がなくなるなど、プラスマイナス両面で一過性の要因もあると認識していますが、それらを消化しつつ増益基調を維持してほしいという思いがあります。
次の中期経営計画を考える際、新事業における先行投資の負担をどのように捉えればよいかについて教えていただけますでしょうか?
豊原:新事業はさまざまな開発段階を経て、今後は事業化を検討する段階に入ってきます。そのため、状況によってはさらに費用が発生する可能性を否定できません。
しかし、当社としては2030年度に向けた中長期戦略のゴールを必ず実現しようという強い意志を持っています。そのために、先ほどお伝えした補修品ビジネスで事業を支えていきます。また、OEビジネスについては、製造の工夫と価格設定によってコストを抑制していきます。
当社の2030年度時点での目標利益の大部分は、基幹事業から生み出されるという見通しを描いています。一方で、新事業のいくつかが利益を生み出すことができれば、さらに高い成長を目指せると考えています。そのような方針で取り組んでいます。
質問者:2027年度の目標である営業利益235億円は下限と考えてよろしいでしょうか? 基幹事業を主体にさらに上を目指す方針でしょうか?
豊原:2027年度の数値は数年前に設定したものです。今年度の末頃に新しい中期経営計画を発表しますが、その際に少し数字を見直すことになると考えています。
質疑応答:仕入れ価格の売価転嫁の状況について
司会者:「仕入れ価格の上昇は、売価への転嫁で打ち返したとご説明いただいたかと思います。他社の決算説明会では、電子部品を筆頭に市況連動でフォーミュラに基づく価格転嫁の対象外の部材・部品価格上昇の影響が大きく、2027年3月期に回収できず2028年3月期への期ズレも起きる可能性について言及がありました。
御社についてはそのような部材・部品が少ない、すなわち2ヶ月から3ヶ月程度のラグで自動的に転嫁できるものが多いため、他社のような状況にはなっていないということでしょうか?」というご質問です。
吉永:顧客折衝における仕入れ価格の転嫁についてのご質問かと思います。材料によっては、市況の変動をそのまま売価に転嫁するという合意ができている場合もあります。
しかし、そうでない場合もあり、必ずしも短期間で売価に転嫁できるものばかりではありません。そのため個別の折衝が必要となります。我々は、基本的には仕入れ価格やコストの上昇について、すべて売価に転嫁するというスタンスで交渉を進めています。
例えば、鋼材については、集中購買のスキームに入っていない場合は、鋼材の価格変動も異なります。集中購買に入っていればその価格は売価に反映されますが、そうでないケースも多くあります。
我々が購入する鋼材のコストが上昇している一方で、市況全体のスキームの中では価格が下がっている場合などは、折衝が非常に難しい状況になることもあります。そのような状況も踏まえ、一昨年程前からかなりシビアな交渉を続けています。
この下期については、市況全体が鋼材価格の上昇方向にありますので、そこも含めて売価への転嫁をしっかり図っていく考えです。このように、両方のケースがあるということです。
質疑応答:インドやインドネシアの2輪市場の状況とコスト上昇の影響について
司会者:「2輪事業は18億円増収した一方で、減益となっています。この背景を地域・顧客・製品などの軸でご解説をいただけますでしょうか? インド・インドネシア2輪市場は堅調と理解しています。数量増でボリューム起因の増益となっていない背景をご教示ください」というご質問です。
豊原:インドやインドネシアの2輪市場は数量ベースでは好調を維持しています。しかし、インドではペルシャ湾の紛争が仕入れ面・調達面に影響を及ぼしており、例えばプロパンガスが大きく高騰しています。燃料やアルミニウム、亜鉛といった素材も高騰しています。
これらのコストを顧客である2輪メーカーに転嫁しようとしていますが、転嫁の方向性についてはおおむね合意に至っているものの、まだ最終決着に至っていません。現時点では当社でこのコストを抱えているため、減益というかたちで表れています。しかし、コストを転嫁することにより、この状況は解消すると考えています。


新着ログ
「輸送用機器」のログ