2027年3月期第2四半期決算説明
ピー・シー・エー、上期の売上高は前年比8.3%増 クラウドシフトが進展、ストック収入比率は83%に拡大

2027年3月期第2四半期決算説明
玉井史郎氏:みなさま、こんにちは。ピー・シー・エー株式会社代表取締役社長執行役員CEOの玉井です。日頃より当社の事業活動に温かいご支援を賜り、心より御礼申し上げます。
本日は、2027年3月期第2四半期の状況と決算概要、ならびに今後の成長戦略についてご説明します。限られた時間の中で、みなさまにできるだけご理解いただけるように努めてご説明したいと思います。
上期の振り返りの前に、まずは4月にどのようなご説明をしていたかに触れます。
前任の社長である佐藤が述べたように、当社は昨年から大きな変化の年を迎えています。ご存じのとおり、AIの進歩は目覚ましく、当社が身を置くバックオフィス業界にも非常に大きな影響を及ぼしています。
当社は、昨年度よりAI投資に大きく舵を切りました。今期は現中期経営計画の2年目にあたりますが、その中で「増収減益」という過去にない選択をしながら、今後の成長につなげていく年に位置づけているとご説明しました。
決算や配当内容についても、さまざまな状況の中で変更があったことをご説明しました。これを踏まえ、今期の内容についてお話を進めていきたいと思います。
2027年3月期 上期振り返り
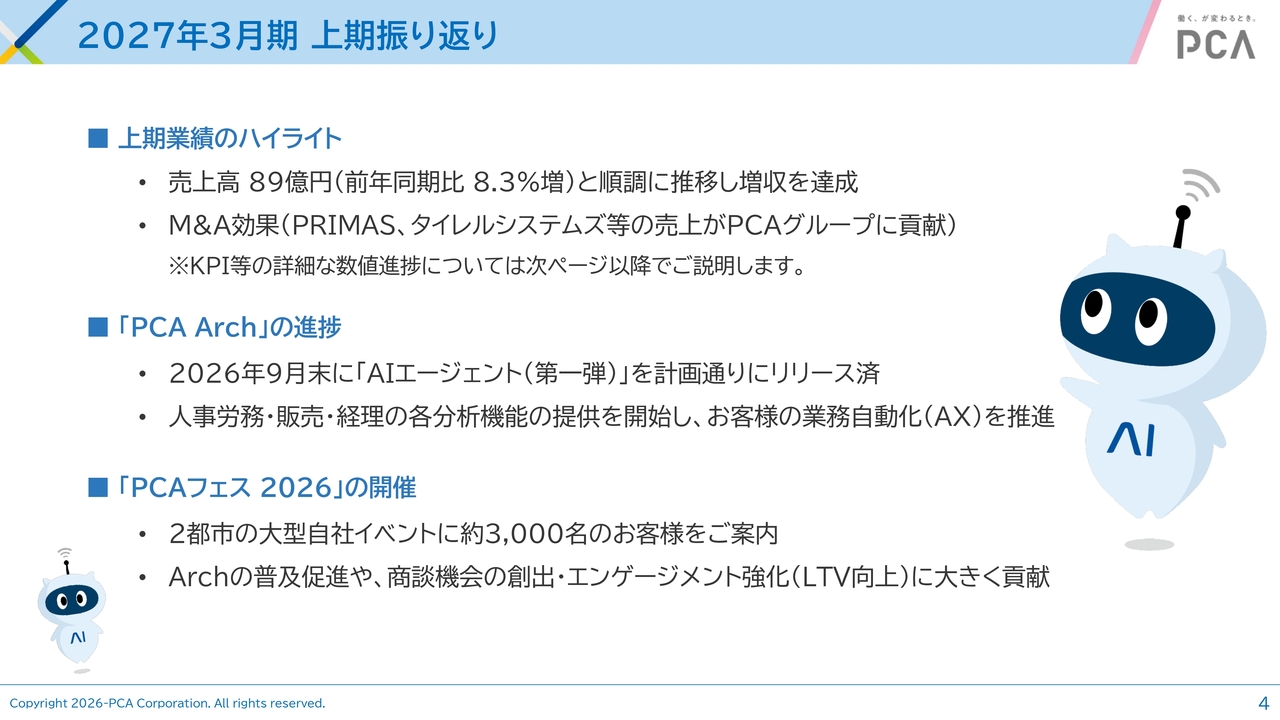
上期の振り返りとして、当社の業績ハイライトをお伝えします。売上高は89億円で、グループ全体では前年同期比8.3パーセント増と順調に推移しました。計画値は、単体および連結ともにおおむね100パーセントの達成状況となっています。
M&Aの効果については、当社グループにジョインしたPRIMASやタイレルシステムズなどの売上が、グループ全体の売上を後押ししています。KPIの進捗状況は後ほどお伝えします。
昨年11月27日にリリースした当社の新サービス「PCA Arch」は、順調に成長を続けています。2026年9月末に、AIエージェントを搭載した第1弾を計画どおりリリースしました。
人事労務・販売・経理の各分野の分析機能やエージェントの分析機能も提供を開始しており、お客さまのDXやAXの推進を支援する仕組みに育てていきたいと考えています。
また、昨年度に全国で7回以上開催したPCAフェスならびにパートナーフォーラムに続き、今期も全国で7回以上開催しました。特に東京と大阪では「PCAフェス 2026」として、マラソンオリンピック金メダリストの高橋尚子さんに講演いただきました。
イベント全体で3,000名のお客さまにご来場いただき、「PCA Arch」に関する取り組みや各ソリューションとの連携についてご説明しました。この取り組みは非常に大きな反響をいただいており、今後の事業活動にも大きなプラスとなると実感しています。
新中計から採用する継続課金モデルの捉え方と関係する重要評価指標の用語解説
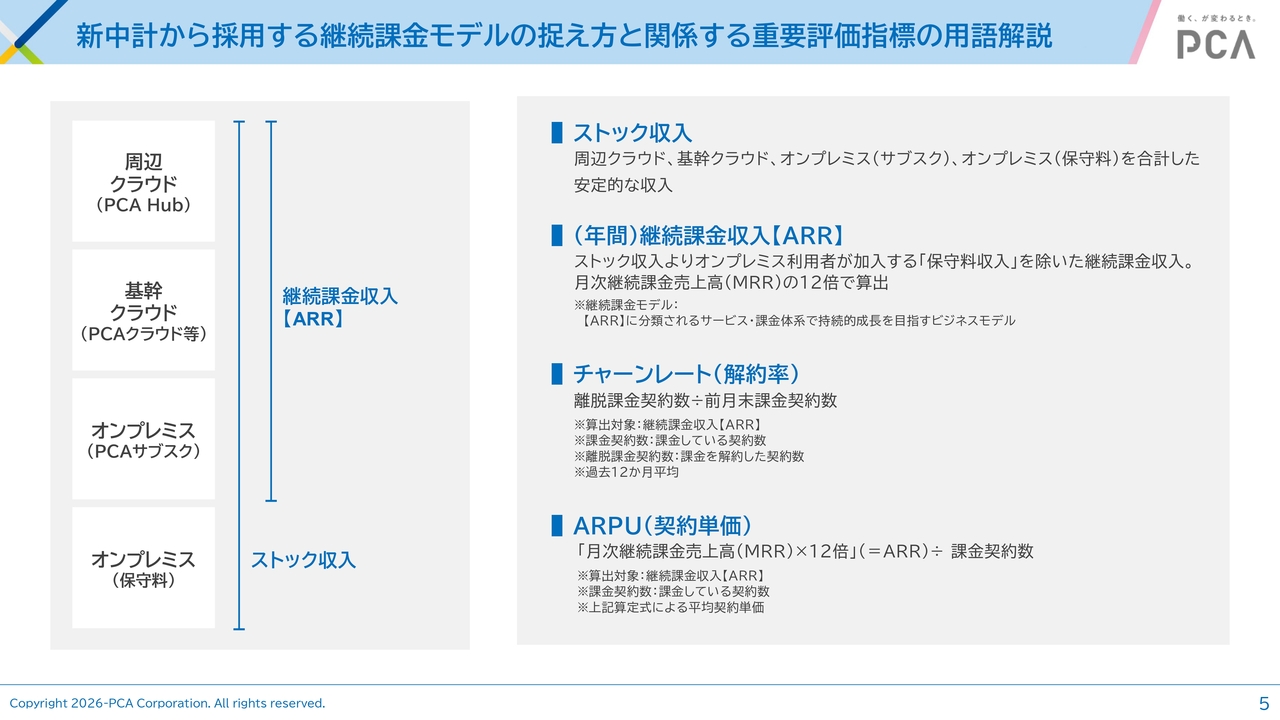
新中期経営計画から採用する継続課金モデルの考え方と、それに関係する指標・KPIの用語についてご説明します。
ストック収入は、クラウド関連の収入と既存のオンプレミス保守契約を含めた収入全体を指しています。
ARR・年間継続課金収入は、総ストック収入から前述の保守料収入を除いた部分を指します。市場でMRRと呼ばれる月額の継続課金の売上高を、12倍したものとご認識いただければと思います。
チャーンレート(解約率)は、継続課金収入であるARRに対して、課金契約数や解約された契約数を用いて算出される解約率を指します。
ARPUは契約単価を表現するもので、各企業の契約に対する単価を示しています。具体的には、月次契約売上高を12倍したARRを課金契約数で割ったものとなります。これは非常に重要な継続契約の指標だと考えています。
重要業績指標【KPI】2027年3月期第2四半期末の実績数値
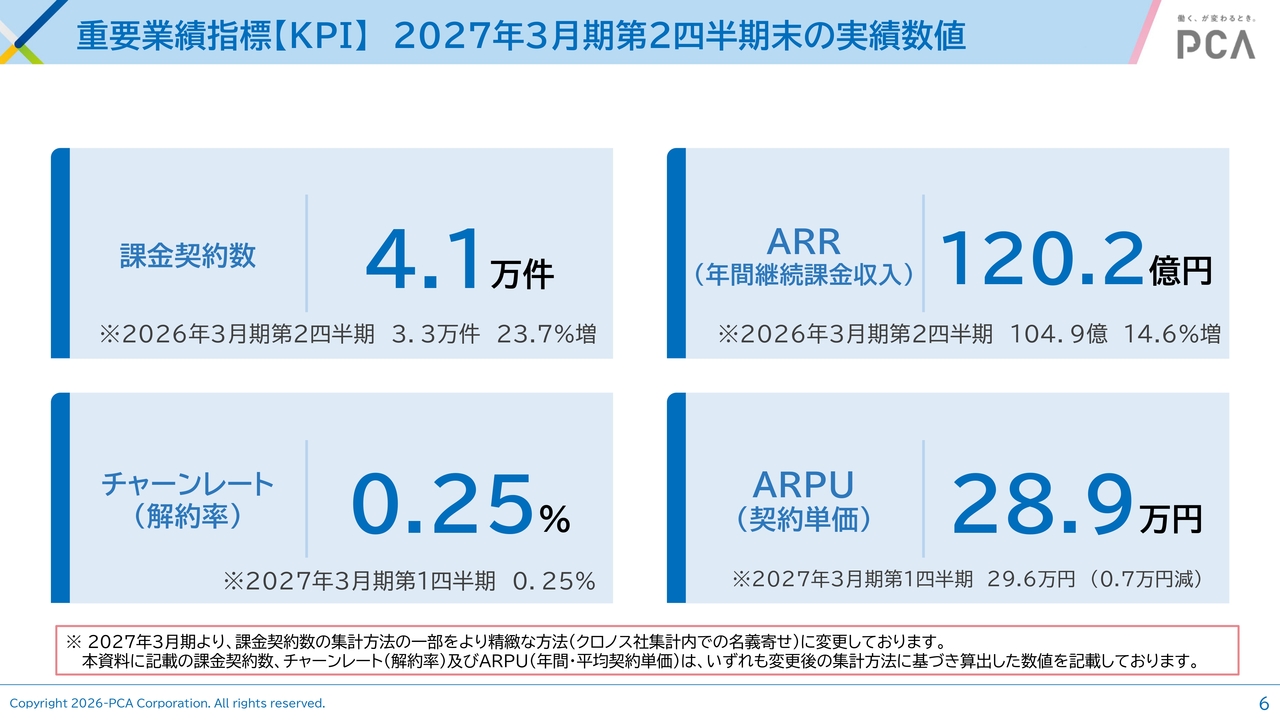
2027年3月期第2四半期末における重要業績指標の実績についてご説明します。
課金契約数は4万1,000件で、前年同期比23.7パーセント増となりました。非常に順調に推移しています。
ARRは120億2,000万円で、前年同期比14.6パーセント増となりました。14.6パーセントという数字は、我々の期待値に対してはやや物足りない部分もありますが、継続的にクラウドへの移行や新規顧客の獲得を進め、ARRをさらに伸ばしていくことが当社の使命だと考えています。
チャーンレートは0.25パーセントで、前四半期と同水準で推移しています。継続的に低いチャーンレートを維持していると理解していただければと思います。
一方、ARPUは28万9,000円と、前四半期の29万6,000円から約7,000円の微減となりました。こちらについては、後ほどARPUの月次推移を含めた特殊要因についてご説明します。
ARRが伸びる一方でARPUが微減する点については、当社のカウント方式により織り込み済みであり、想定の範囲内で進行している状況です。
重要業績指標【KPI】実績推移①
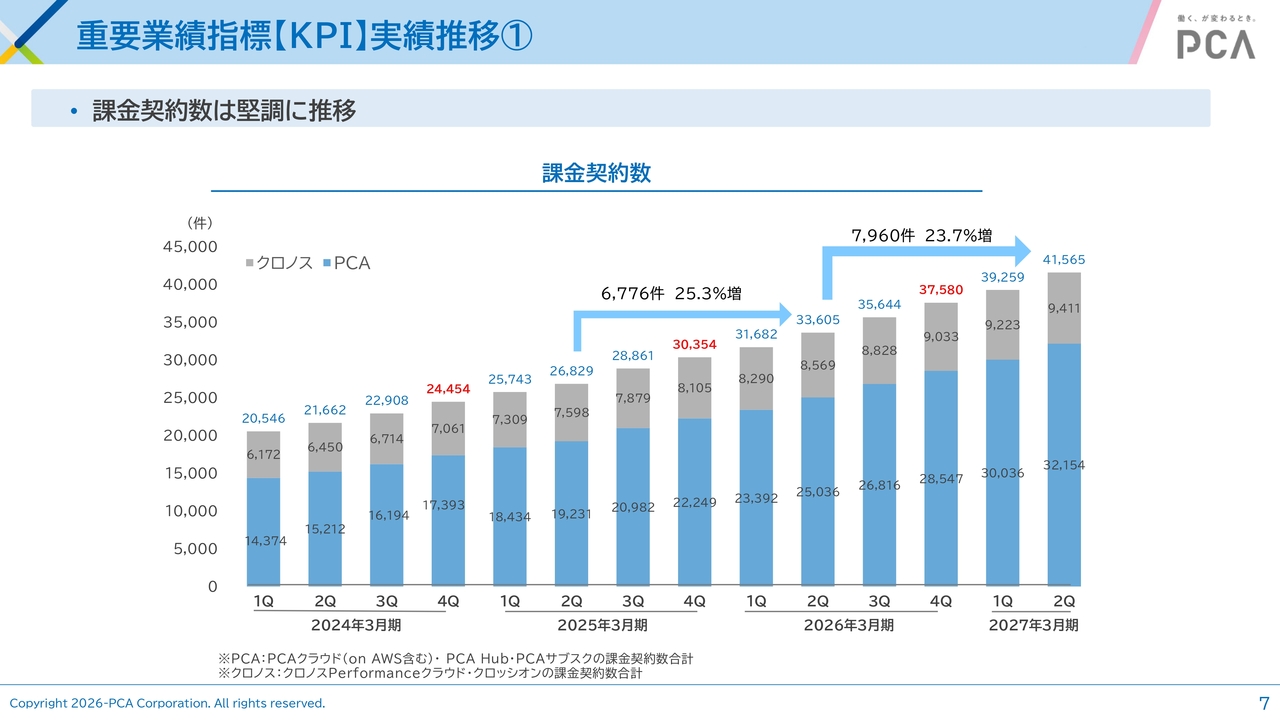
課金契約数についてです。スライドのグラフのうち、上部の黒い部分はクロノスの実績を示しており、その上の数字はPCAとクロノスの合計値となっています。今期は前年同期比23.7パーセント増と、非常に好調に推移しています。
当社の「PCAクラウド on AWS」ならびに周辺の「PCA Hub」シリーズや「PCAサブスク」、クロノスの契約数は、順調に増加しています。
重要業績指標【KPI】実績推移②
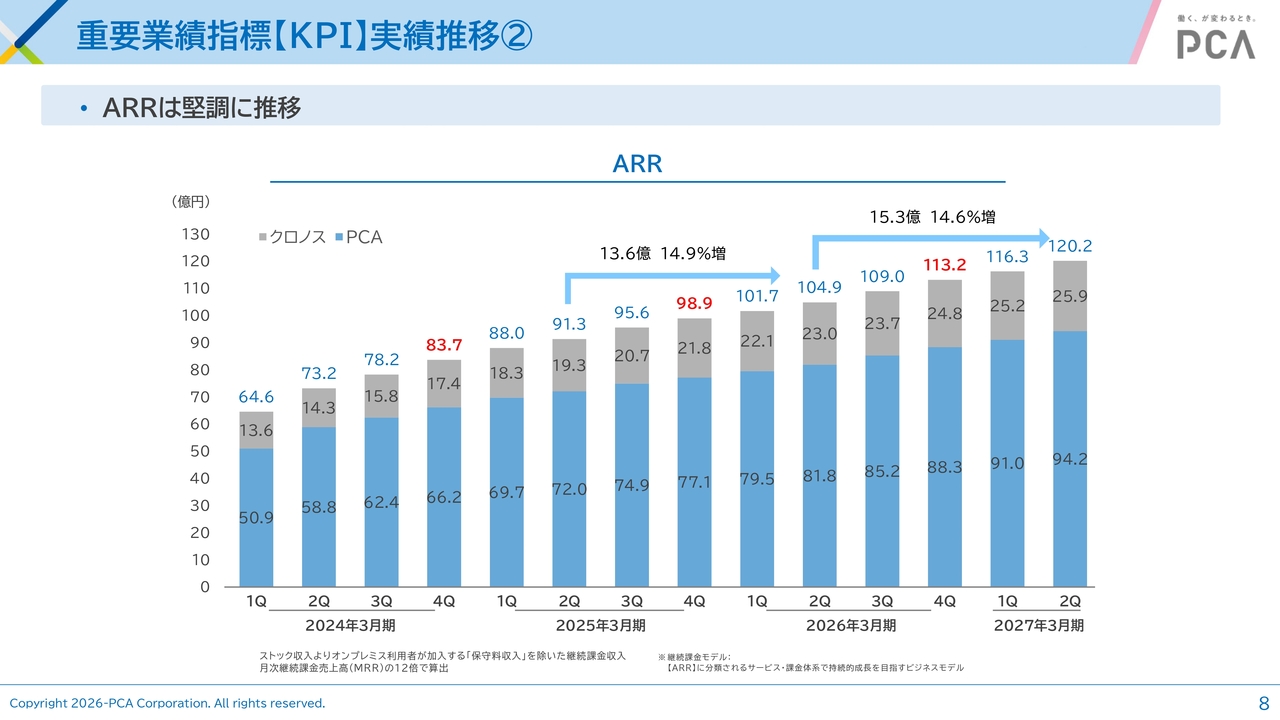
ARRは120億2,000万円となり、前年同期比で14.6パーセント増加しました。前年は14.9パーセントの増加率だったため、その点でやや鈍化傾向にあります。
また、契約件数が23.7パーセント増加したのに対し、ARR増加率が14.6パーセントにとどまった背景には、想定よりもサブスクリプション契約が大変好調に推移していることが反映されています。
契約件数自体は非常に順調ですが、契約単価が若干軽めなサブスクリプションが好調なことで、ARRの伸び率は我々の期待に対して進捗がやや遅れている状況であるとご理解いただければと思います。
重要業績指標【KPI】実績推移③
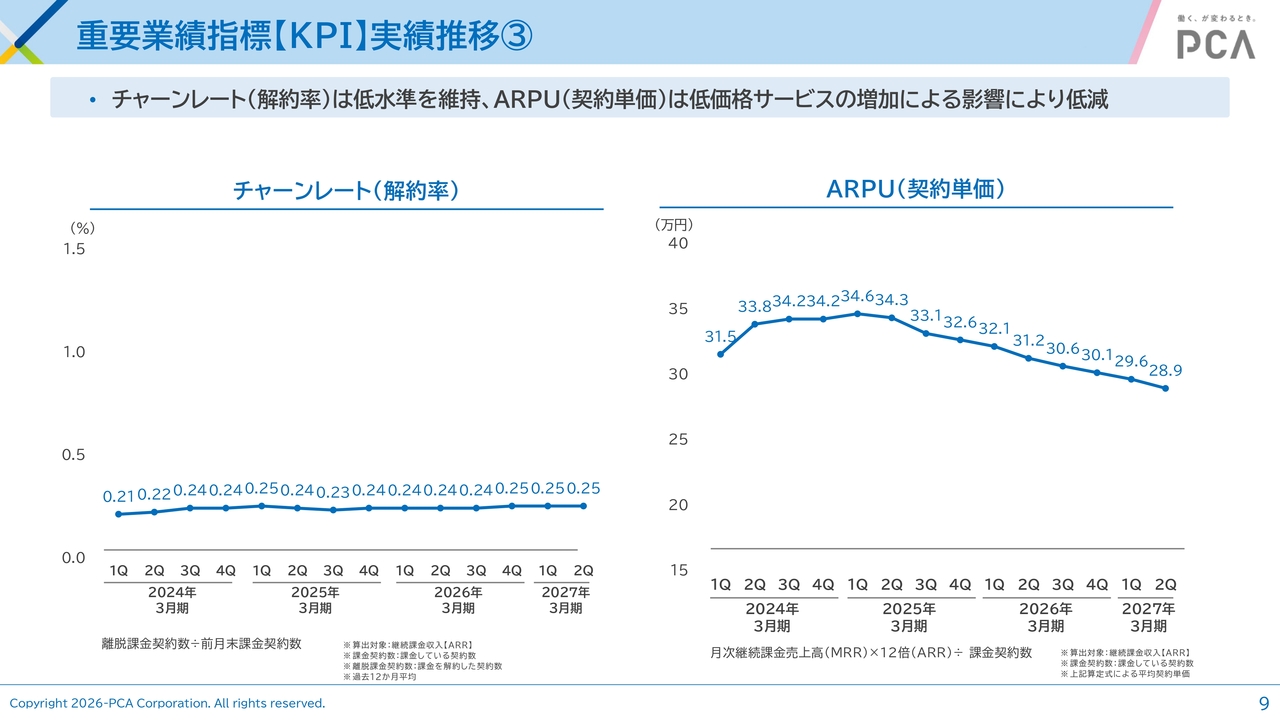
チャーンレートは継続的に0.2パーセント台で推移しており、現状は0.25パーセントとなっています。当社の事業本部ではカスタマーサクセス部隊を強化し、お客さまの満足度向上に努めることで、チャーンレートの低下に取り組むことが非常に重要な方針だと考えています。今後も継続的に低水準を目指していきます。
契約単価を表すARPUについては、スライド右側に2024年3月期から2027年3月期まで約4年間の推移を示しています。この推移を見ると、右肩下がりのカーブを描いていることがわかります。
一般的に、当社のような継続課金型ビジネスを行う企業では、この数値を右肩上がりにすることが一般的な戦略です。一方で、当社のARPUの基となるARRの計算には、「PCAサブスク」や新たにリリースした「PCA Arch」などの課金額が含まれています。
「PCA Arch」やサブスクリプションが非常に好調に推移すると、契約件数が大きく増加する一方で、単価には若干影響を与えます。その結果、ARRの伸びが鈍化し、ARPUが若干右肩下がりの傾向を示している状況です。
しかしながら、当社の純粋なクラウドに対するARPUや保守を含めた1件当たりの契約単価は、右肩上がりの傾向を示しています。そのため、この部分については特にご心配いただく必要はないと考えています。
2027年3月期 上期業績の進捗と下期の見通し
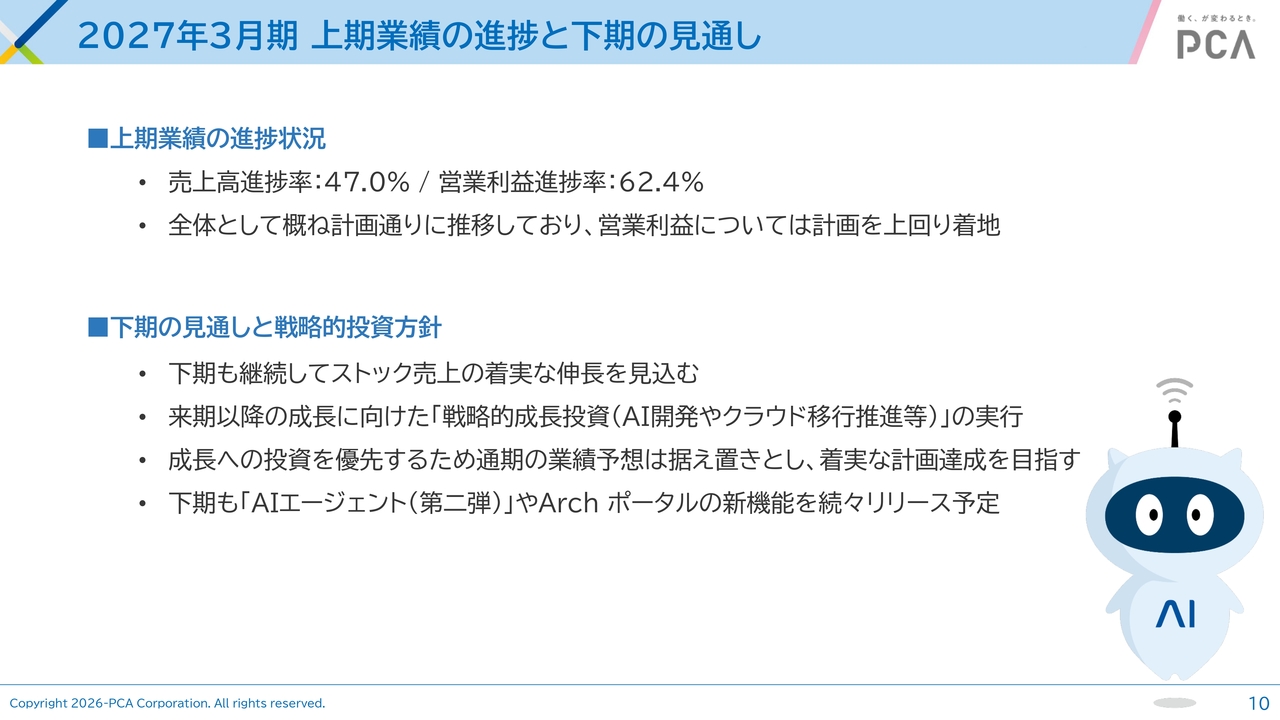
上期の振り返りならびに当期下期の見通し、戦略的投資内容についてご説明します。冒頭でお伝えしたとおり、上期の売上高は比較的順調に推移しました。
通期の進捗率は47パーセントであり、ストックビジネスを行う企業としては非常に順調に推移していると認識しています。一方で、営業利益の進捗率は62.4パーセントと高水準で推移しています。
当期は「次の成長に向けた投資の年」と位置づけており、戦略的AI投資については一部上期中に実施できなかった部分があり、下期に持ち越しています。このような状況の中で全体的にはおおむね計画どおりに推移していますが、上期の営業利益のずれについては、下期の投資に充てる方向で考えています。
下期の見通しについてご説明します。下期においても、現状進めているさまざまな事業活動は順調に推移しており、既存のオンプレミスのシステムからストックビジネス、クラウド、サブスクリプション、「PCA Arch」への移行も順調に進んでいます。特にストック売上は確実な伸長が見込まれます。
戦略投資に関しては、確実に実行していく強い決意のもと、計画どおりに進めていきます。
そのような状況を踏まえて、営業利益の進捗率は62.4パーセントとなっていますが、下期の売上や業績見通しについては据え置きとし、着実に計画目標を達成すべく推進していきます。
先ほどご紹介した「PCA Arch」のAIエージェントは、下期には第2弾として新たなエージェントを搭載し、リリースを予定しています。新たな機能も続々とリリースする予定ですので、ぜひご期待ください。
上期のトピックスと振り返り、下期の見通しについては以上です。より詳細な情報に関しては、経営企画室長の庵下よりご説明します。
2027年3月期 第2四半期連結損益サマリー
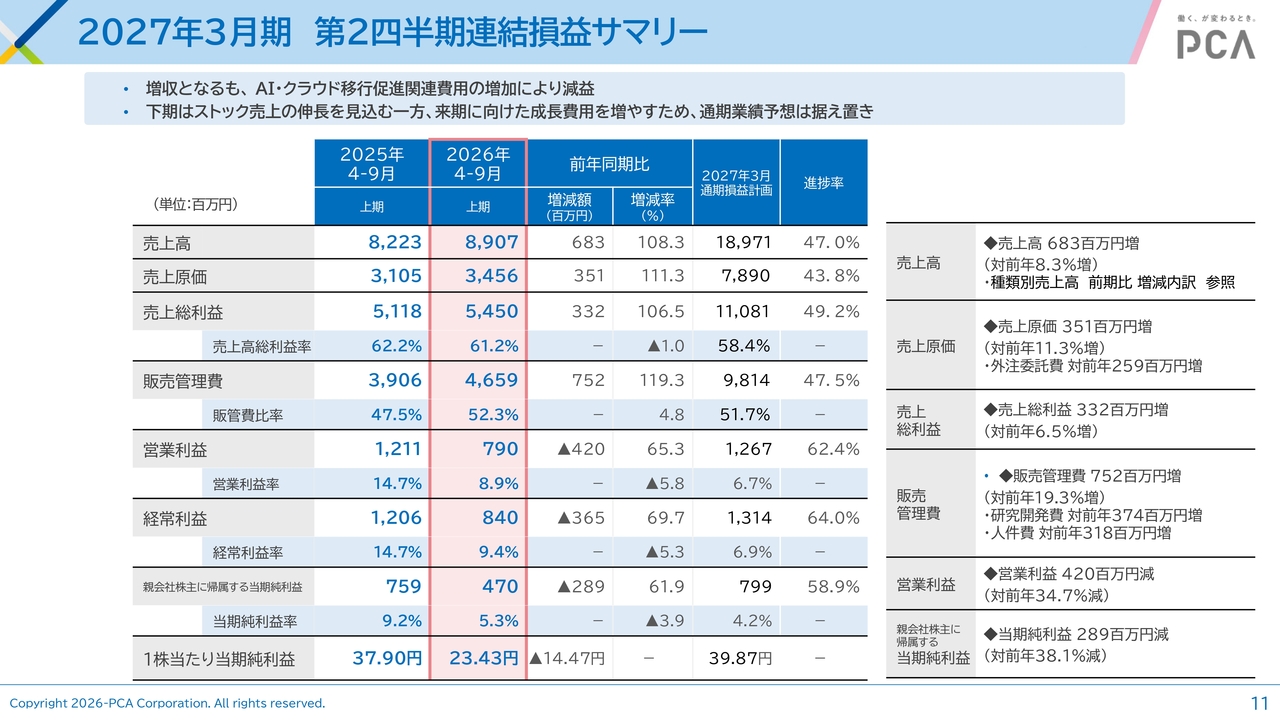
庵下貴志氏:ここからは、コーポレート本部経営企画室長の庵下がご説明します。まずは、第2四半期の連結損益サマリーです。スライドの赤枠が第2四半期の実績を示しています。
売上高は89億700万円で、前年同期比8.3パーセント増となりました。売上原価は34億5,600万円で、前年同期比11.3パーセント増となっています。こちらは主に、外注委託費の増加が大きな要因です。
売上総利益は54億5,000万円で、前年同期比6.5パーセント増となりました。一方、販売管理費は46億5,900万円で、前年同期比19.3パーセント増となっています。
営業利益は7億9,000万円で、前年同期比34.7パーセント減となりました。今期は積極的な投資を行っているため、おおむね計画どおりの数値です。経常利益は8億4,000万円です。
親会社株主に帰属する当期純利益は4億7,000万円で、前年同期比38.1パーセント減となりました。
連結種類別売上高推移
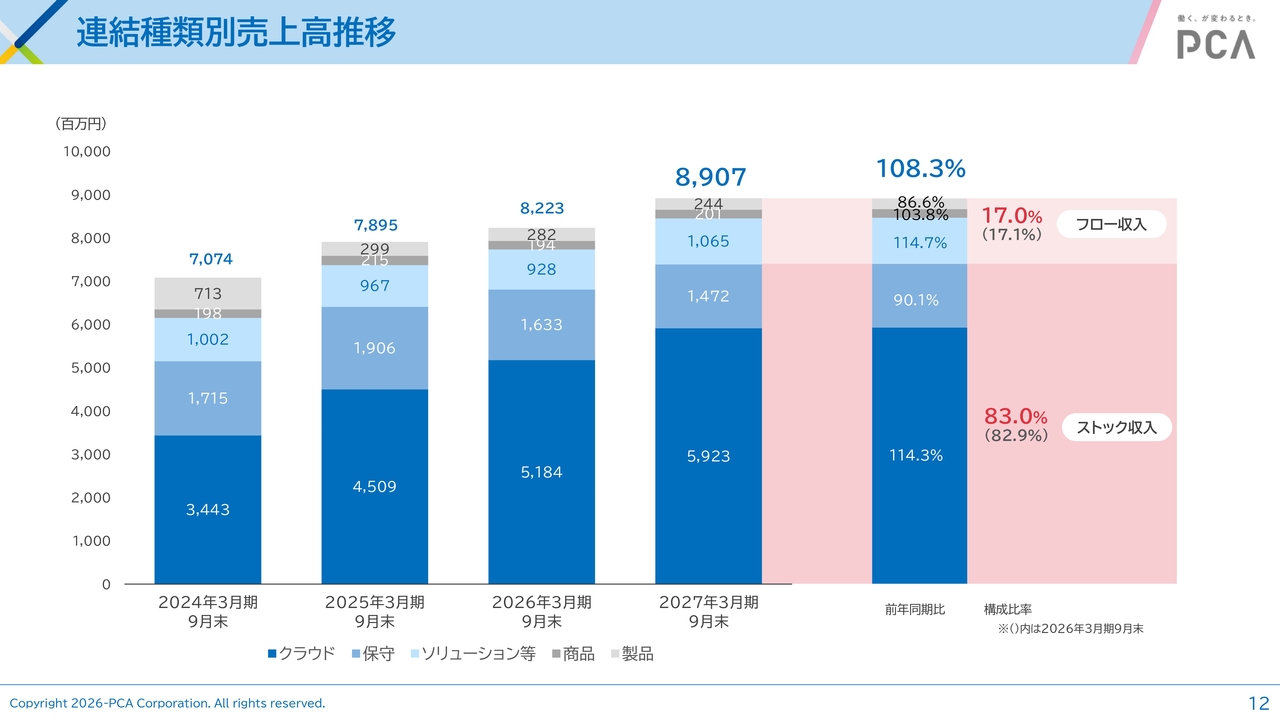
連結種類別売上高の推移です。当社ではクラウドやサブスク、「PCA Hub」サービスなどのほか、保守サービスも含めてストック収入としています。
スライド右側に記載のとおり、現在は売上高の約83パーセントをストック収入が占めています。順調にストック収入比率が高まっています。
種類別売上高 前期比 増減内訳
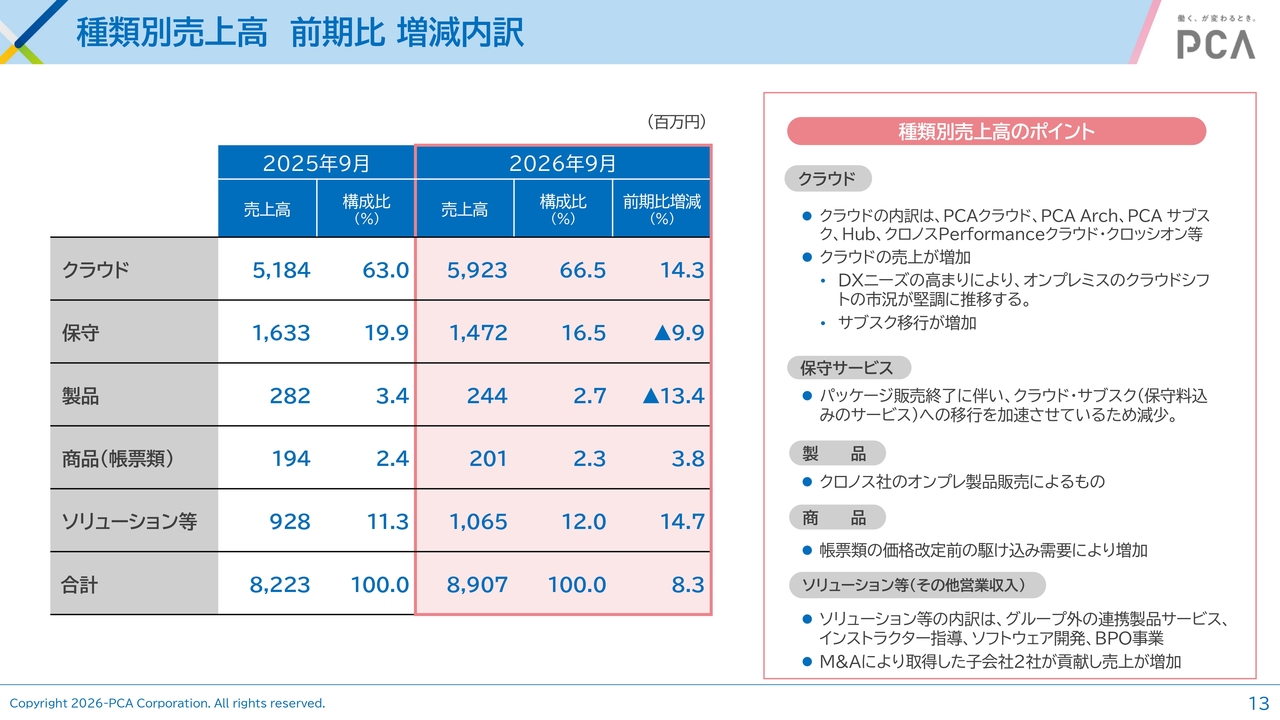
種類別売上高の前期比増減内訳です。
全体を俯瞰して見ると、クラウドが全体の66.5パーセントを占めています。当期の売上高は59億2,300万円で、前期比14.3パーセント増となりました。内訳の詳細についてはスライド右側をご覧ください。
保守についてです。売上高は14億7,200万円で、前期比9.9パーセント減という結果になりました。こちらは当社のオンプレミスパッケージの契約に該当し、徐々にクラウドへシフトしていく計画です。そのため、保守の減少は計画どおりの推移となっています。
製品についてです。売上高は2億4,400万円で、前期比13.4パーセント減となりました。当社の製品はすでにパッケージ販売を終了していますが、クロノスのオンプレミス製品の実績が一部継続しているため、このような数字になっています。
ソリューション等についてです。売上高は10億6,500万円で、前期比14.7パーセント増という結果になりました。当社と連動する他社製品群の実績やグループ会社の貢献がこの実績に寄与しており、売上増加につながっています。
連結売上高 前期比 増減内訳
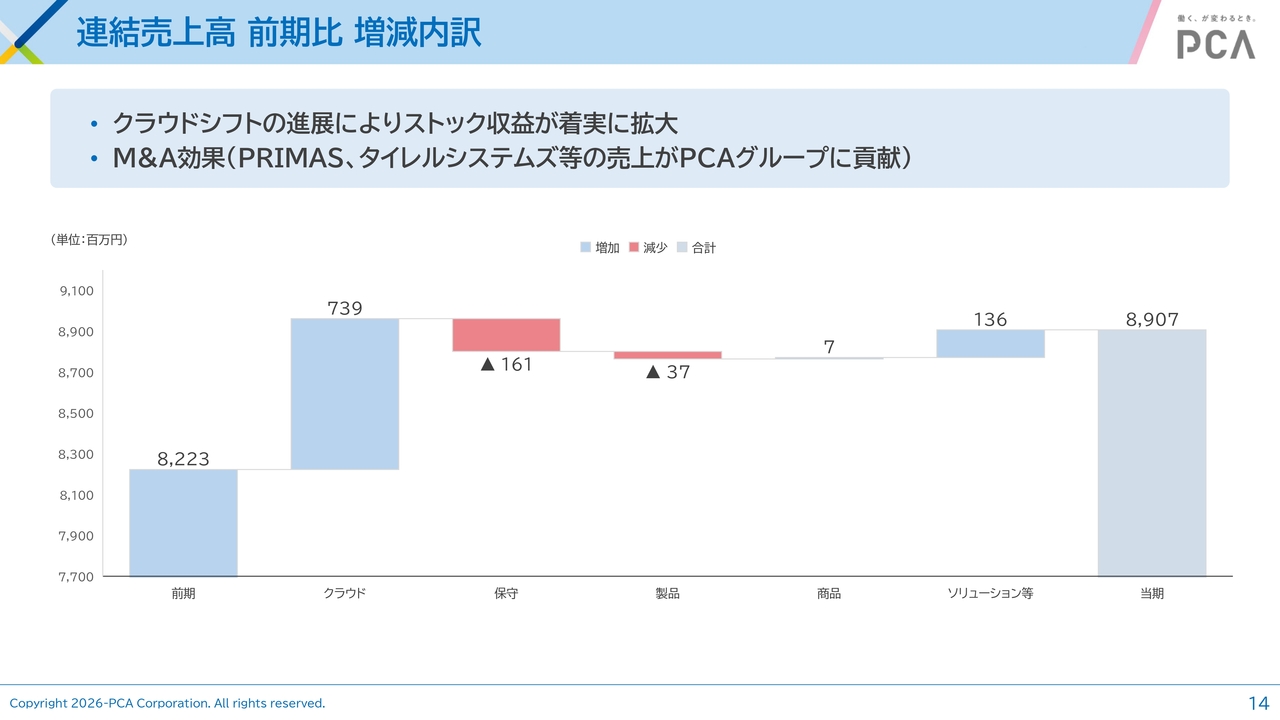
連結売上高の前期比増減内訳です。クラウドシフトの進展により、ストック収益が着実に拡大し、M&Aの効果でグループ会社の実績が貢献しています。
先ほどご説明したとおり、クラウド事業は順調に実績を積み上げており、売上増に貢献しています。一方で、保守事業については、先ほどお伝えしたとおり減少となりました。
最終的に、グループ会社の実績が寄与したソリューション等の実績も含めて、89億700万円という結果になっています。
連結営業利益 前期比 増減内訳
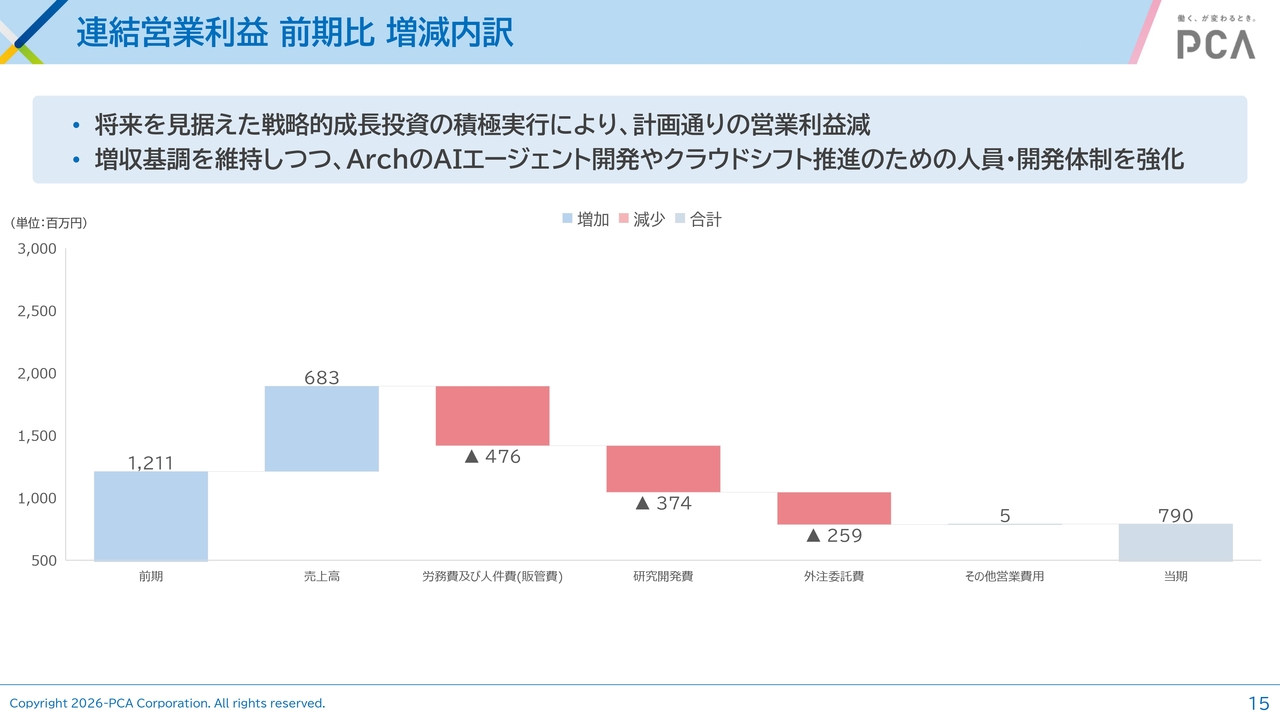
連結営業利益の前年同期比の増減内訳です。先ほどもお伝えしたとおり、将来を見据えた戦略的成長投資を積極的に実行した結果、計画どおりの営業利益の減少となっています。
増収の基調を維持しながら、「PCA Arch」のAIエージェント開発やクラウドシフト推進のための人員および開発体制を強化しています。
特に、労務費および人件費の部分で、人材採用を強化しています。研究開発費や外注委託費についても、今期は積極的に投資を行ったため、営業利益は7億9,000万円となりました。
連結貸借対照表(連結/前期末比)
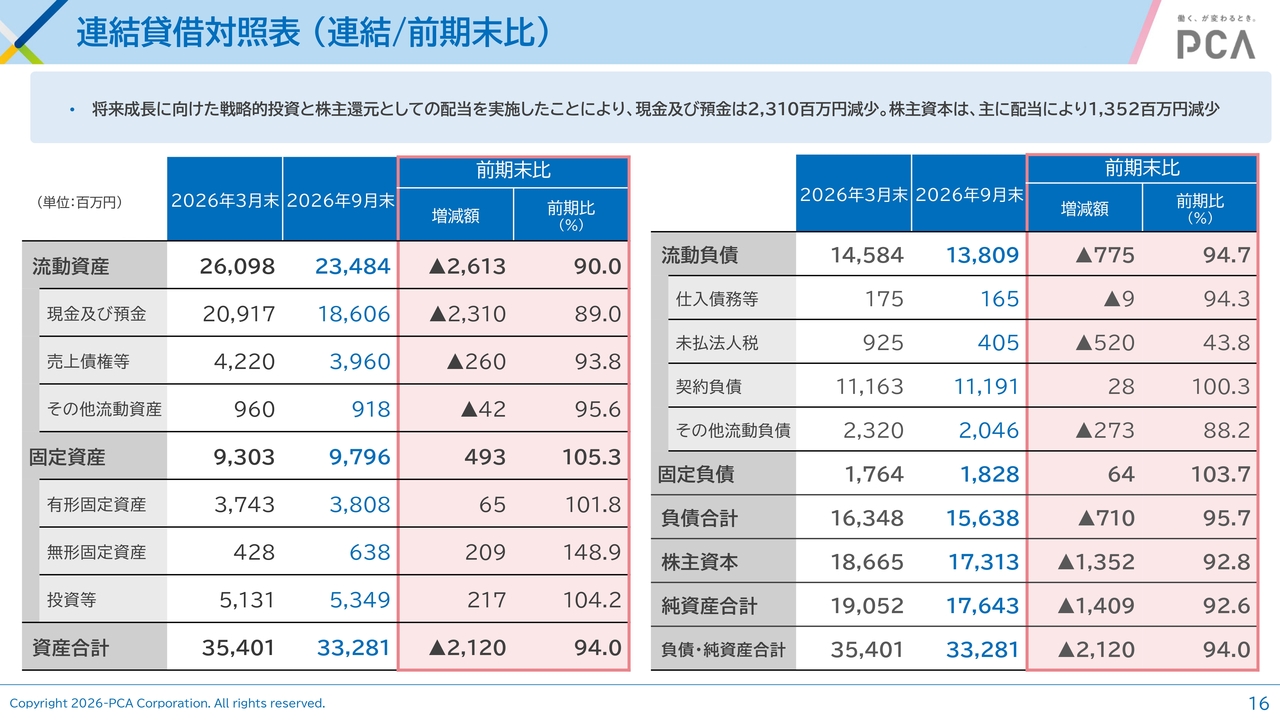
連結のB/Sについてです。将来成長に向けた戦略的投資および株主還元としての配当を実施した結果、現金および預金は23億1,000万円減少し、株主資本は主に配当により13億5,200万円減少しました。
クラウドシフトへのスケジュールと価格改定
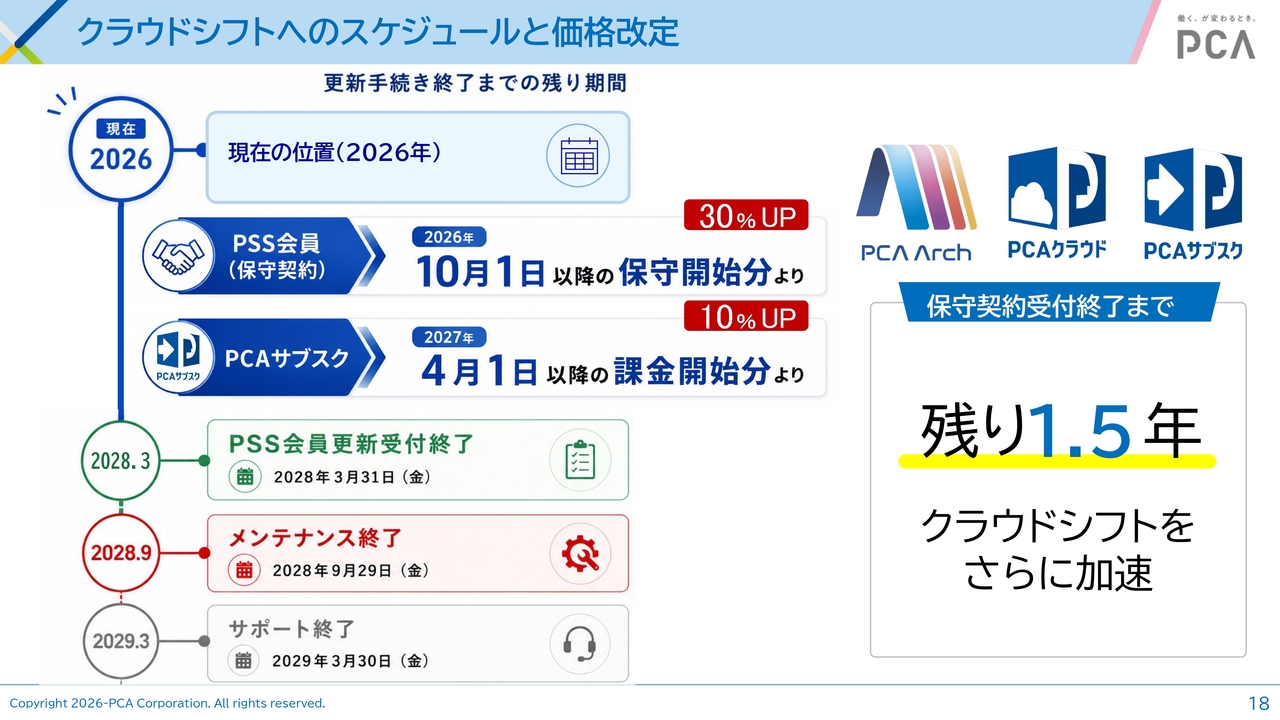
2027年3月期の取り組みについてご説明します。まず、クラウドシフトのスケジュールと価格改定についてお話しします。
PSS会員は、先ほどからお話ししているオンプレミスのパッケージ保守契約に該当します。この10月に価格改定を実施し、30パーセントの値上げとなりました。また、来年4月からは「PCAサブスク」においても10パーセントの価格改定を予定しています。
最終的なパッケージのサポート終了時期は2029年3月ですが、保守契約の受付終了はその1年前の2028年3月となります。スライド右側に記載のとおり、残り1年半で保守契約の受付が終了するため、この期間中にクラウドシフトをさらに加速させていく予定です。
クラウドシフトの推進
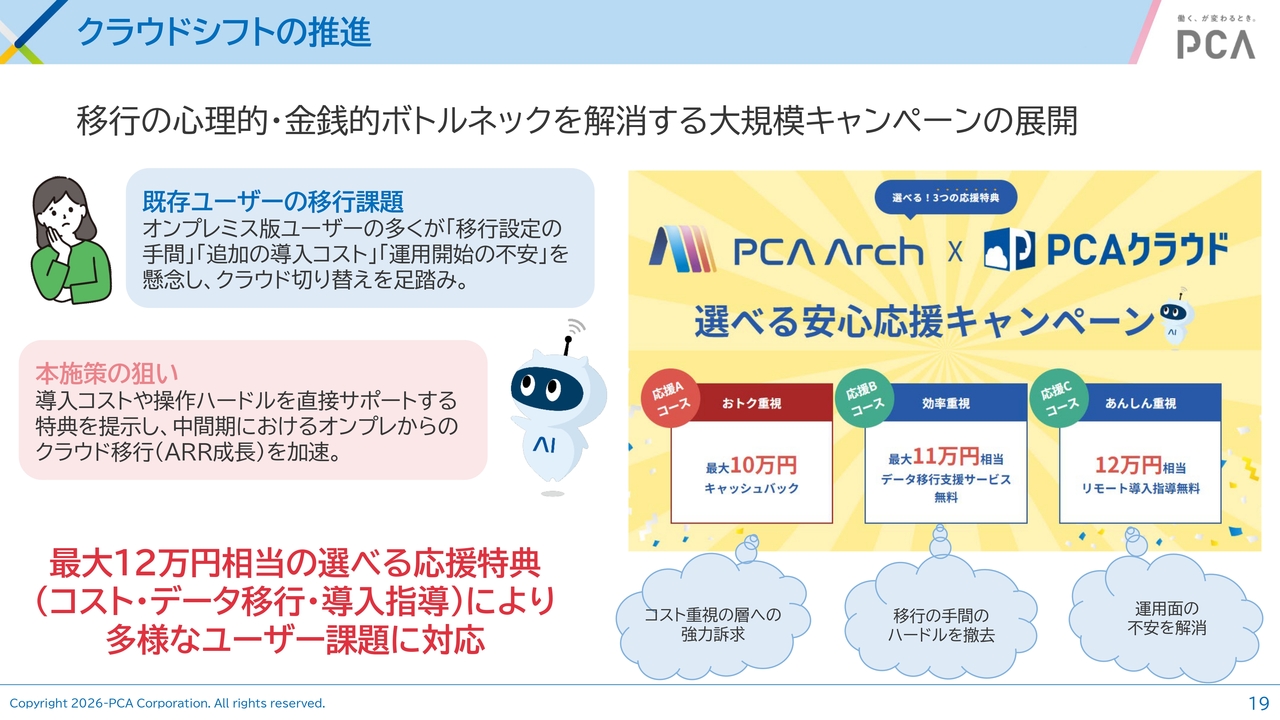
クラウドシフトの推進についてです。スライド右側の「選べる安心応援キャンペーン」をもとに、3つの選択肢を展開しています。
1つ目はキャッシュバック、2つ目はデータ移行の支援、3つ目はリモート導入指導を無償で提供するもので、これまでにない大規模なキャンペーンを展開しています。これにより、クラウド化へのシフトをより一層加速させることに取り組んでいます。
新リース会計基準対応とクラウドシフト移行
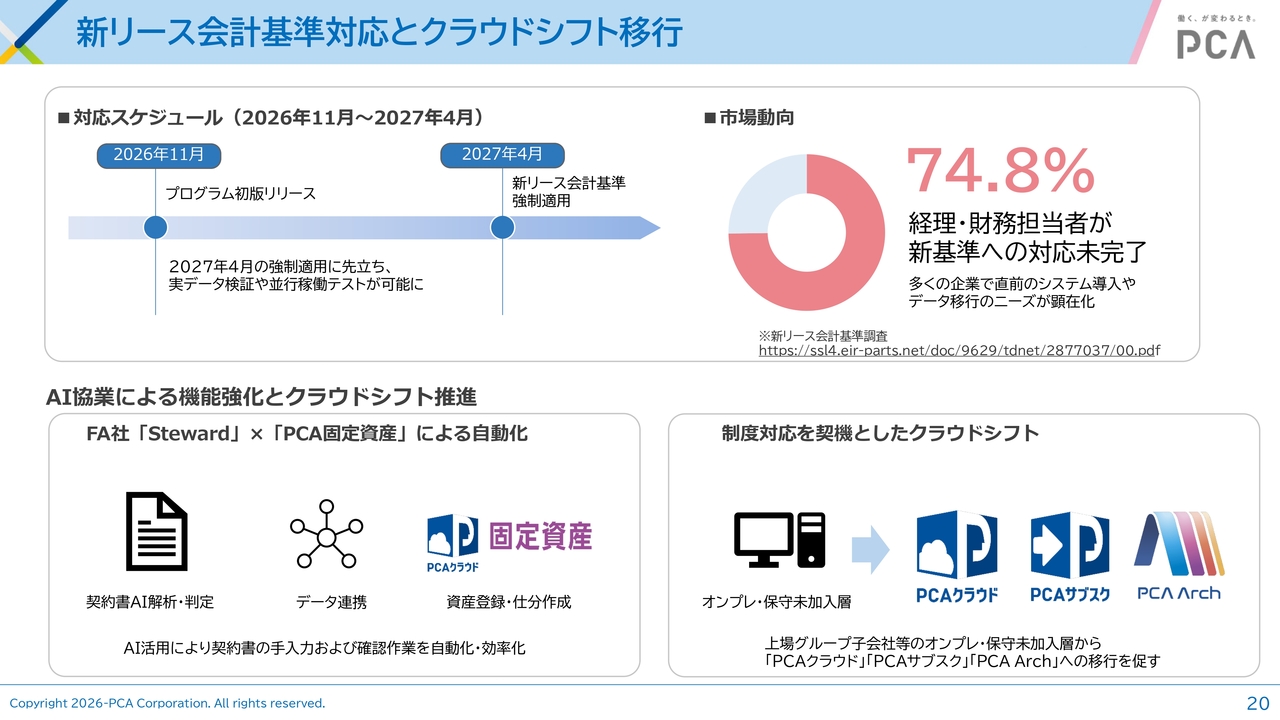
新リース会計基準対応とクラウドシフト移行についてご説明します。来年4月に新リース会計基準が強制適用となりますが、当社が6月に調査した段階では、経理・財務担当者の74.8パーセントが対応未完了という結果が出ています。
当社では既存のお客さまを含めてクラウド化・サブスク化を促進し、これを機に新規のお客さまの獲得を強化しています。
新公益法人制度改正に伴う業種別特需の取り込み
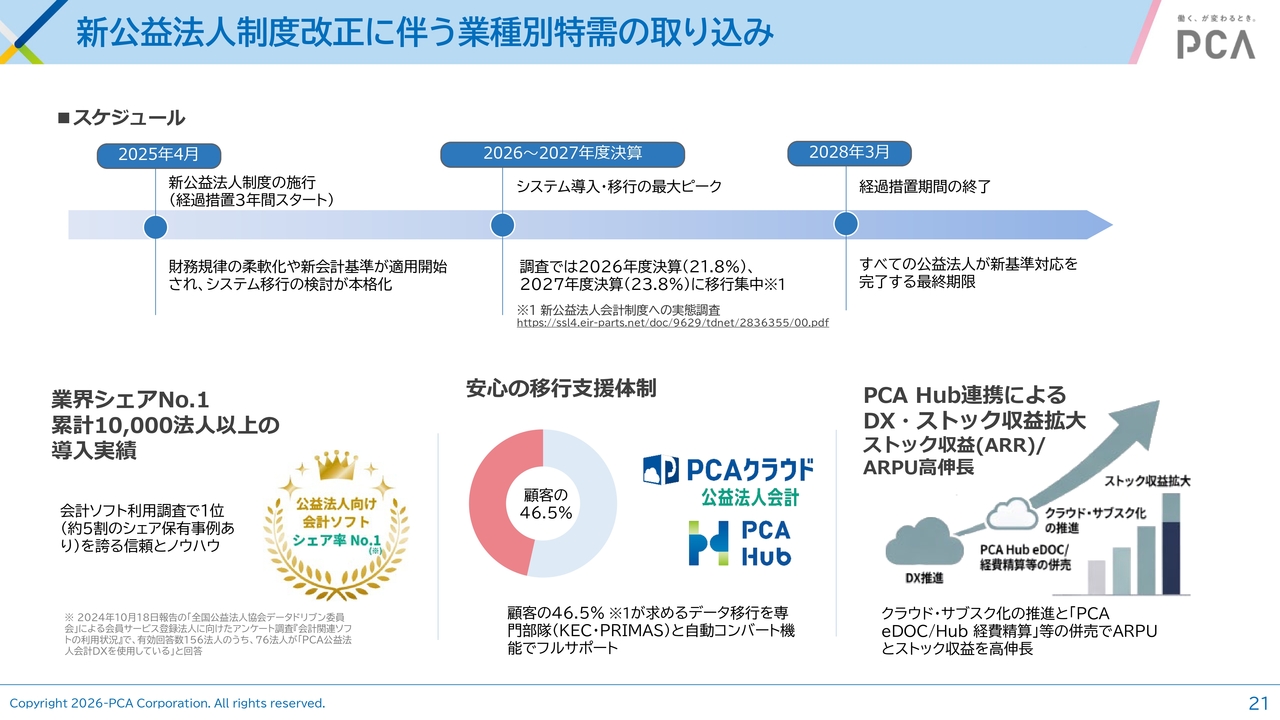
新公益法人制度改正に伴う業種別特需の取り込みについてご説明します。現在は経過措置が適用されていますが、2028年3月には経過措置が終了することから、お客さまも徐々に移行への取り組みを進めています。
ただし、対象となるお客さまはまだ多く残っています。当社は公益法人のお客さまが多いことから、既存のお客さまの移行および新規顧客の獲得を強化しています。
『PCAクラウド』のセキュリティ構造
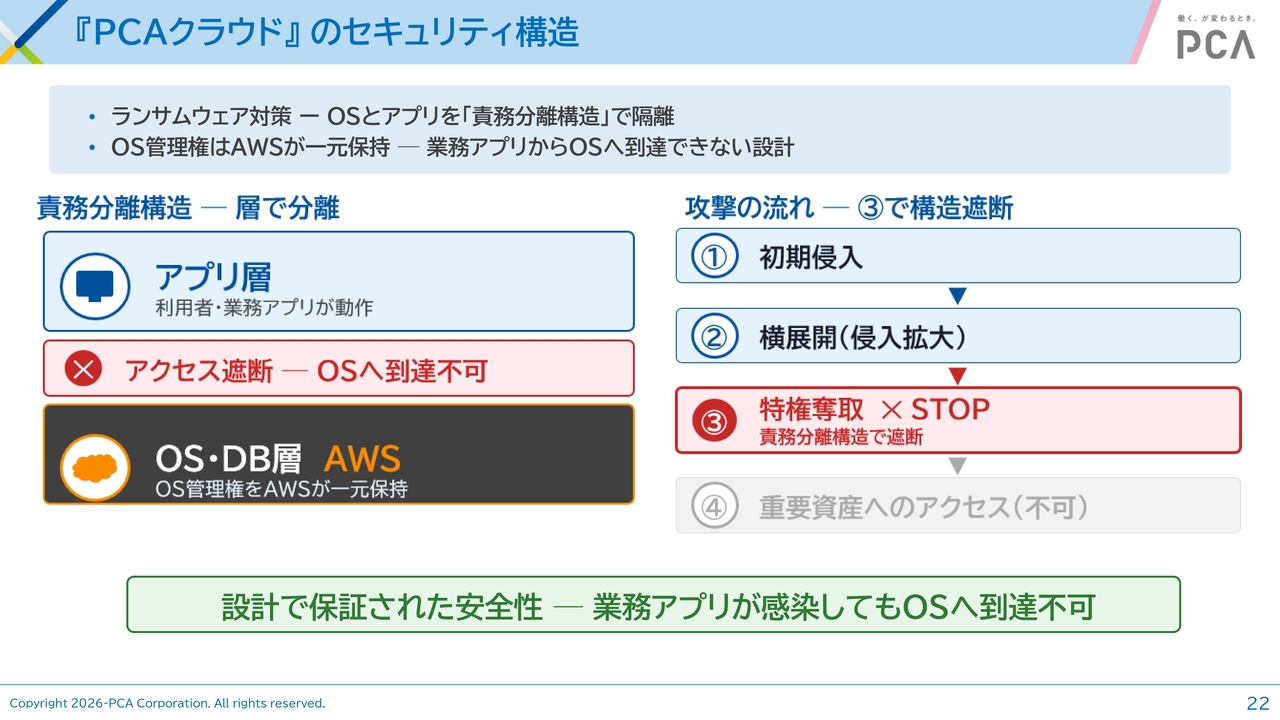
近年サイバー攻撃が頻繁に取り上げられる中で、セキュリティに関連する「PCAクラウド」の構造についてご説明します。
ランサムウェア対策としては、OSとアプリを「責務分離構造」で隔離しています。OS管理は「AWS」が一元的に保持しており、業務アプリからOSへアクセスできない設計です。
仮に初期侵入が発生した場合、被害が横展開することがありますが、その段階で「特権奪取×STOP」となり、OSまで到達しないような構造になっています。
『PCAクラウド』のセキュリティ構造
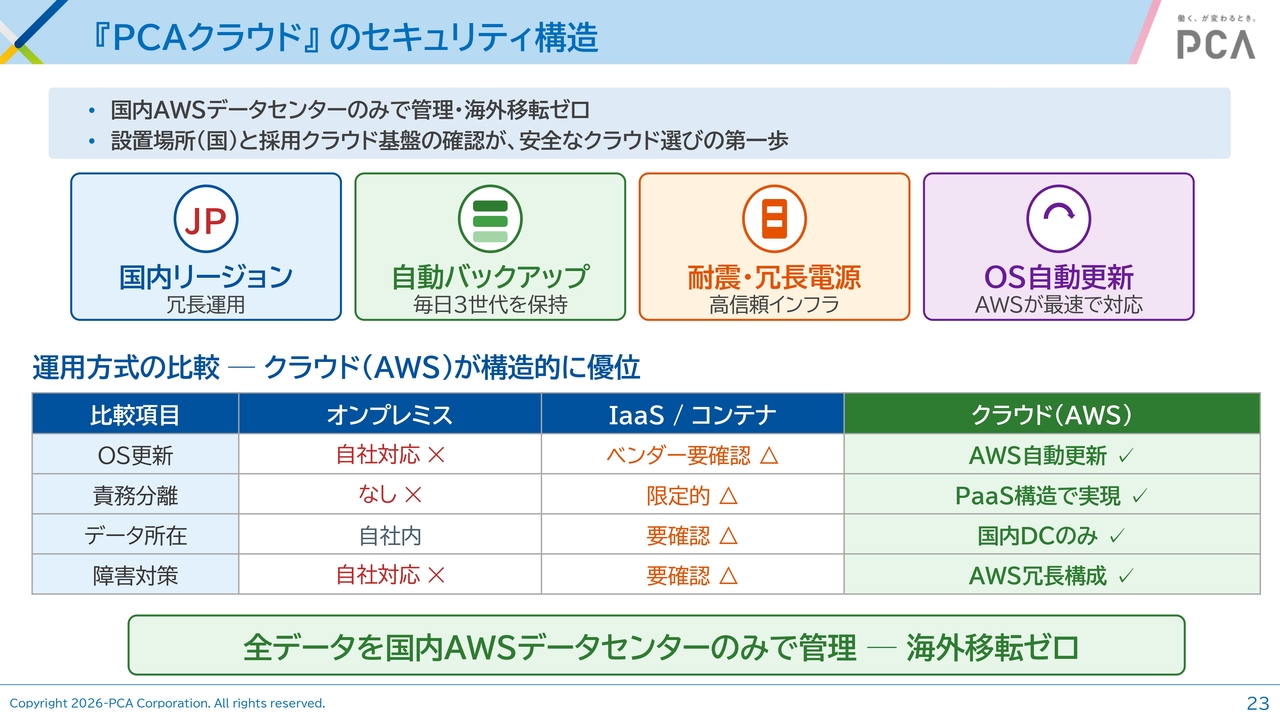
「PCAクラウド」は国内AWSデータセンターのみで管理しており、海外は利用していないため、ご安心いただけるかと思います。
細かい比較はありますが、国内のAWSデータセンターのみを使用して管理している点が主なポイントです。
『PCAクラウド』のセキュリティ構造
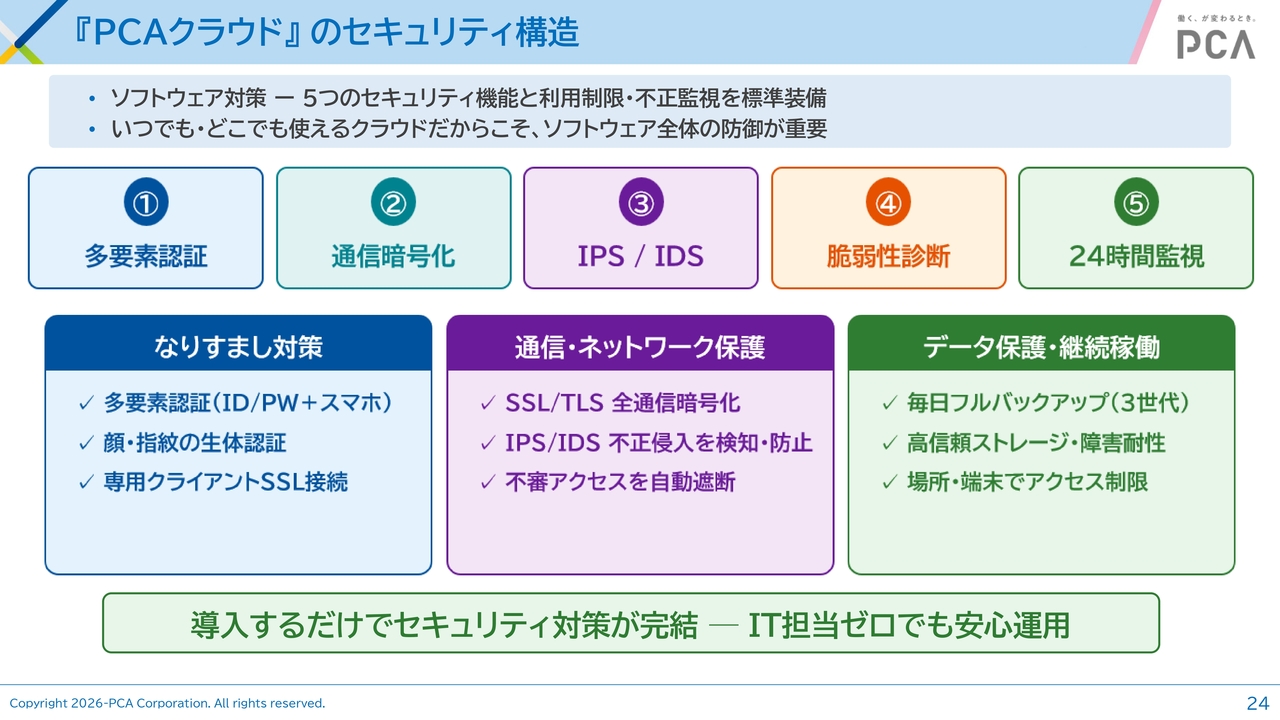
ソフトウェア対策としては、5つのセキュリティ機能と利用制限・不正監視が標準装備されています。
なりすまし防止の多要素認証で、通信はもちろん暗号化されています。また、不正侵入を検知・防止する仕組みがあり、脆弱性診断なども常に行っています。
さらに、24時間体制の監視により、万が一の際にも迅速に対応できる体制が整っています。これにより、自社でIT担当者がいなくても、安心してご利用いただけるサービスとなっています。
『PCAクラウド』のセキュリティ構造
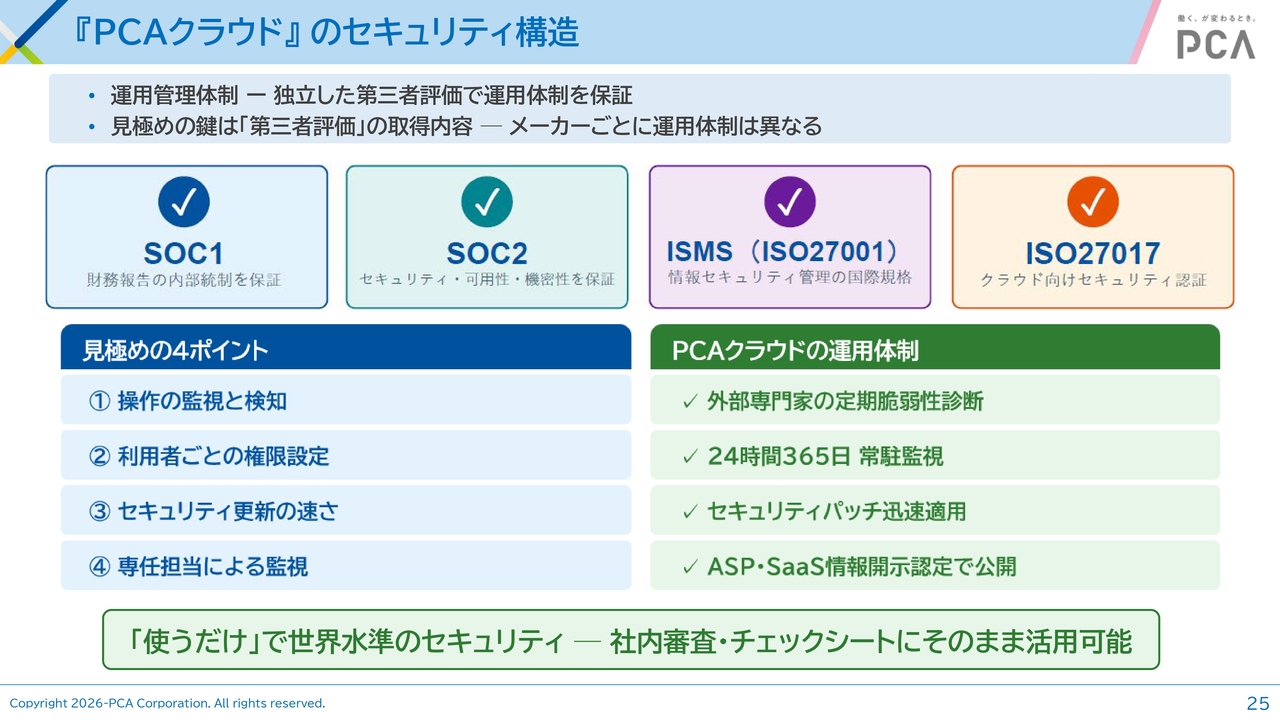
運用管理体制については、独立した第三者評価による運用体制保証が特徴です。
具体的には、財務報告の内部統制を保証するSOC1を取得しています。また、セキュリティ・可用性・機密性を保証するSOC2、情報セキュリティ管理の国際規格であるISMS、クラウド向けセキュリティ認証のISO27017など、各認証を受けています。
これにより、利用するだけで世界水準のセキュリティを担保していることがわかります。
PCAのAX戦略
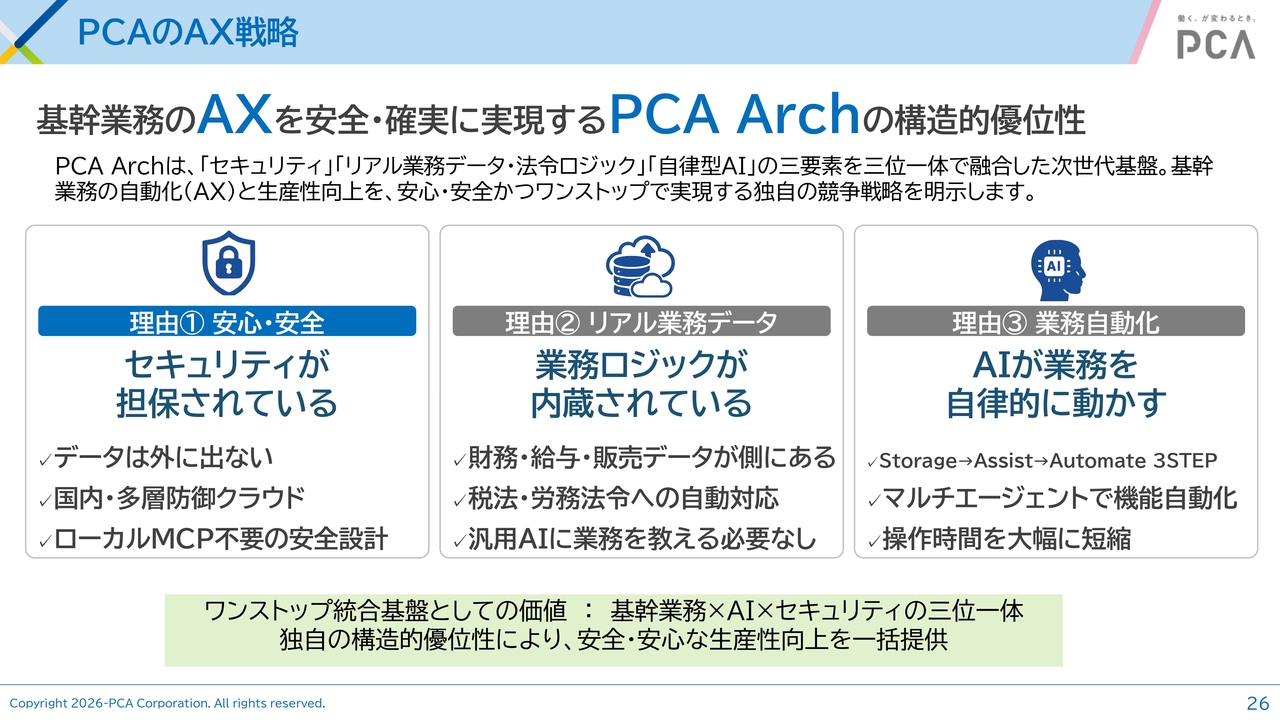
当社のAX戦略についてご案内します。まずは、基幹業務のAXを安全・確実に実現する「PCA Arch」の構造的優位性についてです。
理由は3つあります。1つ目は「安心・安全」で、セキュリティが担保されている点です。
2つ目は「リアル業務データ」で、業務ロジックが内蔵されている点です。汎用AIを利用する場合は業務を教える必要がありますが、当社の場合はすでに財務・給与・販売のデータが内蔵されているため、その必要がありません。
3つ目は「業務の自動化」です。AIが業務を自律的に動かす仕組みについては、後ほど詳しくご説明します。
PCAのAX戦略
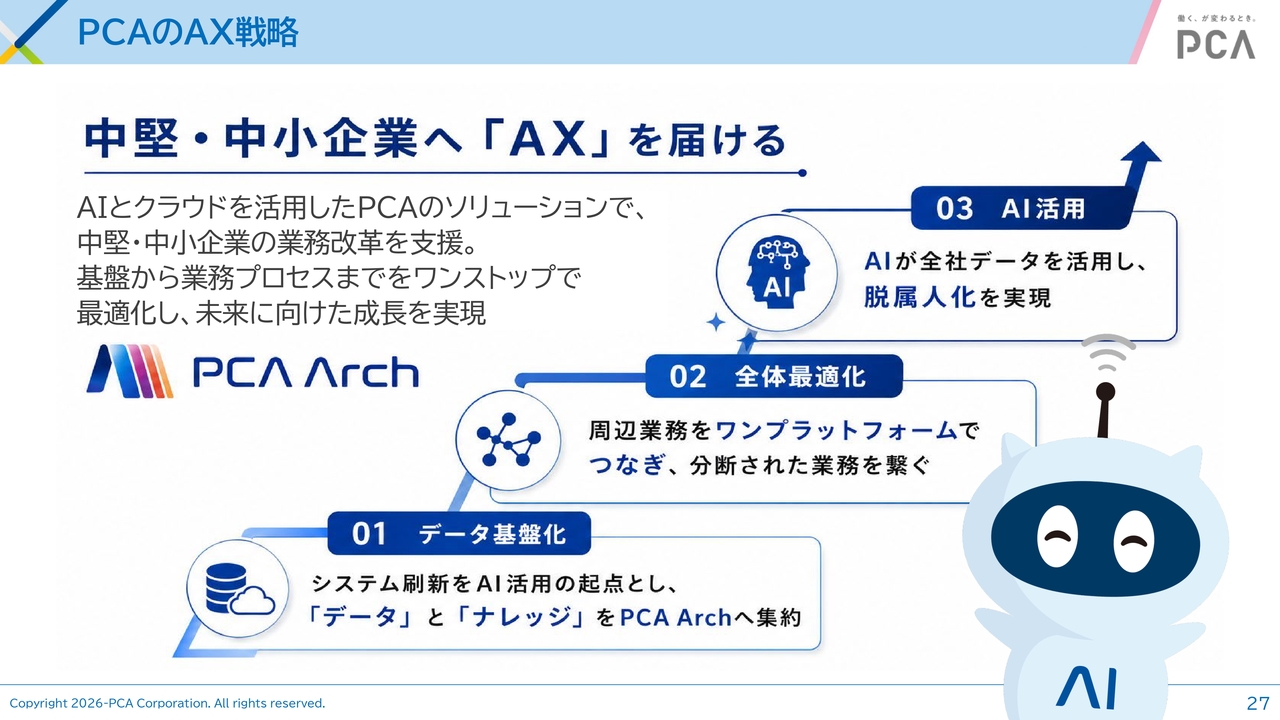
当社のAX戦略では、中堅・中小企業へ「AX」を届けることを目指しています。
その第1段階としてデータの基盤化があります。システム刷新をAI活用の起点とし、「データ」と「ナレッジ」を「PCA Arch」に集約します。次に、全体最適化として、ワンプラットフォームで分断された業務をつないでいきます。
最終的にはAIを活用し、脱属人化を実現するコンセプトで提供しています。
重要な戦略「PCA Arch」構想
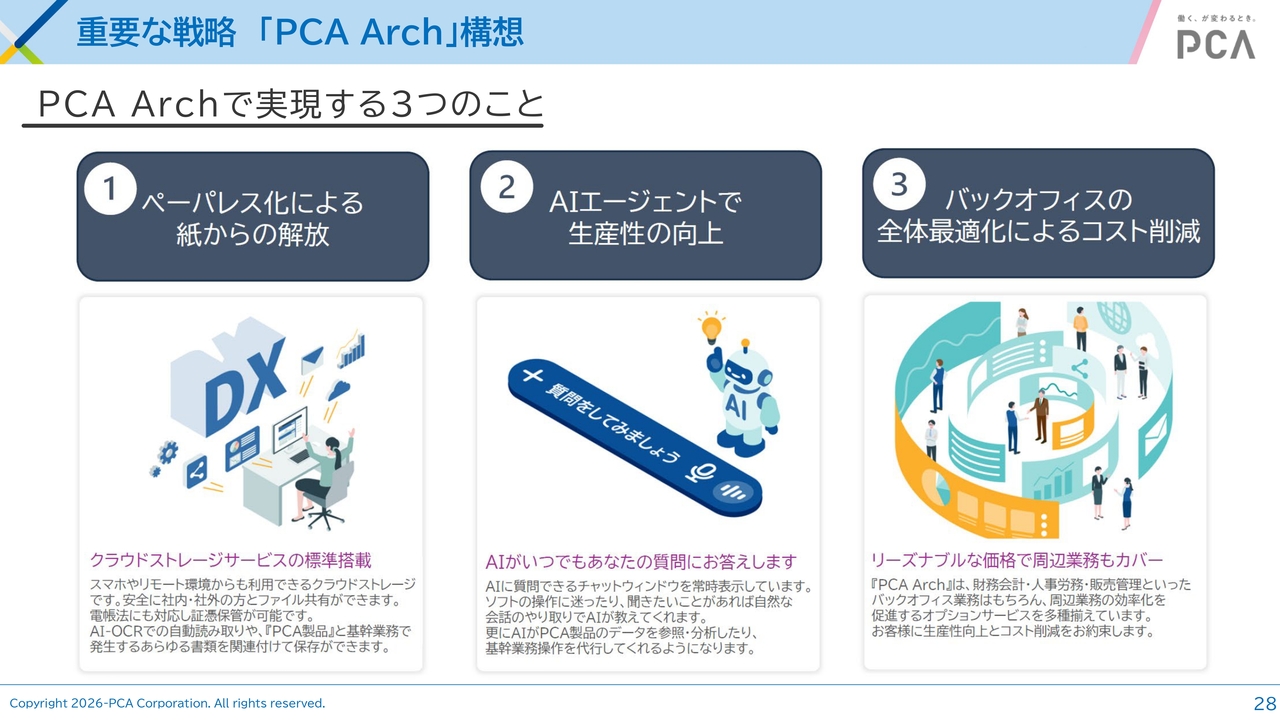
「PCA Arch」構想について簡単にご説明します。こちらは3つの要素があります。
1つ目は「ペーパーレス化による紙からの解放」です。「PCA Arch」はクラウドストレージサービスを標準で搭載しており、そこでドキュメントを管理することで、ペーパーレス化の実現が可能となります。
2つ目は「AIエージェントで生産性の向上」です。こちらは「AIがいつでもあなたの質問にお答えします」という機能になっています。
3つ目は「バックオフィスの全体最適化によるコスト削減」です。こちらは、財務・給与・販売管理に加え、周辺サービスも各種取り揃えています。
これにより、全体最適化を通じてコスト削減を実現するという構想のシステムが「PCA Arch」です。
重要な戦略「PCA Arch」構想
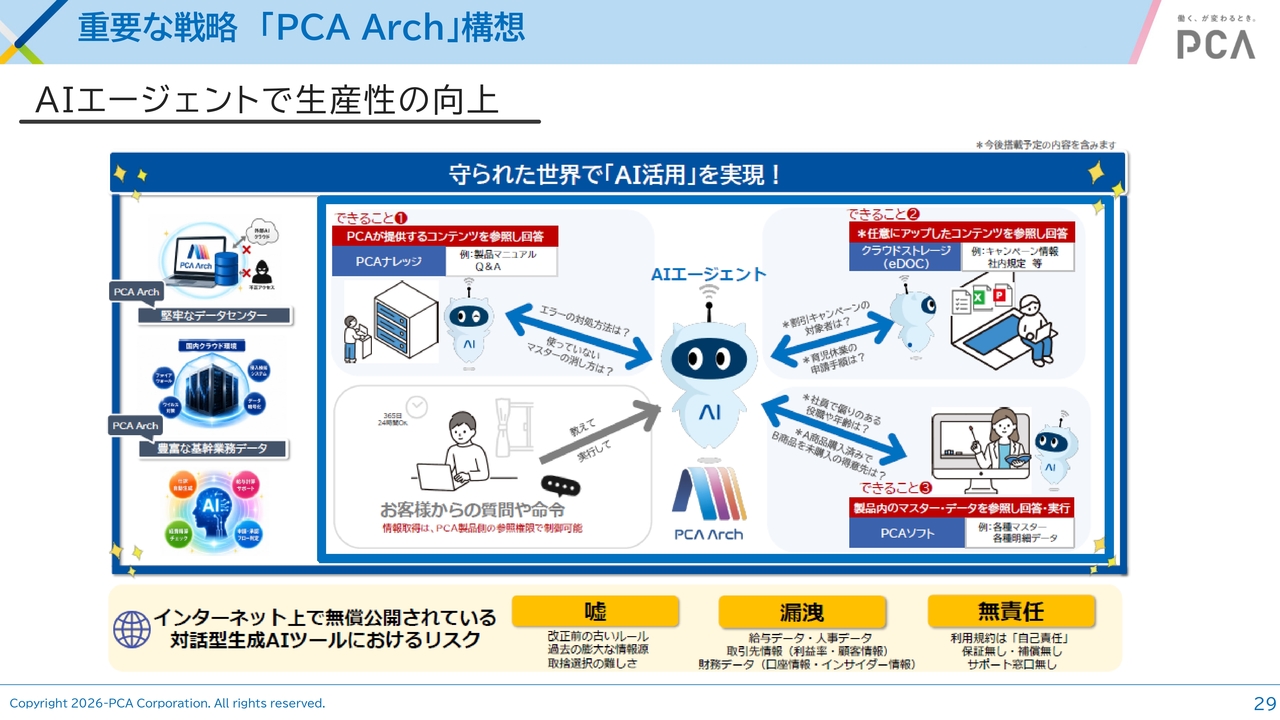
「PCA Arch」構想の2つ目です。みなさまもよく感じられると思いますが、生成AIで対話した際には、嘘の情報や情報漏洩など、表現が適切かはわかりませんが「無責任」なリスクが発生する場合があります。
しかし、当社のAIエージェントは、「PCAナレッジ」で保有しているマニュアルやQ&Aなどの情報や「PCA Hub eDOC」のクラウドストレージ内のデータ、さらには「PCAソフト」に格納されているデータを参照して回答を行います。
そのため、スライドの下に記載されているようなリスクは、基本的には発生しないとお考えいただければと思います。
「PCA Arch」PCA AIエージェント 機能ロードマップ
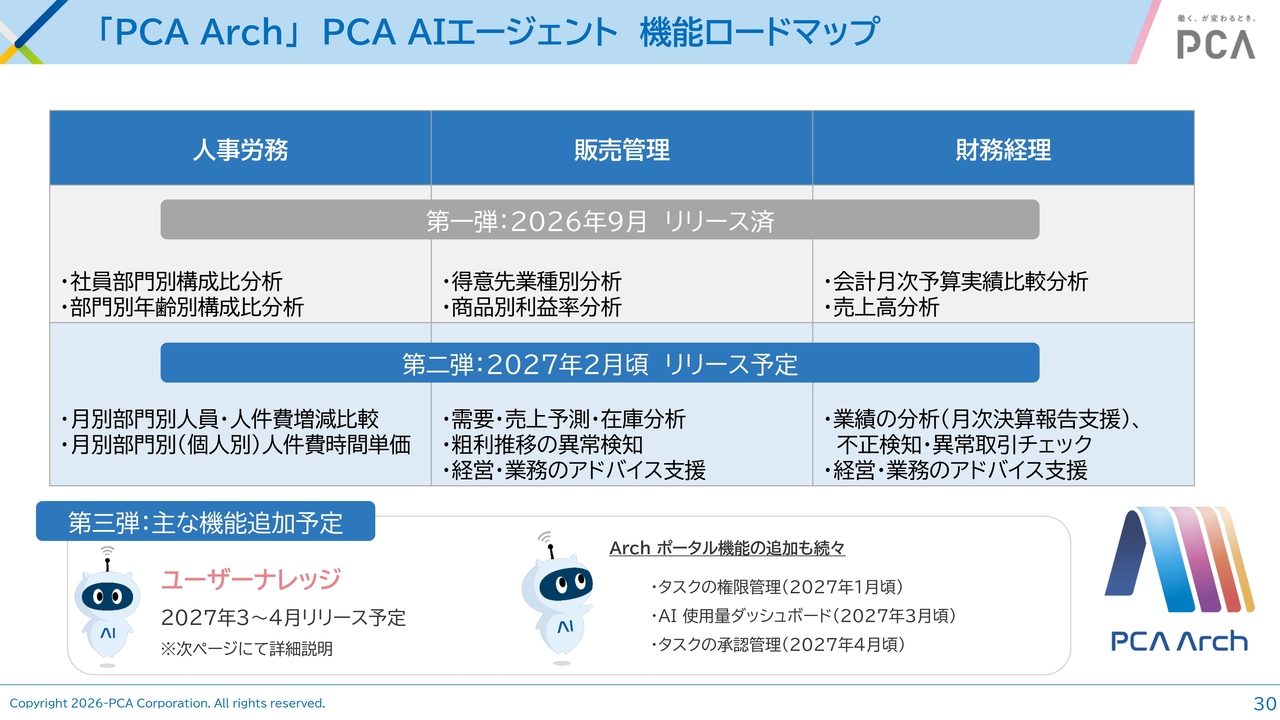
AIエージェントの機能ロードマップについてご説明します。9月の段階でリリース済みであり、いくつかの分析機能をすでに搭載しています。
2027年2月には、新しくより高度な分析を実現する機能の搭載を予定しています。第3弾としては、2027年3月から4月にかけてリリースを予定しており、ユーザーナレッジ機能を搭載する予定です。
Arch ユーザーナレッジベース
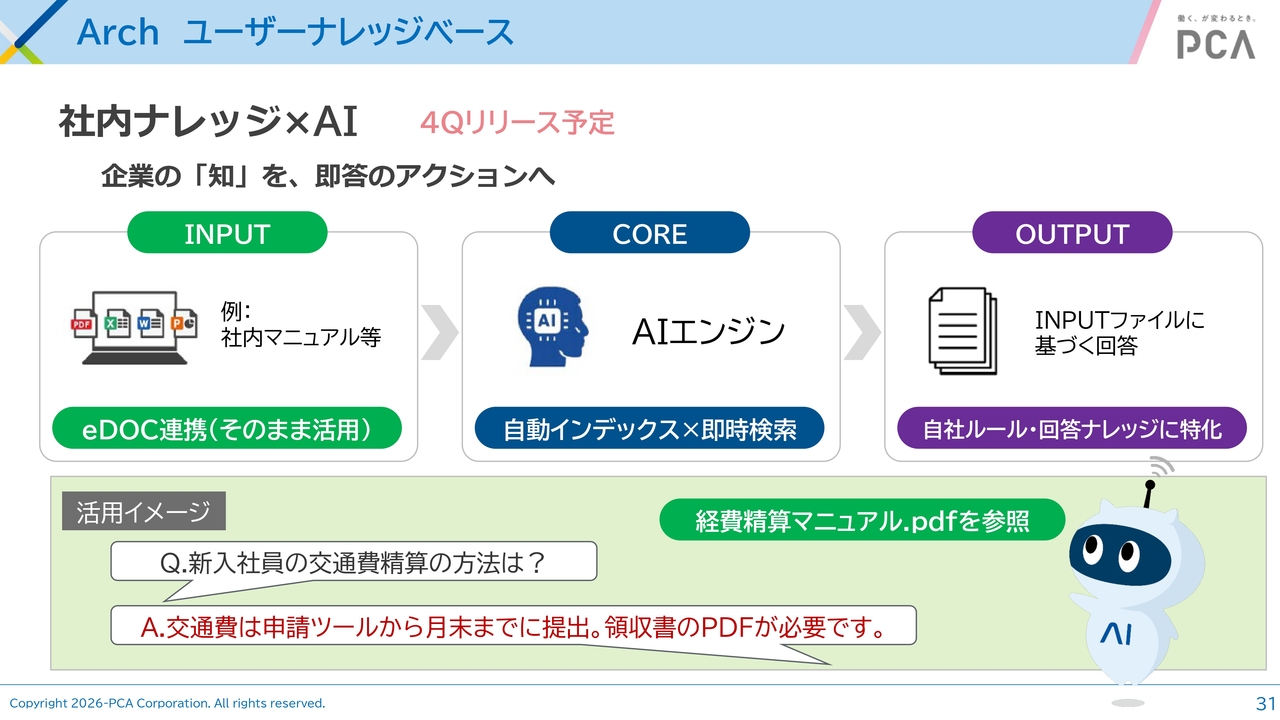
第3弾では、「PCA Hub eDOC」に社内マニュアルなどをデータとしてインプットし、それをAIエンジンが読み込み、そのデータに基づいて適切な回答を出すというような、ユーザーナレッジベース機能をリリースする予定です。
グループ再編成とHR戦略
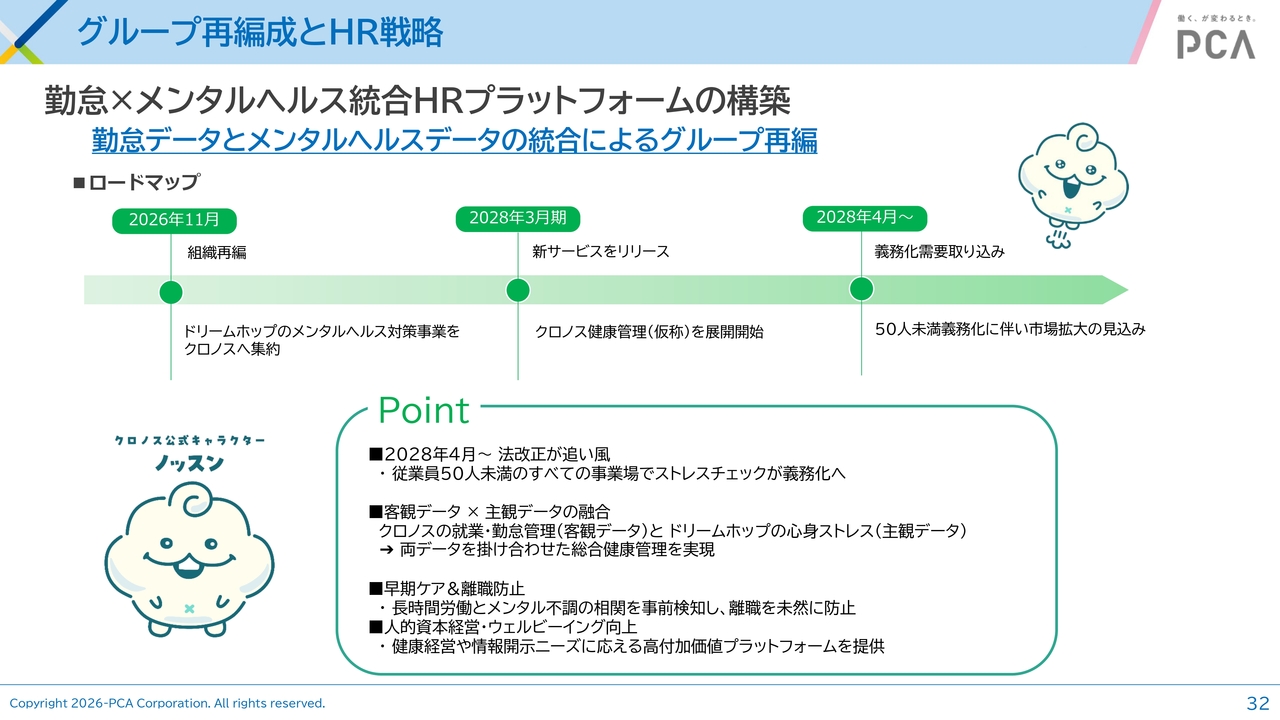
グループ再編成およびHR戦略として、ドリームホップのメンタルヘルス対策事業をクロノスへ集約する予定です。
クロノスでは勤怠管理のシステムを、ドリームホップではメンタルヘルスに関するサービスを提供しています。これらの親和性が高く、よりシナジー効果を生み出せると考え、今回のグループ再編を行うことにしました。
また、2028年4月からは、50名未満の小規模事業者にもストレスチェックが義務化される予定です。このような市場もグループ再編を通じて取り込んでいく予定です。
予想連結売上高の推移
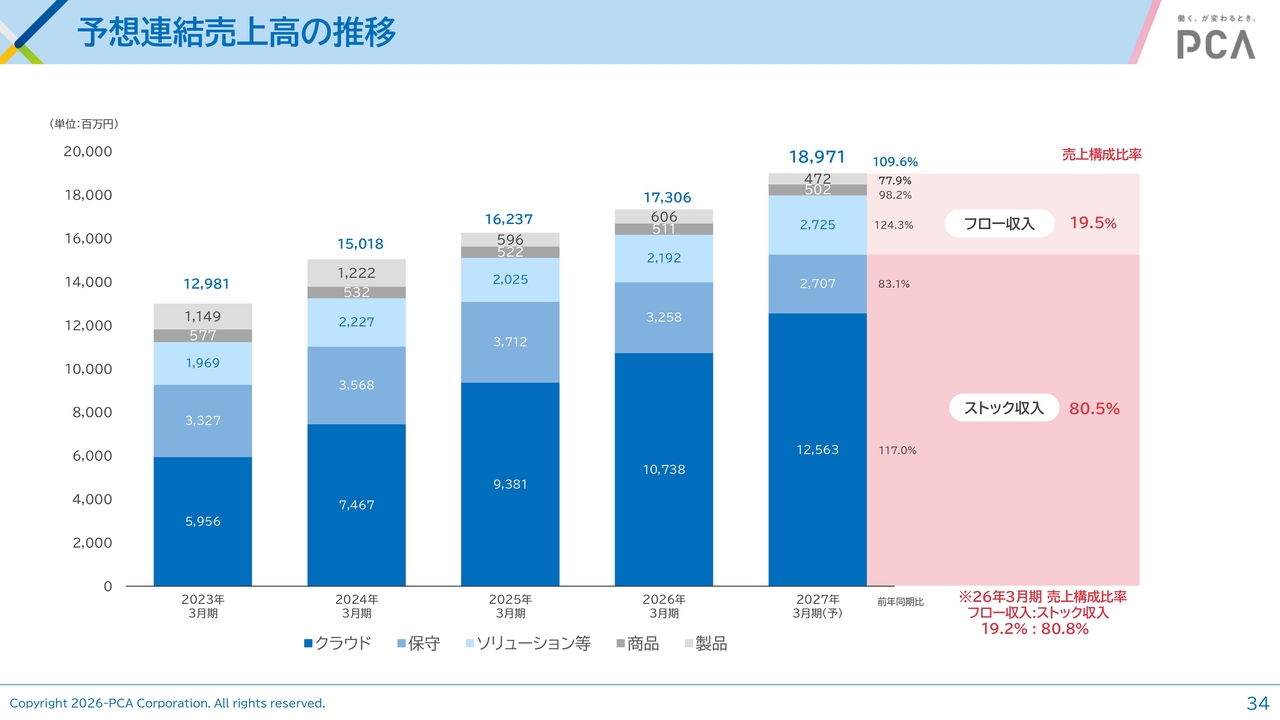
2027年3月期の業績予想についてご説明します。連結売上高は189億7,100万円、ストック収入の売上構成比率は80.5パーセントとなる見込みです。
2027年3月期 連結損益計画(前年同期比)
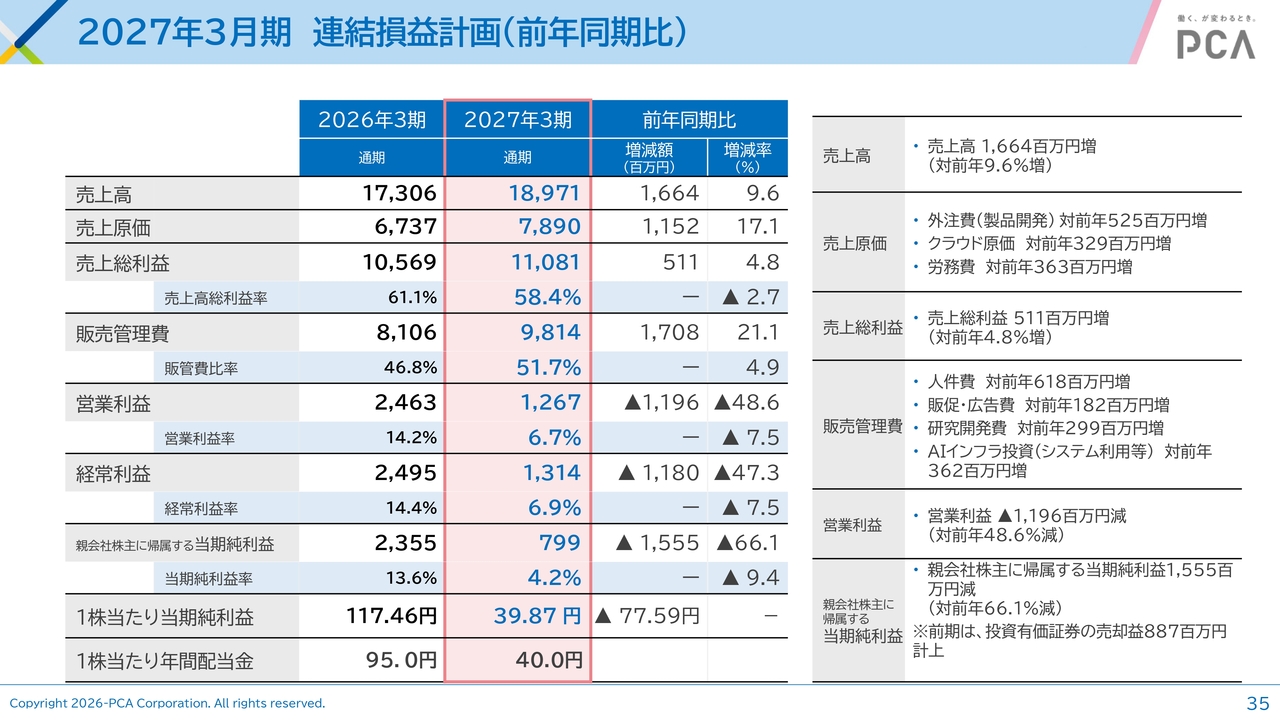
連結損益計画についてです。売上高は189億7,100万円と予測しており、対前年で9.6パーセント増となる見込みです。営業利益は12億6,700万円で、増収減益となる予測です。
連結営業利益 前期比 増減内訳
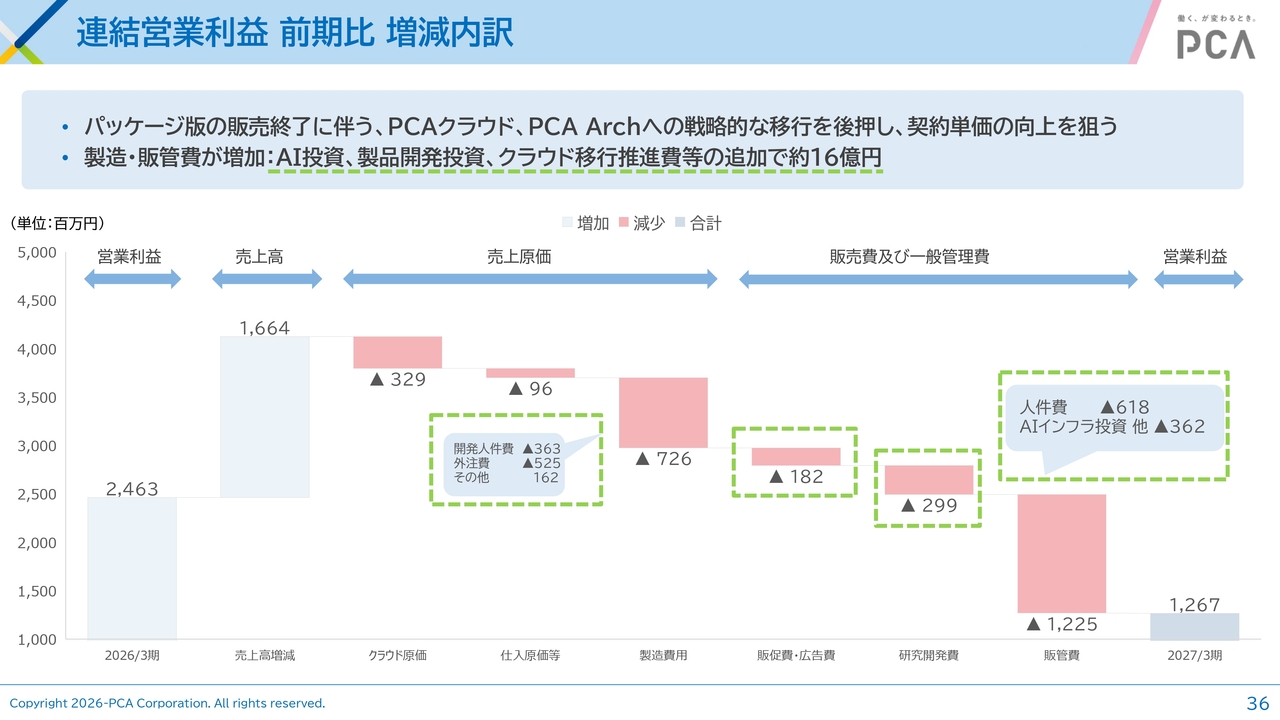
連結営業利益の前期比増減内訳です。繰り返しになりますが、今期はAI投資、製品開発投資、クラウド移行推進費などに積極的な投資を行う方針です。その結果として、トータルで16億円ほどの積極的な投資を行う見込みです。
資本政策・キャッシュアロケーション
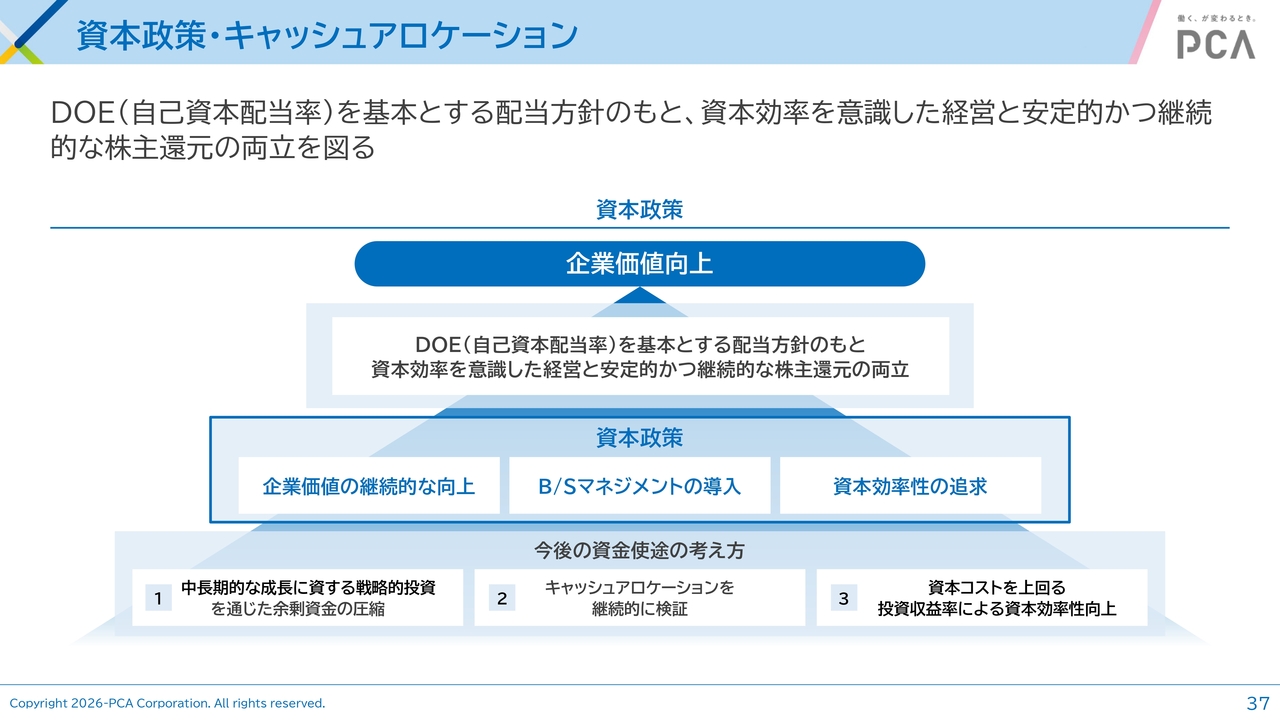
資本政策およびキャッシュアロケーションについてです。DOE(自己資本配当率)を基本とする配当方針のもと、資本効率を意識した経営と安定的かつ継続的な株主還元の両立を図ります。
以上で決算説明会を終了します。ご清聴いただき、誠にありがとうございました。Appendixもご用意していますので、お時間がありましたらご確認ください。


新着ログ
「情報・通信業」のログ