第144回 個人投資家向けIRセミナー 第6部
ハンモック、IT資産管理・セキュリティ対策「AssetView」のクラウド移行が進展 全社リカーリング売上比率は89.3%

目次
冨來美穂子氏(以下、冨來):株式会社ハンモック取締役CFOの冨來美穂子です。本日はお忙しい中、ご視聴いただきありがとうございます。
本日が初めての個人投資家向け説明会となりますので、当社の事業概要や事業の強み、成長戦略などをアジェンダに沿ってご説明します。よろしくお願いします。
会社概要
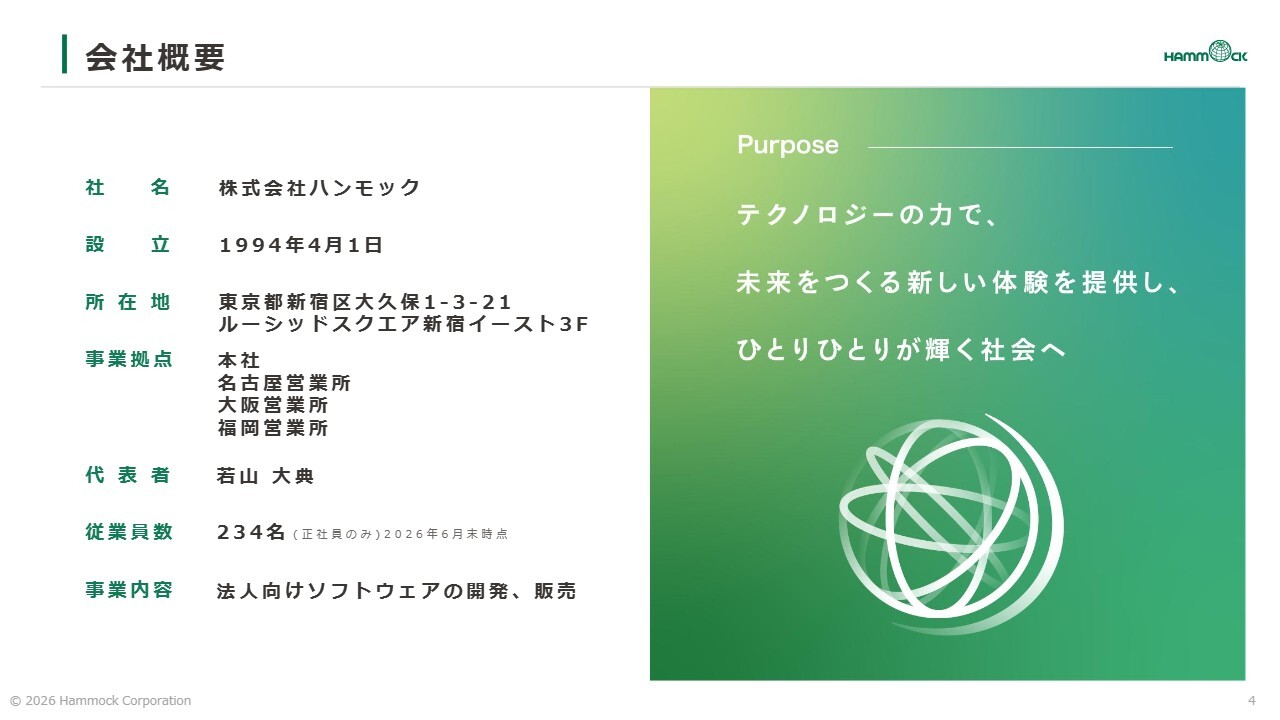
冨來:それでは、当社の会社概要をご説明します。当社は1994年4月に設立され、法人向けソフトウェアの開発・販売を行う会社であり、現在33期目を迎えています。
「テクノロジーの力で、未来をつくる新しい体験を提供し、ひとりひとりが輝く社会へ」をパーパスに、AIやテクノロジーの力を活用して顧客に新しい体験を提供し、顧客ひとりひとり、そして当社の社員ひとりひとりが輝ける社会を創造していくことが目標です。
事業概要
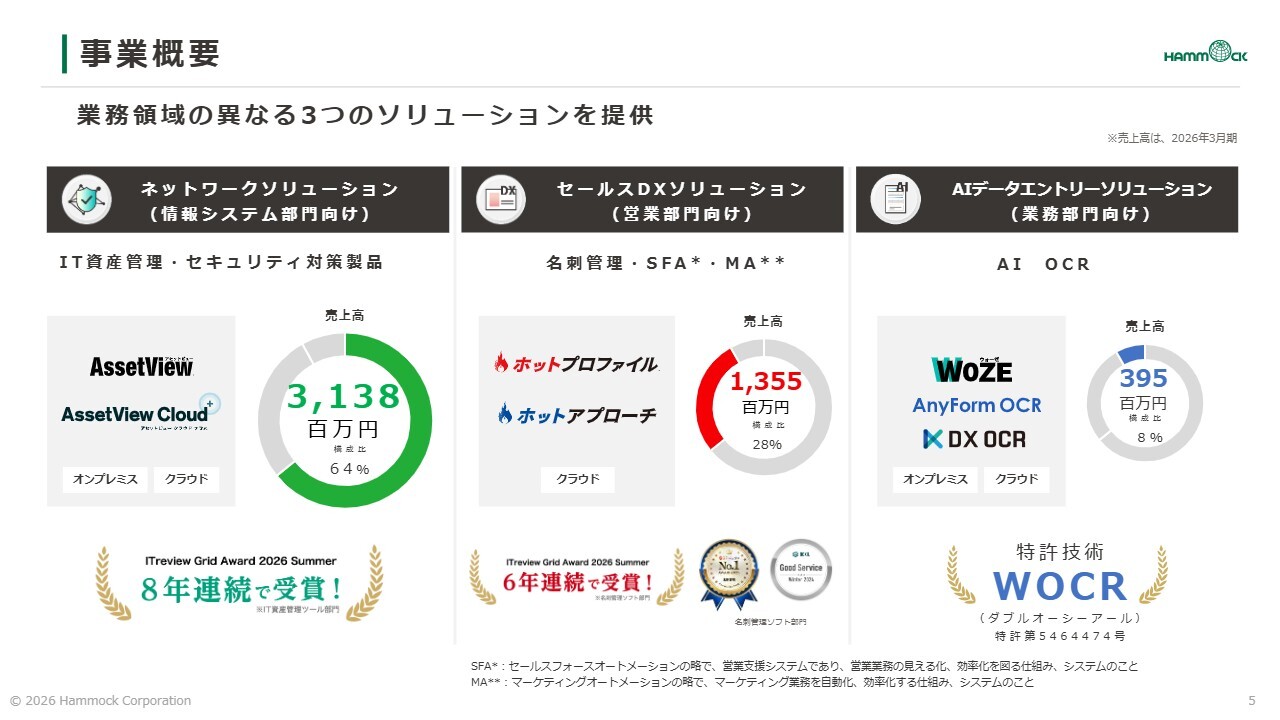
冨來:当社の事業では、3つの異なる事業領域のソリューションを提供しています。
企業が保有するパソコンなどのIT資産管理やセキュリティ対策を行う「AssetView」シリーズを提供するネットワークソリューションです。こちらは、当社の基幹事業であり、全体の約6割を占めています。
名刺管理や営業支援のSFA、マーケティングオートメーションなどの機能を備えた「ホットプロファイル」を開発・販売するセールスDXソリューションです。こちらは、当社の売上の約3割を占めています。
AI OCRを提供するAIデータエントリーソリューションです。こちらは、当社売上の約1割を占めています。
事業ポートフォリオ
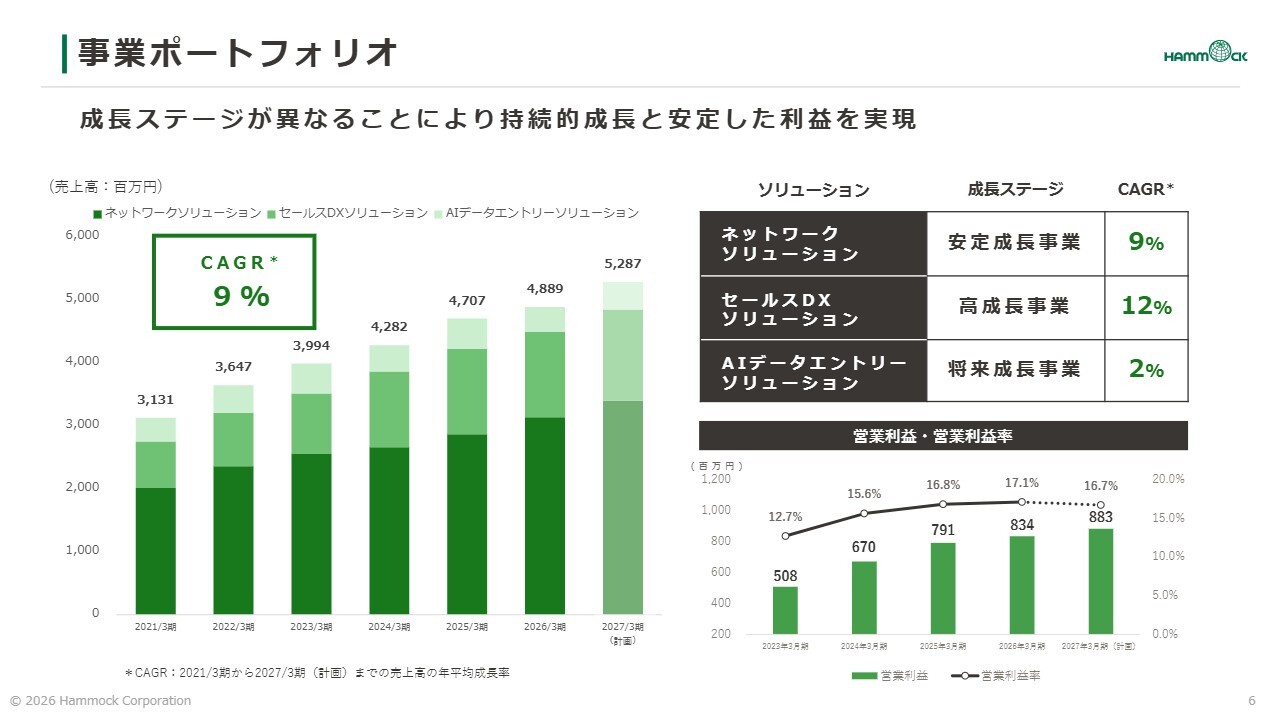
冨來:これらの事業はそれぞれ異なる成長ステージにあり、それによって持続的な成長と安定した利益を実現しています。
過去7年間の売上高の年平均成長率は、ネットワークソリューションが9パーセント、セールスDXソリューションが12パーセント、AIデータエントリーソリューションが2パーセントです。当社では、これらをスライド表の上から順に、安定成長事業、高成長事業、将来成長事業と位置づけています。
成長の軌跡
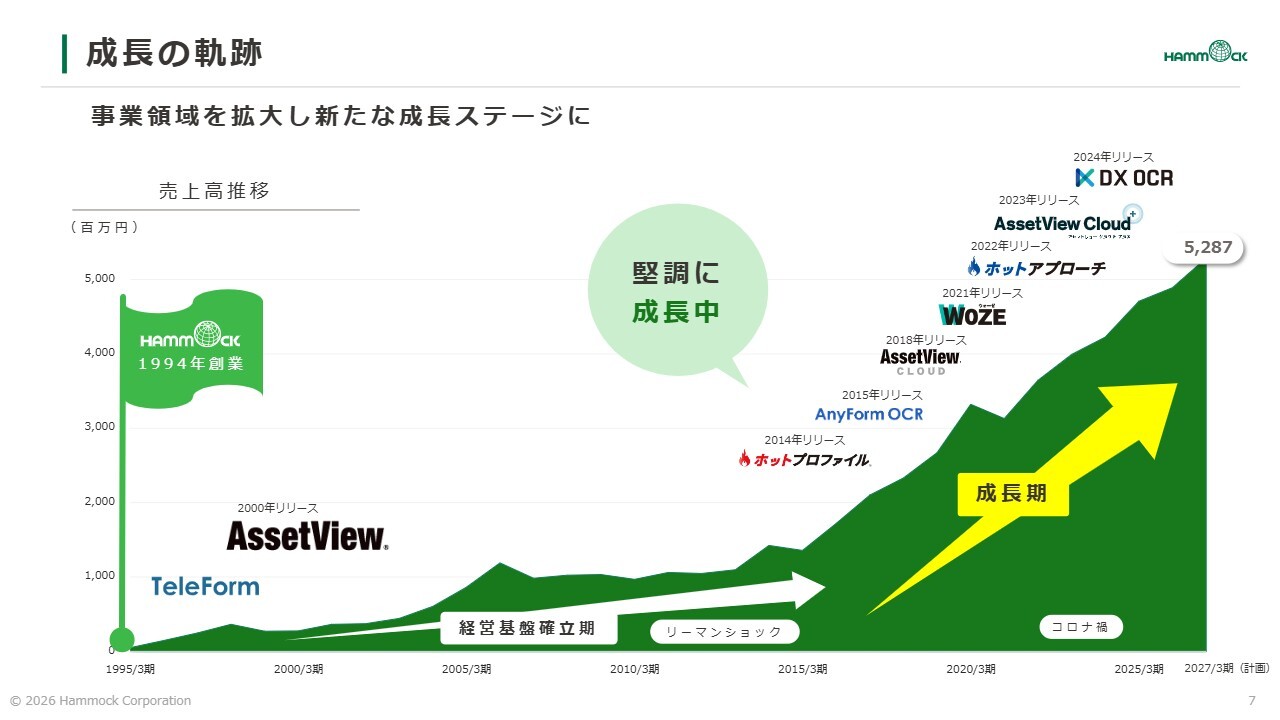
冨來:当社の成長の軌跡について説明します。2000年に基幹事業である「AssetView」をリリースし、着実に経営基盤を構築してきました。2014年に「ホットプロファイル」をリリースしてから成長速度を高め、成長期へと移行しました。その結果、2027年3月期の売上は52億8,700万円を予定しています。
当社の強み① ハンモックサイクルを高速に実現
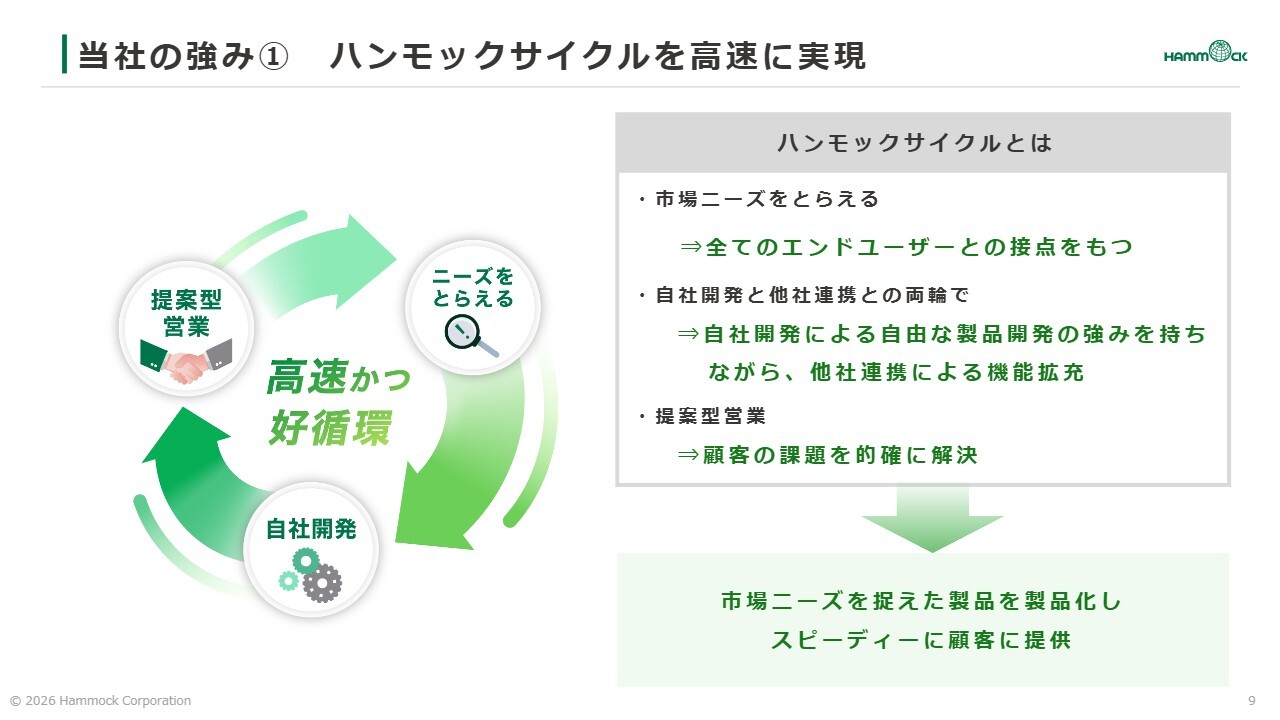
冨來:各事業の内容、競争力の源泉、成長戦略についてご説明します。当社は、すべてのエンドユーザーとの接点を通じて市場ニーズを捉え、迅速に開発し、お客さまに提案するというハンモックサイクルを高速に回すことで事業領域を拡大してきました。
当社の強み② 企業規模、業種を問わない「全方位型の製品」
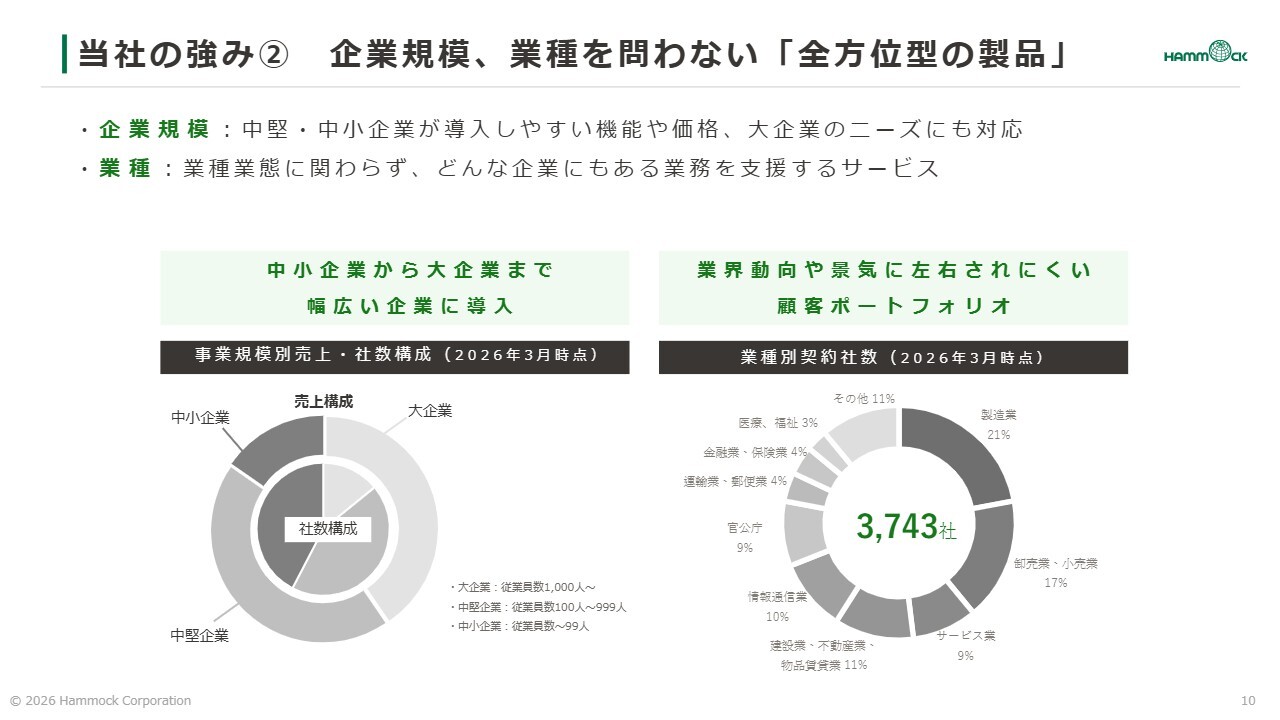
冨來:当社の製品は、企業規模や業種を問わず導入が可能な全方位型の製品である点が強みの1つです。価格面や機能面でも中堅・中小企業さまに導入しやすく、さらに、大企業さまのニーズにも対応できる幅広い製品となっています。
潜在市場
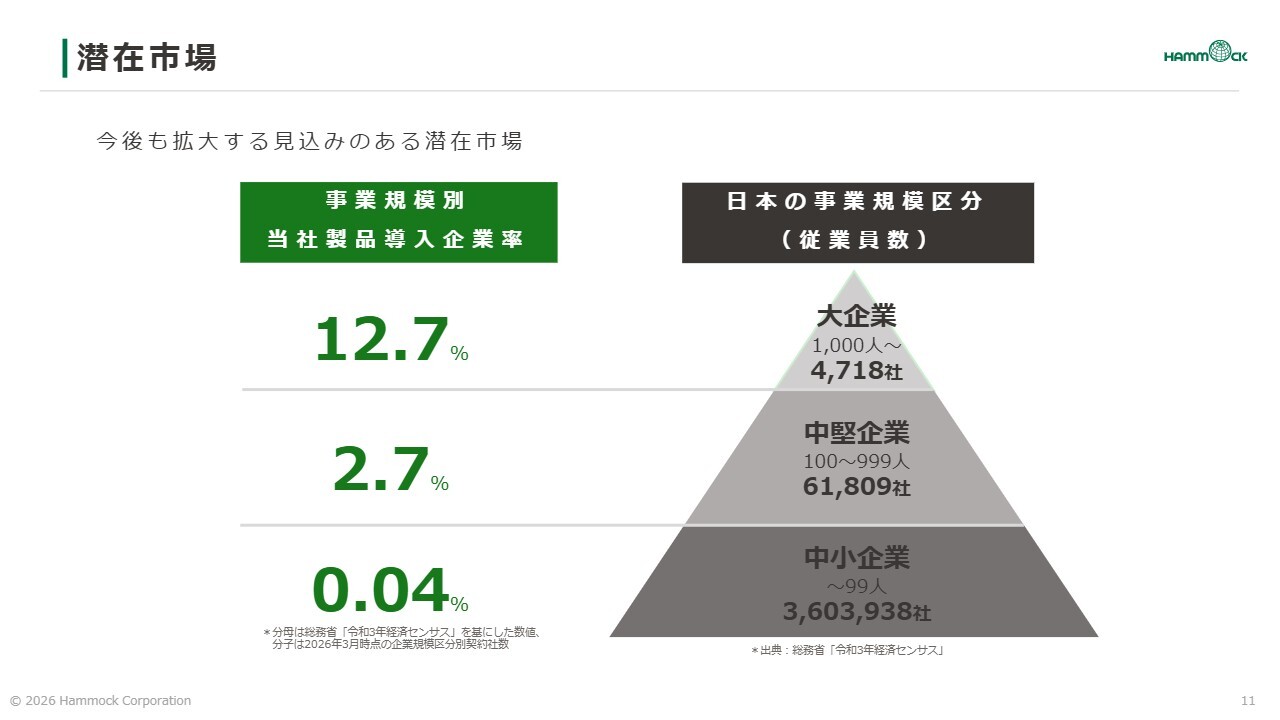
冨來:企業規模ごとの市場占有率をスライドに記載していますが、まだまだ多くの潜在市場があることをご覧いただけるかと思います。
導入実績
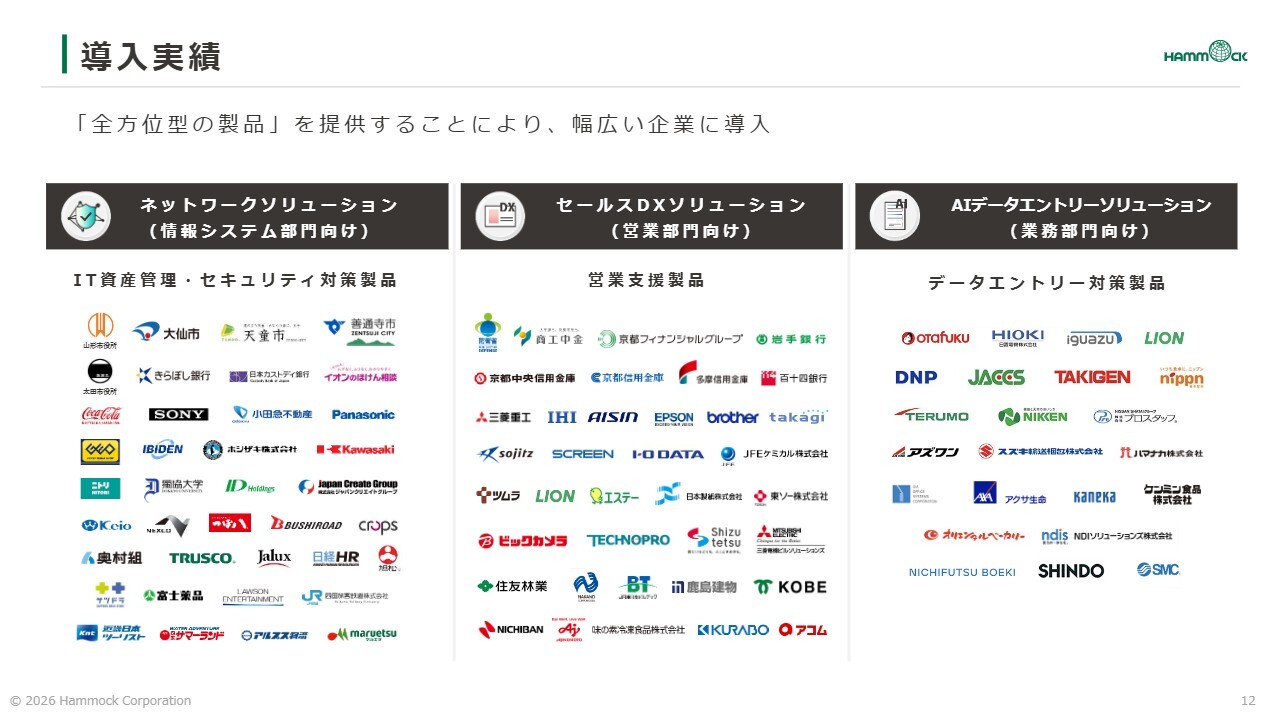
冨來:スライドは、当社製品の導入事例の一例です。企業規模の大きなところから中堅企業、さらには地方公共団体まで、幅広くご導入いただいていることがおわかりいただけるかと思います。
ネットワークソリューション | 製品概要
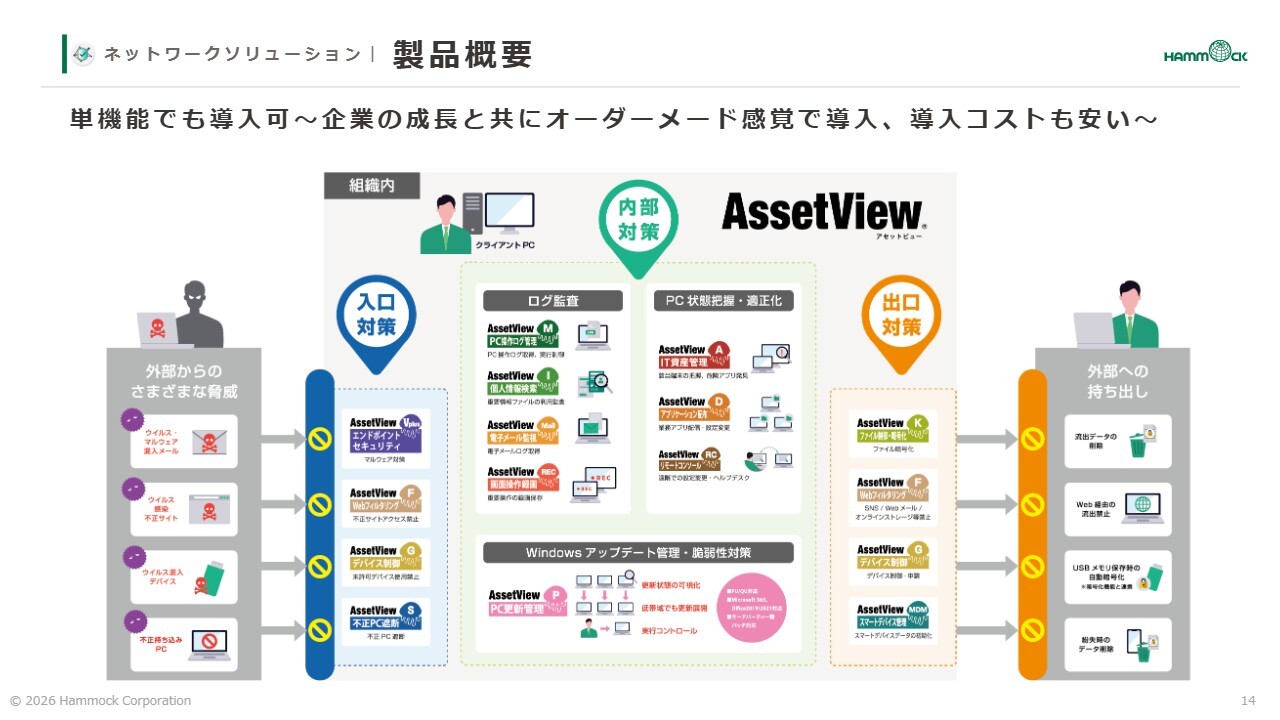
冨來:ネットワークソリューションについてご説明します。
当社が提供する「AssetView」シリーズは、セキュリティ対策機能や昨今のサイバーセキュリティへの対応機能、パソコンなどのIT資産管理機能、各種ログを監視する機能、Windowsなどのアップデートを一斉に実施するアップデート機能、また個人情報の持ち出しや情報漏洩を防ぐための管理機能など、多くの機能を備えています。
ネットワークソリューション | 強み①「統合管理」
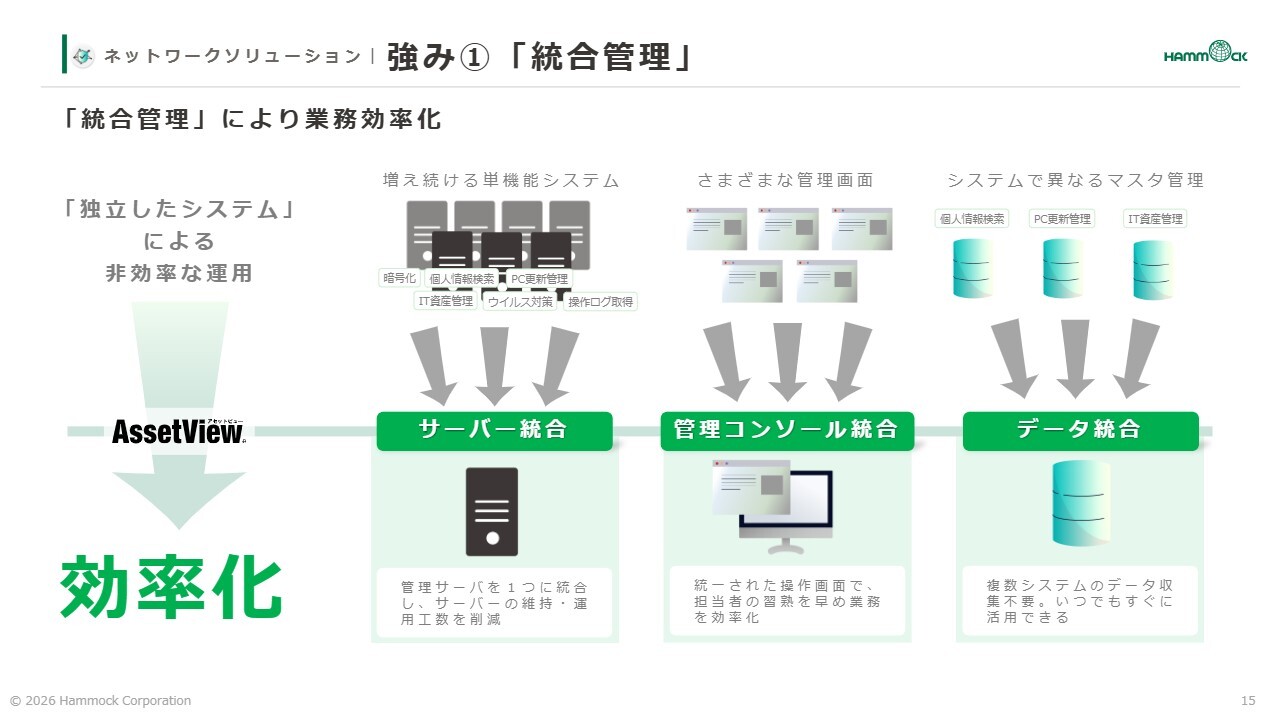
冨來:この製品の強みは、多くの機能を1つの製品にまとめることで、サーバーや管理コンソール、データベースなどを一元管理できる点です。同様の機能を複数製品で行う場合、さまざまな画面や複数のデータベース、サーバーを駆使しなければならず、情報システム担当者に大きな負荷がかかってしまいますが、一元管理が可能である点が当社製品の大きな強みとなっています。
ネットワークソリューション | 強み② 単機能など必要な機能から導入可能
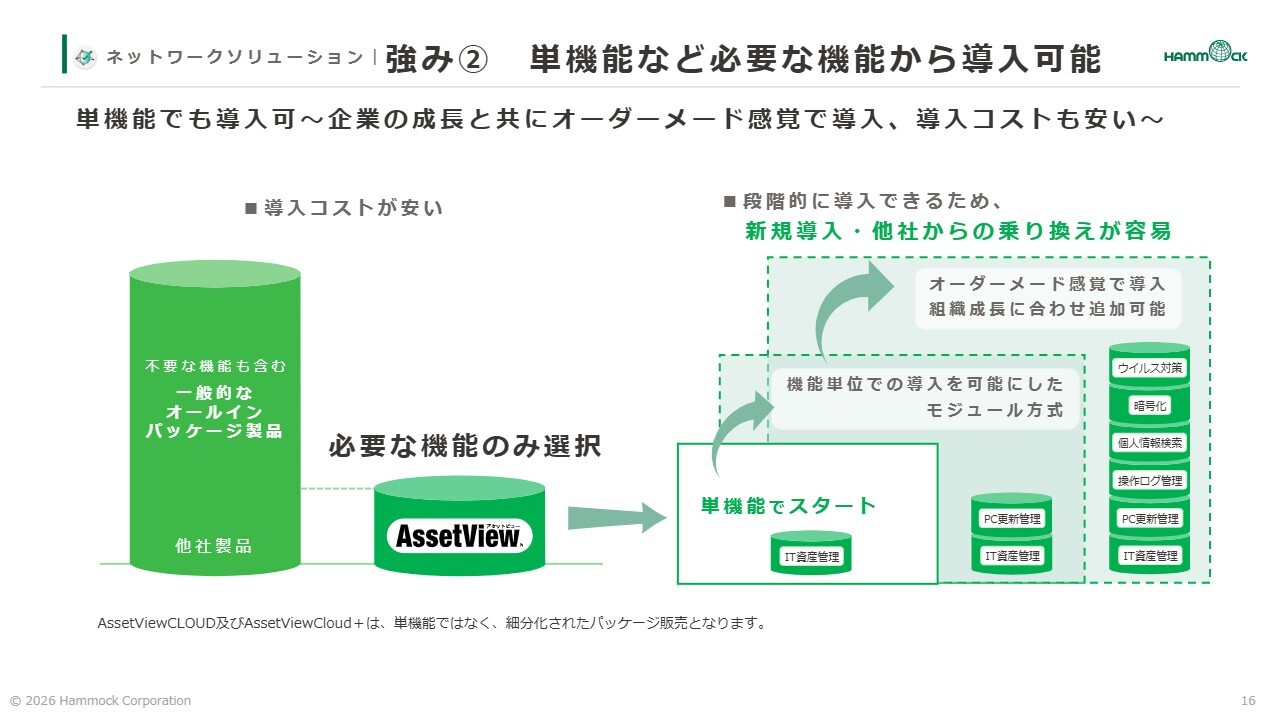
冨來:必要な機能から導入していただけるため、低コストで導入でき、顧客企業の成長に応じて必要な機能を追加していくことが可能です。
ネットワークソリューション | AssetView Cloud+
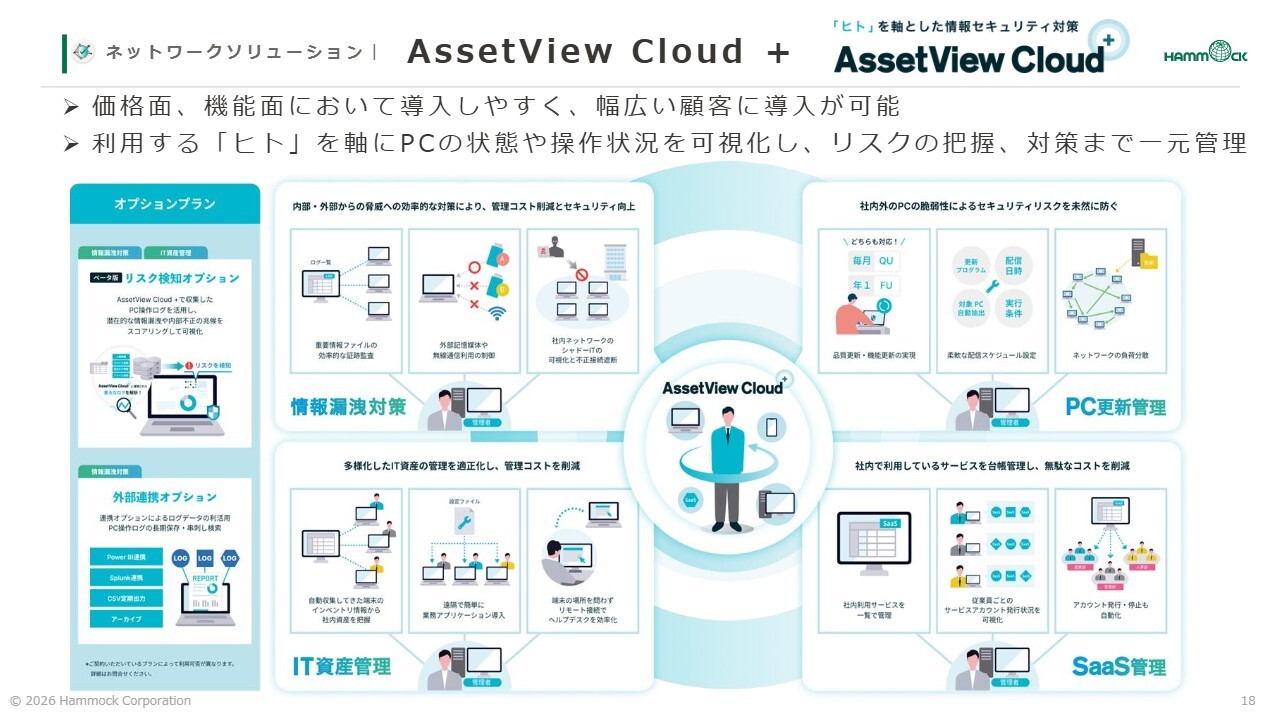
冨來:「AssetView」は、オンプレミス型の「AssetView」とクラウドサービスである「AssetView CLOUD」、そしてこれがさらに進化した「AssetView Cloud+」の3製品で構成されています。
「AssetView Cloud+」について少しご説明します。「AssetView Cloud+」は、必要な機能を運用形態ごとパッケージ化した4つのパッケージで構成されています。情報漏洩対策、IT資産管理、PC更新管理、そして最近利用が増えているSaaS製品の管理が可能なSaaS管理という内容です。
これら4つのパッケージは、価格面や機能面においても、中堅・中小企業さまにも導入しやすい仕様になっています。
「AssetView Cloud+」では、これまでのPCなどの機器を軸にしていた管理から、利用者を軸とした管理に変更しました。これにより、その人がどのPCやスマートフォンを使用しているかなど、利用者を基点とした管理が可能となり、リスクの把握や対策が一元化できるようになっています。
また、オプションとして「AssetView」のログを分析してリスクを検知し、アラートを出すリスク検知オプションも提供しています。
ネットワークソリューション | 成長戦略 事業領域の拡大
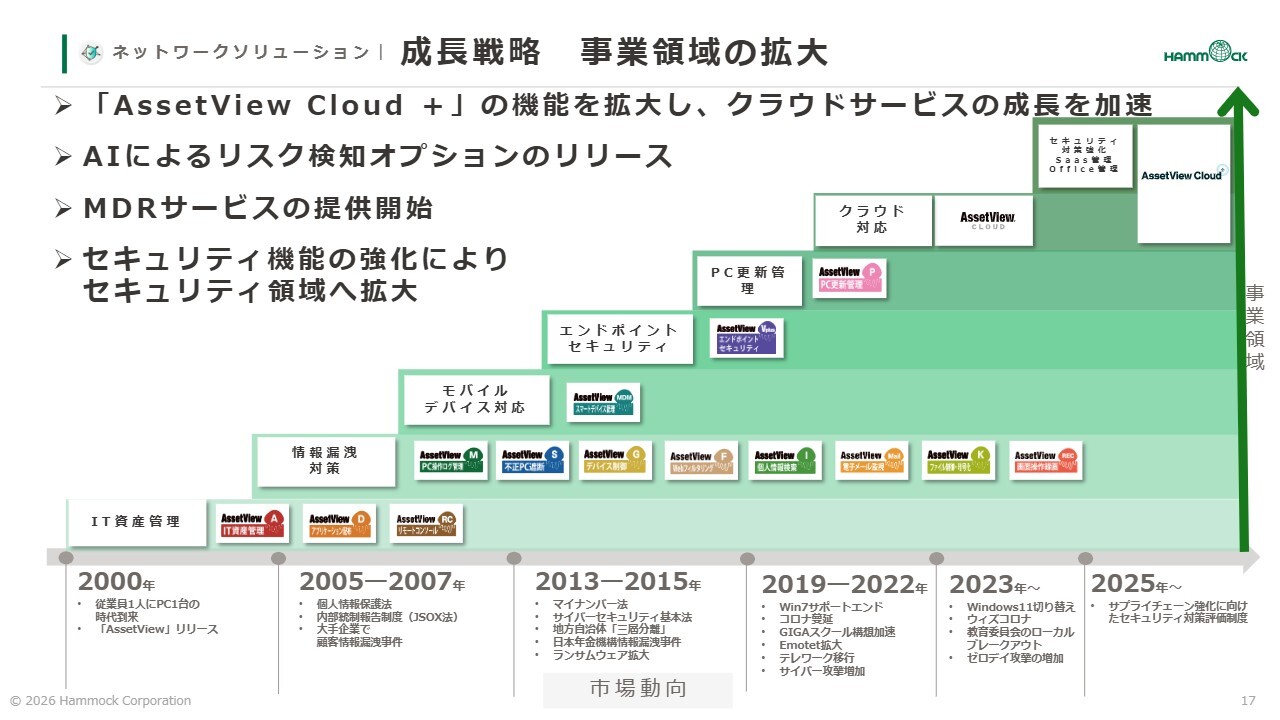
冨來:ネットワークソリューションの成長戦略についてお話しします。
2000年頃から、従業員1人にパソコン1台という時代が到来し、それに伴いIT資産管理のニーズが大幅に増加してきました。その後、情報漏洩事件の発生や、個人情報保護法の制定など、発生した事件や法令の整備に伴って必要な機能を順次追加しながら、事業を拡大してきたのが「AssetView」です。
近年では、サプライチェーンにおけるセキュリティ強化が求められており、経済産業省から通知されているいわゆるSCS評価制度により、サプライチェーン内でセキュリティが強化されていない場合は取引が難しくなる状況です。
このような背景の中で、「AssetView」に対するニーズはさらに高まっています。
ネットワークソリューション | トピックス
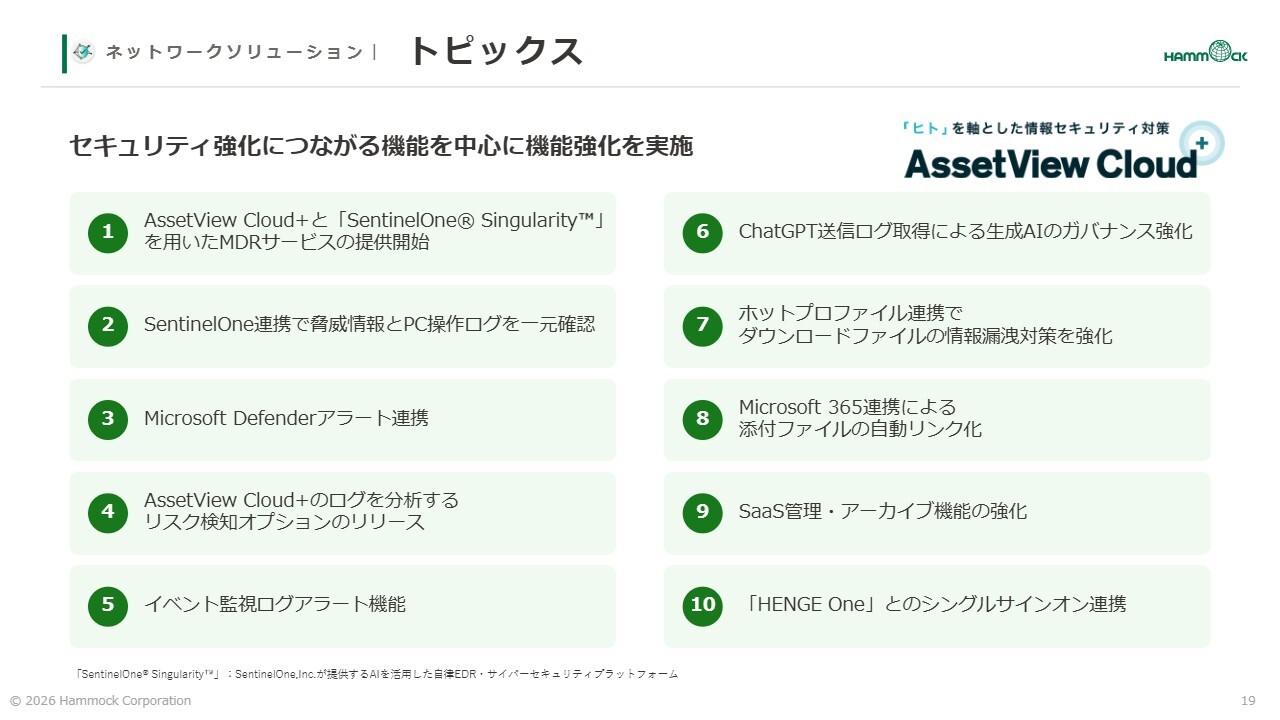
冨來:直近のトピックスをいくつかお伝えします。「AssetView Cloud+」と、セキュリティ対策で非常に高い効果を発揮する「SentinelOne Singularity」を用い、24時間365日監視体制を実現するMDRサービスの提供を開始しました。
先ほどお話しした「AssetView Cloud+」のログを分析することで、異常な行動がないかを検知し、アラートを発するオプションもリリースされています。また、AIが台頭していることから、ChatGPTの送信ログを監視することで、生成AIのガバナンス強化を図っています。
セールスDX | 製品概要と強み① 一気通貫の営業支援ツール
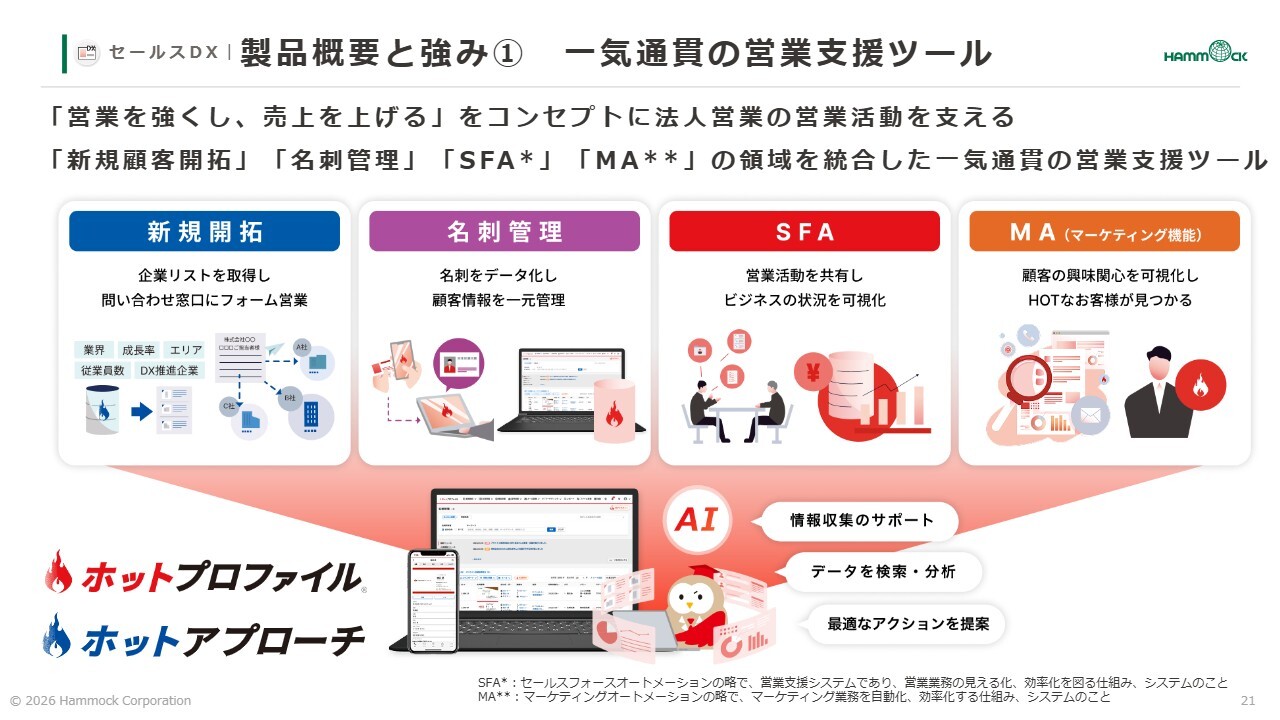
冨來:セールスDXソリューションについてご説明します。セールスDXソリューションは「営業を強くし、売上を上げる」をコンセプトに、法人営業の営業活動を支える「ホットプロファイル」という製品を開発・販売しています。
「ホットプロファイル」は、新規顧客開拓、名刺管理、営業支援を行うSFAやマーケティングオートメーションという4つの機能を一気通貫で提供する営業支援ツールです。この4つの機能が1つの製品に集約されている点が、「ホットプロファイル」の最大の強みです。
セールスDX | 強み② 企業データベース
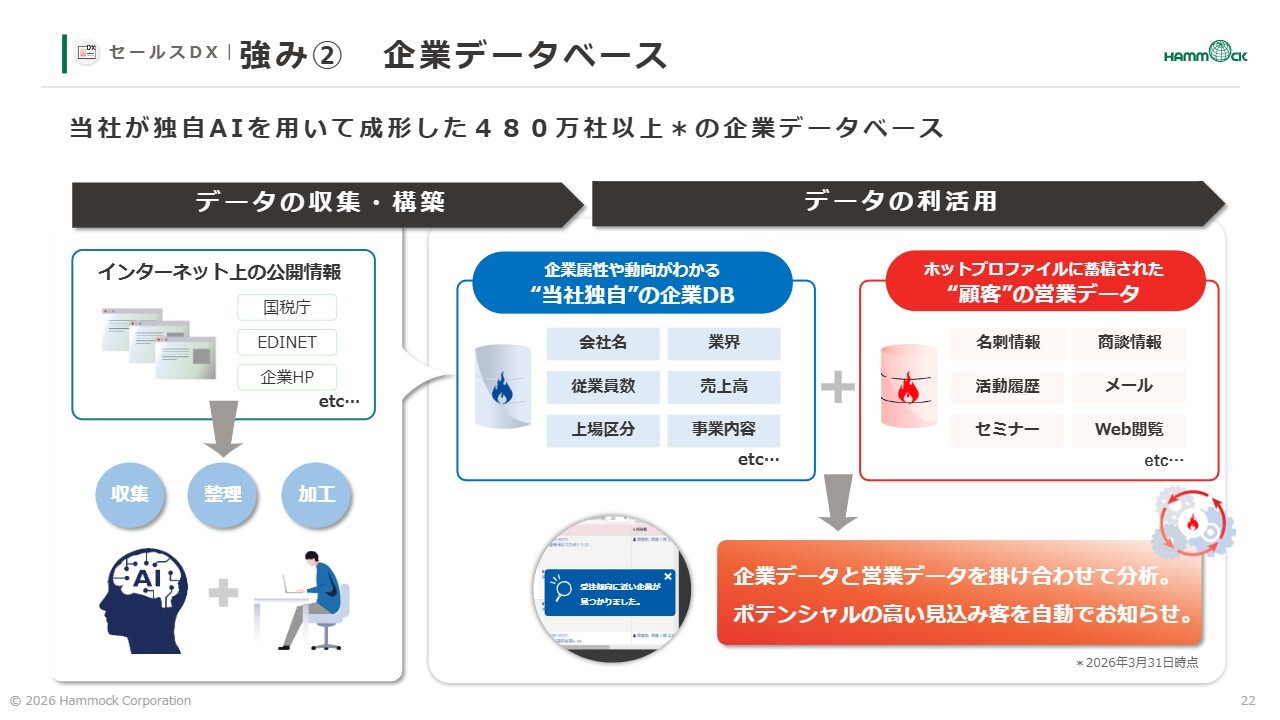
冨來:480万社以上の企業データベースを保有し、これをお客さまが入力された営業データと掛け合わせることで、新たにポテンシャルの高い見込み顧客を提案できる点が、1つの強みとなっています。
セールスDX | 強み③ 低コスト、利用機能・部門が選択可能
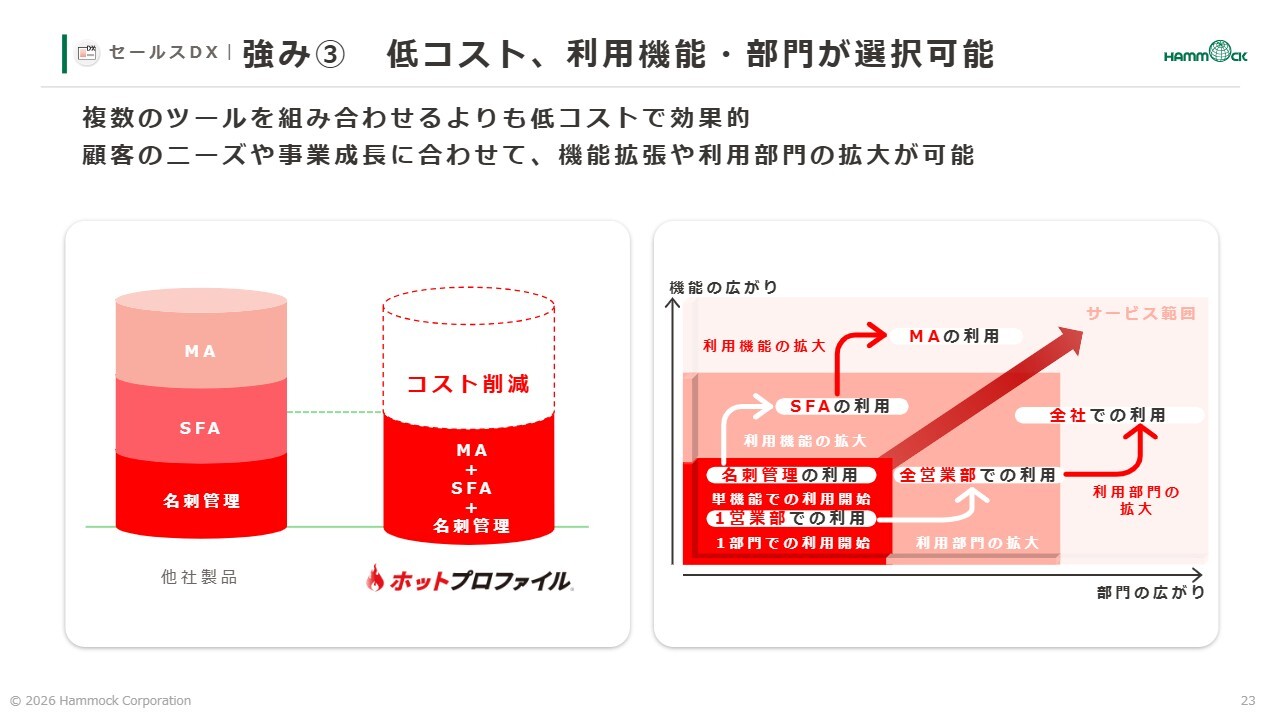
冨來:「AssetView」と同様に、必要な機能から導入いただけるため、低コストでの導入が可能です。また、企業の成長に伴い、必要な部門や機能を追加して、徐々に拡大していくことができる点が1つの強みです。
セールスDX | 成長戦略 事業領域の拡大
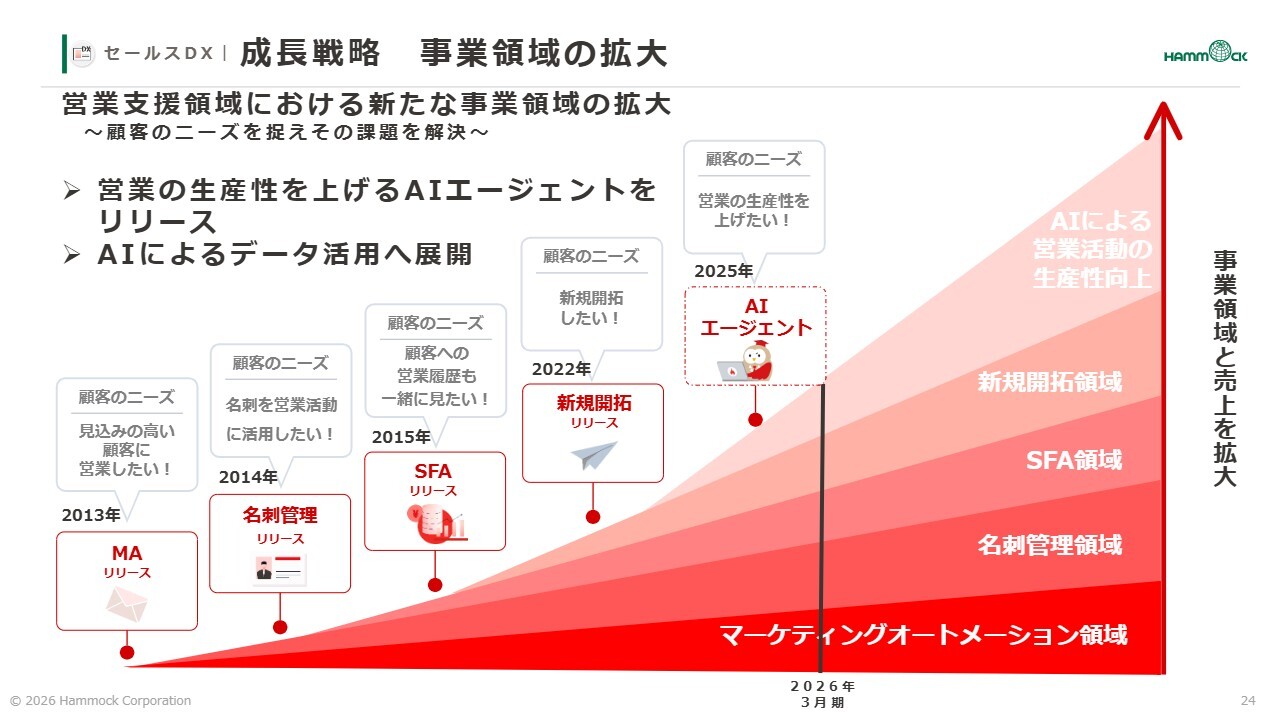
冨來:成長戦略として、事業領域の拡大を続けています。まず最初に導入したのはマーケティングオートメーションの機能です。その後、名刺管理、SFA、新規顧客開拓の機能を随時追加し、現在はAIエージェントをリリースすることで、AIを活用した営業活動の生産性向上を図っています。
セールスDX | 成長戦略① 事業領域の拡大
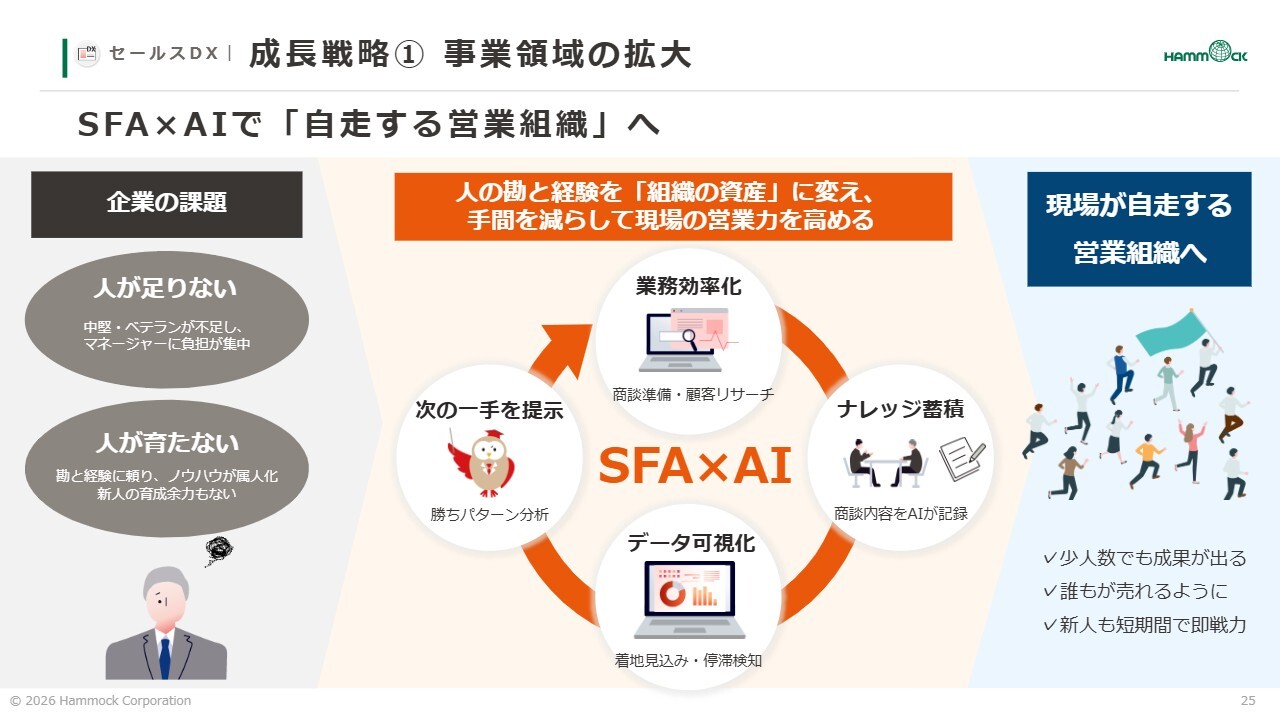
冨來:具体的には、営業組織では現在、中堅・ベテラン層などの人材不足、新人の育成が進まないこと、そして属人的な営業になってしまうことといった悩みを解決するために、「ホットプロファイル」のSFAにAI機能を追加し、自走可能な営業組織を実現する機能を追加しています。
セールスDX | 最近のトピックス
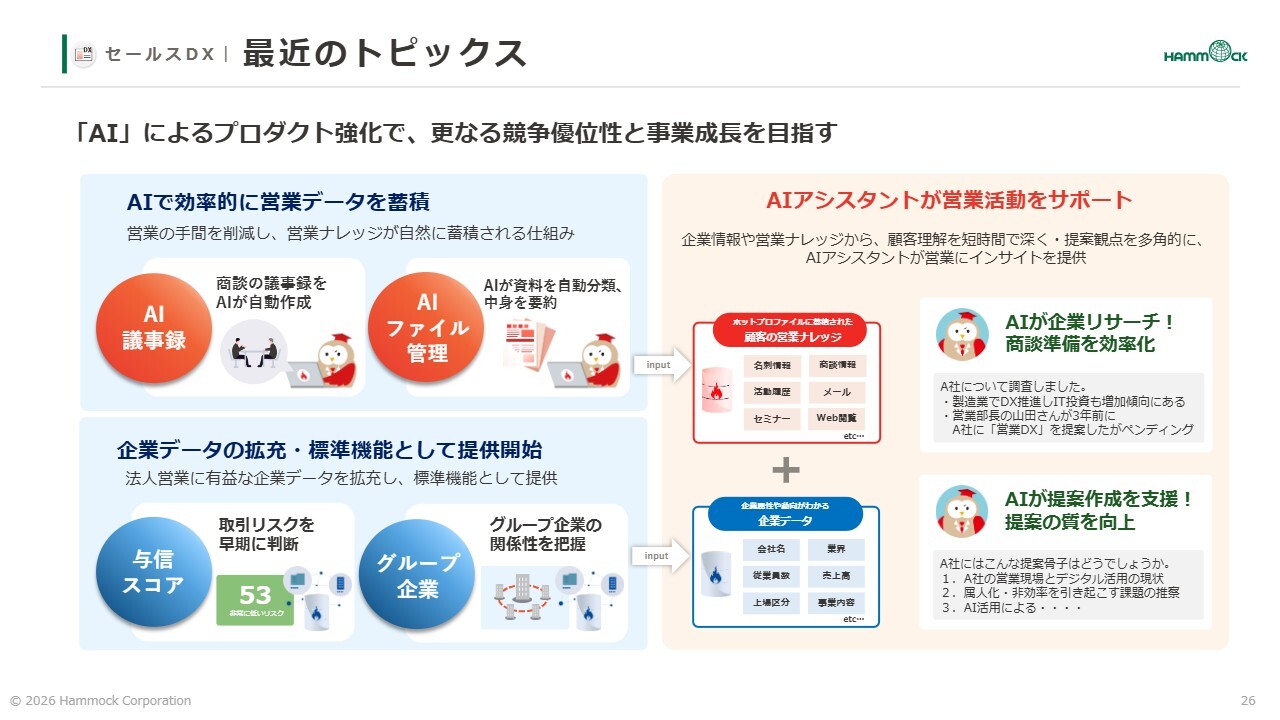
冨來:トピックスとしてスライドに記載しましたが、商談内容を録音し、AIで自動的に議事録を作成できる「AI議事録」、見積書や契約書などを一元的にファイル管理できる「AIファイル管理」、与信スコアが自動的に算出される企業データベースなどを保有することで、お客さまへの商談準備や提案をスムーズに行えるようになっています。
セールスDX | 成長戦略② 事業領域の拡大
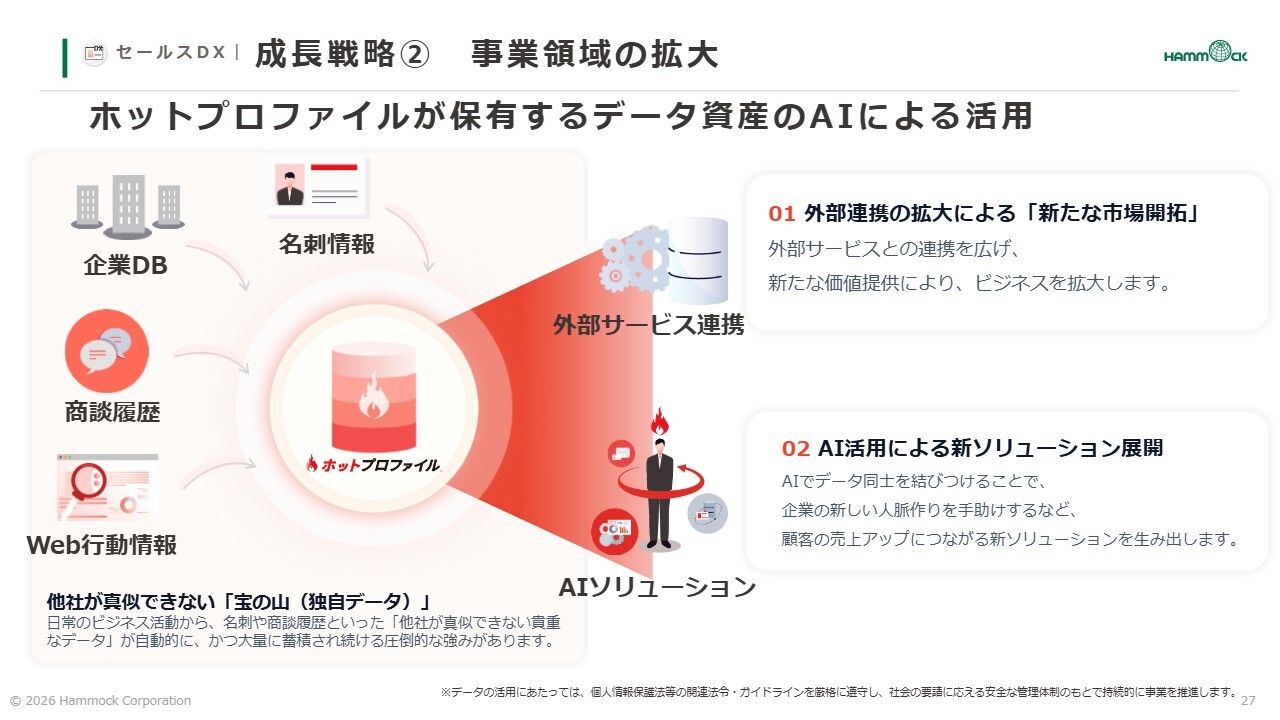
冨來:「ホットプロファイル」には、お客さまが登録した名刺情報や商談履歴、Webの行動情報、当社が保有する企業データベースなど、さまざまなデータが蓄積されています。
これらの企業データと外部サービスを連携したり、今後開発を進めるAIにてデータを活用することで新しいソリューションを展開し、事業領域を拡大していきたいと考えています。
セールスDX | トピックス
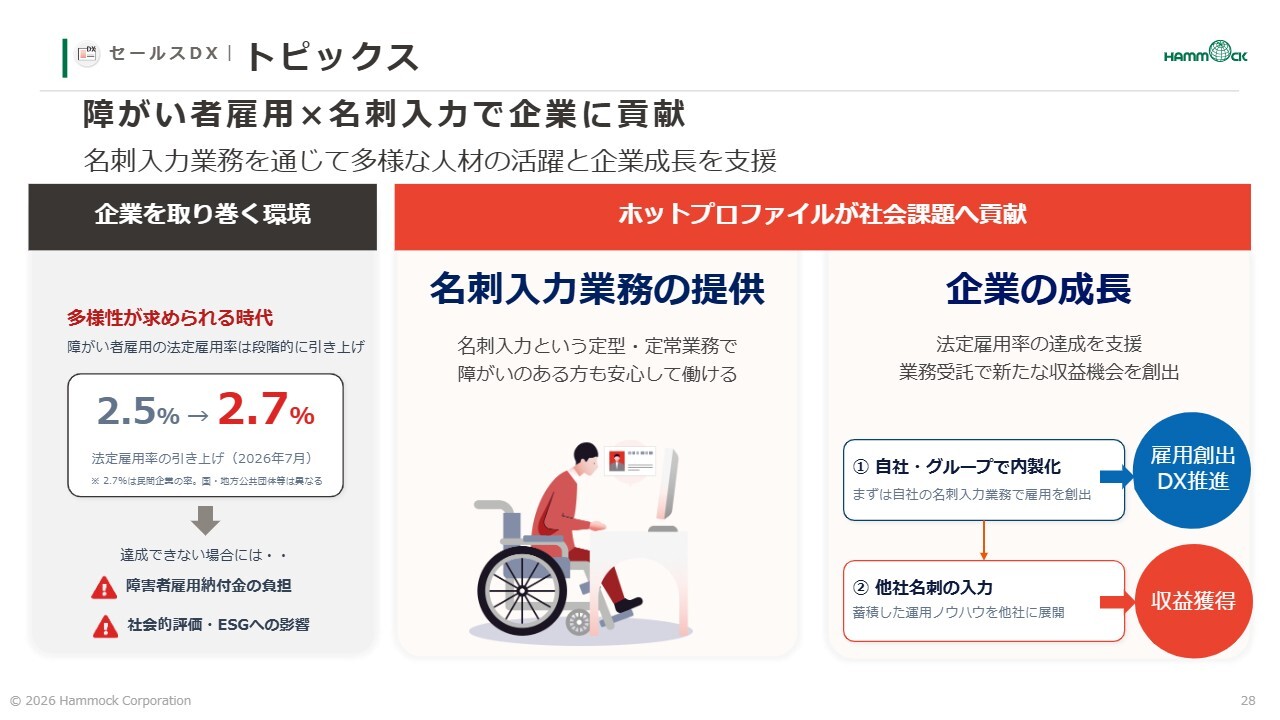
冨來:スライドはトピックスに関する内容です。
当社の「ホットプロファイル」では、名刺入力という業務が発生しますが、それを各お客さまの従業員である障害者の方に対応いただくことで、お客さまの雇用創出と収益獲得に貢献できるのではないかと考え、このような取り組みを進めています。
AIデータエントリー | 製品概要
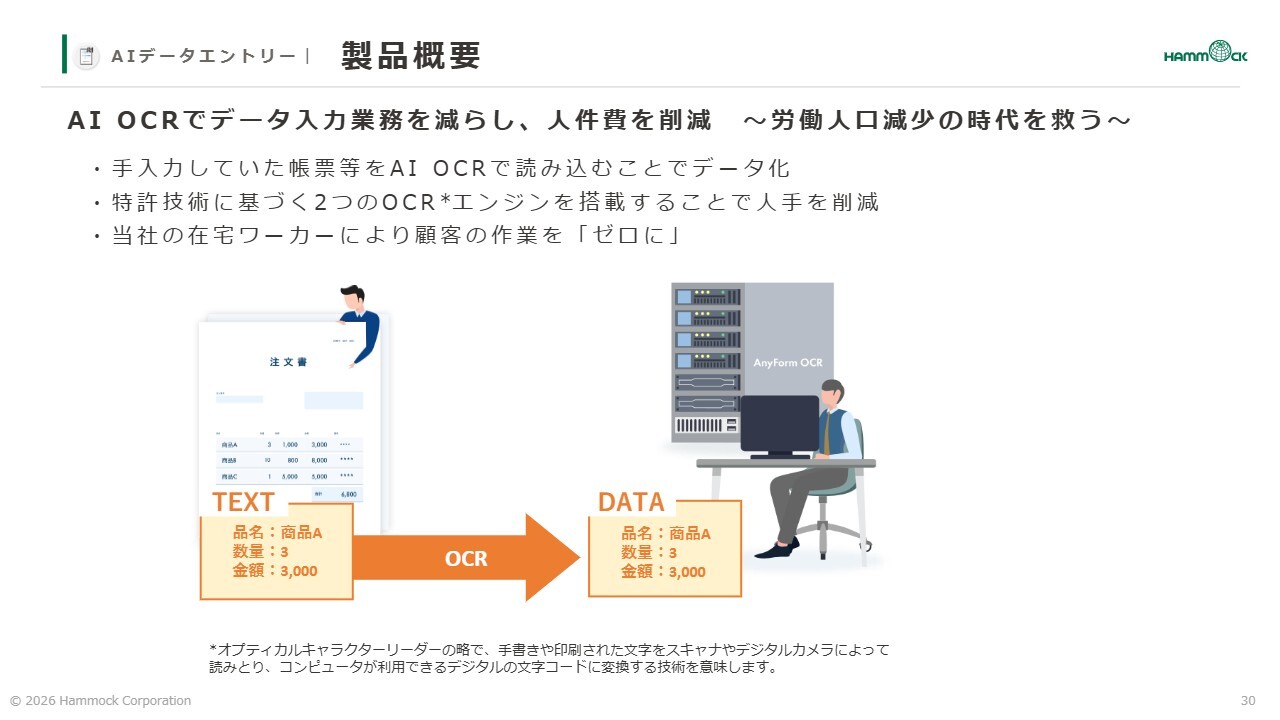
冨來:AIデータエントリーソリューションです。こちらはAI OCRを活用し、依然として残っている紙のデータ入力業務を減らし、人件費を削減し、労働人口が減少しているこの時代、この製品を通じて効率性や生産性を向上させたいと考えています。
AIデータエントリー | 強み
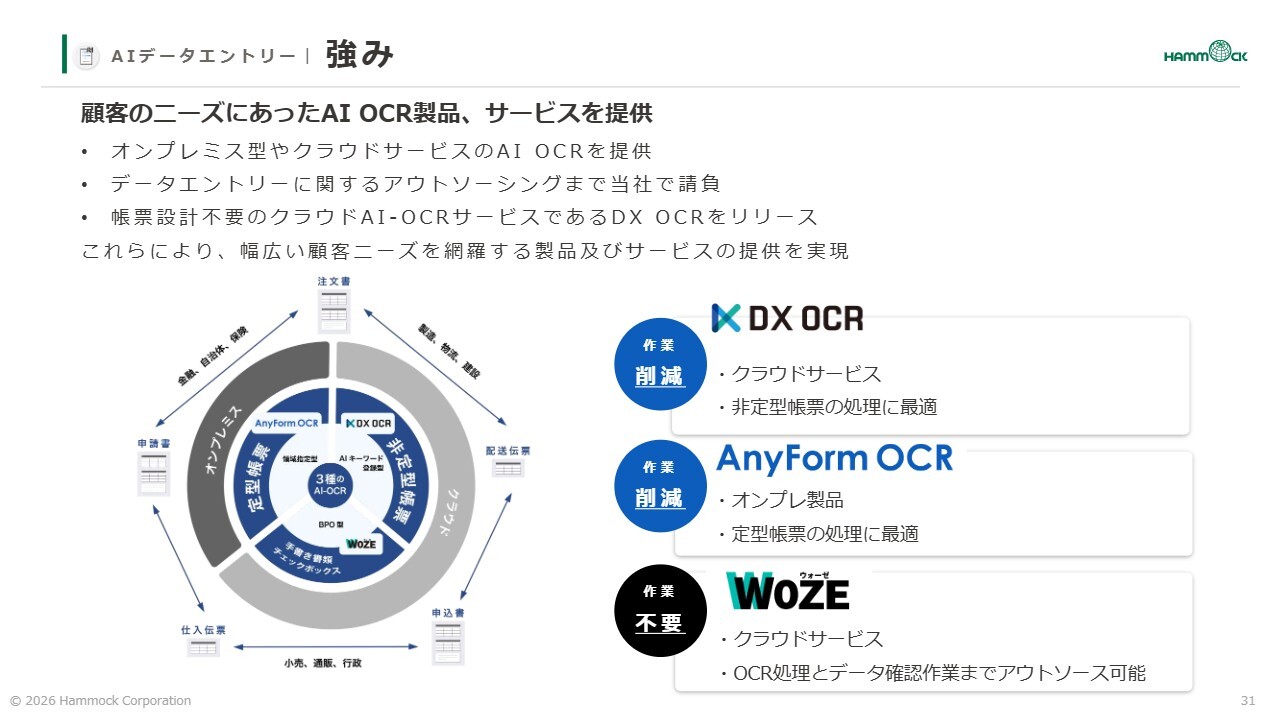
冨來:こちらのソリューションの強みは、顧客のニーズに合ったさまざまなAI OCR製品やサービスを提供している点です。
クラウドサービスで非定型帳票の処理に最適な「DX OCR」、オンプレ製品で定型帳票の処理に強みを持つ「AnyForm OCR」、そしてOCRの結果に対する目視検査を顧客ではなく当社が行う仕組みで、SaaSとBPOを組み合わせたBPaaSとして提供している「WOZE」、これら3種類の製品を、顧客のニーズに合わせて提供しています。
AIデータエントリー | 強み
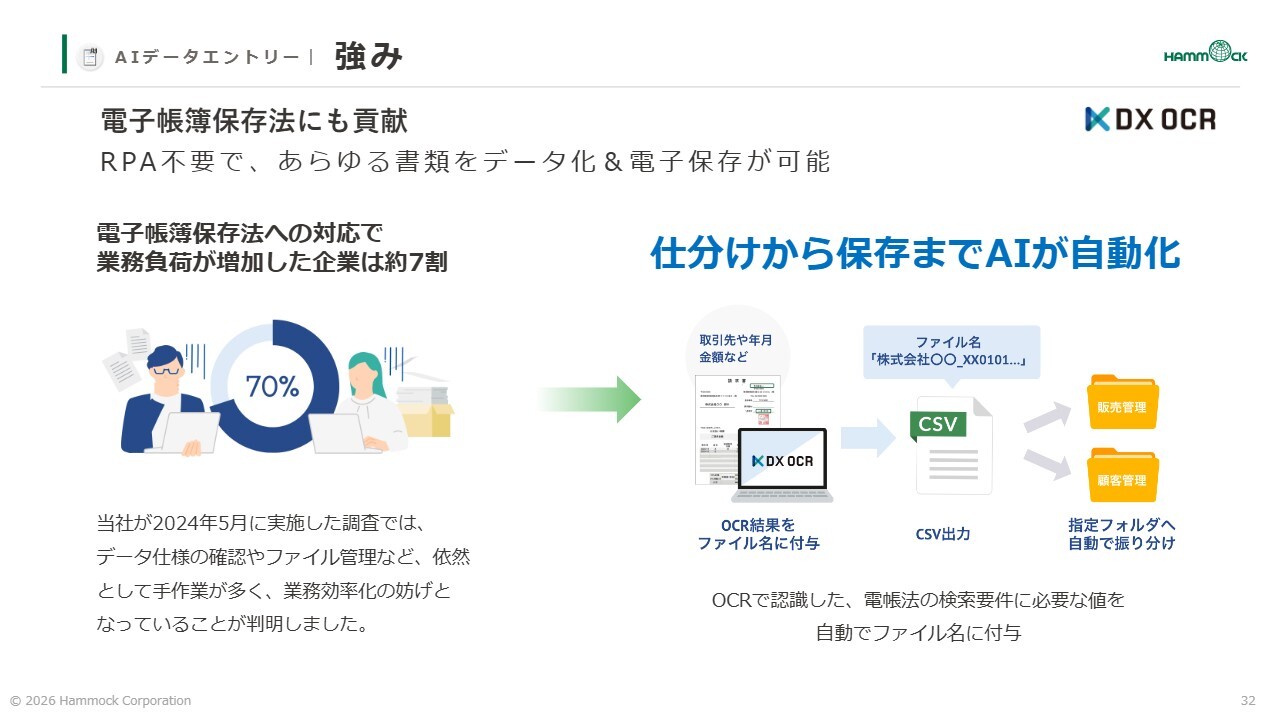
冨來:もう1つの強みとしては、電子帳簿保存法への対応です。仕分けから保存までをAIで自動化しています。
AIデータエントリー | 成長戦略 事業領域の拡大
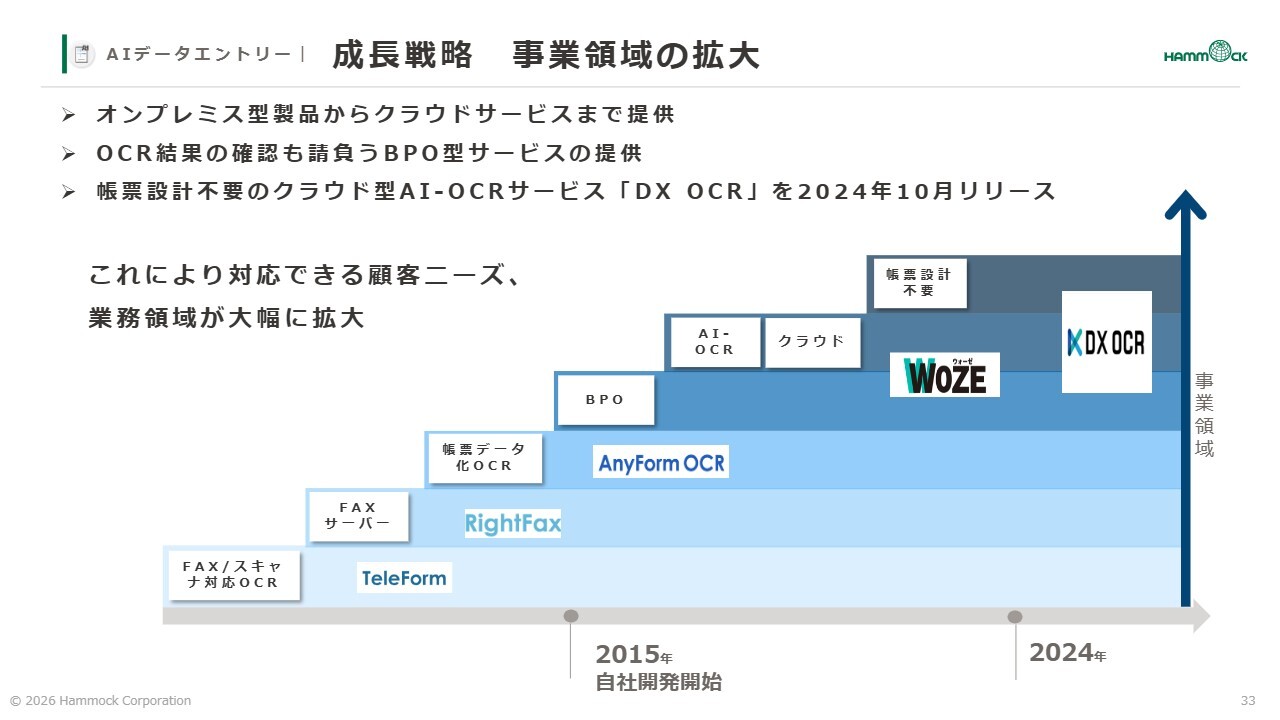
冨來:当社の成長戦略について、先ほど触れた顧客ニーズに対応するため、オンプレミス型からクラウドサービスへの移行や、目視チェックを当社で請け負うBPOサービスまで、幅広い領域を展開することで事業領域を拡大してきました。
市場規模
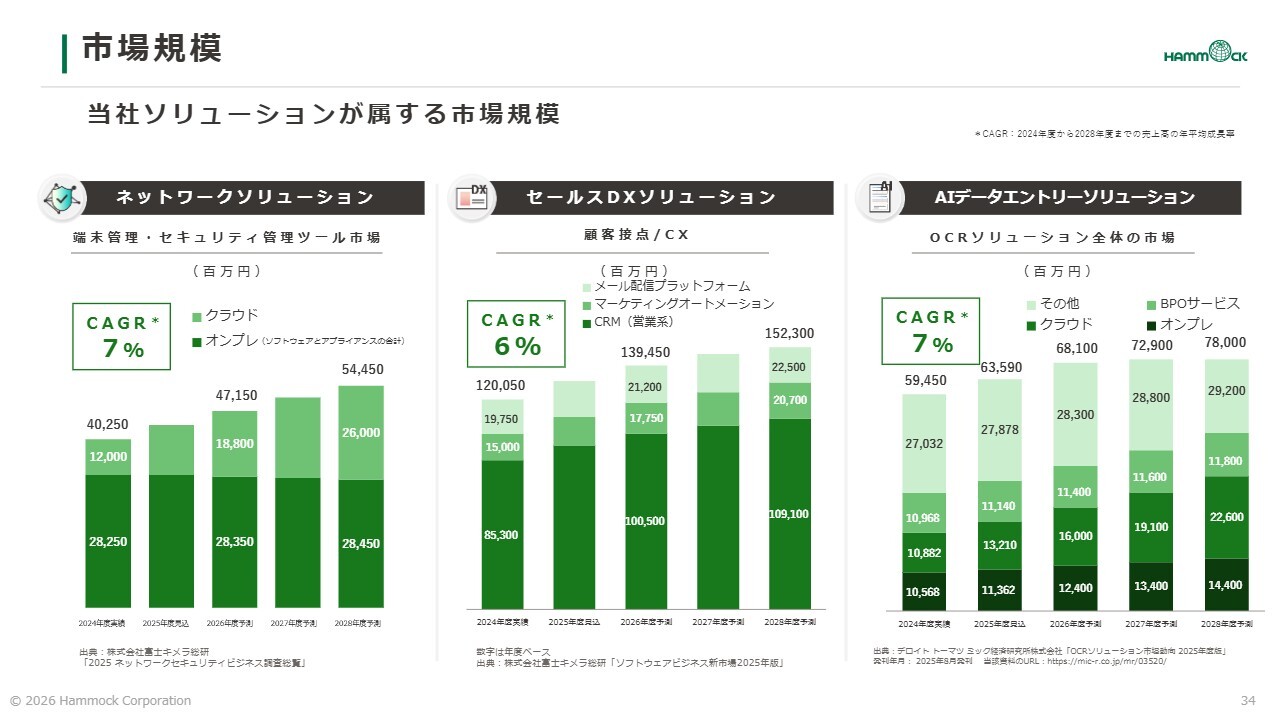
冨來:3種類のソリューションがありますが、それぞれの市場規模が順調に成長していることをおわかりいただけるかと思います。
当社の成長戦略① ハンモックサイクルによる事業領域拡大
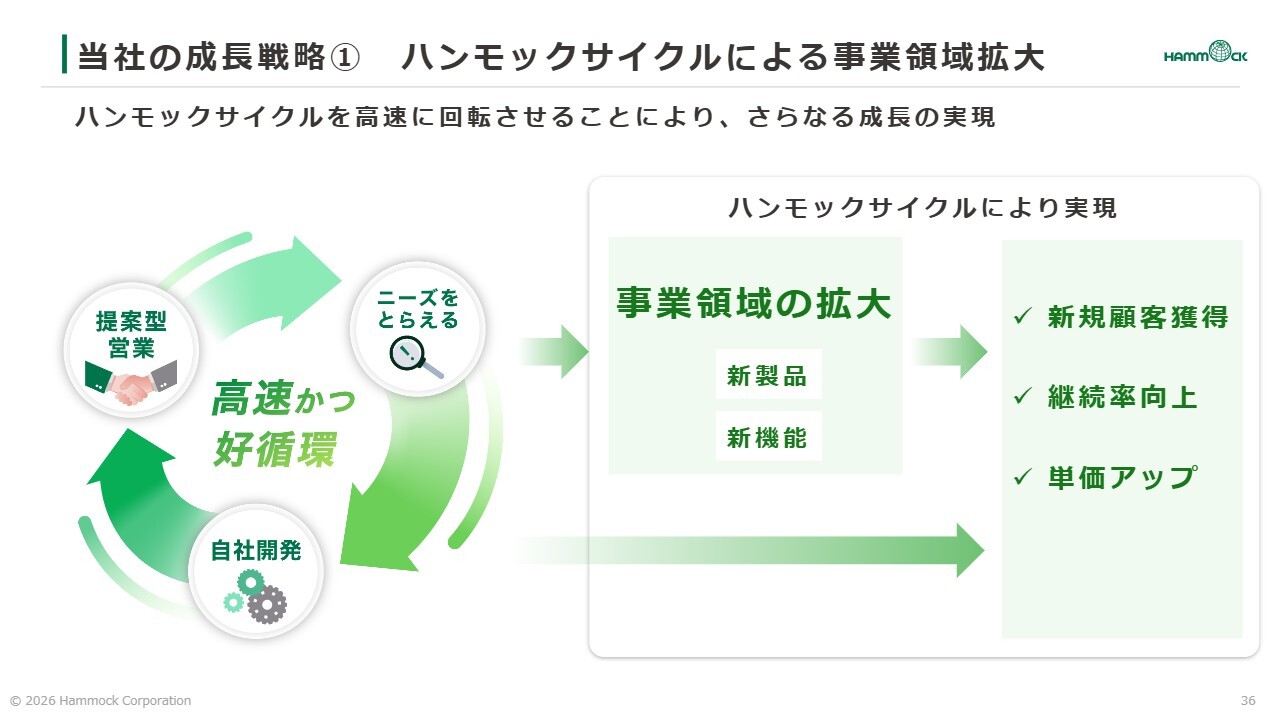
冨來:AI時代の成長戦略と全社成長戦略についてご説明します。先ほどご説明したハンモックサイクルを高速に回すことで好循環を生み出し、事業領域を拡大します。そして、新規顧客獲得、継続率の向上、単価アップなどを図り、さらなる事業領域の拡大を目指していきます。
2014年にリリースした「ホットプロファイル」も、このハンモックサイクルによって生まれた事業です。
当社の成長戦略② リカーリング型ビジネスモデルへの移行
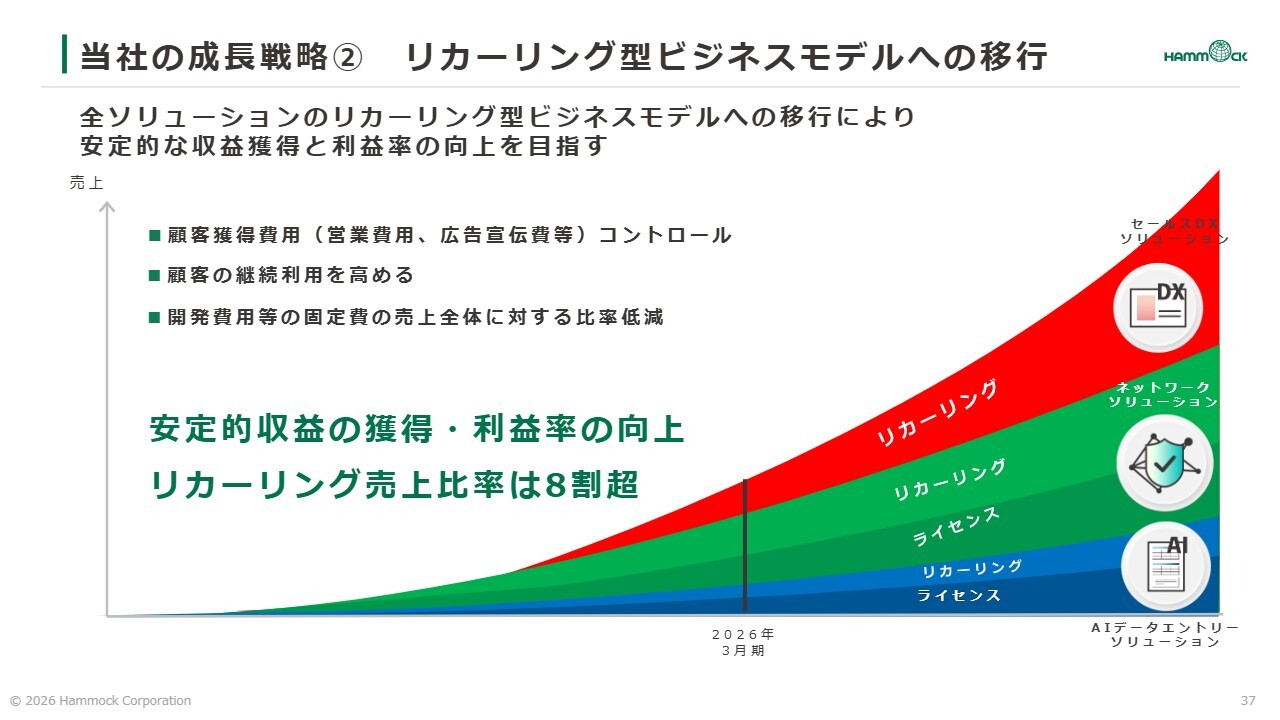
冨來:全ソリューションにおいてリカーリング型ビジネスモデルへの移行を進めています。これにより、安定した収益の獲得と利益率の向上を目指しています。すでにリカーリング売上比率は8割を超えています。
全社 成長戦略 新たな挑戦
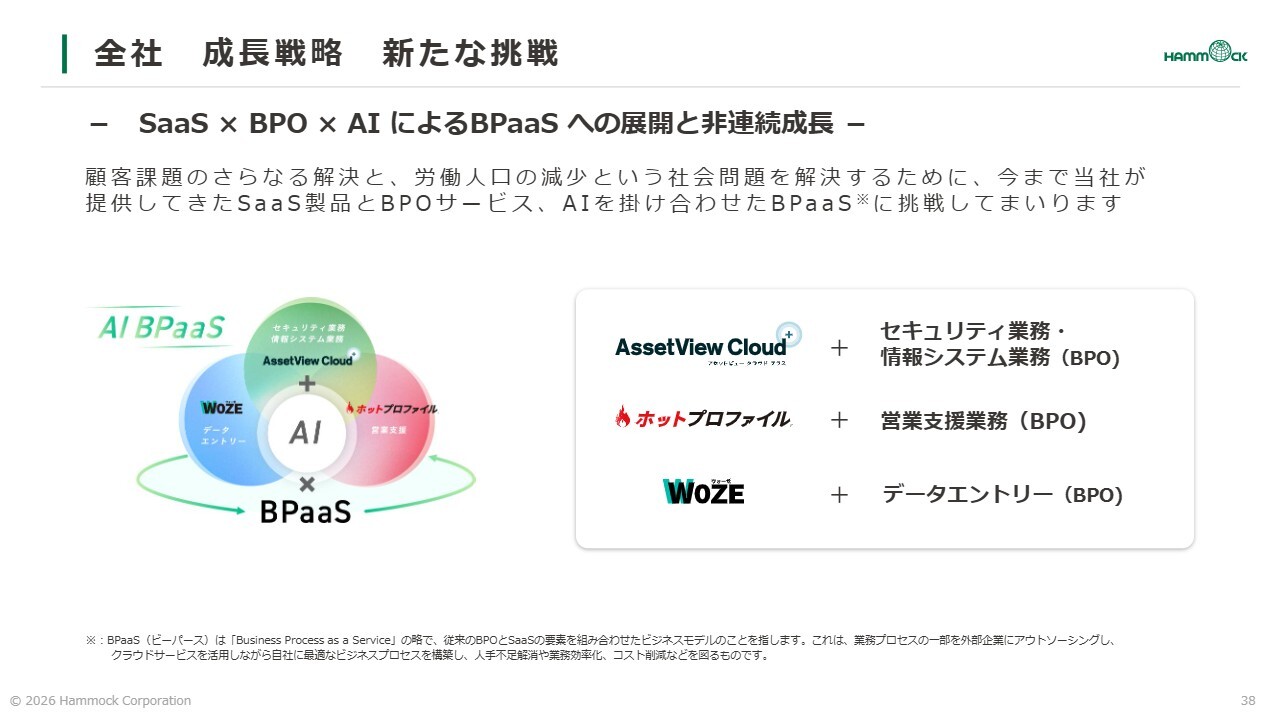
冨來:先ほど「WOZE」のところでも少しお話ししましたが、当社は基本的にSaaS製品を開発・販売しています。しかし、これにBPOを組み合わせることで、新たにBPaaSの領域へと展開し、非連続的な成長を図りたいと考えています。
全社 成長戦略 新たな挑戦
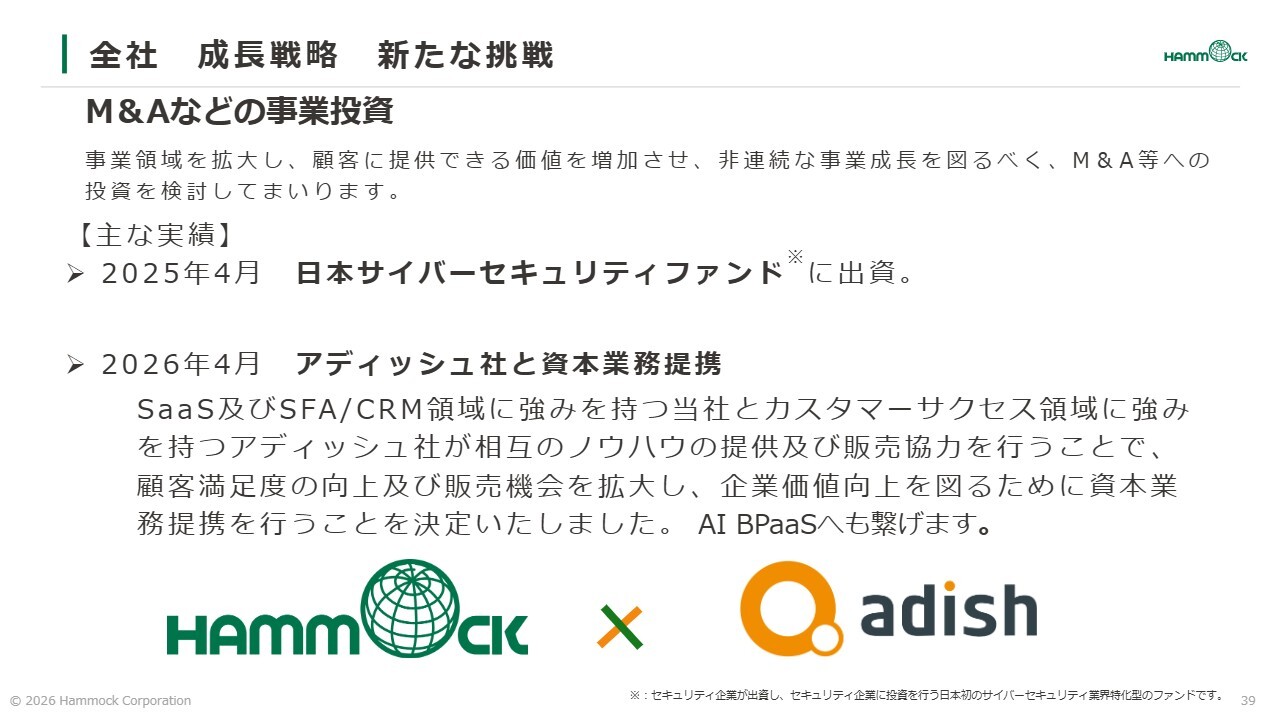
冨來:当社の3つのソリューション事業の領域をさらに拡大するため、M&Aなどへの積極的な投資を進めていきたいと考えています。
実績としては、2025年4月に発表した日本初のサイバーセキュリティ業界特化型ファンド「日本サイバーセキュリティファンド」に出資しました。これにより、国内のサイバーセキュリティ企業との連携を深めることができています。
2026年4月に発表しましたアディッシュ社との資本業務提携についてです。アディッシュ社はカスタマーサクセスのBPOに強みを持つ企業です。
SaaS企業である当社は、連携を組むことで、顧客満足度の向上や販売機会の拡大が期待されます。さらに、AI BPaaSへの展開にもつながることから、今回の資本業務提携に至りました。
AI時代における成長戦略 | AI台頭は当社の追い風に
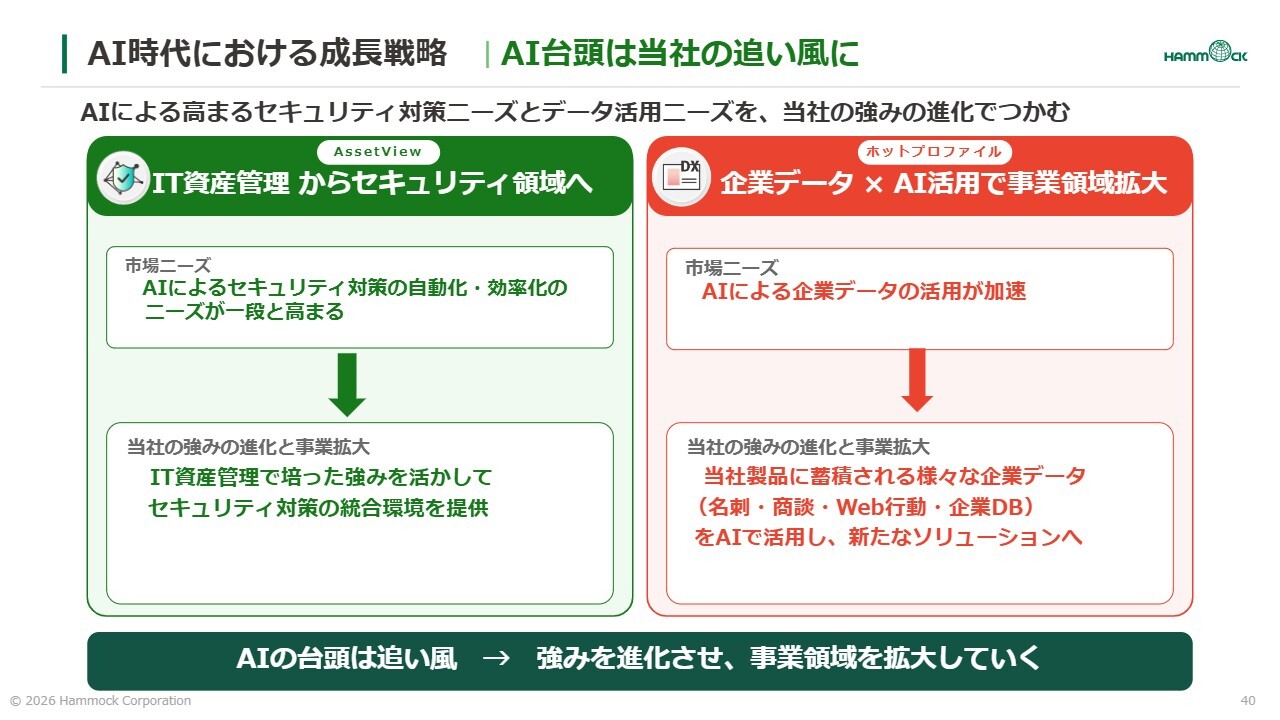
冨來:AI時代における成長戦略として、スライドに2点記載しています。
「AssetView」は、先ほどご説明したセキュリティ機能を搭載したIT資産管理製品であり、IT資産管理で培った強みを活かして、セキュリティ対策の統合環境を提供していきたいと考えています。
「ホットプロファイル」は、「ホットプロファイル」に多く蓄積されている企業データを活用し、AIを用いることで新たなソリューションを展開していきたいと考えています。
IT資産管理の強みを活かしたセキュリティ領域への拡大
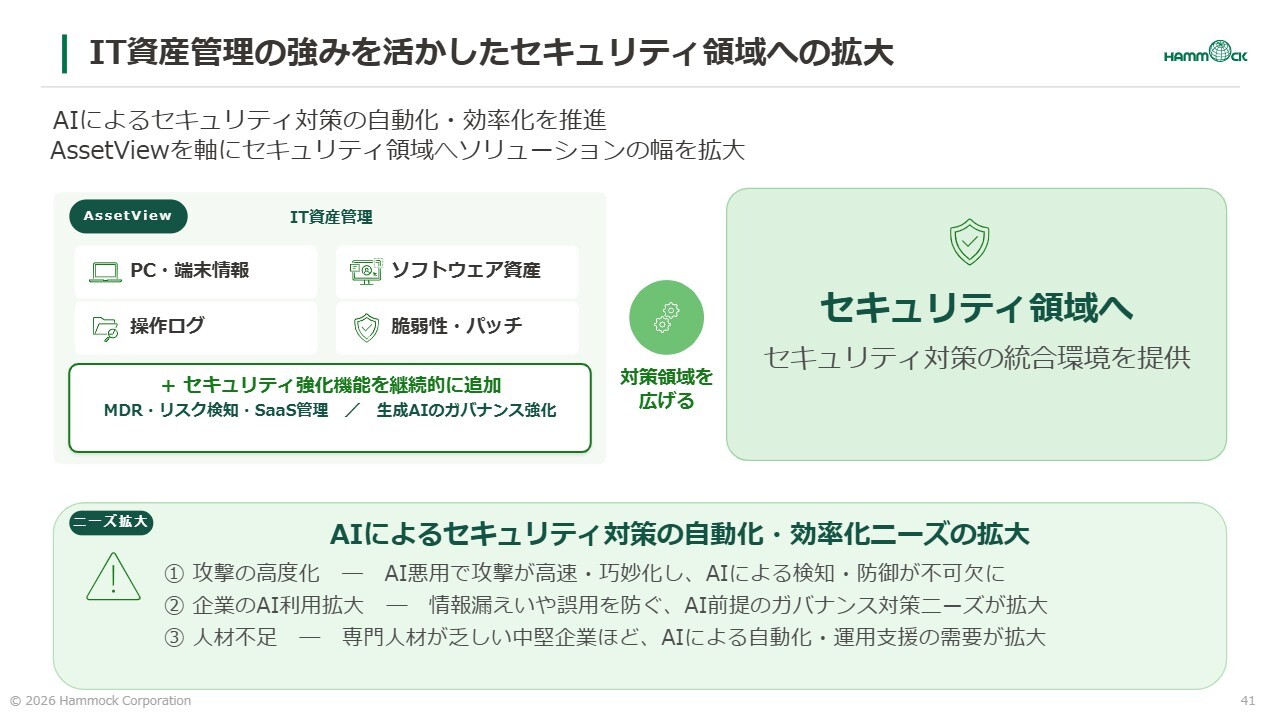
冨來:「AssetView」についてです。現在、AIによる攻撃の高度化・巧妙化が進んでおり、それに対応するため、AIを活用した検知や防御が不可欠な状況です。また、情報漏洩や誤用を防止するため、AIを前提としたガバナンス対策のニーズが非常に拡大しています。
さらに、中堅企業では専門人材が不足しているため、AIによる自動化や運用支援の需要が大きく増加しています。
「AssetView」では、IT資産管理の機能に加えてセキュリティ対策機能を追加することで、セキュリティ対策の統合環境を提供できる製品として、事業領域を拡大していく予定です。
保有する企業データのAI活用による新規事業創出
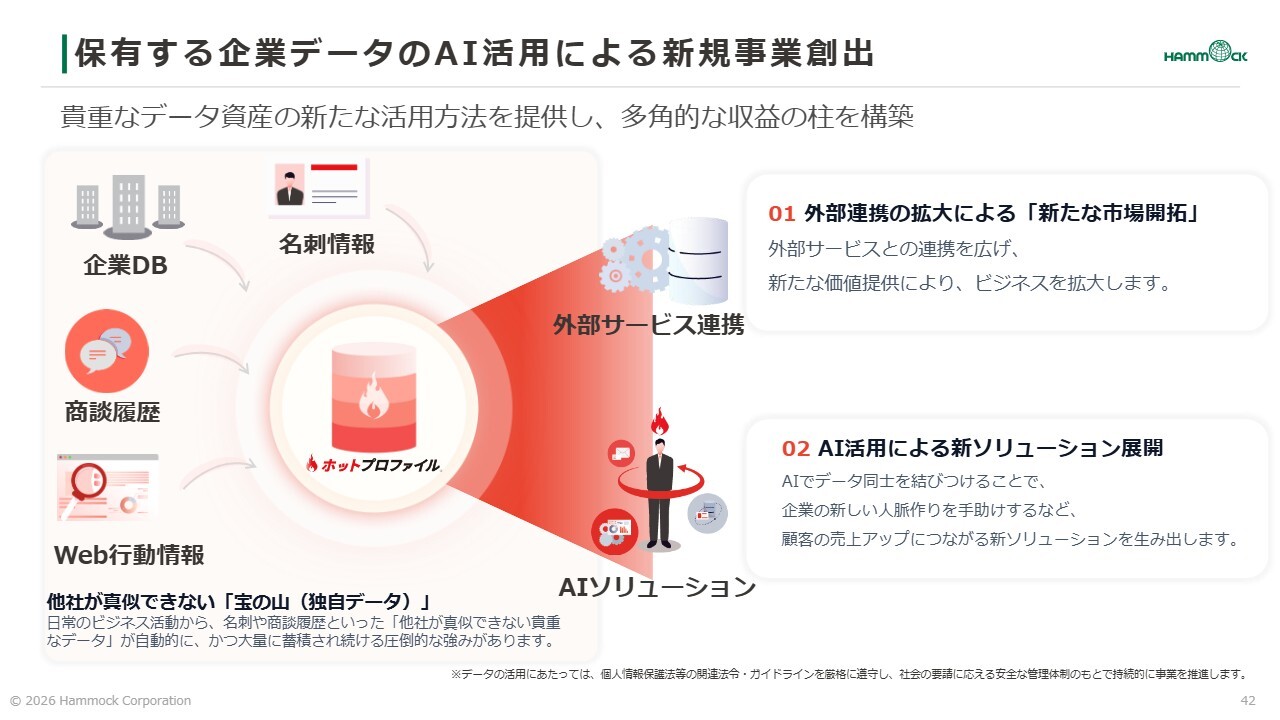
冨來:「ホットプロファイル」については、先ほどと重複しますが、ホットプロファイルに蓄積したさまざまなデータを、AIで活用する新たなソリューションを展開していくことが現在の成長戦略です。
決算概要
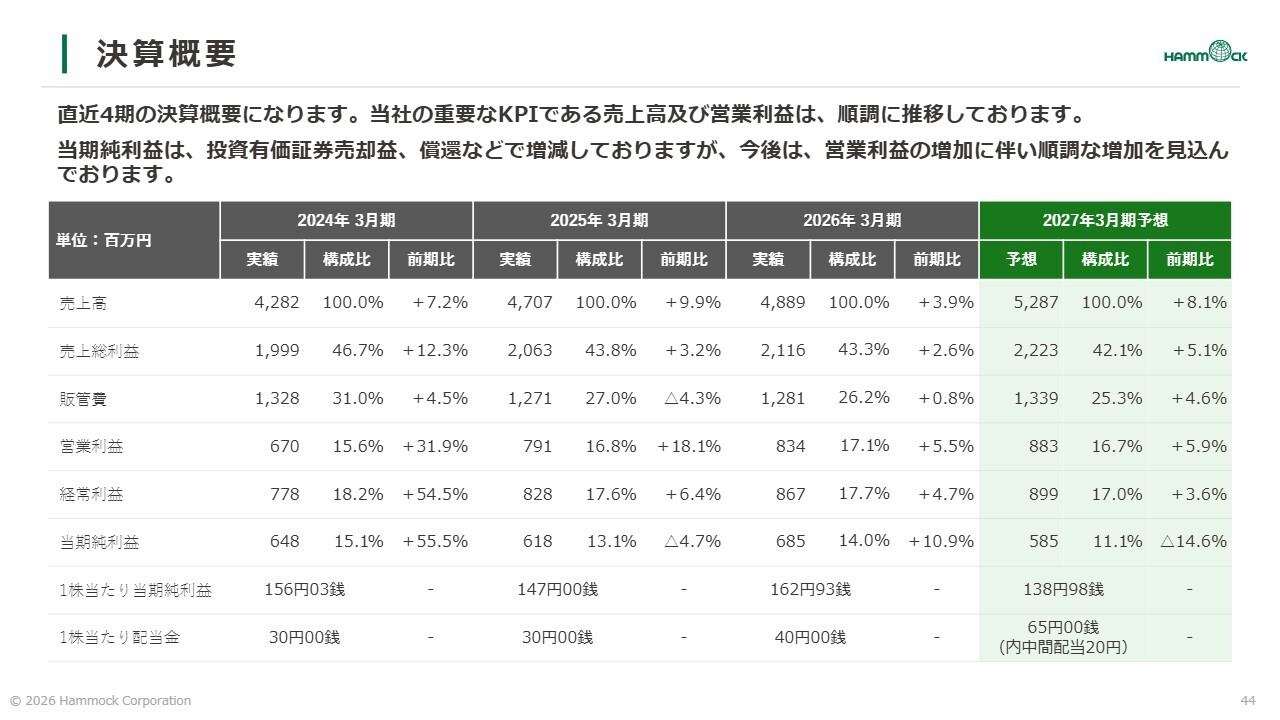
冨來:決算概要と当期の業績見込みについてご説明します。直近4期の決算概要をスライドに記載しています。
当社の重要なKPIである売上高と営業利益は、順調に推移しています。当期純利益については、投資有価証券の売却や償還などが影響し増減していますが、今後は営業利益の増加に伴い、順調に増加していく見込みです。
売上高の推移
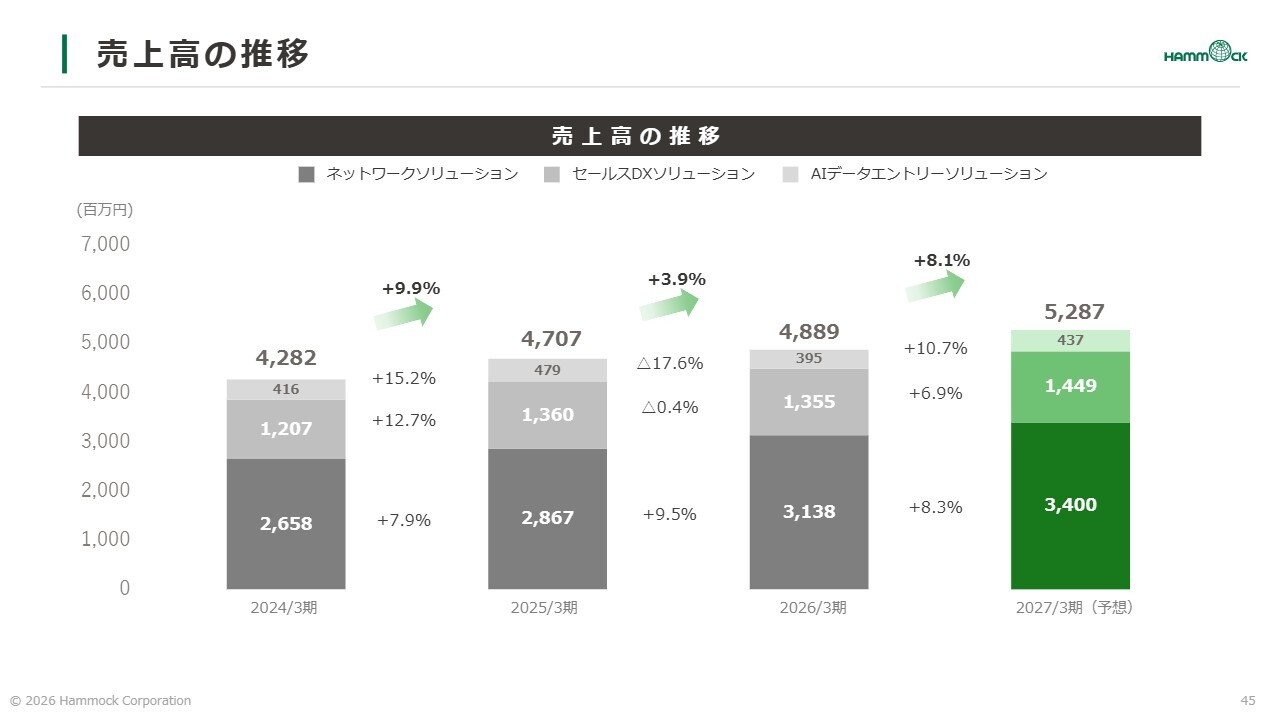
冨來:売上の直近4期の成長率をスライドに記載しています。2026年3月期においては、全社の成長率が鈍化しています。
「AssetView」を提供するネットワークソリューションの成長率は順調に伸びていますが、AIデータエントリーソリューションやセールスDXソリューションでは減収となっています。
決算及び着地見込みのポイント
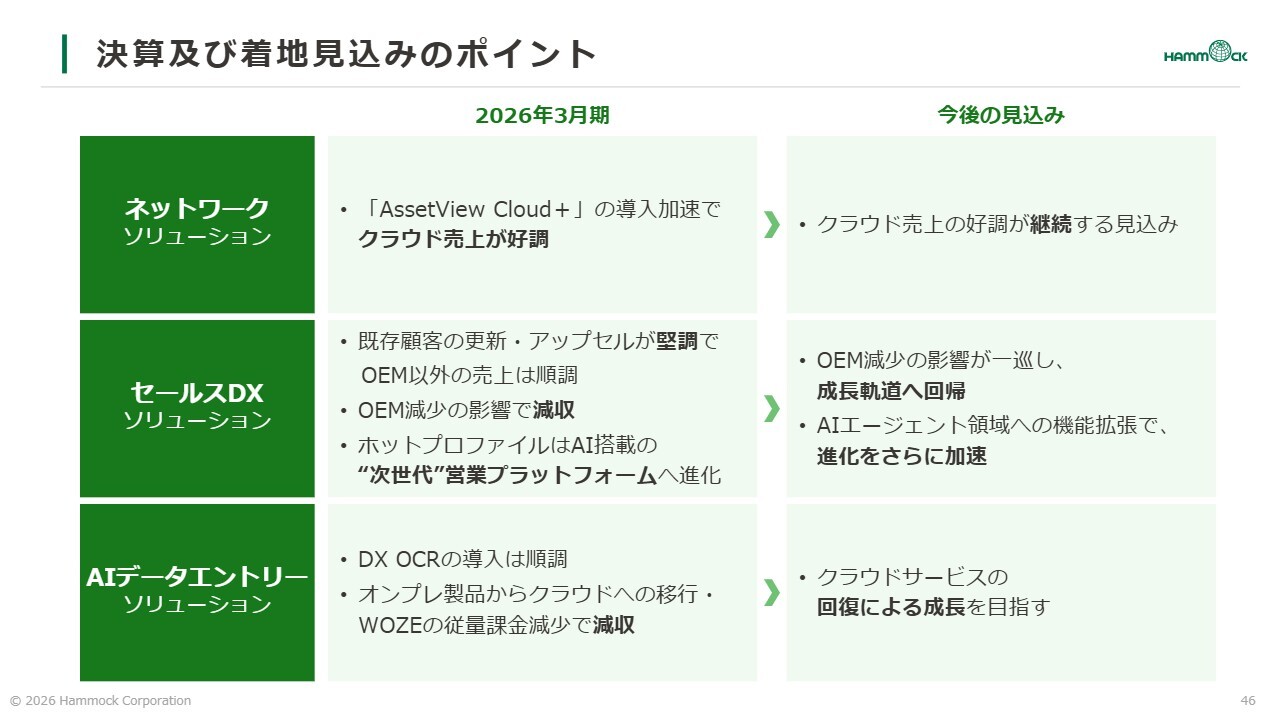
冨來:この状況と今後の見込みについてご説明します。ネットワークソリューションでは、「AssetView Cloud+」の導入が加速し、クラウドの売上は好調に推移しています。クラウドの売上は、今後も好調に推移する見込みです。
セールスDXソリューションでは、既存顧客の更新やアップセルは堅調でしたが、他社製品に組み込んでいるOEM提供の売上が減少したため、全体として減収となりました。今後については、OEMの減少の影響がすでに一巡したこともあり、成長軌道への回帰が見込まれています。
AIデータエントリーソリューションでは、「DX OCR」の導入は順調に進んでいます。ただし、オンプレ製品からクラウドへの移行に伴い収益形態が若干変化したことや、「WOZE」の従量課金が減少したことにより減収となっています。
今後は、クラウドサービスの回復による成長を目指します。
塩谷航平氏(以下、塩谷):通期の部分で、第1四半期に対して第2四半期以降に強い進捗が必要だと認識しています。例年を見ても季節性があるように思いましたが、いかがでしょうか?
冨來:当社の場合、第2四半期と第4四半期は売上がやや高めに出る傾向があり、第1四半期と第3四半期は少し低めに出るというのが毎年の傾向として見られます。
これは、営業の目標設定の問題もありますが、お客さまが期末に製品を導入される傾向が大きいことが影響しています。そのため、売上にはこうした傾向が強く表れています。
塩谷:先ほど別のスライドで、リカーリング売上がかなり高いシェアを占めていると話がありましたが、リカーリング売上が増えてもこの季節性は引き続き見られるという認識でよいでしょうか?
冨來:おっしゃるとおりです。ただ、平準化は進んでいくと思います。それでも、ARRで記載すると第2四半期と第4四半期に少し偏りが見られるかと思います。
営業利益・営業利益率の推移
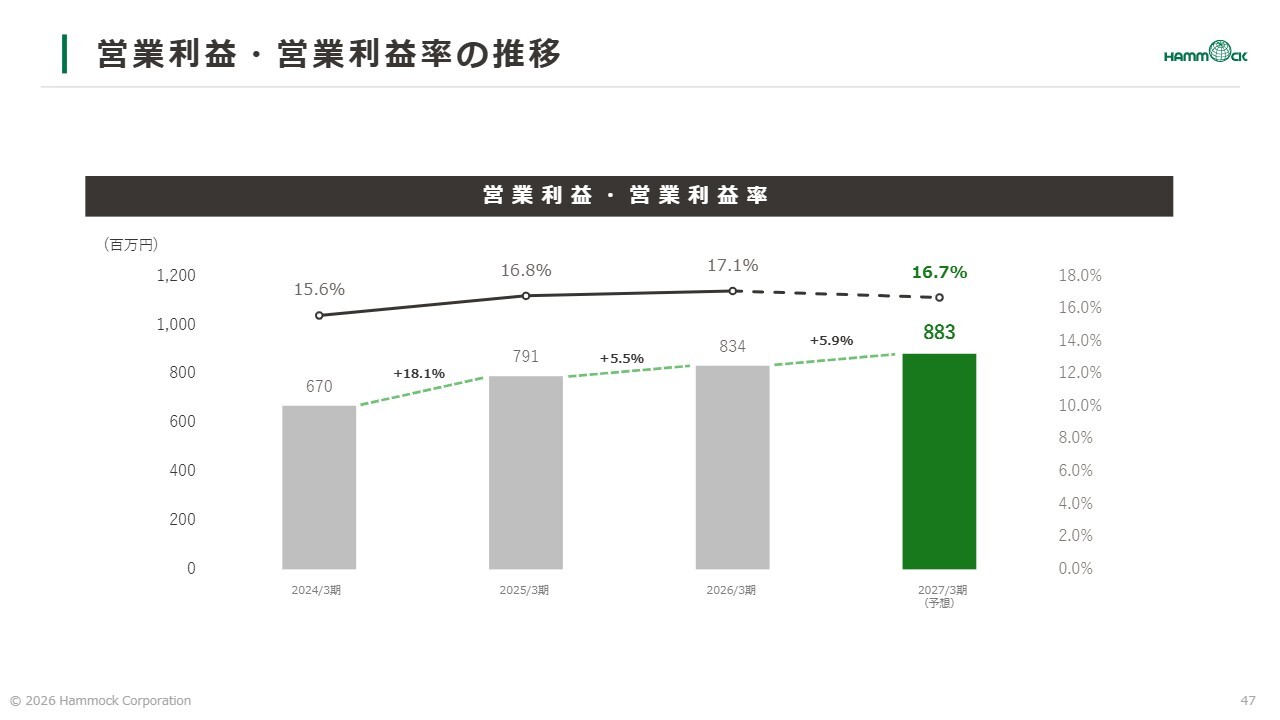
冨來:営業利益と営業利益率の推移をスライドに記載しています。これらは順調に伸びていますが、2027年3月期の計画では営業利益が若干低下する見込みです。
減価償却費がやや増加していること、そして開発およびカスタマーサクセスへの投資を行っていることで、計画的に営業利益が減少している状況です。ただし、費用が固定費化しているため、今後は、売上の増加に伴い営業利益も伸びていくと見込んでいます。
2027年3月期 第1四半期決算概要
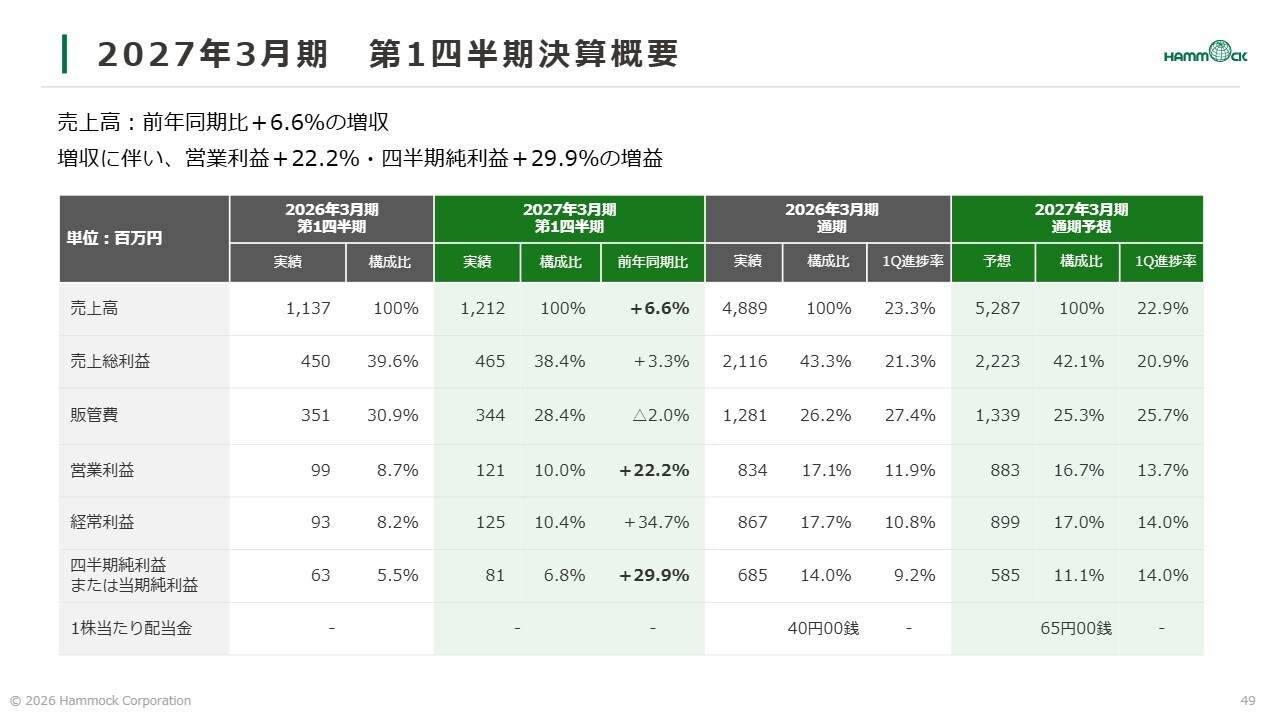
冨來:2027年3月期第1四半期の決算概要と各事業のKPIをご説明します。第1四半期の売上高は前年同期比6.6パーセントの増収、営業利益は22.2パーセントの増益、四半期純利益は29.9パーセントの増益という結果となりました。
全社:リカーリング売上高ARR / リカーリング売上比率
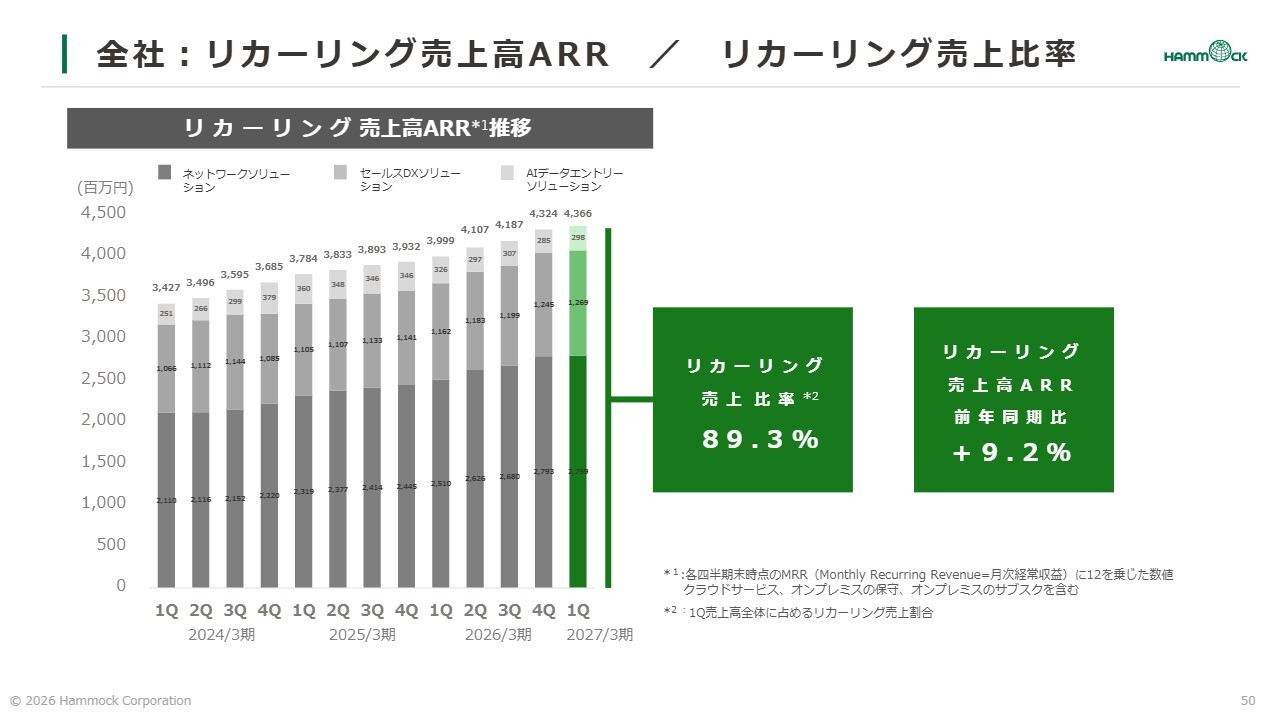
冨來:スライドはリカーリング売上高のARRと、リカーリング売上の比率を記載しています。
SaaS製品が多く、リカーリング売上が多い当社にとって、毎期継続的に上がる年間の売上高を示すARRは重要なKPIとなっています。第1四半期においては、前年同期比でプラス9.2パーセント、リカーリング売上比率は89.3パーセントに達しています。
ネットワークソリューション | クラウドサービスのARR
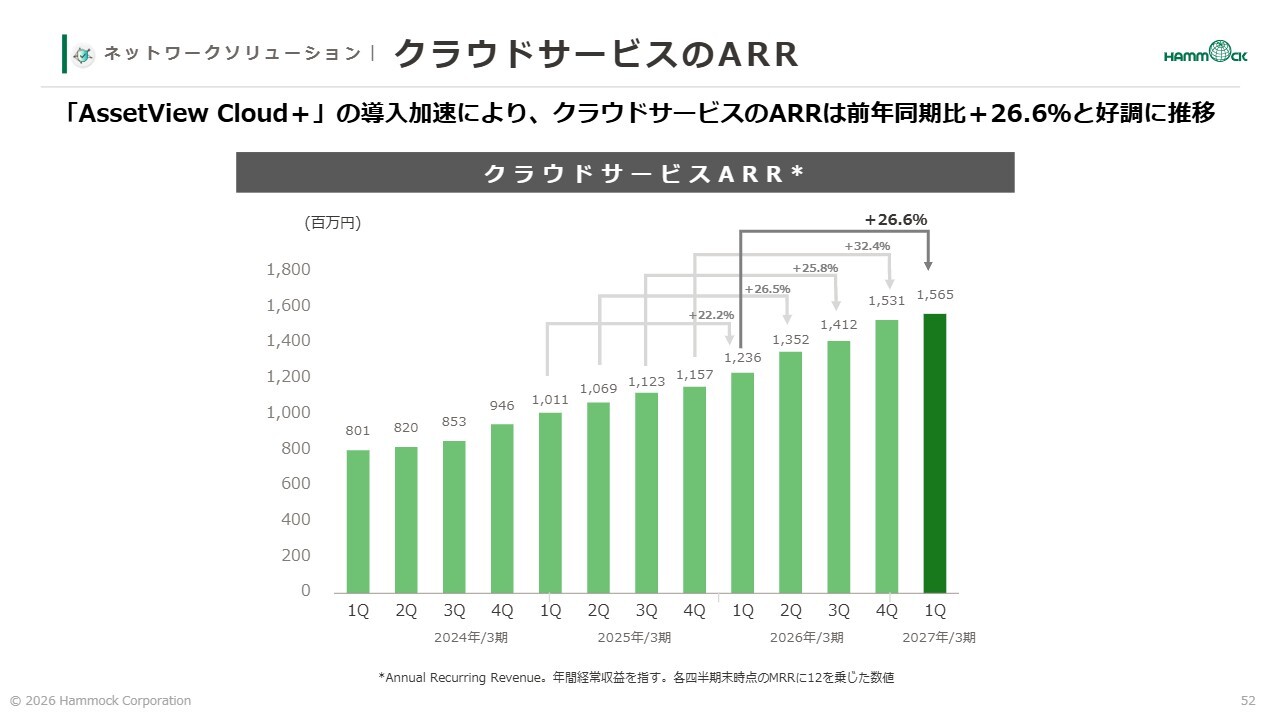
冨來:ネットワークソリューションのKPIについてご説明します。スライドはクラウドサービスのARRで、20パーセントを超える高い成長率を示しています。
ネットワークソリューション | クラウドサービス売上比率
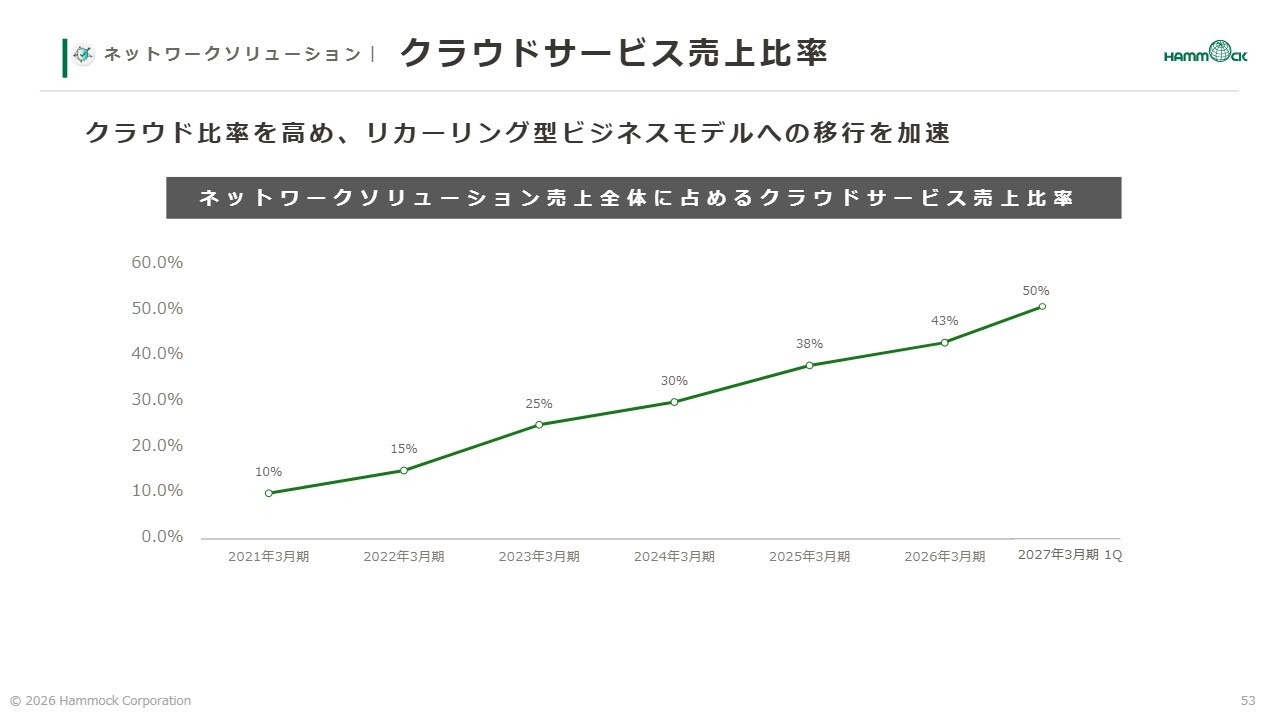
冨來:クラウドサービスの売上比率は、第1四半期において50パーセントに達しました。
ネットワークソリューション | クラウドサービスのチャーンレート
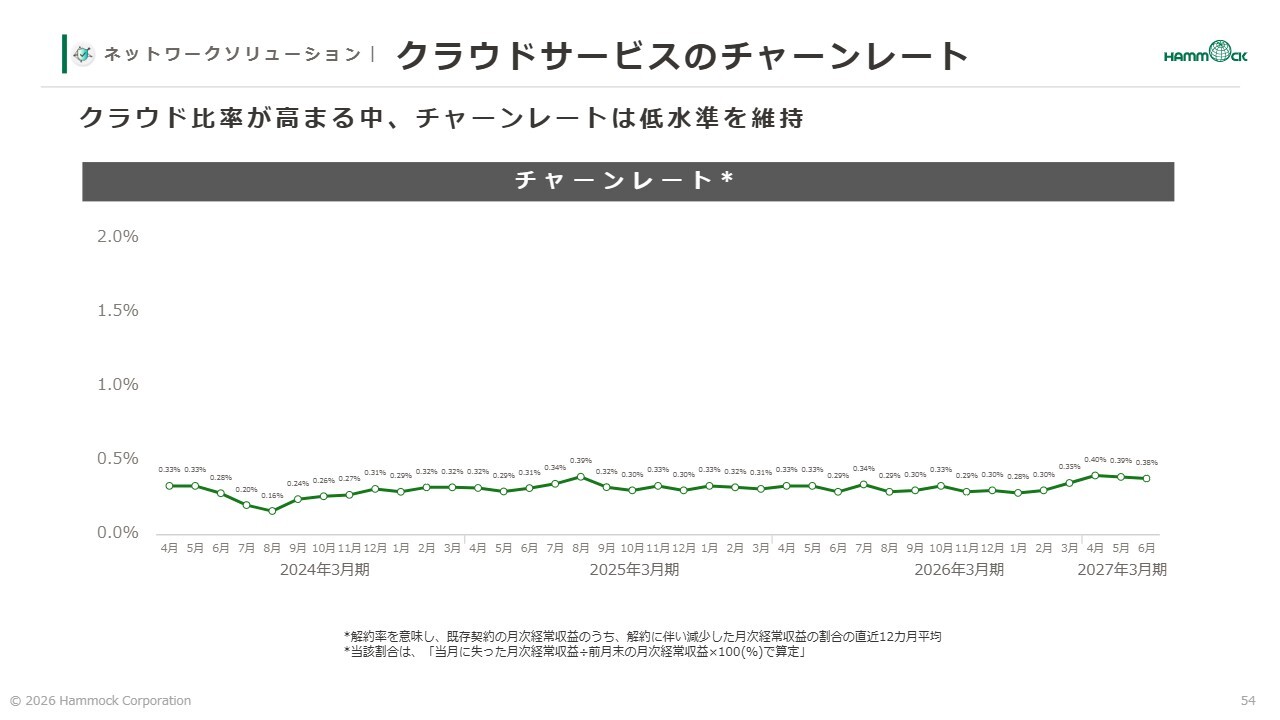
冨來:クラウドサービスのチャーンレートは、大変低い水準を維持できていると思います。
セールスDX | ARR(OEM除く)
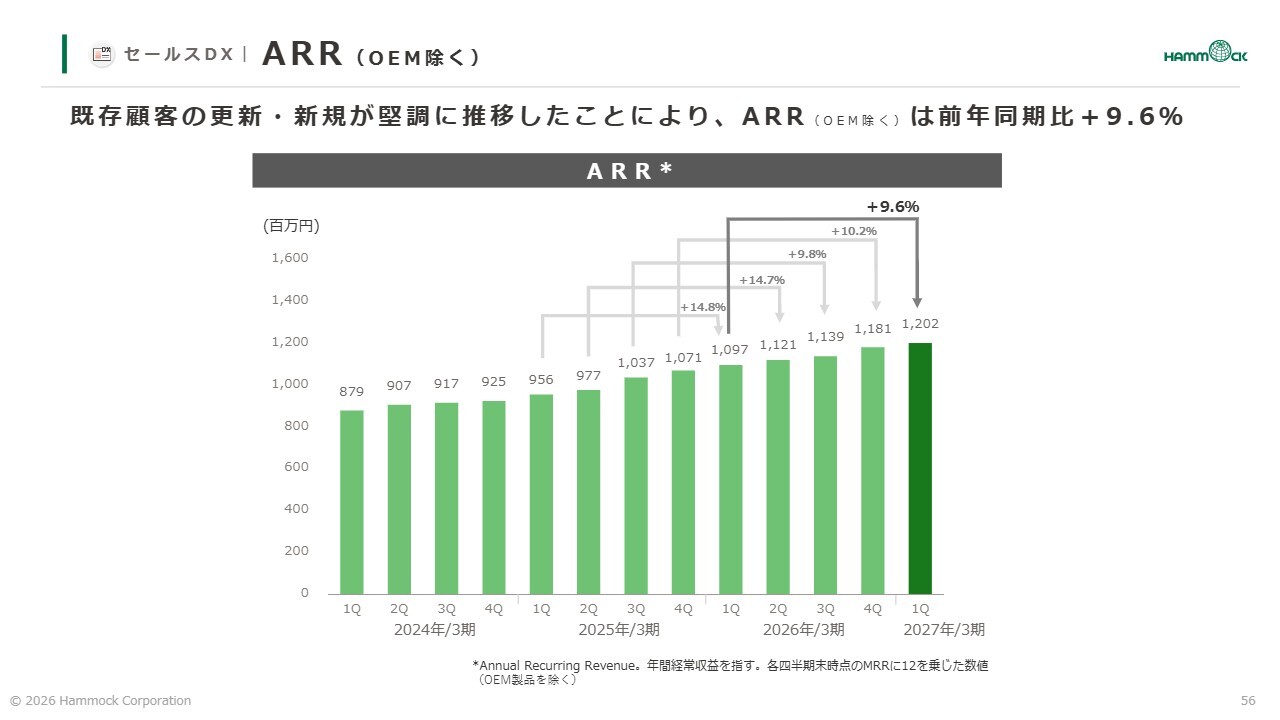
冨來:セールスDXソリューションについてご説明します。
セールスDXソリューションは先ほどお話ししましたが、他社に提供しているOEMの売上が減少しているため、OEMを除いたARRをスライドに記載しています。こちらのARRも順調に成長していることをご確認いただけるかと思います。
セールスDX | チャーンレート(OEM除く)
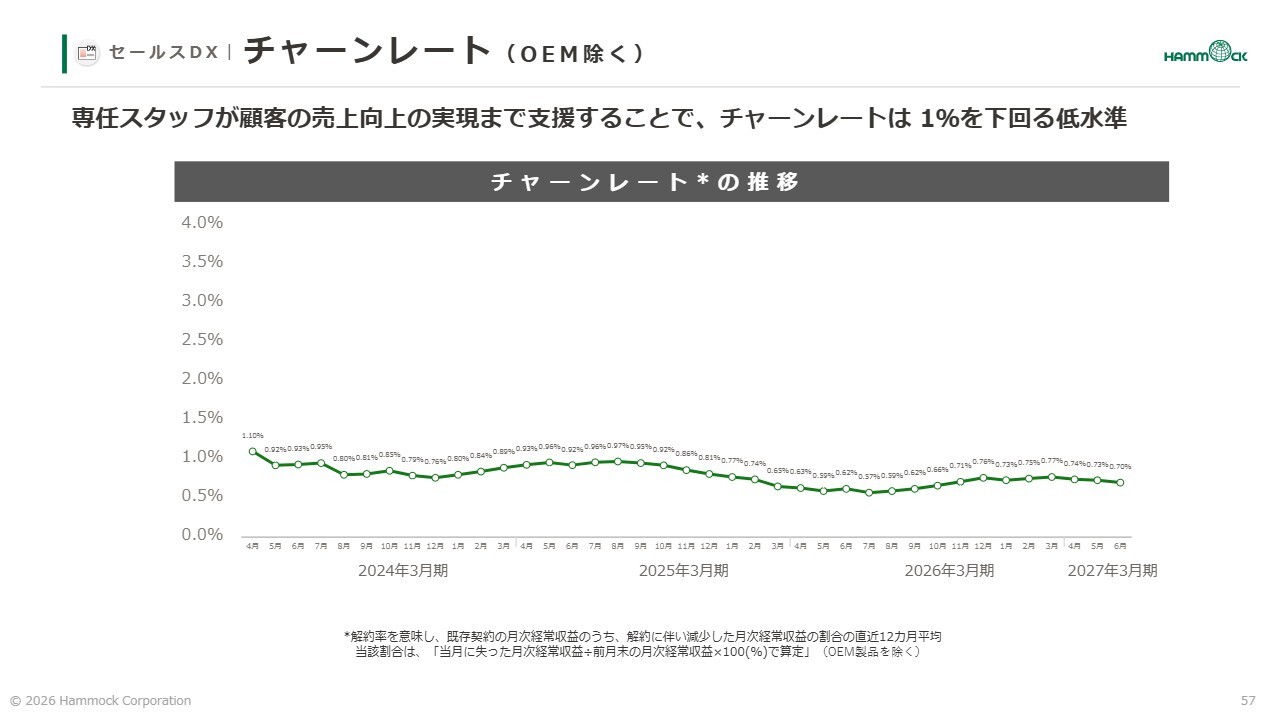
冨來:チャーンレートも1パーセント未満の低水準を維持しています。
配当方針の変更及び増配
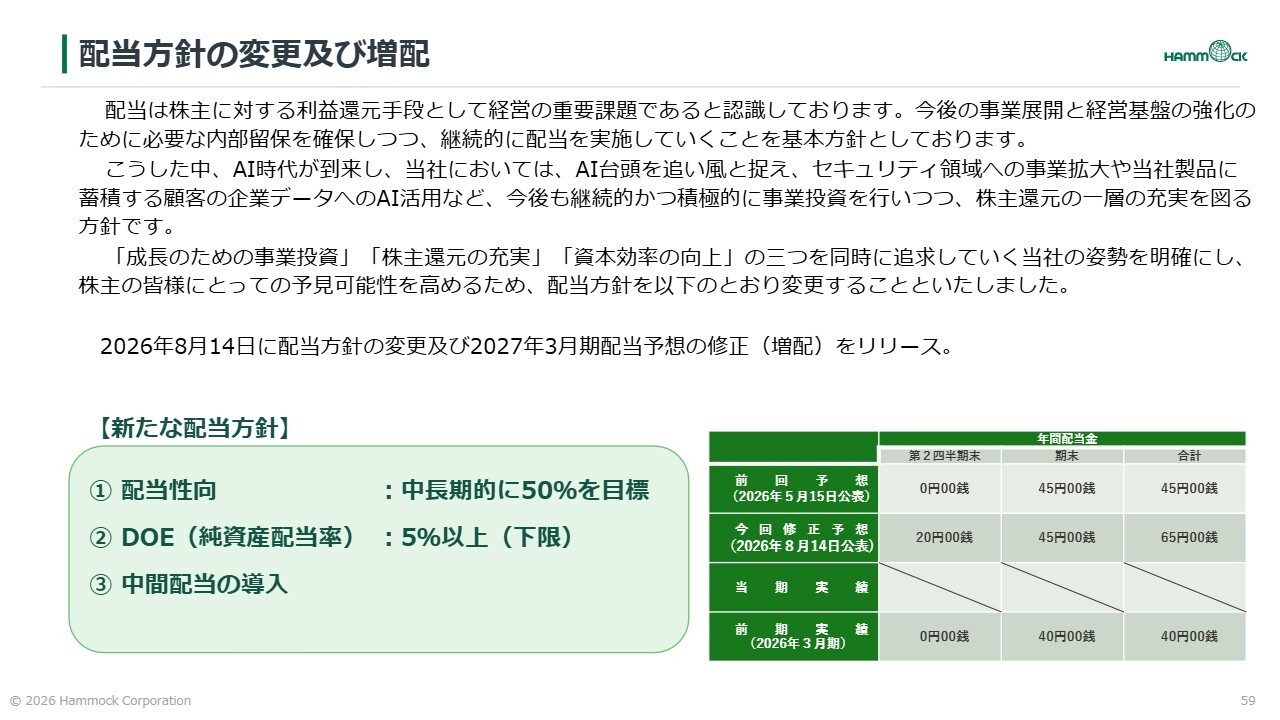
冨來:株主還元についてご説明します。当社では、配当を株主への利益還元の重要な手段と捉えています。事業展開や企業経営を強化するために必要な内部留保を確保しながら、継続的に配当を実施するという基本方針を掲げています。
ただし、今後もセキュリティ領域への事業拡大や、当社に蓄積する顧客データのAI活用など、継続的かつ積極的に事業投資を行う一方で、株主還元の充実や資本効率の向上、この3つを同時に追い求めていきたいと考えています。
これらを明確にするため、先日、配当方針の変更と配当予想の修正を発表しました。新たな配当方針では、中長期的に配当性向50パーセントを目指すこと、また、下限としてDOE5パーセントを設定し、さらに中間配当を開始することを定めました。
1株当たり配当額・配当性向の推移
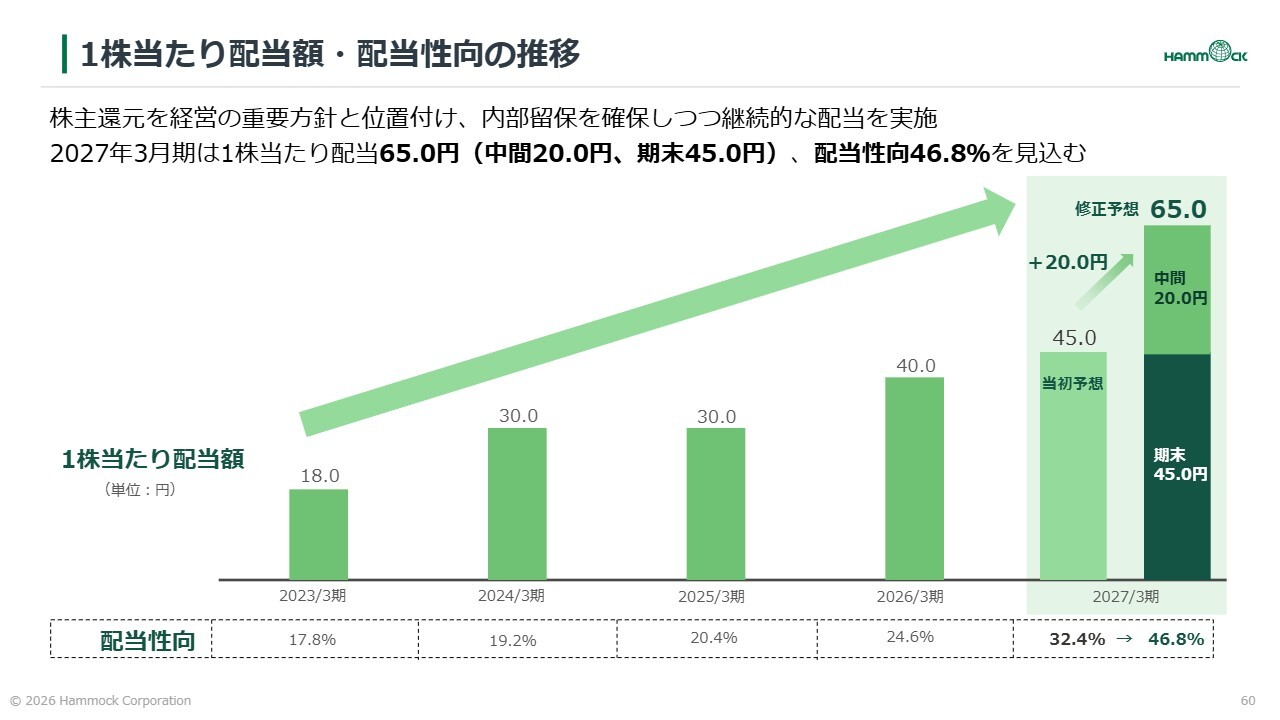
冨來:当期の中間配当は20円、期末配当を45円とし、前期比で25円の増配を予想しています。当期の配当性向は46.8パーセントとなる見込みです。
以上で、会社説明を終わります。ありがとうございました。
質疑応答:セキュリティ製品の強みについて
荒井沙織氏(以下、荒井):「他のセキュリティ会社と何がどう違うのでしょうか? セキュリティ特許はどうなっていますでしょうか?」というご質問です。
冨來:当社の場合、セキュリティ企業というよりは、セキュリティ機能とIT資産管理機能や、先ほどお話ししたPC更新機能、さらにログを管理できる機能など一つのプラットフォームで一元的に管理できる点が一番の強みだと思っています。
また、当社はいくつかの特許を保有しています。「脆弱性対策管理システム」と「ファイル管理システム」という特許があり、それらが製品の機能に活かされています。
ただ、一番の強みは先ほどお話ししたように、使いやすさやさまざまな機能を1つの製品「AssetView」で実現できる点だと思っています。
質疑応答:OCR市場における成長戦略について
荒井:「AIデータエントリーソリューションの売上が少し減っていると拝見しました。生成AIが急速に普及する中で、この事業は競争に勝ち残っていけるのでしょうか? 逆に生成AIを追い風にできているという点がありましたら教えてください」というご質問です。
冨來:紙が減少する中でもOCR市場自体は成長しており、OCRのニーズは依然として衰えていないと感じています。しかし、ご指摘のとおり、OCR市場には多くの企業が参入しており、AI OCRという単体の製品だけで競争を勝ち抜くのは非常に難しい状況だと考えています。
当社の場合、「AnyForm OCR」がもともと注文書に対して非常に強力なOCR製品だったという背景があります。OCR製品は、データ化した後に会社の業務に結びつく必然性があるため、固有のデータベースやノウハウが求められます。
当社ではこれらを独自に保有することで、OCR製品の単体販売だけでなく、企業や業界に特化した業務にも入り込んでいくことで、当社の製品を継続的に活用していただけると考えています。このような成長戦略を今後進めていきたいと思っています。
荒井:深く入り込むことで、契約が長期化することにもつながるということでしょうか?
冨來:そのようになれば非常にうれしいですね。
質疑応答:光通信とのコミュニケーションについて
塩谷:「大株主に光通信がいらっしゃいますが、コミュニケーションは取れていますでしょうか? また、アドバイス等は受けていますか?」というご質問です。
冨來:四半期に一度、株主さまとしての1on1の面談を行っています。投資目的は「純投資です」というお話です。
塩谷:本業において、光通信さまが御社製品を販売するようなことはないのでしょうか?
冨來:現状はありません。
質疑応答:BPaaSのサービス内容について
塩谷:「新規参入されるBPaaSについて、具体的にどのようなサービスになるのでしょうか? 人手がかかる分、利益率は下がってしまう心配はないでしょうか?」というご質問です。
冨來:こちらは、まだこれからの事業です。唯一、AI OCRの「WOZE」だけが、当社でクラウドワーカーを契約し、その方たちに入力していただくというBPaaSを実現していますが、ネットワークソリューションやセールスDXソリューションにおいては、まだこれからの事業といえます。
「AssetView」については、現在、「1人情シス」という情シス部門が1人しかいない、あるいは誰もいないといった状況が中堅・中小企業ではよく見られる中、そうした部分を担うことができないか、現在模索しています。
セールスDXソリューションについては、SFA機能があっても使いこなせない企業があり、アディッシュ社はカスタマーサクセス部分のBPOを手がけています。
そこで、SFAを活用しながら、カスタマーサクセスのBPOを当社とともに提供することができないかといった点についても、現在模索中です。ただし、ご指摘いただいたように、BPOは利益率が低下する可能性があります。
ただ、現時点では、どの程度利益率が低下するのか、あるいは事業への影響がどのくらいあるのかについては、まだ具体的にお話しできる段階ではありません。
質疑応答:中堅・中小企業への導入率と市場開拓について
塩谷:「『1人情シス』のお話もあったと思いますが、大企業・中小企業といくつかのカテゴリに分けて導入率をご説明いただいたスライドがあると思います。中小企業の導入がまだ2.7パーセントというところで、今後この市場をどのように開拓していく方向性でしょうか?」というご質問です。
冨來:中堅・中小企業は社数が多いため、相対的にパーセンテージが少なく見えます。しかし、当社の主要なターゲット層は中堅・中小企業ですので、価格帯や機能においてもどの製品も導入しやすい状態になっています。
これまでも多くの企業さまにご導入いただいてきましたし、今後も継続的にご選択いただけると考えています。
塩谷:クラウドサービスは、価格帯として中小企業が契約しやすいといったイメージでしょうか?
冨來:オンプレミス製品とクラウドサービスでは価格体系が大きく異なりますが、今回の「AssetView Cloud+」は機能を細分化して4種類のパッケージに分けています。そのため、1つのパッケージからご導入いただけて、低コストで始められるというのが価格面での最大の強みだと思います。
塩谷:既存の「AssetView CLOUD」は、パッケージがすべて含まれた状態のみでの販売なのでしょうか?
冨來:おっしゃるとおりです。「AssetView CLOUD」は比較的高めの価格帯の商品となっています。オンプレミスの「AssetView」は個別の機能を導入可能です。
質疑応答:セキュリティ関連製品の問い合わせ状況について
塩谷:直近では、先週からセキュリティの問題が各企業で発生していると思いますが、御社のセキュリティ関連製品への問い合わせは現在増えていますか?
冨來:はい。やはり「お問い合わせが増えています」ということで大変ありがたい状況です。
質疑応答:ネットワークソリューションのARR増加要因について
塩谷:ネットワークソリューションのARRについて、直近で特に2026年3月期第4四半期のARRがYoY30パーセント強と大きく伸びている印象を受けます。これにはどのような要因があるのか、一過性の要因も含めて教えてください。
冨來:「これがあったため」という明確な要因はありません。先ほどお話ししたように、第4四半期と第2四半期はどうしても受注が増える傾向があるため、ARRとしては第4四半期の数字が大きくなる傾向があります。
また、2025年3月期第4四半期がそれほど伸びていなかったことも影響しているかと思います。資料をご覧いただくと、2024年3月期第4四半期は少し伸びていることが確認できると思いますので、それが今回の影響と考えられます。
質疑応答:「AssetView」の売上割合について
塩谷:「AssetView」において、現在はオンプレミスとクラウドの2つの売上が立っている状況だと思います。割合に関しては、クラウドがまだどの程度伸びる余地があるのでしょうか?
冨來:まだオンプレミスをご導入いただいている会社さまも存在しています。
先ほど地方公共団体にもお客さまがけっこういらっしゃいますとお話ししましたが、官公庁では引き続きオンプレミス製品が採用されていることが多い一方で、民間企業はどんどんクラウドへのシフトが進んでいます。
現時点でクラウドは全体の50パーセントですが、今後さらに伸びていくと考えています。
質疑応答:チャーンレートの動向および関連指標について
塩谷:チャーンレートについて、私が見ている他社のSaaSと比較すると、かなり低い印象を受けました。一方で、4月以降に少しチャーンレートが上がっている理由について教えてください。
冨來:特に大きな要因が明確にあったわけではありません。現状、かなり低い水準を維持していることから、軽微な動きと考えています。
塩谷:誤差の範囲という認識でよいのでしょうか?
冨來:そのように考えています。
塩谷:数値は月次チャーンの計算ですか?
冨來:月次チャーンを12ヶ月平均しています。
塩谷:念のため確認ですが、LTVは非開示という認識でよいのでしょうか?
冨來:非開示としています。
塩谷:ただ、中小企業がお求めやすいARPUになっているイメージでしょうか?
冨來:おっしゃるとおりです。
塩谷:理解しました。ありがとうございます。
冨來氏からのご挨拶
冨來:当社が提供する製品やサービスを通じて顧客の企業価値の向上に貢献することを目指してきました。今後も、その目標に向けて邁進していきます。引き続き、何卒よろしくお願いします。本日はどうもありがとうございました。
当日に寄せられたその他の質問と回答
当日に寄せられた質問について、時間の関係で取り上げることができなかったものを、後日企業に回答いただきましたのでご紹介します。
<質問>
質問:クラウドへの移行が進み、継続課金の売上が8割を超えたとうかがいました。一方で、売上総利益率は数年前の46パーセント台から今期予想の42パーセント台へ、少しずつ下がっているように見えます。その理由と、今後の見通しを教えてください。
回答:売上総利益の低下は、主に自社開発ソフトウェアの減価償却費の増加によるものです。減価償却費は、資産化金額やソフトウェアのリリース時期によって左右される面もありますが、減価償却費の増加幅は縮小してきていますので、利益率へ与える影響も減少していく見込みです。
2027年3月期においては、上記影響に加え、若干の開発投資などを行っておりその影響があります。今後は、費用が固定化され、売上総利益率は向上していく見込みです。


新着ログ
「情報・通信業」のログ