2027年3月期第2四半期決算説明
特種東海製紙、売上高は20期中で過去最高値を更新 特殊紙の販売数量回復や再生資源価格の上昇が寄与
2027年3月期 第2四半期業績|連結業績ハイライト(1/2)
木村隆志氏:特種東海製紙株式会社の代表取締役社長を務めています、木村隆志です。本日は弊社の決算説明会をご視聴いただき、誠にありがとうございます。
これより、2027年3月期第2四半期決算概要を中心に、当社が進めている第7次中期経営計画や直近のトピックスについて私からご説明します。
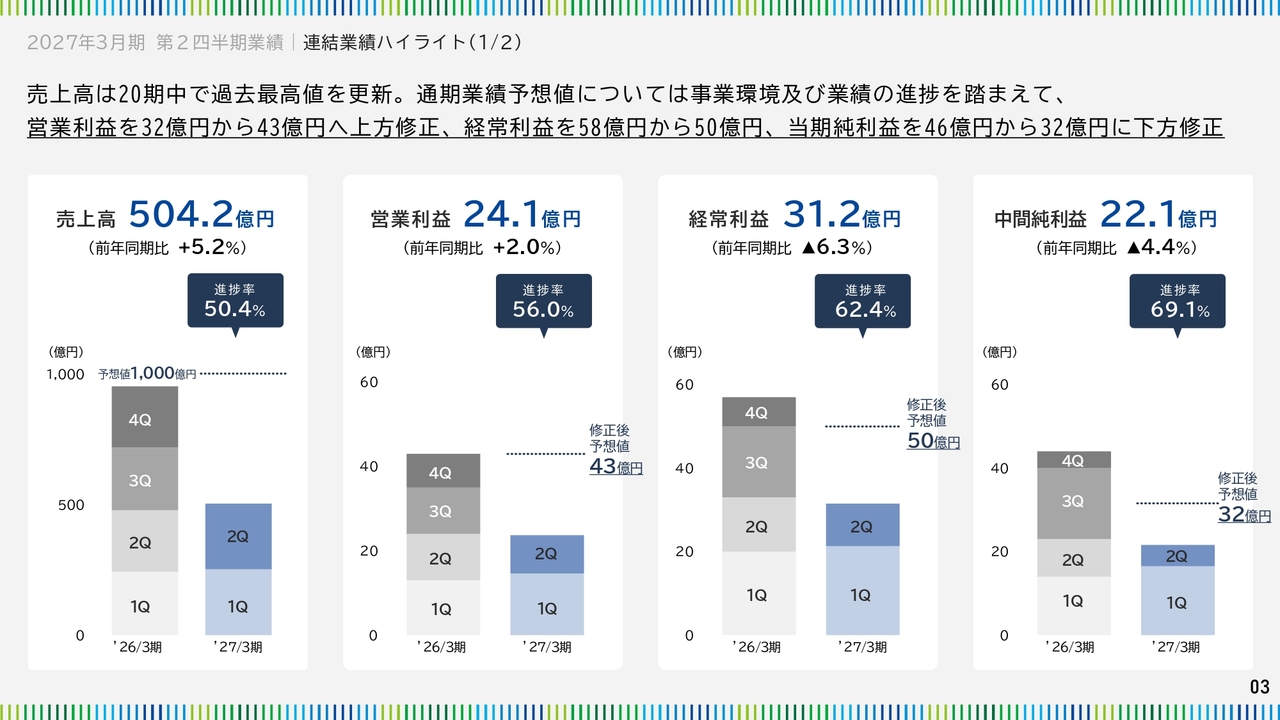
はじめに、財務情報です。2027年3月期第2四半期の決算について、売上高は504億2,000万円、営業利益は24億1,000万円、経常利益は31億2000万円、親会社株主に帰属する中間純利益は22億1,000万円となりました。
売上高は前年同期比5.2パーセント増加し、20期中で過去最高を更新することができました。営業利益は2.0パーセントの増益となりました。一方、経常利益は前年同期比6.3パーセント減少、当期純利益は4.4パーセントの減益となっています。
また、通期の業績予想については、足元の事業環境や進捗状況を踏まえ、修正しました。営業利益の見通しを32億円から43億円へ上方修正しましたが、経常利益の見通しを58億円から50億円、当期純利益の見通しを46億円から32億円へ、それぞれ下方修正しています。
こちらのスライドに記載している進捗率は、修正後の通期予想に基づいたものです。通期業績予想の修正理由については、後ほどご説明します。
2027年3月期 第2四半期業績|連結業績ハイライト(2/2)
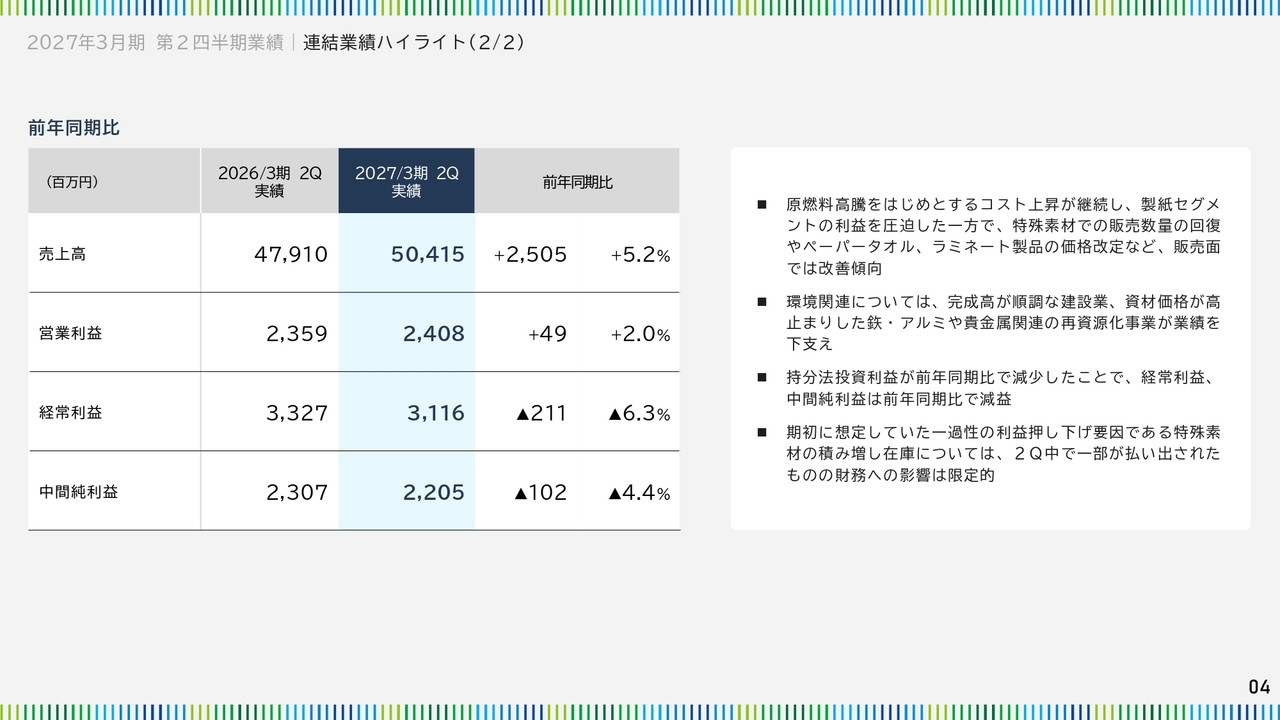
製紙セグメントでは、価格改定効果や販売数量の回復により、販売面では前年同期と比較して改善傾向にあります。しかし、原燃料価格の高騰をはじめとするコスト上昇が依然として続いています。
一方、環境関連セグメントは、第1四半期に引き続き、建設事業や鉄・アルミ、貴金属関連の再資源化事業が業績を下支えしています。
セグメントごとに上振れ要因と下振れ要因が混在しており、全体としては売上高の増加幅に対して営業利益の増益幅は限定的なものとなっています。経常利益と当期純利益に関しては、持分法投資利益が前年同期を下回ったことで、それぞれ減益となりました。
2027年3月期 第2四半期業績|セグメント実績情報(1/2)
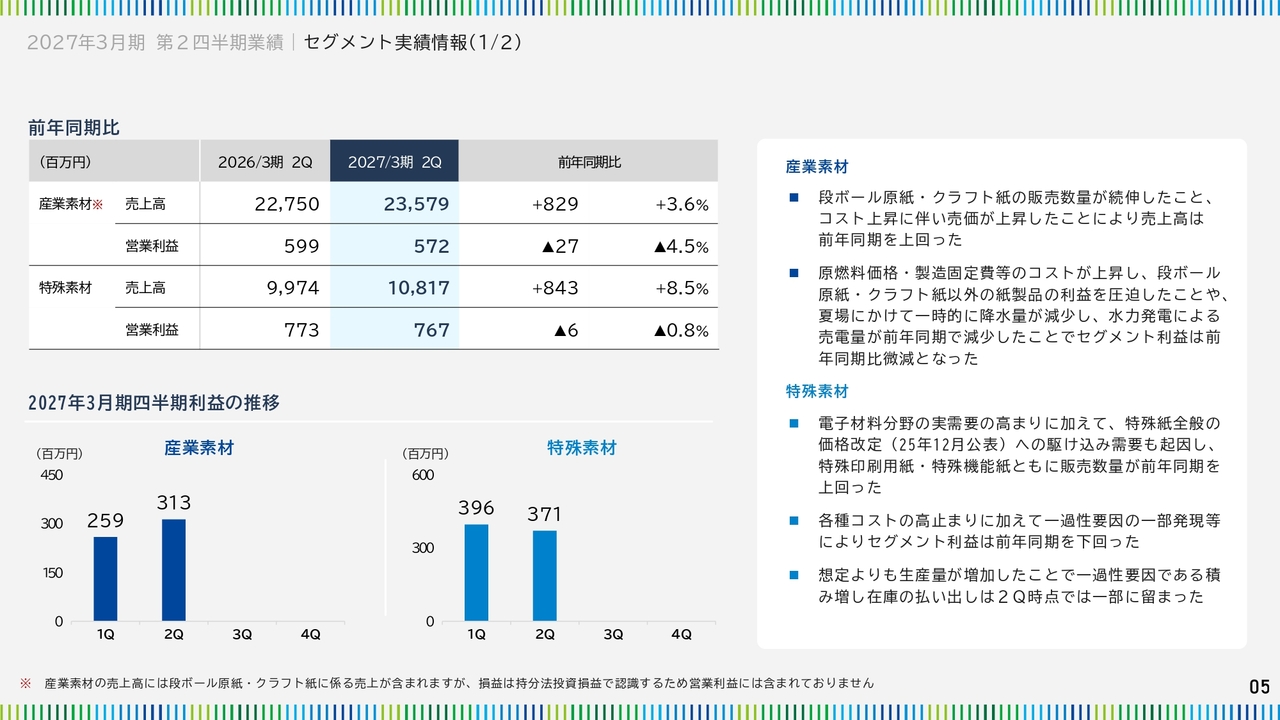
ここからは、セグメントごとの前年同期差異について説明します。まず、産業素材セグメントについてです。
主要事業である段ボール原紙・クラフト紙事業では、日本東海インダストリアルペーパーサプライ株式会社(以下、NTI)向けの販売数量が前年同期を上回り、また、コスト上昇に伴う販売価格の上昇もあり、売上高は前年同期比3.6パーセント増となりました。
なお、段ボール原紙・クラフト紙事業については、NTIへコストと同等の売価で販売しているため、当セグメントの業績には売上高のみが反映され、損益の大部分は持分法投資損益として経常利益に反映されることになります。
営業利益については、原燃料価格などのコスト上昇が段ボール原紙・クラフト紙以外の紙製品の収益を圧迫したことや、夏場にかけて一時的に降水量が減少したことで水力発電の売電量が減少したため、前年同期比で4.5パーセントの減益となりました。
次に、特殊素材セグメントについてです。このセグメントは第1四半期時点では前年同期比で減収減益となっていましたが、第2四半期終了時点では売上高が前年同期比8.5パーセント増となりました。
これは、電子材料分野の需要が前年度に比べて強かったことに加え、特殊機能紙の販売が改善したこと、価格改定に伴う駆け込み需要が発生したことにより、特殊機能紙および特殊印刷用紙の販売数量が前年同期を上回ったためです。
一方、変動費や固定費にわたる幅広いコスト高への対応は十分とは言えず、営業利益は前年同期比0.8パーセントの減益となりました。
なお、期初に想定していた生産設備の改造に伴う在庫積み増しに起因する一過性の利益押し下げ要因については、その一部が第2四半期中に発現しましたが、業績への影響は限定的なものにとどまりました。
これには、当初計画よりも生産数量が増えたことにより、積み増した在庫の払い出しが抑制されたことも一因となっています。
2027年3月期 第2四半期業績|セグメント実績情報(2/2)
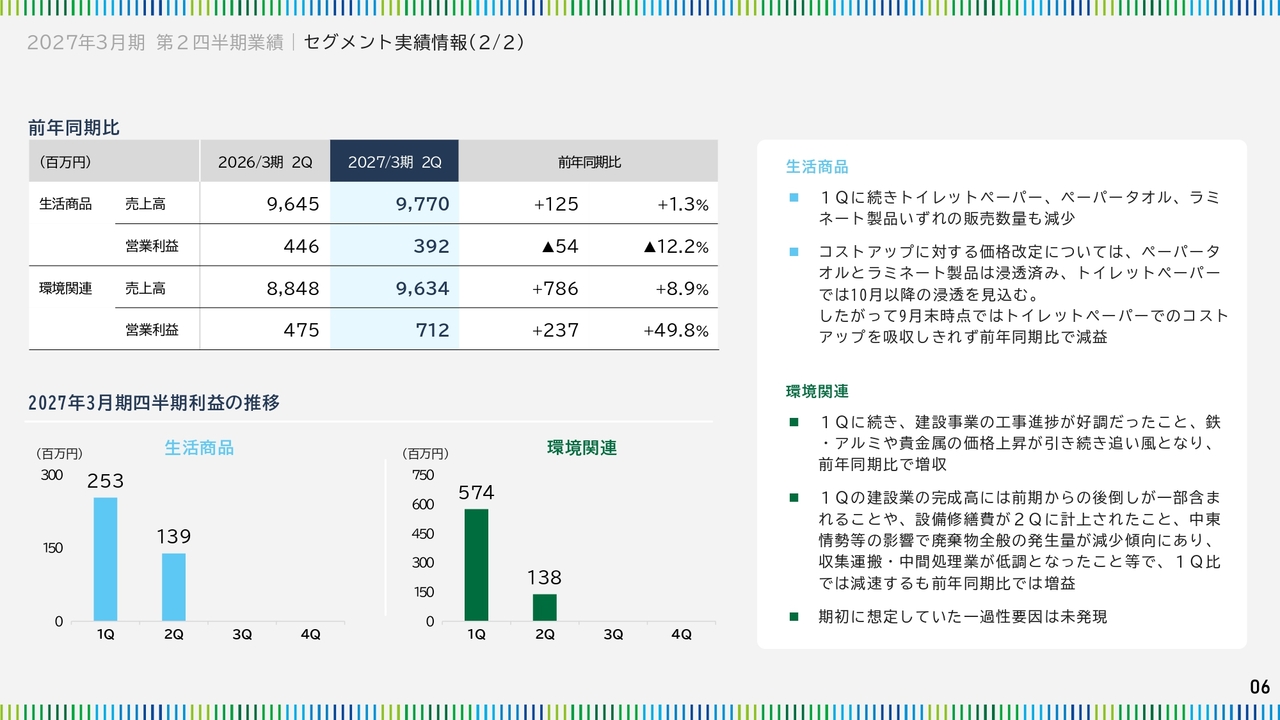
次に、生活商品セグメントです。このセグメントでは、市場環境や前年同期に発生した特需の反動減などの影響により、トイレットペーパー、ペーパータオル、ラミネート製品のいずれの製品群でも販売数量が前年同期を下回りました。
また、他の製紙セグメントと同様に、原燃料をはじめとしたコスト上昇が続いているため、販売価格への転嫁を進めています。
価格改定の進捗状況について、ペーパータオルやラミネート製品に関しては第2四半期中に浸透しましたが、トイレットペーパーについては第3四半期になる見込みです。
第2四半期のセグメント業績としては、一部製品で価格改定が浸透した影響もあり、売上高は前年同期比1.3パーセント増となりましたが、コスト増をすべて吸収しきれず、営業利益は前年同期比12.2パーセント減となりました。
次に、環境関連事業です。第1四半期に続き、建設工事の進捗が好調であったことや再資源化ビジネスにおける金属相場の上昇が追い風となったことから、売上高は前年同期比8.9パーセント増、営業利益は49.8パーセント増と、増収増益となりました。
スライドの右下グラフに記載のとおり、第1四半期と第2四半期を比較すると減益となっています。これは、第1四半期に前期から後倒しとなった建設業の完工高が一部含まれていたこと、第2四半期に高額修繕の計上があったことに加え、中東情勢の影響により廃棄物の発生量がやや弱含みとなったことが要因です。
セグメントごとのご説明は以上です。
2027年3月期 第2四半期業績|利益の前年同期比増減要因
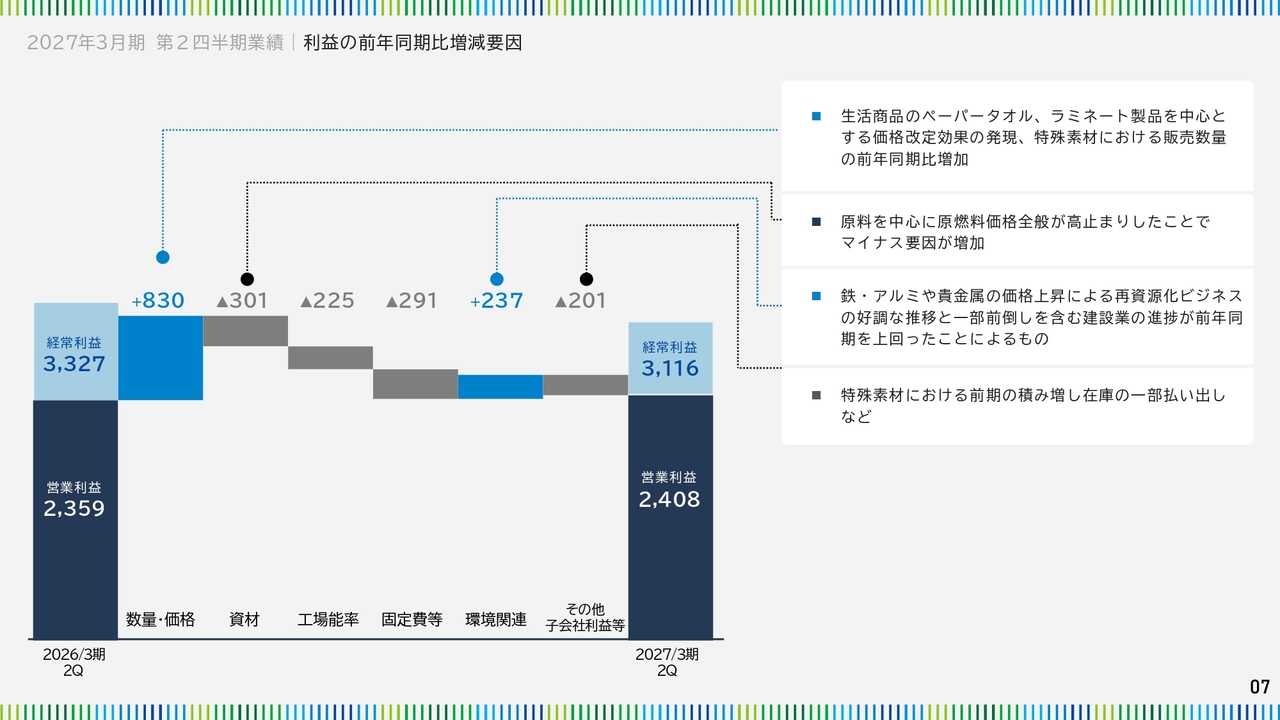
次に、連結ベースでの前年同期に対する利益の増減要因をご説明します。営業利益は、23億5,900万円から24億800万円へと微増しました。今期は特殊素材事業での設備改造に伴うマシン停止の影響により、対前年では減益になると見込んでいました。
この影響に加えて原燃料価格などのコスト上昇がありましたが、特殊機能紙の販売数量の回復、生活商品事業の価格改定、環境関連事業の営業要因により、それらを打ち返すことができました。
また、経常利益は2億円の減益となりました。これは、持分法投資利益が前年同期比で3億5,000万円減少したことが主な要因です。
2027年3月期 第2四半期業績|連結B/S概要
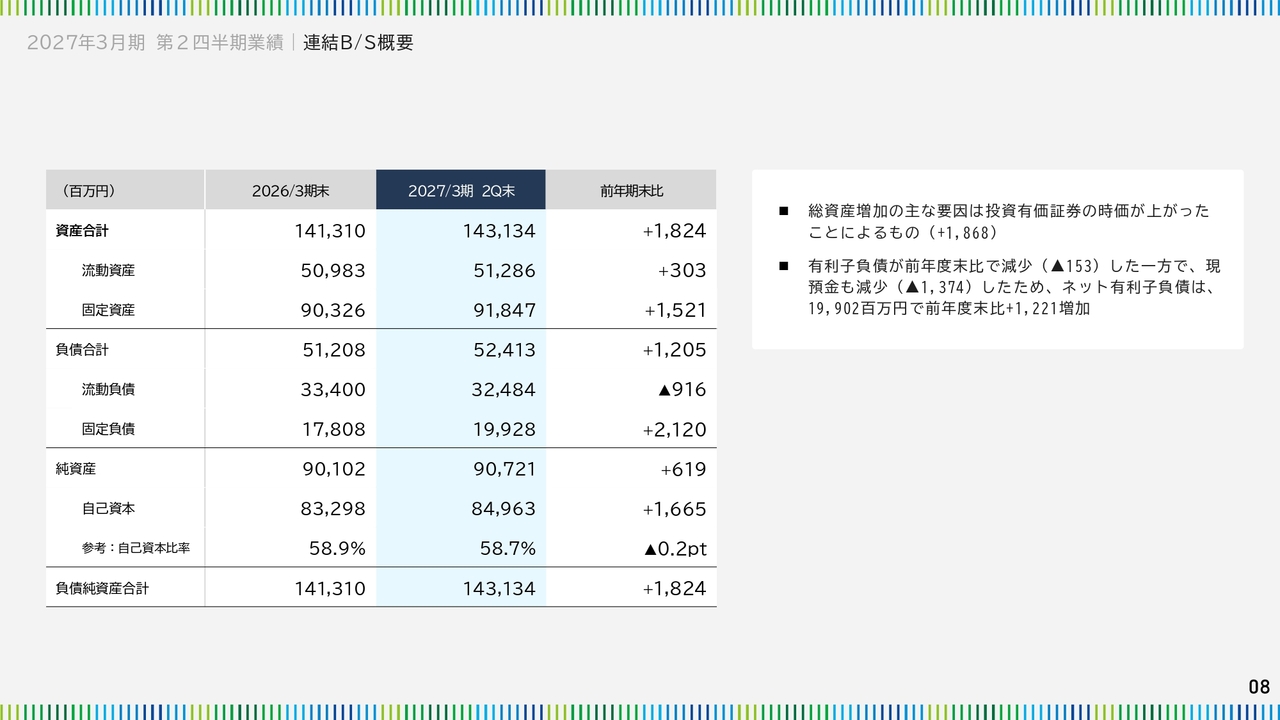
連結バランスシートの状況は、スライドにお示ししたとおりです。
有利子負債は前年度末から1億5,000万円減少しましたが、現預金が14億円減少したため、ネット有利子負債は12億2,100万円増加しました。純資産増加の主な要因は、投資有価証券の時価評価が増加したことによるものです。自己資本比率は58.7パーセントと、前年同期比で0.2ポイント減少しました。
以上が、2027年3月期第2四半期の実績のご説明です。
2027年3月期 業績予想|業績予想の修正
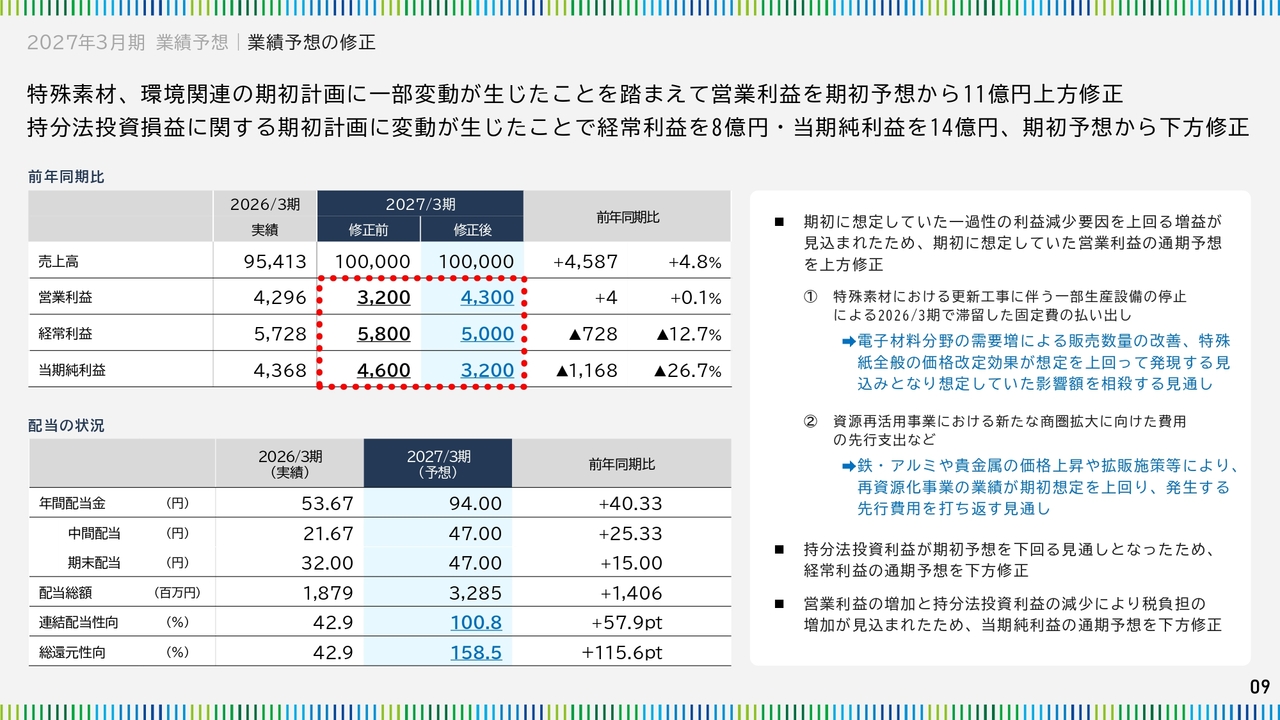
ここからは、冒頭にお話しした通期連結業績予想の修正について、あらためてご説明します。
2027年3月期の通期業績予想について、営業利益を32億円から43億円へ、経常利益を58億円から50億円へ、当期純利益を46億円から32億円へそれぞれ修正しました。
期初に想定していたのは、一過性の要因により営業利益は前年同期比で減益を見込む一方、経常利益と当期純利益は増益を見込むというものでした。
しかし、一過性の要因を上回る増益が見込まれることや、持分法投資損益の見通しが変動したことにより、営業利益は前年同期比で増益、経常利益と当期純利益は減益の見通しとなったため、修正することとしました。
まず、営業利益についてご説明します。期初に想定していた一過性の利益押し下げ要因は、2点ありました。
1点目は、特殊素材事業における在庫積み増しの払い出しによる影響です。今期の夏に予定していた生産設備の更新工事に対応するため、2026年3月期に在庫の積み増しを行いました。これにより、2026年3月期に発生した固定費の一部が2027年3月期に持ち越されることになります。
その結果、前期の固定費が上乗せされた原価の高い製品在庫が払い出されるため、業績にマイナスの影響を与えると想定していました。こちらは、在庫の払い出しによるマイナス影響があるものの、電子材料分野の需要の高まりにより特殊機能紙の販売数量が改善し、相殺できる見通しです。
一過性要因の2点目は、当社グループが成長エンジンに位置付ける再資源化ビジネスにおける先行費用です。
当社は、長期的な事業ポートフォリオの構想として、環境関連事業を製紙3事業と同等の事業規模に成長させることを目指しています。そのため、中長期的な事業領域の拡大に向けた調査・研究を進めており、この活動に伴う費用が発生します。
この費用は想定どおり発生する見込みですが、第2四半期の実績で触れた鉄・アルミ、貴金属関連の価格上昇による利益の底上げや、営業面での拡販効果が期初の想定を上回り、この費用分を相殺できる見通しとなりました。
主にこれら2点により、営業利益の予想を11億円上方修正しました。一方、経常利益の予想は8億円下方修正しましたが、これは当社が35パーセントの株式を保有するNTIにかかる持分法投資利益が期初の想定を下回る見通しとなったためです。
なお、配当予想については、今期より配当方針にDOEを採用していることもあり、期初の予想から変更していません。中間・期末ともに、1株当たり47.00円、年間94.00円の見通しです。
2027年3月期 業績予想|利益の前年比増減要因
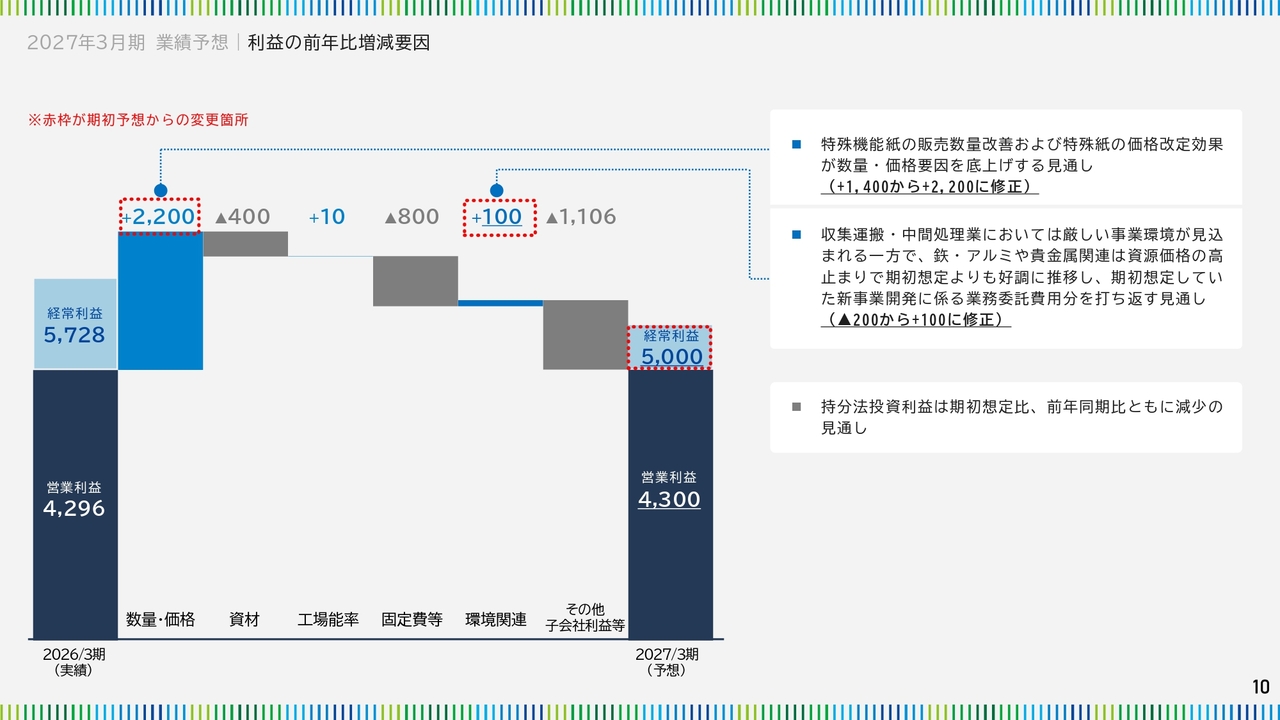
こちらのスライドは、通期見通しにおける前年度からの増減要因を示したグラフです。赤枠で囲んでいる部分が、期初の想定から修正した要因です。
まず、スライド左側の赤枠です。特殊機能紙の販売数量の回復および価格改定により、数量・価格のプラス影響が14億円から22億円に増加しています。
また、右側の赤枠で囲んだ部分について、環境関連では価格面と営業面でのプラス効果が先行費用を打ち消す見込みであり、2億円のマイナス影響から1億円のプラス影響に転じる見通しです。
なお、一番右の「その他子会社利益等」に含まれる一過性要因の発生額については、変更はありません。以上が、2027年3月期通期業績予想に関するご説明です。
参考|株式情報(直近半年間の推移)
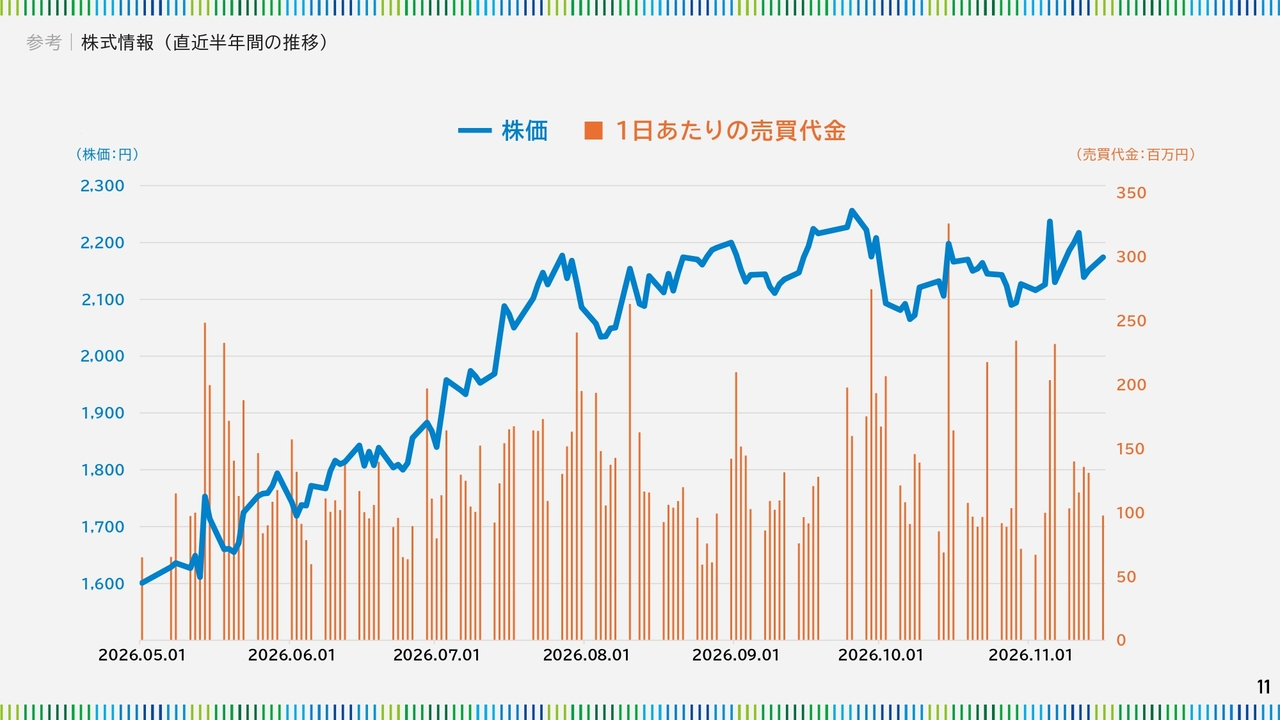
財務情報の最後に、株式情報についてもご案内します。11月16日の株価の終値は2,174円でした。時価総額は、828億円となっています。本年10月7日には、東証株価指数(新TOPIX)の入れ替えが発表され、当社は引き続きTOPIXの構成銘柄として選定されました。
しかし、PBRは昨日時点で0.88倍となっており、いまだ1倍を下回っている状況です。株価は堅調に推移しているものの、現状の株価に満足することなく、投資家のみなさまからより高く評価されるよう、引き続き企業価値の向上に努めていきます。
第7次中期経営計画の進捗|ビジョン2035
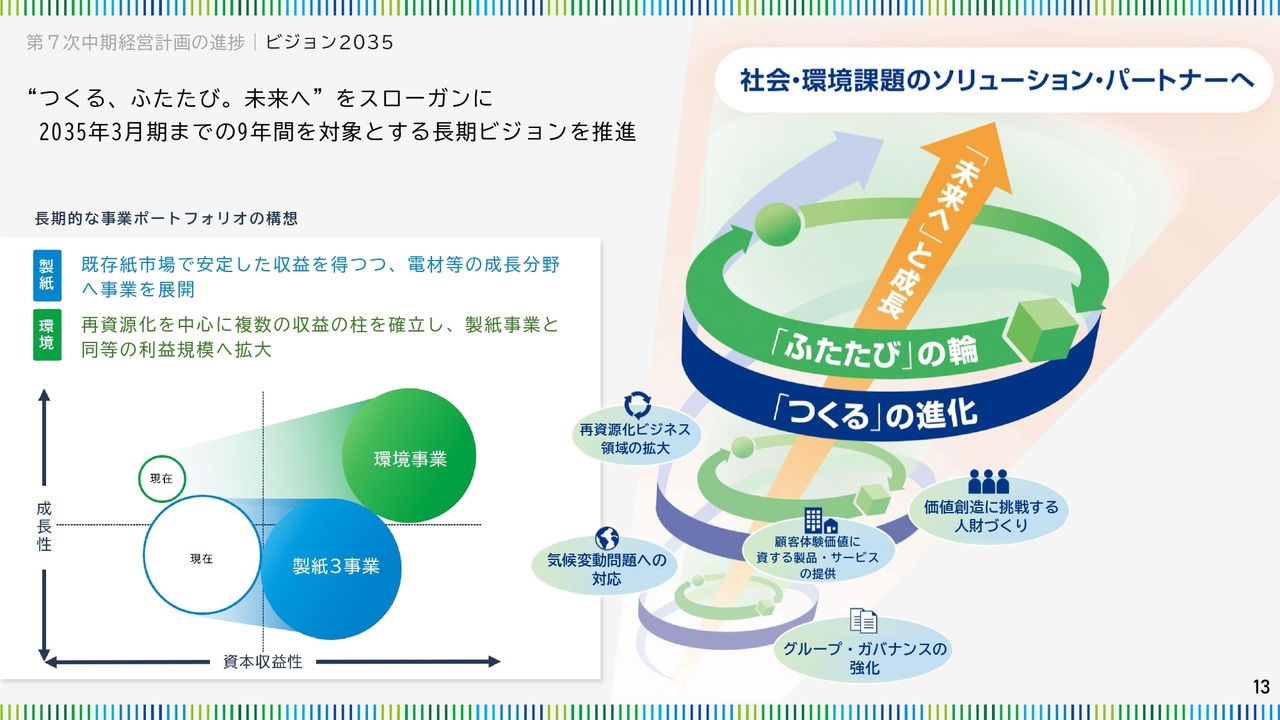
ここからは、第7次中期経営計画の進捗状況および最新のトピックスについてご説明します。
当社は「つくる、ふたたび。未来へ」をスローガンに掲げ、2035年3月期までの9年間を対象とした長期ビジョン「ビジョン2035」を推進しています。
製紙事業では、既存市場での堅調な収益確保を継続しながら、電子材料などの成長領域へ製品展開を進めています。
また、環境関連事業では、再資源化ビジネスを中心に、複数の収益の柱を構築することで、製紙事業と同等の利益基盤へ成長させることを目指し長期的な事業ポートフォリオを描いています。
これを実現するために、私たちはこれまでのやり方にとらわれず、進化していく必要があります。目指す姿として掲げているのが、スライドの一番上に丸で囲っている「社会・環境課題のソリューション・パートナーへ」です。
これは、単に紙を作って販売する製紙メーカーから脱却し、変容する社会や環境の中でお客さまとともに新しいビジネスを共創していく企業集団へと進化していくことを示しています。
第7次中期経営計画の進捗|中期経営計画の概略
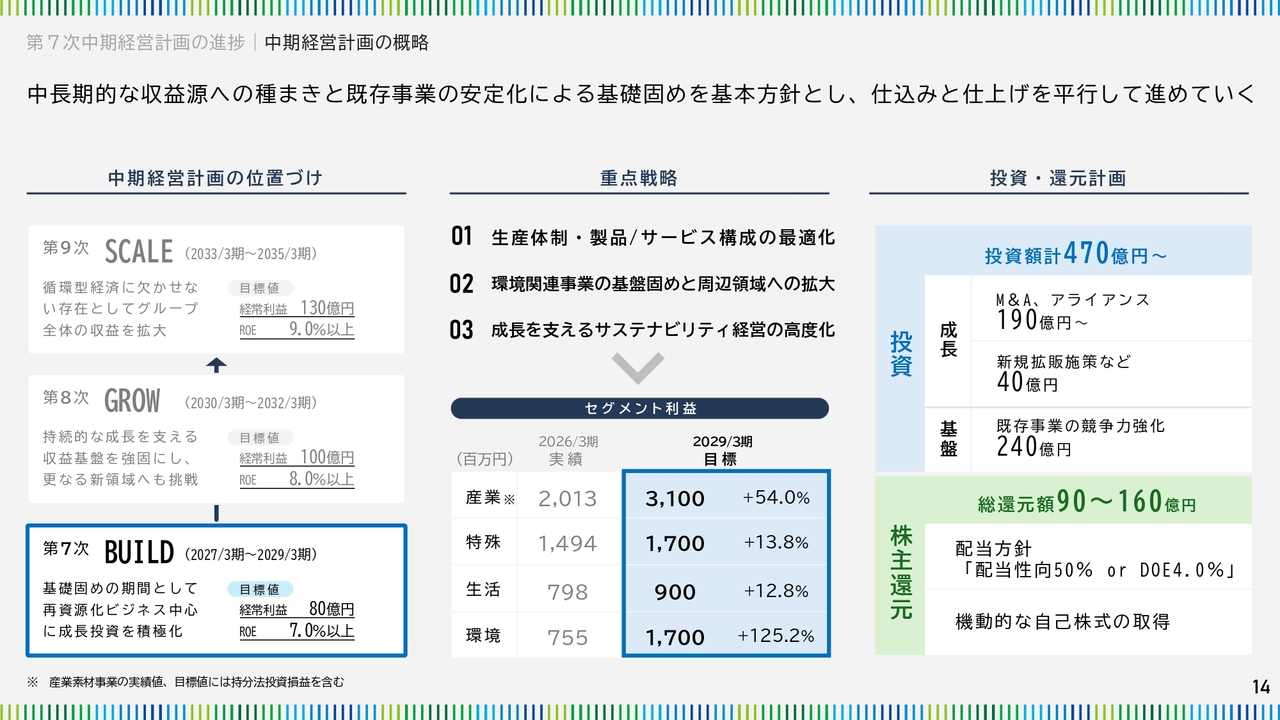
「ビジョン2035」は、3ヶ年の中期経営計画3つで構成されています。第7次中期経営計画「BUILD」は、基盤固めの期間として位置づけられています。
7次中期経営計画の概要について、この計画では中長期的な収益源の種まきと既存事業の安定化を並行して進める、すなわち、仕込みと仕上げを同時に行う3年間としています。
そのため、成長事業と基盤事業の両方に対して、前回の中期経営計画の2倍以上となる、合計約470億円の投資を想定しています。なお、この470億円にはM&Aも含まれています。
また、7次中期経営計画期間中の配当方針は、配当性向50パーセントまたはDOE4.0パーセントのいずれか還元額の高いほうを基本方針とし、投資と株主還元の両方を積極的に実行していきます。
第7次中期経営計画の進捗|再資源化ビジネスの戦略
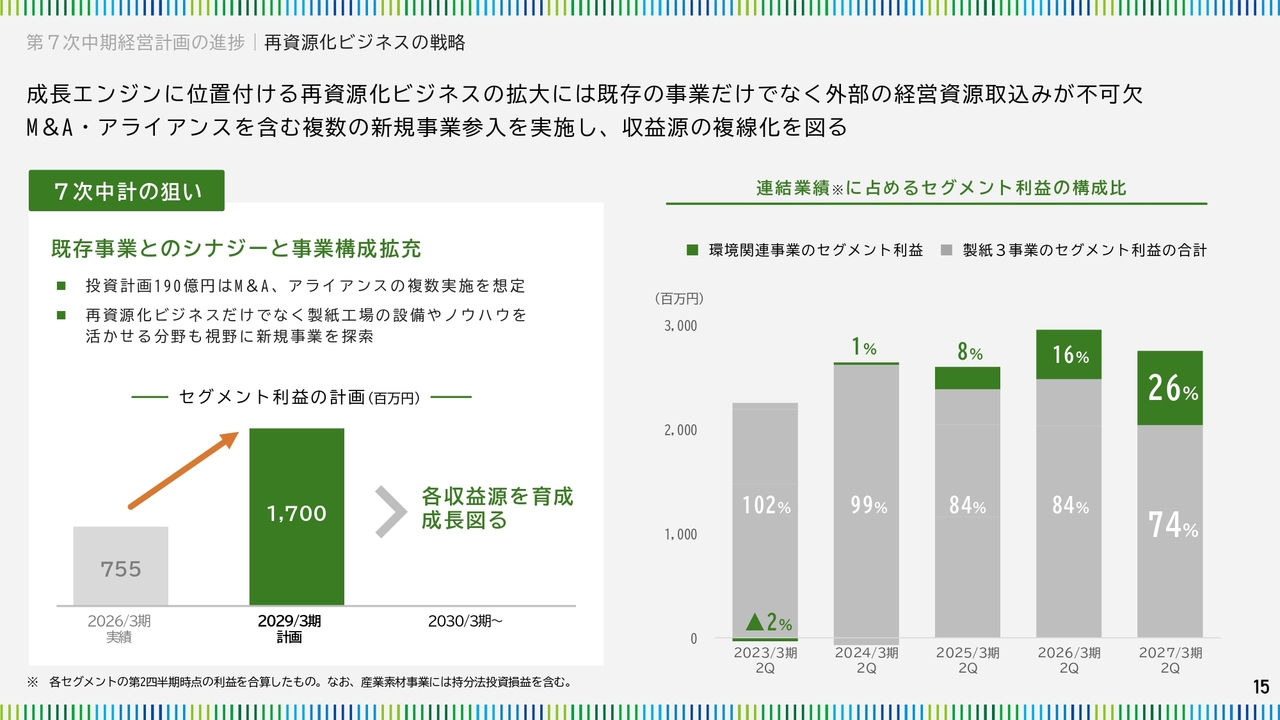
先ほど示したM&Aの190億円以上という金額は、3年間で複数の案件を想定しています。主に、環境関連事業の再資源化ビジネスに充当する予定です。
環境関連事業は2021年3月期にセグメント化して以降、M&Aを含め、地域と領域の拡大に取り組んできました。
現在、当社が行っている再資源化ビジネスは、地理的には西東京から愛知まで広がり、事業領域では廃棄物の収集運搬、建設系廃棄物や家電、小型家電、プラスチック、ガラスなどの中間処理、さらにRPFの製造などに広がってきています。
しかし、今後の成長のためには、現状の当社グループのリソースだけでは不十分であると認識しており、M&Aを含めた積極的な投資を実施する方針です。
例えば、第6次中期経営計画で拡大した東京、静岡、愛知にまたがる資源回収ネットワークの拡充や、使い終わった電子機器から貴金属などの資源を回収・選別するノウハウ、製紙工場におけるユーティリティ機能の活用など、当社グループが有する事業や設備とシナジーが見込まれる領域を中心に、拡大を図っていきたいと考えています。
スライド右下のグラフをご覧いただくと、連結業績に占めるセグメントの構成比率において、環境関連事業のプレゼンスが確実に高まっていることがわかります。
一番右に記載した今期については、先ほど申し上げた理由により製紙セグメントの利益が小さくなっていますが、環境関連事業の利益が伸びていることがおわかりいただけるかと思います。
第7次中期経営計画の進捗|製紙3事業の戦略
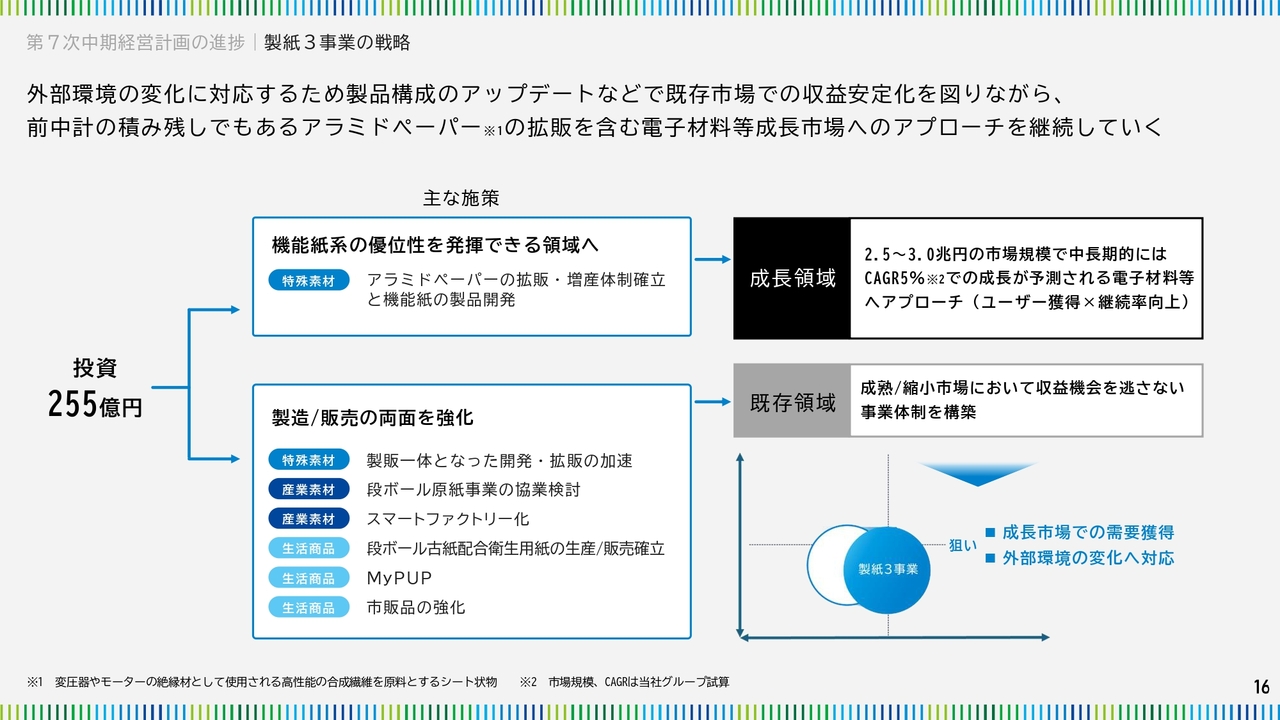
製紙3事業については、現在、安定的にキャッシュを生み出しています。この状況を維持し、さらに収益性を高めていきます。
足元では、原燃料価格の上昇が続いています。可能な限りコストダウンを実行しつつ、それでも上がってしまう部分については、お客さまにしっかりご説明した上で販売価格に転嫁することを着実に実行し、持続可能な事業にしていかなければならないと考えています。
また、特殊素材事業においては、デジタル化の進展により需要が縮小している製品群があります。したがって、電子材料分野など、今後成長が見込まれる市場に対して、お客さまの困りごとの解決に寄与する、より付加価値の高い製品を投入し、資本収益性の改善を図っていきたいと考えています。
第7次中期経営計画の進捗|電子材料等成長分野への拡販
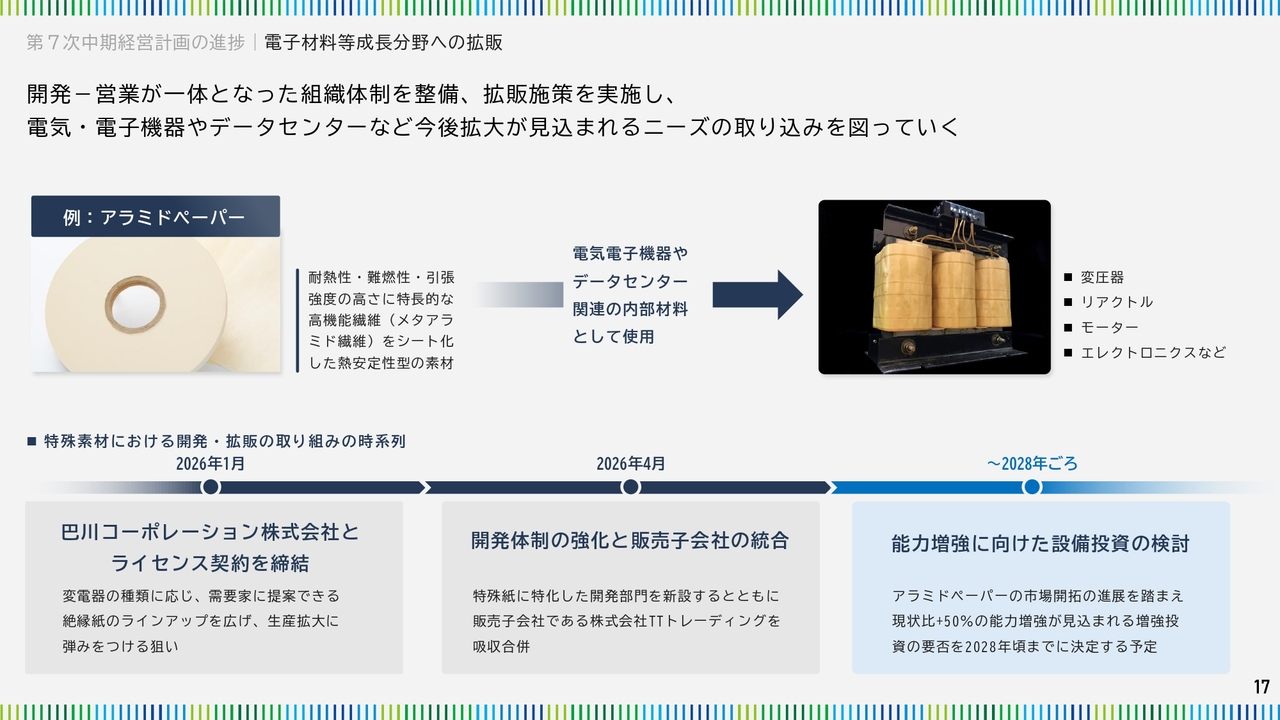
製紙の成長領域について、詳しくご説明します。特殊素材事業では、これまで以上に迅速にお客さまの課題に対してソリューションを提案していく必要があると考え、事業本部内に開発部隊を配置することで、製造・販売・開発が一体となってお客さまに対応できる体制にしました。
今後は、市場拡大が見込まれる領域へ製品を投入し、製品ポートフォリオを変革していくことが求められます。
狙っている市場としては、当社の強みである特殊機能紙で培った機能を付与する技術や、設備の特異性、さらに品質管理や丁寧なデリバリー力などを活かせる領域として、具体的には電子材料分野などが挙げられると考えています。
前の中期経営計画で進捗が遅れ、積み残しとなっているアラミドペーパーについては、市場開拓の状況を踏まえながら、増強投資の必要性を判断していきます。
第7次中期経営計画の進捗|段ボール原紙事業の協業検討
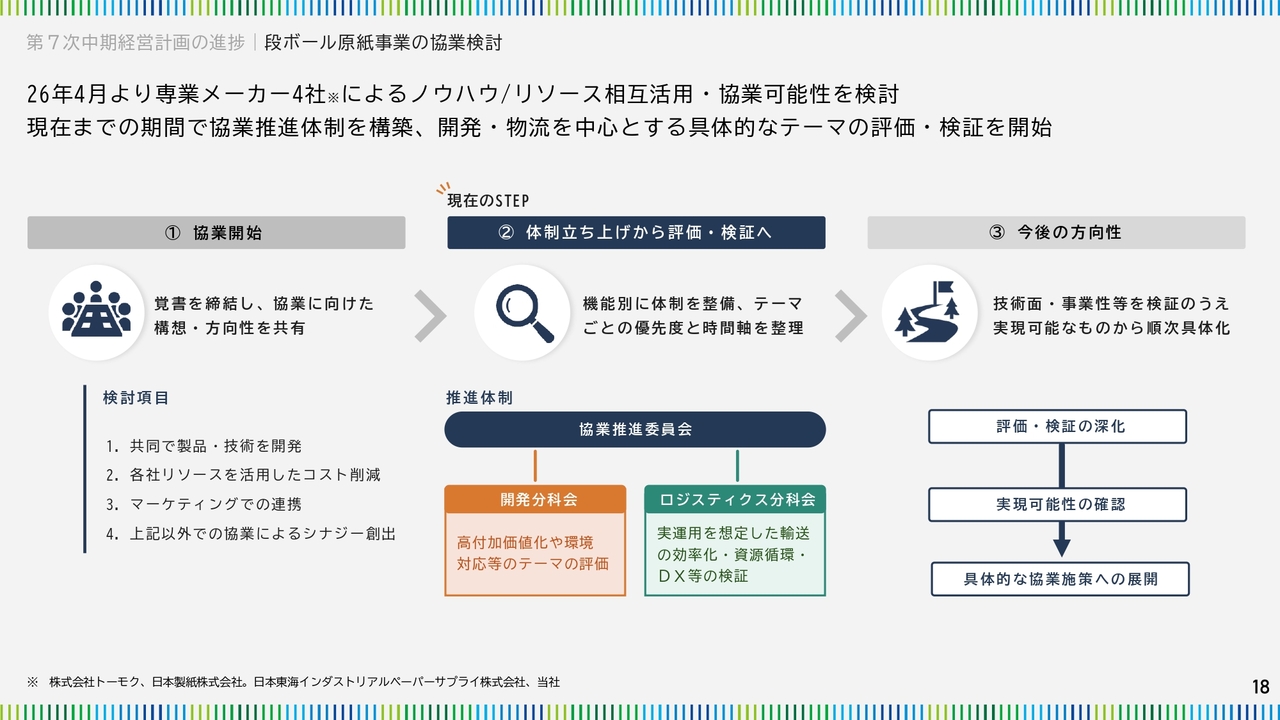
段ボール原紙の協業検討についてです。この協業では、原紙製造と段ボール加工のそれぞれの領域において、株式会社トーモク、日本製紙株式会社、NTIと協力し、各社が培ってきた技術や知見、リソースを相互に活用することで、共同開発や生産・物流の効率化を目指しています。
協業推進委員会のもとに開発分科会やロジスティクス分科会を設置し、具体的なテーマの評価と検証を進めています。今後は、それぞれのテーマについて、技術面や事業性を十分に見極めた上で、実現可能なものから順次、具体的な協業施策へ展開していく方針です。
直近のトピックス|ウイスキー
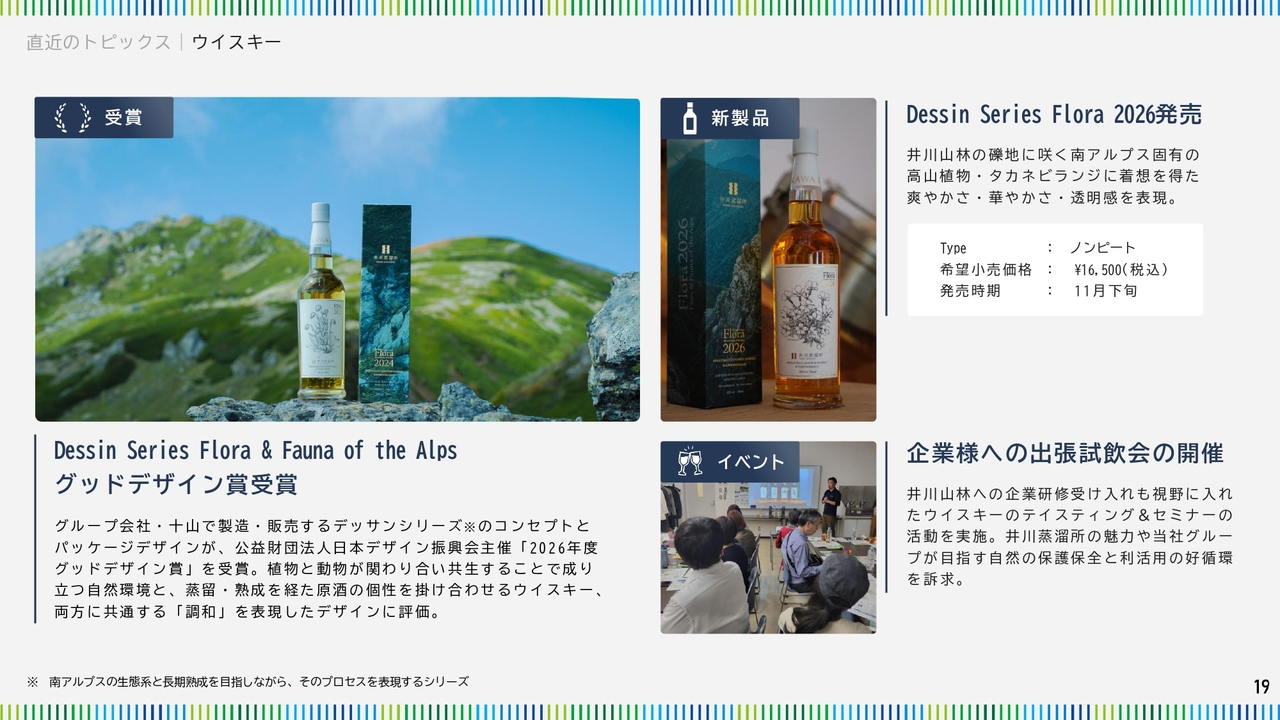
直近のトピックスです。井川蒸溜所で製造しているウイスキーのパッケージが、「2026年度グッドデザイン賞」を受賞しました。
現在販売しているウイスキーは「デッサンシリーズ」で、当社の井川社有林に生息する貴重な動物や植物をあしらったパッケージになっています。
植物と動物が関わり合いを持ちながら成り立つ自然環境と、蒸留・熟成を経て作られる原酒の個性を活かして調和させるウイスキー作りに共通する「調和」を表現し、製品の背景にある自然環境とウイスキーとの関係を伝えるデザインが高く評価されました。シリーズ最新作の発売は、今月下旬を予定しています。
また、拡販活動の一環として、十山株式会社の従業員が企業を訪問し、「デッサンシリーズ」のテイスティングをお楽しみいただけるイベントも開催しています。ご関心がありましたら、ぜひご検討ください。
直近のトピックス|「岩石蓄熱」技術 実証開始
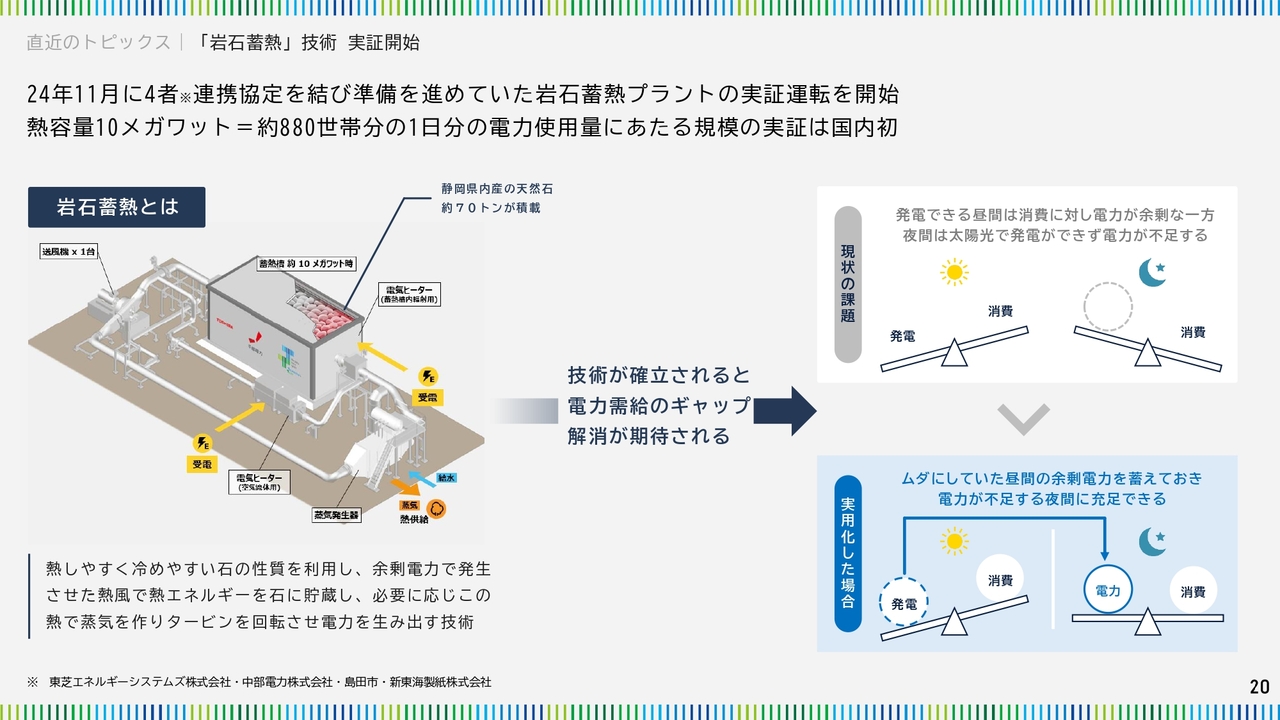
次に、以前ご紹介した「岩石蓄熱」の実証事業についてです。プラントが完成し、本年10月より実証実験が開始されました。
この取り組みは、東芝エネルギーシステムズ株式会社、中部電力株式会社、島田市、新東海製紙株式会社の4社が連携して進めているものです。これは、太陽光発電の拡大により生じる電力需給のギャップへの対応手段の1つとされています。
発電量が多い時に熱として蓄える設備であり、蓄熱材には自然素材である岩石が使用されています。そのため、リチウムイオン電池などの既存技術と比較すると環境負荷やコストが低く、安全性の高い技術として期待されています。
当社は、引き続き脱炭素に加え、エネルギーの有効活用にも取り組み、環境負荷の低い工場運営を推進していきます。
直近のトピックス|島田市との連携協定の締結
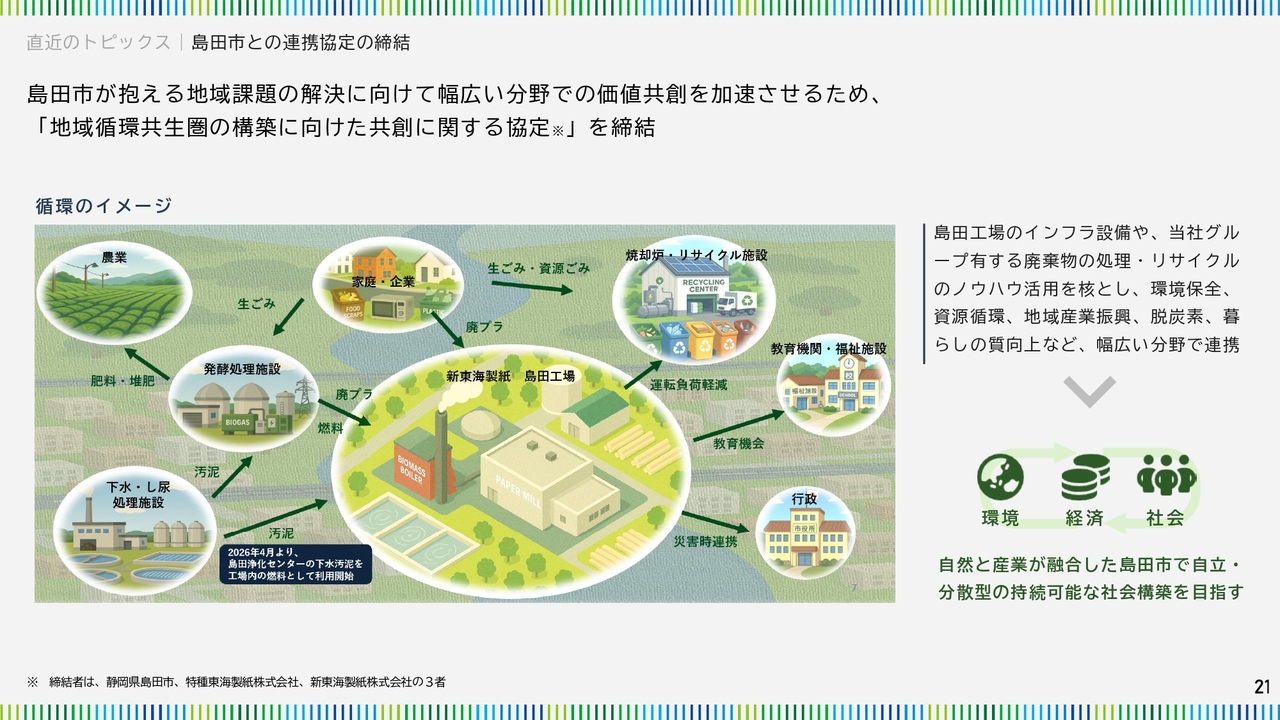
次に、本年3月に締結した静岡県島田市との連携協定についてご紹介します。
当社グループは、主要製品である段ボール原紙やクラフト紙などの産業用紙の生産を島田市で行っており、多くのインフラ設備、例えばボイラーや発電設備、排水処理設備などを有しています。
今回の協定を契機に、当社グループのインフラ設備や廃棄物処理、リサイクルに関するノウハウを活用し、島田市と連携して地域における循環型社会の形成、生活インフラの継続性確保、脱炭素への取り組みに貢献していきたいと考えています。
2027年3月期第2四半期の決算説明会は以上です。ご清聴いただき、誠にありがとうございました。


新着ログ
「パルプ・紙」のログ