2027年3月期第2四半期決算説明
セブン銀行、国内ATM事業と米国事業が好調で上期増収増益 連結の経常収益・経常利益は上期過去最高を更新
決算のポイント
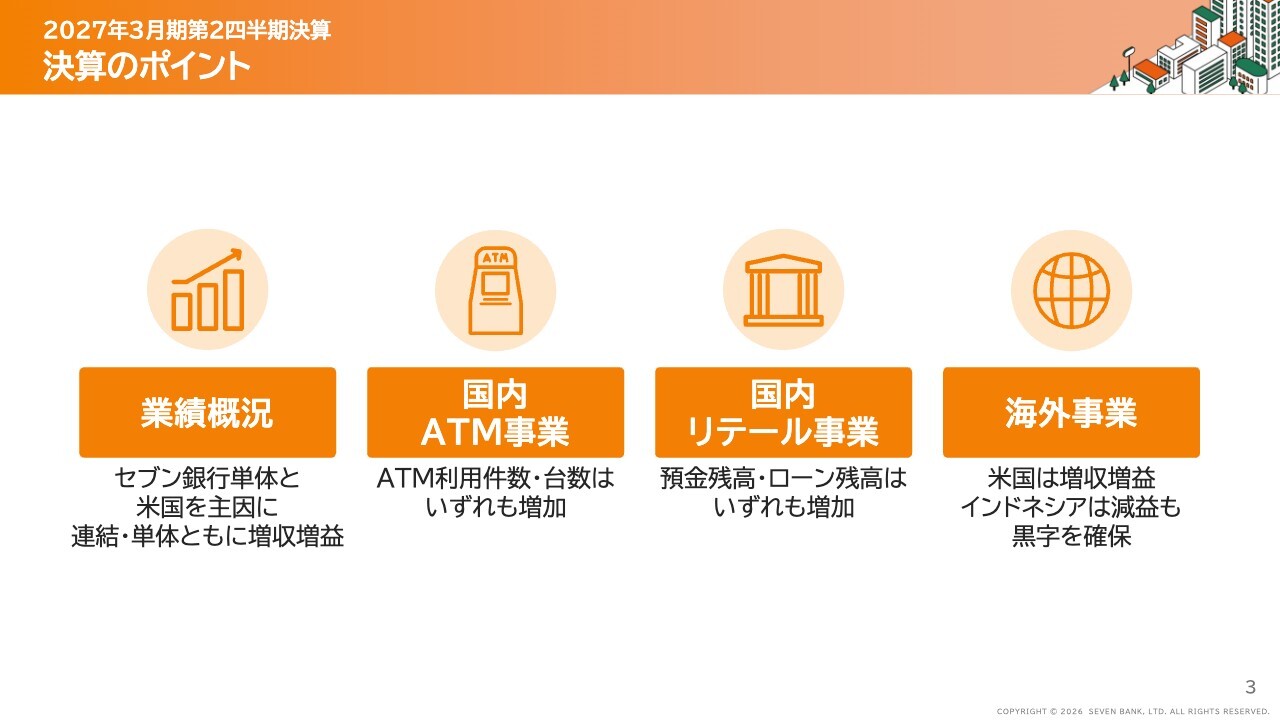
清水健氏(以下、清水):セブン銀行常務執行役員の清水です。本日はお時間をいただき、ありがとうございます。まず、私から計数面についてご説明します。
スライドは、2027年3月期第2四半期決算のポイントです。セブン銀行単体および米国のFCTIが伸びたため、連結・単体ともに増収増益となりました。この結果を踏まえ、今年8月の上方修正に続き、通期の業績見通しを修正しています。
国内ATM事業、国内リテール事業、海外事業については記載のとおりですが、個別の詳細についてはこの後ご説明します。
損益状況【連結】
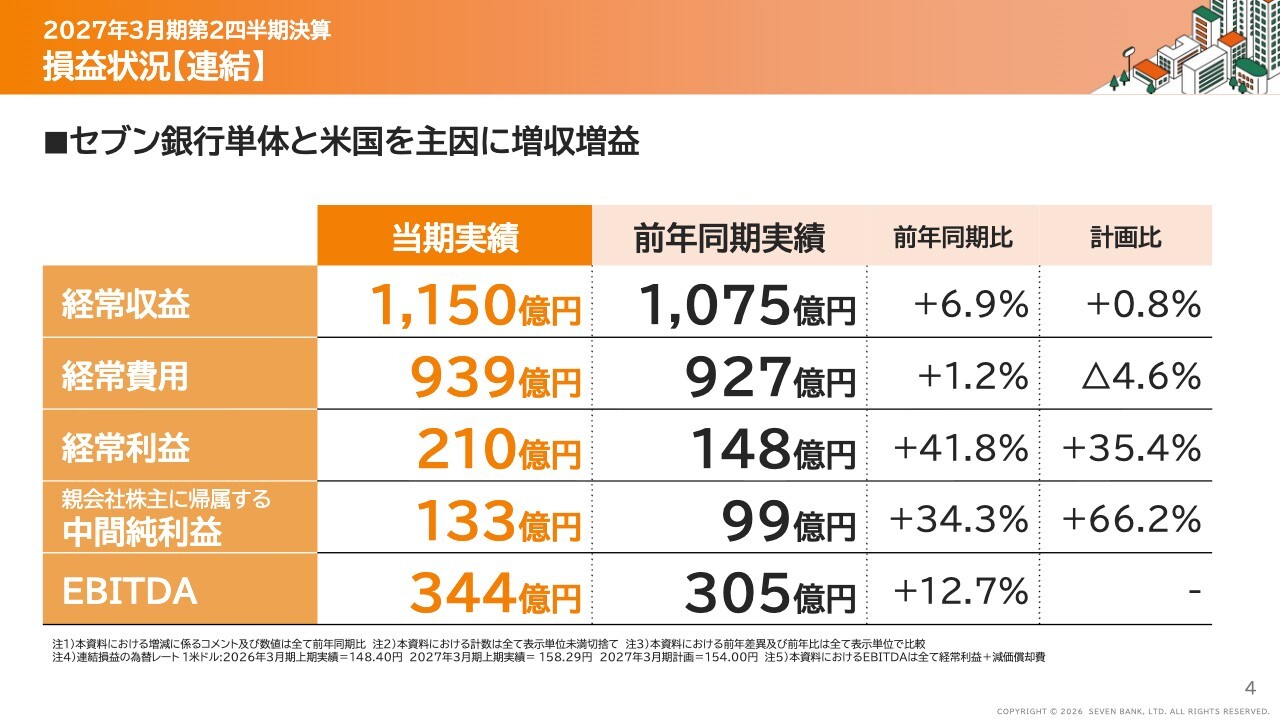
連結の損益状況です。経常収益は1,150億円、経常利益は210億円、親会社株主に帰属する中間純利益は133億円という結果となりました。
半期では、ATMの減価償却期間の見直しによる影響が利益に約20億円寄与していますが、この影響を除いた場合でも、前年同期比で増収増益となっています。
業績推移【連結】
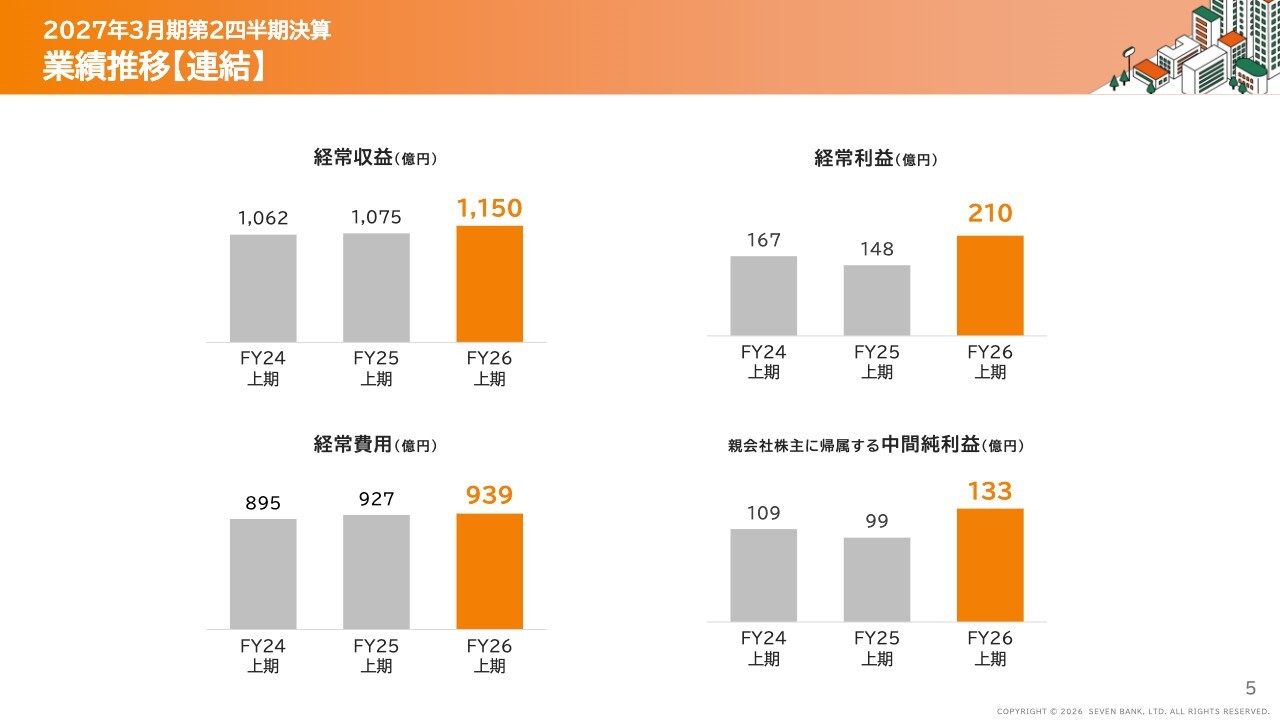
連結業績推移です。経常収益1,150億円、経常利益210億円となっています。これまで、収益が過去最高である一方、利益がそれに伴っていない状況もございましたが、今回はいずれも半期においては過去最高となりました。
損益状況【セブン銀行単体】
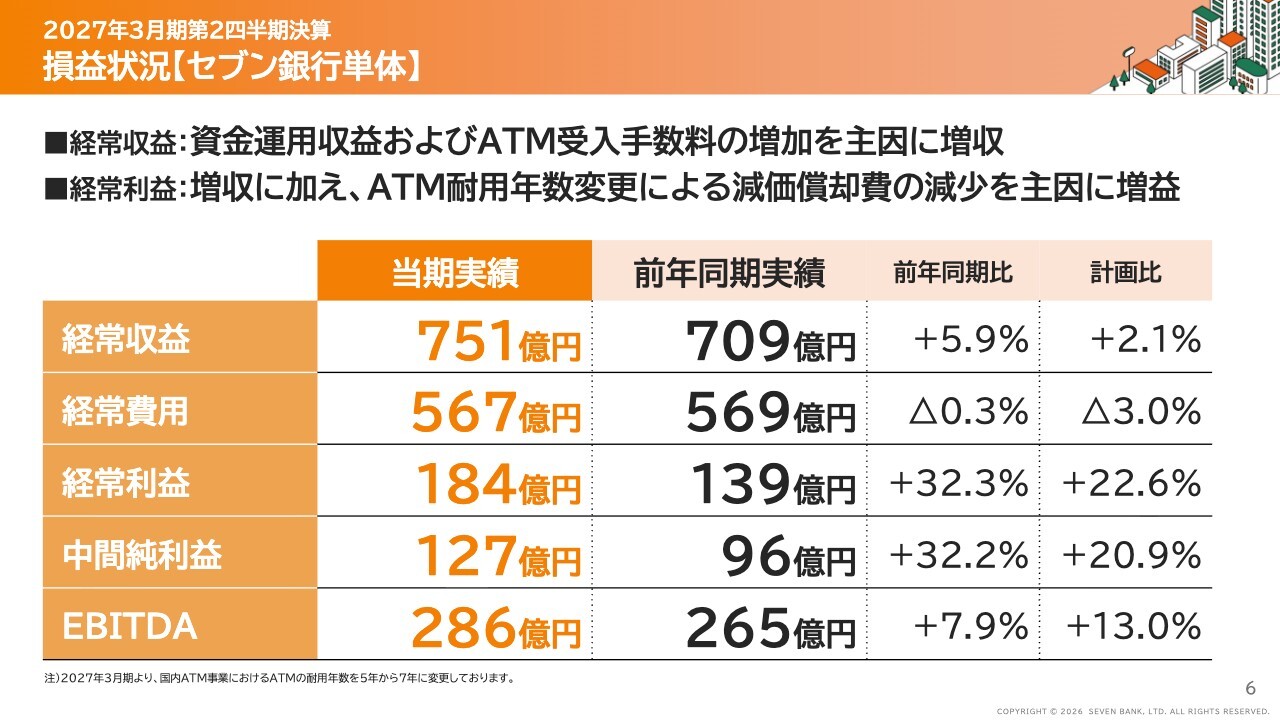
単体の損益状況です。経常収益は751億円、経常利益は184億円、中間純利益は127億円という結果になりました。スライドに記載のとおり、経常収益は、資金運用収益とATM受入手数料の増加が主な要因で伸びています。
「資金運用収益」という言葉は弊社の決算においてあまり馴染みがないものでしたが、当社ではこの1年間でATM機内の現金を圧縮する取り組みを進めてきました。これにより、一定の余剰資金が生じ、その資金を日本銀行への預け金や債券運用等で運用した結果、資金運用収益が増加しました。これに加え、引き続きATM事業が好調であることから増収となっています。
利益については、今申し上げた増収要因に加えて、減価償却費の見直しやその他費用の抑制の効果などにより増益となりました。
主要計数 ATM利用件数の推移
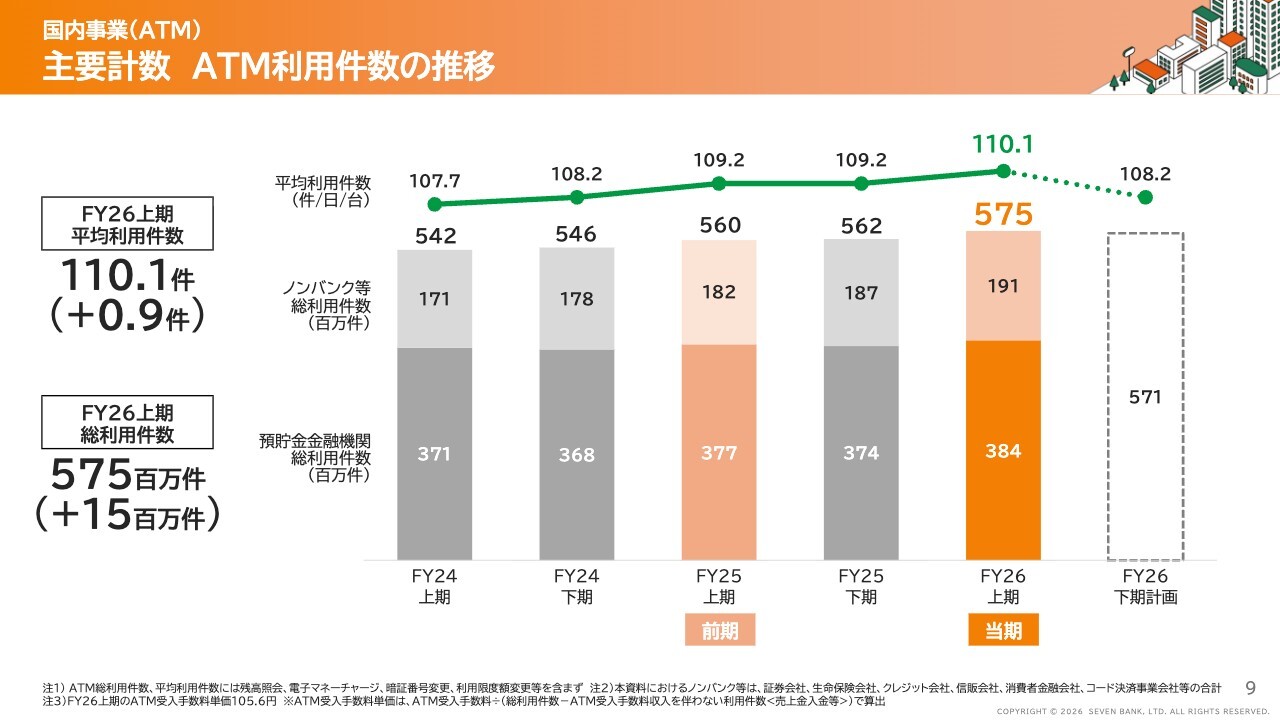
個別事業の状況です。ATM事業では、平均利用件数は110.1件、総利用件数は5億7,500万件と、いずれも前年同期を上回る結果となりました。
下期については、平均利用件数が108.2件、総利用件数が5億7,100万件と、上期に比べやや下がる見通しですが、現時点で計画に変更はありません。ただし、現時点の進捗を考えると、下期も上期と同等、もしくはそれ以上の結果を期待できるのではないかと思います。
上期のATM受入手数料単価は105.6円で、概ね計画どおりではあるものの、やや弱含みでした。
主要計数 ATM期末台数の推移
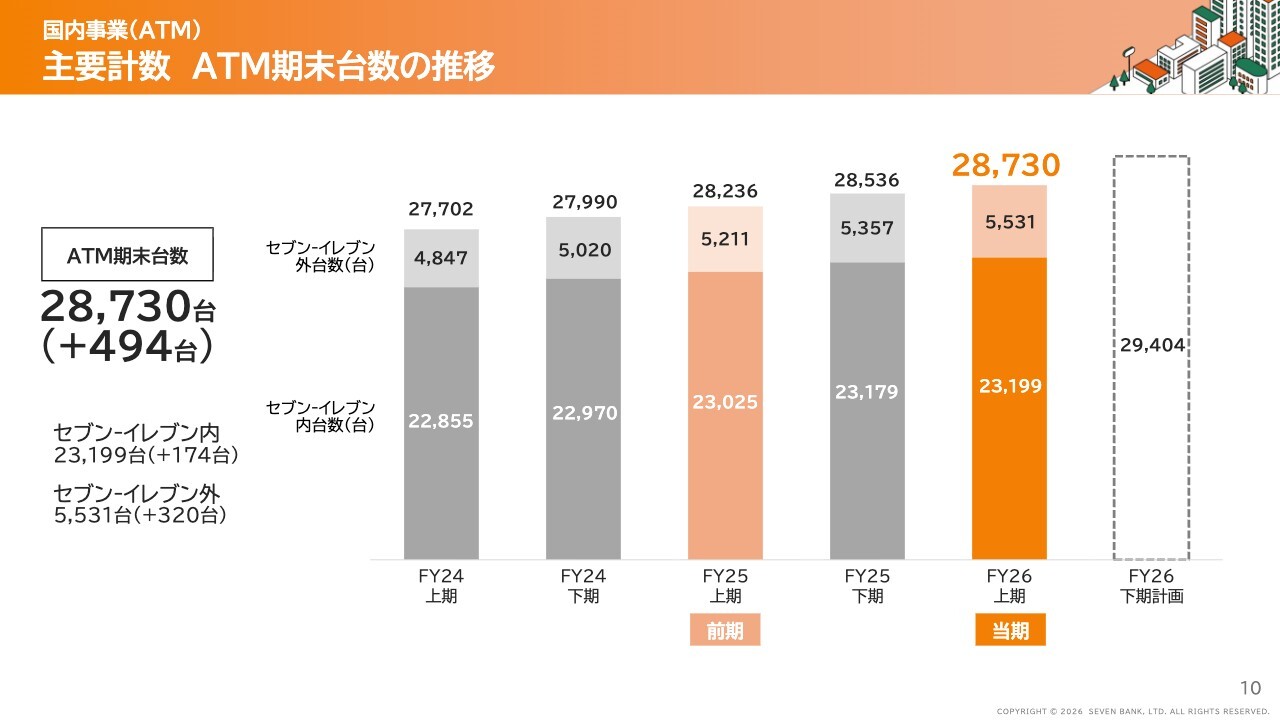
ATM期末台数は2万8,730台で、前年同期と比べて約500台増加しています。「セブン-イレブン」内が2万3,199台、「セブン-イレブン」外が5,531台であり、純増のペースはここ数年の傾向と同様に「セブン-イレブン」外の純増が多くなっています。
なお、スライドには記載がありませんが、金融機関の代替は現在41社510台となっており、こちらも順調に推移しています。
主要計数 口座数と預金残高の推移(個人)
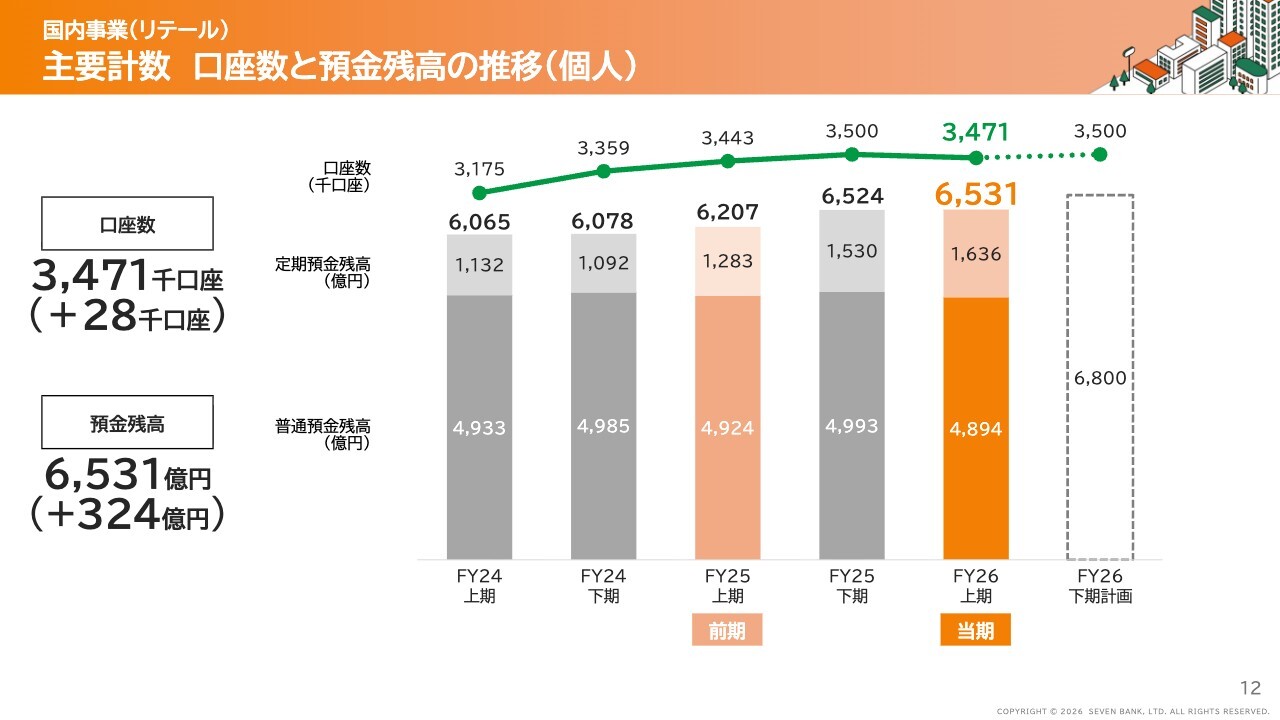
リテールの数字です。口座数は347万1,000口座、預金残高は6,531億円となっており、前年同期に比べて口座数・預金残高ともに伸びていますが、計画に対してはやや下回っている状況です。
ご存じのとおり、預金の獲得は各行での競争が激化しているため、預金残高は計画をやや下回っている状況です。なお、スライドに記載しているのは個人の預金であり、法人を合わせた預金残高は現在約9,000億円となっています。詳細は決算短信をご覧ください。
期末に向けては口座数350万口座、残高6,800億円を目指しています。引き続き、下期の計画達成を目指して取り組んでいきたいと考えています。
主要計数 個人向けローンサービス
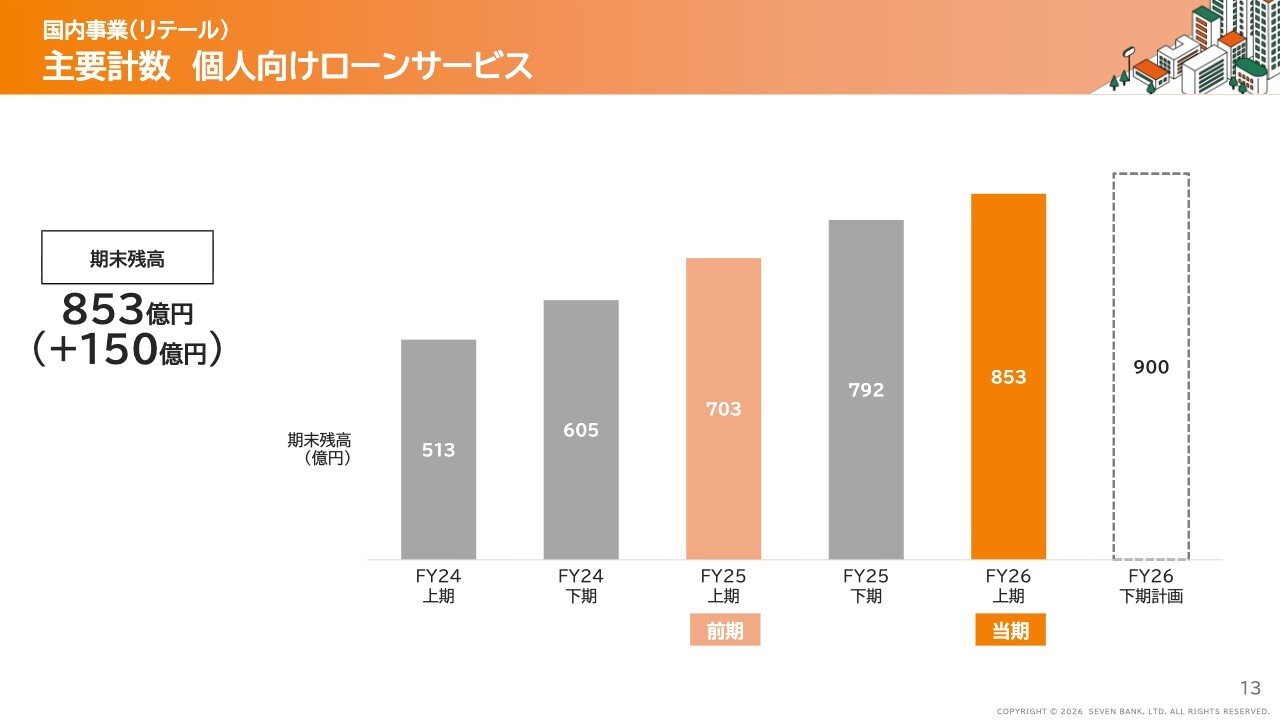
個人向けローンサービスです。上期の期末残高は853億円で、前年同期に比べて150億円増加しました。現在は計画をやや上回るペースで推移しており、今期末には900億円を達成できると考えています。
主要計数 セブン銀行後払いサービス
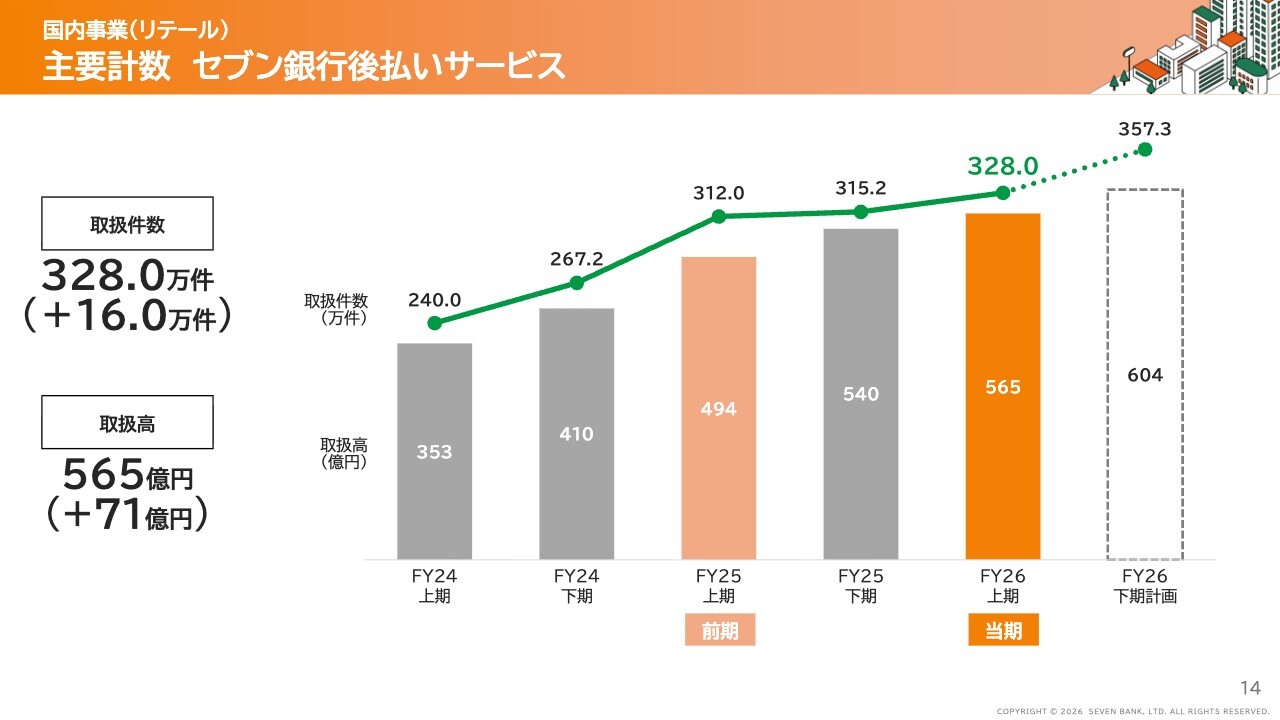
「セブン銀行後払いサービス」です。取扱件数は328万件、取扱高は565億円で、いずれも前年同期を上回る結果となりました。下期は取扱件数357万3,000件、取扱高604億円を計画しており、おおむね見通しどおりに進むと考えています。
また、売上や利益の開示は行っていませんが、毎年伸び続けており、上期もその状況に変わりはありません。絶対値としてはまだ限定的ではありますが、ビジネスとして一定の成長を遂げています。
主要計数 セブン・カードサービス
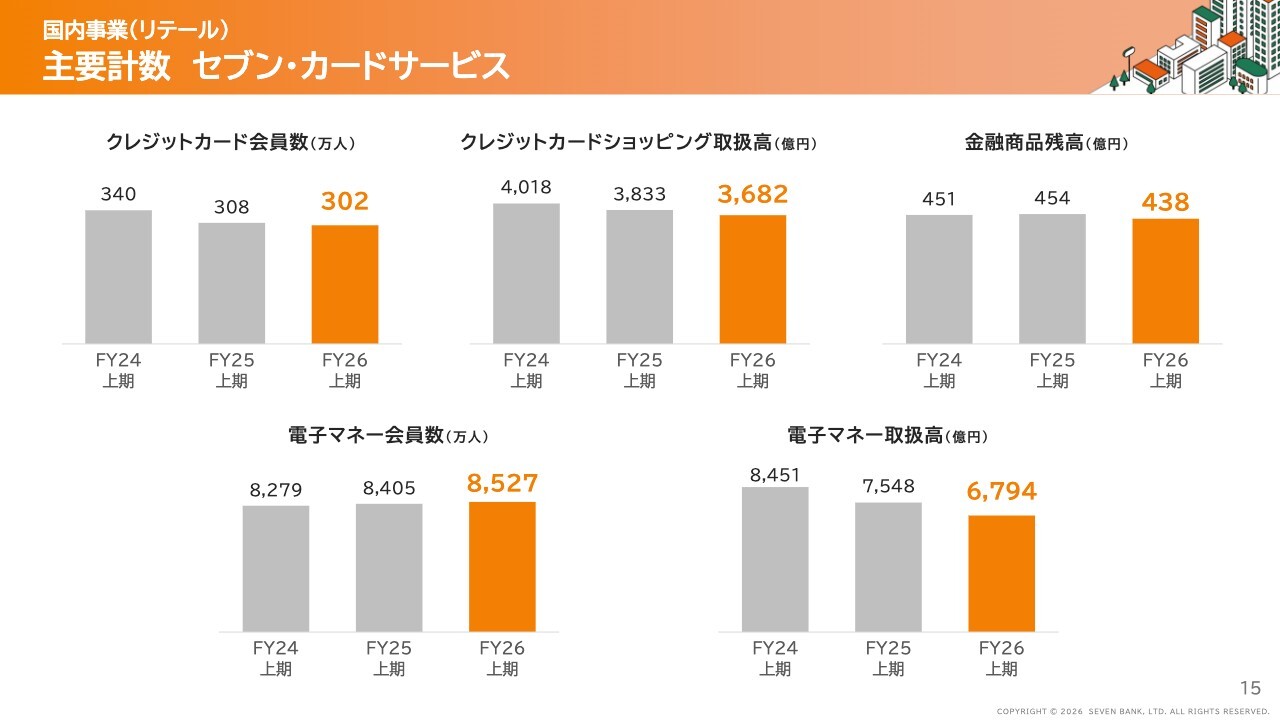
「セブン・カードサービス」です。クレジットカード会員数は上期末で302万人となり、前年同期比では純減となっていますが、足元では計画とほぼ同じ水準で推移しています。そのため、今期末は当初の計画どおり、これまでの純減トレンドを止め、横ばいもしくは若干のプラスでの着地を目指して努力しています。
クレジットカードショッピング取扱高および金融商品残高は、足元の会員数が純減していることを受け、前年同期比でマイナスとなっています。
電子マネー会員数および電子マネー取扱高は、スライドに記載のとおりです。
ATM総利用件数の推移
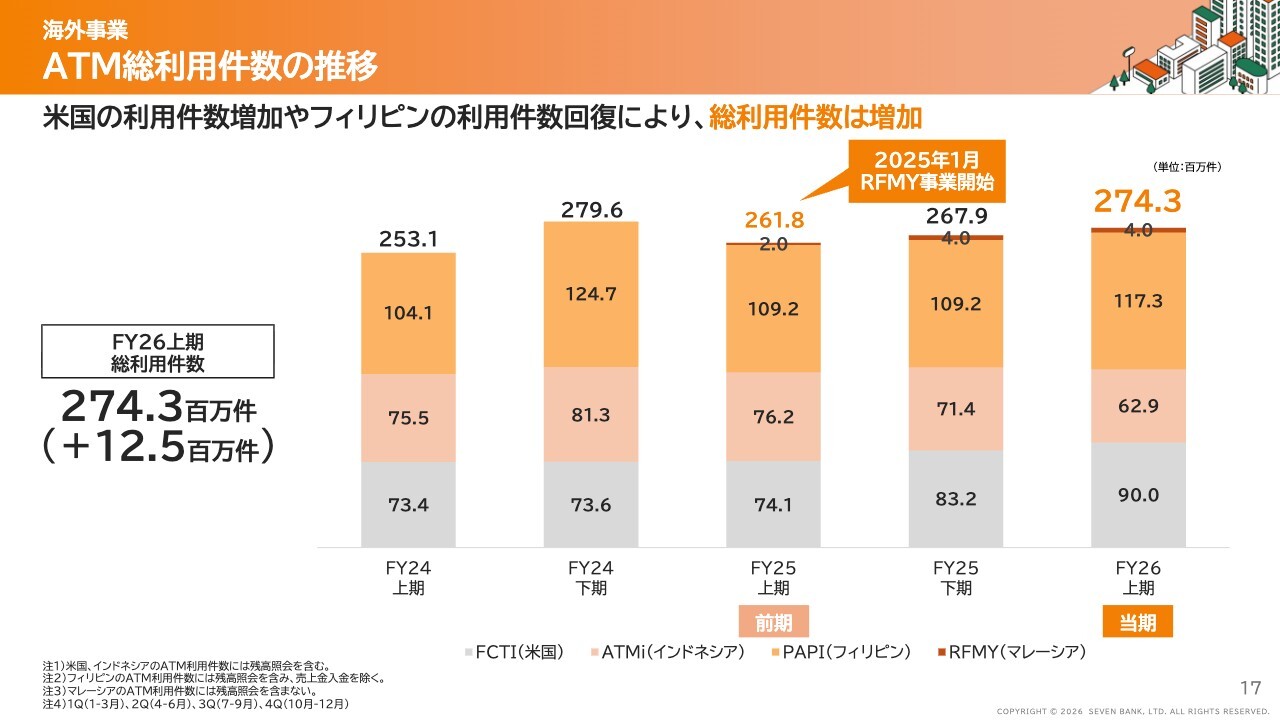
海外事業です。米国とフィリピンが前年同期比で伸びています。その結果、総利用件数は前年同期の2億6,180万件を1,250万件上回る2億7,430万件となりました。
米国
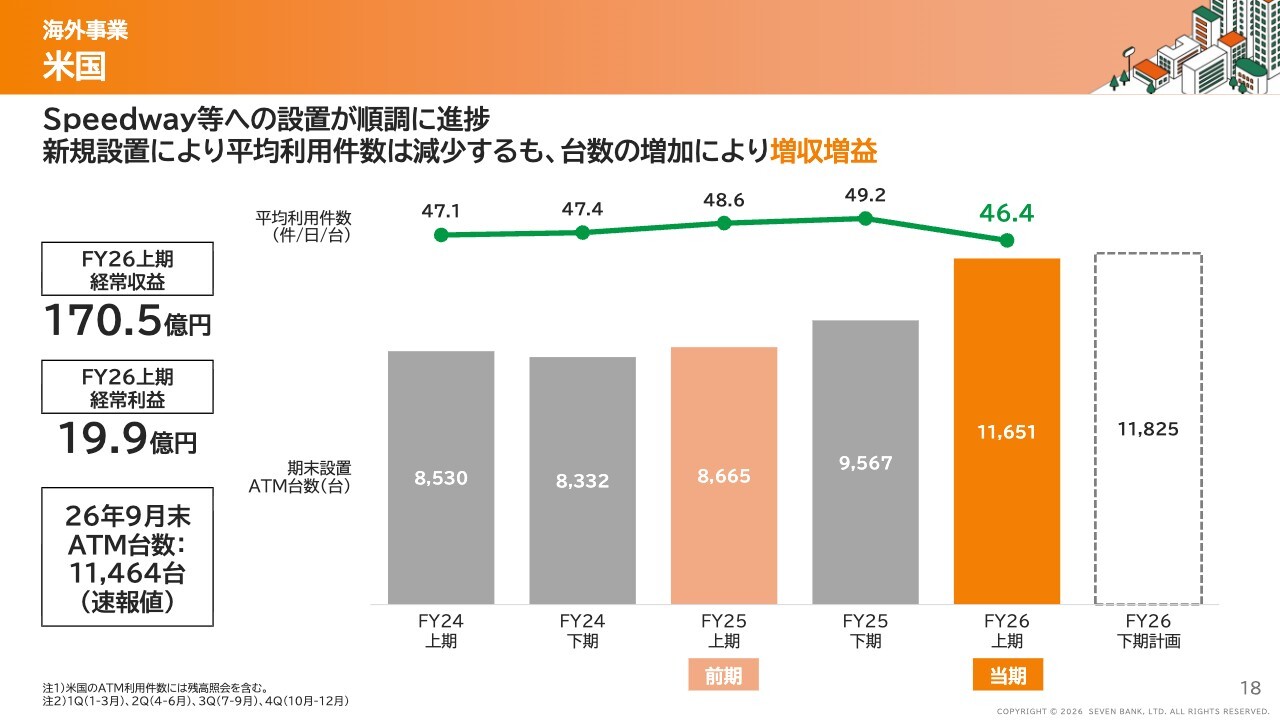
各国の状況です。米国では「Speedway」および「Stripes」の設置台数が増加したことなどにより、増収増益となりました。下期の台数は1万1,825台の見通しで、伸びていく予定です。
グラフでは平均件数が減少していますが、これは「Speedway」「Stripes」など、これまでの「セブン-イレブン」と比較して平均件数が少ない店舗への設置が拡大した結果です。しかし、先ほど申し上げたように増収増益であり、事業は順調に推移しています。
インドネシア
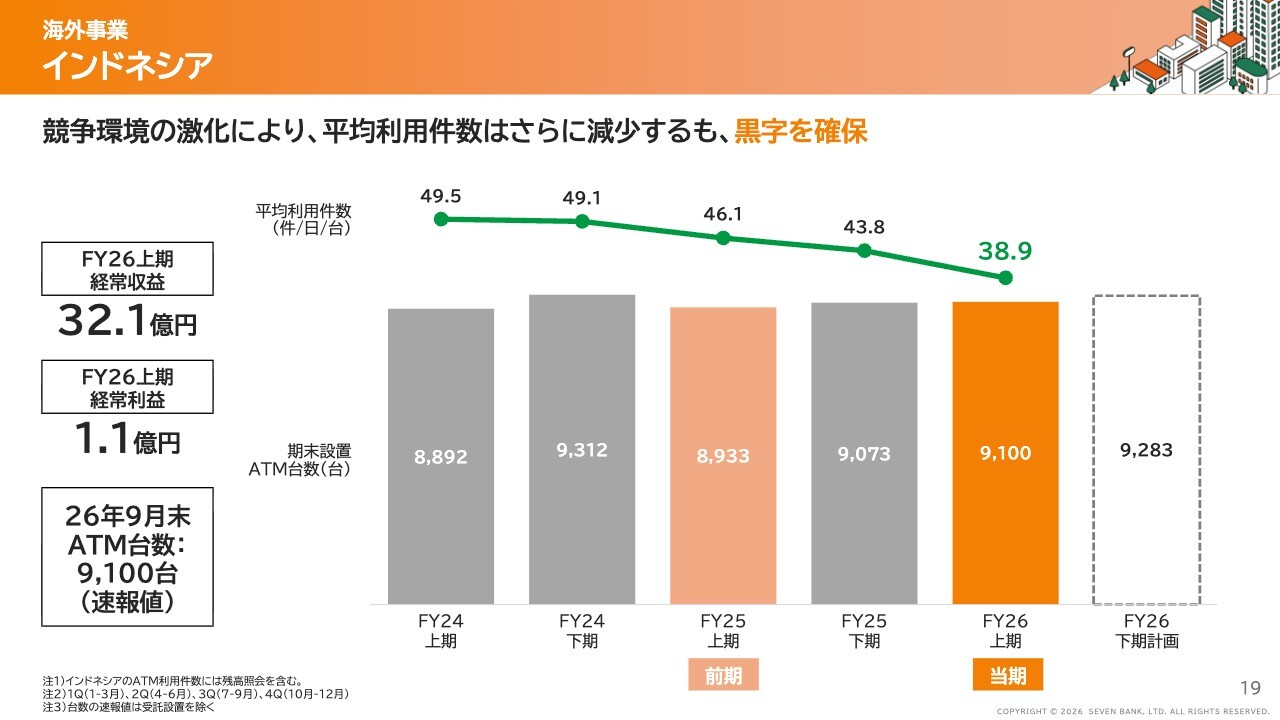
インドネシアでは、残念ながら厳しい状況が続いています。減収減益となり、なんとか黒字を確保しているのが上期の状況です。平均利用件数も40件を下回り、上期は38.9件となりました。
ATM台数は、ここ数年ご説明しているように、スクラップアンドビルドを進めながら慎重に設置を進めているため、大きくは伸びていません。上期末は9,100台という結果となりました。
フィリピン
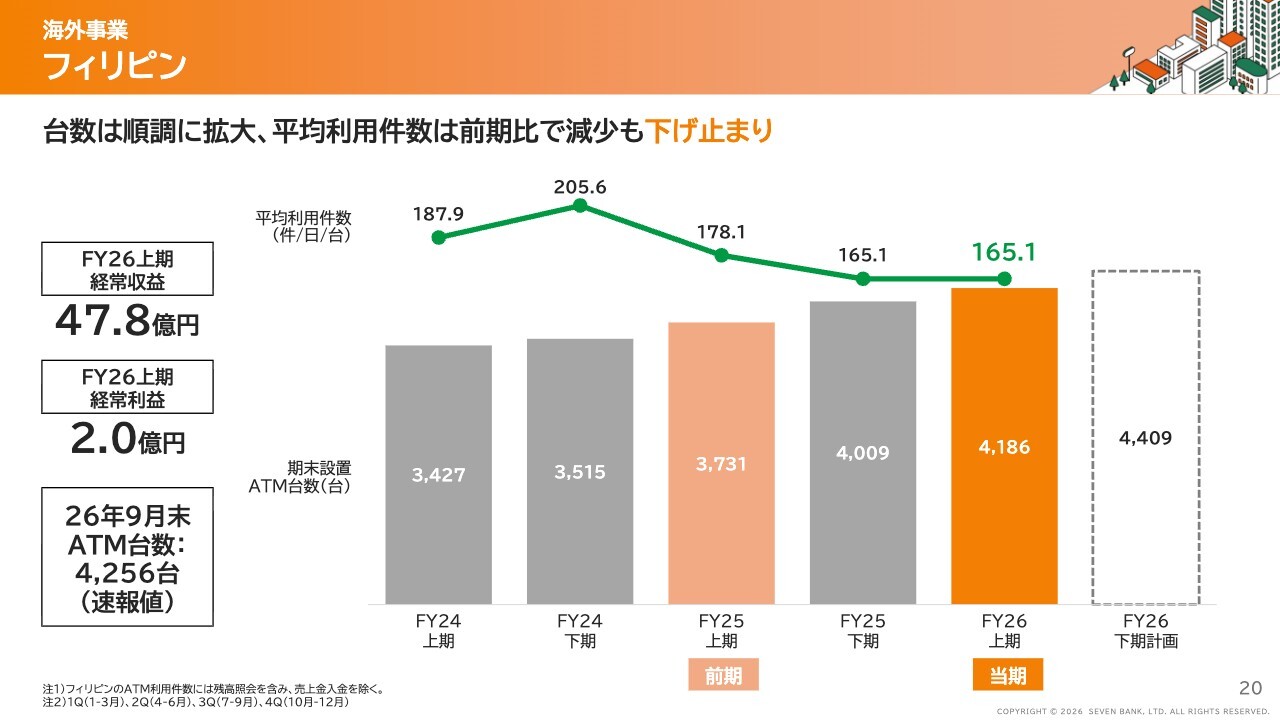
フィリピンです。平均利用件数は、前年同期の178.1件に対し、今上期は165.1件と若干減少していますが、前年下期と比較すると下げ止まりの傾向が見られます。
フィリピンでは稼働率が相対的に低い状況にありましたが、これを改善しました。また、フィリピン経済自体は依然として厳しい状況にあるものの、最悪期は脱したため、件数が下げ止まっている状況です。
今後も新規取引などによる件数の上積みが期待できるため、下期にかけて若干の件数回復を見込んでいます。
マレーシア
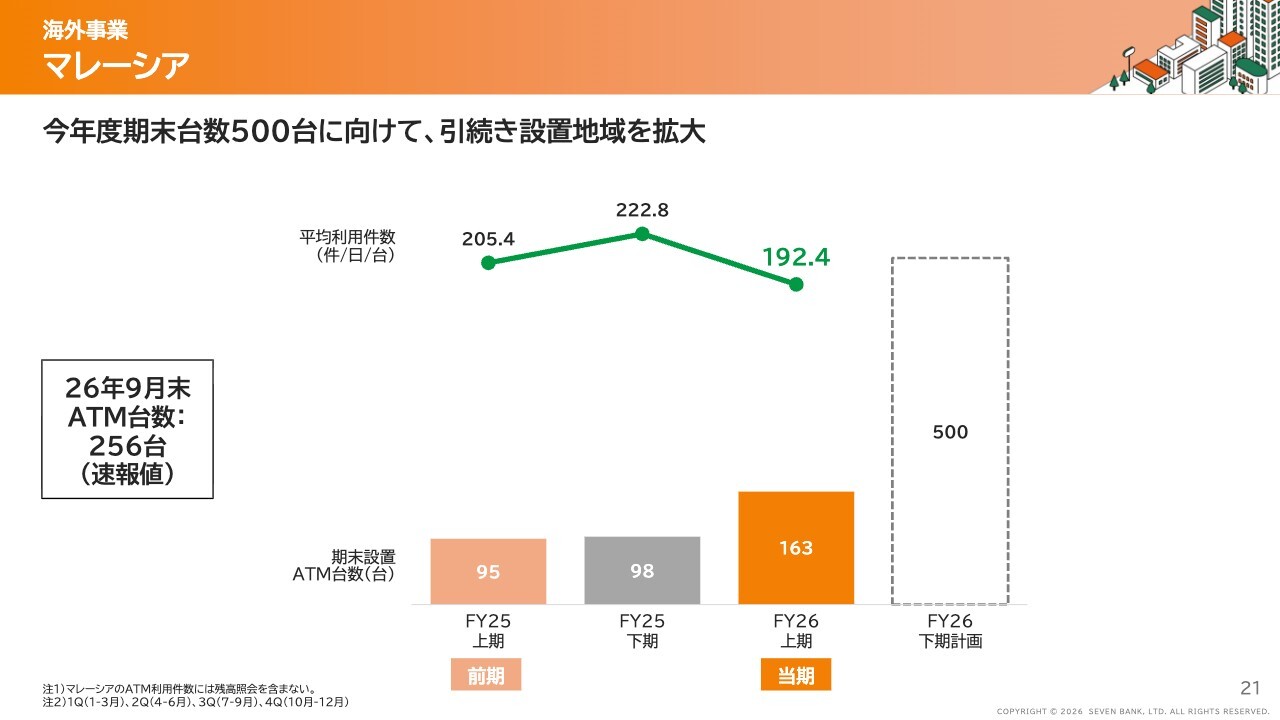
マレーシアでは、上期末のATM台数が163台でした。今期末目標の500台を目指し、台数を増やしています。今年9月末時点では256台まで進んでおり、おそらく期末には500台を達成できると思っています。
平均利用件数はATM台数の拡大に伴い若干低下していますが、引き続き200件前後と順調に推移しています。
業績予想修正【セブン銀行単体】
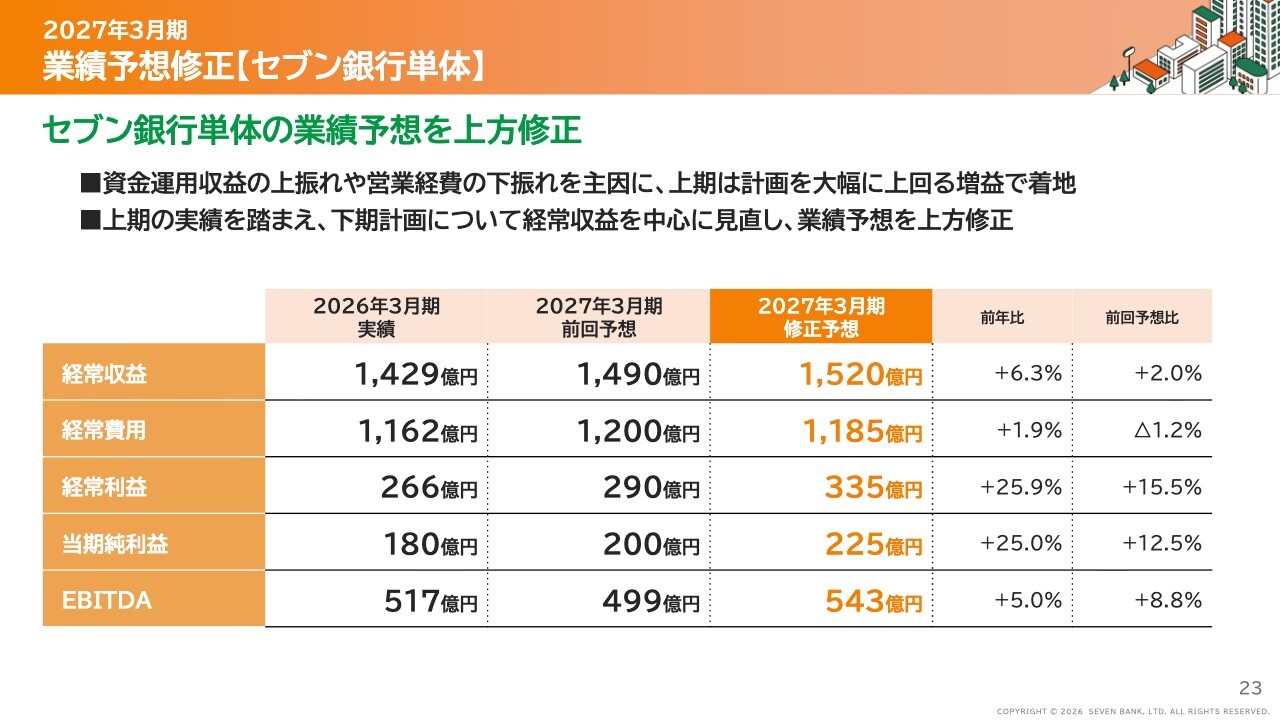
単体業績予想の修正についてです。単体では今年8月に修正を行い、期末の業績予想を経常収益1,490億円、経常利益290億円、当期純利益200億円としていました。
この度、上期の実績を受けて再度計画を見直し、経常収益1,520億円、経常利益335億円、当期純利益225億円へと上方修正を行っています。
スライドの上部に記載しているとおり、資金運用収益の上振れと営業経費の下振れが主因となっています。
業績予想修正【連結】
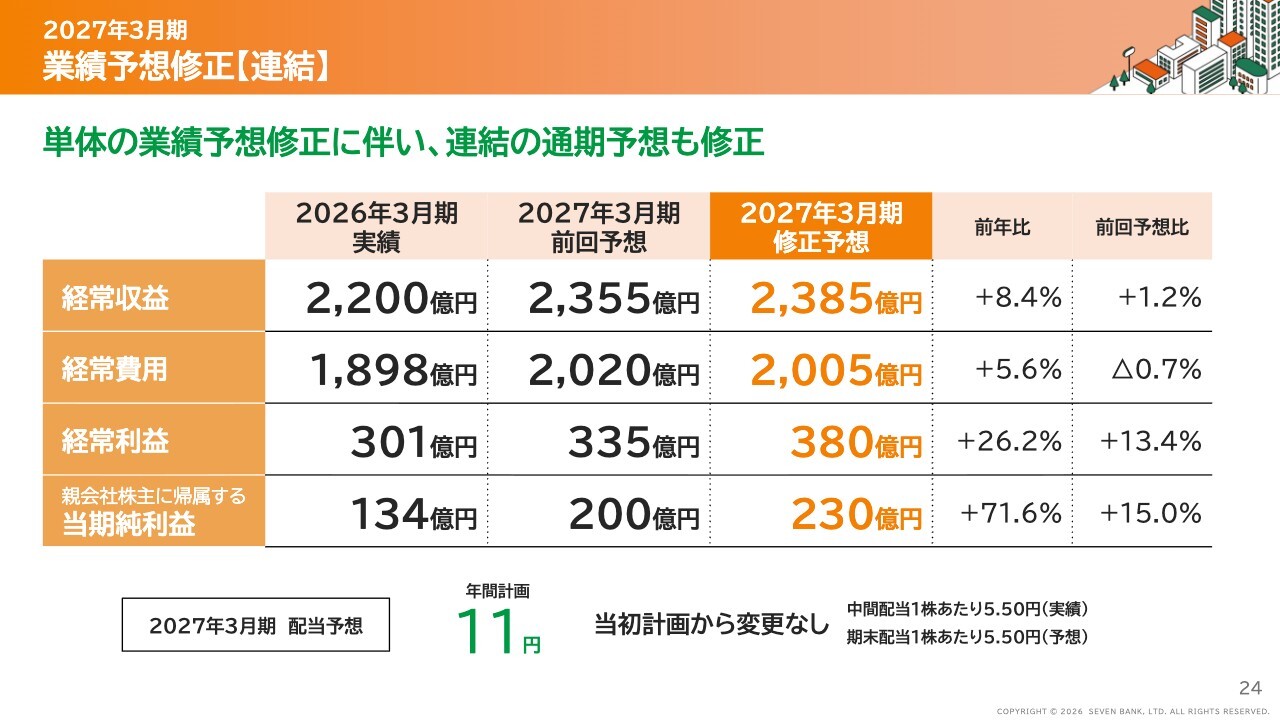
連結業績予想の修正についてです。米国の好調などもありますが、今回は単体の業績予想のみ見直しており、そのほかについては見直しを行っていません。
連結業績は単体の修正に従って見直しを行い、経常収益2,385億円、経常利益380億円、親会社株主に帰属する当期純利益230億円へと上方修正しました。
なお、2027年3月期の配当予想は当初計画の11円から変更はありません。私からのご説明は以上です。
ATM事業
松橋正明氏(以下、松橋):代表取締役社長の松橋です。私からは、上期の振り返りと成長戦略についてお話しします。
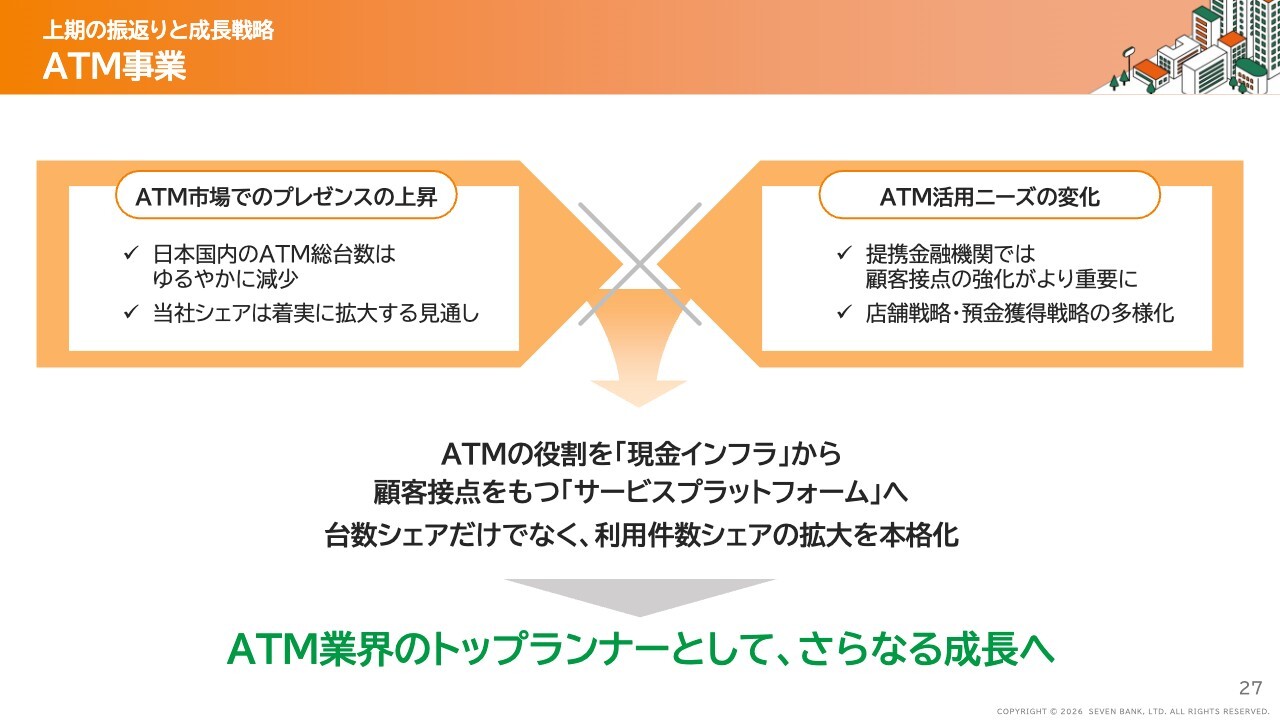
まず、ATM事業です。ご存じのとおり、ATM市場は緩やかに縮小していますが、当社のシェアは拡大する見通しです。
コンビニでの利用に加え、金融機関の店舗戦略として預金の獲得にATMが活用されるケースが増えています。このような状況を踏まえ、ATM台数の拡大と金融機関の合理化への貢献という両面から、さらなる成長を目指します。
ATM事業
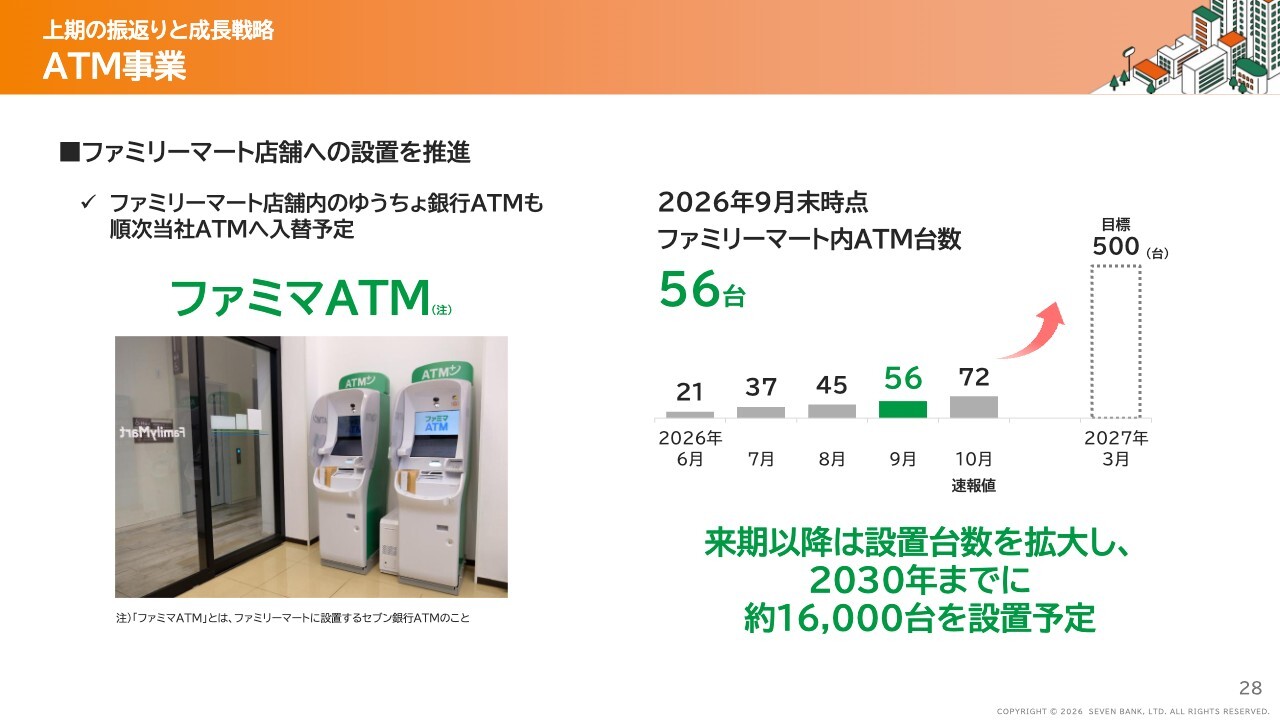
すでに発表・報道されていますが、「ファミマATM」は、今年10月時点で70台以上を設置しており、2027年3月の目標台数は500台、そして2030年までに1万6,000台を設置する計画です。
売上・利益の増加を目指し、引き続き「ファミリーマート」店舗への設置を推進していきます。
ATM事業
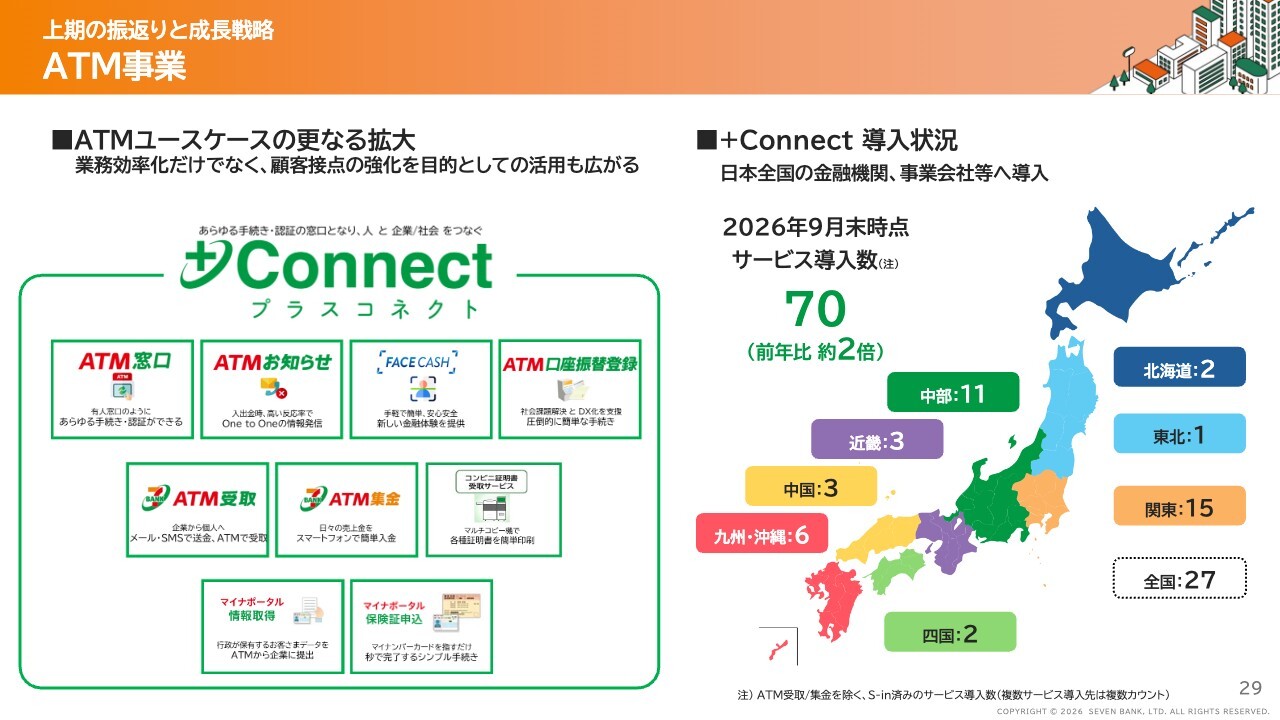
「+Connect(プラスコネクト)」シリーズは、銀行支店の窓口業務や行政の給付金対応などを含め、現在70社を超える導入をいただいています。これにより、日々数万件のトランザクションが発生しています。
給付金関連については、昨年度末の政府による給付金事業関連で大きく件数が伸びました。また、近頃利用の幅が広がりつつあり、返金など、様々な企業からお客さまへの支払いに関するサービスも進めています。今年度はさらに収益貢献を図るべく推進していきます。
繰り返しになりますが、「+Connect」は一定の利用基盤が形成されつつあり、トランザクション数の増加が期待されています。同様にしっかりと収益に貢献するよう取り組んでいきます。
リテール事業
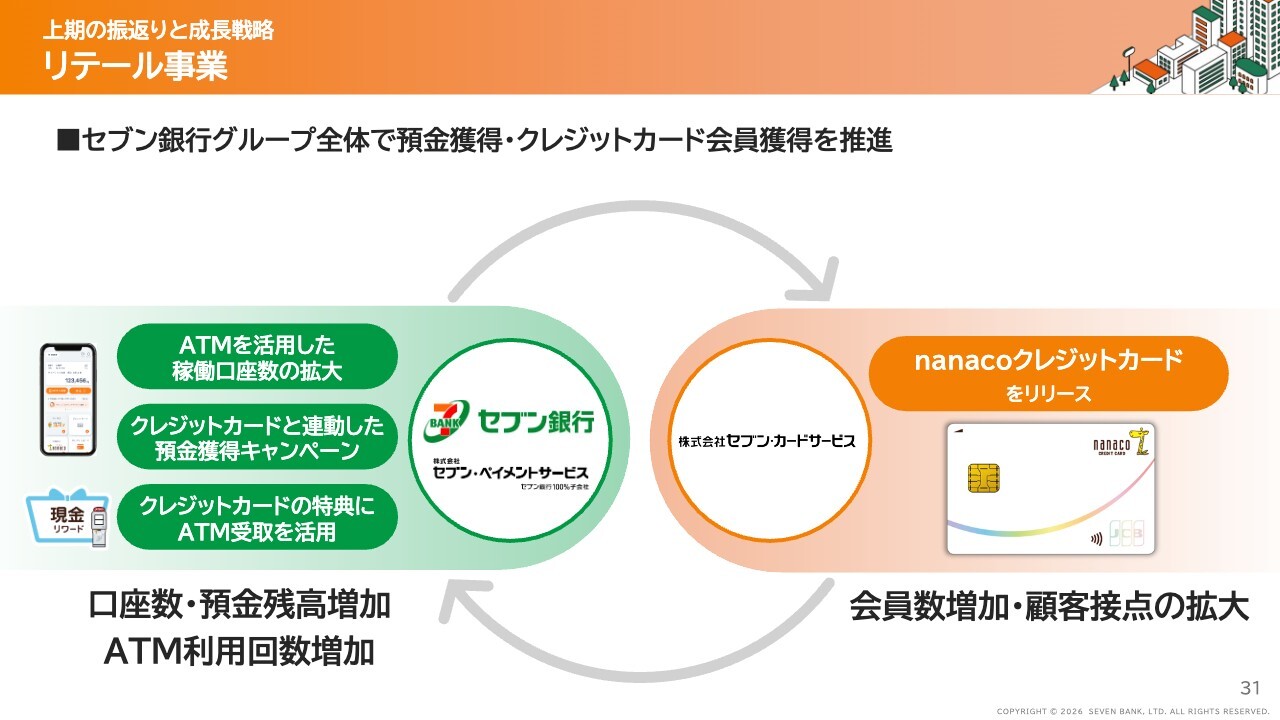
リテール事業です。銀行口座とクレジットカードを相互に利用いただくとともに、ATM利用回数の増加も図ります。スライドに示した連携も含めてグループ全体で推進していきます。
リテール事業(口座)
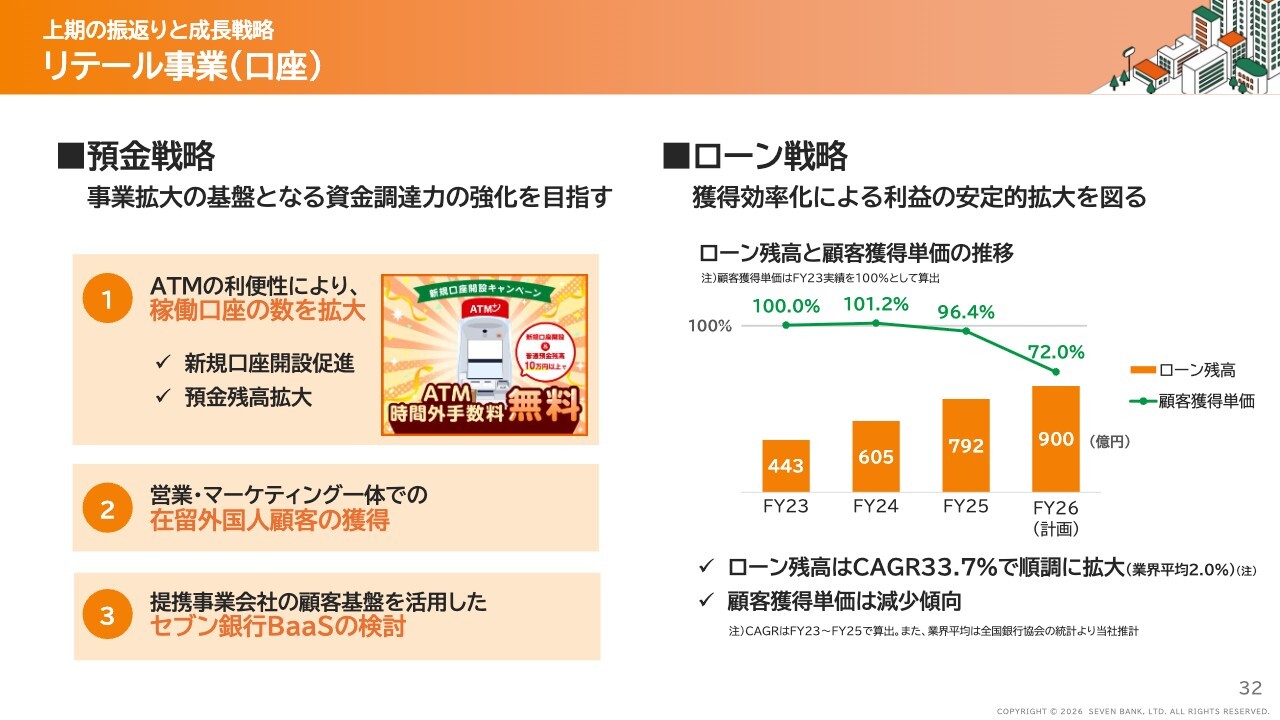
リテール事業では、現在、預金獲得の競争が非常に激化しています。
当社では、一定の条件を満たしたお客さまに対してATM時間外手数料を無料化する取組みを行いつつ、在留外国人顧客の獲得に向けてATMで預金口座を開設できる仕組みを強化しています。これは外国人のお客さまにとっても非常に利便性が高いことから、さらに顧客を獲得していきたいと考えています。
また、現時点では詳細をお話しできませんが、「セブン銀行BaaS」については、来年度には公表できるように推進していきたいと考えています。
また、冒頭でも触れましたようにローン残高は順調に伸びています。マーケティングを強化した結果、顧客獲得単価が下がり、より収益への貢献が見込める状況です。これについても引き続き注力していきたいと考えています。
リテール事業(クレジットカード)
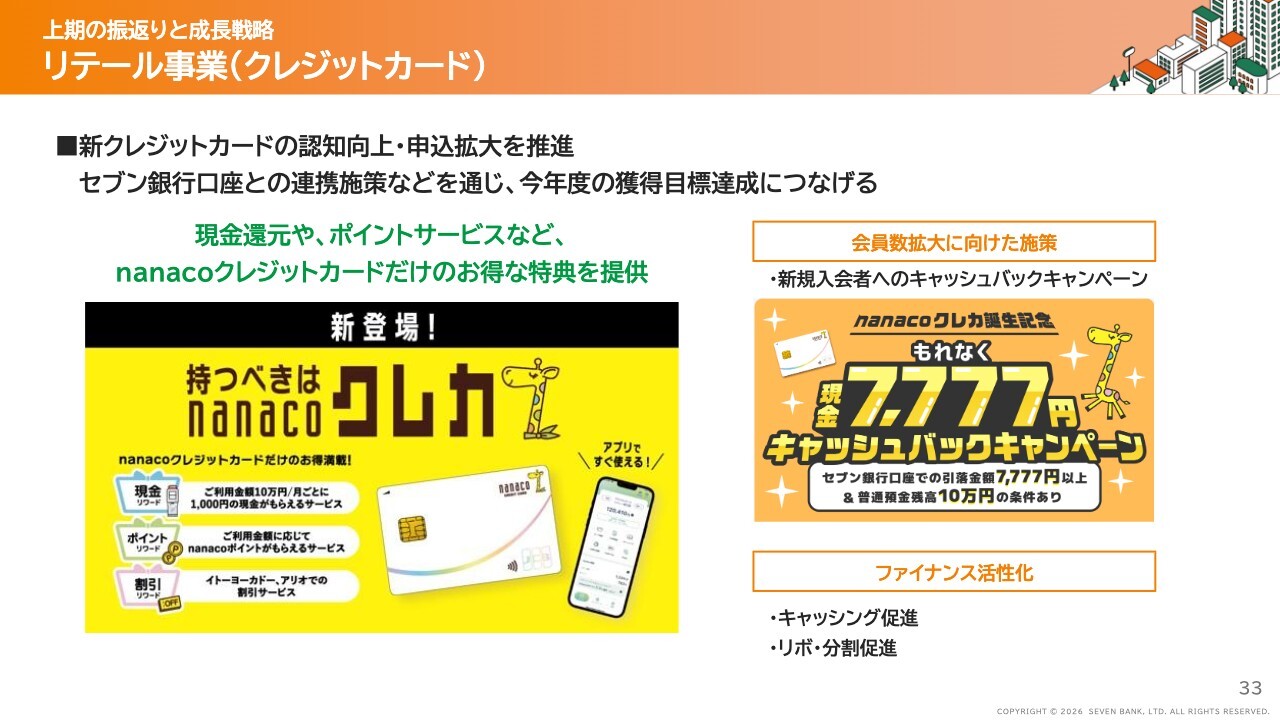
クレジットカードについては、「nanacoクレジットカード」の提供を開始しました。これに伴い、先月末からは「現金リワード」特典の適用も開始しています。
「現金リワード」は他社にはあまりない特典であるため、現在ユーザー評価を確認しながら拡販施策を進めている段階です。下期には会員数が減少から増加に転じるよう、しっかりと推進していきます。
海外事業に関しては大きな変化がなく、前述の事業説明のとおりです。
社会課題解決への貢献・持続的な成長戦略
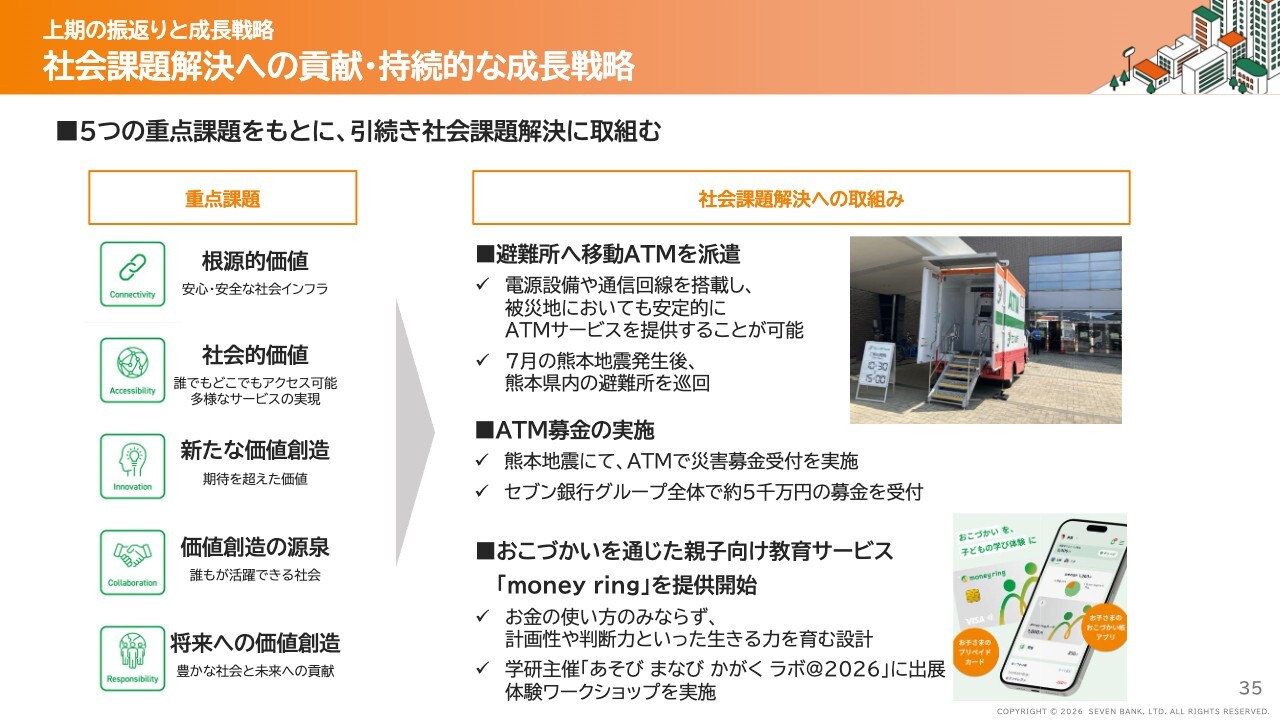
社会課題解決への貢献と持続的な成長戦略です。直近では、震災が増加していることを受け、社会課題への対応として移動ATMによるお金の引き出し対応や募金活動を行っています。
また、親子向け教育サービス「money ring」をスタートしています。しっかりとマネタイズできるよう、取り組みを進めています。
社会課題解決への貢献・持続的な成長戦略
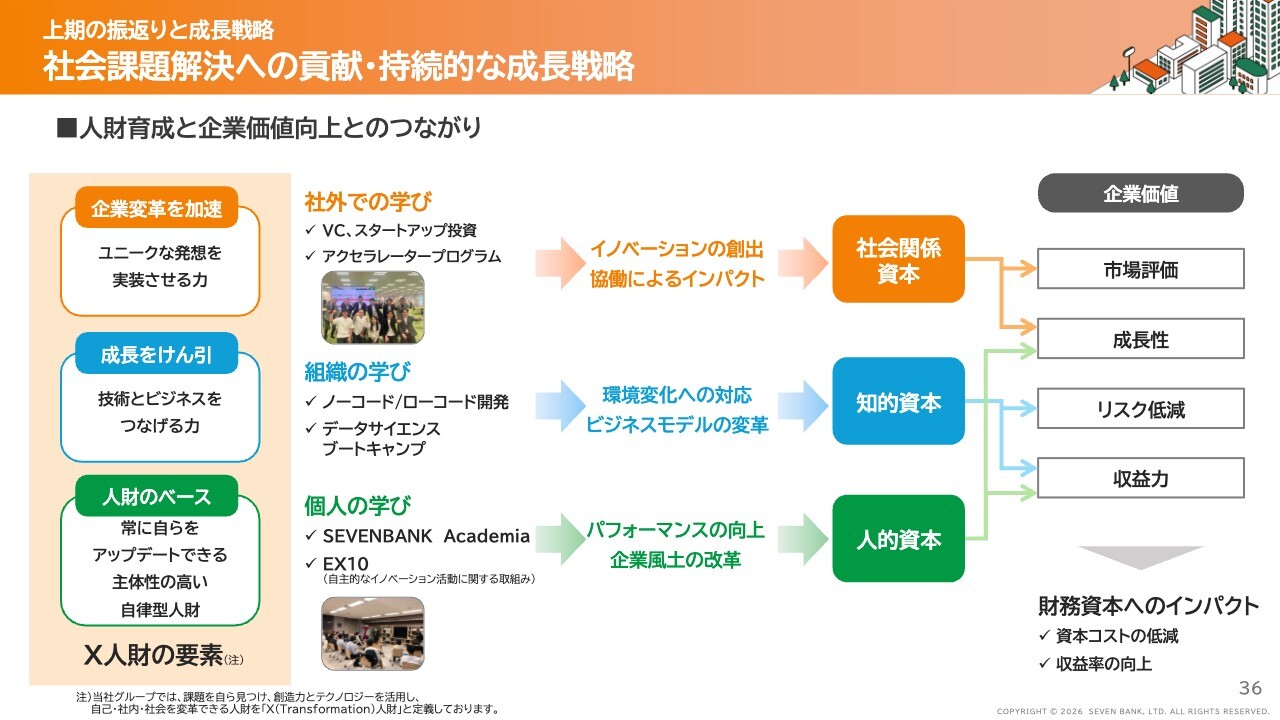
人財への投資は非常に重要だと考えています。今期から増収増益基調に移行できたのも、現場のメンバーが自律的に動き、利益意識を高く持って推進したことが大きいと考えています。
様々な人財投資やチャレンジできる場の整備を行うことで、継続的な増収増益を実現できるよう、会社としても柔軟に対応していきたいと考えています。
社会課題解決への貢献・持続的な成長戦略
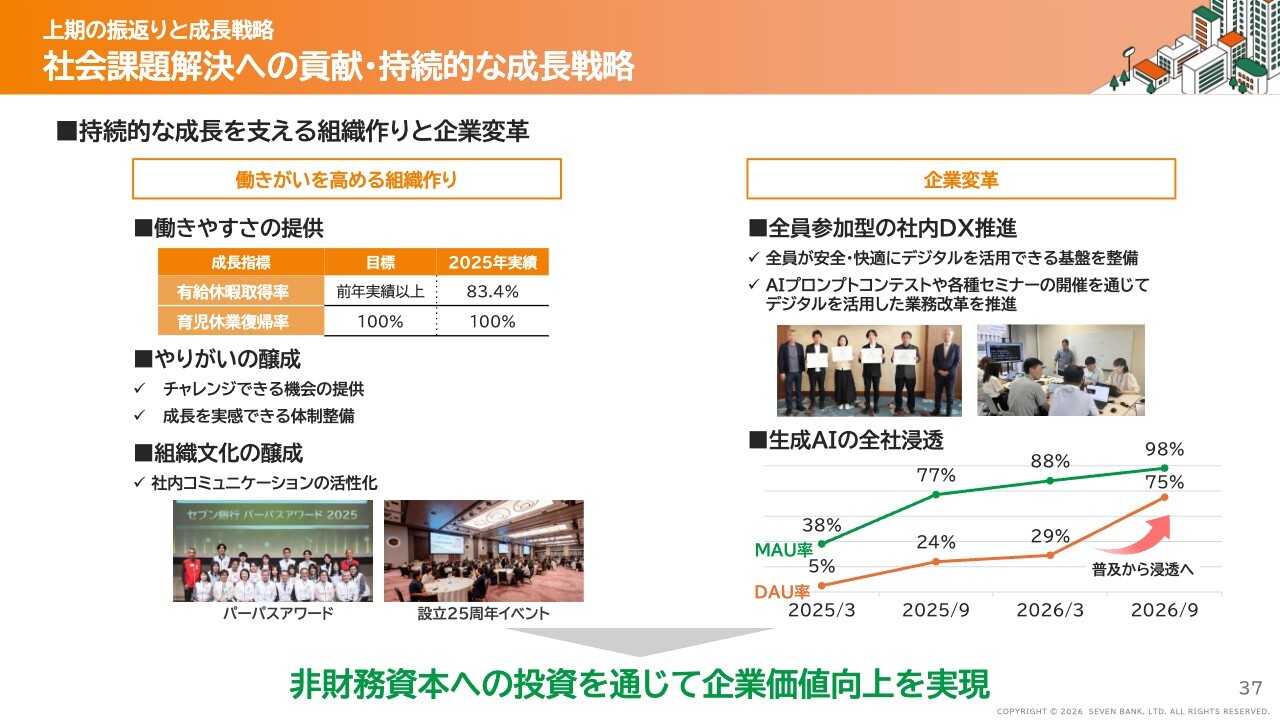
持続的な組織の構築として、やりがいやエンゲージメント、有給休暇などの社会的に守るべき事項や推進すべき事項に取り組んでいます。
また、AI推進については、DAU率75パーセントという成果からも金融機関の中でも比較的積極的に取り組んでいる部類に入ると考えています。単なるコスト削減の手段ではなく、トップラインを伸ばせる仕組みの確立を含めて推進していく考えです。
さらなる成長へ
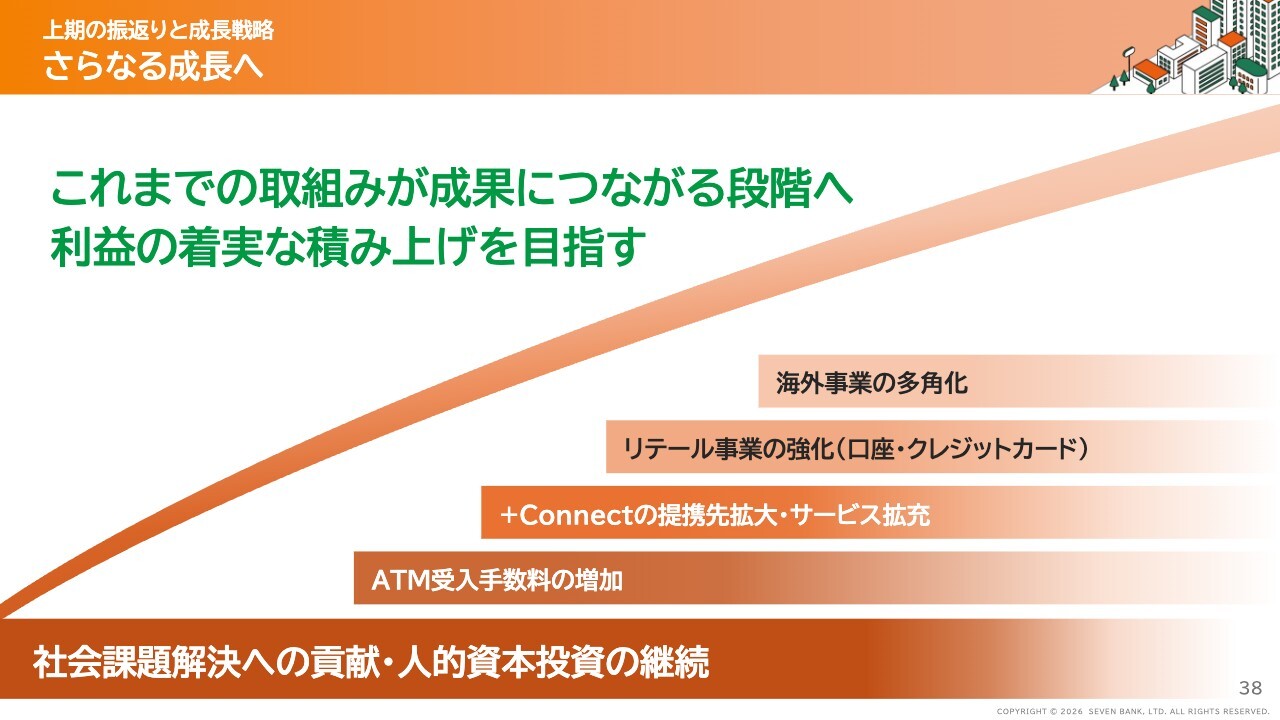
当社はもともと社会課題解決を基盤として事業化を進めるカルチャーを持っています。
スライドに示しているように、事業を通じて社会課題解決に貢献しながら、人的資本投資の継続により人財育成を進め、ATM受入手数料を増加させながら、今後、さらに新たな事業もいくつか立ち上げていきます。
引き続き、みなさまのご支援を賜りますようお願い申し上げます。
質疑応答:2027年度のATM受入手数料引き上げ状況について
質問者:2027年度に予定されているATM受入手数料の引き上げについてです。3ヶ月前のテレコンでは数パーセント程度の引き上げを想定していたと理解していますが、現時点で引き上げ幅の見方に変化はありますか? 合意に向けた交渉の進捗についても、差し支えない範囲で教えてください。
松橋:ATM受入手数料については、ご認識のとおり数パーセントの引き上げを目指して交渉を続けており、この数字に変更はありません。合意は進展しており、ご納得いただける提携先さまも増えてきていますが、個別に状況を確認している部分も残っています。
現時点で具体的にお答えすることはできませんが、公表できる状況になりましたら、あらためてお話ししたいと思います。年内を目途に交渉を完了するよう推進していきたいと考えています。
質疑応答:三菱UFJエムット銀行関連について
質問者:三菱UFJエムット銀行について、一部報道では「利用者が現金を入出金できるのは、開業当初はセブン銀行のATMに限られる」と報じられています。現時点でこの恩恵についてのお考えを教えてください。
松橋:三菱UFJエムット銀行についての報道は、当社も確認しております。「スマホATM」は当社が特許も含めて保有しており、現在すでに20行以上の銀行にご採用いただいています。採用にあたって安全性も含めてご確認いただいたことが、「当社を中心に採用」という報道につながったものと認識しています。
ただし、現時点では当社としても報道以上の内容や三菱UFJエムット銀行のサービスすべてを把握しているわけではありませんので、具体的な数字についてはお答えできる状況ではありません。
当社がリアルチャネルにおいて、ネット銀行を中心にご評価いただいたことを受け、現金取引を含めた部分にもしっかり対応していきたいと考えています。全体像が見えた段階であらためてお答えしたいと思います。まずはリリースに向けて取り組みを進めていきます。
質疑応答:業績予想の上方修正について
質問者:業績予想の上方修正について再度確認させてください。単体のトップライン収益の上振れ30億円は、ほとんどが資金利益と見てよいのでしょうか? 他の要素が含まれていないか、確認させてください。
また、子会社のFCTIの下期計画は、さすがにバッファがあるようにも感じます。インドネシアが下振れ基調であることから、その影響が相殺される見通しなのでしょうか?
清水:ご指摘のとおり約30億円の見直しを行っていますが、こちらは主に資金運用収益の見直しによるものです。ただし、上期のATM受入手数料が計画をやや上回る状況で推移していますので、その分を上期の業績に織り込んでいます。
また、利益については、費用が抑制的に動いている影響もあり、上期のプラス分をそのまま利益に反映しています。一方、下期については足元ではATMの利用が好調であるものの、その分について下期の収益への上乗せは行っていません。
また、費用についても、上期はある程度抑制的に推移し、計画を下回る状況ではありますが、下期も同様に抑制できるとは見込んでいません。したがって、着地として若干のプラスが期待できる可能性はありますが、現段階では確定的なことは申し上げられません。
FCTIは、ご指摘のとおり足元の状況を見る限り好調に推移しているのは事実です。一方で、海外事業全体では依然として厳しい部分もあるため、FCTI単独で修正は行っていません。
質問者:今期の資金運用収益は上振れが見られましたが、今後の成長ドライバーとして期待できるのでしょうか?
清水:成長ドライバーと言えるほど大きな収益にはならないと思います。また、現状では圧縮した現金が余剰としてあり、それを運用に回しています。しかしながら、今後は「ファミリーマート」を含めたATM台数の増加も考慮すると、運用収益がこのまま増え続けるかどうかについては確定的なことは申し上げられません。
質疑応答:ATM機内現金の圧縮状況について
質問者:ATMの機内現金の圧縮について、従来1台あたり2,000万円ほど入っていたと記憶しています。このうち、何パーセント程度圧縮できている状態でしょうか?
また、最終的に1台あたりどの程度まで効率化が可能なのかを教えてください。併せて、北米でも同様の効率化が可能なのかについて、なにか示唆があれば教えてください。
清水:機内現金に関しては、決算短信をご覧いただくと、現金預け金が約8,500億円あることが確認できます。また、公開されている決算の補足資料には預け金の平残を掲載しており、上期の平残が約3,000億円であることがわかります。
末残と平残は厳密には異なりますが、約8,500億円のうち約3,000億円が預け金となっており、現金としては約5,500億円となります。これを単純に2万8,000台で割り算すると、1台あたり1,900万円程度となります。
この金額には警備会社の現金センターに保管されている分も含まれていますので、機内現金としてはこの金額よりやや少なめとなっています。
ここまでが現状のご説明ですが、先行きについてはさらなる圧縮に向けて取り組んでおり、数百万円単位、具体的には100万円や200万円単位で可能な限り減らしたいと考えています。台数を3万台と仮定した場合、100万円削減することで300億円の削減となり、インパクトはかなり大きいと考えています。
一方、米国でも同様に資金を効率的に活用したいと考えていますが、日本のように入金機能のあるATMではないため、日本とまったく同じ仕組みを適用することは難しいと考えています。米国は米国独自のやり方を模索していく必要があると思います。
質疑応答:「+Connect」の収益貢献見通しについて
質問者:「+Connect」の収益貢献についてうかがいます。今後導入社数・件数が増え、収益貢献が見込まれる際にどの程度の期待値を持てばよいか、足元での最新の見通しがあればお聞かせください。
松橋:「+Connect」は、2年程度先に経常収益へ一定の貢献ができるようになることを目指しています。投資回収を進め、利益も一定程度計上できると考えています。2年後には成果をご報告できるよう推進していく考えですので、ご期待いただければ幸いです。
質疑応答:「エムットバンク」提携による収益貢献見通しについて
質問者:「エムットバンク」について、このまま進めば非常に排他的でよい提携になると考えています。しかし、普通の銀行とネット銀行で手数料が変わるのか、普通の預貯金金融機関とは異なる手数料体系になるのかなど、まだ不確定な部分も多いことと思います。「エムットバンク」との提携による収益の期待値について、現状のお考えを教えてください。
松橋:当社は手数料体系を多数持っているわけではなく、いくつかの料金テーブルから選択するかたちとなっています。特別料金はなく、収益の期待値は件数次第です。
また、料金テーブル全体を変更した場合には、他の金融機関にも適用するスタイルを取っていますので、従来と同じ手数料単価水準での新規提携を考えています。
質疑応答:ATM受入手数料の値上げおよび収益性について
質問者:ATM受入手数料の値上げについて、複数回の値上げが期待できるのでしょうか? 当社は今後、「エムットバンク」との提携の可能性や、第5世代ATMの導入などで高機能化が進むと考えられます。それだけ高機能なATMであれば、利用者側の手数料の増加が毎年実施されてもよいのではないかと個人的には思います。
そのような観点で、高機能化が進む中で毎年の値上げが期待できるのか、それともそうではない要因があるのか、ご説明いただければ幸いです。
松橋:現状、明確にお答えするのは難しい状況です。提携金融機関の状況についても様々です。そのため、来年度以降の実行状況を見たうえで、次の対応を決めたいと考えています。社会情勢として値上げ基調が続く場合は、我々もコストの上昇分を含めた対応を検討し、そのタイミングでしっかりと議論を進めたいと考えています。
第5世代ATMの高機能化に関しては、現金の入出金とは別の新たなサービスを導入した場合には、別の料金体系を設定することとなります。得られる収益はサービスごとに値決めしていくことになりますので、例えば口座開設の取引などでは料金を高く設定しています。
高機能化を進めることで高単価なサービスに移行し、入出金とは異なる取引も含めて、お客さまにご納得いただける料金体系を構築していきたいと考えています。「+Connect」も含めて新しいサービスを浸透させながら、料金体系をさらに最適化させていきたいと思います。
質疑応答:「ファミマATM」の収益性について
質問者:「ファミマATM」の収益性についてうかがいます。今後、機内現金が「ファミリーマート」に流れるかたちになるため、先ほど言及された資金運用収益が減少する影響と、一方で「ファミマATM」が稼ぐことで増加する影響と、その両方が関係してくるかと思います。
設置初年度から2年目の段階では十分な収益が得られないのか、あるいは設置後すぐに資金運用収益を上回るほどの収益性が見込めるのか、実際の状況なども含めて収益性についてお聞かせください。
清水:現在、「ファミリーマート」へのATM設置はまだ数十台にとどまっており、地域も分散しているため認知が進んでおらず、件数としても当初の想定より低い状況にあります。
しかし、チャージなどの機能が追加されることで、現在ファミリーマートに設置されているATMの取引件数にプラスアルファが期待できると考えています。計画どおりの件数に達すれば、設置当初から利益が出る流れとなります。
したがって、ある程度まとまった台数の設置により認知が広がり、新しい機能が追加されたことが認識されれば、その後は1台ずつ確実に利益を出せると見込んでいます。
資金運用収益との関連について申し上げると、上期の資金運用勘定の利回りは2.49パーセントでした。「ファミマATM」については、現在ファミリーマートに設置されているATMの取引件数に加え、新たに追加する機能で期待される件数を積み上げることができれば、1台あたりで2.49パーセント以上の利回りを上げられるビジネスになると考えています。
一方で、P/L上で現在よりも大きな利益を上げるためには、一定以上の台数にならなければ、現状の資金運用収益を上回ることが難しい状況です。
結論としては、想定どおりに認知が進み、新しい機能が活用されれば、利益を確実に出すことが可能であり、利回りについても資金運用の利回りを上回る水準が期待できます。
ただし、絶対額としては、まとまった台数が設置されなければ現行の収益と同水準、もしくはそれ以上の結果を得ることは難しい状況です。来年度にある程度まとまった台数の設置を進める計画です。来年度後半から再来年度にかけては相応の成果が見込めると考えています。
質問者:来年度のまとまった数字が出てくるタイミングで、定量的な部分も含めて開示いただけると期待してよろしいですか?
清水:開示は行いますが、「ファミマATM」について個別の開示は想定していませんので、全体の数字を見てご判断いただければと思います。
松橋氏からのご挨拶
松橋:みなさま、日頃からのサポートをありがとうございます。お待たせしていましたが、今年から増収増益基調となり、少しずつ株価も評価いただけている状況です。経済を盛り上げられるように各事業を推進していきたいと思いますので、引き続きのご支援をよろしくお願いします。


新着ログ
「銀行業」のログ