2026年11月期第3四半期決算説明
FPパートナー、すべての提携企業からの集客が復活 保険契約見込顧客数が回復、契約譲受ビジネスも利益に寄与

目次
黒木勉氏:株式会社FPパートナー代表取締役社長の黒木勉です。本日はお忙しい中、2026年11月期第3四半期決算説明会にご参加いただき、ありがとうございます。今回も当社の代表である私から、目次の5項目について詳細にご説明します。
事業モデル
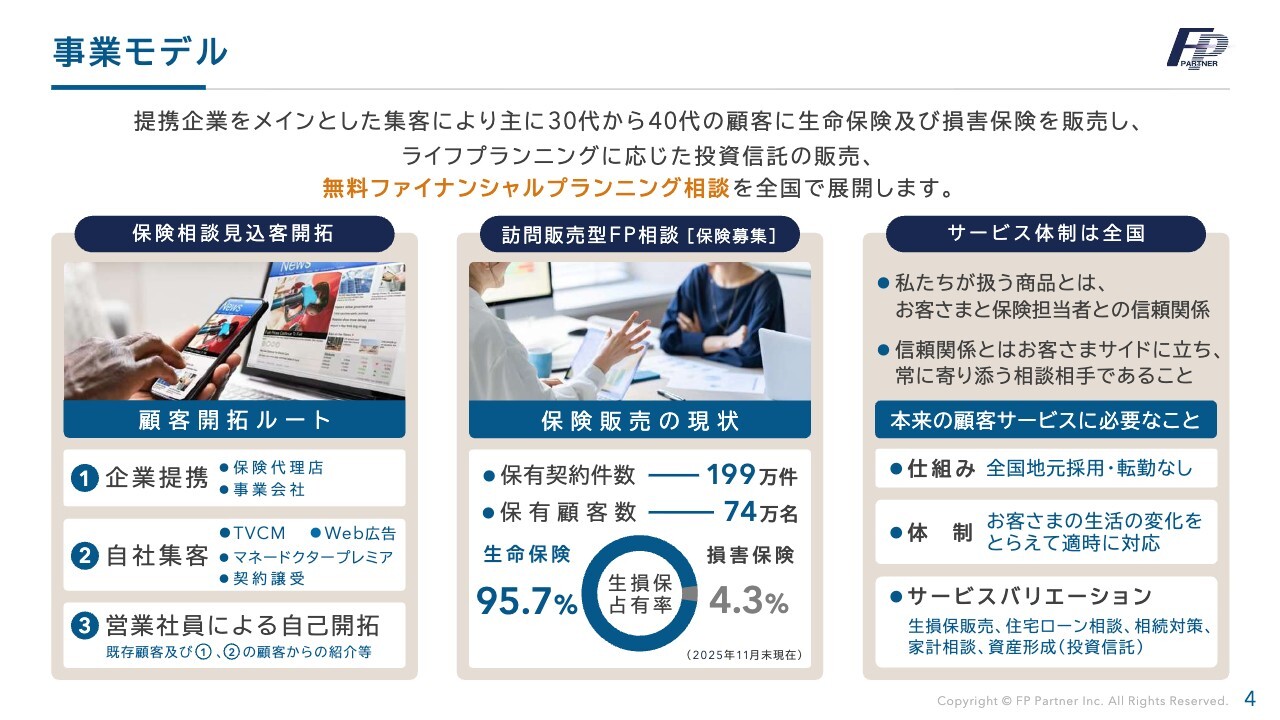
当社の事業モデルと強みについてです。
当社の事業モデルを3つに分けてご説明します。1つ目は、マネードクターブランドや企業提携を活用し、個人の人脈などで行う保険営業を、組織的な集客へと転換している点です。当社ではこれを「分業制」と呼んでいます。
2つ目は、全国各地で活躍するファイナンシャルプランナーがライフプランを基軸に、複数の保険会社の商品から最適なものをお客さまに提供し、お客さまの人生を支えている点です。
3つ目は、地元採用を行い、契約の獲得だけで終わらず、お客さまとの信頼関係を築き続ける「伴走型金融機関」である点です。
FPパートナーの強み
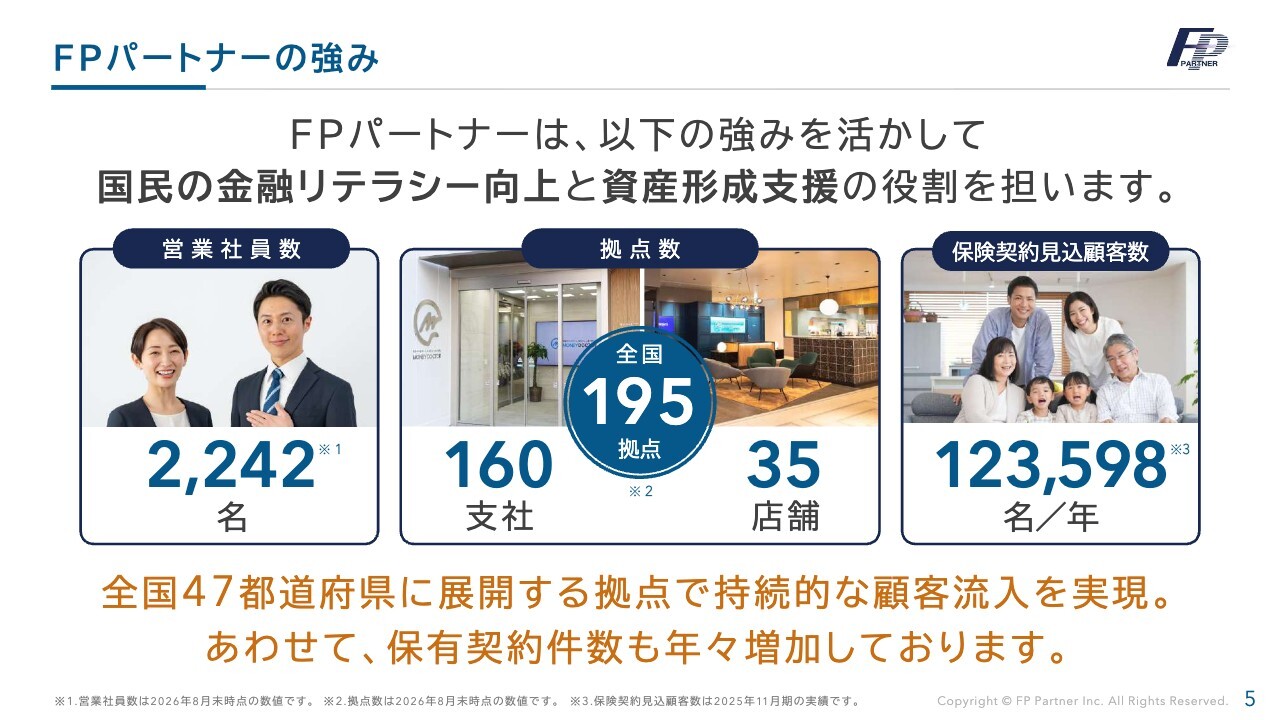
FPパートナーの強みについてです。当社は強みを活かし、国民の金融リテラシー向上と資産形成支援の役割を担っています。全国津々浦々で活動するファイナンシャルプランナーがおり、営業社員数は現在2,242名です。また、47都道府県に195拠点を有しています。
当社の最大の強みは、保険契約見込顧客数です。昨年度は12万3,598名と面談を行いました。全国47都道府県に展開する拠点で、持続的な顧客流入を実現しています。また、保有契約件数も年々増加しています。
2026年11月期 第3四半期業績ハイライト
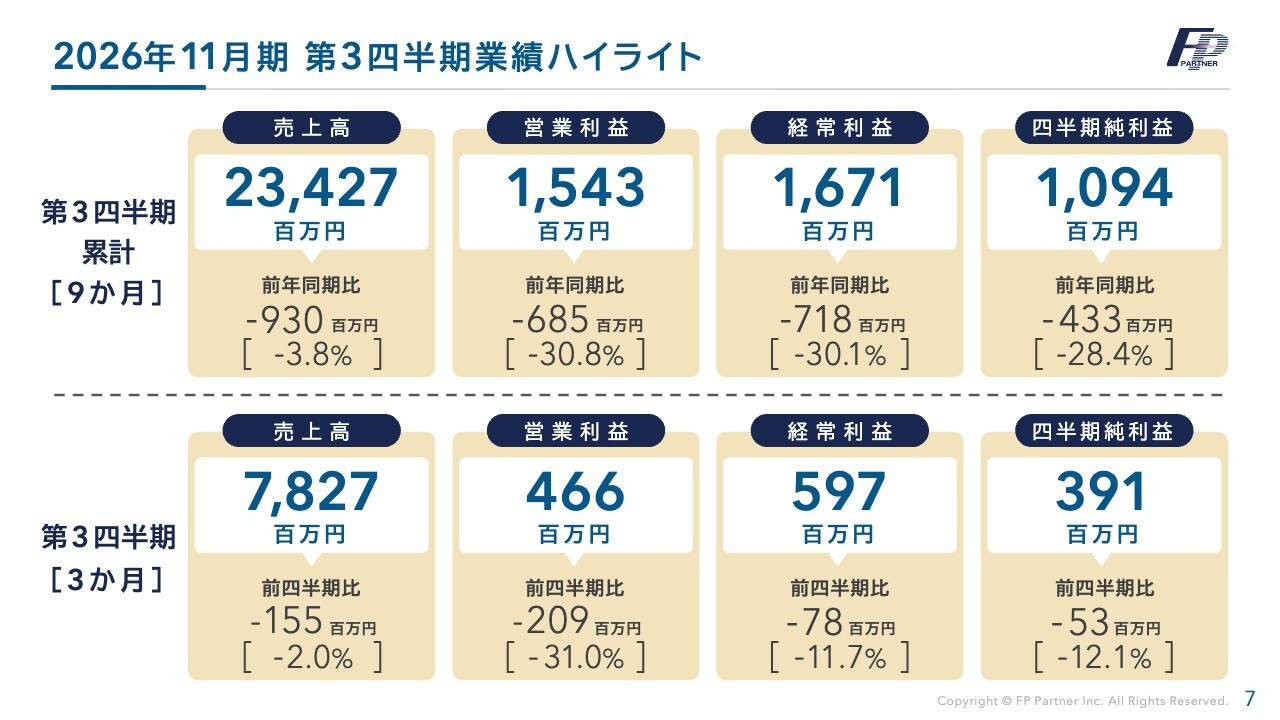
2026年11月期第3四半期業績サマリーをご説明します。
こちらは、第3四半期の業績ハイライトです。売上高、営業利益、経常利益、四半期純利益の第3四半期までの累計および第3四半期単体の数値を示しています。
昨年8月に、当社最大の強みである提携企業からの集客が停止しました。中でも、集客数上位の大手2社で、全体の45パーセントを占めていました。この2社からの集客停止により、新規契約や面談が大きく減少し、売上および利益の減少につながりました。
しかし、2026年11月期第3四半期には、そのうちの1社である大手カード会社からの集客が完全に復活し、業務改善命令で停止していたすべての提携企業が回復しました。その結果、面談数は大きく増加しています。
ただし、スライドに記載のとおり、前四半期比ではマイナスとなっています。これは、前四半期に多くの保険会社の決算期である3月が含まれ、業績が非常に大きく伸びたためです。季節的な要因によるもので、すべての項目で修正予算を上回っています。
2026年11月期 第3四半期業績ハイライト
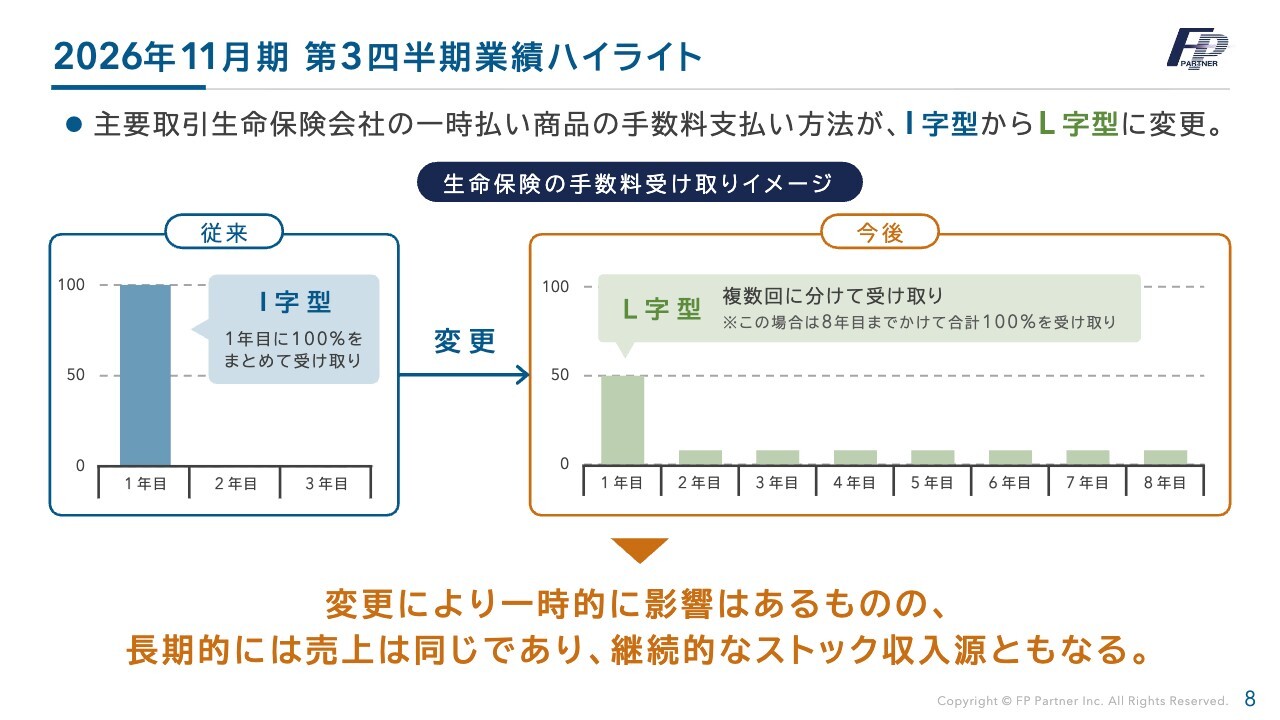
こちらも、第3四半期業績ハイライトについてです。今回、売上高と利益が減少したもう1つの要因は、当社の主力商品である一時払い商品の手数料の支払方法が変更されたことです。
従来、手数料は翌月に一括で支払われていました。今後は、約50パーセントを翌月に受け取り、残りを7年間にわたって受け取る平準払い方式に変更されました。ただし、手数料の総額が減少したわけではありません。そのため、将来的にはストック収入の増加につながると考えています。
2026年11月期 第3四半期業績ハイライト [通期業績予想達成率]
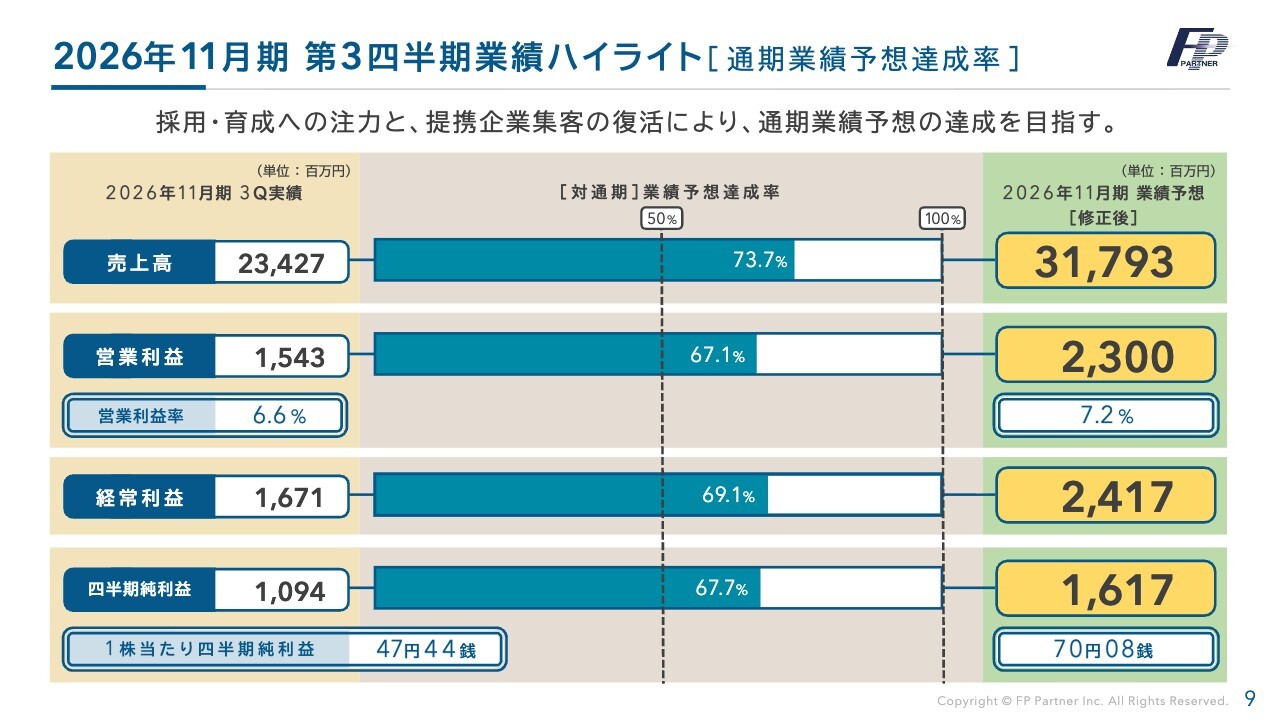
2026年11月期の業績修正予想に対する達成率です。7月に完全に復活した提携企業からの集客が第4四半期の業績にも寄与すると想定し、業績修正予想の達成を目指しています。
現在の達成率は、売上高が73.7パーセント、営業利益が67.1パーセント、四半期純利益が67.7パーセントです。若干の遅れはありますが、今期の業績修正予想の確実な達成を目指します。
2026年11月期 第3四半期累計 損益計算書
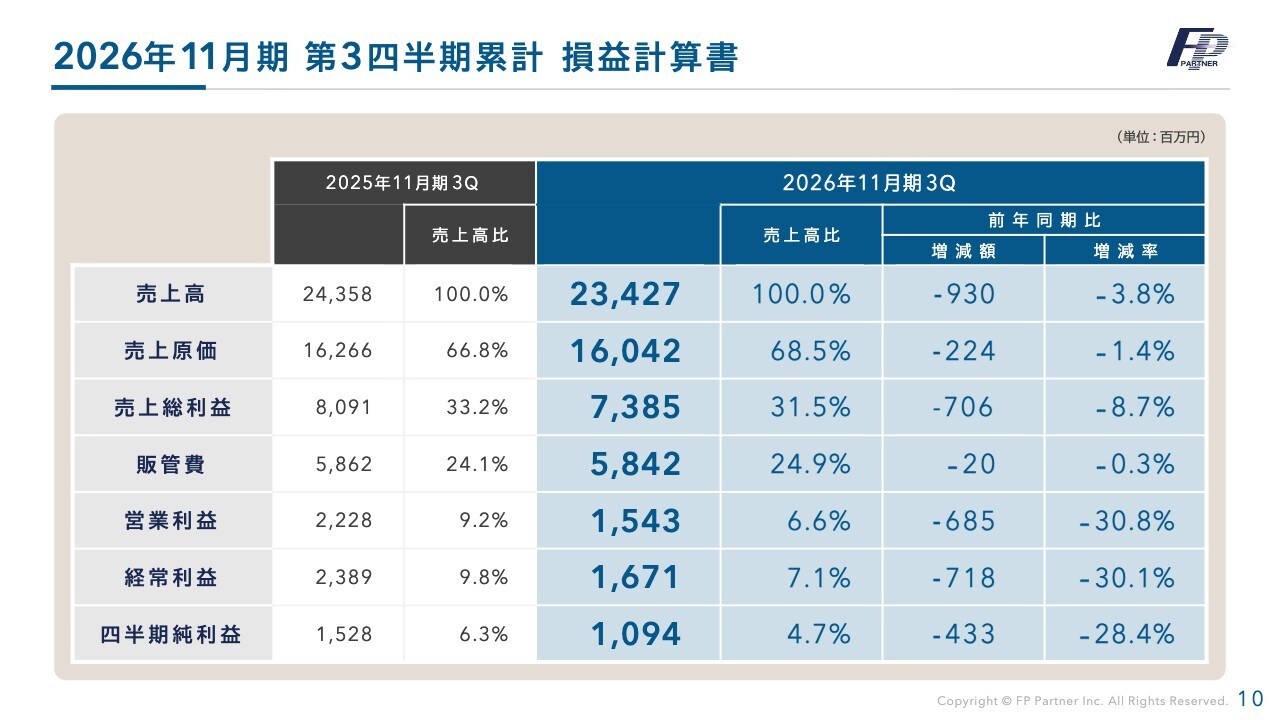
第3四半期累計の損益計算書です。売上高は234億2,700万円で、前年同期比マイナス9億3,000万円、営業利益は15億4,300万円で、前年同期比マイナス6億8,500万円、四半期純利益は10億9,400万円で、前年同期比マイナス4億3,300万円となりました。
2026年11月期 第3四半期業績ハイライト [重要KPI]
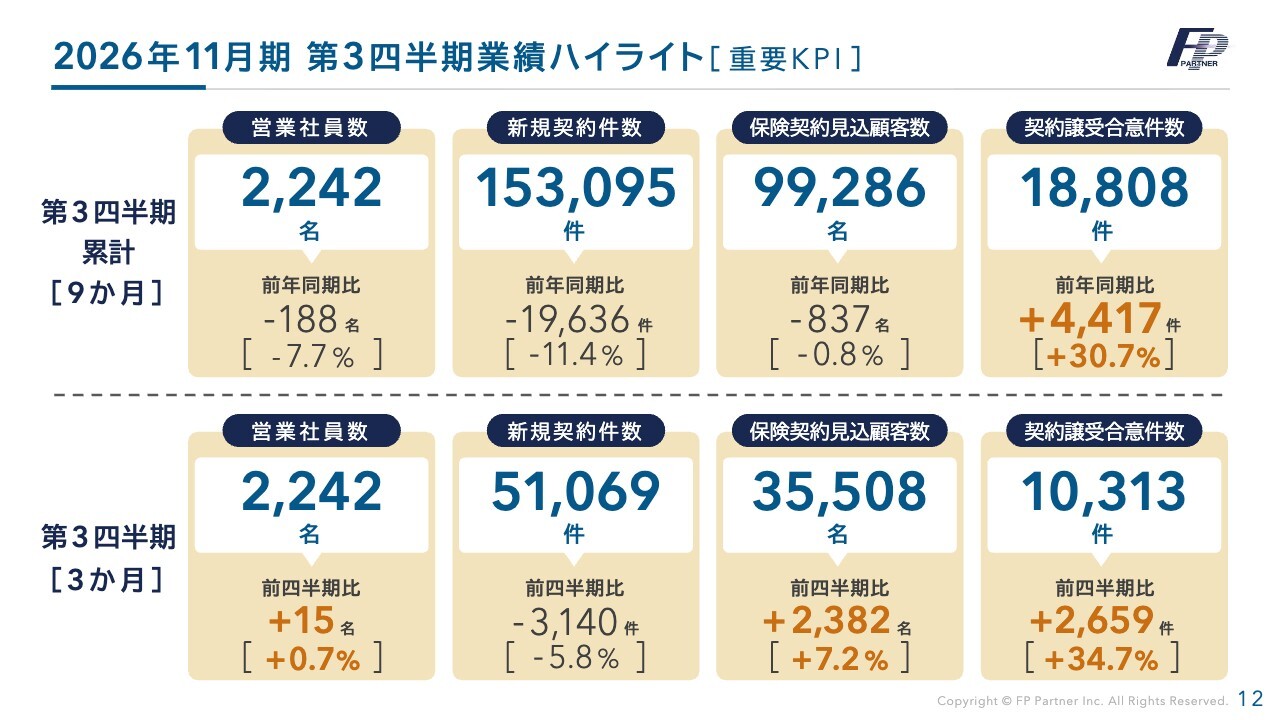
2026年11月期第3四半期のKPIサマリーです。
当社の重要KPIは、営業社員数、新規契約件数、保険契約見込顧客数、契約譲受合意件数です。第3四半期の重要KPIには、明るい兆しが見られます。
特に営業社員数は第3四半期に15名純増しました。前年同期比では188名減少したものの、第2四半期と比較すると大きく回復しています。保険契約見込顧客数も前年同期とほぼ同じ水準まで回復しています。
営業社員数・採用数
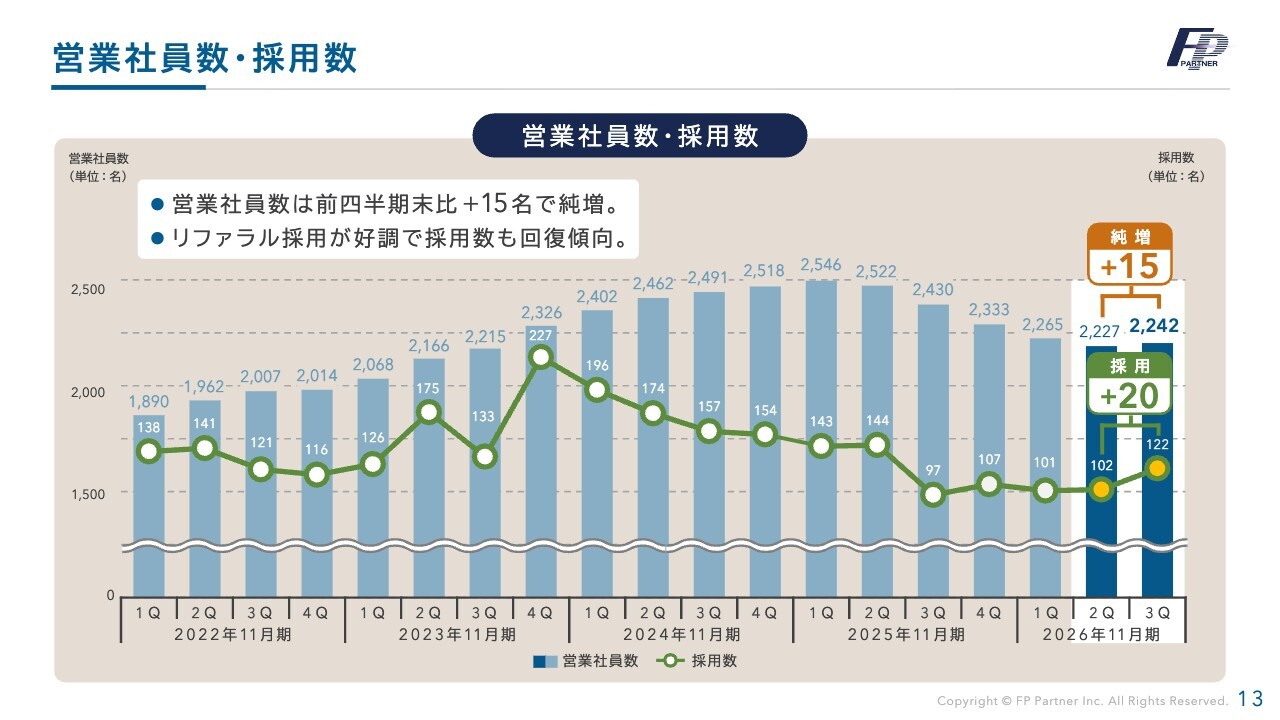
最も重要なKPIである営業社員数と採用数についてです。このグラフは、2022年以降の営業社員数と採用数の推移を四半期ごとに示しています。2025年第1四半期から続いていた四半期ごとの純減を、2026年第3四半期にようやく止めることができました。
営業社員数はピーク時から約300名減少していますが、今後も純増を継続し、成長企業としての復活を目指していきます。
営業社員増減数・生産性
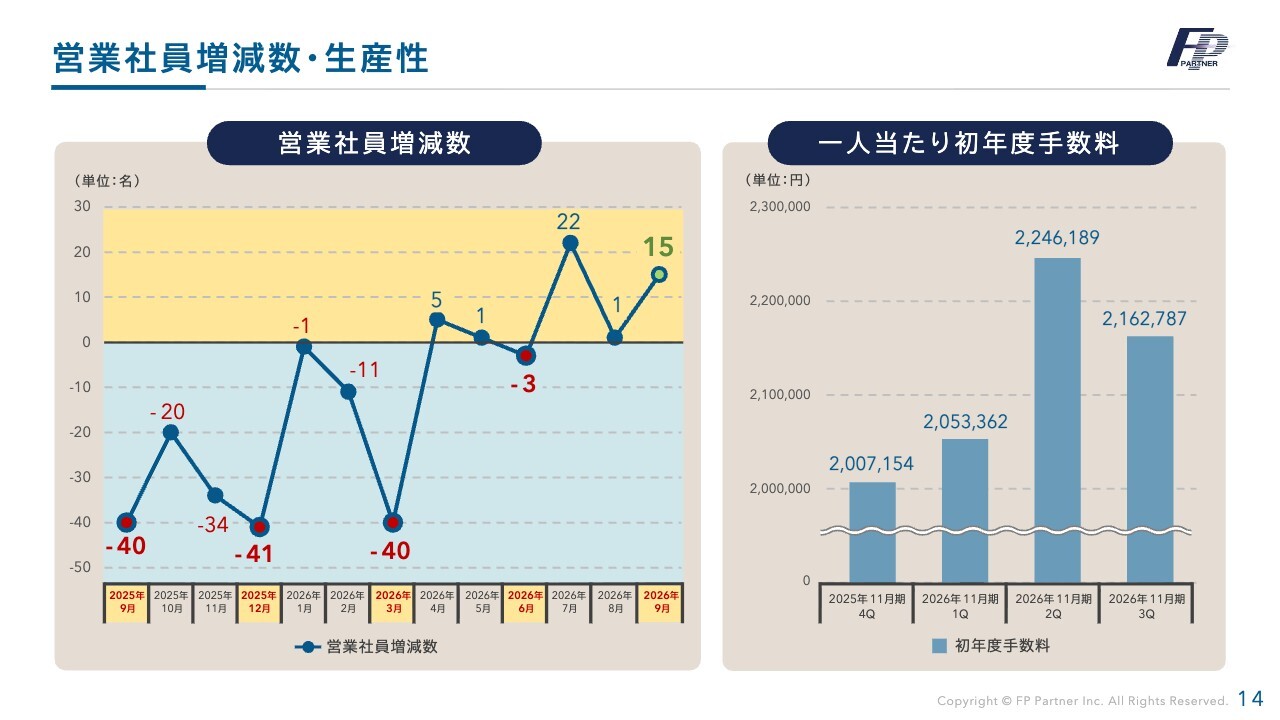
営業社員の増減数と生産性です。スライド左側のグラフをご確認ください。こちらは営業社員数の月ごとの増減を表しています。7月、8月、9月と、3ヶ月連続で純増となりました。
特に当社の査定月である3月、6月、9月、12月は、査定退職により40名ほどの純減となる時期もありました。しかし、6月は3名の純減にとどまり、9月には15名の純増となるなど、退職数の抑制と採用の活発化が進んでいる状況です。
スライド右側のグラフをご確認ください。この1年から2年間は査定退職が多かったため、1人あたりの生産性は順調に上昇しています。生産性の低い社員の退職と、新人の採用が進み、社員の入れ替わりが進んでいます。
重要KPI推移 [新規契約件数・顧客数(四半期)]
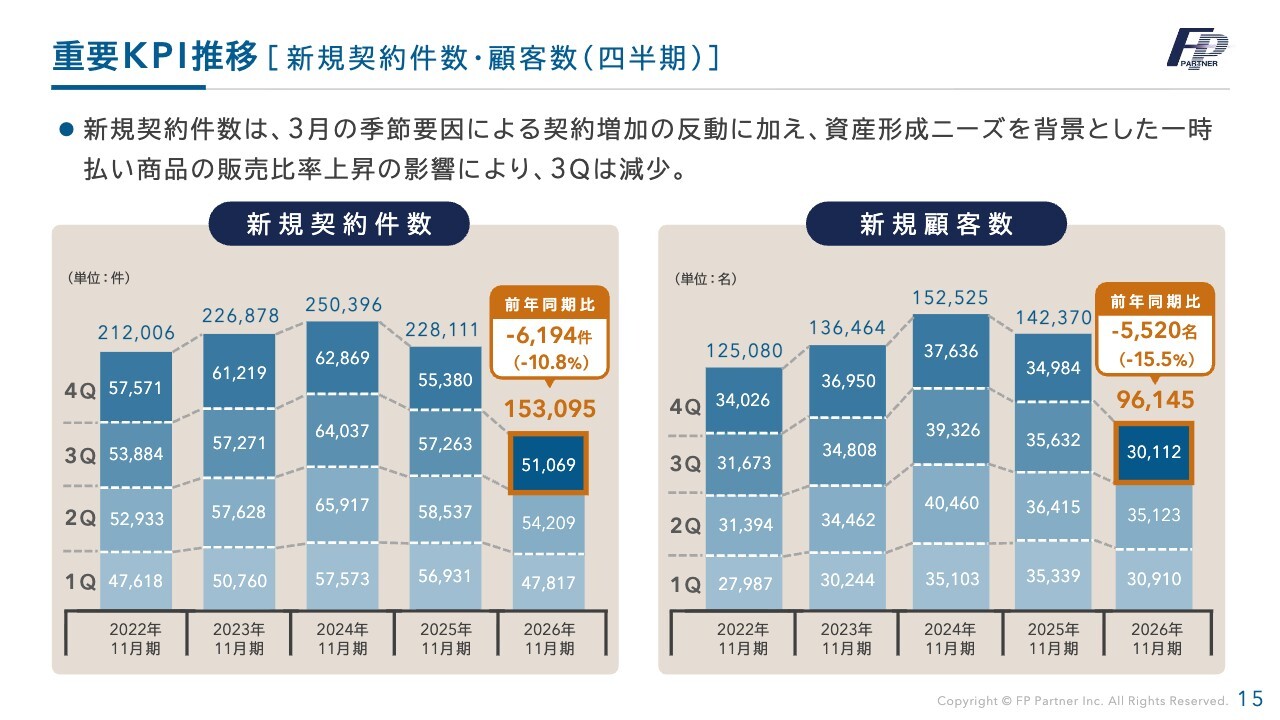
重要KPIである新規契約件数と新規顧客数の推移です。先ほどご説明したとおり、季節的な要因もある中、来期以降の完全復活に向けた基盤づくりとして、一時払いから保障性の平準払いへのシフトを図っています。
提携企業からの集客が少なかったこともあり、第3四半期の新規契約数・顧客数は低迷しました。
平準払い商品販売件数推移
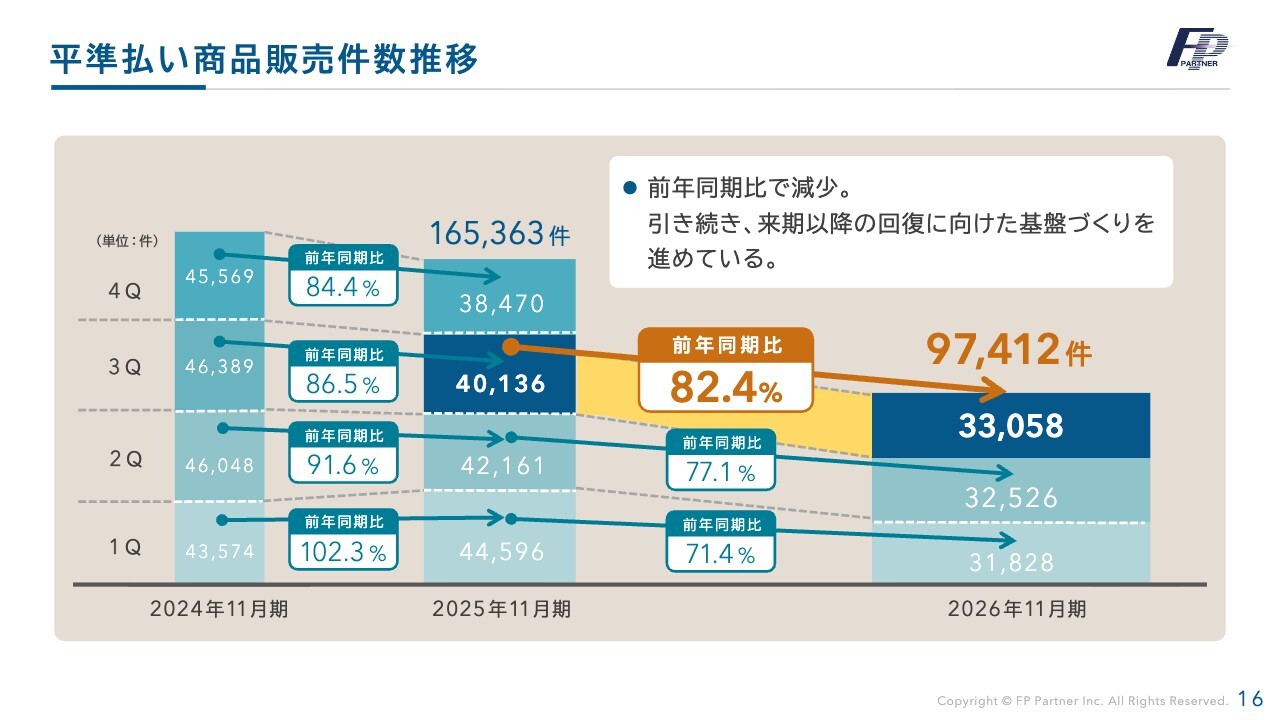
平準払い商品の販売件数の推移です。前ページでお伝えしたとおり、前年同期比では減少しているものの、減少率は低下し、前四半期比では増加しています。平準払い商品の販売が徐々に回復している状況です。この流れを維持できるよう、第4四半期、そして来期に向けて着実に取り組んでいきたいと考えています。
収益モデル [生保・損保]
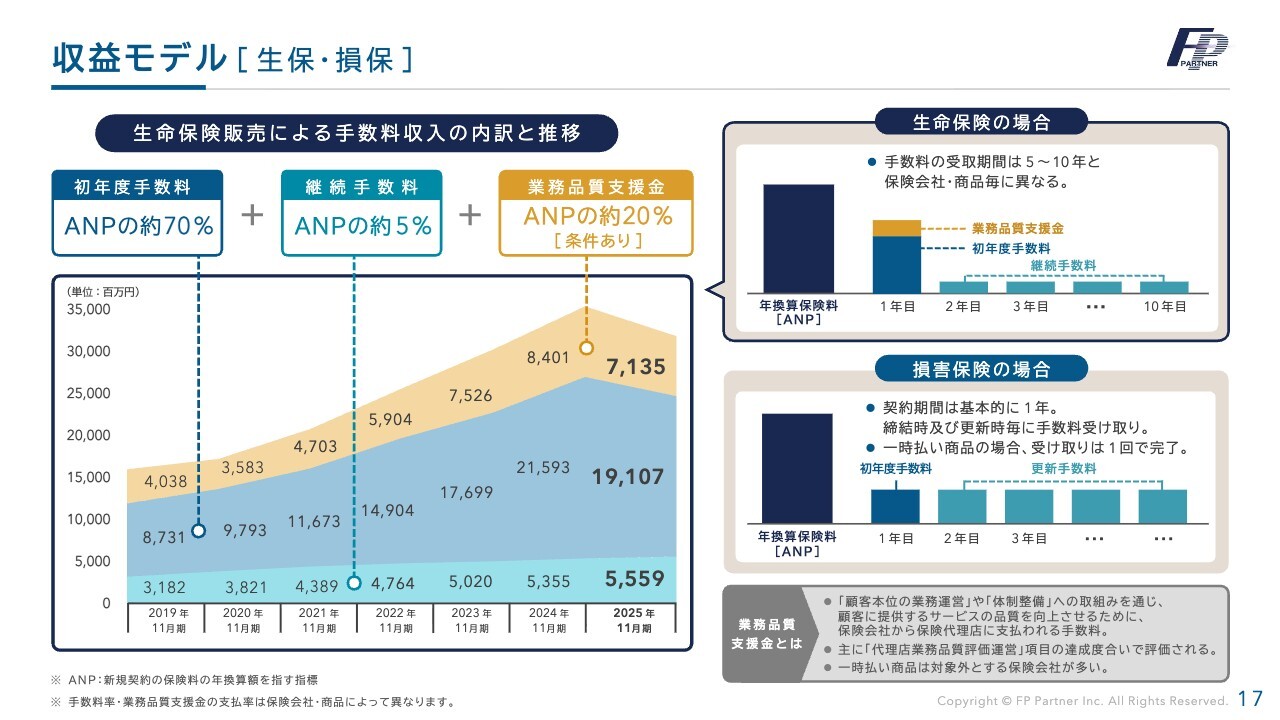
当社の収益モデルです。スライド左側の図をご覧ください。
お客さまからご契約をお預かりすると、初年度手数料や業務品質支援金がその年に計上されます。一方、平準払いでは、お客さまが解約しない限り継続手数料が徐々に増加し、昨年度は55億5,900万円となりました。
これはまさにストック収入です。先ほどの一時払い商品の手数料変更も、ストック収入を増加させる要因となります。現在は1年目の収入が少なめですが、この点を踏まえ、業務の安定に向けてストック収入を増やしていきたいと考えています。
四半期実績推移 [生命保険手数料]
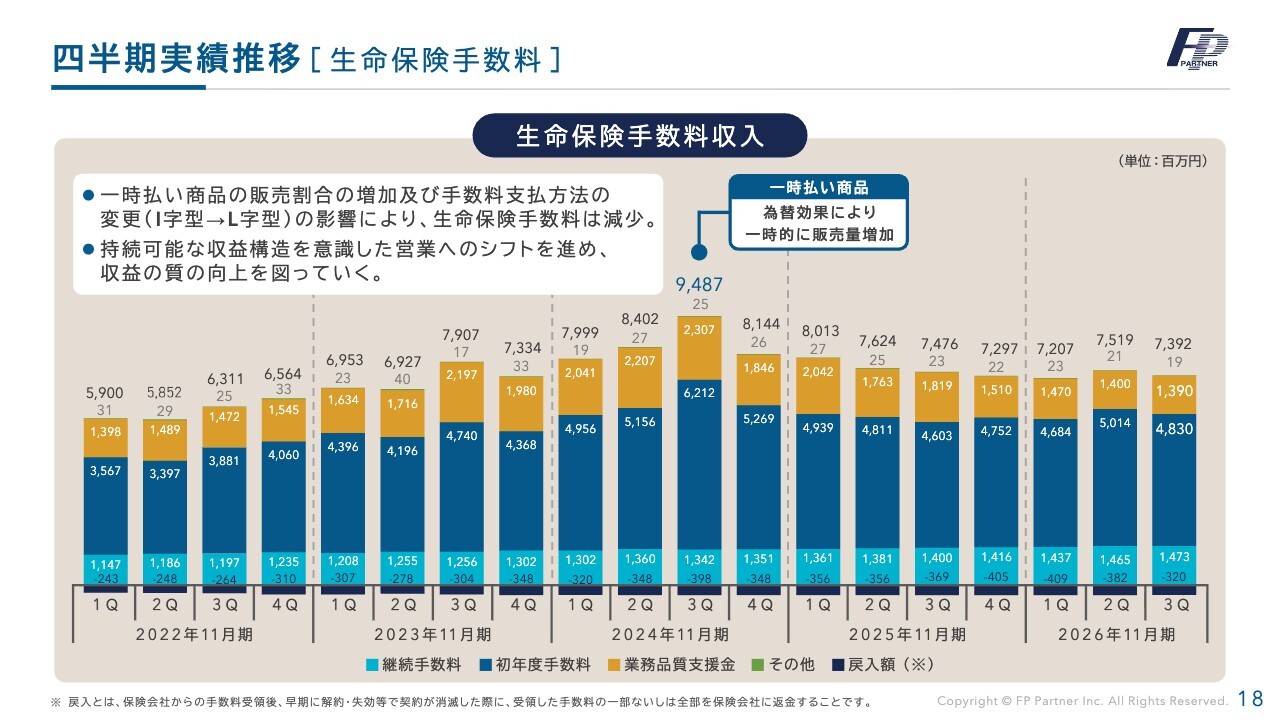
四半期ごとの生命保険手数料の5年間の推移です。先ほどお伝えしたとおり、一時払い商品の手数料の支払方法の変更により大きく減少しています。しかし、このグラフからもわかるように、他の商品販売の強化により大きな影響を抑えています。販売活動を着実に変化させてきた結果といえます。
重要KPI推移 [保有契約件数(四半期)]
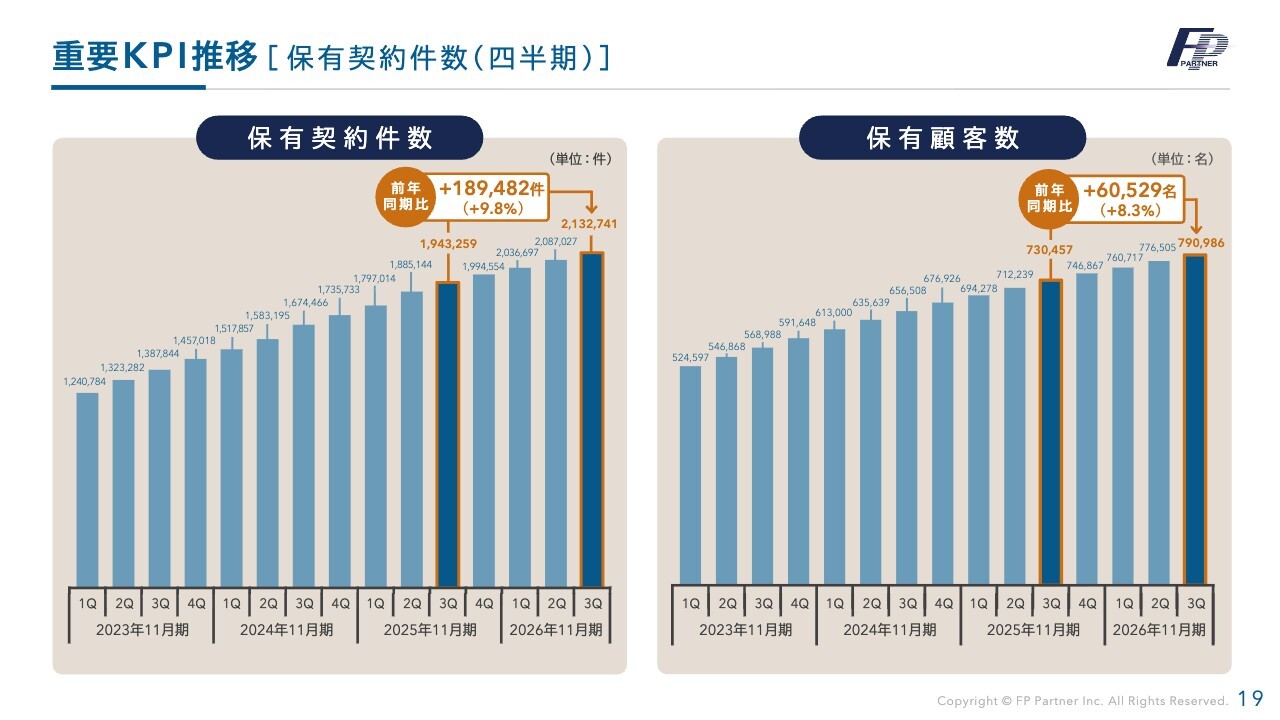
当社にとって最も重要なKPIである保有契約件数と保有顧客数です。保有契約件数は、前年同期比18万9,482件増の213万2,741件となりました。保有顧客数は6万529名増加し、8.3パーセント増の79万986名です。いずれも順調に推移しています。
保険は一度契約したら終わりではなく、伴走型のサービスです。お客さまの満足を得るために、良い商品への切り替えや追加契約を進めています。金利上昇の局面では、この保有契約件数が非常に役立つと考えています。
今後も保有契約件数と保有顧客数を着実に増やし、金利上昇などの局面に備えていきたいと考えています。
重要KPI推移 [保険契約見込顧客数(四半期)]
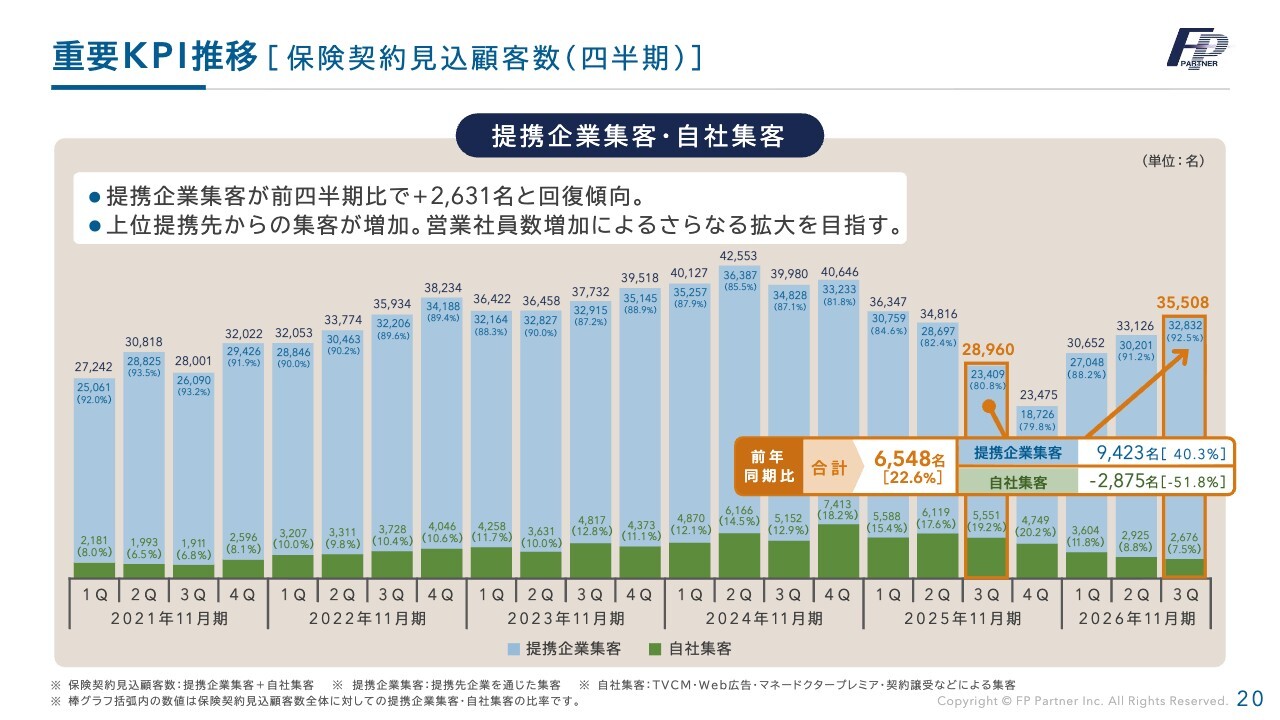
保険契約見込顧客数の四半期ごとの推移です。昨年11月期の第4四半期に一時落ち込んだ保険契約見込顧客数は、3万5,508名まで回復しました。まだピーク時にはおよびませんが、しっかりと上向いてきています。
また、すべての提携先との業務が再開しています。特に、No.1およびNo.2であった企業はすでに集客を開始しており、8月からは非常に多くの案件が寄せられています。
昨年12月に業務提携した大手家電量販店からの集客も順調です。第4四半期は、過去最高を目指せる勢いとなっているため、ここで復活を果たしたいと考えています。
[参考]配信~売上計上の流れ [モデルパターン]
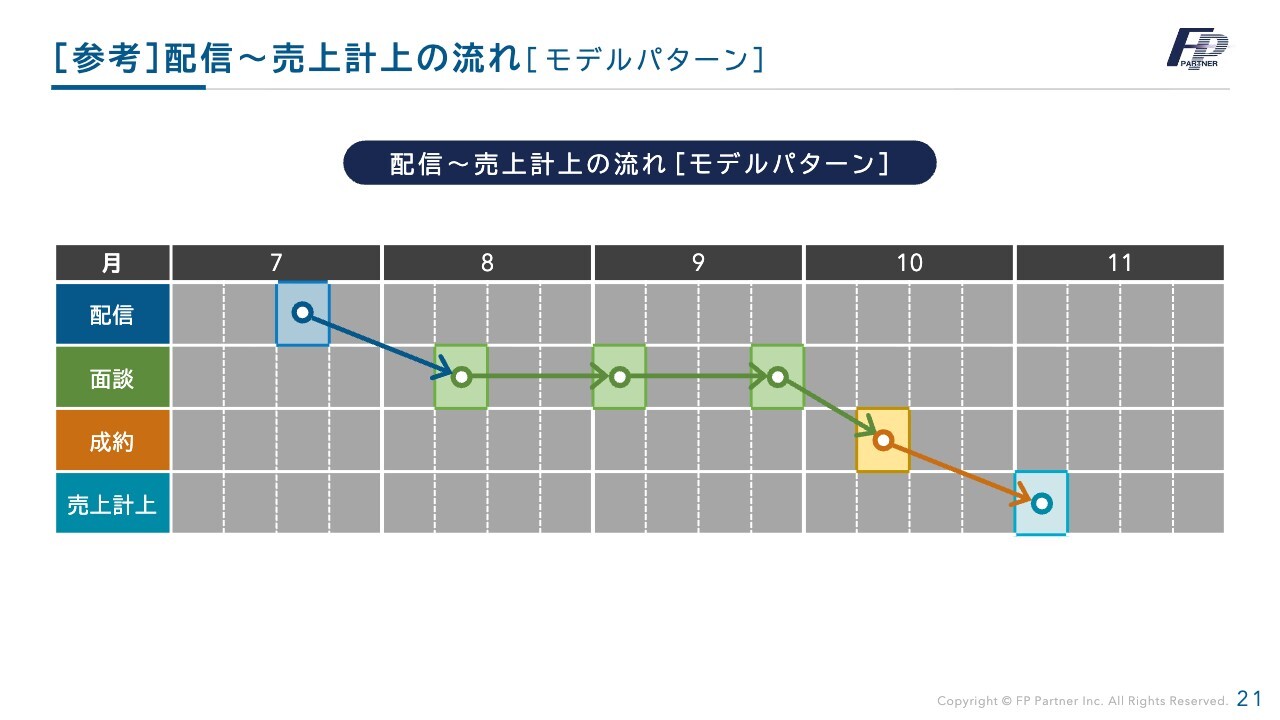
配信から売上計上までの流れです。ご覧のとおり、時間がかかります。7月に配信が始まると、初訪と呼ばれる最初の面談は8月になります。ほとんどの場合、平均3回から4回の面談を経た後に成約に至ります。
8月、9月、10月と面談を重ね、10月に契約となれば今期に間に合いますが、少しでも遅れて11月に契約となると、来期の売上および利益に反映されます。ただし、配信は再開したばかりで、案件数は7月より8月、8月より9月と増加しています。この点を踏まえ、確かな手応えを感じながら、復活を進めていきたいと考えています。
2026年11月期の事業戦略 契約譲受ビジネスの拡大
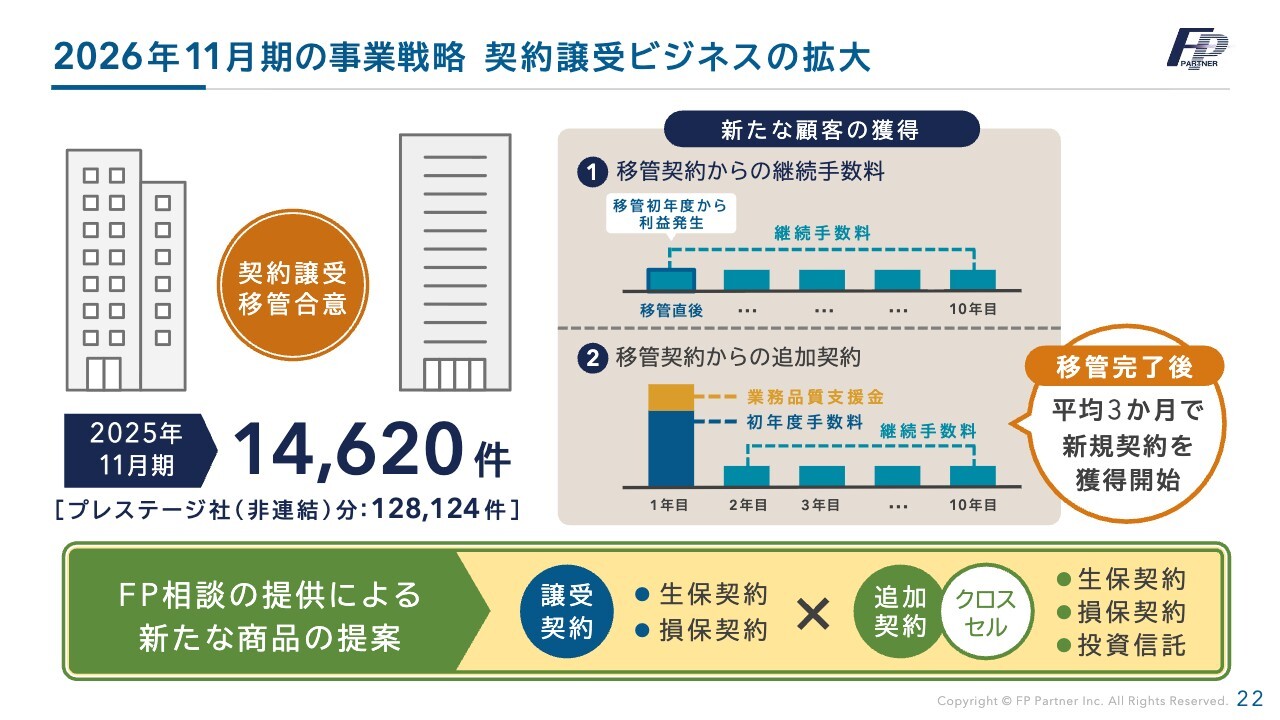
当社が新たな主力ビジネスとして育成を目指しているのが、契約譲受ビジネスです。こちらには、その拡大に向けた内容を記載しています。
契約譲受ビジネスは売上および利益に着実に寄与し、特に利益への貢献が大きいビジネスです。
2026年11月期の事業戦略 契約譲受ビジネスの拡大
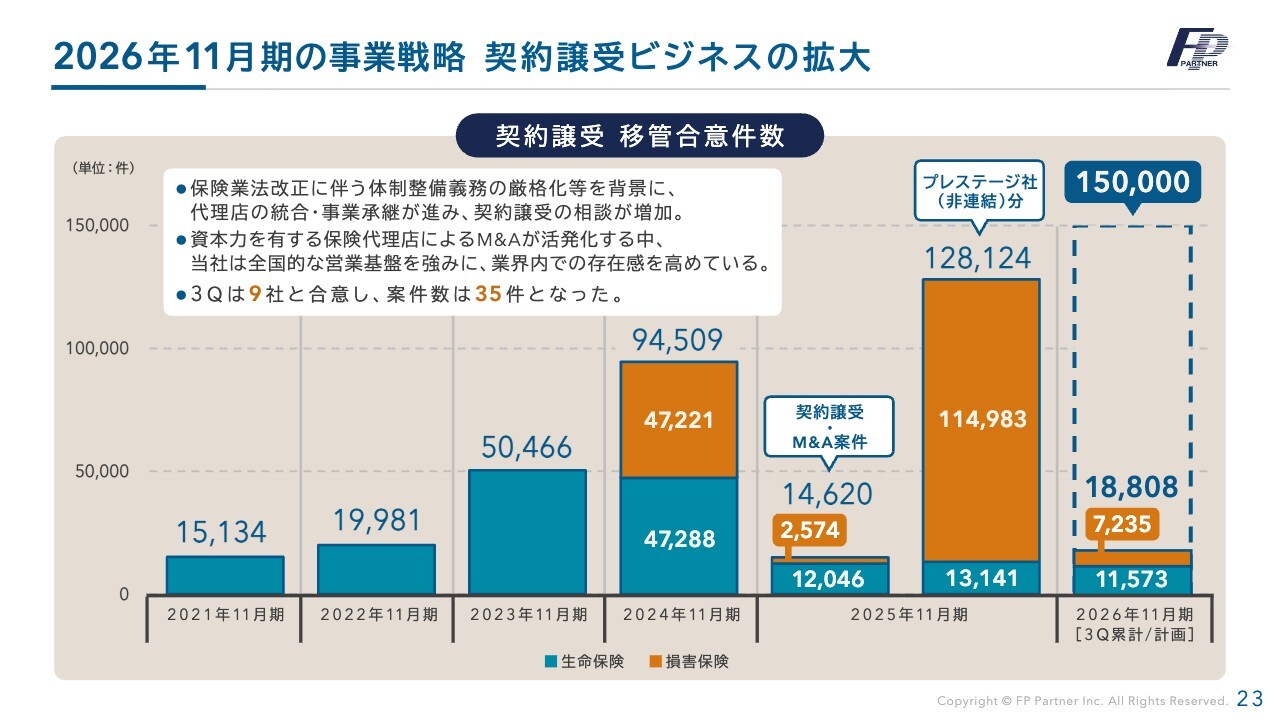
この新しいビジネスを発足させてから、現在で6年目です。こちらには、その間の契約合意件数を示しています。昨年度は、初めて10万件を超える移管に成功しました。業法改正の動きにより、契約譲受の対象となる代理店が大型化し、問い合わせや相談が急増しています。
ただし、業法改正の結果を見てから契約を締結したいと考える代理店が増えたため、今年度の契約件数は低迷しています。一方で、改正は明らかに追い風となる見込みのため、今期は受け入れ体制を整備するとともに、これまでに契約を譲り受けた先からの新規契約に注力してきました。
2026年11月期の事業戦略 契約譲受ビジネスの拡大
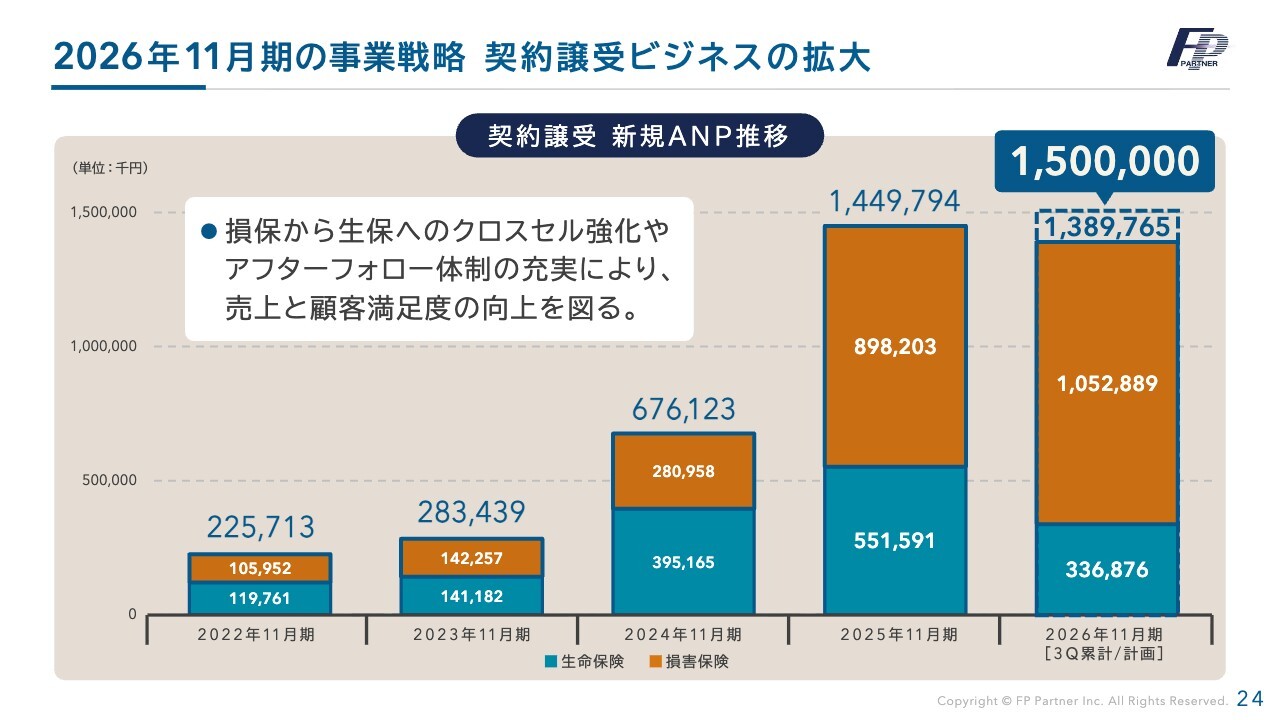
その結果がこちらです。本来、契約譲受ビジネスの魅力は、移管そのものだけでなく、先ほど述べた高い利益率にもあります。移管だけでは利益率が低いままですが、新たにファイナンシャルプランニングを行って顧客満足度を高めることで、追加契約や優れた商品への切り替えが進み、高収益のビジネスへと変わります。
このグラフは、契約譲受先からの新規契約の推移を示しています。昨年度は大きく増加し、新規契約額は14億4,900万円となりました。
今年は15億円という大きな目標を掲げてきましたが、第3四半期までに13億8,900万円の成果を上げており、ここでも大きな利益につながっています。
拠点数
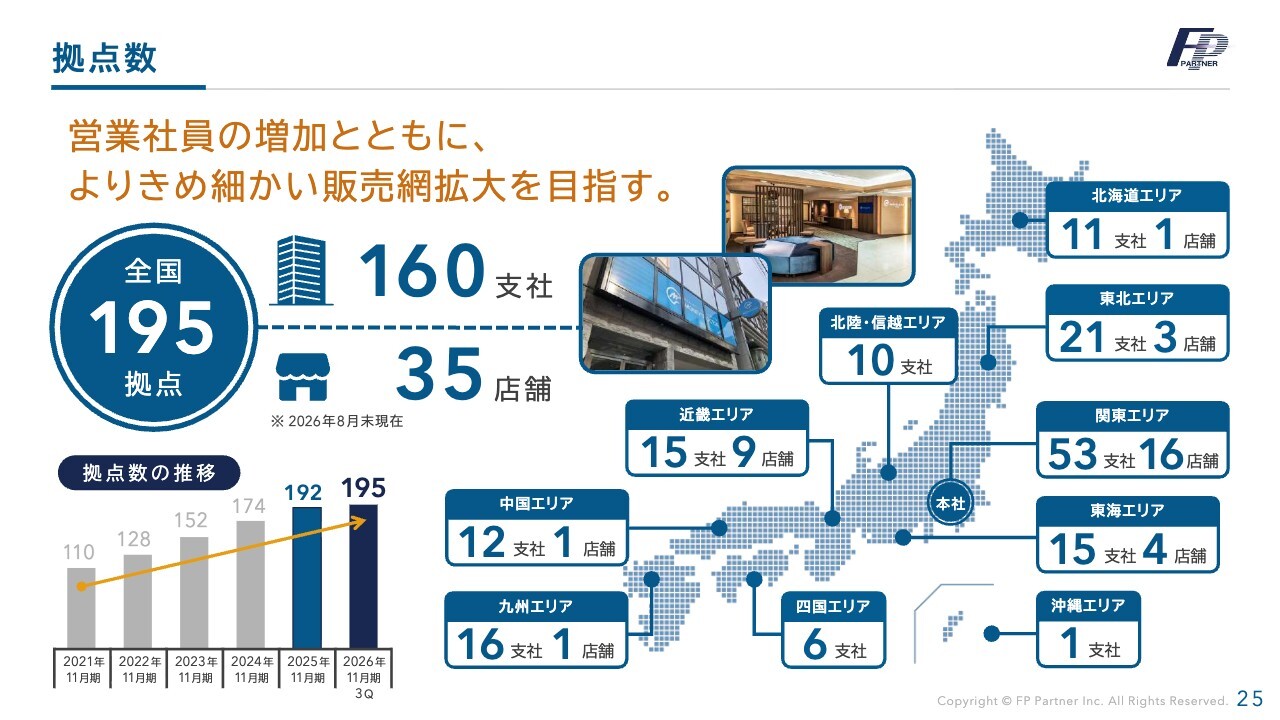
既契約は増加しています。営業社員の増員を図りながら、拠点数を拡大し、よりきめ細やかなお客さま対応を進めていきます。これが、伴走型金融機関としての目標です。現在、全国に195拠点を展開しており、きめ細やかなお客さまフォローと販売網の拡大を目指します。
株主還元 [株主優待・配当]
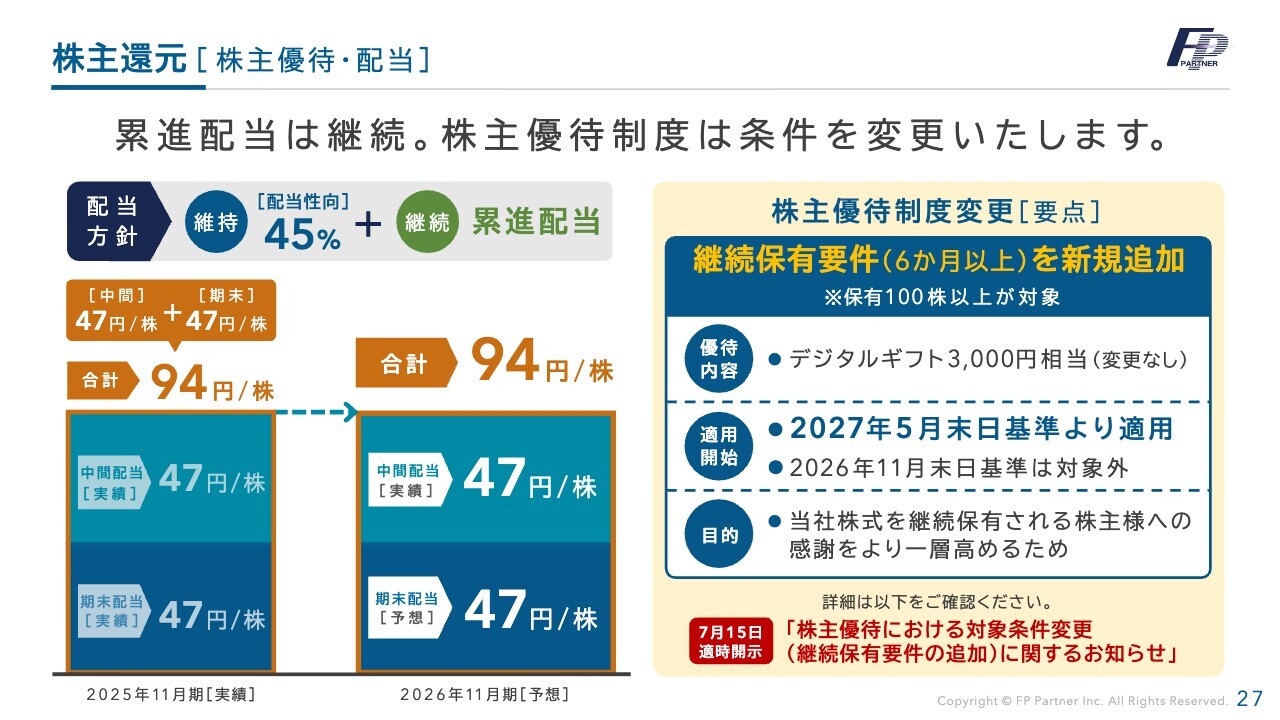
株主還元についてです。来期は、これまでの成長曲線への復帰を目指し、累進配当を継続する方針です。1株あたりの配当は94円を予定しています。また、株主優待として、半期3,000円のデジタルギフトを継続します。
今期の配当性向は目安を大きく上回りましたが、来期に確実に復活するための基盤を現在構築している段階です。そのため、株主還元を最優先に取り組んでいきたいと考えています。
資本コストや株価を意識した経営の実現に向けた対応について
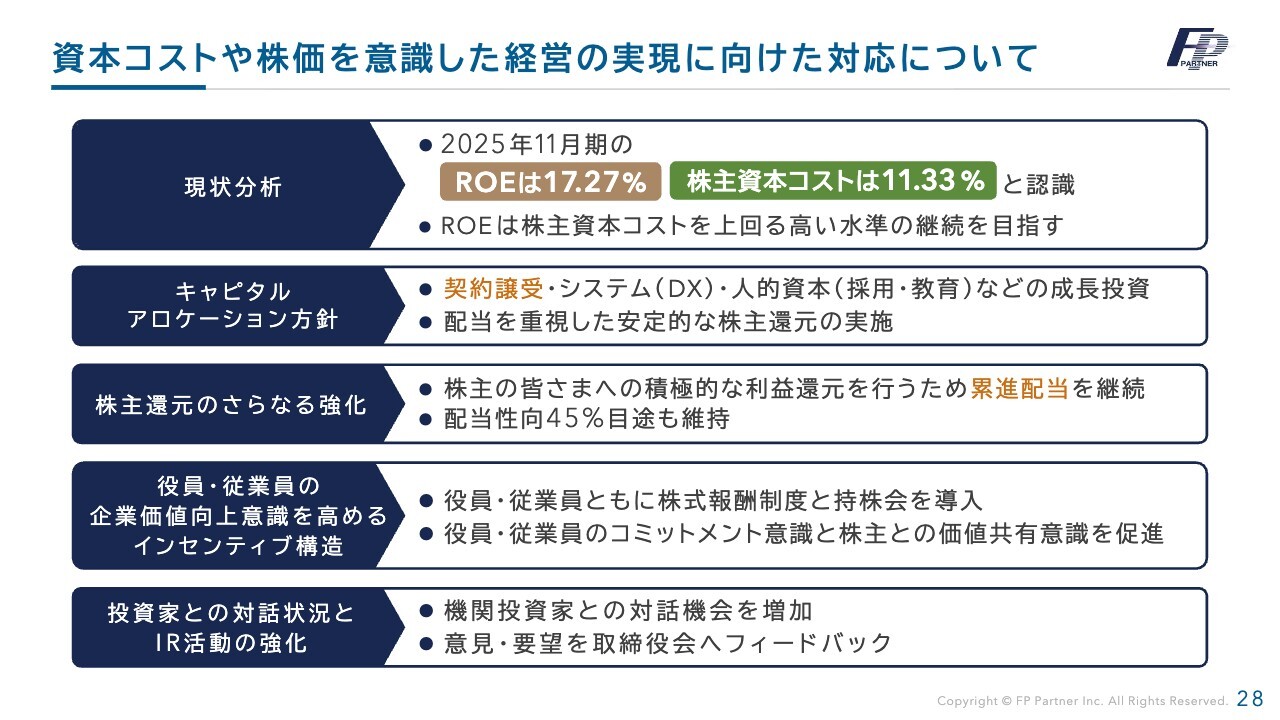
資本コストや株価を意識した経営の実現に向けた対応です。昨年度の11月期におけるROEは17.27パーセント、株主資本コストは11.33パーセントと認識しています。ROEについては、株主資本コストを上回る高水準の維持を目指します。
キャピタルアロケーションの方針として、契約譲受、DX、人的資本などへの成長投資を行いつつ、配当を重視した安定的な株主還元を実施できる企業を目指します。
株主還元のさらなる強化に向けて、株主のみなさまへの積極的な利益還元と、累進配当の継続を計画しています。また、配当性向は45パーセントを維持していく方針です。
役員や従業員の企業価値向上への意識を高めるインセンティブ構造については、株式報酬制度と持株会を継続し、コミットメント意識と株主との価値共有意識を高めてきました。さらに、投資家のみなさまとの対話を充実させるとともに、IR活動の強化にも取り組んでいます。
また、機関投資家との対話の機会も増やしています。いただいた意見や要望を取締役会にフィードバックし、経営に確実に反映していきます。
業務改善計画の進捗(2026年5月15日に関東財務局に進捗報告)
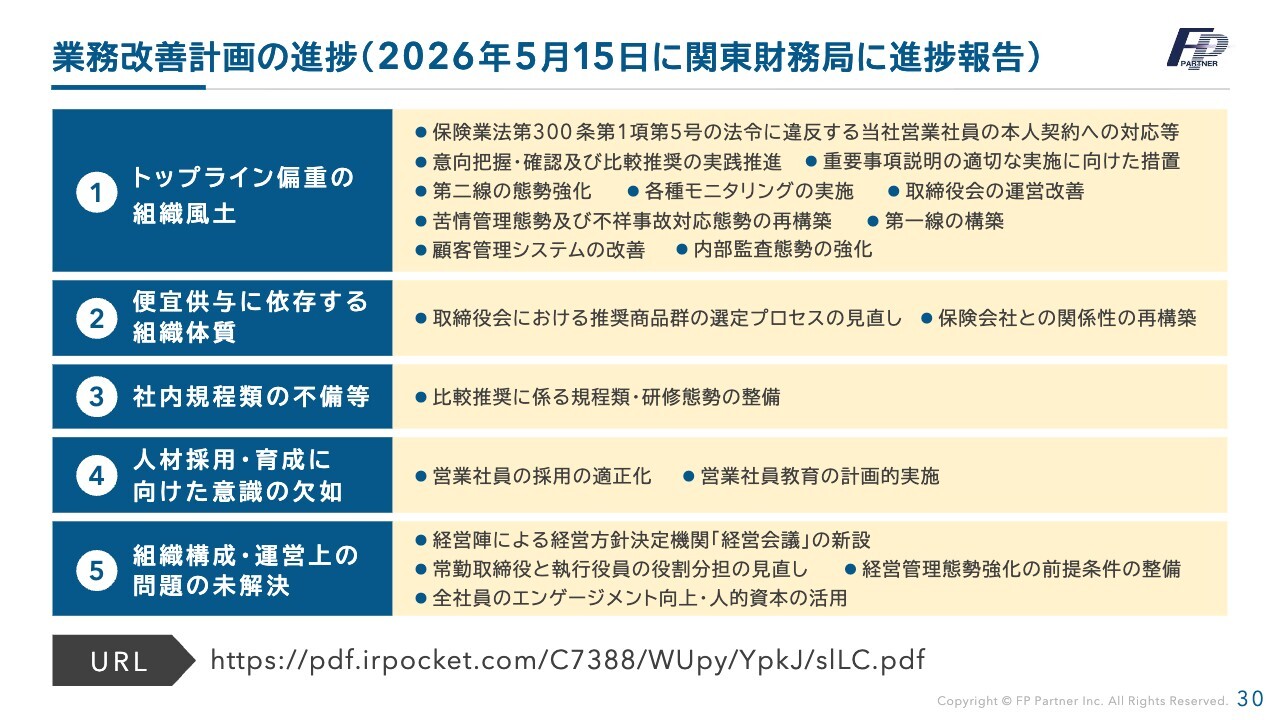
体制整備の進捗と成長戦略についてです。
まず、昨年8月の業務改善命令を受けた業務改善計画の進捗をご説明します。この計画を最重要事項と位置づけて取り組んでおり、5月にはすでに関東財務局に報告を済ませています。
「NEXT」 私たちが果たすべきお約束
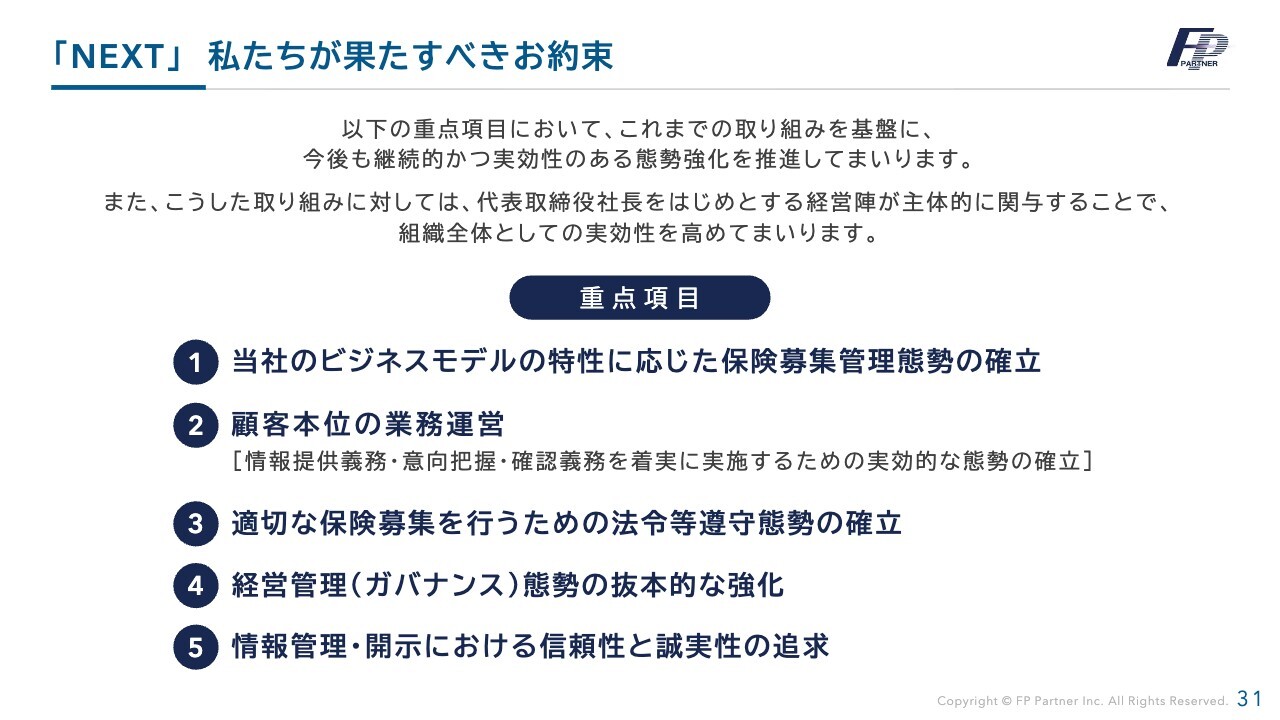
私たちが果たすべき約束についてです。
業務改善命令の受領後、5つの重点項目において経営陣が主体的に関与することで、組織全体としての実効性を高めてきました。ステークホルダーのみなさまに安心していただける企業へと生まれ変わっていきます。
重点項目の1つ目は、当社のビジネスモデルの特性に応じた保険募集管理態勢の確立、2つ目は顧客本位の業務運営、3つ目は適切な保険募集を行うための法令等遵守態勢の確立、4つ目は経営管理態勢の抜本的な強化、5つ目は情報管理・開示における信頼性と誠実性の追求です。
これらに着実に取り組むことで、先ほど述べた成長企業としての復活が見えてきます。
FPパートナーの社会的意義
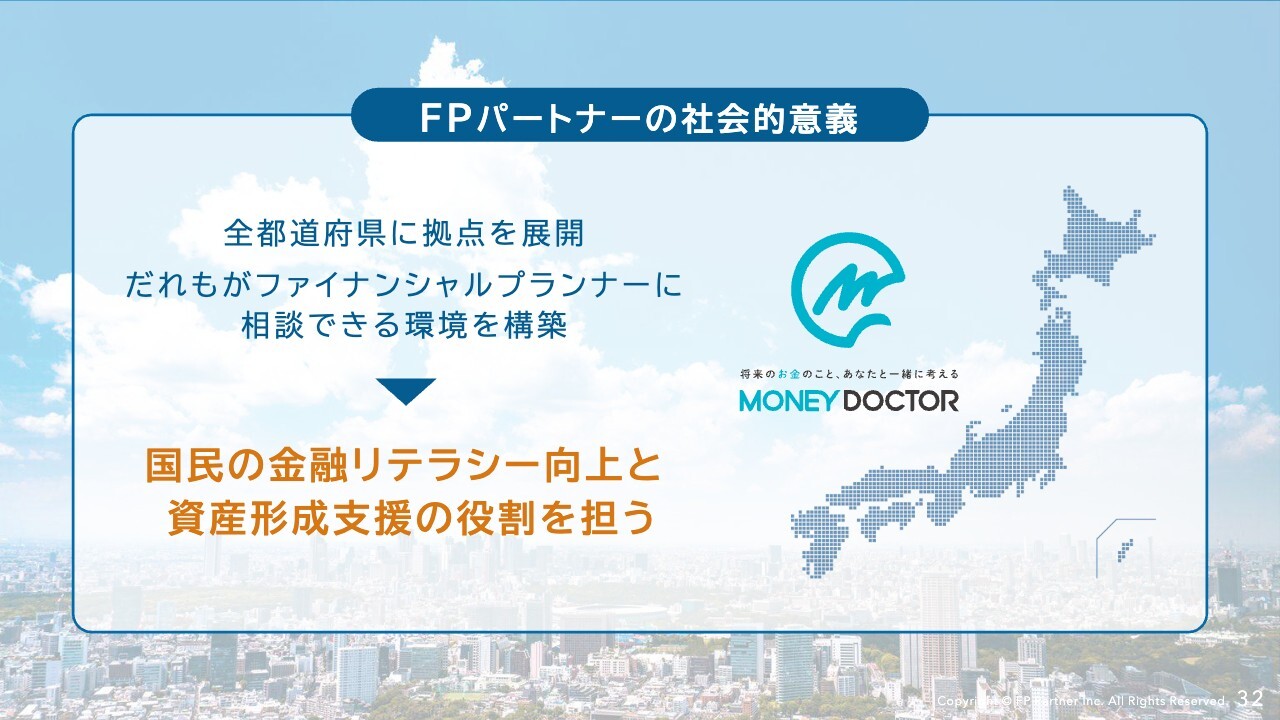
FPパートナーの社会的意義についてです。創業以来、地域密着・伴走型金融機関として全国各地に拠点を展開し、誰もがファイナンシャルプランニングを受け、相談できる環境を構築してきました。
これからも、多くの既存のお客さまや、新たにお客さまになる方々の人生に寄り添う金融機関を目指します。来期以降、着実に成長曲線に戻せるよう、努めていきます。
今期はみなさまに非常にご心配をおかけしていますが、現在、確かな基盤が整いつつあります。明るい兆しも多く見え始めているため、成長曲線を取り戻していきたいと考えています。何卒よろしくお願い申し上げます。
ご清聴ありがとうございました。
質疑応答:第3四半期の業績について
質問者:第3四半期単体の売上高および営業利益は前四半期から減少しています。その要因について教えてください。
黒木:第3四半期単体の売上高および営業利益が第2四半期を下回った主な要因は、季節要因と一時払い商品の手数料支払い方法の変更です。第2四半期には、保険会社の多くが3月に決算期を迎え、それに伴う需要がありました。
また、主要な一時払い商品について、従来は手数料が翌月に一括で支払われていましたが、翌月に約50パーセント、残額をその後7年間で受け取る方式に変更されました。この変更は当期の売上高・利益に影響を及ぼしていますが、手数料の受取総額が失われるものではなく、将来的にはストック収入の増加につながると考えています。こうした影響を踏まえ、他の商品の販売にも注力していきます。
質疑応答:通期業績予想について
質問者:通期業績予想の達成可能性について、現時点での見解を教えてください。
黒木:修正後の通期業績予想に対する第3四半期累計の進捗率は、売上高73.7パーセント、営業利益67.1パーセント、経常利益69.1パーセント、四半期純利益67.7パーセントとなっています。期間の経過率75パーセントに対して利益面では遅れが見られますが、概ね想定どおりに推移しています。また、提携企業からの集客回復が進み、営業社員数も純増に転じています。これらの施策の成果が期末にかけて業績に寄与すると見込んでいますので、引き続き達成を目指して取り組んでいきます。
質疑応答:提携企業集客と自社集客について
質問者:提携企業集客と自社集客について、それぞれ現在の状況を教えてください。
黒木:昨年8月の業務改善命令を受け、一部の提携企業からの集客が停止したことが、当期の業績に大きく影響しています。このため、当社では集客規模の大きい提携企業との取り組み再開や新規提携を優先し、人員や資金を重点的に配分してきました。停止していたすべての提携企業との取り組みが再開し、集客は回復基調にあります。
一方、自社集客は利益率の向上に資する施策ですが、先行して費用が必要となるため、一部の経営資源を提携企業集客へ配分しています。その結果、足元の自社集客は減少していますが、提携企業集客の回復にあわせて自社集客も再び拡大し、来期以降の成長につなげたいと考えています。
質疑応答:営業社員数の動向と今後の採用戦略について
質問者:営業社員数の減少は底打ちしたと考えてよいでしょうか? また、今後の採用戦略を教えてください。
黒木:営業社員数は前年同期比で188名減少しているものの、第3四半期には15名の純増となり、四半期単位で続いていた純減から純増に転じました。7月から9月まで3ヶ月連続で純増しており、特に査定月である9月に15名の純増となったことは、下げ止まりを示す重要な動きと捉えています。今後は、採用活動の強化に加え、当社の採用力の回復と退職者数の抑制に取り組んでいきます。第4四半期および来期に向けて営業社員数の増加幅を拡大し、継続的な純増を目指していきます。
質疑応答:契約譲受ビジネスについて
質問者:契約譲受ビジネスの足元の状況と、今後の取り組みについて教えてください。
黒木:契約譲受ビジネスは、当社の主力事業の一つとして育成を進めています。前期は大型案件が成立し、今期も大型案件に関する問い合わせや相談が継続しています。一方、保険業法改正に関するパブリックコメントの結果を見極めてから契約を進めたいとする代理店が多く、契約締結には時間を要していました。
足元では制度面の見通しが立ちつつあることを受け、商談の具体化に取り組んでいます。また、前期のプレステージ社との案件を上回る規模の案件も検討されているため、引き続き受け入れ体制の整備を進め、先行投資を行うことで、将来の成長につなげていきます。
質疑応答:売上総利益率の低下要因と、一時払い商品の動向について
質問者:第3四半期の売上高は78.3億円と前年同期比でおおむね横ばいである一方、売上総利益率は30.7パーセントに低下しています。その要因と、一時払い商品の手数料支払い方法の変更による影響について教えてください。
黒木:売上総利益率が低下した主な要因は、当社で一時払い商品の取扱比率が高い主要2社の生命保険会社において、手数料の支払い方法が変更されたことです。従来の一括受取から、一部を複数年にわたり受け取る方式となったことで、当期の利益率に影響しています。
売上高については、他の商品の販売を強化することで影響を一定程度補っています。また、将来受け取る手数料はストック収入の増加につながることから、中長期的な収益基盤の安定化に寄与するものと考えています。
当社では、引き続き一時払い商品の需要に応えながら、お客さまの保障ニーズに対応する平準払いの保障性商品についても適切に提案できるよう、営業体制や提案方法の整備を進めていきます。
質問者:一時払い商品の販売増加は今後も続くとお考えでしょうか?
黒木:一時払い商品は、資産形成に対する関心の高まりなどを背景に需要が拡大してきたと認識しています。特に、一定の目標水準に到達した際に運用成果が確定するターゲット型商品は、お客さまの需要を集め、満期後に再度加入されるケースも見られました。
今後も引き続き一定の需要は見込まれるものの、販売件数が大幅に増加する、あるいは減少するというよりは、おおむね安定的に推移するのではないかと考えています。ただし、これは現時点での見解であり、今後の商品動向等によって変わる可能性があります。
当社としては、お客さまやそのご家族の万が一の際に重要となる保障性商品の販売も引き続き重視していきます。
質疑応答:資本コスト経営について
質問者:資本コストを意識した経営について、現在の考え方と具体的な取り組みを教えてください。
黒木:当社は、将来の成長に向けた投資と株主還元の両立を重視しています。成長投資では、契約譲受ビジネス、DX、営業社員の採用、提携企業集客の拡大などを重点分野と考えています。これらの施策によって売上高と利益を拡大し、収益力の回復を目指していきます。
株主還元については配当を中心に取り組んでおり、今後は配当性向45パーセントの水準への回復を目指しています。成長投資と配当への資金配分を適切に行い、中長期的な企業価値向上につなげていきます。
質疑応答:ガバナンス・コンプライアンス強化について
質問者:保険業界においてさまざまな事案が報じられていますが、ガバナンス・コンプライアンス強化について、どのように考えていますか?
黒木:当社では、コンプライアンスを重視した業務運営を基本とし、内部管理態勢の整備や内部監査、営業活動のモニタリング、社員への教育・指導などを継続して実施しています。 こうした取り組みに終わりはないと認識しており、事業環境や社会的な要請の変化も踏まえながら、ガバナンスの強化と管理態勢の実効性向上に継続して取り組んでいきます。


新着ログ
「保険業」のログ