2026年11月期第2四半期決算説明
FPパートナー、提携企業集客が回復基調 2Qは全項目で前四半期超え、先行投資で来期成長の土台を構築

目次
黒木勉氏(以下、黒木):株式会社FPパートナー代表取締役社長の黒木勉です。本日はお忙しい中、お集まりいただきありがとうございます。
さっそくですが、2026年11月期第2四半期の決算説明会を行います。目次の6項目について、私から詳細にご説明します。
事業モデル
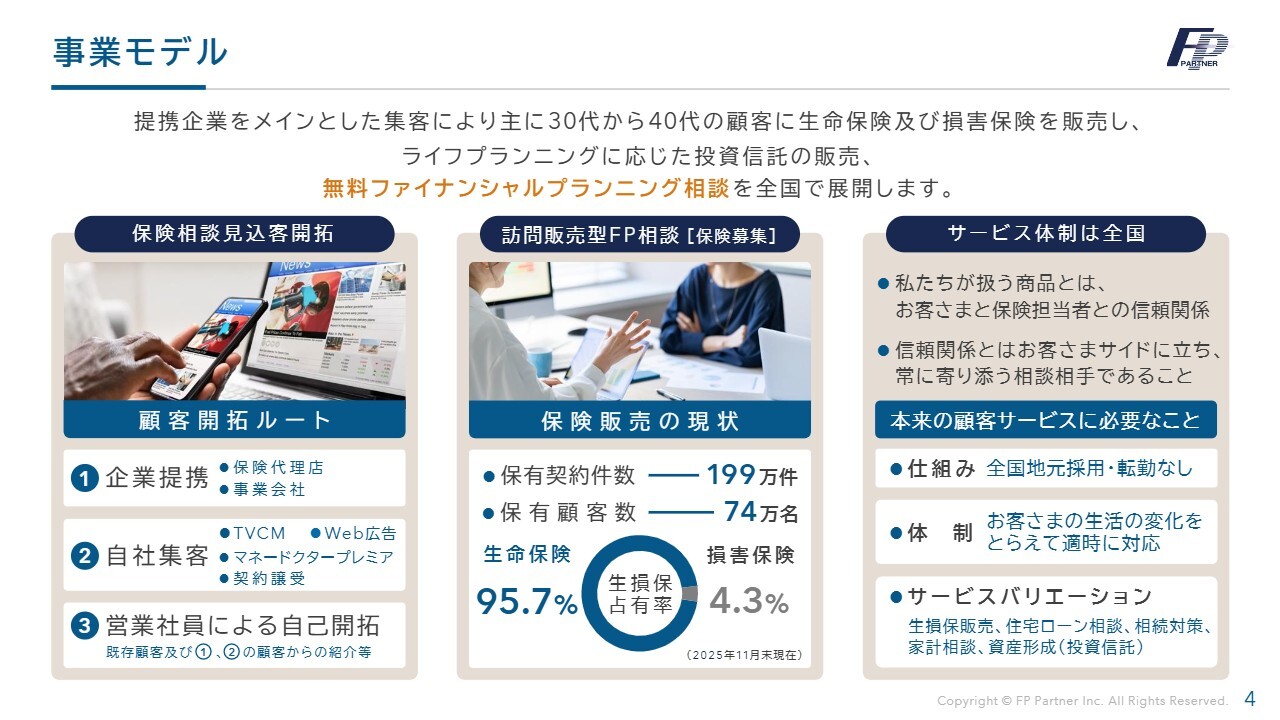
当社の事業モデルと強みについてご説明します。当社は生命保険および損害保険の保険代理店です。
当社は、保険業界で最も難しいとされる見込顧客の開拓を会社が行い、営業職が全国津々浦々に無料でファイナンシャルプランニングを提供することで成長してきました。また、地域での地元採用を行い、地域に密着し、お客さまに寄り添う伴走型金融機関であることが、当社の最大の特長です。
FPパートナーの強み
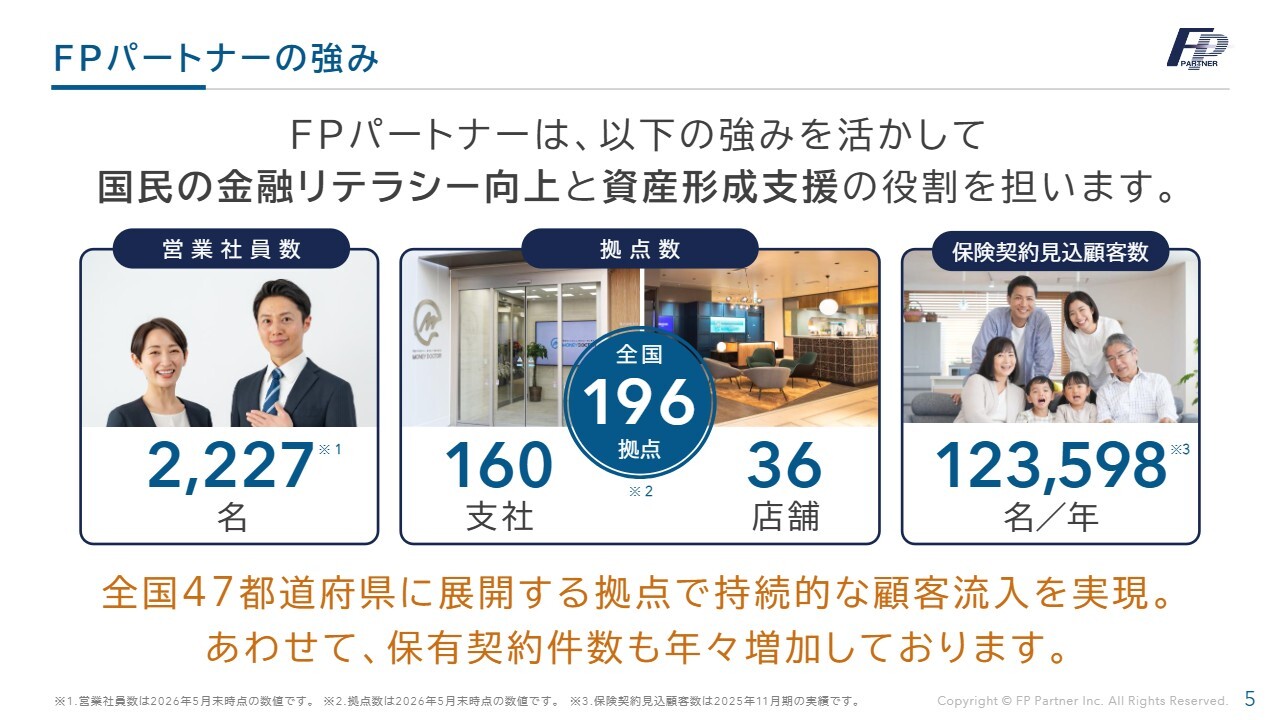
当社は、全国に2,227名のファイナンシャルプランナーを擁しています。
47都道府県に196拠点を構え、当社の最大の強みである集客と営業の分業制を展開しています。前期における保険契約見込顧客数は、年間で12万3,598名となりました。
2026年11月期 第2四半期業績ハイライト
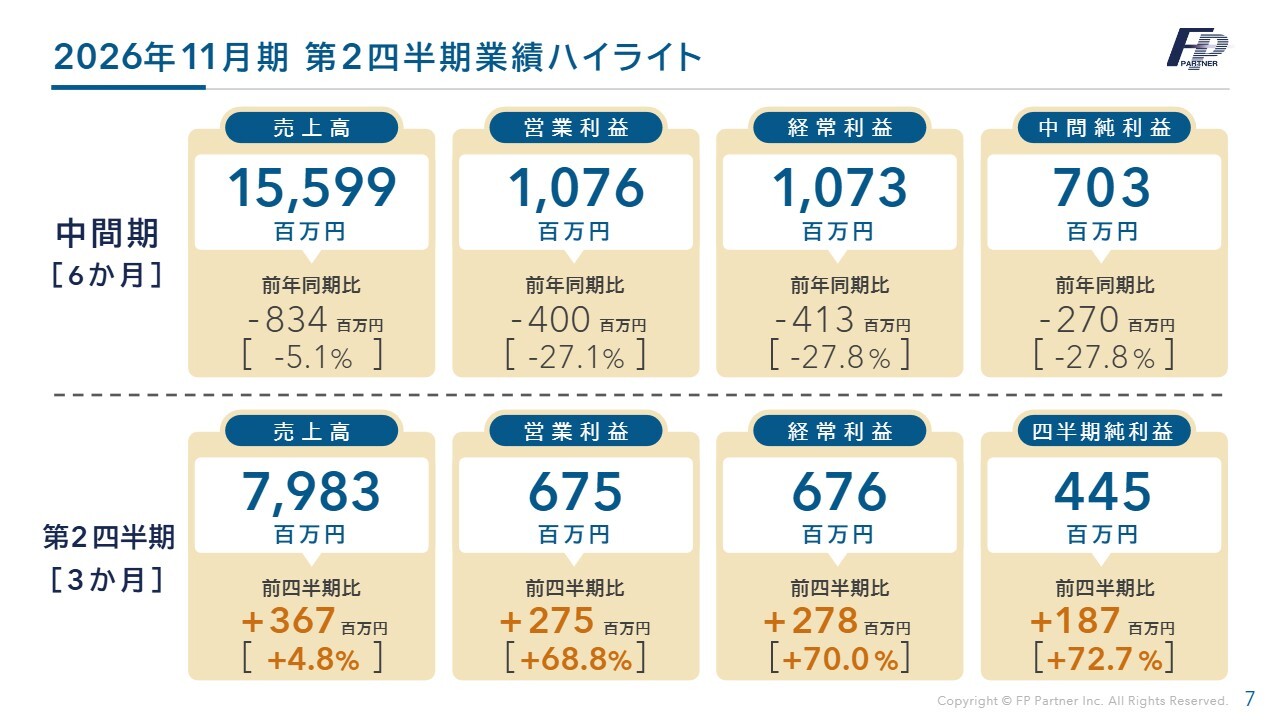
2026年11月期第2四半期の業績サマリーです。今回は中間期であるため、中間期は前年同期と、第2四半期は前四半期との比較を表にまとめています。
昨年8月に業務改善命令を受けたことで、提携企業集客が一時的に停止しました。そのうち、シェア第1位、第2位の停止により、4割を超える案件が停止しました。さらにその影響で新規契約が減少し、売上高と利益に大きな影響をもたらしました。その結果が中間期の業績に反映されています。
売上高は155億9,900万円で、前年同期比マイナス8億3,400万円、減少率はマイナス5.1パーセントです。営業利益は10億7,600万円で、前年同期比マイナス4億円、減少率はマイナス27.1パーセントです。中間純利益は7億300万円で、前年同期比マイナス2億7,000万円、減少率はマイナス27.8パーセントとなりました。
そのような中でも明るい兆しとして、第2四半期は前四半期をすべての項目で上回りました。売上高は79億8,300万円で、前四半期比3億6,700万円増のプラス4.8パーセントとなりました。営業利益は6億7,500万円で、前四半期比2億7,500万円増のプラス68.8パーセントです。
四半期純利益は4億4,500万円で、前四半期比1億8,700万円増のプラス72.7パーセントでした。
2026年11月期 第2四半期業績ハイライト
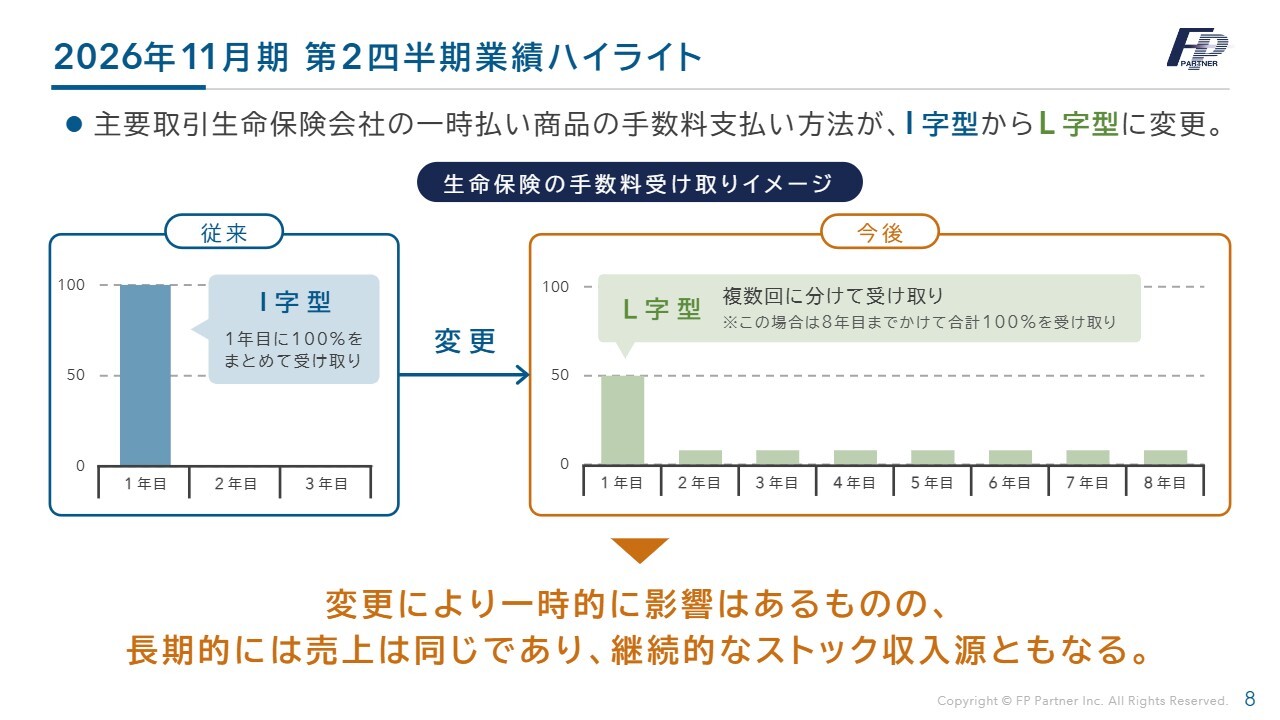
当社の主力商品の一部である一時払い商品の手数料支払い方式が変更となりました。従来はI字型の方式で、初年度に手数料を100パーセント受け取っていました。
変更後は手数料の約半分を初年度に受け取り、残りを8年などの年月をかけて分割して受け取るかたちとなりました。この新しい手数料方式では、手数料額が従来のI字型方式よりやや増加しますが、分割による売上計上が行われることになります。
この変更により、業績面では一時的に大きな影響を受けました。しかし、L字型の報酬方式は、長期的には売上高が同水準となるため、継続収入やストック収入の収入源となる可能性があります。
2026年11月期 第2四半期累計 損益計算書
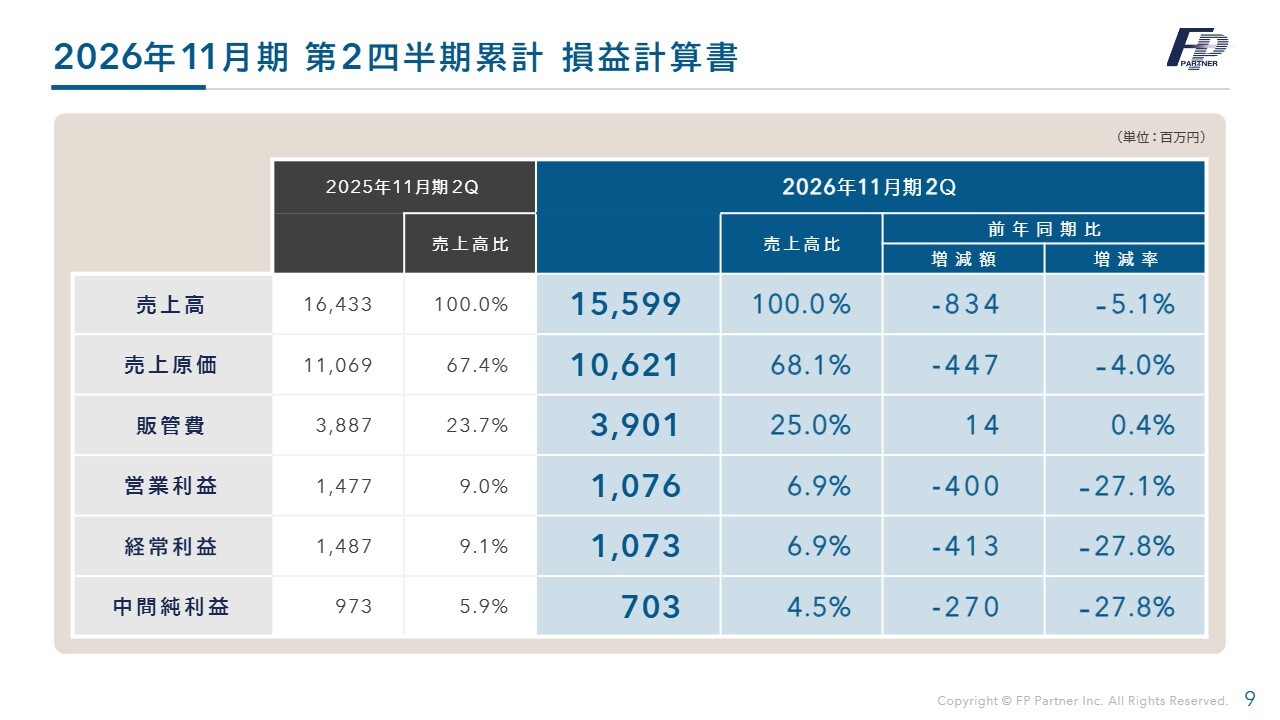
第2四半期の累計損益計算書です。特に営業利益は前年同期比マイナス4億円、マイナス27.1パーセントと、前年を下回る結果となりました。売上高についても、前年同期比マイナス8億3,400万円、マイナス5.1パーセントでした。
2026年11月期 第2四半期業績ハイライト[重要 KPI ]
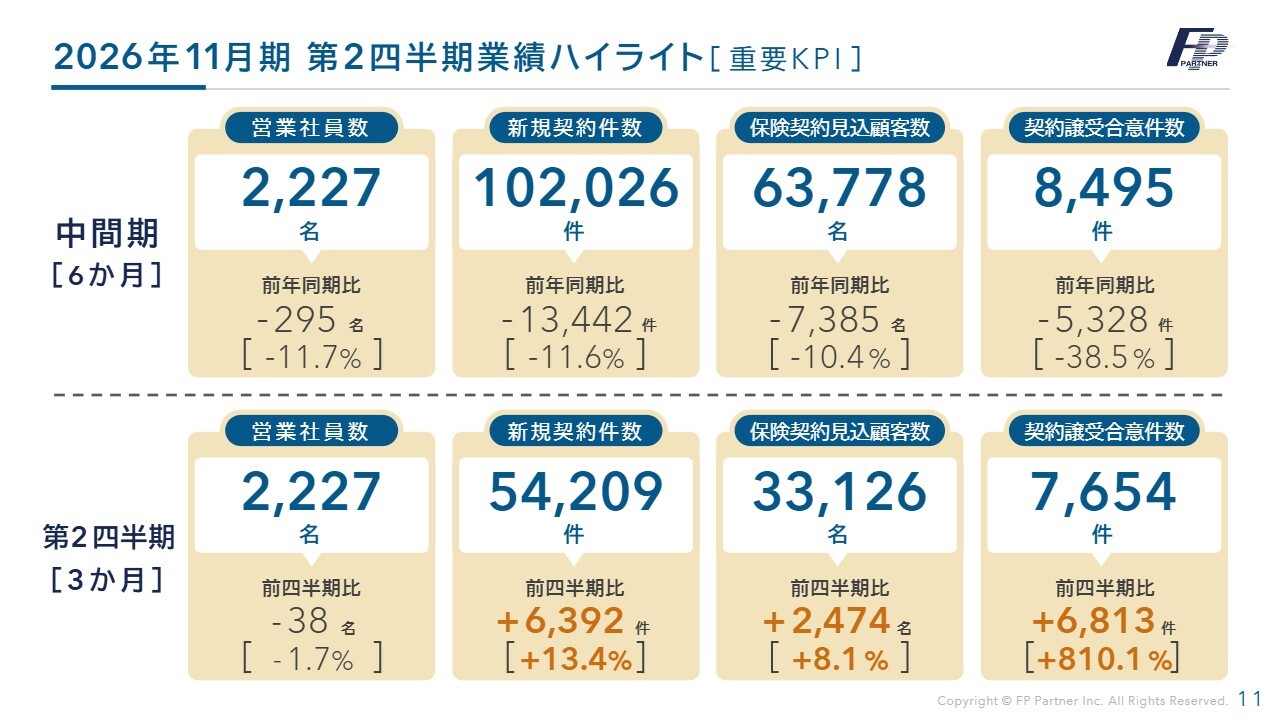
2026年11月期第2四半期のKPIサマリーについてご説明します。こちらも中間期と第2四半期の2つに分けて表示しています。
第2四半期の重要なKPIは、中間期でもあるため、前年同期に比べて大きく落ち込んでいます。ただし、第2四半期においては、それぞれの項目が回復基調にあります。
営業社員数は中間期では2,227名で、前年同期比295名減少、11.7パーセントのマイナスとなっています。新規契約件数は10万2,026件で、前年同期比1万3,442件の減少となりました。保険契約見込顧客数は6万3,778名で、前年同期比マイナス7,385名となっています。契約譲受合意件数は8,495件で、前年同期比マイナス5,328件です。
第2四半期は前四半期と比べると、営業社員数が前四半期比マイナス38名、新規契約数はプラス6,392件、保険契約見込顧客数はプラス2,474名、契約譲受合意件数はプラス6,813件となっています。
営業社員数・採用数
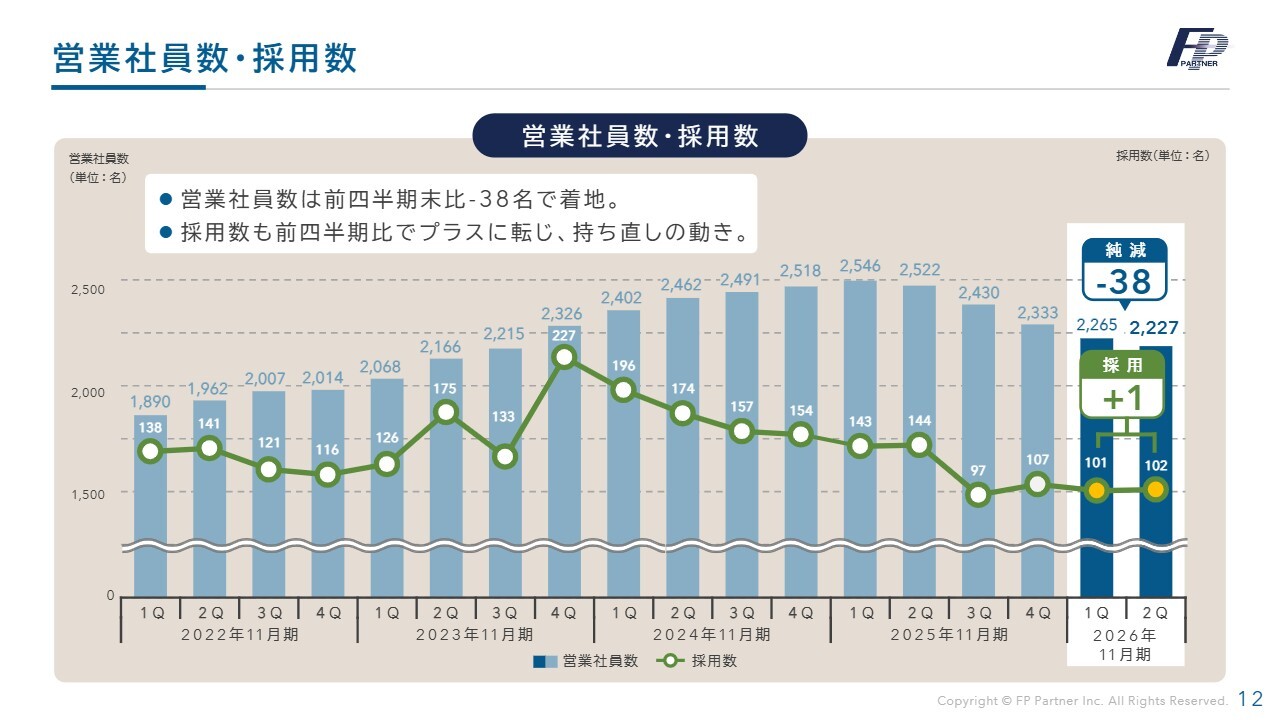
営業社員数と採用数です。前四半期と比較すると、38名の純減となりました。採用数は1名の増加に転じました。依然として全体としては減少傾向にありますが、底打ち感が見られる状況です。
重要KPI推移 [新規契約件数・顧客数(四半期)]
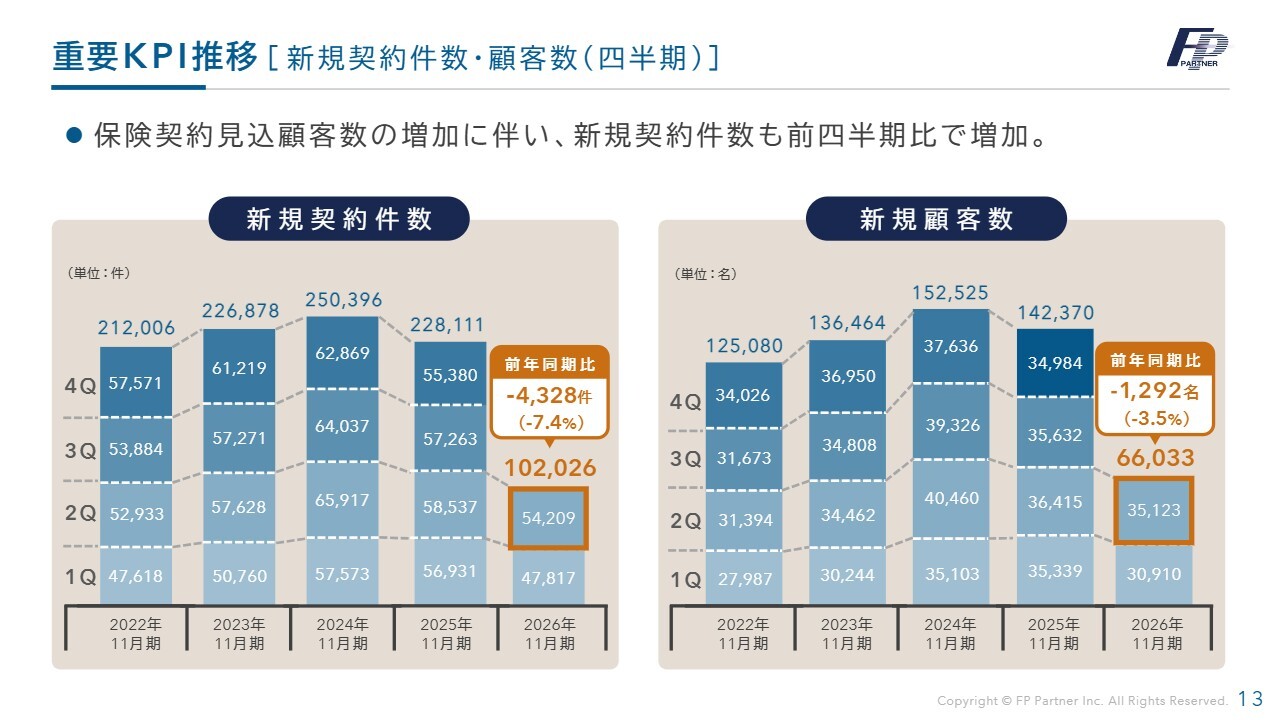
新規契約件数と新規顧客数の推移です。新規契約数は10万2,026件、前年同期比4,328件減少し、マイナス7.4パーセントとなりました。新規顧客数は6万6,033名となり、前年同期比1,292名減少し、マイナス3.5パーセントとなっています。
こちらのスライドに表示はありませんが、前四半期と比較すると、新規契約数は6,392件増加し、新規顧客数も4,213名増加しています。
平準払い商品販売件数推移
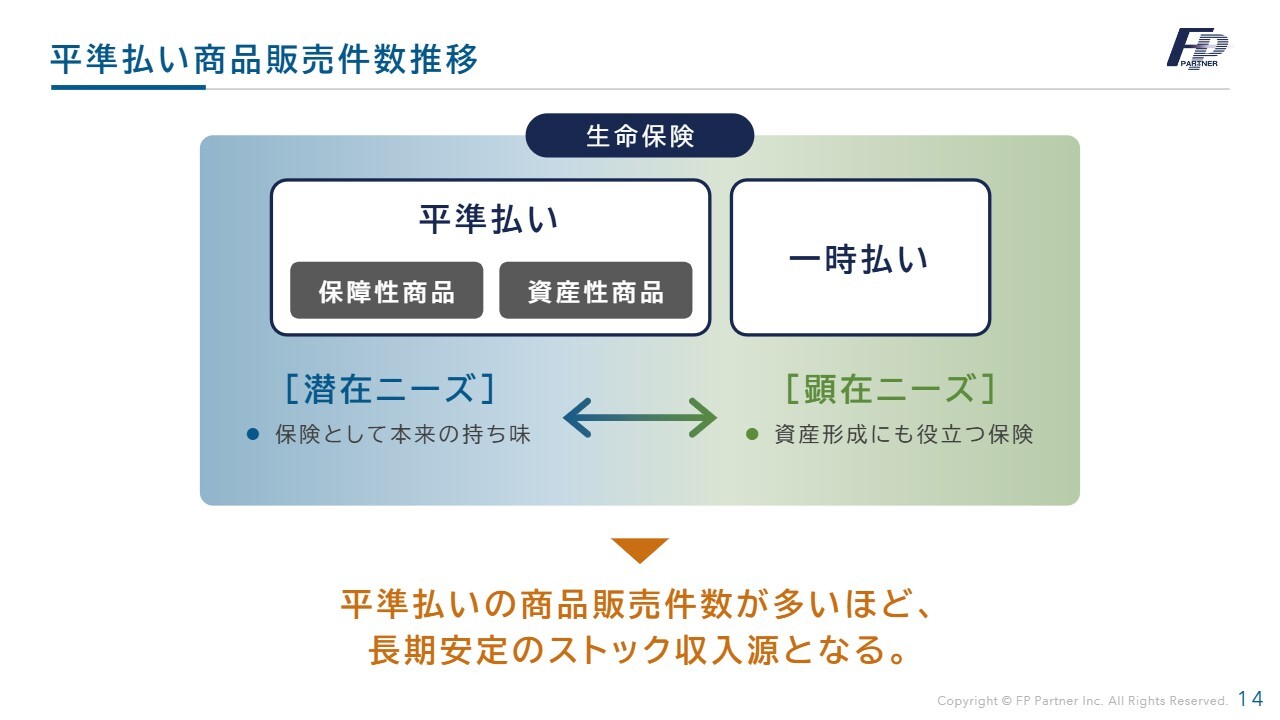
平準払いと一時払いについてです。平準払いの保障性商品は、お客さまの万が一を守る保険本来の役割を持つ保険です。平準払いの資産性商品は、お客さまの老後を守る保険です。どちらも潜在ニーズに対応し、お客さまを守る大切な将来への保険です。
平準払い商品販売件数推移
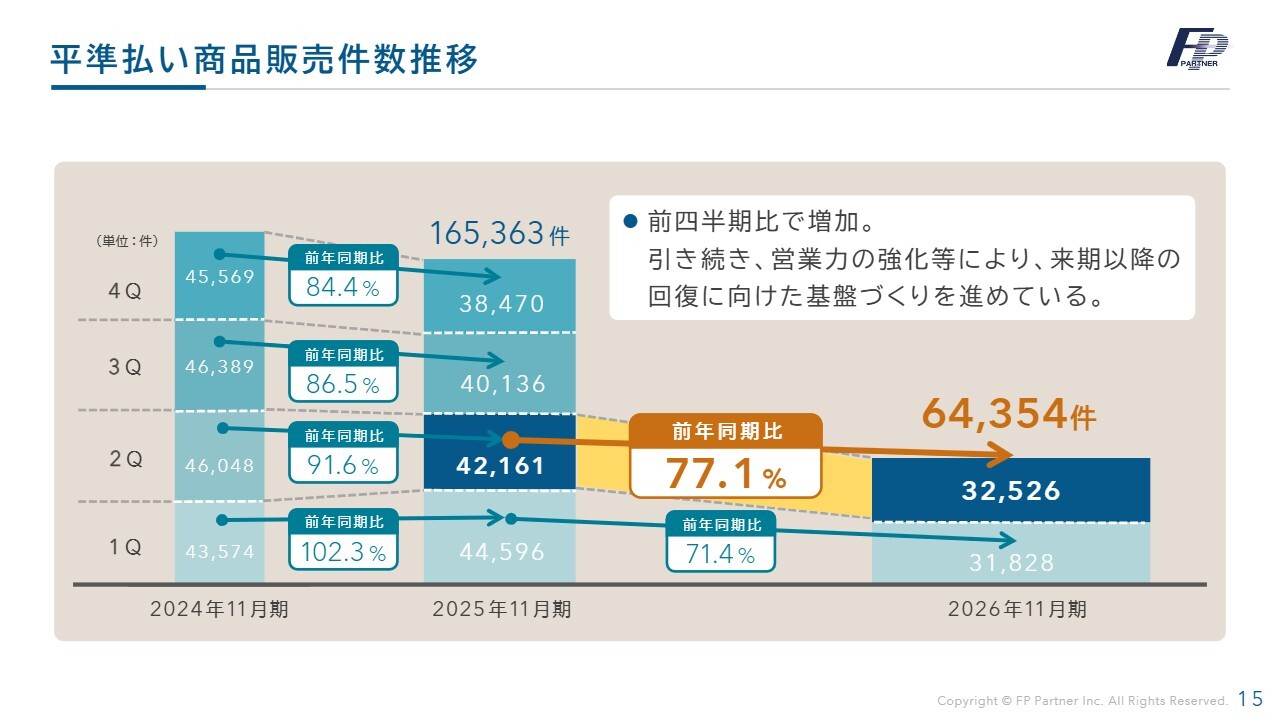
以上を前提として、平準払い商品販売件数の推移をご確認ください。前年同期比77.1パーセントと大幅に減少していますが、前四半期からは増加しており、回復基調にあります。
収益モデル [生保・損保]
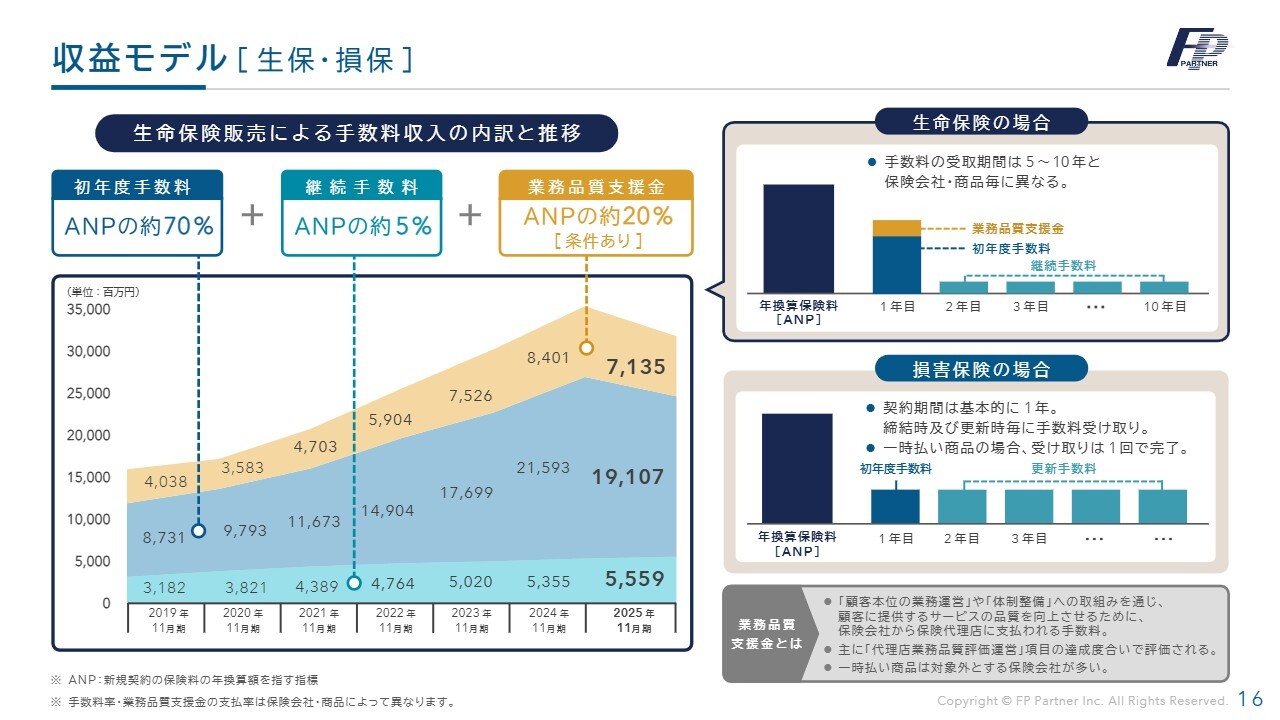
当社の収益モデルについてご説明します。スライド左側をご確認ください。お客さまにご契約いただくと、初年度手数料と業務品質支援金が収益として発生します。一方で、先ほどお話しした安定収益、いわゆるストック収入として継続手数料が、お客さまが契約を解約されない限り継続的に入る仕組みです。
前期の継続手数料は55億5,900万円で、先ほどお伝えした一時払い商品の継続手数料を加えると、今後は大きく上昇する見込みです。
四半期実績推移 [生命保険手数料]
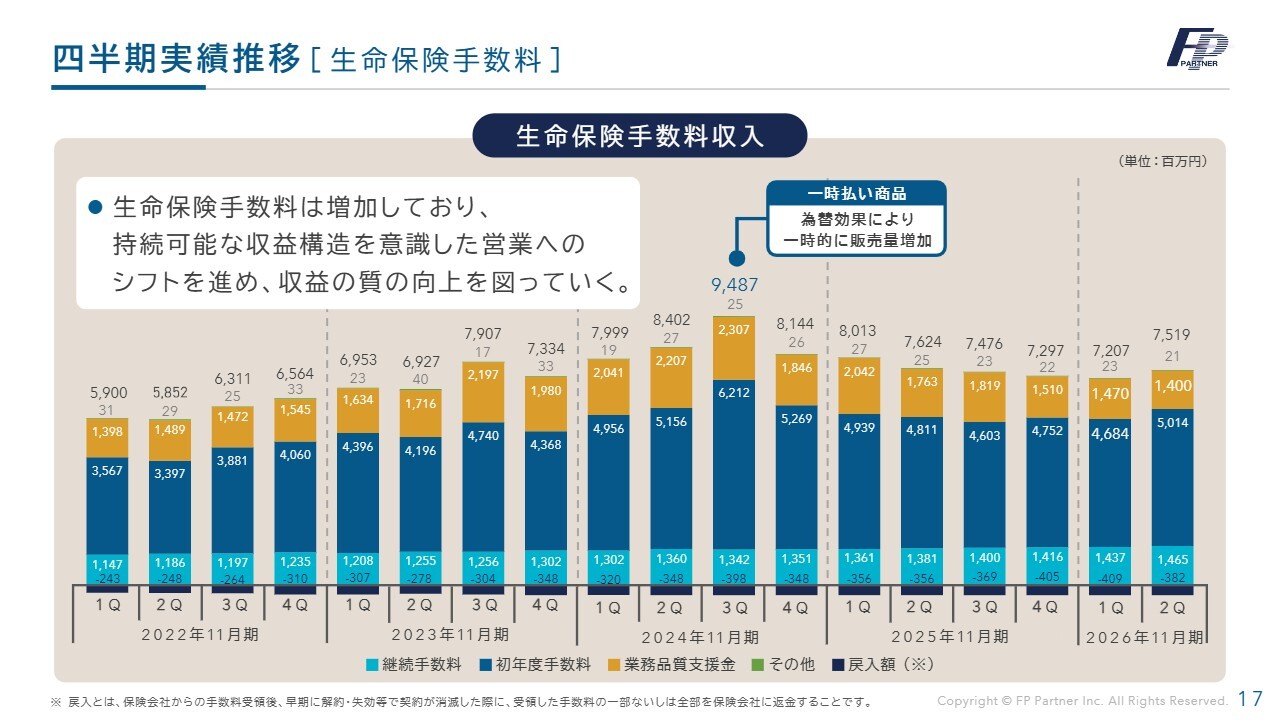
5年分、四半期ごとの生命保険の手数料推移です。2024年第3四半期をピークとして、6四半期連続で前四半期を下回っていましたが、2026年11月期第2四半期に増加に転じました。
この増加の理由については、当社提携企業の集客が回復基調にあるためです。後ほどご説明しますが、前期第4四半期を底にして、第1四半期、第2四半期と案件数が伸び、それに伴い売上も増加しています。まだ前期のピーク時に比べると案件数は少ない状態ですが、このわずかな回復の中でも着実な成果が見られています。
重要KPI推移 [保有契約件数(四半期)]
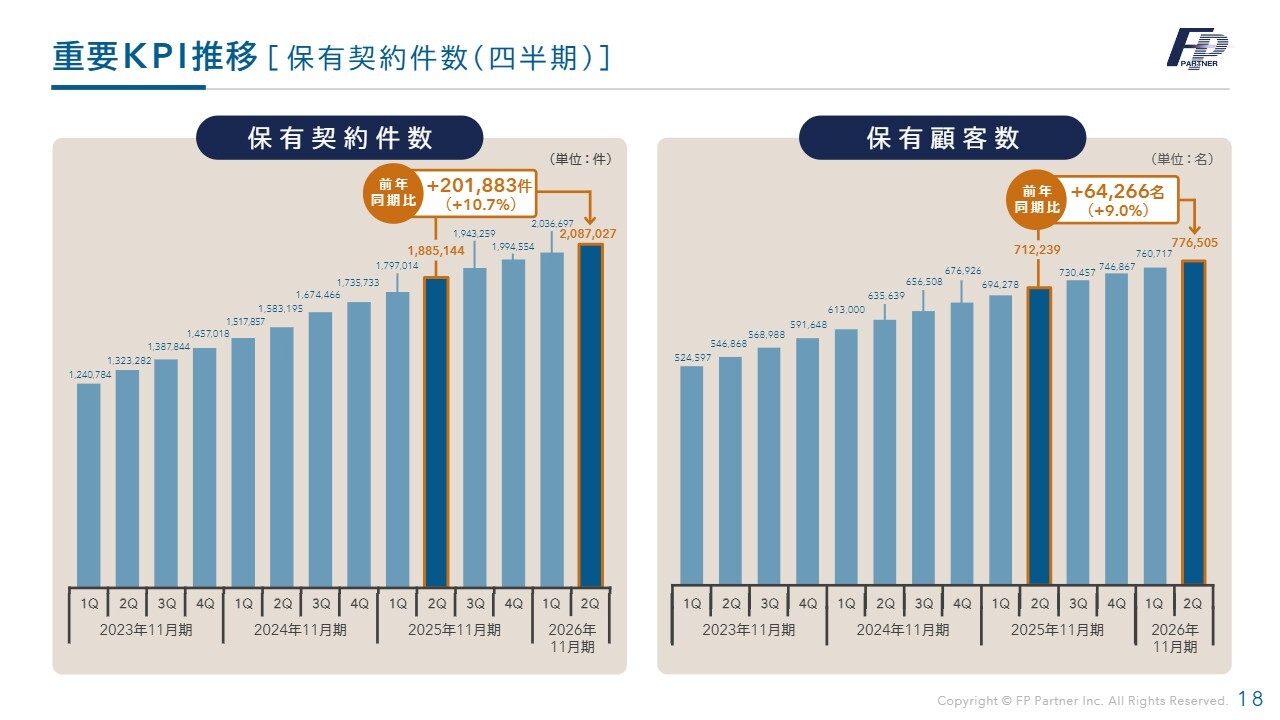
当社で最も重要なKPIである、保有契約件数と保有顧客数です。保有契約件数は208万7,027件となり、わずか1年で20万1,883件増加しました。保有顧客数も77万6,505名に達し、6万4,266名増加しています。
保険契約については一度で完結するものではありません。お客さまのライフサイクルの変化や新商品の登場、金利の上昇などによって契約内容が大きく変わることがあります。そのため、保有契約が多いほど将来の契約につながると考えられます。
重要KPI推移 [保険契約見込顧客数(四半期)]
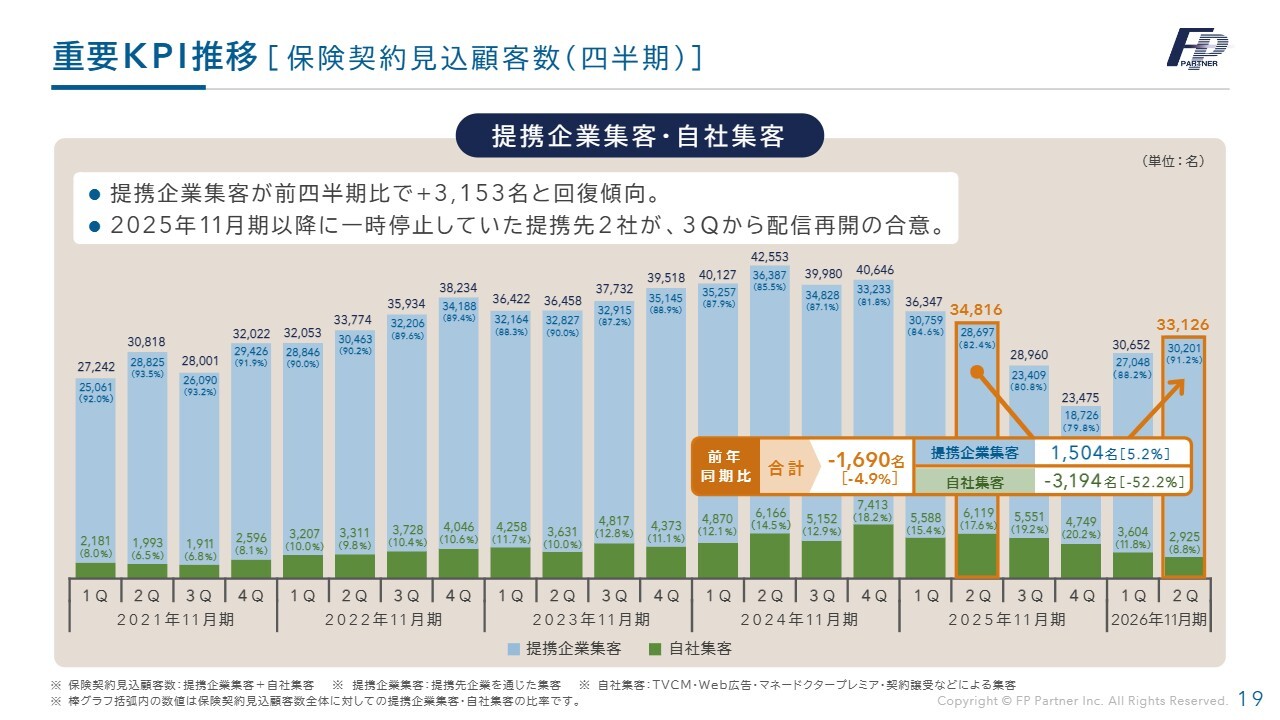
保険契約見込顧客数の四半期ごとの推移です。提携企業の集客が順調に進み、前四半期比3,153名増となりました。また、自社集客との合計は、前期第4四半期は2万3,475名でしたが、今期第2四半期は3万3,126名となり、半年で約1万件増となりました。
昨年8月に業務改善命令を受理し、提携企業集客が一時的に停止していた状況でしたが、2026年6月に主要提携先2社の配信が再開しています。そのうちの1社は、冒頭で述べたトップ2にあたる企業です。再開後は非常に良いスタートを切っており、さらなる大きなマーケットへの成長につながると考えています。
これにより、停止していた提携先集客はすべて回復しました。ただし、6月からの再開であるため、売上に反映されるのは第4四半期、もしくは来期の第1四半期になると見込んでいます。
2026年11月期の事業戦略 契約譲受ビジネスの拡大
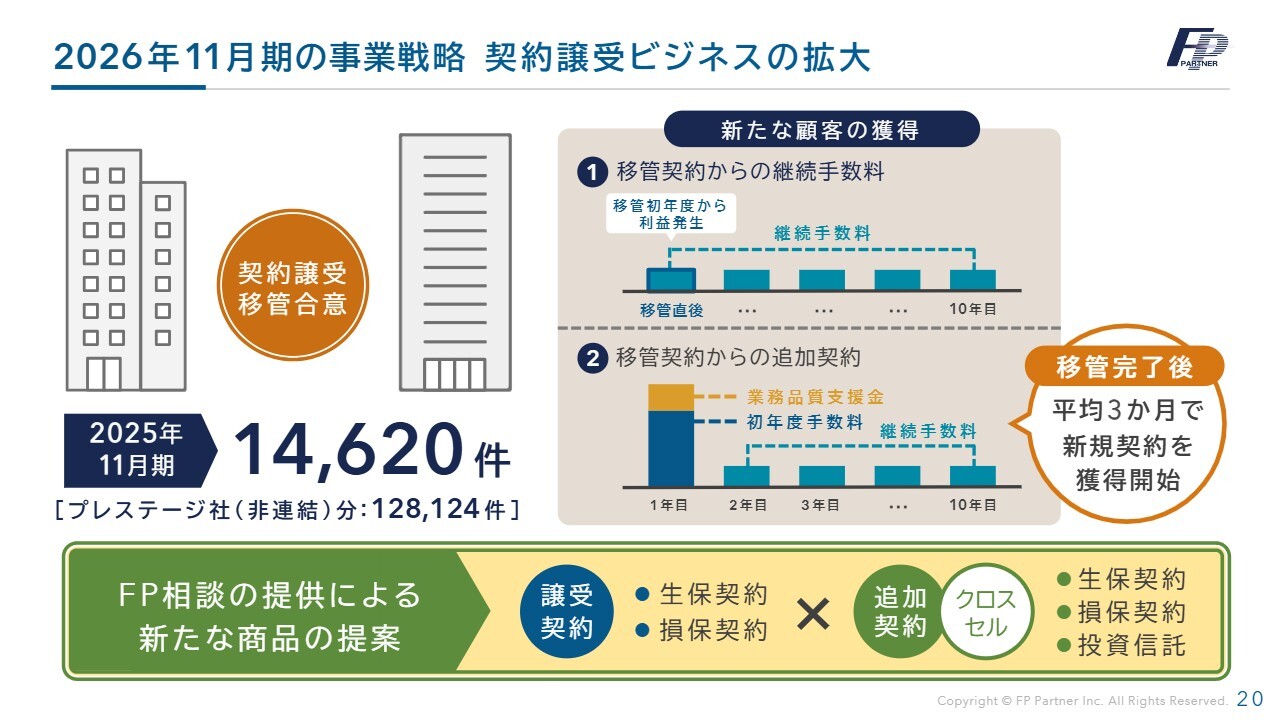
契約譲受ビジネスの拡大についてです。これは、廃業した代理店からお客さまを引き継ぐ方式です。現在、非常に多くの問い合わせをいただいています。
2026年11月期の事業戦略 契約譲受ビジネスの拡大
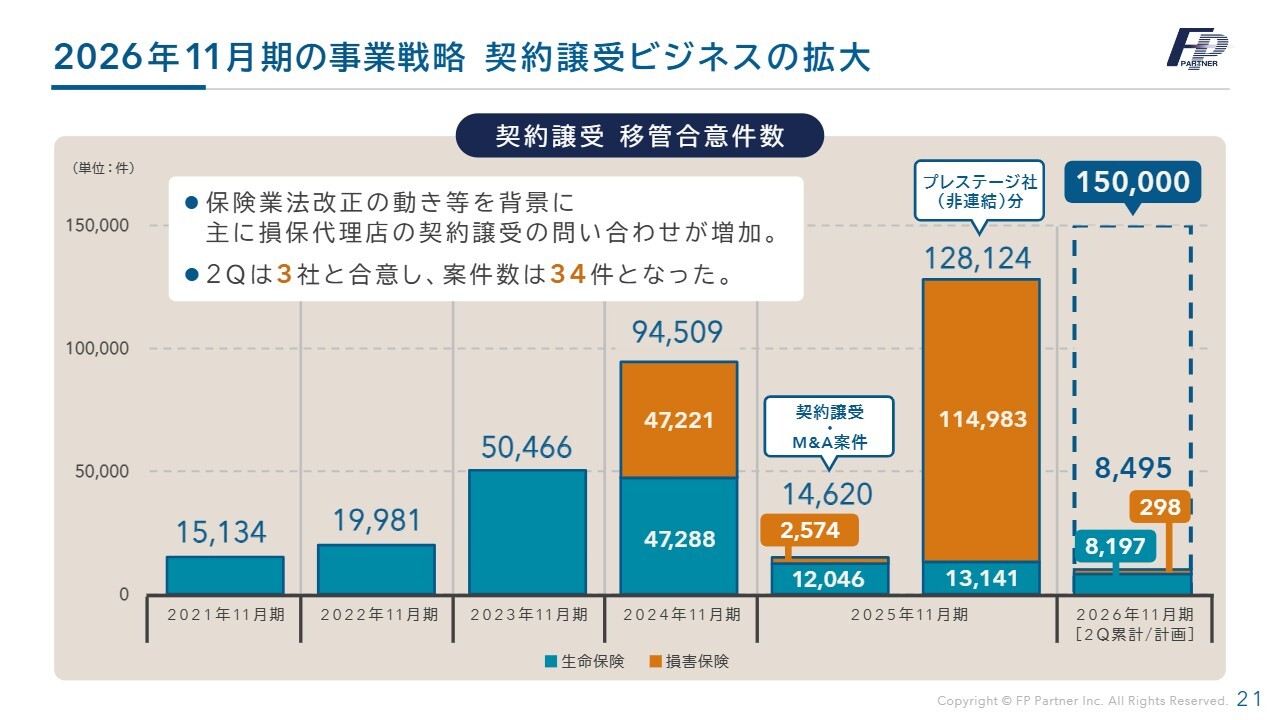
契約譲受移管合意件数は、前期初めて10万件を超え、非連結分と合わせ、14万2,744件となりました。今期は出遅れているものの、15万件という目標を掲げており、問い合わせ数は過去最高です。
保険業法改正の動きを見てから決断する代理店もあるため、正式な契約となっているのは8,495件にとどまっていますが、下半期に大きな期待を寄せています。
2026年11月期の事業戦略 契約譲受ビジネスの拡大
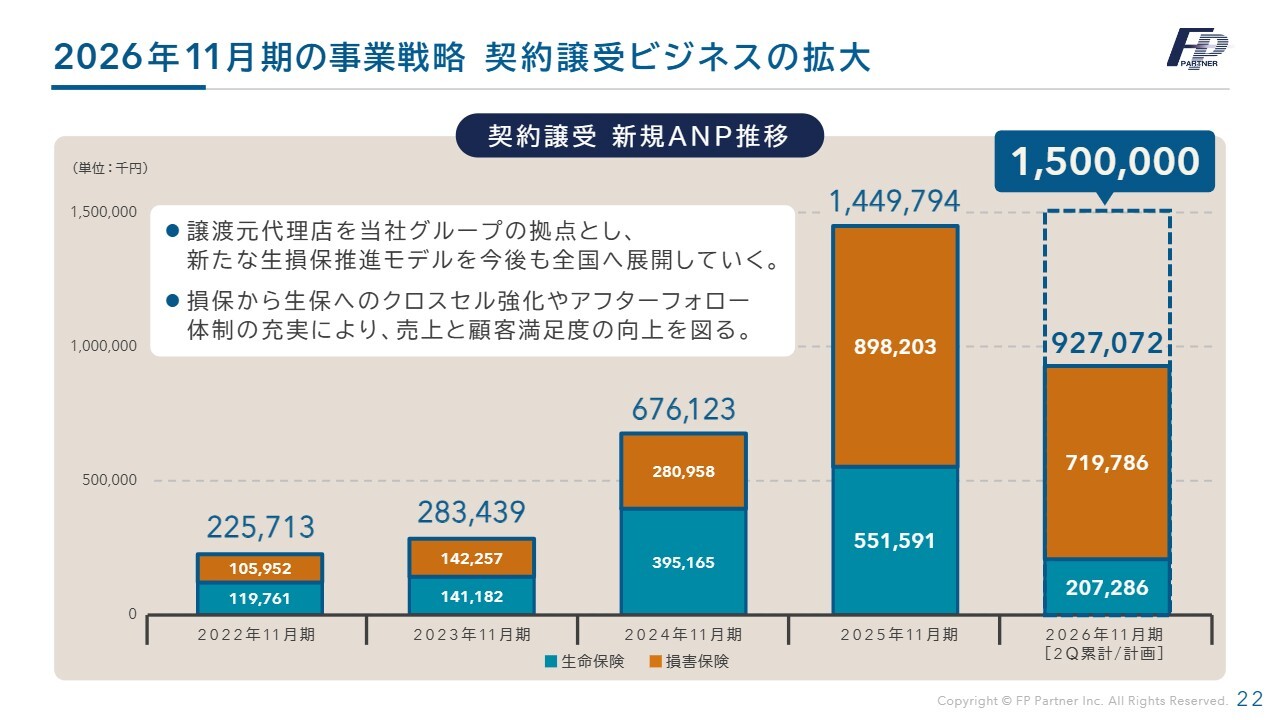
契約譲受ビジネスは、契約移管に伴う利益に加え、当社に移管されたお客さまに対して新たにファイナンシャルプランニングを実施し、ニーズに応じた追加契約のご提案を行っています。
この取り組みは順調に進捗しており、年間15億円の新規契約を見込んでいます。半期では9億2,700万円と、半分を上回るかたちで新規のANPが推移しており、これも大きな利益の源となると考えています。
拠点数
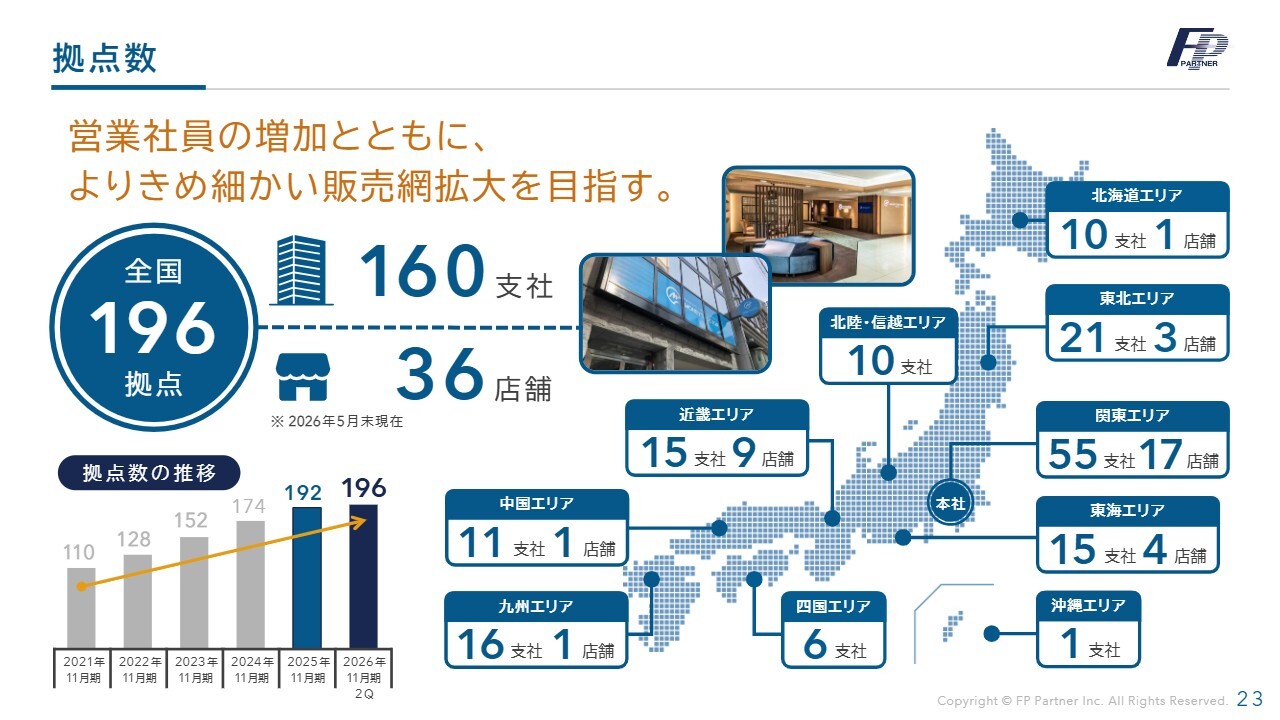
当社の拠点数です。現在、全国に196拠点を展開しており、きめ細かい拠点展開を通じて地域密着を強化しています。今後もさらなる販売網の拡大を目指していきたいと考えています。
2026年11月期 通期業績予想の修正及び理由
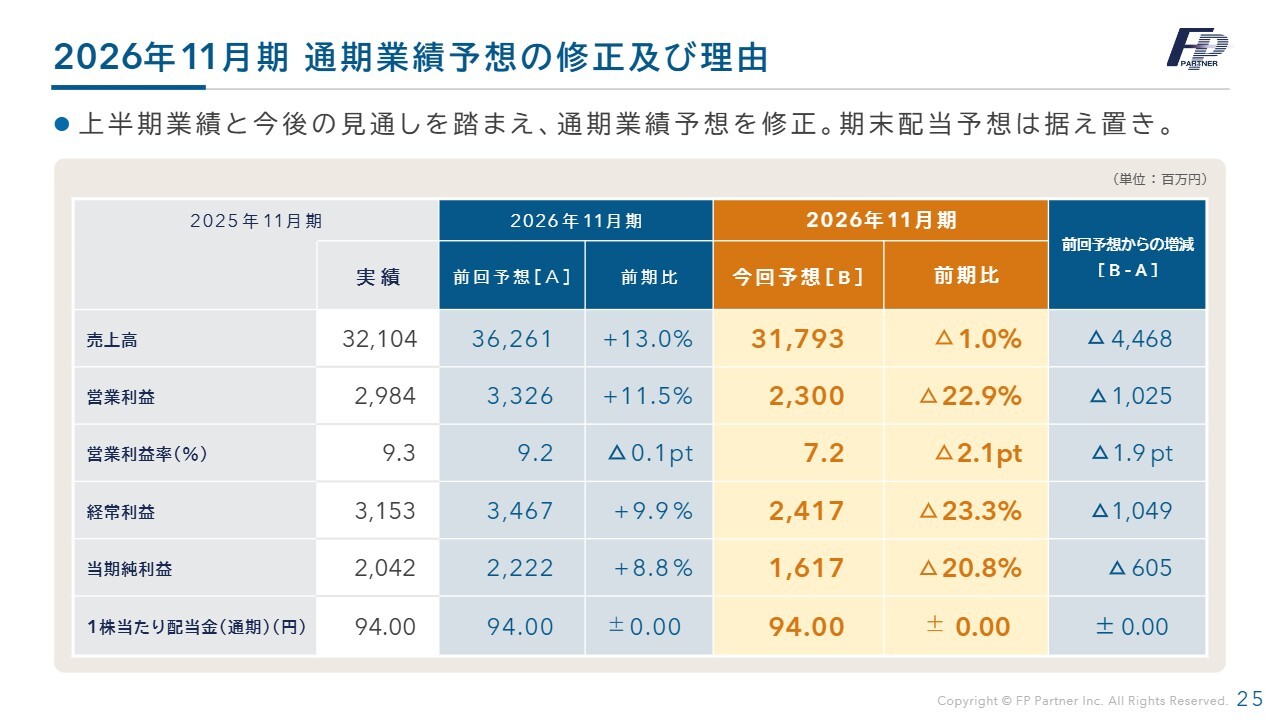
業績予想の修正および回復に向けた成長戦略についてご説明します。こちらは、2026年11月期通期業績予想の修正内容とその理由となります。
上半期の業績は低迷しましたが、下半期には提携企業による集客が大幅に増加する予定です。これにより、営業社員数がマイナスからプラスに転じ、大きく増加する予定です。
これらの取り組みにより、下半期の経費が一時的に大幅増加すると見込まれるため、通期業績予想を下方修正します。ただし、これは来期への糧となるものと考えています。ここで集客と営業社員数をしっかり増加させることで、来期以降の大きな回復を見込んでいます。
売上高は317億9,300万円、前期比マイナス1パーセントと予想しています。営業利益は23億円で前期比マイナス22.9パーセント、当期純利益は16億1,700万円で前期比マイナス20.8パーセントと見込んでいます。
しっかりと来期以降を見据え、完全復活のために必要な先行投資と考えています。
2026年11月期 第2四半期業績ハイライト [通期業績予想達成率]
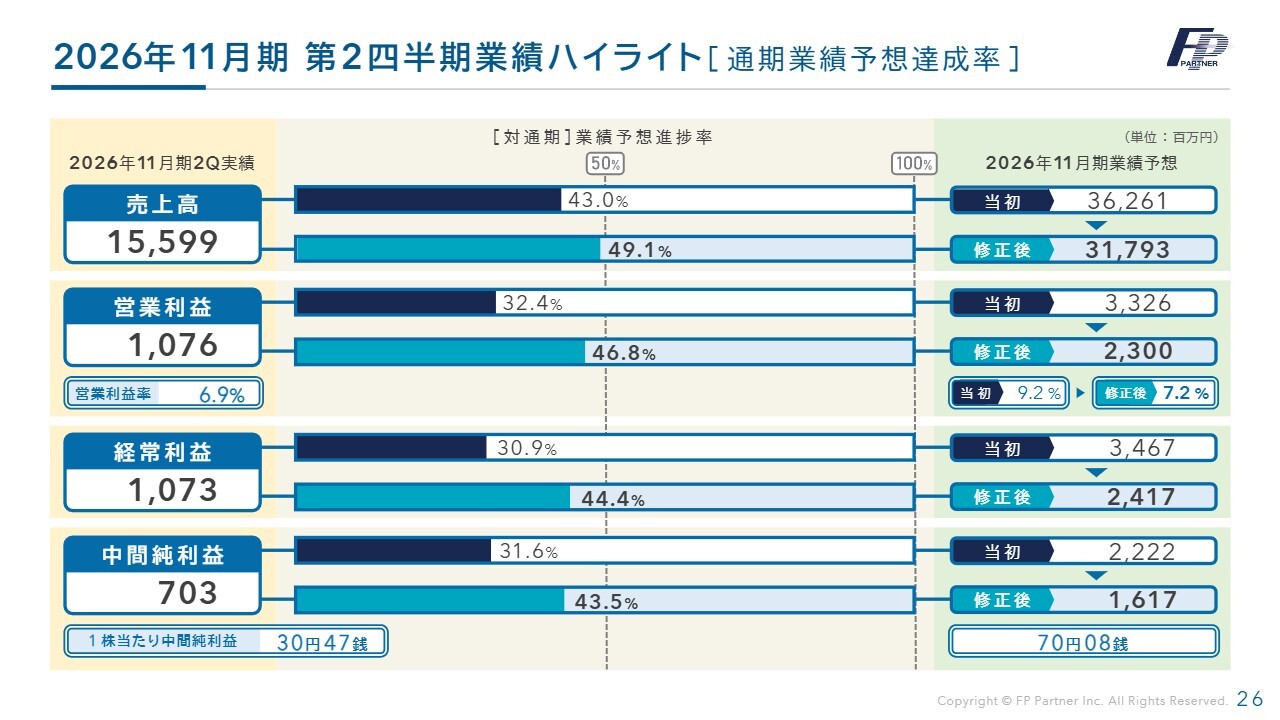
修正後の業績ハイライトは、売上高の進捗は49.1パーセント、営業利益は46.8パーセント、中間純利益は43.5パーセントとなっています。現折り返し時点で半分に達していませんが、明るい兆しが出てきています。下半期の6ヶ月間でしっかりと結果を残し、今回の下方修正を大きく上回るように進めていきたいと考えています。
2026年11月期 通期業績予想
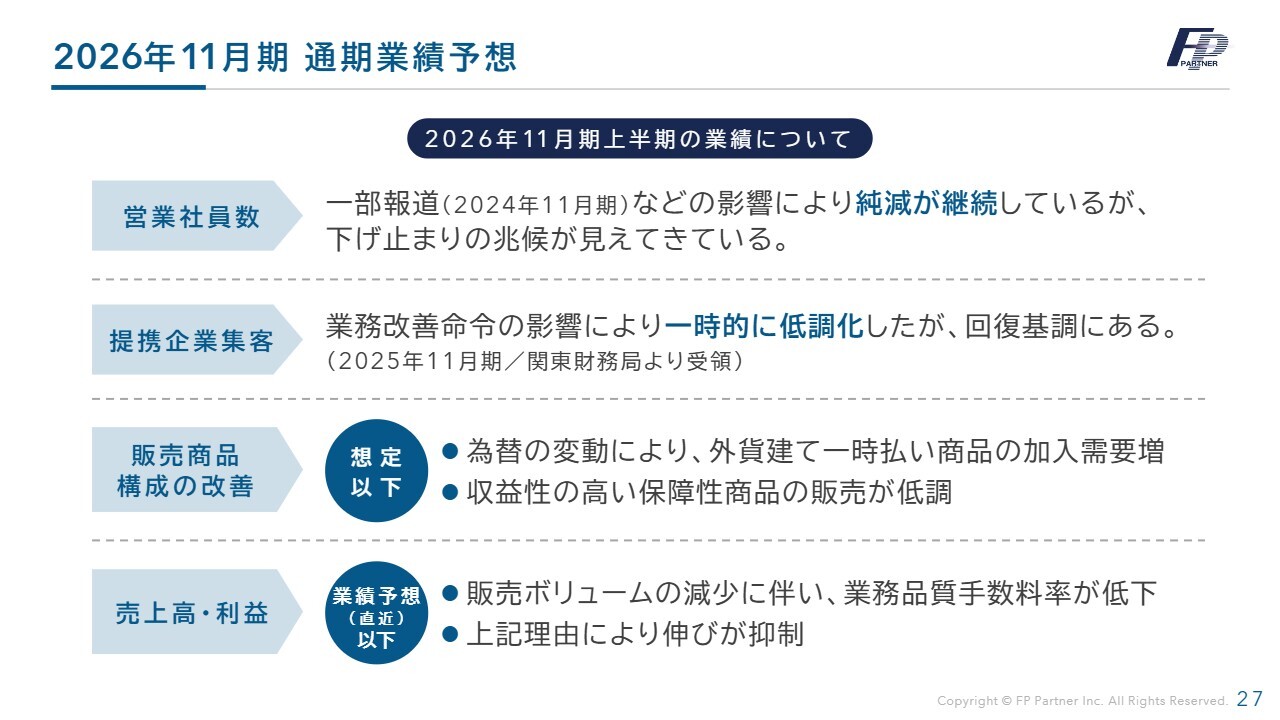
通期の業績予想です。まず、重要な2つのポイントである営業社員数と提携企業集客についてご説明します。
営業社員数についてはこれまで純減が続いていましたが、下げ止まりの兆候が見え始めています。この動きをしっかりと捉え、下半期には増加へ転じることを目指しています。
提携企業集客については、一時的に前期第4四半期から今期第1四半期にかけて大きな減少となりましたが、完全な復活には至っていないものの、復活の兆しが見え始めています。
この6月には、昨年8月から止まっていた状況が進展し始めていると考えています。提携企業2社からの集客が再開され、すべての企業の集客が回復していくと考えています。販売商品の構成や売上高・利益についても、明るい兆しが見えてきています。
2026年11月期 通期業績予想
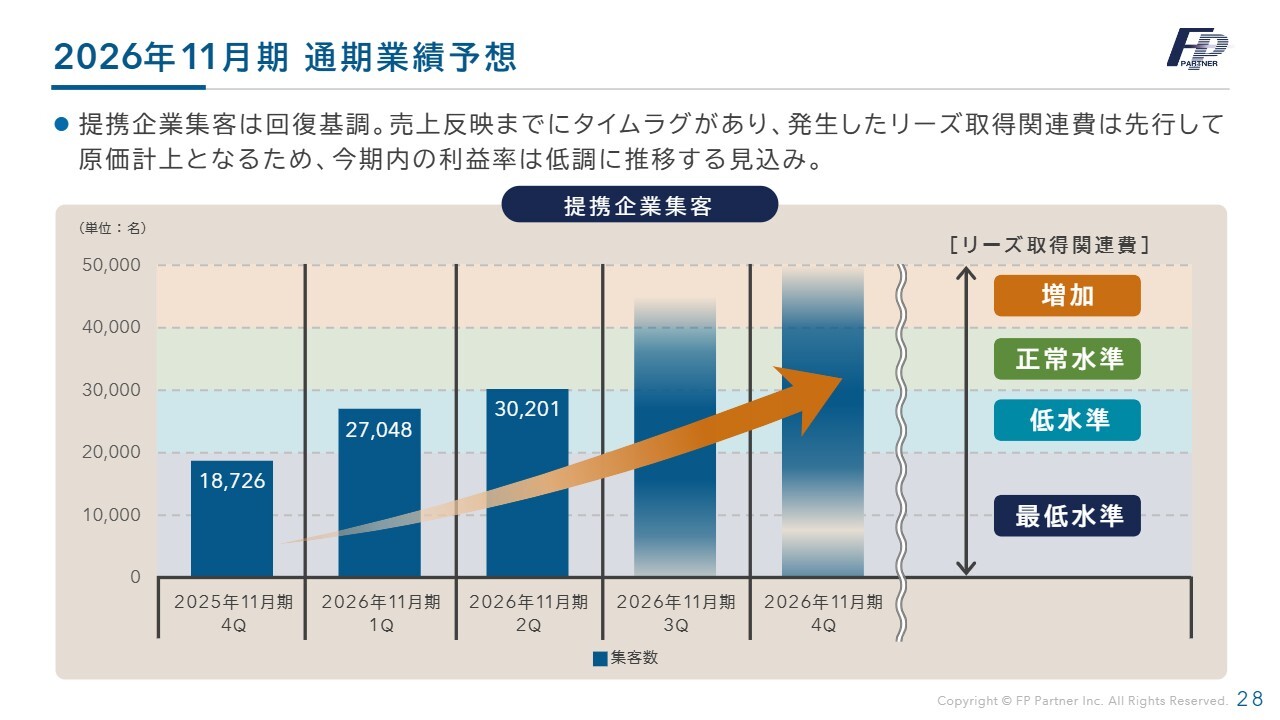
通期予想の提携企業集客数です。提携企業の集客は昨年8月の業務改善命令を機に、主力企業の集客がストップし、大幅に落ち込みました。ただし、昨年12月からの新規提携先である大手企業からの集客が、短期間ながらもすでにトップシェアを獲得しています。月間3,000件を超える集客を達成しています。
また、この6月にはトップ2に入る提携企業も再開し、すべての提携先が再開したことで、下半期には過去最高のピーク時まで回復する見込みです。
ただし下半期に関しては、配信から契約まで約4ヶ月を要するため、売上の計上は来期以降となります。また、今期ピーク時の配信を見込むことにより、リーズ取得関連費が先行したため、利益の圧縮による下方修正に至っています。
[参考]配信~売上計上の流れ [モデルパターン]
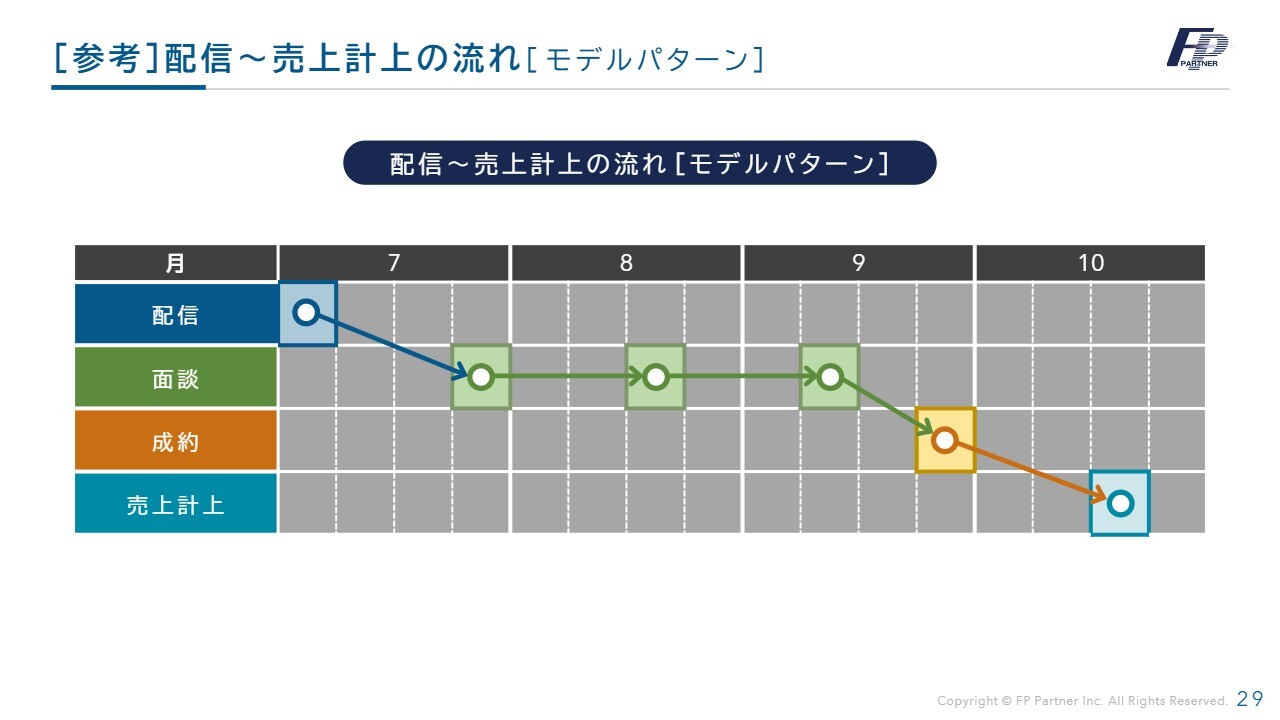
売上計上のモデルパターンです。7月から配信を開始すると、3から4回の面談を経て、4回目または5回目でご契約に至ります。その後、約1ヶ月後に売上計上となります。
現在、6月から活動を再開し、7月から配信を始めていますが、この流れに沿って確実に契約をまとめたいと考えています。基本的には、11月に契約が成立すれば12月に売上が計上される仕組みです。
2026年11月期 通期業績予想
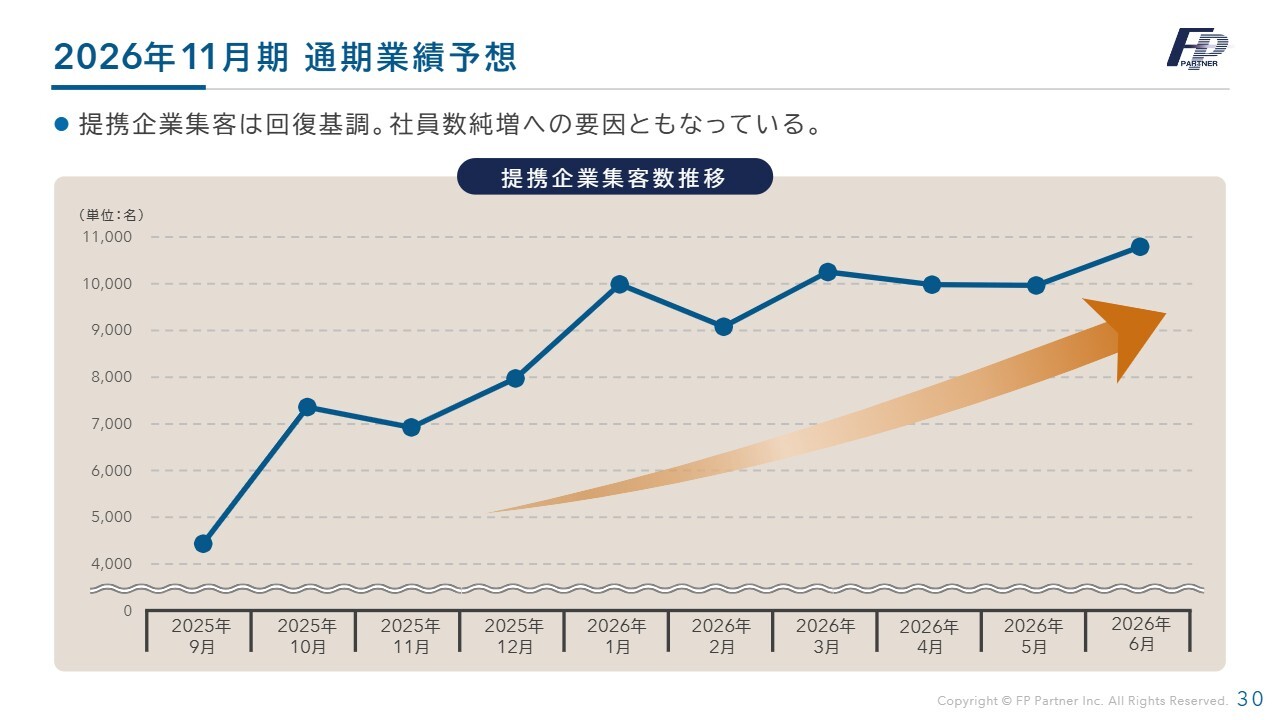
提携企業の集客数の月別推移です。順調に回復してきており、6月に2社が再開されたことで、これまで新規増加分が補填に使用されていた状況が、トップシェアの純増に変わる見込みです。そのため、7月以降に大きな期待が寄せられます。
2026年11月期 通期業績予想
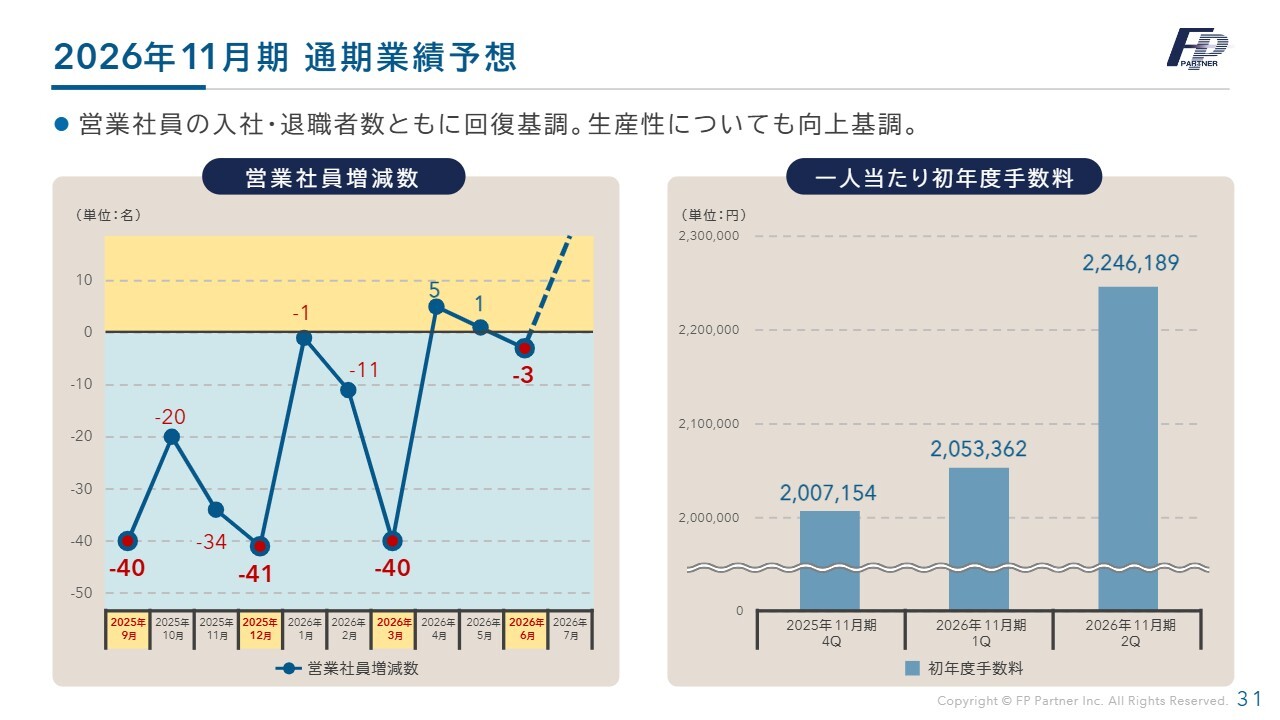
こちらも当社の重要なKPIである、通期業績予想の中の営業社員数です。このスライドでは直近の営業社員の増減数を示しており、アポイントや新規契約が減少すると退職者が増加する傾向が見られます。また当社の査定月は3月、6月、9月、12月の3ヶ月ごとです。
直近の1年から2年にわたり、3月、6月、9月、12月ごとに大幅な純減が見られます。昨年9月と12月、そして今年の3月には、それぞれ40名、41名、40名と減少しました。しかし、2026年6月については減少しているものの、マイナス3名に抑えることができました。
まだ途中経過ですが、久しぶりに7月は大きな純増を見込んでいます。8月以降も引き続き大幅な増加が予想されています。
査定による退職者が多い中でも、1人当たりの生産性は向上しています。現在、2026年11月期第2四半期において、1人当たりの初年度手数料が大きく上昇しています。査定による退職後の発生によって生じた人員不足を新たな採用によって補うという流れが続いていました。しかし、人員が純減したことで十分な対応ができなくなっていたところ、足元では人員が増えたことで、1人当たりの初年度手数料が上昇する結果となりました。
売上は減少していますが、営業社員の減少人数に対して、売上の減少幅は小さいと考えています。しっかり営業社員数が増えていけば、売上と利益ともに回復すると考えています。
回復に向けた成長戦略
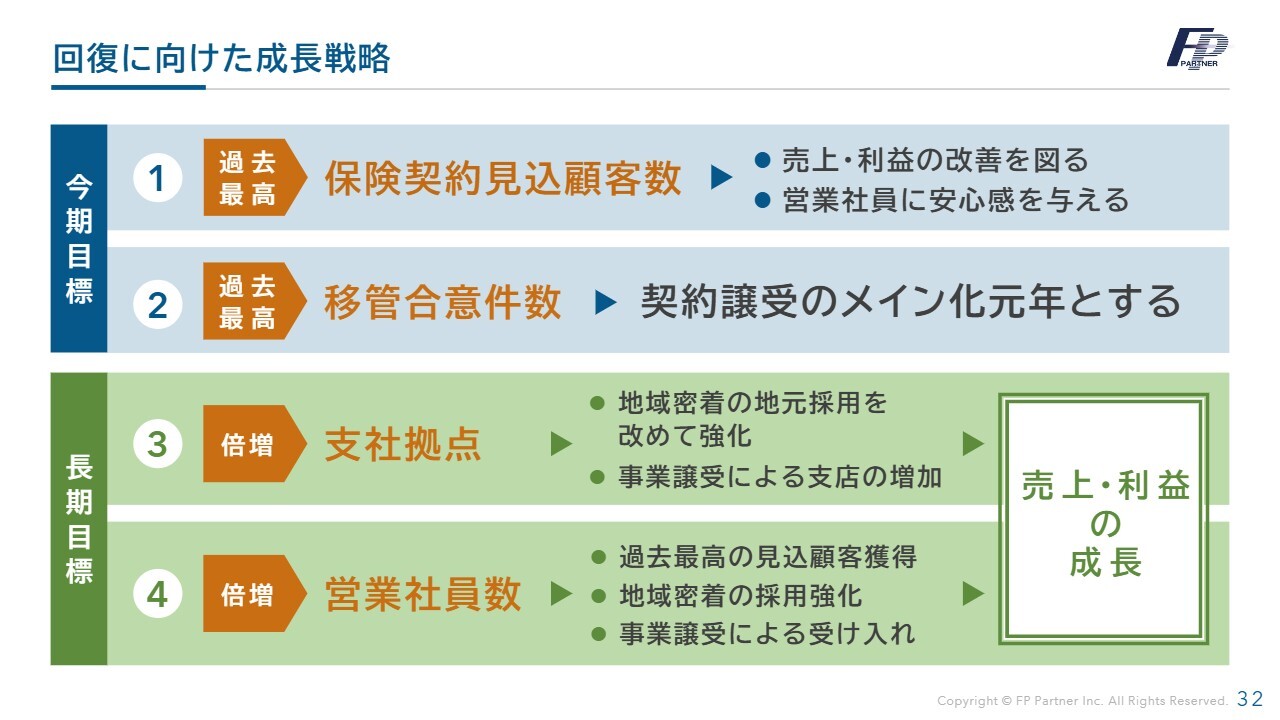
回復に向けた成長戦略です。短期では、本日発表した内容として、6月に大きな提携企業集客が再開したため、今期中に単月もしくは四半期において過去最高の見込み客を獲得できる見通しです。大型案件の契約譲受に関しても、移管合意件数で過去最高を目指して取り組んでいます。
短期だけでなく長期的な復活においては、支店の拠点数を拡大させることで、大きく売上と利益に貢献していきたいと考えています。営業社員数も過去最高を目指し、大きく成長曲線へ戻していきたいと考えています。
株主還元 [株主優待・配当]
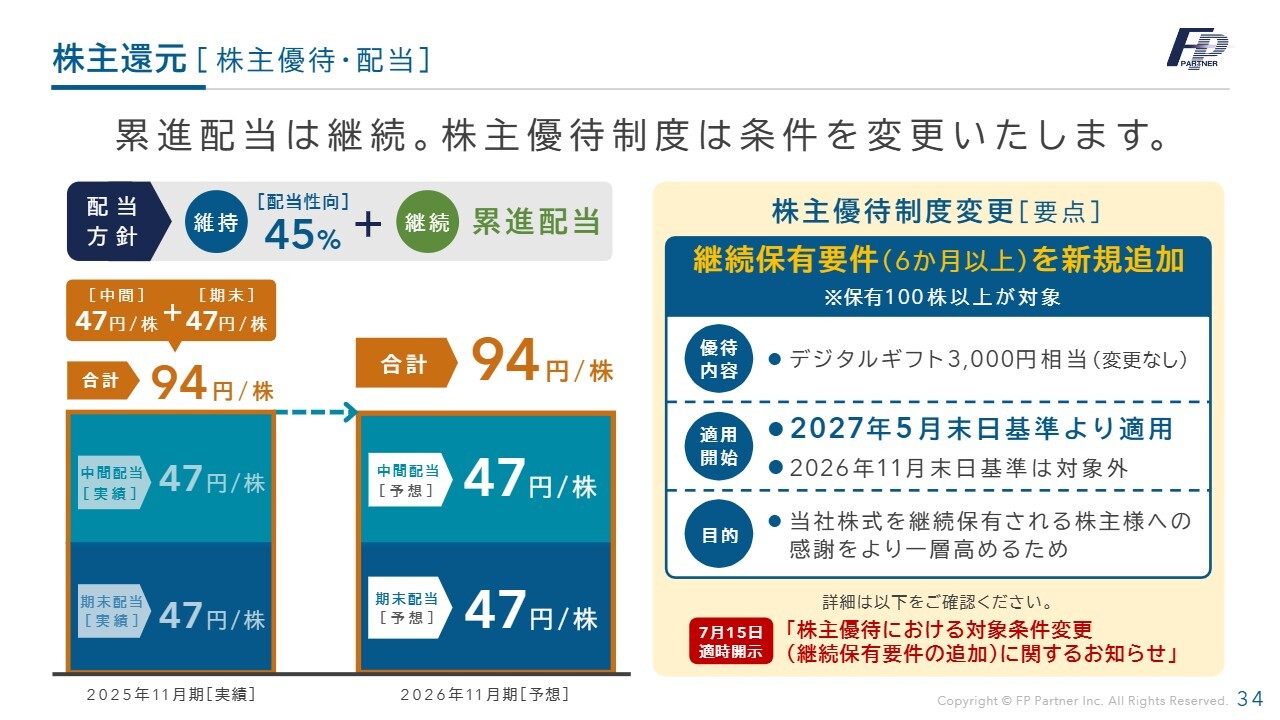
株主還元についてご説明します。来期には、今期の下方修正を踏まえた上で、案件数の確保と営業社員の増加を図り、復活を目指したいと考えています。
累進配当は継続します。1株当たりの配当金は94円です。
株主優待制度として、デジタルギフトを上半期・下半期それぞれ3,000円分提供する点に変更はありません。ただし、短期保有が非常に増えている現状を踏まえ、継続保有要件として新たに「6ヶ月以上」を追加することとします。
なお、この要件は2027年5月末日を基準に適用しますので、猶予期間を設けています。この施策は、継続して保有いただく株主さまへの感謝をより一層高めるためのものであるとご理解いただければ幸いです。
資本コストや株価を意識した経営の実現に向けた対応について
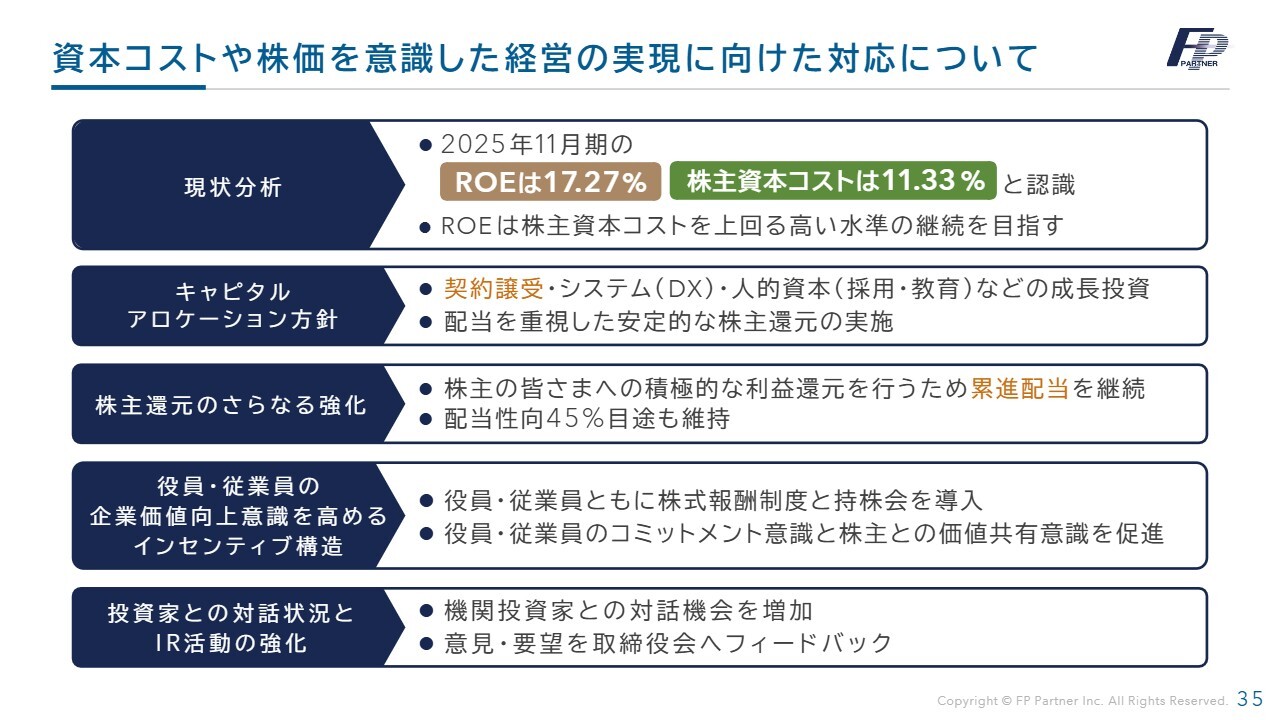
資本コストや株価を意識した経営の実現についてです。現状、業績の低迷が続いていますが、ROEは17.27パーセント、株主資本コストは11.33パーセントと認識しています。
契約譲受やシステム(DX)、人的資本の成長、案件への投資などを重視しつつ、最も重要視しているのは、株主さまへの配当を重視した安定的な株主還元を実施できる企業に育てていくことです。株主還元については、累進配当を継続していきます。
また、役員および従業員のコミットメント意識を促進してきました。IR活動についても、今後さらに強化を図っていきます。
業務改善計画の進捗(2026年5月15日に関東財務局に進捗報告)
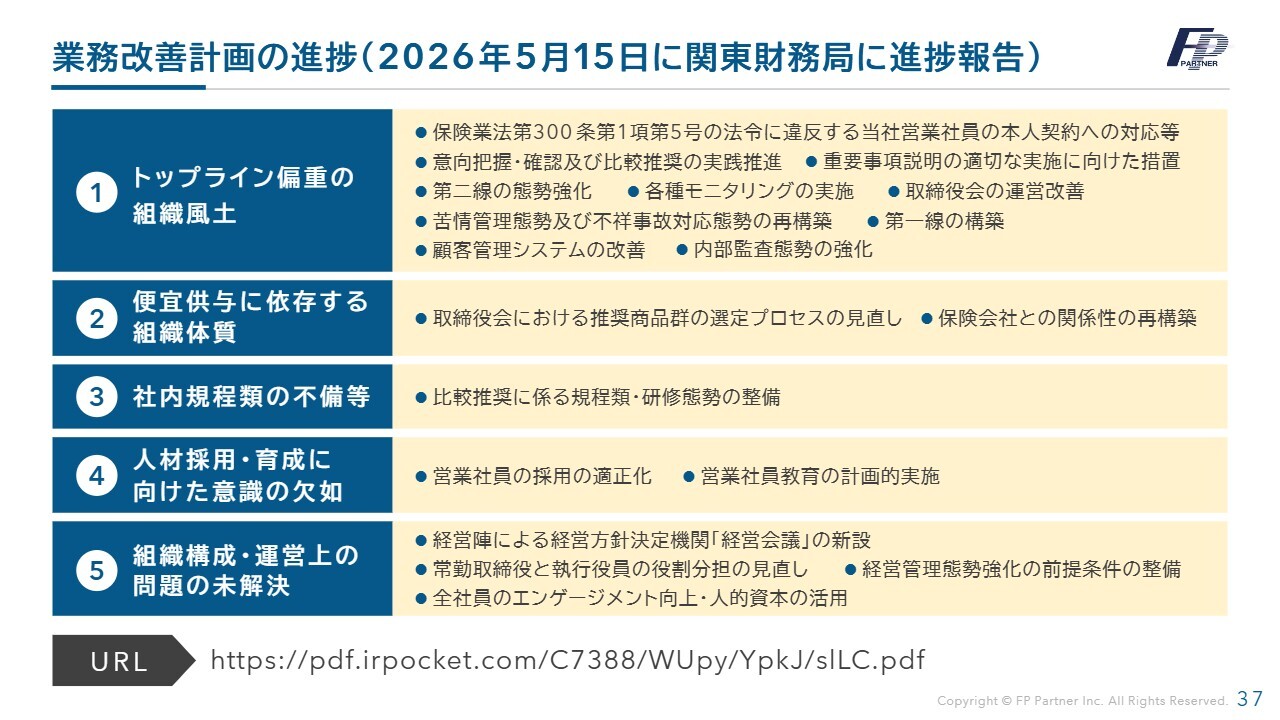
態勢整備の進捗と成長戦略についてです。業務改善計画は最重要事項として取り組んでいます。5月15日には関東財務局へ進捗の報告を行いました。
業績面では、人員の配置やシステムの改修に関する投資はすでに完了しています。今後のランニングコストは増加しますが、大きな影響はないと考えています。スライドに記載の項目についても、最重要課題として掲げ、順調に進んでいることをご報告します。
「NEXT」 私たちが果たすべきお約束
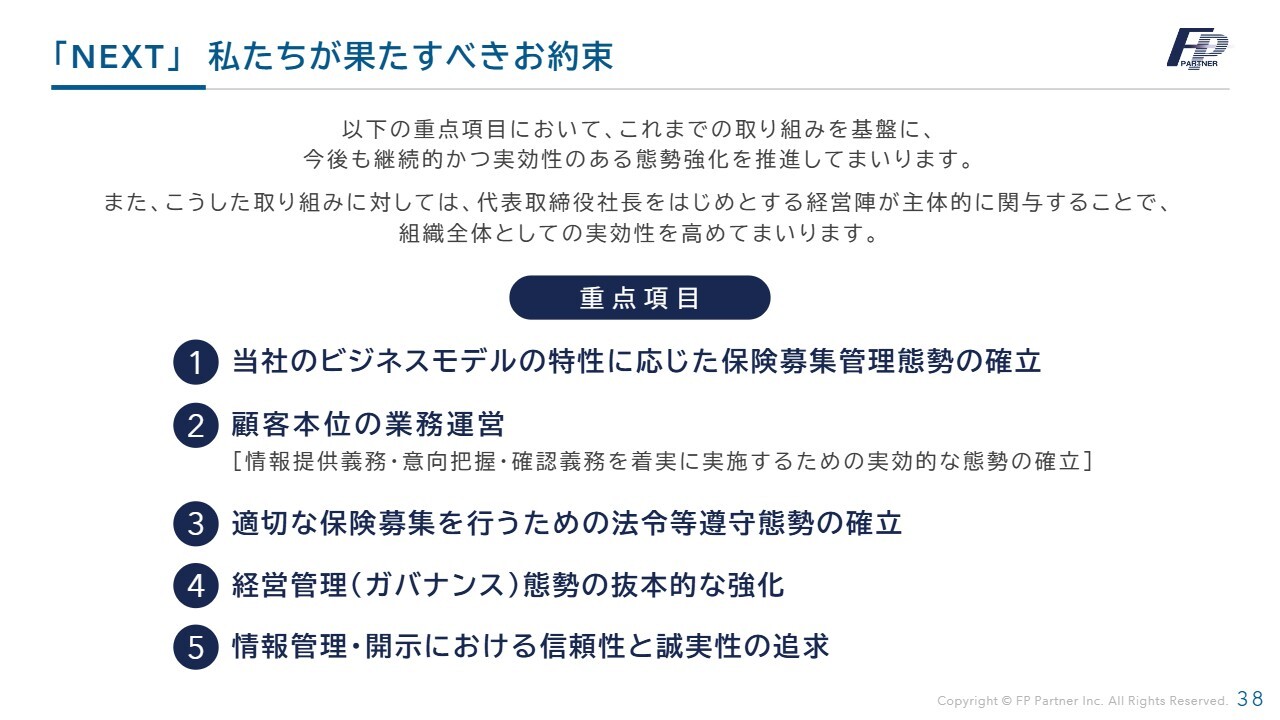
業務改善命令を受領後、確実な改善を行い、スライドに記載の重要5項目についても着実に進めています。現在はステークホルダーのみなさまに最も安心していただける企業へと生まれ変わろうとしている最中です。記載の5項目についても確実に対応していきます。
FP パートナーの社会的意義
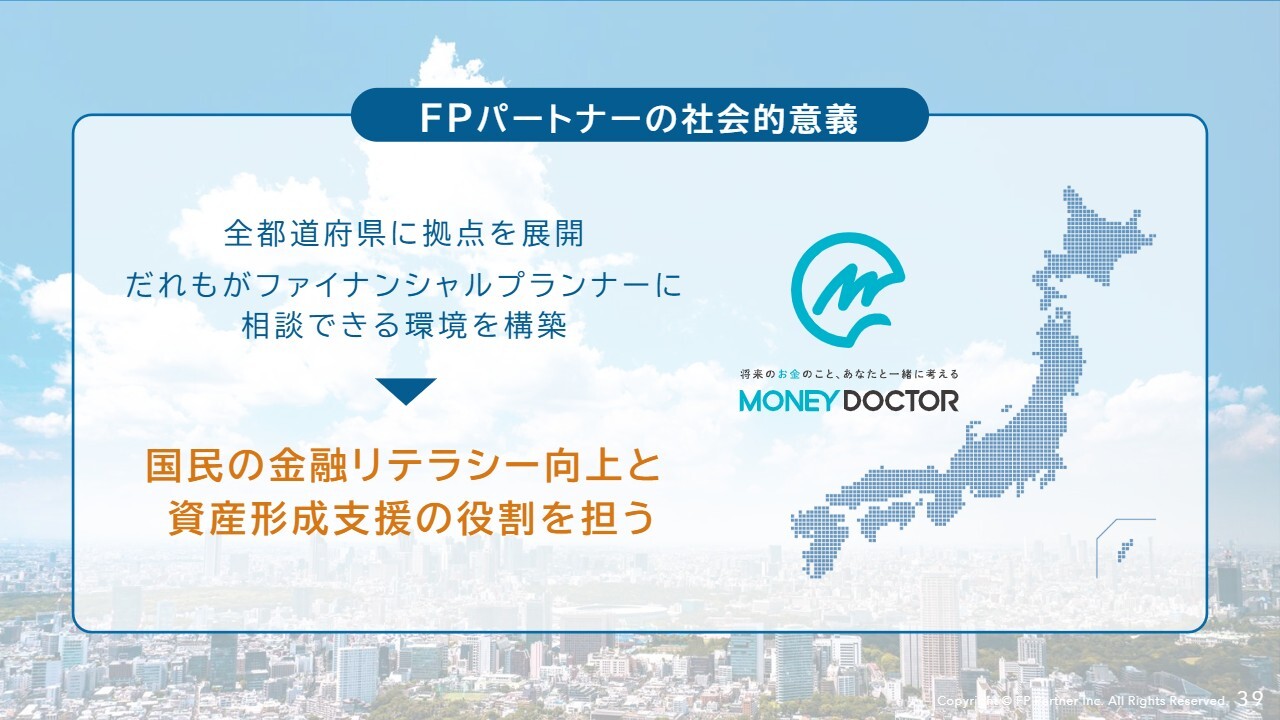
FPパートナーの社会的意義についてです。全国都道府県に拠点を展開し、誰もがファイナンシャルプランナーに相談できる環境を構築したいと考えています。
創業以来、地域密着・伴走型の金融機関を目指し、全国にファイナンシャルプランニングをご提供してきました。多くのお客さまに支持され、現在200万件以上の契約を保有しています。
今後もこれに甘んじることなく、国民の金融リテラシー向上と資産形成の支援という役割を担うのが、当社FPパートナーおよびマネードクターです。
今期は業績面でみなさまにご迷惑をおかけしていますが、来期以降はしっかりと立ち直るべく鋭意努力を重ね、企業の成長を推進していきたいと考えています。今後ともみなさまのご指導ご鞭撻を賜りますよう、よろしくお願い申し上げます。ご清聴ありがとうございました。
質疑応答:第2四半期の業績回復要因について
質問者:第2四半期の業績について、特に売上高の回復が進んでいると感じています。要因はどこにあるとお考えでしょうか? また、通期業績予想の修正についても詳しく教えてください。
黒木:現状、売上については回復基調にあります。提携企業からの集客は前期と比べると落ち込んでいますが、大底からは着実に回復しています。特に、昨年12月に提携を開始したヤマダデンキとの取り組みにおいては、現在月間3,000世帯の集客を実現しており、今後は4,000世帯、5,000世帯規模への拡大を目指していきます。
また、6月には一時停止していた主要提携企業からの案件配信が再開しており、今後は当該提携企業経由の集客についても回復を見込んでいます。
業績予想の下方修正に関してです。第2四半期は対第1四半期比で増収増益となり、第3四半期、第4四半期についても、さらに伸ばしていけるよう取り組んでいきます。
一方で、現時点では各施策の成果について保守的に見込んでいます。提携企業集客を過去最高水準まで回復させるためには、保険契約見込顧客の取得費用が先行して発生します。また、営業社員数の拡大に向けて、採用や入社後の教育・育成等への積極的な投資を行い、来期以降の成長に向けた基盤作りを進めています。その結果、利益面では約10億円のマイナスとなっていますが、これは将来の成長に向けた先行投資によるものです。
質疑応答:業務改善計画の進捗について
質問者:業務改善計画の進捗状況について、現在の状況をあらためて教えてください。
黒木:業務改善計画については最も重要な対処すべき課題と考えています。業務改善計画会議、業務改善委員会およびワーキンググループを中心とした人員の配置は完了しており、現在は業務改善計画に基づきモニタリングなどを実施しています。4月末日の初回報告基準日に基づいて、5月15日に進捗報告を関東財務局に提出しました。引き続き、お知らせすべき事項があれば、随時IR情報として発信していきます。
質疑応答:提携企業からの集客回復と営業社員数の動向について
質問者:第3四半期以降、各施策が想定どおりに進まないリスクとしてどのようなものが考えられるのでしょうか?
黒木:提携企業からの集客については、過去最高の水準まで回復できると考えています。一方で、計画どおりに進まないリスクとしては、営業社員数の減少が挙げられます。採用は回復基調にあるものの、第2四半期についてはわずかながら純減で着地しました。
退職者数の増加は営業社員数の純減につながることから、特に退職率が高い層に対する教育カリキュラムの構築や育成態勢の強化など、社員の定着につながる施策を進めています。
明るい材料としては、4月および5月において営業社員数が単月純増となっており、減少に下げ止まりの傾向が見られています。当社の業績回復に向けては、提携企業集客と営業社員数の増加の2点が重要な鍵となります。引き続き、これらの課題に着実に取り組み、持続的な成長の実現を目指していきます。
質疑応答:保険業法改正リスクについて
質問者:生命保険・損害保険業界では、金融庁による指摘や業務改善に関する報道が相次いでいます。こうした業界環境の変化が、今後の事業や業績に与える影響やリスクについてお聞かせください。
黒木:私は保険業界に約30年間いますが、現在の業界の変化は、おそらくその中でも最も大きな変化の1つであり、当社にとってはプラスの影響をもたらすものと考えています。お客さま対応は、しっかりとした体制整備と業務管理態勢のもとで行われる必要があると考えており、当社については、現在まで構築してきた事業基盤を活用することにより、十分に対応できると認識しています。
一方リスクを挙げるとすれば、今後さらに高い基準への対応を目指すことで、新たな人員配置やシステムの大規模な変更などにより、相応の資金が必要になる可能性があります。
質疑応答:採用経路の生産性比較について
質問者:営業社員の採用については、リファラル採用が中心であると認識しています。他経路による入社と比べて、どの程度生産性が高いのか教えてください。
黒木:当社では、営業社員からの紹介によるリファラル採用を基本としています。
提携企業からの集客が増加すると、リファラル採用も増加します。保険業界において、営業社員が収入を得られなくなる理由の1つは、お客さまと面談する機会を確保できないことにあります。当社の場合、お客さまと面談する機会を会社が用意しています。この仕組みは、当社の大きな特長となって、リファラル採用の増加につながっています。
また、リファラル採用では、早期に成果を上げる社員が多い傾向があります。紹介者との関係性が入社時点ですでに構築できていることからそのノウハウを伝えやすいという特性があります。このため、リファラル採用は、定着率の向上や退職率の低下につながると考えています。引き続き、リファラル採用に注力し、以前の採用数の水準への回復を目指していきます。
質疑応答:フルコミッション型報酬について
質問者:フルコミッション型の報酬制度について見解を教えてください。
黒木:フルコミッション型報酬については、成果に応じた報酬設計である点で合理性が高く、社員の意欲を引き出しやすい仕組みだと認識しています。一方で、短期的な成果志向に偏りやすい面もありますので、組織としての安定性や長期的な顧客価値とのバランス設計が重要だと考えています。
当社においてもフルコミッション制度を採用しているからこそ、ご契約後にお客さまへ第二線部門から保険募集状況の確認コールや、全拠点を対象とした内部監査を毎年実施しています。また、業務改善計画の一環として、営業社員の活動状況を網羅的にモニタリングするための顧客管理システムの新機能追加やモニタリング専門部門の設置を進めており、今後も適切な業務運営を行っていきます。
質疑応答:金利上昇の影響について
質問者:金利上昇に伴い、予定利率の高い保険商品が増えているとの見方があります。現在の商品動向と、今期の会社計画の達成可能性についてお聞かせください。
黒木:現在、当社が取り扱っている商品は約700商品あります。
これまで20年、30年にわたり低金利の環境が続いてきました。今後、本格的に金利が上昇し、それに伴って保険の予定利率が上昇すれば、長期の固定金利で計算されている保険料が大きく変わる可能性があります。お客さまにとってよりメリットの大きい商品をご提案し、金利上昇に対応した商品をご検討いただくことは、顧客満足度の向上につながると考えています。
当社は保有契約件数を着実に増加させており、現在は200万件以上の契約を保有しています。また、保障性商品や平準払いの商品も多く取り扱っています。今後、予定利率が上昇した際には、お客さまにとってより良い商品をご案内し、資産形成や保障の充実にお役立ていただけるよう努めていきます。
質疑応答:業績予想の信頼性について
質問者:前期に続き、今期も業績予想の下方修正をされています。今期の新たな計画は過度に保守的ではないと考えてよいでしょうか?
黒木:前期に続いて今期も下方修正を行うことは、非常に心苦しく感じています。当社を取り巻く事業環境は、提携企業集客の一時停止などにより業績予想が難しい状況が続いていました。一方で、6月にはすべての提携企業との取り組みが再開しており、主要提携先からの集客も順調に推移しています。
今回の計画は過度に保守的なものではなく、来期以降の成長も見据えながら、今期中に確実に達成すべき水準として策定しています。今後も業績予想の精度向上に努めていきます。
質疑応答:下半期の下方修正の理由と投資計画について
質問者:下半期の新規契約件数の見通しと、利益計画を見直した背景について教えてください。
黒木:新規契約件数については、前期の四半期平均が約5万7,000件でした。足元では5万件を超える水準まで回復しており、下半期は各四半期でピーク時同水準の約6万件、合計12万件を目指しています。来期は全四半期において6万件を超える水準を目標としており、そのための基盤構築を今期中に進めていきます。
一方で、提携企業集客および営業社員数の回復は当初想定より緩やかに推移しています。下半期は提携企業集客拡大に向けた体制強化のため、保険契約見込顧客の取得費用や営業社員の採用強化、新入社員育成のための初期費用などを先行して計上する見込みです。これらの費用は短期的に利益を押し下げますが、来期以降の売上・利益拡大に向けた先行投資であると考えています。


新着ログ
「保険業」のログ