


2026年7月期決算説明
コンフォリア・レジデンシャル投資法人、DPUは投資口分割後水準で過去最高を更新 追加売却により更なる上振れを追求


ポートフォリオの課題を再認識
小田部知広氏:コンフォリア・レジデンシャル投資法人執行役員および東急不動産リート・マネジメントの小田部です。投資主のみなさま、ならびに関係者のみなさまにおかれましては、日頃より本投資法人の運営に関して多大なるご支援とご高配を賜り、誠にありがとうございます。あらためて御礼申し上げます。
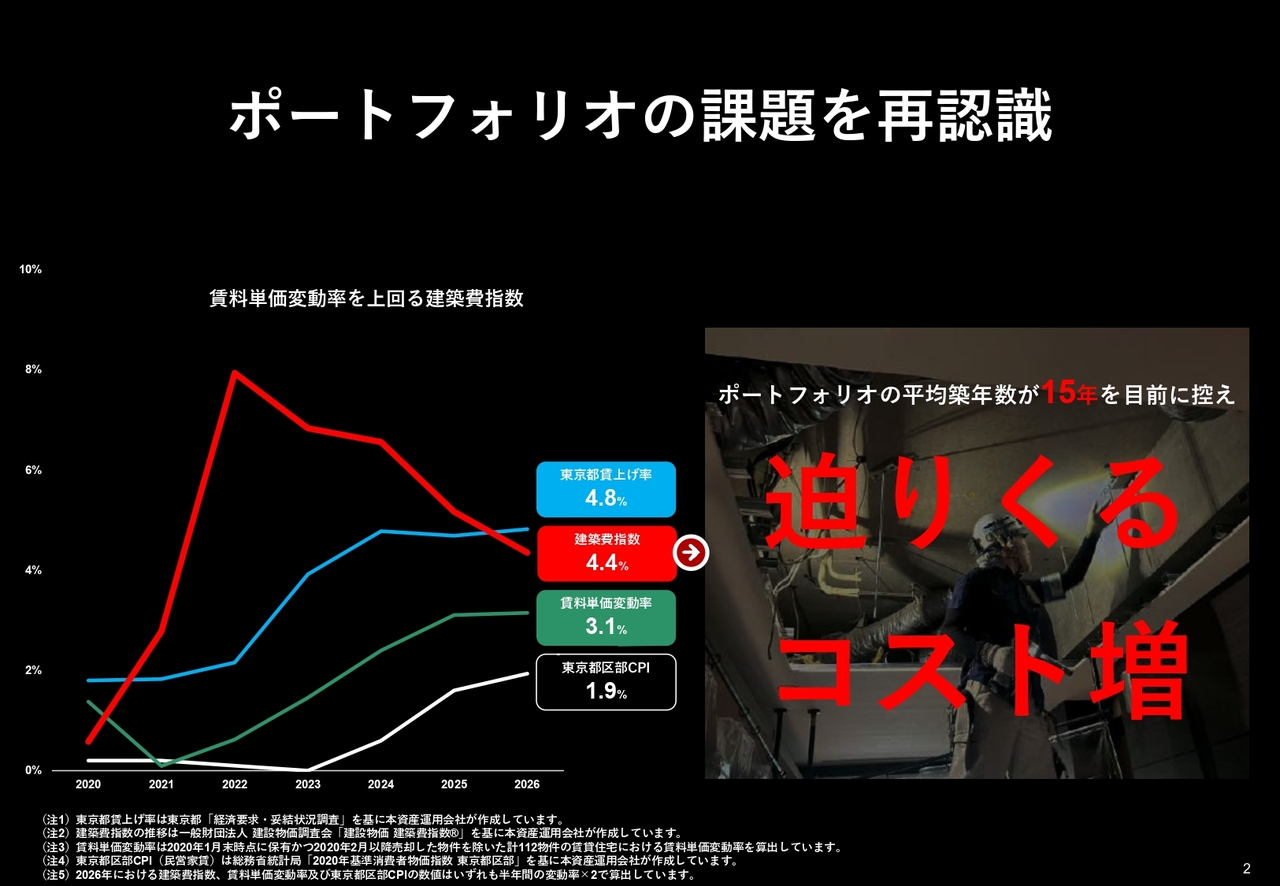
現状の認識と、成長投資フェーズの全体方針についてご説明します。コンフォリア・レジデンシャル投資法人が保有する住宅ポートフォリオの平均築年数は15年を目前に迎え、建物や各種設備の修繕および更新コストの上昇という課題に直面しています。
賃貸マーケットは依然として強いモメンタムを維持しています。本投資法人の賃料単価変動率は3.1パーセントで、東京都区部におけるCPIを上回っており、賃料のアップサイド余地も十分にあると考えられます。
一方で、原材料価格や人件費の上昇を背景に建築費指数が年間4.4パーセント上昇しており、賃料単価変動率を上回っています。このコスト増に対しては、保有資産の収益性を維持・向上させ、持続的な分配金とEPUの成長につなげるべく、攻めの戦略を実行していきます。
増資により財務の厚みが増したことから、ポートフォリオの質的向上を最優先
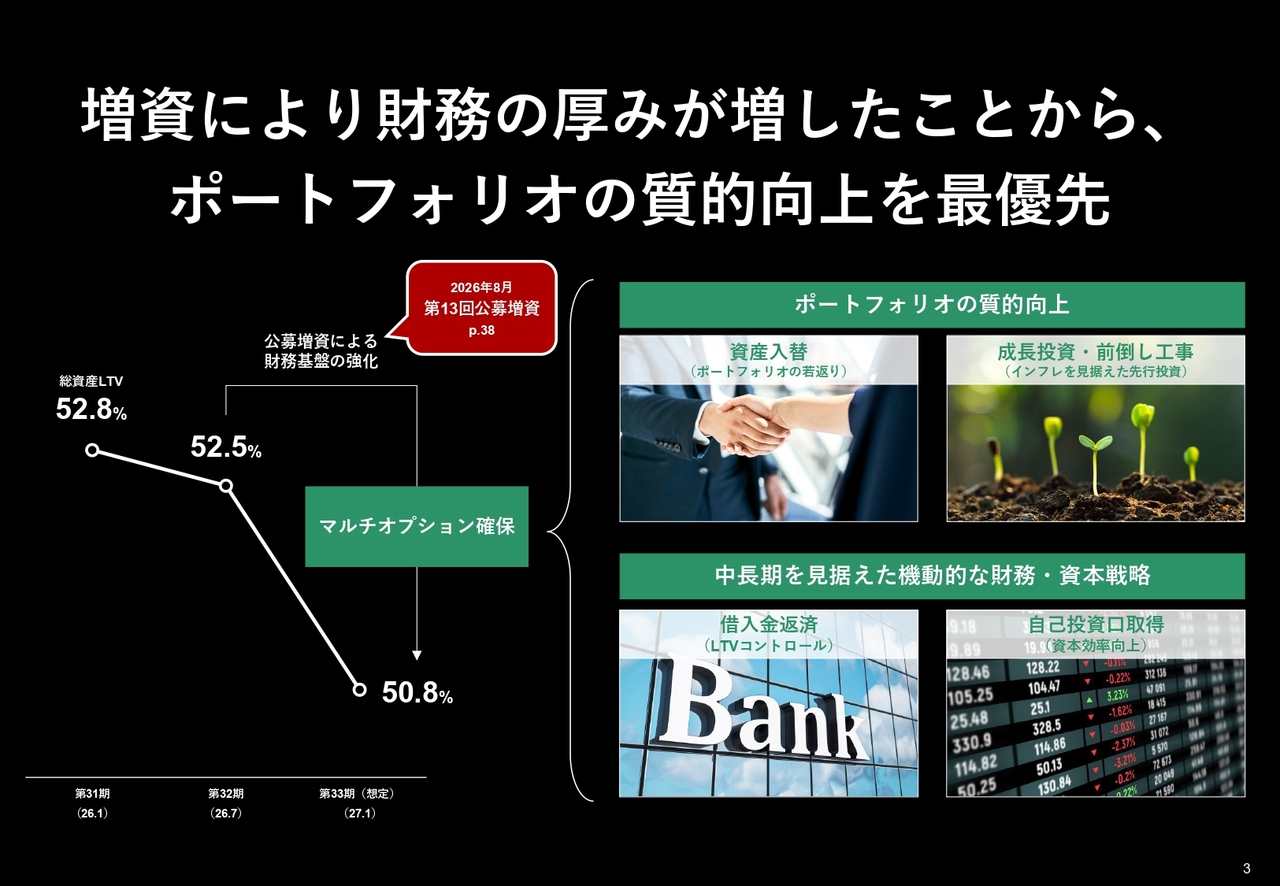
本投資法人は、8月に第13回公募増資を実施しました。これにより、総資産LTVは第32期末の52.5パーセントから第33期末には50.8パーセントへと低下する見込みです。金利上昇局面に備えた財務基盤の強化によって、今後の機動的な施策を可能とするマルチオプションを確保しました。
今後はポートフォリオの質的向上を最優先とし、資産入替や成長投資・前倒し工事、借入金返済、自己投資口取得を組み合わせ、中長期を見据えた機動的な財務・資本戦略を推進していきます。
3年間の成長投資フェーズを経て4年目の巡航成長フェーズで目標達成へ
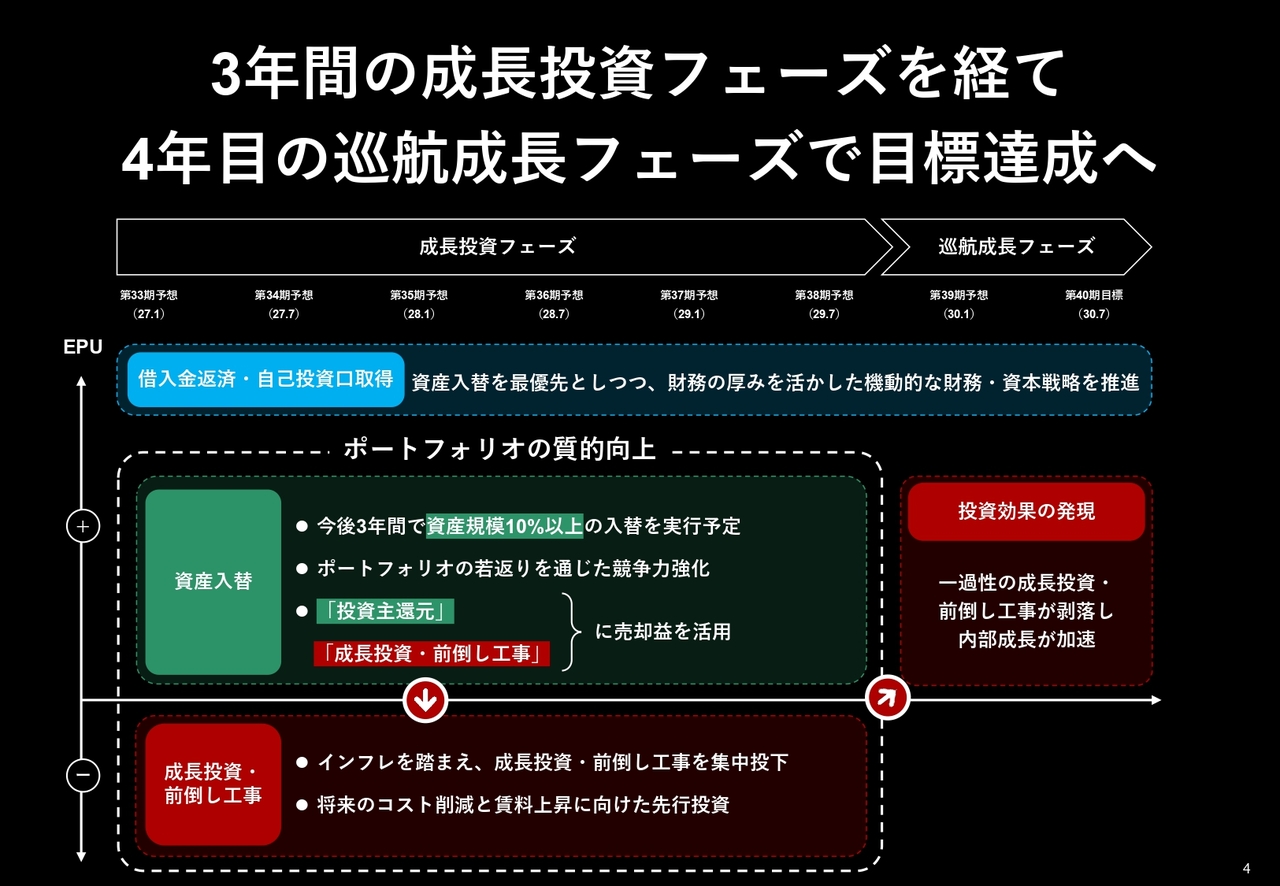
第33期から第38期までの3年間を、ポートフォリオの質的向上を集中的に進める成長投資フェーズと位置づけています。この期間中に資産規模の10パーセント以上の資産を入れ替え、ポートフォリオの若返りを通じて競争力の強化を図ります。また、売却益は投資主還元および成長投資・前倒し工事に活用します。
成長投資フェーズ中は、一時的に譲渡益を除く1口当たり当期純利益(EPU)が低下する可能性があります。ただし、一過性の成長投資・前倒し工事が剥落する第39期以降は、内部成長が加速する巡航成長フェーズへ移行し、中期目標である年平均成長率3パーセントを上回るEPU成長の継続を目指します。
ポートフォリオの質的向上に向けた方針を策定
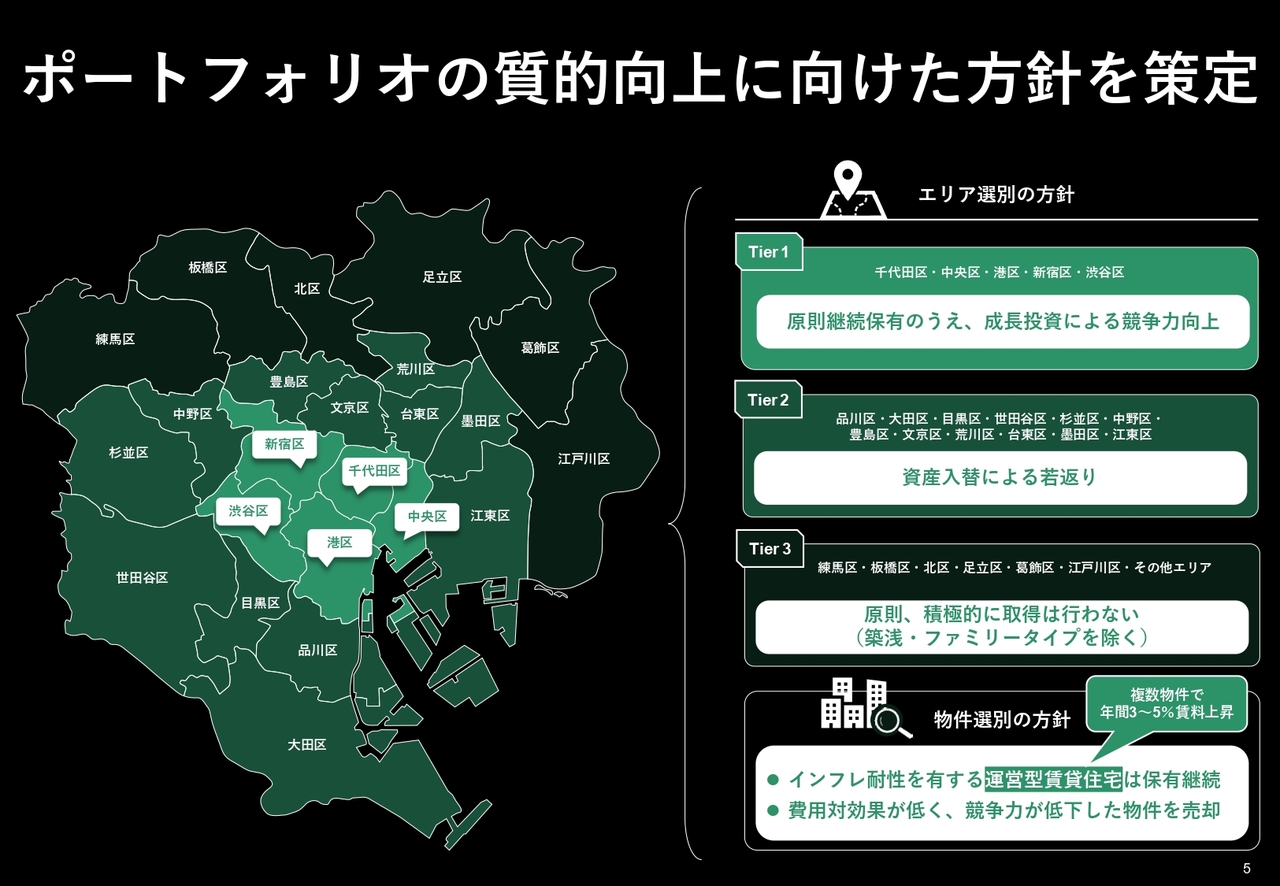
ポートフォリオの質的向上を目指したエリア選別と物件選別の方針についてです。本投資法人では、東京23区を3つの階層に区分しています。
まず、都心5区をTier1と位置づけ、原則継続保有するとともに、成長投資を通じて収益性の向上を図ります。Tier2に属する12区については、資産入替による物件の若返りを進めます。また、東京23区北東側の外周部にあたる6区はTier3とし、築浅物件やファミリータイプに絞った厳選投資を行います。
物件選別においては、賃料上昇が実現し、インフレ耐性を有する運営型賃貸住宅を継続保有する一方で、競争力が低下した物件は売却し、ポートフォリオの最適化を図ります。
売却益の戦略的活用と成長イメージ
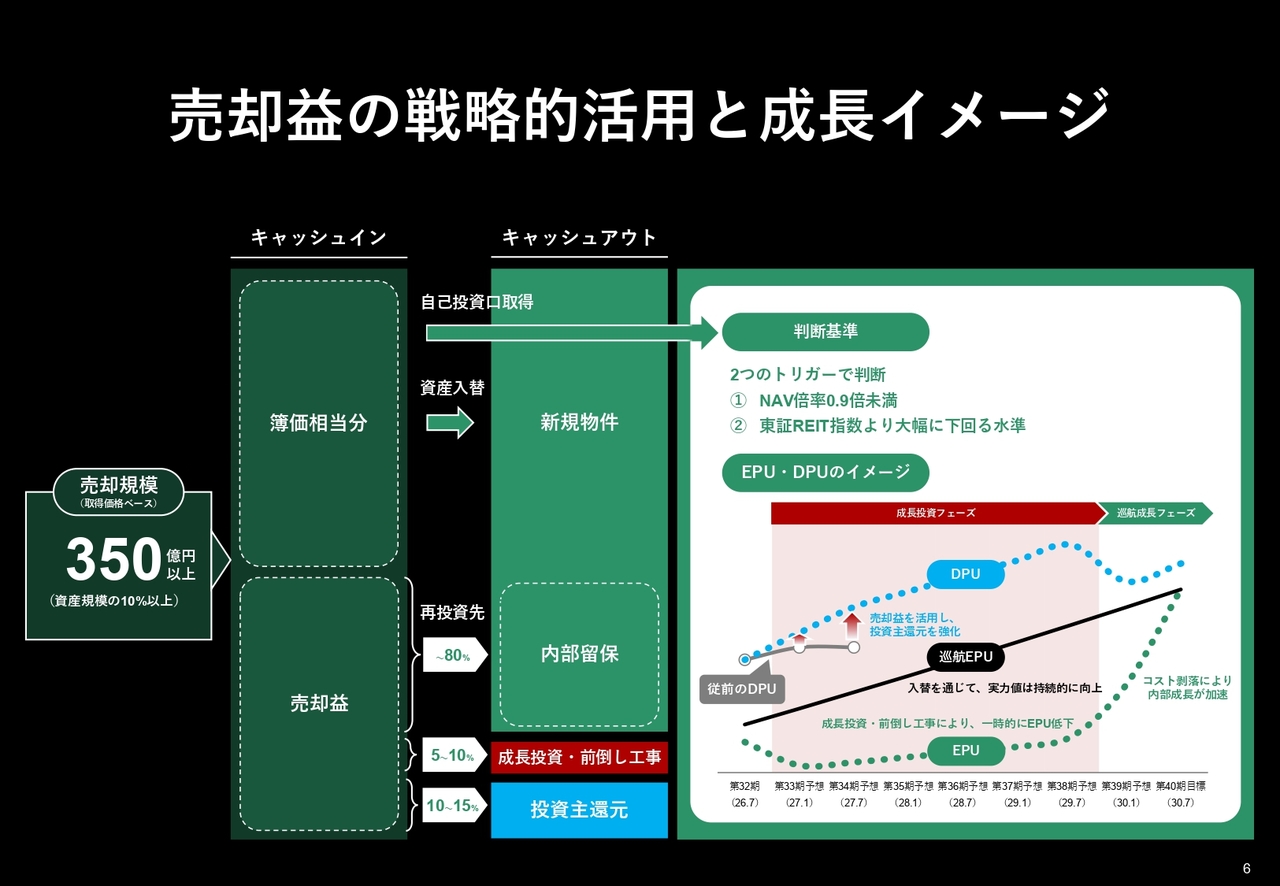
今後3年間で実施する350億円以上の資産入替によって生じる売却益は、約80パーセントを内部留保として新規物件への再投資に活用します。残りの約20パーセントは、成長投資・前倒し工事や投資主還元に配分します。
自己投資口の取得については、「NAV倍率が0.9倍未満」および「投資口価格が東証REIT指数を大幅に下回る水準」の2つのトリガーを判断基準として、規律を持って検討します。
成長投資フェーズを始動 12月に初動の進捗状況を開示予定
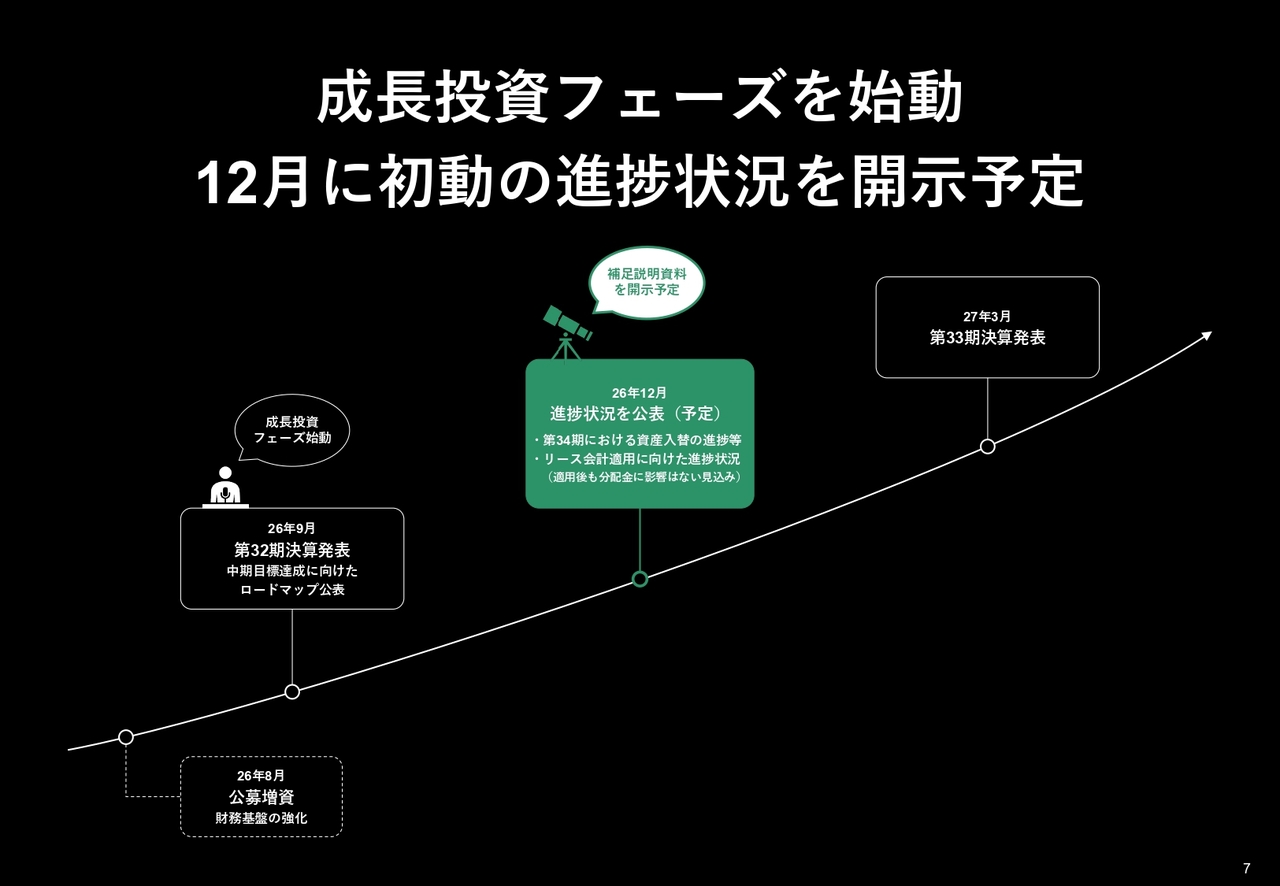
8月の公募増資による財務基盤の強化を起点として、第32期決算発表から成長投資フェーズを開始します。
また、今年12月には、資産入替の進捗や、第35期から開始する新リース会計の適用に向けた進捗状況を公表する予定です。新リース会計適用に伴う分配金への影響は無い見込みです。
第32期ハイライト
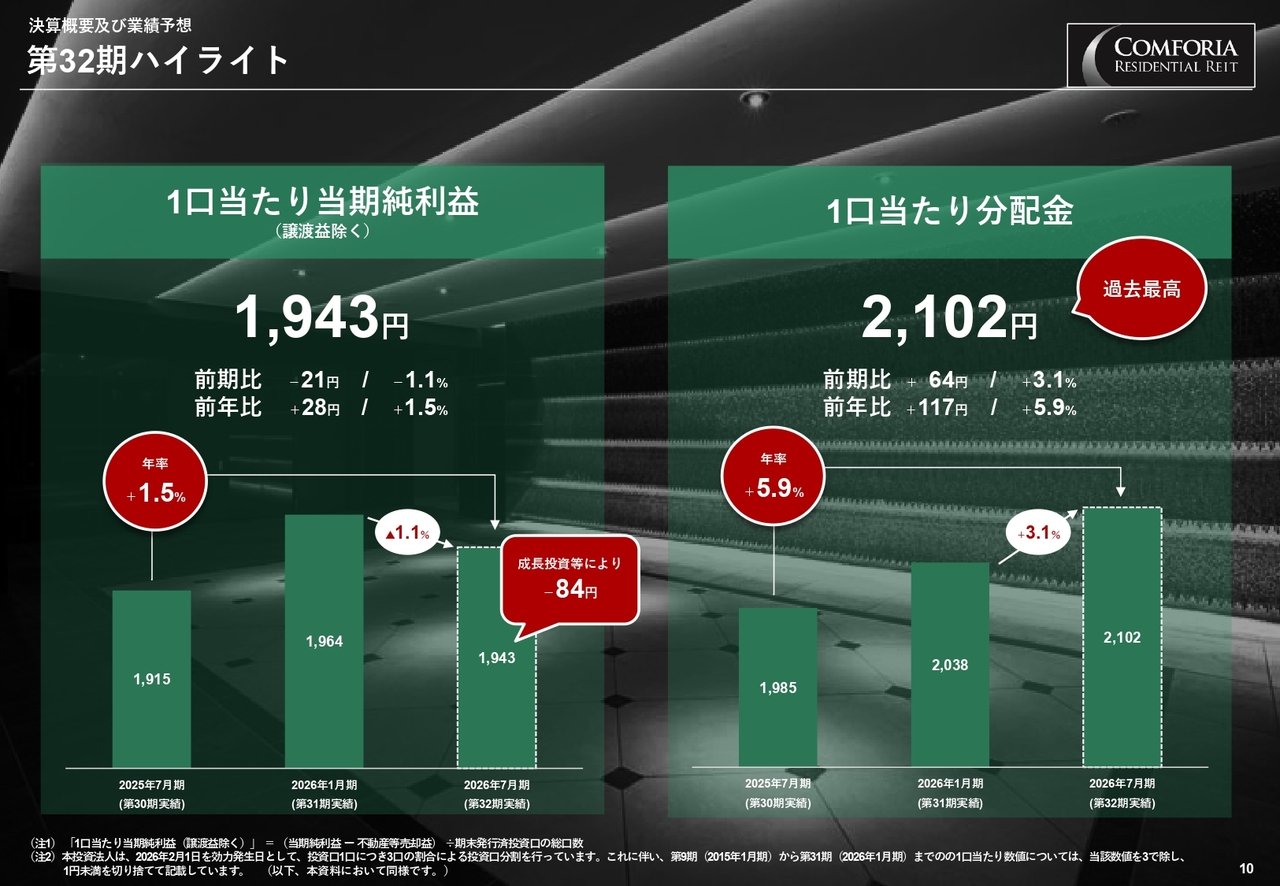
決算の概要説明に移ります。第32期のEPUは1,943円となりました。前期比ではマイナス21円、1.1パーセントの減少となりましたが、前年同期比ではプラス28円、1.5パーセントの増加となっています。前倒し成長投資などによりマイナス84円分の一時的な影響が生じましたが、実質的な収益力は成長しています。
1口当たり分配金(DPU)は2,102円となり、前期比3.1パーセント増、前年同期比5.9パーセントの増加となり、投資口分割後の水準で過去最高を更新しています。
第32期運用サマリー
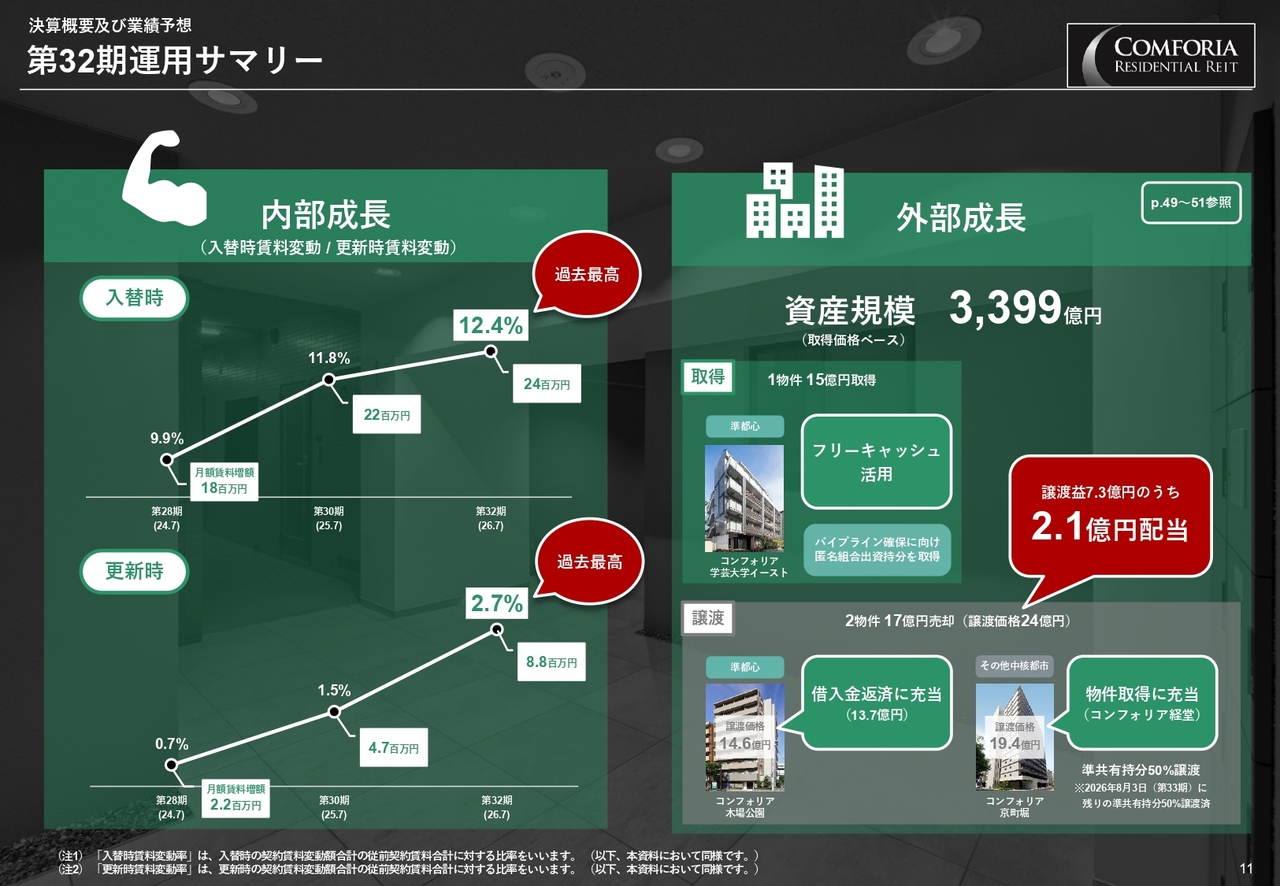
内部成長では、入替時の賃料変動率が12.4パーセントと過去最高を更新し、更新時の賃料変動率も2.7パーセントと過去最高となりました。
外部成長では、当期末の資産規模は取得価格ベースで3,399億円となりました。物件取得や匿名組合出資持分の取得を行う一方で、2物件を17億円で売却しました。また、譲渡益7.3億円のうち2.1億円を分配金に充当し、過去最高のDPUを実現しています。
第32期決算実績
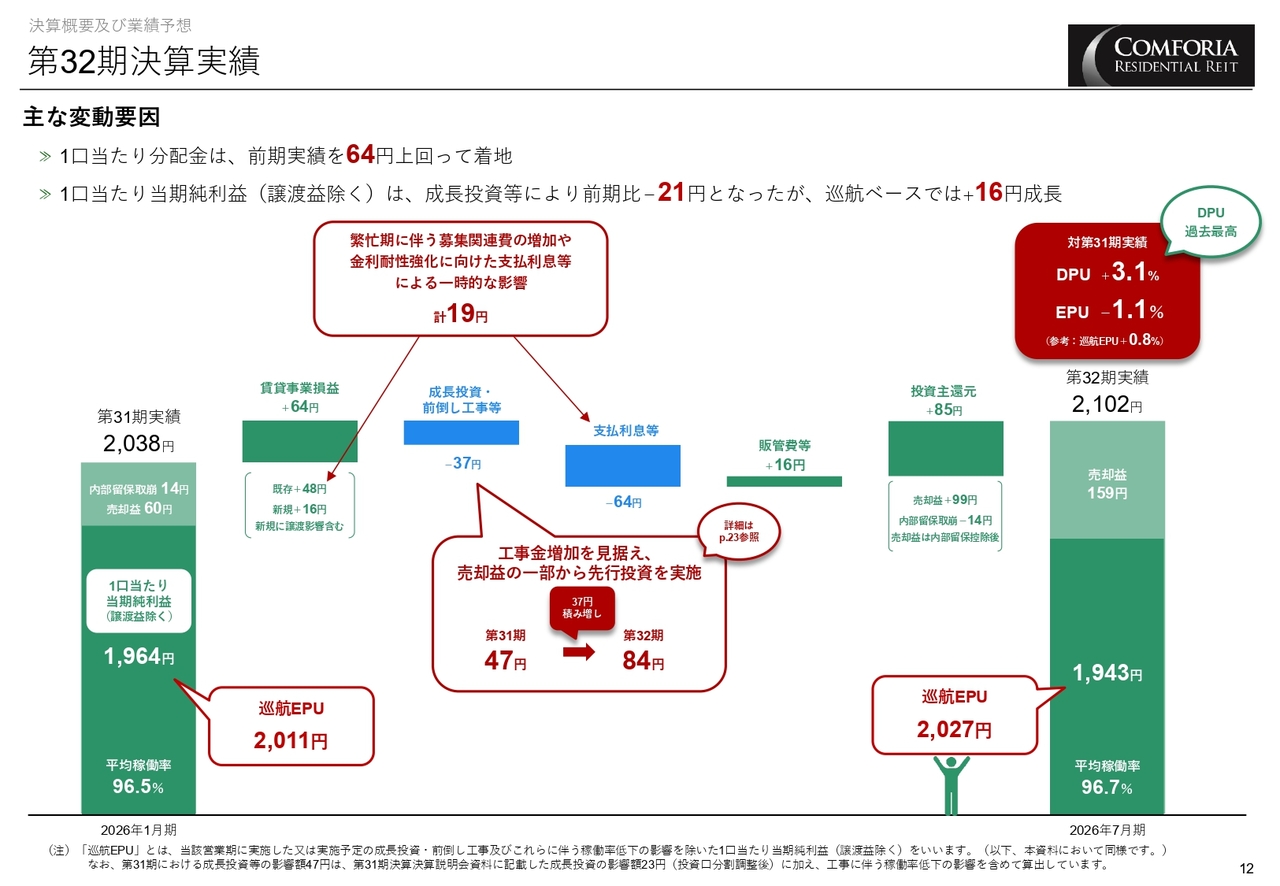
決算実績についてご説明します。DPUについては、売却益の一部活用により、対前期比で64円増の3.1パーセント増加となりました。
EPUは、既存物件の賃料単価増加や新規取得物件の寄与があった一方で、繁忙期の募集関連費の増加や先行投資の影響により、前期比マイナス1.1パーセントとなりました。ただし、成長投資・前倒し工事およびこれらに伴う稼働率低下の影響を除いた巡航EPUは2,027円となり、前期比プラス0.8パーセントの成長を実現しています。
第33期・第34期業績予想
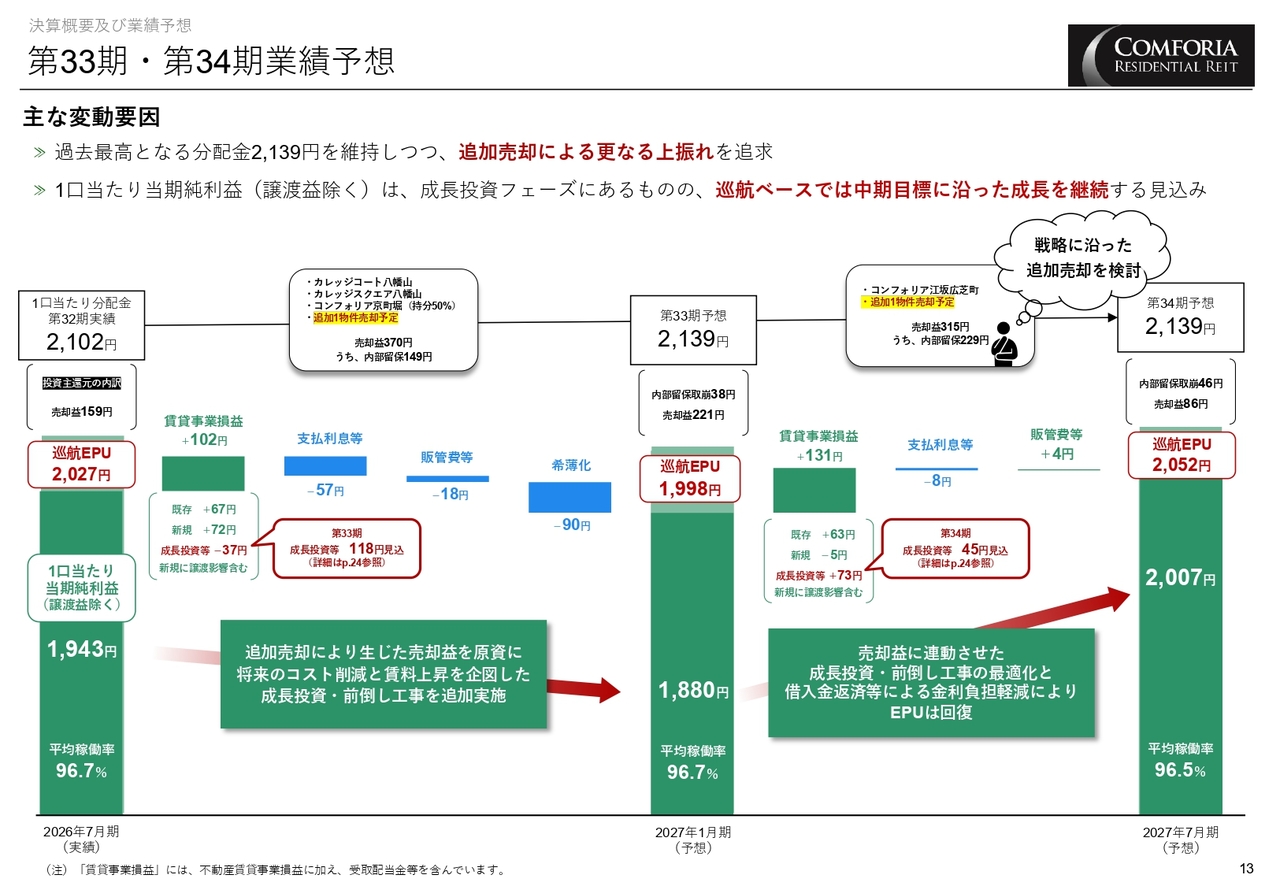
業績予想についてご説明します。DPUは、第33期・第34期ともに2,139円を予想しており、追加物件売却が実現した場合には、さらなる上振れも期待できます。
EPUについては、第33期において増資による希薄化や118円分の成長投資などの影響により、一時的に1,880円へ低下する見込みですが、巡航EPUは1,998円と予想しています。また、第34期には、成長投資などの影響が45円に縮小し、賃貸事業損益の成長も寄与することで、EPUは2,007円、巡航EPUは2,052円となる見込みです。
成長投資フェーズにおける一時的なEPUの低下に対しては、売却益と内部留保を活用することで、分配金の安定成長と将来コストの抑制を両立させていきます。
需要:日本の人口増減率
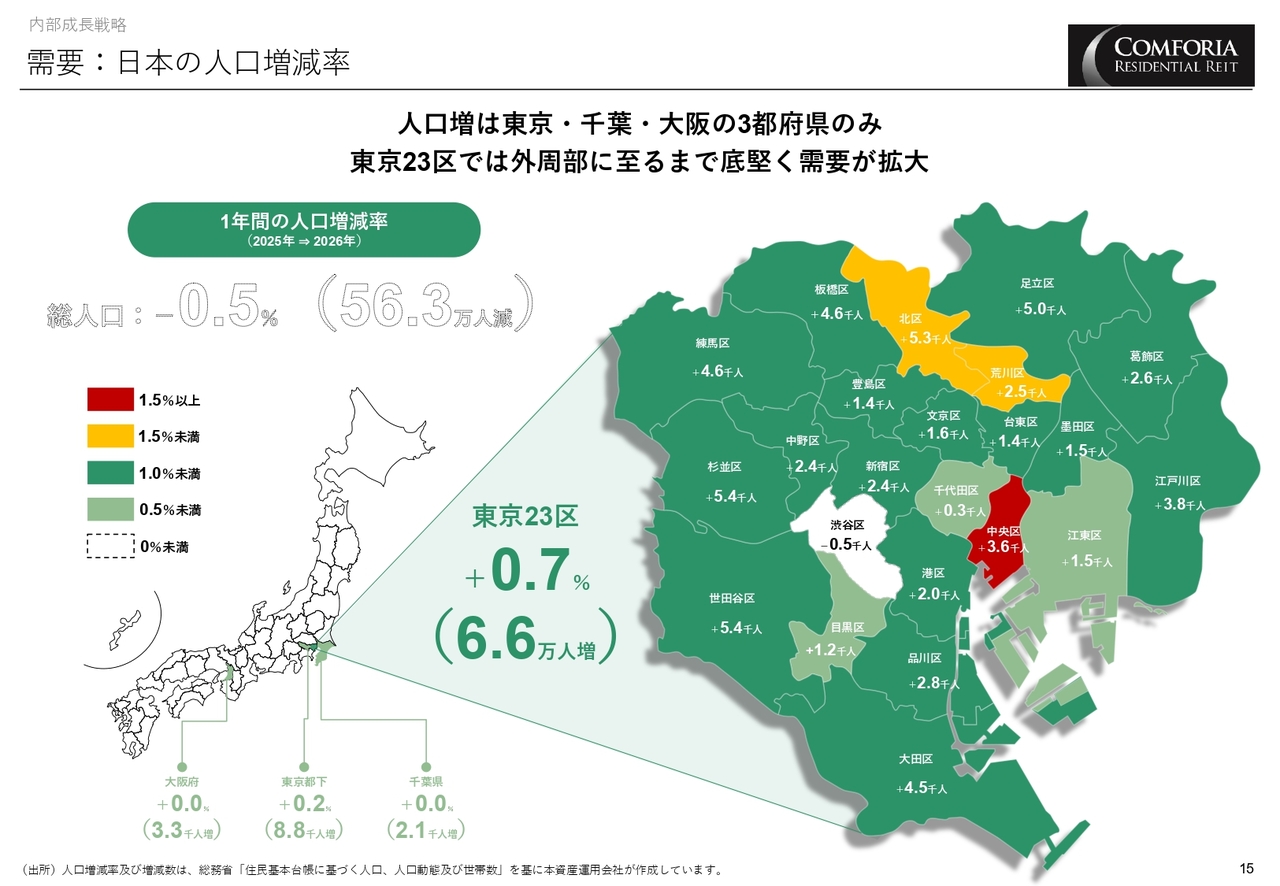
ここからは、内部成長戦略についてご説明します。全国的に人口減少が続く中で、東京都、千葉県、大阪府の3都府県では人口増が維持されています。コンフォリア・レジデンシャル投資法人が保有する物件の約9割が集中する東京23区では、過去1年間でプラス0.7パーセント、6.6万人の人口増加が見られました。
都心エリアはもちろん、東京23区の外周部に至るまで、安定した住宅需要が拡大しており、高い稼働率と賃料上昇を支える基盤となっています。
供給:東京23区における住宅着工戸数
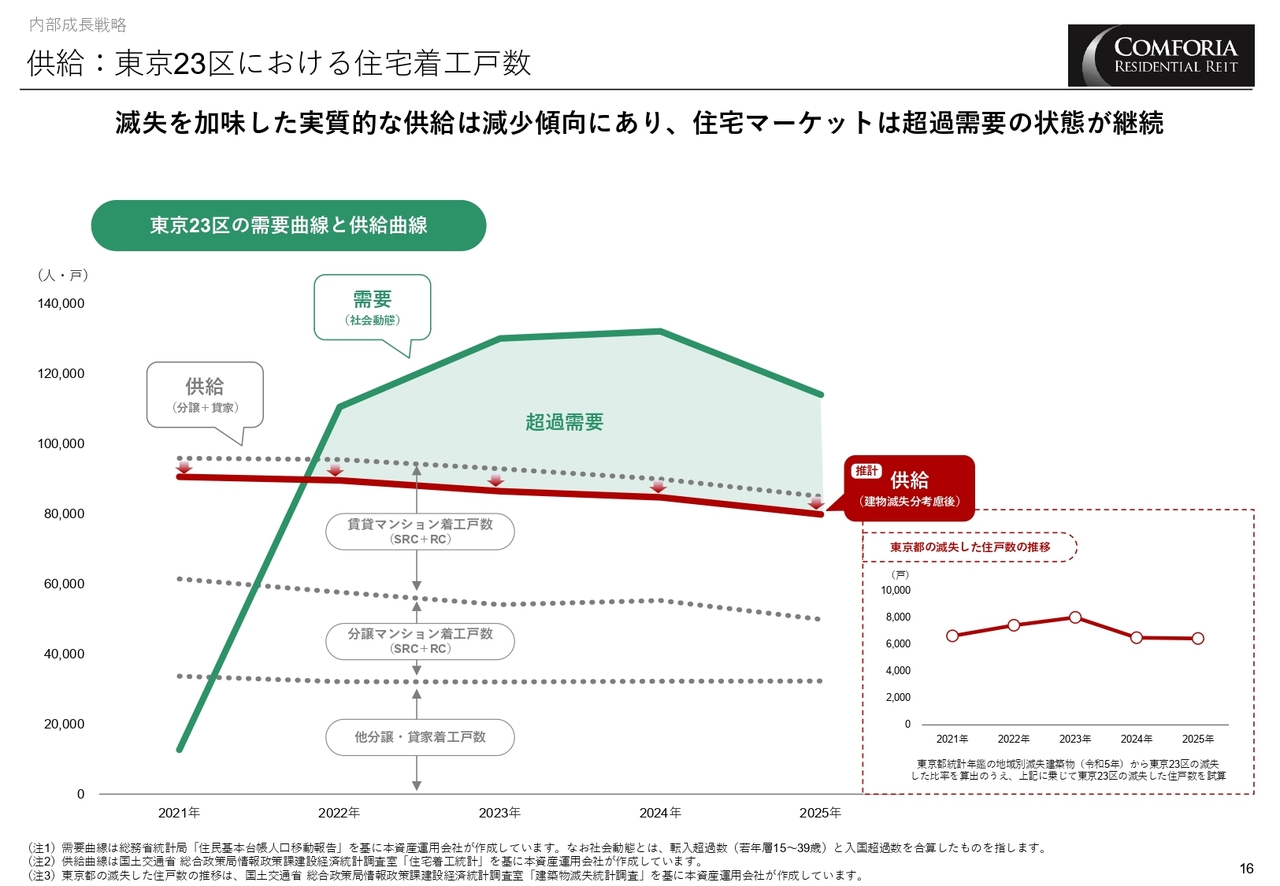
東京23区では、若年層を中心に人口流入が継続しています。また、未婚率の上昇や世帯分離、単身世帯や少人数世帯の増加により、人口流入が世帯数の増加につながりやすい構造となっています。一方で、建築費や人件費の上昇を背景に住宅着工戸数が抑制され、建物滅失を考慮した実質的な供給も減少傾向にあります。
人口流入と世帯数の増加に対して供給は限定的であり、今後も貸し手優位の環境が内部成長を支えると考えています。
賃料負担力の高い入居者層
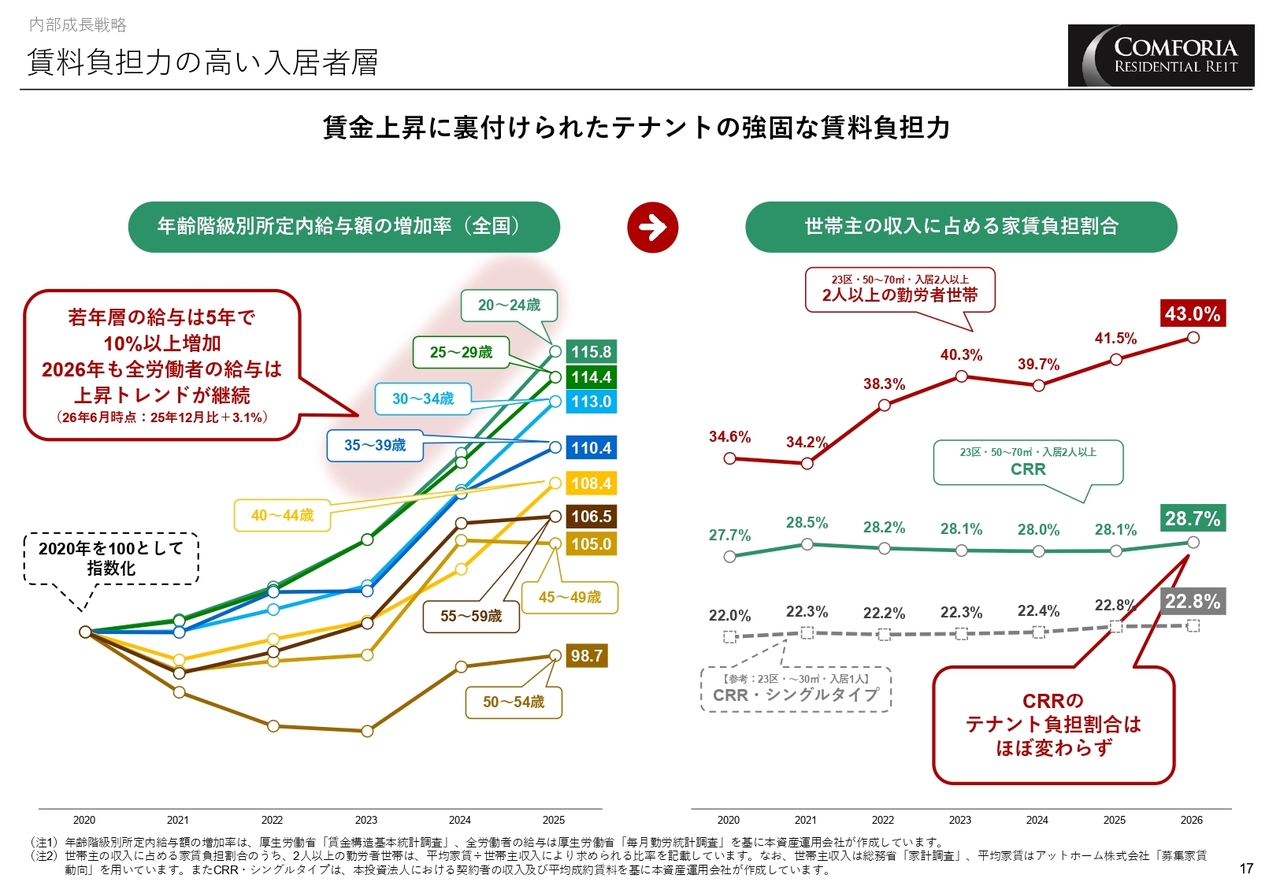
若年層の給与は2020年からの5年間で10パーセント以上増加し、2026年も上昇トレンドが続いています。家賃負担割合は、東京23区の2人以上の勤労者世帯で43パーセントであるのに対し、本投資法人では28.7パーセント、シングルタイプに限ると22.8パーセントとなっています。
賃金の上昇により裏付けられたテナントの賃料負担力は強固であり、今後の賃料上昇を支える余地は十分に残されていると考えています。
コンフォリア新宿イーストサイドタワーの大規模修繕工事について
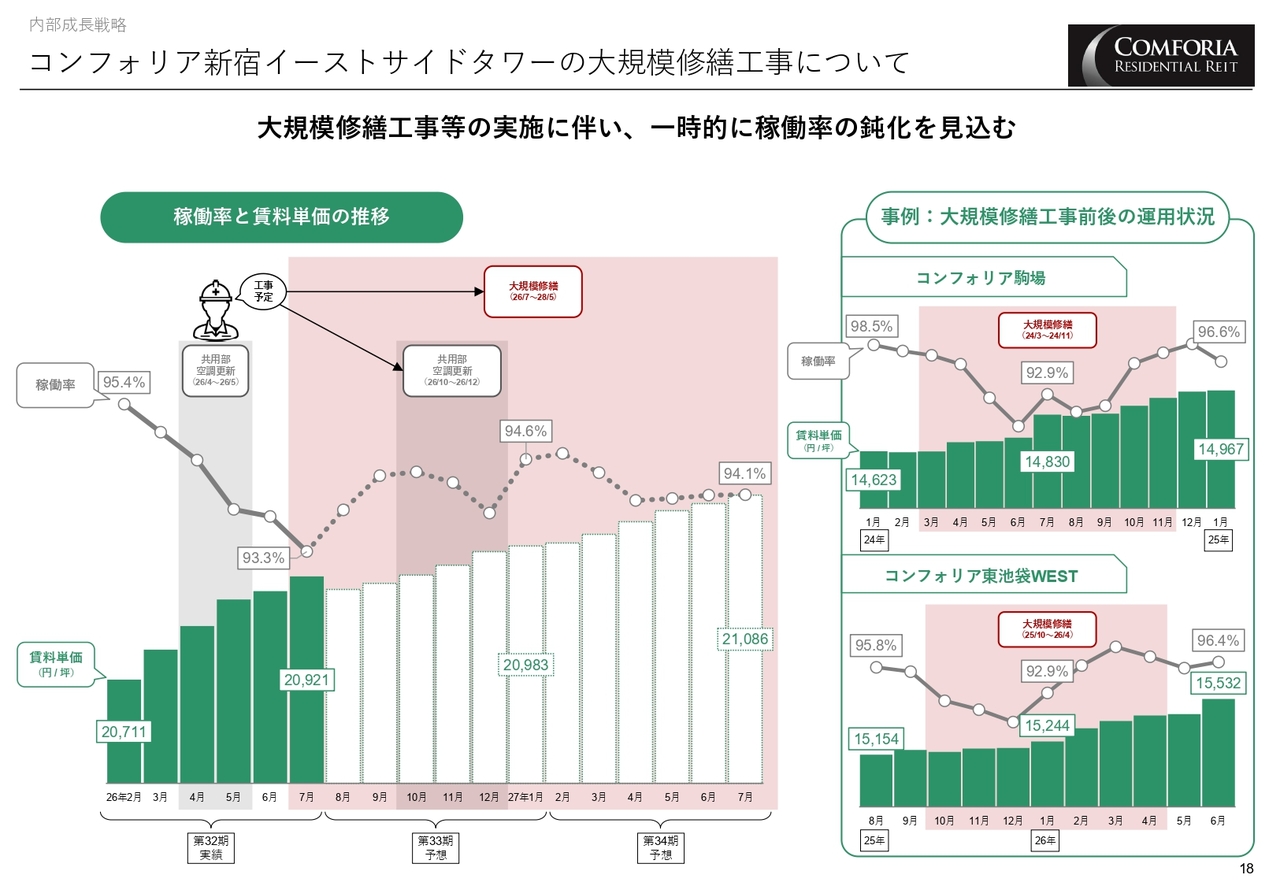
内部成長のKPIについてご説明します。現在、旗艦物件であるコンフォリア新宿イーストサイドタワーにおいて、共有部の空調更新工事および大規模修繕工事に着手しており、第36期まで新規契約の鈍化が見込まれます。これは過去の事例と同様、工事期間中のみの一時的な稼働率低下と考えています。
平均稼働率の推移
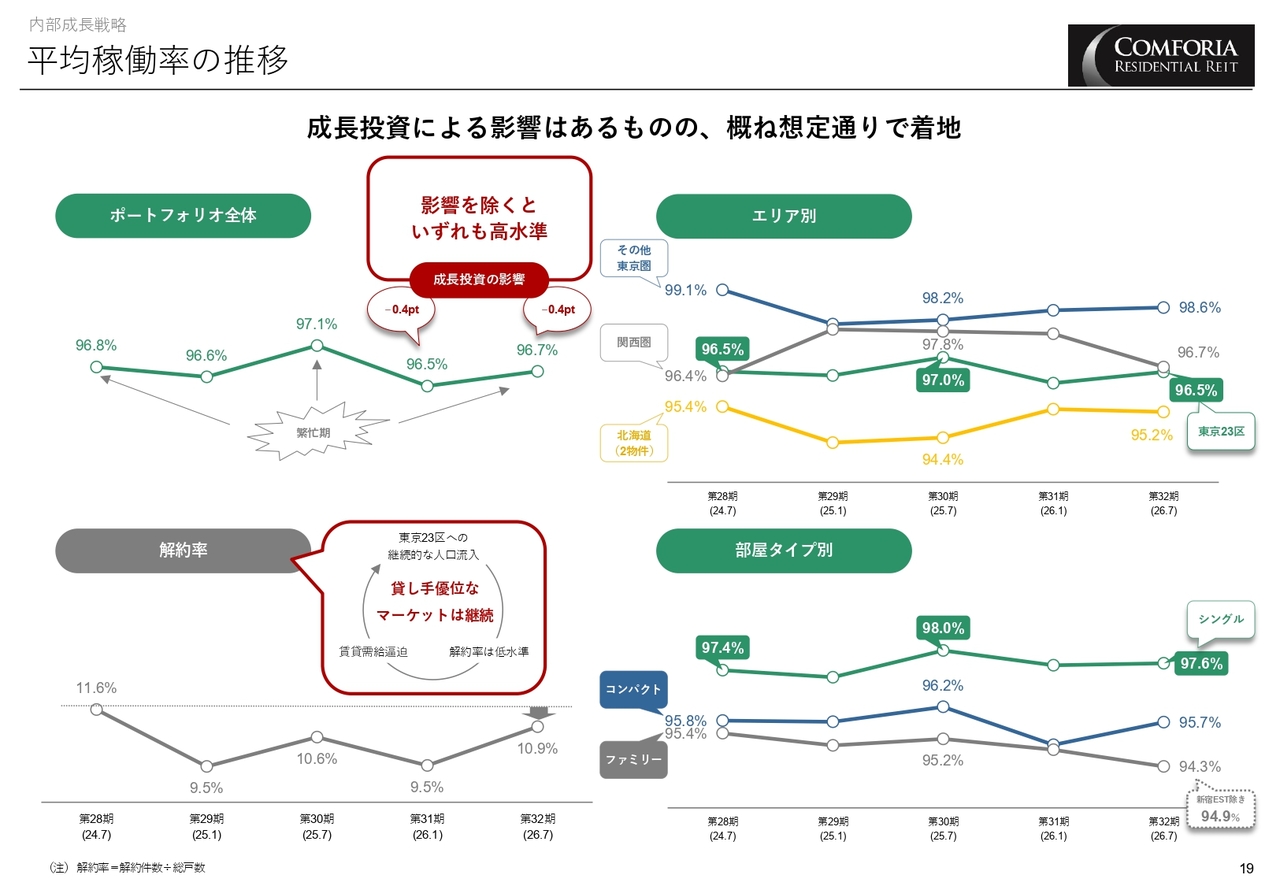
第32期末のポートフォリオ全体の平均稼働率は96.7パーセントとなりました。成長投資の前倒しによるダウンタイムの影響はありますが、概ね想定どおりで着地しています。
解約率は10.9パーセントと低い水準を維持しており、東京23区への継続的な人口流入と賃貸需給のひっ迫を背景に、貸し手優位のマーケットが続いています。
賃料動向(賃貸住宅)
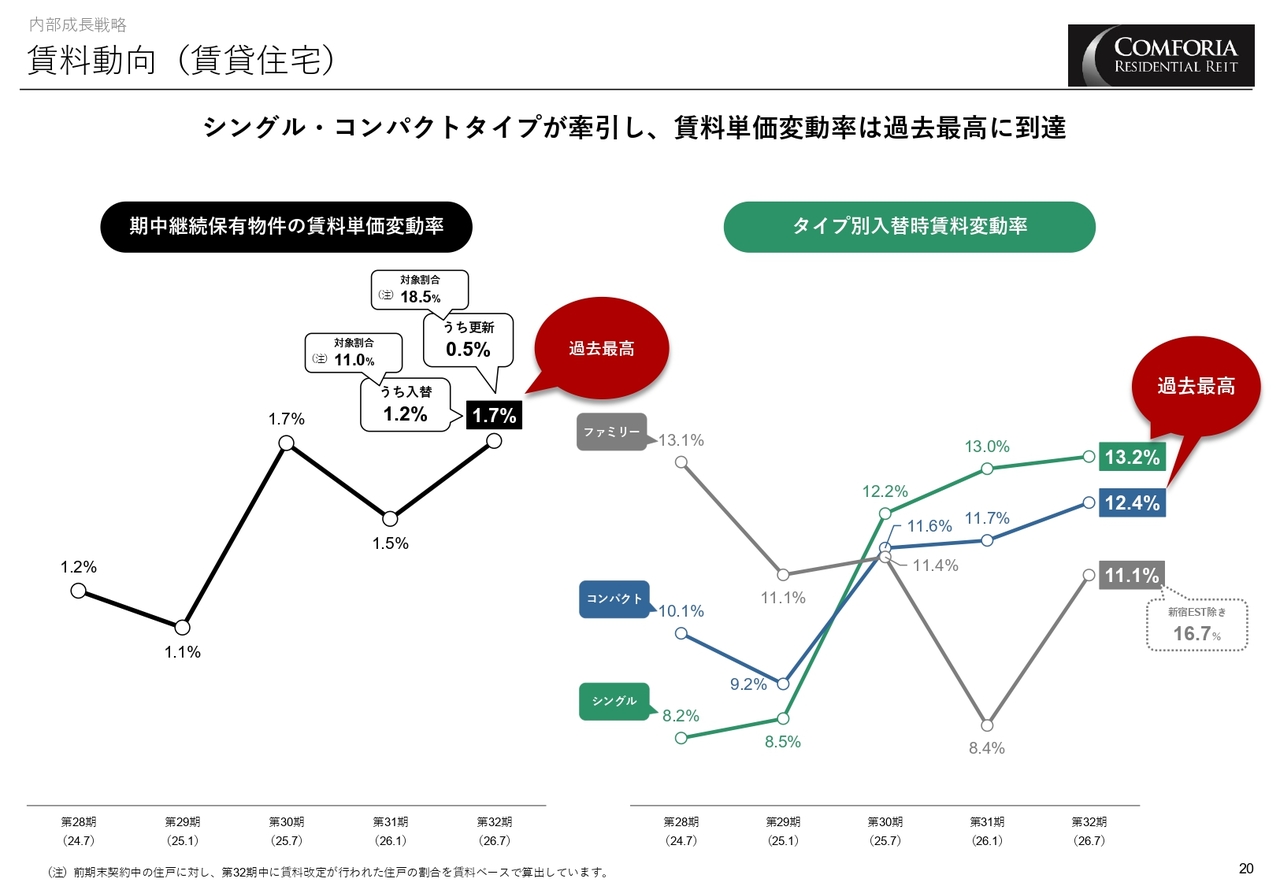
期中継続保有物件の賃料単価変動率は過去最高の1.7パーセントとなりました。タイプ別の入替時賃料変動率は、シングルタイプが13.2パーセント、コンパクトタイプが12.4パーセントとなり、全体の上昇を牽引しています。
タイプ別×築年数×駅徒歩分数の入替時賃料変動率
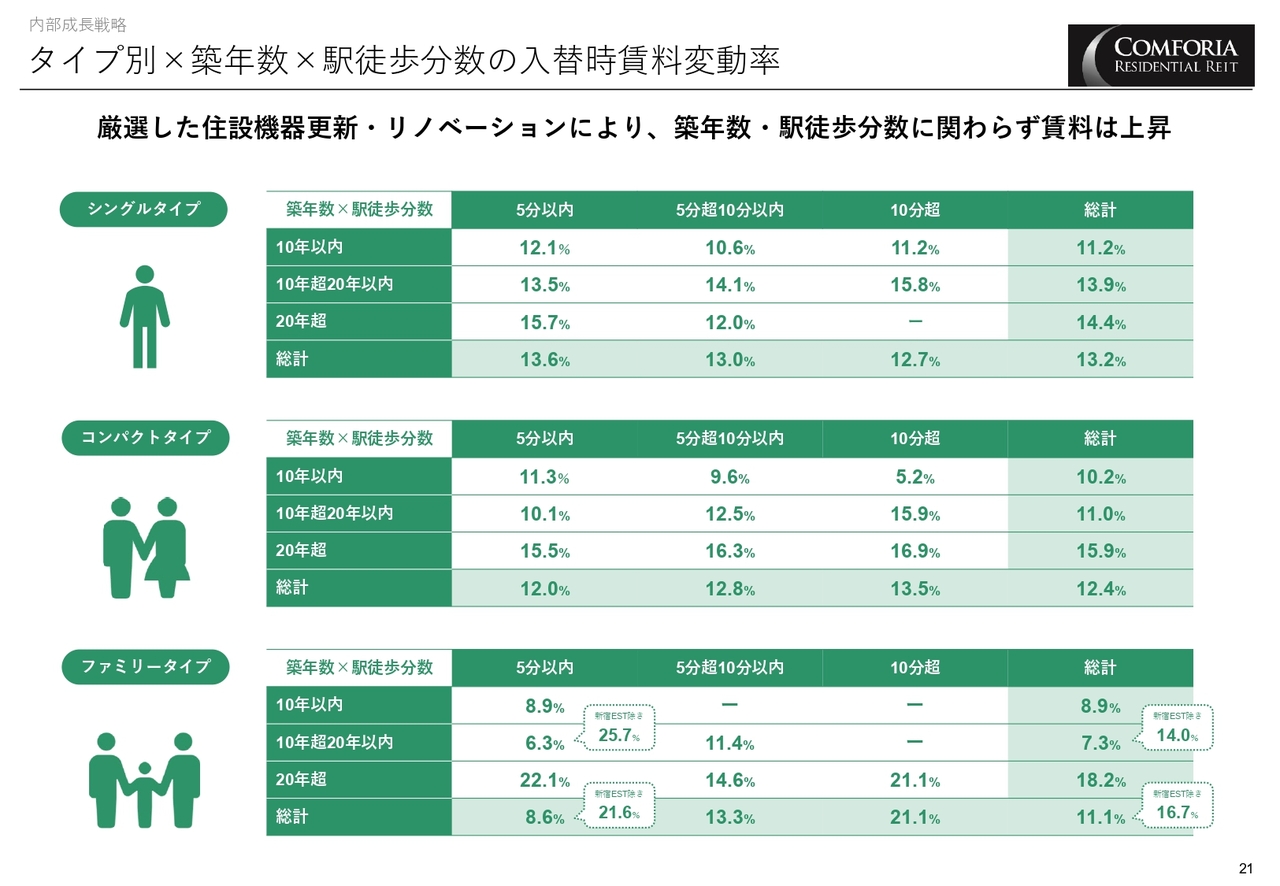
スライドに示したとおり、築年数や駅からの徒歩分数にかかわらず、賃料が上昇しています。
エリア別入替時賃料変動率(賃貸住宅)とレントギャップ
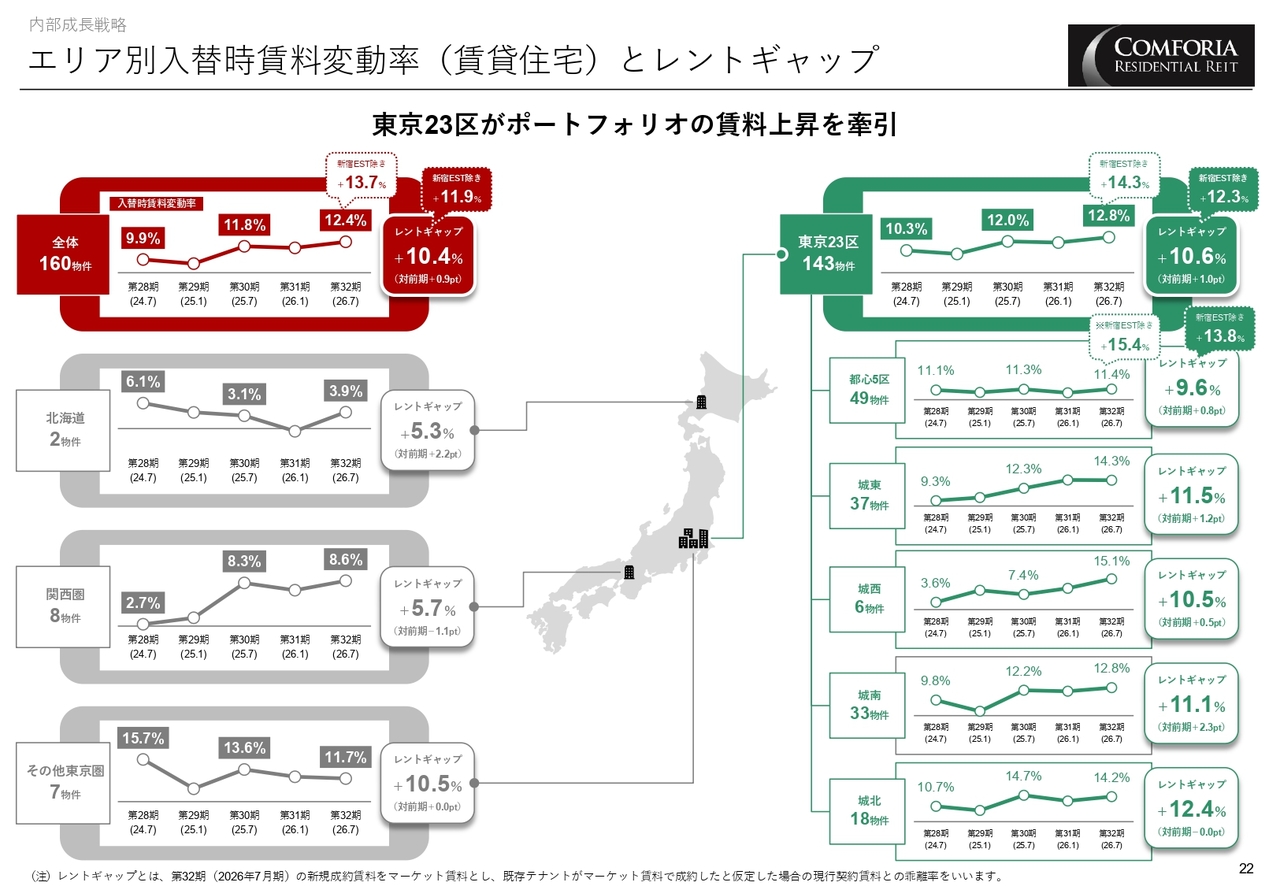
ポートフォリオ全体の入替時賃料変動率は12.4パーセント、東京23区では12.8パーセントとなりました。
レントギャップは全体でプラス10.4パーセント、東京23区ではプラス10.6パーセントです。このうち、コンフォリア新宿イーストサイドタワーを除くとプラス12.3パーセントになります。エリア別では、城東がプラス11.5パーセント、城北はプラス12.4パーセントと、各エリアで大幅なプラスを確保しています。
今後のテナント入れ替えに伴い、レントギャップが顕在化し、安定的な収益拡大が期待されます。
工事別入替時賃料変動率
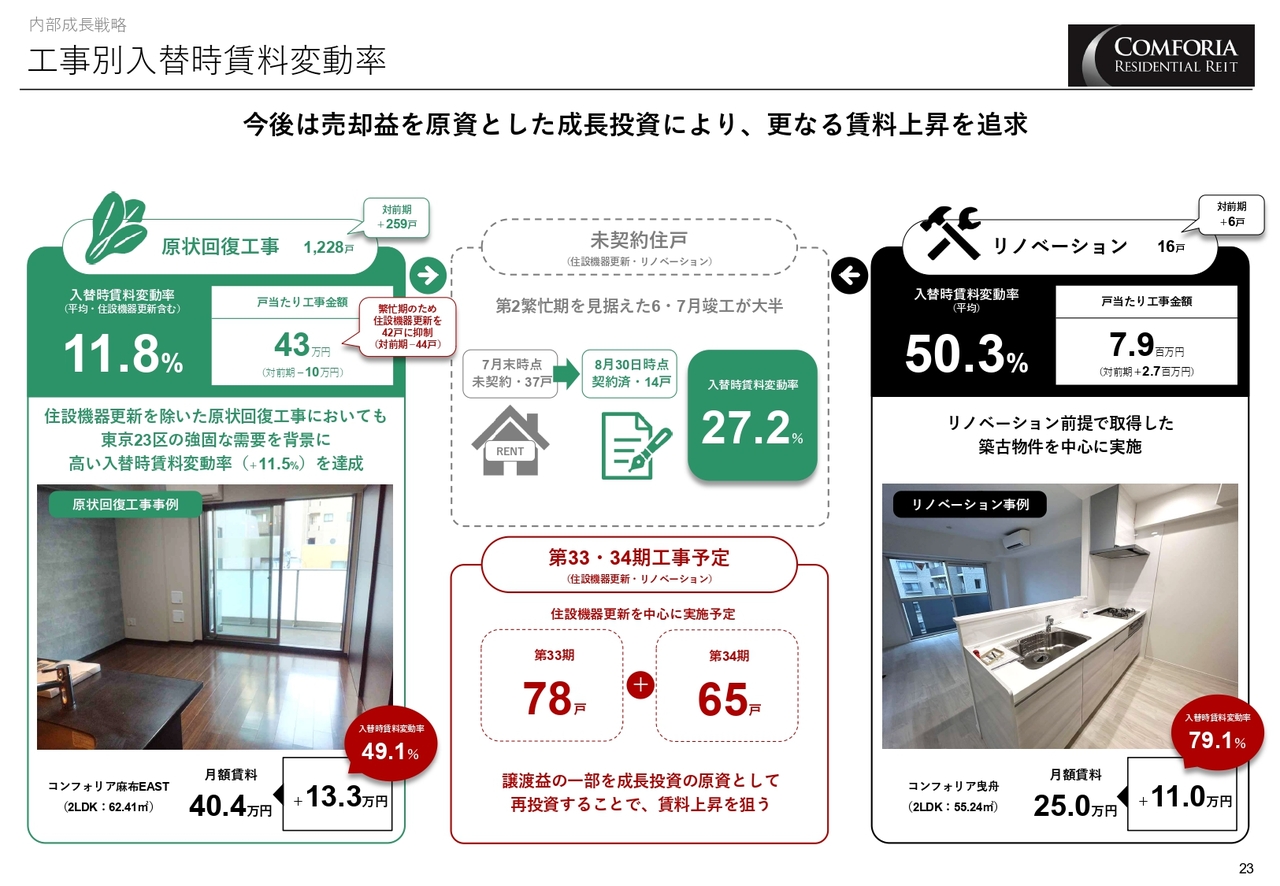
原状回復工事では、住設機器の更新を中心に成長投資を行い、今後の工事コスト増を抑制しつつ、入替時の賃料最大化を図っています。リノベーション工事については、対象物件と投資効果を厳選しながら実施していきます。
成長投資フェーズにおける成長投資・前倒し工事の想定
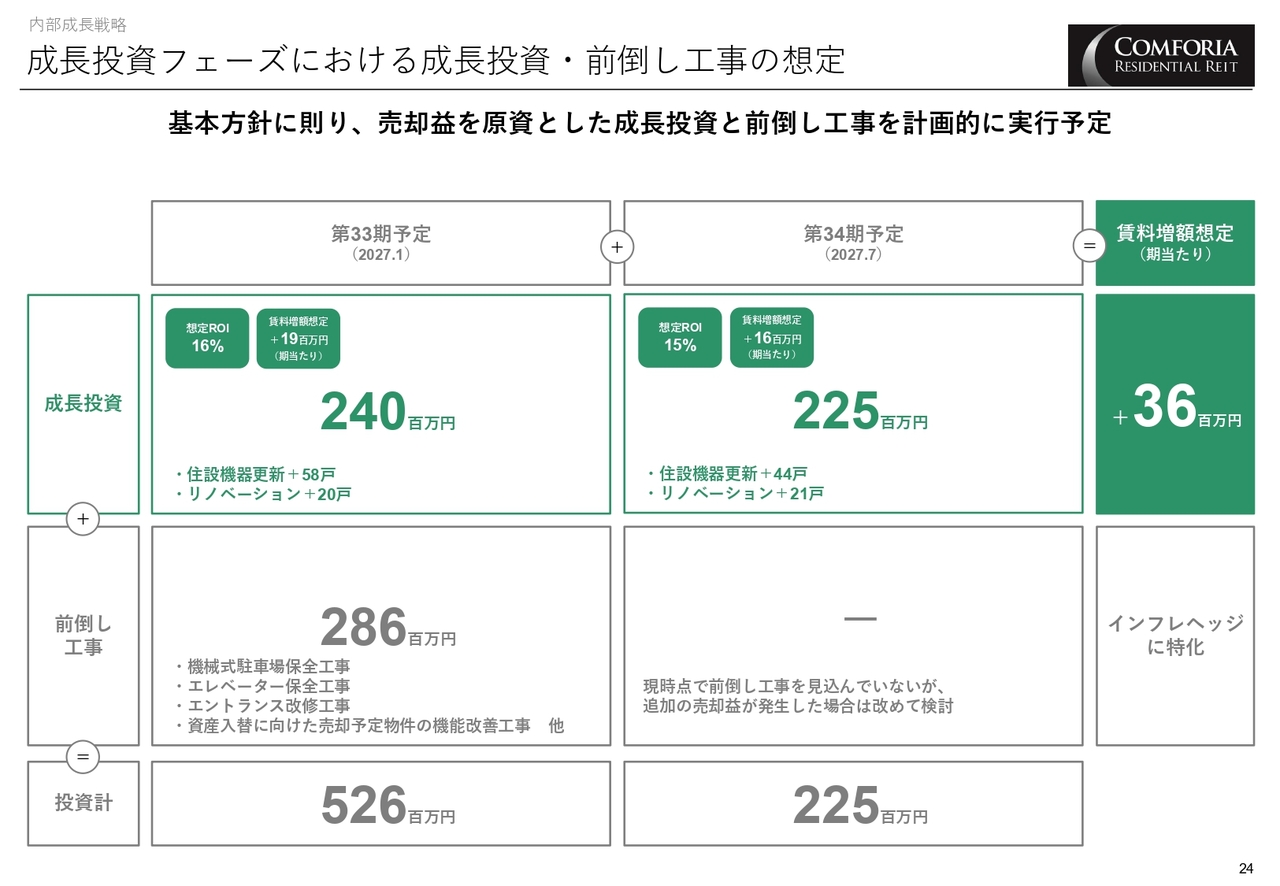
成長投資として、第33期には2億4,000万円、第34期には2億2,500万円を投下し、期ごとに3,600万円の賃料増額を生み出す計画です。
売却益を成長投資や前倒し工事に活用することで、将来のコスト削減と高い内部成長を両立し、持続的な利益成長基盤を確立していきます。
更新時賃料変動率の推移
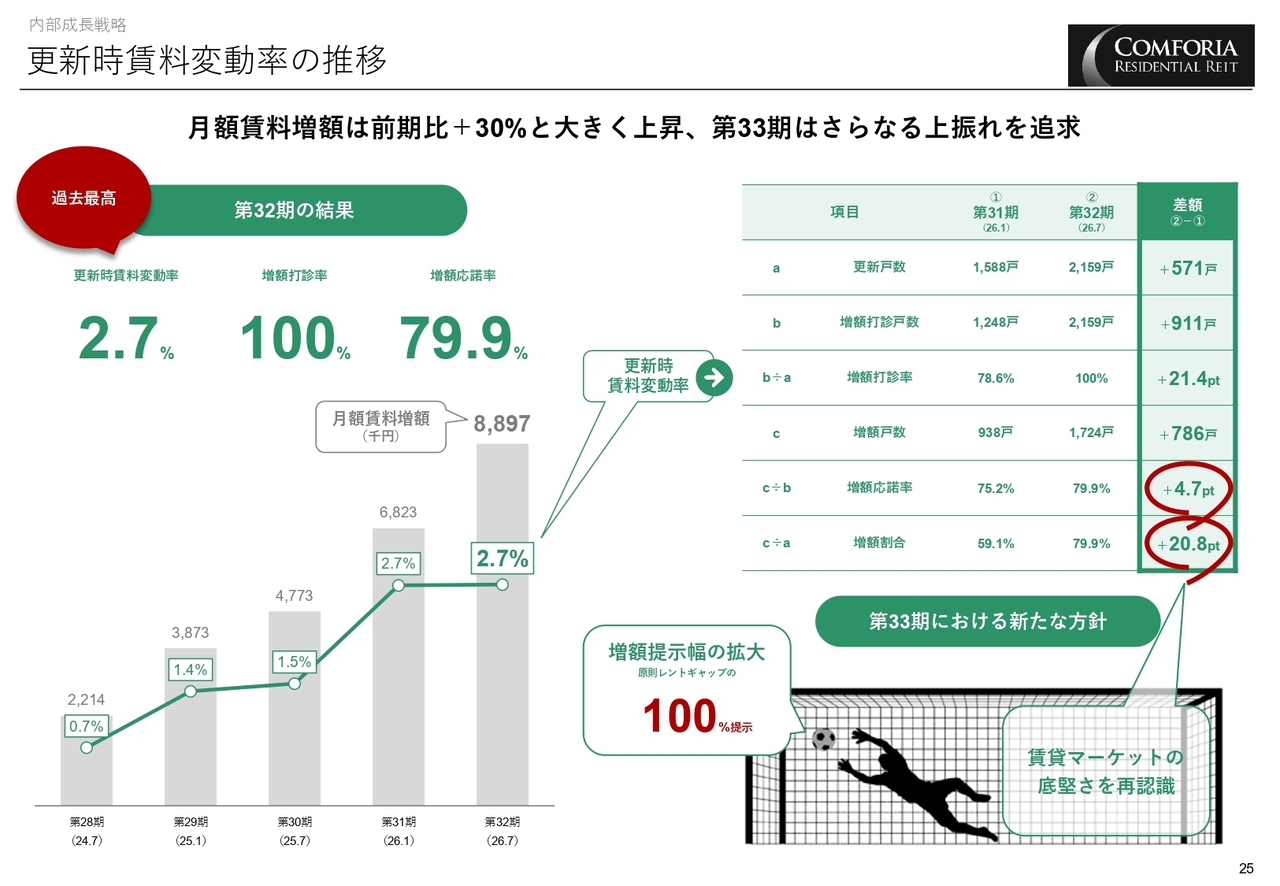
第32期の更新時賃料変動率は2.7パーセントで、月額賃料の増額は前期比プラス約30パーセントの大幅な上振れとなりました。第33期では、第32期に実施した増額打診率100パーセントに加え、増額提示幅をレントギャップの50パーセントから100パーセントに拡大し、更新時増額の最大化を推進していきます。
減価償却費と資本的支出の推移
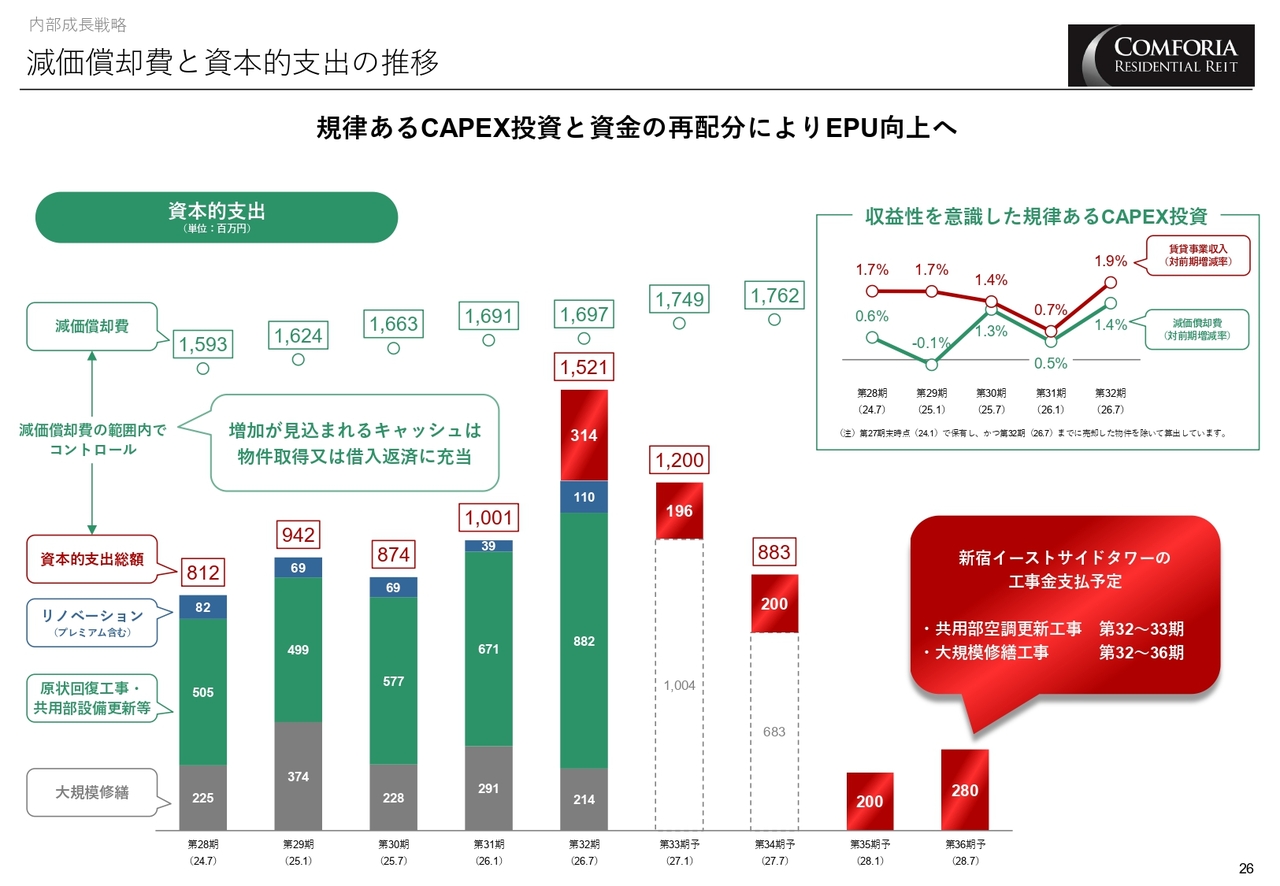
資本的支出は、毎期17億円規模の減価償却費の範囲内でコントロールしています。増加が見込まれるキャッシュは、物件取得や借入金返済に充当する方針です。
第32期においては、賃貸事業収入の伸び率1.9パーセントが減価償却費の伸び率1.4パーセントを上回っており、収益性を意識した規律あるCAPEX投資と資金の再配分により、EPU向上を図っています。
なお、旗艦物件であるコンフォリア新宿イーストサイドタワーの工事は、第32期から第36期にかけて計画的に分割し、キャッシュ・フローへの影響を抑制しています。
過去3年間におけるポートフォリオの変化
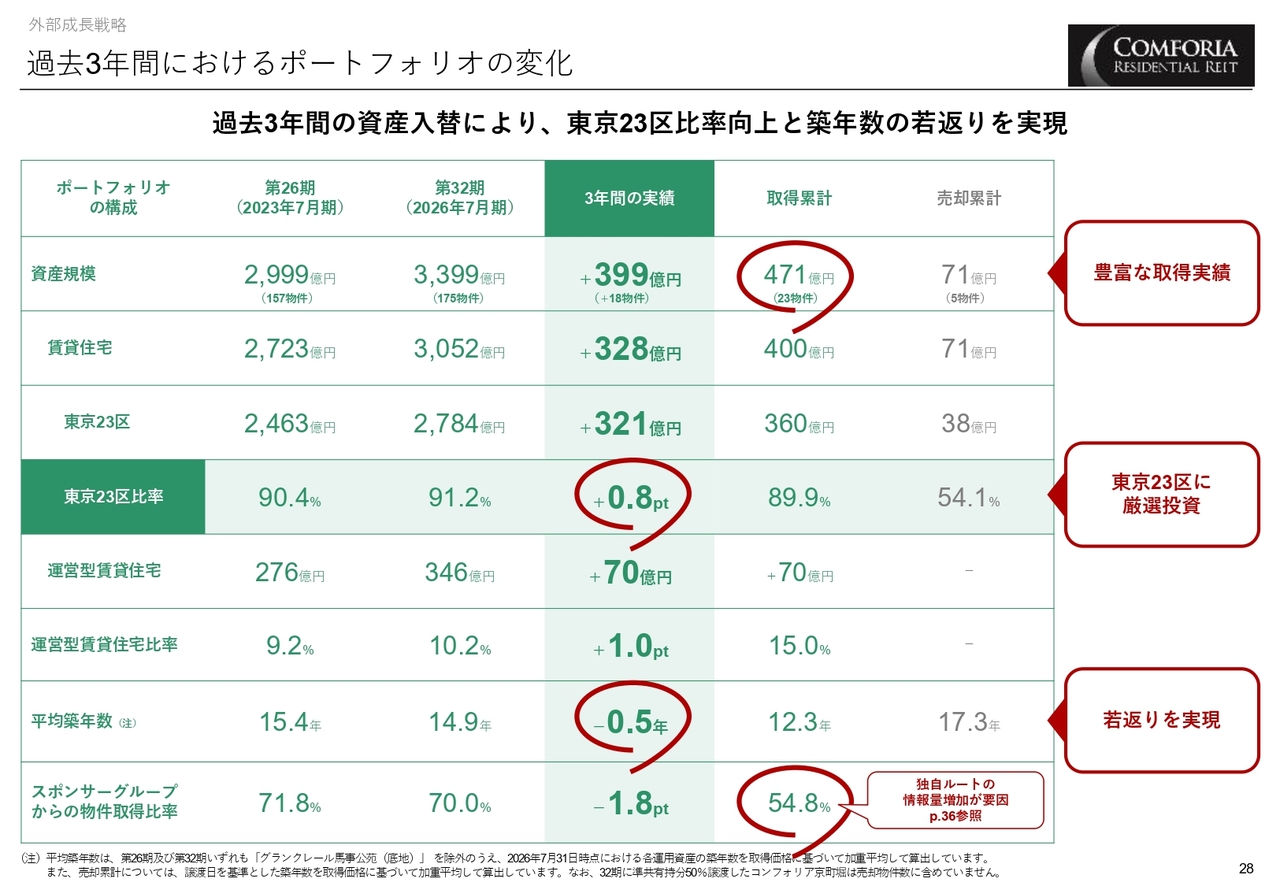
ここからは、外部成長戦略についてご説明します。過去3年間で資産を471億円取得し、71億円売却した結果、資産規模は399億円増加し、3,399億円となりました。
東京23区内の比率は91.2パーセントに上昇し、平均築年数は14.9年と若返り、質的向上も推進しています。取得実績は471億円となり、運用会社独自のソーシングも寄与し着実な外部成長を実現しています。
過去3年間における資産規模の推移
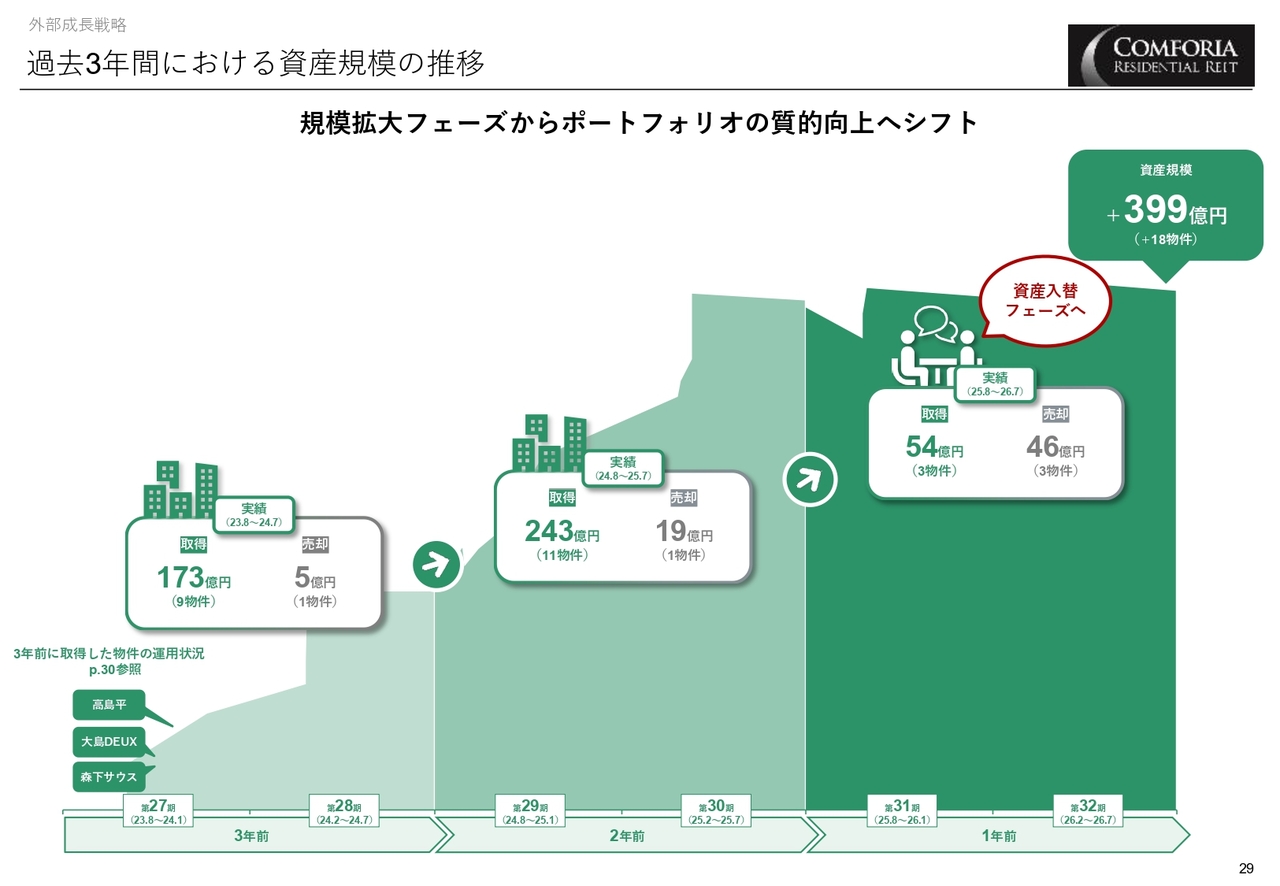
これまでの規模拡大フェーズから、直近ではポートフォリオの質的向上を重視する資産入替フェーズへ移行しています。今後も、資産入替を通じたポートフォリオの若返りと収益性・安定性の向上を推進していきます。
3年前に取得した物件のパフォーマンス
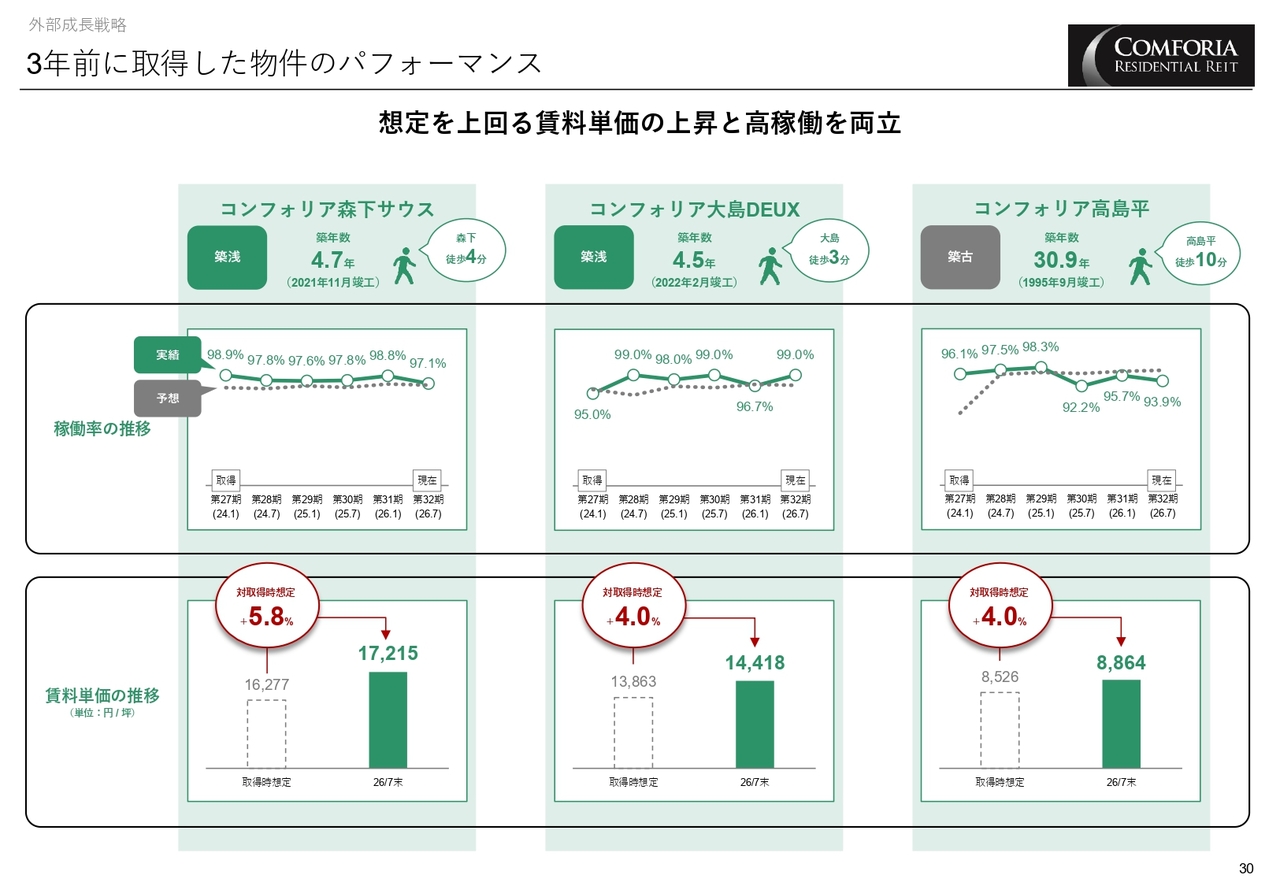
3年前に取得したコンフォリア森下サウスおよびコンフォリア大島DEUX、コンフォリア高島平の運用状況についてです。3物件ともに、取得時の想定を上回る賃料単価水準と高稼働を維持しています。築年数に関係なく良好な運用成果を上げており、取得後のリーシング力・運用力が発揮されています。
第33・34期における資産入替の状況
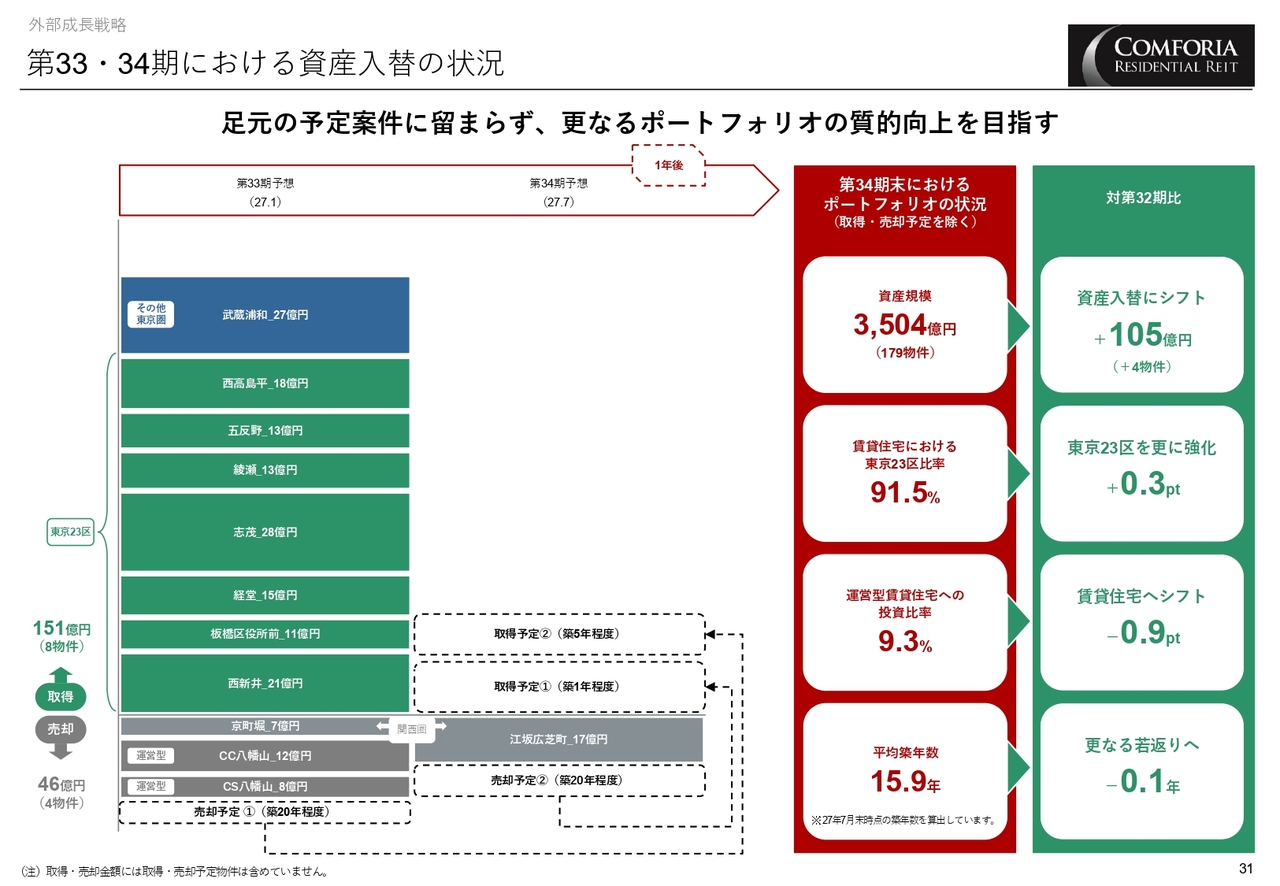
第33期・第34期に向け、東京23区を中心に計8物件、151億円を取得すると同時に、運営型物件や関西所在物件など計4物件、46億円を売却します。
資産規模を着実に拡大しながら、東京23区比率の向上強化、運営型物件比率の引き下げによる賃貸住宅へのシフト、平均築年数のさらなる若返りを同時に達成する見込みです。現在の予定案件にとどまらず、さらなる質的向上を目指して取り組んでいきます。
東京23区のタイプ別着工戸数と地価公示価格の推移
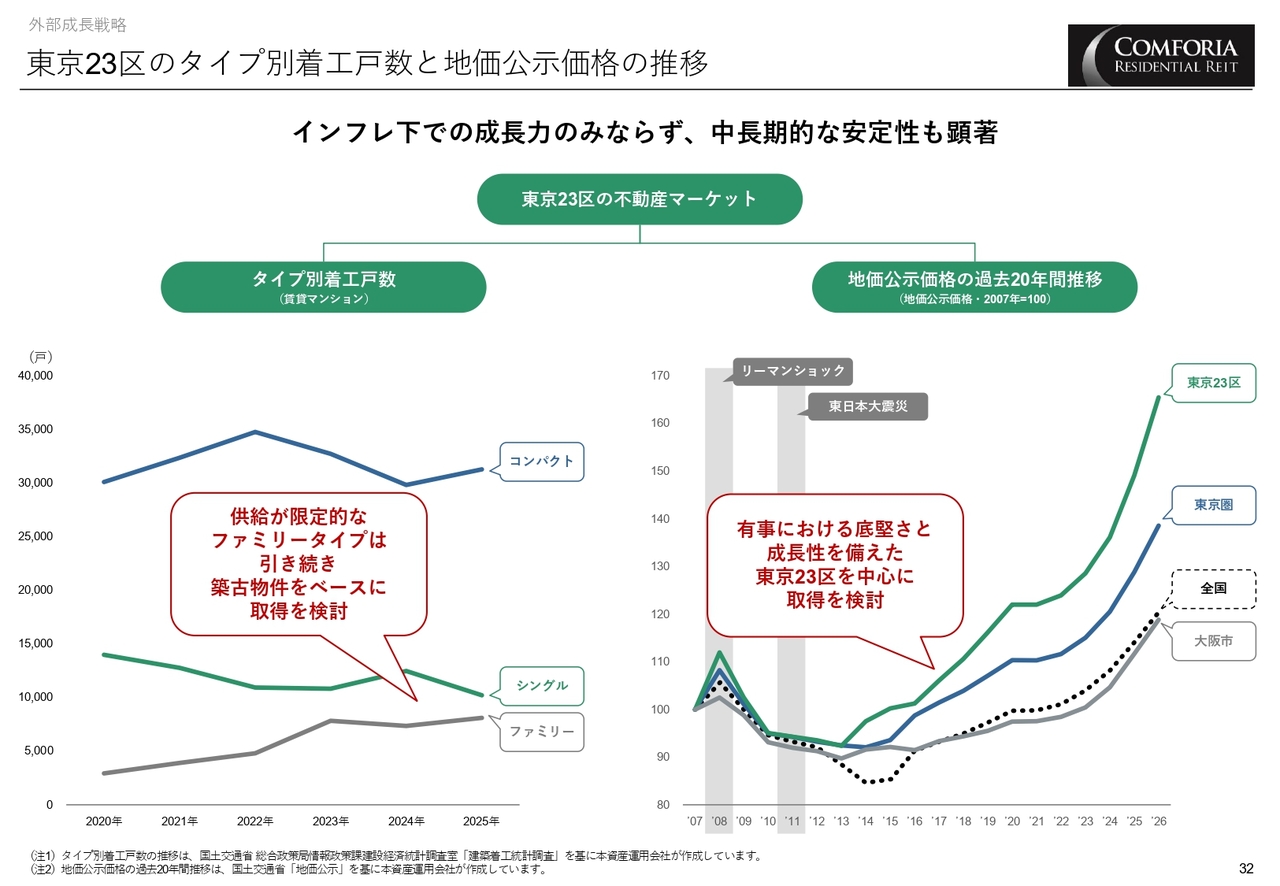
東京23区では、特にファミリータイプの新規供給が非常に限定的となっています。これを踏まえ、ファミリータイプ物件については、希少性の高い築古の優良物件を取得し、バリューアップを図る方針で機動的に検討を進めていきます。
また、地価公示価格の推移から、東京23区は有事における底堅さとインフレ下での成長力を兼ね備えていることがわかります。今後も東京23区を中心とした投資を維持・強化し、中長期的な成長を目指していきます。
パイプラインの開発状況
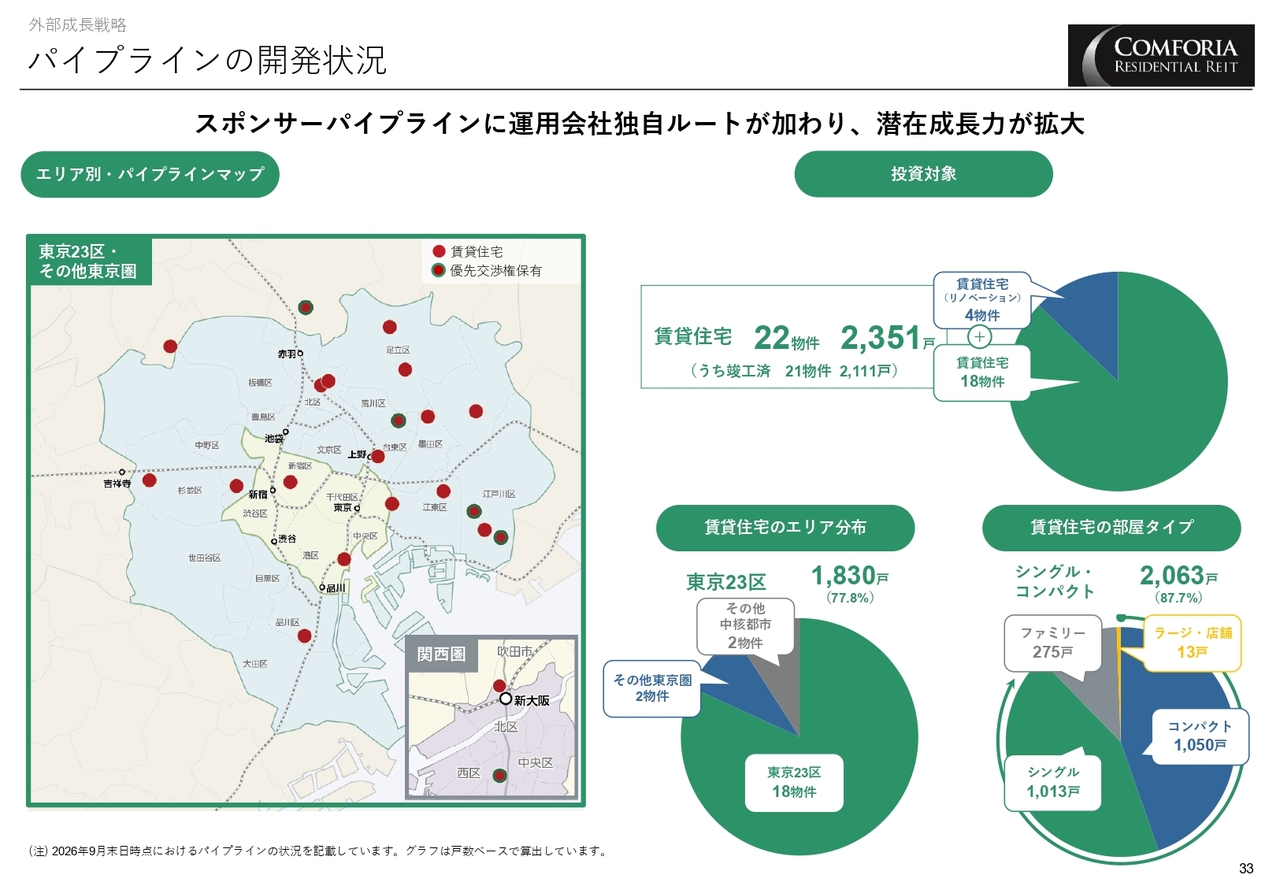
スポンサー物件に運用会社独自のルートを加えたことで、賃貸住宅22物件、2,351戸のパイプラインを確保しています。構成エリアは東京23区が全体の約8割を占め、部屋タイプ別ではシングルタイプとコンパクトタイプが約9割を占めています。これにより、今後の潜在的な外部成長力が拡大しています。
着実な外部成長の支えとなるソーシング力
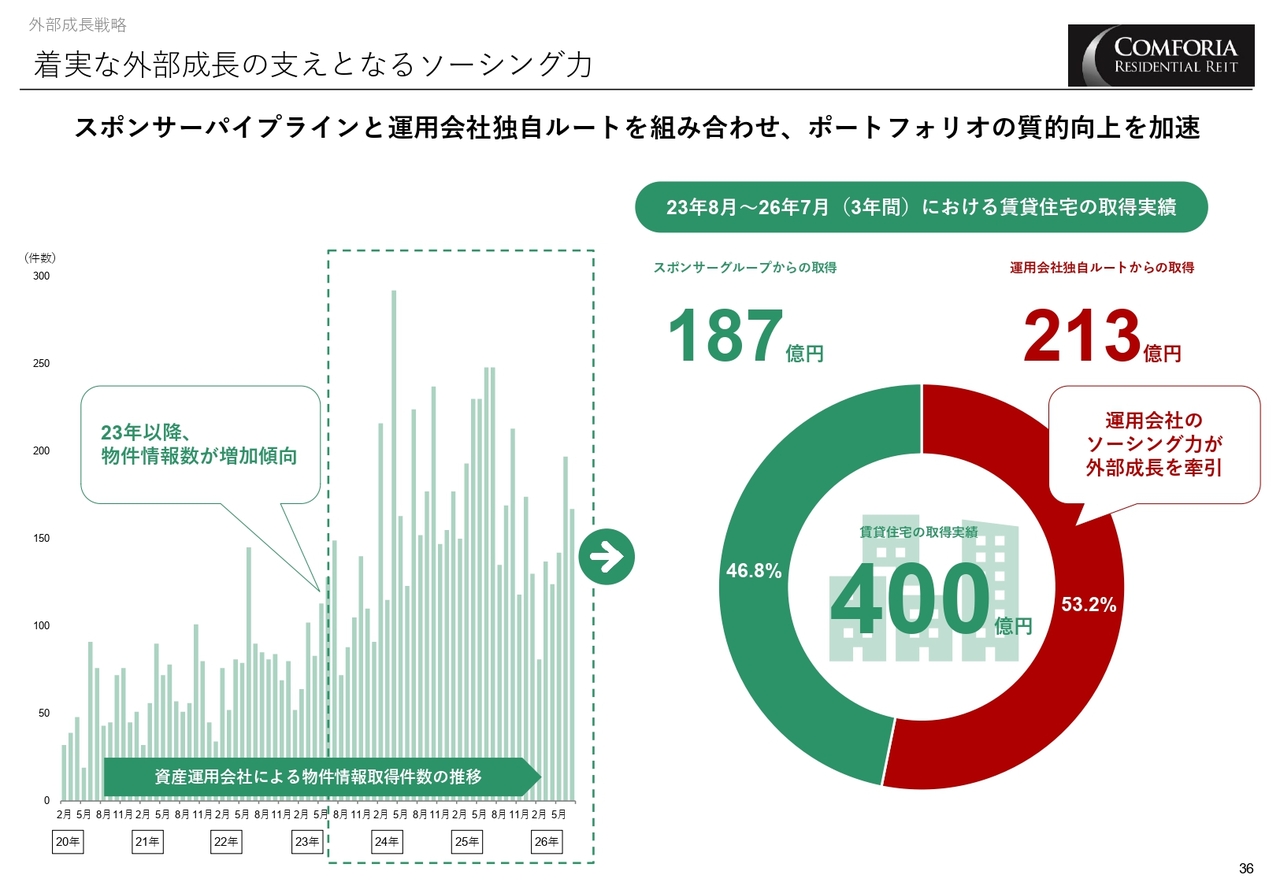
運用会社が入手する物件情報数は増加傾向にあります。この3年間における賃貸住宅の取得実績総額は400億円で、そのうち過半数を運用会社独自のルートで取得しており、優良物件を厳選して取得できるという強みを備えています。
トピックス:第13回公募増資を通じた成長基盤の構築
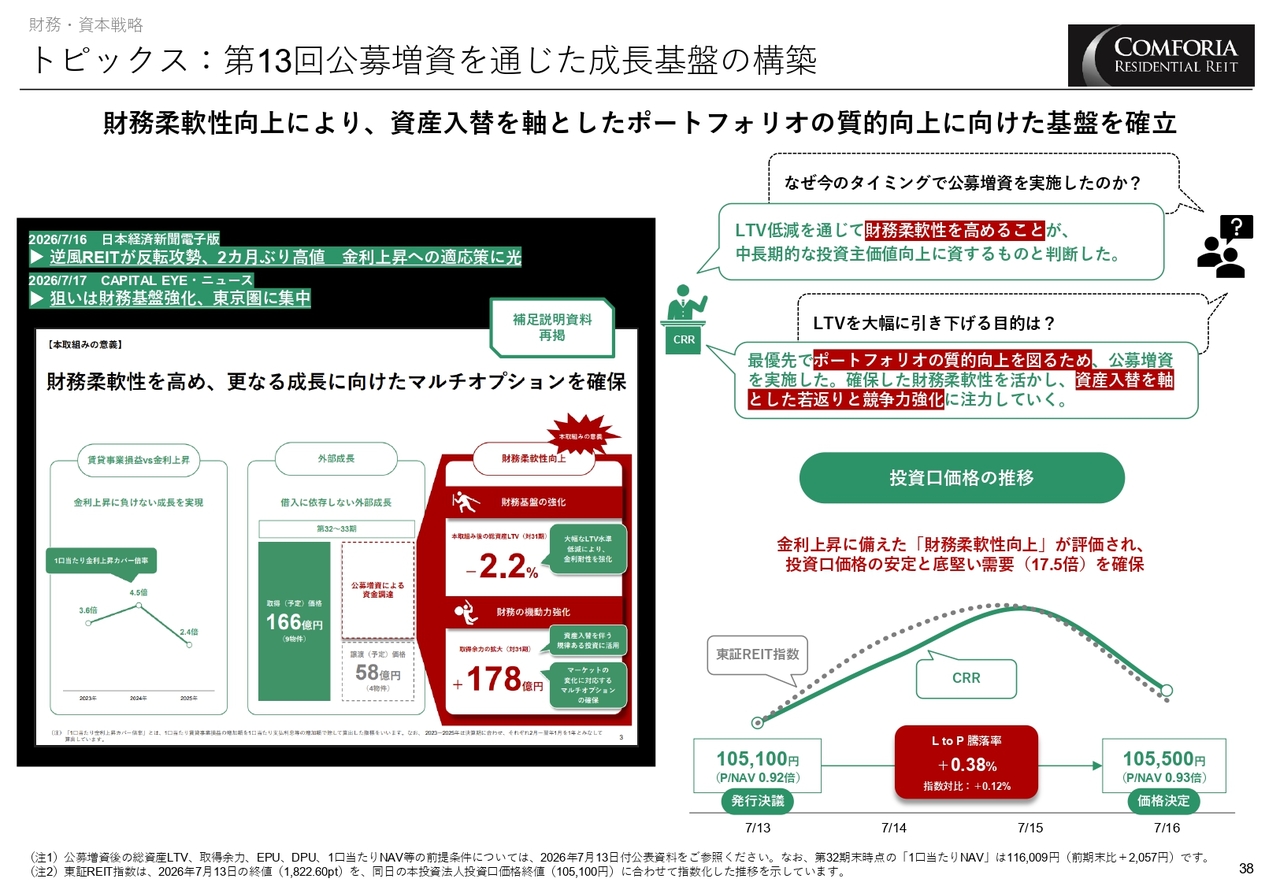
財務・資本戦略のご説明に移ります。8月に実行した第13回公募増資では、LTVの低減による財務柔軟性の向上が、中長期的な投資主価値の向上に資すると判断しました。今後は、資産入替を軸とした若返りと競争力強化によるポートフォリオの質的向上に注力していきます。
基本方針①:LTVコントロール
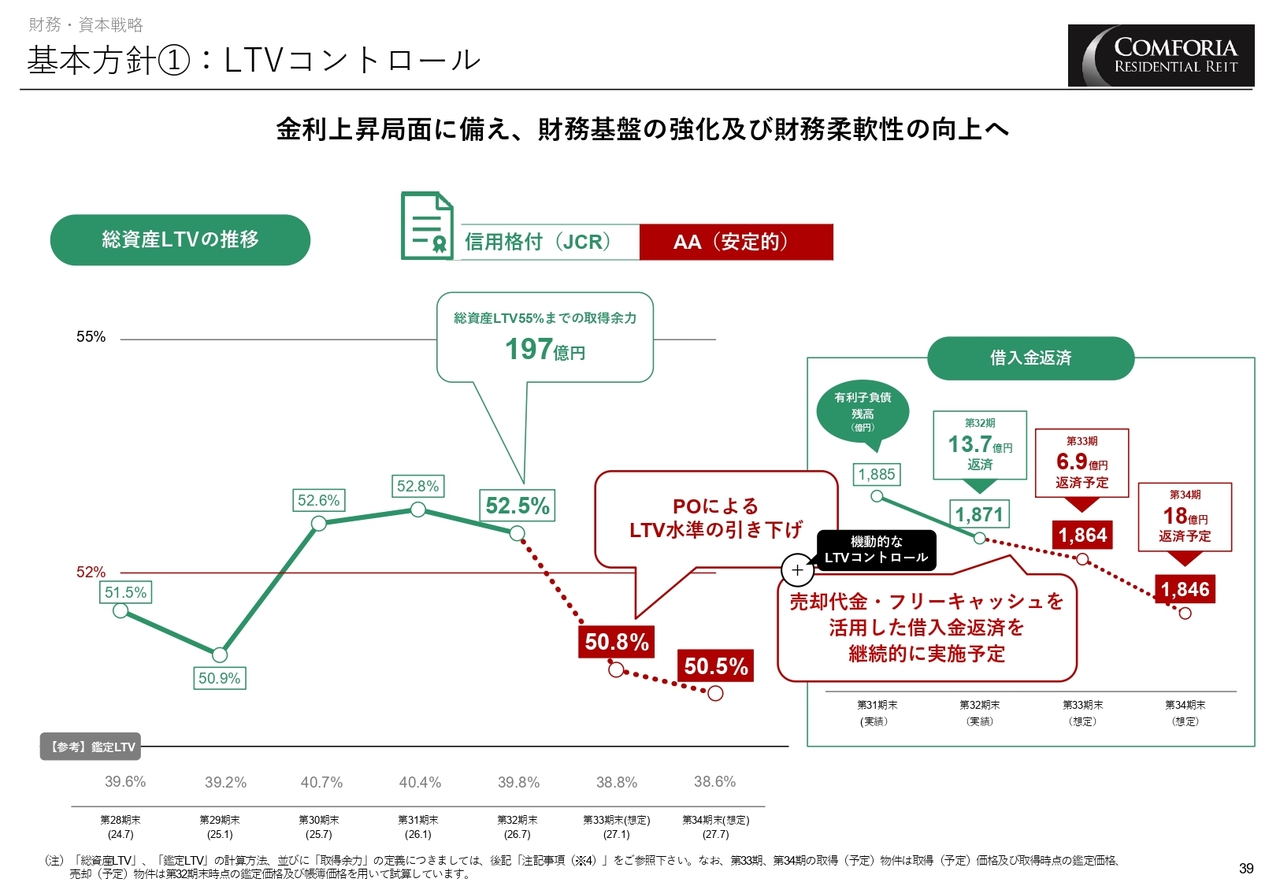
第32期末の総資産LTVは52.5パーセントとなりました。公募増資によるLTV水準の引き下げ後も、売却益とフリーキャッシュの活用を通じた借入金返済を継続的に実施予定です。
第34期末の総資産LTVは50.5パーセントまで低下し、52パーセント以下の財務規律を維持しています。JCR(日本格付研究所)の信用格付は「AA(安定的)」を維持しています。
基本方針②:キャッシュマネジメント
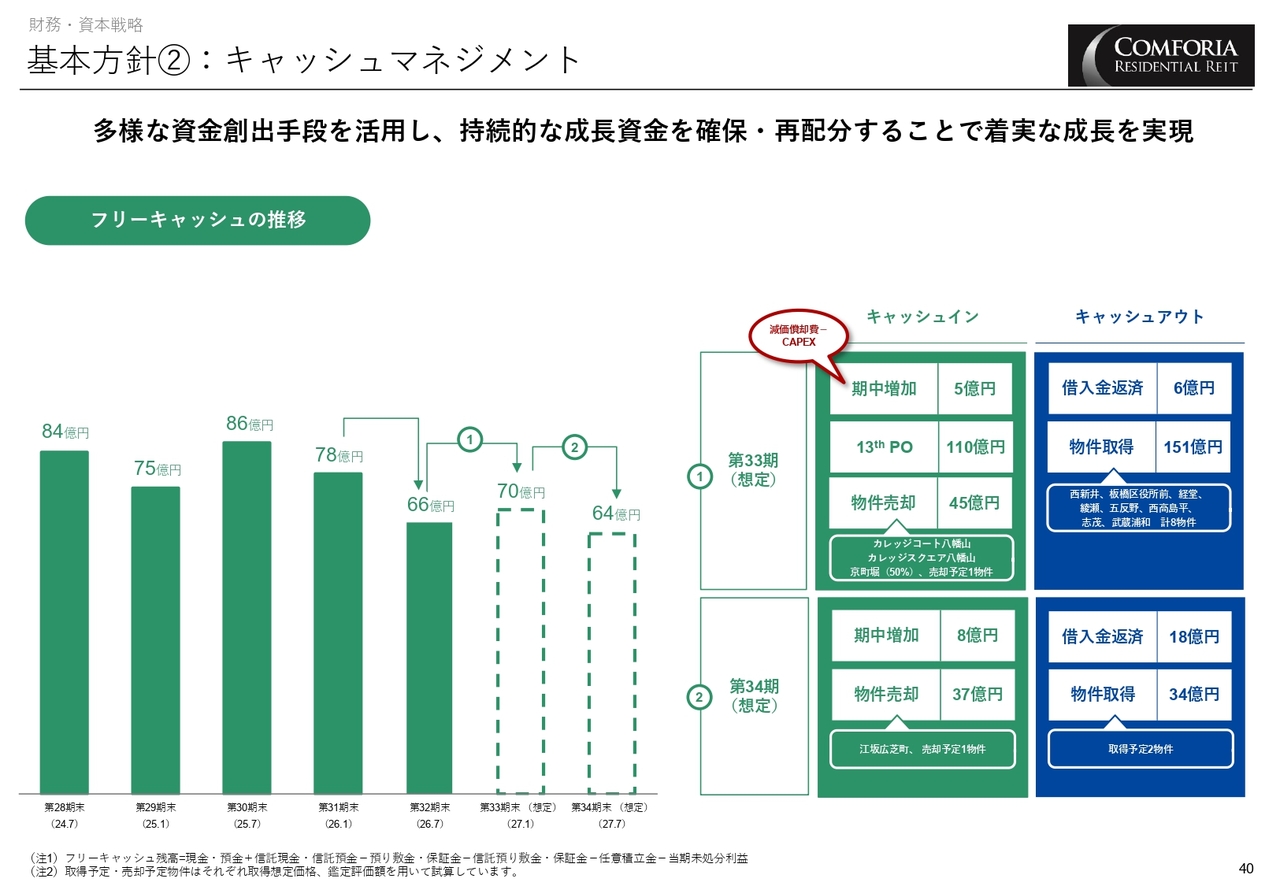
第32期末のフリーキャッシュ残高は66億円となっています。第33期は、期中増加分と増資払込、物件売却による資金を活用し、物件取得に151億円、借入金返済に6億円を充てる計画です。
第34期も、期中増加分や物件売却資金などを活用し、物件取得および借入金返済に充当します。多様な資金創出手段を活用して、持続的な成長資金を確保していきます。
基本方針③:金利リスクをコントロール
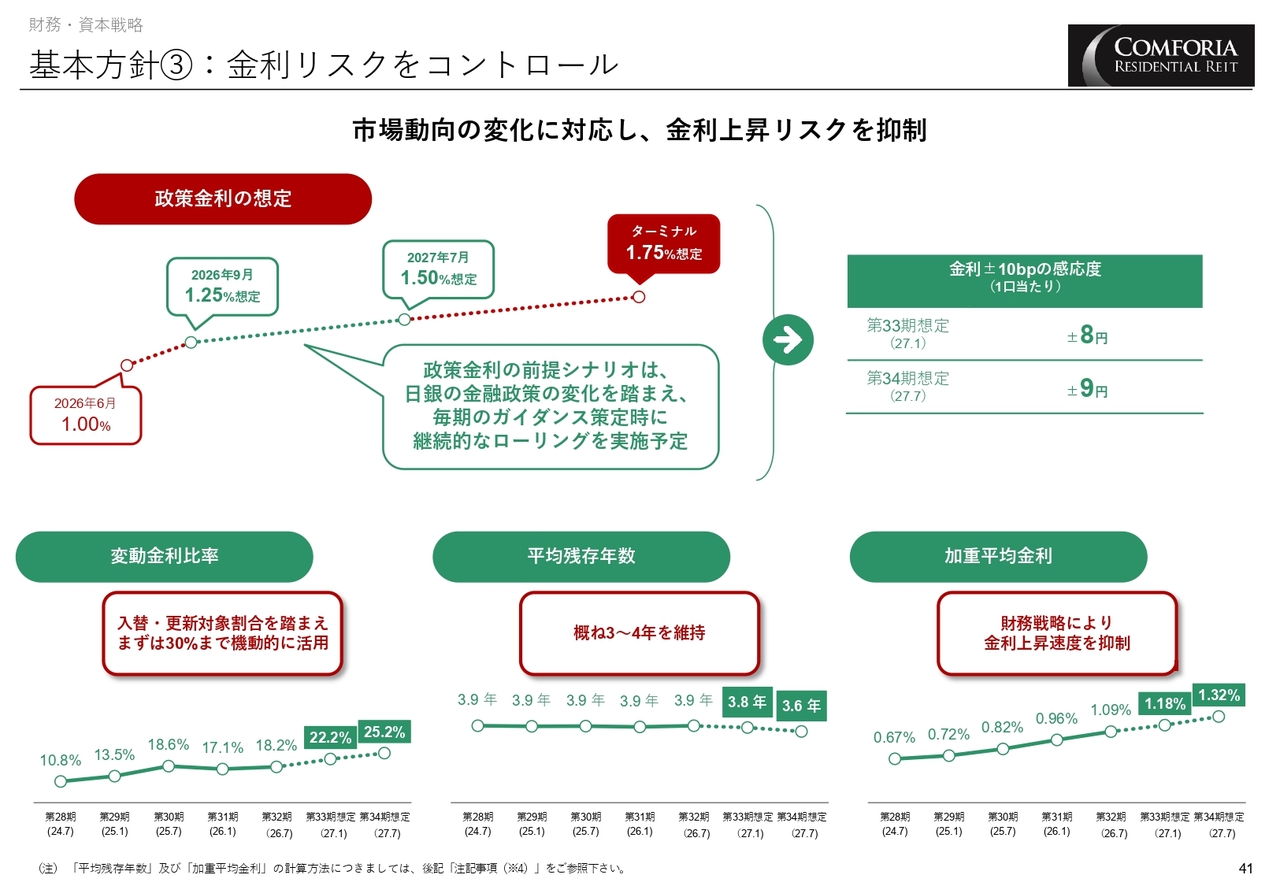
第32期末の変動金利比率は、上限30パーセントに対して18.2パーセント、平均残存年数は3.9年、加重平均金利は1.09パーセントです。
今後の政策金利については、2026年9月に1.25パーセント、2027年7月に1.5パーセントを想定しています。第33期・第34期の業績予想にはすでに織り込み済みです。
機動的な財務戦略によって、金利上昇リスクを抑制していきます。
財務運営の状況
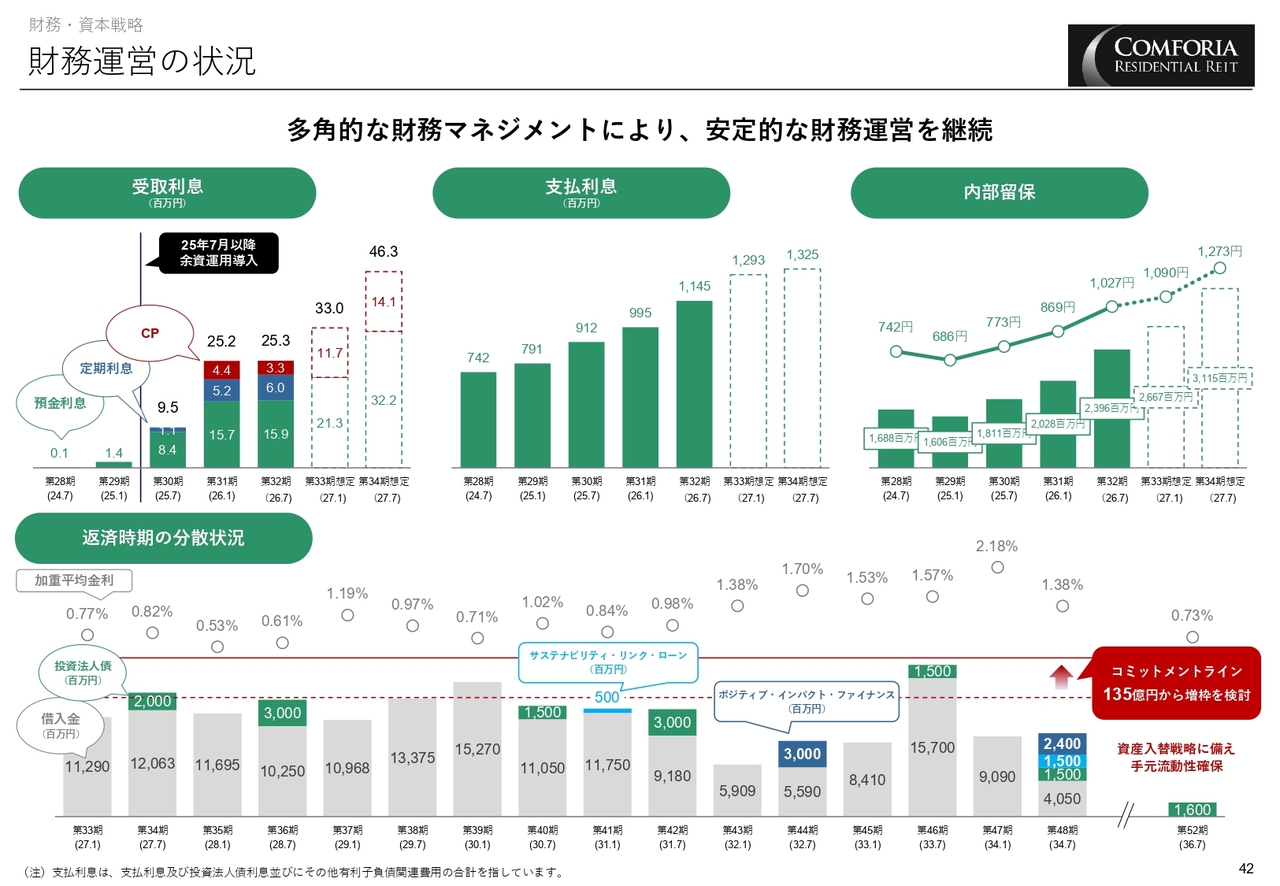
受取利息は、積極的な余資運用により増加し、支払利息負担の軽減に寄与しています。第32期の内部留保は1口当たり1,027円となり、分配金の下支えや不測のコスト増に対する余力を蓄積しています。また、返済時期の分散化など、リファイナンスリスクへの備えも行っています。
温室効果ガス(GHG)排出量削減及び環境認証評価
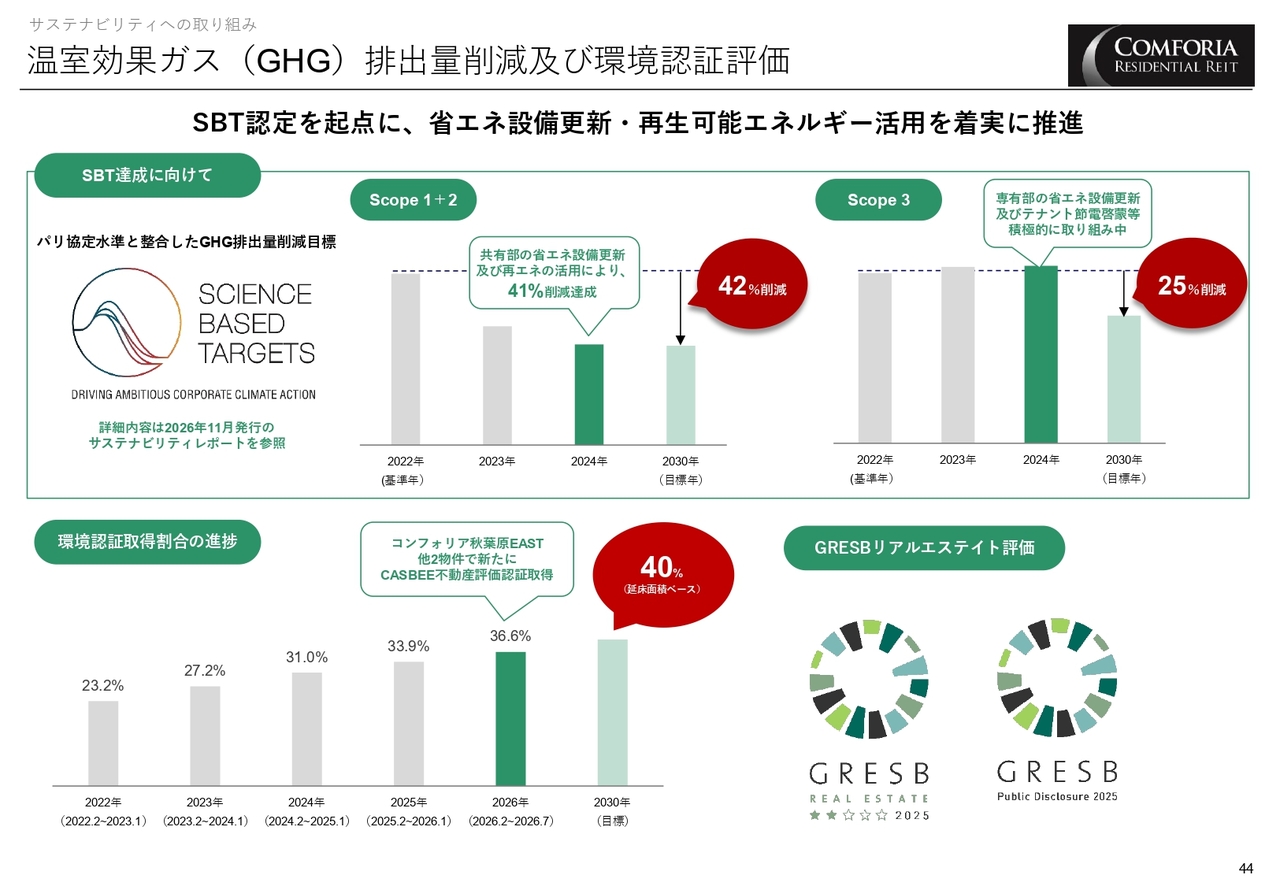
最後に、サステナビリティへの取り組みについてです。
本投資法人は、SBT認定を起点に、温室効果ガスの排出量削減目標を推進しています。共有部を対象とした「Scope 1+2」において、省エネ設備の更新および再生可能エネルギーの活用により、2024年の実績で41パーセントの削減を達成しました。2030年目標である42パーセント削減に向け、順調に進捗しています。
環境認証の取得割合は36.6パーセントに向上し、2030年目標である40パーセントの達成に向けて、順調に進捗しています。
小田部氏からのご挨拶
本投資法人は、公募増資で確保した財務柔軟性と東京23区の強固な市場環境を活かし、今後3年間の成長投資フェーズを確実にやり遂げることで、中長期的な利益の安定成長および投資主価値の最大化に努めていきます。
説明は以上です。ありがとうございました。


新着ログ
「REIT」のログ


