2026年12月期第2四半期決算説明
四国化成HD、2Q売上高および各段階利益で過去最高 無機化成品・ファインケミカル好調で通期予想を上方修正
目次
渡邊充範氏(以下、渡邊):四国化成ホールディングス代表取締役社長の渡邊です。本日はお忙しい中、当社グループの決算説明会にご参加いただき、誠にありがとうございます。
本日は、まず2026年12月期中間期の連結業績の概要についてご説明し、続いて2026年12月期の通期見通しについて、その後、資本コストや株価を意識した経営の実現に向けた取り組みについてご説明します。また、アップデートを予告していた長期ビジョン「Challenge 1000」の「STAGE 3」の計画についてもご説明します。
業績ハイライト
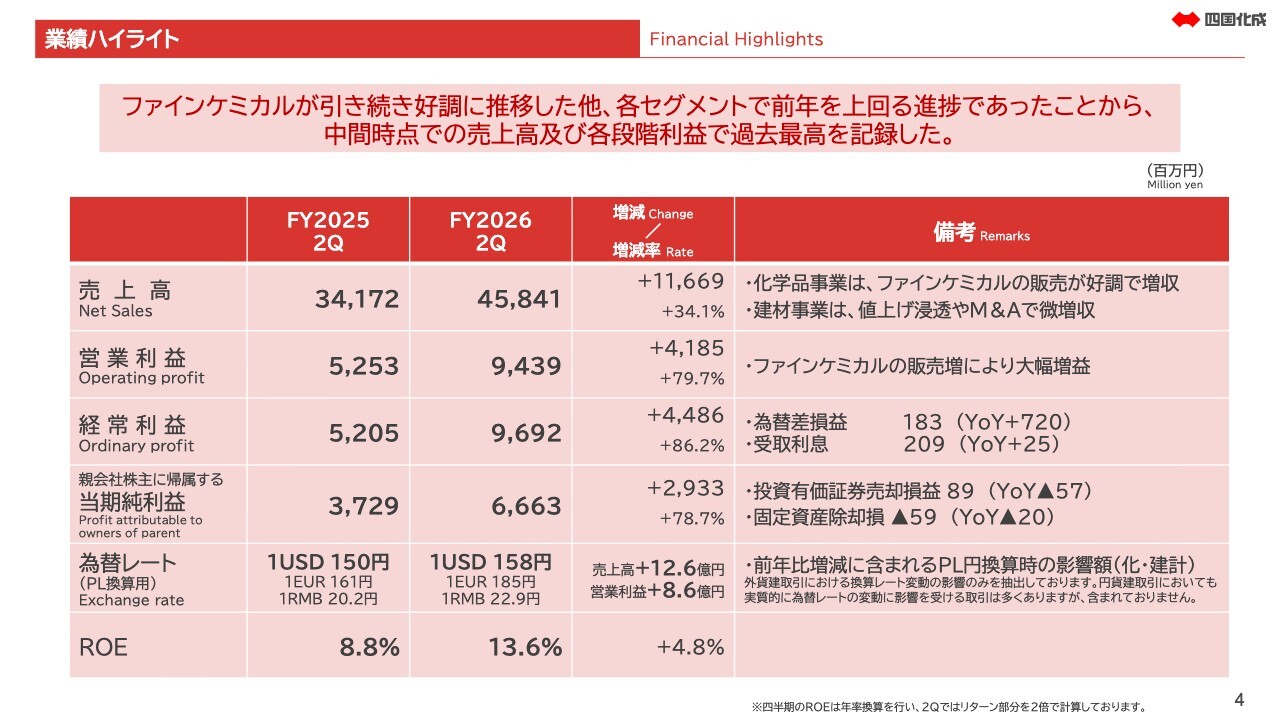
2026年12月期中間期の連結業績についてご説明します。当中間期の売上高は458億4,100万円、営業利益は94億3,900万円、経常利益は96億9,200万円となりました。ファインケミカルを中心とした化学品事業の販売増により、売上高および各段階利益で過去最高を記録しました。
PL換算レートは1ドル158円で、前年からの為替変動が損益に与えた影響は、売上高でプラス12億6,000万円、営業利益でプラス8億6,000万円でした。
海外売上の拡大により為替感応度も拡大しています。第2四半期時点における為替感応度は、ドル円が1円円安方向に進むと、売上高で約プラス2億円、営業利益で約プラス1億5,000万円となります。また、ROEは第2四半期時点で13.6パーセントとなり、前年同期比で4.8ポイント上昇しています。
売上高と営業利益の推移(通期累計)
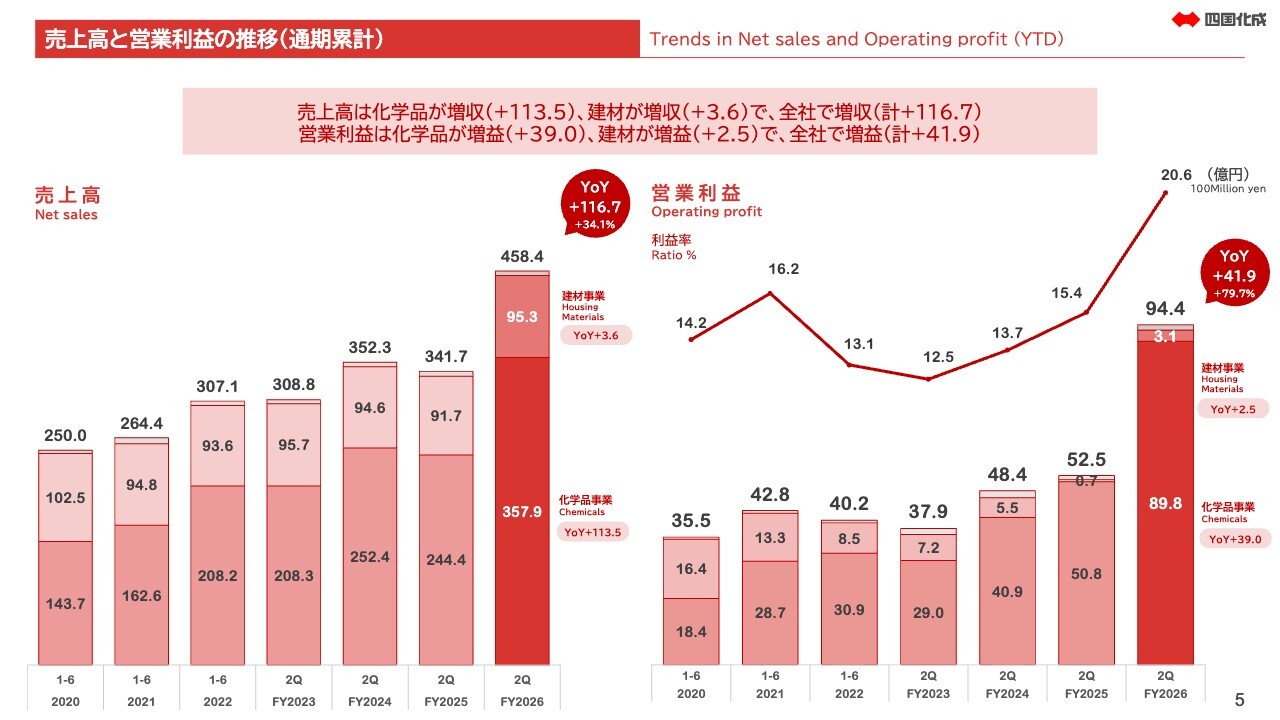
全社の売上高および営業利益です。詳細は後ほど資料をご覧ください。
セグメント別の売上高概況
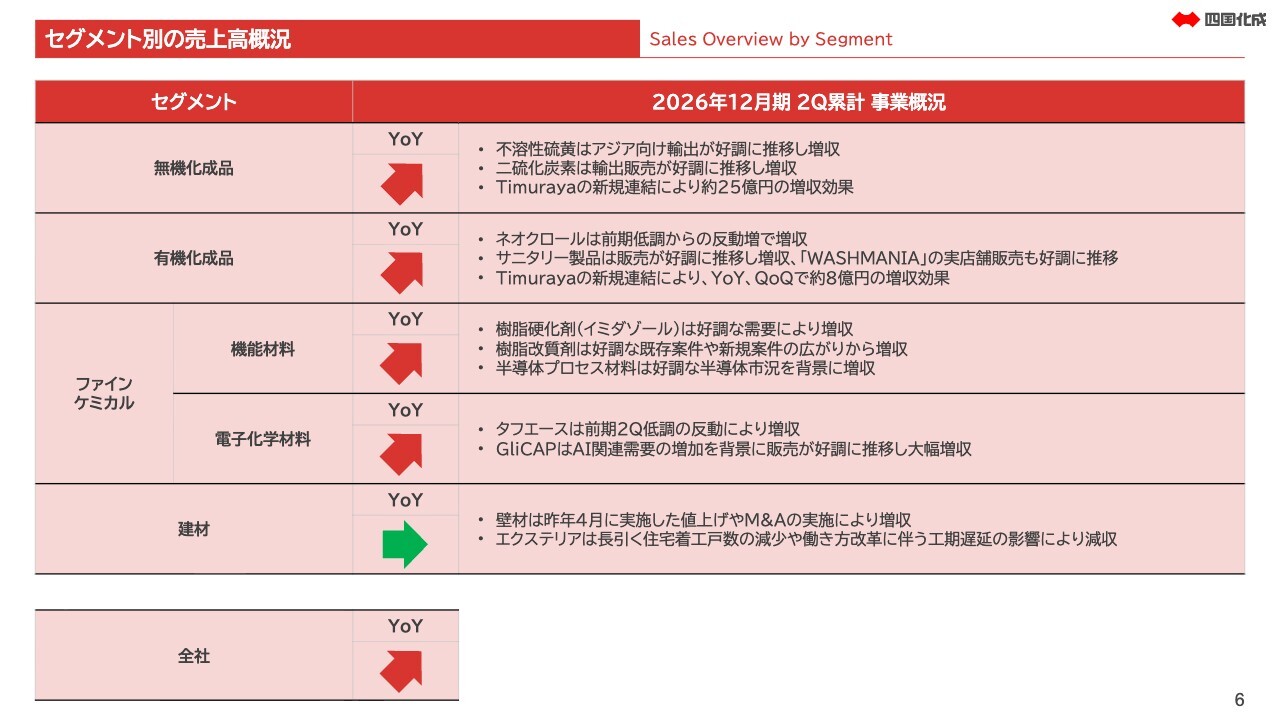
セグメント別の売上高の概況です。化学品事業には、無機化成品、有機化成品、ファインケミカルの3つのサブセグメントがあります。まず無機化成品については、主力製品である不溶性硫黄はアジア向け輸出が好調に推移し、増収となりました。
原油市場の世界的な混乱を背景に、主要原料である硫黄の価格が世界的に高騰しており、長らく下落傾向にあった不溶性硫黄の価格が上昇に転じています。当社でも価格改定を進めており、売上高は計画を上回って推移しています。
また、第2四半期から新たにインドネシアのTimuraya社を連結したことで、無機化成品セグメントにおいて約25億円の増収効果となりました。
Timuraya社では、無機化成品として主に硫酸等を製造・販売しています。不溶性硫黄と同様に硫黄を起点とした製品であり、グループ一体で調達力を高めることで、原材料の安定確保およびコスト競争力の向上につなげていきます。
続いて、有機化成品では塩素系殺菌剤「ネオクロール」の北米向け販売が好調に推移し、増収となりました。
また、現在注力しているサニタリー製品についても、販売の拡大を進めています。当社初のBtoC自社ブランドである「WASHMANIA」の第1弾製品の洗濯槽クリーナーは、昨年グループ入りした家庭用品メーカーの丹羽久社の販路を活用し、今年から全国の小売店で販売を開始しており、好調な滑り出しとなっています。
次に、ファインケミカルは、機能材料と電子化学材料の2つの事業から成り立っています。まず機能材料については、主力製品である樹脂硬化剤、樹脂改質剤、半導体プロセス材料がいずれも好調に推移し、増収となりました。
好調なAI半導体市場を背景に、樹脂硬化剤と半導体プロセス材料の売上が増加しています。樹脂改質剤については、既存の接着剤用途に加え、プリント基板の低誘電材料としての販売が広がりつつあります。中長期的な成長が期待できる製品として、開発・販売に注力しています。
続いて電子化学材料は、水溶性防錆剤「タフエース」と密着性向上プロセス「GliCAP」ともに好調を維持しています。特に「GliCAP」は前年同期比プラス300パーセント程度と大幅な増収となりました。
サーバー基板向け、パッケージ基板向けともに成長していますが、特にサーバー基板向け用途の伸びが顕著で、この用途の販売比率は約85パーセントと高まっています。
また、プリント基板の水溶性防錆剤「タフエース」も、金属めっき処理からの置き換え需要を取り込み、販売が好調に推移しています。
そして建材事業では、壁材事業およびエクステリア事業を展開していますが、特に壁材事業は昨年末に実施したM&Aや値上げ効果も相まって増収となりました。一方、エクステリア事業は、長引く住宅着工戸数の減少や働き方改革に伴う工期遅延等の影響により減収となりました。
営業利益の変動要因分析(通期累計)
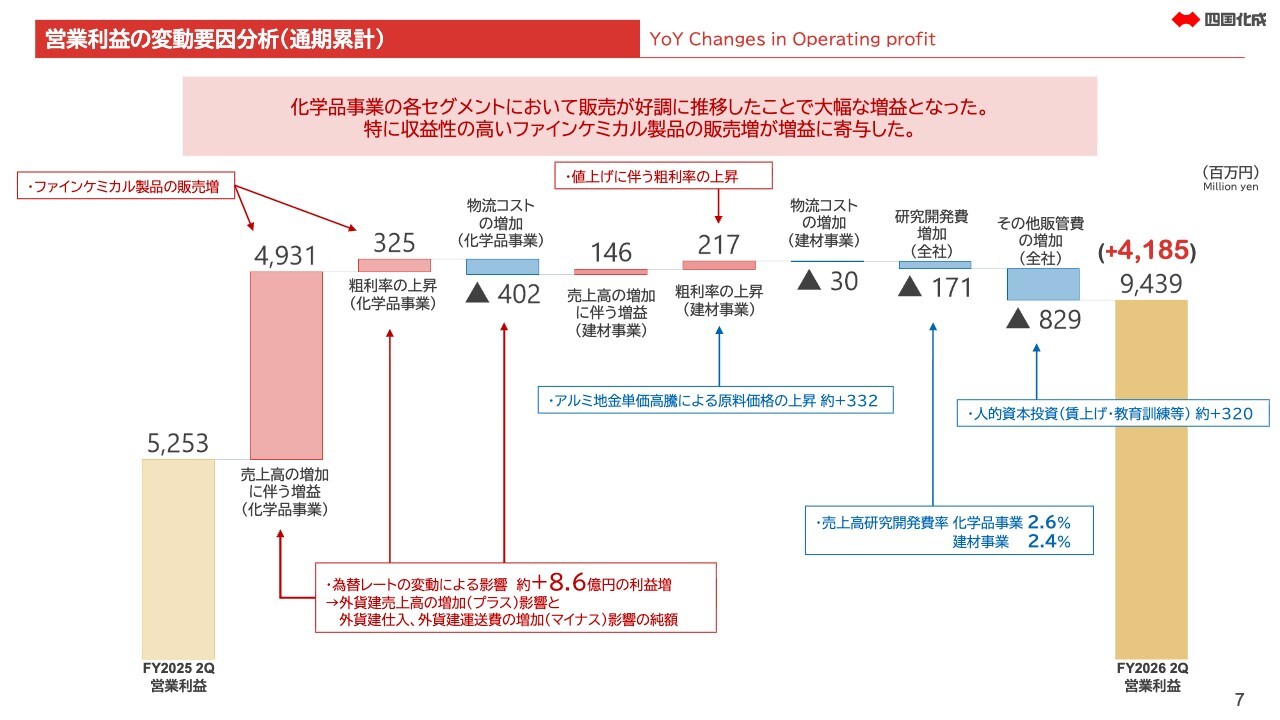
スライドに、営業利益の変動要因をウォーターフォールで示しています。グラフの一番左側が前期の52億5,300万円、右側が今期の94億3,900万円です。今期は前期比でおよそ80パーセントの増益となりました。
化学品事業では、収益性の高いファインケミカルの販売が増加し、売上高の増加と増益に貢献しています。一方、現状では収益性がさほど高くないインドネシアのTimuraya社を買収した影響もあり、粗利率の上昇は限定的となりましたが、引き続きファインケミカルの好調さが業績を牽引しています。
また、グラフ下部の赤い罫囲いに示しているように、ドルだけでなくユーロや元など、当社が使用する主要通貨が円安で推移していることにより、およそ8億6,000万円の増益効果がありました。
建材事業では、販売数量の減少や主原料であるアルミ地金の価格高騰の影響を受けましたが、値上げ効果や壁材事業でシー・エス・ピー社というマンションリフォームの会社をM&Aで買収し、新規連結したことなどから増益となりました。
また、全社費用として研究開発費が1億7,000万円増加しました。中間期の売上高研究開発費率は、化学品事業が2.6パーセント、建材事業が2.4パーセントでした。同業他社と比較すると、必ずしも高い水準ではないと認識しています。
現在、ファインケミカルを中心に研究開発人員が増加しています。すでに発表しているとおり、現在新しいR&Dセンターを建設中ですが、さらなる人員増にも対応できるようにしています。今後、さらに研究開発投資に経営資源を集中させ、独自技術を起点とした高収益製品の一層の拡大に努めていきます。
その他の主な増加項目として、賃上げに加え、従業員の教育機会の拡充などにより、教育訓練費を含む人的資本関連費用が約3億2,000万円増加しました。
事業規模の拡大や事業領域の広がりに伴い、業務の専門性や複雑性がさらに高まっています。このような環境変化に対応するため、教育・研修の機会を充実させることで、従業員一人ひとりの専門性や業務遂行能力の向上を支援していきます。
従業員の成長と活躍が、当社の生産性向上やイノベーションの創出、さらには持続的な企業成長にもつながると考えています。また、会社の成長を従業員のさらなる成長機会や働きがいの向上へと結びつけることで、会社と従業員がともに成長する好循環を構築していきます。
以上の結果、営業利益は前年同期比41億8,500万円増の94億3,900万円となりました。
売上高と営業利益の推移(四半期対比)
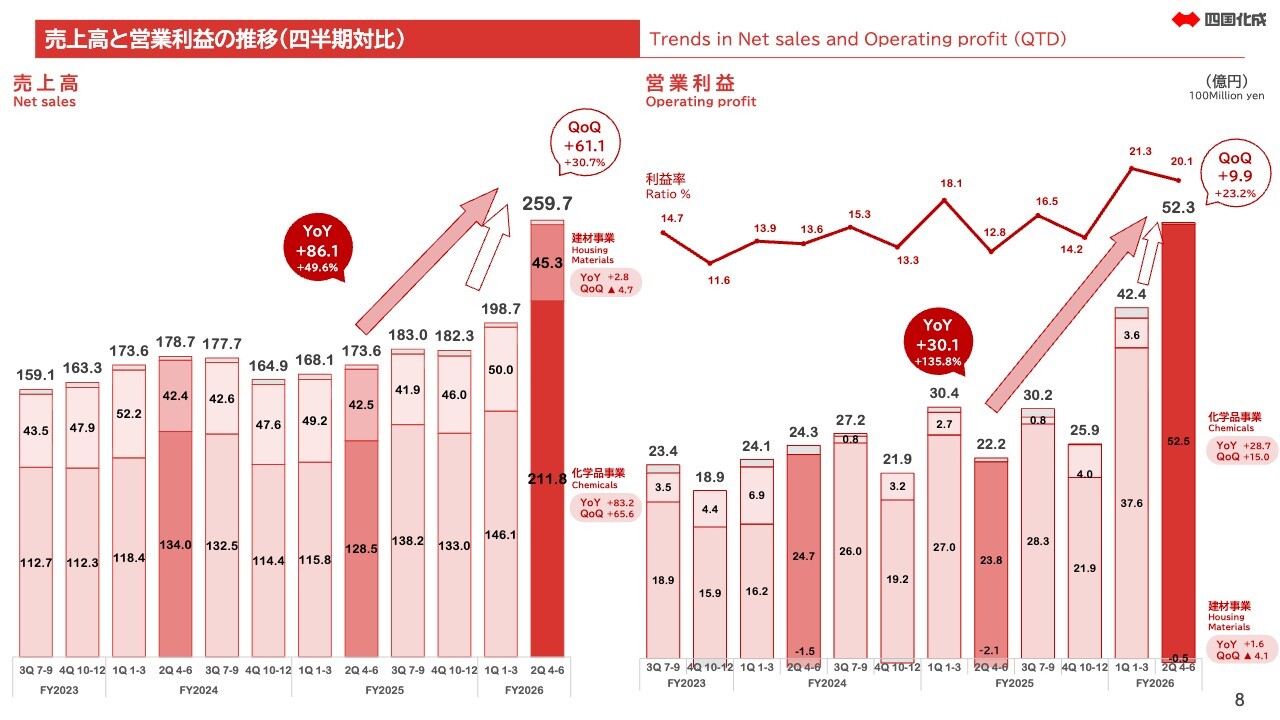
全体、化学品事業、建材事業についてそれぞれご説明します。まず、全体の売上高と営業利益の推移はご覧のとおりです。
セグメント別の概況 化学品事業(四半期対比)
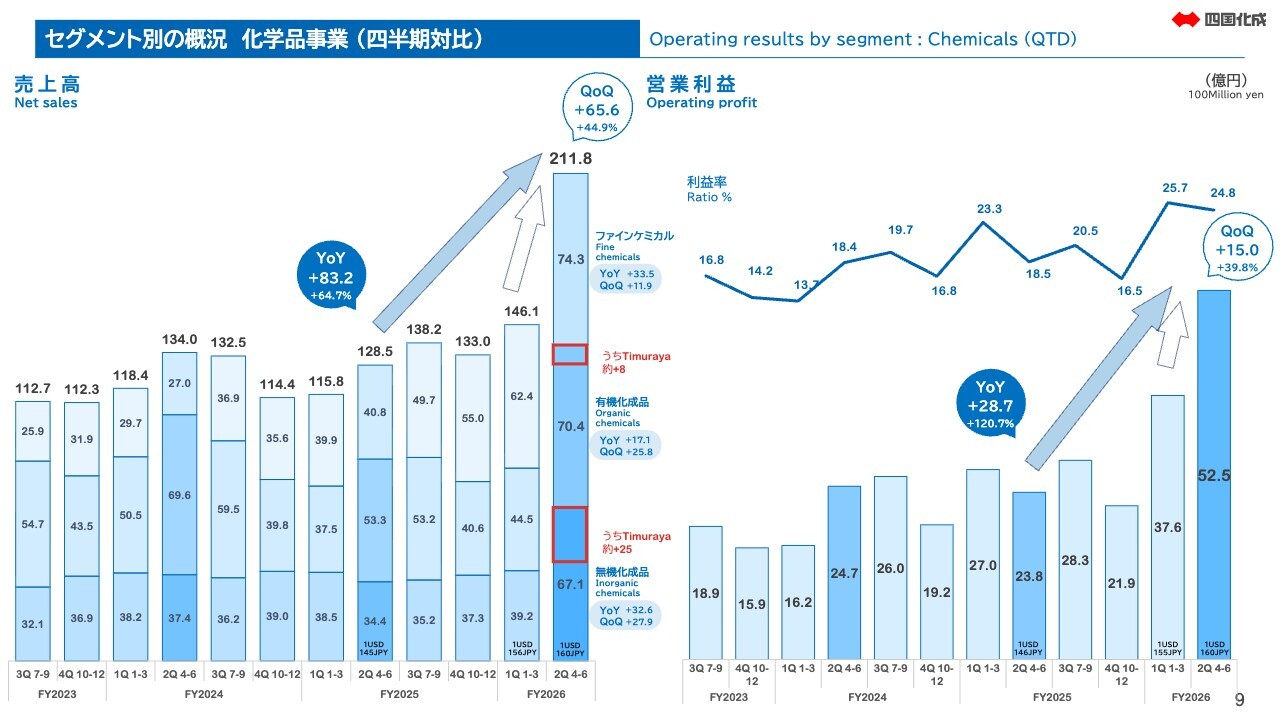
化学品事業です。スライドの赤い印は、今期第2四半期から連結を開始したTimuraya社の貢献部分を示しています。
セグメント別の概況 建材事業(四半期対比)
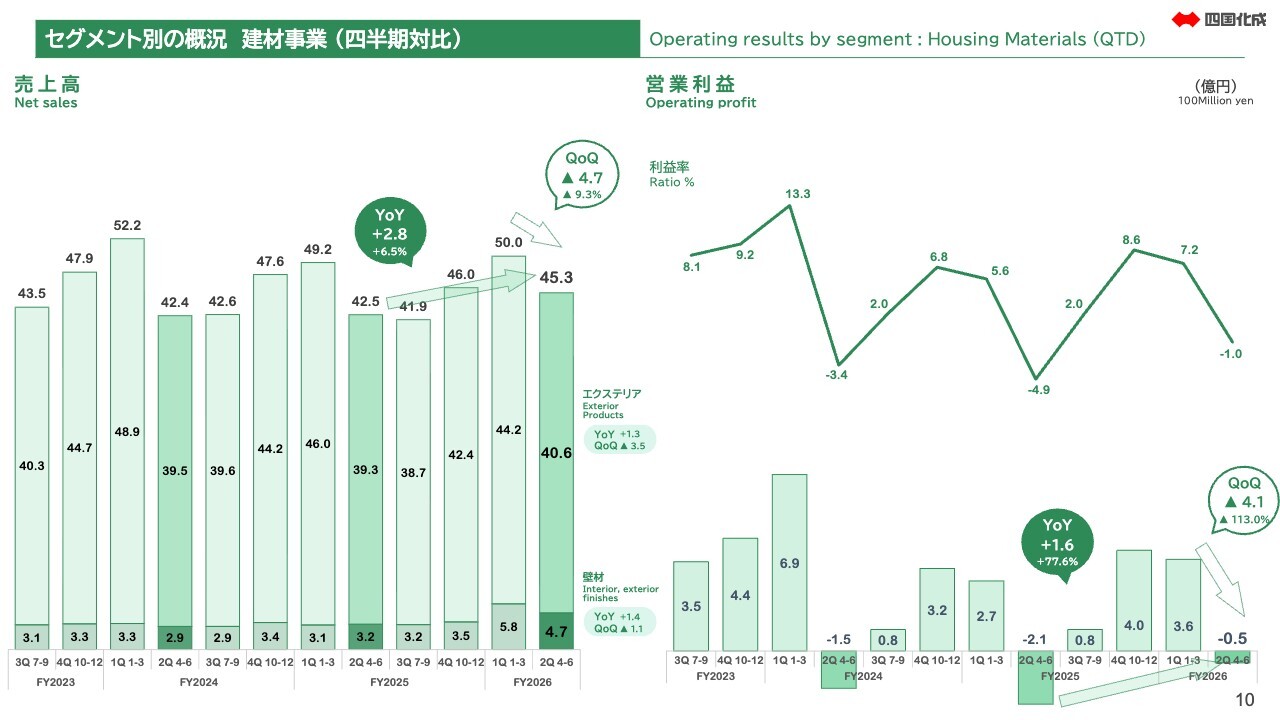
建材事業はスライドに示しているとおりです。以上が、2026年12月期中間期の連結業績の概要です。
連結業績予想
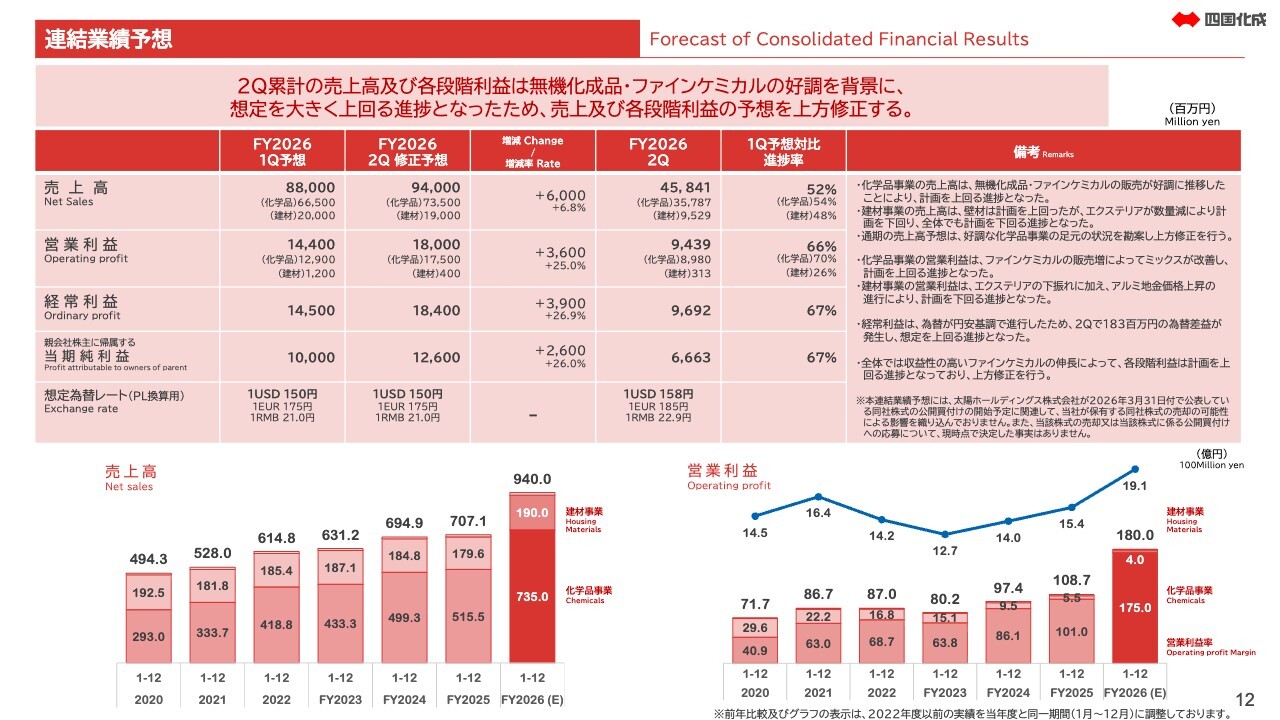
2026年12月期の通期業績見通しについてご説明します。本年2月に、インドネシアの化学品メーカーであるTimuraya社を買収しました。同社の業績は第2四半期から連結業績に取り込まれるため、前回5月15日に発表した業績予想においてTimuraya社の連結影響を織り込んでいます。
一方、第1四半期までの当社業績は当初想定を上回って推移していましたが、中東情勢の悪化をはじめ、事業環境の先行きに不透明感があったことから、その時点では通期予想への織り込みを見送っていました。
今回の業績予想の修正は、すでに織り込み済みのTimuraya社の連結影響に加え、第2四半期までの進捗と足元の事業環境を踏まえ、通期の前提を最新の状況に見直したものです。まず連結売上高は前回5月15日公表の予想比で6.8パーセント増収の940億円としました。
化学品事業は、無機化成品およびファインケミカルの好調で増収を見込んでいます。一方、建材事業は国内市場の低迷や工事遅延などの影響により減収を見込んでいます。
営業利益以降の数値は5月15日の公表時点から変更はなく、1月29日時点の公表と比較すると、営業利益は25パーセント増益の180億円となる見通しです。化学品事業では、ファインケミカルの販売増により増益を予測しています。建材事業は年初からのアルミ地金価格の高騰を受け、減益を見込んでいます。
経常利益は26.9パーセント増益の184億円、当期純利益は26パーセント増益の126億円を見込んでいます。なお、想定為替レートは、USドルが1ドル150円、ユーロが1ユーロ175円、人民元が1元21円と設定しています。
設備投資及び減価償却費について
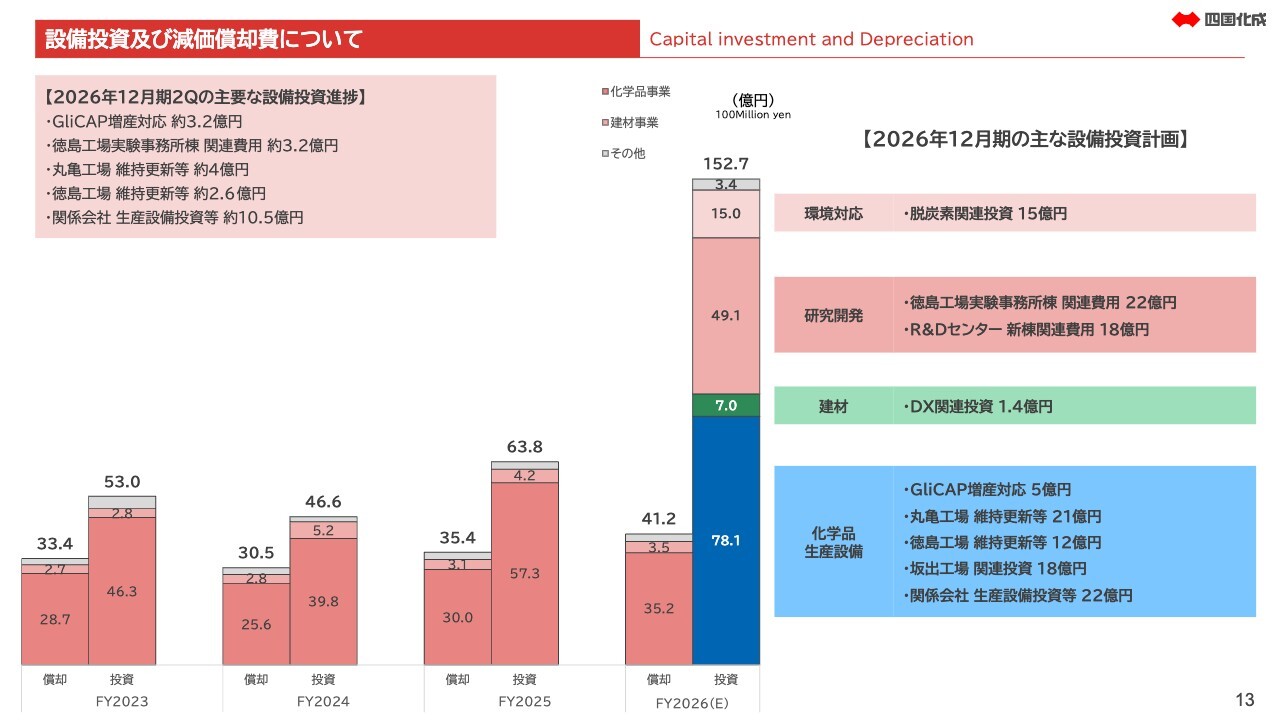
設備投資計画および減価償却費についてです。2026年12月期の設備投資額は合計152億7,000万円を見込んでいます。
設備投資の主な内容はスライド右側に記載しています。投資額が大きい順にお伝えすると、上から2つ目の濃いピンク色で示している徳島工場実験事務所棟関連費用が22億円、R&Dセンター新棟関連費用が18億円、一番下の青色で示している坂出工場関連投資が18億円、そして一番上の薄いピンク色の脱炭素関連投資が15億円となっています。
その他、各種生産設備や研究開発投資を予定しており、減価償却費は41億2,000万円を見込んでいます。
配当及び株主還元について
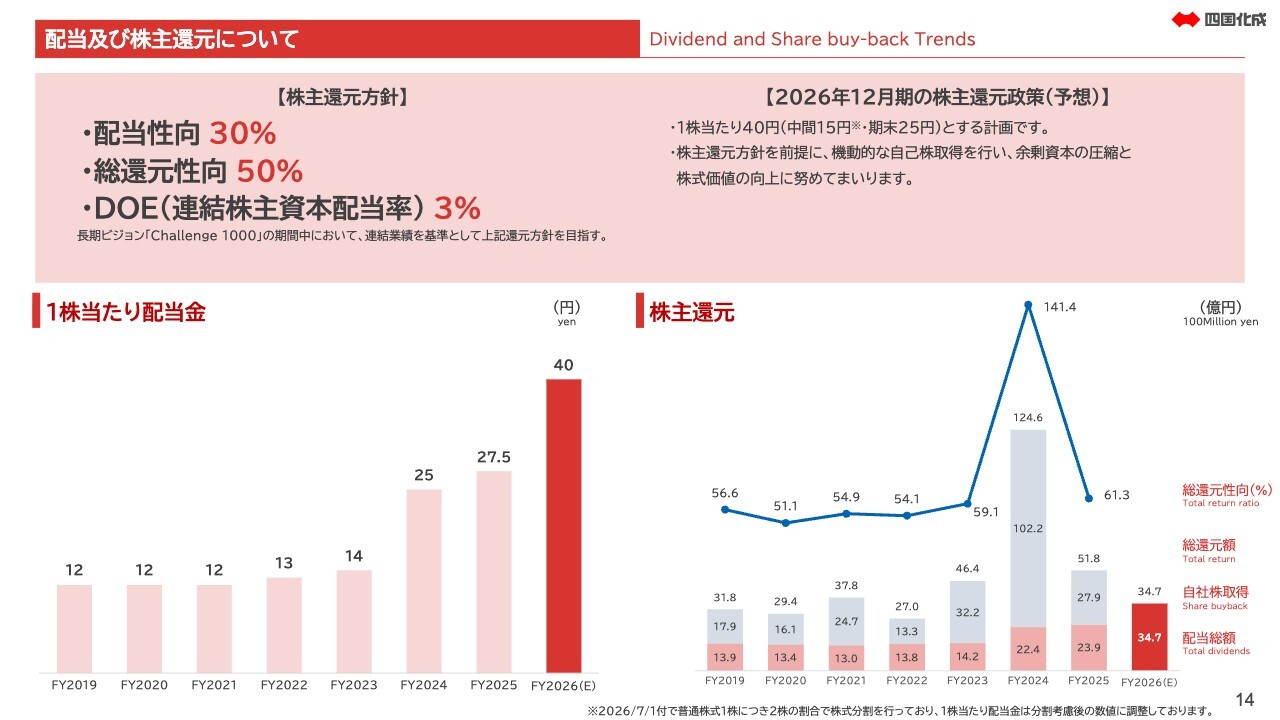
配当および株主還元についてです。8月12日の決算発表に併せて、期末配当の増配を発表しました。株式分割がありましたが、株式分割考慮後の1株当たり配当額は、中間配当が15円、期末配当が25円となり、年間で40円の配当を予定しています。
足元の発行済株式数を基に算出した配当総額は34億7,000万円で、業績予想の純利益126億円に対する配当性向は27.5パーセントとなります。株主還元方針として掲げている配当性向30パーセントに満たない水準ではありますが、総還元性向50パーセントを念頭に機動的な自己株式取得を行い、引き続き余剰資本の圧縮と株式価値の向上に努めていきます。
企業価値向上に向けた現状認識と今後の取組み
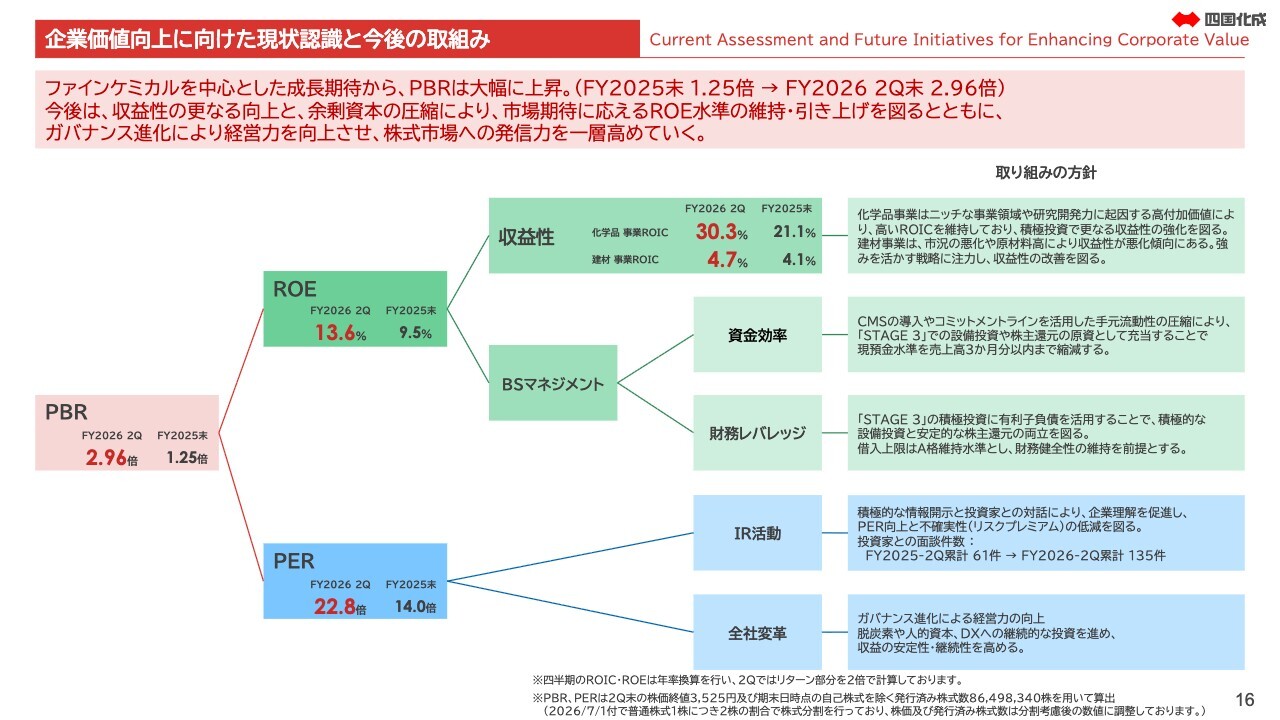
資本コストや株価を意識した経営方針についてです。このスライドでは、当社の資産価値に対する株式評価を示すPBRを起点として、PBRをROEとPERに分解し図示しています。
まず、上部の緑色の領域で示しているROEについてです。2026年12月期第2四半期末時点のROEは13.6パーセントとなり、前期末比で4.1ポイント改善しました。さらに、ROEを収益性、資金効率、財務レバレッジに分解し、改善余地について整理しています。
まず、収益性についてです。事業ROICは、化学品事業が30.3パーセント、建材事業が4.7パーセントとなりました。化学品事業は、ニッチな事業領域や研究開発力による高付加価値を背景に、高いROICを維持しています。特に収益性の高いファインケミカルの販売比率が伸びており、事業ROICは前年末比で9.2ポイント上昇しました。
一方、建材事業はWACCを下回る水準のROICであると認識しています。強みを活かす戦略に注力し、収益性の改善を図ることで、早期にWACCを上回るROICを達成するため、引き続き取り組んでいきます。
続いて、資金効率についてです。当社は現在、多額の金融資産を保有していると認識していますが、CMS(キャッシュマネジメントシステム)およびコミットメントラインはすでに導入・稼働しており、これらを活用してグループ内の資金効率化と手元流動性の適正化を進めています。
今後、こうした取り組みによって生み出した余剰資金を成長投資の原資として活用し、資本効率のさらなる向上につなげていきます。また、財務レバレッジとして有利子負債を活用し、積極的な設備投資と安定的な株主還元の両立を図ります。一方で、借入上限はA格を維持する水準とし、財務健全性の維持を前提とします。
次に、下半分の青色の領域で示しているPERについてです。PER向上に向けて、IR活動をさらに積極的に推進し、投資家のみなさまとの情報の非対称性を解消することで、企業理解の促進と不確実性の低減を図ります。
第2四半期時点での投資家のみなさまとの面談件数は、昨年の61件から135件へと倍増しました。継続的に投資家のみなさまとの対話を図れるよう、引き続きIR体制の強化と開示内容の充実に努めます。
また、ガバナンスの進化や「STAGE 3」全社変革方針の推進を通じ、多面的な会社機能の向上に努めていきます。「STAGE 3」全社変革方針においては、脱炭素、人的資本、DXなどにおける積極的な投資を計画し、持続的な成長を支える経営基盤の強化を通じて、収益の安定性と継続性を高めます。
現在、ファインケミカルを中心とした成長期待を背景に、2026年6月末時点のPBRは2.96倍、PERは22.8倍となっており、市場のみなさまから一定の評価をいただいていると認識しています。これらの取り組みを通じて、市場からの期待に継続的に応え、同業他社と比較しても相対的に高い市場評価を中長期的に維持し続ける企業を目指します。
資本効率性の向上について
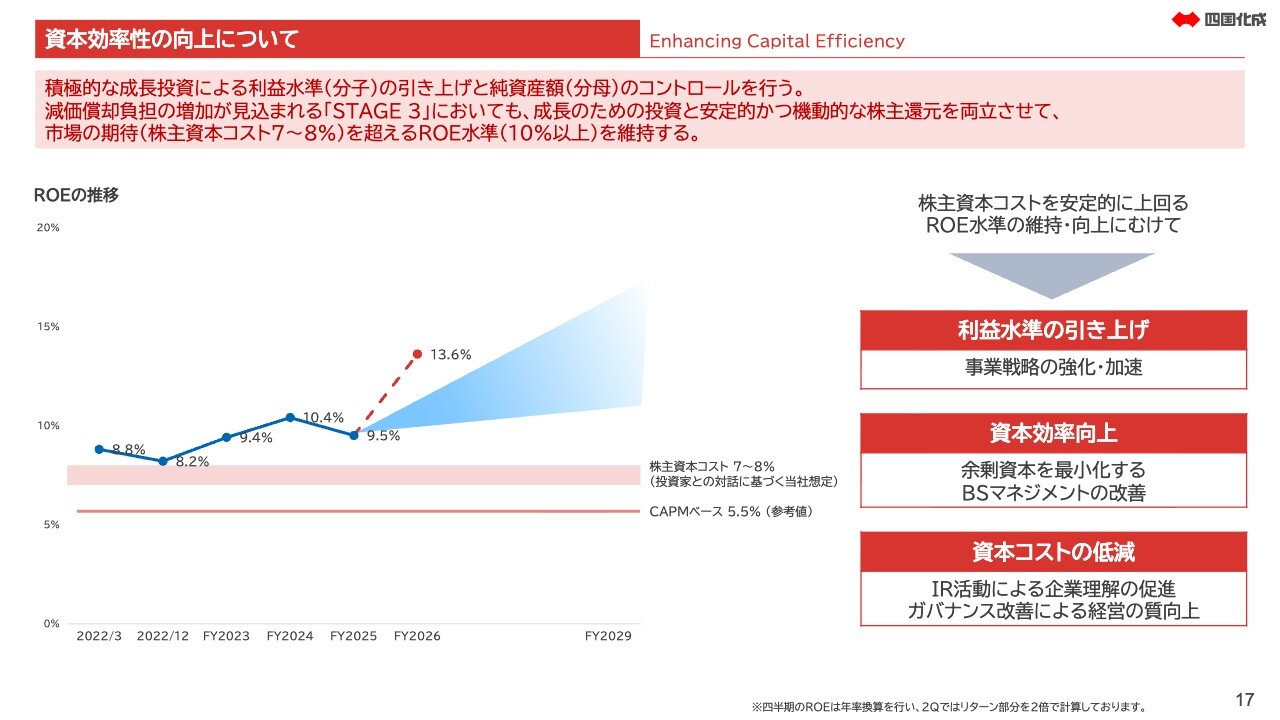
資本効率性の向上に向けた当社の考えをご説明します。資本効率に関しては、投資家のみなさまに示す最終的な指標としてROEを重視しています。ROEは、長期ビジョン「Challenge 1000」においても財務目標として掲げている重要な指標です。
CAPMで算出した株主資本コストは5.5パーセントですが、投資家のみなさまとの対話に基づいた当社の想定は7パーセントから8パーセントです。これを安定的に超えるROE水準の維持を目指していきます。
積極的な成長投資を通じて事業戦略を強化・加速し、利益水準の引き上げを図ります。併せて、BSマネジメントの改善やIR活動の拡充を通じて資本効率の向上と不確実性の低減に取り組み、ROEの底上げを進めていきます。
BSマネジメントの改善について
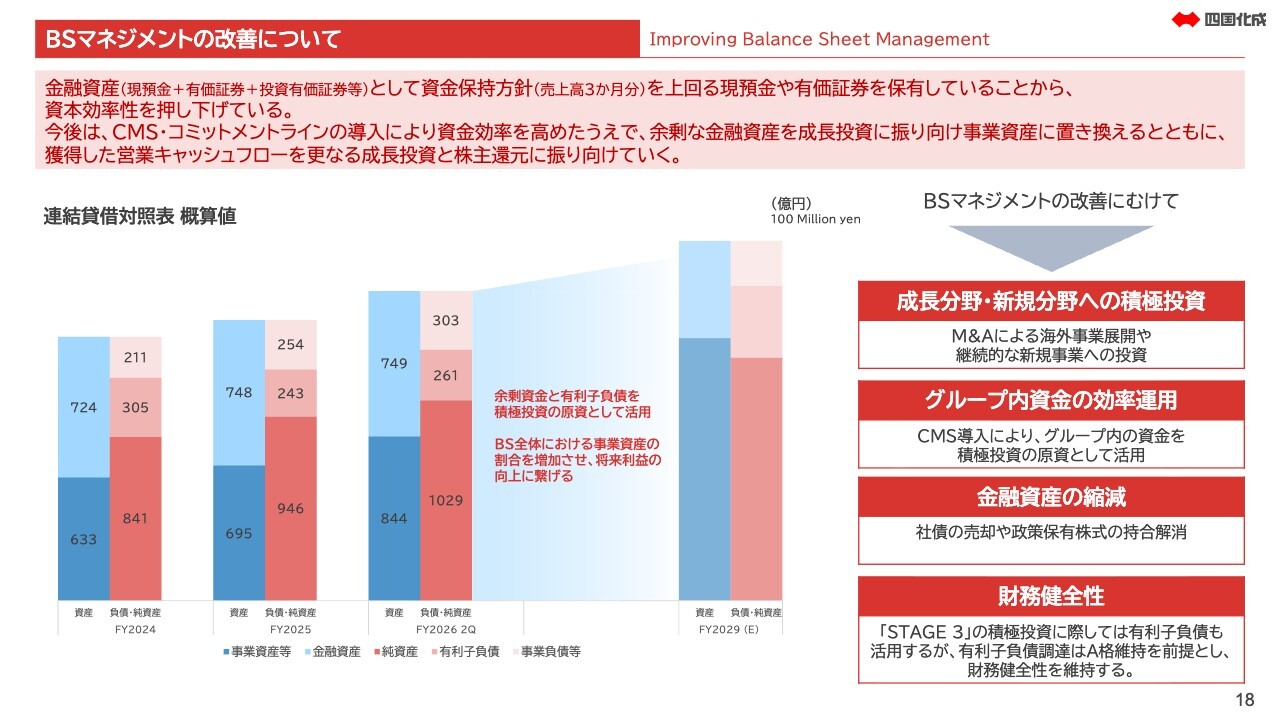
BSマネジメントの改善に向けた取り組みについてご説明します。2026年12月期第2四半期時点のROEは前期末比で4.1ポイント上昇し、13.6パーセントとなりました。これは、ファインケミカルの売上が急速に拡大していることに起因していると認識しており、BSマネジメントによる資本効率の改善はまだ道半ばと考えています。
当社は現在、多額の金融資産を保有していると認識しています。これらの余剰資金を成長投資に振り向けることに加え、CMSの導入によって資金効率を高めていきます。
さらに、有利子負債の活用によるレバレッジも検討し、より効率的なバランスシートを目指します。成長投資によって獲得した営業キャッシュフローは、さらなる成長投資と株主還元に振り向け、事業戦略と資本政策の両面から企業価値の向上を図っていく方針です。
現状認識と当面の対応方針
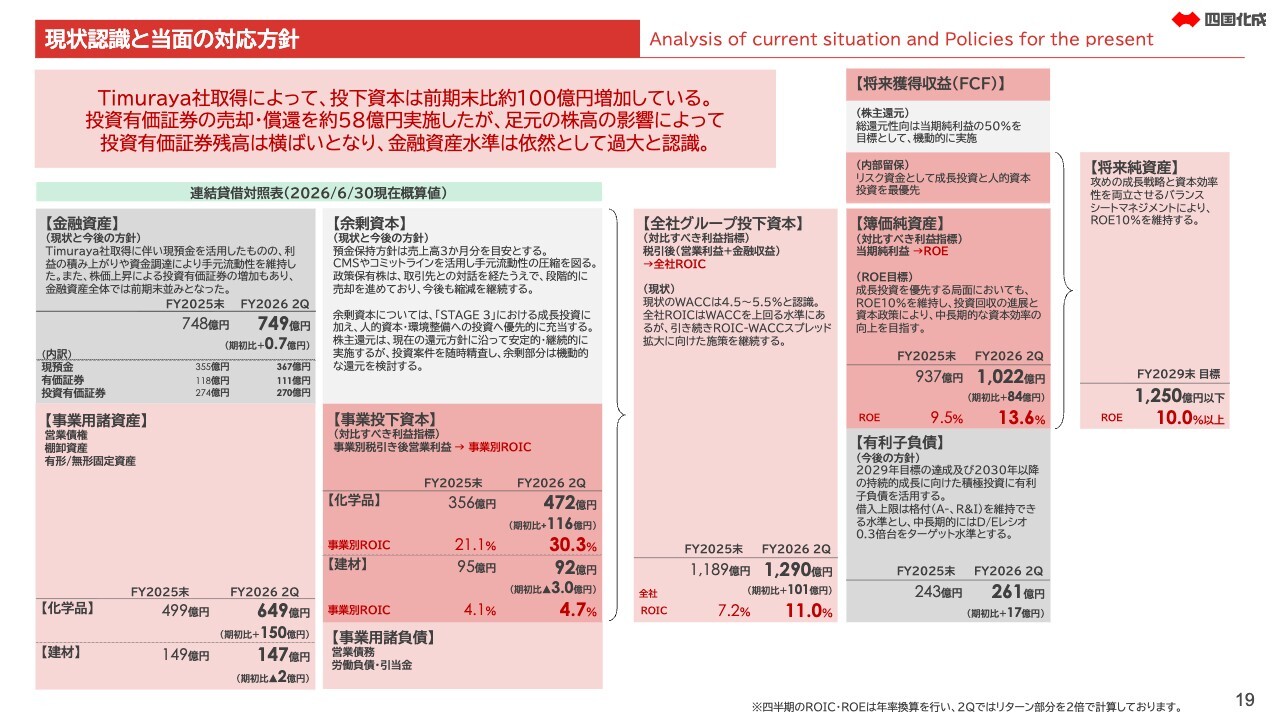
当社の資本政策の全体像です。スライド左半分の右下に示している事業投下資本をご覧ください。本年2月にTimuraya社を取得したことにより、事業投下資本は前期末比で約100億円増加しています。
また、スライド左上に示しているとおり、投資有価証券の売却・償還を約58億円実施しましたが、足元の株価上昇の影響もあり、投資有価証券残高は横ばいです。2026年6月末時点で保有する金融資産は749億円となっています。
当社では、適正な現預金水準を売上高の3ヶ月分程度と見積もっています。これを上回る現預金に加え、政策保有株式を含む有価証券および投資有価証券についても、保有意義を継続的に検証し、段階的な売却を進めています。これにより創出した資金を成長投資や人的資本投資、環境関連投資などに充て、さらなる事業拡大と収益性の向上を目指していきます。
資金配分においては、個々の投資案件について収益性や投資回収の確度を厳格に精査しつつ、将来の成長に資する投資を積極的に実施します。その上で、投資機会や必要資金を踏まえて余剰と判断した資本については、機動的な株主還元を行っていきます。
現在の全社グループ投下資本には、なお一定の余剰資本が含まれていると認識しています。今後は、余剰資本の圧縮と成長分野への再配分を進め、より資本効率の高い投下資本構成への転換を図っていきます。
また、成長投資を優先する局面においても、「Challenge 1000」の目標として掲げるROE10パーセントの維持に努め、投資回収の進展と資本政策の両輪により、中長期的にはさらなるROE水準の向上を目指します。
Challenge1000 概要
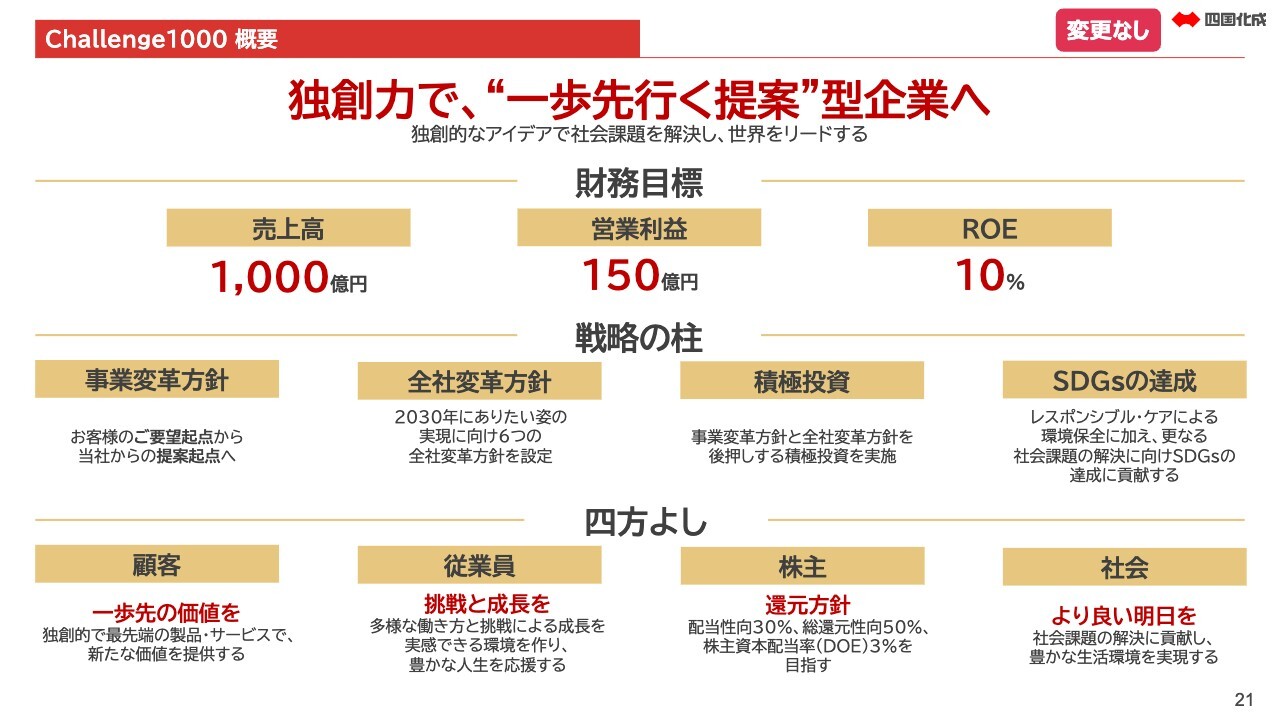
最後の項目です。長期ビジョン「Challenge 1000」の「STAGE 3」として、2029年までの4年間の計画についてお話しします。2月にご説明した「STAGE 3」の計画は、足元のファインケミカルの需要見通しやTimuraya社の買収を織り込んでいない内容でした。この点について、2月の時点でアップデートする旨を予告していました。
今回は、2月にご説明した資料を基にアップデート内容をご説明します。このスライドに記載している「Challenge 1000」の概要に変更はありません。
Challenge1000「STAGE 1」・「STAGE 2」の総括
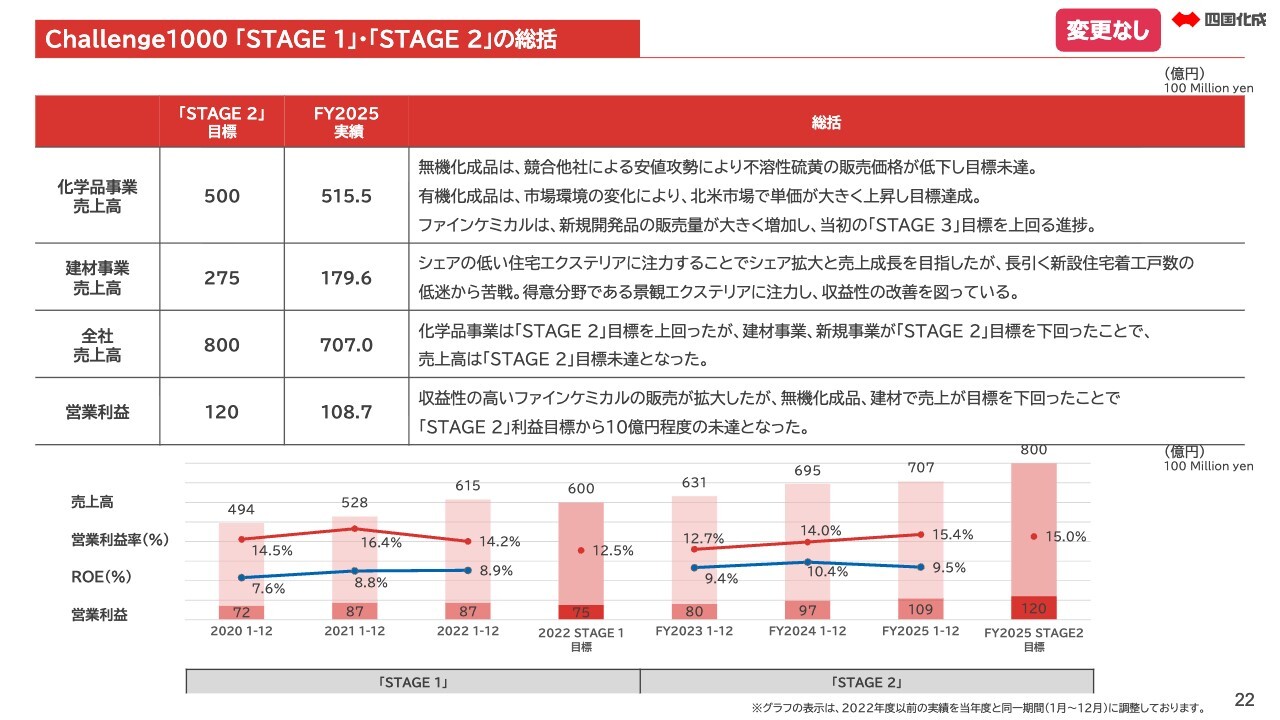
終了した「STAGE 1」「STAGE 2」の総括についても変更はありません。
Challenge1000「STAGE 3」事業変革方針
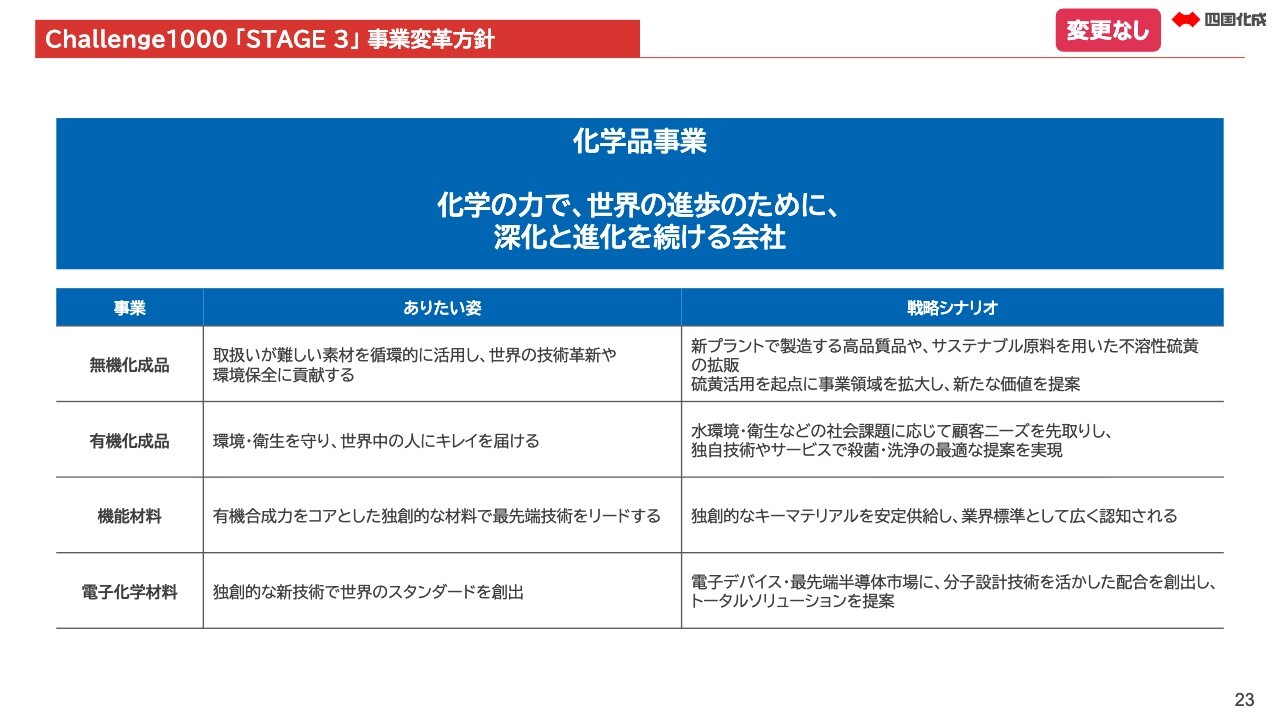
「STAGE 3」の事業変革方針です。化学品事業は、定性的な目標や取り組み内容に変更はありません。
Challenge1000「STAGE 3」事業変革方針
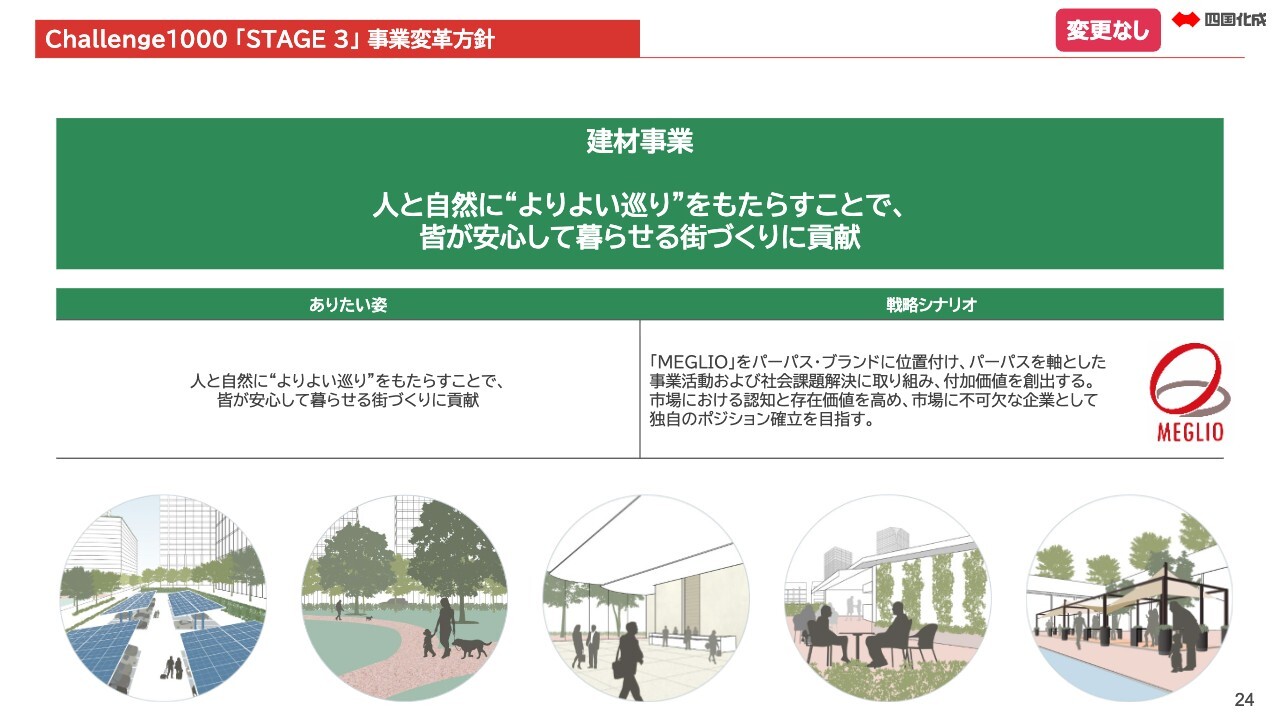
建材事業です。こちらも定性的な目標や取り組み内容に変更はありません。
Challenge1000「STAGE 3」損益計画
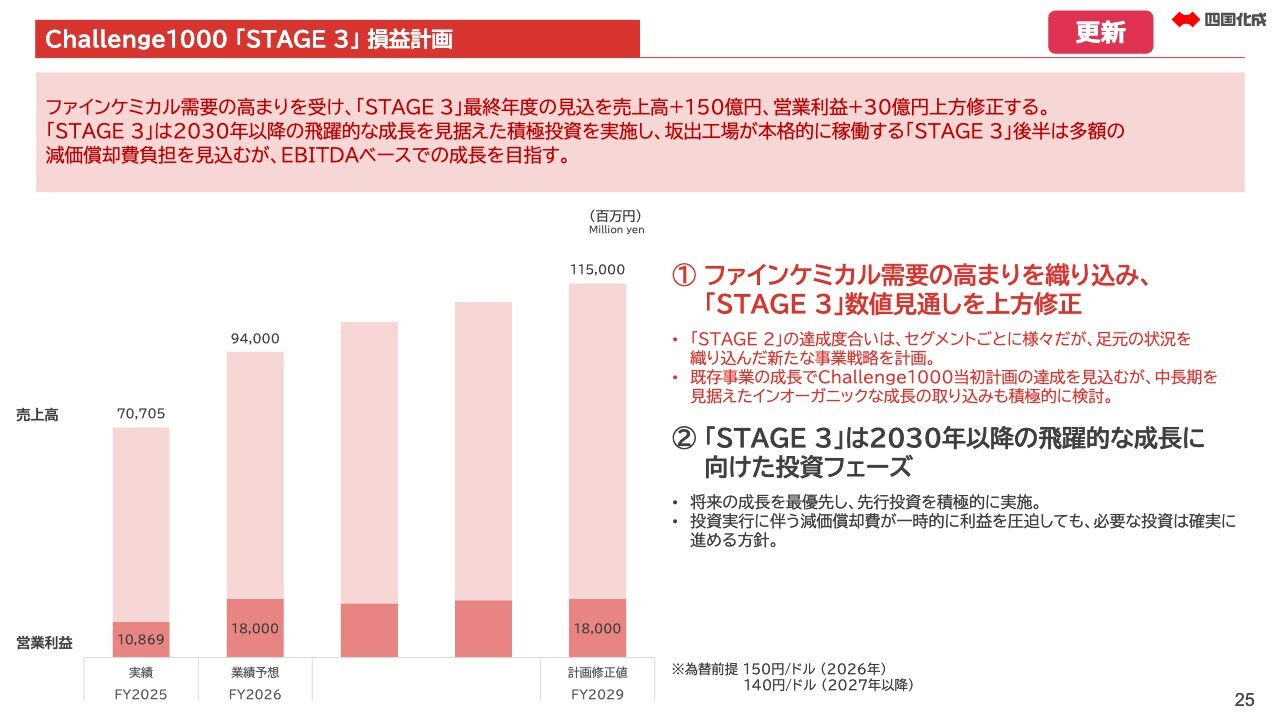
「STAGE 3」の損益計画です。ファインケミカル需要の高まりやTimuraya社買収の完了を受け、「STAGE 3」最終年度である2029年の数値見通しを、売上高1,150億円、営業利益180億円に上方修正します。
2029年末の売上高見込みは、直近の2026年業績予想から210億円程度の増収を計画していますが、グラフで示しているとおり、営業利益は横ばいを見込んでいます。後ほどのスライドでもご説明しますが、これは「STAGE 3」の後半にかけて、新しい坂出工場の稼働をはじめ、多額の減価償却費の計上を見込んでいるためです。
営業利益ベースでは横ばいとなりますが、減価償却費を除いたEBITDAベースでは着実な成長を目指します。「STAGE 3」は、償却負担をこなした2030年以降の利益成長に向けた準備期間としてご理解いただければと思います。なお、「STAGE 3」の前提として、為替は1ドル140円を基準として策定しています。
Challenge1000「STAGE 3」事業変革方針
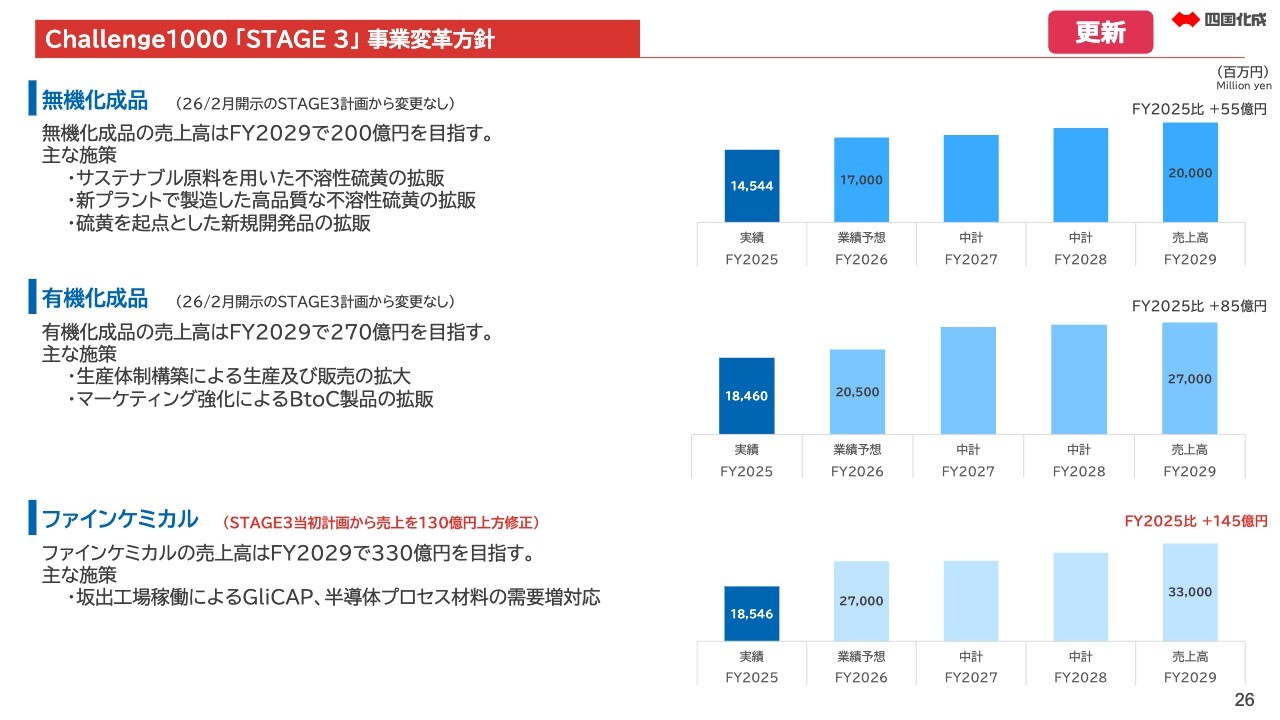
各事業の計画についてご説明します。まず、化学品事業です。無機化成品および有機化成品の施策や2029年の目標に変更はありません。
Timuraya社については、無機化成品および有機化成品に関連する製品を製造・販売しており、セグメント別連結売上高はこれら2つのセグメントに分けて集計しています。ただし、「STAGE 3」の計画においては新規事業として扱われているため、このスライドで示している化学品事業の数値には含まれていません。
次に、ファインケミカルについてです。この事業は、現在当社の成長ドライバーであり、最重要の注力事業と位置づけています。「STAGE 3」の当初計画では、2029年の売上目標を200億円としていましたが、130億円上方修正し、新しい計画では330億円を目標としました。
上方修正の主な要因は、「GliCAP」の販売が想定を上回るペースで進捗していることです。先端AI向けのサーバー基板やパッケージ基板は、2029年に向けてさらに成長が続くと見込まれています。活況な市場を背景に、当社も直近期末比で年率2桁パーセントを超える成長を目指していきます。
Challenge1000「STAGE 3」事業変革方針
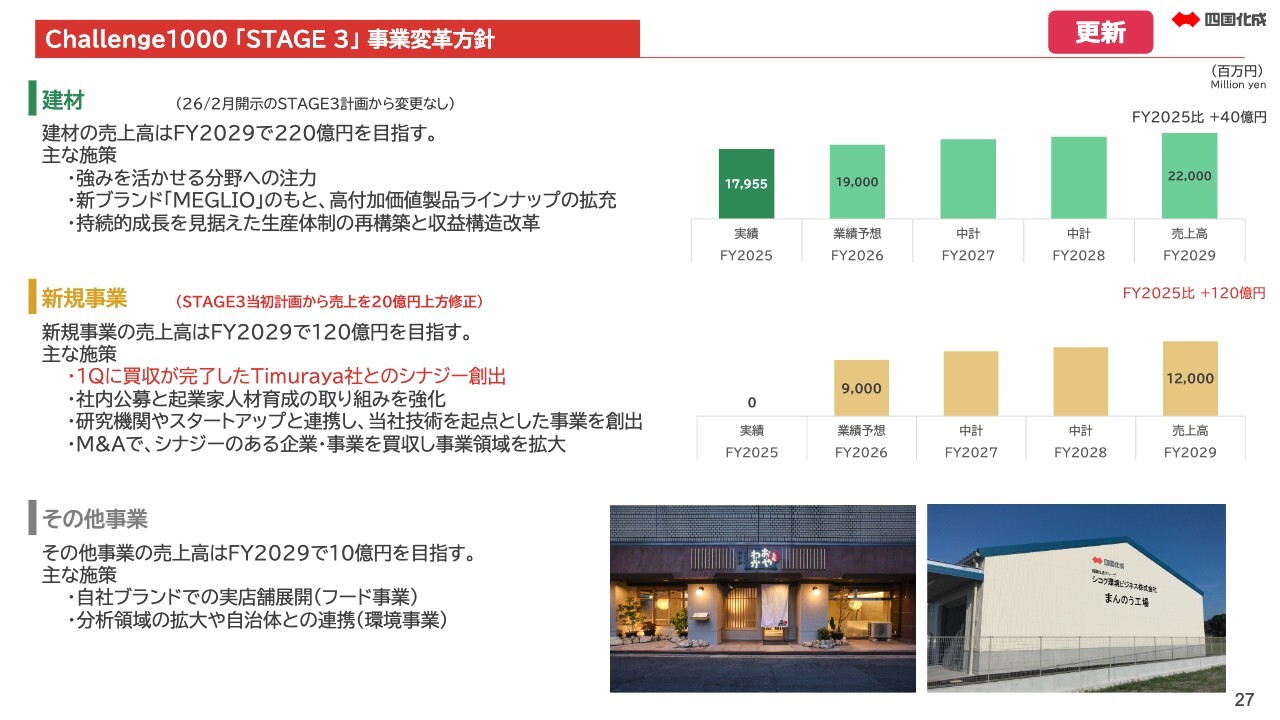
建材事業については、計画に変更はありません。足元の市場低迷により、今期の予想は下方修正しましたが、強みを活かせる分野に特化し、収益性を改善する方向性に変わりはありません。
次に、新規事業については、Timuraya社の買収完了を踏まえ、2029年の売上目標を当初計画である100億円から120億円に引き上げました。これは、M&Aによる売上目標を従来の80億円から、Timuraya社の事業計画を反映した100億円へ見直したことによるものです。
引き続き、M&A候補先の探索を進めていきます。既存領域および周辺領域とのシナジーが見込まれる案件があった場合にはM&Aの実行を検討しますが、計数計画にはTimuraya社の事業計画のみを織り込んでいます。
また、社内公募やコーポレートベンチャーキャピタル、外部連携などによる新規事業の創出については、当初の計画から変更なく実施する予定です。その他事業については、特に変更はありません。
Challenge1000「STAGE 3」新規注力分野
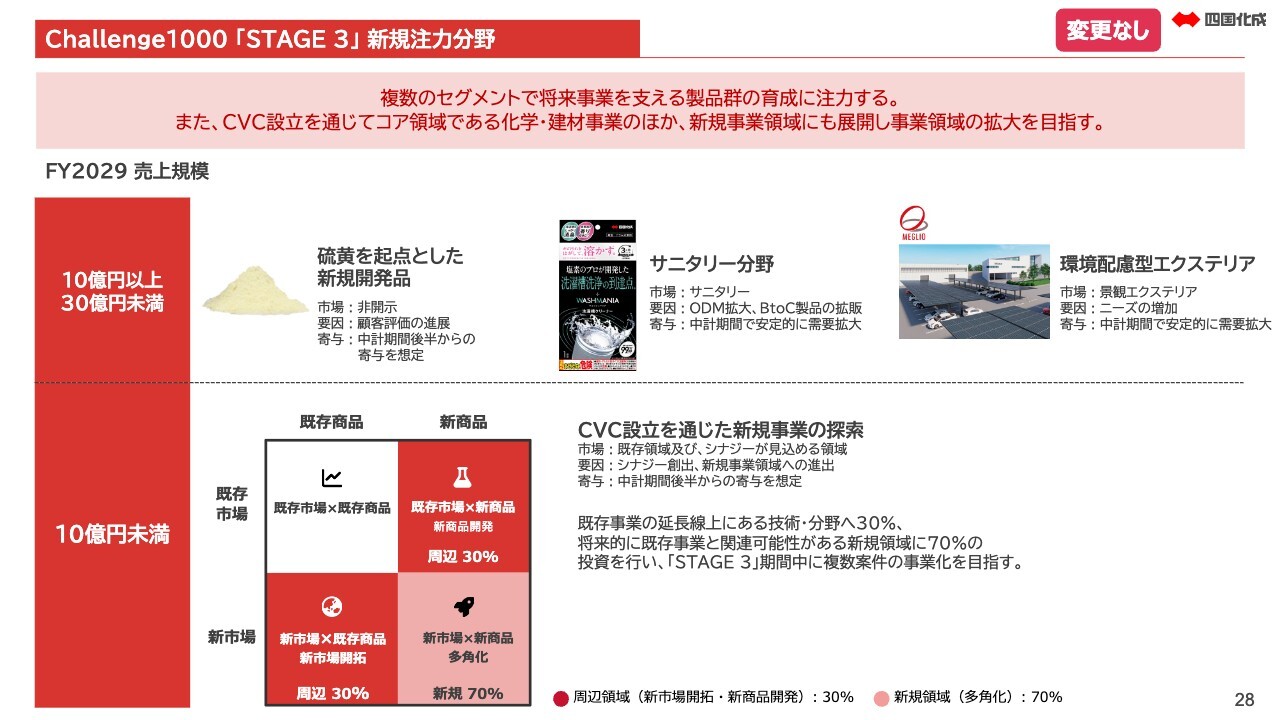
新規注力分野については変更はありませんので、説明は割愛します。
Challenge1000「STAGE 3」全社変革方針
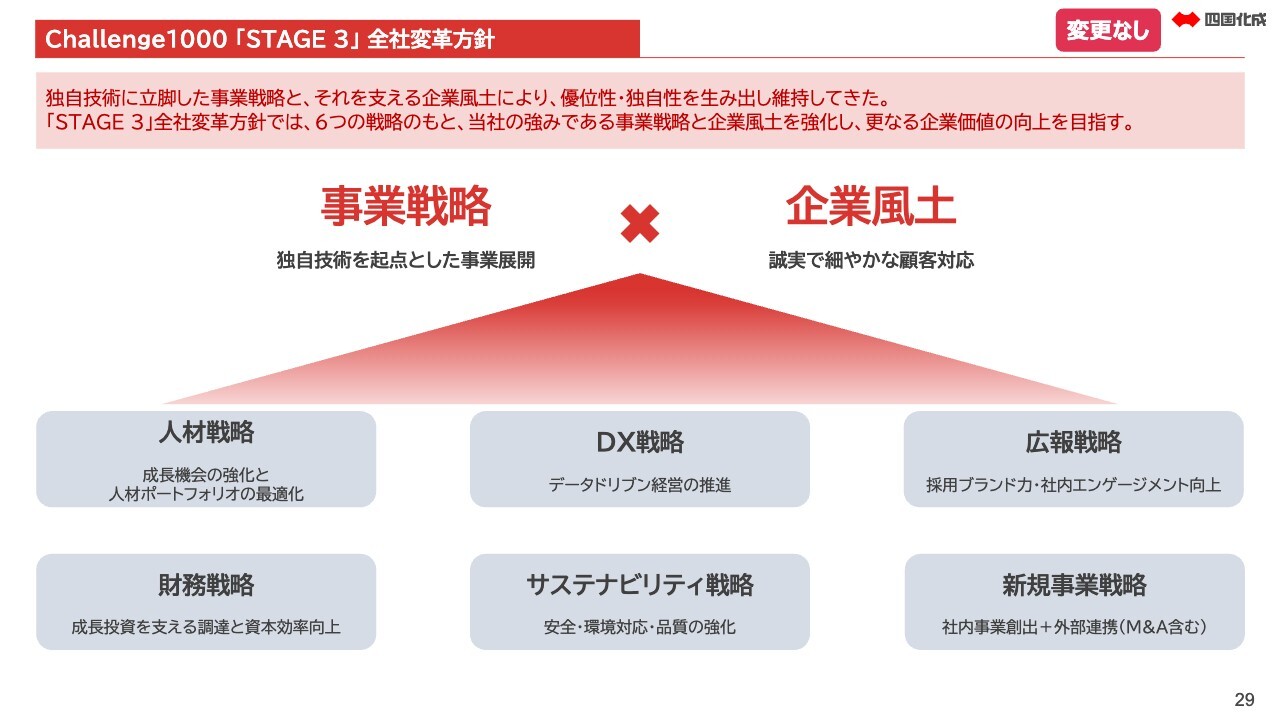
全社変革方針についても変更はありませんので、割愛します。
Challenge1000「STAGE 3」投資計画
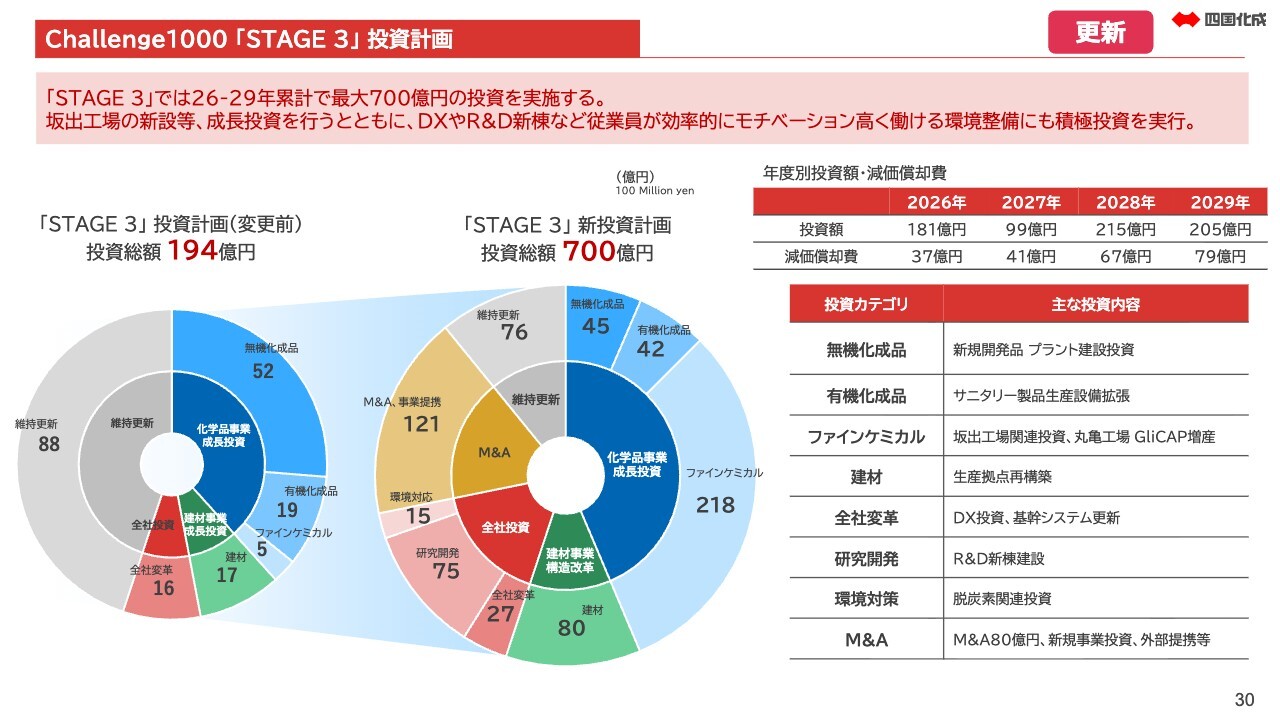
「STAGE 3」の投資計画についてです。今回、ファインケミカル製品の需要が当初の想定を上回って推移していることを踏まえ、新しい坂出工場における投資計画を中心に見直しを実施しています。これにより、「STAGE 3」期間中の投資総額は、2月に開示した計画から40億円増加し、最大700億円となる見込みです。
スライド右上の表には、年度別の投資額と減価償却費を記載しています。坂出工場やR&Dセンター、徳島工場実験事務所棟など、大型の設備投資が順次稼働することに伴い、2028年以降、減価償却費が大きく増加する見込みです。したがって、2028年から2029年にかけては利益の伸びが鈍化することを想定しています。
これは需要拡大への対応と将来の成長基盤構築に向けた先行投資の結果であり、2030年以降の持続的な利益成長を実現するために必要な期間であると認識しています。短期的な償却負担を織り込んだ上で、足元の成長機会を確実に捉え、将来の収益拡大につなげるために積極的な投資を進めていきます。
Challenge1000「STAGE 3」株主還元方針
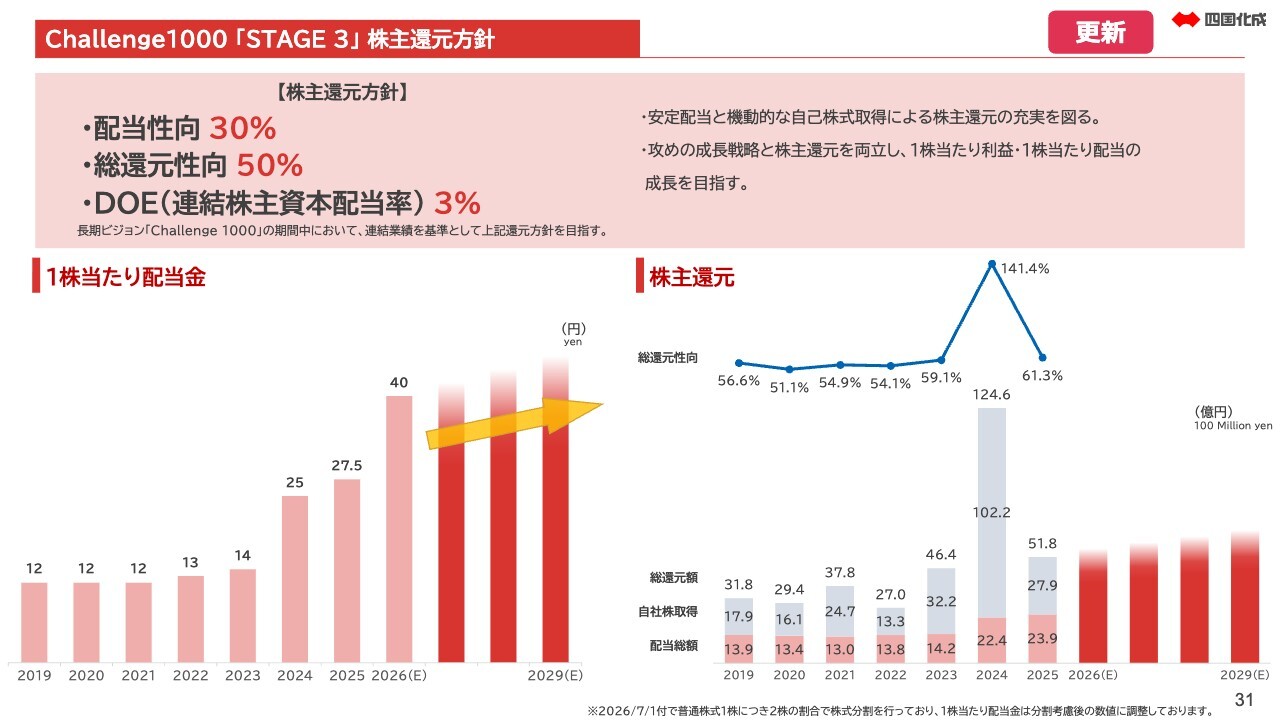
株主還元方針については、従来の方針から変更はありません。当社は2026年7月1日付で、普通株式1株につき2株の割合で分割を実施しました。投資単位当たりの金額を引き下げることにより、さらに幅広い投資家のみなさまに当社株式を保有していただきやすい環境を整え、株式の流動性向上および投資家層のさらなる拡大を図っています。
安定的な株主還元を継続するとともに、資本政策やIR活動を通じて、当社株式への投資の魅力と市場流動性の向上に努めていきます。
「STAGE 3」キャピタルアロケーション方針
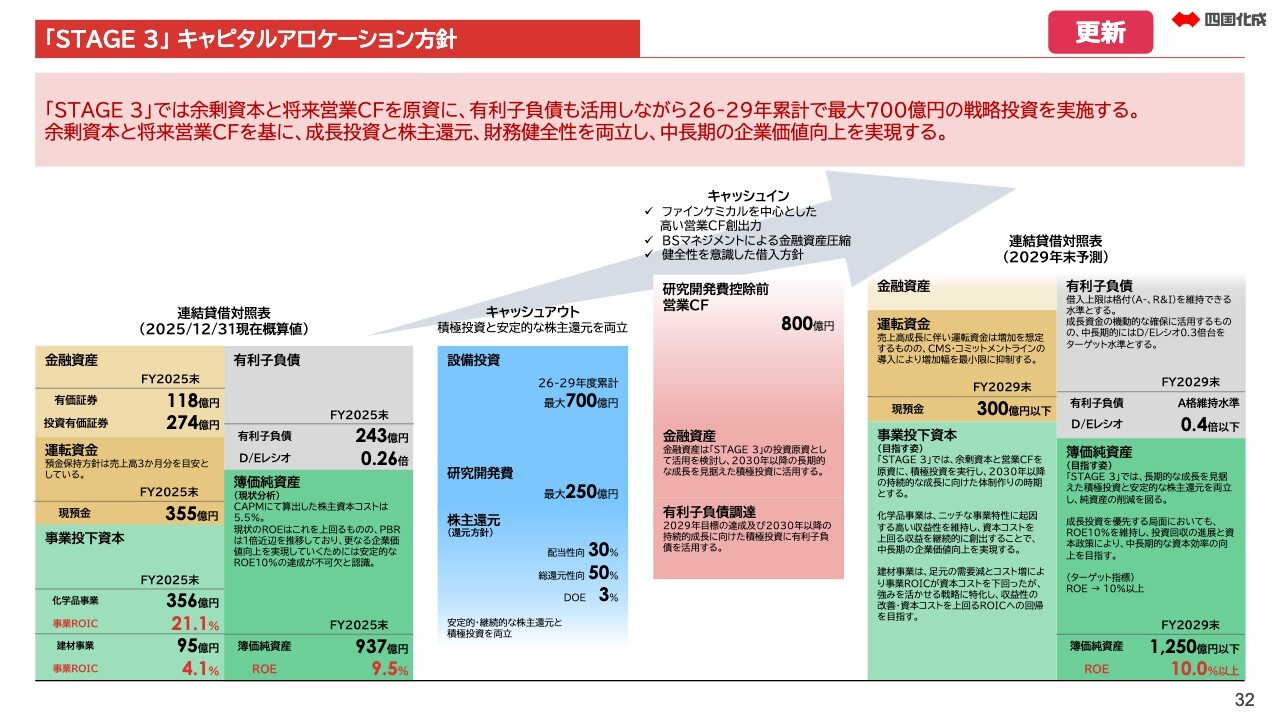
キャピタルアロケーション方針についてご説明します。基本方針は、2月に公表した内容から変更はありません。一方で、利益計画および設備投資計画の見直しを踏まえ、2029年末の貸借対照表予測を更新しています。
当社は、余剰資本の圧縮を重要課題と認識しています。今後は、将来の営業キャッシュフローに加え、保有する余剰資本や財務健全性の範囲内で有利子負債も活用しながら、「STAGE 3」の成長投資と安定的な株主還元を着実に実行していきます。これらを通じて、財務健全性を維持しつつ、資本効率の高いバランスシートへの転換を進めていきます。
Challenge1000 SDGs、ESGへの取り組み
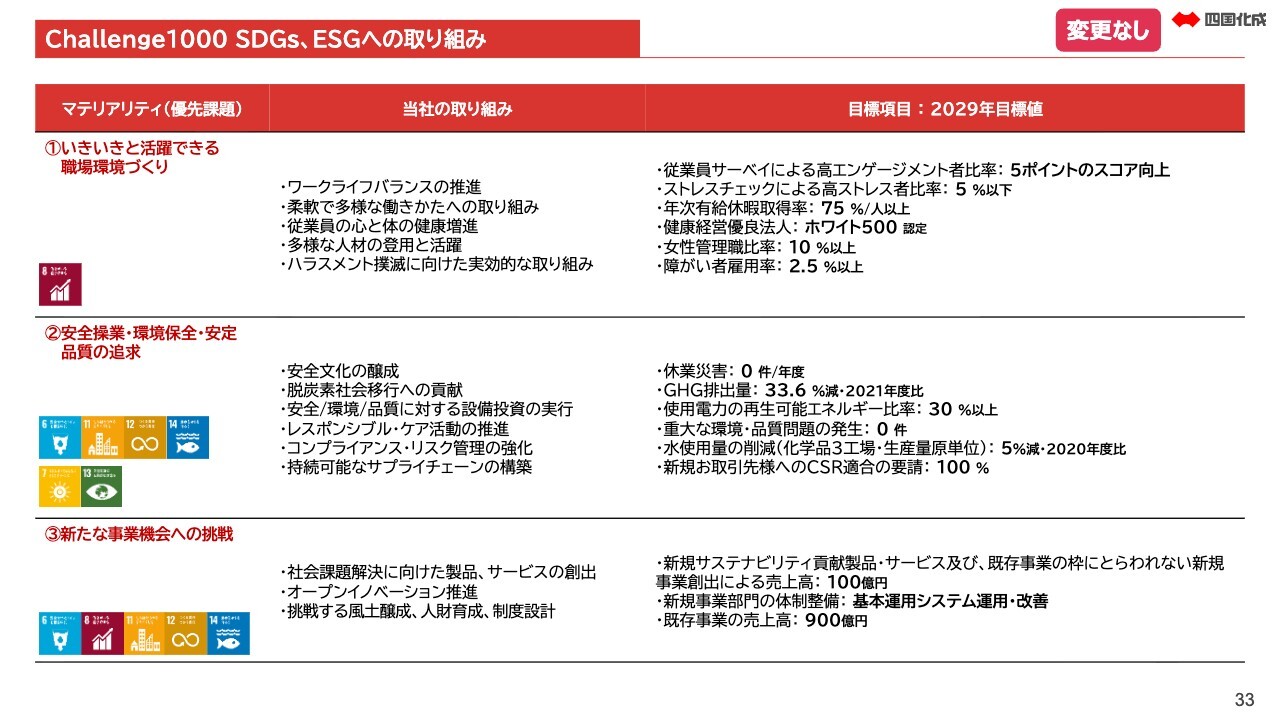
最後のスライドには、当社のSDGsおよびESGへの取り組み、社会的要請について記載しています。こちらの内容も変更はありませんので、説明は割愛します。
本日は、当社グループの業績に加え、資本政策の考え方、そして「Challenge 1000」の「STAGE 3」のアップデート内容についてご説明しました。
ファインケミカル製品の需要が想定以上に高まっていることから、2026年の業績予想および2029年の見通しを上方修正しましたが、「STAGE 3」を2030年以降の持続的な成長を見据えた体制作りの時期と位置づけていることに変わりはありません。短期的な事業環境の変化に左右されることなく、中長期での企業価値向上に向けて、着実に施策を実行していきます。
引き続き、みなさまのご理解とご支援を賜りますよう、よろしくお願いします。私からの説明は以上です。ありがとうございました。
質疑応答:ファインケミカルの2029年の営業利益目標について
質問者:中期経営計画の「STAGE 3」のアップデートに関する数値のイメージやヒントを教えてください。営業利益は2029年で180億円と、今年と横ばいの見込みです。セグメント別では開示していませんが、化学品事業の営業利益も2029年は2026年と比較して横ばいになるのでしょうか?
また、その中でもファインケミカルは2026年と比較して横ばいとなるのか、好調に推移するのかを、ヒントでもかまいませんので教えていただければ幸いです。先ほど「『GliCAP』を中心に上方修正した」とお話がありましたので、「GliCAP」の売上目標のイメージとして、例えば2025年と比べて何倍になるのかなど、2029年の目標の


新着ログ
「化学」のログ