2027年3月期第1四半期決算説明会
True Data、1Q増収増益 主力サービスの新規導入・積み上げ加速でストック型売上を底上げ


Agenda
米倉裕之氏(以下、米倉):株式会社True Data代表取締役社長の米倉です。本日は、当社の2027年3月期第1四半期決算説明会にご参加いただき、誠にありがとうございます。
本日は、カンパニーハイライトをご説明した後、2027年3月期第1四半期の決算概況および通期計画の進捗状況についてご説明します。限られた時間ですので要点を絞ってご説明し、その後、質疑応答の時間を設けます。よろしくお願いします。
決算ハイライト
エグゼクティブ・サマリーです。今回の第1四半期決算について、まず3点お伝えします。
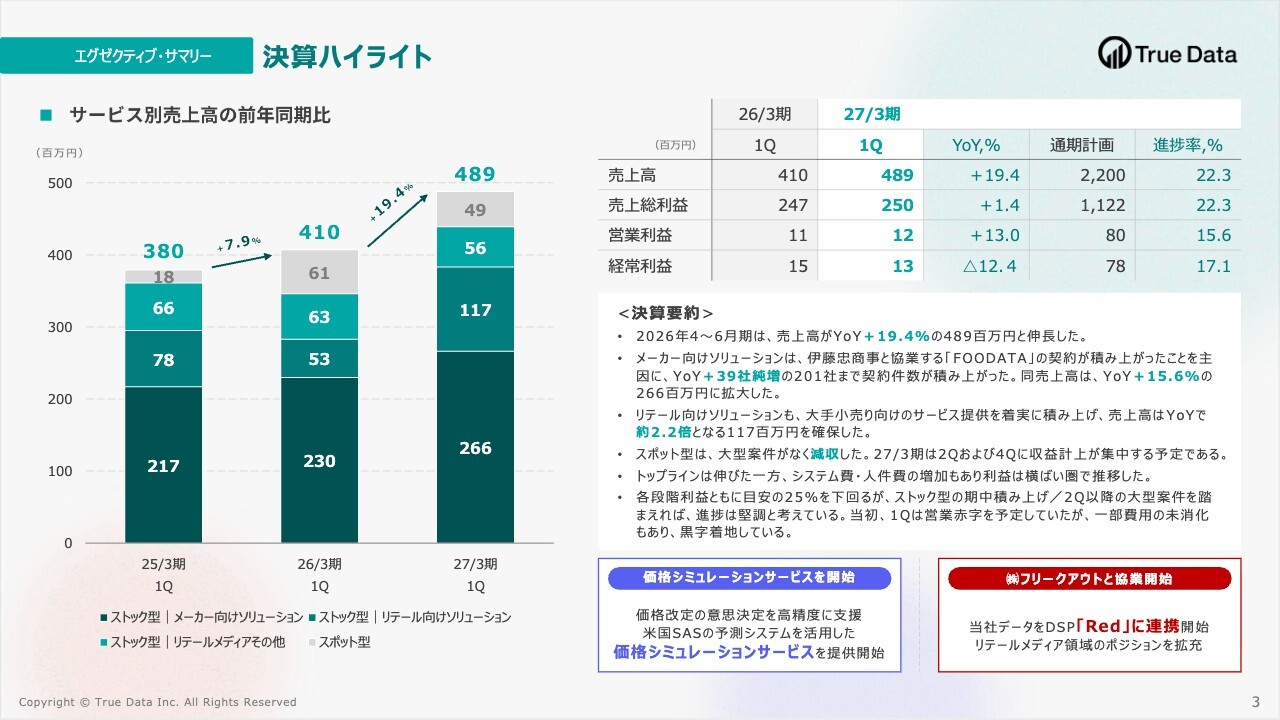
1点目は、前年同期比で売上高が19.4パーセント増、営業利益が13.0パーセント増と、増収増益でスタートしたことです。特に、ストック型売上高は前年同期比26.4パーセント増と継続的な収益基盤が着実に拡大しています。
2点目は、AIを活用した新しい意思決定支援サービスが具体的な事業として動き始めたことです。価格シミュレーションやリテールメディアなど、当社の扱う購買データとAIを掛け合わせた新たなサービス展開を進めています。
3点目は、これらのサービスをパターン化し、横展開を進めるための協業ネットワークの構築と、将来の非連続成長に向けたM&Aの取り組みが進んでいることです。今回の第1四半期は単に増収増益を果たしただけでなく、中期経営計画で掲げた事業構造への転換が具体的なサービスと数字の両面で進み始めた四半期だったと考えています。
基本情報
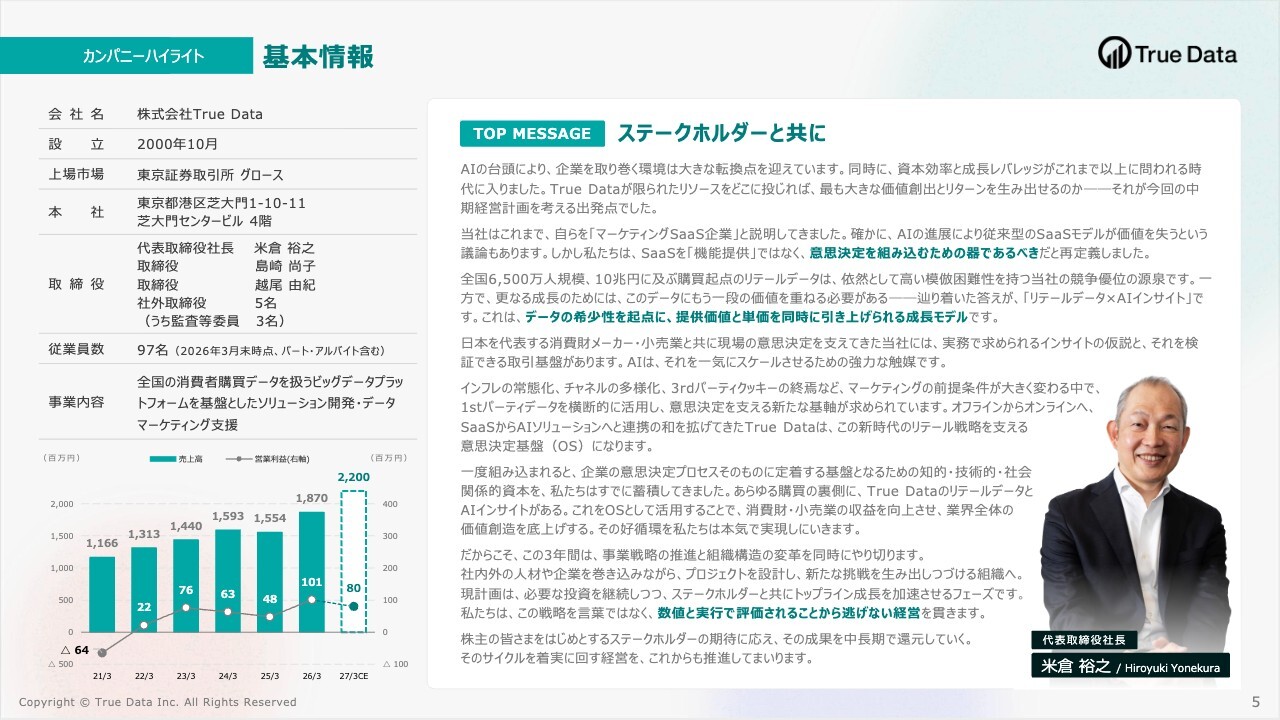
まず、当社がどのような会社で、これから何を目指しているのかを簡単にご説明します。
提供価値
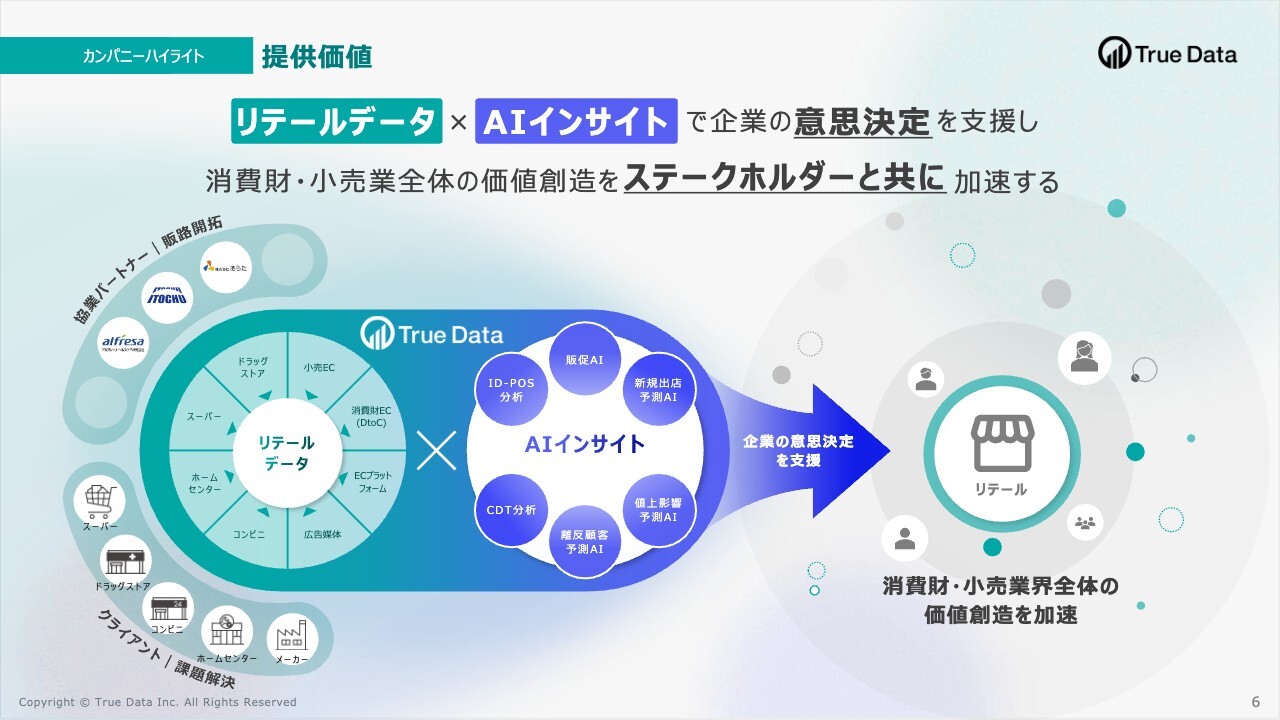
私たちはこれまでマーケティングSaaSの企業として成長を遂げてきました。しかし、生成AIの台頭により市場環境は大きく変化しました。
これからのAIの時代において、AIの能力を引き出すために決定的に重要になるのは、AIが学習・推論できる状態に整えられた高品質なデータです。当社は、長年にわたりこのデータを蓄積・精製してきただけでなく、そこから意思決定に活用できるインサイトを生み出すところまでを強みとしています。
当社は全国6,500万人規模、年間10兆円に及ぶ購買データを日々精製・管理するデータプラットフォームを運営しています。これは一朝一夕には構築できない、日本でも非常に希少性の高いデータ資産です。
当社は、単なるツールの提供を超え、データ資産とAIインサイトを掛け合わせることにより、企業の意思決定そのものを支える意思決定基盤(OS)になることを目指しています。
事業概要
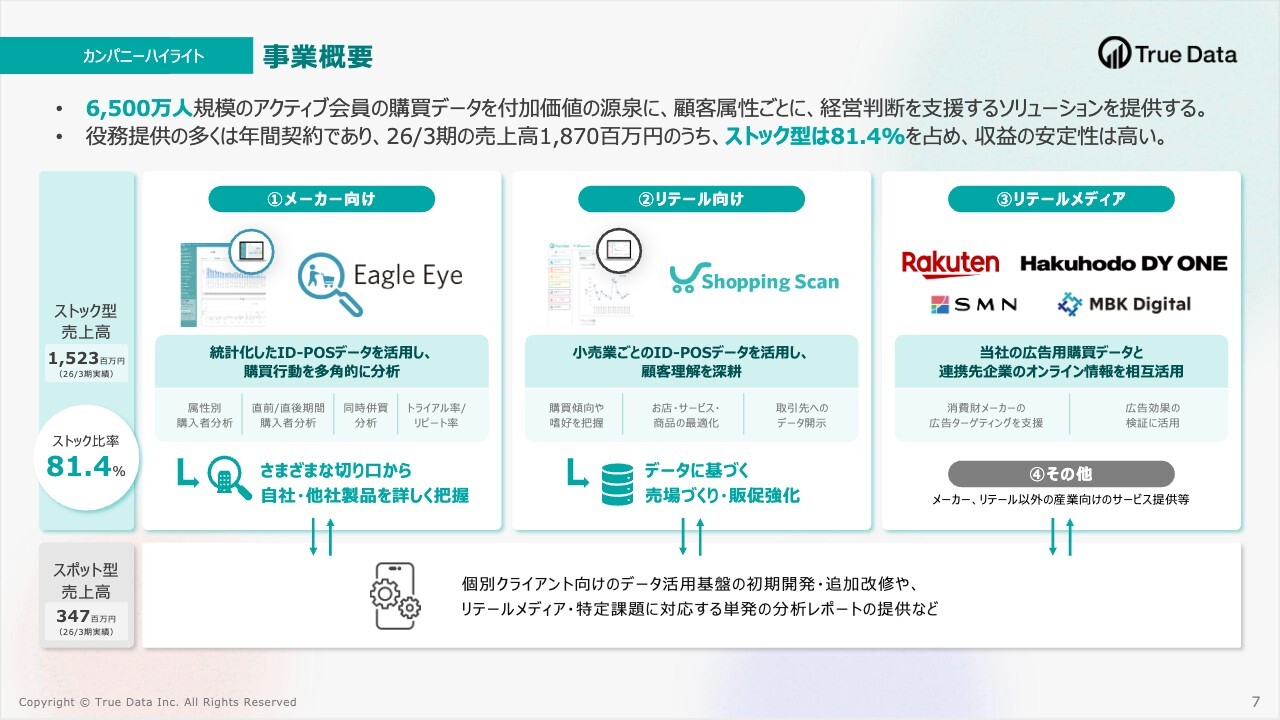
当社の事業概要と収益構造についてです。当社のサービスの多くは年間契約であり、2026年3月期の売上高のうち、継続的な収入であるストック型売上高が81.4パーセントを占めています。この収益の安定性と予測可能性の高さが、当社の強固な経営基盤となっています。
ストック型売上高の区分については、投資家のみなさまに中期経営計画の進捗をより正確かつ明確にお伝えするため、前回より顧客属性別の開示区分へと刷新しました。
ストック型売上高は、「メーカー向け」「リテール向け」「リテールメディアその他」の3つで構成されています。リテールメディアその他は、広告事業者との連携案件や、その他のサービス提供を含む区分です。一方で、個別の初期開発や単発のレポート提供などはスポット型売上高として区分しています。
事業系統図
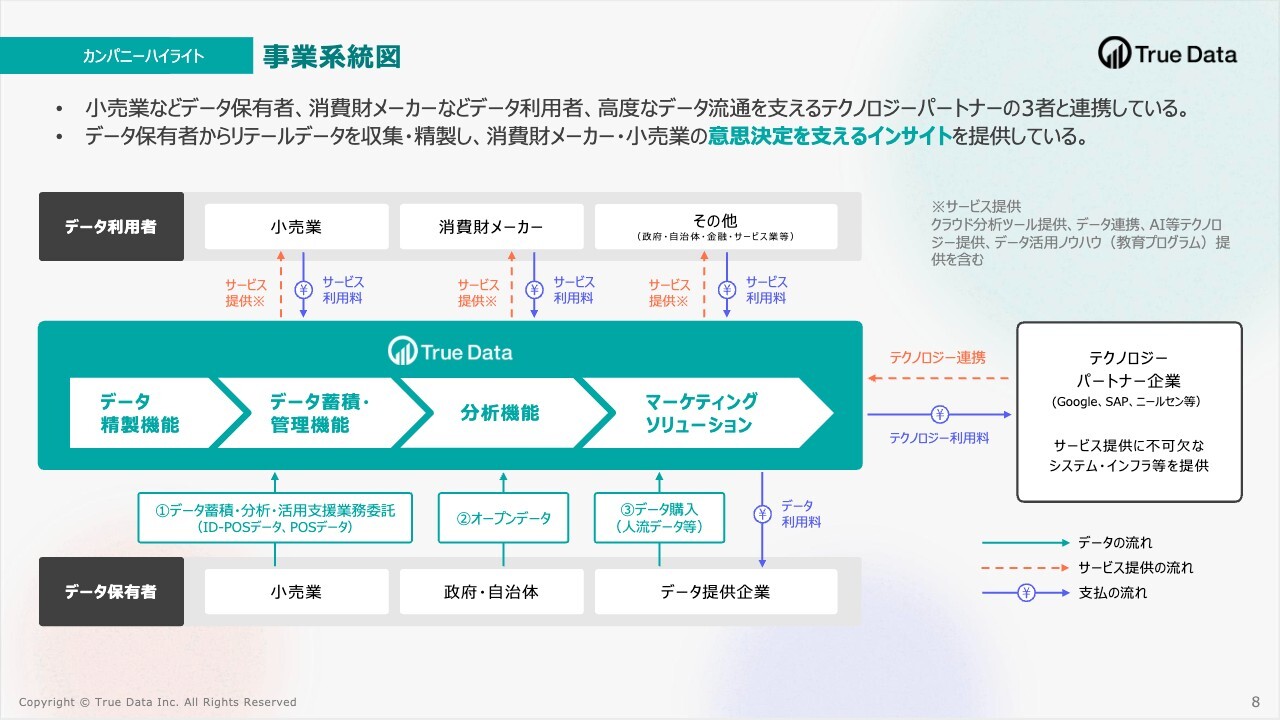
当社のバリューチェーンおよびエコシステムを示した事業系統図です。当社は、データ保有者である小売業に当社のデータプラットフォームを採用していただき、データを一元的に精製・管理しています。
データ利用者である小売業、消費財メーカー、政府、自治体などにさまざまなソリューションを提供し、サービス利用料をいただく構造です。テクノロジー面では、Googleやニールセンといった世界トップクラスのパートナー企業と連携し、最先端のテックシステムをスピーディに取り込む体制を構築しています。
競争優位性(1/2)
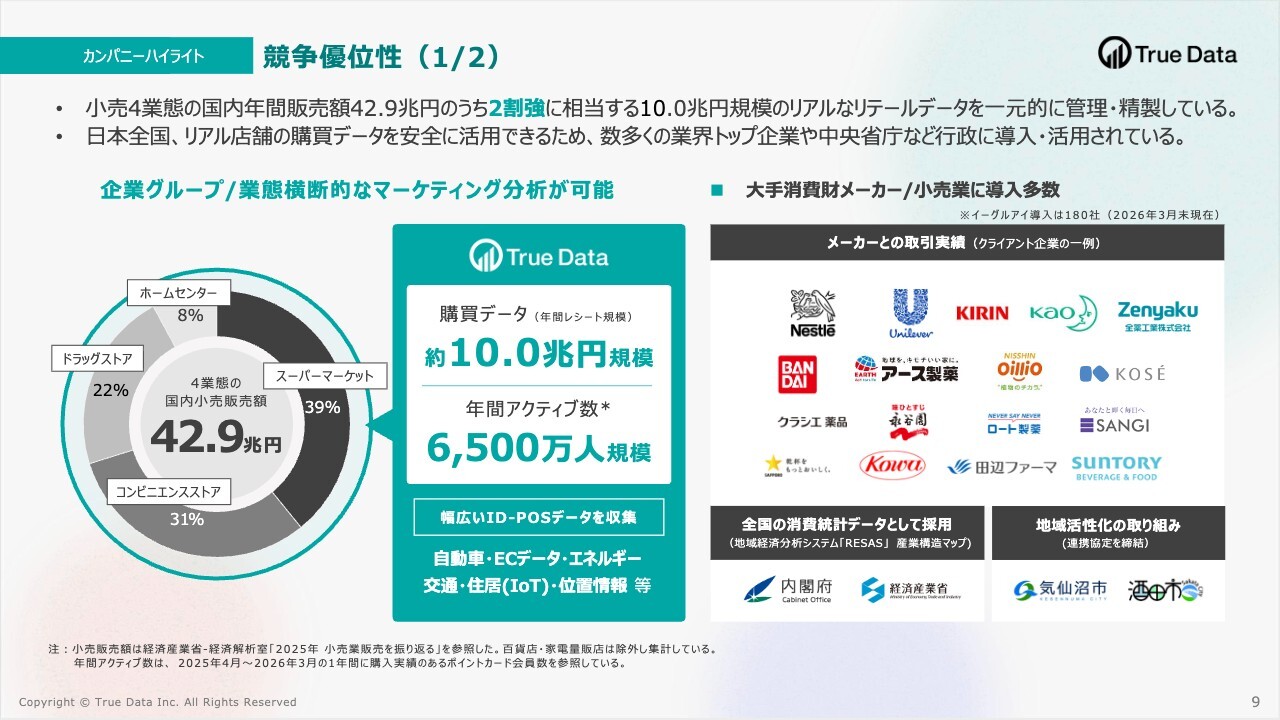
ここで、投資家のみなさまに最も強調したい当社の競争優位性についてお話しします。当社は、国内の小売4業態の年間販売額約2割強、10兆円規模の小売業にデータプラットフォームを導入していただいています。
ただし、当社の本当の強みであるモート(参入障壁)はデータの量だけにとどまりません。異なる小売企業で日々発生する年間20億枚のレシートデータや商品名の表記揺れなどを正しく統合・名寄せし、常にAIで分析可能な状態に磨き上げる泥臭いノウハウにあります。
15年以上にわたり構築してきた、この厳格なデータ生成プロセスこそが、資金力を投じるだけでは短期間で構築することが難しい、当社独自の競争優位性です。
競争優位性(2/2)
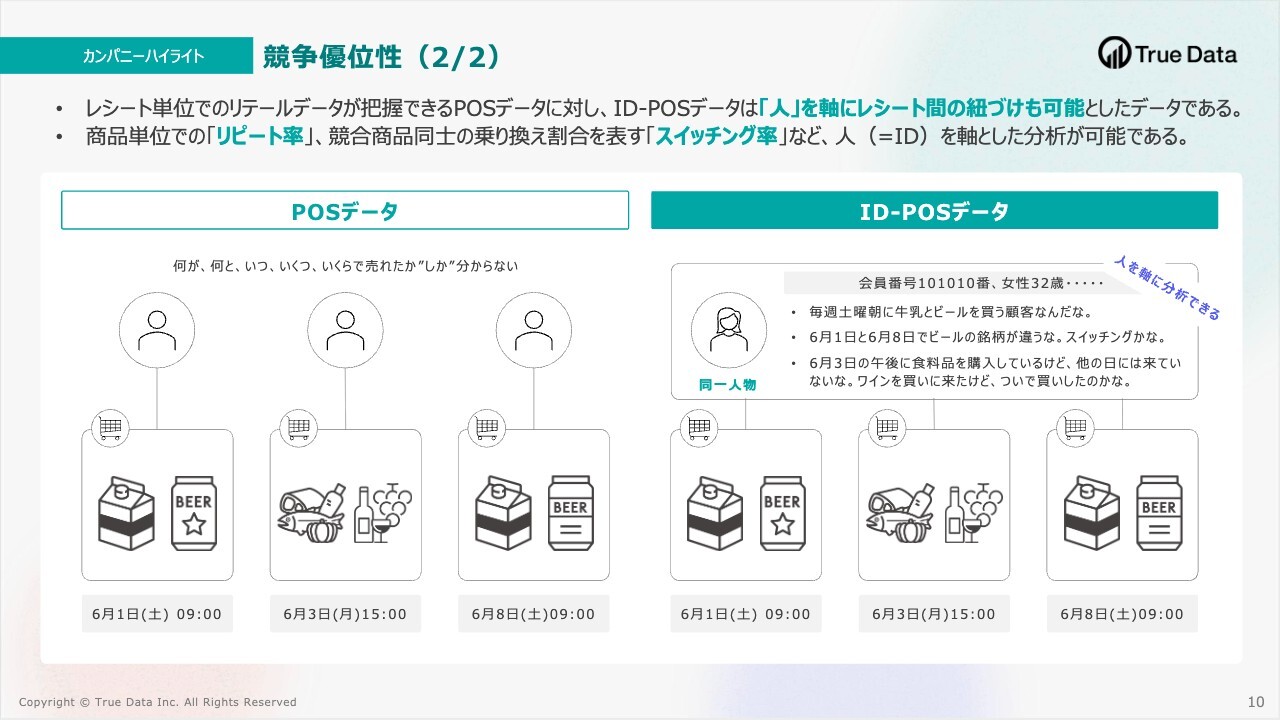
競争優位性の2つ目は、POSデータとID-POSデータの違いについてです。従来のマーケティングで活用されてきたPOSデータでは、「何が、いつ、いくらで売れたか」という商品視点の動向しか把握できませんでした。
一方、当社の強みであるID-POSデータでは、「人(=ID)」をベースとした分析が可能です。「同一人物が、いつ、どのブランドからどのブランドにスイッチしたのか」「リピート率はどのくらいか」といったミクロな消費者行動を時系列でひもとくことができる点が、小売業や消費財メーカーなどの顧客企業における精緻な意思決定を支える強力な根拠となっています。
市場環境認識
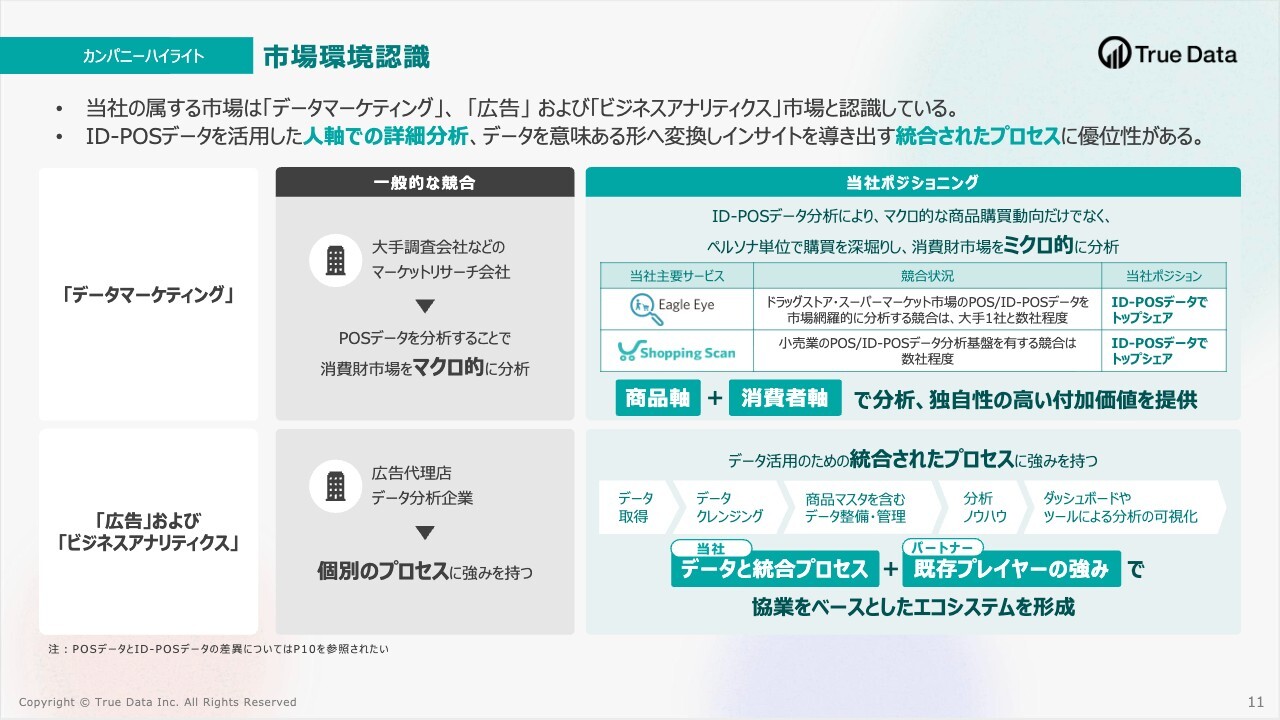
市場環境認識についてです。広義のデータマーケティング市場では、大手調査会社などが競合となりますが、当社は商品軸と人軸(ID)を掛け合わせてペルソナ単位で購買を深掘りできる点に独自の強みがあります。ID-POSデータ分析において、当社はトップシェアのポジションを確立しています。
一方、広告およびビジネスアナリティクス領域では、広告代理店やデータ分析企業を競合ではなく協業パートナーとして位置づけています。当社の購買データ基盤とパートナーの顧客基盤やマーケティング力を掛け合わせ、協業をベースとしたエコシステムを形成していきます。
協業ネットワーク
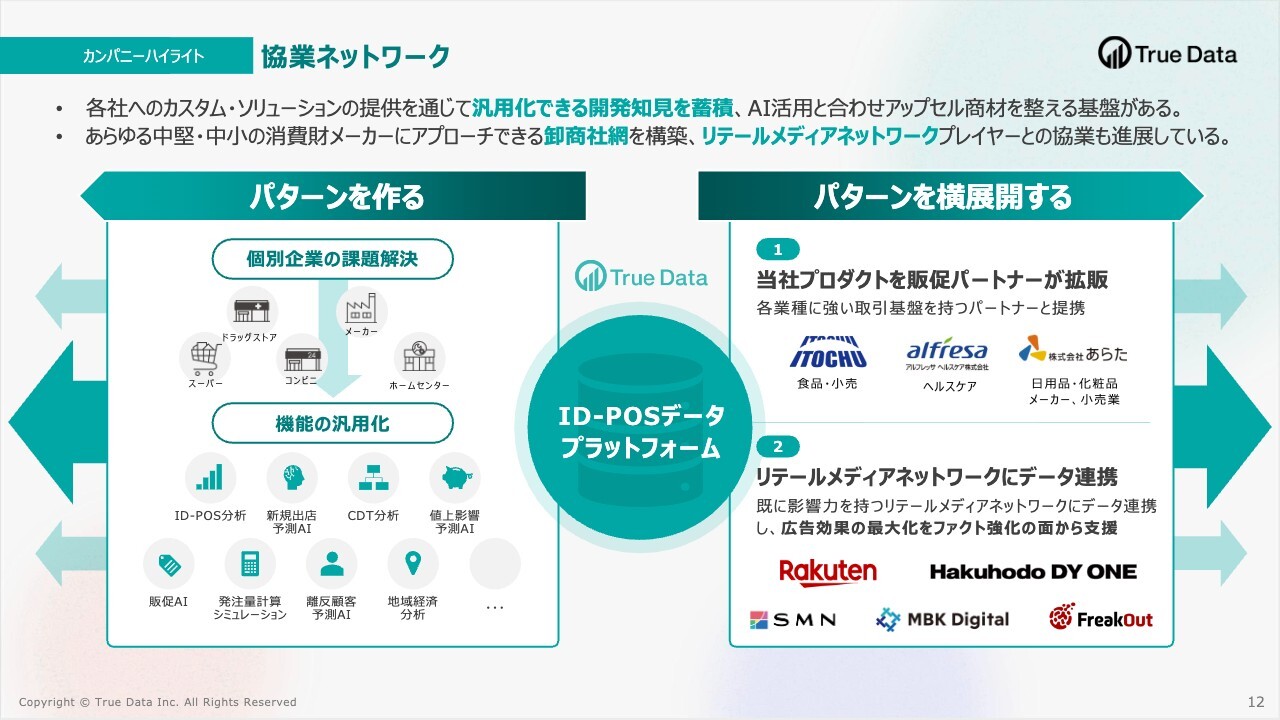
当社の協業ネットワークには、「パターンを作る」「パターンを横展開する」という2つの役割があります。世界トップのテクノロジーパートナーと開発したAIソリューションを、伊藤忠商事、アルフレッサ ヘルスケア、あらたといった強固な取引基盤を持つパートナーのネットワークに乗せて、市場に横展開します。
ここで1点お伝えします。中期経営計画において、当社は売上総利益率の低下を初期フェーズで見込んでいますが、これは明確な戦略的意図を持ったものです。パートナー経由の販売は、レベニューシェアにより一時的に粗利率を押し下げますが、まずは市場を「面」で押さえる、すなわち当社のデータプラットフォームやソリューションが利用される顧客接点を最短で広げることを優先しています。
面を押さえた顧客に対して、後ほどご説明する高粗利なAIオプションをクロスセルすることで、結果的にLTV(顧客生涯価値)と利益総額を最大化するという2段階の成長ストーリーを描いています。
中期経営計画
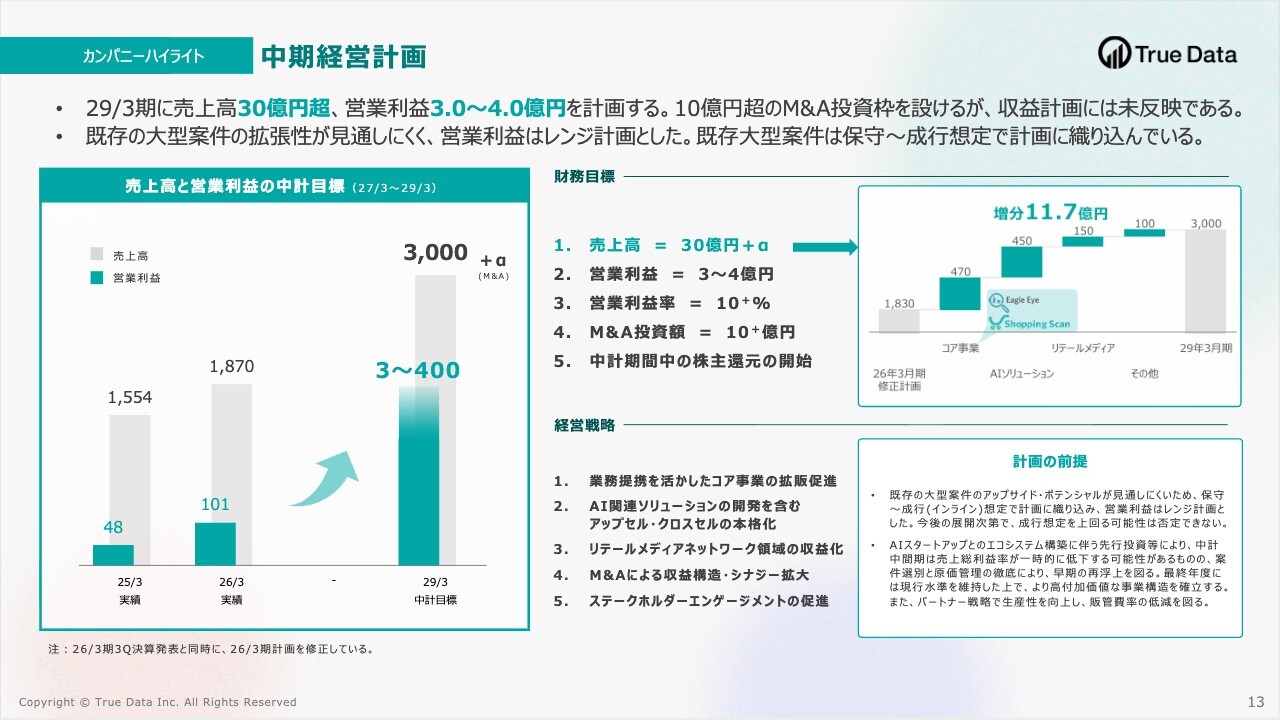
当社は2029年3月期に、売上高30億円超、営業利益3億円から4億円を目指しています。10億円超のM&A投資枠も設定していますが、これは計画には織り込んでおらず、あくまでオーガニックでの達成を目指しています。
中期行動計画
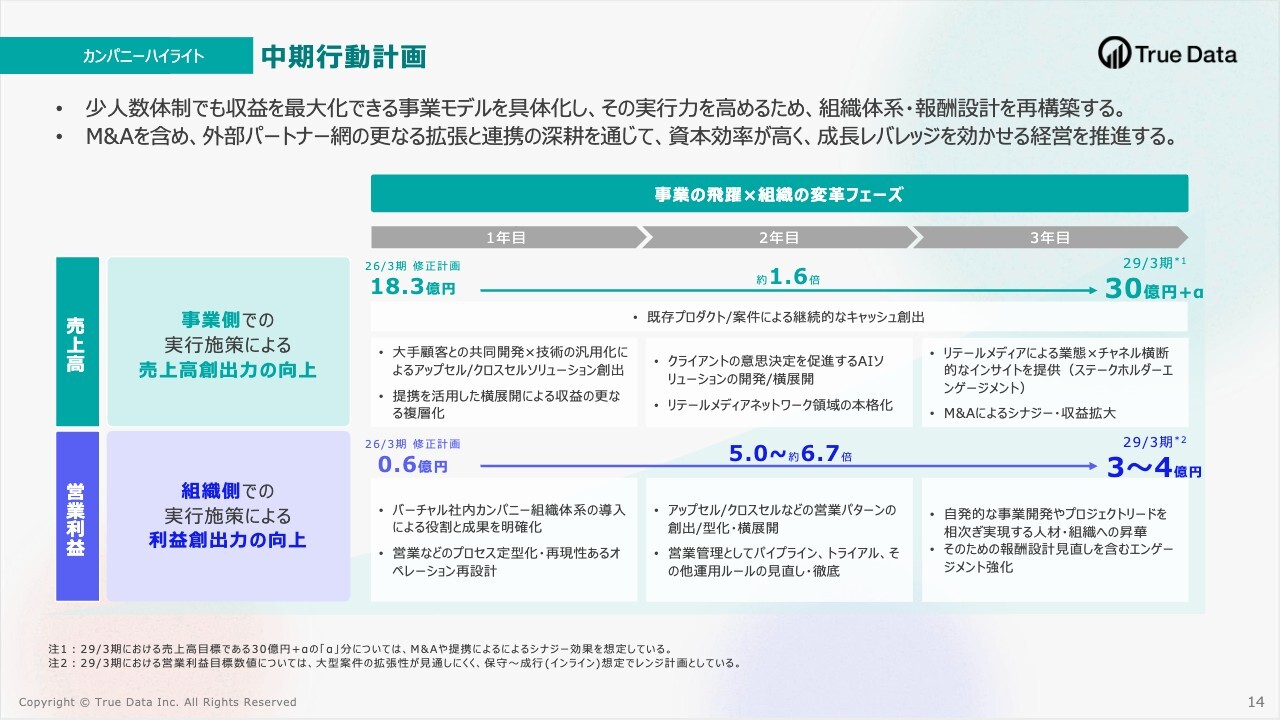
今後の3年間を、AIによる意思決定支援を中核に据える発展的な構造転換期と位置づけています。現在、当社の従業員は約100名ですが、中期行動計画初年度である今期は、バーチャル社内カンパニー制の導入など、少人数でも高い生産性と成長のレバレッジを発揮できる組織体制へのアップデートに必要な投資を確実に実行していきます。
四半期業績 | サマリー
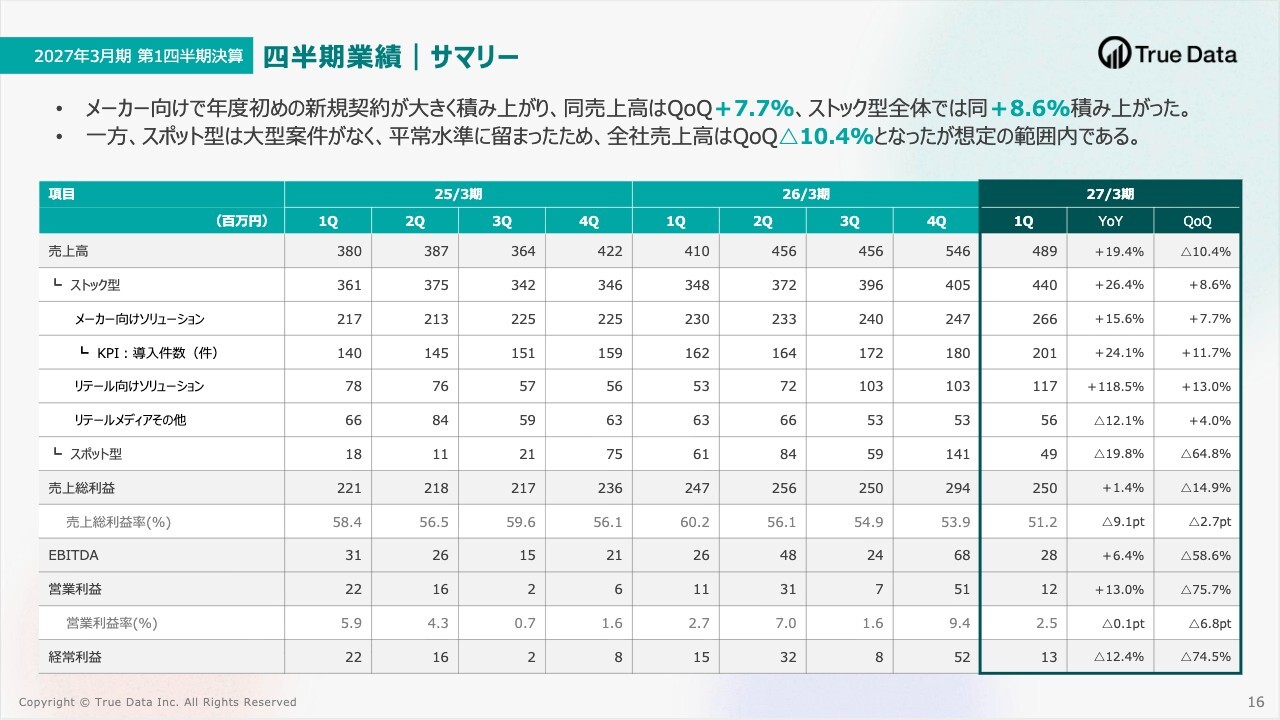
ここから第1四半期決算についてお話します。まずは決算概況です。売上高は前年同期比19.4パーセント増の4億8,900万円、営業利益は前年同期比13.0パーセント増の1,200万円となりました。
四半期業績 | サービス別売上高・KPI
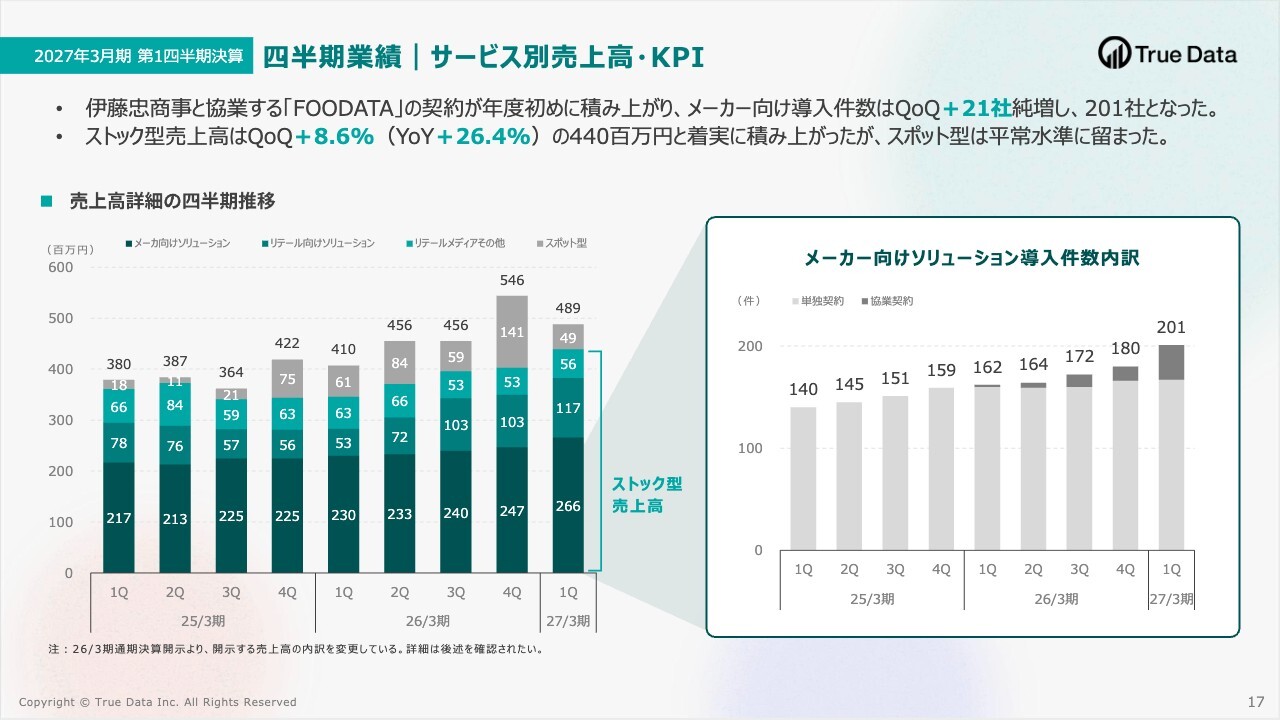
期初計画時点では、中期経営計画初年度の先行投資等により、第1四半期は営業赤字を見込んでいました。しかし、伊藤忠商事と協業する「FOODATA」など、メーカー向けのストック型契約が想定以上に積み上がったことや、一部費用の発生時期がずれ込んだことにより、黒字となり増益で着地しました。
ストック型売上高全体も前年同期比26.4パーセント増となり、収益基盤が着実に拡大しています。
四半期業績 | 営業利益・営業費用
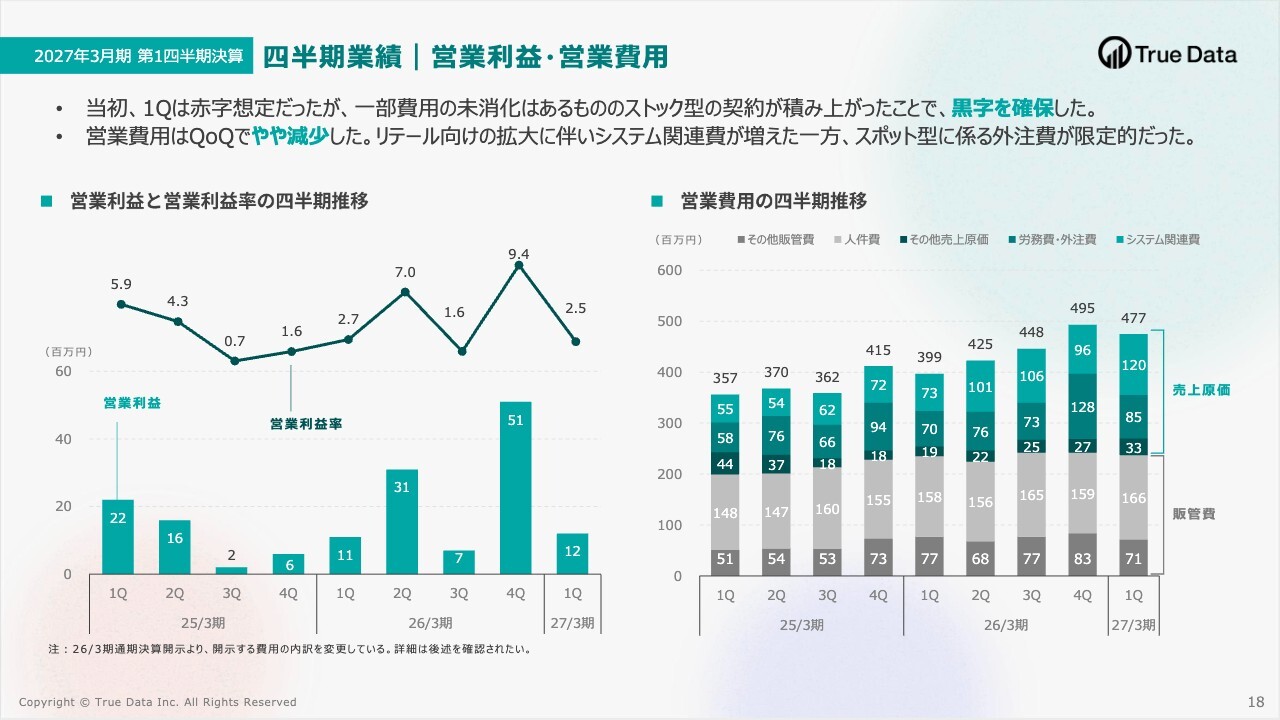
営業利益は1,200万円となりました。売上高の増加に加え、一部費用の発生時期が下期にずれたことも寄与しています。費用については通期計画に対して概ね想定どおりの進捗であり、販管費も適切にコントロールできています。
主なIRニュース一覧
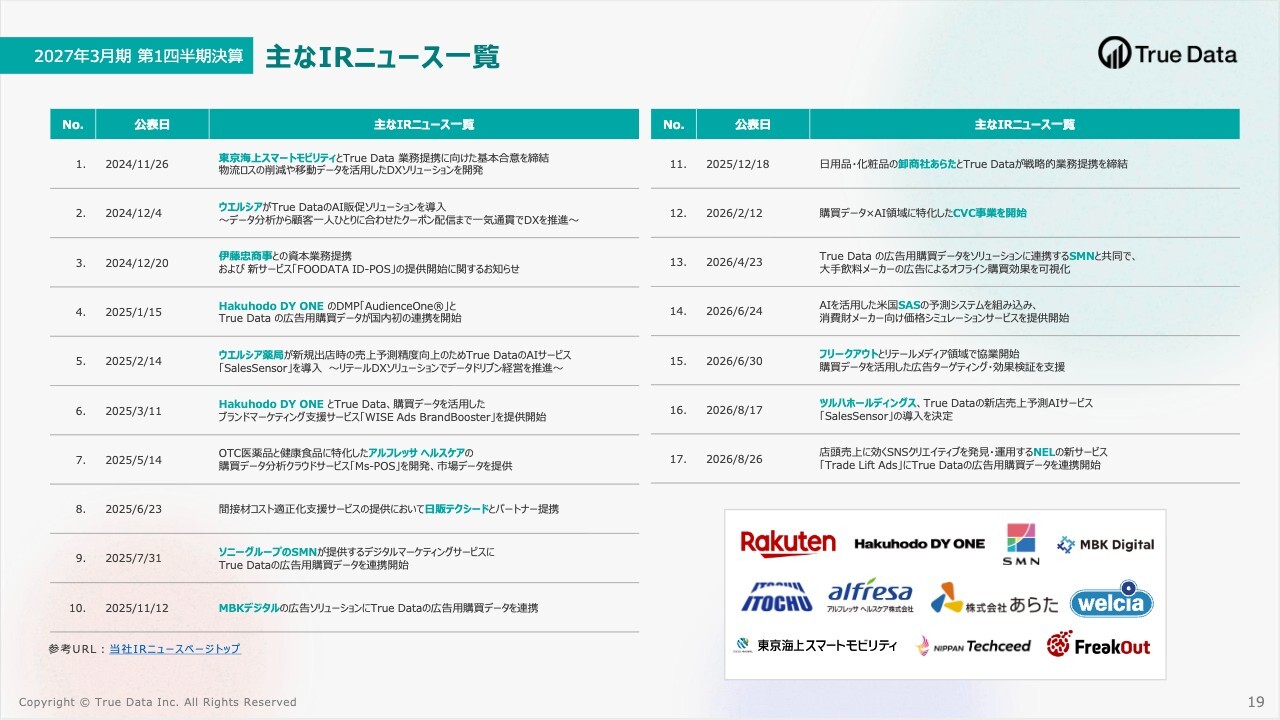
スライドに、主なIRに関するトピックスの一覧を掲載しています。
TOPIC① | 米国SASの予測システムを活用した価格シミュレーションサービスを開始
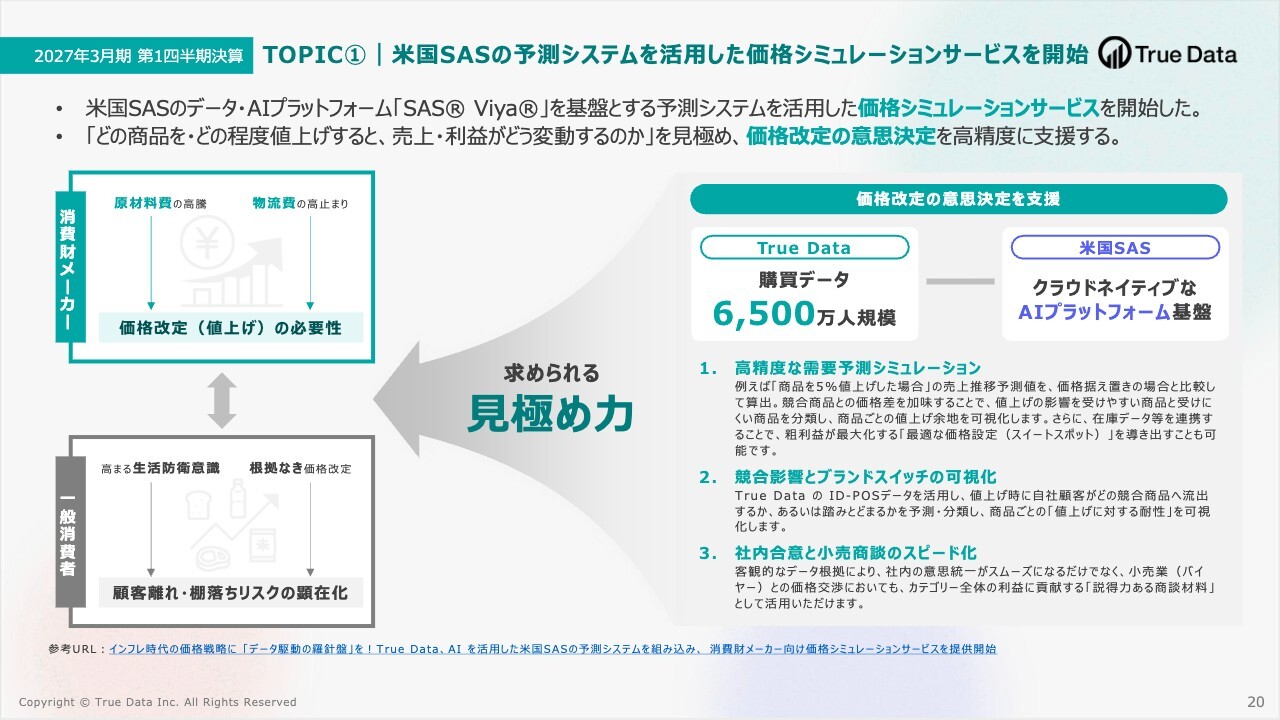
ここからトピックスについてご説明します。1つ目は、米国SAS社のシステムを活用した価格シミュレーションサービスです。現在、インフレの常態化により、メーカーは原材料価格の高騰による値上げの必要性と、値上げに伴う顧客離れや棚落ちリスクという深刻なジレンマに直面しています。
本サービスはこの課題に対し、当社の大規模ID-POSデータと高精度AIを掛け合わせて、どの商品を何パーセント値上げすれば粗利が最大化するか、あるいは競合に顧客が流出してしまうかを高精度にシミュレーションします。
将来的には、SaaS型のダッシュボードツールとしてのプラットフォーム化を推進していきます。これは、当社が購買データを単なる閲覧用のデータから、価格決定という具体的な経営判断に活用するデータへと進化させる取り組みです。
TOPIC② | フリークアウトのDSP「Red」に広告用購買セグメントデータを連携
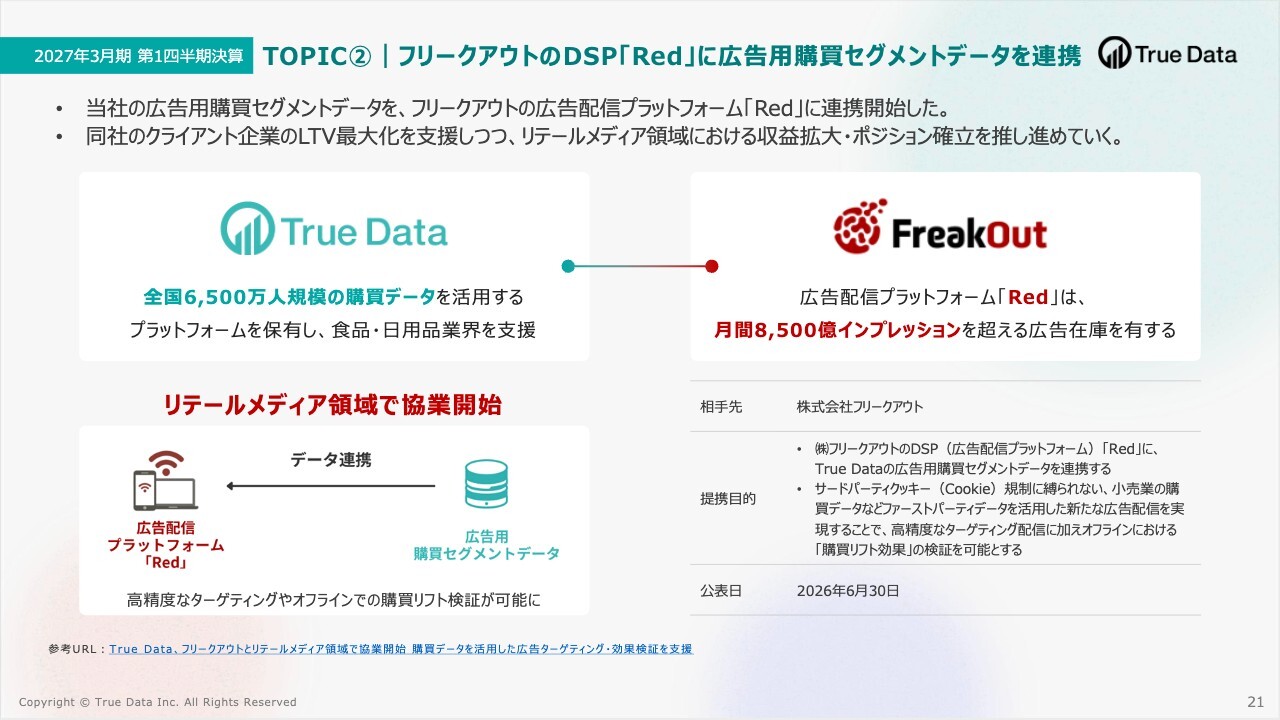
トピックスの2つ目は、株式会社フリークアウトが提供するDSP(広告配信プラットフォーム)「Red」への当社広告用購買セグメントデータの連携開始についてです。サードパーティクッキー(Cookie)規制に縛られない購買データという質の高いファーストパーティデータを活用したターゲティングの需要が高まっています。
月間8,500億インプレッションを超える広大な広告在庫を持つフリークアウトのDSPに購買セグメントデータを連携させることで、高精度な広告配信に加え、実店舗における「購買リフト効果」の検証が可能となります。
これにより同社のクライアントのLTV向上を支援するとともに、リテールメディア領域における当社のデータフィー収益の拡大とOSポジションの確立を推進していきます。購買データを広告配信だけでなく、実際の購買結果までつなげる取り組みであり、当社が目指す意思決定支援の1つのかたちです。
TOPIC③ | 新店売上予測AIサービス「SalesSensor」の追加導入が決定
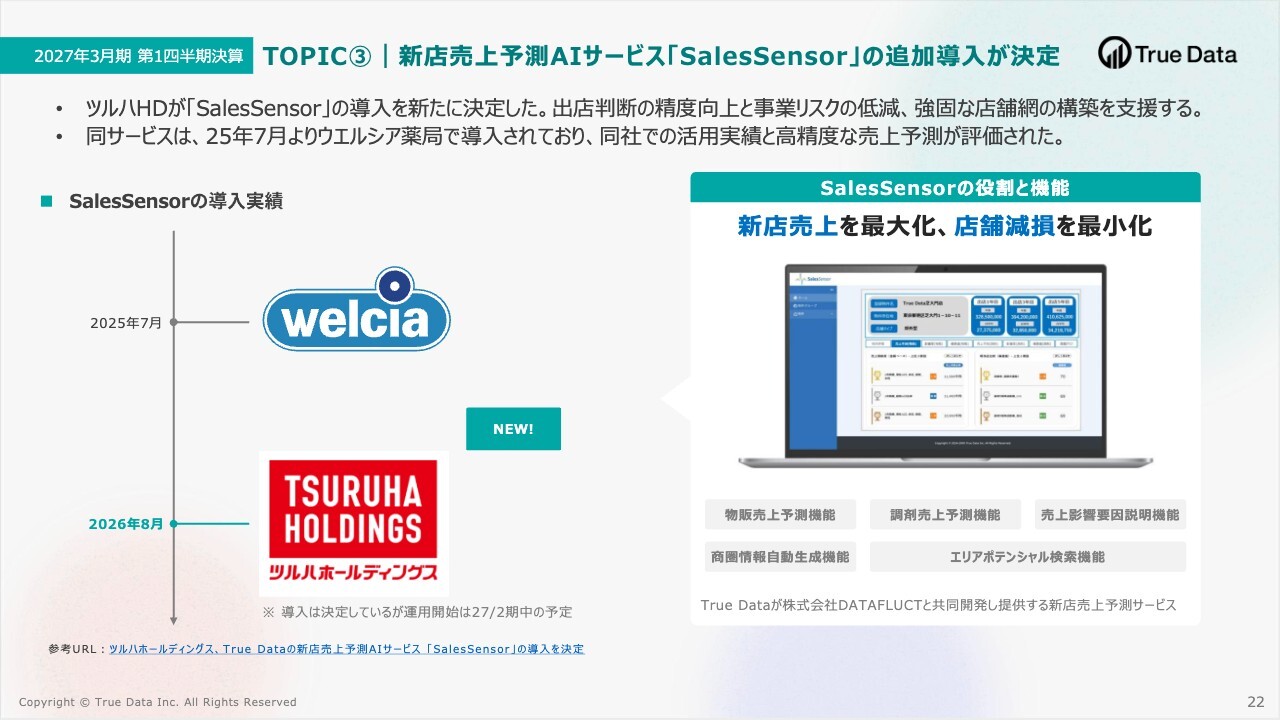
ここからは、足元の事業進捗についてご説明します。まず、ツルハホールディングスにおいて「SalesSensor(セールスセンサー)」の導入が決定しました。ドラッグストア業界では、業界内の競合店舗に加え、食品スーパーマーケットやディスカウントストアとの競争が激化しており、新規出店時の売上予測がますます難しくなっています。
そのような状況の中で、特定の担当者の知見・経験への依存や業務負担が課題となっています。「SalesSensor」は、小売業が保有する店舗の売上実績データや店舗設備情報に加え、新店候補物件周辺の商圏、人流、競合店など外部データをAIが分析することにより、地域特性を加味した売上予測を自動化する小売業向けのDXソリューションです。
本件はドラッグストア大手の「ウエルシア薬局」に続く大型受注となりました。ウエルシア薬局の店舗開発業務における活用実績とAIによる高精度な売上予測が評価され、ツルハホールディングスでの受注につながりました。
「購買データ×AIインサイト」により、データを分析するだけではなく「どこに出店するか」という意思決定支援を実現するソリューションの1つとして、今後も「SalesSensor」を展開していきたいと考えています。
TOPIC④ | NELの「Trade Lift Ads」に広告用購買セグメントデータを連携
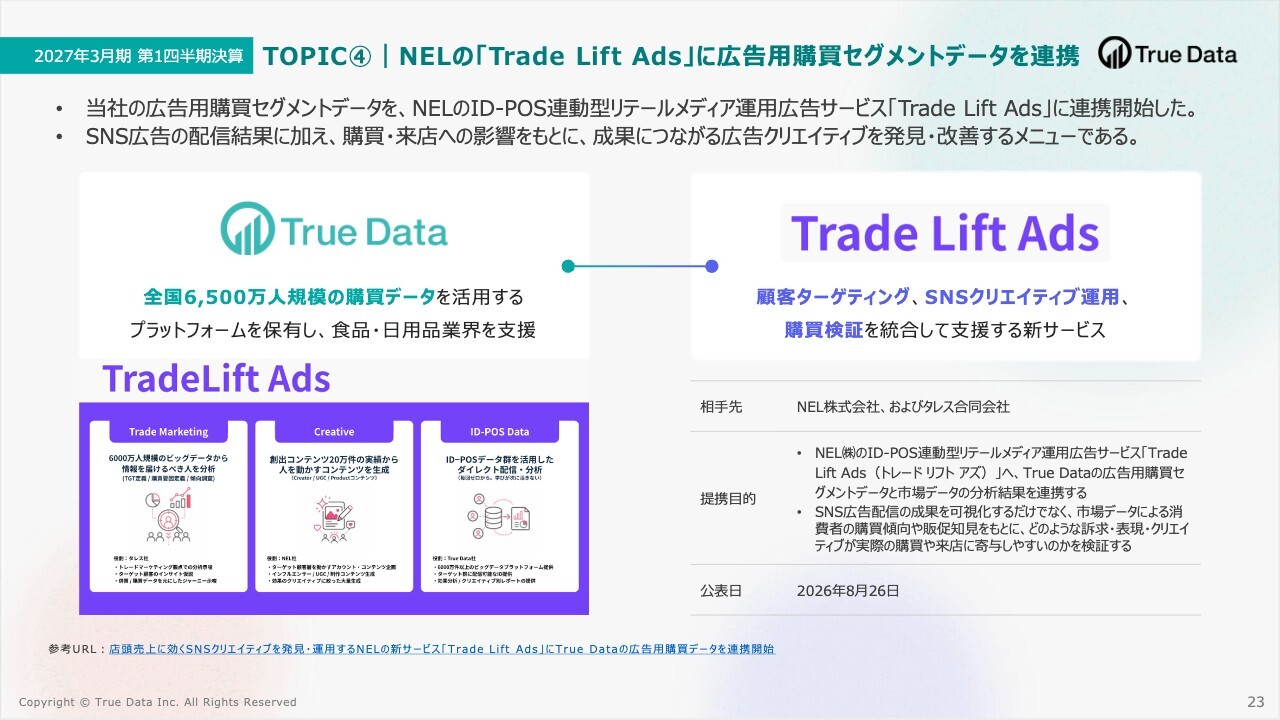
当社の広告用購買セグメントデータを、NELの新サービス「Trade Lift Ads(トレード リフト アズ)」へ連携することが決定しました。従来の販促・広告施策では、ターゲット設計、クリエイティブの制作、購買検証が個別に設計・運用されるケースが多く、どの訴求やクリエイティブが購買や来店に寄与しているのかを把握しづらいという課題がありました。
今回の連携により、SNS広告配信の成果を可視化するだけでなく、市場データによる消費者の購買傾向や販促知見を基に、どの訴求・表現・クリエイティブが実際の購買や来店に寄与しやすいのかを検証することが可能となります。
リテールメディア領域において新たな協業パートナーとのエコシステムを形成するとともに、SNSの広告クリエイティブで購買データを活用する先進的な取り組みに挑戦し、さらなるポジションの確立を目指します。広告クリエイティブから実際の購買までをデータでつなぐことで、マーケティングにおける意思決定支援の領域をさらに広げています。
TOPIC⑤ | 投資事業(M&A,CVC投資)が着実に進捗
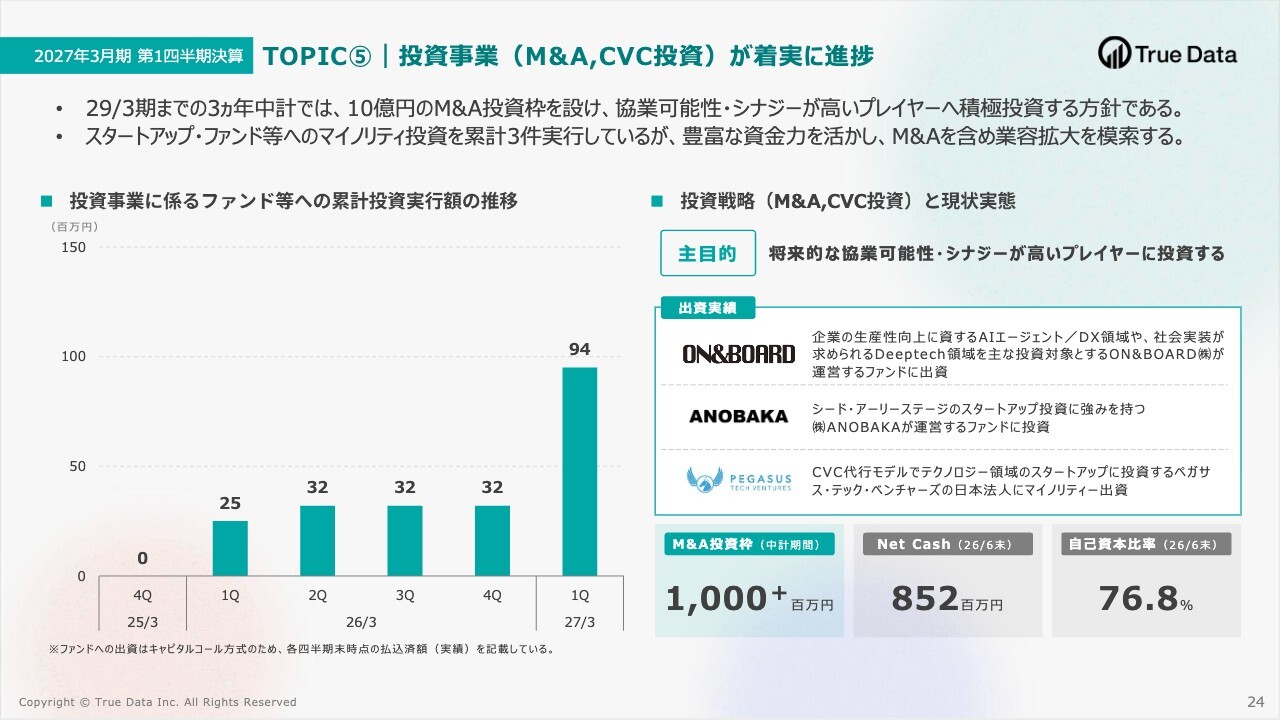
投資事業の進捗です。現在までに、AIやディープテック領域に強みを持つファンド等へ3件の出資を実行し、当社の「意思決定OS」を強化するためのスタートアップ企業群とのパイプライン構築が完了しつつあります。
なお、当社の財務基盤については、26年6月末時点でネットキャッシュが8億5,200万円、自己資本比率が76.8パーセントと、健全な財務状態を維持しています。
投資家のみなさまには、中期経営計画で掲げた10億円超のM&A投資枠の使途について関心を寄せていただいていることと思います。これまで行ってきたCVCなどを通じたマイノリティ出資は、あくまで将来に向けたパイプライン構築のフェーズでした。現在は、当社の成長戦略に明確に合致する企業を対象に、M&Aの探索および検討を進めています。
重要なのは、投資枠を使い切ることではありません。当社の意思決定OSを非連続的に進化させ、企業価値を高める案件かどうかを最も重視しています。
当社がM&Aで狙うターゲット領域は明確です。当社の最大の強みであるID-POSを活用した定量的な購買データに対し、消費者の意識や感情に迫る定性的なリサーチデータ、店舗内のショッパーの行動データ、POS関連の周辺技術を有する企業が対象となります。
このような領域を当社の強みと掛け合わせることで、当社の意思決定OSを非連続に進化させることができると考え、シナジーが見込める案件を積極的に検討しています。M&Aにはご縁の要素もありますが、当社の戦略に合致し、財務規律を満たし、企業価値を高められる案件については、機動的に資金を投下できるよう準備を整えています。
2027年3月期計画 | サマリー(2026年5月15日開示から変更なし)
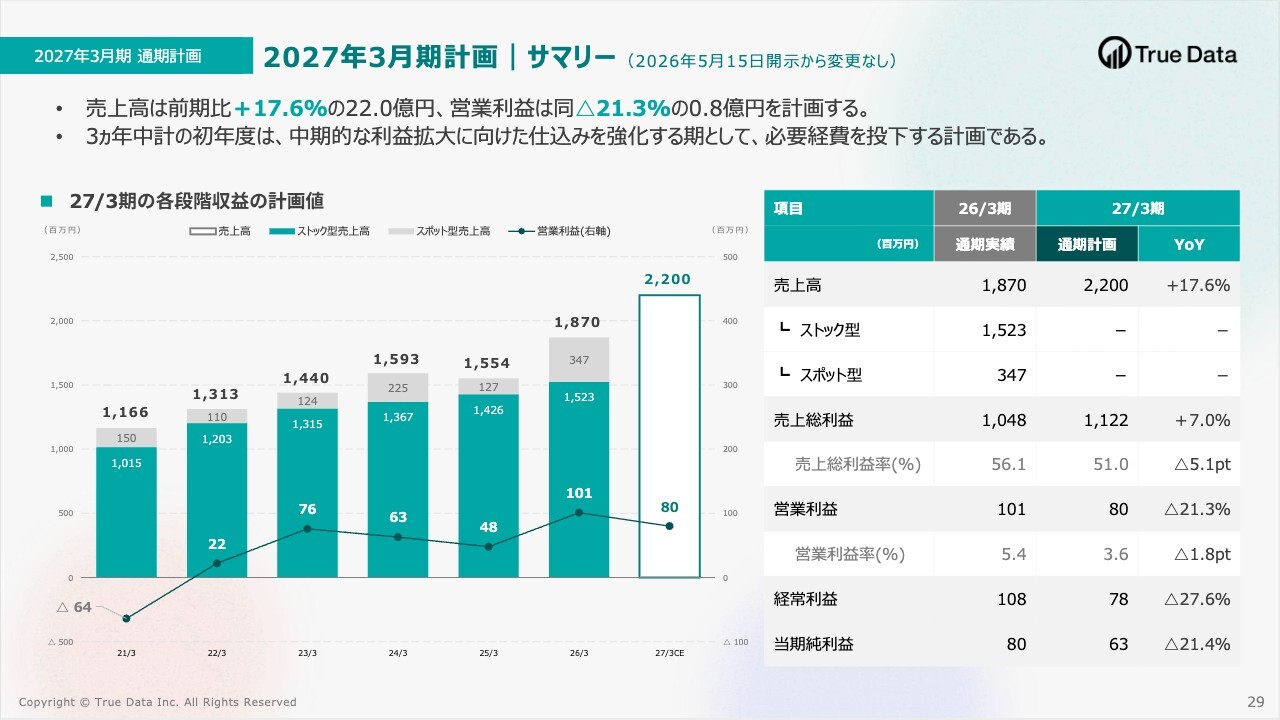
最後に、通期計画と進捗状況です。通期計画は、売上高22億円、営業利益8,000万円から変更はありません。各段階利益が前期比で減益計画になっているのは、将来の飛躍に向けたシステム強化や人的資本への必要経費、戦略投資を今期に集中投下するためです。
2027年3月期計画 | 進捗状況
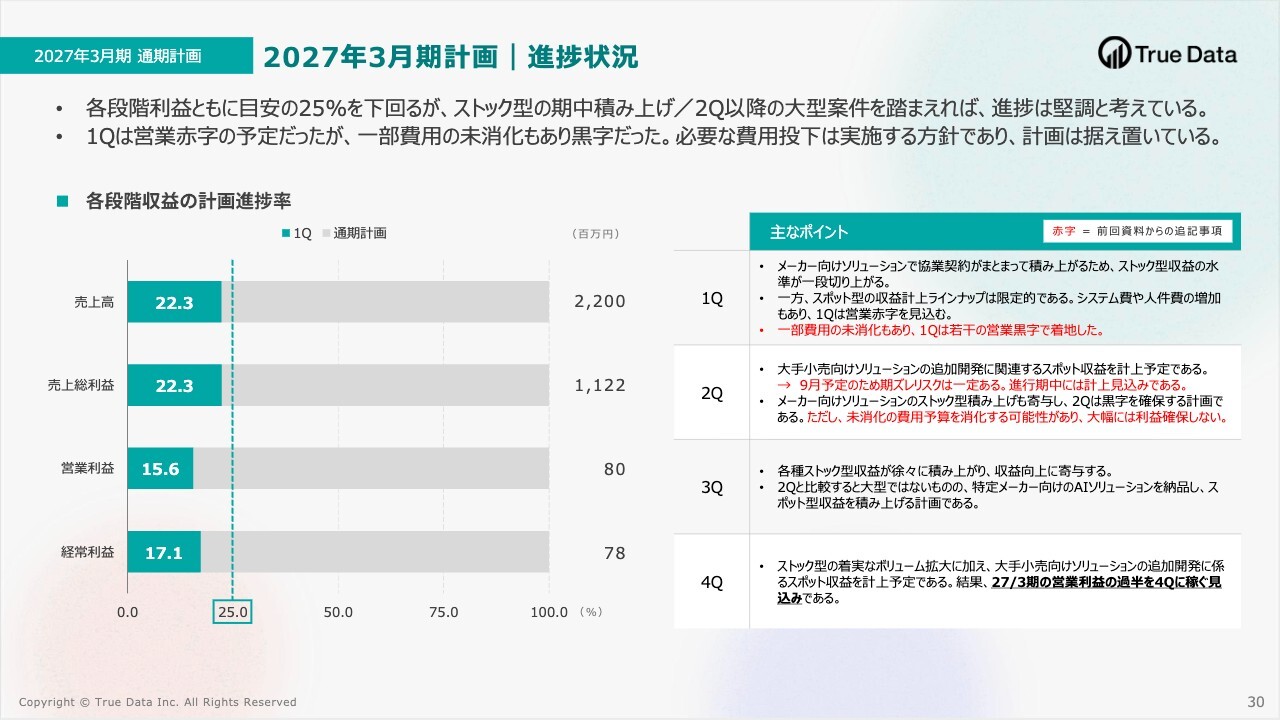
各指標における今期計画値に対する進捗率は25パーセントを下回っていますが、当社はストック収益が期を追うごとに積み上がることに加え、スポット収益が下期に集中するビジネスモデルです。そのため、収益構造を踏まえると、現時点では通期計画に対して概ね想定どおり順調に進捗しています。
第2四半期以降も、AI関連ソリューションの強化をはじめとする事業成長への先行投資を着実に実行し、中長期での圧倒的な売上成長と収益力向上につなげていきます。
私からの説明は以上です。ご清聴ありがとうございました。
質疑応答:通期計画を据え置いた理由について
司会者:「第1四半期はストック型売上高が成長し、このトレンドが続けば今期は利益が上振れそうですが、計画を据え置いた理由を教えてください」というご質問です。
米倉:第1四半期はストック型売上高が前年同期比26.4パーセント増と、順調に拡大しました。営業利益も当初想定を上回るかたちでスタートしています。一方で、今期は短期的な利益の上振れを追うこと以上に、中長期で利益を生み出し続けられる収益構造への転換を進めることを重視しています。
具体的には、顧客数やデータ量の増加に対応するための土台となるシステム基盤の自動化・高度化、AIソリューションの開発を担う技術人材への投資などを今期に集中的に進めていきます。
これらは単なるコスト増ではなく、AI連携とともにデータ量や顧客数が増えてもコストが比例して増えない事業基盤を構築し、売上成長がさらに大きく利益成長につながる構造へ転換するための投資です。したがって、第1四半期の進捗だけを見れば上振れる可能性はありますが、現時点ではこのような成長投資を含めた通期計画を維持することが適切だと考えています。
今期は足元の成長を確実に取り込み、来期以降の利益成長をさらに加速させるための基盤を構築する期と位置づけています。現時点では、通期計画の達成に向けて順調に進捗していると考えています。
質疑応答:今後の粗利率改善に向けた計画について
司会者:「第1四半期の粗利率が前年同期の60.2パーセントから51.2パーセントへ大きく低下しています。通期計画の51.0パーセントに沿った推移とのことですが、長期的にも粗利率はこの水準で推移するのでしょうか? SaaS企業としてマージンが低下していくことに懸念を感じます」というご質問です。
米倉:結論からお伝えすると、長期的には粗利率を再び向上させていく計画です。現在の粗利率低下は、当社が面を取るための戦略的な投資フェーズにあることが背景です。
伊藤忠商事などの強力なパートナー網を通じて、レベニューシェア型モデルでお客さまとの接点を一気に拡大しています。短期的にはパートナー経由の売上比率が高まることで粗利率が一時的に低下しますが、まずは当社のデータプラットフォームやサービスが利用される範囲を広げることを優先しています。
その上で、獲得した顧客基盤に対し、価格シミュレーションなど高付加価値かつ高粗利なAIソリューションをクロスセルすることで、顧客単価と粗利率の向上を図ります。つまり、まずは面を取り、次にAIで深掘りし、顧客単価と粗利を引き上げる成長モデルです。
現時点の粗利率だけを見るのではなく、お客さま基盤の拡大を通じてLTVと利益総額の最大化を目指していることをご理解いただければと思います。
質疑応答:アップセル・クロスセルの内容について
司会者:「パートナー網で獲得した顧客へのアップセル・クロスセルが今後の成長の鍵とのことですが、具体的にどのようなサービスを売っていくのでしょうか?」というご質問です。
米倉:代表例は、今回発表した価格シミュレーションサービスです。これはメーカーに対し、どの程度値上げすれば粗利を最大化できるのか、値上げにより自社の別商品や競合の商品へ流れてしまうのかといった価格の耐性を、当社のID-POSデータを用いて可視化します。
また、小売業に対しては、需要予測や新店の売上予測を行う「SalesSensor」などを展開していきます。
これまで当社は、何が起きているのかを分析するサービスが中心でした。今後は、なぜそれが起きているのか、これから何が起きるのか、どう意思決定すべきなのかまで踏み込んでいきます。つまり、データを見る会社から、データで意思決定する会社へ進化することが、当社の最大の成長余地であると考えています。
質疑応答:AIの進化を踏まえた長期的なシナリオについて
司会者:「現在進捗中の中期経営計画が終了した次の中期経営計画・長期計画の時点において、米倉社長が考える、さらなるAI進化による御社にとってのグッドシナリオと、逆にこのような環境変化が起きると困ると考えているバッドシナリオは、どのように想定していますか?」というご質問です。
米倉:リテールデータ、すなわちID-POSという人軸での購買を見るデータにAIを掛け合わせるのが現在の戦略です。その先では、そこに多様なデータを組み合わせることで、誰よりも深く消費者を理解できるデータプラットフォームを目指しています。
意思決定を行う際に、「True Dataに確認すれば、消費者がどのような動きをしているのか、これからどのように変化していくのかを把握できるため、意思決定ができる」、そのような唯一無二のプラットフォームになれるのではないかと思います。
そのような未来があるとして、AIがどこまで進化していくかを予見できる人は、現状ではいないのではないかと思います。その価値がフルに発揮された場合、どのようなかたちで広がっていくのか想像もつかないほどの価値を創出できるのではないかと考えています。これが、グッドシナリオだと思います。
一方で、バッドシナリオは現時点で思い浮かびませんが、規制やクロスボーダーでの環境変化など、地政学的な情勢などが想定を超えて変化し、AIやデータプラットフォームの構造全体に影響を及ぼすことがあれば、当社もその影響を受ける可能性があると考えています。
当社の構造のインフラ自体はグローバルなプラットフォーム上に構築しているため、ここで構築した強固な基盤はそのままグローバルに展開できると考えています。ただし、何らかの制約が生じ、グローバル展開が難しくなる状況が発生すれば、それがバッドシナリオであると考えています。
質疑応答:AIソリューションにおける収益モデルについて
司会者:「今回、価格シミュレーションなど、購買データをAIで分析して顧客の意思決定まで支援する方向性を示しています。今後、AI機能が増えていった場合、既存サービスへの機能追加という位置づけなのか、それともAIによる付加価値を価格に反映し、顧客単価を引き上げる収益モデルを想定しているのか、教えてください」というご質問です。
米倉:基本的には、SaaSが最も効率的に顧客数を増やしやすく、面を広げることに適しています。一方で、お客さまに必要なAIとインサイトを組み合わせたAIサービスについて、新規顧客の獲得に加え、既存顧客へのクロスセルやアップセルに積極的に取り組んでいきます。これにより、顧客単価は上昇していくと考えています。
一方で、既存サービスにオプションとして機能を追加し提供する方がよりフィットし、戦略的に有利であり、顧客が使いやすいというケースもあると思います。付加価値を持たせ、新たに販売する場合もありますので、それぞれの顧客ニーズに最も適した方法を組み合わせていく方針です。
質疑応答:広告分野における役割と戦略について
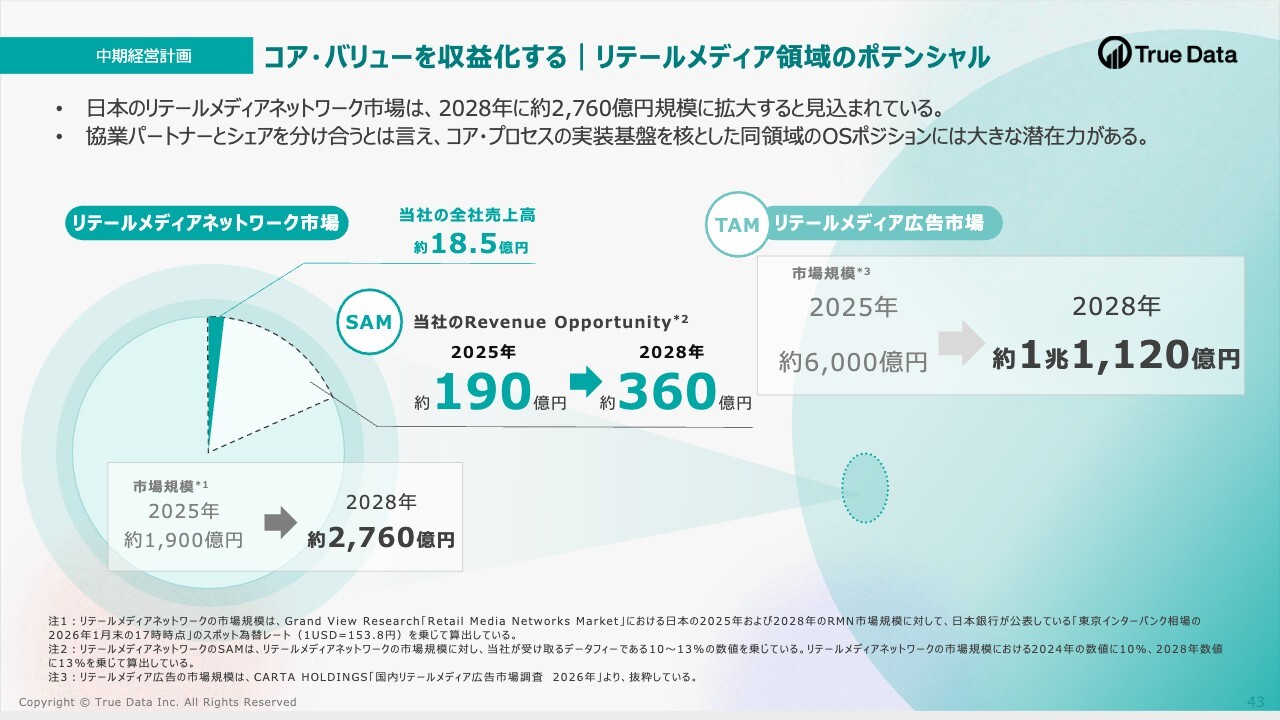
司会者:「楽天、Hakuhodo DY ONE、SMN、MBKデジタル、今回のフリークアウトと接続先が広がっていますが、御社としては将来的に広告を自ら販売するプレーヤーになるというより、複数の広告プラットフォームが共通して利用する購買データ基盤になることを目指しているのでしょうか?
その場合、御社が最も価値を取りやすい収益ポイントはどこだと考えていますか?」というご質問です。
米倉:当社は、広告を自ら販売するプレーヤーになることは考えていません。広告を制作し、販売を行う代理店などの企業が多数存在しますが、そうした方々がターゲティングの段階で、誰をターゲットにすべきか、どの訴求ポイントが最も効果的かを当社に確認します。
その上で、当社はターゲットにリーチするためのデータの導線を提供するという前段の部分に注力します。それに合わせて、別の会社がクリエイティブを制作したり、広告を販売して実行したりします。その後にも当社に再び出番があると思っており、それは効果検証です。当社は、非常に高い精度でスピーディに効果検証を行います。
つまり、広告を制作し、販売し、実行するという流れの前段階と後段階において、「ここはTrue Dataに確認するのが一番だ」というポジションを取り、みなさまにご活用いただきます。これが最も価値を出しやすい収益ポイントであると考えています。戦略上もそのように考え、エコシステムを構築しています。
質疑応答:メーカー向けソリューションの成長戦略について
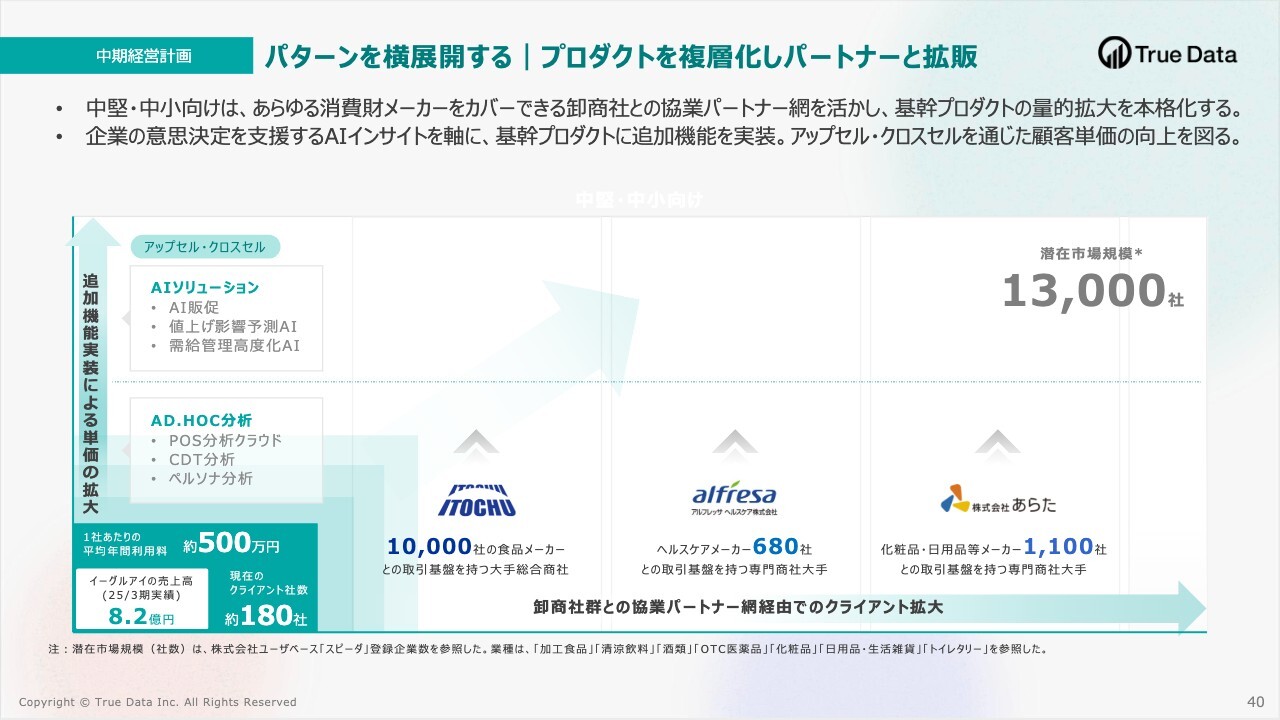
司会者:「伊藤忠商事などとの協業により、メーカーの導入社数が大きく増える一方、短期的には収益シェアによって粗利率が低下します。
顧客基盤が一定規模まで拡大した後、AI機能などのアップセルによって1社あたりの収益を高め、粗利率を再び引き上げていくモデルを想定されているのでしょうか? それとも、今後も顧客数拡大を優先する考えでしょうか?」というご質問です。
米倉:先ほど簡単にお話しした内容と重複しますが、短期的にはパートナー経由の売上比率が高まることで粗利率が低下します。これは、当社のデータサービスが利用される面を広げることを優先しているためだとご理解ください。
その上で、獲得したお客さま基盤に対し、価格シミュレーションなどの高付加価値・高粗利なAIソリューションをクロスセルすることで、顧客単価と粗利率を引き上げていきます。面を取り、AIで深掘りし、顧客単価と粗利を上げるという成長モデルが基本です。
顧客数の拡大を継続すると同時に、その後はAIを活用して深掘りし、顧客単価と粗利を引き上げる取り組みを組み合わせていく流れになっています。
質疑応答:時価総額水準向上のために必要な要素について
司会者:「他のAI関連やビッグデータ分析の新興上場企業を見ると、経営陣を含めて働く人材に対し、勉強はできますがビジネスが苦手という印象を受ける事例が多いです。しかし、True Dataに関しては、働く方々がビジネスが苦手という印象は受けません。
一方で、現在の時価総額の評価水準を見ると、将来のビジネス化が下手だと懸念されているように映ります。また、近年の決算説明会では、時価総額の評価水準を改める試みがあまりなされていない印象も受けます。
お話しできる範囲でけっこうですが、米倉社長が考える御社の実力を将来のポテンシャルとして時価総額水準に転換させるために必要な要素をお聞かせください」というご質問です。
米倉:まず、企業や事業にはステージがあると考えており、そのステージを次々とクリアしていくことが必要かと思います。
ファンダメンタルズとバリュエーションという言葉を使うのがわかりやすいかどうかというのはありますが、本当に強いサービス・事業として収益を継続的にどんどん拡大していく部分と、それをどのように市場に評価していただくかという部分があります。この2つの組み合わせで考えたほうが、みなさまにわかりやすいかと思います。
まず、ファンダメンタルズの部分です。事業の強さや、市場・環境変化の中で、どのようなモートを作り、どのような模倣困難性を持ちながら成長していくのか、という点が信頼されなければ、バリュエーションだけでは限界があると考えています。
現在は、一刻も早くファンダメンタルズをどのように作り上げるかというフェーズにあると思います。数字にも表れているとおり、売上はオーガニックで約20パーセント成長のペースにまで上昇してきました。その上で成長投資として、ようやくバランスシートを活用した成長も併せて進め始めたのが現状です。
このようなものがどんどん実現する中で、当然ながらIR活動も行っていきます。その戦略の意図や、KPIが将来に向けてどのように変化していくのかを、ようやくお示しできる段階に到達しつつあると考えています。
ファンダメンタルズとバリュエーションの両面でかなりできることが整ってきたため、今後はようやくIRを含めた将来に向けたご説明を強化していくフェーズに入っていきます。ぜひご期待ください。
質疑応答:メーカー向けソリューション導入件数と売上の見通しについて
司会者:「メーカー向けソリューションの導入件数が前年同期比で39社の純増となり、累計201社と大きく伸びています。今後の純増ペースや売上の見通しはいかがですか?」というご質問です。
米倉:第1四半期は、顧客側の新年度の予算や契約切り替えのタイミングに加え、「FOODATA」の契約獲得が重なり、大幅な純増となりました。そのため、第2四半期以降は、第1四半期ほど急激な純増ペースにはならない可能性があります。ただし、今後は顧客数と顧客単価の2軸で成長を図ります。
1つ目は、大手卸商社との連携強化による顧客数の拡大です。2つ目は、AI機能や新しいソリューションの追加による顧客単価の引き上げです。したがって、今後は単純な顧客数の増加だけでなく、顧客数と顧客単価の掛け算で事業を成長させていこうと考えています。
質疑応答:リテール向けソリューションの売上高の成長要因と見通しについて
司会者:「ストック型のリテール向けソリューションの今期第1四半期の売上高が、前四半期比でプラス13パーセントと成長していますが、要因とともに今後の見通しについて教えてください」というご質問です。
米倉:前期に立ち上がった大手小売業向けソリューションが現場に定着し、本格的に活用され始めたことが主な要因です。一方で、サービスによっては季節性やお客さま側の拡販方針の影響で、四半期ごとの売上には一定の波が生じる可能性があります。しかし、全体としては安定したストック収益基盤として着実に拡大しています。
今後は、この小売業との接点を起点として「SalesSensor」など高付加価値なAIソリューションを横展開し、顧客単価の向上につなげていきます。
質疑応答:リテールメディアの売上高水準と見通しについて
司会者:「リテールメディアその他が前四半期比で微増となっていますが、リテールメディア単体の売上水準は、好調だった第4四半期と同程度という認識でよいでしょうか?また、今後の見通しを教えてください」というご質問です。
米倉:第1四半期のリテールメディア単体の売上高は、大手メーカーからの継続受注などが寄与し、非常に好調だった前期第4四半期をさらに上回る水準で着地しました。大手消費財メーカーからの継続受注に加え、協業先での営業体制の強化が進んでいることが背景にあります。
また、新たな協業パートナーとの連携や、増加する案件に対応する当社のデリバリー体制の効率化も進めています。当社が目指しているのは、単なる広告枠の販売支援ではありません。
購買データを活用し、誰に広告を届けるか、何を伝えるか、実際に購買につながったかまでを一気通貫で支援するデータビジネスへと進化させます。これにより、リテールメディアを当社の重要な成長領域としてさらに拡大していきます。
質疑応答:SAS社の価格シミュレーションサービスの競争優位性と今後の販売戦略について
司会者:「新サービスである価格シミュレーションサービスについて、競合他社との差別化ポイントと今後の販売戦略を教えてください」というご質問です。
米倉:最大の差別化ポイントは、SAS社の最新AI基盤と当社のID-POSデータの掛け合わせです。一般的な需要予測では、POSデータや気象データなどを基に需要変動を予測します。一方、当社ではID-POSを活用し、値上げ時にどの顧客が自社に残り、どの顧客が競合へ流れるのかといった消費者の価格耐性まで分析が可能です。
つまり、売上の変動だけでなく、顧客の動きまで予測できることが強みです。現在は、個別企業へのレポート形式でユースケースを蓄積し、その後、スケーラビリティの高いクラウド型サービスとして展開するロードマップを描いています。
質疑応答:生成AIの進化による事業リスクについて
司会者:「生成AIの進化が著しいですが、メーカーや小売業が自社で生成AIを使えば、True Dataの分析ツールやサービスが不要になってしまうリスクはないのでしょうか?」というご質問です。
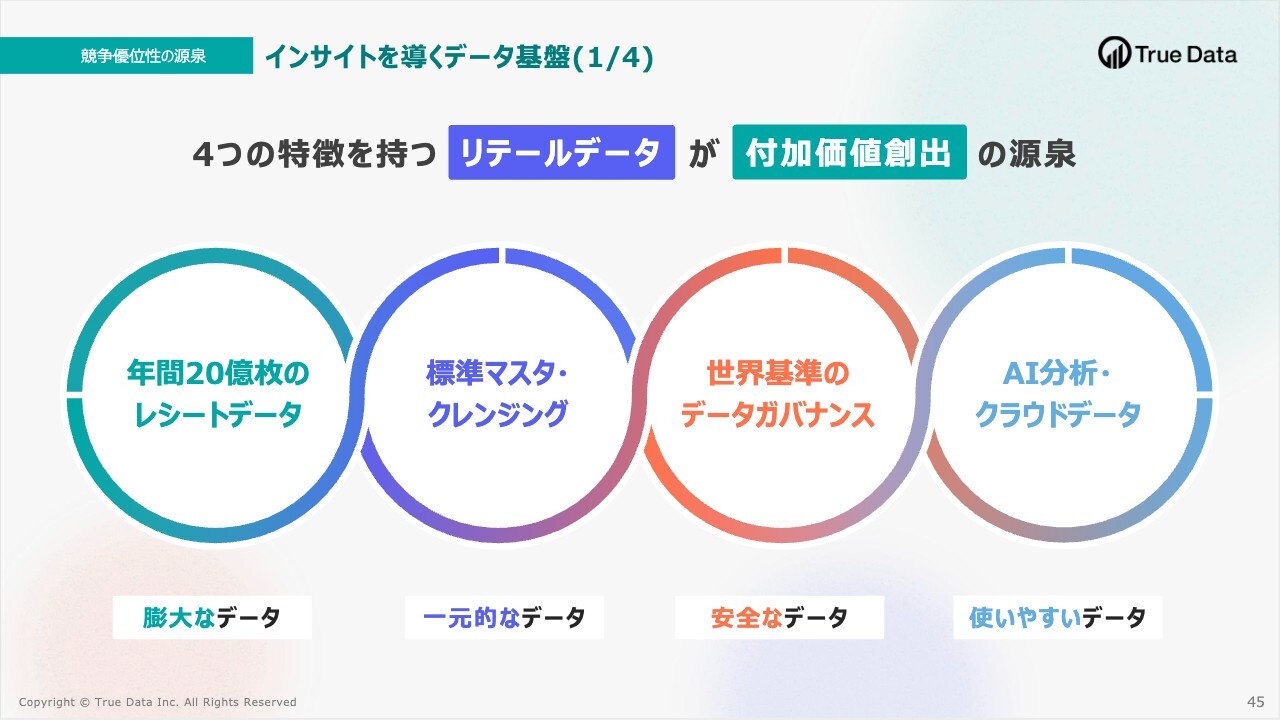
米倉:むしろ、生成AIの進化は当社にとって最大の追い風だと考えています。生成AIというエンジンがどれだけ高性能になったとしても、正しい判断のためには質の高いデータという燃料が必要になります。
各社が自社で保有するデータだけでは、市場全体の動きや競合との関係を把握することはできません。また、商品名の表記揺れなどが残ったままでは、AIが正しく分析を行うことも困難です。
当社は15年以上にわたり、全国規模の購買データを名寄せし、クレンジングして、AIが活用できる状態に磨き上げてきました。今後重要になるのは、AIを持っているかではなく、AIが正しく判断できる質の高いデータを持っているかだと考えています。この点で、当社は非常に強いポジションにあると考えています。
質疑応答:今後の成長戦略について
司会者:「今後の成長戦略について、あらためて教えてください」というご質問です。
米倉:当社が目指しているのは、単なるマーケティングSaaS企業から、企業の意思決定を支える会社へと進化することです。そのために、4つの成長ドライバーがあります。
1つ目は、顧客数を増やすことです。伊藤忠商事をはじめとする強力なパートナー網を活用し、当社のデータやソリューションの利用範囲を拡大します。
2つ目は、顧客単価を上げることです。価格シミュレーションや「SalesSensor」など、AIを活用した意思決定支援サービスを既存顧客にクロスセルします。
3つ目は、粗利率を上げることです。データ基盤の自動化や高度化によりスケールメリットを高め、高付加価値なAIサービスの比率を向上させていきます。
4つ目は、M&Aにより非連続的な成長を目指すことです。当社が15年以上にわたり培ってきた10兆円規模のID-POSデータをコア資産として、AIや定性データ、ショッパーの行動データまでを組み合わせることで、単にデータを見ることから、未来を予測し企業の最適な意思決定を支援する企業へと進化していきます。
中期経営計画では、2029年3月期に売上高30億円超、営業利益3億円から4億円という目標を掲げています。この目標は、顧客数を増やす、顧客単価を上げる、粗利率を上げる、M&Aで非連続的に成長するという4つの成長ドライバーの掛け算で実現し、大きく飛躍することを目指しています。
この第1四半期は、まさに構造転換が本格的に動き始めた四半期でした。今期は利益を最大化する年ではなく、将来の利益を大きく伸ばすための構造を作る1年と位置づけています。そして、その構造を来期以降の売上成長や利益成長につなげていくことが、今回の中期経営計画の本質です。
引き続きご支援のほど、よろしくお願いします。


新着ログ
「情報・通信業」のログ