2027年3月期第2四半期決算説明
坪田ラボ、ライセンス収益回復で中間期は増収 子会社化による事業基盤拡充と主要パイプラインの臨床開発が進展
目次
坪田一男氏(以下、坪田):みなさま、こんにちは。代表取締役社長の坪田一男です。本日は中間決算の説明会にお越しいただき、誠にありがとうございます。心より歓迎申し上げます。それではスライドに沿ってご説明します。
本日の目次はスライドの5項目です。Appendixは省略し、4項目についてお話しします。
2027年3月期 中間期の3つのハイライト
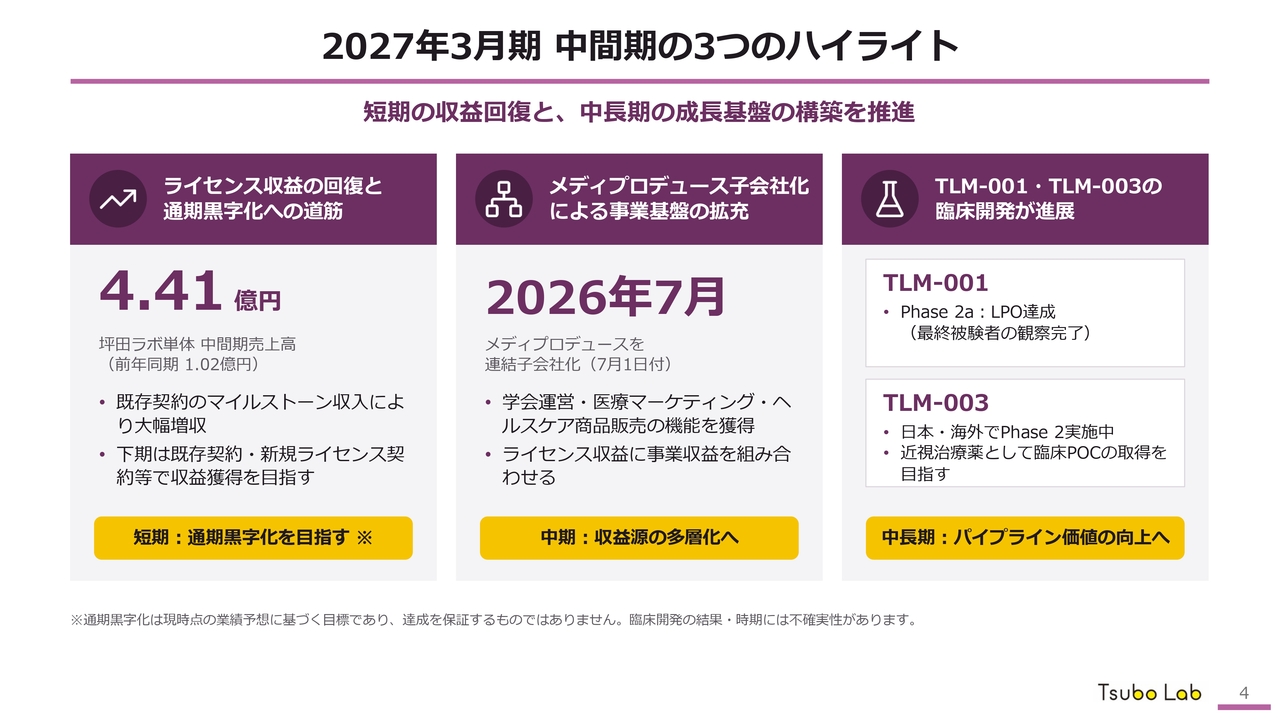
まず、中間期の実績です。3つのハイライトがあります。1つ目はライセンス収益が回復し、4億4,100万円の売上高を達成しました。これは主にマイルストーン収入によるものです。当社の収益は、主に研究開発の契約金、研究の進捗に応じて受け取るマイルストーン収入、そして上市した際に得られるロイヤリティにより構成されています。
ただし、当面は契約一時金や開発の進捗に応じたマイルストーン収入が収益の中心となりますが、今後は上市製品からのロイヤリティ収入の拡大も目指していきます。今回の売上高4億4,100万円のほとんどがマイルストーン収益に該当します。後ほどご説明しますが、メディプロデュースのM&Aによってコンシューマービジネスにも参入しており、第4の柱としてコンシューマービジネスの収益も少しずつ増加しています。
2つ目のメディプロデュースの子会社化は、大きなハイライトの1つでした。6月中に契約を締結し、実際に連結決算に組み込まれたのは7月1日です。
3つ目は研究開発の進展です。「TLM-001」はドライアイおよびマイボーム腺機能不全に対する開発品で、Last Patient Out(LPO)を達成し、現在、最終的な結果を待っている段階です。また、「TLM-003」は画期的な近視に対する点眼治療です。全世界でPhase 2が進行中であり、着実に進展しています。これらが3つの大きなハイライトです。
単体損益計算書(P/L)の概要
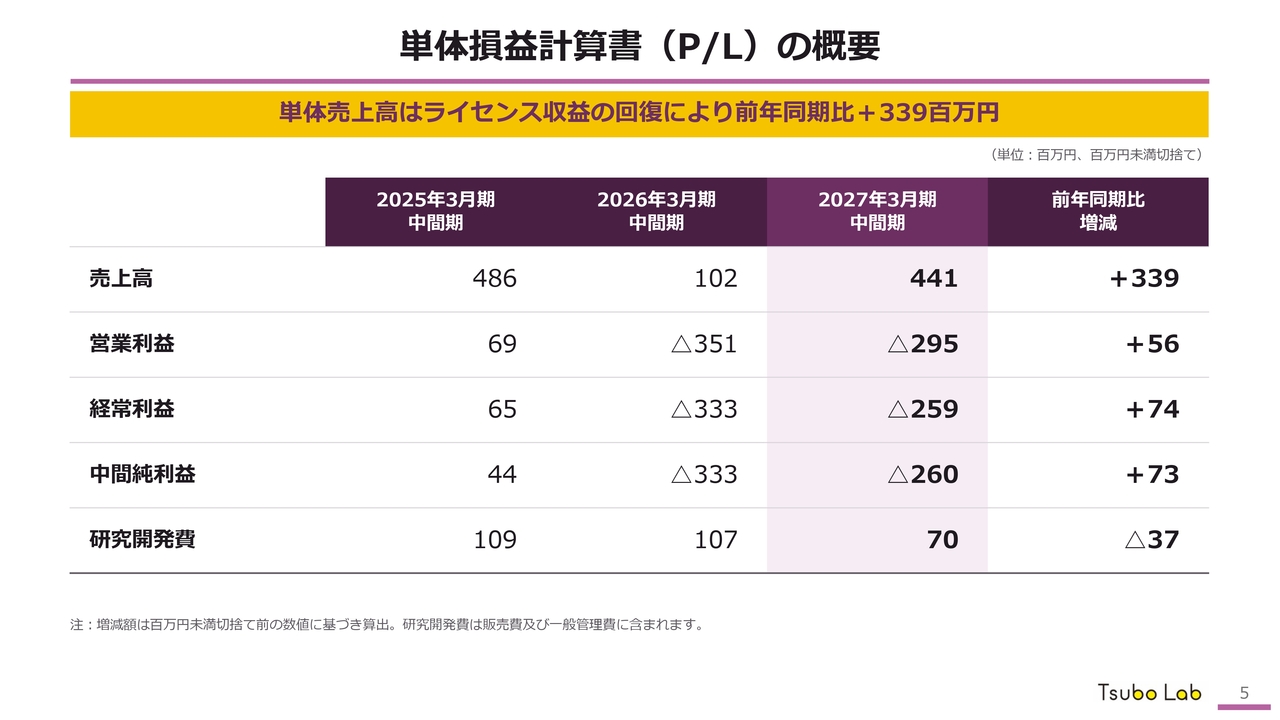
単体の損益計算書であり、坪田ラボのみに関するご説明となります。2027年3月期の中間期は、売上高が昨年に比べて大幅に改善し、4億4,100万円となりました。まだ赤字ではありますが、このように売上が着実に伸びていることは大変喜ばしいと考えています。研究開発費は前年同期比で若干減少していますが、これは予定どおりの支出です。
TLG-001:治験総括報告書の提出により契約上のマイルストーンを達成
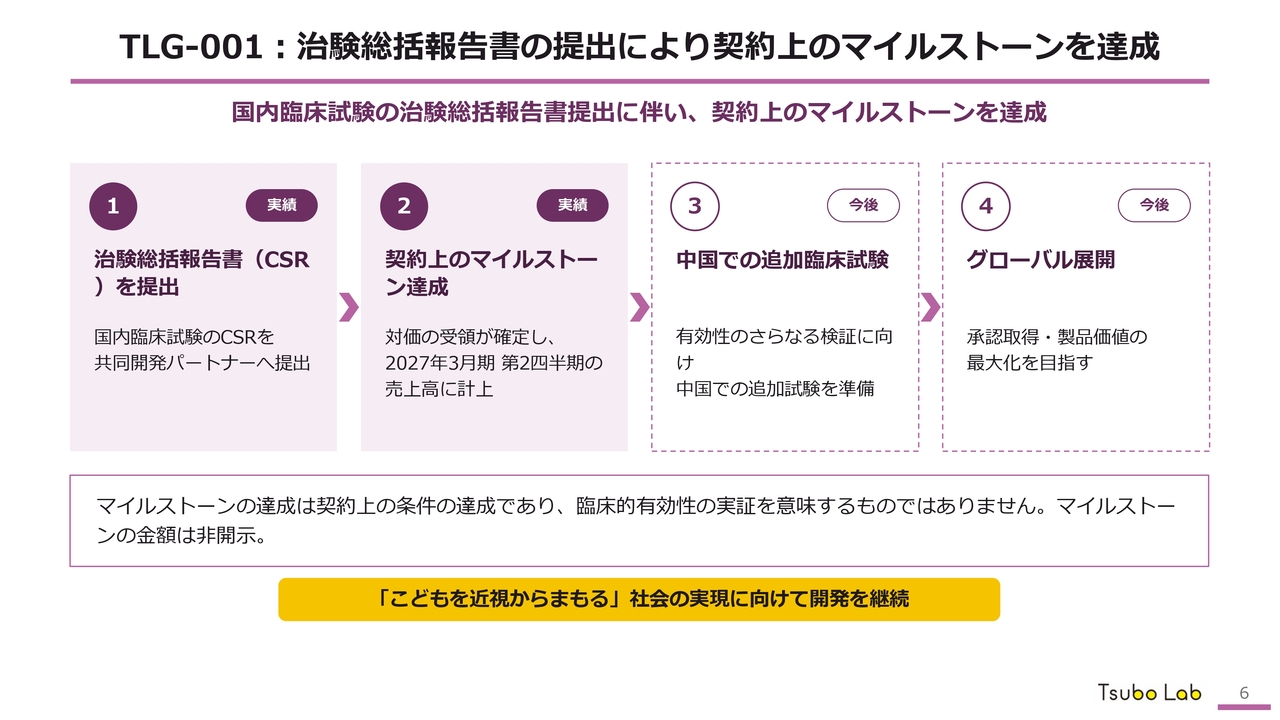
先ほど、マイルストーン収入により収益を得たとお話ししましたが、例えば「TLG-001」はバイオレットライトによって近視を抑制する画期的な眼鏡型の医療器具の開発です。この製品については治験総括報告書(CSR)が提出され、JINS社からマイルストーン収入を得ることができました。
現在、中国で追加臨床試験を行う予定です。この試験が開始されれば、マイルストーン収入が得られます。このように研究が進捗することで、マイルストーン収入が入ってくる仕組みになっています。
メディプロデュースの連結子会社化と事業
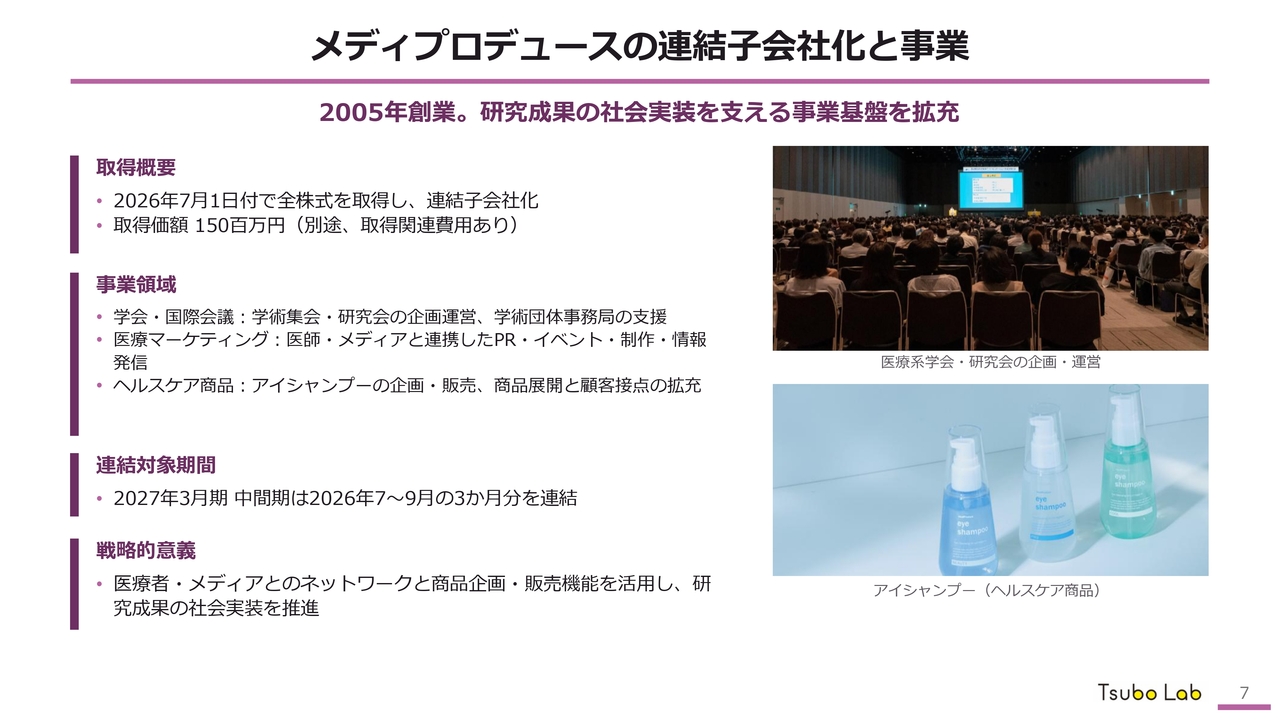
メディプロデュースを連結子会社化しました。メディプロデュースは、学会事業と「アイシャンプー」を中心としたコンシューマー向け販売を行っています。この「アイシャンプー」は何度かご説明していますが、とても興味深い製品です。
アイシャンプーで目元を清潔に!
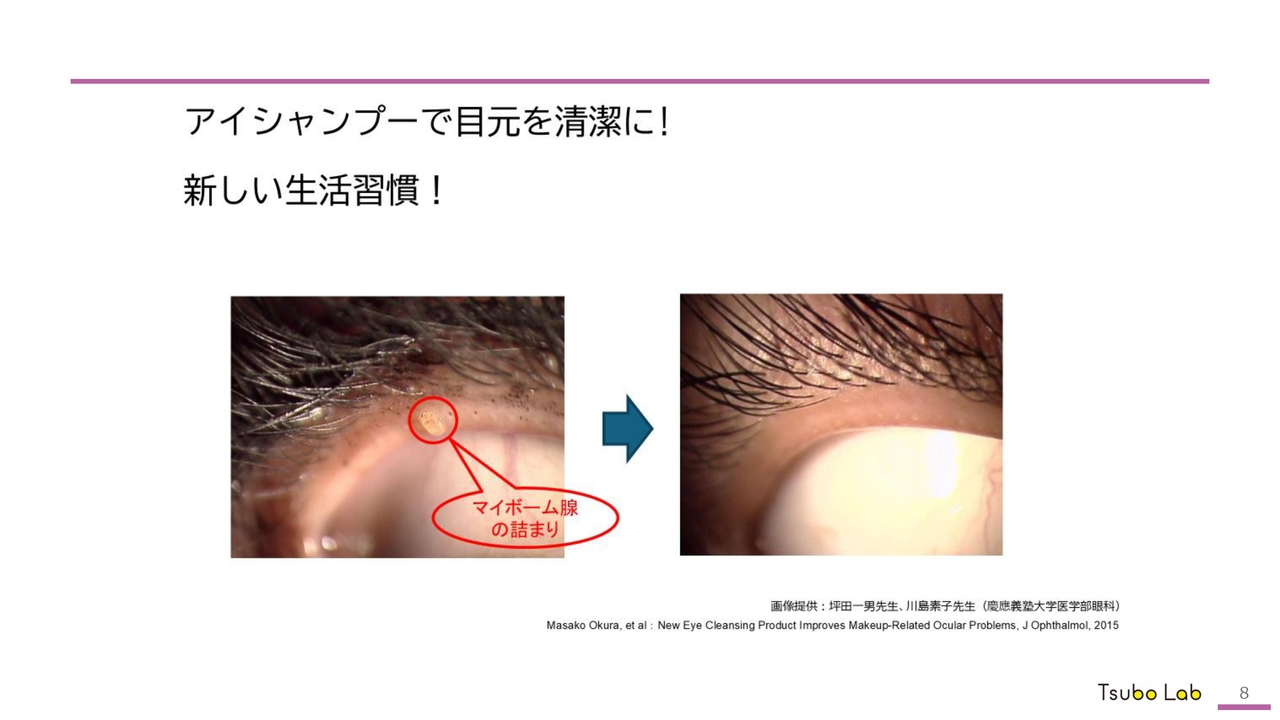
みなさまは朝に顔を洗い、歯を磨きますが、目は洗いません。しかし、目元は意外と汚れており、目元には皮脂や汚れが蓄積しやすく、デモデックスと呼ばれる毛包虫が存在する場合もあります。こうした目元の衛生に着目し、日常的に目元を清潔に保つ新しい習慣を提案しています。
そのため、目をしっかりと洗うために「アイシャンプー」を発売しており、新しい生活習慣を提案する画期的な製品と位置づけています。現在、眼科医を中心に、エビデンスのある商品として2,000人以上の眼科の先生がクリニックで使用しています。
連結決算への移行と、単体・連結の損益計算書(P/L)
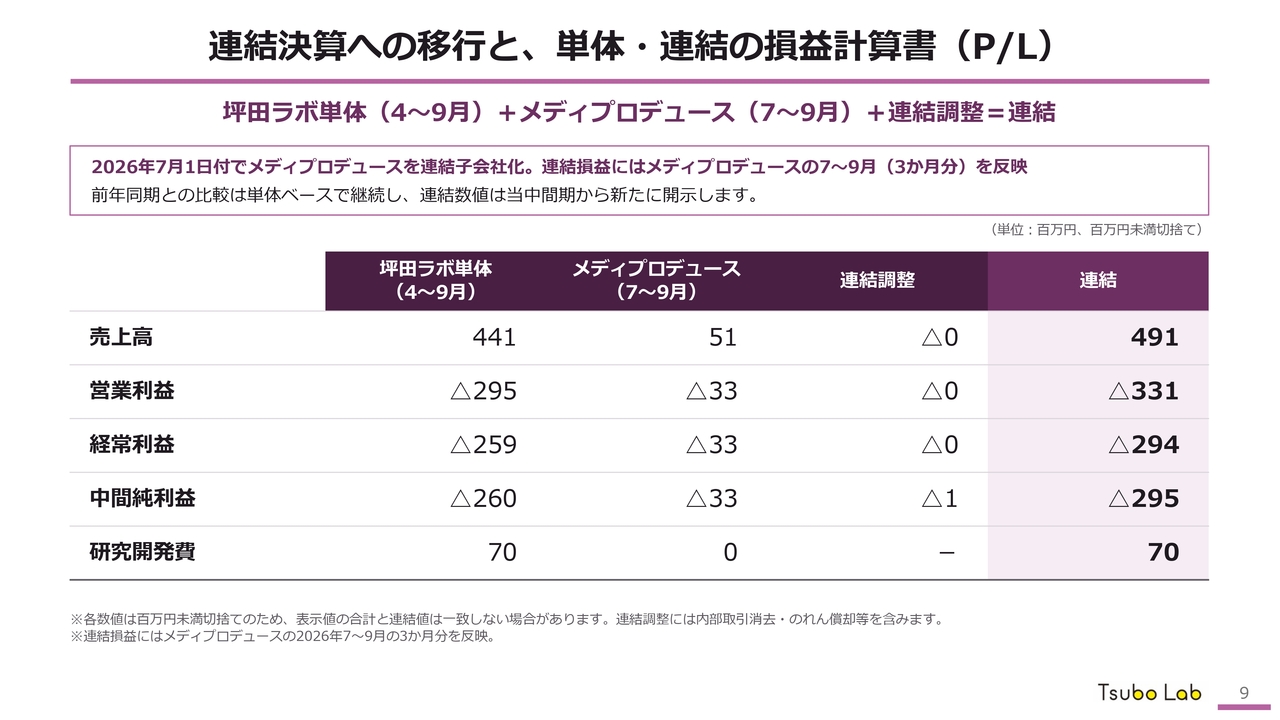
連結決算が始まりました。坪田ラボ単体の売上高は4億4,100万円ですが、さらにメディプロデュースの売上高5,100万円が加わり、4億9,100万円が連結の売上高となります。まだ利益は出ていませんが、売上高は順調に伸びています。
成長投資を支える財務基盤と資金調達手段
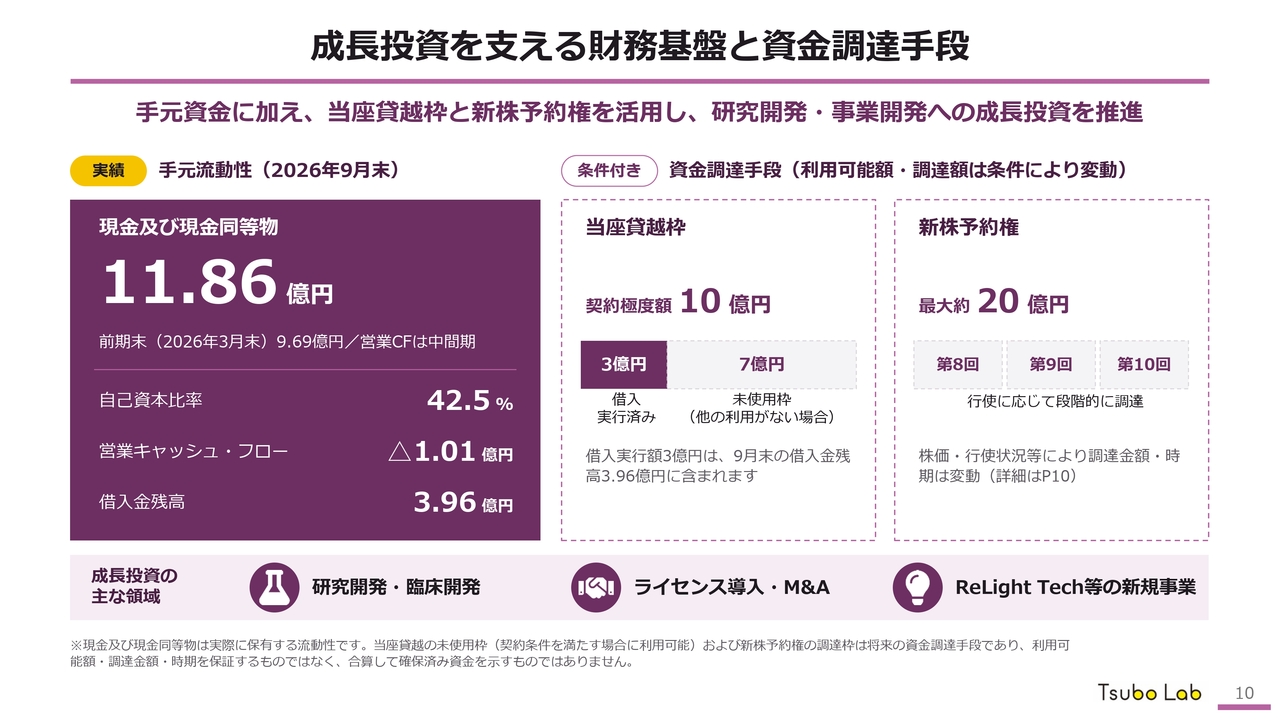
財務基盤についてお話しします。現在、手元流動性は11億8,600万円をきっちりと確保しています。当座貸越枠は10億円あり、このうち3億円を最近実行しました。
また、新株予約権として20億円のスキームを構築しています。これは主に当社の発展のために使用する枠組みです。第8回から第10回までの新株予約権を発行し、すべて行使された場合には約20億円の資金調達を見込んでいます。ただし、実際の調達額や時期は、今後の株価動向や行使状況によって変動します。
成長を支える資金調達(第8~10回新株予約権)
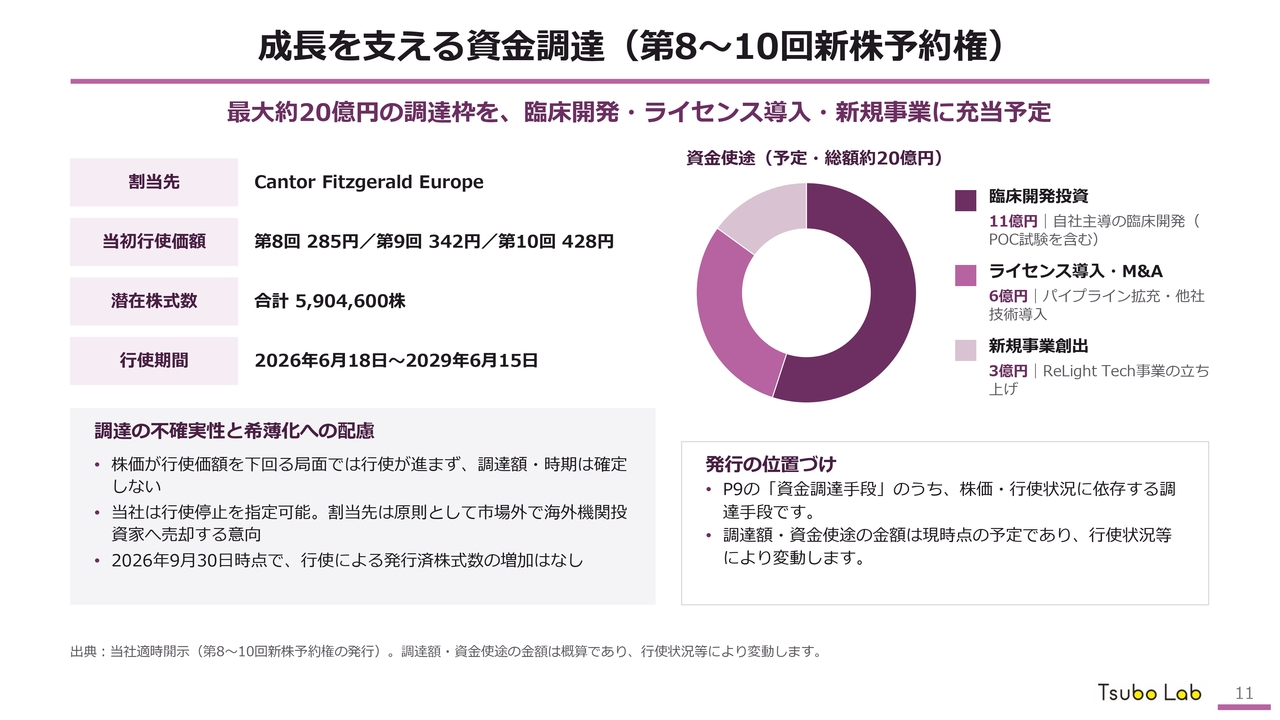
Cantor Fitzgerald Europeを割当先とする新株予約権を発行しました。主に購入するのは海外の投資家であり、この取り組みによって、海外投資家を増やしていこうという意図があります。
何に使うのかについては後でもお話ししますが、我々はこれまで非常にアーリーフェーズでプロダクトの契約を行っていました。アーリーフェーズの利点は早期に資金が回収できることですが、一方で、ある程度安く提供せざるを得ません。しかし、一般的に、臨床開発が進展し、有効性や安全性に関するデータが蓄積されることで、導出時の事業価値が高まる可能性があります。当社としても、一部のパイプラインについては開発をさらに進めることで、より大きな価値の実現を目指したいと考えています。
当然、財務の健全化のため、パイプラインの一部はこれまでどおり早期導出を行い、すべてを自社で進めるわけではありません。ただし、一部は自社で進める方針であり、この臨床開発投資として11億円を見込んでいます。早く資金を調達し、臨床開発という投資に注力できればと考えています。
また、ライセンスの導入に関しては、これまで坪田ラボはすべて自社でシーズを生み出してきましたが、今後は外部からの導入も進め、さらにM&Aを検討するために6億円を計画しています。そして、新規事業としてバイオレットライトを中心に我々の光環境を変えようというReLight Tech事業への投資も考えています。
今までバイオレットライトは、近視やうつ病といった疾患を対象とした医療器具としての開発を考えてきましたが、光が健康にとっていかに重要であるかが明らかになってきました。言うなれば運動に似た存在であると考えています。
運動は糖尿病の治療にも有用ですが、それだけでなくクオリティオブライフそのものを向上させ、健康を増進させるものです。これと同様に、医療器具ではなく一般家庭でも使えるバイオレットライトで新規事業を立ち上げていきたいと考えています。
2027年3月期 通期業績見通し
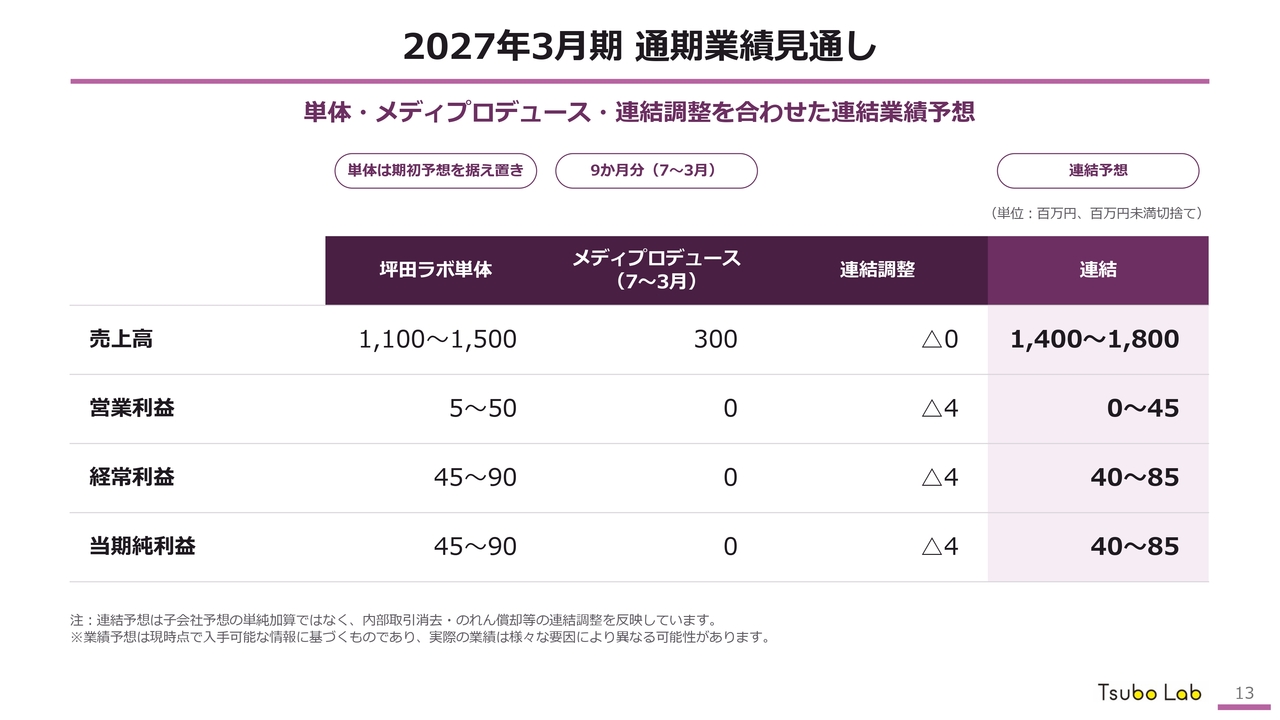
今期の業績見通しです。今年初めにお伝えした坪田ラボ単体の売上高は、11億円から15億円の間になるだろうと見込んでいます。契約1件の有無で4億円から5億円もの差が生じる可能性があるため、幅を持たせた数字にしています。
それに伴い、営業利益は500万円から5,000万円、経常利益は4,500万円から9,000万円、当期純利益が4,500万円から9,000万円と見込んでいます。これらは単体での数字となります。
メディプロデュースの売上高予想は3億円です。今回は少し慎重に、現時点では営業利益などはすべてゼロの見通しで設定しています。
連結では売上高を14億円から18億円と見込んでおり、スタートアップベンチャーとしてある程度の売上を達成すると考えています。営業利益率はそれほど高くありませんが、研究開発に十分な資金を投資しているため、健全な業績見通しであると考えています。
下期見通し:通期業績予想の達成に向けた収益構造
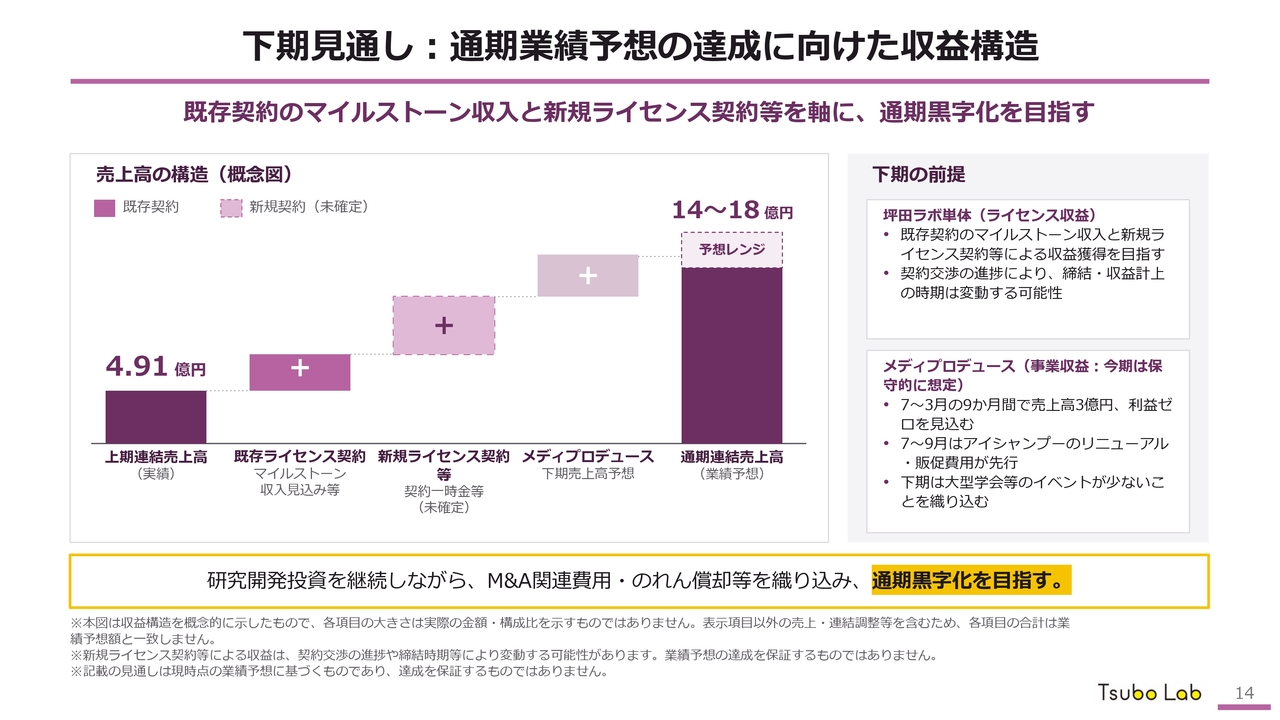
下期の見通しについてお話しします。スライド左側には連結売上高4億9,100万円が記載されています。今後加わるものとして、先ほどご説明したように、ロイヤリティはまだ入ってきませんが、既存ライセンス契約によるマイルストーン収入として、「TLG-001」の臨床研究が開始されるなどして進展があれば、収益として計上されます。
この中で最も重要なこととして、昨年度から事業開発営業部が取り組んでいる新規ライセンス契約の交渉があります。この契約を成し遂げ、収益として上乗せしていきたいと考えています。さらに、メディプロデュースに関連する売上も増加する見込みです。これらをすべて加えることで、売上高14億円から18億円という収益構造を見込んでいます。
主要パイプラインの臨床開発が進展
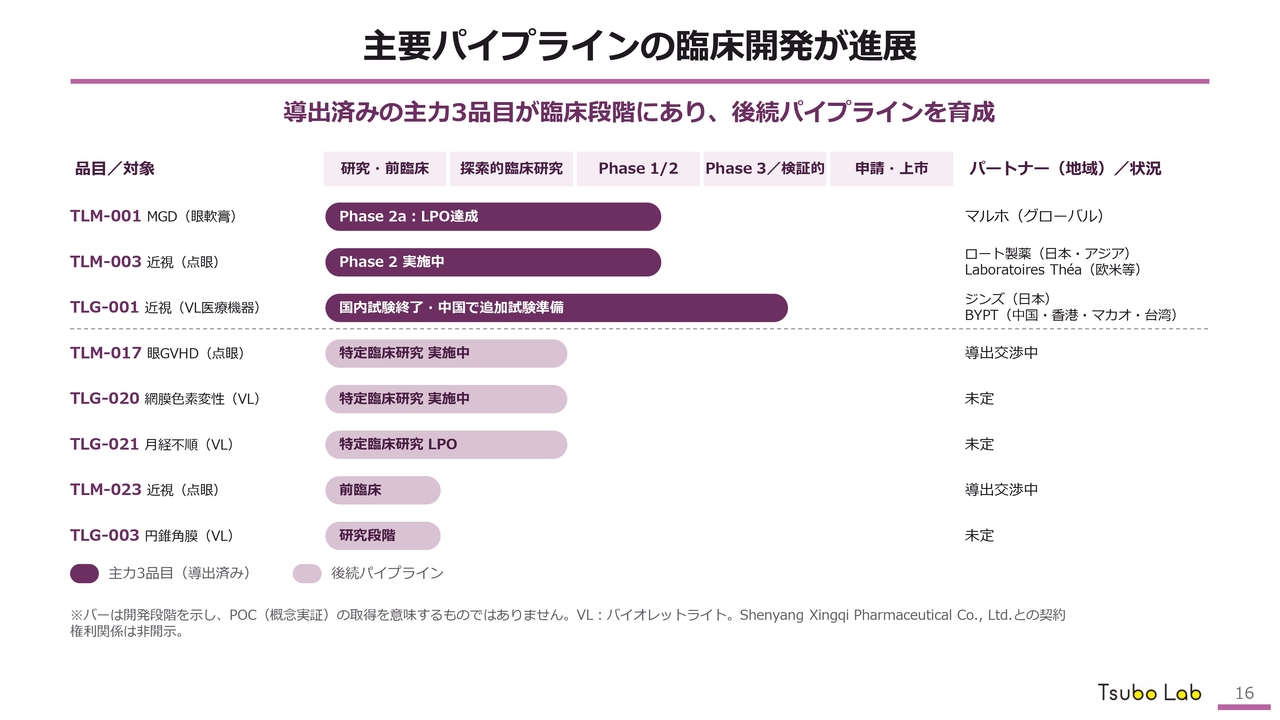
研究開発の進捗と今後の展望についてお話しします。パイプラインについてはスライドの上段に記載している3つのパイプラインが最も進捗しているものです。「TLM-001」はマルホ社と共同で取り組んでおり、Phase 2aの最終被験者の観察が完了しています。これを受けて次に進むかどうかが下期に決定される見通しです。
また、「TLM-003」は、Phase 2が世界中で実施されており、臨床開発が進展しています。「TLG-001」は、中国で追加臨床試験を開始する予定です。その他、「TLM-017」は眼GVHDという非常に厳しいドライアイに対する点眼治療で、現在特定臨床研究を実施中です。この研究が進むことで、「TLM-017」の価値がさらに高まると考えています。
また、網膜色素変性に対する治療として「TLG-020」も特定臨床研究が開始されています。こちらは東京都からのサポートを受けて進めており、引き続き進展していきます。さらに、月経不順に対応するバイオレットライト応用研究では、LPOが行われており、現在は研究のまとめに入っています。
「TLM-023」はまったく新しい近視の点眼治療で、現在は前臨床の段階です。前臨床データを整え、早急に臨床研究へと進めていきたいと考えています。また、「TLG-003」は円錐角膜に対する研究開発で、いくつかの研究を進行中であり、前に進めていきたいと考えています。
TLM-001:Phase 2aは最終被験者の観察を完了
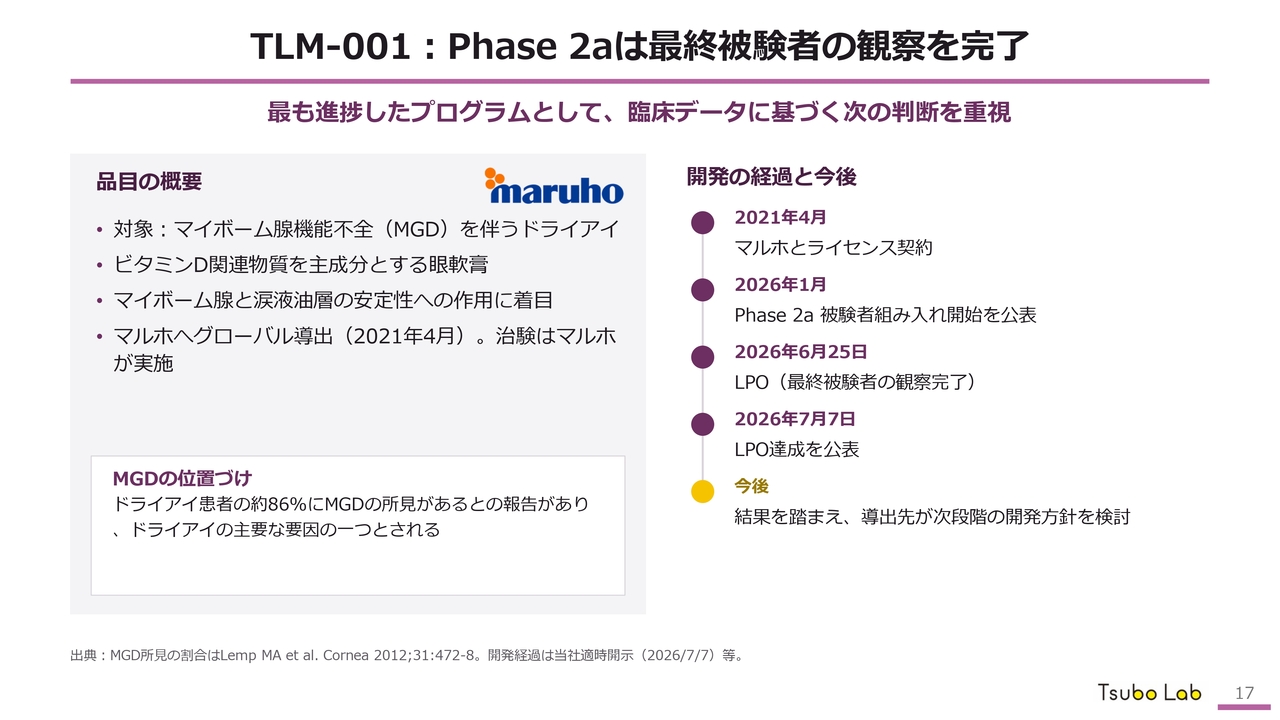
「TLM-001」が最も早く進んでおり、現在マルホとライセンス契約を結び、開発を進めています。本件ではLPOが完了しているため、今後、試験結果の解析や提携先との協議を踏まえ、次の開発段階への移行について検討を進めていきたいと考えています。
TLM-003:強膜に着目した新規作用機序の点眼薬
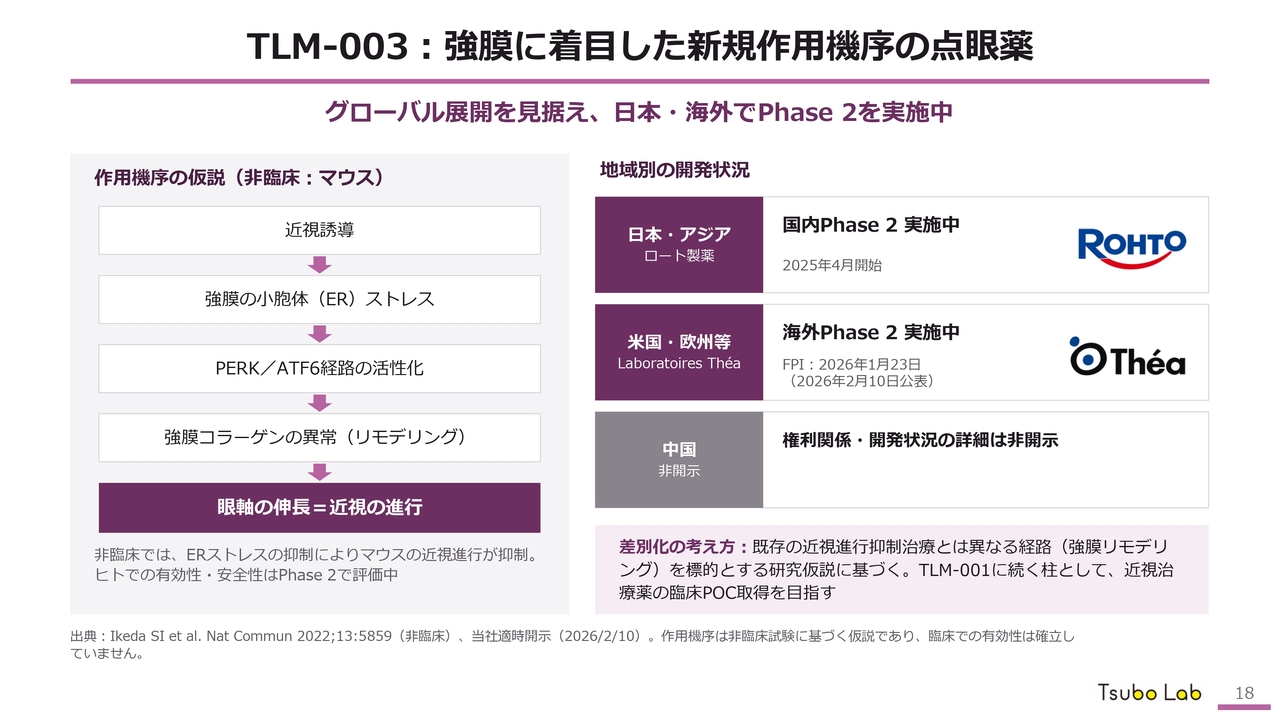
強膜に注目した「TLM-003」です。日本ではロート製薬、米国と欧州ではLaboratoires Théaを中心にPhase 2を進めています。一方で、中国に関してはまだ開発が進行中ですが、非開示ということになっています。これが1つの大きな臨床研究の進展となっています。
坪田ラボのパイプライン戦略
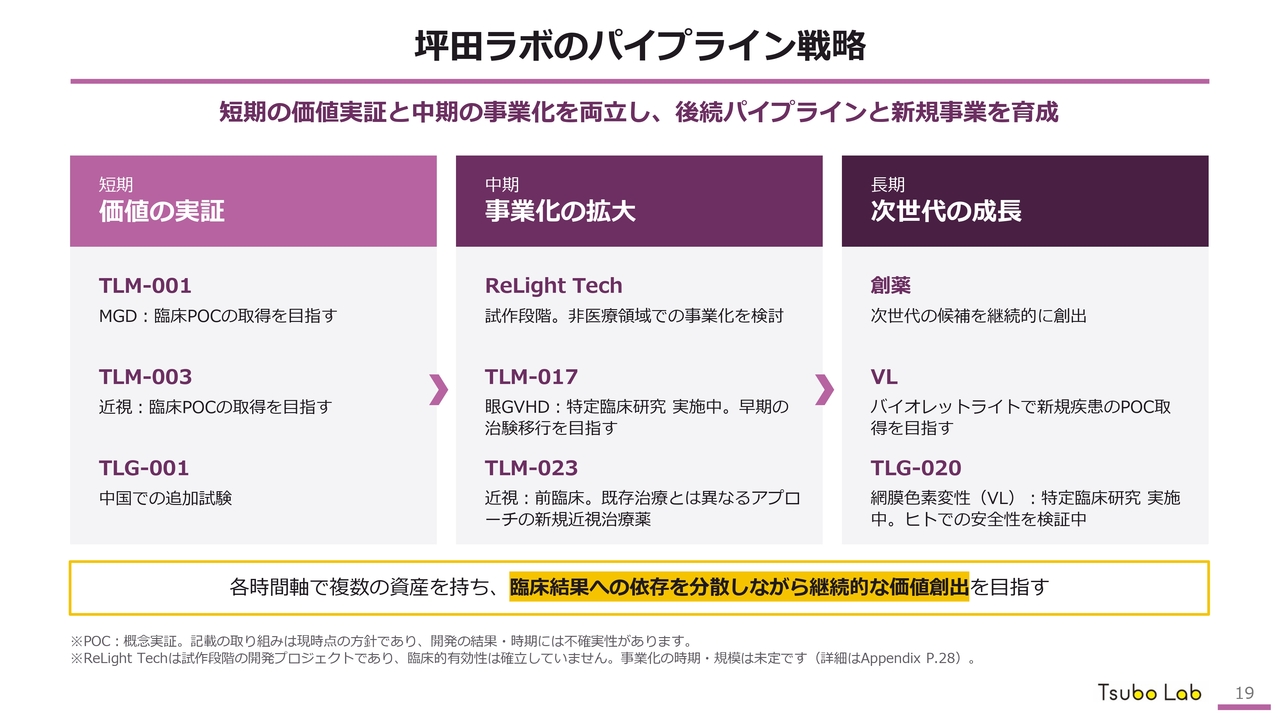
坪田ラボのパイプライン戦略です。「TLM-001」「TLM-003」「TLG-001」が短期的には進んでいくものになります。さらに、先ほど少し触れたように、光をもう1回見直してビジネス化しようとしており、ReLight Tech事業が中期の事業化の1つの中心になると考えています。
さらに、「TLM-017」は眼GVHD、すなわち非常に重度なドライアイに対応する新しい点眼薬です。また、「TLM-023」はまったく新しい基準に基づく近視治療戦略であり、これらが中期の重要かつ中心的なプロジェクトの1つになると考えています。
長期的には、近視部門やドライアイ部門、さらには脳研究部門においても、新しいシーズを求めて非常に活発に研究が進んでおり、新たなシーズの創出を目指しています。また、バイオレットライトによるライフスタイルの向上を進めるとともに、新しい疾患への取り組みも進めており、POC取得を目指しています。
さらに、「TLG-020」は特定臨床研究が終了する予定であり、次のステップへと進めていきます。網膜色素変性症は進行を遅らせるだけでも大きな価値がある疾患であるため、この分野をしっかりと推進する長期的な戦略を持って取り組んでいきたいと考えています。
下期の主要なマイルストーン
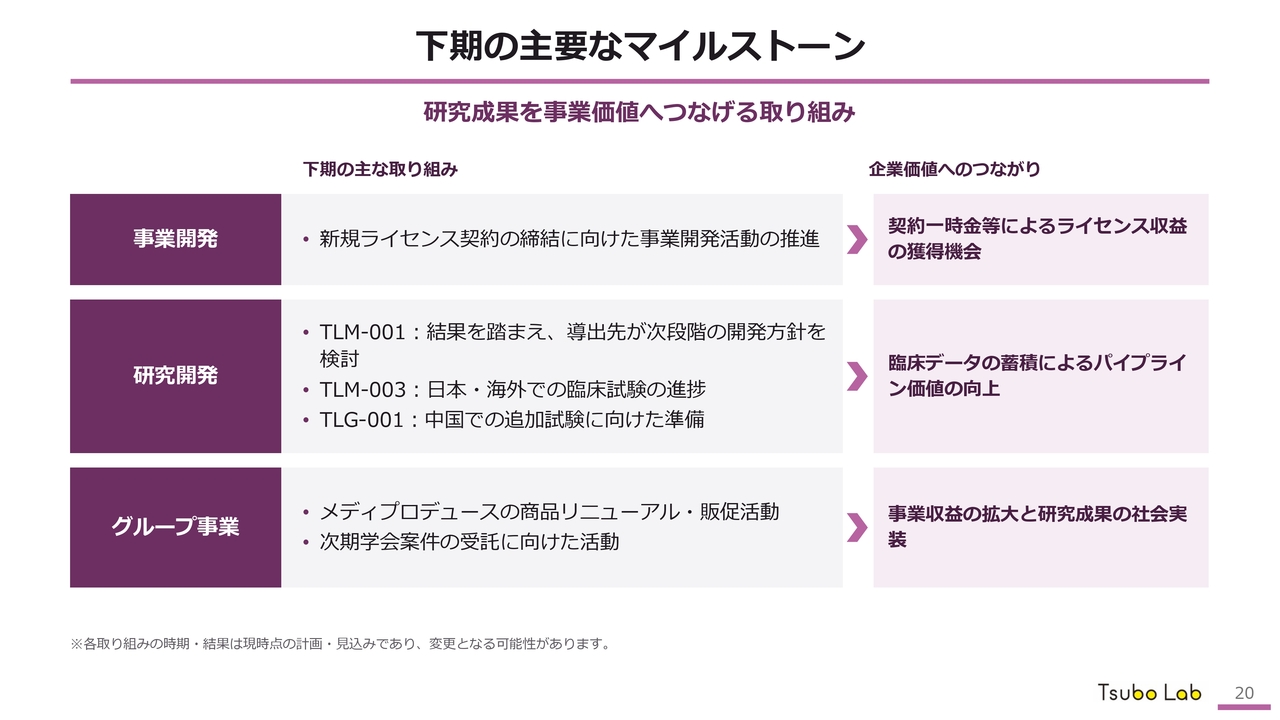
下期の主要な目標としては、新規ライセンス契約の獲得に向けた取り組みと、研究開発の着実な進展があります。具体的には、「TLM-001」「TLM-003」「TLG-001」といった、現時点で進行中のプロジェクトを着実に前進させていく予定です。
また、グループ事業として、メディプロデュースの商品をリニューアルしたため、マーケティングにもしっかりと取り組んでいこうと考えています。
なぜ、坪田ラボなのか?
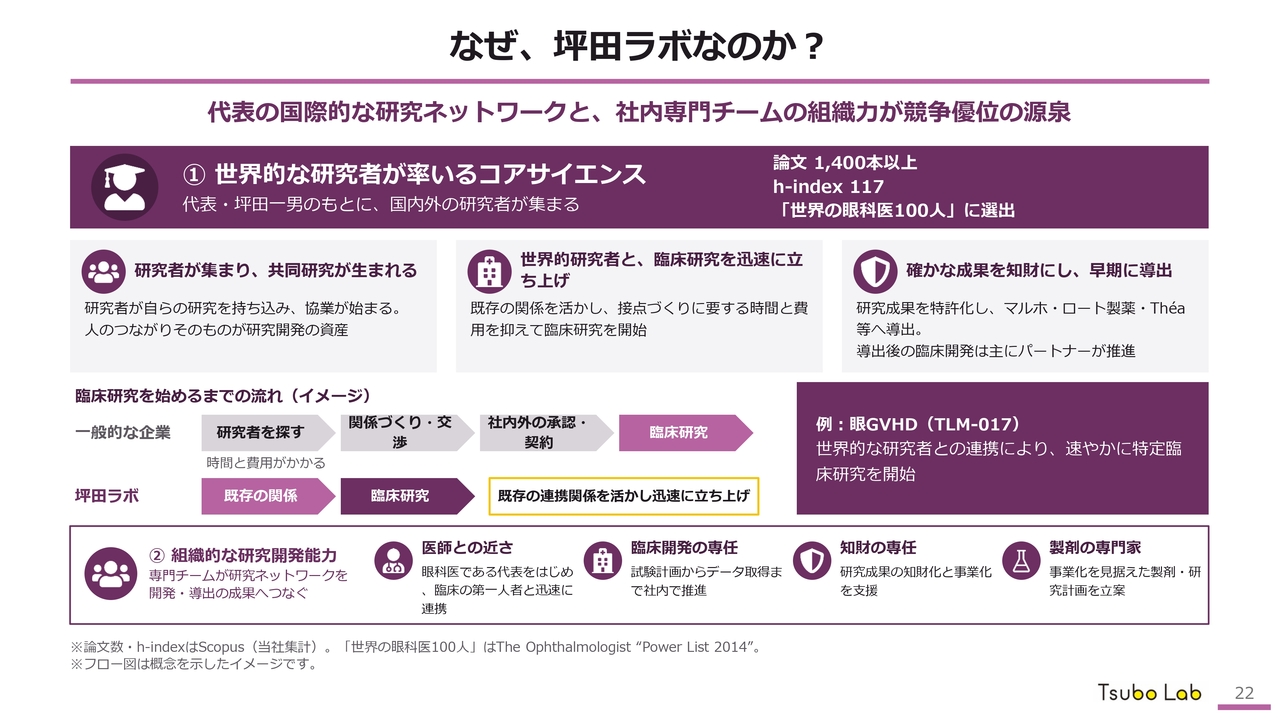
坪田ラボが選ばれる理由として、自分で言うのも恐縮ですが、坪田ラボには世界的な研究者が揃っています。現在49名のすばらしい研究者たちが、我々と共に新しい価値を創造しています。これは非常に大きな価値であると思っています。
さらに、それを確かな成果に繋げるため、知財の専門家を2名雇い、進めています。このような取り組みこそが、我々の強みであり、競争優位性の源であると考えています。
特許65件の知財を基盤に、国内外6社とライセンス契約を締結
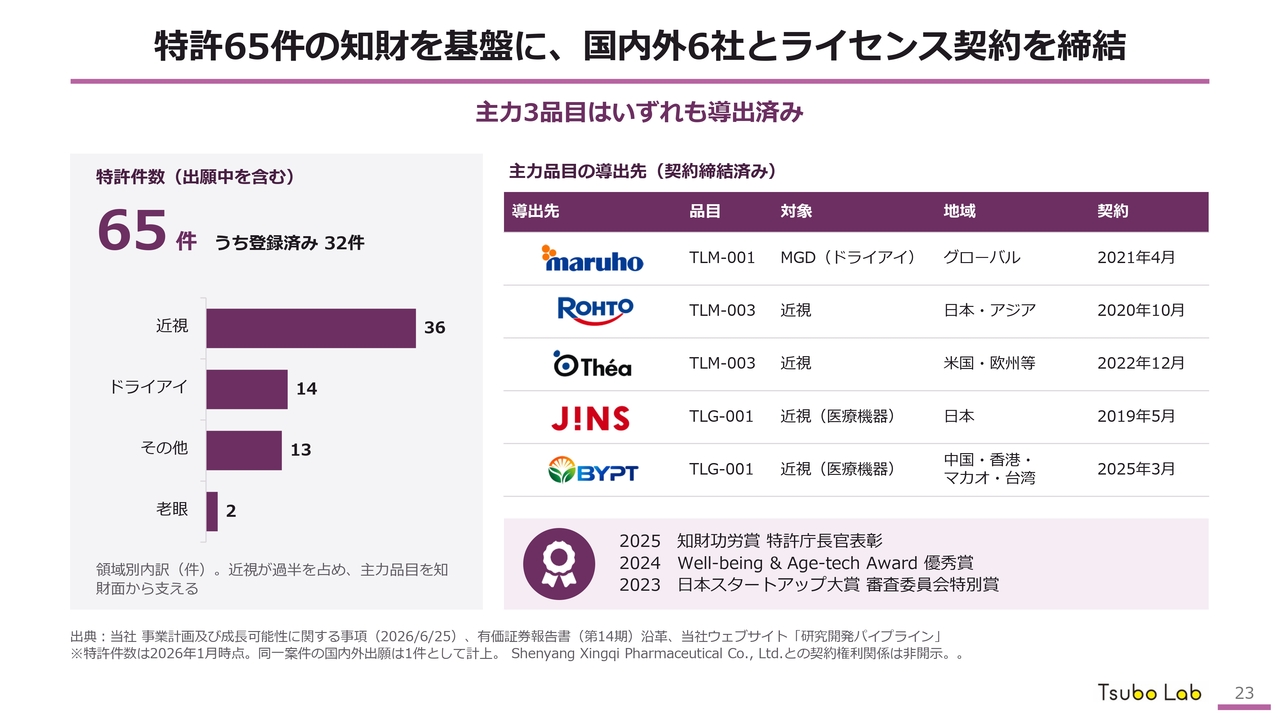
坪田ラボは、65件の知財をもとに国内外6社とのライセンス契約をすでに締結しています。研究が進むことでマイルストーン収入が入ってきます。6社ではまだ十分ではないため、さらに拡大を図りたいと考えています。
CCC Model:アカデミアと共創する研究開発体制
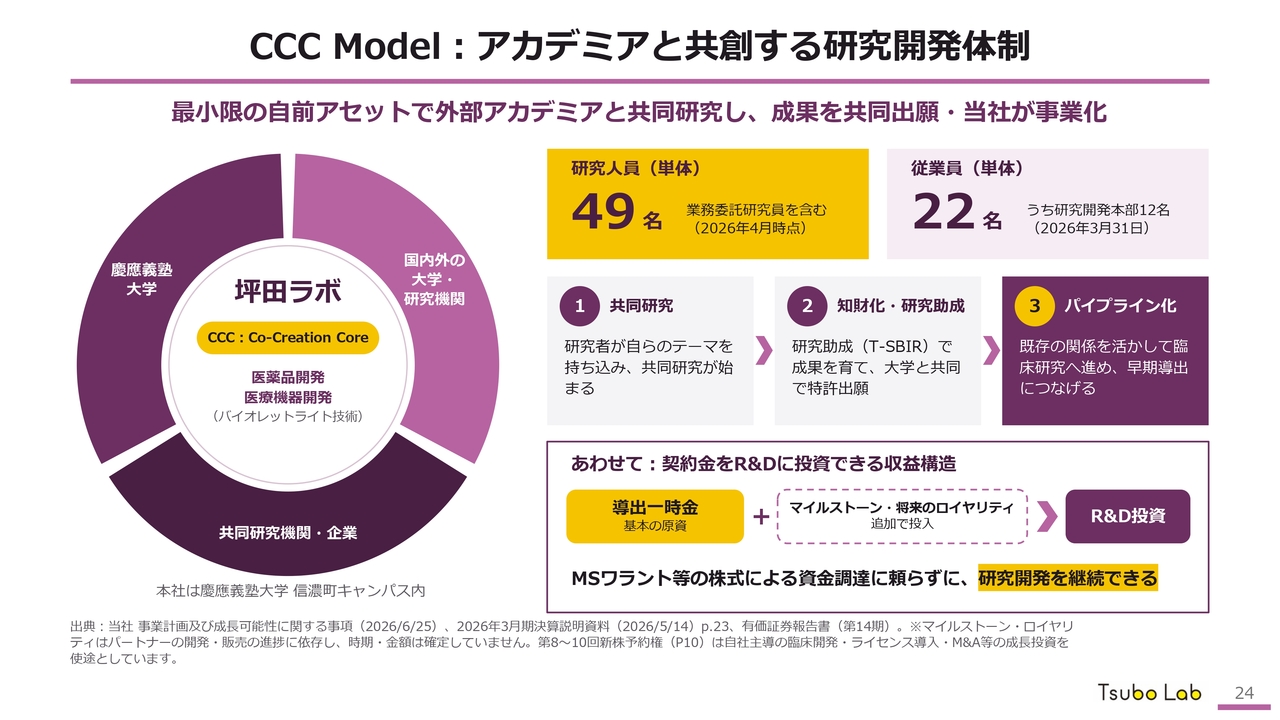
スライドの「CCC」は「Co-Creation Core」のことであり、これは非常に新しい概念です。スライド1枚ではそのすべての価値をお伝えしきれないかもしれないため、詳しく説明します。
以前のモデルは、私が大学で教授を務めていた時のものでした。世界のトップレベルである慶應義塾大学医学部の眼科に所属していたため、研究を社会へ届けようという思いから、従来は一方通行的なアプローチを取っていました。
大学だけでは新しい価値の創造が難しいと感じる中、坪田ラボと組むことで初めて新しい価値が生まれ、大きく成長していくことがわかってきました。アカデミアの方々もその必要性を理解し始めています。一方通行的なアプローチではなく、坪田ラボとアカデミアがCo-Creationしていく、つまり共創していこうと取り組みを進めています。
これが我々の新しいビジネスモデルであり、非常に高い価値があると考えています。なお、現時点で従業員は単体では22名ですが、研究人員を含めると49名となります。
第4回つぼらぼ学会開催
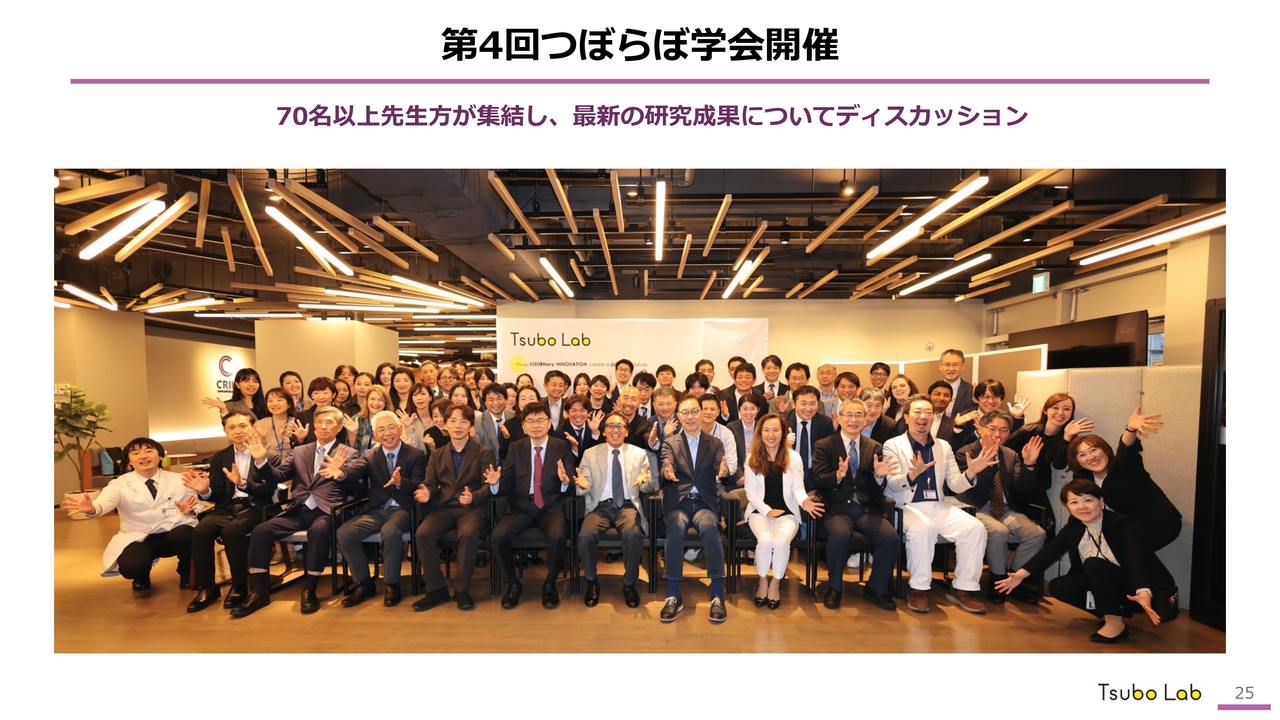
大きな学会のように見えますが、これは第4回つぼらぼ学会です。坪田ラボのメンバーや坪田ラボと契約している方々が集まっています。全員が「ここで見聞きしたことは口外しない」というNDAを坪田ラボと締結した上で参加しており、非常に活発なディスカッションが行われています。
多くの研究者の方々が驚かれ、「会社が学会を持っているんですか?」「普通の学会よりもレベルが高いですよね」などのお褒めの言葉をいただきました。このようなことがCo-Creation Coreのシンボルだと考えています。お互いに満足しながらWin-Winの関係を築きつつ前進することで、我々のバリューを高めています。
事業モデルの進化と収益源の多層化
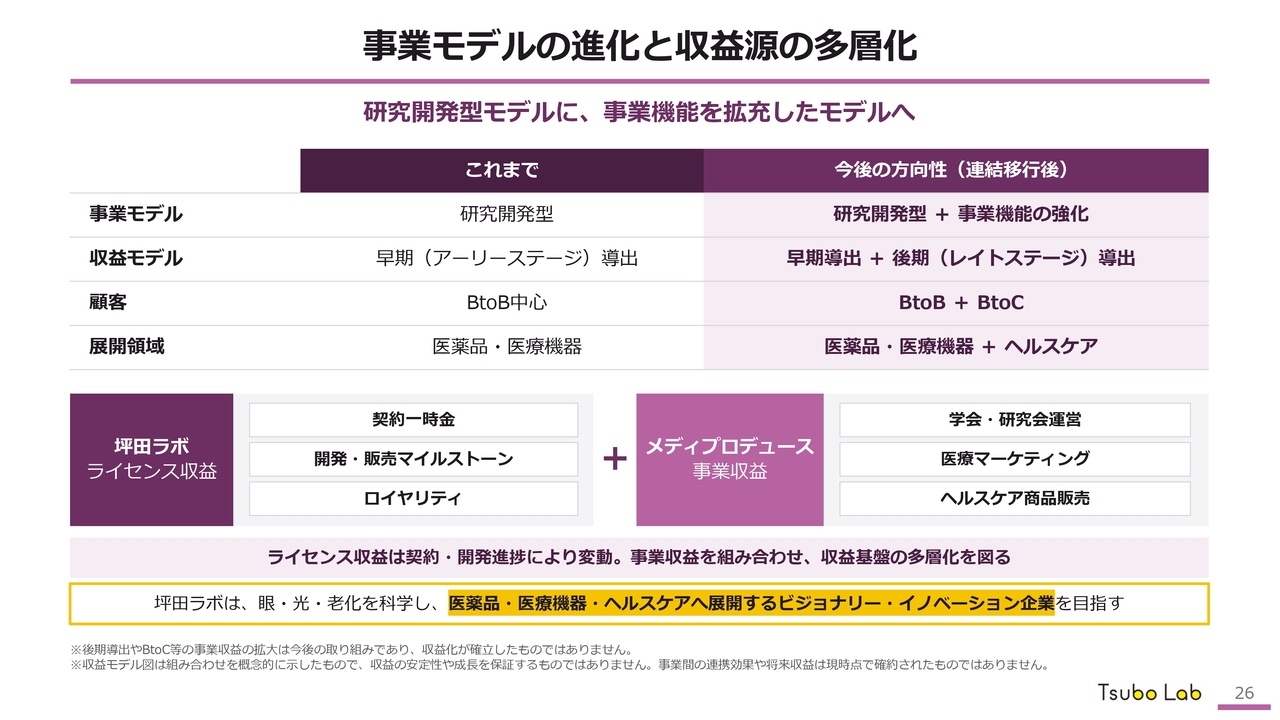
Co-Creation Coreで開発したものをさらに前に進めるための事業モデルも大きく進歩しました。坪田ラボは2015年に創業し、昨年2025年で10周年を迎えました。これまでの事業モデルは「研究開発型」でした。
今後は研究開発に加えて事業機能の強化に取り組みます。これがCo-Creation Coreにあたるものであり、ただ製品を作るだけでなく、マーケティングや新しい習慣を社会に提案するといった事業機能を強化していきます。
また、収益モデルとしては、これまで大学発ベンチャーとしては珍しく早期導出し、収益を早めに得ることを目指してきました。製品が完成するまで赤字が続くことを避けようとしてきましたが、今後はそれに加えてしっかり投資を行い、1つか2つでもレイトステージで大きな導出を実現したいと考えています。
顧客はBtoBを中心に製薬会社が主でしたが、それだけでなく「アイシャンプー」などの製品が加わったため、BtoBに加えてBtoCのビジネスにも注力していきます。展開領域も医薬品と医療機器だけにとどまらず、ヘルスケアが加わりました。
坪田ラボはライセンス収益を主軸としており、契約一時金、マイルストーン収入、ロイヤリティが中心となりますが、メディプロデュースが加わったことで、学会や研究会の運営、医療マーケティング、ヘルスケア商品の販売などが上乗せされます。エビデンスやサイエンスに基づいた戦略を掲げたまま、ポートフォリオが広がったとご理解いただければと思います。
本日は第2四半期の状況とあわせて、これからの成長戦略についてご説明しました。ご清聴ありがとうございました。
質疑応答:ライセンス導入・M&Aの対象領域と選定基準について
質問者:スライドの「ライセンス導入・M&A」とは、現在の事業の延長線上にあるものか、異なるのか、大筋でけっこうですので概略を教えてください。また、その見極めについて、技術的な基準など


新着ログ
「医薬品」のログ