2027年3月期第2四半期決算説明
サワイグループHD、新製品販売が好調に推移し売上を牽引 品目別の生産計画を適正化し、生産・供給体制の強化を推進
サマリー
中岡卓氏(以下、中岡):サワイグループホールディングス株式会社、取締役常務執行役員グループ財務部担当の中岡です。日頃より当社の事業活動に深いご理解とご支援を賜り、厚く御礼申し上げます。それでは、2027年3月期第2四半期の決算概要についてご説明します。
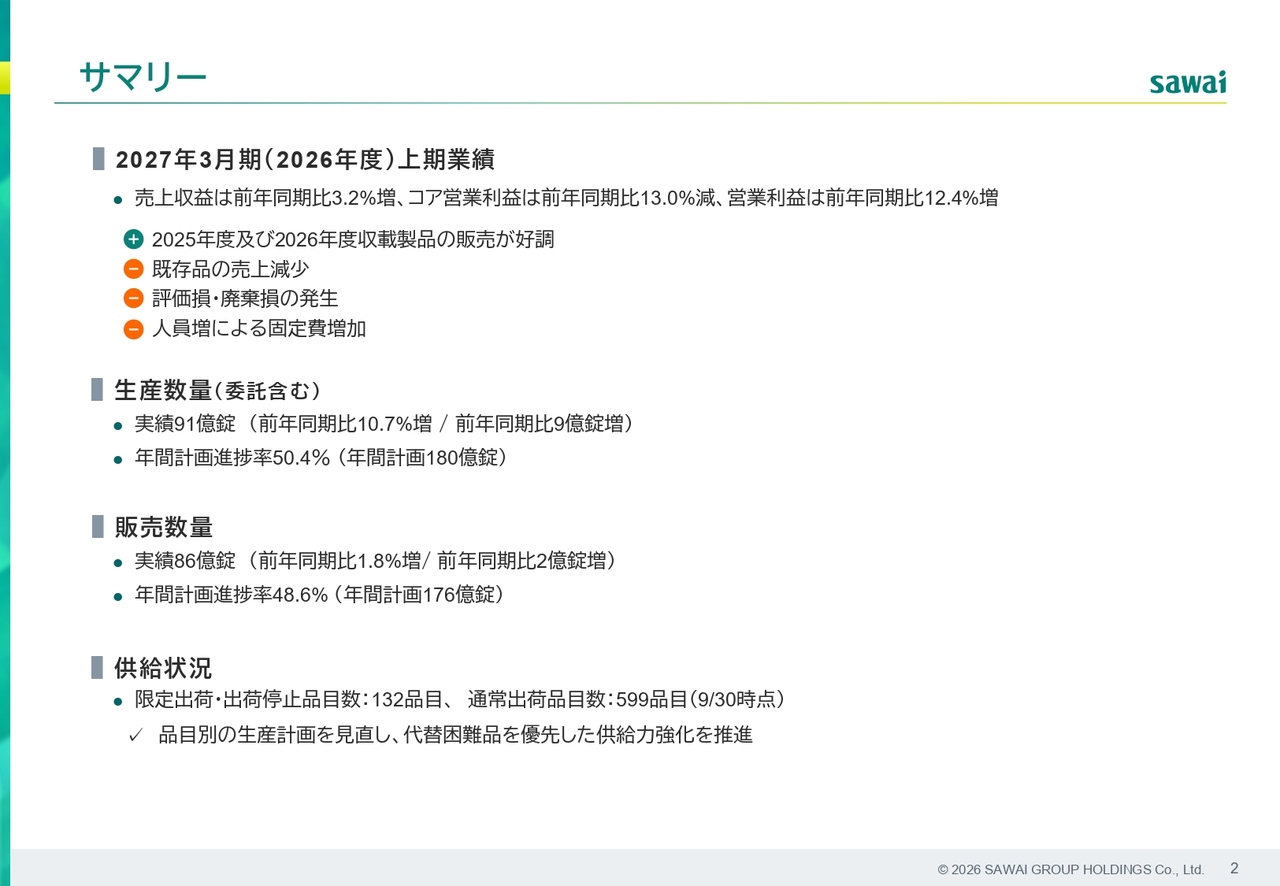
上期業績のサマリーについてご説明します。当第2四半期累計の業績は、売上収益が前年同期比3.2パーセント増の1,020億円、コア営業利益が前年同期比13パーセント減の120億円、営業利益が前年同期比12.4パーセント増の96億円となりました。
増減要因についてご説明します。プラス要因としては、2025年度および2026年度に収載した新製品の販売が好調に推移し、トップラインの押し上げを牽引しました。
一方、マイナス要因としては、限定出荷解除後の需要軟調の影響による既存品の売上減少に加え、在庫過多や規格外品に伴う評価損・廃棄損の発生が挙げられます。また、生産数量は増加しているものの、近年の人員増に伴う固定費の増加が先行投資として利益を圧迫しました。詳細な数字については、次のスライドでご説明します。
生産面と販売面の実績についてです。生産数量は委託分を含めて91億錠となり、前年同期比10.7パーセント増と、年間計画180億錠に対する進捗率は50.4パーセントで、計画線上で順調に推移しています。生産体制の強化策が着実に生産量の増加へ結びついている結果と考えています。
販売数量は86億錠となり、前年同期比1.8パーセント増、年間計画176億錠に対する進捗率は48.6パーセントでした。引き続き、必要な在庫水準を維持しながら、市場の需要に応える安定供給体制の構築に努めていきます。
供給状況についてご報告します。9月末時点での限定出荷・出荷停止品目数は合計132品目となり、前回6月末時点の139品目から若干改善しました。品目別の生産計画を適正化し、代替困難品を優先した品目ごとの生産計画の見直しを進めるなど、生産・供給体制の強化を推進していきます。
2026年度 上期決算概要
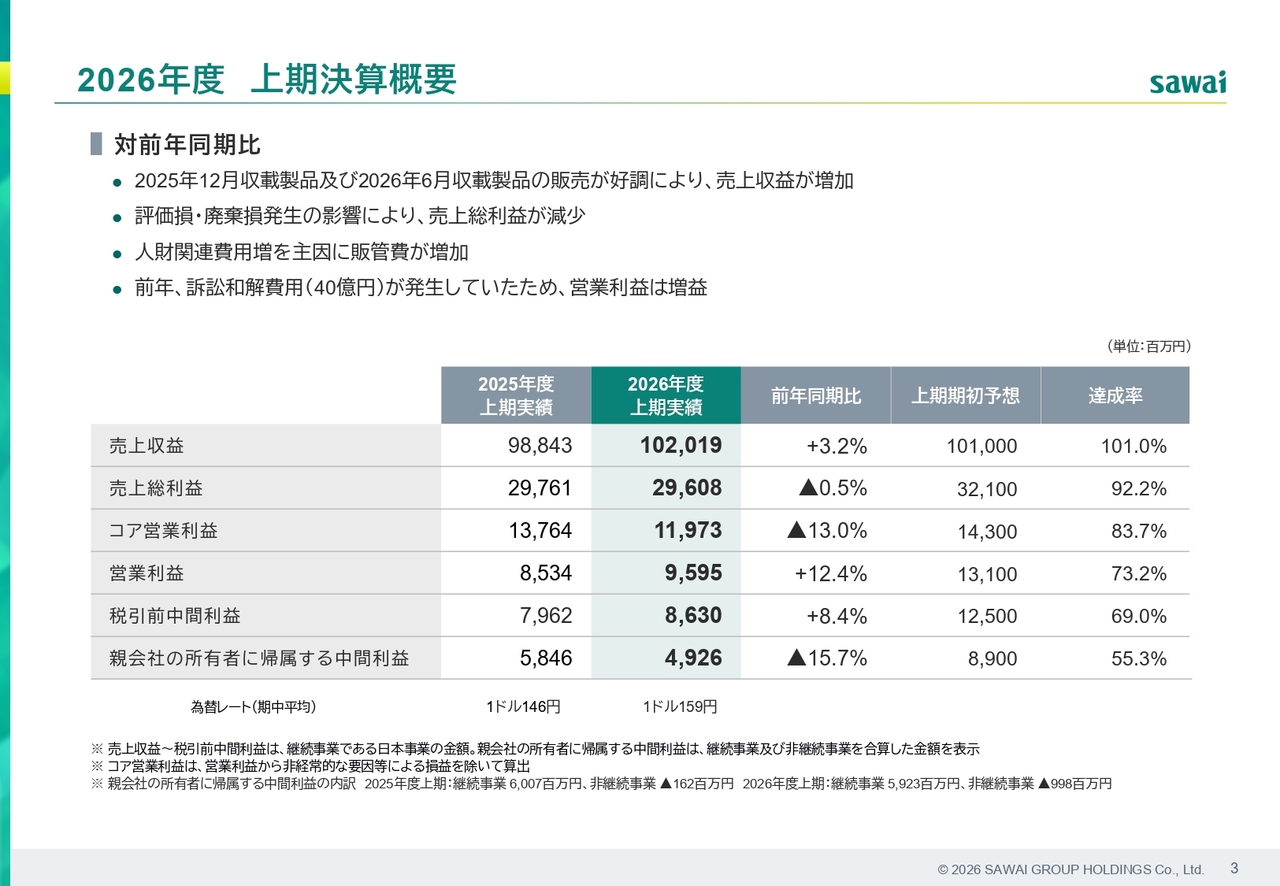
前年同期比の上期決算実績の詳細を示します。売上収益は、新製品が想定以上に牽引したことで、当初予想の1,010億円を10億円ほど上回り、前年同期比3.2パーセント増の1,020億1,900万円となりました。
売上総利益については、新製品が寄与したものの、評価損や廃棄損の影響により、前年同期比0.5パーセント減の296億800万円、期初予想に対しても25億円下回る結果となりました。
利益面について、一過性要因を除くコア営業利益は前年同期比13パーセント減の119億7,300万円となりました。営業利益は、前年同期に「テリパラチド」の訴訟和解費用40億円を計上した反動により、前年同期比12.4パーセント増の95億9,500万円となっています。
また、期初予想に対しては35億500万円の未達となりましたが、これについては後ほどご説明します。
親会社の所有者に帰属する中間利益については、非継続事業である米国での諸費用の発生等が影響し、前年同期比15.7パーセント減の49億2,600万円となりました。
中間利益が大幅に計画を下回ったことを受け、先日11月11日に業績予想を修正しました。投資家のみなさまには多大なご迷惑をおかけし、経営陣一同深く反省しています。通期業績予想の修正については、後半でご説明します。
営業利益の増減要因
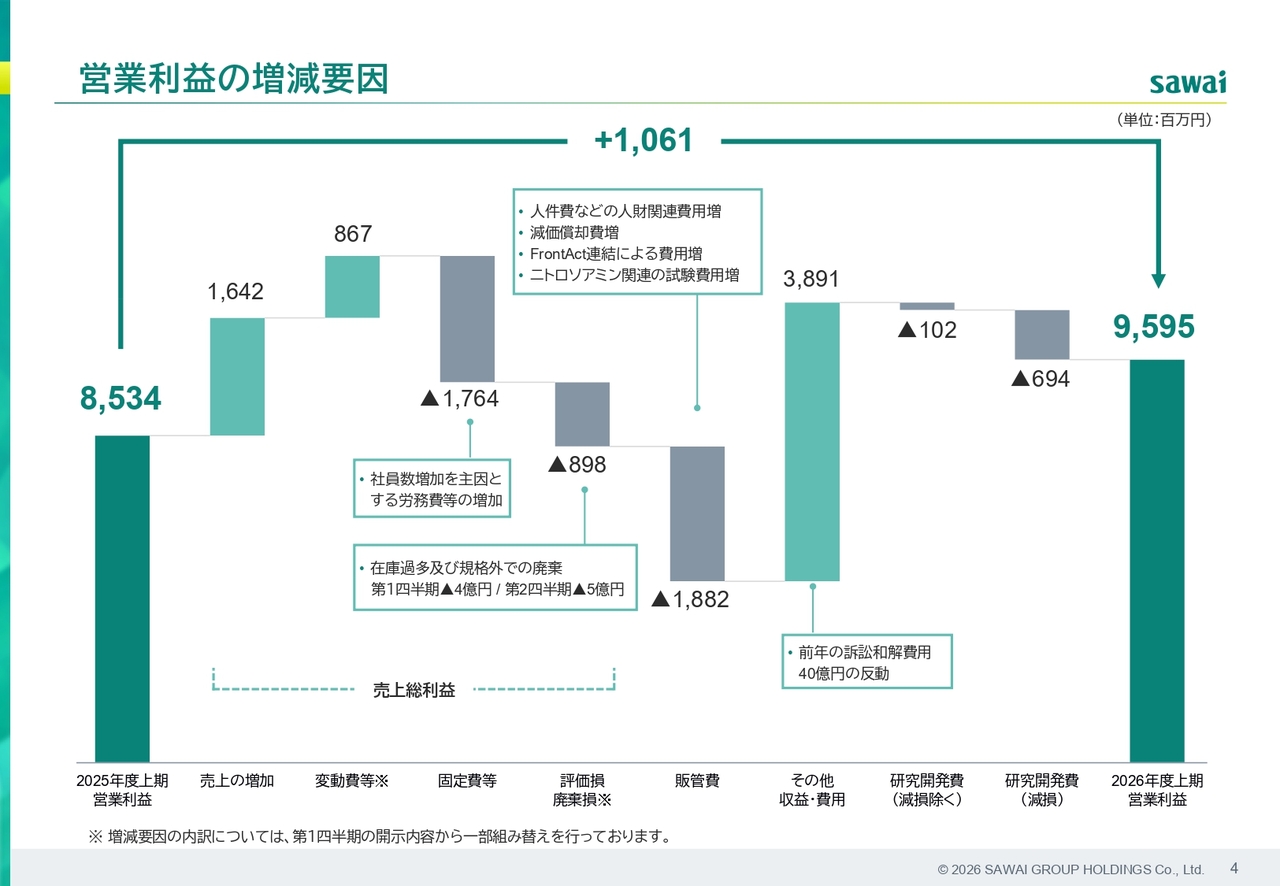
前年同期と比較した営業利益の増減要因についてご説明します。前年同期の実績85億3,400万円に対し、売上の増加によって16億4,200万円がプラスに寄与しました。新製品の寄与などにより、変動費で8億6,700万円のプラス影響がありました。
マイナス要因としては、生産人員増強を主因とする労務費や減価償却費などの増加により、固定費が17億6,400万円増加しています。
評価損・廃棄損として、在庫過多や規格外品の廃棄により、第1四半期に4億円、第2四半期に5億円、合計で8億9,800万円のマイナス影響が発生しました。さらに、販管費においても人件費や減価償却費の増加、そしてFrontActの新規連結により、18億8,200万円のマイナス要因となりました。
主に第1四半期に発生した研究開発費に伴う減損により、6億9,400万円のマイナス要因が生じました。一方で、その他収益・費用において前年同期に発生した訴訟和解費用40億円の反動があった結果、当第2四半期の営業利益は95億9,500万円となりました。
2026年度 上期予実差異
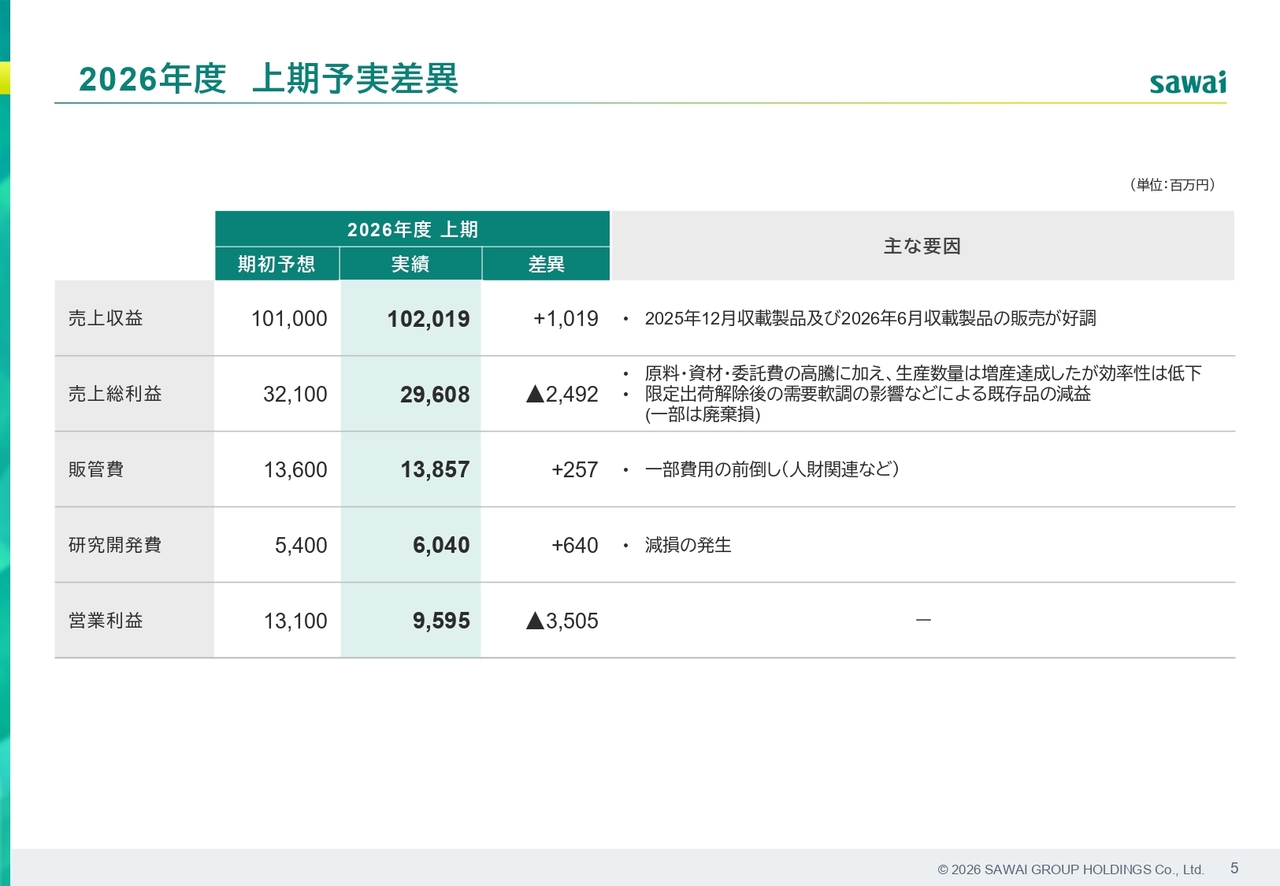
上期における当初予想と実績との差異についてご説明します。売上収益は2025年12月および2026年6月の新製品販売が好調だったことから、予想比プラス10億1,900万円となり、上振れ着地しました。
各段階利益では、期初予想を下回る結果となりました。売上総利益は、原料・資材・委託費の高騰に加え、生産数量の増産は達成したものの、効率性の低下や限定出荷解除後の需給軟調の影響による既存品の減益により、予想比で24億9,200万円の下振れとなっています。
販管費は、人財関連など一部費用の前倒しにより、2億5,700万円増加しました。研究開発費は、第1四半期に計上した開発品の発売中止決定に伴う減損損失などにより、6億4,000万円の増加となっています。
これらに伴い、上期の営業利益は、期初予想の131億円に対し35億円下振れし、95億9,500万円にとどまりました。
通期業績予想の修正
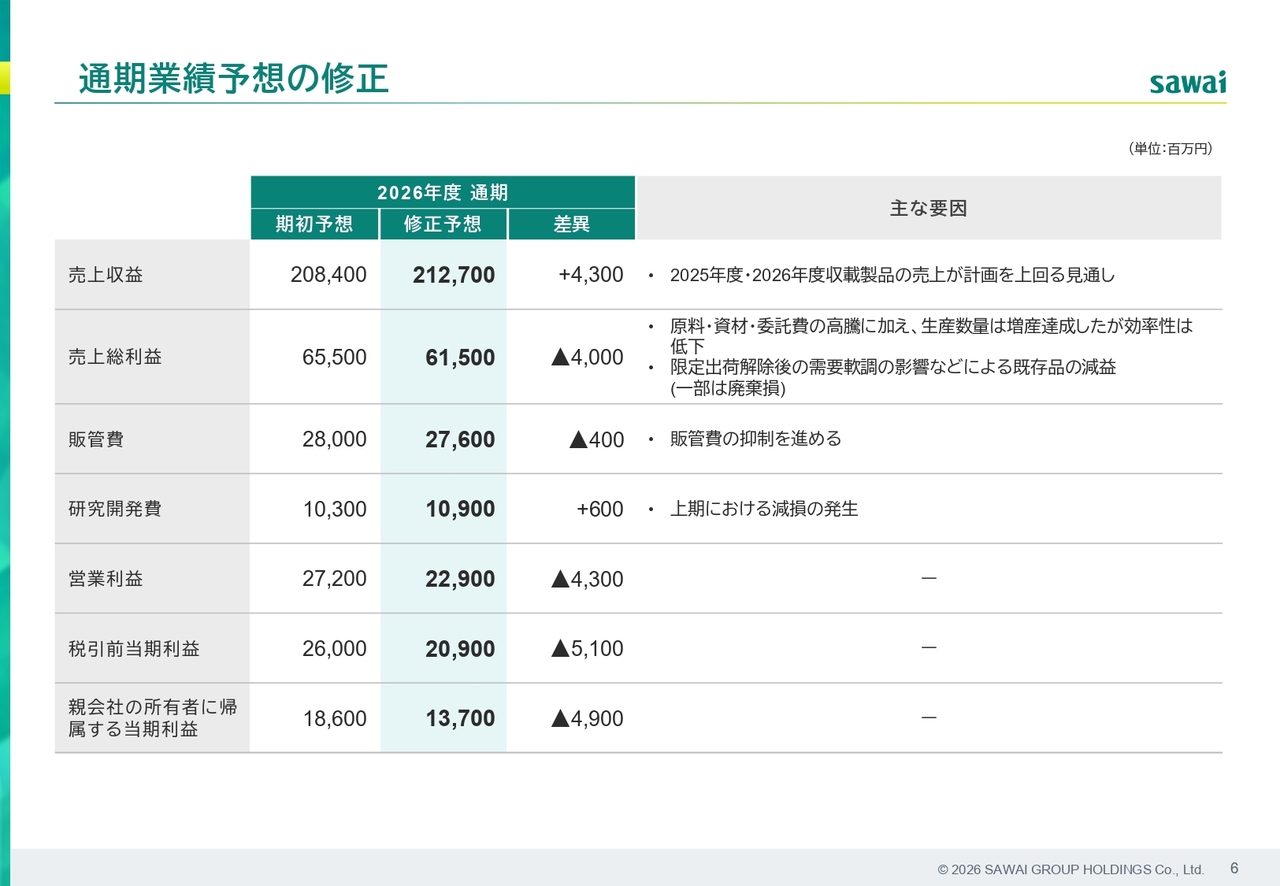
通期の業績予想の修正についてご説明します。売上収益は、下期も2025年度・2026年度に収載予定の新製品群が計画を上回って推移する見通しであるため、期初予想の2,084億円から43億円上方修正し、2,127億円としました。
各段階利益については、下方修正しました。売上総利益については、原料・資材等の高騰が継続することを想定しています。また、生産数量は引き続き増産ペースを維持すると見込んでいますが、生産効率の改善には一定の時間を要する見通しです。
さらに、限定出荷等による既存品減益や廃棄損の影響も引き続き残るため、当初予想から40億円引き下げた615億円を見込んでいます。販管費については、グループ全体で一定額の削減を目標に掲げ、さらなる見直し・精査を全社横断で進めていきます。
研究開発費については、上期の減損発生を踏まえ、6億円増額しました。これにより、通期の営業利益は期初予想の272億円から43億円減額し、229億円となりました。税引前当期利益は209億円、親会社の所有者に帰属する当期利益は137億円へ修正しています。
限定出荷の削減や生産効率の改善に関しては、代替困難品の生産を優先した生産計画の見直しや、他社との品目統合を進めることで、根本的な対策を講じています。
あらためて、このたびの業績予想の下方修正について、株主・投資家のみなさまのご期待に沿えなかったことを、経営陣として深く受け止めています。
修正後の業績予想の達成を最優先課題と位置づけ、今期の生産数量の必達と着実な売上収益の計上を通じて、利益の確保および企業価値の向上に向けて、全力で取り組んでいきます。
収載年度別売上収益
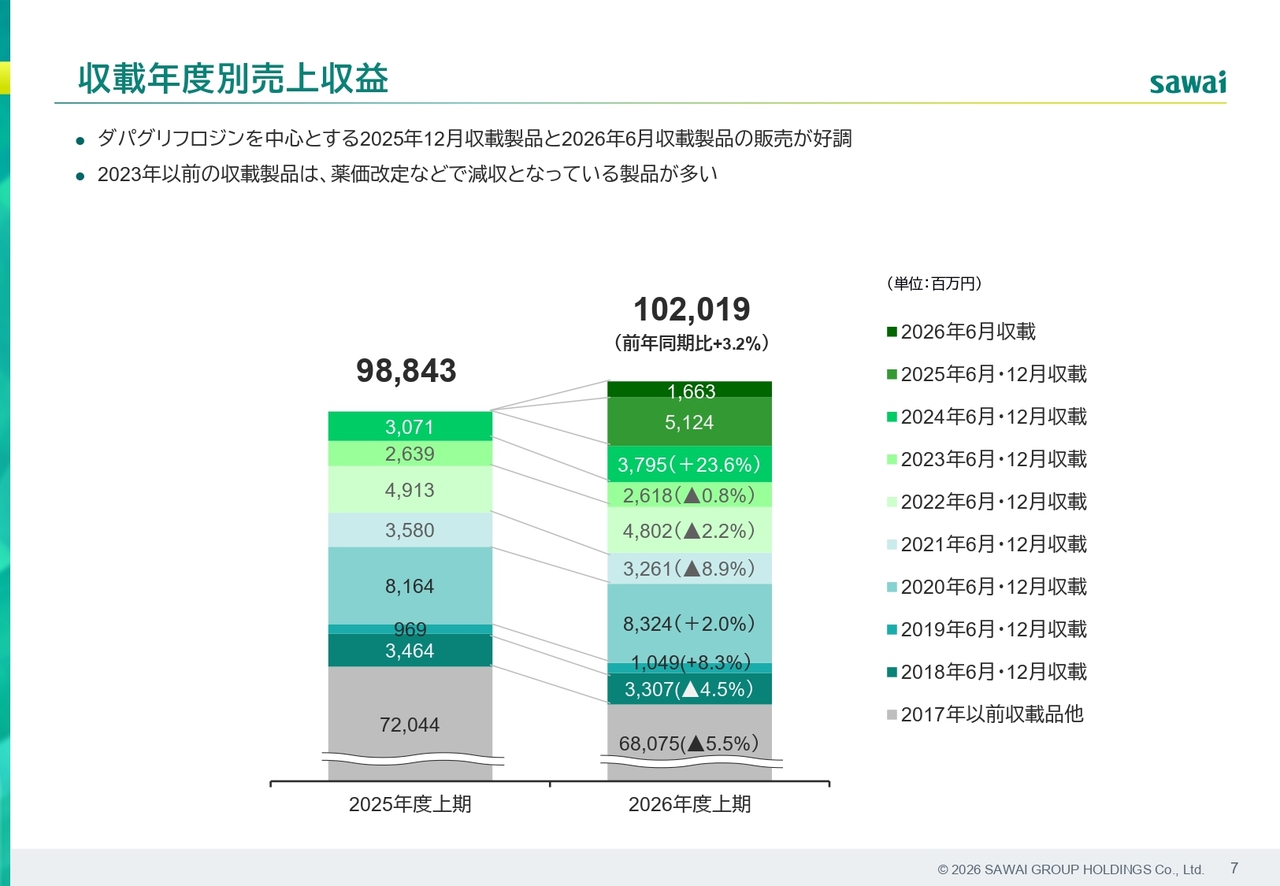
収載年度別の売上収益の推移です。2026年度上期の売上収益は1,020億1,900万円であり、その内訳を見ると、スライドのグラフの上から2段目までが2025年および2026年の収載品、それ以下がそれ以前に収載された既存品となっています。
薬価改定などの影響による既存品の減収は、糖尿病治療薬「ダパグリフロジン」を中心とした2025年12月収載製品および2026年6月収載の新製品群により補っています。
今後も高い成長性を持つ新製品を継続的に市場に供給することで、増収基調を築くとともに、製品ポートフォリオの見直しを継続し、さらなる利益率の向上を目指していきます。
12月薬価収載予定新製品
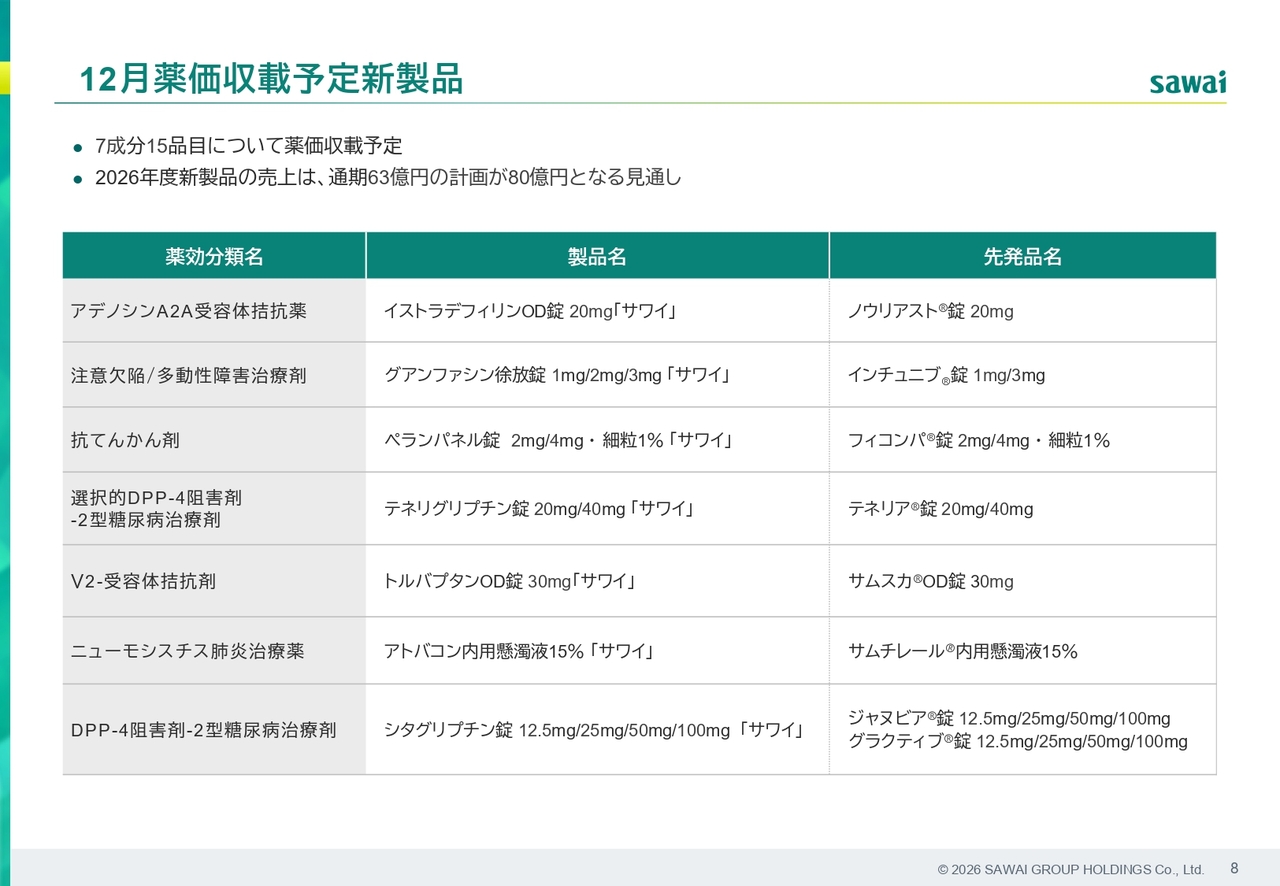
まもなく迎える12月の薬価収載予定の新製品についてご紹介します。
今期12月には、スライドに記載の7成分15品目の薬価収載を予定しています。本年8月に承認を取得した品目を中心に、2型糖尿病治療剤「シタグリプチン」の薬価収載など、市場からの期待が高い品目を多数ラインアップしています。
これらの新製品の市場投入や足元の生産体制を反映し、2026年度の新製品売上予想は、期初計画の63億円から80億円へと増加する計画です。適切な初期在庫の確保と万全な供給体制を整え、確実な市場浸透を図っていきます。
スライド9ページ以降は、参考資料となります。本日のご説明は割愛しますが、生産体制の計画、薬効別売上数量、バランスシート、キャッシュ・フロー計算書、下期の前提数値や通期の詳細、設備投資・人員情報などの各種資料を掲載しています。
以上をもちまして、2027年3月期第2四半期の決算説明を終了します。ご清聴ありがとうございました。
質疑応答:特殊損失への対策について
質問者:第1四半期から


新着ログ
「医薬品」のログ