2027年3月期第2四半期決算説明
亀田製菓、上期増収増益も通期予想を下方修正 賃金改定・技術チーム派遣でTH FOODSの生産正常化を図る
2027年3月期第2四半期決算説明会
髙木政紀氏(以下、髙木):亀田製菓株式会社代表取締役社長の髙木です。本日は第2四半期決算説明会にご参加いただき、誠にありがとうございます。また、日頃より当社へのご支援を賜り、心より御礼申し上げます。
まず、当社は11月2日に上期の業績動向を踏まえ、通期業績予想を下方修正しました。株主・投資家のみなさまには、多大なご心配をおかけしていますことを、深くお詫び申し上げます。
本日は、その要因となるTH FOODSの業績動向に加え、今後の改善施策および業績回復に向けた取り組みについてご説明します。それでは、説明を始めます。
本日のアジェンダ
まず、上期の業績をご説明し、その後に通期業績と下期の取り組みについてご説明します。さらに、資本効率の改善に向けた考え方についてもご説明します。
2027年3月期第2四半期 連結業績
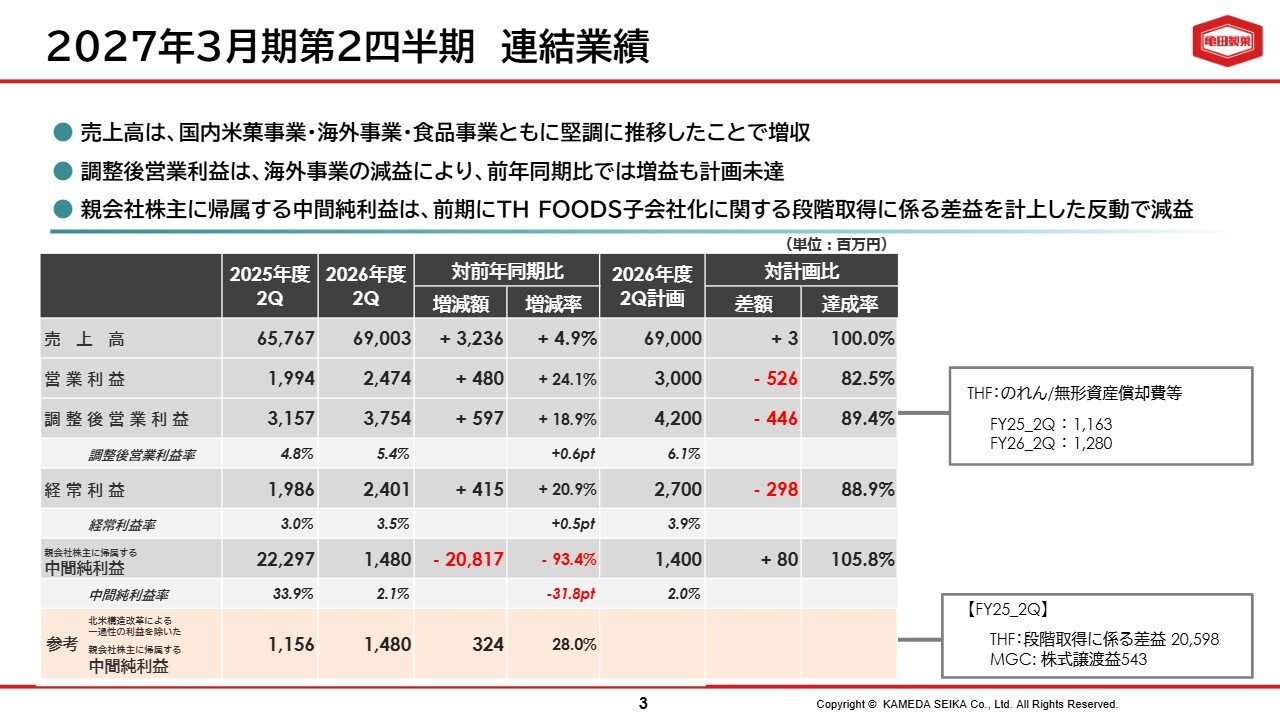
上期の業績についてご説明します。上半期の連結業績は、国内米菓事業・海外事業・食品事業が総じて堅調に推移し、売上高は690億300万円で前年同期比4.9パーセントの増収となりました。
一方で、調整後営業利益は37億5,400万円となり、前年同期を上回ったものの、計画には届きませんでした。主な要因は、海外事業、とりわけTH FOODSの業績が計画を下回ったことです。また、経常利益についても増益を確保したものの、同様の要因から計画に未達となりました。
親会社株主に帰属する当期純利益は計画を上回りましたが、前年同期比では大幅な減益となりました。これは前期にTH FOODSの子会社化に伴う段階取得差益を計上した反動によるもので、本業の収益力に起因するものではありません。
売上成長は計画どおりに進捗した一方で、海外事業の課題により利益面では計画未達となりました。課題の早期解決に向けた施策を実行し、下期以降の収益改善につなげていきます。
調整後営業利益増減要因分析(前年同期比)
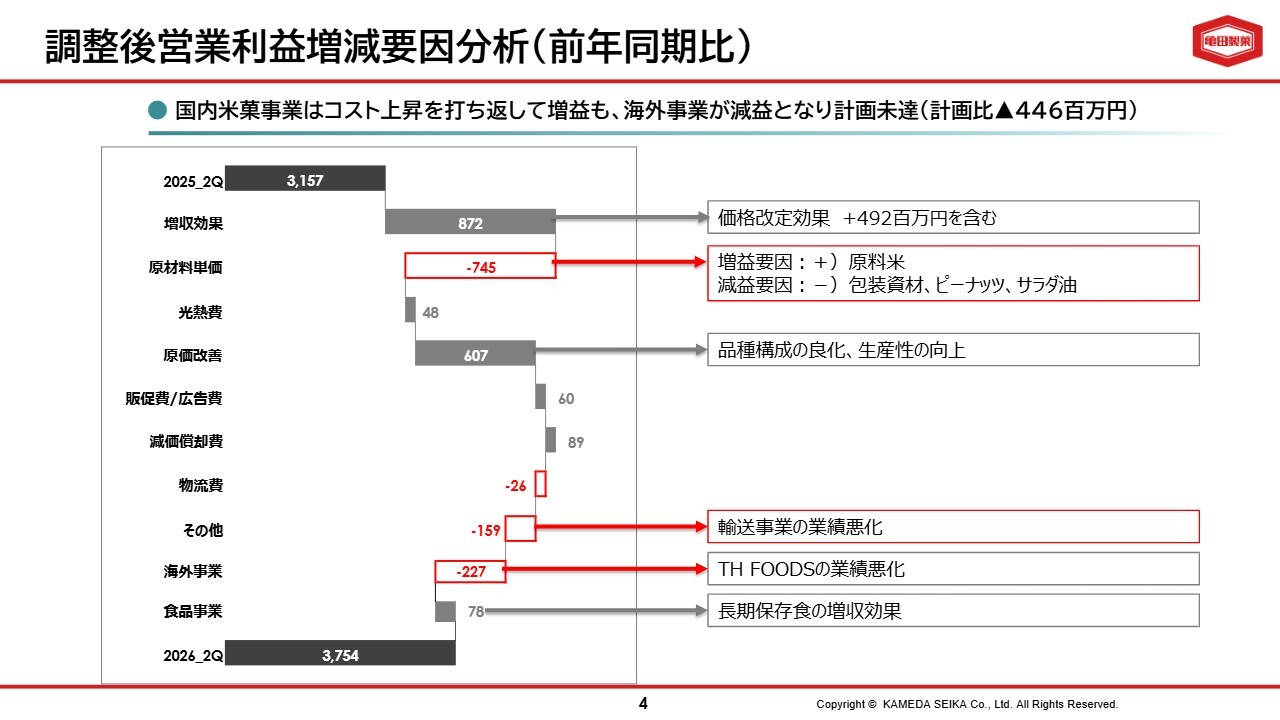
調整後営業利益の増減要因についてご説明します。上期の調整後営業利益は、前年同期比で5億9,700万円の増益となりました。
国内米菓事業では、中東情勢の影響を受けたコスト上昇が第2四半期より本格化しましたが、増収や価格改定の効果に加え、品種構成の改善や生産性向上による原価低減を進めたことで、コスト上昇を吸収し、増益を確保しました。
一方、利益を押し下げた最大の要因は海外事業におけるTH FOODSの業績悪化です。また、輸送事業における収益性の低下も利益を押し下げる要因となっています。
その結果、国内事業の増益効果を海外事業の減益が一部打ち消すかたちとなり、前年同期比では増益を確保したものの、計画比では4億4,600万円の未達となりました。
セグメント業績
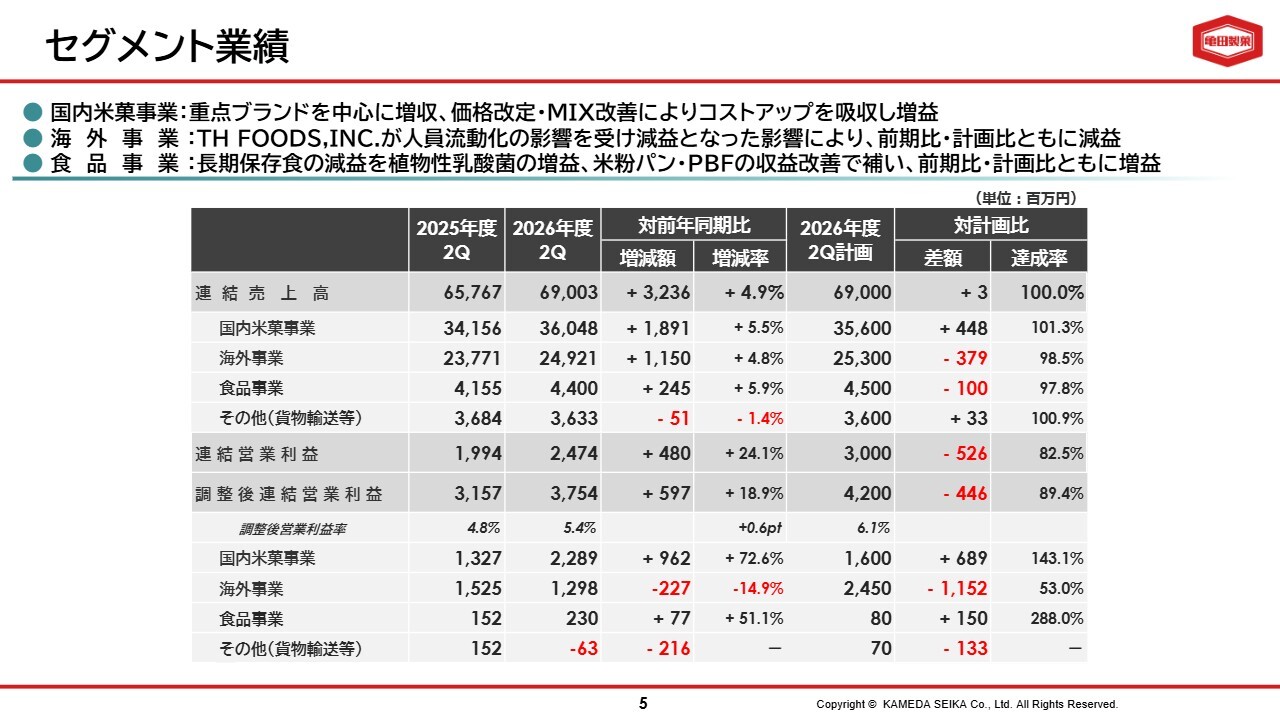
セグメント別の業績についてご説明します。まず、国内米菓事業では、重点ブランドを中心に販売が堅調に推移したことに加え、価格改定や商品構成の改善を進めた結果、原材料やエネルギーコストの上昇を吸収し、増収増益となりました。
海外事業は増収を確保しましたが、利益面では厳しい結果となりました。TH FOODSでは人員体制の変化に伴う一時的な供給制約の影響を受け、前年同期比および計画比ともに減益となっています。
一方、食品事業では長期保存食の減益を、植物性乳酸菌や米粉パン・プラントベースフードの収益改善で補い、前年同期比および計画比ともに増益を確保しました。
以上の結果、グループ全体では増収増益を達成しましたが、海外事業の減益が利益を押し下げるかたちとなりました。
現在の最重要課題は、TH FOODSの生産体制の正常化です。供給体制の立て直しを早急に進めることで、グループ全体の利益成長につなげていきます。
TH FOODS:業績と改善対応
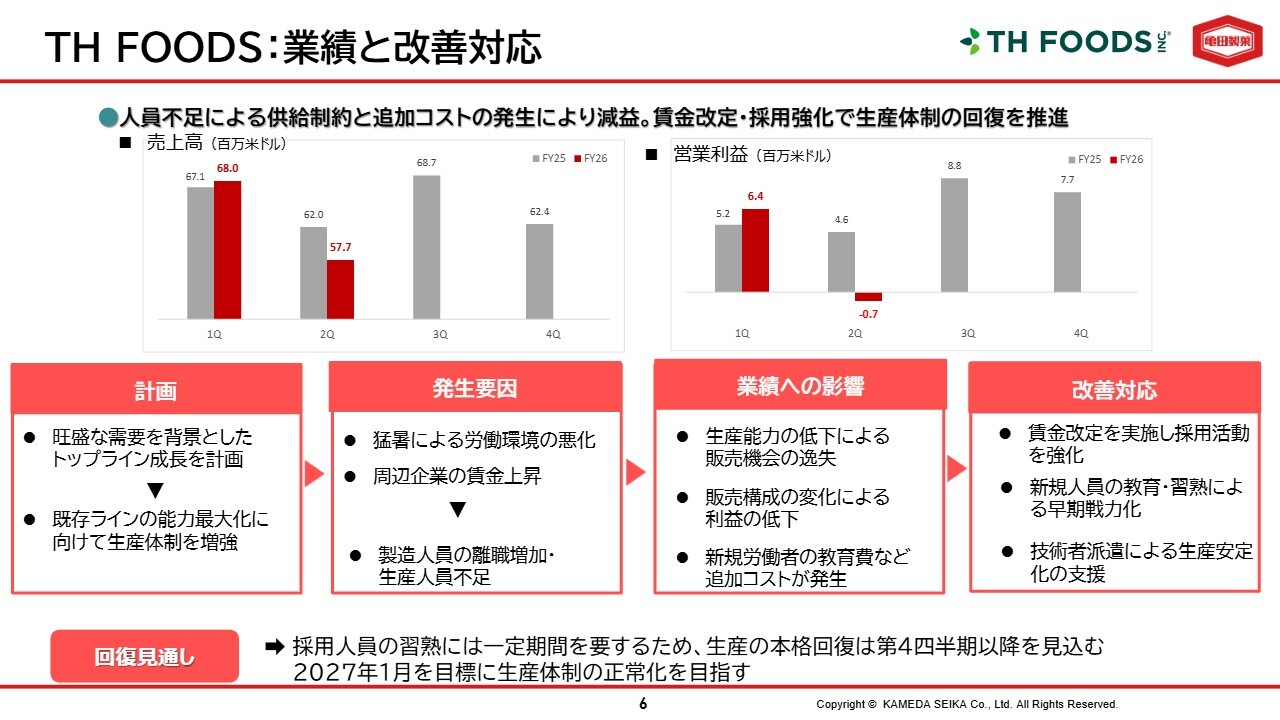
次に、TH FOODSの状況についてご説明します。まずお伝えしたいのは、TH FOODSが展開するグルテンフリークラッカーの市場における需要は引き続き堅調であり、市場環境そのものに大きな変化は見られない点です。
むしろ、TH FOODSに対する市場の期待は高まっています。売上高の推移では、第1四半期が前年を上回る水準を記録しており、事業機会は旺盛な状況にあります。一方で、第2四半期以降は生産体制の課題が顕在化し、十分な供給を行うことができませんでした。
TH FOODSでは、需要の期待に応えるべく5月から生産の稼働体制を強化しました。しかし、その後の記録的な猛暑の影響で、生産現場の労働環境が想定以上に厳しいものとなりました。加えて、周辺企業での賃金上昇も影響し、生産人員の離職が増加しました。
この結果、生産人員の確保が計画どおりに進まず、一時的に供給能力が制約される状況に陥りました。これに伴い、販売機会の逸失や、販売構成の変化による収益性の低下が発生したほか、人材確保に向けた採用費用や、入職者への教育・研修費用が発生しました。
これらの要因が複合的に重なり、第2四半期の営業利益は赤字となりました。ただし、今回の問題は需要低下や競争力低下によるものではありません。あくまでも供給能力に起因する課題であり、解決すべきポイントは明確です。
すでに賃金改定を実施して人員確保を図るとともに、亀田製菓から技術チームを派遣し、生産現場の安定化を進めています。現在、新規採用者の習熟度を高める段階にあり、生産の本格的な回復は第4四半期以降を見込んでいます。
TH FOODSは海外事業の成長を担う重要な基盤です。今回の業績悪化でご心配をおかけしましたが、原因は明確であり、対応策も着実に実行しています。今後は、期待される需要機会を確実に取り込み、成長軌道への早期回復を図っていきます。
国内米菓事業総括
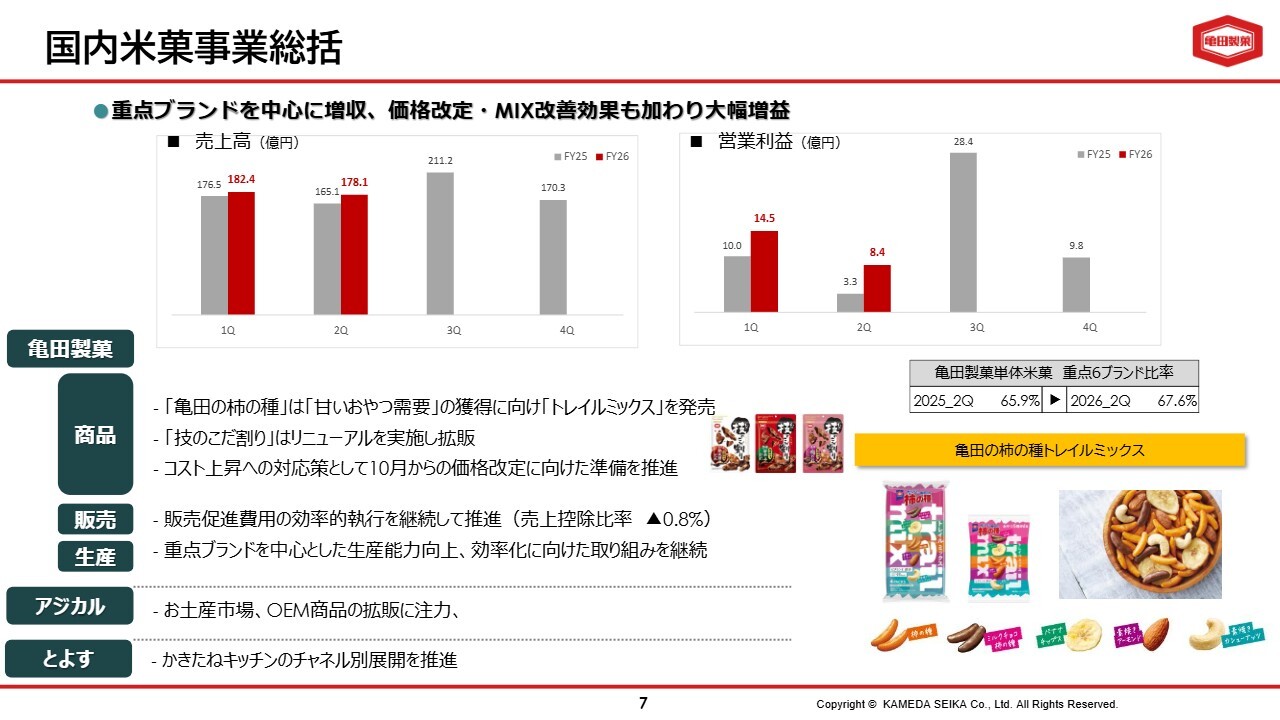
国内米菓事業です。上半期は重点ブランドを中心に販売が堅調に推移し、売上高と営業利益がともに前年同期を上回る結果となりました。
商品面では、「亀田の柿の種」ブランドから生まれた「トレイルミックス」を投入するなど、新たな需要の開拓を進めるとともに、人気の堅焼き商品「技のこだ割り」のリニューアルによる拡売に取り組みました。また、中東情勢の影響を見据え、10月からの価格改定の準備を進めました。
収益面では、重点ブランド集中による商品構成の改善や生産性向上による原価低減が進展し、原材料やエネルギーコストの上昇を吸収して大幅な増益を実現しました。
また、販売面では、当社独自の活動である「取引先さまとの取り組み会議」で企画を練り上げ、効率的な販促費の運用を継続するとともに、生産面では供給体制の強化と効率改善を実行しました。
子会社のアジカルは市場開拓を積極的に進めた結果、お土産商品やOEM商品の販売が好調に推移し、上半期として過去最高の業績を達成しました。
国内米菓事業では、販売数量、収益性、ブランド価値の各面で着実な改善が進んでおり、今後も重点ブランドへ経営資源を集中することで、持続的な成長と収益力の向上を目指していきます。
海外事業総括
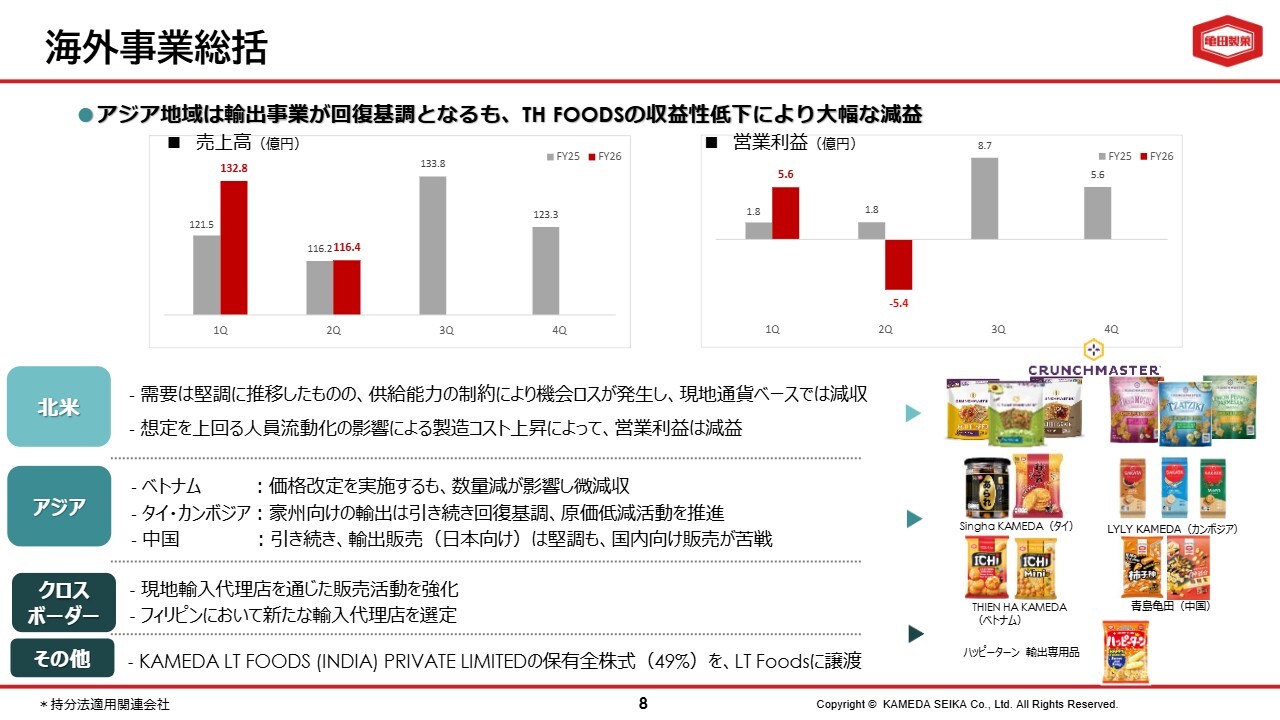
海外事業です。海外事業は、アジア地域が回復基調で推移したものの、TH FOODSの影響により大幅な減益となりました。
その中でもアジア地域では、OEMビジネスを展開するタイやカンボジアにおいて、豪州向けのOEM受注が回復していることに加え、原価改善活動の成果も寄与し、増益を確保しています。
自社ブランドを展開するベトナムでは、コスト上昇への対応として価格改定を実施し、足元では販売数量が減少していますが、価格改定の効果を着実に収益へ反映させる取り組みを進めています。
また、クロスボーダー取引においては現地パートナーと連携しながら市場開拓を進め、米菓の受容性を見極めています。TH FOODSの業績は厳しい結果となりましたが、その他の海外グループ会社は概ね堅調に推移しており、事業全体の成長基盤に揺るぎはありません。
食品事業総括
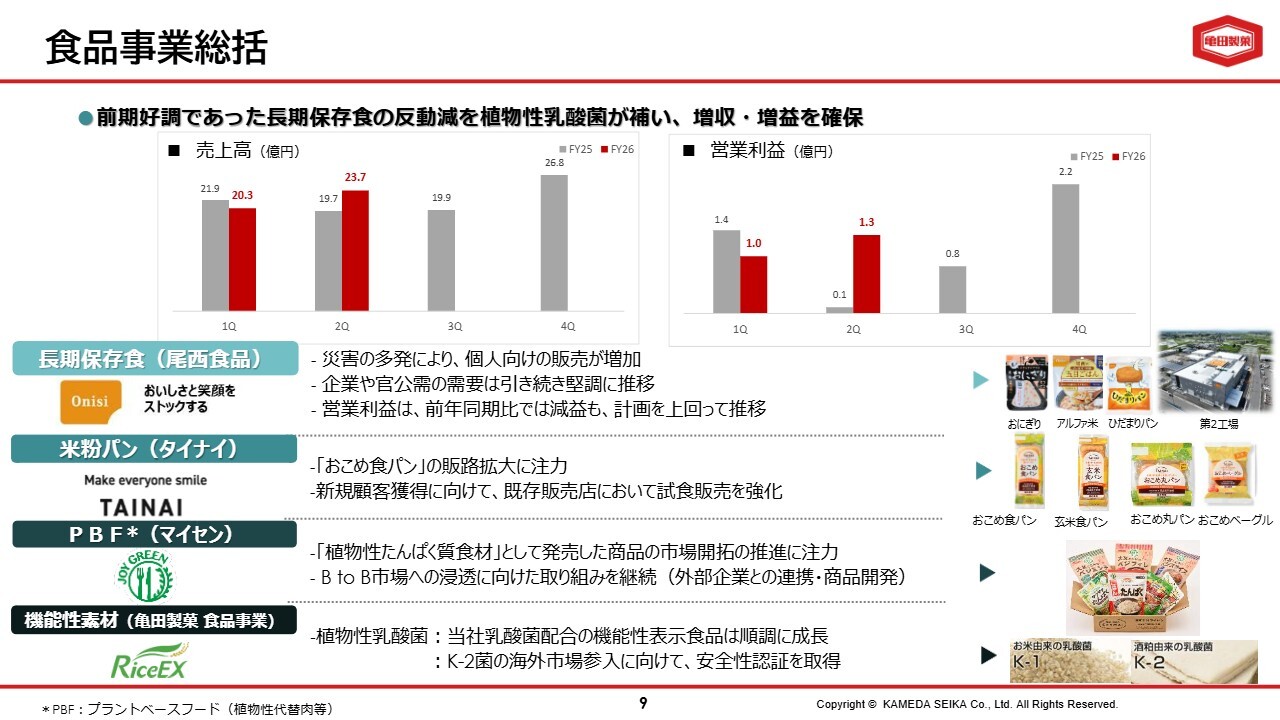
食品事業です。長期保存食は前期の反動減に加え、原料米の価格上昇の影響を受けたため減益となりました。一方、植物性乳酸菌が好調に推移したことにより、事業全体では増収増益となりました。
米粉パンおよびプラントベースフードでは、生産増強の効果を図るべく、引き続き事業拡大に取り組んでいます。取扱量は増加傾向にありますが、成長をさらに加速させることが重要な課題であると認識しています。
機能性素材では、植物性乳酸菌K-1菌・K-2菌に対する需要が強く、順調に成長しています。K-1菌はKerry社を通じた海外展開が本格化しており、K-2菌についても海外市場への展開に向けた安全性の認証取得が完了しました。
食品事業では、各事業において将来の成長に向けた投資を継続しています。今後もトップラインの成長を重視しながら、事業基盤の拡大を進め、中長期的な収益成長につなげていきます。
2027年3月期業績予想: セグメント別業績
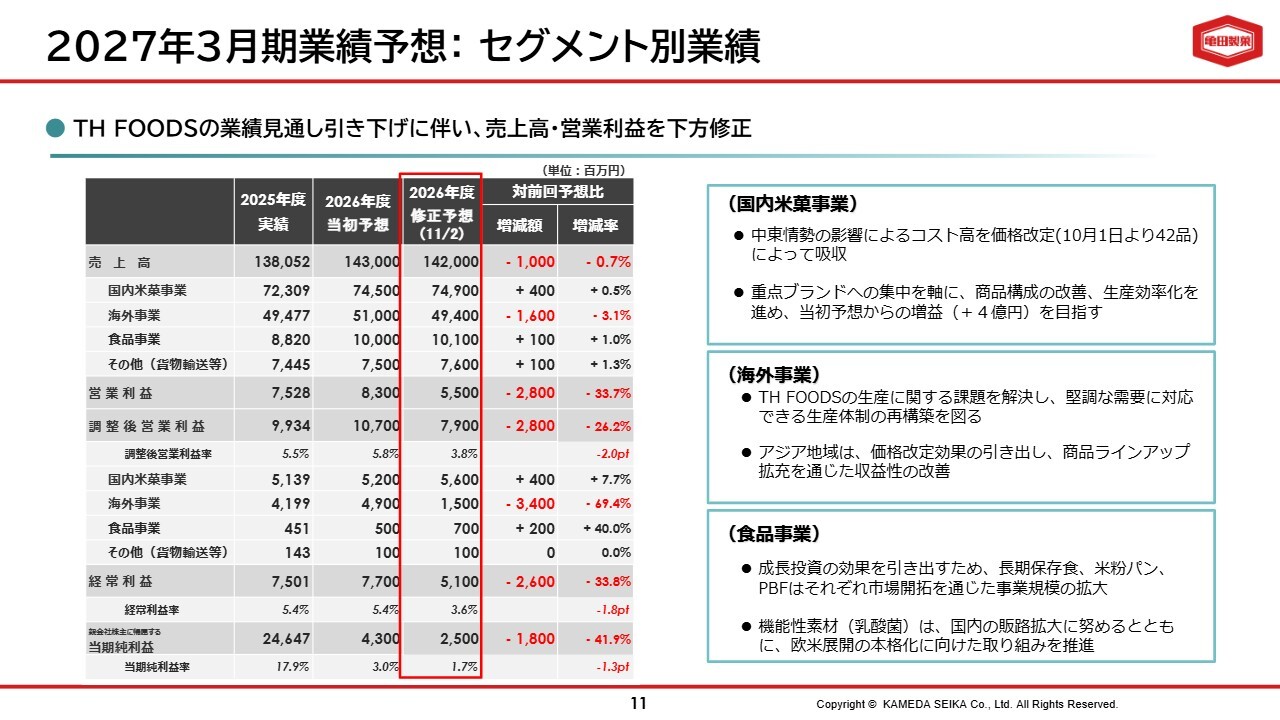
通期業績予想と下期の取り組みについてご説明します。
通期業績予想は、主にTH FOODSの収益見通しを引き下げたことにより、連結売上高を1,420億円、調整後営業利益を79億円へと修正しました。一方で、国内米菓事業および食品事業は、当初計画を上回る見通しです。
国内米菓事業では、重点ブランドへ経営資源を集中し、価格改定の定着、商品構成の改善、生産性向上を軸として、収益基盤のさらなる強化を図ることで、営業利益は56億円を見込んでいます。
食品事業では、成長投資を活用し、長期保存食ラインの増強効果、米粉パンの販路拡大、植物性食品や機能性素材の効果が着実に現れていることから、営業利益は7億円を見込んでいます。
一方、海外事業では、TH FOODSの生産体制の正常化を最優先課題とし、足元では慎重な前提を織り込んでいますが、人員確保と教育、生産能力の回復を通じて、収益改善と成長軌道への復帰を目指していきます。
今回の業績予想修正は、当社の成長戦略そのものを見直すものではありません。
国内米菓事業と食品事業で着実に収益力を高めるとともに、海外事業の立て直しを図り、中長期的な企業価値向上を実現していきます。
2027年3月期業績予想: 調整後営業利益増減要因
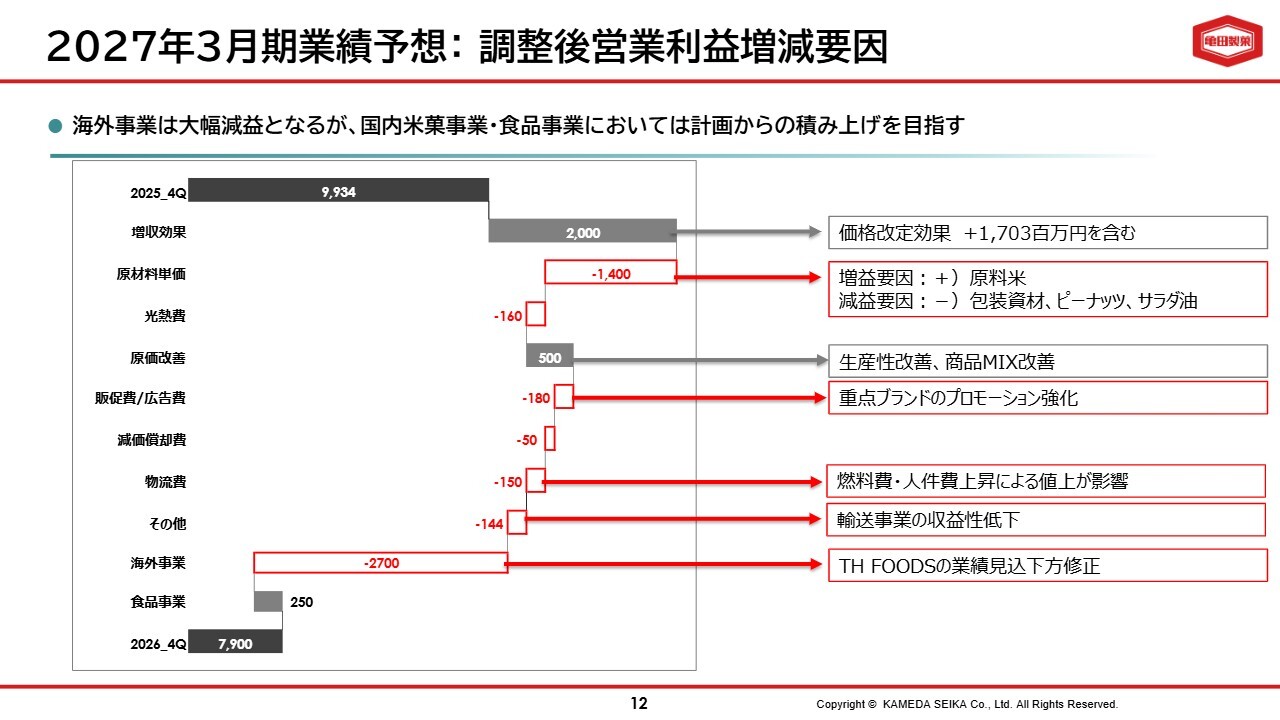
調整後営業利益の増減要因です。当期は、国内米菓事業と食品事業において着実な成長を見込む一方で、海外事業の影響により、調整後営業利益は前年を下回る計画としています。
国内米菓事業では、価格改定の効果に加え、徹底した原価低減策を進めることで各種のコスト上昇を吸収します。しかし、引き続き厳しいコスト環境が続くと予測されるため、重点ブランドへの投資を通じて収益を確保し、中長期の成長につながる施策を実行していきます。
海外事業では、TH FOODSの収益低下を織り込み、現在取り組んでいる生産体制の正常化を通じて収益改善を図ります。
当期は、海外事業の影響により利益面で厳しい見通しとなりますが、国内米菓事業と食品事業での計画達成と上積みを目指し、将来の成長に向けた事業基盤の強化を着実に進めます。
今後の取り組み:国内米菓事業
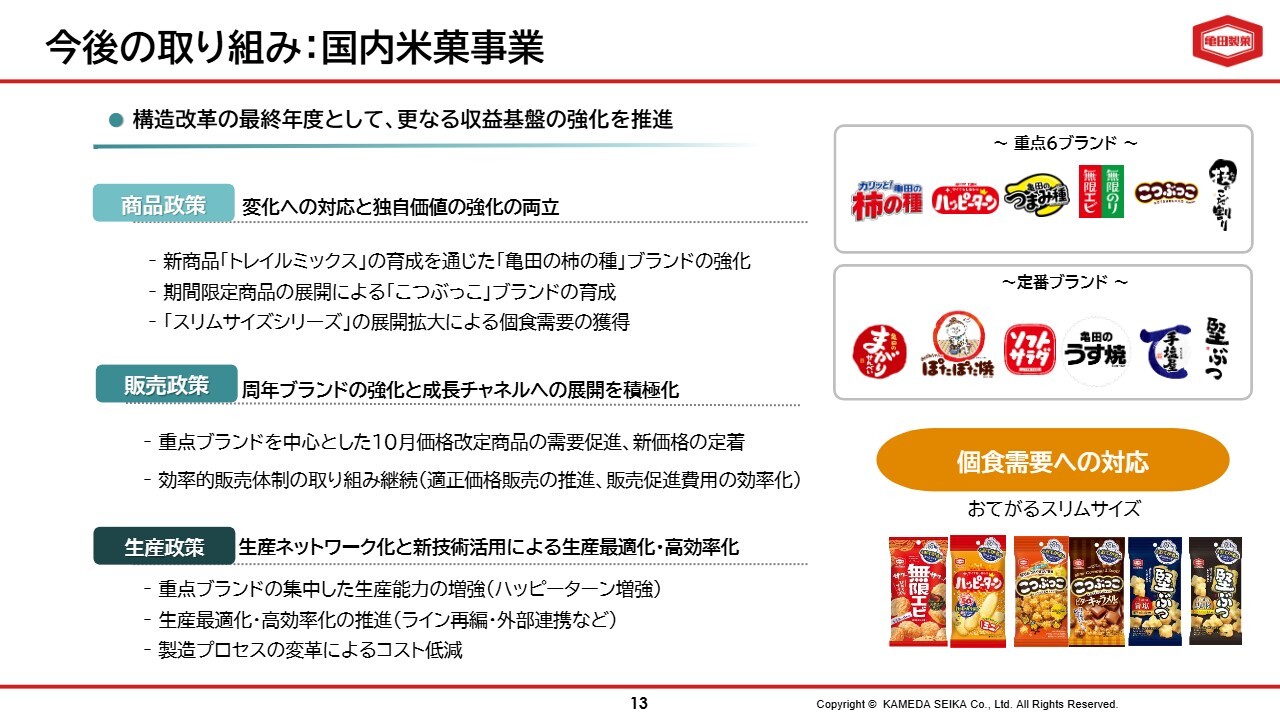
ここからは、事業ごとの施策についてご説明します。まず、国内米菓事業は、これまで進めてきた構造改革の総仕上げの年と位置づけ、さらなる収益基盤の強化に取り組みます。
下期は、重点ブランドの中でも「トレイルミックス」を発売した「亀田の柿の種」と、成長著しい「こつぶっこ」を中心にブランド強化を進めます。また、当社の商品ラインアップでは十分対応できていなかった個食需要に対応するためにシリーズ化した「おてがるスリムサイズ」は、お客さまから高い評価をいただいており、本格展開を進めていきます。
収益面では、10月に実施した価格改定商品の需要喚起を通じ、その効果を着実に取り込むとともに、適正価格の推進と販売費の効率化を進めます。また、重点ブランドへの生産集中、ライン再編、外部パートナーとの連携強化により、生産性と収益性の向上を図ります。
こうした取り組みを通じ、重点ブランドへの集中投資と収益構造改革を加速させ、販売価格改善と利益成長を両立しながら、国内米菓事業の持続的な成長を実現します。
今後の取り組み:海外事業
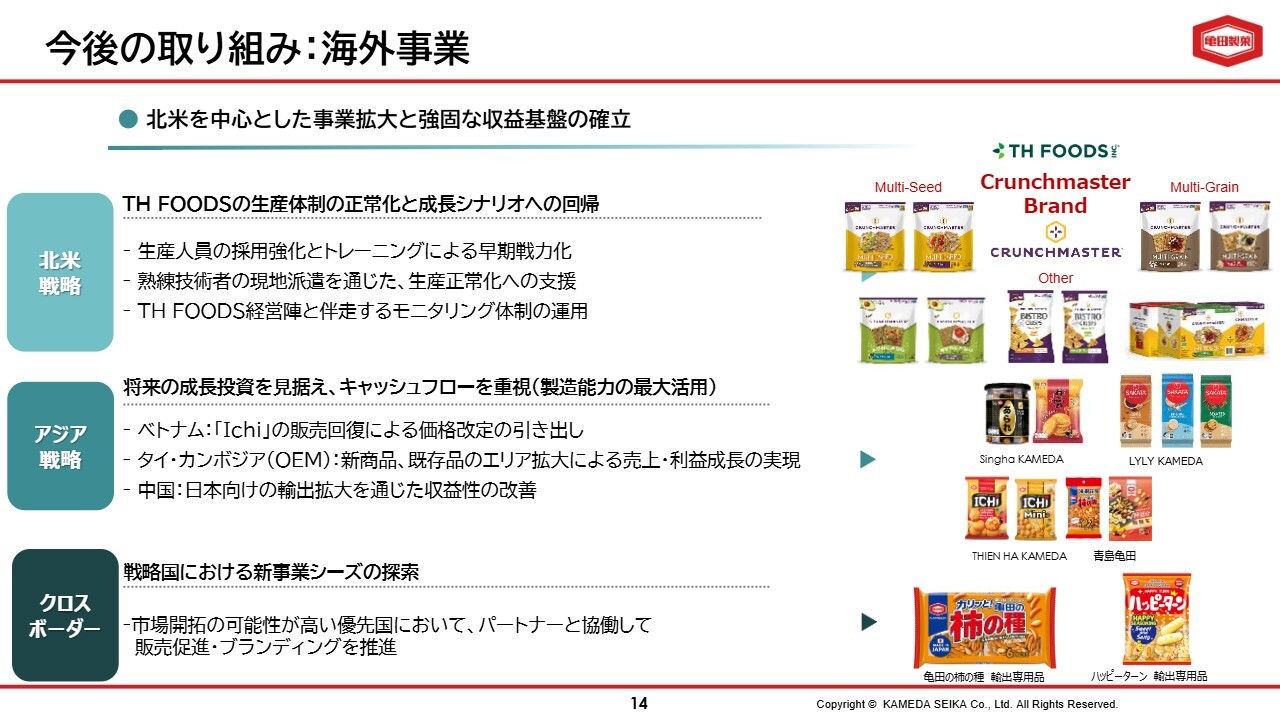
次に、海外事業では、北米を中心とした事業拡大と収益基盤を強化することで、中長期の成長に向けた重要な戦略の柱とします。
繰り返しになりますが、TH FOODSの需要自体は引き続き堅調に推移しているため、人員採用と教育の強化、亀田製菓からの技術チームによる支援、経営陣によるモニタリングを強化し、生産体制の正常化と収益改善を急ぎます。
アジアでは売上成長に加え、キャッシュフローを重視した経営転換を進め、収益性を伴う成長を追求していきます。
ベトナムでは「Ichi」ブランドの販売回復、タイやカンボジアではOEM事業の拡大、中国では日本向け輸出の拡大を通じて収益改善を図ります。さらに、クロスボーダー市場では現地パートナーとの連携を深め、新たな機会創出にも取り組みます。
短期的には、足元の課題に対応しつつも、中長期的な成長戦略を着実に推進し、北米とアジアの両輪で持続的な成長と収益力の向上を実現していきます。
今後の取り組み:食品事業
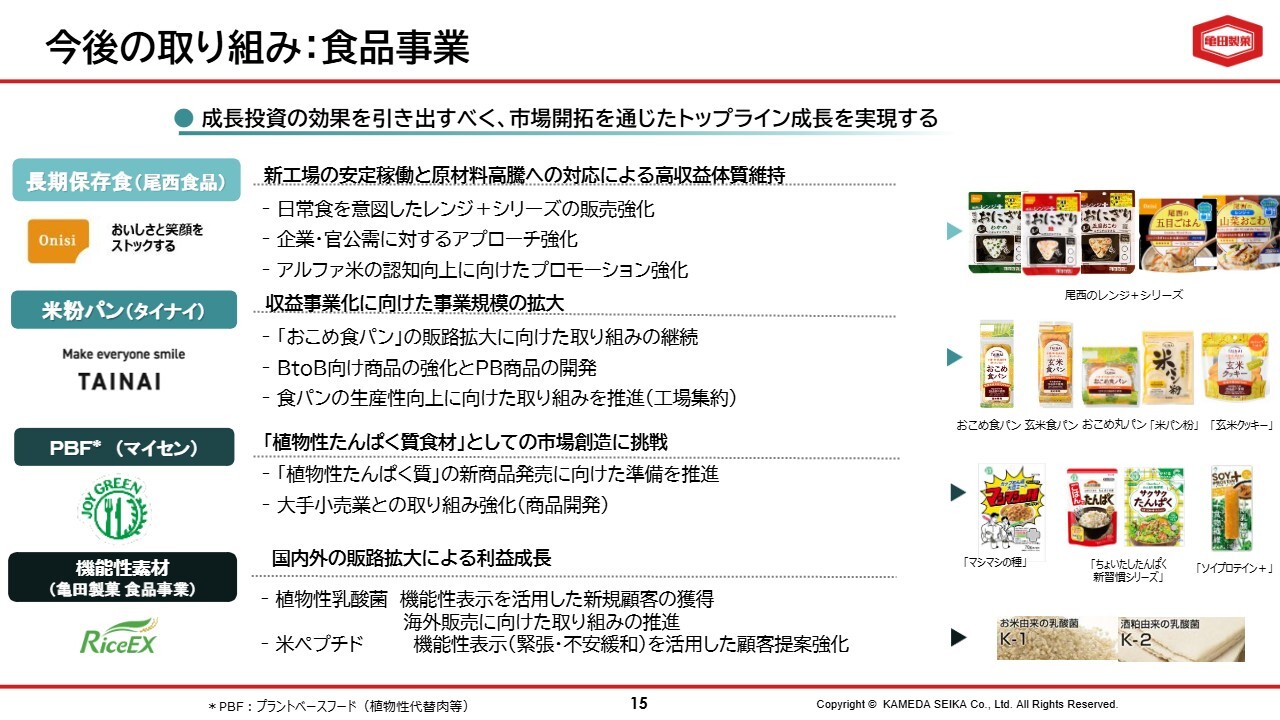
続いて、食品事業では、これまでの成長投資の成果を着実に収益へ結び付けるとともに、市場開拓を通じた売上拡大と収益力向上に取り組んでいます。
長期保存食を手がける尾西食品では、新工場の稼働率を高めるとともに、レンジアップ商品の拡販や企業・官公庁向けの提案を強化しています。防災庁との連携もその一環です。また、アルファ米の認知拡大にも取り組み、収益基盤の強化を図ります。
米粉パン事業では、「おこめ食パン」を中心にした販路拡大に加え、BtoB向け商品やPB開発を強化することで、規模の拡大を推進していきます。
プラントベースフードでは、新商品の投入に向けた準備を進めるとともに、大手小売業との取り組みを通じて市場創出を図ります。また、機能性素材では植物性乳酸菌および米ペプチドの提案活動を強化し、国内外での顧客基盤を拡大していきます。
食品事業は、長期保存食、米粉、植物性食品、機能性素材といった成長領域において、競争優位となる事業基盤を有しています。今後は、これまでの投資成果を着実に収益へ結び付けながら、持続的な売上成長と収益力の向上を実現していきます。
中長期経営計画2030 Updateの進捗
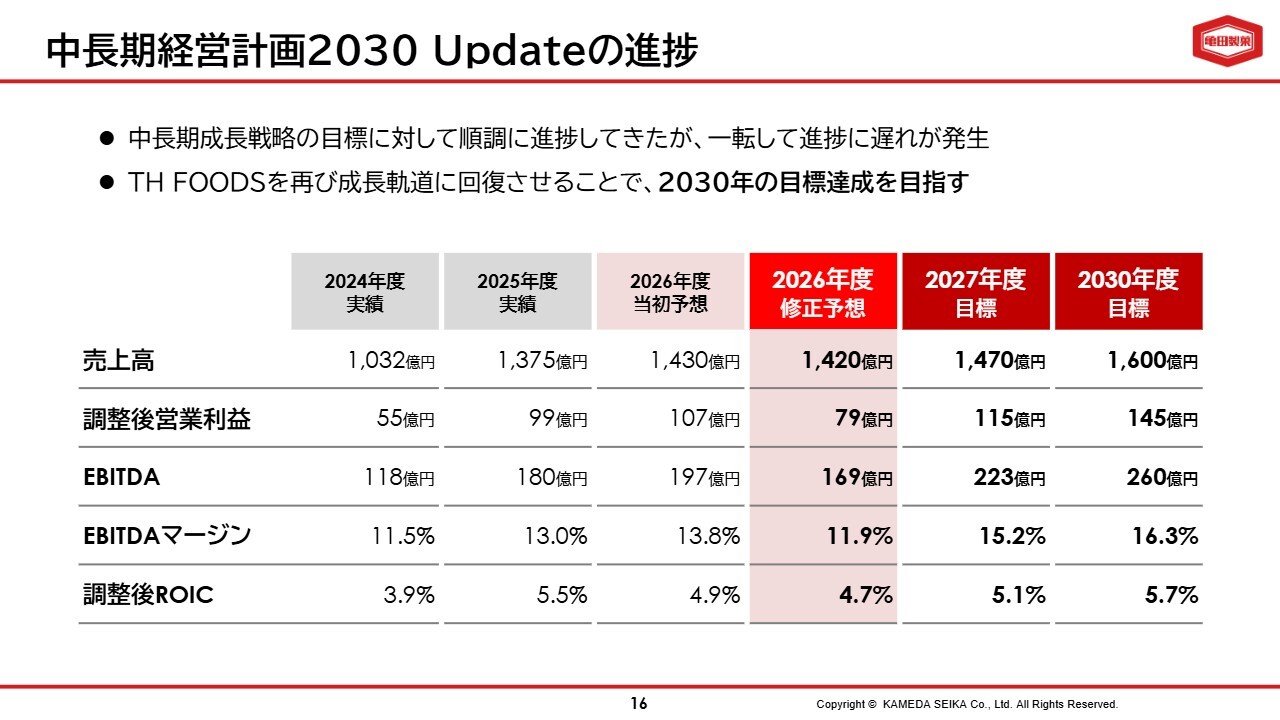
中期経営計画「2030 Update」の進捗についてご説明します。当社はこれまで中長期の成長戦略に沿って着実に前進してきましたが、今年度はTH FOODSにおける生産体制の混乱により進捗が遅れています。しかしながら、今回の状況から中長期戦略の見直しが必要とは考えていません。
先ほどのご説明のとおり、課題は供給能力にあり、その原因と対策が明確になっています。したがって、戦略の方向性を変更するのではなく、TH FOODSを再び成長軌道に戻すことに経営資源を集中していきます。
2027年度には、売上高1,470億円、調整後営業利益115億円、EBITDA223億円の達成を目指しています。重要なのは、単年度の利益改善にとどまらず、利益成長に加えてEBITDAマージンやROICといった資本効率指標を向上させ、持続的な企業価値向上を実現することです。
また、2030年度には、売上高1,600億円、調整後営業利益145億円、EBITDA260億円、ROIC5.7パーセントの達成を目指しています。
今回の業績修正により、計画達成のハードルが高まったことは事実です。しかし、課題は明確であり、解決に向けた取り組みもすでに実行しています。TH FOODSの正常化を早期に実現するとともに、中長期経営計画の達成を通じて持続的な企業価値向上を目指していきます。
重要指標と株主還元
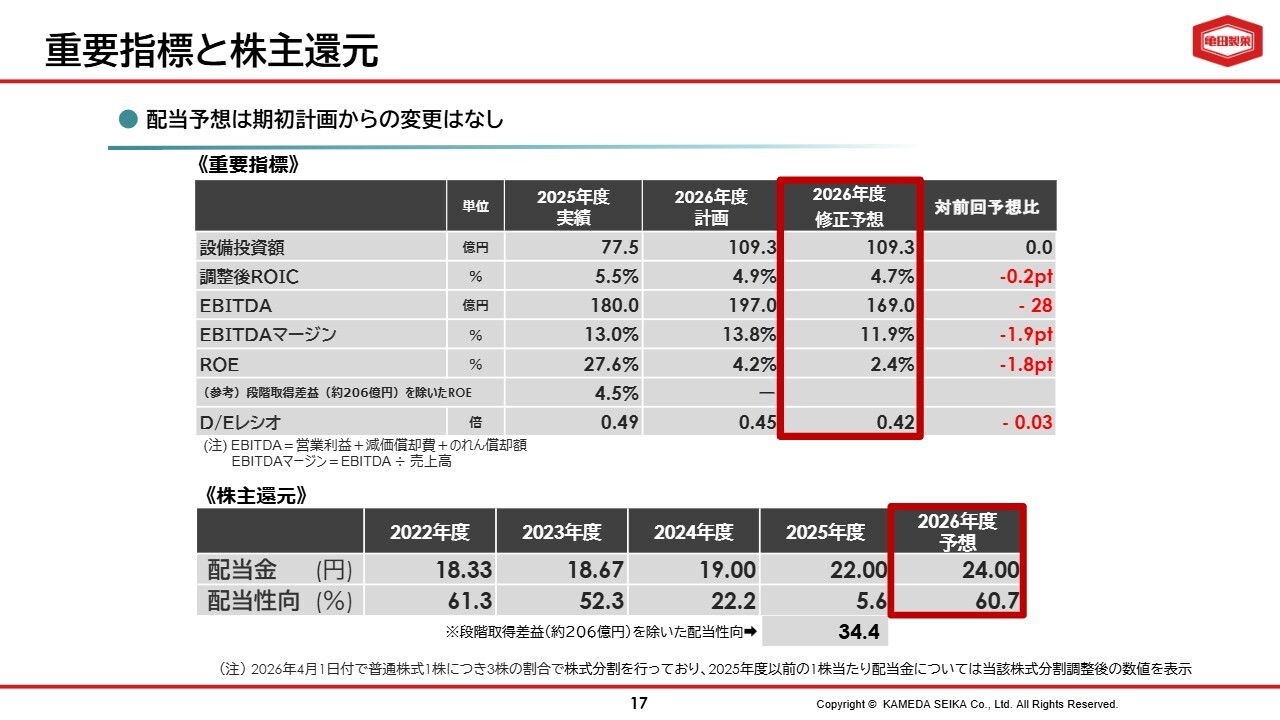
成長戦略を支える財務指標と株主還元についてご説明します。業績の下方修正に伴い、各種指標はスライドに記載のとおり低下しており、ROEやROICのスプレッドのマイナス幅が広がる予想となっています。この事態を厳粛に受け止めています。
TH FOODSの迅速な立て直しと中長期の成長軌道への回復が急務であり、資本効率の改善に向けた考え方について、この後ご説明します。
株主還元については、2030年の目標を目指す方針に揺らぎはないため、配当額は1株あたり24円を維持することとしました。
資本効率の改善:成長投資と資本規律の両輪でROE改善を目指す
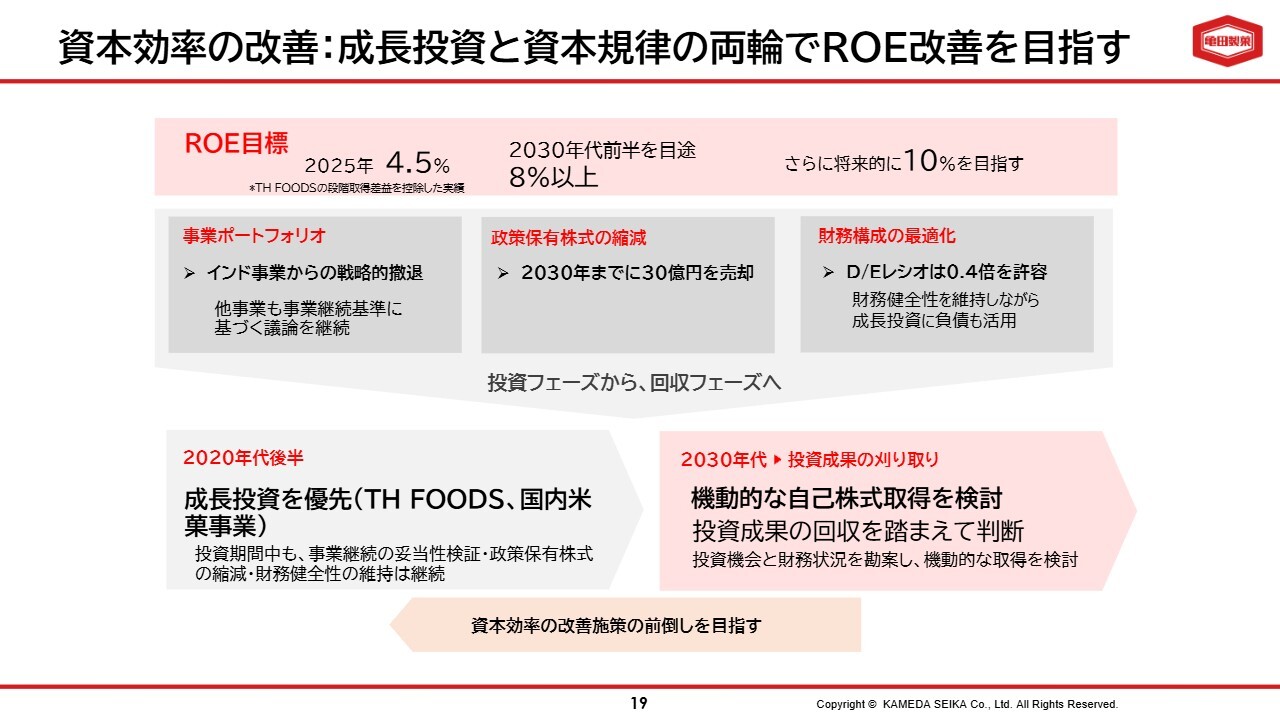
最後に、資本効率の改善に向けた考え方をご説明します。当社はこれまで収益力の向上に取り組んできましたが、前期のROEは4.5パーセントにとどまり、資本市場から期待される水準には達していないと認識しています。
今後は、資本コストを上回るリターンの創出を重要な経営課題と位置づけ、収益力の改善と資本効率の向上を進めていきます。2030年代前半にROE8パーセント以上を達成し、その先には10パーセントの水準を目指します。
現在、当社は国内米菓事業の構造改革と、TH FOODSを中心とする海外事業への成長投資を進めています。2020年代後半を投資フェーズと位置づけていますが、資本効率の改善を先送りすることはありません。投資の収益性や回収状況を継続的に検証し、成果が見込めない場合には速やかに計画の見直しを行います。
この方針のもと、3つのテーマに取り組みます。1つ目は事業ポートフォリオ管理の徹底です。インド事業からの撤退は、新たに導入した事業継続基準に基づき、成長性、収益性、資本効率を総合的に検証した結果です。今後も各事業を継続的に評価し、成長性と収益性の高い事業へ経営資源を集中します。
2つ目は政策保有株の縮減です。2030年度までに30億円を売却し、創出した資本を成長投資と株主還元に振り向けます。
3つ目は、財務構造の最適化です。財務健全性を維持しつつ、D/Eレシオ0.4倍を1つの目安として、有利子負債を適切に活用します。成長投資、財務規律、株主還元のバランスを取りながら、資本効率を高めていきます。
また、2030年代には投資成果を利益とキャッシュフローへ確実に結び付け、投資フェーズから回収フェーズへ移行する計画です。
当社経営陣は、ROE4.5パーセントという現状を重く受け止めています。今後は、各施策の進捗と成果について継続的にご説明し、収益力と資本効率の改善を通じて持続的な企業価値向上を実現していきます。
引き続きご理解とご支援を賜りますようお願い申し上げます。以上で私からの説明を終わります。
質疑応答:TH FOODSに関するディスクローズ体制と今後の具体策について
質問者:今回の海外では、特にTH FOODSが完全子会社化されたことで期待があったかと思いますが、わずかに順調な時期があったものの、赤字に陥っています。今回の下方修正に関し、「東京タワーの真ん前に突然ゴジラが現れて、誰も気づかなかったのか」といった見方が投資家の


新着ログ
「食料品」のログ