2027年3月期第2四半期決算説明
ライフドリンクカンパニー、上期売上高26%増・営業利益12%増 飲料増産と自動販売機事業の拡大を推進
サマリー
岡野邦昭氏(以下、岡野):本日はお忙しい中、決算説明会にご参加いただき、誠にありがとうございます。ライフドリンク カンパニー代表取締役社長の岡野です。本日は2027年3月期第2四半期の業績についてお話しします。よろしくお願いします。
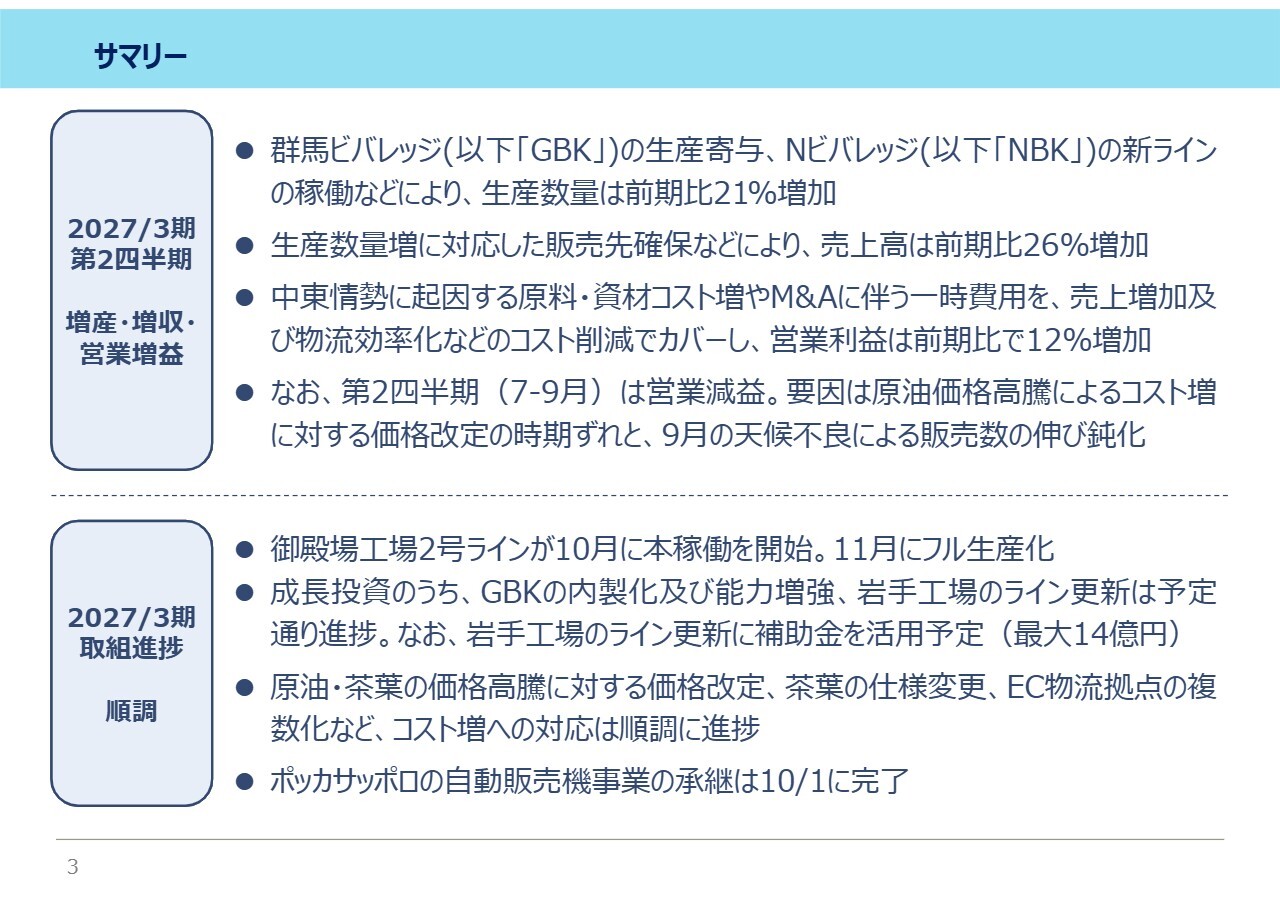
今回の資料のポイントをまとめています。1つ目は、2027年3月期第2四半期累計の業績です。増産・増収・営業増益となりました。生産数量は、群馬ビバレッジの生産寄与およびNビバレッジの新ラインの貢献により、前期比21パーセントの増加となりました。
売上高は、生産数量増に対応した販売先確保などにより、前期比26パーセントの増加となりました。営業利益は、中東情勢を受けたコスト増やM&Aに伴う一時費用を、売上増加および物流効率化によるコスト削減でカバーし、前期比12パーセントの増加となりました。
一方で、7月から9月の第2四半期は営業減益となりました。要因は、原油価格高騰によるコスト増と価格改定のタイミングのずれ、さらに9月の天候不良による販売数の伸びの鈍化です。
2つ目は、2027年3月期の主な取り組みの進捗です。生産関連では、御殿場工場2号ラインが計画どおり10月から本稼働し、11月からフル生産となっています。また、来期以降の生産数量増に貢献する、群馬ビバレッジの能力増強や岩手工場のライン更新は予定どおり進捗しています。
そのほか、原油価格および茶葉コストに対応した価格改定や茶葉の仕様変更、EC物流拠点の複数化など、コスト増に対する取り組みは順調に進捗しています。取り組みの最後は、自動販売機チャネル関連です。ポッカサッポロフード&ビバレッジの自動販売機事業は、10月1日に譲受を完了しました。
ハイライト:2027年3月期 第2四半期累計
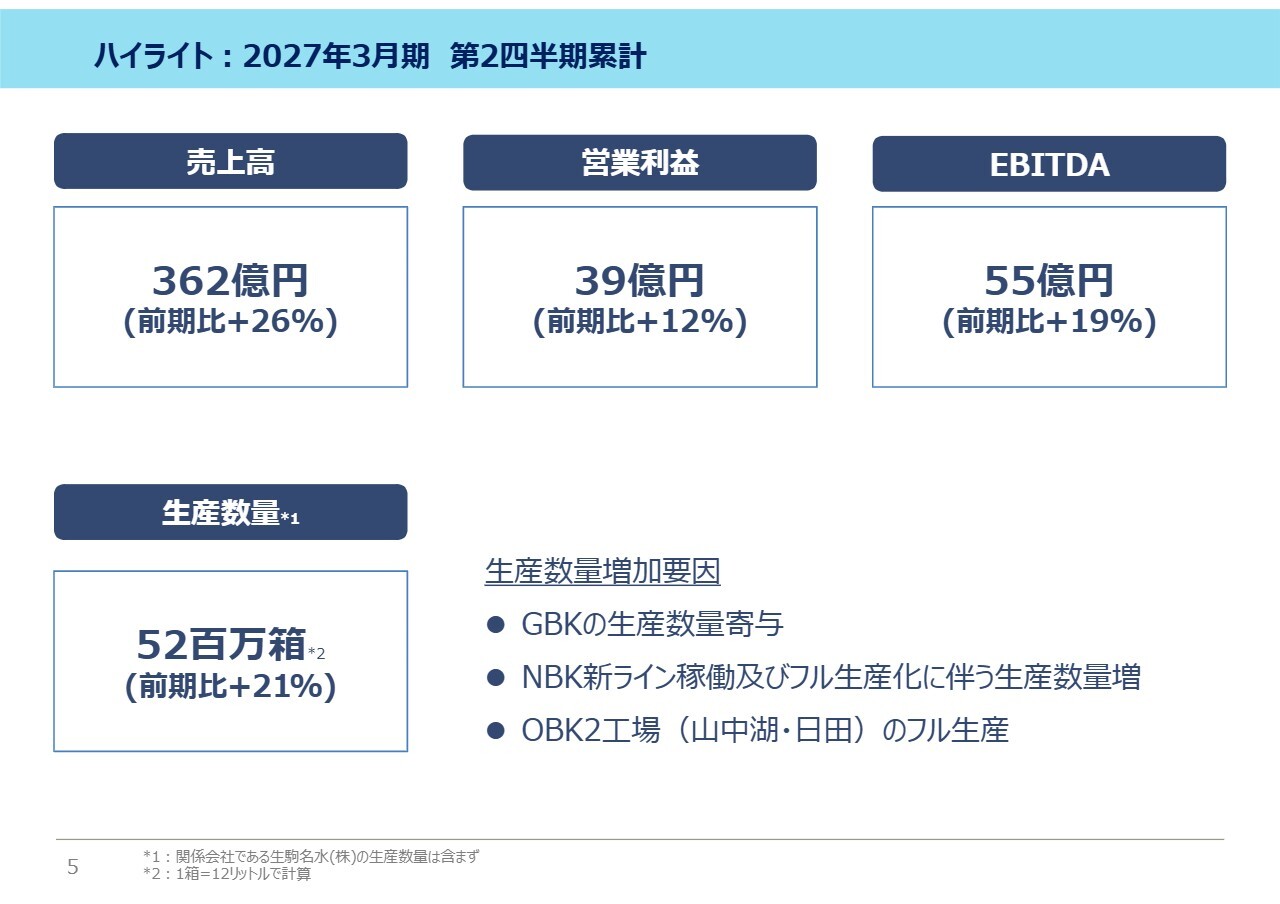
2027年3月期第2四半期累計の数値のハイライトです。我々が重視している指標を記載しています。生産数量は前期比21パーセント増の5,200万ケースとなりました。
前期比約890万ケース増加の主な要因は、群馬ビバレッジの生産寄与390万ケース、Nビバレッジの新ライン稼働170万ケース、Oビバレッジの山中湖工場と日田工場の2工場のフル生産化130万ケース、その他LDC各工場の稼働率向上による増産となります。
業績:2027年3月期 第2四半期累計
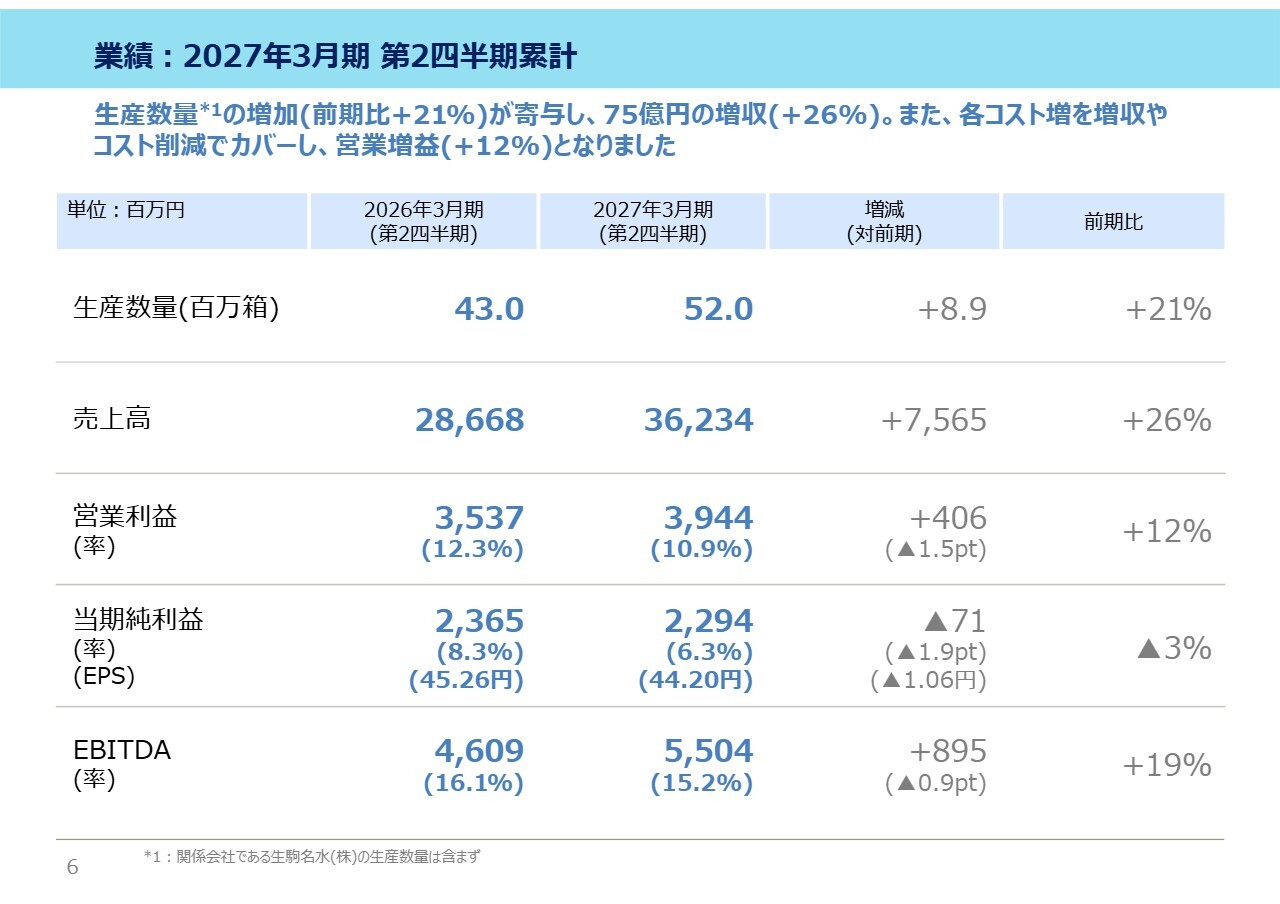
2027年3月期第2四半期累計のPLです。2027年3月期第2四半期累計の売上高は362億円、営業利益は39.4億円、当期純利益は22.9億円、EBITDAは55億円と、増収・営業増益を達成しました。売上高は前期比26パーセントの増加、営業利益は前期比12パーセントの増加、EBITDAは前期比19パーセントの増加となっています。
営業利益率は10.9パーセントと、前期比1.5ポイント低下しています。なお、売上高には自動販売機関連で約30億円の売上が含まれています。自動販売機関連を除くと、営業利益率は前年とほぼ同水準となります。
一方、当期純利益は、前期比3パーセントの減少となりました。営業外費用が3.4億円増加したことが要因です。主な内訳として、借入金の増加や金利上昇に伴う支払利息の増加が約1.5億円、群馬ビバレッジおよび岩手工場への設備投資関連の補助金申請費用が約2億円となっています。
業績増減要因:2026年3月期 第2四半期累計との比較
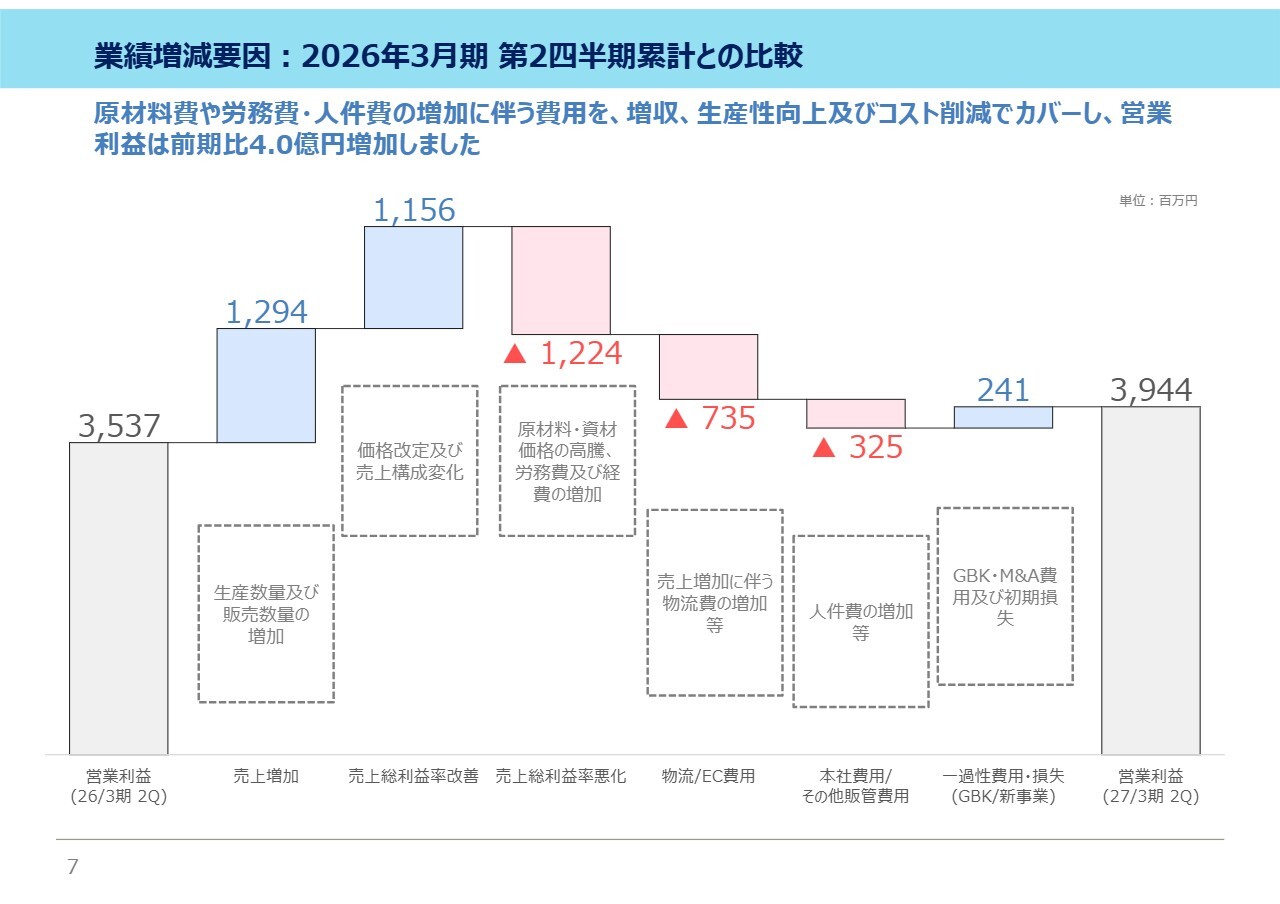
2026年3月期第2四半期累計と2027年3月期第2四半期累計の営業利益を比較しています。前期との主な差異要因として、LDC、Nビバレッジ、Oビバレッジ合算で約1.6億円の増益、群馬ビバレッジや自動販売機関連などで約2.4億円の増益となっています。原材料や労務費、人件費の増加に伴う費用を増収およびコスト削減でカバーし、前期比で4億円増加しました。
主な増益要因は、生産数量および販売数量の増加、価格改定および売上構成変化による売上総利益率の改善、保管料や横持ち運賃の低減などによるBtoB物流の効率改善、群馬ビバレッジの利益貢献となります。
一方、減益要因としては、2025年12月以降のEC物流単価上昇に伴う物流費の増加、原材料や資材価格の高騰、労務費および経費の増加、人件費を含む本社コストの増加、自動販売機チャネル参入に伴う取得関連費用や初期損失などがあります。
業績の進捗:2027年3月期 第2四半期累計
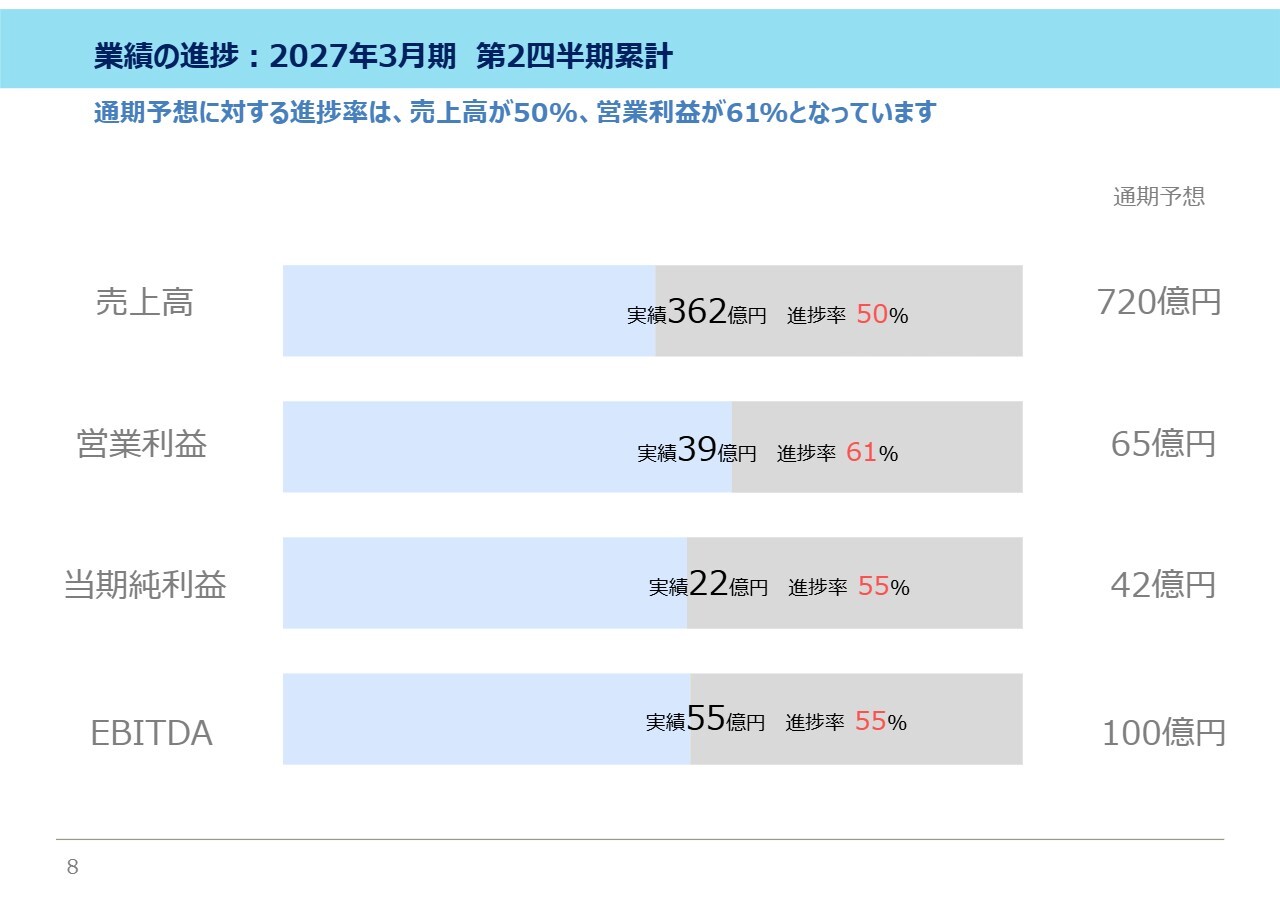
通期予想に対する第2四半期累計の進捗率です。売上高が50パーセント、営業利益が61パーセント、当期純利益が55パーセント、EBITDAが55パーセントとなっています。売上高は、10月に譲受したポッカサッポロフード&ビバレッジの自動販売機事業の売上が下期に加わる予定です。
営業利益の進捗はおおむね想定どおりです。2026年3月期通期実績に対する第2四半期累計の実績が66パーセントであったことと比較すると5ポイント低い状況ですが、今後の価格改定および10月以降の増産項目の貢献があることから、問題ない水準と考えています。
(参考)四半期業績の推移①
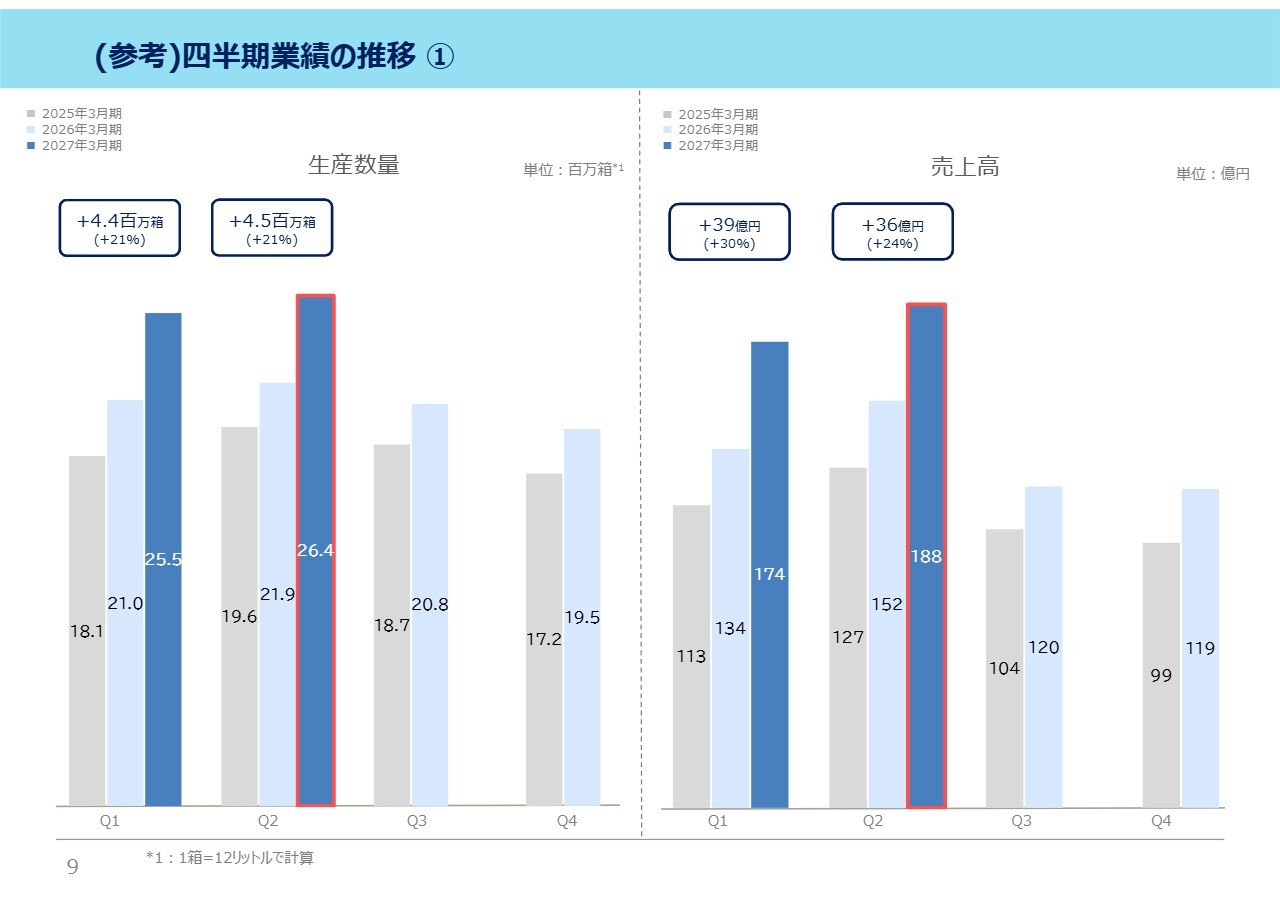
四半期ごとの生産数量および売上高の推移です。生産数量、売上高ともに第1四半期、第2四半期とも前年を上回っています。
(参考)四半期業績の推移②
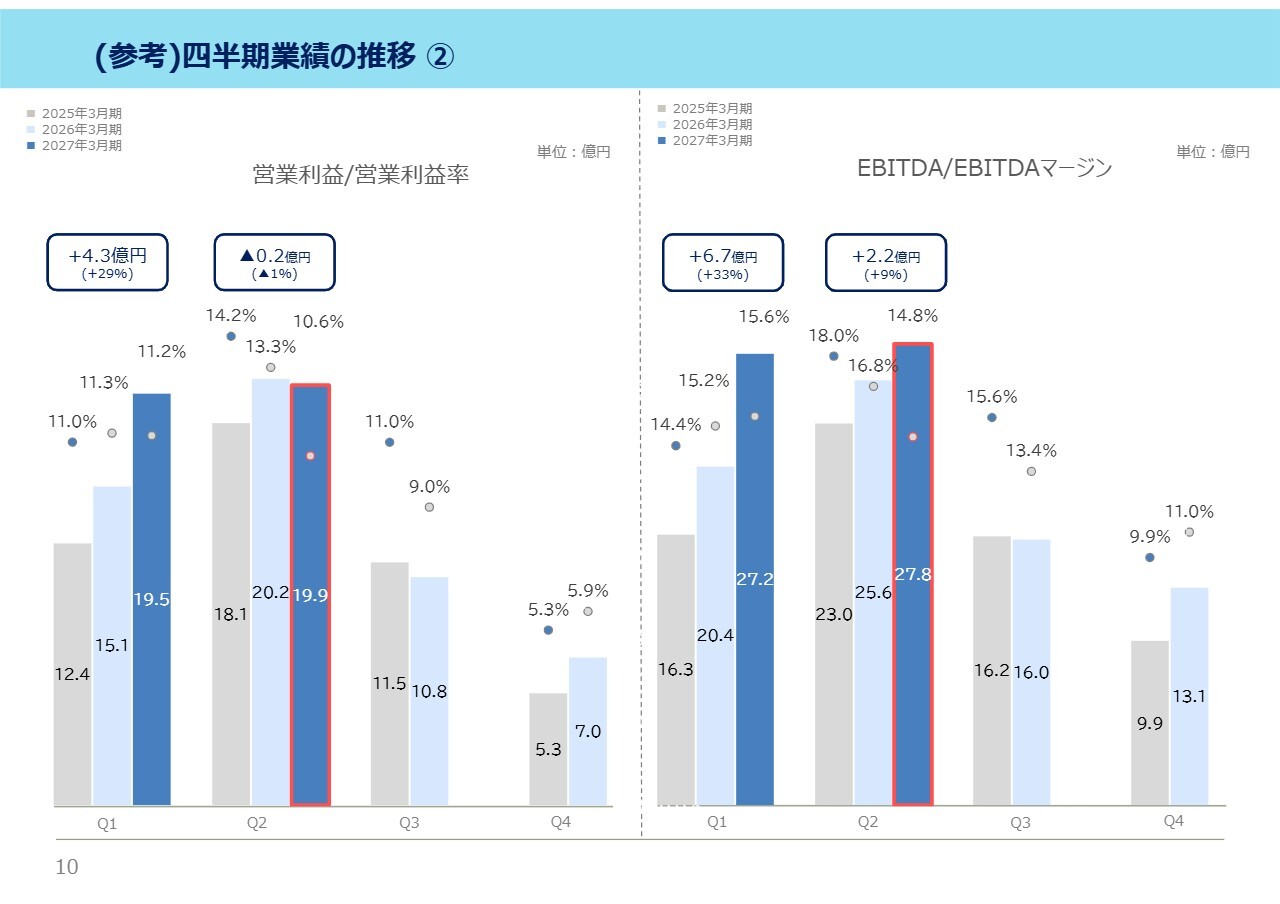
四半期ごとの営業利益およびEBITDAです。第2四半期の営業利益は前期比1パーセントの減少となりましたが、要因はサマリーでお話ししたとおり、コスト増と価格改定のタイミングのずれ、および9月の天候不良による販売数量の伸びの鈍化です。
財政状態:2027年3月期 第2四半期
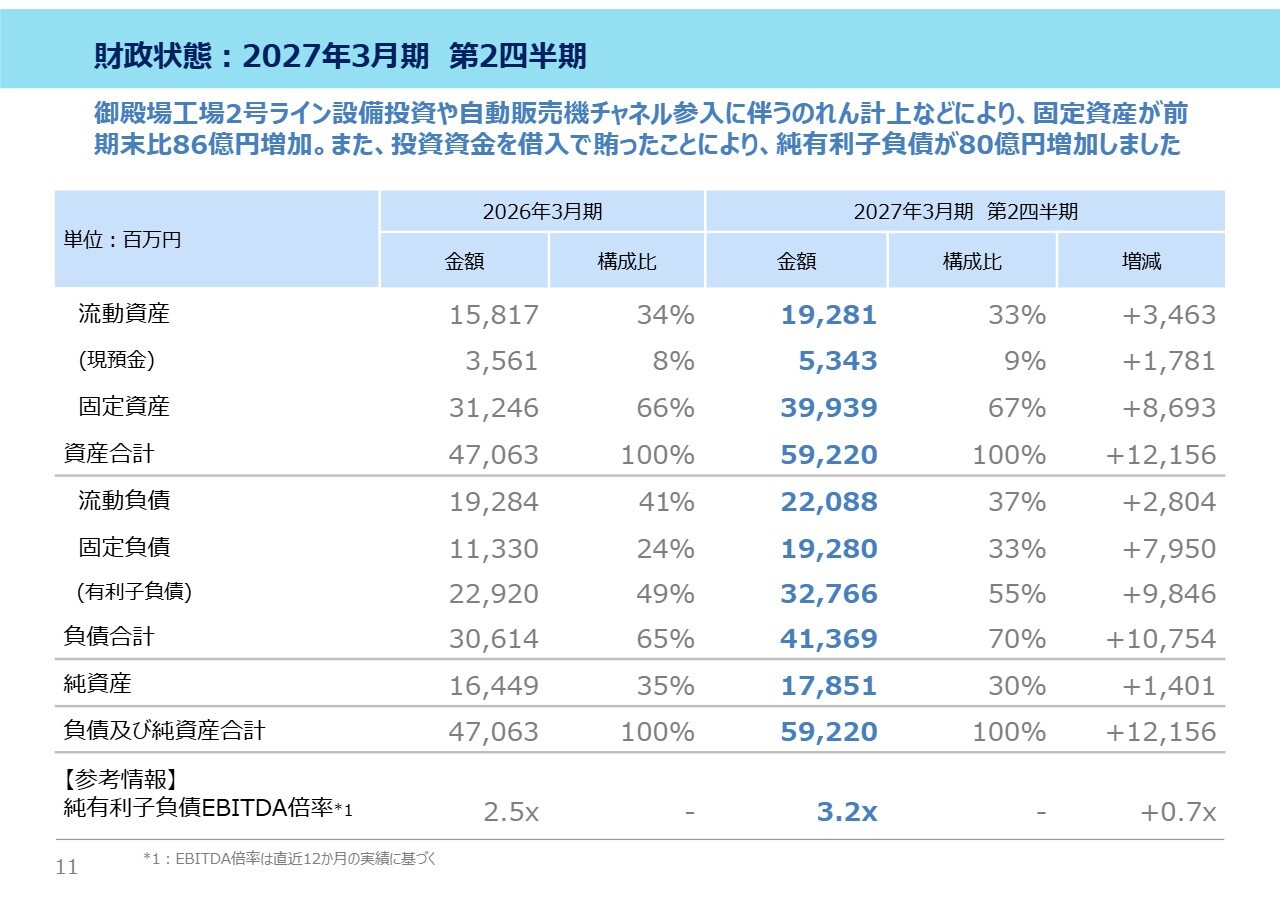
2026年9月末の財政状態です。御殿場工場2号ラインの設備投資や自動販売機チャネル参入に伴うのれんの計上などにより、固定資産が前期末比で86億円増加しています。
また、投資資金を借入金で賄ったことにより、純有利子負債は前期末比80億円増加し、純有利子負債EBITDA倍率は2.5倍から3.2倍に上昇しています。一方で、第1四半期末の3.4倍からは0.2ポイント改善しています。純有利子負債EBITDA倍率は、今後のEBITDA増加に伴い、改善していくと考えています。
キャッシュフロー:2027年3月期 第2四半期
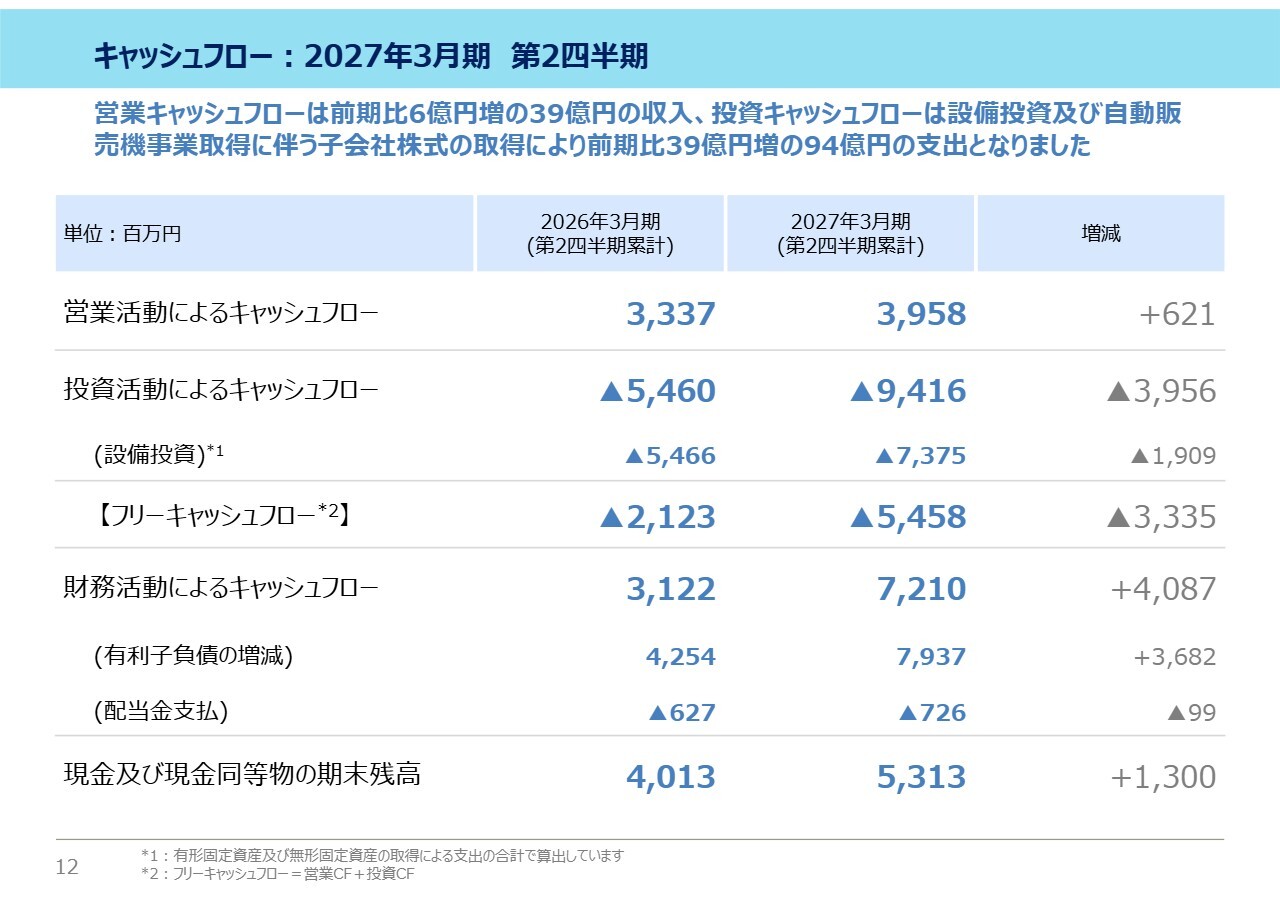
キャッシュ・フローの状況です。営業キャッシュ・フローは減価償却費の増加などにより、前期比6億円増の39億円の収入となりました。
投資キャッシュ・フローは、御殿場工場2号ラインやNビバレッジの設備投資73億円、スキマデパートの自動販売機事業取得に伴う子会社株式の取得20億円により、前期比39億円増の94億円の支出となりました。
財務キャッシュ・フローは、投資資金を借入金で賄ったことにより、72億円の収入となっています。なお、2026年6月支払の配当金7.2億円が含まれています。
成長投資の進捗
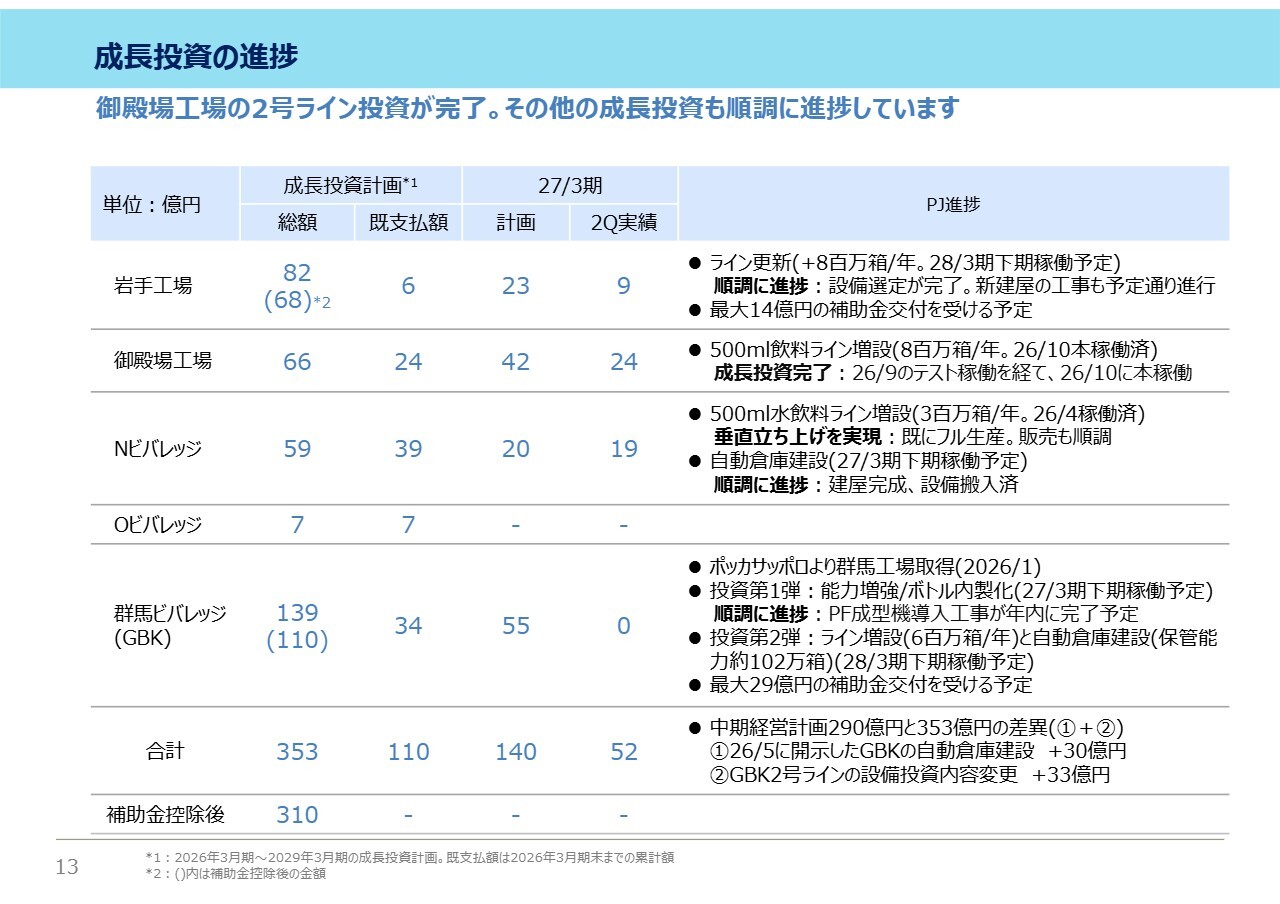
成長投資の進捗をまとめています。複数の案件が進行していますが、いずれも遅延なく順調に進んでいます。まず、岩手工場は、2028年3月期下期稼働に向けて建屋の工事が進行しています。なお、本プロジェクトにおいて、最大14億円の補助金交付を受ける予定です。
御殿場工場2号ラインについては後ほどお話しします。Nビバレッジは500ミリリットル水飲料ラインがすでにフル生産となり、販売も順調です。自動倉庫は建屋が完成し設備搬入も進み、2027年3月期下期の稼働を予定しています。
最後に、群馬ビバレッジは、投資第1弾のボトル内製化と能力増強を進めています。ボトル内製化は、プリフォーム成型機の導入工事が年内に完了予定です。投資第2弾のライン増設と自動倉庫建設は、2028年3月期下期の稼働を予定しています。なお、成長投資計画の総額は353億円、補助金控除後で310億円となっています。
2027年3月期 トピックス:御殿場工場2号ラインの稼働開始
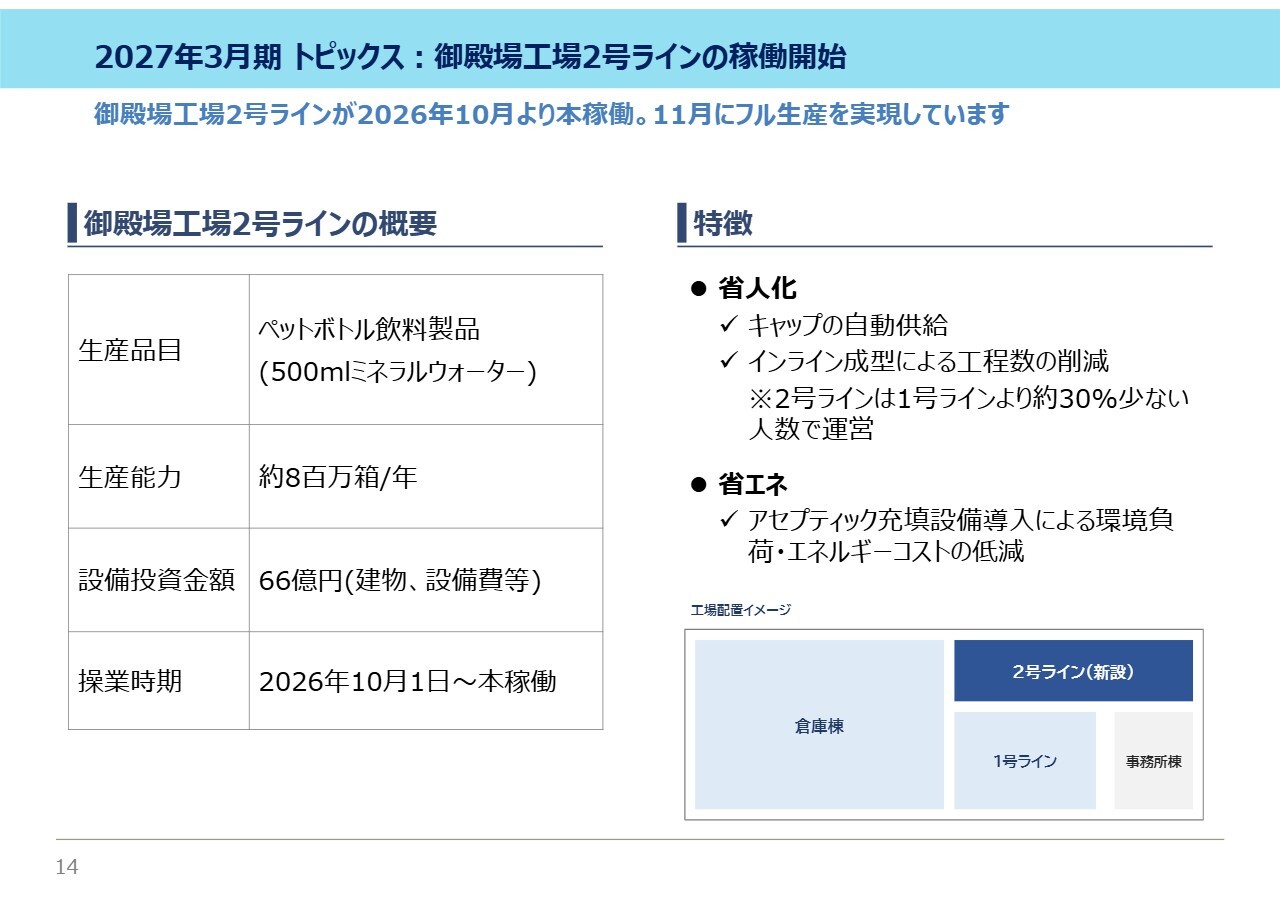
第2四半期のトピックスとして2点お話しします。1点目は、御殿場工場2号ラインの稼働開始です。2号ラインは2026年9月のテスト稼働を経て、計画どおり10月より本稼働しています。その後も順調に稼働し、11月には日産ベースでフル生産となっています。生産品目は500ミリリットルのミネラルウォーターで、生産能力は年間約800万ケースのラインとなります。
設備投資額は、建物、設備費等で66億円です。このラインの特徴は省人化となります。キャップの自動供給やインライン成型による工程数の削減により、1号ラインより約30パーセント少ない人数で稼働しています。
2027年3月期 トピックス:ポッカサッポロ自動販売機事業の承継
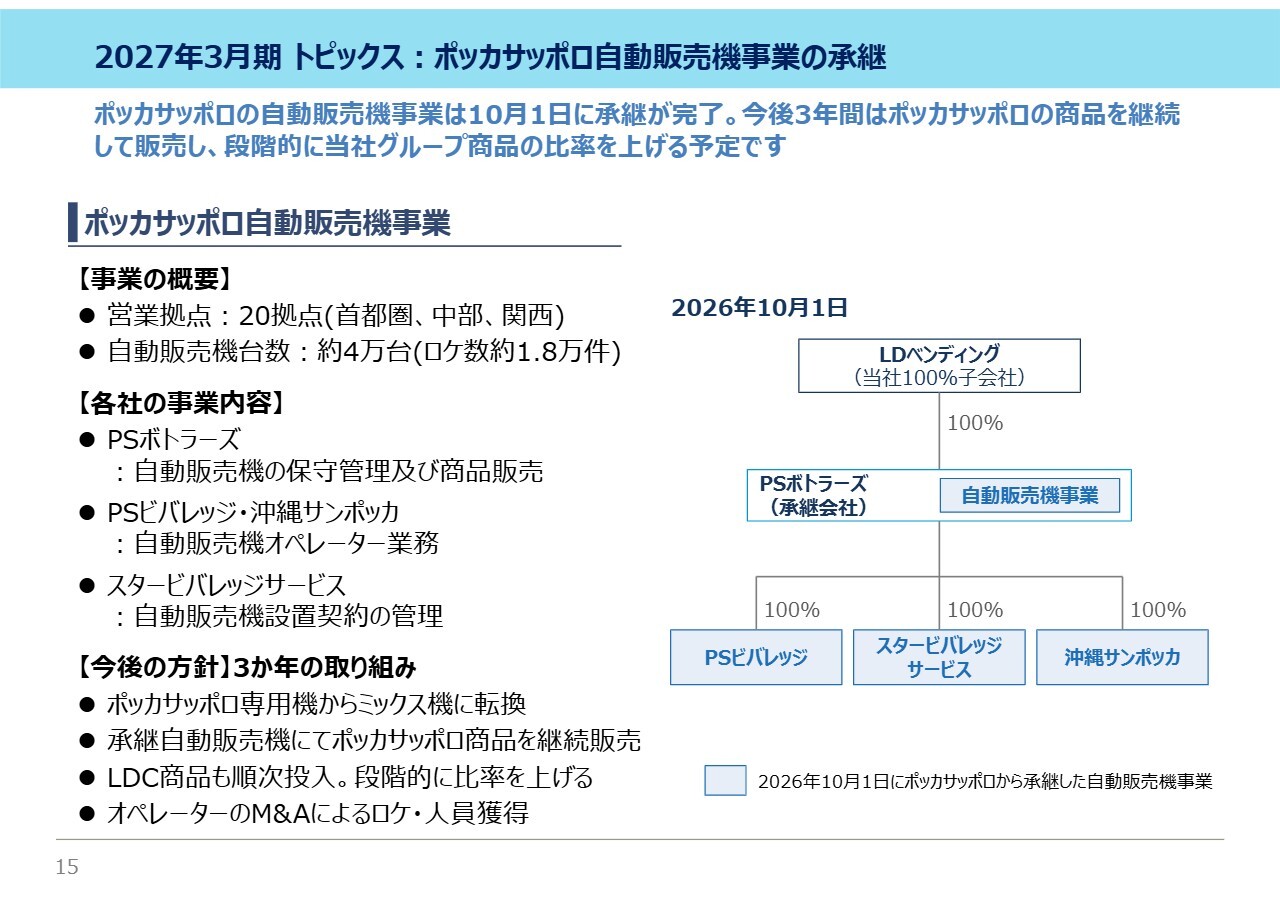
2点目は、ポッカサッポロフード&ビバレッジの自動販売機事業の譲受です。10月1日に譲受が完了し、運営を開始しています。右側の図が全体像です。当社100パーセント子会社のLDベンディングのもとで、承継会社のPSボトラーズがポッカサッポロフード&ビバレッジの自動販売機事業を承継しました。
あわせてPSビバレッジ、スタービバレッジサービス、沖縄サンポッカの3社も100パーセント子会社となっています。事業規模は営業拠点が首都圏、中部、関西などで20拠点、自動販売機台数は約4万台、ロケ(自動販売機設置場所)数が約1.8万件です。
今後3年間でポッカサッポロフード&ビバレッジ専用機からミックス機への転換を図り、LDCの商品の投入を進めていきますが、ポッカサッポロフード&ビバレッジ商品も継続販売する予定です。まずは、ミックス機およびLDC商品投入による1台当たりの利益増のモデルを作りつつ、新規のロケ開拓およびM&Aを通じた設置台数増を実現していきます。
最後になりますが、2027年3月期第2四半期累計は、中東情勢を受けた原油価格の高騰や原材料費の増加を、販売数量増や価格改定、物流効率化などのコスト削減でカバーし、増収・営業増益となりました。
一方、第2四半期単独で見ると、コスト増が先行し、価格改定が後追いとなったこと、および9月の天候不良により、営業減益となりました。下期は、原油価格高騰に対する価格改定に加え、11月よりフル生産となった御殿場工場2号ライン、10月に譲受したポッカサッポロフード&ビバレッジの自動販売機事業が業績に加わります。
このような足元の対応に加えて、生産数量拡大への中長期的な取り組み、自動販売機ビジネスの軌道化など、企業価値向上に取り組んでいきます。
私からのプレゼンは以上となります。ご清聴ありがとうございました。
質疑応答:価格改定のタイミングとコスト上昇への対応について
司会者:「値上げの期ずれについてお聞きします。もともとは何月から値上げをする予定で、どのような背景で期ずれが生じたのでしょうか? また、値上げの幅は従前よりも低いとのことですが、コスト上昇について下期はオフセットできそうでしょうか?」というご質問です。
岡野:期ずれと表現したことで誤解を招いたかもしれませんが、当社ではもともと第2四半期の後半に価格改定を行う計画を立てていました。そのため、価格改定のタイミング自体が予定より遅れているということはありません。
さらに、従前より価格改定幅を小さくしている点も当初の計画どおりです。今回のコスト上昇に対応するために一時的に価格改定を行うのではなく、今後もその価格を維持していきたいと考えているため、価格改定幅を抑えているという状況です。
次に、コスト状況としては、レジンのスポット価格は非常に高い水準にあります。最近は少し下がることもあれば、再び上がることもあり、中東情勢の影響で乱高下しています。当社はスポット価格に比べて上昇幅を抑えることができていると考えています。
ただし、我々は今回のコスト上昇期間を6ヶ月程度と見込んでいたため、想定より長期化している点はネガティブに働く部分があると思います。一方で、当初想定していたコスト上昇幅よりも、実際のレジン調達によるコスト上昇幅を抑えることができたため、一部影響を吸収できているとも見ています。
これですべてを吸収できないということがあれば、価格改定も含めたさらなる取り組みも検討していきたいと考えています。
質疑応答:第2四半期の販売数量と天候不順による影響について
司会者:「第2四半期の3ヶ月においても販売数量は概ね生産数量と同じでしょうか? また、その前提の場合、天候不順により販売数量はどのぐらい影響を受けたと考えられますか? 定量化は難しいかもしれませんが、ご教示いただけますと幸いです」というご質問です。
岡野:7月と8月に関しては、生産数量を大幅に上回る販売数量を実現できていました。しかし、9月は特に水の2リットルの受注が厳しかったため、このタイミングでは生産数量が販売数量を上回る結果となりました。結果として在庫が増えているということになりますが、新しい販売先の確保により在庫を消化していくことが可能となりつつあります。
また直近では、11月2日に防災庁発足に伴う備蓄要請があり、当社の在庫の一部が消化されています。
質疑応答:物流体制の改善と下期の見通しについて
司会者:「物流体制について、前期の下期のような追加費用は生じないと理解してよろしいでしょうか?」というご質問です。
岡野:物流に関して、前期は在庫の増減に応じた外部倉庫の借用や返却といった運用が効率的に行えず、ロスが発生していました。この点は、この上期においてしっかり改善できたと考えています。
ウォーターフォールにある物流/EC費用において、売上増加に伴い物流費も増加していますが、これは想定の範囲内であり、ある程度抑えることができたと考えています。
下期には、在庫増加に伴う保管量の増加は一定程度発生する見通しですが、その中で無駄のない運用を行い、適切な対応が可能だと考えています。物流費そのものは増加する見込みですが、無駄の発生を防ぐよう努めていきます。


新着ログ
「食料品」のログ