2027年3月期第2四半期決算説明
有沢製作所、上期は売上高・営業利益ともに増収増益で着地 電子材料の伸長や操業度向上等が寄与
2027年3月期 上期 連結決算
増田竹史氏(以下、増田):株式会社有沢製作所 取締役専務執行役員の増田です。本日はお忙しい中、当社2027年3月期第2四半期の決算説明会にご参加いただき、誠にありがとうございます。定刻となりましたので説明会を始めます。
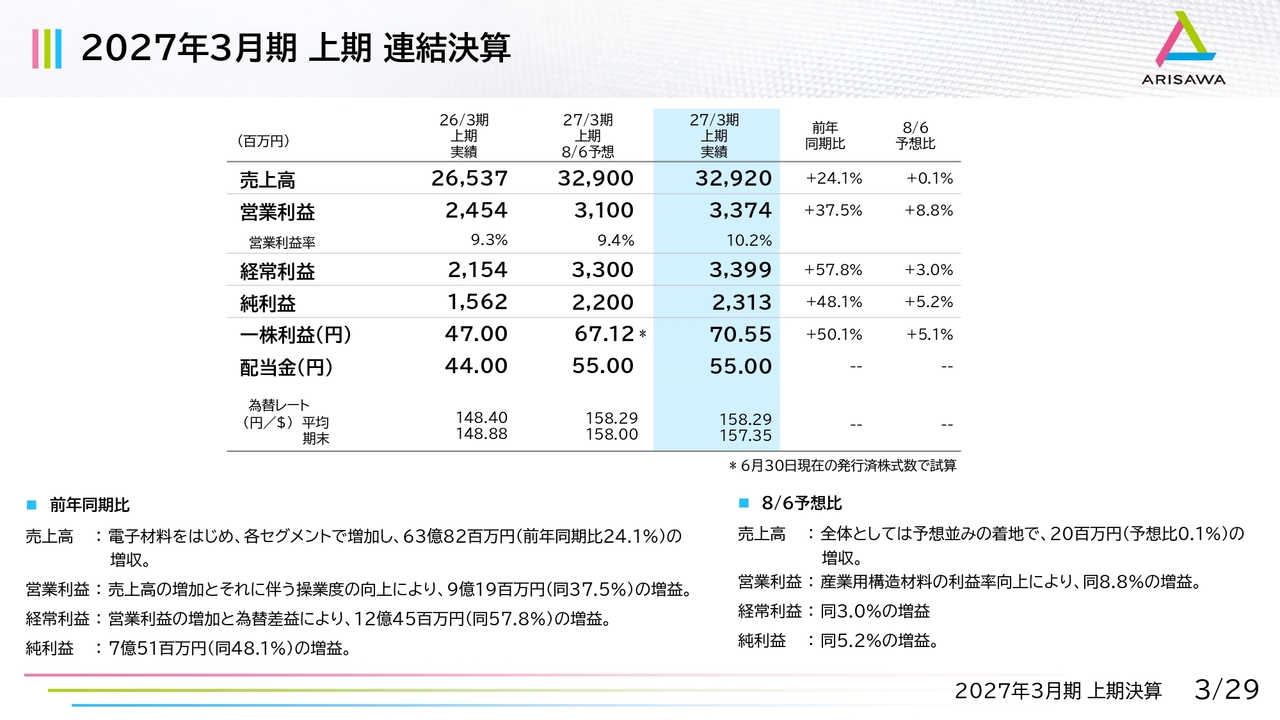
上期の実績についてです。売上高は前年同期比で全セグメントにおいて増加し、24.1パーセント増収の329億2,000万円となりました。8月6日に上方修正した直近予想に対しては、ほぼ予想どおりの着地となっています。
営業利益は、前年同期比37.5パーセント増の33億7,400万円となりました。直近予想に対しても8.8パーセントの増益です。経常利益は前年同期比57.8パーセント増の33億9,900万円ですが、営業外費用が予想を若干上回ったため、直近予想比では3.0パーセントのプラスにとどまりました。純利益は、前年同期比48.1パーセント増の23億1,300万円となりました。直近予想比では5.2パーセントの増益です。
損益計算書
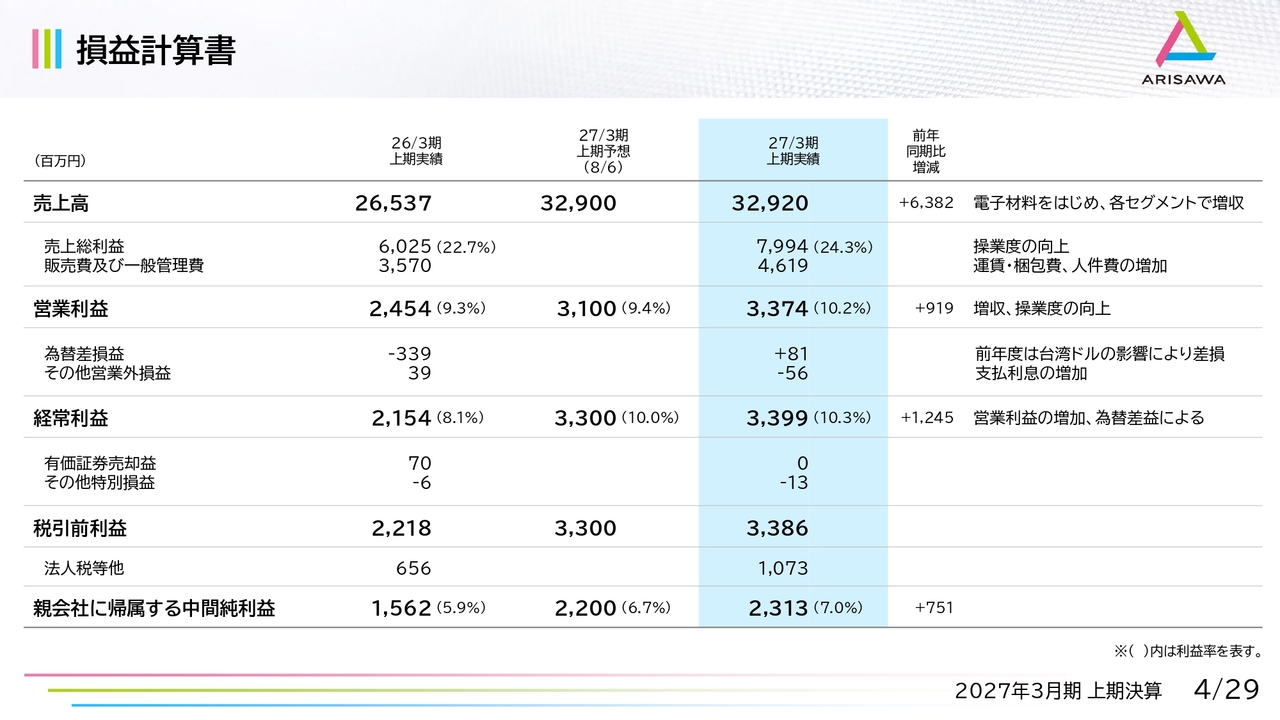
損益計算書について、さらに詳しく説明します。売上高は、前年同期比で大幅な増収となりました。それに伴い、売上総利益率が1.6ポイントほど向上しました。これは主に操業度の向上によるものです。
一方で、販売費および一般管理費については、運賃や梱包費の上昇に加え、第1四半期に一部事業で一時的に人件費が増加したことなどが影響し、約10億円の増加となっています。
営業外損益について、前年同期は、特に台湾ドル高による為替差損を計上していましたが、今期は一転して差益となりました。一方で、設備投資に伴う借入金の増加や足元の金利上昇の影響により、支払利息が増加しています。特別損益に関しては、昨年は有価証券売却益がありましたが、今期は計上されていません。
貸借対照表
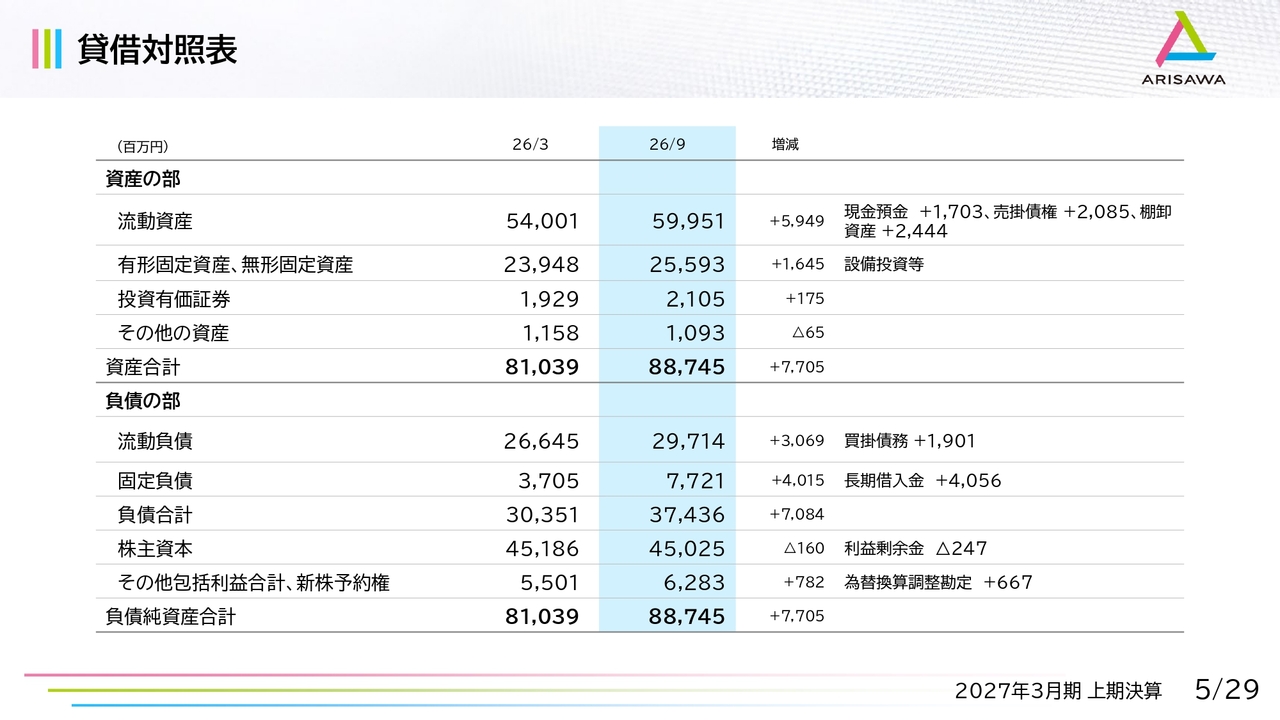
貸借対照表です。資産合計は前期末比77億500万円増加し、887億4,500万円となりました。 流動資産は約60億円、有形固定資産は16億円の増加となりました。
一方で負債の部は、設備投資資金の調達に伴い、長期借入金が40億5,600万円増加しています。
2027年3月期 上期の前年同期比増減分析
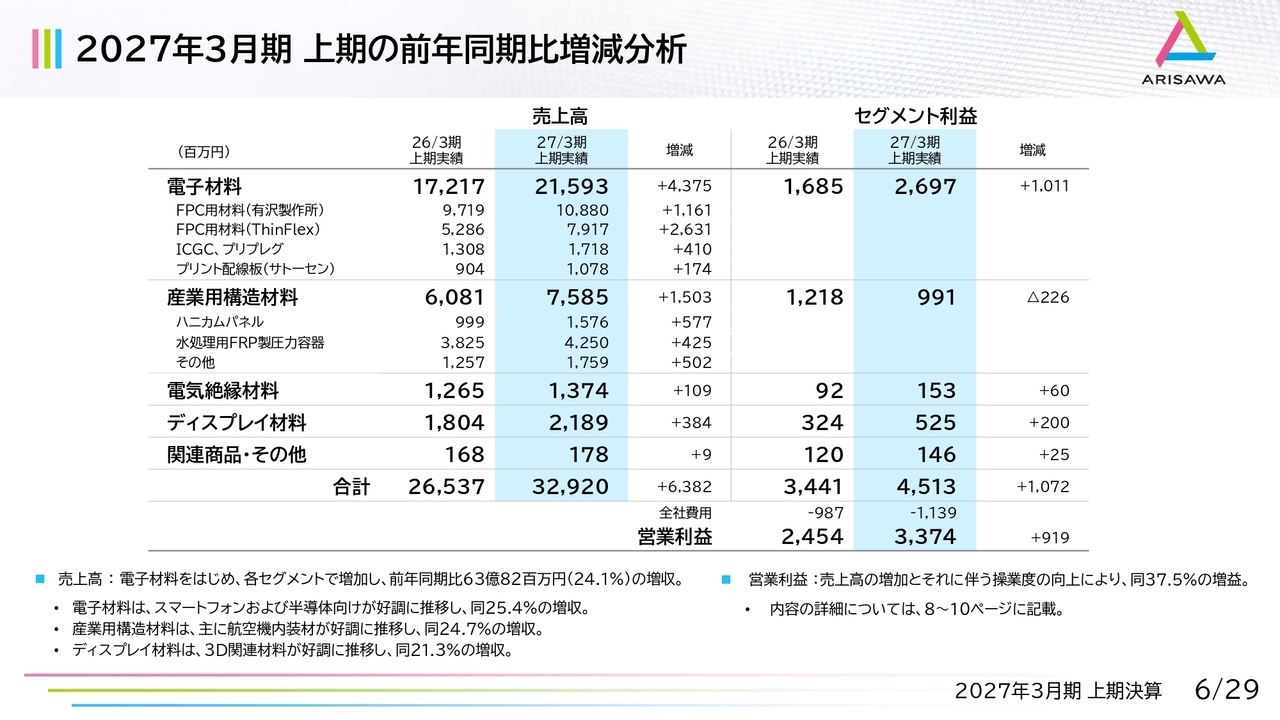
上期の業績をセグメント別に見ていきます。売上高は、すべてのセグメントで前年同期を上回る結果となりました。
特に電子材料の伸びが非常に大きく、サブセグメントであるFPC用材料(有沢製作所)、FPC用材料(ThinFlex)、ICGC(ICガラスクロス)、プリプレグ、プリント配線板のすべてが前年同期を上回っています。これらの増収による操業度向上に加え一部製品の収益改善も寄与し、セグメント利益は10億1,100万円の増益となりました。
産業用構造材料では、航空機内装材のハニカムパネル、水処理用FRP製圧力容器、その他のいずれも増収となりました。セグメント利益については、水処理用FRP製圧力容器における品種構成の変化や、一時的な費用の増加などにより、9億9,100万円と前年同期を2億2,600万円下回る結果となりました。
電気絶縁材料では、収益改善を進めた結果、前年同期比1億900万円の増収で6,000万円の増益となりました。ディスプレイ材料についても増収し、比較的利益率の高い新製品の増加もあったことで、前年同期比3億8,400万円の増収および2億円の増益となりました。
2027年3月期 上期の8月6日予想との増減分析
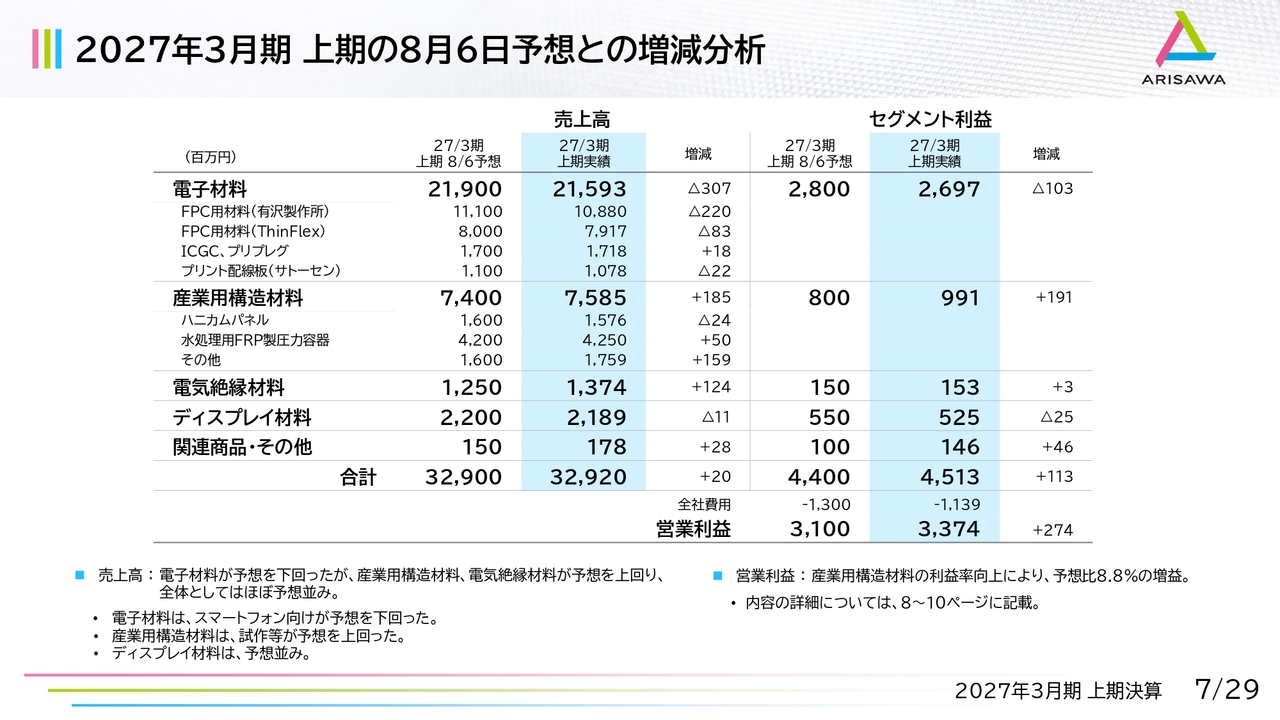
8月6日時点の予想との対比をセグメント別に見ていきます。
まず電子材料です。8月6日時点で売上高を12億円増額しましたが、結果は3億700万円の未達となりました。
内訳としては、最も大きな割合を占めているFPC用材料(有沢製作所)において、スマートフォン向けの一部品種の出荷が下期に後ずれしたことが影響しています。この影響を除けば、ほぼ予想どおりの着地だったと考えています。利益についても、これにより予想に1億300万円届かない結果となりました。
続いて産業用構造材料です。その他の項目では、想定外の新製品売上などがあったため、増収および増益となりました。この新製品の増加により、利益率も向上する結果となっています。
また、ディスプレイ材料および電気絶縁材料は、ほぼ想定どおりで着地しました。
2027年3月期 上期の概況・・電子材料
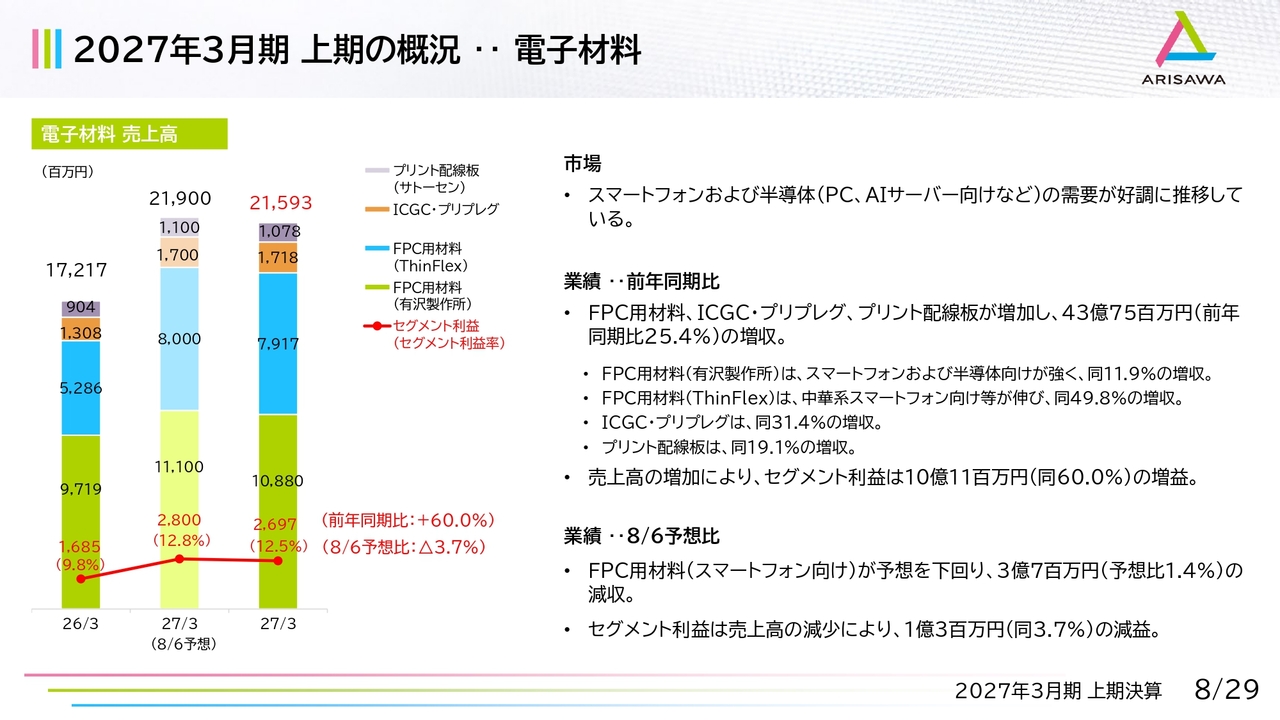
2027年3月期上期の概況についてセグメント別にご説明します。まず、電子材料です。
市場は、スマートフォンおよび半導体、特にPCやAIサーバー向けなどの需要が好調に推移しているとみています。
業績については、すべてのサブセグメントが前年同期比で増収増益となりました。一方、8月6日予想比では、スマートフォン向けの一部機種の出荷が後ろ倒しになったことにより、予想を下回っています。
2027年3月期 上期の概況・・産業用構造材料
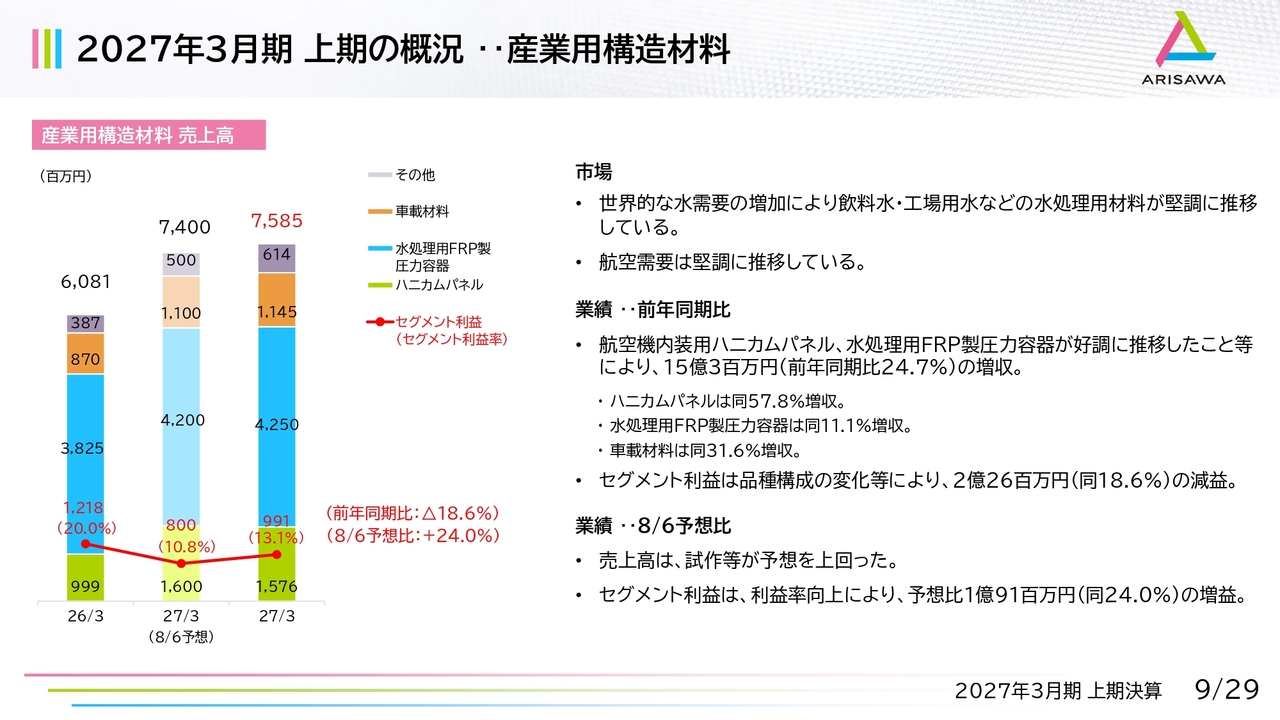
産業用構造材料です。市場としては、引き続き水需要の増加を見込んでいます。また、航空需要は堅調に推移しているとみています。
業績については、ハニカムパネルは前年同期比57.8パーセントの増収と非常に大きな伸びを示し、利益も増加しています。また、水処理用FRP製圧力容器も売上が11.1パーセントの増収となりました。さらに、車載材料については、新製品や既存品の増収などにより、前年同期比31.6パーセント増となっています。
2027年3月期 上期の概況・・ディスプレイ材料
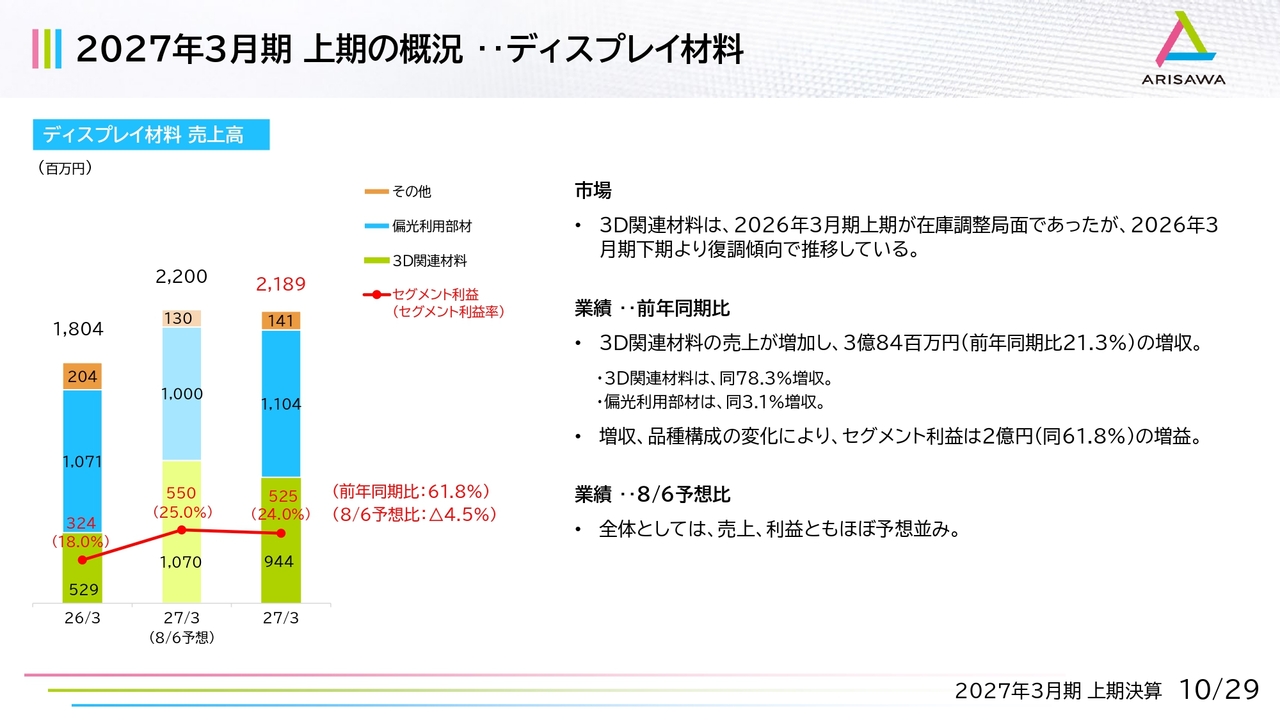
ディスプレイ材料です。市場では、3D関連材料が前年上期には在庫調整局面にあったものの、現在は回復基調で推移しています。業績については、3D関連材料の売上増加により増益となりました。
以上が上期の実績です。
2027年3月期 通期 連結予想
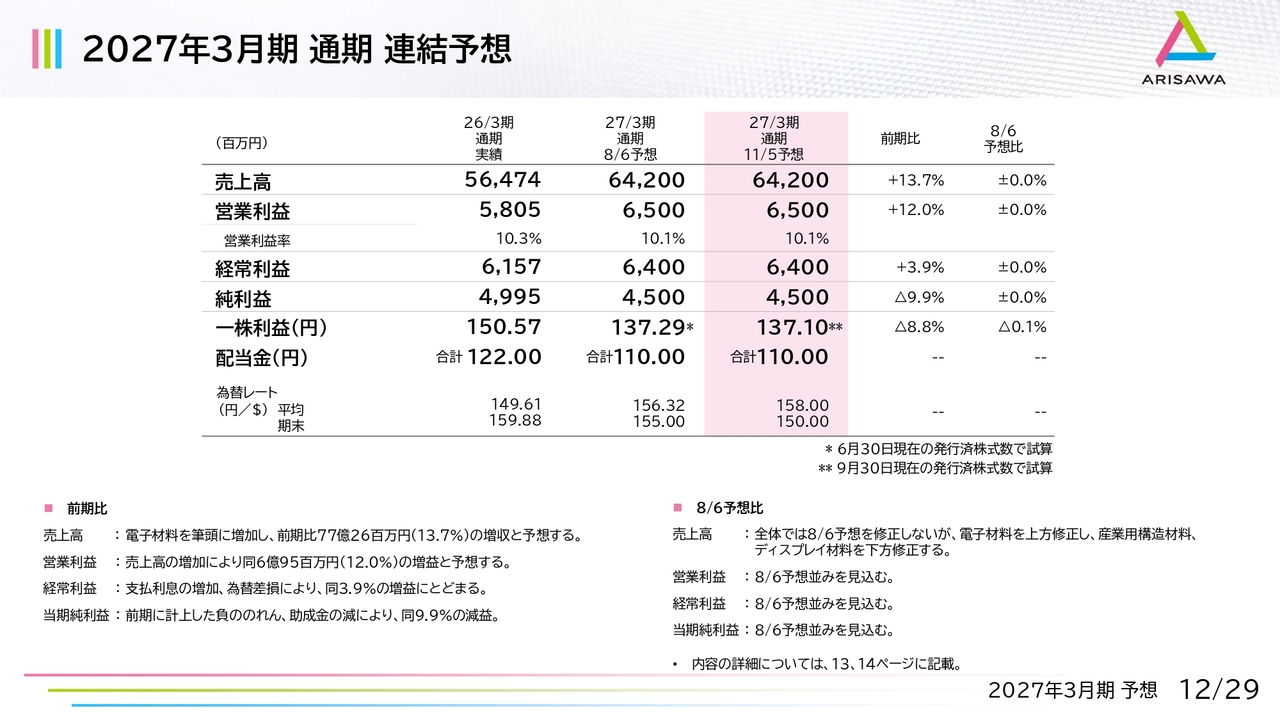
続いて、通期の予想についてご説明します。各セグメントで一部動きはありますが、全体の数値としては、8月6日に発表した数値を据え置いています。
2027年3月期 通期予想の前期比増減分析
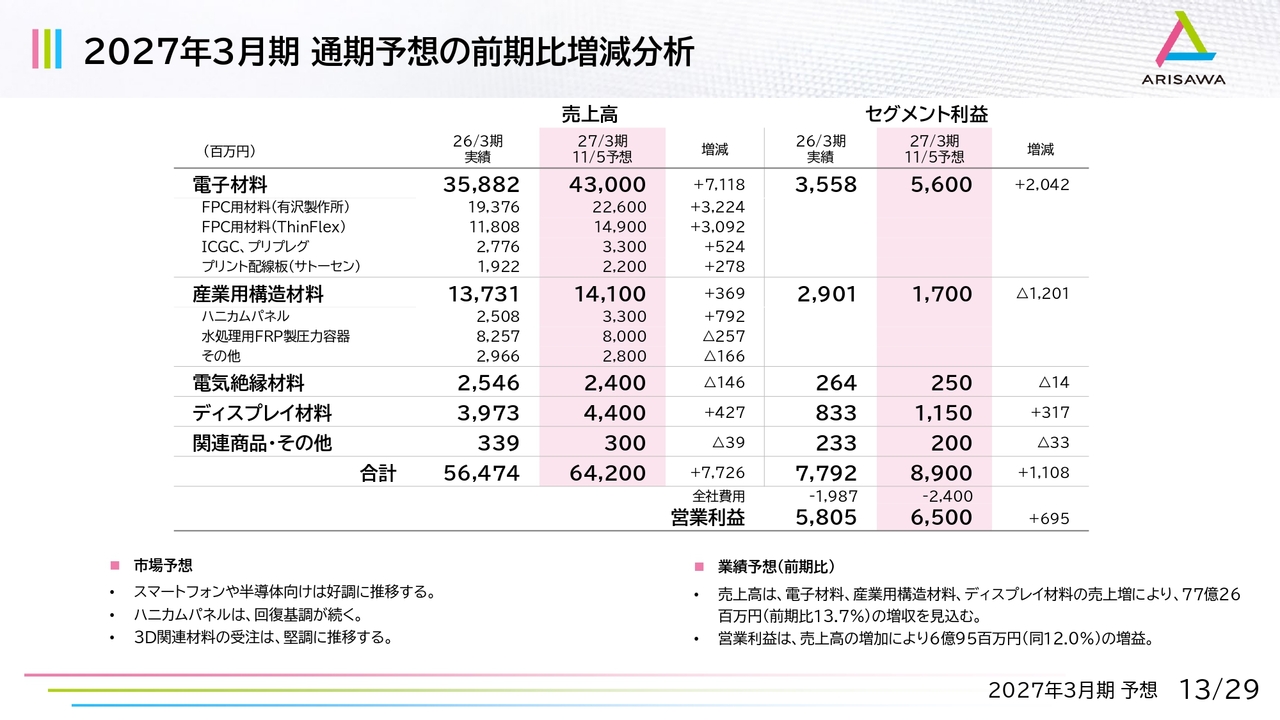
通期予想を前期と比較したものです。スライドに記載のとおり、電子材料、産業用構造材料、ディスプレイ材料において増収が見込まれ、特に電子材料では大幅な増益を見込んでいます。
2027年3月期 通期予想の8/6予想比増減分析
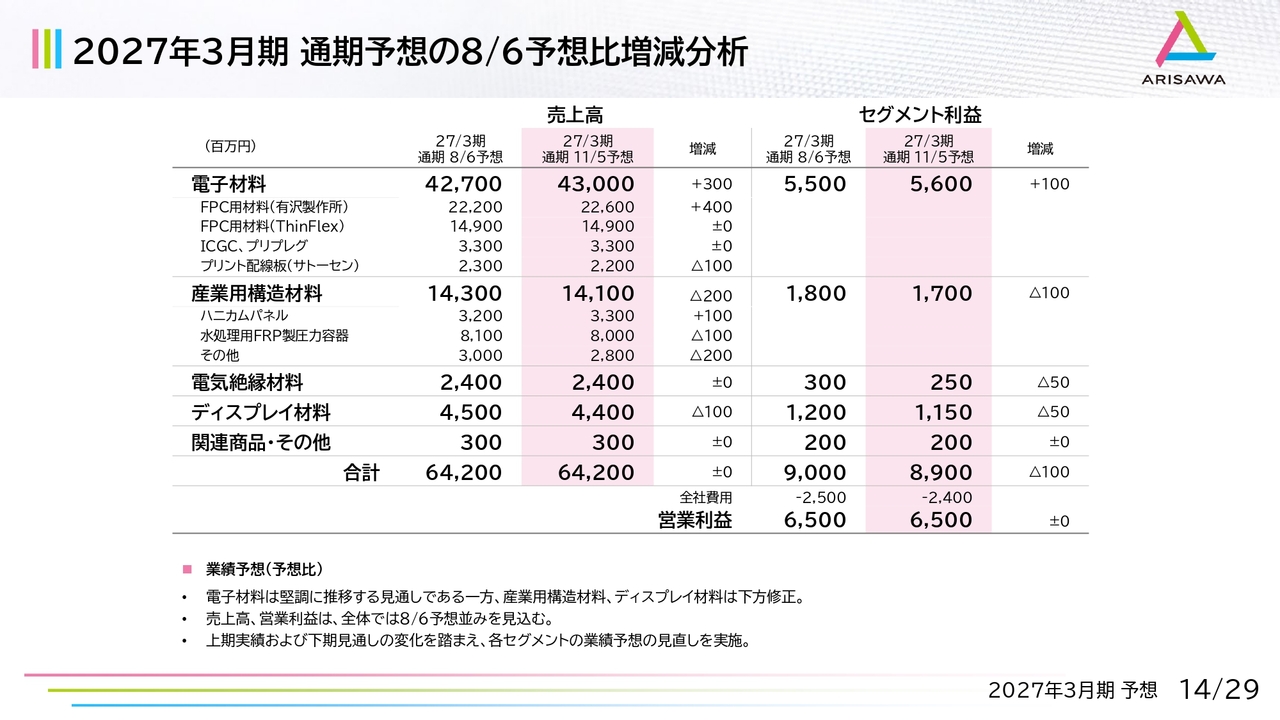
通期予想と8月6日予想との対比です。トータルの数字は据え置いていますが、セグメント間で一部予想の修正があります。
まず、電子材料については、先ほど上期の実績の部分でもご説明したとおり、FPC用材料(有沢製作所)において一部品種の下期への後ろ倒しなどがあり、加えて下期需要も堅調な見通しから通期では8月6日予想を上回る増収を見込んでいます。また、増収に伴い、セグメント利益も増加する見込みです。
一方で、産業用構造材料については、8月6日予想の段階でその他の項目を引き上げていましたが、現時点では一部新製品の売上が来期以降に後ろ倒しになる見込みとなったため、引き下げています。この影響により、セグメント利益は1億円の下方修正となりました。
また、全社費用に関しては、人件費等の増加を見込んでいましたが、上期の実績を踏まえて一部引き下げています。
ROE・ROICの推移
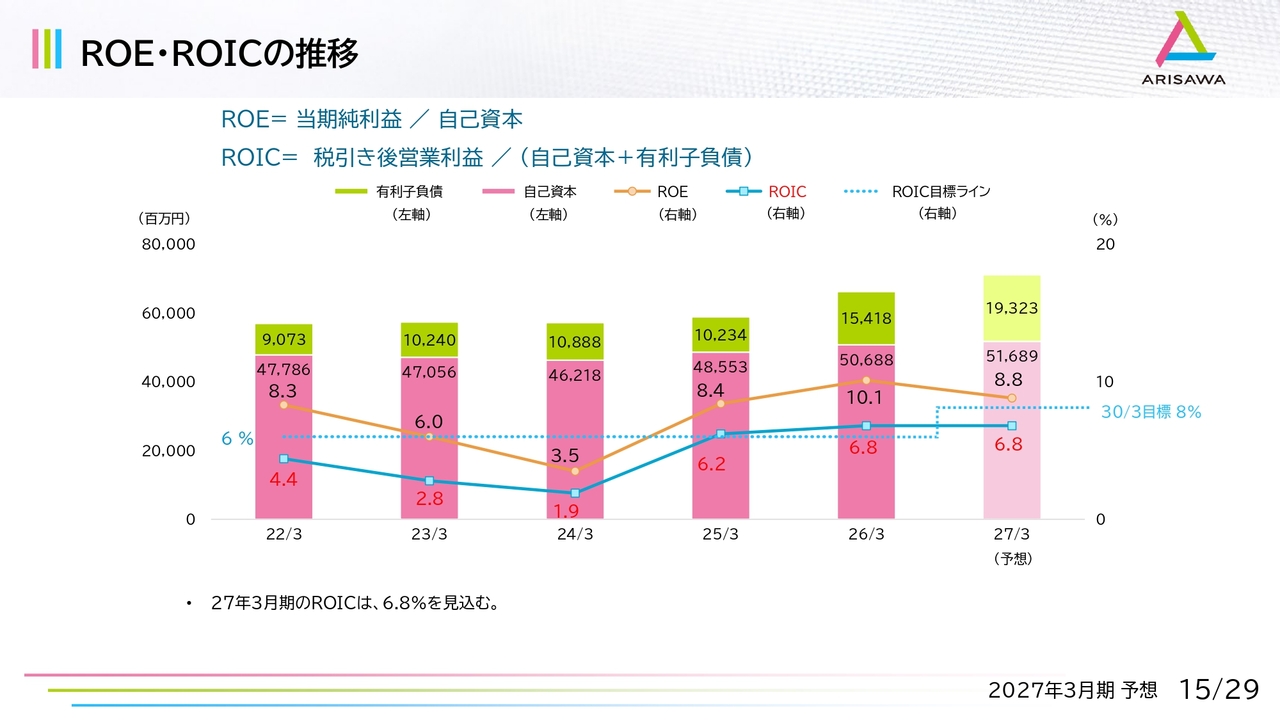
ROIC・ROEについては、スライドに記載のとおりです。ROICは6.8パーセント、ROEは8.8パーセントを予想しています。
配当金・総還元性向の推移
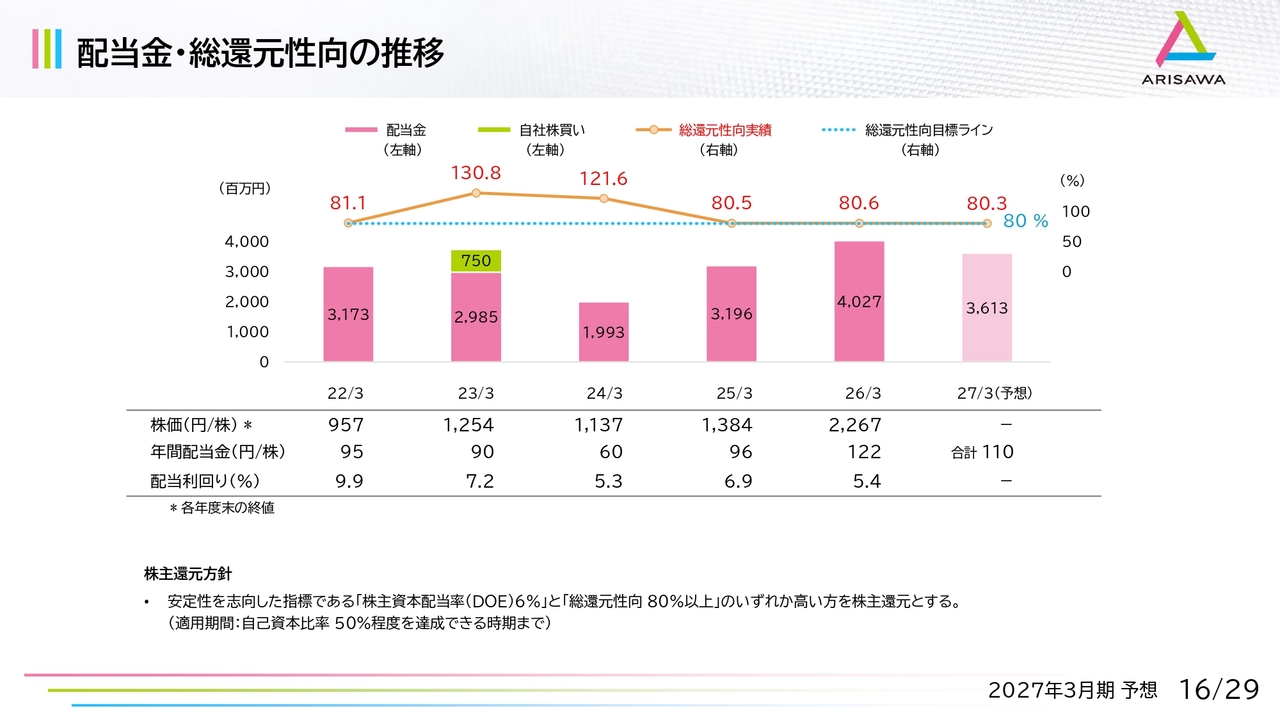
配当金については、純利益の予想を据え置いているため、8月6日時点で引き上げた配当金1株当たり110円を据え置くこととしました。この場合の配当性向は80.3パーセントとなります。
以上で説明を終わります。
質疑応答:ABFの状況について
質問者:電子材料のABF(味の素ビルドアップフィルム)の状況についておうかがいします。昨日、ZACROS株式会社の決算説明会がありました。彼らのセグメントにはABF以外の材料も含まれるため、ABFが占める正確な比率は不明ですが、そのセグメントは上期で前年同期比40パーセント増とのことでした。
御社の場合はZACROS社とは異なり、加工賃のみを上げていることから、単純な比較は難しいとは思いますが、ZACROS社のそのセグメントがすべてABFだと仮定し、40パーセント増であったとするな


新着ログ
「化学」のログ