2027年3月期第2四半期決算説明
アイスコ、上期売上高は前年比5.1%増 関東マザー物流センターは12月稼働予定、物流効率化と供給力向上へ

目次
相原貴久氏:株式会社アイスコ代表取締役社長の相原です。これより、株式会社アイスコの2027年3月期中間決算についてご説明します。こちらが、本日お話しする内容です。
企業理念
まずは会社概要です。当社の企業理念は「I Care Everybody Company~あらゆる人々に慈しみの心をもって接する企業でありたい~」です。
この言葉は社名の由来にもなっており、「できるだけたくさんの人々に幸せになってもらいたい」という私たちの強い願いを表しています。また、オレンジ色で示した頭文字を取って、社名の「アイスコ」となっています。
会社概要
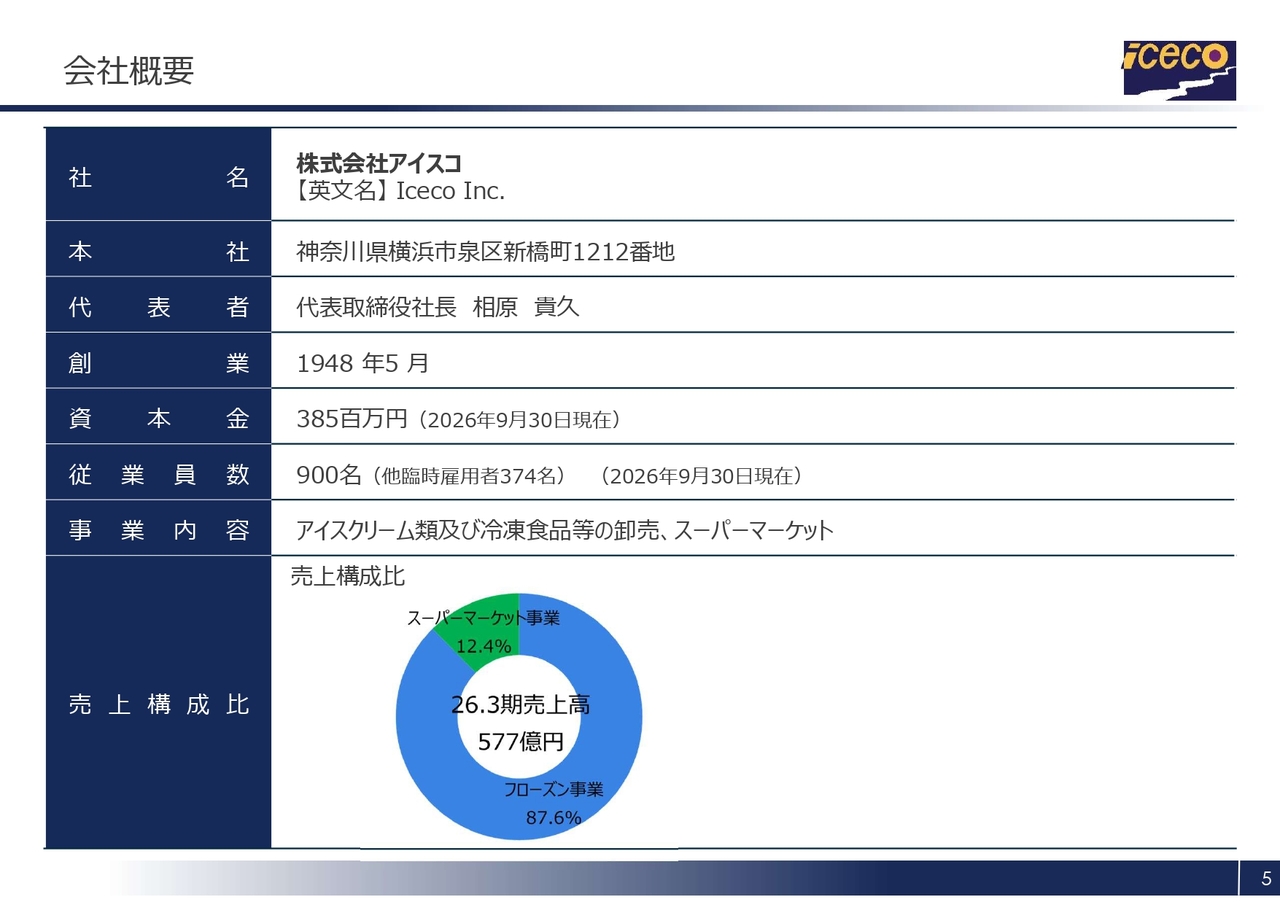
会社概要は、スライド記載のとおりです。
当社はフローズン事業とスーパーマーケット事業の2つのセグメントを有しており、フローズン事業では関東から東海エリアに自社物流網を構築しています。冷凍倉庫15拠点から約5,000件のお客さまに向けて、アイスクリーム・冷凍食品を卸売りしています。
売上高の約9割をフローズン事業が占めています。また、スーパーマーケット事業は神奈川県内で「スーパー生鮮館TAIGA」を8店舗運営しています。地域密着型の運営で生鮮に注力し、競合他社との差別化を図っています。
沿革
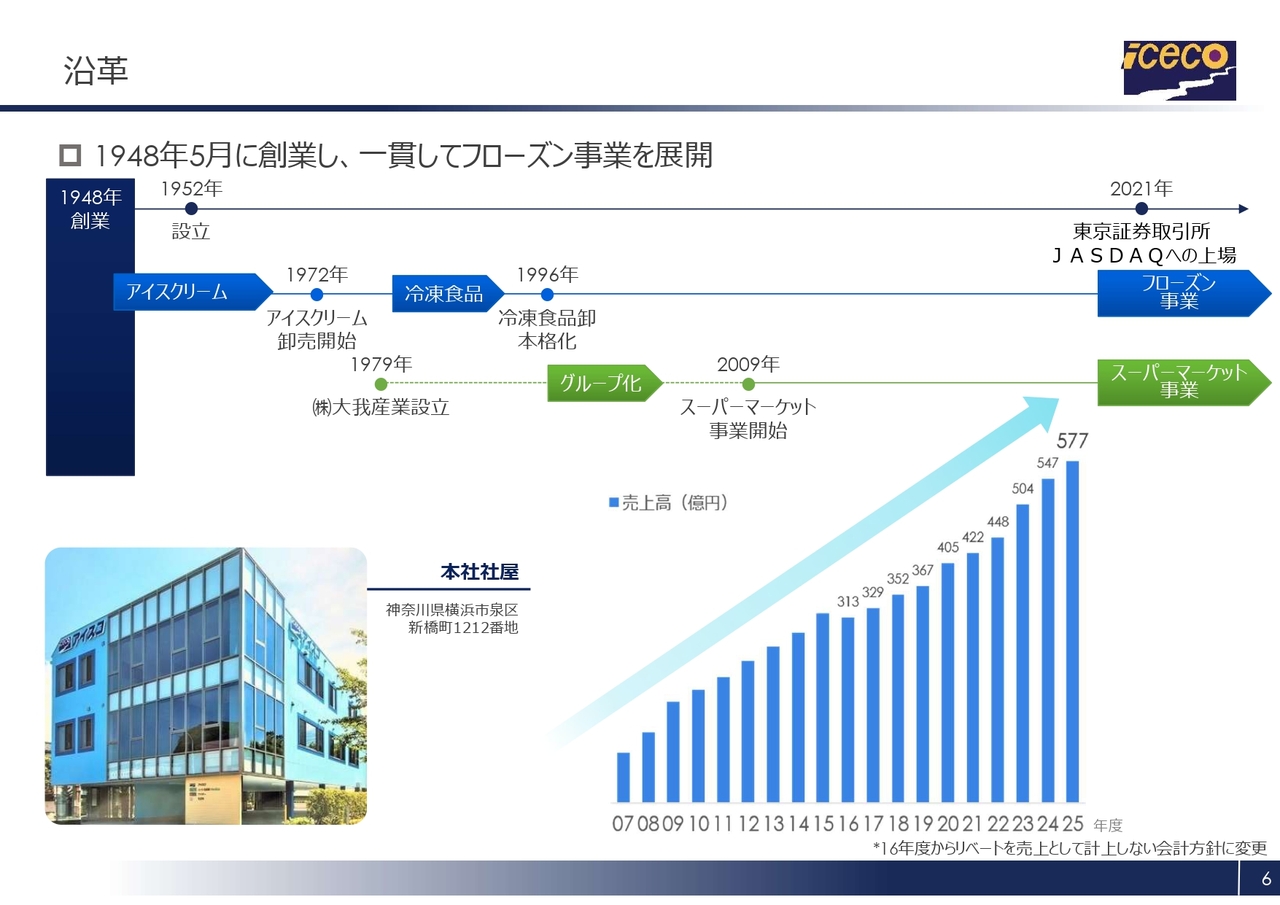
沿革です。当社は1948年に創業しました。当初はアイスキャンディーの製造販売を行っていましたが、1954年にはアイスクリームの製造販売に転じ、1972年にはアイスクリームの総合卸売を開始しました。また、1996年には冷凍食品卸売業にも本格的に参入しました。
スーパーマーケット事業については、当初、卸売業である当社が、お客さまの競合となる小売業を営むことはデメリットになると考え、別会社を設立して運営していました。しかし、経営の合理化を図るため、2009年に合併し、現在の体制が整っています。
2021年4月にJASDAQに上場し、2022年4月にスタンダード市場へ移行しました。そして、2024年には売上高570億円を突破し、その後も売上規模を拡大しています。
事業モデル ─ アイスコ一貫システム
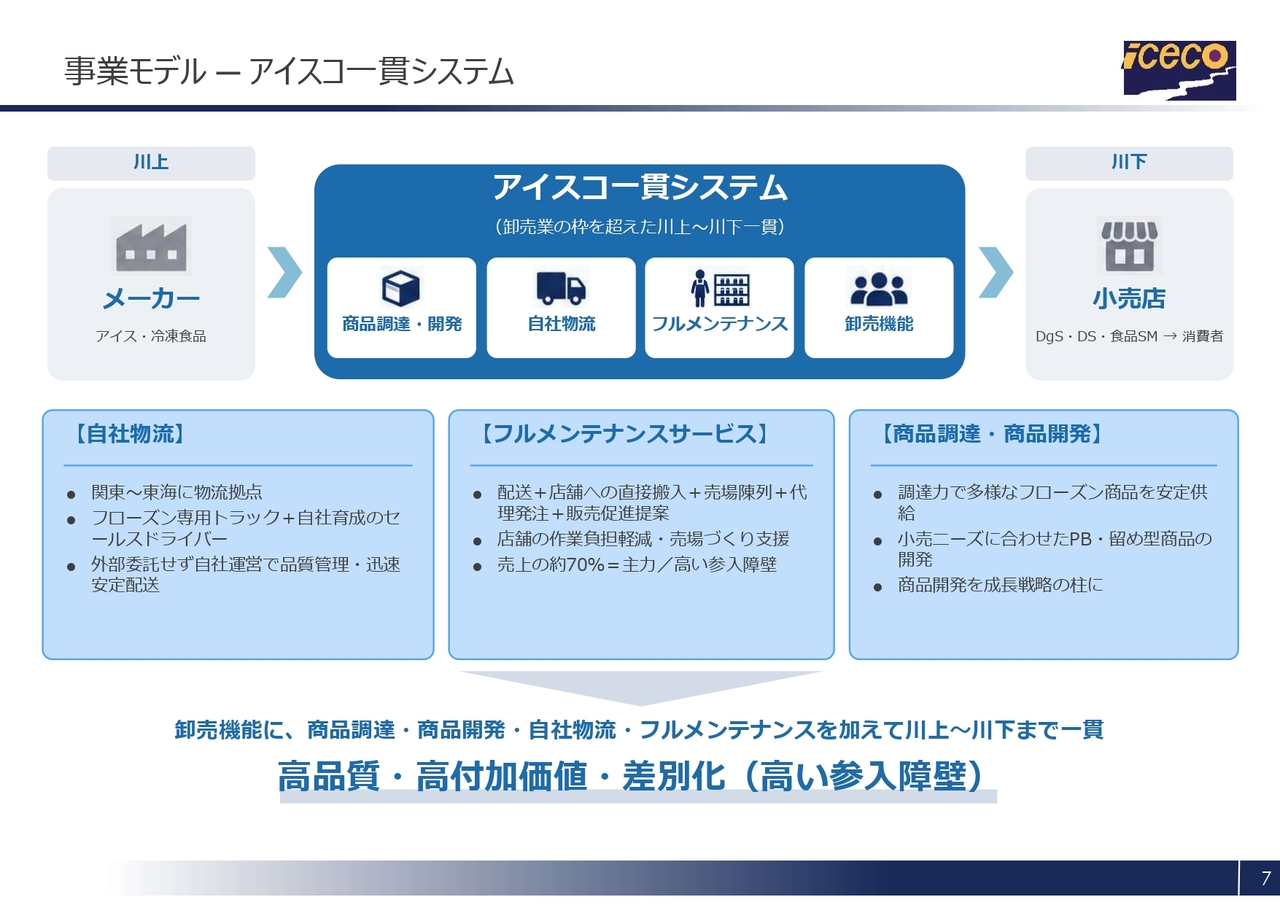
当社の基幹事業であるフローズン事業を支えているのが「アイスコ一貫システム」です。
商品調達・商品開発から自社物流、店舗でのフルメンテナンスサービスまでを一貫して担うビジネスモデルを構築しており、その中核となるのが自社物流です。関東から東海エリアをカバーする物流拠点、フローズン専用のトラック、教育を受けたセールスドライバーを活用し、高品質なサービスを提供しています。
さらに、店舗への直接納品や売場陳列までを手掛けるフルメンテナンスサービスに、長年培った商品調達力や商品開発力を組み合わせています。これらの仕組みが、高付加価値なサービスと高い参入障壁につながっています。
市場環境 ─ 冷凍食品・アイスクリーム市場は拡大
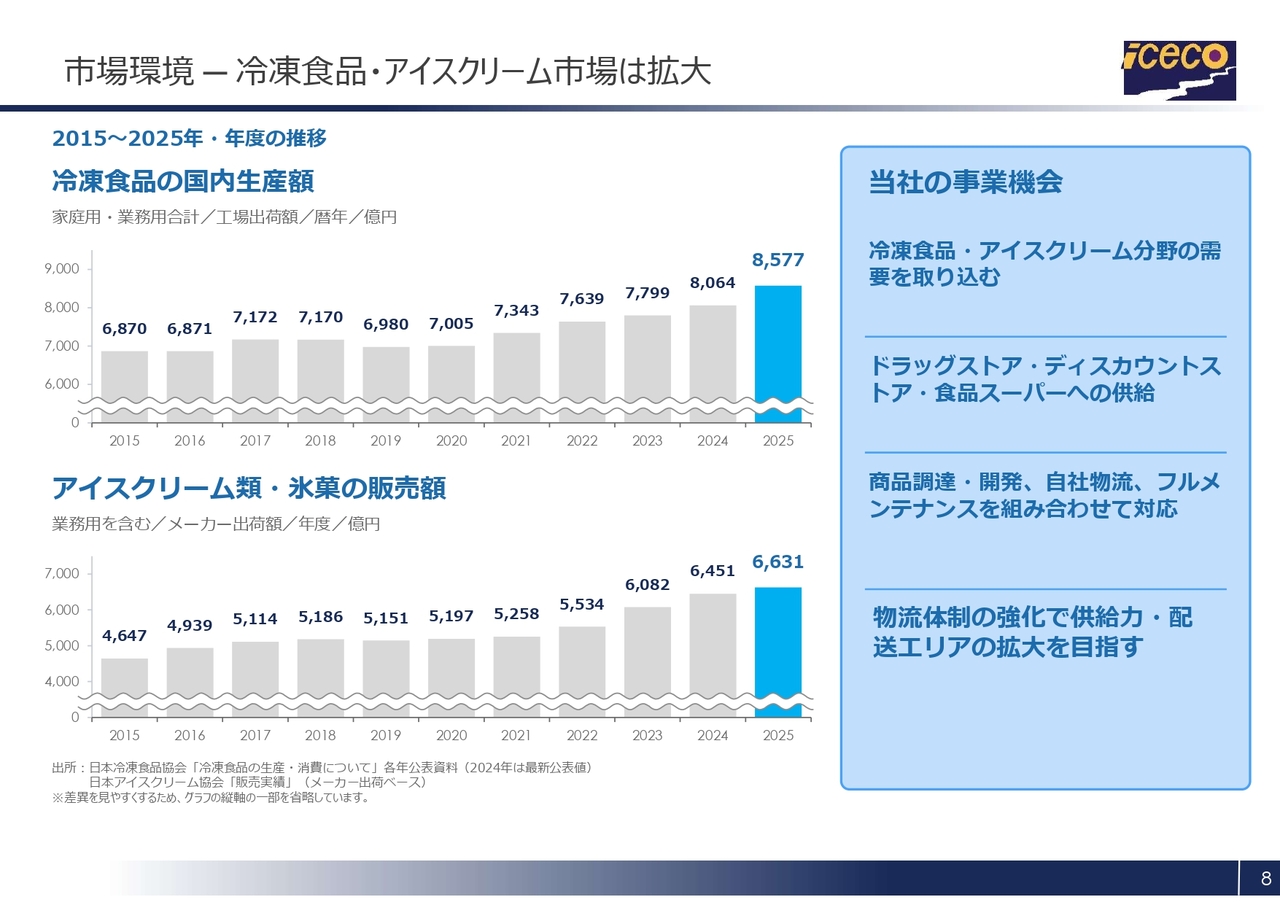
市場環境についてご説明します。
冷凍食品とアイスクリームの市場は、いずれも年々拡大しています。冷凍食品については、簡便・時短ニーズの高まりや商品の高付加価値化などがその背景にあります。また、アイスクリームも商品の高付加価値化や消費シーンの広がりなどを背景に、販売金額が堅調に推移しています。
当社は、このような市場の拡大を事業機会と捉え、ドラッグストア、ディスカウントストア、食品スーパーなど、幅広い販売チャネルへの取引を今後も拡大していく方針です。商品調達や商品開発、自社物流、フルメンテナンスサービスという強みを活かし、物流体制をさらに強化することで、供給力の向上と配送エリアの拡大につなげていきます。
2027年3月期中間決算概要 前期比
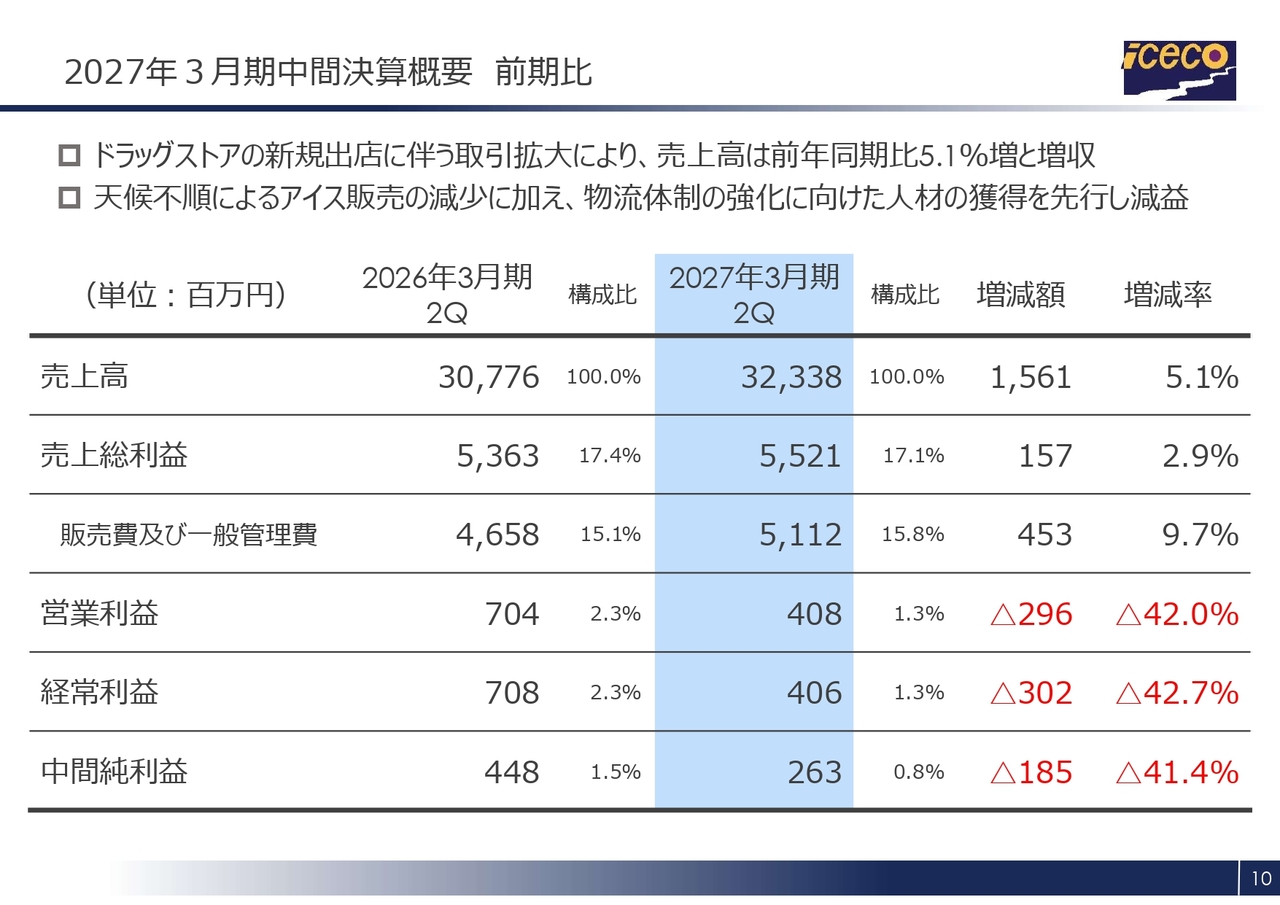
ここからは、2027年3月期中間決算概要についてご説明します。前期比較の分析となります。
当中間会計期間の売上高は、主要得意先であるドラッグストアの新規出店などに伴い取引が拡大し、前年同期比5.1パーセント増の323億3,800万円となりました。
一方、利益面では、記録的な猛暑となった前年同期の反動に加え、8月の台風や大雨、9月の長雨など天候不順の影響を受け、アイスクリーム類の販売が前年同期を下回りました。また、中期経営計画に基づき、今後の取扱拡大を見据えて物流体制の強化に向けた人材獲得を先行して進めたことで、人件費および物流費が増加しました。
これらの結果、営業利益は前年同期比42パーセント減の4億800万円、経常利益は42.7パーセント減の4億600万円、中間純利益は41.4パーセント減の2億6,300万円となりました。
2027年3月期中間決算 営業利益前期比
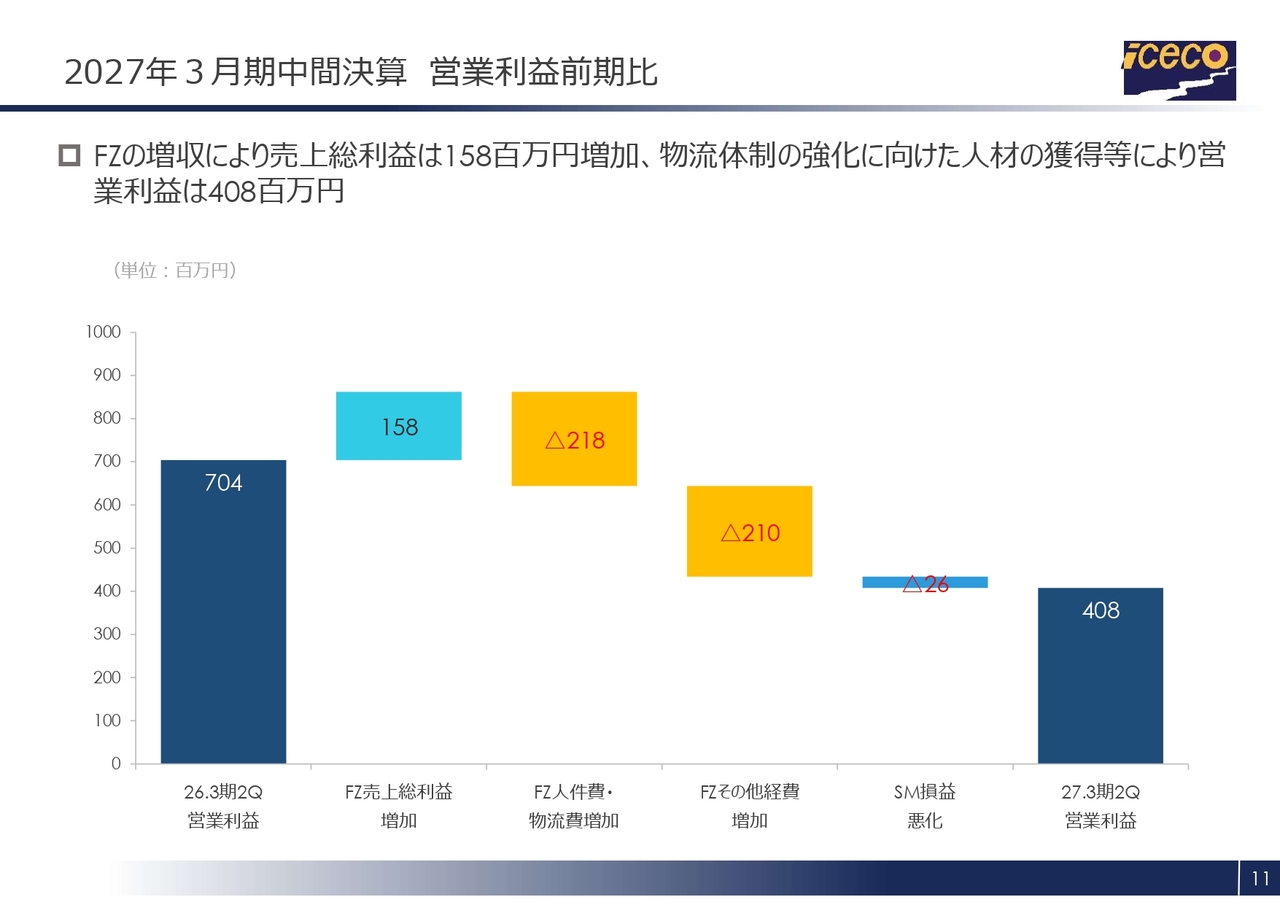
営業利益の増減です。フローズン事業では、売上高の増加により売上総利益が1億5,800万円増加しました。一方で、中期経営計画に基づき、今後の取扱拡大を見据えて物流体制の強化に向けた人材の獲得を先行して進めたため、人件費および物流費が2億1,800万円、その他経費が2億1,000万円増加しました。
また、スーパーマーケット事業の損益が2,600万円減少した結果、営業利益は前年同期の7億400万円から4億800万円となりました。
セグメント別業績 ─ フローズン事業
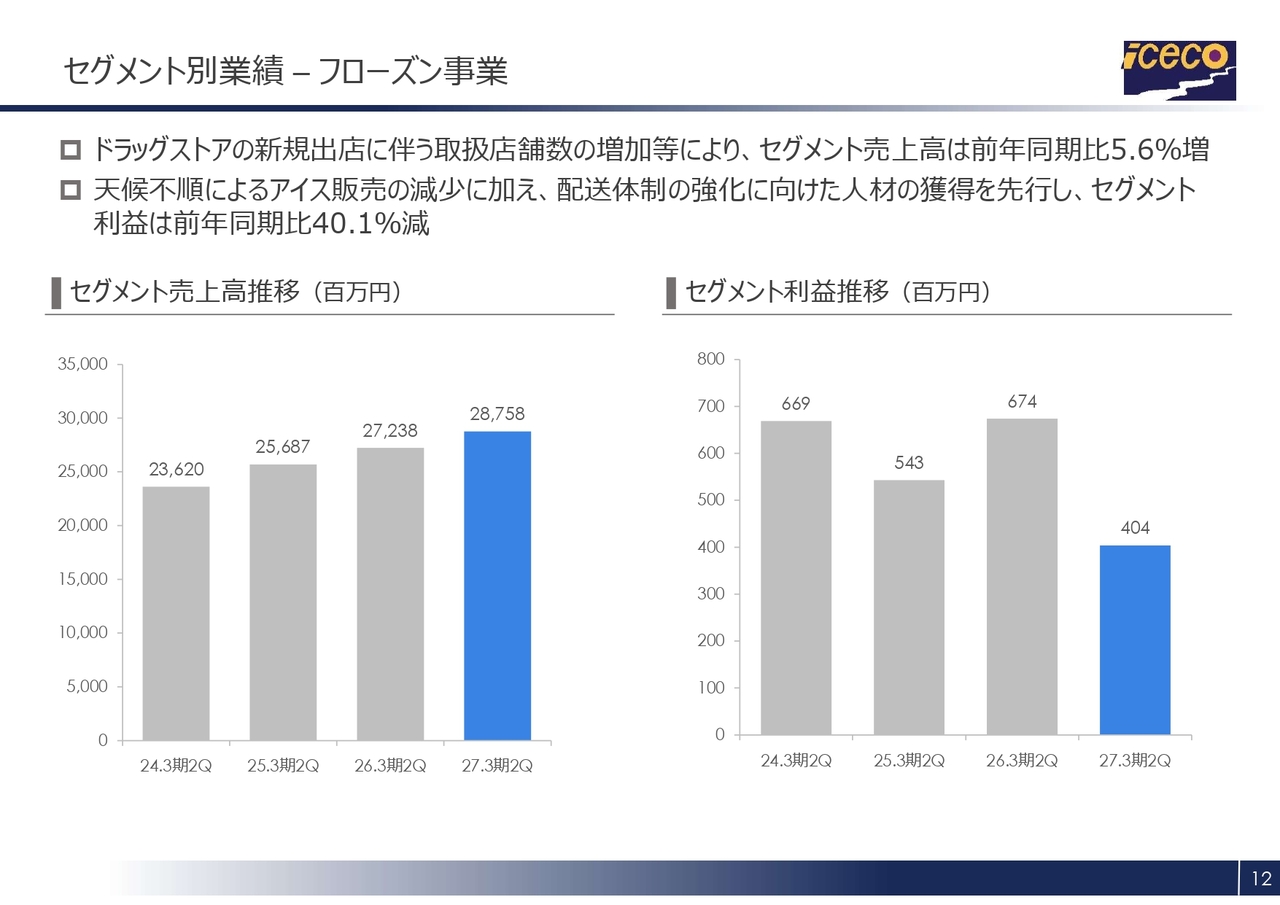
セグメントごとの損益についてご説明します。はじめにフローズン事業の業績です。
売上高は、主要取引先であるドラッグストアの新規出店に伴う店舗数の増加などにより、前年同期比5.6パーセント増の287億5,800万円となりました。
一方、セグメント利益は、天候不順の影響で、最需要期である夏季においてアイスクリーム類の販売が前年同期を下回ったことに加え、今後の取扱拡大を見据えた配送体制の強化に向けて人材の獲得を先行して進めたことから、人件費および物流費が増加し、前年同期比40.1パーセント減の4億400万円となりました。
セグメント別業績 ─ フローズン事業 業態別 / カテゴリー別売上
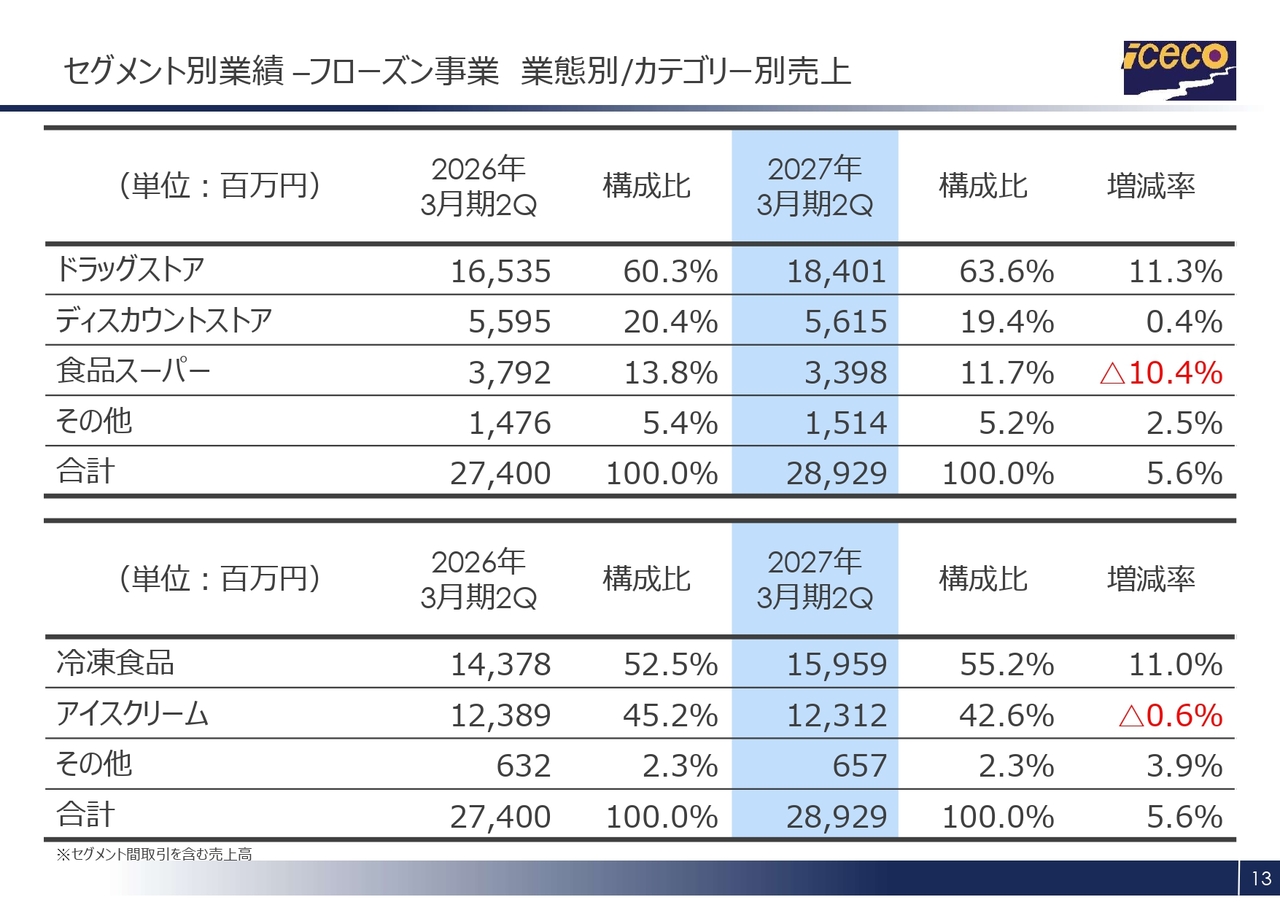
業態別および商品カテゴリー別の売上高です。業態別では、主要取引先であるドラッグストアが新規出店による店舗数の増加などにより、売上高が前年同期比11.3パーセント増と引き続き伸長しています。食品スーパー業態は前年同期比10.4パーセント減となりましたが、新規取引先の開拓や既存取引先との取引拡大に取り組んでいきます。
カテゴリー別では、冷凍食品の売上高が前年同期比11パーセント増と堅調に推移しました。アイスクリームは天候不順の影響で最需要期である夏季の販売が伸び悩み、前年同期比0.6パーセント減と、ほぼ前年並みとなりました。
セグメント別業績 ─ スーパーマーケット事業
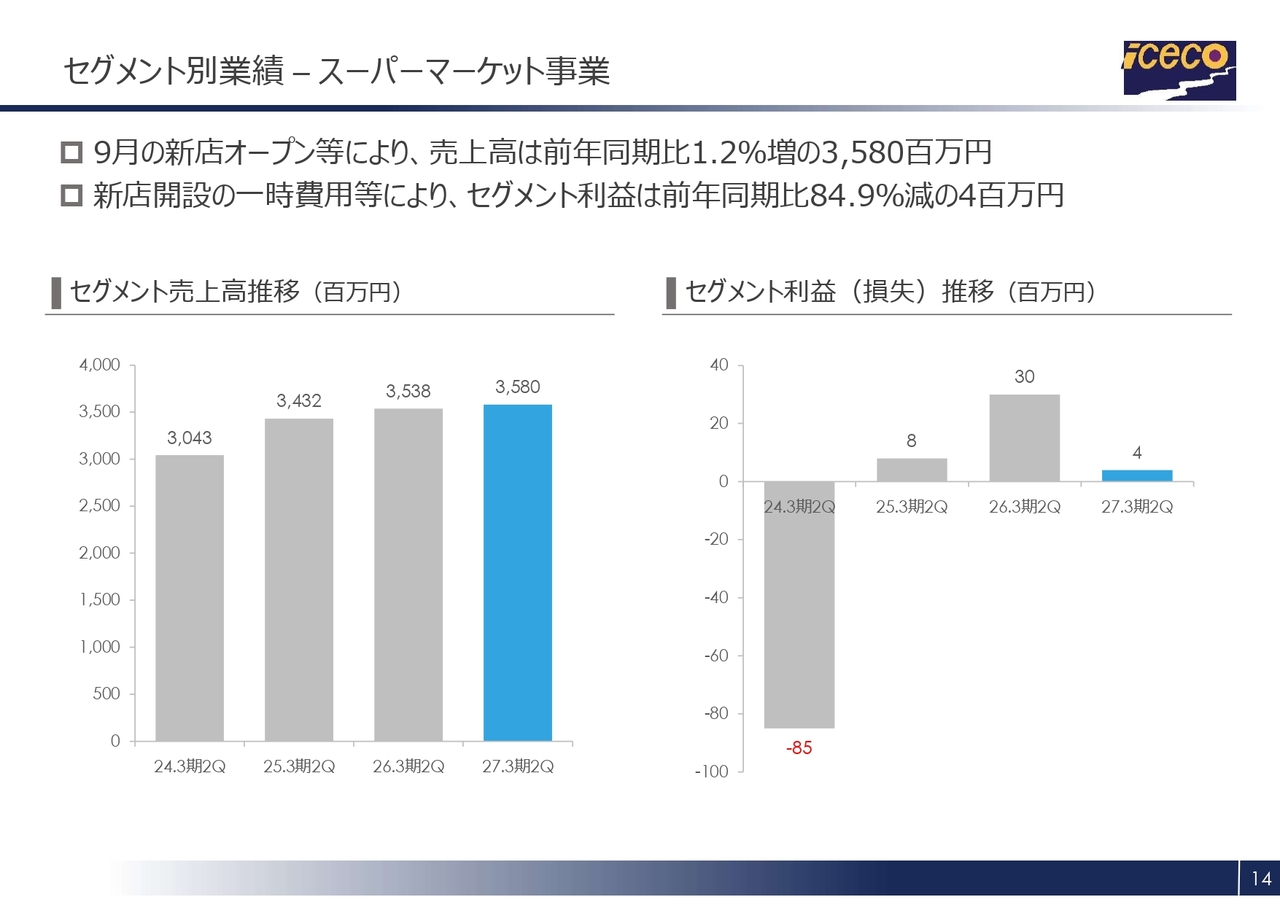
スーパーマーケット事業についてご説明します。低価格商品へのニーズに対応しながら、当社の強みである商品の鮮度・品質・品揃えに徹底してこだわった販売を行い、販売力の強化に努めてきました。また、2026年9月には新店舗「スーパー生鮮館TAIGA 荏子田(えこだ)店」を横浜市内に開店しました。
この結果、売上高は前年同期比1.2パーセント増の35億8,000万円となり、前年同期をやや上回りました。しかし、新店舗開店に伴う一時的な費用の計上などにより、セグメント利益は前年同期比84.9パーセント減の400万円となりました。
下期以降は新店舗の早期収益化と既存店の販売力強化に取り組んでいきます。
2027年3月期中間決算 貸借対照表
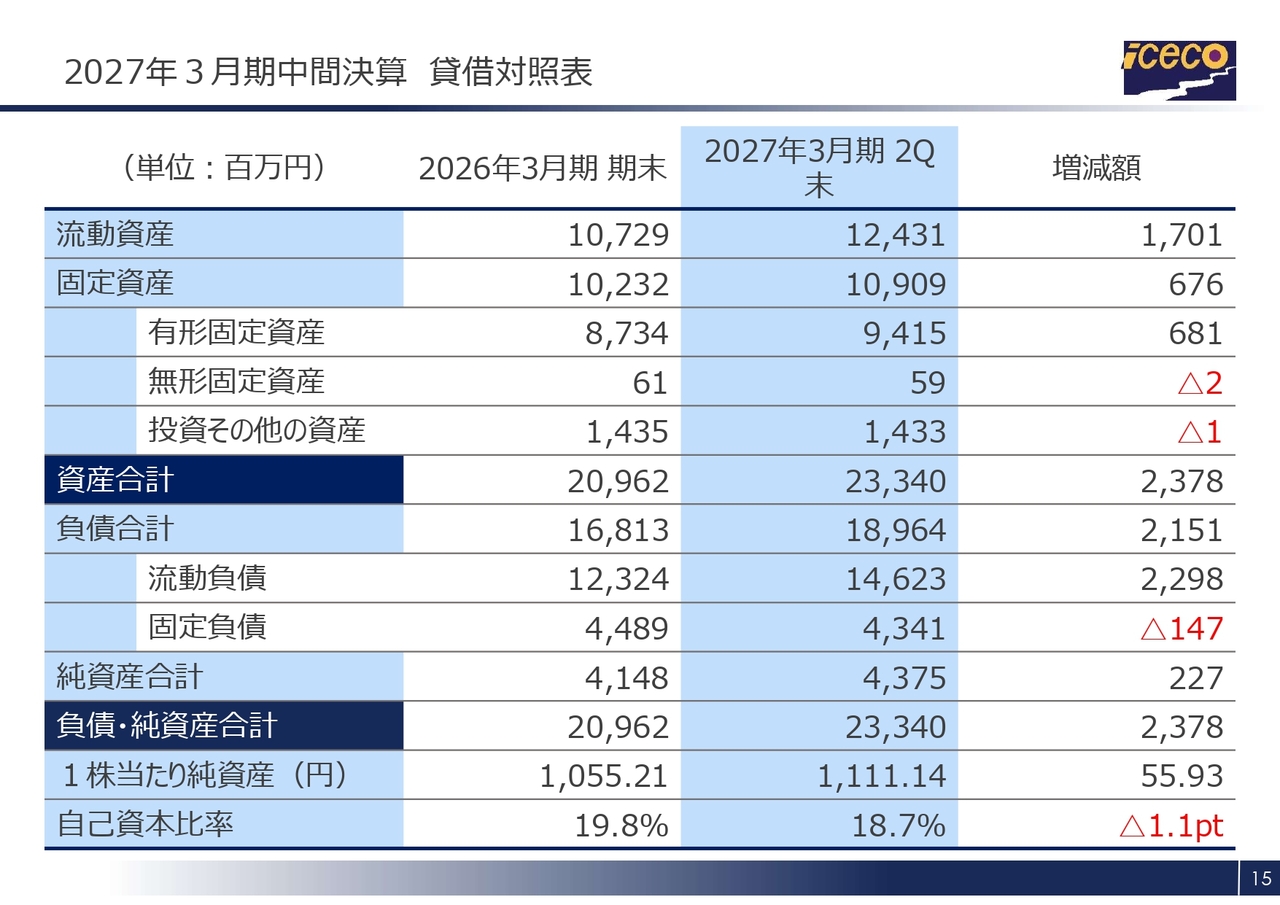
貸借対照表です。当中間会計期間末の資産合計は、前事業年度末に比べて23億7,800万円増加し、233億4,000万円となりました。
繁忙期の9月末には売上と仕入がともに増加するため、受取手形および売掛金が11億3,000万円増加しました。また、関東マザー物流センターの建設に伴い、建設仮勘定が2億4,400万円増加しています。
負債については、支払手形および買掛金が18億6,900万円増加したことなどにより21億5,100万円増加し、総額は189億6,400万円となりました。純資産は利益剰余金が2億2,300万円増加したことなどにより2億2,700万円増加し、43億7,500万円となっています。
2027年3月期中間決算 キャッシュフロー
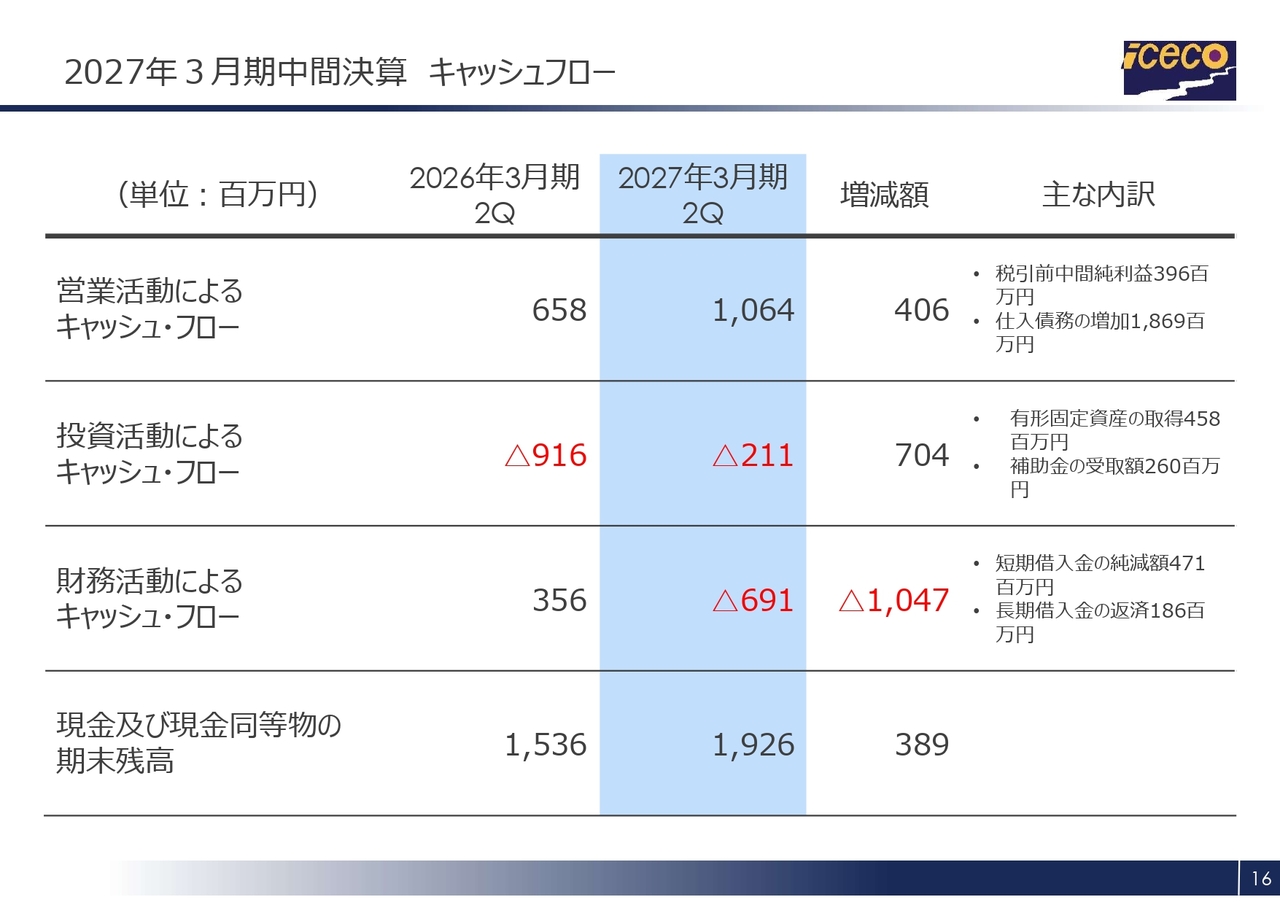
キャッシュ・フローについてはスライドのとおりです。営業キャッシュ・フローは、売上債権が11億3,000万円増加したものの、仕入債務が18億6,900万円増加したなどの要因により、10億6,400万円の収入となっています。
投資キャッシュ・フローは、補助金の受取額が2億6,000万円あったものの、有形固定資産の取得に伴う支出が4億5,800万円発生したことで、2億1,100万円の支出となりました。
財務キャッシュ・フローについては、短期借入金の純減額4億7,100万円、長期借入金の返済1億8,600万円などの影響により、6億9,100万円の支出となっています。
2027年3月期 業績予想
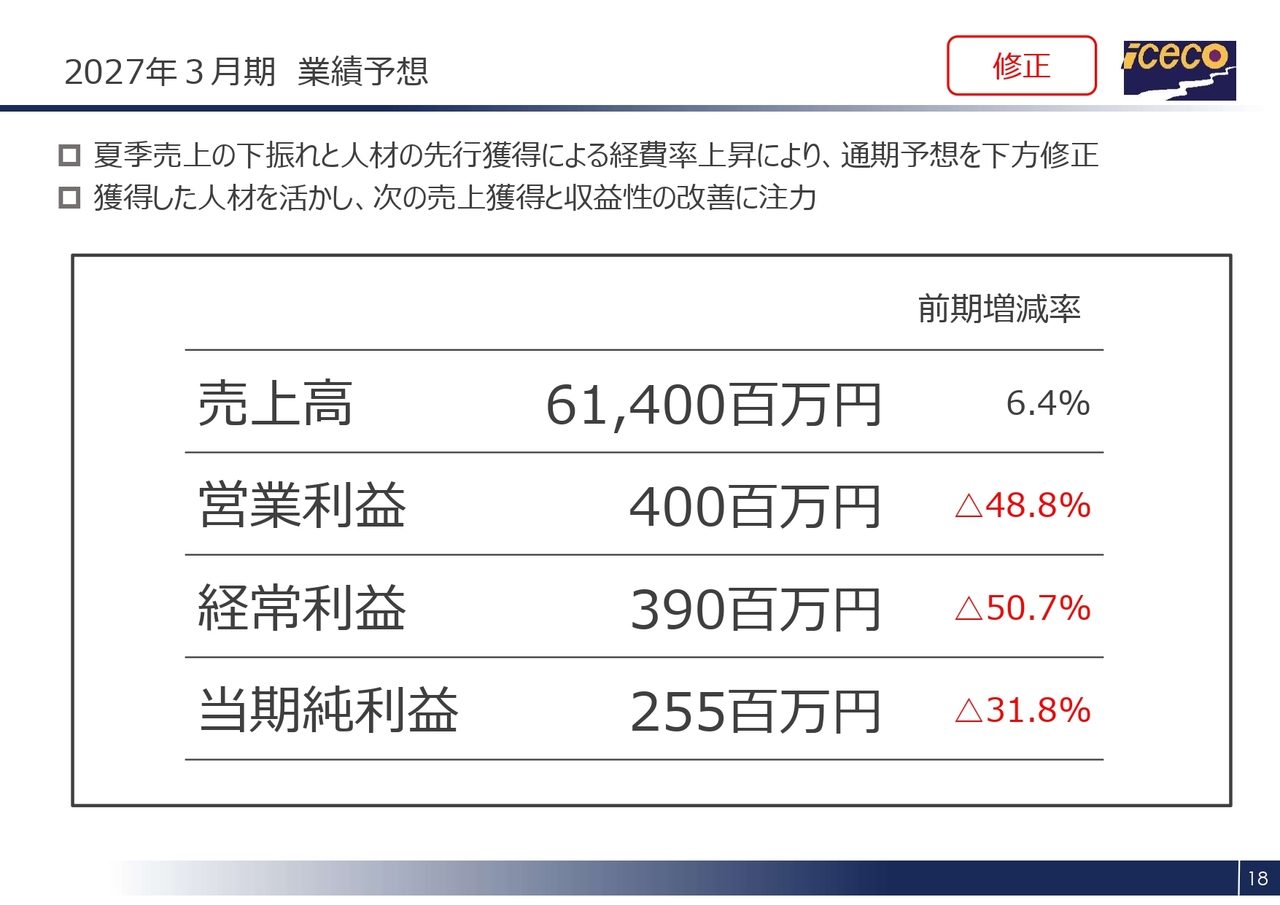
2027年3月期通期の業績予想についてご説明します。2027年3月期の業績予想は、当中間会計期間の業績動向等を踏まえ、2026年5月13日に公表した予想を修正しています。
フローズン事業では、天候不順の影響により最需要期である夏季のアイスクリーム類の販売が想定を下回りました。一方、中期経営計画に基づき、今後の取扱拡大を見据えて配送体制強化のための人材獲得を先行して進めたことから、売上高に対する人件費および物流費の比率が上昇しました。
また、スーパーマーケット事業においては、2026年9月に新店舗「スーパー生鮮館TAIGA 荏子田店」を開店したことなどにより、売上高は前期をやや上回る見込みです。しかし、新店舗の開店に伴う一時的な費用の計上などの影響で、利益は当初の予想を下回る見込みです。
この結果、修正後の業績予想は、売上高が614億円で前期比6.4パーセント増、営業利益が4億円で前期比48.8パーセント減、経常利益が3億9,000万円で前期比50.7パーセント減、当期純利益が2億5,500万円で前期比31.8パーセント減としています。
獲得した人材による配送体制は、今後の取扱拡大を支える基盤です。下期以降はこの体制を最大限に活用し、新規取引先の開拓や既存取引先との取引拡大を通じて、売上の獲得と収益性の改善に取り組んでいきます。
セグメント別業績予想 ─ フローズン事業
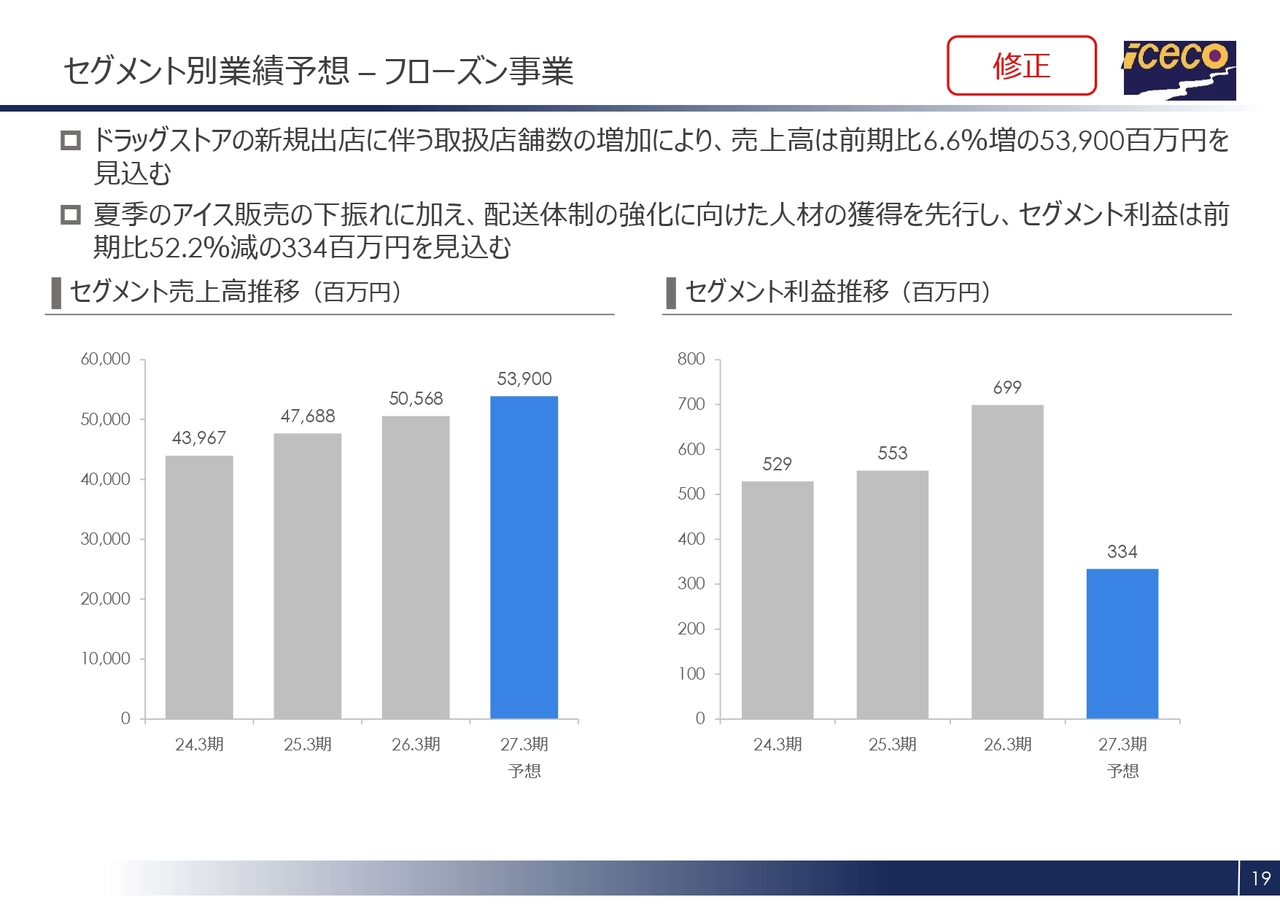
セグメント別の業績予想です。フローズン事業は、主要取引先であるドラッグストアの新規出店に伴う店舗数の増加により、売上高を539億円、前期比6.6パーセント増と見込んでいます。
一方で、セグメント利益は夏季のアイスクリーム類の販売の下振れに加え、今後の取引拡大を見据えた配送体制の強化に向けて人材獲得を先行した結果、人件費および物流費の比率が上昇し、3億3,400万円、前期比52.2パーセント減を見込んでいます。
下期以降は、獲得した人材による配送体制を活用し、新規取引先の開拓および既存取引先との取引拡大に取り組んでいきます。
セグメント別業績予想 ─ スーパーマーケット事業
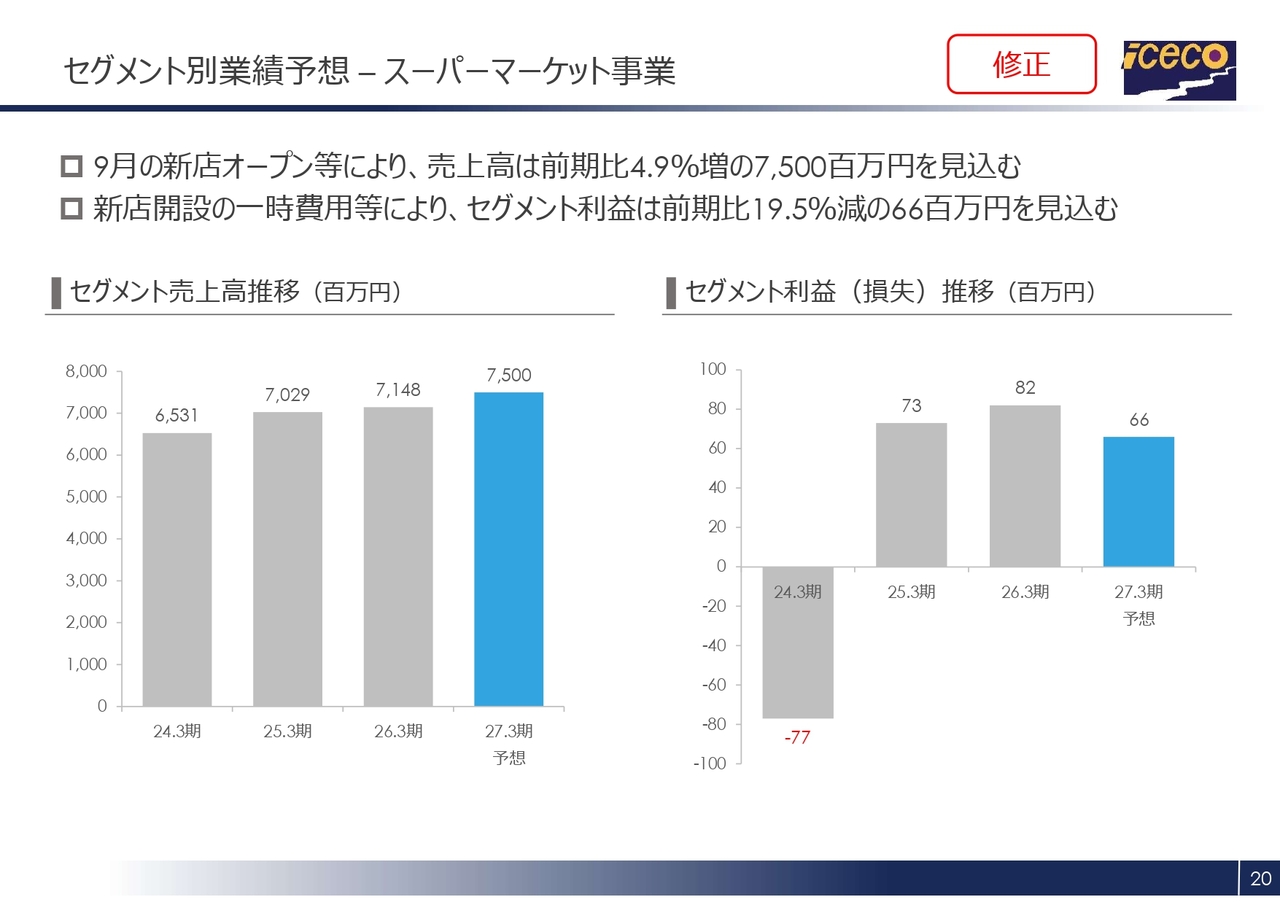
スーパーマーケット事業は、2026年9月に新店舗「スーパー生鮮館TAIGA 荏子田店」を開店したことなどにより、売上高は75億円で前期比4.9パーセント増と、前期を上回る見込みです。
一方で、新店舗の開店に伴う一時的な費用の計上などにより、セグメント利益は6,600万円、前期比19.5パーセント減を見込んでいます。
今後は新店舗の早期収益化と既存店の販売力強化に取り組みます。
配当予想
続いて、株主還元についてご説明します。まずは配当です。
当社は株主のみなさまに対する利益還元を経営の重要政策の1つと考え、株主優待とともに、安定した配当の継続を配当政策の基本方針としています。
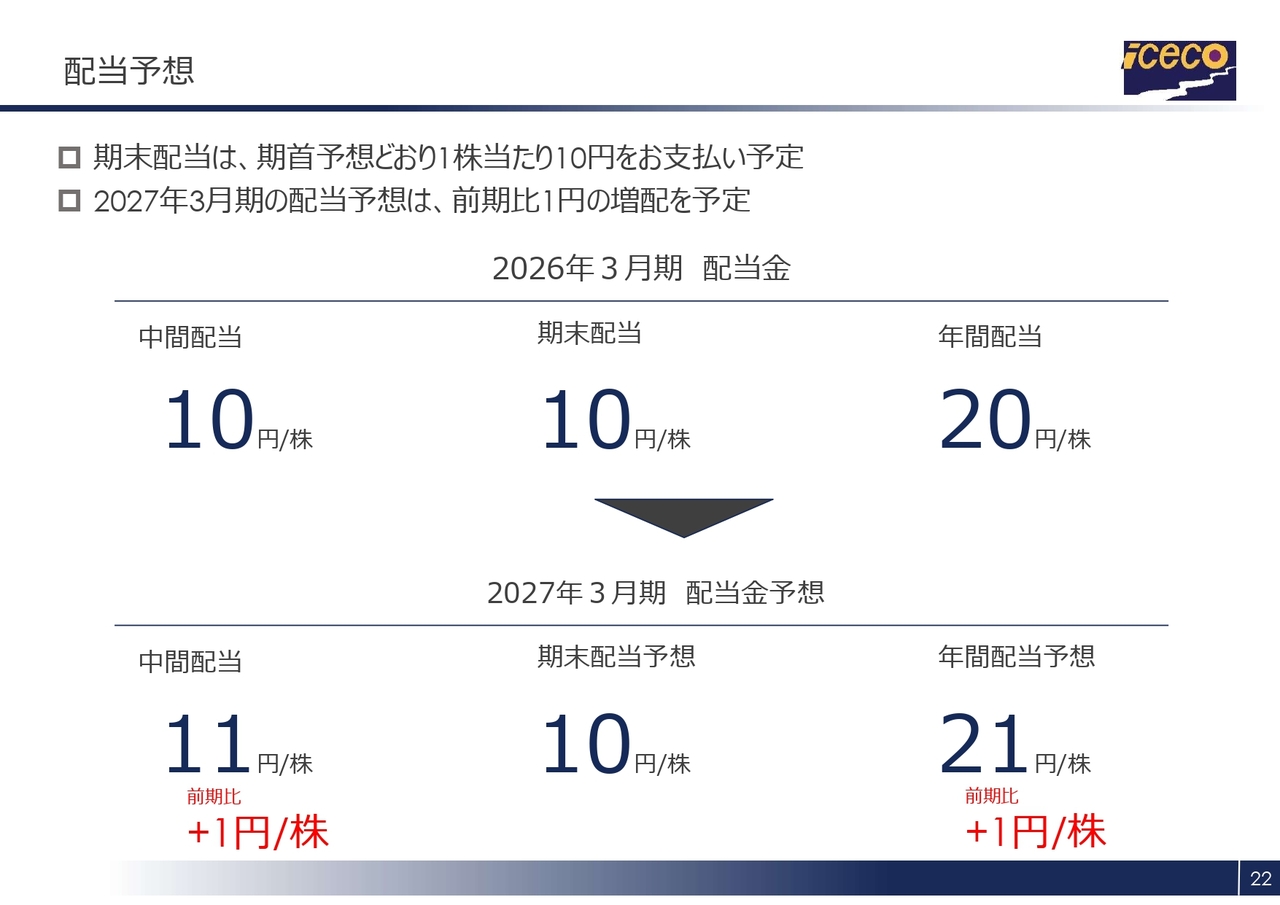
2026年3月期の配当については、記載のとおり年間配当額は1株当たり20円で、そのうち期末配当は10円でした。2027年3月期については、中間配当を前期比1円増配の1株当たり11円、期末配当を10円とし、年間21円を計画しています。
また、2026年3月期の配当金と株主優待を合計した当社定義の総還元性向は32.5パーセントです。今後も成長投資と財務健全性とのバランスを踏まえながら、株主還元の充実に努めていきます。
株主優待の内容
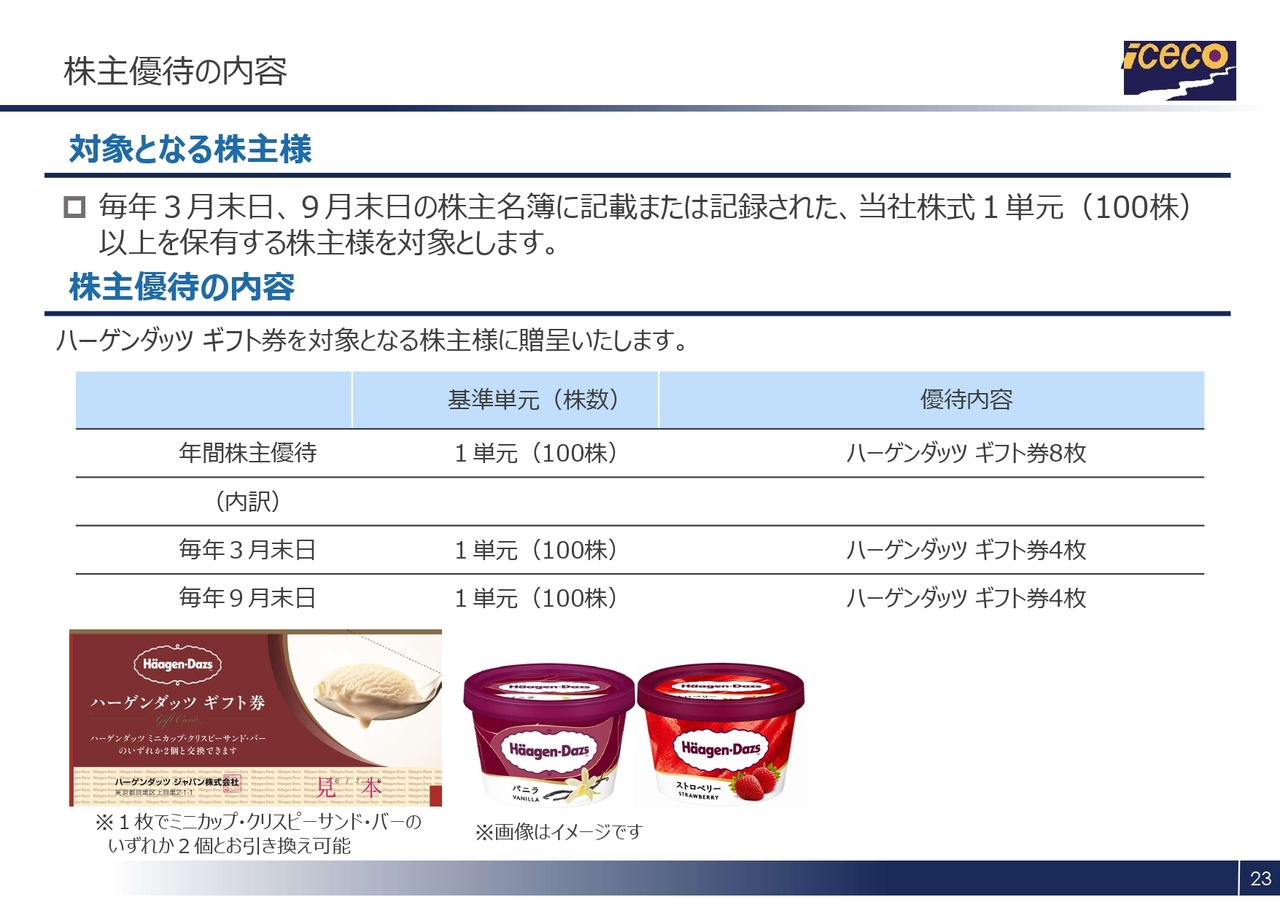
株主優待です。当社は、株主のみなさまへの感謝を伝えるとともに、当社株式への投資魅力を高め、より多くの方々に保有していただくことを目的として、株主優待を実施しています。
対象は、毎年3月末と9月末時点の株主名簿に記載された、1単元100株以上を保有する株主のみなさまです。「ハーゲンダッツ ギフト券」をそれぞれ4枚、年間合計8枚を贈呈しています。
10年ビジョン iceco VISION 2030
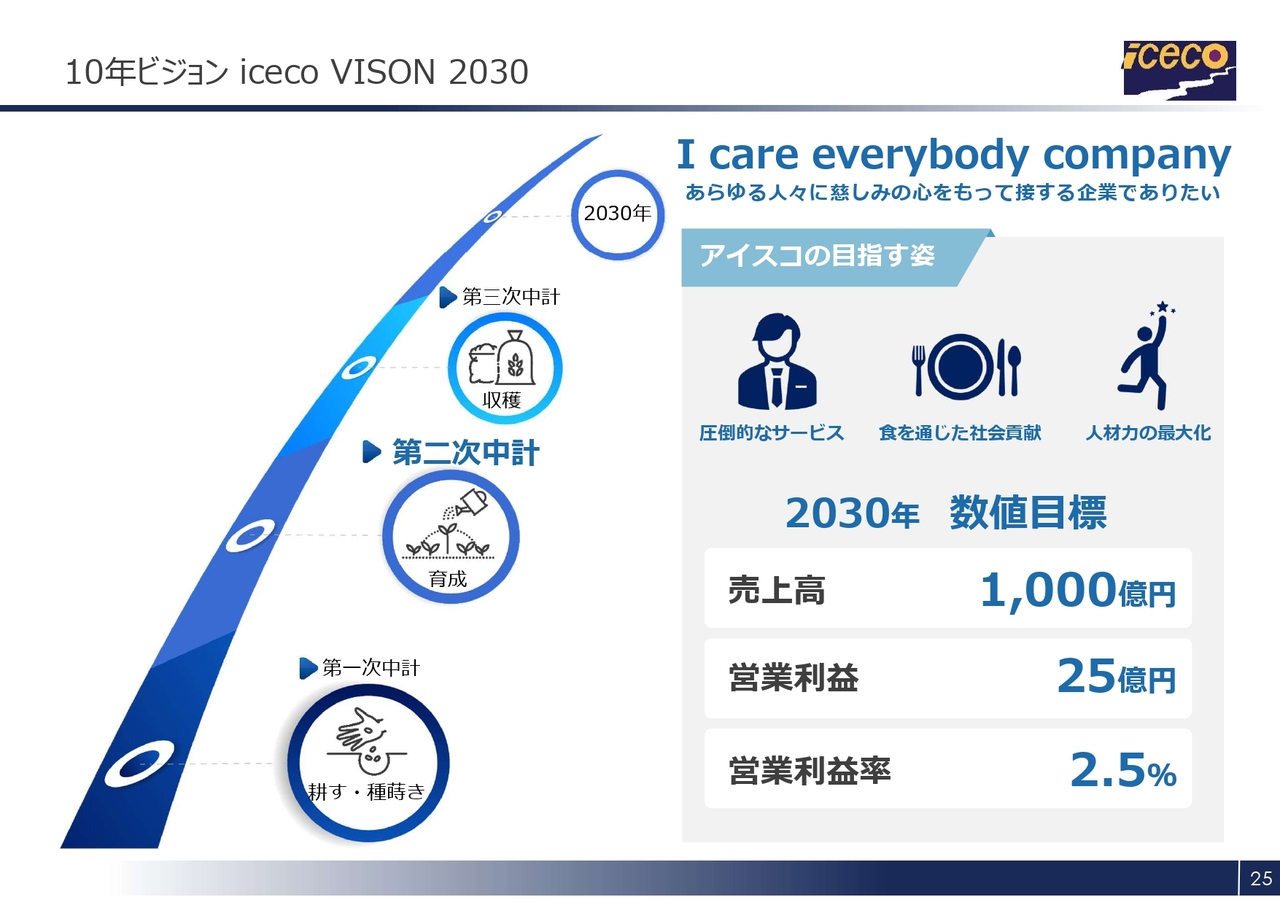
当中間期のトピックスをご説明します。当社は10年ビジョン「iceco VISION 2030」において、圧倒的なサービス、食を通じた社会貢献、人財力の最大化という3つの目標を掲げ、卸売業界でオンリーワンのポジションを確立し、収益力でフローズン卸業界No.1を目指しています。
また、2030年の数値目標として、売上高1,000億円を掲げています。
第二次中期経営計画 基本方針
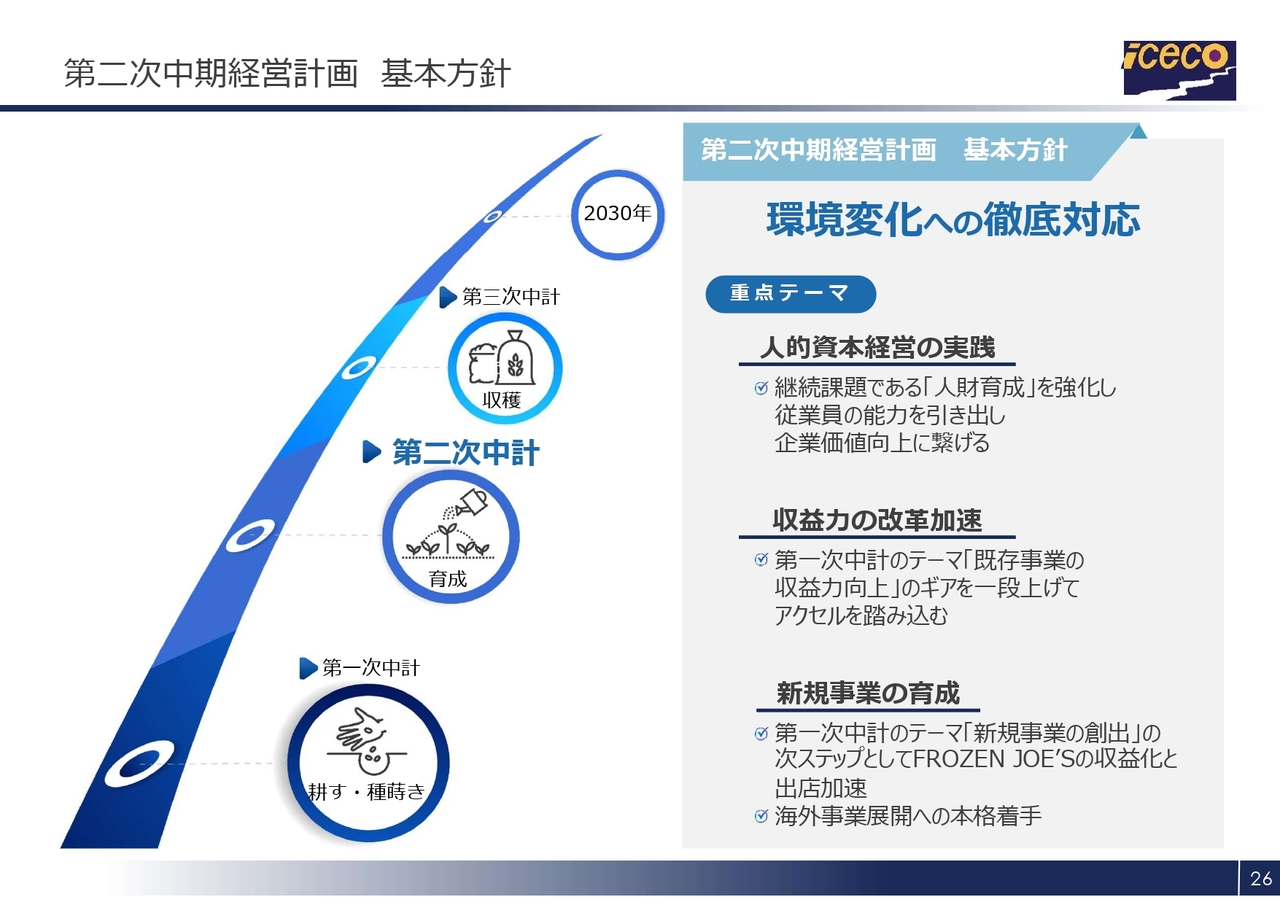
この10年ビジョンの実現に向けて、中期経営計画を策定し、各施策を推進しています。現在の第二次中期経営計画では、「環境変化への徹底対応」を基本方針とし、人的資本経営の実践、収益力の改革加速、新規事業の育成の3つを重点テーマに掲げ、経営基盤の強化と事業の成長に取り組んでいます。この成長に向けた取り組みに加え、事業継続の面でも経営基盤を強化しています。
災害や緊急時にも事業を継続できる体制を整えるため、事業継続計画(BCP)を策定しています。今後も中期経営計画と連動してBCPの実効性を高め、持続可能で強靱な経営体制の構築を進めていきます。
また、食の安心・安全への取り組みも強化しています。2026年4月には品質管理課を新設し、仕入先メーカーの品質管理体制の確認から倉庫での保管、配送、売場での温度管理まで、品質管理を一元的に担う体制を整えました。
さらに、8月には全社共通の食品安全・品質方針規程を制定し、全従業員が同じ基準で温度と品質を守っています。コールドチェーンの担い手として、お取引先さまと消費者のみなさまに安心をお届けしていきます。
関東マザー物流センターの建設計画
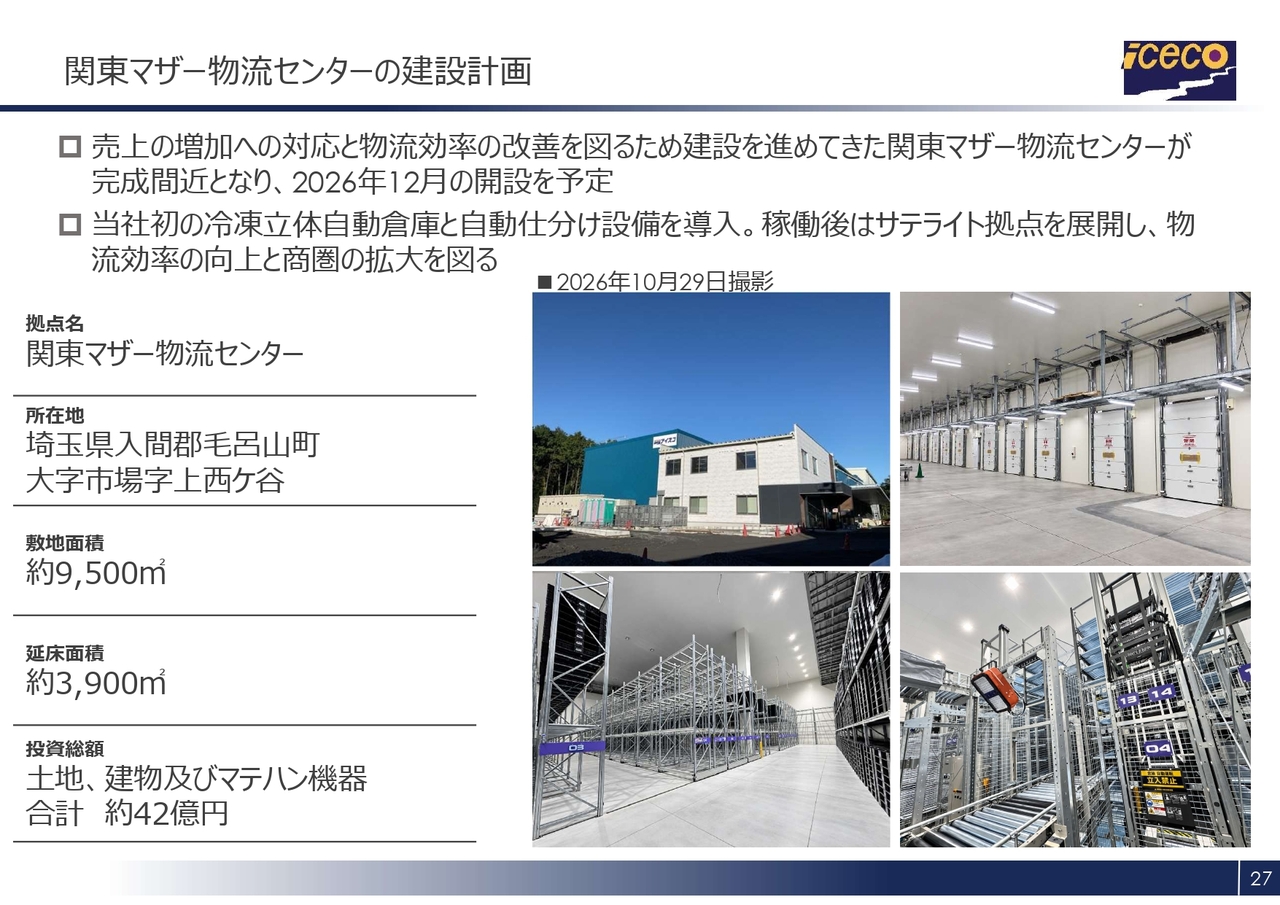
ここからは、この方針に基づく具体的な取り組みをご紹介します。まず、関東マザー物流センターの建設状況です。
当社は、将来的な売上拡大への対応と物流効率の向上を目的に、埼玉県入間郡毛呂山町に同センターの建設を進めています。総投資額は約42億円で、当社として過去最大規模の設備投資となります。
スライドの写真は、2026年10月29日時点の建設状況です。建屋の完成が間近となり、当社初の冷凍立体自動倉庫や自動仕分け設備の導入が進んでいます。2026年12月の開設に向けて、準備は着実に進行中です。稼働後は、同センターを関東エリアの物流改革の中核拠点とし、物流の効率化と供給力の向上を図ります。
関東マザー物流センター(約42億円の成長投資)
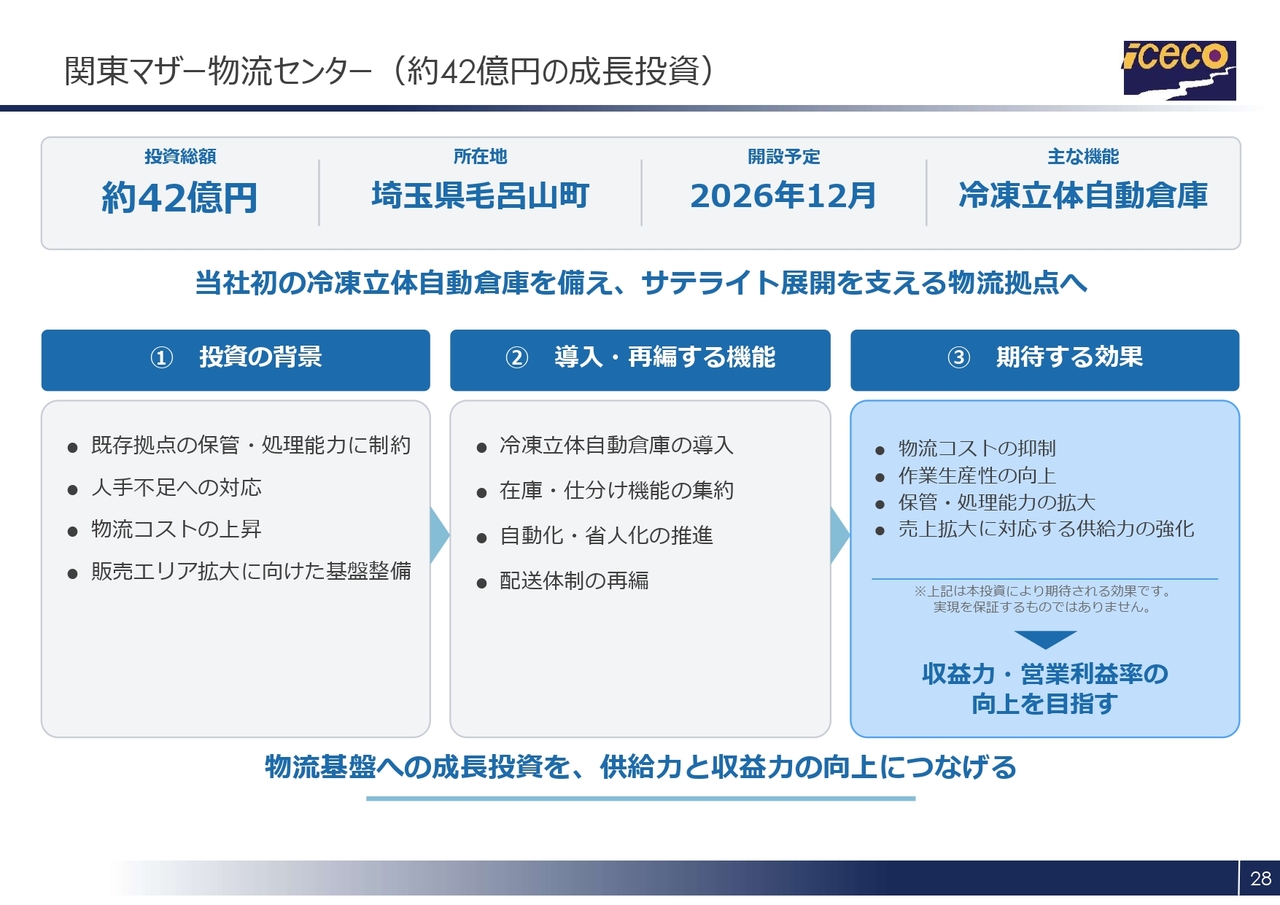
この投資の狙いと期待する効果についてご説明します。投資の背景としては、既存拠点の保管・処理能力の制約、人手不足、物流コストの上昇が挙げられます。また、販売エリアの拡大を支える物流基盤の整備も目的としています。
本センターでは冷凍立体自動倉庫を導入し、在庫と仕分け機能を集約します。併せて、自動化・省人化と配送体制の再編を進めます。これにより、物流コストの抑制、生産性の向上、作業員の負荷軽減、保管・処理能力の拡大を図り、売上成長に対応できる供給力を強化します。
この成長投資を将来の収益力と営業利益率の向上につなげるとともに、「ホワイト物流」を推進していきます。
サテライト構想
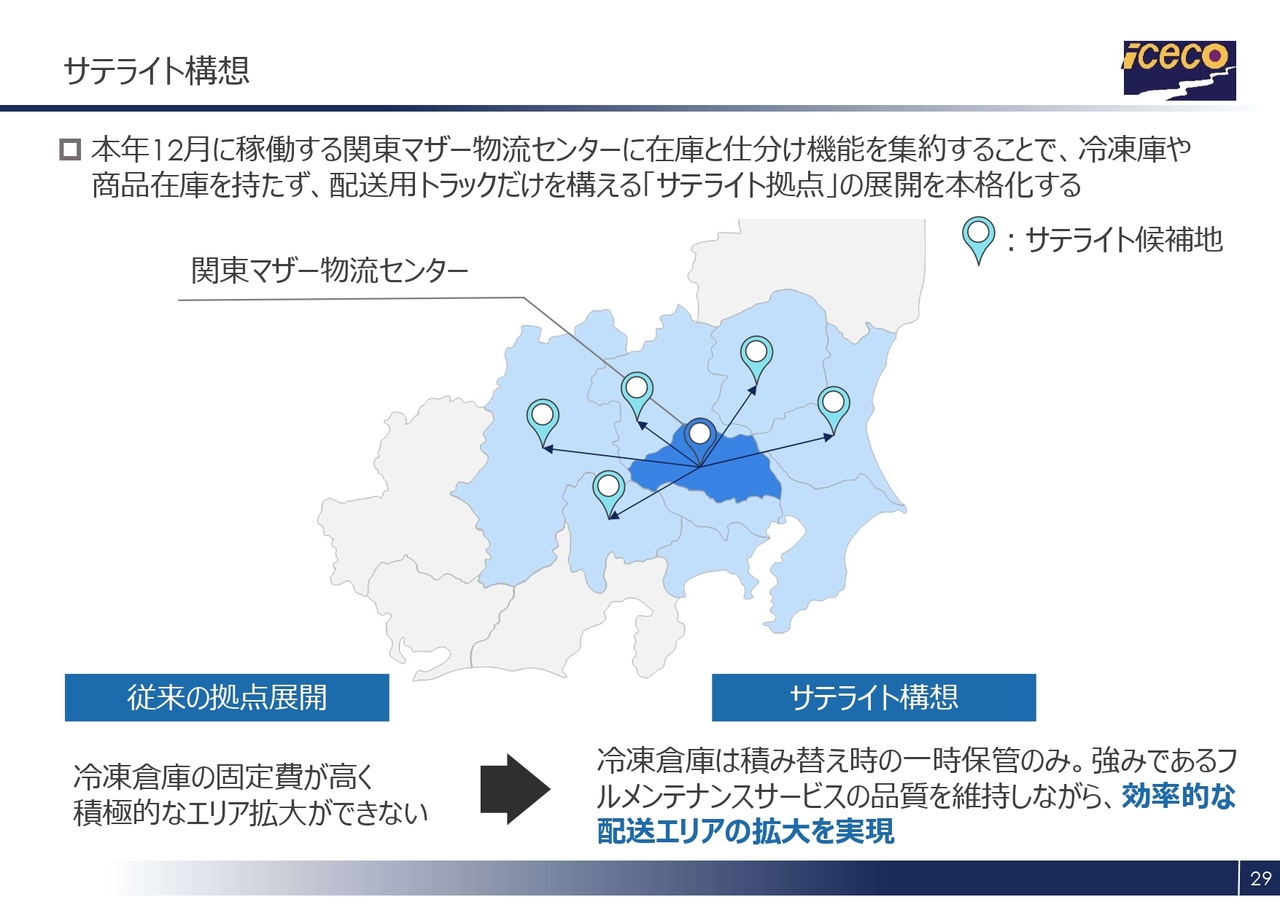
関東マザー物流センターの稼働後に本格化するのが、サテライト構想です。
従来、新たなエリアへ進出する際には、営業所ごとに冷凍倉庫や在庫を確保する必要がありました。このため、固定費負担が大きく、迅速なエリア拡大が難しいという課題がありました。今後は在庫と仕分け機能を関東マザー物流センターに集約します。
サテライト拠点では原則として商品在庫を持たず、配送機能を中心とした小規模な運営を行う方針です。当社の強みであるフルメンテナンスサービスの品質を維持しながら、より少ない投資負担で効率的に配送エリアを拡大できる体制を構築します。
新店開店 スーパー生鮮館TAIGA荏子田店
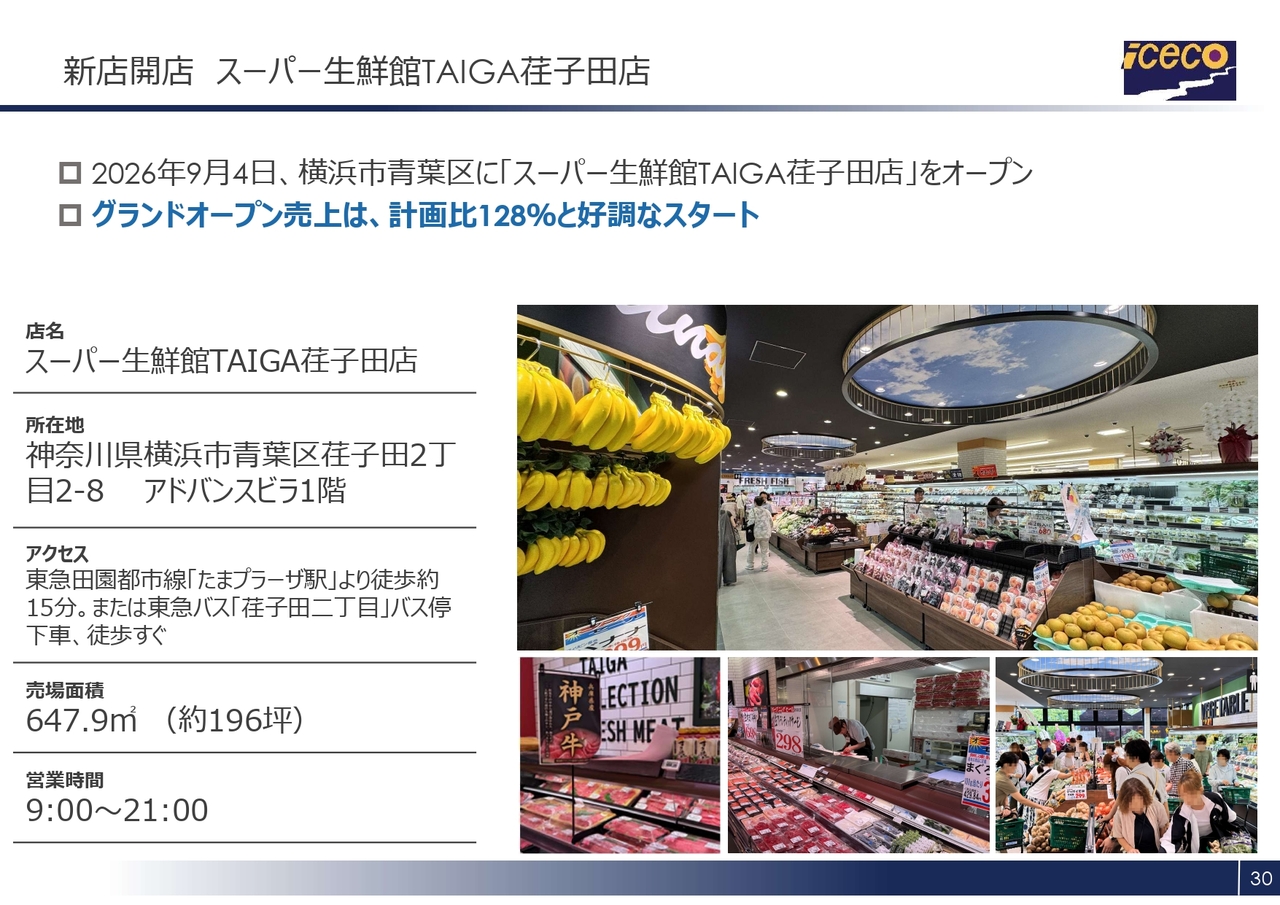
スーパーマーケット事業の新店舗をご紹介します。2026年9月4日、横浜市青葉区に「スーパー生鮮館TAIGA 荏子田店」がオープンしました。当店では、当社の強みである生鮮食品を中心に、地域のお客さまのニーズに応える品揃えと、鮮度・品質を重視した売場作りに取り組んでいます。
グランドオープン時の売上高は計画を大幅に上回り、好調なスタートを切ることができました。今後も地域のお客さまに喜んでいただけるお店作りを進め、スーパーマーケット事業の収益力向上に取り組んでいきます。
新規事業
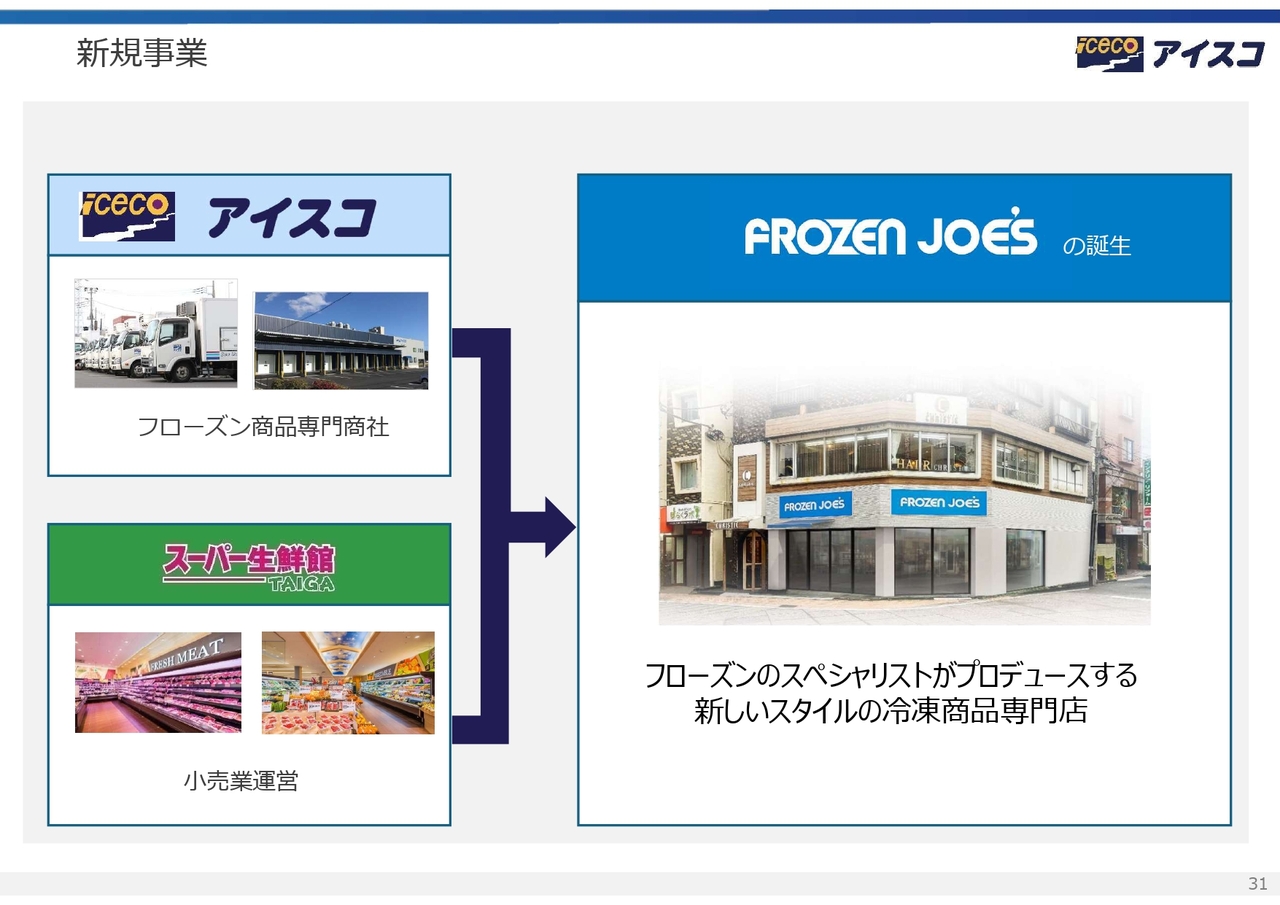
最後に、冷凍食品専門店「FROZEN JOE'S」について少しご説明します。
本事業は、フローズンのスペシャリストが手掛ける冷凍食品専門店として、当社がこれまで蓄積してきた商品の調達・開発・物流のノウハウと、スーパーマーケット事業で培った小売業としての店舗運営ノウハウを掛け合わせた、社内合弁事業として立ち上げました。
この事業により、本業である卸売業としてのポジショニングを高められると同時に、開発・調達・物流・販売をすべて自社で担うことで、ブランド価値の向上にもつなげていきます。
質疑応答:営業利益率引き上げ施策の状況について
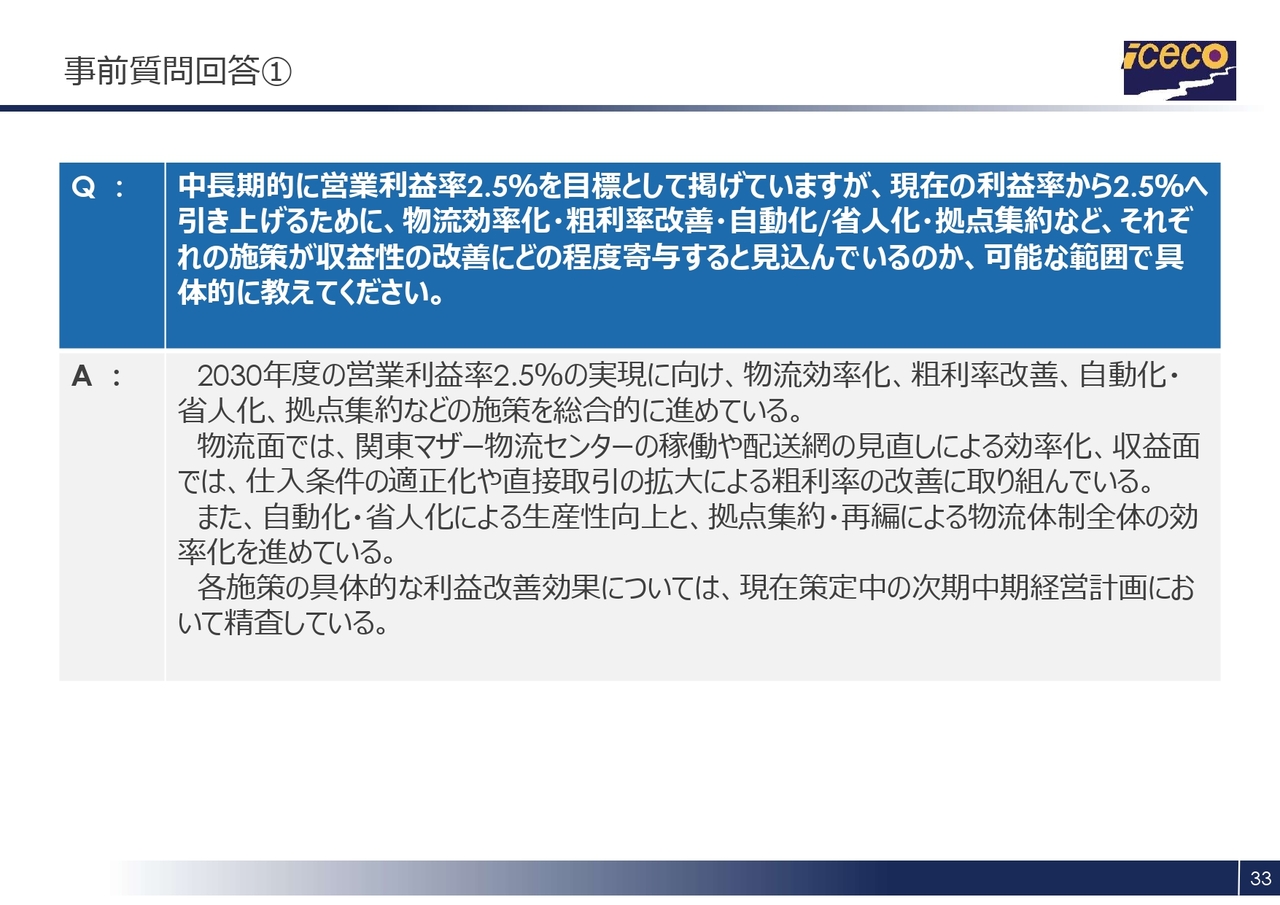
「中長期的に営業利益率2.5パーセントを目標として掲げていますが、現在の利益率から2.5パーセントへ引き上げるために、物流効率化・粗利率改善・自動化/省人化・拠点集約など、それぞれの施策が収益性の改善にどの程度寄与すると見込んでいるのか、可能な範囲で具体的に教


新着ログ
「卸売業」のログ