2026年12月期第3四半期決算説明
BuySell Technologies、3Q累計は大幅増収増益 出張訪問・店舗買取に加え海外ライブコマース展開へ

エグゼクティブサマリ
徳重浩介氏(以下、徳重):代表取締役社長兼CEOの徳重です。2026年12月期第3四半期の決算を発表します。まずは私からご説明し、海外事業に関わるトピックスについては、当社代表取締役会長の岩田がご説明します。
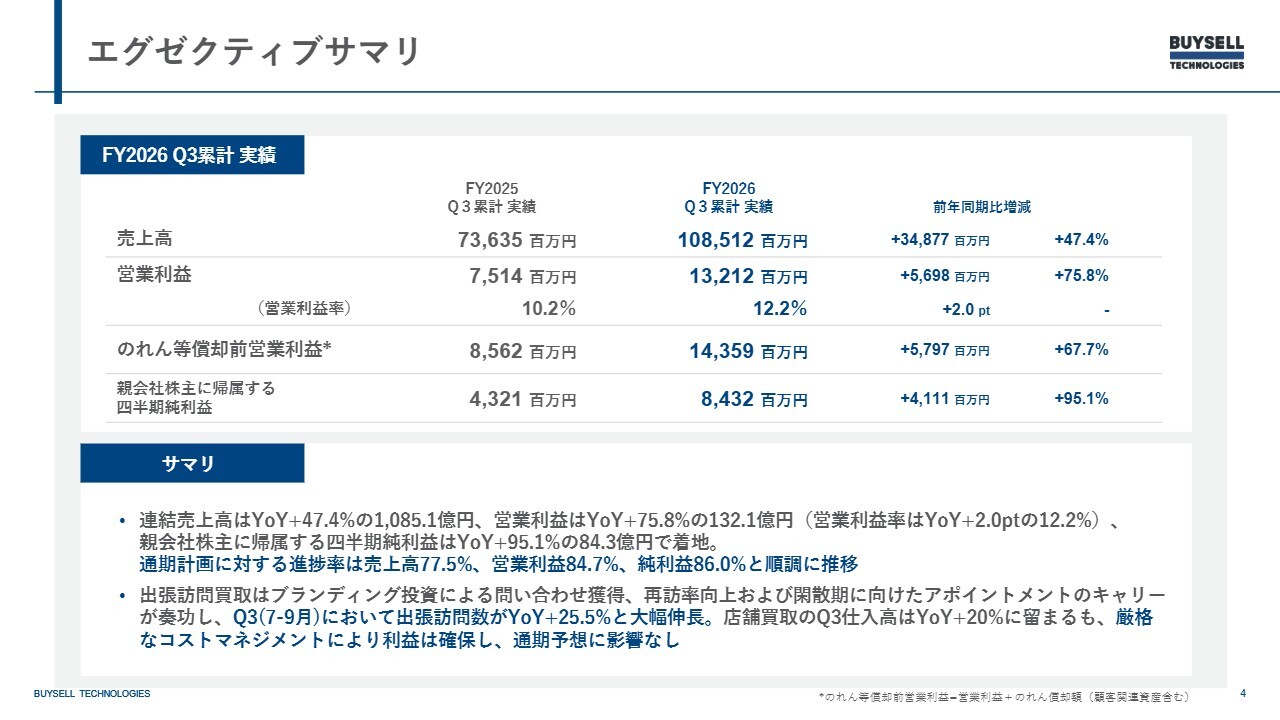
エグゼクティブサマリです。売上は前年同期比で47.4パーセント増となり、1,085億1,200万円、営業利益は前年同期比で75.8パーセント増の132億1,200万円となりました。
営業利益率も前年同期比で2ポイント上昇し、12.2パーセントを記録しています。四半期純利益は前年同期比で95.1パーセント増の84億3,200万円となりました。
通期計画に対する進捗率は、売上高77.5パーセント、営業利益84.7パーセント、純利益86パーセントと、順調に計画どおり推移しています。
出張訪問については、第2四半期に実施したブランディング投資が効果を発揮し、問い合わせの増加につながりました。また、再訪率の向上および閑散期に向けたアポイントメントのキャリーを事前に戦略どおり実施していることも奏功し、第3四半期の出張訪問数は前年同期比で25.5パーセント増と大幅に伸びています。
店舗買取については、第3四半期の仕入高が前年同期比で20パーセント増にとどまっていますが、厳格なコストマネジメントにより利益は確保し、通期予想への影響はありません。
全体的な話として、店舗においては金相場の影響を大きく受けていますが、厳格なコストマネジメントにより、うまく運営しています。また、当社の強みであるもう1つの大きな柱の出張訪問については、引き続き勢いを保ちながら成長を続けています。通期の業績見通しを的確にマネジメントできるよう努めていきます。
2026年12月期 第3四半期連結損益計算書
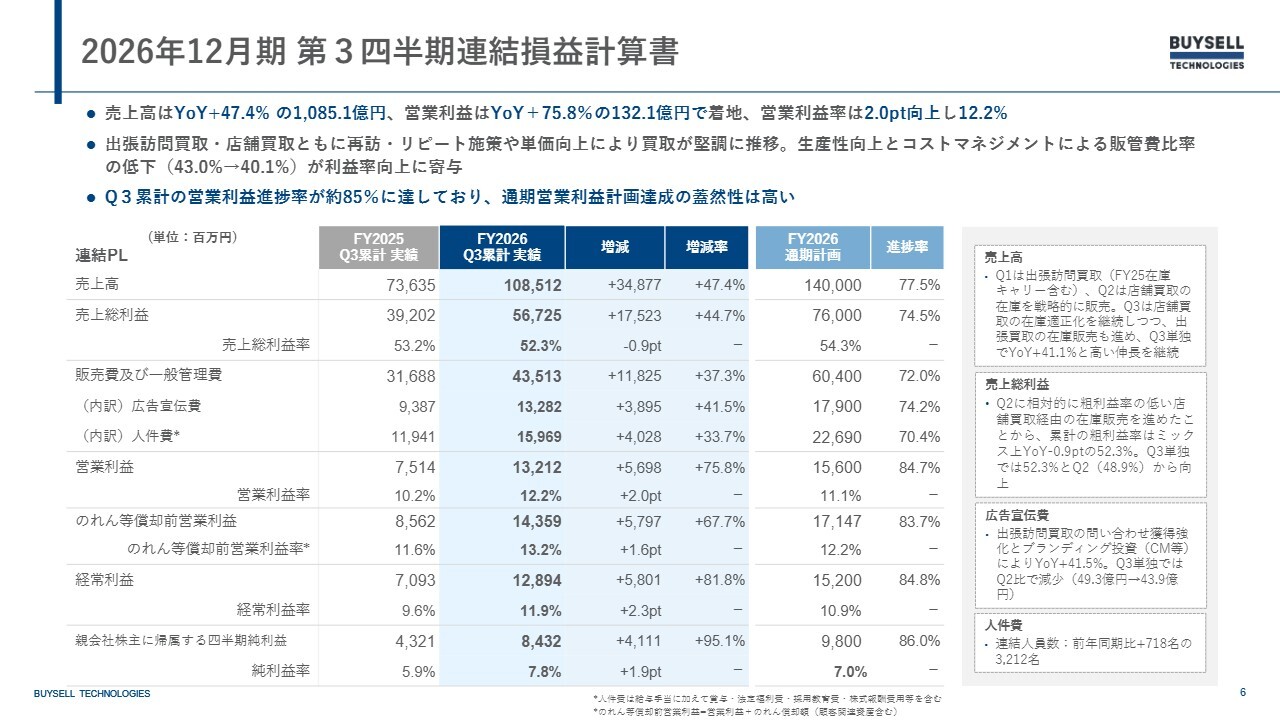
第3四半期の損益計算書(P/L)です。先ほどお伝えしたとおり、売上高は前年同期比で47.4パーセント増の1,085億1,200万円、営業利益は前年同期比で75.8パーセント増の132億1,200万円となっています。営業利益率は、厳格なコストコントロールと経営の高度化を通じて2ポイント改善しました。
出張訪問と店舗買取はいずれも、当社が推進できる重要なドライバーである再訪やリピート施策、単価向上施策により買取が堅調に推移しています。
また、生産性の向上とコストマネジメントを徹底した結果、販管費率が2.9ポイント減と大幅に低下しており、利益率の向上に寄与しています。
第3四半期までの累計営業利益進捗率は84.7パーセントに達しており、通期の営業利益計画達成に向けて、引き続き適切にマネジメントしていきたいと考えています。
四半期推移(連結)
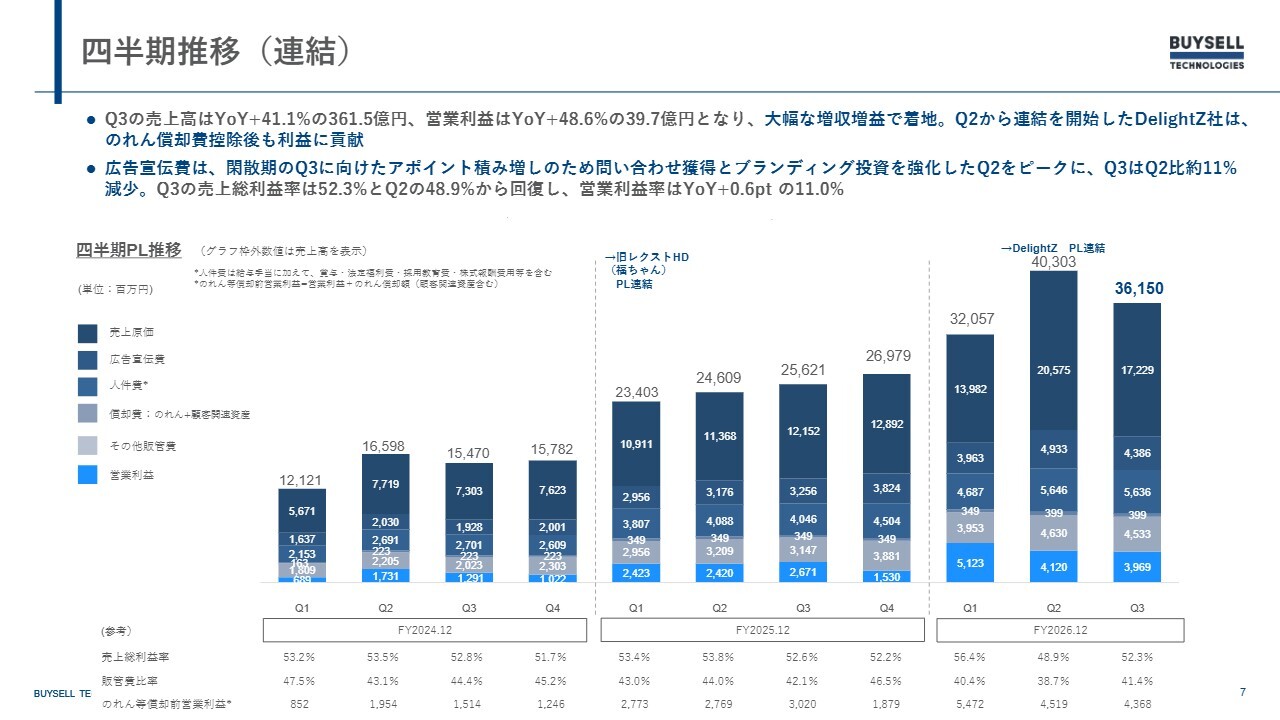
四半期の推移です。こちらは連結の数値となります。
第3四半期の売上高は、前年同期比で41.1パーセント増と大幅に伸長し、361億5,000万円で着地しました。営業利益も前年同期比で48.6パーセント増の39億6,900万円となり、大幅な増収増益を実現しています。
また、第2四半期から連結した株式会社DelightZ(ディライツ。以下、DelightZ社)についても、のれん償却費の影響を考慮した上で利益に貢献しており、良いM&Aができたと考えています。
広告宣伝費に関しては第2四半期よりも減少していますが、これは計画どおりの結果です。第2四半期には、閑散期である第3四半期に向けたアポイントの確保や問い合わせの獲得、ブランディングへの投資に注力しました。
その結果として、第3四半期では第2四半期に比べて広告宣伝費が約11パーセント減少した一方で、訪問数を大きく伸ばすことができ、戦略どおりの成果を上げることができたと考えています。
第3四半期の売上総利益率は52.3パーセントで、第2四半期の48.9パーセントから回復しました。営業利益率は、前年同期比で0.6ポイント増の11パーセントで着地しています。
2026年12月期 第3四半期連結貸借対照表
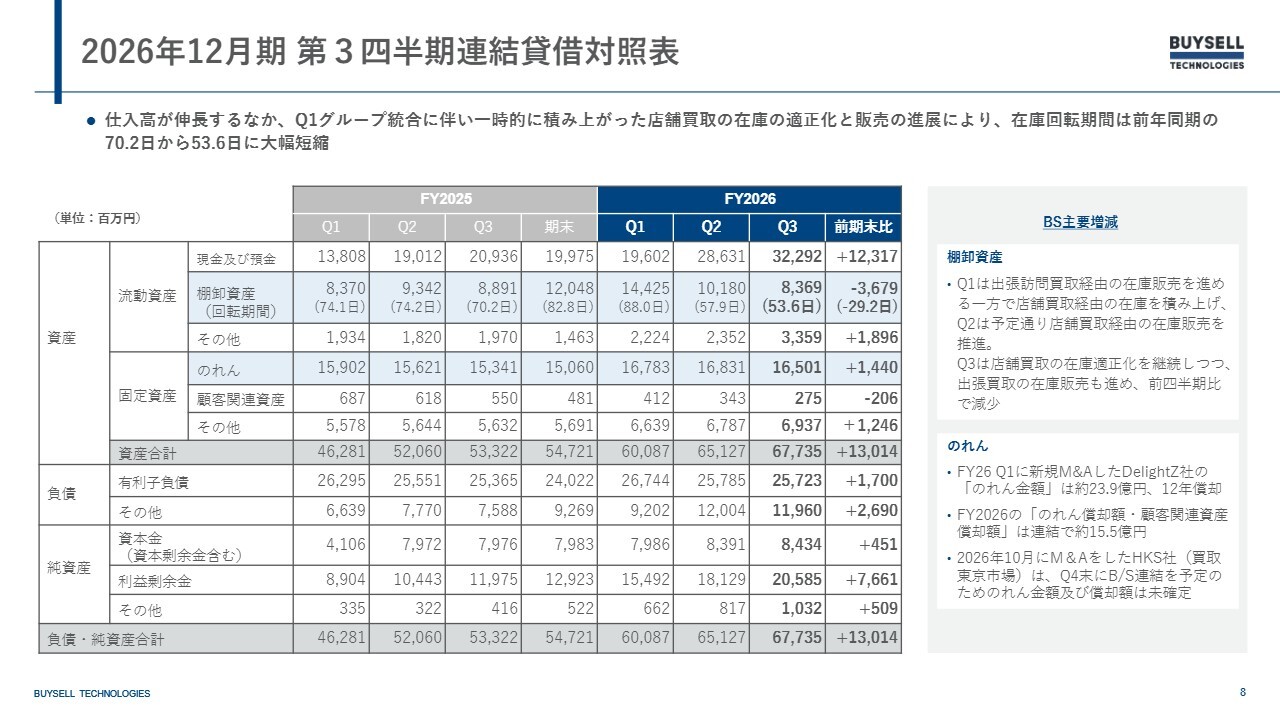
第3四半期の貸借対照表(B/S)です。売上高が伸長する中、第1四半期のグループ統合に伴って一時的に積み上がった店舗買取の在庫が適正化され、販売の進展もあって、在庫回転期間は前年同期の70.2日から53.6日へと大幅に短縮しました。
第3四半期においては、店舗買取の在庫適正化を継続しながら、出張買取の在庫販売も進めています。棚卸資産が前四半期比では減少していますが、通期の着地に向けて引き続きコントロールしていきたいと考えています。
参考)セグメント別実績について
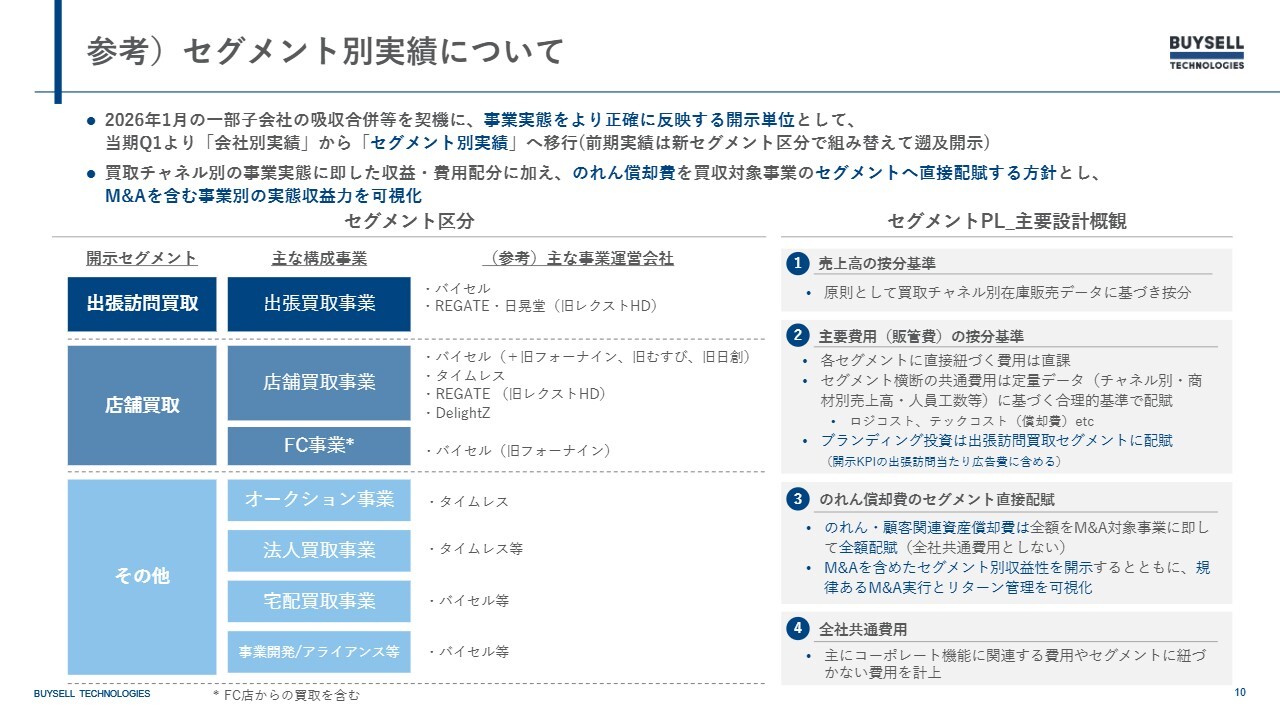
セグメント別の実績および主要KPIの推移です。セグメント別実績は、参考とはなりますが、事業実態をより正確に反映する開示単位として、会社別からセグメント別実績へと、今期第1四半期から開示を行っています。
買取チャネルの事業実態に即した収益・費用配分に加え、のれん償却費を買収対象事業のセグメントに直接配賦する方針をとっています。そのため、M&Aを含む各事業別の実態収益性を可視化できています。
2026年12月期 第3四半期セグメント実績
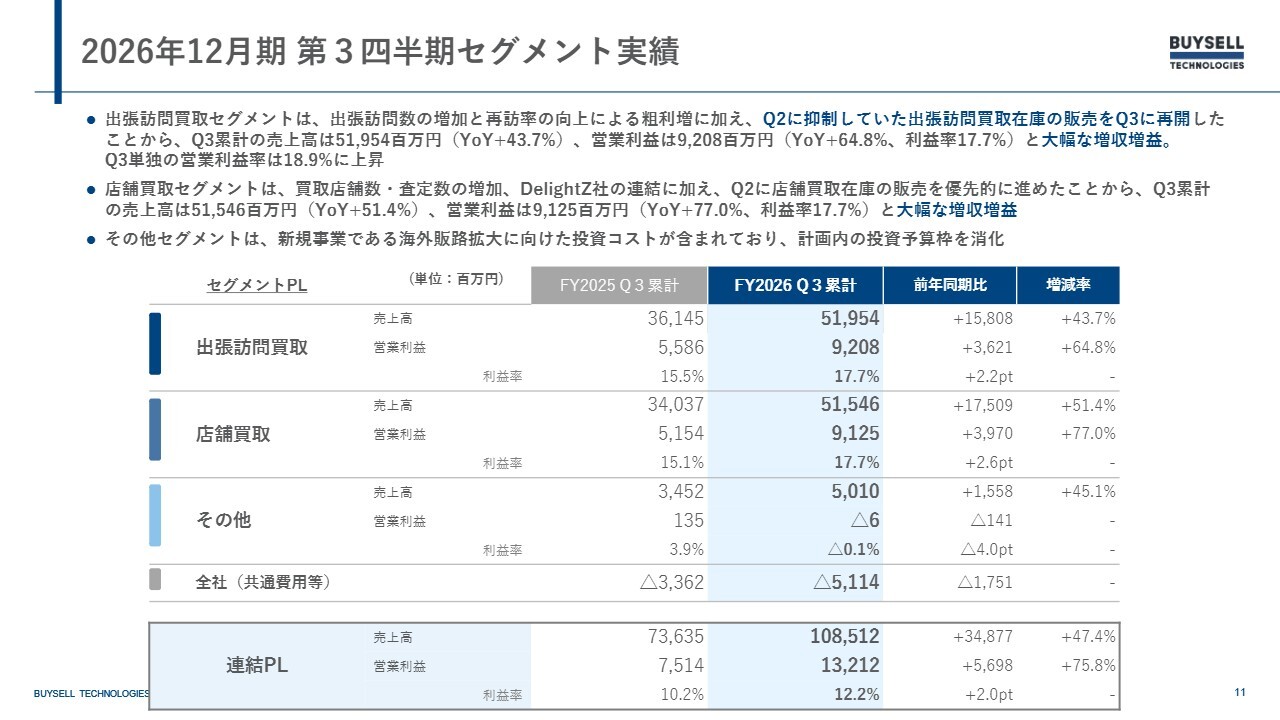
実際のセグメント別実績です。出張訪問買取セグメントでは、出張訪問数の増加と再訪率の向上による粗利益の増加に加え、第2四半期に抑制していた出張訪問買取在庫の販売を第3四半期に再開したことで、第3四半期累計の売上高は500億円を超え、前年同期比で43.7パーセント増となっています。
営業利益は92億800万円、前年同期比でプラス64.8パーセントの増益となり、利益率は17.7パーセントに向上しました。また、第3四半期単独の営業利益率は18.9パーセントに上昇しています。
店舗買取セグメントについては、買取店舗数や査定数の増加、DelightZ社の連結に加え、第2四半期に店舗買取在庫の販売を優先的に進めた結果、第3四半期累計の売上高は515億4,600万円となり、前年同期比で51.4パーセント増の成長を記録しました。さらに、営業利益は前年同期比77パーセント増の91億2,500万円となり、大幅な増収増益を達成しています。
その他のセグメントについては、主に新規事業や海外販路への投資と見ていただければと思います。
出張訪問買取セグメント 主要KPI推移
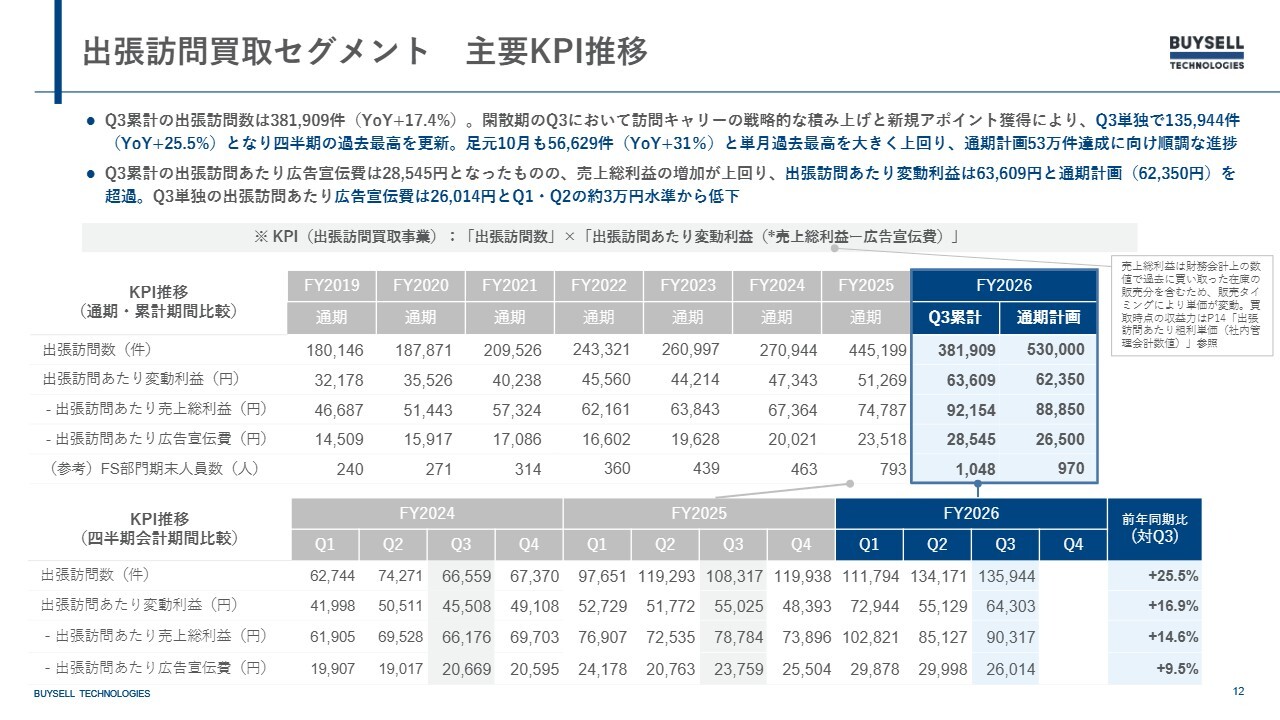
出張訪問買取セグメントの主要KPIの推移です。本来は閑散期とされる第3四半期ですが、非常に良い結果を出せたと考えています。
出張訪問数は前年同期比で17.4パーセント増の38万1,909件となり、大幅に成長しています。閑散期である第3四半期においても、第2四半期から訪問キャリーを仕込みつつ戦略的に積み上げたことで、新規アポイントの増加を実現しました。
その結果、第3四半期単独では13万5,944件を達成し、前年同期比で25.5パーセント増となり、四半期の過去最高を更新しています。
さらに、10月単月においても5万6,629件を記録し、前年同期比で31パーセント増と好調を維持しています。これは単月の過去最高を大きく上回る数値であり、通期計画の53万件達成に向けて順調な進捗を見せています。
第3四半期累計の出張訪問あたり広告宣伝費は2万8,545円ですが、広告宣伝費の増加以上に売上総利益が増加しており、出張訪問あたり変動利益は6万3,609円と通期計画を数値を達成し、超過しています。
第3四半期単独の出張訪問あたり広告宣伝費は2万6,014円で、第1四半期および第2四半期の3万円水準から低下しています。1訪問あたりのエコノミクスを考慮しながらうまくマネジメントできていると思います。
また、マーケット全体としては金相場の影響もあり、店舗領域には若干逆風がありますが、出張訪問セグメントについてはその影響を受けず順調に成長していると考えています。引き続きこの指標を磨き、通期計画の達成に向けて努力していきます。
出張訪問買取セグメント KPI推移-再訪率
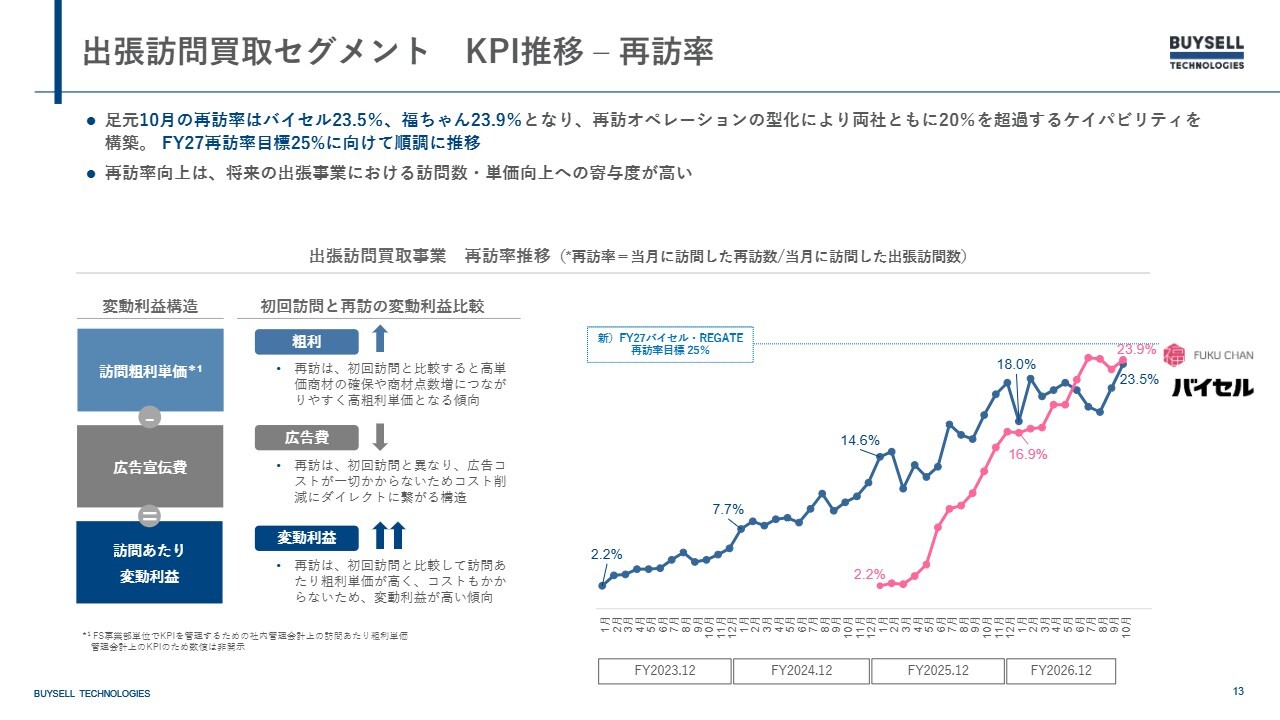
こちらも、出張訪問買取セグメントの重要なKPIである、再訪率の推移となります。
足元10月の再訪率は「バイセル」で23.5パーセント、「福ちゃん」で23.9パーセントとなり、再訪オペレーションの型化によって両社とも20パーセントを超過するケイパビリティを構築できてきたと考えています。来期は25パーセントという目標を掲げていますが、こちらも順調に推移する見込みです。
再訪率についてはこれまでも何度かご説明していますが、再訪率の向上は将来の出張事業における訪問数の最大化や単価向上への貢献度が大きい、重要なKPIです。引き続き、この指標を磨いていきたいと考えています。
参考)出張訪問あたり粗利単価額(社内管理会計数値)
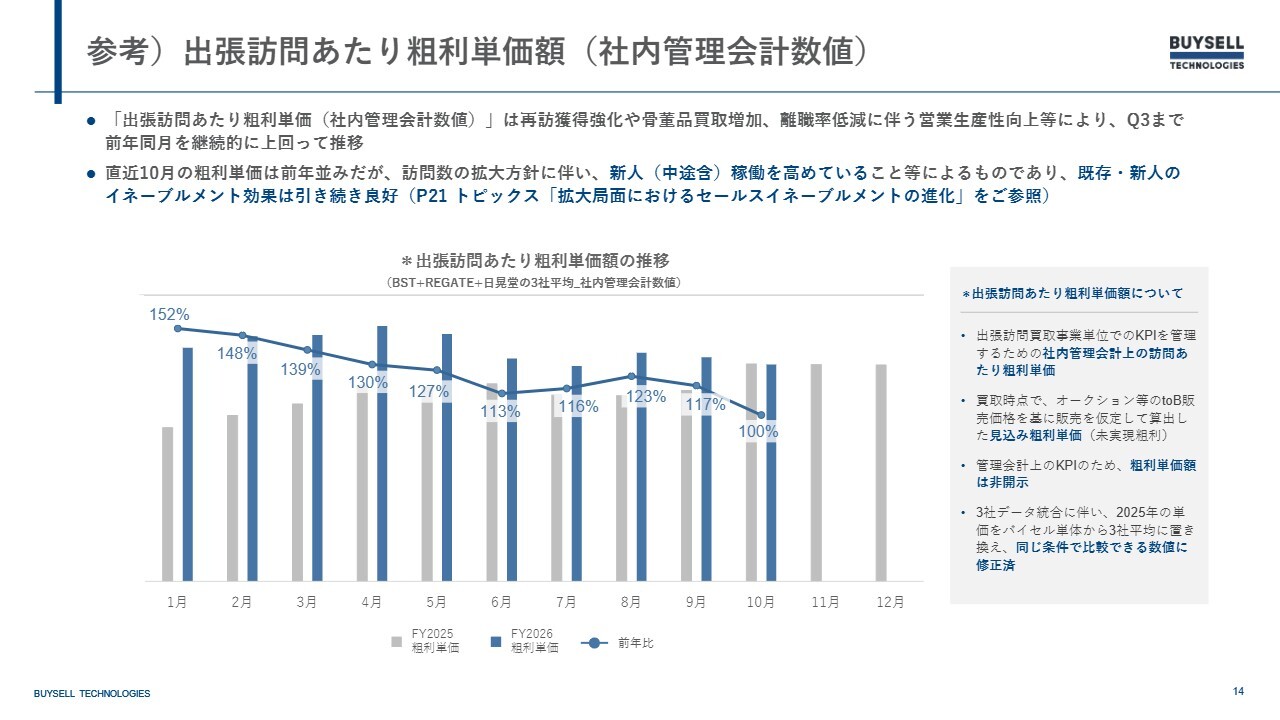
こちらは参考になりますが、粗利単価額です。単価も計画どおりとなっています。
出張訪問あたりの単価については、再訪の獲得や骨董品、新しい商材の買取増加、離職率低減に伴う営業生産性の向上が奏功し、第3四半期まで前年同月を継続的に上回る推移となっています。
直近の10月は前年同期並みとなっていますが、訪問数が非常に拡大しています。その結果、新人の稼働も増加しています。既存・新人のイネーブルメントを継続的に実施することで、安定的に粗利単価をさらに伸ばせるのではないかと考えています。
出張訪問買取セグメント KPI推移-仕入高
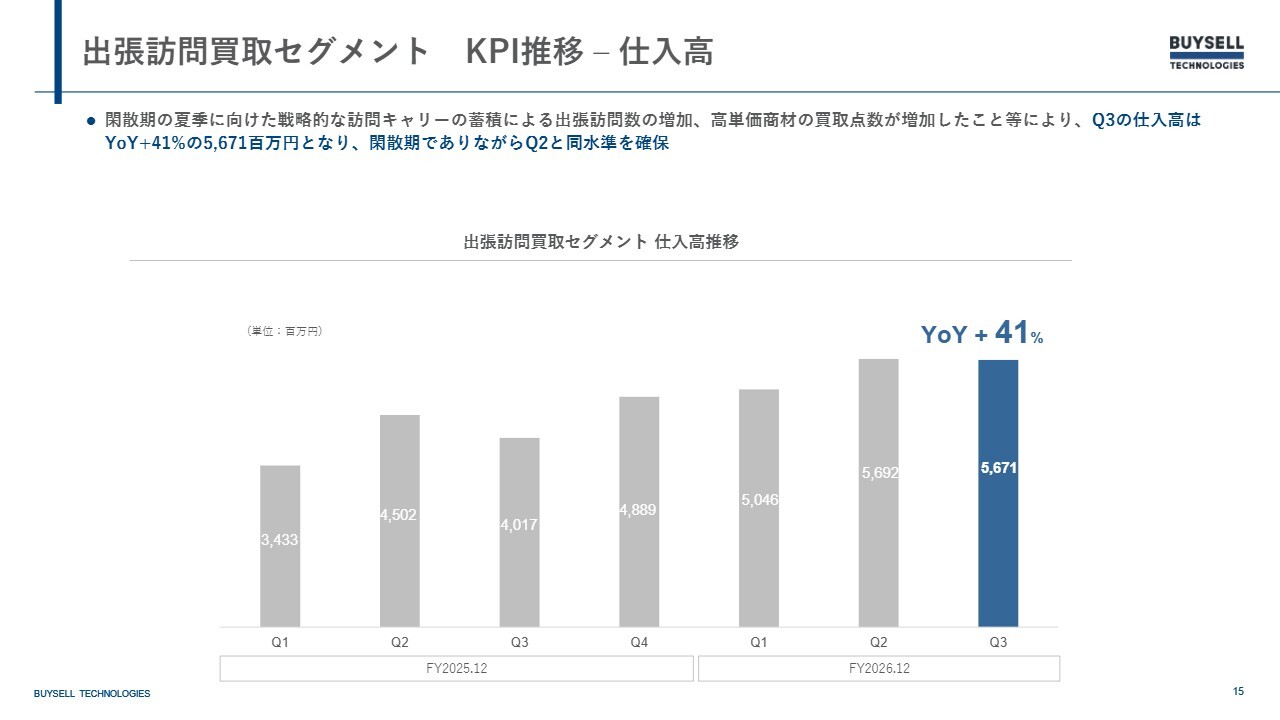
出張訪問買取セグメントのKPIである仕入高に関して、第3四半期は前年同期比41パーセント増と、閑散期でありながら第2四半期と同水準を確保できた、良い結果だったと考えています。
店舗買取セグメント KPI推移-店舗数
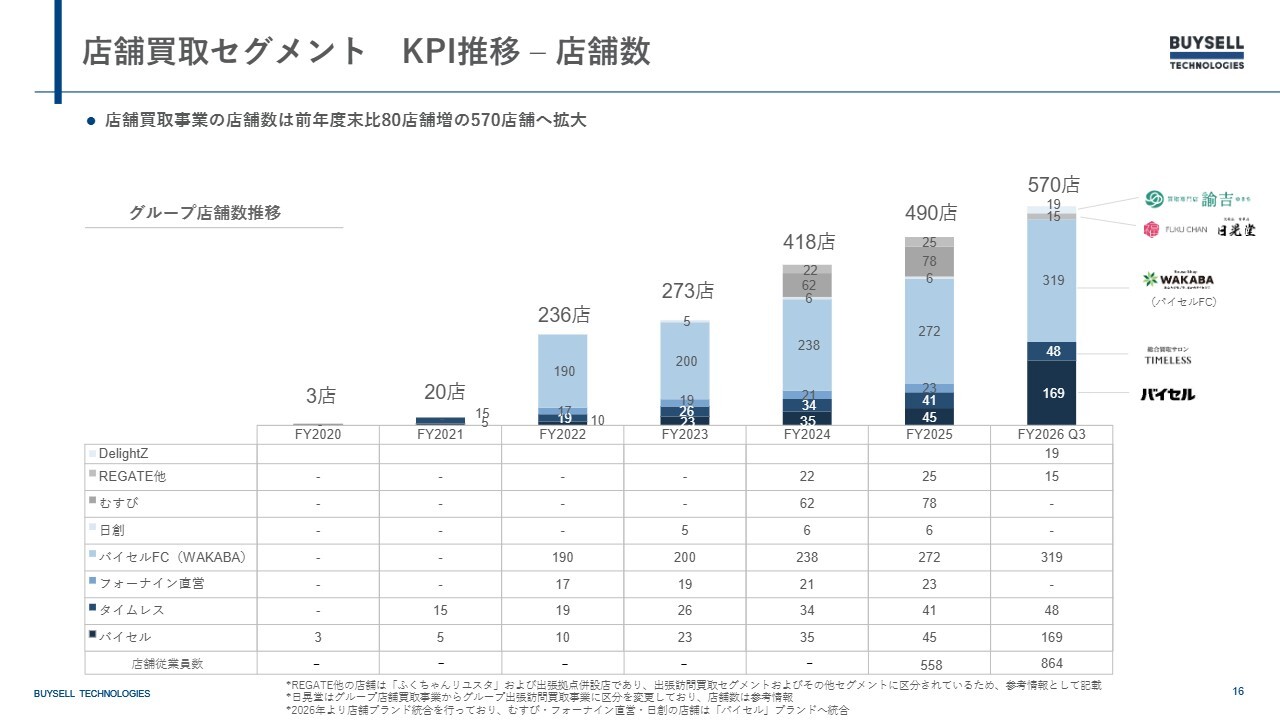
店舗買取セグメントのKPIは、店舗数と仕入高となります。
現在、店舗数は計画を上回るスピードで順調に推移しており、570店舗に増加しています。年内600店舗を目指して取り組んでいきますが、1店舗あたりの収益をしっかりと出せる状態を作りながら、収益が見込めるエリアを選定しつつ、店舗数を最大化するという戦略を引き続き維持していきます。
店舗買取セグメント KPI推移-仕入高
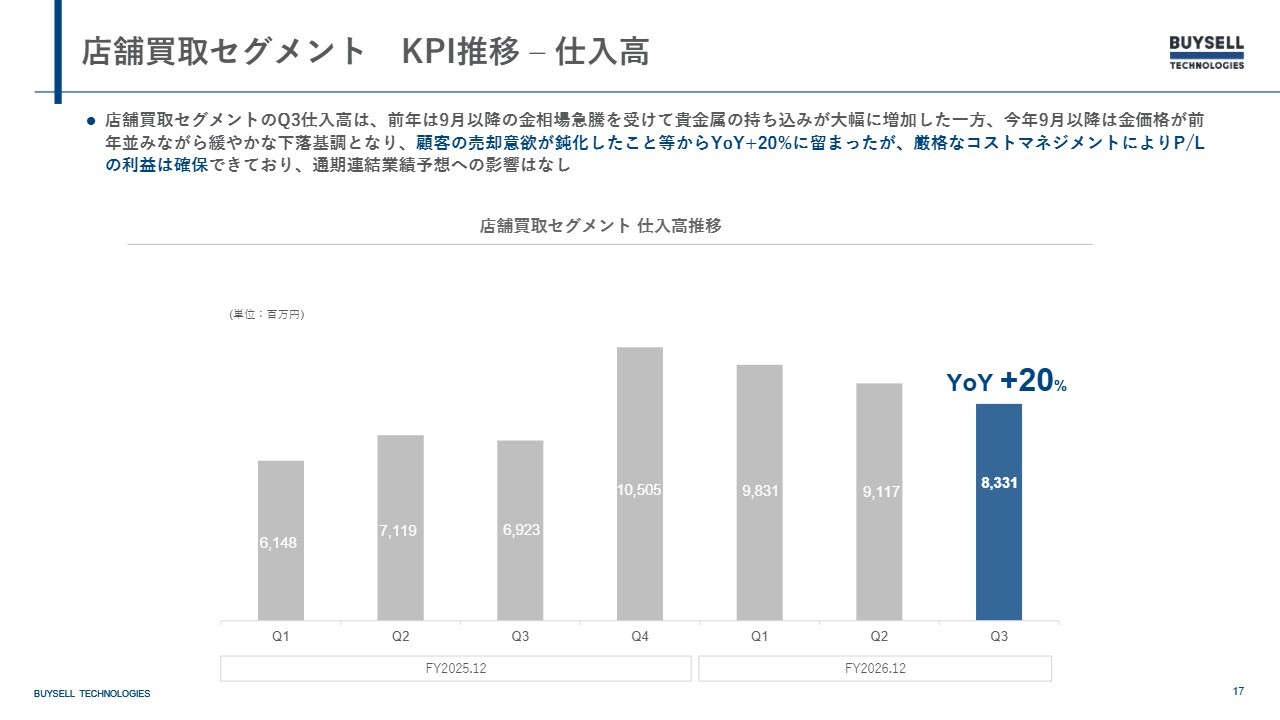
もう1つのKPIである仕入高です。第3四半期の仕入高については、前年の9月以降に金相場が急騰した影響で、貴金属などの持ち込みが大幅に増加しました。一方で、今年の9月以降は金価格が前年並みであるものの、非常に緩やかな下落基調が続いています。
店舗独自の特性として持ち込み型の買取を行っているため、お客さまの売却意欲が若干鈍化する場合があります。そのような状況になると、新規の集客が若干厳しくなる傾向があります。そのため、我々はリピート顧客や店舗数の増加に向けて対応し、結果として前年同期比20パーセント増で踏みとどまりました。
厳格なコストマネジメントを行うことにより、P/Lにおける利益を確保しつつ、通期業績の達成を目指して経営を進めていきます。
店舗買取はマーケットの影響を受けるため浮き沈みがありますが、追い風の状況をしっかりと捉えて最大限の成果を上げられるよう、店舗数を地道に増やしながらマネジメントを徹底していきたいと考えています。
リユースプラットフォーム「Cosmos」を起点としたテクノロジー戦略
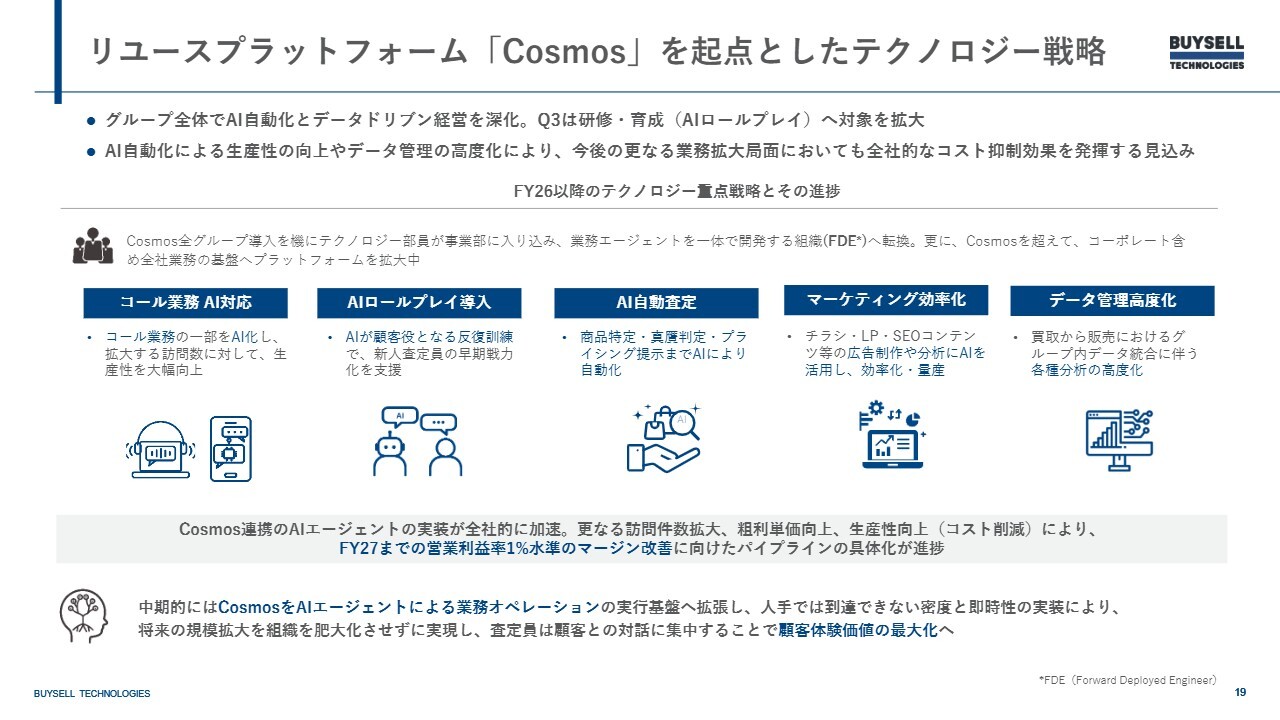
ここからは、トピックスとなります。1つ目はリユースプラットフォームおよびテクノロジーに関するものです。今回は、AI活用による生産性向上の現状についてお話しします。
当社は、リユースプラットフォーム「Cosmos」を構築し、マーケティングからコール対応、訪問、査定、販売に至るまで、すべてのプロセスを自社プラットフォーム上で完結させています。
この自社プラットフォームは、データの一元管理に加え、プロセスごとにAIエージェントを導入しており、非常に効果的な成果を上げられる領域と考えています。グループ全体でAI自動化を多岐にわたるプロセスに取り入れながら、データドリブン経営をさらに進化させていきたいと考えています。
特に今回の第3四半期においては、研修や育成におけるAIロールプレイにも対象を拡大しました。AI自動化により、生産性向上やデータ管理の高度化が可能となり、今後の業務拡大局面でも全社的にコスト抑制の効果を発揮していけると考えています。
スライドに記載されているように、コール業務においてもAI対応を導入しています。訪問数が増加しても、連動してその分の人員を増やすのではなく、一部の業務をAI化することで人員増加の抑制や生産性向上を図っています。
また、先ほど述べたAIロールプレイに関しては、AIが我々の大量の訪問実績の音声データを読み込み、営業担当者が上司とロールプレイングを行うのではなく、それぞれが自身でロールプレイングを行う形式を採用しています。これにより、新人の査定力の早期戦力化を支援しています。
さらに、AIを活用した自動査定も進めています。これにより、査定プロセスの時間短縮になるとともに、お客さまの満足度向上にも寄与していきます。
マーケティングの効率化についてはどの企業でも取り組む内容かと思いますが、AIが特に効果を発揮する領域であるため、効率化や量産化、生産性向上を徹底して進めていきたいと考えています。
データ管理の高度化についても、当社では年間で1,400億円規模の販売を行っていますが、すべて同じ商品ではなく、それぞれ異なる商品をさまざまなチャネルで最適に販売しているところにAIを活用し、より付加価値の高い販路への最適化にチャレンジしたいと考えています。
こうした取り組みを通じて、2027年度までに営業利益率1パーセント水準のマージンを改善することを目指し、AIの活用により多くのパイプラインを構築することで、具体化していきたいと考えています。
業務オペレーションへのAI自動化導入の進捗について
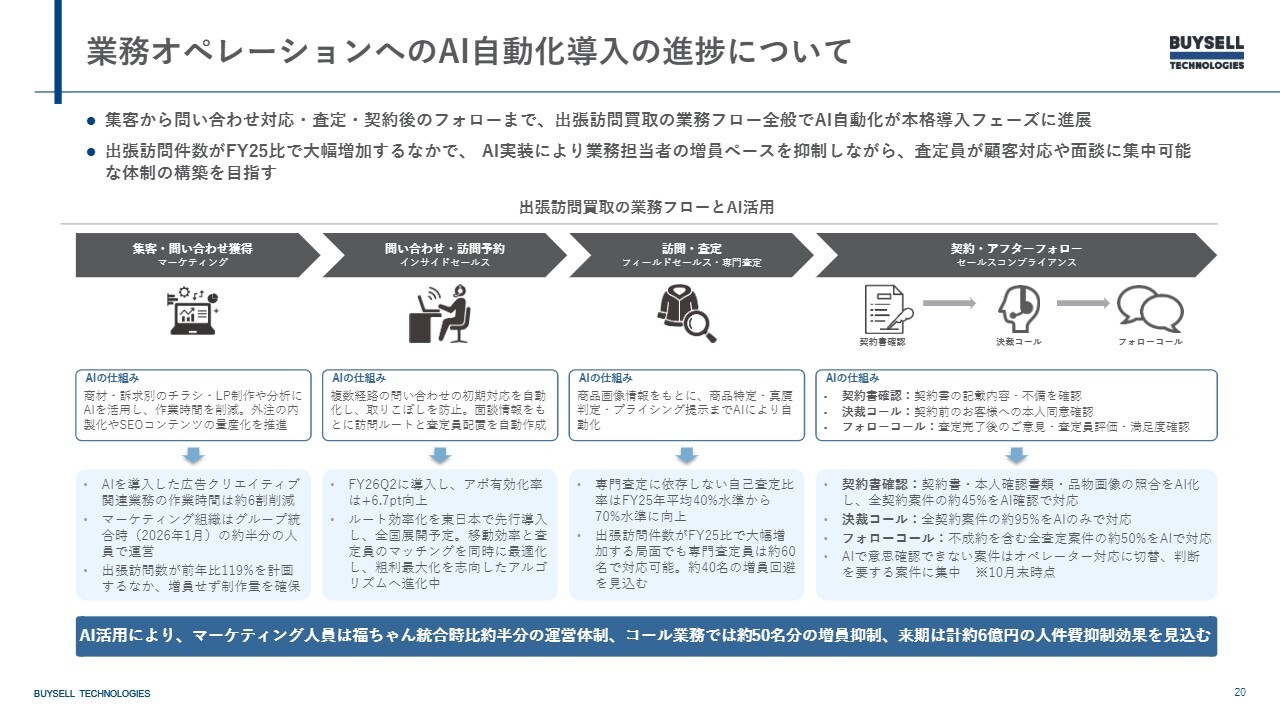
業務オペレーションへのAI自動化導入の進捗についてお伝えします。どの程度オペレーションにAI自動化が導入されているかについて、ご説明します。
集客から問い合わせ対応、査定、契約後のフォローまですべてのプロセスにAIを導入していきたいと考えています。
まずマーケティングでは、AIを活用し、LP(ランディングページ)の制作やSEOコンテンツの量産化を進めています。これにより生産性が大幅に改善され、今年の出張訪問数は前年比で約20パーセント増を計画していますが、マーケティング組織の人員を増やすことなく、マーケティング活動を最大化することができています。
問い合わせ対応においては、AIによる複数経路からの問い合わせ初期対応の自動化や取りこぼし防止、面談情報を活用した訪問ルートの最適化を実現しています。その結果、今年はアポイント有効化率がプラス6.7パーセント向上しました。アポイント有効化率の向上はアポイント数に影響を与え、それが訪問数にも影響を及ぼしています。
査定では、AI査定が徐々に普及しており、専門査定に依存しない自己査定の比率も上昇しています。訪問数と査定数が増加している一方で、専門査定員を増やすことなく、生産性を向上させることができています。
契約・アフターフォローについてですが、お客さまの本人同意確認を行う決裁コールは、すでに95パーセントをAIのみで対応できている状況です。
契約書確認においては、契約書・本人確認書類・品物の画像の照合をAI化しており、全体の45パーセントをAIで対応できるようになっています。
フォローコールでは、全お客さまを対象に不成約を含めた満足度調査を実施していますが、このうち全査定案件の50パーセントをAIで初期対応することが可能です。この部分は、さらにAIの進化に伴い効果的に向上できると考えており、今後も精度を磨きながら取り組んでいきたいと思います。
訪問数の増加に伴い人員が増えれば間接コストも増加しますが、このようなAIの活用を通してそれを抑制しつつ、生産性を向上させています。来期には、人件費抑制効果として計6億円程度をすでに見込んでいます。
拡大局面におけるセールスイネーブルメントの進化
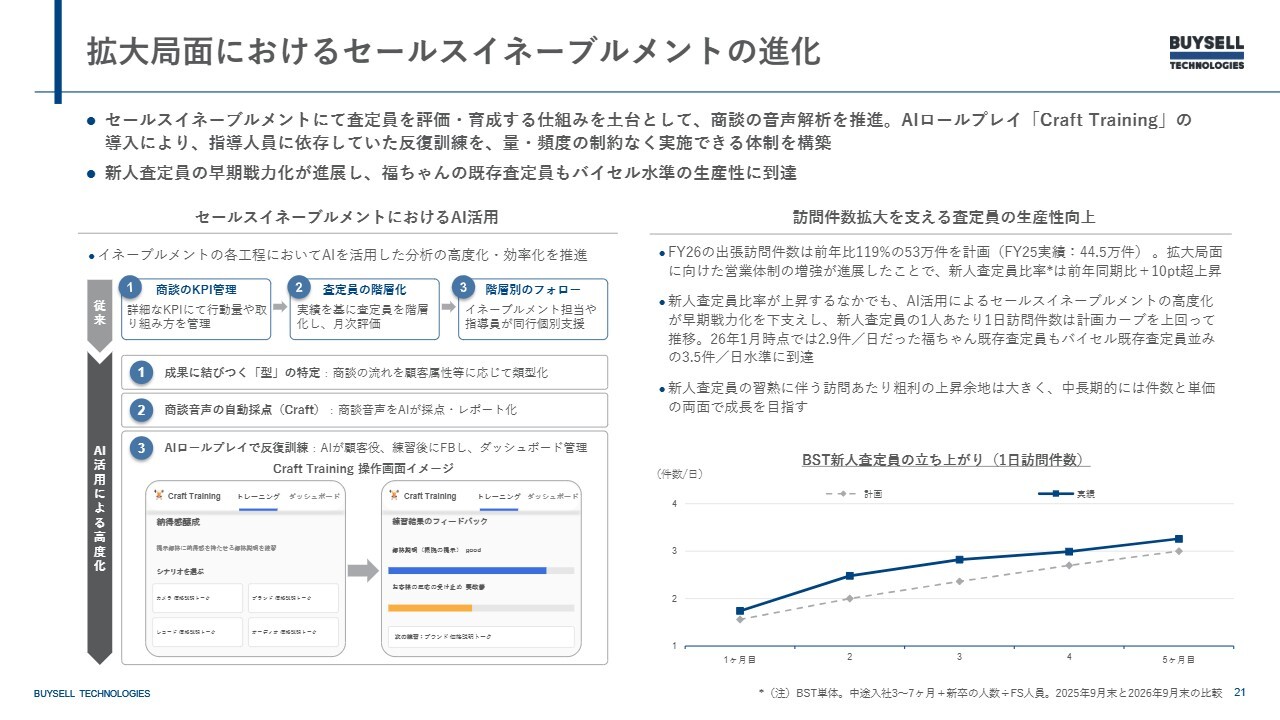
現在我々が活用しているAIのもう1つのポイントについてお話しします。
訪問数を増やしていくには、査定員をどんどん増やしていく必要があります。新人を採用する中では、評価や育成の仕組みをより効率化することが重要です。これにより、セールスイネーブルメントを通じて査定員の早期立ち上げに貢献しています。
また、商談はすべて音声で録音しており、それを音声分析しています。さらに、AIロールプレイツールである「Craft Training」を導入しています。
これまで、1人のセンター長やSV(スーパーバイザー)が新人に指導したり、イネーブラーが複数の新人に指導してロールプレイングを行ったりしていました。しかし現在では、指導人員に依存せず、反復訓練を量や頻度の制約なく実施できる体制を構築しています。
これにより新人査定員の早期戦力化が進んでおり、「福ちゃん」の既存査定員も「バイセル」水準の生産性に到達するようになっています。また、「バイセル」の新人査定員の立ち上がりが早くなるほど訪問可能な数が増え、これが訪問数の最大化に大きく寄与すると考えています。
続きまして、海外事業展開の進捗について、会長の岩田より共有します。
今後の海外販路(中国・米国)事業展開の概観
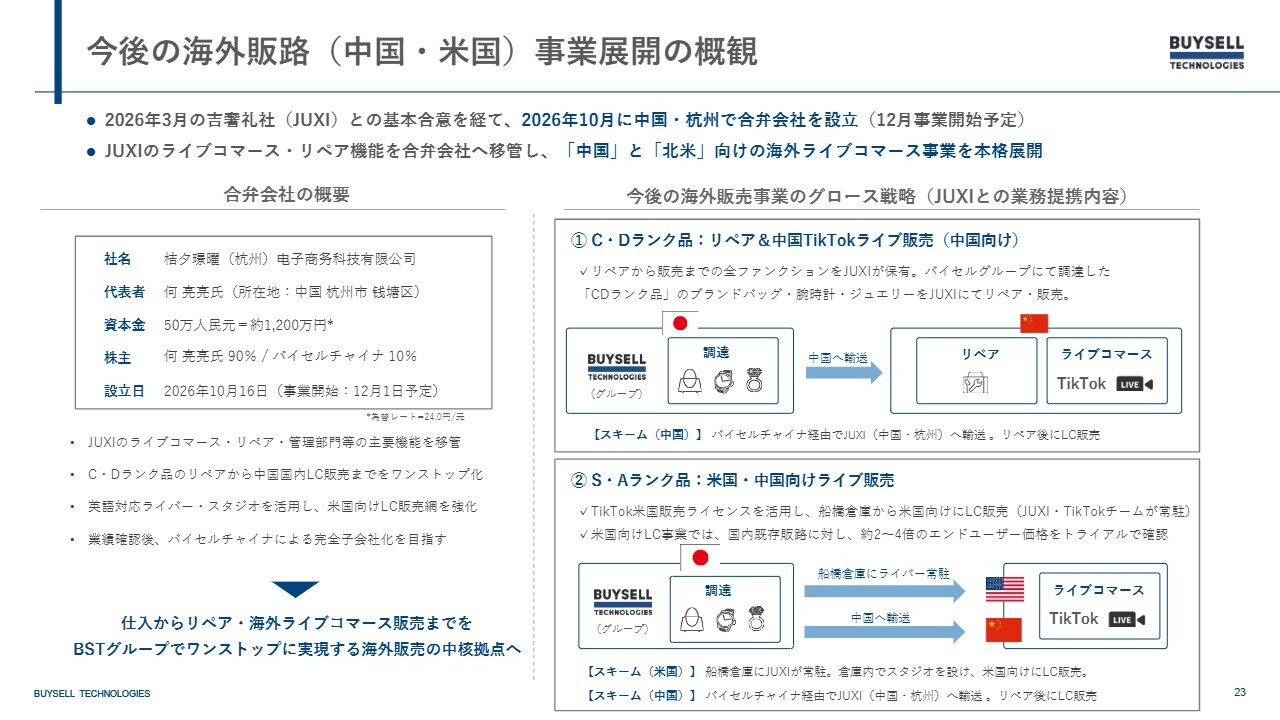
岩田匡平氏(以下、岩田):こちらは再掲の部分もありますが、我々は出張訪問買取と店舗買取を通じて仕入に経営の重心を置いて取り組んできました。そして、いよいよ我々が仕入れた商品をグローバルエンドユーザーに向けてエンドプライスで販売していく活動が本格化し始めています。
すでにお知らせしていますが、中国の「吉奢礼(杭州)電子商務有限公司」(ブランド名:JUXI〈ジューシー〉)という企業グループ(以下、JUXI社)と組んで、合弁会社を設立しました。中国のJUXIグループの創業者である何(フー)社長が90パーセント、我々のバイセルチャイナが10パーセントの出資比率でジョイントベンチャーを組み、JUXI社が行っている事業すべてをこの合弁会社に移管するという作業を現在進めています。
スライドの右側にも記載していますが、我々が買い取った商品の中で、ダメージが激しかったり古かったりするものについては、C・Dランク品と呼称しています。これまでは、これらの商品は国内のオークションや業者への横流し的な販売に限られていました。
今後は、リペア技術を持つJUXI社と提携し、これらの商品を同社に送付し、リペアやクリーニングを施して付加価値を高めた上で、ライブコマースを通じてエンドユーザーさま向けに小売りする計画です。この概要がスライド右上に記載されています。
スライド右下に記載されているのは、もともと非常に状態の良い古物です。このような商品は、これまで国内のeコマースなどを通じて販売していましたが、今後は国内だけでなく、米国や中国向けにも販売していきます。
為替の影響などもありますが、米国では国内の既存販路よりもかなり高い価格で販売できることが確認されています。今後、スライド右側の①と②のどちらでも、ライブコマースという新しい手法を用いて、エンドユーザーの方々に当社の商品を届けていきたいと考えています。
海外販路強化の進捗
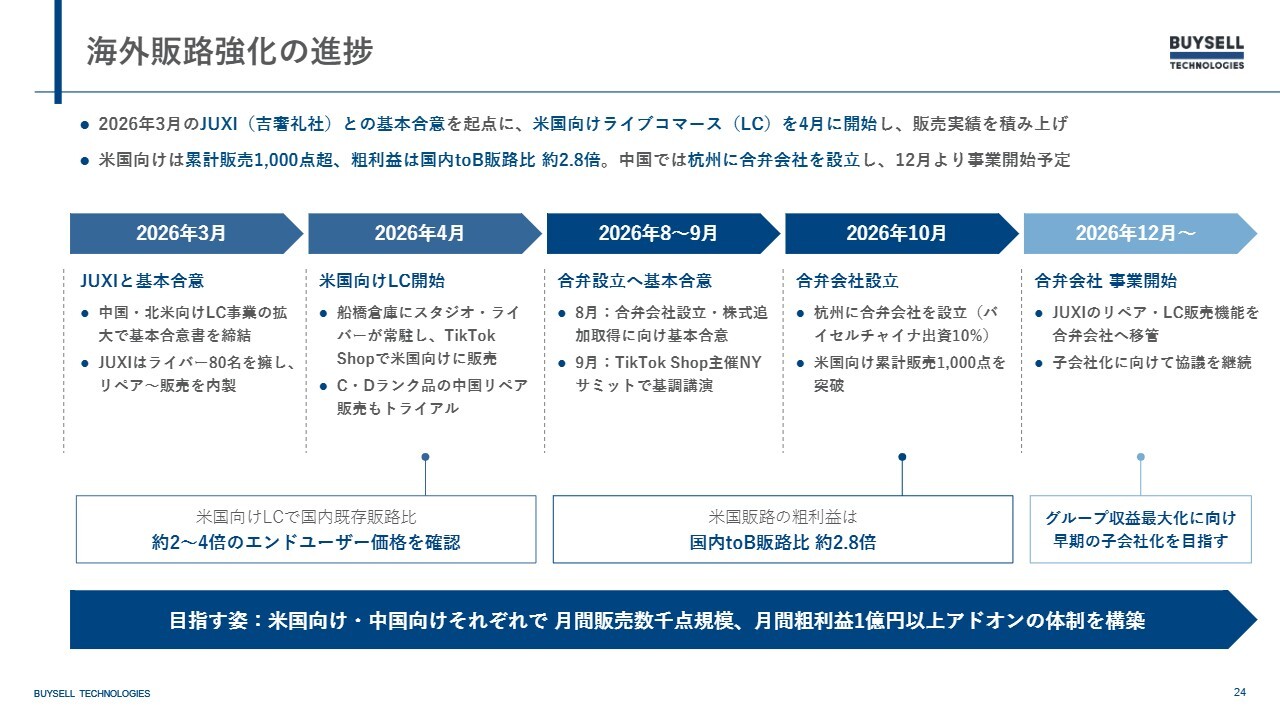
ここまでの海外販路強化の進捗です。今年3月にJUXI社と基本合意し、業務提携を発表しました。その後、同社の協力を得て、今年4月に米国向けのライブコマースを開始しました。
そこからさらに資本関係を深め、より強固な取り組みを進めるべく、夏頃から本格的な協議を開始し、先月には合弁会社を設立することができました。
足元の11月は、JUXI社の従業員や「TikTok」のアカウント、資産などをすべて合弁会社に移す作業を行っています。この作業が完了次第、できるだけ早期に、何社長が保有しているこのジョイントベンチャーの90パーセントの持分をすべて取得し、完全子会社化を目指します。
海外販路の目指す姿
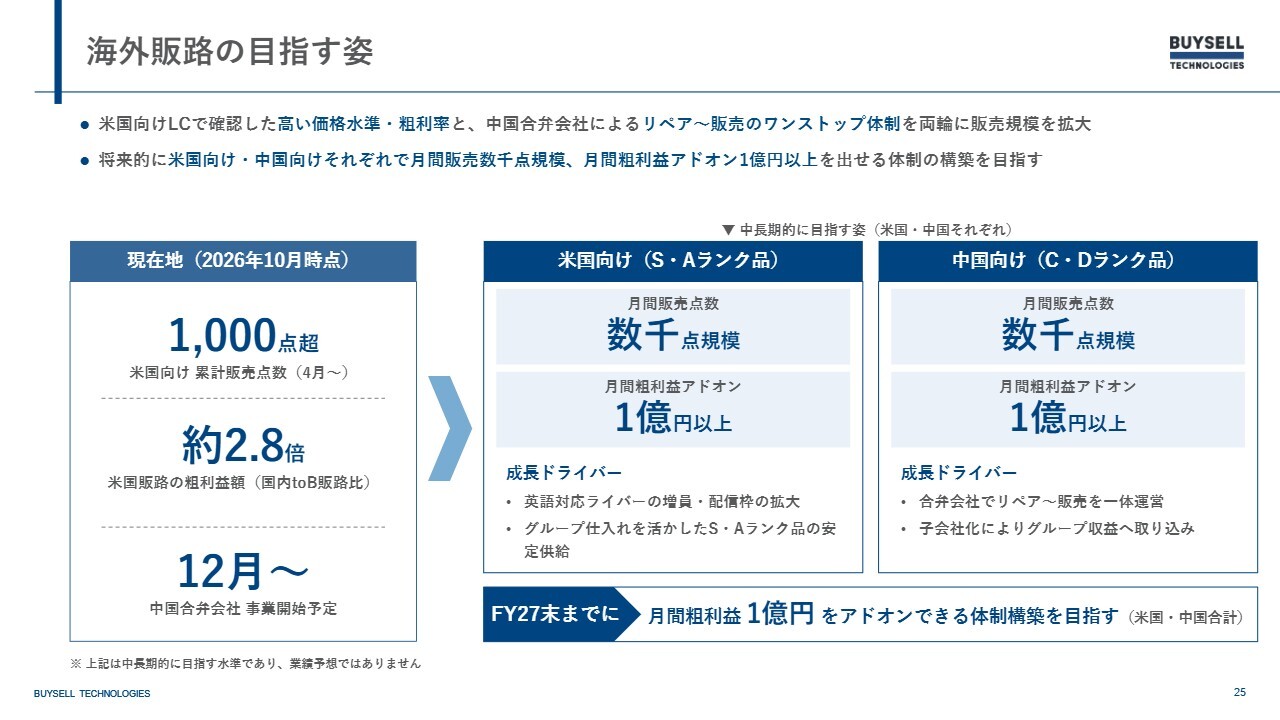
目指す姿としては、米国向け・中国向けそれぞれで月間販売点数が数千点規模となることです。その結果、月間の粗利益の上乗せが1億円以上になることを見込んでいます。このような体制を、来期のできるだけ早い段階で構築したいと考えています。
もう少し詳しくお話しします。我々は4月から、ライブコマース販売のPoC(概念実証)として、すでに米国向けにJUXI社と組み、我々の商品を販売しています。
すでに1,000点以上を販売し、その粗利益の合計は、当社の国内の既存toB販路での粗利益額の約2.8倍となっています。非常に収益性の高い販路であることが確認できています。
今後、中長期的には、米国向け・中国向け双方で、月間の粗利益額に1億円以上を上乗せすることを目指します。来期、2027年の期末までには、この体制を構築する予定です。
販売数量としては、月に数千点を目指す必要があります。これを実現するには、ライブ配信を担当するチームであるライバーユニットを10ラインほど確保する必要があると考えています。この目標は決して無理のある数字ではなく、十分達成可能なものだと考えていますので、一生懸命取り組んでいきたいと思っています。
質疑応答:仕入から販売までの平均的なリードタイムについて
司会者:「在庫の回転期間に関して、仕入から販売までのリードタイムは平均的にどれぐらいでしょうか? 金相場の影響や、仕入から販売までの期間が及ぼす影響が少し気になっています」というご質問です。
岩田:平均的という表現が少し難しいのですが、現在、私たちの売上の約90パーセントはtoB販路です。このtoB販路においては、在庫を換金するまでのリードタイムは平均して30日から40日程度ではないかと思います。
toCの販路については、eコマースや現在開始しているライブコマースなどがあります。この販路では、商品が売れない場合もあり、ECサイトに長期間掲載されても購入に至らない商品が存在します。
このような商品については、基本的に3ヶ月間はそのまま様子を見ます。その後、順次価格を下げるか、あるいは諦めてオークションに流すかといったかたちでマネジメントを行います。そのため、平均的なリードタイムはおよそ70日以上かかると考えています。
質疑応答:第4四半期単体の営業利益見込みについて
司会者:「第3四半期累計の営業利益は、通期計画に対して進捗率が約85パーセントと、非常に高い水準です。通期計画から第3四半期までの実績を差し引くと、第4四半期だけの営業利益は24億円前後ですので、四半期ベースではかなり大きく減少するのかなと見ています。
これは業績のトレンドやモメンタムを反映したものでしょうか? もしそうでなければ、上方修正も考えられると思いますが、このあたりの考え方をお聞かせください」というご質問です。
岩田:商品の販売時期については、我々が一定のコントロールを行っています。特に今期は、第1四半期に出張買取由来の商品を多く販売しました。そして第2四半期には、店舗買取由来の商品を大幅に販売しています。
第3四半期では出張訪問買取由来商品の販売を再開しており、どの時期に何を売るかを我々で調整しながら、通期の業績進捗を構築しています。
そのため、第3四半期は業績を見据えて商品の販売時期を調整しました。第4四半期も同様に、計画に沿って業績を推進するとご認識いただければと思います。
第3四半期がこれだけ良好で、現時点で出張訪問数がさらに伸びているのであれば、第4四半期においても業績がさらに積み上がるのではないか、という趣旨のご質問かと推察しますが、結論として、第4四半期に商品をすべて売却して売上や利益を計上するわけではなく、今期の通期ガイダンスに沿った着地を目指して調整していきたいと考えています。
質疑応答:出張訪問あたり広告宣伝費の現状と今後の方針について
司会者:「出張訪問の広告宣伝費と今後の方針に関して、第3四半期の出張訪問あたり広告宣伝費は2万6,000円程度と、第2四半期からかなり低下しています。来期も含め、今後はこの単価を再び引き上げていくのでしょうか? どのような水準を想定されているのか、お聞かせください」というご質問です。
岩田:第1四半期および第2四半期では、訪問1件を獲得するための広告宣伝費が約3万円となっています。前回、前々回の決算説明会でもご説明したとおり、ダイレクト型ではなくブランディング型のマーケティング手法を採用し、特にテレビCM等に多額の費用を投じることで、ブランドアウェアネスやコーポレートアウェアネス(ブランドや企業の認知度)を高める施策を打ってきました。
今後、それが顧客からの問い合わせにつながることも期待しています。そのため、第1四半期、第2四半期には、過去と比較して広告宣伝にかなりの費用をかけていることがわかるかと思います。
夏場の第3四半期は閑散期となるため、そこまで費用をかけるのではなく、第1四半期、第2四半期に問い合わせで獲得したアポイントメントを夏場の閑散期に繰り越して訪問していました。
第3四半期は大規模な広告宣伝投資やブランディング投資を行っていなかったため、出張訪問1件あたりの広告宣伝費はやや減少しています。
今後の方針については、これまでのブランディング投資により、当社の認知度は一定程度向上していると、調査などを踏まえて認識しています。そのため、第4四半期以降、来期も含めて大規模なマーケティング投資はあまり想定していません。
したがって、出張訪問あたりの広告宣伝費を第3四半期の水準から徐々に引き下げる方向でマネジメントしていきたいと考えています。
質疑応答:来期の営業利益200億円目標達成確度について
司会者:「第3四半期まで順調な業績進捗で、今期計画の達成確度は高くなっているとお見受けしますが、来期の営業利益計画200億円というガイダンスに対する現状の手応えはいかがでしょうか?」というご質問です。
徳重:来期、2027年のガイダンスについては、営業利益200億円を提示しており、現時点では変更の予定はありません。2027年の計画において、出張訪問買取に関しては、訪問件数に訪問あたり変動利益を掛け合わせた額を最大化することが、主なドライバーとなっています。
訪問件数については、第3四半期に前年同期比で25.5パーセント増を記録し、過去最大を更新しています。このように出張訪問はかなり好調に推移しており、引き続き順調に取り組めると考えています。
加えて、AIを活用した業務の自動化や生産性向上により人件費を抑え、コストの最適化を図ることで、営業利益率を最大化し、営業利益200億円の達成確度を高めていきたいと考えています。
店舗事業については、現在は金相場の影響を一定程度受けていますが、当社としては金相場が現状の水準もしくは保守的な水準で横ばいに推移することを前提としています。仮に相場がその前提を上回って推移した場合、上振れ要因になると考えています。
相場が下落した局面でも、店舗買取事業においてお客さまの来店や売却の動きが鈍ることはあるものの、営業利益ベースで適切にマネジメントできるよう、事業運営を進めていきたいと考えています。
四半期や月単位では金相場の影響が出ることがありますが、営業利益は年間を通じてコントロールしていますので、通期でご覧いただければと思います。
岩田:金相場について補足します。当社では、その時点での金のグラム単価そのものよりも、相場が上昇、下降、停滞のどの局面にあるかのほうが、お客さまの売却心理に影響を与えるのではないかと分析しています。
現時点では、ピークから価格が下がっていますが、この下落局面が今後も続くという前提に立つ場合、来店数を慎重に見積もる必要があると考えています。
社長が述べたとおり、当社としてはバッドシナリオを起点に来期計画を立案し、その悲観的なシナリオの中で、どれだけ経営力やコストコントロールによって利益を確保できるかが課題だと考えています。
その上で、現時点では来期の営業利益200億円というガイダンスを維持しており、取り下げる必要はないと判断しています。来期も経営に着実に取り組み、この200億円達成に向けて努力を続けていきたいと考えています。
質疑応答:インバウンド向け免税制度の改正がビジネスに与える影響について
司会者:「11月からインバウンド向けの免税制度が変わったことに伴って、御社のビジネス等に影響はありますでしょうか?」というご質問です。
徳重:大きな影響はあまりないと考えています。現在、ライブコマースを通じて海外向けの販路も展開していますが、当社は小売りを主軸にするのではなく、toBやtoCの中から一番高く売れる販路を選定しています。
店舗型で販売を強化しているプレーヤーには非常に影響があると思いますが、当社はそうした形態ではないため、大きな影響はないと考えています。
質疑応答:米国リユース市場のポテンシャルについて
司会者:「9月に岩田会長が米国のリユースのイベントに参加されたと、リリース等でも拝見しています。そこで感じたアメリカでのリユース市場のポテンシャルについて教えてください」というご質問です。
岩田:本当にすさまじい状況があると、現地で肌で感じて帰ってきました。日本の古物市場は現在約3兆円といわれていますが、米国や中国はそれぞれ約30兆円で、いずれも日本の10倍ほどの規模があるという調査結果が出ています。
その数字が示すような勢いを、9月の「TikTok Shop」でのカンファレンスでも感じました。古物に限らず、日本がやや遅れている一方で、世界ではECからライブコマースへの移行が進み、消費の形態がどんどんインタラクティブになっていることを強く実感しました。
特に古物は一物一価であるため、どれだけお客さまに魅力的に説明できるかが、商品が売れることやお客さまに楽しんでいただくことの本質になると考えています。そのような観点から、ライブコマースはECよりも特に古物に適した販売方法であると感じています。
米国の「TikTok Shop」のラグジュアリーリセールブランドカテゴリの成長率は前年同期比で5倍になっているとのことです。そのような意味でも、現在は非常に大きな盛り上がりを見せていると感じています。
私たちとしては、この追い風をぜひ捉え、来期以降に向けて新たな販路の開拓を積極的に進めていきたいと考えています。
質疑応答:HKS社買収の狙いと期待する影響について
司会者:「9月に公表された、『買取専門 東京市場』を運営するHKSビクトリージャパン株式会社(以下、HKS社)の買収について、その狙いと、今後の業績にどのような影響を期待しているかを教えてください」というご質問です。
徳重:HKS社の買収は、店舗買取における地方ドミナント戦略を加速させることを目的としています。同社は鹿児島県を中心に、九州以外にも店舗を展開しています。
前回買収したDelightZ社は「諭吉」というブランドを展開しており、ブランド効果も大きく、ドミナント戦略が順調に進んでいます。そのため、鹿児島で同様にドミナント戦略が成功しているHKS社を買収しました。
業績への影響については、2026年に関しては軽微です。2027年に関しても、当社の600店舗に対し、同社は20店舗弱の規模であるため、連結全体への影響は限定的であると考えています。
ただし、このようにエリアごとに地方のドミナント戦略で高収益を実現しているプレーヤーは多く存在していると認識していますので、そういったかたちでM&Aを推進していきたいと考えています。また、当社自身が新規でドミナント戦略を行うことも重要な成長ドライバーであると理解しています。今後も引き続き、これらの取り組みを進めていく考えです。
質疑応答:今後のM&Aのターゲット分野について
司会者:「今後のM&Aのターゲット分野、またはポテンシャルについて、どのようにお考えでしょうか?」というご質問です。
徳重:ターゲットについては、大きくこれまでと変わらないと考えています。我々は出張訪問領域を手掛けており、同業他社も同様の事業を行っているため、同業他社の経営を非常に高い解像度で把握できていると思います。
M&Aの対象には、出張訪問買取だけでなく、全国各地に事業者がいる店舗買取も含まれます。我々の投資規律に基づき、のれん償却後も利益を出せる水準にあり、買収後にシナジーを創出できる会社があれば、引き続き積極的にM&Aを進めていきたいと考えています。
質疑応答:再訪率の来期目標達成の見通しについて
司会者:「再訪率は『バイセル』と『福ちゃん』で水準や推移に差もありますが、来期の全体目標25パーセントに向けた手応え、見通しを教えてください」というご質問です。
徳重:こちらのグラフをご覧いただければおわかりのように、安定的に20パーセント以上を達成できるケイパビリティを構築できているのではないかと思いますので、25パーセントの水準も十分に可能なのではないかと思います。


新着ログ
「卸売業」のログ