2027年2月期第2四半期決算説明
メディカル一光グループ、調剤薬局・介護・医薬品卸を展開 M&A効果等により増収増益、2Q利益は過去最高
目次
小田恭右氏:株式会社メディカル一光グループの取締役経理部長の小田です。どうぞよろしくお願いします。株式会社メディカル一光グループの2027年2月期第2四半期の決算説明を始めます。
本日ご説明する内容です。最初に、2027年2月期第2四半期の決算概要について、ハイライトを中心にご説明します。その後、セグメント別の概要として、当社のセグメントについてご説明します。
続いて、2027年2月期通期の業績見通しや、過去5年間の業績・財務のサマリーをご説明します。また、財務指標等の概況や、配当政策についても説明します。
連結業績ハイライト
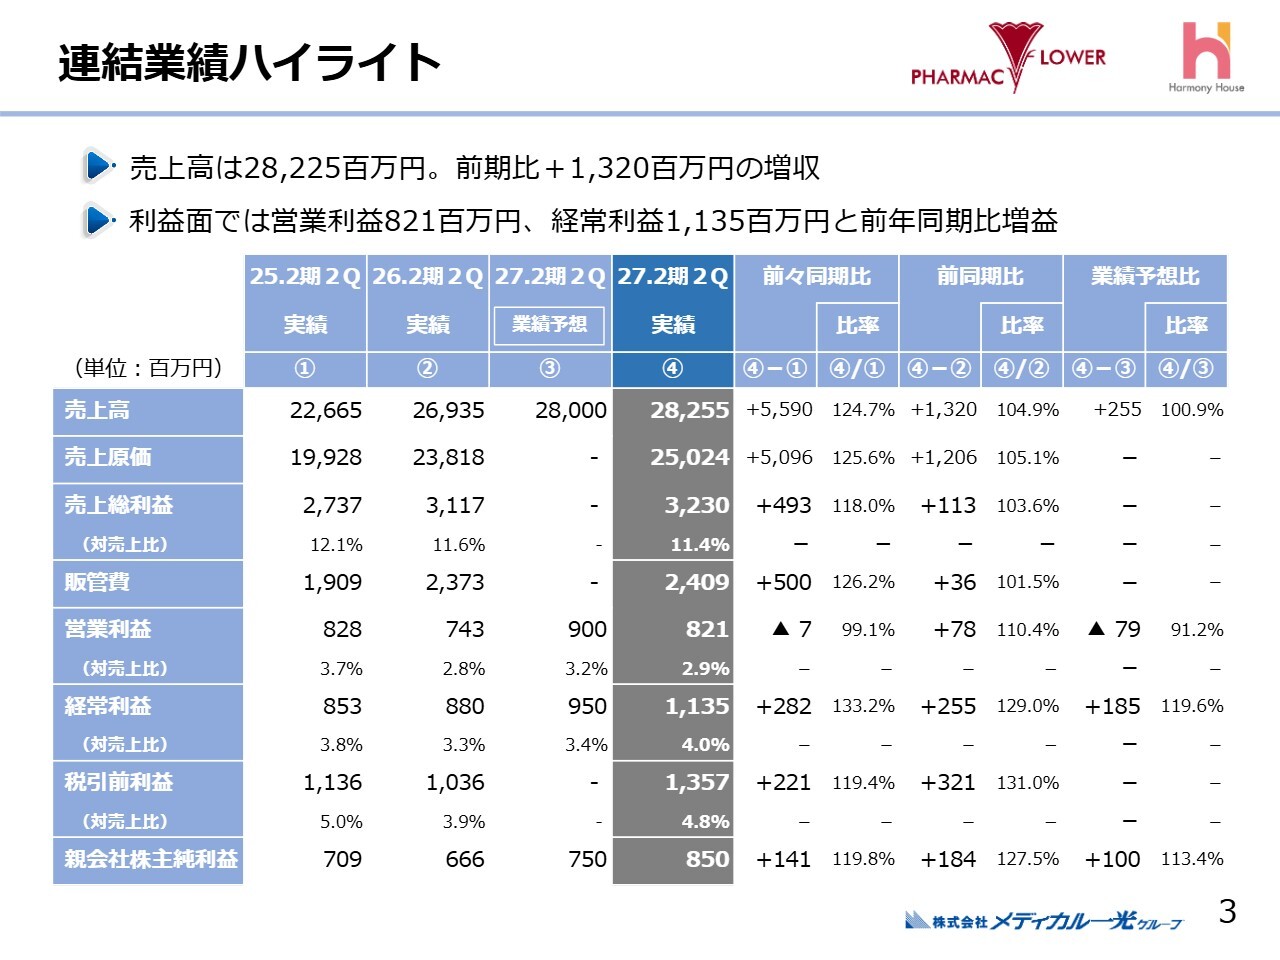
2027年2月期第2四半期の決算概要についてご説明します。こちらは直近3期の第2四半期連結業績および期初の業績予想を記載したものです。
2027年2月期第2四半期の実績として、売上高は282億5,500万円、営業利益は8億2,100万円、経常利益は11億3,500万円、税引前利益は13億5,700万円、親会社株主に帰属する当期純利益は8億5,000万円となりました。期初の業績予想と比較すると、売上高は2億5,500万円上回る結果となっています。
営業利益については、業績予想を7,900万円下回る結果となりましたが、前年同期と比較すると7,800万円の増加となり、プラスで着地しています。営業利益が業績予想をやや下回った要因は、主にヘルスケア分野における人件費の増加によるものですが、こちらについては後ほど詳しくご説明します。
また、期初の業績予想と比較して、経常利益は1億8,500万円、親会社株主に帰属する当期純利益は1億円上回る結果となりました。いずれの利益水準においても前年同期を上回り、第2四半期としては過去最高の実績を達成しています。
連結売上高
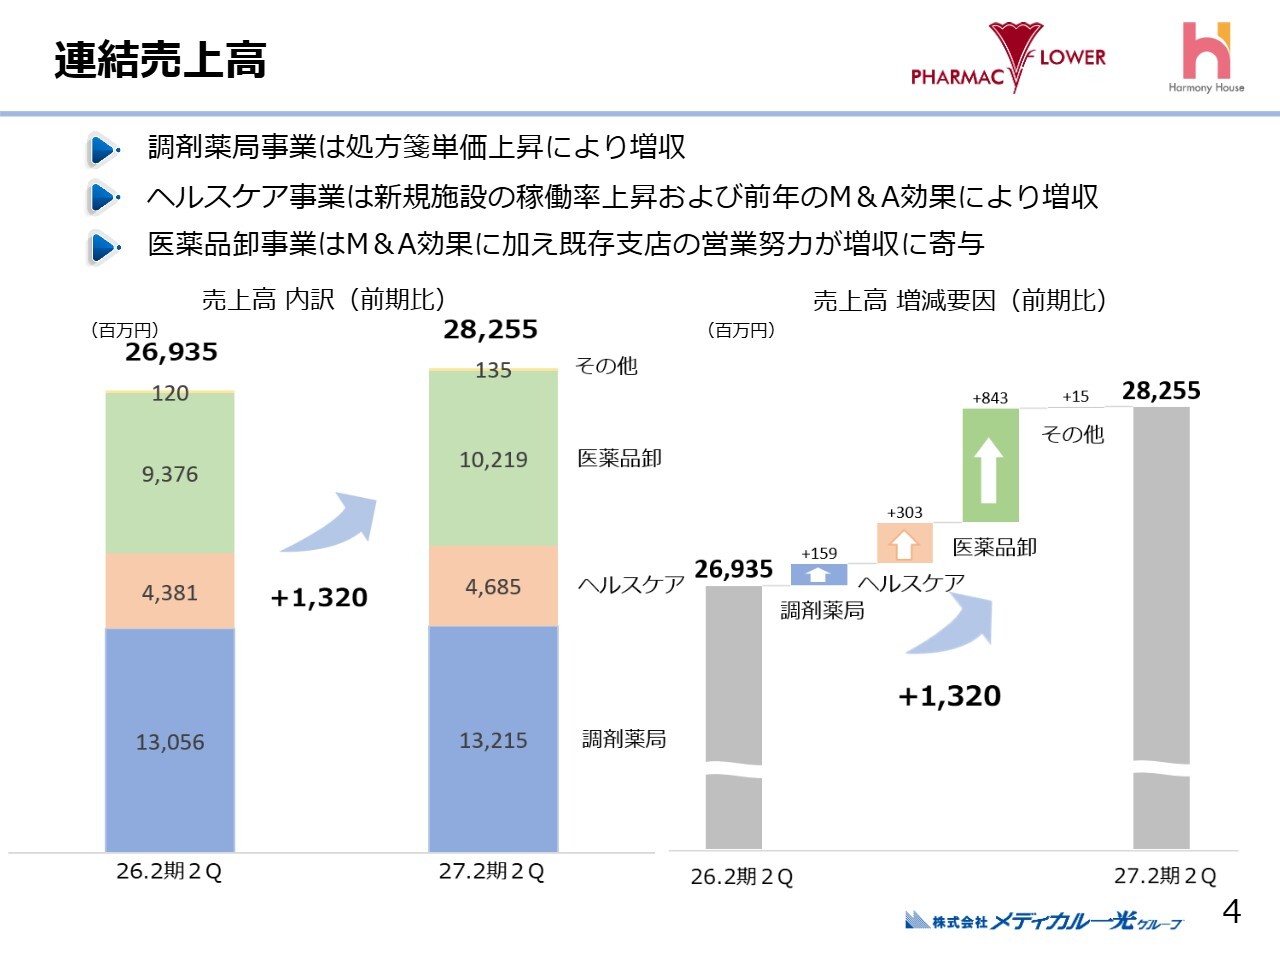
連結売上高についてです。スライドのグラフは連結売上高について、今期第2四半期と前年同期との比較を示しています。セグメント別に前中間期と今中間期の売上を申し上げると、調剤薬局事業は前期が130億5,600万円、今期が132億1,500万円となりました。
ヘルスケア事業は前期が43億8,100万円、今期が46億8,500万円、医薬品卸事業は前期が93億7,600万円、今期が102億1,900万円です。その他の事業は前期が1億2,000万円、今期が1億3,500万円となり、トータルで269億3,500万円から282億5,500万円となりました。結果として、13億2,000万円の増収で着地しました。
ヘルスケア事業については前第2四半期途中に1社、医薬品卸事業については前第2四半期途中で2社、当第2四半期中に1社の合計3社を新たに当社グループに加えました。これらが当第2四半期を通して業績に寄与したことが、増収の一因となっています。
また、ヘルスケア事業については新規施設の稼働率向上が、医薬品卸事業については既存支店や既存営業所の営業努力が寄与し、それぞれ3億300万円と8億4,300万円の増収となりました。
調剤薬局事業については、本年上期に1店舗を閉局しましたが、処方箋単価の上昇により増収となり、1億5,900万円の増収で着地しています。
連結収益(営業利益)
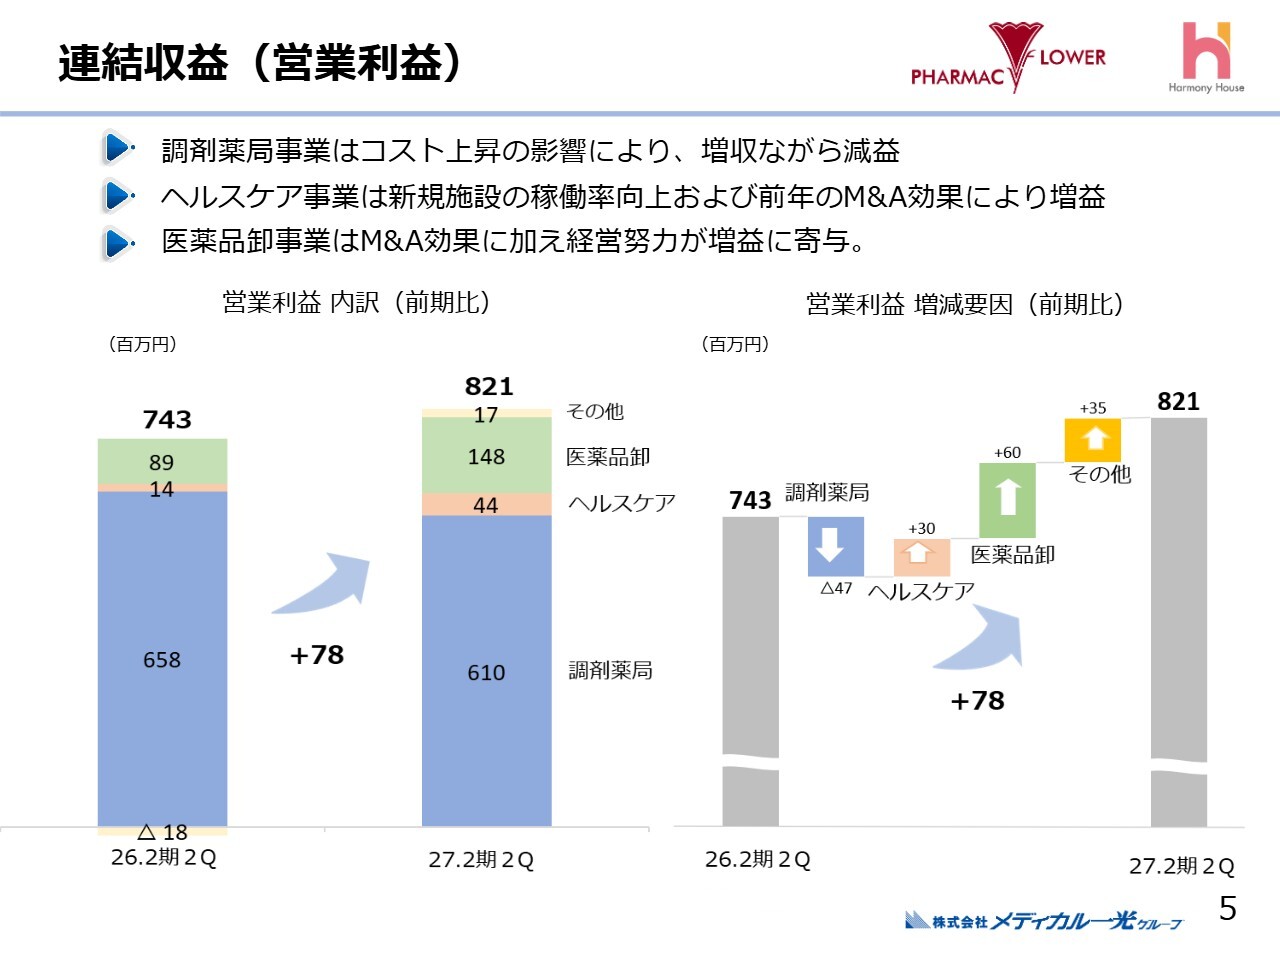
連結収益の営業利益についてご説明します。セグメント別に前期と今期の実績をご報告します。調剤薬局事業は、前期が6億5,800万円、今期が6億1,000万円、ヘルスケア事業は、前期が1,400万円、今期が4,400万円です。医薬品卸事業は、前期が8,900万円、今期が1億4,800万円です。
その他の事業は、前期がマイナス1,800万円、今期がプラス1,700万円となり、トータルでは前期が7億4,300万円、今期が8億2,100万円となり、7,800万円の増益となりました。
ヘルスケア事業や医薬品卸事業のM&A効果、および既存事業の伸長により増収増益となった一方で、調剤薬局事業は新たなM&Aや出店などがなかったことに加え、コスト上昇の影響もあり、4,700万円の減益となりました。
連結収益(営業利益率)①
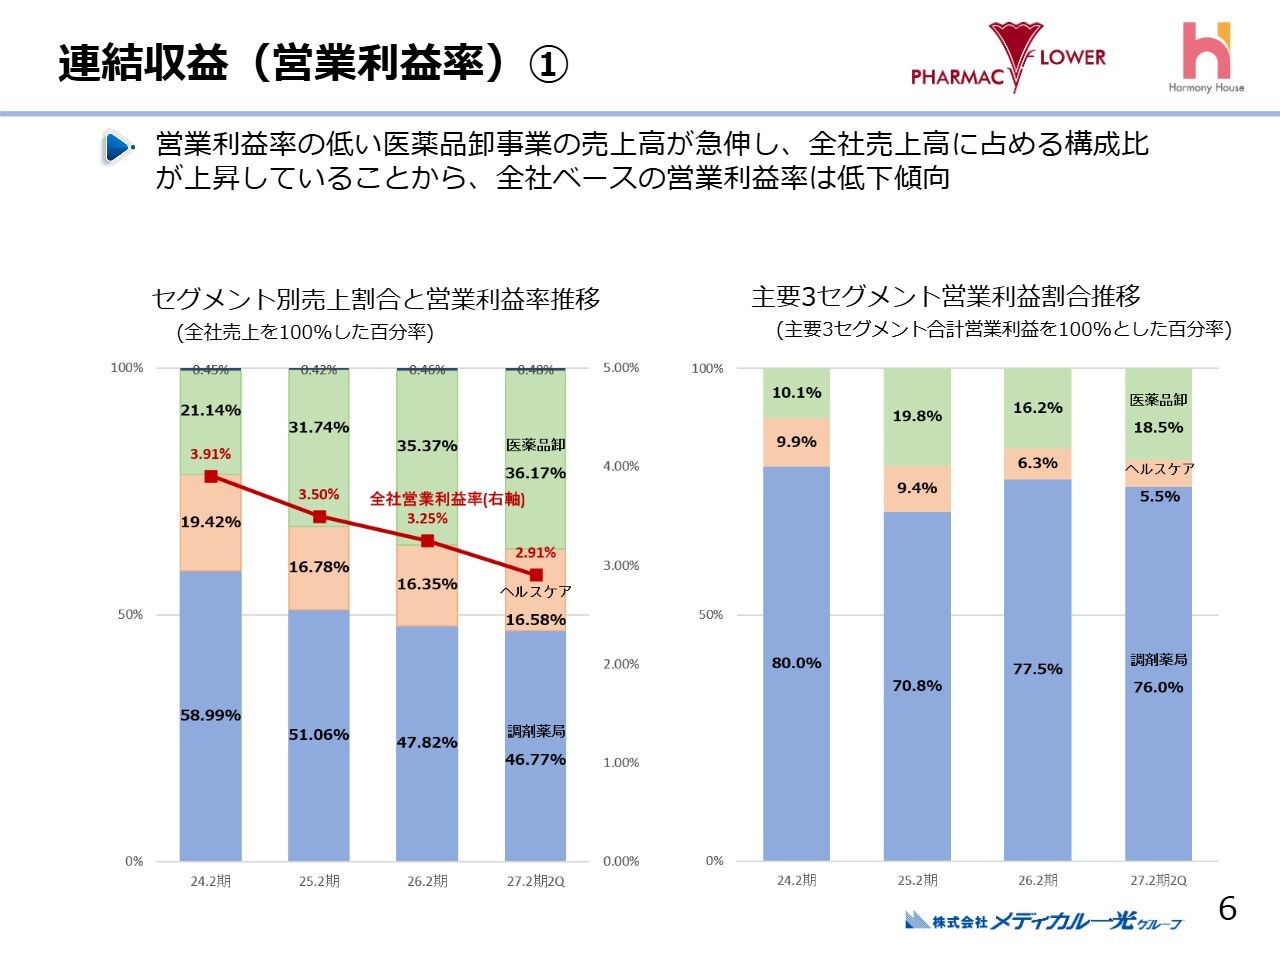
連結収益の営業利益率についてご説明します。スライド左のグラフは、セグメント別の売上高の割合と全社ベースの営業利益率の推移を示したものです。右のグラフには主要3セグメントの営業利益に占める割合が示されています。
左のグラフで示したとおり、医薬品卸事業の売上割合が増加するにつれて、営業利益率が若干低下していることが確認できるかと思います。
連結収益(営業利益率)②
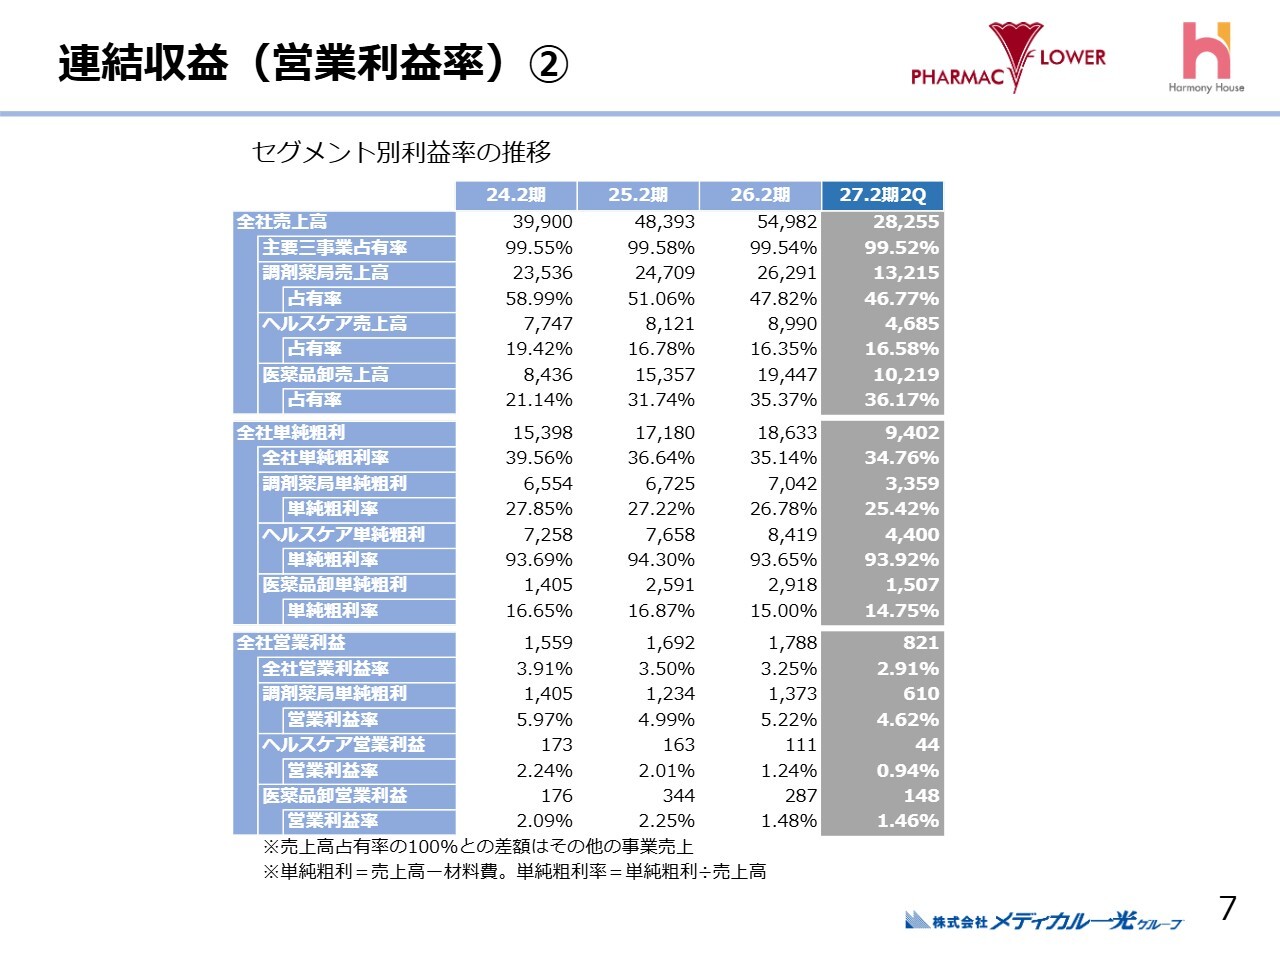
こちらのスライドには計数面を記載しています。医薬品卸事業は、他の事業と比べて営業利益率が若干低い傾向にあります。具体的には、調剤薬局事業の営業利益率が4.62パーセント、ヘルスケア事業が0.94パーセントであるのに対し、医薬品卸事業は1.46パーセントとなっています。調剤薬局事業の4.62パーセントと比較すると、医薬品卸事業の営業利益率は非常に低いと言えます。
これは、卸という業種の特性によるものではありますが、医薬品卸事業の全社売上高に占める割合が増加することで、営業利益率が全社として低下している状況です。医薬品卸事業が全社売上高に占める割合は、2024年2月期にはおよそ21.14パーセントでしたが、今期の第2四半期では36.17パーセントとなり、全社の売上の3分の1を超える規模に達しています。
連結収益(営業利益率)①
こちらのスライドの右のグラフは営業利益に占める主要3セグメントの割合を示したものです。調剤薬局事業が直近では76パーセントで、営業利益のおおむね7割から8割を調剤薬局事業が占めている状況がうかがえます。
医薬品卸事業は営業利益率が低い傾向にありますが、固定費が非常に少なく、投資や必要なものも少ないという事業の特性があります。そのため、一定の事業規模を確保することで、着実に利益を積み上げていくことができる事業であると考えています。
連結収益(営業利益率)②
こちらのスライドの表は、先ほどのグラフで示した数字を一覧にしたものです。単純粗利とは、売上高から材料費を差し引いたものです。そして、単純粗利率はその単純粗利を売上高で割った値であり、材料費を除いた利益の割合を指します。
この割合について、調剤薬局事業の場合は約25パーセントであるのに対し、医薬品卸事業の場合は14パーセントや15パーセント程度となっています。しっかりと利益を確保できないというのが、医薬品卸事業特有の構成です。
当社グループのセグメント連携
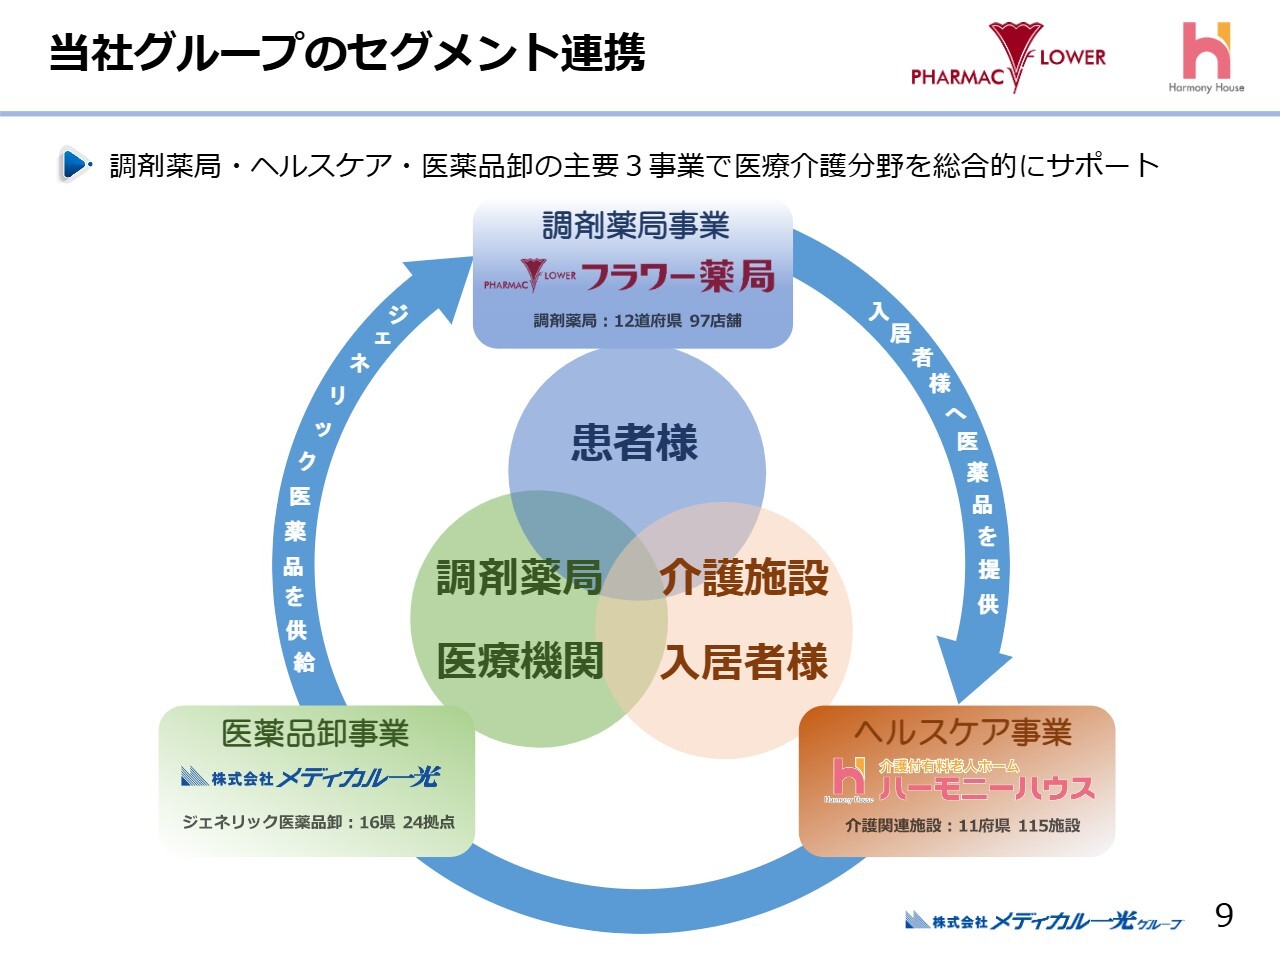
セグメント別の概要についてご説明します。スライドは当社の事業構造やグループ内のセグメント連携とシナジーを示した概念図です。
調剤薬局事業についてですが、「フラワー薬局」というブランド名を用い、12道府県において97店舗の調剤薬局を展開しています。
ヘルスケア事業に関しては、「ハーモニーハウス」という名称の施設を中心に、有料老人ホームや通所介護事業所などの介護関連施設を11府県で115施設展開しています。医薬品卸事業はジェネリック医薬品の専業卸として、16県に24拠点を展開しています。
それぞれの事業について、医薬品卸事業は医療機関や他社の調剤薬局にジェネリック医薬品を提供しています。調剤薬局事業では患者さまに処方薬を提供し、ヘルスケア事業では入居者さまに介護サービスを提供しています。
グループ内のシナジーについてですが、調剤薬局事業では、グループ内のヘルスケア事業の施設に対して、介護施設の入居者にお薬を調剤して届ける居宅療養管理指導を行っています。
この取り組みで培ったノウハウをグループ外の介護施設にも展開し、売上増加につなげていく動きを進めています。医薬品卸事業については、ジェネリック医薬品をグループ内の調剤薬局に提供しています。
弊社の調剤薬局事業が成長すれば、そこで利用するジェネリック医薬品も増えることから、医薬品卸事業の規模拡大にもつながると考えています。
調剤薬局事業の業績
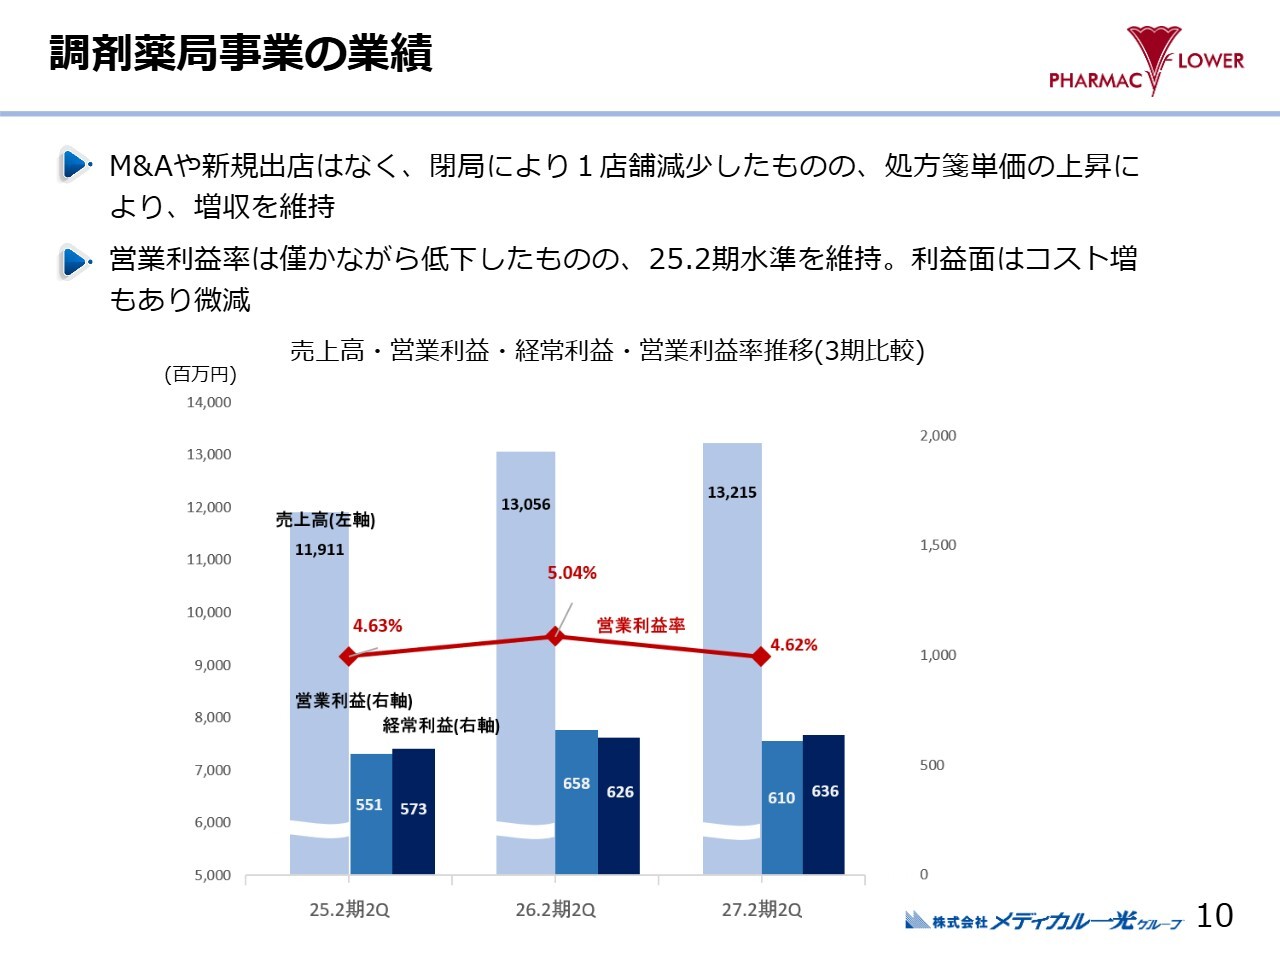
調剤薬局事業の業績についてです。処方箋枚数に関しては、前年同期比で微減となりました。ただし、処方箋単価が上昇したため、売上高は前年同期比でおよそ1億5,900万円の増収となりました。
店舗数については、前第2四半期末および前期末に98店舗ありましたが、当第2四半期末では97店舗となり、1店舗減少しています。
利益面については、コストの上昇があったものの、営業利益は前年同期比4,700万円の減益となりました。一方で、経常利益は1,000万円の増益で最終的に着地しています。営業利益率は4.5パーセント以上を安定して確保しています。
ヘルスケア事業の業績
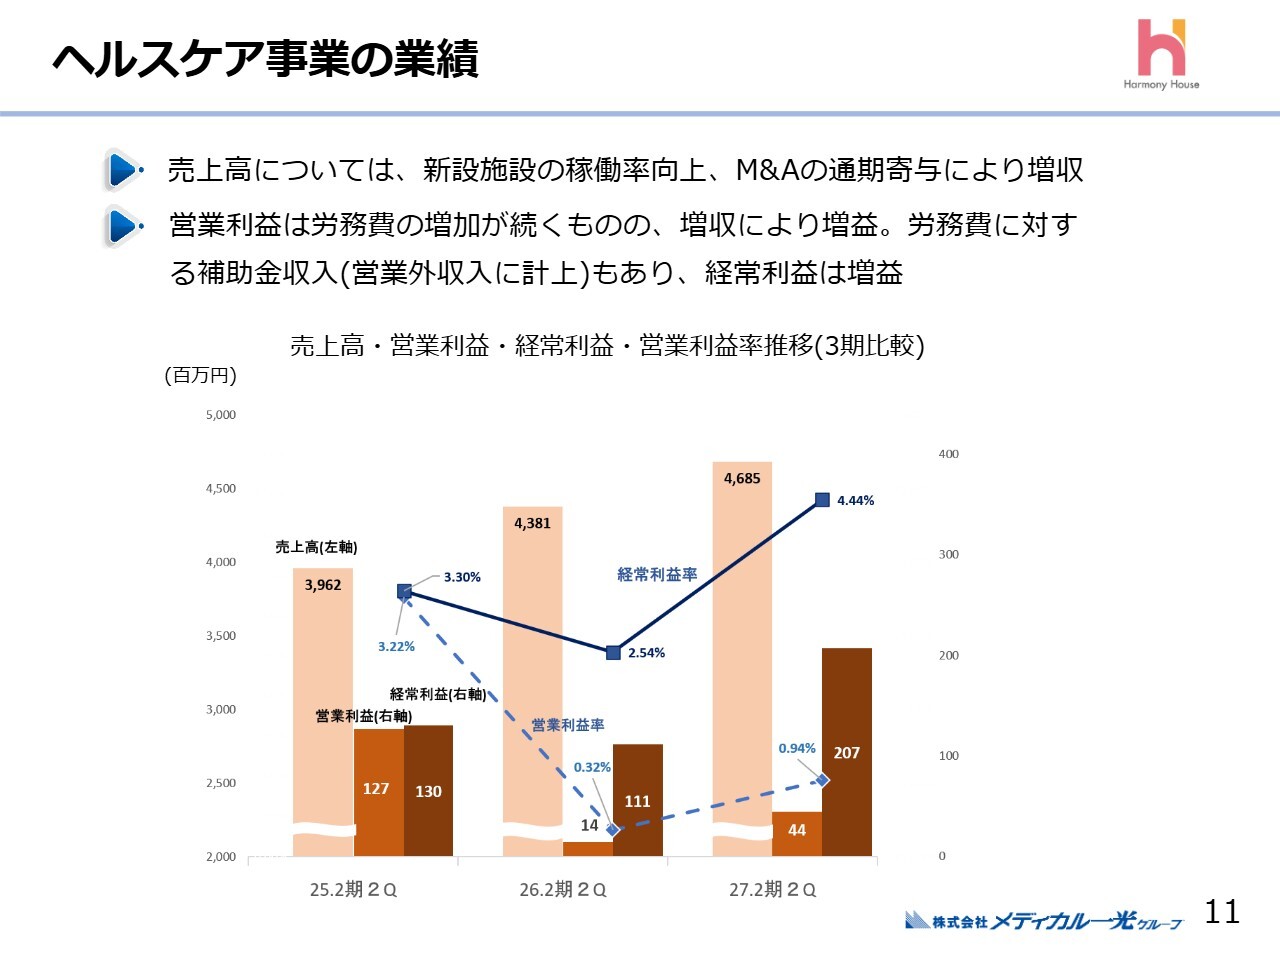
ヘルスケア事業についてです。ヘルスケア事業では、2025年3月に有料老人ホーム「ハーモニーハウス桑名」という施設を新たに開設しました。こちらの稼働率が非常に堅調に推移しており、増収増益の要因の1つとなっています。
また、2025年8月には、茨城県で介護施設を運営するサンライズヴィラ土浦という会社を子会社化し、こちらの売上および利益が期を通じて寄与したということです。
営業利益率について一部ご説明しましたが、ヘルスケア事業の営業利益率は過去に比べて低下しています。これは主に介護職員の人件費が上昇したことによるものです。一方で、この人件費の上昇に関しては、処遇改善補助金というかたちで補助金が支給されています。
我々は、人件費については労務費や販管費として従業員に支払う一方で、それに伴う処遇改善補助金や雇用助成金などは営業外収益に計上しています。
そのため、営業利益率が大きく下がっているように見えますが、経常利益率はあまり下がらず、むしろ改善していると言えます。ヘルスケア事業の実力については、経常利益をぜひご参考にしていただければと思います。
医薬品卸事業の業績
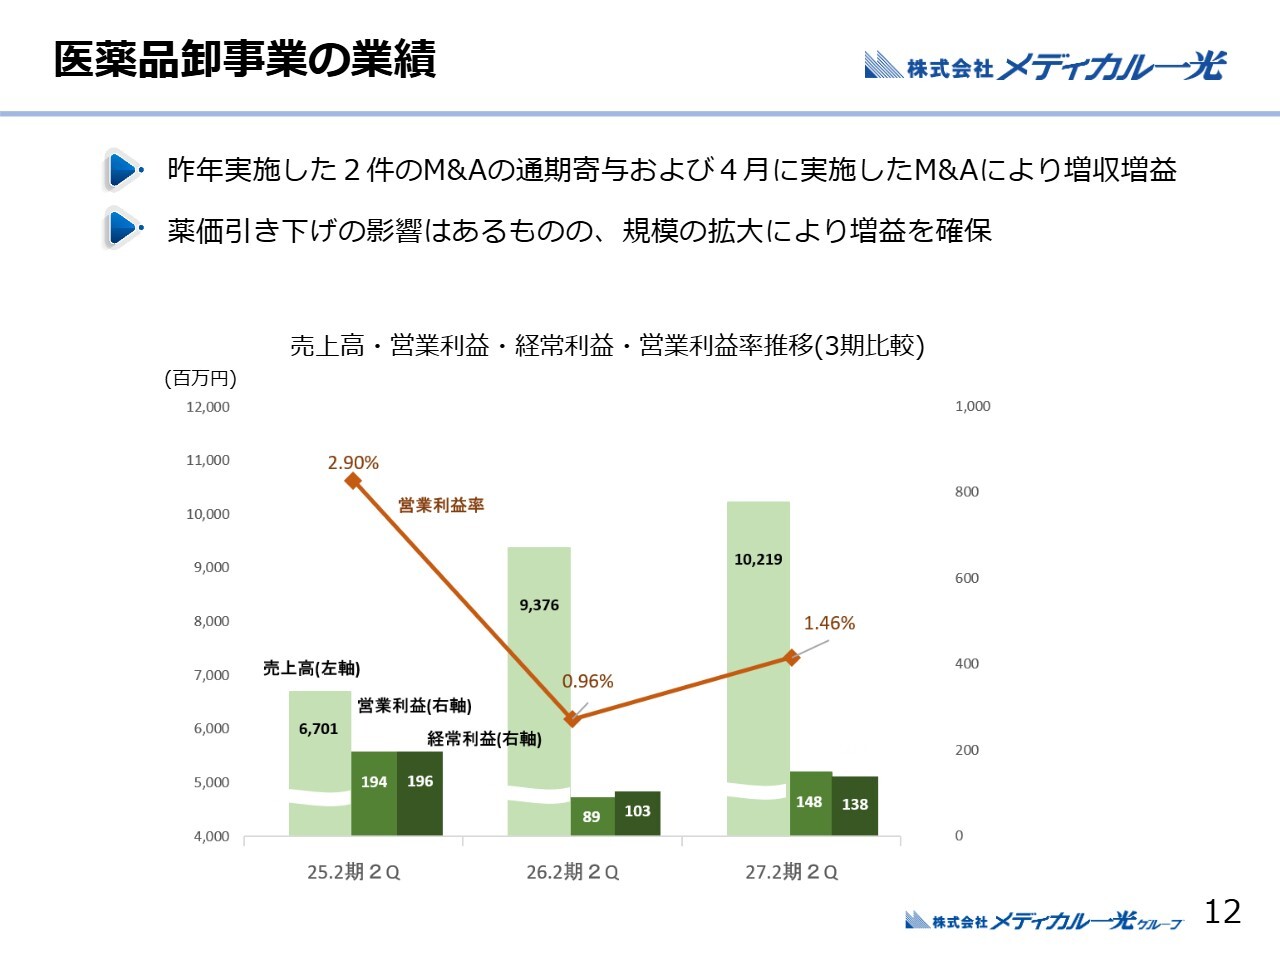
医薬品卸事業についてご説明します。医薬品卸事業では、前年の第2四半期中に2件、M&Aで販売会社を取得しました。それぞれ高知県と愛知県に本社があります。また、本年4月には佐賀県の販売会社もグループに加えています。
これらの利益貢献が本格化するのはこれからと考えていますが、これらのM&A効果により、前年同期比で約5億7,900万円分の増収効果が生じています。また、既存の支店や営業所も拡販に注力しており、こちらでも売上が前年同期比で2億6,400万円増加しました。その結果、医薬品卸事業全体では前年同期比8億4,300万円の増収となりました。
利益面については、先ほどもご説明したとおり、利益率が相対的に低いため大きな伸びは見られませんが、営業利益では前年同期比5,900万円の増益、経常利益では前年同期比3,500万円の増益となり、増収増益で締めくくることができました。
医薬品卸事業についてですが、原価率の上昇が続いています。しかし、先ほども申し上げましたとおり、グループ調剤の伸長に伴い、規模を拡大し、それに合わせて原価の低減交渉や販売力強化など、トップラインを強化することで収益力の向上を図っていきます。
特別利益の推移
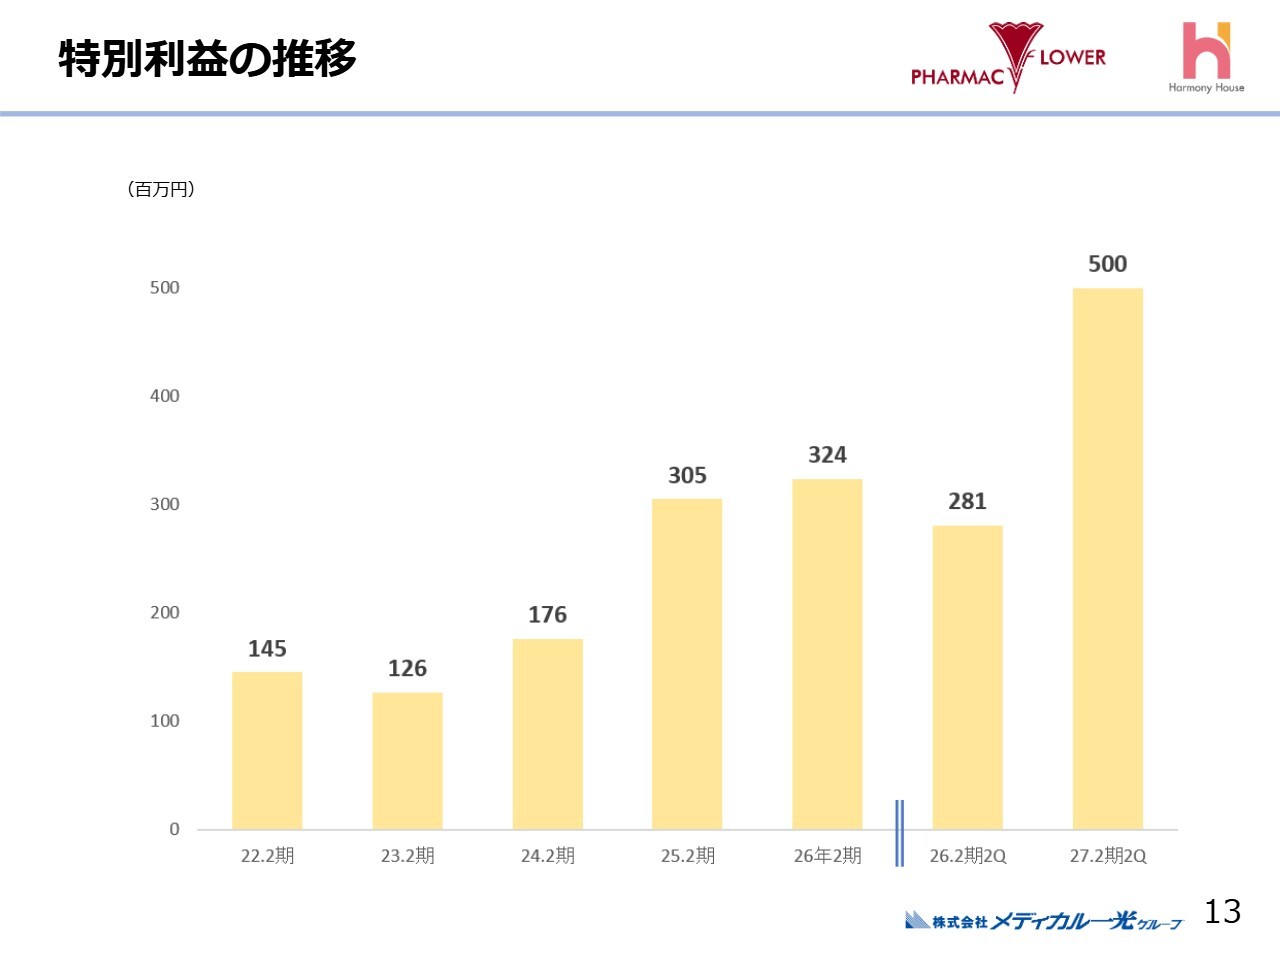
特別利益の推移についてご説明します。当社では資金の有効活用として、有価証券への投資も一部行っていますが、近時の相場環境も影響し、当第2四半期の特別利益は、前第2四半期の2億8,100万円から5億円となり、約2億1,900万円増加しました。
これらの特別利益によって創出されたキャッシュフローは、新たなM&Aや事業の再構築費用として有効に活用していく予定です。
当社グループ全体の拠点網
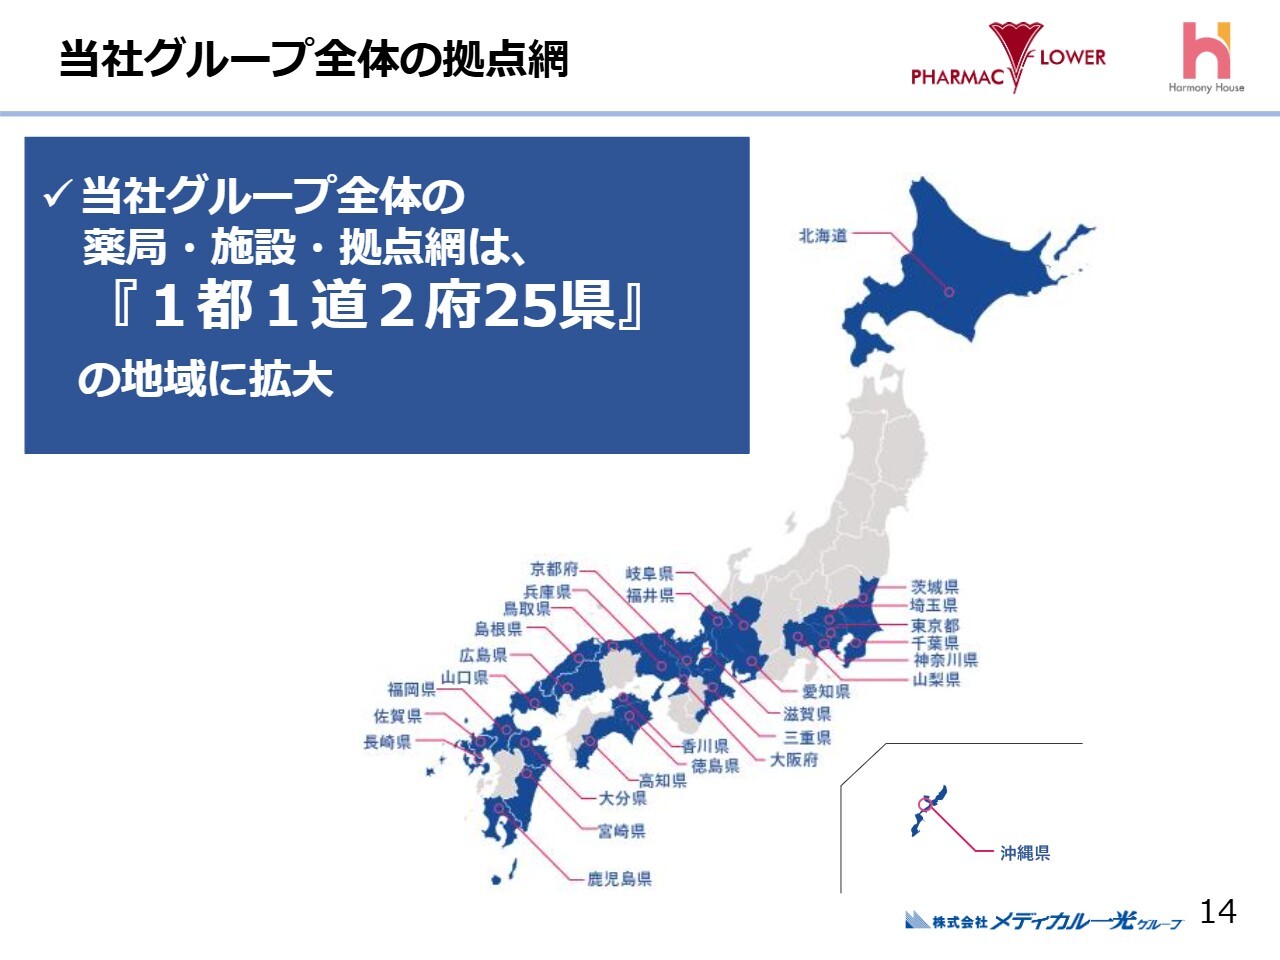
先ほどM&Aについてもご説明しましたが、当第2四半期において、佐賀県の医薬品卸事業の拠点をM&Aによりグループに加えたことで、当社の営業エリアは1都1道2府25県に拡大しています。
2027年2月期 通期業績見通し
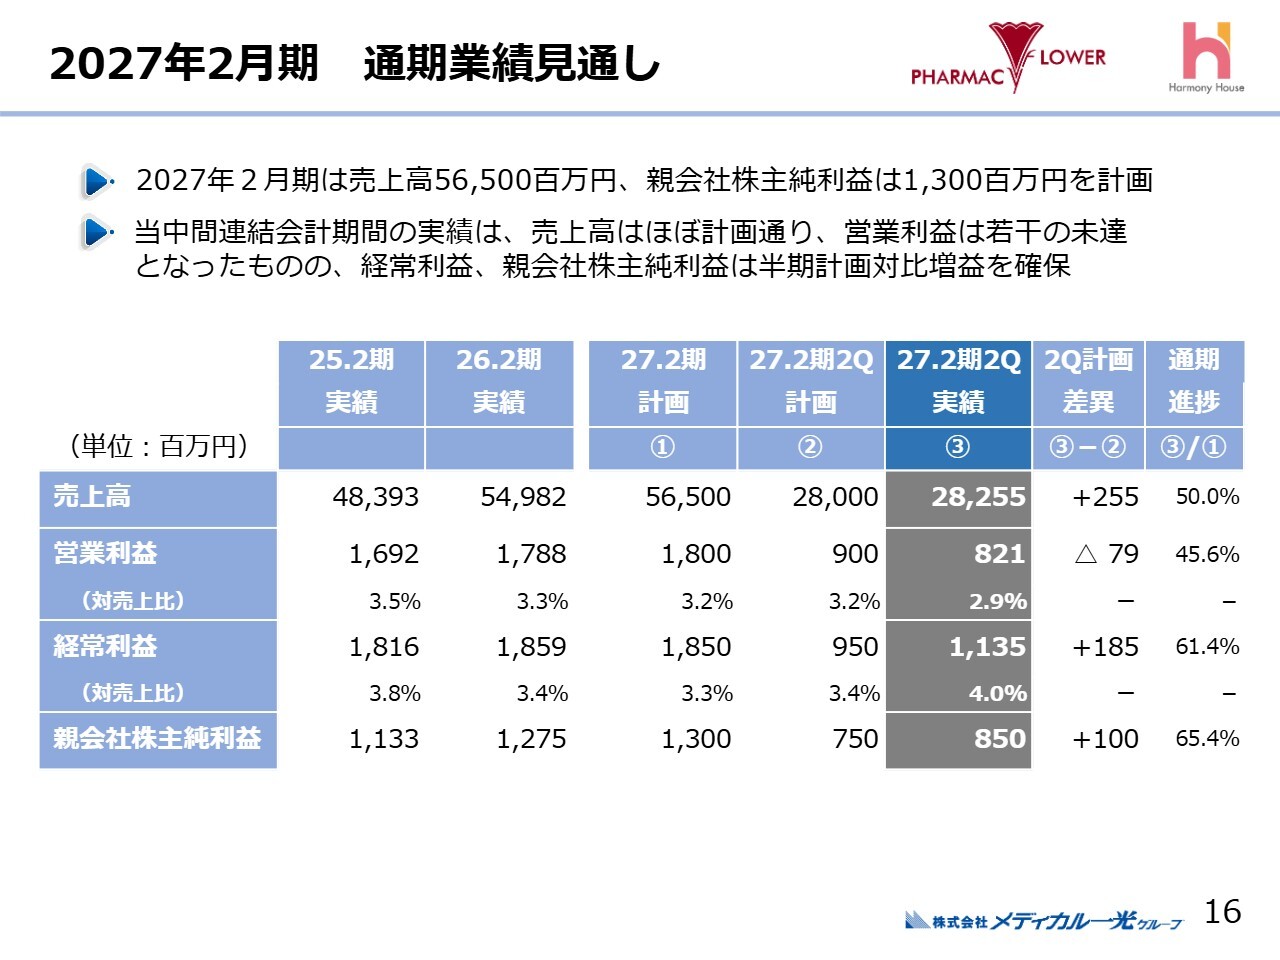
2027年2月期通期の業績見通しについてご説明します。2027年2月期第2四半期の売上高と各段階の利益は、先ほどご説明したとおりです。
2027年2月期の通期計画は、売上高が565億円、営業利益が18億円、経常利益が18億5,000万円、親会社株主に帰属する当期純利益が13億円です。表の①は期初に発表した通期の数値、表の②は期初に発表した半期の数値を表しています。
通期計画に対する進捗率は、売上高が50パーセント、営業利益が45.6パーセント、経常利益が61.4パーセント、親会社株主に帰属する当期純利益が65.4パーセントで推移しています。
営業利益だけが先ほど申し上げた理由により若干マイナスとなっています。しかしながら、最終的な利益である親会社株主に帰属する当期純利益については、半期を終えた段階で通期目標の65.4パーセントを達成しています。
過去5年間の売上高・営業資産推移
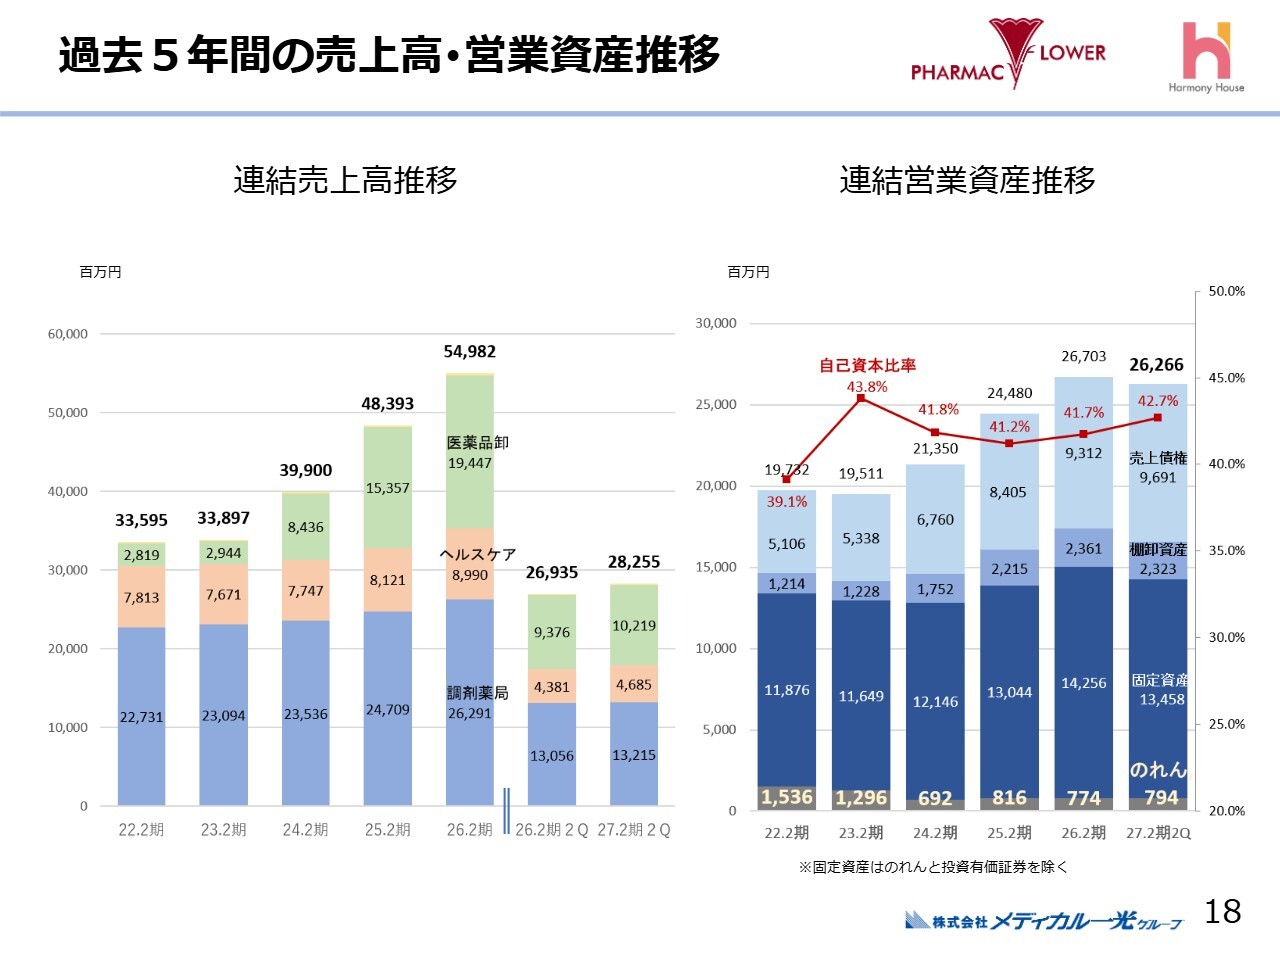
過去5年間の通期業績と財務の推移についてご説明します。スライド左側のグラフが連結売上高、右側のグラフが連結営業資産および自己資本比率の推移を示しています。売上高は過去5年間、右肩上がりで推移しており、特に医薬品卸事業が大きく伸びている点については先ほどもご説明したとおりです。
右側のグラフをご覧いただくと、主に医薬品卸事業を中心にM&Aを進めてきた結果、流動資産のうち売上債権と棚卸資産が増加を続けてきたことが、ここ数年の傾向として見受けられます。
一方で、注目していただきたいのは右側のグラフの一番下に示されているのれんの金額です。のれんの金額は2022年2月期に15億3,600万円ありましたが、M&Aを多く重ねつつも、現在は7億9,400万円です。総資産に対する割合は2.1パーセント、純資産に対する割合は4.8パーセントと、非常に低い水準に抑えることができていると言えます。
自己資本比率については、営業資産、特に売掛金や在庫の増加に伴い若干低下する傾向が見られましたが、前期および当第2四半期で改善し、42.7パーセントと健全な水準を維持していると言えるでしょう。
過去5年間の現預金・有利子負債推移
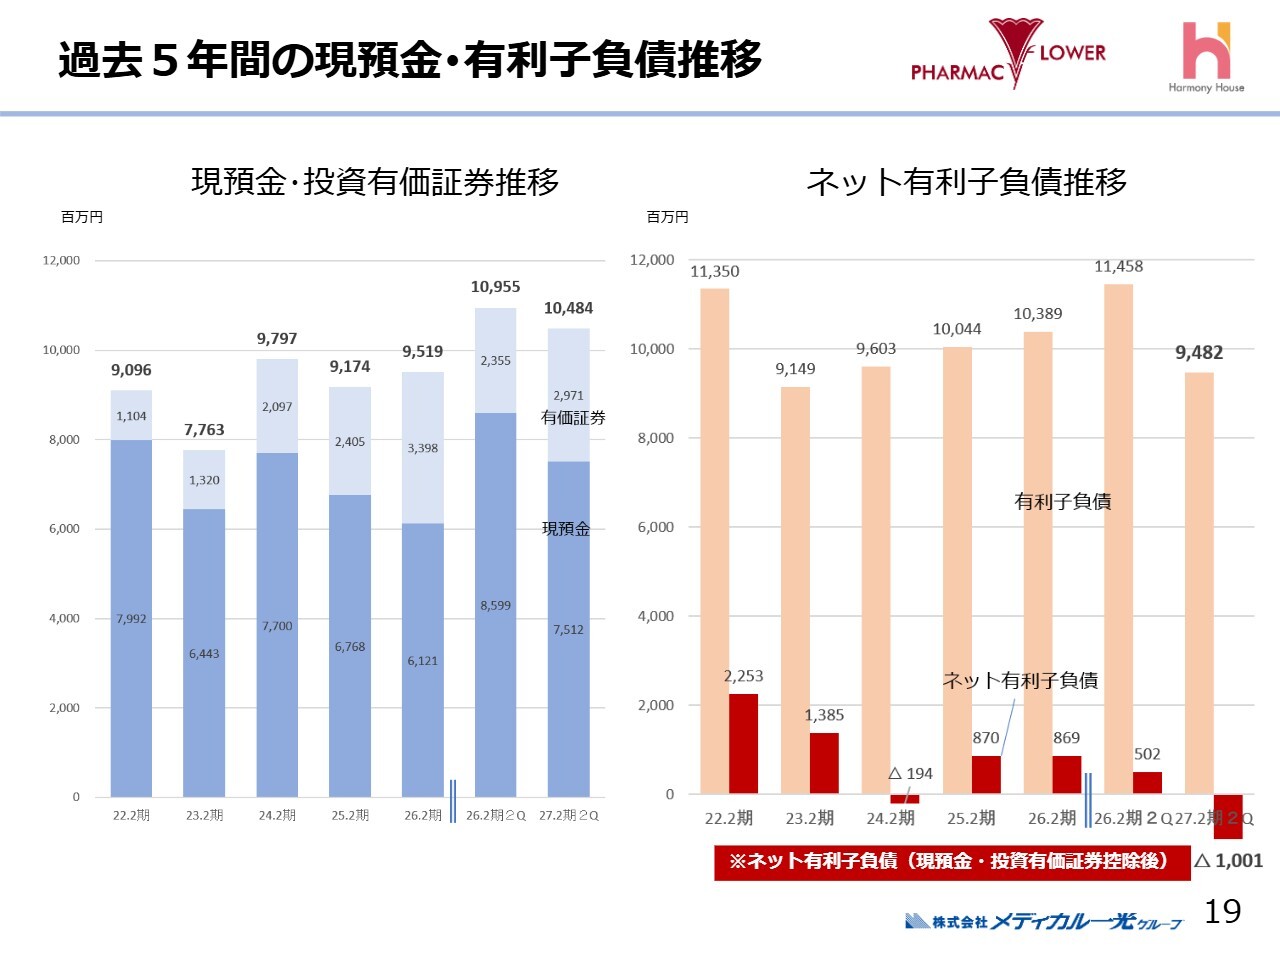
過去5年間の現預金・有利子負債の推移についてご説明します。こちらのスライドのグラフは過去5年間の現預金・有価証券と有利子負債の推移を示しています。左側のグラフが現預金と有価証券、右側が有利子負債を表しています。当第2四半期末において、現預金と有価証券の残高は104億8,400万円、有利子負債は94億8,200万円となっています。
前年同期比では、現預金および有価証券が減少し、有利子負債も減少しました。特に有利子負債の減少が非常に大きく、その結果、有利子負債から現預金と有価証券を引いたネット有利子負債はおよそ10億100万円のマイナスとなり、キャッシュ面の改善が図られているとご理解いただければと思います。
連結貸借対照表(資産の部)
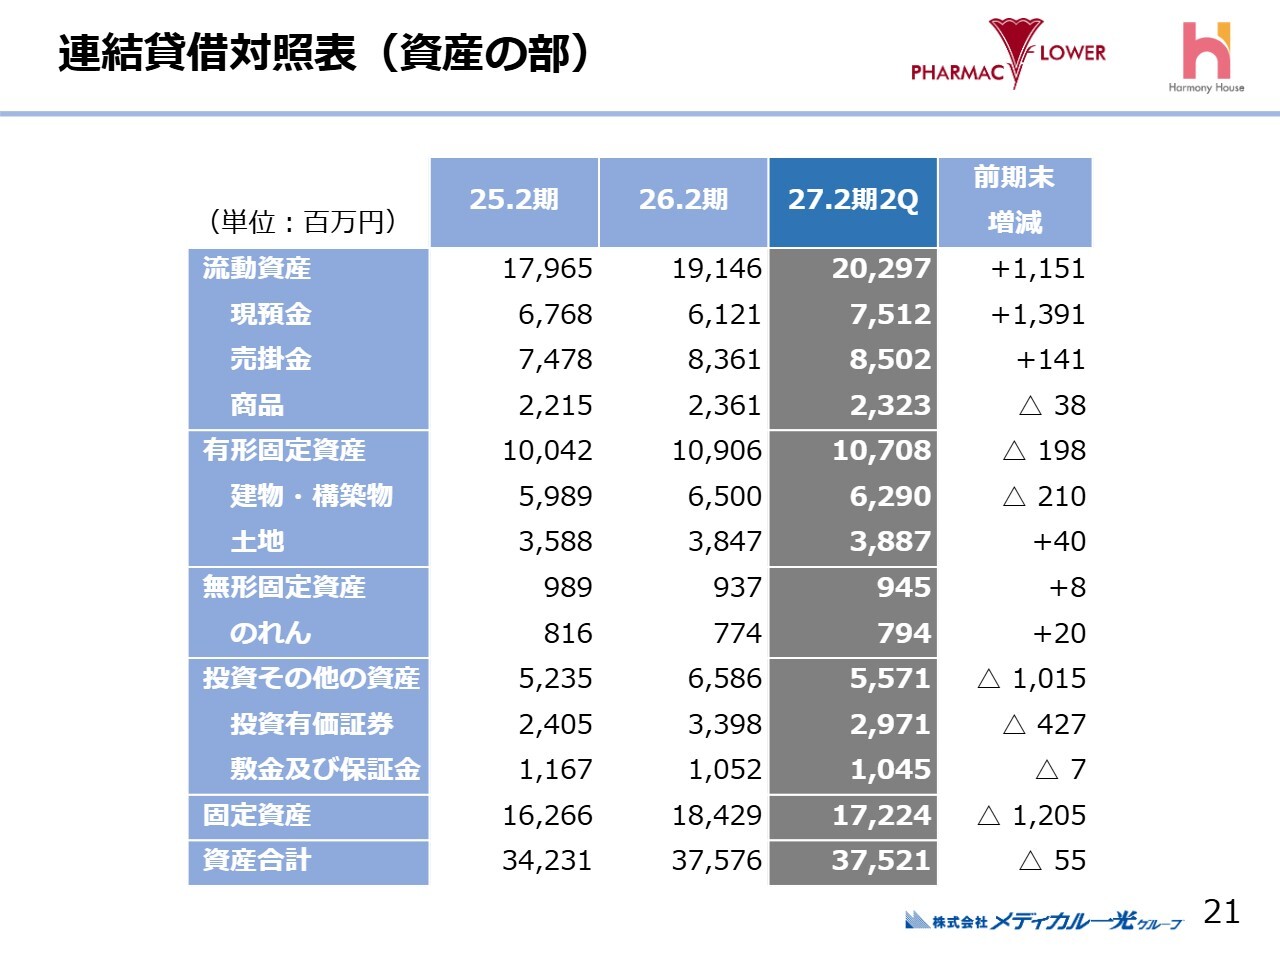
財務指標等の概況です。まず、連結貸借対照表の資産の部についてご説明します。現預金は、営業キャッシュフローが非常に潤沢だったことを受け、前期末に比べて13億9,100万円増加し、75億1,200万円となりました。売掛金は売上増加等に伴い1億4,100万円の増加、有形固定資産は減価償却により1億9,800万円減少しています。
のれんについては、4月のM&Aにより若干増加しましたが、一方で減価償却も進んでいるため、ネットで2,000万円の増加に抑えられています。
投資その他の資産については、投資有価証券の減少や調剤薬局事業における店舗閉鎖の影響で若干減少しました。この結果、総資産は前期末に比べてマイナス5,500万円となり、わずかに減少した状況です。
連結貸借対照表(負債・純資産の部)
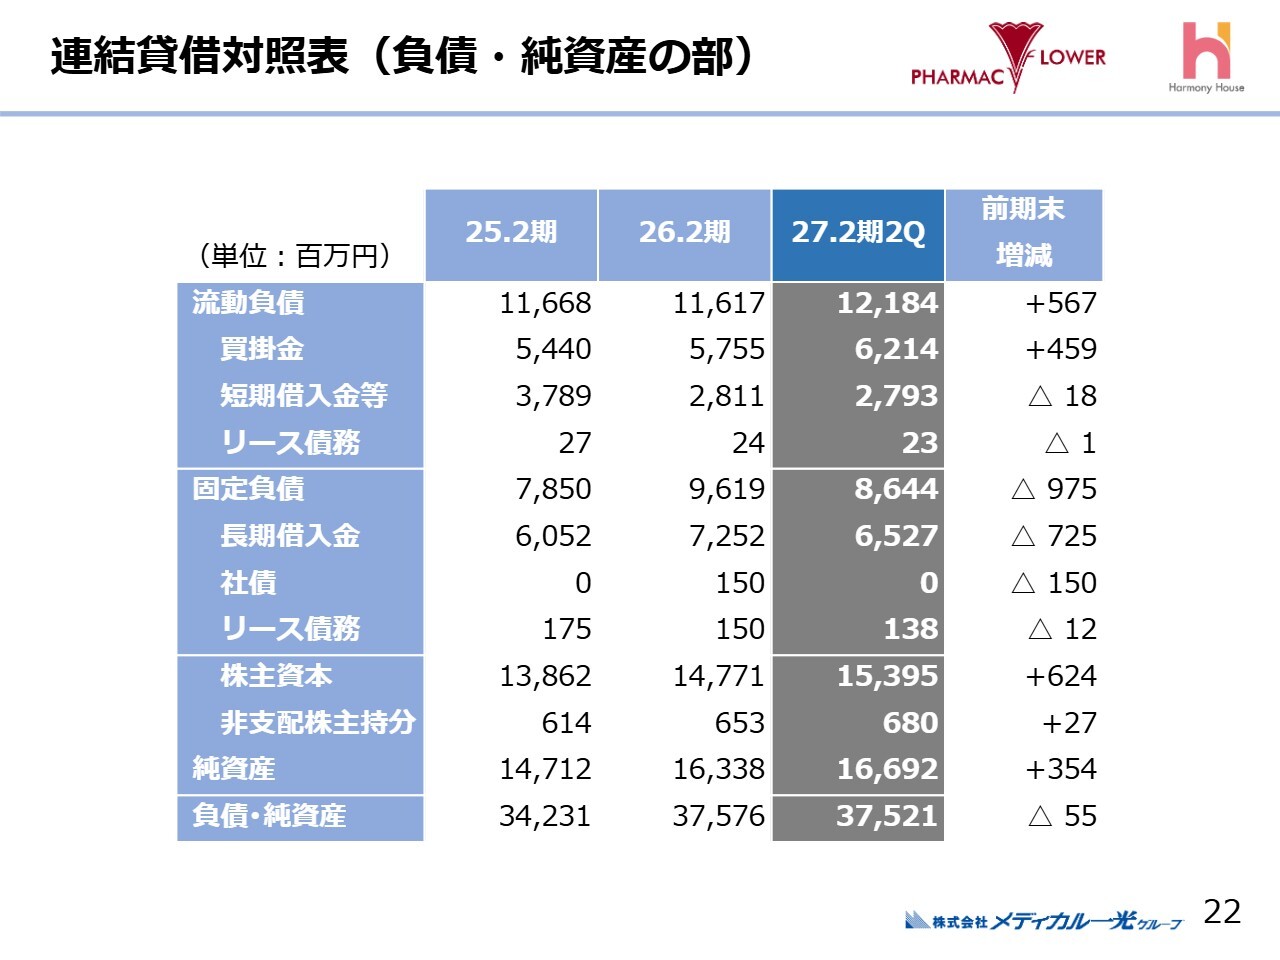
負債・純資産の部についてです。買掛金は季節要因により前期末比で4億5,900万円増加しています。前第2四半期と比較すると、2025年2月期末から約4億円増加していた状況があり、今年度も同程度の増加という見込みです。
固定負債については、堅調なキャッシュフローを背景に借入が大きく削減され、前期末比で9億7,500万円減少しました。純資産は利益の積み上げにより、3億5,400万円増加しています。
業績および資産・負債等の推移
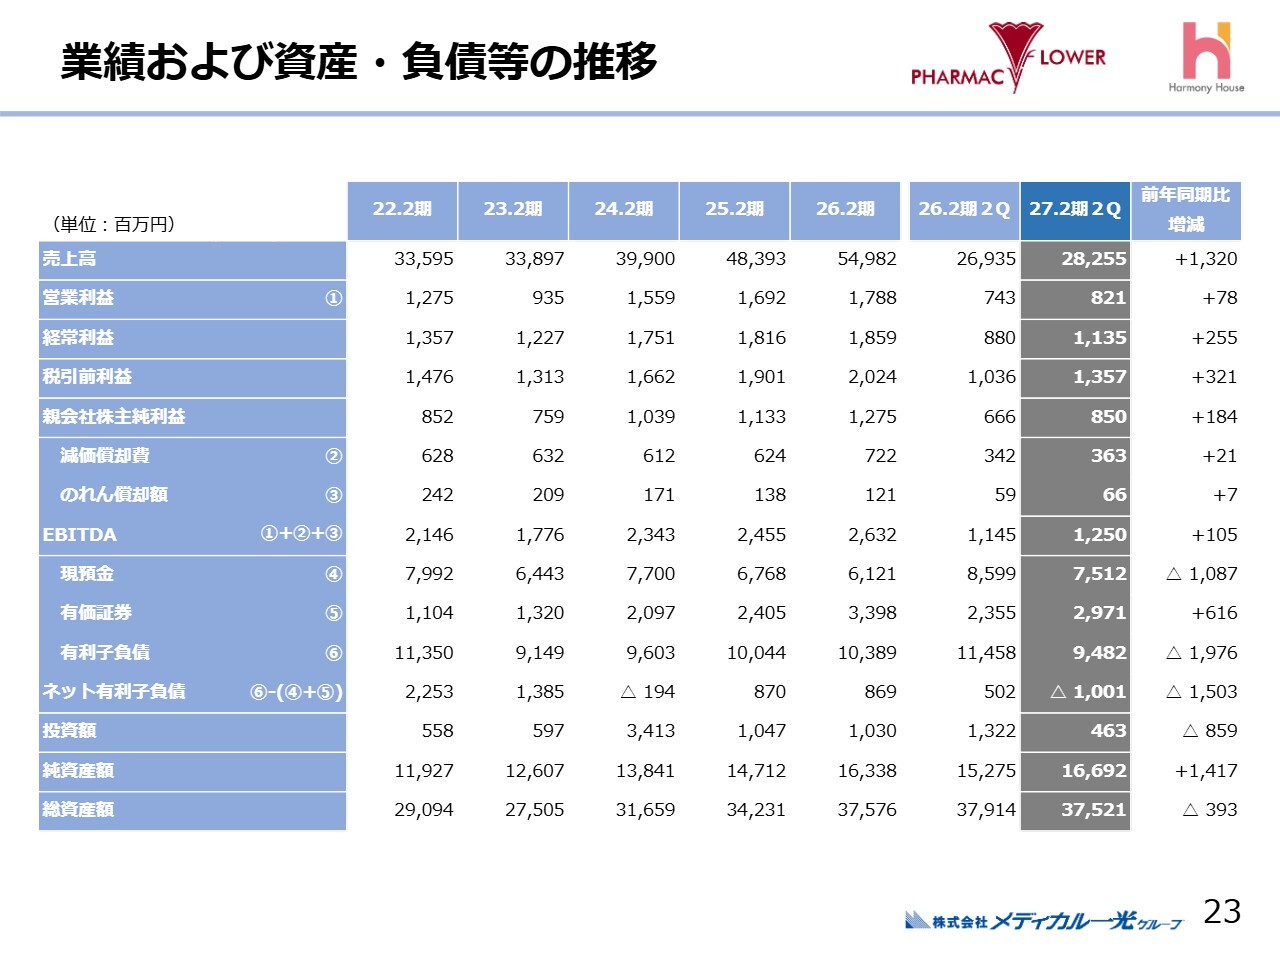
こちらのスライドは、業績および資産・負債等の推移を示しています。直近5期の通期実績および前第2四半期と当第2四半期の推移を表したものです。売上高については、グラフで説明したとおり、連続して増収を続けており、当第2四半期も前年同期比で増収となり、増収ペースを維持しています。
営業利益については、期初の計画に対して若干のマイナスが出ていますが、前年同期比では7,800万円の増加となり、増益基調を維持しています。経常利益についても、前年同期比で2億5,500万円の増益となり、増益基調を引き続き維持しています。
現預金は前年同期比で10億8,700万円減少していますが、有利子負債がそれ以上に減少しているため、キャッシュの状況はむしろ改善していると考えています。
主な経営指標の推移
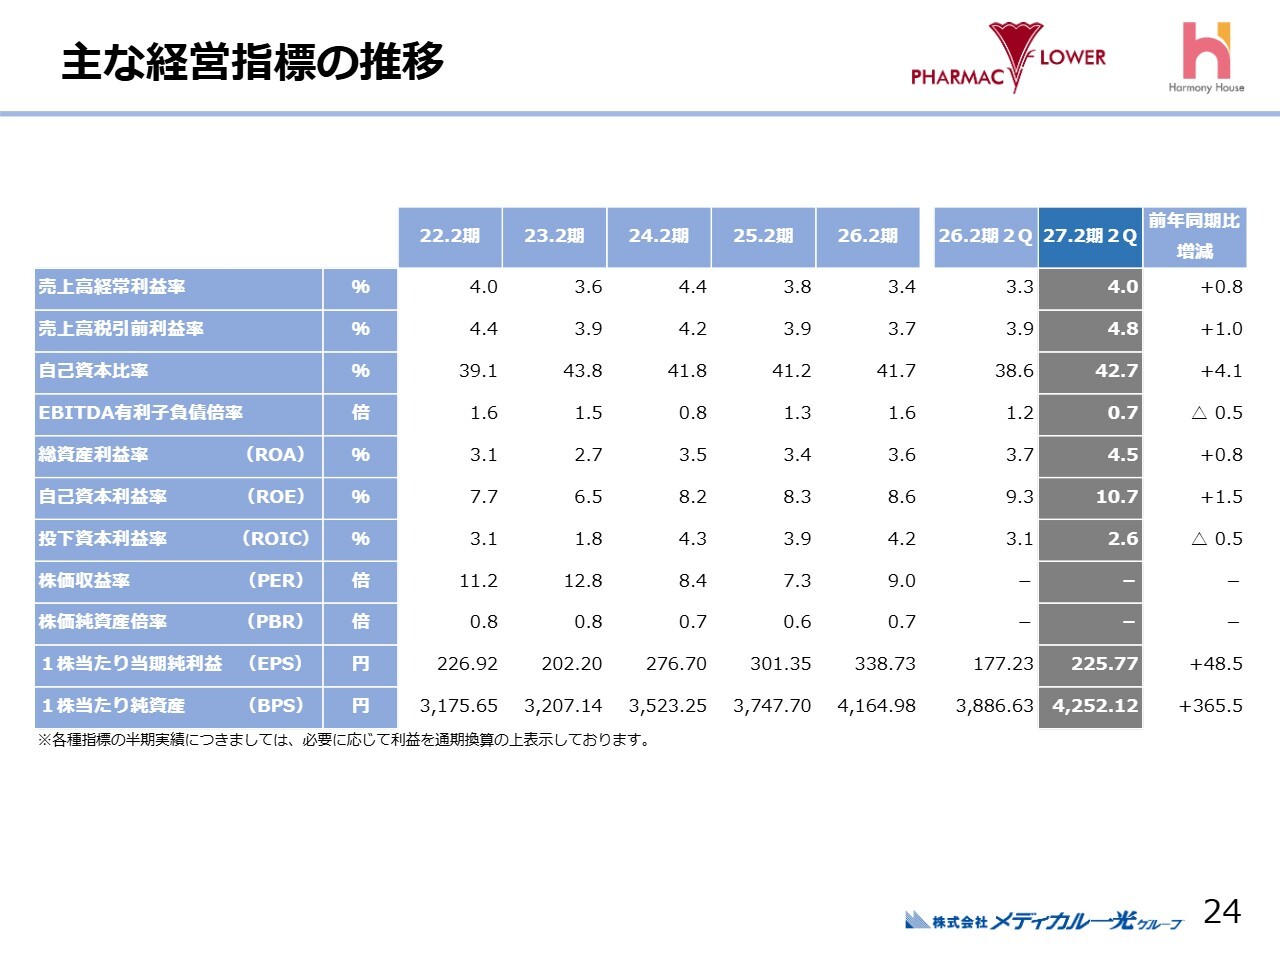
主な経営指標についてご説明します。このスライドに記載のとおり、堅調な収益を背景に、各指標は前年同期比で基本的に改善しています。ご説明しているとおり、営業利益は若干横ばいからわずかに減少していますが、純資産が大幅に増加しているため、ROICのみ若干悪化している状況です。
配当政策
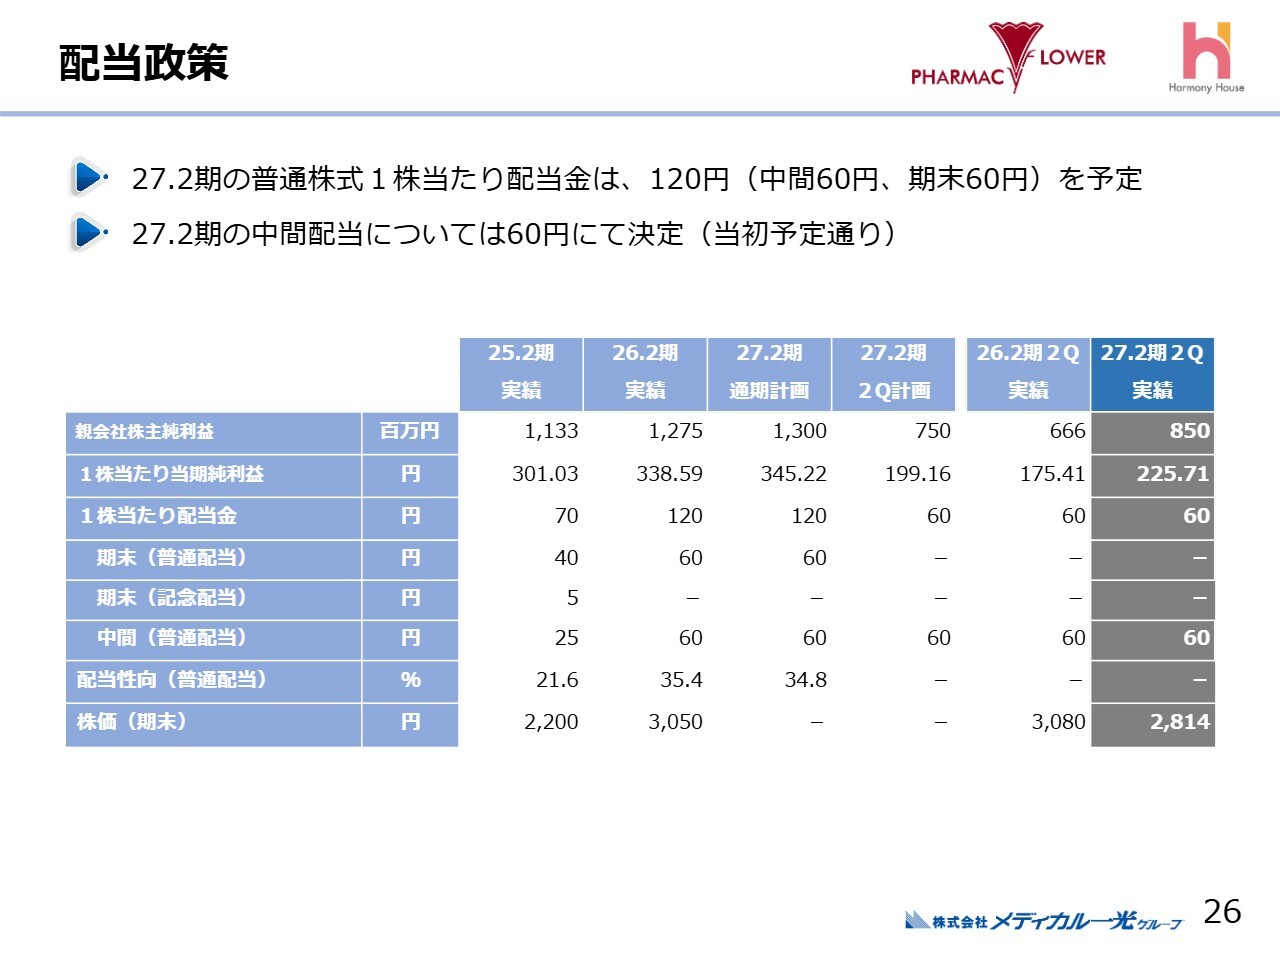
最後に、配当政策についてです。2027年2月期の配当は1株当たり年間120円(中間60円、期末60円)を予定しています。
すでに発表していますが、2027年2月期の中間配当については60円で決定済みです。配当性向については、通期で35パーセント以上を目指す方針です。以上、計数面も含めて私からのご説明とします。ありがとうございました。
質疑応答:2026年度調剤報酬改定の見解について
質問者:2026年度調剤報酬改定について、前回の


新着ログ
「小売業」のログ