2026年5月期第1四半期決算説明
ファーマライズHD、1Qは増収も報酬改定等の影響で減益、来期の成長を見据えた収益改善施策を推進
INDEX
秋山昌之氏(以下、秋山):みなさま、おはようございます。ファーマライズホールディングス株式会社代表取締役社長の秋山です。本日はお忙しいところお集まりいただき、誠にありがとうございます。それではこれより、令和9年5月期第1四半期の決算説明を始めます。よろしくお願いします。
本日の説明は、スライドに記載のとおり、3部構成で進めます。今回から新たな期に入り、調剤報酬の改定もあったため加算や指導料などが大幅に変更されました。そのため、この資料の内容構成を見直しています。現状をよりご理解いただけるように変更していますので、どうぞよろしくお願いします。
決算概要 決算ダイジェスト
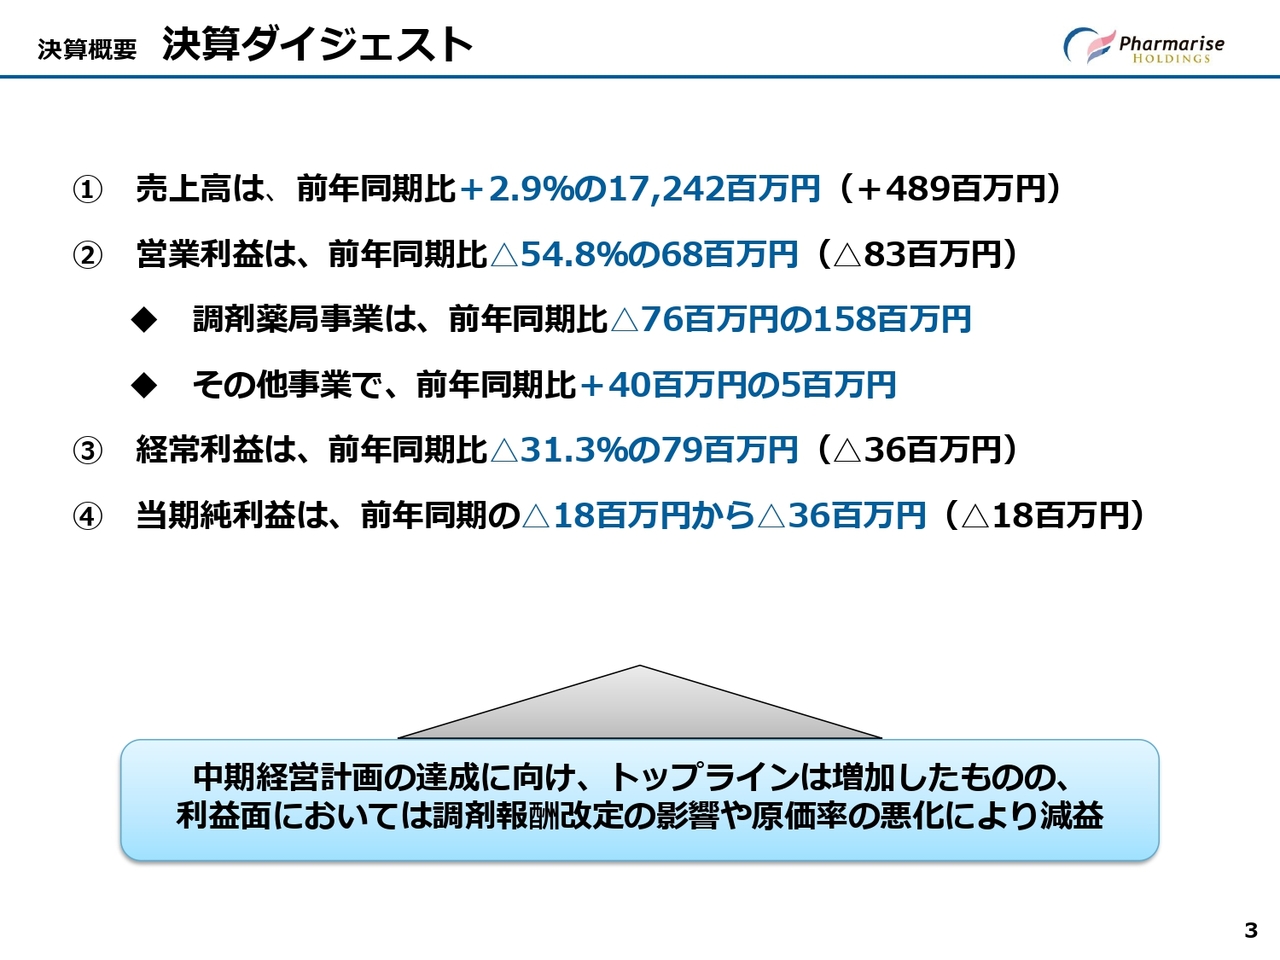
まずは決算概要についてご説明します。はじめに決算ダイジェストです。売上高は172億4,200万円で、前年同期比プラス4億8,900万円、2.9パーセント増となりました。営業利益は6,800万円で、前年同期比マイナス8,300万円、54.8パーセント減、経常利益は7,900万円で、前年同期比マイナス3,600万円、31.3パーセント減となっています。
その結果、当期純利益はマイナス3,600万円で、前年同期比マイナス1,800万円の着地となりました。中期経営計画の達成に向けたさまざまな取り組みの結果、トップラインは増加したものの、調剤報酬改定の影響や原価率の悪化により、前年同期比で減益となりました。
決算概要 連結損益計算書 前年同期比
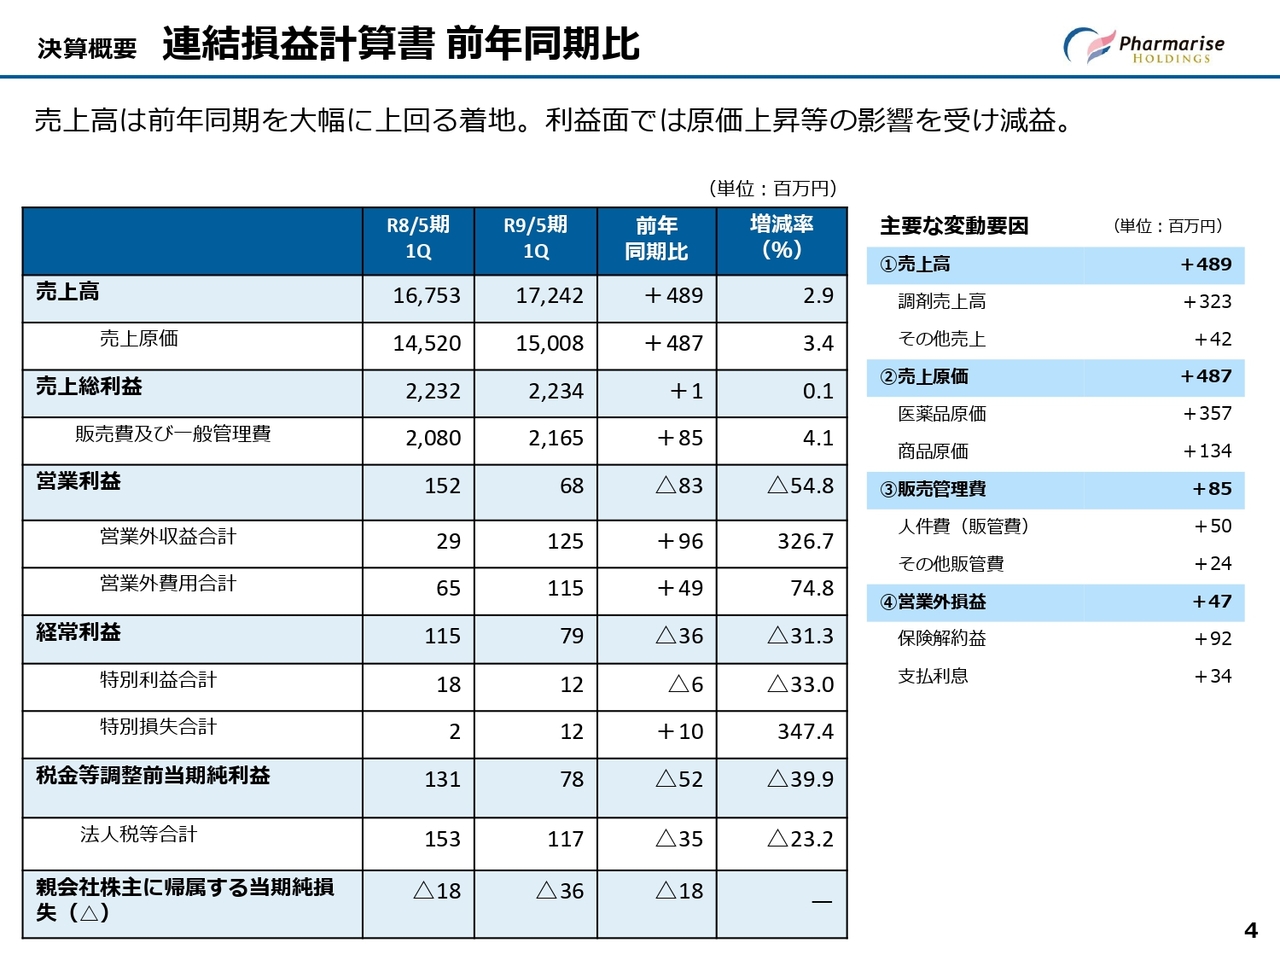
前年同期と比較した連結損益計算書です。先ほどご説明したとおり、売上高は前年同期を上回る結果となりました。その理由としては、前連結会計年度におけるM&Aによる店舗数拡大に伴い、調剤売上高が増加したことが挙げられます。
一方、利益面では、調剤報酬改定や薬価改定に伴う仕入れ環境の変動、処方日数の長期化による原価率の上昇に加えて、昇給等による人件費の増加が影響しました。
その結果、前年同期比で営業利益および経常利益は減益となり、親会社株主に帰属する四半期純利益も減益となりました。主な変動要因については、スライドの表の右側に記載しています。
決算概要 連結貸借対照表
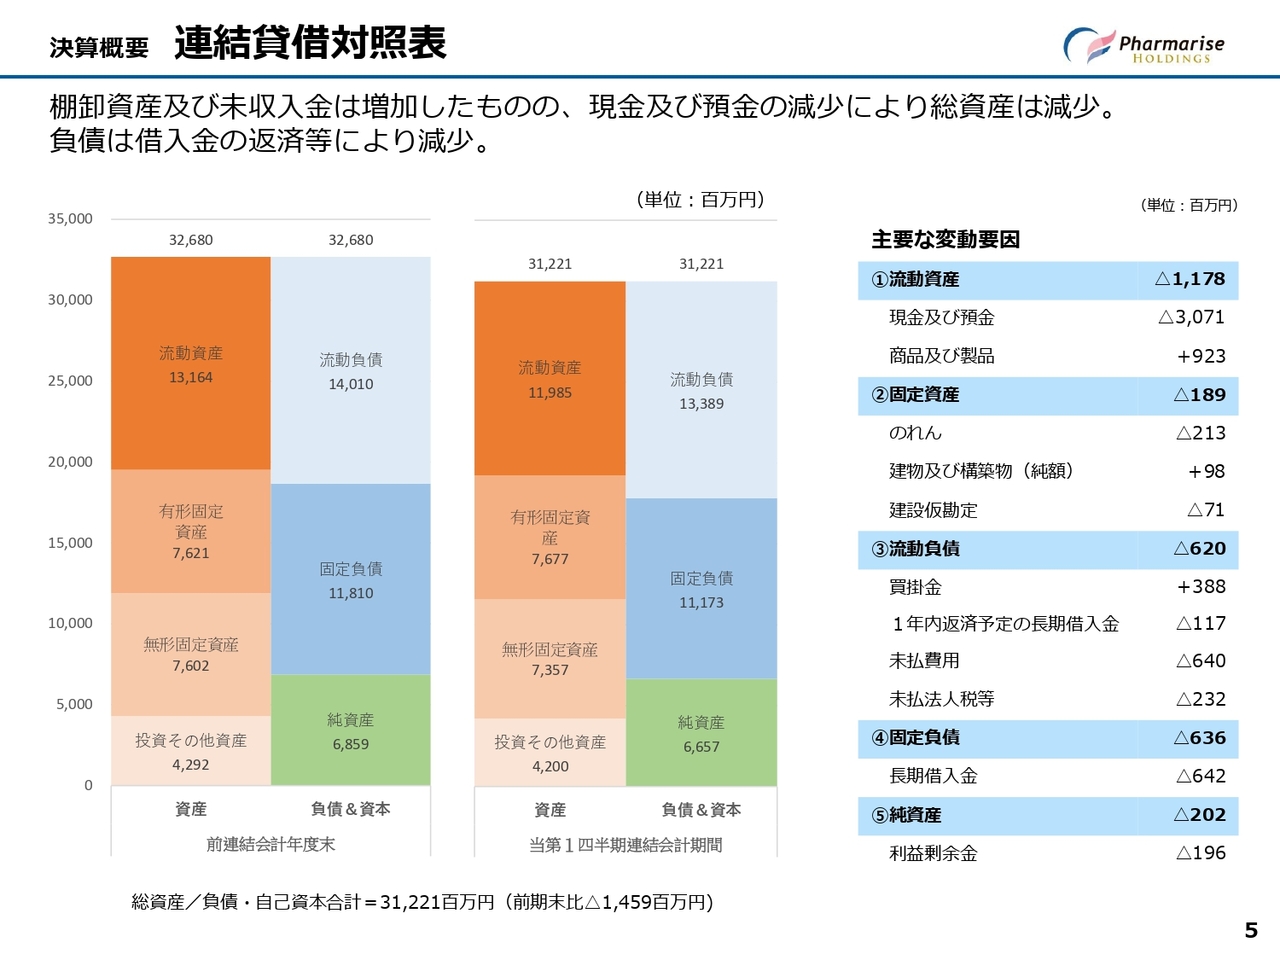
連結貸借対照表についてご説明します。前期末と比較して変動が大きかった項目を中心にご説明します。まず、資産の部についてです。資産減少の主な要因としては、前期末での在庫抑制の反動で商品および製品が9億2,300万円増加した一方、借入金の削減などにより現金および預金が30億7,100万円減少したことが挙げられます。
負債については、未払費用や法人税等の支払いにより8億7,200万円減少し、さらに借入金の返済等で7億5,900万円減少したことが主な要因です。また、純資産については配当金の支払い等で利益剰余金が減少し、純資産は減少しました。主な変動要因は、スライドの表の右側に記載のとおりです。
決算概要 セグメント別業績
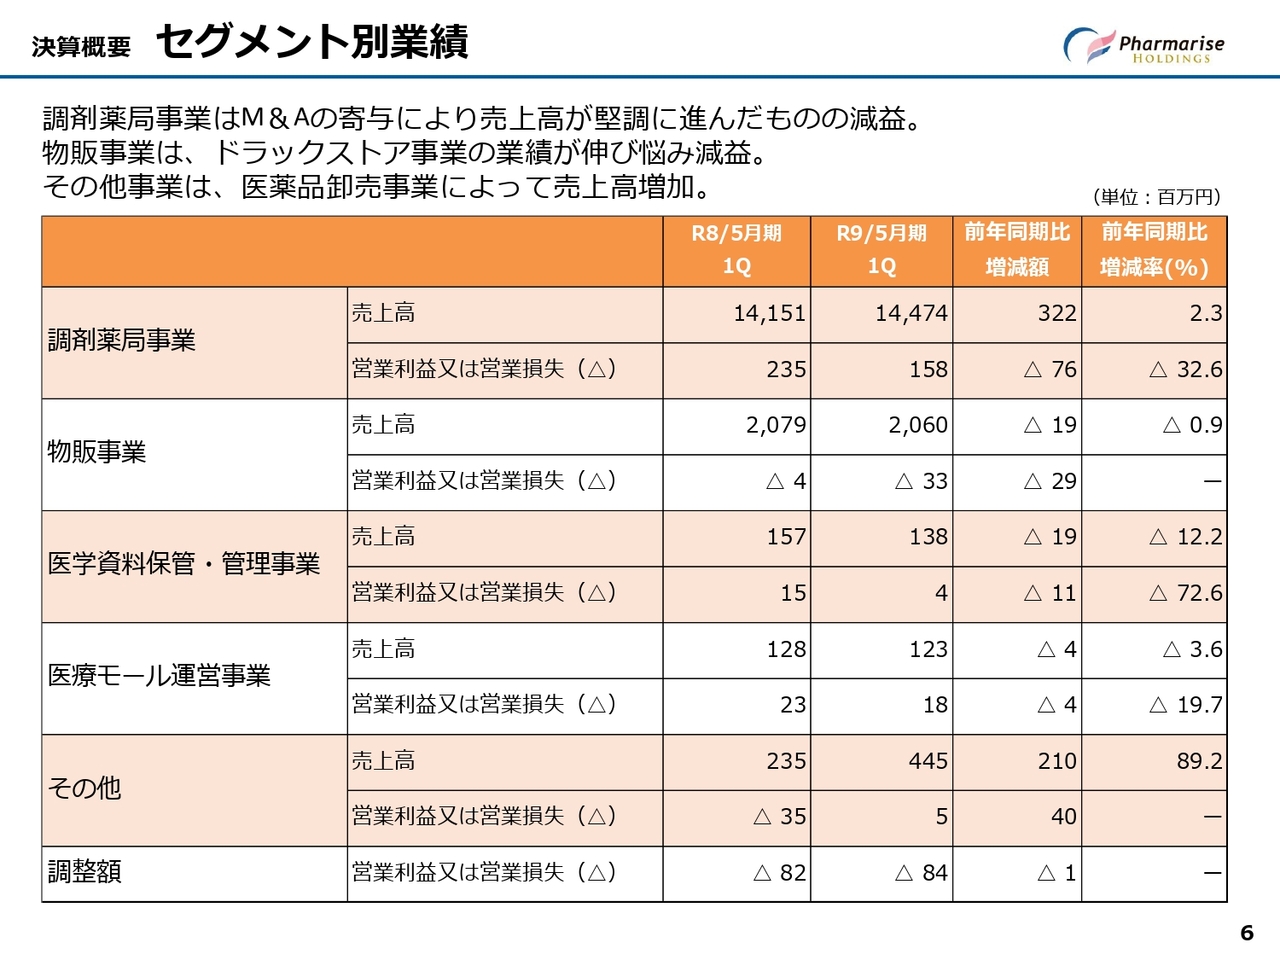
セグメント別の業績についてご説明します。まず、調剤薬局事業についてです。セグメント売上高は前年同期比プラス3億2,200万円の144億7,400万円となり、2.3パーセントの増収となりました。一方、セグメント利益は前年同期比マイナス7,600万円の1億5,800万円となり、32.6パーセントの減益となりました。
次に、物販事業についてです。セグメント売上高は前年同期比マイナス1,900万円の20億6,000万円となり、0.9パーセントの減収となりました。セグメント利益は前年同期比マイナス2,900万円のマイナス3,300万円となりました。
売上高はコンビニエンスストア部門では堅調に推移しましたが、ドラッグストア部門で伸び悩む結果となりました。利益面では、ドラッグストアの新規出店に向けた人材確保や運営体制整備に伴う先行費用の発生に加え、商品原価率の上昇が重なったことが主な要因となり、減益となりました。
引き続き、競合出店への対策としてマーケティング戦略およびプロモーション施策の見直しを進めるとともに、費用構造の改善にも取り組み、収益性の高い店舗運営を目指します。
その他事業の増収増益については、令和8年2月にグループ入りした株式会社三幸メディカル等の連結効果により、医薬品卸売事業の売上が加わったことが主な要因です。
決算概要 連結損益計算書 計画比
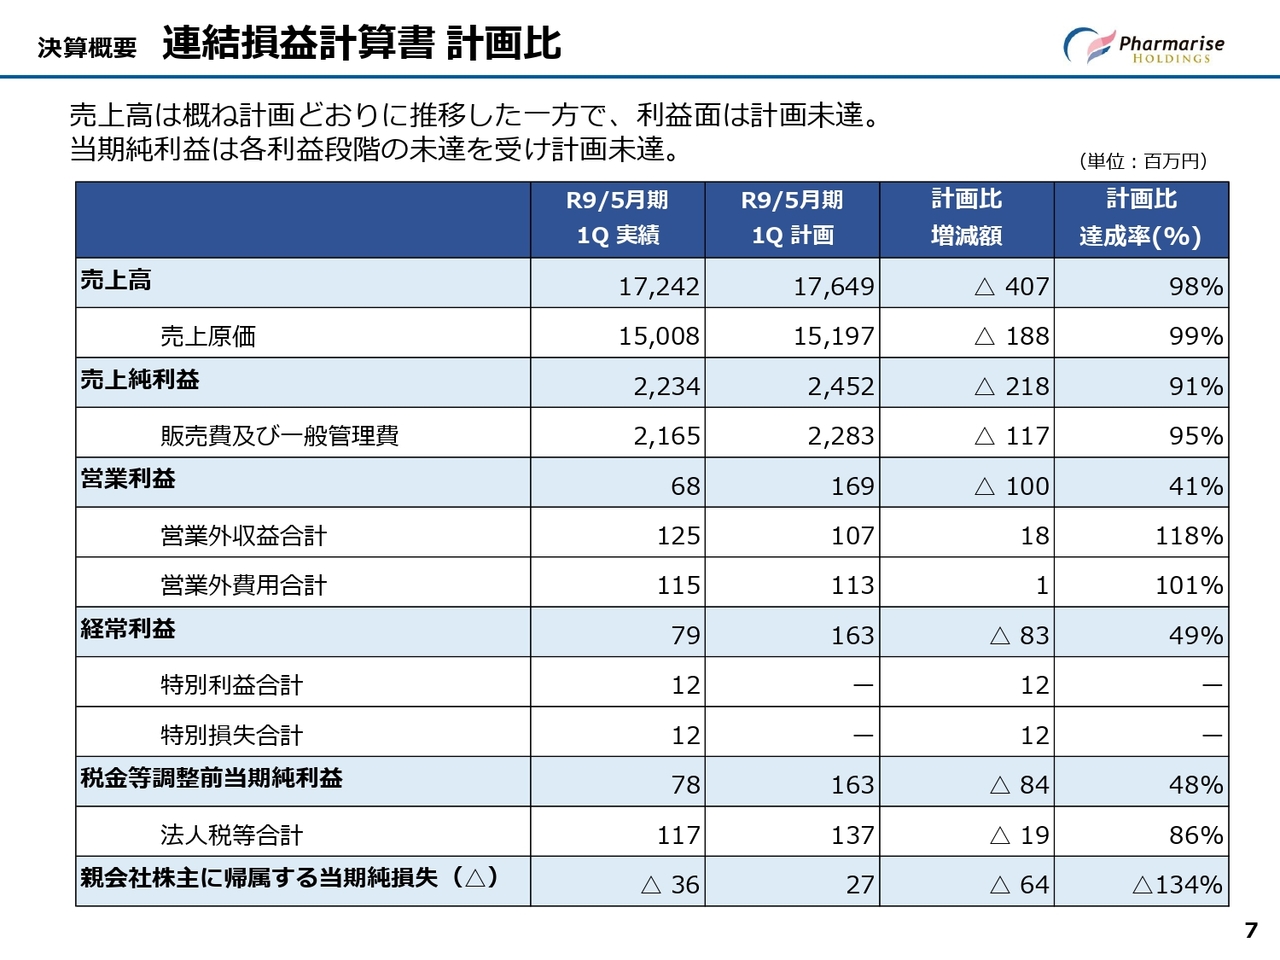
連結損益計算書の計画比についてご説明します。売上高は、計画の176億4,900万円に対し172億4,200万円となり、計画比でマイナス4億700万円、達成率は98パーセントとなりました。
営業利益は、計画の1億6,900万円に対し6,800万円となり、計画比でマイナス1億円、達成率は41パーセントでした。主な未達の理由は調剤薬局事業によるものが多いため、後ほどご説明します。
調剤薬局事業報告 調剤売上高分析・既存店分析
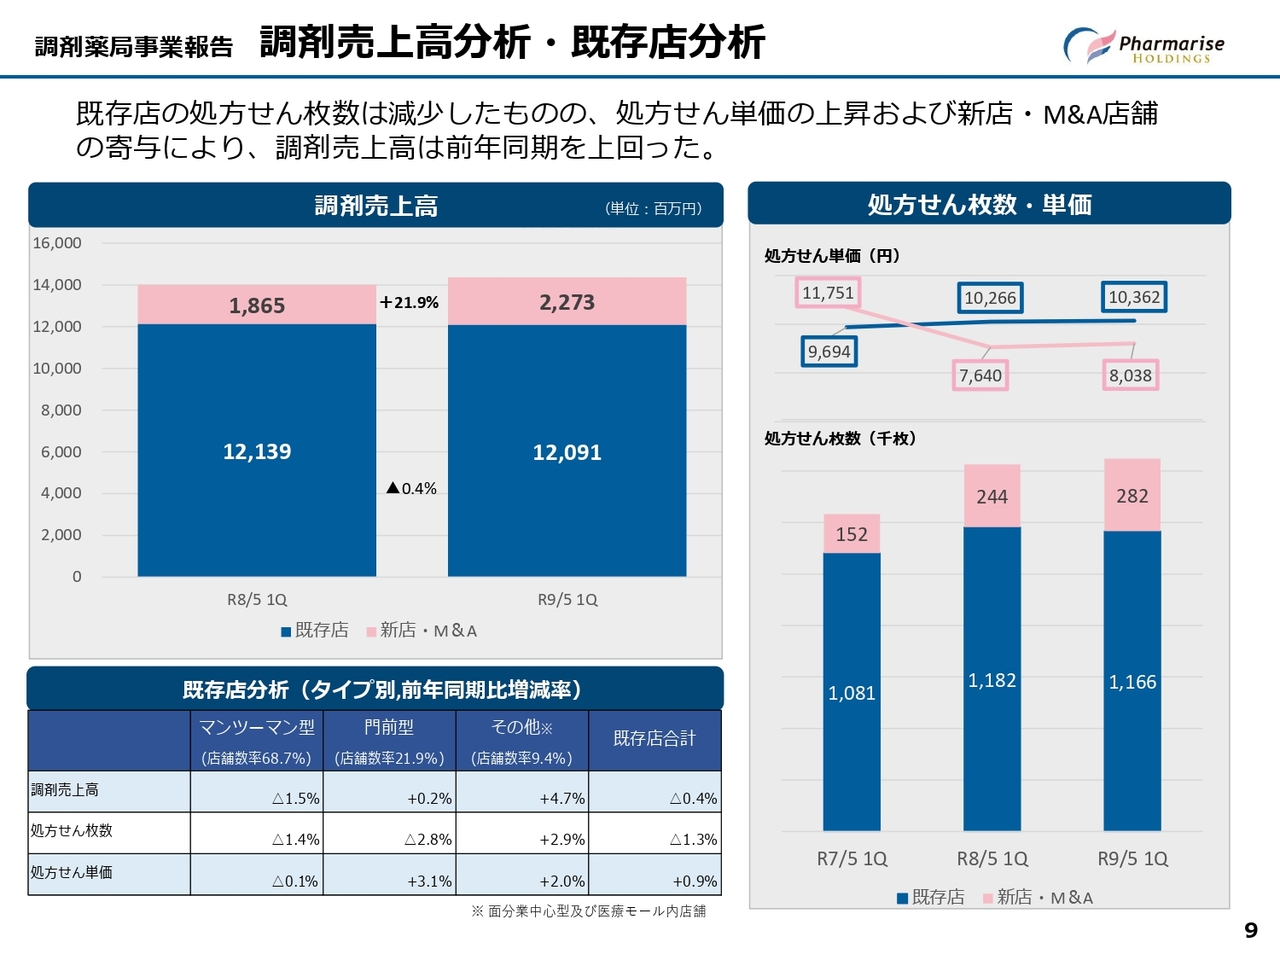
ここからは、当社の連結売上高の約85パーセントを占めるコア事業である調剤薬局事業についてご説明します。まずは、調剤売上高と既存店の分析についてお話しします。まず、スライド左上のグラフは調剤売上高の前年同期比を示しています。既存店売上高は121億3,900万円から120億9,100万円へと、0.4パーセント減少しました。
一方、新店・M&A店舗の売上高は18億6,500万円から22億7,300万円へと、21.9パーセント増加しています。新店・M&A店舗の寄与で既存店売上高の減少をカバーし、調剤売上高全体では前年同期を上回る結果となりました。
続いて、スライド右側のグラフで示している処方せん枚数と処方せん単価の推移についてご説明します。処方せん枚数は前年同期比で、既存店では118万2,000枚から116万6,000枚へ減少しましたが、調剤売上高と同様に、新店・M&A店舗の寄与により前年同期を上回って推移しています。
処方せん単価については、薬価および技術料単価の上昇が寄与し、既存店では1万266円から1万362円へ上昇し、新店・M&A店舗も7,640円から8,038円へ増加しました。
最後に、スライド左下の表は既存店の状況について店舗別に各指標を分析したものです。既存店の状況を店舗タイプ別に見ると、マンツーマン型店舗では前年同期比で処方せん枚数が1.4パーセント減少し、調剤売上高も1.5パーセント減少しました。
一方で、門前型店舗およびその他店舗では、かかりつけ薬剤師の推進や技術料加算の算定強化に取り組んだ結果、処方せん単価が上昇し、調剤売上高は前年同期比でそれぞれ0.2パーセント増、4.7パーセント増となりました。
その結果、既存店全体では前年同期比で処方せん枚数が1.3パーセント減少したものの、処方せん単価が0.9パーセント上昇したことにより、調剤売上高は0.4パーセント減と、おおむね前年並みの水準で推移しました。
今後は特にマンツーマン型店舗において、かかりつけ薬剤師の推進や患者基盤の強化を通じて面処方の獲得に力を入れ、売上高の回復を目指していきます。また、門前型店舗においてもさらなる収益向上に取り組んでいきます。
調剤薬局事業報告 応需処方せん内訳①
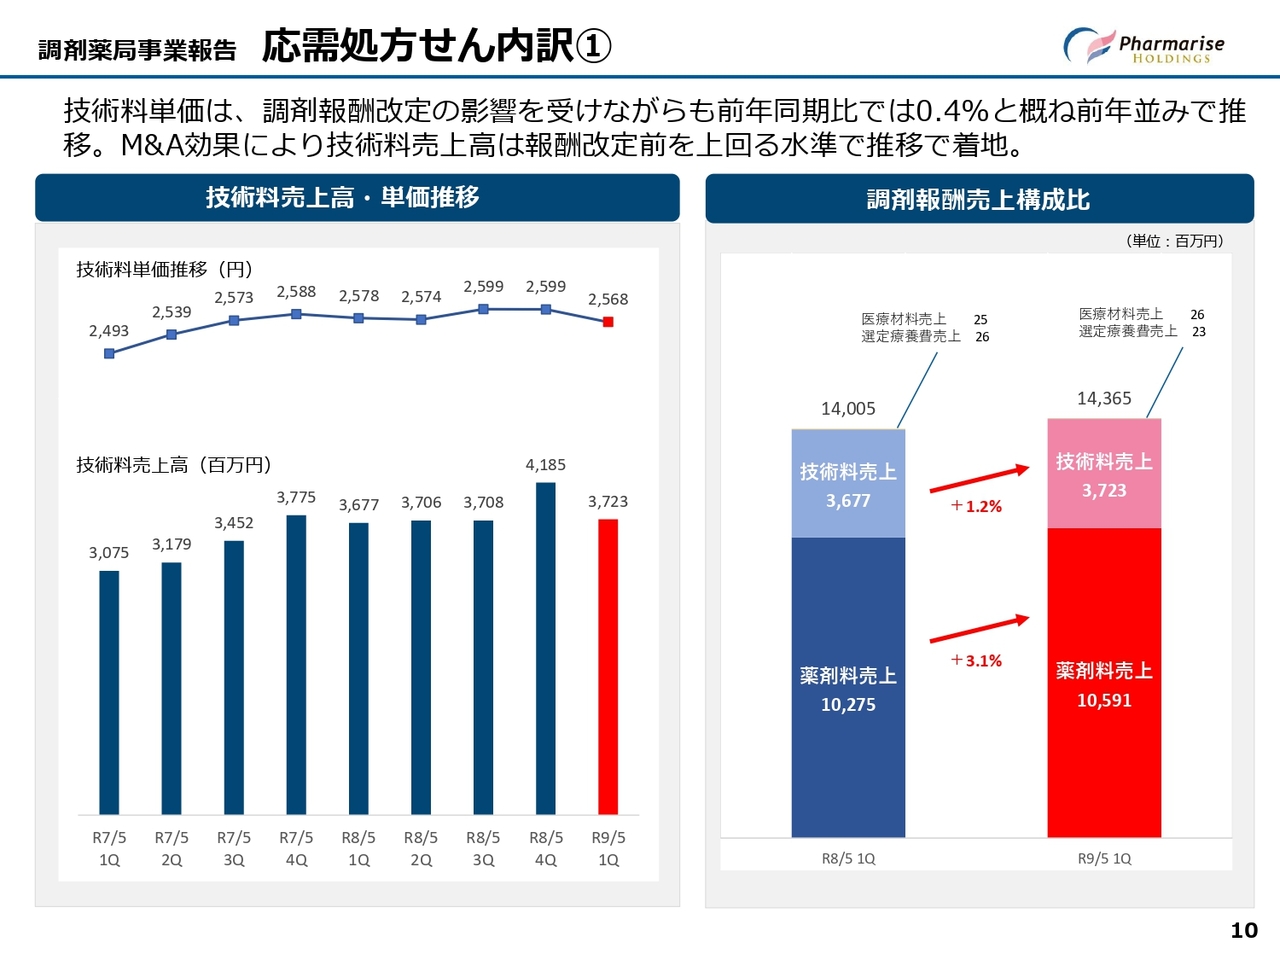
技術料売上高や技術料単価の推移、および調剤報酬売上構成比から、当社の収益構造の変化をご説明します。まずは、スライド左側に示しているグラフをご覧ください。折れ線グラフは、令和7年5月期第1四半期からの技術料単価の推移を表しています。
技術料単価は報酬改訂や処方せんの長期化の影響を受けつつも、対人業務の強化や各種加算の算定推進により、前年同期比マイナス0.4パーセントとおおむね前年並みで推移しました。
また、技術料売上高はおおむね増加基調で推移しており、当第1四半期では37億2,300万円と前年同期を上回る実績となりました。なお、前四半期の技術料売上高が高い水準となっているのは、M&Aによりグループに加わった店舗の寄与によるものです。
技術料単価は前年同期比で低下したものの、M&Aの効果により、技術料売上高は報酬改定前を上回る水準で推移しています。
続いて、スライド右側のグラフで示している調剤報酬売上の構成比についてご説明します。左側のグラフが前年同期、右側のグラフが当四半期の構成比を示しています。薬剤料売上高は102億7,500万円から105億9,100万円へ増加し、技術料売上高も36億7,700万円から37億2,300万円へ増加しました。
このように、M&Aによる店舗数の増加や処方せん枚数の増加が寄与し、薬剤料売上高および技術料売上高はともに前年同期を上回りました。その結果、調剤報酬売上全体の増収につながりました。
調剤薬局事業報告 応需処方せん内訳➁
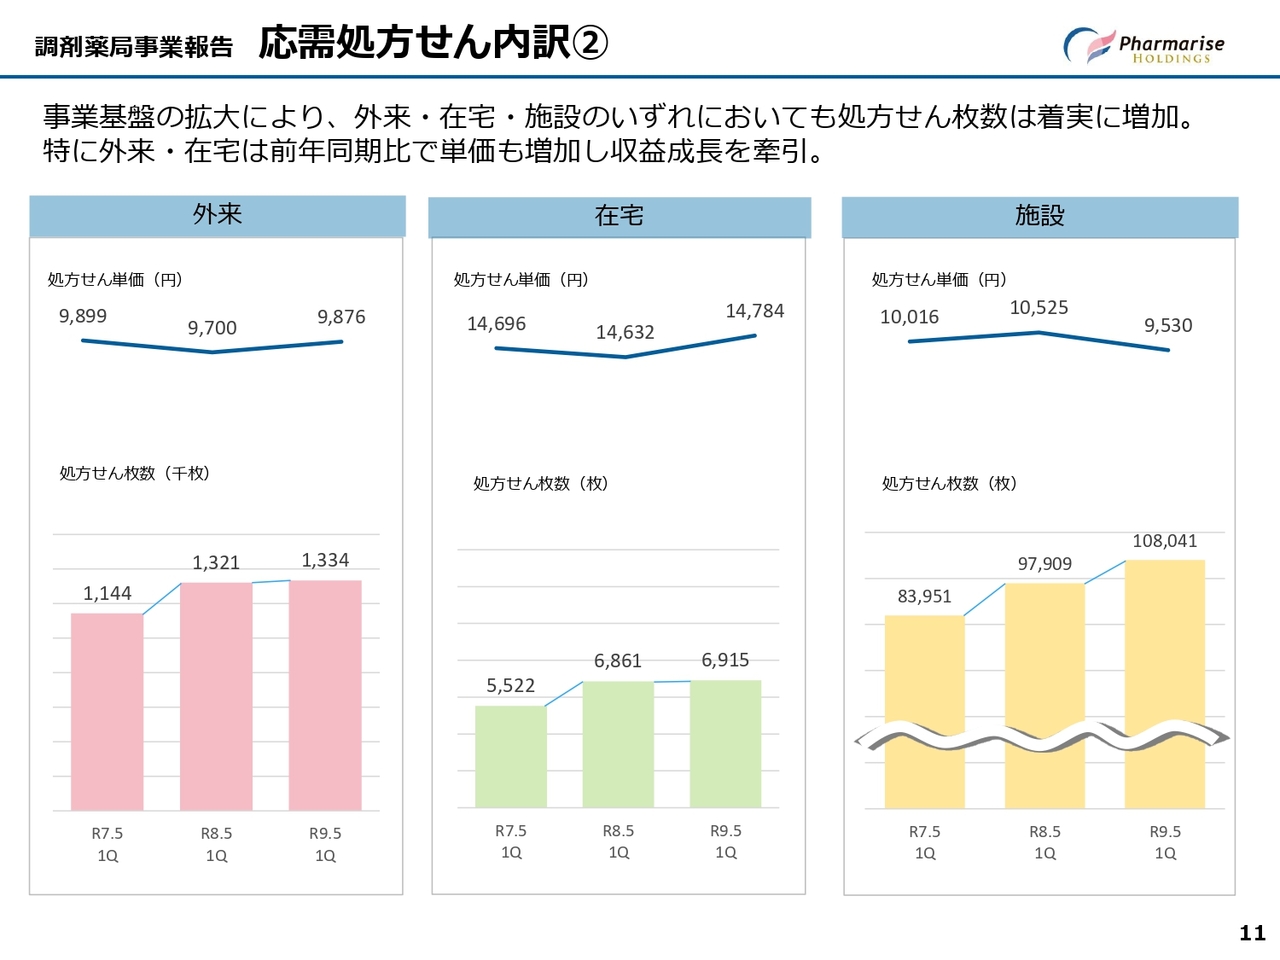
応需処方せんを外来・在宅・施設別に分類し、処方せん単価および処方せん枚数の推移を分析した結果をご説明します。外来・在宅・施設のいずれでも処方せん枚数が増加しており、事業基盤の拡大が進んでいます。
前年同期比では、外来では処方せん枚数が132万1,000枚から133万4,000枚へ増加し、単価も9,700円から9,876円へと上昇しました。また、在宅でも処方せん枚数が6,861枚から6,915枚へ増加し、処方せん単価も1万4,632円から1万4,784円へ上昇しています。これにより、売上成長を牽引しています。
施設では、処方せん枚数が9万7,909枚から10万8,041枚へ増加し、引き続き堅調に推移しています。このように、外来・在宅・施設のいずれにおいても、事業基盤の拡大に伴い処方せん枚数が増加しています。
調剤薬局事業報告 営業利益予実増減要因
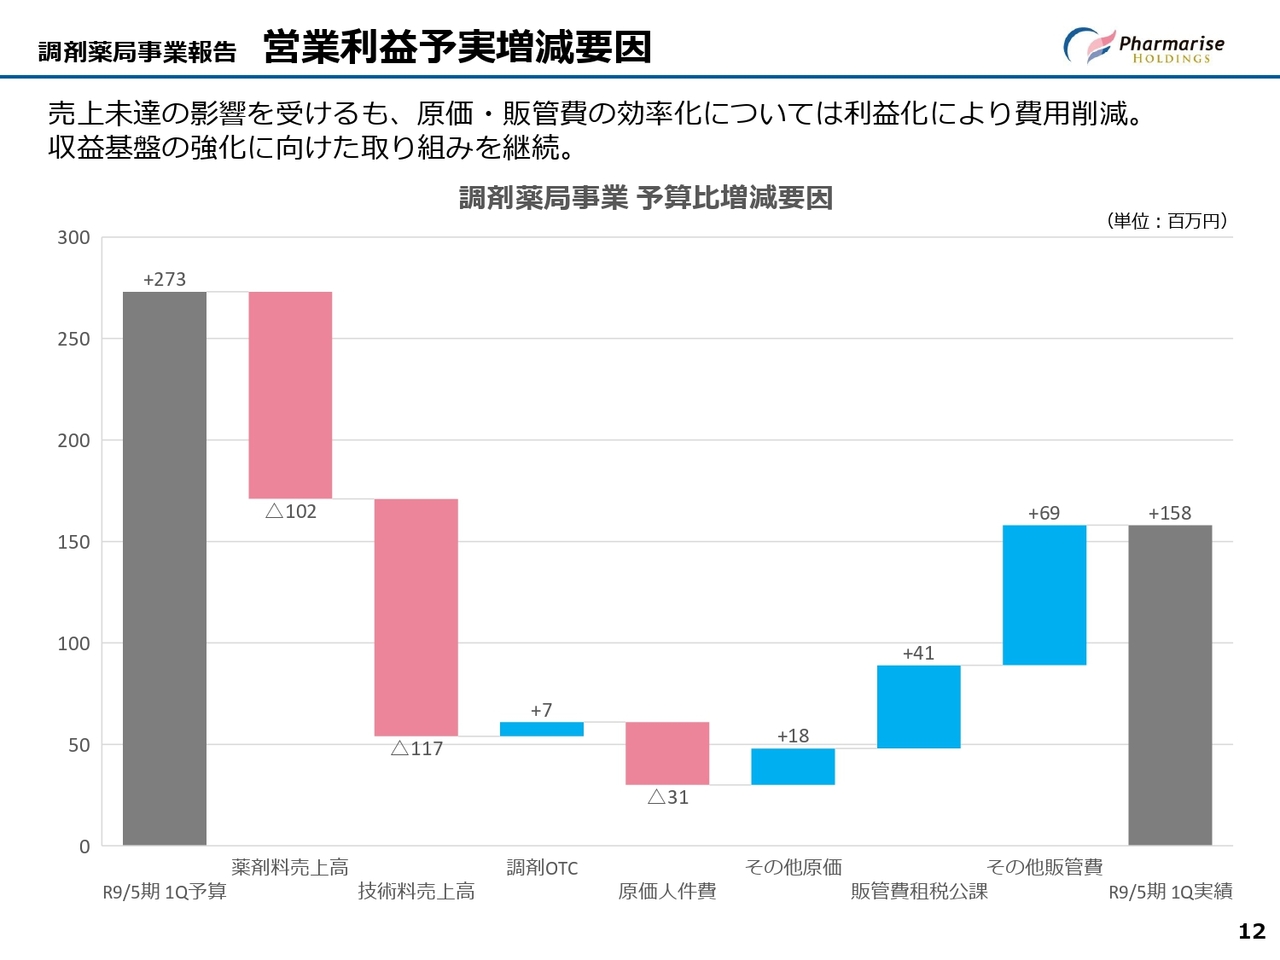
調剤薬局事業における営業利益の予算差異要因についてご説明します。まず、スライドに示しているグラフの見方ですが、左端の営業利益の予算2億7,300万円を起点に、主な要因による増減影響額を積み上げながら、右端の営業利益実績1億5,800万円に至るまでを示しています。
処方せん枚数が想定よりも下回ったため、薬剤料売上高および技術料売上高が見込みを下回りました。
一方、調剤OTC売上の増加に加え、原価および販管費の効率化により改善効果が見られました。原価面では人件費増加によるマイナス影響があったものの、その他原価の抑制によりカバーしています。また、販管費についても租税公課の減少影響に加え、手数料削減など経費効率化を進めたことで利益改善に寄与しました。
調剤薬局事業報告 売上高・営業利益推移
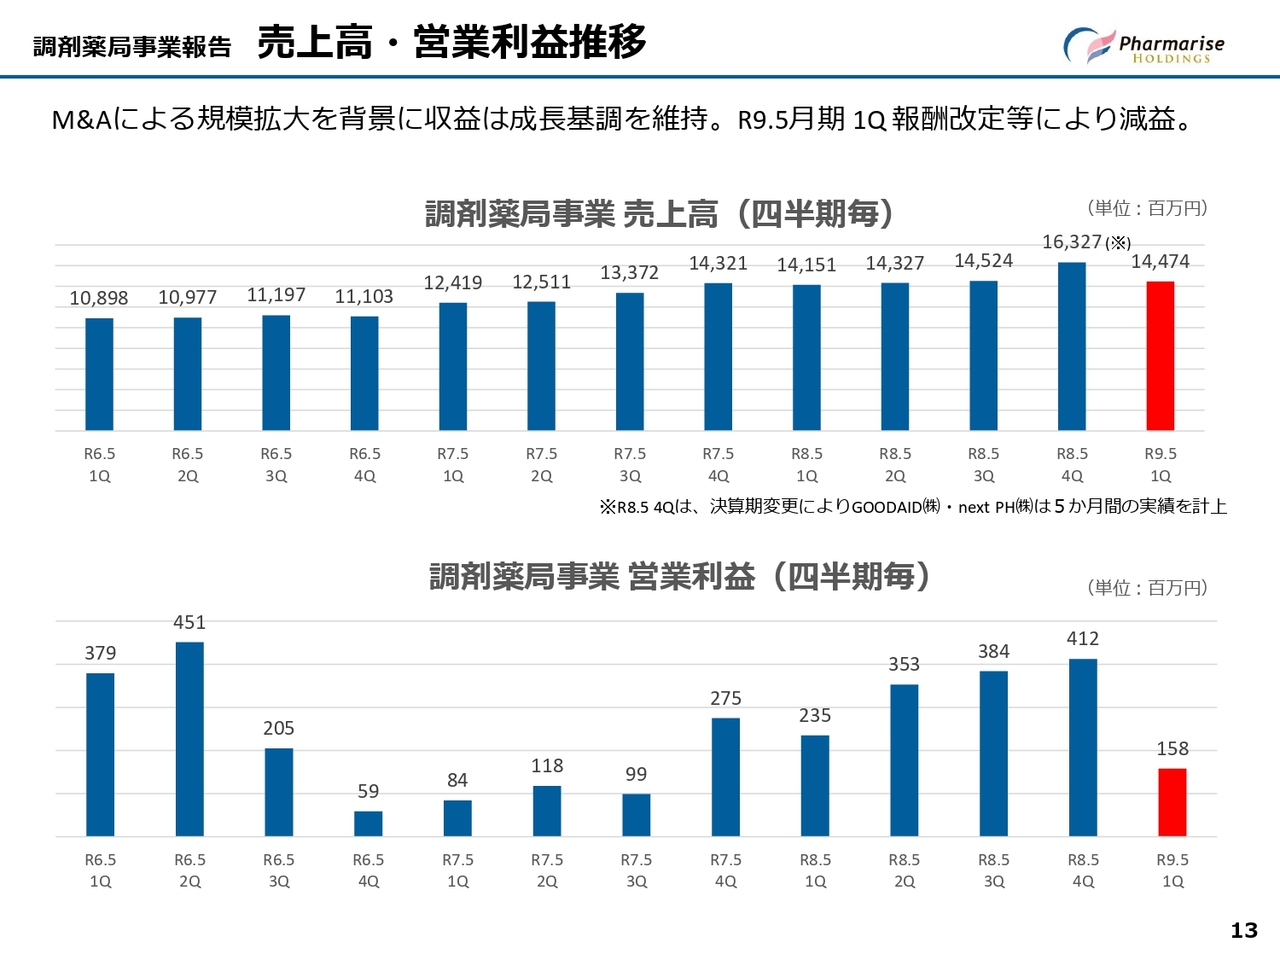
調剤薬局事業の四半期業績推移についてご説明します。スライド上部のグラフは、令和6年5月期第1四半期からの調剤薬局事業における四半期売上高の推移を示しています。
全体として、M&Aによる店舗取得効果により売上高はおおむね右肩上がりで成長しています。スライド右端の赤色のグラフが当四半期の結果を示しており、調剤報酬改定の影響を受けながらも、前年同期を上回る水準を維持しています。
続いて、下段のグラフは営業利益の推移です。調剤報酬改定により300店舗を超えたことで収益性が低下した時期もありましたが、M&Aによる規模拡大やグループ基盤の強化に取り組んだ結果、売上高と同様に右肩上がりの推移を保ってきました。
一方で、当四半期においては、仕入れ環境の変動や調剤報酬改定の影響、処方せん日数の長期化により原価率が上昇した影響で、前年同期を下回る結果となっています。
このような課題に対しては、人員配置の適正化や経費の見直し、不採算店舗のクローズなどによるコストコントロールを行うとともに、収益改善に向けて技術料加算の算定強化や処方せん枚数の増加施策を推進しています。
調剤薬局事業報告 重要施策のKPI進捗報告
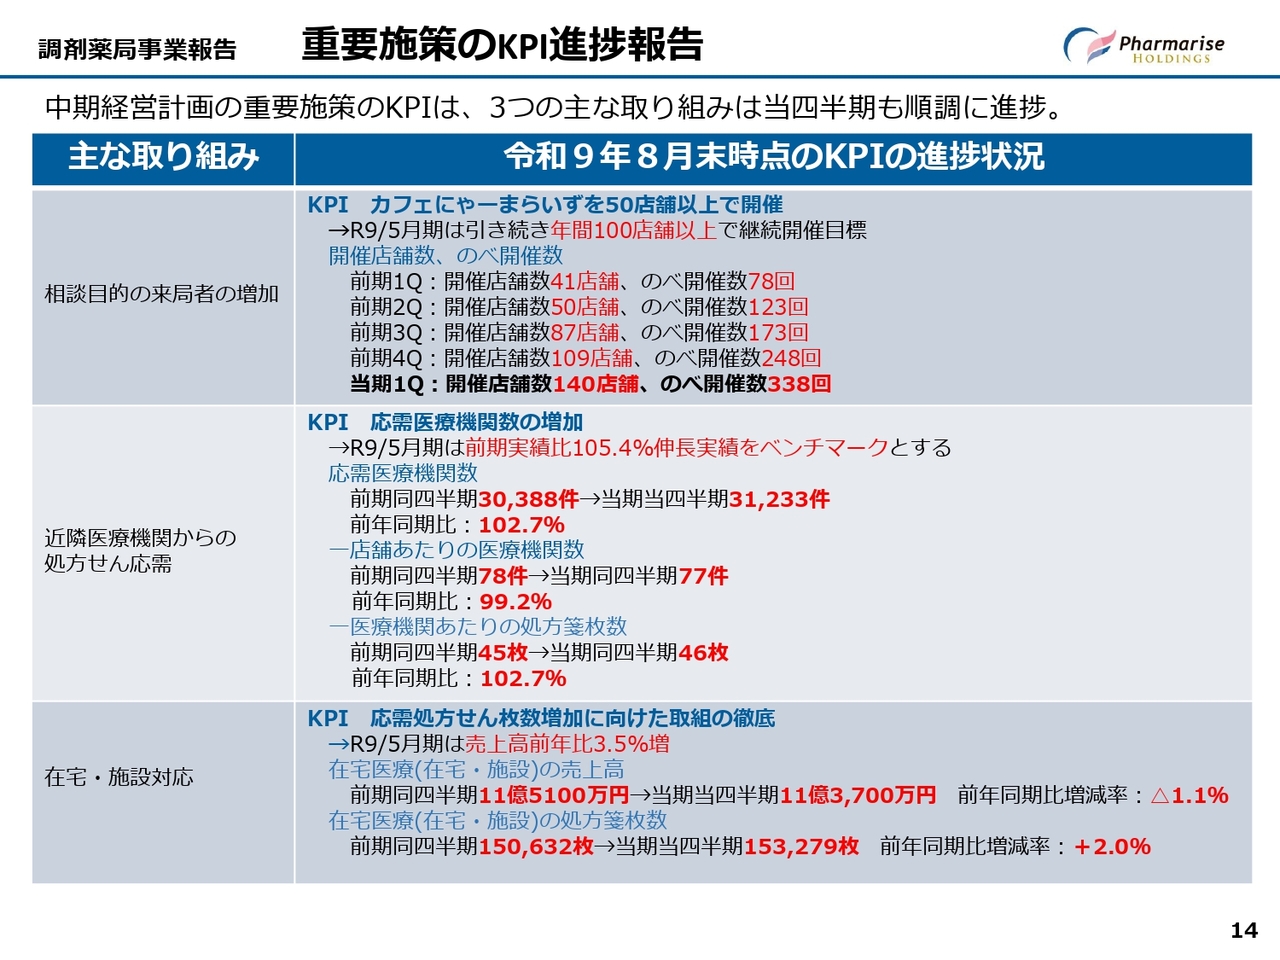
中期経営計画における重要施策のKPIの進捗状況の一部をご報告します。1つ目は「相談目的の来局者の増加」の取り組みについてです。当社では、全国の薬局ネットワークを活用し、認知症カフェをベースに各種イベントを開催しています。
その1つである当社オリジナルの健康イベント「カフェにゃーまらいず」は、年齢や健康状態を問わず薬局に来局する機会の増加を目的に、薬局にとどまらず、地域の健康を支える場所として積極的に毎月開催しています。
その結果、開催店舗数は前四半期の109店舗から今四半期には140店舗まで拡大し、目標を達成しました。詳しくは参考資料の21ページから23ページをご覧ください。
2つ目は、「近隣医療機関からの処方せん応需」に向けた取り組みに関するKPIです。応需医療機関が増えることで応需処方せん枚数が増加するという前提で、こちらのKPIを設定しています。応需医療機関数は前年同期比2.7パーセント増となり、着実に増加しています。
1店舗あたりの応需医療機関数と1医療機関あたりの処方せん枚数については、直近のM&Aにより店舗数が増加したこともあり、現状は横ばいで推移しています。しかし、取引医療機関との連携をさらに強化し、処方せん応需の深耕を進めることで、処方せん枚数のさらなる増加につなげていきます。
3つ目は、「在宅・施設対応」についての取り組みです。「高齢者の健康維持・医療・介護のニーズにきちんと寄り添う調剤薬局グループ」でありたいと考えており、当期の計画として売上高は前年比3.5パーセント増を目標に、在宅および施設対応に引き続き力を入れていきます。
調剤報酬改定の影響で売上高は前年同期比マイナス1.1パーセントとなりましたが、処方せん枚数は前年同期比プラス2パーセントと堅調に推移しました。今後も調剤報酬改定の影響を補い、さらなる成長につなげるために、処方せん枚数の増加および処方せん単価の向上に継続して取り組んでいきます。
TOPICS マテリアリティの見直しについて
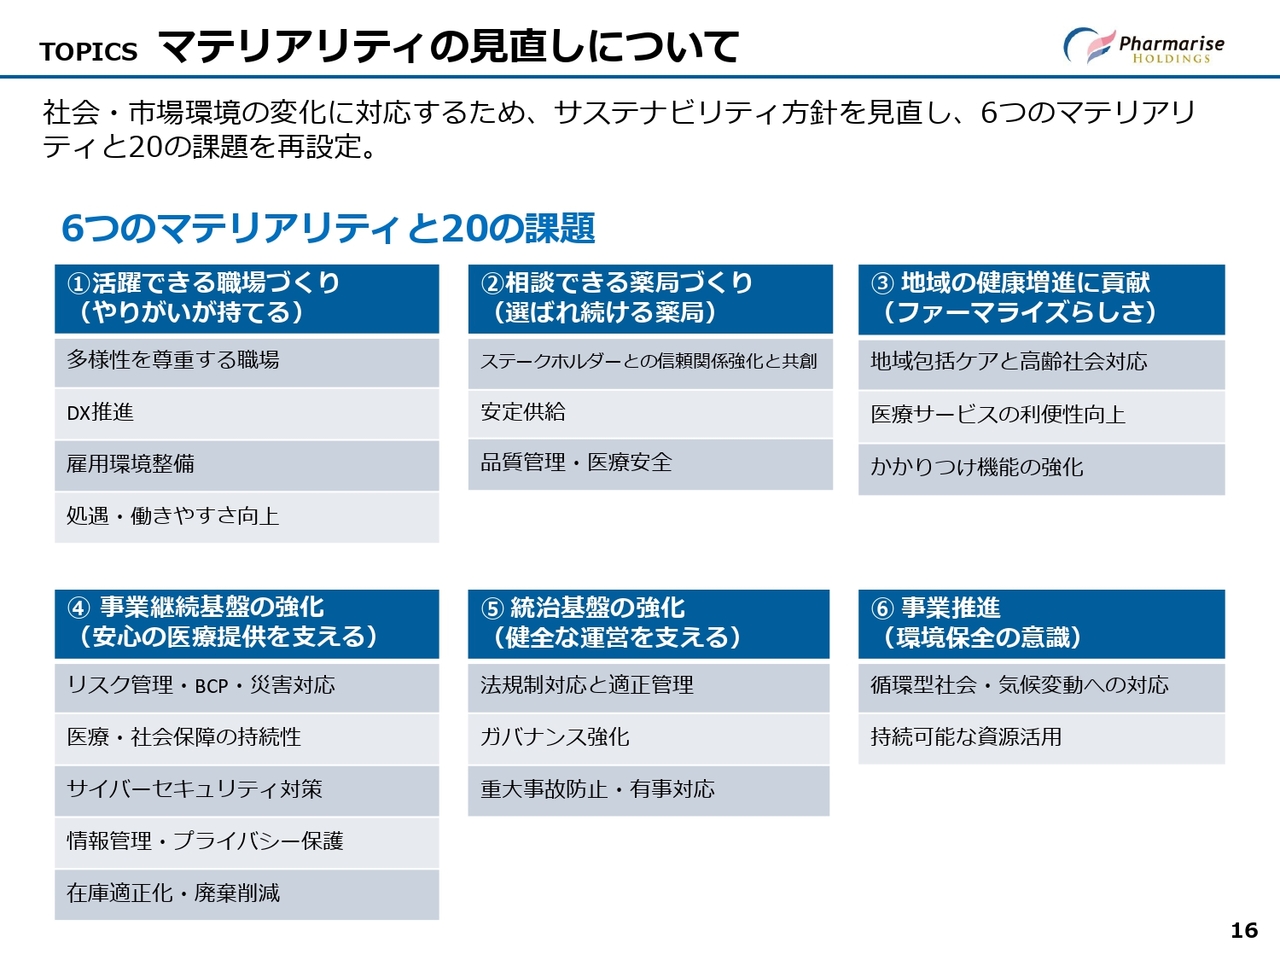
最後にトピックをご紹介します。当四半期においてマテリアリティの見直しを行いました。当社では2023年にサステナビリティ基本方針を策定しましたが、その後、社会や市場を取り巻く環境が大きく変化し、気候変動への危機感の高まり、働き方改革の深化、そして投資家や顧客からの企業価値への期待が多元化しています。
こうした時代の要請に応え、企業として変化に対応するため、このたびマテリアリティの見直しを実施しました。
今回の見直しでは、国際的な評価基準も参考にしながら、当初の社是である「パーフェクト(完璧)」のもと、地域医療に貢献する企業として、6つのマテリアリティと20の重要課題を定量的で検証可能な目標を掲げて再設定しています。詳しくは参考資料の24ページから26ページをご覧ください。
今後は、これらの課題への取り組みを通じて社会課題の解決と企業価値の向上を両立し、持続可能な未来の創造に取り組んでいきます。
以上をもちまして、令和9年5月期第1四半期の決算説明を終了します。ありがとうございました。
質疑応答:利益改善のポイントについて
質問者:純損失が出ていますが、どのように利益面で改善していくのか、そのポイントをお聞かせください。
秋山:ご質問の趣旨は「純損失が出ている中で、次期以降の回復の見通しのポイントを教えてください」という内容だと承りました。
この第1四半期は、期間が6月から8月の3ヶ月間であり、令和8年6月の調剤報酬改定の影響をまともに受けた3ヶ月間だったと認識しています。改定への対応には6月以前から取り組んでいましたが、今回の改定では指導料や加算といった項目が回復するまでに時間を要する状況となっています。
これまで、後発医薬品調剤体制加算、DX加算、連携強化加算などは3ヶ月程度で改善し、次の加算へと移行することができましたが、それがなくなってしまい、短期間での回復が困難になっている状況です。
一方で、新しい地域支援・医薬品供給対応体制加算については、時間を要するものの、これまでと同様に着実に上のランクへ移行する取り組みを進めています。これを確実に実行していくことが重要だと考えています。
また、在宅薬学総合体制加算や、かかりつけ薬剤師のフォローアップ、訪問の点数といった細かい部分についても、1つずつ丁寧に取り組む必要があります。これらを通じて、加算をこれまでと同様に向上させていくことが求められます。
さらに、内部からの利益をきちんと創出することも重要です。店舗の人件費やグループ全体の販管費としての人件費を適正化する取り組みを進める必要があります。このためには、薬局および本部の業務においてDXやAIを活用し、少ない人数で店舗を運営できるフローへの改善や残業時間の削減などを推進することが重要だと考えています。
また、医薬品の仕入れについては、年々仕入れ環境が厳しくなってきています。この点に関しても、あらゆる手法を検討しながら、仕入れのさらなる見直しを進める必要があると考えています。
すべての取り組みをここで申し上げることはできませんが、この2月に三幸メディカル社という医薬品卸会社がグループに加わったことも、それに寄与する材料になるのではないかと思っています。
最後に、不採算店舗については、これまでもかなり閉鎖を進めてきましたが、さらに見直しが必要だと考えています。従来はグループ全体で不採算店舗をカバーしながら運営してきましたが、処方せん枚数が減少する局面においては、もう一度見直しを行う必要があります。
具体的には、他の店舗への集約や、そこで浮いた人材を有効活用することに取り組みながら、これまでどおり加算や売上・利益の向上を図るとともに、経費削減をさらに進めることで、業績の回復を目指していきたいと考えています。
質問者:仕入れの見直しについては、既存の卸を使う割合を減らし、三幸メディカル社の割合を増やすのでしょうか?
秋山:商品の中身によっては、そのようなことも考えています。
質問者:商品の中身とは、OTC医薬品などを指しているのでしょうか?
秋山:三幸メディカル社の主な取り扱い商品はジェネリック医薬品ですので、後発医薬品の見直しを行います。
調剤薬局はOTC医薬品を含め、物販の仕入れが難しい環境にあります。調剤薬局ならではのOTC医薬品や健康食品、機能性食品といった商品の取り扱いを増やすルートの1つとして三幸メディカル社を活用することで、取扱商品の充実を図るとともに、患者さまにより価値のある商品を提供できるのではないかと考えています。
質疑応答:利益改善の時期的見通しについて
質問者:利益改善については、現在進行している期から黒字転換に向かうのでしょうか? 見通しを教えてください。
秋山:おそらく今期も継続して上がっていくと思いますが、大きな効果が出てくるのは来期以降になるのではないかと思います。スライド下段は営業利益の推移を示しています。詳しく見ていくと、左から令和6年5月期の第1四半期から第4四半期、令和7年5月期の第1四半期から第4四半期、そして令和8年5月期の第1四半期から第4四半期を掲載しています。
グラフが一時的に凹んでいる部分がありますが、その特殊要因を除けば、期を追うごとに営業利益が伸びていることがわかるかと思います。
例えば、令和6年5月期は第1四半期、第2四半期で営業利益が伸びていますが、第3四半期で一時的に凹んでいます。この要因は、GOOD AID社のM&Aに伴い一時的な費用が発生し、営業利益が押し下げられたことによります。令和6年5月期の第4四半期は、店舗数が300店舗を超えたことに伴い営業利益が大きく下がっており、この期は非常にイレギュラーな状況といえます。
一方、令和7年5月期は、第1四半期から第4四半期にかけて徐々に利益が改善しています。第3四半期は一時的な凹みが見られますが、これはnext PH社のM&Aに伴う一時的な費用が営業利益を押し下げました。それを含めても、利益が改善している傾向が確認できます。
また、令和8年5月期においても、期を追うごとに営業利益の水準が上昇しており、このような改善のサイクルが繰り返されるのではないかと思います。
令和9年5月期の第1四半期は調剤報酬改定の影響をまともに受けており、水準としては低い状況です。しかし、ここから右肩上がりに成長していき、さらに今期の取り組みの効果が最大限に発揮されるのは来期であると考えています。
質問者:来期というのは第3四半期からでしょうか?
秋山:来年の6月からです。


新着ログ
「小売業」のログ