2026年6月期決算説明
フリー、売上高は前期比+27.6%の高成長を継続 27年6月期は調整後営業利益を前期比2倍以上に拡大させ同利益率11%を目指す
2026年6月期のハイライト
佐々木大輔氏(以下、佐々木):フリー株式会社代表取締役CEOの佐々木です。フリー株式会社の2026年6月期決算についてご説明します。
まずハイライトです。
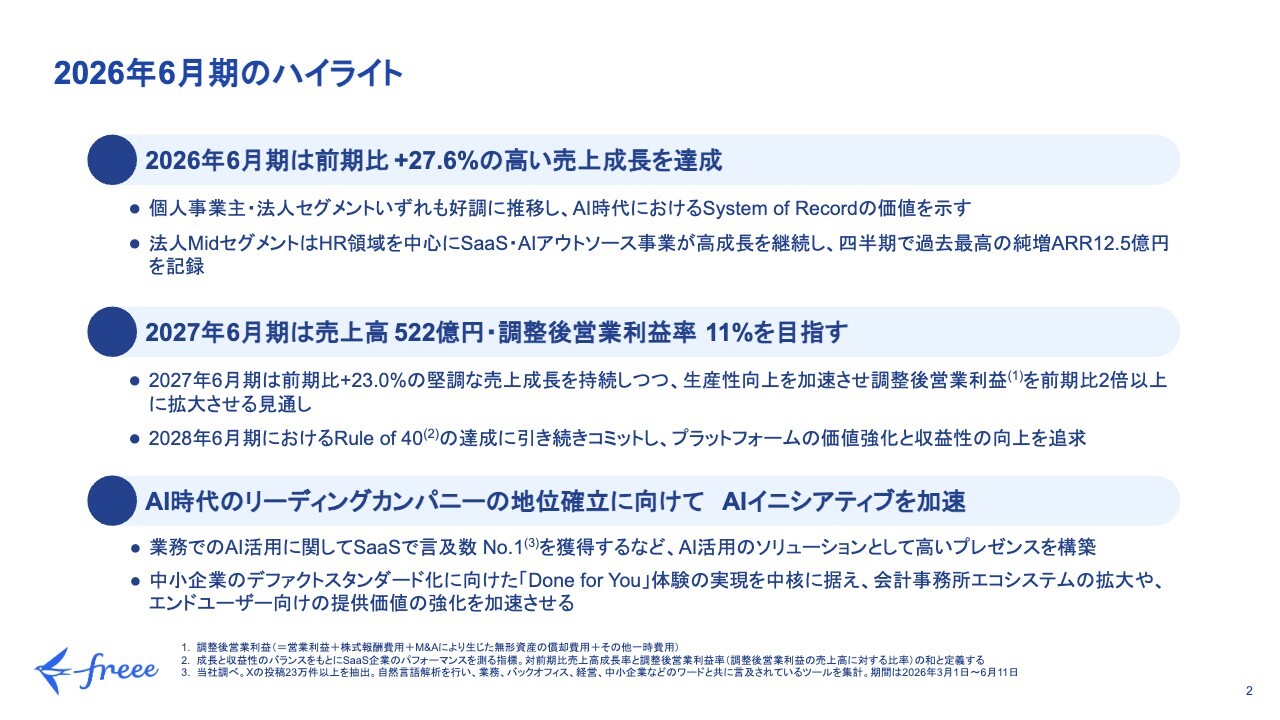
2026年6月期は、前期比27.6パーセントという高い売上成長を達成しました。個人事業主および法人セグメントのいずれも好調に推移し、AI時代においても、System of Recordとしての価値を引き続き示すことができています。
また、特に法人Midセグメントにおいて高成長を継続しており、第4四半期では過去最高となる純増ARR12.5億円を記録しました。中でもHR領域におけるSaaS・AIアウトソース事業が成長しています。
来年度の業績予想については、売上高522億円、調整後営業利益率11パーセントを目指します。本ガイダンスのもと、前期比23パーセントの売上成長を維持しつつ、調整後営業利益率を前期比の2倍以上に拡大させる計画です。
また、かねてよりコミットしている2028年6月期における「Rule of 40」の達成に向けた取り組みも順調に進捗しており、引き続きプラットフォームの価値強化と収益性向上を追求していきます。
現在、「freee」は業務効率化におけるAI活用の文脈で、SNSにおいて圧倒的なプレゼンスを獲得しています。AI時代のリーディングカンパニーとしての確固たる地位を確立すべく、AI関連の取り組みを加速していきます。
特に、プロダクトが提供する価値を、「ソフトウェアを使う」から「ソフトウェアが遂行しておいてくれる」という「Done for You」体験へと大きく変革させていくことを通じて、会計事務所のエコシステムを大幅に拡大するとともに、エンドユーザー向けの提供価値をさらに強化していきます。
それでは、具体的な財務指標についてCFOの坪井よりご報告します。
主要 KPI 及び財務指標
坪井亜美氏(以下、坪井):常務執行役員CFOの坪井です。私から、2026年度の財務指標実績と2027年度通期の業績見通しについてお伝えします。どうぞよろしくお願いします。
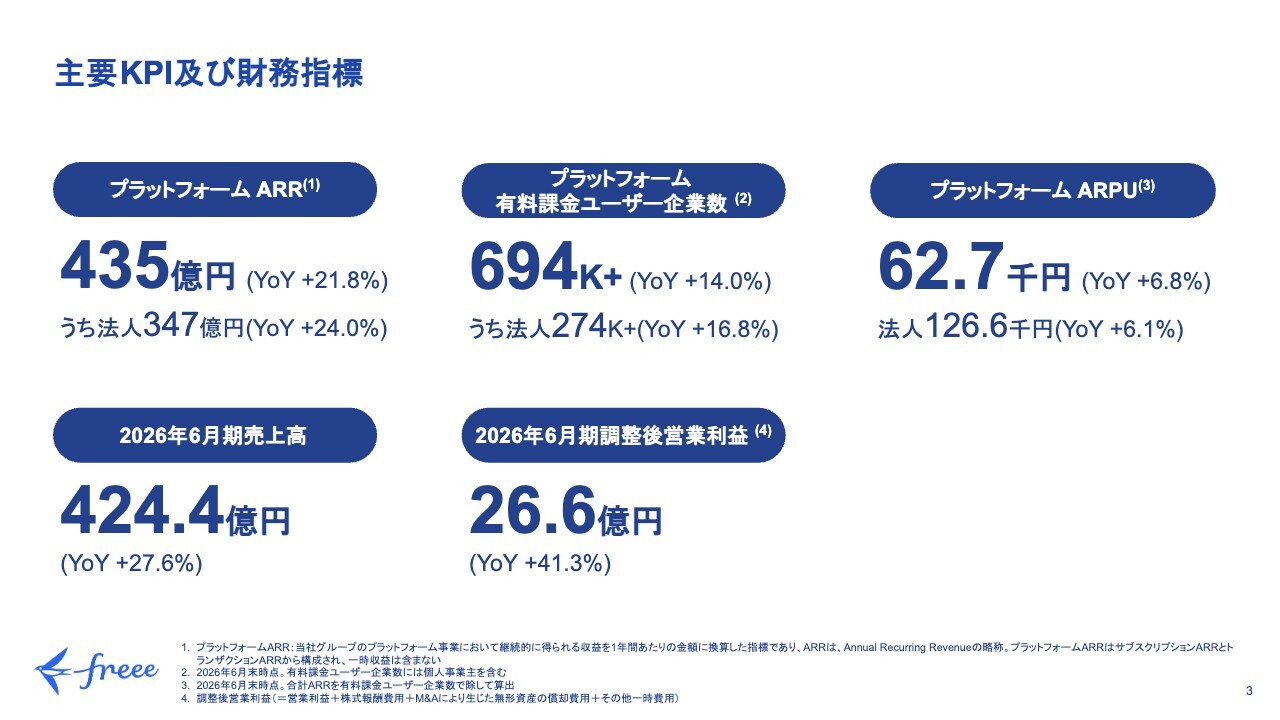
2026年度の主要KPIと財務指標の実績です。プラットフォームARRは435億円で、うち法人セグメントは347億円、前期比24パーセントの成長となりました。
有料課金ユーザー企業数は69万4,000社で、そのうち法人セグメントは27万4,000社、前期比16.8パーセント増加しています。
プラットフォームARRの平均単価(ARPU)は6万2,700円、法人セグメントでは12万6,600円となりました。
2026年6月期の実績
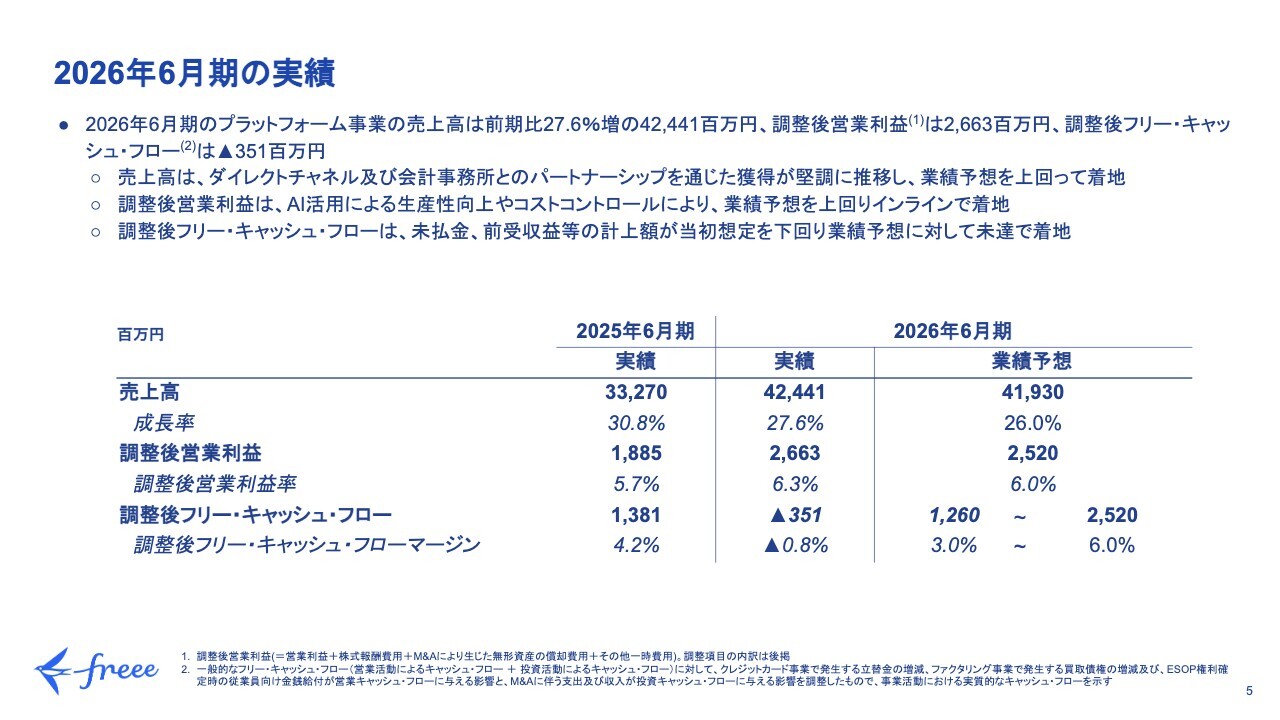
2026年6月期通期の財務実績についてです。売上高は前期比27.6パーセント増の424億4,100万円となり、業績予想を5億円強上回る結果となりました。調整後営業利益は26億6,300万円、同利益率は6.3パーセントとなり、こちらも業績予想を上回る結果を達成しました。
一方、調整後フリー・キャッシュ・フローは、未払金および前受収益の期末計上額がいずれも当初の想定を下回り、マイナス3億5,100万円、同マージンはマイナス0.8パーセントとなりました。詳細は後段でお伝えします。
プラットフォーム ARR
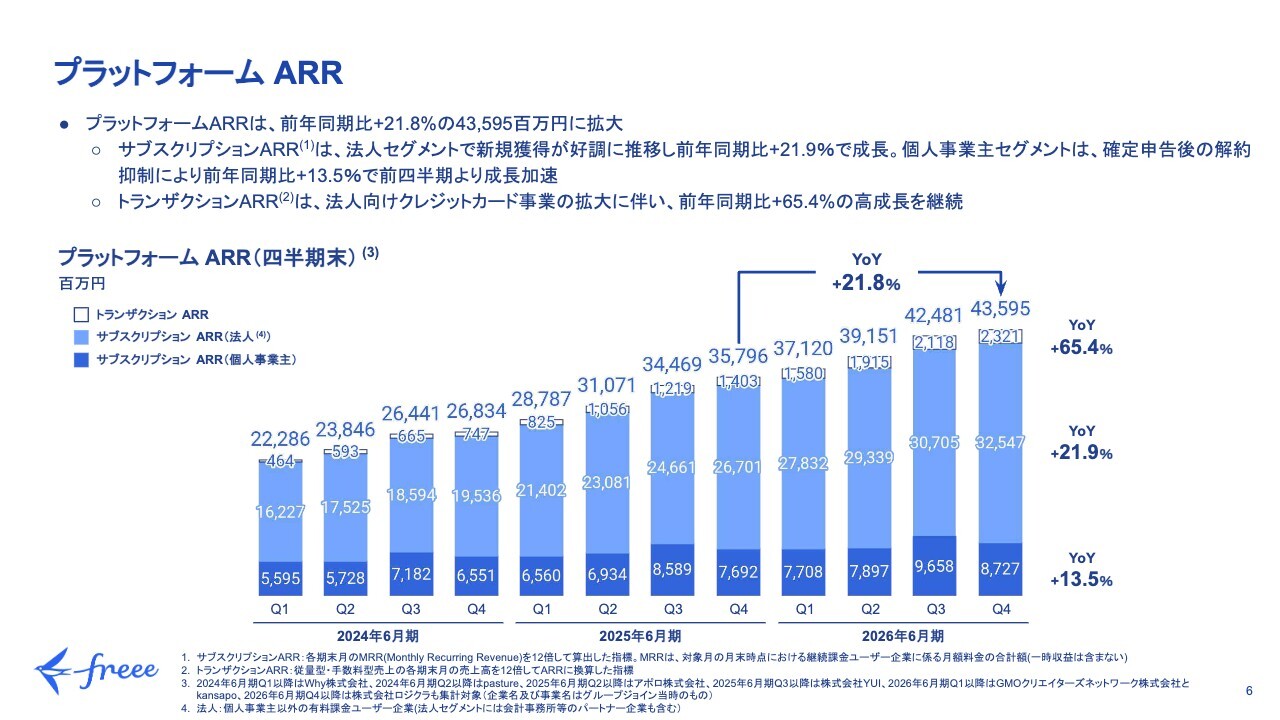
トップラインのKPIであるプラットフォームARRについてです。プラットフォームARRは前年同期比で21.8パーセント増加し、435億9,500万円となりました。
内訳として、サブスクリプションARRでは、法人セグメントでの新規顧客獲得がARRを牽引し、前年同期比で21.9パーセントの成長を遂げました。
個人事業主セグメントでは、確定申告後の解約抑制により、ARRが前年同期比13.5パーセント増となり、第3四半期から成長が加速しています。
次に、トランザクションARRについては、法人向けクレジットカード事業が引き続き売上を牽引しており、前期同期比65.4パーセントと高い成長を継続しています。
Mid セグメント プラットフォーム ARR
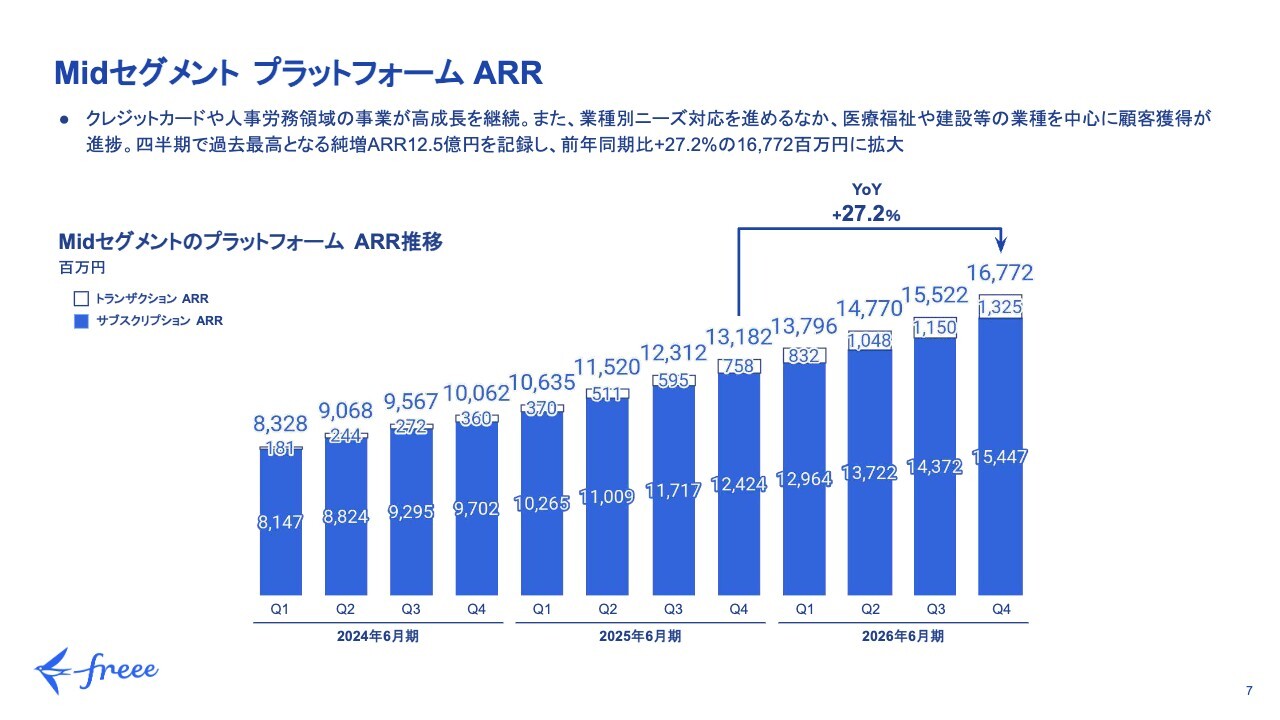
法人のMidセグメントのプラットフォームARRについてです。クレジットカードや人事労務領域の事業の高成長に加え、業種別のニーズ対応を進める中での顧客獲得の加速により、ARRは前年同期比27.2パーセント増の167億7,200万円に拡大しました。
また、第4四半期における四半期純増ARRは12億5,000万円となり、過去最高値を更新しました。
有料課金ユーザー企業数及び ARPU (プラットフォーム)
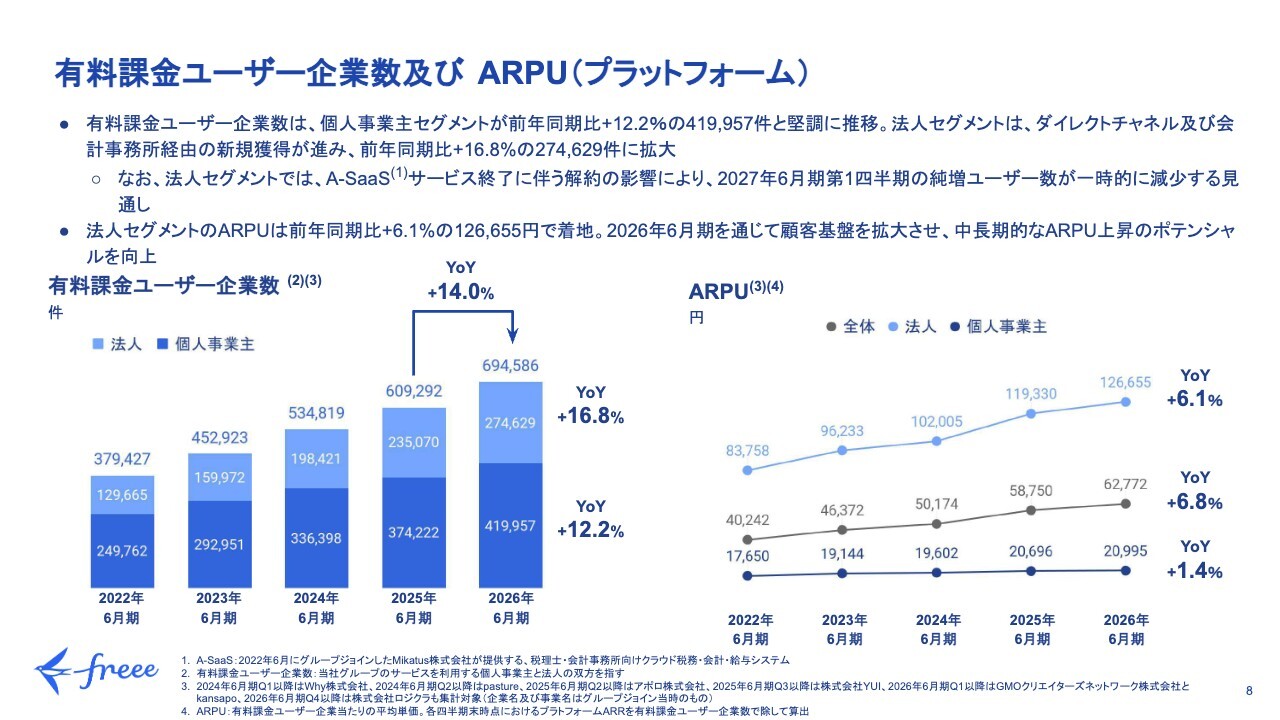
有料課金ユーザー企業数と平均単価についてです。有料課金ユーザー企業数は、全セグメント合計で69万4,586社となりました。
内訳としては、個人事業主セグメントのユーザー数が前年同期比12.2パーセント増の約42万社、法人セグメントが前年同期比16.8パーセント増の27万4,629社となっています。
法人セグメントでは、ダイレクトチャネルおよび会計事務所経由の両方で顧客獲得が好調に進み、第4四半期の純増は1万500社、通期で約4万社の純増となりました。
次に、平均単価についてです。法人セグメントは前年同期比6.1パーセント増、個人事業主セグメントは前年同期比1.4パーセント増となりました。個人セグメントと法人セグメントを合わせた全体では、法人セグメントの顧客比率が引き続き高まっていることにより、前年同期比6.8パーセントの増加となっています。
解約率
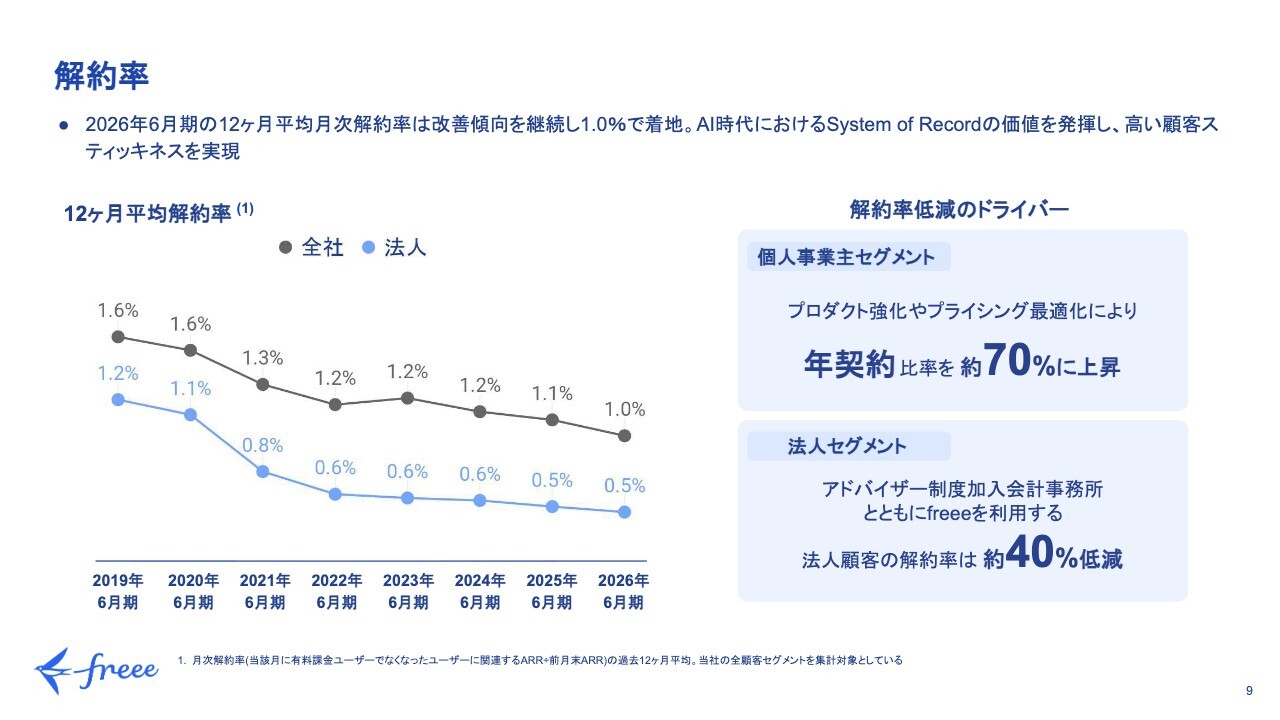
解約率についてです。2026年度の12ヶ月平均月次解約率は改善傾向が続いており、個人事業主を含む全顧客では1.0パーセント、うち法人セグメントでは0.5パーセントとなりました。法人セグメントにおいても、解約率は引き続き改善しています。
個人事業主セグメントでは、年契約の比率が約70パーセントまで上昇しており、確定申告期の2ヶ月から3ヶ月間だけではなく、年間を通じて「freee」プロダクトをご利用いただくユーザーが増加しています。
さらに、「freee」のアドバイザー制度に加入している会計事務所とともに「freee」をご利用いただく法人ユーザーの解約率は、法人単独でご利用いただく場合と比較して40パーセント低い水準となっています。
これは、会計事務所のパートナーが「freee」の導入や活用を一部支援してくださっていることによるものであり、私たちはこれを「パートナーエコシステム」と呼んでいます。
今後、会計事務所とのパートナーシップを強化することで、解約率を一層低減できると考えています。
売上高
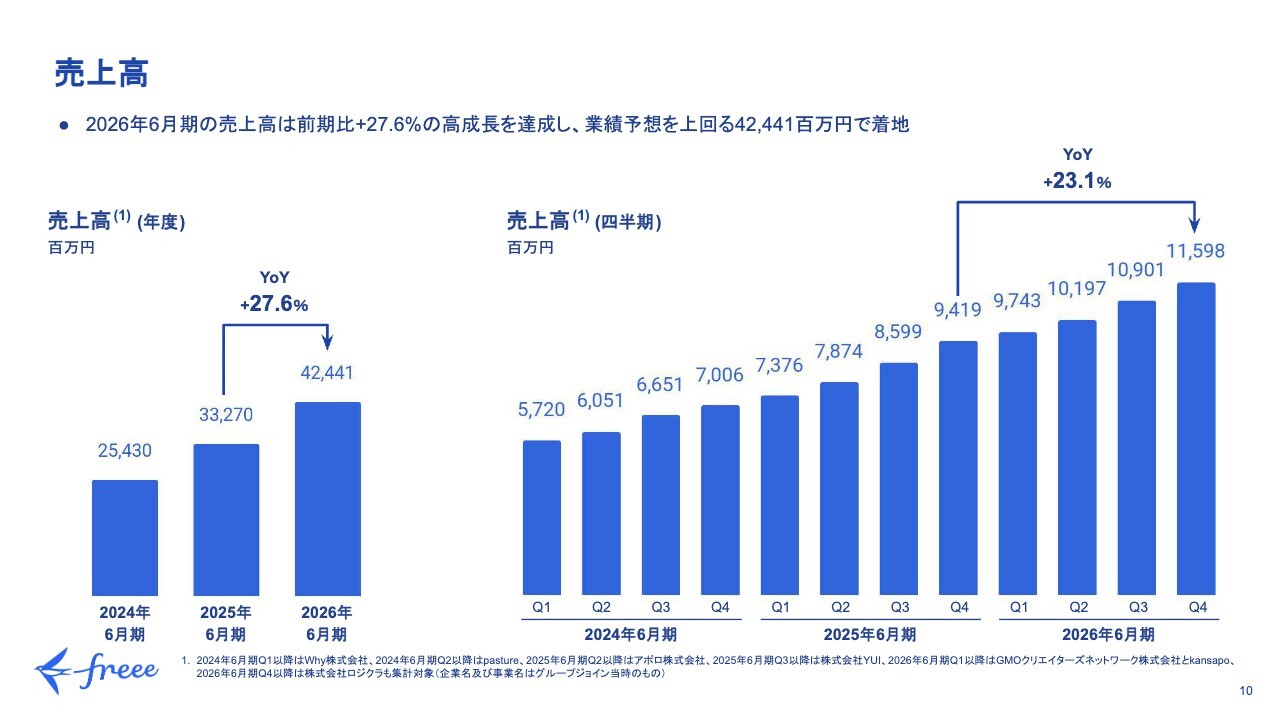
売上高についてです。2026年度通期の売上高は前期比27.6パーセント増と高成長を達成し、業績予想を上回る424億4,100万円で着地しました。第4四半期の売上高は115億9,800万円で、前年同期比23.1パーセント増となりました。
この売上高は、前述の順調な新規顧客獲得と低い解約率に支えられたプラットフォームARRの伸びに牽引されています。
売上総利益
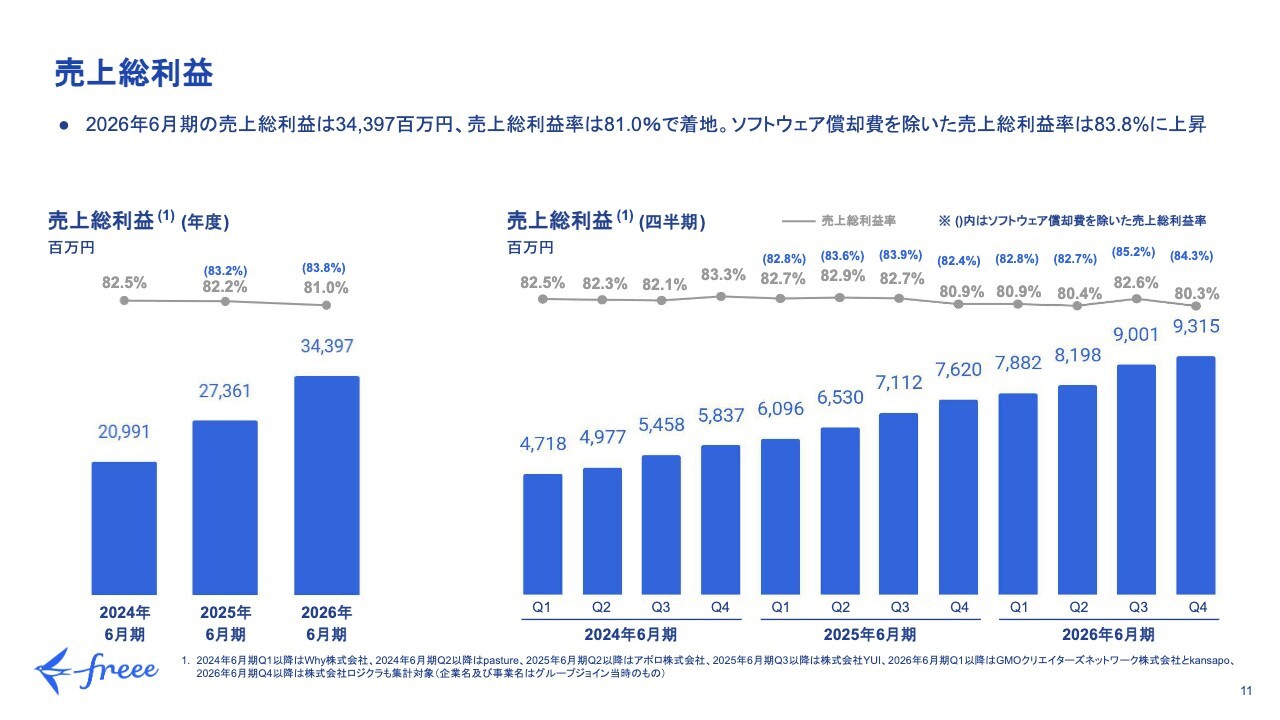
売上総利益についてご説明します。2026年度通期の売上総利益は343億9,700万円で、売上総利益率は81.0パーセントとなりました。なお、スライド上の括弧内に青字で示していますソフトウェア償却費を除いた売上総利益率は83.8パーセントに増加しました。
四半期別に見ると、第4四半期の売上総利益は93億1,500万円で、売上総利益率は80.3パーセント、ソフトウェア償却費を除いた売上総利益率は84.3パーセントでした。
調整後営業利益
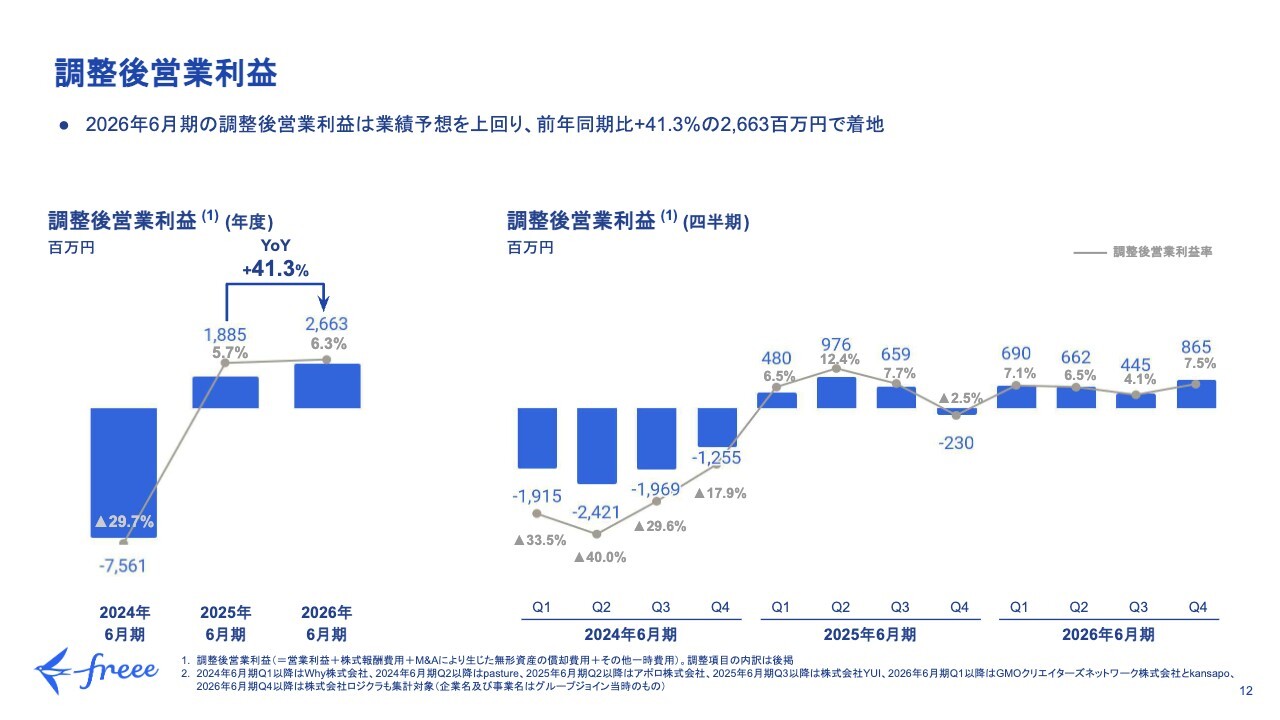
調整後営業利益についてです。2026年度通期の調整後営業利益は前期比41.3パーセント増の26億6,300万円となり、同利益率は6.3パーセントと、業績予想を上回って着地しました。
第4四半期の調整後営業利益は8億6,500万円、同利益率は7.5パーセントとなりました。
販売費及び一般管理費の対売上高比率
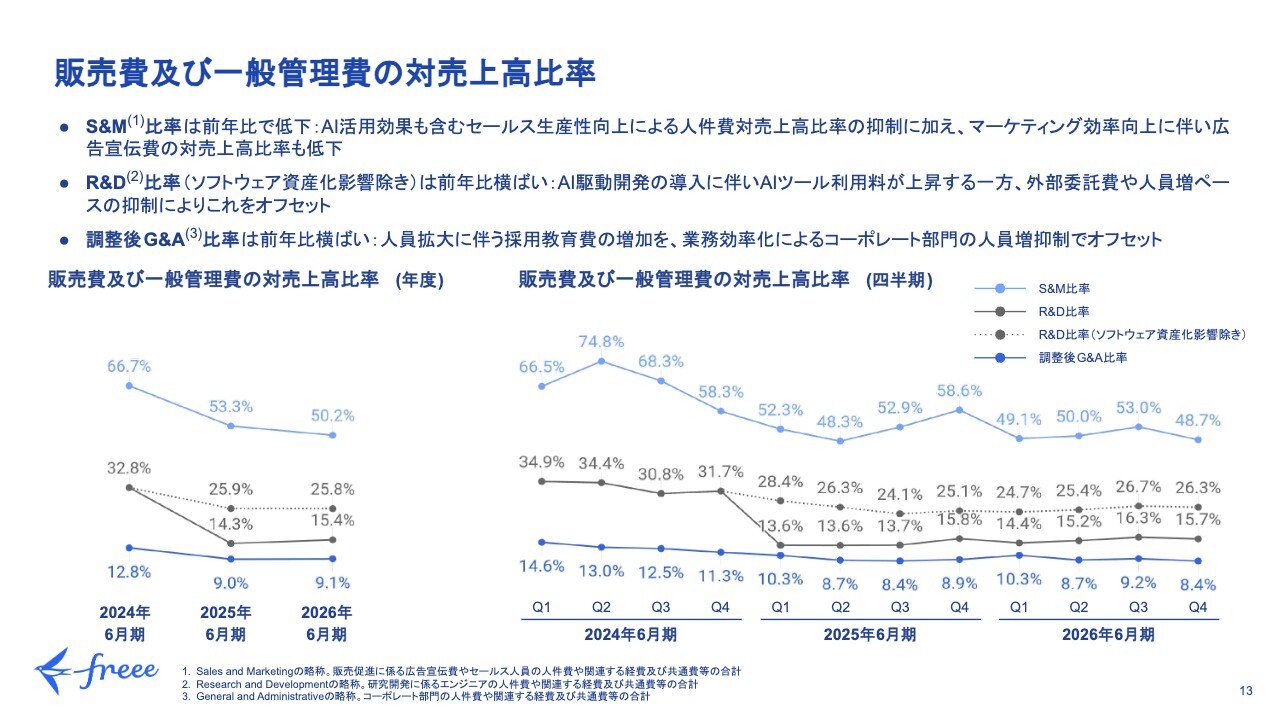
こちらのスライドでは、販管費の対売上高比率実績の推移を示し、営業利益の推移に影響を与えた要因について説明します。2025年度から2026年度にかけて、最も利益率が改善したのはS&M費用で、3.1ポイントの改善が見られました。
人件費については、会計事務所パートナーシップ強化を目的にセールス人員の増強を行った影響で対売上高比率がやや増加しました。しかし、AIの活用による受注率の向上や営業人員の早期戦力化の結果、営業生産性が向上しました。
また、マーケティングの生産性向上に伴い、広告宣伝費の対売上高比率が低下し、全体としてS&Mセグメントの対売上高比率が改善しています。
次にR&Dについてですが、実力値としてソフトウェア資産化の影響を除いた点線の値をご覧ください。こちらは前年比で横ばいとなっています。
2026年度においては、下半期から開発チームへのAI駆動開発を本格的に導入し、浸透を加速させました。その結果、AIツールの利用料は上昇したものの、開発に伴う人員増加や外部委託費などの増加ペースを抑制できています。
その上で、業種ごとの個別ニーズに対応した開発やAIサービスの開発など、プロダクト開発を迅速に進め、早期の市場投入を実現しています。
最後に、調整後G&A費用の対売上高比率も前年比で横ばいとなっています。人員拡大に伴う採用・教育費の増加がありましたが、業務効率化によりコーポレート部門の人員増を抑制し、相殺しています。
調整後フリー・キャッシュ・フロー
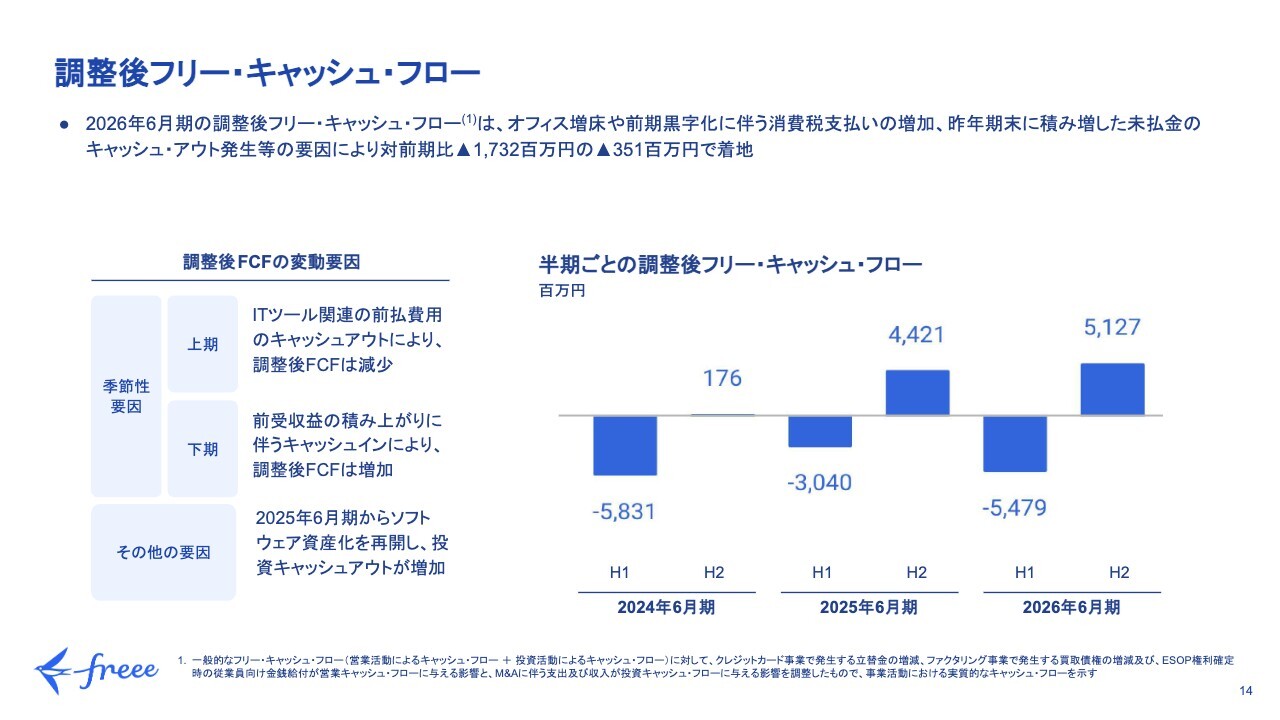
調整後フリー・キャッシュ・フローについてです。調整後フリー・キャッシュ・フローは前期比で17億3,200万円減少し、マイナス3億5,100万円となりました。これにより、調整後フリー・キャッシュ・フローマージンはマイナス0.8パーセントとなりました。
前期比で減少した主な要因は3点あります。1点目は、オフィス増床に伴うキャッシュアウトの増加で、約5億円となりました。2点目は、2025年度の黒字化に伴い発生した期中の消費税支払いの増加分で、こちらも約5億円です。
3点目は、2025年度の期末に集中した費用執行にひもづく未払金が、2026年度のキャッシュアウトとして増加したことです。こちらは約6億円となりました。
ここで重要な点は、これらのフリー・キャッシュ・フローの減少が構造的な問題ではなく、多くが一過性のものであるということです。
2025年度期末での費用執行の偏りに伴い2026年度に発生したキャッシュアウト約6億円については、月次の費用執行管理体制を強化し執行タイミングがすでに平準化されているため一過性といえます。したがって、オフィス増床影響も含めた計11億円は一過性の押し下げ要因であり、2027年度には発生しない見込みです。
2027年6月期は売上高522億円・調整後営業利益率11%を目指す
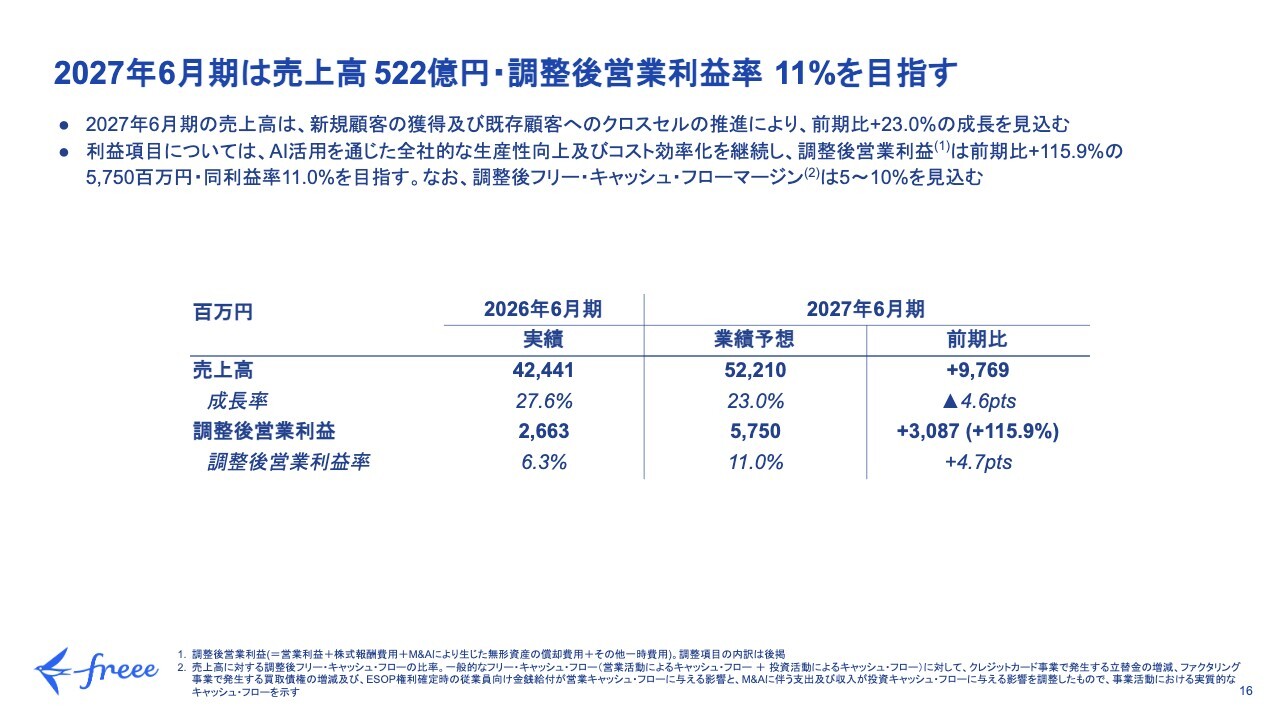
ここから、2027年度の通期業績見通しについてお伝えします。まず、通期業績予想です。2027年度の売上高は前期比23パーセント増の522億1,000万円、調整後営業利益は前期比115.9パーセント増の57億5,000万円、調整後営業利益率は11パーセントを見込んでいます。
なお、参考予想値として、調整後フリー・キャッシュ・フロー・マージンは5パーセントから10パーセント、金額で26億円から51億円を見込んでいます。
今回、調整後フリー・キャッシュ・フローについては、キャッシュ・インとキャッシュ・アウトのタイミングにおける変動性が想定以上に大きく、管理体制および予測精度の向上に大きな余地があると判断しました。業績予想の透明性を高める観点から、売上高および調整後営業利益からは一段トーンを下げた参考予想値として掲載しています。
2026年度から2027年度にかけての調整後フリー・キャッシュ・フローの改善要因としては、まず、2026年度に発生した一過性要因11億円分の解消に伴うキャッシュ・フロー増加を見込んでいます。
さらに、ARRの成長がフリー・キャッシュ・フローを引き続き牽引することで、調整後営業利益の増額約30億円と同額がフリー・キャッシュ・フローの改善に反映される見通しです。これにより、合計で約41億円の調整後フリー・キャッシュ・フローの増加を見込んでいます。
引き続き、調整後フリー・キャッシュ・フローの管理体制強化に努めていきます。
法人セグメントのポジショニング強化に向けた成長戦略を推進
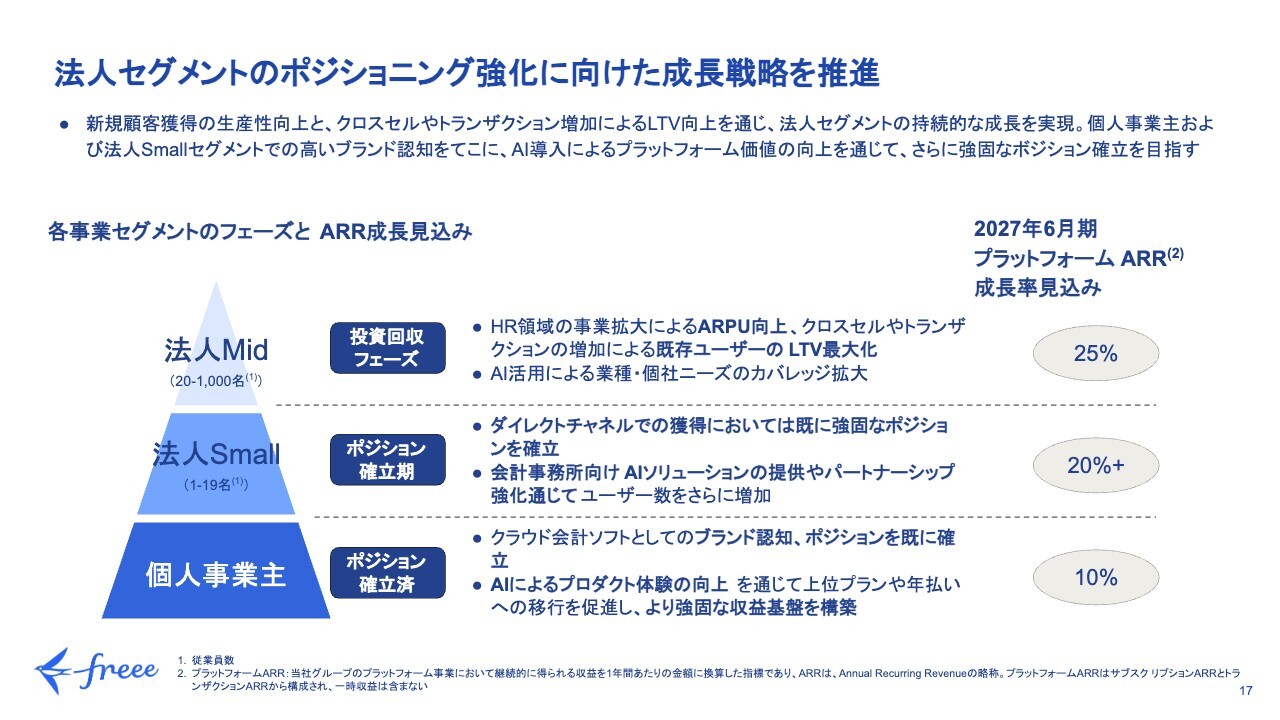
売上のドライバーとなるプラットフォームARRの見通しについてセグメントごとにお伝えします。
まず法人セグメントですが、ARR成長を引き続き牽引する領域として、法人Midセグメントで25パーセント、法人Smallセグメントで20パーセント強のARR成長を見込んでいます。
特に法人Midセグメントでは、新規顧客獲得の生産性向上に加え、クロスセルやトランザクションの増加によるLife Time Valueの向上を通じて、持続的なARRの成長を目指します。
個人事業主セグメントおよび法人Smallセグメントでは、すでに高いブランド認知を得ていますが、AIをプラットフォームに組み込むことで、さらに強固なポジションを確立していきます。
売上増に伴うオペレーティングレバレッジに加え AI 活用による生産性向上を加速
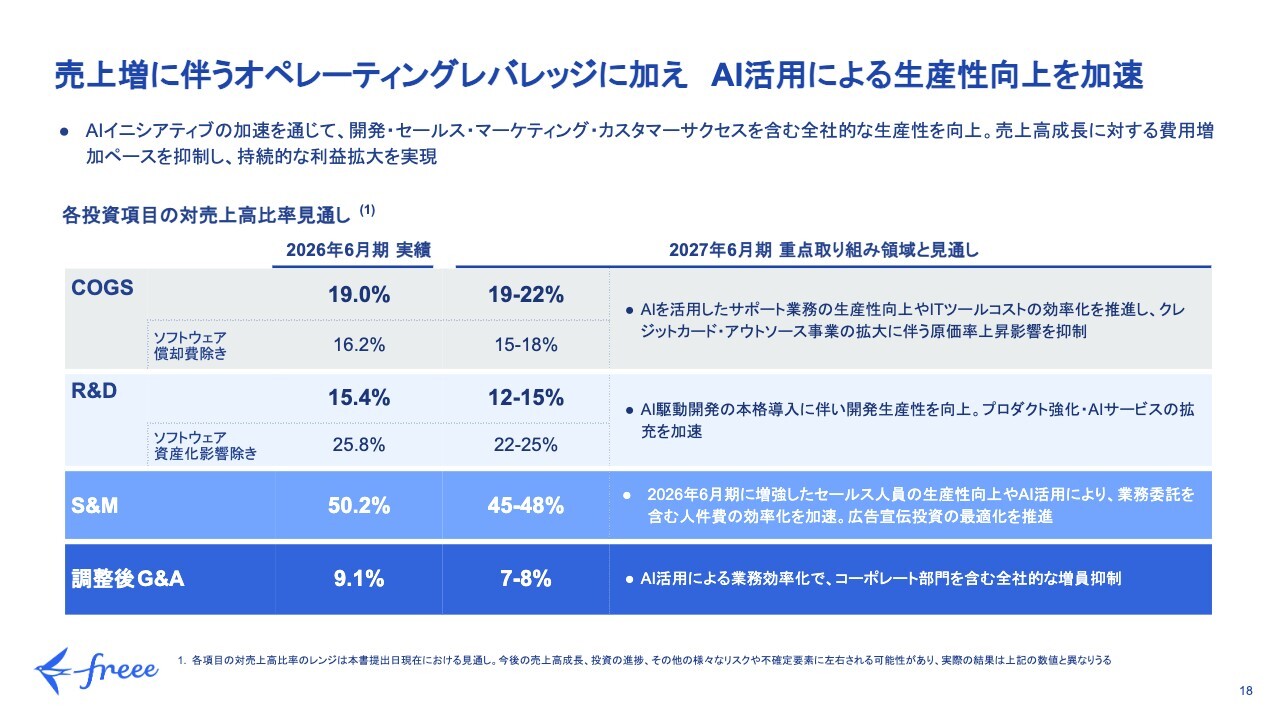
通期の投資項目別の対売上高比率の見通しについてです。
全般的に、売上増によるオペレーティングレバレッジの向上に加え、AIイニシアチブの加速を通じて、開発、セールス、マーケティング、カスタマーサクセスなど、すべての領域でオペレーションの生産性を向上させていきます。
これにより、売上成長に伴う費用増加ペースを抑え、持続的な利益拡大を実現します。
費用項目ごとの見通しでは、原価(COGS)はソフトウェア償却費の拡大により増加が見込まれます。一方、それ以外のR&D、S&M、G&A費用では、対売上高比率をいずれも数ポイント削減します。
これにより、調整後営業利益率を2026年度の6.3パーセントから4.7ポイント上昇させ、2027年度には11パーセントを目指します。
このように、売上成長と収益性の向上を両立させることで、中期財務ターゲットとして掲げている2028年度の「Rule of 40」の達成に引き続きコミットしていきます。
売上成長と収益性向上を両立し、 FY28 で Rule of 40 の達成に引き続きコミット
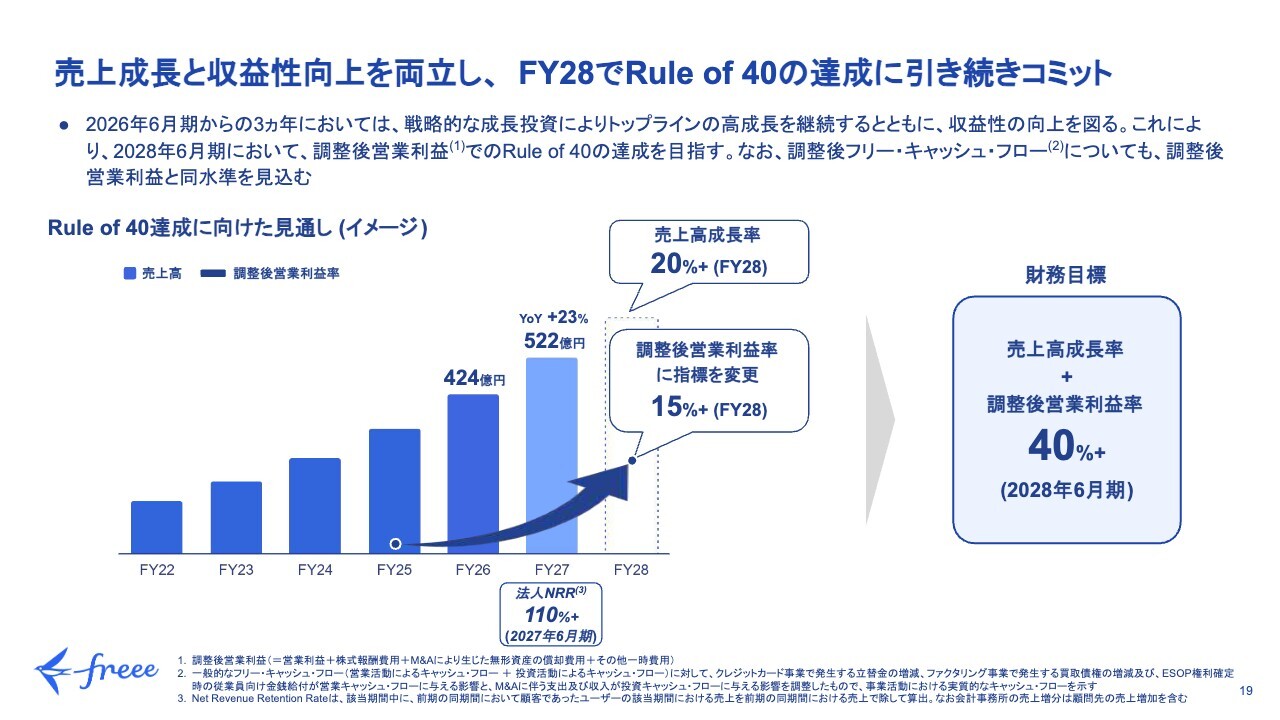
今回、調整後フリー・キャッシュ・フローが業績予想を大幅に下回ったことを踏まえ、経営としてのコミットメントをより明確に示すため、指標を調整後営業利益率に変更したうえで引き続き「Rule of 40」の達成を目指していきます。
調整後フリー・キャッシュ・フローは、事業成長投資のポテンシャルを示す重要な指標であると認識しています。しかし、1年間これを業績予想指標として事業運営した結果、四半期や単年ではなく、複数年や長期間でトラッキングする方が、結果として経営の意思決定のスピードや質を向上させ、顧客満足度の向上にもつながると判断しました。
2028年度時点では、構造的に調整後営業利益と同水準になる見込みのため、調整後営業利益を指標として事業を推進することが、最終的には調整後フリー・キャッシュ・フローにおいても「Rule of 40」の達成に準じると考えています。
2026年上半期の市場動向を踏まえ自己株式取得を決定
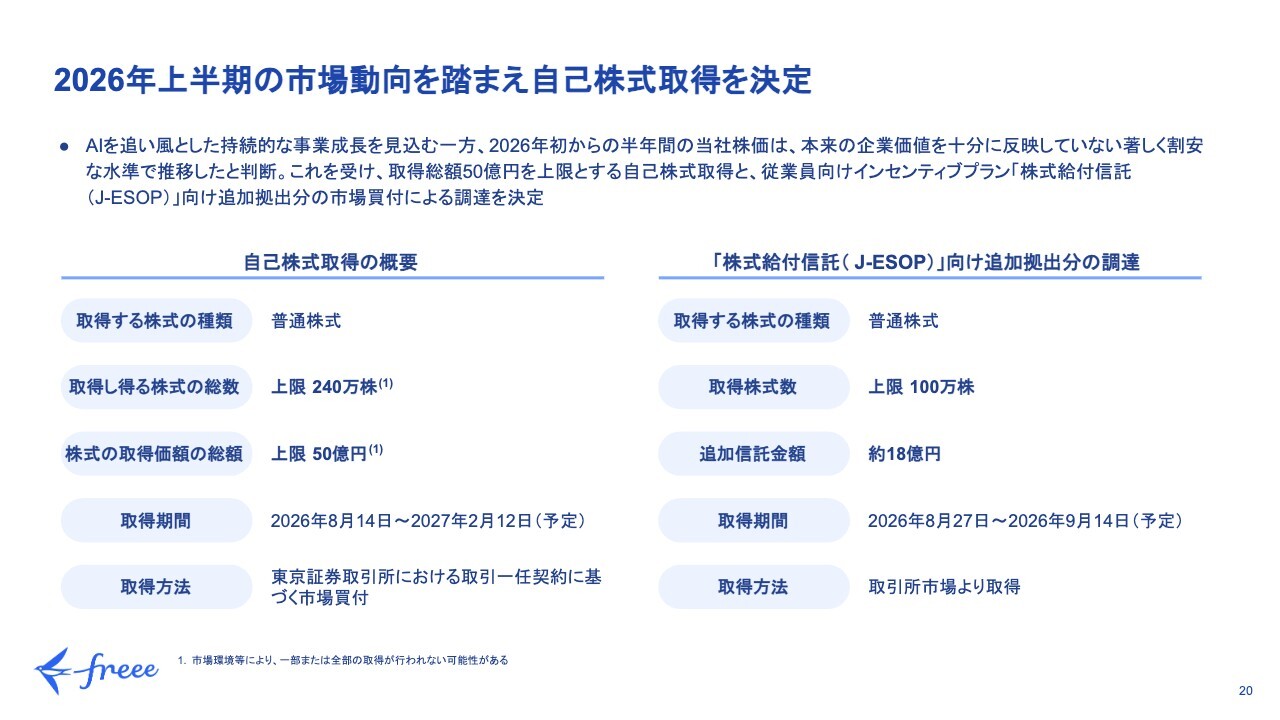
このように、現在の力強い売上成長、営業利益の拡大、および将来の事業成長余地を踏まえた場合、2026年度の年初から半年間における当社の株価は、本来の企業価値とかけ離れて推移していると認識しています。
これを受け、今回、総取得額50億円を上限とする自己株式の取得を決定するとともに、従業員向け株式給付信託の追加拠出分を市場買付によって調達することとしました。
これは、当社の成長ポテンシャルに対する経営陣の意思を示すものであり、投資効率の観点においても合理的なキャピタルアロケーションであると判断しています。
ではCEOの佐々木より成長戦略のハイライトをお伝えします。
目指すのは『スモールビジネス経営のデファクトスタンダード』
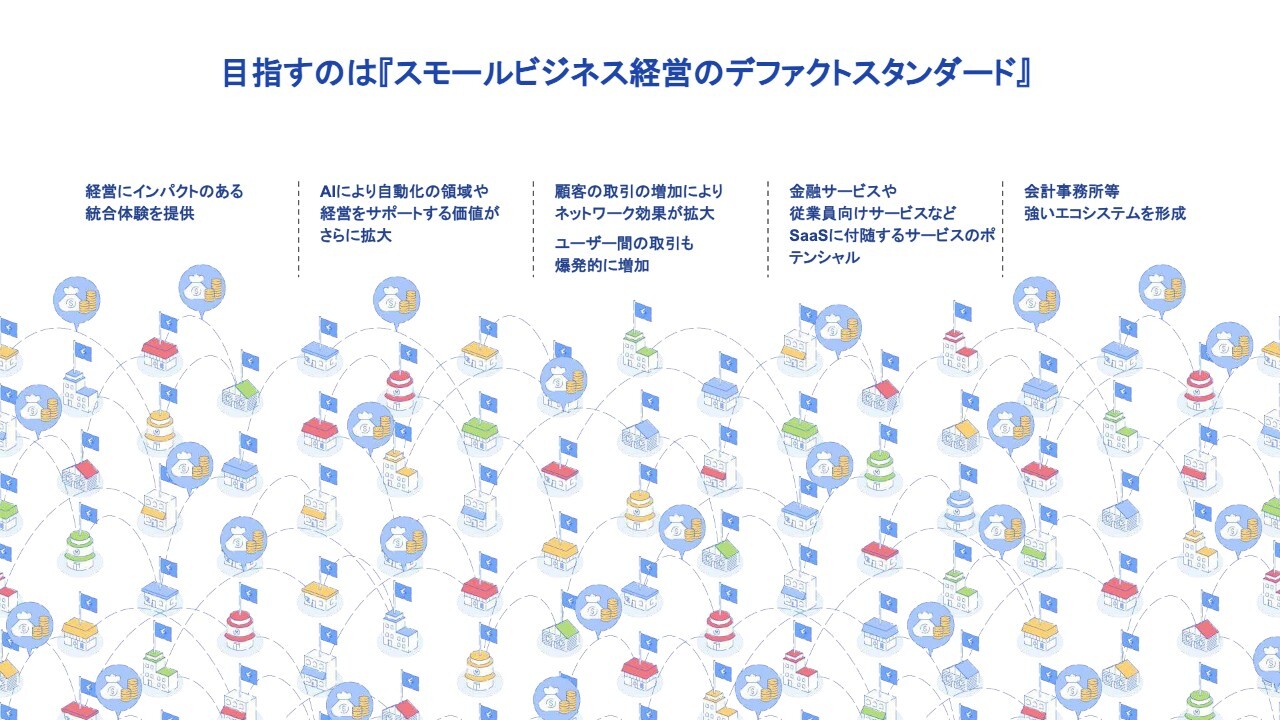
佐々木:あらためまして、フリーが目指すビジョンを振り返ります。当社は、スモールビジネス経営におけるデファクトスタンダードとなるプラットフォームを目指しています。
具体的には、スモールビジネスの経営にインパクトをもたらすサービスラインナップを拡充し、圧倒的なシェアを獲得することで、ネットワーク効果を最大化し、強固なエコシステムを構築することで、スモールビジネスのみなさまに価値を提供していくことが基本戦略となります。
AI により提供価値を飛躍的に高めスモールビジネスの DX をリード
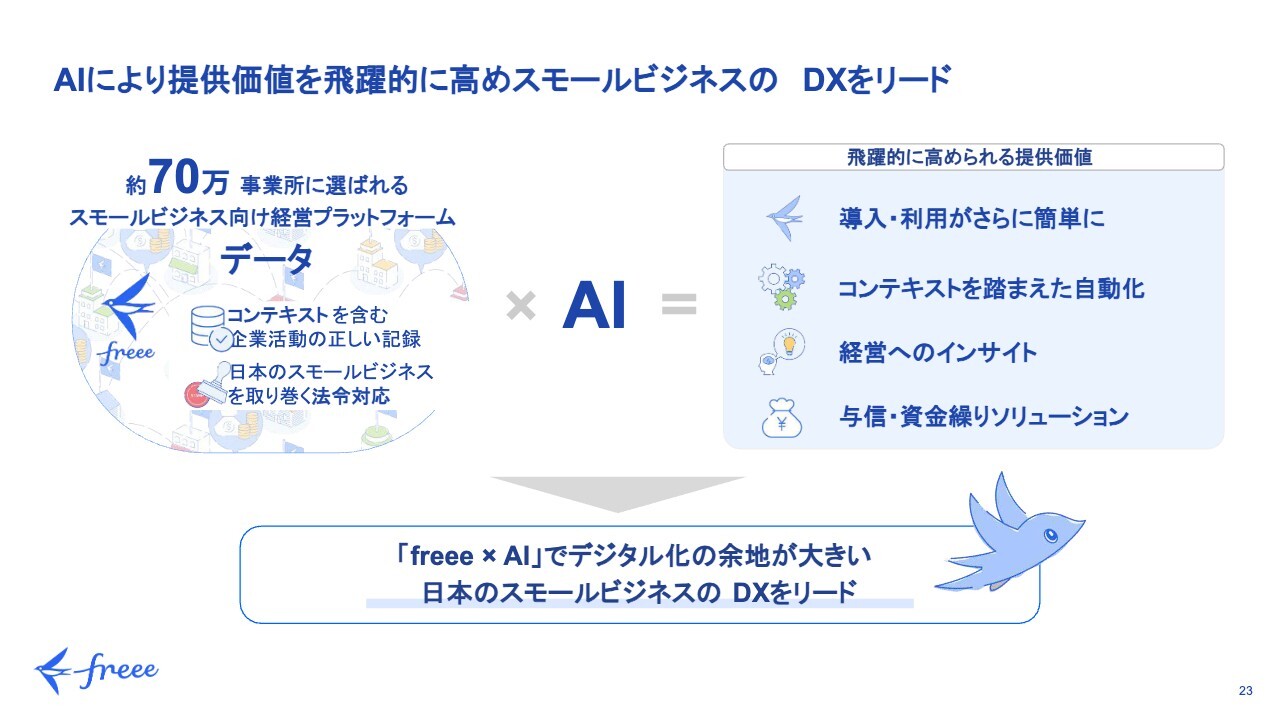
これを実現する上で、現在AIは非常に重要な機会となっていると言えます。「freee」は、すでに約70万事業所に選ばれているスモールビジネス向けの経営プラットフォームとなっています。
そのプラットフォーム上には、みなさまの日々の業務のコンテキストや決算情報、給与・人事に関する実際のデータが正確に記録されています。
さらに、これらを記録するにあたっては、しっかりと法令遵守した設計を行っています。
これらは一般的なLLMモデルにはない特徴です。日本ではこれまで世界の先進国と比較してクラウドの利用が進まないという実情があったものの、現在のAIモデルの力と組み合わせることで、クラウド浸透を妨げるボトルネックを克服し、誰でも導入・利用を簡単に進められるようになります。
また、インパクトを実感できる自動化の領域がさらに広がり、これまで必要だった設計や設定を考える必要がなくなり、会社ごとの取引の背景に合わせてさまざまな自動化が可能になります。
そして、これらのデータをもとに、より深い経営へのインサイトを提供できるようになります。また、これまでにないレベルでの適切な与信判断が可能となり、スモールビジネスのみなさまが抱える最大の課題である資金繰りに対するソリューションを提供できます。
これらを通じて、これまでなかなか進まなかった日本のスモールビジネスにおけるデジタルトランスフォーメーションを一気に加速することができると考えています。
スモールビジネス経営のデファクトスタンダード化に向けたドライバー
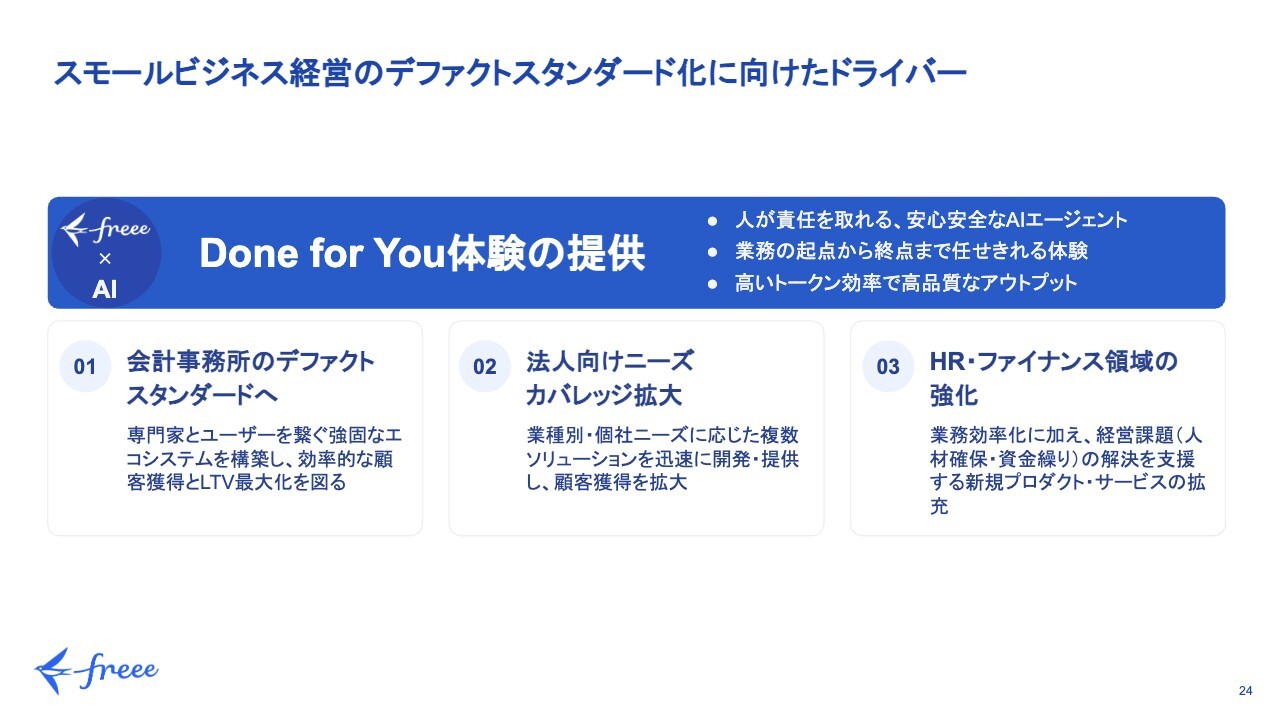
その中で、顧客体験を一新することが特に重要だと考えており、「freee」が提供する体験を、ソフトウェアをユーザーに使っていただくというかたちではなく、ユーザーのために業務を完了するという「Done for You」体験へと進化させていきます。
「Done for You」体験の実現を全セグメントのサービス進化の軸に据えつつ、具体的なイニシアティブとして3つご説明します。1点目は、会計事務所向けのデファクトスタンダードとなるプラットフォームを構築し、それを通じてエコシステムを拡大していくことです。
2点目として、これまで法人のユーザー向けには業種別にカバレッジを広げてきましたが、業種別にとどまらず、さらに細分化された個社のニーズにも対応していきます。AIを活用したソリューションを提供することで、多くのユーザーにとってより価値のあるサービスへと進化させていきます。
そして3点目は、特に経営において重要な領域におけるプロダクトソリューションをさらに強化・育成していくことです。スモールビジネスのみなさまの主な関心事は、人材確保と資金繰りです。これらの経営課題を解決する新規プロダクトを育成し、スモールビジネス経営におけるデファクトスタンダードにさらに近づいていくことが、当社の中長期的な戦略の柱となります。
AI に選ばれる SaaS としてのポジション確立へ
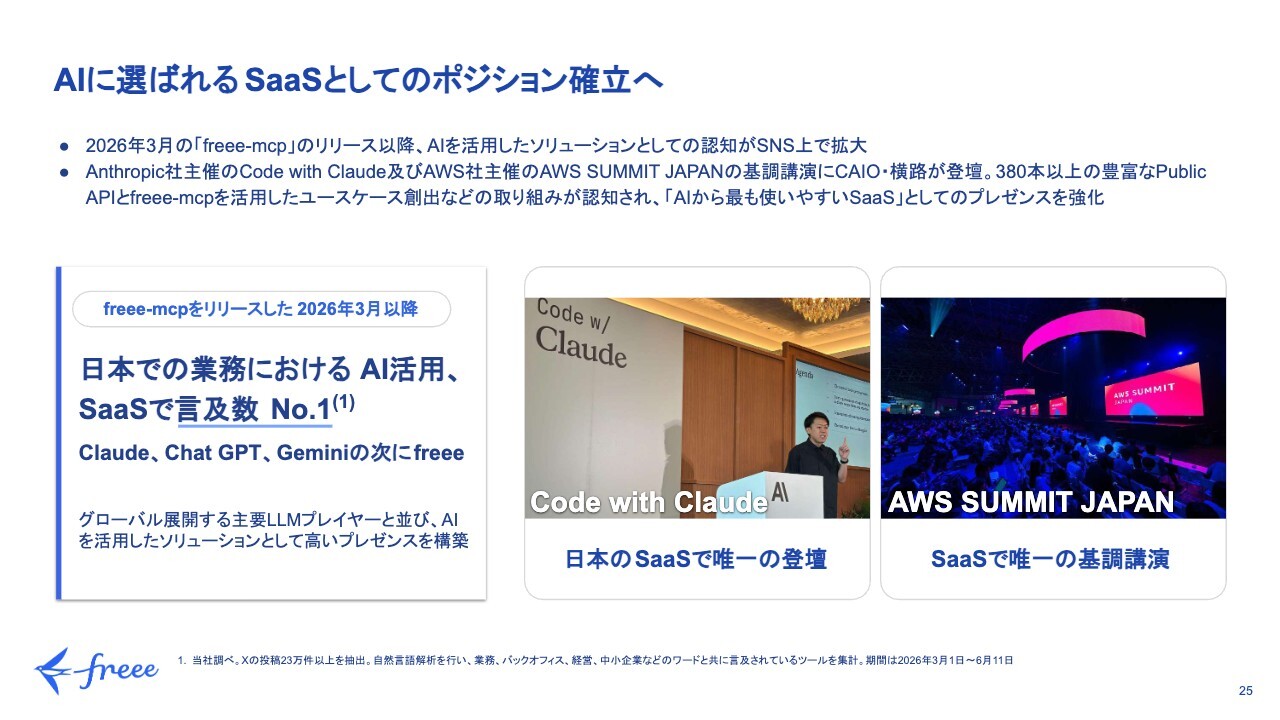
重点領域について、近況と今後の方向性をおさらいします。まずはじめに、日本におけるSNSの動向を分析すると、業務でのAI活用分野において「freee」が最も言及されるなど、AIを活用したブランドとしてのプレゼンスが高まっています。
これは、特に当社が提供する「freee-mcp」のリリースとその活用が拡大していることに起因しています。この結果、世界中のAIモデルを提供する企業やプラットフォーマーからも非常に信頼されるブランドとして、強固なポジションを確立しつつあります。
AI エコシステムを通じてイノベーティブなユースケースを創出 スモールビジネスへの Done for You 体験の提供に繋げる
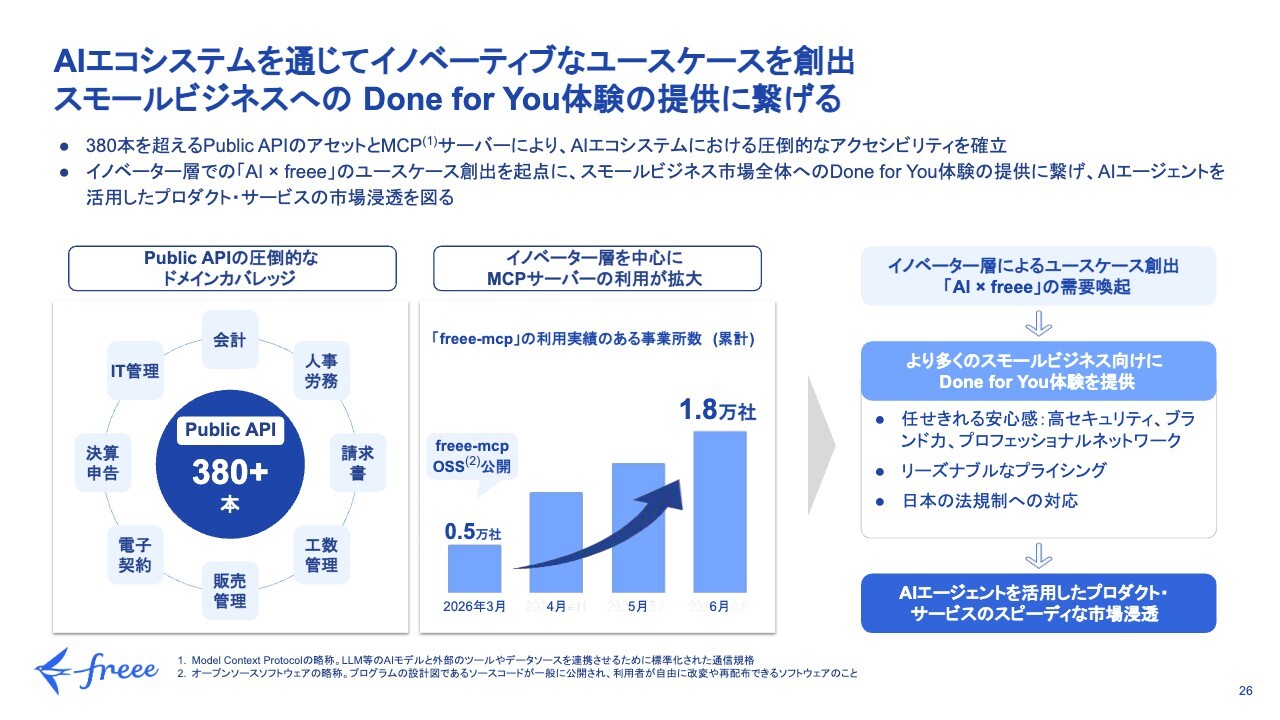
AIブランド強化の背景にあるのが「freee-mcp」です。「freee」は、統合体験を提供するために統合基盤を活用し、さまざまなモジュールでパブリックなAPIを持つ設計となっています。
これにより、AIから最も使いやすく、さまざまな業務を横断しながら正確な業務の記録や自動化を実現できる仕組みが構築されています。
MCPサーバーを経由してAIで操作するユーザーの利用実績は、現在約1万8,000社に広がっており、とりわけイノベーター層において、業務の自動化を進める上での効果が実感されています。
一方で、このような成果をより幅広い層のユーザーにも提供するための課題もわかってきており、セキュリティやトークンコスト、法規制への対応などが挙げられます。このような状況の中、当社が自社開発したAIエージェントを提供することへの期待感が高まっており、その機会も大きくなっていると認識しています。
会計事務所向けの Done for You 体験の実現に向けて AI エージェントが業務を遂行するプラットフォームに進化
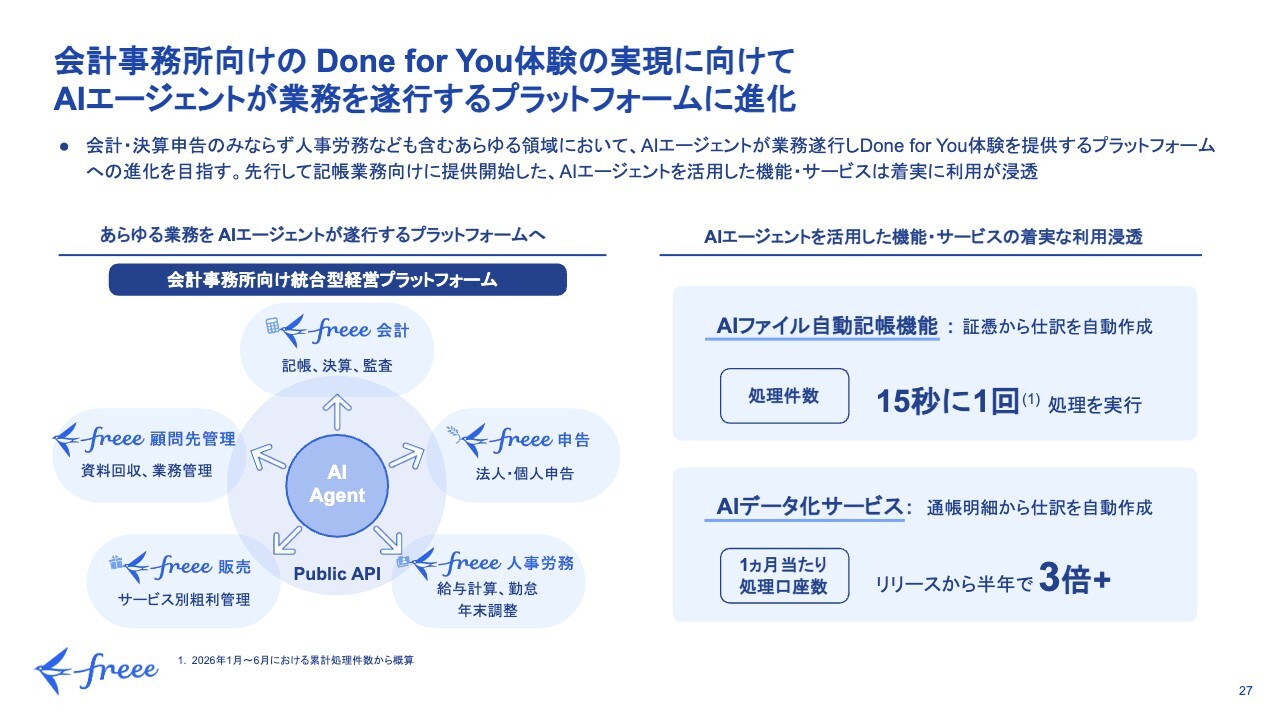
この中で特に、会計事務所向けのAIエージェント活用は、すでに進んでいる領域です。
「freee」の大きな特徴として、資料の回収から記帳業務、記帳内容のチェック、さらに決算申告に至るまで、一連の会計事務所の基幹業務をすべてカバーし、それらがスムーズに連携している点が挙げられます。
加えて、AIエージェントがこれらすべてを操作可能である点が大きな特徴です。
記帳領域ではAIエージェントをすでにリリースしており、証憑から仕訳を自動作成する機能や、銀行の通帳をスキャンしたデータから仕訳を自動作成する機能などを備えています。
このような機能が非常に高い評価を受けており、今月末にはこれらの顧問先業務を横断的に扱うAIエージェントの正式版をリリースする予定です。
引き続き、革新的なプラットフォームとして進化を遂げることで、会計事務所のみなさまのデファクトスタンダードとなるプラットフォームを目指していきます。
会計事務所のデファクトスタンダードを目指しパートナーシップを拡大
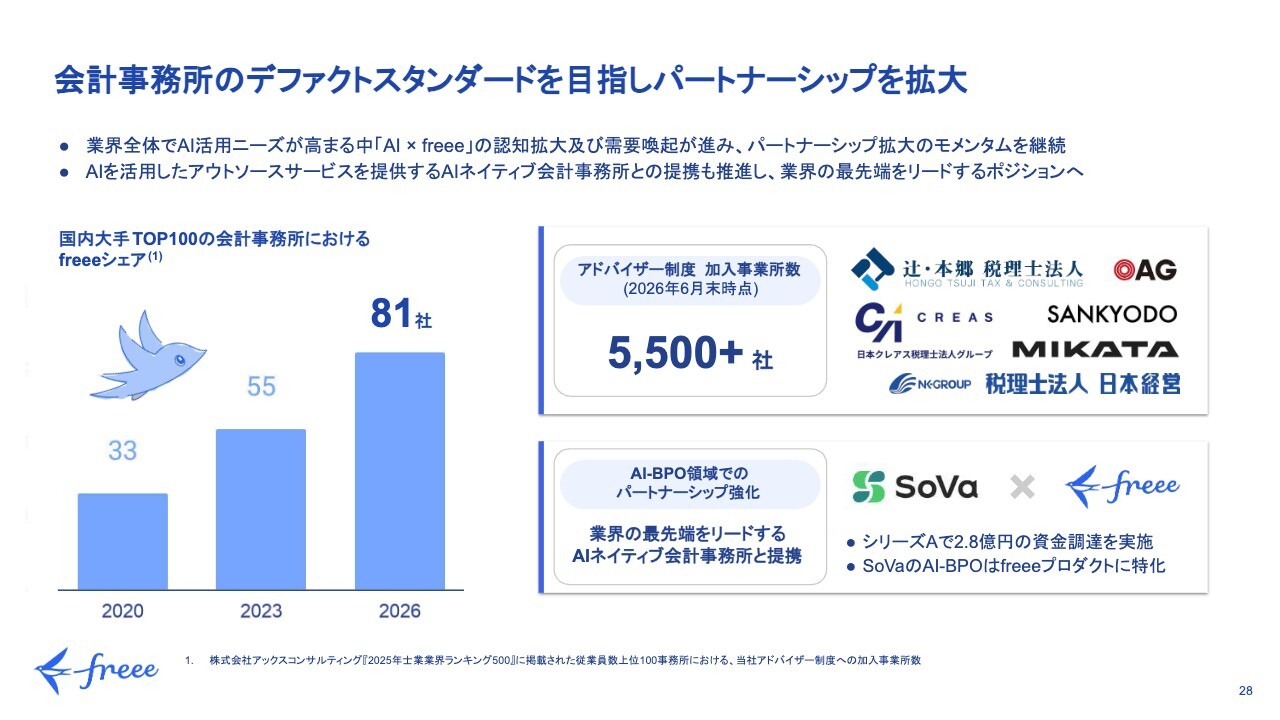
実際にパートナーシップの拡大も進んでおり、大手トップ100の会計事務所におけるシェアも広がっています。さらに、「freee」の認定アドバイザー制度に加入する会計事務所の数も着実に増加しています。
また、最近では、AIを活用してアウトソースサービスをより安価に提供するAI-BPO事業者が増加しています。
中でも、ベンチャーキャピタルから資金を調達し急成長を遂げているAI-BPOプレイヤーにおいて、BPOを提供する基盤として「freee」が選ばれており、まさに「AIに選ばれる『freee』」というポジションが確立されつつあると考えています。
「 freee AI アシスタント」を法人顧客向けにリリース 業種・企業固有のニーズにこたえる AI ソリューションを提供
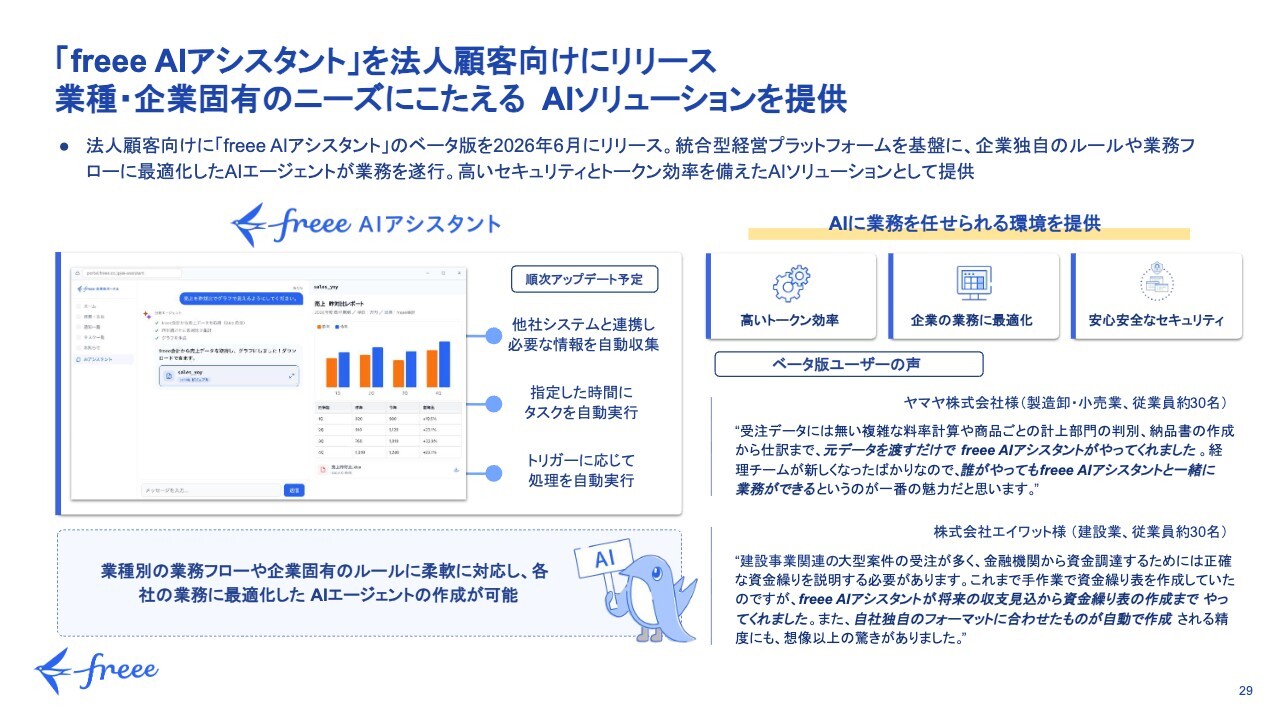
次に、法人顧客向けに「freee AIアシスタント」というサービスのベータ版をリリースしました。
このAIアシスタントは、カスタマイズしたAIエージェントで「freee」を操作し業務を遂行できる機能を備えています。すでに利用中の企業さまからは、例えば製造業や卸売業において、受注データを加工しなければならない特殊な業務をアシスタントが完結できる点に高い評価をいただいています。
また、建設関連の事業者さまからは、金融機関に提出するレポートをfreee AIアシスタントが作成できる点で評価を得ています。このように、これまで取り組んできた業種別の対応からさらに踏み込んで、より細かい業種のニーズや個社別のニーズを捉えるソリューションを提供していきます。
人手不足のソリューションとして HR領域が高成長を続け収益貢献を拡大
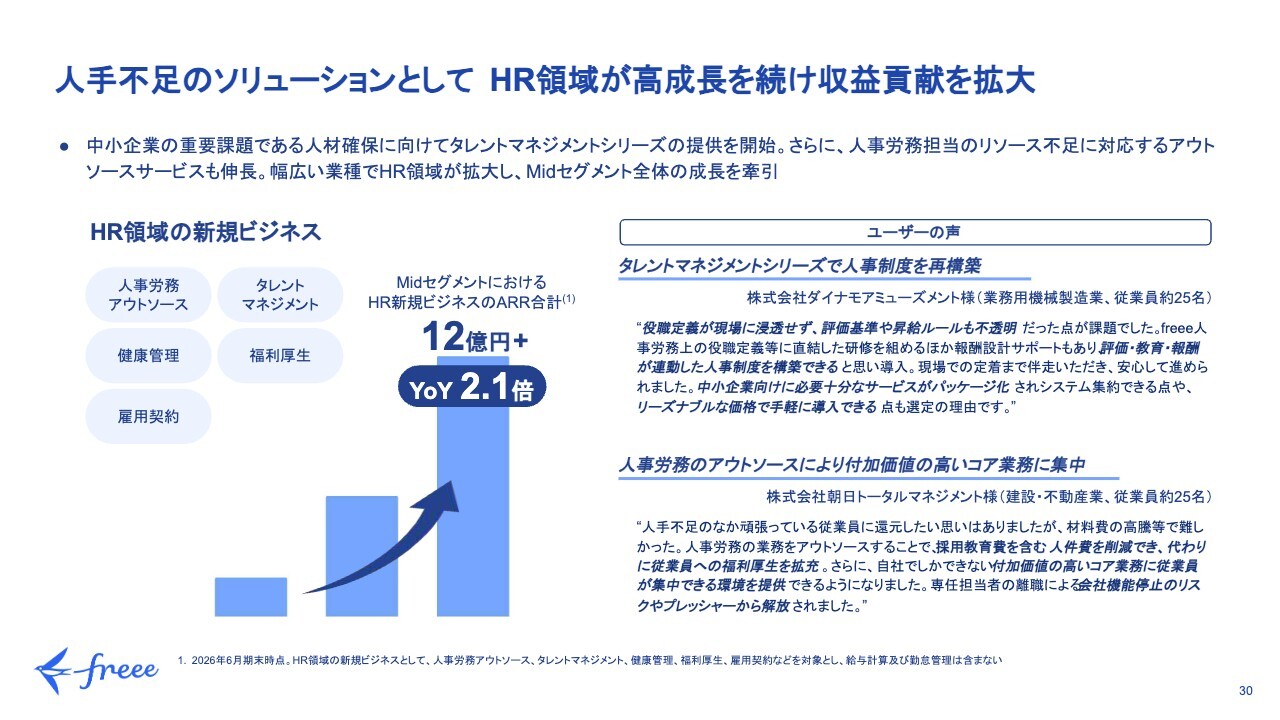
経営課題を解決する場面においても、大きな成長機会を認識しています。人事労務領域は、当社の中でも高成長を続けている領域ですが、その中でも比較的新しい領域が強い牽引役となっています。具体的には、人事評価を中心としたタレントマネジメント領域や、人事労務のアウトソーシング領域などです。
当社がターゲットとしているスモールビジネスにとっては、この領域において、大企業向けの重厚なソリューションしか選択肢がないという現状がありました。
しかし当社では、リーズナブルかつ簡単に人事制度を構築でき、評価制度の導入もサポートするパッケージを提供しています。この点が高く評価され、急成長を遂げています。
また、人事労務のアウトソーシングサービスも非常に高い評価を得ています。スモールビジネスにおいて労務に詳しい従業員を採用するのが難しくなる中で、日常業務の完全な委託や、担当者の突然の退職に伴うバックアップとして、高いニーズがあります。
さらなる人事労務領域での成長を目指し、このような経営課題を解決するサービスを拡充・ブラッシュアップしていきます。
ファイナンス領域の提供価値をさらに高め事業成長を加速
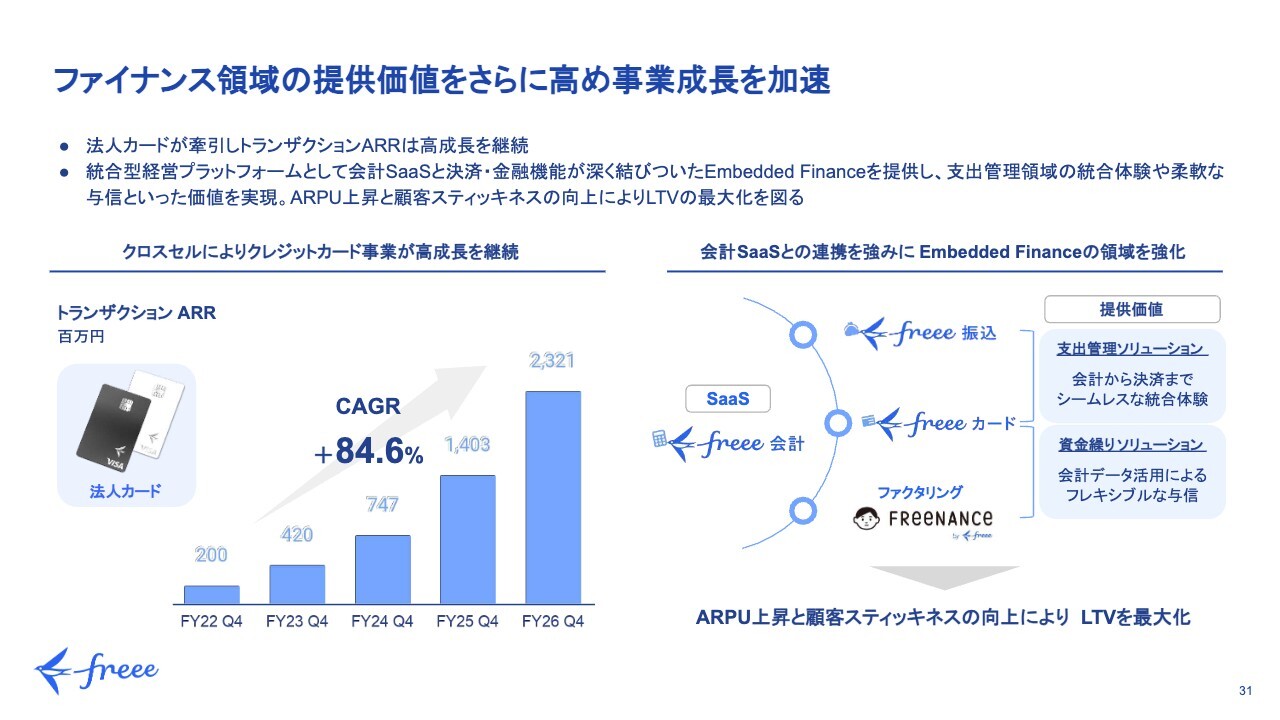
ファイナンス領域も成長領域となっています。「freeeカード Unlimited」を中心とするトランザクションARRは、引き続き急成長を続けています。
「freee会計」を中心として、その周辺にファイナンス領域を埋め込むことで、会計の支出管理から決済までを結びつける統合体験を提供していきます。
また、スモールビジネスのみなさまの共通課題である資金繰りを解決するソリューションとしても、「freeeカード」はご利用いただけます。また、昨年グループジョインしたファクタリングサービスを統合し、これらがさらにシームレスにつながることで、スモールビジネスのみなさまの課題である資金繰りを「freee」ならではの与信モデルを通じて解決していきます。
このようなかたちで、引き続きサービスを拡大・ブラッシュアップしていきます。人事領域や資金繰りの領域において、さらに経営に役立つソリューションを提供することが成長ドライバーの1つとなります。
以上、成長の柱とする領域をご説明しましたが、その中心には常に、「AI × freee」によって見えてくるオポチュニティがあります。AIから最も使いやすい「freee」であるからこそ、大きな価値を提供できるという点が明確になっています。
以上で私の説明を終わります。
質疑応答:2027年度ガイダンスと四半期ごとのコスト見通しについて
質問者:2027年度のガイダンスについてうかがいます。売上は前期比2割以上の増収、利益は前期比で倍増とのことでした。今期のARR見通しについても開示がありましたが、売上の内訳


新着ログ
「情報・通信業」のログ