日本金融経済研究所×ログミーFinance共催 企業価値向上サミット2026【後編】
投資家は発行体に何を求めているのか?東証「投資家への期待・要望」企業アンケートから考える、これからのIR
登壇者名
株式会社東京証券取引所 上場部企画グループ 統括課長 池田直隆 氏
三井住友DSアセットマネジメント株式会社 運用部 リサーチアクティブグループ シニアファンドマネージャー 金子将大 氏
一般社団法人日本金融経済研究所 代表理事/アナリスト 馬渕磨理子 氏
日本金融経済研究所 理事 副代表 (FiNX代表取締役) 後藤敏仁 氏
SESSION 02「投資家は発行体に何を求めているのか?」東証「投資家への期待・要望」企業アンケートから考える、これからのIR
後藤敏仁氏(以下、後藤):第2セッションでは、東京証券取引所(以下、東証)の池田さん、機関投資家側として三井住友DSアセットマネジメントの金子さんをお招きしました。
テーマは、東証でまとめられたアンケート結果に基づいて進行します。それでは池田さん、よろしくお願いします。
池田直隆氏(以下、池田):東証の池田です。私は上場施策を担当しており、資本コストや株価を意識した経営、コーポレートガバナンス、スタートアップやグロース市場に関連するトピック、全体的な方向性やルールメイキングなども手がけています。本日はよろしくお願いします。
後藤:金子さん、自己紹介をお願いします。
金子将大氏(以下、金子):三井住友DSアセットマネジメントで中小型株のファンドマネージャーを務める金子です。よろしくお願いします。
私は2015年から十数年にわたり、日本株のファンドマネージャーを務めており、中小型株、またその中でもIPOを中心に担当しているため、会場にはお会いしたことがある方も多いかと思います。
現在、担当しているファンドは約1,000億円の規模で、4人チームで運用しており、200銘柄から300銘柄に投資をしています。また、チーム全体では年間延べ3,000件以上の取材を行っています。本日はこれまでの知見をお伝えできればと思います。よろしくお願いします。
企業アンケートの概要
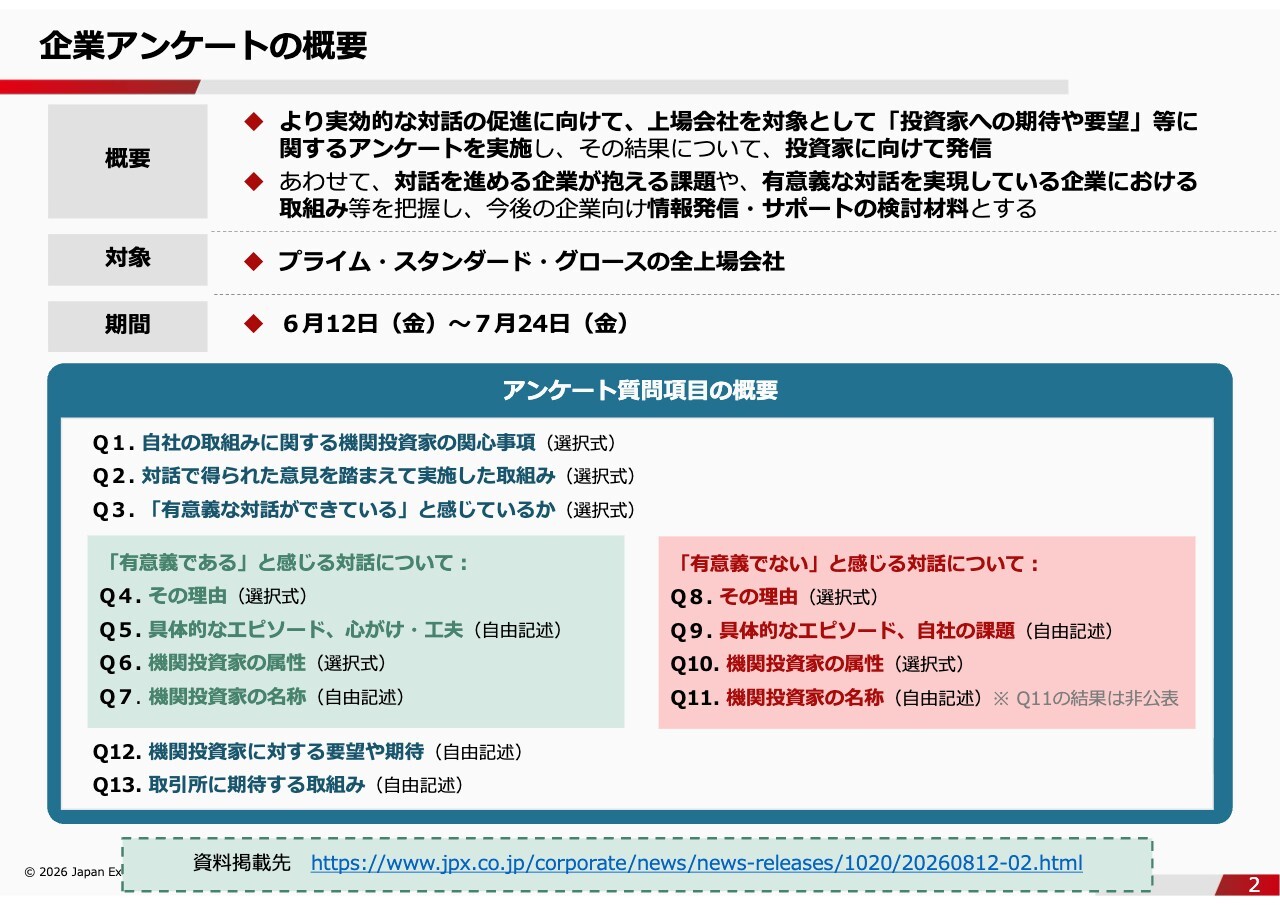
池田:企業アンケートの結果について、簡単にご紹介します。すでにご覧になった方もいらっしゃるかもしれませんが、今年の夏にプライム市場、スタンダード市場、グロース市場の上場企業のみなさまにアンケートをお願いしました。機関投資家とのエンゲージメントについて、どのように感じているかをおうかがいしたものです。
冒頭で馬渕さんからもご紹介があったとおり、約700社の企業にご回答いただきました。上場企業は約3,600社あるため、少なく感じるかもしれませんが、日頃あまり機関投資家とディスカッションしていない企業も参加しています。そのため、かなり多くの企業をカバーしてご回答いただけたのではないかと思っています。
ふだんからこのようなアンケートを実施していますが、今回は企業の反応が非常に早く、多くのご回答をいただきました。おそらく、みなさまには言いたいことがたくさんあったのではないかと思います。アンケート結果をまとめたものは、8月12日に公表しています。
具体的には、機関投資家のみなさまとの対話で有意義だったと感じた点や、本日の資料には掲載していませんが、実際にそのように感じた投資家のお名前、逆に有意義でなかった点がどのようなところにあったかなどをうかがいました。また、機関投資家にどのように向き合ってほしいかなども記載しています。
投資家の目線を企業にお伝えする取り組みは、先ほどご紹介いただいた「資本コストや株価を意識した経営」に関する提言を通して、ここ3年ほど継続して行っています。
ただ、マーケットは双方向のものであるため、上場企業が機関投資家をどのように捉えているかについてもおうかがいしたいという趣旨で実施したアンケートです。本日は、結果を抜粋してご紹介します。
④対話の満足度(Q3)
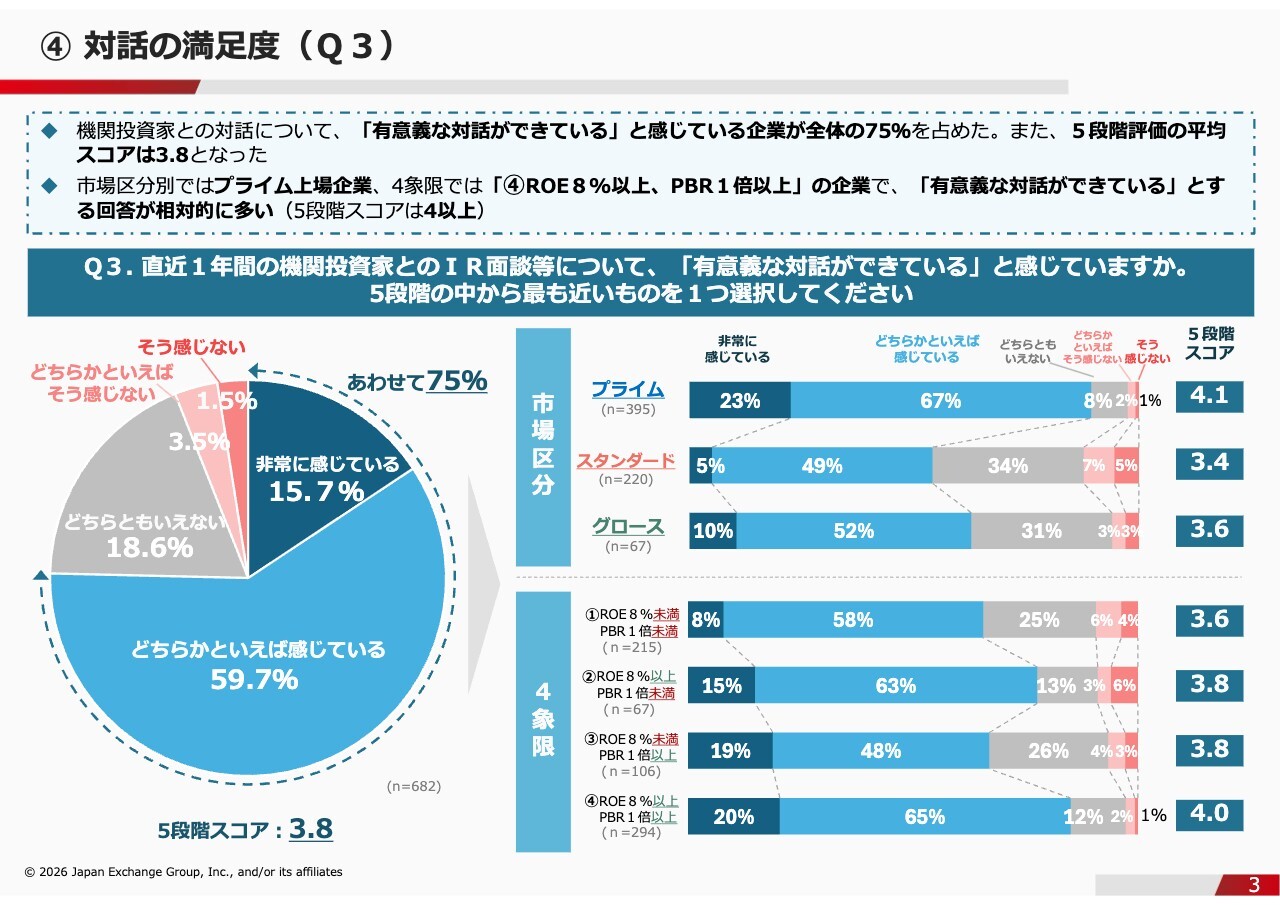
池田:この結果はグローバルな機関投資家を含め、さまざまな場面で共有しています。
スライド左側に記載された「75パーセント」という数字は、非常に重要な意味を持つと考えています。これは投資家との面談が「大変有意義だった」または「有意義だった」と感じている企業の割合を示したものです。
その割合が75パーセントという結果から見ても、双方の交流が非常に良好に進んでいると言えると思います。これまでこのようなデータが定量化されることは稀だったことから、数字として可視化されたことは大きな進展だと考えています。
日本のマーケットにおける企業と投資家の関係性が進展していることを示すこの数字は、さまざまな場面でアピールされるべきだと認識しています。
スライド右側には、プライム、スタンダード、グロースの市場区分ごとの状況や、PBRやROEの4象限の範囲別での状況が記載されています。ご参考までにご覧ください。
⑤「有意義である」と感じた理由(Q4)
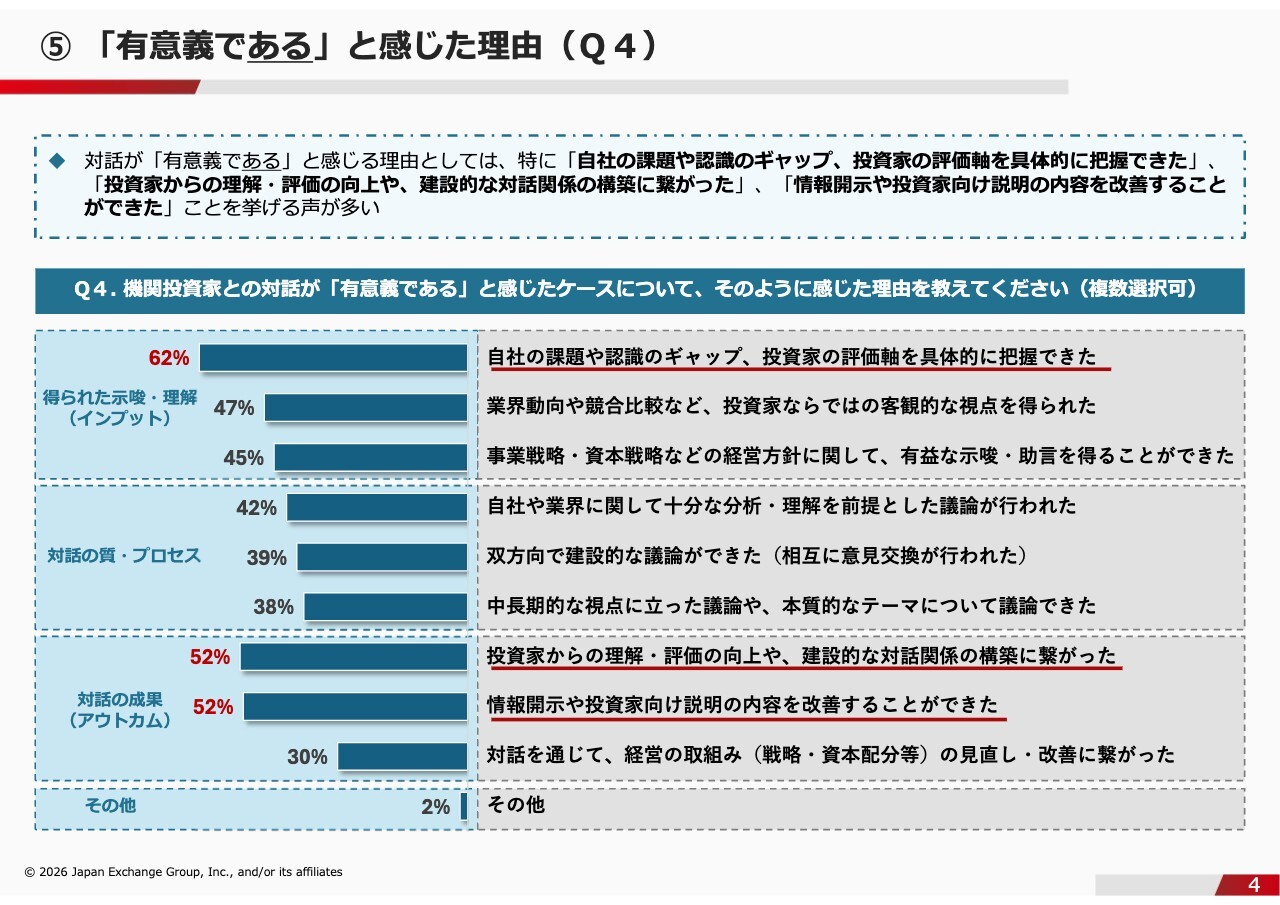
池田:大まかにはなりますが、企業が有意義だったと感じた理由と、そうではなかった理由をご紹介します。
投資家と話して良かったと感じた上位3つの項目をスライドにまとめました。1つ目に、投資家から得られるインプットがあります。
具体的には、国内で自分たちのポジションがどうなのか、グローバルな投資家視点では海外でどのポジションにいるのか、さらにはどの部分が課題となっているのかなどです。また、投資家がどのように評価しているかという軸がわかり、今後の施策に実際に活用したとの声も多く寄せられています。
さらに、3つ目のアウトカムとしては、機関投資家との関係構築につながったことや、実際に今後の取り組みへ結びついた点も、有意義だった理由として挙げられています。
⑧「有意義でない」と感じた理由(Q8)
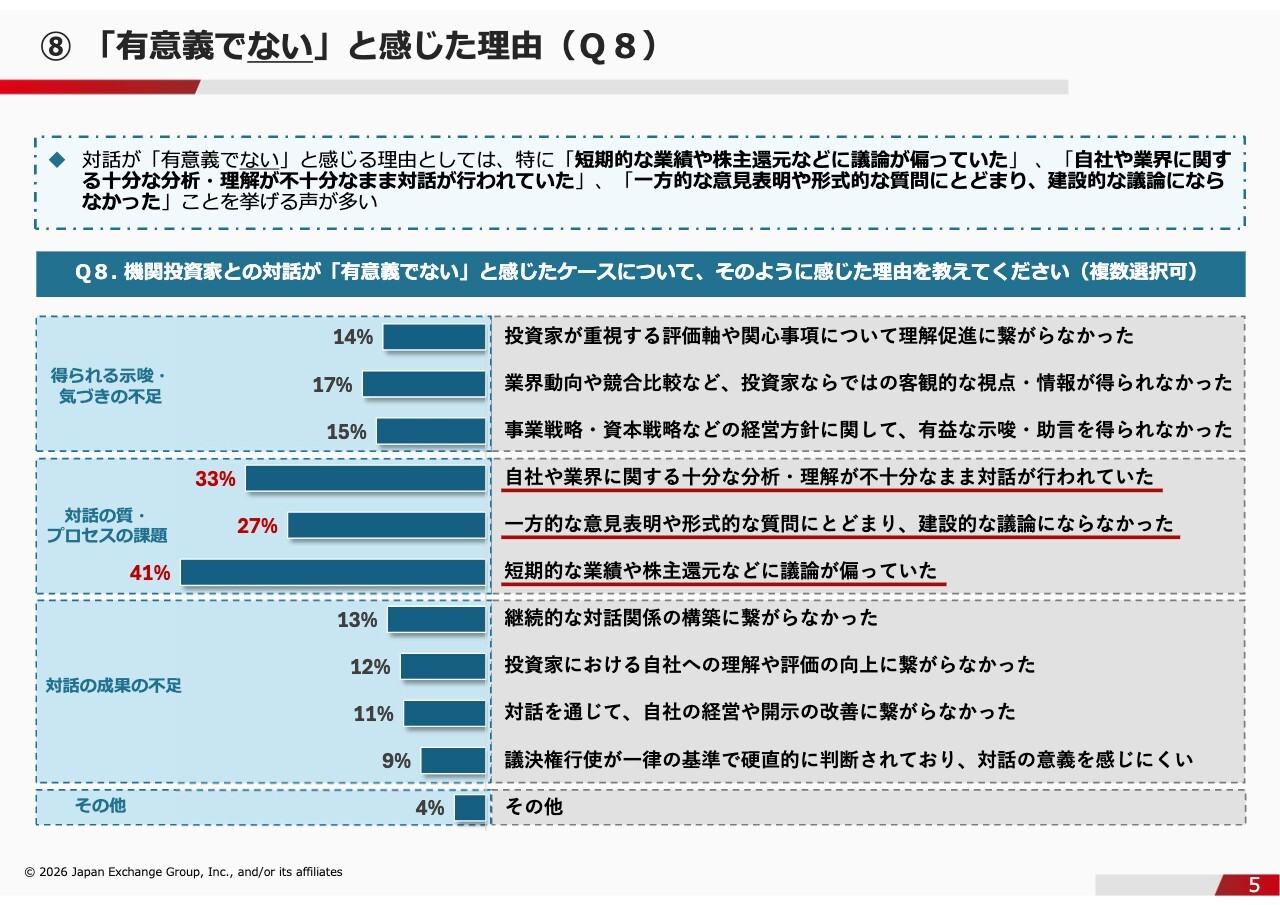
池田:一方、投資家と話していて「有意義でない」と感じた理由を見てみると、スライド中央付近にポイントが集中しているように思います。
自社に関する内容よりも業界全般の会話に終始してしまい、対話をしていてもあまりしっくり来なかったという意見や、投資家によっては一方的に質問をされて意見を述べられ、それで終わってしまったという声がありました。
また、最近のコーポレートガバナンス・コードでも話題になっているキャピタルアロケーションをどうするかという議論についても挙げられています。
こちらも良し悪しがあるとは思いますが、業績動向や株主還元に質問が集中し、企業としてもっと聞いてほしい中長期的な成長ストーリーに関する議論があまりできないということは、よく挙げられる話ではないかと感じています。
企業と投資家の認識ギャップ
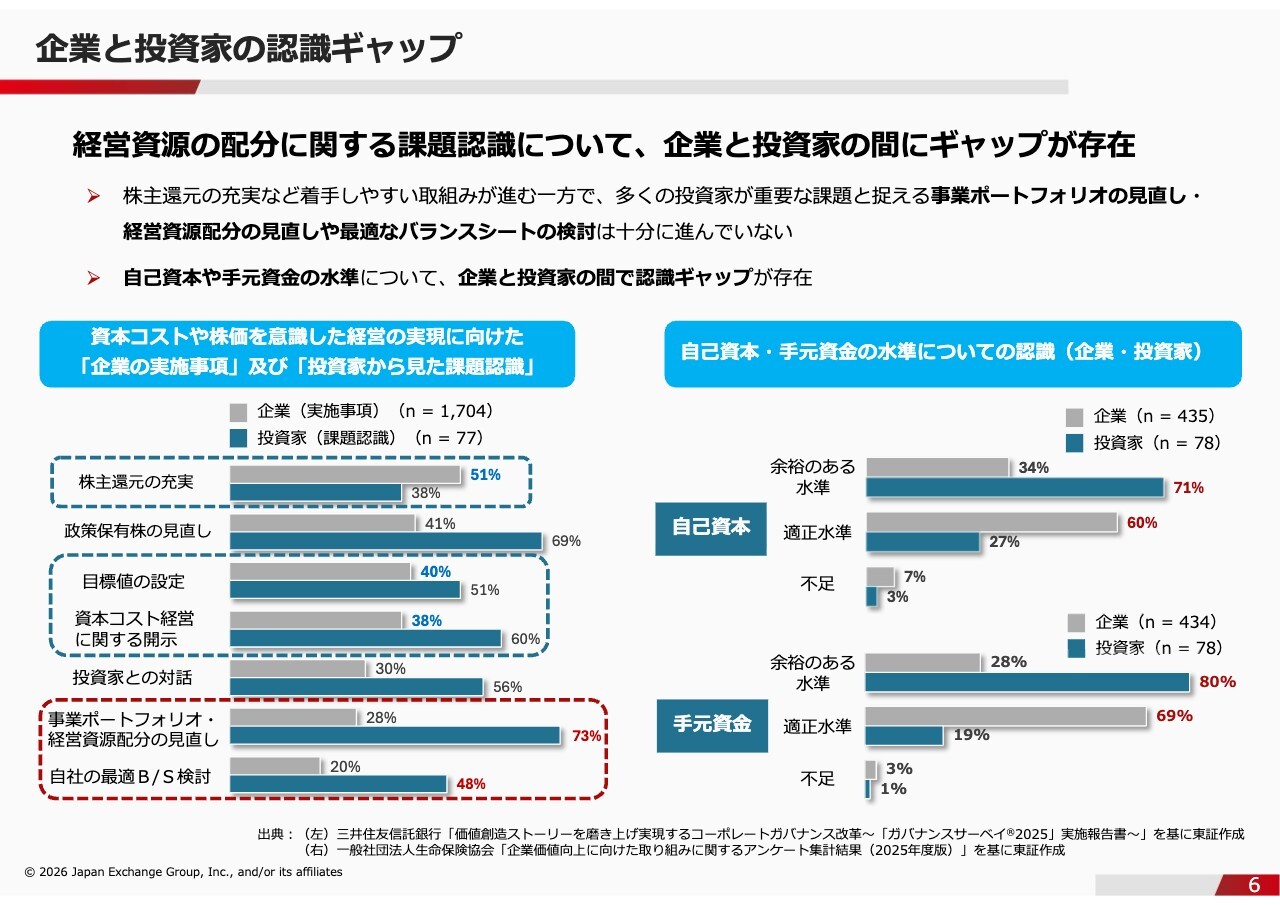
池田:こちらのスライドでは、コーポレートガバナンス・コードの7月改訂でも話題となった、投資家と企業の目線のギャップについて取り上げています。投資家のタイプによっても違いはあるかと思いますので、その点は後ほど補足いただければと思います。
最初のセッションでは、馬渕さんから「まず取り組むべきこととして株主還元や自社株買いを実施した企業が多かった」というお話がありました。
スライド左側のグラフに、企業の実施事項がグレー、投資家の課題認識が濃い緑で示されています。実際、株主還元や自社株買いに取り組んだ企業は多く、CEOやCFOからもそのような話をお聞きしています。
一方で左側3つ目のグラフをご覧いただくとわかるように、投資家が本質的に関心を持っているのは、そこだけではなく、企業がどのように成長していくかという点です。
具体的には、事業ポートフォリオをどのように見直し、収益性の高い分野へ経営資源を集中していくかという部分に本質的な関心があり、それが実現できるのであれば足元で自社株買いをしてもらわなくても良いというもので、企業との認識のギャップがよく話題になります。
また、スライド右側のグラフは手元資金やキャッシュの使い方についてです。
企業側は「適正水準」だと認識している一方で、投資家側は「余裕のある水準」だと捉えており、認識のギャップが存在しています。このようなギャップをどのように埋めていくかという点が議論されています。
そのため、企業の成長ストーリーとともに、キャッシュを含めた経営資源の具体的な活用方法、すなわちキャピタルアロケーションを示して投資家と対話することが重要であり、これが現在のマーケット全体で最も重要なテーマとなっています。
⑪「有意義である/でない」と感じた機関投資家の属性(Q6&Q10)
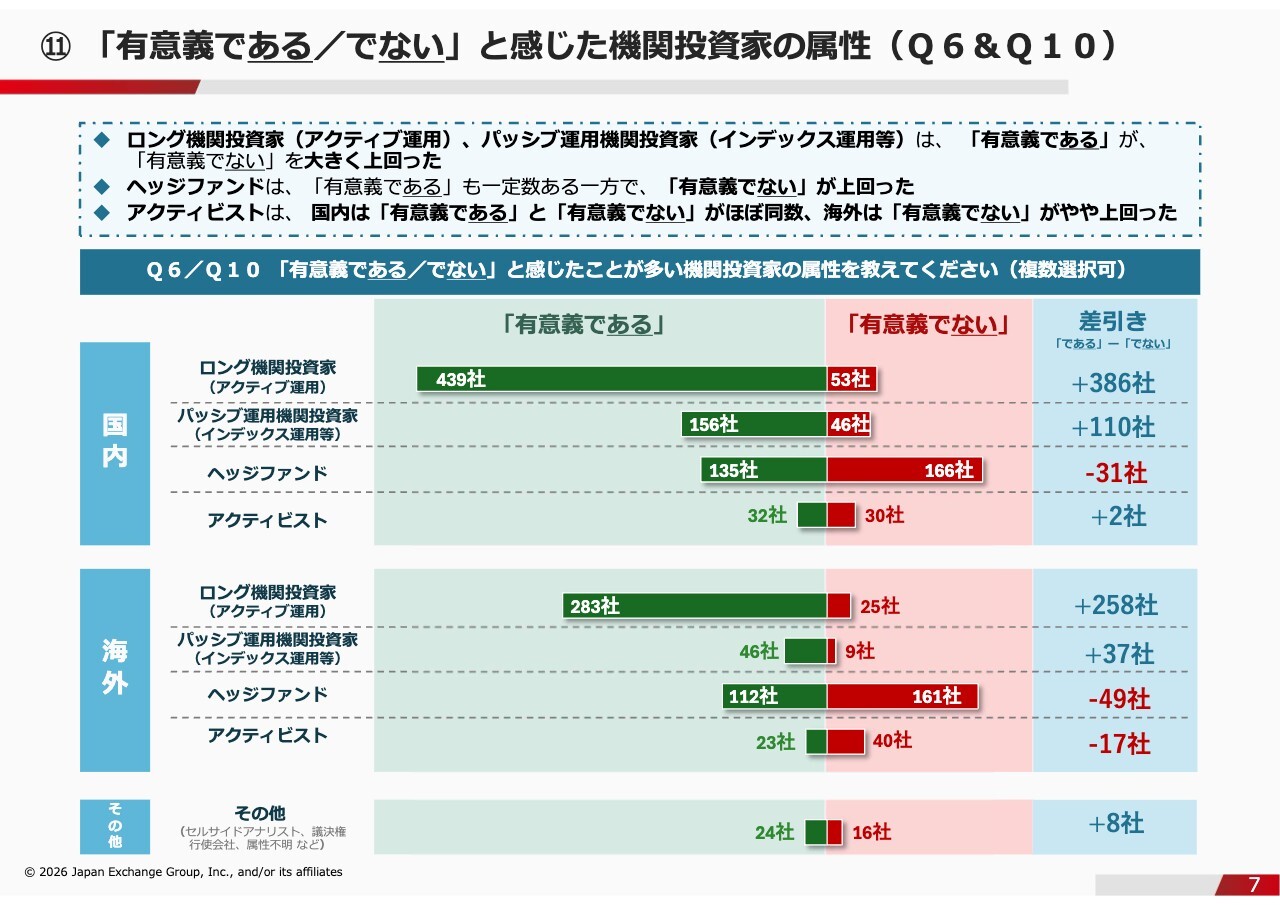
池田:こちらのスライドは参考資料ですが、機関投資家のタイプ別に見ると、ロングのアクティブ運用を行う投資家など、企業に対して有意義なインプットを提供しているケースが比較的多いように見受けられます。
一方、アクティビストについては、明確な定義がないため、実際に話をしてみるとさまざまなタイプの方がいることがわかります。特定の誰が良い、悪いというのではなく、企業ごとに是々非々で対応すべき点が異なるため、このような状況になっていると考えています。
⑮機関投資家への期待・要望(Q12):概要
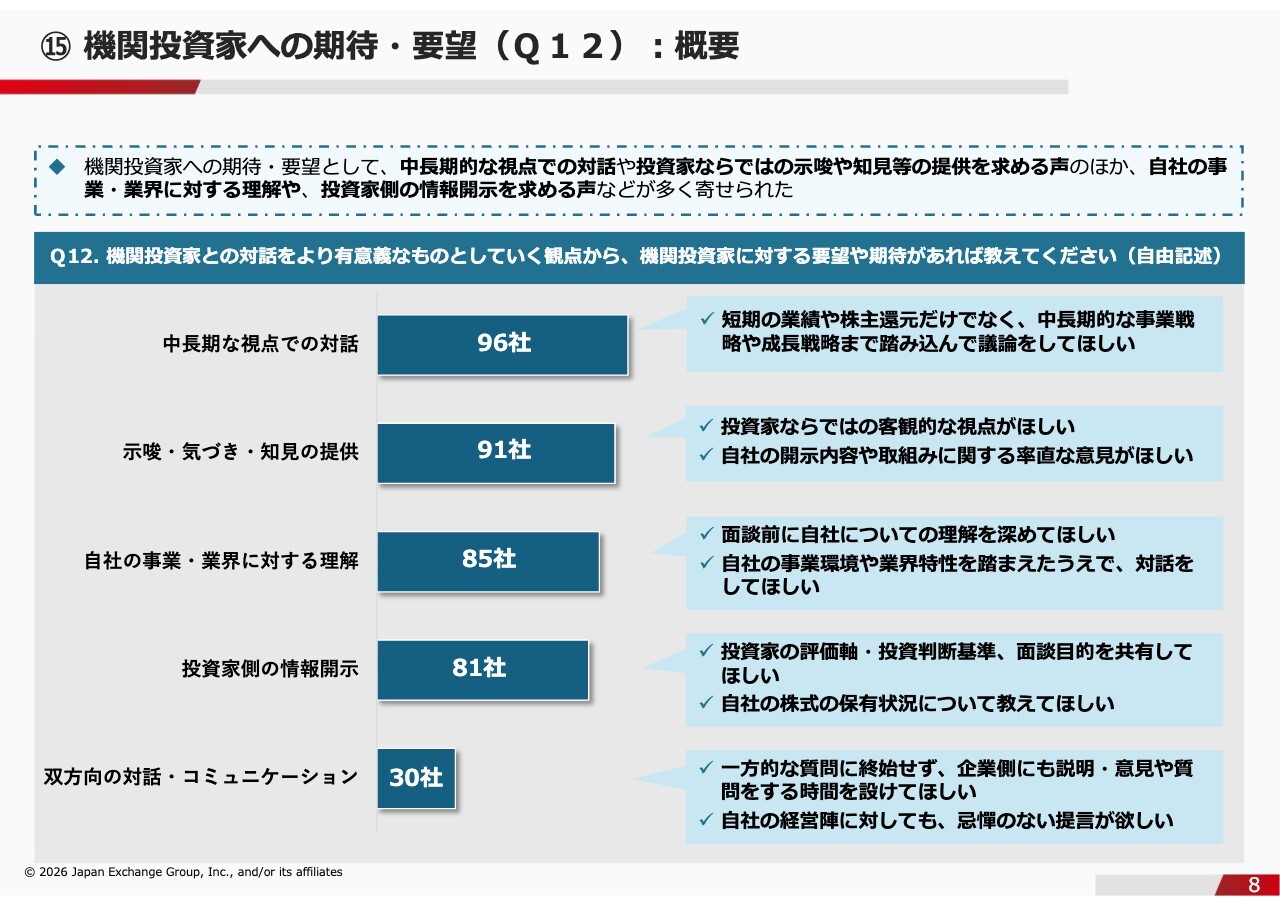
池田:最後に、機関投資家への期待や要望についてです。
企業側としては、中長期的な話をしたい、さまざまなインプットが欲しいといった要望が多く寄せられています。これらの意見を投資家にも具体的に伝えていきたいと考えており、本日はご参加のみなさまにご紹介しました。
「取組みの進展が見られる企業」等に関する投資家アンケート
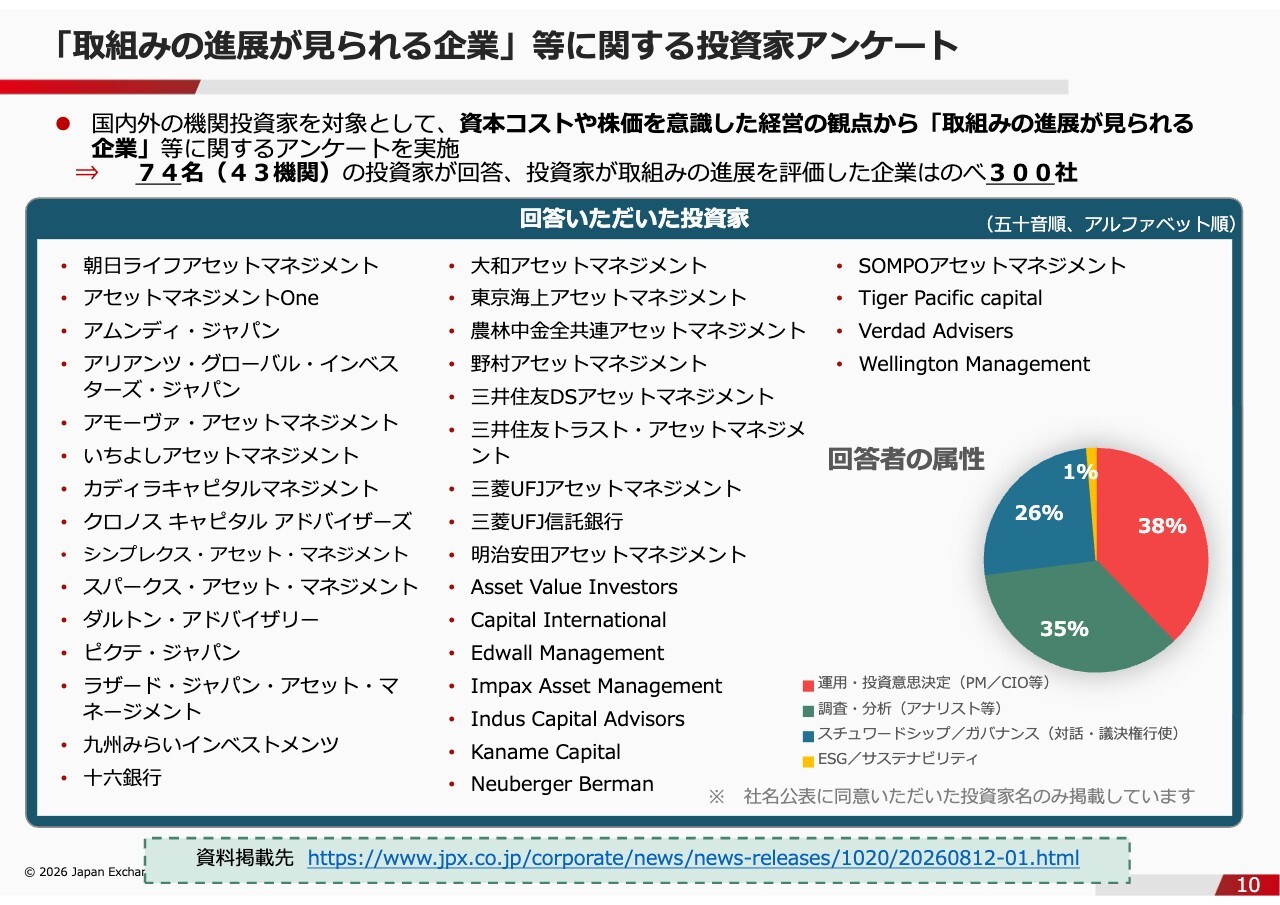
池田:補足すると、逆に投資家から企業がどのように見えているかについてもアンケートを行っています。投資家に対して「最近、取組みの進展が見られる企業はどのようなところがありますか?」といった話などもうかがっています。
具体的なコメント一覧(抜粋)
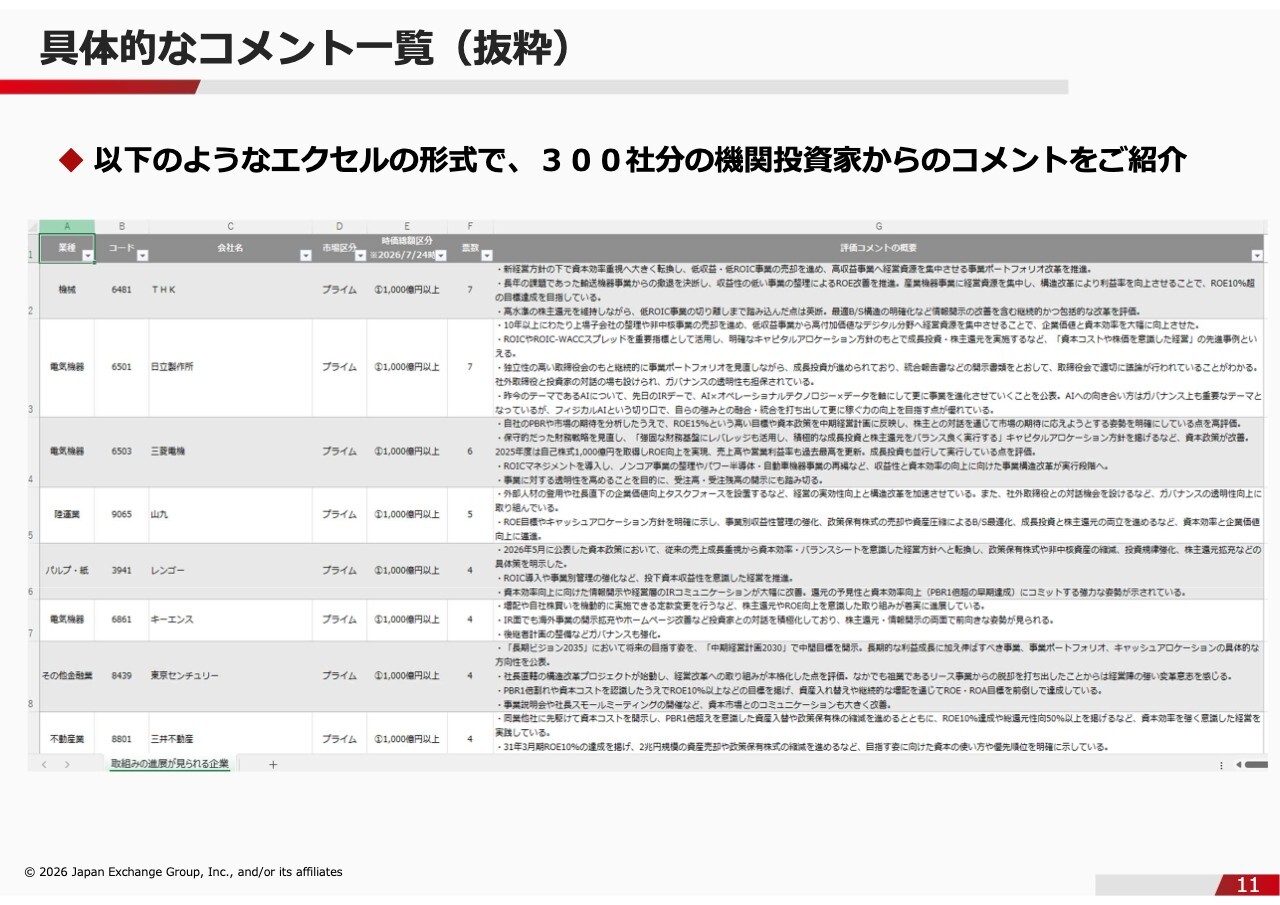
池田:この資料はExcel形式で東証のホームページに掲載されています。業種などでソートが可能で、他の企業がどのように評価されているかも把握できます。投資家だけでなく、多くの企業にとって他企業の良いポイントが参考となっており、インセンティブにもなっています。
また、機関投資家の方はよく知っているお話かもしれませんが、個人投資家の方からも「見ています」という声をたまにうかがいます。ぜひご参考にしてください。
投資家が評価する「取組みの進展が見られる企業」:サマリー
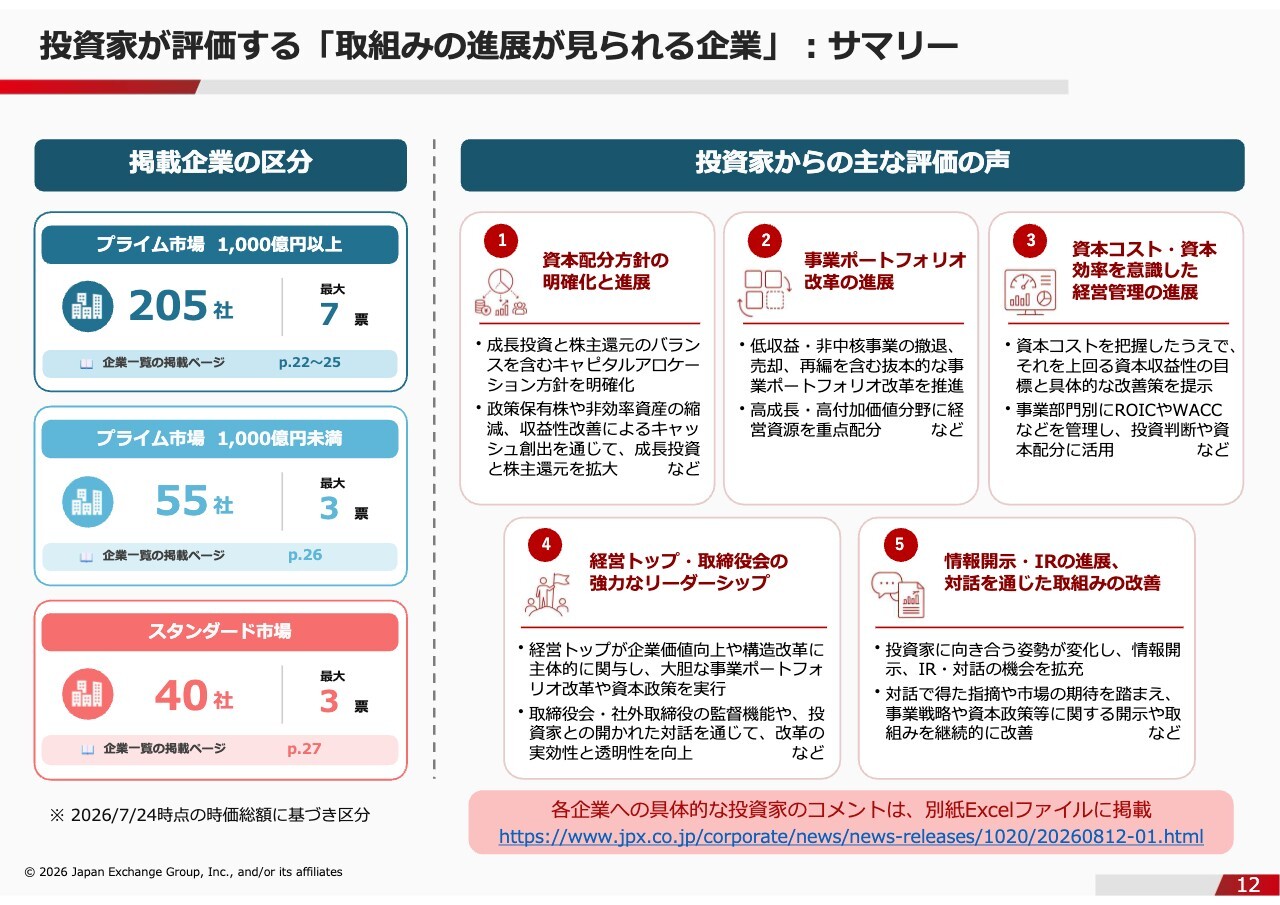
池田:総じて、機関投資家からどのような対話が評価されているかと考えると、「①資本配分方針の明確化と進展」「②事業ポートフォリオ改革の進展」とあるように、経営資源をどのように適切に活用しているかについて対話ができる企業は、実際に効果が出ていなくても評価されています。
また、「⑤情報開示・IRの進展、対話を通じた取組みの改善」とあるように、以前はIR活動をまったく行っていなかったものの、少し始めたという企業も、それだけで評価されている場合があり、投資家が「変化」をしっかりと見ていることがよくわかるかと思います。
このようなポイントもあるということで、ご紹介しました。
グロース企業が抱える課題(概要)
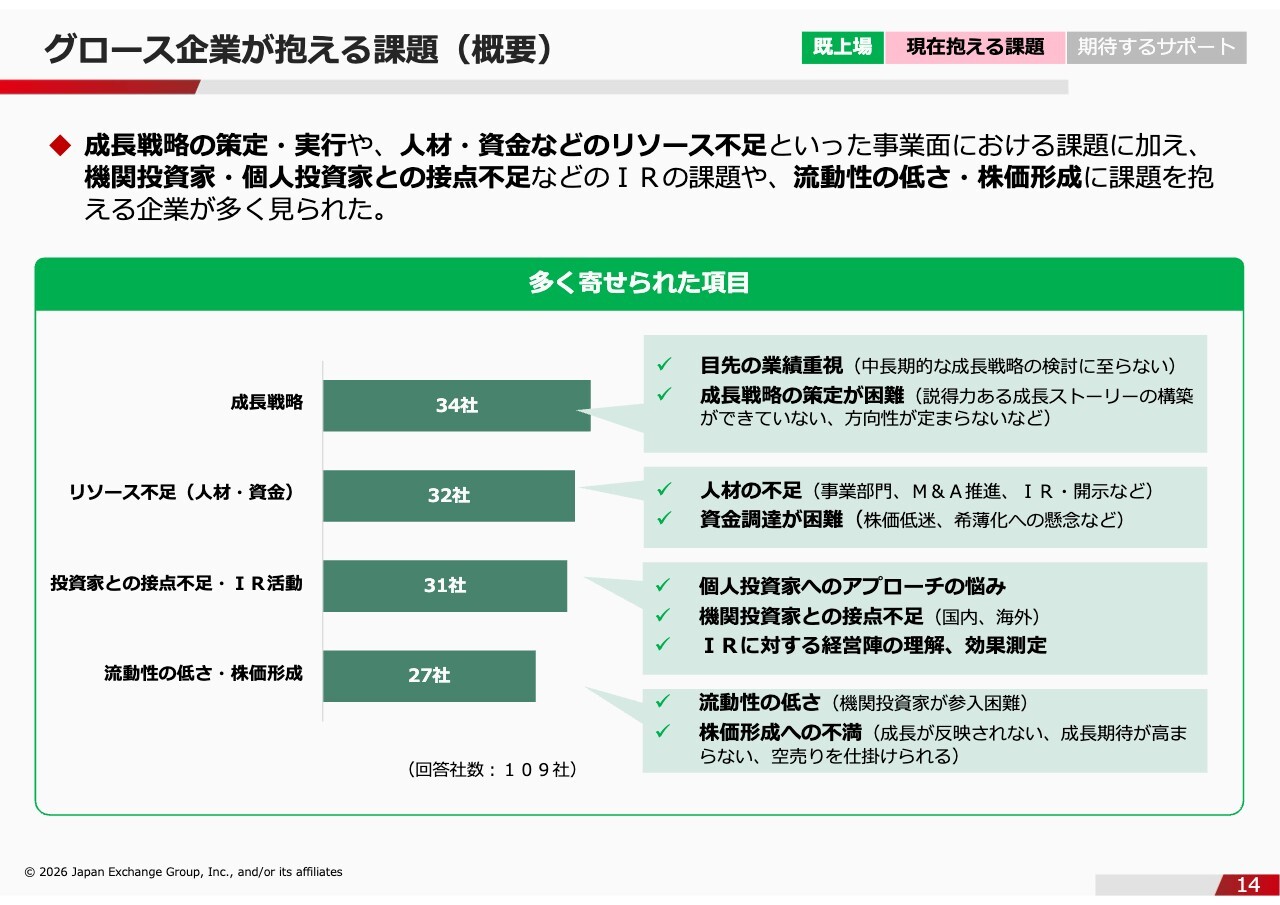
池田:ここまでは、比較的プライム市場やスタンダード市場の企業を中心にお話ししましたが、グロース市場の課題についても考えていきます。こちらのスライドは過去に実施したアンケートの結果です。
そもそも、グロース企業には、特に「どのように高い成長を実現していくか」という成長戦略をきちんと持っていなければ、IRを実施する材料としても難しくなる面があります。さらに、グロース市場は個人投資家が多い傾向にあるため、株主構成をどうするかという点も課題として挙げられています。
現在、東証では、グロース市場を牽引している企業や、上場維持基準である時価総額100億円のラインについて課題がある企業、投資家を交えてさまざまなディスカッションを行っています。
時間が限られているため本日は省略しますが、議事録なども公開しています。どのようなご意見があったかを一覧で掲載していますので、ご確認いただければと思います。
後藤:ちなみに、東証からこのような資料は定期的に開示されています。当然みなさまもチェックされているとは思いますが、なかなかお時間の関係で十分に読み込めていない方も、一定数いらっしゃるのではないかと思います。
また、上場している市場区分によって関係する資料は異なります。先ほどのExcelの一覧はどこに開示されているのでしょうか?
池田:こちらは東証のホームページに掲載しています。
後藤:掲載されていますか。気づきませんでした。
池田:おそらく、このExcelをご覧になっている方が一番多いのではないかと思います。同業他社が多い業種の企業では特に必要だと思い、Excel形式で業種のソートも可能にしました。自社のことはもちろん、他の企業がどのような取り組みや開示を行い評価されているのかもわかるようにしています。
このスライドはExcelの上部を抜粋したものですが、300社分のデータを掲載しているので、比較的わかりやすいのではないかと思います。
後藤:参考までに教えていただきたいのですが、「市場区分の見直しに関するフォローアップ」のページにありますか?
池田:あります。また、「東証 取組みの進展が見られる企業」とGoogle検索していただければ、すぐに見つかると思います。
後藤:ありがとうございます。本題に戻ります。
東証の要請をきっかけにIR面談の質は大きく変わった
後藤:最初のスライドに戻り、順番にお話を進めたいと思います。
こちらのスライドでは、「自社の課題や認識のギャップ、投資家の評価軸を具体的に把握できた」という点が非常に評価されているというお話でした。
その発端の1つとして、東証が「資本コストや株価を意識した経営」を要請していることが基盤にあります。その中で、まず自社がどのような立ち位置にいるのか、投資家が自社の株価をどのように評価しているのかを取締役会でしっかりと話し合う必要があるという趣旨でした。
これに基づき要約すると、どのように改善していくかをコミュニケーションのスタートラインにしようという考え方が根底にあると見受けられます。まず、この点が整理されているかどうかが、非常に重要なのではないかと思いますが、金子さん、実際はいかがでしょうか?
金子:東証改革がきっかけとなり、IR面談の質は大きく変わったと思います。先ほど馬渕さんもおっしゃっていましたが、話しやすくなった点もあると感じます。
各社によってレベル感には差がありますが、「このようなものがあります」という一定の基準として東証が多くの事例を出しているため、それを参考に進められる点は非常に大きいです。我々としても「東証はこのような開示を行っているので参考にしてください」といった提案がしやすくなり、その結果、今回の改革により進めやすさが向上したと実感しています。
後藤:クオリティがかなり上がってきた、お話がしやすくなったということですが、それは開示資料ベースですか? それとも、コミュニケーションベースの話が多いのでしょうか?
金子:資料でも、ベストプラクティスの共有が進んでいると感じています。投資家サイドから「このような数字がほしい」「このような資料の見せ方をしてほしい」といった提案がなされることもあり、対話の中でそうした話題が多く挙がる印象です。
また、東証もIRが優れている企業の事例を公表しており、それらを参考にしながら「このような情報を提供すれば良い」という理解が進んでいます。その情報をもとにすることで、対話がよりスムーズになっていると考えています。
しっかりとした資料をもとに説明できる環境が整っているからこそ、このような説明が可能だと感じており、そのような意味においても、両軸でクオリティが向上してきたのではないかと思います。
後藤:少し意地悪な質問をさせてください。開示が進んでいる一方で、若干形式的に終わってしまうケースも見受けられるのでしょうか?
金子:それはやむを得ない部分もあるかと思います。先ほど触れたIRのコスト面についても、リソースが限られている中では難しい側面がありますし、「まだその段階ではない」という企業もやはり存在していると思います。
本日お越しいただいている企業はそうではないと考えていますが、現時点でIRを強化しても十分な効果を得ることが難しい企業も一部にはあると思います。その場合、まずは事業成長に注力することが重要だという判断もあり得るかと思います。
こちらはバランスの問題であり、企業によっては積極的にIRを強化すべき場合もあれば、事業成長に軸足を置くべき場合もあるかと思います。そのため、この点についてはケースバイケースで考える必要があるのではないでしょうか。
東証の市場改革は第2フェーズに
後藤:全体的な視点で、馬渕さんからご意見はありますか?
馬渕磨理子氏(以下、馬渕):東証の市場改革も、第2フェーズに入っていると思います。金子さんのような機関投資家とお会いして、「このようにしたほうが良いのではないか」と改善提案されること自体を、企業側が恐れていた時代があったのではないかと思います。
しかし、現在は「このようなものをもっと開示したら良いのではないか」「このような視点の情報がほしい」といった、機関投資家や個人投資家からの改善要望があること自体が、そもそもありがたいこととされています。
それを受け止め、自社なりに改善し、対話の成果としてアウトカムの質を向上させ、情報開示のやり方を変えたという一連の流れが評価されるようになってきたことが、非常に大きな変化だと感じています。
東証も、このようなインプットがどのようにアウトカムにつながったかを開示している企業を好事例集として取り上げていることは、良いトレンドだと思います。
金子さんは、機関投資家が恐れられていた時期と比べて、「もっとご意見をください」というように、現在は企業やIR部門が変わってきていると感じますか?
金子:あまり恐れられていたという感覚はありませんが、以前は門前払いとまでは言わないものの、「取材させてください」とお願いしても「なかなか時間が取れない」「忙しい」といった反応が多かったと感じています。
しかし現在は、そのようなケースが少なくなってきているように思います。ありがたいことに、機関投資家という立場は声を聞いていただける機会や取材の時間をいただける場面が多くなってきていると感じています。以前と比べ変化を感じる部分もありますが、恐れられていたと感じたことはあまりありませんね。
企業と機関投資家、双方向のコミュニケーションが理想
後藤:インプットに関する回答の2つ目は非常に良いデータだと思います。「業界動向や競合比較など、投資家ならではの客観的な視点を得られた」という項目については、実際に対話しているからこそ得られた回答ではないかと考えます。
金子さんをはじめ、それぞれの機関投資家はポジションや得意なセクターが異なるとは思いますが、多くの同業他社や類似企業を見てヒアリングを重ねています。
そのような方々の市場に関する意見は、企業側はなかなか聞けるものではありません。「金子さん、ちょっと教えてください」と事前にご依頼すれば、対話の中で有益な情報を教えてもらえることはあるのでしょうか?
金子:もちろん、そのような時間を設けたいと思っています。我々としても限られた時間の中で、非常に効率的に情報を収集しようとしています。
私自身も事前にある程度内容を組み立て、実績や今後の業績予想、成長戦略について聞くというように、1時間の枠を有効に使おうと考えることが多いです。ただ、発行体から「投資家サイドからこのような意見を聞きたい」というご要望を直接いただければ、しっかりとお答えするようにしています。
双方向のやり取りを通じて、発行体の企業価値向上を目指しながら進められることが理想だと思います。後藤さんがおっしゃったような点についても、きちんとお応えしていきます。
可能であれば、ミーティングが始まる前に「最後に10分間ほど時間をください」といったご要望をいただけると、私としても準備ができます。例えば60分の取材時間のうち、進行を調整して50分にまとめることも可能です。
あらかじめおっしゃっていただけると、よりスムーズに進めることができます。とっさに言われると対応が難しい場合もありますので、事前にご連絡いただけるとうれしいです。
後藤:あくまで金子さんの場合のお話であり、すべての機関投資家が同様であるとは限りませんが、実務的な1つのヒントになるのではないかと思います。
金子:補足すると、本日お越しいただいている方々は時価総額300億円規模の企業が多いと思いますが、国内機関投資家と対話される企業のうち、アクティブファンドマネージャーの中には話したがりの方も多いように感じます。聞けば丁寧に答えてくれる方も多いと思います。
会社内では情報制約やコンプライアンス上の制限がある場合ももちろんありますが、それでもたいていの質問には答えてくれる方が多い印象です。弊社の他のファンドマネージャーを見てもそのように感じますので、ぜひチャレンジしてほしいと思います。
後藤:無料でコンサルティングを受けているような感覚になるのではないでしょうか。市場分析に関しては、記事ベースで公開されている情報よりも、一次情報を機関投資家がヒアリングを通じて最初にキャッチアップしている可能性があると思います。
そのため、自社の中では気づきにくい点や、投資家が把握している業界全体の構造について、対話を通じて得られることがあれば、それを有効に活用することが双方にとって良い結果につながるのではないかと思います。
この割合が今後さらに上がることを期待しています。
経営資源の配分については、市場全体の議論と自社の課題を整理する
後藤:スライドの赤枠で囲まれた部分について、特に投資家の課題認識として「事業ポートフォリオ・経営資源配分の見直し」「自社の最適B/S検討」が挙げられており、これらは確実に進展している認識があります。
先ほど池田さんがお話しされたとおり、プライム市場やB/Sサイズの大きい企業、歴史の長い企業には非常に有効に機能していたと考えられます。一方、グロース市場や成長企業も同様にこれらを適用すべきかどうかについては、議論の余地があるのではないかと思います。
これはあくまで私の意見ですが、B/Sを極端にコンパクトにしすぎると、成長戦略を展開しようとした際に施策の幅を狭めてしまう可能性があります。
株価対策として、必ずしもB/Sをコンパクトにすることだけが正解であるかというと、その判断は難しいところがあるのではないかと思います。市場全体の議論と自社の課題を整理する中で、一考すべきポイントであると考えています。
グロース企業も成長シナリオを具体的に示すことで対話に結びつく
後藤:グロース企業の課題についてお話を進めます。
特に成長戦略に関する点が課題になっていると感じています。先ほどの池田さんのお話でも「本当は自社の中長期の戦略について聞いてほしかったのに、聞いてもらえなかった」というケースが紹介されました。
一方で、成長戦略そのものが、なかなかテーマとして取り上げられにくい背景もあるのではないでしょうか。アンケートで指摘されていた点の1つに、発行体側が真摯に受け止めなければならない意見として「成長シナリオの具体性がやや不足しています」という声がありました。
数字が大きく掲げられているものの、市場環境が現在どのような状況にあるのか、市場全体が伸びているのか、そうでないのかが十分に語られていない印象があります。
市場をブレイクダウンした際、自社が狙っている領域が成長しているのかどうか、レッドオーシャン化しているのかどうか、その中で競争優位性をどのように獲得しようとし、結果的に先行投資として何を行い、そこがどう具体化していくのか理路整然と説明できる企業ほど、当然さらに関心が高まると思います。
ただ、大きな数字だけが掲げられており、対話に結びつかないとなれば、何か課題があるのではないかと感じてしまいます。この点について、金子さんのご意見をぜひお聞かせいただければと思います。
金子:おっしゃるとおり、成長戦略について具体化できていない会社もまだ多いと感じます。資料を見たり取材をしたりしている中でも、そのように思うことがよくあります。ただ、それは単にまだ実行できていないだけだと思いますので、実行が可能であればぜひ取り組んでいただきたいと思います。
具体的には、例えば私はIPOをよく見る立場にありますが、グロース企業であれば成長可能性に関する資料を開示することがあります。しかし、その内容があまり更新されていない企業も少なくありません。
IPO時には主幹事証券会社がしっかりフォローを行い、きれいに整ったスライドを作成しますが、上場後は数字や戦略がアップデートされていないケースが往々にして見受けられます。例えば、5年から6年前に上場した会社であれば、現在のAI時代においてどう変化していくのかという点について、大きくストーリーが変わっているだろうと思います。
私たちが「AIの影響はどうですか?」と聞いた際、「こういう影響があります」という内容が資料にしっかりと落とし込まれていれば、前セッションでKenさんのお話にもあったように、個人投資家にとっても非常にわかりやすくなりますし、我々も質問しやすくなるでしょう。
成長可能性資料やIR資料に適切に掲載されていることで、「このようなことだったのか」「ここは聞くべきポイントだ」といった点を把握しやすくなり、質問もスムーズに進められるようになります。「成長戦略はどうですか?」と質問するための土台として、事前に資料に落とし込んでいただけると、より深い議論が進めやすくなるのではないかと思います。
後藤:グロース市場では「成長可能性資料を年1回アップデートしてください」と言われており、非常に負担が大きく大変だと思います。
成長戦略の本質を考える際、東証が公表している成長可能性資料のガイドラインが整備されており、これは非常によくできたフレームワークだと思っています。このフレームワークを活用し、ズバッと答えられる状態にしていくことが、回り回って成長戦略の本質に近づくと思います。
形式的に資料を提出する企業もありますが、本当の意味で企業を成長させるシナリオを考えると、「今の業績はここを改善していくことで何十パーセント伸びます」という切り口も良いのですが、「そもそも市場環境はどうなっていますか、どう認識していますか」から始めるのも良いのではないかと思っています。
それに対して競合プレーヤーも存在します。自社にはどのような特徴や優位性があり、他社と何が差別化されていて、それが持続可能なのかという点は、現場で日々経営されている最前線の経営者の方々が肌で感じていることだと思います。
資料に記載できていないだけで、そうした点を十分に感じ取っていると思いますし、同時に多くの悩みを抱えているとも感じます。
そのため、毎年しっかりとロールアップするタイミングを設け、予算会議や経営合宿を行っている会社もあるかと思いますが、その場で徹底的に突き詰めて練り上げることができれば、このような課題も改善していくのではないかと考えています。
企業側の「もっと聞いてほしいのに聞いてもらえない」に対し、逆に投資家の立場から見ると、「もう少し具体的なことを教えてほしい」という部分が少しでも改善されるとすれば、こちらが該当するのではないかと思います。
金子:今、良いご指摘をいただきましたが、フレームワークは非常に重要です。我々は数多くの企業を取材し、資料にも目を通しています。
先ほどKenさんからもAIに関するお話がありましたが、分析を容易にすることは非常に大切です。各社が独自色を出し、限られたリソースの中で特殊な形式の資料を開示されることがありますが、それが読みにくかったり、数字が頭に入りづらかったりすることがあります。
東証が定めるフレームワークや、先ほど申し上げたベストプラクティスなどを参考にし、同じようなフォーマットに統一いただけると、我々人間のみならずAIにとっても読みやすくなり、双方にとって非常に有用だと思います。
作成が大変であれば、東証のフレームワークをAIに読み込ませて、自社でAIに作成させることも現実的に可能になっていると思います。ぜひそのようなかたちで資料を作成していただけると、大変助かるというお願いです。
業績と株価の乖離に悩むグロース企業|機関投資家は変化の可能性を求めて取材を続ける
後藤:グロース企業には、別の課題もあります。こちらは明確な答えが出ない状況ですが、スライド下部に記載されている、流動性の低さや株価形成といった課題が非常に大きいことが指摘されています。特に、業績と株価の乖離に悩む発行体が多いと聞いています。
上場後、売上や利益は着実に成長しているにもかかわらず、PERが引き下げられている結果、業績だけが伸びて株価が据え置かれる理由について、発行体は悩みを抱えています。加えて、配当を含めた株主還元をしっかり行っているにもかかわらず株価が上がらないという声も多くあり、現在のグロース市場では、業績を伸ばしても株価が上がりにくい状況が見られます。
この背景にはいろいろな理由があるとは思いますが、その中でも流動性の低さが1つの課題として挙げられています。流動性をどのように高めていくかという点に悩んでいます。
なお、グロース市場が常にこのような状況だったわけではありません。例えば、5年ほど前には市場が活況だった時期もあり、PERが40倍や50倍になることが当たり前という時代もありました。
発行体側からすれば、現在も取り組みに大きな変化がないにもかかわらず、なぜこのような状況になったのかという悩みを抱えていることと思いますが、ある意味で、良くも悪くもマーケットには独特の性質があります。
資金の流れがあり、経営が業績を上げたとしても、必ずしもマーケットが正しい評価を下すとは限りません。このような難しさがあるのが現実です。そのため、マーケットを的確に理解し、自社ができることを積極的に発信していくことが、双方の歩み寄りを図るうえで重要ではないかと考えています。
この点について、せっかくの機会ですので、機関投資家の視点から「自社の業績は伸びているのに」と悩みを抱える企業に対してどのように考えているのか、お聞かせいただけますでしょうか?
金子:非常に厳しい質問だと思いますが、取材の中でもよく聞かれる内容です。
「これだけの業績を出しているのに、なぜ株価が上がらないのか?」というご質問は非常に多く寄せられ、それに対し申し訳ない気持ちがある一方、「他の銘柄と比較すると魅力度が少し足りない」という点などをお伝えしています。
先ほどKenさんのお話にもあったように、リスクリワードの観点からポートフォリオへの組み入れが難しいといった要因もあるとお答えしています。
端的に言えば、バリュエーションが極めて安ければ投資を検討できますが、「多少割安」程度で成長性が業界平均であれば、時価総額がより大きいプライム市場の企業に投資が向かってしまいます。
また、流動性や爆発力、アップサイドといった観点でも物足りないと判断されることがあり、マーケット環境に依存する部分も大きいため、申し訳ないと思いつつも、投資の決定が難しくなることがあります。
では、なぜ取材を続けるのかというと、変化があるかどうか、業界内で優れた部分や差別化できる要素、戦略を探り、比較するためです。私たちはマーケットが見ている成長率を上回る可能性を探る中で、変化があればそれを見つけたいと考えています。
また、積極的に対話ができそうな企業とはさらに掘り下げたウォッチを続けたいと思っています。申し訳ない部分もありますが、継続的な対話をぜひお願いしたいというのが結論です。
後藤:本当に難しい課題ではありますが、先ほどもお話ししたように、時代や資金の流れに左右される部分があります。いずれ、急にグロース市場に資金が巡ってくる時期が来るかもしれません。そのため、あまり深刻に考えすぎず、現状はこのような状況なのだという前提で進めていくしかないかと思います。
これはあくまで私の意見も含まれますが、マーケットが何を求めているかをきちんと理解したうえでIR活動を行うことが重要だと思います。
単に業績を報告する「業績報告会」という行為と比べて、「マーケットは何を見ているのか? それに対して我々はどうアプローチしようとしているのか?」という対話やコミュニケーションが必要です。
「売上が20パーセント上がりました」「販管費がこれだけ下がりました」といった定量データは資料を見れば理解可能です。その上でどう行動していくのかというコミュニケーションが深まれば、より多くの変化を生む可能性があると思います。
先ほどの金子さんのお話にもあったとおり、投資家はコンパラブルを非常に重視しています。そのため、「御社は粗利率の水準が最も高いものの、販管費の使い方が競合と比べると悪くなっているように見えますが、なぜですか?」といったコミュニケーションの方向性が考えられます。
逆に、そこを改善できるストーリーが示されれば、おもしろく感じる投資家もいるかもしれません。現状の課題は、それ自体は問題ではなく、改善の余地が存在すると捉え、それを経営に結びつけて取り組むことが重要だと思います。
過去の失敗は反省材料として受け止めつつ、企業は挑戦を続けています。当然すべて成功するわけではありませんが、しっかりと整理したうえでコミュニケーションを進めることで、より建設的な対話が可能になるのではないかと思います。
ベストプラクティスを求める発行体は、東証の好事例集を活用
後藤:最後に、アンケートの内容についてです。「発行体はどのようなことを求めていますか?」という質問に対して「他社の事例を求めている」という回答がありました。スライドの抜粋版では省略されていますが、フルバージョンの資料に記載されているはずです。
事例やナレッジの共有を求める企業が全体の64パーセントほどある中、みなさまが悩んでいるのは「ベストプラクティスは何なのか」「他社はどう取り組んでいるのか」といった点に集約されるかと思います。ここに現場の強い課題意識が感じられ、アンケート結果にもその傾向が表れています。
最善の方法は、東証がまとめている各種事例集をしっかりと活用することだと思います。実際に、多くの好事例が公表されています。
また、同業者間のコミュニティやネットワークの中で「どのような取り組みを行っているのか」を共有することも、非常に効果的だと考えます。ぜひ積極的に情報交換を進めていただきたいですし、機会があれば私にも声をかけてください。
私はこの分野が好きで多くの情報を集めているため、「ここが良かった」というお話ができることもあるかと思います。もしご興味があればご相談いただければ幸いです。
本日のセミナーは以上で終了となります。ここまでのお話を整理する中で、池田さんから東証として進めてきた各種取り組みのまとめをいただきました。
私自身も完全に把握できていなかった開示内容もあったため、みなさまもぜひ日本取引所グループのホームページを訪問し、関連ページをご覧になってあらためて学び直す良い機会にしていただければと思います。
東証改革に関する今後の見通しについて
馬渕:最後に池田さんにおうかがいしたいのですが、現在の東証改革はフェーズ2に入ってきていると考えています。
自社株買いや増配といった株主還元はいったんここまでとして継続しつつも、どちらかといえば成長戦略やバランスシート経営、ポートフォリオの見直しといったテーマへ焦点が移ってきていると思います。
また、機関投資家の意識もこうした分野に向いており、さらにその先を見据えた議論が進んでいます。例えば、「IR専任者を設置しましょう」といった声も挙がっている中で、本当の意味での持続的な成長を考察すると、人材の領域に注目が集まりつつあると感じます。
金融庁の管轄下になるのかどうかという議論もありますが、最終的には従業員をいかに大切にし、健康上の問題による欠勤(アブセンティーズム)をどのように改善していくかが企業経営の重要な課題となっています。
現在のフェーズ2に達した段階では、次の焦点がこうした領域に移りつつあると感じていますが、この先、人材の領域に関する施策が示される可能性はあるのでしょうか? 1つの施策としてIR専任者の設置が示されていると思いますが、今後5年、10年先を見据えた方向性についておうかがいしたいと思います。
池田:企業内でIRを担当する人材や先ほどのお話を含めて、今後どのように施策やサポートが進んでいくのか、という文脈でしょうか?
馬渕:そうですね。全体としてどのような方向性を目指すべきか、また、東証としてどのようなメッセージを発信するのかについて、まだ明確には決まっていないところもあると思いますが、いかがですか?
池田:IR体制の整備については、ルール改正を行い、若干踏み込んだ内容にしました。開示については、そもそも適切な開示がなければ市場で株価形成が行われないため「必ず開示してください」と要請しています。ただ、どの程度のIR活動を行うかはある意味では企業次第という側面もあります。
しかし、時代が変化する中で、やはり株式市場ですので、市場としっかり向き合っていただける企業に上場していただきたいと考えています。それが難しい場合は、上場の見直しを検討していただくのも1つの選択肢ではないか、というくらいの姿勢で取り組んでいます。
どれくらい人材を配置すべきかについても、みなさまの関心が高いかと思います。企業の担当者の方からは、「投資家の声を聞いて面談を重ねているものの、社内でリソースを割いてもらえない」「経営陣にフィードバックしづらい」といった悩みもよく耳にしますが、人材配置の明確な基準を設けて何かを動かすことなどは、さすがに少し難しいところかもしれません。
一方で、経営者に対して「IR人材を大事にして、もっとやってください」といったかたちで、さまざまな場を通じて情報を共有するアプローチは検討しています。
馬渕:ありがとうございます。さまざまな企業のお話をうかがうと、例えば四半期に1回、取締役会でIR担当者が活動報告を行っている企業もあります。そこでは他社比較や、どの機関投資家とどのような意見交換をし、どのような改善を行うかが報告される例も見られます。
こうした取り組みが、いきなり経営課題に直結することもあるかと思います。また、経営陣が他の多くの課題を抱える中で、IRの重要性に対する意識が大きく高まることもあるようです。
取締役会での報告事項としてIR担当者の説明を求めたり、月次でIRレポートをメールで共有して経営陣に競合比較を提示する企業もあるようです。こうした取り組みが進むことで、経営陣の意識改革が加速するのではないでしょうか?
池田:ここは本当におっしゃるとおりだと思います。実際に取り組むだけでなく、投資家から見てもその状況がわかるように、こうしたプロセスや状況を開示している企業が増えてきており、この流れがさらなる対話の高度化や経営改善につながると考えています。
IRミーティングでの内容を取締役会に報告し、実施するものや実施しないものについてどのような議論があったのか、また、どのように評価し、その結果どう決定したのかを実際の面談で投資家にフィードバックしたり、開示書類に記載したりする企業が非常に増えています。
そのような取り組みが進むことで、投資家からの評価もおそらく向上します。また、そのプロセスを行う必要性から、IR担当者の経営上の位置づけがしっかりと確立されていくことにもつながると考えます。
東証としてもこのような好事例を公表していますので、今のお話を受けて、さらにこれを推進していきたいと思いました。
馬渕:IRのみなさまが経営にさまざまな声を届けやすい環境を作る、1つのアクションではないかと思います。
後藤:本日は以上となります。みなさま、ありがとうございました。