日本金融経済研究所×ログミーFinance共催 企業価値向上サミット2026【前編】
企業価値向上の現在地「2026年 上場企業IR活動実態調査」から見えてきた発行体のリアル

登壇者名
一般社団法人日本金融経済研究所 代表理事/アナリスト 馬渕磨理子 氏
日本金融経済研究所 理事 副代表(FiNX代表取締役) 後藤敏仁 氏
個人投資家 1UP投資部屋 Ken 氏
ログミー株式会社 執行役員/CRO 富山蔵人
【後編はこちら】
投資家は発行体に何を求めているのか?東証「投資家への期待・要望」企業アンケートから考える、これからのIR
企業価値向上サミット2026
富山蔵人(以下、富山):「企業価値向上サミット2026」を開演します。前半の司会を務めます、ログミー株式会社執行役員CROの富山です。よろしくお願いします。
本日はログミーと日本金融経済研究所が今年実施したアンケート、そして東京証券取引所(以下、東証)が実施したアンケートや調査レポートを深掘りするというテーマで進めたいと思います。
まずは、前半パートのゲストをご紹介します。一般社団法人日本金融経済研究所代表理事、アナリストの馬渕さんです。
馬渕磨理子氏(以下、馬渕):みなさま、こんばんは。よろしくお願いします。
富山:日本金融経済研究所理事副代表、FiNX代表取締役の後藤さんです。
後藤敏仁氏(以下、後藤):よろしくお願いします。
富山:YouTubeの企業研究チャンネル「1UP投資部屋」を運営し、個人投資家・インフルエンサーとして活躍されているKenさんです。
Ken氏(以下、Ken):1UP投資部屋のKenです。よろしくお願いします。
富山:本日は前半・後半に分けて進めていきたいと思います。まずは本編に入る前に、馬渕さんから日本金融経済研究所の取り組みについてお話しいただきます。よろしくお願いします。
本日の概要
馬渕:あらためまして、馬渕です。どうぞよろしくお願いします。本日はIRのご担当者や企業経営のみなさま、そしてIRに関わる多くの方々にご参加いただき、誠にありがとうございます。
本日は2つの調査データを基にお話を進めていきます。1つ目は、日本金融経済研究所とログミーが共同で実施し、上場企業316社のIR担当者から集めた意見をご紹介するものです。「2026年 上場企業IR活動実態調査」については、後ほど富山さんよりご説明いただきます。
もう1つは、東証が上場企業682社および機関投資家43機関を対象に実施したアンケート結果に関する内容です。
これら2つのデータを基に、本日は日本のIR活動が抱える課題と今後の打開策についてお話ししたいと思います。
また、本日は東証の池田さん、三井住友DSアセットマネジメントの金子さん、さらにはKenさんにもお越しいただいています。発行体の現在地と投資家の期待、両方を一度に知ることができる、またとない機会だと思っています。
本日の学び
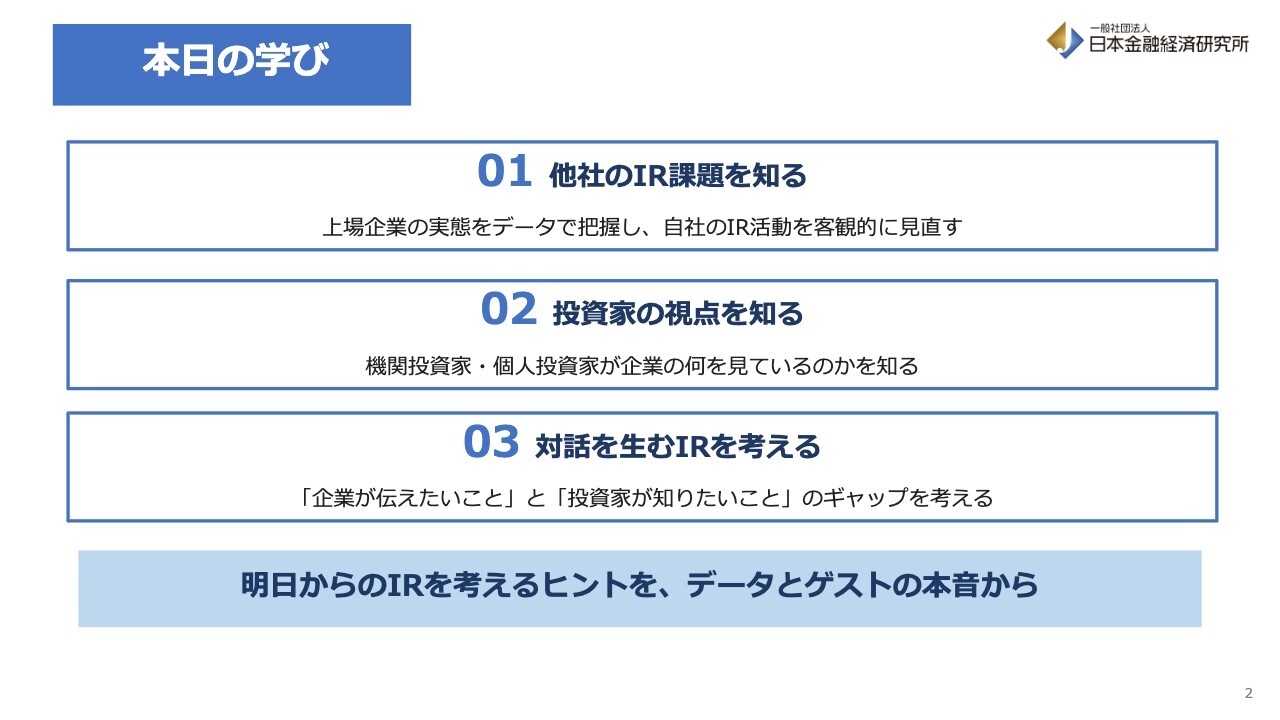
馬渕:今日お持ち帰りいただきたいことは、3つです。まず1つ目は「他社のIR課題を知る」です。上場企業の実態データを把握し、それを基に自社のIR活動を客観的に見直すきっかけにしていただきたいと思います。
2つ目は「投資家の視点を知る」です。機関投資家や個人投資家のみなさまが企業のどの部分を見ているのかについて、登壇者のみなさまから本音をうかがいます。
そして3つ目は「対話を生むIRを考える」です。企業が伝えたいことと投資家が知りたいこと、このギャップをどのように埋めていくのかについて、みなさまと一緒に考えていきたいと思います。また、後ほど交流会もございますので、みなさまのお声をぜひお聞かせください。
日本金融経済研究所が目指していること
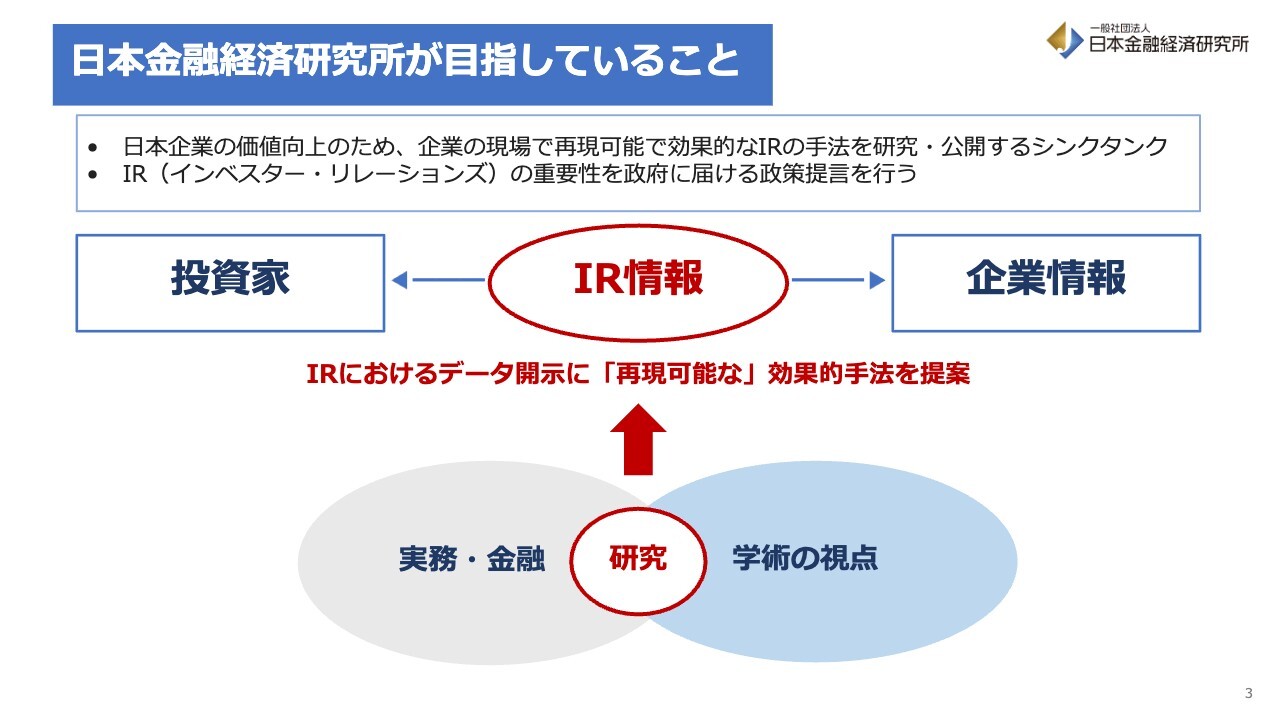
馬渕:当研究所では、これまでにも東証やログミーのご協力を得て、今日のような会を何度も開催してきました。なぜこのような活動をしているのか、ここで少し、日本金融経済研究所についてご紹介します。
私たちは、日本企業の価値向上を目的に、企業の現場で再現可能かつ効果的なIR手法を模索し続けています。また、IRの重要性を政府に届けるための政策提言も行っています。
みなさまの実務の現場では、企業の中に本当に価値のある情報が多く存在していると思います。しかしながら、それが企業の外にいる投資家のみなさまに適切なかたちで届いていない場合もあるように感じます。この乖離をどう埋めていくのかが、IRの役割となります。
当研究所の強みは、理事のメンバー全員が実務経験者である点や、IR支援を行ってきたメンバーが理事として加わっている点です。さらに、ここに少しだけ学術的な要素を取り入れることで、学術の視点と実務の視点を組み合わせ、さまざまな事例研究を行っています。
「効果的なIRとはどのようなものか」というテーマは、時代とともに変化するものと考えており、そのトレンドや伝統、歴史を追いながら研究を続けています。
理事・政策顧問のメンバー
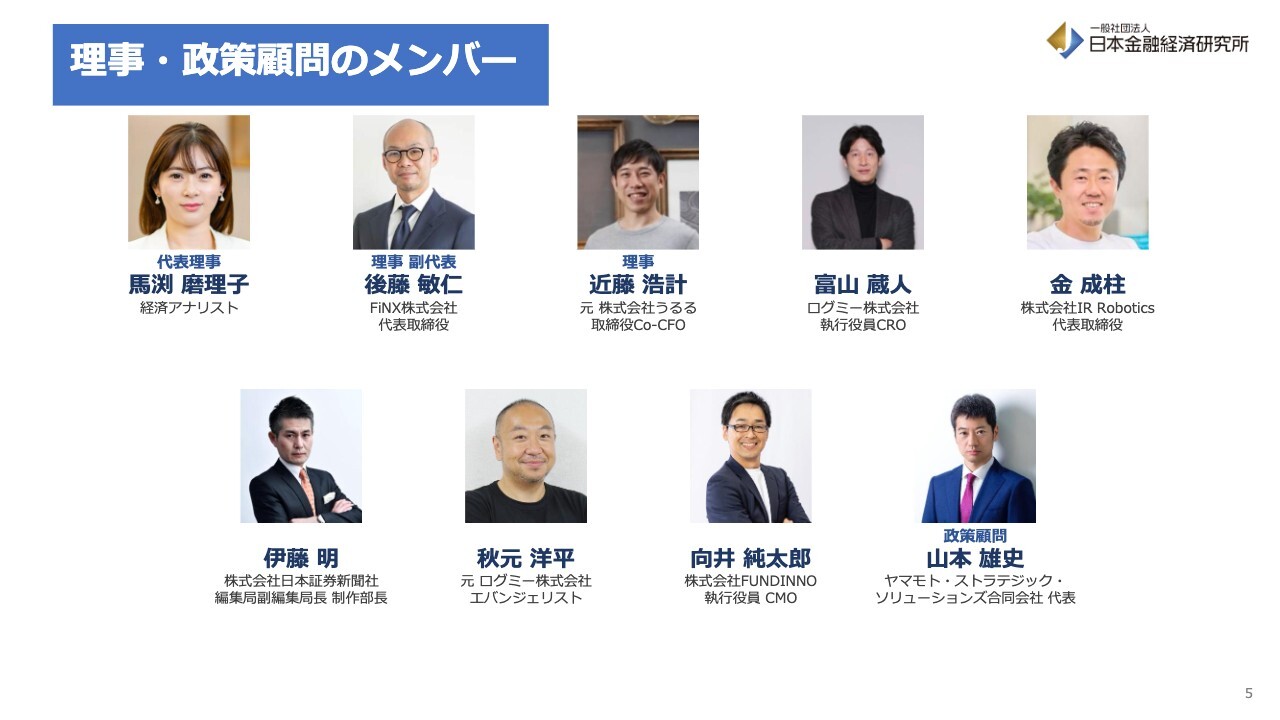
馬渕:こちらのスライドにはメンバーの詳細が記載されているため、ご紹介します。当研究所の実務面を支えるメンバーをぜひご覧ください。
こちらのスライドに掲載しているみなさまは、IRの実務に関わってきた方々です。現場を知る人たちということで、副代表の後藤さんは、上場企業のCFOとして自らIRを実践されてきた方です。
また、富山さんにもご参画いただいています。富山さんは、まさにIR支援の最前線に立っているのではないかと思います。
そのほかにもIR支援をされている企業やメディア、日本証券新聞社などの方々、日本金融経済研究所の理念に共感いただいている方々にもご参画いただき、現場の痛みを知る仲間とともに活動を続けています。
取締役会は「どう機能しているか」
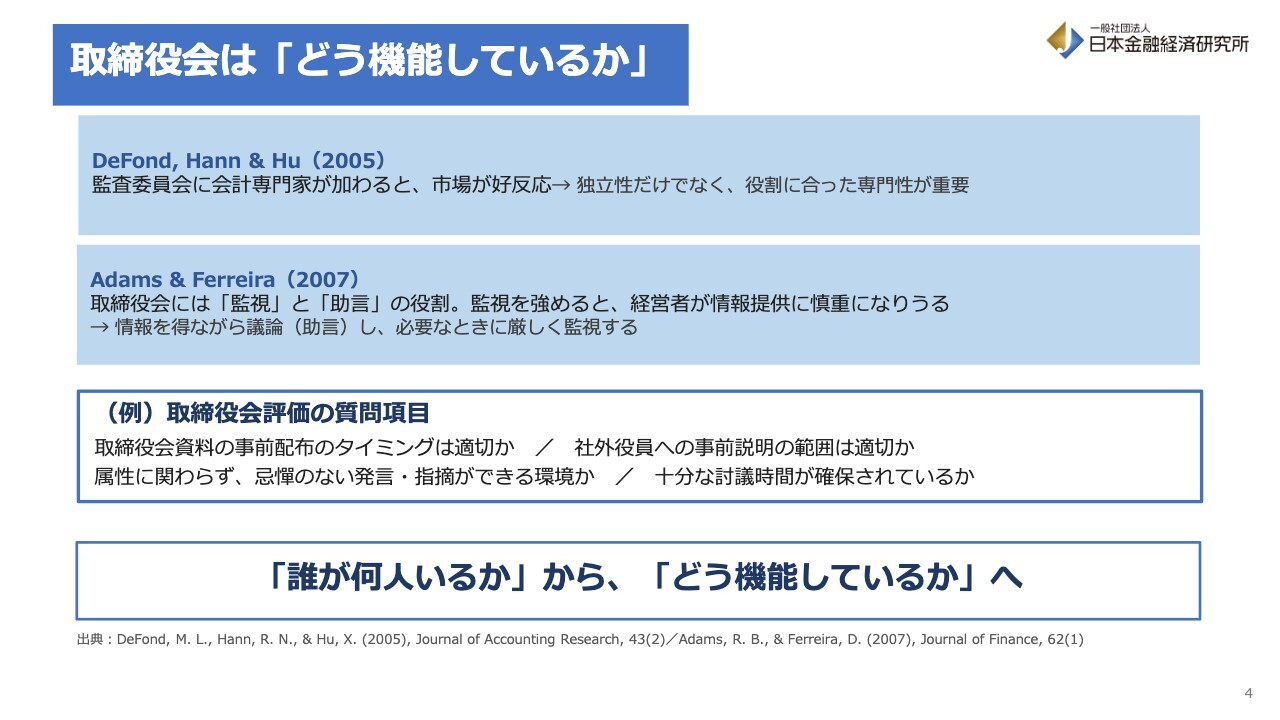
馬渕:もう1つ、研究内容についてご説明します。私は現在、大阪公立大学に籍を置き、主にコーポレートガバナンス、特に取締役会の構成と機能について研究しています。
古典的には、取締役会は何人が適切か、独立社外取締役を増やすことで経営監視がどれだけ強化されるのか、といった研究が行われてきました。現在は取締役会の構成を整えつつ、実際にどのような議論が展開されることが企業にとって有益なのか、国内外の学術論文を参照しながら、理論面と実践面の両方から検討しています。
特に、直近の課題として重視しているのは、取締役の専門性と、取締役に対する情報共有をどのように効果的に進めていくかという点です。
2005年の研究において、例えばアメリカの事例では、監査委員会や取締役会に会計の専門家が加わった際、株式市場が肯定的に反応することが報告されています。これは、社外取締役に求められるのは独立性だけでなく、その役割に合った専門性も必要であることを示唆しています。
また、2007年にはAdams & Ferreiraによる有名な理論研究が発表されました。この研究では、取締役会の役割として経営を監視する役割と助言する役割の両方が挙げられていますが、監視に関する研究が多い一方、助言に関する研究は少ない状況でした。その中で、どちらの役割も両立させることが重要であると指摘されています。
その他、現在は取締役会が適切に運営されているかを評価する取締役会の実効性に関するアンケートが実施されており、コーポレートガバナンス・コードに基づき評価結果の開示が求められています。
例えば、現場では会社から取締役に「取締役会での事前資料配布のタイミングは直前ではないか? タイミングは適切か?」といった質問事項が提示され、それに回答することでフィードバックが行われます。
不足している点があれば取締役会に持ち帰り、さらなる議論を進める中で「取締役が何人必要か?」「取締役会がどのように機能しているか?」といった質を高める議論が行われることが、現在のトレンドだと思います。
実際にそこからIR施策が生まれるため、こちらはIRを行う上でも非常に重要な点であると考えています。
日本金融経済研究所のこれまでの活動
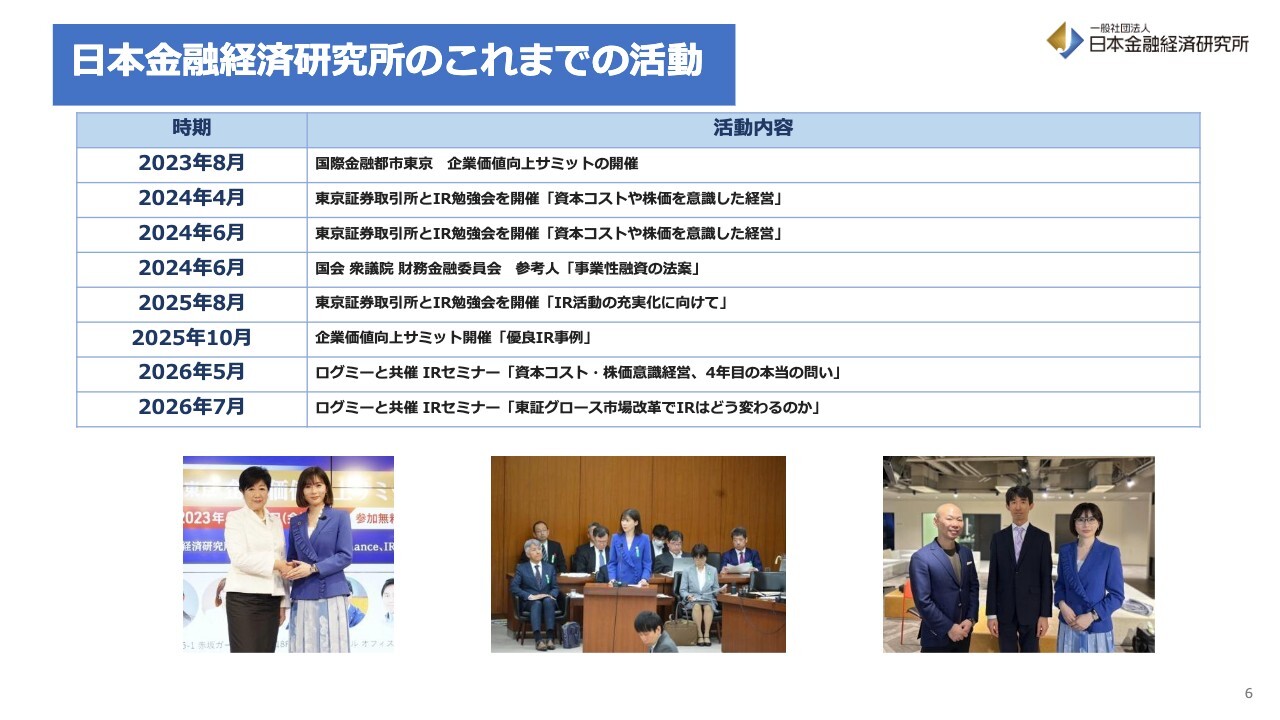
馬渕:続いて、これまで行ってきた日本金融経済研究所の活動についてです。2023年以降、このような発信業務を仲間とともに進めてきました。例えば、「企業価値向上サミット」を2023年に開催し、ここでは小池百合子東京都知事にもご出席いただきました。
また、2024年から2026年にかけて、ログミーや東証とともにさまざまな勉強会を積み重ねてきました。本日の場も、その取り組みの1つになります。
政策提言の活動(抜粋)
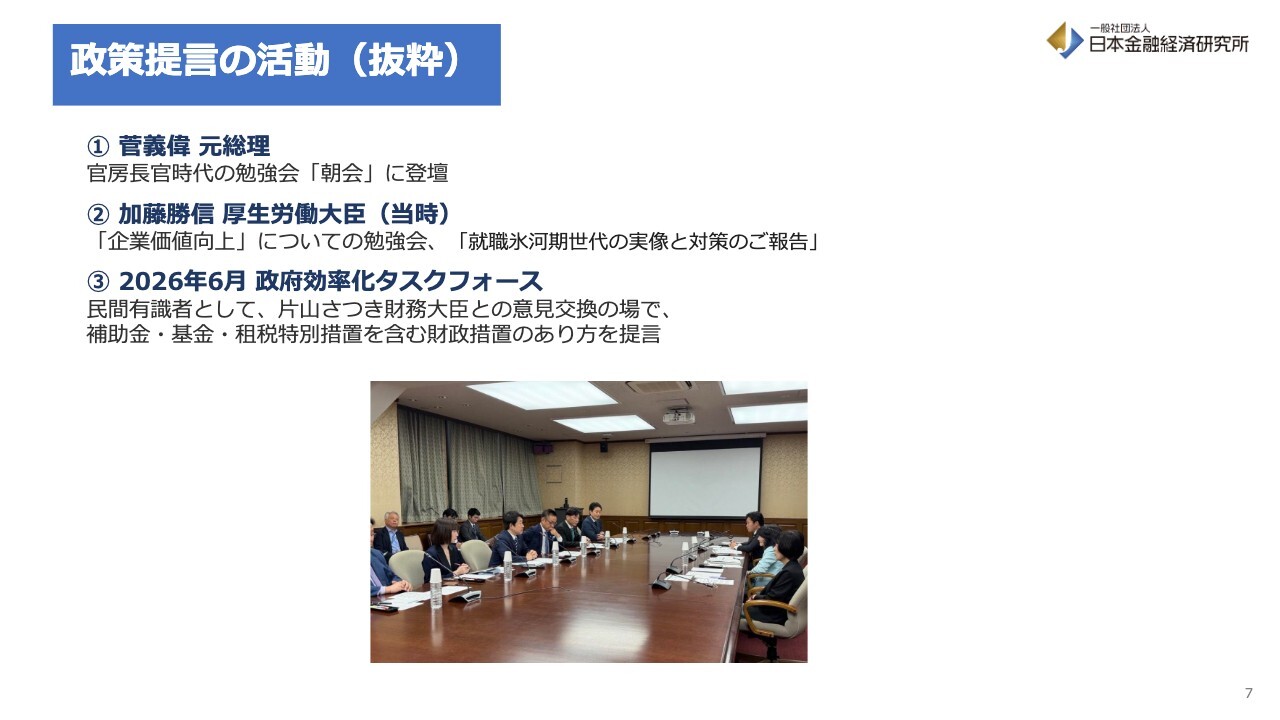
馬渕:さらには政策提言も行っており、国に対してIRの重要性を伝えていきたいという思いがあります。
主にマクロ経済に関するお話を求められることが多く、政治家の方々との接点では、日本経済が現在どのような方向性にあるのか、また、どのような政策が必要なのかといったマクロな議題が中心となります。加えて、「企業価値向上のためにはIRに対するご支援が必要ではないですか?」のような話も交えています。
さらに今年6月には、政府効率化を目指す「日本版DOGE(ドージ)」のタスクフォースに民間有識者として参加し活動していますが、そこにIRの視点を取り入れました。「補助金や基金をカットしていきましょう」という段階において、そもそも国民から預かったお金をどのように使っているかという点で、透明性が欠けている状況です。
本日ご出席されているみなさまにとっては、投資家からお預かりしたお金をどのように使っているかをIRでしっかりと示すことは当然です。しかし、国にはこのような視点が欠けています。
そのため、委員として「補助金IRという視点を入れませんか?」とお話しし、それが現在では明文化され、開示されています。こうした活動を引き続き行っています。
未来につなぐIR ― 学生向け金融リテラシーの活動
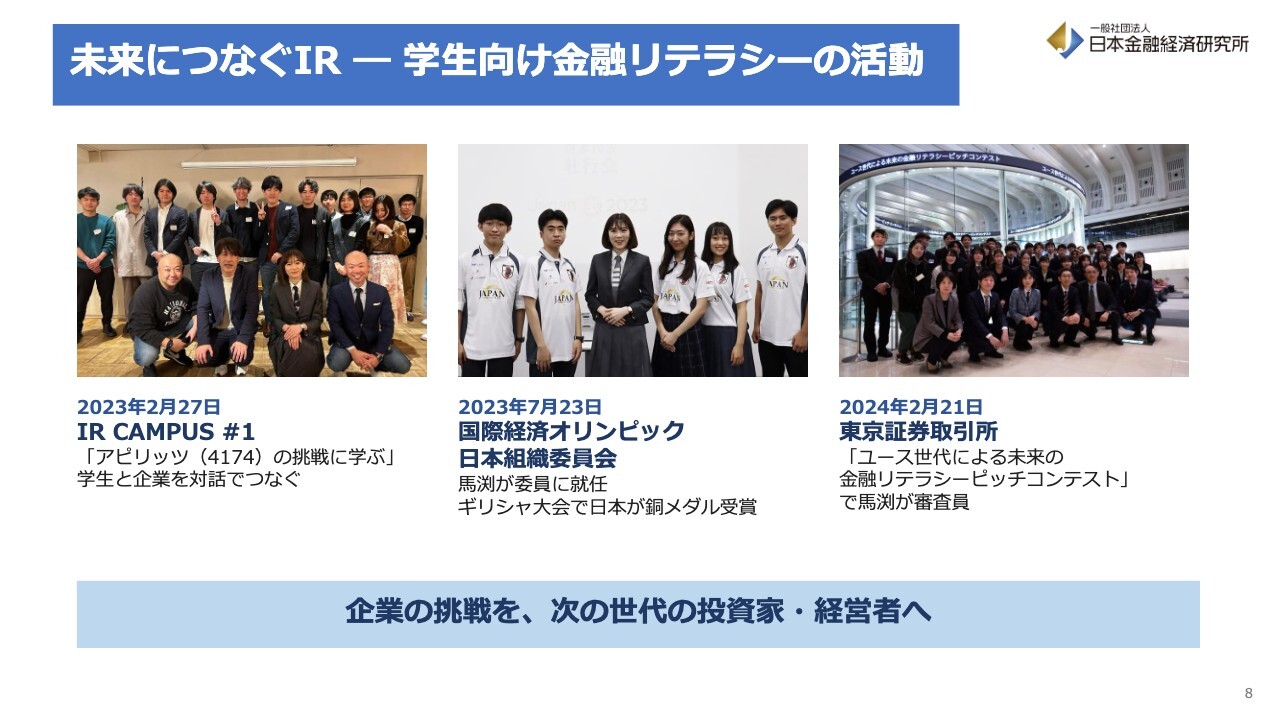
馬渕:学生向けの活動も重ねてきました。学生と上場企業を対話でつなぐ「IR CAMPUS」や「国際経済オリンピック」などの取り組みがあり、かつて日本組織委員会の委員を務めた時期もあります。その際、ギリシャ大会で日本が銅メダルを獲得しました。
また、2024年には東証が主催する学生向けの「ユース世代による未来の金融リテラシーピッチコンテスト」にも参加しています。これらの活動の狙いとしては、私たちはIRを非常に重要視しており、現在の投資家や次世代の投資家、未来の経営者となり得る方々に企業の挑戦を伝えていく営みだと考えています。
そのため、企業のみなさまが自らの言葉で語り、それを受け取る人が育っていく、そのような循環こそが日本の資本市場をより強くしていくと信じています。本日の議論が、みなさまのIRを一歩前に進めるきっかけになればと思います。この後のセッションも、どうぞよろしくお願いします。
SESSION 01 企業価値向上の現在地「2026年 上場企業IR活動実態調査」から見えてきた発行体のリアル
富山:それでは、さっそく第1セッションを進めていきたいと思います。
先ほどもお話ししましたが、ログミーと日本金融経済研究所が今年8月に実施した事業会社、いわゆるIR担当者向けのアンケートでは、316社から有効回答を得ることができました。
▼ 資料ダウンロードはこちら(無料)
https://solutions.logmi.jp/contents/post/ir-survey-n316
IR体制、KPI、投資家との情報ギャップ、個人投資家向けIR、AI活用など全20問の集計結果に加え、2023年12月調査との比較分析を収録しています。
プライム市場が約4割、時価総額300億円未満が全体の約6割
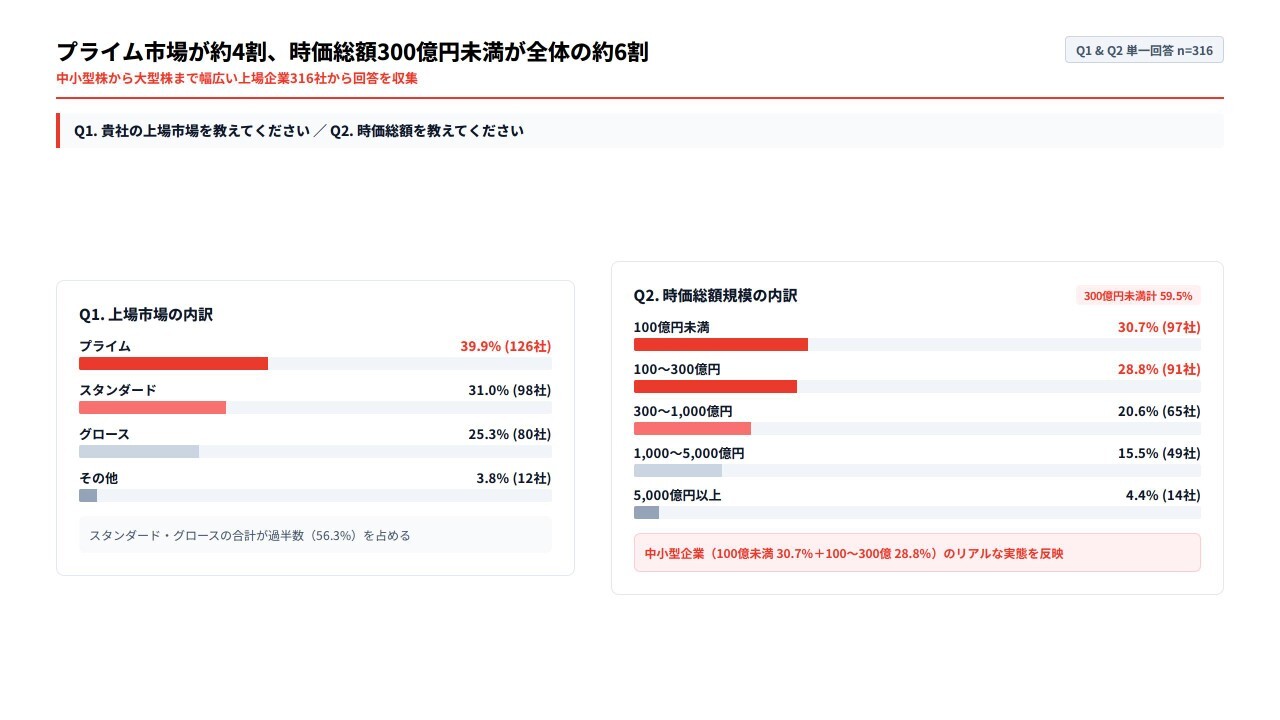
富山:まずは、回答いただいた企業の分布です。上場市場に関して、プライム市場が39.9パーセント、スタンダード市場が31.0パーセント、グロース市場が25.3パーセントとなっています。
スライド右側の時価総額については、100億円未満が30.7パーセント、100億円から300億円が28.8パーセントという結果です。
この分布は現在、東証に上場している会社の分布に非常に近い数値となっているため、今回はよりリアルで現場に近いアンケート結果が取得できたのではないかと考えています。
専任なしと1名を合わせた実質的な体制不足は全体の61.4%
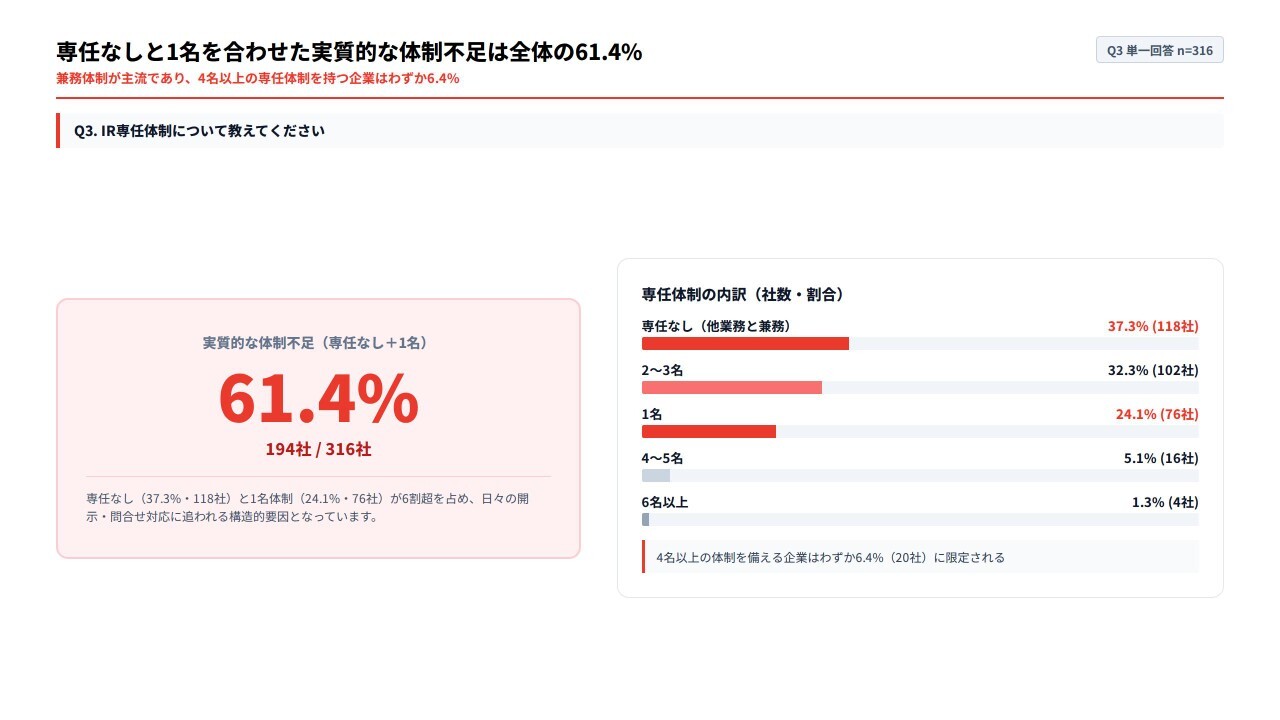
富山:はじめに、「IR専任体制について教えてください」という項目についてです。
以前からそうですが、「専任なし」という会社が37.3パーセント、「2〜3名」という会社が続いており、「専任なし」と「1名」という体制は、全体として61.4パーセントという状況です。
こちらはリソース不足が引き続き課題であり、IRという非常にニッチな領域であるため、どの会社もかなり大変な状態が続いているのではないかと思います。
84.2%の企業が、IR活動を「経営の重要課題」または「比較的重要」と認識
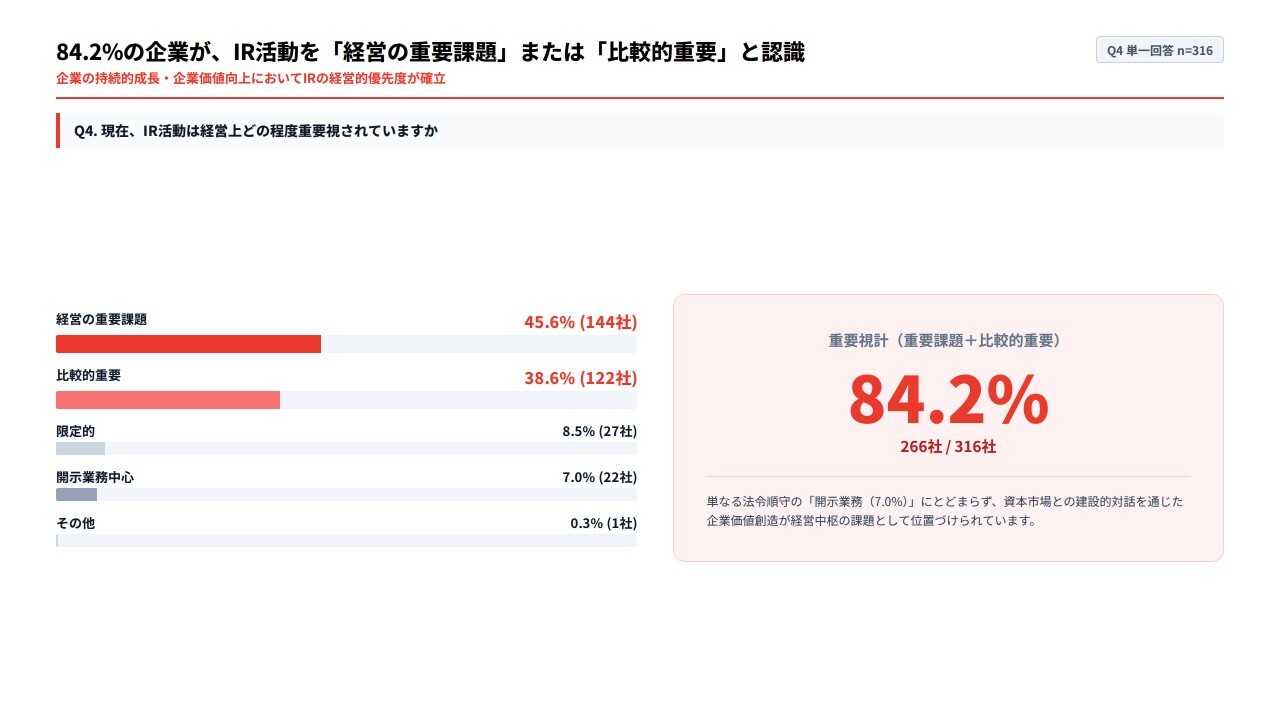
富山:「現在、IR活動は経営上どの程度重要視されていますか?」という項目については、「経営の重要課題」「比較的重要」という回答の合計が84.2パーセントという結果となっています。ここでも、IRが経営の最優先課題になってきていることが示されています。
東証「資本コストや株価を意識した経営」要請は、72.5%の企業のIR活動に影響
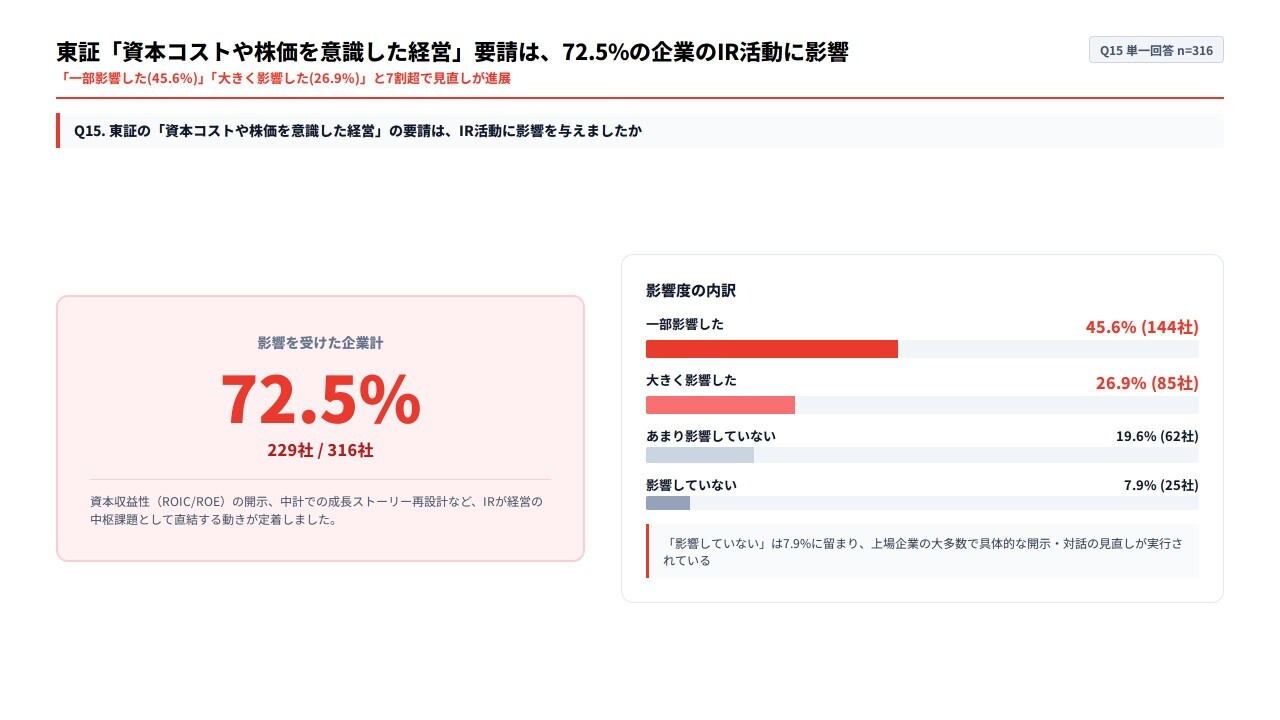
富山:「東証の『資本コストや株価を意識した経営』の要請は、IR活動に影響を与えましたか?」という質問に対して、「一部影響した」「大きく影響した」という回答は、合計で72.5パーセントという結果です。
【比較②】東証「資本コスト要請」の影響度が37.4%から72.5%へ倍増
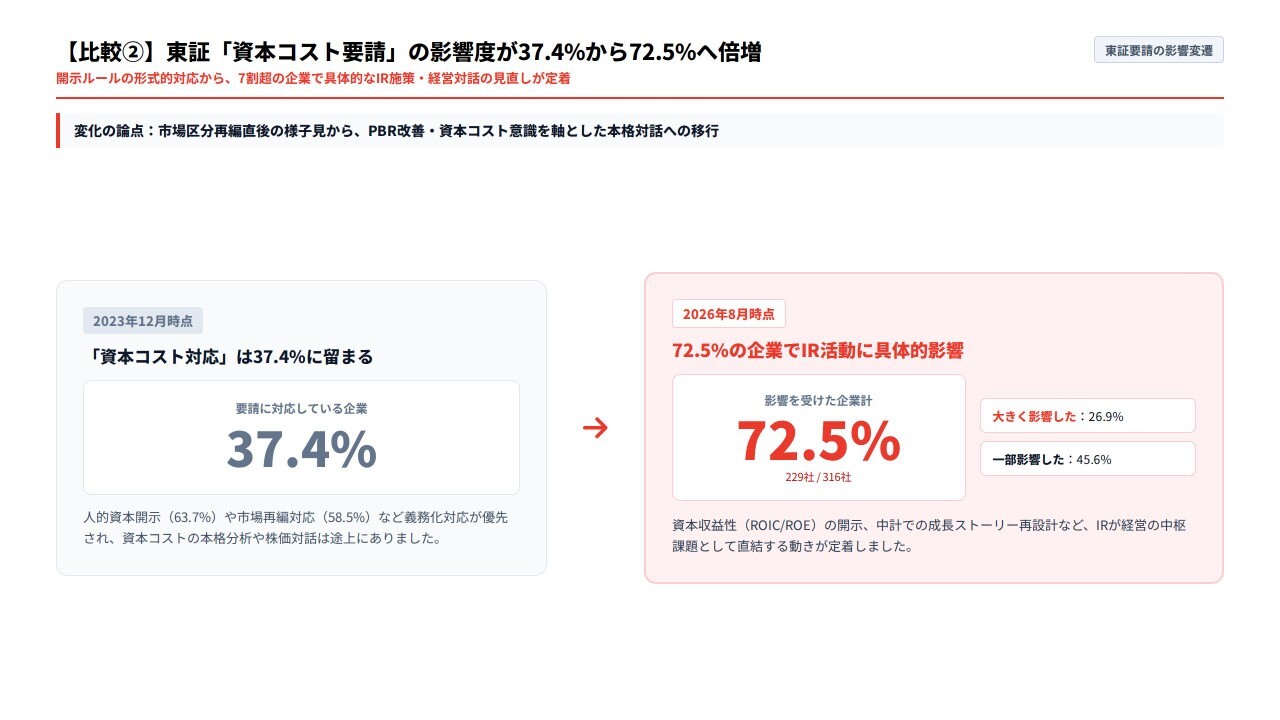
富山:実は、3年前にログミーが同じ形式でIR担当者の方々にアンケートを実施したデータがあります。
スライド左側は2023年12月時点の数値で、「資本コスト要請」への対応はまだ37.4パーセントでした。しかし、今回のアンケートでは72.5パーセントという結果になり、東証の要請が与えた影響は非常に大きかったのではないかと考えられます。
ここで馬渕さんにおうかがいしたいのですが、日々多くの経営者の方々と面談や対話を重ねられている中で、経営者のIRに対する意識や熱量について、どのような変化を実感されていますか? また、経営陣がIR担当者に対してどのような期待を寄せていると感じられますか?
馬渕:東証の市場改革以降、経営者の意識が変わったという印象を受けています。「自分たちもついていかなければならない」という意識や「PBR、ROEを高めましょう」といった課題に対して改革が非常に進められるようになったと感じます。
多くの企業は、まず自社株買いや配当を実施するなど、自分たちの経営判断で可能な取り組みを行ってきた数年間だったと言えます。一方で、大規模な自社株買いを実行できない企業もあり、手詰まり感を感じて「何をしたらいいのかわからない」と悩んでいるケースも見受けられます。
しかし、「変わらなければならない」という大きな後押しとなったことから、東証の市場改革は非常に重要なポイントとなりました。
また、経営者の中には、東証の市場改革がスタートした時点でその内容を知らなかった方も少なくありませんでした。その際、IR担当者が情報をキャッチして「こんなことが起きています。やらないといけません」と経営陣に伝え、「大変だ」となったケースもあります。
経営者が求めていることとして、特にオーナー系経営者の場合、自身が経営に直結する部分に集中している中で、コーポレートガバナンスの改革や東証の市場改革といった世の中のトレンドを把握し、それを伝える参謀のような役割をIR担当者に期待しているという点が挙げられます。
「こんなことがあったら教えてくれ」といったニーズからも、そのような姿勢が一部で期待されていることがわかります。
富山:少し意地悪な質問になってしまうかもしれませんが、変化がまだ見られない企業には、どのような特徴があるのでしょうか?
馬渕:実際に現場の方々とお会いする中で感じることですが、IR担当者自体は非常に意欲的で、「こんなことをやりたい」「個人投資家のセミナーにも出たい」といったニーズを持っているケースが多いです。
しかし、まず予算が確保できないという問題があります。また、経営者があまりIRに関心を持っておらず、「業績さえ積み上げれば、株価は後からついてくる」という考え方を持っていることもあります。
IR活動に対して、そもそも積極的になる必要がないと考える経営者がいる場合、IR担当者がいくらアイデアを出しても一定の資金がなければセミナーの開催なども難しく、限られた範囲でしかIR活動を行えないという悩みが存在します。そのため、経営者が自分ごととして捉え、積極的に取り組む必要があります。
例えば、現在ではサイバーセキュリティ対策やAI投資が経営課題として大きなテーマとなっており、「投資額が多すぎるのではないか」「他社はサイバーセキュリティにあのくらい投資しているから、当社も絶対これくらい投資すべきだ」といった議論が生じている状況です。
一方、IRの議論が経営課題として浮上しない企業があること自体が問題だと思います。経営者がIRを経営の一環として捉え、取締役会でも議論する体制を整えることが望ましいと考えます。
富山:ありがとうございます。私も顧客との接点が多いので、影響を受けている企業は80パーセント後半くらいになるのではないかと思っていました。しかし、実際に調査をしてみると72.5パーセントという結果で、まだ十分に対応できていない企業が多いことをあらためて実感しました。
重視KPIは「時価総額(46.8%)」「機関投資家面談数(41.8%)」「出来高(39.9%)」
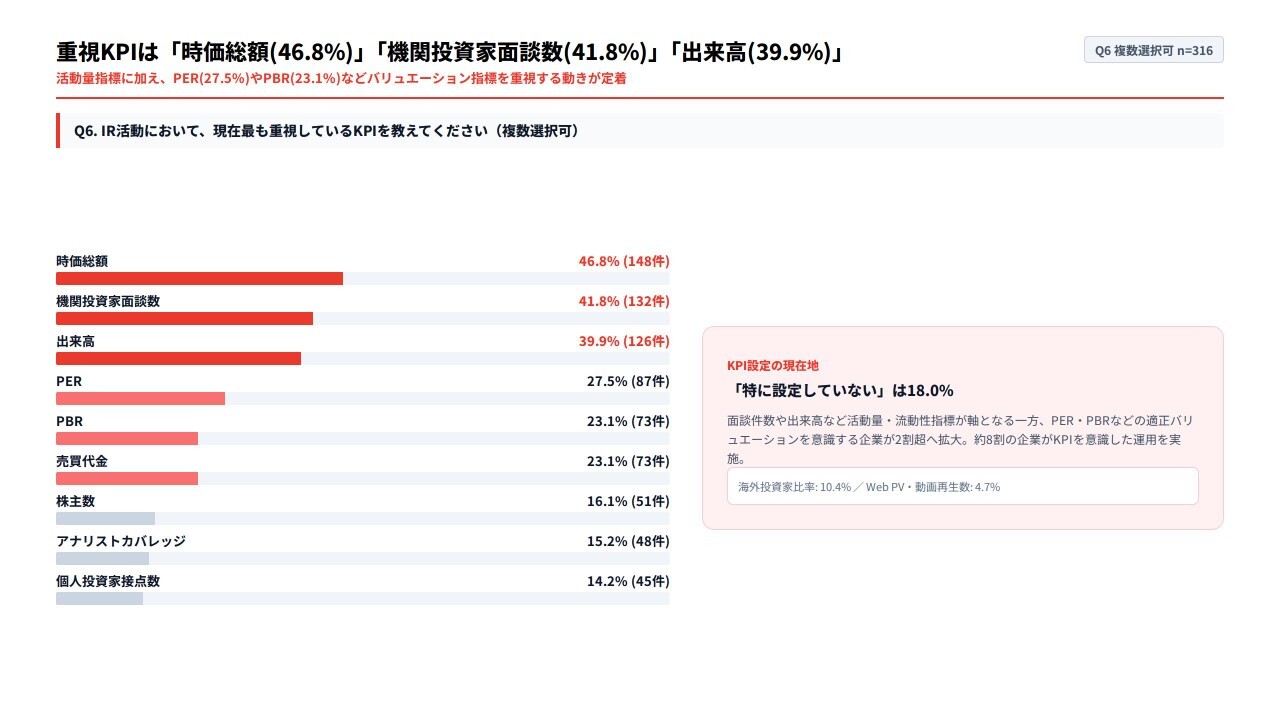
富山:続いて、「IR活動において、現在最も重視しているKPIを教えてください」という項目についてです。
ここでは「時価総額」や「機関投資家の面談数」「出来高」といった意見がある一方、スライド右側に記載したとおり「特に設定していない」という企業がまだ18.0パーセントほどあります。これが今回のリアルな回答結果ではないかと思います。
IR活動で最も難しいと感じることは「効果測定(58.5%)」が突出して第1位
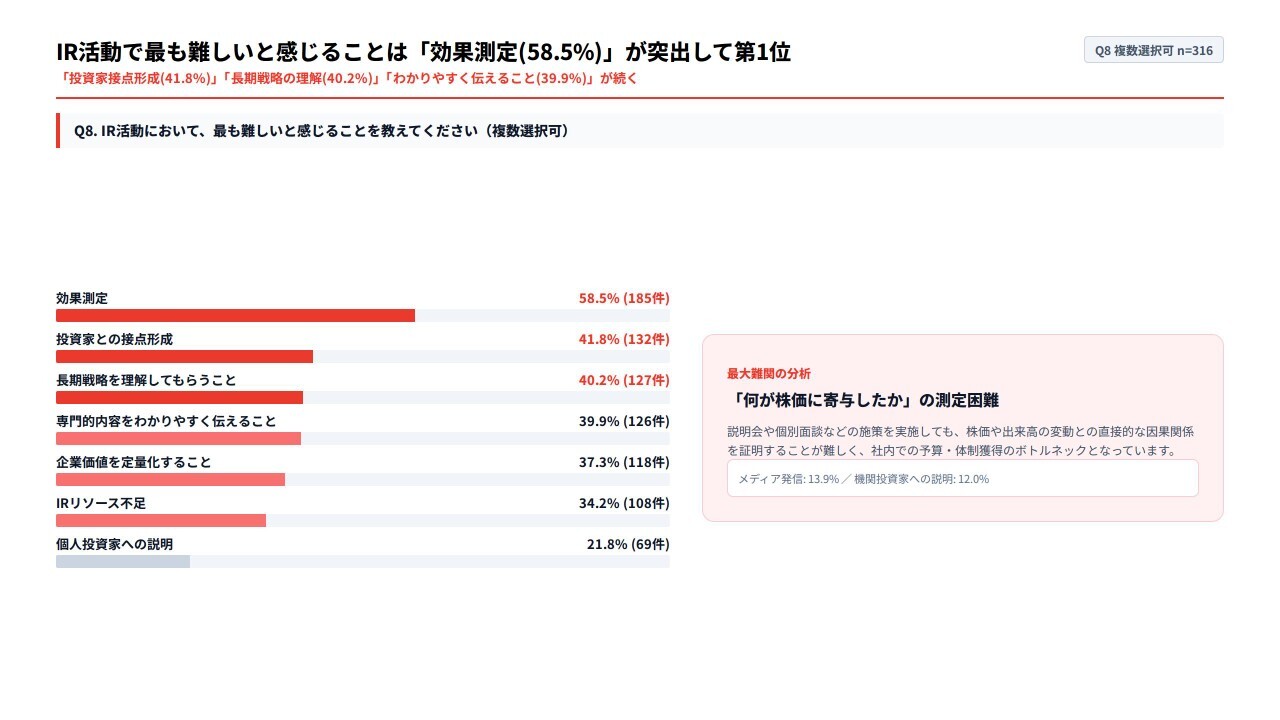
富山:次に、「IR活動において、最も難しいと感じることを教えてください」という項目です。さまざまな課題がある中、特に「効果測定」が非常に難しいという意見が出ていることも大きな特徴かと思います。
【比較④】KPIは「資本効率指標」へ多様化、一方「効果測定」は最難関のまま
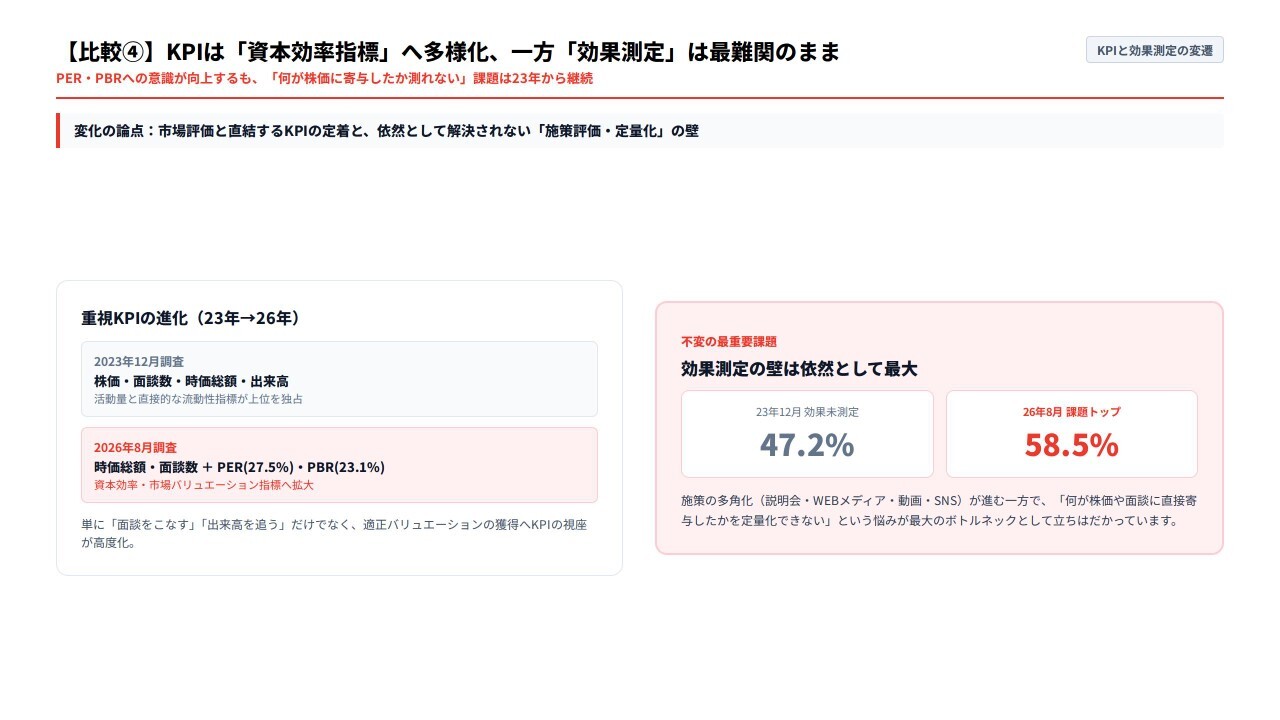
富山:「3年前と比較して、今回の結果はどうなのか?」という点についてお話しすると、以前から「株価」や「面談数」はKPIとして挙げられてきました。
しかし今回のアンケート結果では、それらに加えて「PER」や「PBR」など、適正なバリュエーションの評価をKPIに設定している企業が増えてきていることがわかりました。この点からも、IR情報の視座が高くなってきているのではないかという結果になっています。
また、スライド右側に記載したとおり、引き続き「効果測定」が非常に大きな壁となっている状況であることに変わりはないようです。
ここで後藤さんにうかがいたいのですが、IR担当者が各事業部や役員を巻き込む方法、経営陣が納得するKPIの設定など、IR担当者として具体的にどのように動けばよいのか、イメージやアドバイスがあれば教えていただけますか?
後藤:IRのKPIは非常に難しい課題ですよね。PERが低かったり株価が上がらなかったりすると、なんとなく「担当者のせいだ」と判断されてしまうケースもあると聞いています。
一方、株価が上昇するケースでは、出来高が増えるといった現象が見られます。その手前には、投資家が分析を試みるプロセスがあります。
私の仮説では、本当に分析を行おうとする投資家は、適時開示資料にしっかりアクセスして情報を収集し、十分な分析を行ったうえで投資判断をするため、いきなり株式を買うことはありません。
チャートの状況やマーケットの市況環境を考慮し、「いいな」と判断した場合にウォッチしてエントリーすることを投資行動とするならば、そもそも「開示資料にどれだけアクセスがありますか?」という点を指標の1つとして注目されてもいいのではないかと思います。
その上で出来高につながったのかどうかが次の解像度となり、さらに分解すると、「みんなはどこに関心を持っているのか?」という観点から、株主還元に関すること、優待や成長の話、事業ポートフォリオなど、何に興味を持って反応しているのかを特定することが重要です。
このような分析は難しい場合もありますが、口コミや調査を通じて「だいたいこのへんに投資家の関心がありそうだ」と明らかにできることもあります。その結果から「IRやコーポレートアクションにどうつなげていきましょうか?」と検討していきます。「還元を強化するほうが市場の反応を得やすい」と判断できる場合もあれば「いや、過去の事例で言えば還元系のIRはぜんぜん跳ねていませんよ」というように、強化してもあまり効果が期待できない場合もあります。
したがって、自社の状況だけにとどまらず、同業他社やComps(類似企業比較)の事例を調査し、それらがどのような反応を得ているのかを確認することが、多くのヒントになると考えています。
富山:先ほど馬渕さんもおっしゃったように、なかなかIR予算がつきにくい状況がありますが、その点について後藤さんのご意見はいかがですか?
後藤:確かに予算はつきにくいと思います。なかなか難しい問題ですが、投資家の目線と経営者である発行体の視点の間にはギャップがあります。
そのギャップの要因の1つには、マーケット理解を深めることが求められるものの、これが直接業績に結びつくわけではないため、素直に予算を取ろうという動きになりづらい現状が挙げられるかと思います。
ただ、できるだけマーケットに関心を持って注視することは重要ですし、こうした勉強会や外部の力を活用しながら、マーケットへの関心度を高めることは可能な取り組みの1つではないかと思います。
最も重視する投資家層は「個人投資家」が41.1%で国内機関投資家(30.7%)を上回る
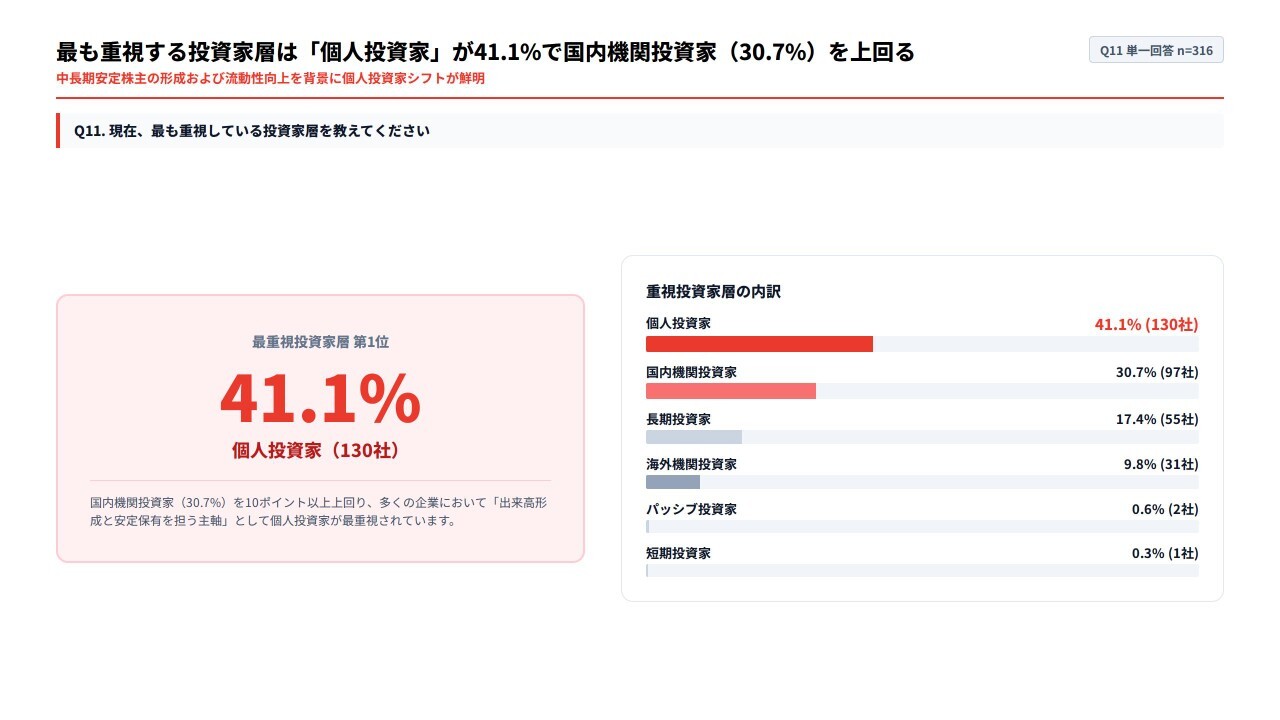
富山:次に、「現在、最も重視している投資家層を教えてください」という項目です。1位は「個人投資家」で41.1パーセント、その次が「国内機関投資家」「長期投資家」「海外機関投資家」というかたちです。比較的個人投資家を重視しているという声が、今回は非常に多くありました。
実施施策は「個人説明会(59.8%)」「WEBメディア掲載(50.6%)」が上位
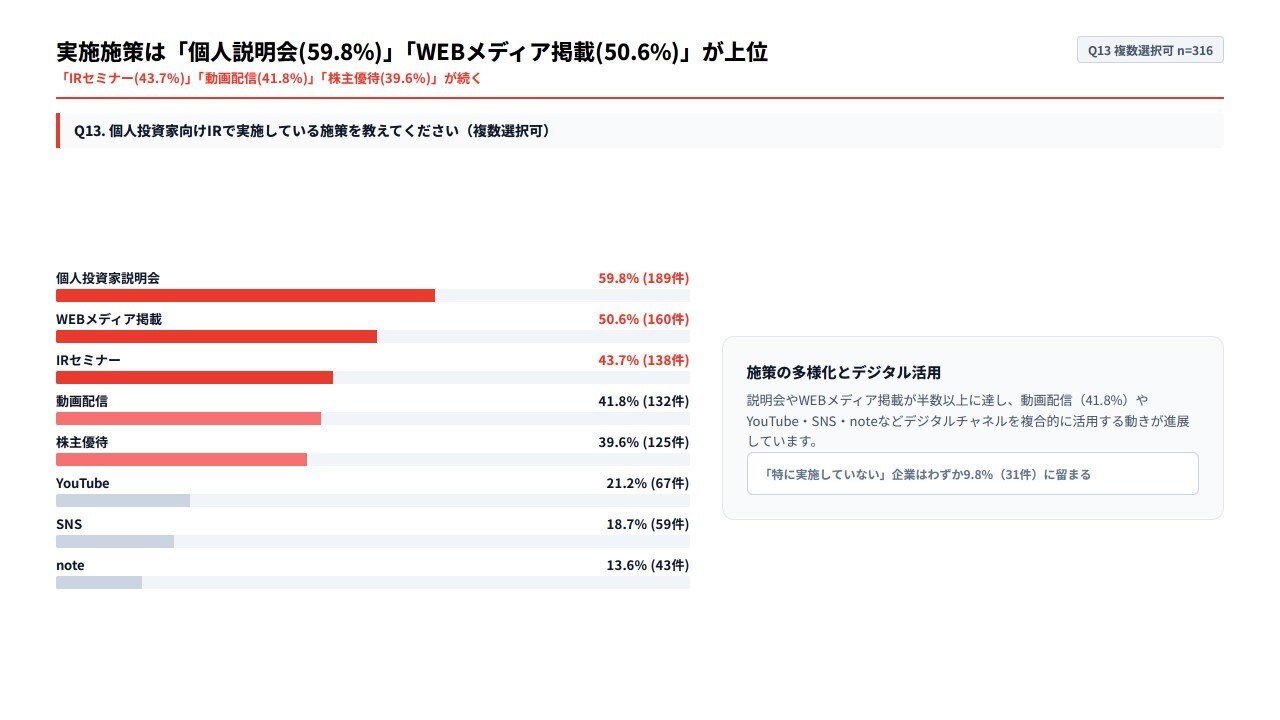
富山:個人投資家に対する施策についてです。1位が「個人投資家の説明会」、次いで「Webメディア掲載」、最近では「YouTube」やSNSが目立つ状況です。これらも施策として、選択肢が増えてきている印象です。
【比較①】個人投資家が「優先度低」から「最重視投資家層(41.1%)」へ
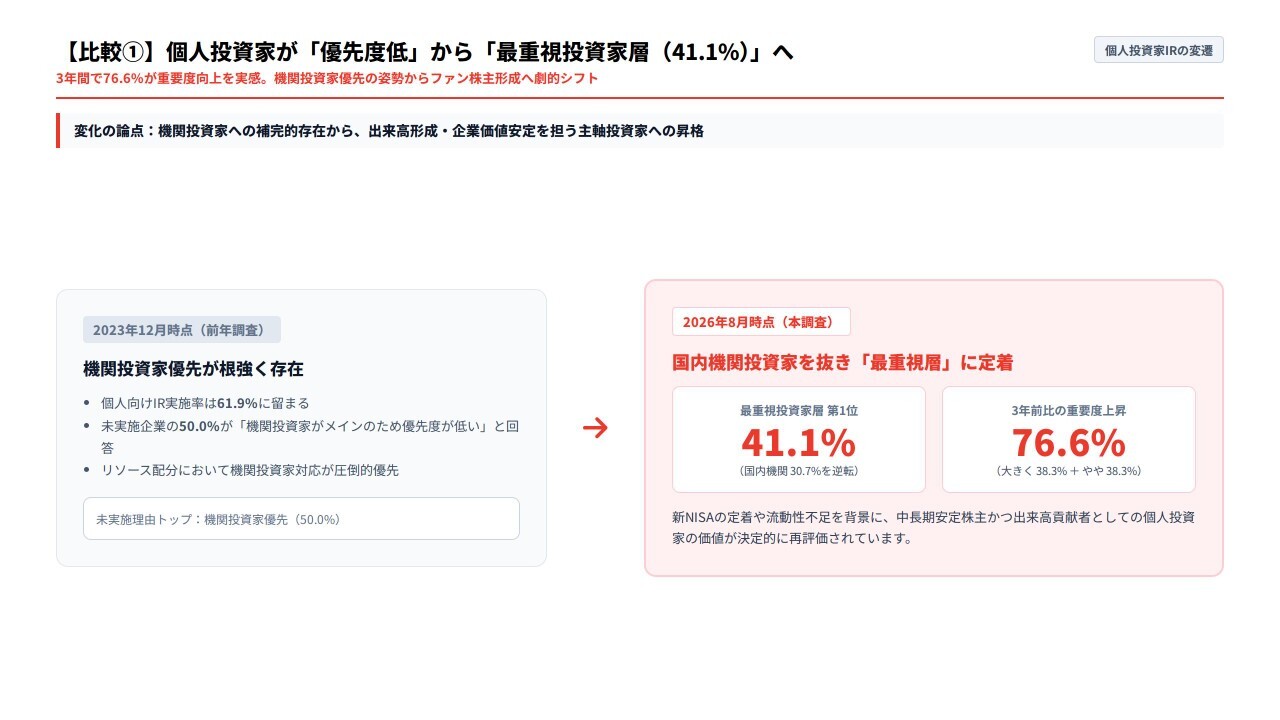
富山:3年前と比較すると、当時は機関投資家へのアプローチや注力を行う会社が比較的多かったです。しかし今回のアンケート結果を見ると、この3年間で個人投資家に注力するという声が多く聞かれるようになっており、変化している状況がうかがえました。
最近の個人投資家の属性について、より具体的に、解像度を上げて理解していきたいと思います。Kenさんにおうかがいしたいのですが、現在増えている投資家層や、彼らが判断材料として注視している点などについてお聞かせください。また、IR担当者が個人投資家へ効果的にアプローチするための具体的な手法があれば、ぜひ教えていただければと思います。
Ken:まず、個人投資家の属性については、かなりレベルが上がっていると感じています。個人投資家が増えた要因として、ネット証券の発達や手数料ゼロ、NISAの効果、そして東証の改革が挙げられます。これにより、投資に関わる人口自体が大きく増えています。
一方で、長く投資を続けて生き残ってきた方々、いわゆる「古参兵」と呼ばれる方々は株高によって資産を増やしており、特定の銘柄については機関投資家よりも高い解像度で理解していることが多いです。そのため、「個人投資家=レベルが低い」と考えるのは誤解です。個人投資家のレベルは、非常に高まっています。
さらに、東証が提供する「J-Quants」というサービスがAPI形式で利用できるようになり、個人投資家もデータ分析を行える環境が整っています。
私自身も、毎朝7時頃に「TDnet」の情報を収集してクラウドで分析しており、高い解像度で投資に取り組む個人投資家は増加しています。もちろん、投資初心者も一定数いますが、そのような投資家層の幅が広がっています。
次に、個人投資家への効果的なアプローチとしては、動画やSNS、説明会といった手法を活用して認知獲得を図ることは有益です。
しかしそれだけでなく、大口の投資家にどれだけロットを増やしてもらうかが重要だと考えています。AIを活用して業績変化や割安さを把握する仕組みを持つ投資家が多く、その中でリスクとリターンの計算を行いながら投資を進めています。
例えば、「業績は良いが、蓋然性がよくわからない」「アップサイドが3倍ほどありそうだが、ダウンサイドがどれぐらいあるかがわからない」と判断すると、リスクとリワードの計算が難しくなるため、私たちはポジションサイズで管理します。
具体的には、例えば投資運用額5億円のうち、ある銘柄には500万円しか投入しませんが、別の銘柄には1,500万円、場合によっては2,000万円から3,000万円投入する、といった違いが生じます。この投資額の差は、説明会のQ&Aなどの情報開示を通じて不安が払拭されているかどうかで決まります。
我々にとっては、死角から殴られることが最も痛手になります。例えば、大きな投資をしている銘柄で予想外の情報が出て決算後に株価が急落すると、逃げられなくなってしまうのです。そのため、表での対話を通じて個人投資家の不安を解消し、蓋然性を高めることでロットを増やしてもらう取り組みが重要です。
例えば、ログミーFinanceの書き起こしなどを利用し、開示された情報をもとに信頼を高めていくことが効果的です。
富山:ありがとうございます。Kenさんは専業投資家でいらっしゃいますが、個人投資家のオフ会などにも参加されていますよね。その中で、どの世代の方々が多いと感じていますか?
Ken:私たちのオフ会のボリュームゾーンは30代、40代です。ただ、最近は20代も増えてきており、以前よりも若い世代が多くなってきた印象があります。
富山:ちなみに、KenさんのYouTubeチャンネルの登録者数はどのくらいですか?
Ken:現在の登録者数は、9万1,000人ほどです。
富山:9万1,000人が現役世代で、しかも先ほどのような高度な運用を行い、それなりに運用資産を保有しているのでしょうか?
Ken:そのとおりです。株高の影響もあります。例えば10年前の日銀の金融資産統計と比較すると、およそ3倍になっています。株式等の持分比率が上昇していることに加え、株高の効果も大きく、資産がかなり増加しています。
億単位の資産を持つ方が報告してくれることもあり、今年はその数が非常に多いです。昨年も多かったのですが、今年はさらに増加している印象があります。
富山:事業会社側、特に大手企業に顕在化している課題として既存株主の高齢化が進んでいることや、事業会社の持ち合い株式放出の受け皿として、現役の個人投資家を一定程度フォローする必要があるといった背景があります。
そのため、今回のアンケート結果における「個人投資家により注力している」という傾向は、実際の現状を反映しているのではないかとあらためて感じました。
Ken:理にかなっていますよね。
79.4%の企業が、現在の日本市場は「中小型株の企業価値を適切に評価できていない」と回答
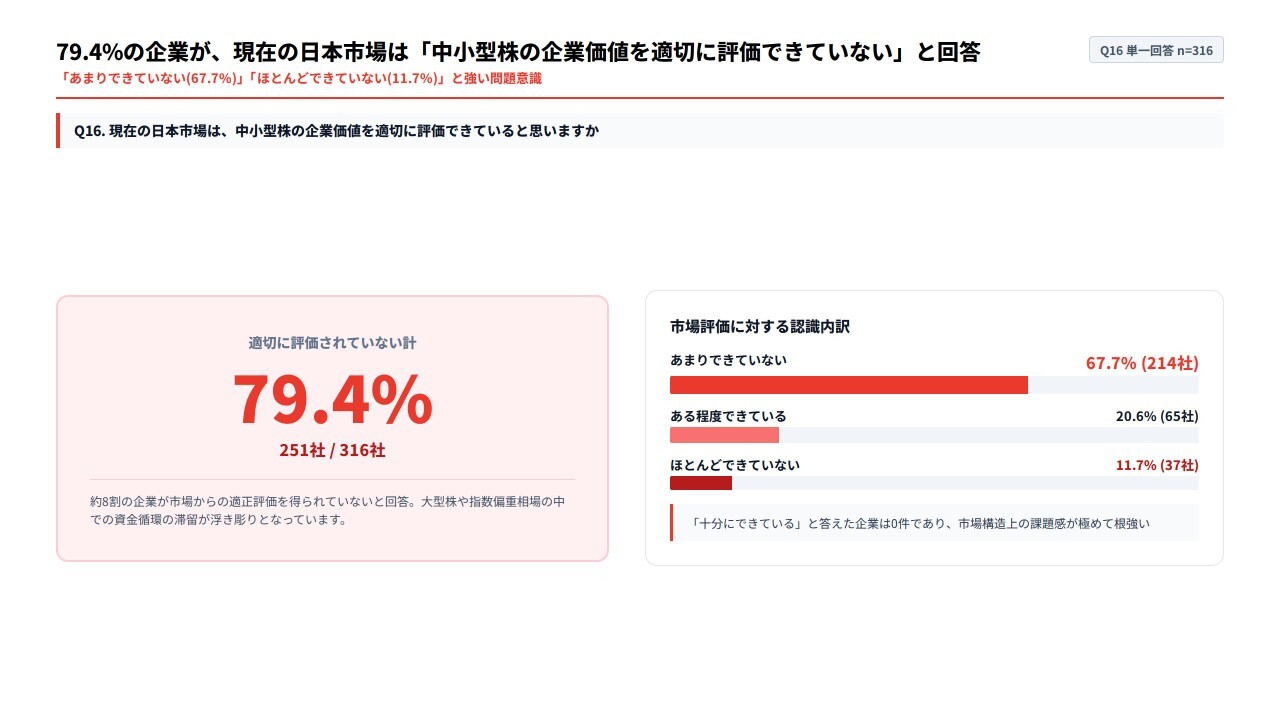
富山:次に、「現在の日本市場は、中小型株の企業価値を適切に評価できていると思いますか」という項目です。特に、グロース市場や時価総額で500億円以下程度の会社に関する意見だと思いますが、約8割が「市場で適切に評価されていない」と回答しています。
評価されにくい理由は「情報発信不足(55.1%)」「流動性不足(44.9%)」「短期志向(42.4%)」
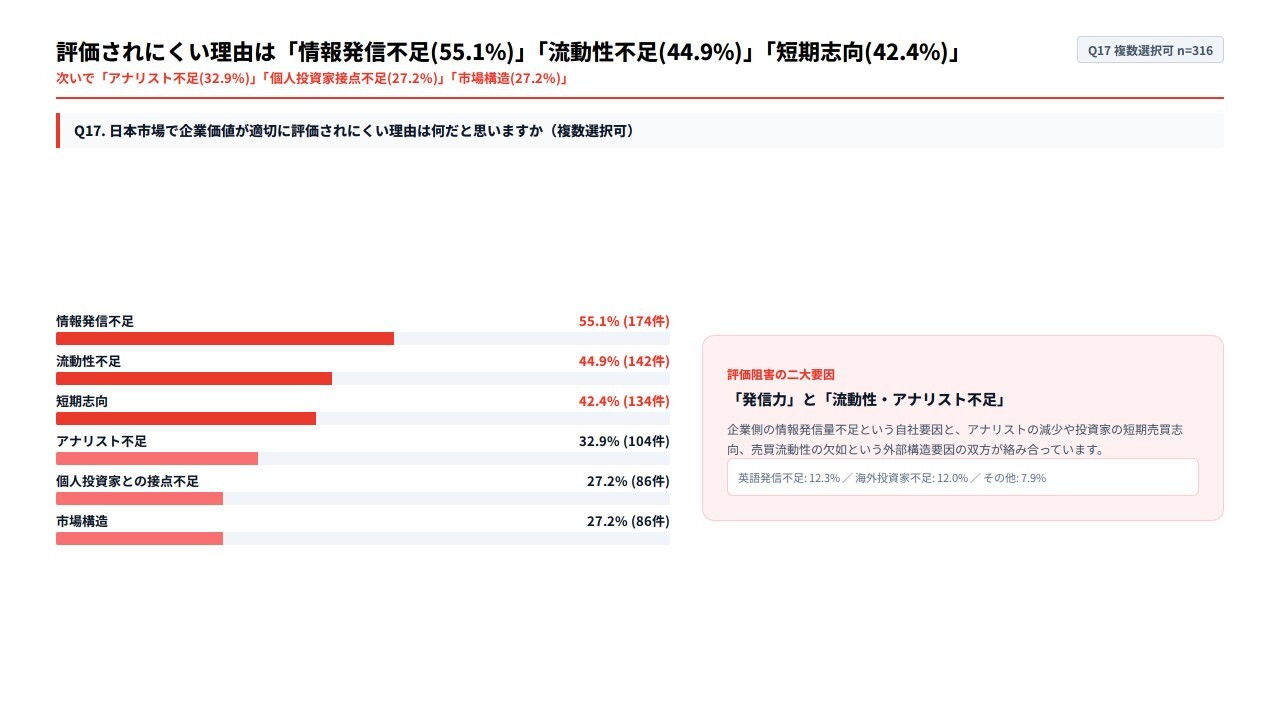
富山:実際に評価されていない理由について、少しおもしろい点があります。
まず、当然ながら事業会社側の「情報発信不足」もありますが、意外にも市場構造やマーケット環境、特にグロース市場においては「流動性不足」といった要素が挙げられます。
「そもそも参加者が増えない」などの事業会社側の理由もありますが、自社だけの問題ではなく構造的に大きな問題があるのではないかという点が、今回のアンケートで浮き彫りになったのではないかと思います。後藤さんはいかがでしょうか?
後藤:「情報発信不足」や先ほど話題に挙がった投資家構造の話もありますが、まず分けて考えなければならないのは、例えばIRの観点では「情報発信をすればいい」という側面があります。
機関投資家であれば、ファクトブックのような資料をもとにブレイクダウンデータを参照しながら、1on1で議論を深めることが可能です。そのようにして、コミュニケーションを通じて情報の解像度を上げることができます。
一方で、個人投資家の場合には1on1の機会がありません。そのため、いかにドキュメンテーションを通じてその差分を埋めるかを考える必要があります。
しかし、決算短信に掲載されている「売上高が何パーセント上がります」「営業利益が何パーセント上がります」レベルの情報では、何が要因なのかまったくわからないという状況が生じることがあります。
先ほどKenさんがおっしゃっていたように、昨今では個人投資家もレベルが高いため、業績結果の要因だけでなく、今後どのようにそれを投資判断や材料として捉えればよいのかを知りたいと考えています。
このように「情報発信不足」の具体的な内容について解像度を高めることで、コミュニケーションの改善につながるのではないかと思います。
96.8%の企業が、IR業務におけるAI活用が「今後重要になる」と回答
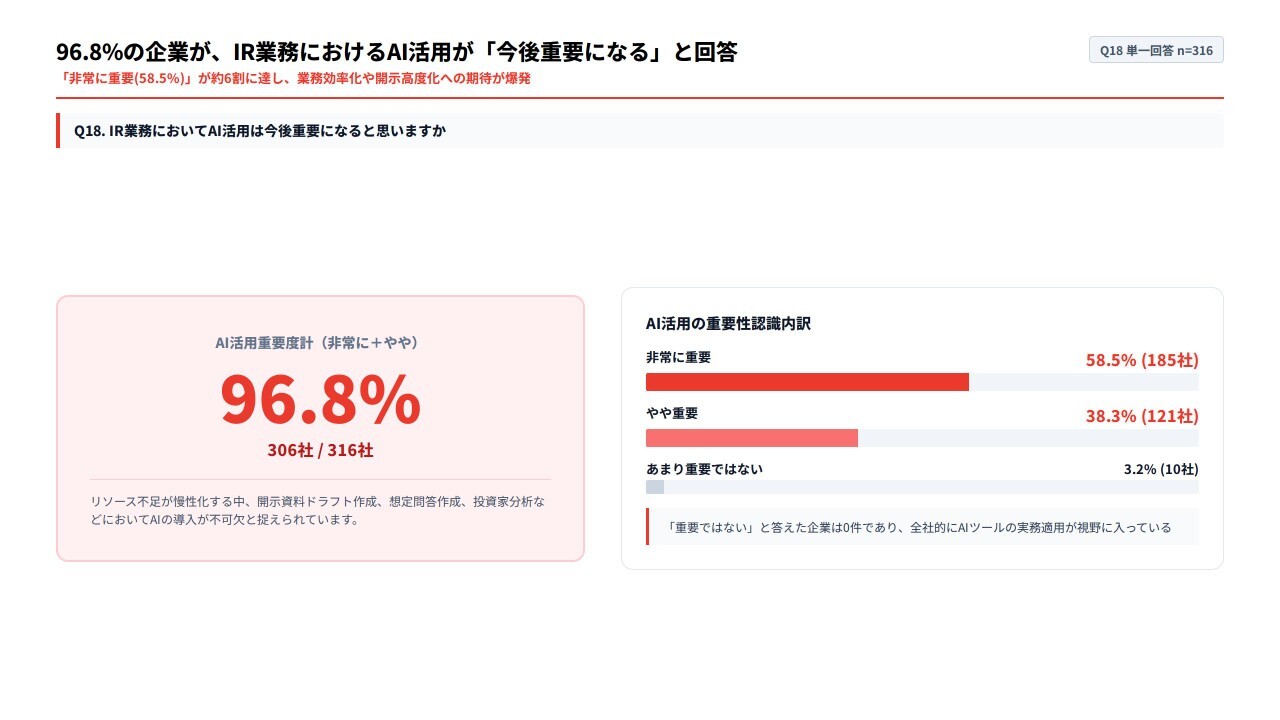
富山:次に、「IR業務においてAI活用は今後重要になると思いますか」という質問に対して、96.8パーセントが「非常に重要・やや重要」だと回答しています。
【比較③】体制不足(61.4%)の長期化と、AI活用への圧倒的期待(96.8%)
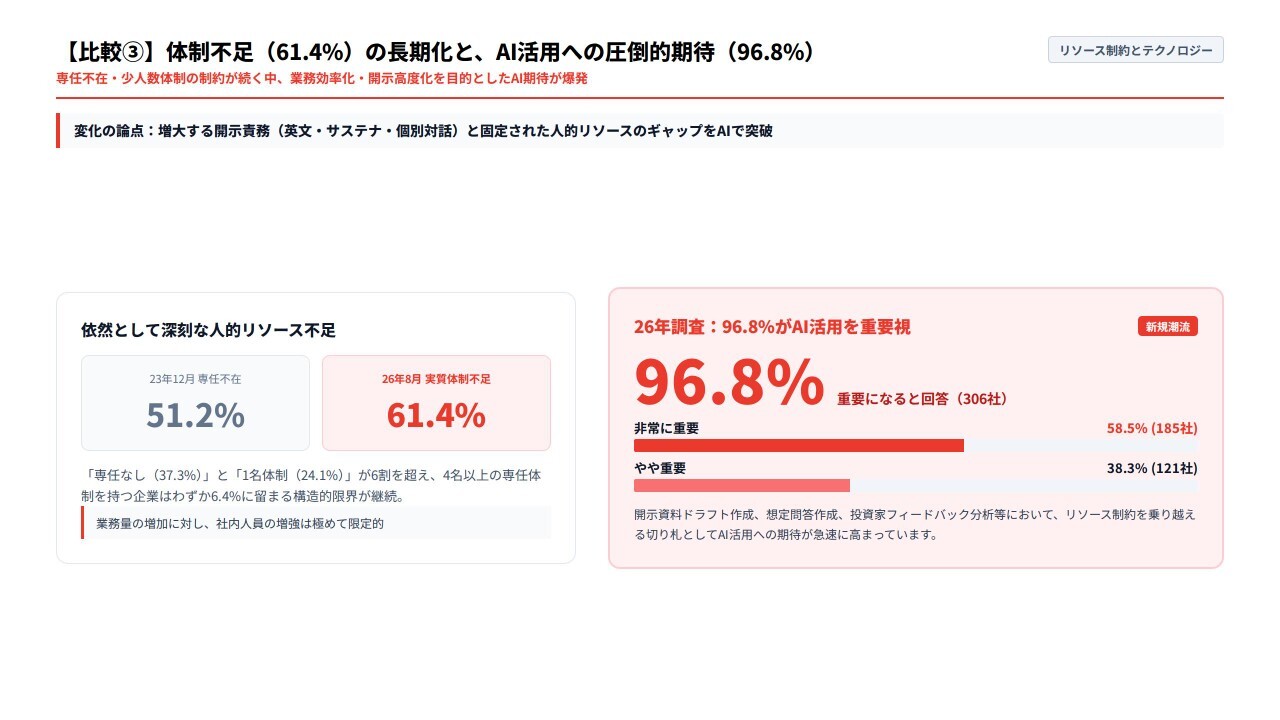
富山:続いて、リソース不足についてです。こちらもやはりそうだなと思うのですが、3年前のアンケートでも深刻なリソース不足の問題がありました。
だからこそ、AIをうまく活用していかなければならないという状態に、足元ではもうなっているのだと思います。現在、ほぼ100パーセントの会社が、そのような方向で動き始めているところです。
後藤:ここで少しおうかがいしたいのですが、会場にいらっしゃるみなさまで、「IRにおいてAIを活用しています」という方は、どれくらいいらっしゃいますか?
ほとんどのみなさまが使っているということで、挙手していただきました。ありがとうございます。
富山:最近、特に当社のお客さまからは、決算短信や補足説明資料などをAIに読み込ませて想定Q&Aを作成する、あるいはIRの問い合わせ対応における一次受けをAIに任せるといった取り組みを行っていると聞いています。
今後必要な方向性は「わかりやすさ重視(28.5%)」が第1位
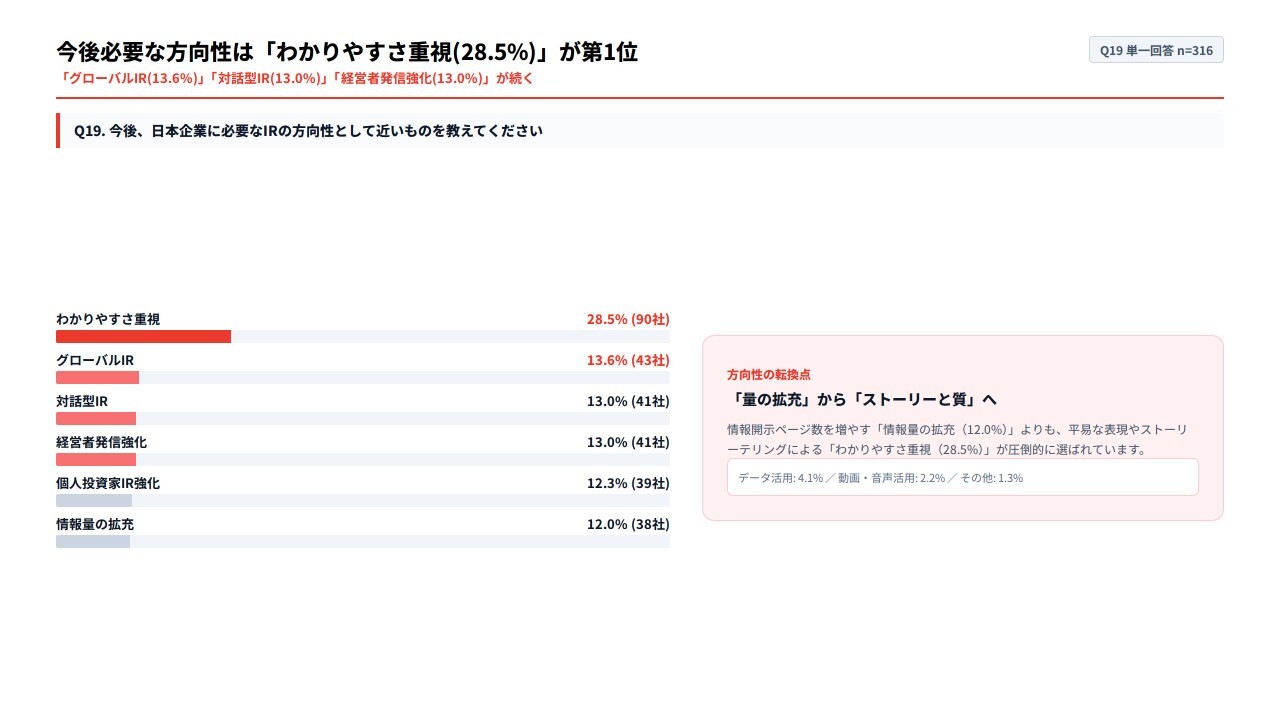
富山:次の項目も関連するかと思います。「今後、日本企業に必要なIRの方向性として近いものを教えてください」という項目ではさまざまな意見や回答がありました。特に「わかりやすさ重視」という点が今回の結果としては非常に目立った印象でした。
【比較⑤】「開示基盤の整備」から「伝わりやすさ・ストーリー重視」へ転換
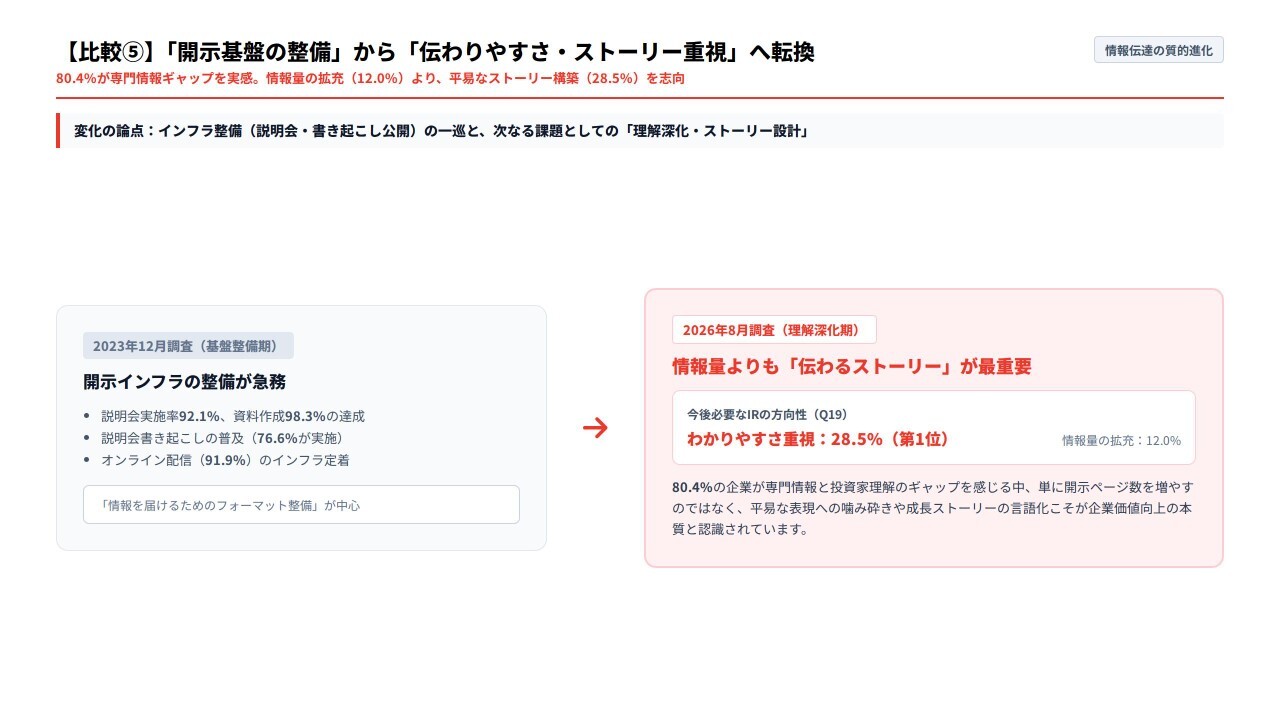
富山:情報開示について、3年前のアンケートでは、どちらかというとオンライン配信や最低限の開示を行うこと、あるいはインフラを整えるといった意見が非常に多かったです。
しかし今回は、発信した後の情報量よりも「伝わるストーリー」が重要であるといった結果であり、どちらかというと中身により重きを置いていることがわかりました。
このあたりについて、Kenさんはどうお考えでしょうか? 例えば、事業会社の補足説明資料の内容などにも若干変化があるのでしょうか?
Ken:これは非常に重要なポイントです。先ほどAIの活用にも触れましたが、我々は開示の多い日に、しっかりと見る開示と見ない開示を分けています。
例えば決算説明資料や決算短信の文言などから変化を点数化したり、P/Lの変化を追ったりして、情報を整理するのです。その中から、変化のあったものは「なぜ変化が出たんだろう?」と確認するように、『会社四季報』と似たようなかたちで、何か変化があればすぐに確認し点数をつけたりしています。
最近ではAIモデルとして「Claude Sonnet 5.5」を使用していますが、このようなものを活用して情報を読み取り、点数化し、その中でも特に点数が高いものや変化があったものを自分で確認しています。
したがって、今回の発信内容が前回からどれくらい変化しているのかを捉えることが、ストーリーとして非常に重要だと考えています。
富山:先ほどの「IRの視座が上がった」というお話もそうですが、3年前はどちらかというと、まずは情報を開示することが主目的でした。
Ken:「とりあえずかたちにする」というものでしたね。
富山:よりわかりやすく、投資家と真摯に向き合う会社が、アンケート結果を見る限りではかなり増えたという印象があります。
Ken:そうですね。その温度感をいかに伝えるかが重要だと思います。期待値を上げすぎるのは問題かもしれませんが、今年2月のように、半導体製造装置で保守的なスタンスだった企業が強気の説明会を開き、それがきっかけで半導体製造装置関連が一気に注目されたこともありました。
個人投資家がAIを使用して分析を行ってもわかるようなレベルなので、機関投資家はもっとわかっているのかもしれませんが、「見る人が見ればわかる」ような内容を交えていくことも、今の時代に合った方法なのではないでしょうか。
富山:ありがとうございます。今回のセッションをまとめると、まず馬渕さんにお話しいただいた経営陣との向き合い方や経営陣の意識が大きく変わりつつある点が挙げられます。
また、後藤さんにご説明いただいたIRの社内における巻き込み方についてのポイント、さらにKenさんにお話しいただいた個人投資家への実際のアプローチや解像度が高まる点、以上の3つが特に良かったのではないかと思います。
このディスカッションを通じて、担当者の方々も、明日からのIR活動や自分たちの役割、そして現在地をあらためて少しイメージできたのではないかと思います。ゲストのみなさま、ありがとうございました。
【後編はこちら】
投資家は発行体に何を求めているのか?東証「投資家への期待・要望」企業アンケートから考える、これからのIR
▼ 資料ダウンロードはこちら(無料)
https://solutions.logmi.jp/contents/post/ir-survey-n316
IR体制、KPI、投資家との情報ギャップ、個人投資家向けIR、AI活用など全20問の集計結果に加え、2023年12月調査との比較分析を収録しています。