2027年3月期第2四半期決算説明
ブロードマインド、上期は増収増益、営業利益YoY+12.2% 保険の手数料体系変更をオンライン営業の好調等で補う

マネジメントメッセージ(振り返り)
伊藤清氏(以下、伊藤):ブロードマインド株式会社代表取締役社長の伊藤です。本日はお集まりいただきありがとうございます。さっそくですが、2027年3月期第2四半期決算説明を始めます。
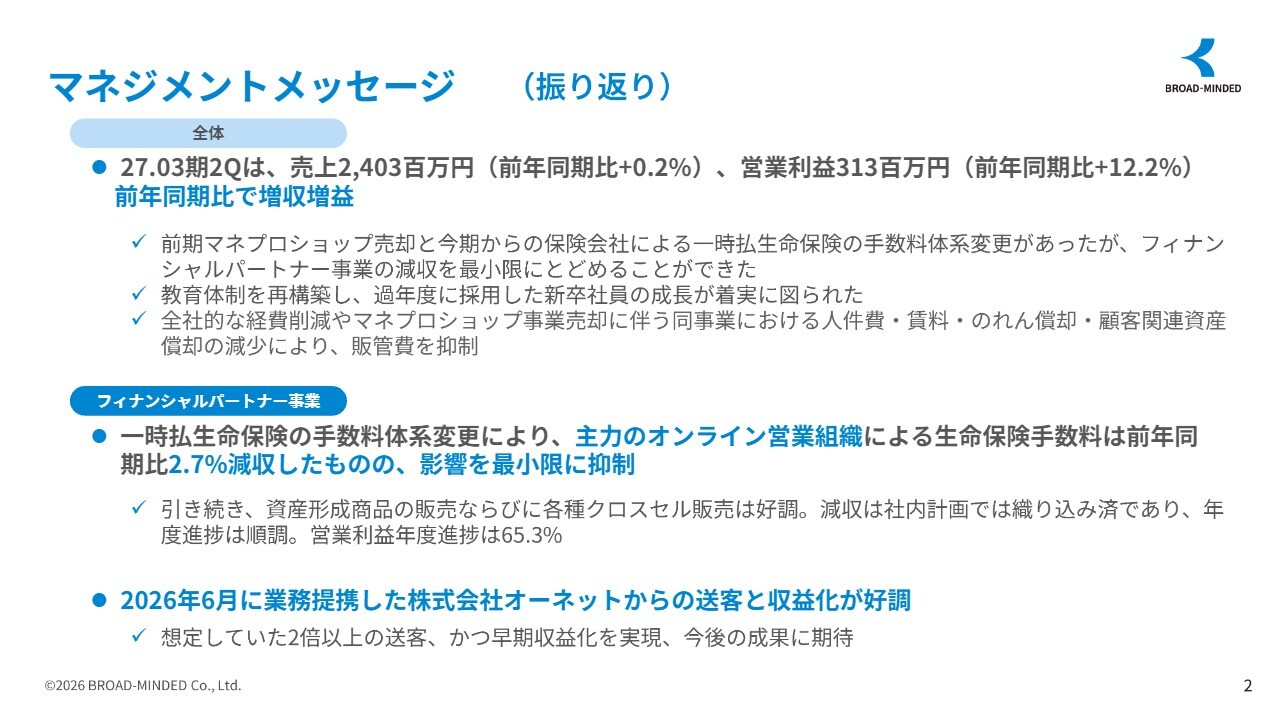
まず、上期の業績を振り返りながら経営状況についてご説明します。売上高は24億300万円、営業利益は3億1,300万円で、前年同期比で増収増益を達成しました。
営業利益は前年同期比で12.2パーセント増となっています。
今回の上期には、マネプロショップ事業の売却に加えて、保険会社による一時払い生命保険の手数料体系変更という売上面でのマイナス要因がありました。しかし、主力であるオンライン営業組織が成果を上げたことで、その影響を最小限に抑えることができました。
さらに、これまで取り組んできた教育体制の見直しにより、過年度に採用した新卒社員の成長も着実に進んでいます。
加えて、事業の選択と集中による経費削減が利益改善に寄与しています。
営業面では、資産形成の販売やクロスセルが引き続き好調で、年間の営業利益計画に対する進捗率も65.3パーセントと順調に推移しています。
さらに今年6月に業務提携した結婚相談所最大手「オーネット」からの送客は、当初想定の2倍以上となっています。これにより集客コストが前倒しで発生しP/Lへの影響はありましたが、収益化は予定よりも早く進んでいます。
今後も既存事業の収益力を高めるとともに、新たな顧客獲得チャネルを拡大し、持続的な成長に努めていきます。
マネジメントメッセージ(見通し)
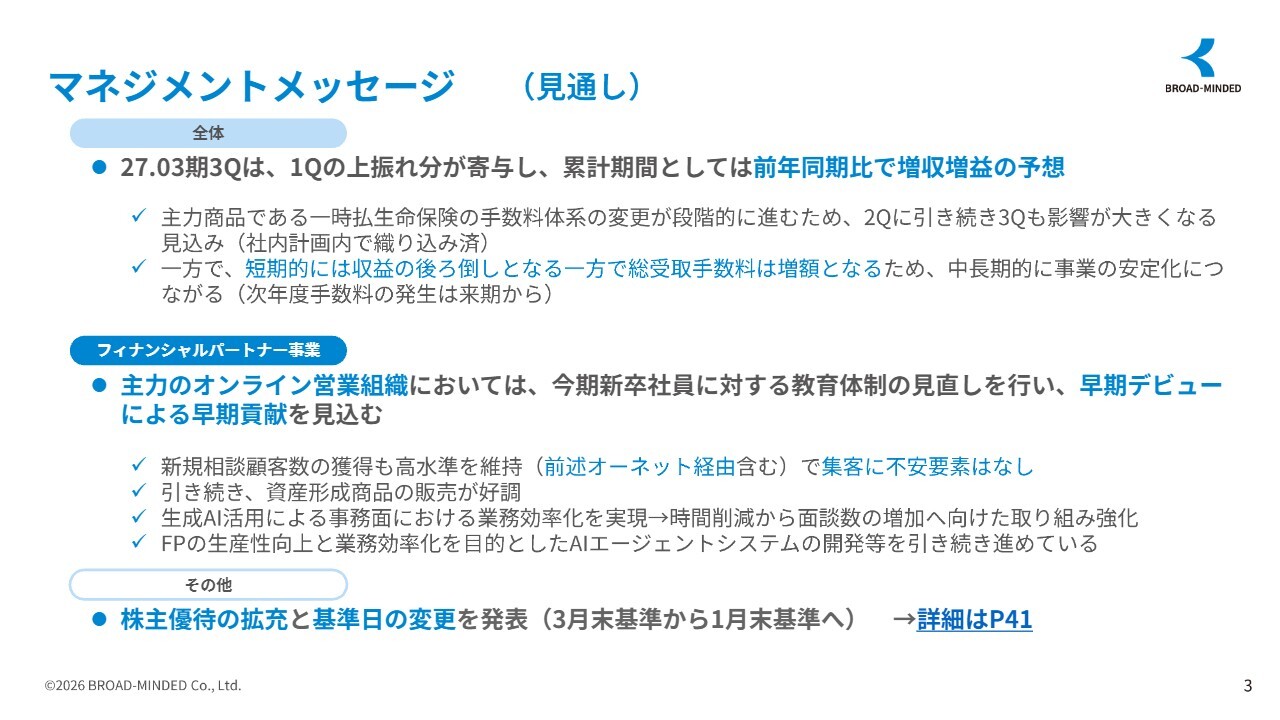
続いて、今後の見通しについてご説明します。第3四半期は、第1四半期の上振れの影響もあり、累計では前年同期比を上回る増収増益を見込んでいます。一方で、保険会社による一時払い生命保険の手数料体系変更が段階的に進行しており、第2四半期に続き、第3四半期もその影響を受ける見通しです。
ただし、この影響は当初から事業計画に織り込まれており、想定外の減収ではありません。また、この手数料体系の変更は短期的には収益を押し下げる要因となりますが、将来的には継続的な手数料収入の積み上げにつながり、当社の収益基盤をより安定させると考えています。
主力のオンライン営業においては、新卒社員の早期戦力化が進み、生産性の向上が引き続き見込まれます。さらに、生成AIの活用によるコンサルタントの事務作業効率化や面談機会の拡大を進めるとともに、AIエージェントの開発にも取り組んでいます。
短期的な手数料体系変更の影響を乗り越え、人材育成とAI活用を通じて、中長期的な成長を目指します。
なお、株主関係では、株主優待制度の拡充を発表しています。
サマリー
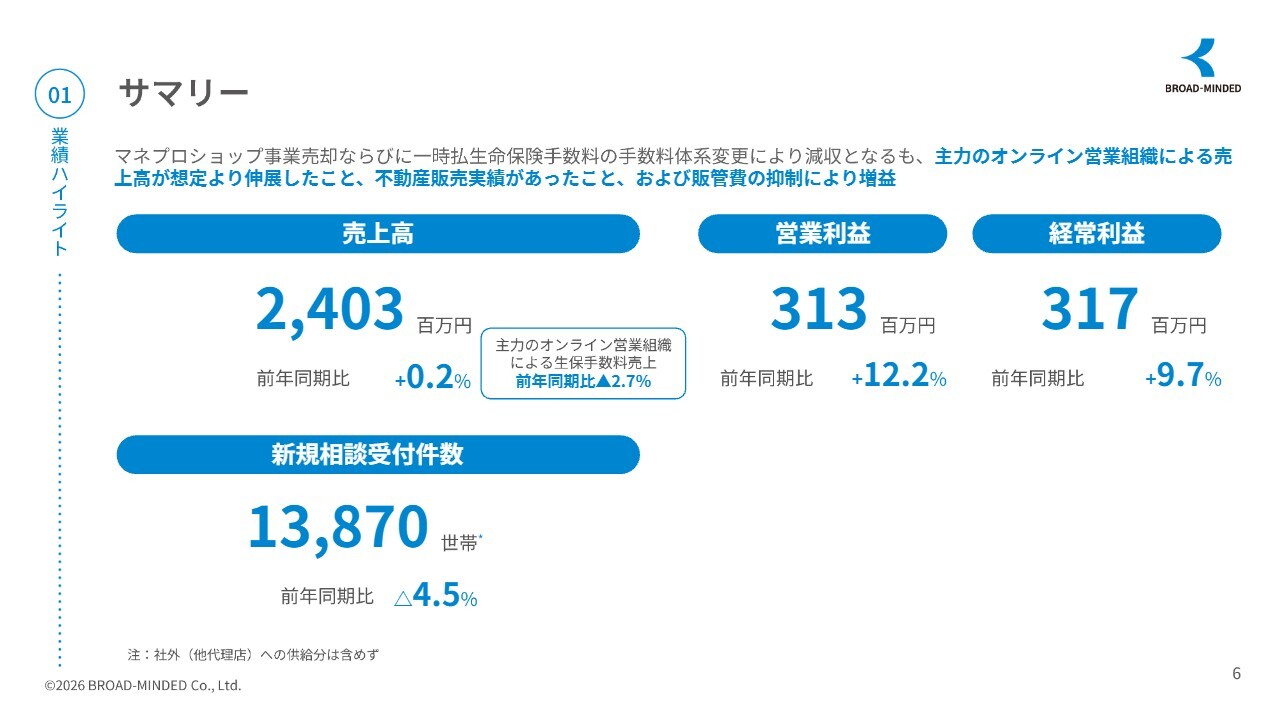
2027年3月期第2四半期の業績ハイライトについてです。業績サマリーをご説明します。売上高は24億300万円で、前年同期比0.2パーセントの増加、営業利益は3億1,300万円で前年同期比12.2パーセントの増加、経常利益は3億1,700万円で前年同期比9.7パーセントの増加となりました。
前期はマネプロショップ事業の売却や、保険会社の手数料体系変更による影響がありましたが、主力のオンライン営業が想定を上回ったことに加え、不動産販売も好調に推移し、増収増益を確保しました。また、事業の選択と集中により経費削減が進み、利益の増加に寄与しています。
一方で、新規相談件数は前年同期比で4.5パーセント減少しましたが、一定の相談件数を引き続き確保しています。
今回の決算では、売上規模だけでなく収益性の改善も着実に進んでおり、その成果が数字に表れたと捉えています。
業績予想に対する進捗
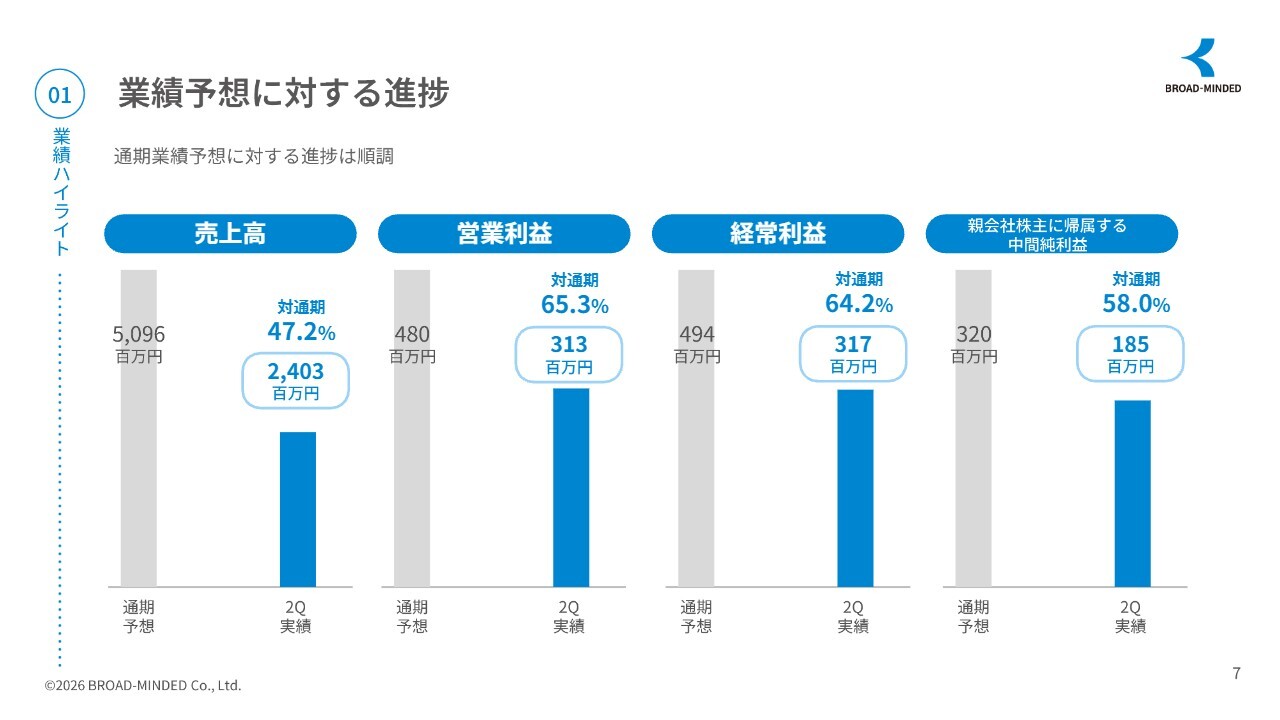
通期業績予想に対する進捗についてご説明します。売上高は24億300万円で、通期に対する進捗率は47.2パーセントと、ほぼ計画どおりに推移しています。一方、営業利益は3億1,300万円で進捗率は65.3パーセント、経常利益は3億1,700万円で64.2パーセントと、いずれも通期予想の6割を超える水準まで推移しています。また、最終利益は1億8,500万円で、進捗率は58パーセントとなっています。
利益が先行している背景には、主力事業の堅調な推移に加え、事業の選択と集中による経費削減の効果があります。ただし、下期には保険会社の手数料体系変更の影響を見込んでおり、現時点では当初の通期業績予想に沿った進捗と捉えています。この点については事業計画に織り込んでいるため、想定外の減収ではありません。
引き続き、収益性を重視した経営を進め、通期業績予想の達成に向けて取り組んでいきます。
連結損益計算書
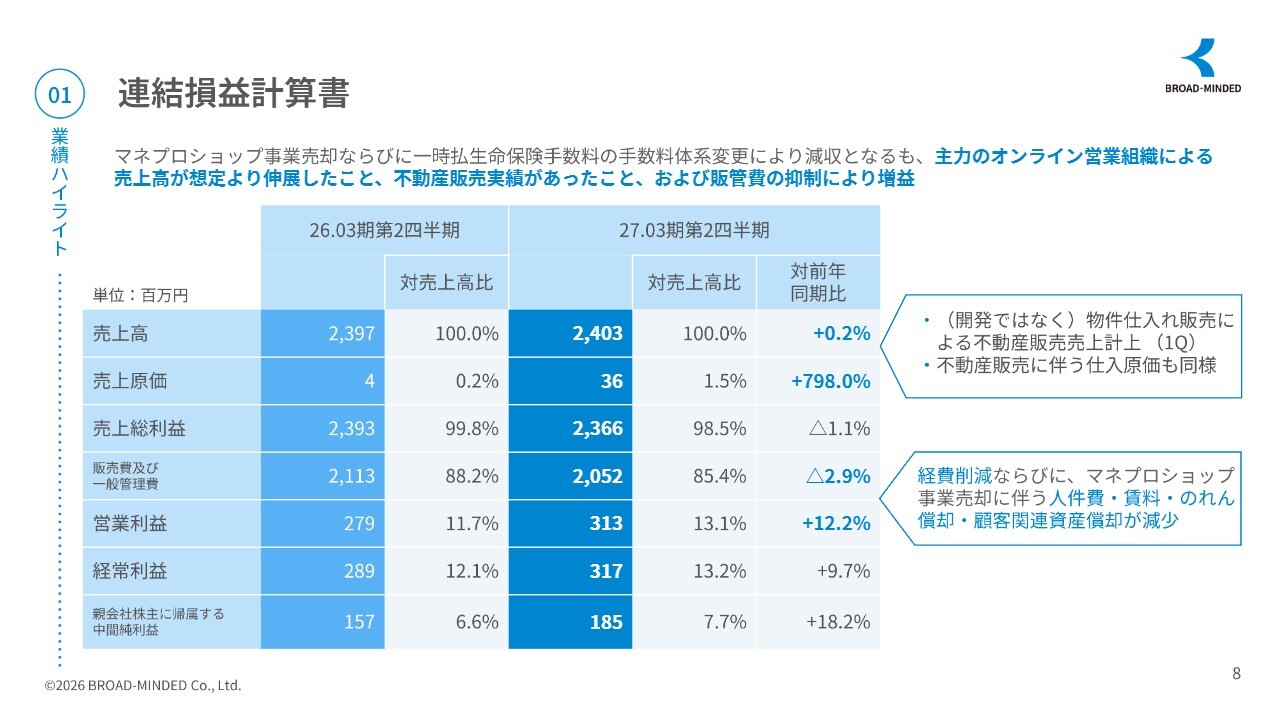
連結損益計算書について説明します。
売上高は24億300万円で、前年同期比0.2パーセント増とほぼ前年並みとなりました。一方、営業利益は3億1,300万円で前年同期比12.2パーセント増、最終利益は1億8,500万円で前年同期比18.2パーセント増となりました。
特に注目すべき点は、売上高がほぼ横ばいである中、営業利益を2桁増加させたことです。主力であるオンライン営業組織が想定を上回って推移したこと、不動産販売の実績があったこと、さらに事業の選択と集中による経費削減が利益増加の要因となりました。
その結果、営業利益率は前年同期比の11.7パーセントから13.1パーセントへと改善しました。
当社が進めてきた収益構造の見直しが、着実に数字に表れ始めていると考えています。今後も収益性を重視しながら、持続的な成長を目指していきます。
セグメント別業績
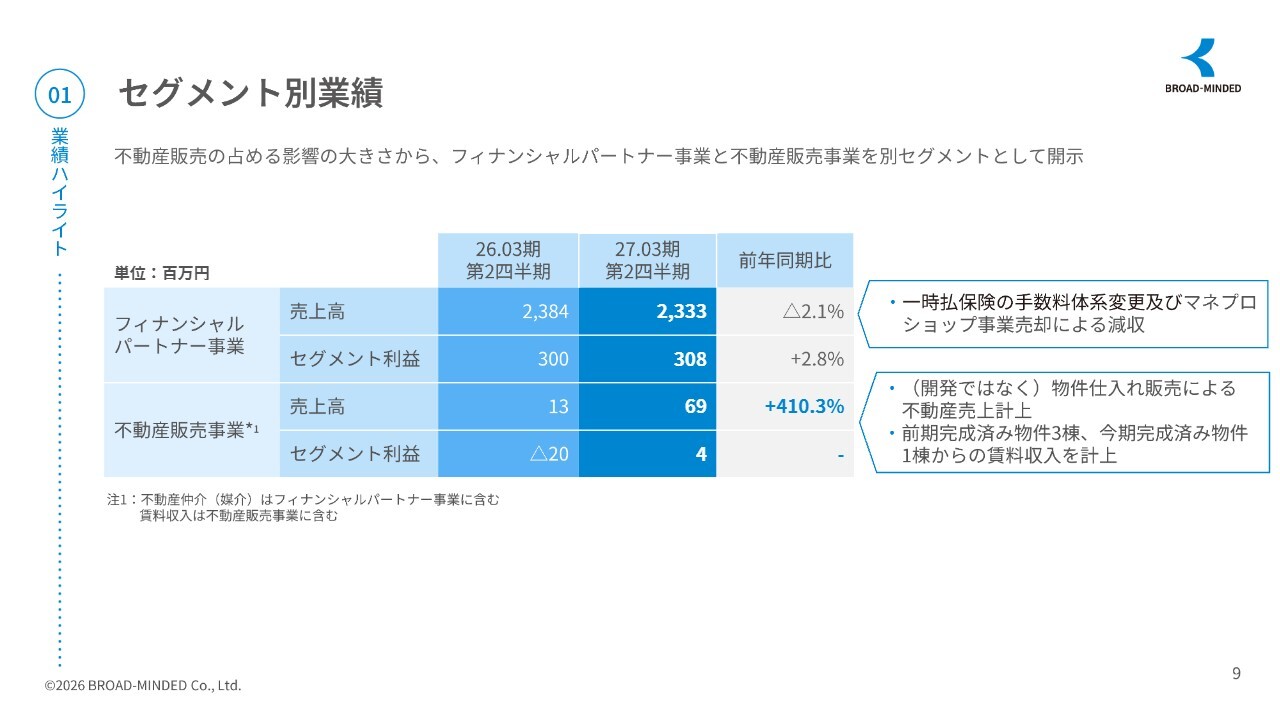
セグメント別の業績についてご説明します。まず、当社の主力であるフィナンシャルパートナー事業です。売上高は前年同期比2.1パーセント減の23億3,300万円となりました。
これは主に一時払い保険の手数料体系の変更や、マネプロショップ事業の売却による影響です。一方で、セグメント利益は前年同期比2.8パーセント増の3億800万円となっており、減収ではありますが増益を確保しています。
次に、不動産販売事業についてです。売上高は前年同期の1,300万円から6,900万円へと大幅に増加しました。利益も前年同期の2,000万円の赤字から400万円の黒字へと改善しています。
こちらは自社開発ではなく、物件を仕入れて販売したことによる収益を計上したことが主な要因です。全体として、主力事業では利益を確保しつつ、不動産事業でも収益改善が進んでいます。
【参考】四半期ごとの売上高推移
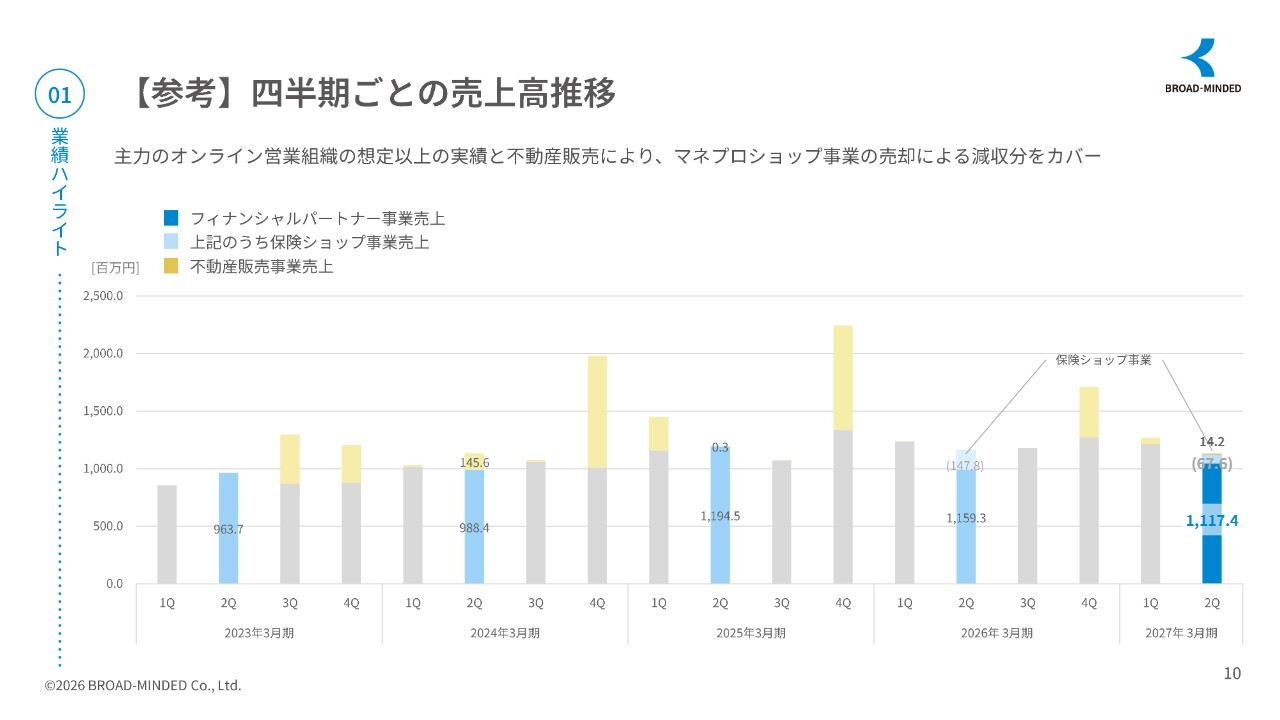
こちらは四半期ごとの売上高の推移を示しています。ご覧のとおり、当社は主力のフィナンシャルパートナー事業を中心に事業を拡大してきました。今期は、前期に実施したマネプロショップ事業の売却による減収の影響に加え、保険会社の手数料体系変更の影響も受けています。
主力のオンライン営業は想定を上回る推移を見せ、不動産販売による売上が加わったことで、これらの減収影響を補うことができました。今後は、一時的な不動産販売の売上に依存することなく、オンライン営業の生産性向上と新たな顧客獲得チャネルの拡大を図り、継続的な成長が可能な事業基盤の強化を進めていきます。
【参考】売上高の構造
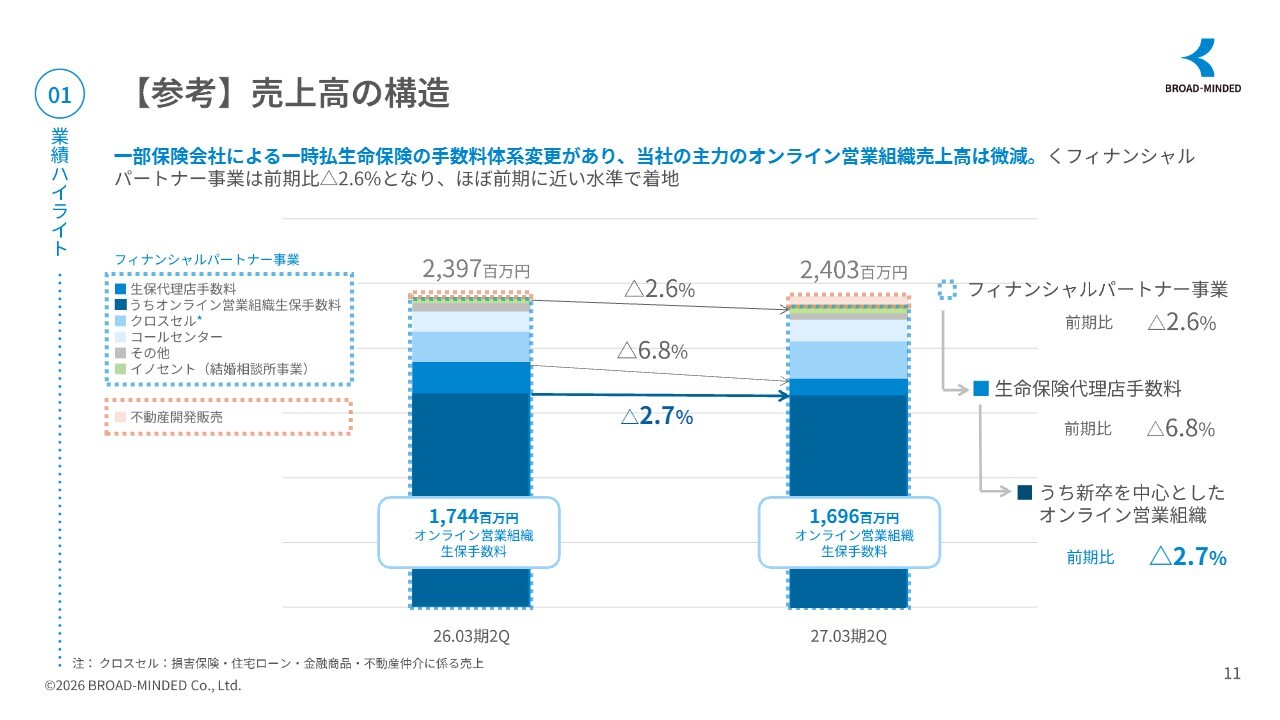
こちらは当社の売上高の内訳を示したものです。フィナンシャルパートナー事業全体では、前年同期比で2.6パーセントの減収となりました。
その中でも主力のオンライン営業による生命保険手数料は、前年同期比2.7パーセント減少しました。ただし、この減収の主な要因は、保険会社が一時払い生命保険の手数料体系を変更したことによるものです。
従来、契約初年度に受け取っていた手数料の一部が、翌年以降に分割して支払われる仕組みへと変更されたことが影響しています。つまり、お客さまのニーズや営業力が大きく落ち込んだことによる減収ではなく、手数料の受け取り方の変更が主な要因であると考えています。
今後について、継続的な手数料収入が積み上がることで、中長期的にはより安定した収益構造につながると考えています。引き続き、オンライン営業の生産性向上と顧客基盤の拡大に取り組んでいきます。
【参考】一時払生命保険の手数料体系変更の影響について
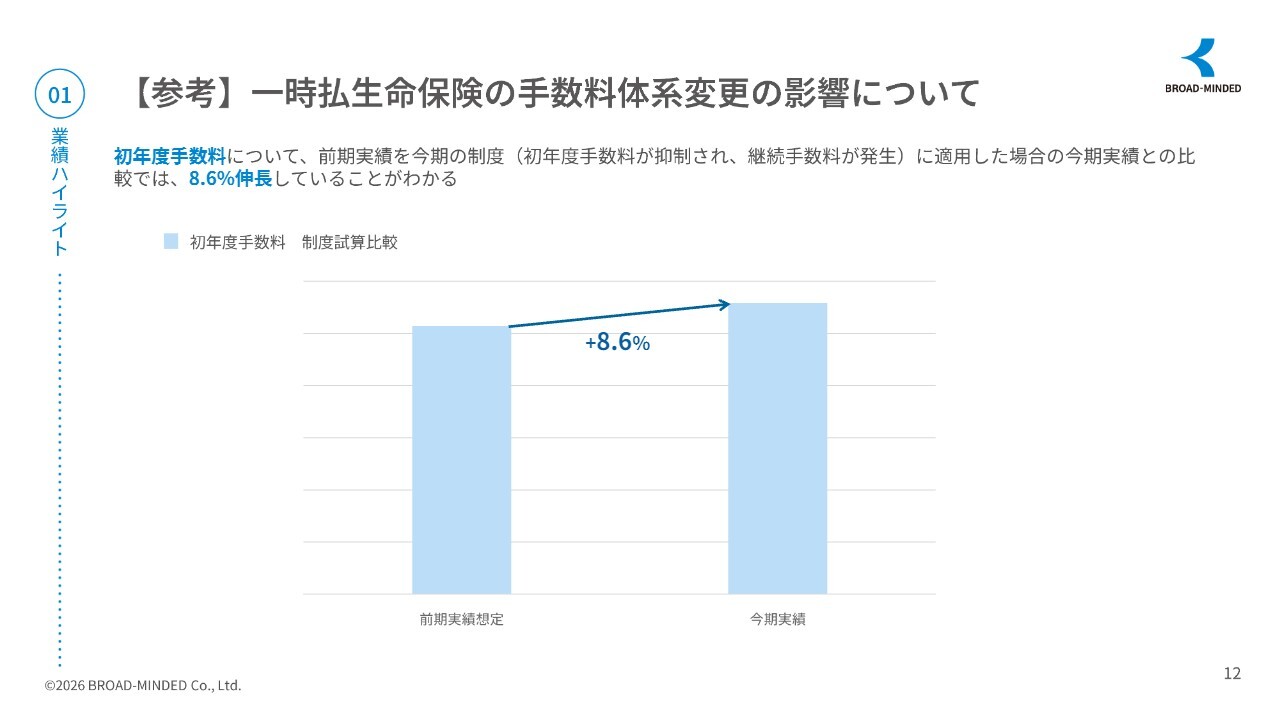
こちらは今回の保険会社による手数料体系変更の影響を示した内容です。これまでご説明したとおり、今期は一時払い生命保険の手数料体系変更により、売上高が押し下げられています。ただし、注目すべき点は、手数料体系変更がなかったと仮定した場合、初年度手数料が前年同期比で8.6パーセント増加しているという点です。
つまり、実際の営業活動による成果は前年を上回っているということです。今回の手数料体系変更は、従来初年度に受け取っていた手数料の一部を翌年度以降に分割して受け取る仕組みへの変更です。
そのため、短期的には売上高にマイナスの影響がありますが、今後は継続手数料として積み上がっていくことになります。
足元の営業活動は着実に成長しており、当社の事業は継続率が高いことから、今後この成長に継続手数料の積み上がりが加わることで、安定した収益基盤を構築できると考えています。
営業利益増減要因
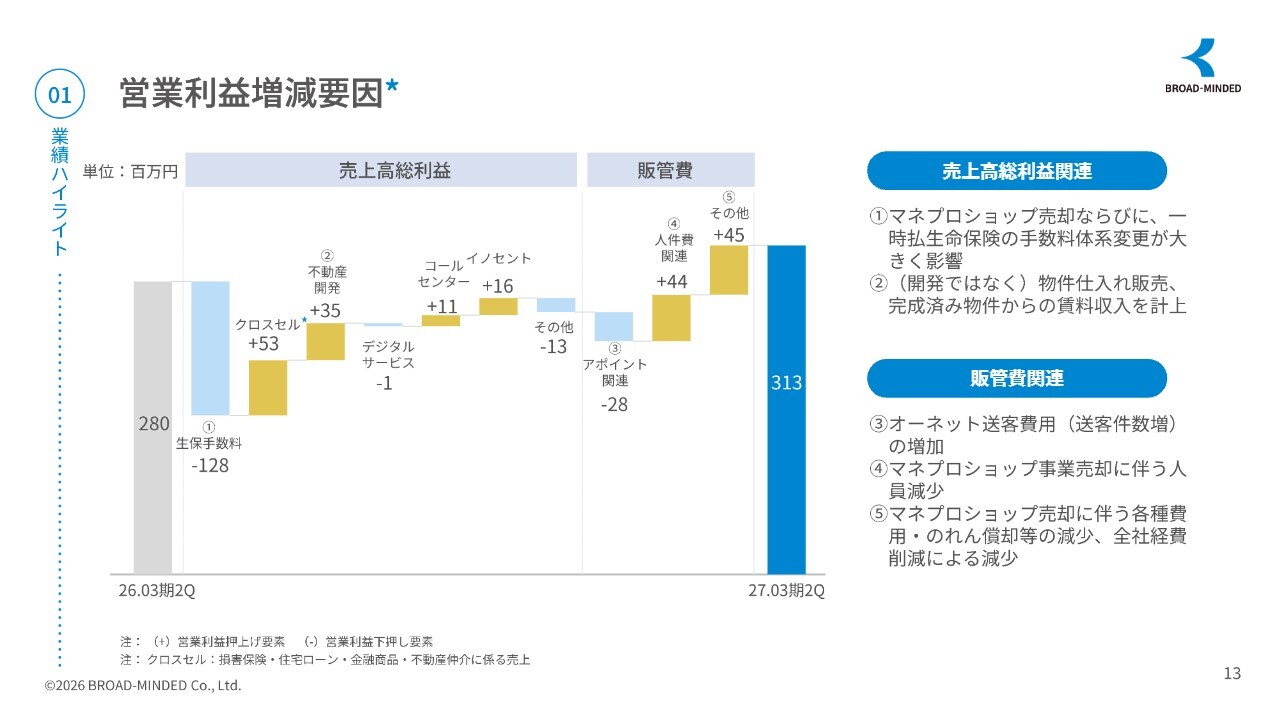
営業利益の増減要因についてご説明します。営業利益は前年同期の2億8,000万円から3億1,300万円となり、約3,300万円増加しました。
保険会社の手数料体系変更により、生命保険手数料は約1億2,800万円の減収要因となりました。
しかし、当社のIFA事業や損害保険事業でのクロスセル、不動産関連事業など、その他の収益が堅調に推移したことで、この影響を一定程度補うことができました。
さらに、前期のマネプロショップ事業売却に伴う人件費や各種経費の削減に加え、全社的なコストコントロールも利益の押し上げに寄与しています。
その結果、減収要因を吸収し、営業利益は前年同期比12.2パーセント増となりました。
今後は、収益性の改善に加え、主力であるオンライン営業の成長を通じて、持続的に利益を拡大できる体制を構築していきます。
事業トピックス
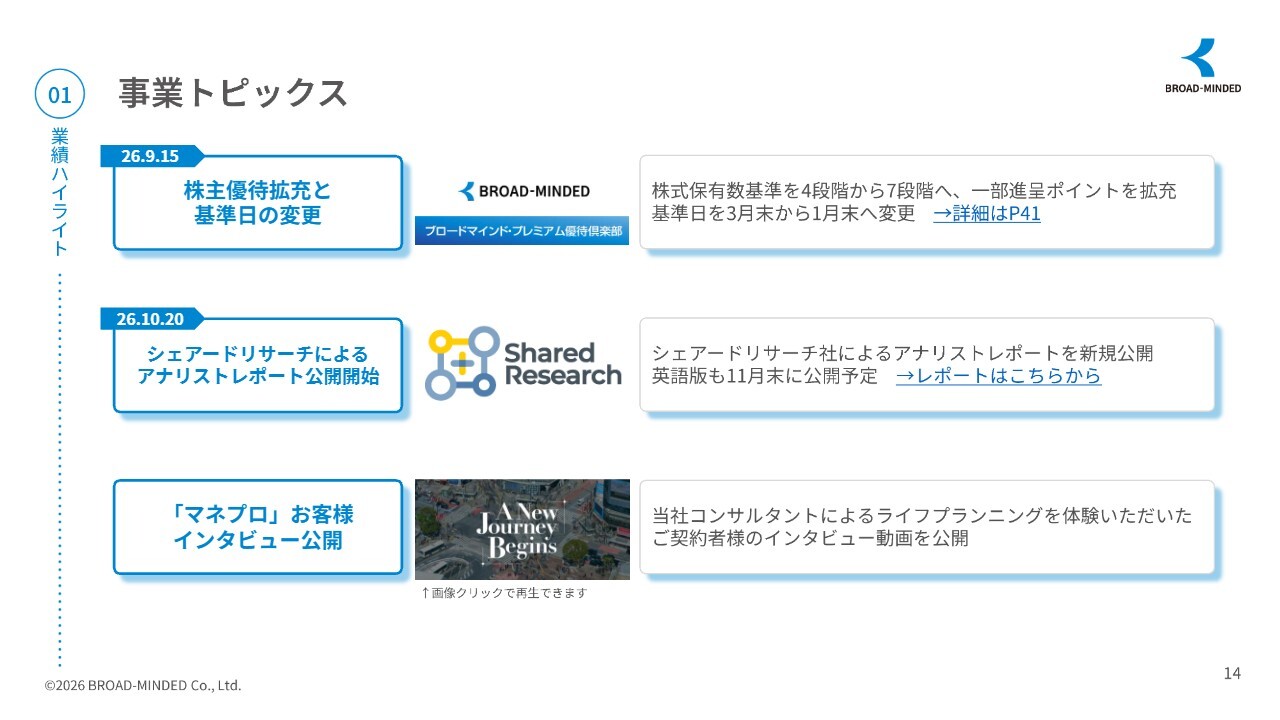
直近の事業トピックスについてご説明します。まず、株主還元についてですが、株主優待制度の拡充と基準日の変更を発表しました。
より多くの投資家のみなさまに当社株式を中長期的に保有していただけるよう、株主優待の対象となる保有株式数を従来の4段階から7段階に拡充しています。
次に、IR活動についてご説明します。当社の事業内容や成長戦略をより多くの投資家のみなさまに知っていただくため、シェアードリサーチ社によるアナリストレポートの公開を開始しました。
また、当社のライフプランニングサービス「マネプロ」を実際にご利用いただいたお客さまのインタビュー動画を公開しています。当社が提供するサービスの価値を、お客さまの生の声を通じて知っていただける内容となっています。
今後も株主還元の充実および積極的な情報発信を通じて、当社への理解をいっそう深めていただけるよう取り組んでいきます。
質疑応答:生命保険代理店手数料の減収について
司会者:「一時払い生命保険の手数料体系変更等により、生命保険代理店手数料は前期比で6.8パーセント減となっています。期初の段階では、今期の減収影響は4億円と開示されていましたが、今期末の段階でどの程度の減収を見込んでいるのでしょうか?」というご質問です。
伊藤:まず、生命保険代理店手数料の今期の減収要因ですが、一時払い保険の手数料体系変更に加えて、マネプロショップ事業売却の影響があります。
生命保険代理店手数料については、今期第1四半期も含めて対応しており、約3億円弱、7.5パーセントの減収を見込んでいます。ただし、社内計画における実績は、若干の上振れで着地しています。
一時払い生命保険の手数料体系変更については、第1四半期での影響は小さく、第2四半期以降の影響が大きいことが想定されます。そのため、下期については生成AI活用などを通じた生産性向上により、影響額を抑え、小さくしていくように努めていきます。以上です。
質疑応答:株式会社オーネットとの提携について
司会者:「6月に1億円出資したオーネット社との提携がうまくいっているとのことですが、具体的にどううまくいっているのでしょうか?」というご質問です。
伊藤:オーネット社の運営する「オーネット」は、日本最大級の結婚相談所であり、ライフイベントとの親和性が非常に高いです。現在は送客を受けており、月間送客数が想定の2倍以上となっています。また、成約までのリードタイムも非常に短く、このペースが続けば投資回収まで1年程度ではないかと見込んでいます。
また、単価が高いため、回収スピードがさらに速まる傾向があると認識しています。
出資形態は株式への転換が可能な転換社債であるため、低リスクで非常に効果の高い投資と認識しています。以上です。
質疑応答:減損のリスクについて
司会者:「今後、大幅な減損となりうるリスクのあるものはないのでしょうか?」というご質問です。
伊藤:昨年、資本業務提携を行った株式会社アドバンスクリエイトについてご説明します。当社は当時、150円でA種種類株式を取得しましたが、現在の株価はその約半分になっています。減損の可能性については、当社としても注視していきます。以上です。
質疑応答:営業キャッシュフローについて
司会者:「営業キャッシュフローがマイナスとなった主な要因は何でしょうか? また、営業キャッシュフローを今後どのように改善していくお考えでしょうか?」というご質問です。
伊藤:連結キャッシュフロー計算書では、今期に棚卸資産が3億2,000万円ほど増加しています。これは販売用不動産の新規開発物件が増加したことが要因です。
これまでは、期末までになんとか売上を計上するため、販売価格や利益を下げてでも販売していました。しかし、前期より売り急がず、適正な利益を確保できるタイミングで販売する方針へと変更しました。
今期については、不動産が順調に販売できており、利益を確保できる見込みです。
棚卸資産の増加は営業キャッシュフローにマイナスの影響を与えるため、結果として営業キャッシュフロー全体では8,800万円のマイナスとなっています。
1棟当たりの販売価格は数億円規模です。販売が実現した際には、億単位で営業キャッシュフローがプラスになりますので、ご安心いただければと思います。以上です。
質疑応答:AIエージェントのプロダクトについて
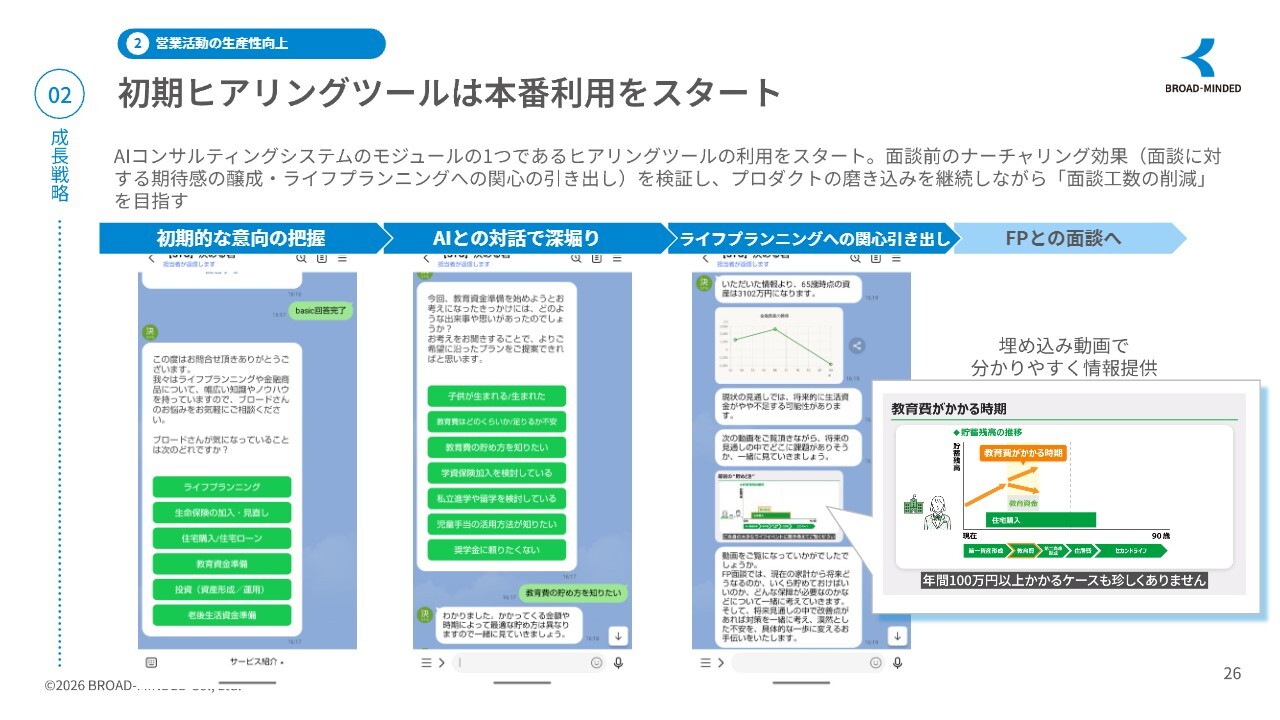
司会者:「昨年より開発していたAIエージェントのプロダクトは、今どのような状況でしょうか?」というご質問です。
伊藤:AIエージェントを活用し、面談前の顧客ナーチャリングを効果的に実施しています。将来的に面談工程の削減を目的とした、「LINE」基盤上で駆動するAIプロダクトを、前期にベータ版としてローンチしました。
現在は社内でのテスト利用を進めている段階であり、顧客および当社のFPからの双方のフィードバックを基に、UI/UXの改善を継続しています。
UI/UXをさらに磨き込んだ後、全面導入は来期を予定しています。以上です。
質疑応答:AIマルチエージェントの実現可能性について
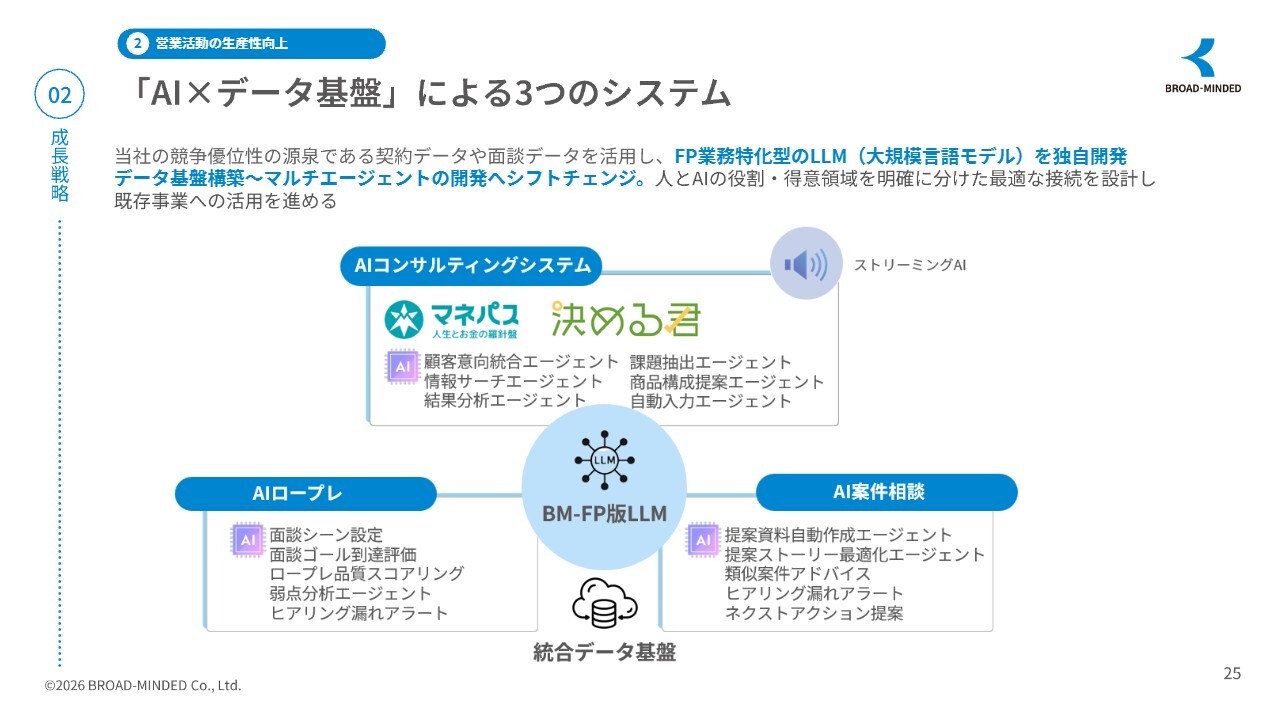
司会者:「『AI×データ基盤』のご説明のところで出てきたマルチエージェントは非常に楽しみなモデルだと思いますが、実現可能性はどの程度でしょうか?」というご質問です。
伊藤:各AIベンダーが提供するエージェントフィールドサービスは目覚ましい進展を見せており、AIエージェント構築における技術的なハードルは大幅に低下しています。
したがって、マルチエージェントの構築実現可能性は非常に高いと考えています。
今回挑戦しているのは、FPによるコンサルティング支援そのものを支援する仕組みの開発です。具体的には、CRMシステム、ライフプランニングシミュレーター、面談前のナーチャリングシステム、Web面談などに分散するデータを統合します。
これにより、お客さまの状況に応じた面談の進め方やライフプランの解析、提案商品の構成について、生産性の高い当社ノウハウを再現し、FPに提供することを目的としています。
データ基盤におけるセキュリティ強度の確保や、AIエージェントに対するガバナンスを確立するため、全体設計はもちろん、金融という領域の特性から「どこまでAIが支援し、人の役割をどこで残すか」という設計が非常に重要になると考えています。
この分岐点を重点的に見極めながら、開発を進めていきたいと考えています。以上です。
伊藤氏からのご挨拶
本日はお集まりいただき、ありがとうございます。ご存知のとおり、昨今の保険業界はさまざまに揺れ動いています。
当社のビジネスモデルや人材採用に関係することですが、当社は固定給与制を採用しており、フルコミッション制ではありません。今後もこのような業態が増えていくことを、私としては望んでいます。
また、継続手数料については、今期は一時的に初年度手数料が下がるものの、当社は特に継続率の高い会社であるため、IFAの信託報酬、さらに一時払い生命保険の継続手数料が来期以降着実に積み上がることで、安定的なストックビジネスを展開できると考えています。
そのような意味で、業界再編の中、今後は同じ業態におけるM&Aを積極的に進めていこうと考えるようになりました。このような部分で拡大路線を進める可能性もあると思っています。
今後もこのような基盤を構築しつつ、AIを活用しながら、業界最先端のビジネスモデルと言われている要素を活かして企業を成長させていきたいと考えています。
いずれは、みなさまからの投資を受けられるよう尽力していきますので、今後ともよろしくお願いします。本日はありがとうございました。


新着ログ
「保険業」のログ