2027年3月期第2四半期決算説明
くすりの窓口、ストック売上・粗利が過去最高を更新 「EPARKお薬手帳」は800万ダウンロードを突破
2027年3月期第2四半期決算説明
堤幸治氏:株式会社くすりの窓口代表取締役社長の堤です。2027年3月期第2四半期の決算についてご説明します。
経営資源・競争優位性
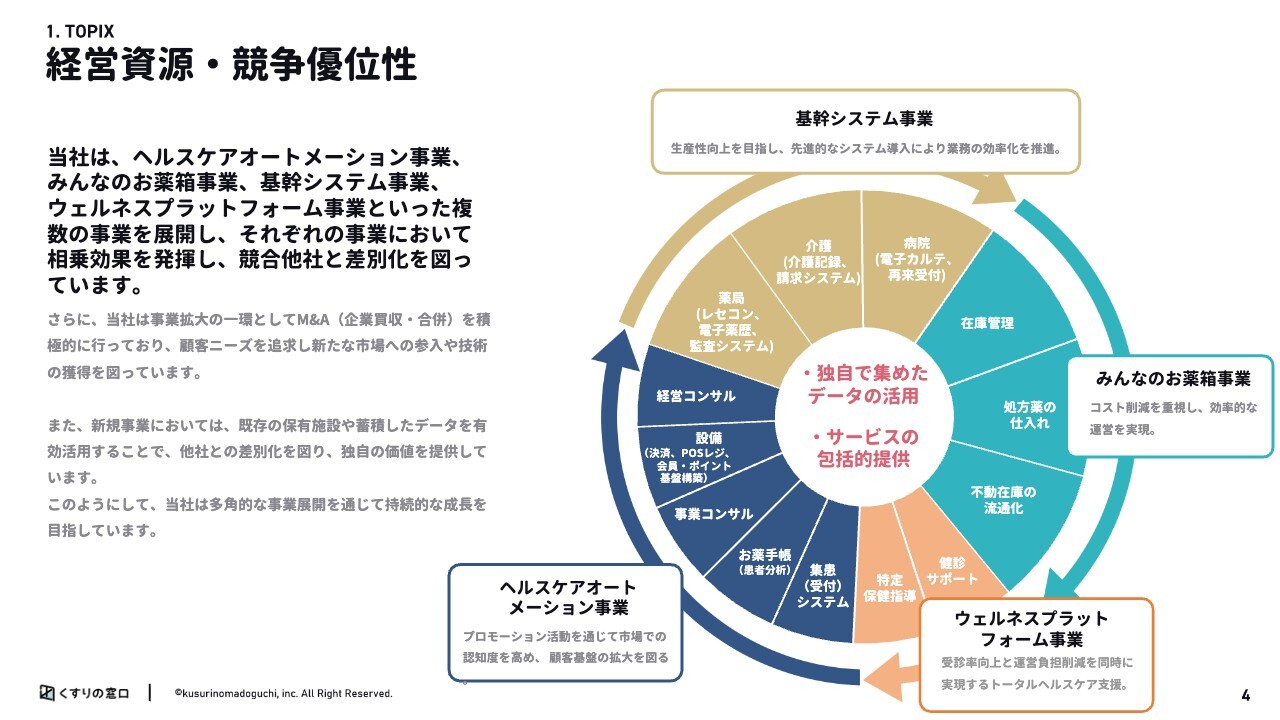
まず初めに、当社の競争優位性についてご説明します。当社は4つの事業を展開していますが、それぞれが独立しているのではなく、相互に連携することで競争優位性を生み出しています。その競争優位性を支えるのが、独自に蓄積したデータと、幅広いサービスを一体で提供できる事業基盤です。
当社は、薬局、医療機関、保険者、そしてユーザーとの接点を持っています。これらの接点から得られるデータを活用し、既存サービスの機能を拡充するとともに、新たなサービスを展開しています。また、1つのサービスを導入いただいた加盟店に対して、他のサービスもご利用いただくことで、加盟店の利便性向上と当社の収益機会の拡大につなげています。
この事業間の相乗効果こそが、当社の競争優位性であり、今後の持続的な成長を支える基盤だと考えています。
蓄積したデータを活用した機能拡充
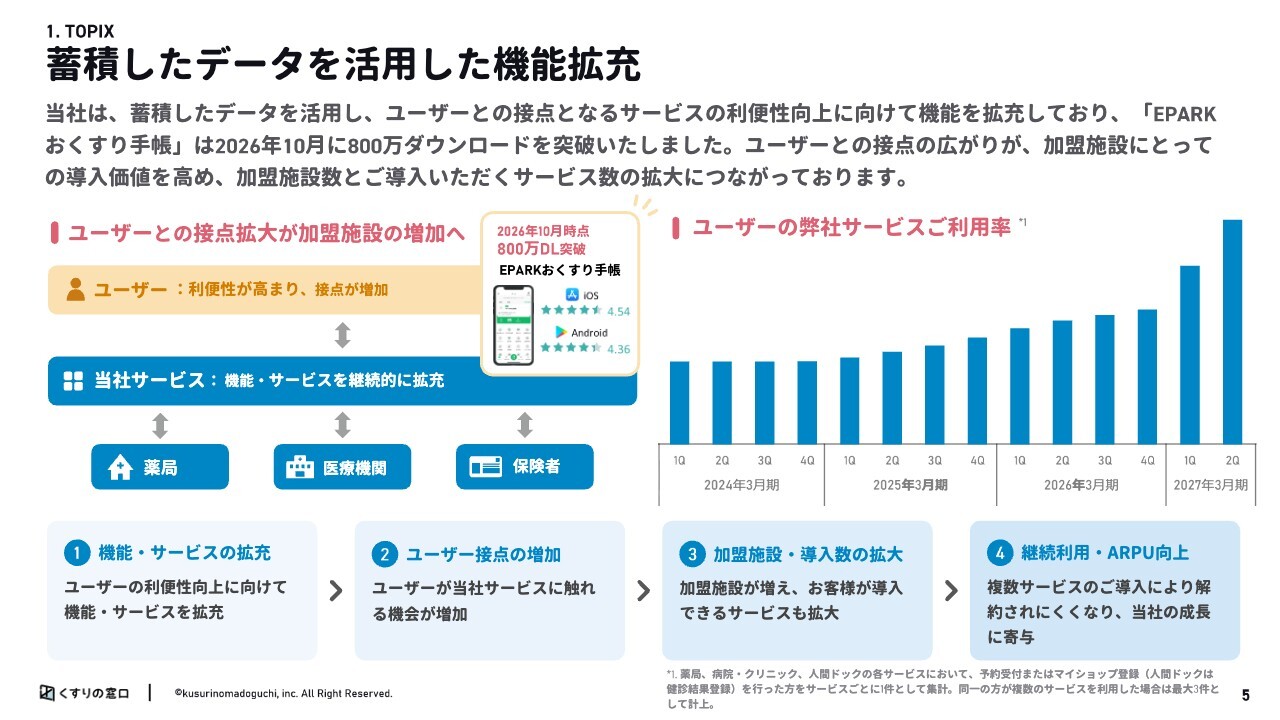
当社は、「EPARKくすりの窓口」や「EPARKお薬手帳」をはじめとする、ユーザーとの接点となるサービスの機能拡充を継続しています。このような取り組みにより、ユーザーの利便性が向上し、2026年10月には「EPARKお薬手帳」が800万ダウンロードを突破しました。
当社の特徴は、ユーザーとの接点が増えることで、薬局や医療機関などの加盟店に対するサービスの提供価値も高まることです。加盟店にとっては、当社サービスを通じて新たなユーザーとの接点を持つ機会が広がり、当社にとっても加盟店の拡大や複数サービスの導入につながっています。
このように、ユーザー数の増加が加盟店の拡大を促し、加盟店の拡大がさらにユーザーの利便性を高めるという好循環を生み出しています。今後も、この好循環を強化することで、既存サービスの成長と収益機会の拡大につなげていきます。
サービスの包括的な提供によりクロスセルが進展
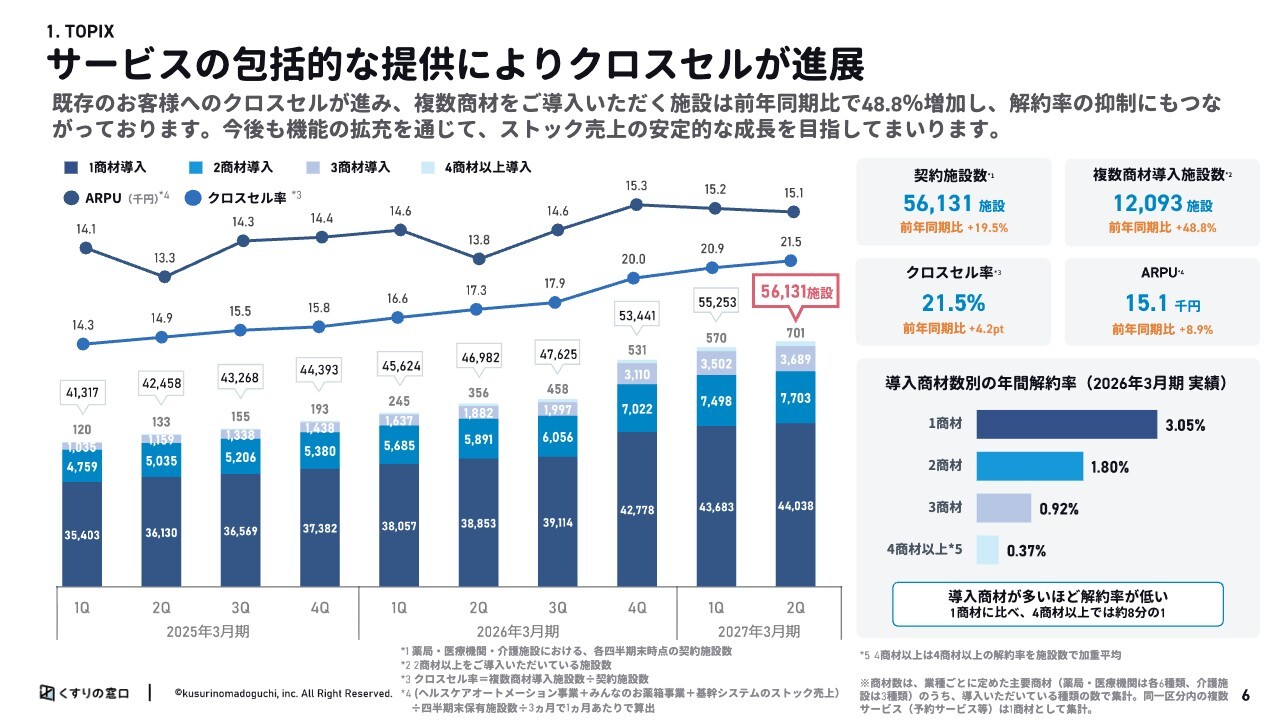
続いて、当社のサービスを包括的に提供することで進んでいる、クロスセルの状況についてご説明します。
当社の契約施設数は5万6,131施設となり、前年同期比19.5パーセント増加しました。そのうち、複数のサービスをご導入いただいている施設は1万2,093施設となり、前年同期比48.8パーセント増加しています。また、クロスセル率は前年同期の17.3パーセントから21.5パーセントまで上昇しており、既存のお客さまへの複数サービスの導入が着実に進んでいます。
ここで特に注目いただきたいのが、スライド右下の解約率です。1商材のみをご利用のお客さまと比較して、複数商材をご利用のお客さまの解約率は低く、4商材以上をご利用のお客さまでは0.37パーセントとなっています。つまり、クロスセルの進展は、顧客単価の向上だけでなく、解約率の低下にもつながっています。
当社は今後も、既存のお客さまへのサービスの拡充を進めることで、顧客単価の向上と継続率の改善を両立させ、ストック売上の持続的な成長につなげていきます。
2027年3月期第2四半期累計 連結決算概要
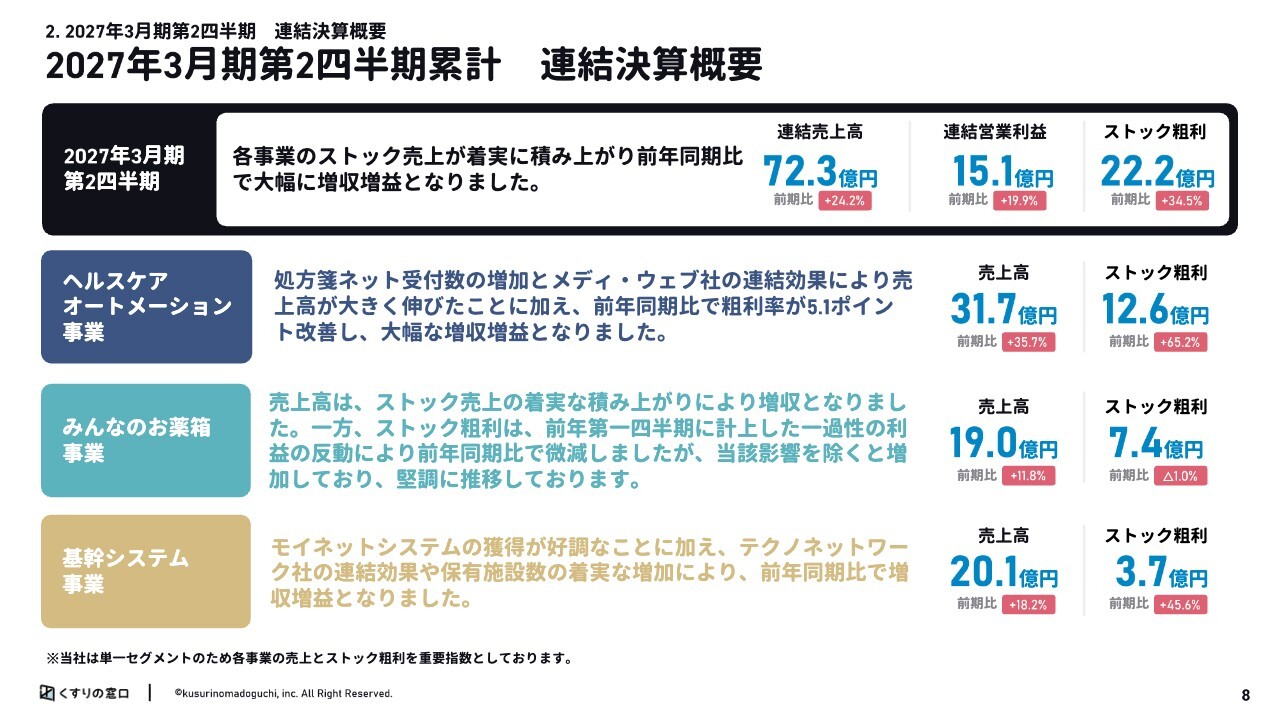
続いて、業績についてご説明します。連結売上高、連結営業利益、およびストック粗利については、大幅な増収増益となりました。大きな要因として、全事業で着実に加盟施設数が増え、ストック売上が積み上がったことが挙げられます。各事業の業績については、各事業の説明で詳しくご説明します。
2027年3月期第2四半期 連結決算概要
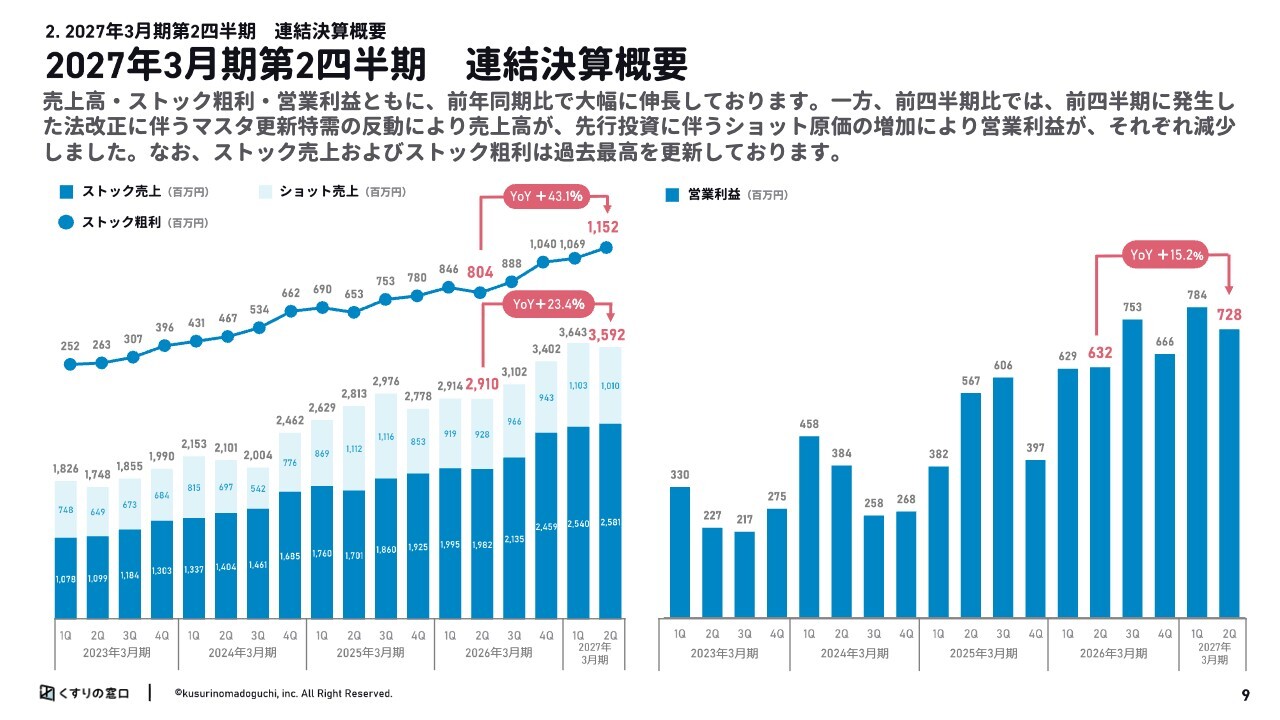
四半期ごとの連結決算概要です。売上高・ストック粗利・営業利益ともに、前年同期比で大幅に伸長しています。一方、前四半期比では売上高・営業利益が減少しています。
減少の要因は、売上高については前四半期の法改定に伴うマスタ更新特需の反動、営業利益については先行投資によるショット原価の増加です。なお、ストック売上およびストック粗利については、過去最高を更新しています。
連結販管費と従業員数
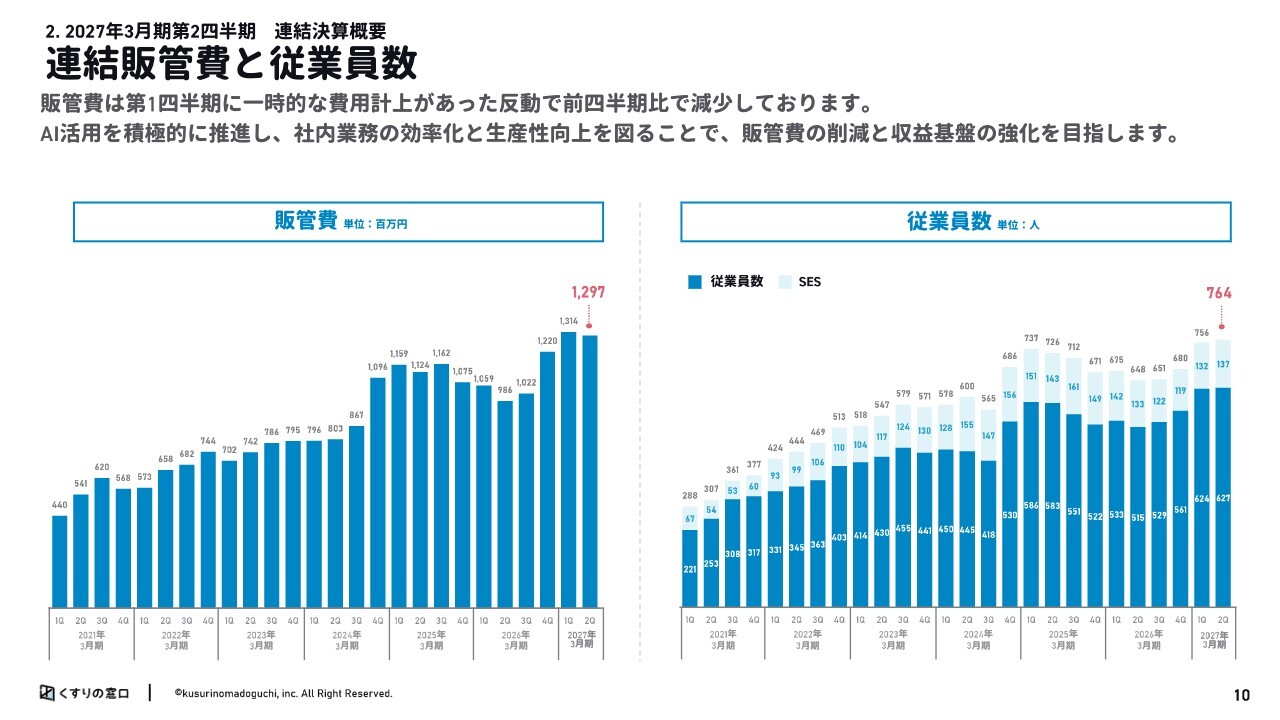
次は、連結の販管費と従業員数です。販管費は、第1四半期に一時的な費用計上があった反動で、前四半期比で減少しています。今後はAI活用を積極的に推進し、社内業務の効率化と生産性向上を図ることで、販管費の削減と収益基盤の強化を目指します。
連結損益計算書
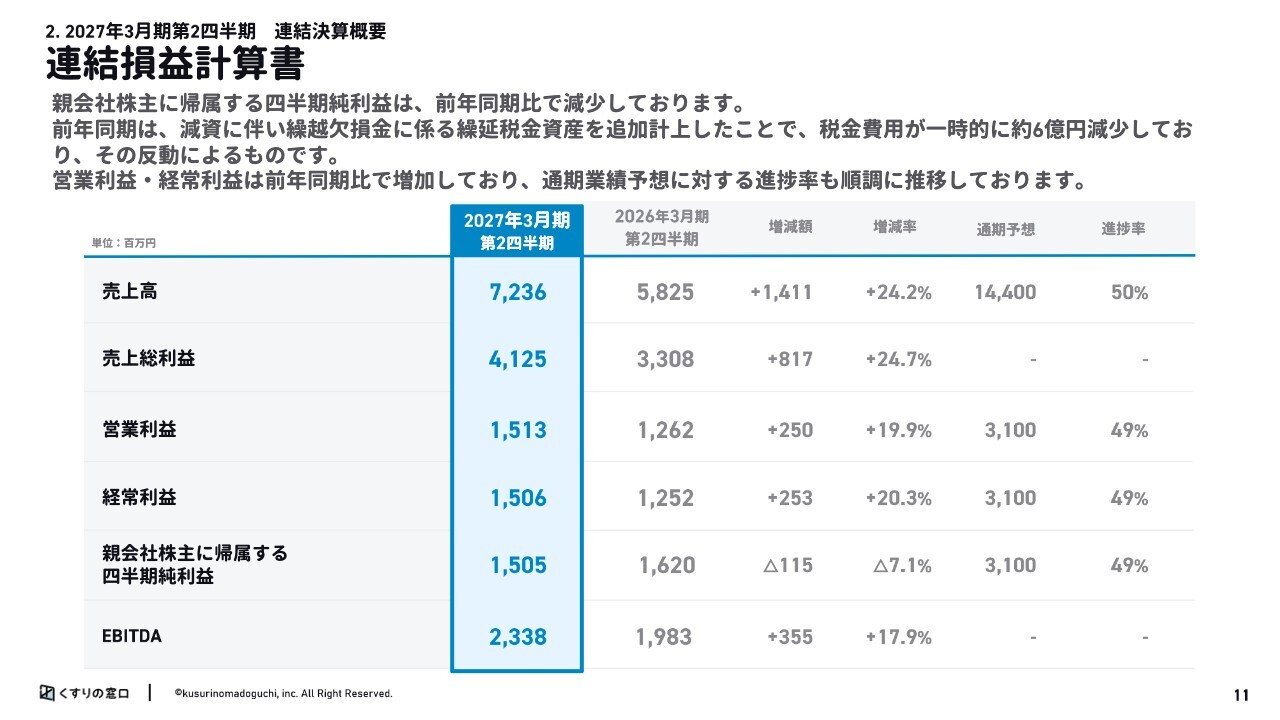
続いて、連結損益計算書についてご説明します。親会社株主に帰属する四半期純利益は、前年同期比で減少しています。前年同期は、減資に伴い繰越欠損金に係る繰延税金資産を追加計上したことで、税金費用が一時的に約6億円減少しており、その反動によるものです。
営業利益・経常利益は前年同期比で増加しており、通期業績予想に対する進捗率も順調に推移しています。
連結貸借対照表
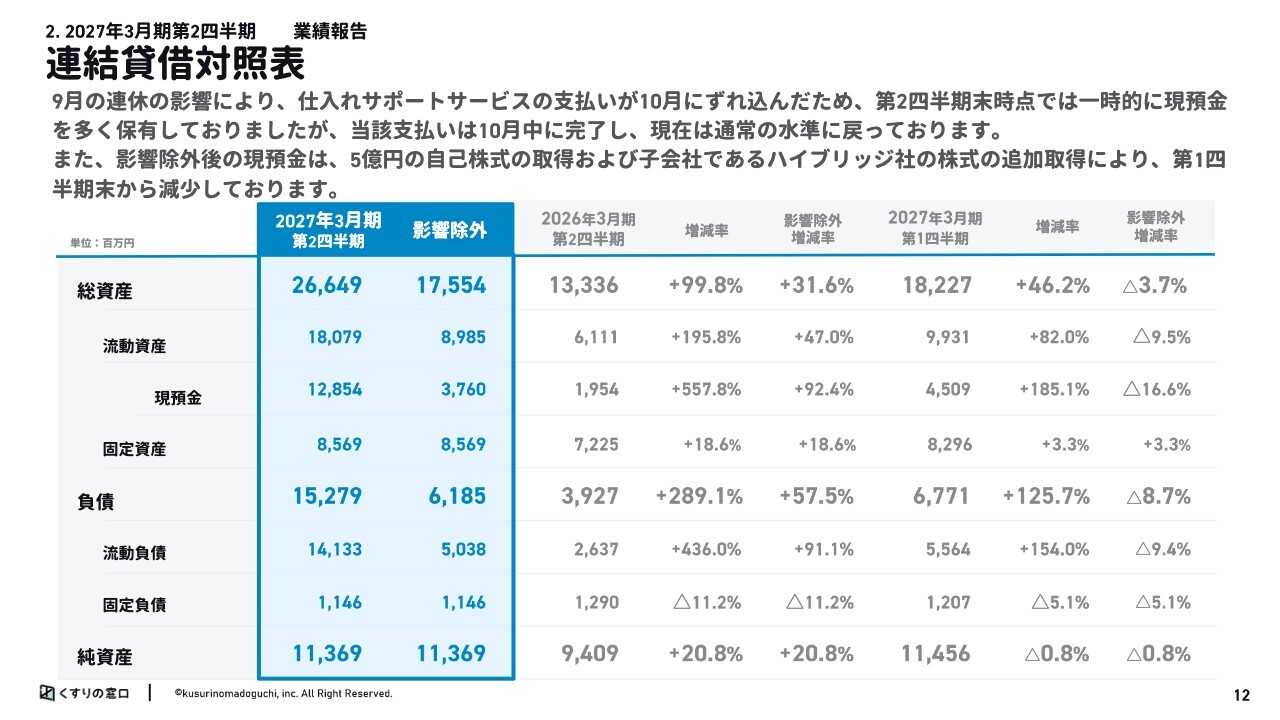
続いて、貸借対照表についてご説明します。第2四半期末の総資産は、9月の連休の影響で、仕入れサポートサービスの支払いが10月にずれ込んだため、大きく増加しています。この支払いは10月中に完了しているため、影響を除いた数字は、スライドに記載の表の「影響除外」の列をご覧ください。
影響を除いた現預金は、第1四半期末と比べて減少していますが、5億円の自己株式の取得と、子会社であるハイブリッジ社の株式の追加取得によるものです。
ヘルスケアオートメーション事業(売上高・ストック粗利)
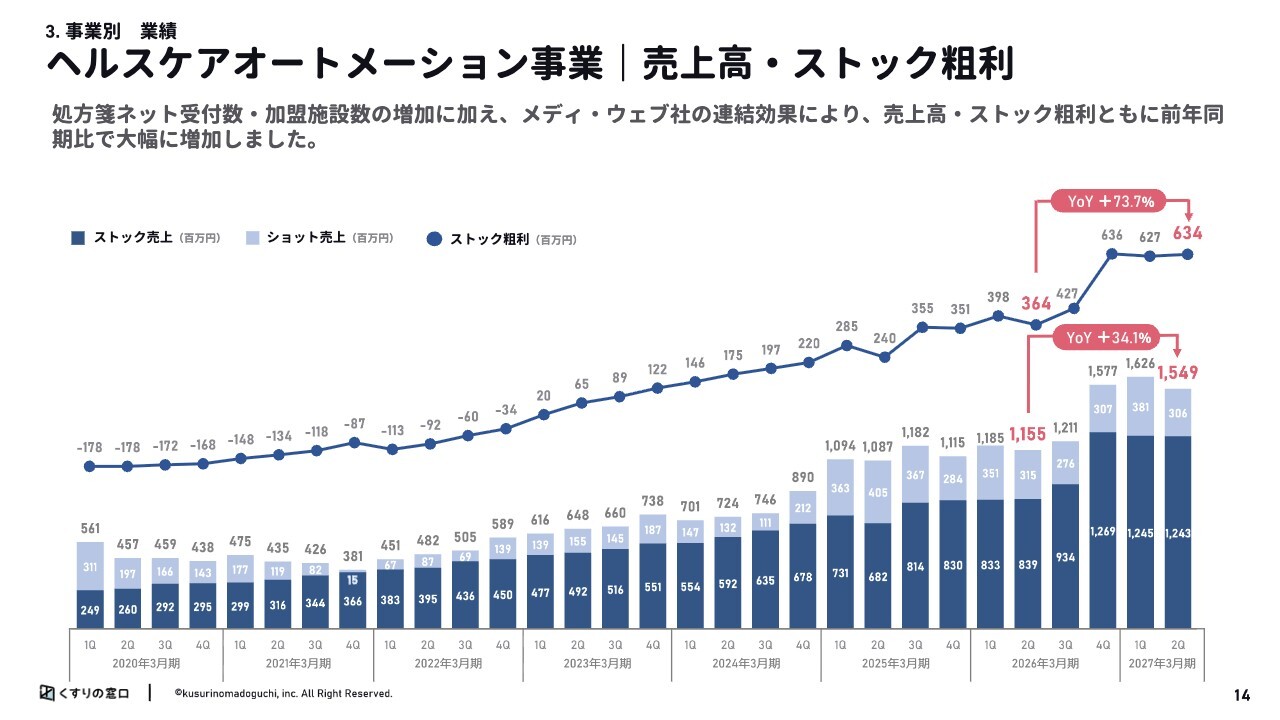
事業別の業績をご説明します。ビジネスモデルについては過去の決算動画でご説明しているため、今回より割愛します。資料はAppendixに掲載していますので、ご参照ください。
まず、ヘルスケアオートメーション事業です。処方箋ネット受付数・加盟施設数の増加、およびメディ・ウェブ社の連結効果により、売上高・ストック粗利ともに大幅な増収増益となりました。
ヘルスケアオートメーション事業(KPI)
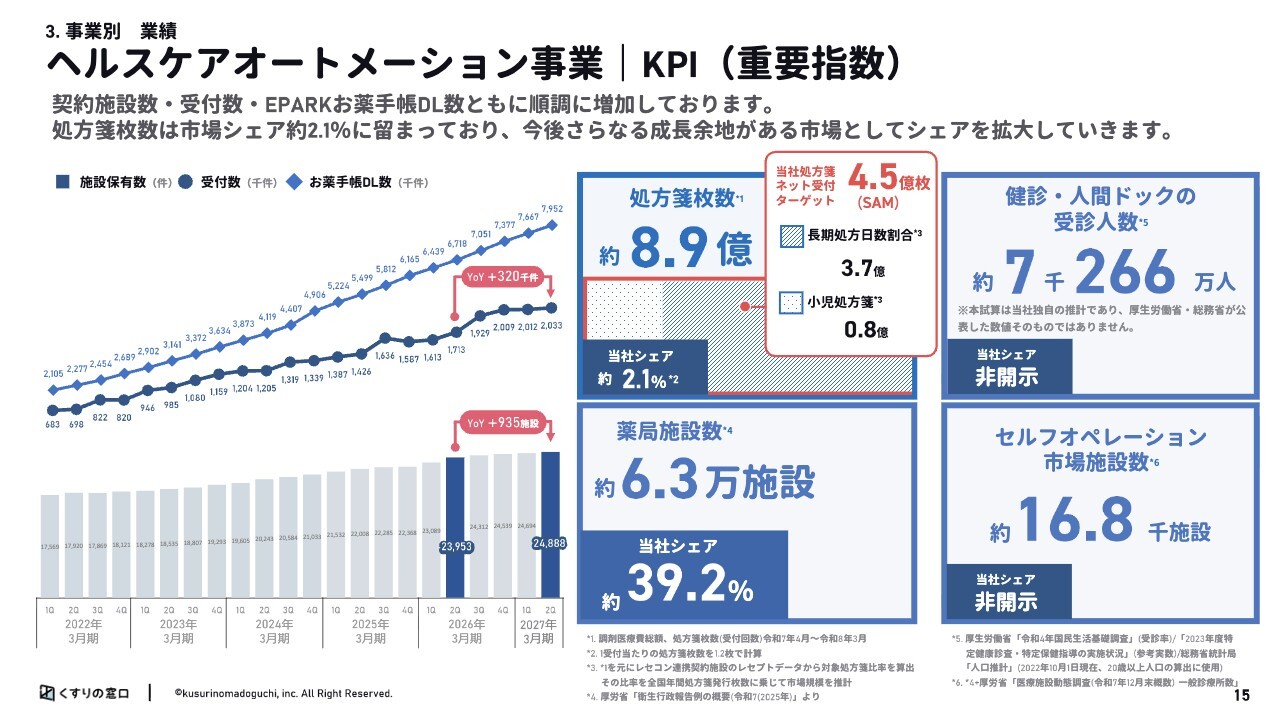
続いて、ヘルスケアオートメーション事業の主要KPIについてご説明します。処方箋ネット受付数は前年同期比32万件増の203万件、施設保有数は2万4,888施設となりました。
当社の処方箋ネット受付数は国内最大級の規模ですが、市場シェアはまだ2.1パーセントと、今後も大きな成長余地があります。また、国内薬局の約4割に相当する施設基盤を有しており、今後はこの基盤を活用した利用拡大を進めていきます。
健診・人間ドックやセルフオペレーション事業についても、引き続き事業拡大に取り組んでいきます。
みんなのお薬箱事業(売上高・ストック粗利)
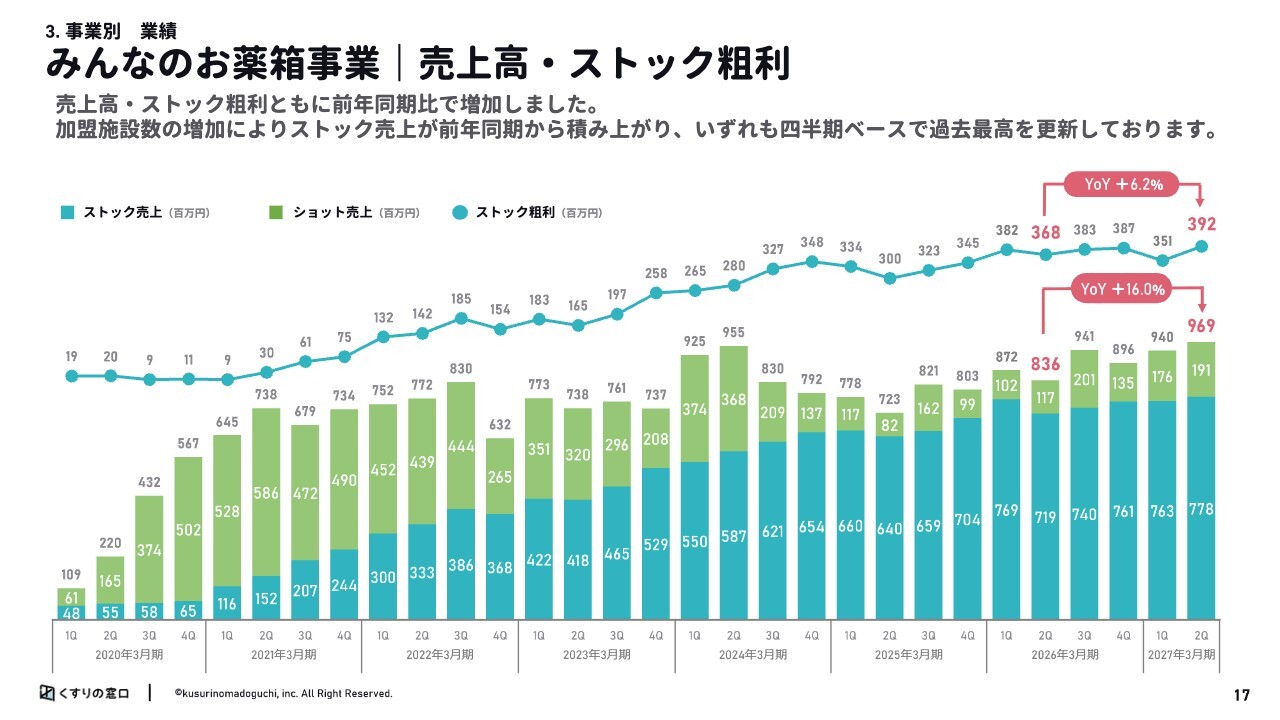
続いて、みんなのお薬箱事業です。売上高・ストック粗利ともに前年同期比で増加しました。加盟施設数の増加によりストック売上が前年同期から積み上がり、いずれも四半期ベースで過去最高を更新しています。
みんなのお薬箱事業(KPI)
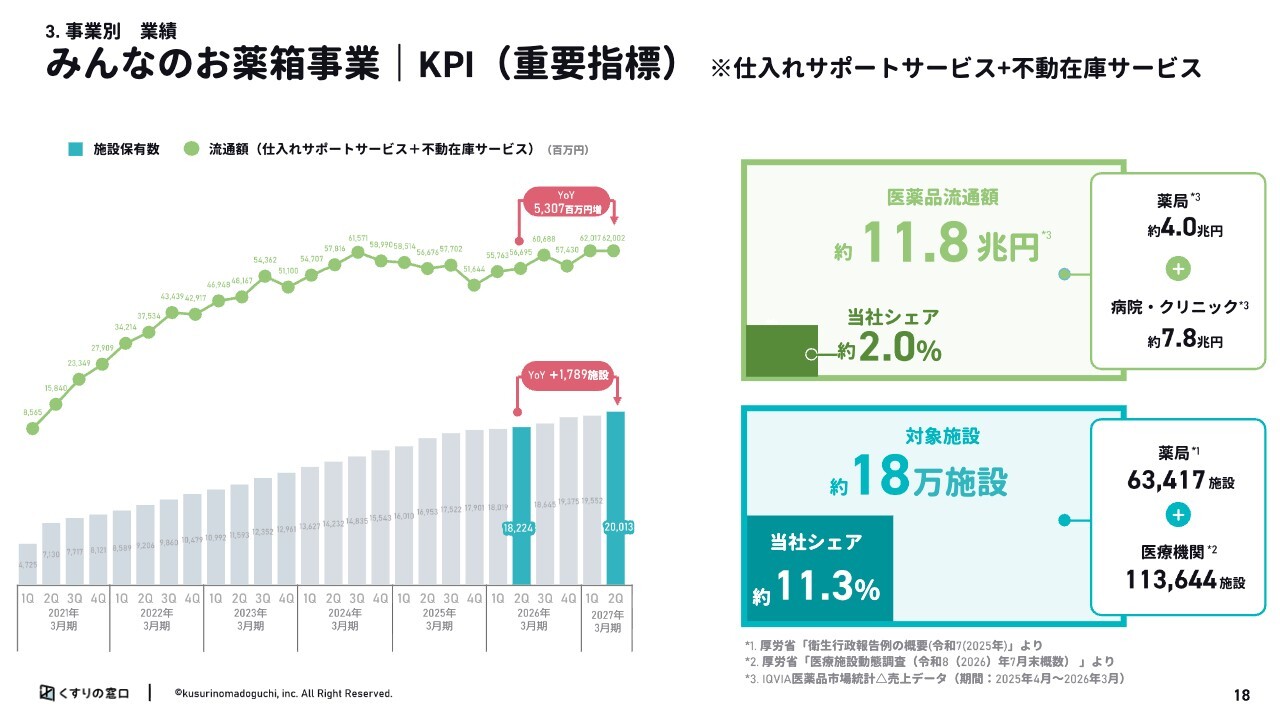
みんなのお薬箱事業のKPIです。流通額については、前年同期比で53億700万円増加しています。施設保有数は、前年同期比1,789施設増の2万13施設となりました。特に不動在庫サービスの引き合いが増えており、着実に契約施設数が積み上がっています。
基幹システム事業(売上高・ストック粗利)
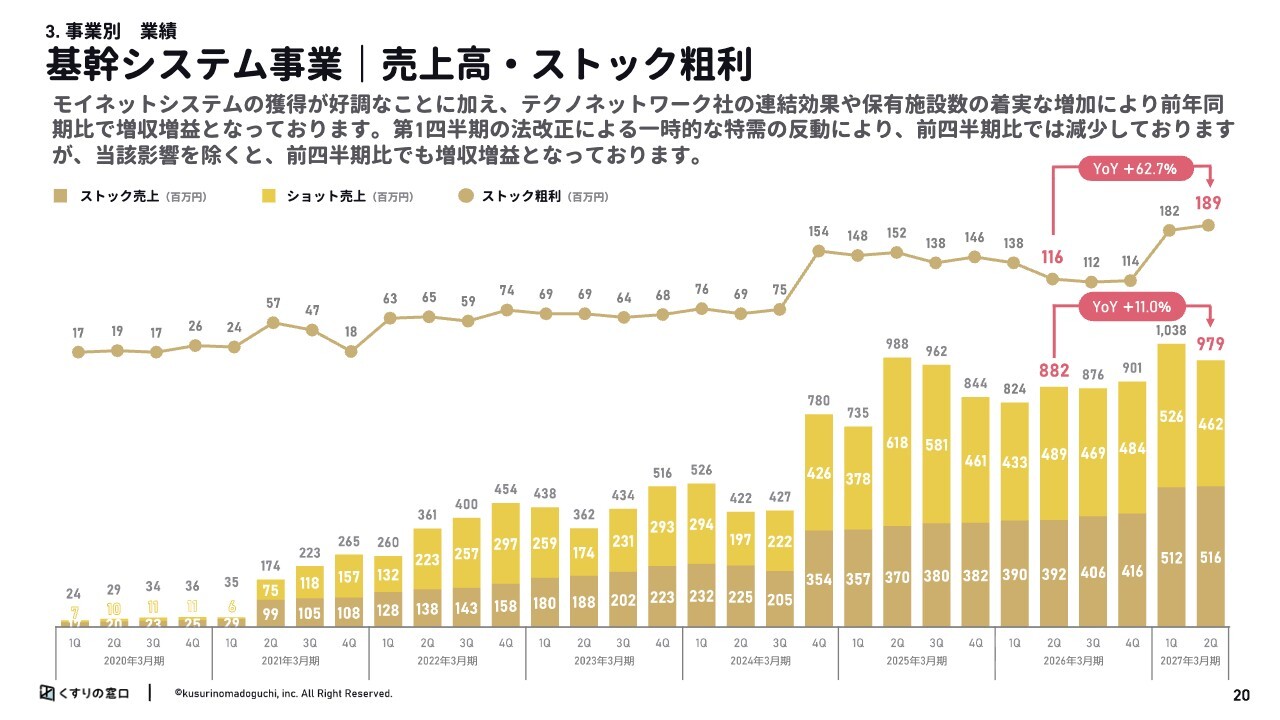
続いて、基幹システム事業です。モイネットシステムの獲得が好調なことに加え、テクノネットワーク社の連結効果や施設保有数の着実な増加により、前年同期比で増収増益となっています。
第1四半期の法改正による一時的な特需の反動により、前四半期比では減少していますが、当該影響を除くと、前四半期比でも増収増益となっています。ストック粗利も、ストック売上の着実な積み上げにより、過去最高を更新しています。
基幹システム事業(KPI・業種別施設保有数推移)
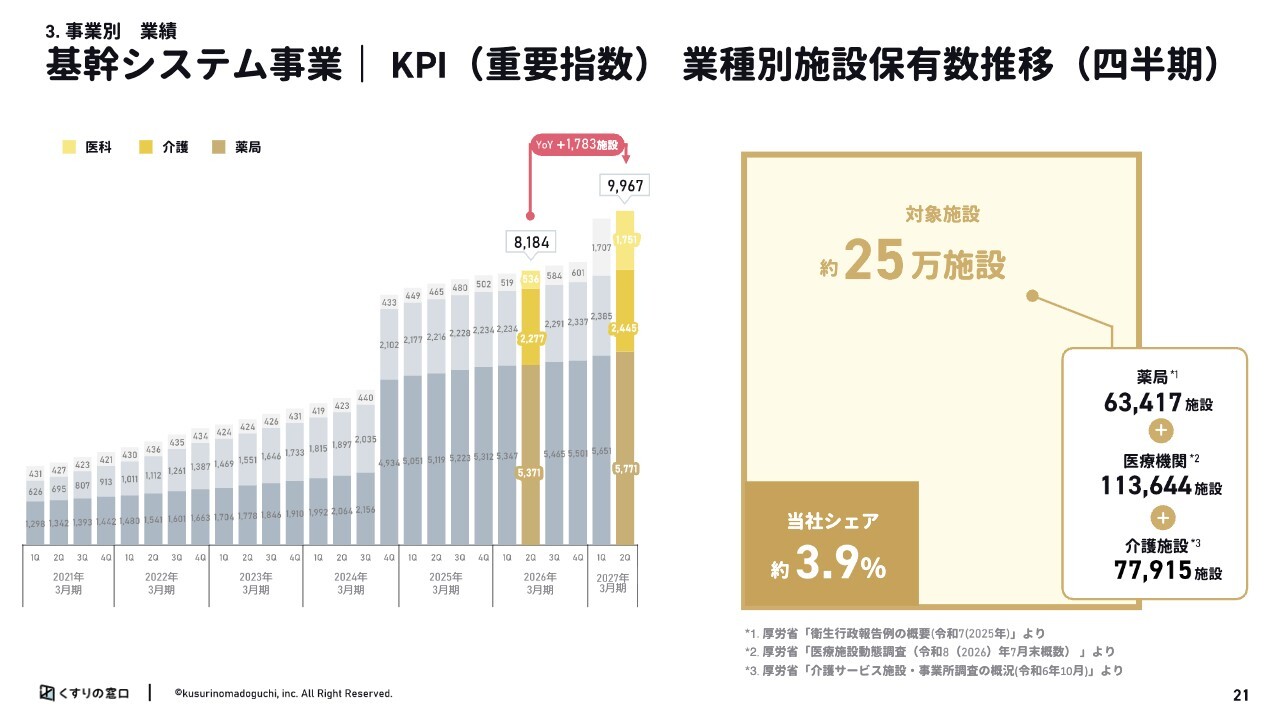
基幹システム事業のKPIです。基幹システムの施設保有数は、前年同期と比べて1,783施設増の9,967施設となりました。今期中に1万施設突破を目指し、拡大した顧客基盤を活かして、その他商材のさらなる導入拡大を図っていきます。
ウェルネスプラットフォーム事業(売上高・KPI)
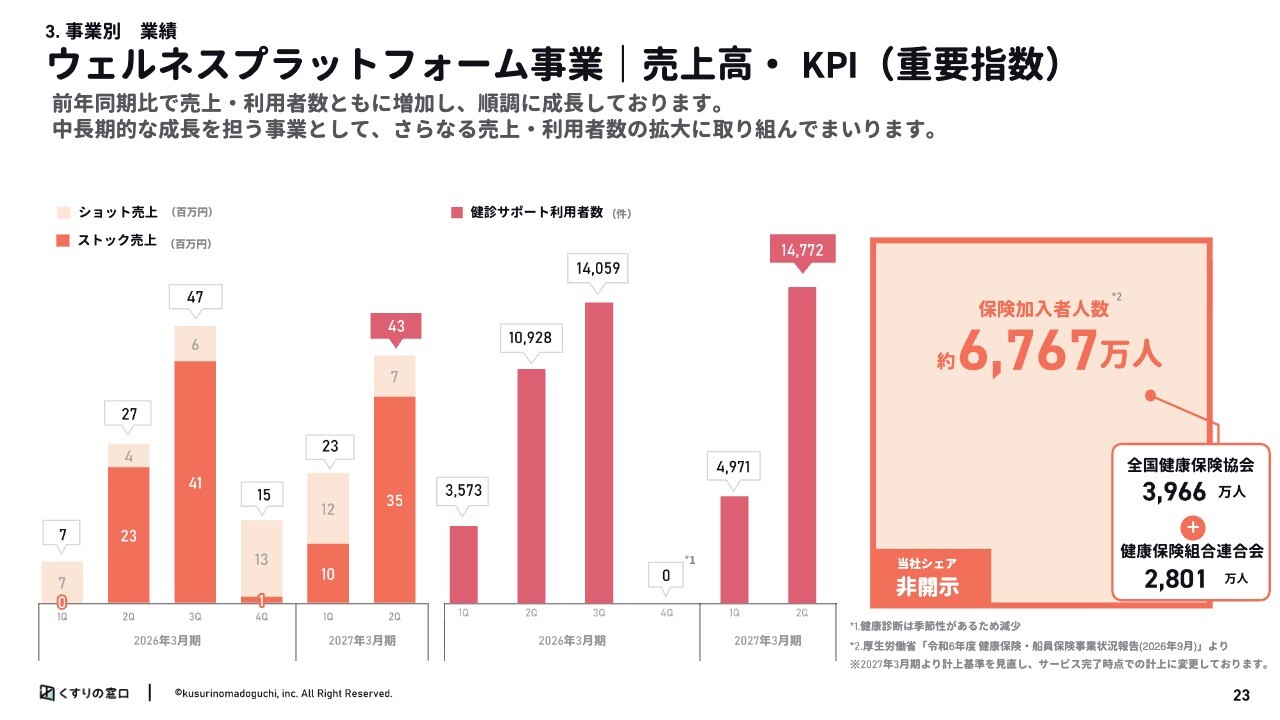
最後に、ウェルネスプラットフォーム事業についてご説明します。売上高・利用者数ともに前年同期を上回り、順調に成長しています。また、今回新たに、健康保険の加入者約6,800万人という市場規模を開示しました。
当事業はまだ成長の初期段階にあり、今後も利用者の拡大と収益基盤の強化に取り組んでいきます。なお、市場シェアについては、事業の進捗に応じて開示を検討していきます。
キャピタルアロケーションの考え方
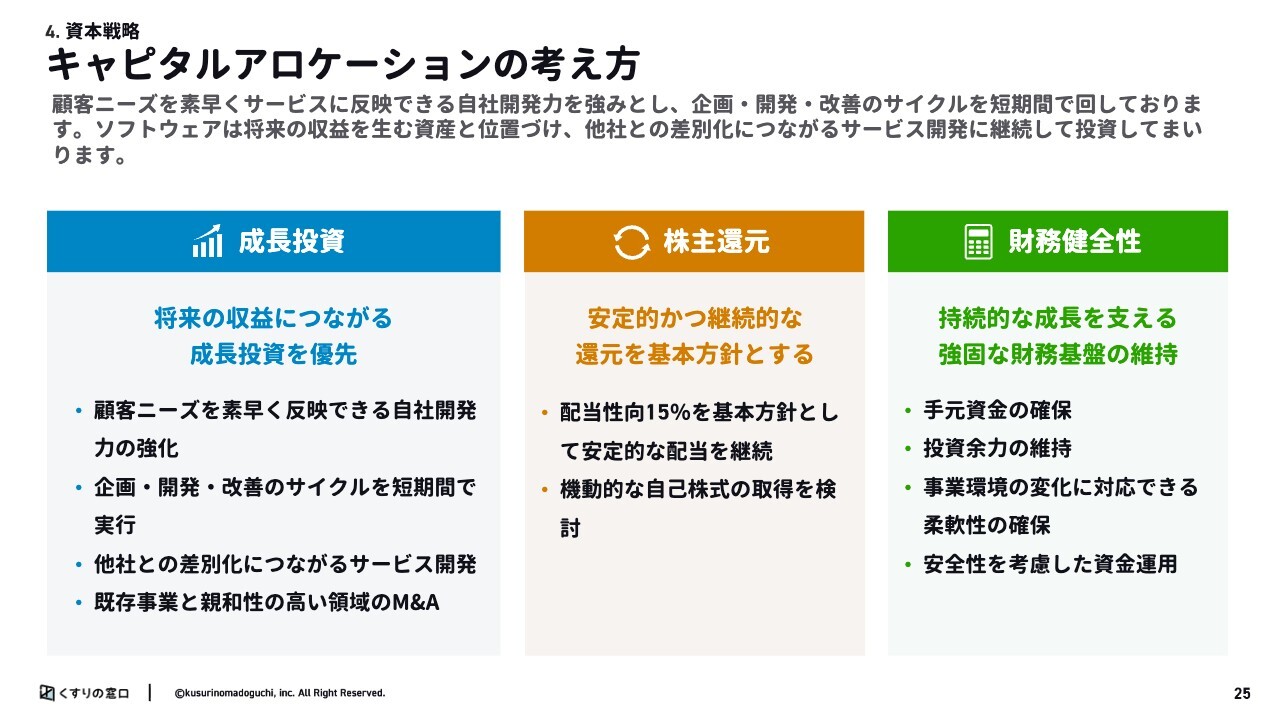
続いて、当社の資本戦略についてご説明します。当社は、将来の収益拡大につながるソフトウェア開発への投資を最優先としています。投資効率を重視しながら、収益力と競争優位性を高め、持続的な成長を目指していきます。
株主還元については、配当性向15パーセント程度を基本方針とし、機動的な自己株式取得も検討していきます。今後も、財務健全性を維持しながら、成長投資と株主還元のバランスを図り、企業価値の向上に努めていきます。
ヘルスケア領域に新しい価値を提供し、事業を通じて「社会課題の解決」に貢献する
以降のページは参考資料となりますので、ご参照ください。「ヘルスケア領域に新しい価値を提供し、事業を通じて社会課題の解決に貢献していく」ことをミッションに、引き続き、持続的な成長と企業価値の向上に取り組んでいきます。
私からのご説明は以上となります。ありがとうございました。


新着ログ
「情報・通信業」のログ