2027年6月期第1四半期決算説明
グリッド、蓄電所開発の本格化で1Q売上高31.1%増 インフラアセット事業は黒字転換し通期計画達成を見込む
経営成績の概況
株式会社グリッドのIR担当です。2027年6月期第1四半期の決算についてご説明します。
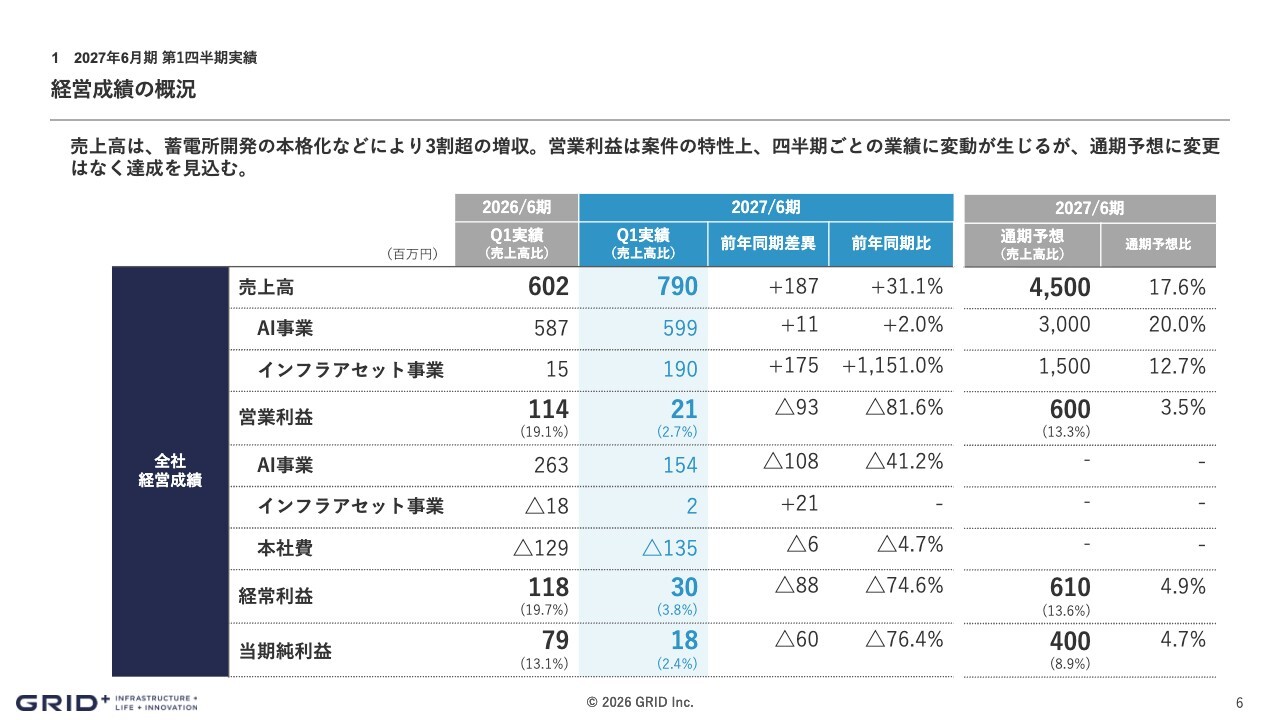
第1四半期の実績について、売上高は、蓄電所開発の本格化などにより前年同四半期比で31.1パーセント増の7億9,000万円となりました。営業利益については、案件の特性上、四半期ごとの業績に変動が生じますが、通期業績予想に変更はなく、達成を見込んでいます。
売上構成比
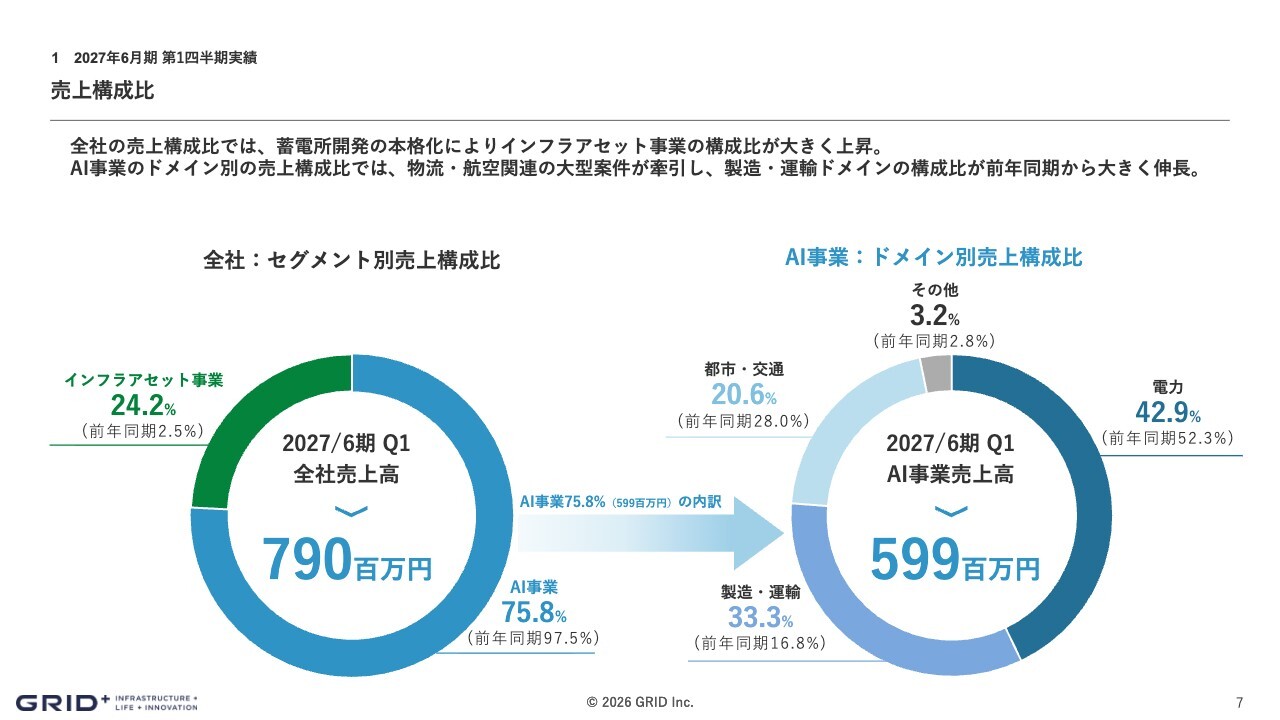
セグメント別の売上構成について、蓄電所開発の本格化により、インフラアセット事業の構成比が前年同四半期比で21.7ポイント増加となりました。
AI事業のドメイン別売上構成について、物流や航空関連の大型案件が牽引し、製造・運輸ドメインが前年同四半期比で16.5ポイント増加となりました。都市・交通ドメインは20.6パーセントとなる中、主力の電力ドメインは、構成比42.9パーセントと引き続き高い水準を維持しました。
2事業体制の収益・利益構造
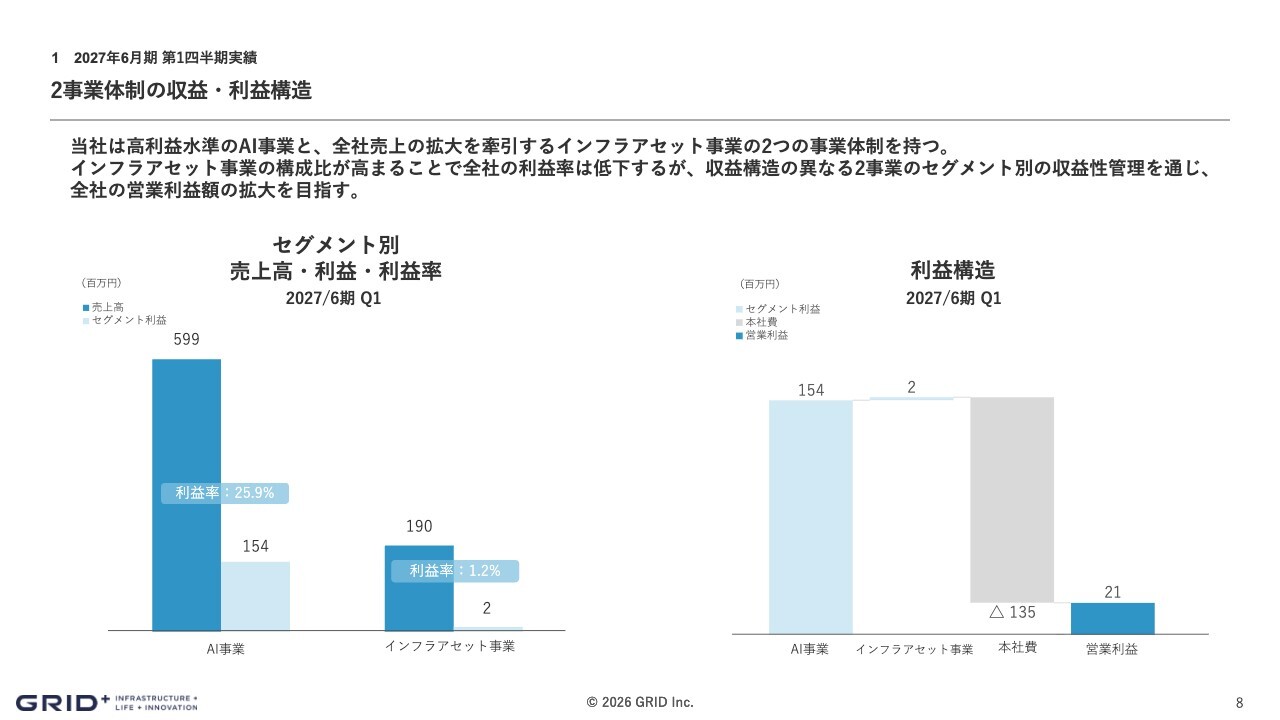
当社は、利益水準の高いAI事業と、全社売上の拡大を牽引するインフラアセット事業の2つの事業体制を持っています。インフラアセット事業の構成比が高まることで全社の利益率は低下しますが、収益構造の異なる2事業のセグメント別の収益性管理を通じて、全社の営業利益額の拡大を目指します。
営業利益の増減要因
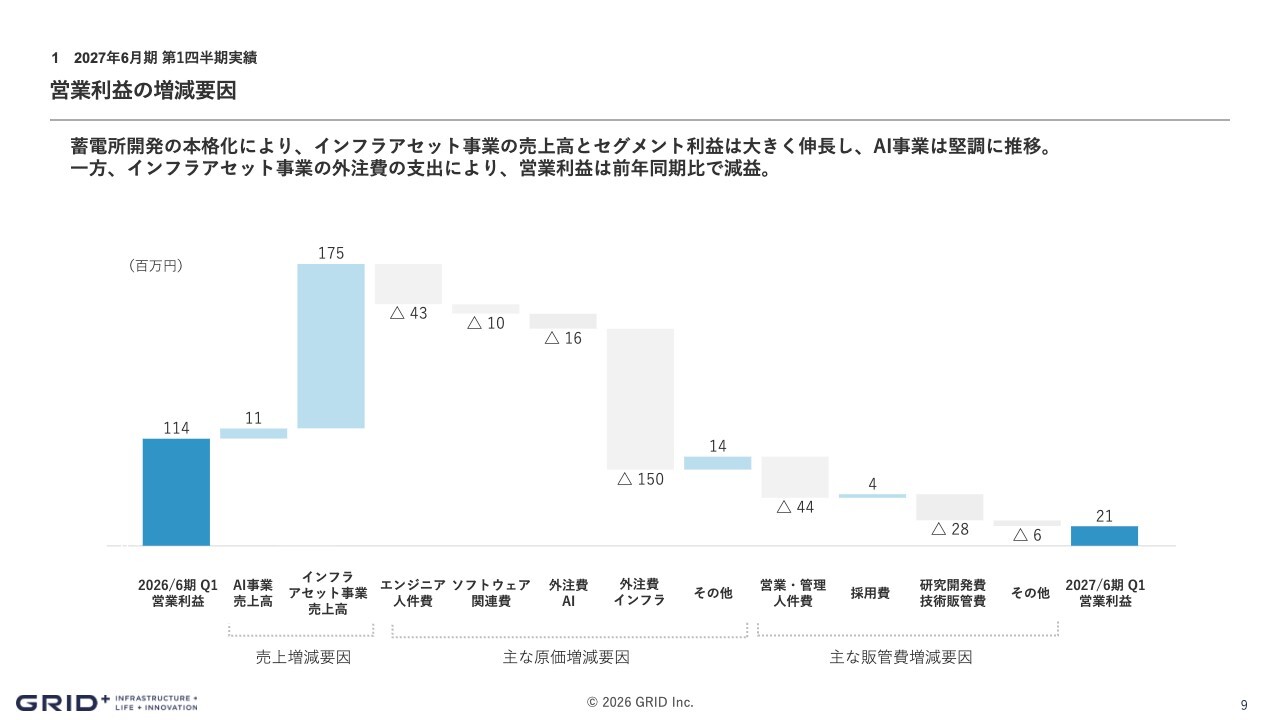
営業利益の前年同四半期比の増減を説明します。売上面では1億8,700万円の増収となりました。一方で費用面では、蓄電所開発の本格化に伴い外注費の支出が1億5,000万円増加するなど費用が増加しました。その結果、費用の増加が売上の増加を上回り、営業利益は前年同四半期を下回る着地となりました。
セグメント利益の増減要因(AI事業)
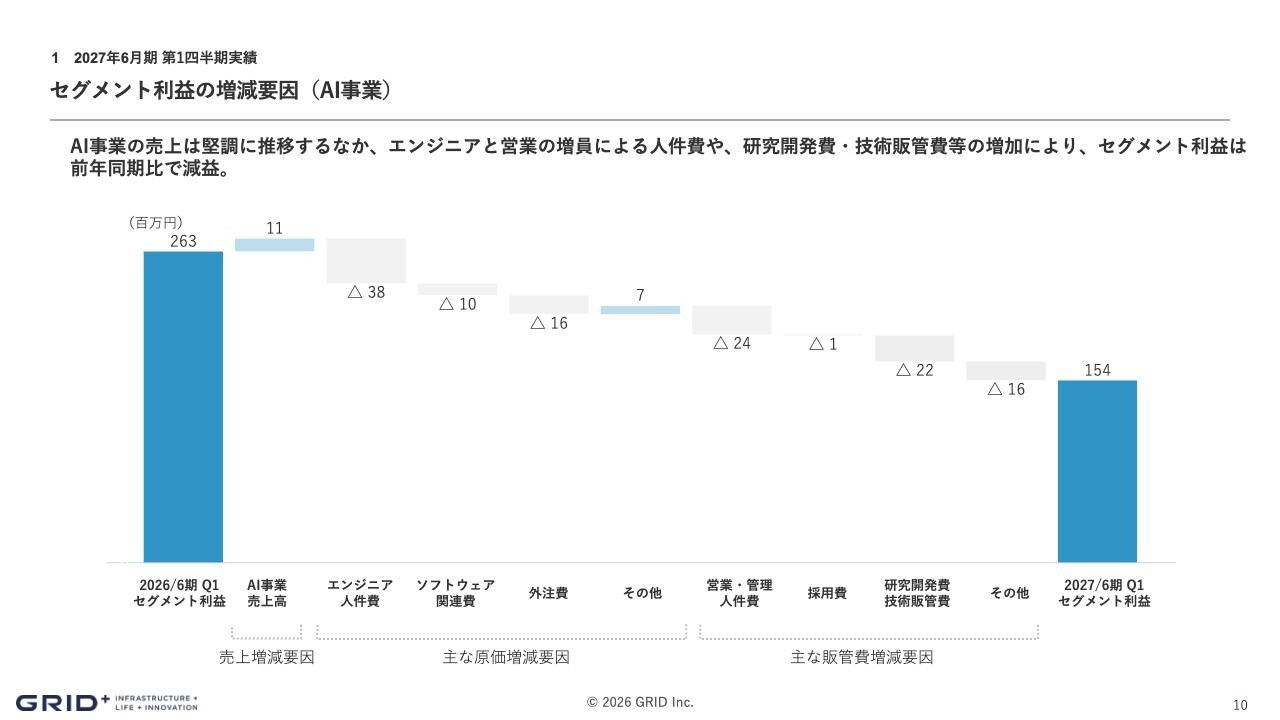
AI事業のセグメント利益について、売上面では前年同四半期比で1,100万円の増収となりました。費用面では、事業成長に向けた先行投資を進めたことにより、人件費が6,200万円、研究開発費等が2,200万円それぞれ増加しました。その結果、セグメント利益は前年同四半期を下回る着地となりました。
セグメント利益の増減要因(インフラアセット事業)
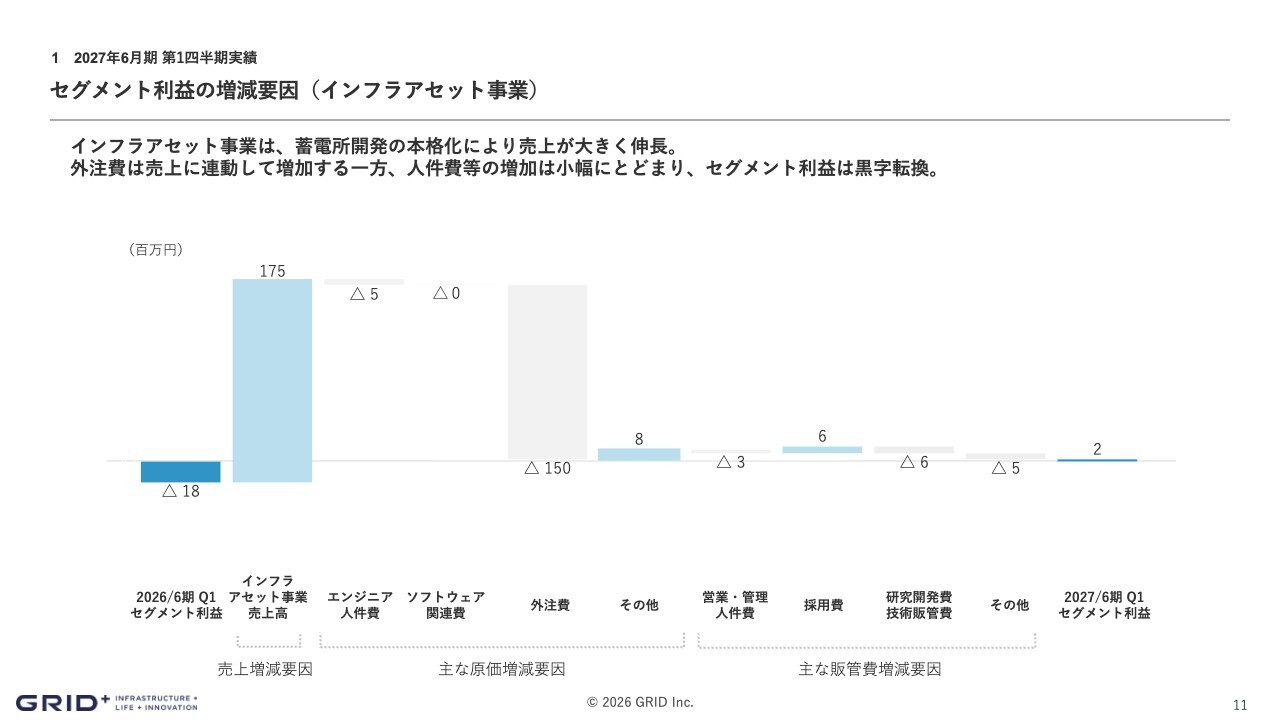
インフラアセット事業のセグメント利益について、売上面では蓄電所開発の本格化を背景に大きく伸長しました。費用面では、売上に連動する外注費の増加があったものの、人件費等の増加を小幅にとどめました。その結果、増収効果が寄与し、セグメント利益は前年同四半期から黒字転換となりました。
AI事業:概況
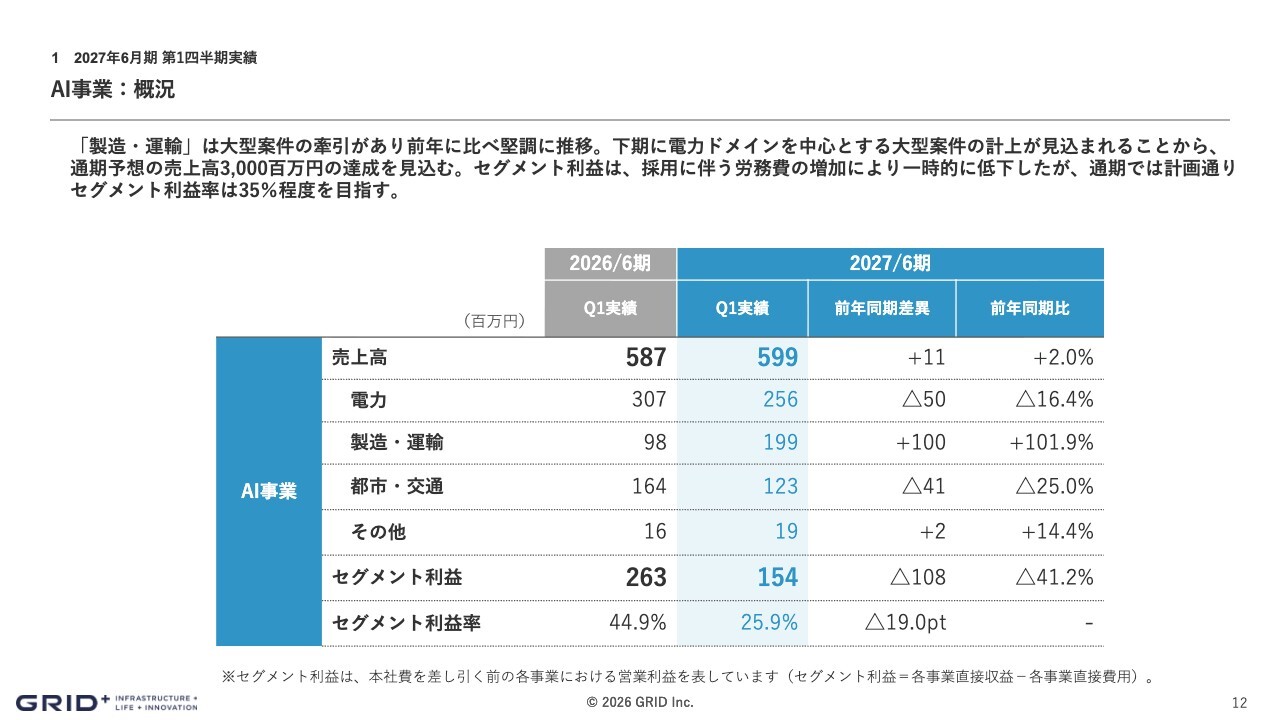
AI事業の業績について、製造・運輸ドメインは大型案件の牽引があり、前年同四半期に比べ堅調に推移しました。下期には電力ドメインを中心とする大型案件の計上が見込まれることから、通期業績予想の売上高30億円の達成を見込んでいます。セグメント利益は、採用に伴う労務費の増加により一時的に低下しますが、通期では計画どおりセグメント利益率35パーセント程度を目指します。
AI事業:過去指標の状況
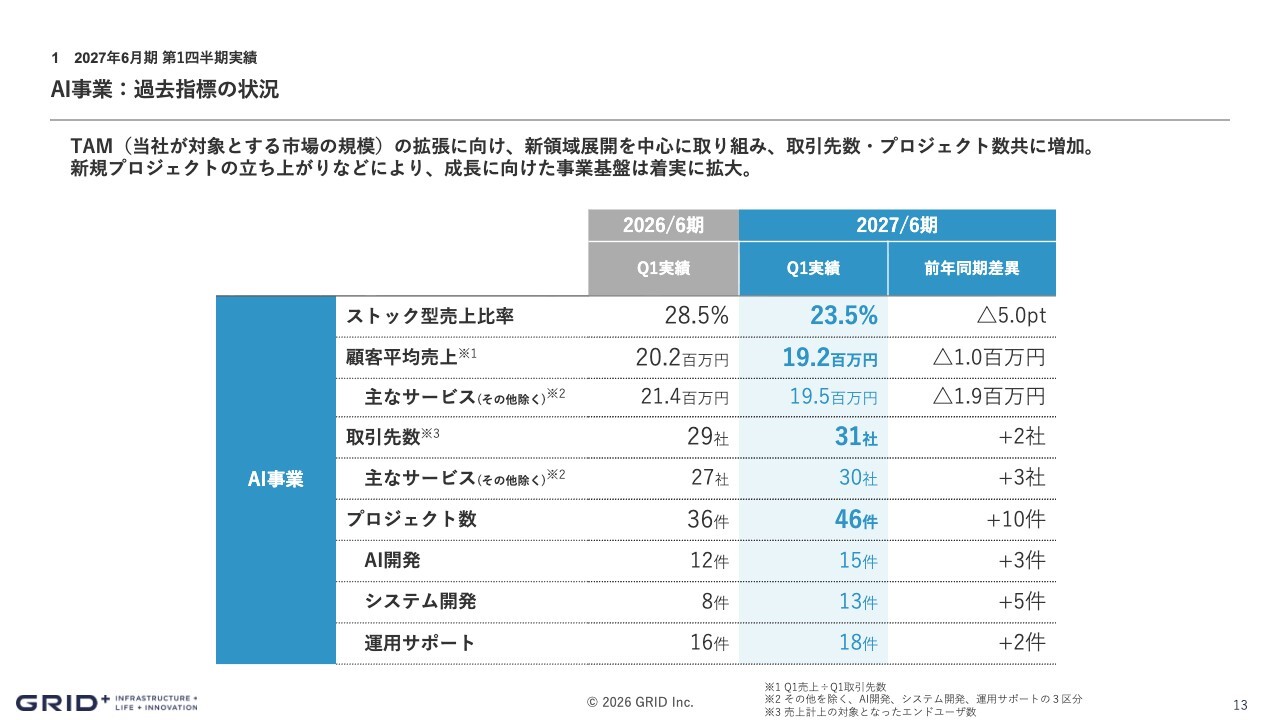
取引先数および顧客平均売上について、TAMの拡張に向けた新領域への展開を積極的に推進した結果、取引先数とプロジェクト数はともに増加しました。新規プロジェクトの立ち上がりなどにより、成長に向けた事業基盤は着実に拡大しています。
インフラアセット事業:概況
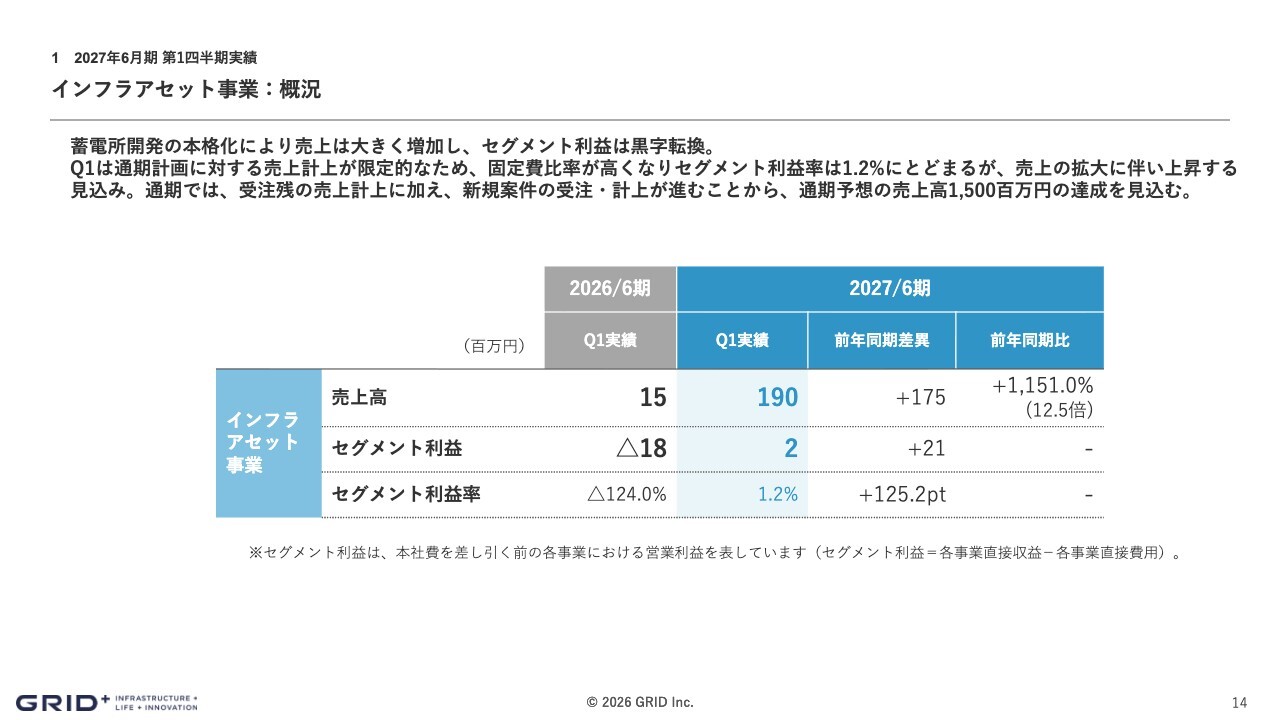
インフラアセット事業の業績について、蓄電所開発の本格化により売上高は大きく伸長し、セグメント利益は黒字転換しました。当第1四半期は、通期計画に対する売上計上が限定的なため固定費比率が高くなり、セグメント利益率は1.2パーセントにとどまりましたが、売上の拡大に伴い上昇する見込みです。通期では、受注残の売上計上に加え、新規案件の受注・計上が進むことから、通期業績予想の売上高15億円の達成を見込んでいます。
インフラアセット事業:主要指標の状況
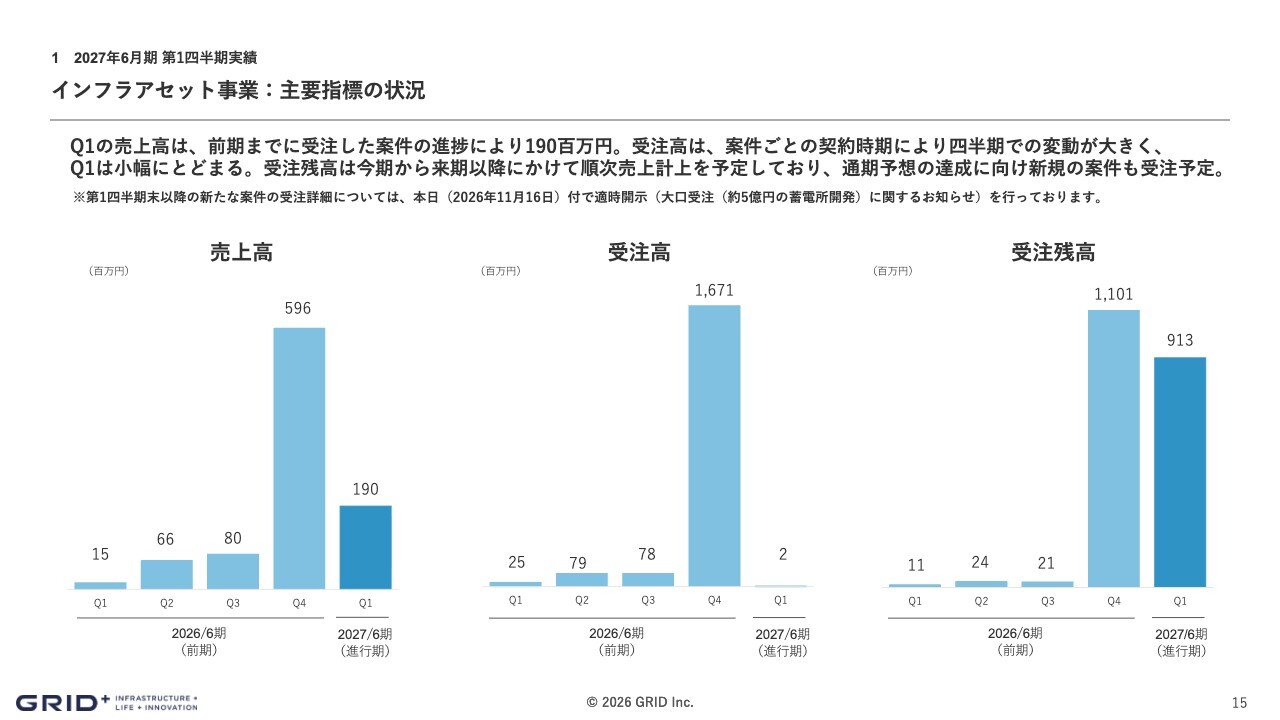
インフラアセット事業の受注状況について、案件ごとの契約時期により四半期での変動が大きい特性があり、当第1四半期は契約の端境期となり一時的に限定的な水準にとどまりました。第2四半期に入り、すでに新たな案件の契約を締結しており、詳細は適時開示「大口受注(約5億円の蓄電所開発)に関するお知らせ」にて公表しています。受注残高は今期から来期以降にかけて順次売上計上される予定であり、通期業績予想の達成を見込んでいます。


新着ログ
「情報・通信業」のログ