2027年3月期第2四半期決算説明
スクロール、物流代行・決済代行がけん引し上期増収増益 ソリューション事業の収益力強化でさらなる成長を目指す

2027年3月期 第2四半期決算説明
鶴見知久氏(以下、鶴見):株式会社スクロール代表取締役社長の鶴見です。本日は、天候があまりよくない中ではありますが、当社の2027年3月期第2四半期(中間期)決算説明会にご参加いただき、ありがとうございます。
ようやく今週ぐらいから少し寒くなってきました。私どもではアパレルを扱っている部門もございますので、冬物が少し動き始める時期になったと感じています。ただ、関東圏は寒さが感じられる一方で、西日本ではまだ暑い夏日が続いています。
今年の夏は、私どもの本社のある東海地方や関東地方は、比較的過ごしやすい夏でした。一方で、西日本では猛暑や酷暑が続き、西と東で大きな気温差が見られました。このような現象が冬も同様に起こるのか、少し懸念しています。
最近、個人情報漏洩の問題が話題となっています。当社はダイレクトマーケティング事業を主な事業領域としているため、この点について多くのご心配をおかけしているかと思います。結論から申し上げると、現時点で当社に直接的な大きな被害は発生していません。
当社の通販事業においては生協を中心としているため、当社では個人情報を保有しておらず、個人情報の観点から言えば漏洩リスクは低いと考えています。
ただし、ソリューション事業では各クライアントさまが被害を受ける場合、そのサイトが停止してしまい、注文が一時的に受けられなくなることから、当社のサービスにも間接的な影響が生じる可能性があります。
また、eコマース事業においては、直接的に個人情報を保有しているため、万が一、情報漏洩が発生し攻撃を受けた場合には、避けられないリスクが伴います。
現段階において、アライアンス先以外の直接的な被害はございませんが、毎日のように当社EC事業の会社に海外のサーバーからの攻撃が報告されるなど、余談を許さない状況です。現時点ではセキュリティが破られるような事象は発生していません。
Q2 連結決算ハイライト
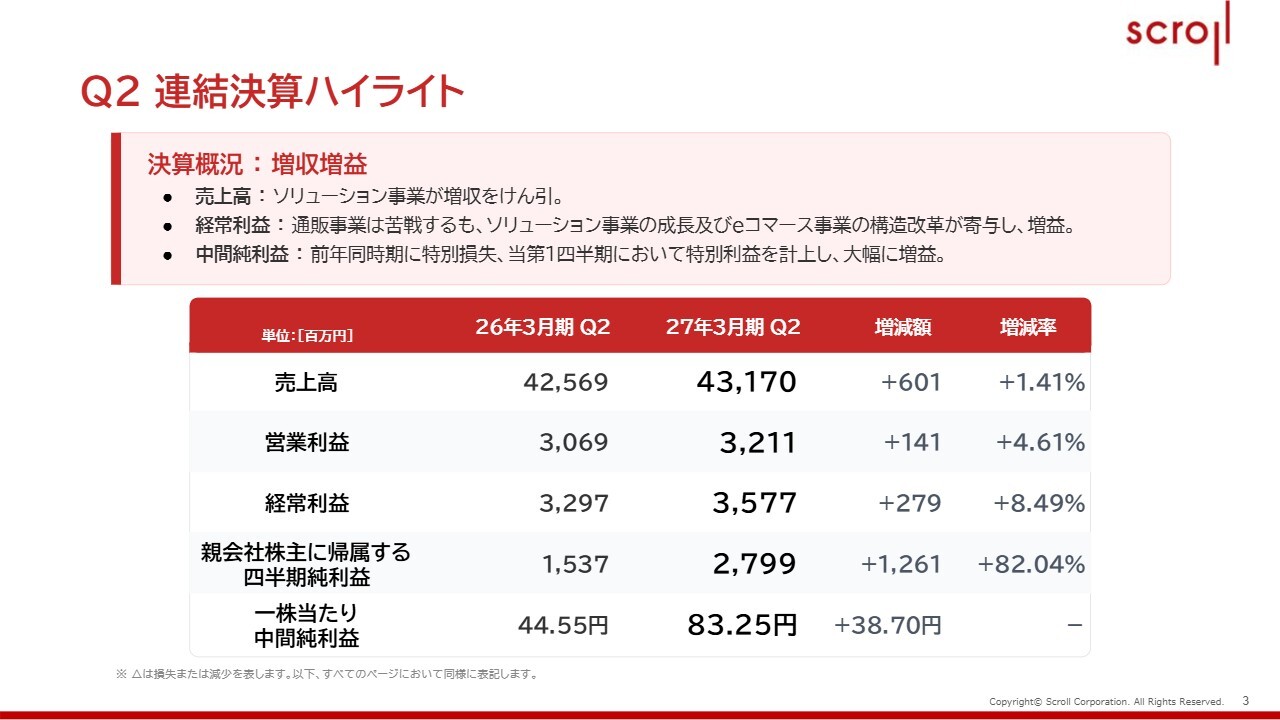
さっそく決算説明に移りたいと思います。全体の概要についてですが、公表のとおり、増収増益で上期を折り返すことができました。
売上高は431億7,000万円で、前期比約6億円の増収となっています。営業利益、経常利益、中間純利益のいずれも増益となりました。
中間純利益の増益幅が大きい要因としては、昨年の中間期にのれんの減損を実施したことや、当第1四半期に政策保有株式の一部売却益が加算されたことが挙げられます。このため、中間純利益が営業利益や経常利益よりも大きくなっています。
1株当たりの中間純利益は、これらの影響もあり83円25銭となりました。
2027年3月期 経営計画(進捗)
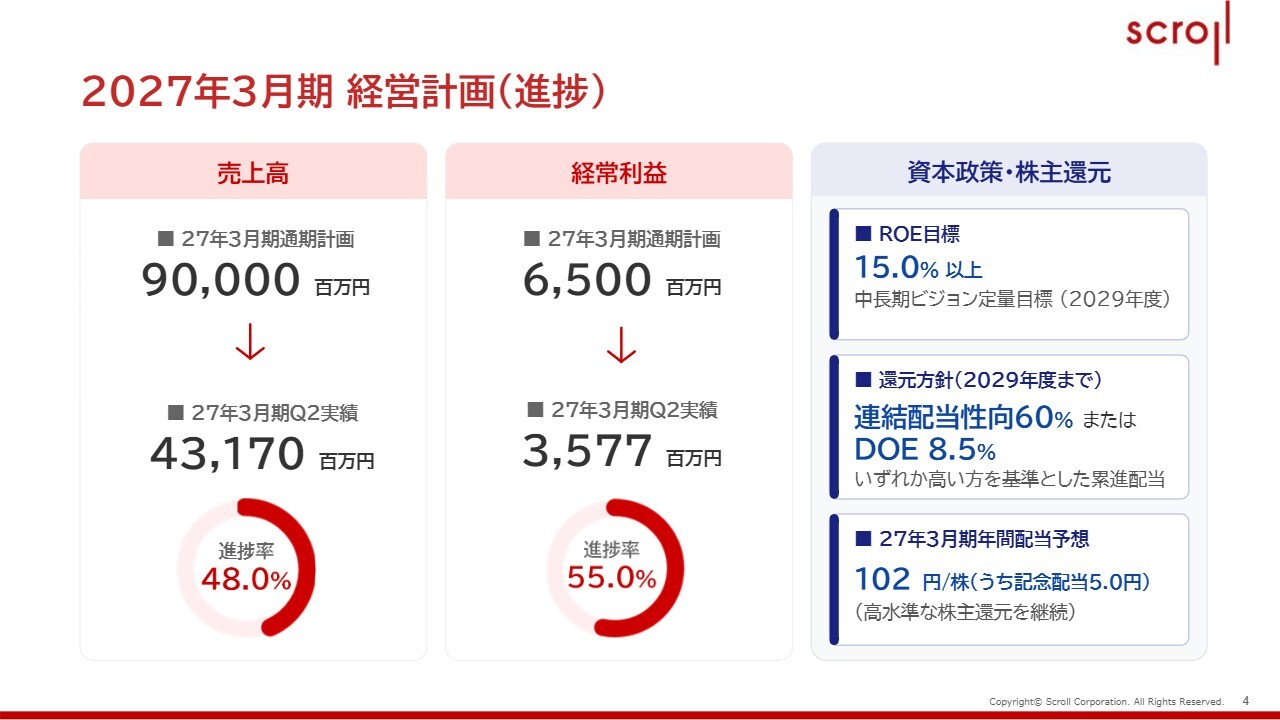
今期の売上高については、通期計画として900億円を見込んでいますが、中間期の進捗率は48パーセントに達しています。経常利益は65億円を計画しており、中間期では35億7,700万円を達成しているため、進捗率は55パーセントとなります。
前期も同じような進捗状況で、上期の売上高は年間の最終着地に対して48パーセントの進捗がありました。利益についても、進捗率が53パーセント強程度で折り返しており、今期も現在見込んでいる売上及び利益の着地に対する進捗率は前期並みとなっているため、通期計画の達成確度としては低くないものと考えています。
資本政策および株主還元については、スライド右側に記載のとおり、後ほどご説明しますが、大きな変更はありません。
連結四半期売上高の推移
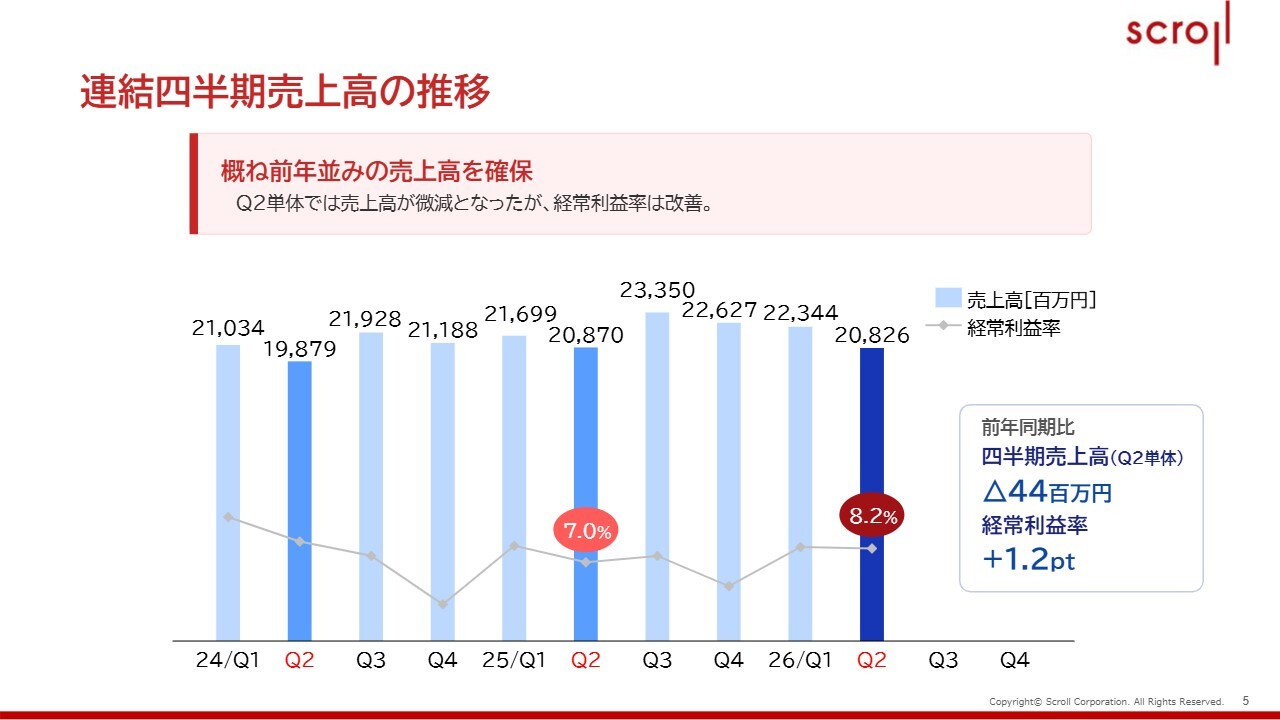
四半期の売上推移です。一言で言えば、概ね前年並みの売上を確保しています。今期の第2四半期単体については、通販事業の夏物が若干苦戦した影響で、売上が4,400万円のマイナスとなりました。
しかし、ソリューション事業の利益率が向上したことにより、今期は第2四半期の経常利益率が1.2ポイント上昇する結果となっています。
Q2 連結経常利益の分析
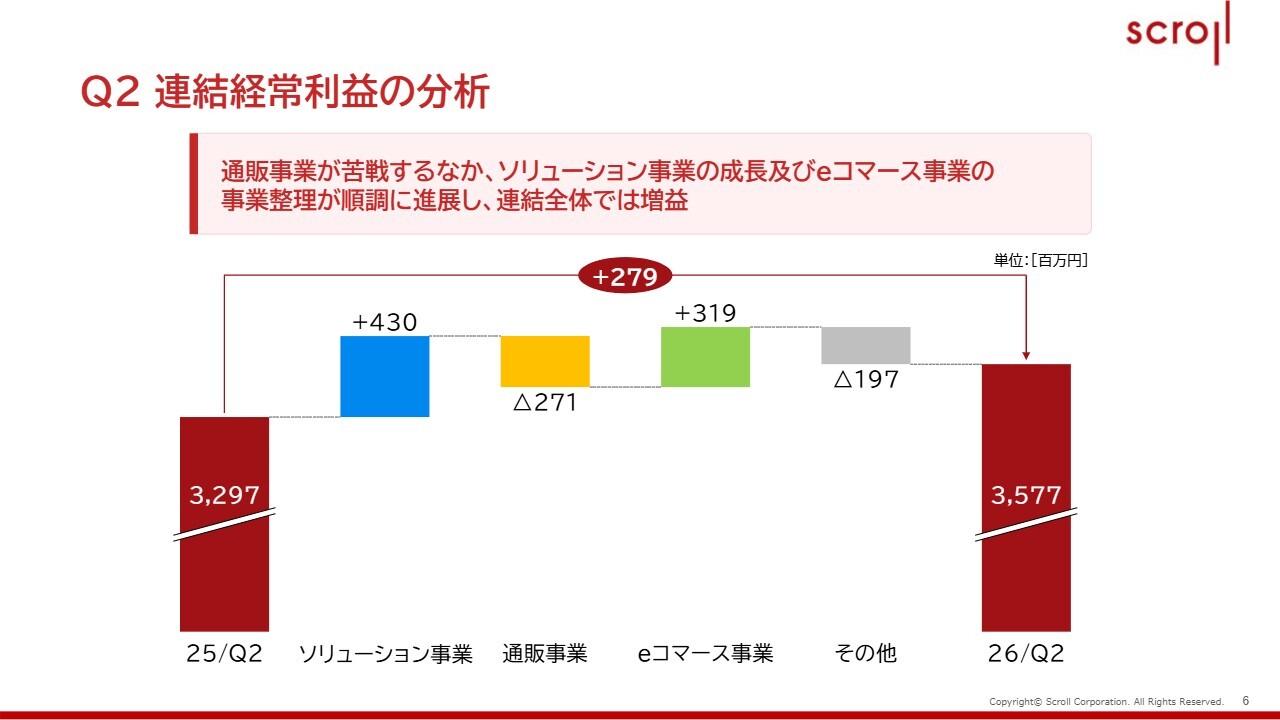
連結経常利益の分析です。スライドのとおり、ソリューション事業とeコマース事業が増益となり、生協などの通販事業やその他のマイナス分を補った結果、トータルで2億7,900万円の経常利益増益となりました。
連結貸借対照表の状況
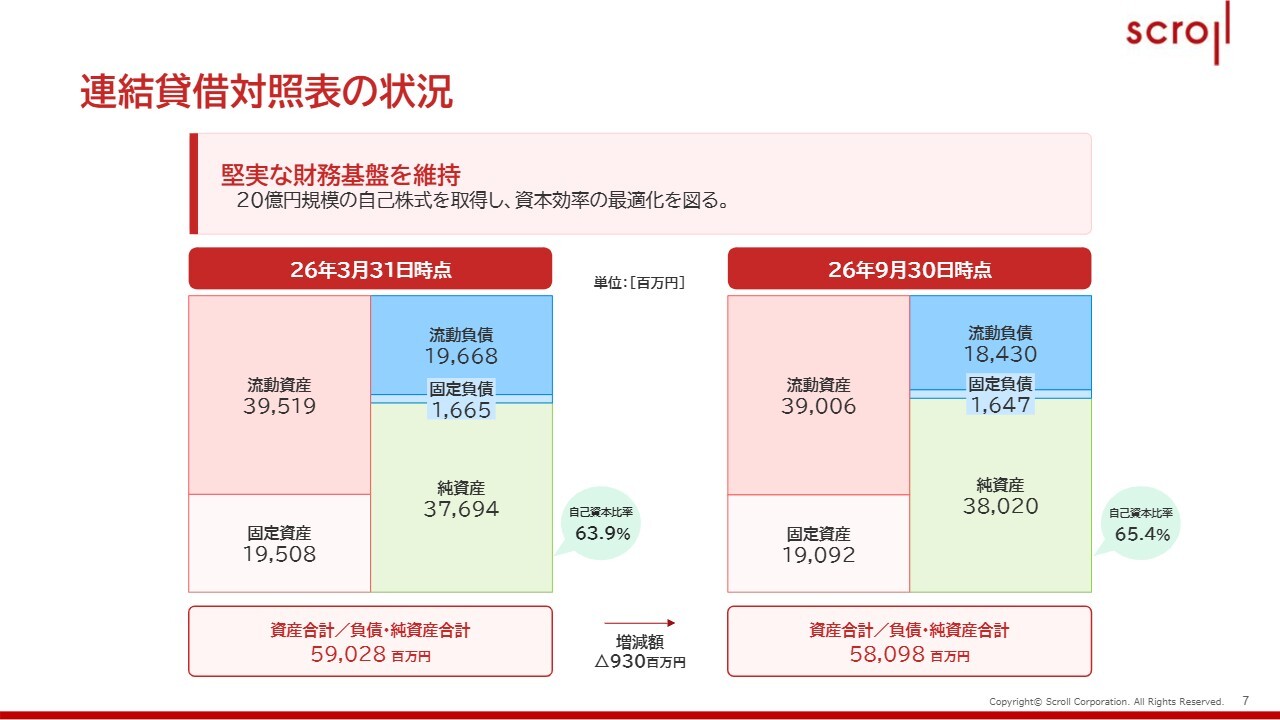
B/S自体は前期末時点から大きな変化はありません。若干、流動資産や流動負債が減少していますが、これらは月ずれによる売掛金や未払金の増加が原因ですので、構成としては概ね変わっていないと言えます。
純資産については、自己株式の取得を行っており、その部分に関しては資本の最適化を図っています。
連結キャッシュ・フローの状況
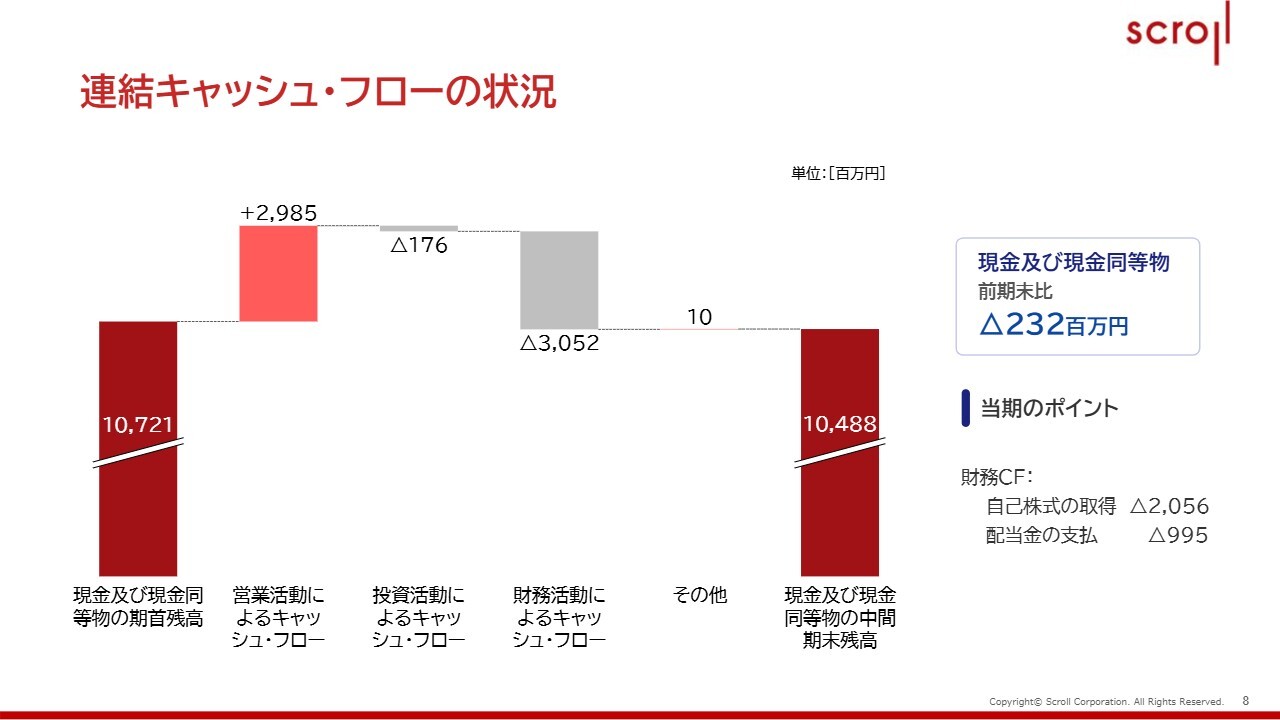
連結キャッシュ・フローの状況です。
財務活動によるキャッシュ・フローは30億円強のマイナスとなっています。これは、スライド右側に記載のとおり、自己株式の取得に20億円強、配当金の支払いに約10億円があったためであり、特段大きなキャッシュ・フロー上の変化はありません。
ソリューション事業 Q2 業績
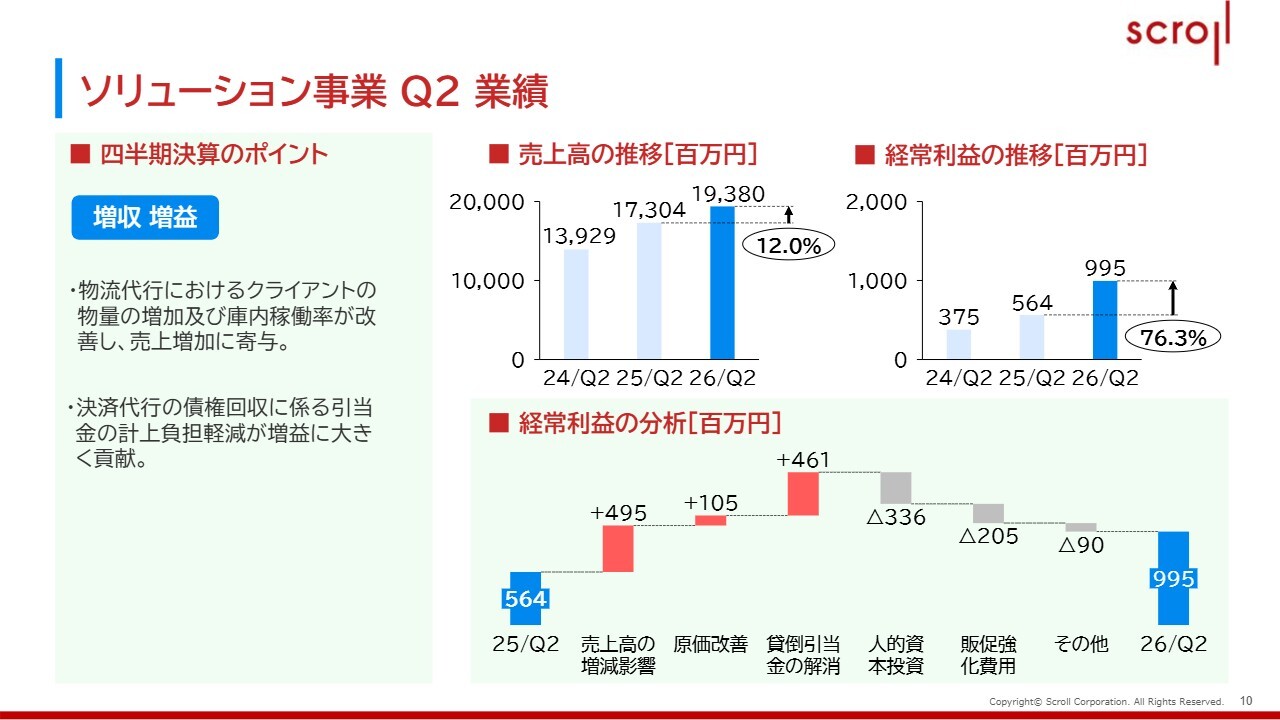
ここからは、事業セグメントごとに補足します。
まず、ソリューション事業セグメントですが、増収増益で通過しました。さまざまなサービスがありますが、その中でも物流代行が増収と増益に貢献しました。また、決済代行のサービスが増益に大きく貢献しています。
物流代行の増収は、既存クライアントの物量が増加したことが主な要因です。増益については、その増収が直接的な要因となっています。
決済代行の増益は、昨年の上期までは不良債権の処理に時間を要し不良率が悪化していましたが、今期はそれが完全に正常化したことが主な要因となっています。
ソリューション事業 収益力の強化を推進
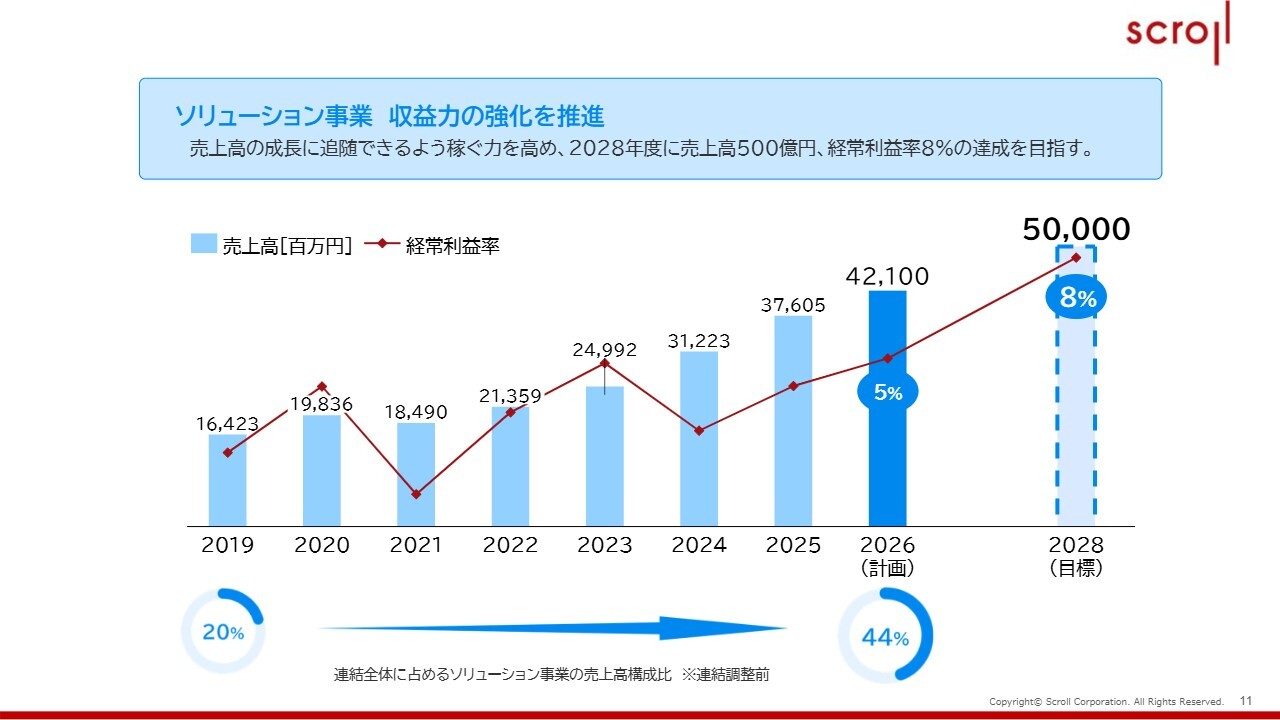
当社は中長期ビジョンでも発表しているように、ソリューション事業を成長分野と位置づけており、この分野への成長投資をここ数年積極的に行っています。
ソリューション事業単体の目標として、2年半後が決算期末にあたる2028年度には、売上高を500億円、経常利益率を8パーセントとすることを社内目標に掲げています。新規開拓などの成長施策や利益率の改善に取り組み、今期から2年半後の目標達成に向けて着実に準備を進めている状況です。
通販事業 Q2 業績
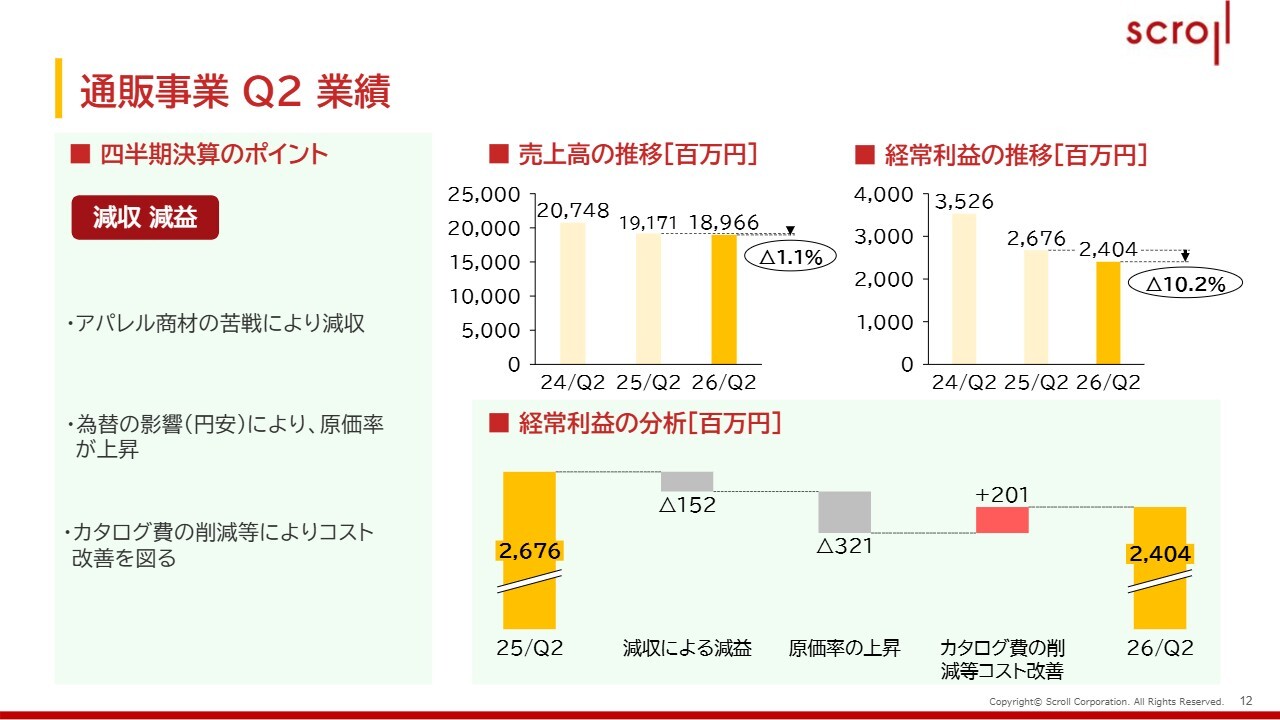
続いて、通販事業です。当社の通販事業は、かねてよりお伝えしているとおり、生協の宅配事業への供給事業となりますが、減収減益となりました。
減収の主な要因は、夏物のアパレル商材が今年も非常に苦戦したことにあります。特に中高価格帯を中心としたアパレル商材の受注が非常に厳しかったため、これが減収を招き、結果として減益につながったと考えています。
もう1つの減益要因として、スライド中央に記載されている、為替の影響があります。
昨年と比較して決済レートが十数円円安となり、為替予約などでリスクヘッジをしてはいるものの、急激な為替の変化には対応しきれませんでした。その結果、原価率が1.7ポイントから1.8ポイント程度悪化したことで、大きく減益につながったと考えています。
カタログについては、現在も紙を相当使用していますが、その絶対的な使用量を削減する努力を行いました。それにもかかわらず、最終的には3億円弱の減益となりました。
eコマース事業 Q2 業績
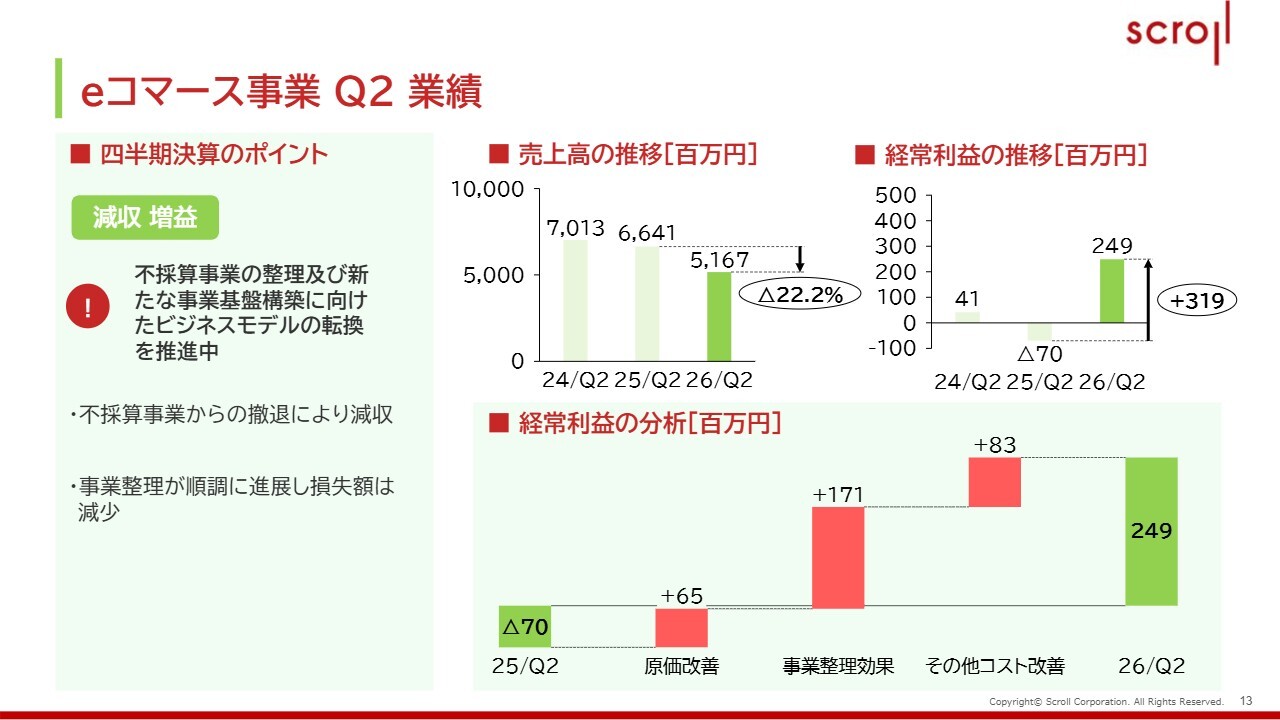
続いて、eコマース事業です。eコマース事業は、昨年撤退を決定した事業の整理を進めており、今年1年間をかけてその撤退の最終局面を迎えます。
この事業整理において、在庫の処分が順調に進んだため、計画当初に見込んでいた処分損が好転し、改善が見られています。
しかし、在庫は売れるものから先に処分され、売れにくいものが最後まで残るという構造があります。年度末に向けての課題として、残存在庫に対する損失が膨らむ可能性があるため、最終的な着地まで気を抜かず、引き続き事業整理を進めていきます。
以上が各事業セグメントについての説明です。
中長期ビジョン 定量目標
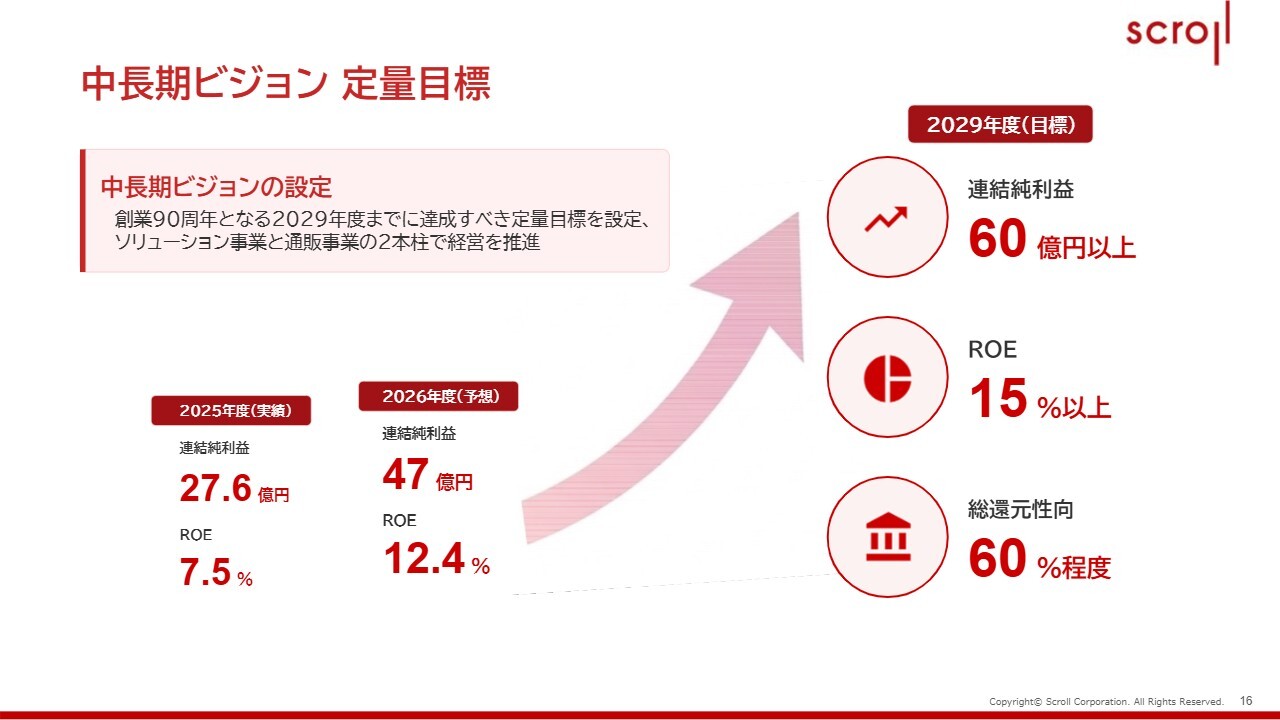
ここからは、中長期ビジョン、いわゆる中長期的な数値面についてご説明します。
当社は2029年度の財務目標として、連結純利益60億円以上、ROE15パーセント以上、総還元性向60パーセント程度を掲げています。
また、2026年度の予想では連結純利益47億円と、2029年度までにあと13億円が不足している状況です。ROEも12.4パーセントで、目標の15パーセントに対して2.6ポイントの不足があります。この不足分を今後3年間でしっかりと埋めることが、来期から3ヶ年の経営計画の主要な課題となります。
事業ポートフォリオの変革
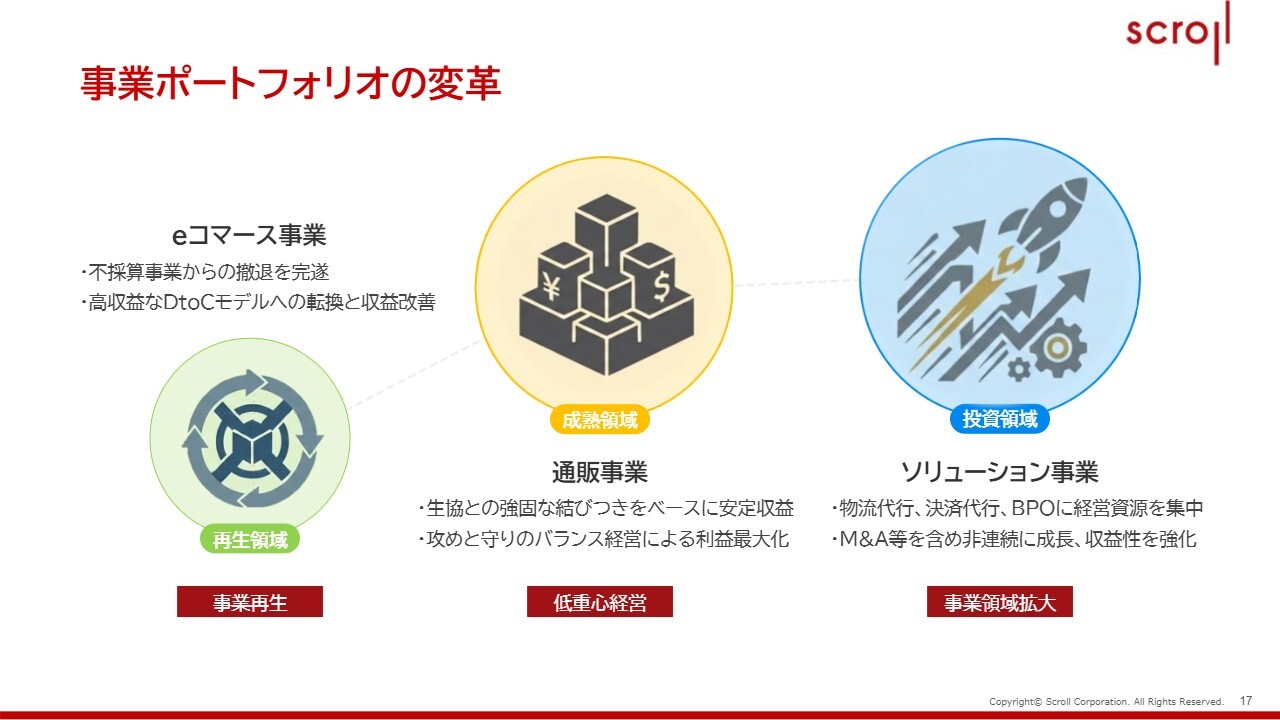
ソリューション事業を成長投資領域とし、通販事業を成熟領域として、この2つを中心に事業を2本柱で進めていきます。
一方で、eコマース事業については、まだ事業再生の途上にあるため、グループ損益への大きな貢献は、ここ数年間はあまり期待できない状況です。
キャピタルアロケーション方針 (FY2025-FY2029)
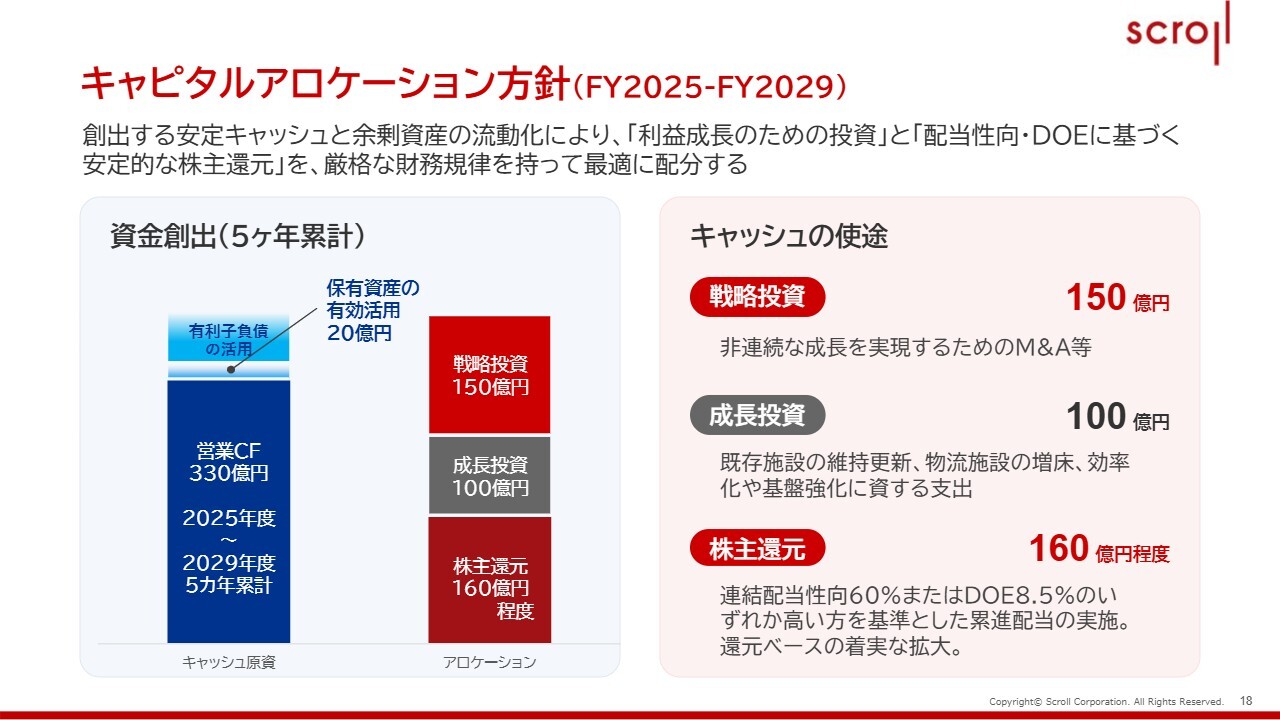
キャピタルアロケーション方針については、期首に公表した内容と相違はありません。
2025年度から2029年度までに累計330億円のキャッシュ・フローをどのように配分するかということですが、株主還元の160億円については、当社の還元方針に基づけば、この程度のキャッシュアウトは堅実に行えると考えています。
問題は戦略投資としている150億円です。主にM&Aが中心となる非連続的な成長を実現するための戦略投資が、2029年度に向けた私たちの最大の課題です。
成長投資については、現在さまざまな検討が進められています。ソリューション事業の物流代行が拡大すれば、必然的に物流施設や設備に対する投資が必要となってくるため、成長投資については一定程度の見込みが立ちますが、非連続的な成長には戦略投資が鍵となります。ここでいかにキャッシュを有効活用できるかが、キャピタルアロケーション上の最大の課題となっています。
株主還元方針
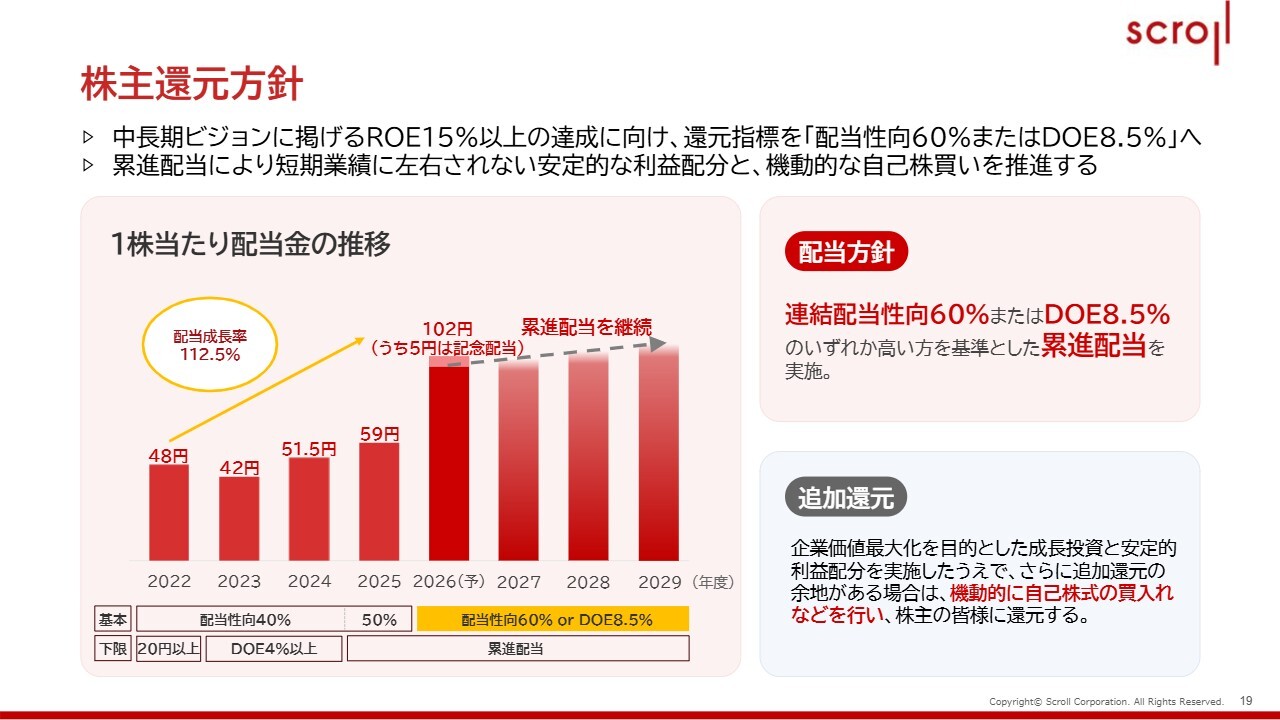
最後になりますが、株主還元方針についてお話しします。こちらも期首に公表した内容から変更はなく、連結配当性向60パーセント、またはDOE8.5パーセントのいずれか高いほうを基準とした累進配当を実施しています。
これは2029年度の財務目標である、ROE15パーセント以上を達成することを目標に、この方針を策定しています。ROE15パーセント以上の達成までは継続してこの方針を維持する考えです。
また、追加還元としては、今期も実施しましたが、機動的に自己株式の買入れを進めることで、株主のみなさまに還元していく所存です。
以上、簡略的な説明となりましたが、当社の第2四半期累計の決算説明を終了します。ご清聴ありがとうございました。
質疑応答:ソリューション事業の貸倒引当金解消策について
質問者:第2四半期の決算説明を拝聴しまして、順調に推移されているとのことで、非常に喜ばしく感じています。
その中でも特にソリューション事業については、増収増益ということですが、増益の要因として、決済代行にかかる貸倒引当金の解消についてご説明いただきました。具体的に、どのような施策を講じて引当金の解消に至ったのか、ご説明いただければ幸いです。
鶴見:不良率が悪化した個別のクライアントや債権は特定できていましたので、まずはクライアントに対して不良が発生しないようなプロモーション販売への見直しや、抑制策への協力をお願いしました。
そうした要請がクライアントの営業方針に合わず、ご協力いただくことが難しい場合には、我々としても取引を中止せざるを得ないことから、そのリスクに見合った水準へと料率を引き上げていただく交渉を実施しました。
それでも不良率が改善されない場合には、最終的に「これ以上の債権買い取りは行わない」という措置をとります。
このように、「改善要請」「料率引き上げ」「買い取り停止」という3段階の対応で個別債権に対処した結果、無事に正常化を果たすことができました。
質疑応答:アパレル商材への暖冬の影響について
質問者:今年の冬は暖冬が予想されています。通販事業においてアパレル商材への暖冬の影響をどのように見ておられるかについて、教えていただけますでしょうか?
鶴見:ここ数年は暖冬が続いているため、そもそもMDの計画段階から暖冬を意識した内容で進めています。そのため、逆に12月頃から極端に寒くなるほうが、アパレルなどシーズン性のある商品を扱うような業界は、どこも困るのではないかと考えています。
具体的には、例えばダウン製品などは着用する期間が1ヶ月から1ヶ月半程度にまで短くなってきています。以前は11月末頃からダウンを着るシーズンでしたが、現在ではそのような状況も変わってきました。こうした冬本番に着用する商品については、MD計画の段階から投入計画を見直しています。
計画が大きく狂うと困難な状況になりますが、全般的な暖冬については、MD計画の時点から策を講じており、むしろ暖冬のほうが計画上の進捗としては良い結果になるのではないかと考えています。
質疑応答:「Lightchain(ライトチェーン)」の導入状況について
質問者:「Lightchain(ライトチェーン)」の導入社数や最近の動向について教えてください。
鶴見:「Lightchain」については、当初は企画支援からスタートしましたが、サービスが細分化され、最近ではライブフィッティングやインターネットの着せ替えなどの機能も展開しています。もともとは商品の企画段階で現物をさまざまに変更する取り組みでしたが、顧客のニーズに応じて、各サービスが顧客に適応するかたちで広がりを見せています。
導入社数についての詳細は非公開とさせていただきます。
質疑応答:「ナチュラム」におけるDtoC取り組みの成果について
質問者:ECではDtoCに力を入れるとのお話でしたが、この点に関する最近の成果、特に「ナチュラム」でのDtoCの取り組み成果について、なにかあれば教えてください。
鶴見:「ナチュラム」は大きく分けて釣り具などのフィッシングとキャンプなどのアウトドアの2つに分かれています。フィッシング領域は専門性が高く、流行にあまり左右されませんので比較的堅調に推移しています。一方、キャンプ市場は、新型コロナウイルスの影響によるブームを経て、その後その反動により大きく落ち込むなど、多少トレンドに左右される傾向があります。
そういう環境下でのDtoCの取り組みの成果として、当社ではキャンプ市場において「Hilander(ハイランダー)」という自社ブランドを立ち上げており、こちらは数年前から取り組んでいる事業ですが、ようやく成果が出始めて、黒字化が進んできました。
これまでは、さまざまなキャンプメーカーのブランドと並列した売り場の中で自社ブランド「Hilander」を展開していましたが、現在は育成に重点をおき、この2年間、特に注力してまいりました。
昨年度までは、単月ベースでようやく黒字を計上できるようになっておりましたが、年間の損益ではまだマイナスという状況でした。それが今期では、年間を通じての黒字が見込まれるようになりました。
「Hilander」としてのブランド認知は、まだ十分ではありませんが、それでも直近ではDtoCの分野における大きな成果だと捉えています。
質疑応答:通販業界全体の景況感について
質問者:御社は物流、通販、ソリューションというかたちで事業を展開されているかと思います。物流の受託が業界の先行指標的な役割を果たしており、通販業界ではそのように見られているという話もあります。
御社のように両方の事業を展開している立場から見て、現在の通販業界の景況感、つまりどのような局面にあるのか、また業界全体の需要感をどのように捉えているのか、お聞きしたいです。
鶴見:物流の視点ではなく、通販業界全体の景況感をどう見ているかというご質問ですが、最近では「通販」よりも「EC」という言葉を使ったほうが正確だと思います。
EC市場はここ数年、成長率が一桁台の前半程度に収まっており、「成長市場」と言われながらも、成熟しつつあると考えています。その中で、以前のような成長期と大きく異なる点として、参入するプレーヤーがほぼ出揃った状況にあるということです。
現状では、新規参入が少なく、プラットフォーマーと呼ばれる大企業が安定的に成長する中、小規模な事業者を吸収するような市場構造になっています。見た目では成長市場に見えるものの、実際には成熟期特有の競争の激しさがEC市場には常について回っているという局面であると見ています。
質疑応答:ECの物流代行について
質問者:ECの物流代行について、大手の物流会社やプラットフォーマーが力を入れ始めている中で、今後、鶴見社長のご見解では、価格競争に進む可能性があると考えているのか、それとも機能や総合力の差で市場が変化していくとお考えでしょうか?
このワンストップというサービスの価値がどう持続していくのか、あるいは新たな付加価値が必要となるとお考えなのか、お聞きしたいです。
鶴見:物流代行については、クライアントから見て、品質とコストの2つが常に最重要となります。
品質は常に向上させる必要がありますが、一方で価格は抑えたいというニーズがあり、物流コストを削減したいという要望につながります。そのため、価格競争は避けがたいと考えています。我々も毎年新規のコンペに参加していますが、その際、重要な要素の1つはやはりコストになります。同じ作業であれば、安価なサービスを選ぶという市場原理が働く競争環境にあると認識しています。
そうした中で、当社は「総合力」に重きを置いています。我々にしか提供できない価値を見出し、単なるコスト比較だけでは選ばれないサービスを目指しています。単純な作業であれば機械化や自動化によるコスト削減が可能ですが、当社の物流代行事業の場合、クライアントごとにオペレーションやサービス要件が異なるため、すべてを自動化・省人化することは困難です。そこに1つのチャンスがあると考えています。
例えば、Amazonのように大きな物量が発生する拠点では、マテリアルハンドリング(マテハン)を一気に導入することで省人化やコスト削減が図れます。一方で、クライアントごとの対応となると、共通のマテハンや省人化の導入は難しい場合があります。そのため、各クライアントごとのニーズにしっかり応えながら、コストを堅持することが重要です。このような総合力を追求することが、今後、我々が志向していく方向性であると考えています。
質疑応答:AIが購買行動に及ぼす影響について
質問者:AIが購買行動に及ぼす影響について、売り手側の行動が変わることはもちろん、買い手側もAIを活用してそのまま購入するかたちが増えてくるかもしれません。私自身もそのような手法が便利だと思っています。
消費者の購買行動が変化すると、カタログ、EC、物流、決済などの価値はどのように変化するとお考えですか? また、御社が最も恩恵を受ける立場としてどの部分が挙げられると見ていますか?
反対に、こうした変化によって最も影響を受け、対応が難しいと懸念されるのはどの部分だとお考えでしょうか? 漠然とした質問で恐縮ですが、現在の時点でのご見解をお聞かせください。
鶴見:特に「若い世代」という言葉で表現すると少し抽象的ではありますが、「AIに聞いて買う」というタイプの購買行動の比率が増加していると感じます。具体的なケースで申し上げると、当社のある事業では、全体の約10パーセントから15パーセント程度がAIを経由した注文となっています。
これまでの購買行動は、Googleやモールのサイトの検索機能を用いて、自分が欲しいものを入力し、選択する自己完結型の選択が主流でした。
しかし現在では、AIとやり取りを行い、「だったら何を買えばいいですか?」という最終的なプロンプトや指示を経て、「こういうおすすめがあります」のようなステップに至ることが増えてきているというのが実態だと感じています。
当社としても、現在注目されているLLMOやAIO(AI Optimization)といった分野、いわゆる以前はSEOと呼ばれた領域について、AIに選ばれるためのサイト構築やインターネット上での情報公開の最適化に取り組む必要があると認識しています。
EC企業各社がこうした部分に力を入れてテストを重ねている状況に対し、当社も研究を重ね、AIに選ばれる存在となることが非常に重要だと考えています。
このような取り組みがうまくいけば、大きな恩恵を受けることができると思いますし、こうした流れはおそらく変えられないと考えています。
この流れを先取りし、知見を蓄積していくことが重要です。
幸い当社には、ECも含むマーケティングサービスを提供する複数の子会社があり、それぞれが同時にさまざまな実験を行っています。その結果として得られるノウハウやナレッジをグループ内で共有しています。こうしたシナジーを活かしながら、いち早く対応していきたいと思います。


新着ログ
「小売業」のログ