2027年3月期第2四半期決算説明
杏林製薬、中期経営計画で掲げる導入戦略は着実に進展 4年間で10件以上の導入品獲得に向けてさらなる成長投資を進める
目次
荻原豊氏(以下、荻原):杏林製薬株式会社、代表取締役社長CEOの荻原です。本日は決算説明会にご参集いただき、ありがとうございます。
連結決算の概況と連結業績予想の修正、中期経営計画の進捗状況についてご説明します。
2027年3月期 第2四半期(中間期)業績のポイント/対予想
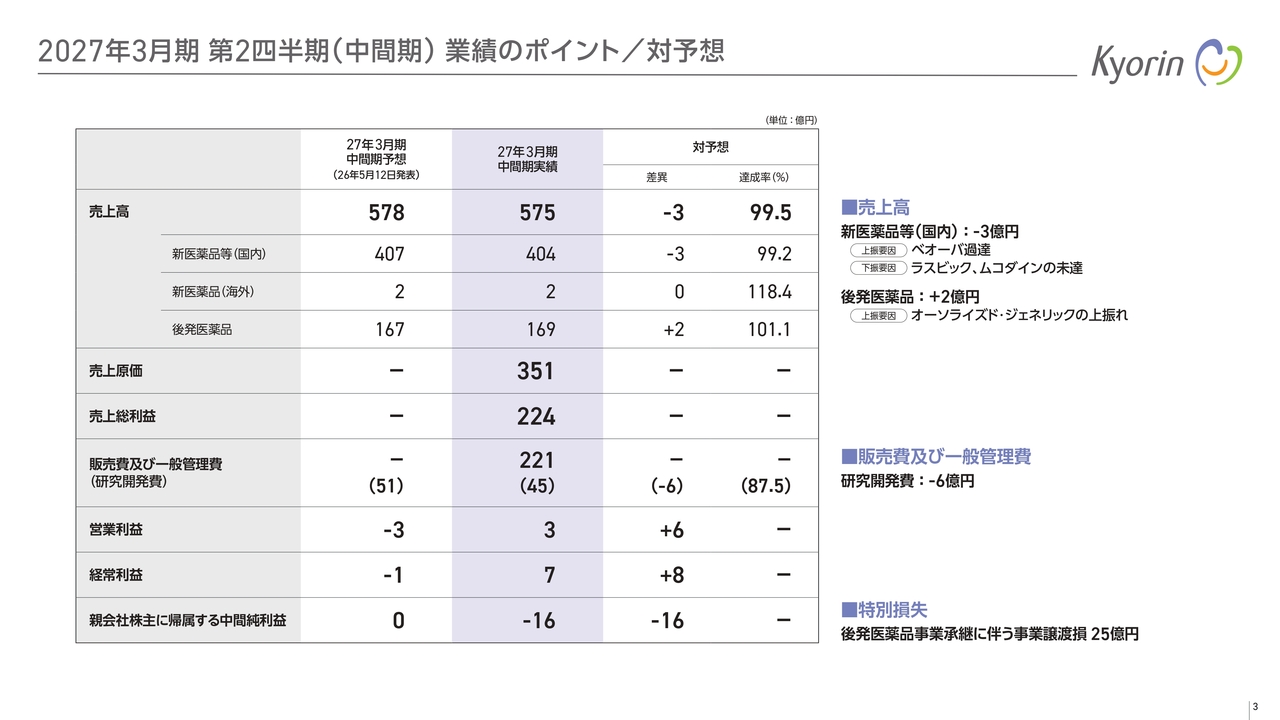
最初に第2四半期の業績について、予想と比較してご説明します。売上高は達成率99.5パーセントと、ほぼ予想どおりの実績となりました。「ベオーバ」の売上は予想を大きく上回りました。一方、「ラスビック」「ムコダイン」は呼吸器感染症の流行が例年よりも少なかったことにより、未達となりました。
営業利益は、研究費を中心に期ずれなどがあり、第2四半期は予想を上回る3億円で着地しました。
親会社株主に帰属する中間純利益は、後発医薬品事業の承継に伴う特別損失を25億円計上した結果、16億円の赤字となりました。
2027年3月期 第2四半期(中間期)業績のポイント/対前年
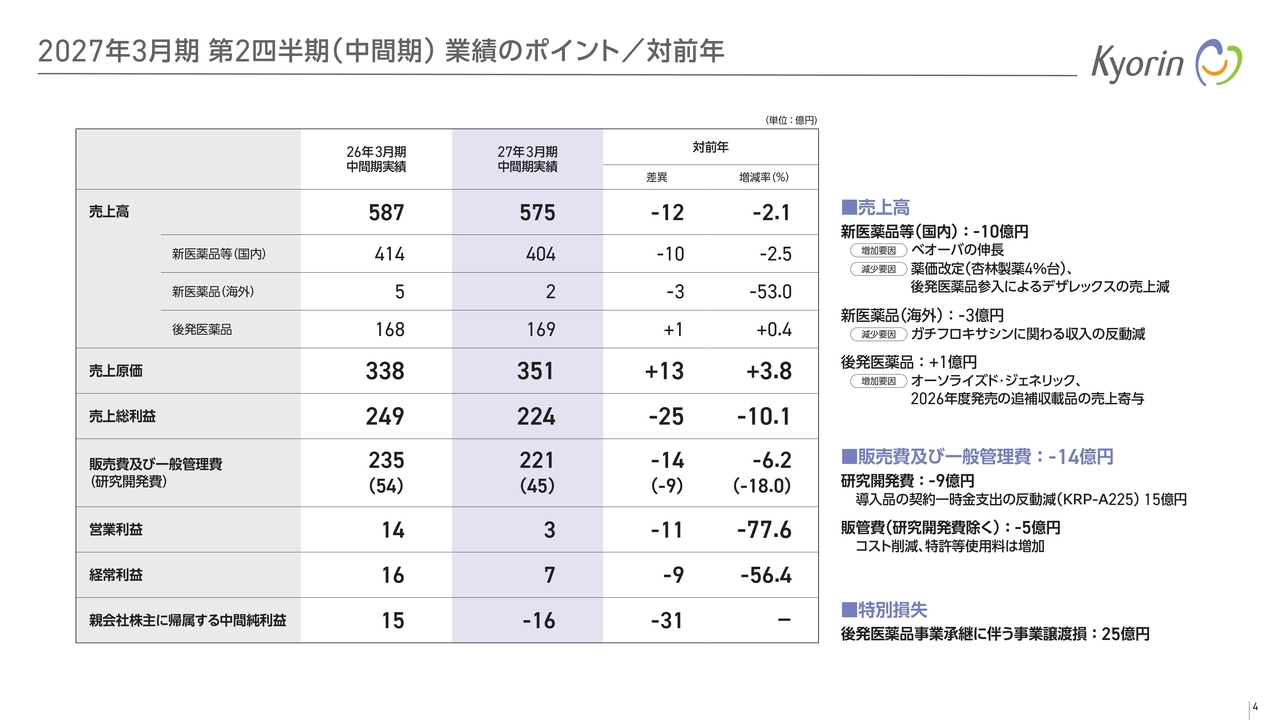
前年との比較についてご説明します。売上高は、先ほどご説明したとおり「ベオーバ」が順調に伸長しています。一方で「デザレックス」の後発医薬品参入等の影響により、前年比で12億円の減少となりました。
販売費及び一般管理費は、研究開発費が昨年の導入一時金(KRP-A225)の反動減などにより9億円の減少となり、その他の販管費のコスト削減もあり14億円の減少となりました。
結果として、営業利益は3億円となりました。親会社株主に帰属する中間純利益は後発医薬品事業の承継に伴う特別損失の計上により、前年比で31億円の減少となっています。
2027年3月期 第2四半期(中間期)製品別売上状況
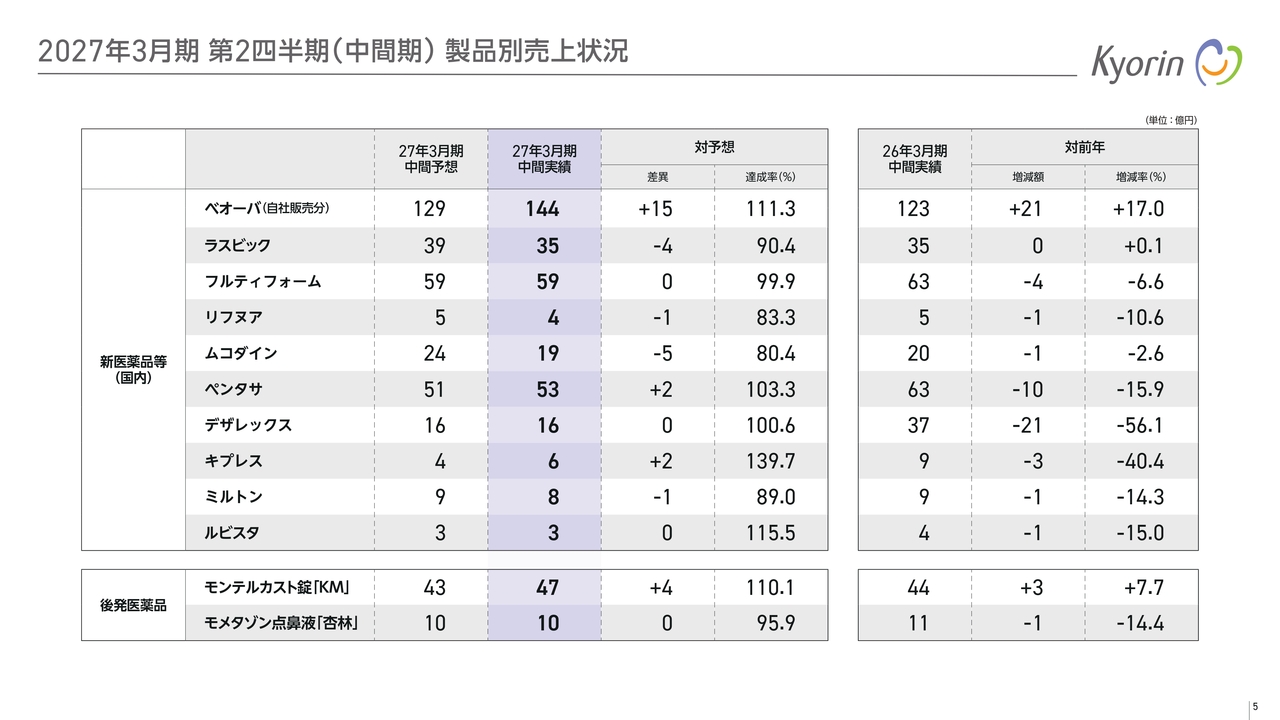
各製品の状況です。「ベオーバ」は予想に対して15億円上回り、達成率111.3パーセントと順調に進展しています。
「ラスビック」と「ムコダイン」は未達でした。これは、呼吸器感染症の流行が想定を下回ったことが主な原因です。一方でシェアについては、「ムコダイン」は9月単月で34.7パーセントとなり、前年の23.5パーセントから大きく伸びています。「ラスビック」もシェアを拡大しているため、感染症の高需要期であるこれからの冬場のシーズンに挽回できると考えています。他の品目については、ほぼ予想どおりに進捗しています。
なお、スライドには記載していませんが、8月よりコプロモーション(共同販売促進)を開始した「アレジオン眼瞼クリーム0.5%」の売上は、この第2四半期から計上されています。
2027年3月期 連結業績予想
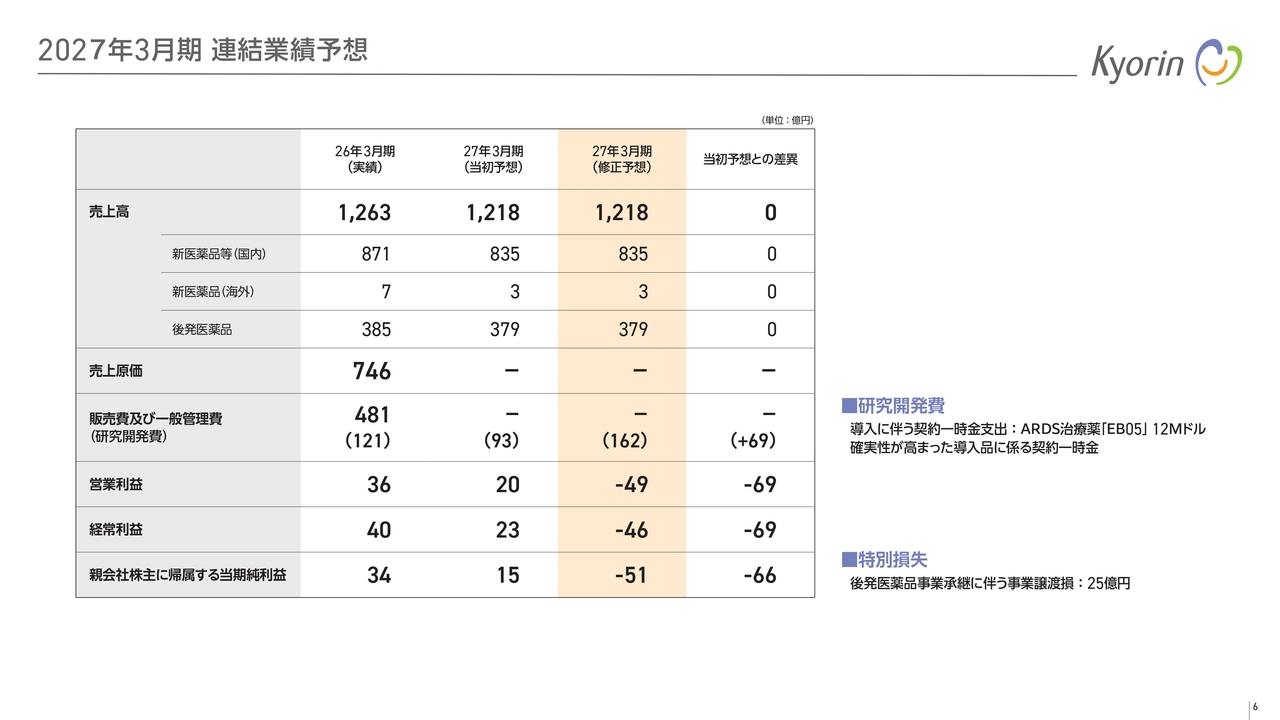
通期予想についてです。昨日プレスリリースしたARDS(急性呼吸窮迫症候群)治療薬の導入に伴う契約一時金として12ミリオンドルの支出と、まだ契約締結には至っていないものの、確実性が高まった導入品に係る契約一時金に加え、後発医薬品事業の承継に伴う特別損失25億円を見込んで、修正することとしました。
売上高などのその他の項目については、当初予想を据え置いています。
今回の業績予想修正に反映した導入品は、いずれも開発後期(レイトステージ)にあり、当社の持続的な成長に寄与する案件と認識しており、この契約一時金は前向きな投資と捉えています。
現行の中期経営計画では、導入品の獲得を最優先事項として取り組んでおり、この半年間で順調に成果を上げられていると考えています。
今後も持続的な成長に寄与する案件があれば、一時的な業績の下振れに萎縮することなく、戦略を推進していきたいと考えています。
2027年3月期 製品別売上予想 ※当初予想の変更なし
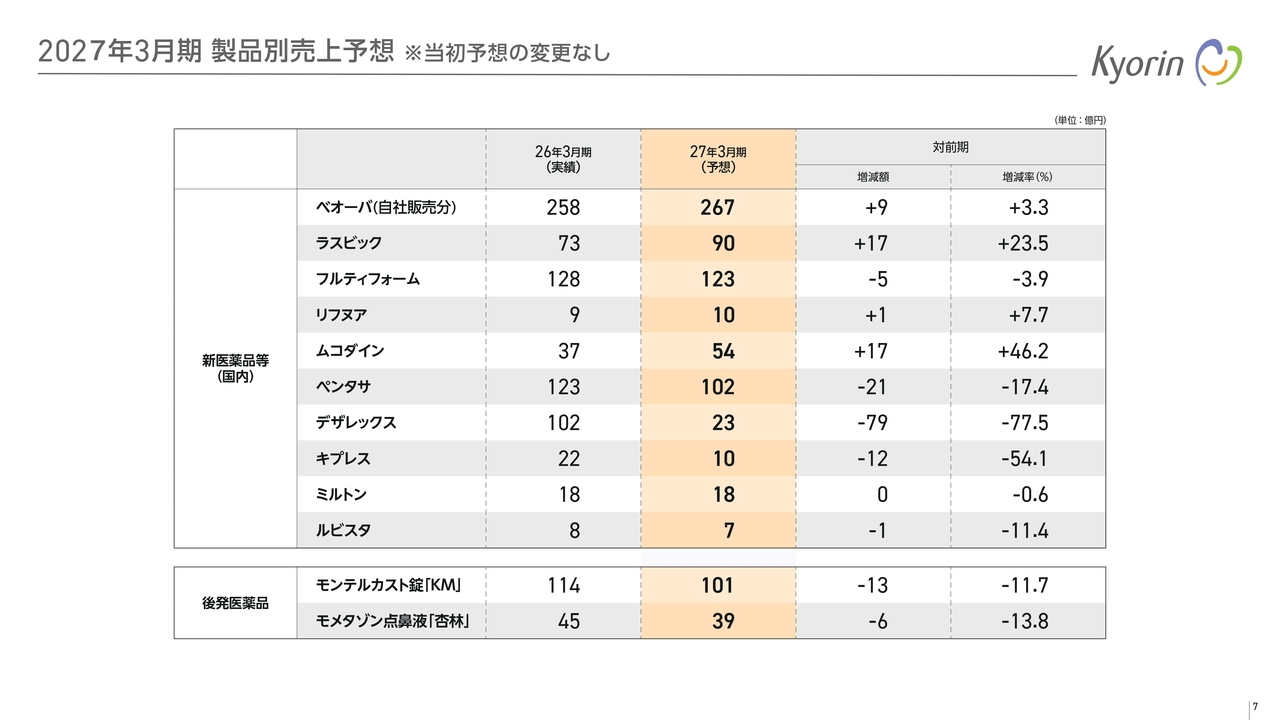
各製品の売上予想については、多少のバラつきが見られるものの、第2四半期までの合計ではほぼ予想どおりに進捗しているため修正は行いません。引き続き、通期の売上予想達成を目指します。
中期経営計画 「Vision 110 -Stage2-」の位置付けと5つの事業戦略
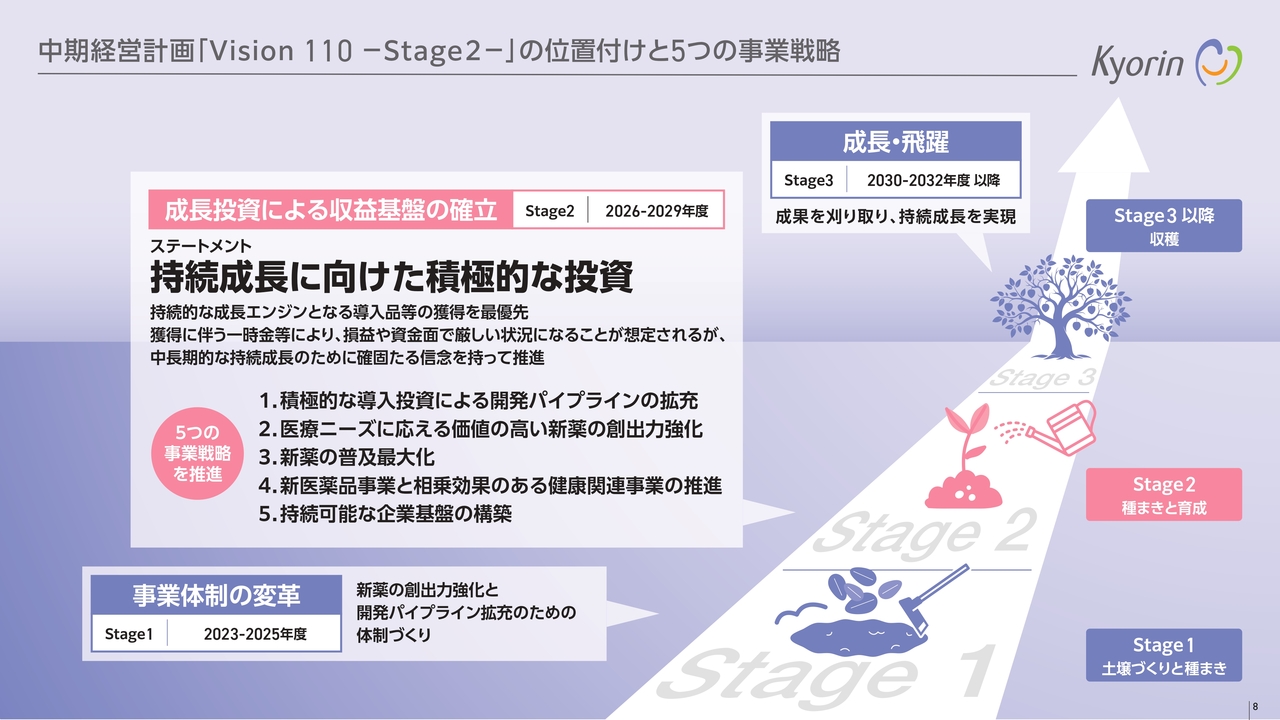
中期経営計画「Vision 110 -Stage2-」(以下、「Stage2」)の進捗についてご説明します。先ほどもお伝えしたとおり、「Stage2」では導入品獲得のための投資を最優先に進めています。
将来の持続成長基盤を構築するため、確固たる信念を持って、この戦略をさらに推進していきます。
導入の進捗
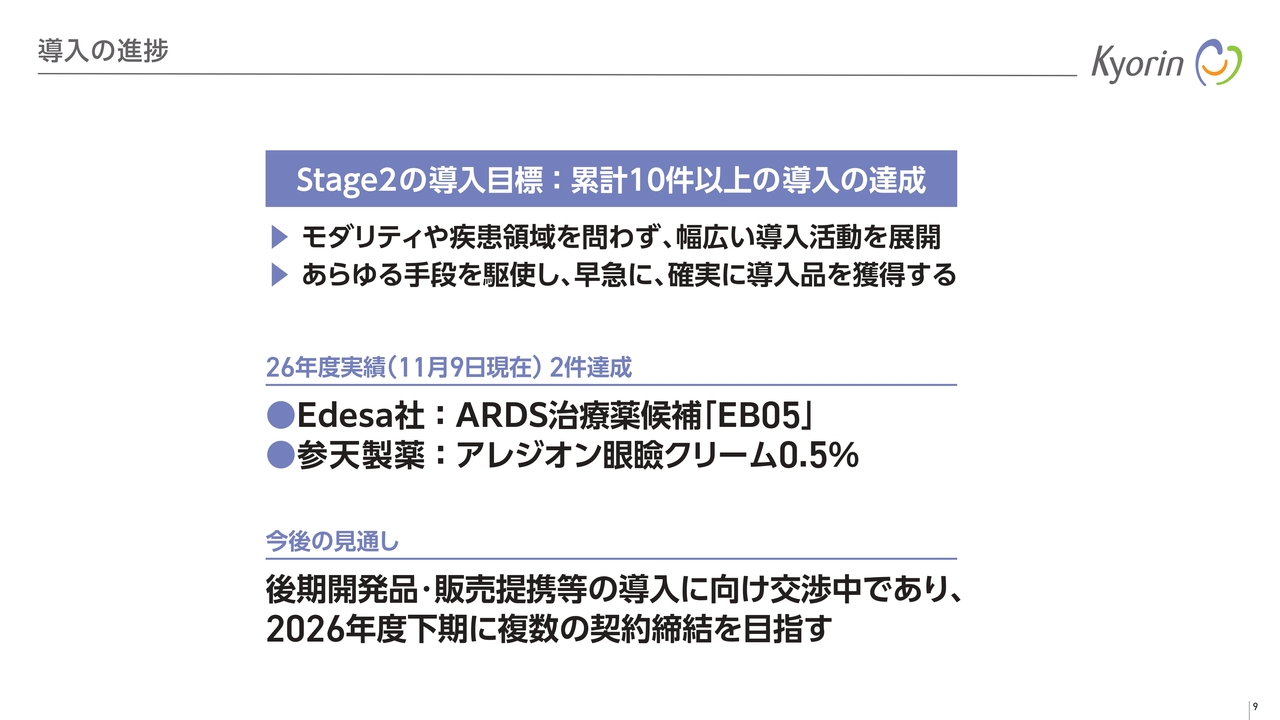
導入投資の進捗についてです。幅広いモダリティや疾患領域を対象に、導入活動を進めています。「Stage2」の4年間で10件の導入を目標としており、2026年度はすでに2件の導入品を獲得しました。
現在、レイトステージにある開発品や早期の収益が見込める販売提携品など、複数の品目について交渉中です。2026年度下期中に、追加で複数案件の契約を締結したいと考えています。
ARDS治療薬「EB05」について
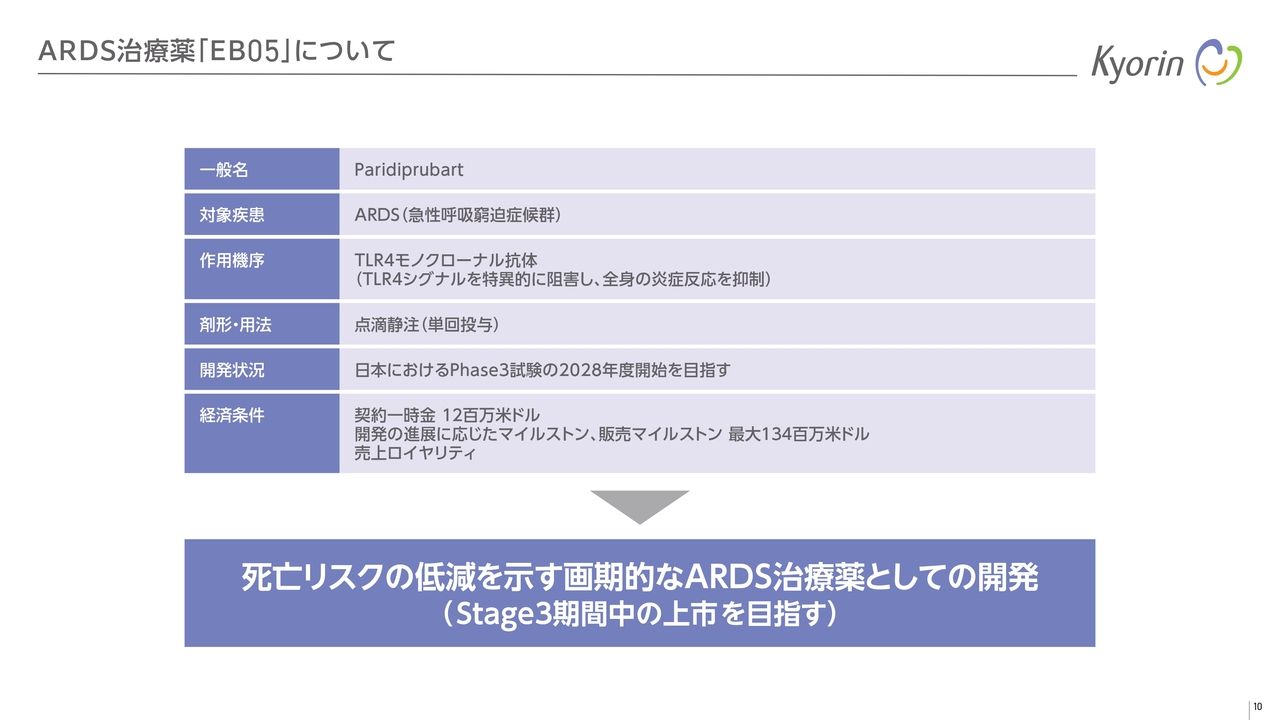
今年度あらたに獲得した2件についてご紹介します。まず、昨日カナダのEdesa Biotech, Inc.(以下、Edesa社)と契約を締結したARDS治療薬「EB05」(一般名:Paridiprubart)についてご説明します。
本剤はARDSの治療薬候補で、日本では2028年度までにPhase3試験を開始する予定です。「Stage3」の期間中の上市を目指していきます。
ARDS(急性呼吸窮迫症候群)について
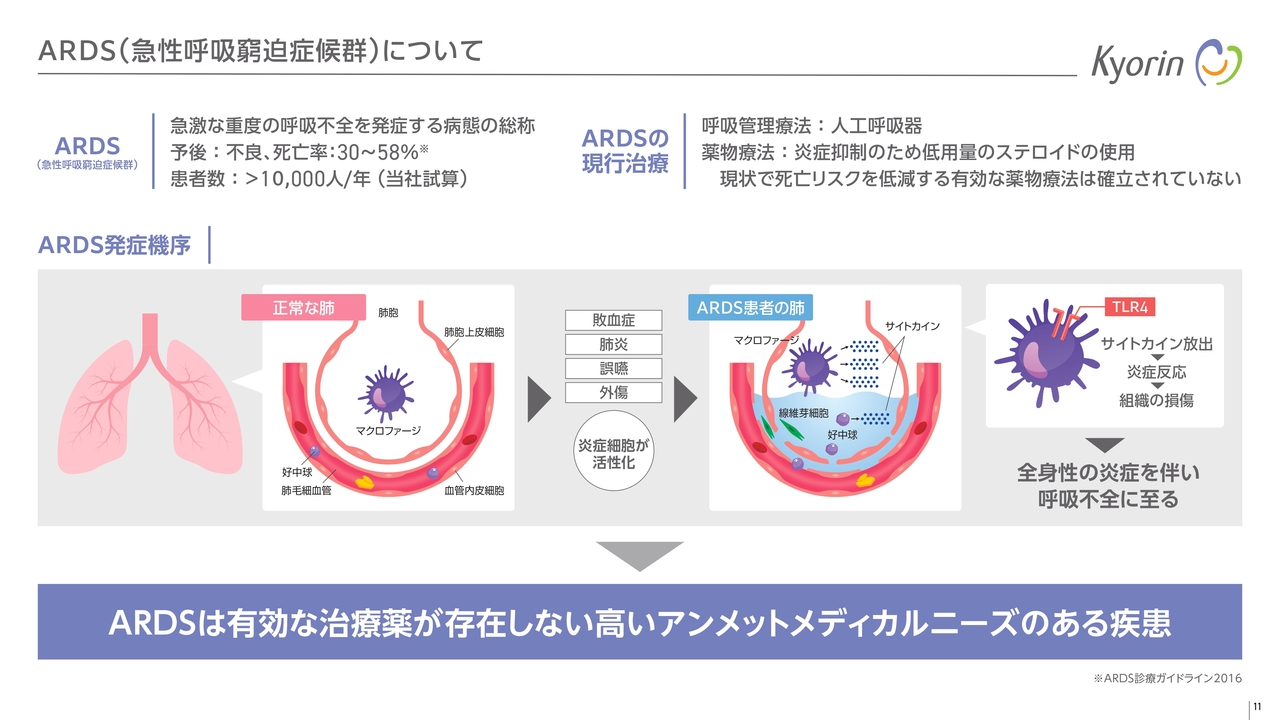
対象疾患であるARDSについてご説明します。ARDSは敗血症や肺炎をきっかけに発症する重度の呼吸不全で、予後不良の重篤な疾患です。
死亡率は30パーセントから58パーセントと非常に高いものの、死亡リスクを低減する有効な薬物治療が確立されておらず、高いアンメットメディカルニーズ(満たされていない医療ニーズ)がある疾患です。
本剤は、TLR4(Toll様受容体4)のシグナル伝達経路を阻害することで、サイトカインの放出を抑え、全身性の炎症を抑制することが期待されています。
ARDS治療薬「EB05」の開発状況(Edesa社実施)
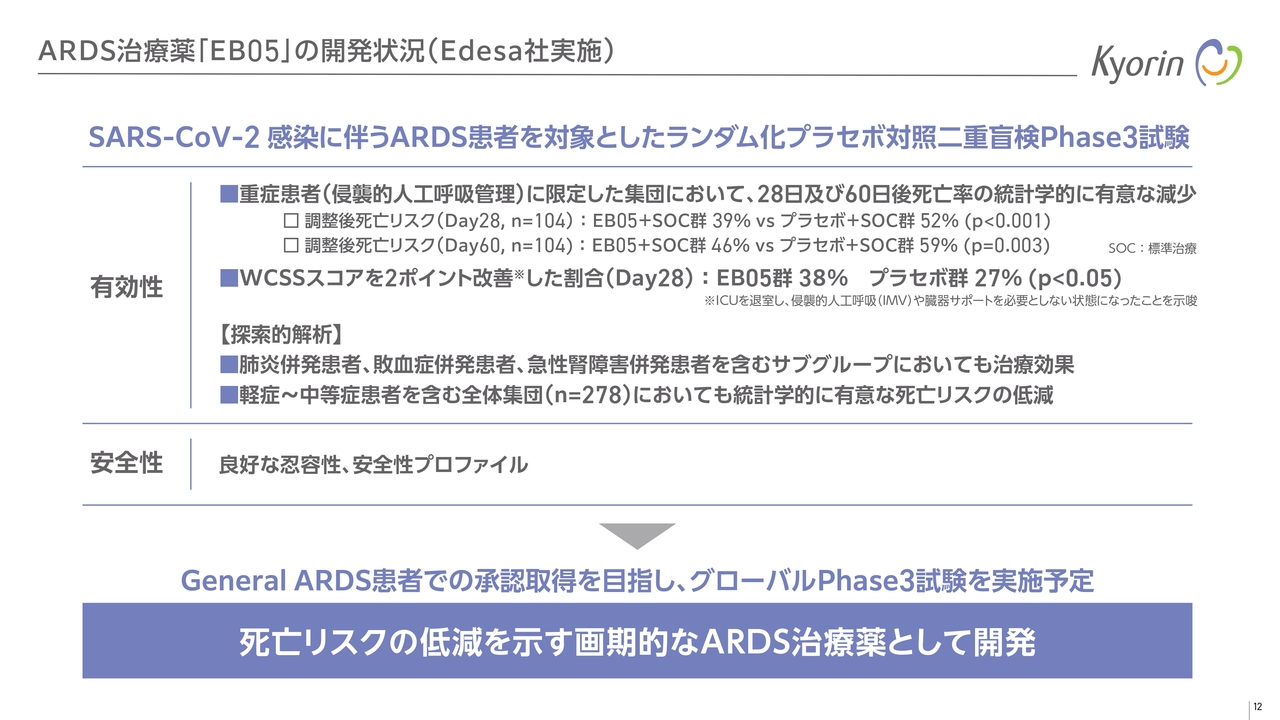
ARDS治療薬「EB05」の現在の開発状況です。Edesa社は、SARS-CoV-2陽性のARDS患者を対象に試験を実施し、標準治療に「EB05」を追加した群で死亡率の有意な減少を確認しました。
また探索的解析では、ARDSの原因疾患として多く見られる肺炎などを併発した患者や、幅広い患者集団でも死亡リスクを低下させる結果が得られています。
今後はSARS-CoV-2陽性の患者に限らず、ジェネラルなARDS患者を対象とした承認取得を目指し、日本でのPhase3試験を2028年度までに開始する予定です。引き続き、生存率の改善を示す画期的なARDS治療薬として開発を進めていきます。
試験の詳細については、Edesa社のホームページをご参照ください。
アレジオン眼瞼クリーム0.5%について
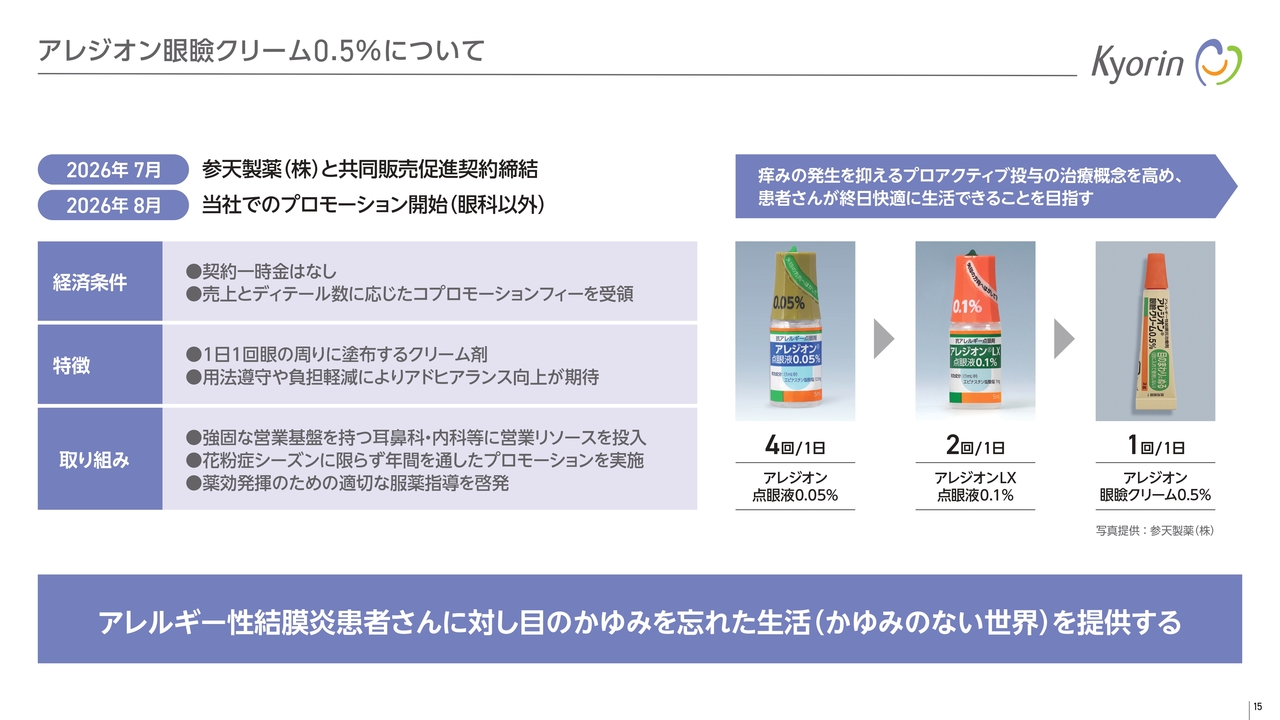
8月からコプロモーションを開始した「アレジオン眼瞼クリーム0.5%」についてご説明します。「アレジオン眼瞼クリーム0.5%」は「デザレックス」と同じ耳鼻科や内科などをターゲットとし、後発医薬品が参入した「デザレックス」のリソースを「アレジオン眼瞼クリーム0.5%」に充てプロモーションを展開しています。
医療機関からはポジティブな反応をいただいており、花粉シーズンに限らず、年間を通してアレルギー性結膜炎の患者さんに「かゆみのない世界」を提供できるよう、全力で取り組んでいきます。
研究開発パイプラインの状況
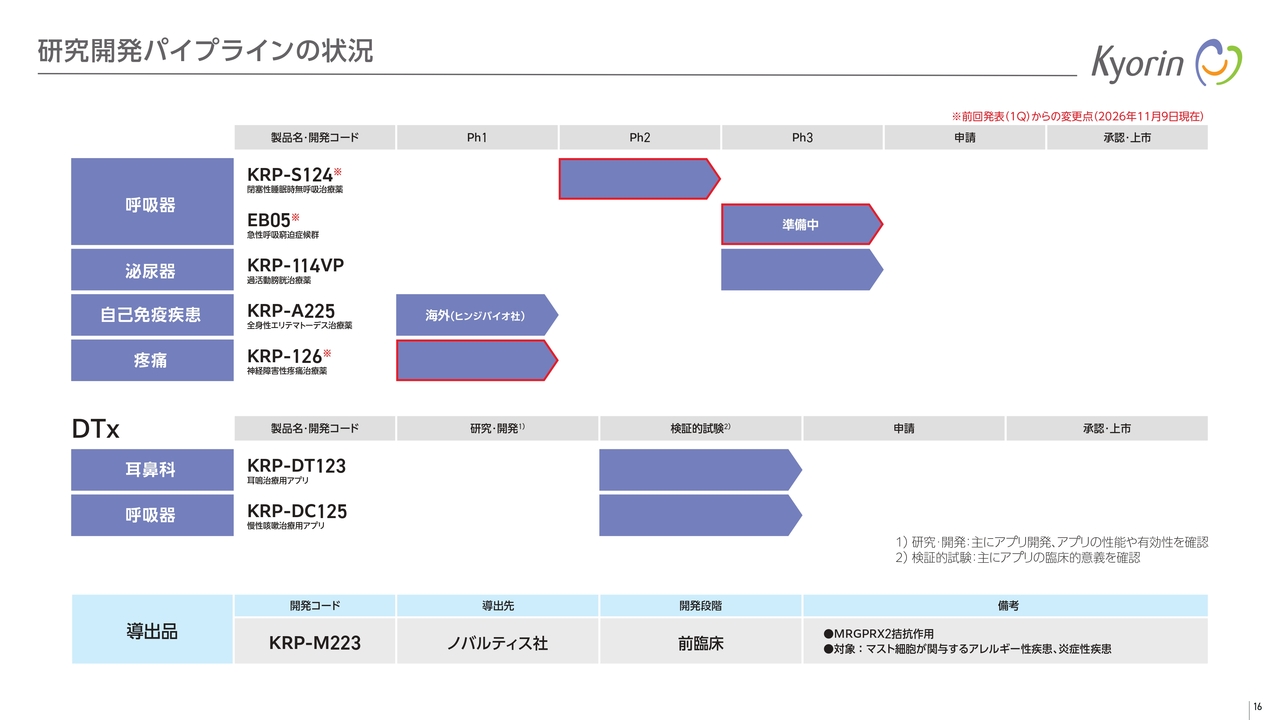
開発パイプラインの状況です。スライドの図の赤枠で囲んだ部分が進展のあった箇所になります。このたび閉塞性睡眠時無呼吸治療薬「KRP-S124」の海外でのPhase2a試験を開始しました。
また、先ほどご説明したARDS治療薬「EB05」が新たに加わりました。さらに、神経障害性疼痛治療薬「KRP-126」はPhase1試験を開始しています。
パイプライン数は着実に増加していますが、持続的な成長を実現するため、パイプラインのさらなる充実を目指していきます。
主力品の状況/ベオーバ(過活動膀胱治療剤)
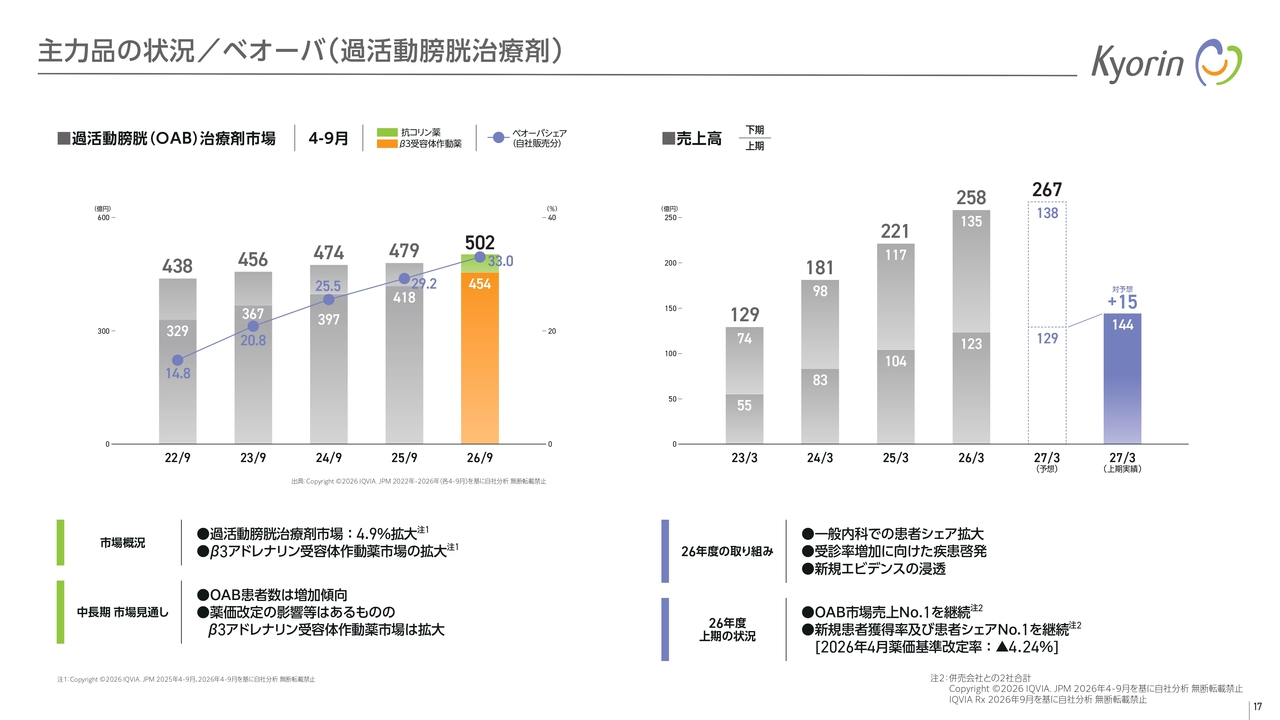
主力3製品についてご説明します。「ベオーバ」については、新患の掘り起こしなどの取り組みを進めており、上期の売上は予想を大きく上回って推移しています。下期についても、足元では上期と同様のとても好調なトレンドが続いています。
「ベオーバ」は収益性が高く、業績への影響が大きい製品です。年間売上予想の267億円を上回る300億円の大台を見据えて取り組んでいます。
主力品の状況/ラスビック(ニューキノロン系抗菌剤)
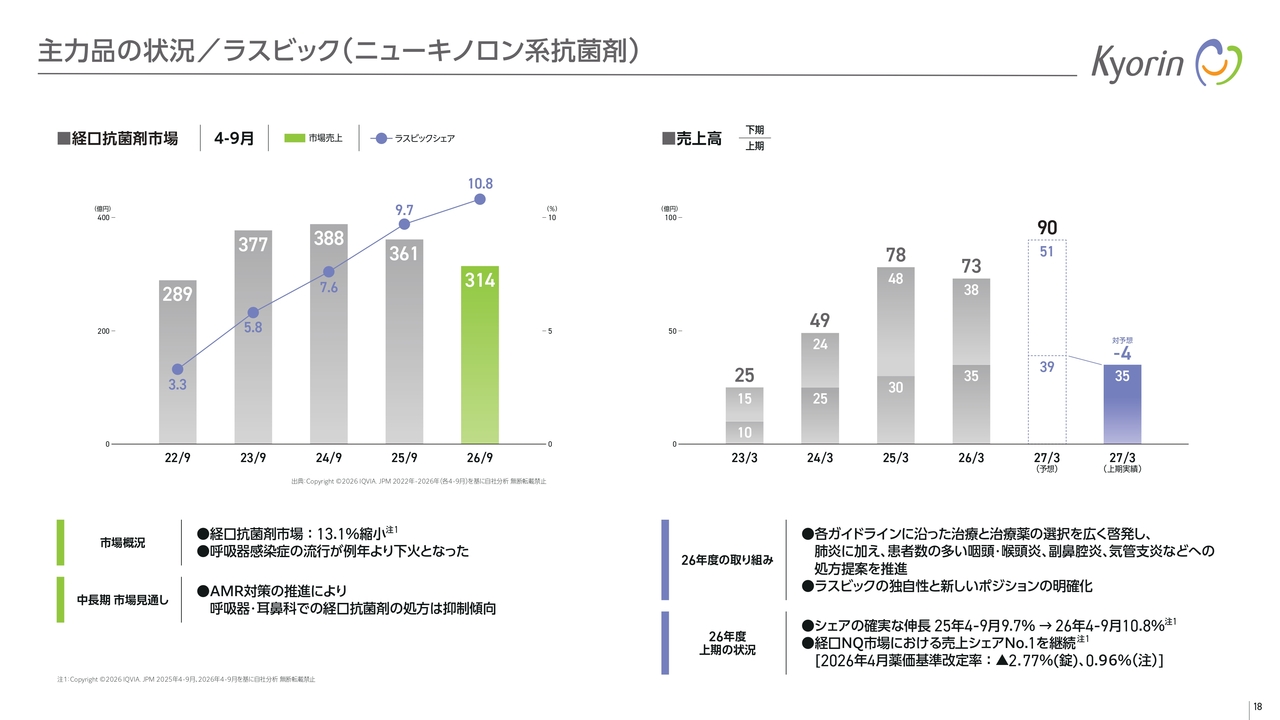
「ラスビック」については、呼吸器感染症の流行が想定を下回ったこともあり、上期は予想に対して4億円の未達でした。しかしながら、薬価改定を考慮すると、販売数量は前年より着実に伸びています。
また、経口抗菌剤の市場シェアは前年の9.7パーセントから10.8パーセントへとプラス1.1パーセント向上しており、ニューキノロン系抗菌剤市場ではシェアNo.1を維持しています。
高需要期に向けた地盤固めは着実に進んでいるため、通期予想の90億円の達成は十分可能だと考えています。
主力品の状況/サチュロの普及最大化 ※規制当局からの適応追加の承認取得を前提
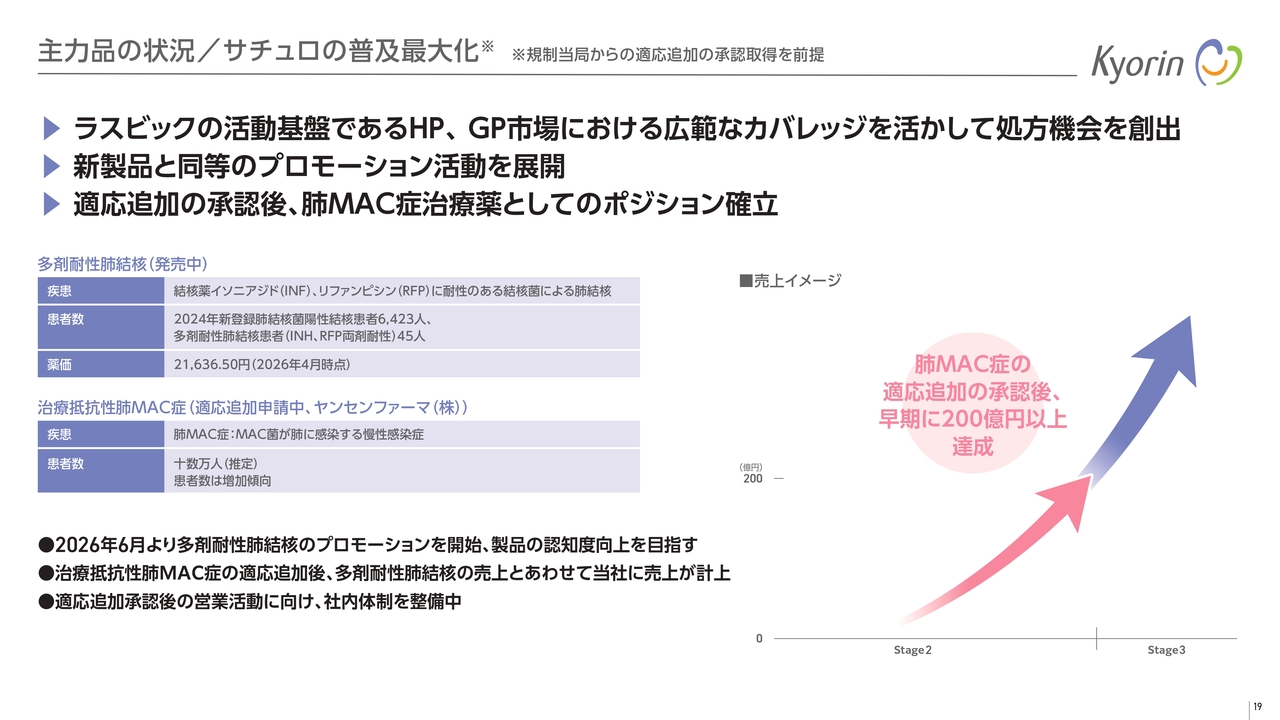
「サチュロ」は現在、治療抵抗性肺MAC症への適応追加を申請中です。承認取得後にスタートダッシュを切れるよう準備を進めており、早期に売上200億円達成を目指します。
新薬の普及最大化
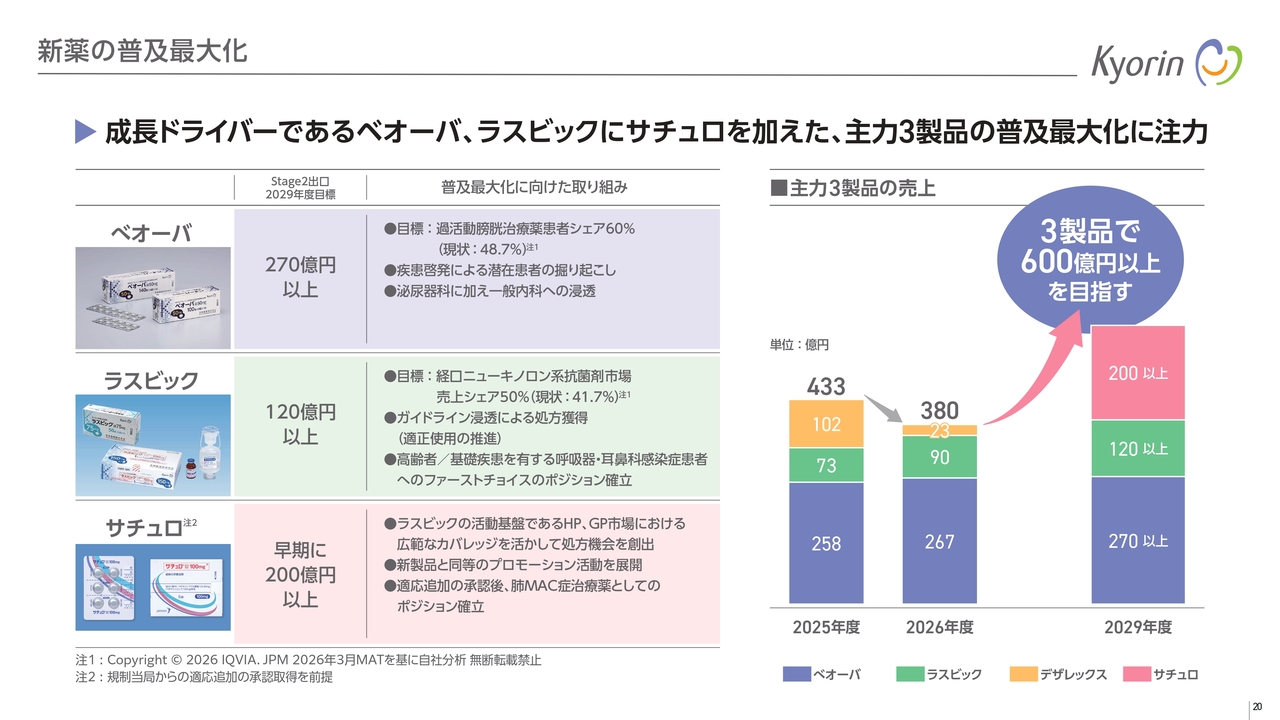
現中期経営計画では、「ベオーバ」「ラスビック」「サチュロ」の3製品を成長ドライバーとして位置づけ、取り組みを進めています。
「ベオーバ」の売上目標は、「Stage2」終了時点で270億円以上としています。売上は順調に推移しており、300億円の大台を超える可能性が高いと考えています。
2029年度の「Stage2」出口で、3製品で600億円以上という目標達成に向けて、取り組みを進めていきます。
これら3製品以外にも、「アレジオン眼瞼クリーム0.5%」のように現中期経営計画期間中に利益貢献が可能な販売提携品の導入に向けて、交渉を進めています。これからにご期待いただければと思います。
後発医薬品事業の承継について
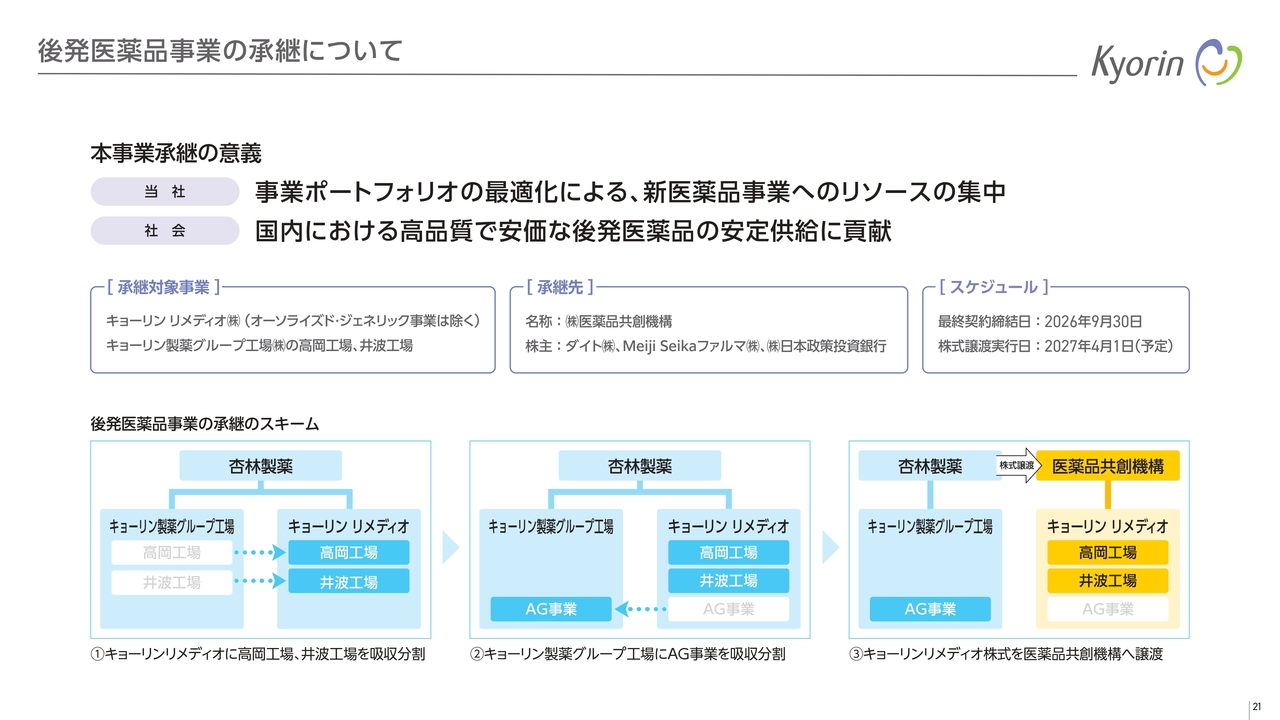
後発医薬品事業の承継についてご説明します。今回の承継の意義は、事業ポートフォリオを最適化して新医薬品事業にリソースを集中させること、そして後発医薬品の安定供給に貢献することにあります。
新医薬品事業にリソースを集中することで、これまで以上に積極的かつ迅速な事業展開が可能になると考えています。
今回の承継は、当社にとっても大きな転換点になると捉えています。今後は、2027年4月1日の株式譲渡の実行に向けて準備を進めます。
Stage2における成長投資の実行
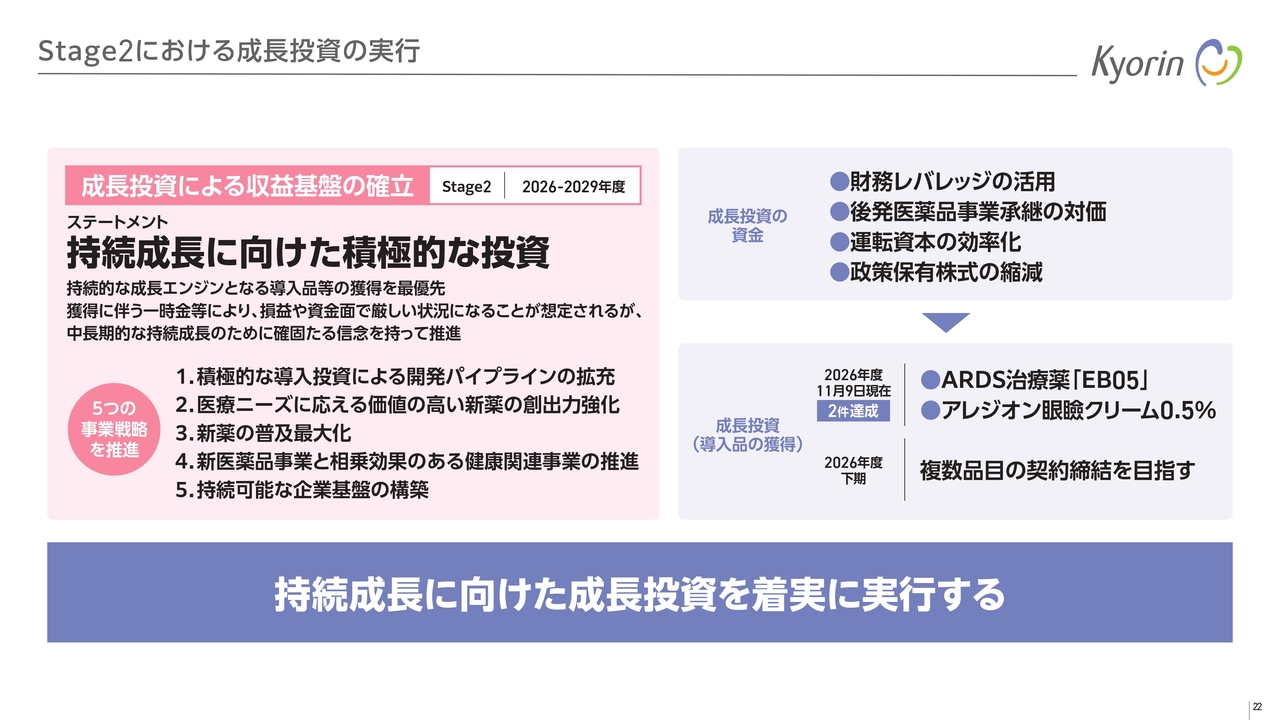
現中期経営計画では、パイプライン拡充のための成長投資を最優先に進めています。これらの資金は、借入金を活用しつつ、後発医薬品事業の承継で得られる対価や運転資本の効率化などを組み合わせて確保する方針です。今期中にさらに複数品目の導入に向けた契約締結を目指し、全力で戦略を推進します。
ご説明は以上です。今後ともみなさまのご支援を賜りますよう、よろしくお願いします。
質疑応答:「EB05」のポテンシャルと価値評価について
質問者:ARDS治療薬「EB05」について、どの程度のポテンシャルを期待されているのか教えてください。
Edesa社の時価総額が20ミリオンドルから30ミリオンドルという中で、一時金として12ミリオンドルを支払うことになるとのことですが、現在の株式市場での評価と比較すると、御社はかなり高く評価されているように見受けられます。
株式市場は何を見落としているとお考えなのか、また御社はどのようなところにポテンシャルを見いだしているのかについてお答えいただけないでしょうか?
荻原:株価に関しては、私どもがお話しできる立場にはありません。私どもが考えるポテンシャルについては、担当の石山よりご説明します。
石山順一氏(以下、石山):常務執行役員CSO創薬本部長の石山です。まず「EB05」は、SARS-CoV-2感染に伴うARDS患者に関するPhase3の試験結果が公表されています。
ARDSの死亡率は約30パーセントから約40パーセントにのぼり、現状においても、明確な有効性を示す確立された治療法が存在しない状況です。
このような中で、SARS-CoV-2感染に伴うARDS患者を対象としたPhase3の結果は、人工呼吸器を装着する重症患者層を対象とした解析において、トータルでは死亡率が13ポイント改善し、相対比の解析では25パーセントの改善というデータが示されています。
このように死亡率が高く有効な治療薬がない疾患において、10パーセント以上の死亡率の改善が見られることは、臨床的にも意義が高いと当社は判断しています。
また探索的解析においても、肺炎や敗血症を併発している患者や、人工呼吸器を装着していない患者を含めた全ポピュレーションでの解析において、ほぼ同様の傾向が確認されています。
今後、ジェネラルなARDSに適応を拡大していくに当たり、肺炎や敗血症を併発している患者層、すなわちジェネラルなARDSとの関連が示唆される患者層においても同様の傾向が見られていることは、適応拡大に向けて有力なデータであると判断しています。
これらを総合的に勘案し、将来的に当社を支える製品に成長するポテンシャルがあると見込んでいます。
荻原:先ほどもご説明したように、本製品は命に関わる症状を持つ患者さまの死亡率を改善するという点で、大きな可能性を秘めたものだと考えています。
質疑応答:今後の研究開発費の見通しについて
質問者:今後の研究開発費の見通しについてうかがいます。半年前に中期経営計画の「Stage2」で研究開発費を350億円から400億円と示されていたかと思います。
まだ交渉中の案件が多いというお話でしたので、半年前からそれほど見通しが変わっていない可能性もあるとは思いますが、現状の交渉状況を踏まえた場合、当面の研究開発費の見通しに変化があるのかどうかについてお聞かせいただければと思います。
黒瀬保至氏:取締役CFO・CStO経営企画部長の黒瀬です。中期経営計画の研究開発費は、基本的にその時点で私どもが保有しているパイプラインに係る研究費として設定しています。
一方で、新たに獲得する導入品については、戦略的投資の枠組みである300億円から400億円に仕分けしています。
今後については、新たに獲得した導入品の契約に伴う一時金や、マイルストーンの支払いが研究開発費に計上される部分が出てきます。また、獲得したパイプラインの臨床試験が進むことによって、新たな研究開発費が発生する可能性もあります。
品目によってボラティリティがあるため、具体的な金額についてはお伝えできませんが、そのような背景であるとご認識いただければと思います。
質問者:中期経営計画で示されていた研究開発費という科目は、もともとその時点で保有していたパイプラインの分という理解でよろしいでしょうか?
また、戦略的投資として挙げられている300億円から400億円には、契約一時金や獲得後に発生するマイルストーンや研究開発費も含まれるということでしょうか?
荻原:おっしゃるとおりです。
質問者:そうすると、開示されている今期の69億円だけでも、300億円から400億円に対して進捗率がかなり高いように感じます。これは順調に進んでいるという理解でよろしいでしょうか?
また場合によっては、この400億円を超えるような投資もご検討される可能性があるのでしょうか?
荻原:現状では計画や戦略に沿って進めており、300億円から400億円の範囲内で積み上げていく段階にあると考えています。
その枠を超える場合は別の検討事項になりますので、方針が変更された場合には、あらためてみなさまにご報告します。
質疑応答:今期導入品の品目数について
質問者:今期の導入について確認させてください。「EB05」の契約一時金が日本円で20億円弱、修正分が合計69億円ということで、残りは約50億円だと思います。これは複数の品目ですか? それとも1品目ですか?
荻原:契約の確実性が高まった1品目を見込んでいます。
質問者:それに加えて、販売提携も別途期待していいということですか?
荻原:はい。それは別のお話になりますので、時期が来たら公表したいと思います。
質疑応答:「サチュロ」の売上状況と肺MAC症への適応承認時期について
質問者:「サチュロ」についてお聞きします。多剤耐性肺結核での現状の売上や規模感について教えてください。またおそらく来年度になると思いますが、肺MAC症への承認時期について、その際に垂直立ち上がりを期待してよいのか、プロモーションの感触についてお聴かせください。
田村徳昭氏(以下、田村):取締役CCO医薬営業本部長の田村です。「サチュロ」の多剤耐性肺結核の売上については、現状ではヤンセンファーマ社に計上されているため、当社からの回答は控えます。
また肺MAC症治療薬としてのプロモーションは、まだ製造販売承認前であるため、現状では行っていません。
現時点での適応症については多剤耐性肺結核ということで、極めて限られた医療機関で、専門性の高い医師が処方しているのみという状況です。したがって現状では、「サチュロ」という薬剤の認知度向上に注力し、適正使用情報の提供に専念している段階です。
今後の肺MAC症への適応追加に向けては、立ち上げのスピードが重要と考えています。それに対応できるような知識やスキルベースのトレーニングを現在実施しています。
荻原:承認の時期については、現時点では明確にお答えすることはできませんが、承認が取れれば、先ほどのお話のとおり一気にダッシュしていく予定です。そのための準備を着々と進めています。
質疑応答:「EB05」の開発状況について
質問者:「EB05」についてうかがいます。
SARS-CoV-2感染由来のARDSにおいては有効でしたが、ジェネラルなARDSの場合には他のさまざまな炎症もあります。何を基準に選定したのかという点について、データや定性的な理由でもかまいませんので、アップデートをいただきたいです。
またSARS-CoV-2感染由来のARDSに関しては、補体をターゲットとしたものも良いデータが出ていたように思います。それでもあえてこのモード・オブ・アクション(MOA)を選ばれた背景についてご説明いただけないでしょうか?
石山:まず「EB05」に関しては、先ほどもご説明したように、探索的解析の中で、ジェネラルなARDSと結びつくような肺炎や敗血症といったポピュレーションでも同様の傾向のデータが得られている点が、一つのサポーティブな結果であると認識しています。
さらに、メカニズム的な部分については、TLR4の抗体に関しては、活性化に必要なリガンドが結合して二量体を形成した後に、シグナルが活性化するというメカニズムがあります。この二量体形成を抑えるということで、さまざまなリガンドに対して有効な抑制効果を発揮できるのではないかという科学的な裏付けもあります。
これらを総合的に考慮し、ジェネラルなARDSにおいても、現在見えているような有効性が期待できると判断し、最終的に獲得したという経緯です。
質疑応答:「EB05」のポテンシャルについて
質問者:「EB05」のポテンシャルについておうかがいします。5月の決算時に、荻原社長が『今後の導入品について、数百億円以上のポテンシャルがある製品に絞っていく』とおっしゃっていたと思います。
この製品と、確実性が高まった導入品は、いずれも数百億円以上のポテンシャルがある製品と見てよろしいのでしょうか?
荻原:今回導入した製品やこれから導入予定の製品について、売上のポテンシャルとして数十億円を目指しているわけではありません。私どもとしては、100億円以上の成長が期待できる製品を導入したいと考えています。
今回導入した「EB05」についても、3桁以上の売上が期待できると考えています。
質疑応答:重点3領域以外の製品導入の可能性について
質問者:「Stage2」の導入目標で「累計10件以上の導入の達成」と設定されています。モダリティや疾患領域は特に問わないとのことでしたが、現時点では「EB05」と「アレジオン眼瞼クリーム0.5%」はいわゆる重点3領域に限られているように思います。
先ほどご説明の中で、下期に複数の案件を獲得していくとのお話もありましたが、その中に重点3領域以外の製品が含まれる可能性はあるのでしょうか?
荻原:現在取り組んでいる導入については、呼吸器やそれに近い分野のものが結果的に多くなっています。これは、現行の営業活動との親和性が高いためです。ただし、それだけに限らず、当社の事業にとって必要であると判断したものについては積極的に導入を進めていく方針です。
したがって、今後導入する対象が必ずしも呼吸器や耳鼻科、泌尿器といった分野に限定されるわけではありません。場合によっては、例えば希少疾病のような領域についても検討していく必要があると考えています。
希少疾病の観点でいうと、すでに「ペンタサ」という薬剤が希少疾病に該当しており、これは日本国内ではおそらく第1号の薬剤だったと思います。このように、希少疾病に関する実績や経験もあるため、今後そのような領域も選択肢の一つに含まれています。
質問者:そのような製品が増えていく場合、営業人員を増やすといった想定もあるのでしょうか?
荻原:今の人員を大きく変更する予定はありません。ただし場合によっては、営業においても新たな営業手法の開発が必要になります。
現時点でも営業手法の改善には常に取り組んでおり、いわゆる「杏林流」といわれるチーム制を導入し、顧客を面的に囲む方法を行っています。今後はこれに加え、製品に応じた新たな営業活動を開発していく予定です。
質疑応答:「ムコダイン」の数量シェア進捗状況について
質問者:中期経営計画で掲げている「ムコダイン」の数量シェアについてです。今年度はシェア40パーセント程度を目指すと、5月におっしゃっていたと記憶しています。現在の進捗状況はどの程度でしょうか?
田村:2027年3月時点で、錠剤の数量ベースでシェア40パーセントを目標に掲げており、それに向けて、2026年9月時点でシェア35パーセントを1つのマイルストーンとして取り組んできました。
先ほど荻原の説明にもありましたとおり、その目標はクリアできており、順調に進んでいると認識しています。
スタート段階ではシェア20パーセント半ば程度でしたが、この6ヶ月間で10パーセント程度シェアを伸ばすことができました。当初は実力と実績の乖離がありましたが、9月、10月の段階では、計画を上回る実力がついてきていると見ています。今後は、上期の未達分を下期で回収できる見通しが立ったと認識しています。


新着ログ
「医薬品」のログ