2027年3月期第2四半期決算説明
ウィルグループ、上期営業利益が前年比+52%、通期業績予想を上方修正 国内・海外の両面で収益性向上
Agenda
角裕一氏:株式会社ウィルグループ代表取締役社長CEOの角です。2027年3月期第2四半期決算説明会にご参加いただき、ありがとうございます。
本日はスライドの内容に沿ってご説明します。
業績ハイライト -連結・セグメント-
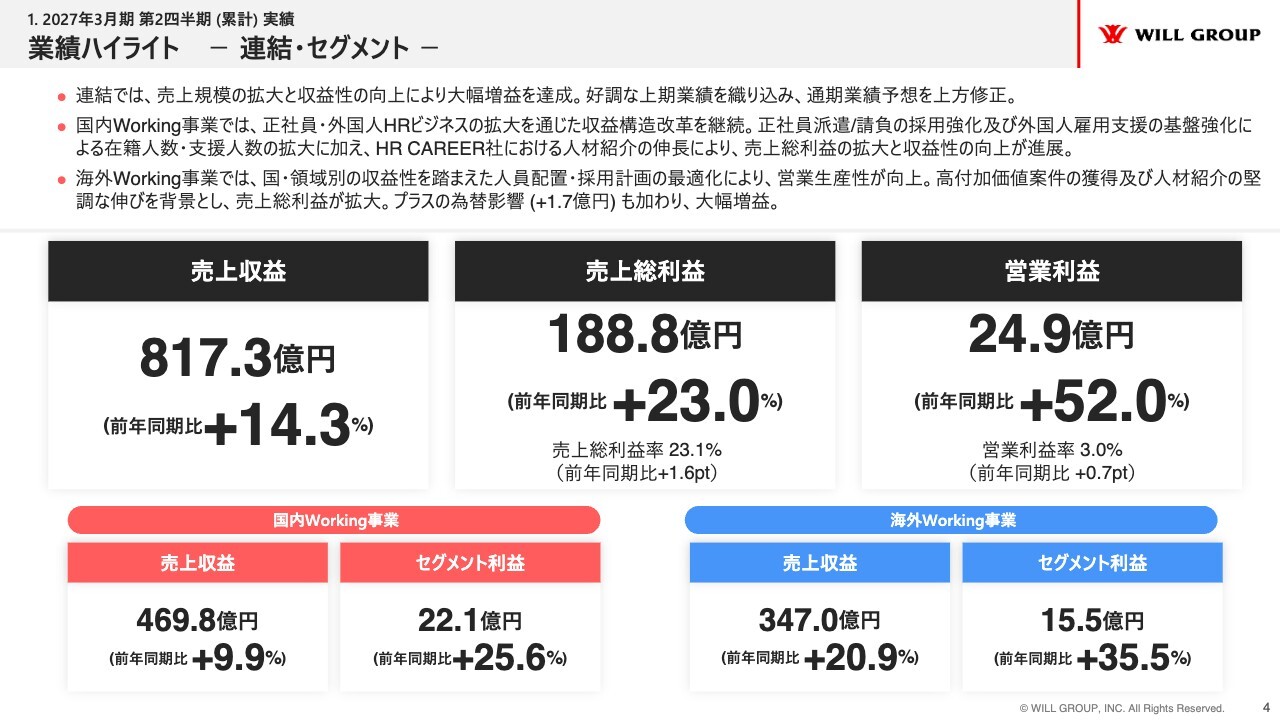
2027年3月期第2四半期実績についてご説明します。まずは連結およびセグメント別の業績ハイライトについてお伝えします。
売上収益は817億3,000万円で、前年同期比14.3パーセントの増収となりました。売上総利益は188億8,000万円で、前年同期比23パーセントの増益、売上総利益率は23.1パーセントで、前年同期比1.6ポイントの増加です。
営業利益は24億9,000万円で、前年同期比52パーセントの増益、営業利益率は3パーセントで、前年同期比0.7ポイントの増加となりました。
新中期経営計画を今年5月に公表しました。この中計を推進することで売上規模の拡大と収益性の向上を実現し、力強い大幅な増益を達成しました。また、好調な上期の業績を踏まえ、通期業績予想を上方修正しました。
国内Working事業、海外Working事業においても、売上収益とセグメント利益は順調に推移しており、両セグメントともに大幅な増益を実現しています。
重点戦略の進捗
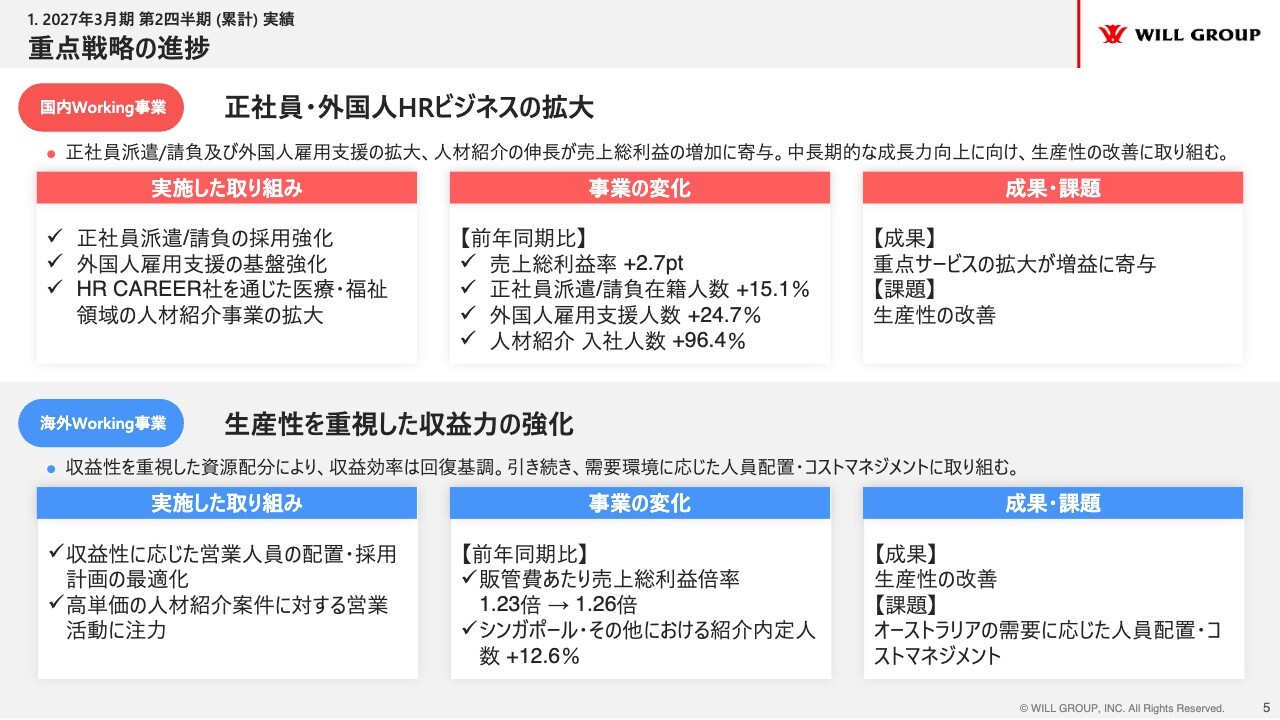
力強い業績を生み出している重点戦略についてご説明します。国内Working事業では「正社員・外国人HRビジネスの拡大」を掲げています。
具体的な取り組みとしては、正社員派遣/請負の採用強化や、外国人雇用支援の基盤強化、そしてHR CAREER社を中心とした医療・福祉領域の人材紹介事業を拡大してきました。
その結果、いずれも順調に成長し、売上総利益率を2.7ポイント押し上げることができました。これにより、先ほどご説明したとおり、非常に順調な業績を作り出すことができました。
業績が順調である一方、将来の成長を見据えた投資も積極的に進めています。これは事業のさらなる拡大を目指したもので、社員の増員や新たな拠点の設立、さらには新規事業の生産性改善のための投資を行っています。
海外Working事業においては、生産性を重視した収益力の強化に、今後3年間取り組む予定です。
これまでに実施してきた取り組みとして、収益性に応じた営業人員の配置や採用計画の最適化、高単価人材紹介案件に対する営業活動の強化を行いました。
その結果、前年同期比で販管費あたり売上総利益倍率が改善されています。当社ではこの指標を非常に重視してマネジメントを行っており、1.23倍から1.26倍へと改善しました。
また、シンガポールおよびその他の地域における紹介内定人数も12.6パーセント増加しています。
今後の中長期的な課題としては、オーストラリアにおける需要に応じた人員配置やコストマネジメントをより強化する必要があると考えています。こちらについては、後ほど海外Working事業の部分でご説明したいと思います。
四半期推移 -連結売上収益-
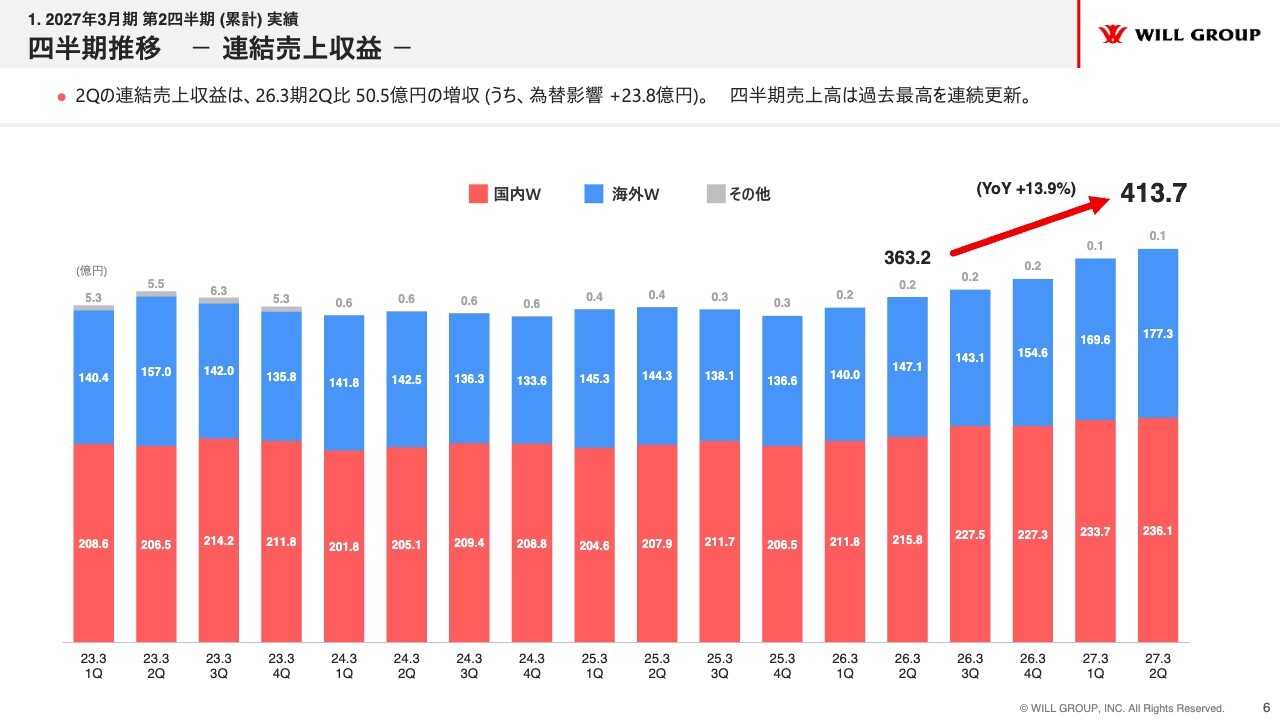
四半期推移の連結売上収益です。前年同期比で50億5,000万円の増収、13.9パーセントの成長となりました。また、四半期売上高は過去最高を連続更新しています。
四半期推移 -連結営業利益-
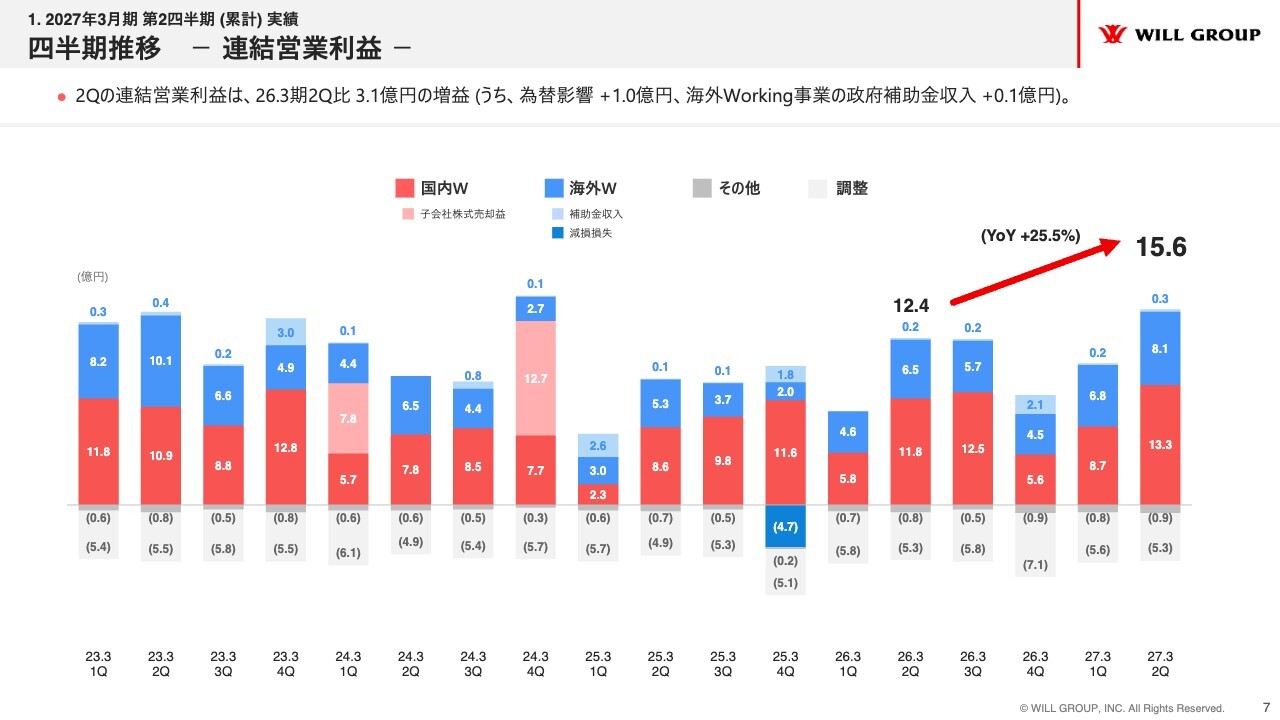
四半期推移の連結営業利益です。前年同期比で3億1,000万円、25.5パーセントの増益となりました。
前年同期増減内訳 -連結売上収益-
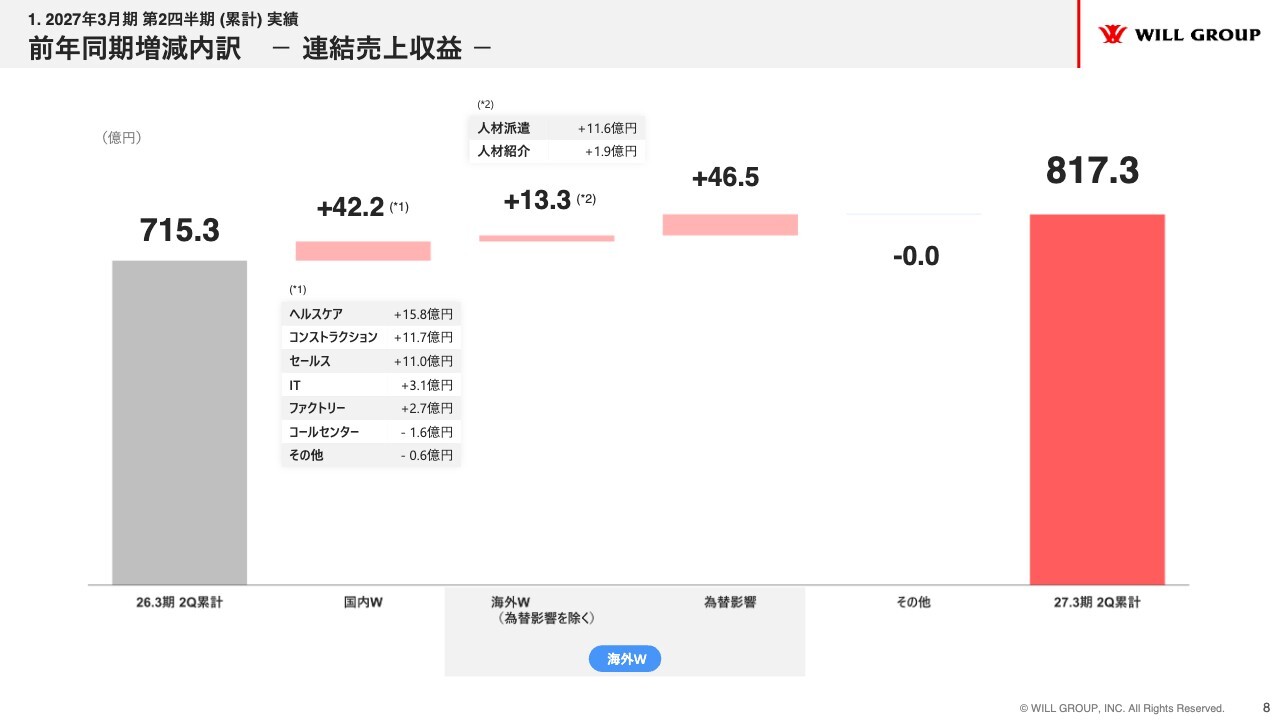
連結売上収益の前年同期増減内訳です。国内Working事業では42億2,000万円の増収となりました。ヘルスケアとコンストラクション、セールスの3分野が増収を牽引しています。
海外Working事業では13億3,000万円の増収となっています。人材派遣で11億6,000万円、人材紹介で1億9,000万円の増収となりました。またプラスの為替影響は46億5,000万円となっています。
前年同期増減内訳 -連結営業利益-
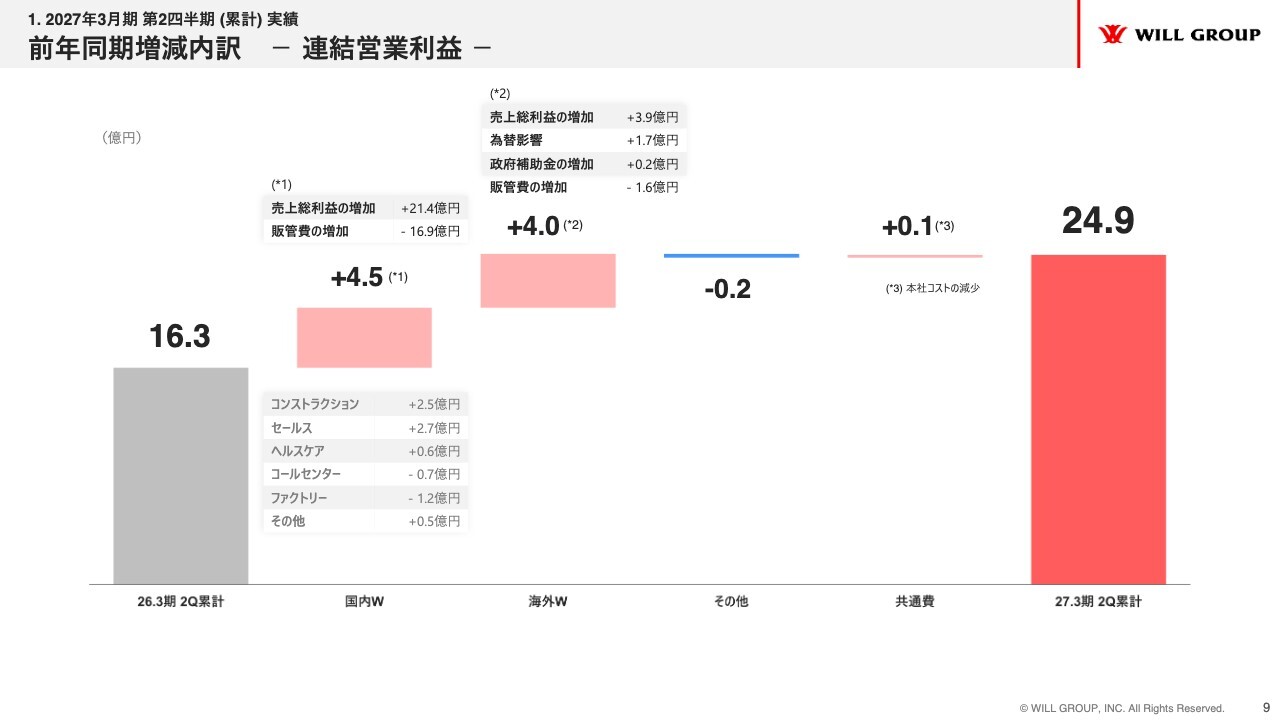
連結営業利益の前年同期増減内訳です。国内Working事業は4億5,000万円の増益となりました。コンストラクションとセールスがこの増益を牽引しました。
海外Working事業では4億円の増益となっています。この主因は、売上総利益の増加に伴う3億9,000万円の増益です。
国内Working事業 -全体-
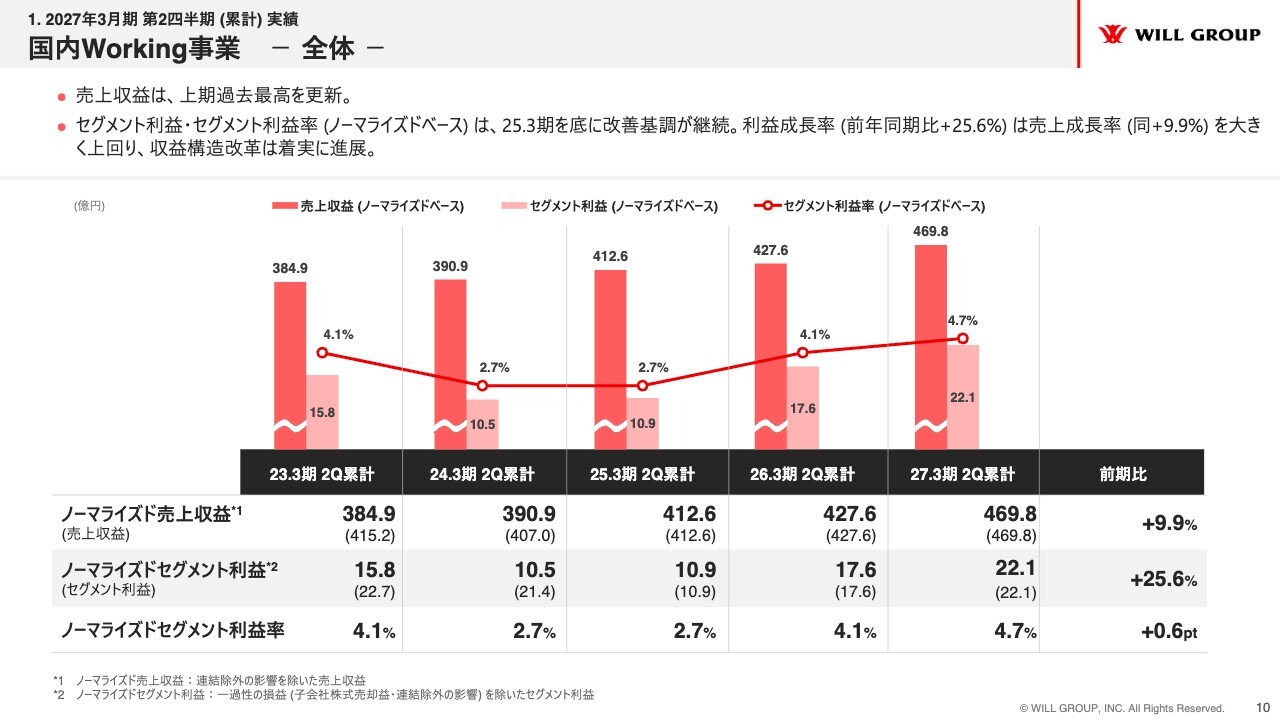
国内Working事業および海外Working事業についてご説明します。まず国内Working事業です。売上収益は過去最高を更新しました。
スライドに記載している「ノーマライズド」とは、「調整後」を意味しており、それぞれ「調整後売上収益」「調整後セグメント利益」「調整後セグメント利益率」を示しています。ここでいう「調整後」とは、子会社株式の売却益などの一過性の損益や、連結除外による影響を除いた数値を指します。
これらの影響を除くことで、事業本来の業績をより明確にし、過去5年間の実質的な成長や収益性の推移を比較しやすくすることを目的としています。
スライドのグラフに示すとおり、2023年3月期は利益を力強く創出できました。一方で、先を見据えた新たな領域として、正社員派遣/請負や外国人雇用支援に戦略をシフトしました。これは戦略的な挑戦であると同時に、アフターコロナによるマーケットの需給変化に対応するものでした。
未来を見据えた投資とマーケットの変化の影響を受け、2024年3月期および2025年3月期は、グループとして厳しい業績を余儀なくされました。しかし2025年3月期に業績の底を打った後、2026年3月期以降はノーマライズド売上収益、ノーマライズドセグメント利益、そしてノーマライズドセグメント利益率を順調に伸ばすことができています。
国内Working事業 -戦略テーマ-
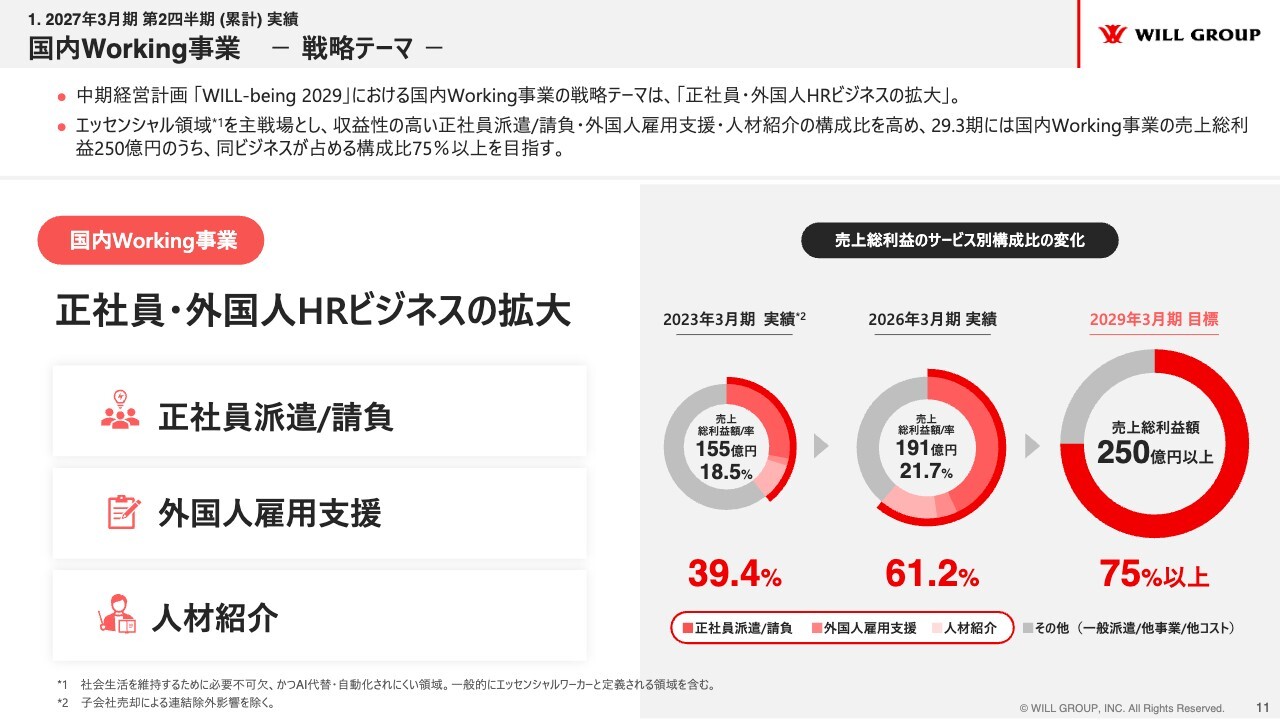
具体的な取り組みについてご説明します。私たちが掲げている戦略テーマは「正社員・外国人HRビジネスの拡大」です。これは、AIや自動化に代替されにくく、社会全体の機能を維持していく上で必要不可欠な分野である「エッセンシャル領域」に注力するものです。
例えば、デスクワーカーなどはAIや自動化に代替されやすいのに対し、介護や保育、販売、製造などを担う「エッセンシャルワーカー」の分野は代替されにくいという特徴があります。私たちはこのエッセンシャルワーカーを中心としたエッセンシャル領域を主戦場と位置付けています。
このエッセンシャル領域において、「正社員派遣/請負」「外国人雇用支援」「人材紹介」という3つの事業への投資を強化し、事業規模の拡大を進めています。
スライド右側の円グラフに示すとおり、この拡大により売上総利益額の構成を変えていきます。同時に売上総利益率も大きく上昇させることができます。
2023年3月期以降からこの戦略を推進しており、2023年3月期の時点では、売上総利益額は155億円、売上総利益率は18.5パーセントでした。当時の正社員・外国人HRビジネスの構成比率は39.4パーセントでした。
その後の3年間の取り組みを経て、2026年3月期には売上総利益額が191億円に達し、売上総利益率は21.7パーセントと、2023年3月期比で3.2ポイント上昇しました。この主な要因は、正社員・外国人HRビジネスの構成比が61.2パーセントまで拡大したことによるものです。
2029年3月期には構成比75パーセント以上を目指します。
国内Working事業 -売上総利益の変化-
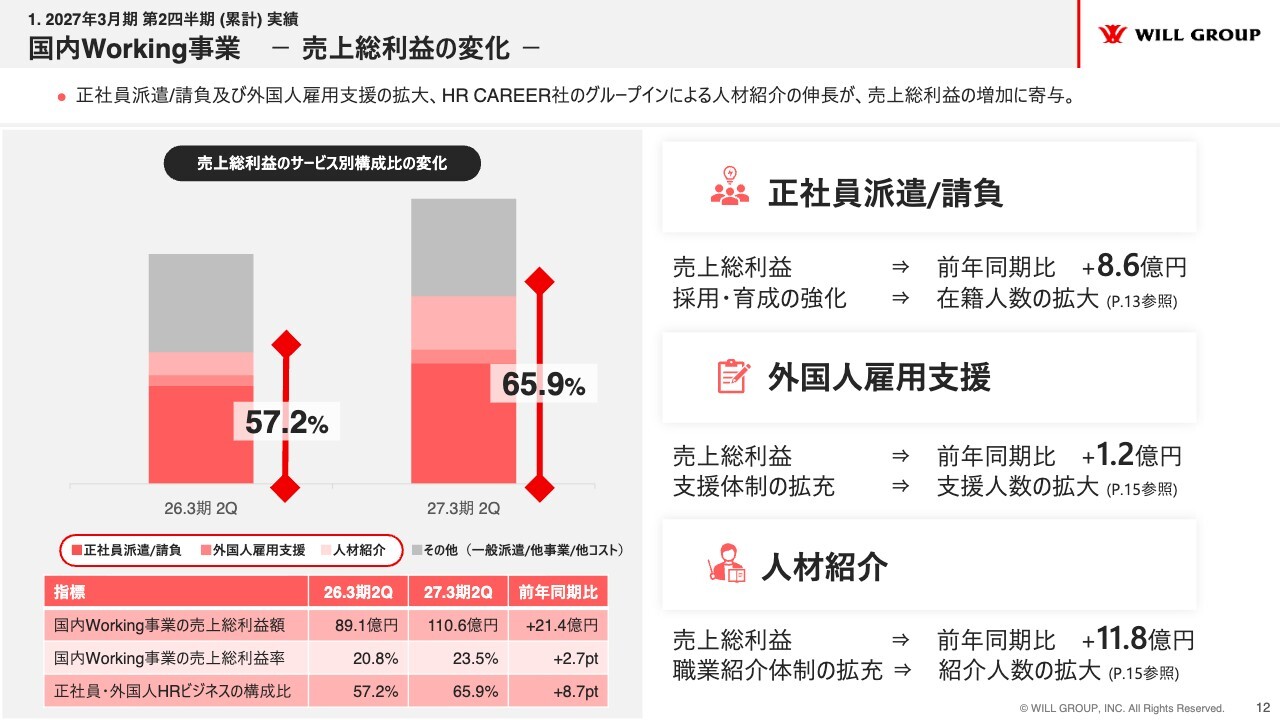
現在の進捗についてご説明します。構成比率は65.9パーセントまで上昇しています。これにより、前年同期比で売上総利益額は21億4,000万円の増益、売上総利益率も2.7ポイント上昇しています。
スライド右側には、この21億4,000万円の売上総利益額増益分の内訳を示しています。3事業すべて順調に売上総利益を拡大することができています。
国内Working事業 -主要KPI(正社員派遣/請負)-
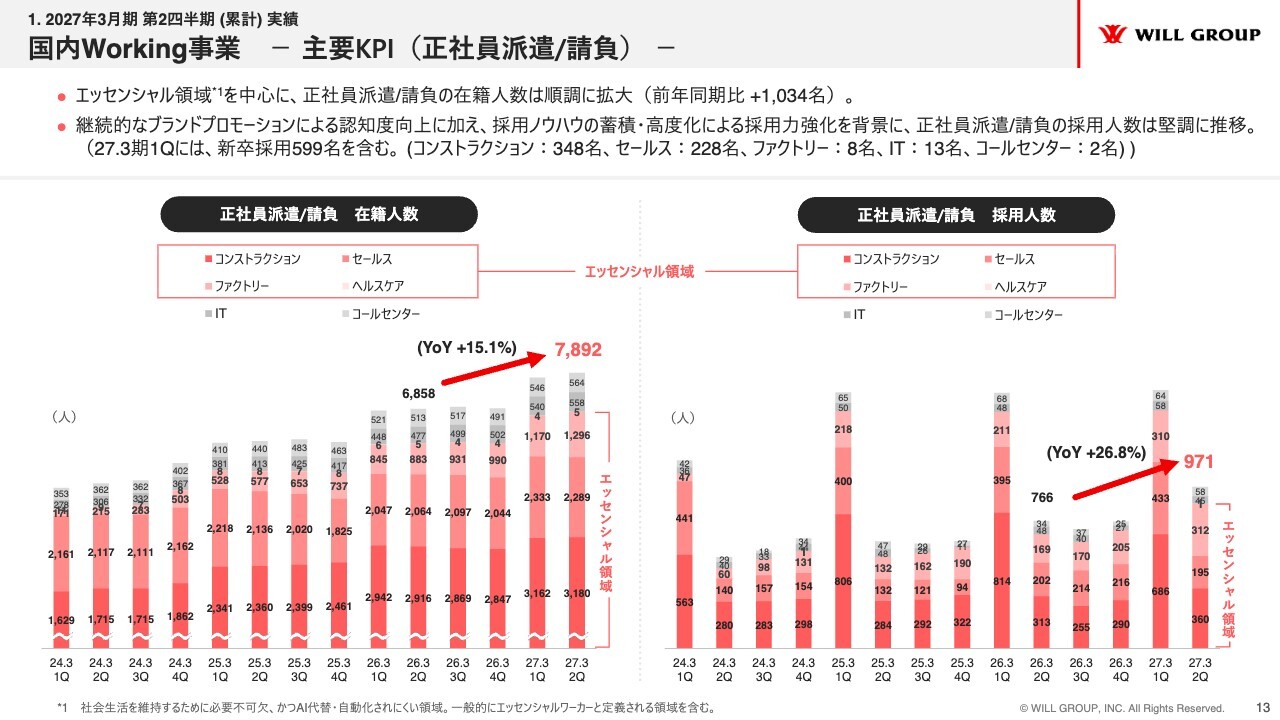
正社員派遣/請負・外国人雇用支援・人材紹介の主要KPIについてご説明します。まず、正社員派遣/請負についてです。在籍人数は7,892名で、この1年間で約1,000名増加しました。採用人数は971名で、1年前と比べて26.8パーセント増加しています。
新卒や中途社員の入社が4月に集中するという季節要因があるため、採用人数は毎年第1四半期に大きく増加します。
したがって、第2四半期から第4四半期は第1四半期とは異なる動きになりますが、前期の第2四半期と比較しても、採用の強化により着実に伸ばすことができています。
国内Working事業 -正社員派遣/請負(稼働人数・稼働率・定着率)-
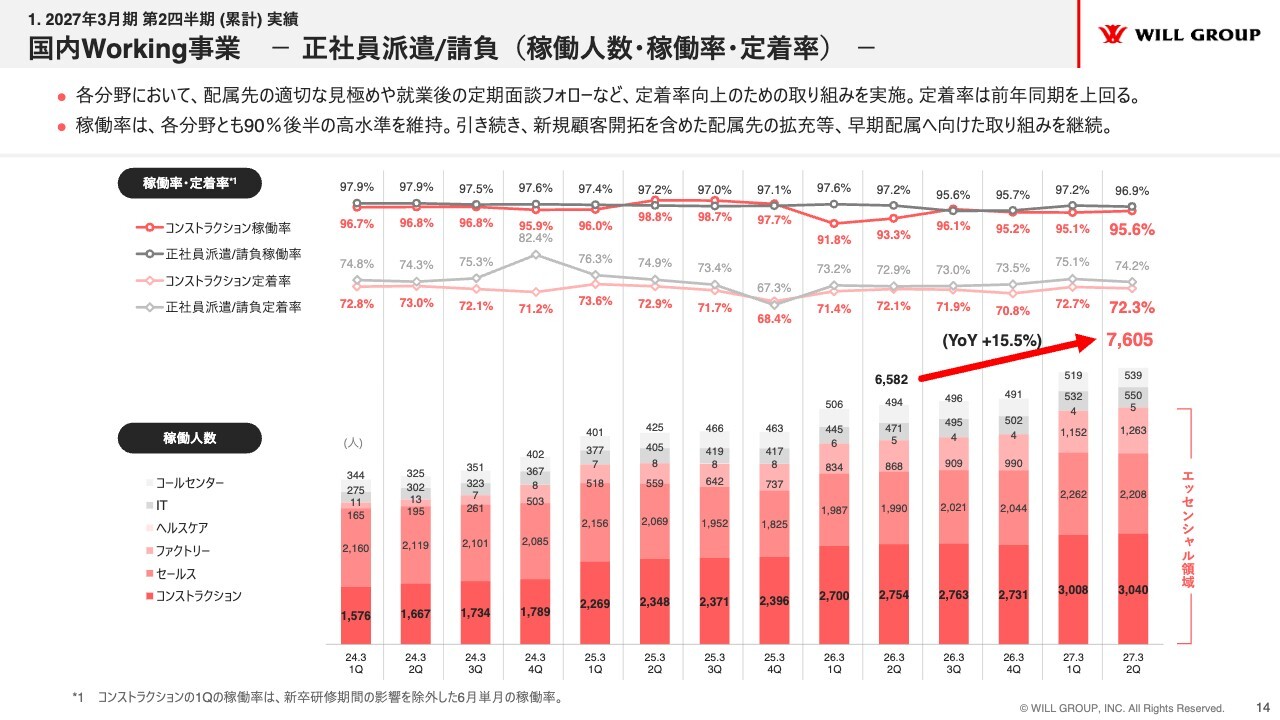
正社員派遣/請負において重要な指標である稼働率・定着率、稼働人数については、いずれも非常に順調に推移しました。
国内Working事業 -主要KPI(外国人雇用支援・人材紹介)
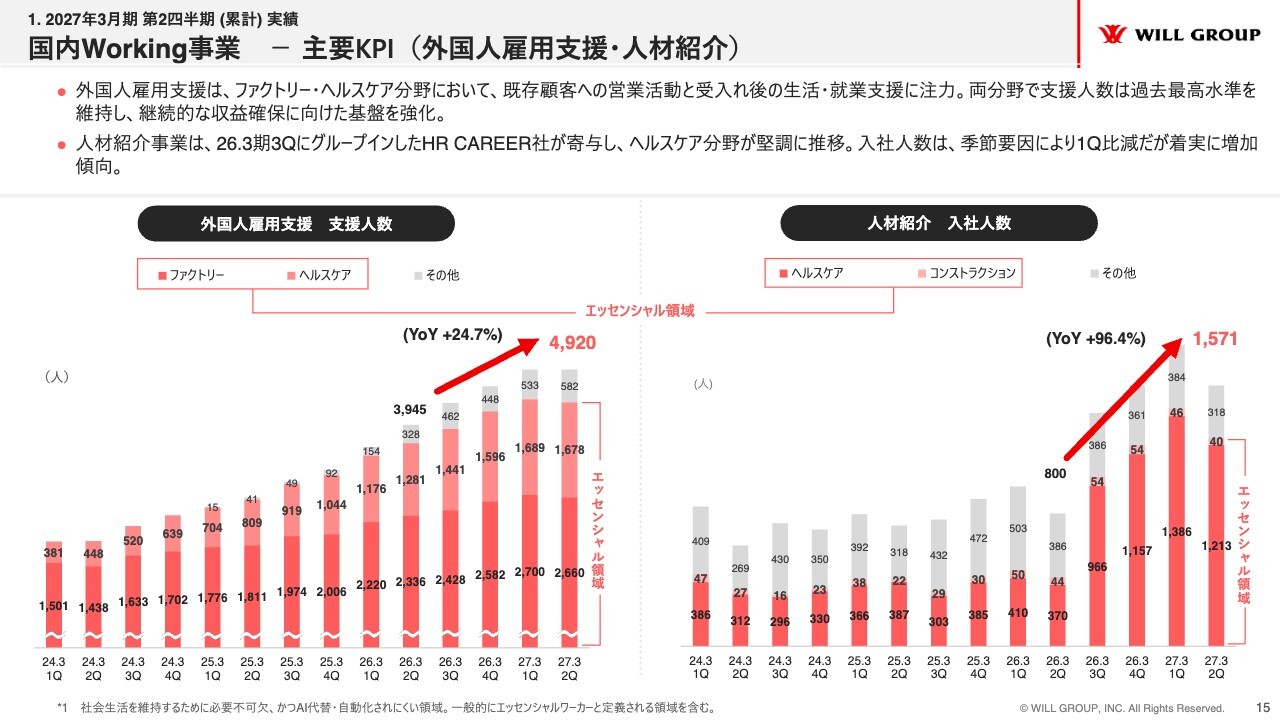
外国人雇用支援と人材紹介のKPIについてご説明します。まず外国人雇用支援の支援人数は1年間で1,000名近く増加しており、引き続き過去最高水準を維持しています。
人材紹介の入社人数は1,571名となり、前年同期比でプラス96.4パーセントの入社人数を増やすことができました。こちらは、昨年10月1日にグループインした、医療・福祉といったエッセンシャルな領域で人材紹介事業を展開しているHR CAREER社が大きく貢献しています。
第1四半期と比較して第2四半期は人材紹介の入社人数が減少していますが、こちらも季節要因によるものです。例えば保育分野では4月入社が非常に多く、第1四半期に入社人数が集中します。そのため、第2四半期は前期の第2四半期と比較することが適切だと考えており、そのような視点で見ていただけると幸いです。
国内Working事業 -採用力強化を目的としたブランドプロモーション-
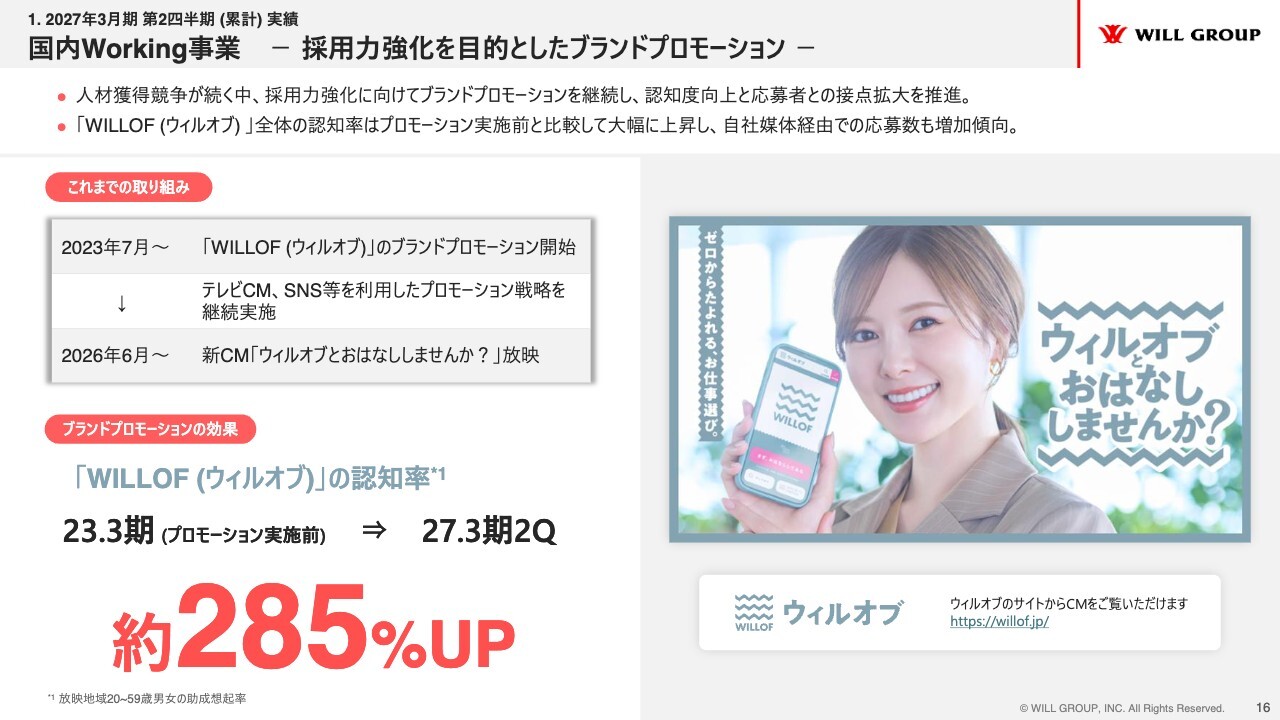
採用力強化を目的としたブランドプロモーションについてです。正社員派遣や人材紹介においても、当社のブランド認知を高めることが非常に重要です。
この取り組みは2023年7月から継続して行っており、今シーズンからは白石麻衣さんを起用した「ウィルオブとおはなししませんか?」というコミュニケーションコンセプトで新CMを放送しています。
この継続的なブランドプロモーションにより、以前と比較して、「WILLOF(ウィルオブ)」の認知率が約285パーセントアップしました。また、自社媒体経由での応募数も順調に増加しています。
今後もブランドプロモーションを適時適切に推進していきたいと考えています。
国内Working事業 -グループ内組織再編 (連結子会社間の統合・商号変更・代表取締役の異動)-
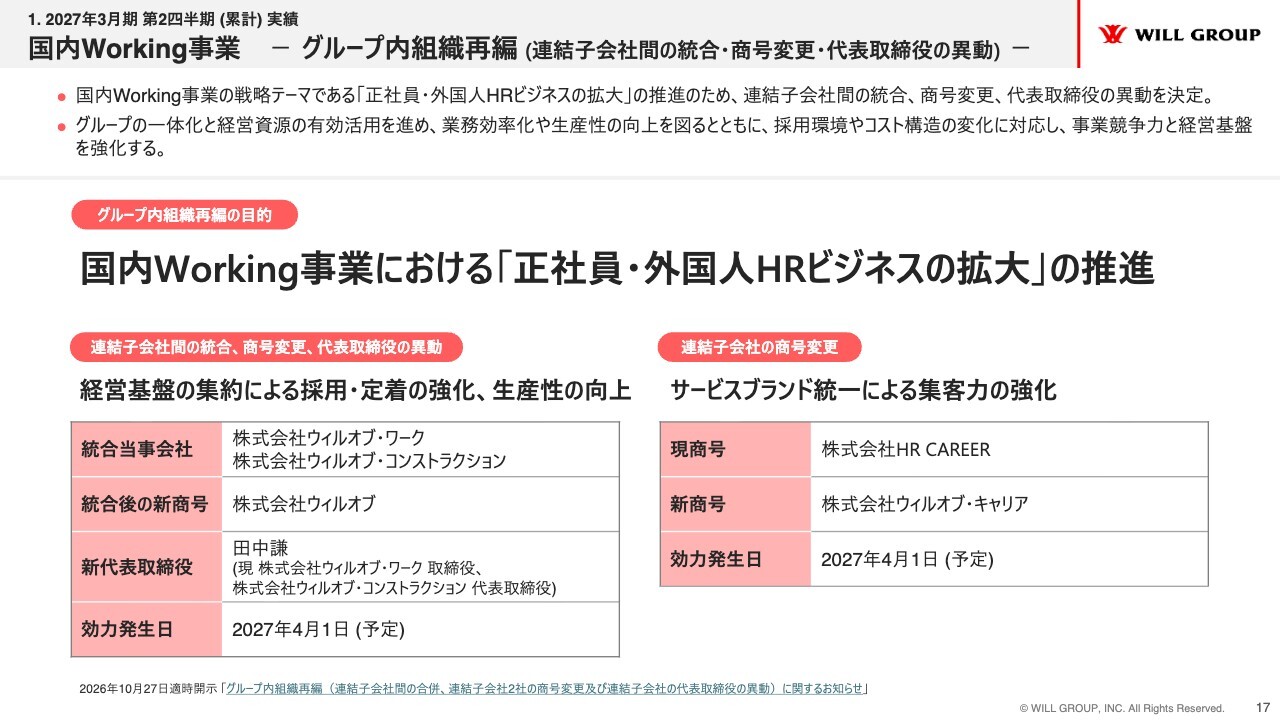
グループ内の組織再編についてご説明します。10月27日付で開示したとおり、当社は連結子会社間の統合・商号変更・代表取締役の異動を実施します。
具体的には、株式会社ウィルオブ・ワークと株式会社ウィルオブ・コンストラクションの2社を統合し、統合後の新商号を株式会社ウィルオブに変更します。
新代表取締役には現ウィルオブ・コンストラクション社の代表である田中謙が、来年4月1日付で就任します。
さらに、人材紹介で当グループを牽引しているHR CAREER社についても、新商号となる株式会社ウィルオブ・キャリアに来年4月1日付で変更します。
このグループ内の組織再編は、正社員・外国人HRビジネスの拡大をより推進することを目的としています。まず、ウィルオブ・ワーク社と株式会社ウィルオブ・コンストラクション社については、経営基盤を集約することで採用力と定着力を強化し、生産性を向上させるために統合します。
HR CAREER社の社名変更は、先ほど述べた「WILLOF」の認知度を高めるために実施するものです。現在「WILLOF」のブランド力が高まっていることから、集客力をさらに強化し、人材紹介事業を拡大するための商号変更となります。
海外Working事業 -全体-
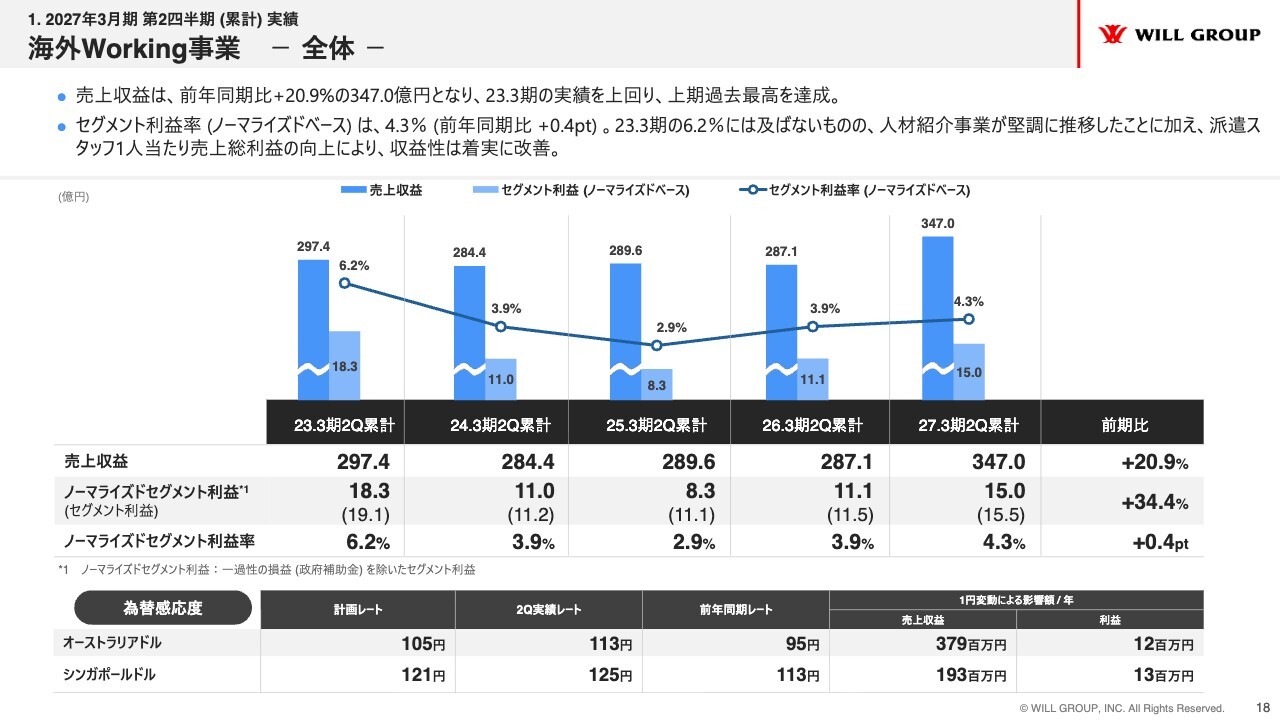
海外Working事業について説明します。売上収益は前年同期比20.9パーセント増加し、上期過去最高を達成しました。
ノーマライズドセグメント利益率は4.3パーセントとなりました。2023年3月期までは、特にコロナ禍のリバウンドバブルによって海外事業が大きく成長していました。
しかし、その後は採用需要の一巡や、オーストラリア・シンガポールにおけるインフレの影響による採用抑制などを背景に、2024年3月期以降、厳しい事業環境が続きました。
こうした状況を受け、販管費の適正化に加え、投資対効果を重視した経営資源の最適配分を推進しました。
その結果、2025年3月期に底を打ち、2026年3月期、2027年3月期と成長軌道に復帰しつつあります。
海外Working事業 -戦略テーマ-
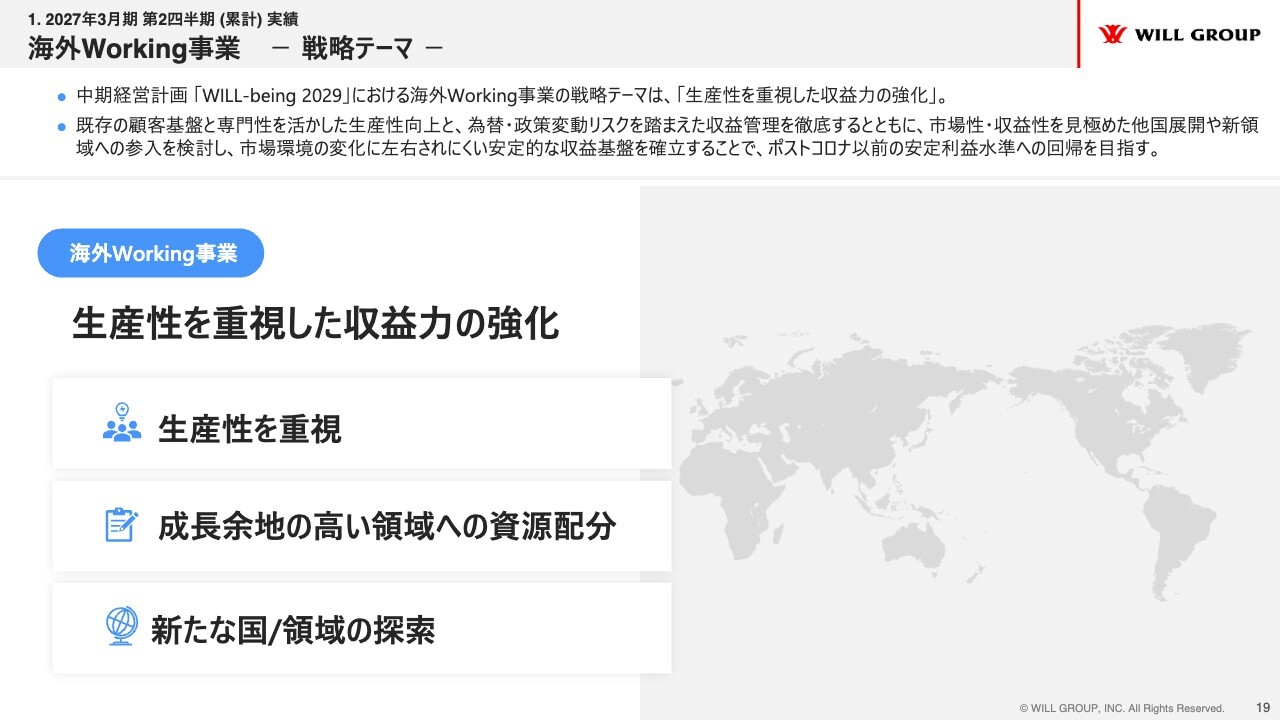
海外Working事業では、「生産性を重視した収益力の強化」をテーマに掲げています。具体的には、生産性を重視し、成長率の高い領域への資源配分を実施しています。この取り組みは過去3年間にわたり実施しており、その結果がすでに業績に反映されています。引き続き、この方針を推進していきます。
同時に、国内Working事業と同様に骨太な成長戦略を立てていくことも重要です。現在、海外Working事業の中心となっているオーストラリアとシンガポールの2ヶ国にマーケットを限定せず、それ以外の国々も含めて力強く成長できる領域を3年かけて探索していきます。これが海外Working事業の成長戦略です。
海外Working事業 -主要KPI(人材派遣稼働人数・人材紹介内定人数)-
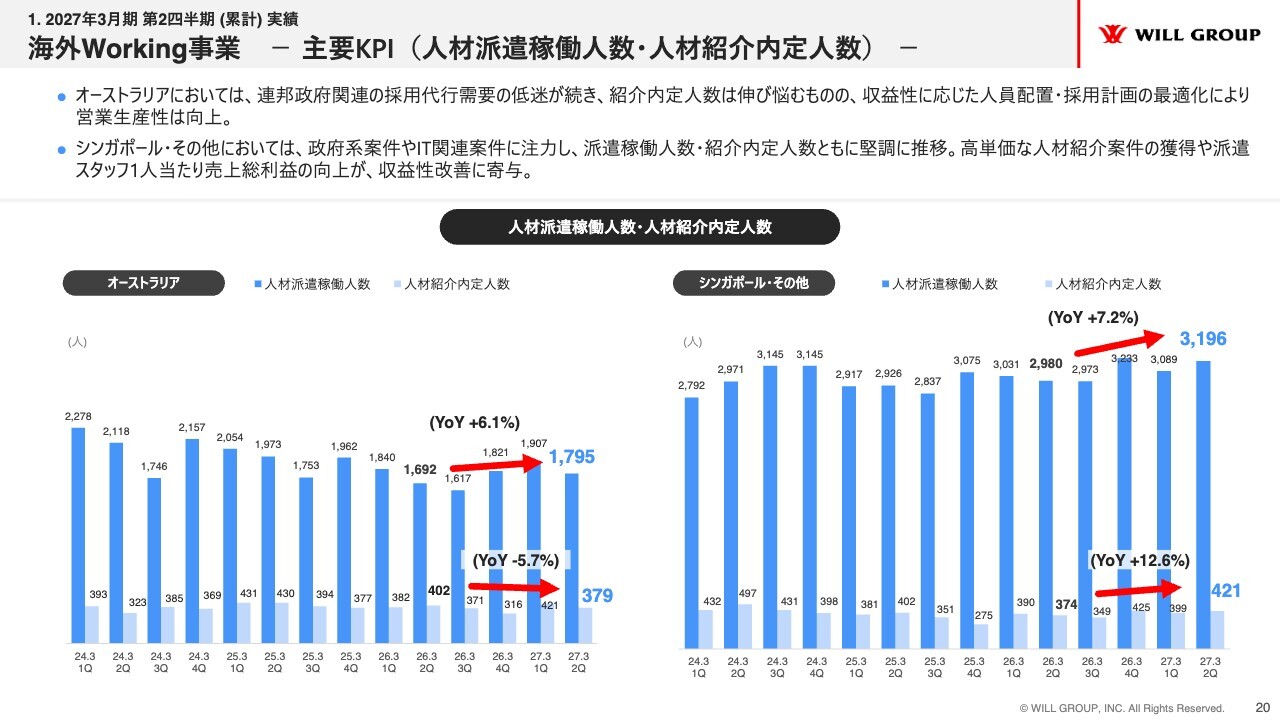
海外Working事業の主要KPIです。スライドのグラフは、オーストラリアとシンガポールにおける人材派遣稼働人数・人材紹介内定人数を示しています。濃い青色が人材派遣稼働人数、薄い青色が人材紹介内定人数を表しています。
オーストラリアの人材紹介内定人数以外は、いずれも力強い成長を遂げています。オーストラリアの人材紹介が減少している理由について、オーストラリアの連邦政府関連の採用代行事業が低迷していることが主な要因です。その影響で前年同期比マイナス5.7パーセントと、若干足踏みしている状態です。
人材紹介内定人数は採用代行事業で伸び悩んでいますが、連邦政府関連の部分が厳しい場合は、州政府や民間などの新たな分野を積極的に開拓し、オーダーを獲得するという戦略に転換しています。この戦略に適切な投資とコントロールを行うことで、回復を図りたいと考えています。
一方で、シンガポールは非常に順調です。人材派遣稼働人数、人材紹介内定人数ともに良好に推移しており、シンガポールや香港などの好調なエリアにおいて、さらに投資を進めることで一層の拡大を目指していきます。
海外Working事業 -主要KPI(販管費あたり売上総利益倍率)-
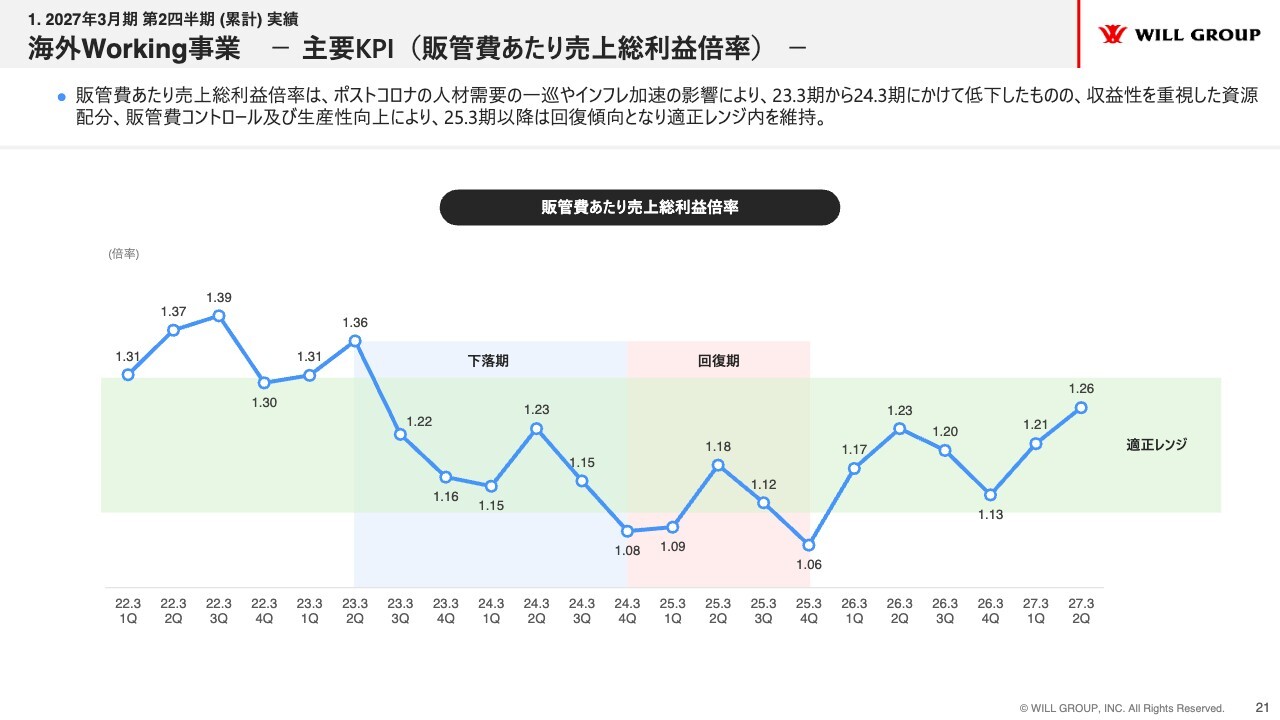
以上の結果、現在の進捗として、海外Working事業において注視しているKPIである販管費あたり売上総利益倍率は、順調に回復しています。
連結業績
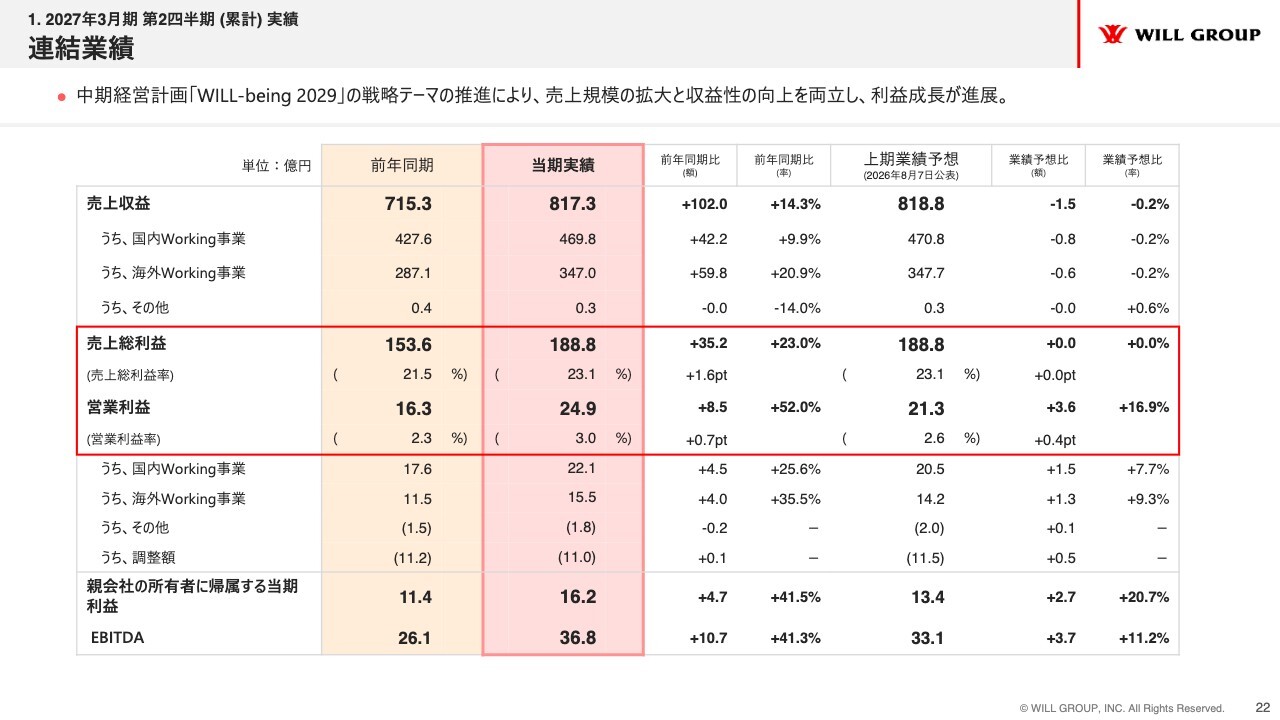
国内Working事業と海外Working事業の戦略を通じて、売上規模の拡大と収益性の向上を両立させ、利益成長が進展しています。
引き続きこの戦略を推進し、さらなる成長を目指していきたいと考えています。
連結業績見通し
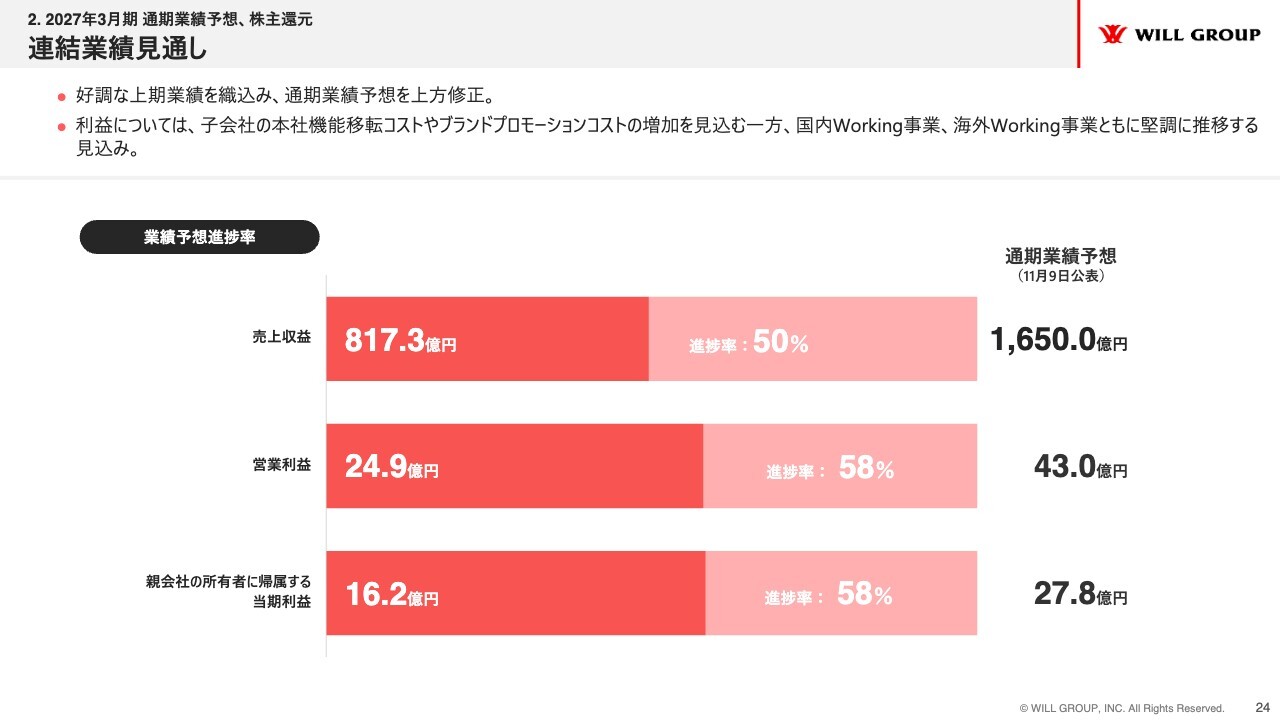
2027年3月期通期業績予想と株主還元についてご説明します。まずは通期業績見通しです。好調な上期業績を織り込み、通期業績予想を上方修正します。
また利益については、子会社の本社機能移転コストやブランドプロモーションコストの増加を見込む一方で、国内Working事業および海外Working事業ともに堅調に推移すると予想しています。
株主還元
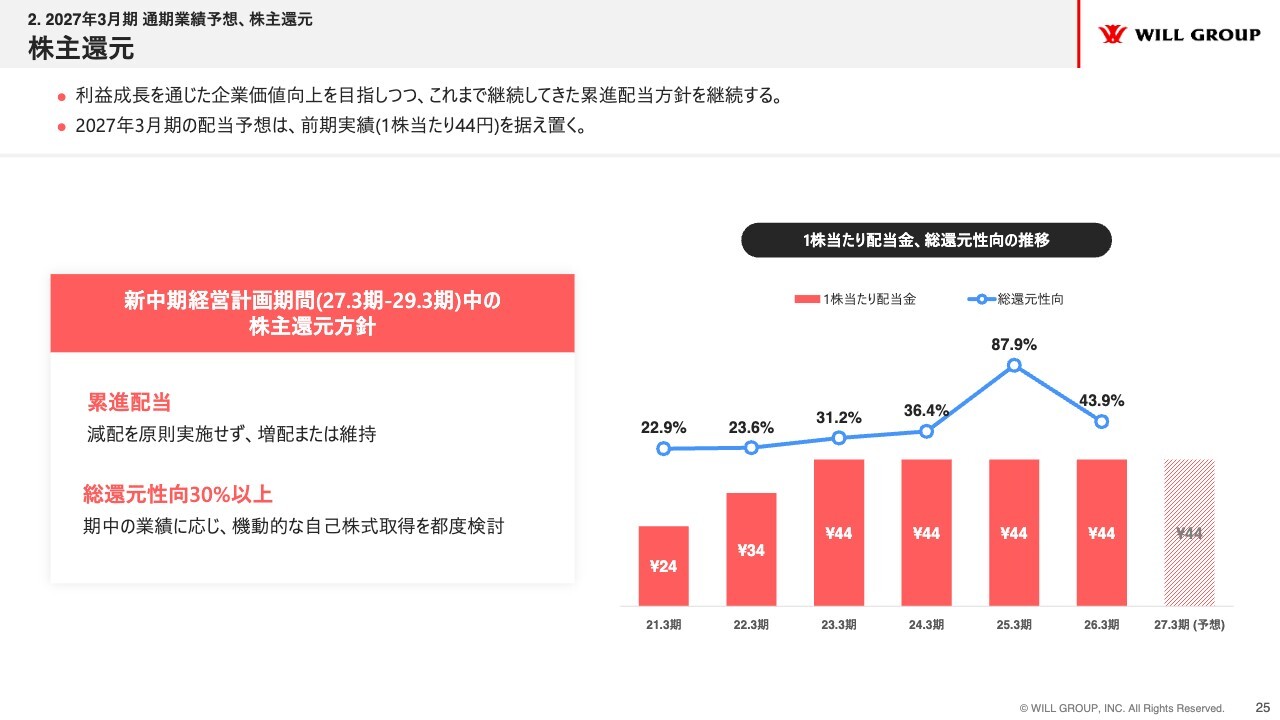
株主還元についてです。利益成長を通じた企業価値向上を目指しつつ、累進配当方針を継続します。また、2027年3月期の配当予想は、前期実績の44円を据え置く方針です。
質疑応答:組織再編の意図と狙いについて
「組織再編の意図と狙いについて教えてください」というご質問です。
まず、ウィルオブ・ワーク社とウィルオブ・コンストラクション社の企業統合と商号変更、代表取締役の変更について詳しくご説明します。
現在、正社員派遣/請負や外国人雇用支援などの正社員・外国人HRビジネスは、ウィルオブ・コンストラクション社では会社単位、ウィルオブ・ワーク社では事業部単位で、それぞれ独立して展開しています。外国人雇用支援も同様です。
今後は、こうした会社・事業部ごとに分かれている機能を統合し、正社員採用や外国人雇用支援を一元的に推進する体制を構築します。
ただ単に会社を統合するだけでなく、機能別の組織再編を進めることで、事業運営の効率化と組織力の強化を図ります。
採用人数の増加という量的な側面と、獲得コストの低減という質的な側面の両方で効果を生み出していきたいと考えています。これが採用強化の部分です。
定着の部分については、「WILLOF」で取り扱う職種群が非常に多様であることから、就業先とのミスマッチが生じた場合でも、他の就業機会を提案しやすくなり、より適切なマッチングにつながる効果も期待しています。
これにより、「WILLOF」の在籍期間をより長くし、その人に本当に合った仕事を提供したいと考えています。
ライフステージの変化や家族の都合で引っ越しが必要な場合でも、地域や働き方を変えながら、その時々の考え方や大切にしたいこと、叶えたいことに寄り添い、「WILLOF」で長期的にキャリアを実現できるよう取り組んでいくことを目指しています。
このように定着しやすい体制を整えることで、ウィルオブ社として正社員・外国人HRビジネスのさらなる拡大を目指すという狙いがあります。
HR CAREER社については、介護士や保育士、栄養士、施工管理技士といったエッセンシャル領域の人材紹介を展開しています。その中で「WILLOF」というブランドを活用することで、集客力をさらに高めていくことを目指しています。
以上が、組織再編の意図と狙いです。
質疑応答:ヘルスケアの入社人数の内訳について
「HR CAREER社の連結効果と、ヘルスケアの人材紹介入社人数実績のうち、HR CAREER社と既存事業別の内訳はいかがでしょうか?」というご質問です。
スライド右側の濃い赤色の棒グラフがヘルスケアの入社人数を示しています。人材紹介におけるヘルスケアの入社人数は、ほとんどがHR CAREER社の実績です。
HR CAREER社がグループインする前の2026年3月期第2四半期のヘルスケアの人材紹介との比較では、370名から、1,213名と大きく伸長しています。
グループイン以降は、「WILLOF」としての既存のヘルスケアの人材紹介事業とHR CAREER社のヘルスケアの人材紹介をそれぞれ独立して展開するのではなく、HR CAREER社が培ってきた高度なオペレーションを活用し、同社を主体として事業を展開することが、さらなる成長につながると判断しました。
そのため、HR CAREER社のグループイン後は、PMI(ポスト・マージャー・インテグレーション)を実施し、当社がオーガニックに構築してきたヘルスケアの人材紹介事業を、段階的にHR CAREER社に統合していくプロセスを進めています。
社名変更後にどのようなパフォーマンスが現れるかについては、正確な数値で表現することは難しいですが、キャリアコンサルタントを積極的に増員し、全国でサービス展開できる体制を整備しており、今後より一層の拡大が期待されます。
質疑応答:ファクトリーの増収減益の背景について
「ファクトリーは増収減益ですが、その要因は何ですか?」というご質問です。
減益の理由としては次の事業の柱への投資を行っているためです。その投資内容は、正社員派遣に関するものです。
ファクトリーでは、これまで有期雇用型の登録型派遣や請負業務を展開してきました。より一層、高収益でありながらキャリア形成を可能とする正社員派遣の職種の拡大に注力し、積極的に投資を行っています。
スライド左側の正社員派遣/請負の在籍人数に示すとおり、2027年3月期第2四半期の棒グラフの下から3つ目に示されている1,296名が、ファクトリーの正社員派遣の在籍人数となります。2026年3月期第2四半期では883名でしたので、ファクトリーだけでこの1年間に約400名の正社員が増加しました。
また、スライド右側の正社員派遣/請負の採用人数でも、2027年3月期第2四半期にはファクトリーだけで312名を採用しています。第1四半期の310名と合わせても、この上期だけで620名以上を採用しました。
当社がファクトリーの正社員派遣/請負において現在ターゲットとしている主な分野は、電子部品、半導体、電気機械の3つです。
半導体を中心とした電子部品や産業機器の出荷量が前年を上回り、市場構造的にも拡大しています。この市場拡大を背景に、当社は大口のオーダーを獲得し、採用費を積極的に投下することで、正社員派遣の柱となる分野を急速に構築しています。その結果、ファクトリーは増収減益となっています。
下期も引き続き投資を継続する予定です。
質疑応答:国内Working事業の利益率について
「国内Working事業については増収増益ですが、利益率はまだ低い状況です。今後の改善策について教えてください」というご質問です。
スライドのグラフに示すとおり、2027年3月期のノーマライズドセグメント利益率は4.7パーセントとなっています。最も高かった2023年3月期の4.1パーセントを上回っているものの、当社としては、未だ改善の余地があると考えています。
スライド右側に記載のとおり、正社員派遣/請負・外国人雇用支援・人材紹介が牽引した結果、営業利益率が4.7パーセントまで上昇し、売上総利益率も着実に向上しています。
これらの重点戦略の拡大が、当社の好業績を支える要因であり、利益率を引き上げるドライバーとなっています。しかしながら、現時点では成長のための投資が先行しています。
したがって、正社員派遣/請負、外国人雇用支援、人材紹介が本来達成すべき利益率を考慮すれば、現状はその水準にはまだ到達していません。
それにもかかわらず、国内Working事業全体の利益を押し上げているという点は、これらの事業が非常に力強い成長ドライバーであることを示していると考えています。
重点戦略に十分に投資し、リターンを生み出していくための取り組みを継続していけば、国内Working事業の利益率はさらに向上すると考えています。
具体的な数字目標を申し上げることはできませんが、当社としては今後の利益率向上に対して強い手ごたえと確信を持っています。引き続きご関心を持っていただければと思います。
角氏からのご挨拶
今後も国内Working事業および海外Working事業ともに現戦略を推進し、さらなる成長を実現していきたいと考えています。
引き続き当社にご関心をお持ちいただき、継続して応援していただければ幸いです。
以上で、決算説明会を終了します。ご清聴いただき、誠にありがとうございました。


新着ログ
「サービス業」のログ