2026年8月期決算説明
Chordia Therapeutics、抗がん薬rogocekibに注力 日米129名の症例登録、さらなる価値向上に向け開発を推進

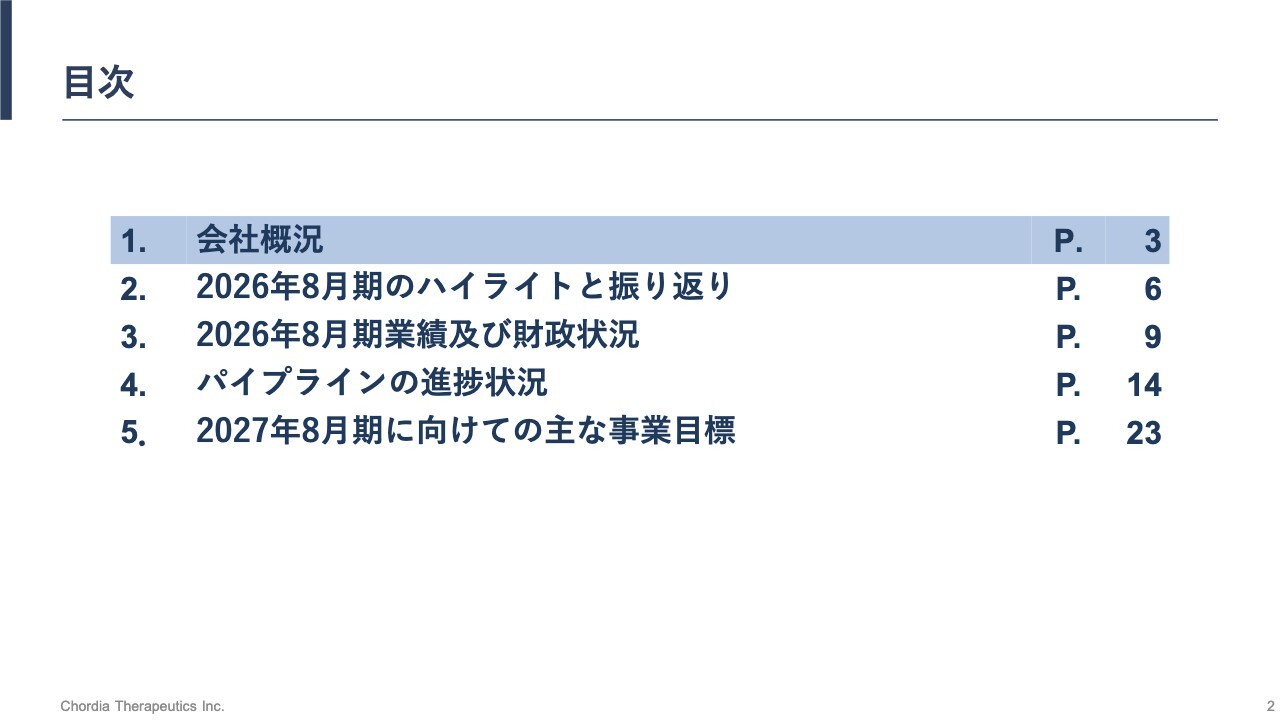
目次
三宅洋氏(以下、三宅):みなさま、こんにちは。証券コード190A、Chordia Therapeutics株式会社代表取締役の三宅洋です。
岡谷大氏(以下、岡谷):CFOの岡谷大です。
三宅:本日は2人で、当社2026年8月期の決算についてご説明します。よろしくお願いします。
本日の内容はスライドのとおりです。
会社概要及び沿革
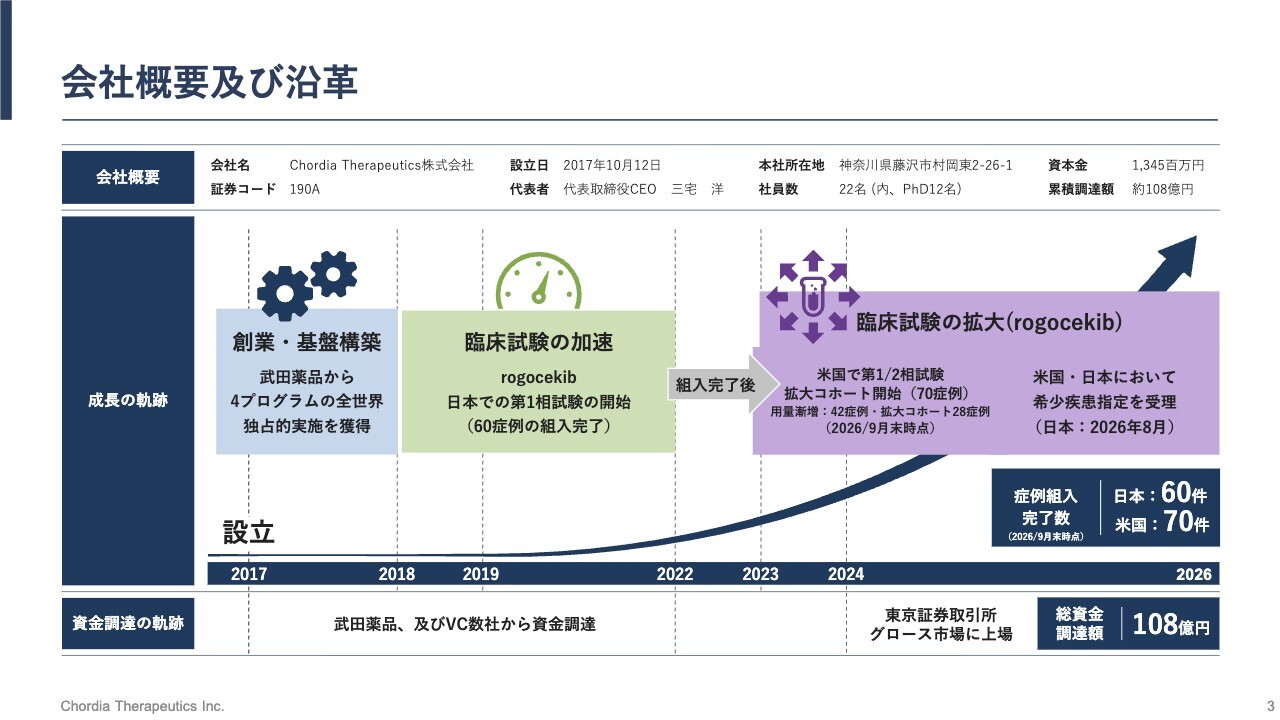
当社は2017年10月、国内最大手の製薬企業である武田薬品工業株式会社からスピンアウトして創業した、低分子抗がん薬の研究開発を行うバイオテックスタートアップです。2年前の2024年6月に東証グロース市場に上場しました。
本社は神奈川県藤沢市の湘南アイパーク内に所在し、現在、従業員数は22名です。そのうち12名が博士号を有しており、少数精鋭で新しい抗がん薬の開発に取り組んでいます。筆頭株主は出身母体である武田薬品工業で、約14パーセントのシェアを有しています。
多様な専門性で事業成長を加速する経営体制
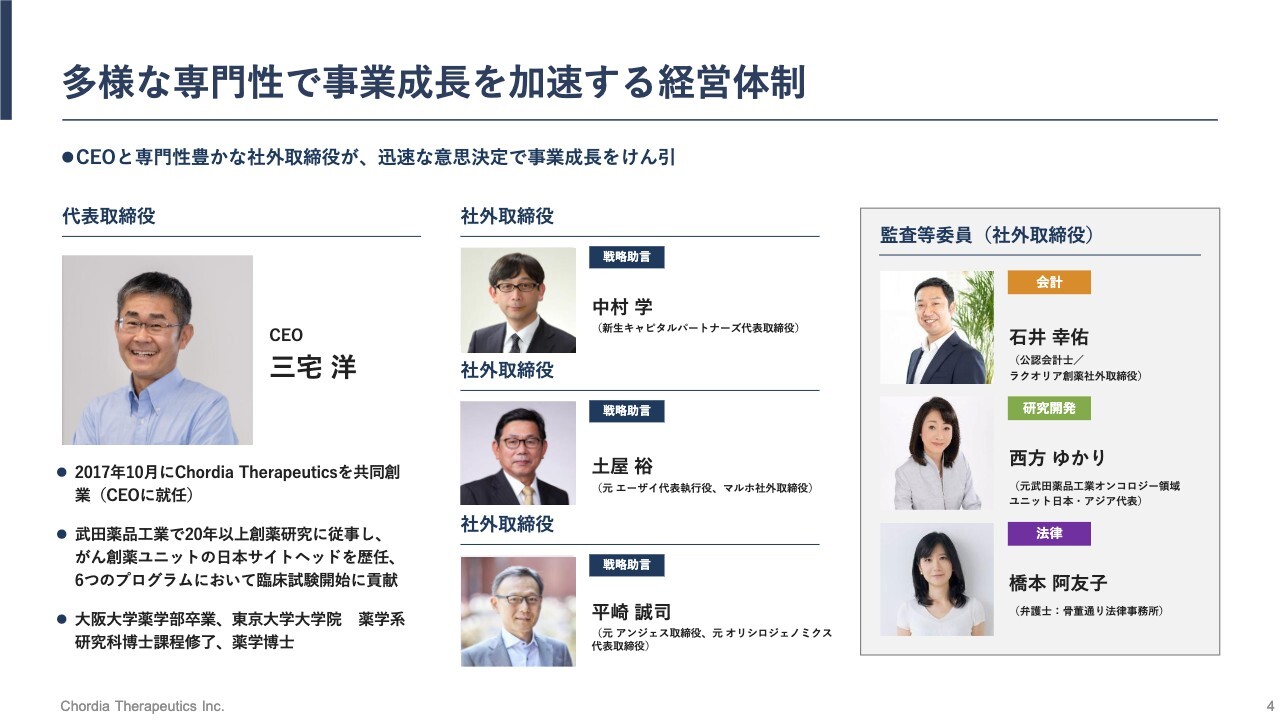
スライドは当社の取締役についてです。内資大手製薬会社のエーザイで元代表執行役を務めた土屋氏、老舗バイオベンチャーであるアンジェスの元取締役、そして新型コロナウイルスワクチンで有名なモデルナに買収されたスタートアップ、オリシロジェノミクスの元代表取締役である平崎氏、投資家の中村氏という専門性豊かな3名の社外取締役が、代表取締役である私と共に、当社の企業価値の最大化に向け経営を行っています。
監査等委員である社外取締役の石井氏、西方氏、橋本氏は、公認会計士、元製薬企業エグゼクティブ、弁護士といったそれぞれの専門性を活かしたメンバーです。これらの監査等委員である社外取締役は、上場前から当社取締役会に加わっており、当社の事業内容を深く理解しつつ、経営の監督を行うだけでなく、経営判断にも積極的に関与しています。
研究開発の進展と事業基盤の強化を推進
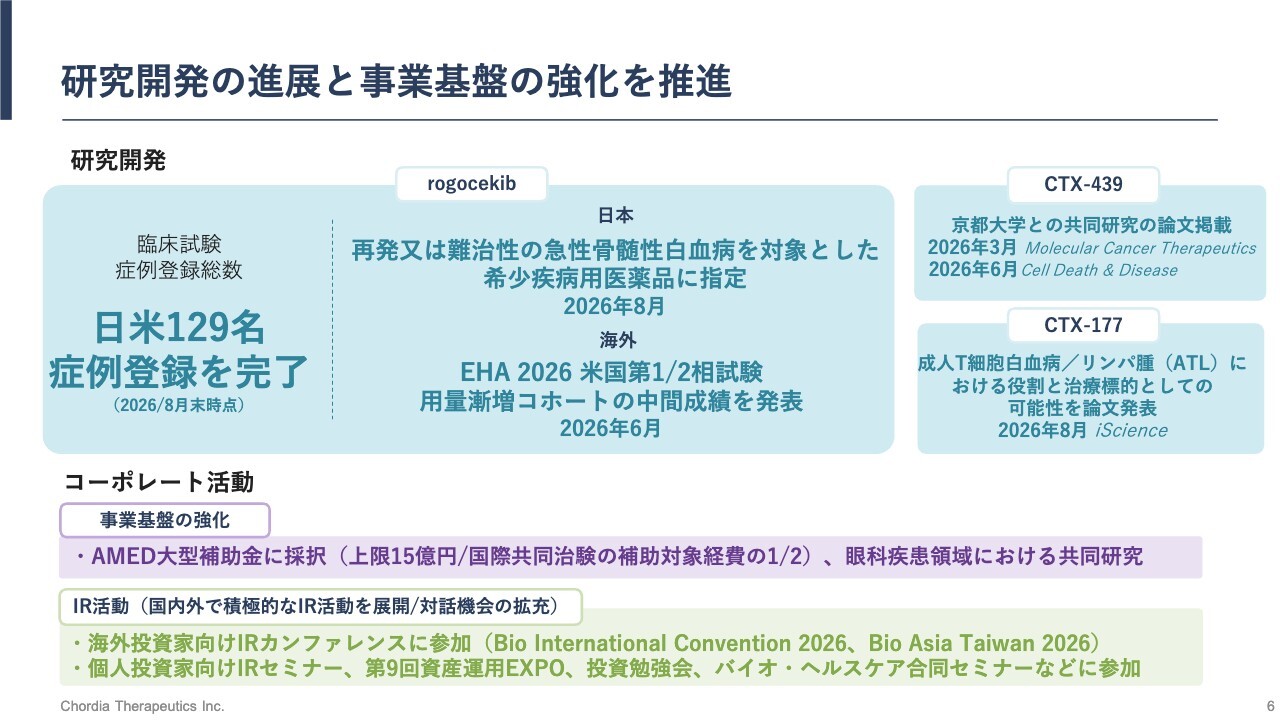
続いて、2026年8月期のハイライトと振り返りです。研究開発はおおむね順調に進捗しています。
リードパイプラインである「rogocekib(ロゴセキブ)」の臨床開発について、日米での症例組み入れ数は8月末時点で129名となっています。現在は臨床データを積み上げることによって、「rogocekib」の将来価値を大きくするステージにあります。
また、米国試験の用量漸増コホートの成績を権威ある国際学会であるEHA(欧州血液学会)で発表しました。さらに、米国での指定に続き日本においても、急性骨髄性白血病(AML)において希少疾病用医薬品の指定を受けました。
これらの進捗を基に、事業提携の可能性を積極的に探っています。
「rogocekib」以外のパイプラインについては、スライド右側に示しているとおり、京都大学との共同研究の成果を国際的に影響力のある学術誌で論文発表しました。
この論文発表は、当社の高い研究力を示すだけでなく、パイプラインの魅力をアピールするものでもあります。実際、論文発表後には製薬メーカーやバイオテクノロジー企業からの問い合わせが寄せられることもあり、今後も積極的に論文や学会で研究成果を発表していく方針です。
コーポレート活動に関しては、事業基盤の強化に努めました。9月には、AMEDの国際共同治験を対象とする助成金プログラムに採択されました。詳細は後ほどご説明します。また、眼科疾患領域における共同研究も継続しています。
IR活動については、国内外で積極的に展開し、当社の事業活動を積極的に発信するとともに、投資家の方々との対話機会の拡充に努めました。今後も研究開発の質と対話の質の両方を高め、企業価値の向上に取り組んでいきます。
2026年8月期の振り返り
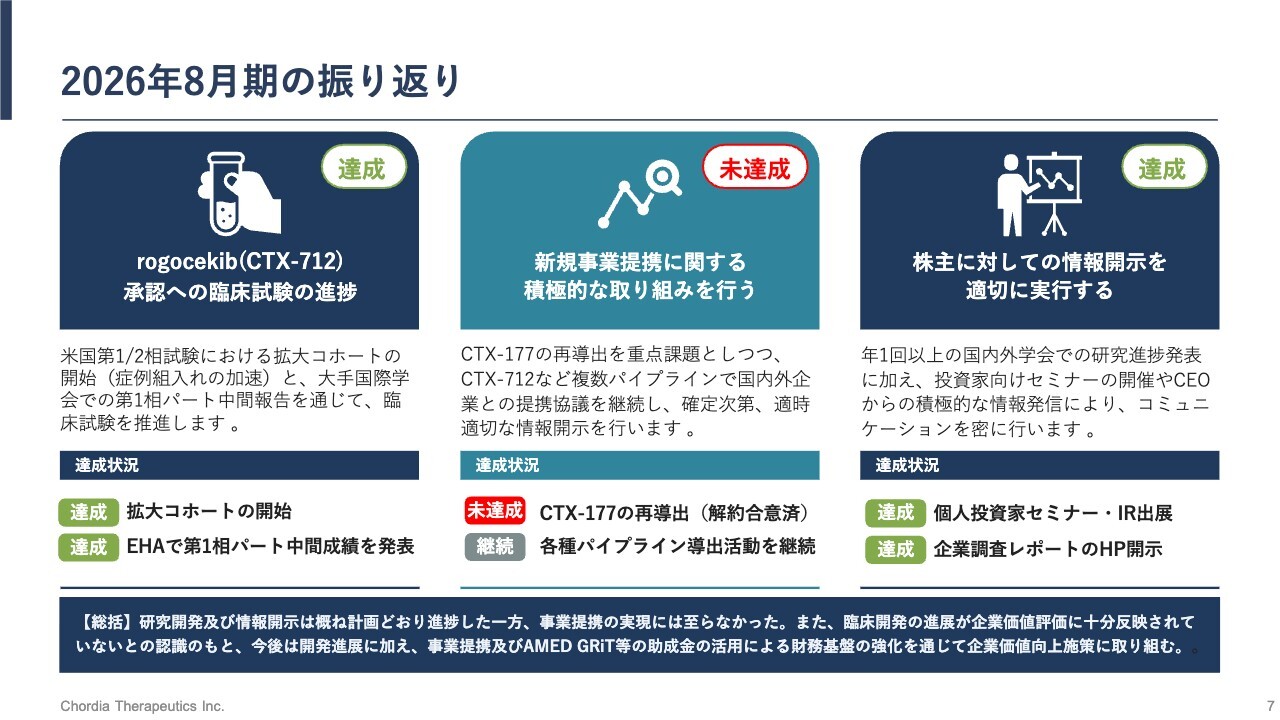
2026年8月期の優先事業目標の振り返りです。期初に立てた優先事業目標は3項目あり、「rogocekib」の開発進捗、新規事業提携、特に「CTX-177」の再導出による開発再開、そして情報開示です。
「rogocekib」の開発については、先ほど述べたとおり、おおむね順調に進行し、目標を達成したと評価しています。
一方、「CTX-177」の再導出については、年度末である2026年8月までに成果を上げたいと考え、積極的に事業開発活動を実施していましたが、残念ながら契約には至りませんでした。
こちらは未達成との評価です。ただし、現在も複数の企業との協議が継続しており、引き続き事業提携の可能性を追求していきます。
情報開示については、先ほど述べたとおり、積極的な情報開示に努めたことから達成と評価しています。
以上を踏まえた全体総括として、臨床開発の進展が当社の企業価値評価に十分反映されていない現状を認識し、事業提携や財務基盤のさらなる強化に努め、企業価値向上に取り組んでいく所存です。
続いて、2026年8月期の業績および財政状況についてご説明します。こちらはCFOの岡谷が担当します。
2026年8月期の業績(損益計算書)
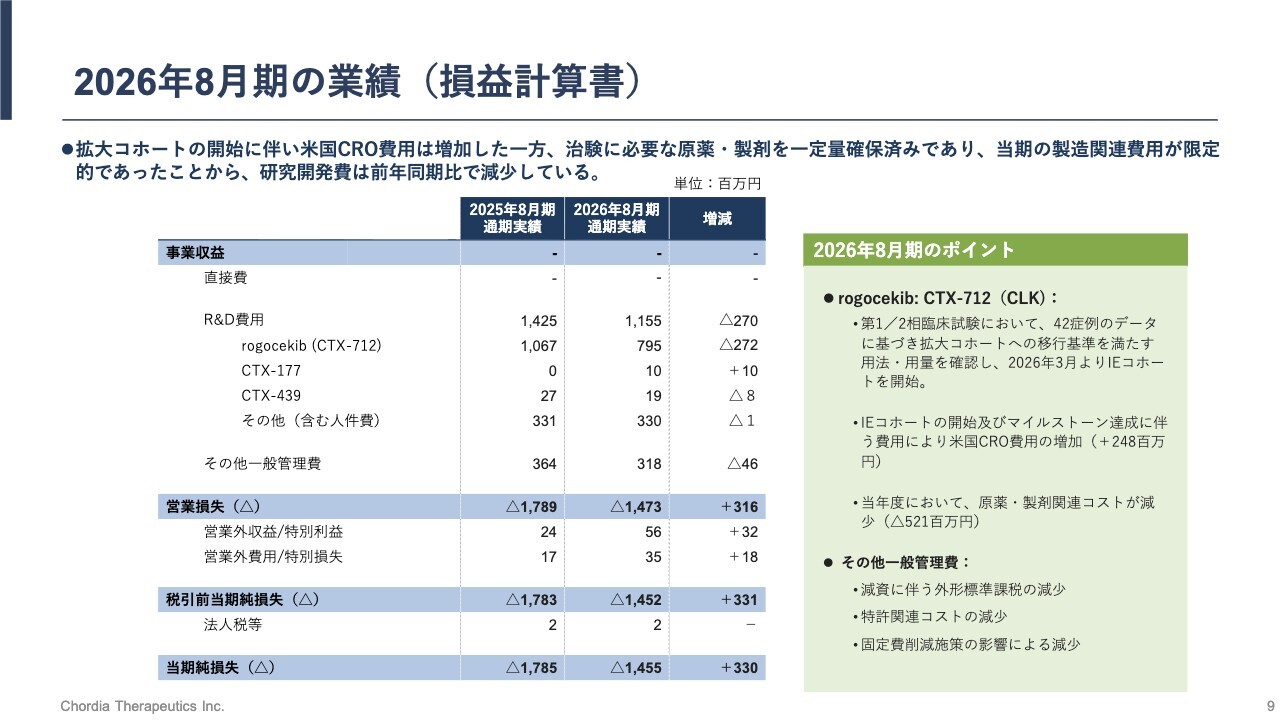
岡谷:2026年8月期は、前期に引き続き事業収益の計上はなく、研究開発費を中心とした費用が発生しています。
研究開発費は前期の14億2,500万円から2億7,000万円減少し、当期は11億5,500万円となっています。この主な要因は、前期に治験に必要な原薬および製剤を一定量確保していたため、当期の製造関連費用が減少したことによります。
一方で、開発活動そのものは着実に進展しています。米国第1/2相臨床試験では、42症例のデータに基づき拡大コホートへの移行基準を満たし、2026年3月からIEコホートを開始しました。これに伴い、米国CROへの支払いは前期比で2億4,800万円増加しています。
したがって、研究開発費の減少は研究開発の停滞などによるものではなく、臨床試験が拡大コホートへ進む一方で、原薬・製剤の製造時期の違いにより、研究開発費全体が前期を下回ったものとなっています。
その他一般管理費は3億1,800万円となり、前期から4,600万円減少しました。これは、減資に伴う外形標準課税の減少、特許関連コストの減少、そして固定費削減施策の効果などによるものです。
これらの結果、営業損失は14億5,200万円、当期純損失は14億5,500万円となり、いずれも前期に比べて損失額が縮小しました。
2026年8月期の財政状況(貸借対照表)
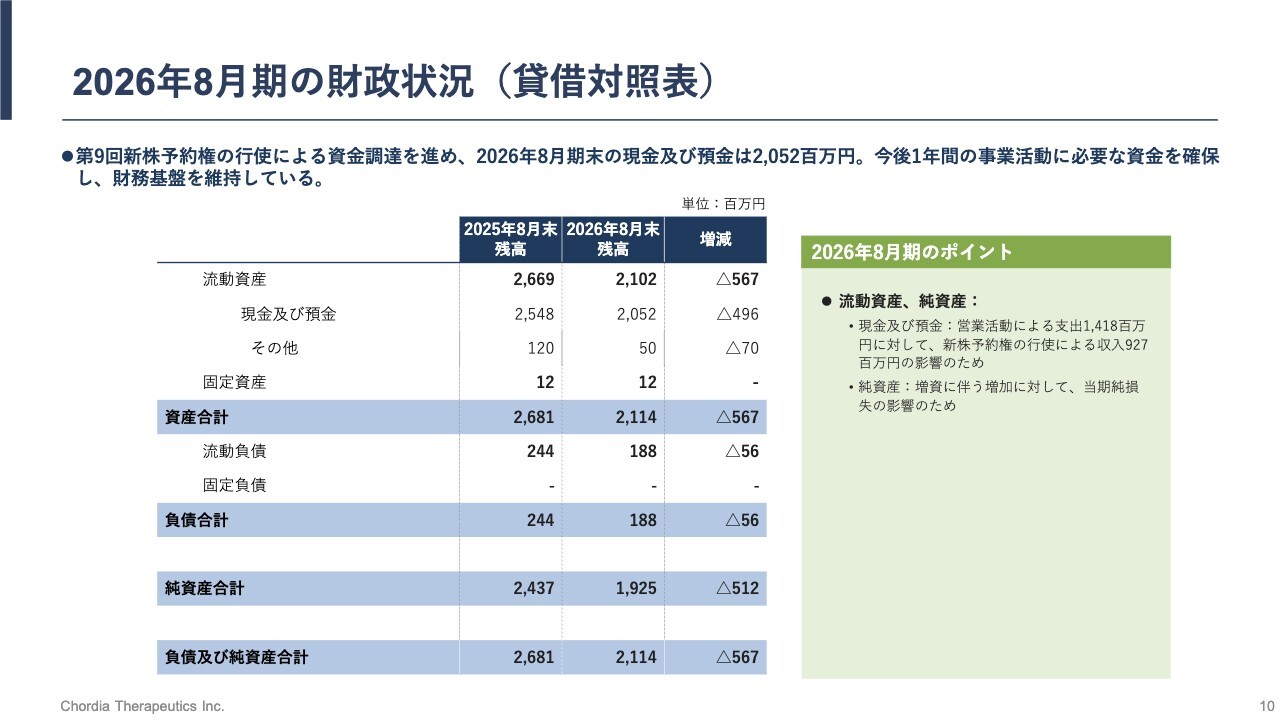
2026年8月末の資産合計は21億1,400万円、現金および預金は20億5,200万円となりました。現金および預金は前期末から4億9,600万円減少しています。
当期は営業活動による支出が14億1,800万円であった一方、第9回新株予約権の行使により9億2,700万円を調達した結果、期末の現金および預金は20億5,200万円となりました。
また、純資産については、当期純損失の減少があったものの、新株予約権の行使による増資が純資産を下支えしました。
2026年8月期末時点では、今後1年間の事業活動に必要な資金を確保しており、財務基盤を維持していると認識しています。
一方、「rogocekib」の開発については、拡大コホートから第2相臨床試験を具体的に見据える段階に入っています。そのため、現在の資金だけでなく、将来の開発を見据えた資金の確保が重要となっています。この点を踏まえ、次のページで第12回新株予約権による資金調達について説明します。
第12回新株予約権による資金調達
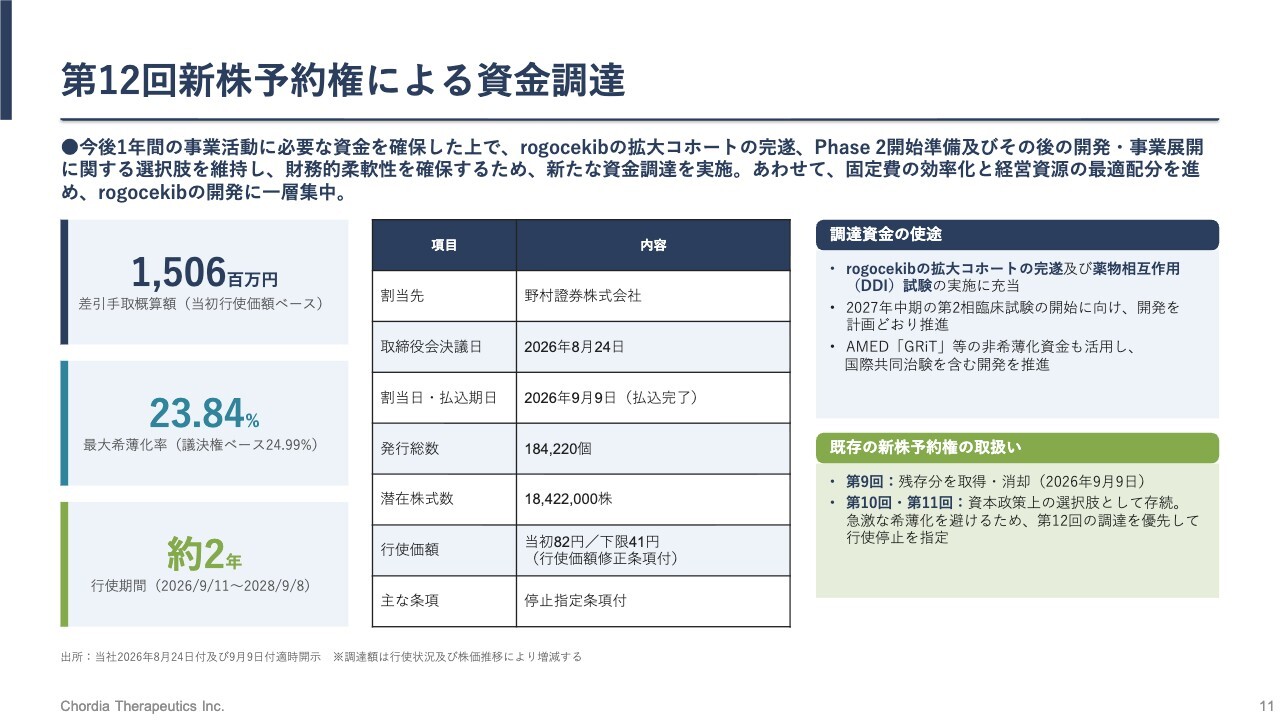
当社は2026年8月、第12回新株予約権による資金調達を決議しました。今回の資金調達については、株主のみなさまから「一定の現金を保有している中で、なぜこのタイミングで希薄化を伴う資金調達を行うのか」というご意見があることを認識しています。
今回の資金調達については、現状、資金が直ちに不足するために実施したものではありません。2026年8月末時点において、今後の事業活動に必要な資金は確保しています。一方で、「rogocekib」の開発は用量漸増コホートから拡大コホートへ進み、次の第2相臨床試験を具体的に見据える段階に入っています。
拡大コホートの完遂および薬物相互作用を調べるDDI試験の実施を進めるためには、現状の資金だけでなく、その先を見据えて資金面の確実性を高めておく必要があります。
手元資金が大きく減少してから資金調達を行う場合、調達条件や実施時期の選択肢が限られ、開発計画にも影響を及ぼす可能性があります。そのため、資金が不足してから対応するのではなく、開発が次の段階へ進むこのタイミングで必要な資金を確保できる体制を整えておくことが適切だと判断しました。
差引手取概算額については、当初行使価格を前提とするとおよそ15億円となります。調達資金は主に「rogocekib」の拡大コホートの完遂とDDI試験に充当し、第2相臨床試験への移行を見据えた開発を進めていきます。
実際の調達額は、今後の行使状況および株価の推移によって変動します。
また、自社による開発を着実に進めるとともに、「rogocekib」の価値最大化を目指し、国内外の製薬企業との事業提携にも注力していきます。資金面の確実性を確保することで、開発や事業提携の可能性を資金制約によって狭めることなく、当社にとって適切なタイミングや形態を検討できる体制を維持していきます。
一方で、今回の希薄化率は潜在株式ベースで23.84パーセントとなります。当社としても、既存株主のみなさまへの影響が小さくないことを認識しています。
第12回新株予約権の発行に伴い、第9回新株予約権の残存分は取得・消却しました。また、第10回および第11回の新株予約権については、資本政策上の選択肢として存続させる一方で、希薄化が一時期に重なることを避ける観点から、第12回の新株予約権の優先順位を上げ、現在は行使停止を指定しています。
今後も資金調達と希薄化のバランスを慎重に管理するとともに、次のページでご説明するAMED「GRiT」など希薄化を伴わない公的資金も活用していきます。
株主のみなさまに希薄化によるご負担をお願いする以上、調達した資金を臨床開発の進展と「rogocekib」の価値向上につなげることが当社の責務であると認識しています。
AMED「GRiT」事業に採択
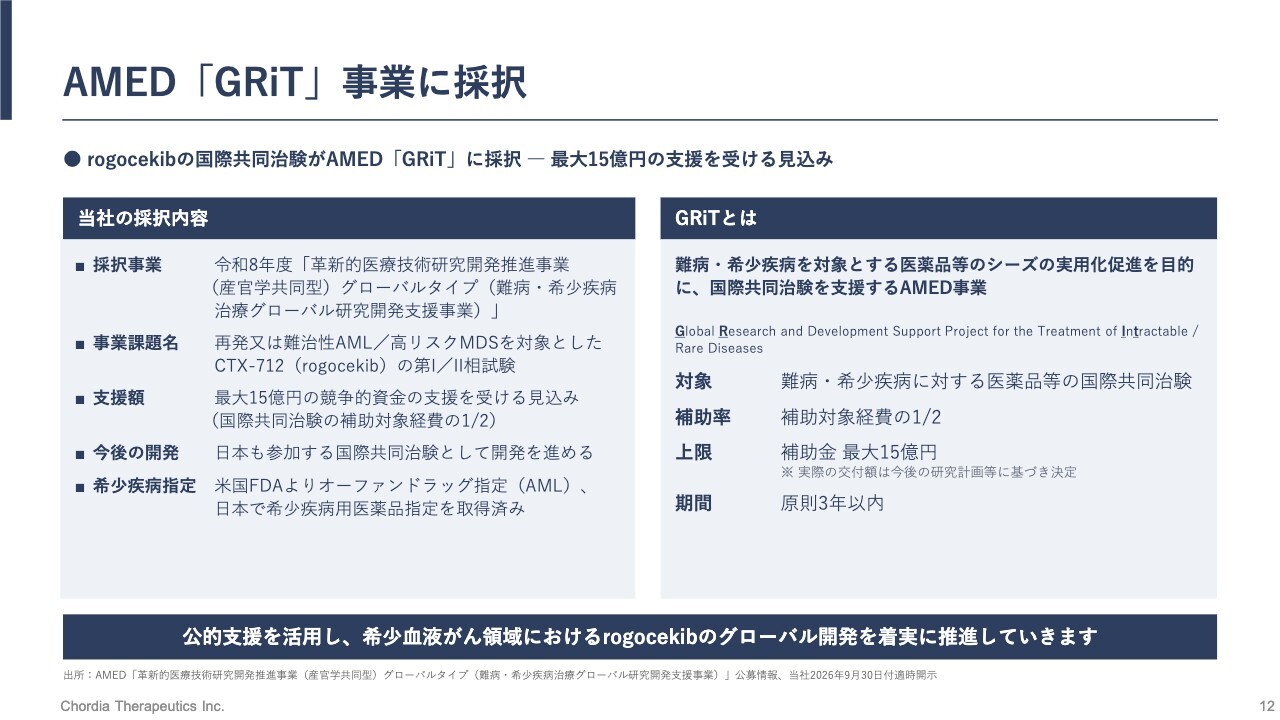
2026年9月に「rogocekib」の国際共同治験がAMEDの「GRiT」に採択されました。対象は、再発または難治性AMLおよび高リスクMDSを対象とした「rogocekib」の第1/2相臨床試験です。
本事業では、国際共同治験の補助対象経費の半分について、最大15億円の競争的資金による支援を受ける見込みです。
なお、最大15億円の交付は確定しておらず、実際の交付額は今後の研究計画などに基づいて決定されます。
今回の採択に当たって評価されたのは、主に次の3点であると考えています。1点目は、日本での第1相試験において単剤での有効性を確認できていることです。
2点目は、米国で第1/2相臨床試験を実施し、症例の組み入れを着実に進めてきた実績があることです。3点目は、「rogocekib」が血液がんにとどまらず、他のがん種にも展開できる可能性を有していることです。
今回の採択は、当社にとって非常に大きな意義があると考えています。「rogocekib」を日本も参加する国際共同治験として開発していく上で重要な支援となるとともに、補助対象経費の2分の1に公的資金を活用できることから、当社の自己負担軽減につながると考えています。
今後は、日米の臨床データを効率的に蓄積し、拡大コホートによる追加評価を進めるとともに、第2相臨床試験への移行を見据えた開発を着実に推進していきます。
先ほどご説明した第12回新株予約権に加えて、AMED「GRiT」のような希薄化を伴わない資金を組み合わせることで、株主のみなさまへの影響に配慮しつつ、中長期的な開発資金の確実性を高めることが重要と考えています。
また、公的資金の活用にとどまらず、固定費の効率化と経営資源の最適配分を継続し、限られた資金を「rogocekib」の開発と価値向上に優先的に配分していきます。
当社は、株式による資金調達、AMED「GRiT」などの非希薄化資金、さらに事業提携を含む複数の選択肢を組み合わせ、「rogocekib」の開発を着実に推進し、その価値最大化を図っていきます。私からの説明は以上です。
5つのパイプラインのうち、2つは臨床ステージ~市場性の高いrogocekibに集中し、価値創出を加速~
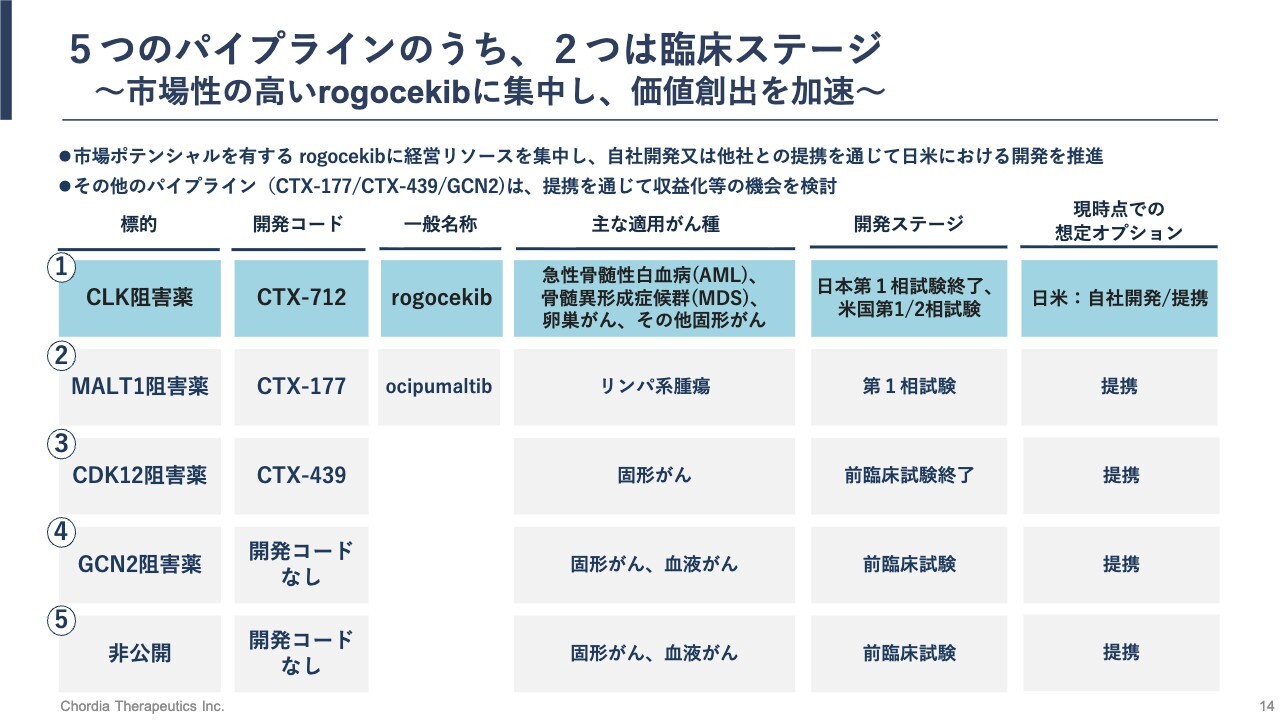
三宅:続いて、パイプラインの進捗状況についてお話しします。スライドは当社のパイプラインを示しています。当社は5つの低分子パイプラインを保有しており、そのうち「rogocekib」と「CTX-177(ocipumaltib)」の2つは臨床ステージに位置しています。
当社は特に「rogocekib」に期待を寄せており、開発リソースを集中させています。自社開発を進める一方で、事業提携の可能性も積極的に模索しています。
他のパイプラインについては、コストを抑制しながら研究活動を継続し、価値創出を進めながら、提携による収益化の機会も検討しています。この集中と分散のアプローチにより、リスクを抑えながら複数の収益機会を確保することを目指しています。
rogocekib (CTX-712、CLK阻害薬):拡大コホートの推進
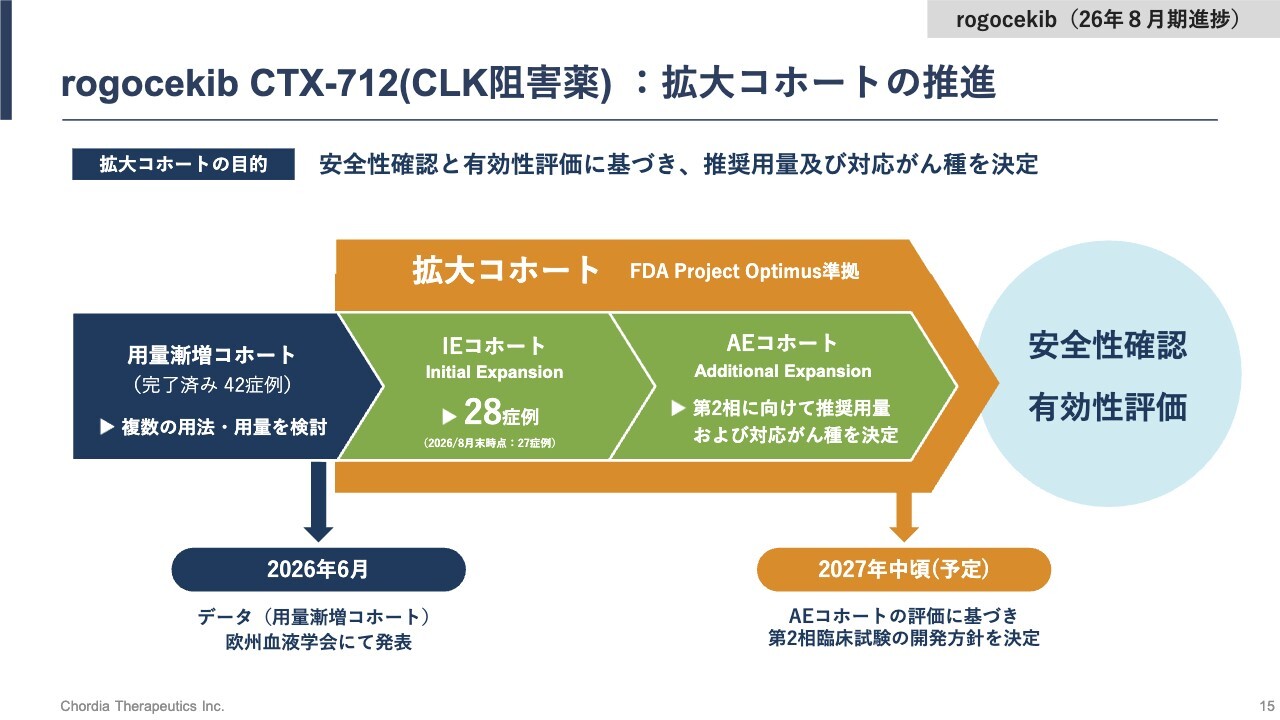
現在実施中の「rogocekib」の米国試験の詳細についてご説明します。用量漸増コホートは42症例の組み入れが完了しており、その結果は今年6月に欧州血液学会で発表しました。詳細については後ほどご説明します。
その後、2026年3月には拡大コホートを開始しています。拡大コホートは、初期拡大のIEコホートと追加拡大のAEコホートの2段階で組み入れを進める計画ですが、初期拡大コホートについては、予定していた28症例の組み入れが9月に完了しました。
初期拡大コホートの成績を評価し、用法、用量、適応がん種を絞り込んだ上で追加拡大コホートを実施する計画です。その後、追加拡大コホートの成績を含むすべてのデータを踏まえ、第2相臨床試験のデザインを決定する予定です。2027年中頃には第2相臨床試験への移行を判断したいと考えています。
今後もしっかりと「rogocekib」の開発を進めつつ、並行して事業提携の可能性も模索していきます。
rogocekib:EHA 2026 中間成績の発表概要
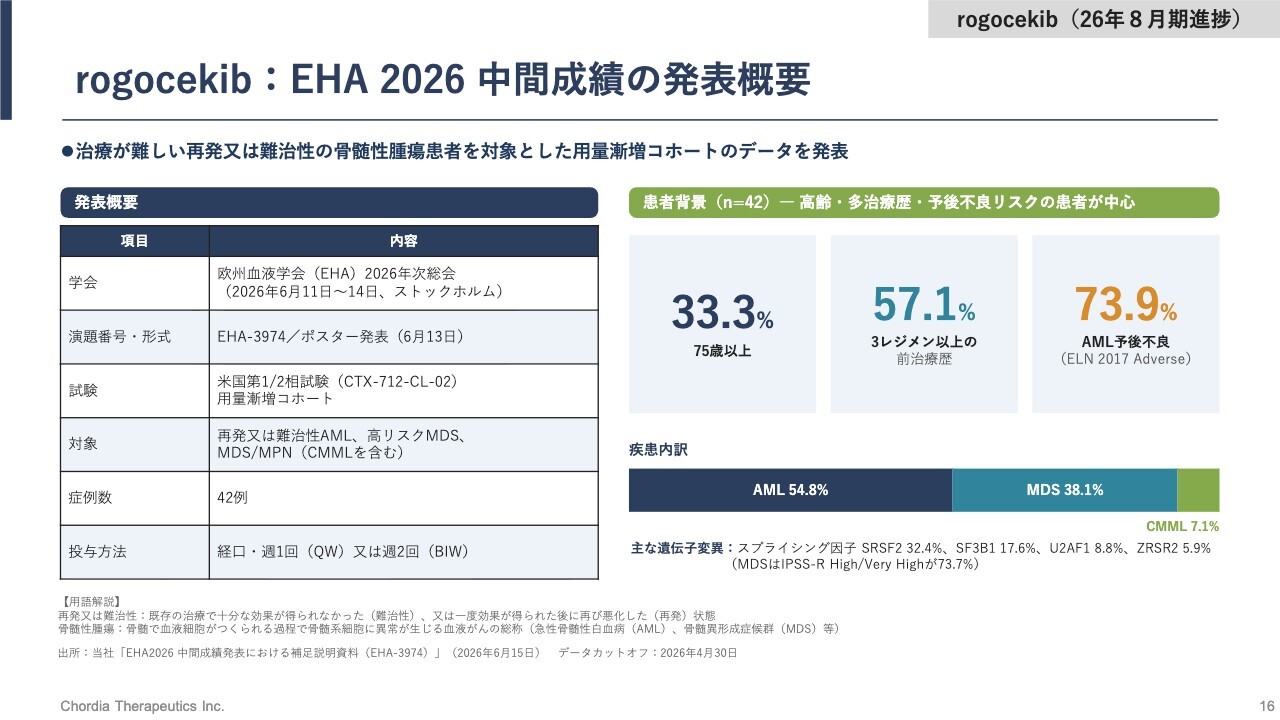
欧州血液学会で発表した用量漸増コホートの成績について説明します。
米国第1/2相臨床試験は、再発難治性のAMLおよび高リスクMDSなどの患者さまを対象に、米国内の複数の医療機関で実施しています。用量漸増コホートでは、「rogocekib」を週1回もしくは2回のスケジュールで経口投与し、安全性や最大耐量(MTD)、薬物動態、薬力学、初期的な有効性を評価することを主な目的としました。
症例数は42例で、患者さまの背景はスライド右側に記載のとおりです。75歳以上の患者さまは33.3パーセント、3レジメン以上の前治療歴を持つ患者さまが57.1パーセント、予後不良に分類される患者さまは73.9パーセントでした。
本試験の患者集団は高齢で、多くの治療を経て予後不良のリスクが高い、極めて治療困難な方々でした。また、当社が日本で実施した試験と比較すると、重い背景を有する患者さまの割合が高い結果となっていました。疾患割合については、全体の半数を超える方がAML、約4割がMDSの患者さまでした。
rogocekib:安全性(EHA 2026)
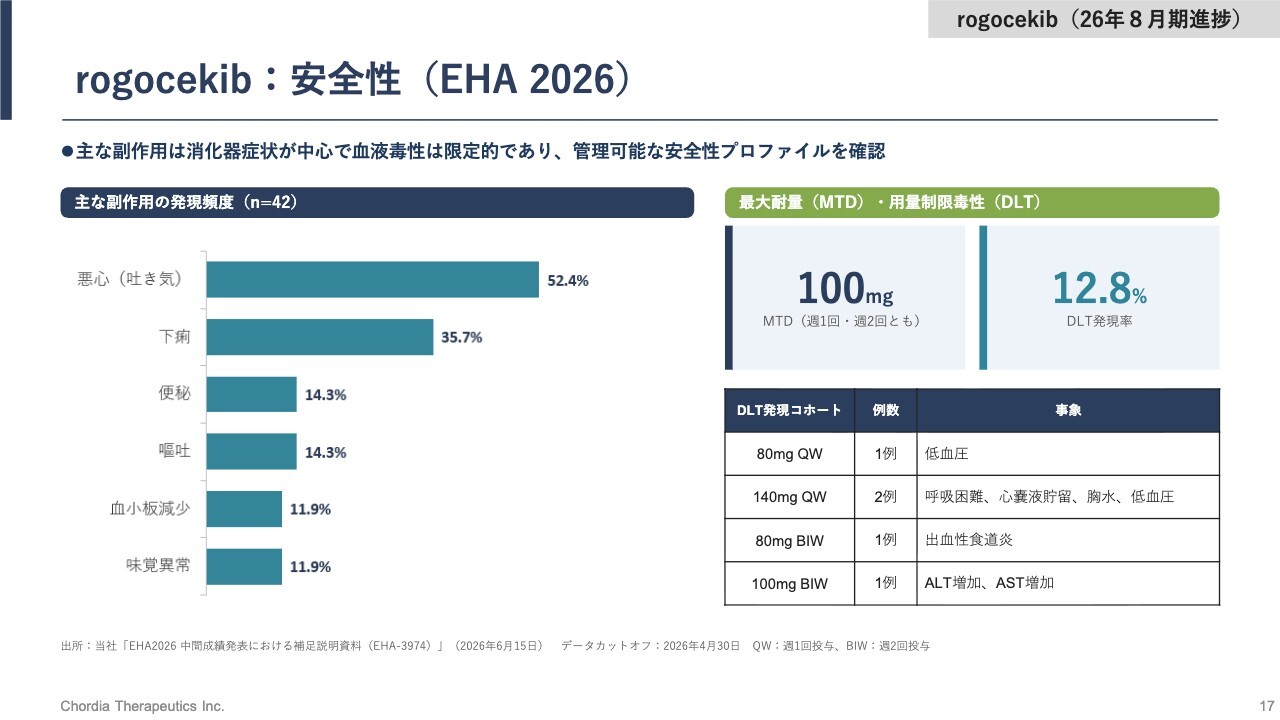
安全性に関してですが、主な副作用は吐き気、下痢、便秘、嘔吐などの消化器症状が中心で、血液毒性は限定的でした。
最大耐量は週1回および週2回投与のスケジュールで、ともに100ミリグラムでした。この結果は日本試験の結果に近いものでした。用量制限毒性(DLT)の発現率は12.8パーセントであり、スライド右下に示した事象が確認されました。低血圧が2名で発現した他は、それぞれ1名での発現でした。総合的に、日本試験に引き続き管理可能な安全性プロファイルが確認されました。
rogocekib:有効性(EHA 2026)
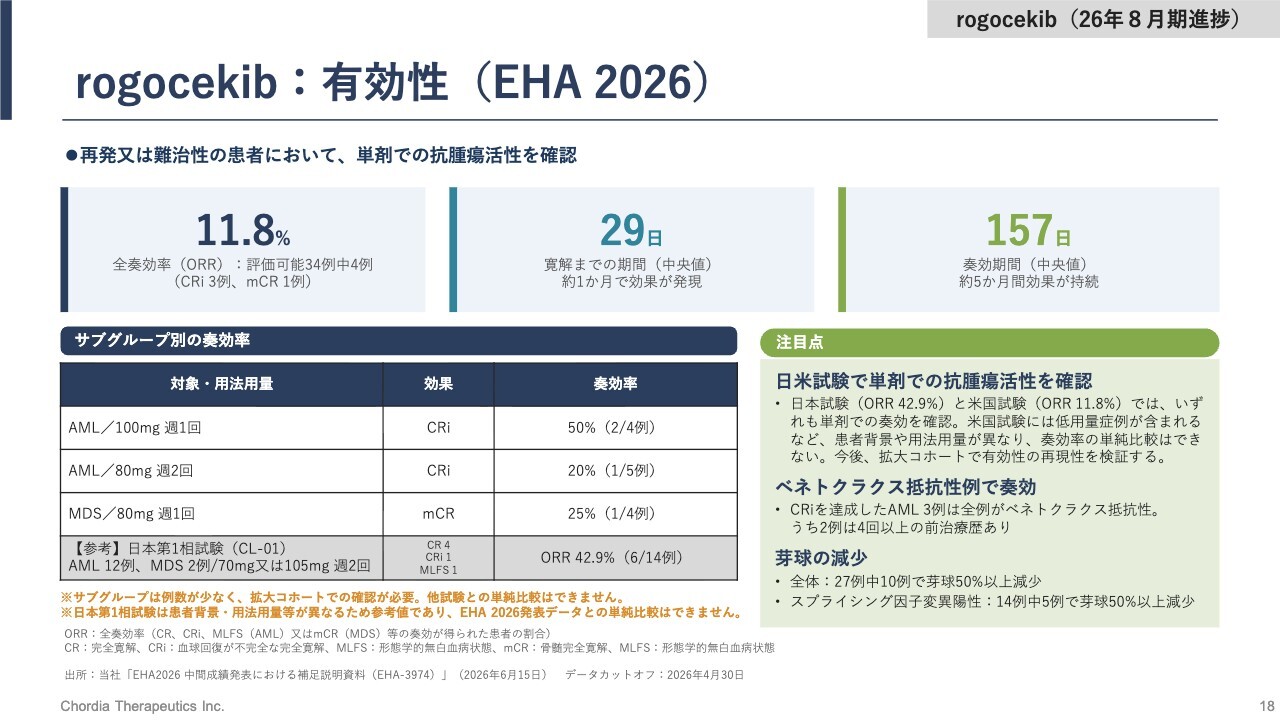
続いて、有効性についてです。評価可能だった34例における全奏効率(ORR)は11.8パーセントでした。
ここでのORRについては、用量漸増試験の結果であるという点を理解することが重要です。この11.8パーセントという数字には低用量の投与を受けた患者さまも含まれています。そのため、サブグループごとに評価すると、その意義がより明確になります。
AML患者さまについては、週1回100ミリグラムの投与を受けた群のCRiは約50パーセントと確認されています。CRiとは、腫瘍細胞は完全に消失しているものの、正常な血液細胞の数が回復していない状況です。80ミリグラムを週2回投与した群でも、CRiが20パーセント認められています。
また、MDS患者さまにおいては、80ミリグラムを週1回投与した群で、mCRが25パーセント確認されています。こちらのmCRはMarrow CRであり、AMLにおけるCRiに近いものです。つまり、がん細胞の数は減少しているものの、正常な血液細胞数が完全には戻っていない状況を示しています。
サブグループの症例数は現時点でまだ少ないため、今後の拡大コホートにおける確認が必要です。しかし、用量依存的な有効性や、抗腫瘍作用を示すシグナルが示唆されていることは重要だと考えています。
さらに注目すべき点があります。CRiを達成したAMLの3例は、全例が「ベネトクラクス」という現在の標準治療薬の1つに抵抗性を示した患者さまでした。そのうちの2例は、過去に4種類以上の治療を受けた方です。これは、既存の複数の薬が効かなくなった患者さまに対しても、「rogocekib」が新たな治療選択肢を提供する可能性を示していると考えています。
参考までに、日本試験では14例で有効性が評価され、ORRは42.9パーセントでした。
日本試験と米国試験では患者さまの背景や用法・用量が異なるため、直接的な比較はできません。ただし、本試験の結論としては、安全性と初期的な有効性、抗腫瘍効果を確認できました。
その結果、治験医師の同意のもと拡大コホートに進んでおり、試験の主目的は達成したと評価しています。拡大コホートではプロトコルを修正し、日本試験により近い背景の患者さまのリクルートに努めています。
rogocekib (CTX-712、CLK阻害薬)の開発マイルストン〜日米129名の症例登録と臨床試験のプロセスが着実に進捗〜
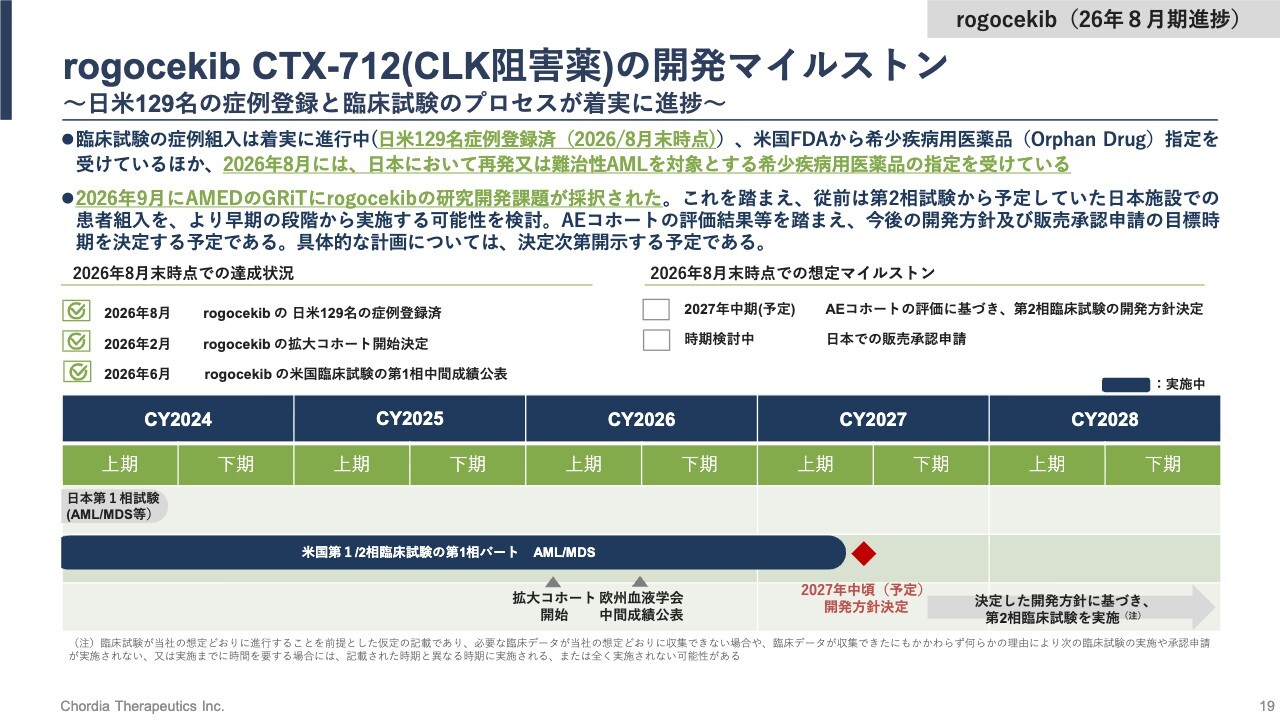
「rogocekib」の開発マイルストンについてです。
2026年8月期に達成したマイルストンとしては、米国試験の用量漸増コホートの成績発表と、日本における希少疾病用医薬品指定の獲得が挙げられます。また、日本と米国での症例登録数は8月末時点で129名となっています。
今後のマイルストンとしては、追加の拡大コホートの開始が予定されています。AMED「GRiT」プログラムへの採択を受け、当初予定していた第2相臨床試験から日本施設での患者組み入れを前倒しする可能性を検討しています。
速やかに追加拡大コホートのプロトコルを確定して、試験を開始し、その結果を踏まえて次の開発方針を決定していきます。2027年中頃を目途に第2相臨床試験への移行を判断したいと考えています。
販売承認申請時期に関しては、これまでは2028年末を目指していると説明していましたが、プロトコルの変更や自社開発と並行して事業提携の可能性を検討しているため、目標時期は検討中としています。今後、具体的な計画が確定した段階で、あらためてご説明します。
なお、今後の開発計画は、進捗状況、外部環境、および規制当局との協議内容などにより変更となる可能性があります。
収益化戦略と「選択と集中」〜戦略(開発期間の短縮)×「選択と集中」(低分子・ファーストインクラス・プレシジョン)〜
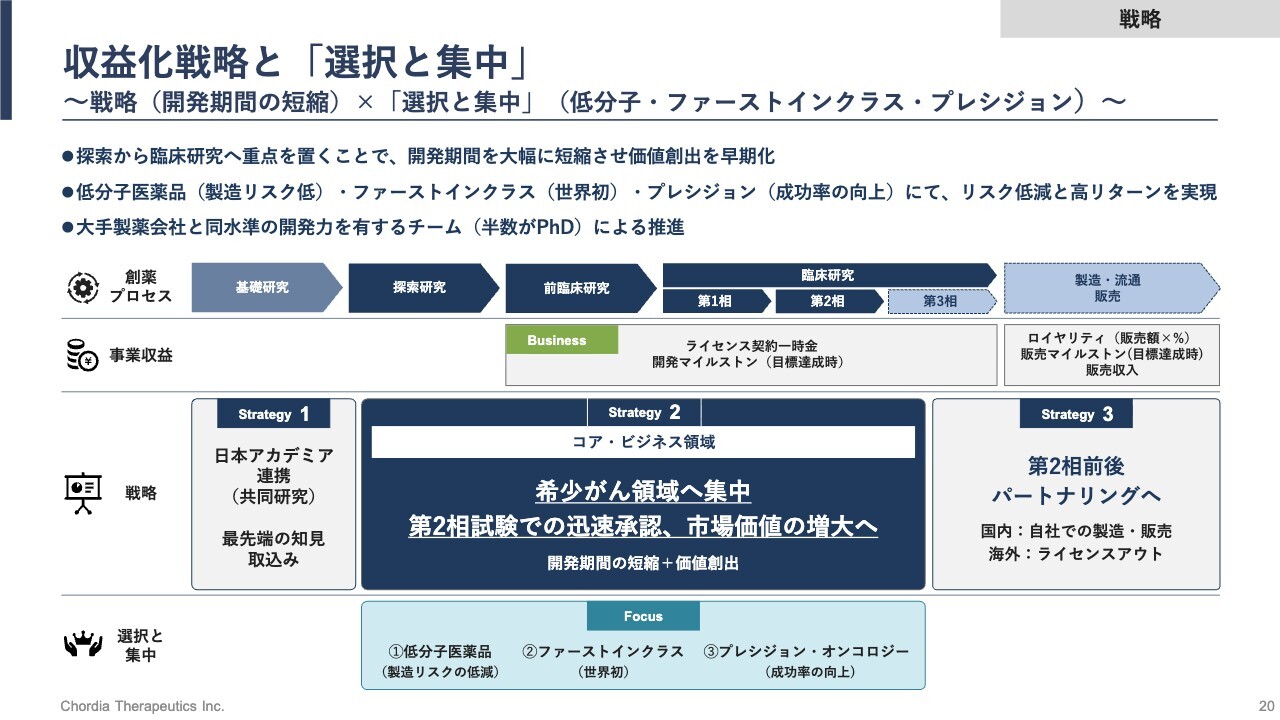
新薬の誕生には約20年の歳月が必要です。前半の10年は大学などで行われる基礎研究から始まり、探索研究、前臨床試験を経て、ようやく人での臨床試験が開始されます。後半の10年は臨床試験を通じて安全性と有効性を確認し、承認、薬価決定を経て販売に至ります。
この長い道のりは、まさにマラソンのような挑戦です。当社はこの20年のプロセスの中で、探索研究から臨床試験の途中までを自社で担う戦略を取っています。
国内においては、自社で製造・販売の権利を留保することが望ましいと考えていますが、それに固執せず、適切なタイミングで他社と提携して進めていきたいと考えています。
一般的な創薬ビジネスはハイリスク・ハイリターン型ですが、当社はリスクをコントロールし、成功確率を高める体制を整えています。当社メンバーの半数以上が博士号を有し、大手製薬会社並みの開発力を持つ少数精鋭のチームです。意思決定のスピードと柔軟性を兼ね備え、科学的優位性を確保しながら迅速に開発を進めます。
当社はこの体制を活かし、ハイリスク・ハイリターンでありながら、より確度の高い価値創出を目指します。
不確実性に対応しつつ、価値創出を加速する多様な資本戦略
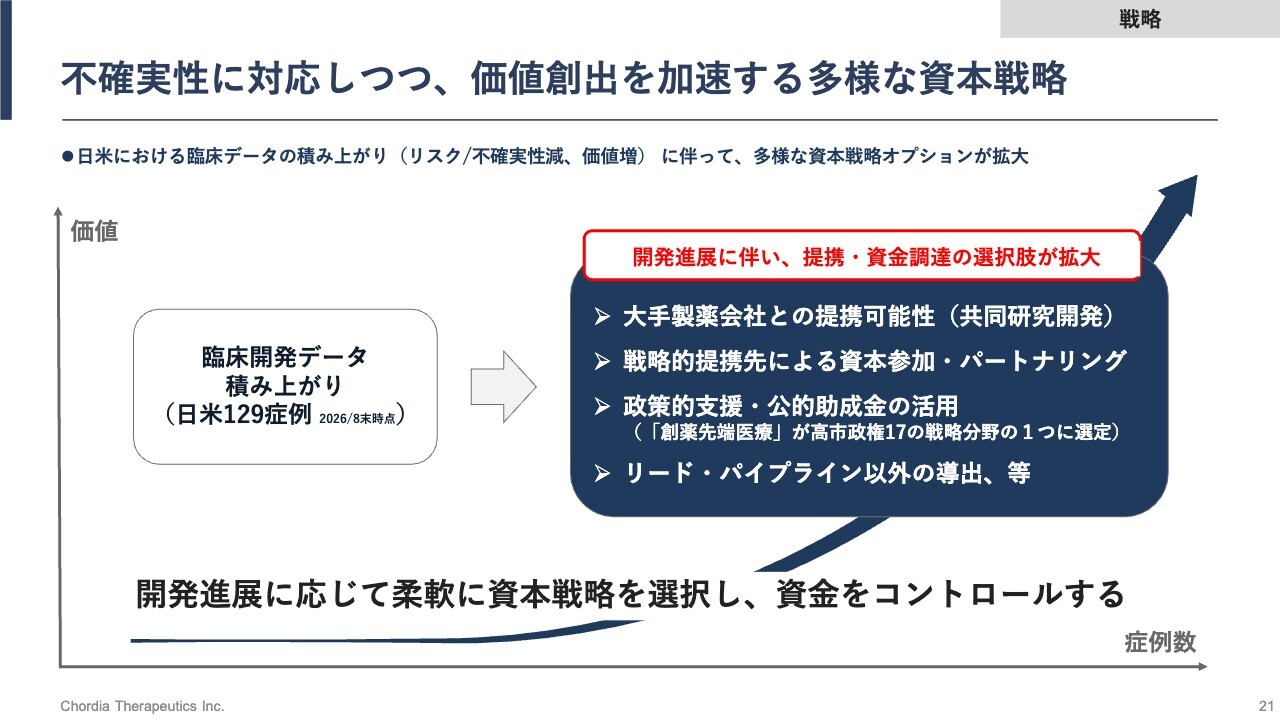
長期にわたる研究開発を支える資本戦略についてご説明します。当社は開発の進捗に応じて柔軟に資本戦略を選択し、資金を管理していく方針です。
また、開発の進捗は臨床データの蓄積によって評価いただけると考えています。当社の主力パイプライン「rogocekib」では、日米において8月末時点で129名への投薬を実施しており、その実績データが「rogocekib」の価値を示していると認識しています。
先行投資を行い、臨床データを積み上げることでパイプラインの価値を増加させ、次の臨床試験実施のための資金を確保していく計画です。
資本戦略として、現在実施している新株予約権による資金調達に加え、大手製薬メーカーとの提携や戦略的提携先からの資本参加、今回のAMED「GRiT」に加えたさらなる政策的支援・公的基金の活用、リードパイプライン以外の導出による資金創出などを検討しています。
政策的支援に関しては、創薬先端医療が国の成長戦略17分野の1つに選定されていることを踏まえ、日本が世界に誇る創薬力の維持・発展のために当社にも貢献できることがあると自負しています。
2027年8月期に向けての主な事業目標
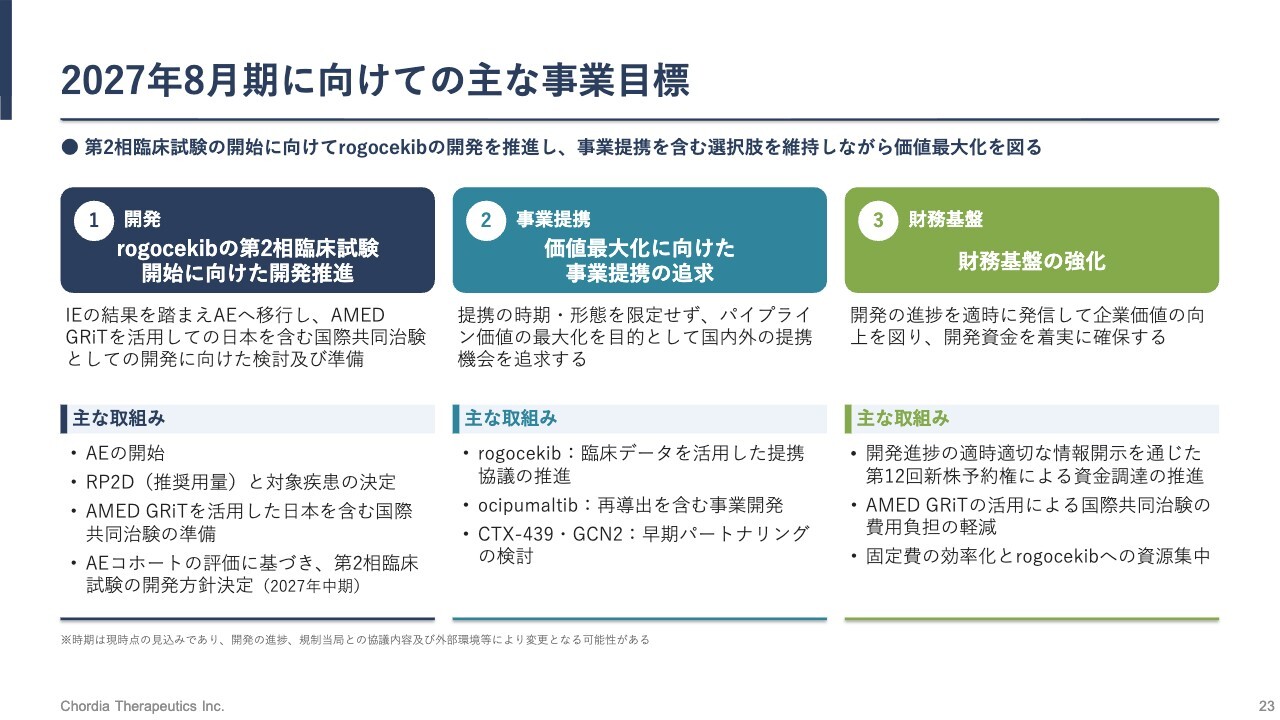
最後に、2027年8月期の主な事業目標についてご説明します。まず、「rogocekib」の開発を着実に進めていきます。AMED「GRiT」を活用し、日米国際共同治験を進める中で、第2相臨床試験への移行を判断します。
事業提携では、「rogocekib」を含むすべてのパイプラインについて、国内外を問わず提携の時期や形態を限定せずに提携の機会を追求します。
さらに、財務基盤の強化に取り組みます。開発進捗の適切な情報開示を通じて、第12回新株予約権による資金調達の円滑化を図り、併せて助成金の適切な使用による開発費負担の軽減を推進します。
固定費の効率化も継続して進めていきます。
当社の経営理念と2030年ビジョン
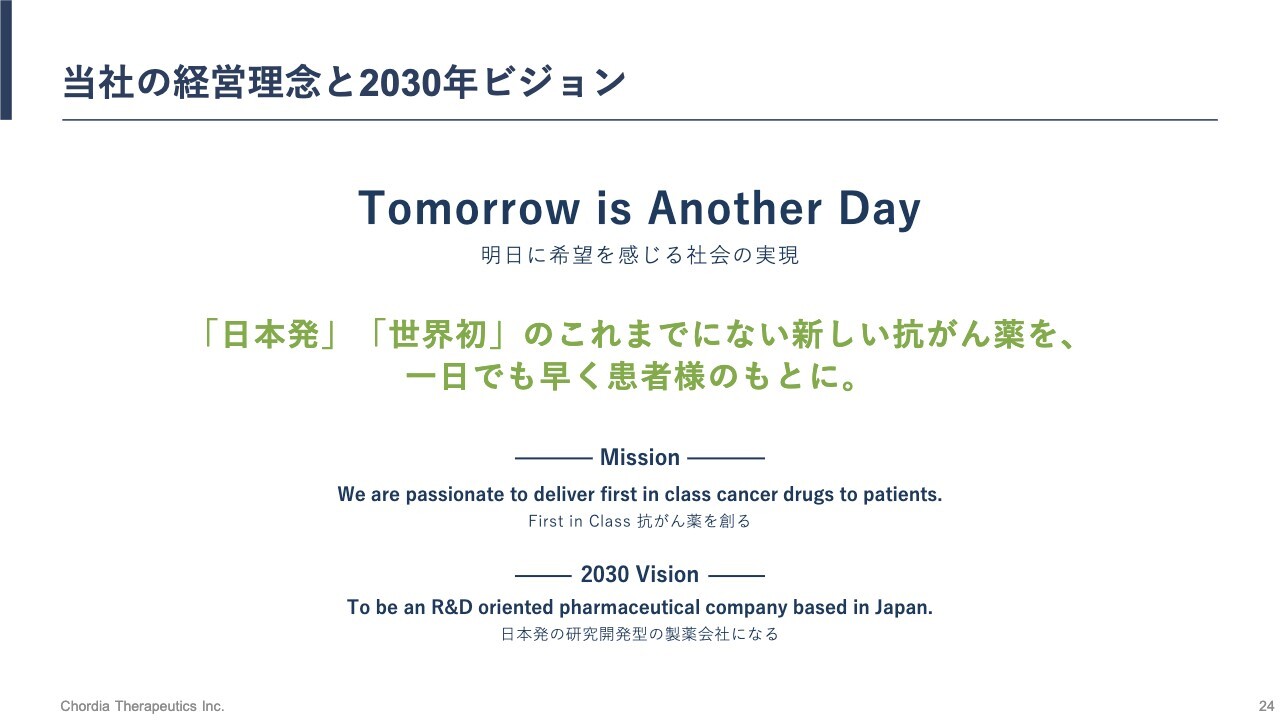
最後に、当社の経営理念についてご説明します。当社は日本に本社を有するバイオテック企業として、既存薬とは異なる働きを持つ新しい抗がん薬を、世界中のがんと闘う患者さまに届けることで、患者さまやそのご家族に「明日には今日よりも良い治療を受けられる」と感じていただける社会を目指しています。
今後は上場を機に、より多くの方々に支えていただきながら、新薬を創出し、世界的なバイオテック企業として成長していきたいと考えています。引き続きご支援のほど、どうぞよろしくお願いします。
本日はご清聴いただき、ありがとうございました。


新着ログ
「医薬品」のログ