2027年3月期第2四半期決算説明
IDEC、半導体装置向け制御機器の需要拡大で上期増収増益 上期受注高は過去最高、通期業績予想を上方修正

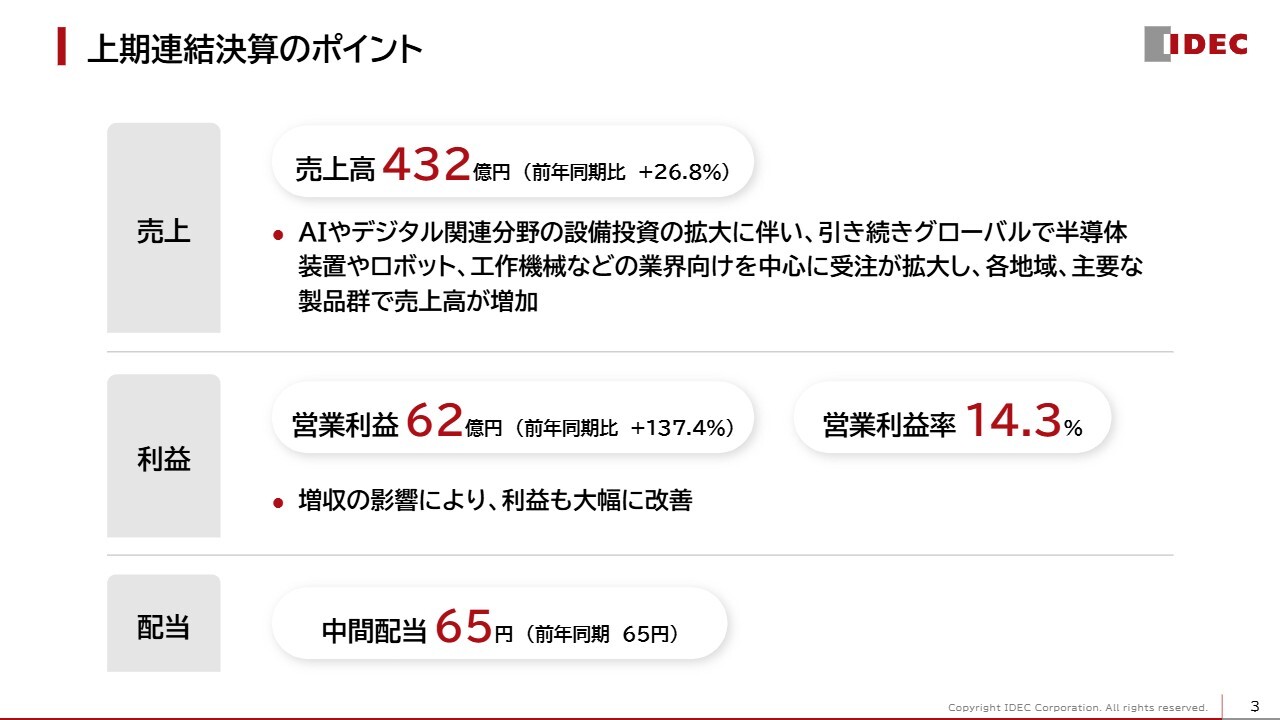
上期連結決算のポイント
元山理映子氏:司会のコーポレートコミュニケーション室の元山理映子です。IDEC株式会社2027年3月期上期決算説明会を始めます。本日は、上期の決算概要についてご説明後、代表取締役専務執行役員の舩木より中期経営計画の進捗についてご説明し、最後に質疑応答を行います。どうぞよろしくお願いします。
それでは、上期決算のポイントをご説明します。
上期における世界経済は、中東情勢の緊迫化に伴うエネルギー価格の上昇やサプライチェーンへの影響懸念などから、先行き不透明な状況が続きました。しかし、AIやデジタル関連分野を中心とした設備投資の拡大により、引き続きグローバルで半導体装置やロボット、工作機械などの業界向けを中心に制御機器の需要が堅調に推移し、受注が拡大しました。
その結果、各地域、主要な製品群で売上高が増加し、前年同期比26.8パーセント増の432億円となりました。営業利益は増収の影響により大幅に改善し、前年同期比137.4パーセント増の62億円、営業利益率は14.3パーセントとなりました。なお、中間配当は計画どおり65円としています。
連結業績
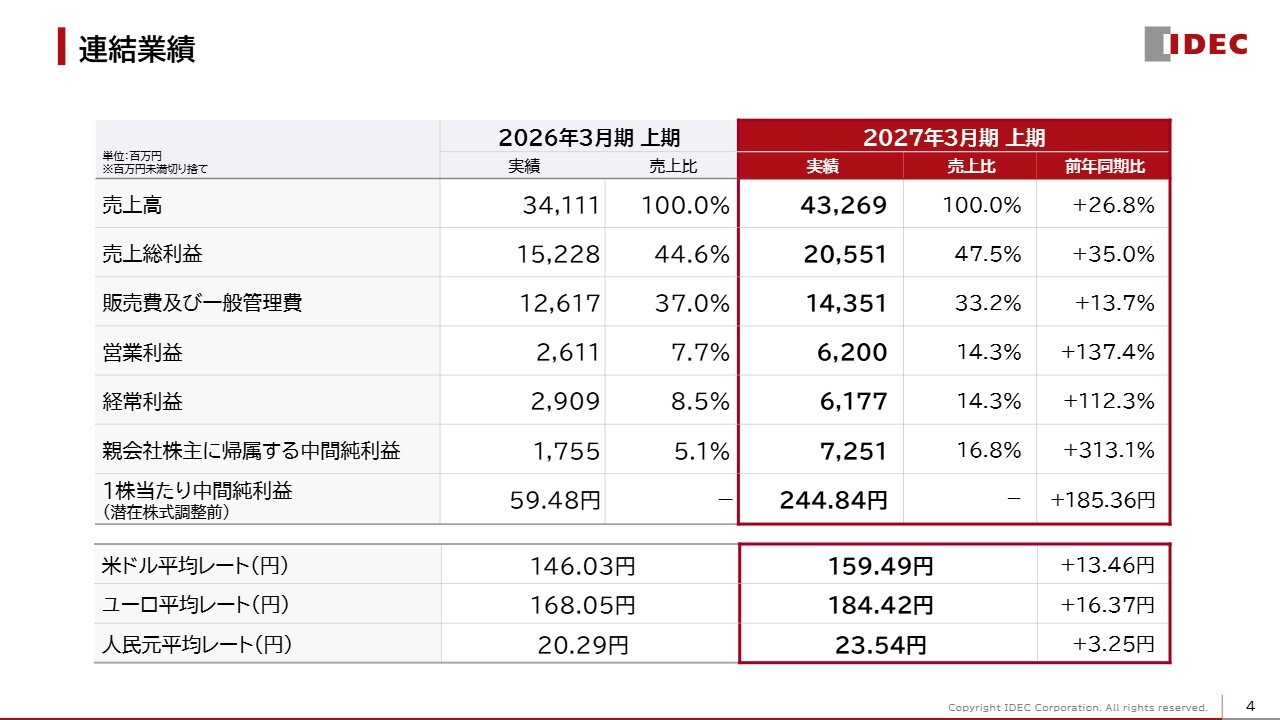
連結業績の全体像はスライドのとおりです。原材料価格の高騰の影響を受けたものの、売上高の拡大に伴い、粗利率は47.5パーセントに改善し、販管費率は33.2パーセントとなりました。営業利益、経常利益はともに前年同期比で大幅な回復となり、米国旧本社の土地・建物譲渡による特別利益の計上もあったことから、1株当たり中間純利益は244円84銭となりました。
営業損益変動要因
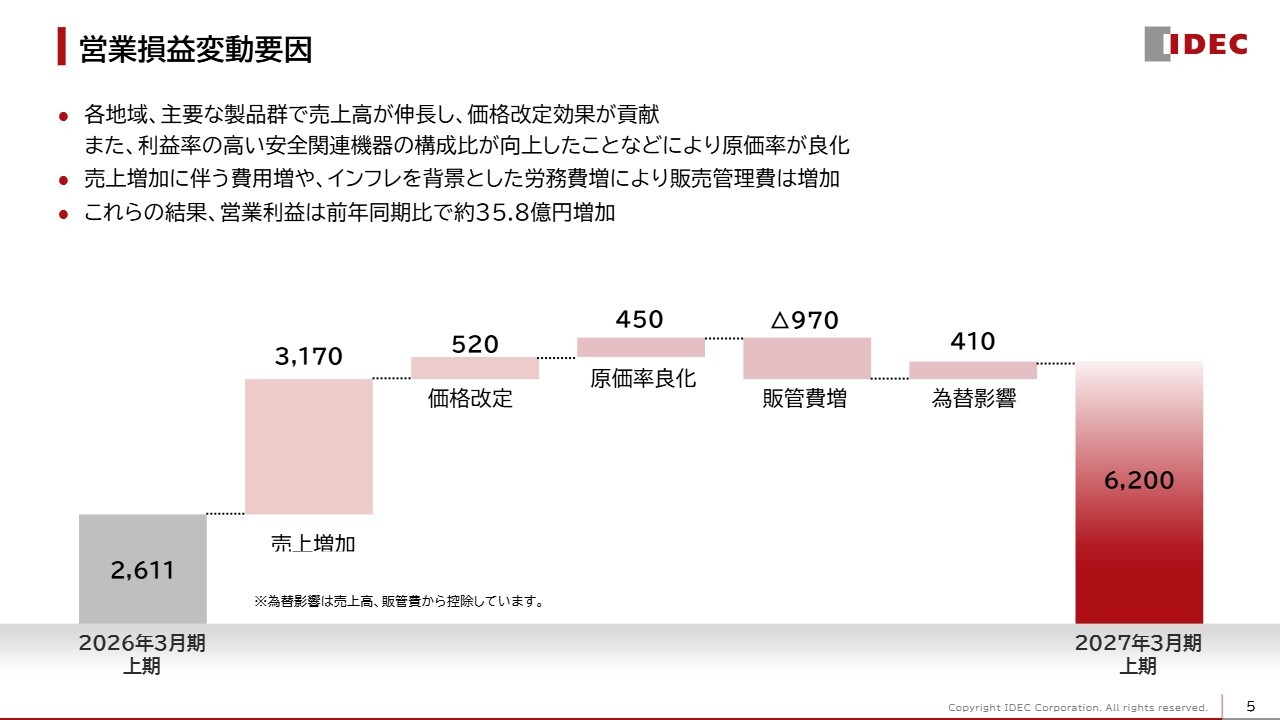
営業利益の増減要因です。各地域、主要な製品群において売上高が大きく伸長したことに加え、価格改定効果も貢献しました。また、利益率の高い安全関連機器の構成比が向上したことなどにより、原価率が良化しました。一方で販管費は、売上増加に伴う費用の増加や、インフレを背景とした労務費の増加により増加しました。
これらの結果、営業利益は前年同期比で約35億8,000万円増加しました。
連結業績(四半期)
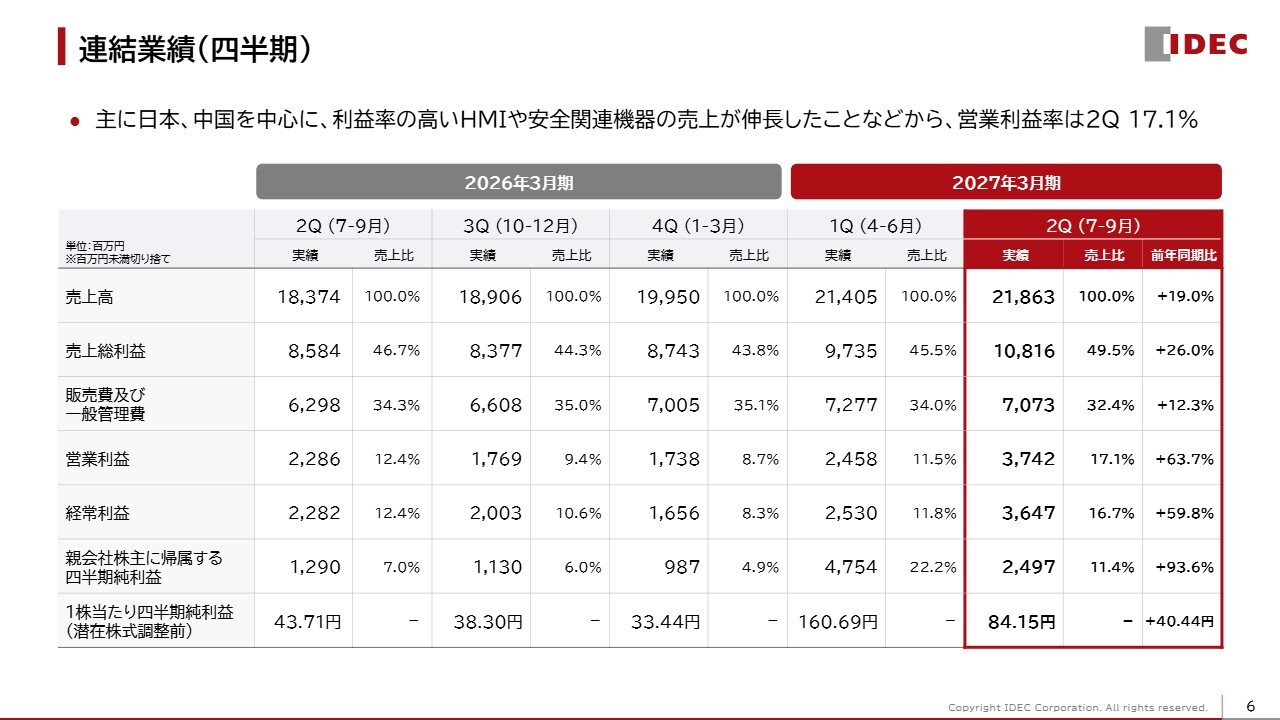
四半期別の推移です。好調な受注状況を受け、売上高・利益はいずれも継続して好調に推移しており、前年同期比および第1四半期比で増収増益となりました。
また、日本や中国を中心に受注が好調な半導体装置や工作機械などに搭載される利益率の高いHMIや安全関連機器の売上が伸長したことなどから、第2四半期の粗利率は49.5パーセント、営業利益率は17.1パーセントと大きく向上しました。
仕向地別の売上状況
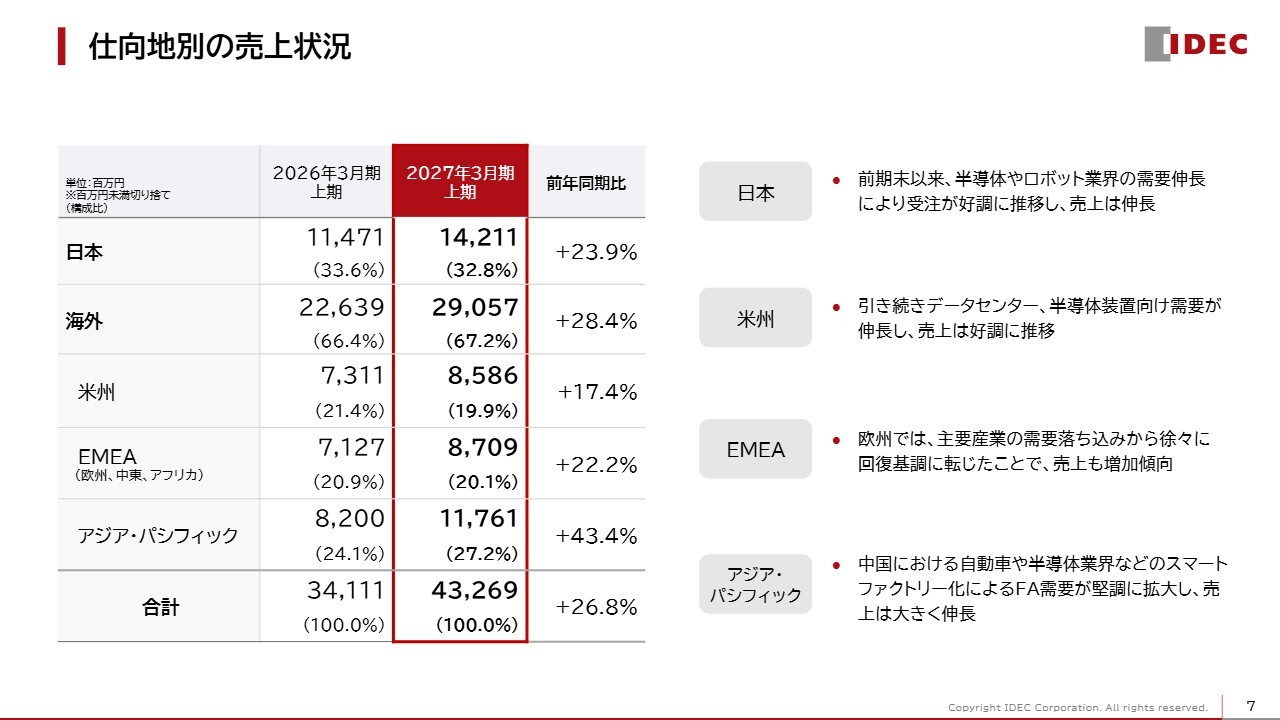
仕向地別の売上については、前年同期比で国内外ともに大きく増加しました。
特に好調なのは日本と中国です。日本では、半導体装置やロボット業界の需要拡大の影響により売上が伸長しました。中国では、自動車や半導体業界などのスマートファクトリー化によるファクトリーオートメーション(FA)需要が拡大し、売上が大きく伸長しました。
米州では、引き続きデータセンターや半導体装置向けの需要が伸長しています。また、EMEAのうち欧州では、主要産業の需要落ち込みから徐々に回復基調に転じたことで、売上も増加傾向となっています。
仕向地別の売上状況(四半期)
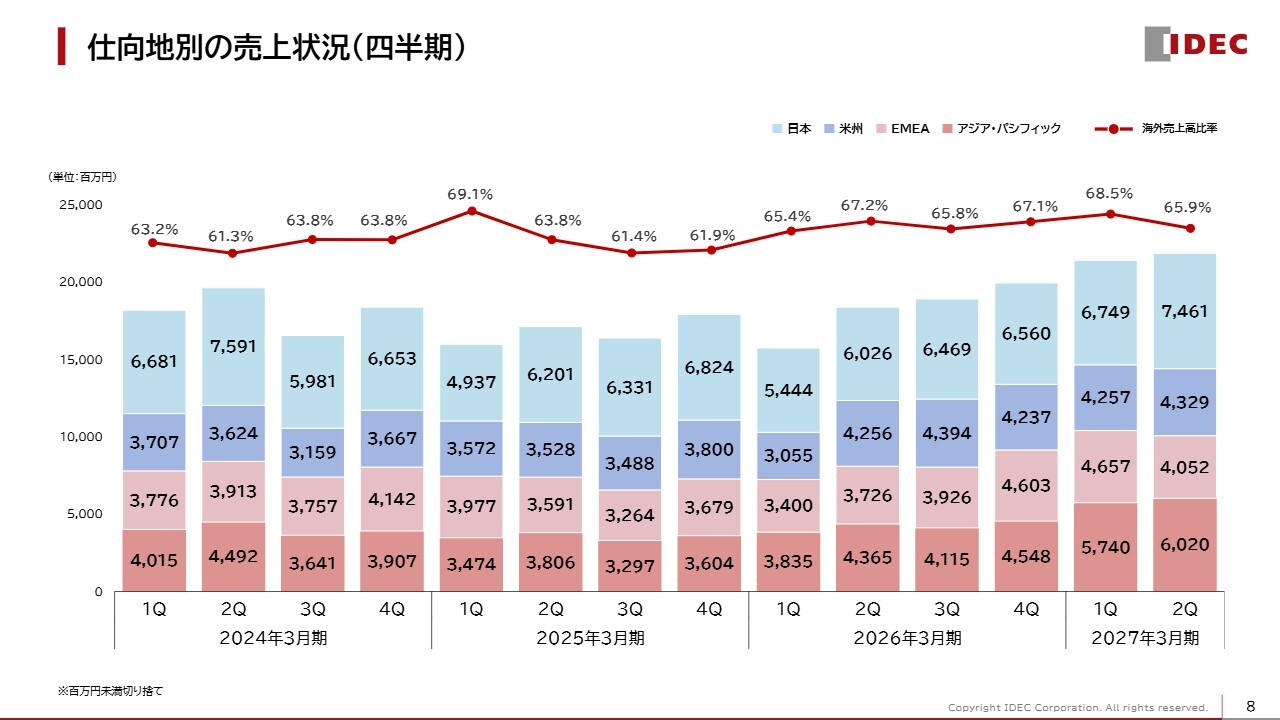
四半期別推移についても各地域で売上が好調に推移していますが、特に日本およびアジア・パシフィックでの伸び率が高い状況が続いています。
製品別の売上状況
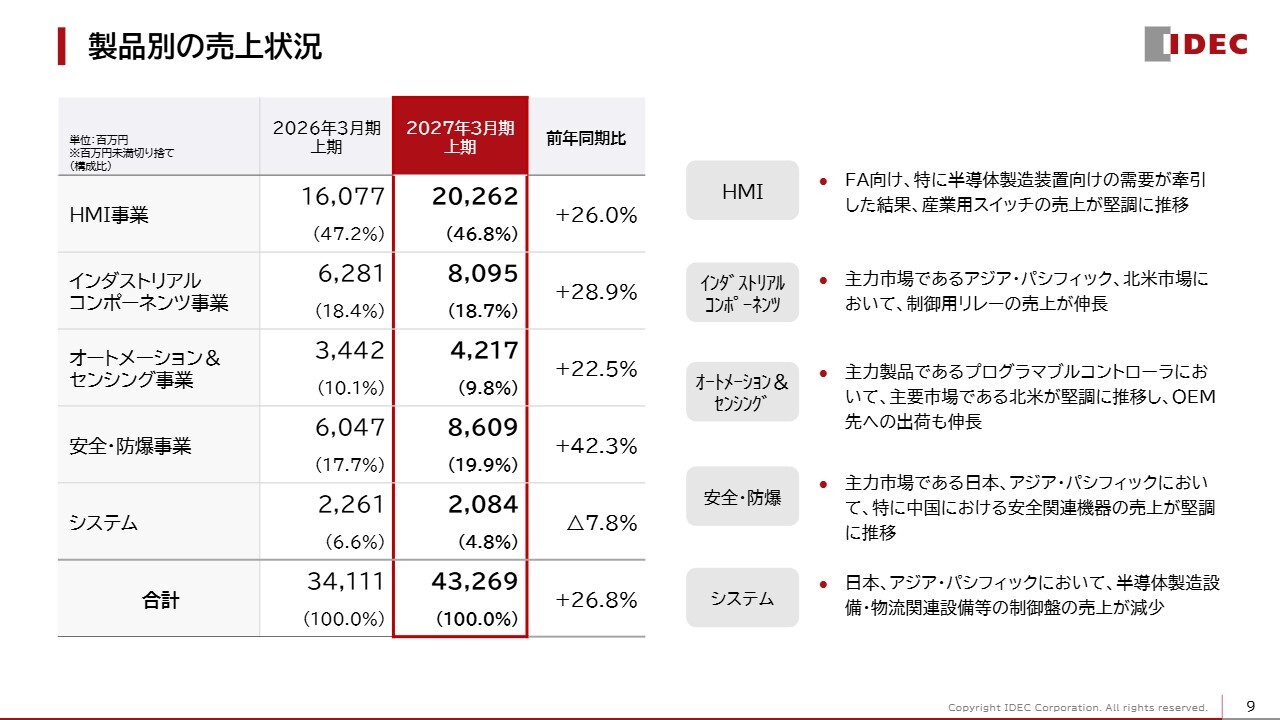
製品別の売上状況です。HMI事業では、FA向け、特に半導体装置向けの需要が牽引した結果、主力製品である産業用スイッチの売上が堅調に推移しました。
インダストリアルコンポーネンツ事業では、主力市場である中国を中心としたアジア・パシフィック、北米市場において、制御用リレーの売上が伸長しました。
オートメーション&センシング事業では、主力製品であるプログラマブルコントローラーにおいて、主力市場である北米が堅調に推移し、OEM先への出荷も伸長したことから、全体としても増収となりました。
安全・防爆事業では、主力市場である日本およびアジア・パシフィック、特に中国における安全関連機器の売上が堅調に推移しました。
システム事業では、日本およびアジア・パシフィックにおいて、半導体製造設備・物流関連設備などの制御盤の売上が減少しました。
製品別の売上状況(四半期)
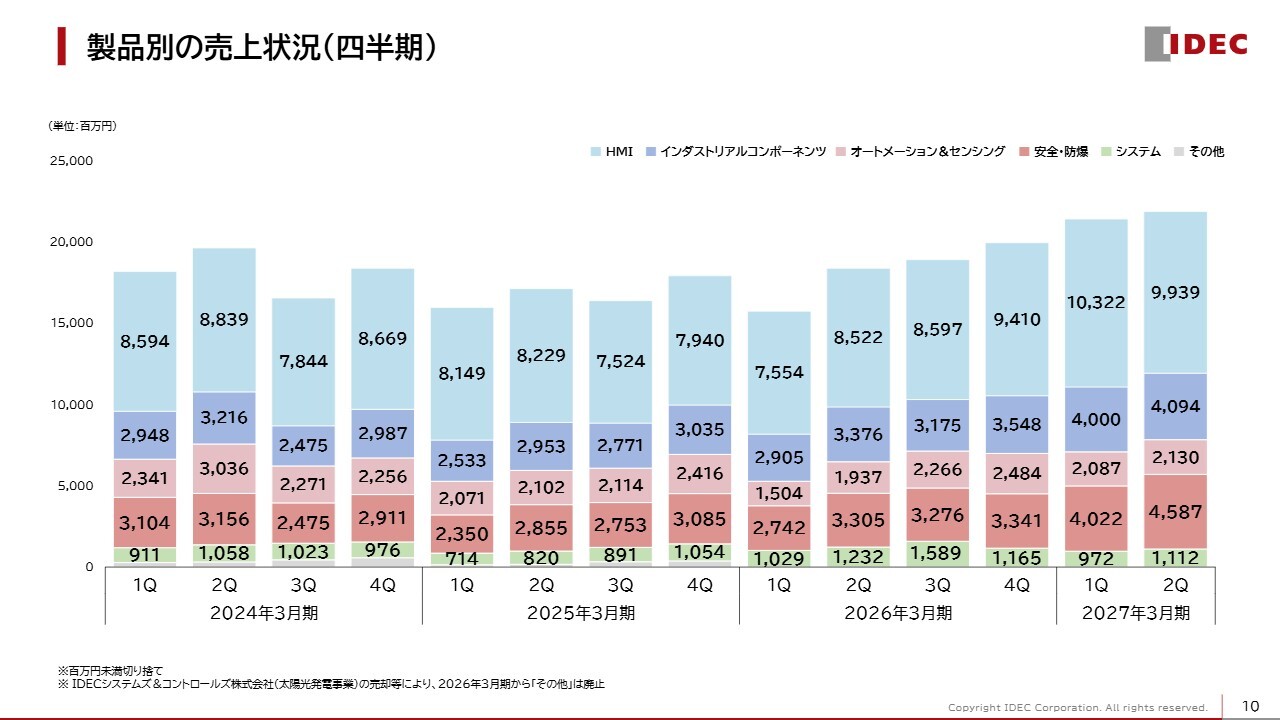
四半期別推移についても、安全関連機器を中心に各製品群で売上が好調に伸びています。ただし、HMI事業については、APEMブランド製品の売上が伸び悩み、第1四半期比で若干の減少となりました。
注力業界と傾向
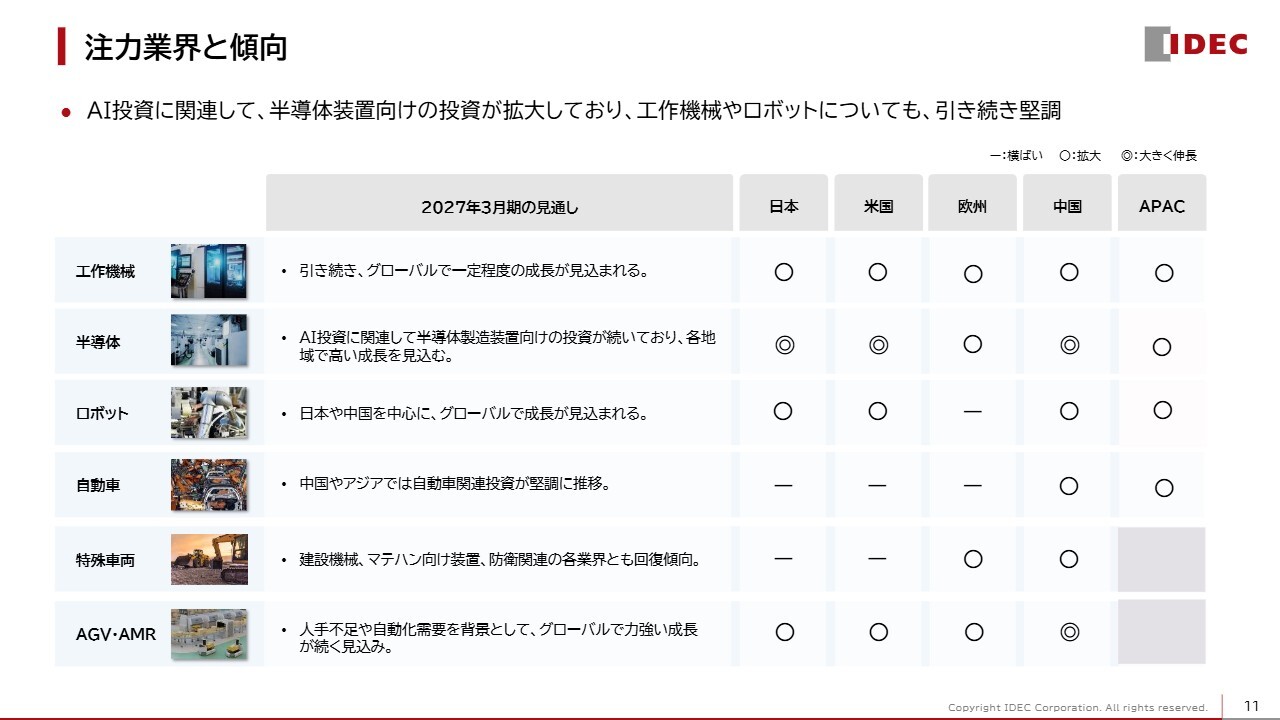
当社が製品やソリューションを展開する注力業界は、スライドのとおりです。AI投資に関連して、引き続き半導体装置向けの投資が各地域で拡大しており、日本、米国、中国などで高い成長を見込んでいます。また、工作機械やロボット、AGV・AMRなどの業界も需要が好調で、グローバルに成長すると見込んでいます。
受注状況
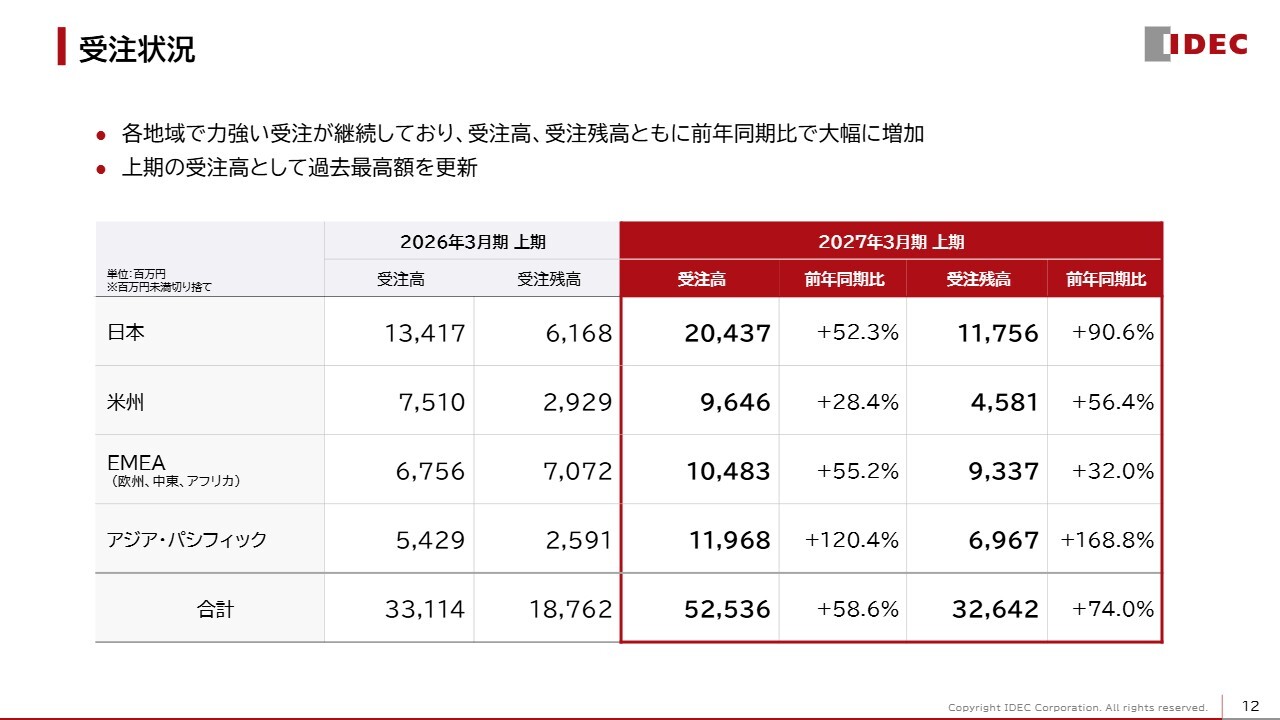
受注についてです。受注高・受注残高ともに各地域で大幅に増加しています。特に中国での受注が強い状況が続いており、アジア・パシフィックの受注高は前年同期比で120.4パーセント増となりました。
上期の受注高合計は過去最高額を更新し、前年同期比58.6パーセント増の525億3,600万円となりました。
受注状況(四半期)
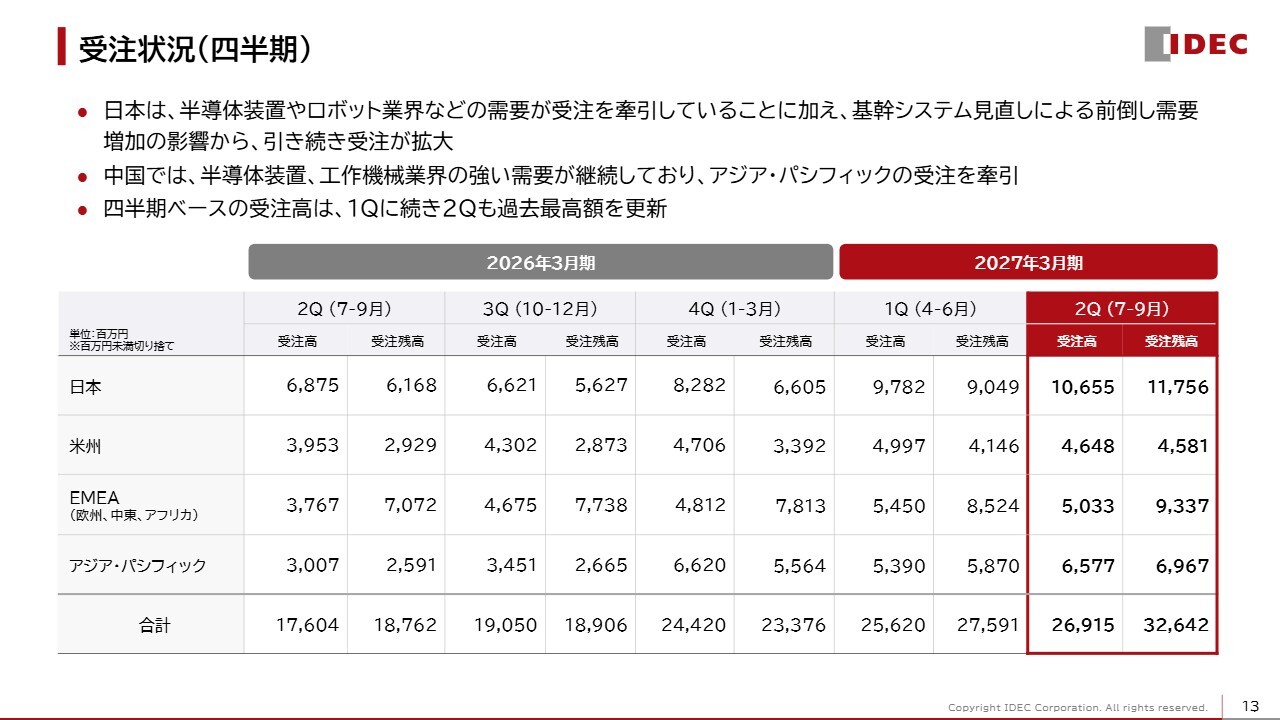
四半期別の推移です。日本は、半導体装置向けなどの需要が受注を牽引していることに加え、基幹システム見直しによる前倒し需要の増加が影響し、第2四半期の受注高は106億5,500万円となりました。
半導体装置や工作機械業界で好調な受注が続く中国が牽引するアジア・パシフィック地域についても、第2四半期の受注高は65億7,700万円と高水準の受注が継続しています。
これらの結果、第2四半期の受注高は第1四半期に続いて過去最高額を更新し、269億1,500万円となりました。
連結貸借対照表
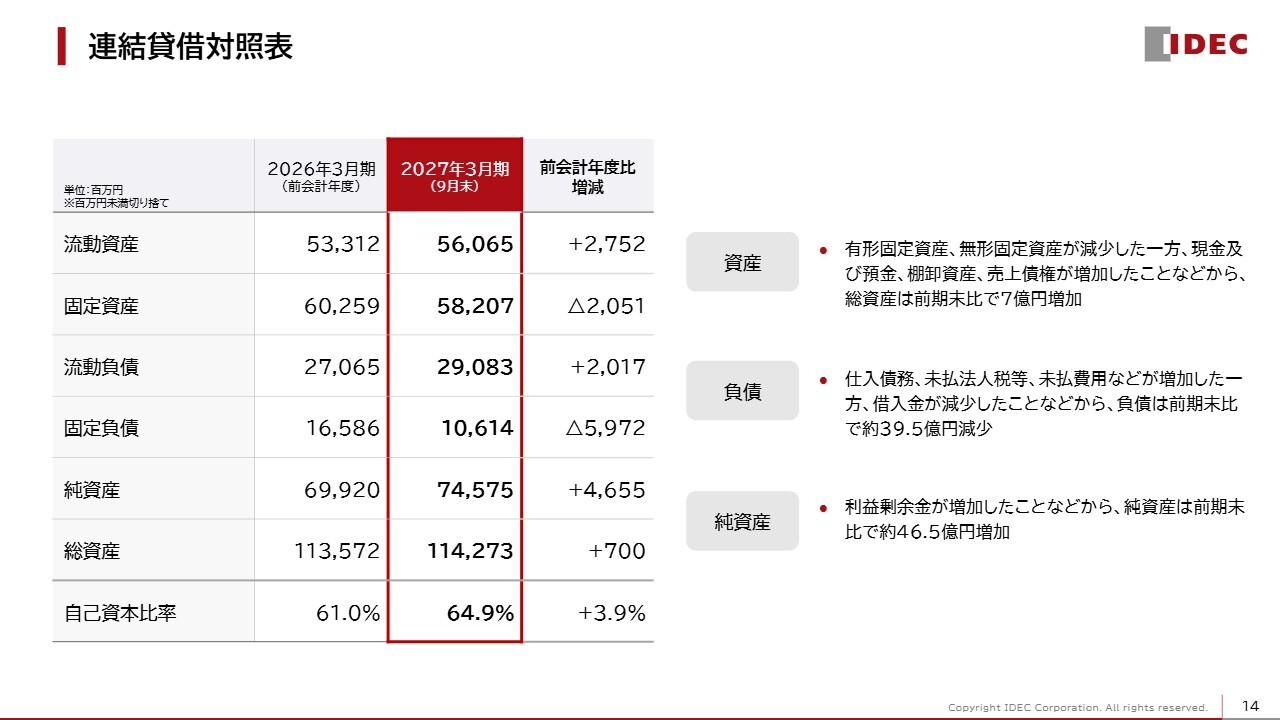
貸借対照表です。固定資産が減少した一方、現預金や棚卸資産、売上債権が増加したことなどから、総資産は前期末比で7億円増加しました。
負債については、仕入債務、未払法人税等、未払費用などが増加した一方、借入金が減少したことなどから、前期末比で約39億5,000万円減少しました。
自己資本比率は前期比で3.9ポイント増加し、64.9パーセントとなりました。
連結キャッシュ・フロー
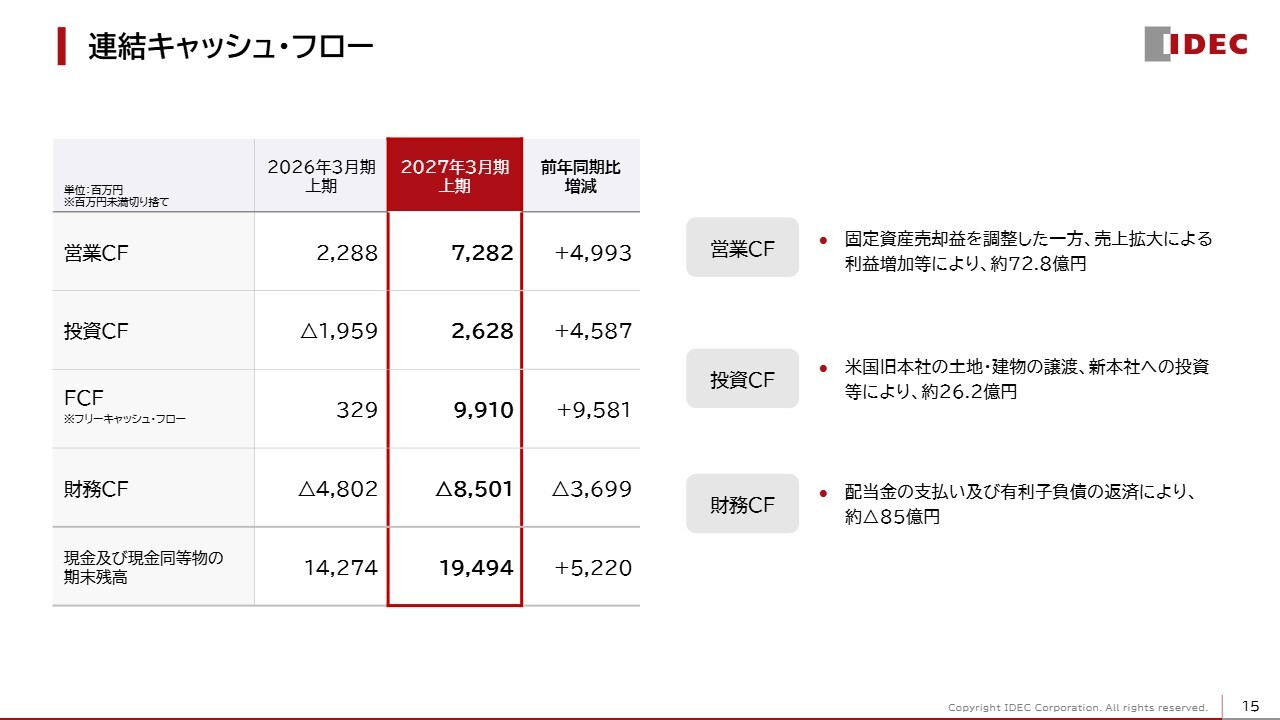
キャッシュ・フローです。営業キャッシュ・フローは、固定資産売却益を調整した一方、売上拡大による利益増加などにより、約72億8,000万円の収入となりました。投資キャッシュ・フローは、米国旧本社の土地・建物の譲渡や新本社への投資などにより、約26億2,000万円の収入となりました。その結果、フリーキャッシュ・フローは99億1,000万円となりました。
財務キャッシュ・フローは、配当金の支払いおよび有利子負債の返済により、約85億円の支出となりました。
2027年3月期 通期業績予想(10月2日公表)
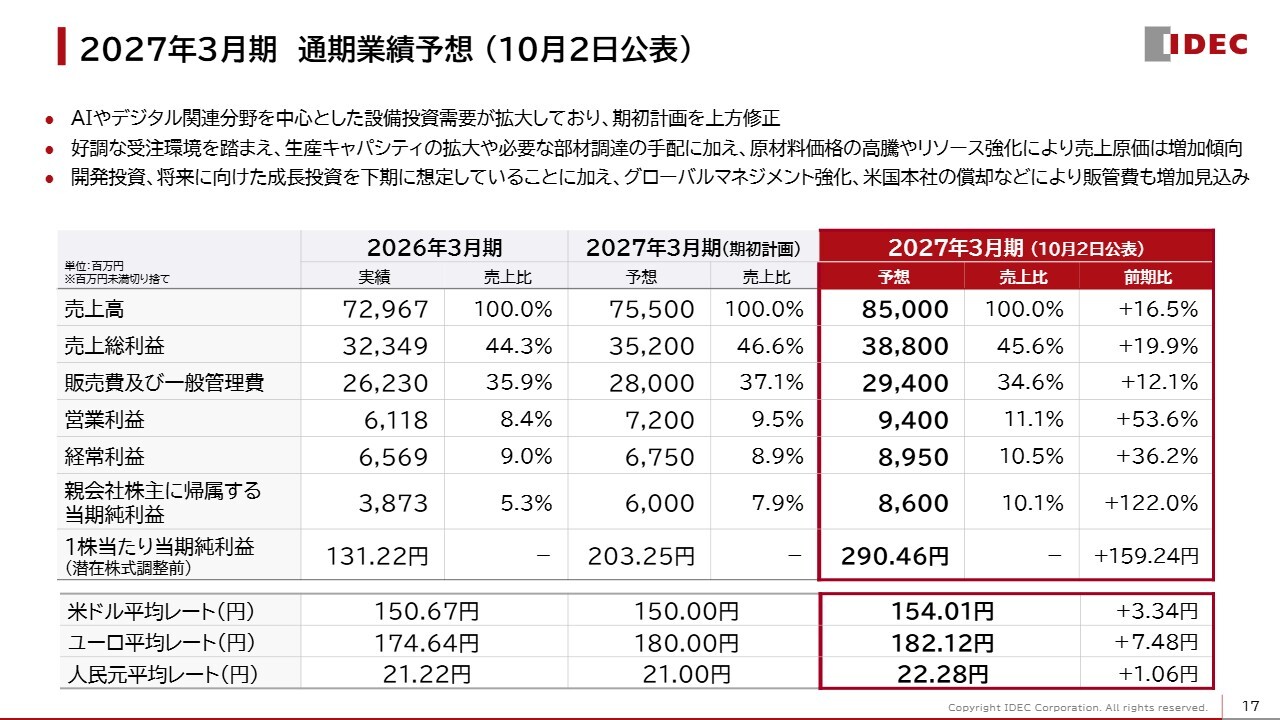
通期の業績予想については、AIやデジタル関連分野を中心とした設備投資需要が拡大していることを踏まえ、10月2日に期初計画を上方修正しました。
売上高は、期初計画の755億円から850億円としています。
好調な受注環境を踏まえ、生産キャパシティの拡大や必要な部材調達の手配を進めていることに加え、原材料価格の高騰やリソース強化などの影響により、売上原価は期初計画より増加傾向にあり、粗利率は45.6パーセントとしています。
また、開発投資、将来の成長投資を下期に予定していることに加え、グローバルマネジメントの強化や米国本社の償却などにより、販管費の増加を見込んでいます。
これらの要因を踏まえ、通期の営業利益は94億円、営業利益率は11.1パーセントの計画としています。
2027年3月期 通期業績予想
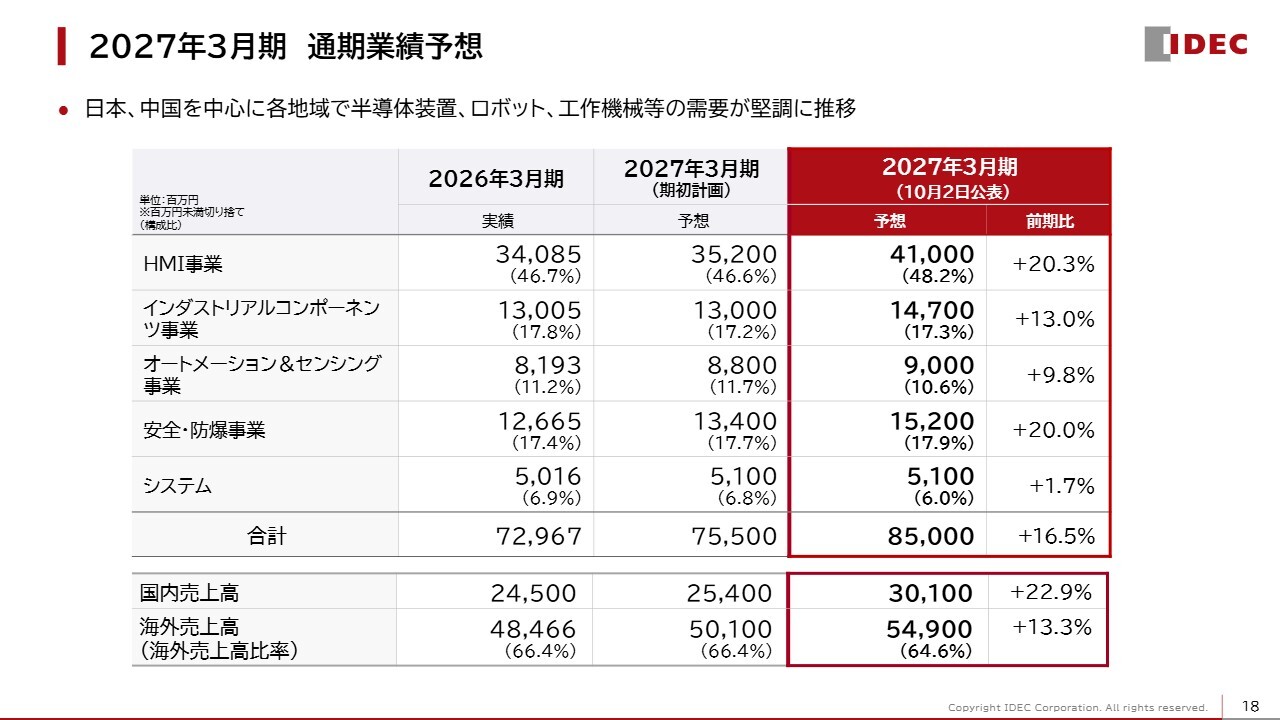
製品別・地域別売上高についても修正しており、日本や中国を中心に各地域で半導体装置やロボット、工作機械などの需要が堅調に推移していることから、HMIや安全関連機器を中心に伸長する見込みです。
為替レートと為替感応度
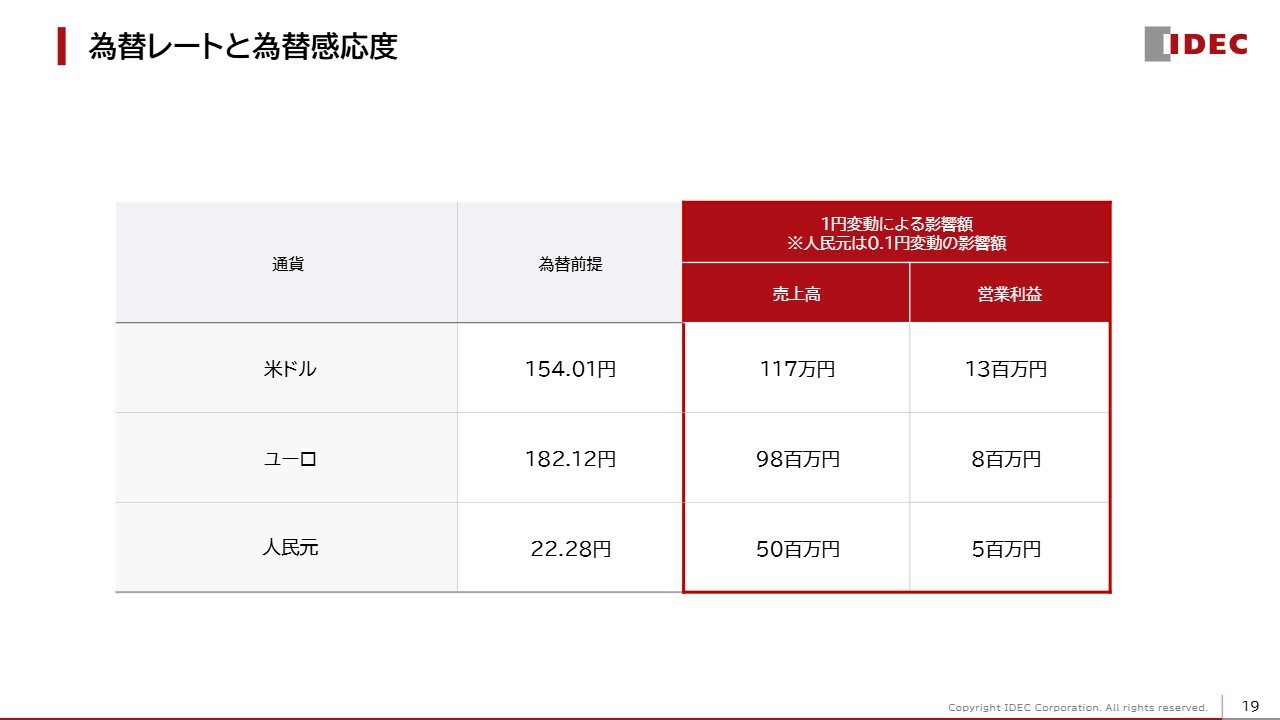
修正計画の為替レートと為替感応度はスライドのとおりです。
中期経営計画の概要
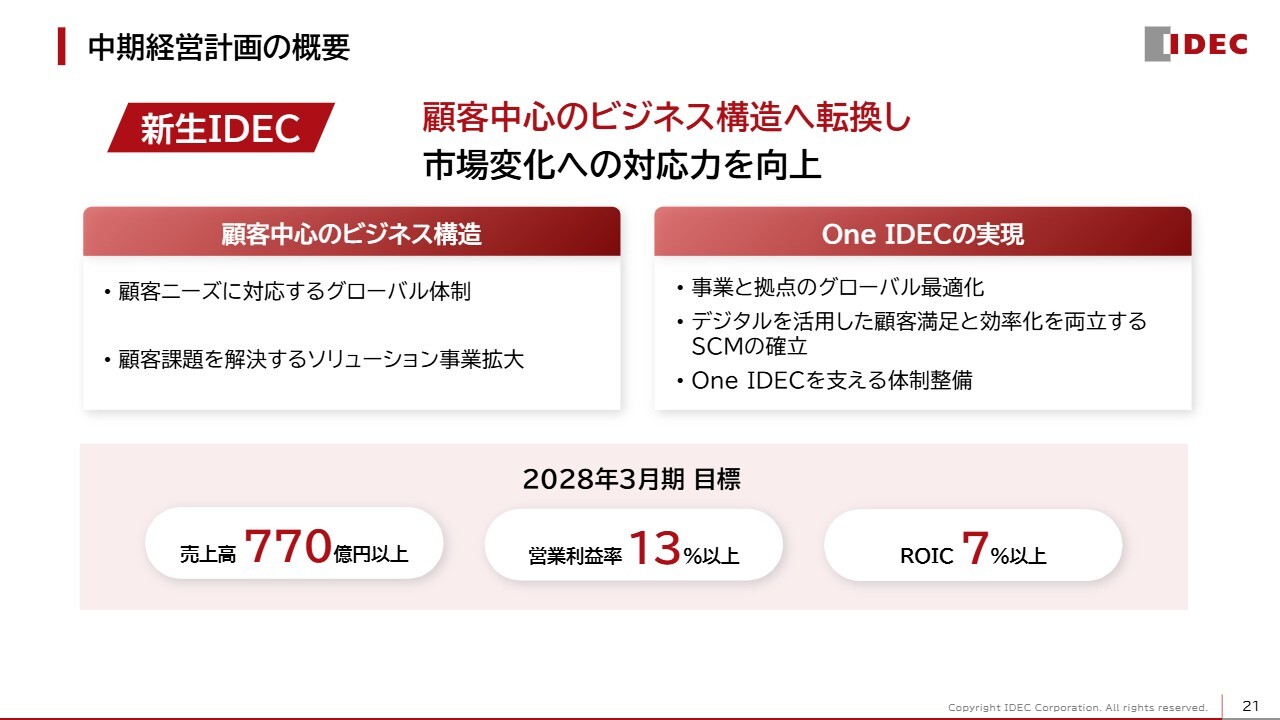
舩木崇雄氏(以下、舩木):代表取締役専務執行役員の舩木崇雄です。中期経営計画についてご説明します。
現在、中期経営計画の2年目となりますが、当初想定していた3年目の売上高770億円以上の目標は1年前倒しで今期達成する見込みであり、営業利益も当初の想定より高い水準で推移しています。このような背景を踏まえ、中期経営計画最終年度となる来期の目標は見直す予定です。今後改めて開示します。
構造改革の概要
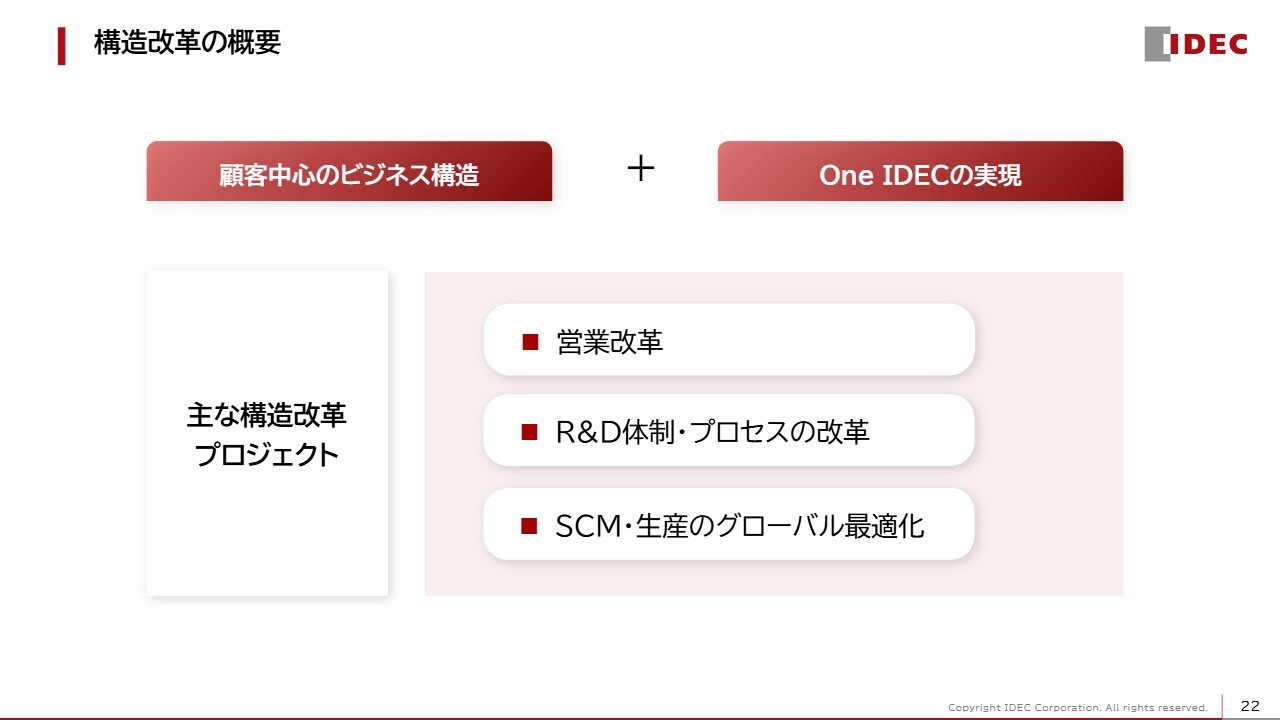
中期経営計画ではさまざまな構造改革プロジェクトを推進しています。今回は、営業改革、R&D体制・プロセスの改革、サプライチェーンマネジメント(SCM)・生産のグローバル最適化についてご紹介します。
顧客ニーズを製品開発につなぐ営業・R&D改革
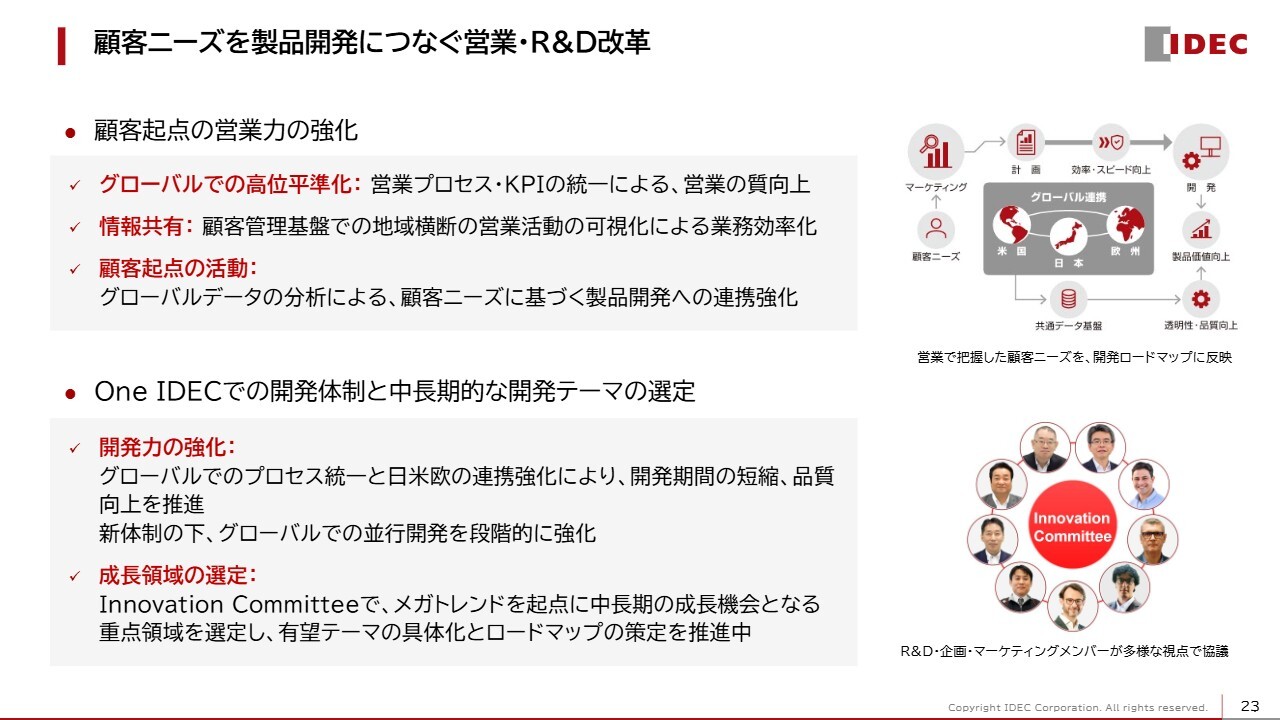
当社では、中期経営計画の目標として、顧客中心のビジネス構造へ転換し、市場変化への対応力を向上させることを掲げています。
具体的には、営業プロセスやKPIをグローバルで統一し、営業の質を向上させる取り組みを進めています。全社共通の顧客管理基盤を活用し、地域を横断した営業活動を可視化・共有することで、業務効率のさらなる向上を図ります。また、グローバルで収集されたデータを分析し、顧客ニーズに基づく製品開発への連携も強化しています。
一方、営業改革と並行して、「One IDEC」の体制構築を目指し、グローバルR&Dの体制とプロセスの刷新を実行しました。
具体的には、グローバルでのプロセス統一と、日本・米国・欧州の連携強化により、開発期間の短縮と品質向上を推進しています。新たな開発体制のもと、グローバルでの並行開発を段階的に強化しています。Innovation Committeeでは、メガトレンドを起点に、中長期の成長機会となる重点領域を選定し、有望テーマの具体化とロードマップの策定を進めています。
SCM・生産のグローバル最適化
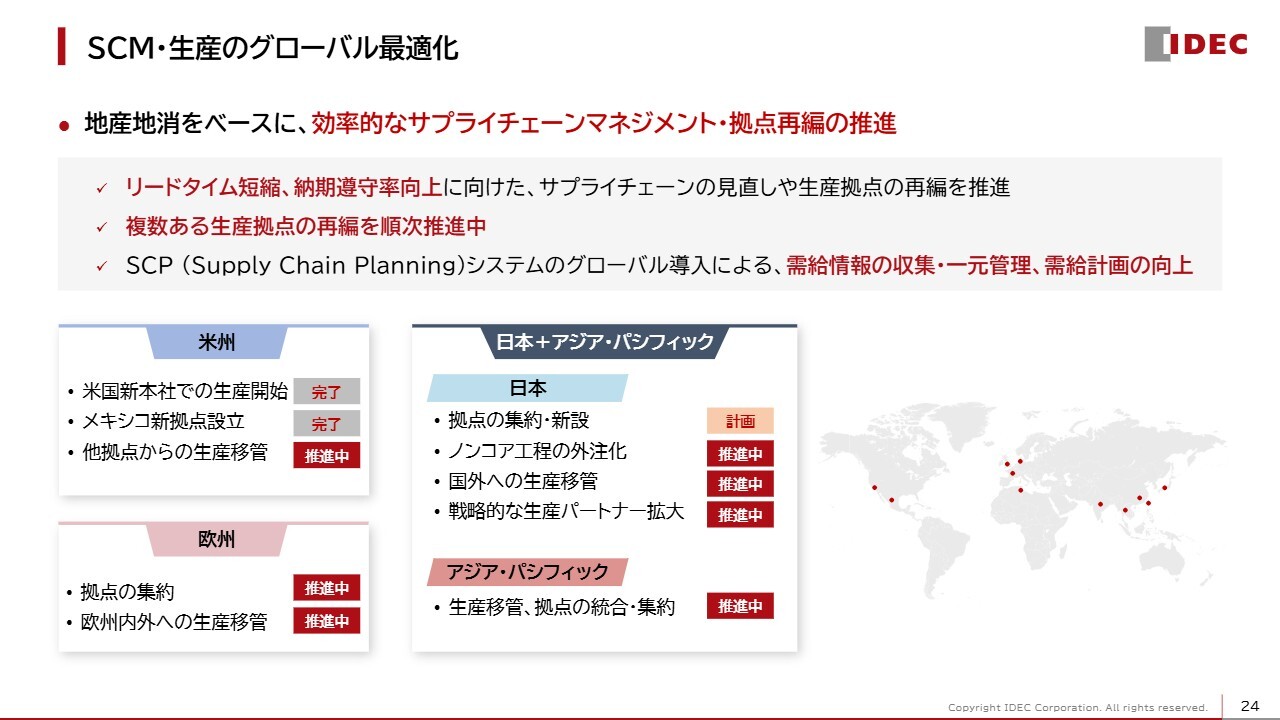
SCM・生産のグローバル最適化に向けては、地産地消をベースに、効率的なSCM・拠点再編を推進しています。生産拠点の再編では、米国新本社での生産開始とメキシコの新拠点稼働を進めています。また、欧州やアジア・パシフィックでの拠点集約も進行中で、日本でも今後計画を進めていく予定です。
現在、各地域で多くの受注をいただいています。そのため、中長期的な生産拠点の再編とともに、現状に即した増産体制の構築に向けた取り組みを並行して進めることで、今期・来期と継続的な成長を目指しています。
以上で私からのご説明を終わります。
質疑応答:上方修正後の下期計画が上期よりも減速している背景について
質問者:上方修正後の通期業績予想についてです。上期実績との差を計算すると、下期計画は売上高で約417億円、営業利益で約32億円となり、上期と比較すると大きく減速するかたちになっています。先ほどのお話では「さまざまなコストがかかる」とおっしゃっていましたが、それでも少し弱い印象を受けました。上期から売上高や粗利率が低下する理由をあらためて教えていただけますか?
小川泰幸氏(以下、小川):グローバルファイナンス本部長の小川です。上方修正は10月2日に公表したものです。年初計画としては売上高755億円を掲げていましたが、市場環境を踏まえて見直しました。ただし、ある程度保守的な前提をもとに想定したという背景があります。現在の進捗率はかなり高く、その点では当初の想定よりも強い状況が続いていると認識しています。
一方で、現在の売上高を確保するためにはキャパシティを拡充する必要があり、これに伴い投資を含むコストが発生します。こうした要素を一定程度織り込んだ計画となっています。また、今期だけでなく、来期以降のさらなる成長を見据え、開発投資や成長のための人的投資も下期に計画しています。これらを考慮した上で、修正予想値を策定しました。
なお、現在の進捗状況に加え、今後の市場や当社の状況を注視しながら、必要に応じて見直しを検討する考えです。
質疑応答:部材不足などの懸念点について
質問者:現時点では、部材不足などでネックになっているものはないという認識でよろしいでしょうか?
舩木:電子部品では、メモリやPC基板の部品などで納期がかなり伸びていることもあり、全ての部材が揃っているとは言い難い状況ですが、通期業績予想の達成に向けて、現時点で必要な部品の多くは確保できています。
質問者:修正後の業績予想は、それを踏まえたものということですね。先ほどのご説明では進捗率はかなり高いとのことでしたが、売上高などの業績予想にはそのようなリスクを加味しているという理解でよろしいでしょうか?
舩木:そのとおりです。
質疑応答:欧州および米国の下期以降の受注見通しについて
質問者:受注状況についてです。日本およびアジア・パシフィックは非常に好調だったと思いますが、欧州と米国は第1四半期よりやや弱い結果となっていました。これは、単に季節性によるものでしょうか? それとも、APEMブランドの製品売上の軟調な推移など、注意すべき要因があるのでしょうか? 第2四半期の実績と下期以降の見通しについて、欧米の状況をご教示ください。
小川:各地域の受注状況について、日本や中国では、半導体需要を含めて堅調に継続的に推移しています。また、日本では基幹システムの見直しも予定しています。それらの影響も含めて、日本での受注が高くなっている要素も一部含まれていると考えています。
欧州については、前期第4四半期から当第1四半期にかけて受注が大きく伸長したことの反動もあり、第2四半期は若干減少していますが、全体的なトレンドとしては大きく変化していません。米国についても、傾向としては大きな変化は特になく、引き続き安定的な成長を想定しています。
全体としては、受注残高が非常に高い状態のため、それらの受注に確実に供給していくことが課題となっています。このため、スムーズな供給ができるように体制の整備を順次進めています。
質疑応答:基幹システム見直しに伴うリスクについて
質問者:基幹システムの見直しについてです。他社では生産にまで影響を及ぼすような影響もあると聞きますが、御社はそのような心配はないという認識でよろしいでしょうか?
舩木:他社でも十分に準備したにもかかわらず問題が発生している状況ではないかと思います。
当社では、本社において4月に新しい基幹システムを稼働させる予定ですが、リスクを抑えるため、先行して海外の販売子会社で導入を進めており、その過程で顕在化したリスクを日本本社での導入に活用するという手段をとっています。
見えているリスクについてはすべて潰す方針で進めていますが、どれだけ準備をしてもエラーが発生する可能性はあるため、最後まで慎重にプロジェクトを進めていきます。
質疑応答:データセンター関連の需要動向について
質問者:データセンター関連の需要動向についてです。データセンターの動向がかなり不透明で心配されている方も多いですが、米国で長く勤務されていた舩木専務はどのような需要見通しをお持ちですか?
舩木:米国での選挙結果やデータセンター反対派の意見などがニュースなどで取り上げられているのを多くの方がご覧になったと思います。
しかし、当社としては、データセンターの直近、すなわち6ヶ月から1年の間の影響はそれほど出ないと考えています。なぜなら、プロジェクトサイクルにおいて投資計画がすでに決定しているものについては、途中で止まることはないと考えているからです。
したがって、次に影響が出る可能性があるのは、今後の投資判断だと思います。一時的にデータセンターへの投資が判断できない期間が今後しばらく続く可能性があるため、その影響が出ると考えられます。ただし、進化の過程から、最終的にはデータセンターの需要は止めることができないものだと考えています。そのため、なんらかの形で需要は再び現れると見ています。
質疑応答:サイバーセキュリティ関連の対応について
質問者:最近のトピックスとなりますが、サイバーセキュリティ関連の対応があれば教えてください。
舩木:サイバーセキュリティ関連について、当社では「製品でサイバーセキュリティに対応すること」と「企業を守ること」の2つの軸があります。このうち、製品の観点では、サイバーセキュリティの国際規格に基づいて設計変更を進めています。また、ヨーロッパでは、今後ソフトウェアを搭載したすべての製品へのサイバーセキュリティ対応が義務づけられるため、当社製品も順次対応を進めています。
一方、会社全体のサイバーセキュリティの観点では、段階的な強化を計画しており、来年以降も監視機能の強化や外部連携システムの保護といった追加機能を導入していきます。
質疑応答:HMIの売上減少の背景と第3四半期以降の見通しについて
質問者:四半期ごとのHMIの売上推移について、APEMブランドの製品売上が伸び悩んだとのお話がありましたが、四半期比でHMIの売上が減少している点が気になっています。販売が伸び悩んだ背景について、第2四半期だけの一時的な要因なのでしょうか? それとも、第3四半期以降も続く見通しでしょうか?
小川:第1四半期と第2四半期を比較すると、欧州では第1四半期に受注・売上ともに非常に高く推移した反動もあり、第2四半期はやや落ち着いた状況になったことが大きな傾向です。ただし、継続的な傾向ではなく、一時的なものと考えています。
供給力や供給体制を強化して出荷を進めることが、今後の売上に影響する重要なポイントとなります。受注残高は非常に多く、受注状況は安定していますが、まずは供給体制を整備して売上を確保することが各地域で必要です。この対応を進めることで、安定的に売上を確保していけると想定しています。
質疑応答:基幹システム見直しによる前倒し需要の影響と生産能力拡大計画について
質問者:受注残高が増加している印象ですが、基幹システム見直しによる前倒し需要の影響はどの程度含まれているのでしょうか? また、受注残高が積み上がっている状況を受け、今期もしくは来期に生産能力を何パーセント程度増強する予定でしょうか?
小川:基幹システム見直しによる前倒し需要の影響について、正確にいくら含まれているのかを特定することは難しいですが、第1四半期から第2四半期にかけての受注増加分にはこの要素がかなり含まれているのではないかと考えています。
なお、各地域および製品ごとの供給体制の強化が必要な状況ですが、主に日本の供給力の強化が最も重要な要素となっています。現在の直接的な課題としては、日本の供給体制の拡大やHMI、安全機器分野の拡大を日本国内で強化することであり、これらの対応を進めている状況です。
質問者:生産能力の増強について、具体的な数字でお示しいただくことは難しいでしょうか?
小川:各工場で非常に幅広い製品を供給しており、製品ごとに異なるため、全体としての数値をご説明することは難しいです。
質疑応答:中期経営計画の進捗状況について
質問者:中期経営計画の進捗について、売上高については今期の計画を上回る見通しをお示しいただいていますが、中期経営計画策定時点の見通しと比較して、何が良かったのでしょうか?
小川:中期経営計画策定時点の外部環境の認識として新型コロナウイルス感染症拡大の反動があり、その影響が解消されていくプロセスの中で中期計画を検討してきたという状況です。その後、順調にコロナ禍の反動が解消され、成長軌道に乗ることを前提としていました。
しかし現在、半導体装置に対する投資需要は当初の想定を大きく上回る状況にあります。この需要が周辺の機器や産業にも大きな影響を与え、当社のFA分野に非常にポジティブな影響をもたらしています。こうした外部環境の認識が当初の想定から大きく変化していることが、第1の要因だと考えています。
加えて、過去のコロナ禍の対応の中では固定費の見直しも進めており、変動費化や拠点の再編を含めたコスト最適化にも取り組んできました。こうした前提の中で、外部環境の影響もあり、利益が出やすい構造の中で、トップラインが上がることで収益性も向上しており、それが現在の結果につながっていると認識しています。
質疑応答:中期経営計画見直しのタイミングについて
質問者:中期経営計画の見直しを検討されているとのお話がありましたが、第3四半期決算説明会といったタイミングになるのでしょうか?
小川:基本的には、来期の計画を発表する段階で、中期的または長期的なスタンスも含めて今後の方針をご説明する予定であるため、現状では当期末と考えています。
質疑応答:第2四半期における営業利益率改善の要因について
質問者:第2四半期の営業利益率が17.1パーセントまで上昇していますが、これは関税還付など特殊要因が含まれているでしょうか? それとも、通常の増収効果や価格改定などが主因で、実力ベースの水準という理解でよろしいでしょうか?
小川:第1四半期と第2四半期では同じような傾向となっています。具体的には、増収効果に加えて、第2四半期は関税の還付に伴う利益の影響も含まれています。さらに、価格改定が業績に与えるプラスの影響について、第1四半期よりも第2四半期のほうが大きくなっており、その影響が反映されています。
加えて、中国を含むアジア・パシフィックの売上が増加する中で、当社では安全関連機器の強化を図っており、その割合が高まっています。しかも、この安全関連機器の売上増加は、中国での収益性を高める要因にもなっています。第2四半期は、収益性が向上したアジア・パシフィックの売上が非常に順調に推移したことが、業績にプラスの影響を与えました。
質疑応答:グローバルベースでの価格改定について
質問者:昨今の諸情勢を踏まえた価格改定は進んでいますか? また、取引先の理解は広がっているという感触を持っていますか?
舩木:今期はグローバルベースで価格改定を実施しました。また、トランプ関税に関しては返金を行いましたが、その後の米国関税や追加関税については価格転嫁しています。その成果として、計画どおりに価格改定によるマージン向上を達成できています。現在も継続している関税還付の転嫁についても、市場の理解を得た上で、さまざまな施策をスムーズに進行しています。
質疑応答:事業環境の見通しについて
質問者:足元の良好な事業環境はいつ頃まで続くと見通していますか? 先ほどの「データセンター関連投資は半年から1年程度は影響がない」とのお話を踏まえると、少なくとも今期と来期は堅調が続くという見方でしょうか? 工作機械や半導体向けの需要拡大継続の見通しとあわせて教えてください。
舩木:半導体の好調がいつまで続くかについては、さまざまな意見があります。関連企業の今後の見通しを踏まえると、3年から4年は続くだろうと予想していました。
今回の米国のスタンスの変更がどのような影響を及ぼすかは不明ですが、半年から1年の受注レベルでは影響が出ないと考えています。ただし、新規プロジェクト、とりわけ米国でのプロジェクトが今後減速するかという点については、2年後の終わりから3年後に影響が出てくる可能性があります。
工作機械についても同様の状況ではありますが、現在は堅調に推移しており、今後1年から2年は安定して受注が続くと予想しています。
質疑応答:関税還付による利益押し上げ効果について
質問者:第2四半期に含まれている関税還付による利益押し上げ効果は何億円程度でしょうか?
小川:影響としては、前期の関税に関する還付の部分と、継続している関税の部分の両方があります。そのため、具体的な金額のご説明は差し控えたいと思います。
これらにそれぞれ若干のギャップがあるため、利益影響としてはプラスに働いています。


新着ログ
「電気機器」のログ