2027年3月期第2四半期決算説明
クラシル、「レシチャレ」好調で2Q増収増益 「Kurashiru AI OS」は初年度売上5億円から6億円を見込む

エグゼクティブ・サマリー
堀江裕介氏(以下、堀江):クラシル株式会社代表取締役社長の堀江です。本日はお忙しい中、決算説明会にご参加いただき、誠にありがとうございます。本日は、2027年3月期第2四半期の決算についてご説明します。
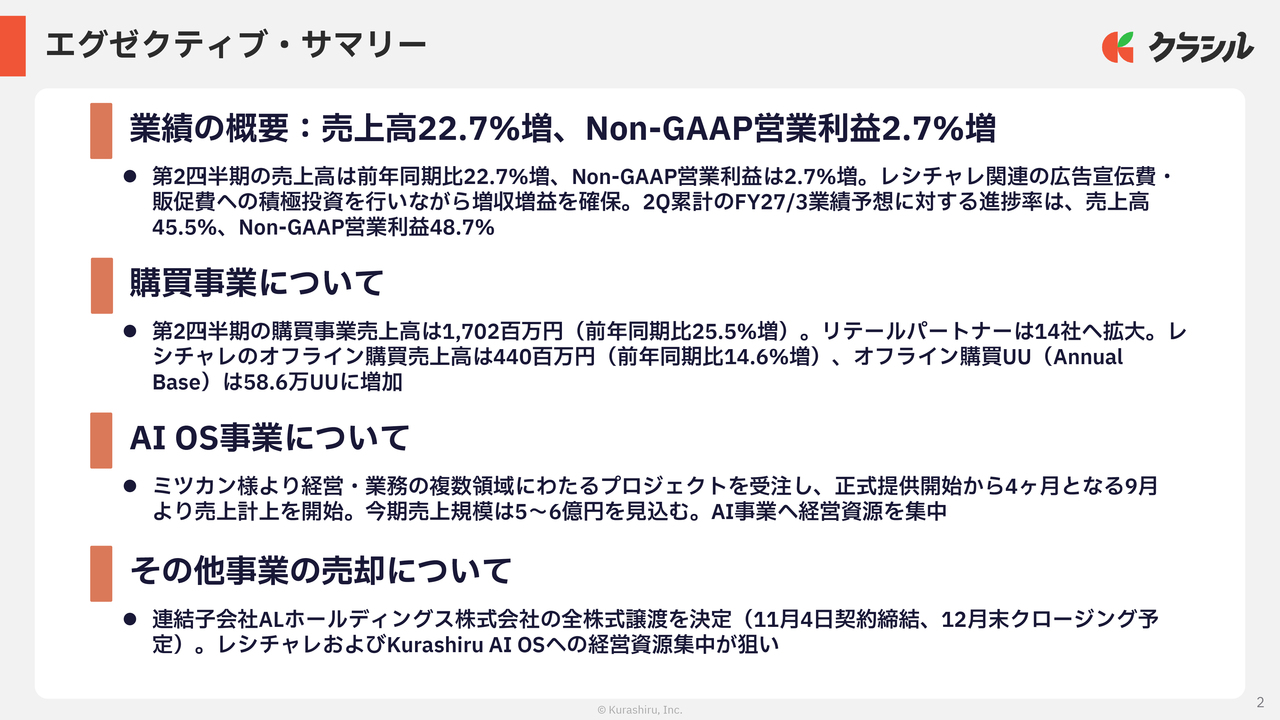
当四半期のポイントについてご説明します。まず業績の概要です。第2四半期の売上高は前年同期比22.7パーセント増加し、Non-GAAP営業利益は前年同期比2.7パーセントの増益となりました。
「レシチャレ」関連の広告宣伝費および販促費への積極投資を実施しながらも、前年同期比で増収増益を確保しています。第2四半期累計の通期業績予想に対する進捗率は、売上高で45.5パーセント、Non-GAAP営業利益で48.7パーセントと順調に推移しています。
購買事業についてご説明します。第2四半期の購買事業売上高は17億200万円で、前年同期比25.5パーセントの増加となりました。リテールパートナーは14社へ拡大しました。
「レシチャレ」のオフライン購買売上高は4億4,000万円で前年同期比14.6パーセント増加し、オフライン購買UUは58万6,000UUまで増加しています。
エグゼクティブ・サマリー:2027年3月期第2四半期業績ハイライト
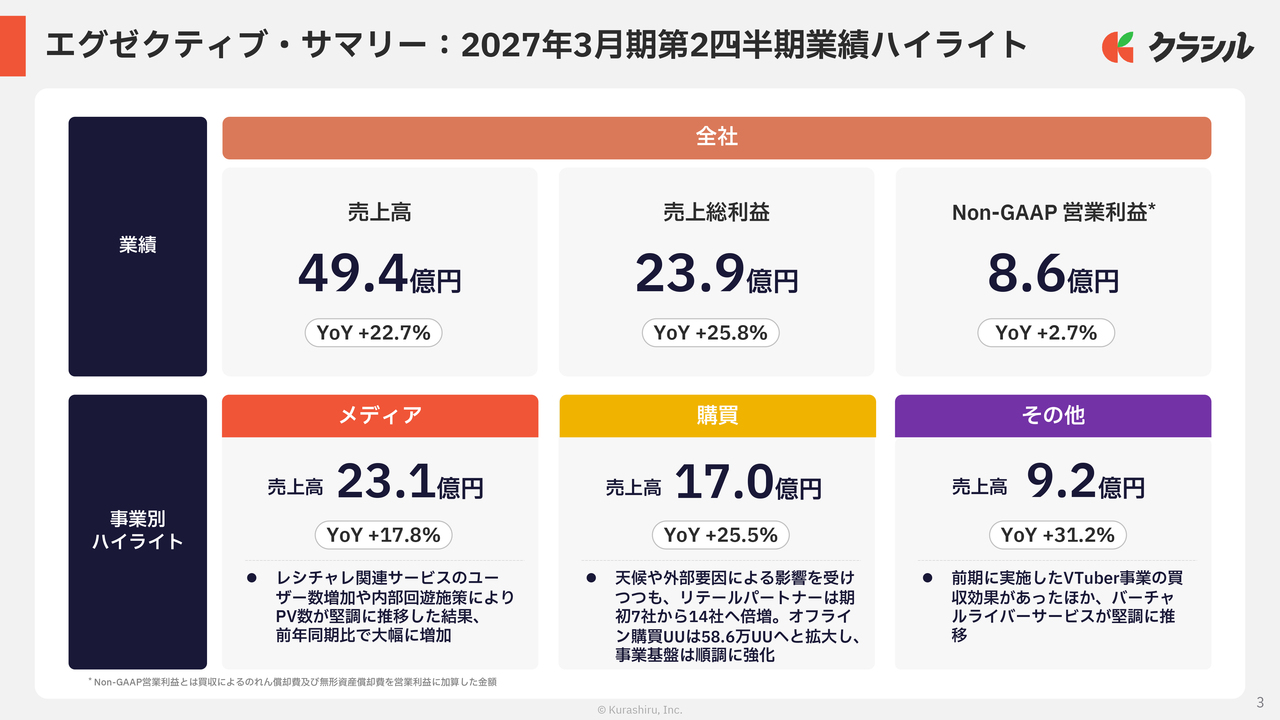
第2四半期の業績ハイライトです。まず、全社業績についてです。売上高は前年同期比22.7パーセント増の49億4,000万円、売上総利益は前年同期比25.8パーセント増の23億9,000万円、Non-GAAP営業利益は前年同期比2.7パーセント増の8億6,000万円となりました。
事業別の内訳をご説明します。
メディア事業では、売上高が前年同期比17.8パーセント増の23億1,000万円となっています。「レシチャレ」関連サービスのユーザー数が増加し、内部回遊施策によりPV数が堅調に推移した結果、前年同期比で大幅な増収を達成しました。
注力事業である購買事業の売上高は前年同期比25.5パーセント増の17億円となりました。リテールパートナー数は14社へと順調に拡大し、ユーザー基盤も着実に成長しています。
しかし、9月の天候不順や中東情勢といった外部要因の影響を受け、前四半期比では横ばいにとどまりました。なお、詳細な要因については後ほど詳しくご説明します。
その他事業の売上高は前年同期比31.2パーセント増の9億2,000万円となりました。前期に実施したVTuber事業の買収効果に加え、バーチャルライバーサービスが堅調に推移した結果です。
通期業績予想に対する進捗状況
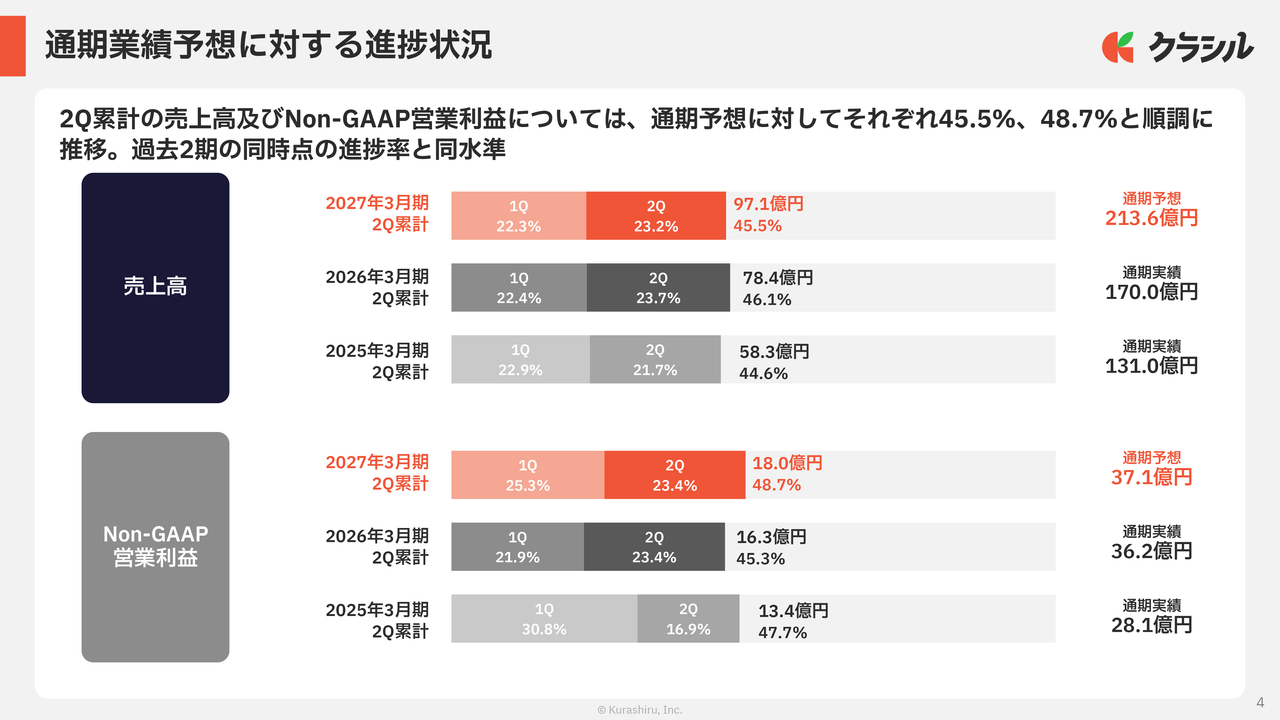
通期業績予想に対する進捗状況です。第2四半期累計の売上高は97億1,000万円、Non-GAAP営業利益は18億円となりました。通期予想に対する進捗率は、売上高が45.5パーセント、Non-GAAP営業利益が48.7パーセントと順調に推移しています。
過去2期の同時点での進捗率は、売上高で2026年が46.1パーセント、2025年が44.6パーセント、Non-GAAP営業利益で2026年が45.3パーセント、2025年が47.7パーセントであり、今期もおおむね同水準を維持しています。
目次
本日はまず、CFOの戸田より第2四半期の業績についてご説明します。その後、堀江から「レシチャレ」とKurashiru AI OS事業についてお話しし、最後に再び戸田からその他事業の売却とM&Aの方針をご説明します。
2027年3月期 第2四半期連結業績サマリー
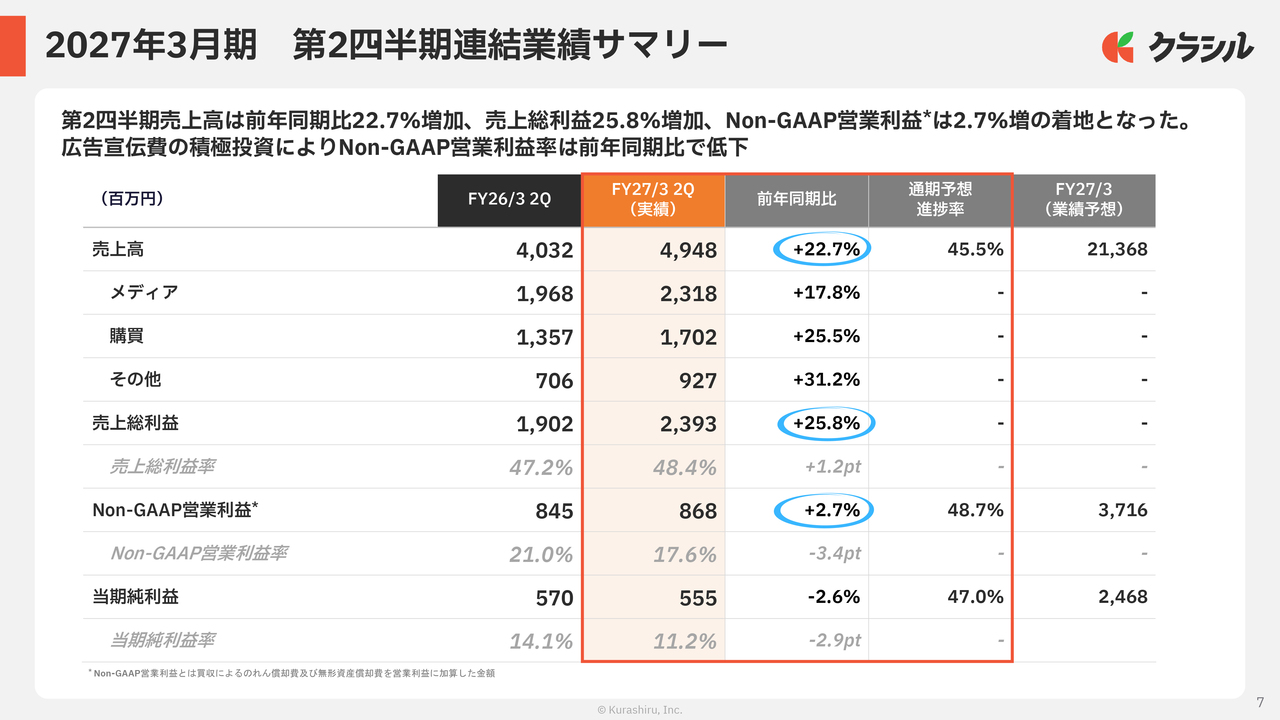
戸田翔太氏(以下、戸田):取締役CFOの戸田です。それでは、第2四半期の業績についてご説明します。当第2四半期の連結業績は、売上高が前年同期比22.7パーセント増の49億4,800万円に達しました。
事業別では、メディア事業が前年同期比17.8パーセント増の23億1,800万円、購買事業が前年同期比25.5パーセント増の17億200万円、その他事業が前年同期比31.2パーセント増の9億2,700万円と、いずれの事業も堅調に推移しました。
売上総利益は前年同期比25.8パーセント増の23億9,300万円、売上総利益率は48.4パーセントで、前年同期比1.2ポイント改善しました。
Non-GAAP営業利益は、前年同期比2.7パーセント増の8億6,800万円となりました。「レシチャレ」関連の広告宣伝費および販促費への積極的な投資を実行しているため、Non-GAAP営業利益率は17.6パーセントで前年同期比3.4ポイント低下しましたが、期初の投資計画に沿った実行となっています。
2027年3月期 第2四半期業績実績
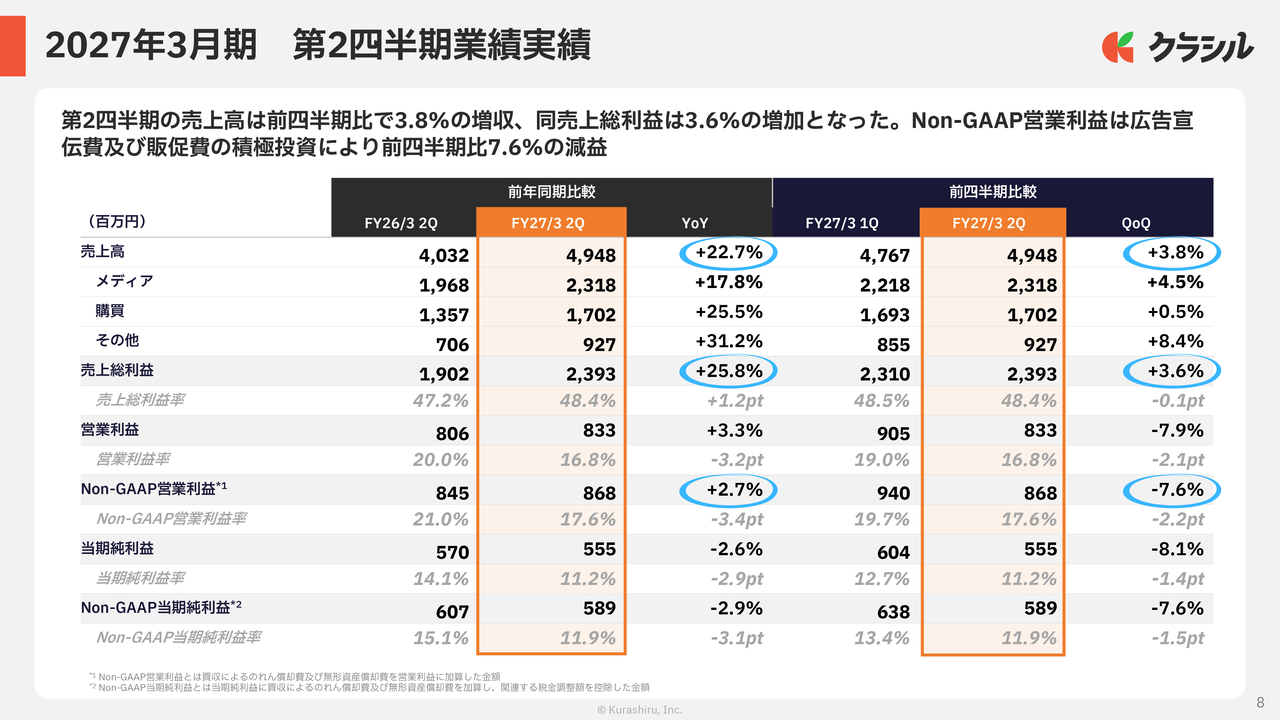
前四半期との比較についてご説明します。第2四半期の売上高は前四半期比で3.8パーセント増加し、売上総利益は3.6パーセント増加しました。売上総利益率は48.4パーセントで、前四半期とほぼ同水準を維持しています。
Non-GAAP営業利益は、先ほどお話しした「レシチャレ」に関する積極投資により、前四半期比で7.6パーセントの減益となりました。
事業別売上高の推移(四半期別)
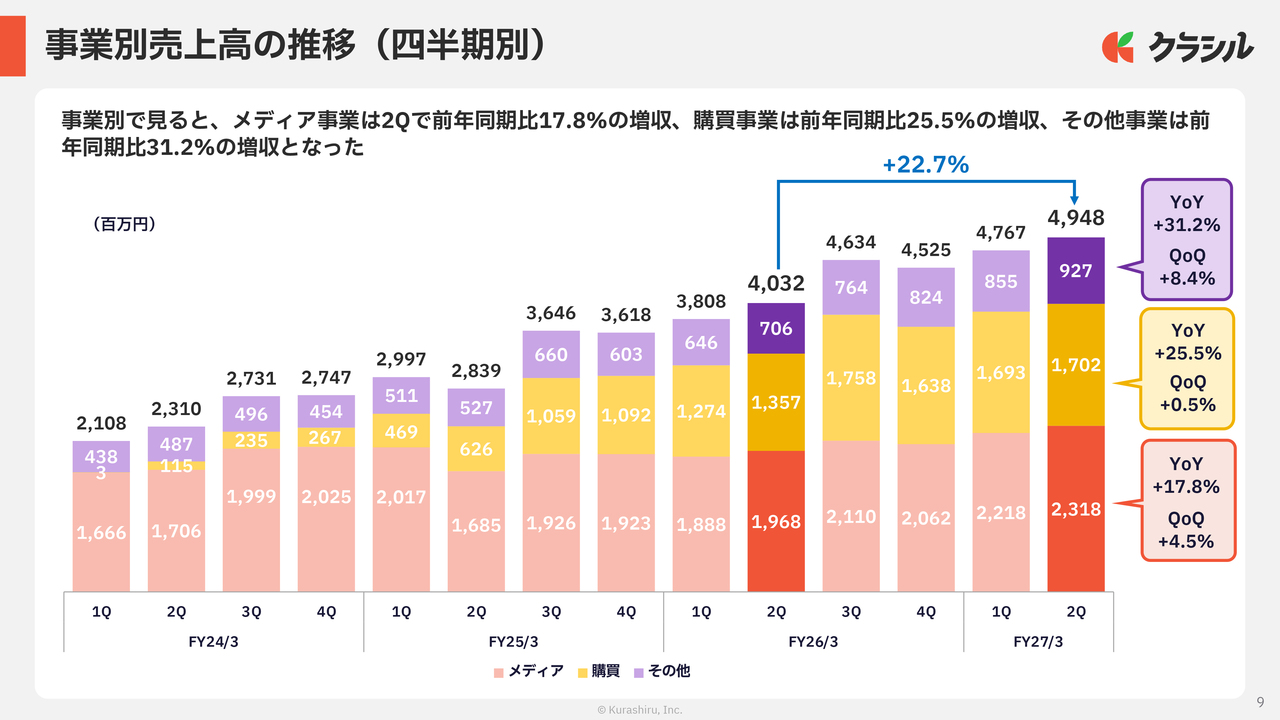
事業別売上高の推移についてご説明します。
メディア事業では、「レシチャレ」のユーザー数が拡大し、内部回遊施策も奏功した結果、前年同期比17.8パーセントの増収となりました。
購買事業については、前年同期比25.5パーセントの増収となりましたが、9月には「レシチャレ」に関連して天候要因や中東情勢の影響を受けました。
その他事業については、前年同期比31.2パーセント、前四半期比8.4パーセントの増収となっています。
事業別売上高構成比の推移(四半期別)
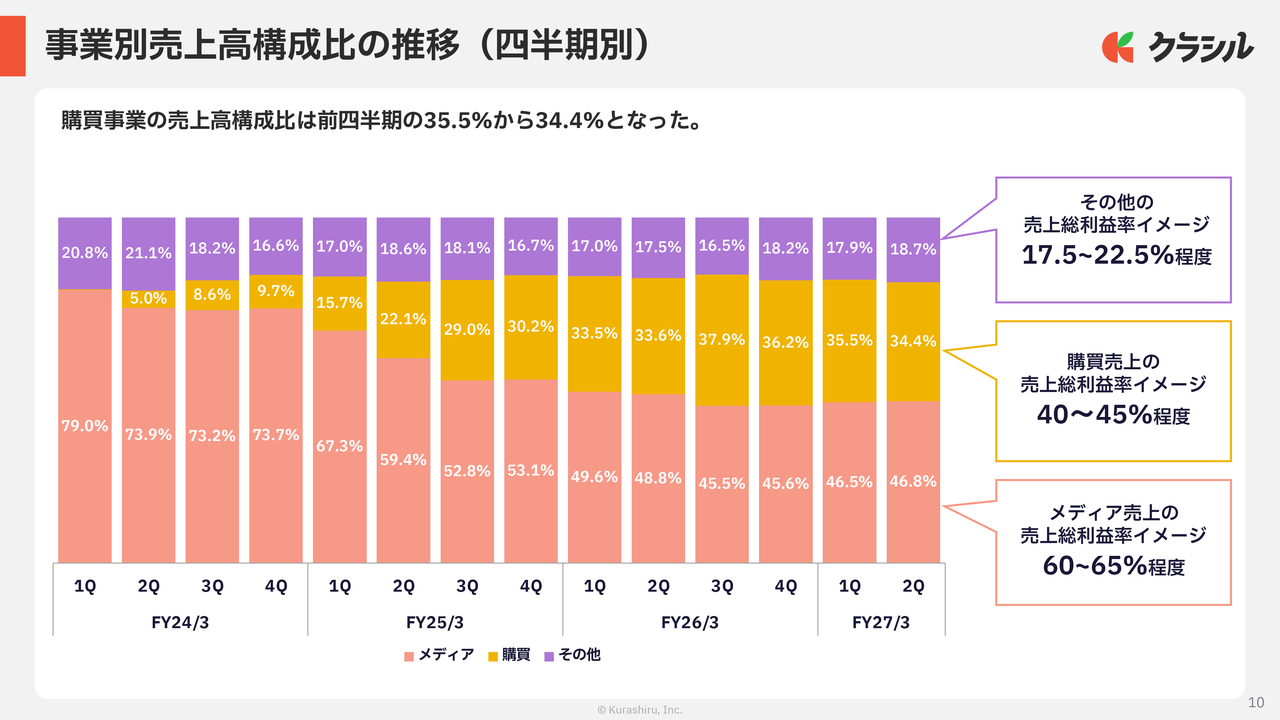
事業別売上高構成比の推移についてご報告します。購買事業は急拡大フェーズにあります。足元では購買事業の売上高構成比は34.4パーセントで、前四半期の35.5パーセントから若干低下していますが、引き続き全体の3分の1超を占めています。
いつもどおり示している売上総利益率のイメージですが、各事業とも従前と変わらず、メディア事業、購買事業、その他事業についてはスライド右端に記載した水準を維持しています。
売上総利益及び売上総利益率の推移(四半期別)
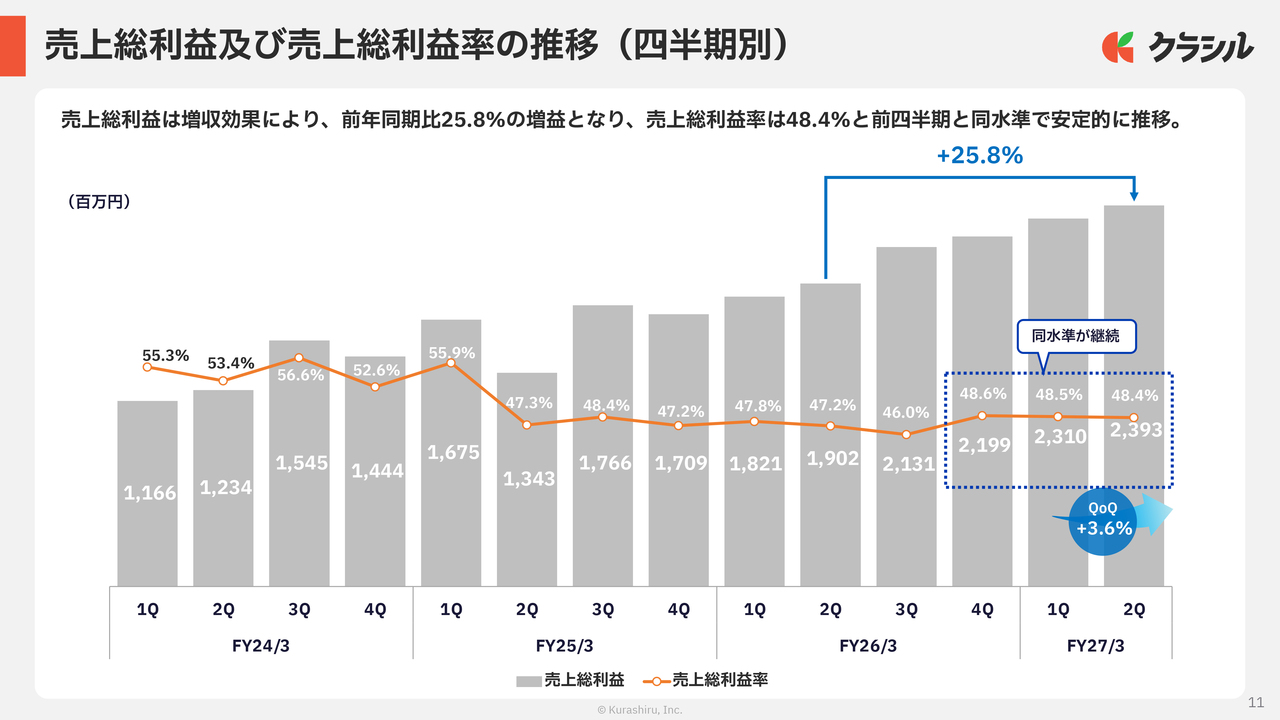
売上総利益および売上総利益率の推移です。
売上総利益は増収効果により、前年同期比で25.8パーセント増加し、前四半期比では3.6パーセント増加しました。売上総利益率も直近では前四半期とほぼ同等水準となっており、この3四半期を見るとほぼ同等水準を維持していると考えています。
Non-GAAP営業利益の推移(四半期別)
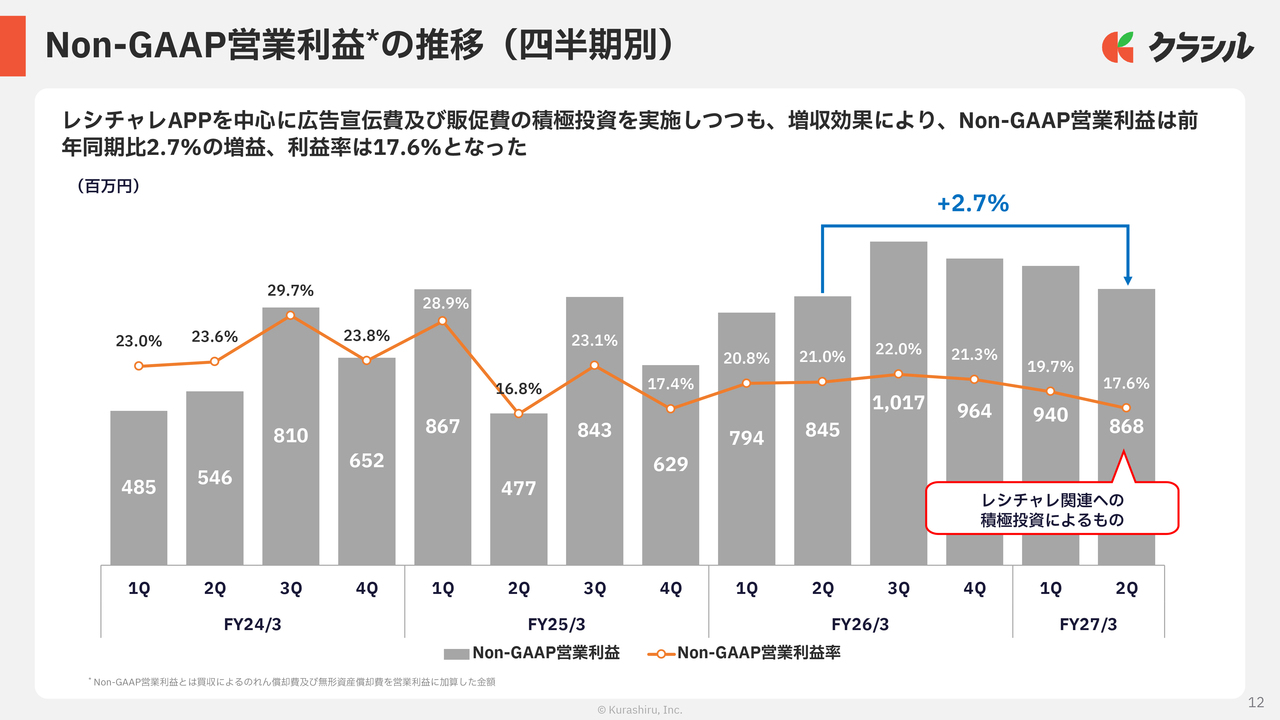
Non-GAAP営業利益の推移についてご説明します。当四半期は、先ほどお話しした「レシチャレ」アプリを中心に広告宣伝費および販促費の積極投資を実施しつつも、増収効果により、Non-GAAP営業利益は前年同期比2.7パーセントの増益で着地しました。
Non-GAAP営業利益率は17.6パーセントと前年同期から低下しましたが、これは「レシチャレ」関連への積極投資によるものです。
販管費の推移(四半期別)
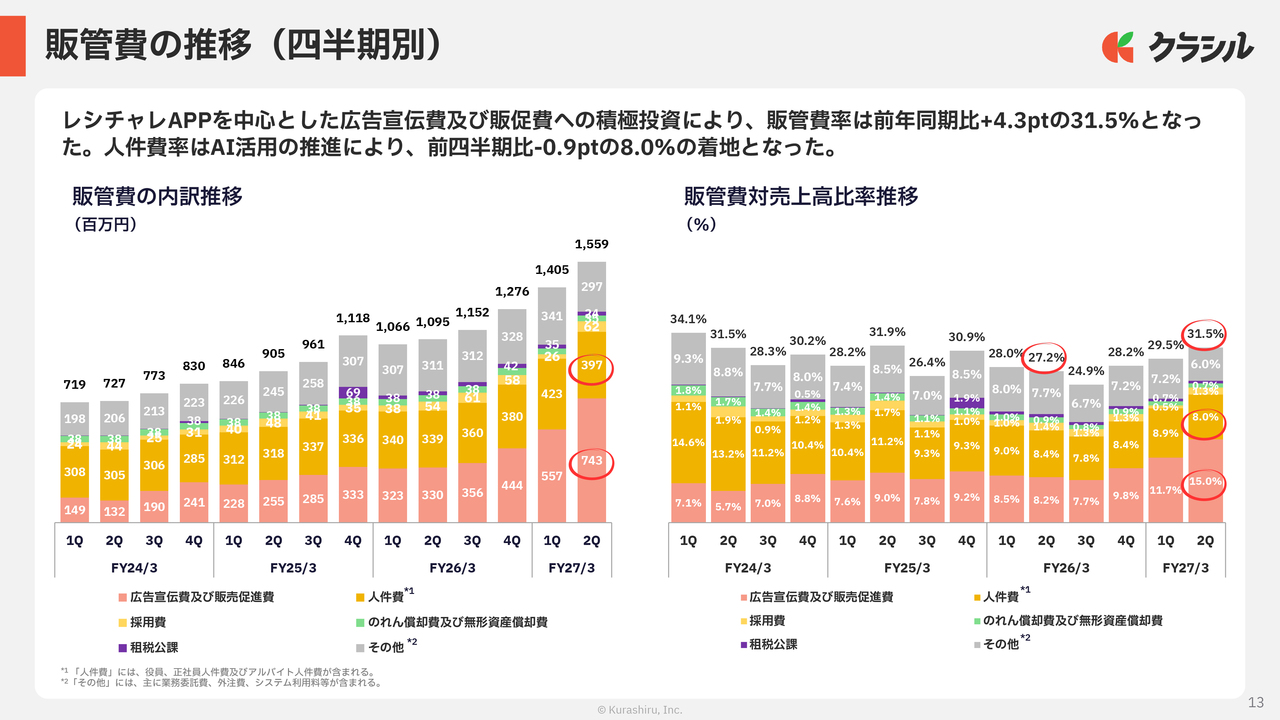
販管費の推移についてです。「レシチャレ」アプリを中心とした積極投資により、スライド左側の販管費対売上高比率は前年同期比で4.3ポイント増加し、31.5パーセントとなりました。
一方、黄色でハイライトしている人件費率については、社内でAIの活用を積極的に推進した結果、ヘッドカウントの変化などが生じ、前四半期比で0.9ポイント改善し、8.0パーセントで着地しています。
全体としては、「レシチャレ」アプリへの積極的な投資を進める中で、特に現在はユーザーの獲得に注力しています。一方で、人件費等の固定費を適切に管理し、成長と収益性のバランスを維持しています。
レシチャレ事業について:(再掲)今後のロードマップ
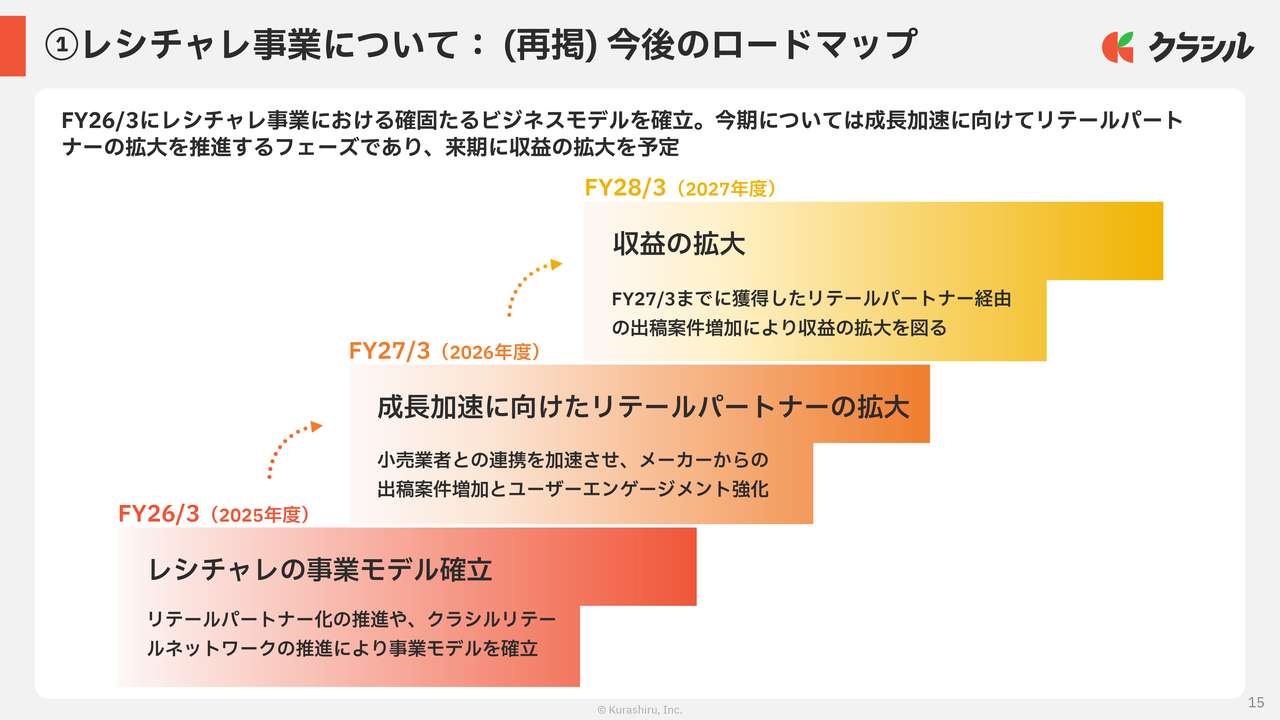
堀江:ここからは、「レシチャレ」に関するアップデートについてご説明します。まず、レシチャレ事業の今後のロードマップについて、本決算説明からの再掲となります。
前期は、ドラッグストアを中心とした小売業者のリテールパートナー化や「クラシルリテールネットワーク」の推進により、レシチャレ事業で確固たるビジネスモデルを確立しました。
今期は、成長を加速するため、リテールパートナーの急速な拡大を図るフェーズに入ります。小売業者との連携を強化し、メーカーからの出稿案件増加とユーザーエンゲージメントの向上に注力していきます。
レシチャレ事業について:(再掲)リテールパートナーの仕組みと役割
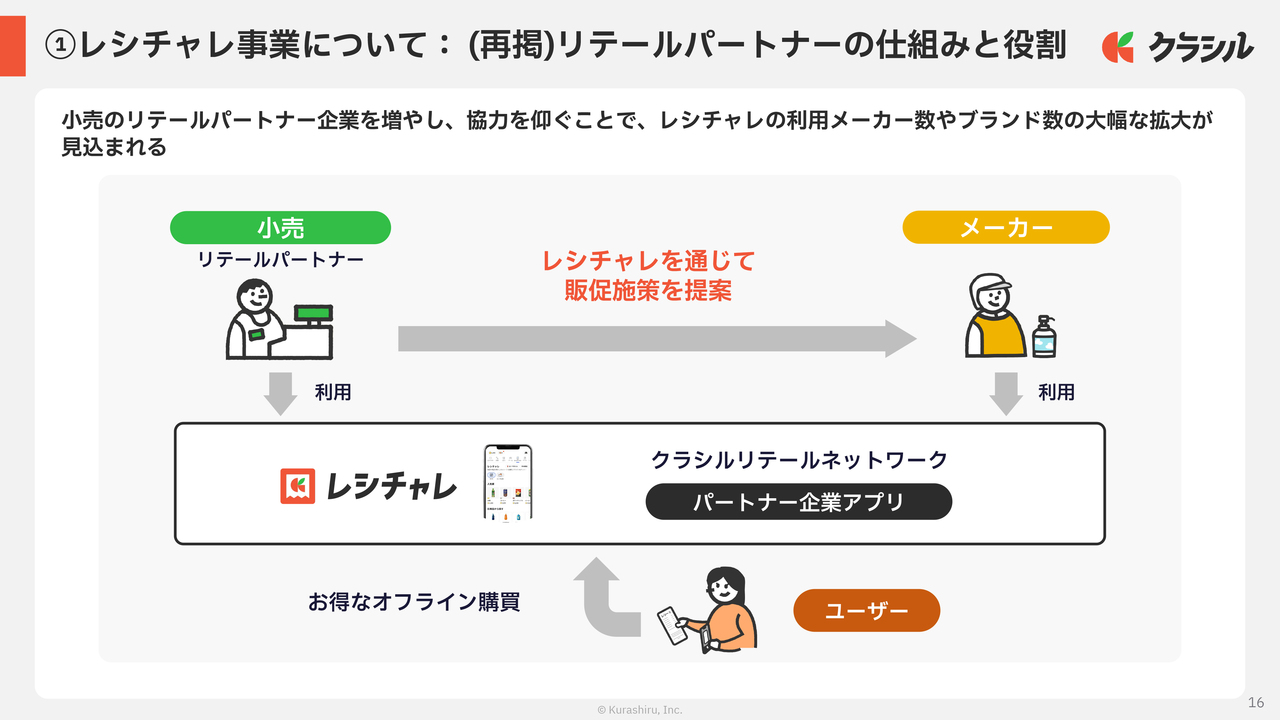
リテールパートナーの仕組みと役割については、再掲となるためご説明は省略します。
レシチャレ事業について:リテールパートナーのパイプライン
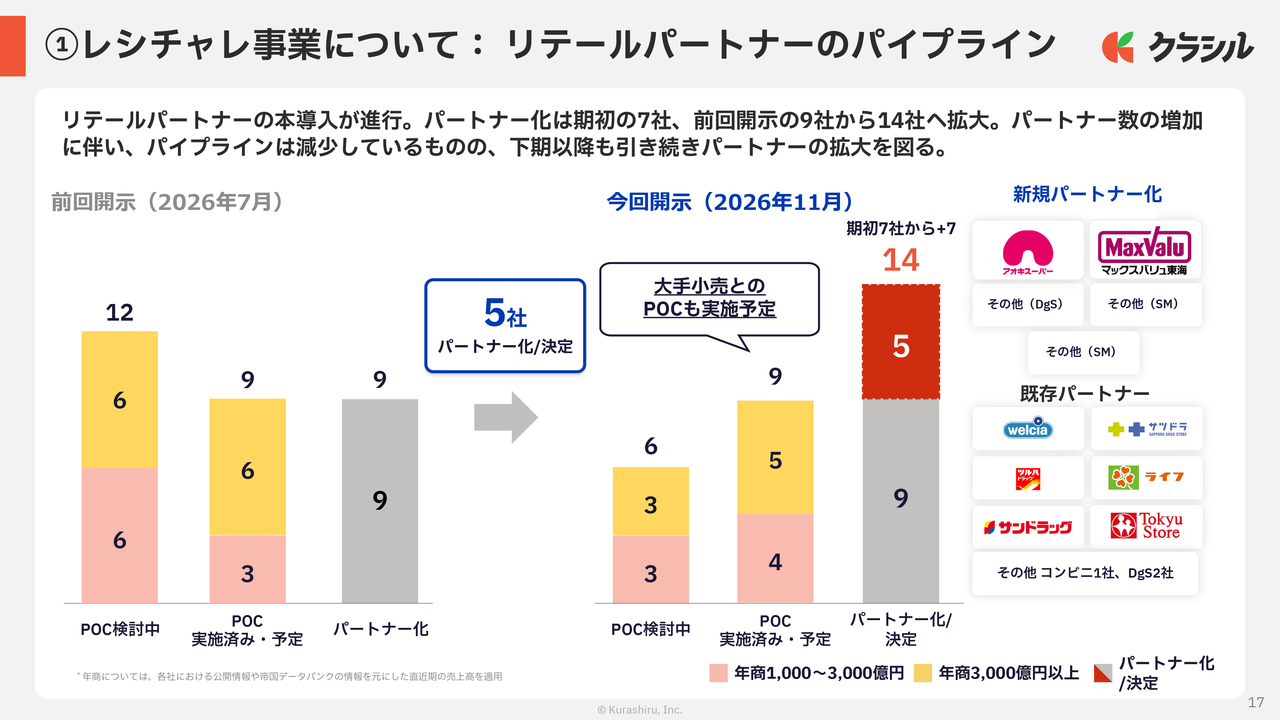
リテールパートナーのパイプラインの進捗についてご報告します。
リテールパートナーの本導入は順調に進んでおり、パートナー化した企業は前回7月の開示時点での9社から14社に拡大しました。期初の7社から倍増しており、この四半期だけで5社が新たにパートナー化に至っています。下期以降も引き続きパートナー拡大を図っていきます。
レシチャレ事業について:レシチャレオフライン購買売上高
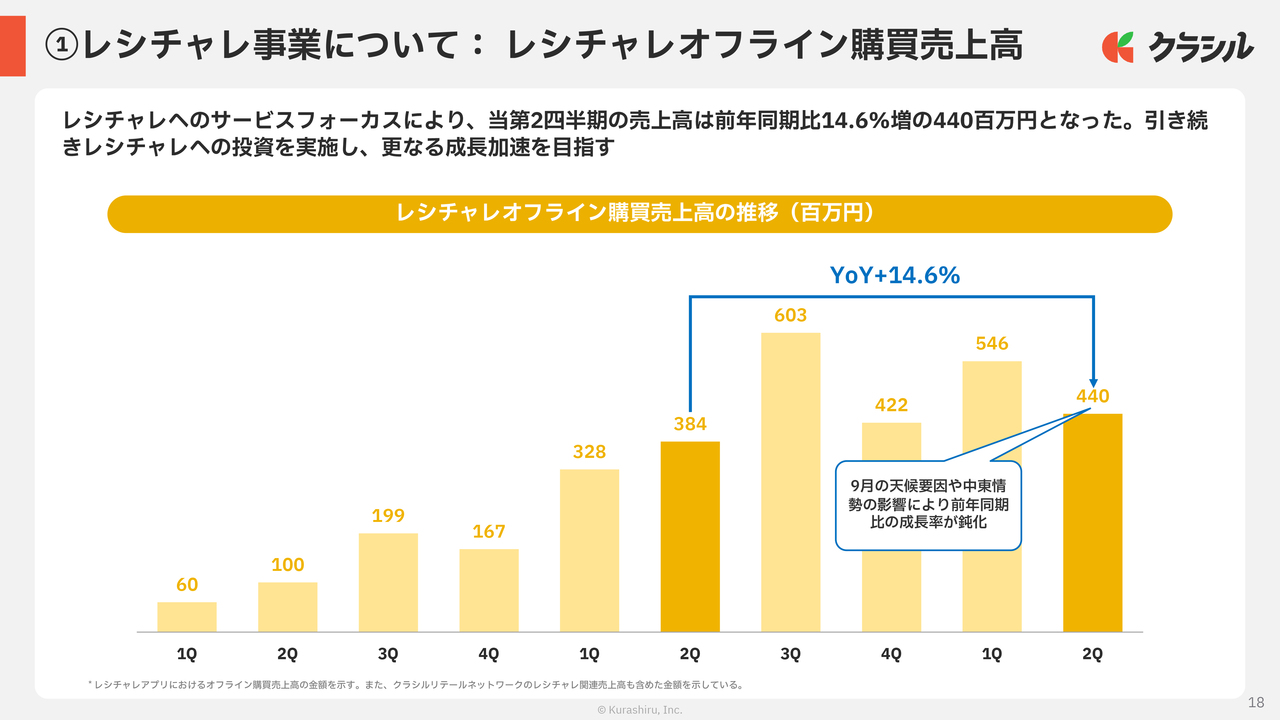
四半期別の「レシチャレ」オフライン購買売上高についてご説明します。当第2四半期の売上高は、前年同期比14.6パーセント増の4億4,000万円となりました。
足元では、前年同期比の伸び率が一時的に落ち着いています。これは、9月の天候不順や中東情勢による外部環境の影響に加え、新規ユーザーの裾野拡大に伴い平均参加回数が分散したことが要因です。
一方、パートナー数や購買UU数は順調に積み上がり、基盤拡大も順調に進んでいます。したがって、今後もマーケティング投資と提携拡大を通じて、下期以降の成長を加速させていきます。
レシチャレ事業について:レシチャレ関連 MAUの推移
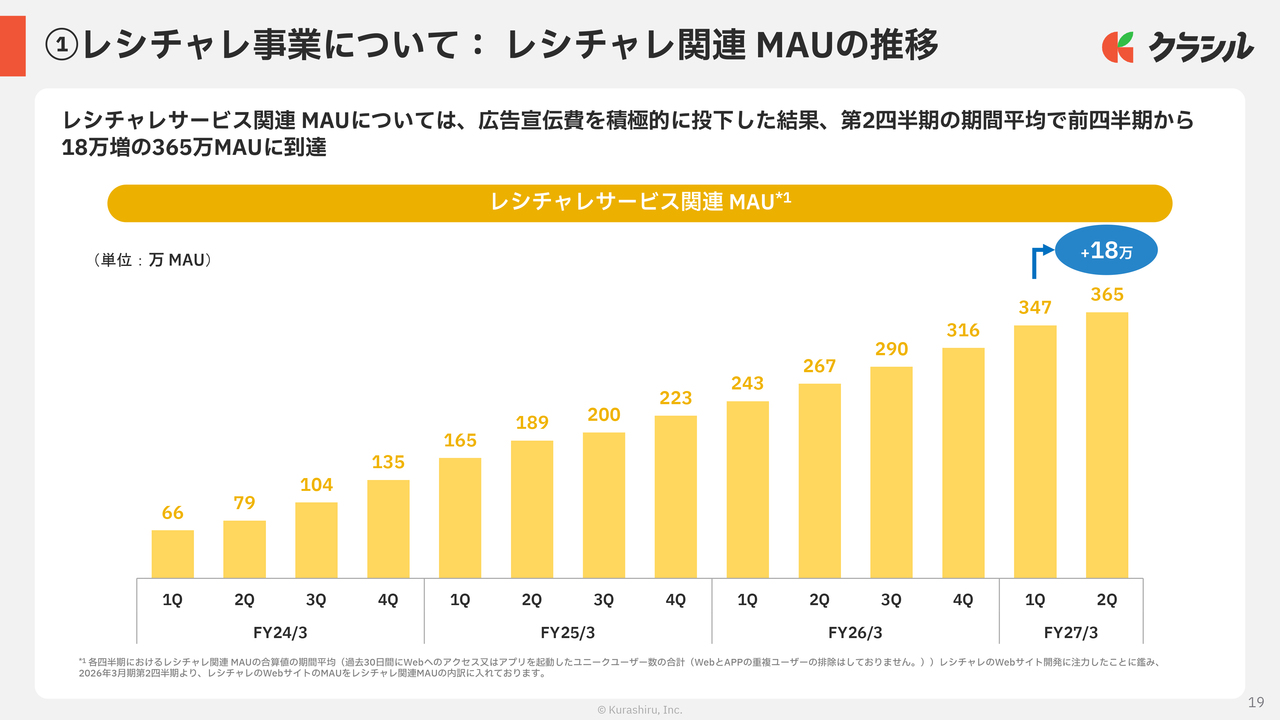
「レシチャレ」関連のMAUについてご説明します。広告宣伝費を積極的に投下した結果、第2四半期の期間平均で365万MAUに到達し、前四半期より18万MAU増加しました。引き続き、ユーザー数の拡大に取り組んでいきます。
レシチャレ事業について:レシチャレオフライン購買UUの推移
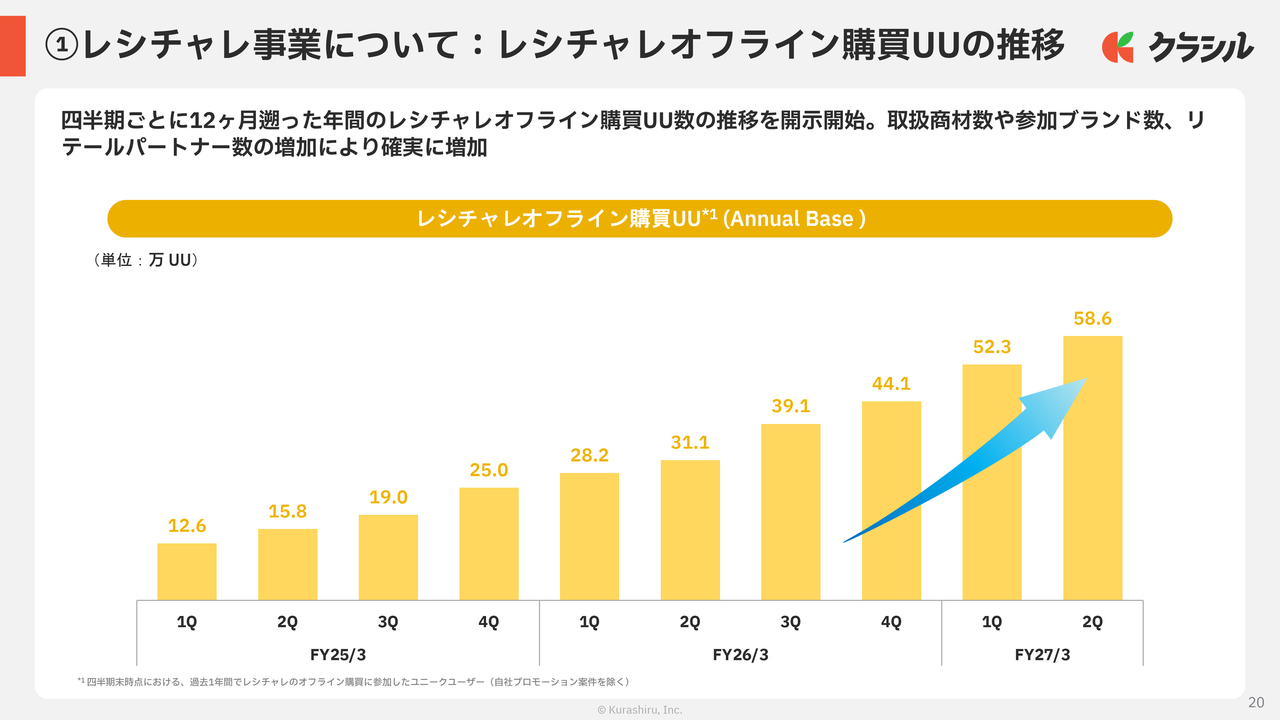
「レシチャレ」におけるオフライン購買UUの推移についてご説明します。前回より開示を開始した四半期末時点から12ヶ月遡った年間ベースのオフライン購買UUは、第2四半期末で58万6,000UUとなり、前四半期末の52万3,000UUから着実に増加しています。
参加ブランド数、リテールパートナー数、そして取り扱い商材数がすべて拡大しており、これらが相互に作用することで、利用ユーザー数は右肩上がりの成長を続けています。
「Kurashiru AI OS」事業に関する方針についてご説明します。本題に入る前に、「Kurashiru AI OS」がどのようなサービスであるかをイメージしていただくため、サービス概要をまとめた動画をご用意しました。まずは、動画をご覧ください。
動画をご覧いただいたとおり、私たちは単なるレシピ動画メディアや販促プラットフォームの枠を超え、現在「バーティカルAI OS企業」へと大きく舵を切っています。
人手不足が避けられない日本において、現場のオペレーションに深く入り込むバーティカルAIの需要は非常に大きく、その需要を強く実感しています。
「Kurashiru AI OS」が狙う市場規模は11兆5,000億円に上ります。これまで培ってきた生活者の需要や購買データと現場のオントロジーを組み合わせることで、他社には決して真似できない圧倒的なポジショニングを確立していきます。
AI事業:Kurashiru AI OSの立ち上がり速度
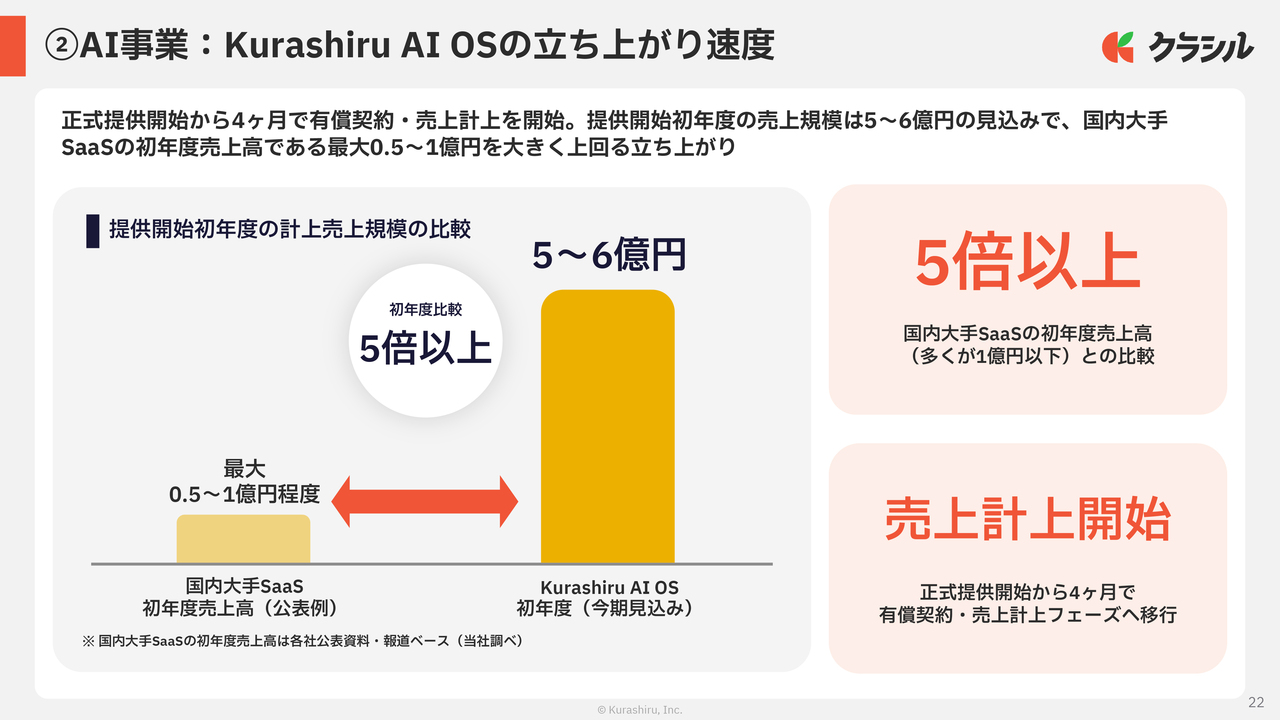
ここから、Kurashiru AI OS事業の進捗についてご説明します。
まず、「Kurashiru AI OS」の立ち上がりの速度についてです。スライドをご覧のとおり、正式提供から4ヶ月で有償契約・売上計上のフェーズへ移行しました。提供開始初年度である今期の売上規模は5億円から6億円を見込んでいます。
これは、国内大手SaaSの初年度売上高と比較しても非常に大きな数字です。一般的に公表されているデータでは、国内トップランナーのSaaSの初年度売上高は5,000万円から1億円程度とされていますが、それを5倍以上上回る、極めて速いスピードでの立ち上がりとなっています。
このスピード感を実現できた背景には、単なる業務効率化ツールではなく、業務の自動実行までを完結させるAIネイティブなプロダクトとして設計されている点が大きいと考えています。
これにより、大手エンタープライズ企業が求める抜本的な業務改革ニーズを的確に捉え、非常に強い引き合いを迅速に受注につなげることができています。
5億円から6億円というのは売上の見込みであり、ARRではありません。この点からも、初年度から非常に大きな数字で立ち上がっていることがわかるかと思います。
AI事業:Kurashiru AI OS 急成長の背景
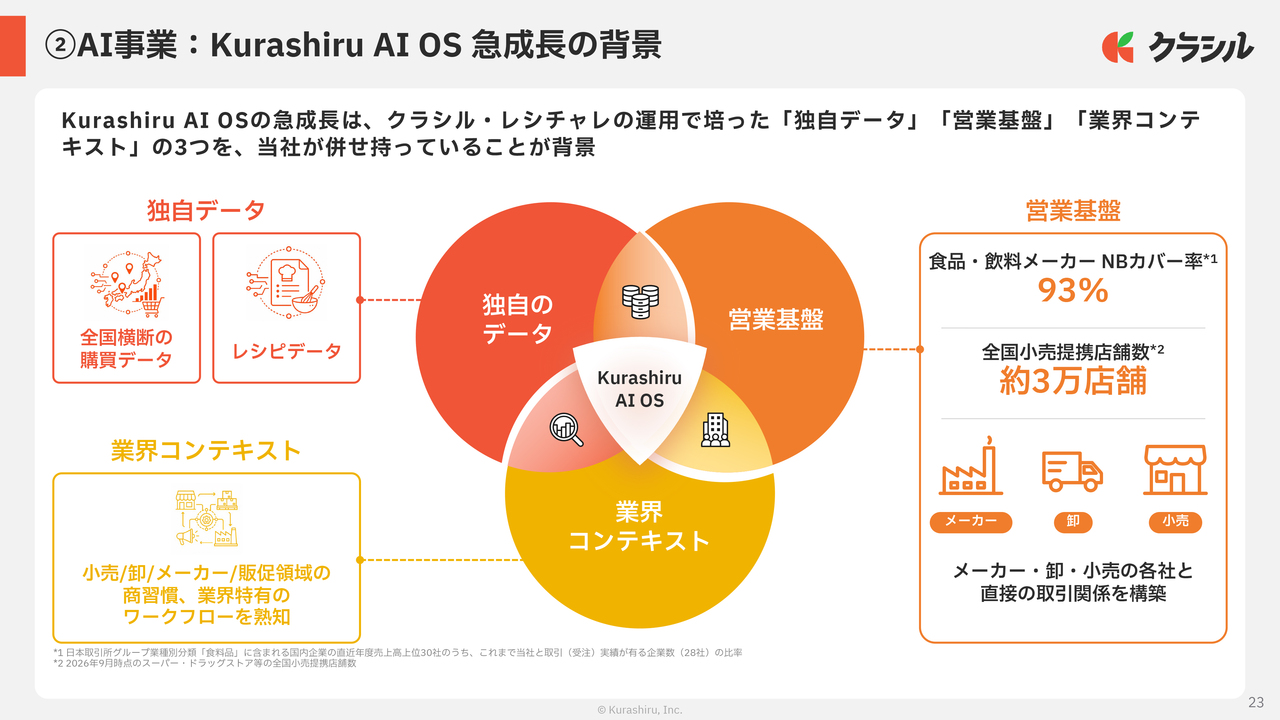
「Kurashiru AI OS」が急成長している背景についてご説明します。当社が大手エンタープライズ企業に選ばれる決定的な強みは、「クラシル」と「レシチャレ」の運用を通じて長年培ってきた3つのアセットが強固に重なり合っている点にあります。
1つ目は、独自データです。レシピの閲覧データや行動データに加え、「レシチャレ」を通じて蓄積された全国横断のオフライン購買データを保有している点です。
2つ目は、業界コンテキストへの深い理解です。食品・消費財メーカー、卸、小売企業の商習慣や、受発注や販促における業界特有の複雑な業務ワークフローを当社が熟知している点です。
3つ目は、営業基盤です。すでにナショナルブランド企業や小売チェーン、さらに卸・商社と強固なパイプラインを築いている営業基盤に強みがあると考えています。
この独自データ、業界コンテキスト、営業基盤をAIネイティブな構造と融合させていることにより、他社には模倣できない高精度かつ実用的な業務実行基盤が実現できており、その結果として事業が急速に立ち上がっていると考えています。
AI事業:メディア→販促→AI OSへの事業領域の拡張
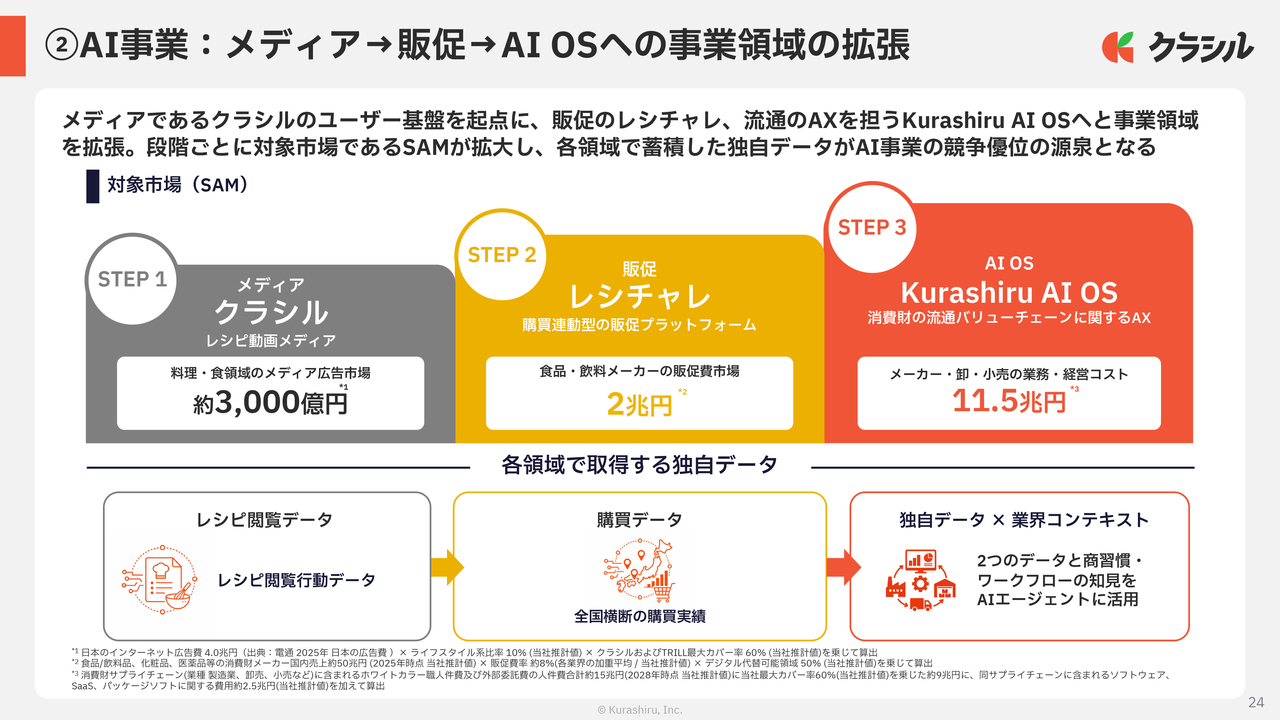
当社の事業領域の拡張についてです。当社はメディアである「クラシル」のユーザーを起点に、販促領域の「レシチャレ」、そして流通のAXを担う「Kurashiru AI OS」へと段階的に事業領域を拡張してきました。
対象市場であるSAMは、メディアにおける料理・食領域のメディア広告市場が約3,000億円、販促における食品・飲料メーカーや日用品メーカーの販促市場が約2兆円、AI OSにおけるメーカー・小売・卸の業務・経営コストが11兆5,000億円と、段階ごとに大きく拡大しています。
各領域で蓄積されたレシピの閲覧データと購買データという2つのデータに加え、商習慣やワークフローに関する知見が、AI事業における強い競争優位の源泉となっています。
AI事業:オントロジー― AIが業務を判断・実行するための基盤
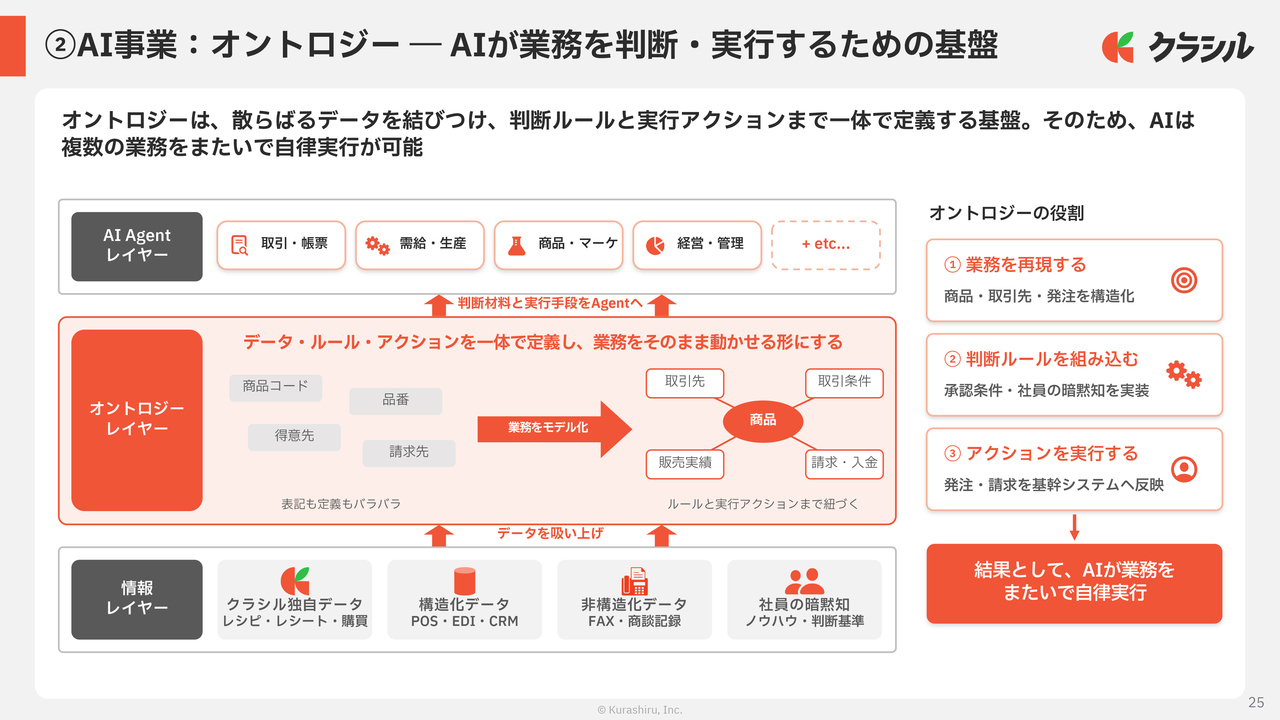
「Kurashiru AI OS」の中核となるオントロジーという技術についてご説明します。オントロジーとは、散在するデータを結びつけ、判断ルールと実行アクションまでを一体で定義する基盤のことです。従来、企業内のデータは部署ごとに定義が異なり、AIが実務を完結させることは困難でした。
当社はこれを共通の業務モデルとして整理し、社員の判断ノウハウや基幹システムへの実行アクションまでを直接結びつけています。これにより、AIエージェントが受発注や販促といった複数の業務を横断し、人の手を介さずに自律実行できるようになります。
AI事業:分断された業務を、AIが一気通貫で実行する
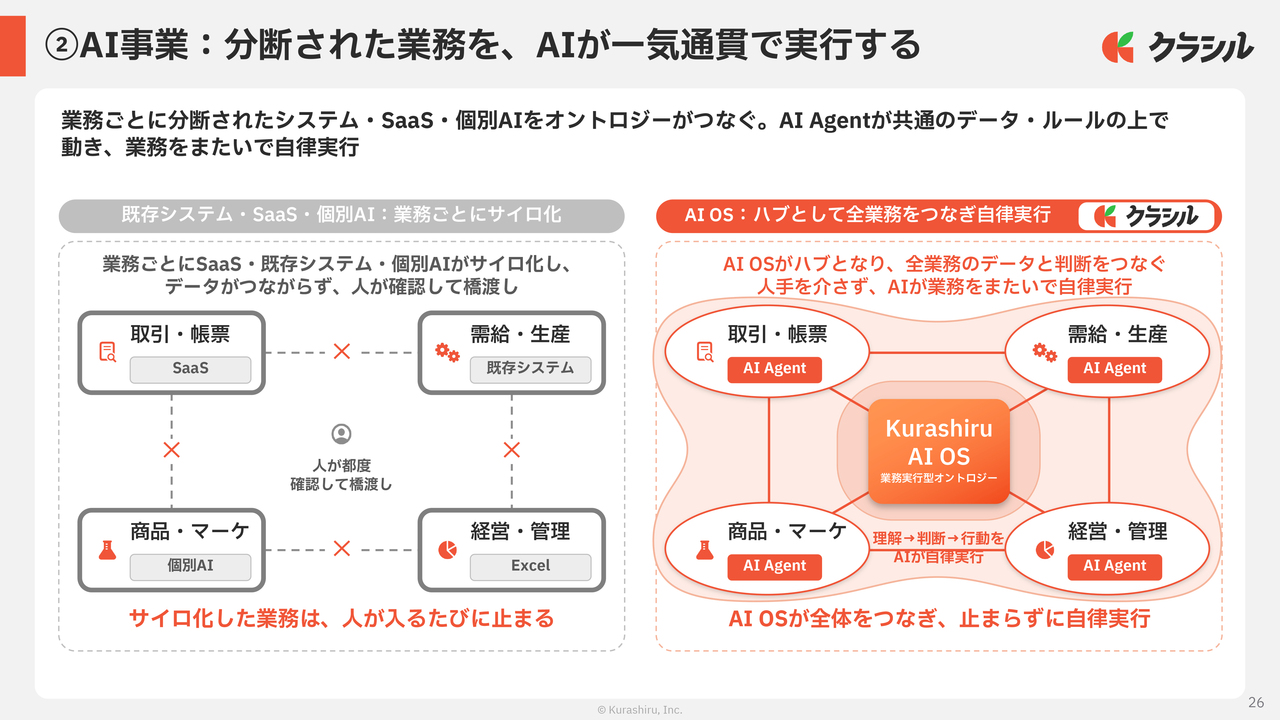
スライドは、「Kurashiru AI OS」の役割を別の視点から示したものです。
スライド左側は、従来の状況を表しています。「取引・帳票」「需給・生産」「商品・マーケ」「経営・管理」といった業務ごとに、SaaSや内部システム、個別のAIがそれぞれサイロ化しており、業務をまたぐ際には人がそれらを確認し、橋渡しを行う必要がありました。
このため、業務がその都度停止する状況が発生していました。
スライド右側は、AI OSの構造を示しています。「Kurashiru AI OS」がハブとして機能し、各領域のAIエージェントのデータや判断を共通のモデルで結びつけ、各業務間を直接連携させます。
これにより、理解から判断、行動までを、人手を介さずにAIが業務をまたいで自律的に実行できるようになります。
このように、個別最適のツールを積み上げるのではなく、「Kurashiru AI OS」を中核に全体をつなぐことが当社の大きな特徴です。
AI事業:Kurashiru AI OSについて
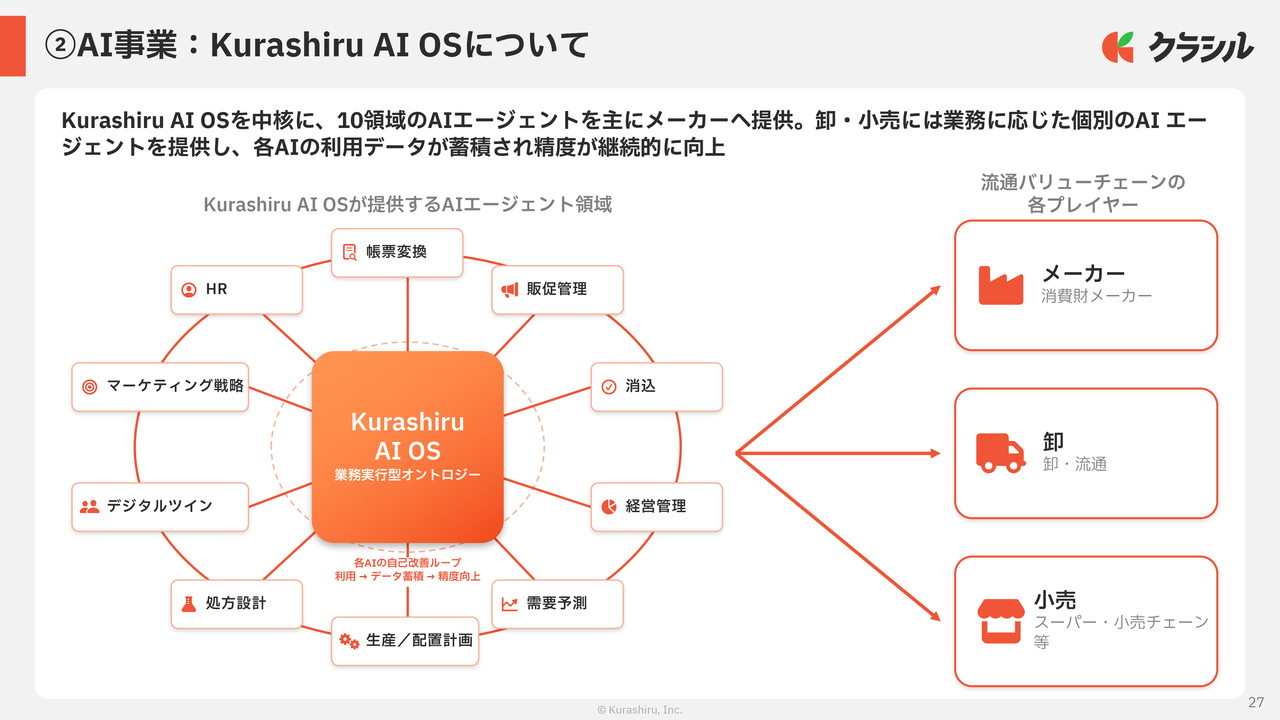
スライドは「Kurashiru AI OS」の全体像です。
「Kurashiru AI OS」を中核として、10領域のAIエージェントを主にメーカー向けに提供しています。卸・小売には、業務に応じた個別のAIエージェントを提供しています。これらのAIエージェントは、この半年ほどで10個程度を開発しました。
各AIの利用データが蓄積されることで、精度が継続的に向上する自己改善ループを備えている点が特徴です。各AIエージェントが利用されるほどデータが蓄積され、精度が向上し、それに伴い利用がさらに広がるという循環をエージェントごとに生み出しています。
AI事業:大手クライアントへの導入進捗
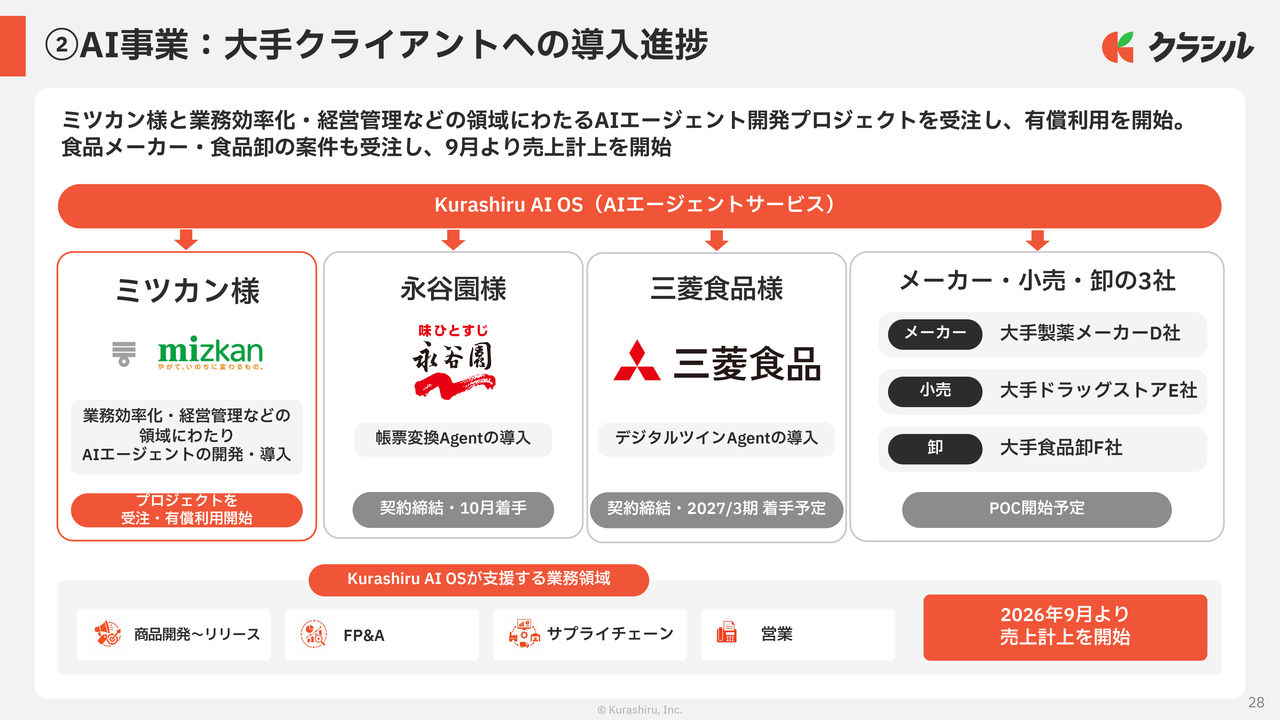
大手クライアントへの導入進捗についてご説明します。
大手食品メーカーのミツカンさまとは、業務効率化や経営管理などの領域にわたりAIエージェントの開発・導入を支援し、有償利用を開始しています。
永谷園さまとは、「帳票変換Agent」の導入に関する契約を締結し、10月から着手しています。
三菱食品さまとは、「デジタルツインAgent」の導入について契約を締結し、今期下期に着手を予定しています。
これにより、2026年9月からAI事業の売上計上を開始しました。さらに、大手製薬メーカー、大手ドラッグストア、大手食品卸の3社とPoCの開始を予定しており、現在も各業界のリーディングカンパニーから多数の引き合いをいただいています。
メーカー、卸、小売の流通バリューチェーン全体にわたり強い需要を捉え、さらなる受注・導入の拡大を加速させていきます。
AI事業:AI事業への経営資源の集中
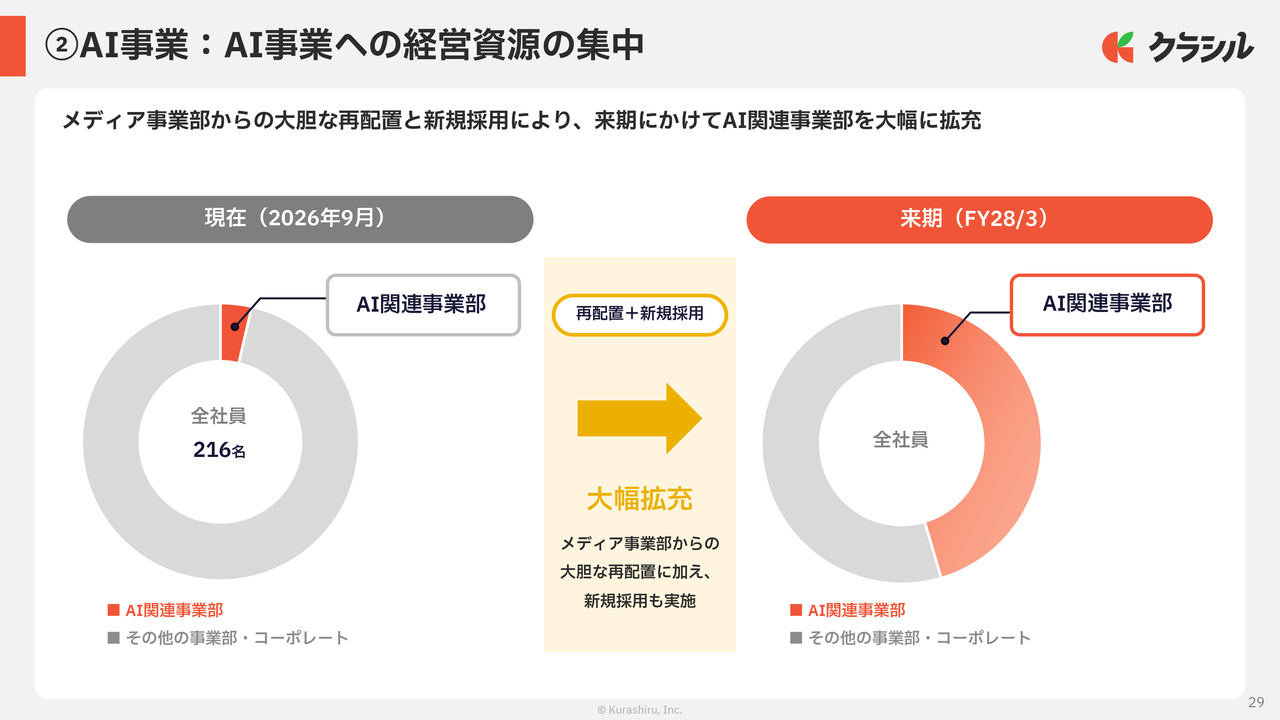
AI事業への経営資源の集中についてお話しします。
強い引き合いや受注に迅速に対応するため、当社はAI事業へのリソースを大胆にシフトしています。メディア事業部から社内再配置を進めるとともに、外部からの新規採用も積極的に推進し、来期に向けてAI関連事業部の体制を大幅に拡充する計画です。
既存の事業基盤を活かしながら、全社を挙げてAI領域に人材と投資を集中させ、急速に拡大する市場機会を着実に取り込んでいきます。
AI事業:代表取締役 堀江の時間投資配分
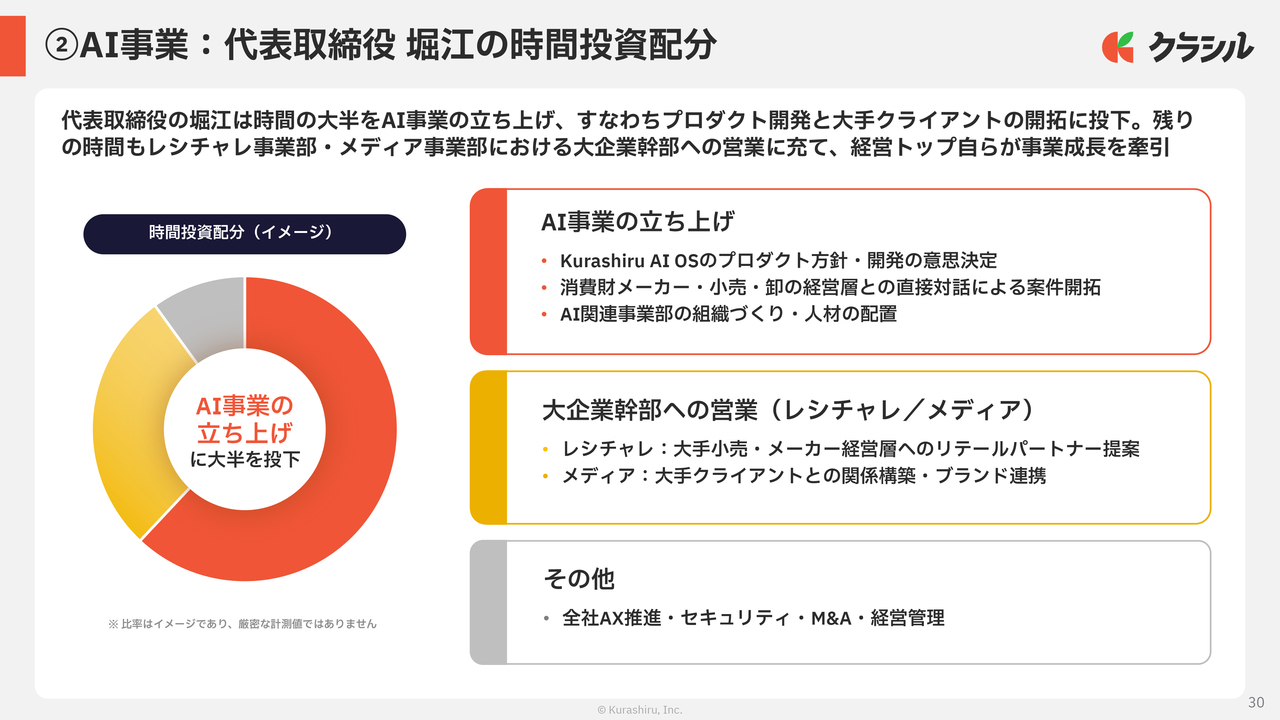
私自身の時間の使い方についてです。
現在、私は時間の大半をAI事業の立ち上げに集中しています。具体的には、「Kurashiru AI OS」プロジェクトの方向性や技術的な意思決定、消費財メーカー・小売・卸の経営層との直接対話による案件開拓、さらにAI関連事業部の組織作りと人材配置に取り組んでいます。
また、「レシチャレ」やメディア事業において、大手クライアントとの関係構築にも時間を充てており、事業の垂直立ち上げと成長を力強く牽引していきます。
AI事業:Kurashiru AI OS が目指す未来
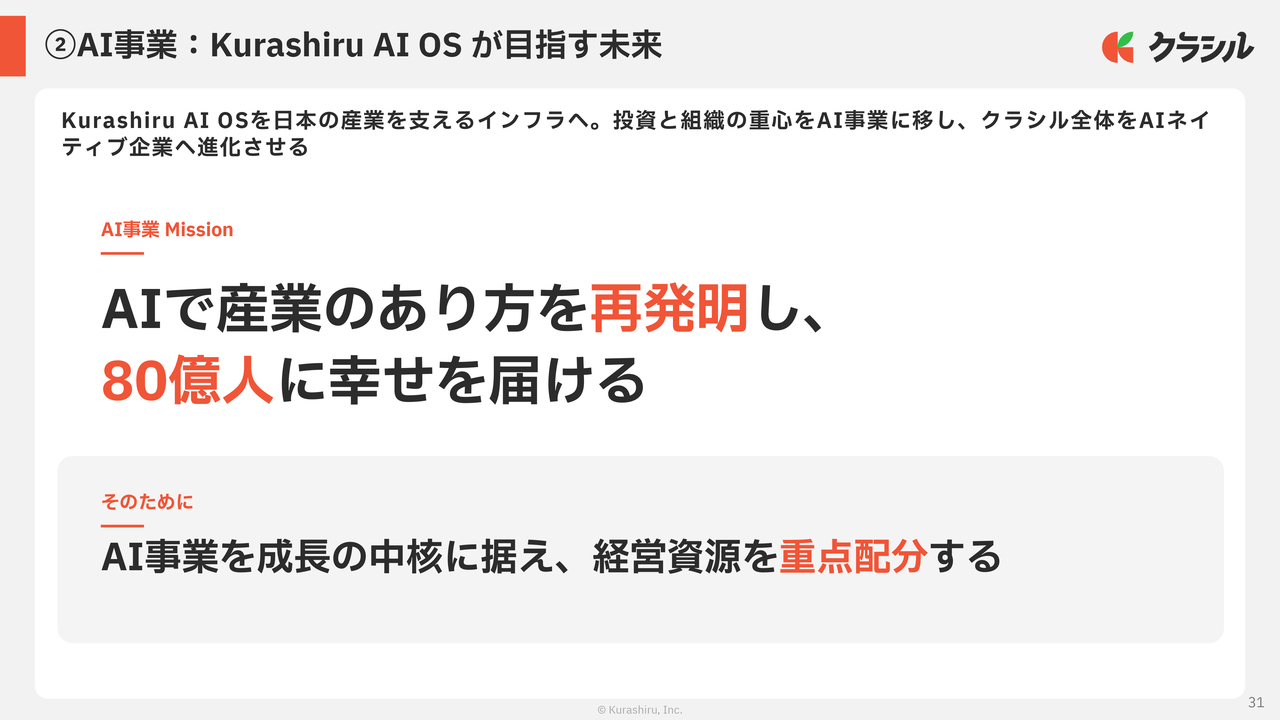
私たちが目指すのは「AIで産業のあり方を再発明し、80億人に幸せを届ける」です。そのため、AI事業を成長の中核に据え、経営資源の重心をAI事業へ移していきます。これにより、クラシル全体をAIネイティブな企業へと進化させていきます。その始まりの年が今年です。
ここからは、その他事業の売却および中期ビジョンとM&Aにおける成長戦略について、CFOの戸田がご説明します。
その他事業の売却:取引の概要
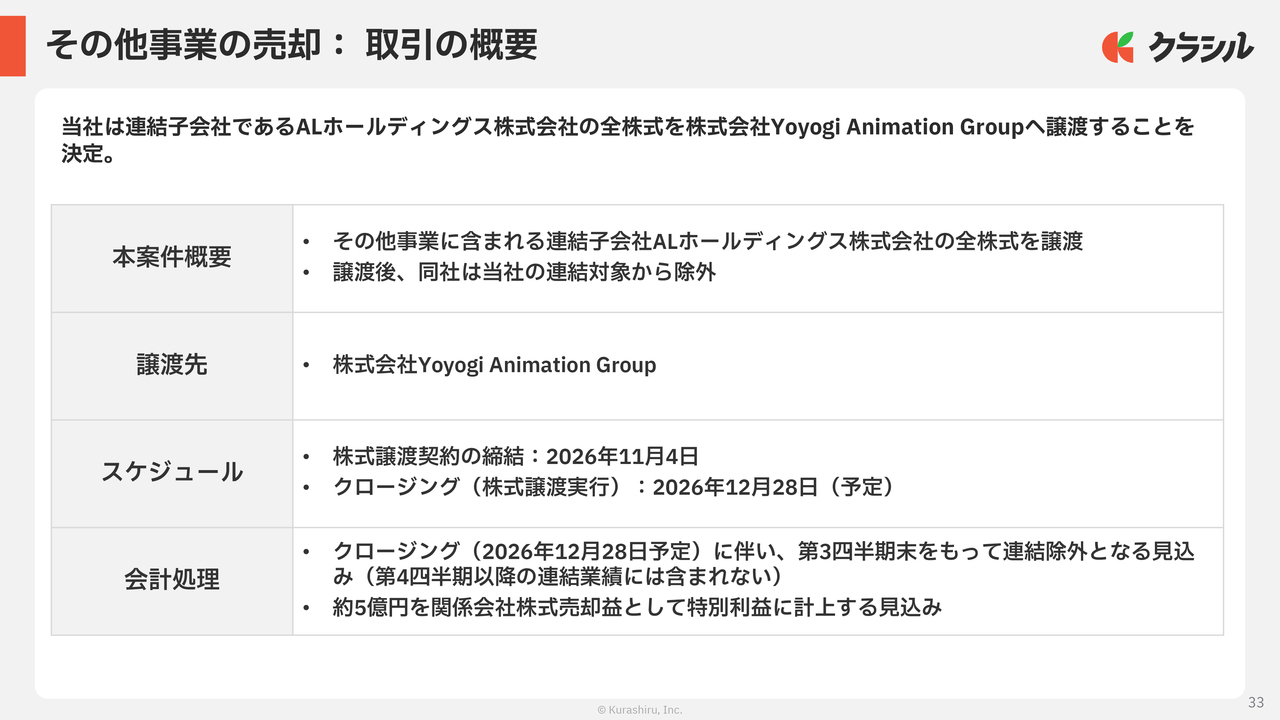
戸田:その他事業の売却についてご説明します。その他事業については、ALホールディングスがすべて計上されていますが、こちらの全株式をYoyogi Animation Groupへ譲渡することを決定しました。譲渡後、同社は当社の連結対象から除外されます。
スケジュールについてご説明します。2026年11月4日に株式譲渡契約を締結し、2026年12月28日にクロージングを予定しています。これに伴い、第3四半期末をもって連結から除外され、第4四半期以降は連結業績に含まれない見込みです。
会計処理については、株式売却益が約5億円発生すると想定されており、この額を特別利益に計上する見込みです。
その他事業の売却:売却の狙い
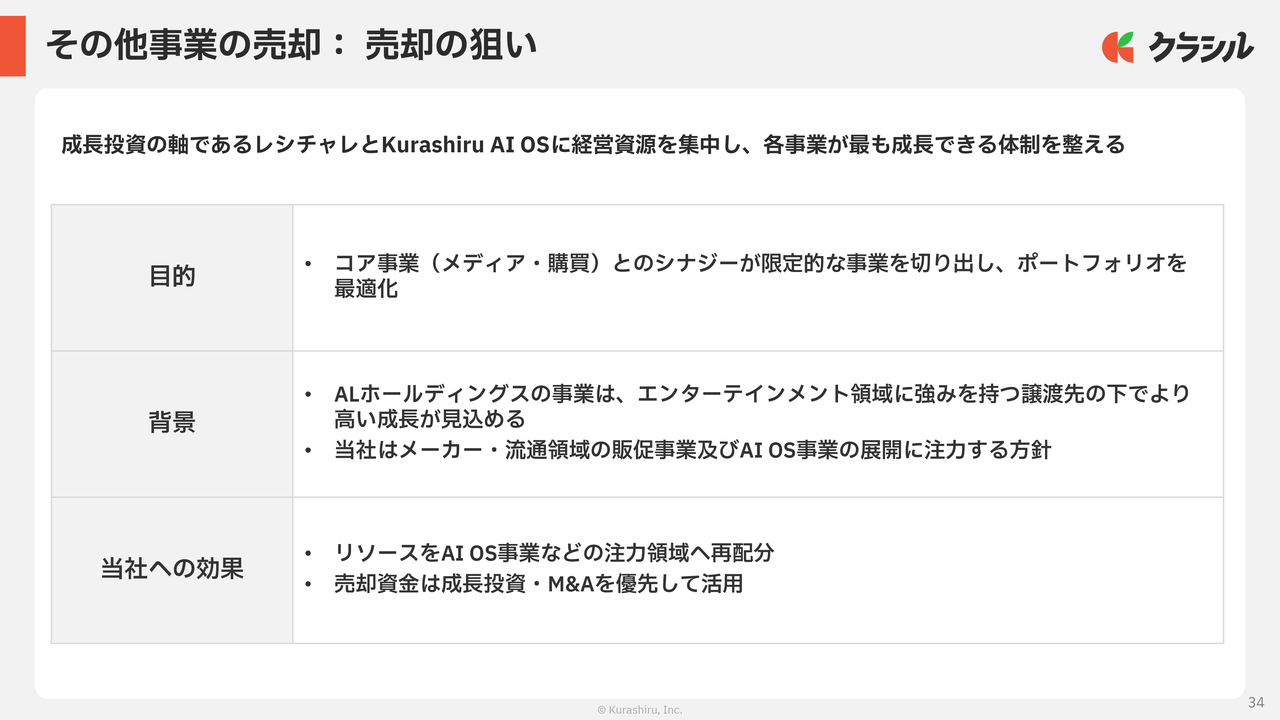
売却の狙いについてご説明します。本件の目的は、当社のコア事業であるメディア・購買事業とのシナジーが限定的な事業を切り出し、事業ポートフォリオを最適化することにあります。
成長投資の軸である「レシチャレ」「Kurashiru AI OS」に経営資源を集中させ、各事業が最も成長できる体制を整えていきたいと考えています。
一方で、ALホールディングスの事業は、エンターテインメント領域に強みを持つYoyogi Animation Groupのもとで、より高い成長が見込まれると考えています。当社については、メーカー・流通領域の販促事業およびKurashiru AI OS事業の展開に注力します。
当社への効果としては、売却資金が入ることで、成長投資やM&Aを優先して活用していきたいと考えています。
その他事業の売却:業績への影響
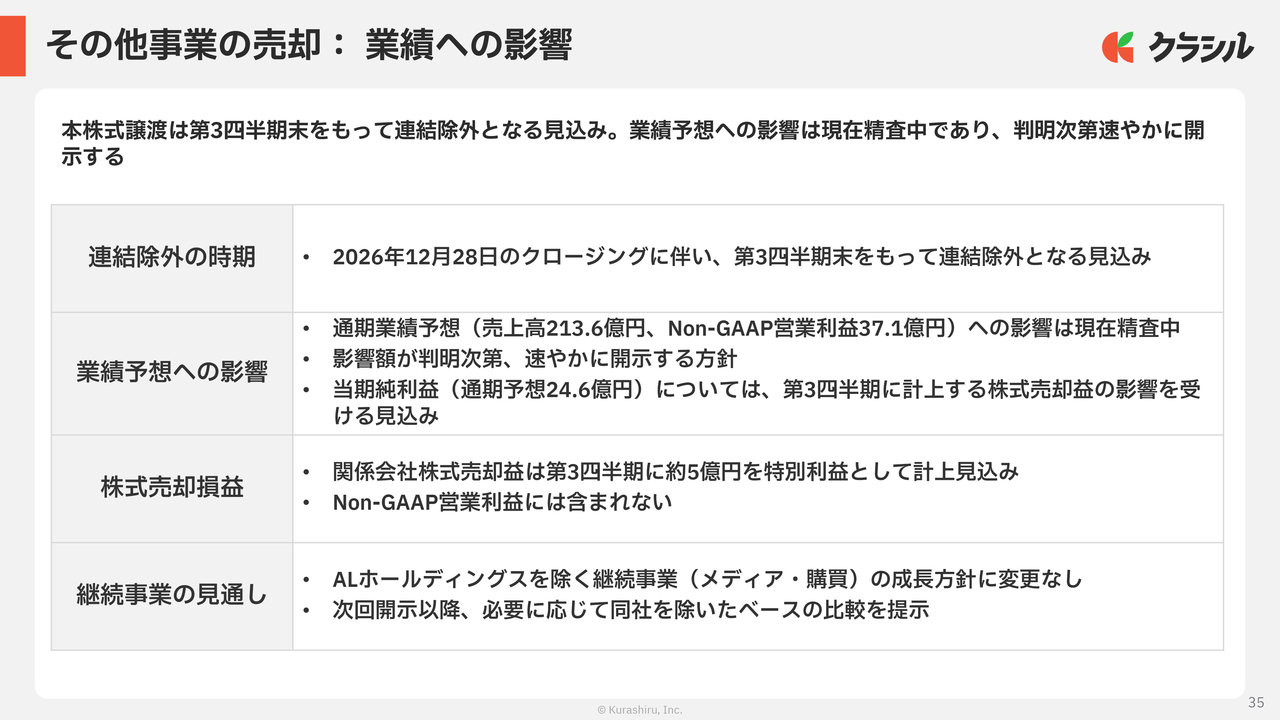
業績への影響についてです。第3四半期の期末をもって連結除外となる見込みですが、通期業績予想である売上高やNon-GAAP営業利益への影響については現在精査中です。影響額が判明次第、速やかに開示する予定です。
当期純利益については、第3四半期に計上する株式売却益約5億円の影響を受ける見込みです。なお、この売却益はNon-GAAP営業利益には含まれません。
ALホールディングスの売却については、メディアおよび購買領域の成長に影響はなく、それらの領域における成長方針にも変更はありません。次回以降の開示では、必要に応じて同社を除いたベースでの比較を示します。
2035年に向けた中期ビジョン
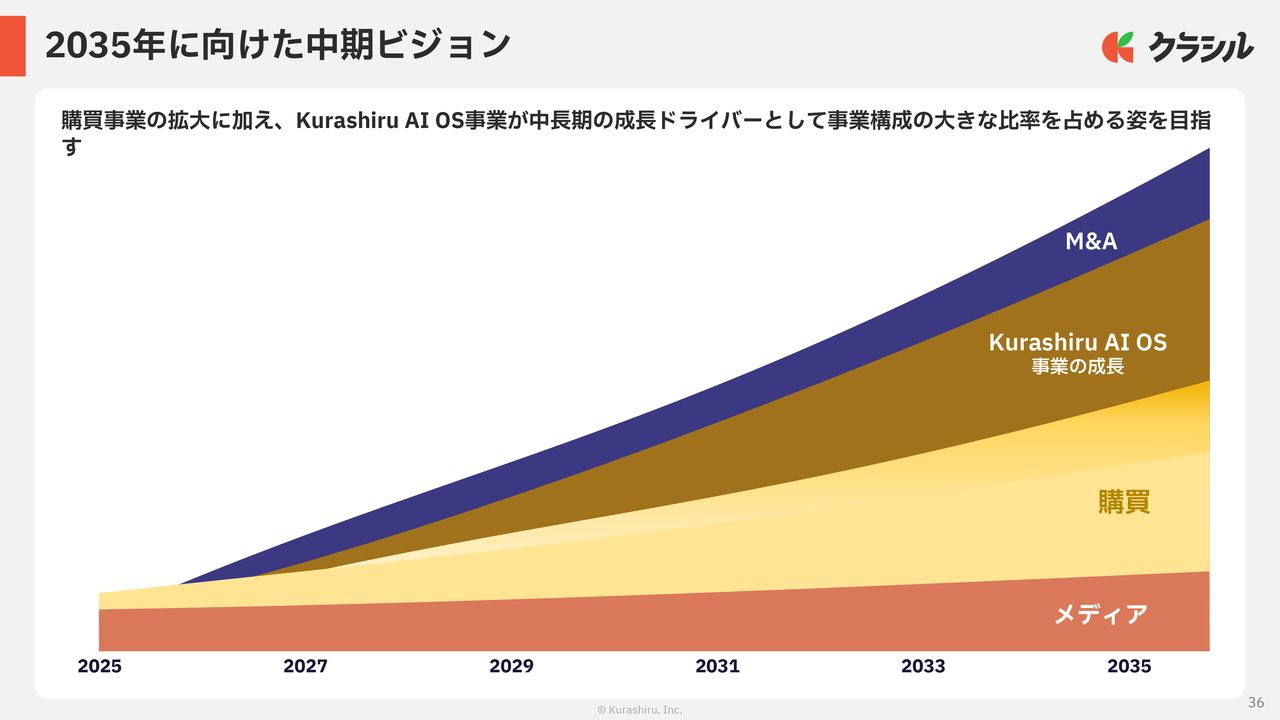
2035年に向けた中期ビジョンについてお話しします。
購買領域の拡大に加えて、「Kurashiru AI OS」を中長期の成長ドライバーとし、事業構成の大きな比率を占める姿を目指していきます。「レシチャレ」への注力による成長加速に加え、Kurashiru AI OS事業の成長やM&Aの活用を通じて、持続的な成長を実現していきます。
M&Aによる成長戦略について
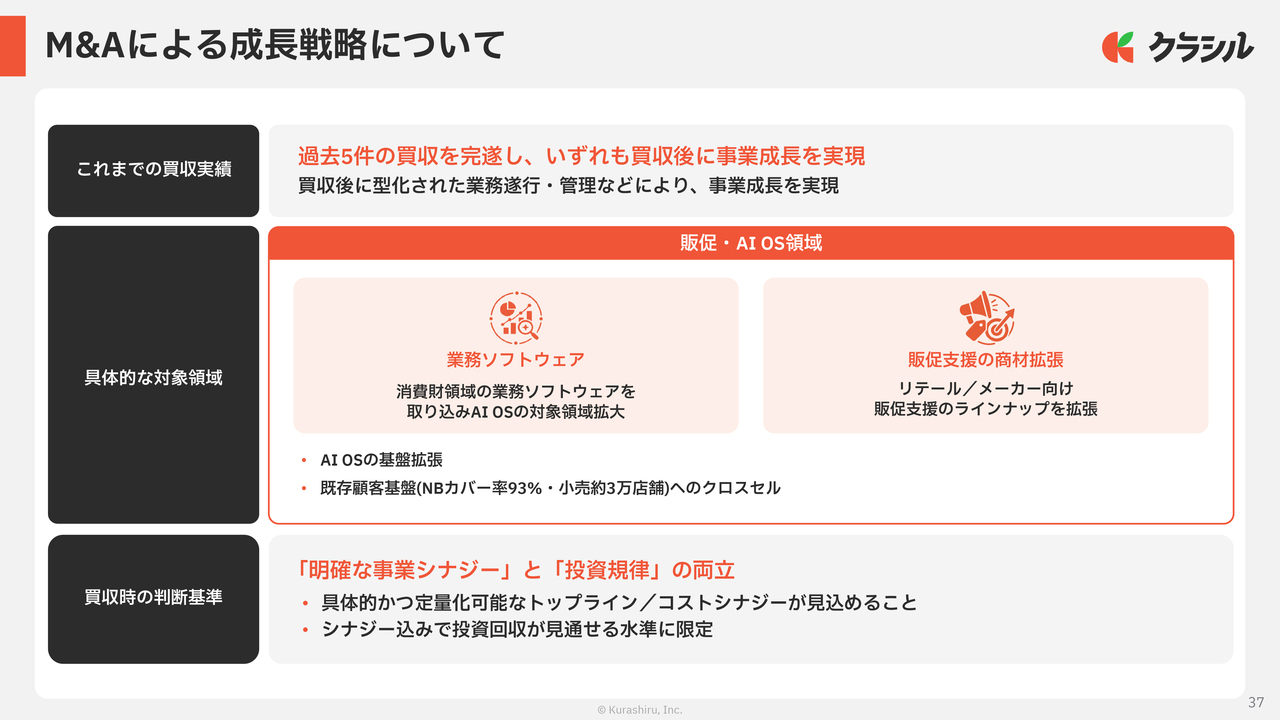
M&Aによる成長戦略についてご説明します。先ほどお話ししたとおり、今回の売却で得た資金は成長投資およびM&Aに優先的に振り向ける予定です。具体的な対象領域は、販促およびAI OSの領域です。
リテール業界やメーカー、小売業者向けに販促支援のラインナップを拡張することに加え、業務ソフトウェアを取り込むことでAI OSとの間で一定のシナジーが生まれると考えています。これらを活用し、ナショナルブランドや小売業者さまといった既存顧客へのクロスセルを図っていきます。
買収時の判断基準についてはこれまでどおり、明確な事業シナジーが発揮できるかを見極めつつ、投資規律を重視し、シナジーを含めた投資回収が見通せる水準に限定して実行していきます。
以上が、当社からのご説明です。
質疑応答:「レシチャレ」のオフライン購買売上高への中東情勢の影響について
質問者:「レシチャレ」のオフライン購買売上高についてです。9月の天候と中東情勢に関する一過性要因、特に中東情勢の影響について、9月だけに発生したものと理解してよいのでしょうか? それとも、8月や10月以降も継続している状況なのでしょうか?
戸田:中東情勢の影響については、9月以外にも影響を受けています。7月と8月にも影響があり、第2四半期全体に影響が及び、キャンペーンの時期が少し後ろにずれたことがありました。
ただし、第3四半期には徐々にその影響が吸収されつつあります。現在のところ、第3四半期は年度内で最も販促需要が集まる四半期となりますが、足元ではしっかりと需要が出ていることが確認できています。
質疑応答:「Kurashiru AI OS」の来期以降の売上見通しとコスト投下方針について
質問者:「Kurashiru AI OS」について、今期は5億円から6億円程度の売上が見込まれており、進捗として大変すばらしい状況と認識しています。来期以降の見通しとして、売上はどの程度を見込んでいるのでしょうか?
またコストについては、人員採用等を中心に一定程度を踏まえるイメージがあるようですが、その中で利益を確保できる水準でコストを投下するのでしょうか? それとも、コストを強めに投入する方針なのか、現時点での見解を可能な範囲でお聞かせください。
堀江:現時点ではお話しできることが少ない状況ですが、「Kurashiru AI OS」は非常に順調に進んでいます。
過去に手掛けた「クラシル」や「レシチャレ」の時以上の手応えを感じており、まさにAIの需要の中心を捉えた立ち上がりを見せていると自負しています。個人的にも非常に興奮を感じているところです。一方で、来期の成長がどこまで見込めるかについては、現時点ではまだ予測が難しい状況です。
第3四半期と第4四半期の動向として、どの程度の需要を取り込めるのか、また、どのくらいのお客さまが当社の商品をさらに活用いただけるのかを確認しながら、適切なタイミングでみなさまにお知らせしたいと考えています。
成長スピードのイメージとしては、現在数千億から兆単位に及ぶSaaSのトップランナーよりも非常に速い立ち上がりを見せている状況です。それ以上のスピードで成長を実現できればと考えており、スライドのようなベンチマークを目指しています。
コストに関しては、売上の立ち上がりが非常に順調なため、ここからは面取りゲームになると思います。最終的にこの事業が着実に成長すれば、数千億円から兆円単位の規模の会社を作ることは十分に可能だと考えています。
というのも、DX化によるSaaSの立ち上がり時以上に、AIによって業務の拡大範囲が非常に大きく、TAMやSAMも、SaaSをはるかに上回る規模だと見込んでいます。
このような状況の中で、アクセルを踏むタイミングや対象が明確になれば、「Kurashiru AI OS」は当社にとって大きく事業規模を変える可能性を秘めています。そのため、コストを拡大する可能性はありますが、現時点では確定している事項はありません。
質疑応答:スーパーマーケット領域への注力について
司会者:「『レシチャレ』の来期成長についてです。今期はリテールパートナーの拡大、来期は収益拡大というロードマップが示されていますが、来期の成長を牽引するのは新規パートナーの増加でしょうか?
それとも、既存パートナーにおけるメーカーからの出稿件数やユーザーの参加頻度の増加でしょうか?」というご質問です。
堀江:双方ともに、拡大余地があると思っています。1社1社に対する取り組みの深さ、新規企業への取り組みの広さ、どちらについてもまだまだ可能性があります。
一方で、ドラッグストアが順調に立ち上がった後、今年から来年にかけてはスーパーマーケット領域に注力しており、そちらの拡大がポイントになると考えています。
質疑応答:基盤プラットフォームの特長と社数拡大の効率性について
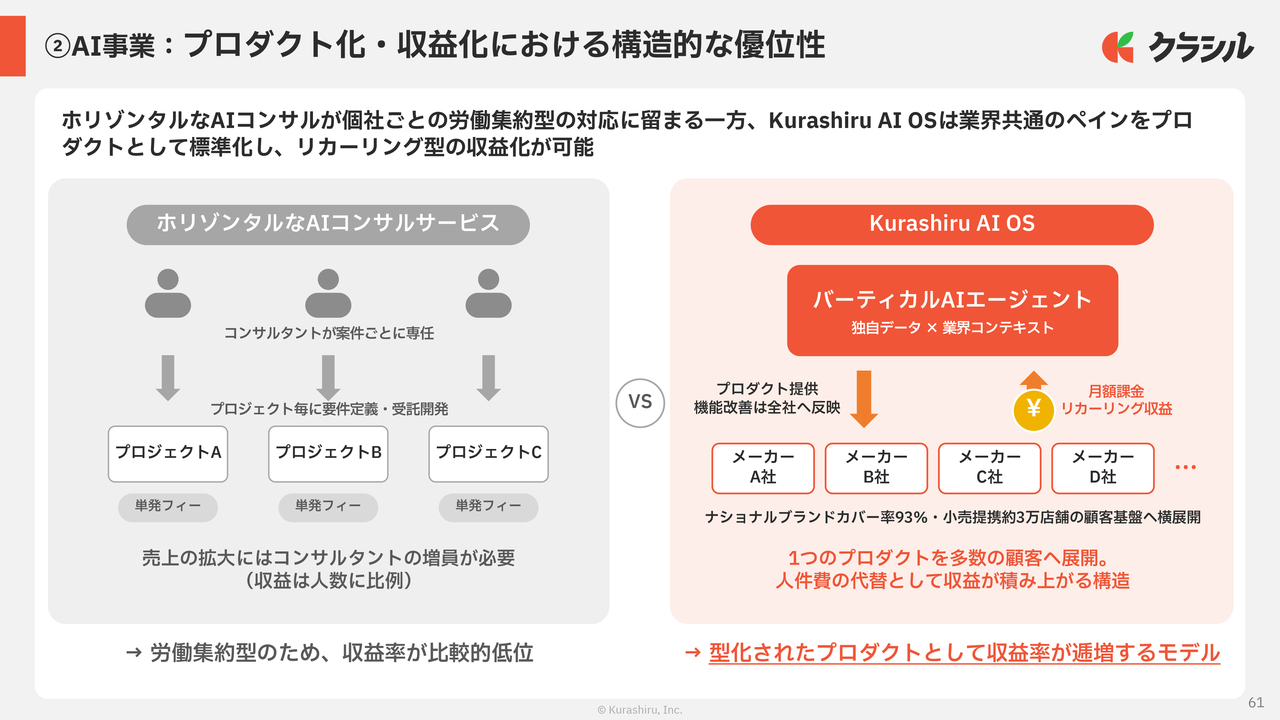
司会者:「『Kurashiru AI OS』の収益モデルについてです。『Kurashiru AI OS』では、初年度から一定の売上規模を見込まれていますが、今後の収益拡大は顧客ごとの個別開発案件の積み上げによるものでしょうか?
それとも、共通機能の再利用や継続課金によって、開発人員の増加を上回る売上成長が可能になると考えてよいのでしょうか?」というご質問です。
堀江:基本的には、基盤のプラットフォームとオントロジー、その上に基盤のAIアプリケーションレイヤーをすべて保有しています。
そのため、最初の1社目を実施した後、2社目をゼロから開発するかたちにはなりません。したがって、1社、2社、3社と進むにつれて、コストがどんどん必要になるかというと、そうではありません。既存の人員で社数をどんどん拡大できる点が、1つの大きな特徴だと思います。
質疑応答:Kurashiru AI OS事業の競争優位と独自データの活用について
司会者:「Kurashiru AI OS事業の強みとして、独自の購買データと業界知識を挙げられていますが、現在受注している案件では、実際に御社独自の購買データが活用されているのでしょうか? それとも現段階では業界知識や顧客との関係が主な競争優位になっているのでしょうか?」というご質問です。
堀江:すでに使用されています。特に需要を予測するものや、すでに発表している「デジタルツインAgent」については、当社の需要データが不可欠です。
これらを活用することで、生産過剰や欠品といった問題に対して、いち早く当社のレシートデータやレシピデータからニーズを検知し、生産体制に伝えることで迅速な対応が可能となります。これが1つの特徴であると考えています。
我々しか持っていないデータを活用し、エージェントを作る点は、他社がまねできない独自の強みであり、これが非常に受け入れられて、メーカーさまにも利用していただいています。
質疑応答:広告宣伝費の増加内訳と下期の継続見通しについて
質問者:販売管理費の内訳についてです。広告宣伝費について、第1四半期と比較すると、第2四半期に2億円弱とかなり金額が増加しています。どのような広告宣伝の媒体にどれくらい使ったのか、販促費はどのように使ったのでしょうか?
それが下期も継続するのかを判断したいので教えていただけますか?
戸田:スライドにある第2四半期の広告宣伝費・販促費について、期初で見込んでいたよりも若干多く使いました。ただし、粗利が上半期は非常に好調で順調に推移していたことから、いわゆる「レシチャレ」のユーザー数を早めに確保したいという目的で、「レシチャレ」関連への投資を実行しました。
下期にこれが継続するか否かについては、現時点ではまだ検討中です。金額ベースでは一定程度継続すると考えていますが、第3四半期以降は需要期に入り、第2四半期よりも立ち上がることから、売上高に対する比率は若干収まる見込みです。
一方で、会社全体の効果的な広報投資の使い方やROIを意識した際、「レシチャレ」関連だけでなく、現在はKurashiru AI OS事業が有望な成長投資先として期待されているため、全体のバランスを見ながら、AI分野へのリソース配分を増やすといった議論も社内で進めています。
質疑応答:「Kurashiru AI OS」における顧客使用状況について
質問者:スライドにAIエージェントの領域がありますが、一番多く使っているお客さまはどちらでしょうか? ミツカンさまでしょうか? また、ミツカンさまはどの領域を使用していると考えればよいでしょうか?
堀江:個社ごとのプロジェクトについては、秘密保持契約があるためお答えできません。後ほど別のかたちで回答します。ただし、ミツカンさまについては、ほとんどのエージェントをご利用いただいています。
これは、個別にエージェントを作成するメリットが少ないと判断されたためです。具体的には、個別にエージェントを作成すると、オントロジーのレイヤーに統合して全体を自動化する際の恩恵を十分に受けられないとの考えによるものです。
そのため、1個、2個とエージェントを導入した後に、オントロジーの仕組みを理解し、「この業務とこの業務がつながれば自動で実行され、外部委託費用やシステムメンテナンス費用などの新規コストが減少する」という実感を得た企業さまは、基本的に多くのエージェントを導入し、全体を統合する方向に進まれることが多いです。
質疑応答:「デジタルツインAgent」の利用可能性とトークン利用料について
質問者:「デジタルツインAgent」の対象業界に関して、スライド右側で示された卸業界を想定すればよいのでしょうか? また、メーカーや小売での利用可能性について、どのようなアイデアがあるのか、教えていただける範囲でコメントをいただけますでしょうか?
生成AIの活用に伴い、トークン使用量はどの程度膨らむと考えていればよいでしょうか? 御社のP/Lを拝見すると、現状では月次であまりトークン料金がかかっていないように思いますが、そのような認識で正しいか教えてください。
堀江:「デジタルツインAgent」の提供先企業については、メーカーさまと卸さまが中心となっています。メーカーさまの場合、商品開発の際に事前に「デジタルツインAgent」を活用して商品の企画を行いたいというケースが多く見られます。
マーケティングの事前調査に多額のコストをかけていた部分について、当社の購買データやレシピ閲覧データを基にしたアバターを活用することで、夜間だろうと何度でも質問が可能になります。
これにより、マーケットに価格破壊をもたらすことができるため、非常に便利だとして多くの企業さまにご採用いただいています。
また、食品卸のみなさまの中には、自前で商品を開発しているケースもあります。卸さまはメーカーとしての一面も併せ持っているため、そのような卸さまにも当社の「デジタルツインAgent」をご活用いただいています。
トークン利用料に関して、現段階では、P/L全体に対して大きな影響を与えているわけではありません。また、現在は特にエンタープライズ企業さまを中心に、業務効率化や生産性向上という点で高い価値をご実感いただいています。
適切な価格設定のもとで十分な収益性を確保できる仕組みとなっていますので、コスト面についても現時点では十分にコントロール可能な範囲内であると認識しています。
ただし、現状の価格は非常に低いため、来年や再来年に半導体不足やデータセンター不足のような問題が生じた際、どのような影響が出るかは予測できません。それでも、当社はさまざまなモデルを安価で効率的に、かつ賢く活用できる方法を追求し続けています。
その結果、原材料費、いわゆる原価を抑えながら、これらの高性能AIを提供できているのではないかと考えています。
質疑応答:「Kurashiru AI OS」の売上見通しと収益構造について
質問者:「Kurashiru AI OS」についてうかがいます。今期の売上見通しである5億円から6億円について、立ち上がったばかりの契約ということで、今期は開発における単発フィーが主であると考えてよいでしょうか?
また、来期以降リカーリング収益の拡大が見込まれるのか、お話しいただける範囲で教えていただけますでしょうか? ショットとフロー、リカーリングがどのようになっているのかを教えてください。
堀江:5億円から6億円については、初期のセッティング費用が一部含まれていますが、ビジネスモデルとしてはリカーリング中心のビジネスモデルになっています。
したがって、今期も来期もリカーリング収益が積み上がっていきます。ビジネスモデルに関しては、ほぼSaaSと同じとお考えいただければよいかと思います。
ただし、1社あたりの単価や、当社がプロジェクトとして携わっている内容は従来のSaaSと異なり、お客さまの基幹システムに近い周辺領域を扱っている点が特徴的です。そのため、単価が非常に高く設定されているのが1つの特徴かと思います。
質疑応答:クライアントへの投資対効果のイメージについて
質問者:例えばミツカンさまなど、現在契約していただいているクライアントにおける支払い、つまり売上規模は5億円から6億円かと思います。取引先にとって、それに対する投資対効果がどの程度あるのか教えてください。
具体的には、5億円から6億円支払うことで、例えば30億円、20億円、10億円の効果があるなど、販管費や人件費が削減できているといった内容で、イメージとしてどのようなご提案になっているのかをおうかがいしたいと思います。
堀江:個社ごとに業種が異なるため一概には言えませんが、イメージとして、先ほどお話ししたオントロジーのようなレイヤーを中心に据えることで、新規のシステム開発費用や保守メンテナンス費用を大幅に削減することが可能です。
その結果、中長期的にIT予算が劇的に削減されます。さらに、現在オントロジーを導入することで、システム間を人間が橋渡しする必要がなくなるため、社員1人あたりの生産性が大幅に向上します。
それに伴って採用のヘッドカウントも大きく削減され、導入後1年から3年の間に必要な人員が減少し、採用数も削減される見込みです。また、人件費だけでなくBPOコストも削減されていくため、新規の人件費とIT予算、これら2つが数年単位で劇的に低下します。
質疑応答:「Kurashiru AI OS」における売上の内訳について
質問者:「Kurashiru AI OS」について、今回の売上規模5億円から6億円は、スライドにある3社の合計額という理解でよろしいでしょうか?
堀江:これ以外にも、多くの引き合いをいただいています。開示できない企業や許諾をいただいていない企業もかなりございますので、これ以外も含まれています。
質問者:1社あたりの額は、だいたい同じような数字と理解してもよろしいですか?
堀江:一度に大きな金額で導入する企業さまもあれば、数エージェントから試しに導入し、内部のデータを整えていく企業さまもあり、まちまちです。
ただし、1個、2個と試していただくと非常に好評で、その後、エージェント数を増やしていただけるのが、現在の当社のお客さまの基本的な動向です。
質疑応答:「Kurashiru AI OS」の粗利率とその見通しについて
質問者:「Kurashiru AI OS」の粗利率について、開示は可能でしょうか?
堀江:粗利率については、現状では開示していません。
ただし、トークン利用料と人件費が原価となるため、スケールが拡大するにつれて原価率は下がっていく構成だと思います。我々は通常のシステムインテグレーターと異なり、1社1社にカスタマイズしているわけではありません。そのため、粗利率は非常に高いと考えています。
また、この技術を提供できる会社は少なく、我々の現状の営業ネットワークやデータを活用しているため、競合と比較してもほとんど勝つことができる状況です。競り合える会社がほとんどいない現状から、我々の価値が非常に高いことを認めていただいているのだと思っています。
質疑応答:他ITコンサル会社と比較した競争優位性について
質問者:他のITコンサルティング系の会社と比較して、Kurashiru AI OS事業は競争優位性があると理解してよろしいでしょうか?
堀江:当社の場合、プラットフォームと基盤の開発を持っていますので、他社と比較すると、個別の企業の状況をヒアリングし、それぞれ異なる課題に対し経営の示唆を与えるという経営コンサルティング的な性質の業務ではありません。
その点で、経営コンサルティングとはまったく異なる仕事だと認識しています。なぜ当社が特定の業界に特化して事業を展開しているのかをお話しすると、特定の業界に特化する意味は、どの企業も似たようなワークフローや課題を抱えているという事実に基づいています。
そのような領域において、汎用的なAIモデルや汎用型SaaSでは対応が難しい分野に対して、当社がAIエージェントを提供しています。
この結果、複数の企業が同じような課題を抱えている状況において、カスタマイズ性を抑えつつ、これまでの経験から得た知見を活かして迅速に対応できることが、当社の強みだと考えています。
ITコンサルとは、ビジネスモデルが大きく異なると思います。似た領域として、汎用的なモデルを展開している海外の企業では、パランティア・テクノロジーズが挙げられます。技術的にも、オントロジーレイヤーの開発を最初に行った会社がパランティアだと認識しています。
我々は、それを日本でバーティカルにご提供する立場にあります。
質疑応答:売上計上先のセクターについて
質問者:9月に1ヶ月分の売上を計上した点について、これはその他のセクターに入っていると理解してよろしいですか?
堀江:購買に入っています。
戸田:今後については、その他領域の売却を実施する計画があるため、AI事業をどこに組み入れるかは引き続き議論して決めたいと考えています。


新着ログ
「サービス業」のログ