ログミーFinance×コエキク 個人投資家向けIRセミナー 基調講演「利上げが進む中での今後の相場見通し〜AI・半導体関連動向と有望セクター個別株解説〜」
AI・半導体株の調整は長期化する?過剰投資への懸念と元ファンドマネージャーが注目する次の投資先

【各パートの記事はこちら】
①淺沼組、リニューアル事業を中核領域として強化 高付加価値提案を通じて国内外で収益力の向上を目指す
②ダスキン、「ミスタードーナツ」好調でフードグループの利益が伸長 配当性向60%を掲げ、株主優待制度も拡充
③和田興産、2Qは当初予想を上回る進捗で中間配当を増配 中期経営計画では収益構造の転換など経営基盤の強靭化を図る
利上げが進む中での今後の相場見通し〜AI・半導体関連動向と有望セクター個別株解説〜
坂本慎太郎氏:みなさま、こんにちは。元・ファンドマネージャーの坂本慎太郎です。本日はお足元の悪い中ご参加いただき、ありがとうございます。
本日の講演時間は20分間と短いこともあり、どのような話をするべきかを考えましたが、直近の10日間ほどでAIや半導体関連株の調整が発端となり、日米の株式市場が大きく調整局面に入っている状況です。その要因についてお話ししたうえで、来年の見通しについても簡単にお伝えできればと思います。
AI・半導体株の下落はなぜ起きた?金利上昇と過剰投資への懸念
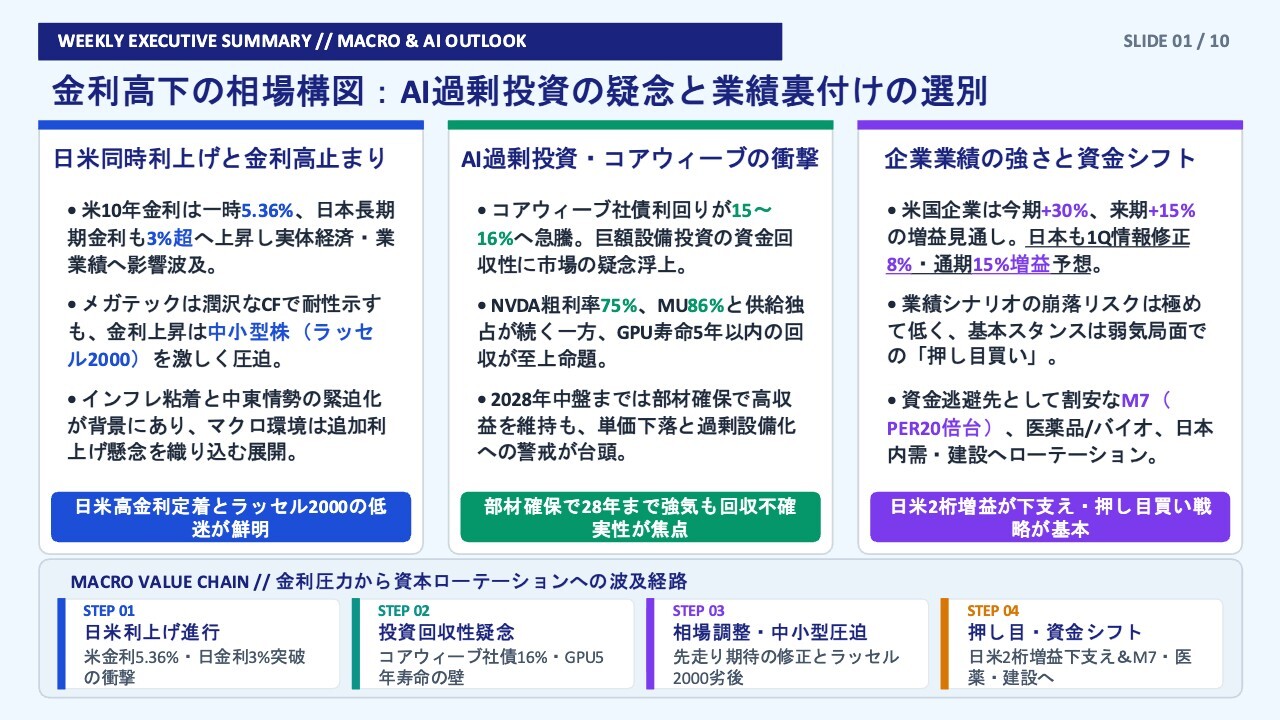
まず、全体感と足元の状況についてお話しします。現在、日米ともに金利が上昇しており、日本長期金利は3パーセントを超え、米10年金利は5.36パーセントに上昇しています。
金利が上昇すると株価が下がることは当たり前ですが、株価が金利水準の上昇にどこまで耐えられるかが非常に重要であると考えています。どうなるのかと注目していましたが、米国の金利が5パーセントを超えた時期も意外と大きな問題はありませんでした。
一時期は利払い費の増加が経営を圧迫するのではないかという懸念がありましたが、結果的には杞憂に終わりました。
米国の金利上昇が株価に与える影響、メガテックと中小型株で明暗
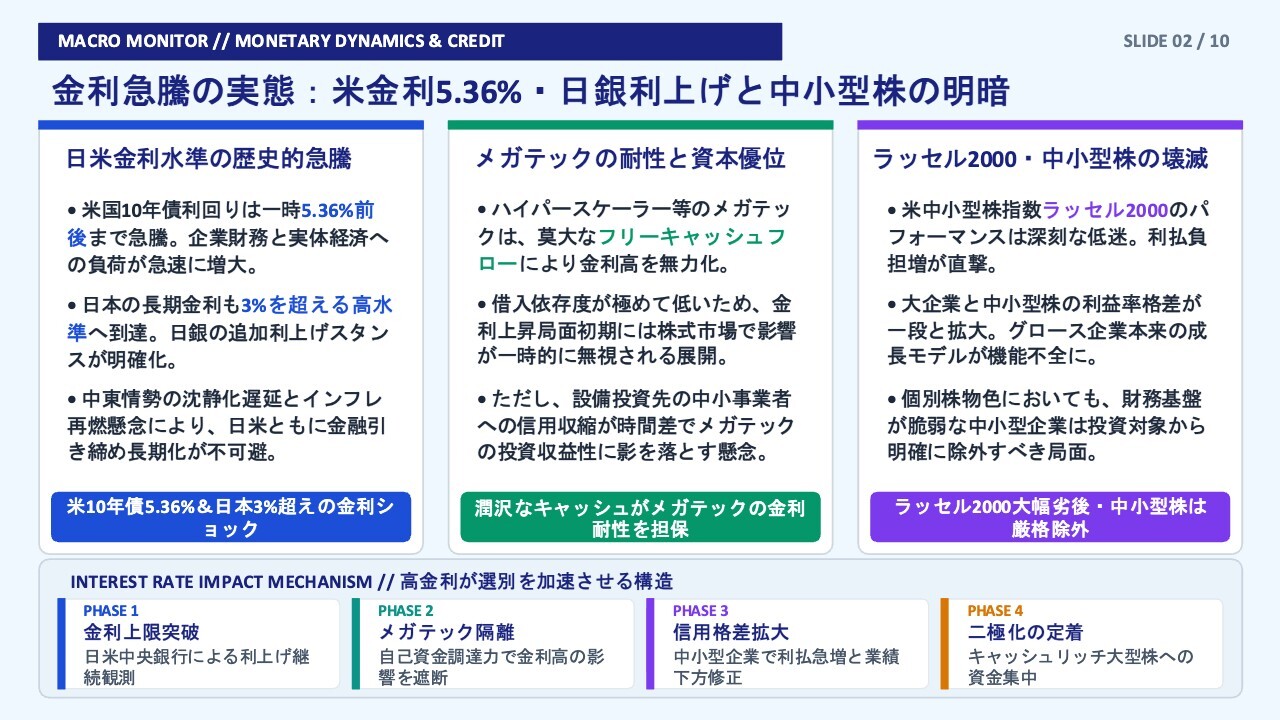
特に、GoogleやAmazonといったメガテック企業の場合はフリーキャッシュフローが潤沢なため、高い利益を設備投資、特にAIサーバー投資に充てても耐えられる状況です。そのため、5パーセントを超える金利環境でも、相場は大きな混乱を見せることはありませんでした。
ただし、米国の中小型株指数(ラッセル2000)からは資金が抜け、同インデックスに含まれる中小型株は弱い状況です。一方、AIや半導体関連銘柄は5パーセント超えの金利環境でも依然として強さを保っていました。
コアウィーブ・ショック:社債利回り16%と過剰投資の警鐘
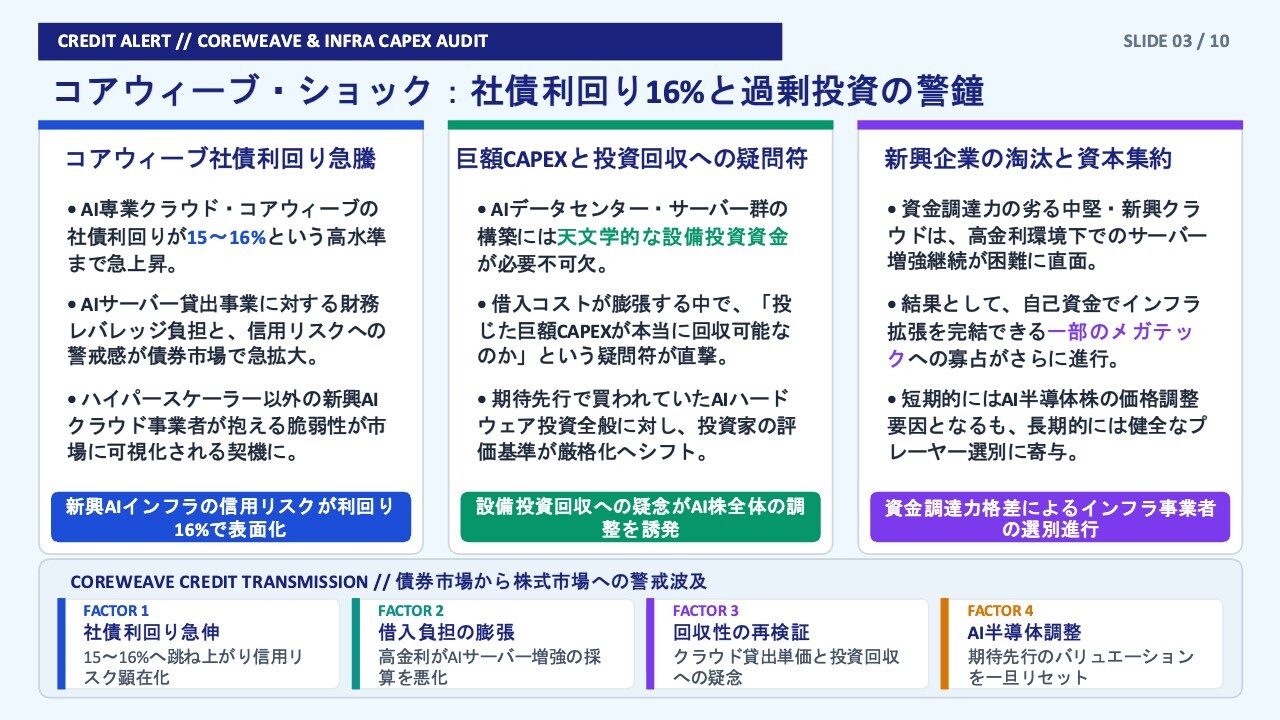
しかしその後、「コアウィーブ・ショック」と呼ばれる事象が発生しました。コアウィーブ・ショックは『日本経済新聞』など多くのメディアですでに詳しく解説されているためご存じかもしれませんが、この事象はAIや半導体株の将来に疑問を投げかけるものとなりました。
コアウィーブは、AIサーバーの貸出事業などを行うアメリカの企業です。同社はサーバーを製造して、AIのシステムやサービスを動かす企業に貸し出すビジネスのため、どうしても多額の設備投資が必要となり、大きな資金負担を伴います。
AIを動かすためには、NVIDIAが製造するGPUを中心に、メモリやハードディスクが必要ですが、これらの材料費は非常に高額です。NVIDIAの粗利益率は約75パーセント、Micron Technologyは約86パーセントと、非常に高収益です。
一般的にメーカーの利益率がここまで高いことは異常だと言えます。通常、材料費や人件費、設備投資などを含めても利益率が20パーセント程度であれば「優良」と言えますが、それを超える75パーセントや86パーセントの利益率が成立しています。
このような高い利益率の背景には、需要があるために価格が極めて高騰していることがあります。この価格水準の高さによりAI関連投資へ多大な資金が投入されています。
加えて、GoogleやAmazon、Microsoftといったメガテック企業は依然としてAI投資に注力しており、手を緩めることなく競争を続けています。また、米国内だけでなく中国との競争も意識されています。中国はAI技術でアメリカに約1年遅れているとされますが、その差を埋められないよう先を見据えた投資が続けられています。
AnthropicのCEOからは「AIの開発競争にはゆっくり取り組んだほうがいいのではないか。セキュリティにも気をつけながら進めたほうがいいのではないか」という発言もありましたが、競争に負けたくないため、それを無視してでも投資を継続中です。
半導体株は今後どうなる?業績好調でも株価下落が続く可能性
私はコアウィーブ・ショックがAI・半導体株の終焉を引き起こすきっかけになったのではないかと考えています。コアウィーブはAI用サーバーの製造において多額の設備投資を行ってきましたが、自社資金だけでは足りず、社債発行により資金を調達していました。
米国では銀行を介さず社債などで投資家から直接資金を集めることが一般的です。しかし、その場合、市場での評価によって利回りが急騰するリスクがあります。
実際にコアウィーブの社債利回りは一時15パーセントから16パーセントまで急上昇し、株価もその週に25パーセントほど下落しました。このような状況では、今後コアウィーブが資金を調達する際、高利回りを支払わざるを得なくなり、資金繰りが厳しくなる可能性があります。
結果として、AIサーバーへの投資が停滞すると、AI・半導体市場全体として、「今はハイパースケーラーぐらいしか投資できない」という見方になります。そのため、10日ほど前から相場の一時的な終焉を告げる警鐘が鳴らされている状況になっていると言えます。
この調整に関しては、私自身の「YouTube」でも長引くだろうと発信しています。最短でも、10月末に米国の決算が出揃う頃までは調整が続くと考えています。
日本市場においても、現在株価は下落していますが、途中一時的に日本だけが上昇する日もありました。「これは騙し上げだ」という見方はそのとおりで、この後も結局調整が長引き続けている状況にあると感じています。
ただし、コアウィーブの株価は下がっている一方で、業績は今年も来年も良好の見込みです。再来年の途中までは好調が続くと思います。
その理由は、すでに予約注文が入っているためです。「これから設備投資をする」と決めており、GPUやハードディスク、メモリなど、必要となる主要パーツは予約で確保済みです。2027年の販売分はほぼ完売し、現在は2028年分の交渉が進んでいます。
これらを製造するための設備投資には約2年が必要で、供給を増やすことは簡単ではありません。そのため、当面はこの好業績が続くでしょう。したがって、PERが下落し、株価が下がるという状況は来年も続き、これから株価が大きく上昇する可能性は低いと見ています。
強靭な日米業績:米国+30%増益・日本15%増益と経営効率化
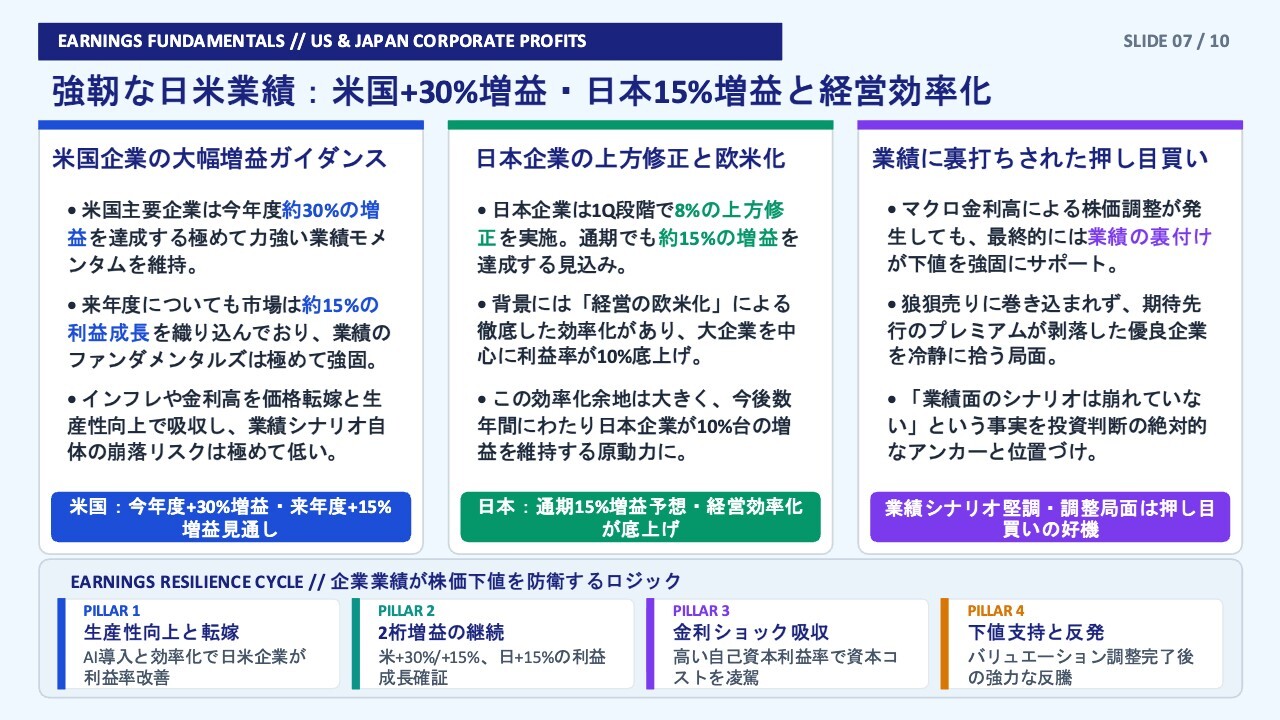
米国主要企業の今期の利益は約30パーセント増加しています。これは非常に優れた結果です。リーマン・ショック終結から約15年が経過しましたが、この間も業績は一貫して拡大しており、現在は最高水準に達しています。
特に、業績が最高潮の状態から、さらに前年同期比で30パーセントも伸びたことは驚異的です。日本ではおよそ10パーセントの成長率が一般的であるため、すごいことだと思います。
毎年30パーセント成長を実現するのは、新興企業などの小規模な企業ばかりです。一般的に、大企業が30パーセントの増益を達成することは厳しいと考えられますが、今回はインデックス全体で30パーセント増益しています。
このような状況は、先ほど触れたようにテック株、特にAIや半導体関連株の利益が非常に向上しているためです。さらに、AIや半導体関連株以外にも、米国株全体の業績が非常に好調であることが寄与しています。
好調な理由を調べたところ、AIを活用した人員削減によって効率化を図るという流れが、大企業からどんどん浸透している結果です。日本も同じような状況になっていくと思いますが、現時点で日本はまだ欧米よりも遅れており、経営効率化の取り組みを続けている段階です。
日本には解雇規制などの要因があり、人員削減が難しいため、欧米に比べてフレキシブルな経営がしにくい状況です。それでも、無駄を排除する取り組みを続けることで増益を実現しています。
今期はおそらく日本も15パーセント程度の増益になるのではないかと考えています。日本企業の業績は好調で効率化も進んでおり、第1四半期の段階で約8パーセントの上場企業が上方修正しているためです。
半導体株から内需株へ、金利上昇局面で注目したいディフェンシブ銘柄
個別銘柄の話をまとめます。これから、少なくとも年末頃にかけてAI・半導体株が落ち着くまでは、ディフェンシブ銘柄に資金を投じるのが良いかと思います。債券に投資する選択肢もありますが、債券を一度買うと再び株式に戻すのが手間であるため、その点を懸念される方もいるかもしれません。
株式の中でローテーションする場合、医薬品や建設関連などの内需株に一度資金を振り向けるのがおもしろい選択ではないかと思います。本日登壇される淺沼組やダスキンなども該当するかと思います。
また、内需株として不動産関連にも注目できます。和田興産のような不動産株は、金利がある程度落ち着いた段階で再びチャンスが来る可能性があると見ているため、「いったん内需株に」と考えています。
歴史の教訓:AIバブルとITバブルの共通点と差異
本日特にお話ししたいのが、AI・半導体についてです。
誰も口にしていませんが、AI・半導体への多額の設備投資が報われるのかどうかという点です。コアウィーブ・ショックにつながる部分でもありますが、ここでITバブルを思い出していただきたいと思います。
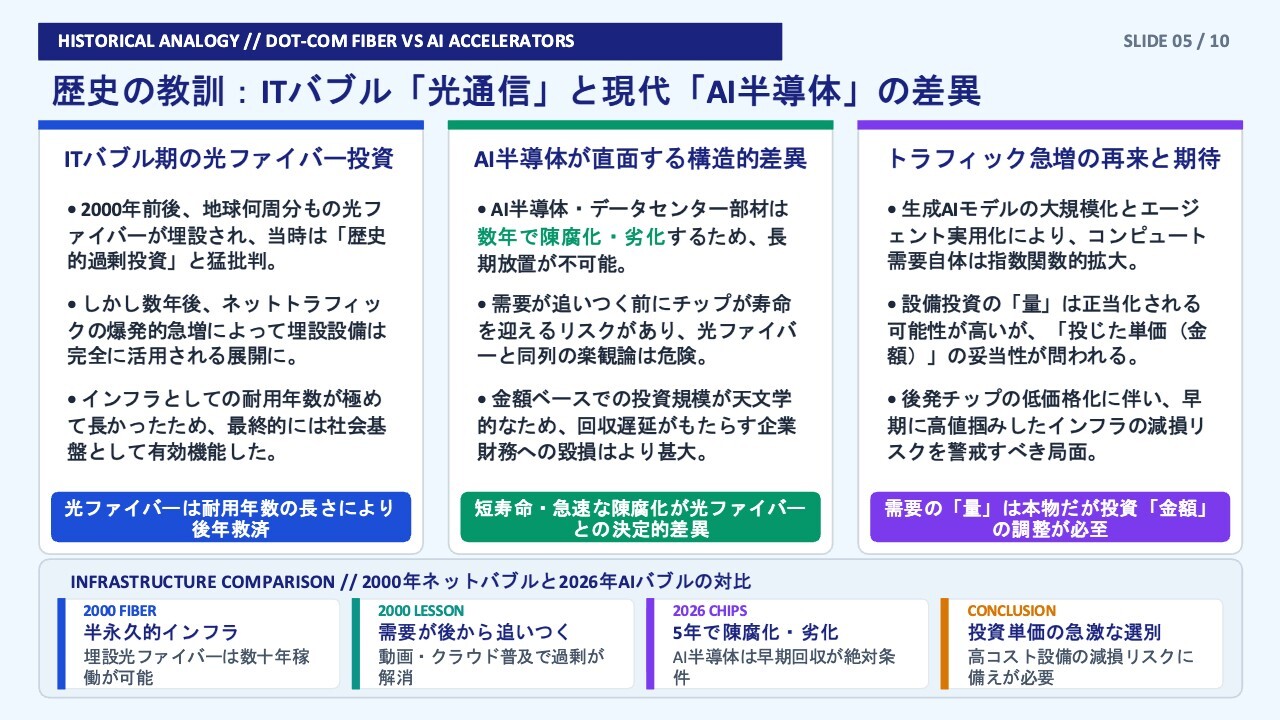
当時は大量の光ファイバーが敷設され、「地球何周分も引いた」と言われるような過剰投資により、古河電気工業や住友電気工業、フジクラなどが大きな利益を上げました。今のAI・半導体相場も似ていると感じています。
その後、ITバブルが崩壊した時には、光ファイバーを引きすぎたと批判されました。しかし、それは無駄ではなく、その後インターネットのトラフィックが増加し、逆に光ファイバーが不足する状況になりました。現在も足りておらず、再び敷設されている状況です。「あの時の設備投資は良かった。結局は後世に報われた」とも言える状況だと思います。
現在、大量に作られているAI用のサーバーも、安価で作られればいいのですが、「高額で大量に作られているサーバーが本当に報われるのか?」という話があります。ここに対する理解が進めば、おそらくAI・半導体株の相場は落ち着くのではないかと思います。
コアウィーブ・ショックによって多額の設備投資が必要であることが再認識されたため、ある問題が顕在化すると見ています。それは「ハードウェアの限界」です。
GPUの寿命は何年?AIデータセンターの設備投資に潜むリスク
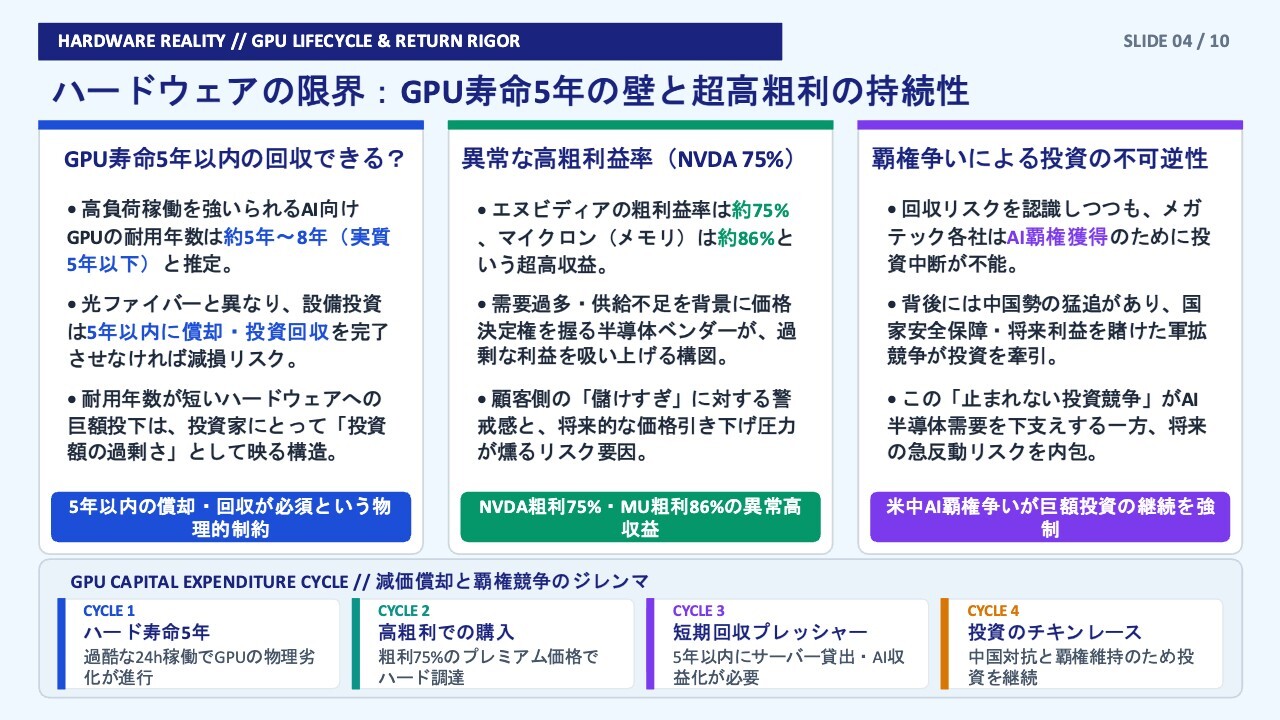
具体的には、GPUの寿命はどれくらいなのかという疑問です。GPUを大量に使用してAIを動かしていますが、その寿命は意外と認識されていないのではないでしょうか。
高額なGPUであっても、ハードウェアはいずれ壊れるか寿命を迎えます。GPUの寿命は一般的に5年から8年と言われており、それ以上の期間は使用できません。さらに高負荷をかけ続けていると、3年程度で壊れる可能性もあると言われています。
もちろん部材を入れ替えて延命することも可能ですが、超高額なGPUは実質的に5年程度の寿命と考えるのが妥当です。したがって、償却を早く進めないと、この投資が報われない可能性が出てきます。
現在、AIサーバーを製造して貸し出している企業の売上高はかなり高くなっています。後ほどスペースXについても触れたいのですが、同社は莫大な資金を投じた結果、ようやくフリーキャッシュフローがプラスとなり、投資金が回収され始めています。
投資金が早期に回収できるかどうかという話に加え、GPUやメモリなど部材の価格が下がってきた場合は安価にサーバーを製造できるため、現在の高い価格では借り手がいなくなるという話もあります。
つまり、少なくともこの先5年間は、現在のようなAI・半導体部材の不足や高価格が維持されない限り、AI・半導体株の相場は終息するだろうと考えています。
この点については多くの人が考慮していなかったと思うのですが、一般的に考えると、NVIDIAの粗利益率が約75パーセント、Micron Technologyが約86パーセントという数値は異常に高く、このような状況では相場が終わると見ています。
少し話題が逸れますが、日本の不動産市場も同様です。特に湾岸エリアのタワーマンションは、住宅ローンで購入する場合は夫婦の世帯年収が2,000万円ほど必要とされており、そのような条件を満たす家庭は非常に限られています。
夫婦で日本の大企業に勤め、ペアローンを組んでようやく購入できるような価格設定は異常です。いずれ誰かが「このような状況はおかしい」と気づき、そのような市場のバブルも終息するというのが基本的な流れです。
AI・半導体株のトレンドはハードウェアから周辺サービスへ
先ほどのお話に戻りますが、GPUを中心としたハードウェアが限界を迎える可能性があるため、償却を早めなければAI・半導体は厳しいビジネスになるのではないかと考えています。
もちろん、データセンターが多く建設され、AIがさらに発展してくると、効率的に稼げる企業やそれを利用したサービスを展開する企業が利益を上げるだろうと考えられます。サイバーセキュリティ関連はもちろん、中国でクローズドAIが暴走し、個人情報が流出しているという問題なども関係してくるでしょう。
こうした状況を踏まえ、今後はAI・半導体株において、現在人気のハードウェアや製造装置を製造する企業に代わり、それを活用したサービスを展開する企業が次の主役となる可能性があると考えています。
半導体の微細化とGPUの価格下落、AI設備投資の今後を考察
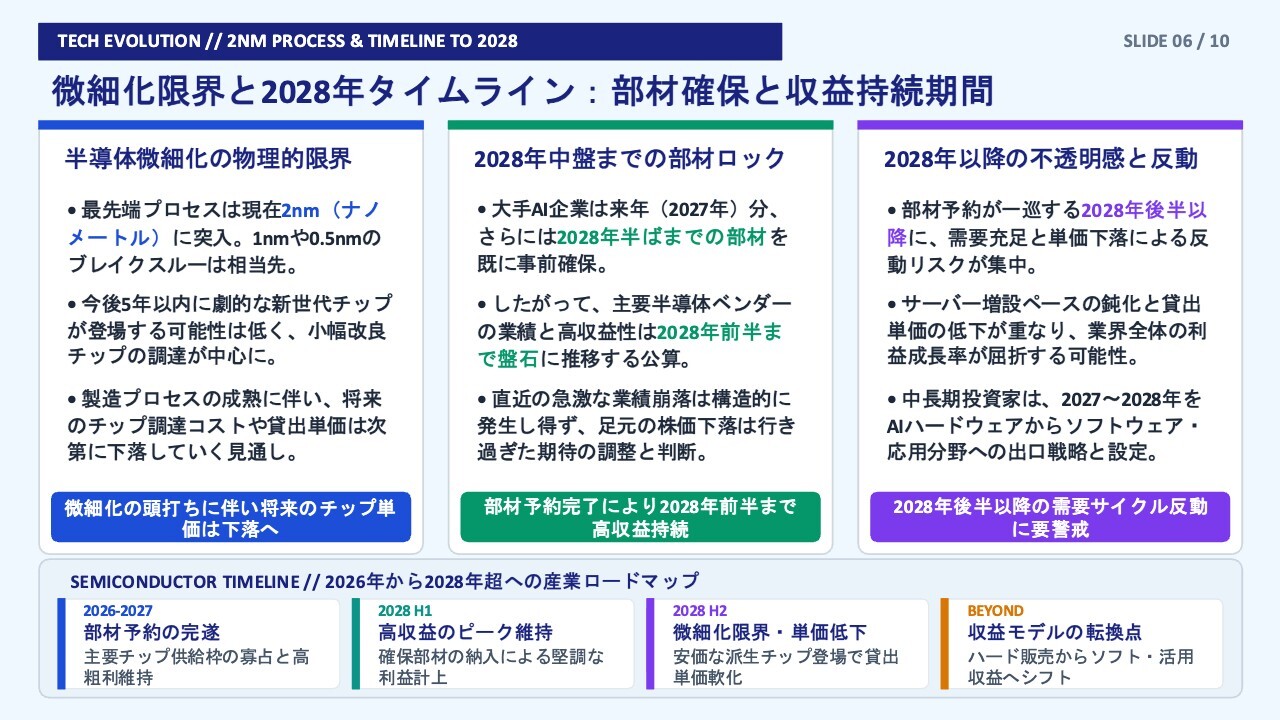
GPUについて、もう少しお話を続けます。「5年後にはどうせ新しい製品が登場してさらに効率が良くなるだろうから、現時点での設備投資は報われない」と言う人がいるかもしれません。
しかし、半導体は現在、2ナノメートルというサイズで実装されています。これが1ナノメートルや0.5ナノメートルのプロセスで回路を描けるようになるのはまだ先の話であり、少なくとも5年以内には実現しないと思います。
5年程度であれば、現在主流の2ナノメートルの技術を活用しつつ改良された、少し優れた製品が登場する程度ではないでしょうか。また、製造の効率化が進むことでチップの価格が下がると考えています。そのため、現在の設備投資について、製造量はともかく価格が高すぎると感じています。
投資時期を少し調整することで全体のバランスが崩れ、需要と供給に影響が出ることが懸念されます。その結果、AI・半導体株の相場は、一時的なピークを過ぎて落ち着く可能性があると考えています。
ただし、ハイパースケーラーのようなメガテック企業は意外にもPERが低くなっています。現在は20倍から25倍の間を推移しており、比較的買いやすい状況にあります。また、これらの企業は引き続き利益を上げていくだろうと予想されます。
私はAI・半導体株よりもむしろメガテック企業のほうが、実はおもしろい可能性があると考えています。
2027年の注目セクター、M7・米国バイオ株・日本の医薬品株
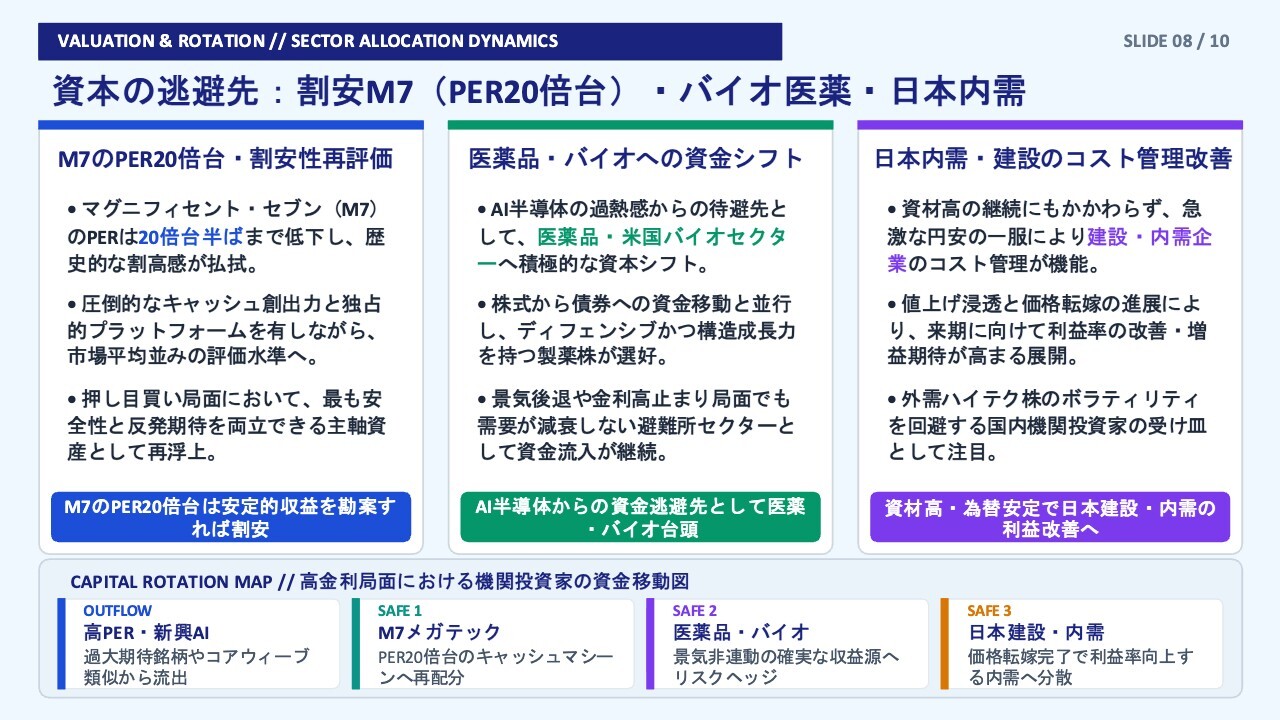
資本の逃避先についてです。先ほどもお話ししましたが、メガテック企業群の「マグニフィセント・セブン(M7)」もPERが20倍台半ばに低下していることから、このあたりは意外と注目すべきポイントだと言えます。
さらに最近では、医薬品・バイオ分野への資金シフトが見られます。特にAI・半導体が崩れた後、日本の医薬品メーカーは株価が上昇傾向にあります。
私も以前から「このあたりがおもしろいのではないか」という話をしていましたが、それが先行して株価の上昇につながっています。バイオに関しては、投資先として米国株を推奨します。日本のバイオ株については、基本的に投資を推奨していません。
その理由としては、研究開発に多額の資金が必要であるため、増資を繰り返すケースが多いことが挙げられます。その結果、1株当たり利益が低下し、薬が開発され上市しても「お金が回収できません」「薬価が安すぎました」「計算違いでした」など、夢や希望が失われてしまうことがあります。
一方で米国のバイオ企業は規模が大きく、M&Aが頻繁に行われるため、エグジットの機会が豊富です。また、市場で売れる大衆薬を開発している点も強みです。
これに対して、日本のバイオ企業は、社会的意義は大きいものの規模が小さく、希少疾患向けの薬開発が主流であり、スケールの面に課題があります。そのため、日本のバイオ株への投資は、将来的な株式の希薄化や市場規模の小ささといったリスクを伴うと考えています。投資先としては米国のバイオ株を推奨したいです。
とはいえ日本の医薬品株についても、将来的に期待が持てる部分があります。例えば、最近は武田薬品工業などが好調であり、新しいブロックバスター薬の開発が進んでいるため、収益が回復する可能性があります。
現在の武田薬品工業は「タコ配当」の状態にあります。しかし、あと2年から3年ほどで収益は回復に向かい、無理のない配当を出せるようになるかもしれないと考えています。
その場合、増配が行われる可能性もあるでしょう。現在の配当利回りは約3パーセントですが、今のうちに現在の株価水準で仕込んでおけば、将来的に4パーセントから5パーセントの利回りも実現可能だと考えています。
スペースXの成長戦略、スターリンク・再利用ロケット・AI事業に注目
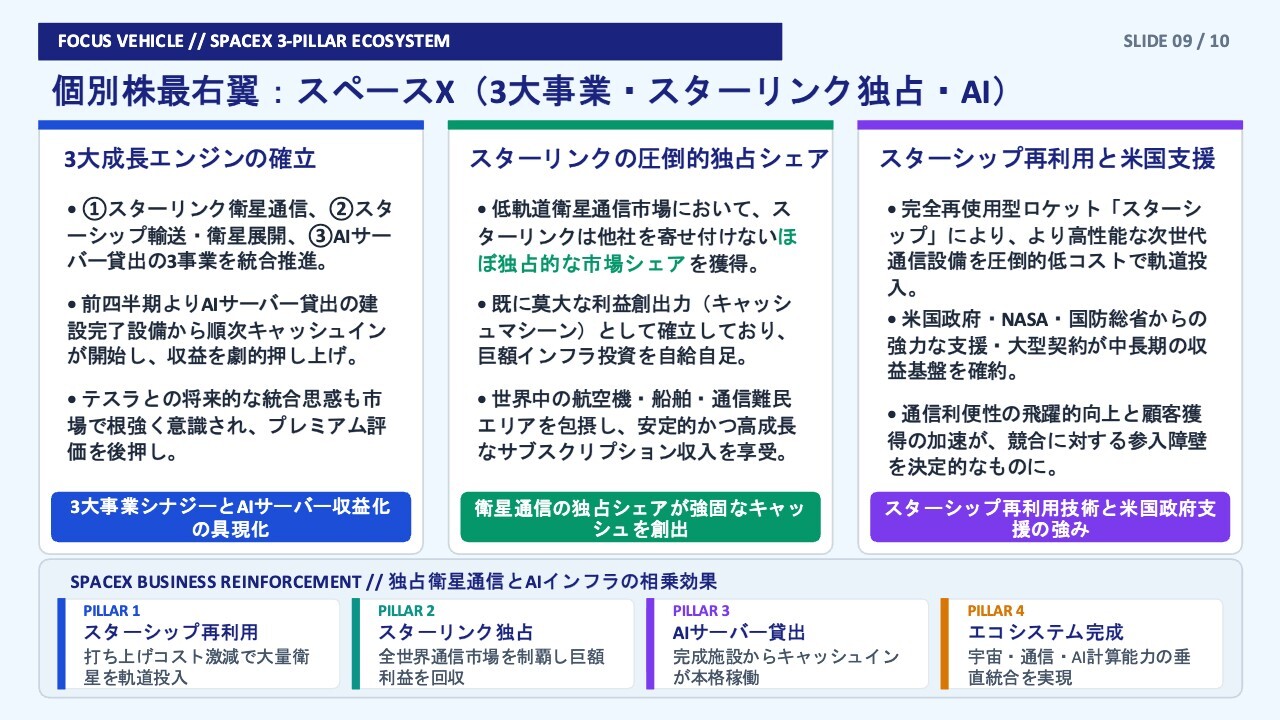
スペースXは興味深い企業だと思っています。同社は最近の米国を代表する大企業の1つとなっており、いくつかの事業を柱として利益を上げています。
主な事業として、スターリンクという衛星通信、スターシップという打ち上げ後に回収しリサイクル可能なロケット、そしてAIデータセンターのサーバー貸し出しの3つが挙げられます。全体でも黒字となり、フリーキャッシュフローがプラスになりました。
スターリンクのシェアは着実に拡大しています。また、800メガヘルツの電波を米国で取得したことで、衛星通信に加えて携帯電話事業も展開可能となる状況です。それに伴い、米国の3大通信会社の株価が暴落している点も非常に興味深いところです。
さらに、スターシップについてはトランプ政権からの大きな後押しもあり、新しい衛星を次々と打ち上げることで、スターリンクのトラフィック処理速度を約100倍に向上させることが可能になるため、非常に注目しています。
一方、ロックアップ期間の解除後には既存株主による売却が発生し、一時的に需給バランスが崩れる可能性がありますが、この点も興味深いと感じています。そのため、米国においてはスペースXと、今後上場予定のSBエナジーに期待を寄せています。
具体的には、再生可能エネルギーへの展開とデータセンターの建設推進について注目しています。再生可能エネルギーの不足分を自社の発電で補完することで、無限にサーバーを増設できるという強みを持っているため期待しています。
総合結論:日経平均7.2万円視野・押し目買い徹底の実行指針
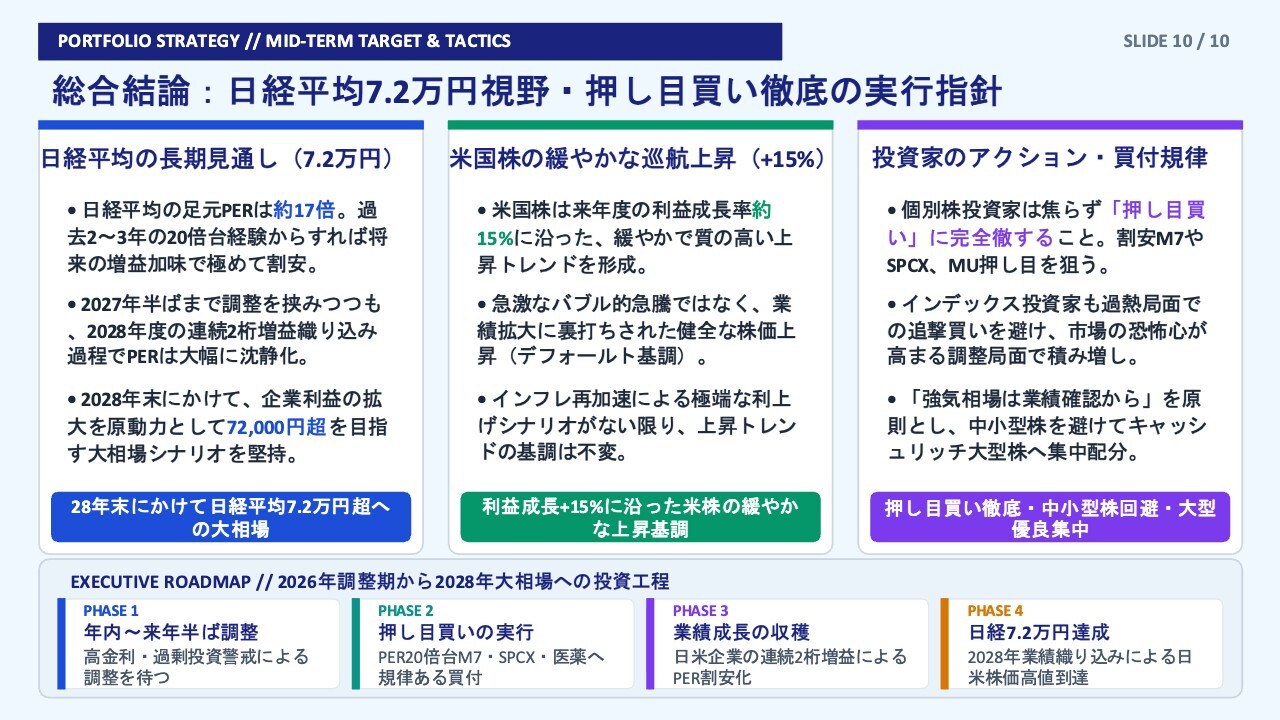
全体感についてお話ししましたが、最後に日経平均についてです。来年は今年の高値に到達する水準になるのではないかと見ています。年末頃には超える可能性もありますが、しばらくは今年つけた7万2,000円台を頂点として推移するのではないかと考えています。
現在、日経平均のPERは約17倍で、過去の水準と比較すると高めですが、最近は20倍程度だったため、かなり落ち着いてきています。これから増益が続くと予想されるため、PERはもう少し低下すると考えられます。
日経平均の現状の水準では、第3四半期の決算に向けて割安感が出てくると思っています。そのため、押し目になったタイミングで日本株は意外と買いやすいのではないかと考えています。内需中心に投資してみると、おもしろい結果が得られるかもしれません。
駆け足での説明となりましたが、全体のまとめとして、日経平均は押し目買いが有効であること、米国ではAI・半導体株がどのようなものか理解が進んできたものの、設備投資の費用が過大である点も考慮しながら投資を進める必要があるというお話をしました。
AI・半導体株の押し目買いについては、みなさまに慎重に対応していただきたいと思います。短い時間でしたが、私の話は以上となります。ありがとうございました。