2027年3月期第2四半期決算説明
QDレーザ、産業用途の半導体レーザが好調、売上高YoY45%増 上場以来初の四半期営業黒字達成、通期黒字化へ意欲
会社概要
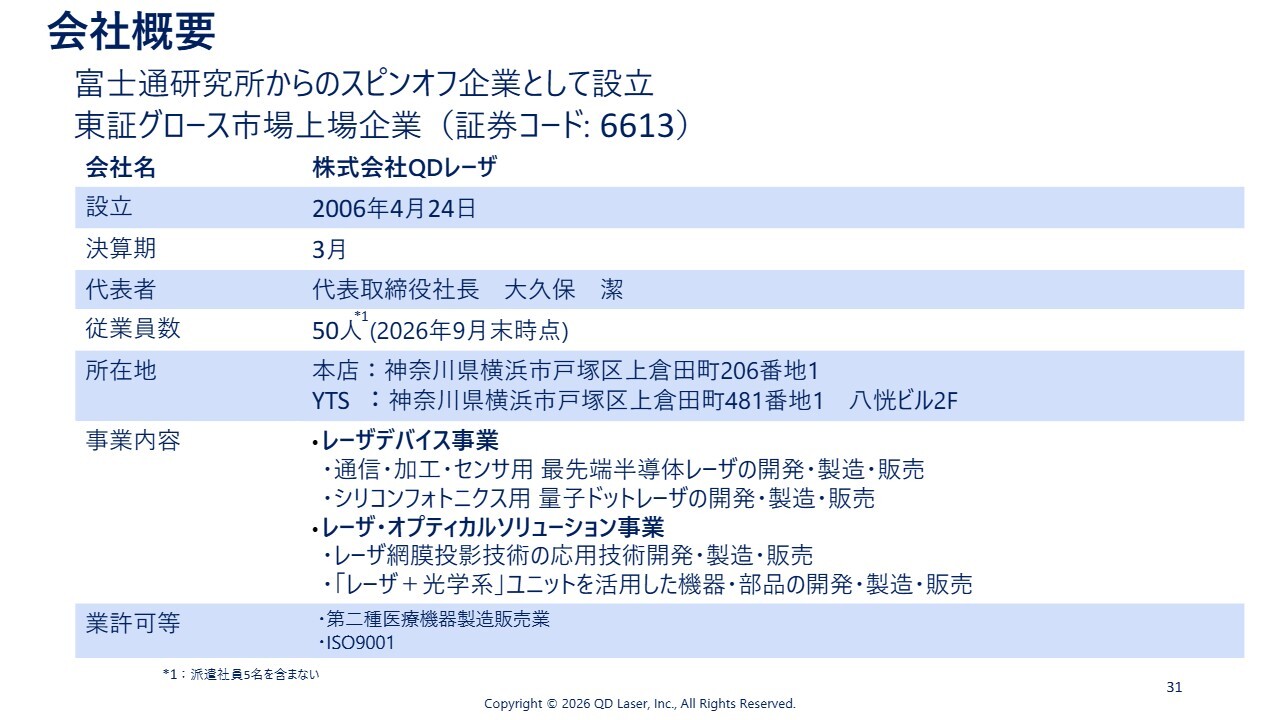
大久保潔氏:代表取締役社長の大久保です。本日はどうぞよろしくお願いします。まず、はじめての方もいらっしゃると思いますので、会社概要をご説明します。
当社、株式会社QDレーザは2006年4月に富士通研究所からのスピンオフ企業として設立された企業です。現在、東証グロース市場に上場しており、従業員数は9月末時点で50名、所在地は横浜市戸塚区に拠点が2ヶ所ございます。
事業内容は大きく2つに分かれています。1つはレーザデバイス事業で、通信、加工、センサ用の半導体レーザの開発・製造・販売、およびシリコンフォトニクス用量子ドットレーザの開発・製造・販売を行うセクションです。
もう1つがレーザ・オプティカルソリューション事業です。レーザ網膜投影技術の応用技術や、「レーザ+光学系」ユニットを活用した機器、部品の開発・製造・販売を行っています。
事業・製品展開のあゆみ
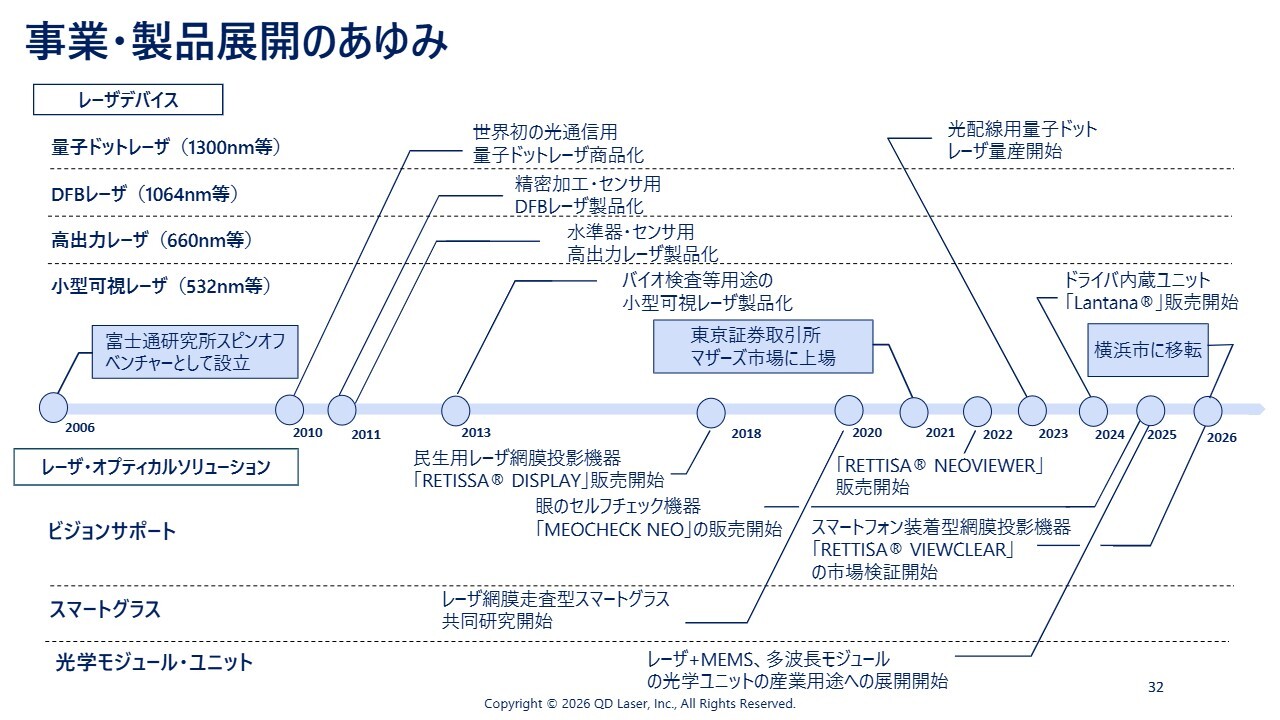
事業と製品展開のあゆみについて、こちらのスライドで簡単にご説明します。
スライド左上の上段にはレーザデバイス事業、下段にはレーザ・オプティカルソリューション事業の各商品や商材、ビジネスを項目分けした年表となっています。
レーザデバイス事業では、一番上にある量子ドットレーザを皮切りに、DFBレーザ、高出力レーザ、小型可視レーザといった製品に展開してきました。本日の説明は、この4つのカテゴリに分けて行います。
また、スライド下段のレーザ・オプティカルソリューション事業では、ビジョンサポート事業、スマートグラス事業、そして光学モジュール・ユニット事業を取り扱っています。本日もこの区分けで説明したいと思います。
2027年3月期第2四半期 決算説明に際して
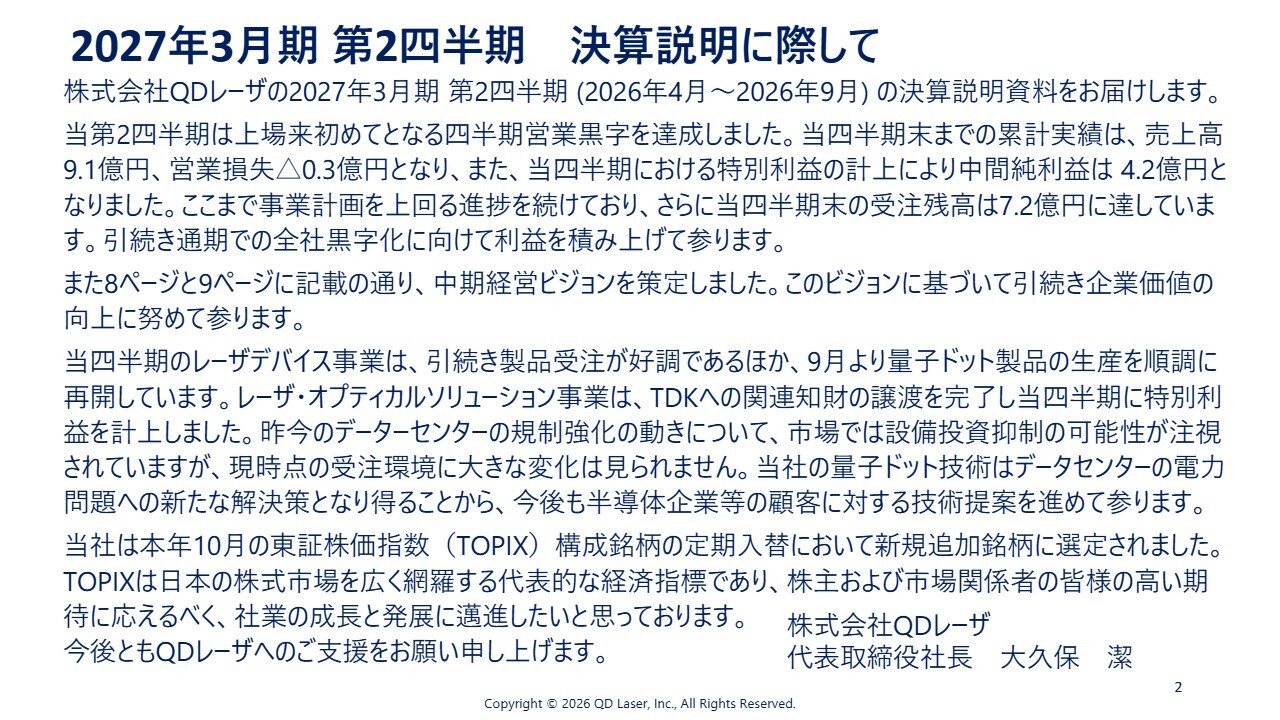
それでは冒頭に戻り、決算の内容についてご説明します。最初のページには「決算説明に際して」というかたちでトピックスを記載していますので、その内容を簡単にご説明します。
2027年3月期第2四半期において、当社は上場以来初めて四半期の営業黒字を達成しました。ここまでの累積実績、第1四半期および第2四半期を合計すると、売上高は9億1,000万円、営業損失はマイナス3,000万円です。
また、この第2四半期には、TDK社に向けた知財の譲渡を行いクロージングしました。その結果、特別利益を計上し、中間純利益は4億2,000万円となりました。
ここまで事業計画を上回るペースで進捗しており、四半期末の受注残高が7億2,000万円に達しています。期初に掲げた全社黒字化を通期で達成するという目標に向け、引き続き利益を積み上げていきたいと考えています。
また、中期経営ビジョンを策定し、本資料にも掲載しています。このビジョンについては後ほどご説明しますが、これに基づき企業価値の向上に努めていきます。
2つの事業部における当四半期の活動についてご説明します。レーザデバイス事業は引き続き製品受注が大変好調です。また、9月より拠点を神奈川県川崎市から横浜市戸塚区に移したことで、第1四半期には行えなかった量子ドット製品の生産が、9月以降順調に再開しました。
レーザ・オプティカルソリューション事業では、TDK社との知財譲渡が完了したことが大きなトピックとなっています。
最近ではデータセンター関連の規制強化の動きがあり、これに伴う半導体関連の設備投資の抑制がマーケットで注視されています。弊社のビジネスに現時点では特に大きな変化は生じていません。お客さまからのご意見をうかがっても、大きな変化があるという認識は現時点で持っていません。今後の動向については引き続き注視していきます。
さらに、量子ドット技術に関しては、これまでお伝えしているとおり、データセンターのような大規模なコンピューティングパワーを必要とする場所において電力問題の新たな解決策として提案しています。この技術の提案を、半導体企業をはじめとするお客さまに向けて引き続き進めていく考えです。
最後に、本年10月の東証株価指数(TOPIX)の構成銘柄の定期入替において、弊社が新規追加銘柄に選定されました。
TOPIXは、日本の株式市場を網羅する代表的な経済指標であり、この定期入替で当社が新規追加銘柄に選定されたことは、株主や市場関係者のみなさまの高い期待をいただいている結果と考えています。この期待に応えるべく、一層気を引き締め、社業の発展ならびに企業価値の向上に努めていきます。
QDレーザ|2027年3月期 第2四半期決算
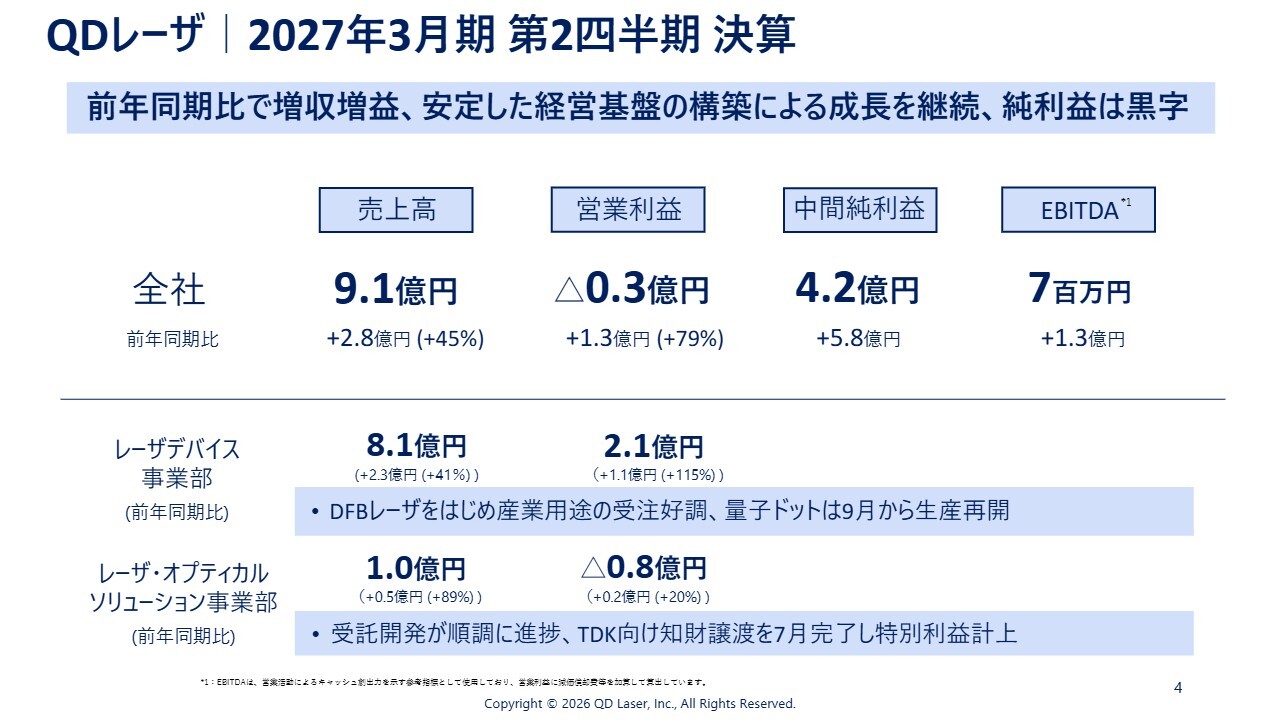
業績ハイライトです。全社の売上高は9億1,000万円、営業利益はマイナス3,000万円ですが、中間純利益は4億2,000万円とプラスとなりました。
また、今期よりEBITDAを提示しています。こちらは700万円となっています。
スライド下段には、各事業部の数字が記載されています。レーザデバイス事業部の売上高は8億1,000万円、営業利益は2億1,000万円です。レーザ・オプティカルソリューション事業部の売上高は1億円で、営業利益はマイナス8,000万円となっています。
スライドには記載していませんが、全社管理関連のコストが含まれており、それを加えた合計が最上段に示されている全社の数字です。
レーザデバイス(LD) 事業部|安定した経営基盤の構築
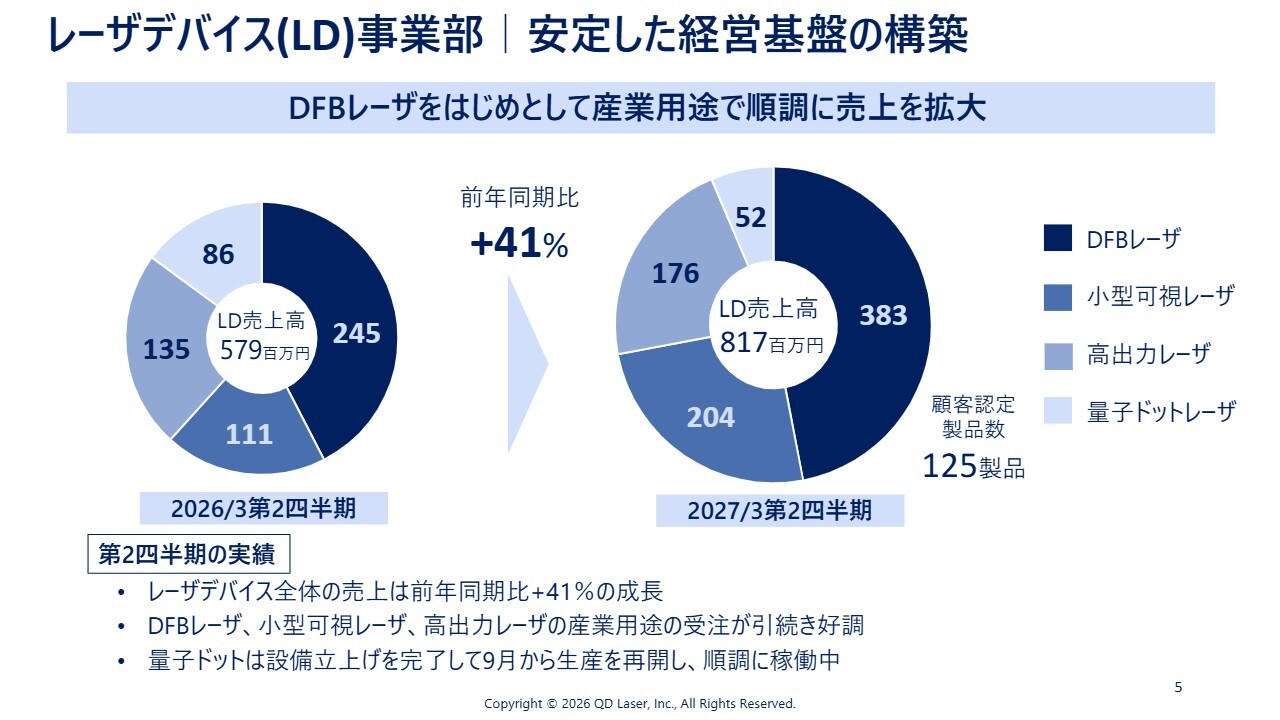
レーザデバイス(LD)事業についてです。「安定した経営基盤の構築」と呼ばれるベースライン(産業用途を中心とする製品)の売上進捗をこちらに示しています。
前年同期比で41パーセント増となり、DFBレーザ、小型可視レーザ、高出力レーザといったすべての商品で、前年同期を上回る順調な進捗を達成しています。
また、量子ドット製品については、円グラフの薄青部分で示していますが、引っ越しに伴って一旦停止した設備の立ち上げを行い、9月から生産を開始しました。事業計画の達成に向けた順調な進捗と考えています。
レーザデバイス(LD) 事業部|飛躍の追求
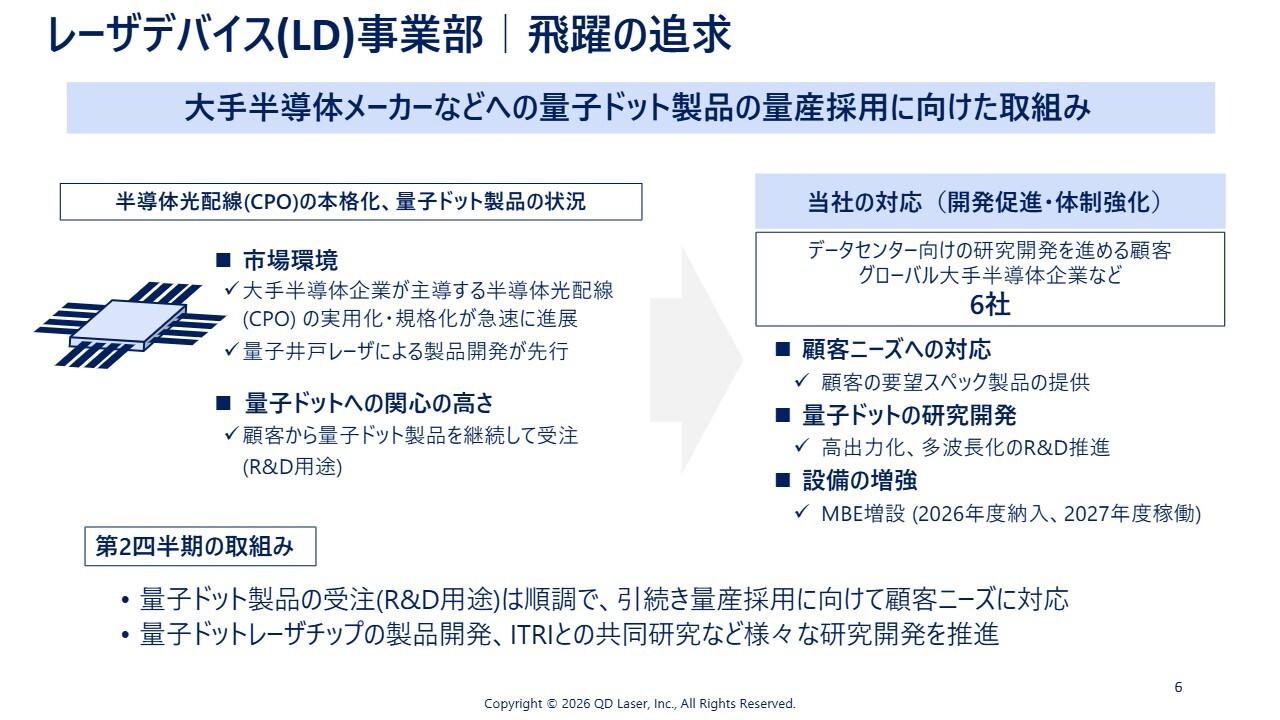
この量子ドット製品に関する取り組みについてですが、先ほどお伝えしたとおり、生産は9月から再開しています。ただし、お客さまとの関係や受注については、生産の有無にかかわらず、継続して取り組んできました。
また、「第2四半期の取組み」に記載しているとおり、量産採用に向けた顧客ニーズへの対応を引き続き第2四半期も着実に行っています。
さらに、ITRI(工業技術研究院)をはじめとした共同研究も、着実に進めています。量産採用に向けた活動は設備に左右されることなく、着実に進捗している状況です。
レーザ・オプティカルソリューション(LS) 事業部:活動概要
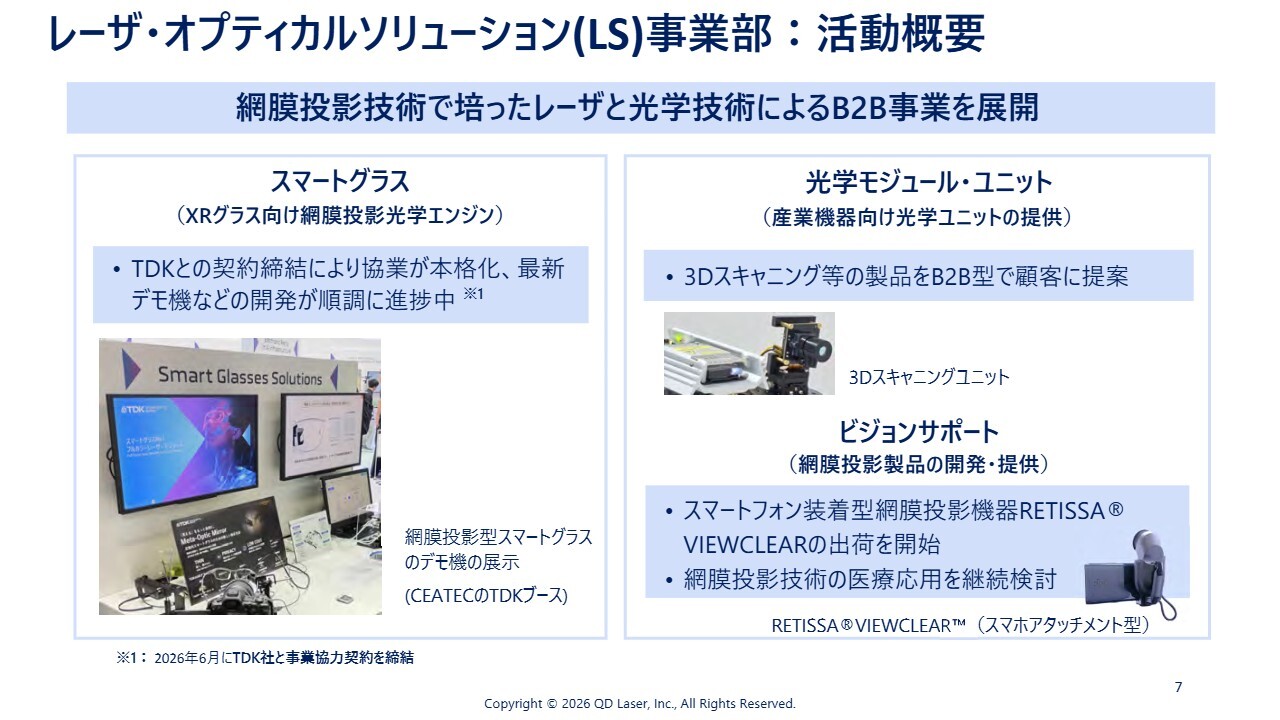
レーザ・オプティカルソリューション(LS)事業についてです。スマートグラスに関しては、TDK社と協業する契約が締結され、協業が本格化しています。TDK社が必要とするデモ機などを共同で開発し、その成果も着実に上がっています。
スライド左側の写真は、10月に開催された「CEATEC(シーテック)2026」の様子で、TDK社のブースに私たちが共同開発した製品を展示した場面です。大変な反響をいただき、入場者も非常に多く、着実な立ち上がりになっていると思います。
スライド右側の光学モジュール・ユニットでは、3Dスキャニングなど、当社のレーザ技術を応用したユニットをB2B型で企業のお客さまに提案する活動を行っています。
スライド右下のビジョンサポートでは、第1四半期から販売を開始した「RETISSA VIEWCLEAR(レティッサ ビュークリア)」の出荷を進めるとともに、引き続き拡販に努めています。
さらに、網膜投影技術の医療応用についても、引き続き検討を進めています。
中期経営ビジョン(2027年度〜2029年度)
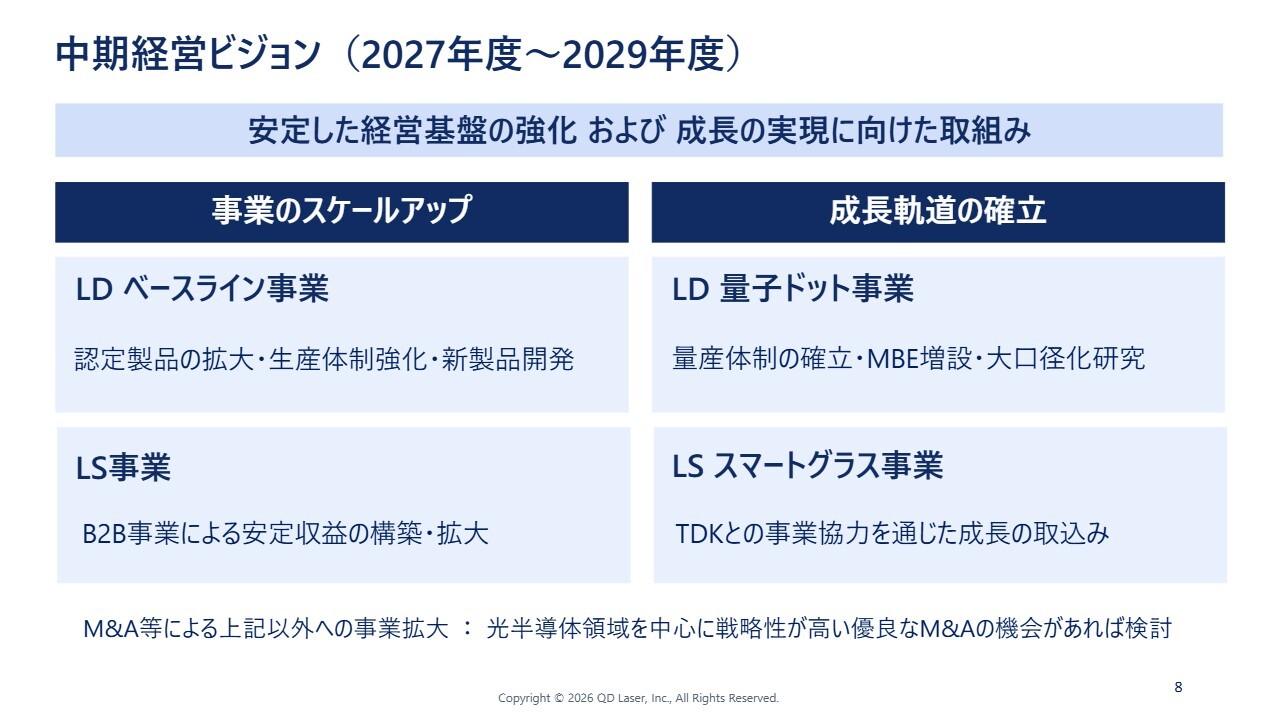
こちらは、中期経営ビジョンとして掲げたものです。2027年度、来年度からの3年間を対象に、我々が取り組むビジョンを示しています。
まず、このページでお伝えしたい主な点は、中期経営計画の中で「安定と成長の両立を図っていく」と掲げていましたが、この中期経営ビジョンにおいても「安定と成長を両立していく」ことを大きな軸として、引き続き取り組んでいきたいということです。
具体的には、「安定した経営基盤の強化および成長の実現に向けた取組み」に記載されているように、まず安定面においては「事業のスケールアップ」を図ること、そして成長面においては「成長軌道の確立」にしっかり取り組むことを軸として進めていきたいと考えています。
事業のスケールアップについて、レーザデバイス(LD)事業においては、特に産業用途を中心とするDFBレーザ、小型可視レーザ、高出力レーザ、量子ドットレーザの一部といったベースライン製品について、従来どおり認定製品の拡大、生産体制の強化、新製品の開発を継続して行います。この取り組みを通じて経営基盤の安定成長を維持し、さらに事業を継続して拡大していくことを目指します。
レーザ・オプティカルソリューション(LS)についても、現在取り組んでいるB2B型事業による安定収益の構築・拡大を継続していきます。これまで中期経営計画に基づき取り組んできた内容を一層強化し、着実な事業のスケールアップを図っていくことが、このビジョンの核となっています。
一方で、スライド右側には成長を取り込んでいくための方針が示されています。成長軌道をしっかり確立することが、次の3年間の重要な課題であり、軸となると考えています。
まず、レーザデバイス(LD)の量子ドット事業については、量産体制の確立が必要です。そのためには、大型設備であるMBE(分子線エピタキシー)装置の増設が必須となることから、これをしっかり進めていく計画です。
スライドに「大口径化」と記載されていますが、これはウエハサイズの大型化を指しています。当社は半導体製造業であるため、ウエハサイズの大型化はコストダウンに寄与する重要な取り組みです。
現在発注済みのMBE3号機は、6インチのウエハに対応可能な量産型の装置です。この6インチ化を着実に進めることに加え、業界内で先端的なガリウムヒ素基板の製造においては、さらに大きい8インチへの移行も進行していることから、次の3年間では、当社もこのウエハの大口径化に対応することを確実に進めていきたいと考えています。
レーザ・オプティカルソリューション(LS)のスマートグラス事業については、TDK社との事業協力が着実に進展しており、マーケットが確実に拡大している中で、TDK社を通じてその市場の成長を取り込むことをしっかり進めていきたいと考えています。
また、スライド下段に「M&A等による上記以外への事業拡大」と記載しています。こちらは、中期経営計画の時から掲げている内容で、光半導体領域を中心に、戦略性の高い優良なM&Aの機会があれば検討していくというものです。このスタンスで、今後3年間取り組んでいきたいと考えています。
中期経営ビジョン(2027年度〜2029年度)
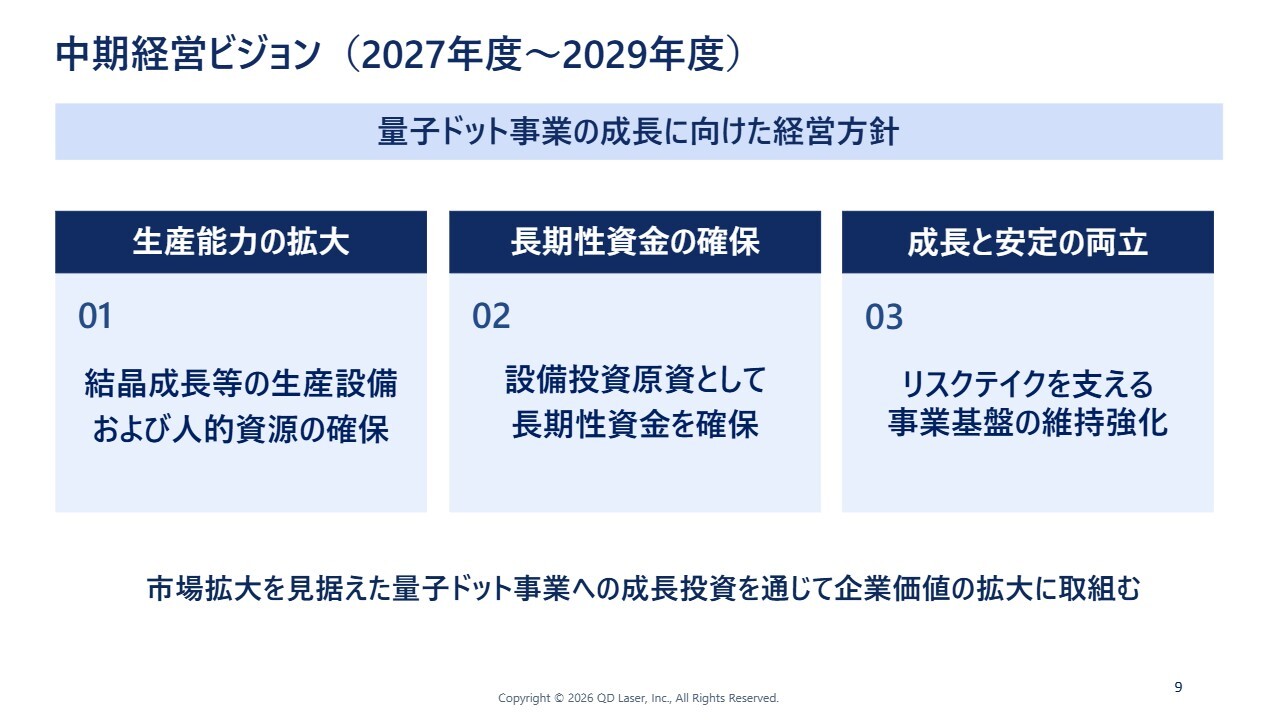
こちらのスライドでは、量子ドット事業の成長に向けた経営方針についてご説明します。
量子ドット事業の成長は、当社の成長戦略において非常にインパクトの大きな核となる部分です。この方針に基づき、取り組みをさらに強化していく考えであり、ここではその方針を大きく3点掲げています。
まず、1点目は「生産能力の拡大」として、結晶成長等の生産設備および人的資源の確保に取り組みます。
2点目は「長期性資金の確保」として、設備投資の原資として長期性の資金を確保する取り組みを進めます。
3点目は「成長と安定の両立」として、リスクテイクを支える事業基盤の維持強化を掲げています。成長だけにすべてのリソースを注ぎ込むのではなく、リスクテイクをしっかり支える安定した事業基盤を維持・強化することで、成長機会を着実に捉えられると考えています。
この3つを軸として推進し、スライドの下段に記載のとおり、市場拡大を見据えた量子ドット事業への成長投資を通じて、企業価値の拡大に取り組んでいきます。この方針を中期経営ビジョンの重要な位置付けとして明示しています。
2027年3月期第2四半期 業績ハイライト|売上高
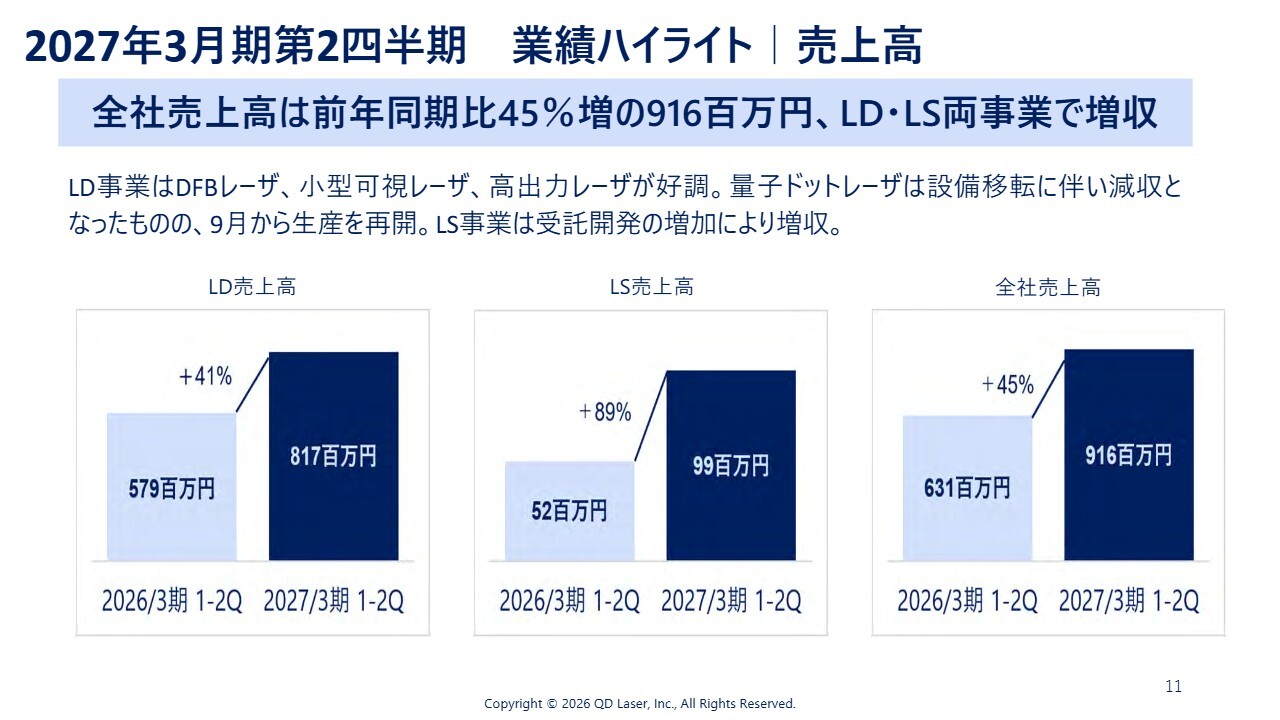
ここからは、第2四半期の業績ハイライトについて、資料に基づき簡単にご紹介します。
全社売上高は前年同期比45パーセント増の9億1,600万円となりました。レーザデバイス(LD)事業およびレーザ・オプティカルソリューション(LS)事業の両方で増収しています。この点については、下のグラフをご参照ください。
2027年3月期第2四半期 業績ハイライト|損益
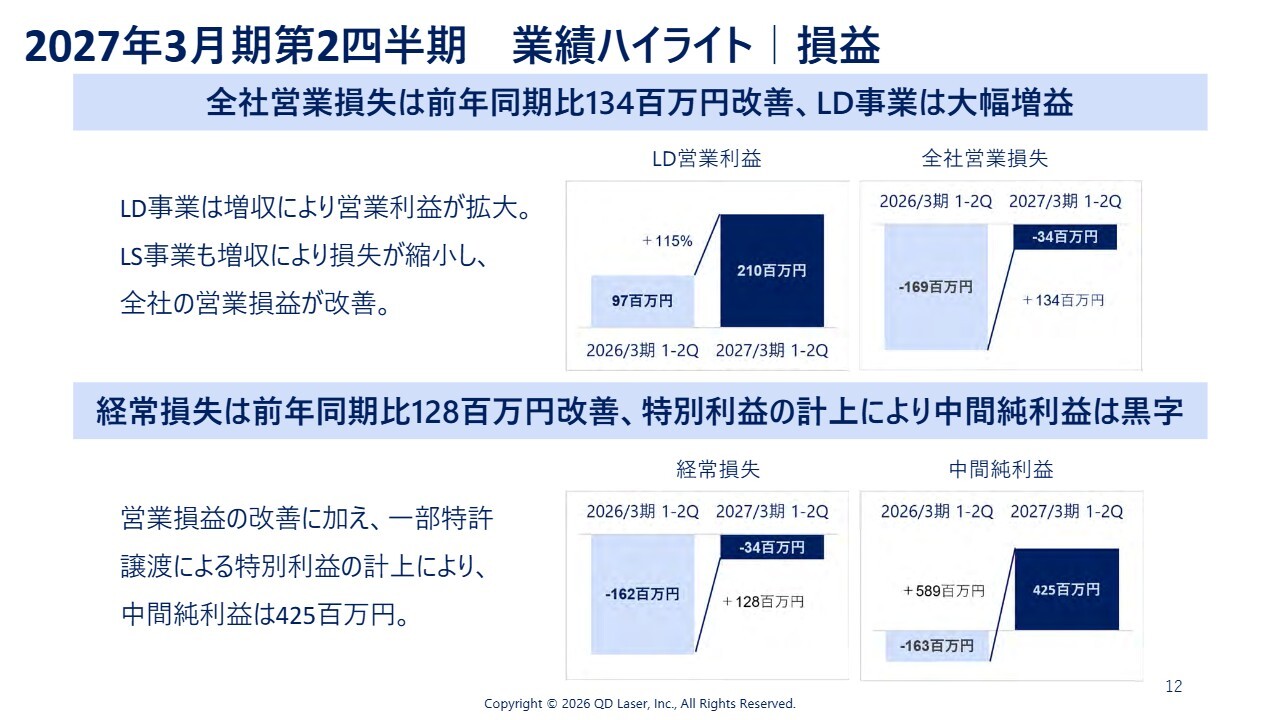
このスライドでは、営業損益、経常損失および中間純利益について記載しています。
営業損益に関して、レーザデバイス(LD)事業は今期もしっかりと利益を積み重ね、前年同期比115パーセント増の営業利益を達成しています。
一方で、全社の営業損失はまだ続いていますが、前年同期と比較して1億3,400万円の改善を果たし、第2四半期では累計で3,400万円のマイナスとなっています。
経常損失は、上記に伴い3,400万円のマイナスとなっていますが、中間純利益については特別利益を計上した結果、4億2,500万円のプラスとなっています。
2027年3月期第2四半期 業績ハイライト
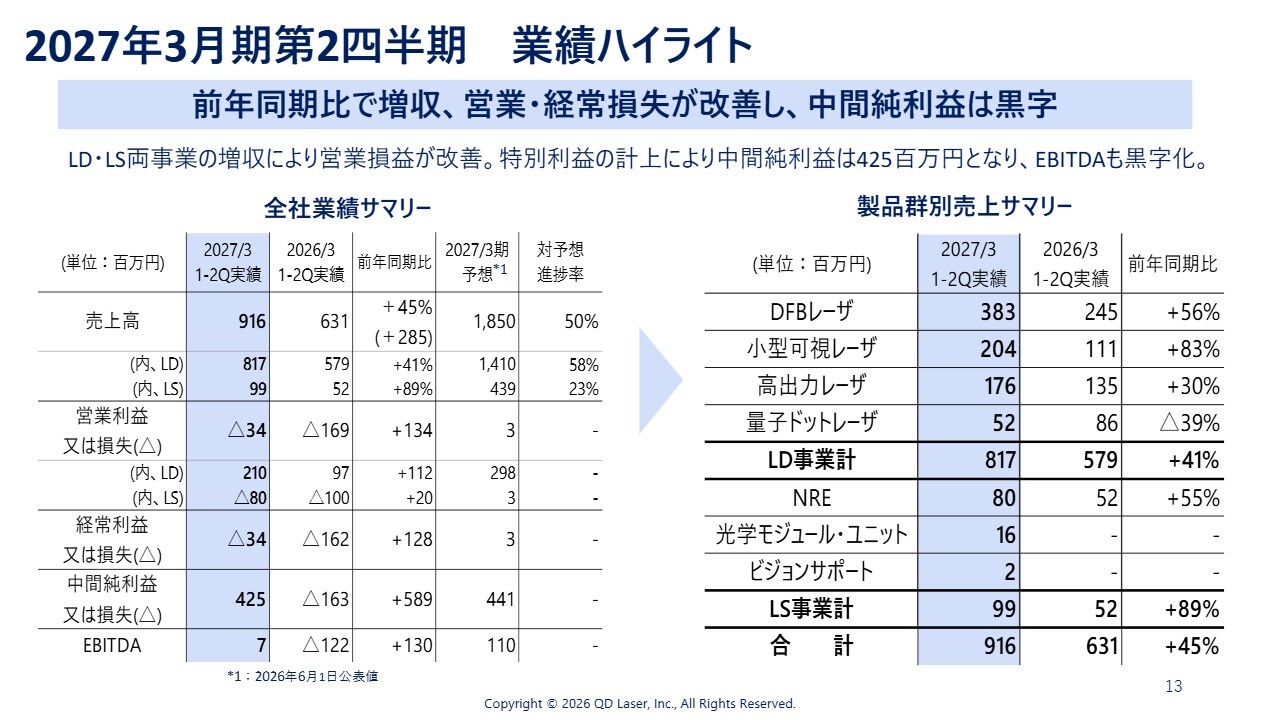
このスライドは、製品別および取り組み内容別の数字を示しています。こちらは説明を割愛します。
2027年3月期第2四半期 貸借対照表
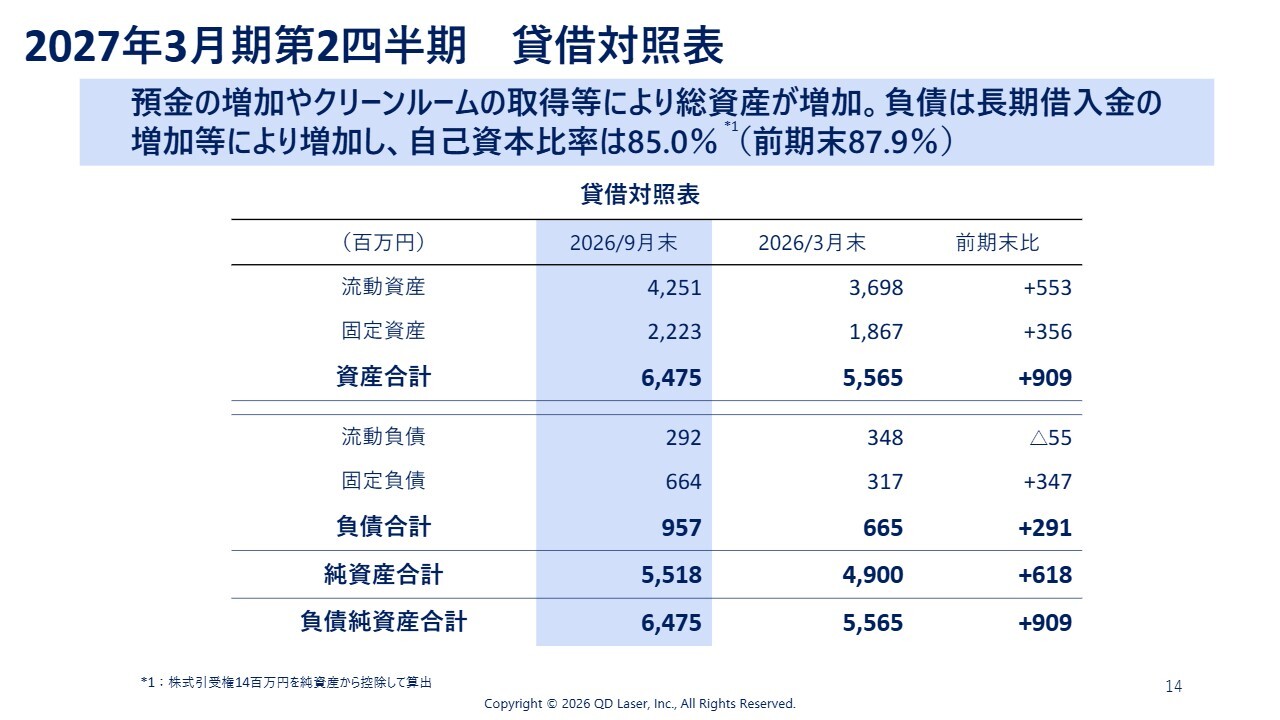
貸借対照表の状況です。総資産増加の要因として、長期借入金の増加が挙げられます。総資産は64億7,500万円であり、自己資本比率は85パーセントです。
2027年3月期第2四半期 キャッシュフロー
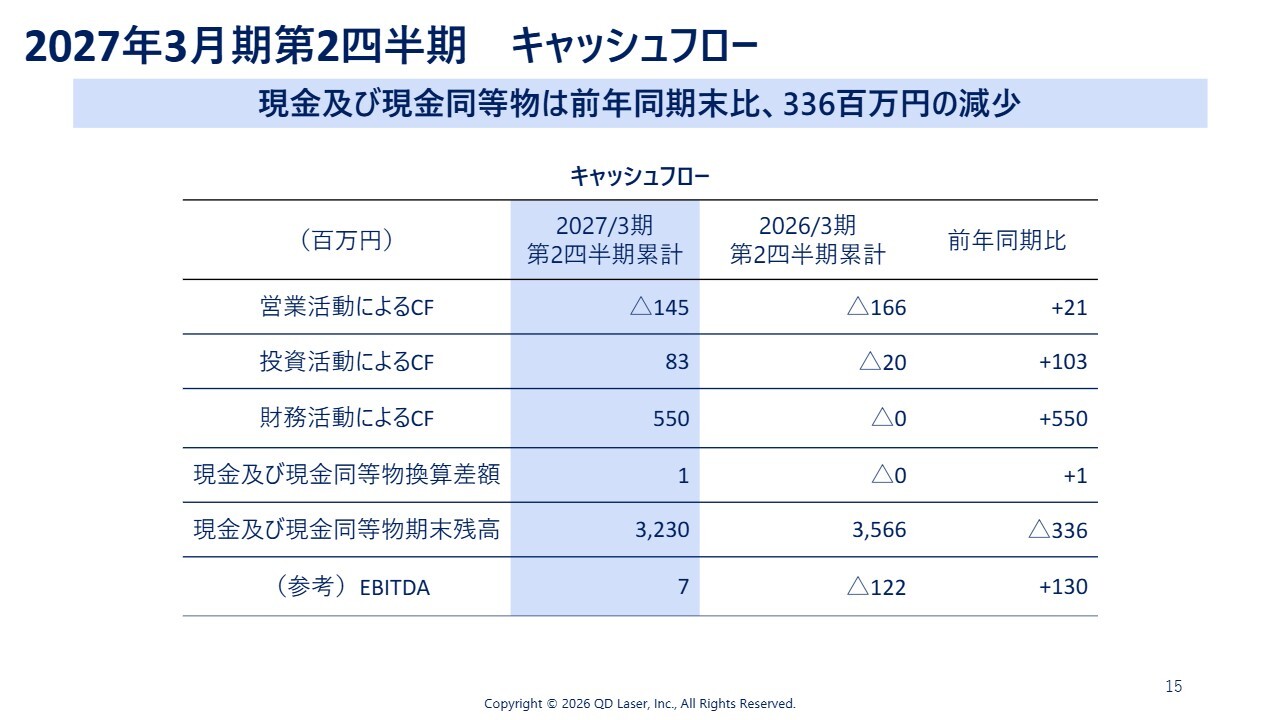
キャッシュフローについてですが、現金及び現金同等物の期末残高は32億3,000万円で、前年同期比で3億3,600万円減少しています。
2027年3月期第2四半期 受注状況
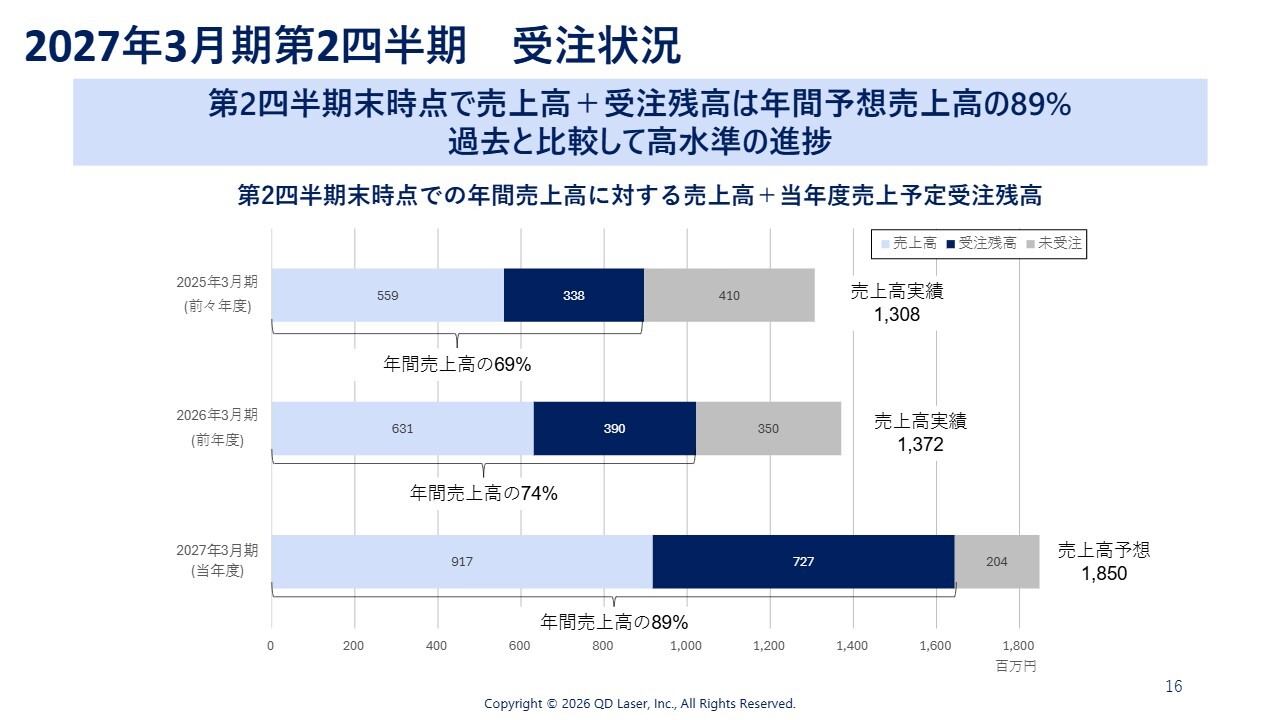
このスライドでは、受注残高を示しています。2027年3月期第2四半期末の受注残高は、7億2,700万円です。前年、前々年と比べて、非常に好調な受注推移となっています。
DFBレーザ:売上高
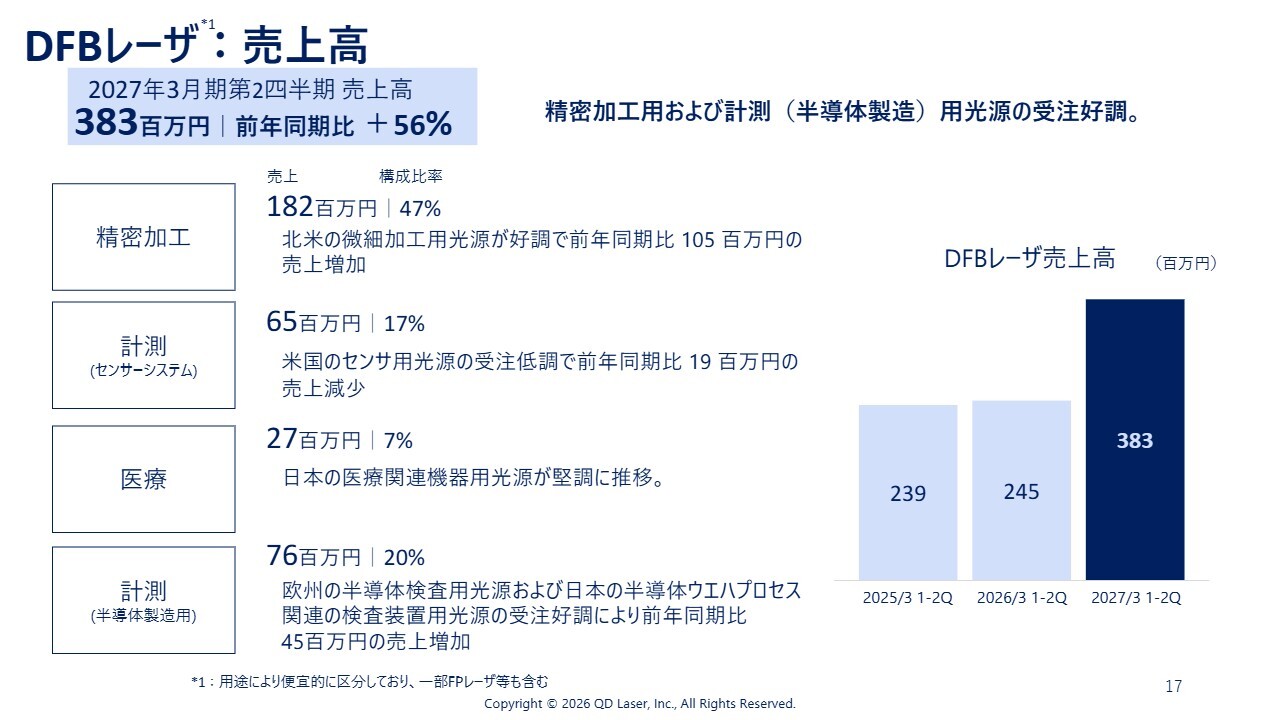
DFBレーザの売上高は、スライド右のグラフのとおり非常に好調です。特に、北米の微細加工用光源、欧州の半導体検査用光源、日本の半導体ウエハプロセス関連の検査装置用光源の受注が好調です。
小型可視レーザ:売上高
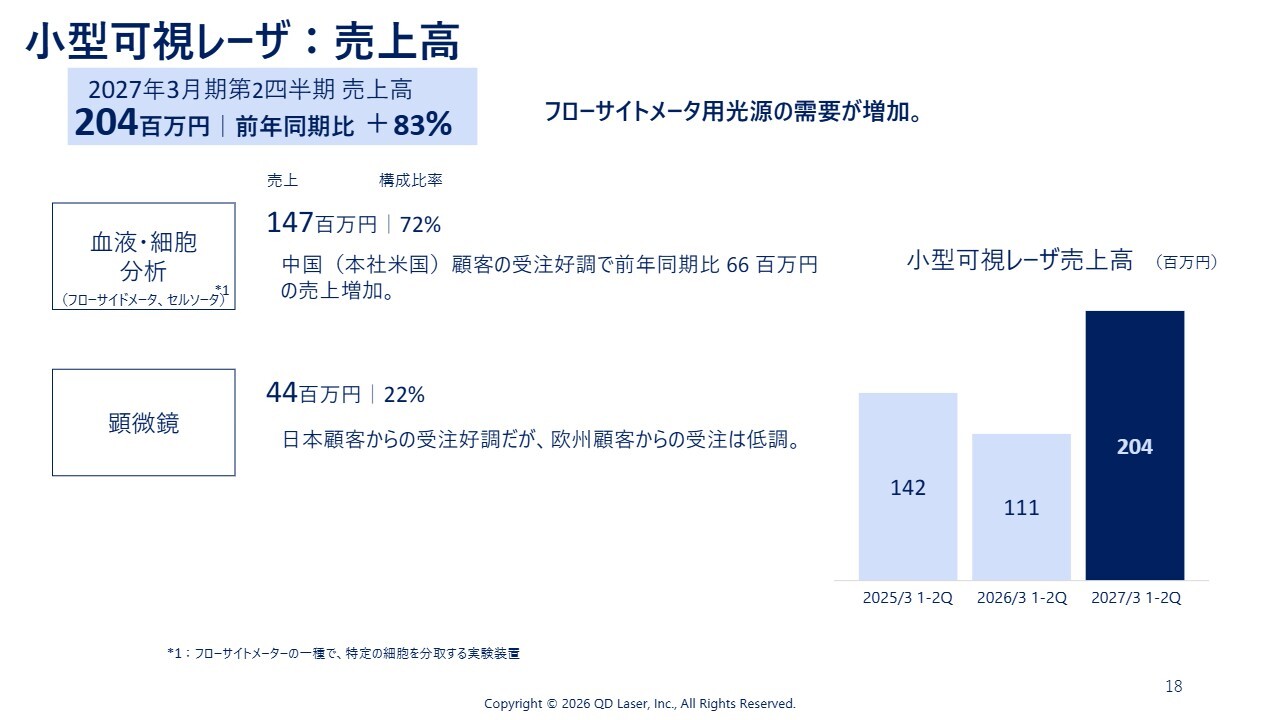
小型可視レーザについても、米国に本社を置く中国の顧客からの受注が非常に順調で、前年同期を上回るペースで受注を獲得し、売上が増加しています。
高出力レーザ:売上高
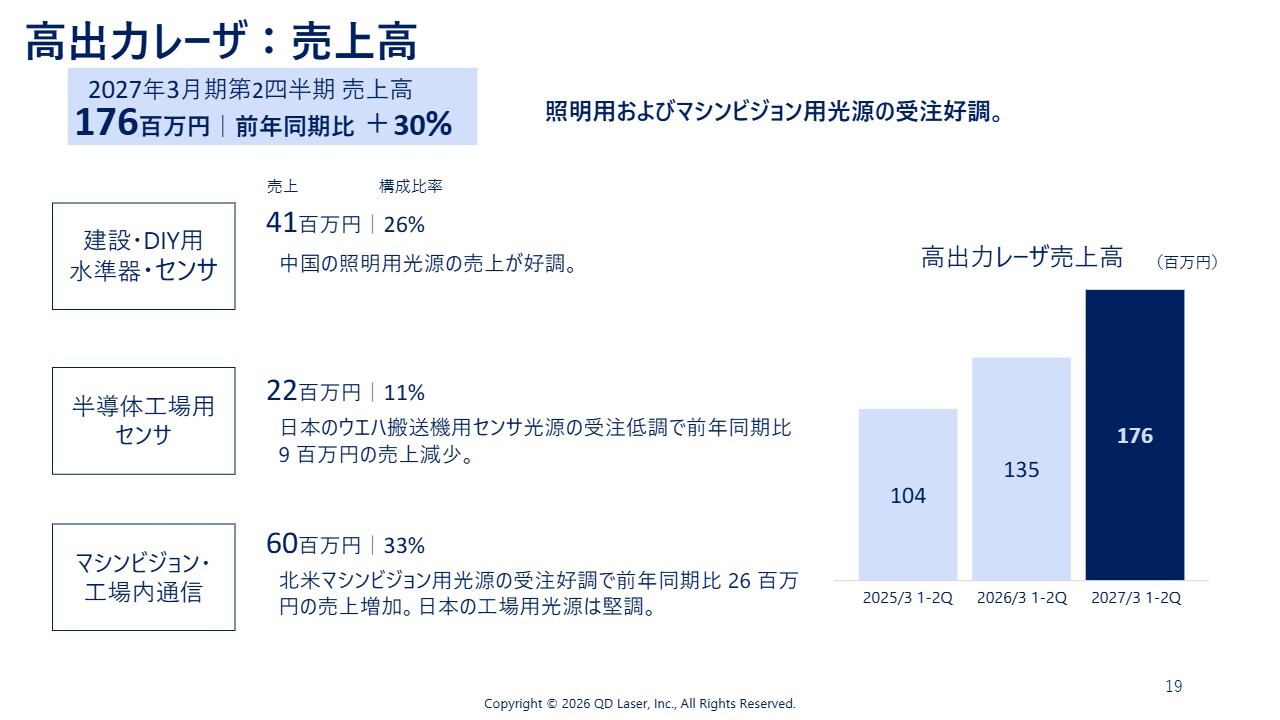
高出力レーザについては、中国の照明用光源や北米のマシンビジョン用光源などが順調に推移しており、好調な売上となっています。
量子ドットレーザ:売上高
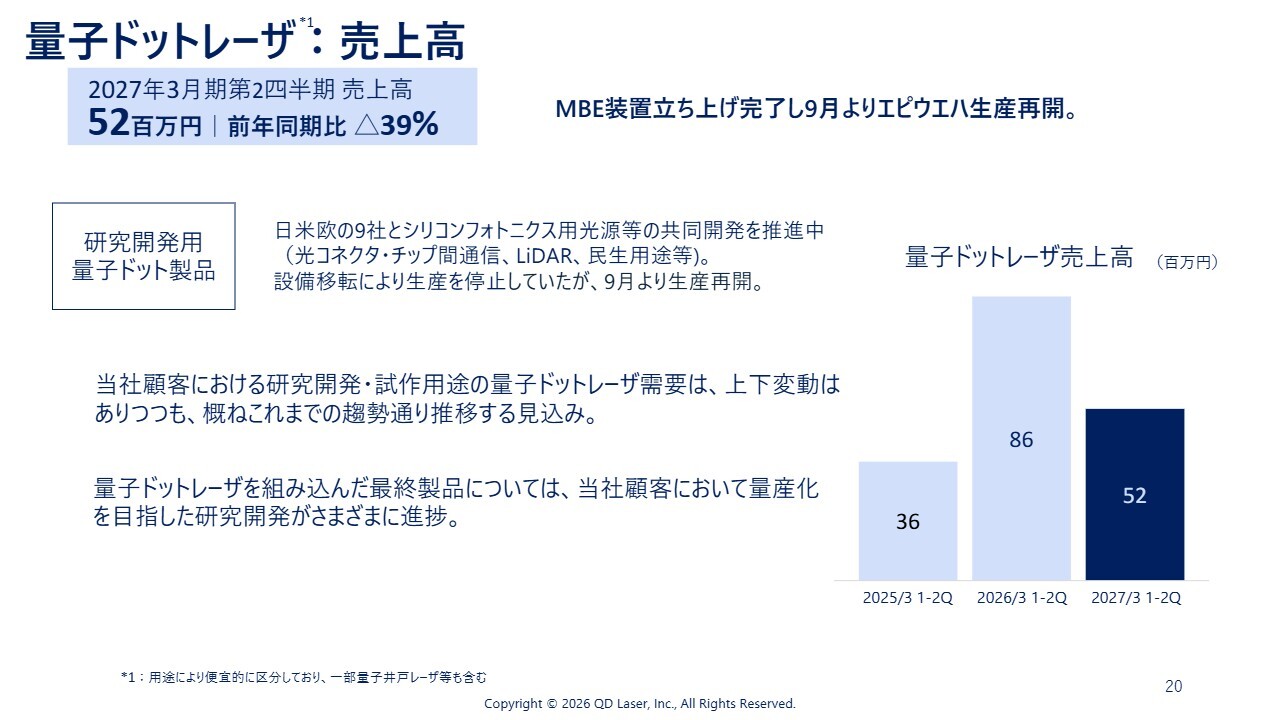
量子ドットレーザについては、移転に伴い第1四半期で設備を停止していましたが、この9月から生産を再開しました。
事業計画の達成に向けて、製造・生産・販売をしっかり推進していきます。
レーザ・オプティカルソリューション(LS):売上高その他
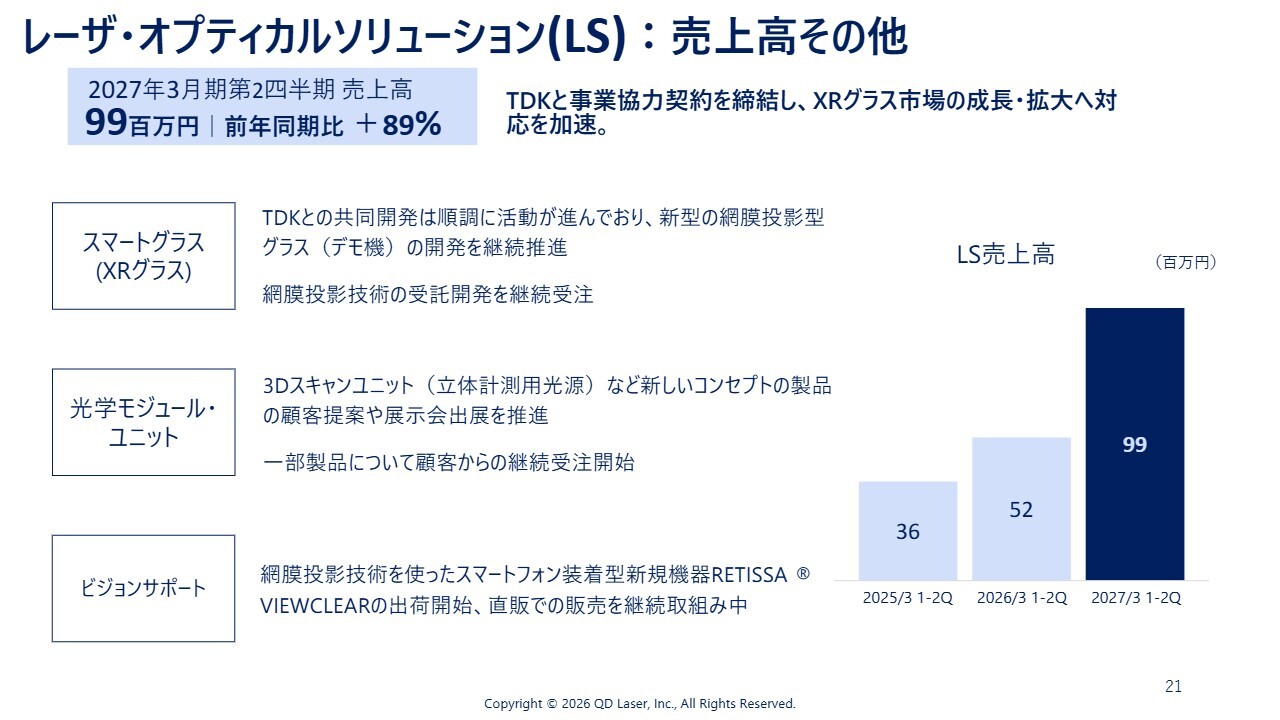
レーザ・オプティカルソリューション(LS)については、網膜投影技術の受託開発が中心ですが、こちらも前年および前々年を上回るペースで売上が計上されています。
QDレーザ:2027年3月期 事業計画
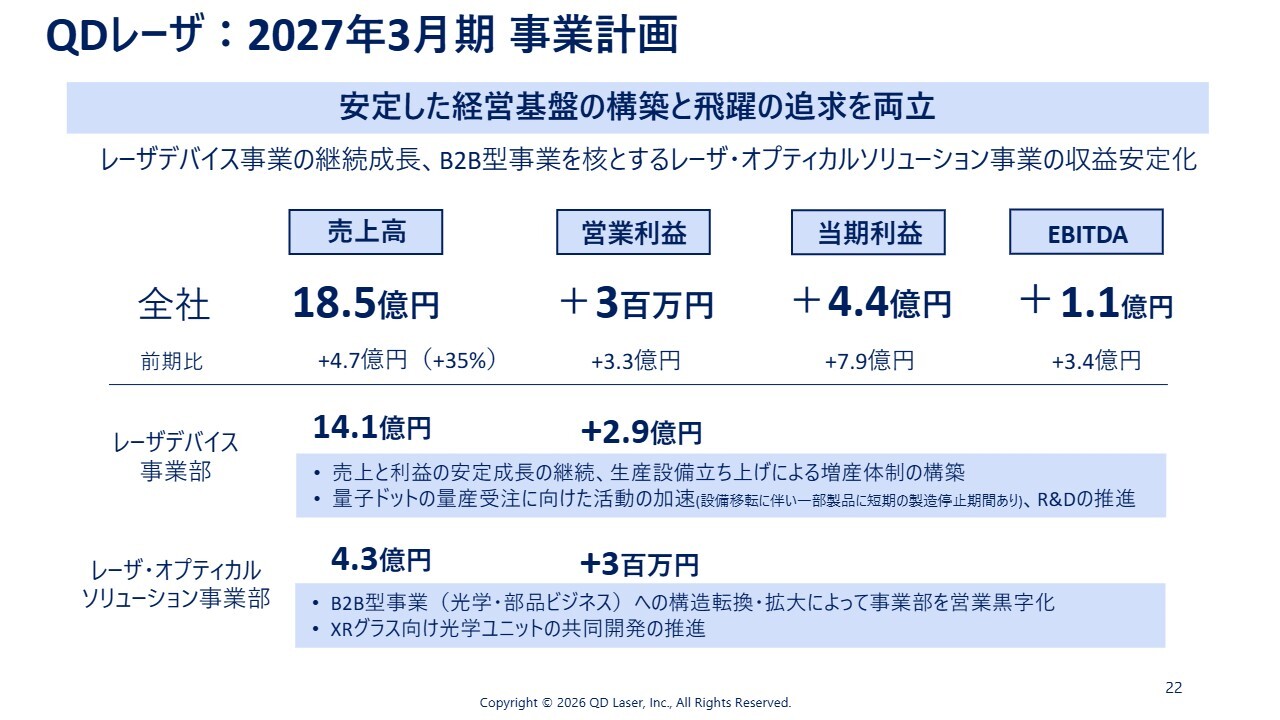
年間の事業計画は変更しておらず、今期の期首に計画した数字を目指して引き続き活動していきます。説明は以上となります。
質疑応答:通期予想を据え置いた理由について
「受注残が好調に積み上がっているのに、通期予想を据え置いたのはなぜですか?」というご質問です。
受注は非常に好調です。ただし、売上を確実に立てていくためには、生産をしっかり進める必要があります。受注が順調に積み上がることで生産のほうがタイトな状況となります。このような不確定要素がまだ残っていると思っています。
例年は下期にさらに受注が伸びて売上が伸びるところですが、不確定要素も勘案して、慎重な判断かもしれませんが、今回の通期予想は据え置いています。
質疑応答:TDK社との共同開発とAIグラス市場の展望について
「LSの共同開発の成果は、うまくいった場合、どれぐらいの時間軸で収益貢献が期待できるのでしょうか? 開示可能な範囲で開示してください」というご質問です。
TDK社と共同で始めた開発は、今年6月にスタートしたばかりです。その狙いは、まさに今話題のAIグラスです。AIグラスの中でもディスプレイ搭載型をターゲットにしています。ただし、現時点では、網膜投影型のディスプレイが商用化され、マーケットに出荷されているわけではありません。
我々は、TDK社としっかりとした議論を重ねながら、我々の技術を提供してこの市場に参入したいと考えています。一方で、商用化をどのような時間軸で進め、どのように参入するかについては、TDK社の戦略に従うことになります。早期の市場参入に我々も大いに期待を寄せていますが、現時点で明確なタイミングをお伝えするのは難しい状況です。
市場全体で考えると、すでにさまざまな場所で報じられていますが、Meta社がAIグラスを発売し、この製品が大ヒットしました。2025年には700万台が市場に出たという情報もあります。
ただし、ディスプレイが付いている製品はその中のごく一部です。現在は2026年11月ですが、2025年の3倍以上のペースで売れていると聞いています。2026年は市場が本格化してきたタイミングだと言えるでしょう。
このような状況を見ると、市場参入は極端に遠い将来のことではない一定の時間軸の中になるだろうと思っていますが、お話ししたとおり、私どもはこの件についてはTDK社と進めていく方針であるため、TDK社の戦略次第となります。以上が回答となります。
質疑応答:量子ドットレーザの市場競争と優位性の比較対象について
「量子ドットレーザの需要も好調とのことですが、CPOの光源として、マイクロLEDに対する優位性に変化はありますか?」というご質問です。
現在、データセンターを中心に、光を利用してコンピューティングの速度や性能を向上させる流れが、大きなトレンドとして定着してきていると思います。そのような状況下で、LEDを使用した製品も提案されていることは認識しています。
我々の製品が何を比較されるのかは、お客さま側の判断によりますが、おそらく比較対象となっているのはマイクロLEDではなく、インジウムリン基板の量子井戸型レーザだと考えています。また、マイクロLEDが市場内で一気に大きなシェアを占める状況にはなっていないとも見ています。
各方式にはそれぞれ一長一短があり、お客さまに選ばれるために技術開発の競争が起きています。現時点で当社の量子ドットレーザの最大のライバルであり比較対象であるのは、依然としてインジウムリンを使用した量子井戸型レーザ、という状況は変わっていないと考えています。


新着ログ
「電気機器」のログ