2026年12月期第3四半期決算説明
日水コン、国内の受注状況を踏まえ受注高の通期予想を上方修正 売上高・営業利益ともに通期計画達成へ
業績サマリー
佐藤慎一氏:株式会社日水コン執行役員コーポレート本部長(兼)経営企画部長の佐藤です。2026年12月期第3四半期決算についてご説明します。
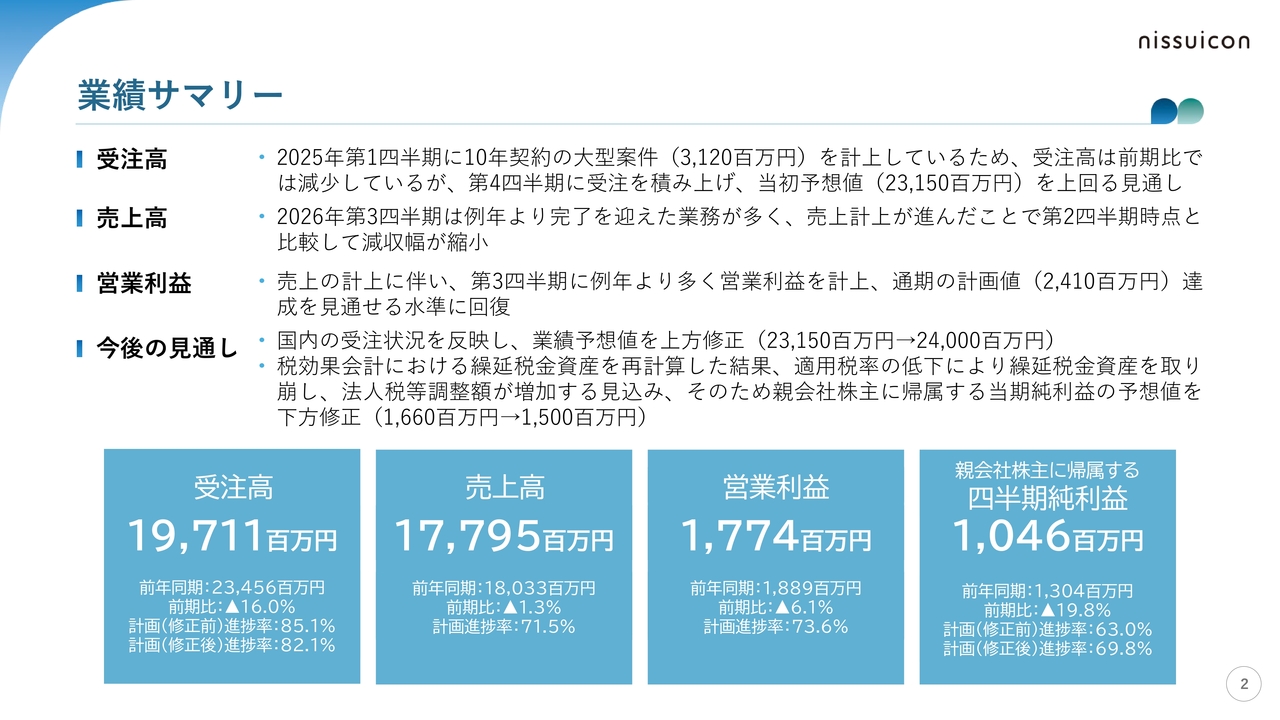
まずは、業績サマリーです。受注高は、前期比16.0パーセント減の197億1,100万円となりました。2025年12月期第1四半期に10年契約の大型案件31億2,000万円を計上した影響で前年を下回っていますが、第4四半期に受注を積み上げ、当初予想値231億5,000万円を上回る見通しです。
売上高は、前期比1.3パーセント減の177億9,500万円となりました。2026年12月期第3四半期は例年より完了を迎えた業務が多く、売上計上が進んだことで、第2四半期と比較して減収幅が縮小しています。
営業利益は、前期比6.1パーセント減の17億7,400万円となりました。売上の計上に伴い、第3四半期に例年より多く営業利益を計上し、通期計画24億1,000万円の達成を見通せる水準に回復しています。
親会社株主に帰属する四半期純利益は、前期比19.8パーセント減の10億4,600万円となりました。
今後の見通しについては、国内の受注状況を反映し、受注高の業績予想値を231億5,000万円から240億円に上方修正しました。
また、税効果会計における繰延税金資産を再計算した結果、適用税率の低下により繰延税金資産を取り崩し、法人税等調整額が増加する見込みです。そのため、親会社株主に帰属する当期純利益の予想値は、16億6,000万円から15億円に下方修正しました。
計画進捗率は、受注高が修正前の計画に対して85.1パーセント、修正後の計画に対して82.1パーセントです。売上高は71.5パーセント、営業利益は73.6パーセントとなりました。親会社株主に帰属する四半期純利益は、修正前の計画に対して63.0パーセント、修正後の計画に対して69.8パーセントです。
連結損益計算書
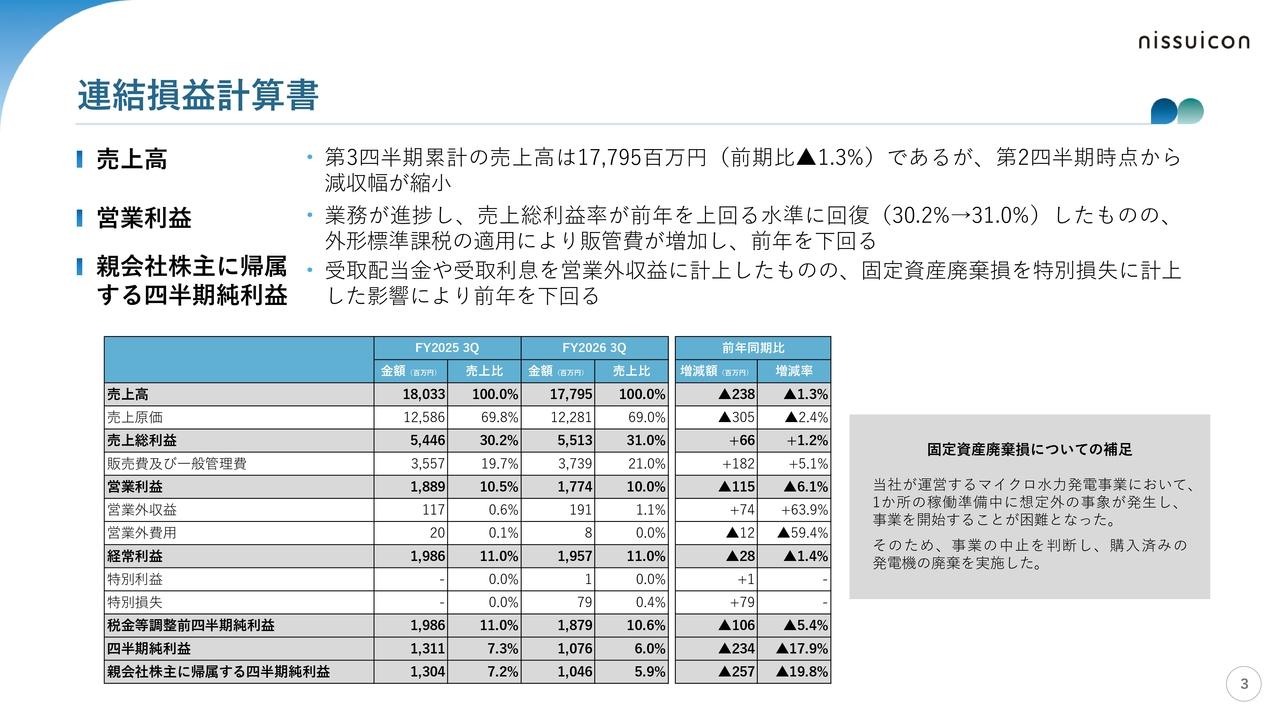
連結損益計算書についてご説明します。第3四半期累計の売上高は、前年同期比1.3パーセント減、2億3,800万円減の177億9,500万円となりました。第2四半期時点から減収幅が縮小しています。
売上総利益は、前年同期比1.2パーセント増の55億1,300万円となりました。業務の進捗により、売上総利益率は30.2パーセントから31.0パーセントへと前年を上回る水準に回復しています。
ただし、外形標準課税の適用により販売費及び一般管理費が増加し、その結果、営業利益は前年同期比6.1パーセント減の17億7,400万円となっています。
経常利益は前年同期比1.4パーセント減の19億5,700万円、親会社株主に帰属する四半期純利益は前年同期比19.8パーセント減の10億4,600万円となりました。受取配当金や受取利息を営業外収益に計上したものの、固定資産廃棄損を特別損失に計上した影響により、親会社株主に帰属する四半期純利益は前年を下回りました。
固定資産廃棄損について補足します。当社が運営するマイクロ水力発電事業において、1か所の稼働準備中に想定外の事象が発生し、事業を開始することが困難となりました。そのため、事業の中止を判断し、購入済みの発電機の廃棄を実施しました。
第3四半期累計営業利益の前期比差異要因
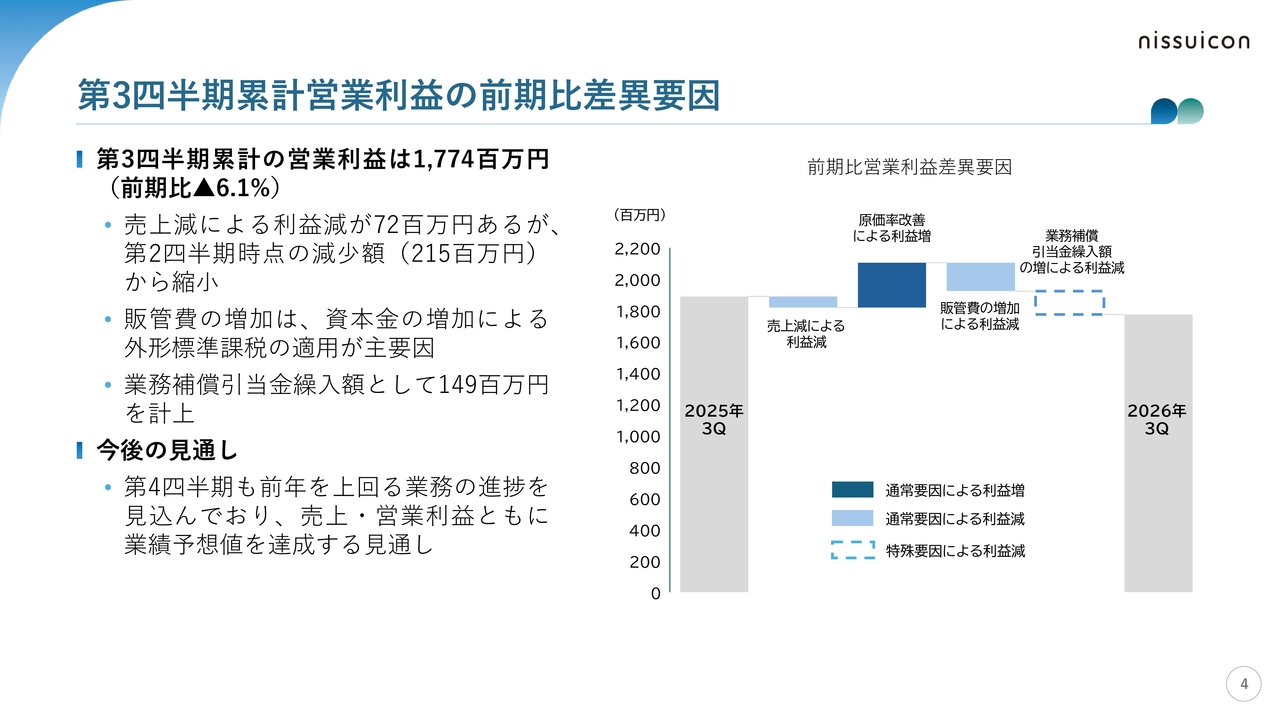
営業利益の前期比での差異要因についてご説明します。第3四半期累計の営業利益は、前期比6.1パーセント減の17億7,400万円となりました。
増益要因は、原価率改善による利益増です。一方、減益要因は、売上減、販売費及び一般管理費の増加、業務補償引当金繰入額の増加です。
売上減による利益減は7,200万円で、第2四半期時点の減少額2億1,500万円から縮小しています。販売費及び一般管理費の増加は、資本金の増加による外形標準課税の適用が主要因です。
また、業務補償引当金繰入額として1億4,900万円を計上しました。スライド右側のグラフにあるとおり、業務補償引当金繰入額の増加は特殊要因となります。
今後の見通しについては、第4四半期も前年を上回る業務の進捗を見込んでおり、売上・営業利益ともに業績予想値を達成する見込みです。
四半期ごとの営業利益率推移
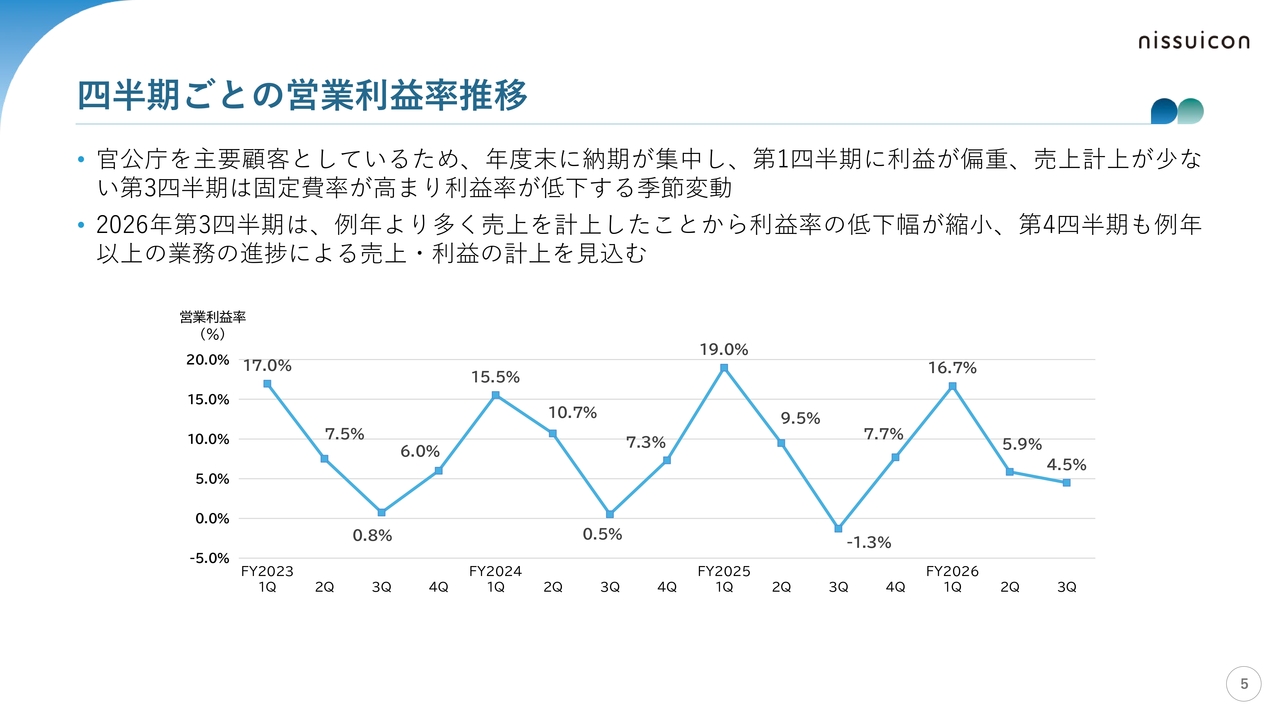
四半期ごとの営業利益率の推移についてご説明します。当社は官公庁を主要顧客としているため、年度末に納期が集中し、第1四半期に利益が偏重します。
一方、売上計上が少ない第3四半期は固定費率が高まり、利益率が低下する季節変動があります。
2026年12月期第3四半期の営業利益率は4.5パーセントとなりました。例年より多く売上を計上したことから、利益率の低下幅が縮小しています。第4四半期も、例年以上の業務の進捗による売上・利益の計上を見込んでいます。
分野別 受注高①
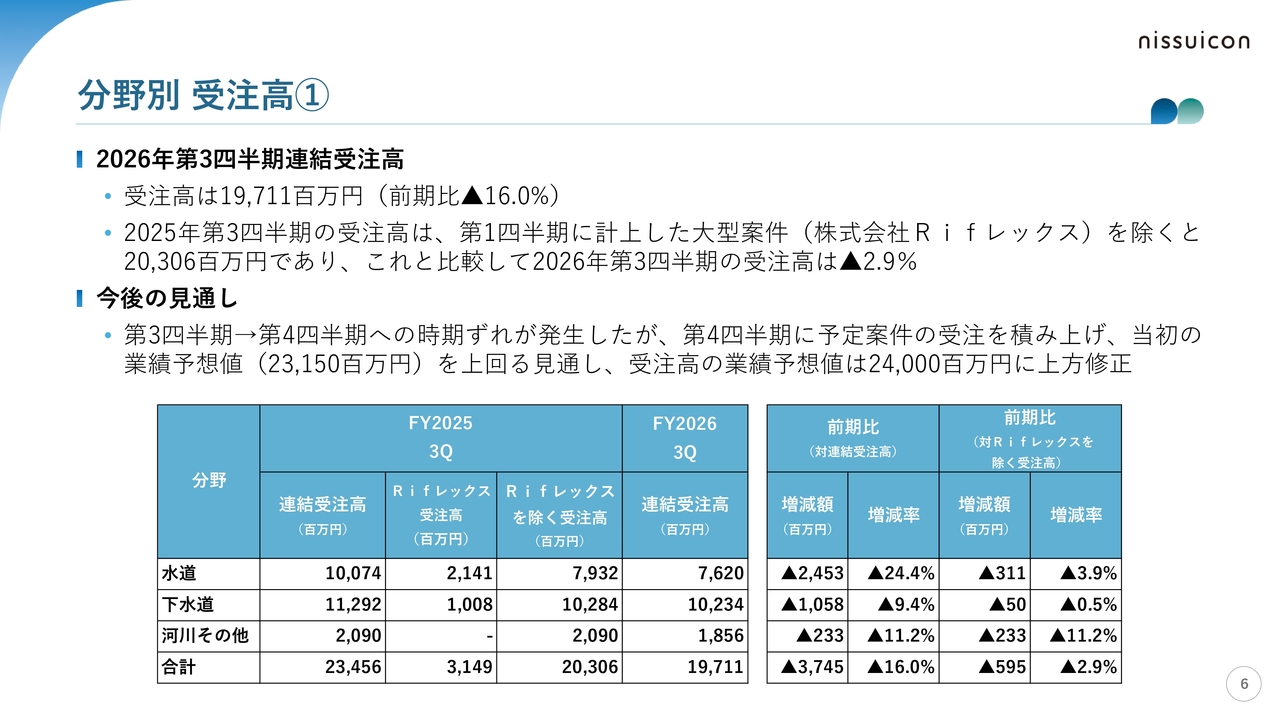
分野別の受注高についてご説明します。2026年12月期第3四半期の連結受注高は、前期比16.0パーセント減の197億1,100万円となりました。
2025年12月期第3四半期の受注高は、第1四半期に計上した大型案件(株式会社Rifレックス)を除くと203億600万円です。これと比較した2026年12月期第3四半期の受注高は、前期比2.9パーセント減となりました。
今後の見通しについては、第3四半期から第4四半期への時期ずれが発生したものの、第4四半期に予定案件の受注を積み上げ、当初の業績予想値231億5,000万円を上回る見通しで、受注高は240億円に上方修正しました。
分野別では、水道が前期比24.4パーセント減の76億2,000万円、下水道が前期比9.4パーセント減の102億3,400万円、河川その他が前期比11.2パーセント減の18億5,600万円となっています。前年の受注高からRifレックスを除いた金額との比較では、水道が前期比3.9パーセント減、下水道が前期比0.5パーセント減、河川その他が前期比11.2パーセント減となりました。
分野別 受注高②
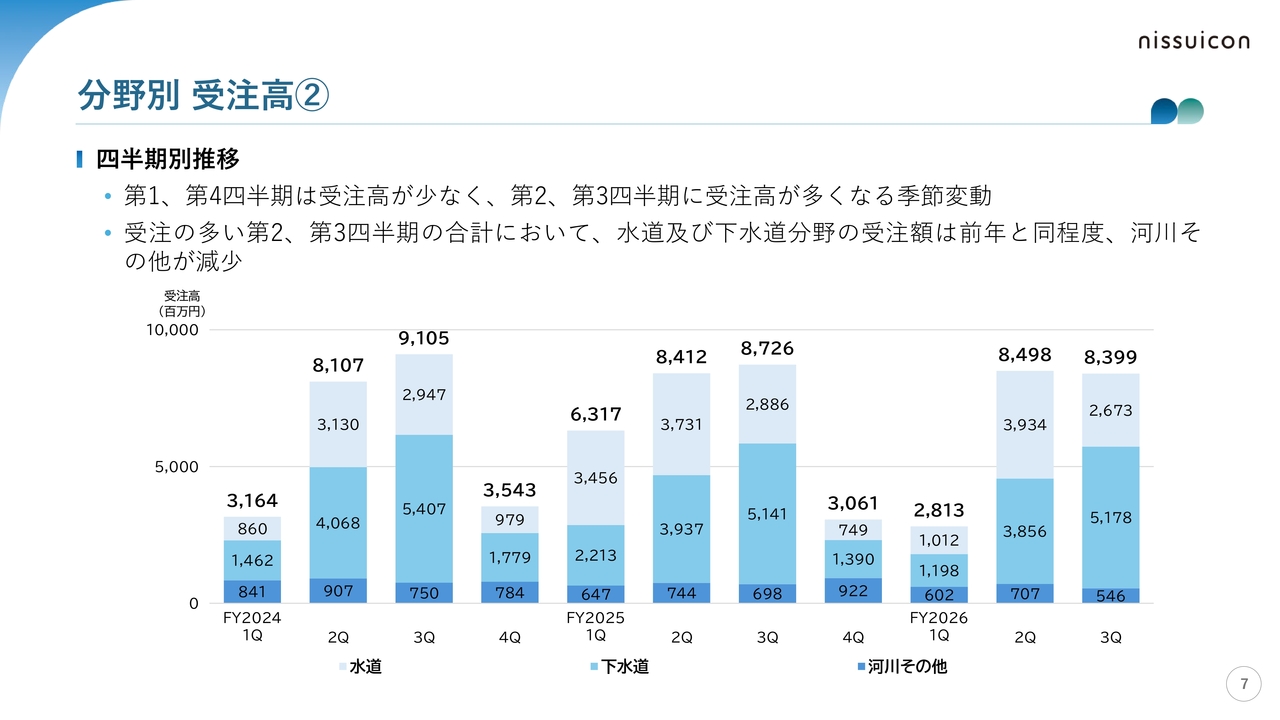
分野別の受注高の四半期推移についてご説明します。スライドのグラフのとおり、第1四半期、第4四半期は受注高が少なく、第2四半期、第3四半期に受注高が多くなる季節変動があります。
受注の多い第2四半期、第3四半期の合計において、水道の受注額は66億700万円、下水道は90億3,500万円と、いずれも前年と同程度となりました。一方、河川その他は、前年の14億4,200万円から12億5,400万円に減少しています。
分野別 受注残高①
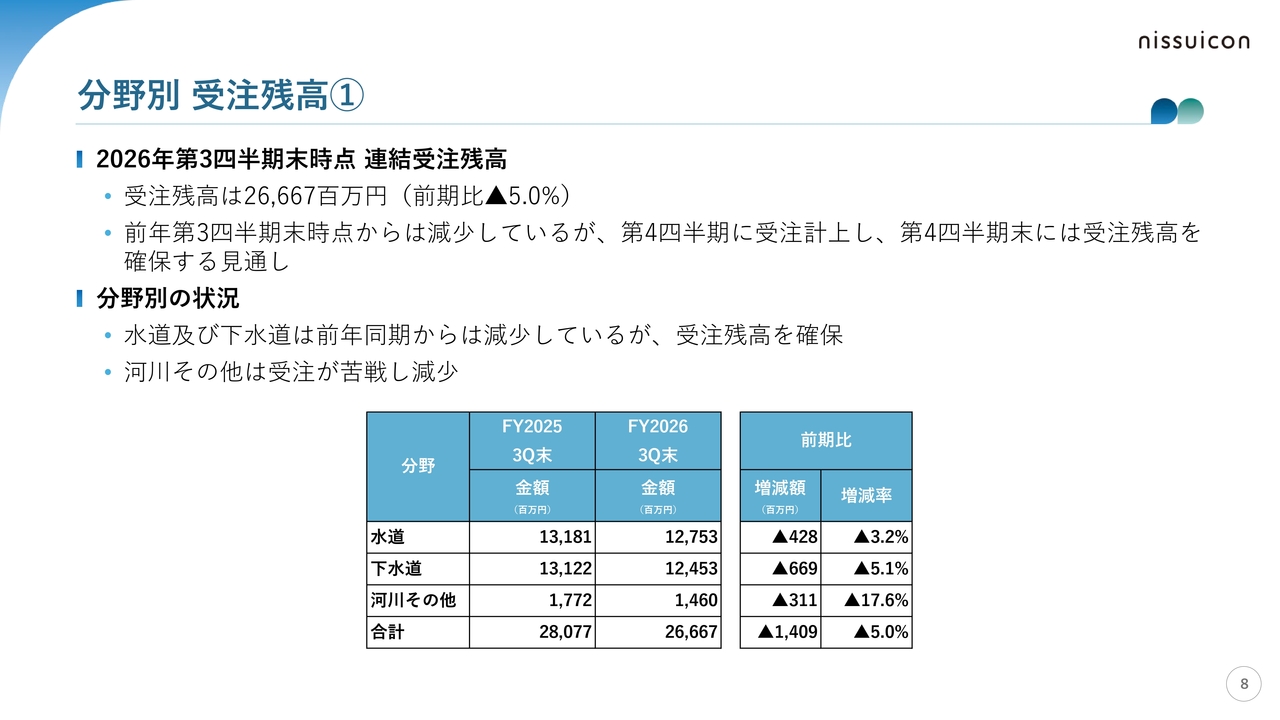
分野別の受注残高についてご説明します。2026年12月期第3四半期末時点の連結受注残高は、前期比5.0パーセント減の266億6,700万円となりました。
前期の第3四半期末時点からは減少していますが、第4四半期に受注を計上し、第4四半期末には受注残高を確保する見通しです。
分野別の状況については、水道及び下水道は、それぞれ、前期比3.2パーセント減、5.1パーセント減と減少していますが、受注残高を確保しています。
河川その他は、前期比17.6パーセント減と受注が苦戦しています。
分野別 受注残高②
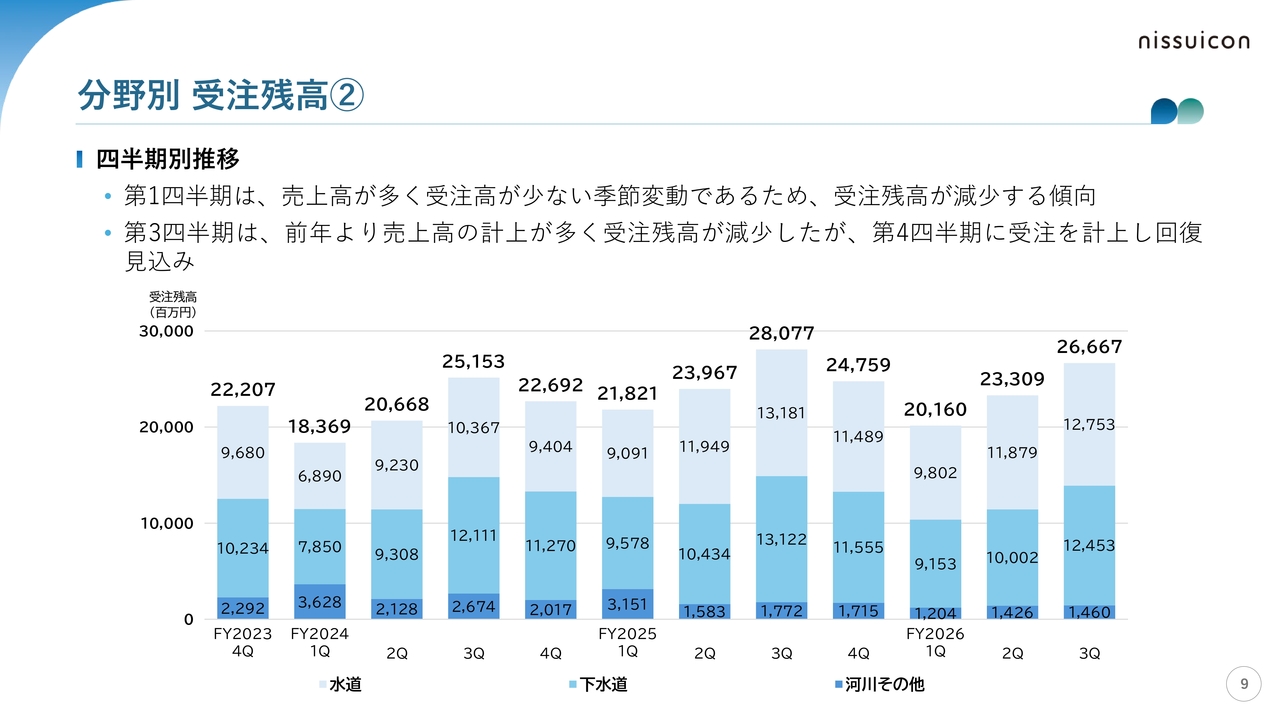
分野別の受注残高の四半期推移についてご説明します。四半期推移として、第1四半期は売上高が多く、受注高が少ない季節変動であるため、受注残高が減少する傾向にあります。
第3四半期は、前年より売上高の計上が多く、受注残高は前年同期比5.0パーセント減の266億6,700万円となりましたが、第4四半期に受注を計上し、回復する見込みです。
分野別 売上高①
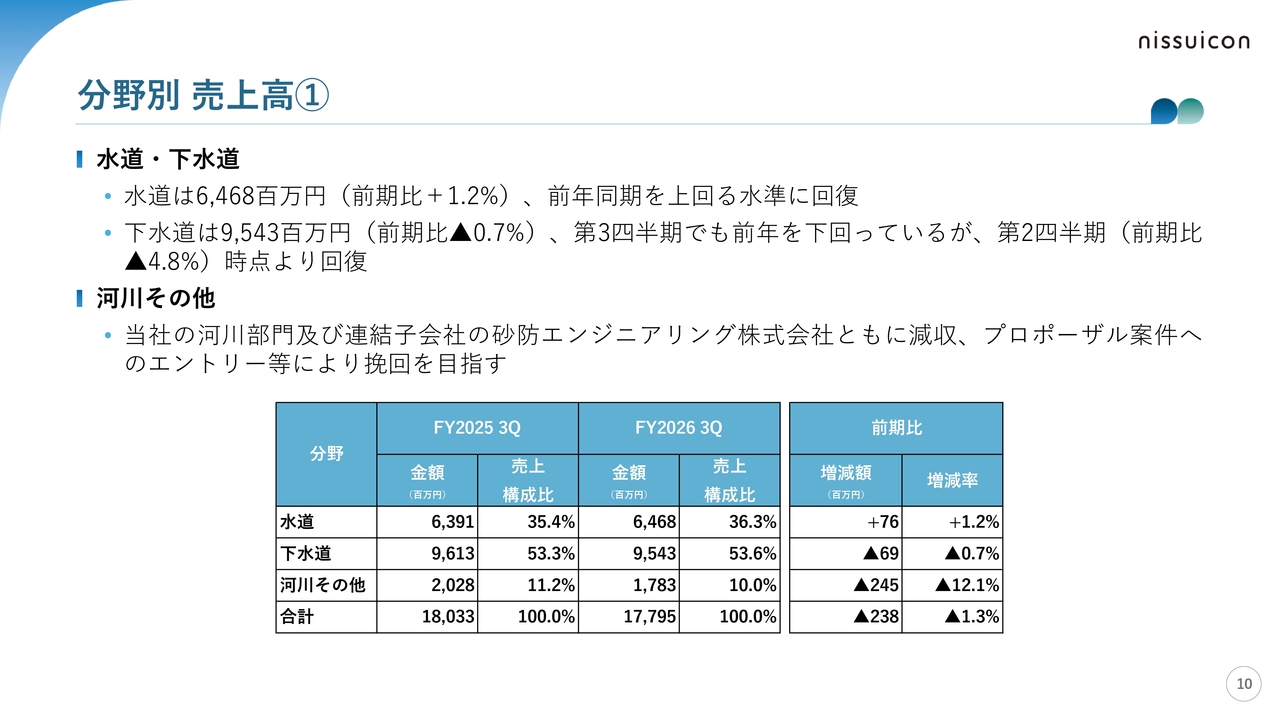
分野別の売上高についてご説明します。水道の売上高は、前期比1.2パーセント増の64億6,800万円となり、前年同期を上回る水準に回復しました。
下水道の売上高は、前期比0.7パーセント減の95億4,300万円と前年を下回っていますが、前期比4.8パーセント減の第2四半期時点より回復しています。
河川その他の売上高は、前期比12.1パーセント減の17億8,300万円となりました。当社の河川部門及び連結子会社の砂防エンジニアリング株式会社ともに減収ですが、プロポーザル案件へのエントリー等により挽回を目指します。
分野別 売上高②
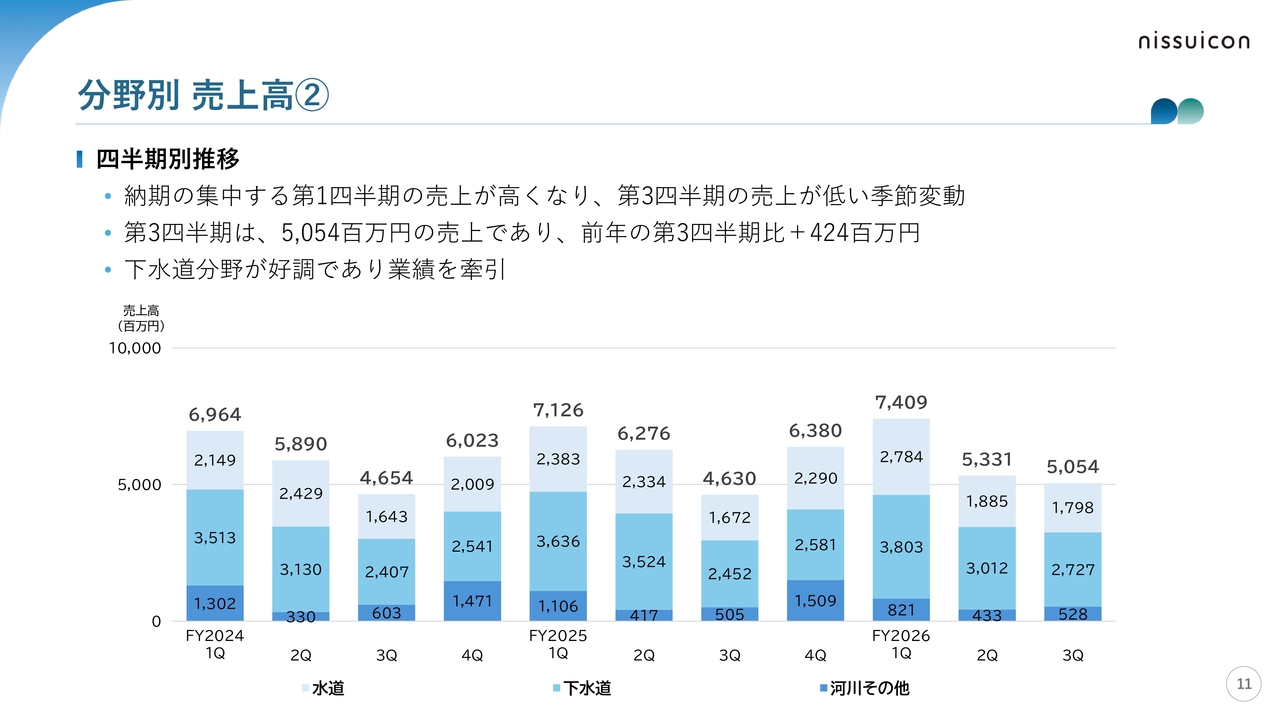
分野別の売上高の四半期推移についてご説明します。四半期別推移として、納期の集中する第1四半期の売上が高くなり、第3四半期は低くなる季節変動があります。
第3四半期会計期間の売上高は、前年同期比4億2,400万円増の50億5,400万円となりました。下水道分野が好調であり、業績を牽引しています。
トピック ①道路陥没予兆検知システムを共同開発
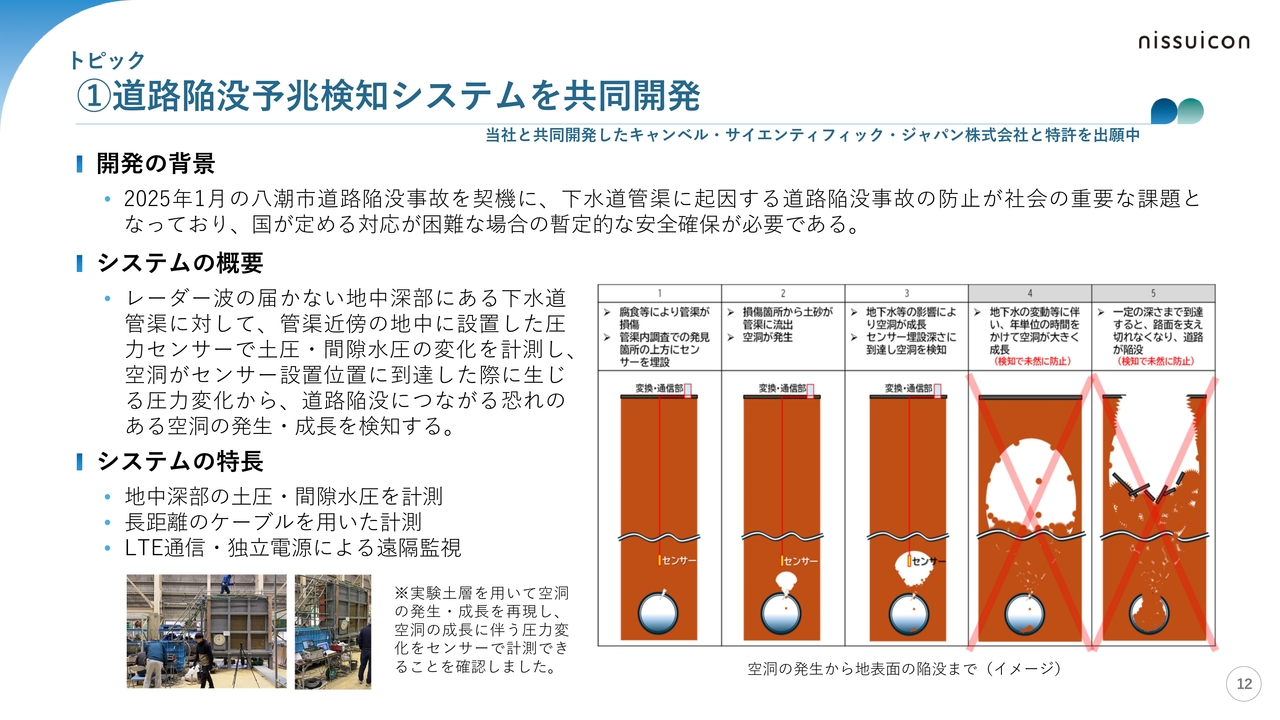
ここからはトピックをご紹介します。1つ目は、道路陥没予兆検知システムの共同開発です。本システムは、キャンベル・サイエンティフィック・ジャパン株式会社と共同開発したもので、同社と特許を出願中です。
開発の背景として、2025年1月の埼玉県八潮市道路陥没事故を契機に、下水道管渠に起因する道路陥没事故の防止が社会の重要な課題となっています。国が定める対応が困難な場合、暫定的な安全確保が必要です。
本システムは、レーダー波の届かない地中深部にある下水道管渠の近傍に圧力センサーを設置し、土圧・間隙水圧の変化を計測するものです。空洞がセンサー設置位置に到達した際に生じる圧力変化から、道路陥没につながるおそれのある空洞の発生・成長を検知します。
システムの特長としては、地中深部の土圧・間隙水圧の計測ができること、長距離のケーブルを用いた計測ができること、LTE通信・独立電源による遠隔監視ができることが挙げられます。
スライド左下に写真を掲載していますが、実験土層を用いて空洞の発生・成長を再現し、空洞の成長に伴う圧力変化をセンサーで計測できることを確認しました。
トピック ②「上下水道管路のCIPP管更生に係る実証事業」が国土交通省の WOW TO JAPANプロジェクトに採択
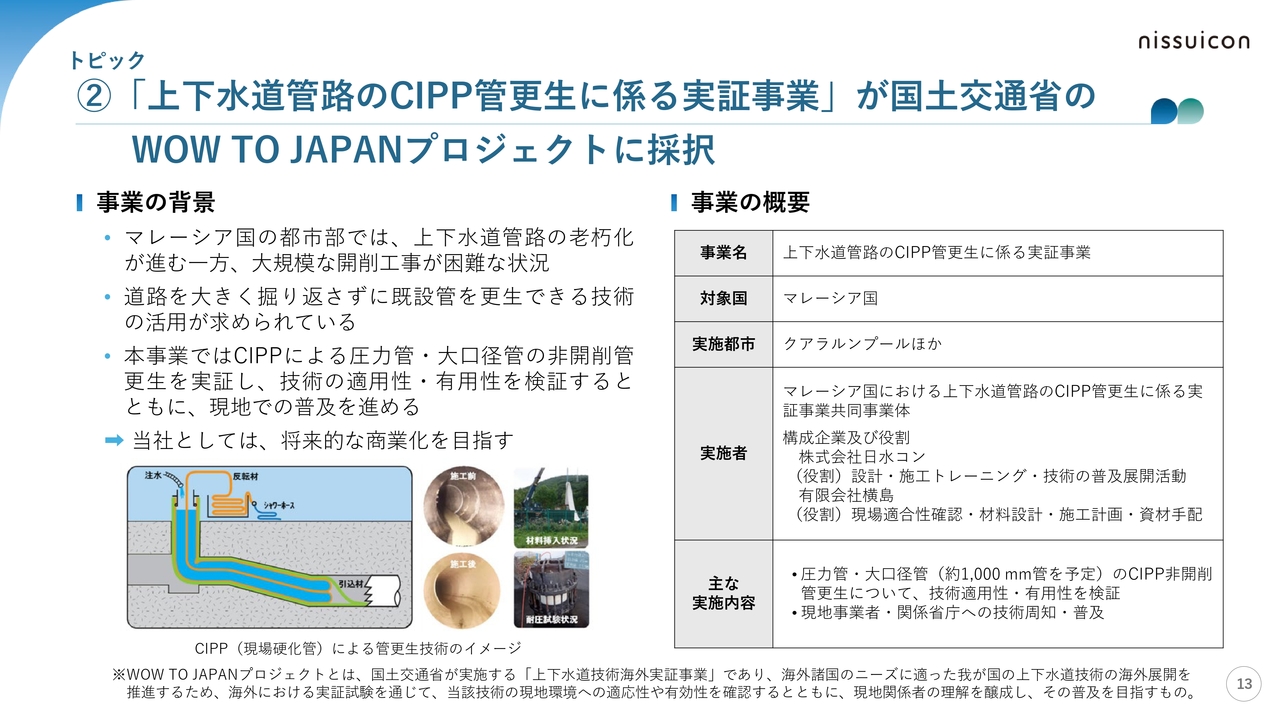
2つ目は、「上下水道管路のCIPP管更生に係る実証事業」が国土交通省の「WOW TO JAPANプロジェクト」に採択されたことについてです。
事業の背景として、マレーシア国の都市部では、上下水道管路の老朽化が進む一方、大規模な開削工事が困難な状況です。道路を大きく掘り返さずに、既設管を更生できる技術の活用が求められています。
本事業では、CIPP(現場硬化管)による圧力管・大口径管の非開削管更生を実証し、技術の適用性・有用性を検証するとともに、現地での普及を進めます。当社としては将来的な商業化を目指していきます。
続いて、事業の概要です。今回の実証事業は、マレーシア国のクアラルンプール等で、当社と有限会社横島による共同事業体が実施するものです。
当社は、設計、施工のトレーニング、技術の普及展開活動を担当します。一方、有限会社横島は、現場適合性の確認、材料設計、施工計画、資材の手配を担当します。
具体的には、圧力管・大口径管のCIPP非開削管更生について、技術の適用性・有用性を検証します。あわせて、現地の事業者や関係省庁への技術周知・普及を進めていきます。
トピック ③日水コンの参画事業で苫小牧地区工業用水道の一部供給を開始 ―次世代半導体製造工場への工業用水供給に貢献―
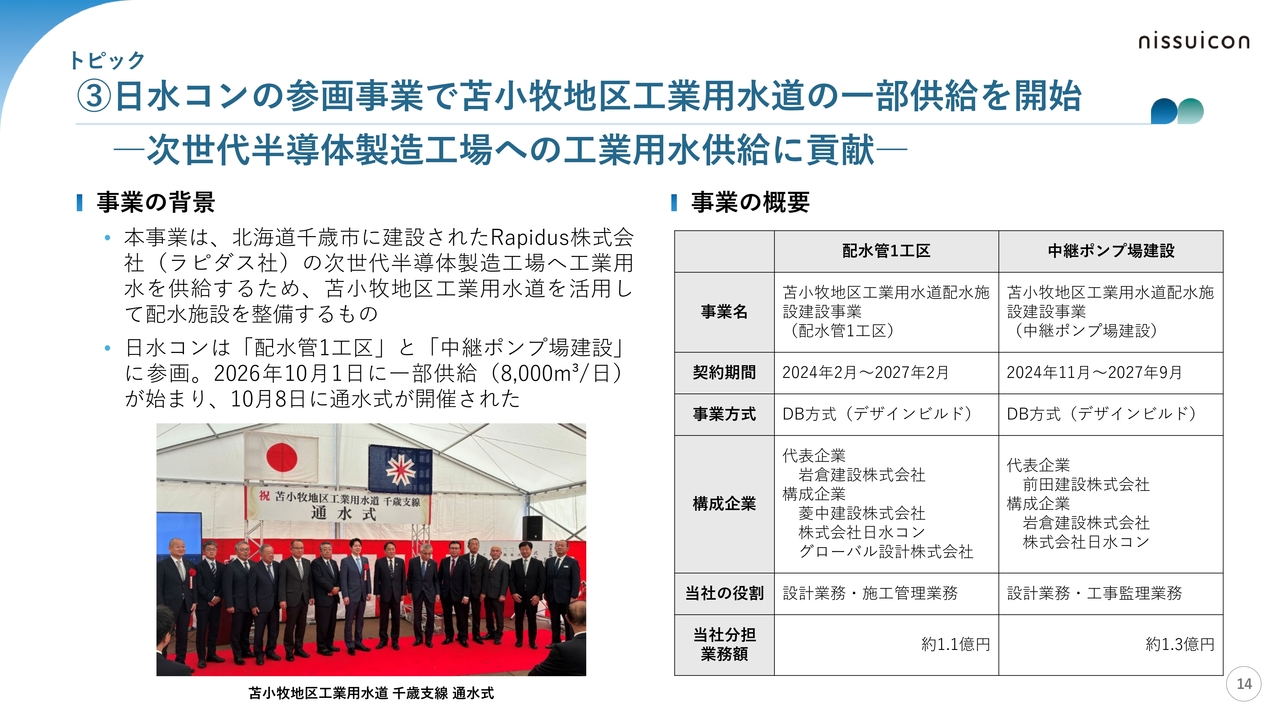
3つ目は、当社が参画する苫小牧地区工業用水道の事業についてです。2026年10月1日に、工業用水の一部供給が始まりました。
本事業は、北海道千歳市に建設されたRapidus株式会社の次世代半導体製造工場へ工業用水を供給するため、苫小牧地区工業用水道を活用して配水施設を整備するものです。
当社は「配水管1工区」と「中継ポンプ場建設」に参画しています。今回、1日当たり8,000立方メートルの一部供給が始まり、10月8日には通水式が開催されました。
事業の概要として、配水管1工区の契約期間は2024年2月から2027年2月までで、DB方式(デザインビルド)による事業です。岩倉建設株式会社を代表企業とし、菱中建設株式会社、当社、グローバル設計株式会社が参画しています。当社は設計業務と施工管理業務を担当しており、分担業務額は約1億1,000万円です。
中継ポンプ場建設の契約期間は2024年11月から2027年9月までで、こちらもDB方式による事業です。前田建設株式会社を代表企業とし、岩倉建設株式会社と当社が参画しています。当社は設計業務と工事監理業務を担当しており、分担業務額は約1億3,000万円です。
業績及び株主還元の見通し(修正あり)
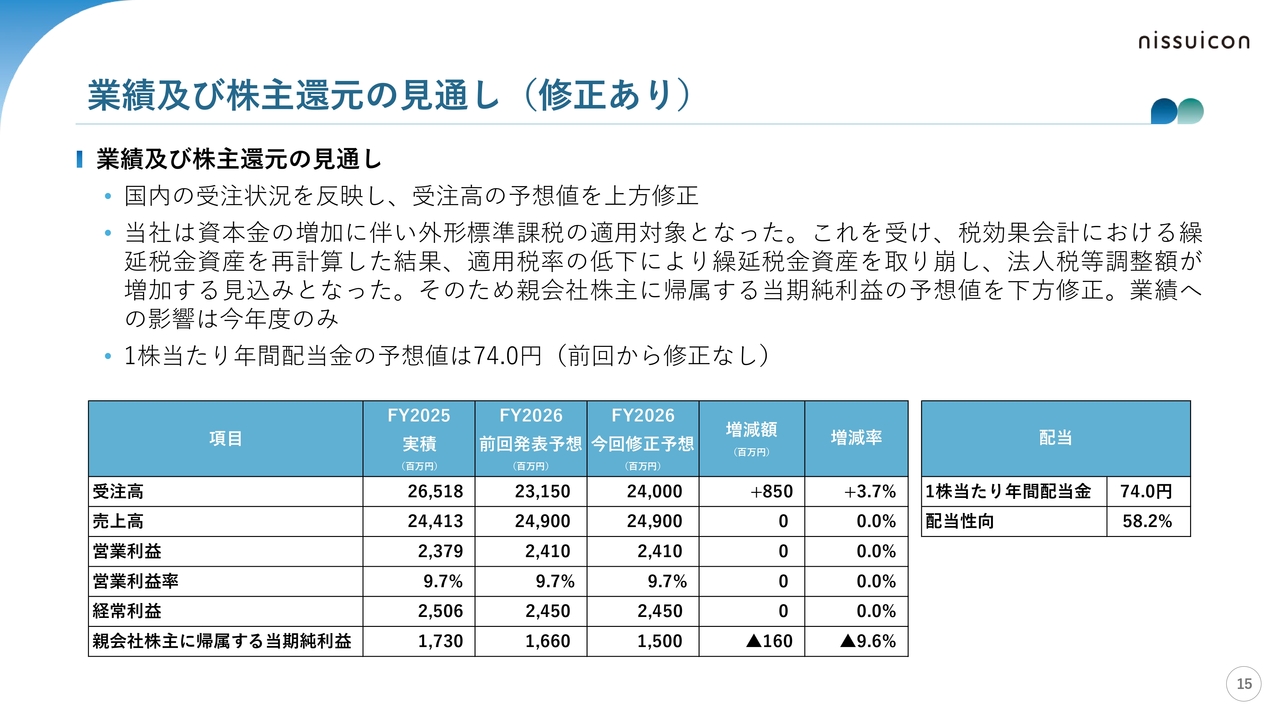
最後に、業績及び株主還元の見通しについてご説明します。国内の受注状況を反映し、受注高の予想値を前回発表の231億5,000万円から240億円へ上方修正しました。
また当社は、資本金の増加に伴い外形標準課税の適用対象となりました。これを受け、税効果会計における繰延税金資産を再計算した結果、適用税率の低下により繰延税金資産を取り崩し、法人税等調整額が増加する見込みとなりました。
そのため、親会社株主に帰属する当期純利益の予想値を前回発表の16億6,000万円から15億円へ下方修正しました。業績への影響は今年度のみです。
売上高は249億円、営業利益は24億1,000万円、営業利益率は9.7パーセント、経常利益は24億5,000万円で、いずれも前回発表予想から変更はありません。
株主還元についても、1株当たり年間配当金の予想値は74.0円と、前回から修正はありません。配当性向は58.2パーセントを予想しています。
私からのご説明は以上です。ご清聴いただきありがとうございました。


新着ログ
「サービス業」のログ