2027年3月期第2四半期決算説明
ヒューマンテクノロジーズ、売上高・営業利益ともに前年比2桁増 リコージャパンとの代理店契約で中小企業開拓を強化
目次
家﨑晃一氏(以下、家﨑):代表取締役社長の家﨑です。本日は貴重なお時間をいただきありがとうございます。資料に沿ってご説明します。
本日の説明内容はスライドのとおりです。
Corporate Mission
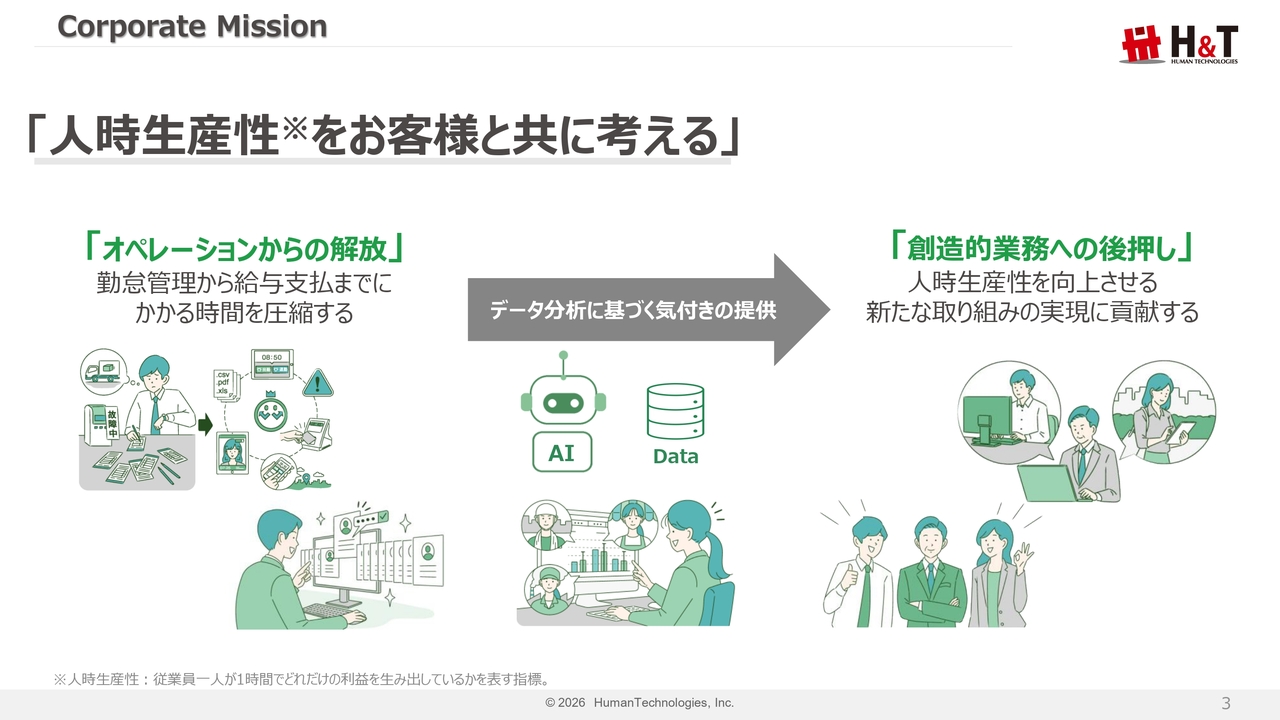
初めに、当社の事業概要についてご説明します。当社が目指すのは、ルーチンワークをなくし、AIによるデータ分析に基づいた「気づき」を通じて、お客さまの生産性を飛躍的に向上させることです。
そして、日々生み出されるさまざまな「気づき」を幅広い業種・業態のお客さまに届け、人時生産性の改善に向けた創造的な業務を支える強力なエンジンになりたいと考えています。
勤怠管理・人事給与システム「KING OF TIME」
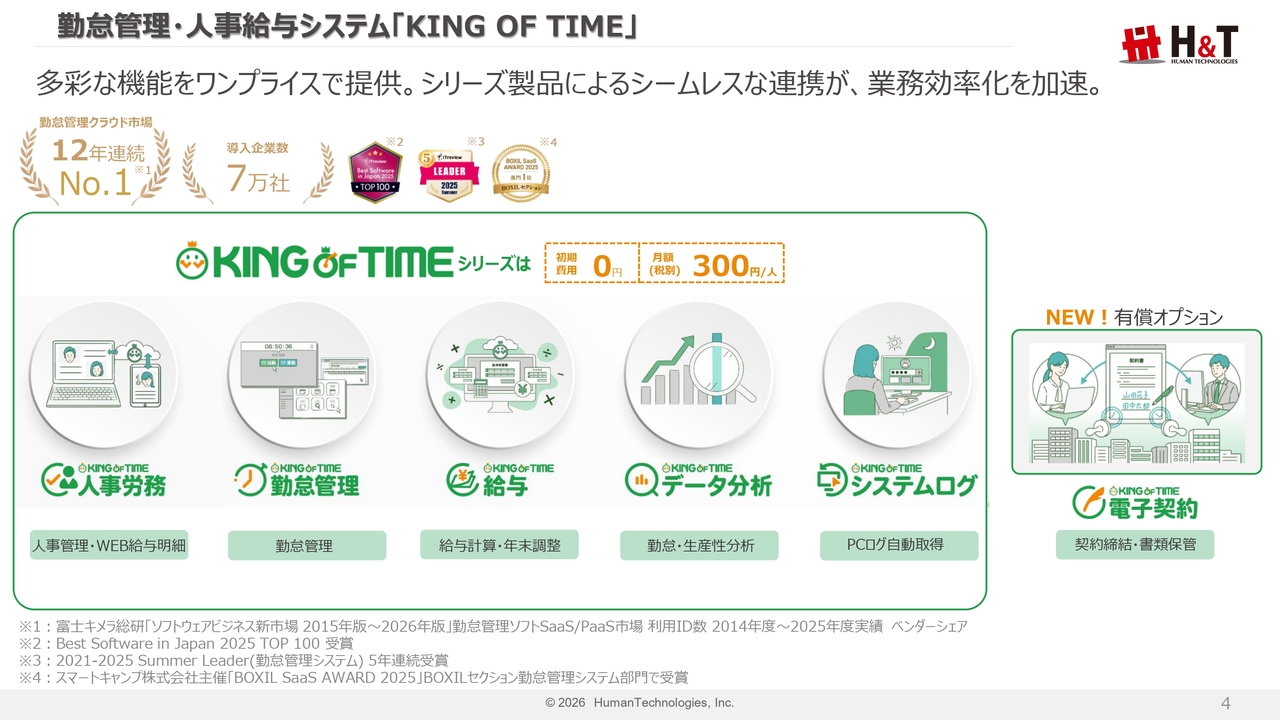
「KING OF TIME」は、12年連続でシェアNo.1を維持している勤怠管理・人事給与システムです。
主力の「KING OF TIME 勤怠管理」を中心に、「KING OF TIME 人事労務」「KING OF TIME 給与」「KING OF TIME データ分析」「KING OF TIME システムログ」など、人事・給与領域を一元的にカバーする多彩なサービスを展開しています。これらの機能を1人当たり月額300円のワンプライスで提供しています。
また、「KING OF TIME 電子契約」は、「KING OF TIME」の利用顧客向けに有償オプションとして提供しています。「KING OF TIME」と連携することで、雇用契約書の締結や経費精算業務のさらなる効率化を目指します。
「KING OF TIME」の優位性 – 選ばれ続ける理由
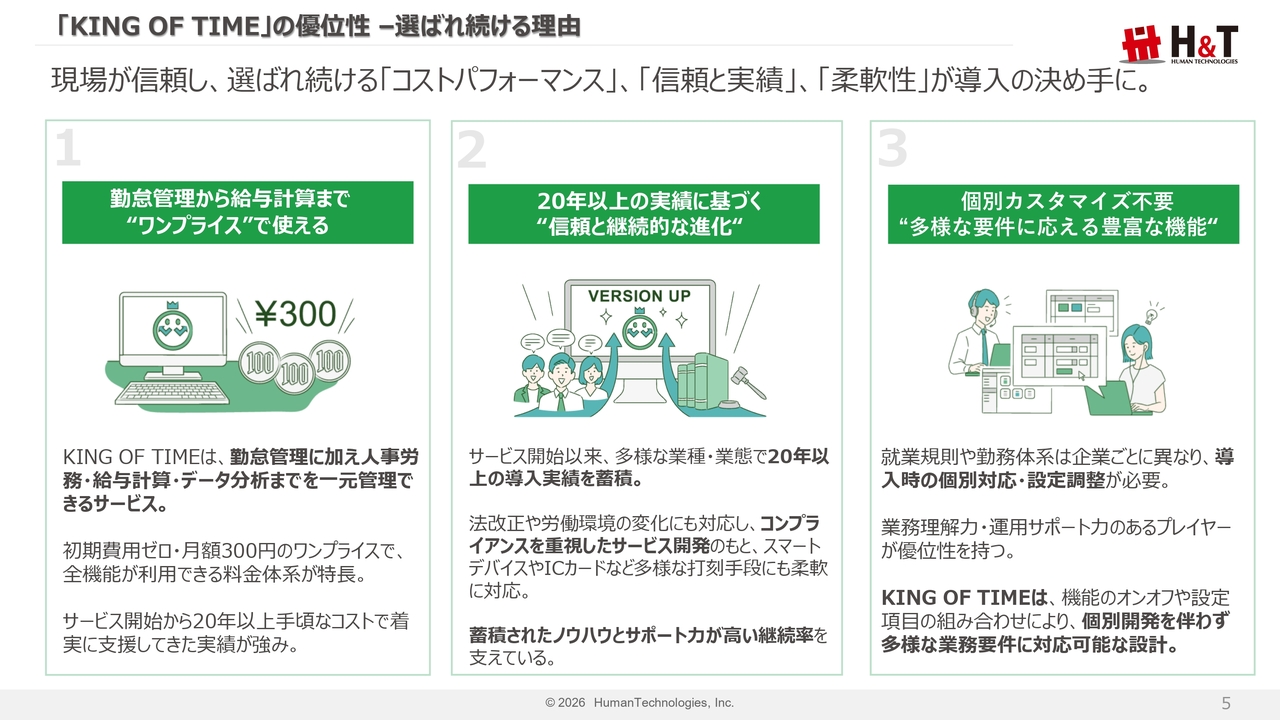
「KING OF TIME」が選ばれる理由は、3つの優位性にあります。
1点目はコストパフォーマンスです。「KING OF TIME」は、勤怠管理から人事労務・給与計算まで、すべての機能を初期費用ゼロ、1人当たり300円のワンプライスで提供しています。
2点目は信頼と実績です。サービスリリースから20年以上の実績は、単なる歴史ではなく、複雑な法改正やコンプライアンスに継続的に対応し、進化し続けてきた信頼の証です。
3点目は、圧倒的な柔軟性です。当社の強みは、個別カスタマイズを必要としない設計思想にあります。膨大な設定項目を組み合わせることで、あらゆる企業の多様な業務要件に対応可能です。
このような優位性が、高い顧客満足度と継続率の実現につながっていると考えています。
2027年3月期 第2四半期 決算ハイライト
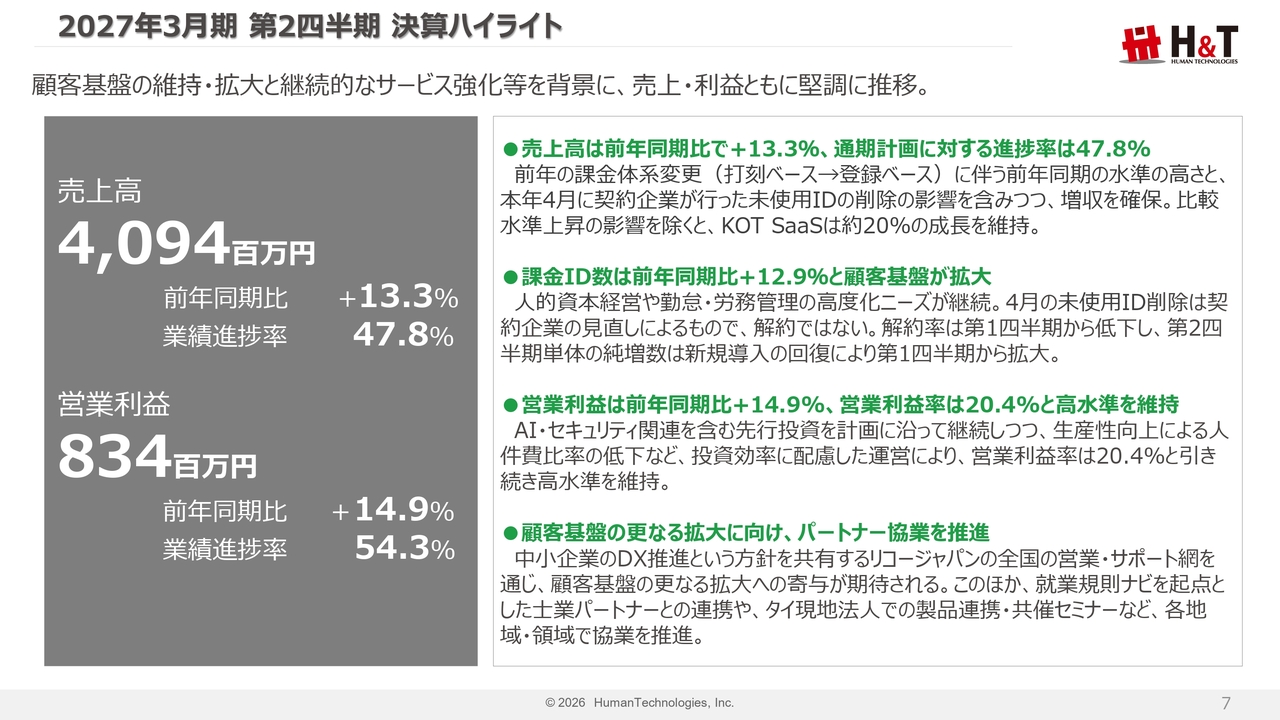
2027年3月期第2四半期の業績についてご説明します。当第2四半期の業績は、売上高40億9,400万円で前年同期比13.3パーセント増、営業利益は8億3,400万円で前年同期比14.9パーセント増で、増収増益となりました。
売上高について、通期計画に対する進捗率は47.8パーセントです。前年の課金体系変更に伴う水準の高さに加え、本年4月に契約企業が未使用IDを削除した影響も踏まえ、増収を確保しました。
課金ID数は前年同期比12.9パーセント増と拡大しています。本年4月の削除は契約企業による見直しであり、解約率は第1四半期から低下しています。
また、第2四半期の純増数も第1四半期から拡大しました。営業利益については、営業利益率が20.4パーセントと高水準を維持しています。AI・セキュリティ関連を含む先行投資を継続しながら、人件費率の低下など、投資効率に配慮した運営を行っています。
後ほどご説明しますが、リコージャパンとの販売代理店契約をはじめ、成長戦略として掲げている項目にも進展がありました。
2027年3月期 第2四半期(累計)決算サマリー
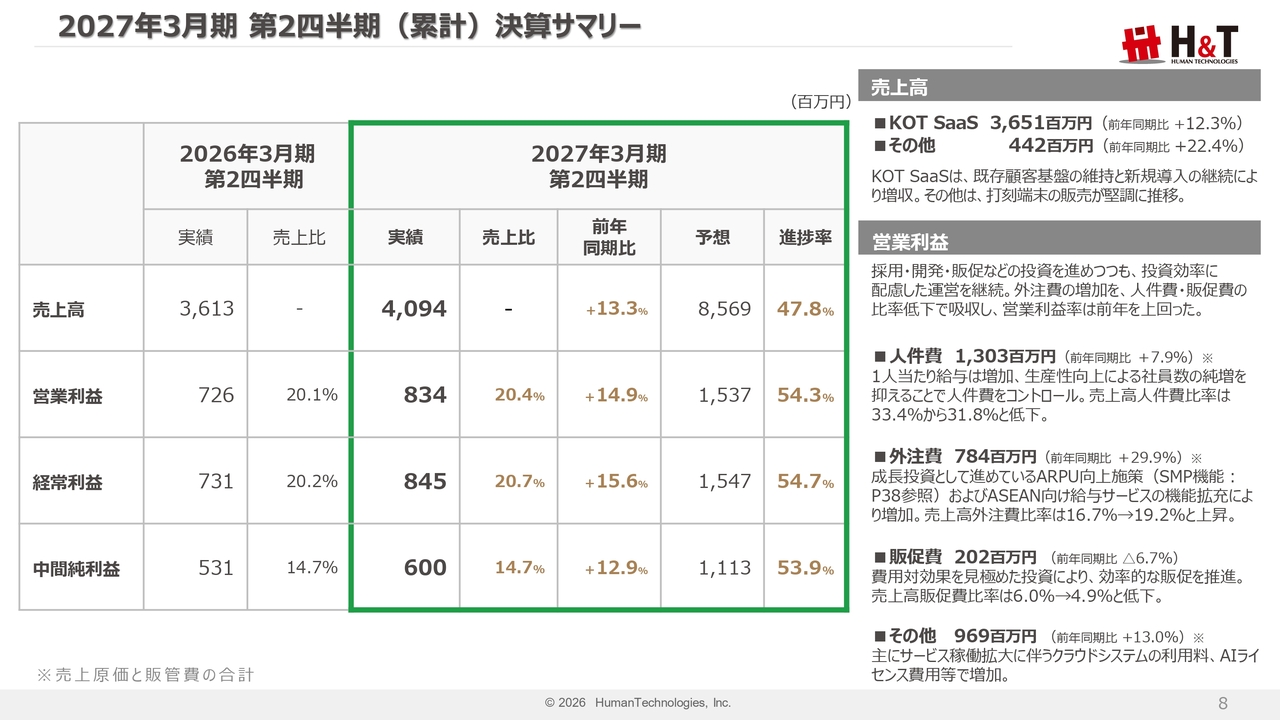
各段階利益は、スライドをご覧のとおりです。売上高は、KOT SaaSの売上が前年同期比12.3パーセント増の36億5,100万円、その他が4億4,200万円で、連結売上高は40億9,400万円となりました。
KOT SaaSは既存顧客基盤の維持と新規導入の継続により増収となり、その他は打刻端末の販売が堅調でした。
売上原価と販管費を合算したコストについて、人件費は前年同期比7.9パーセント増の13億300万円です。生産性向上により社員数の純増を抑えることで、売上高人件費率は33.4パーセントから31.8パーセントに低下しました。
外注費は前年同期比29.9パーセント増の7億8,400万円です。ARPU向上施策であるSMP機能の拡充とASEAN向け給与サービスの強化が増加要因となり、売上高外注費比率は16.7パーセントから19.2パーセントに上昇しています。
販促費は前年同期比6.7パーセント減の2億200万円です。費用対効果を見極めた投資により、売上高販促費比率は6パーセントから4.9パーセントへ低下しています。
その他の増加要因としては、サービス稼働拡大に伴うクラウドシステムの利用料やAIライセンス費用などが挙げられます。
なお、外注費の増加を人件費と販促費の比率低下で吸収した結果、営業利益率は20.1パーセントから20.4パーセントへ上昇しました。
四半期売上高・営業利益推移
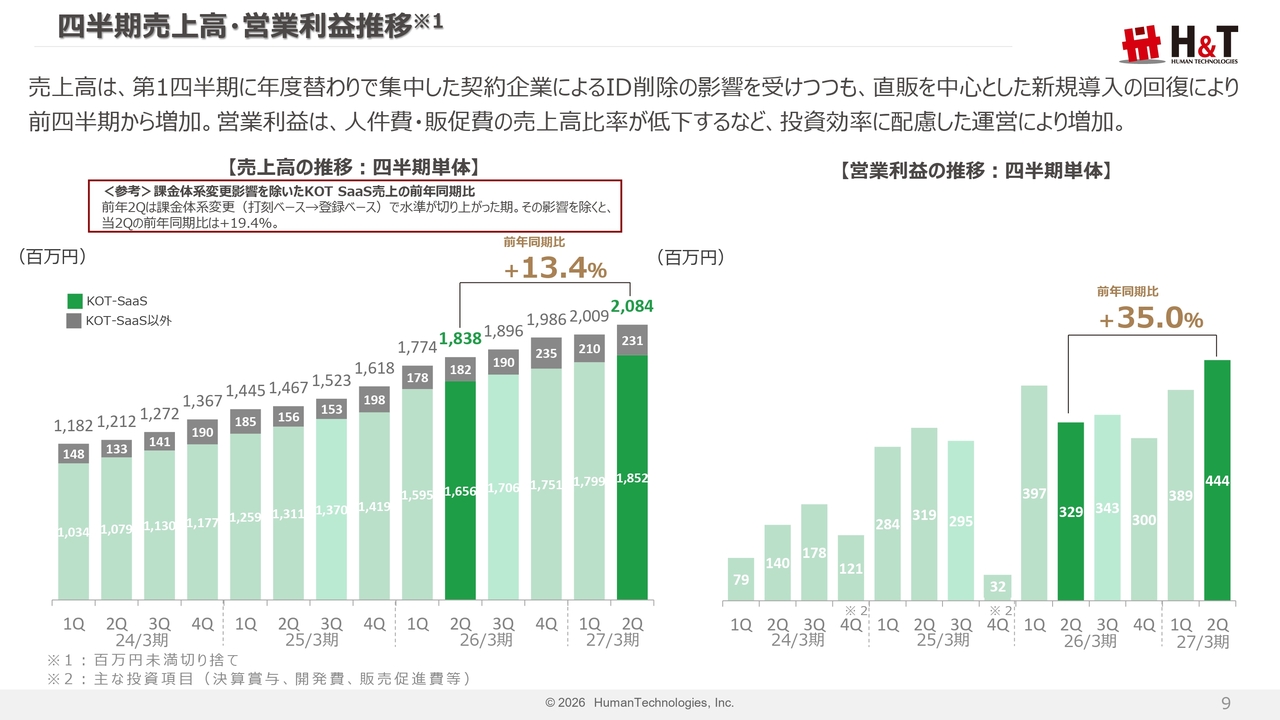
四半期単位の推移についてです。売上高は第2四半期が20億8,400万円となり、第1四半期から増加しました。
第1四半期は契約企業によるID削除の影響を受けましたが、第2四半期は増加しています。前年同期比で13.4パーセントの増加となり、前年の課金体系変更による水準上昇分を除くと、KOT SaaS売上は19.4パーセントの増加です。
営業利益は4億4,400万円で、前年同期比で35パーセント増加しました。これは、人件費や販促費の売上高比率の低下など、投資効果を考慮した運営によるものです。
2027年3月期 第2四半期(累計)通期予想比 進捗率
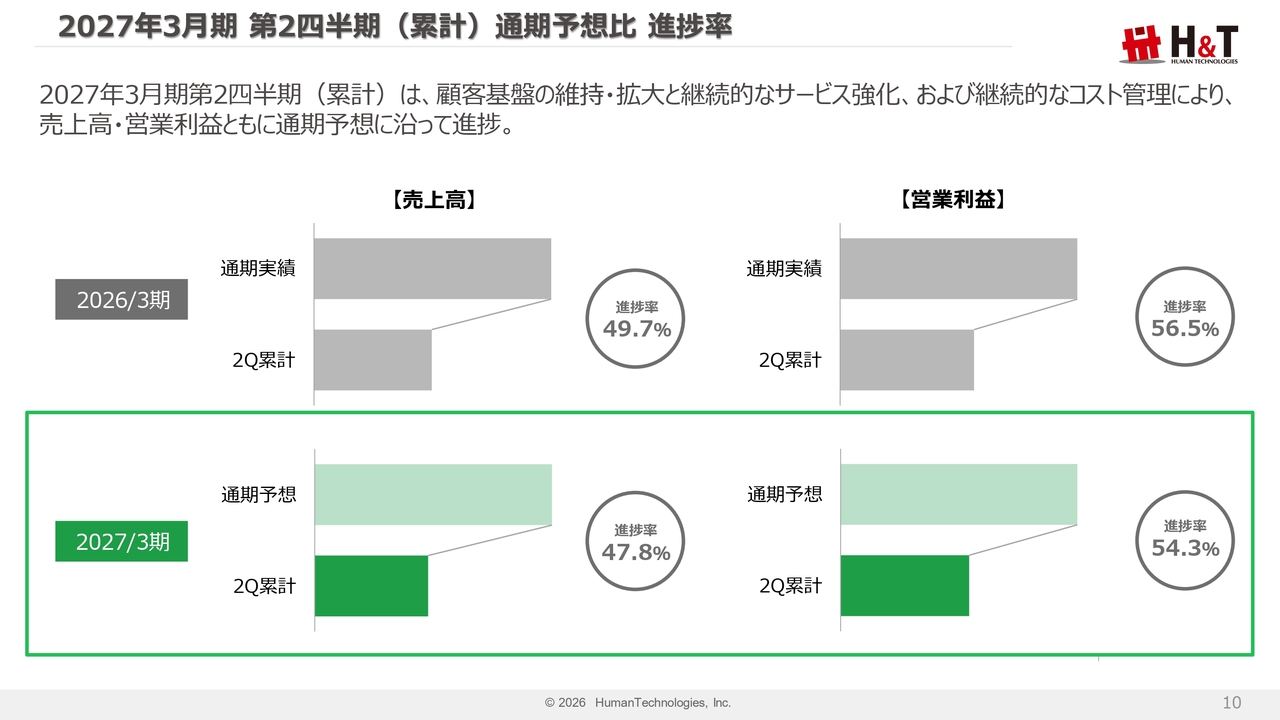
通期予想に対する進捗率についてです。売上高の進捗率は47.8パーセント、営業利益の進捗率は54.3パーセントと、通期の業績予想に変更はありません。現在、通期予想に沿って進捗しています。
2027年3月期 第2四半期(累計)連結貸借対照表
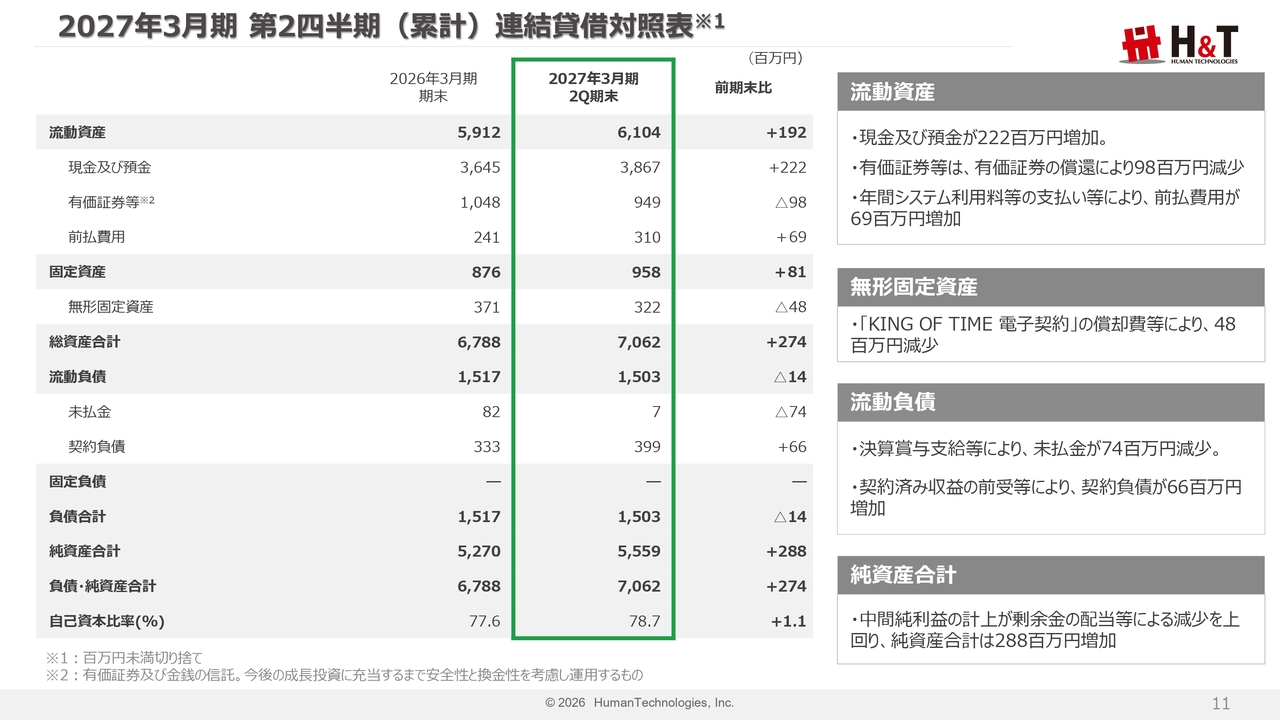
バランスシートの状況です。特に変更はありません。
主要KPI
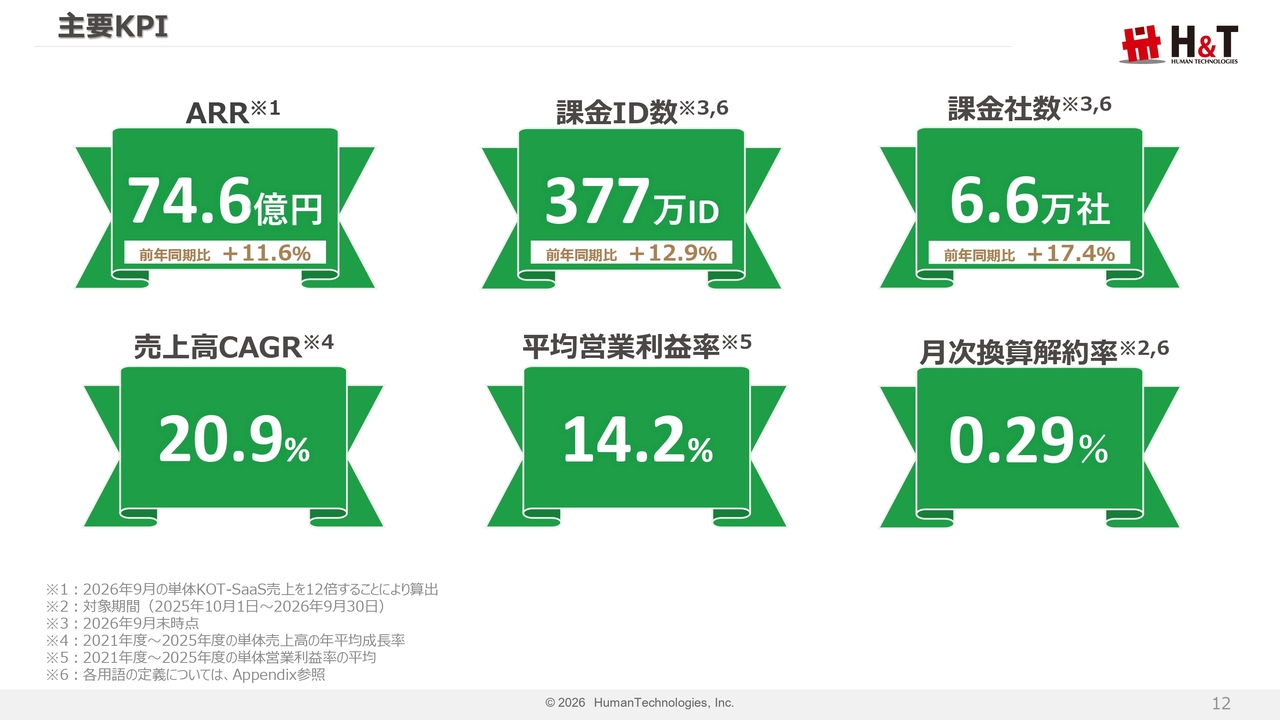
当社の主要KPIについてです。スライドには、当社の現状を示す数値を掲載しています。課金ID数は377万ID、課金社数は6万6,000社、月次換算解約率は0.29パーセント、ARRは74億6,000万円です。
特にお伝えしたいのは、サービスの特性上、解約率が低く、他社に先駆けて最も早くサービスを提供し始めたことで、すでに多くのお客さまを抱えている点です。さらに、ローコストオペレーションを確立しており、SaaS単体で利益を生み出している企業です。
課金ID数、課金社数、月次換算解約率
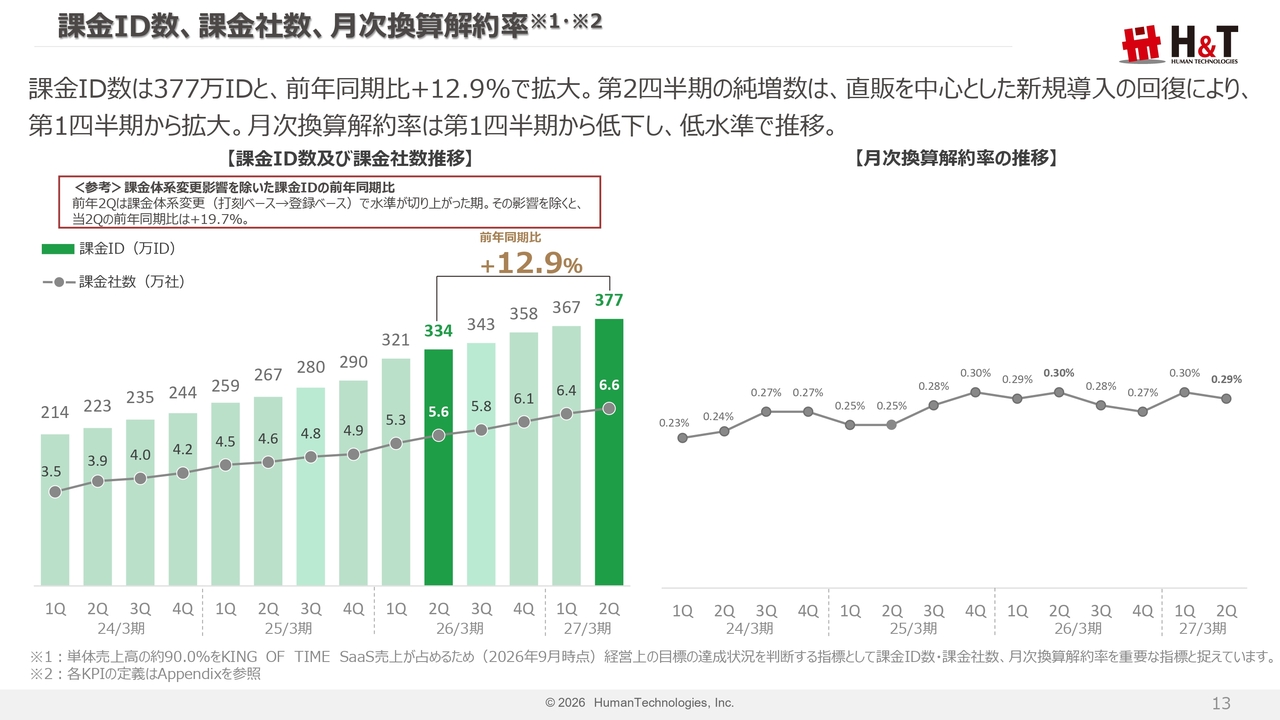
課金ID数、課金社数、解約率の推移についてです。課金ID数は377万IDで、前年同期比12.9パーセント増となりました。第2四半期の純増数は第1四半期から拡大しています。
なお、前年の課金体系変更による水準の上昇を除くと、前年同期比19.7パーセント増です。解約率は0.29パーセントで、第1四半期から低下しました。
4月の未使用ID削除は契約企業による見直しであり、解約ではありません。
ARR
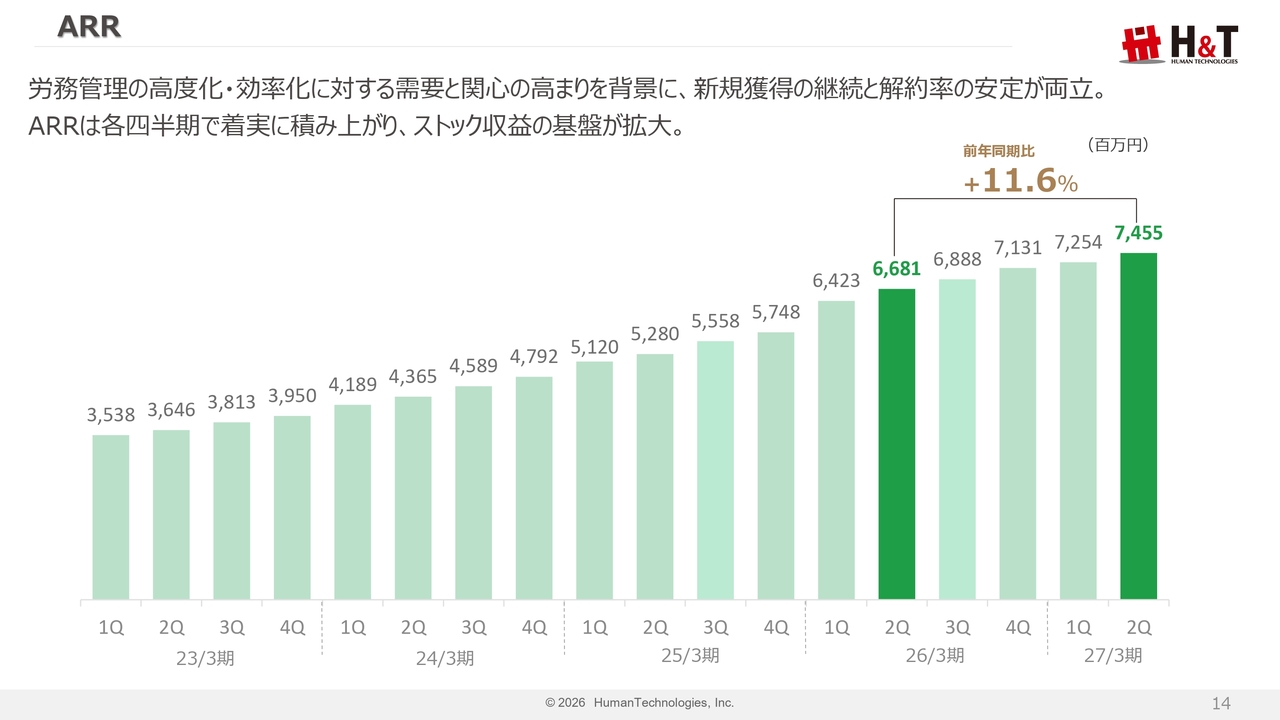
ARRの推移です。新規獲得と解約率の安定が両立しており、ARRは前年同期比11.6パーセント増の74億5,500万円と、各四半期で確実に積み上がっています。
収益顕現イメージ
成長戦略と事業トピックです。第2四半期では、主に顧客基盤拡大に向けた取り組みを、順にご説明します。
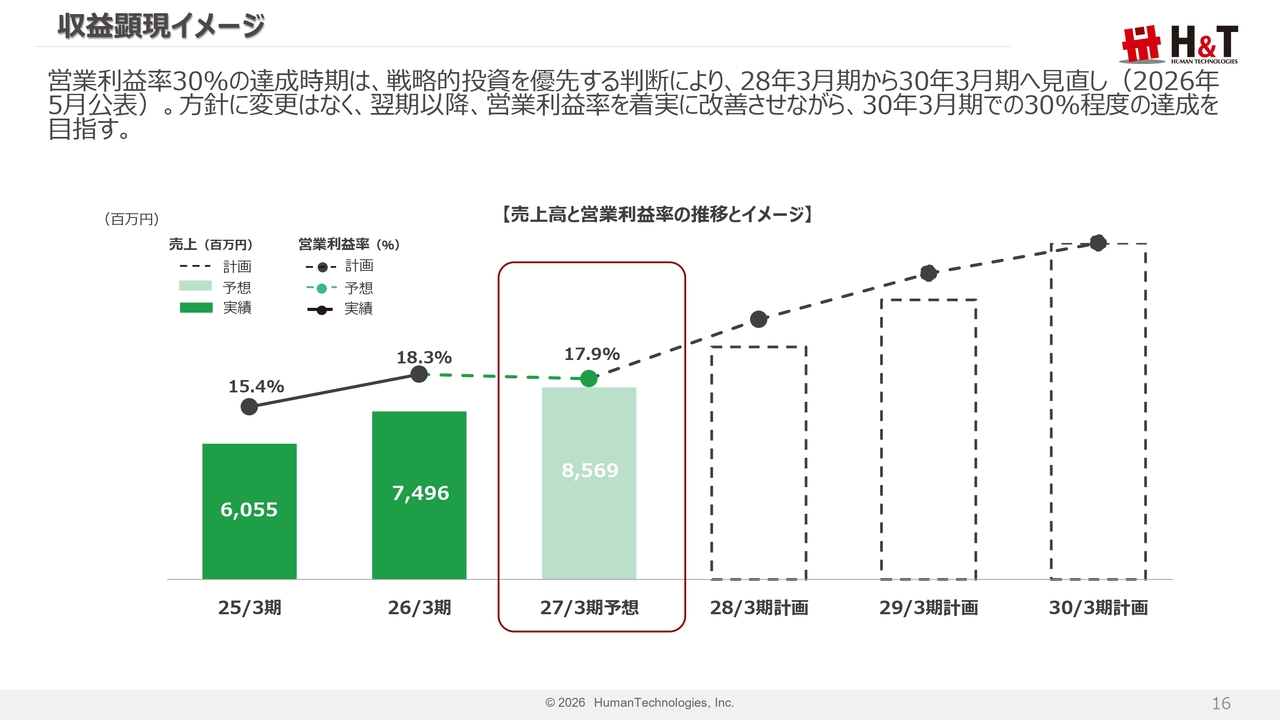
まず、中期の収益性の考え方は、5月にご説明した内容から変更はありません。営業利益率30パーセントの目標達成時期は2030年3月期です。
従来は2028年3月期を目指していましたが、持続可能な成長を実現するため、戦略投資を優先する判断をしました。
2027年3月期は戦略投資を織り込み、営業利益率17.9パーセントを計画しています。投資成果が収益に反映されるタイミングを見極めながら、翌期以降、営業利益率を着実に改善させていきます。
成長戦略 — 2030年3月期に向けて
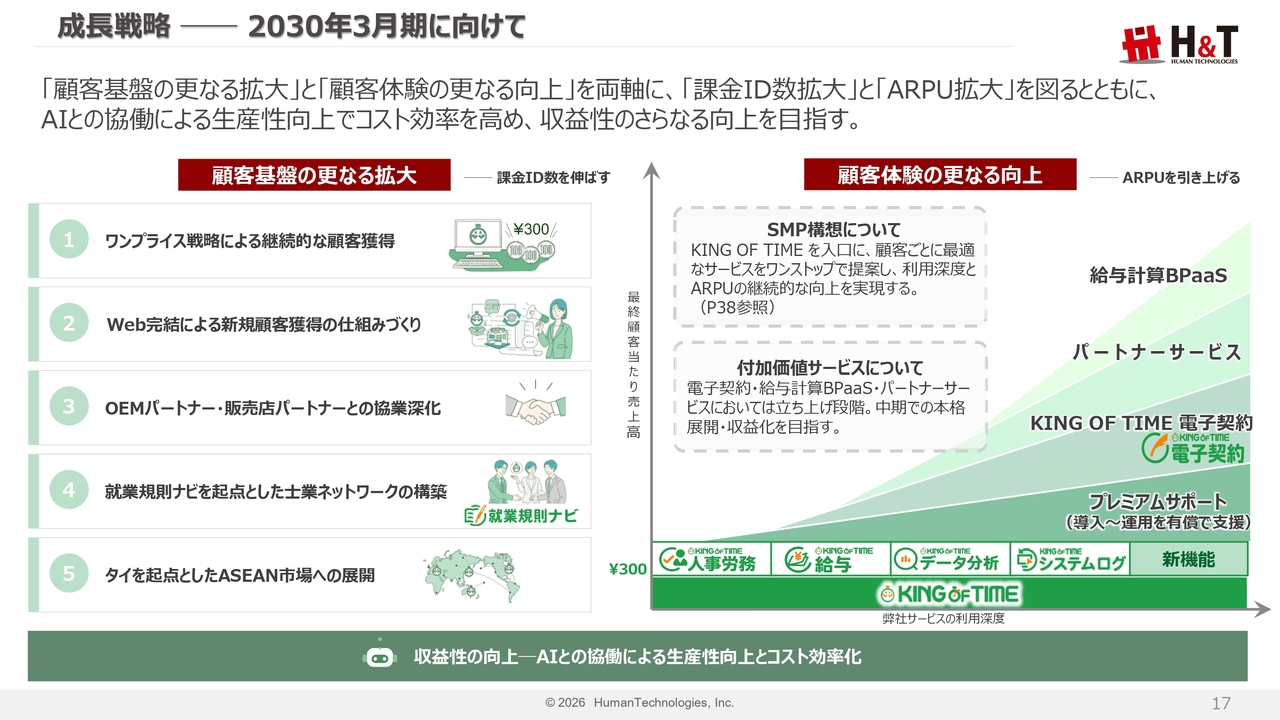
スライドは、当社の成長戦略の全体像です。「顧客基盤のさらなる拡大」と「顧客体験のさらなる向上」を両軸とし、課金ID数とARPUの拡大を図ります。また、AIとの協働による生産性向上を通じて、収益性のさらなる向上を目指していきます。
顧客基盤のさらなる拡大においては、「ワンプライス戦略による継続的な顧客獲得」「Web完結による新規顧客獲得の仕組みづくり」「OEMパートナー・販売店パートナーとの協業深化」「『就業規則ナビ』を起点とした士業ネットワークの構築」、そして「タイを起点としたASEAN市場への展開」に取り組んでいます。
顧客体験のさらなる向上では、プレミアムサポート、「KING OF TIME 電子契約」、給与計算BPaaS、パートナーサービスといった付加価値サービスを拡充し、ARPUの向上を図ります。これらの付加価値サービスのうち、給与計算BPaaSと「KING OF TIME 電子契約」は現在、立ち上げの段階です。
「KING OF TIME 電子契約」については、既存のお客さまへの提案および接点づくりを進めています。給与計算BPaaSは、2026年4月よりビジネスモデルの検証とターゲットへのアプローチを継続中です。当初の想定より時間を要していますが、中期での本格展開と収益化を目指しています。
リコージャパンとの販売代理店契約
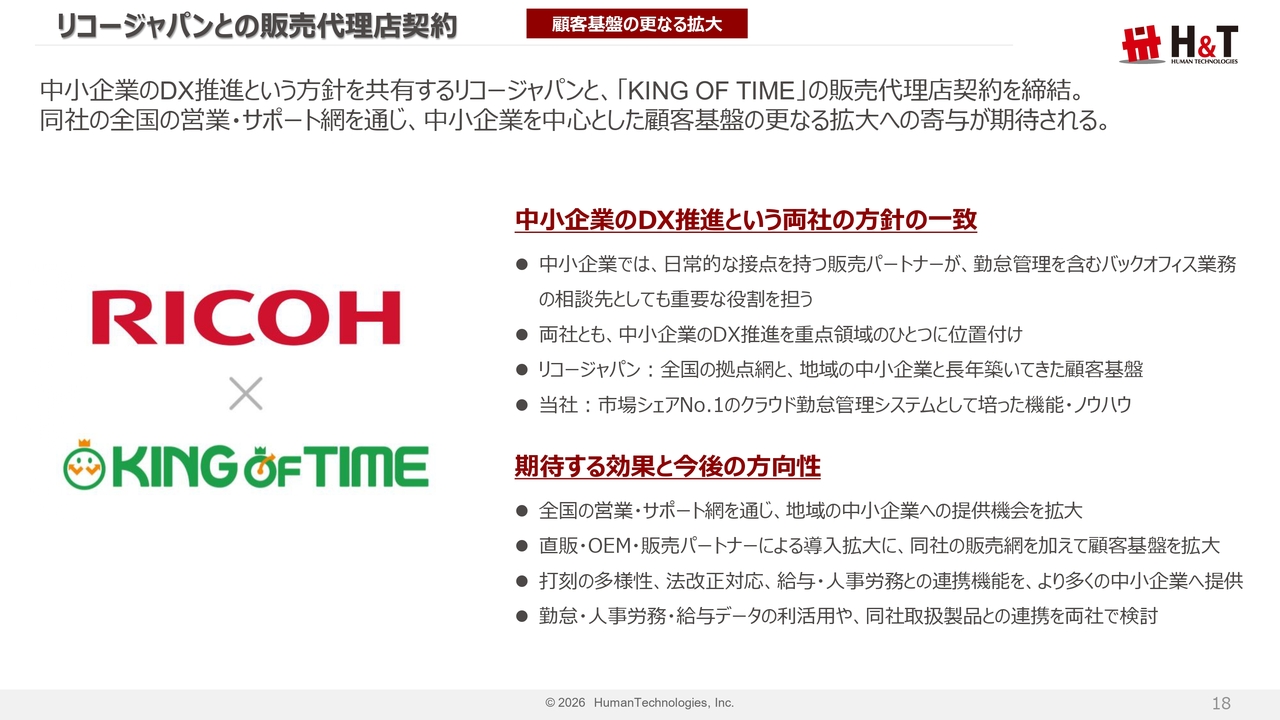
事業トピックのご紹介です。1つ目は、リコージャパンとの販売代理店契約です。2026年8月に、中小企業のDX推進という方針を共有するリコージャパンと「KING OF TIME」の販売代理店契約を締結しました。
リコージャパンは、全国に広がる販売網と、地域の中小企業と長年にわたって築き上げてきた顧客基盤をお持ちです。
中小企業では、日常的な接点を持つ販売パートナーは、勤怠管理を含むバックオフィス業務の相談相手として重要な役割を担っています。
当社は、自社の機能やノウハウをリコージャパンの営業およびサポート網を通じて提供することで、地域の中小企業へのサービス提供機会が広がり、顧客基盤のさらなる拡大につながると期待しています。
就業規則ナビを起点とした士業ネットワークの構築
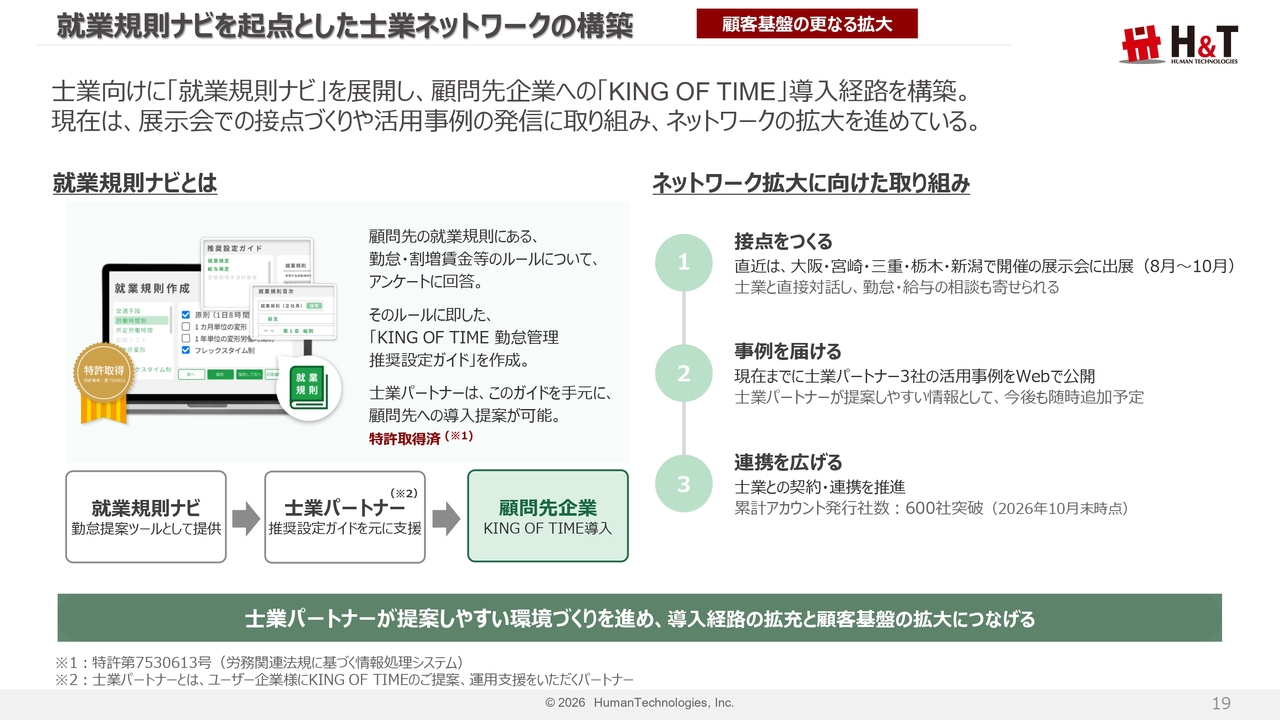
2つ目は、「就業規則ナビ」を起点とした士業ネットワークの構築です。「就業規則ナビ」は、アンケートに回答するだけで就業規則が作成でき、さらに就業規則に即した推奨設定ガイドを作成できる社労士向けサービスです。
士業の先生方の提案を支援することで、顧問先企業への「KING OF TIME」の導入経路の拡大を目指しています。
現在の取り組みは3つあります。1つ目の接点づくりでは、8月から10月にかけて大阪、宮崎、三重、栃木、新潟の展示会に出展し、士業の先生方と直接対話しました。
2つ目の事例発信では、士業パートナーの活用事例をWebで公開しており、現在3社の事例を掲載しています。
3つ目の連携拡大では、士業パートナーとの連携を推進し、「就業規則ナビ」のアカウント発行は10月末時点で累計600社を突破しました。士業の先生方が提案しやすい環境づくりを進め、導入経路の拡大につなげていきます。
市場からの評価 — 複数部門で受賞
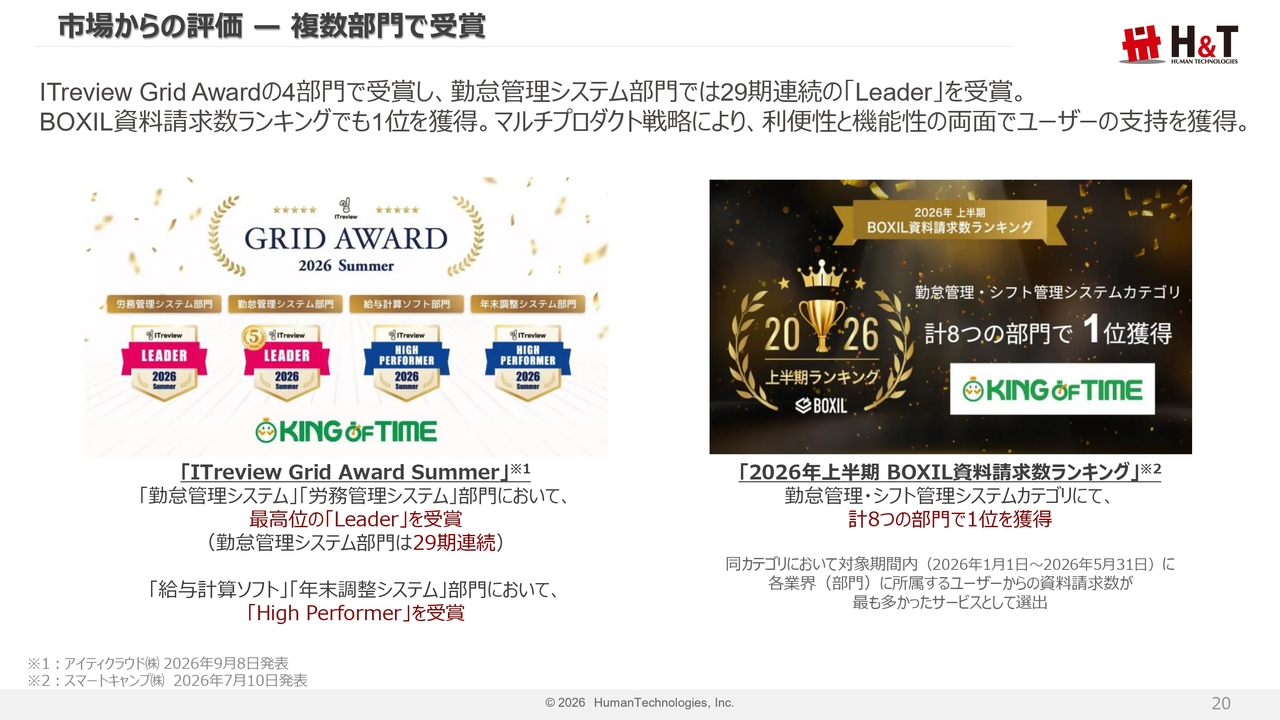
外部からの評価についてご報告します。当社は勤怠管理部門で29期連続の最高位評価を獲得しているほか、労務管理、給与計算、年末調整の各部門でも高い評価を受けています。
これらは、単一機能にとどまらないマルチプロダクト戦略によって、利便性と機能性の両面でユーザーから支持を得ている証です。
2027年3月期 業績予想
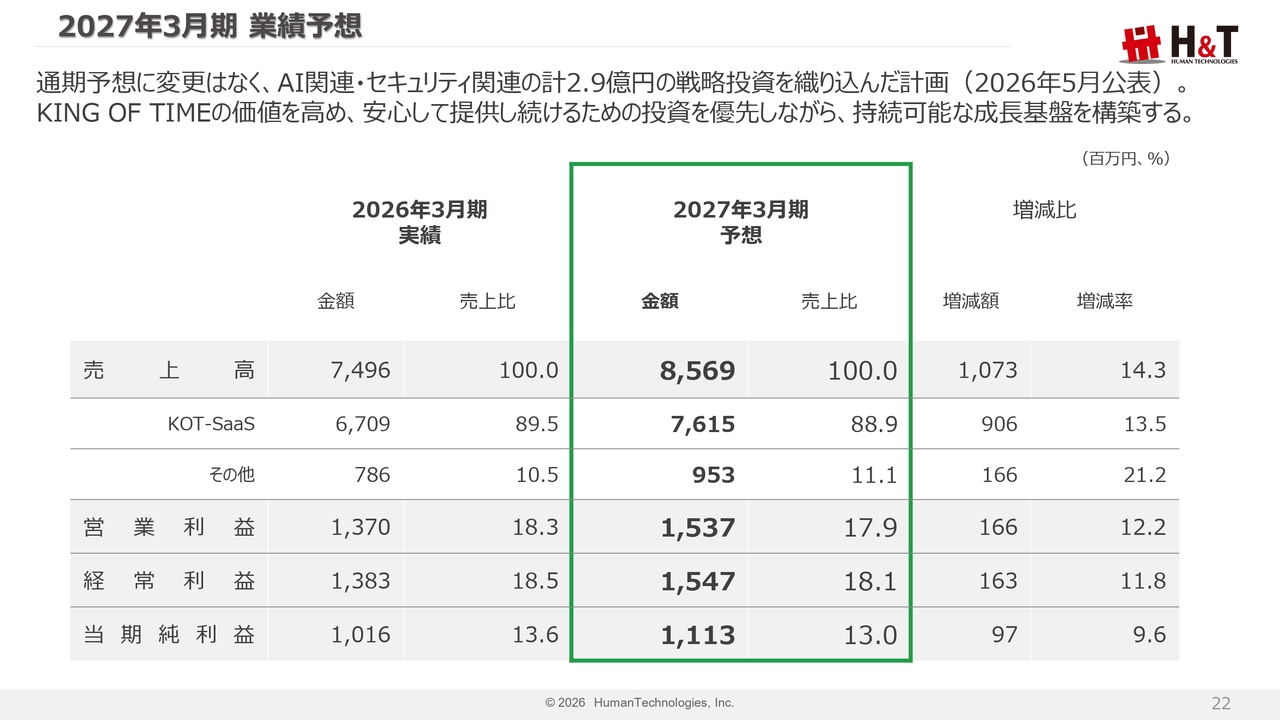
2027年3月期の業績予想についてご説明します。売上高は85億6,900万円で、前期比14.3パーセントの増収を計画しています。
主力のKOT SaaSは前期比13.5パーセントの増加を見込んでいますが、これは昨年の課金体系変更により底上げ効果が含まれた高い水準からの成長であり、事業の成長基盤そのものは変わっていません。
その他売上は、通期で前期比21.2パーセント増の9億5,300万円を計画しています。上期は、打刻端末の販売により前年同期比22.4パーセント増となりました。
一方、給与計算BPaaSや「KING OF TIME 電子契約」などの新サービスは、想定よりも立ち上がりに時間を要しています。
中期的には、付加価値サービスの本格的な立ち上がりとローコストオペレーションの深化により、売上成長率を20パーセント基調に戻し、投資の成果が顕在化するにつれ、営業利益率も着実に改善させていきます。
「KING OF TIME」の競争基盤をさらに強化しながら、お客さまへの価値提供と収益拡大を同時に実現するという方針のもと、着実に歩みを進めていきます。
株主還元
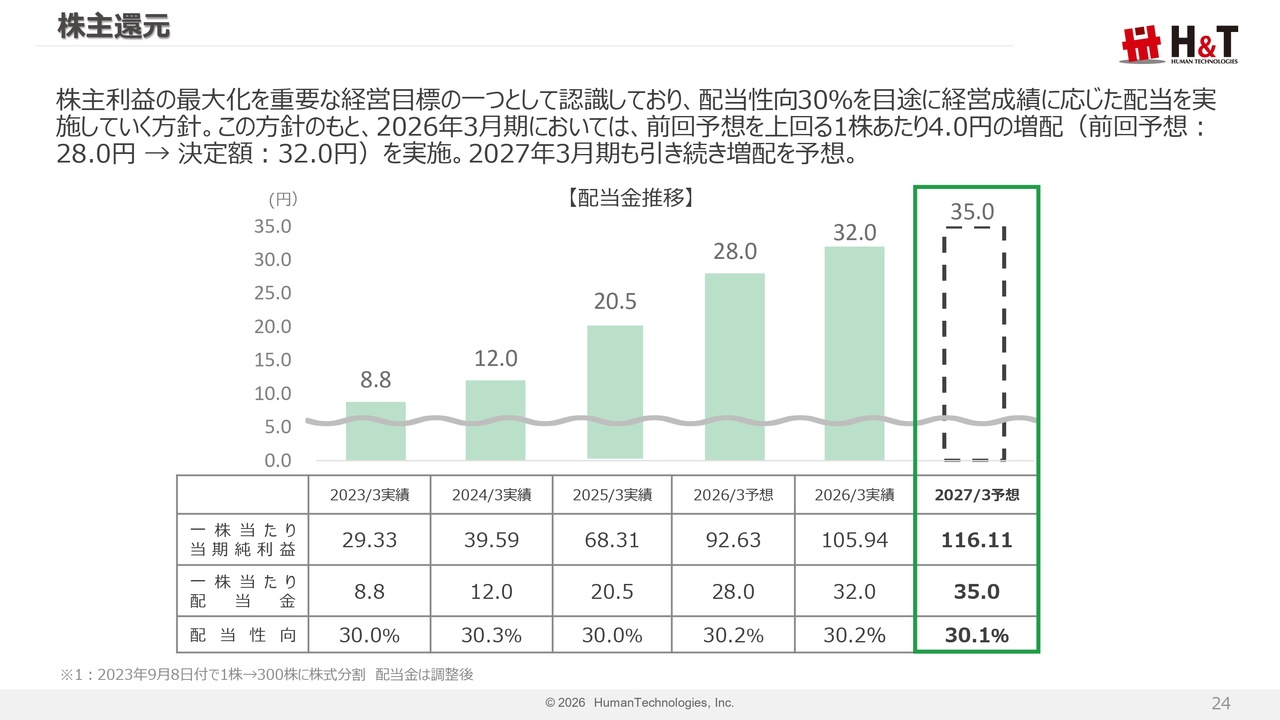
最後に、株主還元についてご説明します。当社は株主のみなさまへの利益還元を経営の重要な目標の1つと位置づけており、配当性向30パーセントを目安に、経営成績に応じた配当を実施する方針です。2027年3月期は、1株当たり35円、配当性向30.1パーセントと予想しています。
以上でご説明を終わります。ありがとうございました。
質疑応答:ワンプライス戦略の継続性について
司会者:「1IDあたり300円で提供するワンプライス戦略について、今後の機能拡充や投資を考慮しても維持可能と考えていらっしゃいますか?」というご質問です。
家﨑:維持可能と考えています。勤怠管理は約20年にわたり開発を続けてきたため、今後は大規模な開発は必要ありません。お客さまからのご要望は継続的にいただいていますが、保守・運用の範囲で対応可能です。 人事労務・給与についても基本機能はすでに揃っており、開発コストは抑えていけると考えています。
質疑応答:「KING OF TIME 電子契約」および給与計算BPaaSの現状と販売方針について
司会者:「『KING OF TIME 電子契約』および給与計算BPaaSは、計画よりも立ち上げに時間がかかっているということですが、その理由と対策を教えてください」というご質問です。
家﨑:両サービスの販売対象は「KING OF TIME」の既存顧客です。マーケティング費用をかけるのではなく、お客さまとの接点づくりについて試行錯誤を重ねています。現在は、ログイン後の画面は必ずお客さまが通るため、そこで認知していただくアプローチに取り組んでおり、あわせてコンテンツ作りも進めています。こうした活動を継続することで、徐々にご利用いただくお客さまが増えていくと見ています。
質疑応答:外注費削減と営業利益率向上の計画について
司会者:「外注費の今後についてです。2030年3月期の売上高目標や、営業利益率30パーセント達成に向けて、この後取り組むべきポイントはどこでしょうか?」というご質問です。
家﨑:ご指摘のとおり、達成には外注費の低減が必要です。AIの活用も進めながら改善を図り、目標の達成を目指します。
質疑応答:未使用IDの削除による今後の影響について
司会者:「未使用IDの削除は解約ではないとのご説明でしたが、顧客企業における実使用IDへの調整が一巡したと見てよいのでしょうか?」というご質問です。
家﨑:今期については、一巡したと認識しています。ただし、課金体系の変更により、毎年4月に未使用IDの削除が行われると見ており、来期以降も一定数は発生すると想定しています。引き続き動向を注視していきます。
質疑応答:士業ネットワークを活用した販売戦略について
司会者:「士業ネットワークの活用方法と実績について、もう少し教えてください」というご質問です。
家﨑:社労士・税理士の先生方に、「KING OF TIME」を販売していただく戦略です。また、付加価値サービスとして展開している給与BPaaSは、「KING OF TIME 給与」を利用したサービスです。当社で蓄積したBPaaSの運用ノウハウを、社労士・税理士の先生方へ展開していくことを考えています。
質疑応答:セキュリティ強化の取り組みと今後の計画について
司会者:「社員の個人情報を取り扱っていらっしゃいますが、昨今のセキュリティ問題への対応策、予防策を教えてください」というご質問です。
家﨑:昨今の事象に限らず、脆弱性診断を継続的に実施しています。今期もゼロトラストの実現に向けてセキュリティへの追加投資を行っており、AIを活用した診断や環境づくりにも取り組んでいます。
質疑応答:その他費用の主な内訳について
司会者:「その他費用9億6,900万円のうち、AI関連費用、クラウドシステムの利用料、ライセンス費用などはどのくらいでしょうか?」というご質問です。
家﨑:詳細な内訳は開示していませんが、その他費用の主な構成は、「AWS」などのインフラ費用、CRM・SFAなどのクラウドサービス費用、AIライセンス費用となっています。
質疑応答:リコージャパンとの販売代理店契約の効果について
司会者:「リコージャパンとの販売代理店契約の効果について、お話しできる範囲でけっこうですので、具体的に教えてください」というご質問です。
家﨑:これまではOEM提供先の1つであるNECさま経由で販売していただいていました。今回、直接契約となることで、リコージャパンさまとの連携が密になり、拠点単位での営業活動を強化できると考えています。現在の取り組みとして、これまで「KING OF TIME」が勤怠管理から給与計算までをワンプライスでご利用いただけることが十分に認知されていない面があったため、各拠点へ直接伺い、営業のみなさまに知っていただく活動を進めています。
質疑応答:高成長の要因について
司会者:「前期は課金体系変更などがあったため、今期の成長率は低下するものと思っていました。しかし今期も高成長ということで、高成長しているポイント、そして寄与度が大きいものは何でしょうか?」というご質問です。
家﨑:課金体系の変更後も、直販・販売パートナーの双方で、新規のお客さまを継続的に獲得できていることが要因です。
質疑応答:新規導入の回復に寄与した販売チャネルについて
司会者:「第2四半期の新規導入回復は、直販、販売店、OEMのどのチャネルが主因でしょうか? チャネル別の寄与を教えてください」というご質問です。
家﨑:詳細な開示はしていませんが、回復を牽引しているのは主に直販とOEMです。一方、販売店は伸び悩んでいますが、今後はリコージャパンさまとの直接契約による貢献を期待しています。
質疑応答:海外事業の現状と今後の展望について
司会者:「海外事業は中期的にどの程度の売上構成比、利益貢献を目指していらっしゃいますか?」というご質問です。
家﨑:数値は現時点では開示していません。現状は日系企業を中心とした実績をベースに、今後はタイのローカル企業向けにアプローチしていきます。


新着ログ
「情報・通信業」のログ