2026年9月期決算説明
日本ビジネスシステムズ、27/9期は売上・利益で6期連続過去最高を計画 AI・ITセキュリティを強化


エグゼクティブサマリー
牧田幸弘氏(以下、牧田):みなさま、こんばんは。日本ビジネスシステムズ株式会社 代表取締役社長の牧田です。本日はご多用のところ、当社の2026年9月期通期決算説明会にご参加いただき、誠にありがとうございます。私からは決算の概要についてご説明します。なお、定量面は取締役常務執行役員、CFOの勝田、各事業の状況は取締役専務執行役員 事業統括の上坂よりご説明します。
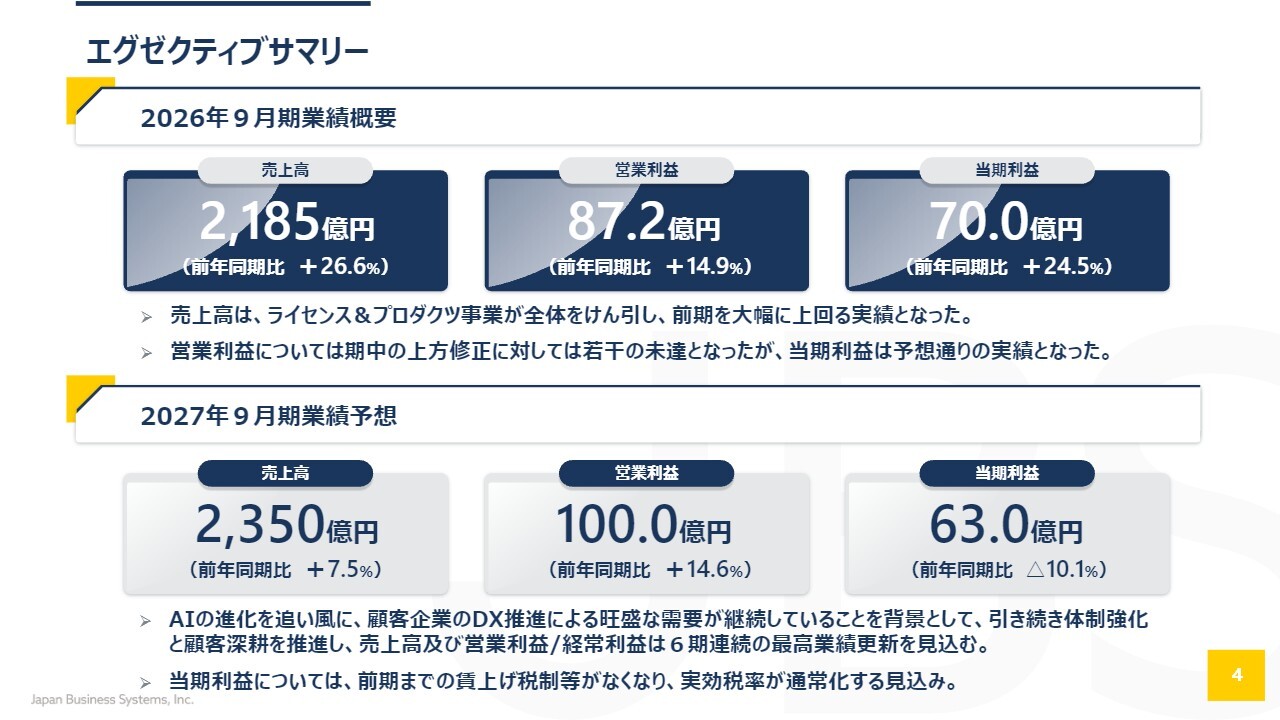
それでは、2026年9月期の業績概要をご説明します。売上高は前年同期比26.6パーセント増の2,185億円で着地しました。ライセンス&プロダクツ事業が全体を牽引し、前年を大幅に上回る実績となりました。
営業利益は前年同期比14.9パーセント増の87億2,000万円で、期中の上方修正には若干届きませんでした。当期利益は前年同期比24.5パーセント増の70億円で、予想どおりの実績となりました。
次に、2027年9月期の業績予想についてご説明します。売上高および営業利益は、6期連続で最高業績を更新する予定です。売上高は前年同期比7.5パーセント増の2,350億円を見込んでいます。AIを追い風に、顧客企業のDX需要が引き続き旺盛であることに加え、社内の体制を強化し、顧客深耕を強力に進めていく予定です。
営業利益は前年同期比14.6パーセント増の100億円を予定しています。当期利益は前年同期比10.1パーセント減の63億円を予定しており、前期にあった賃上げ税制の影響が終了することから、実効税率が通常化する見通しです。
市場環境と今後の方向性
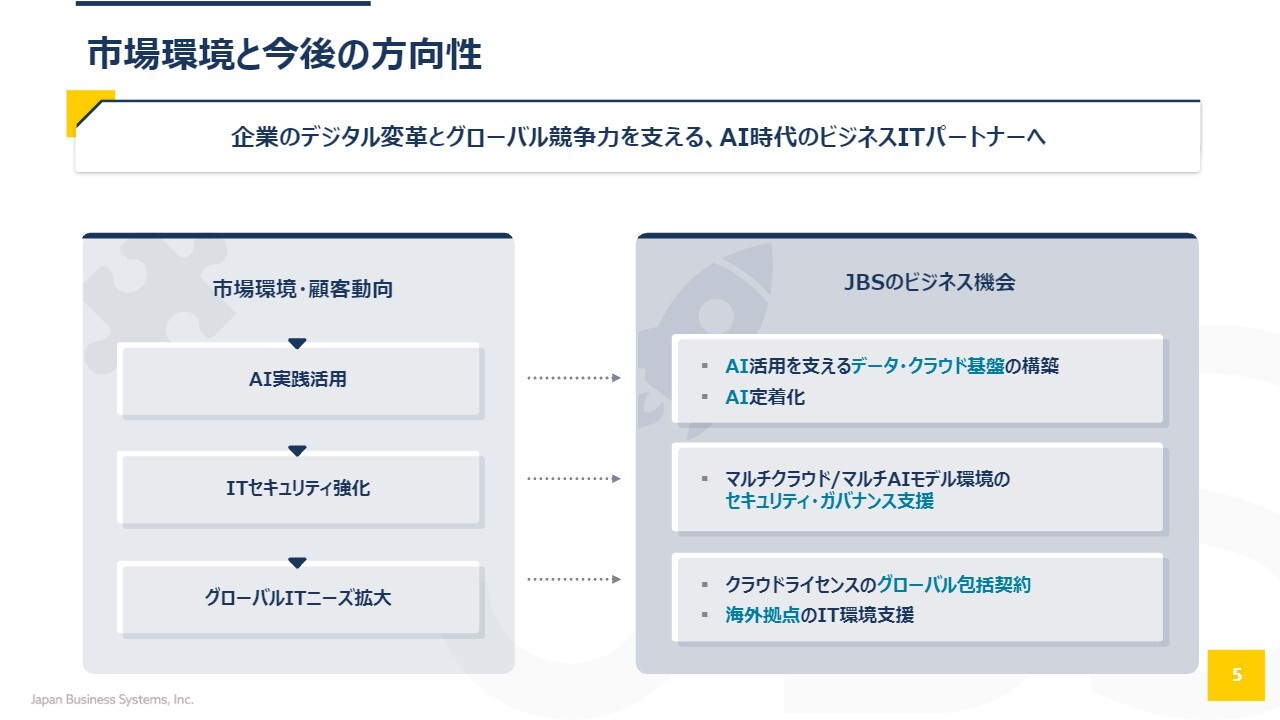
現在の市場の動向や当社のビジネスチャンス、さらに今後の注力分野についてご案内します。まず1つ目は、AIの実践活用の段階に入っていることです。
AI活用は、各企業が導入段階から業務への実装と成果の創出段階に移行してきました。それを強力に支援する当社のビジネスは、この分野を中心に展開しています。
また、AI活用を支えるためには、データを有効に活用する必要があり、そのためのインフラ整備が重要です。このような背景から、データ・クラウド基盤の再構築が進むとともに、AIを業務に活用して定着化を図るサポート事業が活性化しています。
当社は、自社をリアルショーケースとして実践を積み重ね、その知見を基にお客さまの支援にあたっています。全社員がAIのインストラクターであるという自負を持ちながら仕事を進めています。
次に、2つ目の分野として挙げられるのが、ITセキュリティの強化です。この分野はますます注目を浴びています。特にお客さまの環境では、マルチクラウドでのクラウド活用や、マルチAIモデルの活用が増加しています。
このような中で、セキュリティを万全に整備し、安心してご利用いただける環境と技術支援が非常に重要になっています。当社は直接その分野に携わっており、このような支援を引き続き強化することが、当社のビジネスの中心になっています。
さらに、3つ目の分野として挙げられるのが、グローバルITニーズです。特に製造業および金融業では、グローバルにビジネスを推進されているお客さまが多くいらっしゃいます。これまでのオンプレミスからクラウドへの移行が進む中で、日本本社を中心に、世界中のIT環境を統一し、コントロールしたいという強いニーズが高まっています。
当社はこれに応えるための体制を構築しており、海外拠点を含めて日本からグローバル全体の包括契約を提供しています。また、直接お客さまにサポートを提供することも、ビジネスの重要な柱の1つとなっています。
特に2026年9月期は、グローバルライセンス契約により大きなビジネスチャンスを得ることができました。今後もグローバルITニーズの推進を強化していきたいと考えています。
それでは、定量面の報告について勝田よりお話しします。
2026年9月期 通期連結業績
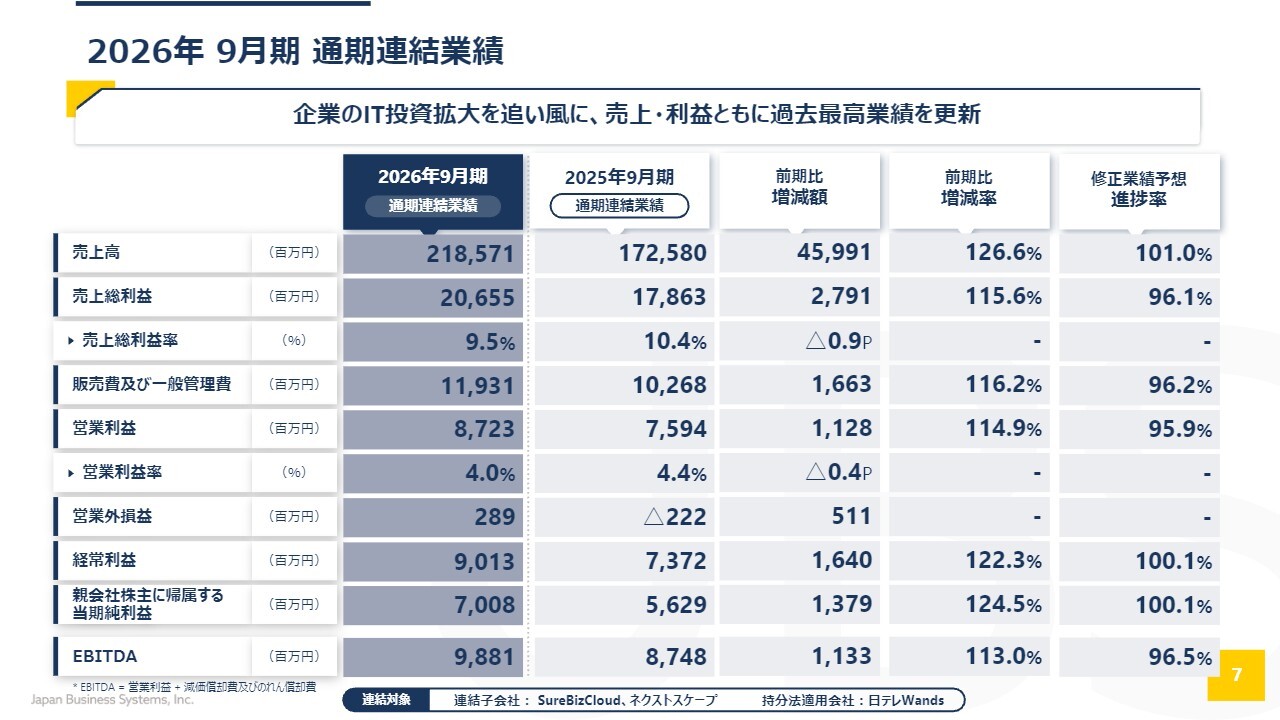
勝田耕平氏(以下、勝田):取締役常務執行役員、CFOの勝田です。2026年9月期の通期連結業績について説明します。売上高は牧田が申し上げたとおり2,185億円で、前年対比26.6パーセントの増収を達成しました。業績予想に対する進捗率は101.0パーセントと、ほぼ同水準となっています。
営業利益は87億円で、前期比14.9パーセントの増益となりましたが、業績予想に対しては95.9パーセントと未達となりました。経常利益は90億円で前期比22.3パーセント増益、こちらは業績予想どおりとなっています。
最終利益は70億円で前期比24.5パーセント増益、経常利益同様、業績予想どおりの結果となりました。スライドの一番下に記載の参考値であるEBITDAは98億円で、営業利益に減価償却およびのれん償却費を加えた数値となります。達成率は96.5パーセントで着地しました。
2026年9月期 通期連結業績(営業利益の増減要因分析)
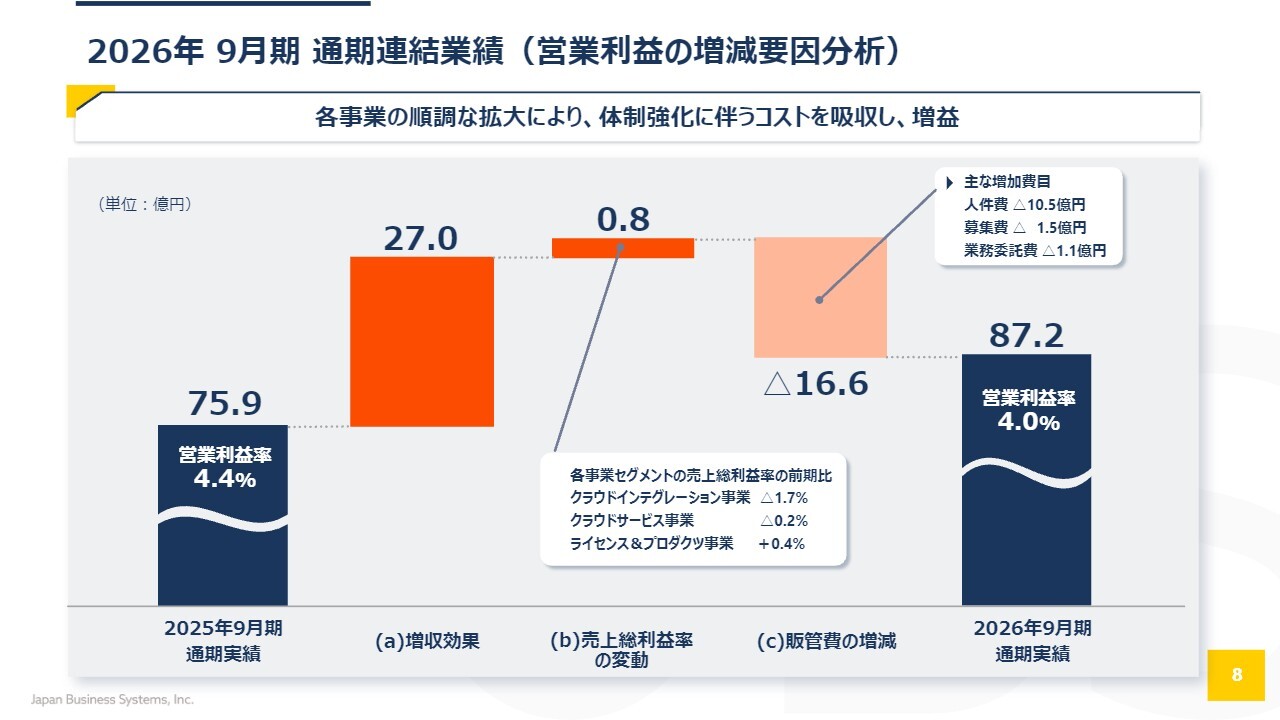
続きまして、昨年の営業利益からのブリッジのご説明です。売上高の増収効果は約27億円で、売上総利益はセールスミックスの変動として、今期はライセンス&プロダクツ事業が非常に牽引し、これにより8,000万円の増加がありました。
販管費については、規模拡大に伴い体制を強化する中で全体的に16億6,000万円増加し、最終的な営業利益は87億2,000万円となっています。この販管費の増加要因のほとんどを人件費が占めており、当社は人的資本への投資を充実させている状況です。
バランスシート及びキャッシュフローの状況
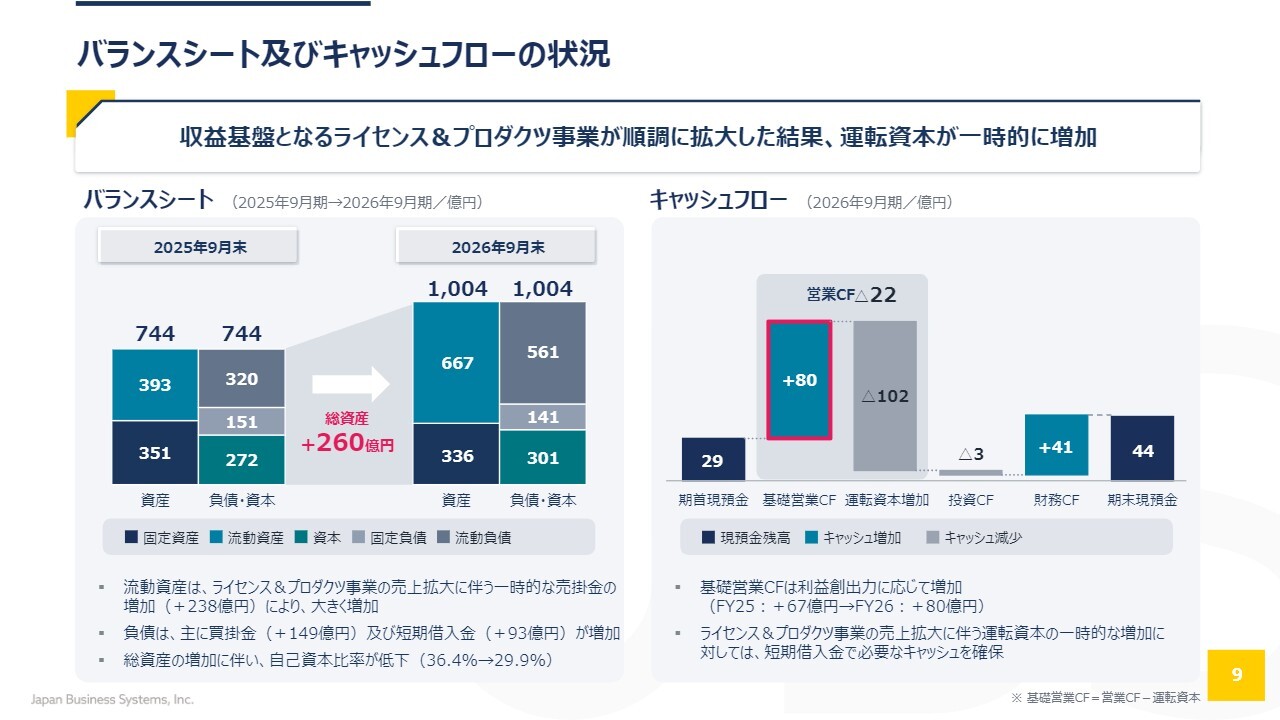
続いて、バランスシートとキャッシュフローの状況についてご説明します。前期末に比べ、総資産が約260億円増加しています。内訳としては、流動資産と流動負債がともに増加しています。これは、ライセンス&プロダクツ事業の売上拡大や大型案件により、一時的に売上債権と仕入債務、支払いに伴う短期借入金が増加したことによるものです。
スライド右側に示されているキャッシュフローの状況ですが、営業キャッシュフローはマイナス22億円となっています。その主な要因として、売上債権と仕入債務の運転資本の増減に伴うキャッシュアウトが102億円ありました。ただし、それを除くと80億円となり、基礎キャッシュフローはプラスです。
また、投資キャッシュフローは今回マイナス3億円となったものの、我々は人的資本投資に注力しています。そのため、人件費の増加など、人に関連する投資を重点的に行っています。
財務キャッシュフローは、大型案件に伴う資金調達などによりプラス41億円となりました。期末の現預金残高は44億円となっています。
各セグメントの詳細については、事業統括の上坂が説明します。
2026年9月期 通期セグメント別業績(クラウドインテグレーション事業)
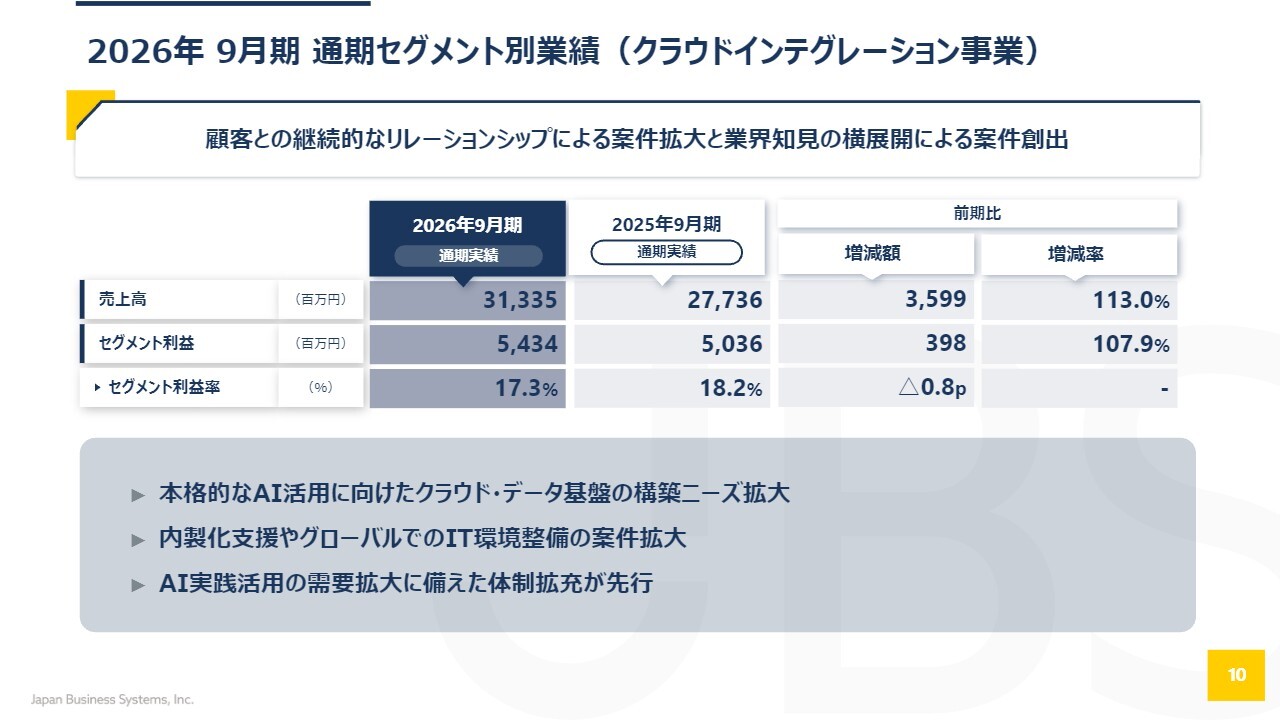
上坂貴志氏(以下、上坂):取締役専務執行役員、事業統括の上坂です。それでは各事業の状況について報告します。通期セグメント別の業績についてですが、3つのセグメントがあります。まず、クラウドインテグレーション事業の状況です。
売上高は前期比113パーセントとなり、セグメント利益も107.9パーセントと増益となりました。ただし、利益率は0.8ポイント低下しています。これは、教育投資などの先行投資の影響や、社内のAI関連やセキュリティ関連のインフラへの投資を今期十分に行っていることが反映されています。
全体の事業内容としては、本格的なAI活用に向けた基盤整備に大きなニーズをいただいており、事業拡大の重要な要素となっています。引き続き、お客さまが内製化を進める中での伴走支援について、AIやセキュリティのみならず、全般的なDX支援の面でもご一緒しています。
さらに、日本のお客さまが国内のみならずグローバルに事業を展開していく際の環境整備や、統一した標準化基盤の構築においても、今回のインテグレーション事業では多くの引き合いをいただきました。このような体制の拡充により、今期の好調な業績を引き続き維持していく方針です。
2026年9月期 通期セグメント別業績(クラウドサービス事業)
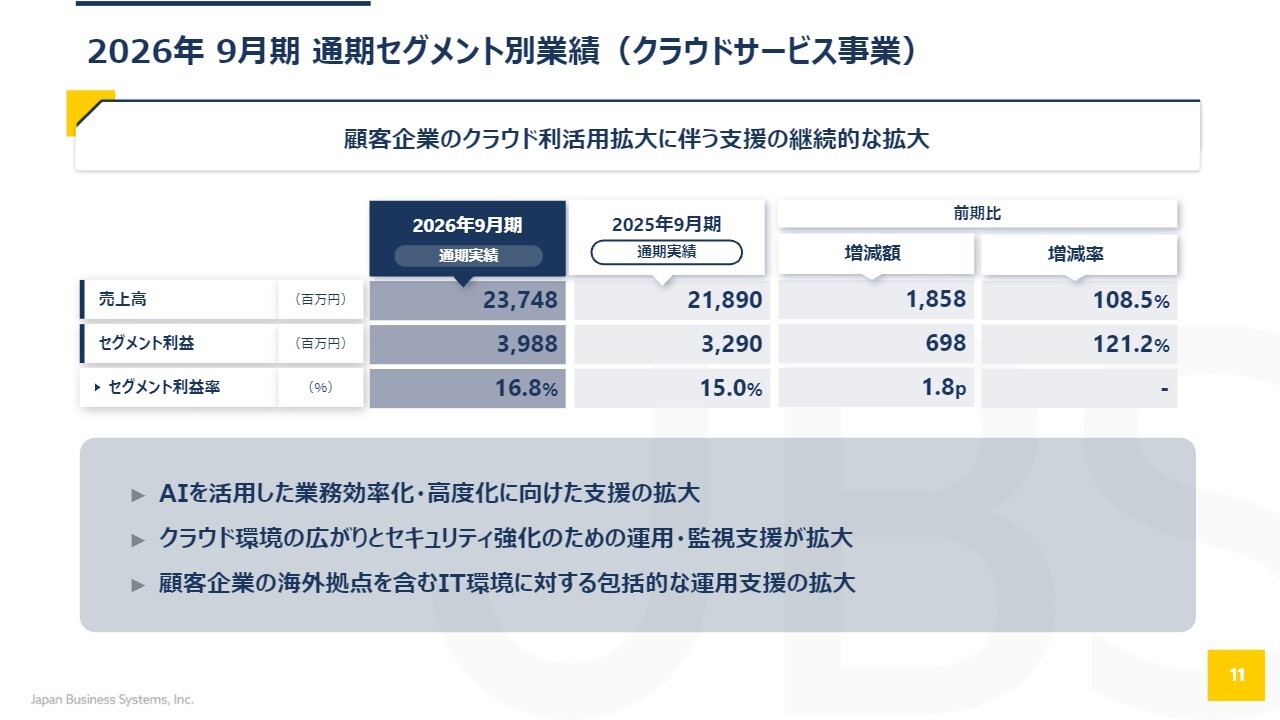
続いて、クラウドサービス事業についてです。この事業は、構築したシステムをいかに管理するかというものです。売上高は前期比108.5パーセント、セグメント利益は121.2パーセントとなりました。
構築したシステムに対し、AIの活用や、自動化をはじめとするテクノロジーによる効率化が進み、これが利益に貢献しています。また、需要面ではセキュリティの強化がすべてのお客さま、およびすべての業界で共通する対策項目となっており、システムを構築して終わるのではなく、その後も高度化・強化を進めていくことがニーズの拡大につながっています。
海外についても、包括的なライセンス契約を締結することで、グローバルの各国を本社で一括管理し、標準性を高め、プロセスにつなげるような構築を統合・統一していくニーズを多くいただいたことが、今回の結果につながったと考えています。
2026年9月期 通期セグメント別業績(ライセンス&プロダクツ事業)
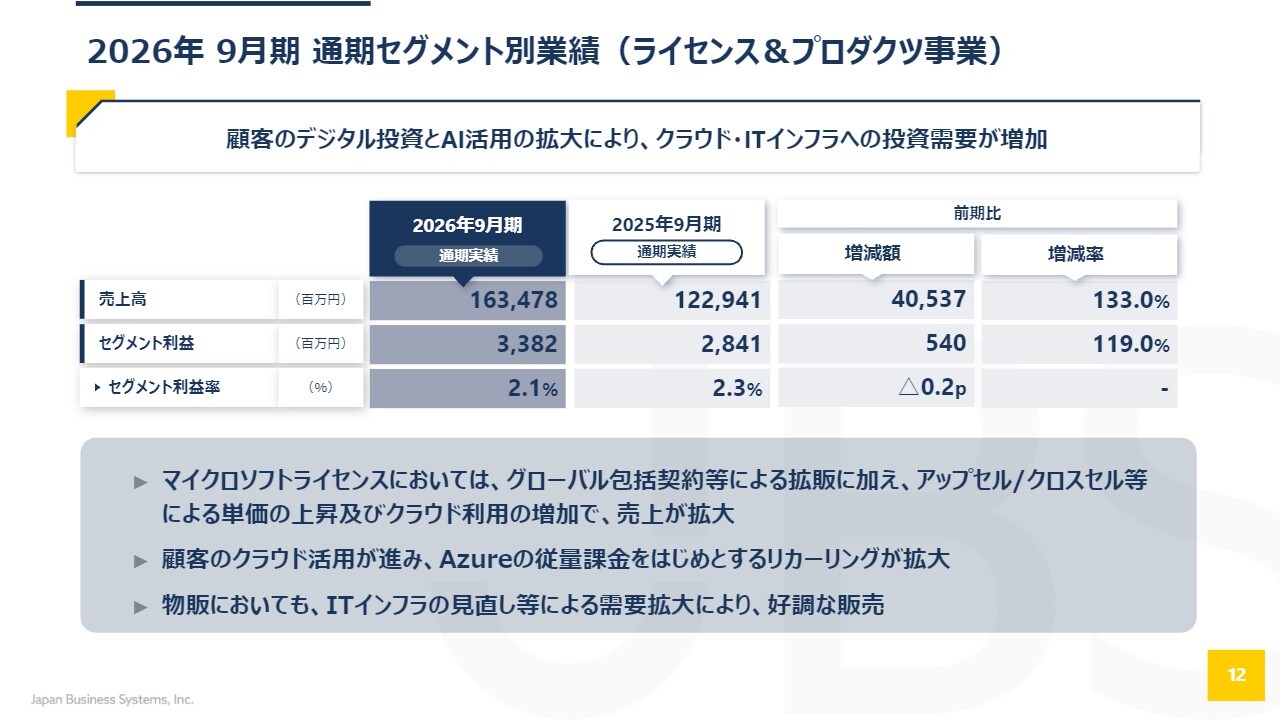
ライセンス&プロダクツ事業についてです。売上高は133パーセントで、当社の売上を最も牽引したセグメントとなります。
セグメント利益は119パーセントと、着実に成長しています。この成果の起点は、マイクロソフトのライセンスをグローバルで包括契約したことにあります。ただし、マイクロソフトの製品だけですべてを賄うのではなく、それに付随する製品を組み合わせることでクロスセルを推進し、事業拡大につなげています。
いずれにしても、クラウドサービスのニーズが高まっていると実感しています。また、お客さまがクラウドを十分に活用できるようになったことで、マイクロソフトの「Azure」や他の大手クラウドベンダーのインフラにおける従量課金モデル、すなわちリカーリングによる売上増加が数字に反映されています。
物販については、最新の商品に整え直すという要望をお客さまからいただいており、物販面での需要がこの結果に大きく寄与し、好調な成績につながっていると認識しています。
戦略事業領域の事業進捗
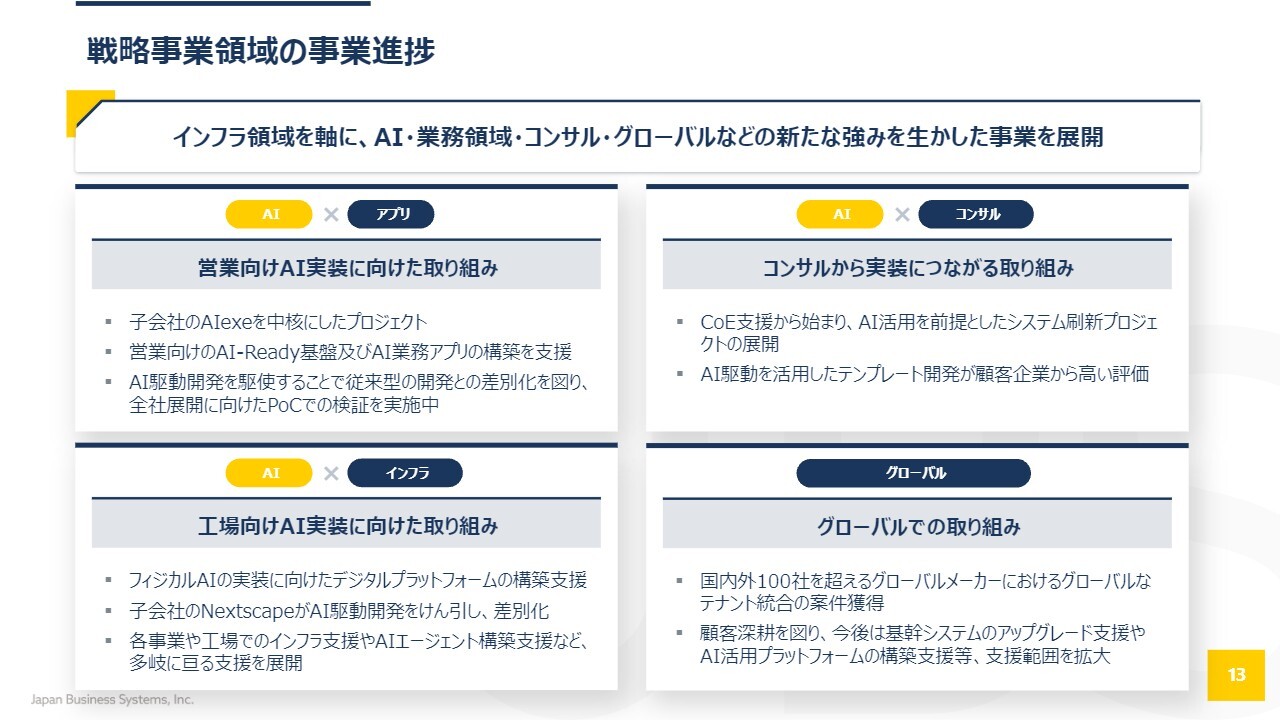
戦略事業領域について、先ほど申し上げた3つのセグメントを掛け合わせたような取り組みも含まれますが、今回は4つご紹介します。まず1番目の事例として、インフラ領域にAIを組み合わせ、AIを活用して業務に踏み込んだ案件の実績が積み上がっています。
特に今回は、「セールスの効率を上げるためにAIをもっと使っていく業務システムを作ってほしい」というご依頼を受け、AI駆動開発を通じて提供するという、AIをフル活用した事例が2026年度に実現しています。
スライド左下の事例では、製造業のお客さまが工場におけるAI活用、特にフィジカルAIやロボットをいかにAIで動かすかに注目しています。当社の子会社であるネクストスケープは、AI駆動開発を最先端のかたちで牽引しており、お客さまからも「これは御社ならびにネクストスケープでないとできない」といったお声をいただくような先進的なシステムを構築しています。
スライド右上の事例についてです。AIを活用する際、どこから始めればよいかというお客さまに対し、センター・オブ・エクセレンス(CoE)でAIチームを組織し、コンサルテーションを通じてAI駆動開発やAIを活用した働き方改革につなげる取り組みを一緒に進める事例が増えてきました。
スライド右下については、グローバルでの取り組みを示しています。日本での実績をグローバルに展開し、テナントの統合や全地域を順次まとめていく事案に取り組んでおり、これは1つの大きな進展と考えています。
1. FY27 事業戦略概要
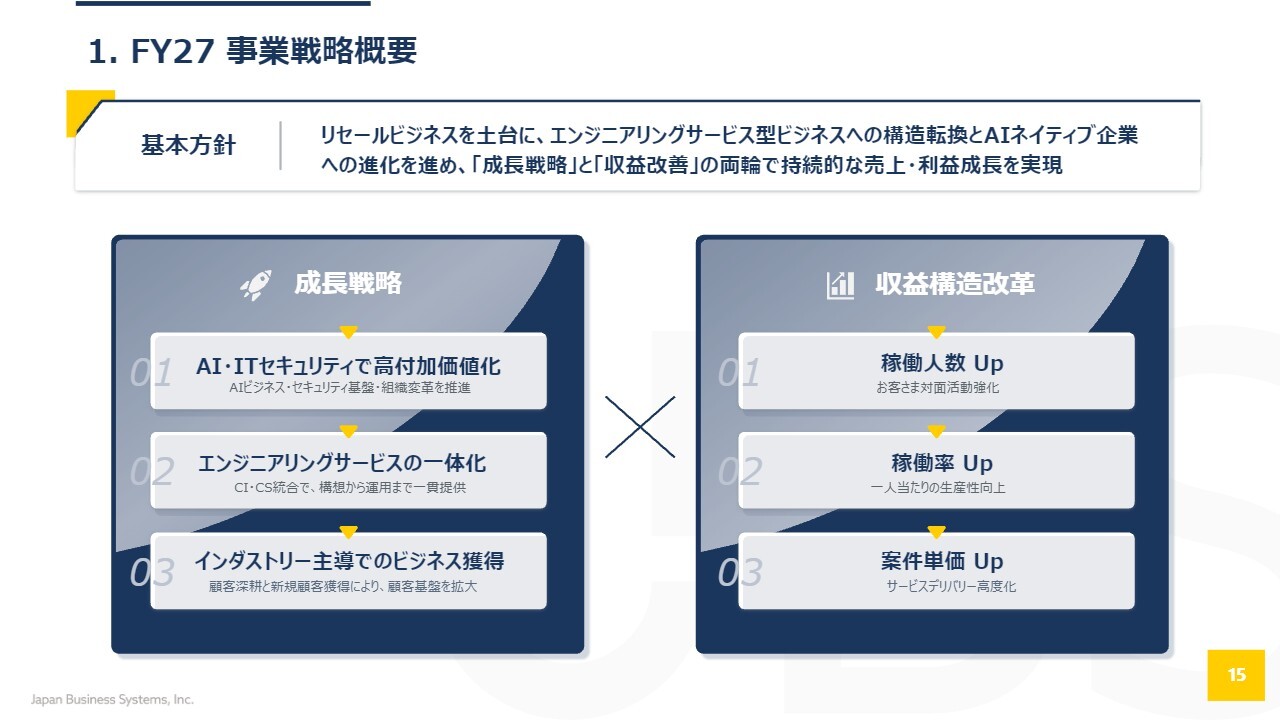
続いて、2027年9月期の事業戦略についてです。基本方針としては、これまでのビジネスを基盤にエンジニアリングサービスの構造改革を行い、AIを活用して成長戦略と収益構造改革を推進するというかたちでまとめています。
成長戦略では、高付加価値を提供するAIとITセキュリティを通してお客さまに貢献するとともに、AIの基盤を強化し、さらにサイバーセキュリティにも適応できるインフラを構築することを目指しています。これは昨今の情勢に対応するものであり、多くのお客さまが取り組まなければならない領域であり、当社が特に貢献すべき重要な軸と捉えています。
また、昨年度まで構築サービスと保守サービス、いわゆるインテグレーションとサービスをセグメントごとに分けてご報告していましたが、現在ではその境界が曖昧になってきています。例えば、構築後すぐに新しい構築を組み込み、拡張していくニーズや、保守の段階から新たに構築が必要となるケースが増えています。
このような状況から、インテグレーションとサービスを統合し、さまざまな意味で流動性の高いカバレッジの範囲を、どちらの領域からも一貫して対応できる取り組みを行うことで、成長とお客さまへの貢献を実現していきたいと考えています。
また、インダストリー主導でのビジネス獲得については、後ほど詳しく説明しますが、これまでは業界標準的な手法で進めてきました。今後は業界横断的なアプローチでお客さまのニーズをさらに深掘りし、対応することで成長を図りたいと考えています。
収益構造改革については、スライドに記載されている3つ、すなわち稼働人数、稼働率、案件単価の向上という王道の取り組みに沿って進めていきます。詳しい内容については、後ほどご説明します。
2.成長戦略
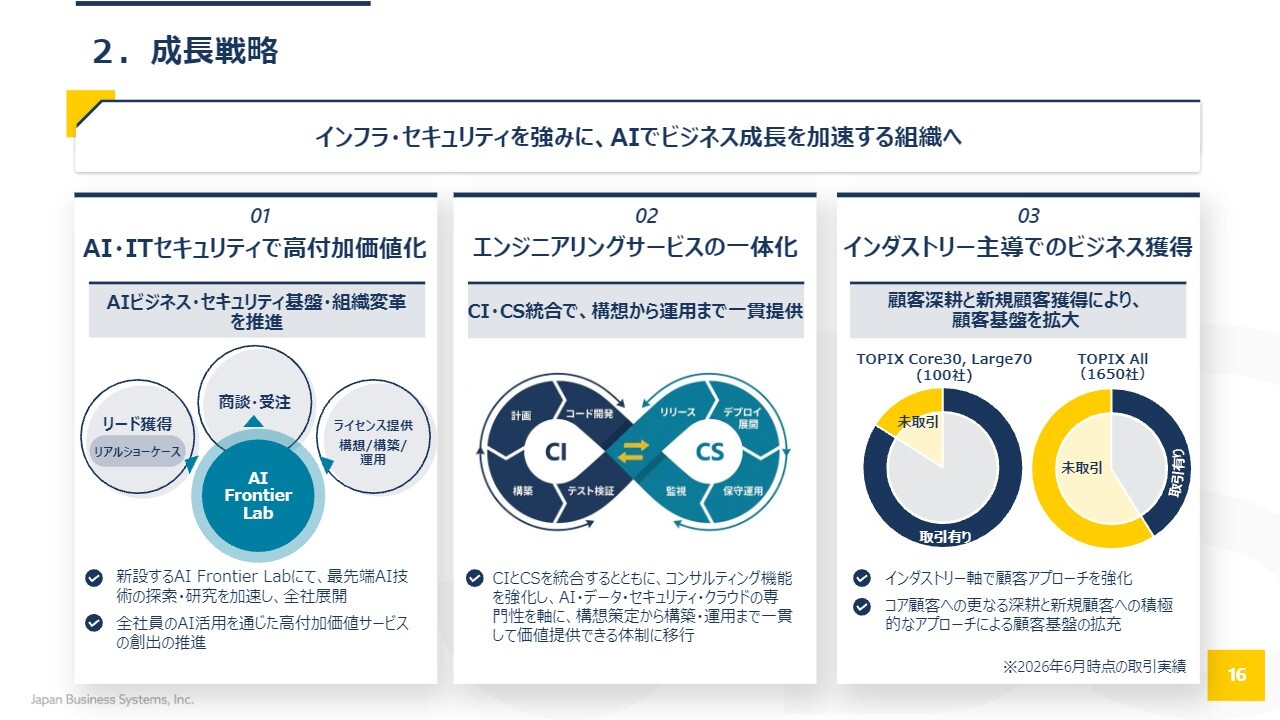
まず、成長戦略について説明します。ITセキュリティやAIに関しては、全員がAIを活用し、全員がセキュリティを意識することが重要です。当社では、トップタレントを「AI Frontier Lab」という組織に集約し、このチームが最先端のAIに取り組むことに加え、全体を指導し、それぞれの現場で発生するAI活用の悩みをきちんと受け止めて解決していきます。
また、お客さまから求められる高度な製品やサービスに関しては、「AI Frontier Lab」がSME(専門家)として対応します。商談やアドバイス、さらには育成に至るまで、このチームが中核となり、AIの推進を牽引していきます。
AIによって価値を高めるには、自ら取り組むこと、ならびに専門の組織で対応することが王道であり、当社ではその体制にいち早く取り組んでいます。
エンジニアリングサービスの一体化については境界がほとんどなく、リリース後はすぐ次の開発に移行するか、新しいバージョンが出れば即座に新しい構築につなげ、このループを確実に回していきます。
また、コンサルティングから構築、運用、データセキュリティまで、さまざまなニーズに対応し、監視や運用につなげていくことを考えています。一言で言えば、一気通貫のワンストップ体制で当社は対応を強化していきます。さらに、体制の整備とセグメント管理の取り組みも進めていく方針です。
インダストリー主導に関しては、「TOPIX Core30」および「Large70」と言われる100社に対して、当社はエンタープライズを中心にこれまで注力してきました。お客さまはほぼエンタープライズでカバーしていますが、この取り組みについては、さまざまなお客さまから「もっと支援の幅を広げてください」といったご依頼をいただいています。そのため、対応可能なキャパシティを増強することで、より多くのお客さまを支援し、新規顧客を獲得することを目指し、成長戦略に組み込みたいと考えています。
3. 収益構造改革
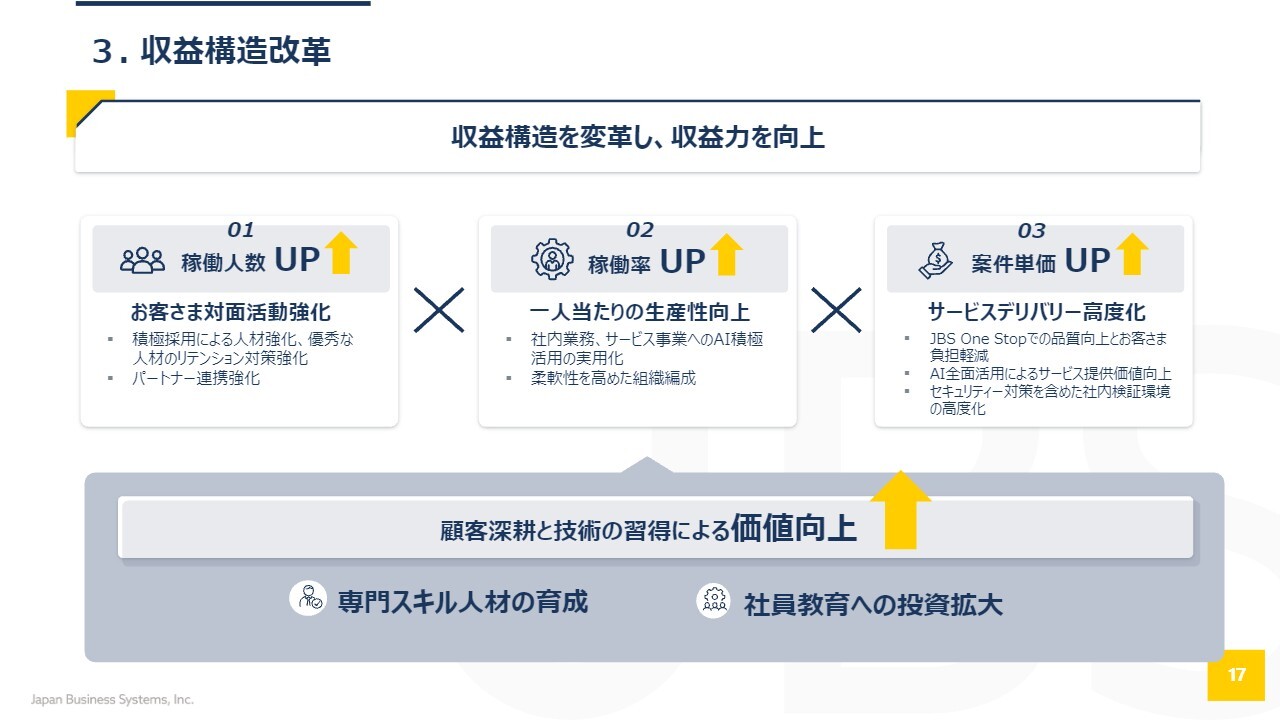
続いて、収益構造の改革についてです。まずは積極的な採用を進めています。当社は退職率が低いため、積極的に採用を行います。そして確実に育成し、リテンション対策も徹底して実施します。このような取り組みにより、育成した社員が実際にお客さまに貢献できるよう、稼働人数を増やしていく考えです。また、パートナーシップにおいても、社員が担う部分とパートナーが担う部分の連携を強化することで、さらに稼働人数を増やしていけると考えています。
稼働率は、AIを駆使することで生産性が向上し、その結果としてお客さまのもとへ積極的に出向き、稼働できる対応力を高めていきます。加えて、AIの実用化をビジネスおよび収益性の向上につなげていく計画です。
また、組織の柔軟性を高めることで、組織をまたぐ際に、自身や所属部署の本業に縛られることなく、大規模な構築から保守業務まで対応しやすい組織編成を整えました。これにより、稼働率のさらなる向上に結びつく対策を講じていきます。
案件単価については、よりお客さまに価値を提供することで単価の引き上げを図ります。ワンストップで幅広い対応が可能となるよう体制を整え、品質を向上させつつ、お客さまの負担軽減に努めていきます。
AIを活用することでサービスの価値が向上し、それに見合った単価アップを図ります。
さらに、昨今のセキュリティに関しては、十分な社内投資を行い、日々高度化する社内インフラにも対応するために十分な投資を進める必要があると考えています。
これら3つの面で、これまで当社が取り組んできた確かな顧客深耕と技術力の習得に向けた育成・投資を価値向上に結びつけ、収益性の向上を実現したいと考えています。
業績予想については、再び勝田よりご説明します。
2027年9月期 通期連結業績予想
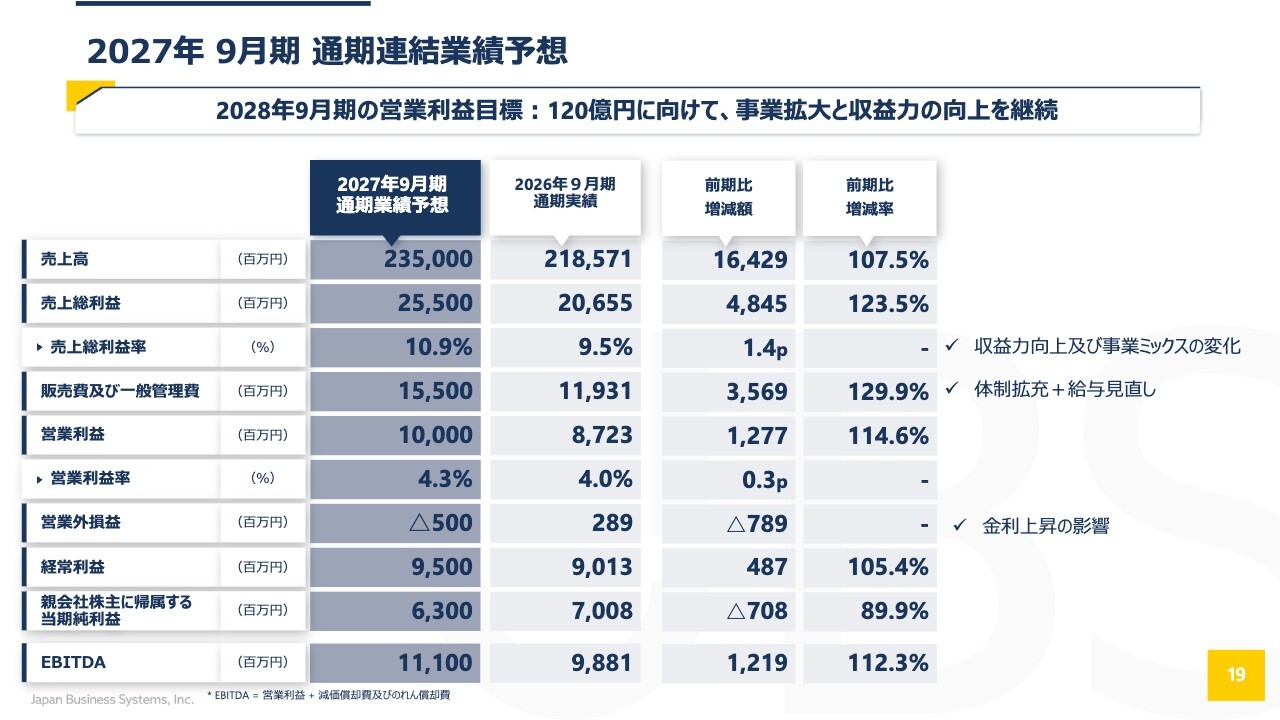
勝田:それでは、2027年9月期の通期連結業績予想についてご説明します。
先ほど、社長の牧田および専務の上坂がご説明した事業環境や事業戦略を踏まえた業績予想についてのスライドです。
売上高は2,350億円で、前期比7.5パーセント増加、営業利益は100億円で前期比14.6パーセント増加、経常利益は、昨今の金利上昇などを考慮し95億円、前期比5.4パーセント増加となっています。
最終利益は冒頭でご説明したとおり、賃上げ税制などの影響で実効税率が正常化したことを加味し、63億円、前期比89.9パーセントを見込んでいます。
参考値として、EBITDAは111億円、前期比12.3パーセントの成長を予定しています。
2027年9月期 通期連結業績予想(営業利益の増減要因分析)
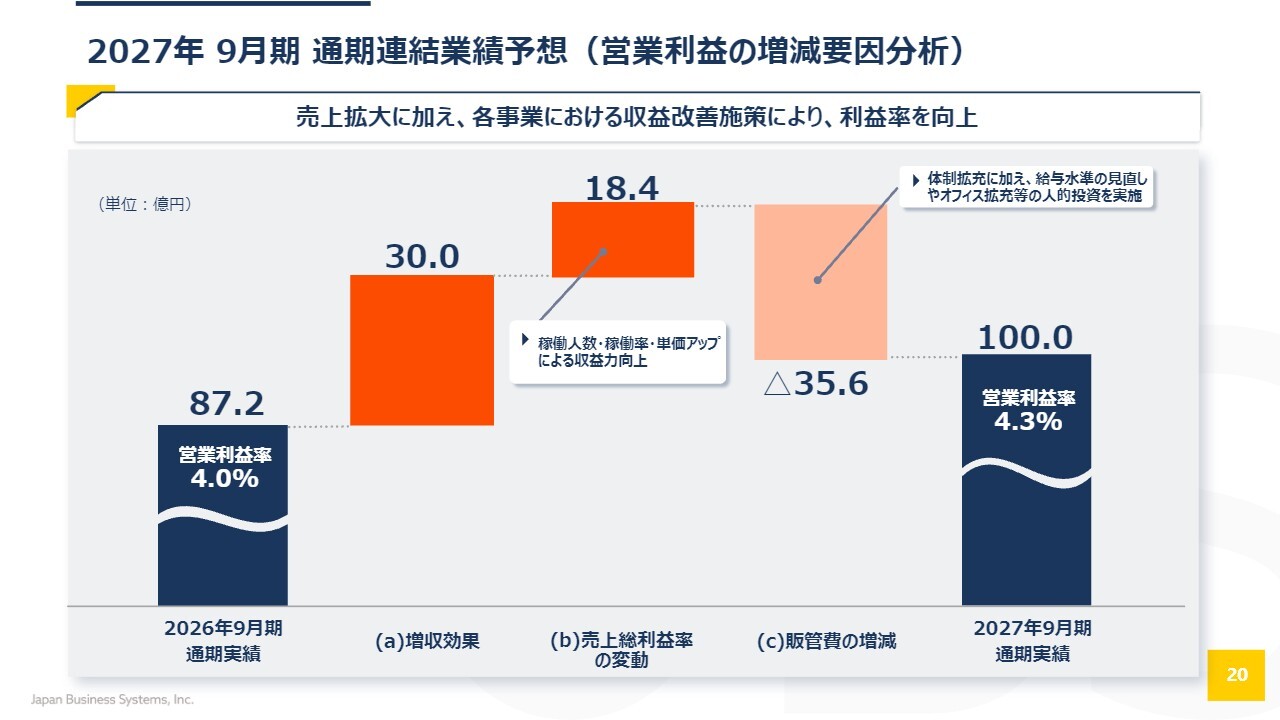
続いて、営業利益について説明します。実績と同様に今回の見込みもブリッジ形式でご説明します。まず、売上増加による効果として約30億円を見込んでいます。今期はエンジニアリングサービスに注力し、単価を上げることで売上総利益率が上昇します。その影響額は18億4,000万円と見込んでいます。
また、販管費については体制の拡充や、給与制度を見直して新卒の初任給を30万円に引き上げたことから全体の給料が上昇していきます。さらに、オフィスなどの業務環境といった人的投資も積極的に行うことで、販管費が35億6,000万円増加する予定です。その結果、営業利益は100億円となり、営業利益率は4.3パーセントと、微増ではありますが利益率も上昇を予定しています。
2027年9月期 セグメント別業績予想
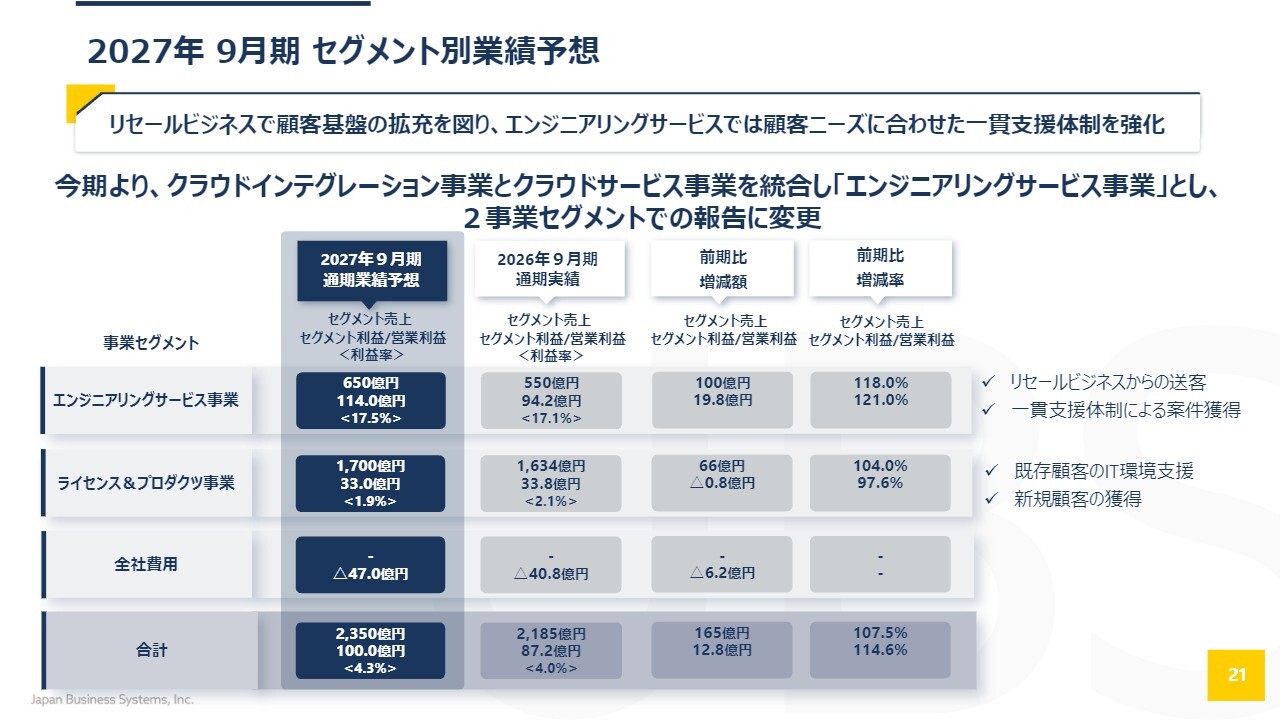
セグメントについては、上坂の説明にあったとおり、インテグレーションサービスの垣根がほぼなくなったことから、適時開示として開示されていますが、両事業を合わせてエンジニアリングサービス事業としてセグメントを変更しました。
中身については、両事業を合わせたエンジニアリングサービスの売上が650億円で、前年に比べて18パーセント増加し、セグメント利益は114億円、21パーセント増加しています。
ライセンス&プロダクツ事業については、特にセグメントの変更は行っていませんが、業績予想では売上が1,700億円で4パーセント増加、セグメント利益は33億円を見込み、最終的には売上2,350億円、営業利益100億円を現時点で見込んでいます。
配当予想
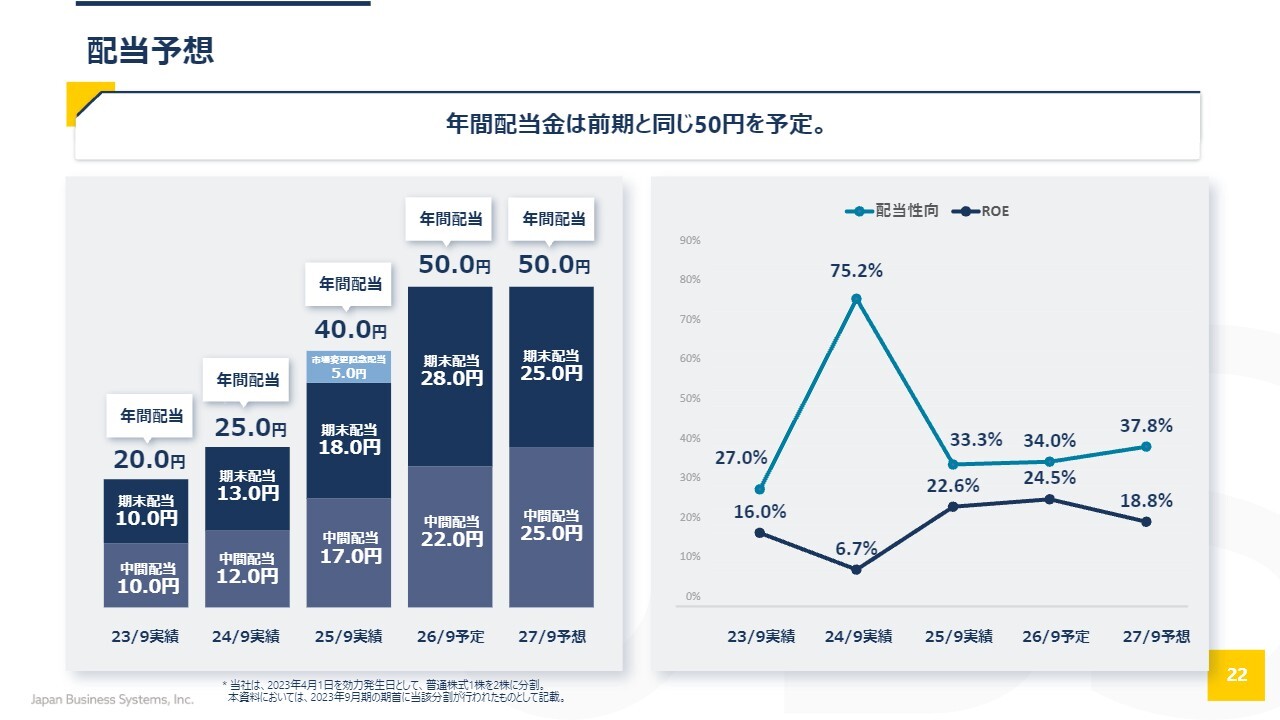
最後に配当についてです。
昨年の上方修正に伴い増配を決定したため、配当額は昨年並みで、年間50円、中間・期末で各25円を計画しています。
スライド右側に記載のとおり、前期2026年9月期のROEは24.5パーセント、配当性向は34パーセントでした。業績予想どおり数値が推移すると、節税効果の消失により当期利益が減少するため、ROEは18.8パーセントとなりますが、配当額に変更はなく、配当性向は37.8パーセントを見込んでいます。
当社からの説明は以上です。
質疑応答:2027年9月期の見通しについて
司会者:「2027年9月期の売上高・利益について、2026年と比べて上期下期の配分感に変化はありそうか教えてください」というご質問です。
勝田:では、勝田から回答します。冒頭でご説明したとおり、体制強化が進んでおりコストが前倒しになること、さらに2027年9月期に関してはAIのニーズをはじめとした案件の積み上げ方を見ると、従来に比べて下期のウエイトが高くなると見込んでいます。
質疑応答:AI時代におけるSIerおよびITベンダーの役割について
司会者:「SIを中心としたITサービスベンダーは、御社をはじめ、どこも業績好調ですが、今後AIのさらなる活用やユーザーの内製化の進展で、存在そのものが問われているとの見方がある中で、これからのITサービスベンダーの存在意義、役割について、お考えをお聞かせください」というご質問です。
牧田:まず私から、このAI時代におけるSIer、つまりITベンダーの役割について少しお話しし、その後、事業を担当している上坂からも補足をします。
昨今、AIがいわゆるITサービスを広範囲にカバーできるのではないかと考えられていますが、実際そのとおりであり、プログラミング作業をはじめとしたさまざまな業務がAIによってカバーできるということは事実です。
この中で、特に当社が実際にお客さまにサービスを展開しているのは、いわゆる事業会社に直接プライムで仕事やサービスを提供する形態です。お客さまのデジタル変革を実現していくためには、お客さまの業務を理解し、深く入り込んでサービスを提供する必要があります。
ここでのニーズとしては、AIをどのように活用していくかの支援も当然含まれます。ますますITやデジタルのプロフェッショナルが、お客さまの中に入り込んでいく必要性が高まっています。そのようなSIerについては、継続的にニーズが確実に高まっていると考えています。
当社としても、ダイレクトにお客さまを支援する立場で業務を行うSIerとして、さらなる強化が必要であると強く感じています。今後もその体制の強化に努めていく予定です。
なお、事業面の現状については、上坂から補足します。
上坂:実際にAIの進化により、SIerの役割や取り組み方が変化していることは、ご指摘のとおりだと思います。
話題も刻々と変化しており、例えば「AIを活用すべきだ」という段階から、「AIがSaaS型から従量課金制へ移行する中で、トークン量をどのように管理するべきか」といった議論に発展します。さらに、「トークン量に制限をかけたほうがよいのではないか」という仕組みの議論にも至ります。
その後、議論は「AI人材がAIをどのように効率よく活用するか」という話題へと移り、「トークン量は、残業代のように価値を生むものであるなら、積極的に利用すべきではないか」といった意見も出てくる状況です。
このような中、「LLMをただ活用すればよい」という段階を超え、「ローカルで活用可能なローカルLLMやオンデバイスLLMをどう取り込むか」という議論へと広がっています。また、技術の進化に伴って、お客さまがどのような選択を行い、その広がる選択肢を当社がどのようにガイダンスできるかが問われる段階にまで進んできました。
このような状況に対し、当社が一歩先んじて取り組み、お客さまに還元する必要性を、これまで以上に強く感じています。先行した取り組みを通じて当社がリアルショーケースとなり、知見をお客さまに提供することは、当面、重要な課題であると実感しています。
もう一点は、セキュリティ対応に関する点です。日本の顧客には、一度構築するとなるべく変更せず、安心や安定、そして固定化を重視するという考え方が根づいている部分があります。
しかしながら、これをタイムリーにアップデートできるようにしなければなりません。延長保守を取るのではなく、いかに早くパッチを適用し、変更を加えられる状況を作るかという仕組みを構築する必要があります。このような課題に対し、当社は現代の時代に合ったカルチャーそのものをご提供できるようになっていかなければならないと考えています。
そのため、当社の存在意義としては、より高い視座に立ち、顧客をリードできる立場でなければなりません。顧客が混乱に陥ることを避けるためにも、このような役割を引き続き担っていきたいと考えています。
質疑応答:営業利益の計画未達要因について
司会者:「前期の営業利益が計画に対して未達だった要因は何ですか?」というご質問です。
上坂:いくつか要因がありますが、まず大きな変化としては物販の遅延が挙げられます。それにより、お客さまのスケジュールが予定どおりに進められず、品物が整い、ハードウェアの入手の目処が立ってから案件を進める必要があるという流通の情勢による影響が少なからずありました。
また、AIなどに関する取り組みについてですが、拡大を目指すというよりも、当初取り組もうとしていたプロジェクト自体を、AI駆動型開発にどのように転換するかを模索しました。その結果、いきなり大きなプロジェクトをスタートさせるのではなく、まずは足元を固め、高難度の目標に向けて準備を整えることを優先しました。このような経緯が、若干の未達につながった要因と考えています。
質疑応答:ライセンス&プロダクツ事業について
司会者:「ライセンス&プロダクツ事業について、今期は増収減益を見込まれている背景を教えてください」というご質問です。
上坂:売上が伸びていく要因の1つとして、先ほどから話題になっているセキュリティとITにおいて、当社が注力している「Microsoft 365 E7」です。これまでの「Microsoft 365」はセキュリティとAIを非常にうまくパッケージングしており、さまざまなアーキテクチャを考える中で1つの答えを見出してきたと思います。このニーズや利点はお客さまに十分にお届けできるものと考えています。そのような背景が、増収を支える要因となっていると考えています。
当社としては、ライセンス&プロダクツに関して、トークン消費量やインフレの影響、予算の兼ね合いを考慮しつつ、適正価格でお客さまに提供することを重視しています。このため、単に利益を追求するのではなく、適正な価格設定を基にお客さまに価値をお届けできるよう、ライセンスの取り扱いについても慎重に判断していく方針です。
また、エンジニアリングサービスと組み合わせることで、営業利益の向上を目指していきたいと考えています。
質疑応答:従業員の給与見直しと体制拡充の寄与について
司会者:「販管費が2027年9月期は前期比で約36億円増加する見込みですが、体制拡充と給与見直し、それぞれどの程度の費用を見込まれていますでしょうか? 従業員数は純増で、前期比でどの程度増える見込みでしょうか? 採用は営業部門が中心でしょうか?」というご質問です。
勝田:増加分の寄与については、約6割が給与見直しによるもので、それ以外は体制拡充が要因とお考えください。
従業員については、キャリア採用が含まれるため、明確な数値は申し上げにくいのですが、全従業員の約6パーセントから7パーセント程度の純増を見込んでいます。
採用では、圧倒的にエンジニアの占める割合が多いです。
質疑応答:売上高の成長率について
司会者:「直近2期に比べて、今期は売上高の成長が鈍化しているように見えるが、その背景などについて教えてください」というご質問です。
上坂:これまでの事業の中で、最も売上を牽引していたのがライセンス&プロダクツ事業です。こちらでは、お客さまから多くのご依頼をいただき、急ピッチで対応してきたと考えています。
このセグメントに関しては、AIの使い方や活用方法がある程度落ち着いてくると考えており、そのため、当社としてはエンジニアのサービスとライセンス&プロダクツの双方をバランスよくお客さまに提供していくことを目指しています。
昨年と比較すると売上は7.5パーセント増という結果ですが、大きな案件を一気に獲得するかたちよりも、今期は安定した売上を見込める状況にあると考えています。それが主な要因です。
質疑応答:セキュリティ領域とビジネスチャンスについて
司会者:「足元のサイバー攻撃等は、御社にとって大きなビジネスチャンスになると思われるが、いかがでしょうか?」というご質問です。
上坂:ビジネスチャンスというよりも、セキュリティという領域は本当にお客さまが悩まれている分野です。特に、いわゆるサイバーアタックに対してどのように取り組むかは終わりのない課題であるため、当社としてはエンジニアを十分に育成し、ベストプラクティスをお客さまに提供していきます。
そのため、このようなニーズの高まりに対応するため、キャパシティを増強しています。しかし、そこで利益を追求するというよりも、セキュリティの面でお客さまを確実にご支援することが必要だと考えています。その意味では、AIとセキュリティは一体不可分であり、事業の重要な要素となります。
ただし、現時点では、お客さまとの対話の中で、ビジネスチャンスというよりもむしろ、確実に対応できていないと大きなリスクにつながる課題であると認識しています。そのような危機感を強く持っています。


新着ログ
「情報・通信業」のログ