2026年12月期第3四半期決算説明
ソリトンシステムズ、売上高・各利益は3Q累計で過去最高を更新 営業利益は前期通期の過去最高実績を上回り伸長

目次
鎌田理氏:みなさま、こんにちは。ソリトンシステムズ代表取締役社長の鎌田です。当社グループの決算説明動画をご視聴いただき、ありがとうございます。本日は、2026年12月期第3四半期の業績についてご報告した後、主要事業の概況と最近の重要トピックスについてお話しします。
業績ハイライト(第3四半期累計)
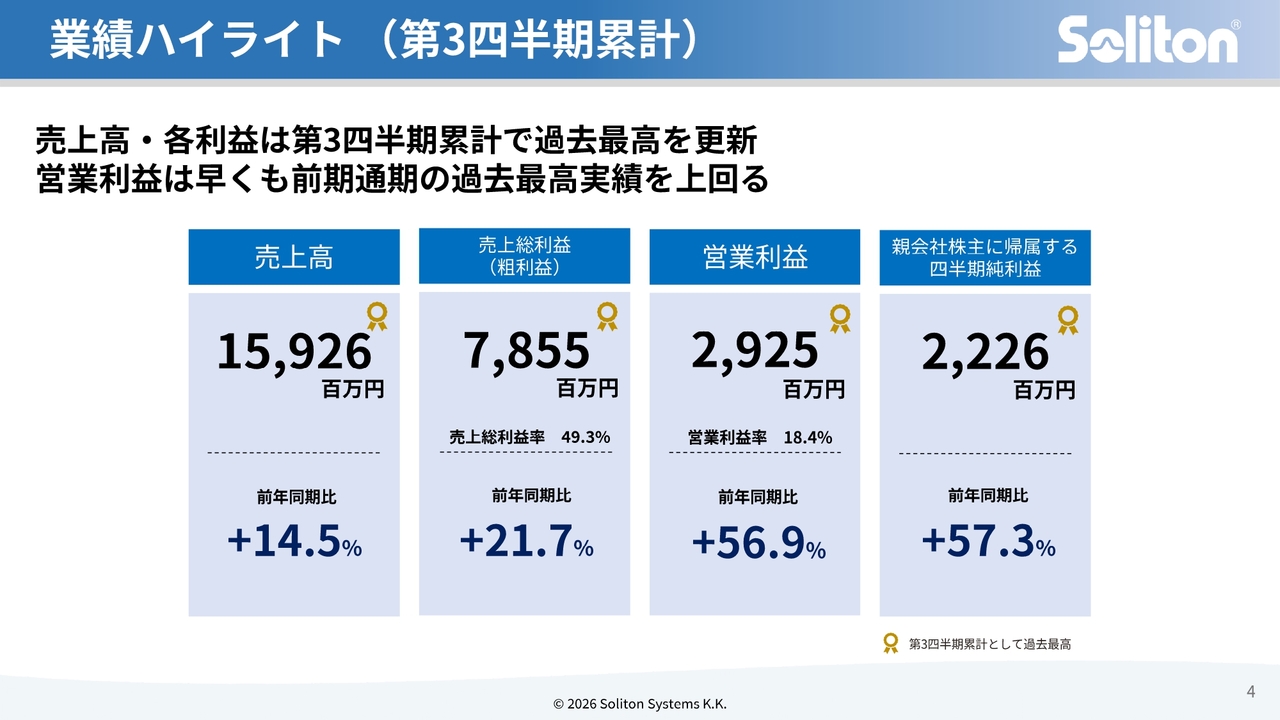
それでは、2026年12月期第3四半期の実績についてご説明します。まず連結業績のサマリーです。第3四半期累計では、売上高および各利益が前年同期を上回り、過去最高を更新しました。
特に営業利益は前年同期比56.9パーセント増の29億2,500万円となり、第3四半期時点で前期通期の過去最高実績を上回っています。
業績ハイライト(第3四半期累計)
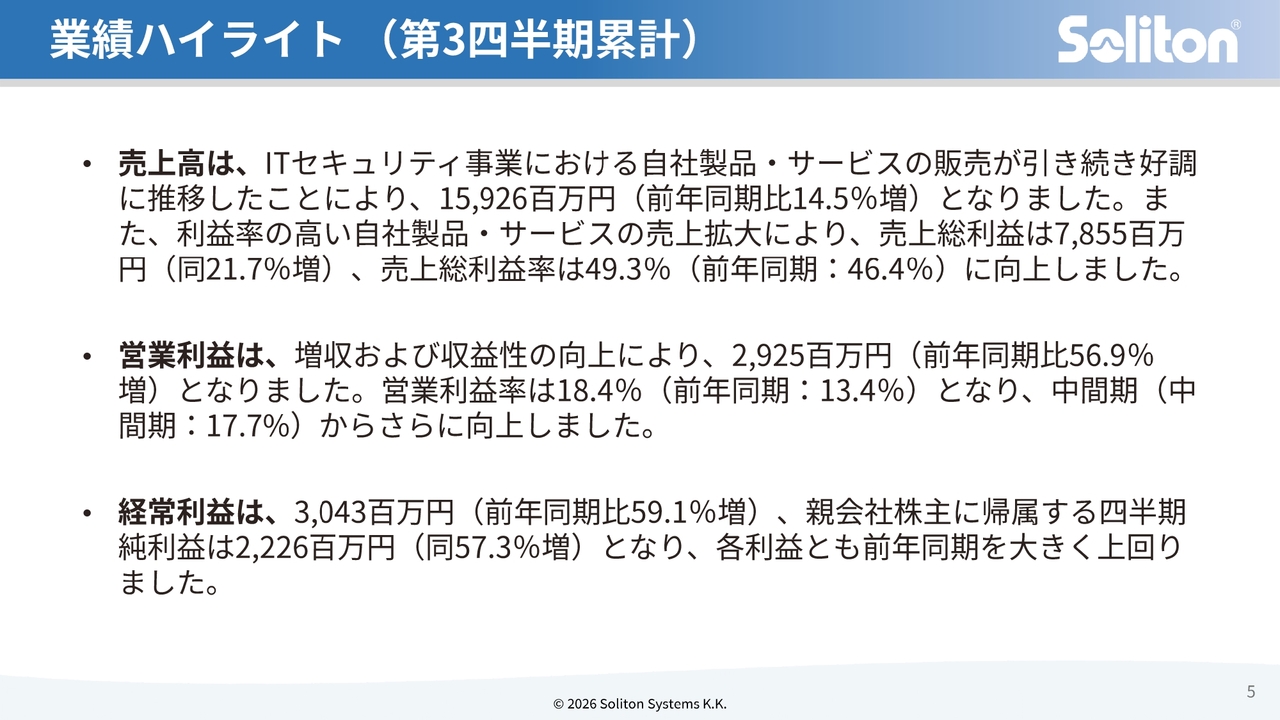
好調な業績を支えたのは、ITセキュリティ事業における自社製品・サービスの販売拡大です。増収に加え、利益率の高い自社製品・サービスの構成比が高まったことで、売上総利益率は49.3パーセント、営業利益率は18.4パーセントへ向上しました。自社製品・サービスを軸とした成長が、売上と利益の双方に表れています。
連結損益計算書(第3四半期累計)
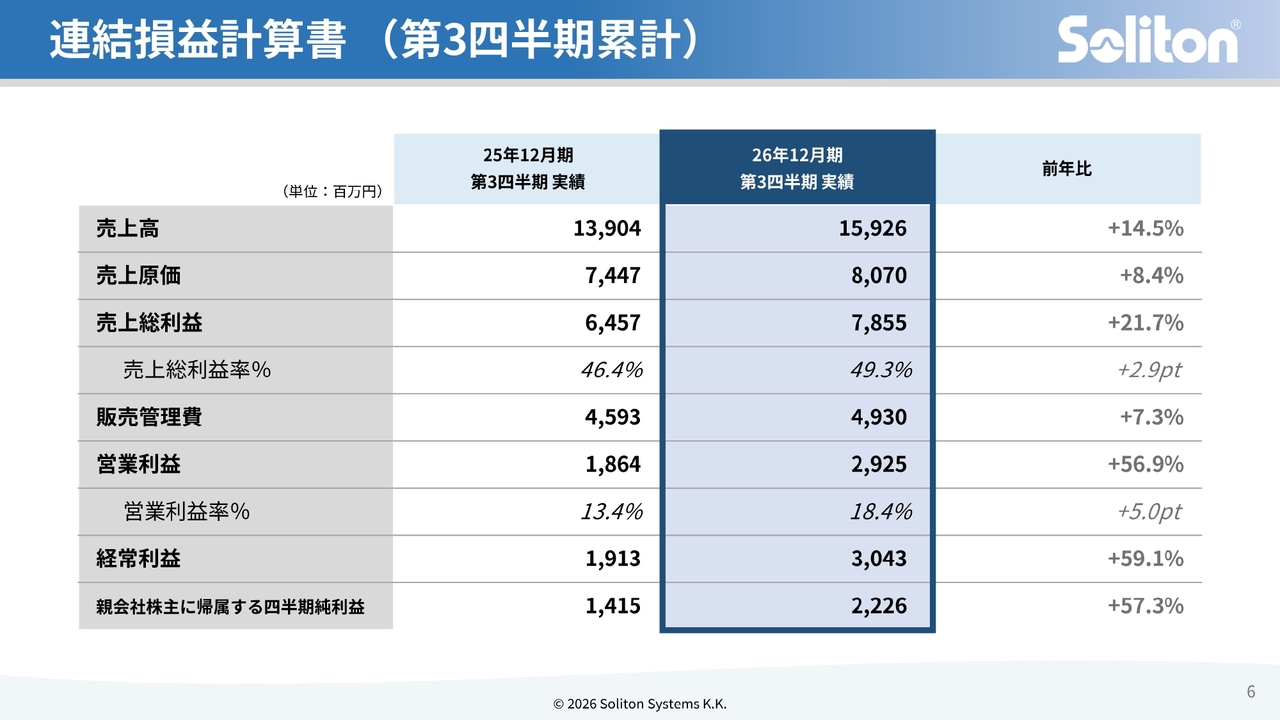
続いて、連結損益計算書についてです。売上高は前年同期比で14.5パーセント増加しました。一方で、売上原価の増加は8.4パーセントにとどまりました。利益率の高い自社製品・サービスの拡大により、売上総利益率は49.3パーセントに向上しています。
営業利益の増減要因(前年同期比)
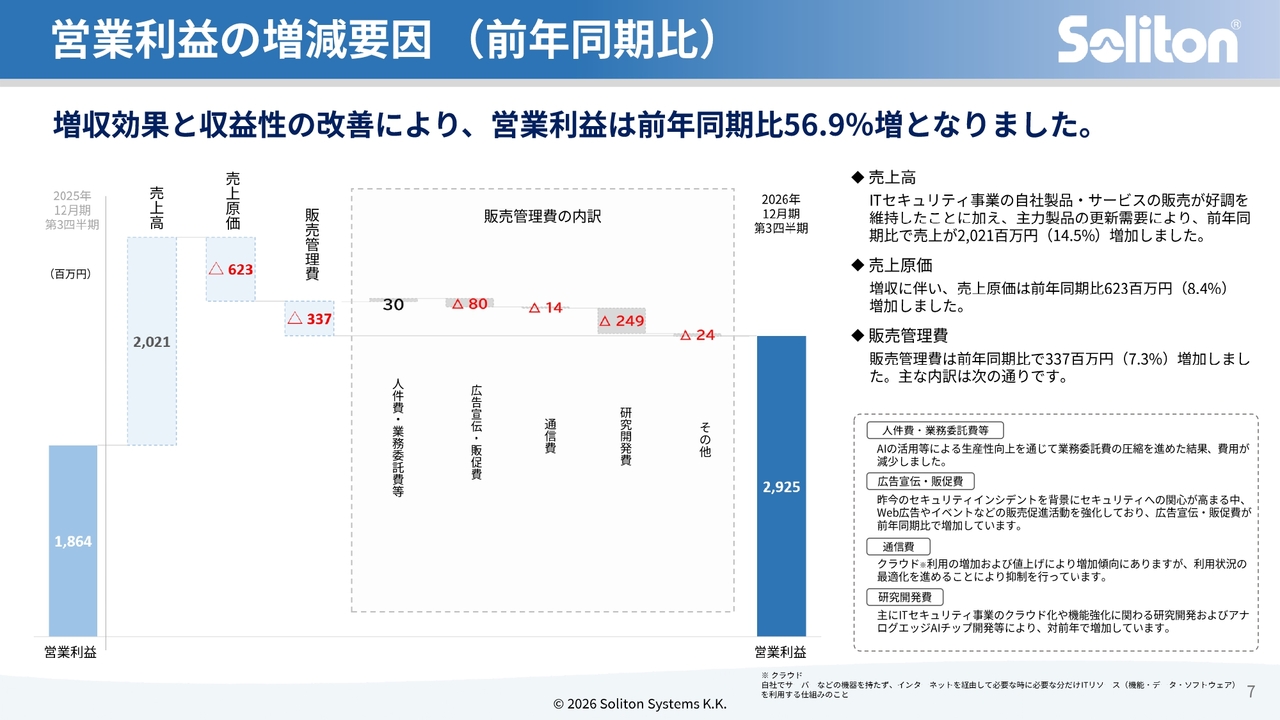
営業利益は前年同期比で10億6,100万円増加しました。自社製品・サービスの販売拡大による増収効果が、原価や販売管理費の増加を大きく上回っています。広告・販促や研究開発などの成長投資を進めつつ、前年同期比で56.9パーセントの増益を達成しました。
連結貸借対照表
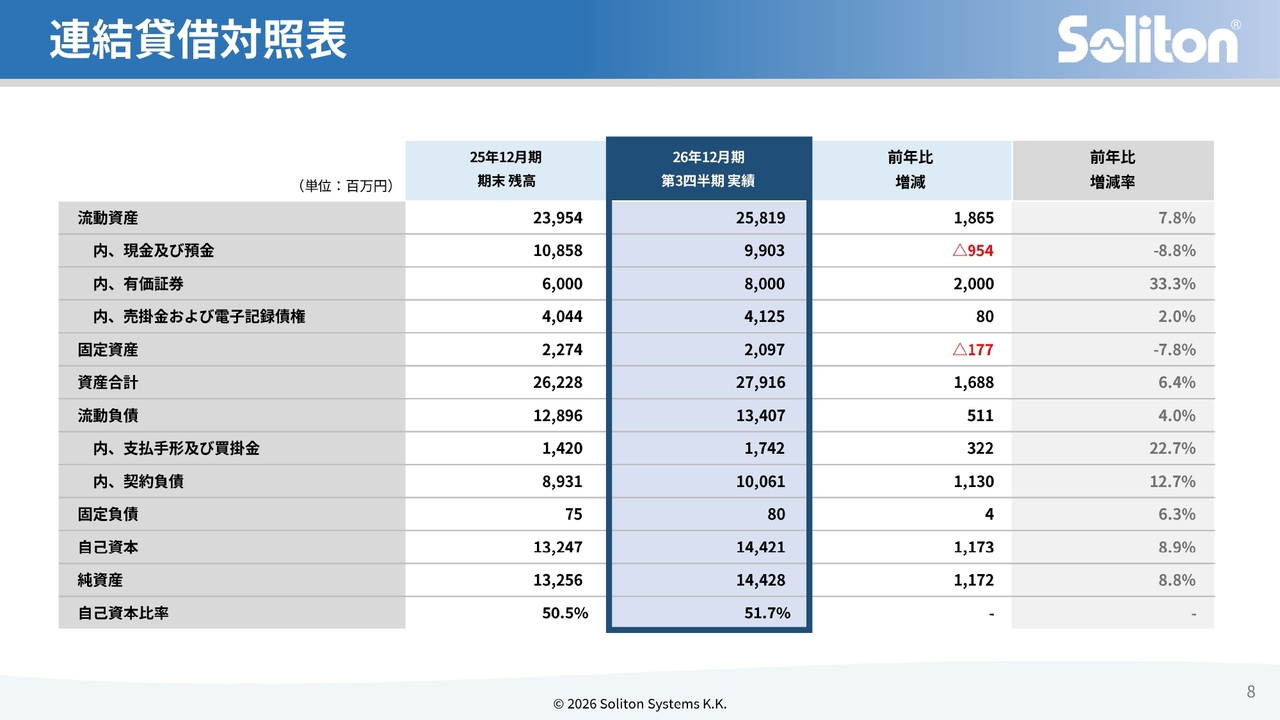
連結貸借対照表です。業績の拡大に伴い契約負債が増加し、利益の積み上げにより純資産も増加しました。自己資本比率は51.7パーセントとなり、成長投資と株主還元を支える健全な財務基盤を維持しています。
通期業績予想に対する進捗【上方修正後の変更はなし】
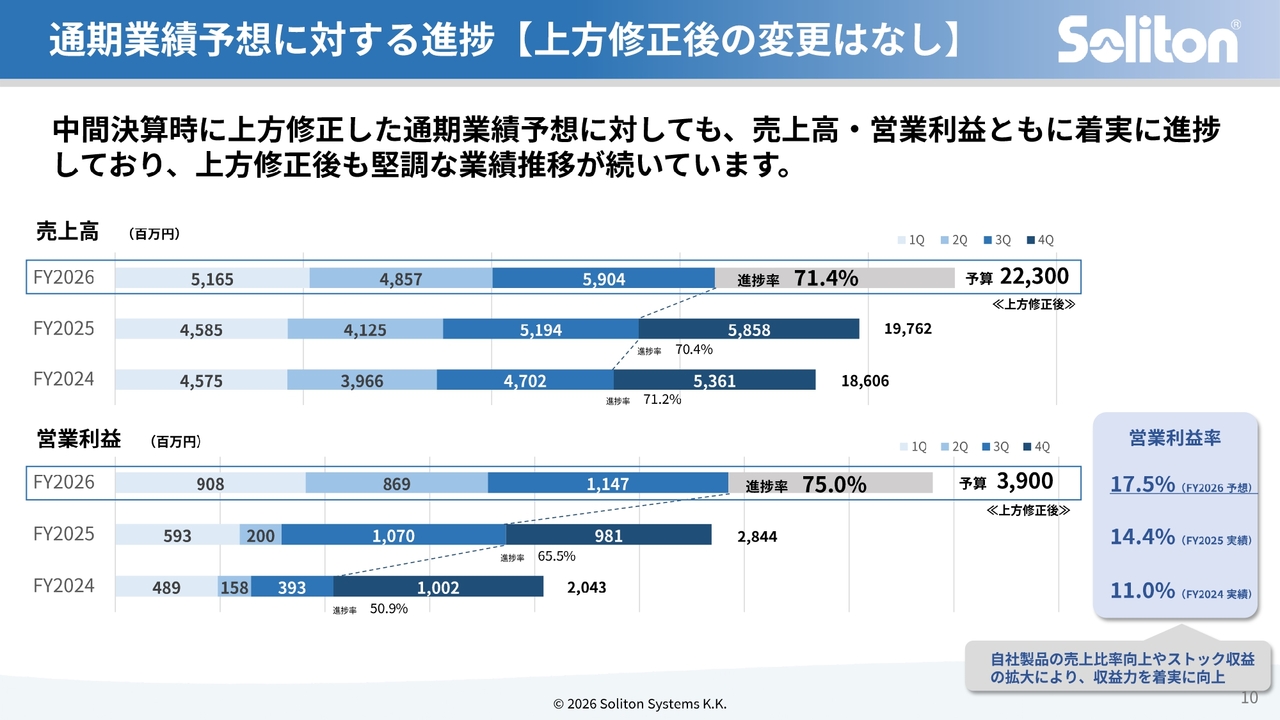
2026年12月期の連結業績予想に対する進捗についてご説明します。
こちらのスライドは、中間決算時に上方修正した通期業績予想に対する進捗状況を示しています。第3四半期累計の売上高および営業利益は、上方修正後の計画に対して着実に進捗しており、特に営業利益は売上高を上回るペースとなっています。
自社製品の売上比率向上とストック収益の拡大により、営業利益率は年々向上しています。2024年度は11.0パーセント、2025年度は14.4パーセント、そして今期は17.5パーセントを予想しています。第4四半期も施策を着実に実行し、通期予想の達成に取り組んでいきます。
中期経営計画の進捗
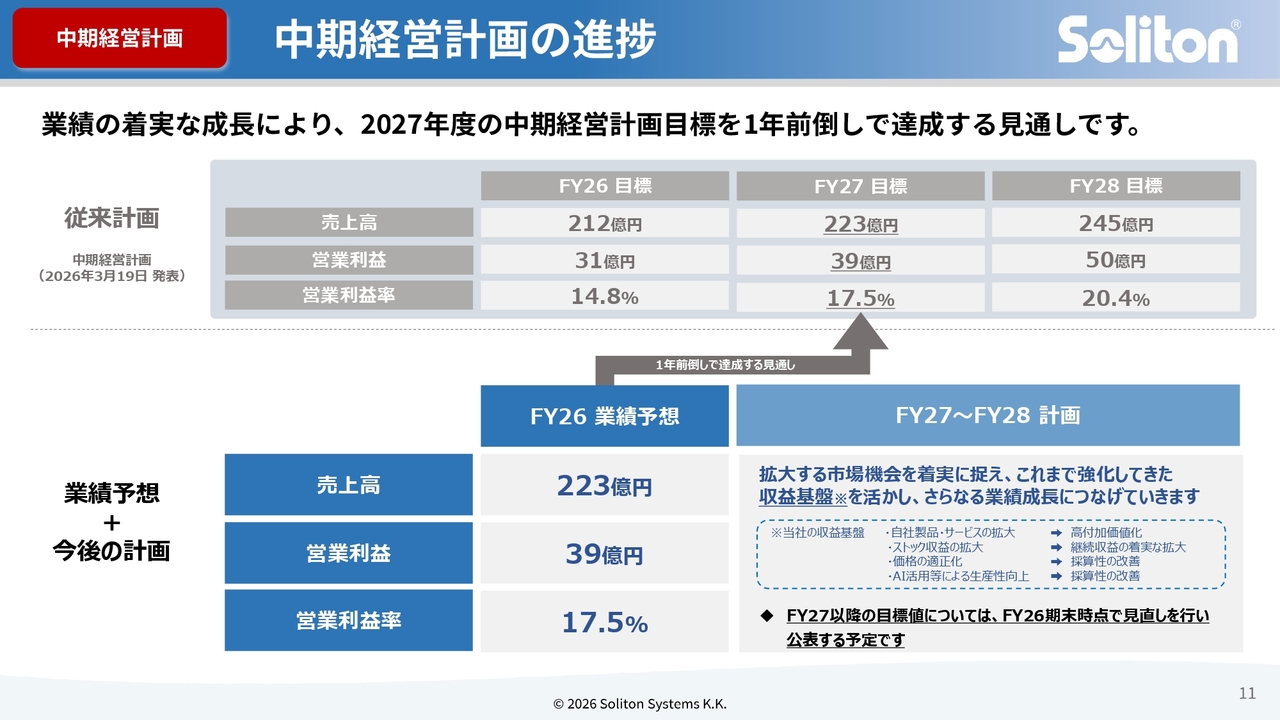
中期経営計画は想定を上回るペースで進んでいます。2026年度は売上高223億円、営業利益39億円、営業利益率17.5パーセントを予想しており、2027年度の目標を1年前倒しで達成する見通しです。
自社製品・サービスおよびストック収益の拡大に加え、価格の適正化やAI活用による生産性向上を通じて、さらなる成長を目指します。2027年度以降の目標は、2026年度末に見直し、公表する予定です。
株主還元(実績と予定)
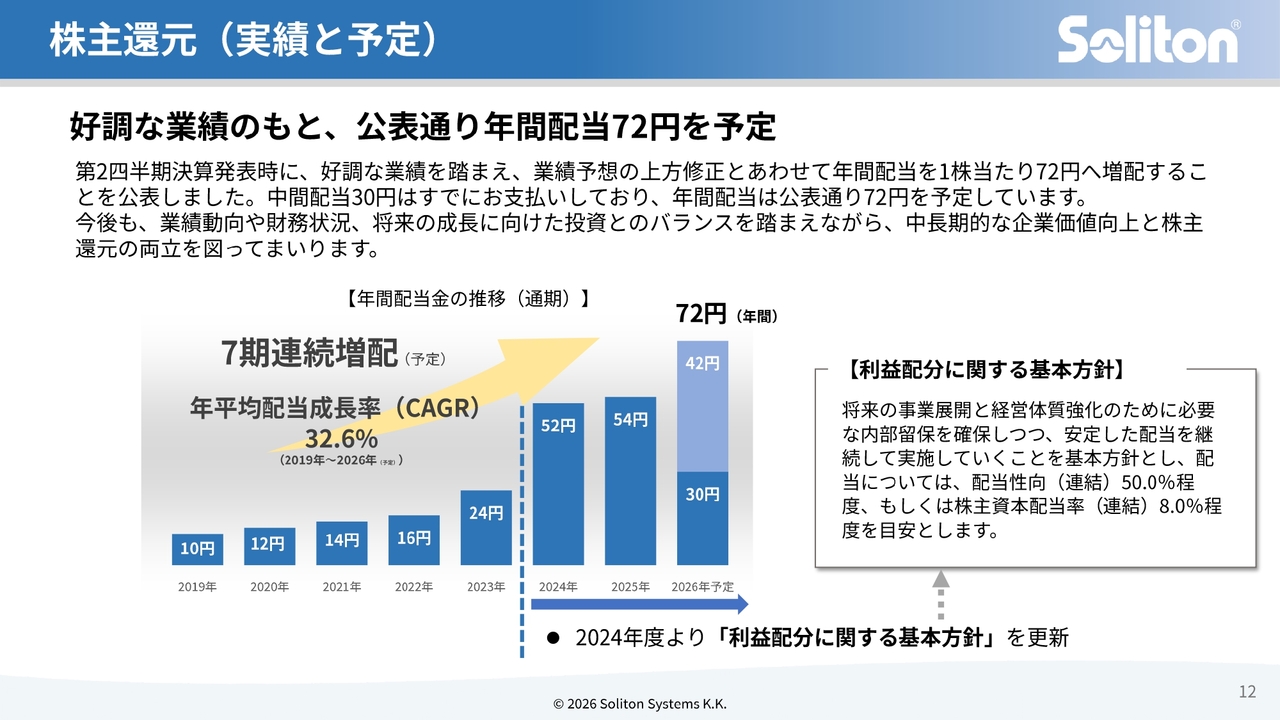
株主還元についてです。年間配当は1株当たり72円で、第2四半期決算発表の内容から変更はありません。中間配当30円は支払い済みで、期末配当は42円を予定しています。7期連続の増配となり、年平均配当成長率は32.6パーセントです。
各事業の概況
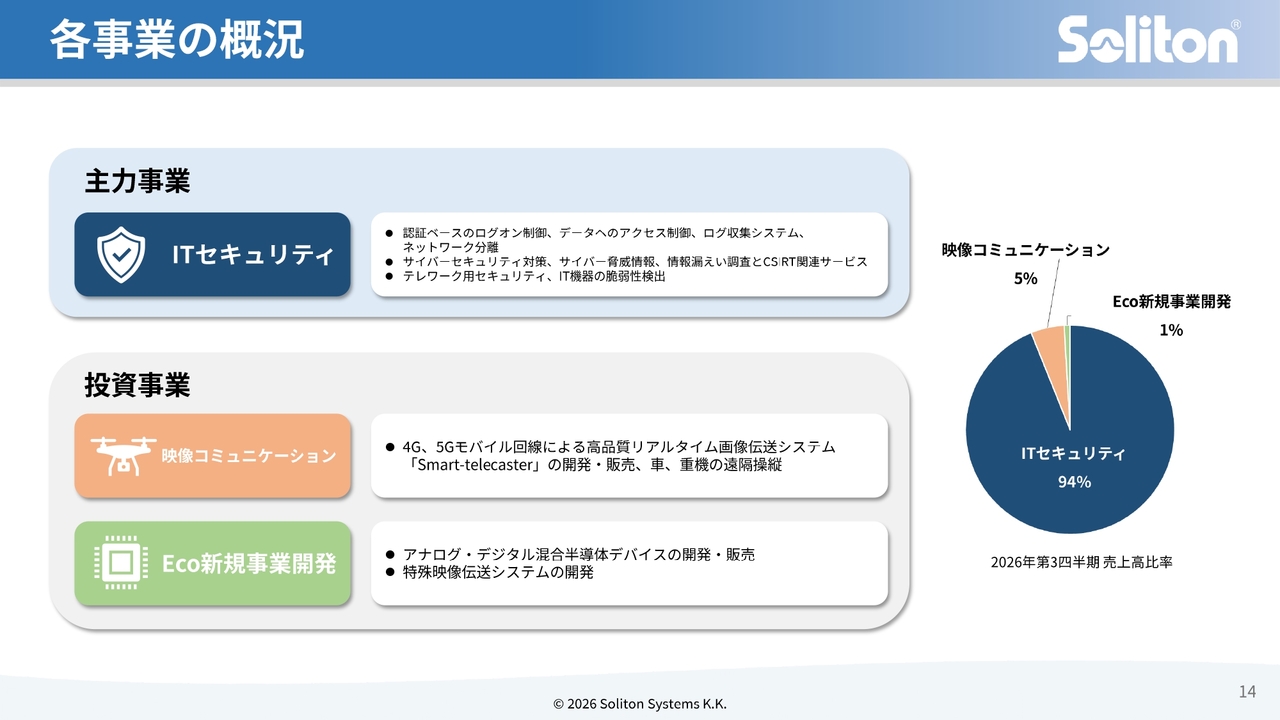
ここからは、各事業の業績概況をご説明します。まず、主力のITセキュリティ事業の概況について、その後、投資事業である映像コミュニケーション事業、そしてEco新規事業開発の順にご説明します。
ITセキュリティ事業の収益の分解 (前年同期比)
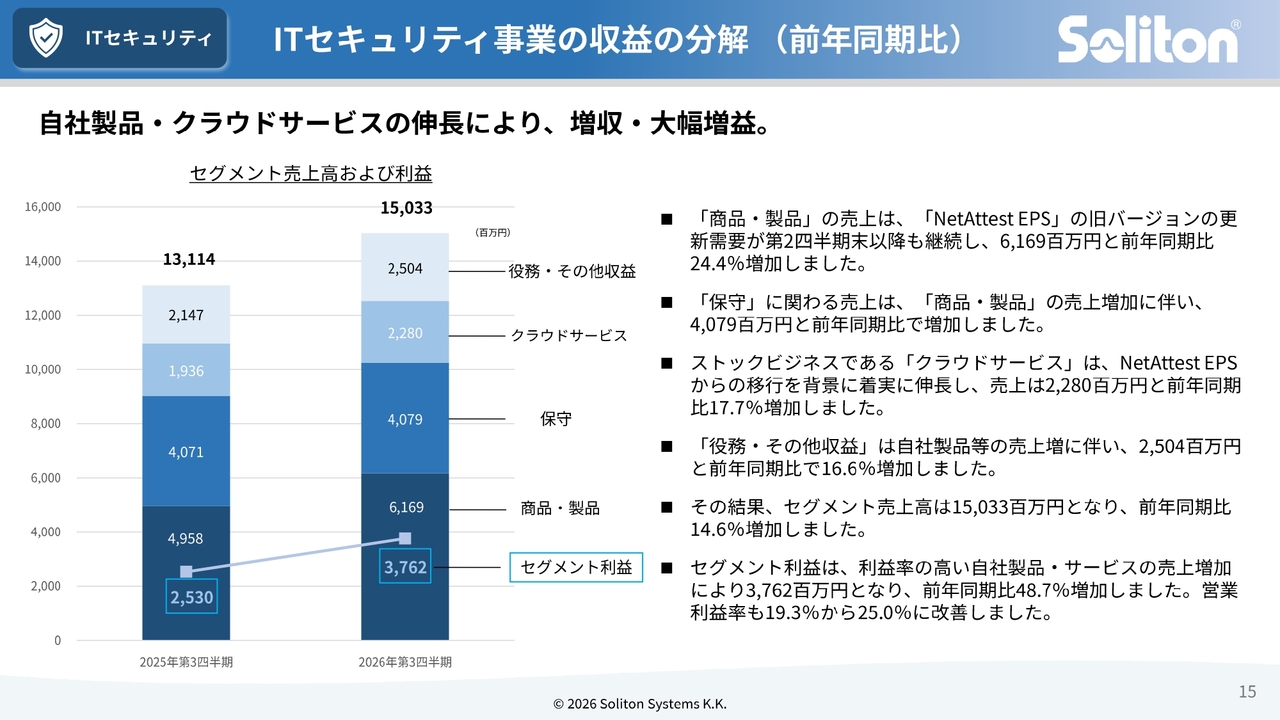
ITセキュリティ事業では、増収・大幅増益を達成しました。「NetAttest EPS」の更新需要が寄与し、商品・製品売上が拡大したほか、クラウドサービスも前年同期比で17.7パーセント増加しました。
この結果、セグメント売上高は前年同期比14.6パーセント増、セグメント利益は前年同期比48.7パーセント増を記録し、営業利益率は25.0パーセントに向上しました。
民需・公共別の売上の状況
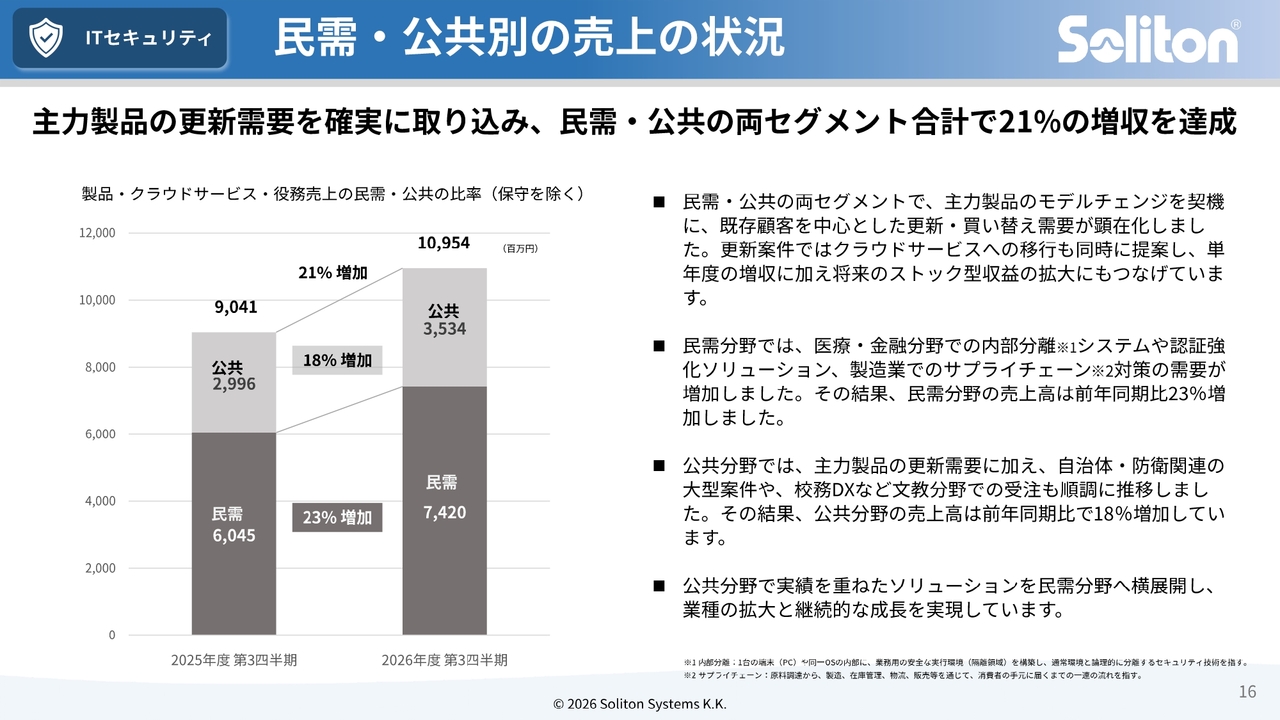
民需・公共分野別の売上状況についてです。主力製品の更新需要を着実に取り込み、保守を除く売上は両分野の合計で前年同期比21パーセント増加しました。
民需分野では医療・金融・製造業が、公共分野では自治体・防衛・文教分野が伸びています。更新に合わせたクラウド移行も提案し、将来のストック収益の拡大につなげています。
AIで高度化・多様化するサイバー攻撃に幅広く対応
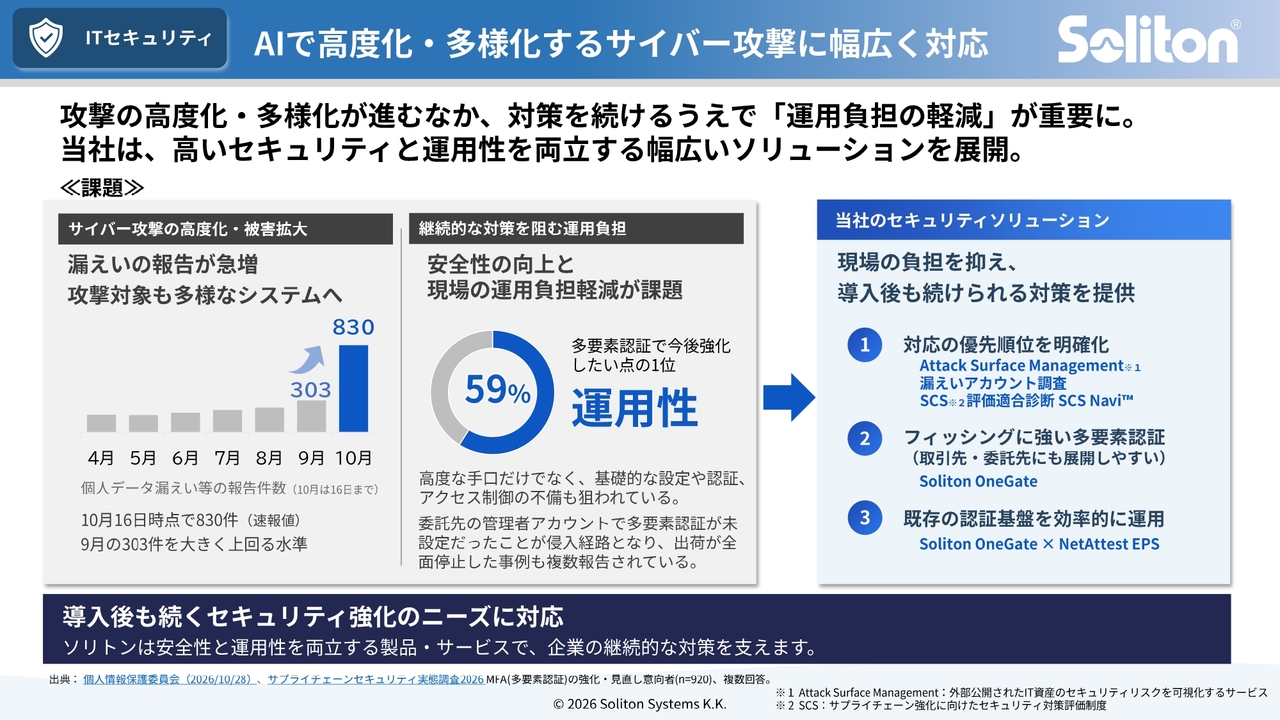
成長を支えるセキュリティ強化の需要についてです。AIの進化によりサイバー攻撃が高度化・多様化する中、多要素認証をはじめ、当社が強みを持つ認証分野の重要性が一層高まっています。
特に認証強化においては、運用面も非常に重要です。当社の調査では、多要素認証の強化や見直しを検討する企業の59パーセントが、運用性の強化を課題として挙げています。
当社は、安全性と運用のしやすさを両立した製品・サービスを通じて、継続的なセキュリティ対策を支援します。
拡大する認証強化ニーズを捉え、OneGateの成長を加速
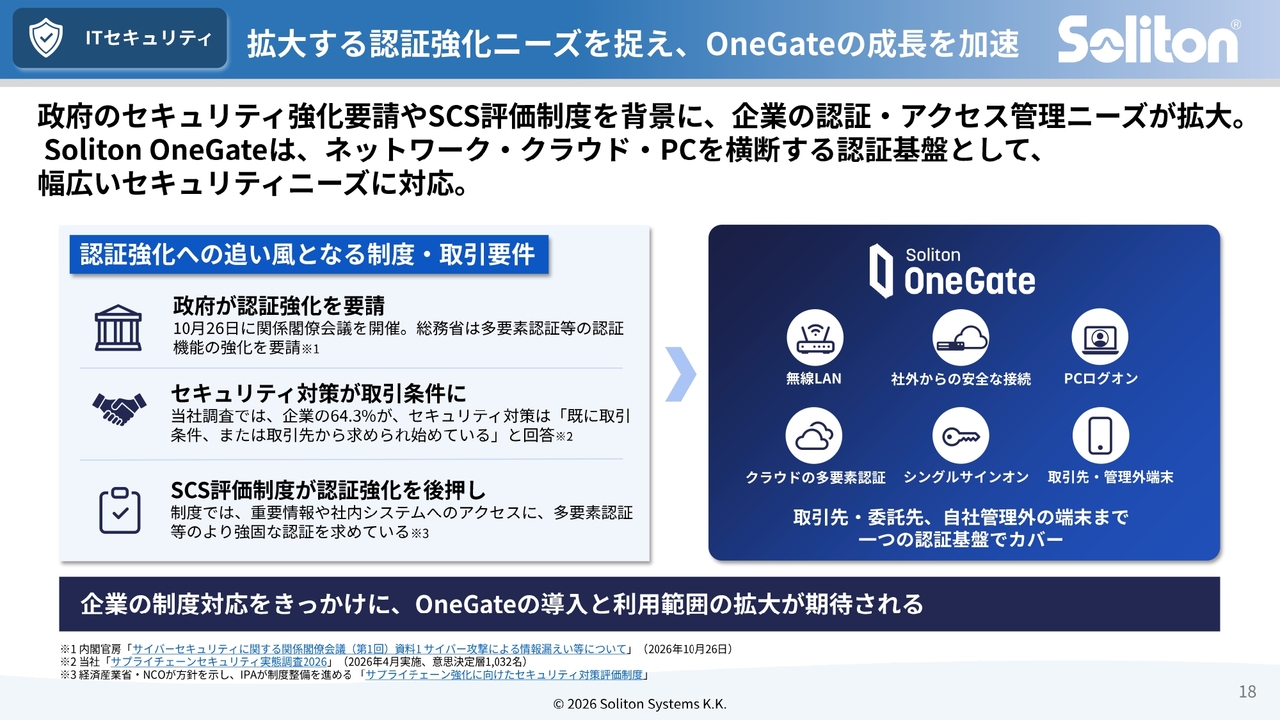
認証強化のニーズを後押しする動きも広がっています。
当社がセキュリティ対策で最優先と考えるのは認証の強化です。個人情報が大量に漏洩する昨今、多要素認証の導入を進め、取引先や委託先を含め、アクセスする人や端末を確実に確認することが重要です。
認証強化を後押しする動きは、すでに具体的に表れています。
1つ目は政府の要請です。政府は10月26日に、多要素認証などの認証強化を要請しました。
2つ目は取引条件化の動きです。当社の調査によると64.3パーセントの企業が、セキュリティ対策を取引条件とする動きがある、または求められ始めていると回答しました。
3つ目はSCS評価制度です。重要情報や社内システムへのアクセスに、多要素認証などのより強固な認証を求めています。
当社製品「Soliton OneGate」は、ネットワーク・クラウド・PCを横断し、取引先・委託先や自社管理外の端末まで、1つの認証基盤でカバーします。企業の制度対応をきっかけに、当社製品「Soliton OneGate」の導入および利用範囲の拡大が期待されています。
それでは、この認証基盤の契約が実際にどの程度広がっているのか、次のスライドをご覧ください。
主力製品のクラウド化に伴い、OneGateの成長が加速
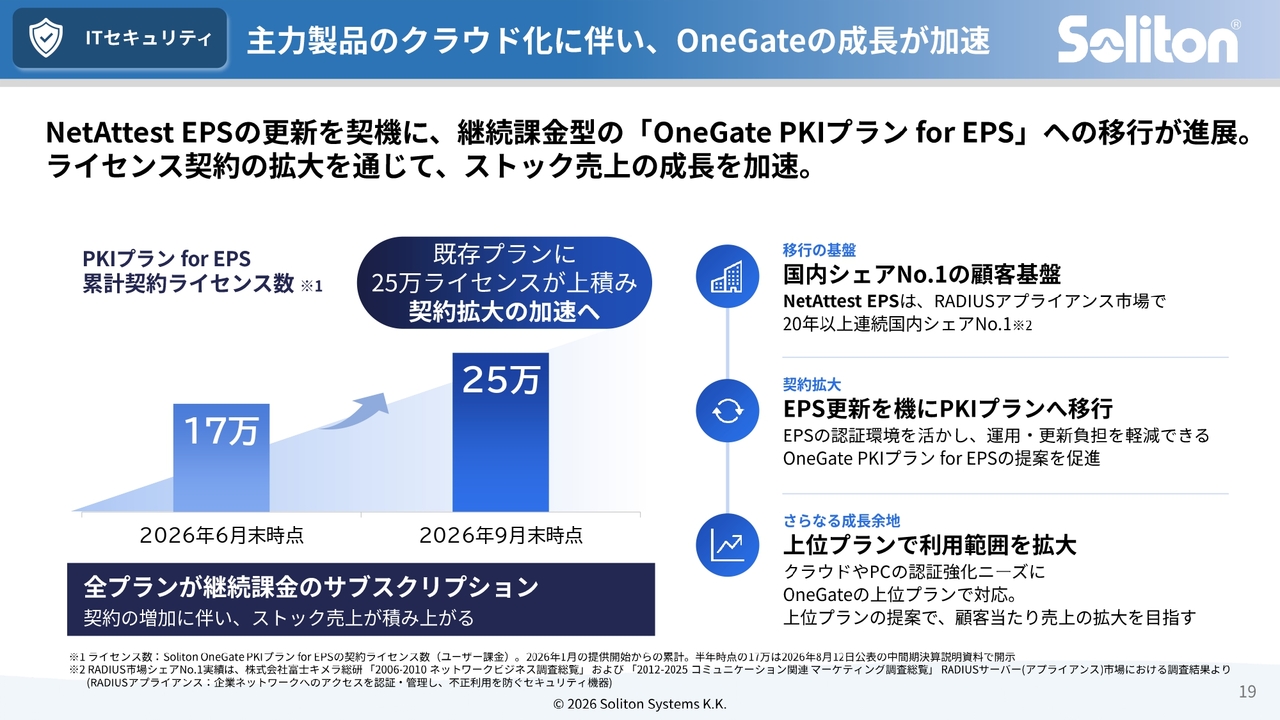
主力製品「NetAttest EPS」の「Soliton OneGate」を通じたクラウド移行が順調に進んでいます。「NetAttest EPS」向けクラウド移行プランである「Soliton OneGate PKIプラン for EPS」の累計契約数は、6月末時点の17万ライセンスから、9月末には約8万ライセンス増加し、25万ライセンスとなりました。この3ヶ月間で約1.5倍に拡大しています。
また、「Soliton OneGate」の既存プランに「NetAttest EPS」向けクラウド移行契約が加わり、「Soliton OneGate」全体で契約基盤が成長を続けています。
この成長の背景には、「NetAttest EPS」がRADIUSアプライアンス市場において20年以上連続で国内シェアNo.1を維持しているという強固な顧客基盤があります。「NetAttest EPS」の更新を機に「Soliton OneGate PKIプラン for EPS」への移行提案を行い、さらなる契約拡大を目指します。
さらに、クラウドやPCの認証強化に対応する上位プランの提案によって、顧客当たり売上を向上させます。全プランが継続課金の仕組みのため、ストック売上の拡大につながります。
今後の公共・医療分野に影響する構想やガイドライン
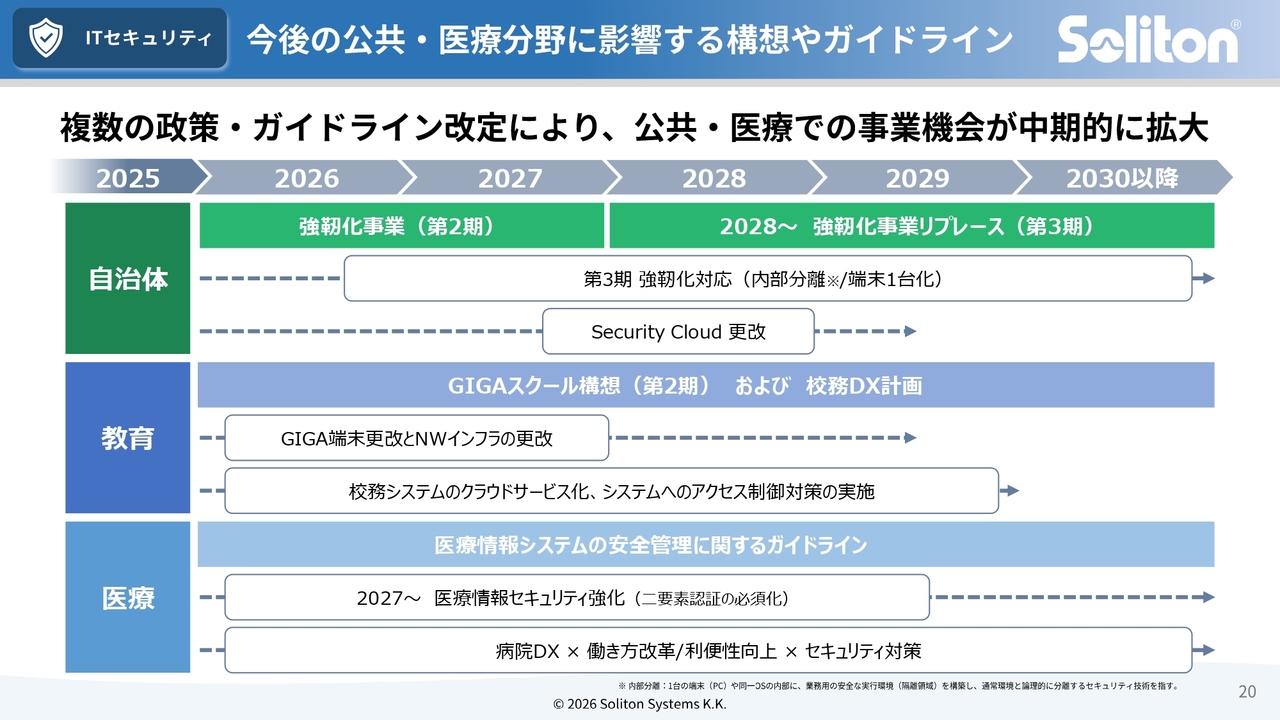
公共および民間の政策動向についてお伝えします。まず、今後の公共案件の成長に関係する主な構想やガイドラインです。自治体・教育・医療の3分野において、政策やガイドラインの改定が2030年にかけて継続的に進む見通しです。このため、公共および医療分野での事業機会が中期的に拡大すると見込まれています。
特に自治体分野では、2028年以降に予定されている第3期強靱化に関連して、ネットワーク分離製品を中心とした先行案件が出始めています。
教育分野では、第2期GIGAスクール構想に伴う端末やネットワークの更改に加え、校務システムのクラウド化とアクセス制御の需要が見込まれます。
医療分野では、二要素認証を採用するガイドラインや病院DXに関わるセキュリティ強化の需要が引き続き見込まれます。当社はこうした動向を捉え、公共案件の継続的な獲得を目指します。
民間企業に関係する構想やガイドライン
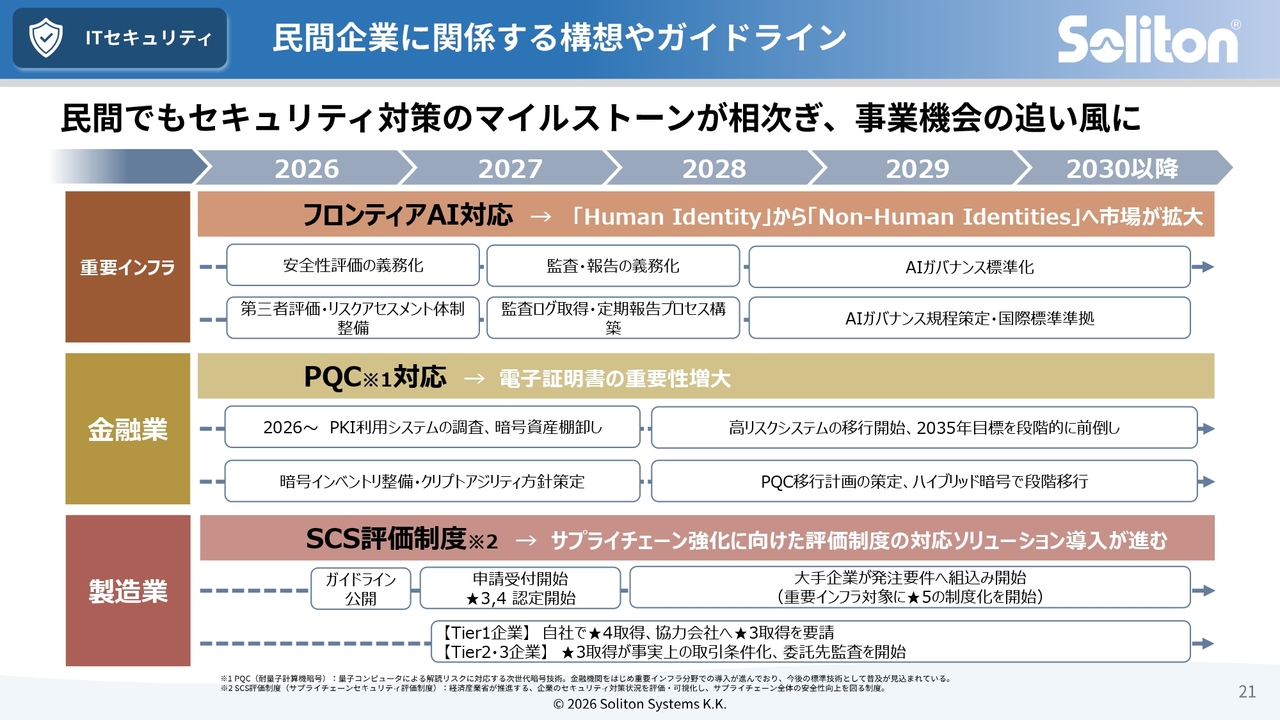
民間企業に関係する動向やガイドラインについてです。2026年以降、セキュリティ対策のマイルストーンが相次いで示されており、当社の事業機会に追い風となると判断しています。
重要インフラ分野、金融分野、製造業はいずれも、当社の認証強化や電子証明書技術が強みを発揮できる領域と考えています。こうした事業機会を確実に獲得し、持続的な成長へつなげていきます。
映像コミュニケーション事業の収益の分解 (前年同期比)
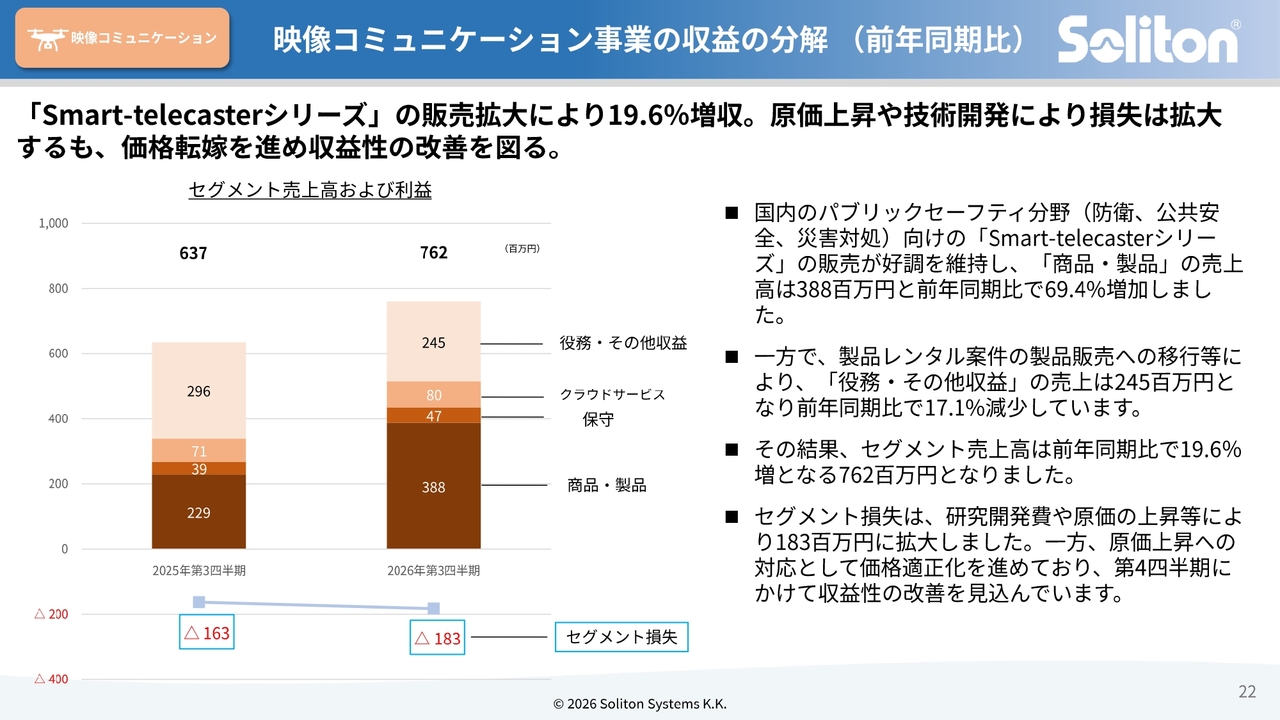
投資事業についてご説明します。まずは映像コミュニケーション事業です。防衛・公共安全・災害対処などのパブリックセーフティ分野において、「Smart-telecaster」シリーズの販売が拡大しました。その結果、商品・製品の売上高は前年同期比69.4パーセント増加し、セグメント全体の売上高も前年同期比19.6パーセント増となりました。
一方で、研究開発費や原価の上昇により損失は拡大したものの、価格の適正化を進めることで、第4四半期に向けて収益性の改善を図ります。
Eco新規事業開発事業の収益の分解 (前年同期比)
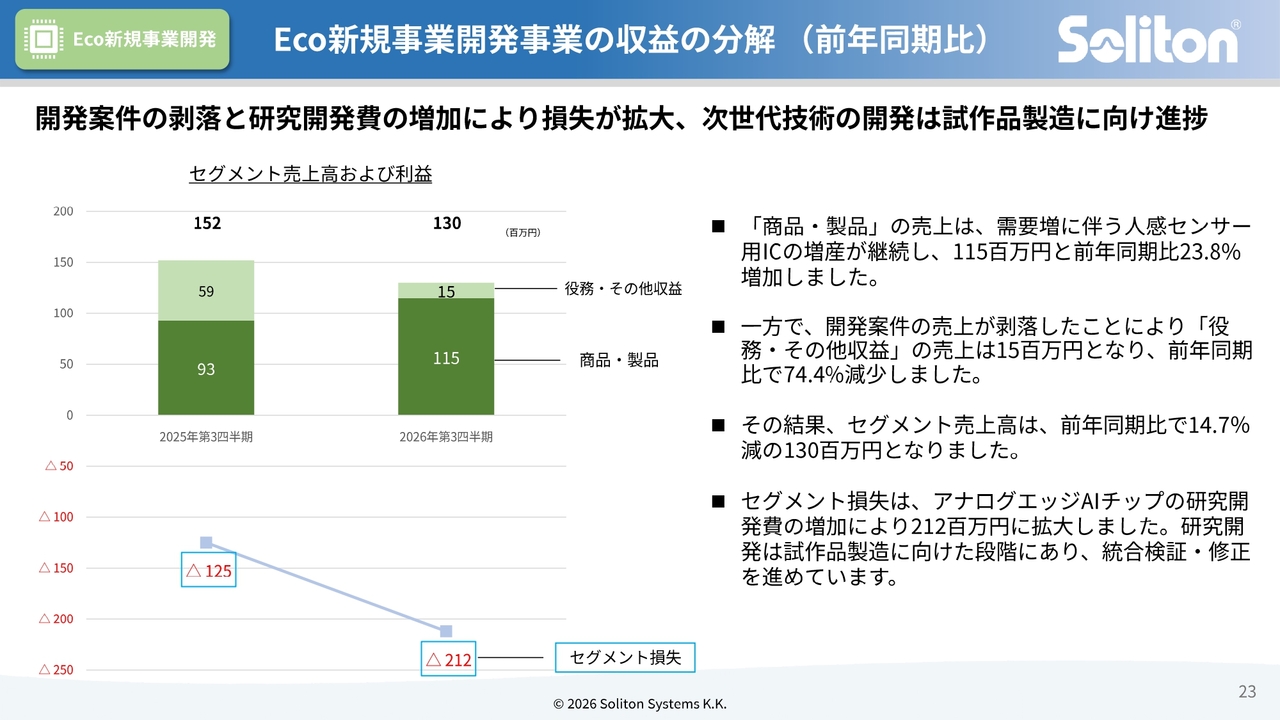
最後に、Eco新規事業開発についてです。人感センサ用ICの販売は伸長しましたが、前年同期の開発案件による反動の影響で、セグメント全体では減収となりました。
アナログエッジAIチップの研究開発を継続しており、これに伴う費用の増加により損失が拡大しています。開発は試作品の製造段階に進んでおり、現在は統合検証と修正を慎重に進めています。
以上で、2026年12月期第3四半期の説明を終了します。当社は、社会の安心と安全を支える企業として、持続的な成長と企業価値の向上に引き続き真摯に取り組んでいきます。
株主のみなさまをはじめ、ステークホルダーのみなさまのご期待にお応えできるよう、全社一丸となって挑戦を続けていきます。今後とも変わらぬご支援を賜りますようお願い申し上げます。本日はご視聴いただき、ありがとうございました。
質疑応答:利益の持続性と更新需要一巡後の成長について
質問者:主力製品「NetAttest EPS」のEOLに伴う更新需要が業績を押し上げていますが、この需要が一巡した後も、現在の成長と高い利益率を維持できますか?
回答:今期は、「NetAttest EPS」の旧バージョンEOLに伴う更新需要が、商品・製品売上と利益の拡大に寄与しています。一方、更新を単発の製品販売で終わらせず、「Soliton OneGate PKIプラン for EPS」への移行につなげており、契約は2026年6月末の17万ライセンスから9月末には25万ライセンスへ増加しています。今後は、既存顧客のクラウド移行に加え、上位プランへの展開を進め、ストック売上の拡大につなげていきます。
また、来年度以降は、SCS評価制度や政府による認証強化を背景とした民間企業のセキュリティ需要に加え、自治体では第三期強靭化に向けた取り組みが本格化し、ネットワーク分離製品など公共分野での需要拡大も見込んでいます。 こうした市場環境を追い風に、クラウドサービスだけでなく、当社が強みを持つ認証・アクセス管理やネットワーク分離など、幅広い製品・サービスで事業機会を取り込んでいきます。
質疑応答:契約負債の増加について
質問者:貸借対照表では契約負債が増加していますが、増加の背景と今後の売上への影響を教えてください。
回答:契約負債は、保守サービスやクラウドサービスなど、お客さまから受け取った対価のうち、今後のサービス提供に応じて売上として計上する部分が中心です。今回の増加は、自社製品の販売拡大に伴う保守契約やクラウドサービスなどの契約が増加したことによるものです。契約負債は、将来の売上につながる契約の積み上がりを示す一方、全額が短期間に売上計上されるものではなく、各契約のサービス提供期間に応じて順次売上へ振り替えられます。
質疑応答:手元資金の使途と資本配分について
質問者:財務基盤が強化されていますが、手元資金を今後どのように配分していく方針ですか?
回答:手元資金については、事業継続に必要な資金を確保した上で、クラウドサービスの開発、ITセキュリティ製品の機能強化、アナログエッジAIチップの研究開発などの成長投資に充当していきます。同時に、株主還元も重要な経営課題と認識しています。今後も、成長投資、財務の健全性、株主還元のバランスを踏まえ、持続的な企業価値向上につながる資本配分を行っていきます。
質疑応答:映像コミュニケーション事業の収益改善について
質問者:映像コミュニケーション事業は売上が伸びている一方でセグメント損失が続いています。黒字化に向けた具体策を教えてください。
回答:映像コミュニケーション事業では、パブリックセーフティ分野で「Smart-telecaster」シリーズの販売が拡大しています。一方、研究開発費や映像配信システムを構成するサーバー価格などの上昇により、損失が拡大しました。今後は、価格の適正化、原価管理、高採算案件の積み上げを進めるとともに、公共安全・防災分野、遠隔施工・遠隔操縦用途、海外市場での販売拡大を通じて収益性の改善を図ります。
質疑応答:Eco新規事業開発の進捗について
質問者:Eco新規事業開発では損失が続いていますが、アナログエッジAIチップの開発はどの段階にありますか?
回答:Eco新規事業開発では、人感センサー用ICの販売が伸長する一方、アナログエッジAIチップへの研究開発投資を継続しているため、セグメント損失を計上しています。アナログエッジAIチップは試作品製造に向けた段階にあり、現在、統合検証と修正を進めています。引き続き、開発の確実性を重視しながら、試作品製造に向けた取り組みを進めていきます。
質疑応答:中期経営計画の見直しについて
質問者:2026年度の業績予想は中期経営計画の2027年度目標を前倒しで達成する水準ですが、中期経営計画の上方修正や新たな資本政策を検討していますか?
回答:今回の業績予想には、「NetAttest EPS」の更新需要など当期特有の要因も含まれています。このため、現時点では2028年度目標を単純に引き上げるのではなく、更新需要一巡後の収益水準、クラウド化の進展、投資事業の収益化状況などを精査することが重要と考えています。中期経営計画の数値は、2026年度期末時点で見直す予定です。資本政策についても、配当方針、手元資金、研究開発・人的投資、M&Aを含む成長投資の必要性を踏まえ、企業価値向上の観点から検討します。
質疑応答:サイバー防衛研究所の役割と成長機会について
質問者:サイバー防衛研究所は、今後ソリトングループの成長にどのように貢献していくのでしょうか?
回答:子会社のサイバー防衛研究所では、サイバー演習や人材育成などを通じて、政府や重要インフラ分野におけるサイバーレジリエンスの強化に取り組んでいます。また、CybExer社との戦略的パートナーシップなど、海外の専門企業との連携を通じて、実践的なサイバー演習の提供体制を強化しています。今後も、サイバー攻撃の高度化や国内のサイバー防御体制の強化を背景に、当社グループの専門性を活かせる領域で事業基盤の構築を進めていきます。


新着ログ
「情報・通信業」のログ