第142回 個人投資家向けIRセミナー 第2部
サンクゼール、久世福商店事業のキャッシュを成長投資へ 新規菓子事業を全国展開、第3の柱を確立

本日のアジェンダ
久世良太氏(以下、久世):株式会社サンクゼール代表取締役社長の久世です。どうぞよろしくお願いします。
本日は、スライドに記載のアジェンダの順に沿ってご説明します。
経営理念
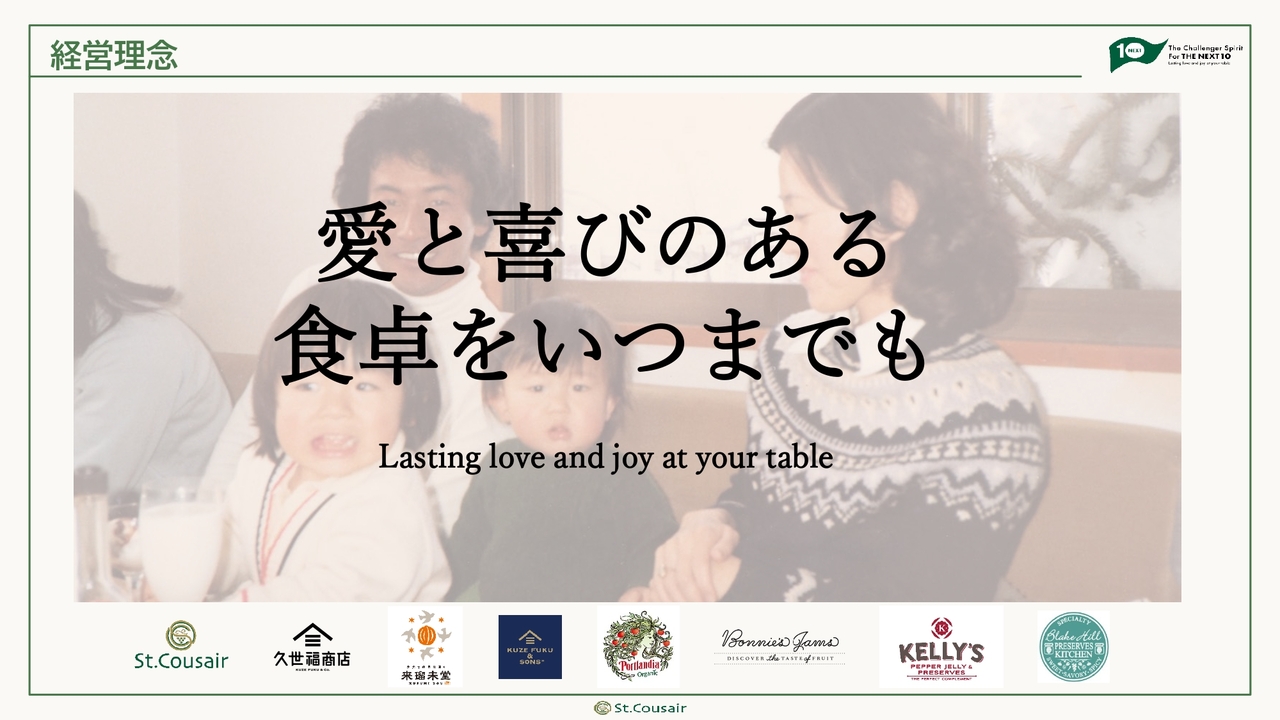
久世:まずは会社概要についてです。当社は約46年前に長野県の斑尾高原でペンションを開業したことが始まりです。その際にジャムを作ったことが創業のきっかけとなりました。
当社の経営理念は「愛と喜びのある食卓をいつまでも」です。時代が変わっても家族の食卓に、商売を通じて伝えたいメッセージを込めています。
会社概要
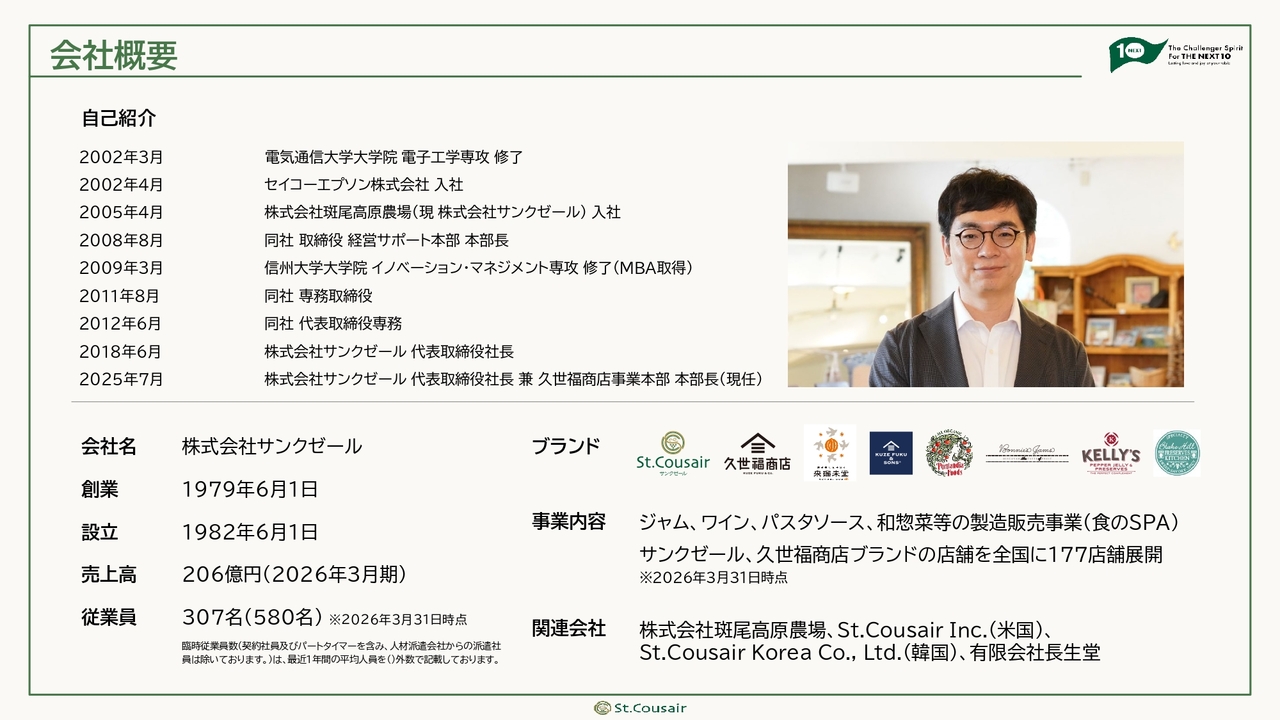
久世:私の自己紹介をさせていただきます。私は28歳の時に現・株式会社サンクゼールに入社し、主に財務、人事、開発、購買といったビジネスを下支えする分野を担当してきました。約9年前に社長を引き継ぎ、現在に至っています。
会社概要に関してお伝えすると、創業は1979年で、2026年3月期の売上高は206億円、従業員数は300名を超えています。
現在、さまざまなブランドを展開しています。「サンクゼール」「久世福商店」、そして海外でも複数のブランドを通じてお客さまに商品をお届けしています。主にジャム、ワイン、パスタソース、和惣菜などの製造販売事業を営み、全国に177店舗を展開しています。
また、農業法人として株式会社斑尾高原農場や米国子会社のSt.Cousair Inc.、韓国法人のSt.Cousair Korea Co., Ltd.といった会社を運営しています。
沿革
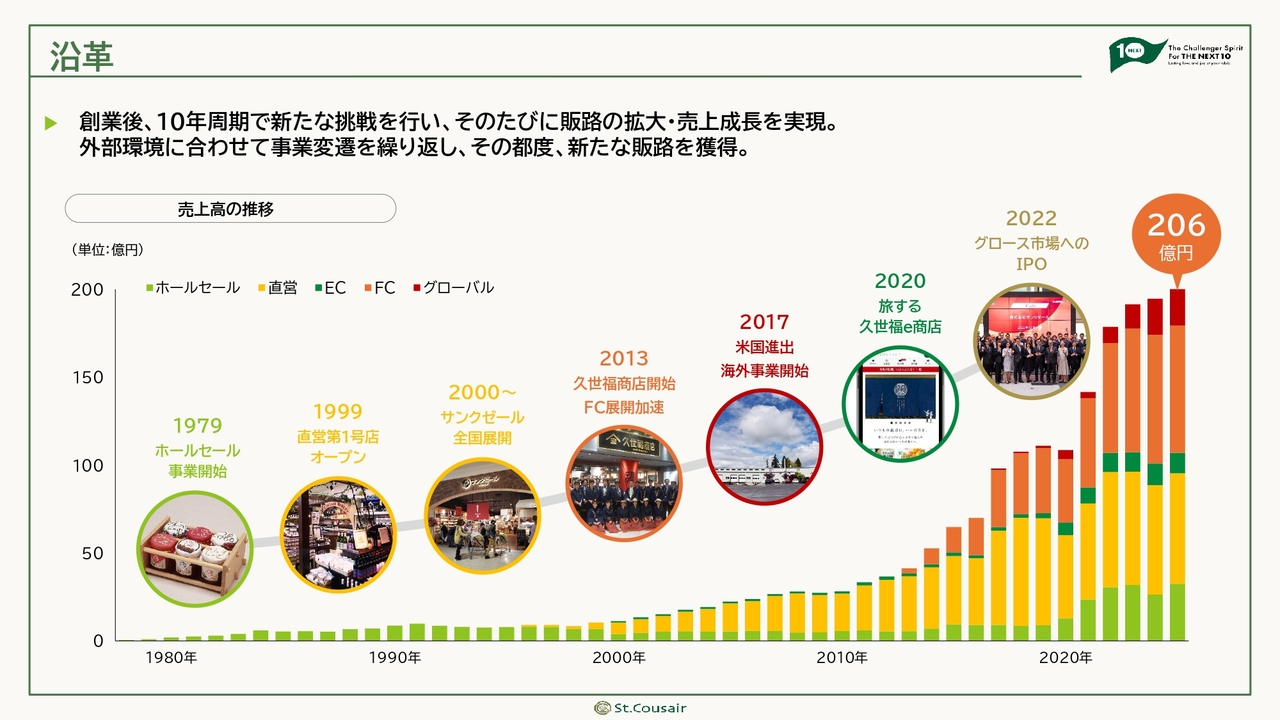
久世:沿革についてです。現在、年商206億円となっていますが、この50年弱の間、順調に売上を伸ばしてきました。約10年周期で新たな挑戦を行い、新しい販路を開拓することで、次の売上につなげています。
最初は1979年にホールセールとしてジャムの卸売事業を始めました。その後、1999年に直営店1号店を軽井沢にオープンしました。これが直接販売の道となり、そこから「サンクゼール」のブランドで全国へ展開するかたちになりました。
2013年には「久世福商店」という和のグローサリーショップを開業し、国内展開が急速に進むと同時に、2017年には米国へ進出しグローバル展開の足がかりを築きました。そして2022年にグロース市場へのIPOを果たしました。
事業モデル
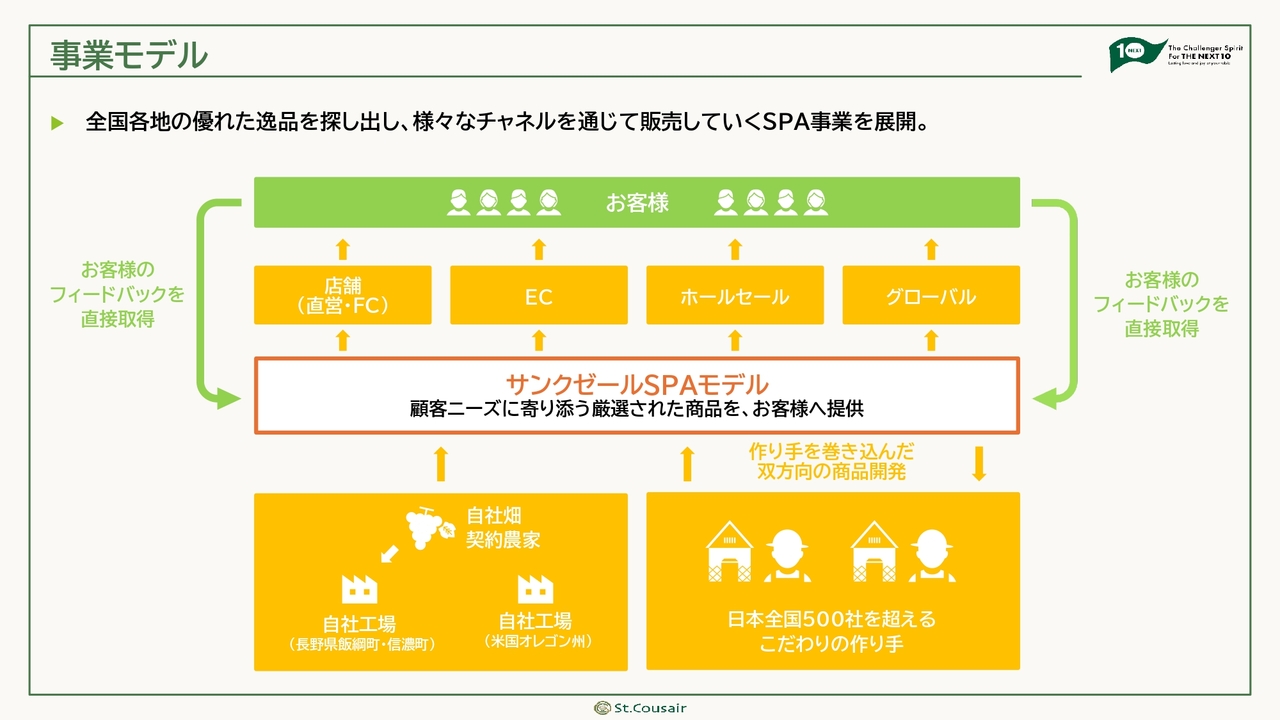
久世:事業モデルとブランド紹介に移ります。事業モデルとしては、お客さまにさまざまなチャネルを通して販売するSPA事業を展開しています。
開発から製造、販売までを自社で一貫して行い、お客さまに商品をお届けしています。店舗、EC、ホールセール、グローバルといった多様なチャネルが組み合わさった事業体です。
商品については、自社工場が米国と日本にありますが、それに加えて日本全国で500社を超えるこだわりのサプライヤーの方々とお取引している状況です。
ブランド紹介 | 国内
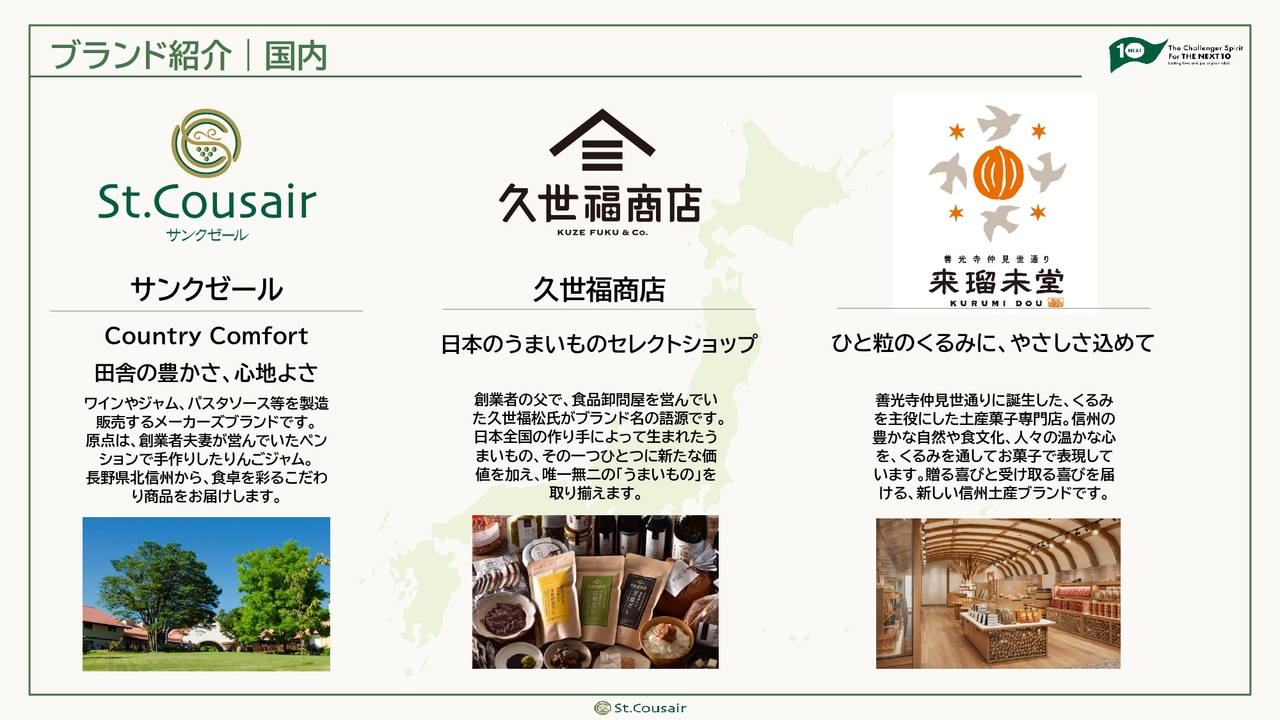
久世:国内ブランドをご紹介します。まず、「サンクゼール」についてです。長野県発かつ直営店1号店からのメーカーズブランドです。長野の田舎の豊かさや心地よさを、ブランドを通してお届けすることを目指しています。主に欧米風のワイン、ジャム、パスタソースなどの自社製造商品をお客さまに提供しています。
長野県飯綱町にある「サンクゼールの丘」に本拠地を置き、事業を展開しています。
次に、「久世福商店」についてです。こちらは「日本のうまいものセレクトショップ」というコンセプトのもと、北は北海道から南は沖縄まで店舗を展開しています。和の商材を多く開発し、お届けしています。
また、10月に長野県の善光寺仲見世通りに「来瑠未堂(くるみどう)」という新しいコンセプトの菓子ブランドを立ち上げる予定です。こちらはくるみ菓子を主軸としており、現在、商売を始める準備を進めています。
ブランド紹介 | 海外
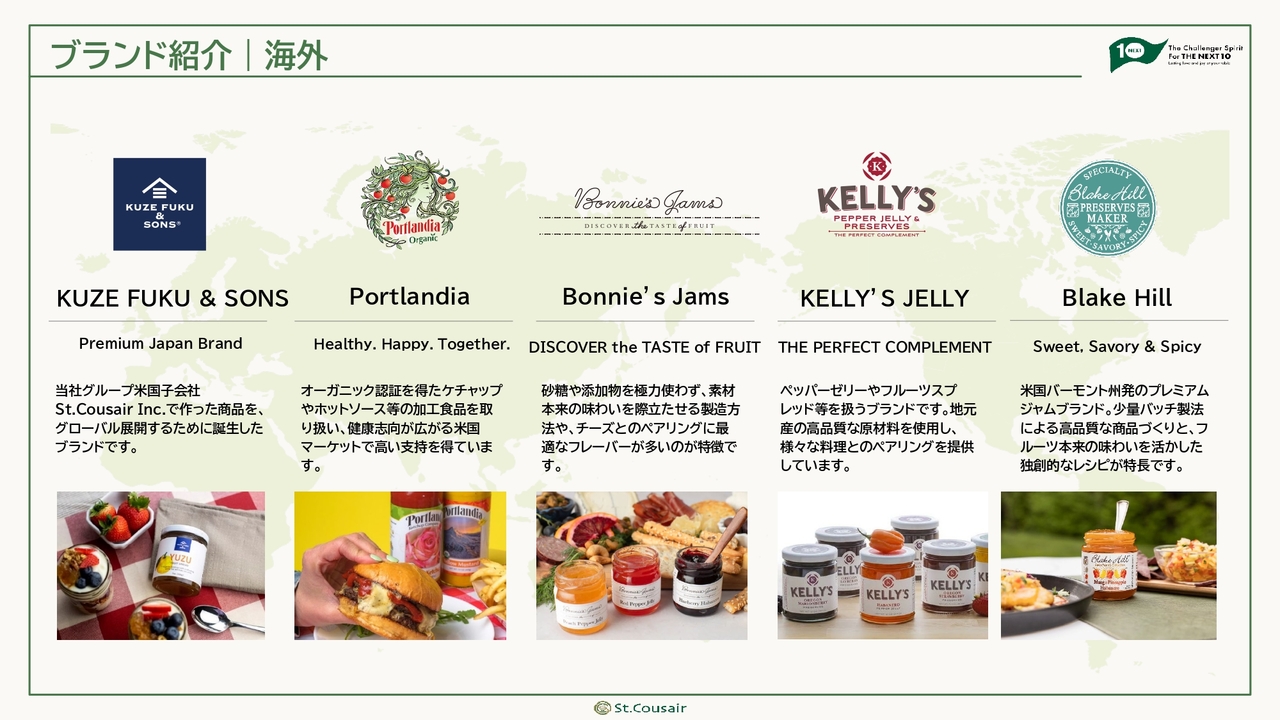
久世:海外ブランドについてです。スライド左側から順にご紹介します。
「KUZE FUKU & SONS」は、日本の「久世福商店」のグローバル展開を目的に誕生したブランドです。主に米国を中心に卸売で展開しています。
また、ここ3年ほどで、米国各地で愛されている商品や食品ブランドをM&Aで取得してきました。
1つ目は、「Portlandia」です。こちらは、オレゴン州ポートランドを中心とした西海岸で非常に認知度の高いオーガニックケチャップのブランドです。
2つ目は、「Bonnie's Jams」です。ホールフーズなどのチーズ売り場に展開しているブランドで、チーズとのペアリングに最適なフレーバーが多いのが特徴です。
3つ目は、「KELLY'S JELLY」です。少しスパイスの効いた商品を提供しており、西海岸を中心に認知されているブランドです。
4つ目は、「Blake Hill」です。2026年8月に、米国バーモント州発のプレミアムジャムブランドを買収しました。このブランドは、米国東海岸で非常に高い認知度を誇っています。
関本圭吾氏(以下、関本):全国各地の優れた逸品を探し出し、さまざまなチャネルを通じて販売していくとのことですが、例えば顧客層の年齢や性別のイメージ、また価格帯についてはどのようにお考えでしょうか?
久世:現在のメインは「久世福商店」です。メインターゲットは40代から50代の女性のお客さまとなっています。価格帯も重要視されていますが、品質やブランドのストーリー、作り手のこだわりといった質を重視するお客さまが主な購買層と捉えています。
価格帯は500円台が中心ですが、現在は若い方への間口を広げるために、200円から300円台の商品開発を進めているところです。
経営成績
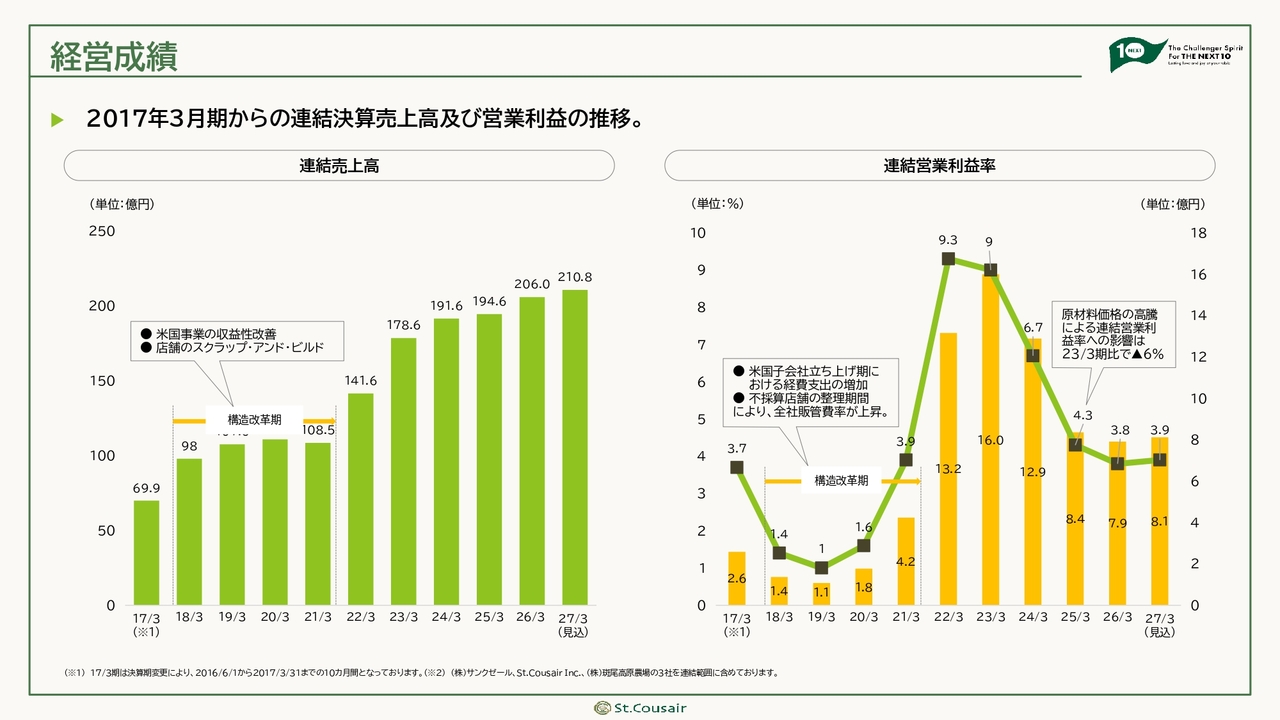
久世:経営成績・収益構造についてです。まず、連結売上高ですが、この10年で基本的には増収傾向が続いています。一時的に2021年は新型コロナウイルスの影響を受けて減少しましたが、全体としては売上の成長が継続しています。
また、連結営業利益率については、スライド右側に記載のとおりです。構造改革等の結果、2023年は非常に高い収益性を実現しました。ただし、現在は少し踊り場の状況となっており、円安による原材料価格の高騰などの影響で、2023年3月期比でおよそ6ポイントの減益となっています。
ただし、ここからさらに再成長できると考えていますので、この点については成長ストーリーの中でご報告したいと思います。
収益構造
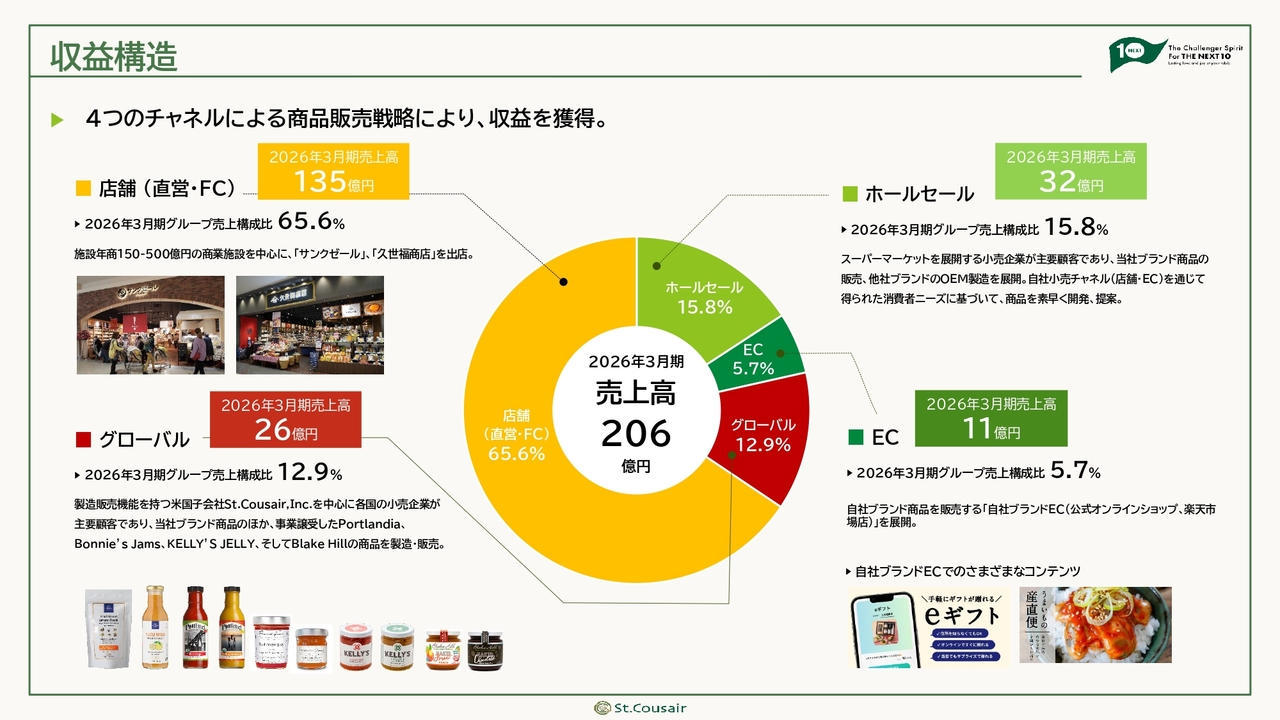
久世:収益構造におけるチャネルの分解についてお話しします。主に4つのチャネルがあります。
1つ目は、一番大きい割合を占めている店舗の商売です。全体の構成比で約65パーセントを占めています。このうち、直営店が約45パーセント、FC店舗が約55パーセントの売上構成となっており、2026年3月期の売上高は合計で約135億円となります。
2つ目はホールセール事業です。国内のホールセールで、売上高は約32億円となっています。構成比は約15パーセントですが、安定した売上を維持しています。
3つ目はグローバル事業です。売上高は約26億円で、現在高成長を実現しています。
4つ目はEC事業です。国内で展開しており、売上高は約11億円です。主に自社サイトや楽天市場でサイトを開設し、販売を行っています。
関本:先ほど販売チャネルを分けてご説明していただきましたが、直営店とFC店舗では、収益モデルが異なるのではないかと考えています。
具体的には、フランチャイズ収益のようなものがあるのでしょうか? それとも基本的には販売を通じての収益になるのでしょうか? 実際にどのように収益を得ているのか、直接のお客さまはどのような方々なのか、収益性の違いについて具体的に教えていただけますでしょうか?
久世:おっしゃるとおり、収益構造はそれぞれ異なります。直営店の場合、主にイオンモールさまやららぽーとさまといった商業施設内の店舗が中心となっており、出店のために商業施設に家賃を支払っています。
また、販売スタッフを雇用し、直接商業施設に訪れるお客さまに販売を行い、売上を得る仕組みとなっています。そのため、売上規模は大きくなりますが、販売コストも相応にかかるという特徴があります。
一方で、フランチャイズビジネスでは、当社が長野県を拠点としていることから、例えば九州や北海道など遠方の地域では、現地のフランチャイズパートナーさまと提携しています。FC店舗にはパートナーさまに投資していただき、当社は商品を卸すかたちで収益を得ています。
同時に、店舗の粗利を分け合うロイヤルティ収入があります。このため、お客さまからの見え方には変わりはありませんが、商売の流れとしては卸売に近いと考えています。
ホールセールについては、国内の大手小売チェーンやスーパーなどとの取引があり、小売企業さまに卸売りを行っています。海外市場についても、卸売が100パーセントであり、店舗展開はしていません。
ECは直接販売の形態ですので、店舗に近い商売であると考えられます。ホールセールやフランチャイズ事業は比較的利益率が高く、直営店やECについては、それに準じたかたちで利益率が10パーセントから15パーセント程度の範囲にあると認識していただければと思います。
成長戦略の全体像
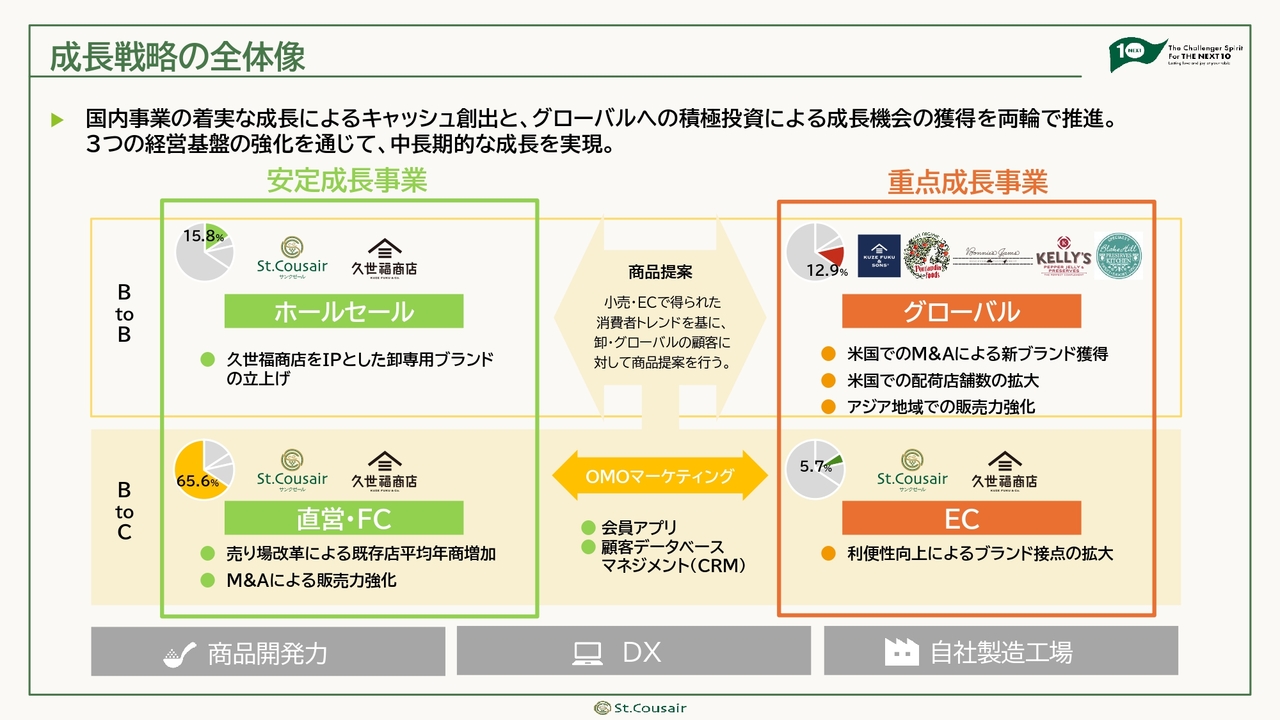
久世:成長戦略についてです。先ほど整理した4つのチャネルについてですが、スライド上部に表記されているのがBtoBの商売であり、下部がBtoC、つまりお客さまに直接販売する直営・FCやECといった流れになっています。それぞれのチャネルが非常に密接につながっています。
当社では、直営・FCやECにおいて会員アプリを活用し、顧客データベースのマネジメントを行っています。そして、そこから直接お客さまへの販促提案を実施しています。
このようなお客さまのデータがかなり蓄積されていることから、BtoBのホールセールやグローバルのお客さまに対し、先回りしてバイヤーへの提案を行っています。具体的には、「今、このようなトレンドがあり、ここがホワイトスペースになっていると思うので、ぜひ売りませんか?」といった提案をしています。
スライド左側に表示されているのは安定成長事業であり、直営・FC、ホールセールで得られたキャッシュフローを、右側に記載されている重点成長事業であるグローバルやECなどに振り向けています。
グローバル事業は非常に成長率が高く、昨年黒字化を果たしました。また、現在は収益性にも貢献できる段階に達していると確信しており、この分野のさらなる成長に期待しています。
3つの重点戦略
久世:3つの重点戦略についてです。1つ目は、久世福商店事業です。これを当社のコア事業と位置づけ、キャッシュ創出を安定的に実現していきたいと考えています。
その上で、2つ目の柱となるグローバル事業を次の成長エンジンとして強化し、投資を進めていきます。
3つ目は新規事業やM&Aにより、第3の柱の確立に向けて先回りした投資を進めていく方針です。
久世福商店事業 | コア事業によるキャッシュ創出
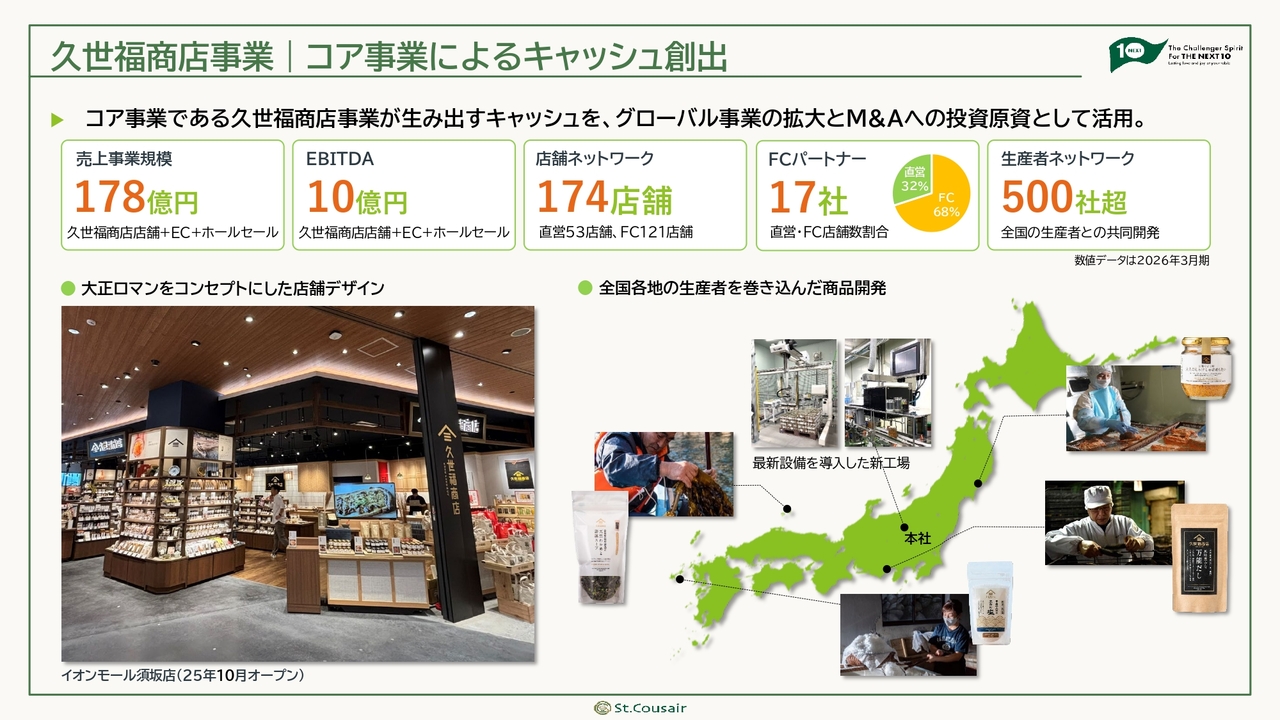
久世:コア事業である久世福商店事業についてご説明します。店舗展開を中心とした事業内容となっており、売上事業規模は178億円で、EBITDAは10億円のキャッシュフローを生み出しています。
この事業は直営店だけでなく、約17社のFCパートナーと協業して全国展開が可能な体制を整えています。そのため、非常に安定したビジネス環境が実現できていると考えています。
重点成長事業 | グローバル事業の拡大-米国-
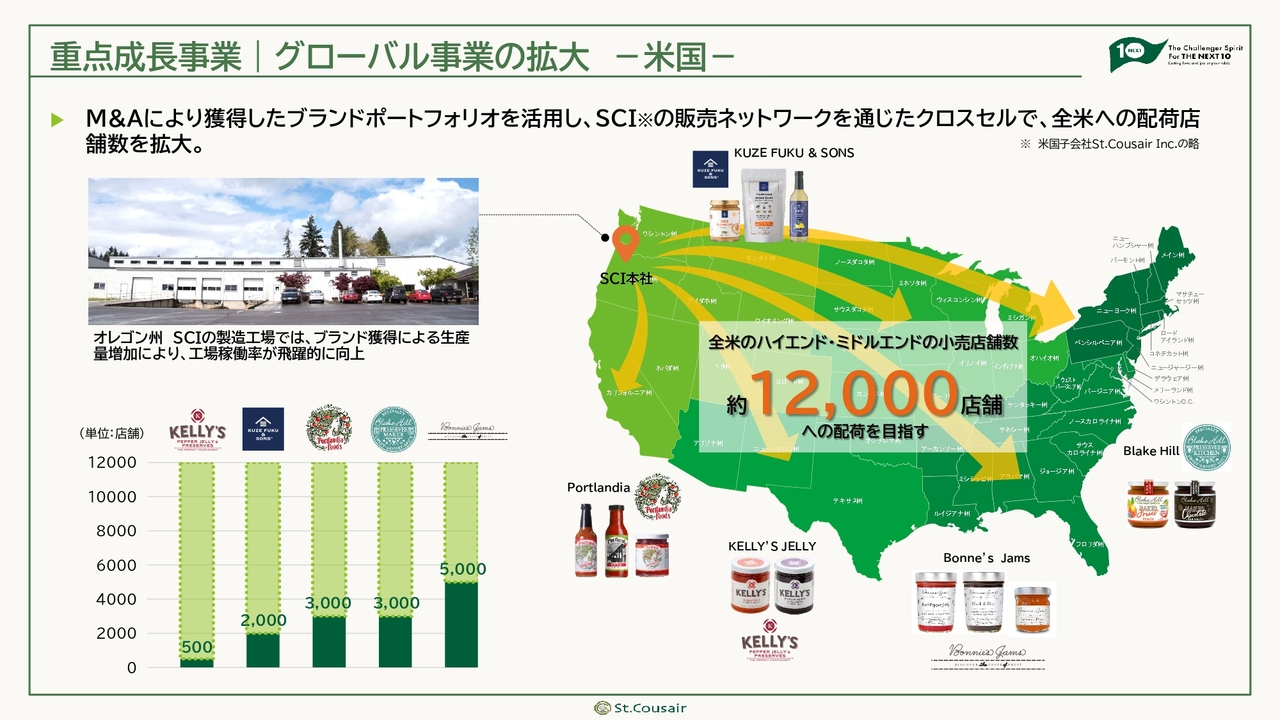
久世:グローバル事業です。当社では米国子会社のSt.Cousair Inc.をSCIと呼んでいますが、オレゴン州ニューバーグにある工場をフル活用し、各ブランドの商品を全米約5,000店舗に販売しています。
現在、全米には中・高価格帯の小売店舗が約1万2,000店舗あると言われており、これらへの販路拡充を進めています。
重点成長事業 | グローバル事業の拡大-アジア-
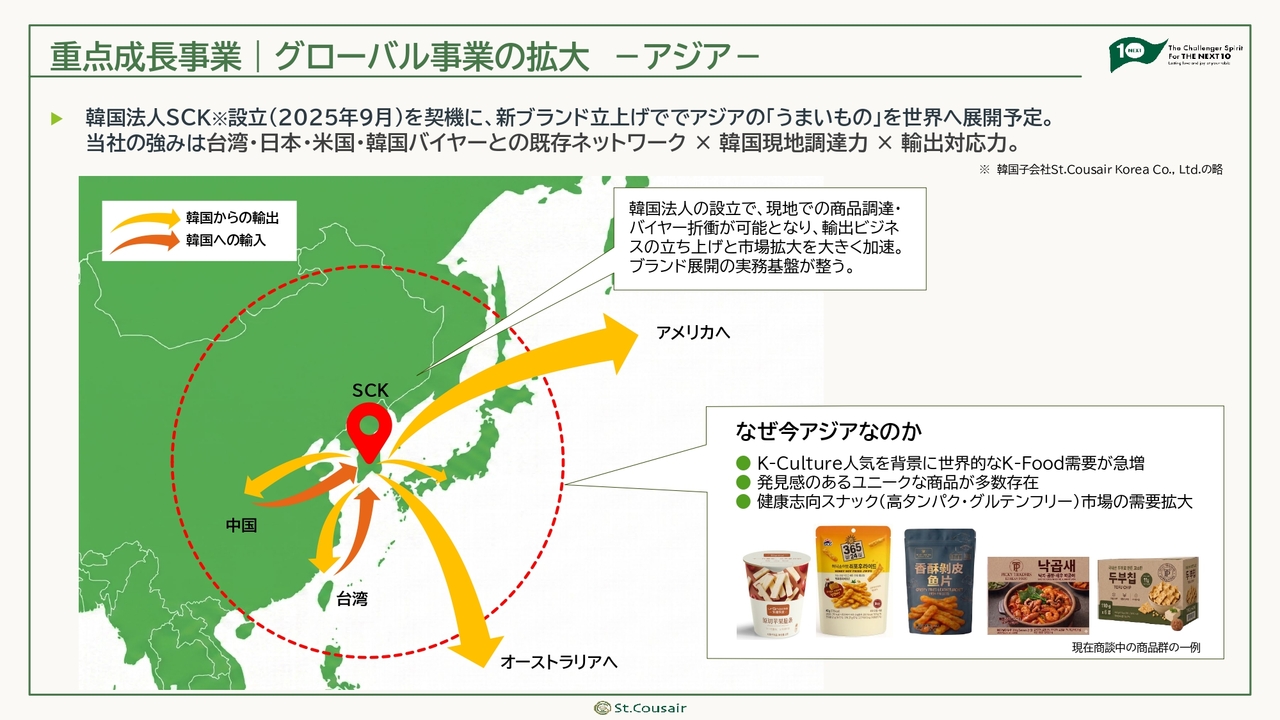
久世:グローバル市場の中でもアジアの成長率が近年非常に高まっていることを受け、昨年10月に韓国法人を立ち上げました。アジア事業はすでに黒字化しており、黒字を定着させながら売上を確実に拡大していく方針です。
韓国を含むアジアの商材は非常に魅力的であることがわかり、それらを日本に持ち込むことを考えています。日本で提案しづらい商品については、私たちが先回りして日本のお客さまや米国、またはお取引のあるオーストラリアなどへの第三国輸出を展開しようと考えています。
もちろん、日本からの輸出を通じて販路拡大を進めていますが、一方でそのような可能性も今後実現できるのではないかと考えています。
重点成長事業 | グローバル事業の拡大に向けて
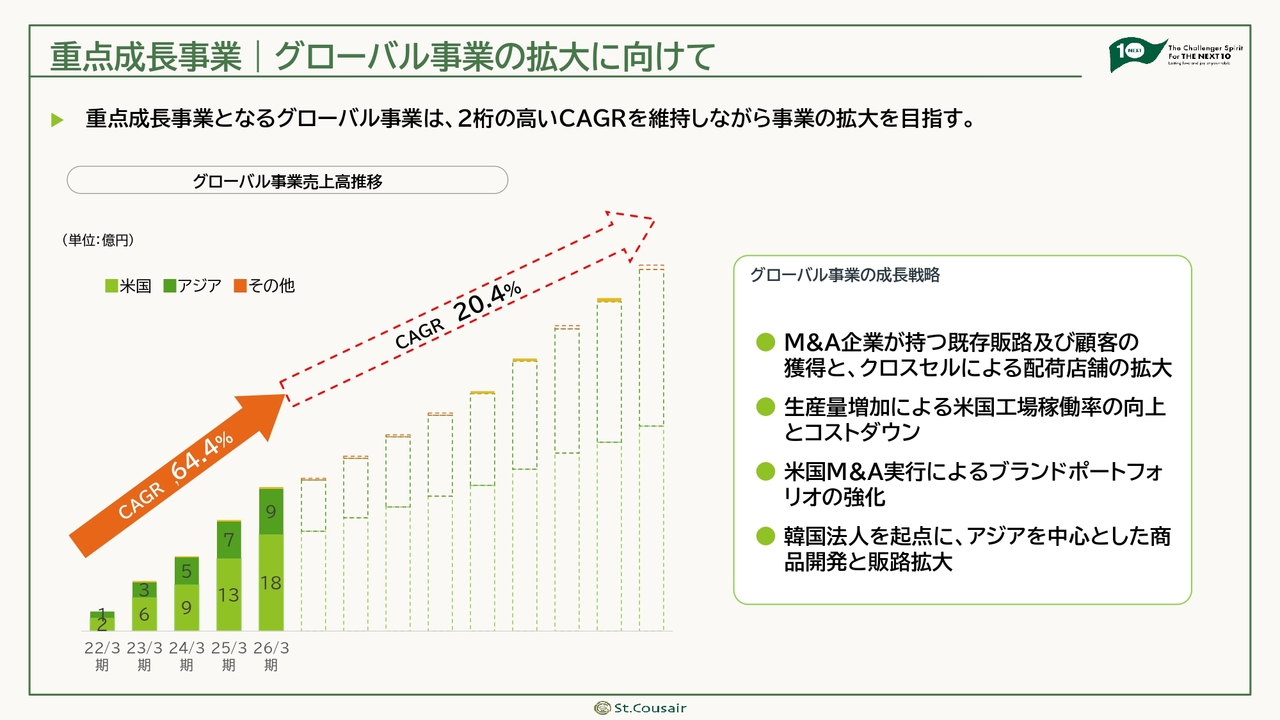
久世:グローバル事業は、この5年間で約64パーセントという大きな成長率を記録しましたが、今後10年間ではCAGR(年平均成長率)約20パーセントで伸ばしていけるのではないかと考えています。また、3桁億円規模の売上市場を取り込むことができると見込んで、取り組んでいます。
第3の柱の確立 | 新規菓子事業の全国展開
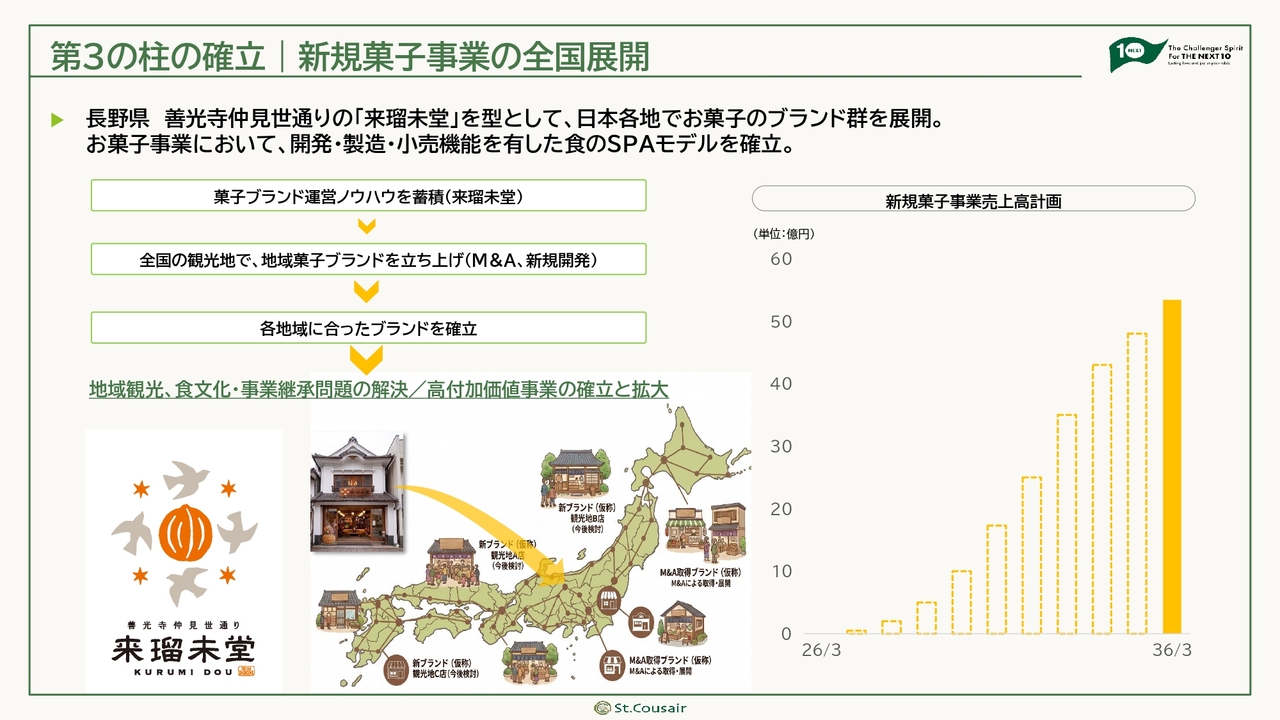
久世:新規事業およびM&Aについてです。先ほど、ブランドの一例として「来瑠未堂」をご紹介しましたが、善光寺仲見世通りにある法人が運営する店舗の事業承継ができないという状況を受け、当社がその事業を承継するかたちになりました。
もともとこちらは仏具店でしたが、業態を変更し、菓子ブランドを新たに立ち上げています。善光寺や長野ならではのオリジナル商品で、ここでしか購入できないお菓子の開発に、この1年をかけて取り組んできました。10月には店舗がオープンする予定で、多くの参拝者が訪れる神社仏閣の観光地において、商機を見いだせると考えています。
日本全国には、このような場所が約40ヶ所存在すると推計しています。そのうちの約20ヶ所で、私たちが各地域で開発した商品や、場合によってはその地域で知名度のあるお菓子屋と組み、M&Aを通じて商売を展開することが可能ではないかと考えています。
この取り組みを通じて、今後10年間で売上50億円規模の事業に成長させようと考えています。
M&A | 事業規模拡大による食のSPA強化
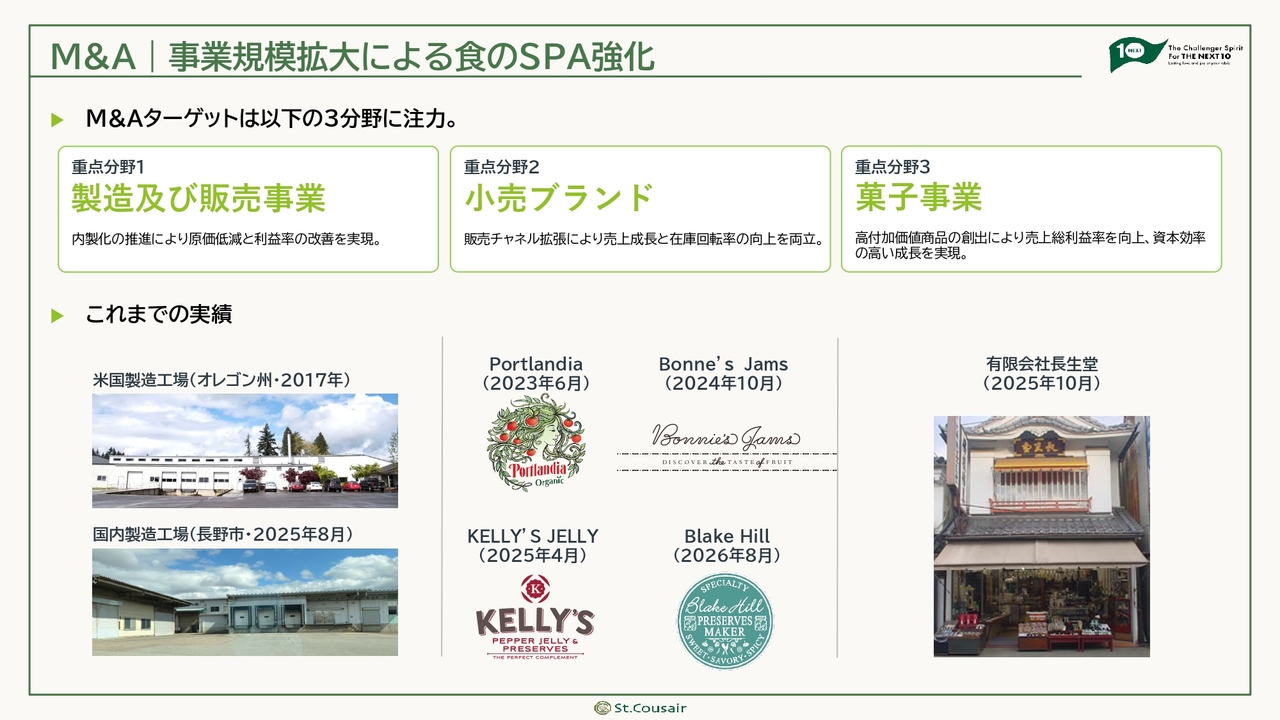
久世:会社全体としてのM&Aのターゲットは、主に以下の3分野に注力する方針です。1つ目は製造および販売事業です。「久世福商店」を始めとする自社の商品を内製化によってしっかりと推進し、収益の源泉とすることを目指します。
2017年には米国オレゴン州の工場に投資し、2025年8月には国内製造工場を拠点として投資を行いました。今後、これらを第3、第4の拠点へと広げていきたいと考えています。
2つ目は小売ブランドです。食品というのは各地域で多様性があるものです。そのため、1つのブランドで囲い込むのではなく、各地域で愛されるブランドをしっかりと作り、育む姿勢が必要だと考えています。これもM&Aの第2の分野と位置づけています。
3つ目は菓子事業です。菓子ブランドについては、製造を伴ったかたちでの展開が大変重要な要素だと考えています。そのため、製造および販売の状況を見極めながら、実行していきたいと考えています。
成長戦略KPI
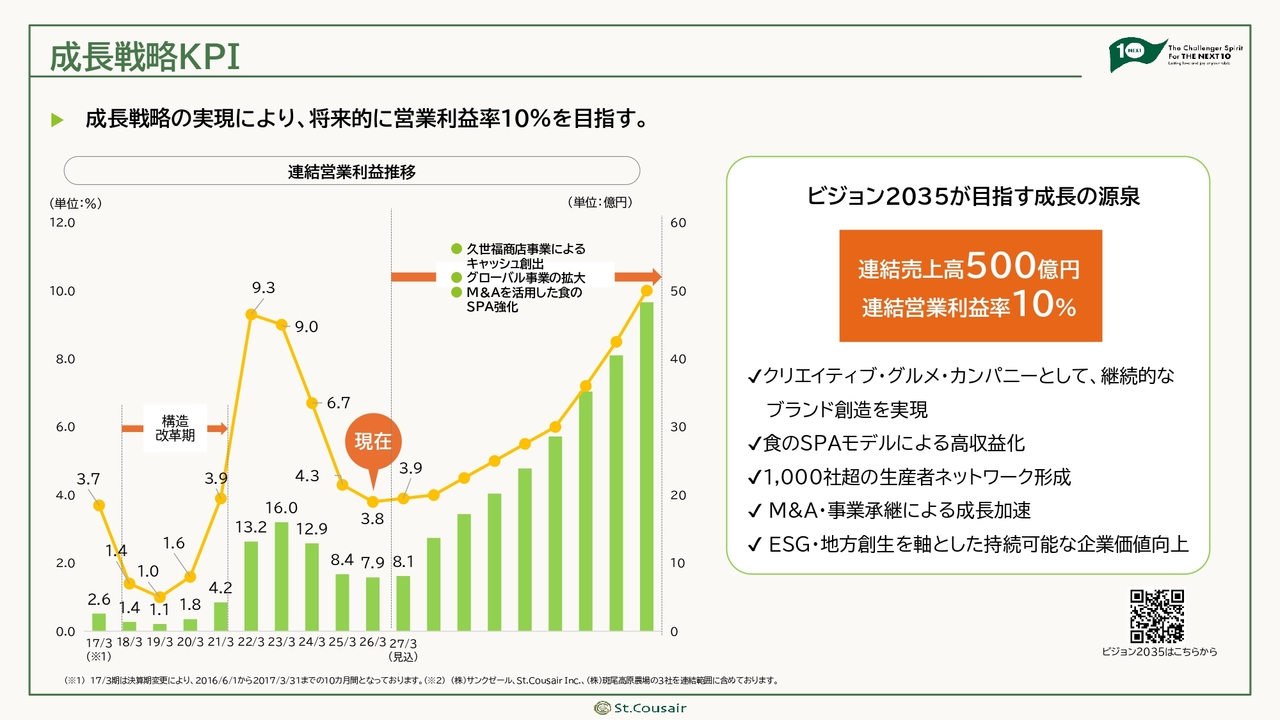
久世:成長戦略のイメージおよび目標とする数値についてです。ここ3年ほどで収益率がやや低下している部分があります。
ここを底上げしていくには、トップラインの売上高をしっかりと伸ばしていくこと、およびコストを適切にコントロールして収益性を高めていくことの両方が必要だと考えています。
景気変動により波があることが予想されますが、「ビジョン2035」の目標として連結売上高500億円、連結営業利益率10パーセントの実現を目指しています。
この売上は複数のブランドによって支えられており、非常に安定した強い基盤となっています。また、M&Aや場合によっては事業承継といった手段を活用しながら、成長を実現できると想定しています。
関本:こちらの成長戦略について、しっかり深掘りしてうかがいたいと思います。
まず、3つの重点戦略の1つ目である久世福商店事業の生み出すキャッシュを成長原資にするという点ですが、原材料高の影響で収益性がやや低下しているセグメントではないかと考えています。
この点について、収益性がさらに低下する可能性や、反対に価格転嫁などを通じて改善するポテンシャルについて、どのようにお考えでしょうか?
久世:非常に重要な点だと思います。当社としては、そのようなリスクも十分にあると認識していますが、それ以上に、私たちが講じる施策によって、プラスの影響を吸収していけるのではないかと考えています。
もちろん、価格転嫁などはすぐに実現できるものではありませんが、お客さまの事情を十分に考慮し、「この範囲であれば販売数量に影響が出ないだろう」という見込みのもとで、価格転嫁をじっくりと進めていきたいと思っています。
また、自社の内製化投資を着実に進めることで、収益率の高いカテゴリを増やしていくことが、1つの重要なポイントであると考えています。
さらに、最近では、当社でもAIの活用を積極的に進めており、この取り組みにより会社全体の生産性が大幅に改善できると試算しています。こうしたプラス要因を組み合わせた施策を着実に進めていきたいと考えています。
関本:御社の内製化に関連してですが、2025年8月に取得された長野工場が、今年6月に稼働を開始したとの発表を記事で拝見しました。
これにより、製造の内製化を通じて全社の営業利益率が1ポイント押し上げられる規模の収益改善効果が期待できるとも拝見しましたが、稼働開始後の進捗状況や、実際に動き出して想定と異なる点などについてお聞かせいただけますか?
久世:2026年の6月に、当社が昨年取得した工場の稼働がスタートしました。現在のところ、稼働率はおおよそ75パーセントです。
その前の月の稼働率は50パーセントほどだったため、徐々に上がってきています。本格的な収益の貢献は下期から数字として顕在化するのではないかと考えており、順調に進んでいると思います。
関本:続いて、成長ドライバーについてです。グローバル事業の成長が進むことは喜ばしいと思いますが、一方でグローバルにおける御社の強みはどこにあるのでしょうか?
また、今後作り上げていくべき強みとは何かについてもおうかがいします。例えば、既存事業のネットワークを活用したり、あるいは良い商品を見極めたりする力といったソフトウェアに近い部分が該当するのでしょうか? 海外展開に向けて必要となる強みや、現在の強みに対してどのようにお考えか、お聞かせいただけますか?
久世:現在、米国には5名から6名の駐在員がおり、営業の最前線でバイヤーのみなさまと商談を重ねています。
また、私の弟である久世直樹副社長が現地に駐在しており、トップラインでの営業活動を行っています。このような情報収集能力は非常に重要だと考えており、そこで得た知見をもとに、日本サイドが持つ生産者ネットワークを活用して、「このような提案やニーズがある」という情報に基づき、素早く商品の開発を進める体制を整えています。
米国でも商品開発のメンバーが在籍しており、おおよそ2週間でサンプルを作成し、それを用いて提案を行うことで、高い評価をいただいています。
こうした提案方法が信頼や売上につながっていると考えています。例えば今年1月には、米国市場向けの中国からの商品の供給が旧正月の影響でストップしてしまうという事態が発生しました。その際、「なんとかならないか、サンクゼールさん」ということで、私たちが日本から調達するかたちで対応しました。
このような本社では得られない現地の情報を知ることが、私たちにとって非常に大きなメリットだと思います。
関本:すばらしい商品がある中で、丁寧なオペレーションをしっかりと行っている点が強みなのですね。
実は、少しお尋ねしたかったのですが、米国やアジアでのクロスセルによる店舗展開や輸出拡大は、簡単ではないのではないかと考えていました。そのような意味では、丁寧な取引をされていることで評判が高まり、今後も拡大していける見込みがあるという想定になるのでしょうか?
久世:そうですね。まず、当社はもともと製造拠点がない中で展示会などを行っていました。その当時の反応としては、「良い商品だけど、なかなか難しいよね」といった印象でした。
しかし、オレゴン州に工場を構えたことをアピールすると、反応が大きく変わり、そこから毎年、展示会を通じて営業を進めてきました。米国は広い国ですので、展示会は非常に重要な営業チャネルになります。
さらに、「Bonnie's Jams」の取得を通じて、ブランドを強化したという信頼感が高まっているのを感じています。西海岸中心だった商圏が、東海岸にもリーチできるようになりました。そこには非常に大きな顧客が存在しており、日本の商品特有のおいしさやリードタイムを短縮した迅速な商品開発力が評価され、「久世福商店」の商品も扱われるようになってきました。
足元で5,000店舗まで拡大しているのは、このような積み重ねの結果だと思います。ですので、私はこのクロスセルを今後も実現可能だと考えています。
関本:先ほどのお話から、「Bonnie's Jams」は非常に影響力があり、事業戦略上、重要なM&Aだったということですね。
久世:おっしゃるとおりです。「Bonnie's Jams」は非常に広い店舗網を持っており、東海岸にも多く展開していましたので、その影響力は大きかったと思います。特に、このM&Aを実現できたことは非常に大きな成果だったと感じています。
関本:こちらのスライドに記載されている営業利益率10パーセントを目指す際、グラフの傾きが途中から急角度になっている印象がありますが、なにかフェーズの違いや重要なポイント、マイルストーンのようなものがあるのでしょうか?
久世:収益性の改善については前半と後半で変化があると考えています。前半は既存事業の収益性改善が達成可能な見込みで、これは久世福商店事業に関連するものです。ここでは内製化投資などの影響が活かされ、展開を終えることになると見ています。
一方で、後半はグローバル事業と菓子事業の売上高が伸長し、それが収益に寄与すると考えています。特に米国では、工場投資の償却が終わるタイミングとも重なり、この部分が大きく効いてくると思います。
菓子事業については当社の計画の約7割が後半で実現可能になると見ており、これをしっかりと実現していきたいと考えています。
株主還元方針
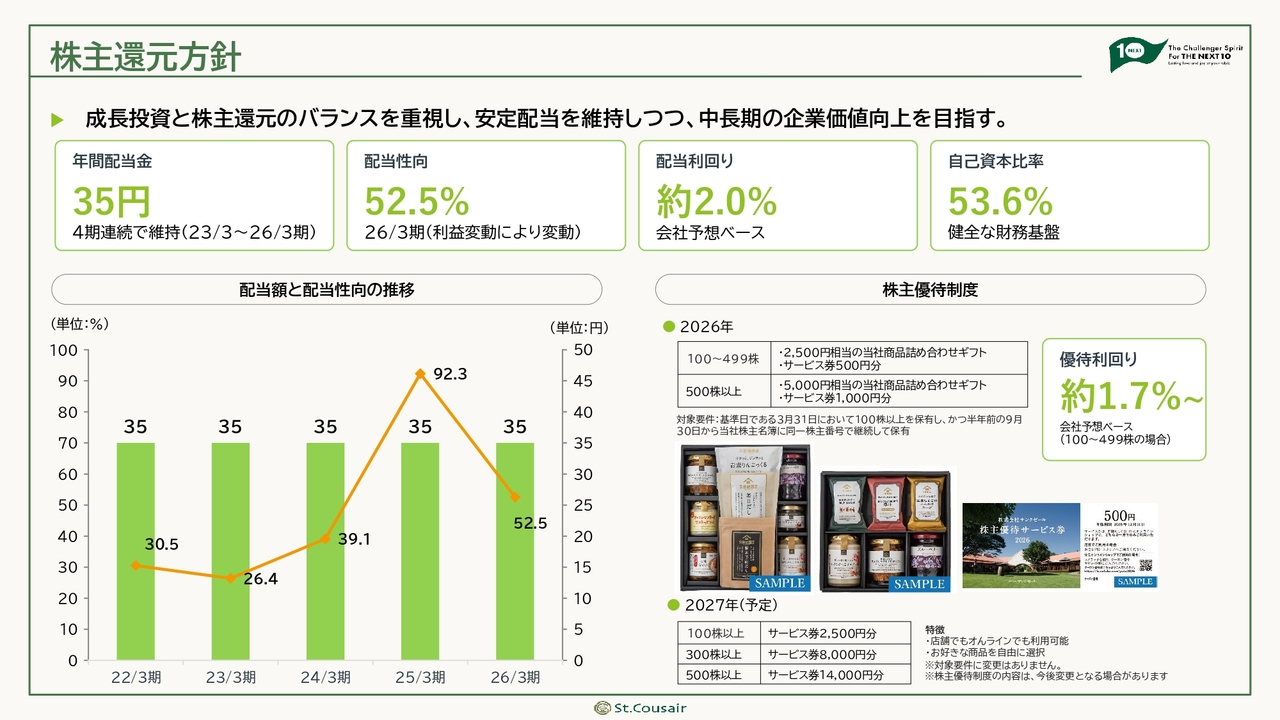
久世:株主還元方針についてご説明します。当社はリテールビジネス、つまりお客さまと直接対面する商売を行っています。そのため、個人投資家のみなさまに株式をお持ちいただきたいという思いから、安定的な配当を行っています。
現在、5年連続で1株当たり35円の配当を実施しています。収益性が悪化する期もありますが、将来の収益性改善については経営者として自信を持っています。そのため、35円の配当を継続しています。
また、株主優待制度も充実しており、サービス内容には優待で1.7パーセント以上の利回りが得られる設計となっています。現在の配当利回りは約2パーセントですが、これに加えて株主優待も楽しんでいただければと考えています。
原資については、自己資本比率が十分にある状況ですのでご安心ください。それに加えて、グローバル展開などの成長部分も長期的に楽しんでいただければと思っています。
関本:還元についてですが、減益傾向にある中で、年間35円の配当を維持されていることに大変感謝しています。非常に助かります。
今後、増益フェーズに入った場合については、どのようにお考えでしょうか? 新規事業やM&Aを掲げている中で、還元よりも投資に向けたい部分もあるかと思います。このあたりのキャピタルアロケーションについて、どのようにお考えかお聞かせいただけますか?
久世:企業経営において、バランス経営は非常に重要だと考えています。株主への還元は、配当金というかたちでしっかりと実施します。
同時に、内部留保した資金については、成長投資に充てていきます。もちろん財務の健全性が最優先ではありますが、そのバランスを取りながらキャピタルアロケーションを考えていきたいと思っています。そのため、今後収益が向上した場合には、配当金も増やしていきたいと考えています。
現時点ですでにM&Aを実施できています。今後のM&Aにおいても必ず実現していく方向だと考えており、このような取り組みをしっかりと長期的な売上のための投資に回していきたいと思います。
質疑応答:食品小売業におけるブランド力とそのKPIについて
飯村美樹氏(以下、飯村):「食品小売業は競争が激しい中で『久世福商店』を選ばれる理由を、経営としてどのように定義していますか? また、そのブランド力を数値として確認するために見ているKPIがあれば教えてください」というご質問です。
久世:私は社長就任時からずっと取り組んでいることがあります。それは、当社の商品を多くのお客さまに食べていただき、「おいしい」と絶対的に言っていただけるよう、おいしさの絶対的な追求を続けています。
また、社内では「商品経営」という方針のもと、商品の改良などに全エネルギーを注いで取り組んできました。
当社の商品に対するお客さまの「なにを食べてもおいしいよね」といったブランド価値は、この8年から9年ほどの間に培ってきたものと考えています。
そのような意味で、定期的に競合ブランドさまを含め、自社のブランド認知度や好感度、さらにおいしさなどにぶれがないか、お客さまのお声の強さを確認する定点チェックを行っています。
ポジティブに知られているブランドかどうかという視点でしっかり評価し、今後も投資を続けていきたいと思います。
飯村:いつ訪れてもおいしそうなものが豊富に並んでいるという、非常にポジティブなイメージを私自身も抱いています。そのブランド力を数値化して見ると、やはり商品が最重要であるとおっしゃっていましたが、商品へのリピートも大切な要素になってきますか?
久世:リピートしてくださるお客さまが、当社の売上の核を支えているという確信があります。そのため、リピートしていただける商品の開発や、安心して手に取れる定番商品の磨き上げを進めてきました。おっしゃるとおり、リピートは重要なKPIだと考えています。
質疑応答:今後の重要な成長ドライバーの位置づけについて
飯村:「今後の成長において、既存店の売上成長、新規出店、卸売、EC、海外展開のうち、どれを最も重要な成長ドライバーと位置づけていますか?」というご質問です。
久世:力強い成長ドライバーという意味で申し上げると、海外事業についてはかなりおもしろいと考えています。これは国内の食品企業さまとは少し異なる戦略だと思いますが、少し視点を変え、米国でアジアの商材をご提案するというものです。
加えて、それをメインストリームである米国のお客さまに提案するという点では、対応できるプレイヤーが限られている部分もありますし、これはアジアにおいても同様だと思います。
また、米国でも工場を保有しているため、ビジネス構造が非常にシンプルです。製造したものを販売するというかたちですので、売上が上がると急速に利益率が向上していくビジネスになります。ですので、この点も期待できるのではないかと考えています。
既存店の売上成長については、実現可能だと考えています。そのため、商品開発をしっかりと行い、当社の「売り場改革」と位置づけている取り組みを進めています。目標としては、3年間で約1.2倍の年商にすることを掲げています。
また、この取り組みは、お客さまに安心感を与える安定的な商売として実現しつつ、その上に海外展開を加えるかたちで進めています。会社全体として成長していく姿をお見せできるのではないかと思います。
質疑応答:一貫したビジネスモデルにおける営業利益率の改善について
関本:「製造から販売まで一貫して行うビジネスモデルは強みであると考えていますが、当然ながら費用も発生します。売上規模が拡大した際、営業利益率をどこまで改善する余地があるのでしょうか?」というご質問です。
久世:既存事業の収益性については、改善余地があり、7パーセント程度まで改善できる可能性があると考えています。また、グローバル事業や新規事業でさらにプラス3パーセント程度の上乗せが期待でき、全体として質的な収益性の改善が可能だと思っています。
この点は、今後5年ほどの間で取り組むべき重要な課題であり、私自身の大きなミッションと考えています。ぜひご期待いただければと思います。
質疑応答:価格設定と値上げの考え方について
関本:「値上げはしないのですか?」というご質問です。
先ほどのご説明では、「なかなかそう簡単なものではない」とご回答いただいていましたが、せっかくおいしい商品を作られていますので、少し価格を上げてもよいのではと思うこともあります。
価格設定において何を重視されているのか、また価格を上げてもよいと思われるきっかけについて、どのようにお考えでしょうか?
久世:これはやはりお客さまの懐事情、つまり「これは絶対に欠かせない定番商品で、冷蔵庫に置いておきたい」という部分が関係してくるかによると思います。
ただ、やみくもに販売価格を上げてしまうと、かえって販売数量が大幅に減少し、全体の粗利額が下がってしまう可能性があります。それではよくないと考えています。そのため、価格設定の感覚を徐々に研ぎ澄まし、見極めながら進める必要があると思っています。
現在500円台の価格帯が中心になっていますが、もう少しレンジを広げてみるのもよいかもしれません。例えば、「とっつきやすい商品」として100円台や200円台の商品があってもよいと思っています。
飯村:ちょっとした「ふりかけ」ぐらいですよね?
久世:そうですね。または700円台や800円台といった価格帯の商品を検討するのもよいかと思います。高付加価値を求められるお客さまもいらっしゃるため、レンジを広げることで、お客さまが店内でワクワクする気持ちを抱き、「こんな商品もあるんだな」という発見する楽しみを味わってもらうことも可能になります。これが今後3年で目指していきたいかたちです。
あまり価格を意識することなく商品が提供できる商売を目指しつつ、この点についてはしっかりとバランスを見極めながら進めていきたいと考えています。
久世氏からのご挨拶
久世:みなさま、当社に注目していただきありがとうございます。当社の「久世福商店」というブランドは、お客さまが実際に手に取るかたちで商売の現場を見ることができるものです。ですので、ぜひ商品を手に取っていただき、投資のご検討にもお役立ていただければと思います。
安定した国内ビジネスはもちろんのこと、現在は海外展開や新規事業への投資を行う段階にあります。長期的な利益成長への期待を持っていただくとともに、株主優待もお楽しみいただければ幸いです。
みなさまに支えていただきながら引き続き努力していきますので、どうぞよろしくお願いします。ありがとうございました。
当日に寄せられたその他の質問と回答
当日に寄せられた質問について、時間の関係で取り上げることができなかったものを、後日企業に回答いただきましたのでご紹介します。
<質問1>
質問:久世社長が社長になられてから9年目ですが、コロナ禍もあり大変な時期を過ごされたと思います。その中で特に印象に残っていることを教えてください。
回答:社長就任後、「商品経営」としておいしさの追求に注力していた時期に、あるお客さまから当社の商品を評価いただくお手紙をいただいたことが、今でも大変印象に残っています。社内に向けて「おいしいものを作ろう!」と宣言した直後だっただけに、大きな励みになりました。そのお手紙は今も大切に持っており、落ち込んだ時には読み返すようにしています。
環境がどれだけ変化しても、「おいしさの絶対追求」という商品経営の姿勢を貫いてきたことこそが、お客さまに長くご支持いただいている一番の理由だと感じており、これからも変わらず大切にしていきたいと思います。
<質問2>
質問:「久世福商店」のブランドを今後さらに大きくする上で、現在の売上規模からさらに数倍に成長させる場合、最も大きな市場機会は国内・海外・ECのどこにあると考えていますか?
回答:久世福商店ブランドをさらに大きく成長させる上で、最も大きな機会は海外事業にあると考えています。米国・アジアともに商品展開を進めていますが、当社の強みは各国のニーズに合わせた商品開発(ローカライズ)であり、現地のお客さまに寄り添った提案が可能な点にあります。
あわせて、国内のホールセール事業は日常の生活導線の中で「久世福商店」ブランドと出会うタッチポイントとして重要な役割を担っており、今後は同ブランドをIPとした卸専用ブランドによる販路の拡大も視野に入れています。
<質問3>
質問:売上以外は上場した2022年度がピークで、以降は増益の期初予想を掲げるも、一転減益着地が3年連続となっています。今期も増益予想ですが、第1四半期決算は大幅減益で達成に暗雲が漂います。達成できるのでしょうか?
回答:ご心配をおかけしています。現在進めている施策を着実に実行することで、利益率は回復していくと見込んでいますが、足元は円安の影響で原材料コストの改善が緩やかなため、粗利率の戻りに時間を要している状況です。
一方で、長野新工場の稼働、だし等主力商品の内製化、生産性向上による販管費の抑制という3つの施策によって利益率改善を見込んでおり、これにグローバル事業の収益性向上も加わります。効果は下期にかけて顕在化してくる見通しですので、通期での挽回にご期待いただければと思います。


新着ログ
「食料品」のログ