2027年3月期第2四半期決算説明
セブン銀行、国内ATM事業と米国事業が好調で上期増収増益 連結の経常収益・経常利益は上期過去最高を更新
決算のポイント
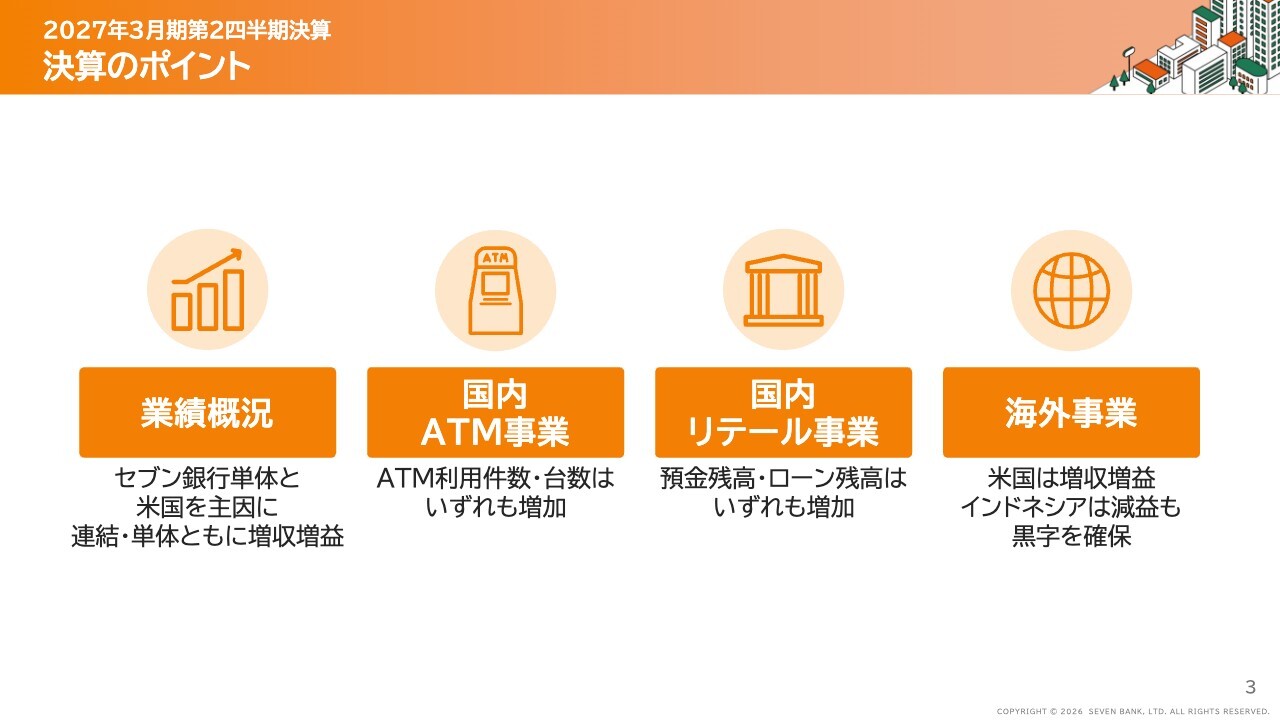
清水健氏(以下、清水):セブン銀行常務執行役員の清水です。本日はお時間をいただき、ありがとうございます。まず、私から計数面についてご説明します。
スライドは、2027年3月期第2四半期決算のポイントです。セブン銀行単体および米国のFCTIが伸びたため、連結・単体ともに増収増益となりました。この結果を踏まえ、今年8月の上方修正に続き、通期の業績見通しを修正しています。
国内ATM事業、国内リテール事業、海外事業については記載のとおりですが、個別の詳細についてはこの後ご説明します。
損益状況【連結】
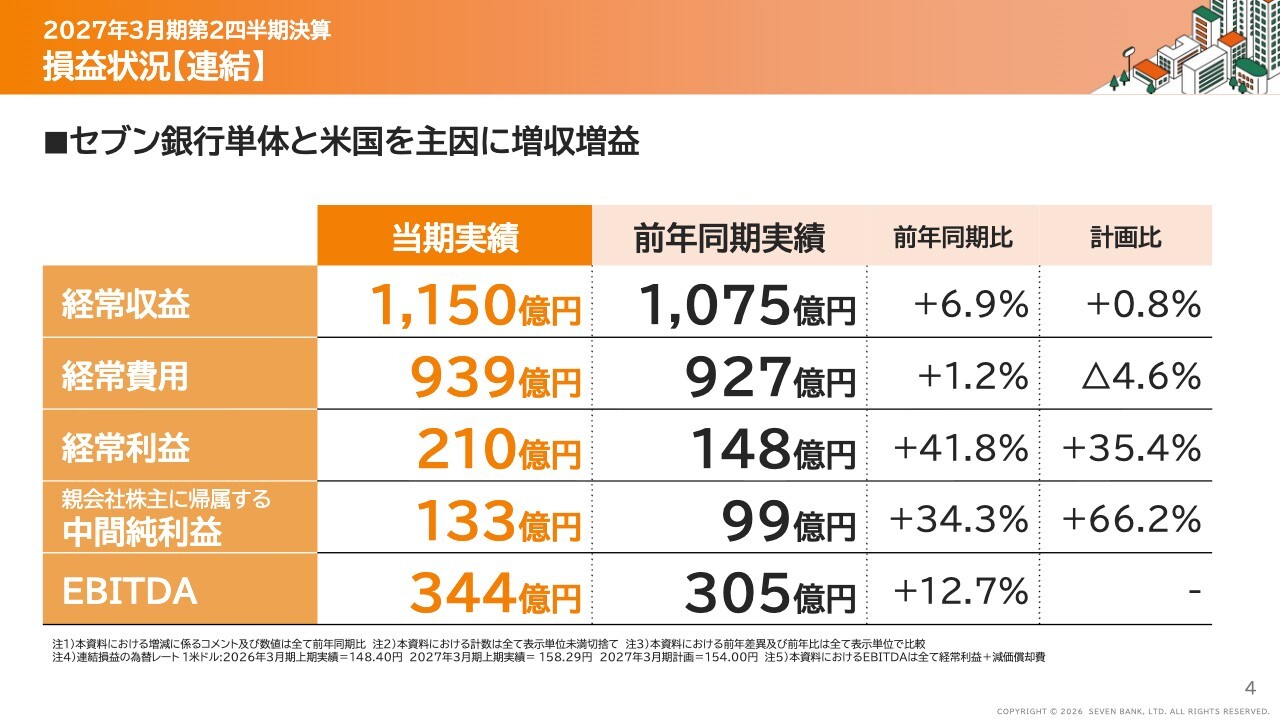
連結の損益状況です。経常収益は1,150億円、経常利益は210億円、親会社株主に帰属する中間純利益は133億円という結果となりました。
半期では、ATMの減価償却期間の見直しによる影響が利益に約20億円寄与していますが、この影響を除いた場合でも、前年同期比で増収増益となっています。
業績推移【連結】
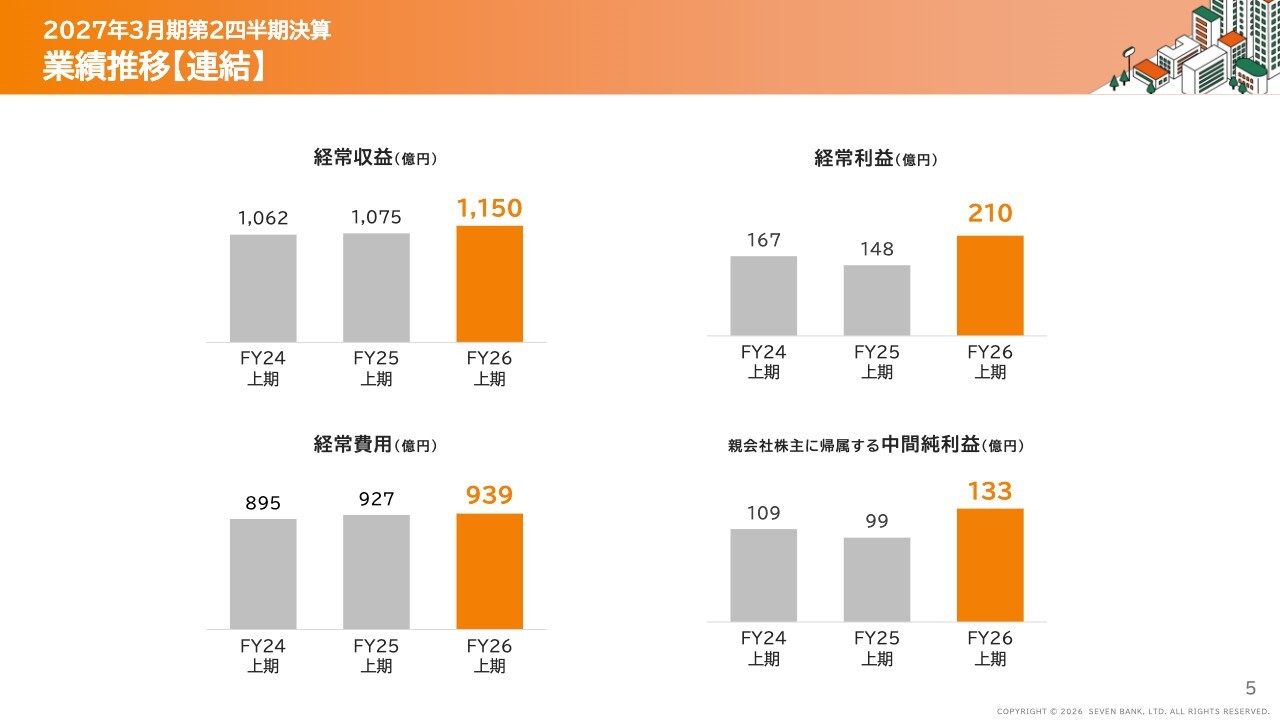
連結業績推移です。経常収益1,150億円、経常利益210億円となっています。これまで、収益が過去最高である一方、利益がそれに伴っていない状況もございましたが、今回はいずれも半期においては過去最高となりました。
損益状況【セブン銀行単体】
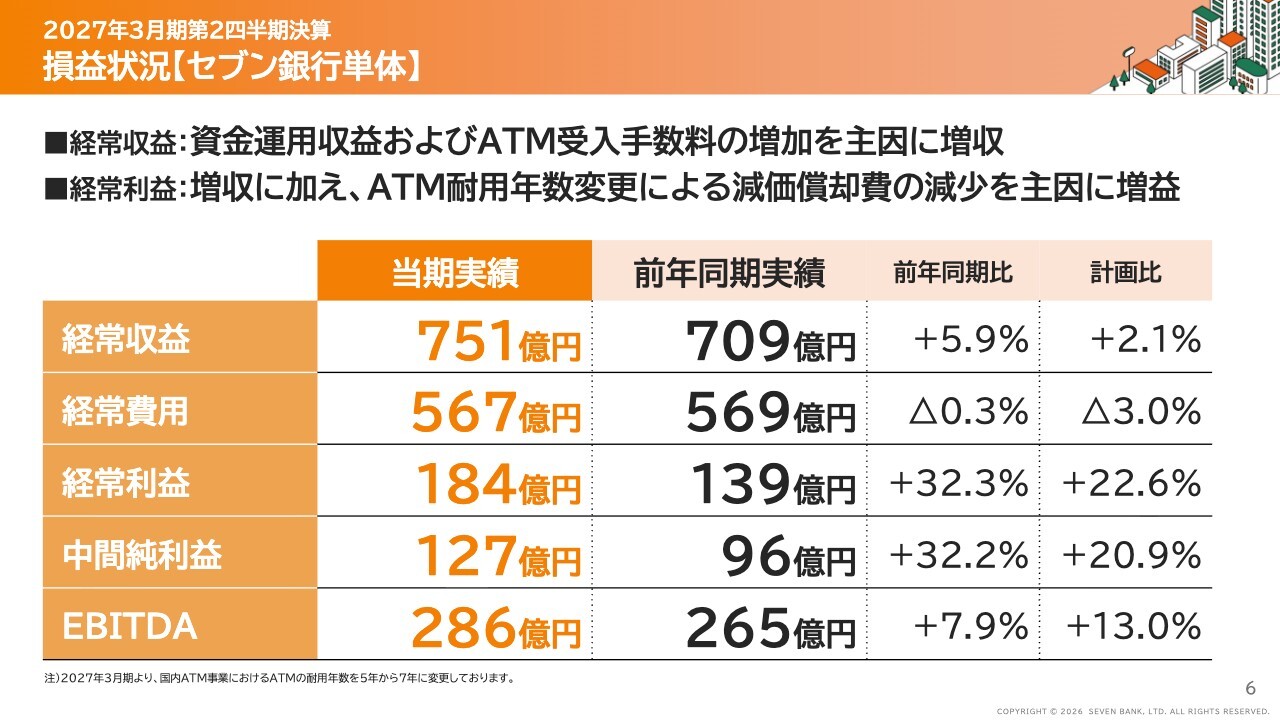
単体の損益状況です。経常収益は751億円、経常利益は184億円、中間純利益は127億円という結果になりました。スライドに記載のとおり、経常収益は、資金運用収益とATM受入手数料の増加が主な要因で伸びています。
「資金運用収益」という言葉は弊社の決算においてあまり馴染みがないものでしたが、当社ではこの1年間でATM機内の現金を圧縮する取り組みを進めてきました。これにより、一定の余剰資金が生じ、その資金を日本銀行への預け金や債券運用等で運用した結果、資金運用収益が増加しました。これに加え、引き続きATM事業が好調であることから増収となっています。
利益については、今申し上げた増収要因に加えて、減価償却費の見直しやその他費用の抑制の効果などにより増益となりました。
主要計数 ATM利用件数の推移
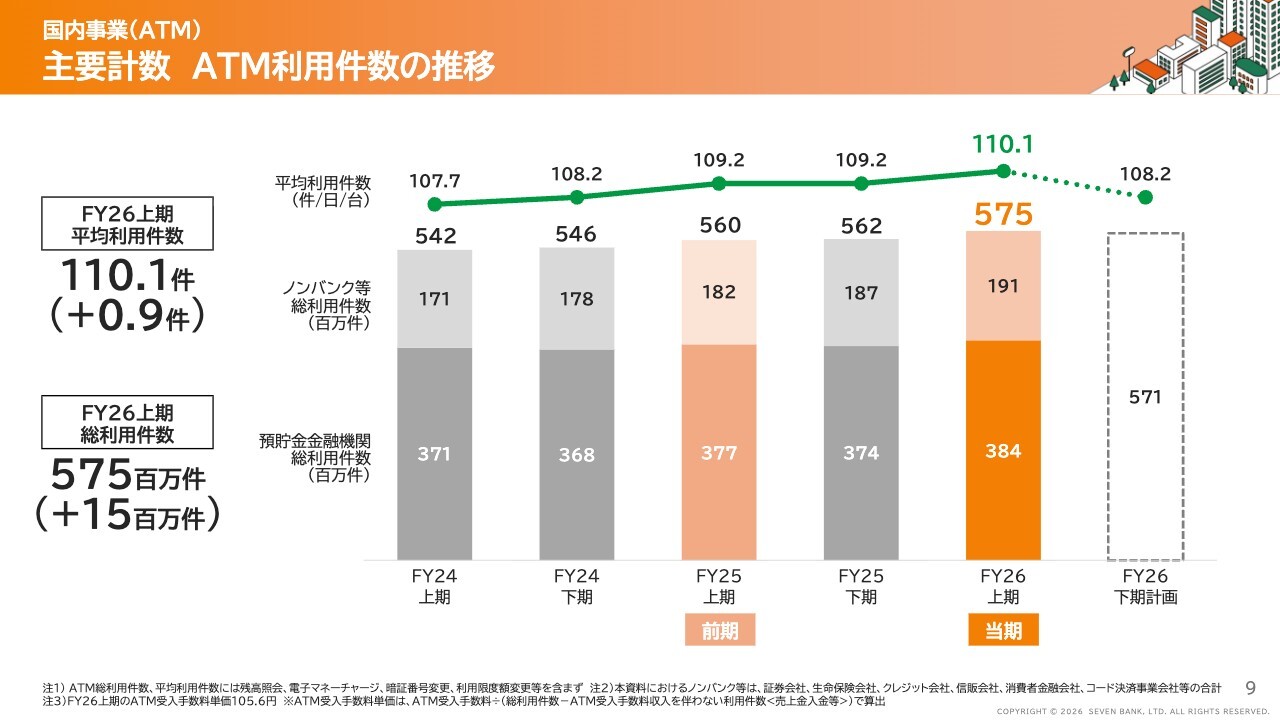
個別事業の状況です。ATM事業では、平均利用件数は110.1件、総利用件数は5億7,500万件と、いずれも前年同期を上回る結果となりました。
下期については、平均利用件数が108.2件、総利用件数が5億7,100万件と、上期に比べやや下がる見通しですが、現時点で計画に変更はありません。ただし、現時点の進捗を考えると、下期も上期と同等、もしくはそれ以上の結果を期待できるのではないかと思います。
上期のATM受入手数料単価は105.6円で、概ね計画どおりではあるものの、やや弱含みでした。
主要計数 ATM期末台数の推移
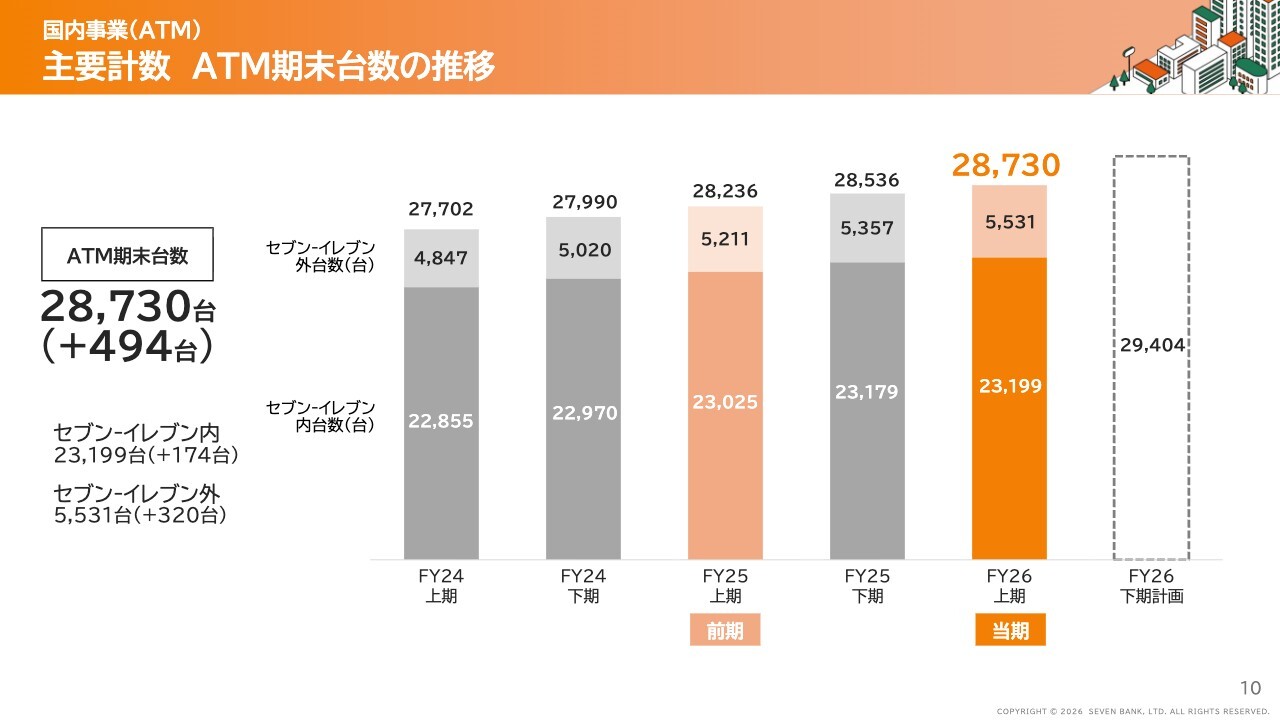
ATM期末台数は2万8,730台で、前年同期と比べて約500台増加しています。「セブン-イレブン」内が2万3,199台、「セブン-イレブン」外が5,531台であり、純増のペースはここ数年の傾向と同様に「セブン-イレブン」外の純増が多くなっています。
なお、スライドには記載がありませんが、金融機関の代替は現在41社510台となっており、こちらも順調に推移しています。
主要計数 口座数と預金残高の推移(個人)
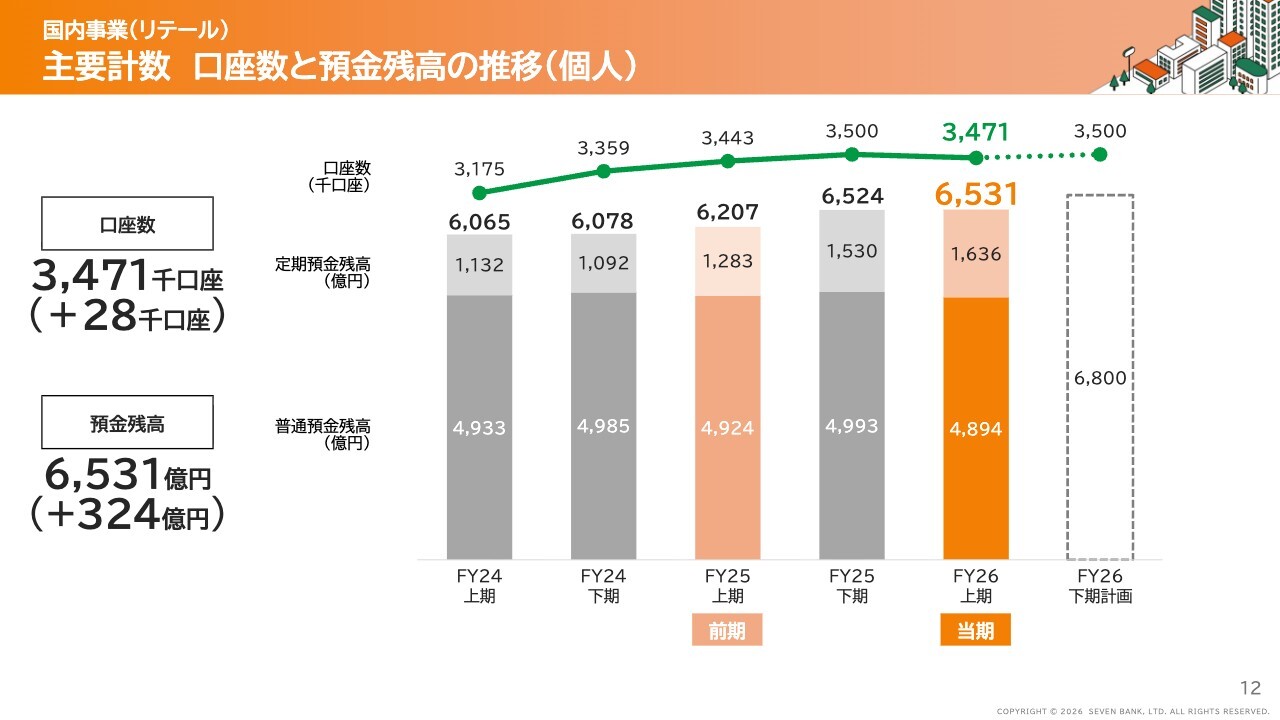
リテールの数字です。口座数は347万1,000口座、預金残高は6,531億円となっており、前年同期に比べて口座数・預金残高ともに伸びていますが、計画に対してはやや下回っている状況です。
ご存じのとおり、預金の獲得は各行での競争が激化しているため、預金残高は計画をやや下回っている状況です。なお、スライドに記載しているのは個人の預金であり、法人を合わせた預金残高は現在約9,000億円となっています。詳細は決算短信をご覧ください。
期末に向けては口座数350万口座、残高6,800億円を目指しています。引き続き、下期の計画達成を目指して取り組んでいきたいと考えています。
主要計数 個人向けローンサービス
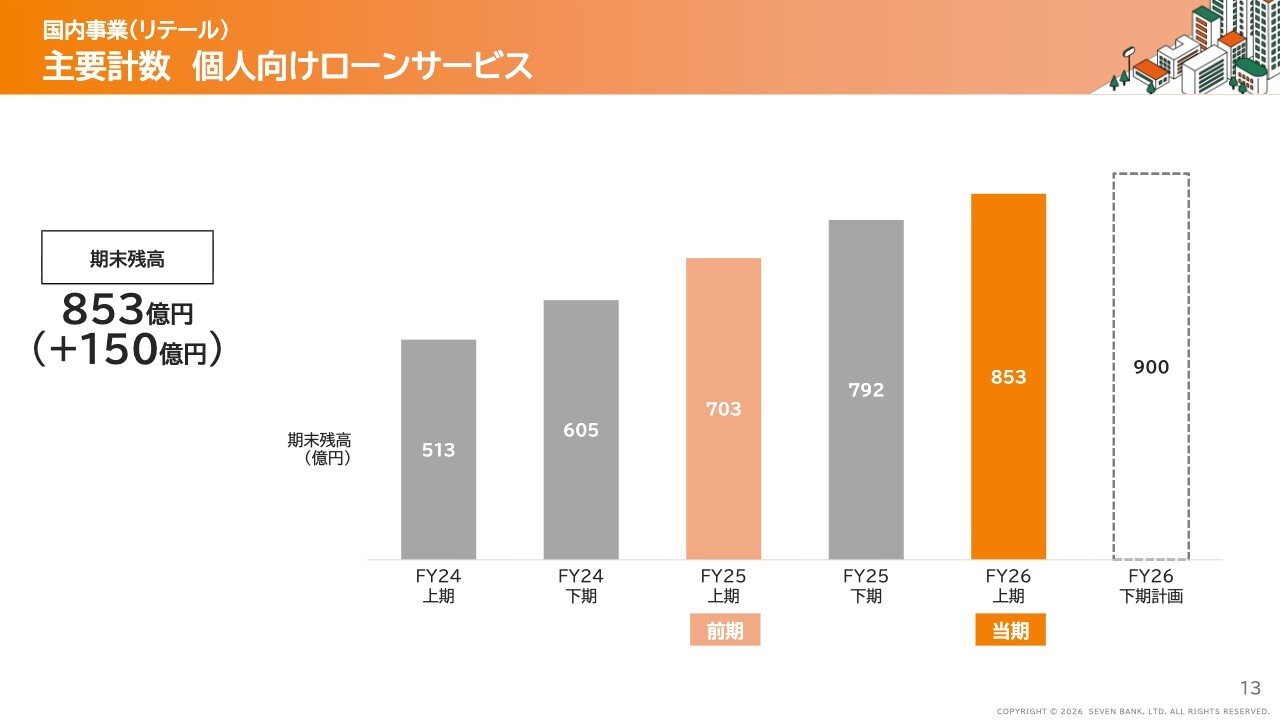
個人向けローンサービスです。上期の期末残高は853億円で、前年同期に比べて150億円増加しました。現在は計画をやや上回るペースで推移しており、今期末には900億円を達成できると考えています。
主要計数 セブン銀行後払いサービス
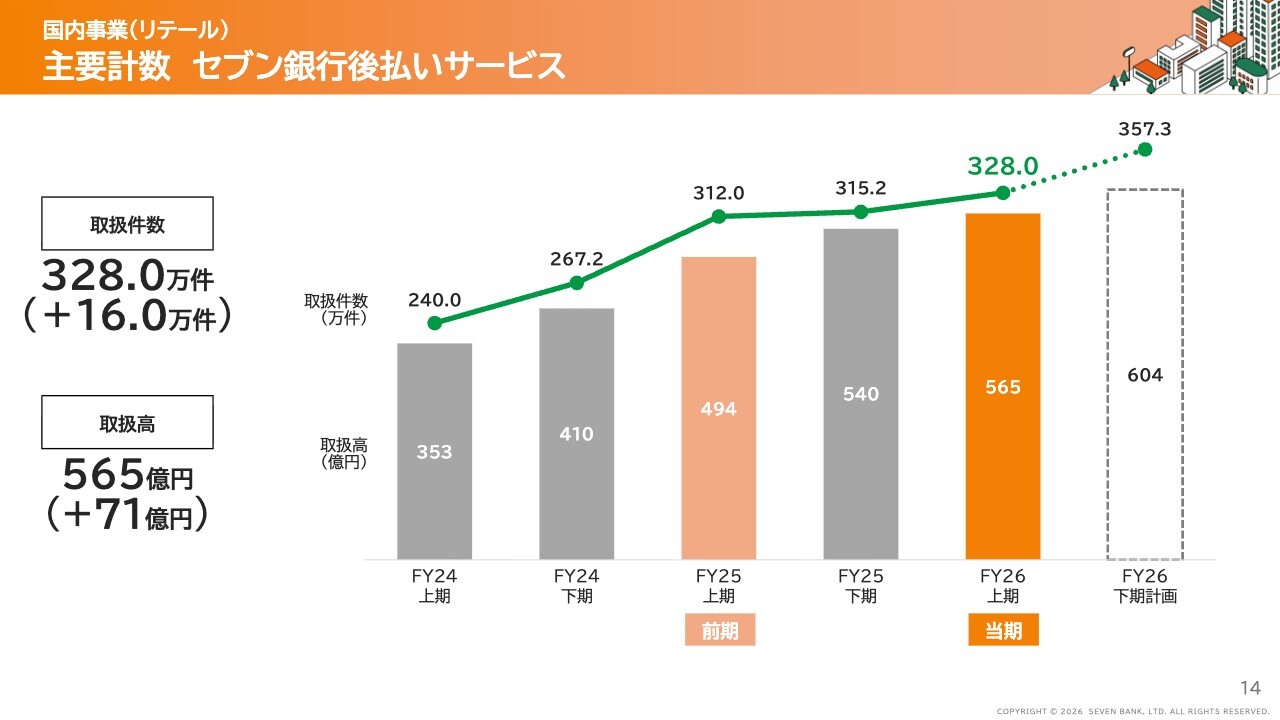
「セブン銀行後払いサービス」です。取扱件数は328万件、取扱高は565億円で、いずれも前年同期を上回る結果となりました。下期は取扱件数357万3,000件、取扱高604億円を計画しており、おおむね見通しどおりに進むと考えています。
また、売上や利益の開示は行っていませんが、毎年伸び続けており、上期もその状況に変わりはありません。絶対値としてはまだ限定的ではありますが、ビジネスとして一定の成長を遂げています。
主要計数 セブン・カードサービス
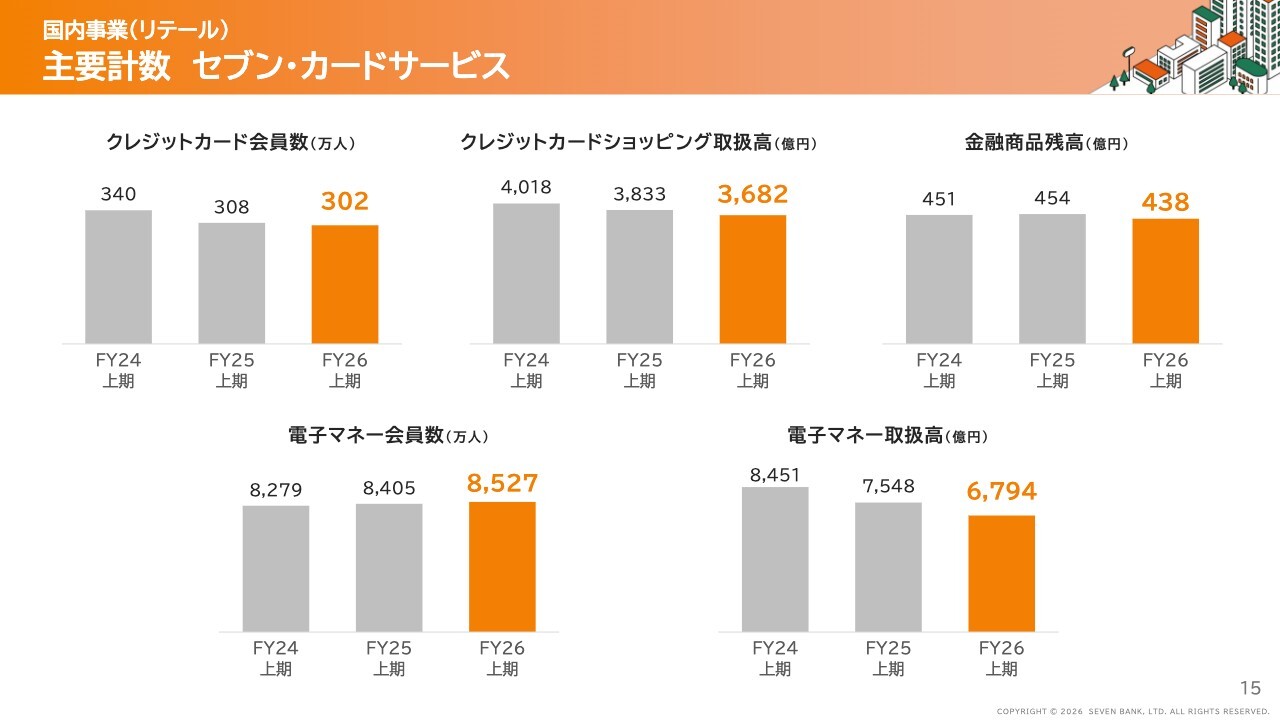
「セブン・カードサービス」です。クレジットカード会員数は上期末で302万人となり、前年同期比では純減となっていますが、足元では計画とほぼ同じ水準で推移しています。そのため、今期末は当初の計画どおり、これまでの純減トレンドを止め、横ばいもしくは若干のプラスでの着地を目指して努力しています。
クレジットカードショッピング取扱高および金融商品残高は、足元の会員数が純減していることを受け、前年同期比でマイナスとなっています。
電子マネー会員数および電子マネー取扱高は、スライドに記載のとおりです。
ATM総利用件数の推移
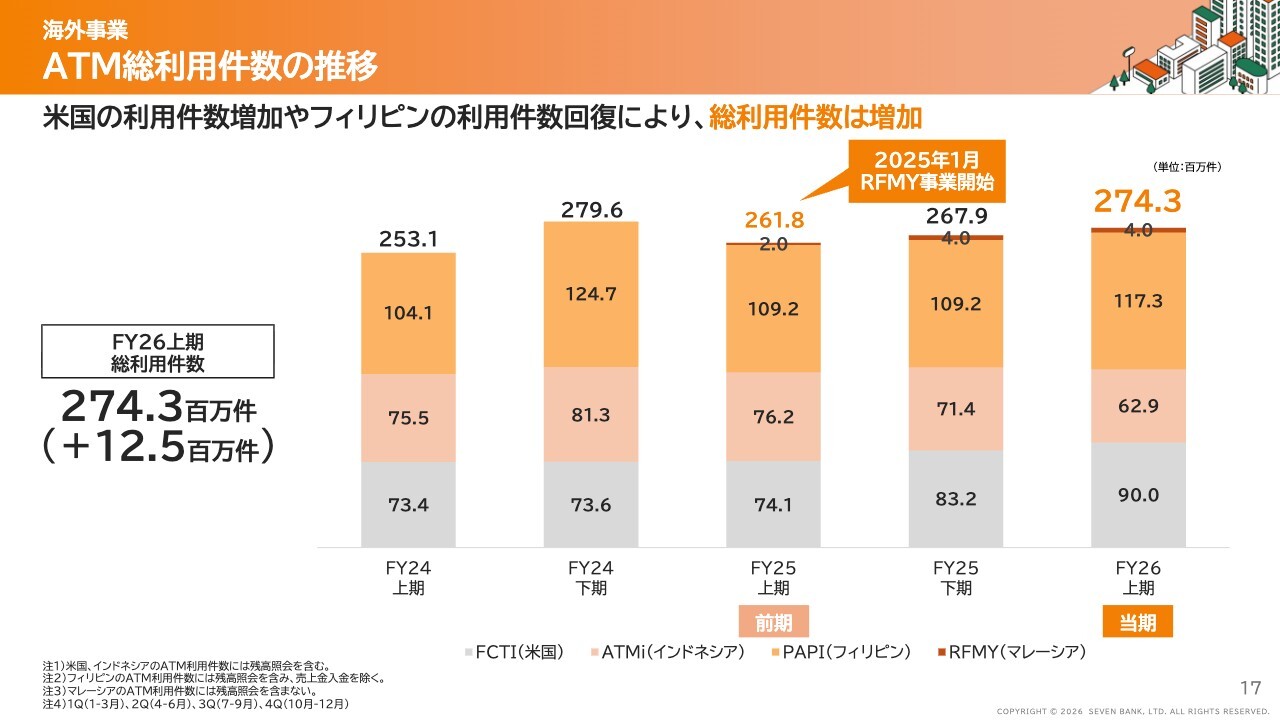
海外事業です。米国とフィリピンが前年同期比で伸びています。その結果、総利用件数は前年同期の2億6,180万件を1,250万件上回る2億7,430万件となりました。
米国
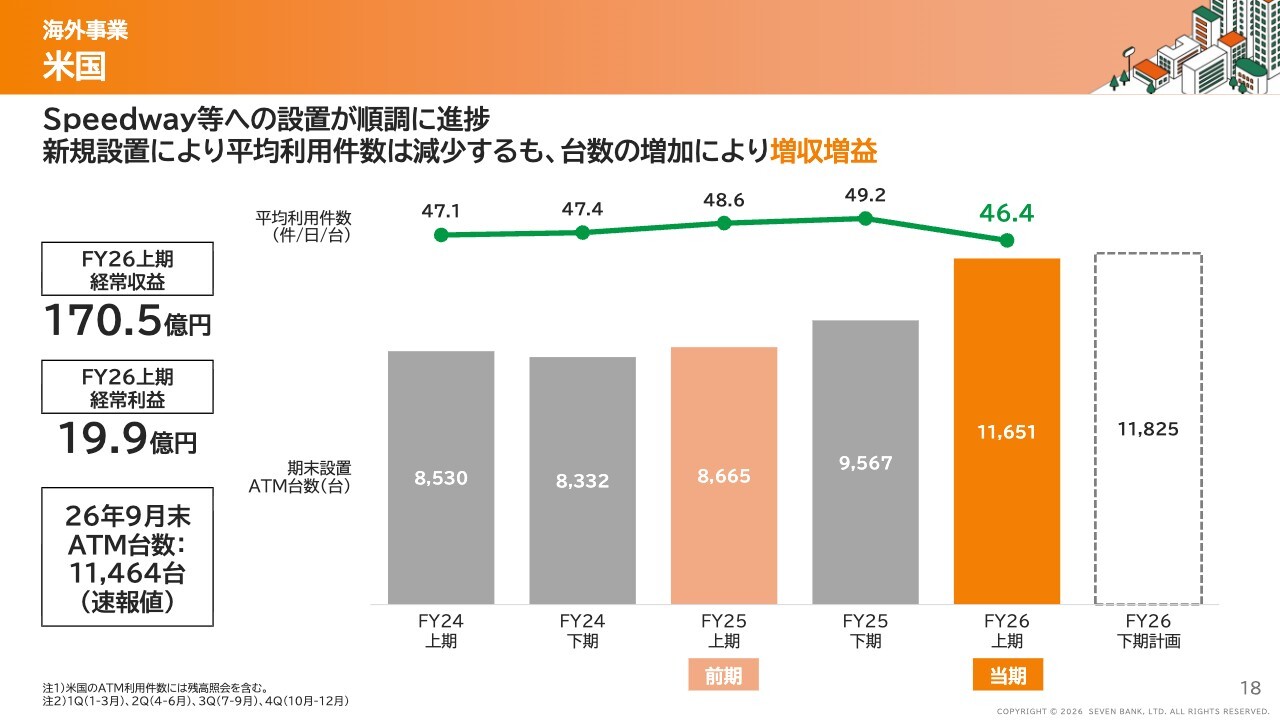
各国の状況です。米国では「Speedway」および「Stripes」の設置台数が増加したことなどにより、増収増益となりました。下期の台数は1万1,825台の見通しで、伸びていく予定です。
グラフでは平均件数が減少していますが、これは「Speedway」「Stripes」など、これまでの「セブン-イレブン」と比較して平均件数が少ない店舗への設置が拡大した結果です。しかし、先ほど申し上げたように増収増益であり、事業は順調に推移しています。
インドネシア
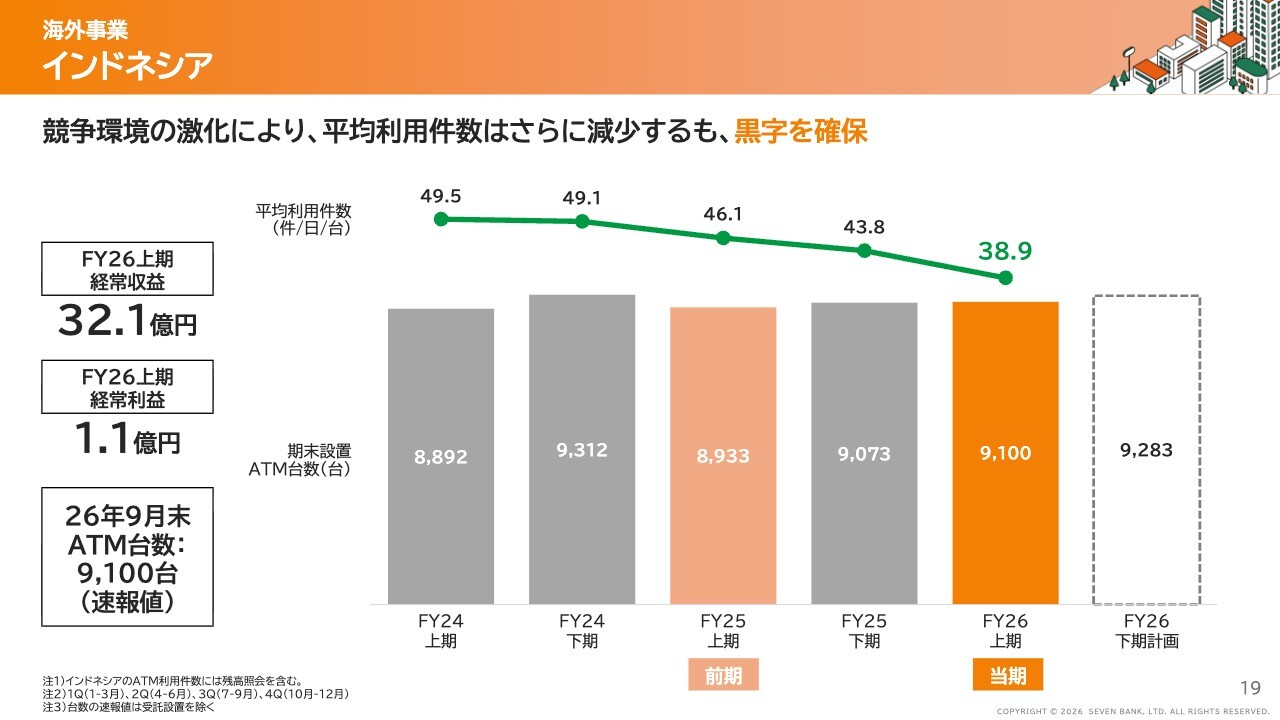
インドネシアでは、残念ながら厳しい状況が続いています。減収減益となり、なんとか黒字を確保しているのが上期の状況です。平均利用件数も40件を下回り、上期は38.9件となりました。
ATM台数は、ここ数年ご説明しているように、スクラップアンドビルドを進めながら慎重に設置を進めているため、大きくは伸びていません。上期末は9,100台という結果となりました。
フィリピン
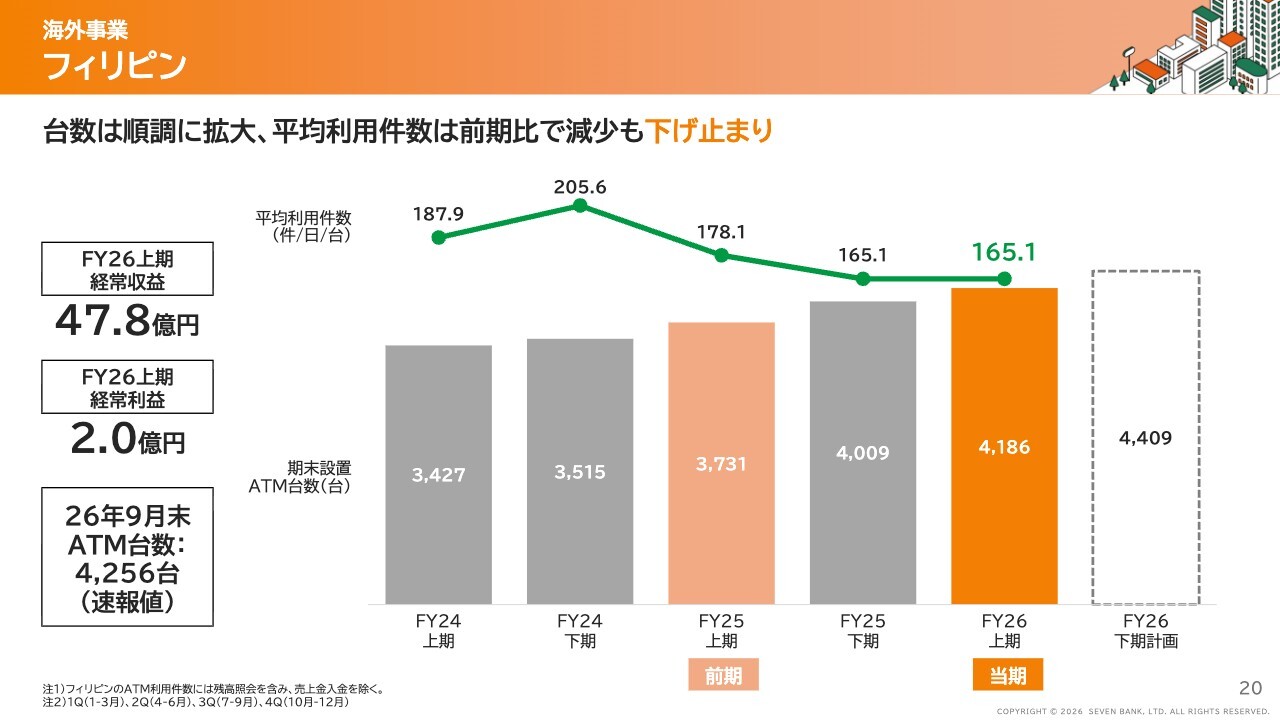
フィリピンです。平均利用件数は、前年同期の178.1件に対し、今上期は165.1件と若干減少していますが、前年下期と比較すると下げ止まりの傾向が見られます。
フィリピンでは稼働率が相対的に低い状況にありましたが、これを改善しました。また、フィリピン経済自体は依然として厳しい状況にあるものの、最悪期は脱したため、件数が下げ止まっている状況です。
今後も新規取引などによる件数の上積みが期待できるため、下期にかけて若干の件数回復を見込んでいます。
マレーシア
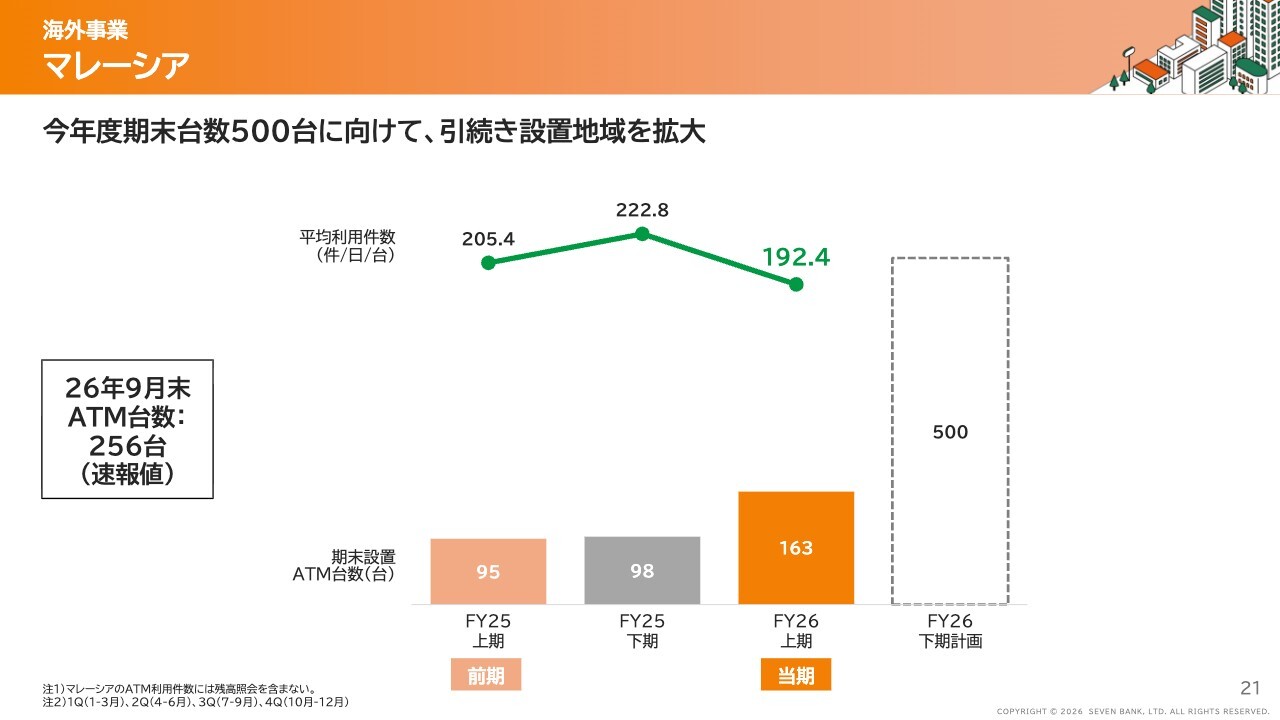
マレーシアでは、上期末のATM台数が163台でした。今期末目標の500台を目指し、台数を増やしています。今年9月末時点では256台まで進んでおり、おそらく期末には500台を達成できると思っています。
平均利用件数はATM台数の拡大に伴い若干低下していますが、引き続き200件前後と順調に推移しています。
業績予想修正【セブン銀行単体】
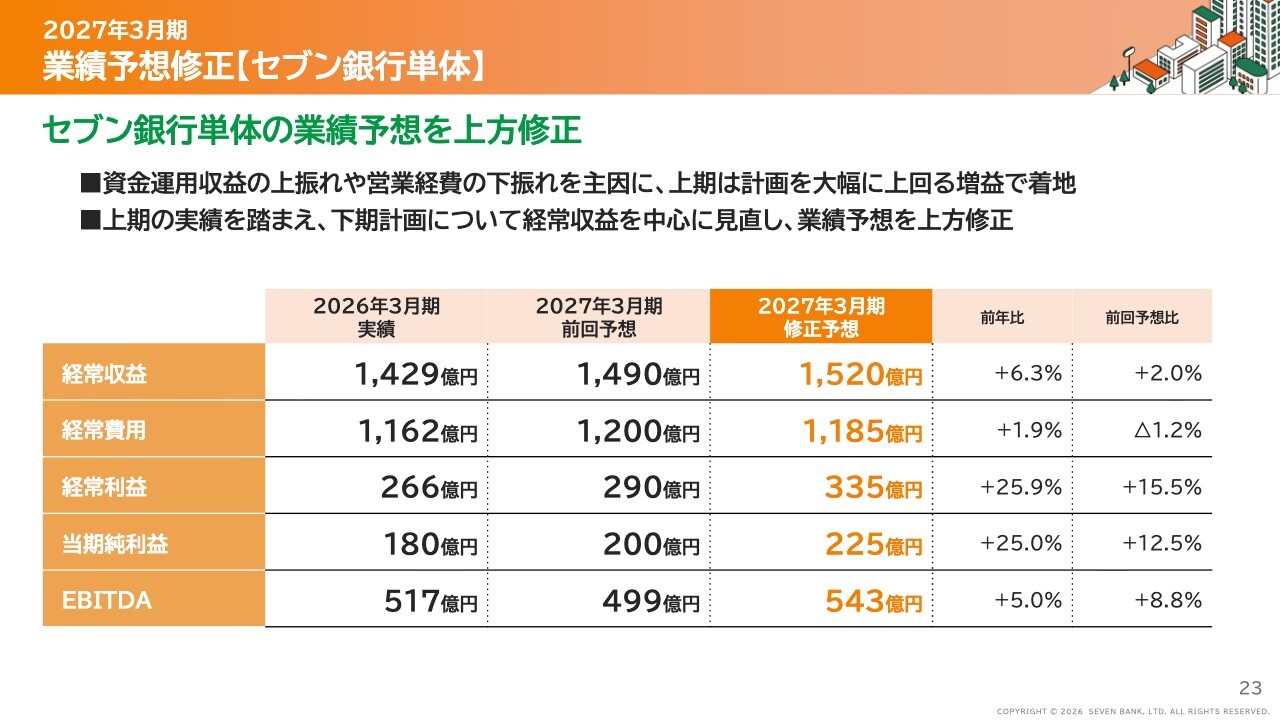
単体業績予想の修正についてです。単体では今年8月に修正を行い、期末の業績予想を経常収益1,490億円、経常利益290億円、当期純利益200億円としていました。
この度、上期の実績を受けて再度計画を見直し、経常収益1,520億円、経常利益335億円、当期純利益225億円へと上方修正を行っています。
スライドの上部に記載しているとおり、資金運用収益の上振れと営業経費の下振れが主因となっています。
業績予想修正【連結】
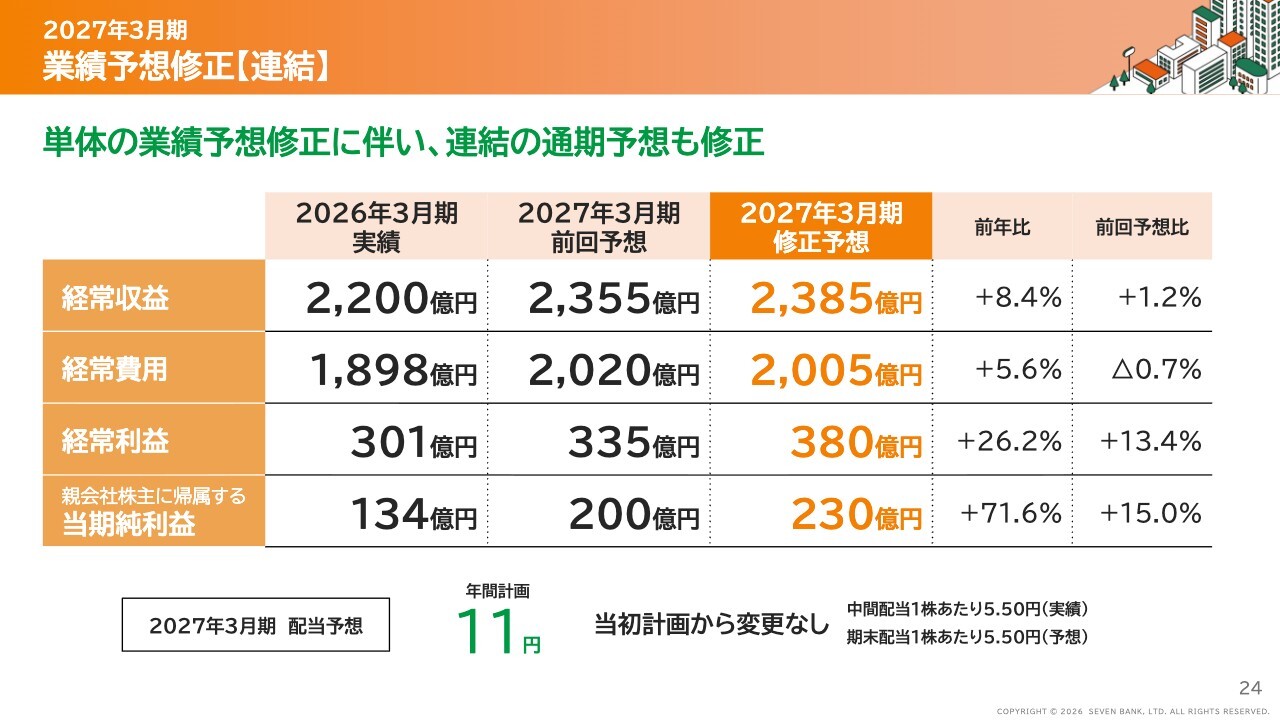
連結業績予想の修正についてです。米国の好調などもありますが、今回は単体の業績予想のみ見直しており、そのほかについては見直しを行っていません。
連結業績は単体の修正に従って見直しを行い、経常収益2,385億円、経常利益380億円、親会社株主に帰属する当期純利益230億円へと上方修正しました。
なお、2027年3月期の配当予想は当初計画の11円から変更はありません。私からのご説明は以上です。
ATM事業
松橋正明氏(以下、松橋):代表取締役社長の松橋です。私からは、上期の振り返りと成長戦略についてお話しします。
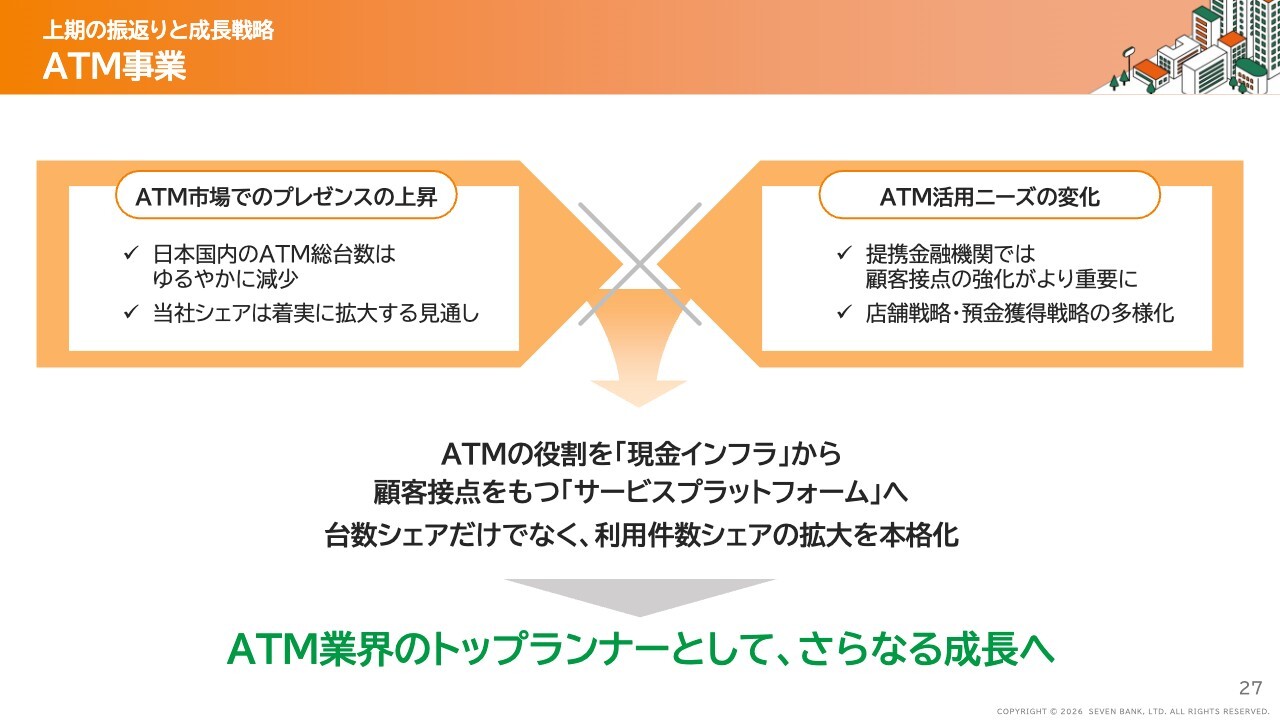
まず、ATM事業です。ご存じのとおり、ATM市場は緩やかに縮小していますが、当社のシェアは拡大する見通しです。
コンビニでの利用に加え、金融機関の店舗戦略として預金の獲得にATMが活用されるケースが増えています。このような状況を踏まえ、ATM台数の拡大と金融機関の合理化への貢献という両面から、さらなる成長を目指します。
ATM事業
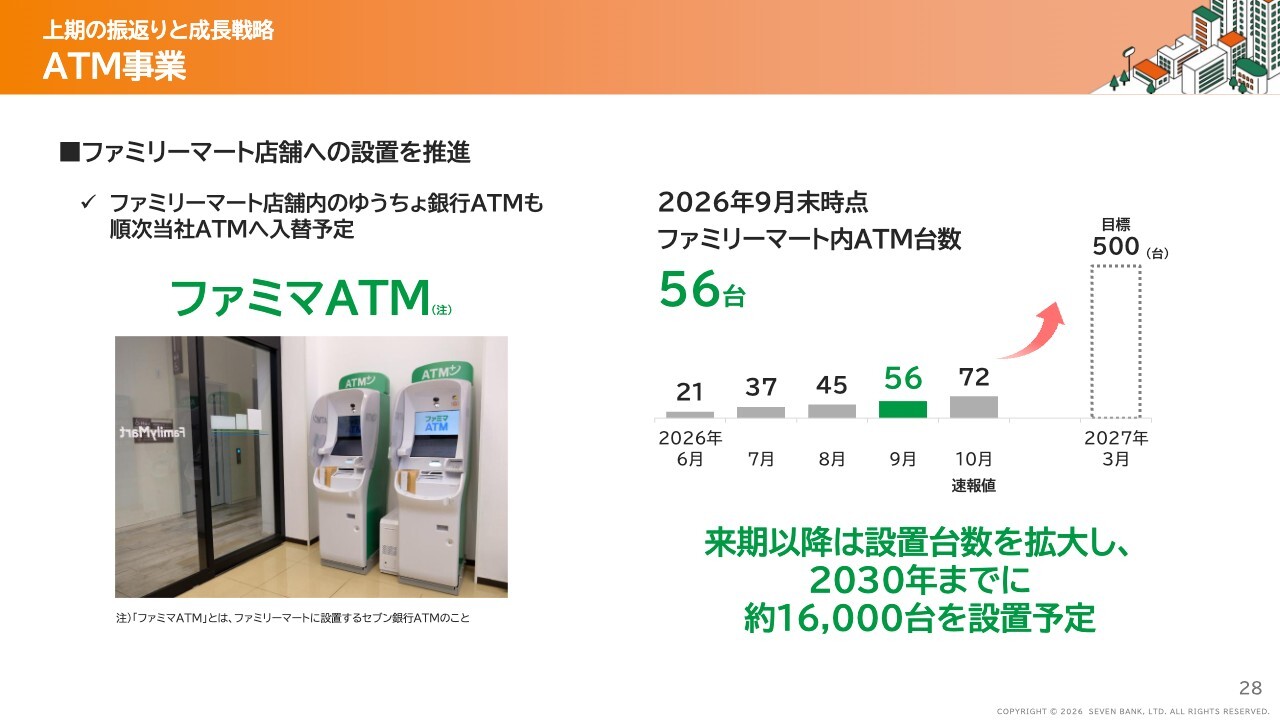
すでに発表・報道されていますが、「ファミマATM」は、今年10月時点で70台以上を設置しており、2027年3月の目標台数は500台、そして2030年までに1万6,000台を設置する計画です。
売上・利益の増加を目指し、引き続き「ファミリーマート」店舗への設置を推進していきます。
ATM事業
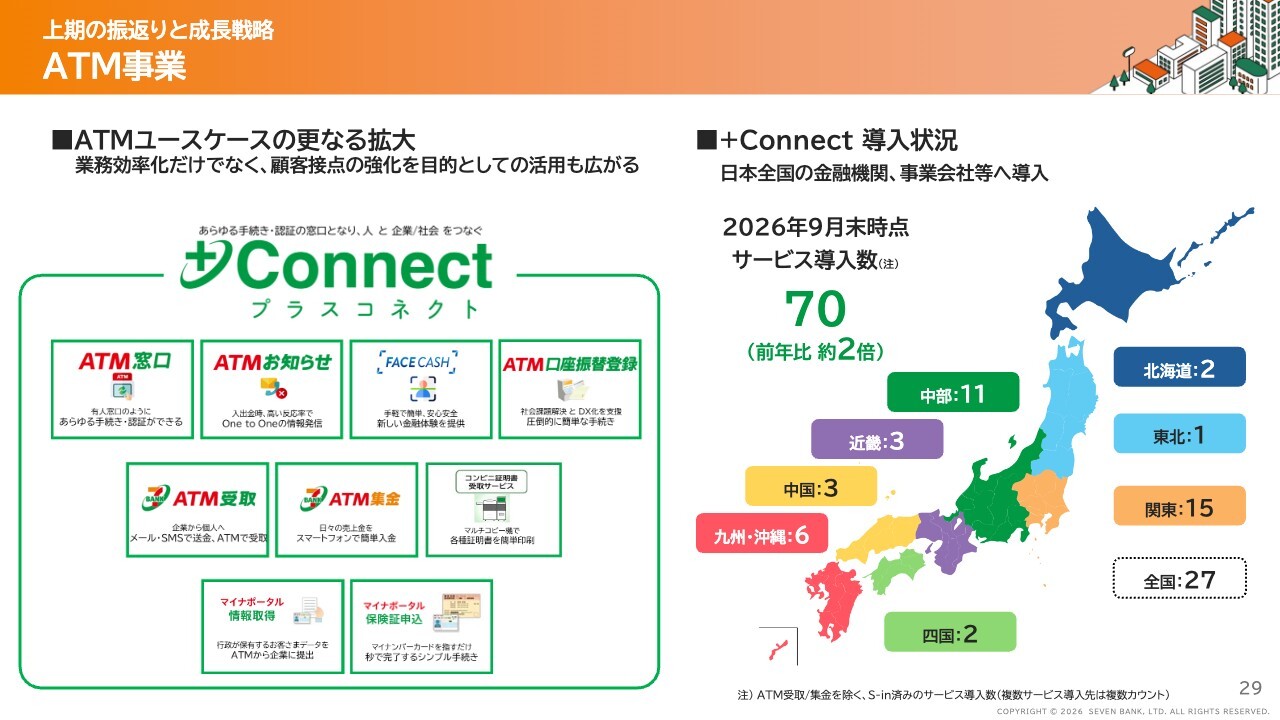
「+Connect(プラスコネクト)」シリーズは、銀行支店の窓口業務や行政の給付金対応などを含め、現在70社を超える導入をいただいています。これにより、日々数万件のトランザクションが発生しています。
給付金関連については、昨年度末の政府による給付金事業関連で大きく件数が伸びました。また、近頃利用の幅が広がりつつあり、返金など、様々な企業からお客さまへの支払いに関するサービスも進めています。今年度はさらに収益貢献を図るべく推進していきます。
繰り返しになりますが、「+Connect」は一定の利用基盤が形成されつつあり、トランザクション数の増加が期待されています。同様にしっかりと収益に貢献するよう取り組んでいきます。
リテール事業
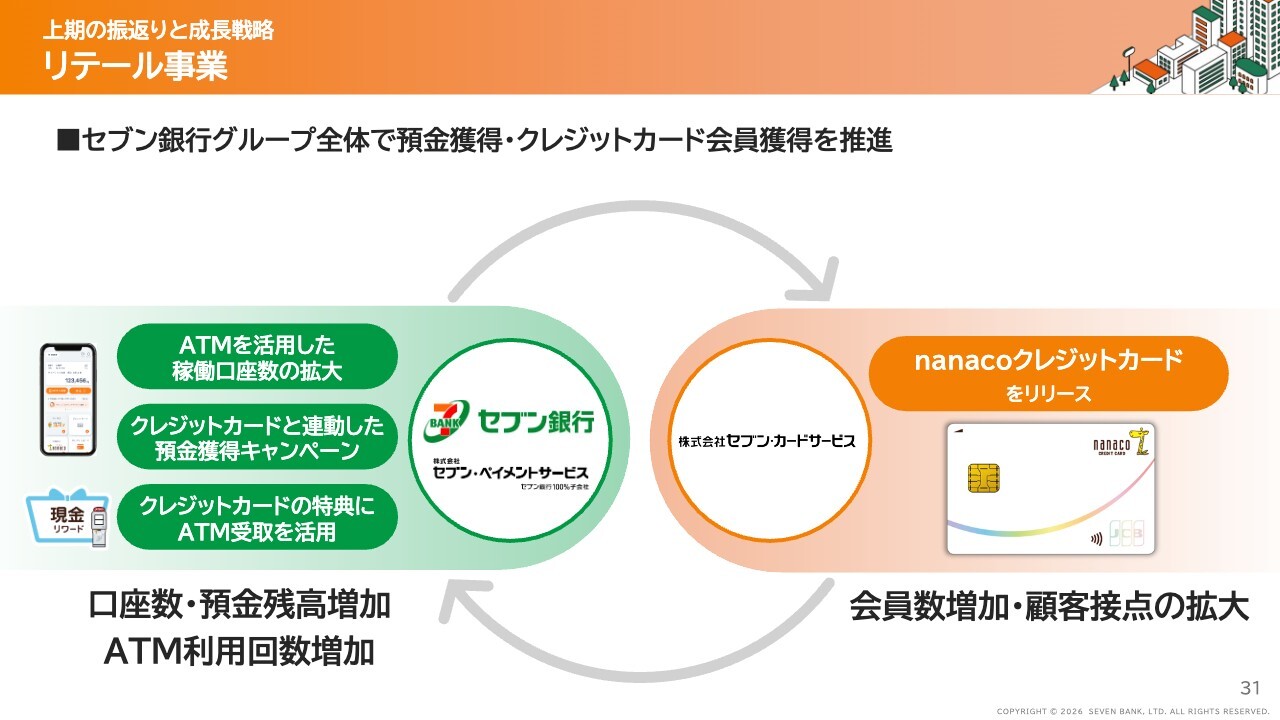
リテール事業です。銀行口座とクレジットカードを相互に利用いただくとともに、ATM利用回数の増加も図ります。スライドに示した連携も含めてグループ全体で推進していきます。
リテール事業(口座)
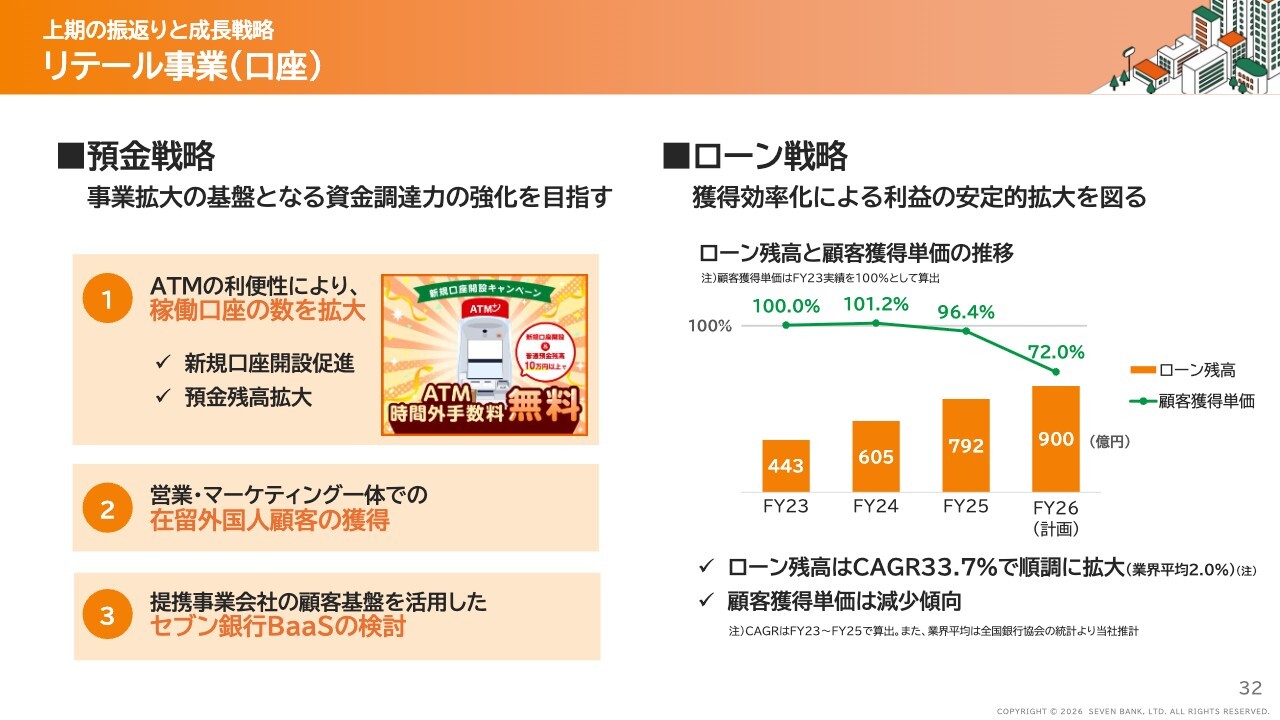
リテール事業では、現在、預金獲得の競争が非常に激化しています。
当社では、一定の条件を満たしたお客さまに対してATM時間外手数料を無料化する取組みを行いつつ、在留外国人顧客の獲得に向けてATMで預金口座を開設できる仕組みを強化しています。これは外国人のお客さまにとっても非常に利便性が高いことから、さらに顧客を獲得していきたいと考えています。
また、現時点では詳細をお話しできませんが、「セブン銀行BaaS」については、来年度には公表できるように推進していきたいと考えています。
また、冒頭でも触れましたようにローン残高は順調に伸びています。マーケティングを強化した結果、顧客獲得単価が下がり、より収益への貢献が見込める状況です。これについても引き続き注力していきたいと考えています。
リテール事業(クレジットカード)
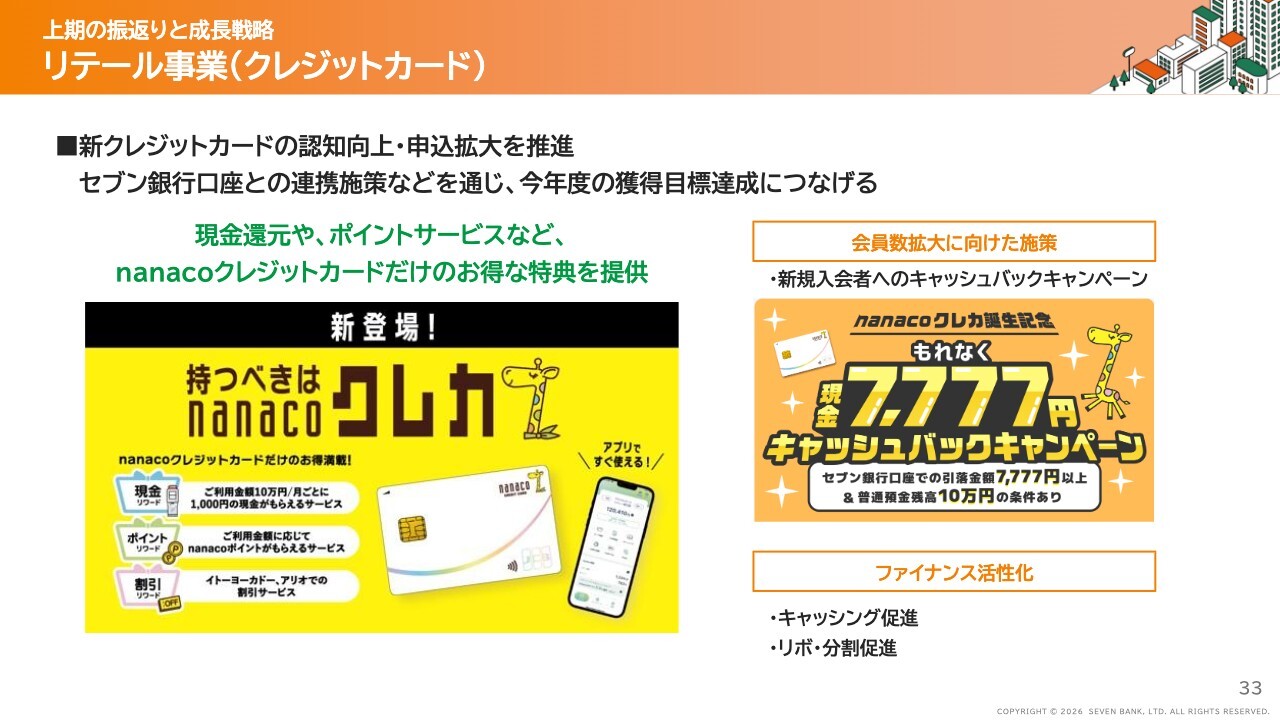
クレジットカードについては、「nanacoクレジットカード」の提供を開始しました。これに伴い、先月末からは「現金リワード」特典の適用も開始しています。
「現金リワード」は他社にはあまりない特典であるため、現在ユーザー評価を確認しながら拡販施策を進めている段階です。下期には会員数が減少から増加に転じるよう、しっかりと推進していきます。
海外事業に関しては大きな変化がなく、前述の事業説明のとおりです。
社会課題解決への貢献・持続的な成長戦略
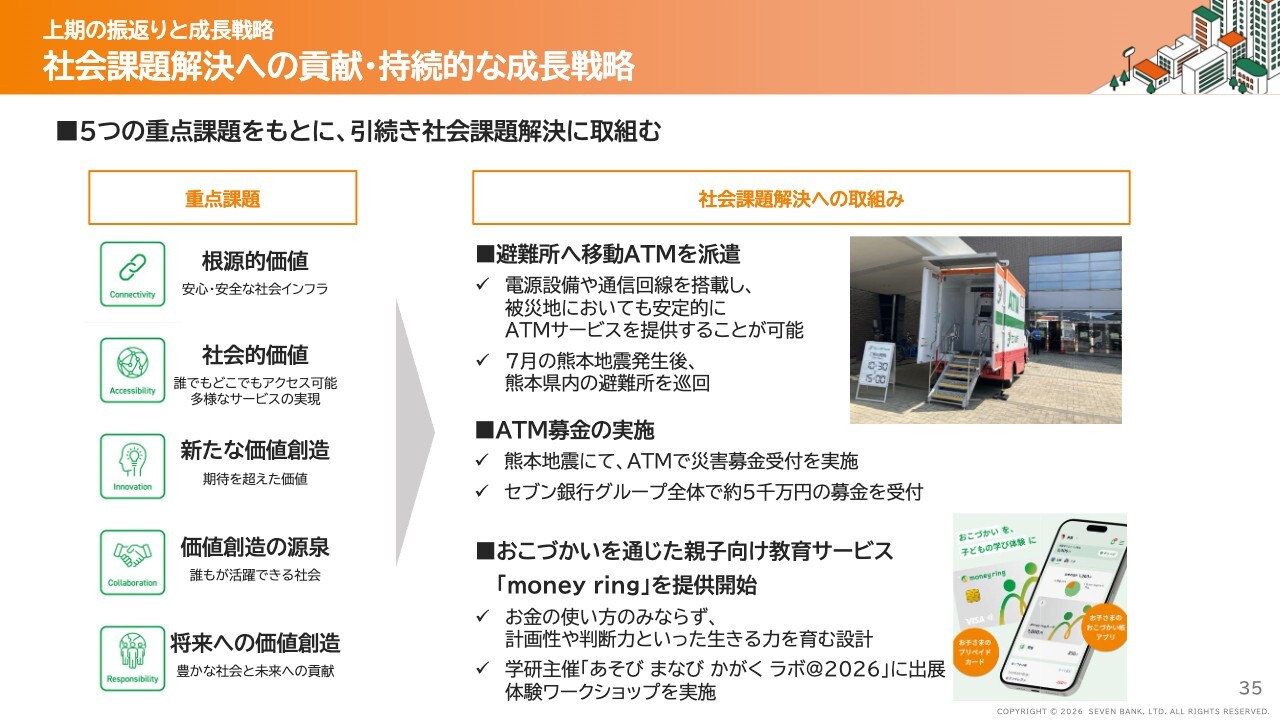
社会課題解決への貢献と持続的な成長戦略です。直近では、震災が増加していることを受け、社会課題への対応として移動ATMによるお金の引き出し対応や募金活動を行っています。
また、親子向け教育サービス「money ring」をスタートしています。しっかりとマネタイズできるよう、取り組みを進めています。
社会課題解決への貢献・持続的な成長戦略
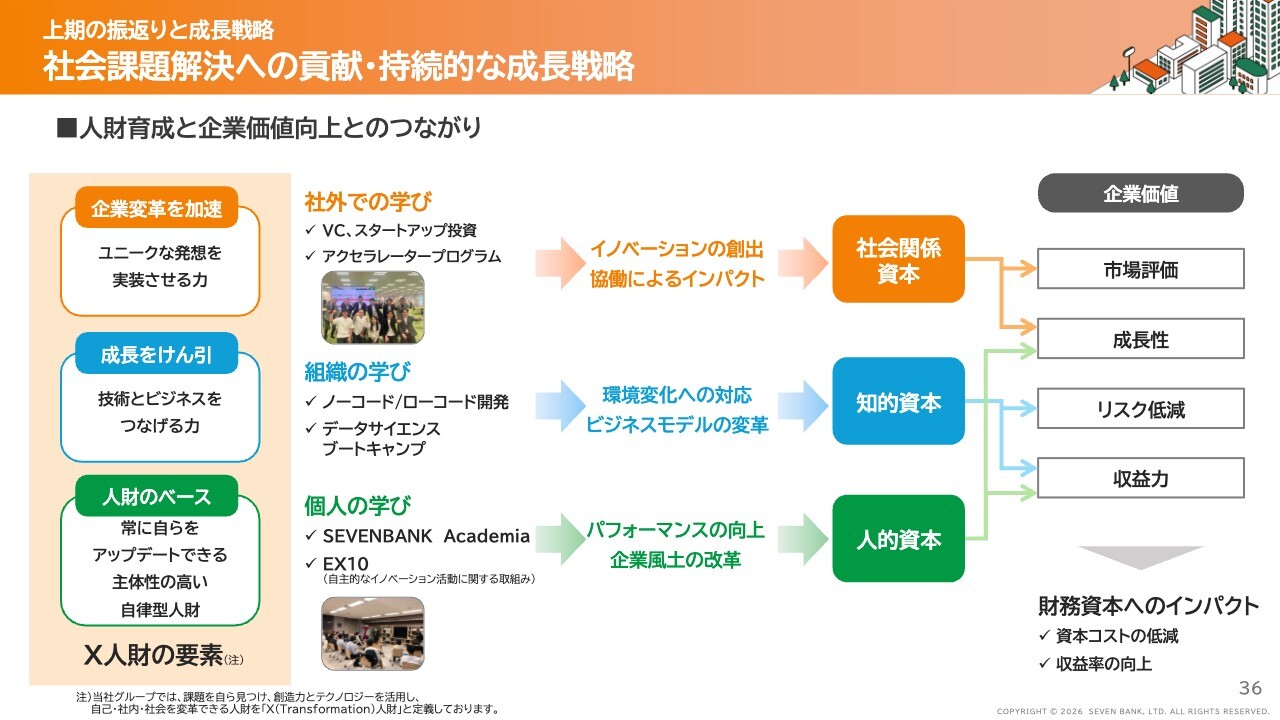
人財への投資は非常に重要だと考えています。今期から増収増益基調に移行できたのも、現場のメンバーが自律的に動き、利益意識を高く持って推進したことが大きいと考えています。
様々な人財投資やチャレンジできる場の整備を行うことで、継続的な増収増益を実現できるよう、会社としても柔軟に対応していきたいと考えています。
社会課題解決への貢献・持続的な成長戦略
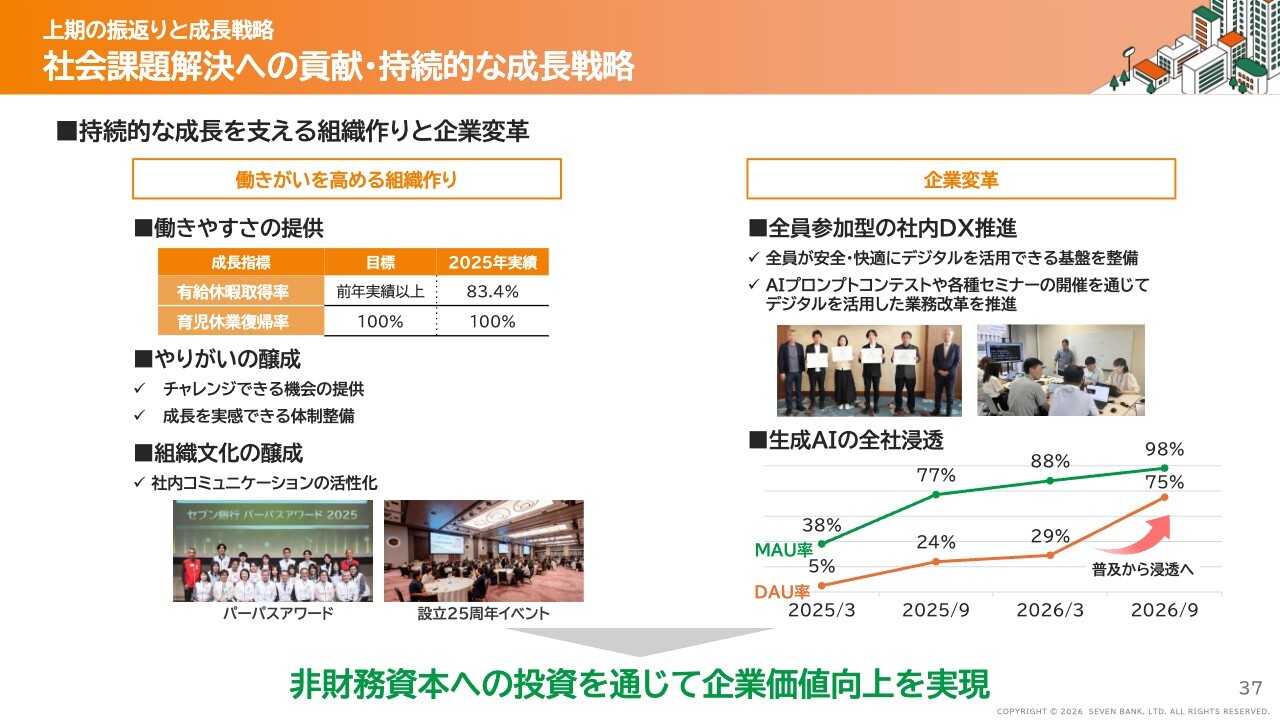
持続的な組織の構築として、やりがいやエンゲージメント、有給休暇などの社会的に守るべき事項や推進すべき事項に取り組んでいます。
また、AI推進については、DAU率75パーセントという成果からも金融機関の中でも比較的積極的に取り組んでいる部類に入ると考えています。単なるコスト削減の手段ではなく、トップラインを伸ばせる仕組みの確立を含めて推進していく考えです。
さらなる成長へ
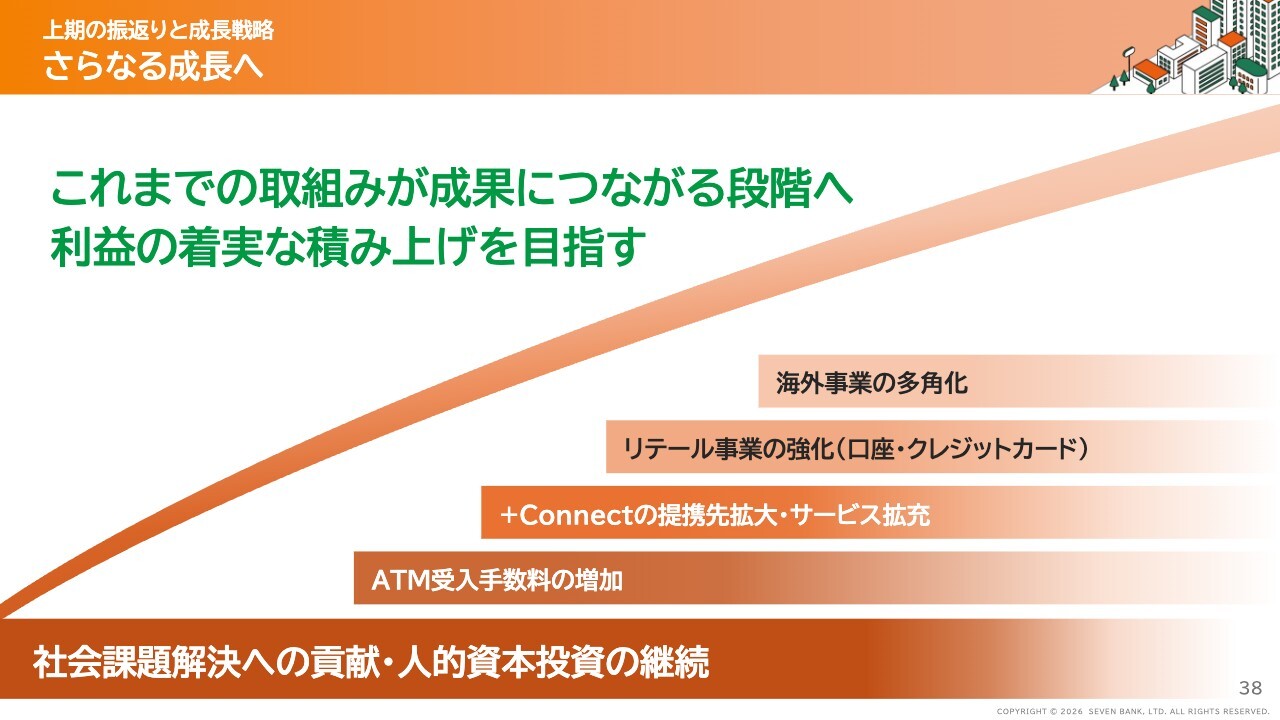
当社はもともと社会課題解決を基盤として事業化を進めるカルチャーを持っています。
スライドに示しているように、事業を通じて社会課題解決に貢献しながら、人的資本投資の継続により人財育成を進め、ATM受入手数料を増加させながら、今後、さらに新たな事業もいくつか立ち上げていきます。
引き続き、みなさまのご支援を賜りますようお願い申し上げます。
質疑応答:2027年度のATM受入手数料引き上げ状況について
質問者:2027年度に予定されているATM受入手数料の引き上げについてです。3ヶ月前のテレコンでは数パーセント程度の引き上げを想定していたと理


新着ログ
「銀行業」のログ