2027年3月期第2四半期決算説明
ミツバ、インド・インドネシアで二輪事業が好調に推移し上期増収 インドでEV駆動モーターの量産を新たに開始

2027年3月期 第2四半期決算(サマリー)
武信幸氏:代表取締役副社長執行役員の武です。本日はご多用の中、当社の2027年3月期第2四半期決算説明会にご参加いただき、誠にありがとうございます。
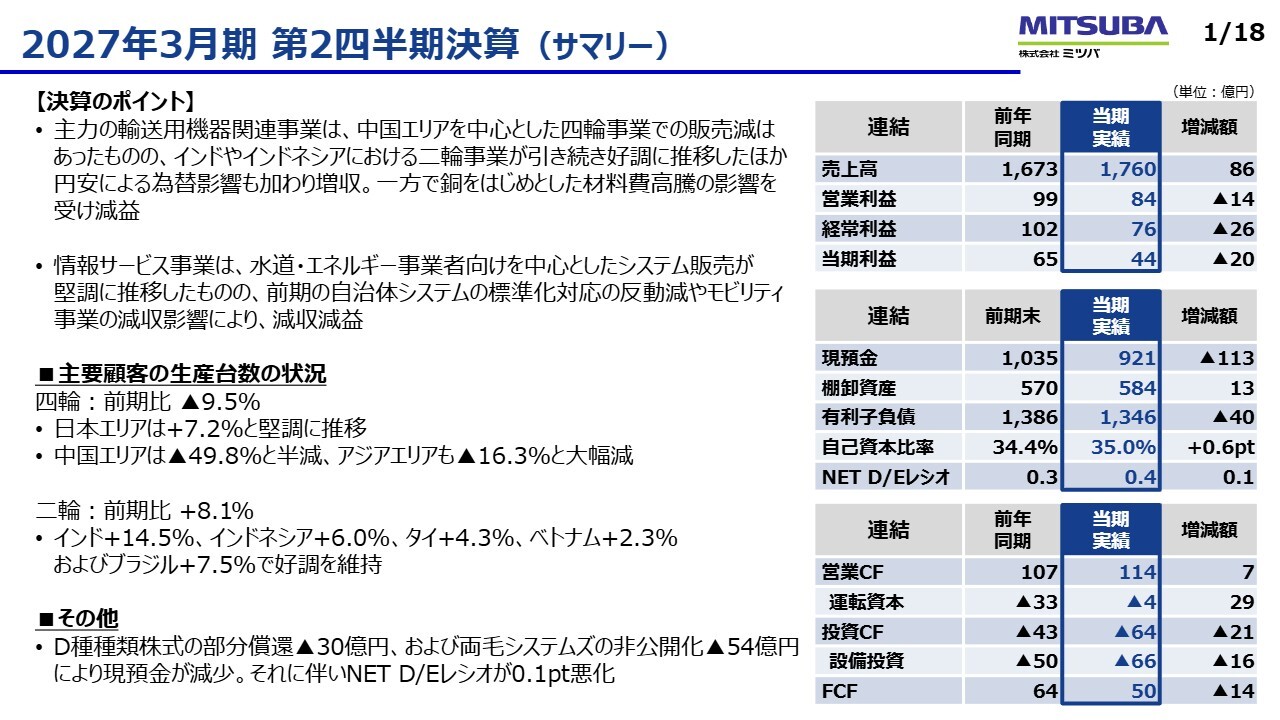
まずは決算サマリーです。スライド右側に記載のとおり、売上高は1,760億円、営業利益は84億円で、前年同期と比べて増収減益となりました。
決算のポイントは2点あります。一点目は、主力の輸送用機器関連事業についてです。四輪事業では中国エリアを中心とした販売減が大きく影響しました。一方で、インドやインドネシアを中心に二輪事業は引き続き好調に推移しました。
その他、円安による為替影響も重なり、増収となりました。一方で、銅をはじめとする原材料費の高騰が非常に大きなコストアップ要因となり、減益となりました。
2点目は、情報サービス事業についてです。水道・エネルギー事業者向けのシステム販売が引き続き堅調に推移しています。前期は自治体システムの標準化対応に伴う収益があり、今期はその反動減があったものの、こちらの事業は計画どおりに推移している状況です。
主要なお客さまの生産台数の状況については、スライド下段をご参照ください。ホンダと日産自動車の合計値である四輪事業の数値は、前年同期比9.5パーセント減少となりました。
地域別では、日本エリアが前年同期比7.2パーセント増と堅調でしたが、中国エリアは前年同期比でほぼ半減しました。アジアエリアでは、中国EV拡大が進む中で、前年同期比16.3パーセント減少となっています。
二輪事業の数値は、ホンダの生産台数を表しています。こちらは前年同期比で8.1パーセント増加しました。インドは14.5パーセント増、インドネシアは6.0パーセント増、タイは4.3パーセント増、ベトナムは2.3パーセント増、南米のブラジルは7.5パーセント増と、いずれも好調に推移しています。
当社は2024年6月に、日本政策投資銀行と横浜銀行に引き受けていただき、D種種類株式により100億円を調達しました。
この調達は財務の安定化に寄与しましたが、当社の足元では収益力とキャッシュ創出力が改善していることから、段階的に償還を進めています。その一環として、この第2四半期に30億円を償還しました。
さらに、両毛システムズの非公開化において54億円のキャッシュアウトが発生し、加えて借入金の返済を進めた結果、現預金は前期末比で113億円減少しました。これに伴い、NET D/Eレシオは前期末比で0.1ポイント悪化しています。
I. 2027年3月期 第2四半期決算(連結業績)
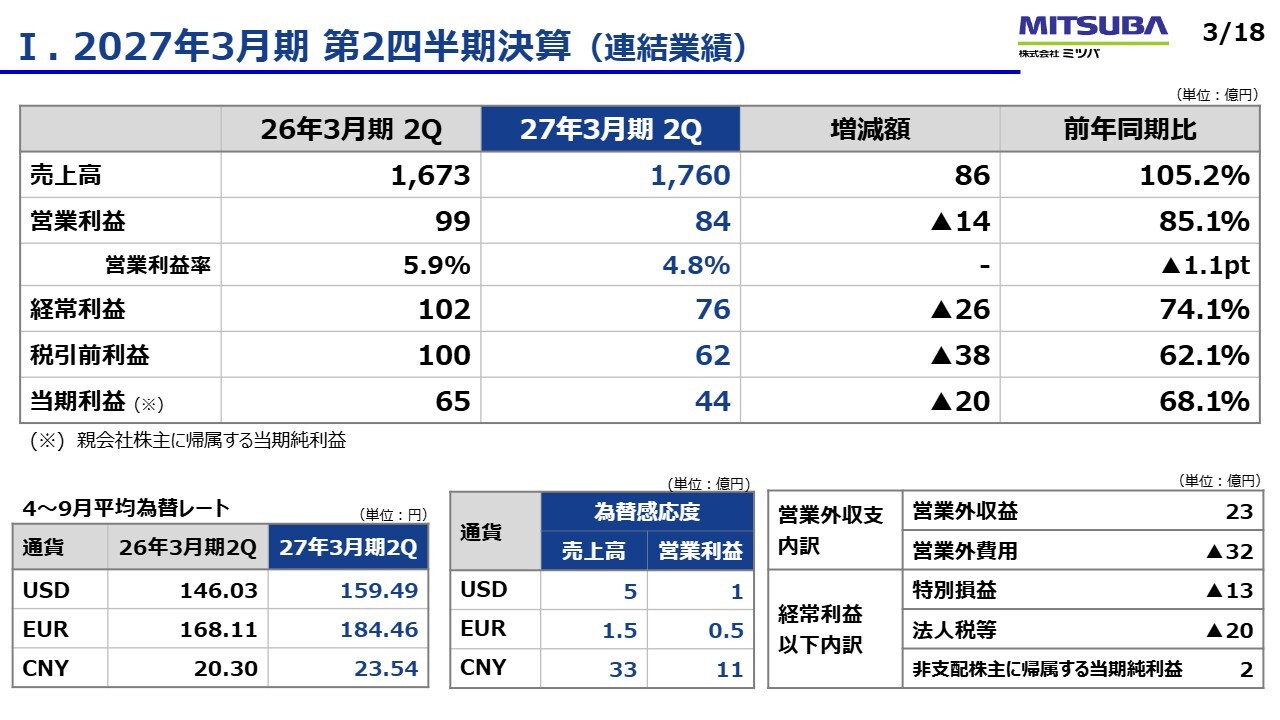
第2四半期の連結業績です。売上高は1,760億円となり、前年同期比で86億円増加しました。ただし、このうち円安の影響で90億円の増収となっているため、実質的にはやや減収というかたちです。
営業利益は84億円で、前年同期比14億円の減少となりました。営業利益についても、為替の影響で15億円の増益要因があるため、実質的にはその差額分も含めた減益となっています。
経常利益は76億円、当期純利益は44億円でした。先ほど触れたコスト上昇の件ですが、営業費用の中で特に原材料費の高騰が影響しています。
この原因として中東情勢の影響もありますが、当社では銅の価格上昇が最も大きく影響しています。銅の価格は中東問題が起きる以前から高騰しており、原材料費の高騰による影響は前年同期比でトータル63億円のコスト上昇となり、減益の要因となりました。
さらに、関税の影響も継続しています。米国とメキシコの関税において、今期第2四半期までで12億円の影響が出ています。前期は6億円であったため、5億円の悪化要因となっています。
特別損益については、特別損失として16億円の損失を計上しました。主な内容は、当社の構造改革に伴う費用が8億円強、また情報サービス事業におけるセキュリティ事象の対応費用が約3億7,000万円となっています。
I. 2027年3月期 第2四半期決算(営業利益増減要因)
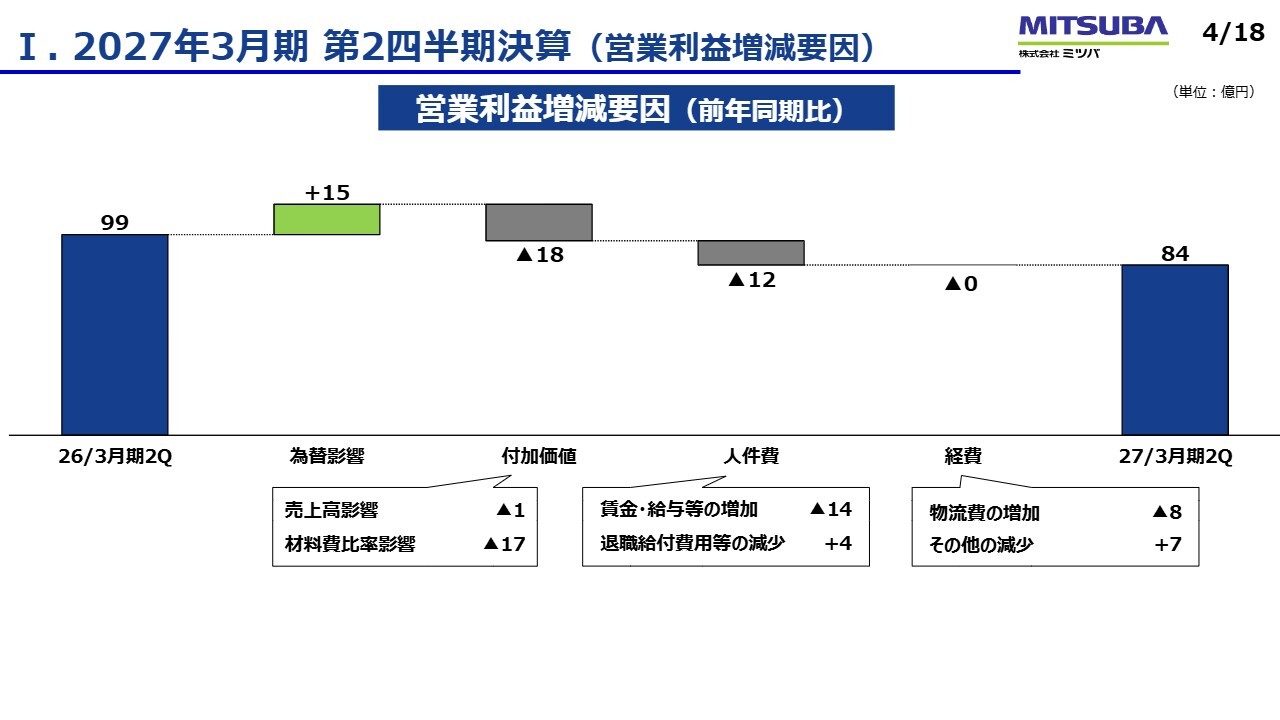
営業利益の増減要因を示した滝グラフです。円安の影響によりプラス15億円となりました。一方で、付加価値は18億円減少しました。63億円の原材料費の上昇を価格改定および原価改善などによって補い切ることができませんでした。
人件費については、日本の賃上げを中心に増加しました。経費はほぼプラスマイナスゼロでしたが、物流費は増加しています。
I. 2027年3月期 第2四半期決算(セグメント別業績)
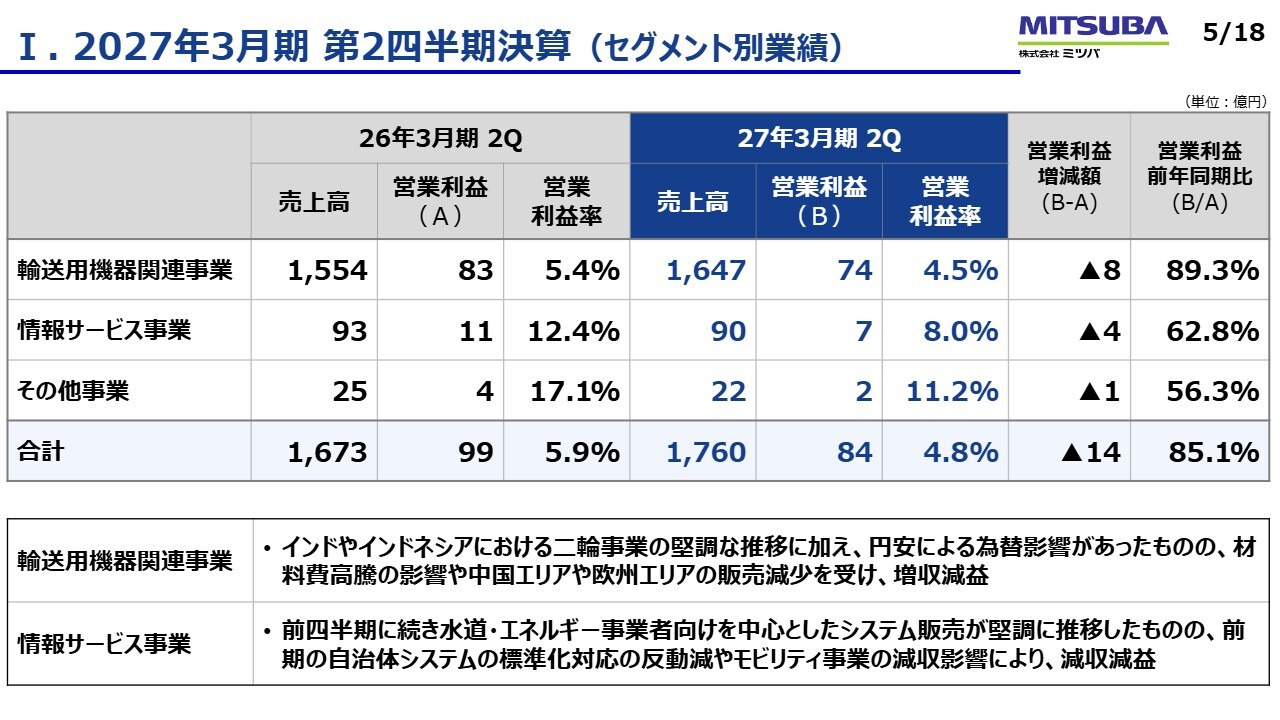
セグメント別業績です。売上高、営業利益、営業利益率が記載されています。後ほどご覧ください。
I. 2027年3月期 第2四半期決算(エリア別業績)
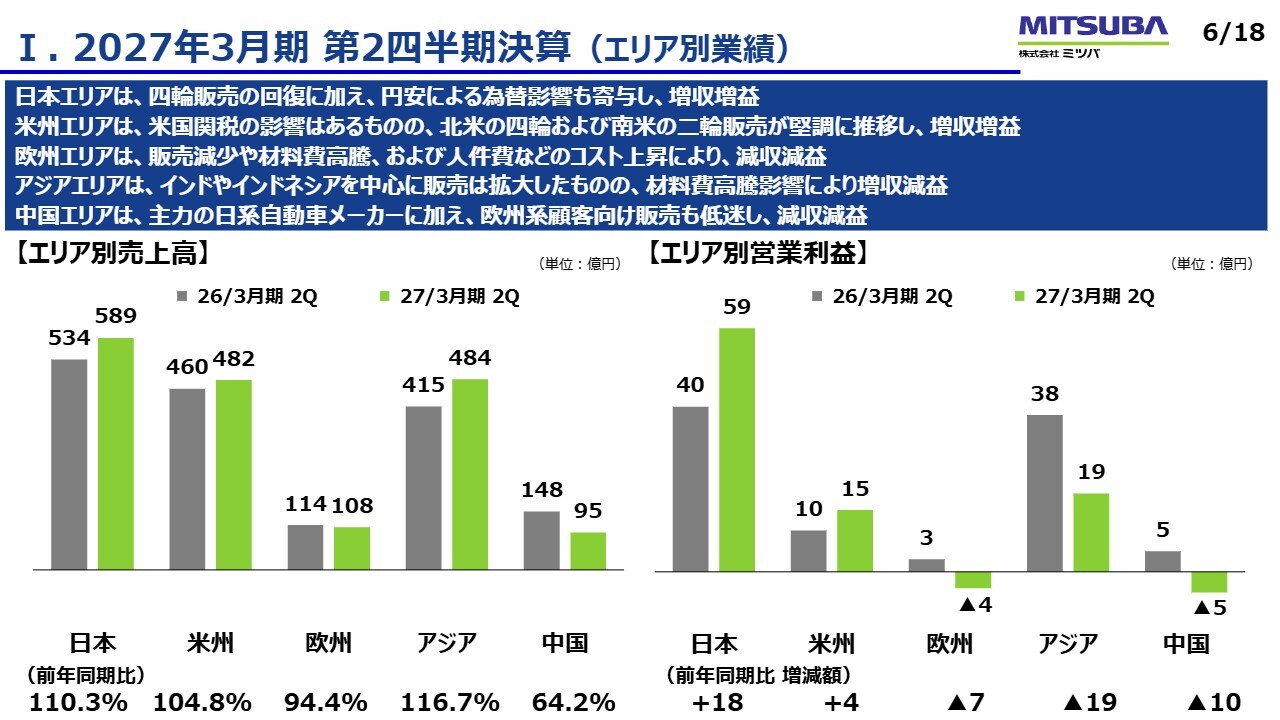
エリア別の業績についてご説明します。スライド左側のグラフに売上高を、右側のグラフに営業利益を前期と今期で比較して記載しています。
日本エリアでは四輪販売の回復に加え、円安による為替影響が寄与し、増収増益となりました。
米州エリアについては、米国関税の影響があるものの、北米の四輪販売好調および南米の二輪販売好調により増収増益を達成しました。
アジアエリアについては、インドやインドネシアを中心に販売が拡大しています。一方で原材料高騰の影響が非常に大きく、さらに物流費の上昇も重なり、大幅な減益となりました。その他のエリアについてはスライドをご覧ください。
I. 2027年3月期 第2四半期決算(顧客別売上高)
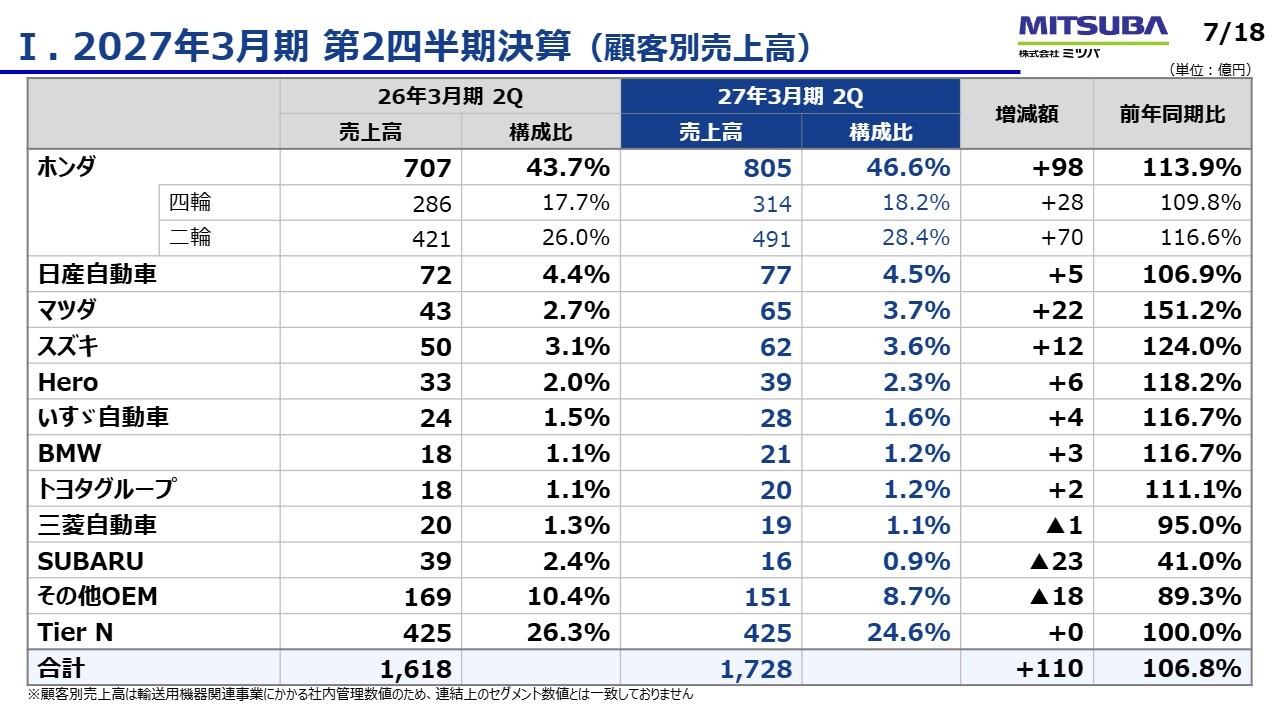
第2四半期におけるお客さま別の売上高です。前期と今期を比較すると、ホンダ向けが98億円増加しており、そのうち二輪事業は70億円の増加となっています。
その他はスライド記載のとおりです。四輪事業ではマツダ向けの売上高が前年同期比で22億円増加したことが主な内容です。
I. 2027年3月期 第2四半期決算(事業別売上高)
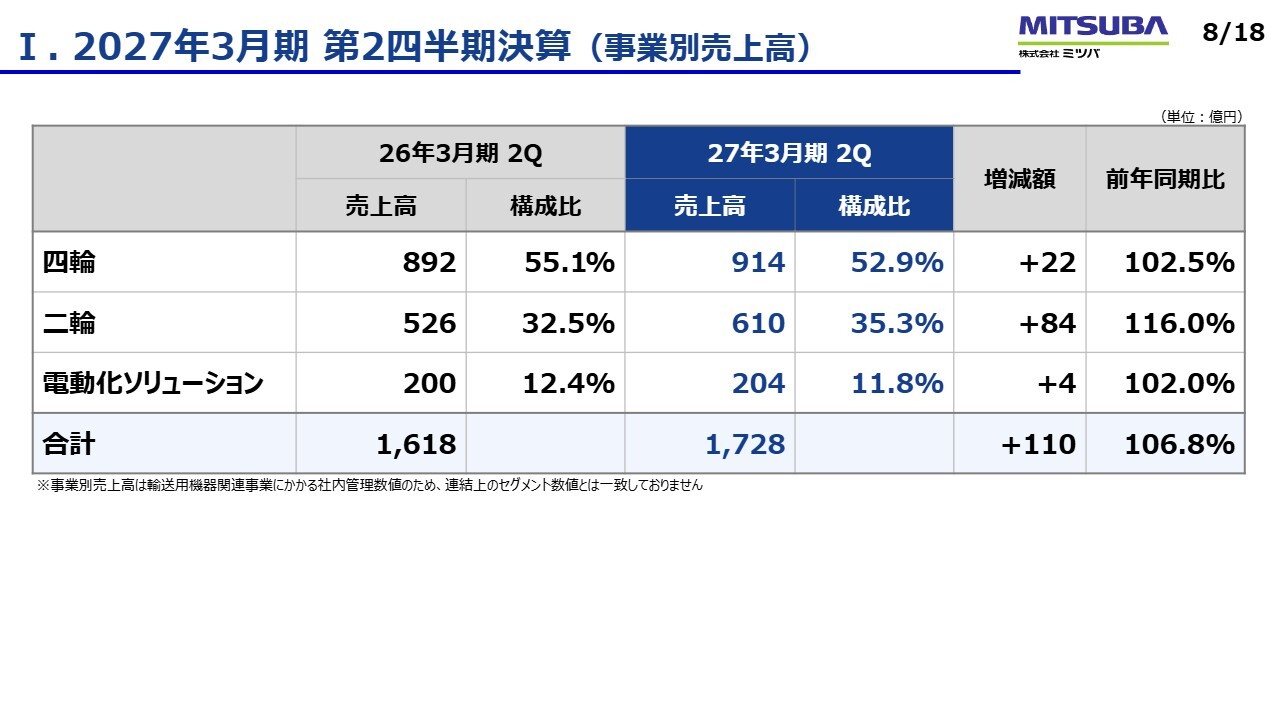
事業別の売上高です。二輪事業が大きく増加しており、構成比率では35パーセントを超える状況となっています。
I. 2027年3月期 第2四半期決算(連結貸借対照表)
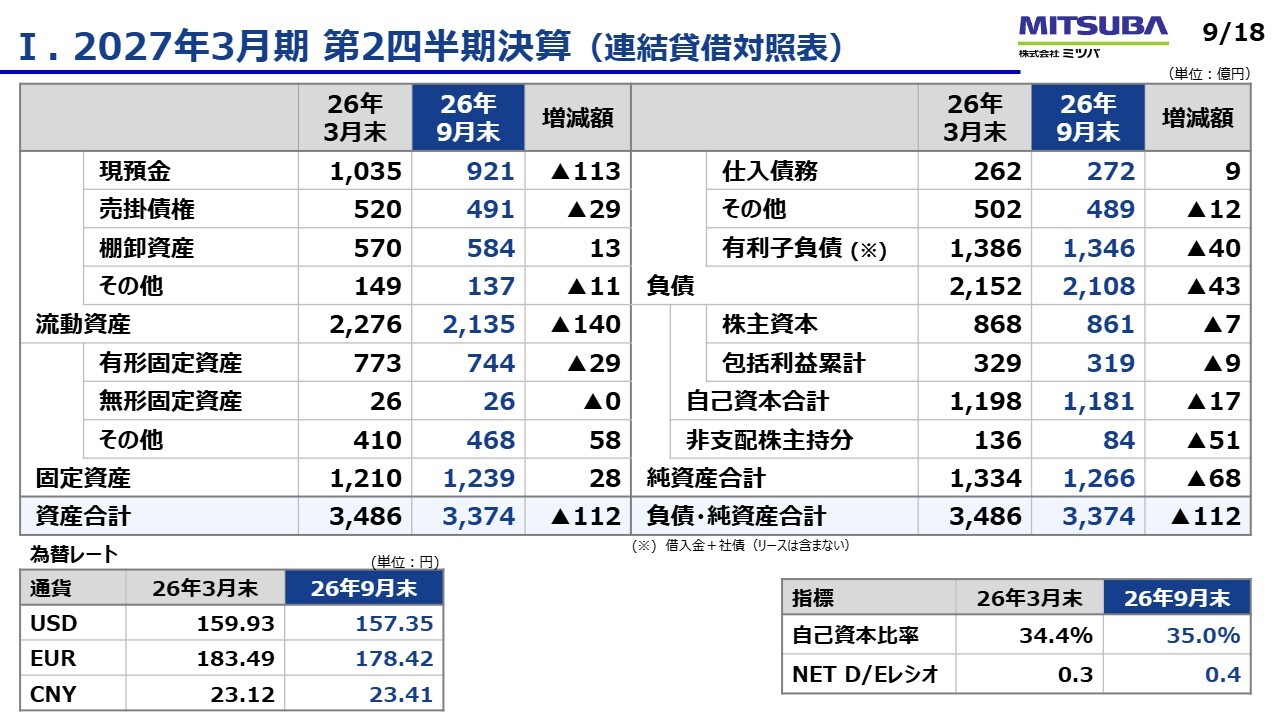
バランスシートについてです。冒頭でご説明したとおり、現預金は前期末比で113億円減少しました。借入については40億円の返済が進んでいます。
スライドの右下に記載のとおり、自己資本比率は9月末で35.0パーセント、NET D/Eレシオは0.4倍となっています。
I. 2027年3月期 第2四半期決算(連結キャッシュフロー)
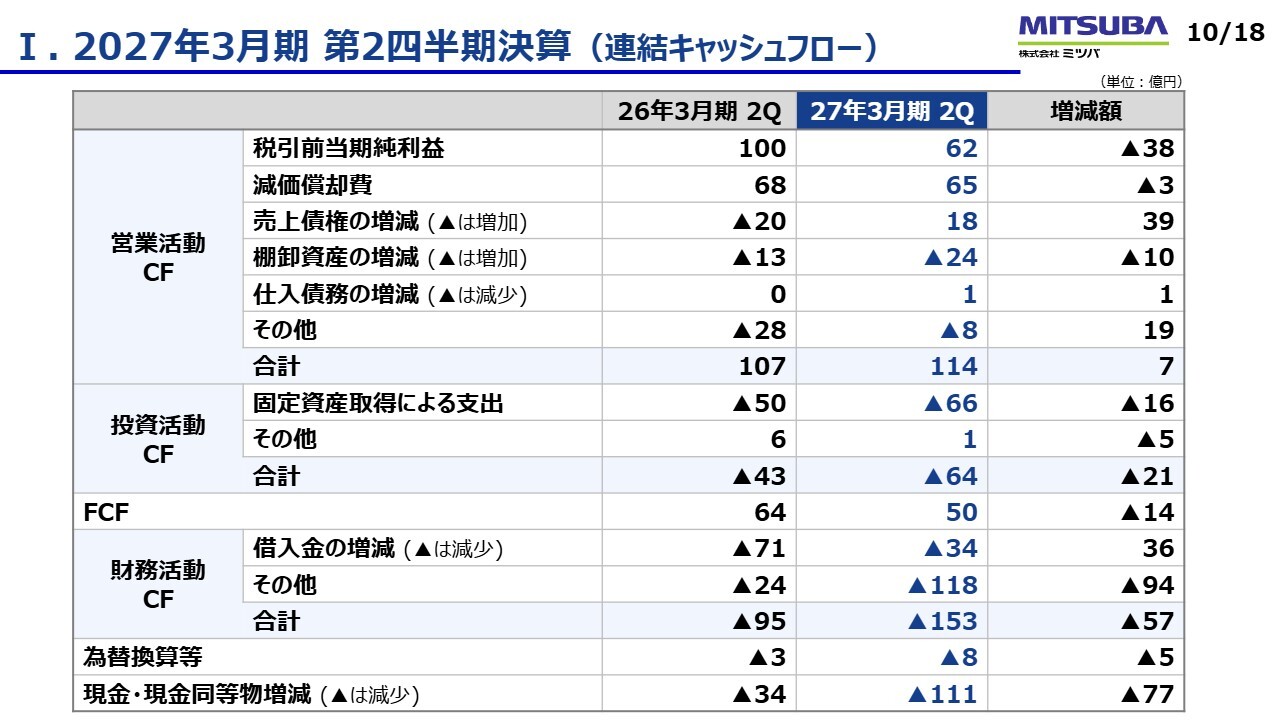
キャッシュフローについてです。棚卸資産が前年同期比で増加したものの、営業活動キャッシュフローは114億円となりました。投資活動キャッシュフローについては、固定資産取得による支出が前年同期比で増加し66億円となりました。
その結果、フリーキャッシュフローは50億円で、前年同期と比べてマイナス14億円となりました。
II. 事業ポートフォリオ戦略(四輪市場)
日野貞実氏:代表取締役社長社長執行役員の日野です。中期経営計画の進捗状況についてご説明します。
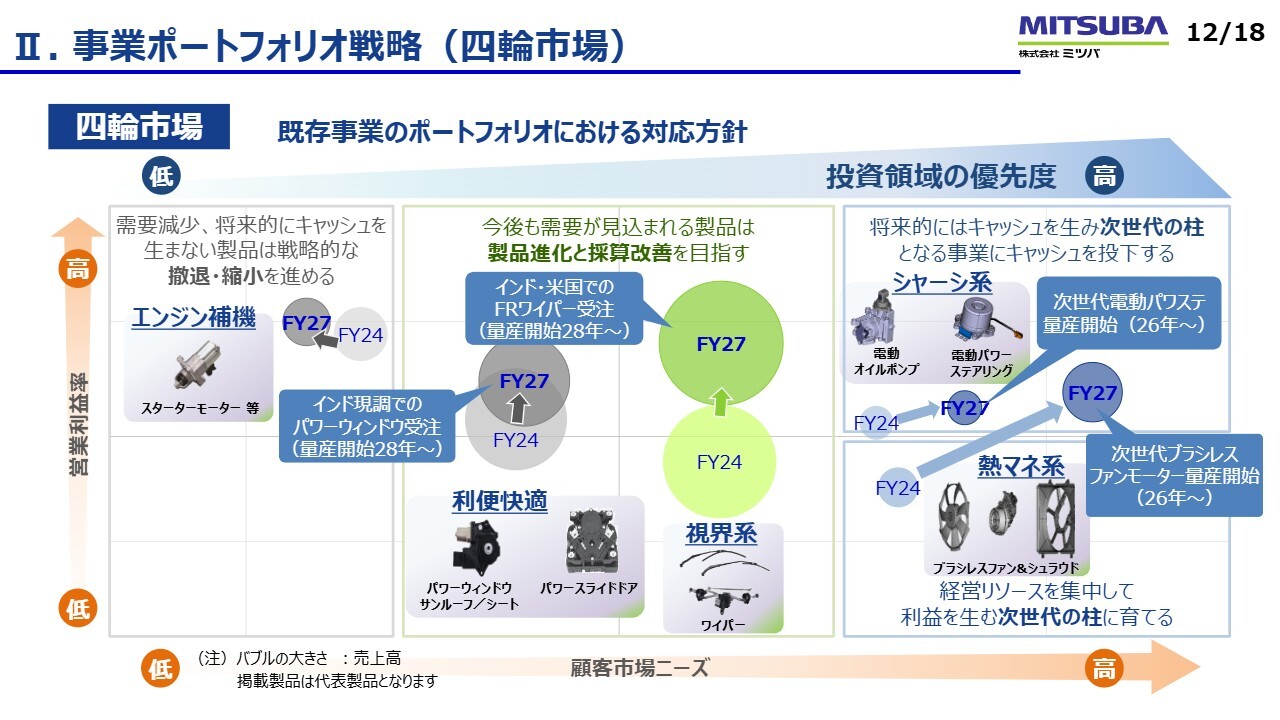
本年は当社の5ヶ年中期経営計画の4年目にあたります。この中期経営計画では事業ポートフォリオにおける対応方針をスライドのとおり開示しており、その進捗についてご説明します。
まず、このポートフォリオの見方についてご説明します。横軸では右に行くほど顧客市場ニーズが高まり、市場が拡大する領域を示しています。縦軸は営業利益率をプロットしています。
スライドの右側の領域は、本中期経営計画の1つの柱である電動化領域の拡大に向け、新製品を立ち上げていく内容になっています。主に2つの分野を設定しており、1つは熱マネジメント系、もう1つはシャーシ系です。
熱マネジメント系については、本年度、ブラシレスファンモーターの新モデルの量産を開始しました。現状、BEV2車種向けに量産を開始していますが、来期以降、ハイブリッド車3車種向けの量産を順次立ち上げていく予定です。そのため、今後は生産数量が増えていく見込みです。
今回、電動化領域における熱マネジメント系で新たに開発されたブラシレスファンモーターは、高出力、長寿命、低騒音が大きな特徴です。これらの特徴がお客さまからも評価されており、今後さらなる拡大を目指していきます。
シャーシ系においては、電動パワーステアリングの新しいモデルの量産が今期からスタートしています。ハイブリッド車1車種向けに量産を開始しており、今後もう1車種のハイブリッド車の量産も予定されています。
このモデルの特徴は、小型化、軽量化、そして静粛性の向上です。今回、この電動化領域における新しい製品の量産を開始することができたため、今後もしっかりと成長させていきたいと考えています。
スライド中央に示されている領域が当社の売上における最大のボリュームゾーンとなっています。売上高全体の約半分以上を占めるこの領域は、視界系と利便快適系に分類されます。
この領域においては現在、インド市場の拡大に注力しています。当社はインドにおいて長年にわたり事業活動を続けており、現在は4つのエリアに工場を構えています。今後、この生産基盤をしっかりと拡充し、拡販につなげていきたいと考えています。
スライドに記載されている視界系のワイパーや利便快適系のパワーウインドウについては、まずは受注量を現在の2倍にすることを目指し、受注活動を進めています。さらに、「現地の部品や材料をしっかりと活用して、コスト競争力を高めると同時に収益性の向上を実現する」という目標を掲げて進めています。
II. 事業ポートフォリオ戦略(二輪市場)
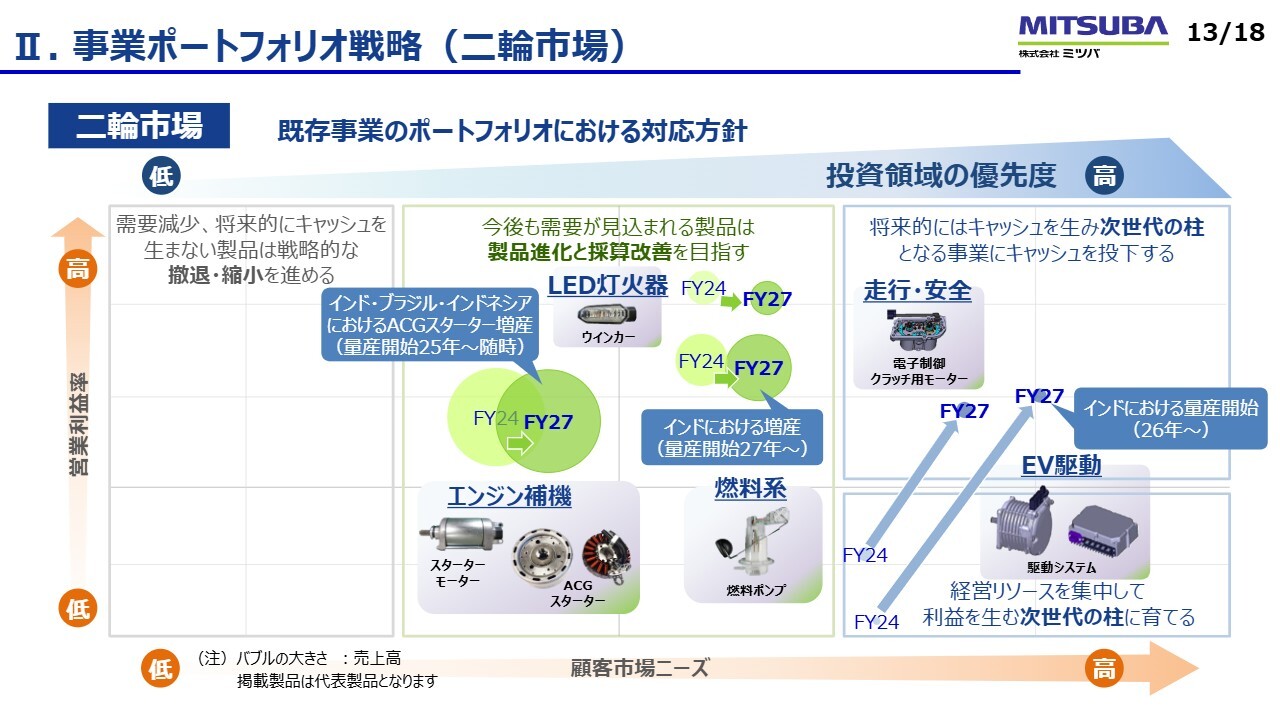
二輪市場の製品ポートフォリオについてです。スライドの見方は四輪市場と同様です。二輪市場でもスライド右側の電動化領域をしっかりと進めています。今期はインドにおいてEV駆動モーターの量産を開始しました。
現在は小型モビリティ向けの量産を始めていますが、インドでの量産体制が整ったことにより、多くのお客さまから引き合いをいただいています。まずは試作品を納めて評価をいただくことで、今後、インド市場における本格的な量産へとつなげたいと考えています。
また、スライド中央の領域が、この中期経営計画のもう一つの柱である二輪事業の成長領域です。四輪事業と異なり、二輪事業ではEVの進展がまだ緩やかであり、むしろ内燃機関(ICE)が今後大きく伸びていくと捉えているため、この領域を成長分野と位置付けています。
二輪事業は過去3年間で30パーセント以上の増収を実現しており、今後も2030年に向けてさらに30パーセント以上の増収を目指しています。
スライド中央に記載の燃料系やエンジン補機、つまりACGスターター、スターターモーター、燃料ポンプといった製品は、すでに増産を開始しているものもありますが、今後順次増産を進めていく計画です。特にインドでは、現在大規模な増産を進めています。
二輪市場全体を見ると、世界的に成長が続いていますが、当社としてはその市場成長を上回る成長を目指しています。具体的にはシェアを拡大し、市場成長以上の収益成長を実現したいと考えています。すでに受注が積み上がってきています。計画達成に向けて着実に取り組んでいきます。
II. 脱レアアース/重希土フリーの取り組み
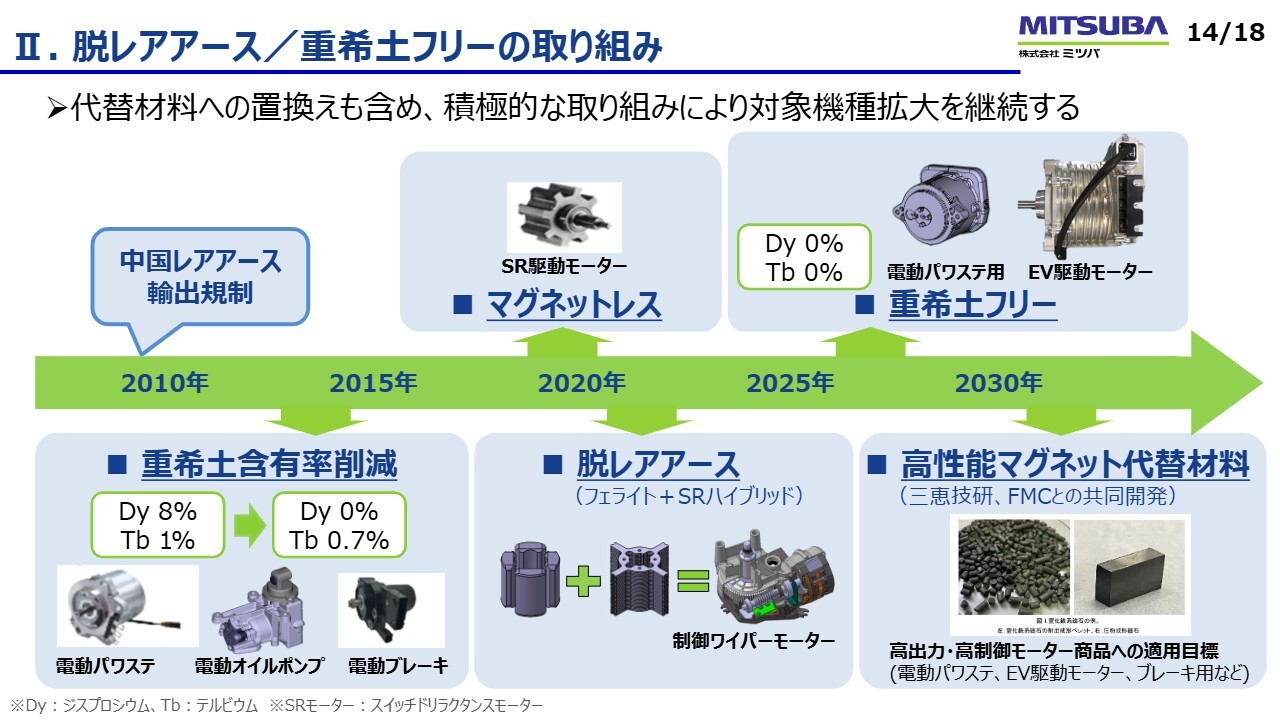
前期よりもさらに大きな課題となっているレアアースに対する当社の取り組みについてご説明します。スライド左側にあるとおり、2010年に中国によるレアアースの輸出規制があり、当時、大きな調達リスクと価格急騰に直面しました。この経験を踏まえ、当社は脱レアアースに向けた取り組みを開始しました。
レアアース全17元素のうち、当社のマグネットに影響を与えるのは、ネオジム(軽希土)とジスプロシウムおよびテルビウム(重希土)の3元素です。特に重希土類の調達が難しく、中国への依存度が高い状況にあります。具体的な取り組みとして、2013年より重希土の含有率を削減したマグネットへの置き換えを開始しています。
スライドで「Dy」と記載のあるジスプロシウムの使用率を8パーセントから0パーセントに、その下の「Tb」、つまりテルビウムを1パーセントから0.7パーセントに削減したマグネットへの置き換えに成功し、現在も量産を継続しています。
次に取り組んだのは、スライド上段中央にある「マグネットレス」のSR駆動モーターの開発です。こちらは、マグネットの代わりに鉄の吸引力を利用するモーターです。
この技術にフェライトマグネットを組み合わせることで、「脱レアアース」を実現しています。スライド下段中央をご覧ください。こちらが、本当のレアアースフリーです。新しい制御技術を取り入れることで、従来と同じ体格・性能を実現しています。
2022年からワイパーモーターの量産を開始し、現在はサンルーフモーターにも同技術を導入し、レアアースフリー化を進めています。
一方で、高効率や小型化が強く求められる製品については、すべてを脱レアアース化するのが難しい領域があります。このような製品に対しては、スライドの右上にあるように、調達リスクとコストが高い重希土類を排除した、「重希土フリー」のマグネットへの置き換えを開始しています。
今後は「脱レアアース」と「重希土フリー」の2本柱を軸に住み分けを進めつつ、適用範囲を拡大していきたいと考えています。
さらに、予測が難しい地政学リスクに備えるために、第3の選択肢として「高性能マグネット代替材料」の開発を進めています。スライドの右下をご覧ください。こちらは、レアアースの代わりに窒化鉄をベースとしたものです。
レアアースの問題は当社だけでは解決が難しい問題であるため、複数の選択肢を持っておくことが極めて重要だと考えています。これら3つの方向性でしっかりと取り組むことで、安定調達とコスト競争力の向上を目指していきます。
競争力の向上には何といっても技術開発が不可欠ですので、今後も技術開発にしっかりと取り組んでいきます。本中期経営計画は前期で3年目となり、成長投資を拡大し成長領域にリソースをしっかりとシフトさせています。
II. 構造改革_進捗状況
成長投資と並行して、構造改革による経営合理化を進めています。その進捗状況についてご説明します。
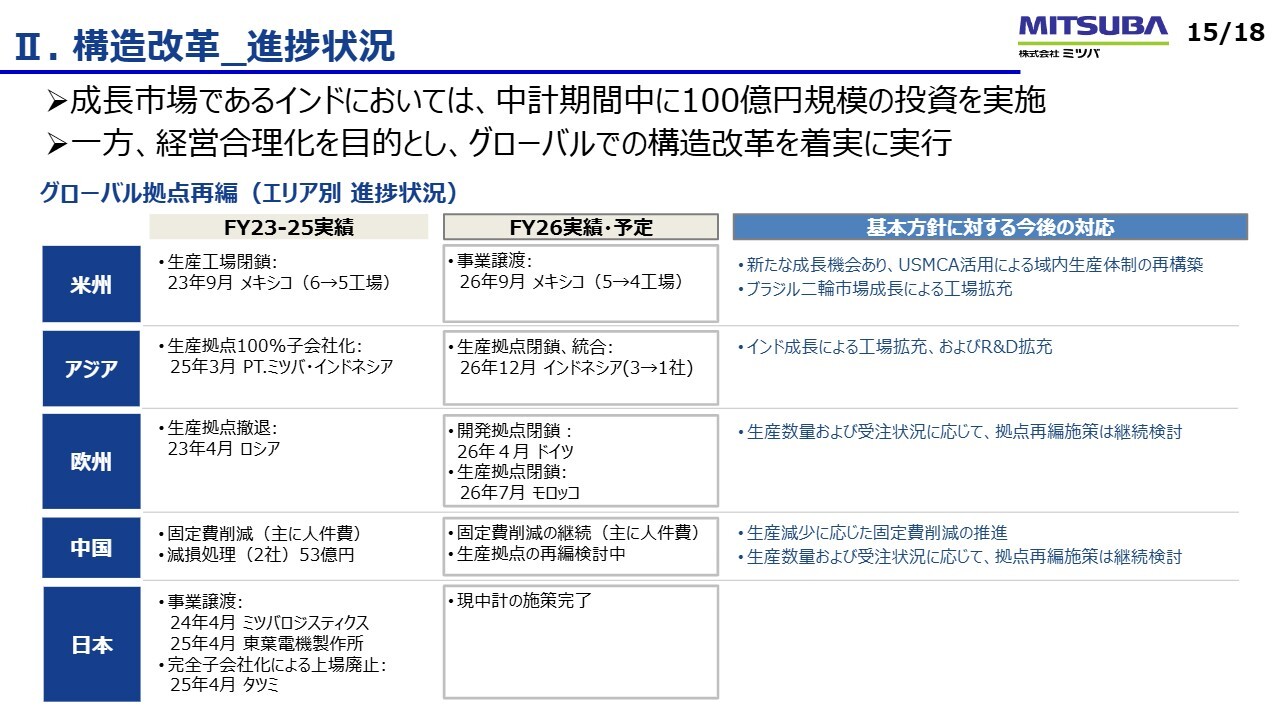
まず、スライドの表の最上段に示されている米州において、過去3年間でメキシコの1工場を閉鎖し、6工場体制から5工場体制へ集約しました。今期は、その5工場のうち1工場の事業譲渡を実施し、4工場体制とすることで生産効率および事業効率を向上させています。
今後の北米市場を展望する中で、市場成長が期待されるだけでなく、近年では地政学リスクの高まりやUSMCAの強化といった動きも見受けられます。当社は、米国とメキシコ両国で複数の工場体制を有しており、その体制を最大限に活用し域内生産体制およびサプライチェーンの再構築を進めていきます。
南米のブラジルでは、現在二輪市場が急拡大しており、そちらに対応するために工場の拡充を進めています。
アジアエリアでは、2025年3月期にインドネシアの子会社1社を100パーセント子会社化しました。今期は、現在の3つの法人を1法人に集約する取り組みを進めています。
インドネシアの二輪市場は非常に大きな市場であり、今後も緩やかな成長が見込まれます。一方で、インドネシアの四輪市場については過去5年から10年の動向を見ても伸び悩んでおり、むしろ減少傾向にあります。
これを踏まえ、生産の効率化を図るために体制を集約しています。1社体制に移行しても、堅実な生産体制を整えたことで、今後の成長にも十分対応できる体制となっています。
アジアエリアにおいて今後最も成長が期待される市場は、インドです。現在も工場の拡充を進めており、今期にはR&Dの会社を設立しました。このR&D機能の拡充を今後さらに推進していきます。
特にインドにおいては、現地の部品や材料をいかに活用するかが重要です。現地のR&Dで現地部品および材料をスピード感を持って評価し、早期に製品へ適用することで競争力につなげていきます。
欧州エリアについては、2023年4月のロシアからの撤退に続き、今期はドイツの開発拠点およびモロッコの生産拠点を閉鎖しました。ドイツの開発機能や営業機能はフランスの会社に統合し、モロッコの生産業務についてはハンガリーに統合しています。
これらの取り組みは、開発・営業体制および生産体制の効率化を目的に実行しました。今後も市場環境を注視しながら、サプライチェーンを随時見直していきたいと考えています。
中国エリアについては、過去3年間で市場環境に大きな変化がある中で、固定費の削減に取り組んできました。前期は減損処理も実施しています。今期も引き続き、人件費を中心とした固定費削減を進めています。
ただし、これまでの推移と今後の見通しを踏まえると、固定費の削減だけでは対応が難しい状況です。そのため、生産拠点の具体的な統廃合について、現在計画化を進めている段階です。依然として厳しい環境が続いていますが、売上の見込みをしっかりと立て、生産体制の最適化を推進していきます。
中期経営計画の中で成長領域に向けたリソースシフトを進めると同時に、これらの構造改革を並行して進めることで、成長を加速させていきたいと考えています。
III. トピックス
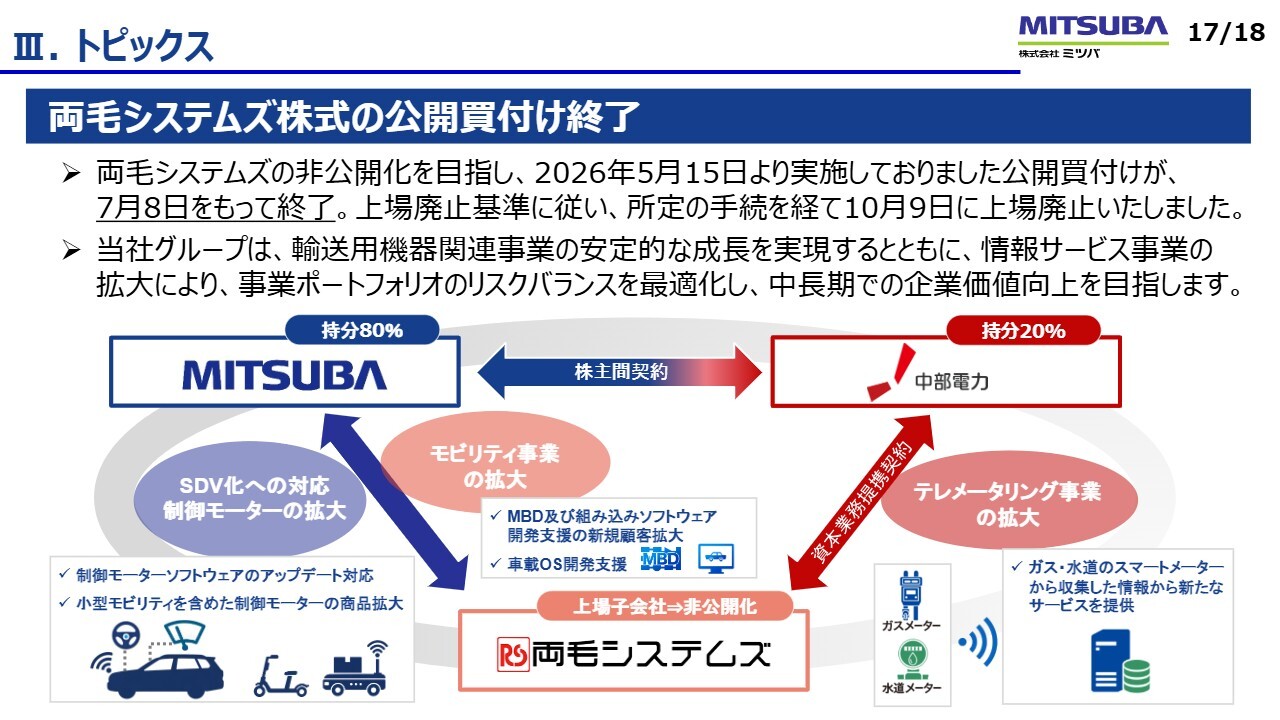
トピックスについてです。当社の情報サービス事業の子会社である両毛システムズに対するTOBを実施しました。TOBは無事に終了し、10月9日をもって両毛システムズは上場廃止となりました。
当社では、ミツバを中心とした輸送用関連機器事業と、両毛システムズを中心とした情報サービス事業の2つを今後の成長領域と位置付けています。
まずは、ミツバと両毛システムズのシナジーを確実に創出し、それと同時に今回TOBを共同で実施した中部電力と両毛システムズのシナジーも最大限に引き出し、ミツバグループ全体の中長期的な企業価値向上を目指していきます。
私からのご説明は以上です。ご清聴ありがとうございました。
質疑応答①:インドネシアにおける構造改革について
Q:


新着ログ
「電気機器」のログ