2027年3月期第2四半期決算説明
シーユーシー、国内医療機関の支援先拡大で2Q売上収益は過去最高 EBITDAマージンも13%に改善
連結業績概要(ハイライト)
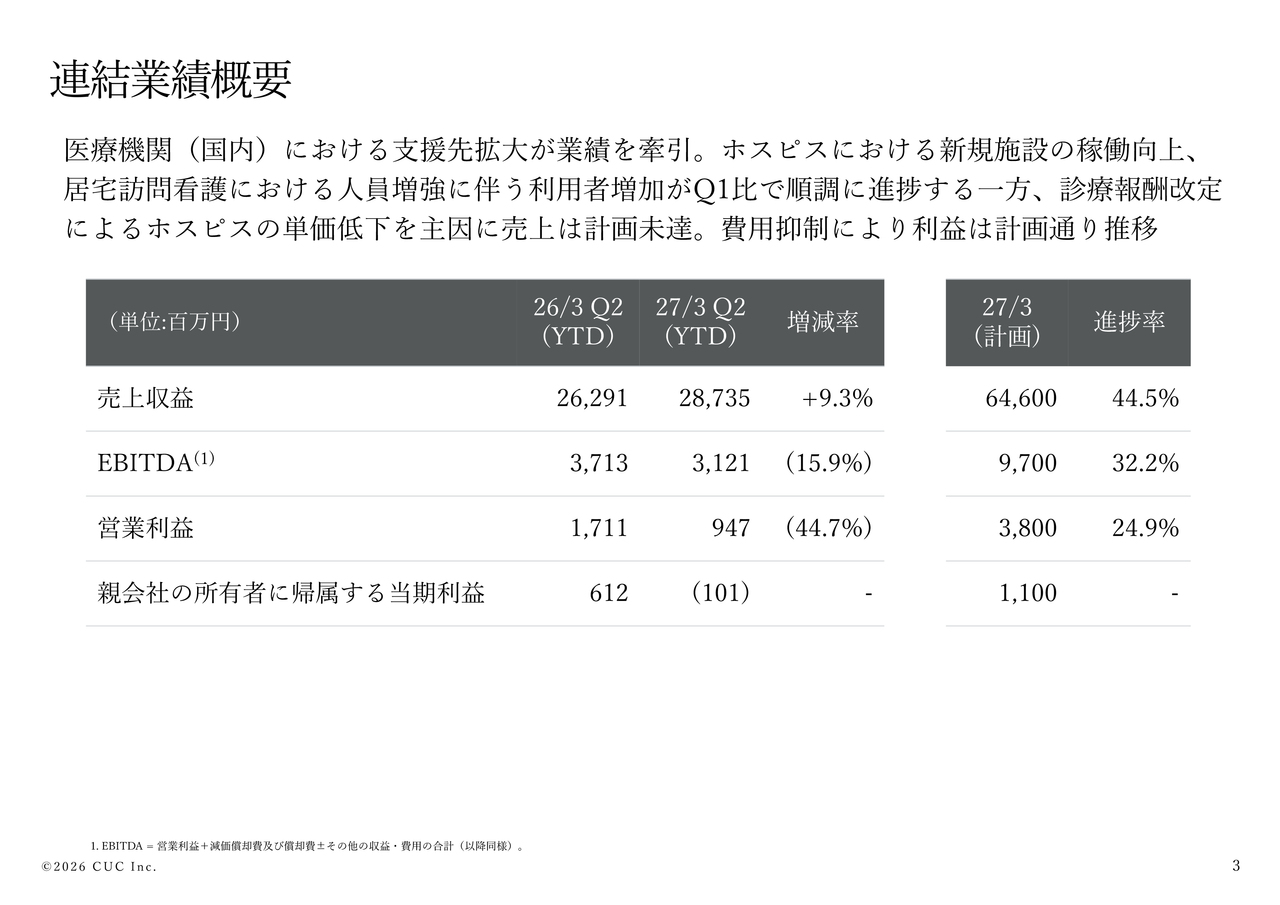
濵口慶太氏(以下、濵口):代表取締役の濵口です。本日はお忙しい中、また朝早い時間にもかかわらず、当社決算説明会にご参加いただき、誠にありがとうございます。それでは、2027年3月期第2四半期の業績についてご説明します。
2027年3月期第2四半期累計期間の連結売上収益は、前年同期比9.3パーセント増の287億3,500万円、EBITDAは前年同期比15.9パーセント減の31億2,100万円、親会社の所有者に帰属する中間純損失は1億100万円となりました。
スライド右側に記載のとおり、通期計画に対する進捗率は、売上収益が44.5パーセント、EBITDAが32.2パーセントとなりました。売上収益は、医療機関(国内)の支援先拡大やホスピス・居宅訪問看護の進捗が全体を牽引したものの、制度改定の影響により計画には未達でした。
一方、主要事業の着実な進捗と全社的なコスト管理により、利益面は概ね計画どおりの水準で着地しました。第2四半期ではEBITDAマージンが13パーセントまで改善しており、収益性は確実に反転基調に入っています。
通期計画は足元の改善傾向および下期の挽回施策を踏まえ、達成可能と判断し、期初予想を据え置いています。
営業利益の上期実績及び下期見通し
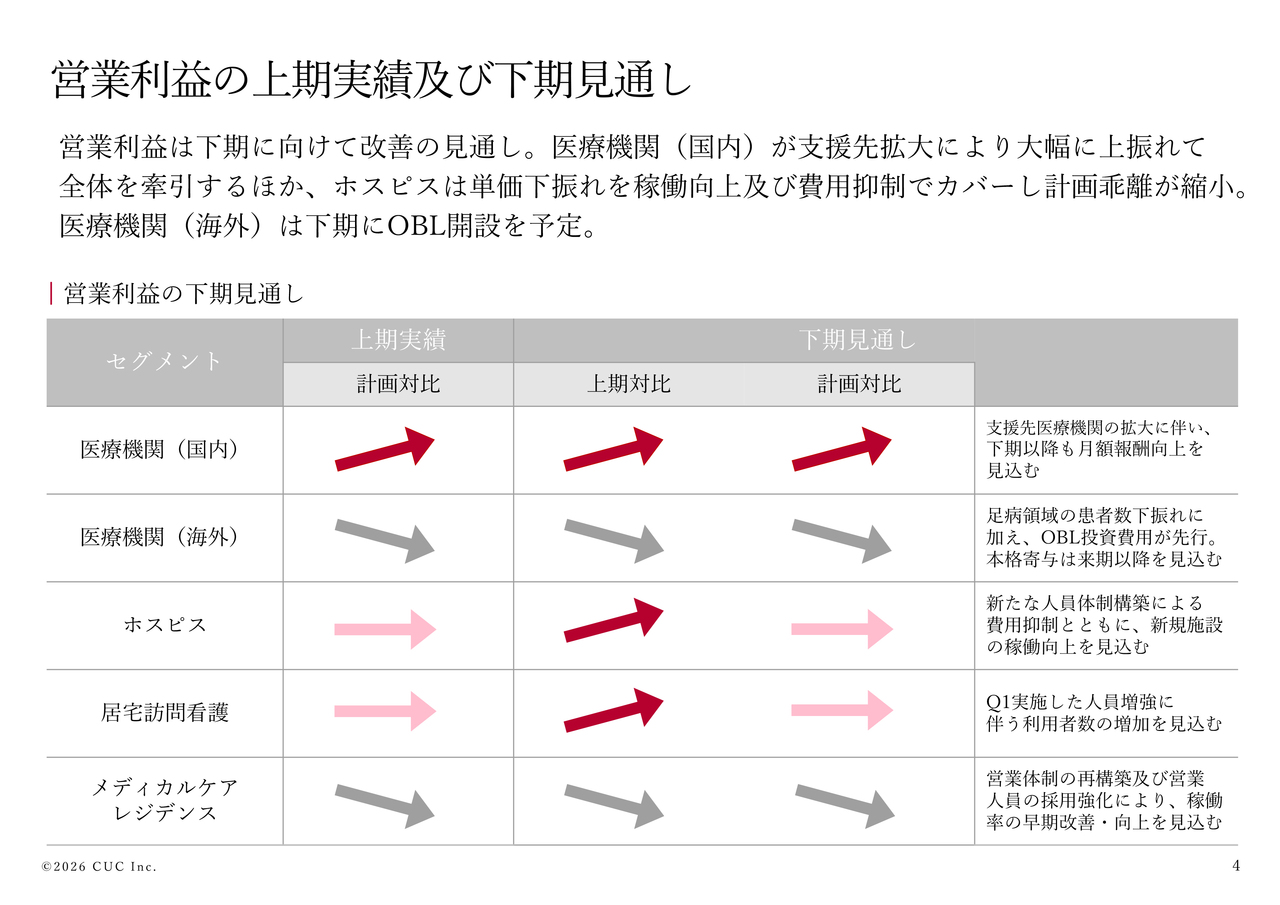
スライドは、各セグメントの営業利益について、上期実績および下期見通しを示しています。医療機関セグメント(国内)では、上期実績が計画を上回り、下期も支援先医療機関の拡大に伴う月額報酬の向上により、計画を上回る見通しです。
医療機関セグメント(海外)では、米国足病領域における患者数の下振れが主な要因となり、これにOBLの投資費用先行が重なったことで、計画を下回りました。拠点運営における固定費や各種経費の削減を進めるものの、OBLの本格的な業績寄与は来期以降を見込んでおり、上期の遅れを完全に補うには至らないため、通期でも計画を下回る見込みです。
ホスピスセグメントは、診療報酬改定による単価低下の影響を受けるものの、費用抑制により上期は概ね計画どおり、通期でも同様に概ね計画どおりの着地を見込んでいます。
居宅訪問看護セグメントは、利用者数が順調に増加しており、通期でも概ね計画どおりの着地を見込んでいます。
メディカルケアレジデンスセグメントは、稼働率の下振れが主因で上期実績は計画を下回りました。下期以降は営業活動を強化していきますが、通期でも計画を下回る見通しです。
連結業績概要(セグメント別)
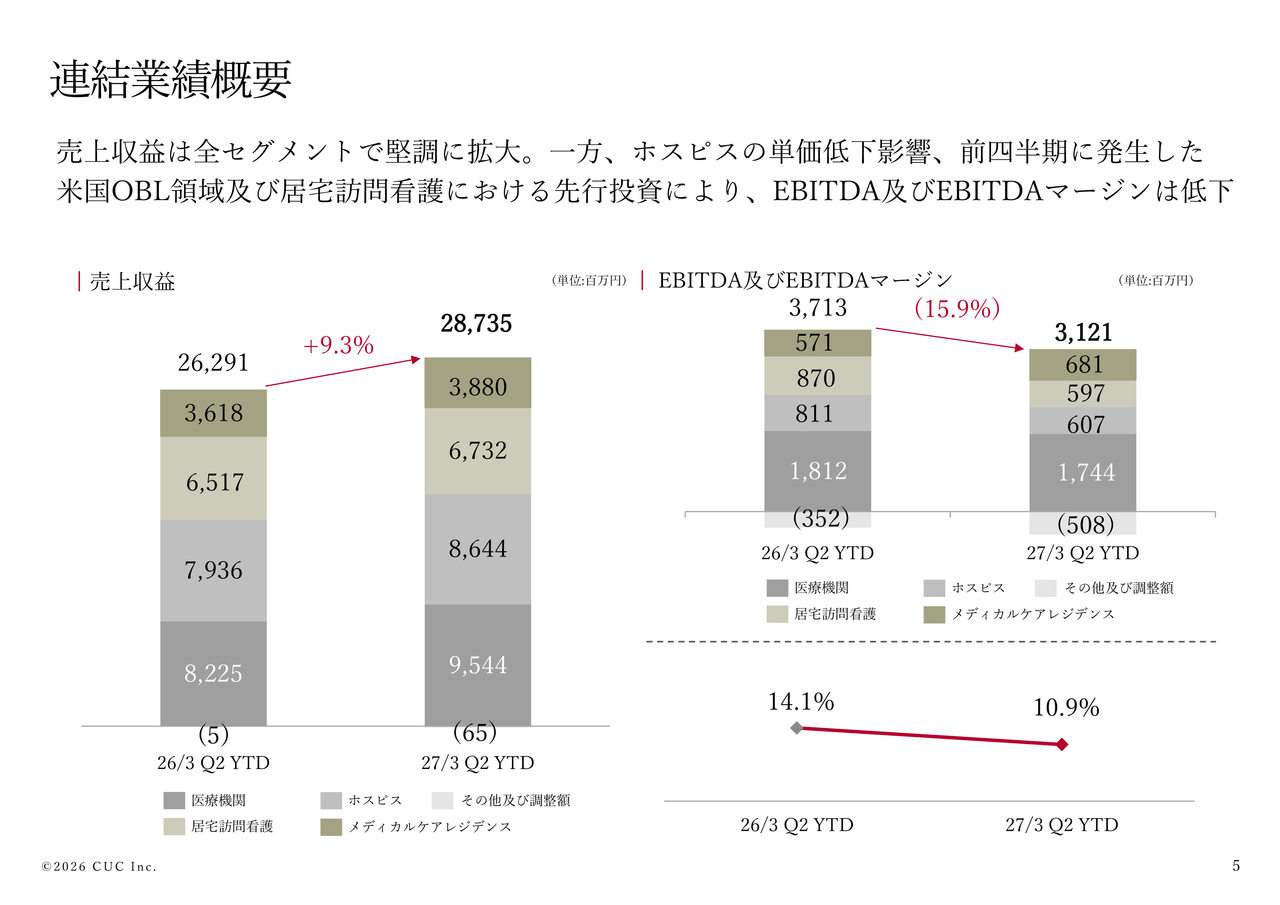
売上収益は全セグメントで堅調に拡大しています。利益はホスピスセグメントの単価低下、前四半期に発生した米国OBL領域および居宅訪問看護における先行投資を主因に減少し、EBITDAマージンは前年同期比3.2ポイント低下の10.9パーセントとなりました。
連結業績概要(四半期推移)
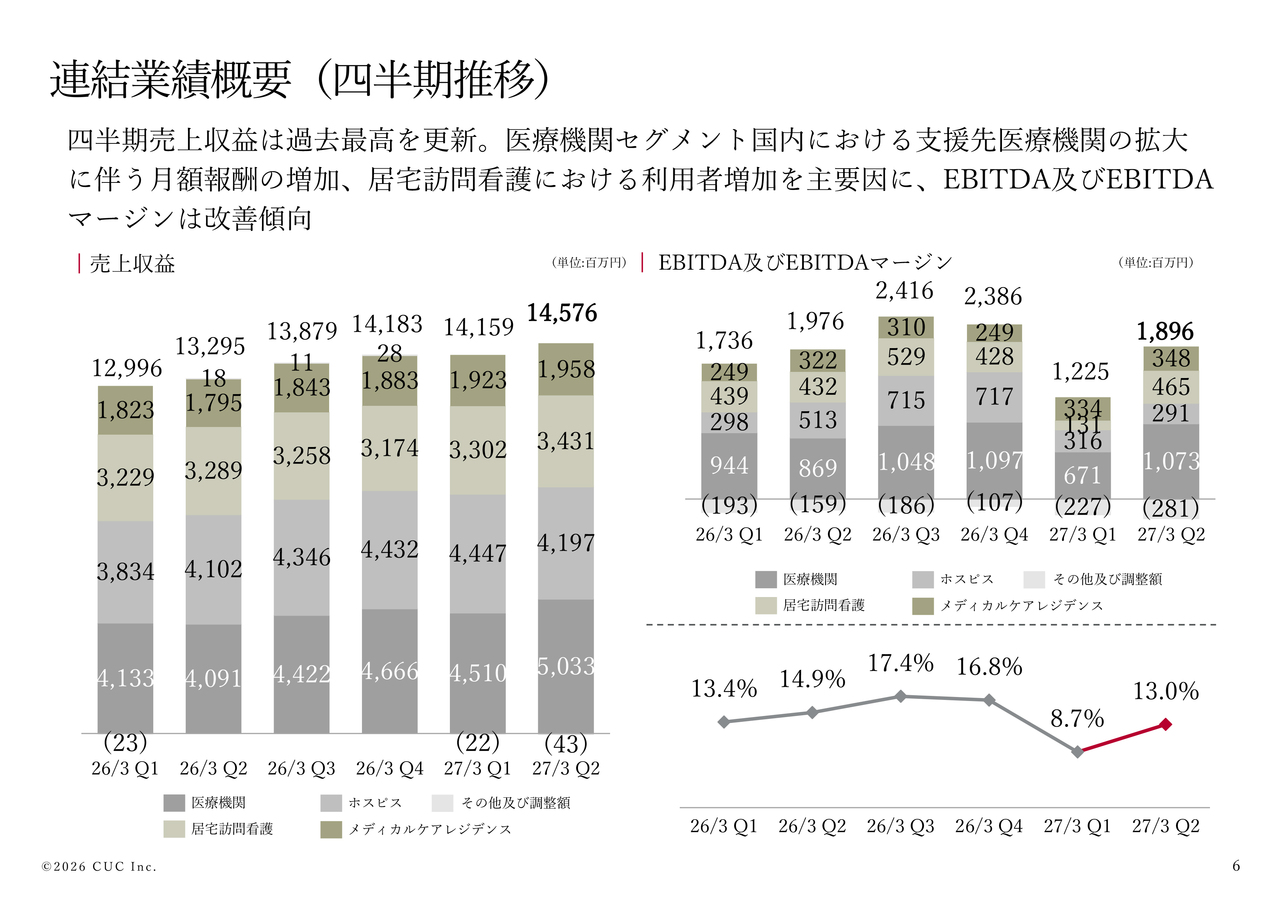
当四半期の売上収益は過去最高を更新しました。医療機関セグメント国内における支援先医療機関の拡大や居宅訪問看護の利用者増加を主因として、EBITDAマージンは13パーセントまで改善しています。
各セグメントの詳細については、後ほどセグメント別業績のパートでご説明します。
連結財政状態計算書の概要
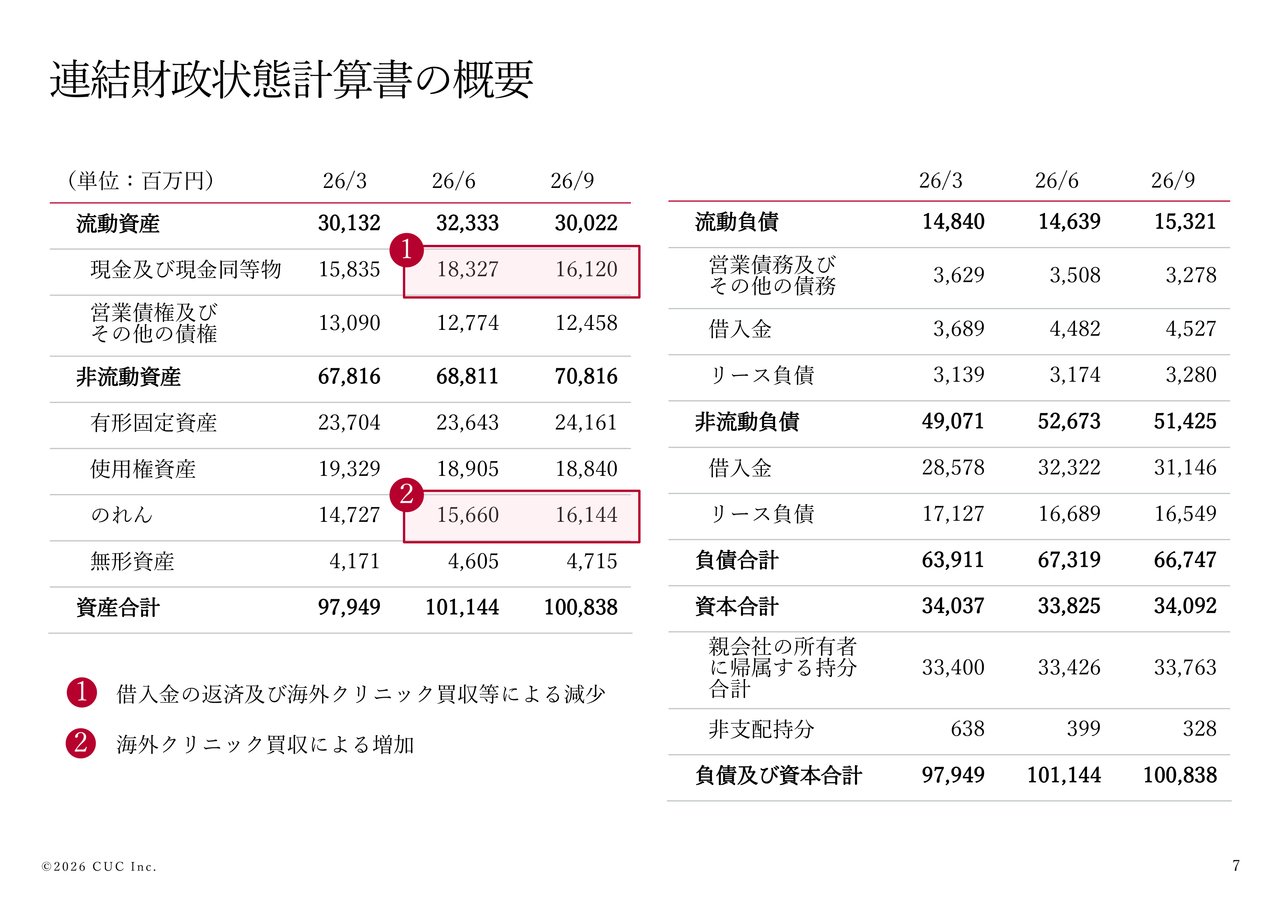
当社のバランスシートの状況です。米国でのクリニック買収に伴い、前四半期比で現預金が減少し、のれんが増加しましたが、手元流動性は十分に確保されており、健全な財務基盤を維持しています。
医療機関セグメント業績概要
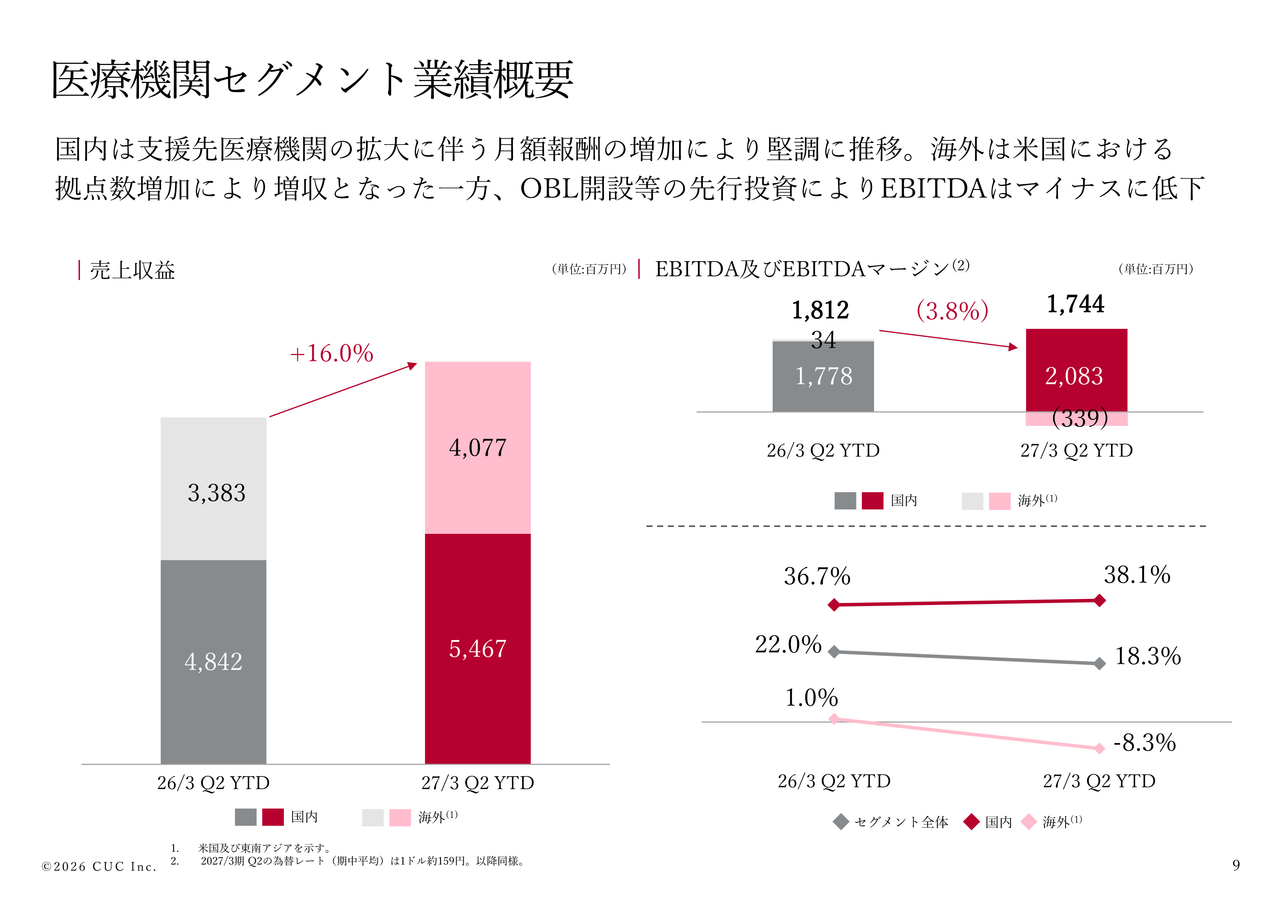
セグメント別の業績についてご説明します。まず、医療機関セグメントです。国内・海外ともに増収となり、セグメント全体の売上収益は前年同期比16パーセント増となりました。
国内は、支援先医療機関の拡大に伴い月額報酬が増加し、堅調に推移しました。一方、海外は拠点数の増加により増収となりましたが、OBL開設などの先行投資に加え、足病領域での患者数の減少が影響し、EBITDAはマイナスとなりました。
医療機関セグメント業績概要(四半期推移)
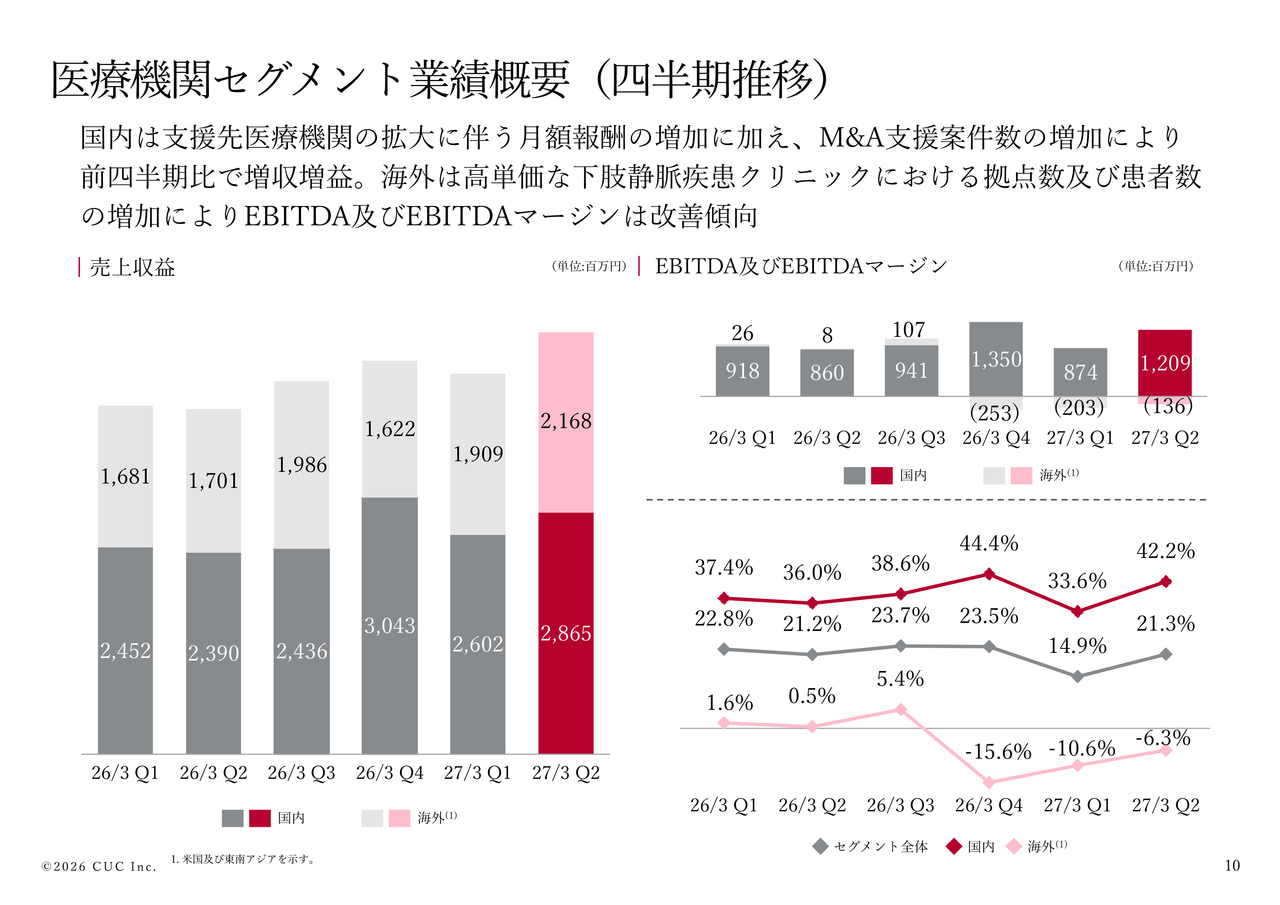
国内におけるM&A支援の伸長や、海外の下肢静脈疾患クリニックでの拠点数および患者数の増加が主因となり、前四半期比で国内外ともに増収増益となっています。
特に国内は堅調な需要に支えられており、第3四半期以降もこの成長トレンドが継続すると見込んでいます。
ホスピスセグメント業績概要
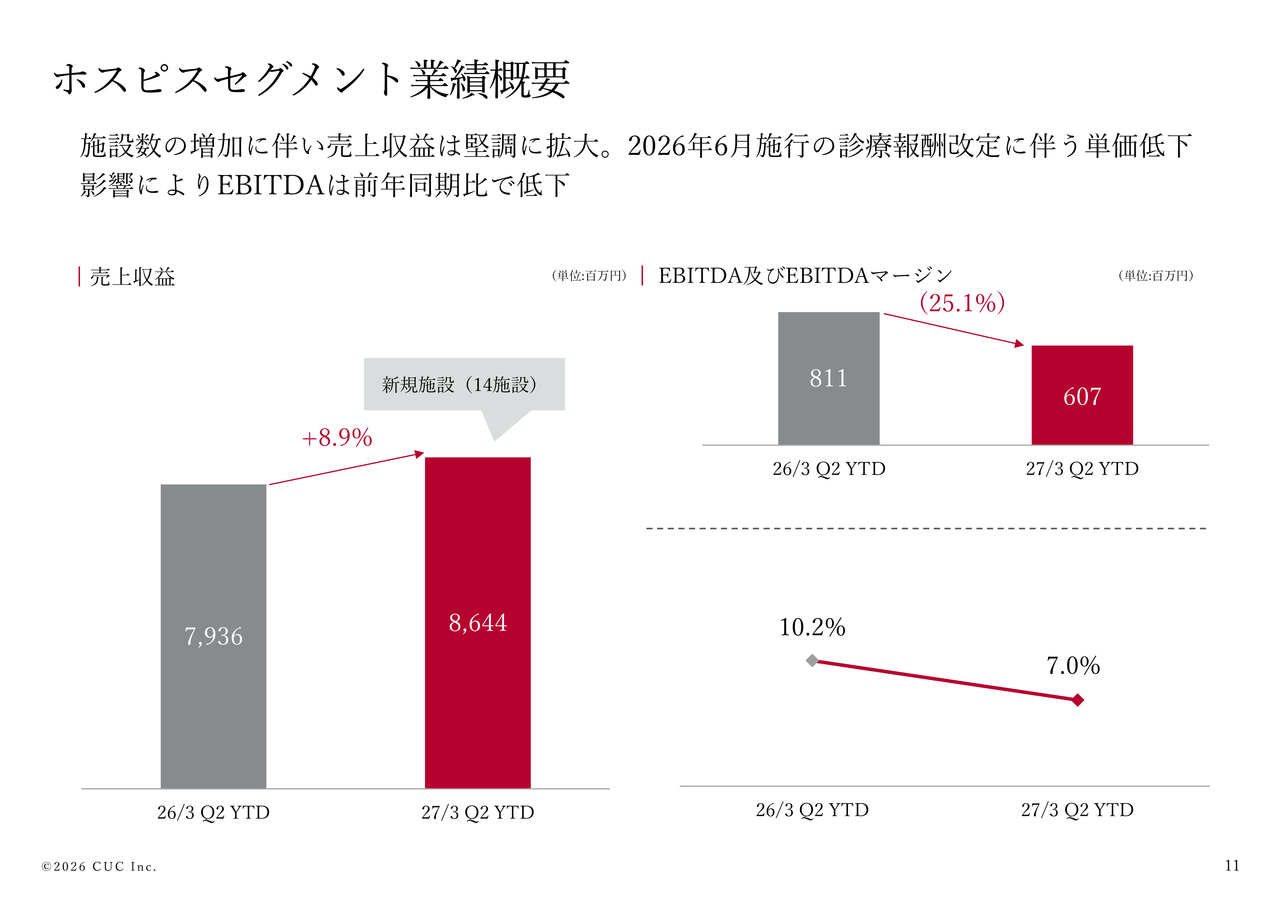
ホスピスセグメントについてです。施設数の増加に伴い、売上収益は前年同期比8.9パーセント増加しました。一方で、診療報酬改定に伴う単価低下の影響を受け、EBITDAは減益となり、EBITDAマージンは前年同期比3.2ポイント低下の7パーセントとなりました。
ホスピスセグメント業績概要(四半期推移)
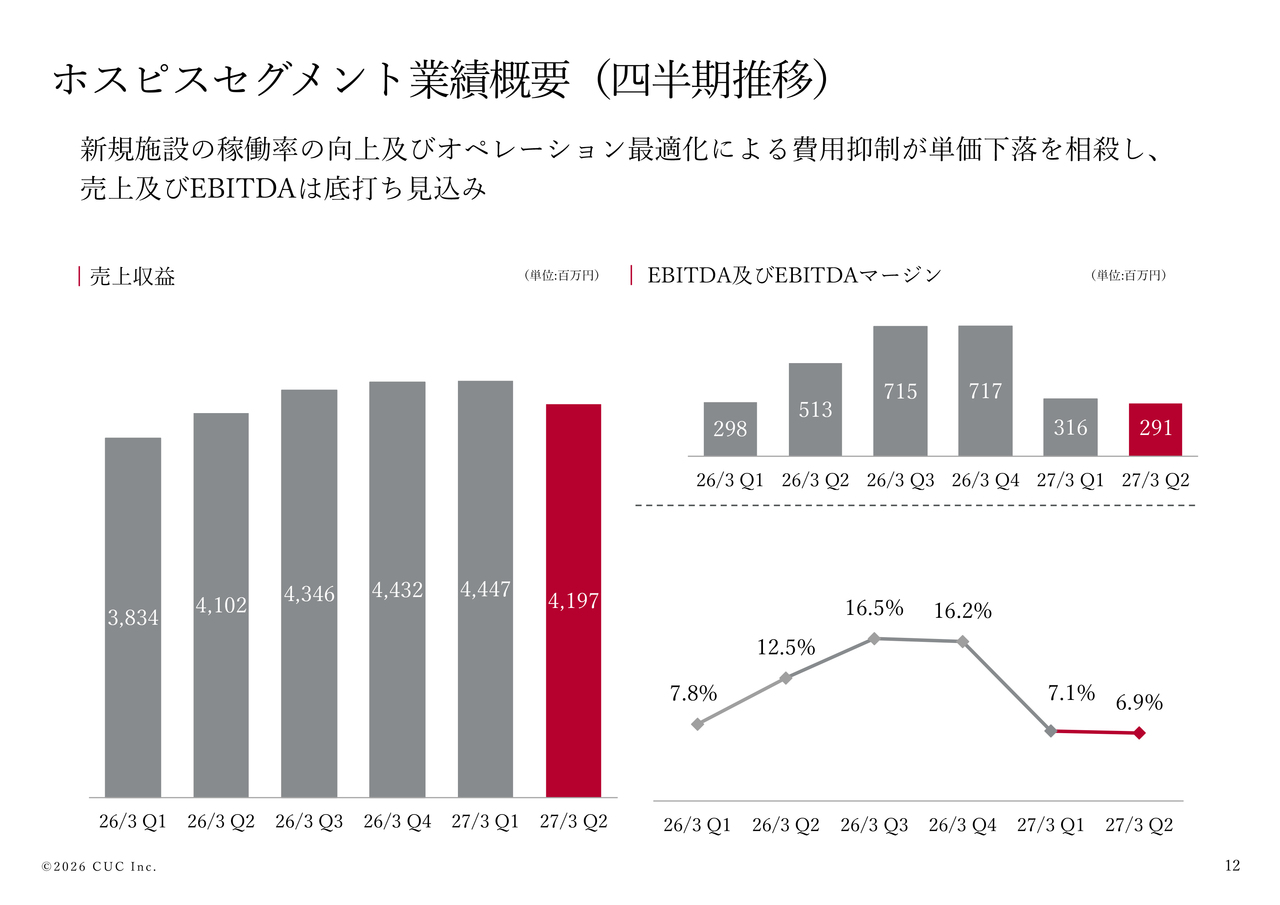
診療報酬改定の影響を受け、前四半期比で減収減益となりましたが、下期に向けては新規開設施設の稼働率向上に加え、全社的な業務効率化によるコスト抑制が進む見通しです。そのため、売上およびEBITDAは、当四半期を底として反転基調に向かうと捉えています。
施設ごとの収益性にはばらつきが確認されており、その要因として地域性などの環境要素に加え、施設管理者のマネジメント体制や運営プロセスの差異が影響していると考えています。
今後は、高収益拠点の運営ノウハウや業務プロセスの標準化を進めることで、他施設への横展開を図り、全体の底上げに取り組んでいきます。
また、ホスピスセグメントはこれまでの拠点拡大フェーズから、稼働率および利益率の最大化と安定化を目指すフェーズへと移行し、グループの安定的な収益基盤として確立させていきます。
居宅訪問看護セグメント業績概要
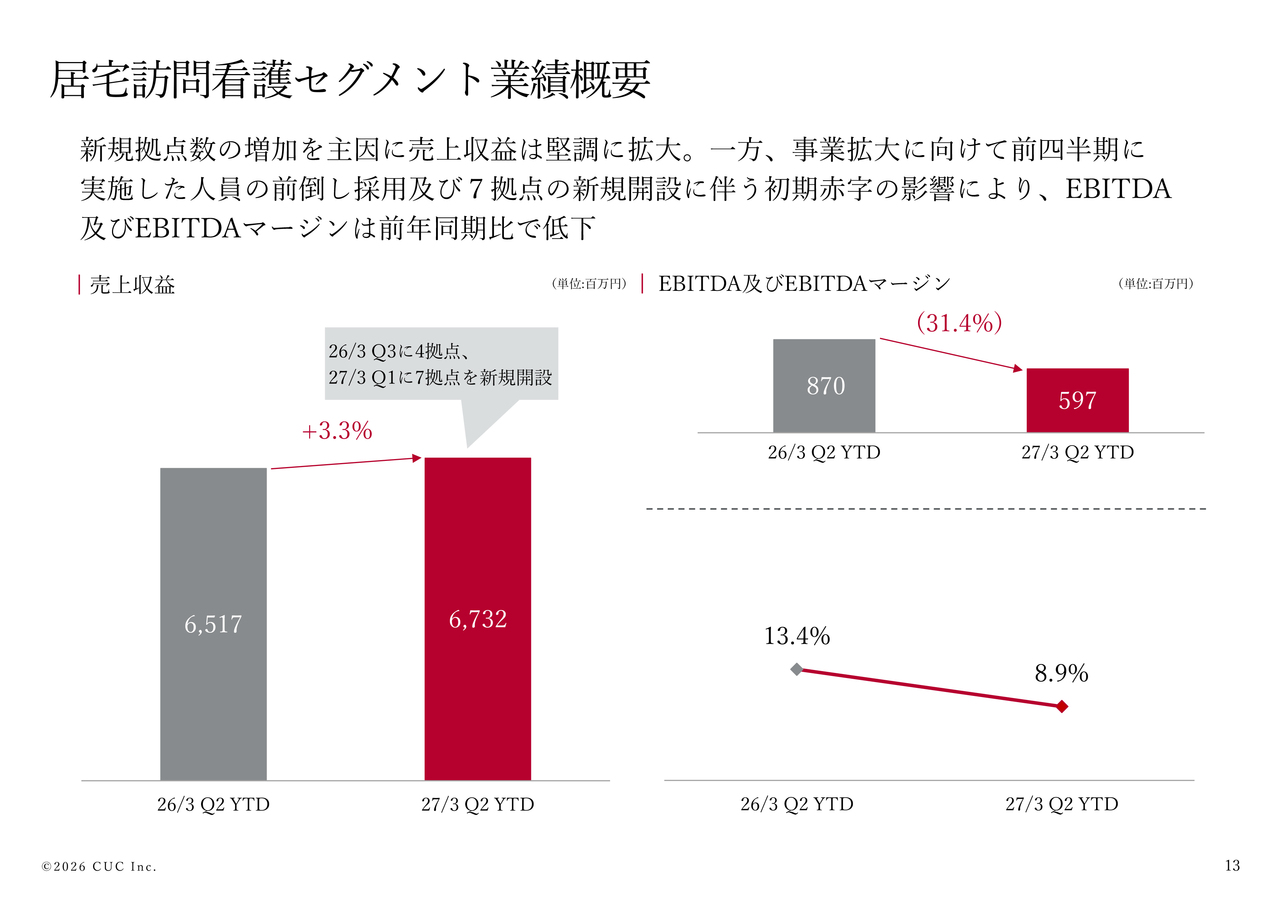
居宅訪問看護セグメントについてです。新規ステーションの開設により、売上収益は堅調に推移しています。
一方、EBITDAおよびEBITDAマージンは、事業拡大に向けた第1四半期の前倒し採用や新規7拠点の立ち上げに伴う先行費用などの影響により、前年同期比4.5ポイント低下の8.9パーセントとなりました。
居宅訪問看護セグメント業績概要(四半期推移)
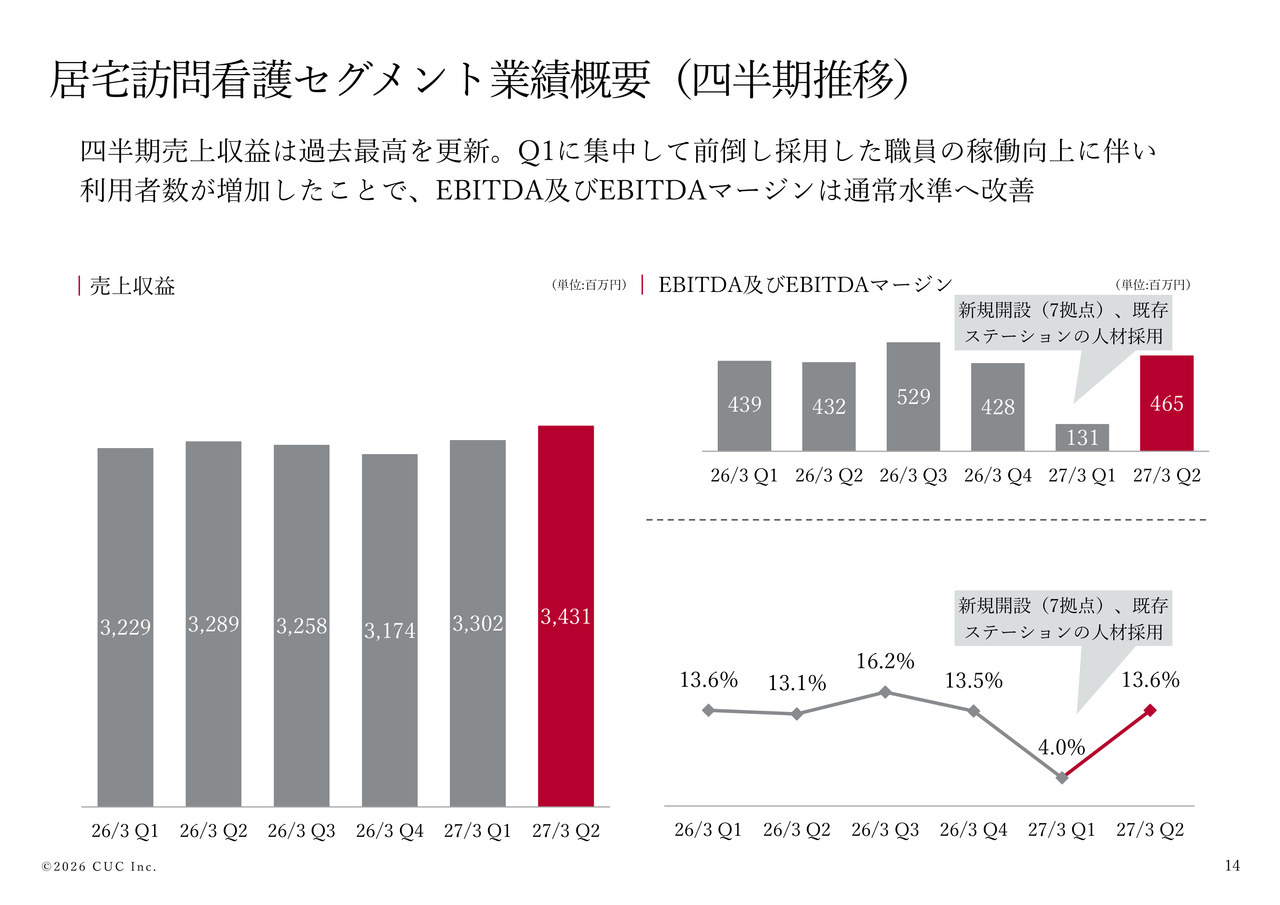
売上収益の四半期推移についてです。四半期ベースで過去最高を更新しました。EBITDAおよびEBITDAマージンは、前四半期に実施した集中採用の影響を脱し、新入職員の稼働向上に伴う利用者数増加により、通常水準まで改善しています。
メディカルケアレジデンスセグメント業績概要
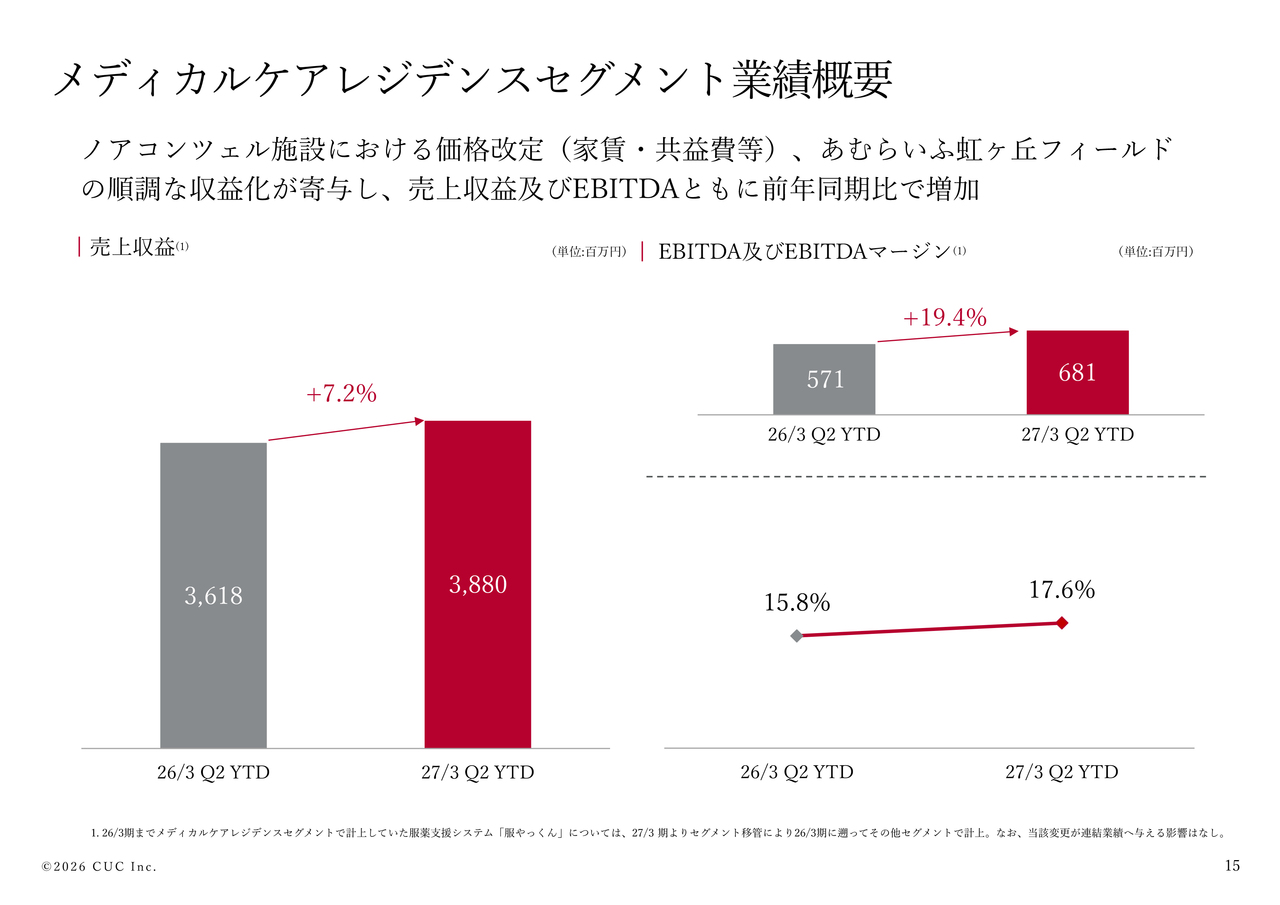
メディカルケアレジデンスセグメントについてです。ノアコンツェル施設における家賃・共益費などの価格改定の影響や、「あむらいふ虹ヶ丘フィールド」の稼働および単価の向上により、増収増益となっています。
メディカルケアレジデンスセグメント業績概要(四半期推移)
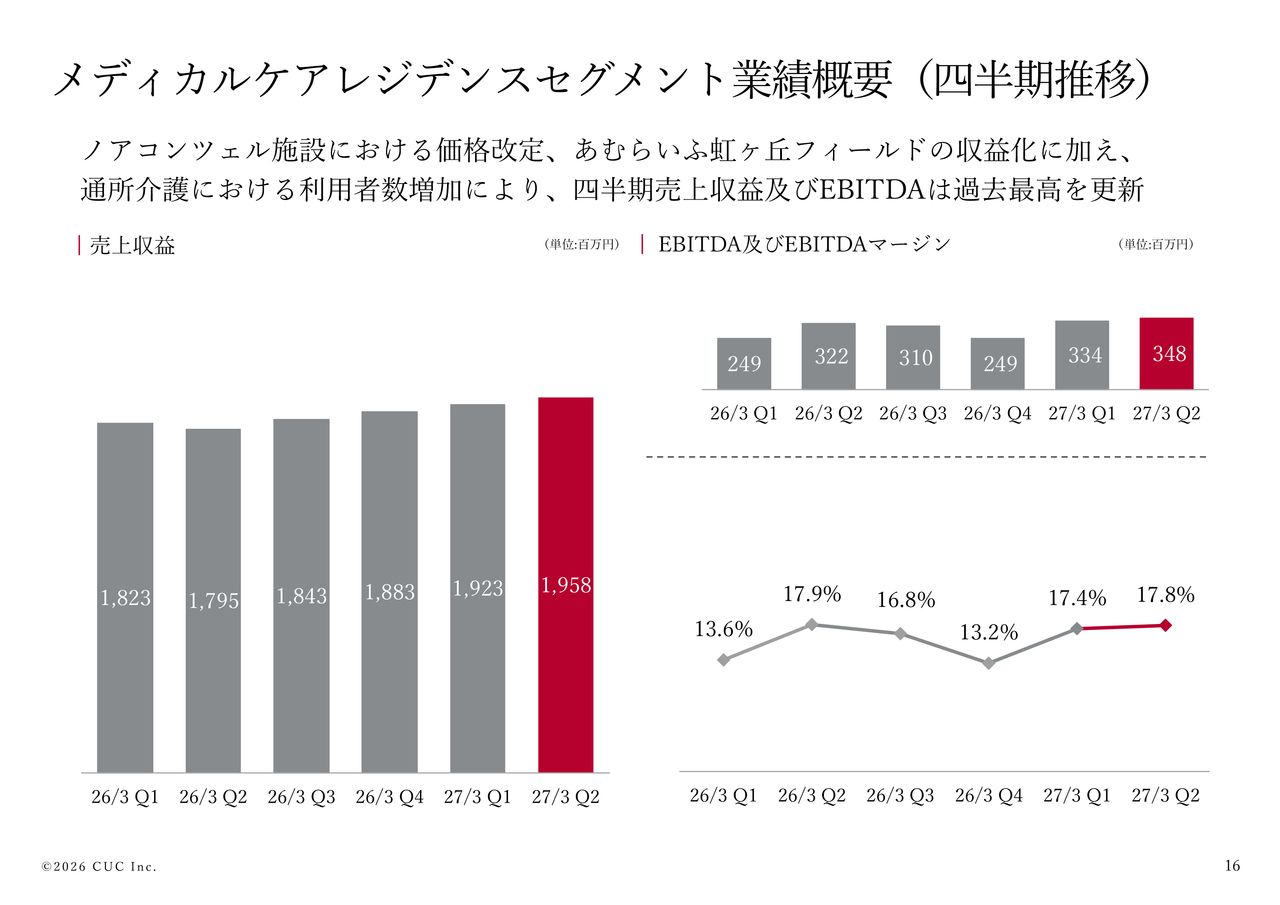
価格改定の効果や「あむらいふ虹ヶ丘フィールド」の収益化に加え、通所介護での利用者数増加により、売上収益とEBITDAは四半期ベースで過去最高を更新しました。
重要経営指標の四半期推移(1/2)
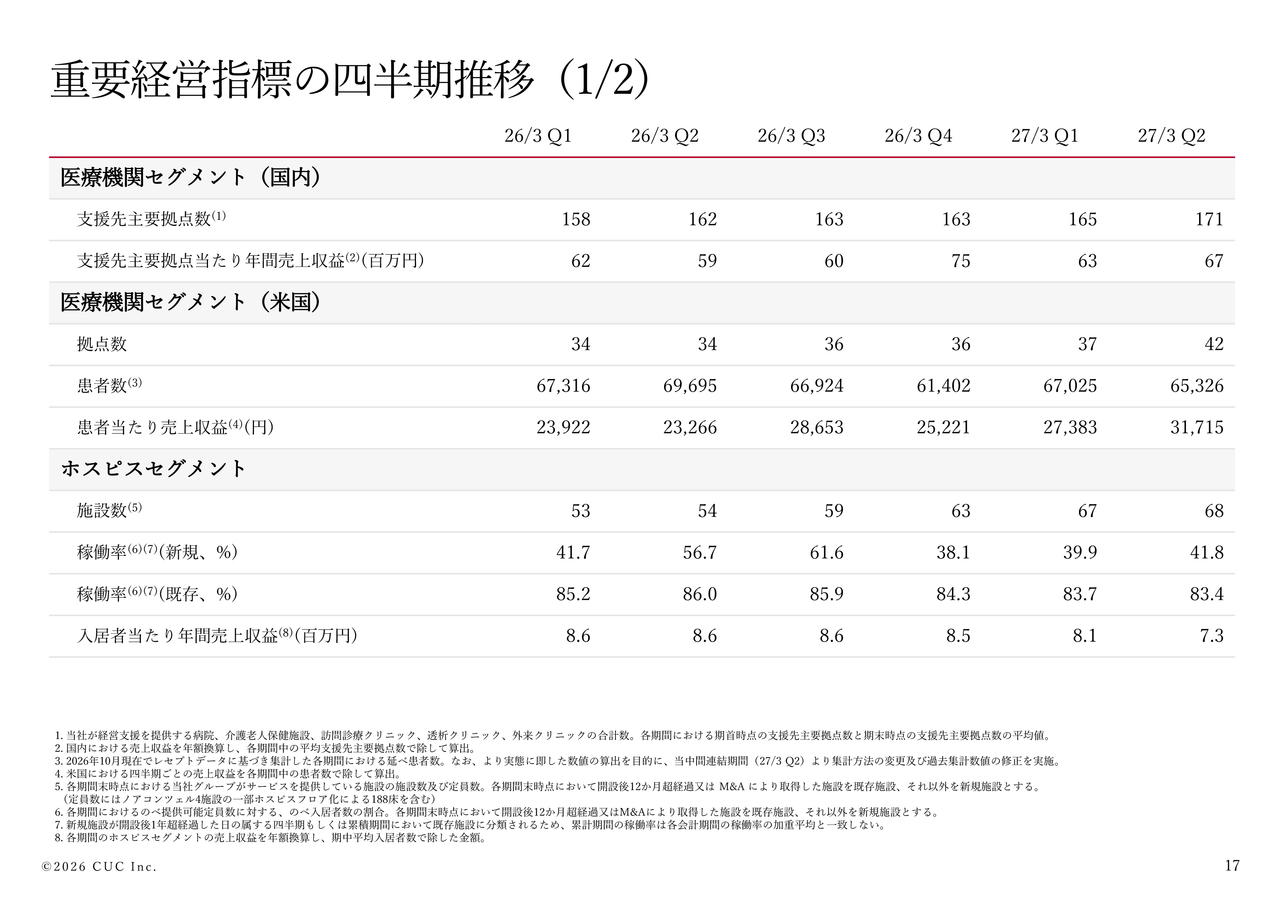
スライドは、各セグメントの主な指標を示しています。
医療機関セグメント(国内)では、後継者不足を背景とした事業承継ニーズの拡大により、M&A支援案件が増加しました。一方、医療機関セグメント(海外)では、下肢静脈疾患クリニックの拡大に伴い、単価水準が向上しました。
また、ホスピスセグメントでは新規開設施設の稼働率が改善しました。
重要経営指標の四半期推移(2/2)
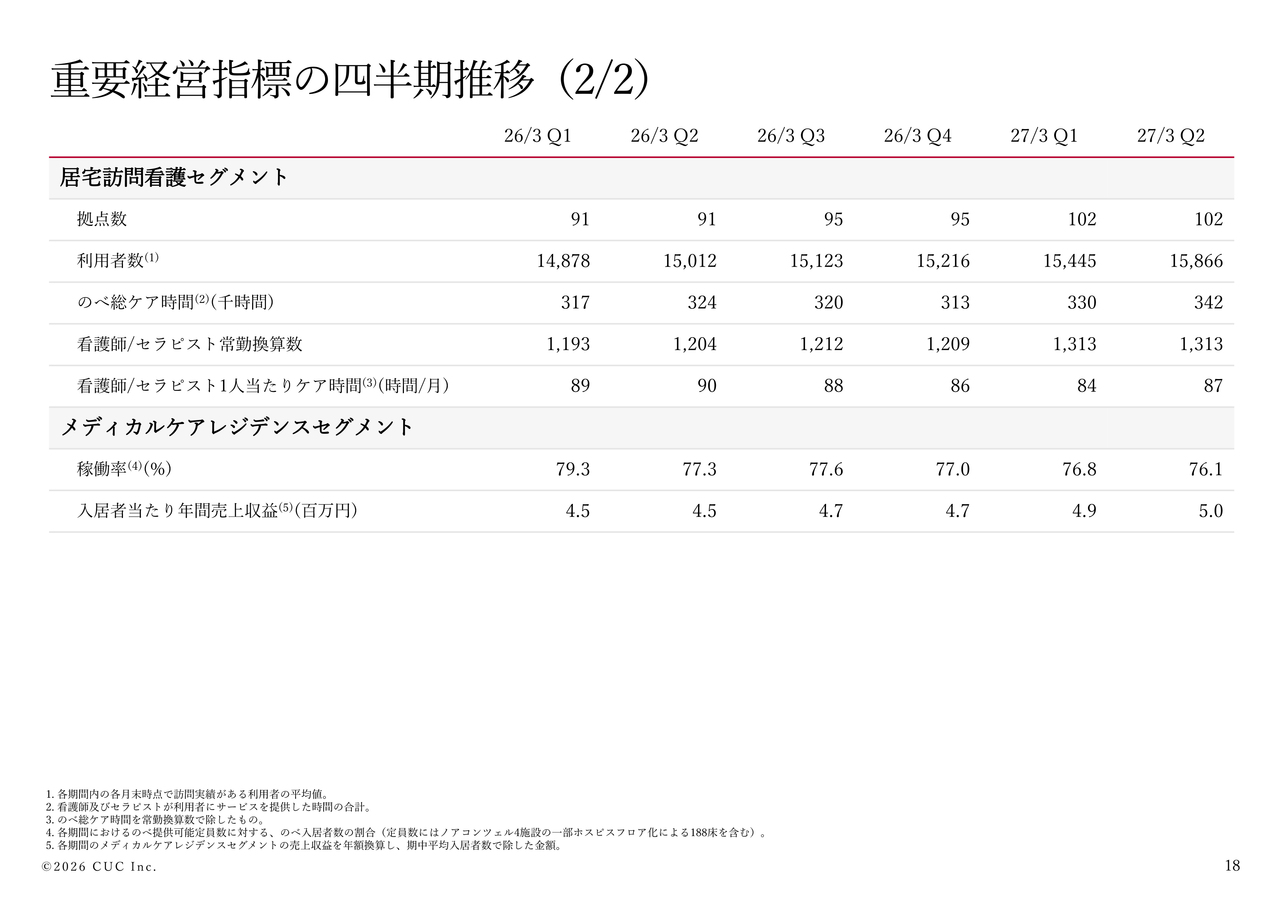
居宅訪問看護セグメントでは、利用者数が増加しました。
メディカルケアレジデンスセグメントの稼働率については、先述のとおり下期以降の改善に向けた取り組みを進めています。各種詳細数値については、スライドに記載のデータをご参照ください。
第2四半期の主要トピック
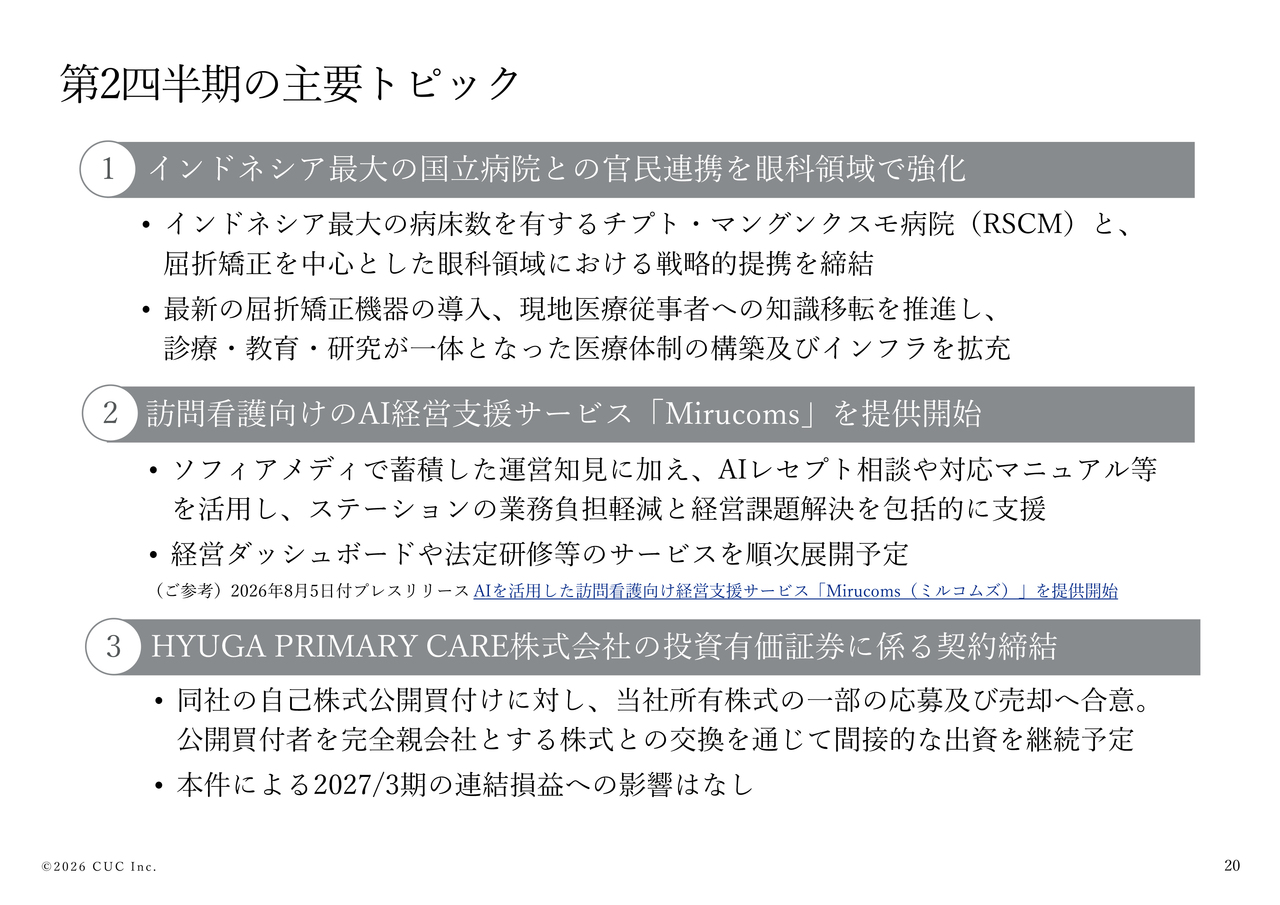
第2四半期の主要トピックについてです。1つ目に、インドネシア最大の国立病院であるチプト・マングンクス病院(RSCM)と屈折矯正を中心とした眼科領域で戦略的提携を締結し、現地における高度医療体制の構築を進めています。
2つ目に、訪問看護向けAI経営支援サービス「Mirucoms」の提供を開始しました。このサービスは、労働集約型からの事業構造転換を見据え、現場や社内で生まれたアイデアやソフィアメディの知見を活かした先行的な取り組みであり、業務効率化と新たな価値創出を進めていきます。
3つ目に、HYUGA PRIMARY CAREの自己株式公開買付けに対し、当社所有株式の一部を応募および売却することに合意しました。資産効率の最適化を図りつつ、同社との事業連携は継続していきます。なお、本件に伴う今期の連結損益への影響はございません。
通期業績予想に対する進捗(1/2)
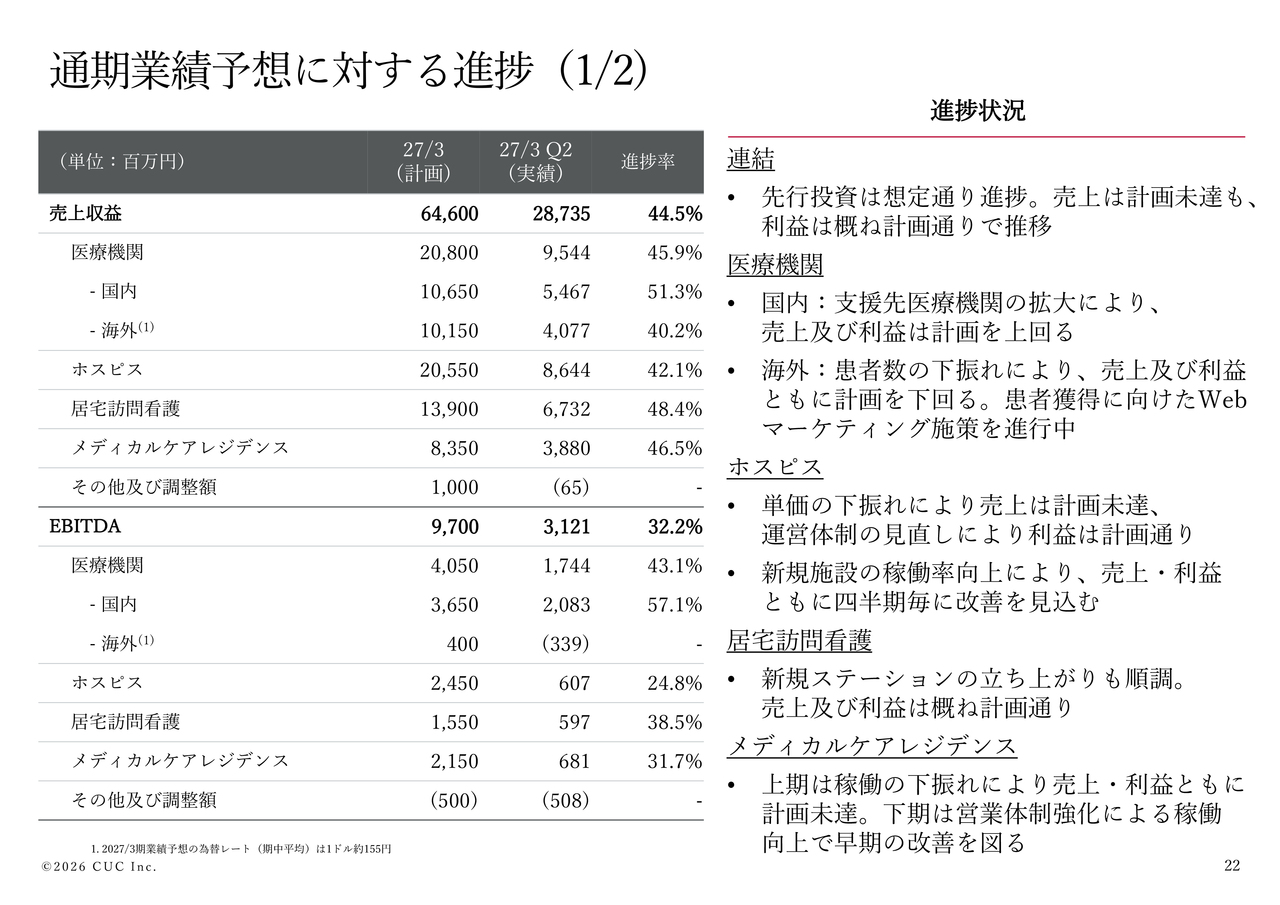
スライド22ページと23ページは上期実績の振り返りです。これまでのご説明と重複する内容のため、本日は省略します。
通期業績予想に対する進捗(2/2)
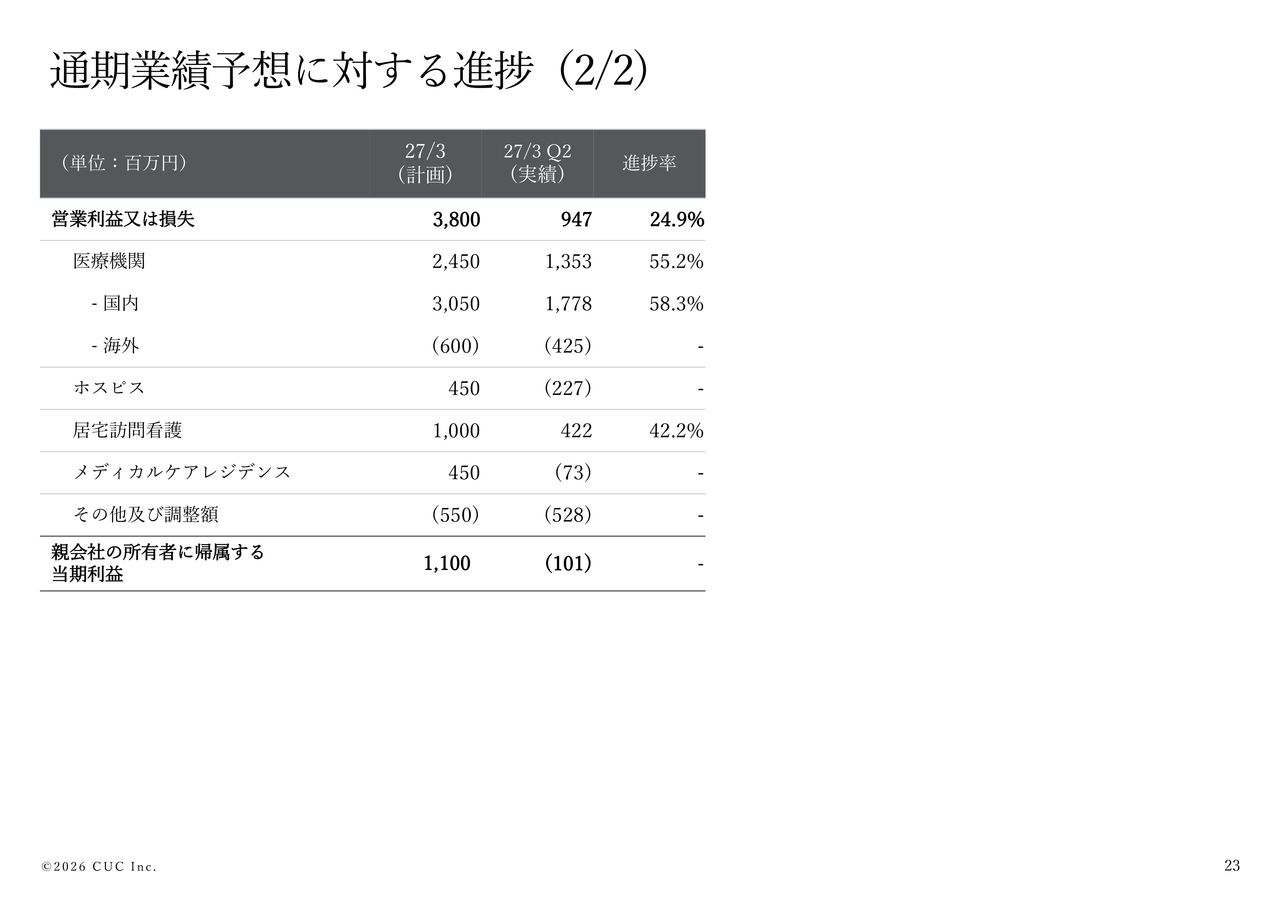
スライドは、引き続き上期実績の振り返りを示しています。後ほどご覧いただければと思います。
キャピタルアロケーション
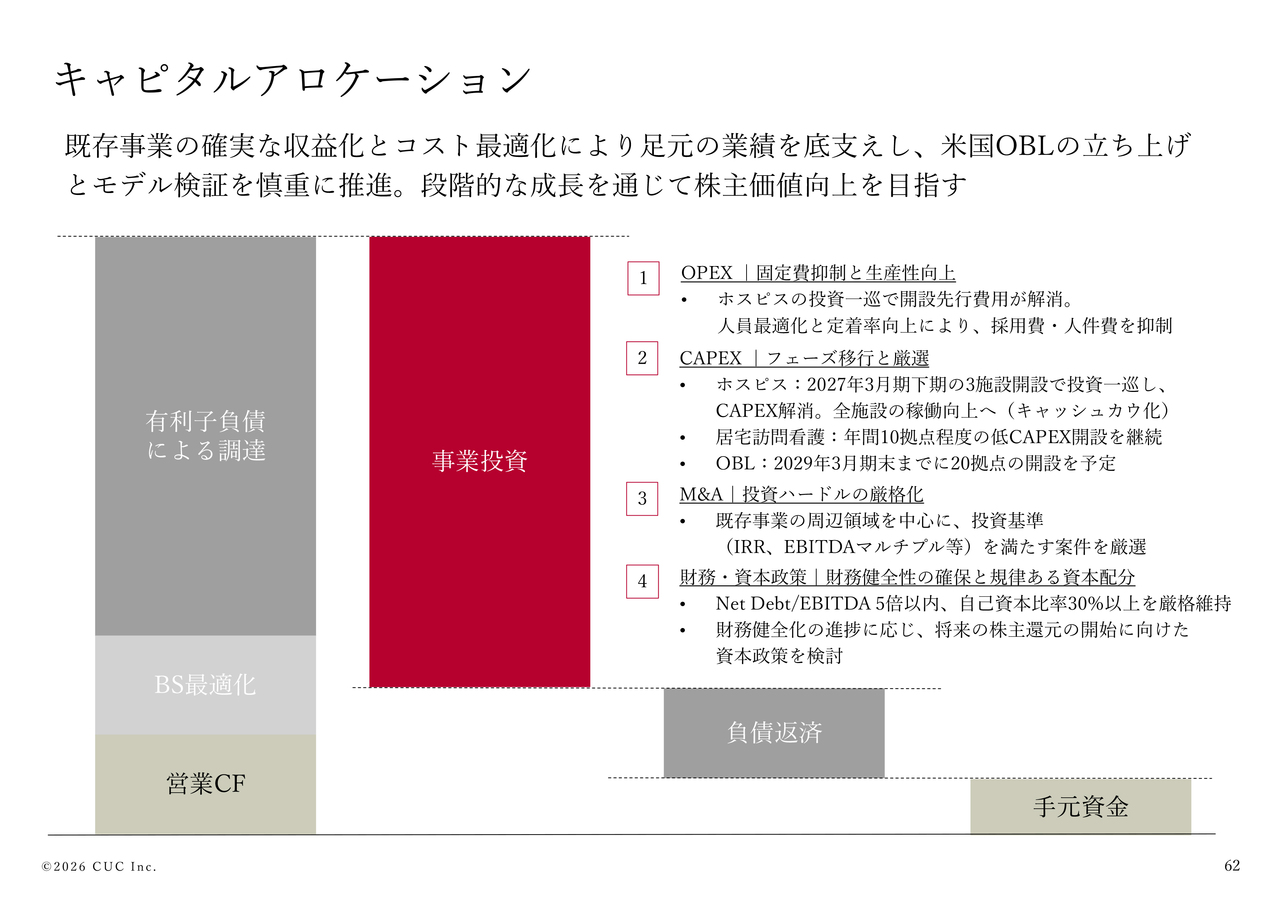
当四半期よりAppendixに財務・資本政策およびガバナンスに関する資料を追加しましたので、簡単にご説明します。
当社は既存事業の確実な収益化とコスト最適化を通じて足元の業績を底支えしつつ、米国OBLをはじめとする新規領域の拡大により、段階的な成長を通じて株主価値の向上を目指します。
具体的な方針は4つです。1つ目に、OPEXの適正化です。ホスピスの投資一巡に伴う開設先行費用の解消や、人員数の最適化および定着率向上を通じて、採用費と人件費の抑制を図ります。
2つ目に、CAPEXのフェーズ移行と厳選についてです。ホスピスは2027年3月期下期の3施設開設をもって投資を一巡させ、全施設の稼働向上によりグループの安定的なキャッシュ創出基盤として確立させます。居宅訪問看護は低CAPEXでの開設を継続していきます。
3つ目に、M&Aです。既存事業の周辺領域を中心に、投資基準を満たす案件を厳選して進めていきます。
4つ目に、財務・資本政策についてです。Net Debt/EBITDAを5倍以内、自己資本比率を30パーセント以上に維持し、財務健全性を確保していきます。
当面は成長投資および財務基盤の強化を優先し、規律ある資本配分を通じて、中期的な企業価値の向上および資本効率の改善を目指していきます。
経営の実質的独立と少数株主利益の保護
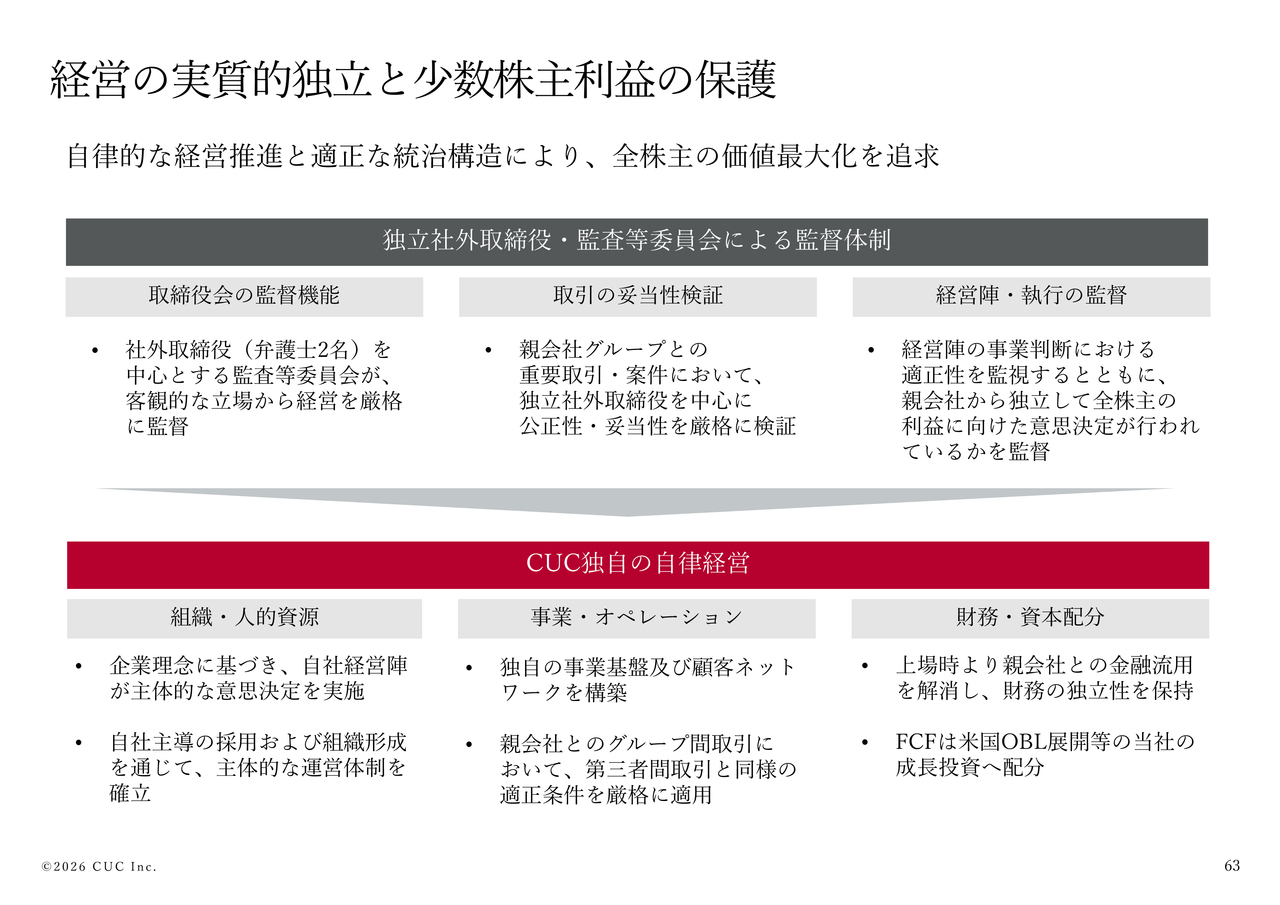
最後に、コーポレートガバナンスおよび親会社との関係性についてご説明します。親子上場における実質的な独立性や少数株主利益の保護については、投資家のみなさまからご質問をいただく機会が増えています。そのため、当社の統治構造と運営方針についてあらためてご説明します。
当社は、自律的な経営推進と適正な統治構造を通じて、すべての株主のみなさまの価値最大化を追求しています。
体制面では、弁護士2名を含む独立社外取締役を中心とした監査等委員会が、客観的な立場から経営陣を厳格に監督しています。特に親会社グループとの重要取引においては、独立社外取締役を中心に、公正性および妥当性を厳格に検証し、親会社から独立した意思決定が行われているかを監督する体制を確立しています。
事業運営については、独自の経営理念に基づき、自社主導の組織形成や独立した事業基盤および顧客ネットワークの構築を徹底しています。
財務面では、上場時より親会社との金融取引を解消し、創出したフリーキャッシュフローを自社の成長投資へ配分するなど、強固な独立経営を堅持しています。ご説明は以上です。
質疑応答:上期業績の進捗評価と通期計画のリスク要因について
質問者:御社の計画に対する進捗状況について、上期の業績をどのように評価していますか? また、通期計画に向けたリスク要因についても


新着ログ
「サービス業」のログ