2026年8月期決算説明
ラストワンマイル、電気・ガスなどの紹介販売を展開 通期営業利益は前年比72.5%増、ストック型収益の獲得に注力

当社グループ体制について
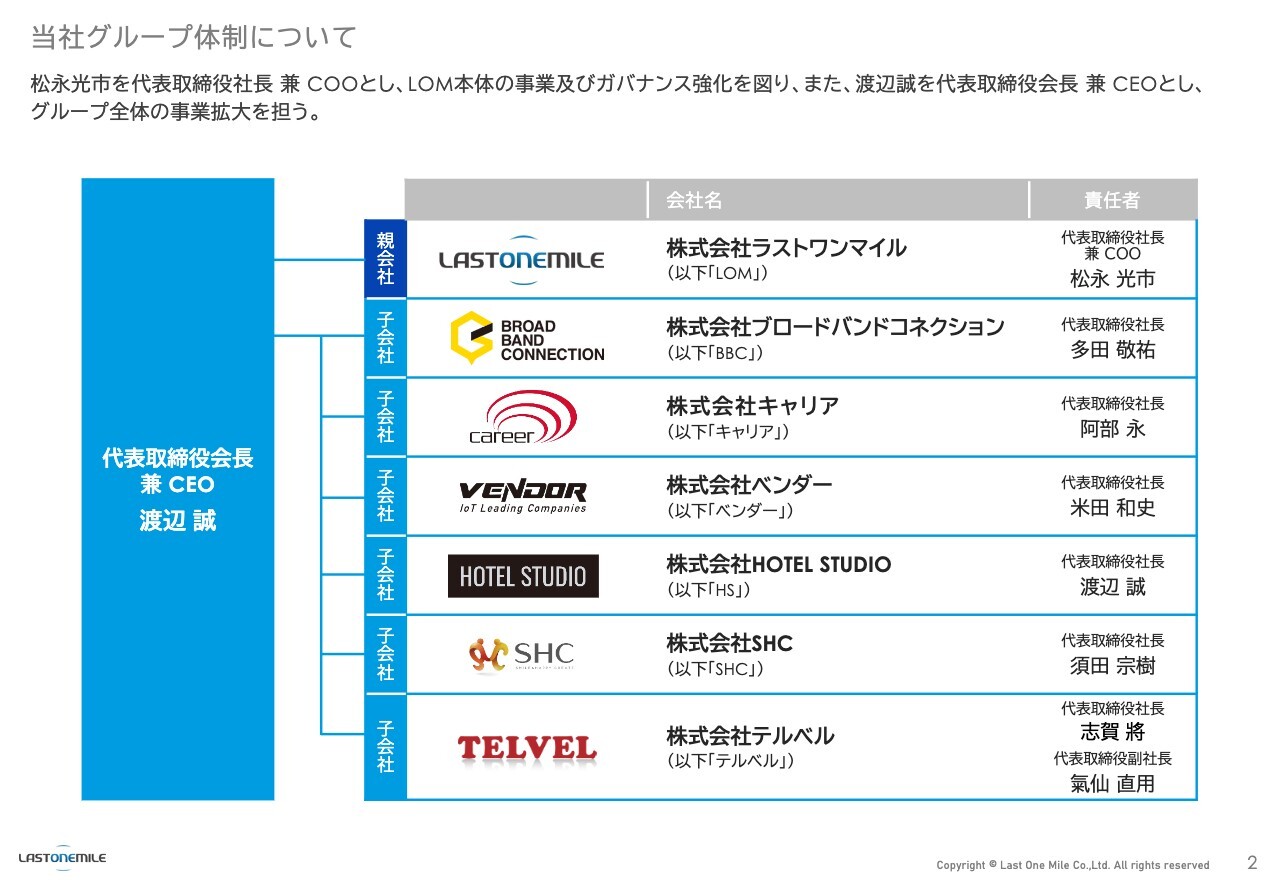
市川康平氏(以下、市川):株式会社ラストワンマイル取締役執行役員の市川です。2026年8月期通期決算説明会を始めます。まず、当社グループ体制についてご説明します。
当社グループでは、松永光市を代表取締役社長 兼 COOとしてラストワンマイル本体のガバナンス強化および事業の拡大を図り、渡辺誠を代表取締役会長 兼 CEOとしてグループ全体の事業拡大を担っています。
既存会社及び新規会社の定義
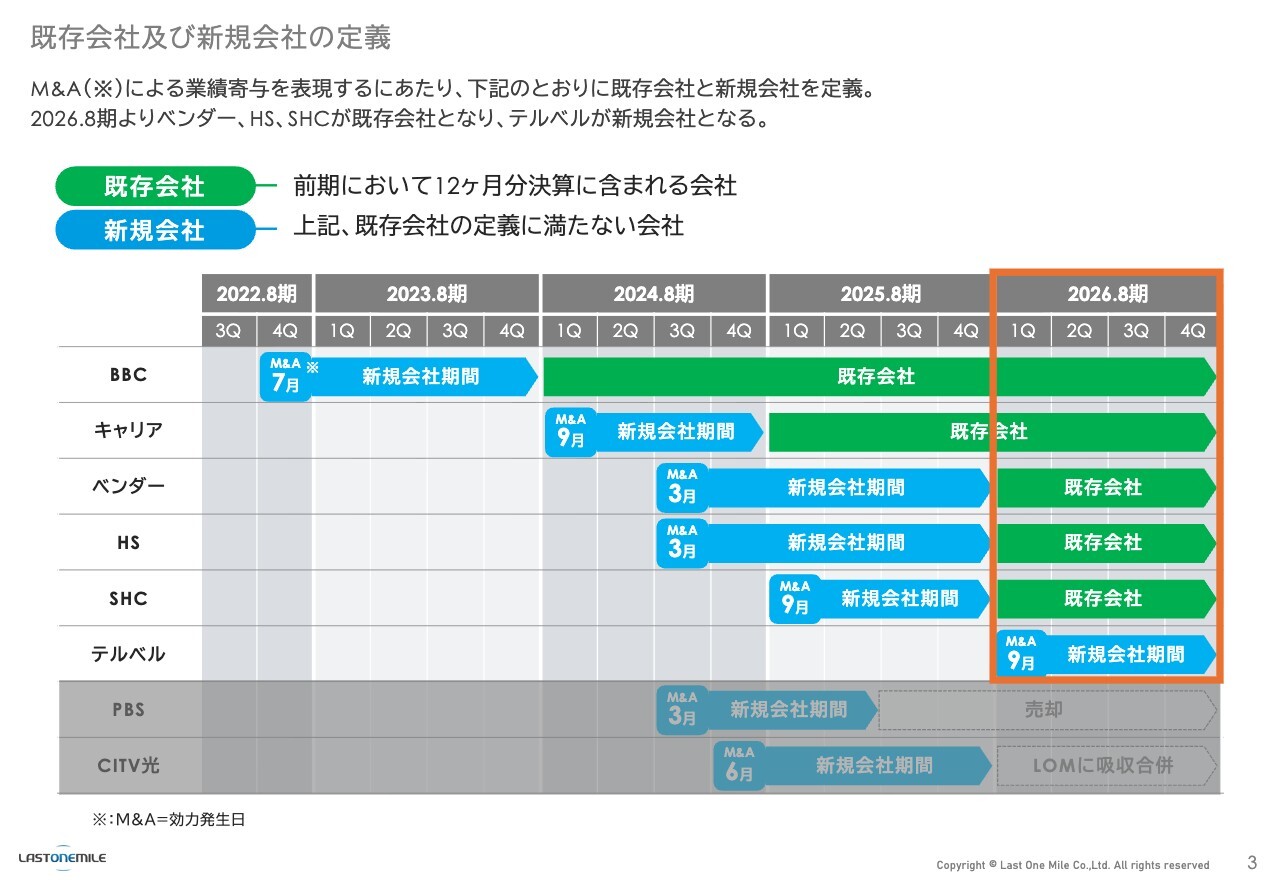
既存会社および新規会社の定義についてです。当社は2022年11月に渡辺が代表取締役に就任して以来、積極的なM&Aを実施し成長してきました。M&Aによる業績の寄与を明確化するため、前期において連結決算に12ヶ月分含まれる会社を「既存会社」、12ヶ月未満の会社を「新規会社」と定義しています。
2026年8月期においては、ベンダー、HOTEL STUDIO、SHCが既存会社となり、テルベルが新規会社となりました。
主力事業について
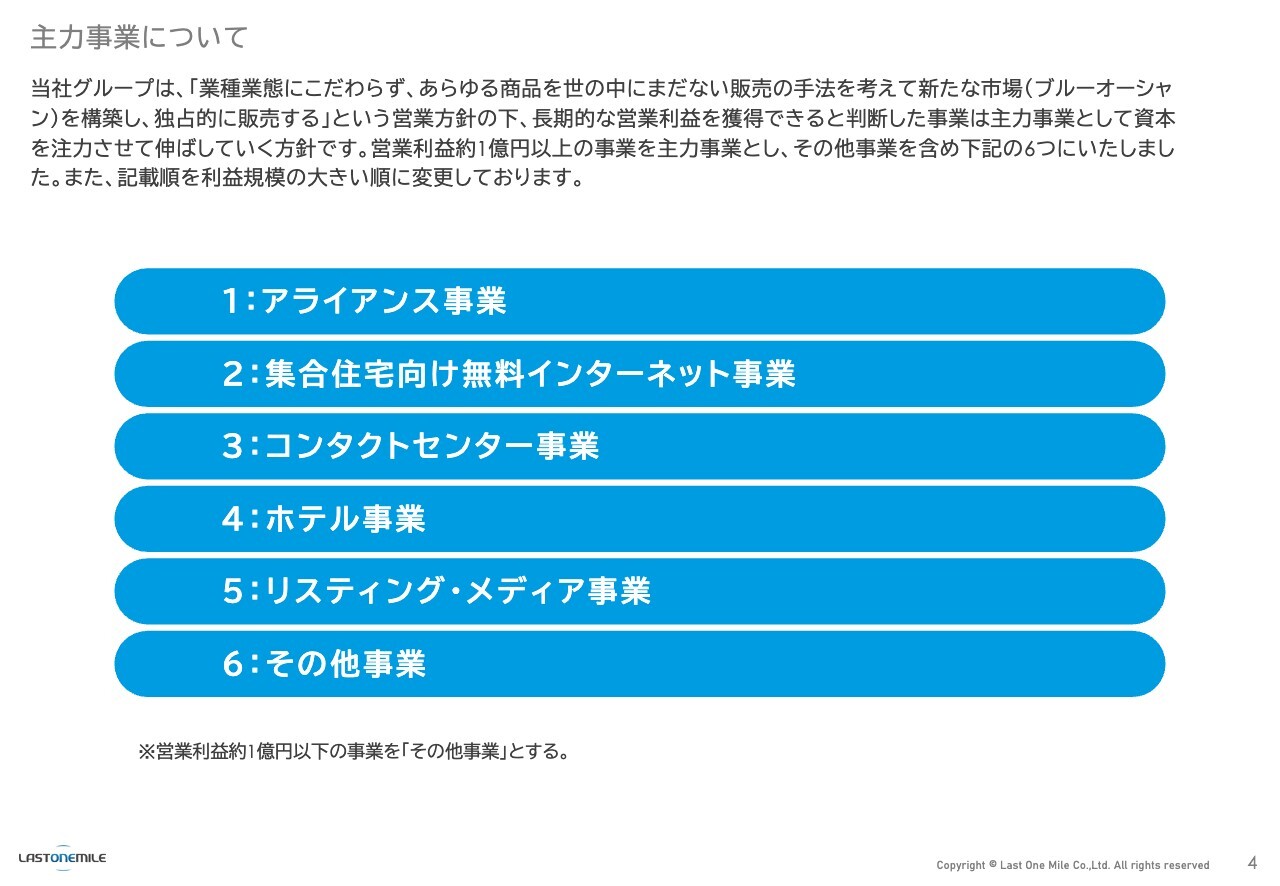
主力事業についてご説明します。営業利益約1億円以上の事業をスライドの1番から5番、営業利益1億円以下の事業をまとめた「その他事業」を6番としています。詳しい事業内容は次のスライドでご説明します。
事業系統図1 -アライアンス事業-
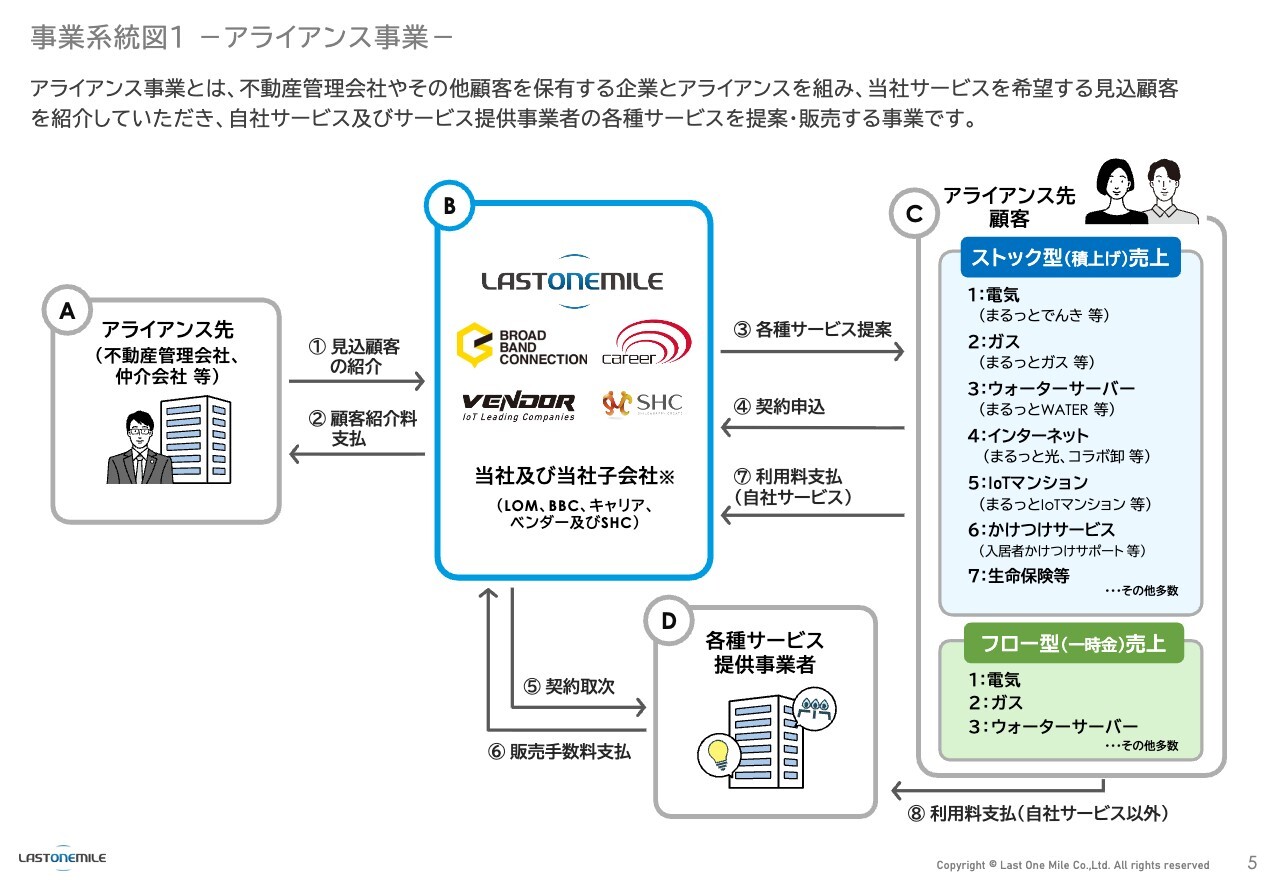
1つ目の事業はアライアンス事業です。スライドのAに示されたアライアンス先から、Bの当社グループへ顧客データ(リード情報)を連携いただき、Cの見込み顧客に対して電気やガスなどの各種サービスを案内し、成約時にはDのサービス提供事業者から販売手数料を得ることができます。
主な費用は、Aのアライアンス先に支払う見込み顧客の紹介料となります。得られる売上は、ストック型とフロー型の2種類があります。ストック型は、自社サービス「まるっとシリーズ」の使用料や、Dのサービス提供事業者から、顧客が契約している限りサービス使用料の一部を継続的な収入として受け取るパターンです。フロー型は、Dのサービス提供事業者から契約時に一時金として販売手数料を受領するパターンです。
アライアンス事業は、当社グループの売上と利益において最も規模の大きい事業です。このアライアンス事業のネットワークを基盤に、各事業間のシナジーを創出するスケールメリットこそ当社の強みだと考えています。
事業系統図2 -集合住宅向け無料インターネット事業-
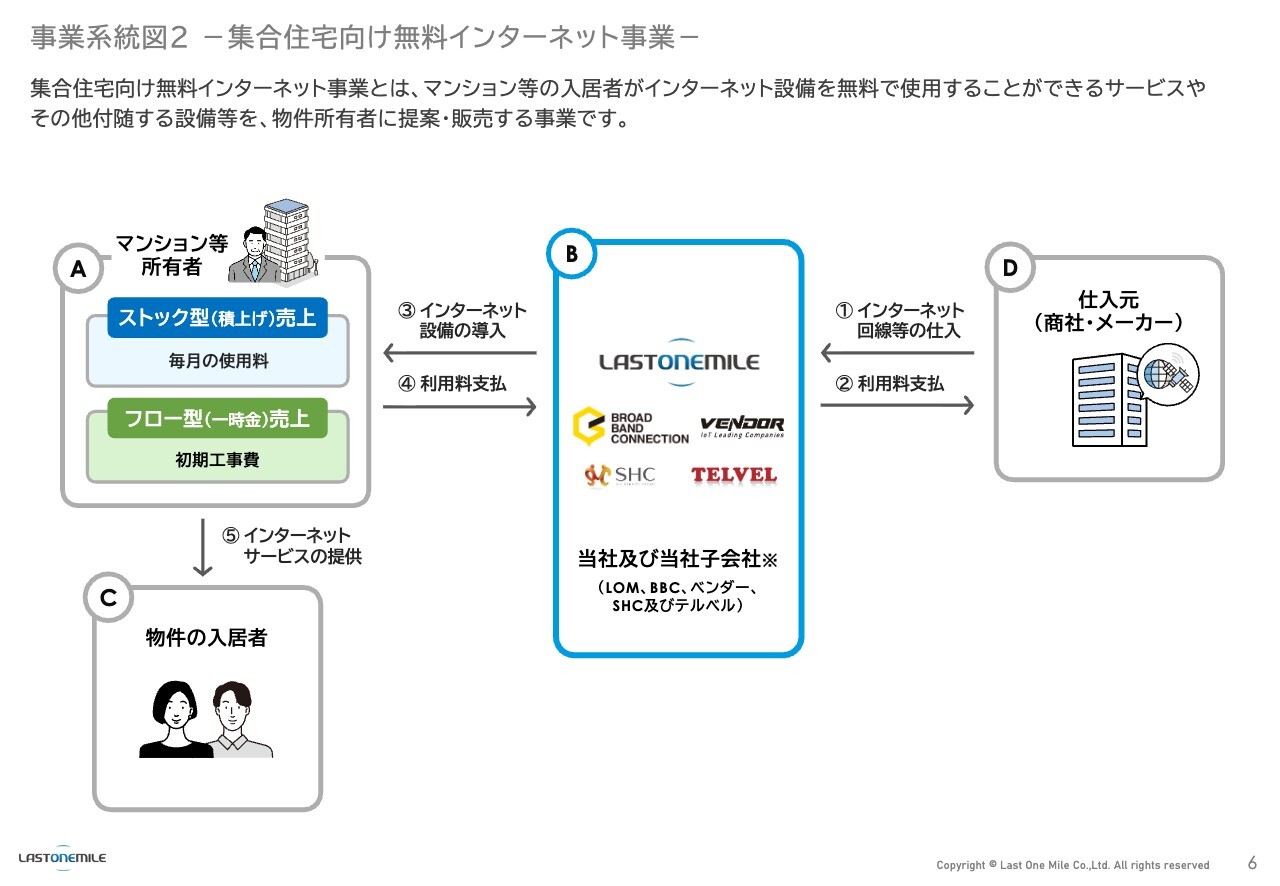
2つ目の事業は、集合住宅向け無料インターネット事業です。現在、日常生活においてインターネットは不可欠となっていますが、多くのマンションでは入居者無料のインターネット設備が標準装備されています。
当社はスライドのDの通信事業者等の商社やメーカーからインターネット設備を仕入れ、スライドのAに示したマンション等所有者へ設備の導入を行っています。
売上は、設備導入の初期工事費用がフロー型の売上となり、顧客からの月額利用料がストック型の売上として構成されています。
事業系統図3 -コンタクトセンター事業-
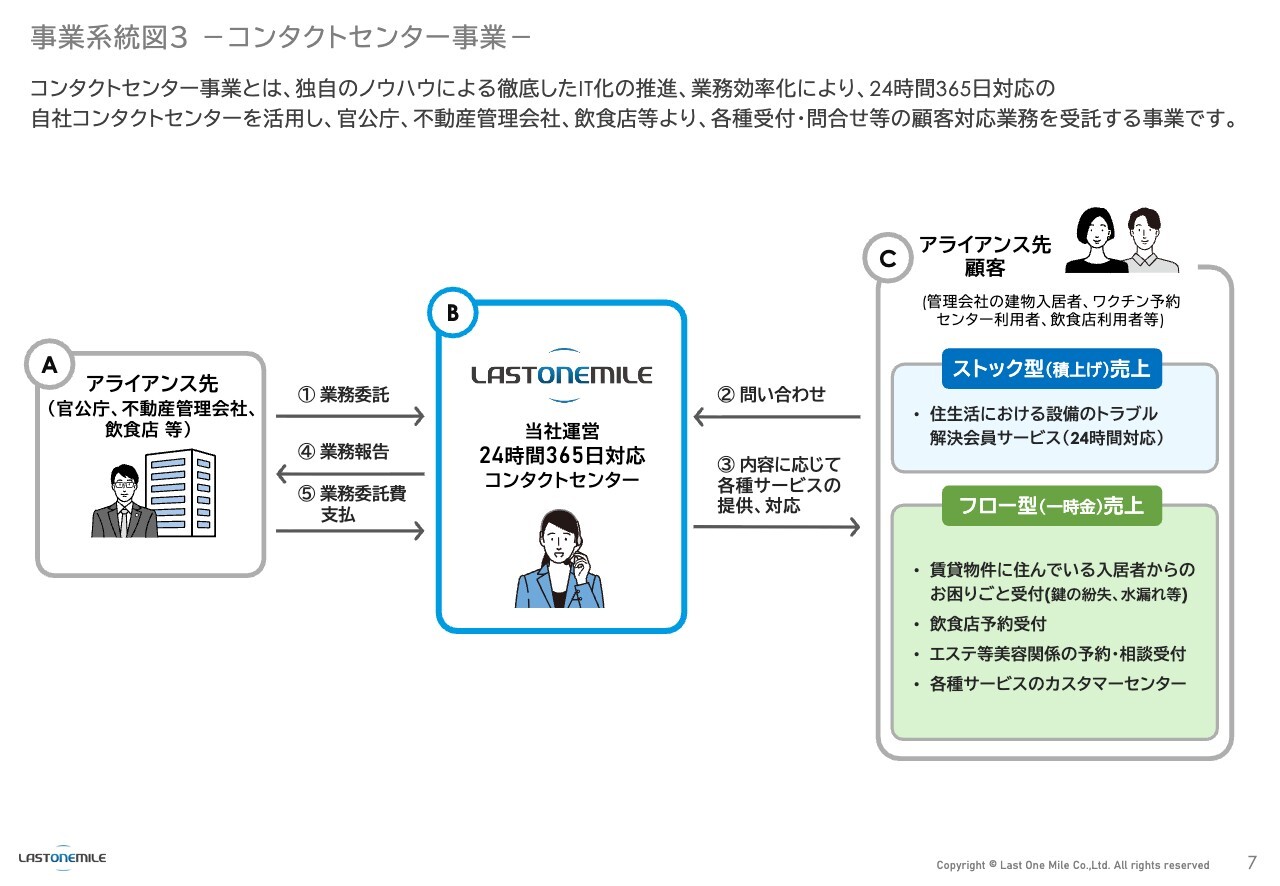
3つ目の事業は、コンタクトセンター事業です。ラストワンマイルの福岡本社を中心に展開しており、一般的なコールセンター事業に該当します。スライドのAにある官公庁、不動産管理会社、飲食店といったアライアンス先から委託を受け、Cのアライアンス先の顧客からの問い合わせ対応や受付業務を行っています。
売上構成については、不動産管理会社向けに販売している入居者向けの会員サービスのストック型売上と、電話対応件数や受託席数に応じたフロー型売上の2種類があります。
一般的なコールセンターとの違いとして、当社は24時間365日対応の自社コンタクトセンターを運営しています。コンタクトセンター市場において、同業他社が自社で対応しきれない部分を当社が受託するケースもあります。
事業系統図4 -ホテル事業-
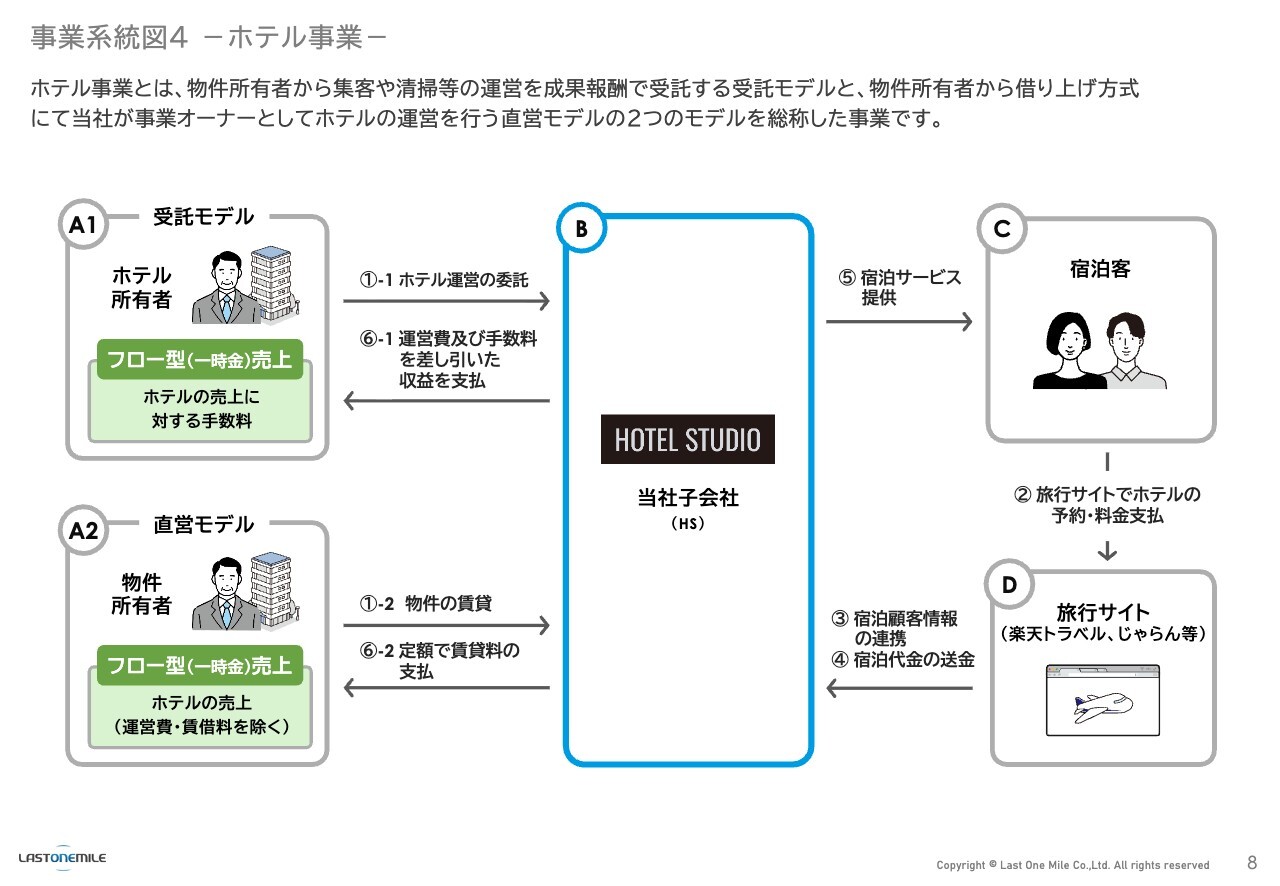
4つ目の事業は、ホテル事業です。ホテル事業には2つのモデルがあります。スライドのA1の受託モデルは、物件所有者から集客や清掃などの運営を成果報酬で受託するものです。一方、A2の直営モデルは物件所有者から物件を借り上げ、当社が事業オーナーとしてホテルを運営するものです。
A1の受託モデルでは、宿泊客から得られる宿泊料金の一部のみが収益となりますが、固定費などのリスクを抑えることが可能です。一方で、A2の直営モデルは宿泊代金をすべて享受できるため、一定のリスクはあるものの、長期的かつ安定的に大きな収益を見込める事業モデルとなっています。
当社はアライアンス事業で培った不動産ネットワークを活用し、空室物件のホテル転用やホテルからマンスリーマンション事業への経営リソースのシフトといったノウハウを有しています。
事業系統図5 -リスティング・メディア事業-
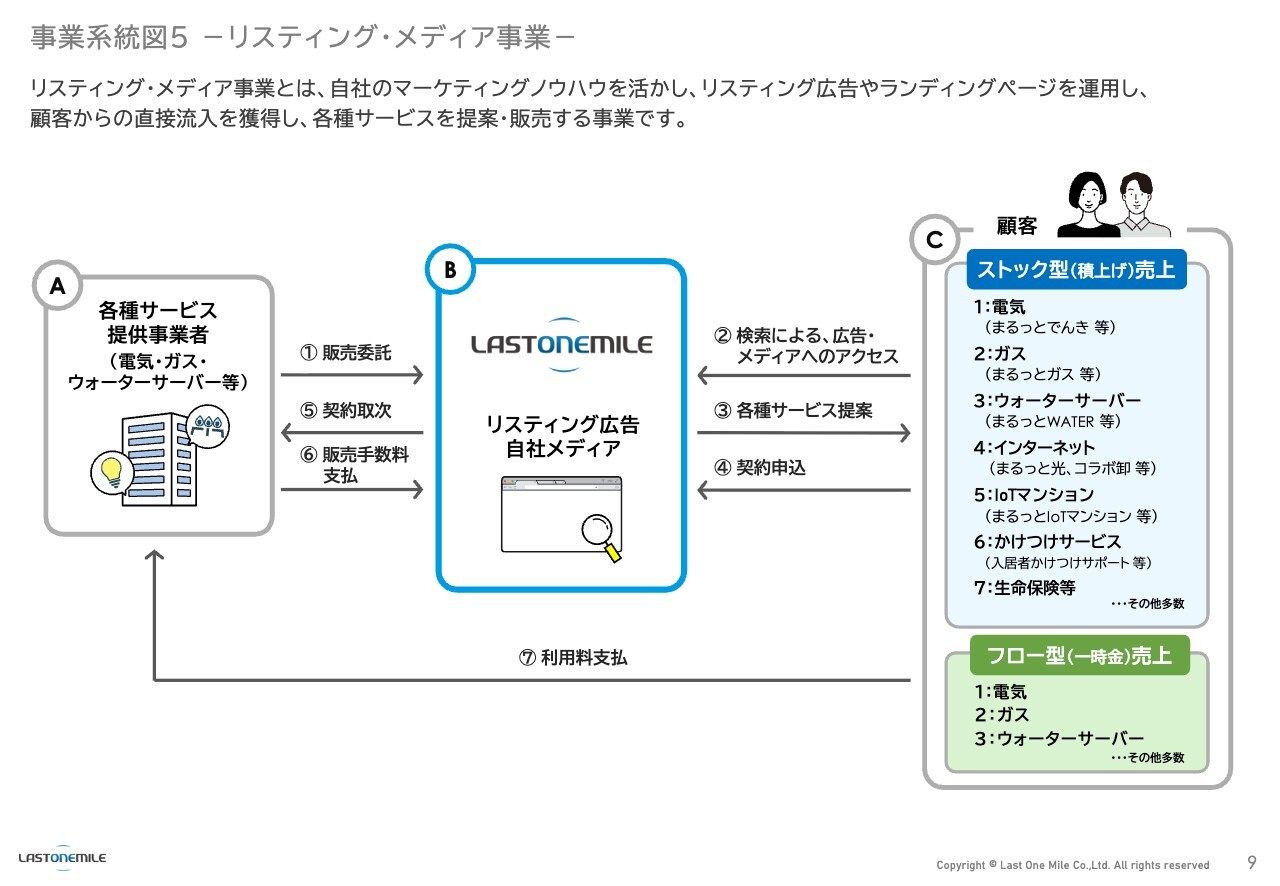
5つ目の事業は、リスティング・メディア事業です。この事業はアライアンス事業とは異なり、顧客の獲得に他社を介さず、自社でリスティング広告やWebメディアを運用して、スライドのCの顧客から直接流入を獲得し、Aのサービス提供事業者の各種サービスを提案・販売するものです。
主な費用としては、広告宣伝費が発生します。得られる売上は、アライアンス事業と同様に、ストック型とフロー型の2種類があります。
ストック型では、自社サービス「まるっとシリーズ」の利用料、またはAのサービス提供事業者から契約後に発生するサービス利用料の一部が収益になります。フロー型では、Aのサービス提供事業者から契約時に受け取る販売手数料が一時金としての収益となります。
事業と管轄会社について
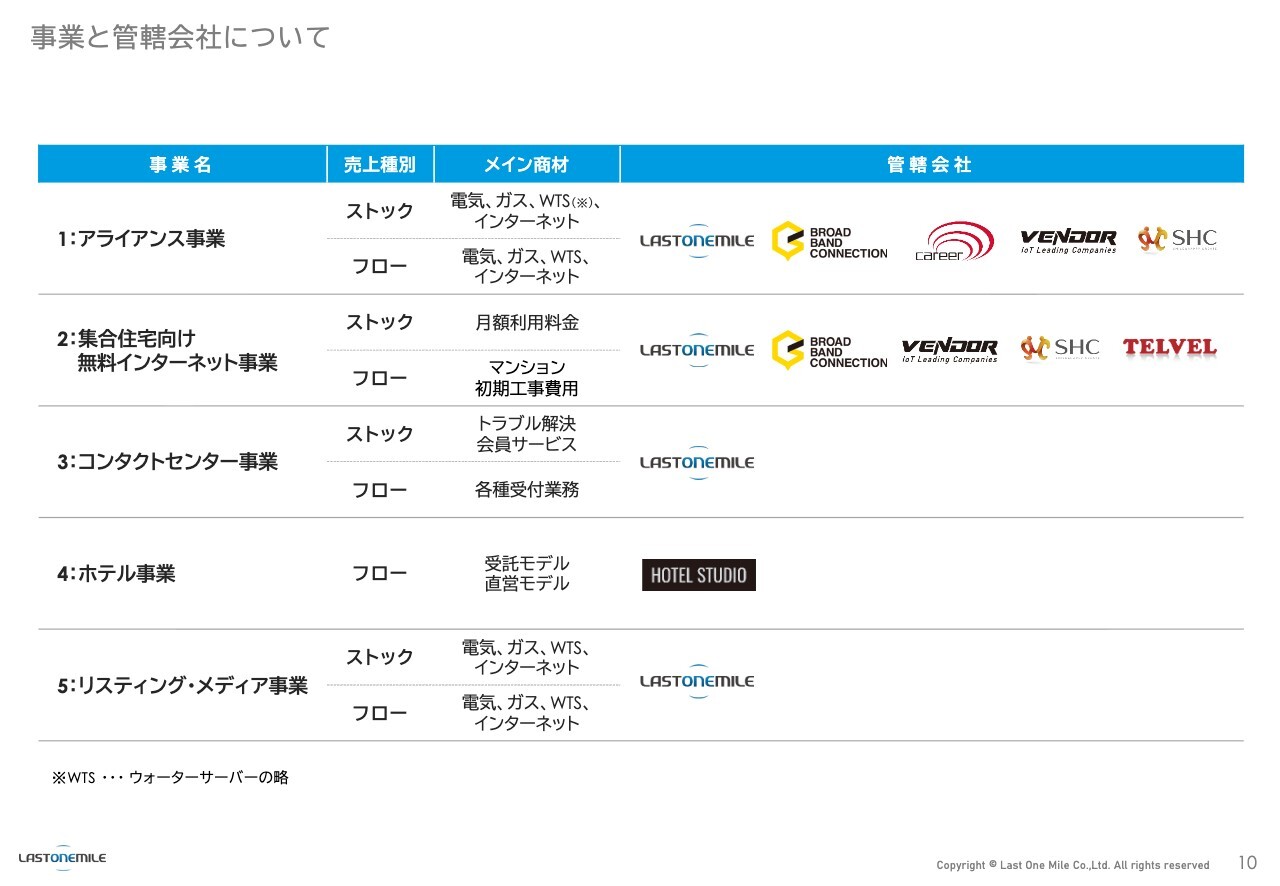
スライドは、5つの主力事業において、当社グループが管轄している会社を一覧で示したものです。続いて、2026年8月期第4四半期および通期実績についてご説明します。
決算ハイライト(累計期間)
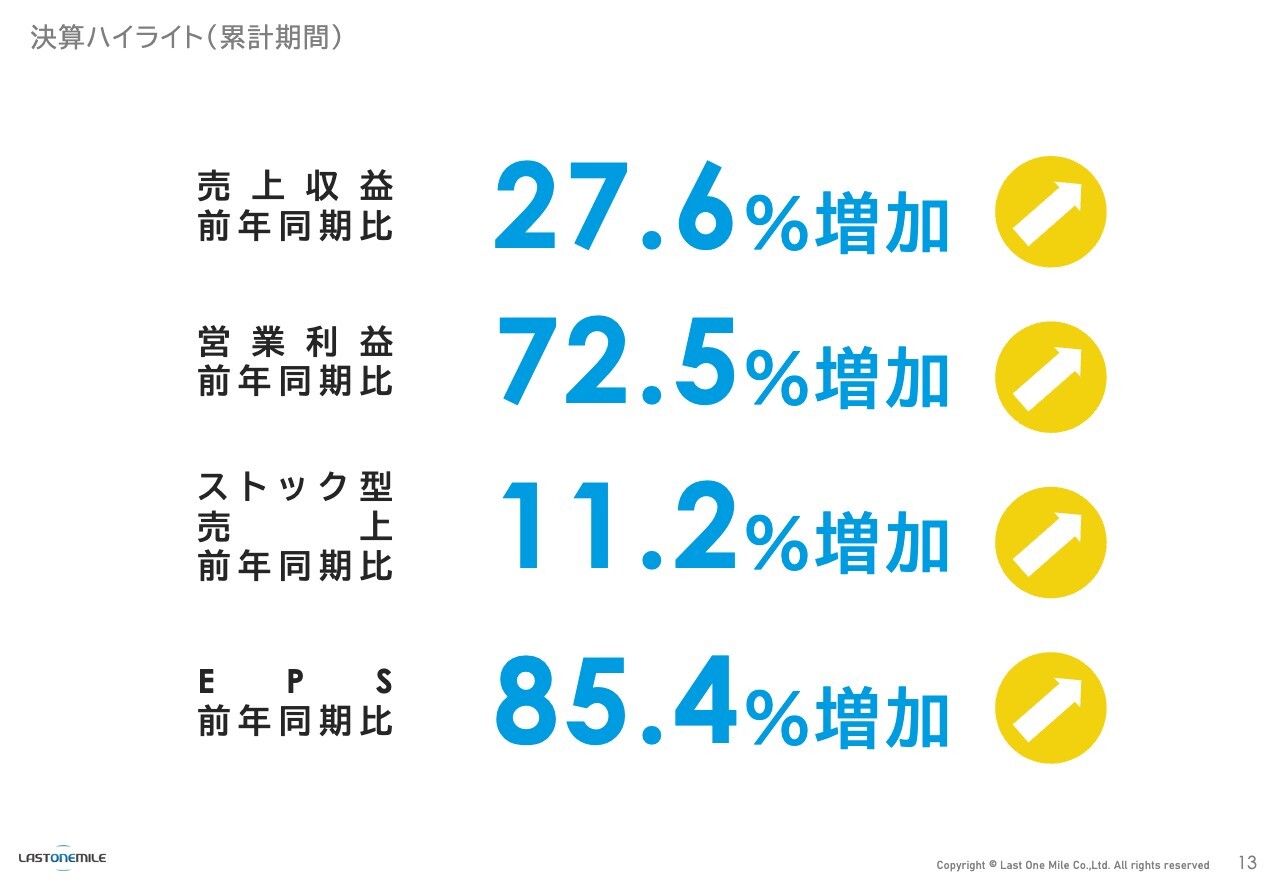
渡辺誠氏(以下、渡辺):代表取締役会長兼CEOの渡辺です。まず、決算ハイライトについてご説明します。売上収益は前年同期比で27.6パーセント増加し、営業利益は前年同期比72.5パーセント増と大幅に増加しました。
ストック型売上は、前年同期比11.2パーセントの増加となりました。EPSに関しては、前年同期比で85.4パーセント増加しました。
決算ハイライト(計画対比)
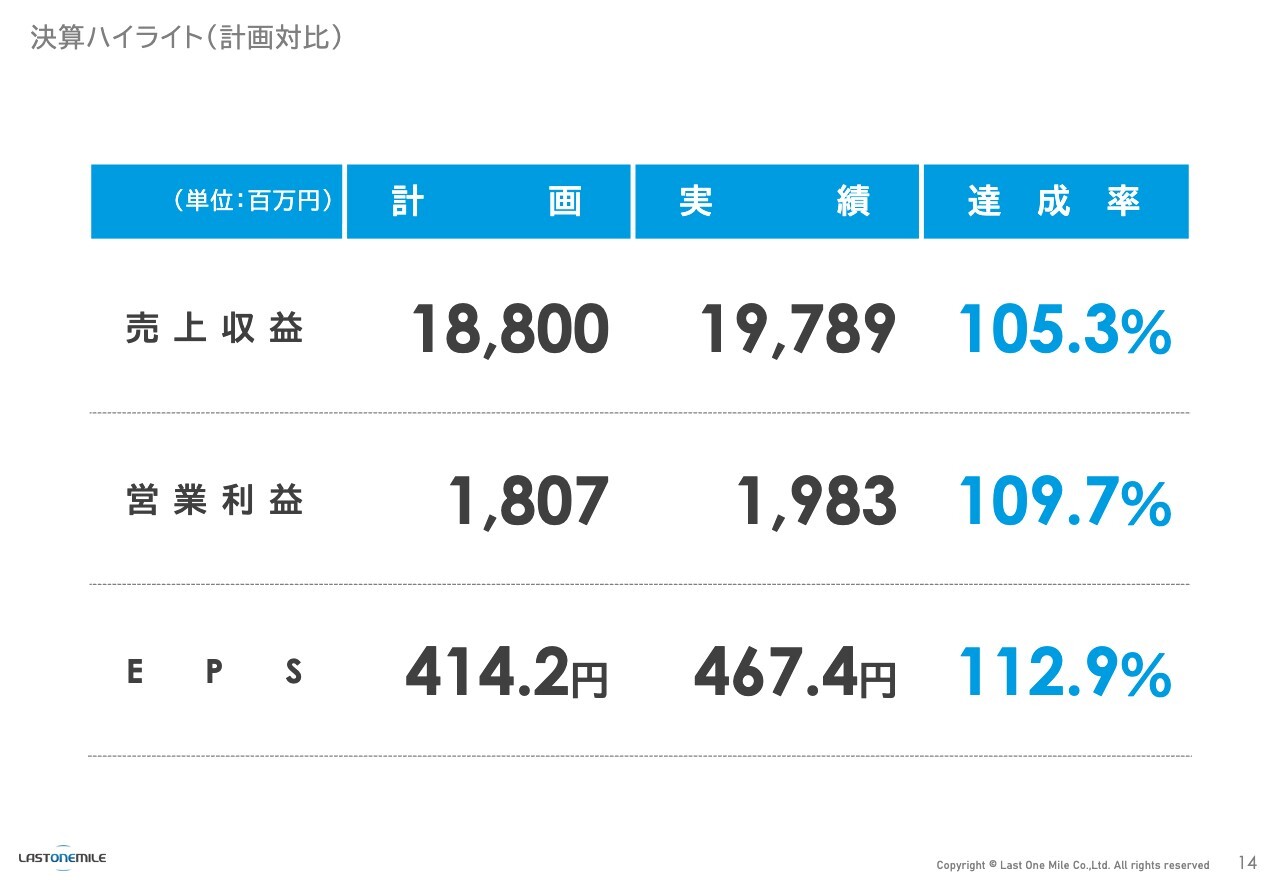
計画比の決算ハイライトです。計画では売上収益が188億円でしたが、実績は197億8,900万円となり、達成率は105.3パーセントです。
営業利益は計画で18億700万円でしたが、実績では19億8,300万円となり、達成率は109.7パーセントです。EPSは計画の414.2円から実績の467.4円へと着地し、達成率112.9パーセントとなっています。
2026.8期4Q 連結会計期間実績・前年同期比較
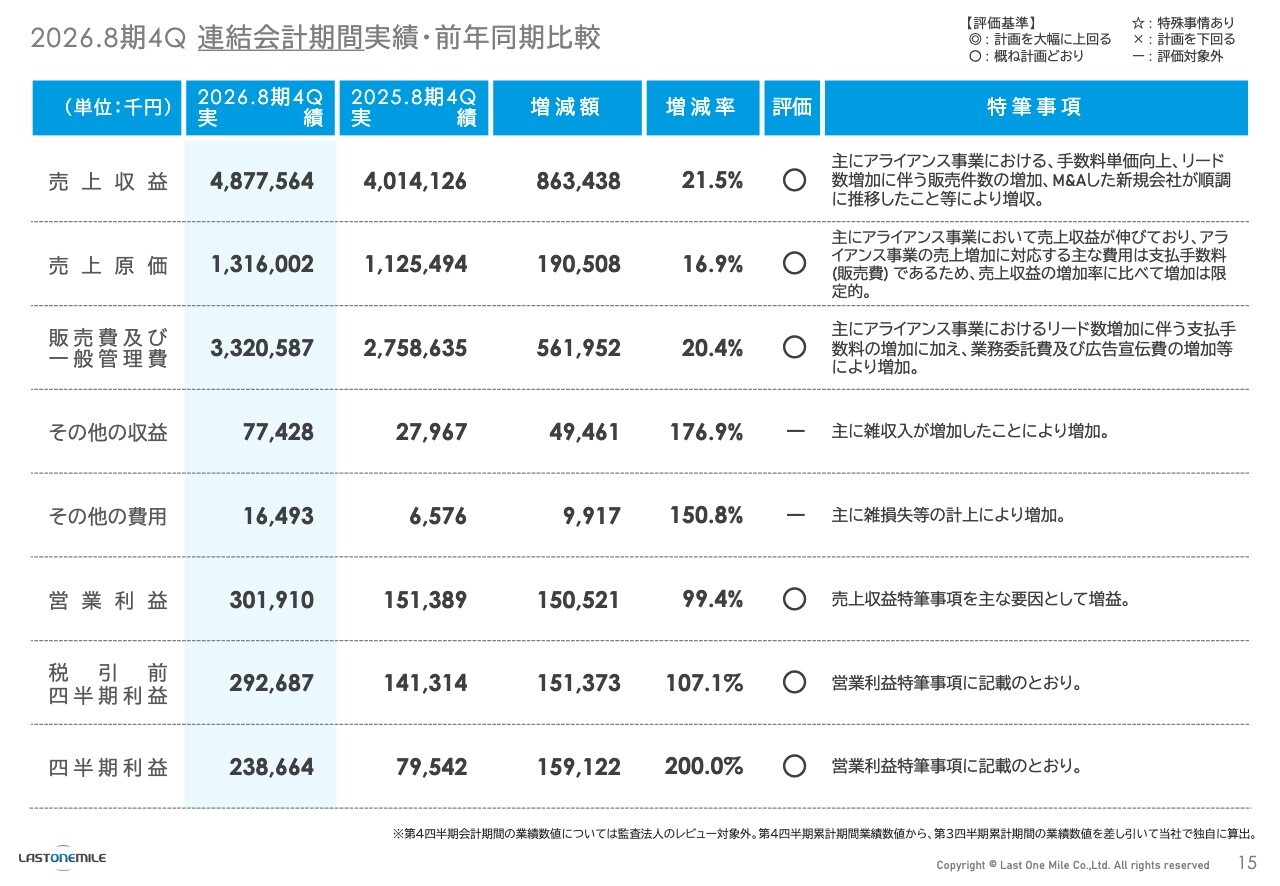
スライドは第4四半期の実績のみを示しています。実績については累計で説明しますので、ここでは割愛します。
2026.8期 連結累計期間実績・前年同期比較
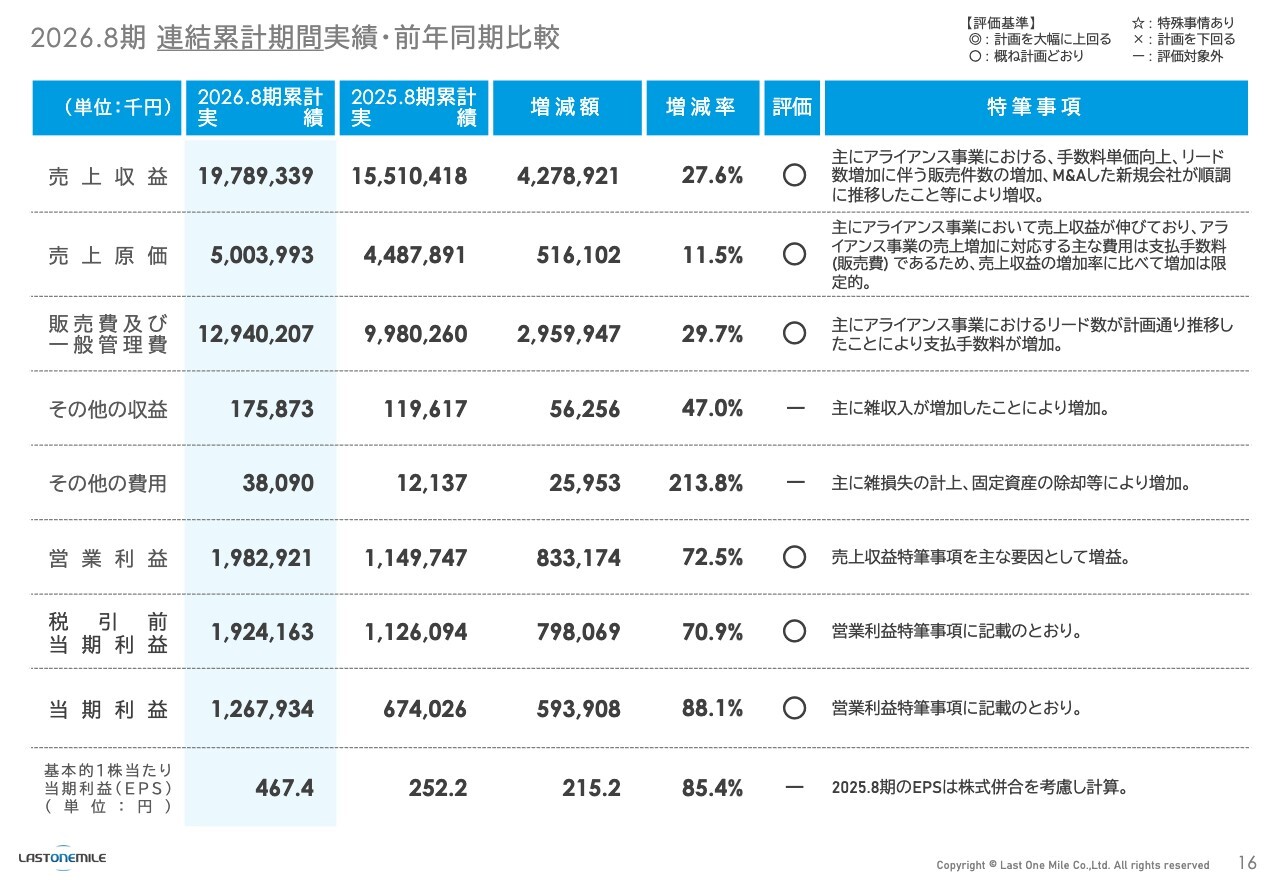
累計についてご説明します。売上収益は197億8,900万円で、前年同期の155億1,000万円に比べて27.6パーセント増加しました。営業利益は前年同期の11億5,000万円から19億8,300万円へと大幅に増益しています。
売上増加の主な理由として、アライアンス事業のリード情報数の増加、手数料単価の向上、そしてM&Aを行ったテルベルの連結が挙げられます。これにより、売上収益・営業利益ともに大幅な増加となりました。
売上収益及び営業利益 四半期推移
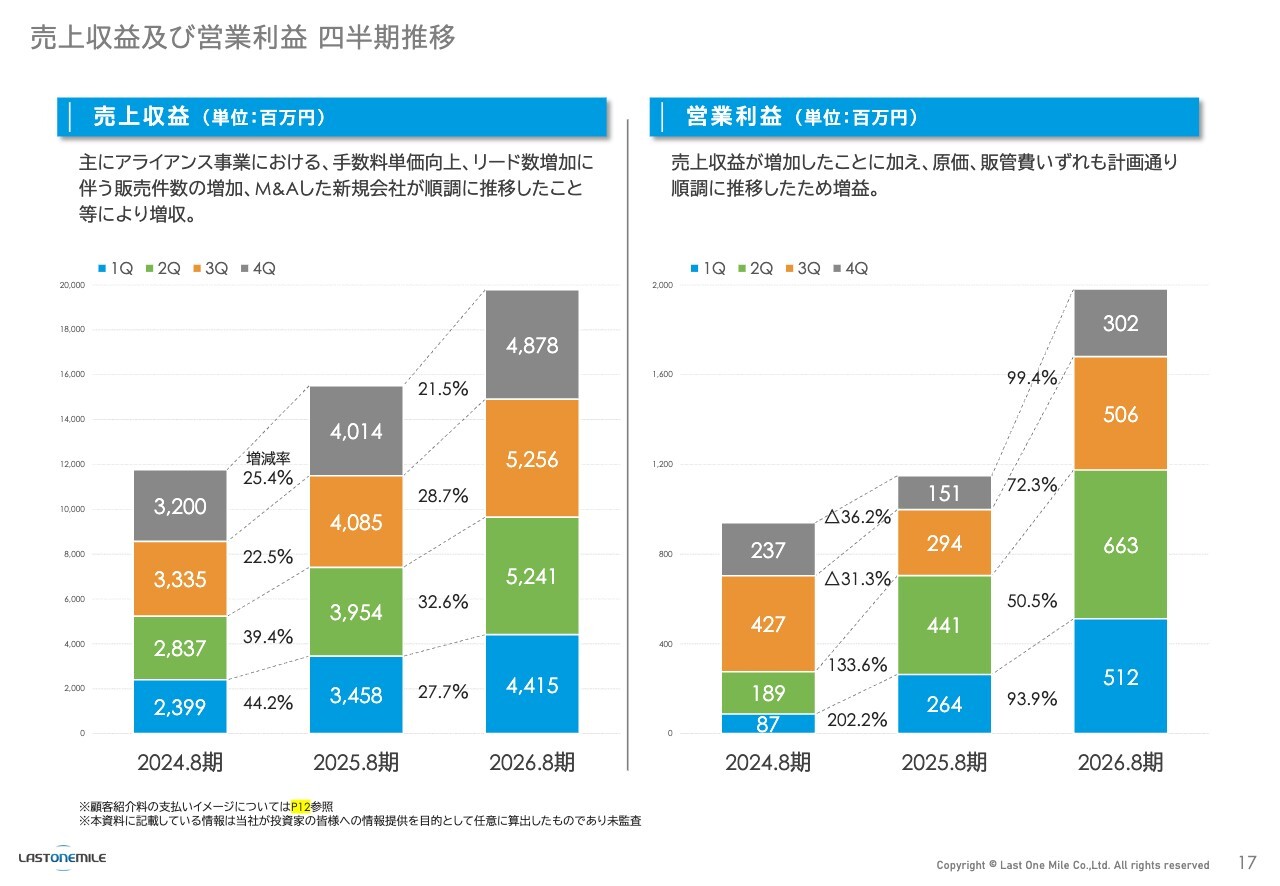
売上収益および営業利益の四半期推移についてです。2026年8月期の売上収益および営業利益は計画を上回って推移しました。それに加えてM&Aを行った会社が順調に推移したことで、増収増益につながっています。
ストック型・フロー型ビジネスモデルの方針
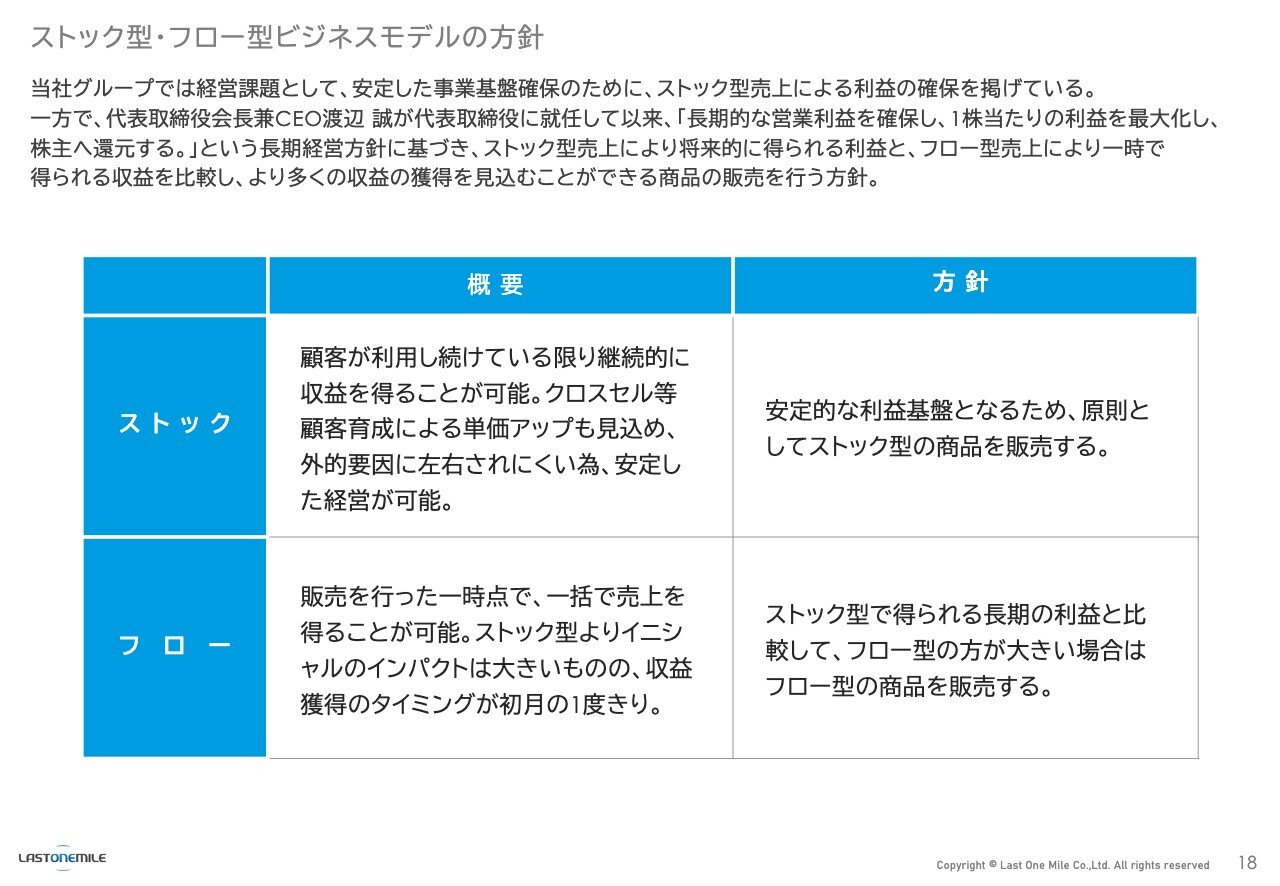
当社のビジネスモデルには、ストック型の売上とフロー型の売上の2種類があります。どのようなかたちで販売しているのかという質問をよくいただくため、スライドでご説明します。
ストック型売上は、継続的に収益が入る仕組みです。例としては、ウォーターサーバーの使用料などが挙げられます。一方フロー型売上は、一時的に収益が発生する仕組みを指します。現在では主に電気の紹介販売を行った場合、一時金として売上を一括計上する形式がこちらに該当します。
長期間にわたってより多くの営業利益を得られる商材を選定して販売するという方針を取っています。ストック型売上とフロー型売上を比較して、より多くの収益の獲得を見込める商材を販売していく方針です。
主要KPI(ホテル事業以外):ストック型年間売上推移
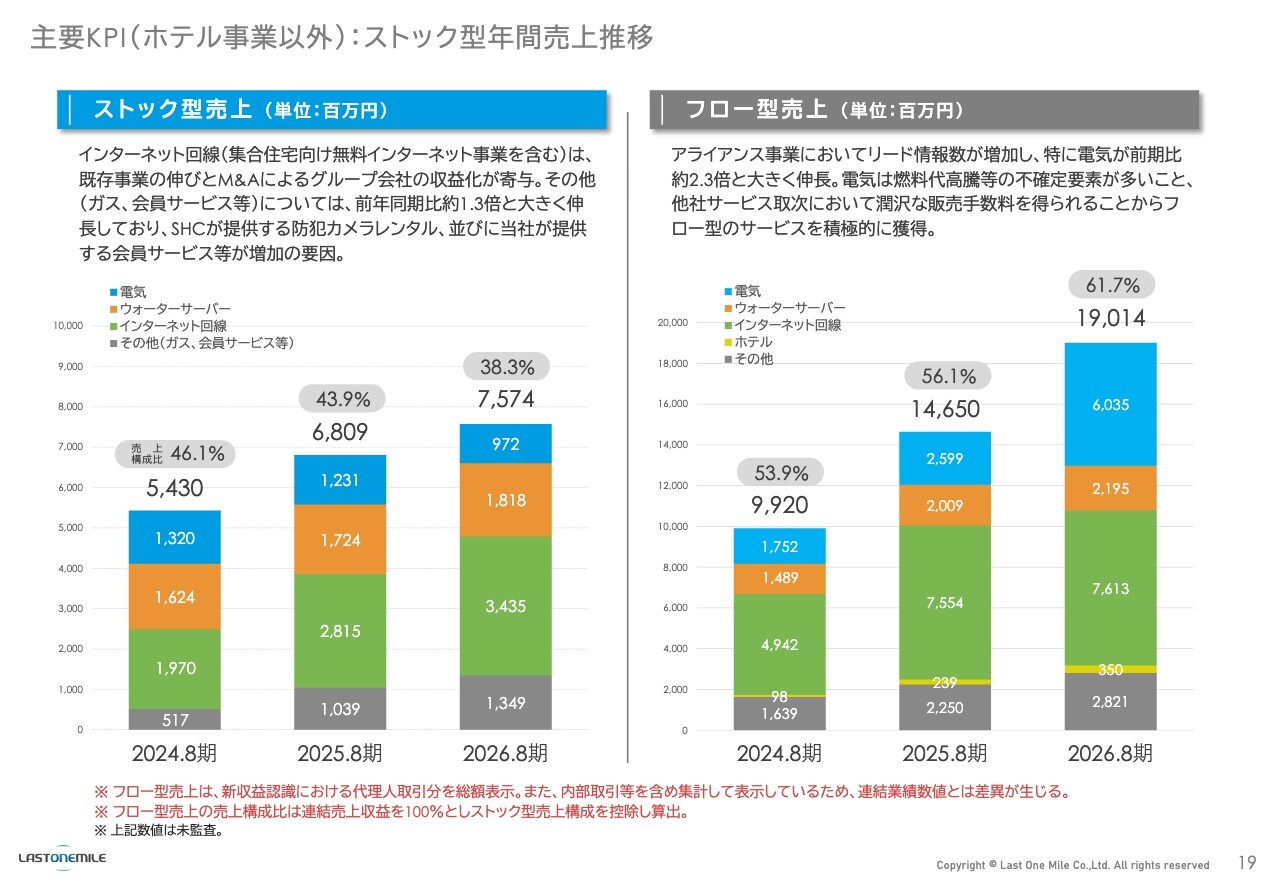
ストック型売上とフロー型売上の推移についてです。全体の売上をストック型売上とフロー型売上に分けた場合、スライドの左側に表示されているストック型売上が38.3パーセントを占めています。
ストック型売上は主に電気、ウォーターサーバー、インターネット回線、その他の項目から構成されています。「その他」にはガス、会員サービスに加え、最近では防犯カメラなどが含まれます。
スライドの右側のフロー型売上についてですが、こちらは伸びが大きく、主な要因としてアライアンス事業のリード情報数の増加が挙げられます。
その結果、フロー型売上の割合が大幅に伸び、61.7パーセントとなっています。ストック型売上も伸びていますが、それ以上にフロー型売上が伸びたという状況です。
会社別 売上収益及び営業利益推移 (単位:百万円)
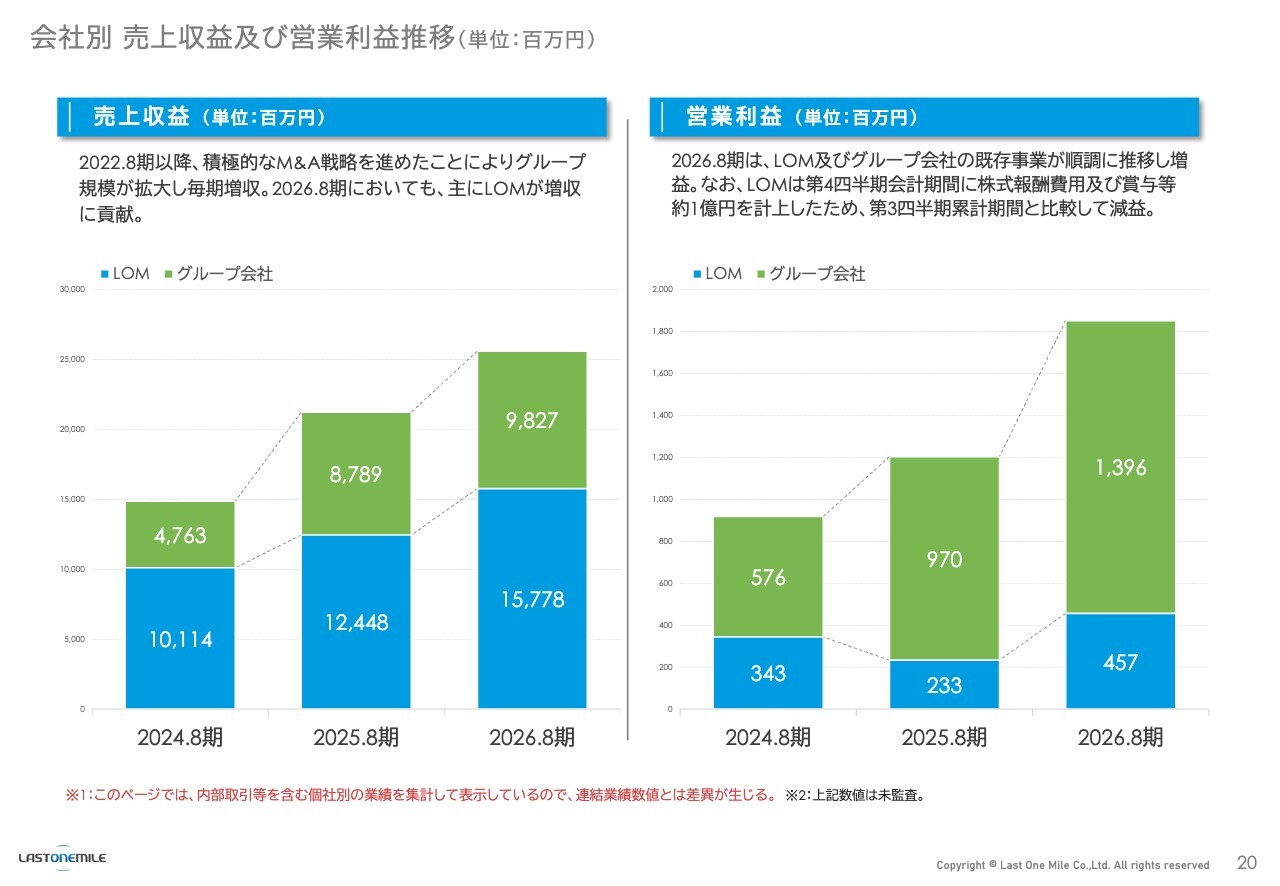
スライドは、売上収益および営業利益の推移を示しています。このデータはラストワンマイル単体とグループ会社を合算した数値です。
注意点として、第3四半期累計と通期累計を比較すると、ラストワンマイルの営業利益が減少していますが、こちらは第4四半期に株式報酬費用等を計上したためです。前期比では大きく増益しています。そのため、営業利益が第3四半期累計期間と比較して若干下がっていますが、これはまったく問題ありません。実質的には増加しています。
LOM単体 2026.8期累計期間実績・前年同期比較
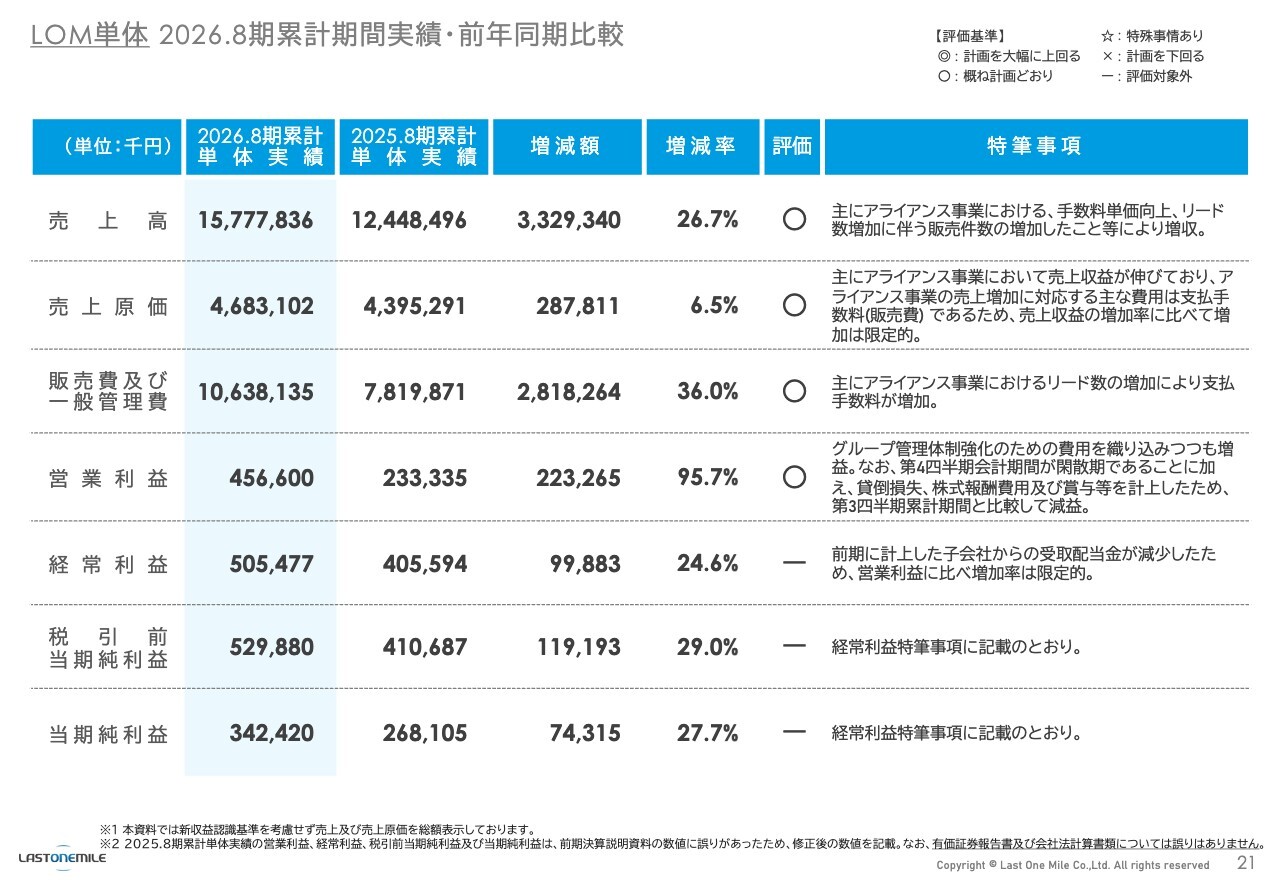
こちらはラストワンマイル単体の累計期間実績の前年同期比ですが、割愛します。
2026年8月期以降IR一覧(2026/10/15時点)
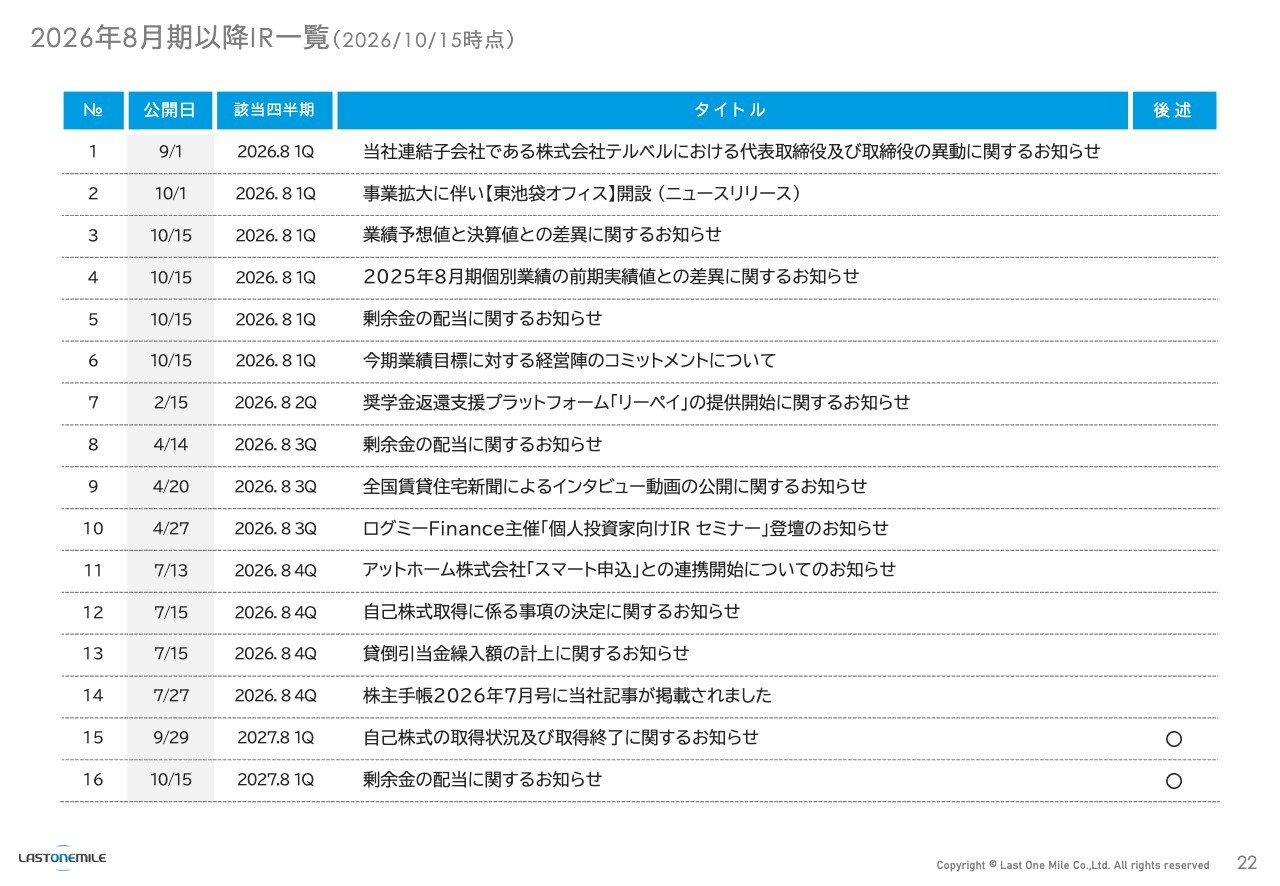
スライドは2026年8月期以降に発表したIRの一覧です。特に重要なものが2点あります。1つ目はスライドの15番の自己株式取得の状況についてのお知らせです。2つ目は16番の剰余金の配当に関するお知らせです。これらについて、ご説明します。
2026/9/29公開 自己株式の取得状況及び取得終了に関するお知らせ
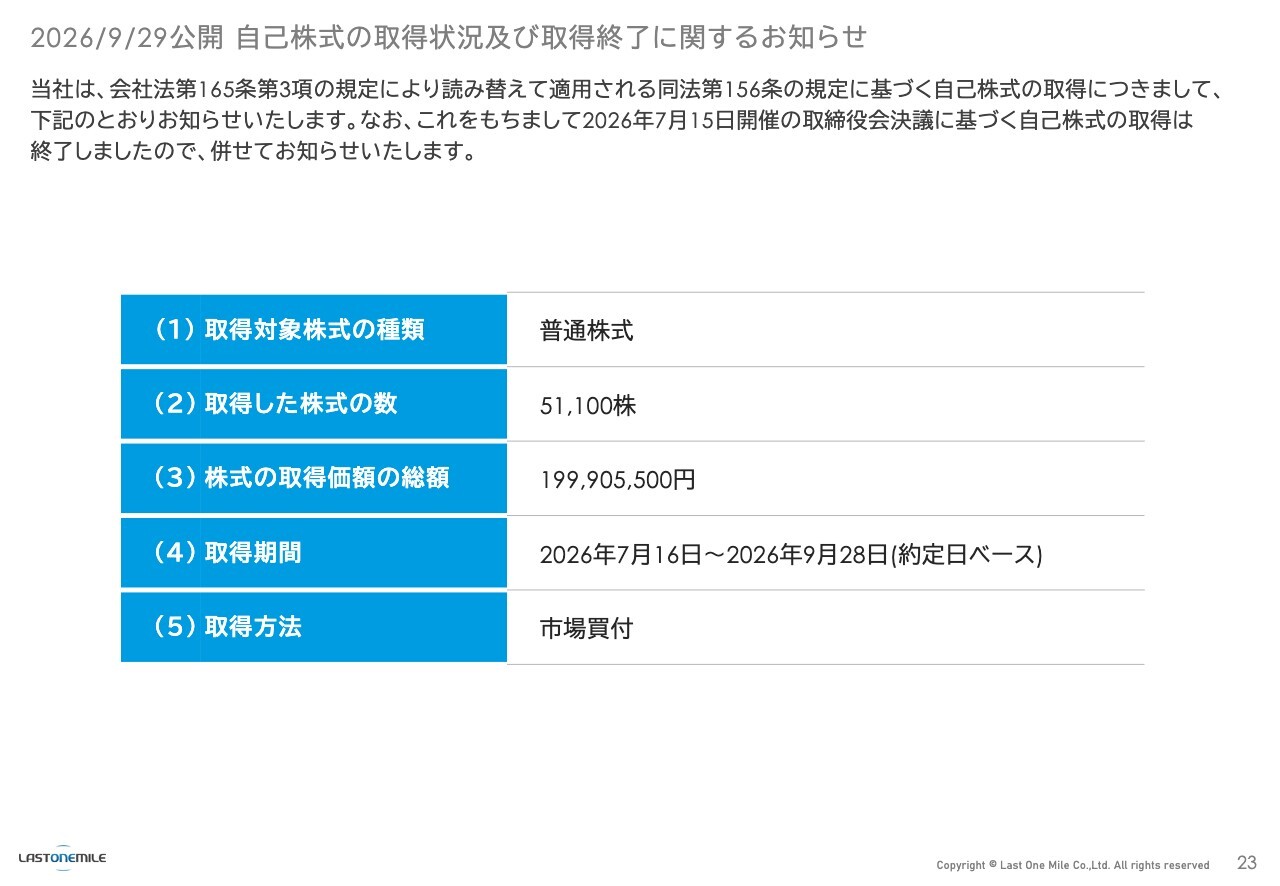
自己株式の取得についてです。株式数としては5万1,100株、総額では約2億円を市場から買い付けています。
2026/10/15公開 剰余金の配当に関するお知らせ
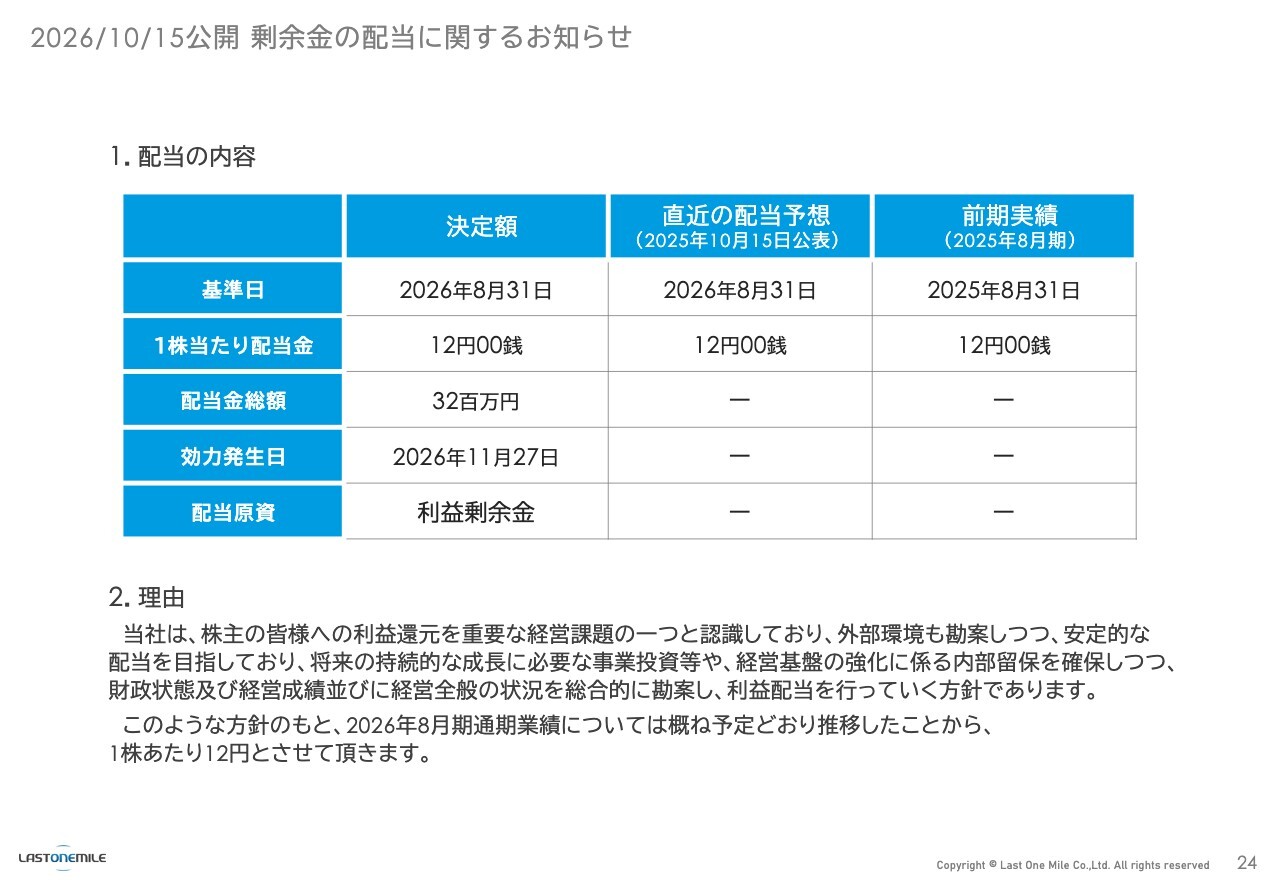
剰余金の配当についてです。今回、2026年8月31日を基準日とする期末配当は12円に決定しました。
中長期経営方針
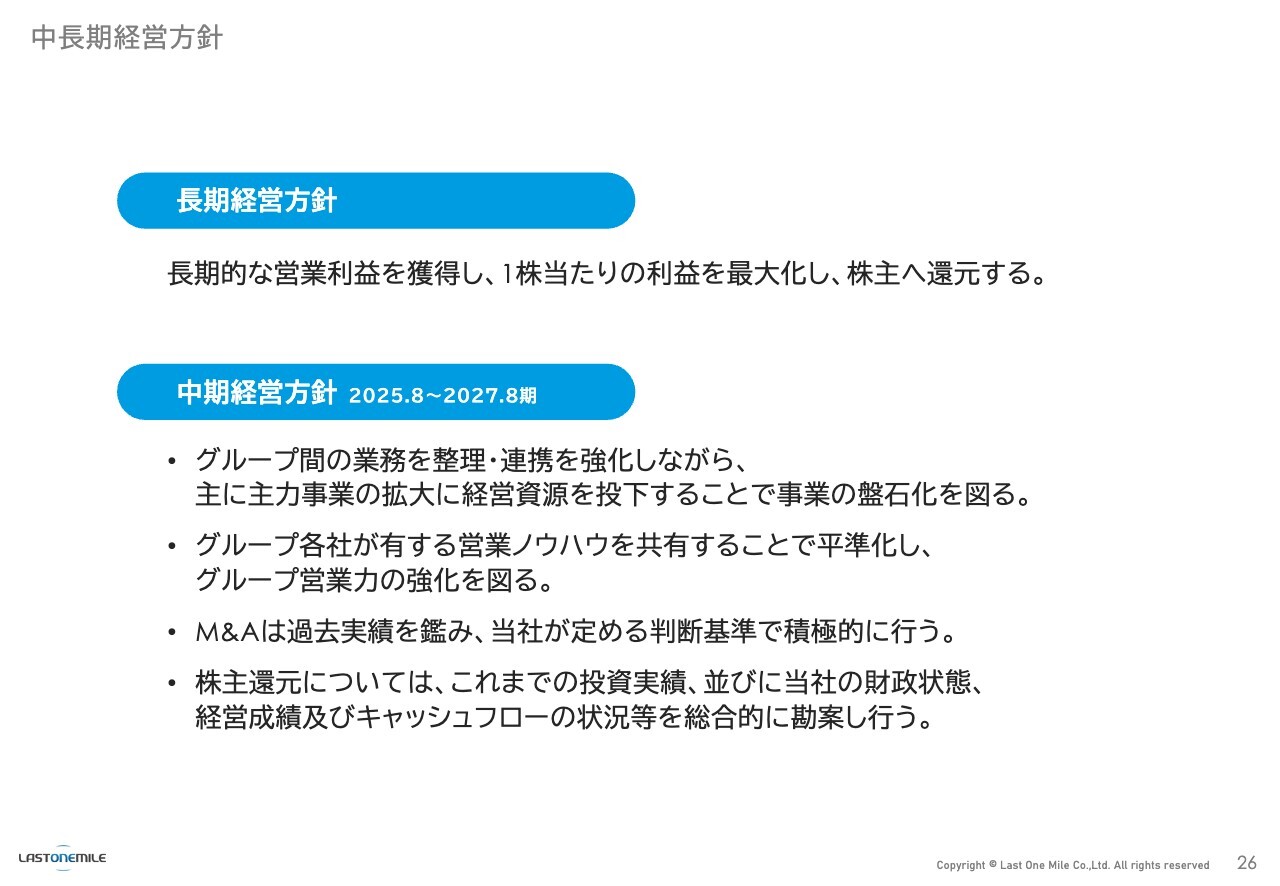
長期経営方針については変更ありません。「長期的な営業利益を獲得し、1株当たりの利益を最大化し、株主へ還元する」ことを目指します。
中期経営方針についても、変わっていません。2026年8月期はM&Aが一時的にストップしていますが、株主還元についても変更なく、財務状況を見ながら総合的に判断して実施していきます。
中期売上収益・営業利益計画
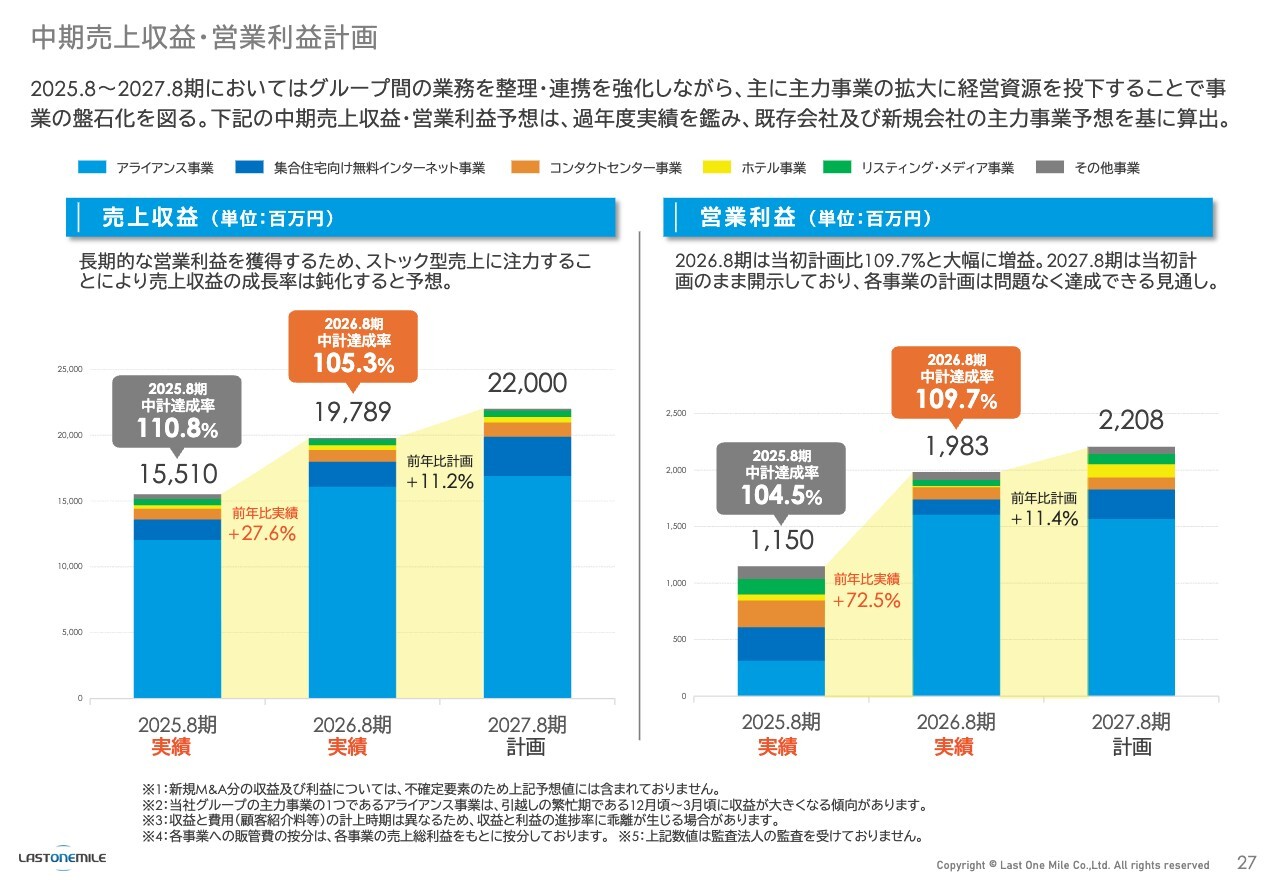
中期経営計画についてです。2026年8月期の売上収益は、スライドの左側に記載のとおり、達成率105.3パーセントの197億8,900万円となっています。2027年8月期は、修正後の中期経営計画どおり、220億円を予想しています。
スライド右側の営業利益については、2026年8月期は19億8,300万円で、達成率は109.7パーセントです。2027年8月期の営業利益については、中期経営計画どおり、22億800万円を見込んでいます。
当社が発行した時価総額または営業利益に紐づくストックオプションの概要
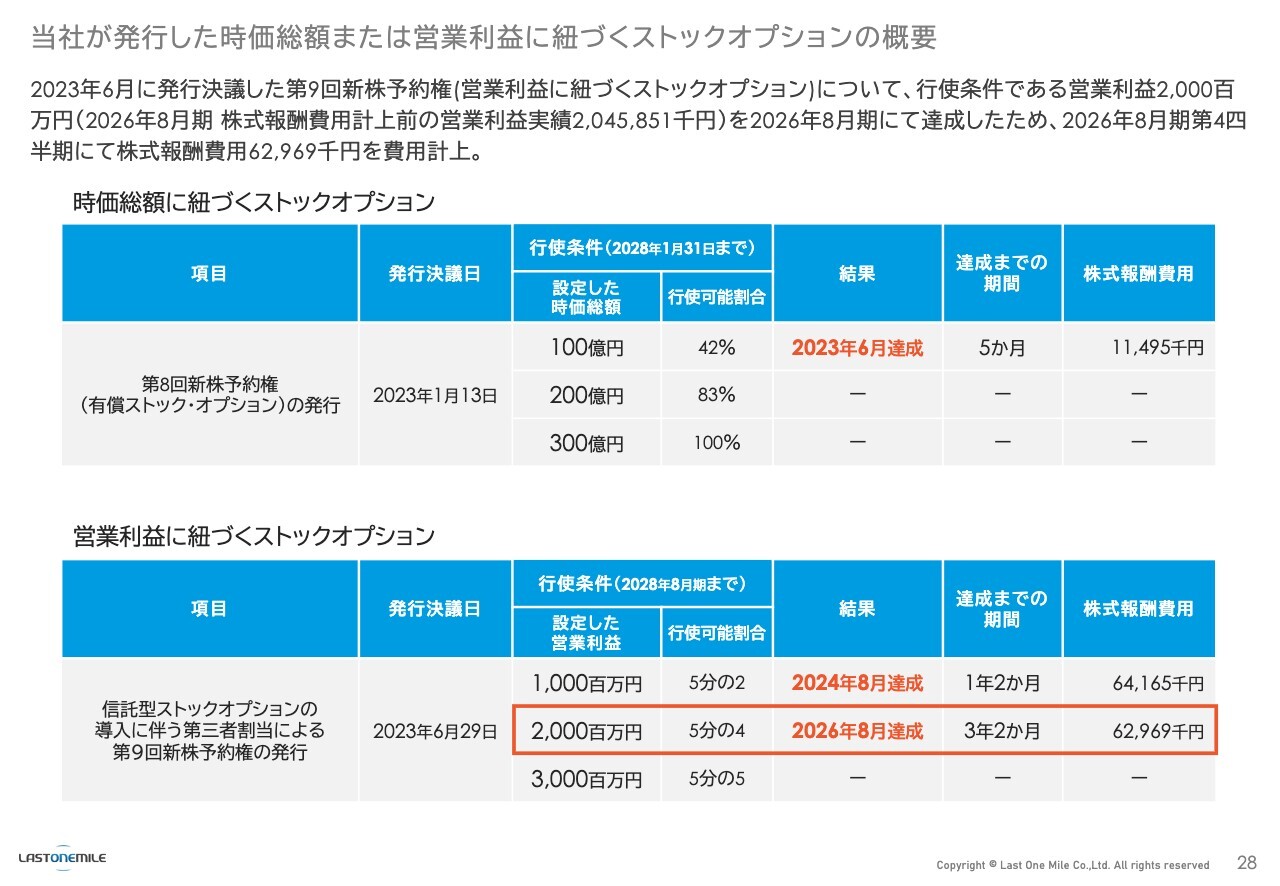
ストックオプションの概要です。スライド下部に示しているとおり、2026年8月期において、株式報酬費用計上前の営業利益が20億円を達成しました。
成長戦略サマリー
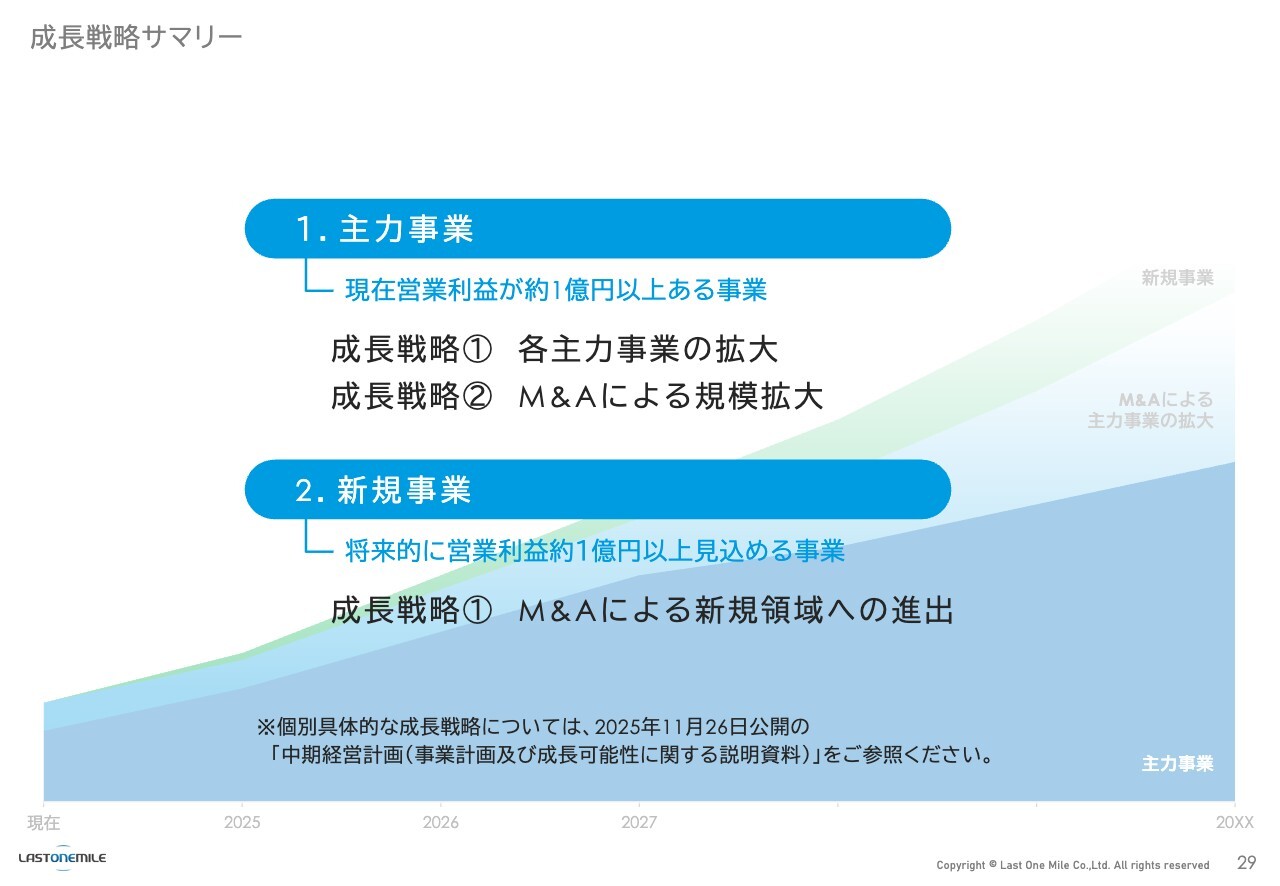
成長戦略に関しては、各主力事業の拡大とM&Aによる規模拡大を掲げています。新規事業に関しても、同様にM&Aが可能となれば新規領域への進出を図りたいと考えています。
発行済み株式数とEPSの推移
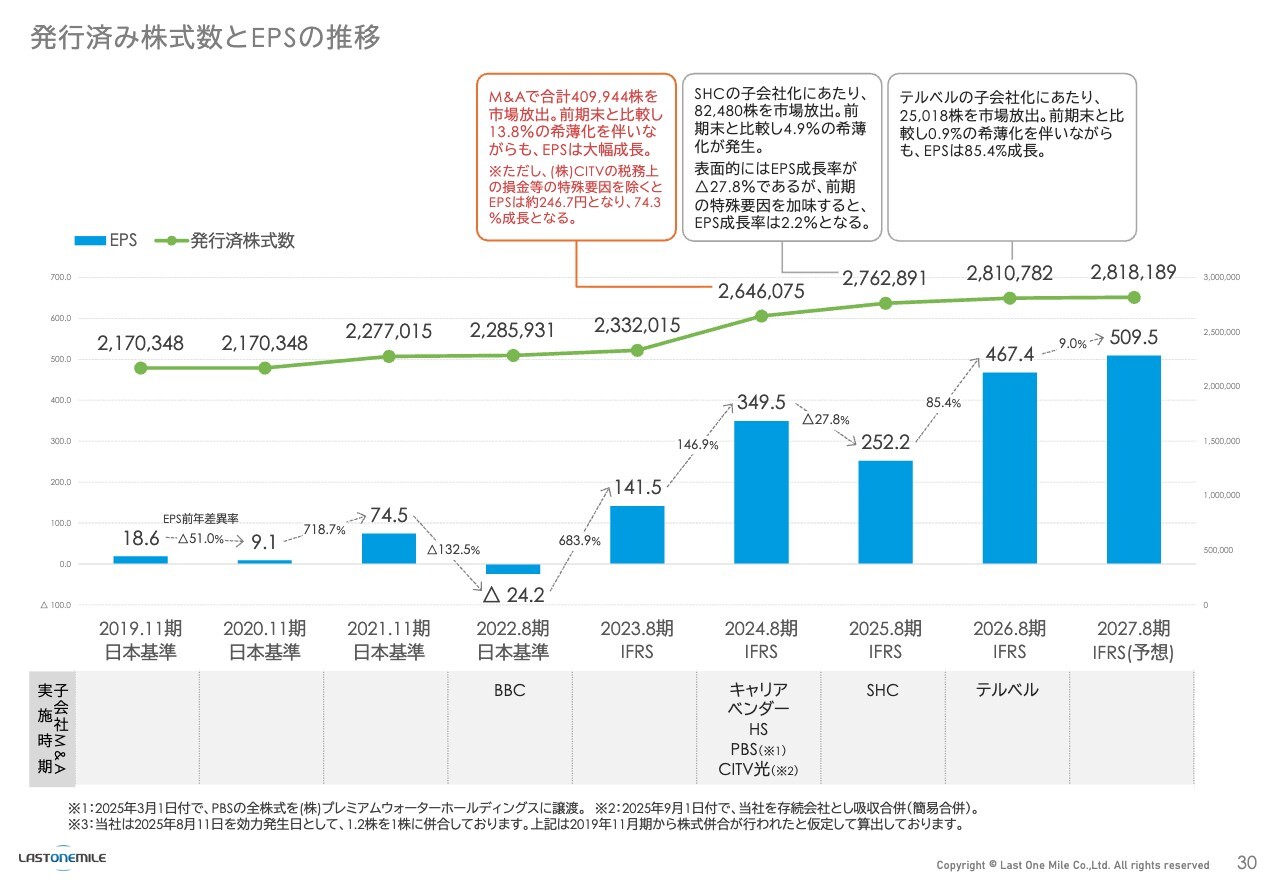
EPSの推移についてです。2026年8月期はテルベルの子会社化に伴う希薄化がありながらも、1株当たり467.4円となっています。2027年8月期については、509.5円を見込んでいます。
主要な自己株式の取得及び処分履歴(2023.8期以降)
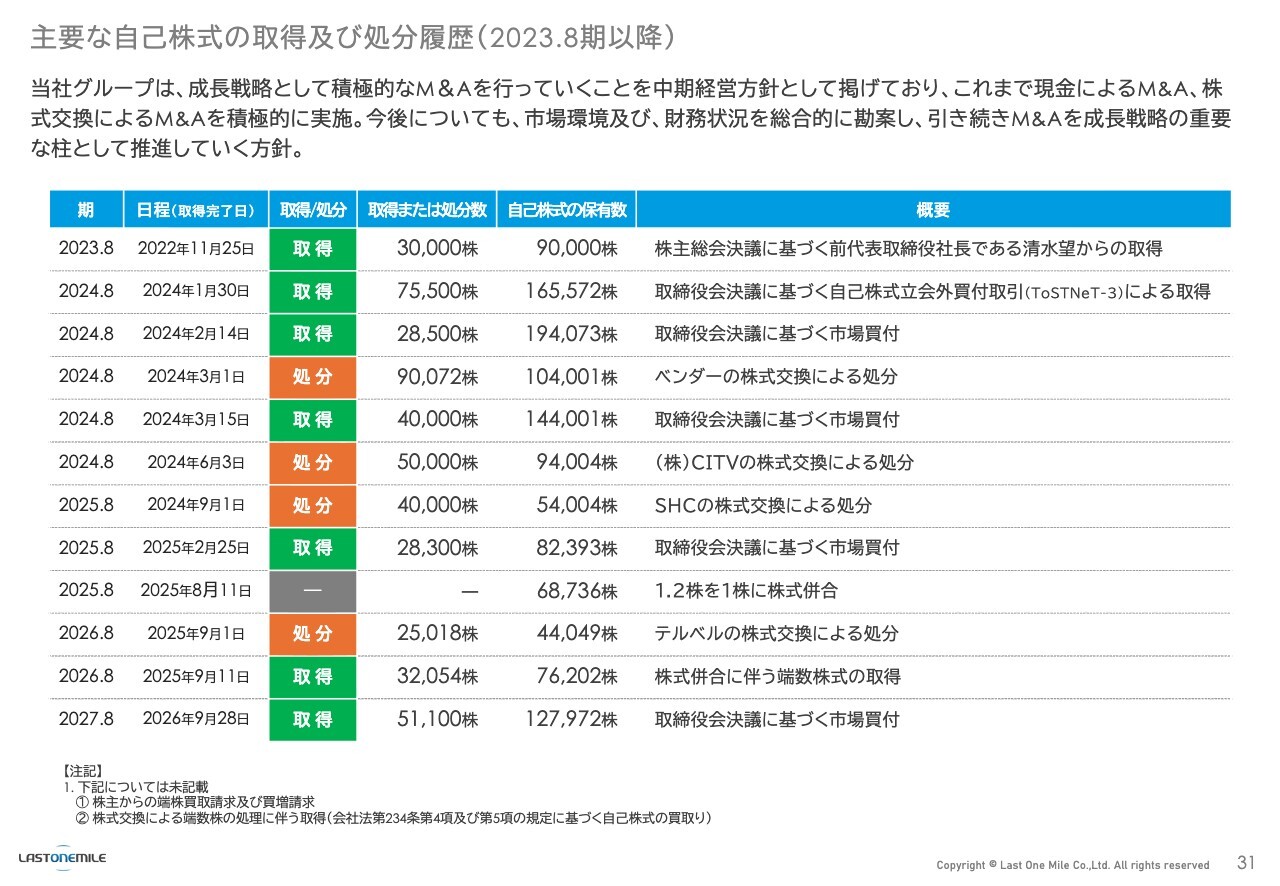
こちらのスライドは、当社の自己株式の取得及び処分履歴について記載しています。主にM&Aで買収した会社との株式交換というかたちで処分しています。2026年9月28日に取得完了した分についても、基本的な方針としてM&Aに使用することを想定しています。
質疑応答:決算ガイダンス開示後の株価推移について
市川:「今回の決算ガイダンス開示後の反応について、想定内の推移でしょうか? このような反応になった要因について、何が一番大きいと思


新着ログ
「サービス業」のログ