2027年2月期第2四半期決算説明
古野電気、通期業績予想を上方修正 舶用事業の拡販で売上高・営業利益ともに過去最高更新へ
2027年2月期第2四半期決算説明
古野幸男氏:みなさま、こんにちは。代表取締役社長執行役員兼CEOの古野です。Webとリアルの双方で多くの方にご参加いただき、大変ありがとうございます。光栄に感じています。
当社の決算は、この3年間から4年間、非常に堅調に推移しています。その背景として、1つは需要面で海運・造船関係が堅調であり、市場環境が良好であることが挙げられます。需要が非常に旺盛です。
2つ目に価格面では、海外への販売が全体の7割程度を占めることから、円安の為替効果が収益に寄与しました。また、価格の適正化が進み、数量と価格の両面で堅調に推移しています。この流れはしばらく続くと考えています。
本日は、2027年2月期第2四半期の決算および通期の見通しについて、和田よりご説明します。その後、2030年に向けた成長ストーリーについて、高木よりご説明します。
2027年2月期 第2四半期 決算のポイント
和田豊氏(以下、和田):みなさま、こんにちは。取締役常務執行役員兼CFOの和田です。あらためまして、ご来席のみなさま、そしてWebをご覧のみなさま、ご参加いただき誠にありがとうございます。お時間も限られていますので、さっそく決算説明資料を中心にお話しします。スライドは11ページほどございますが、スピーディにご説明したいと思います。
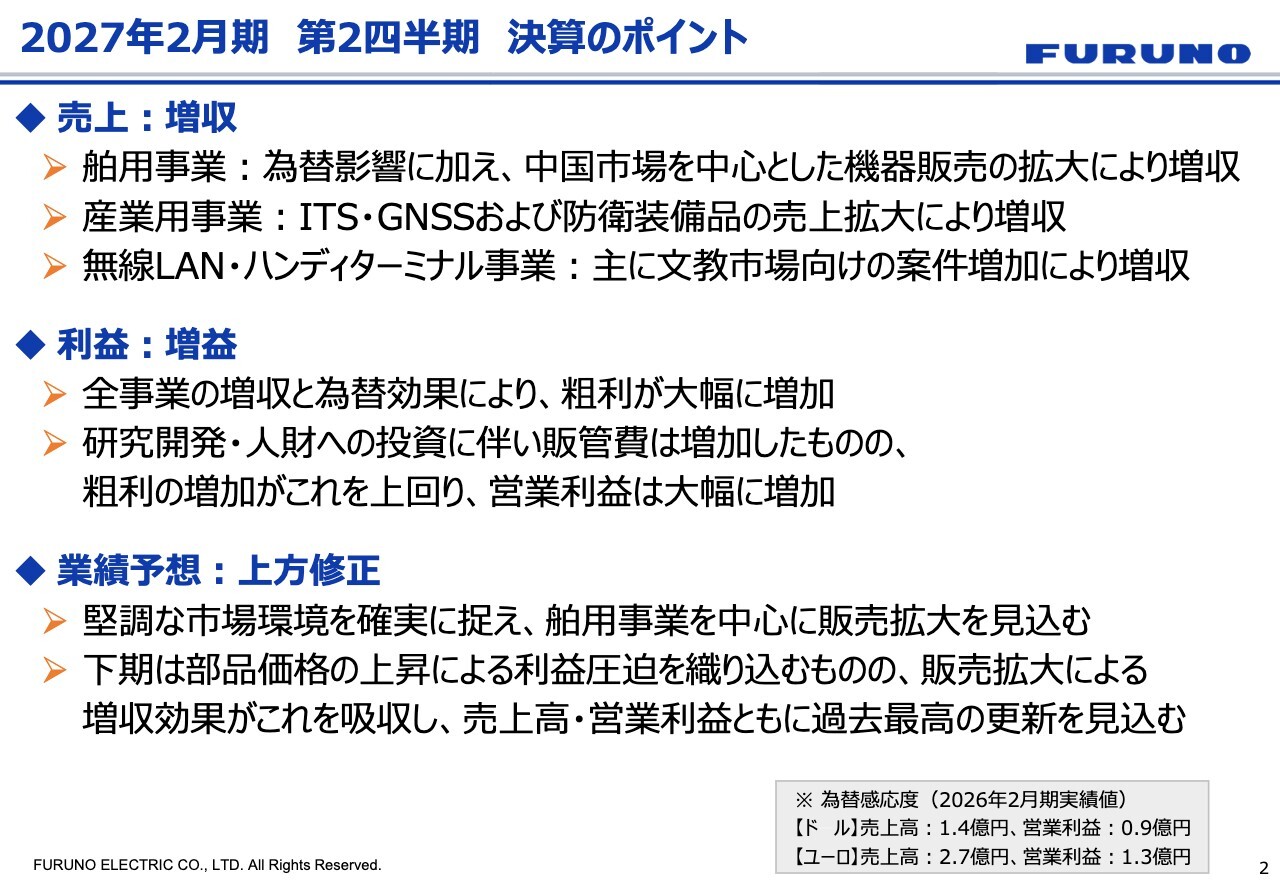
まず、2027年2月期第2四半期の決算のポイントについてご説明します。売上高は増収となりました。舶用事業は、後ほど詳細を階段チャートでご説明しますが、中国市場において商船の新造船、漁業用の高付加価値の機器販売が進みました。また、漁業関係はオフシーズンで、船がドックに入る絶好の機会を活用し、機器販売の拡大が貢献しました。
産業用事業については、ITS(Intelligent Transport Systems)、特にETC車載器の製品に加え、防衛装備品の売上拡大が貢献しました。無線LAN・ハンディターミナル事業では、文教市場向けの案件で着実に注文をいただいています。
利益は増益となりました。全事業の増収と為替効果により粗利が大幅に増加し、舶用事業ではこれまでの価格調整が進んだことで、増益に貢献しました。
また、当社が継続して取り組んでいる人財への投資やサイバーセキュリティ、AIツールの導入促進などにより販管費は増加しましたが、増収効果により営業利益は大幅に増加しています。
通期の業績予想は上方修正します。商船の新造船市場向け製品の貢献や、既存船市場向けの機器換装、定期検査、保守サービスがそれぞれ堅調に伸びていくと見込んでいます。プレジャーボート関連は米国を中心に、漁業関係はアジアを中心に底堅く進捗すると予想しています。
また、防衛装備品事業も堅調に推移すると想定しています。官公需に加え、プライム企業との契約も進捗しており、想定どおりに納入を進めていけると見ています。
下期については、スライドに記載のとおり、部品価格の上昇による影響を織り込みつつも、売上高、営業利益ともに過去最高の更新にチャレンジします。
スライド右下に記載している為替感応度は、毎年同じフォーマットで示しています。ドルの場合は、売上高は1億4,000万円、営業利益は9,000万円の感応度となっています。ユーロについては、売上高は2億7,000万円、営業利益は1億3,000万円となっています。
業績ハイライト : 連結損益計算書
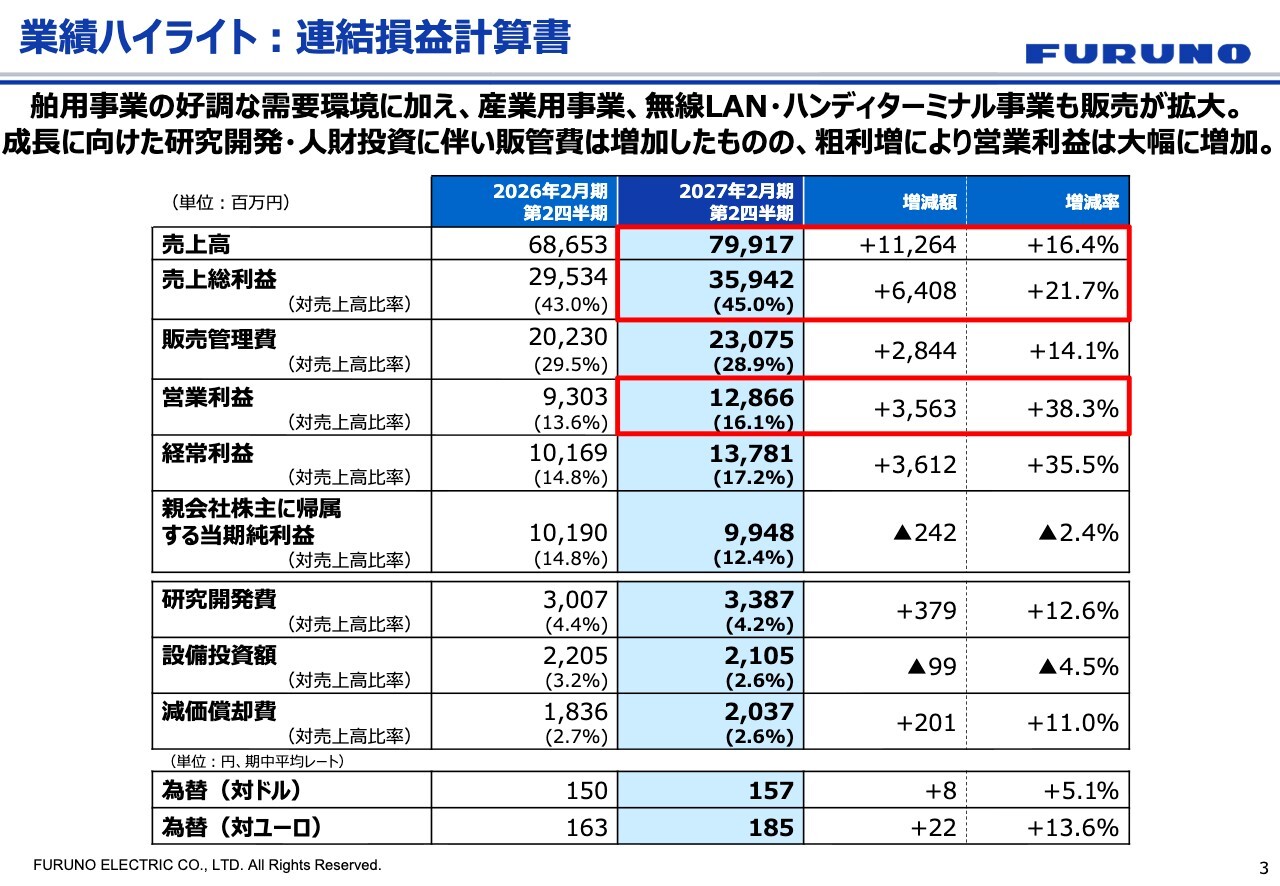
P/Lから見る中間期の業績ハイライトについてご報告します。連結売上高は799億1,700万円で、増加額は112億6,400万円、増減率はプラス16.4パーセントとなりました。
売上総利益は359億4,200万円で、増加額は64億800万円、増減率はプラス21.7パーセントです。売上高比率は45パーセントで、前年の43パーセントから上昇しました。2年から3年前より「粗利を少しずつ上げていきたい」とお話ししていましたが、それを目指して努力を続けてきた結果だと思います。
営業利益は128億6,600万円で、増加額は35億6,300万円、増減率はプラス38.3パーセント、売上高比率は16.1パーセントです。経常利益は137億8,100万円で、増加額は36億1,200万円、増減率はプラス35.5パーセント、売上高比率は17.2パーセントです。
親会社株主に帰属する中間純利益は99億4,800万円で、増減額はマイナス2億4,200万円、増減率はマイナス2.4パーセント、売上高比率は12.4パーセントとなりました。
スライド中段には、研究開発費、設備投資額、減価償却費を記載しています。ご覧のとおり、進捗しています。研究開発については、自律運航船や舶用事業部門の他事業部との連携支援、AIの研究を進めています。また、設備投資では主力工場を対象に投資を進めています。
さらに、我々の魚群探知機や、スキャニングソナーなどについては、製造工場を刷新しています。その他の商船サービスの高度化や予兆保全のシステム化に多くの費用を投入しています。
スライド下段に記載のとおり、第2四半期の為替レートは対ドル157円、対ユーロ185円となっています。
純利益がややマイナスになった点については、前期は税効果会計による税金費用の減少があり、通常より税金費用が少なくなっていました。一方で、今回はそのような影響がなく、税負担率は通常のレベルで処理されたため、このような結果になっています。
業績ハイライト : 売上高の増減分析
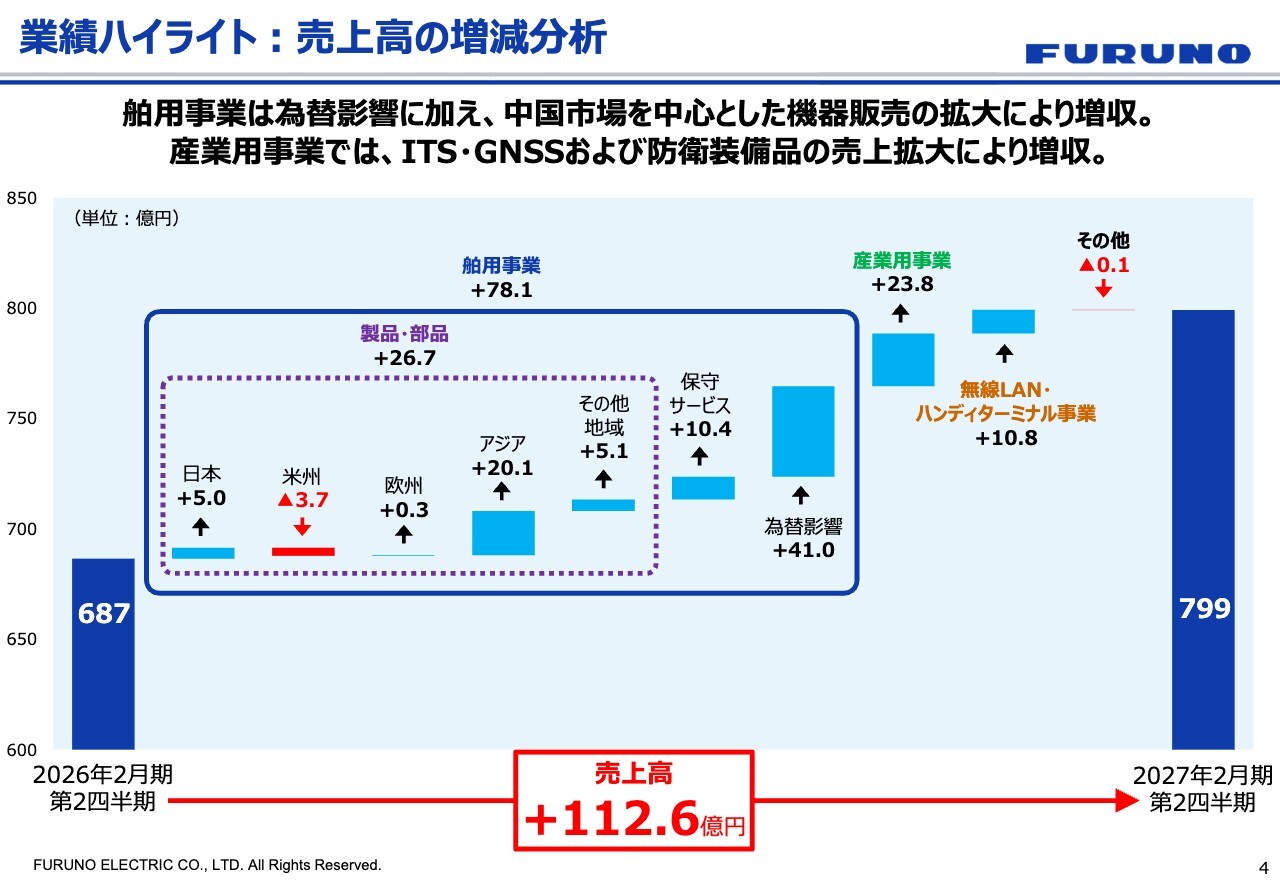
売上高の増減についてご説明します。売上高は前年同期比でプラス112億6,000万円となり、中間期は799億円となりました。
舶用事業については、中国市場を中心に製品・部品販売および保守サービスが売上増加に寄与しています。青線で囲った右端に41億円の為替影響を外出しで記載し、紫の点線内には為替影響を除いた製品・部品の売上を示しています。
米州市場では、プレジャーボート向け小型ソナーの販売を見込んでいましたが、若干のマイナスとなりました。一方、アジアでは商船・漁船市場が好調で、プラス20億1,000万円となっています。
また、枠外の産業用事業においては、ITS・GNSS(Global Navigation Satellite System)および防衛装備品の売上拡大によりプラス23億8,000万円となり、無線LAN・ハンディターミナル事業はプラス10億8,000万円となりました。
業績ハイライト : 売上総利益の増減分析
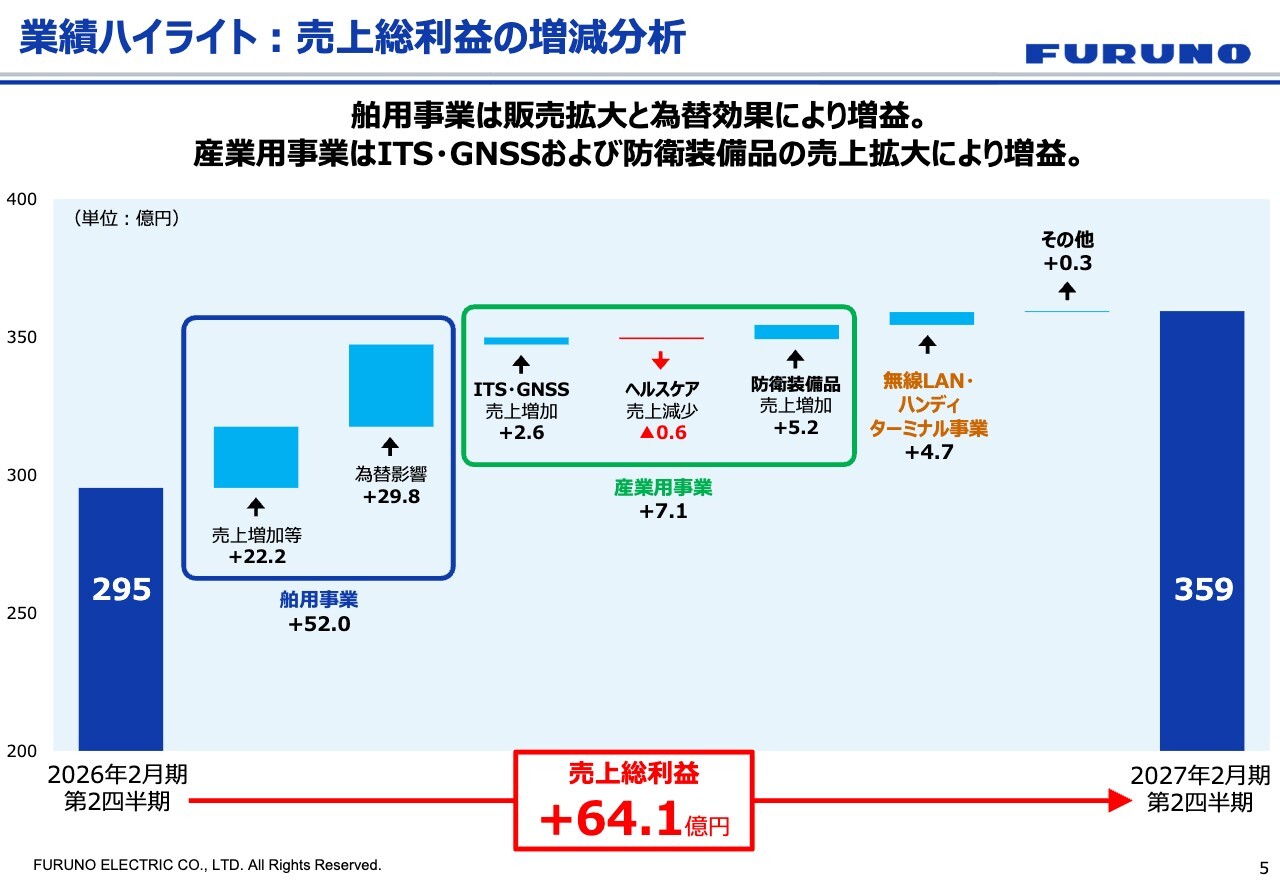
売上総利益の増減についてご説明します。売上総利益は前年同期比で64億1,000万円増加し、359億円を計上しました。舶用事業はプラス52億円となり、当期分は貢献してくれています。売上増加等として22億2,000万円、為替影響は29億8,000万円と分けて示しています。
産業用事業は、ITS・GNSS関連商品の売上増加により、プラス7億1,000万円となりました。防衛装備品の売上増加はプラス5億2,000万円です。まずまず計画どおり回復してきたと考えています。
無線LAN・ハンディターミナル事業はプラス4億7,000万円となりました。昨年は厳しい状況でしたが、前年同期比でプラスへと転じ、改善しました。
業績ハイライト : 営業利益の増減分析
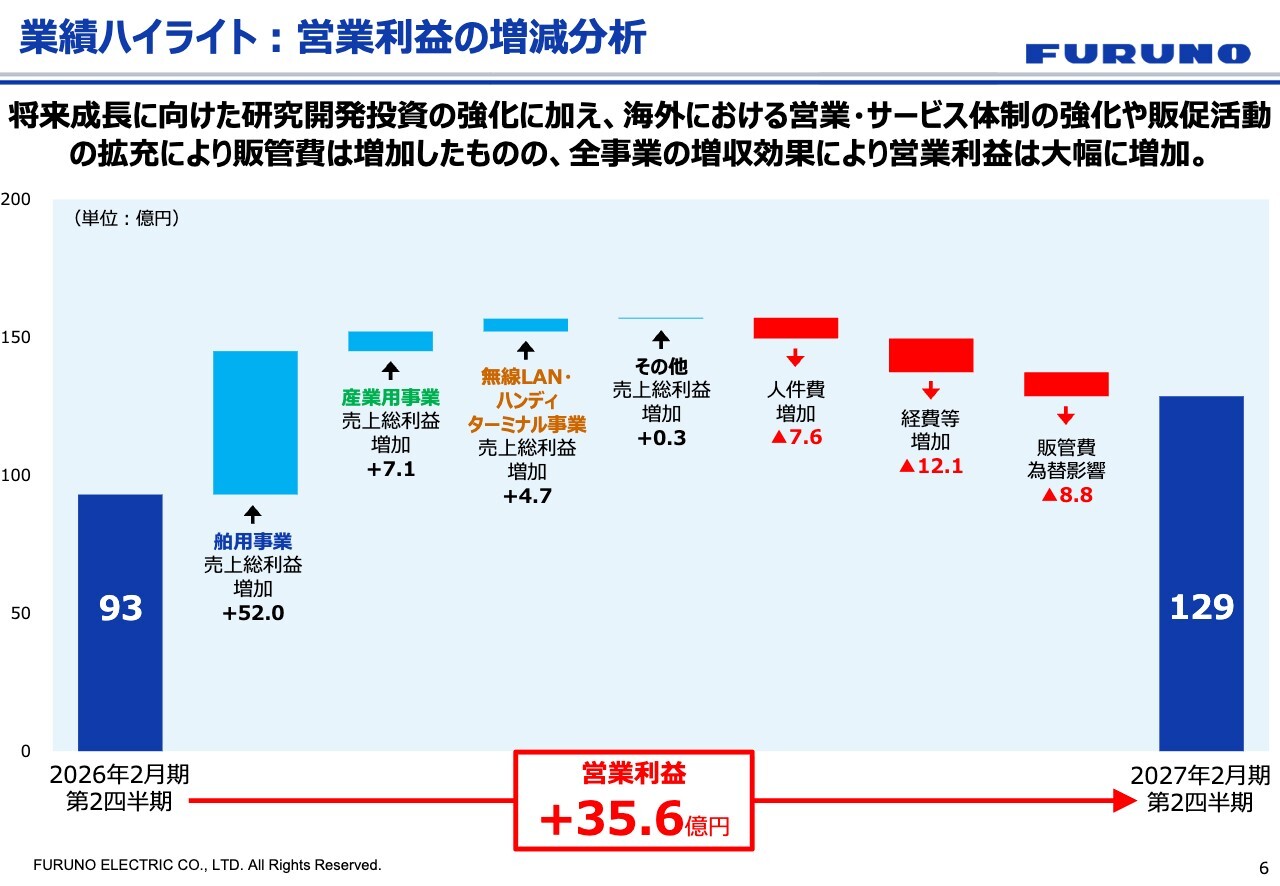
営業利益の増減についてご説明します。営業利益は前年同期比でプラス35億6,000万円の129億円を計上しました。成長分野に向けた人財投資や研究開発投資を強化しています。また、海外での販売促進やサービス体制の強化により販管費は増加しましたが、全事業の売上が増加したことにより営業利益は大幅に増加しました。
主な項目として、舶用事業の売上総利益が52億円増加した一方で、投資の意味合いもありますが、人件費の増加が7億6,000万円、経費等の増加が12億1,000万円となりました。
業績ハイライト : 舶用事業
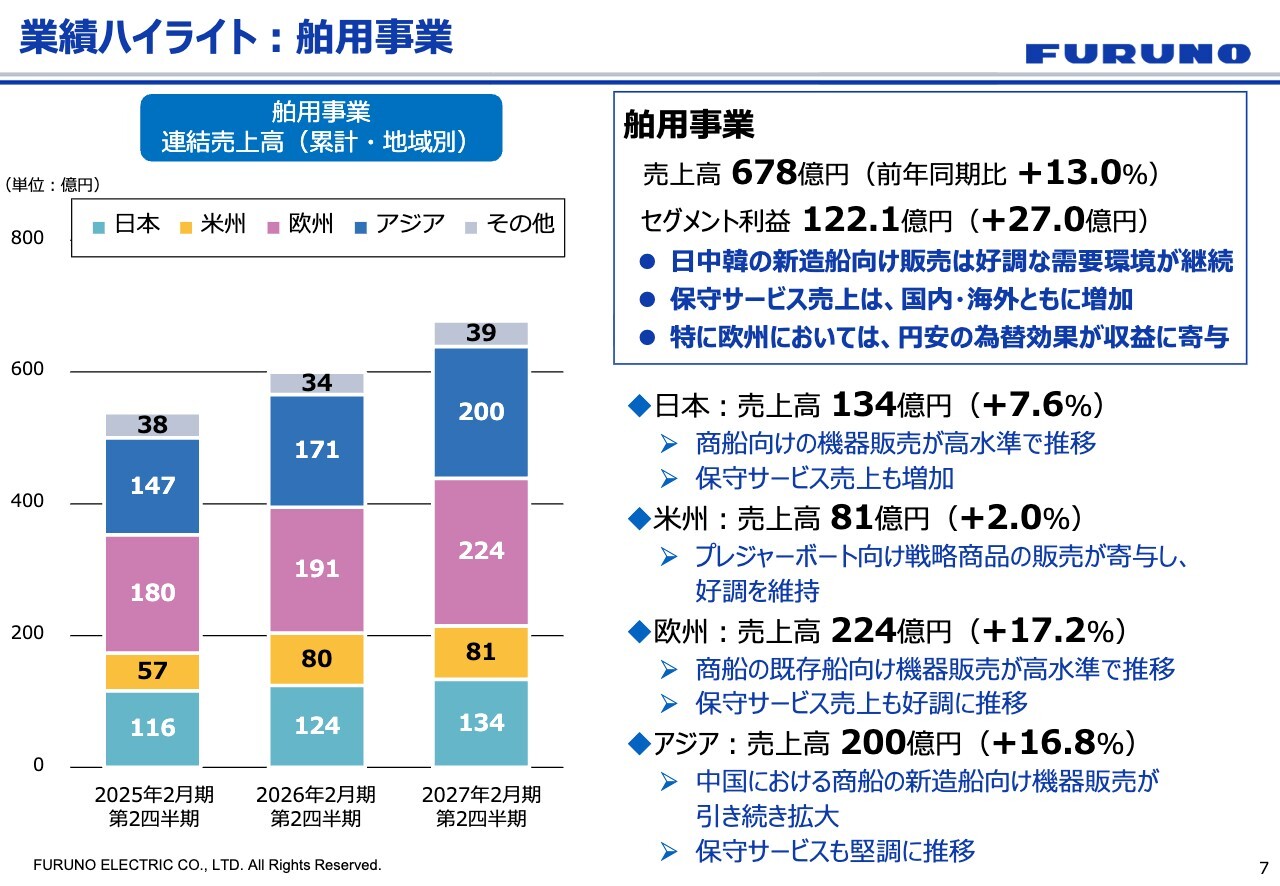
事業別のハイライトです。事業別売上高や利益などについてご説明します。舶用事業の売上高は678億円で、前期の600億円から前年度同期比13.0パーセント増となりました。セグメント利益は122億1,000万円で、前年同期比27億円の増加となっています。
商船向け市場では、日中韓の新造船向け販売が好調を継続しており、中国では新造船の早期竣工への要望が高まったことで、納期の前倒しが生じています。また、機器の保守サービス売上は国内外ともに増加しており、欧州市場では円安による為替効果が収益に寄与しています。
エリア別にご説明します。日本では、商船向けの機器販売が高水準で推移しており、保守サービス売上も堅調に増加しています。
米州においては、プレジャーボート向けの販売が好調です。前回も戦略商品としてお伝えした、小型のスキャニングソナーという全周囲を確認できるソナーを戦略商品に位置づけており、販売が継続して貢献しています。
欧州では、商船の既存船向け機器販売が高水準で推移しているほか、保守サービスの売上も好調です。地域区分から見ると、依然として売上高が高いエリアとなっています。
アジアでは、商船の新造船市場が主流で、特に中国向け新船用パッケージ機器販売が大きく増加しています。その他の市場でも、保守サービスが堅調に推移しています。
業績ハイライト : 産業用事業、無線LAN・ハンディターミナル事業
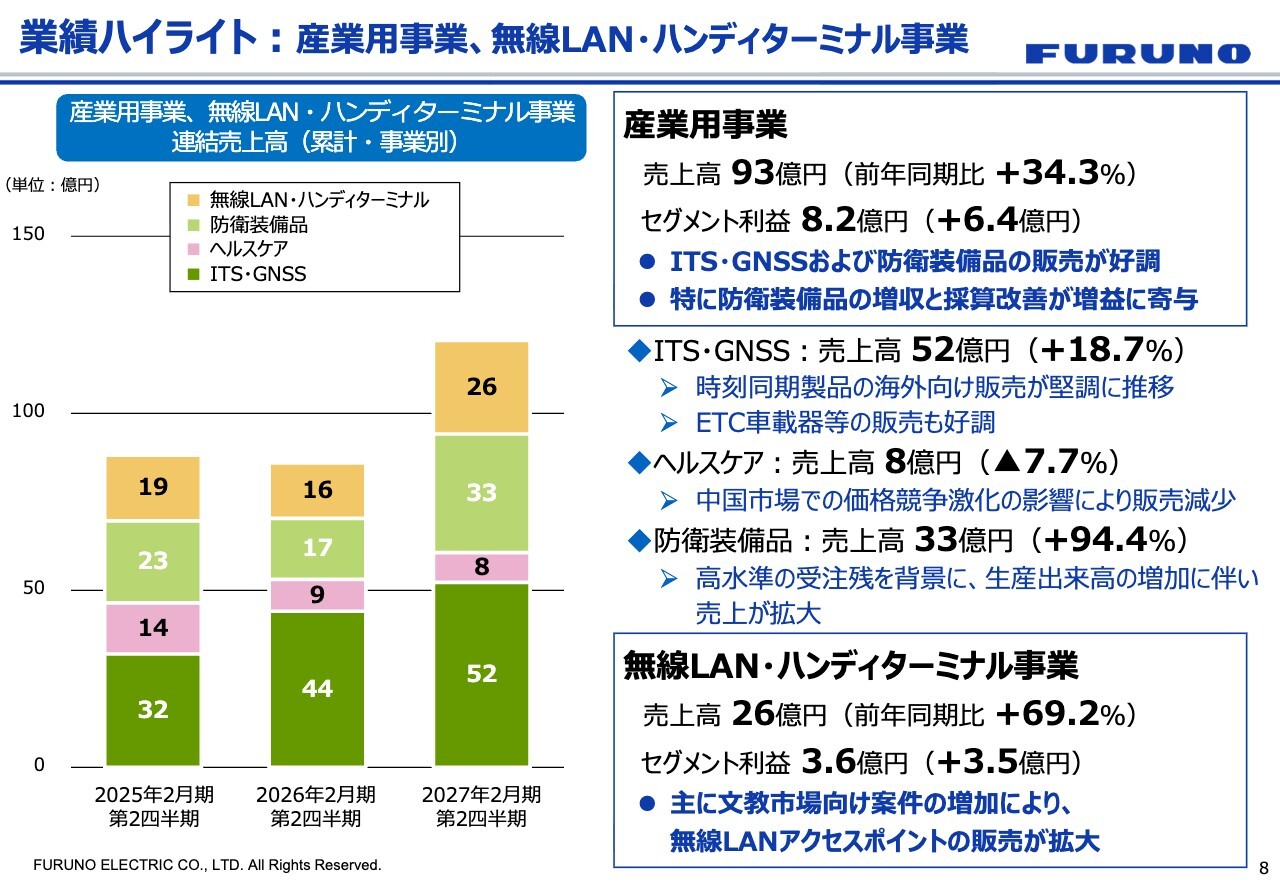
産業用事業と無線LAN・ハンディターミナル事業についてご説明します。産業用事業の売上高は93億円で、前期が70億円だったことから、前年同期比34.3パーセントの増加となりました。セグメント利益は8億2,000万円となり、前期の1億9,000万円からプラス6億4,000万円となっています。
ITS・GNSSは、主に時刻同期製品の海外向け販売が堅調であり、ETC車載器等の売上も好調でした。売上高は52億円、前年同期比18.7パーセント増となりました。
防衛装備品関連は、生産体制の強化を図りつつ売上高を拡大しています。売上高は33億円で、前期が17億円だったため、前年同期比94.4パーセント増となりました。昨年は、業務システムの変更により売上等の計上についてご心配をおかけしましたが、現状は解決しながら進めています。
ヘルスケアは、売上高が8億円、前年同期比マイナス7.7パーセントと、非常に厳しい価格競争の中で苦戦しています。
無線LAN・ハンディターミナル事業は、売上高は26億円、前年同期比プラス69.2パーセントでした。文教市場は夏休みの影響もありましたが、計画どおりにしっかりと売上を上げることができました。
※参考資料 : 連結貸借対照表
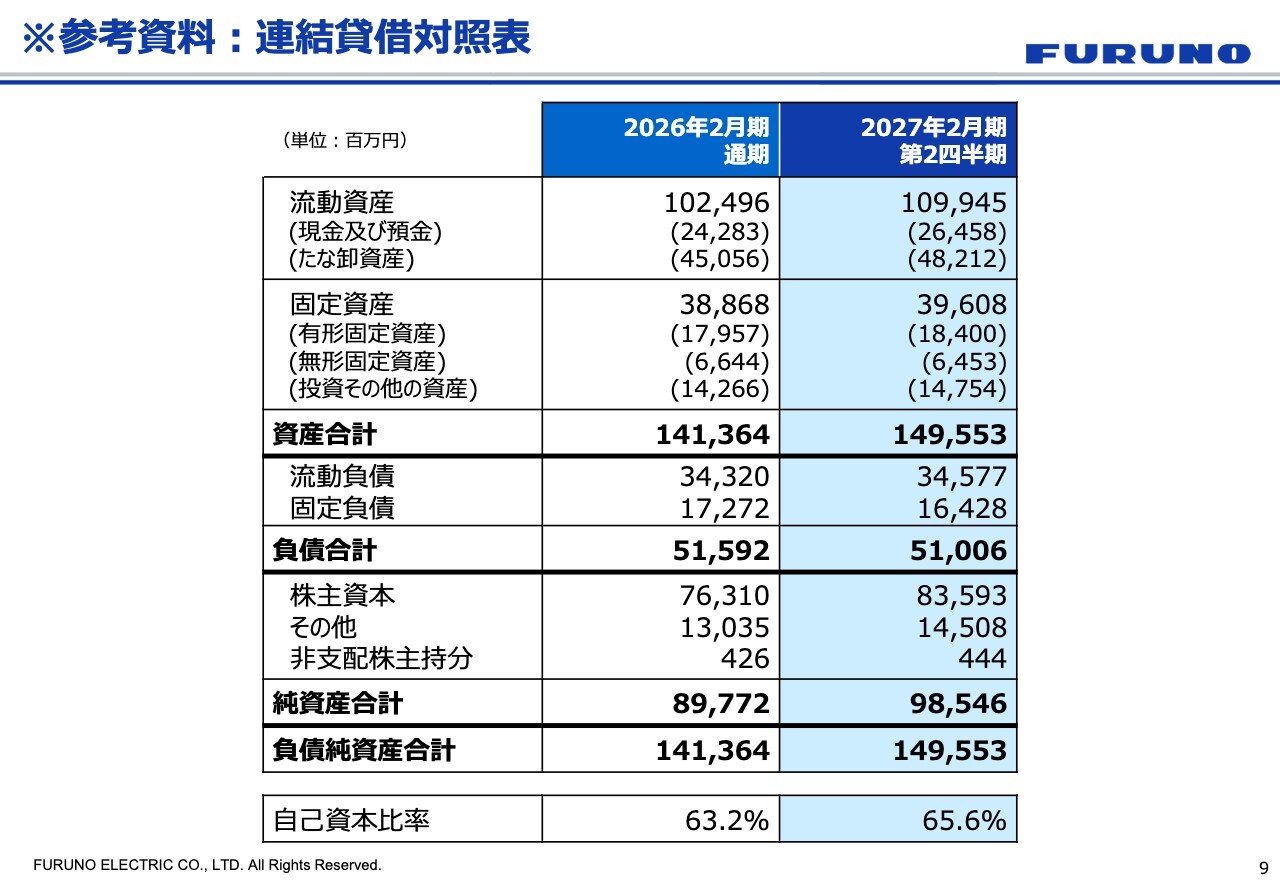
貸借対照表です。在庫が約32億円増加しています。毎回お話ししているとおり、継続して在庫の削減・最適化を目指しています。一方で、好調な市場環境を受け、それに対応するため資材を確保し、生産を増強している状況です。
株主資本については、当社は利益を上げる中で前年とほぼ同じ72億8,300万円の増額を計上しました。自己資本比率は65.6パーセントです。
2027年2月期 連結業績予想 : 上方修正
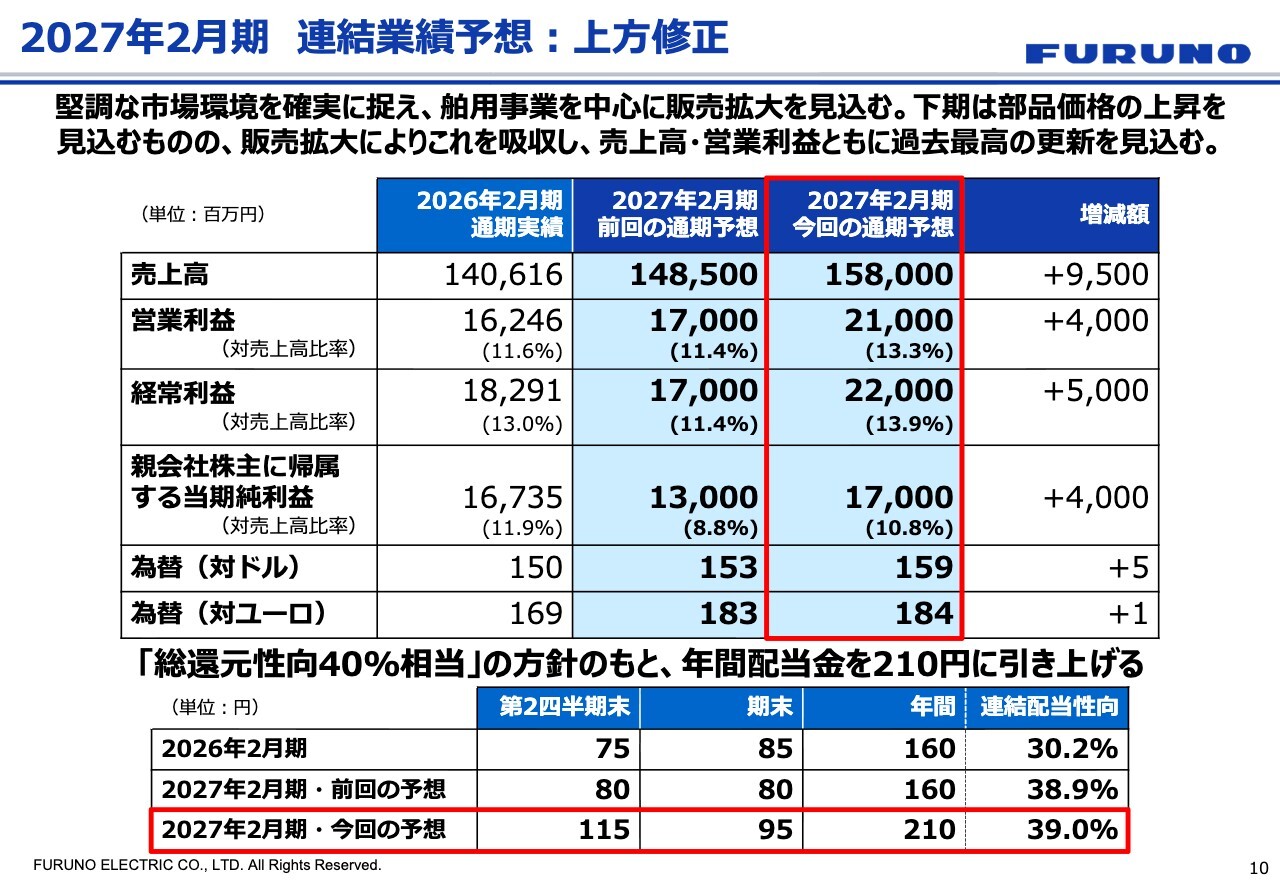
2027年2月期の通期連結業績予想についてお話しします。2027年2月期の連結業績予想を上方修正します。スライドの赤枠で囲んだ部分を中心に、増減額も含めて確認します。
売上高は1,580億円で前回予想比プラス95億円、営業利益は210億円で前回予想比プラス40億円、経常利益は220億円で前回予想比プラス50億円、当期利益は170億円で前回予想比プラス40億円となる見通しです。売上高比率は、営業利益で13.3パーセント、経常利益で13.9パーセント、当期純利益で10.8パーセントを目指します。
為替レートは、当社の予想として対ドルが159円、対ユーロが184円と設定しています。業績予想の修正に伴い、配当も修正します。2027年2月期は、第2四半期末に115円、期末に95円、年間合計210円で、連結配当性向は39.1パーセントとする予定です。
前回予想からの変更点 : 売上高
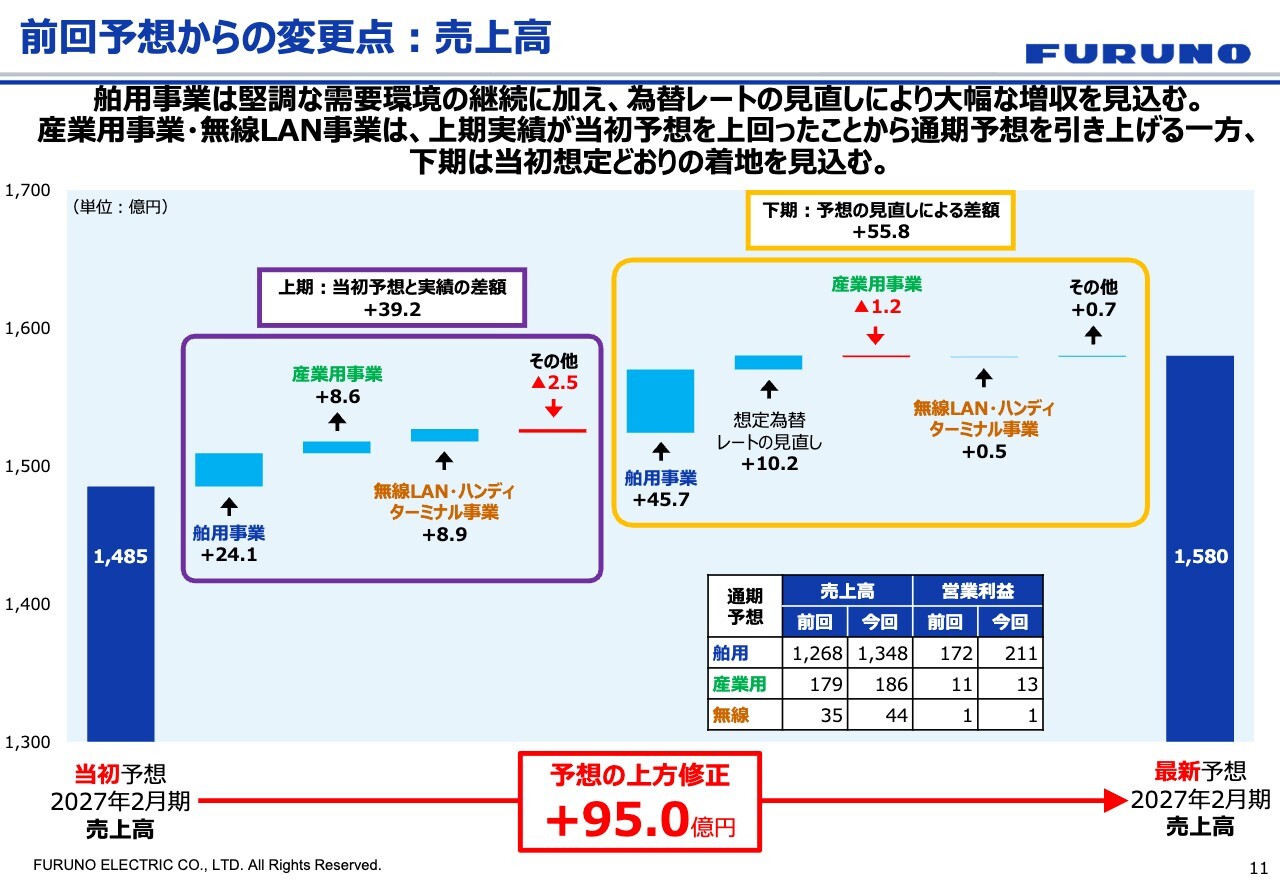
2027年2月期の連結業績予想について、前回予想からの変更点をご説明します。まず、売上高です。下期の舶用事業は、商船市場の新造船、機器換装、保守サービスを含めた需要見通しをプラス45億7,000万円まで引き上げています。
加えて、為替は円安を考慮し、プラス10億2,000万円を見込んでいます。その結果、予想の上方修正額はプラス95億円となり、2027年2月期末で1,580億円を予想しています。
前回予想からの変更点 : 営業利益
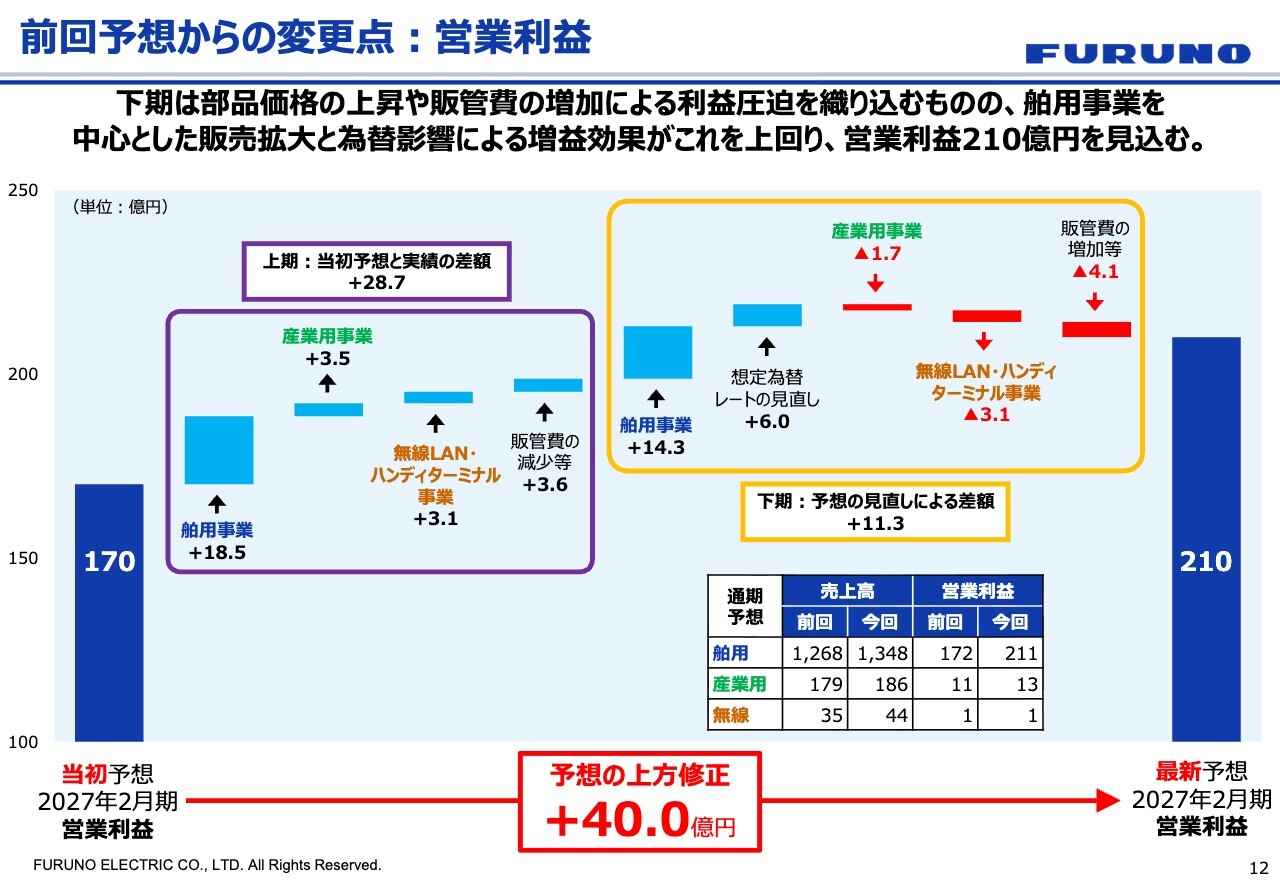
営業利益の変更点についてご説明します。通期の上方修正額はプラス40億円で、最新予想の2027年2月期の営業利益は210億円です。ポイントは、部品・資材関係の価格がかなり上昇しているため、販管費の増加を見込みつつ、舶用事業を中心に販売拡大と為替影響を加味し、増益効果を見込んでいます。
上期と下期の当初予想との差額についてもスライドに示しています。上期は紫の枠で示しており、プラス28億7,000万円、そのうち舶用事業が18億5,000万円です。下期は黄色の枠で示しており、プラス11億3,000万円、舶用事業がプラス14億3,000万円となっています。このように挑戦していきたいと考えています。
通期の見通しについて、変更点も含めてご説明しました。先ほど社長からご案内したように、先だって開示した2028年目標のさらにその先を見据えて策定した2030年までの成長ストーリーについて、経営企画部長の高木よりご説明します。
2030年に向けた成長ストーリー
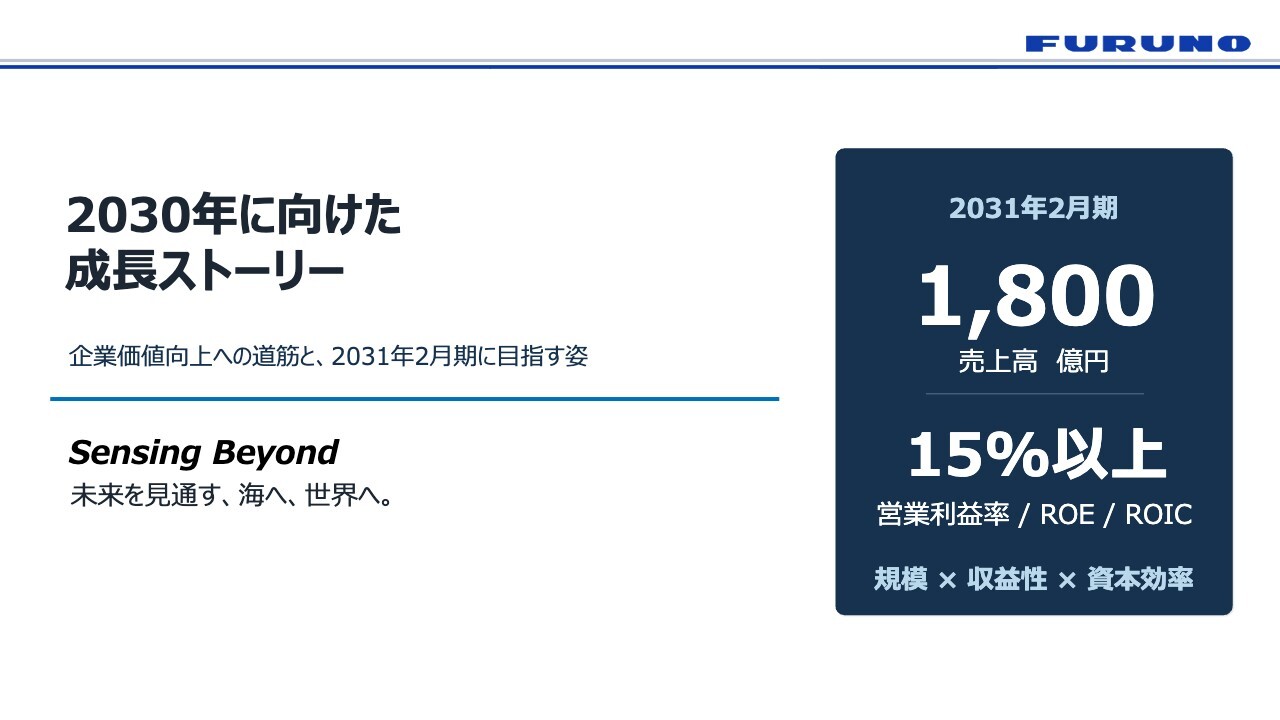
高木淳氏(以下、高木):執行役員経営企画部長の高木です。先日公開した「2030年に向けた成長ストーリー」についてご説明します。
当社は、製品を開発・提供する企業から、技術とサービスを組み合わせ、お客さまの判断や予測を支えるグローバル・ソリューション企業へと進化します。
2031年2月期の目標は、売上高1,800億円、営業利益率、ROE、ROICはいずれも15パーセント以上に設定します。ただし、今回お伝えしたいのは、数字そのものではありません。
どの領域で成長し、いかに収益構造を変化させ、その成果を企業価値につなげていくのか、その道筋をご覧いただきたいと思います。
Sensing Beyond
同時に新しいブランドステートメント「Sensing Beyond」を公表しました。成長ストーリーにおけるキーワードが「『見る』から『見通す』へ」です。
01 WHY NOW
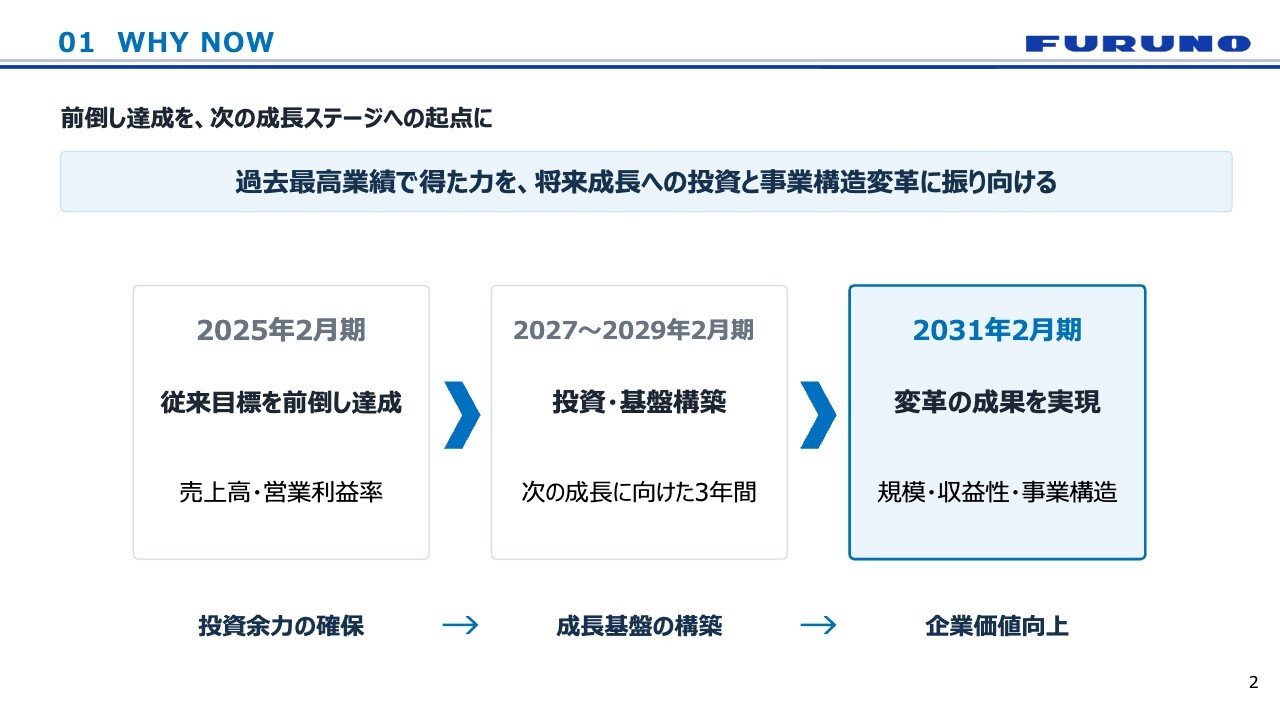
なぜ、このタイミングで成長ストーリーを発表したのかをご説明します。当社は、経営ビジョン「NAVI NEXT 2030」で掲げた、売上高1,200億円、営業利益率10パーセントを計画より前倒しで達成しました。
しかし、足元の業績や市況が良いから単純に目標を引き上げたわけではありません。
2027年2月期から2029年2月期までの3年間を、次の成長に向けた投資と基盤構築の期間と位置づけています。その先の2031年2月期に、どのような事業構造へ変革するのか、その方向性と道筋を今回のこの成長ストーリーで示しました。
02 TARGET COMPANY
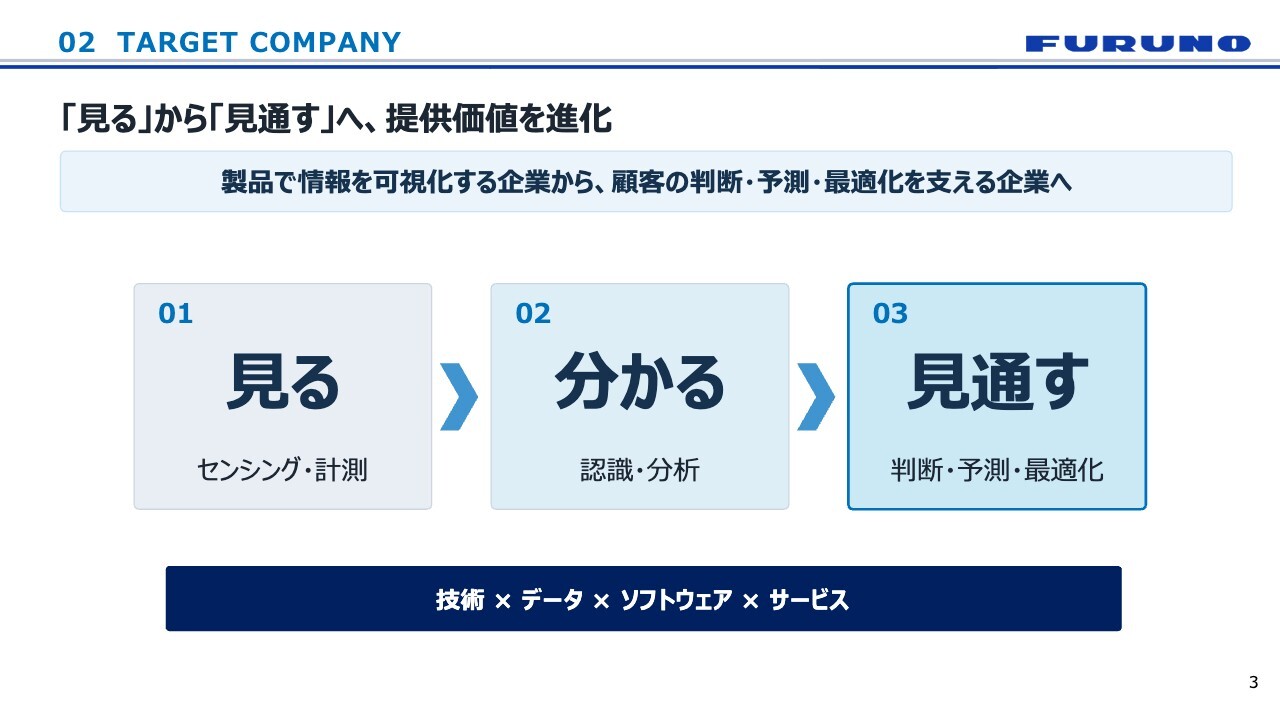
当社が目指すのは、「『見る』から『見通す』へ」の提供価値の深化です。これまで魚群探知機やレーダーによって「見えないもの」を「見る」ための価値を提供してきました。今後は、取得したデータを認識・分析し、状況を「わかる」状態にします。
さらに、お客さまの判断・予測・最適化を支援する「見通す」の領域へと進化します。これが「Sensing Beyond」に込めた思いです。技術、データ、ソフトウェア、サービスを組み合わせ、顧客の意思決定を支えるソリューション企業を目指します。
03 TRANSFORMATION
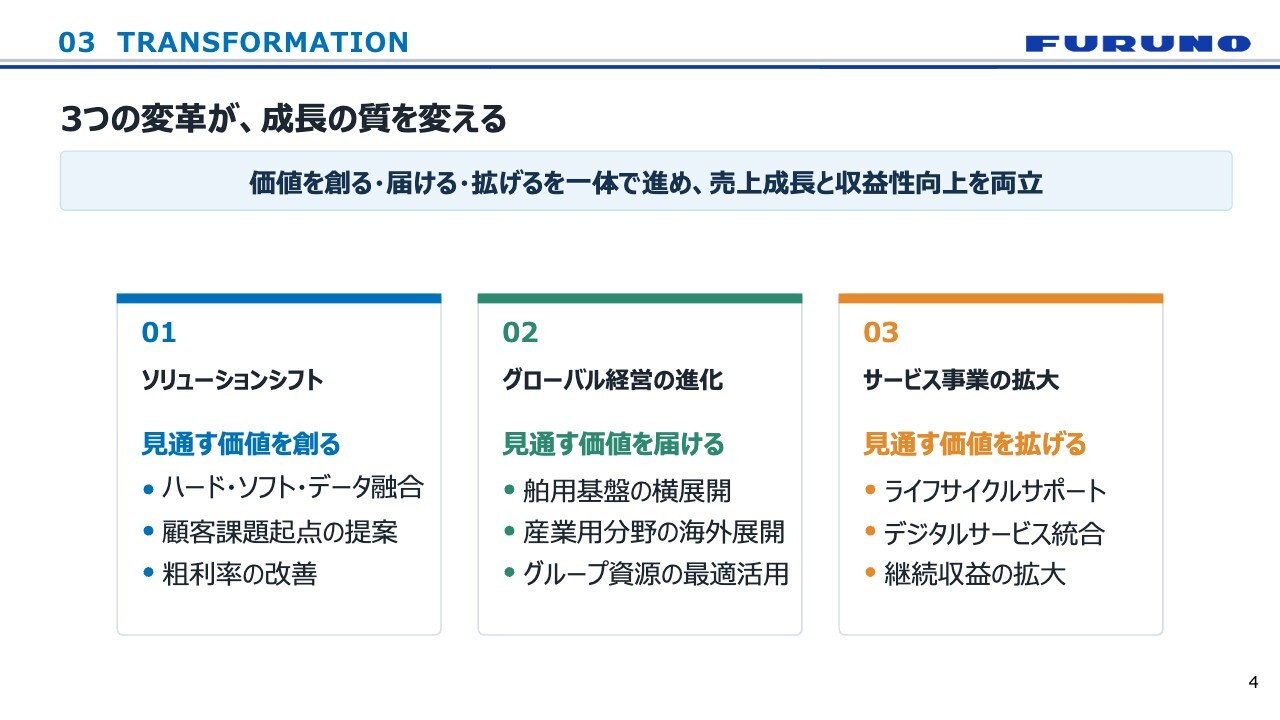
この変革を、3つの取り組みで進めます。1点目は「ソリューションシフト」です。製品単体の提供から、お客さまの課題を解決するソリューションの提供へと広げ、提供価値と収益性を高めます。
2点目は「グローバル経営の進化」です。舶用事業で培ってきたグローバルなサービス網や顧客基盤を事業横断で活用します。これにより、舶用以外の事業成長を加速させます。
3点目は「サービス事業の拡大」です。保守、遠隔支援、デジタルサービス、予兆保全を拡大し、継続収益と顧客接点を増やします。
サービスを通じて把握した顧客課題を、新たなソリューションの開発につなげます。この循環により、売上成長と収益性向上の両立を目指します。
04 GROWTH PORTFOLIO
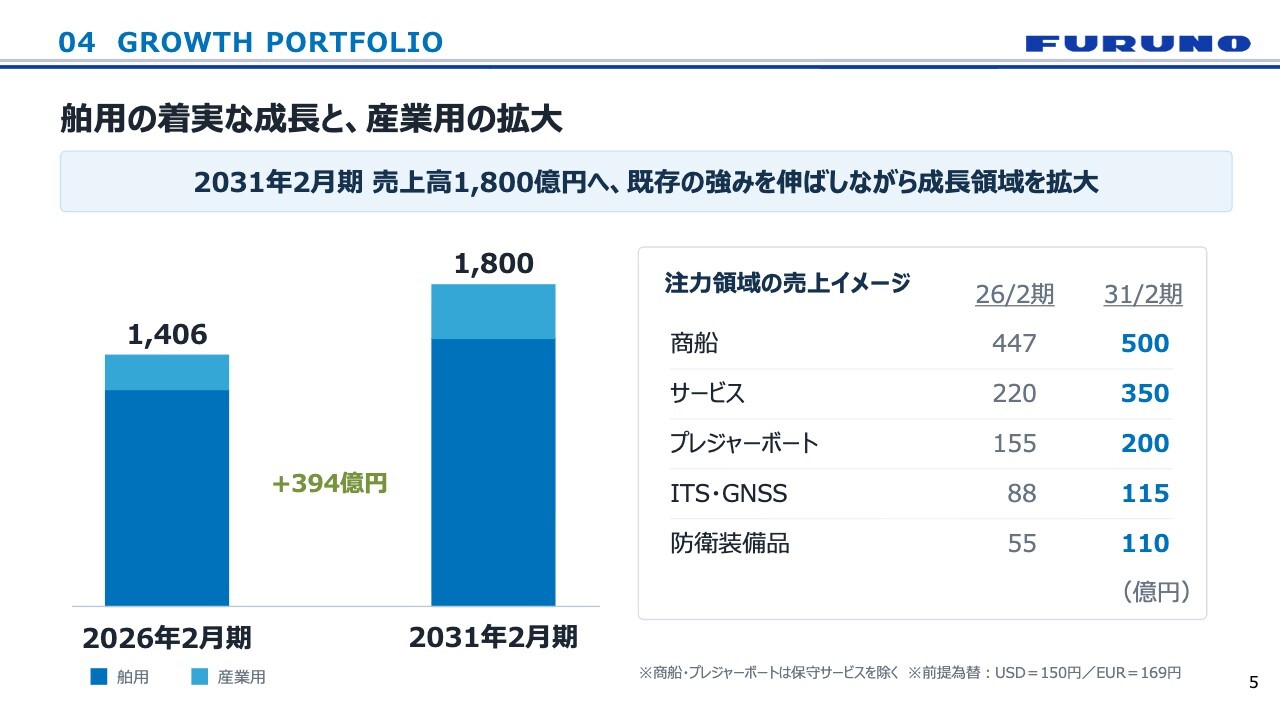
成長ポートフォリオでは、舶用事業の着実な成長に加え、産業用事業の拡大を進めます。舶用事業は2026年2月期に1,214億円から1,500億円へ、産業用事業は192億円から300億円への成長を目指します。
注力領域は、商船市場、サービス、プレジャーボート、GNSS、防衛装備品の5領域です。
特にサービスは、売上高を220億円から350億円へ拡大し、収益の安定性を高めます。
これは、まったく新しい領域を前提とした計画ではありません。舶用事業で培った技術、顧客基盤、グローバルなサービス網を活用し、既存の強みを成長につなげる計画です。そのため、一定の実現可能性を備えていると考えています。
05 EARNINGS MODEL
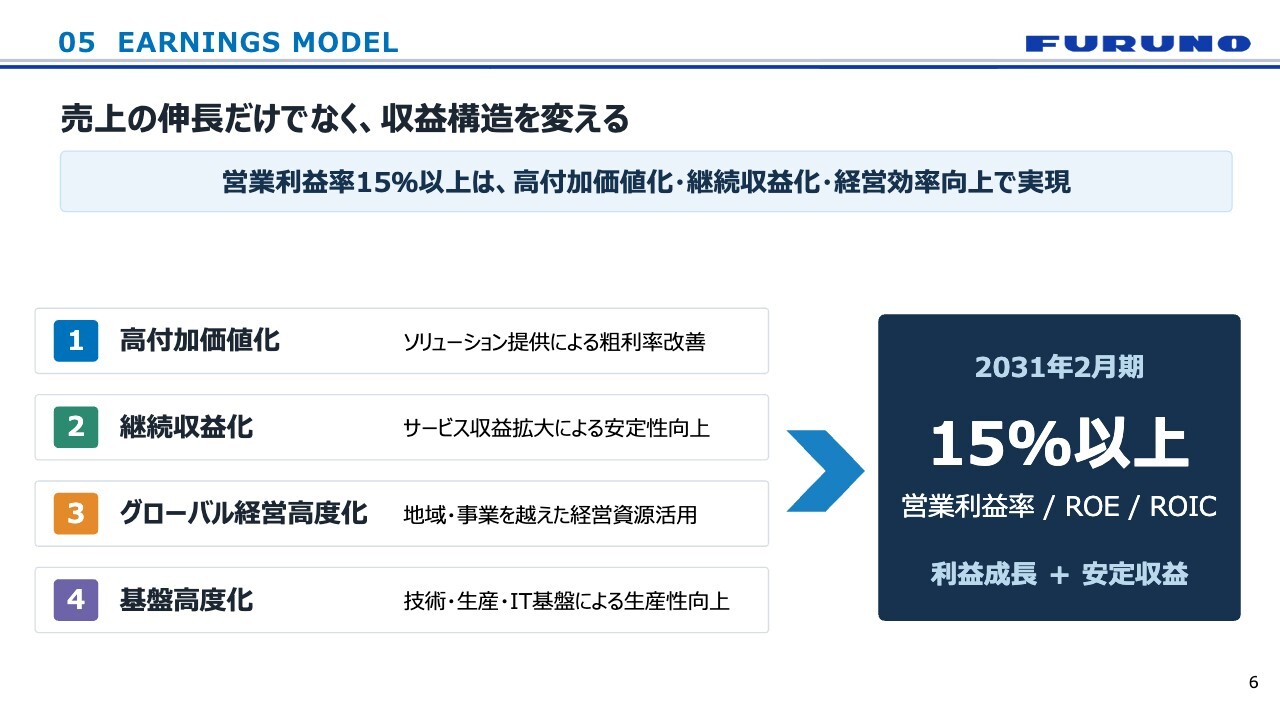
収益構造の変革は、4つの取り組みで進めます。
1つ目は「高付加価値化」です。製品単体からソリューションへと提供価値を広げ、利益率を高めます。
2つ目は「継続収益化」です。サービスを拡大し、顧客と継続的につながることで、収益の安定性を高めます。
3つ目は「グローバル経営の高度化」です。当社が世界各地に持つ顧客基盤や販売・サービス網を事業横断で活用し、成長を加速させます。
4つ目は基盤高度化です。技術、生産、IT基盤などへの投資を通じて、生産性と事業効率を向上させます。この4つを組み合わせ、営業利益率、ROE、ROICの15パーセント以上を目指します。
06 VALUE CREATION
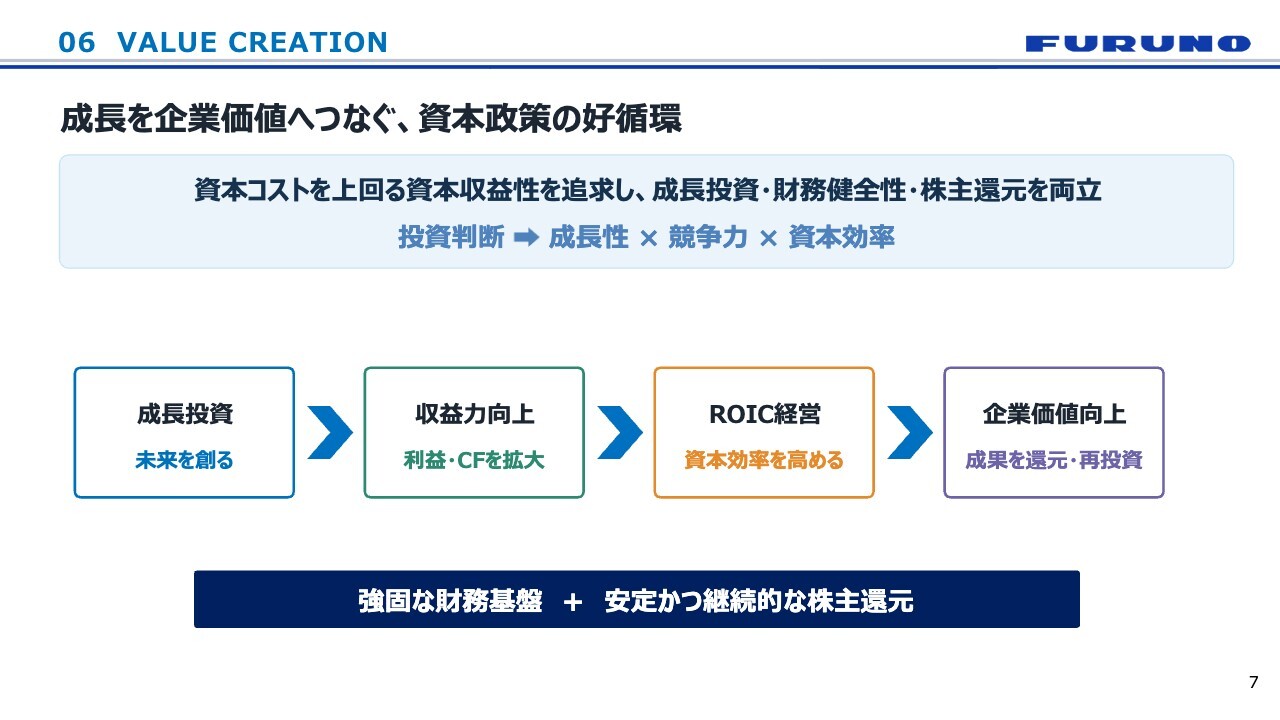
次に、資本政策についてご説明します。当社は成長投資によって収益力を拡大させますが、規模の成長だけを追求するわけではありません。投資した資本から、どれだけの利益を生み出せるかを重視します。
そのため、ROICを軸に投資の規律を高め、規模の成長と資本効率の向上を両立させます。
投資対象は研究開発、人財、デジタル技術、生産能力、サービス基盤、新規事業などです。案件の機会があればM&Aも選択肢になります。
将来の競争力向上に寄与する領域に資金を振り向け、収益力の向上と再投資の循環をつくります。
07 DESTINATION
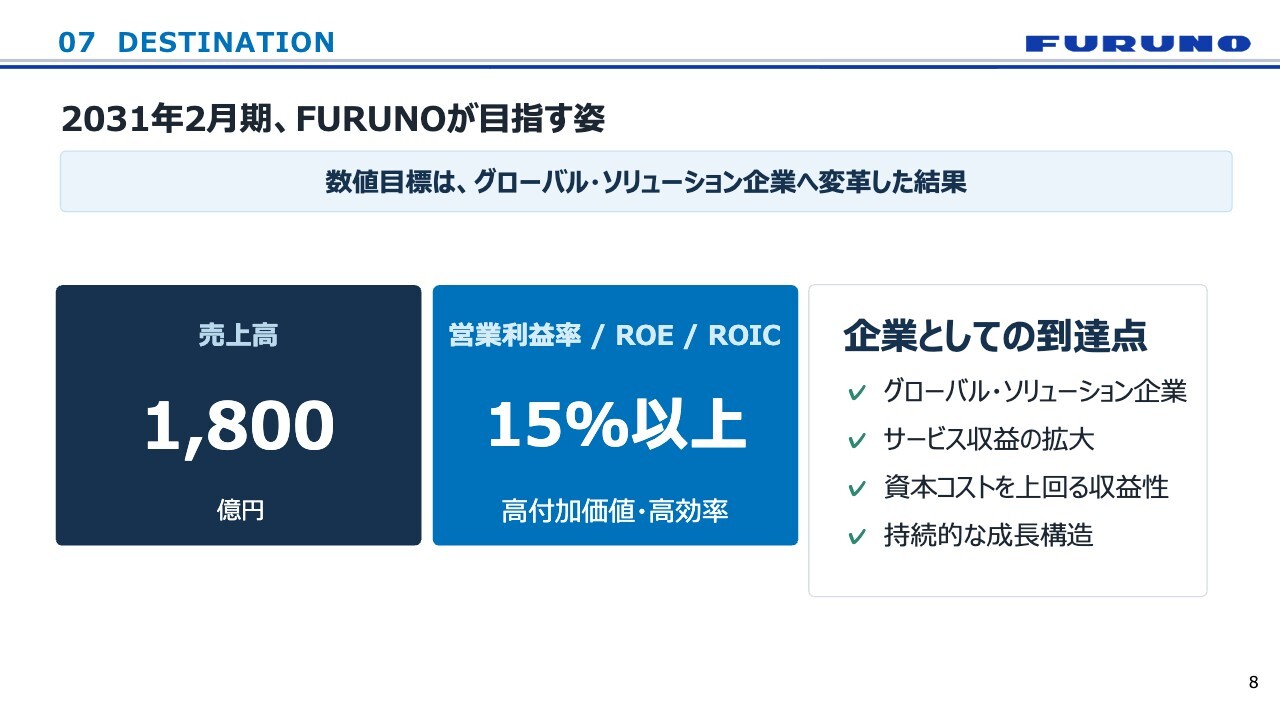
2031年2月期に目指すのは売上高1,800億円、営業利益率、ROE、ROICはいずれも15パーセント以上です。ただし、これらの数字は最終目的ではありません。ソリューションシフト、サービス事業の拡大、グローバル経営の進化を通じ、事業構造と収益構造を変革した結果として到達できるものです。グローバル・ソリューション企業への深化、サービス収益の拡大、資本コストを上回る収益性、そして持続的な成長。この4つを実現し、企業価値の向上につなげます。
Sensing Beyond 未来を見通す、海へ、世界へ。
「Sensing Beyond ー未来を見通す、海へ、世界へ。ー」技術とサービスを組み合わせ、お客さまの判断や予測を支えるグローバル・ソリューション企業へと進化を進めていきます。今後とも、みなさまのご支援をよろしくお願いします。ありがとうございました。
質疑応答:サービスと防衛装備品の成長見通しの背景について
質問者:今回お示しいただいた成長ストーリーについてです。戦略がだいぶ絞られ、メリハリが利いているように見受けられますが、その中で2つについて補足


新着ログ
「電気機器」のログ