2027年2月期第2四半期決算説明
リックソフト、上期は増収増益、通期営業利益予想を上方修正 構造改革とAI活用による業務効率化でコスト抑制を実現

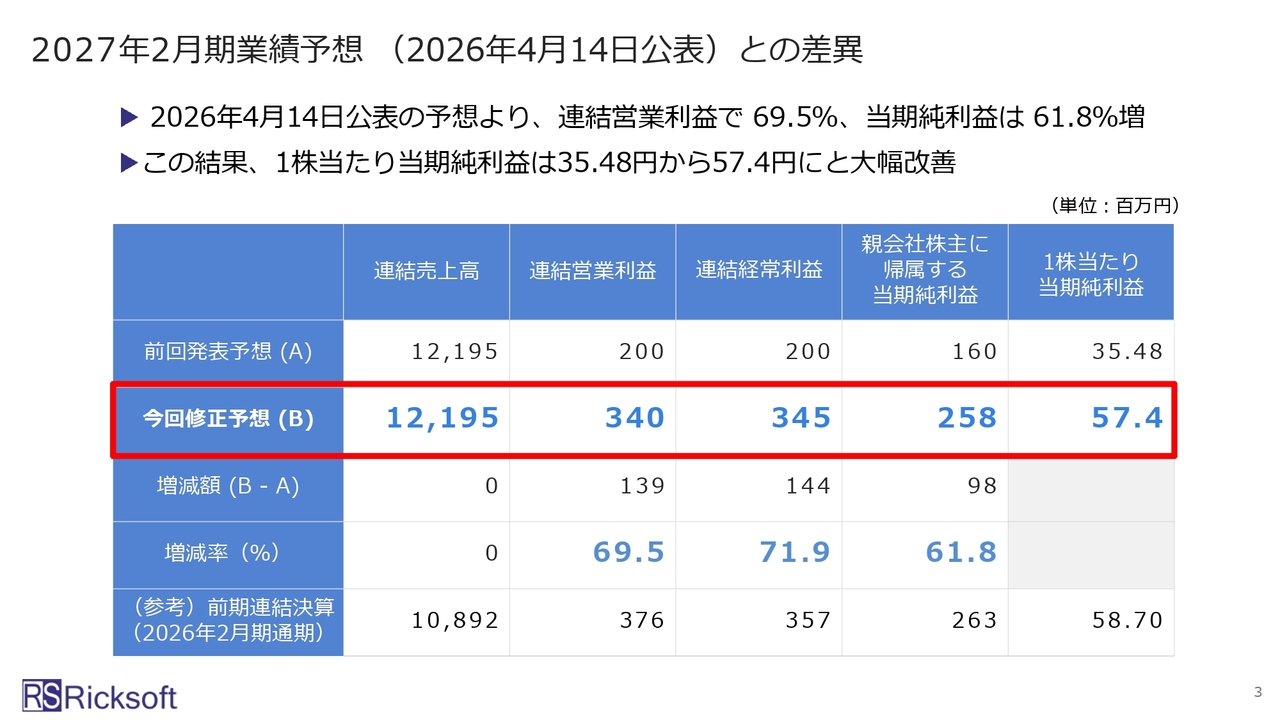
2027年2月期業績予想(2026年4月14日公表)との差異
大貫浩氏(以下、大貫):代表取締役の大貫です。リックソフト株式会社の2027年2月期第2四半期の決算説明会を始めます。
今回発表した業績予想の修正についてご説明します。連結売上高に変更はありません。連結営業利益は、期初予想の2億円から今回3億4,000万円、期初予想比69.5パーセント増に修正しました。
また、親会社株主に帰属する当期純利益は、期初予想の1億6,000万円から2億5,800万円へと、期初予想比61.8パーセント増に修正しています。この結果、1株当たり当期純利益は期初予想の35.48円から57.4円に大幅改善しました。
2027年2月期 第2四半期 決算ハイライト
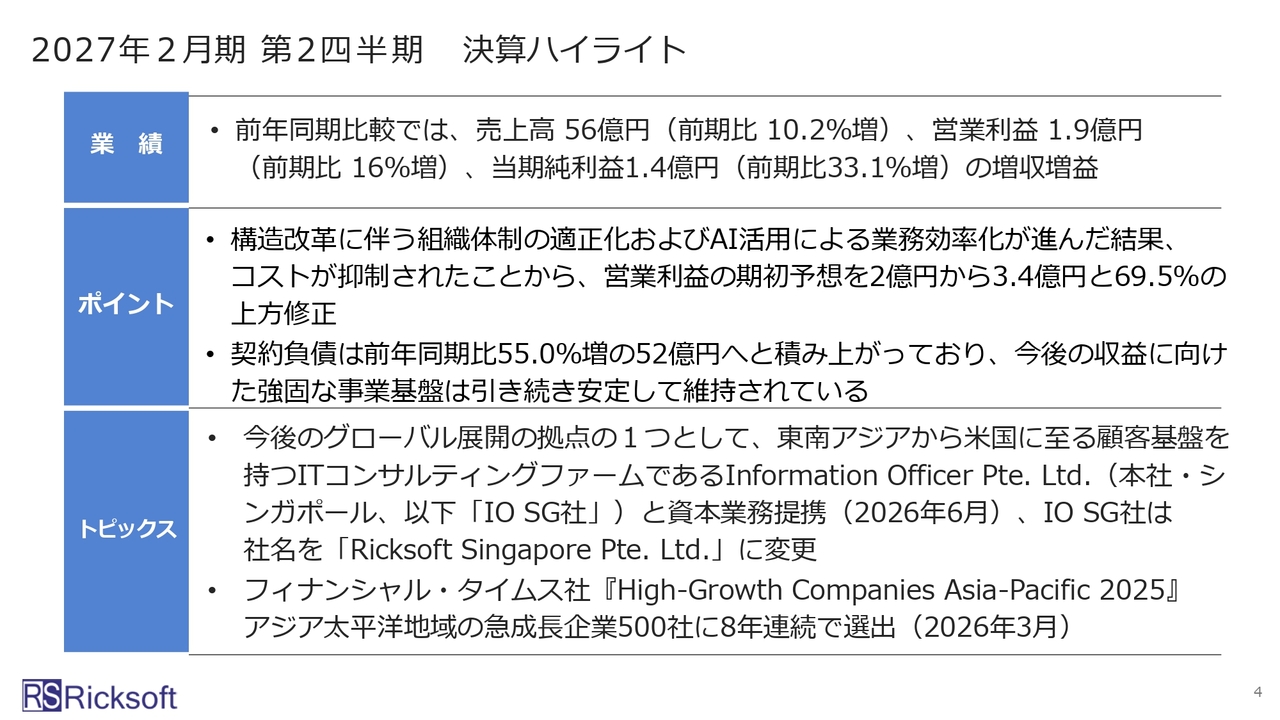
決算ハイライトです。業績は、売上高は56億円で前年同期比10.2パーセント増、営業利益は1億9,000万円で前年同期比16パーセント増、当期純利益は1億4,000万円で前年同期比33.1パーセント増と、増収増益となりました。
ポイントは2点です。1点目は、構造改革に伴う組織体制の適正化およびAI活用による業務効率化が進み、コストが抑制された結果、営業利益の期初予想を2億円から3億4,000万円へ、69.5パーセント増の上方修正を行いました。
2点目は、契約負債が前年同期比55パーセント増の52億円まで積み上がっており、今後の収益に向けた強固な事業基盤が維持されていると考えています。
トピックスも2点あります。1点目は、今後のグローバル展開の拠点の1つとして、東南アジアから米国に至る顧客基盤を持つITコンサルティングファームであるInformation Officer社と資本業務提携を行い、Information Officer社は社名をRicksoft Singaporeに変更しました。
2点目は、フィナンシャル・タイムス社の「High-Growth Companies Asia-Pacific 2025」に8年連続で選出されました。
2027年2月期 第2四半期 実績
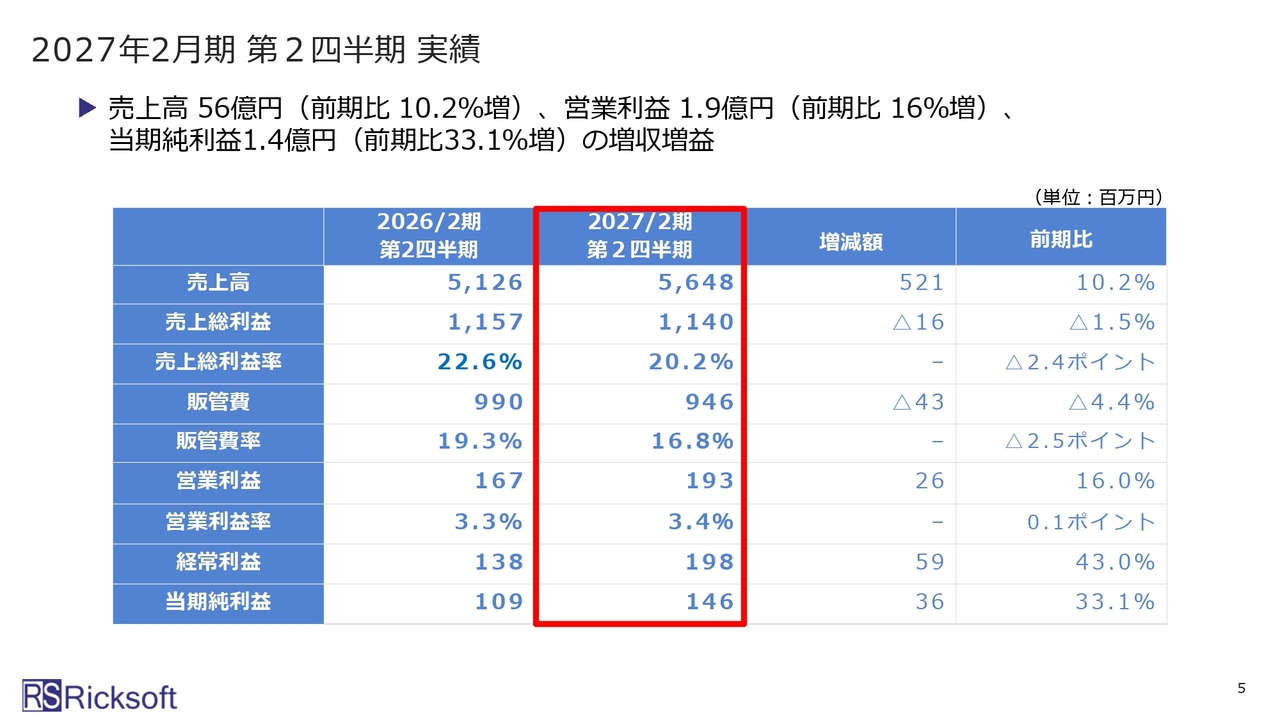
具体的な業績の数値です。売上高は前年同期の51億2,600万円から56億4,800万円に増加し、10.2パーセント増となりました。営業利益は前年同期の1億6,700万円から1億9,300万円となり、16.0パーセント増です。当期純利益は前年同期の1億900万円から1億4,600万円に増加し、33.1パーセント増となっています。
2027年2月期 第2四半期 サービス別売上高
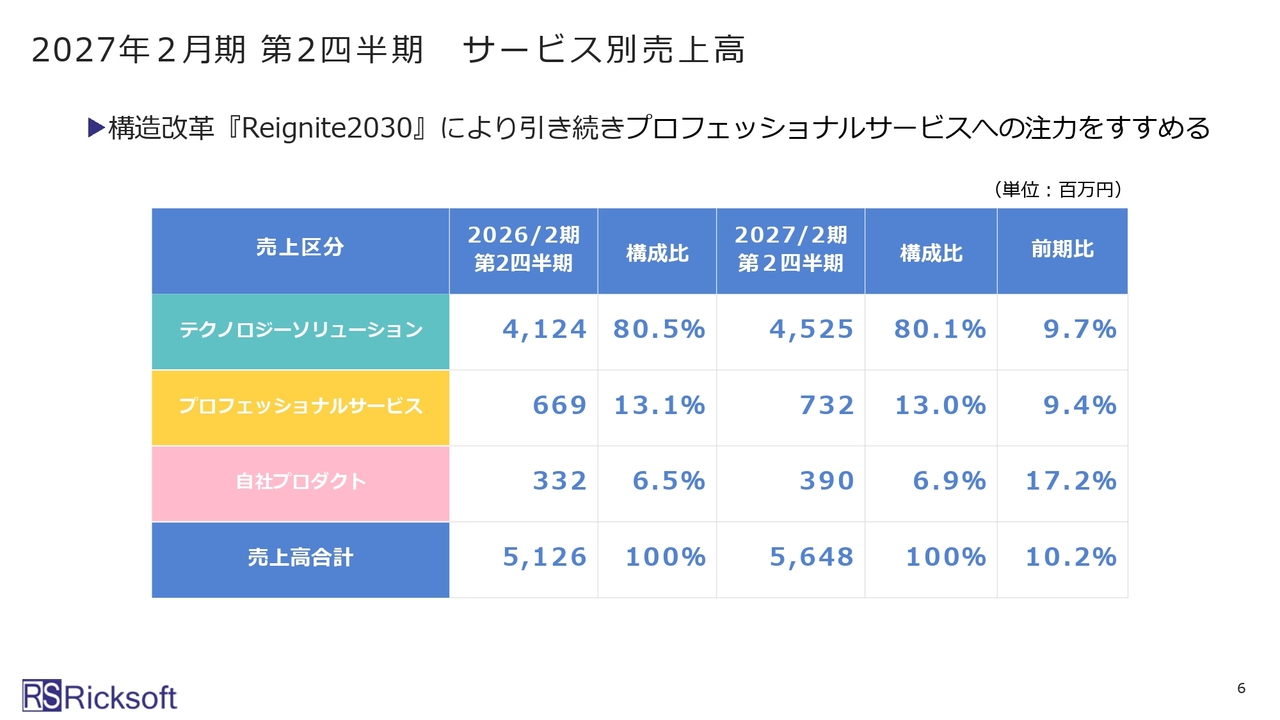
サービス別の売上高についてご説明します。すべてのサービスにおいて前年同期比で増収を実現しています。構造改革で示しているとおり、当社はプロフェッショナルサービスに注力しており、この売上を伸ばすためにさまざまな施策を進めている最中です。
四半期別 サービス別 売上高
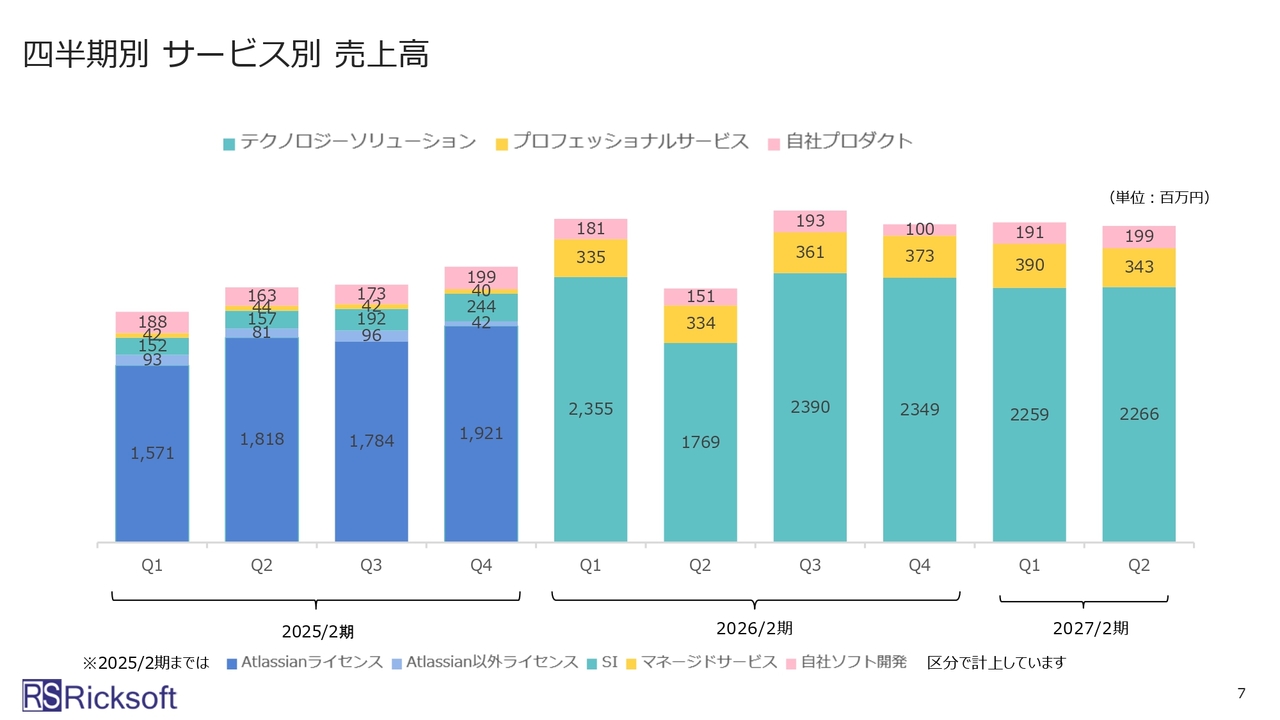
サービス別売上高の2年半の推移です。スライドのグラフに緑色で示しているテクノロジーソリューションが直近でやや縮小しているように見えますが、これは契約負債に数値が流れているためで、特に心配する必要はありません。
Atlassianライセンス商品 種類別 売上高
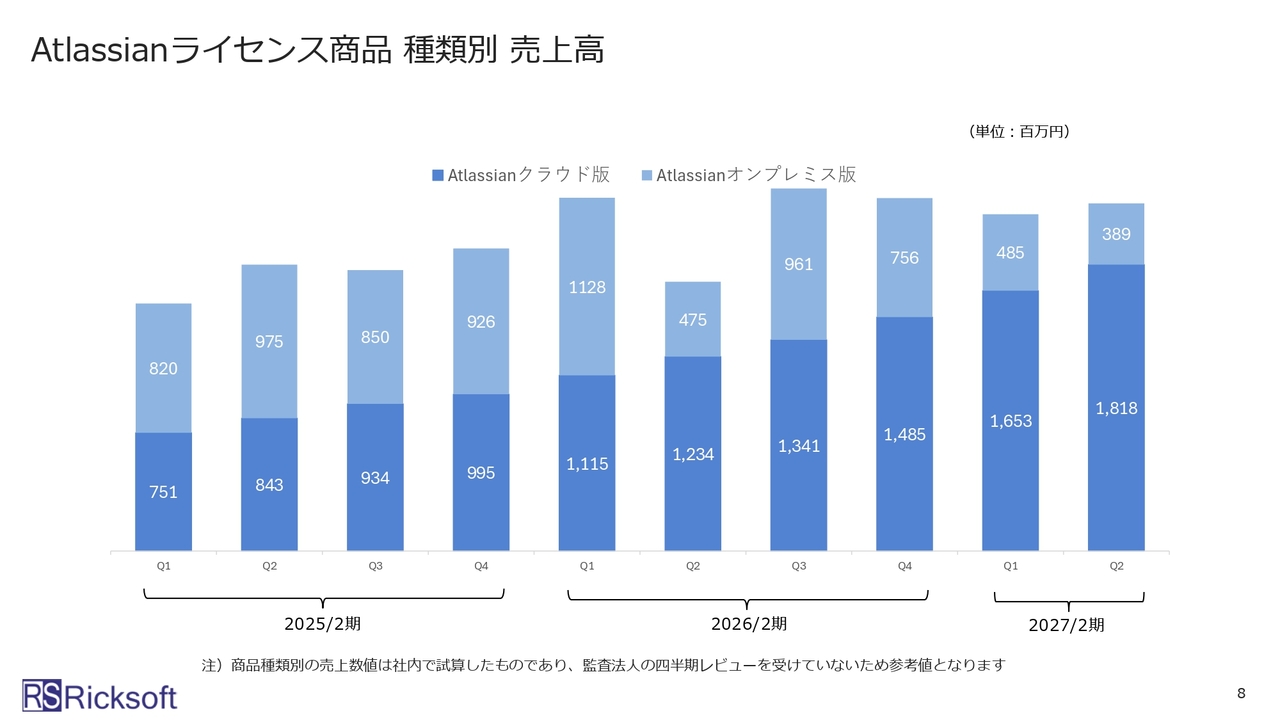
当社の主力製品である「Atlassian」製品には、クラウド版とオンプレミス版の2種類があります。当社の戦略として、すべての製品をクラウド版に移行する方針をとっています。
クラウド版にはAtlassian社のAI機能が搭載されており、他社製品と比較して競争力があることがわかっています。そのため、お客さまをできるだけ早くオンプレミス環境からクラウド版へ移行させたいと考えています。スライドのグラフから、移行が順調に進んでいる様子がうかがえます。
来期以降の売上の積み上がりについて
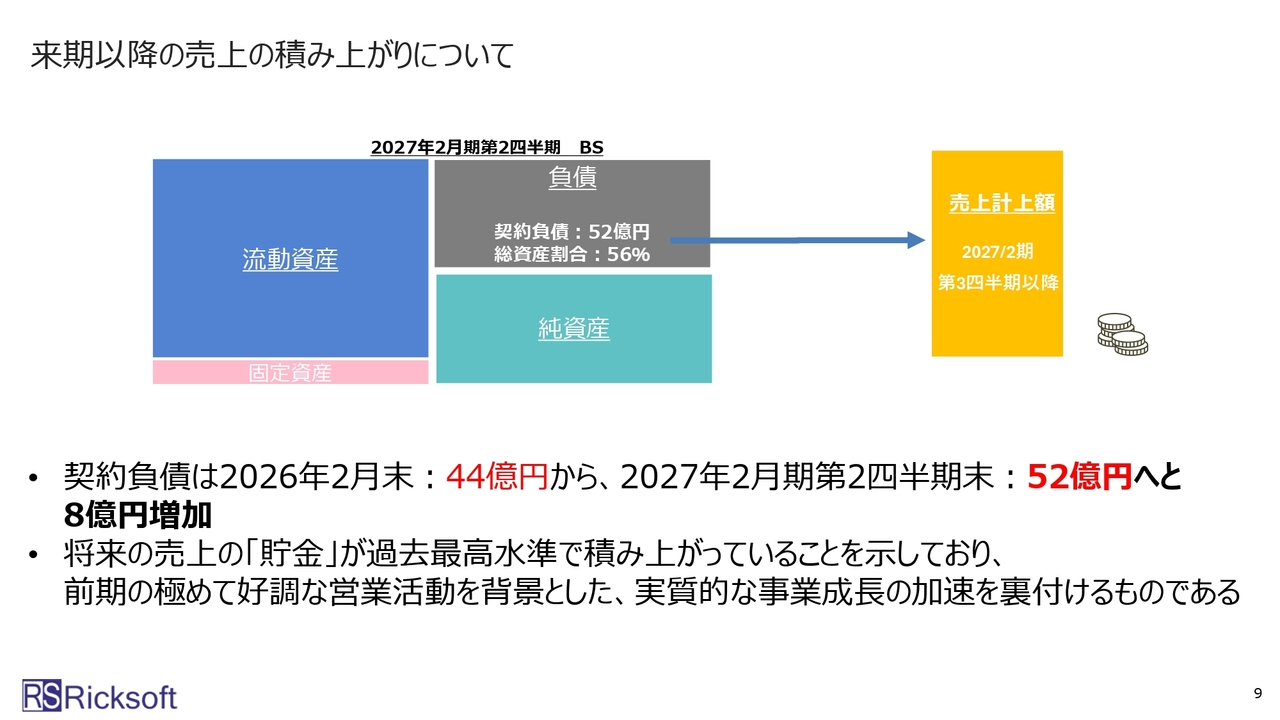
契約負債は、B/Sの右上に計上されています。この契約負債は今後の売上に順次計上されるかたちです。具体的な数字としては、2026年2月末時点では44億円でしたが、6ヶ月後の時点では52億円となり、8億円増加しました。
契約負債の考え方
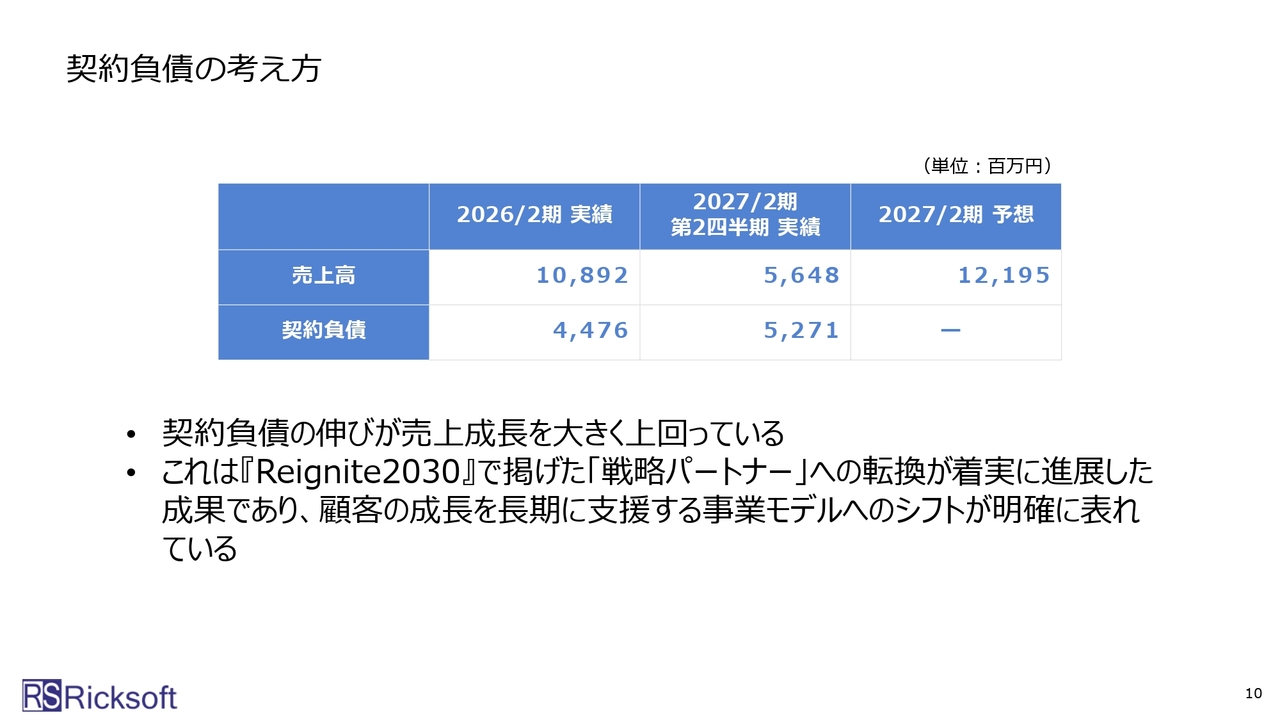
契約負債の考え方についてご説明します。まず、契約負債の伸びが売上成長を大きく上回っています。売上高は、2026年2月期の実績が108億9,200万円で、今回の業績予想は121億9,500万円と、1年間で約13億円の増加を見込んでいます。一方で、契約負債は6ヶ月間で8億円増加しており、全体の売上成長を大きく上回る伸びが契約負債にあると考えています。
内容に目を向けると、これは「Reignite2030」で掲げた「戦略パートナー」への転換が着実に進展した結果であり、顧客の成長を長期的に支援する事業モデルへのシフトが明確に表れています。
四半期別 契約負債推移
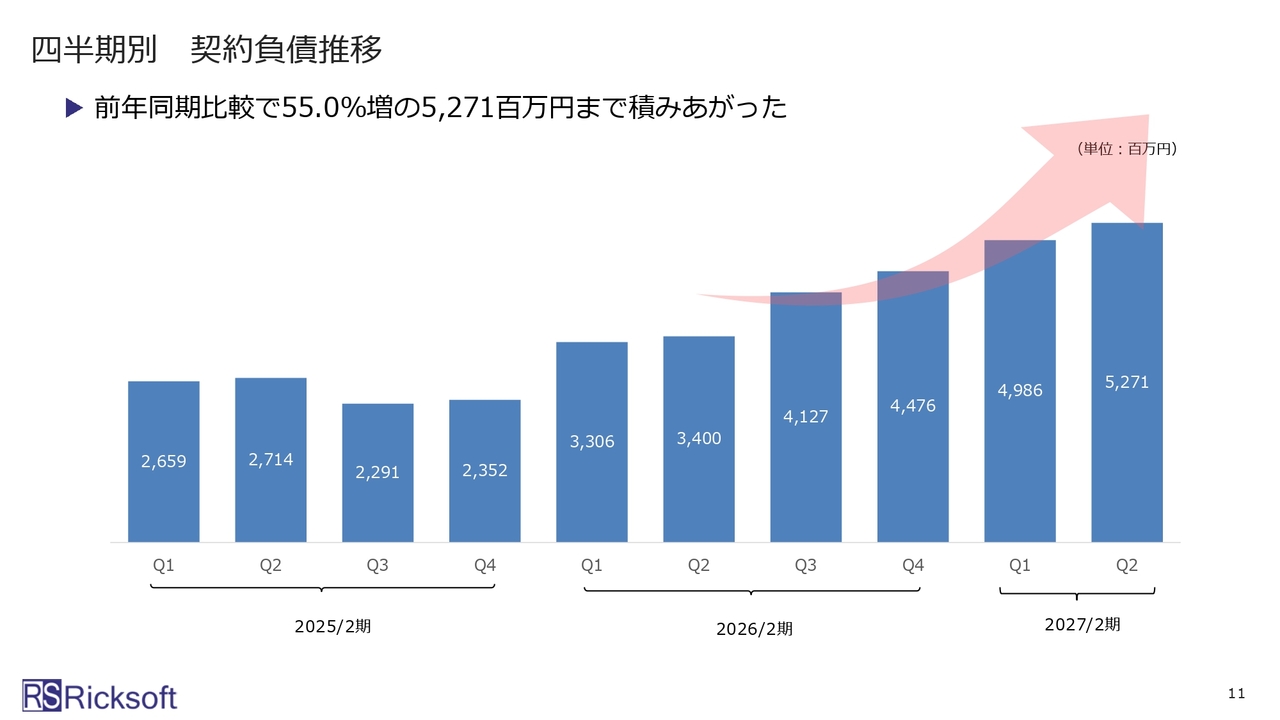
契約負債の2年半の推移です。順調に積み上がっています。
四半期別 営業利益額・営業利益率の推移
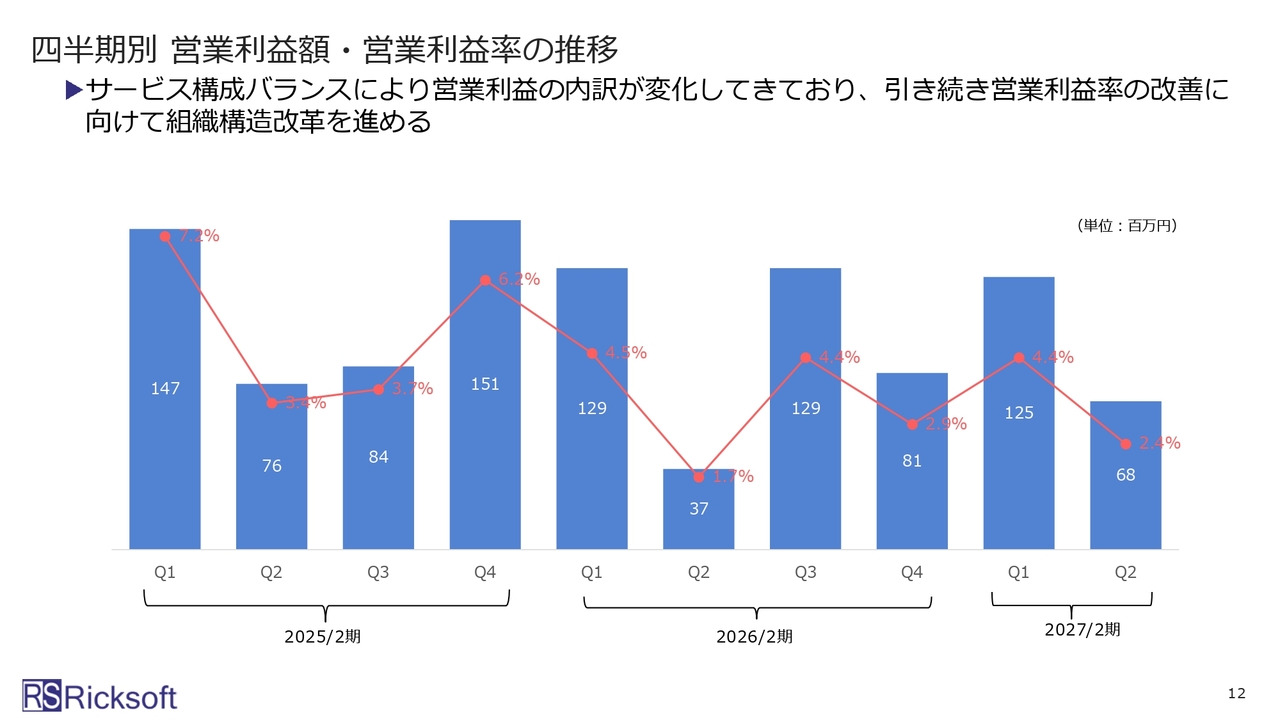
直近で課題となっている営業利益額と営業利益率の推移です。まだ凸凹が見られますが、このスライドでは表現しきれていないものの、営業利益の内訳は変化してきており、改善されてきていると考えています。
具体的には、構造改革を進める中で、注力しているプロフェッショナルサービスによる営業利益の貢献割合が増加しています。今後もプロフェッショナルサービスを通じて利益を拡大し、営業利益率の改善につなげていきたいと考えています。
四半期別 販管費分析
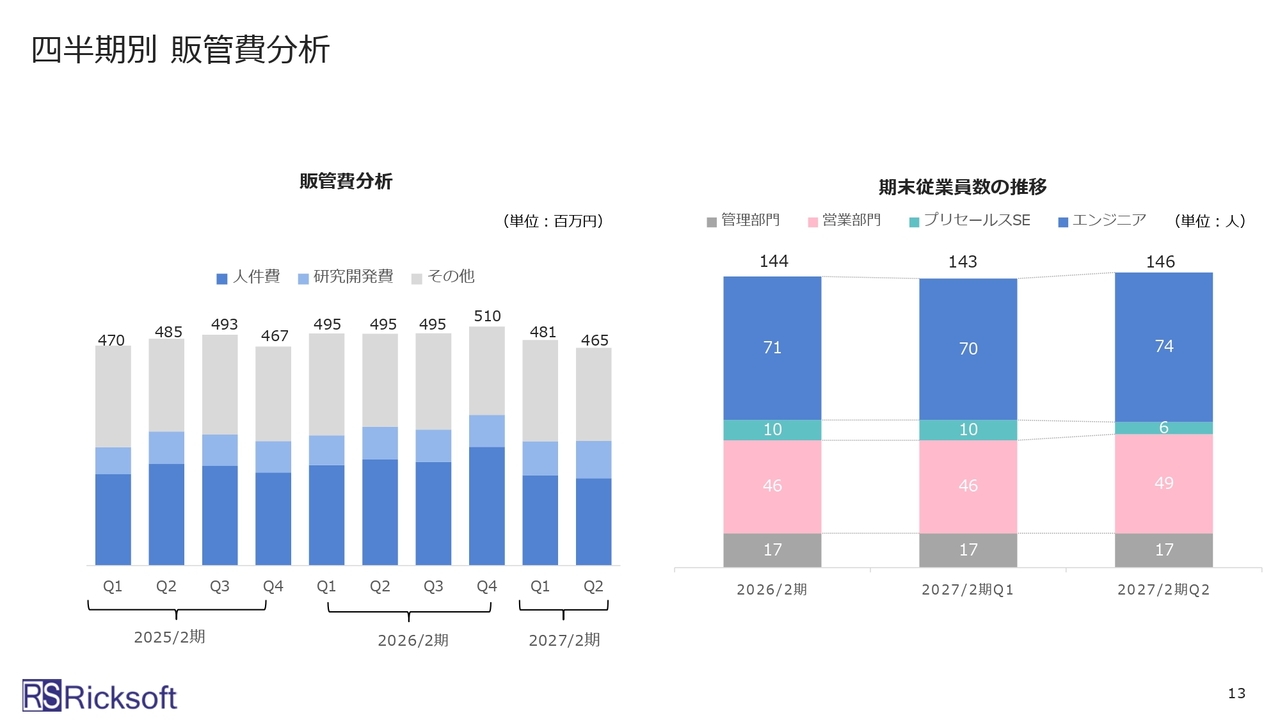
販管費の分析です。スライド左側に示している販管費分析のグラフを見ると、今期は人件費が削減されています。これは構造改革を進めた結果によるものです。
次に、期末従業員数の推移です。この1年間で従業員数は少しずつ減少していました。しかし、今回発表した第2四半期ではわずかに増加しています。これは、構造改革が完了した部門から人員を増やし、特にプロフェッショナルサービス系の人材を増やしたためです。
さらに、エンジニアやコンサルタントといった人材の増強を図ることで利益を拡大できるように、事業構造やビジネスモデルを変革していく考えです。
主要経営指標(KPI)
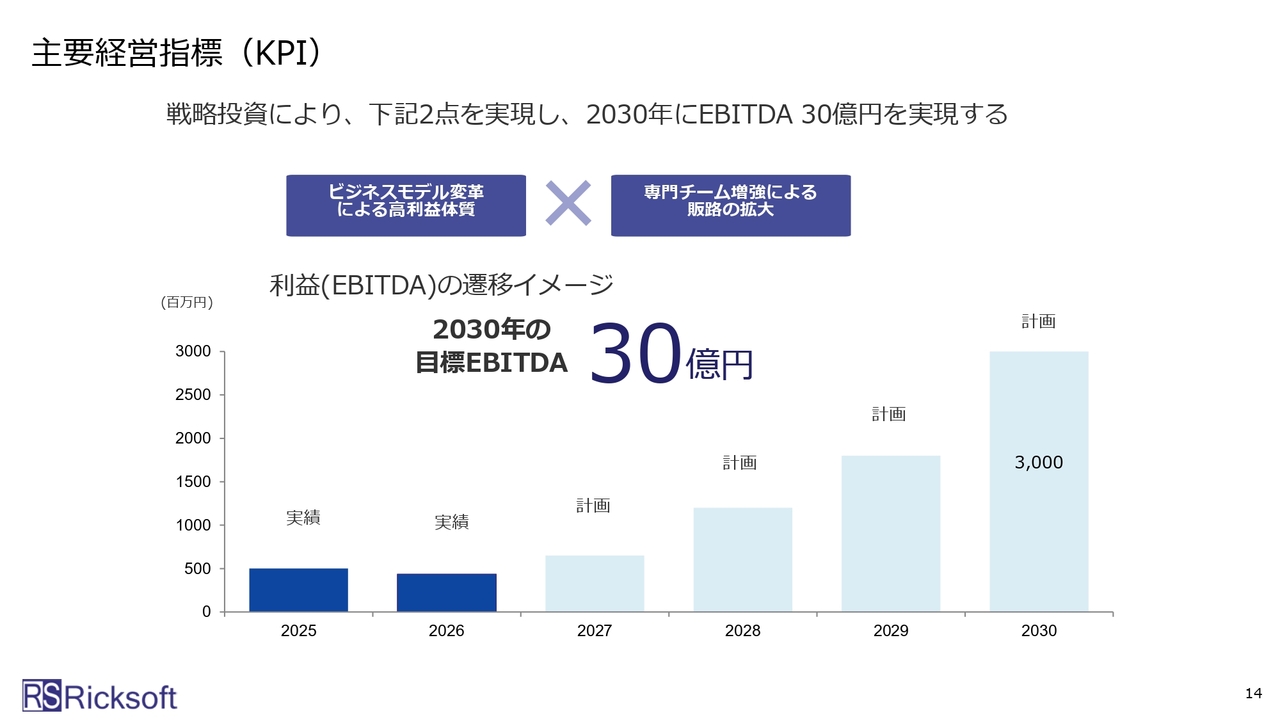
スライドに「Reignite2030」で掲げた主要経営指標(KPI)として、EBITDAの推移を示しています。2030年の目標であるEBITDA30億円については現在も変更はなく、この目標に向けて取り組みを進めています。
投資戦略
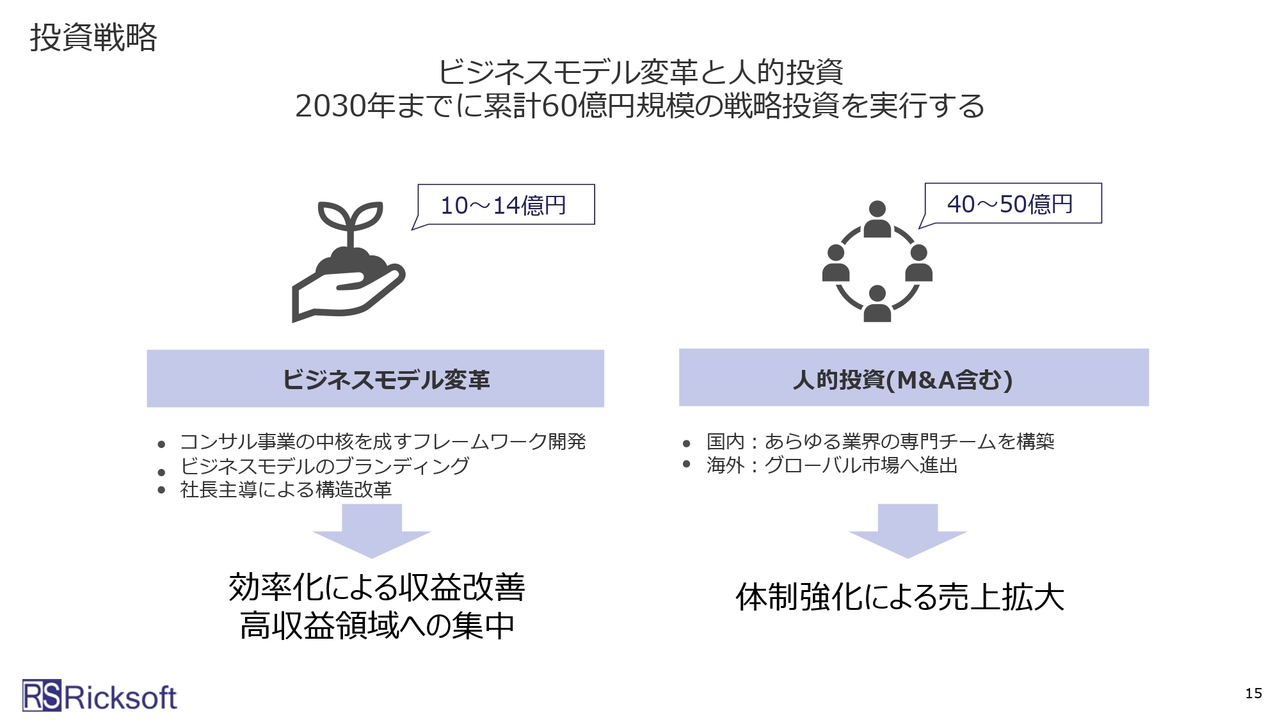
その目標を達成するための投資戦略として、2030年までに累計60億円規模の戦略投資を実行する計画を引き続き進めています。
戦略投資の内訳とEBITDA成長のイメージ
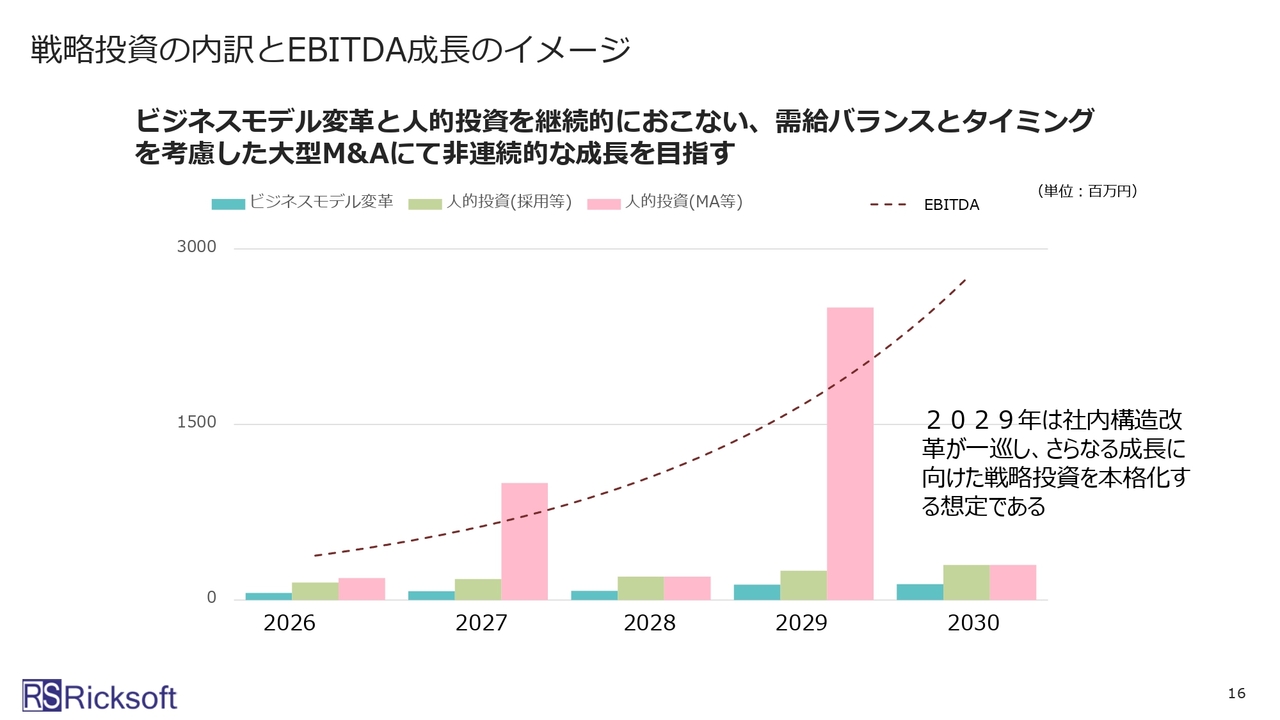
戦略投資の大まかなイメージです。ビジネスモデルの変革と人的投資を継続的に行っていきます。人的投資は採用がメインになりますが、スライドのグラフに緑で示した部分の金額を毎年増やしながら取り組んでいます。
ピンクの部分はM&A等による人的投資を示しており、需給バランスとタイミングを考慮しながら、大型のM&Aを実施して非連続的な成長を目指す方針です。2029年が最も多くなる理由は、社内の構造改革が一巡し、さらなる成長に向けた戦略投資を本格化できると考えているためです。この時期に大型投資を実施することを想定しています。
ベトナム企業BiPlus Softwareとの資本業務提携
戦略投資の成果の1つが、海外企業とのM&Aです。グローバル市場への進出を目指し、まず1社目として、ベトナム企業のBiPlus Vietnam Software Solutions Joint Stock Companyと資本業務提携を行いました。
Ricksoft Singapore Pte. Ltd.の設立
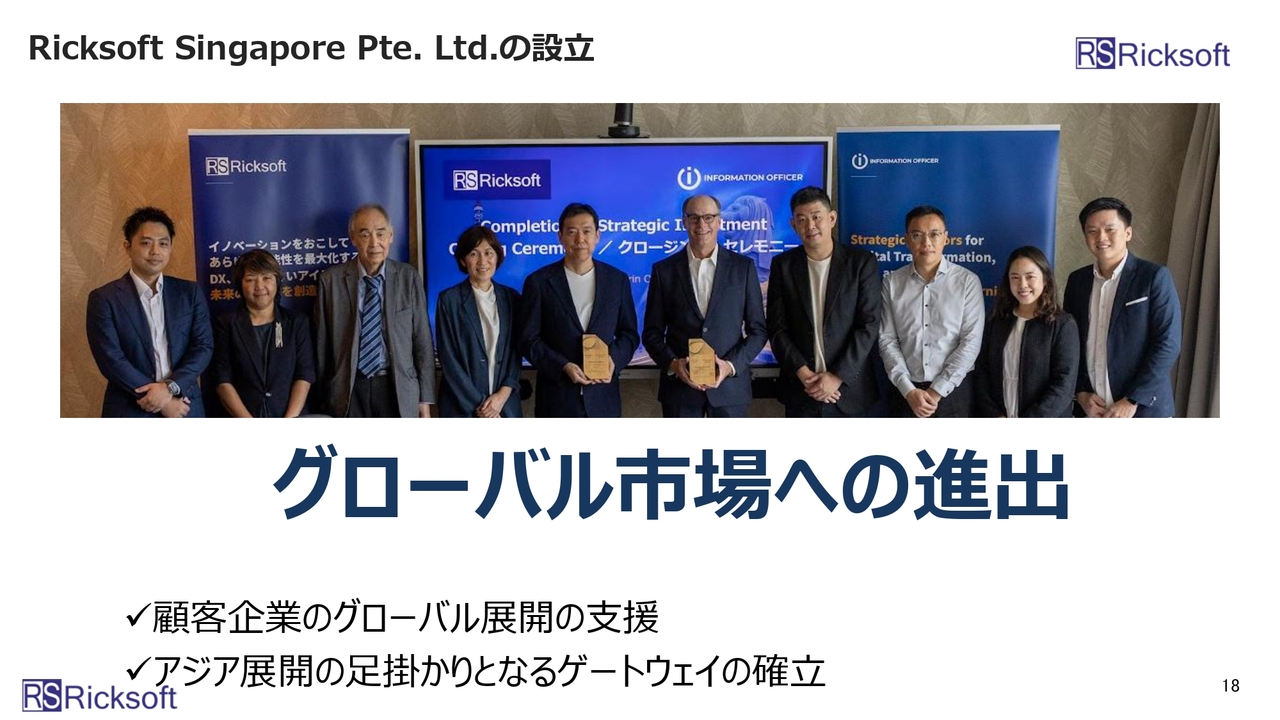
さらに、グローバル市場への進出をより強固に推進するために、Ricksoft Singaporeを設立しています。
説明は以上です。
質疑応答:業績予想修正における利益改善の要因について
司会者:「上方修正について教えてください。期初予想から大きく利益が改善しましたが、何が一番のポイントとなったの


新着ログ
「情報・通信業」のログ