2027年3月期第2四半期決算説明
日本ライフライン、心房細動の症例数増加で上期売上高YoY+7.1% 中隔穿刺ワイヤが好調、市場シェア50%に
2027/3期 上期 決算ハイライト
江川毅芳氏(以下、江川):日本ライフライン株式会社、取締役常務執行役員CFOの江川です。資料に沿ってご説明します。
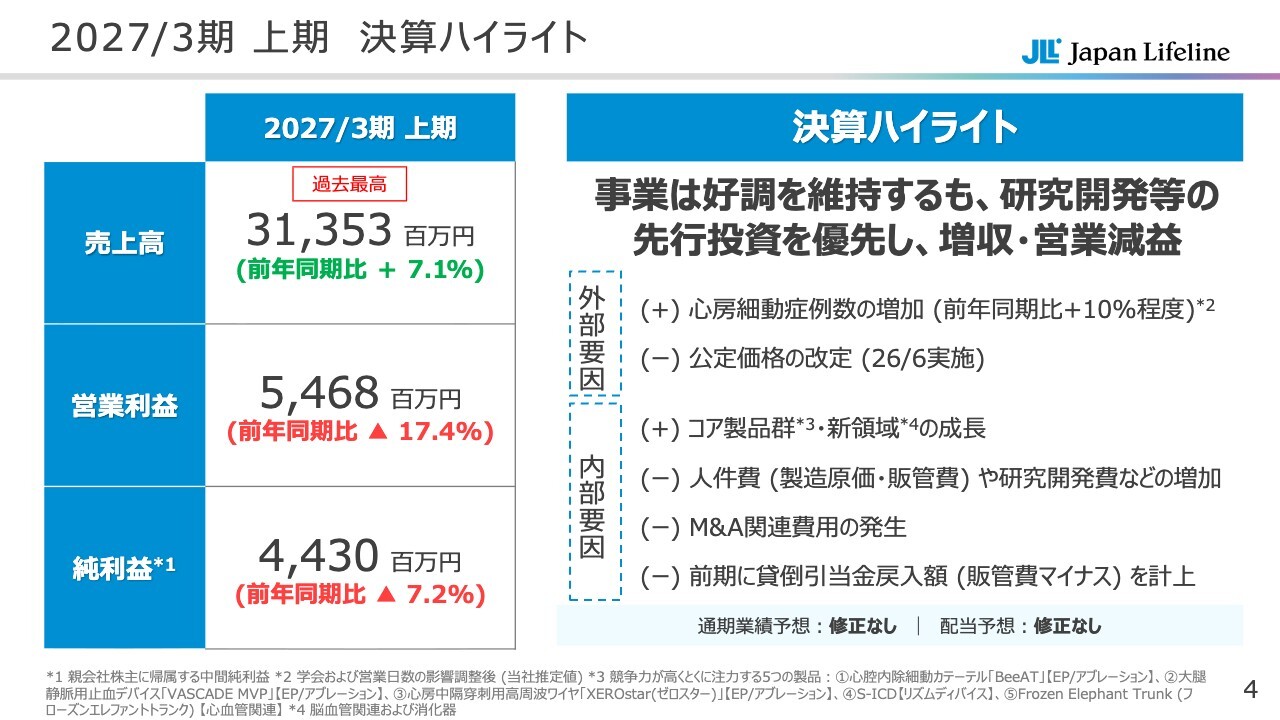
上期の決算ハイライトです。事業は第1四半期に引き続き好調を維持しており、売上高は増収となりました。しかし、研究開発費などの先行投資を優先した結果、販管費が増加し、営業利益は減益となりました。
売上高は前年同期比7.1パーセント増収の313億5,300万円、営業利益は前年同期比17.4パーセント減益の54億6,800万円となっています。中間純利益は、営業外収益と特別利益を合わせて10億円ほど計上したことで、営業利益よりも減益幅が小さくなり、前年同期比7.2パーセント減益の44億3,000万円となりました。計画との対比については、売上高、営業利益、中間純利益すべてで計画を上回る数値となりました。
このような業績に至った要因について、外部要因と内部要因に分けてご説明します。外部要因としては、心房細動症例数が前年同期比で10パーセント程度増加したことが大きなプラス要因となっています。一方、マイナス要因としては、2026年6月に公定価格の改定があり、その影響を4ヶ月ほど受けたことが挙げられます。
当社の取り組みなどの内部要因については、トピックスが4点あります。1点目のプラス要因としては、コア製品群や新領域の売上が総じて好調を維持しており、この結果、売上が伸長しました。
その他の3点は販管費の増加というマイナス要因で、これによって減益となりました。
1点目は給与水準の引き上げによる人件費の増加や、研究開発を優先したことによる研究開発費の増加です。2点目は一過性の要因で、10月の米国企業買収に係る専門家費用の発生です。3点目は、前期にあった一過性の利益寄与要因が消失したことによる反動です。前期に貸倒債権を回収したことで貸倒引当金繰入のマイナスを計上(費用のマイナス)していましたが、当期はそのようなものがないため、前年同期比でマイナスの影響が出ています。
なお、業績予想および配当予想については変更ありません。配当については、第1四半期の決算発表の際に中間記念配当として1株当たり25円を公表しており、これを実施します。
2027/3期 上期 連結P/L
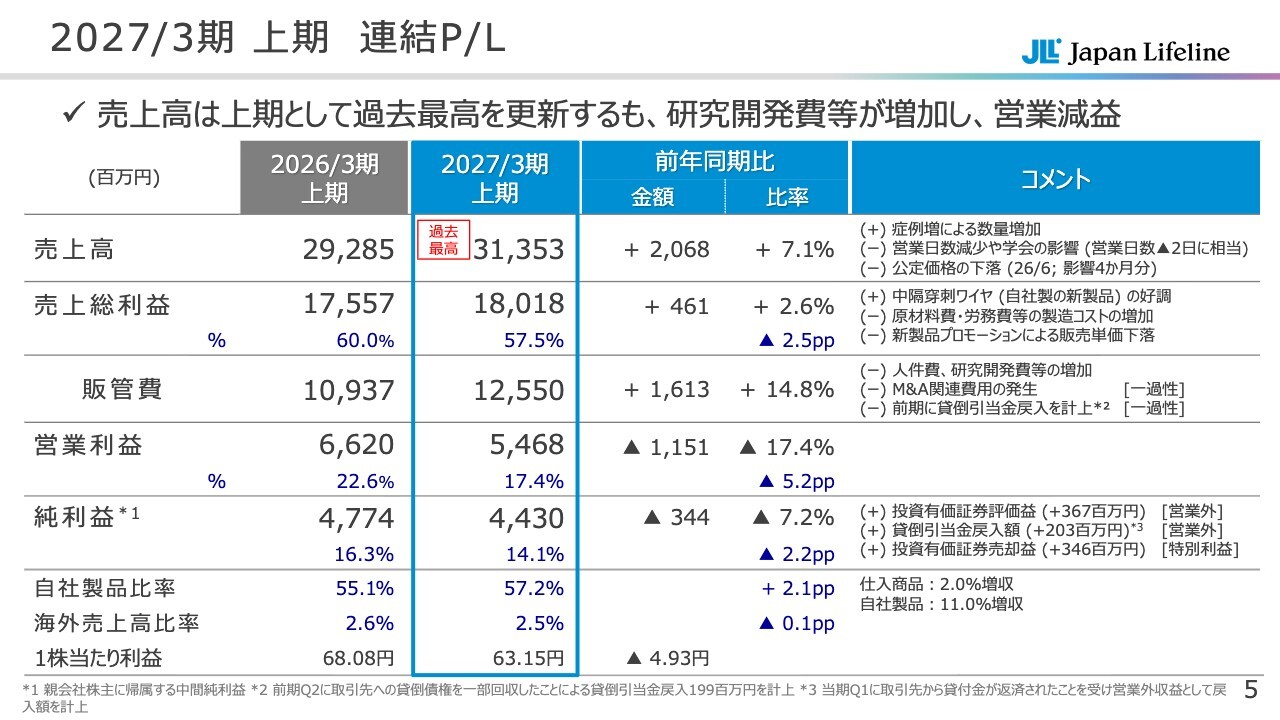
P/Lの前年同期比較です。売上高は、営業日数減少や公定価格下落の影響がありましたが、症例数の増加による販売数量の増加により、前年同期比7.1パーセントの増収となりました。
これに連動して、売上総利益についても4億6,100万円増加しました。中隔穿刺ワイヤの好調などにより、自社製品比率は前年同期比で2.1ポイント増加しましたが、売上総利益率は前年同期比で2.5ポイント減少しました。
中隔穿刺ワイヤ自体は非常に好調な製品であるものの、前期の第3四半期までは同様の手技を行う「RFニードル」という他社製品の販売支援をサービス売上(注:100パーセント粗利となる)として計上していました。
当期は、売上総利益率の高い自社製品として中隔穿刺ワイヤを販売していますが、サービス売上に比べると利益率は低くなりますので、粗利額は増加しているものの粗利率にはマイナスの影響を及ぼしています。
この結果、売上総利益率は前年同期比で2.5ポイント減少しました。なお、売上総利益のその他の減少要因については、次のスライドで詳細をご説明します。
営業利益は前年同期比17.4パーセントの減益となりました。
一方、中間純利益は前年同期比7.2パーセントの減益にとどまりました。投資有価証券評価益や貸付金回収による貸倒引当金戻入益、仕入先の株式売却による投資有価証券売却益を計上したことにより、減少幅が抑えられています。
2027/3期 上期 営業利益の増減分析
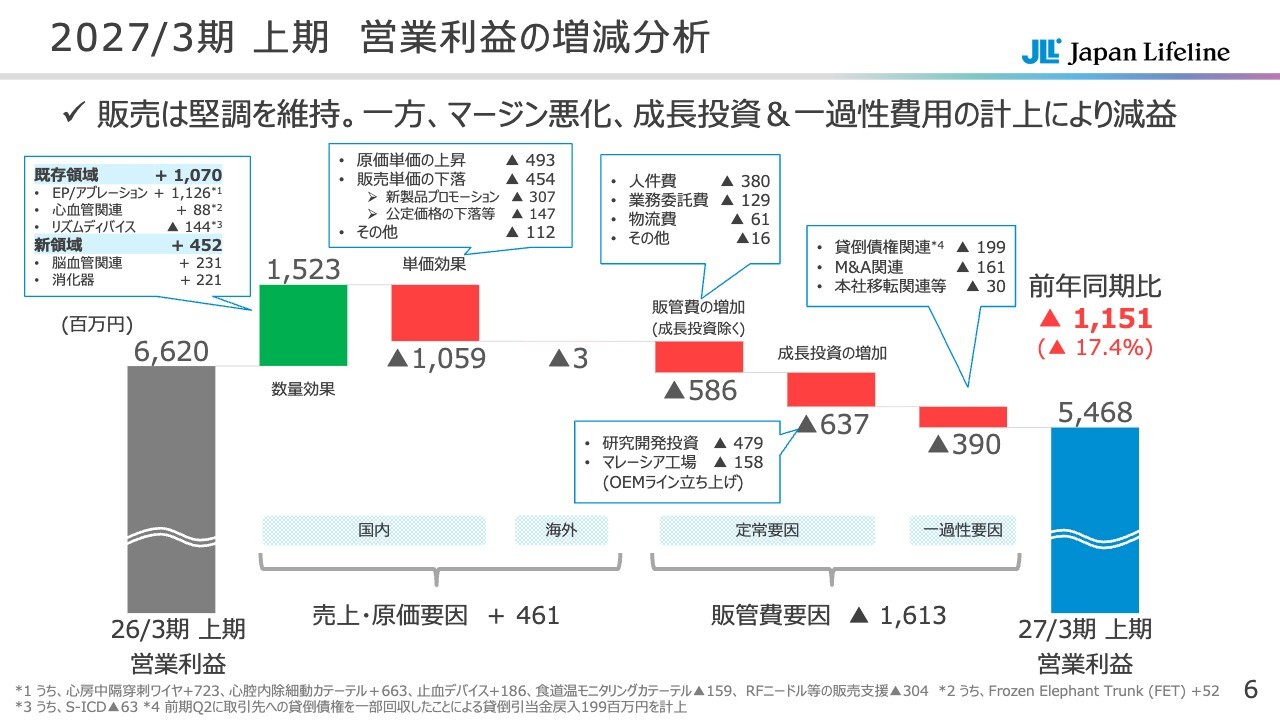
営業利益の増減分析です。前期と当期の営業利益をウォーターフォールチャートで比較しています。全体として販売は堅調を維持しているものの、利益率の低下や、成長のための先行投資、一過性の費用の発生により、営業利益全体では11億5,100万円の減益となっています。
売上・原価の要因と販管費の要因に分けてご説明します。売上・原価のプラス要因としては、販売数量の増加により15億2,300万円の増益となりました。
内訳としては、既存領域のリズムディバイスは前年同期比でマイナスとなったものの、EP/アブレーションが11億2,600万円の増益と、大幅なプラスとなっています。加えて、新領域が脳血管関連および消化器ともに増益となり、非常に好調に推移しました。2分野合計で4億5,200万円の増益となりました。
一方、単価の下落が10億5,900万円の減益要因となっています。内訳としては、原材料費や労務費の上昇により売上原価単価が上昇し、4億9,300万円の減益となりました。販売単価の下落としては、新製品プロモーションに伴う一時的な単価の下落や公定価格の改定による影響により、4億5,400万円の減益となっています。新製品プロモーションによる影響は第1四半期から発生していましたが、下期にかけて影響度は小さくなる見通しです。
なお、中東情勢の影響を受け、海外売上も若干減少しています。これらの結果、売上・原価の要因で4億6,100万円の増益となりました。
販管費の要因では16億1,300万円の減益となっています。主な要因として、まず定常的な部分での費用の増加が挙げられます。具体的には、給与水準の引き上げに伴う人件費の増加や、QMS関連の業務委託費の増加などにより、販管費が合計で5億8,600万円増加しました。
さらに、成長投資の増加として、研究開発投資を優先したこと、マレーシア工場でOEM製造を行うための製造ライン立ち上げに関する支出があったことにより、6億3,700万円の減益要因となっています。
最後に、一過性の費用の発生です。前期に貸倒債権を回収したことによる販管費のマイナスを当期は計上していないことにより、約2億円のマイナスが発生しています。さらに、米国のCross Vascular社の買収に伴う専門家費用が発生したことや、本社移転費用の計上がありました。これらを合計すると3億9,000万円の減益となっています。
なお、本社移転に関する費用については、通期で約6億円の計上を計画しています。本社移転自体は下期に実施予定のため、この費用の大半は下期に発生する計画です。
2027/3期 上期 予想に対する進捗率
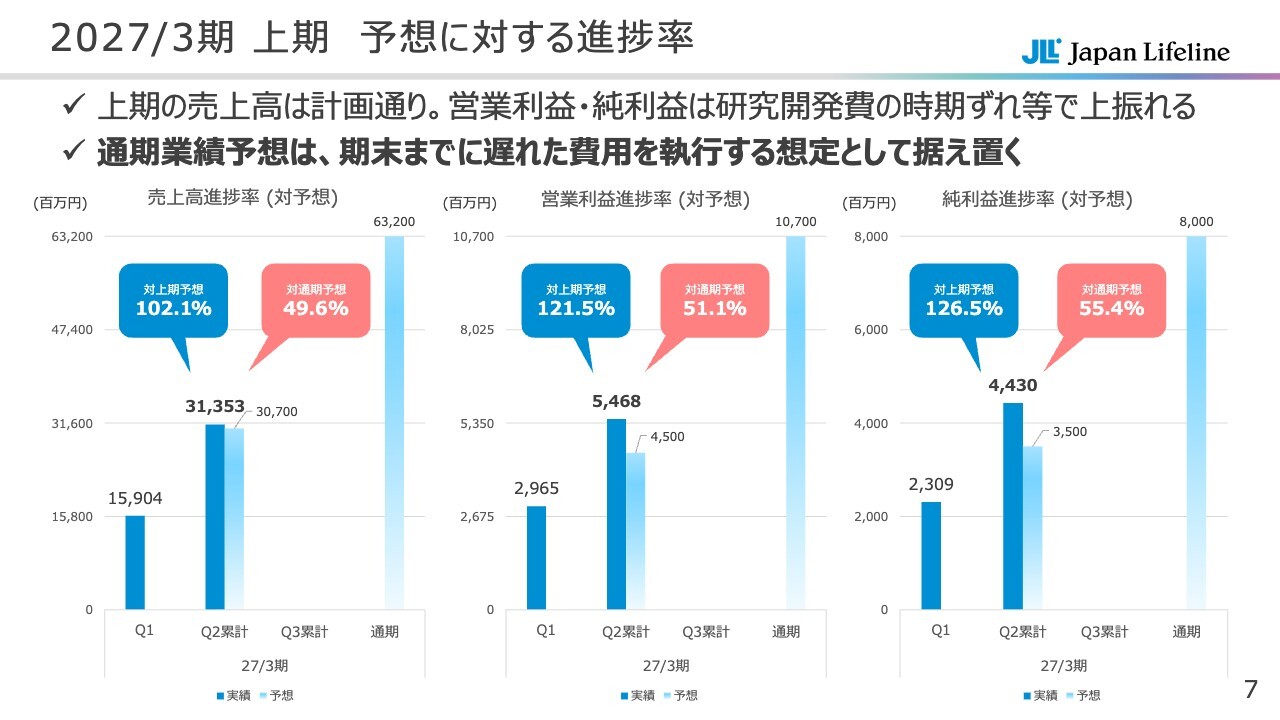
通期業績予想に対する進捗率と上期の予想に対する達成率を示しています。通期売上高予想に対する進捗率は49.6パーセントです。計画では下期に向けて売上が増加する見込みであり、対上期計画達成率としては2.1パーセント上振れた結果となっています。
営業利益と中間純利益については、研究開発費の計上時期のずれなどもあり、対通期予想進捗率は50パーセント超、対上期計画達成率では20パーセント以上上振れしています。
トップラインについては、下期にかけて引き続き好調を維持すると見込んでいます。利益は20パーセント以上上振れしているものの、上期に下振れた研究開発費は当期中に計上する予定であるため、業績予想は据え置きとしています。
2027/3期 上期 売上高 前年同期比
村瀬達也氏(以下、村瀬):代表取締役副社長執行役員COOの村瀬です。私から各事業の概要とグローバル展開のアップデートをお伝えします。
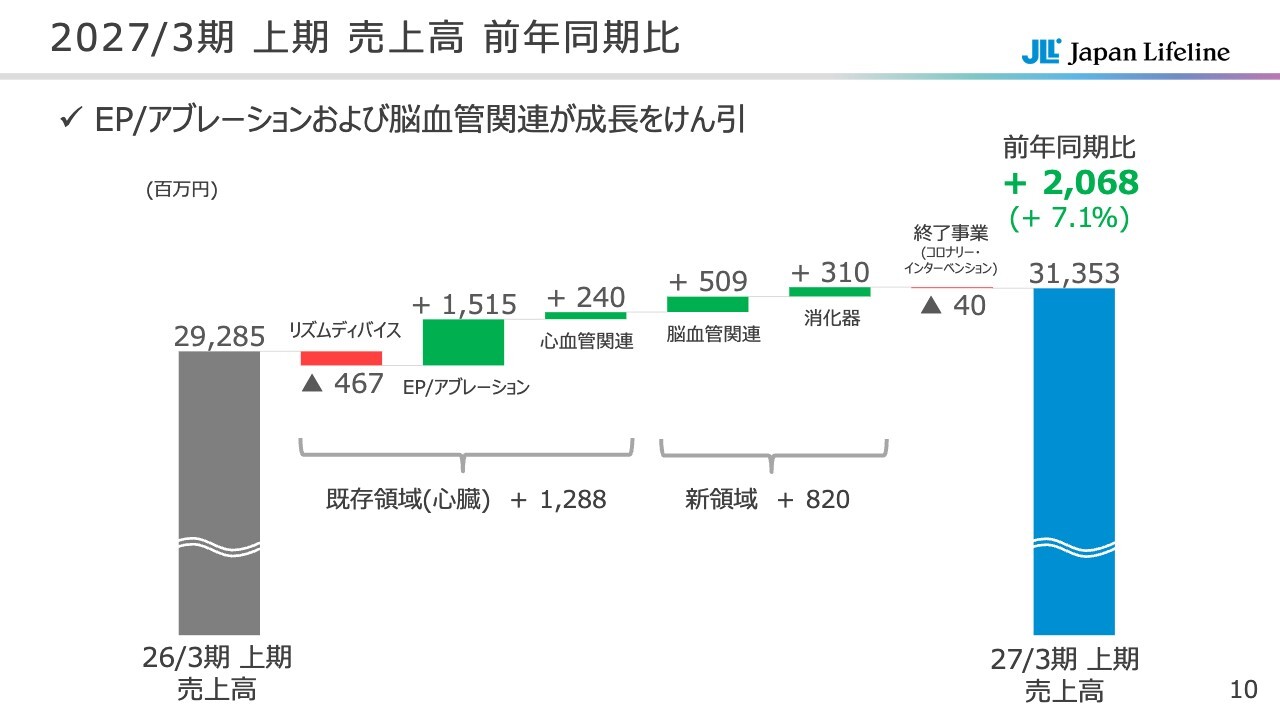
上期の売上高は前年同期比で20億6,800万円、7.1パーセントの増収となっています。既存領域・新領域のいずれもバランスよく成長を実現できたと考えています。特に、EP/アブレーションが約15億円、脳血管関連が約5億円と、これら2つの事業が大きく牽引しています。
2027/3期 上期 リズムディバイス
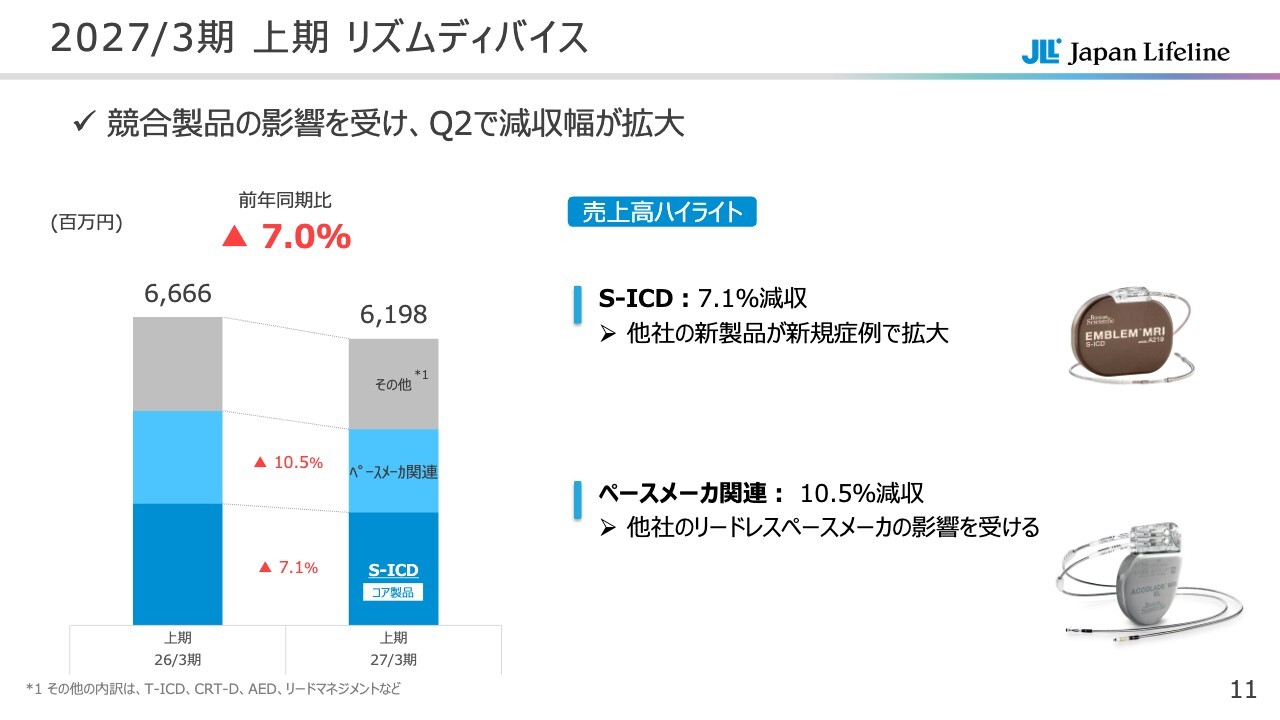
各事業についてご説明します。まず、リズムディバイス事業です。当事業は、唯一前年同期比でマイナスとなっています。
競争環境が非常に激化しており、他社の新製品が新規症例で拡大した結果、当社のコア製品である「S-ICD」は前年同期比で7.1パーセントの減収となりました。また、ペースメーカ関連も他社のリードレスペースメーカの影響を受け、前年同期比で10.5パーセントの減収となっています。
2027/3期 上期 EP/アブレーション
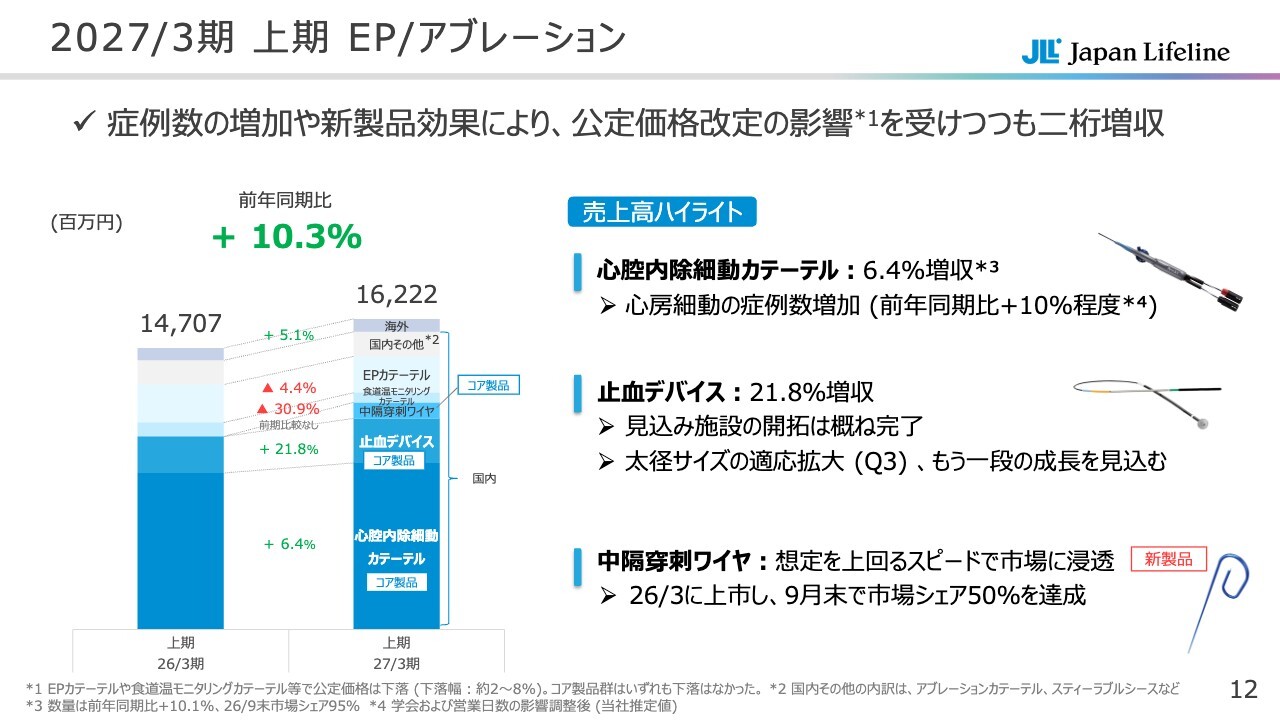
EP/アブレーションは、症例数の増加や新製品の寄与により、前年同期比で10.3パーセント増という大幅な増加を実現しました。
ハイライトとしては3点あります。心腔内除細動カテーテル「BeeAT(ビート)」は、前年同期比で6.4パーセントの増収となりました。症例数自体は前年同期比で10パーセントほど伸びていると見ています。
この10パーセントと6.4パーセントの差については、中隔穿刺ワイヤのプロモーションの一環としてBeeATを若干値下げして販売していることが要因となっています。中隔穿刺ワイヤの導入はかなり進展しており、この影響は下期には概ね3分の1程度にまで減少すると考えています。
止血デバイスも前年同期比で21.8パーセントの増収を達成しました。見込み施設の開拓は概ね完了し、今後は太径サイズの適応拡大によるプラスアルファの成長を見込んでいます。
中隔穿刺ワイヤは想定を上回るスピードで市場に浸透しており、当社の調査では9月末時点で市場シェア50パーセントを達成しています。下期にかけてもこの好調は維持できると考えています。
2027/3期 上期 心血管関連
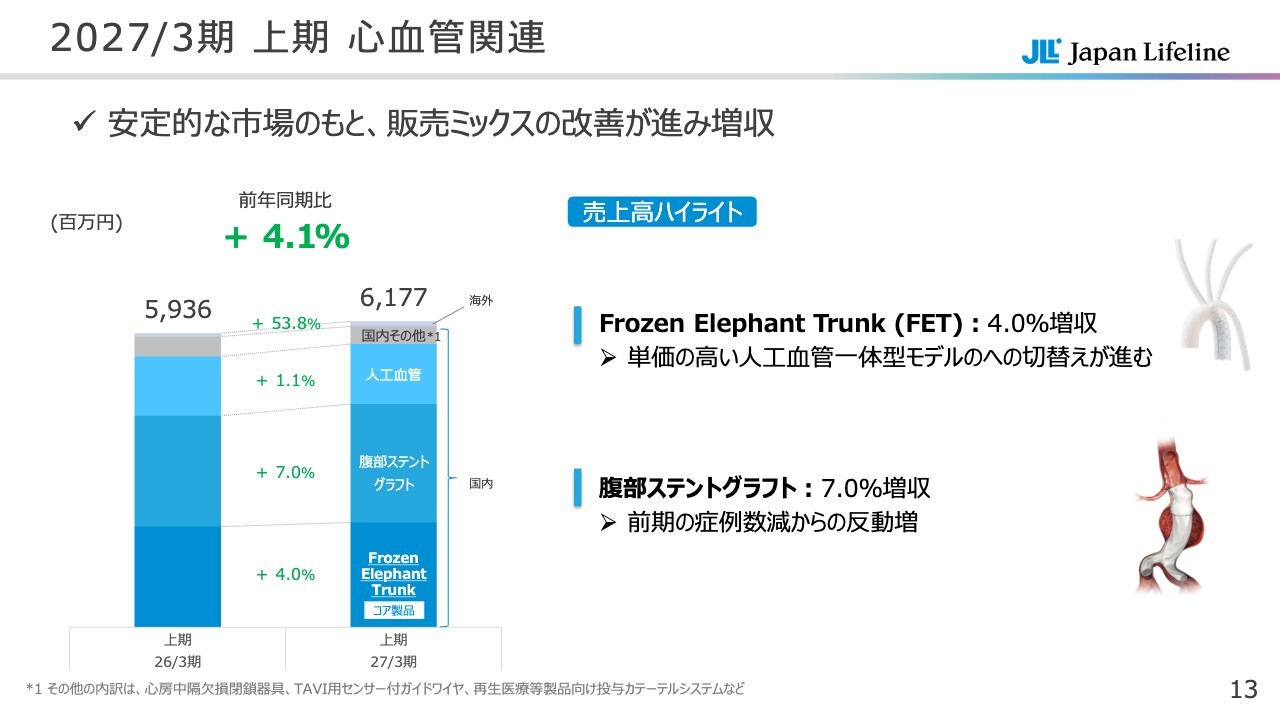
心血管関連です。当社では市場成長率を2パーセント前後と見込んでいますが、競合とのマーケットシェアに変化はなく、安定的な成長を実現できています。単価の高い4分枝付きの「Frozen Elephant Trunk(FET)」が増加したこと等により、金額としては前年同期比で4.1パーセント増収となりました。
2027/3期 上期 脳血管関連
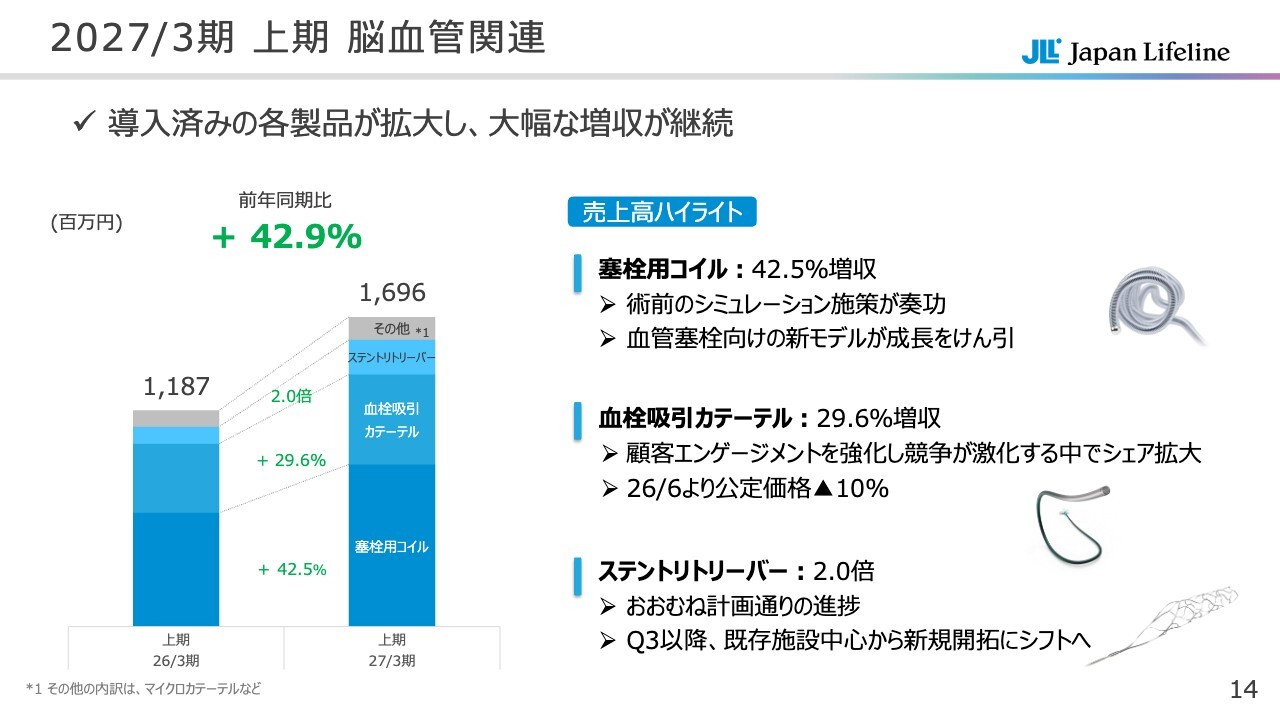
脳血管関連は大幅な増収となりました。塞栓用コイルは42.6パーセントと大幅な増収となりました。当社は脳血管向けだけでなく、IVR、血管外科関連、放射線関連の領域にも販売を行っており、これらが大幅な成長を牽引しています。
血栓吸引カテーテルは前年同期比29.6パーセントの増収となり、引き続き好調を維持しています。
ステントリトリーバーは、当期導入した新製品が前年同期比で倍増し、ほぼ計画どおりの進捗を見せています。
2027/3期 上期 消化器
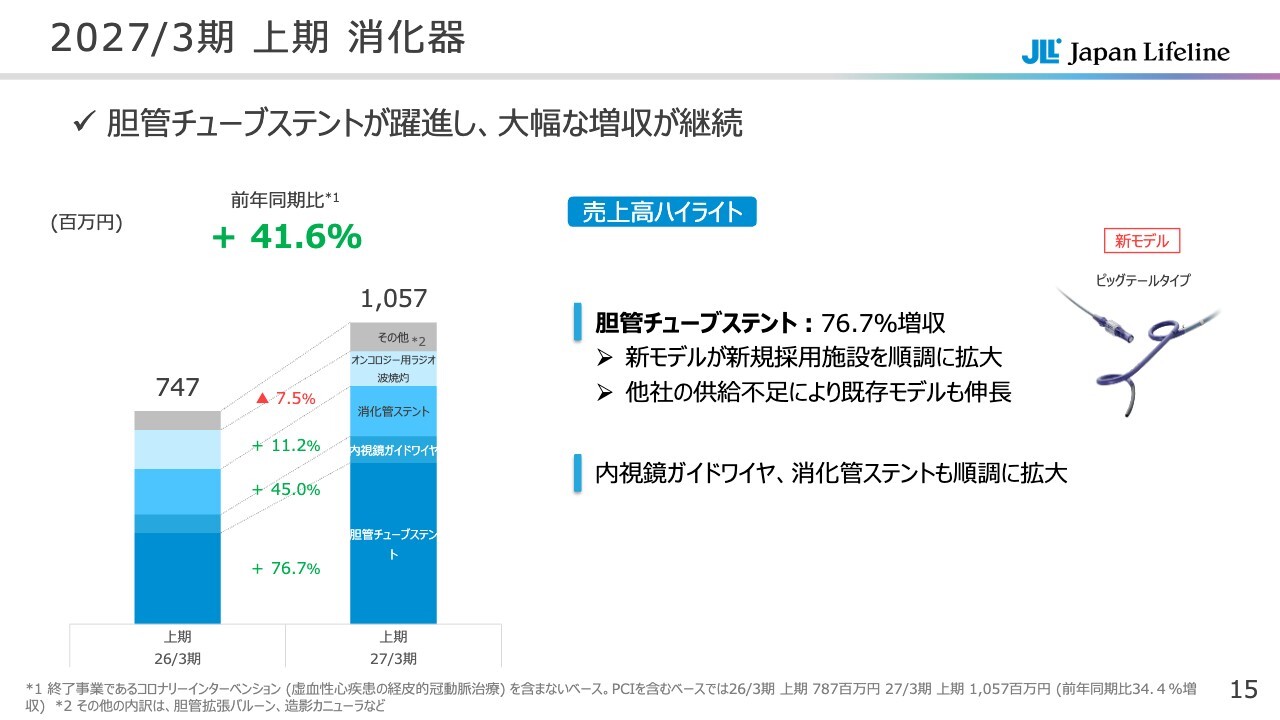
消化器も、脳血管と同様に大幅な増収を継続しています。胆管チューブステントは新モデルの寄与により大幅な増収となりました。既存モデルも大幅に成長しています。
内視鏡ガイドワイヤや消化管ステントも順調に拡大しています。
グローバル戦略の全体像
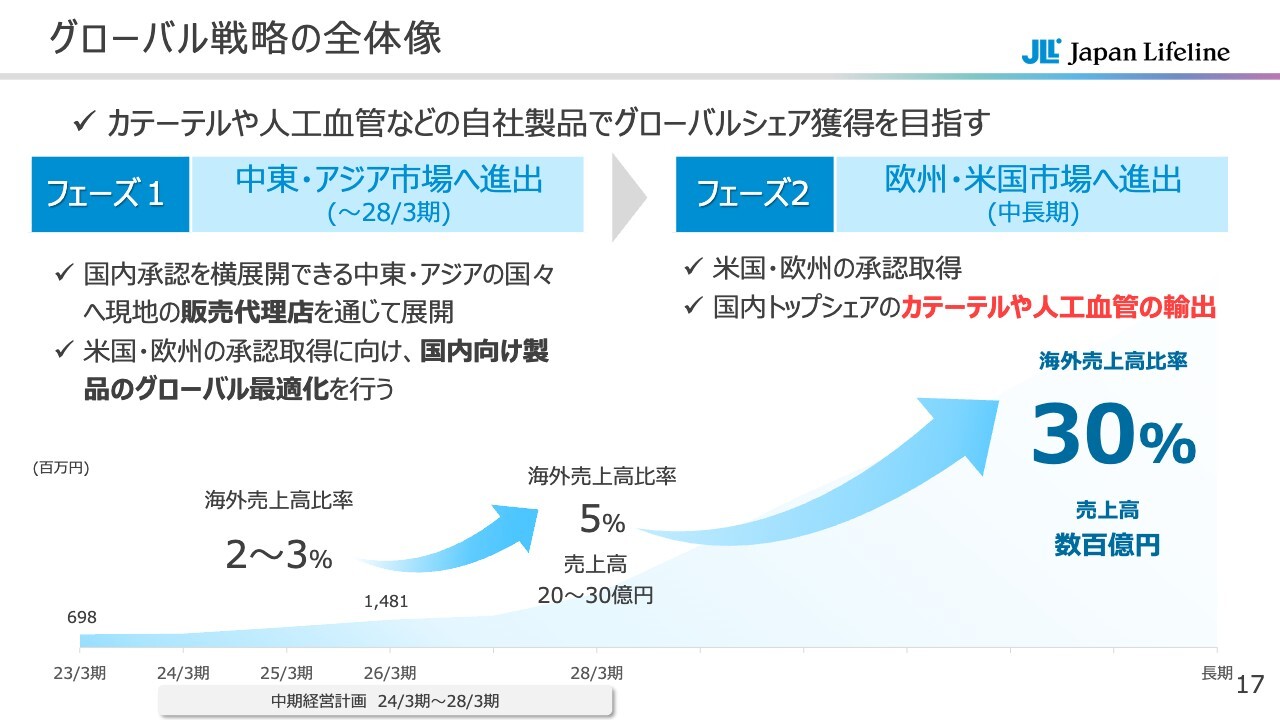
ここからは、グローバル展開についてのアップデートをお伝えします。このスライドは当社のグローバル戦略の全体像を示しています。
当社は2つのフェーズを設定しています。フェーズ1では、日本の薬事承認で横展開が可能な中東・アジアの国々への販売を進めます。フェーズ1の期間中に規制の厳しい米国・欧州向けの準備を着実に進め、フェーズ2では米国・欧州市場への本格的な展開を進めることとしています。最終的には、海外売上高比率30パーセント、売上高数百億円を目指しています。
時系列での取組み状況
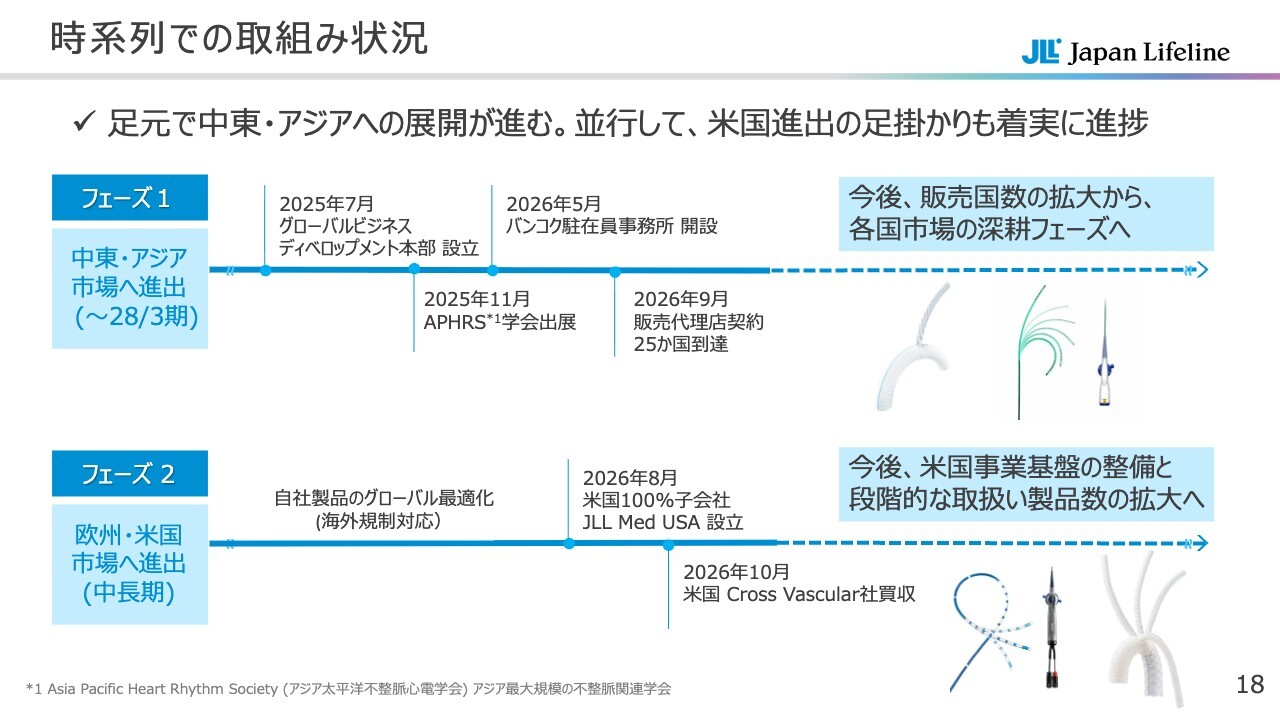
足元の時系列での取り組み状況です。中東・アジアについては、着実に進捗しています。学会出展やバンコク駐在員事務所の開設を行い、直近では販売代理店契約が25ヶ国に到達しています。今後、中東・アジア事業は進出国数を増やすという横展開のフェーズから各国市場を深耕する縦展開のフェーズへ移行し、売上高の着実な成長を目指す段階に入ってきていると考えています。
欧州・米国については、中東・アジアと並行する形で海外規制への対応を粛々と進めており、先日発表したJLL Med USA社の設立やCross Vascular社の買収を通じて、販売体制の準備を着実に進めています。
米国 Cross Vascular社の買収
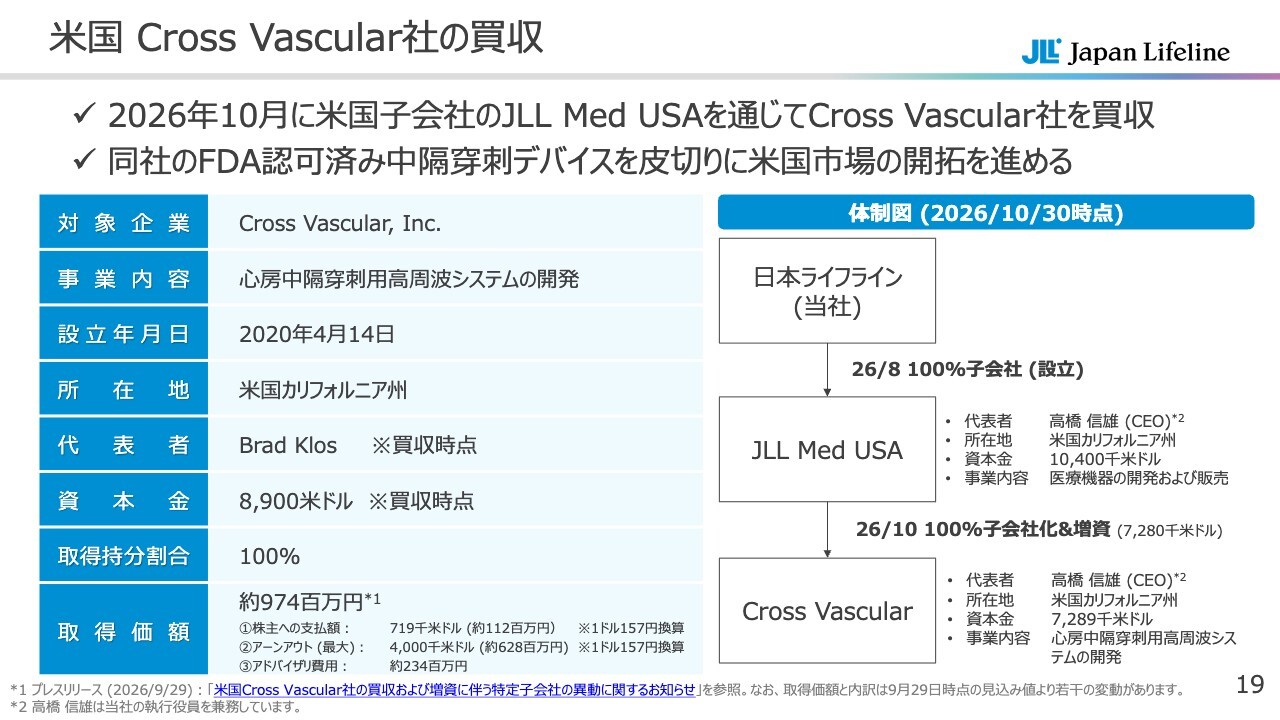
スライドに記載のとおり、Cross Vascular社の買収の目的は、すでに米国食品医薬品局(FDA)認可を受けた中隔穿刺デバイスを皮切りに、米国市場の開拓を進めることです。 また、国内で非常に好評を博している「XEROstar(ゼロスター)」を、早期に米国市場に投入したいと考えています。Cross Vascular社の承認取得済みのジェネレーターと組み合わせ、「XEROstar」を早期に米国市場に投入する計画です。
米国EP市場の成長ポテンシャル
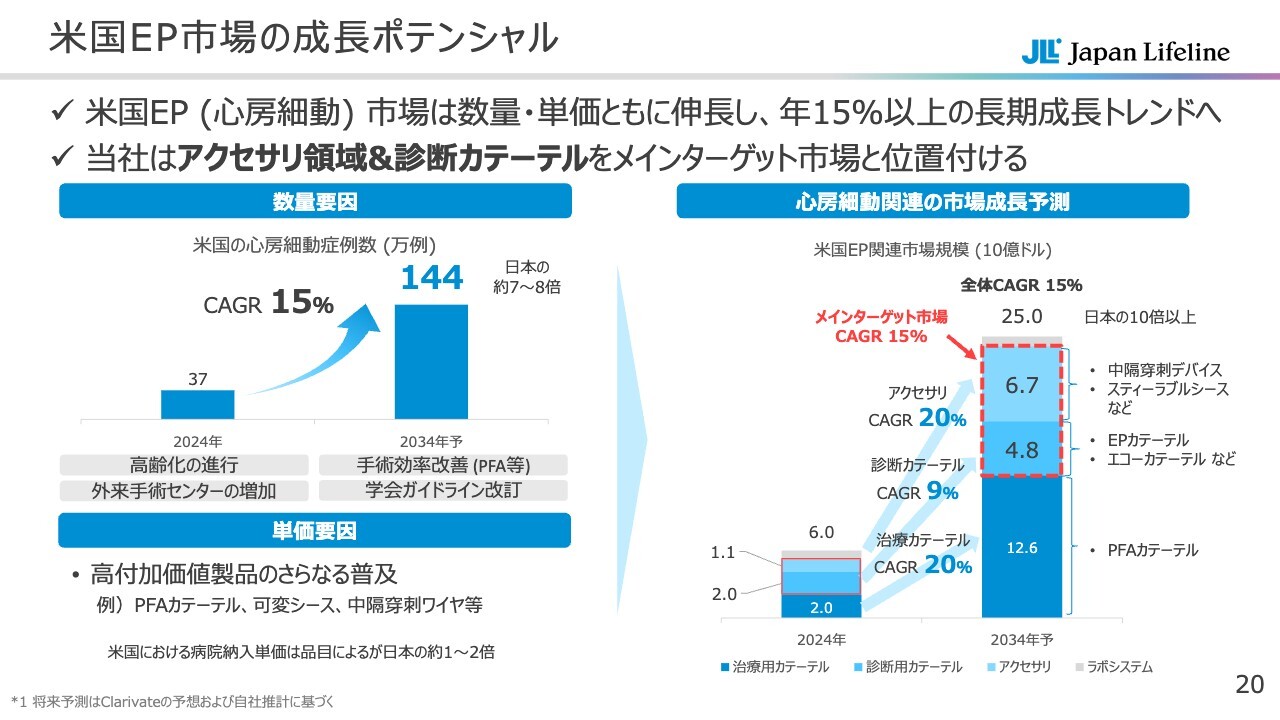
米国のEP市場のポテンシャルについてです。症例数ベースでは、日本の約7倍から8倍、単価でも日本の1倍から2倍という非常に大きな市場となっています。また、今後10年で年率15パーセント以上の成長が見込まれています。
その中で、まずは当社が日本で強みを持つアクセサリ・診断カテーテル市場に参入したいと考えています。これらの市場だけでも、2034年には1兆円以上の規模になると見込まれているため、しっかりと製品の準備を進めて米国市場に参入していく計画です。
米国事業の成長イメージ
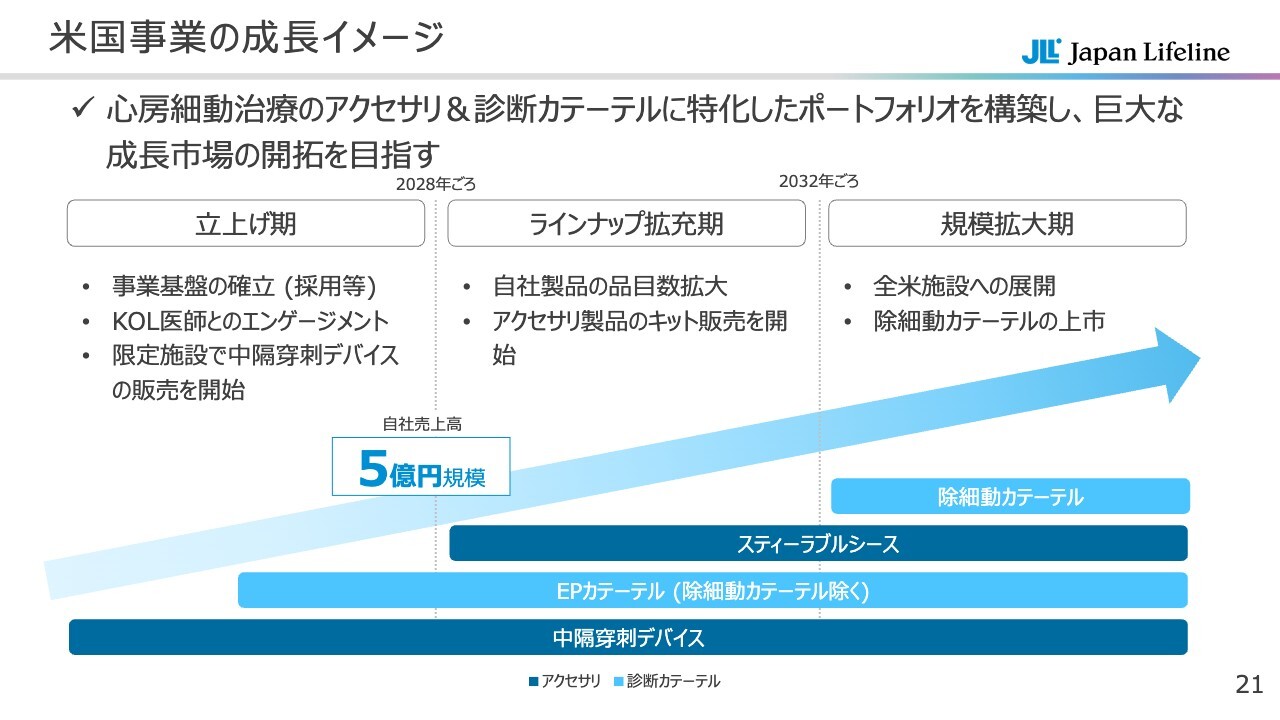
米国事業の成長イメージです。立ち上げ期においては、まずはCross Vascular社の製品や自社製のEPカテーテル・スティーラブルシースなどで着実に売上を伸ばし、最終的には当社の心腔内除細動カテーテルを米国市場に投入したいと考えています。
2032年頃、すなわち今後5年間でそろえるラインナップにもよりますが、概ね100億円規模の売上を目指しながら、米国での事業展開を進めていきます。
資料のご説明は以上です。ありがとうございました。
質疑応答:「S-ICD」拡大の見通しについて
質問者:「S-ICD」についてです。御社は他社のイノベーションを少し過小評価されている


新着ログ
「卸売業」のログ