2027年1月期第2四半期決算説明(第144回個人投資家向けIRセミナー・第3部)
アピリッツ、通期予想を上方修正、上期営業利益は赤字予想から一転し黒字転換 ステーブルコイン・フィジカルAIに投資

目次
中館博貴氏(以下、中館):本日は貴重なお時間をいただき、ありがとうございます。株式会社アピリッツ取締役執行役員CSOの中館博貴です。
初めてアピリッツを知る方もいらっしゃると思いますので、冒頭で当社の事業についてご説明します。その後、トピックス、全社業績のハイライトの順に進めます。
会社概要
中館:コーポレートサマリーです。当社のビジョンは「ザ・インターネットカンパニー」、ミッションは「セカイに愛されるインターネットサービスをつくり続ける」です。
2000年に慶應義塾大学の学生が創業した大学発のベンチャーで、四半世紀にわたり成長を続けてきました。
会社概要
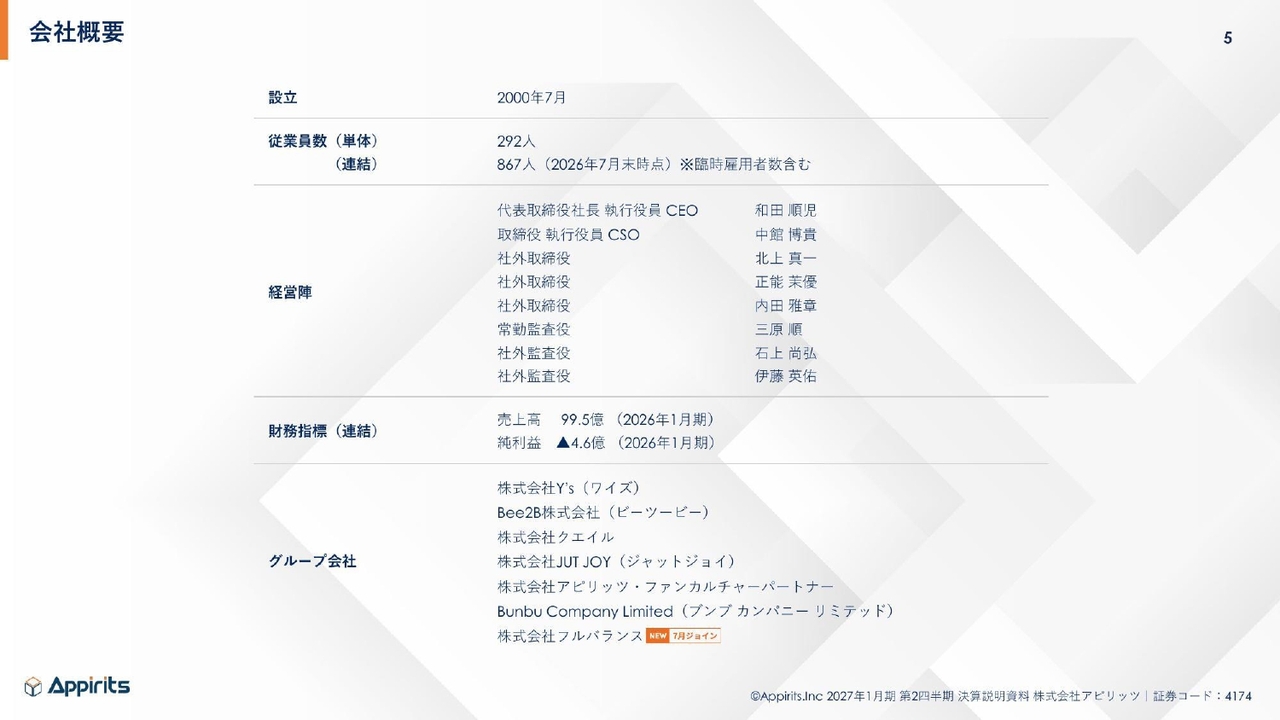
中館:会社概要です。当社は現在27期目で、従業員数は連結で867名です。前期の連結業績は、売上高が99億5,000万円、純利益は4億6,000万円の赤字でした。
足元の回復状況については、後ほど詳しくご説明します。
会社概要
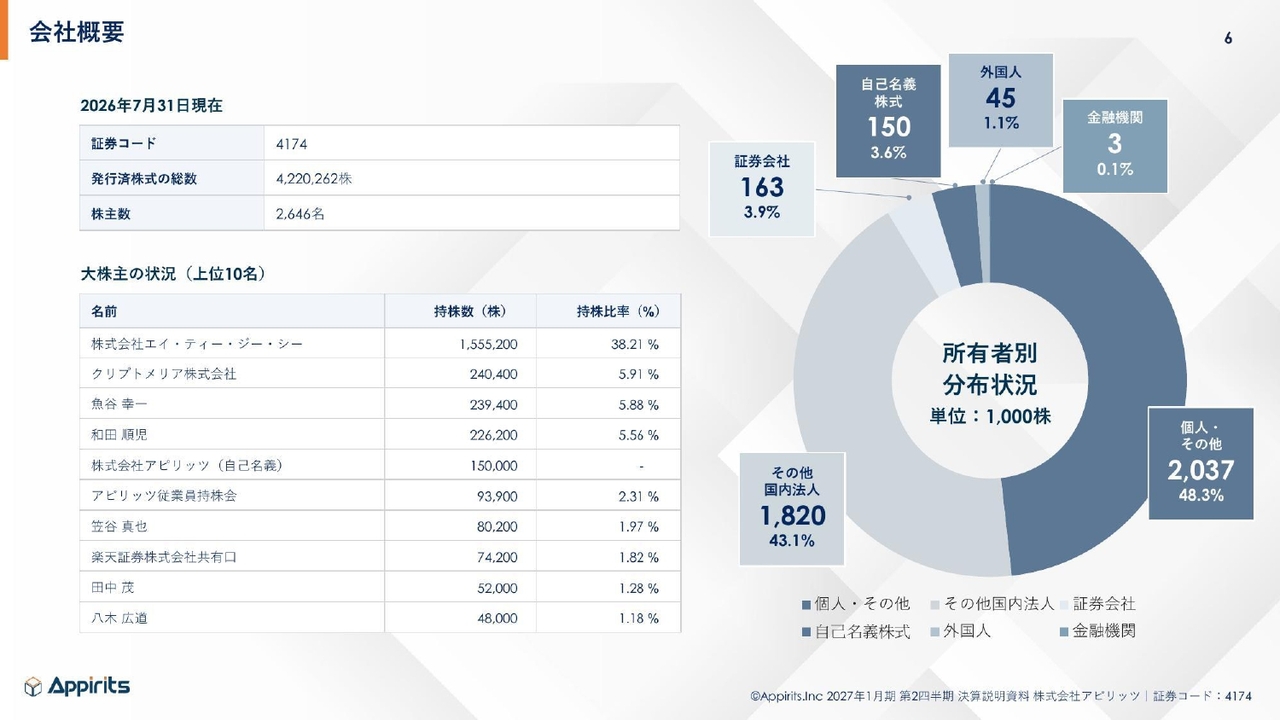
中館:株主構成についてです。株主は2,646名で、個人投資家のみなさまが約48.3パーセントと半数を占めています。
また、43.1パーセントを占める国内法人の安定した株主基盤と合わせて、中長期的な企業価値の向上を目指しています。
会社概要
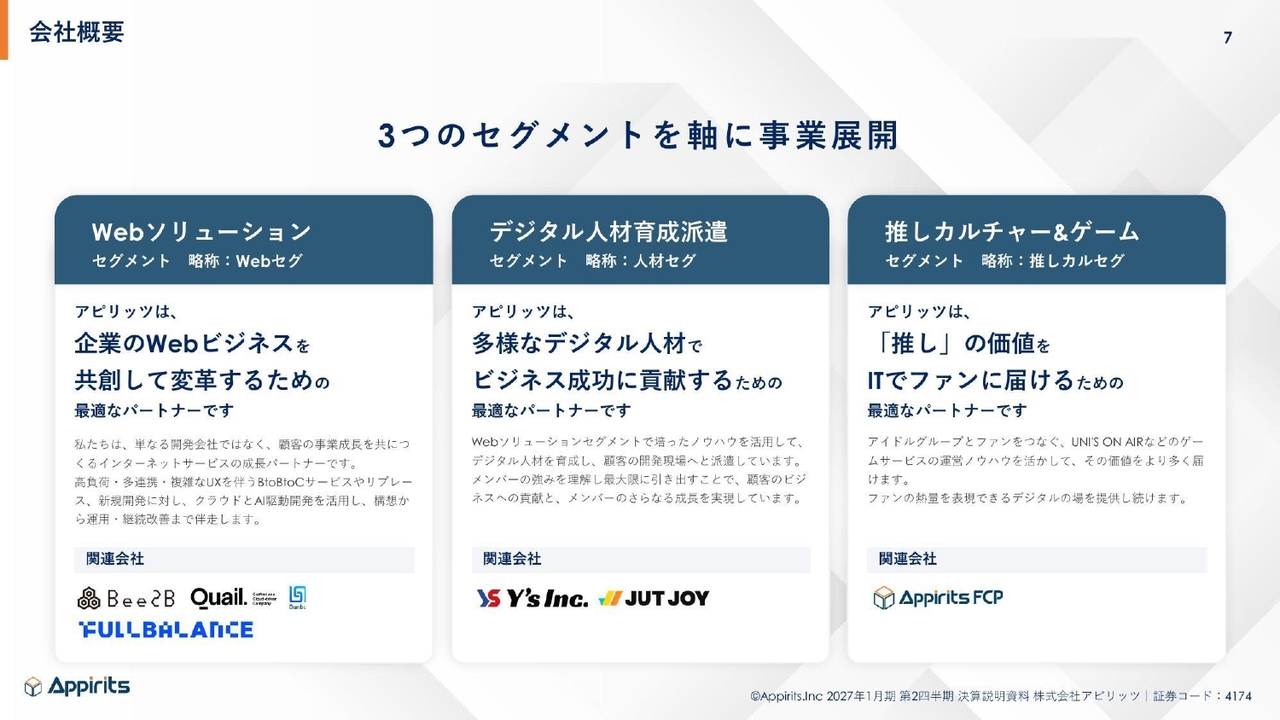
中館:当社は3つのセグメントを軸に事業を展開しています。Webソリューションセグメントでは、大規模なシステム開発やスマートフォンアプリの開発、デジタルマーケティングなどを行っています。
グループ会社としては、Bee2B社、クエイル社、Bunbu Company Limited社に加え、今年新たにフルバランス社がセグメントに組み込まれました。
デジタル人材育成派遣セグメントは、開発リソースが不足しているお客さまに対し、エンジニアを派遣してリソースを補うビジネスモデルです。グループ会社として、Y's社とJUT JOY社が組み込まれています。
推しカルチャー&ゲームセグメントでは、有名なアイドルの推し活を支援するゲームサービスの開発・運営や、ファンクラブサイトの開発・運営を行っています。グループ会社としては、アピリッツ・ファンカルチャーパートナー社が組み込まれています。
会社概要(過去10年の全社売上高推移:連結)
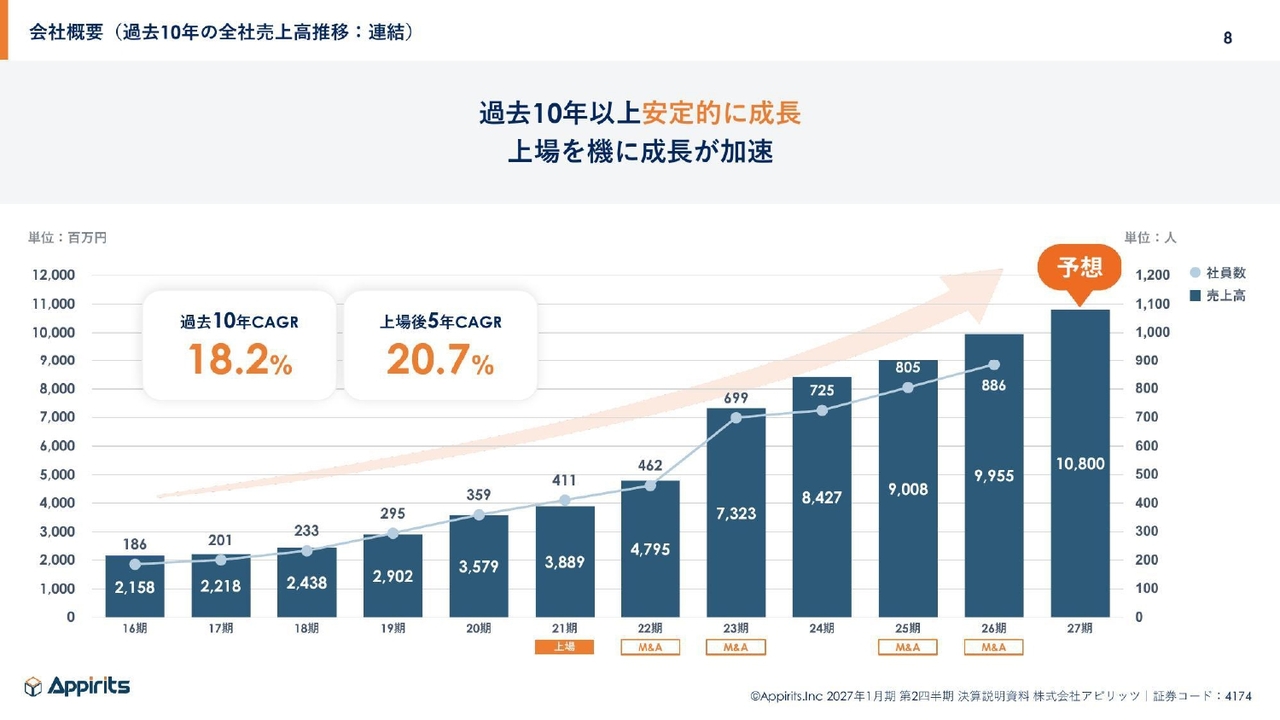
中館:過去10年の売上高の推移です。この10年間、売上は安定的に成長しており、上場以降はM&Aを積極的に重ねることで成長が加速しています。
上場後5年間の平均成長率は20.7パーセントとなっています。
社員数推移
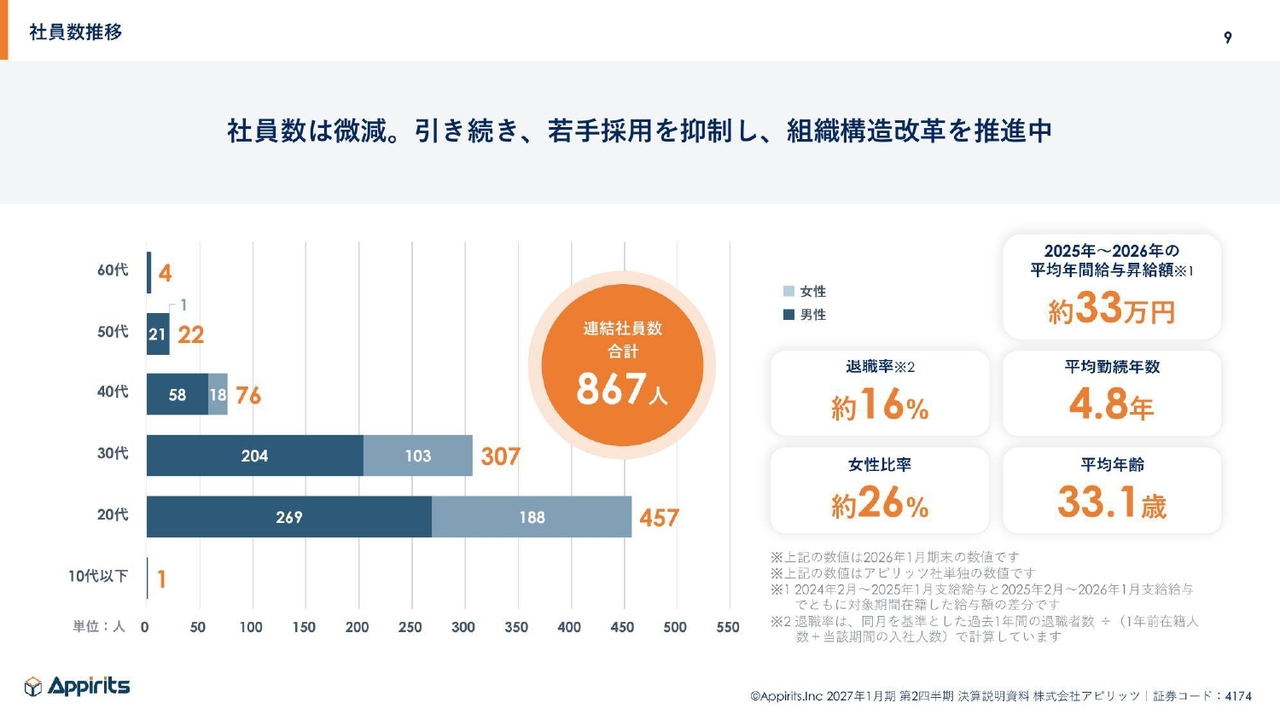
中館:社員数の推移です。社員数は連結で867名です。20代、30代が中心の組織で、現在、若手の採用を抑制しながら、組織力を強化する構造改革を進めている最中です。
成長イメージ
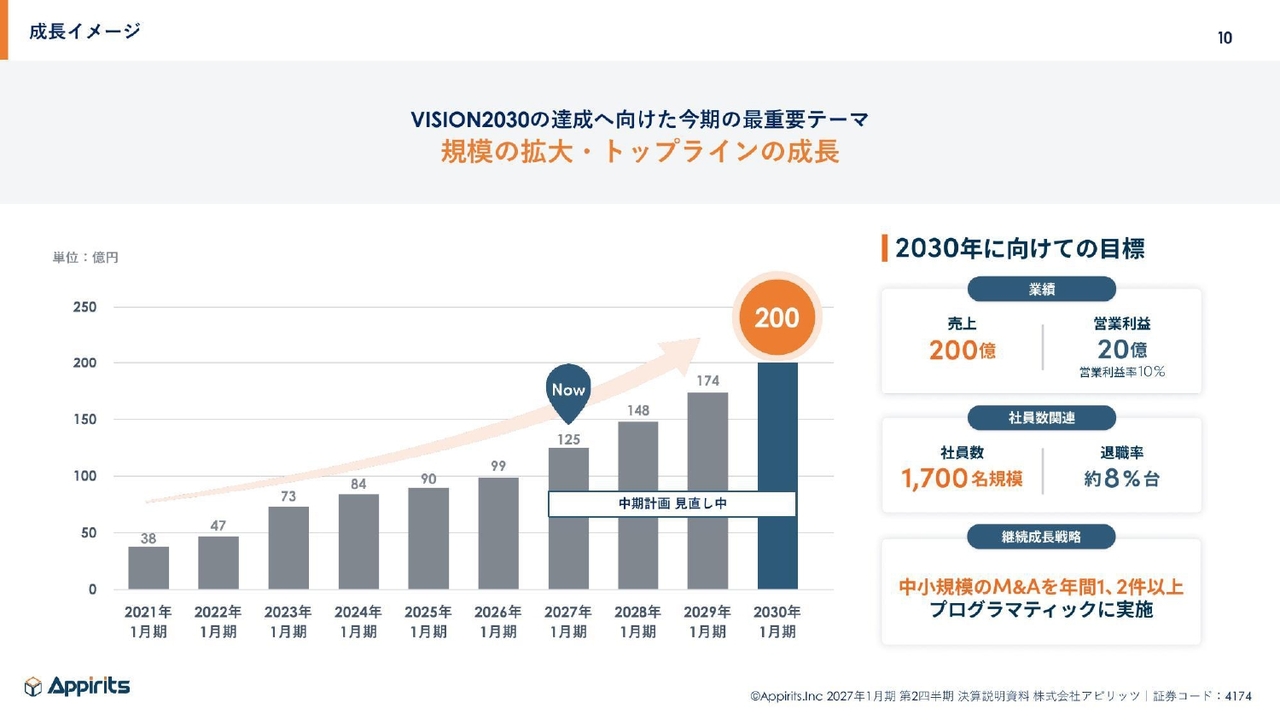
中館:成長イメージです。当社は2030年に向けて、売上高200億円、営業利益20億円、人員規模1,700名を目指しています。
一方で、不採算案件の発生などにより、計画どおりに進捗していないという課題があります。今後、新しい中長期経営計画を策定し、公表していく予定です。
Webソリューションセグメント 事業概要
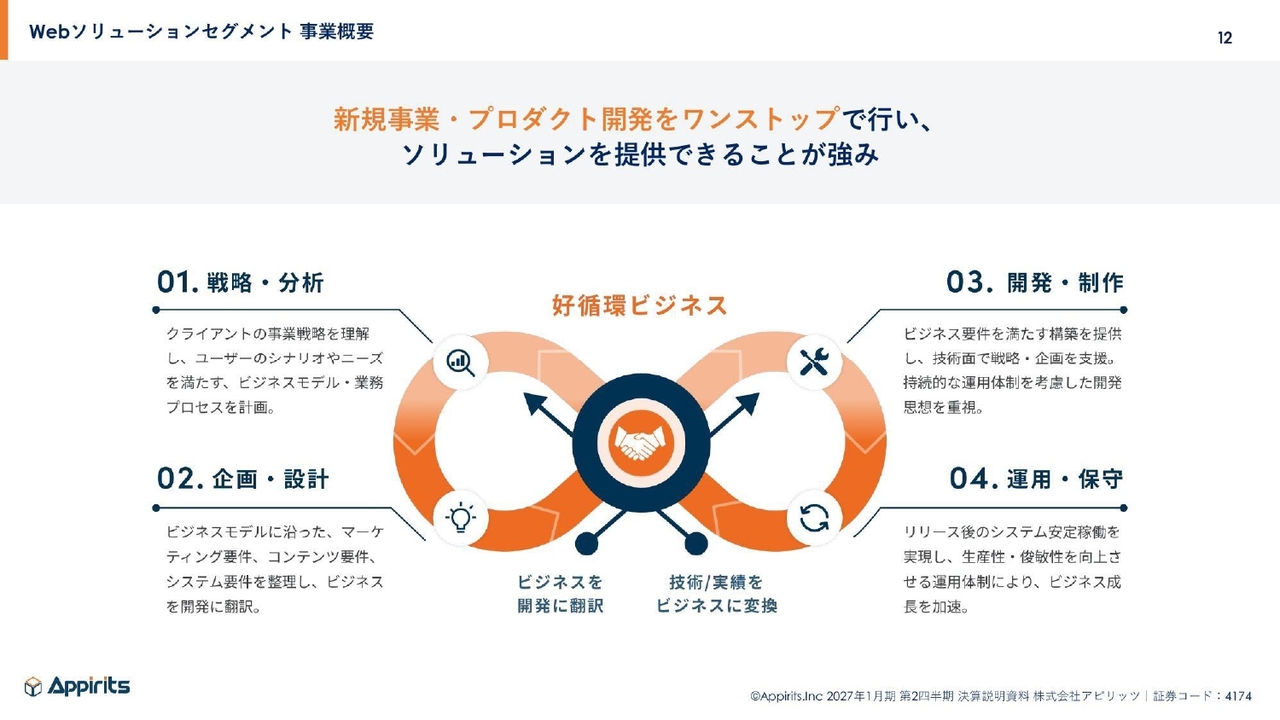
中館:各セグメントについてご説明します。まずはWebソリューションセグメントです。当セグメントの強みは、顧客の新規事業やプロダクト開発をワンストップで提供できる点にあります。戦略の理解から企画・設計、開発、納品後の保守・運用まで、一貫して支援しています。
Webソリューションセグメント 事業概要
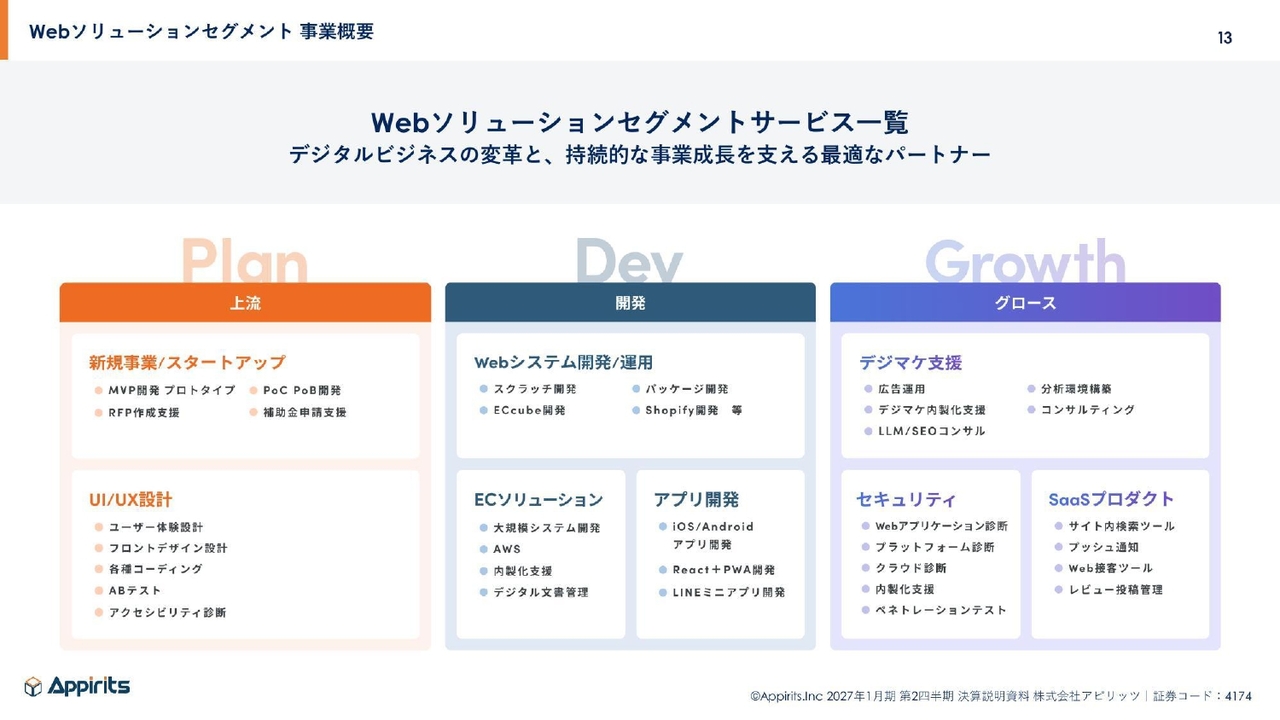
中館:スライドは、Webソリューションセグメントが提供しているサービスの一覧です。当セグメントは、デジタルビジネスの変革と持続的な事業成長を支えるパートナーとして、上流工程から開発、成長支援まで、幅広いサービスを展開しています。
Webソリューションセグメント 事業概要
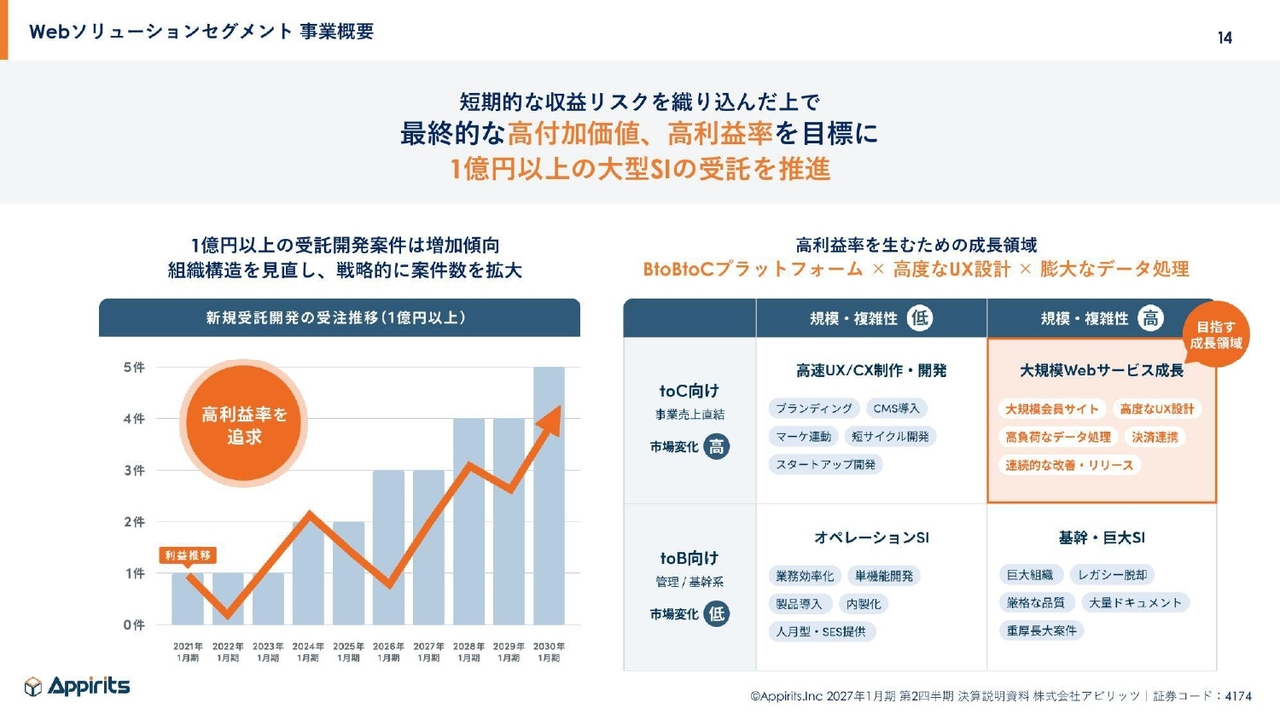
中館:事業の方針です。人件費が上昇していく中で、高付加価値・高利益率を目標に、1億円以上の大型開発案件の受託を推進しています。
競合との差別化要素として、当社が得意とする領域は3つあります。1つ目は利用ユーザーが多いtoC向けのサービスです。2つ目が高度なUI・UX設計を必要とする領域、3つ目が膨大なデータ処理が求められる領域です。これら3つが重なる領域の開発こそが、当社の強みと言えます。
Webソリューションセグメント 事業概要
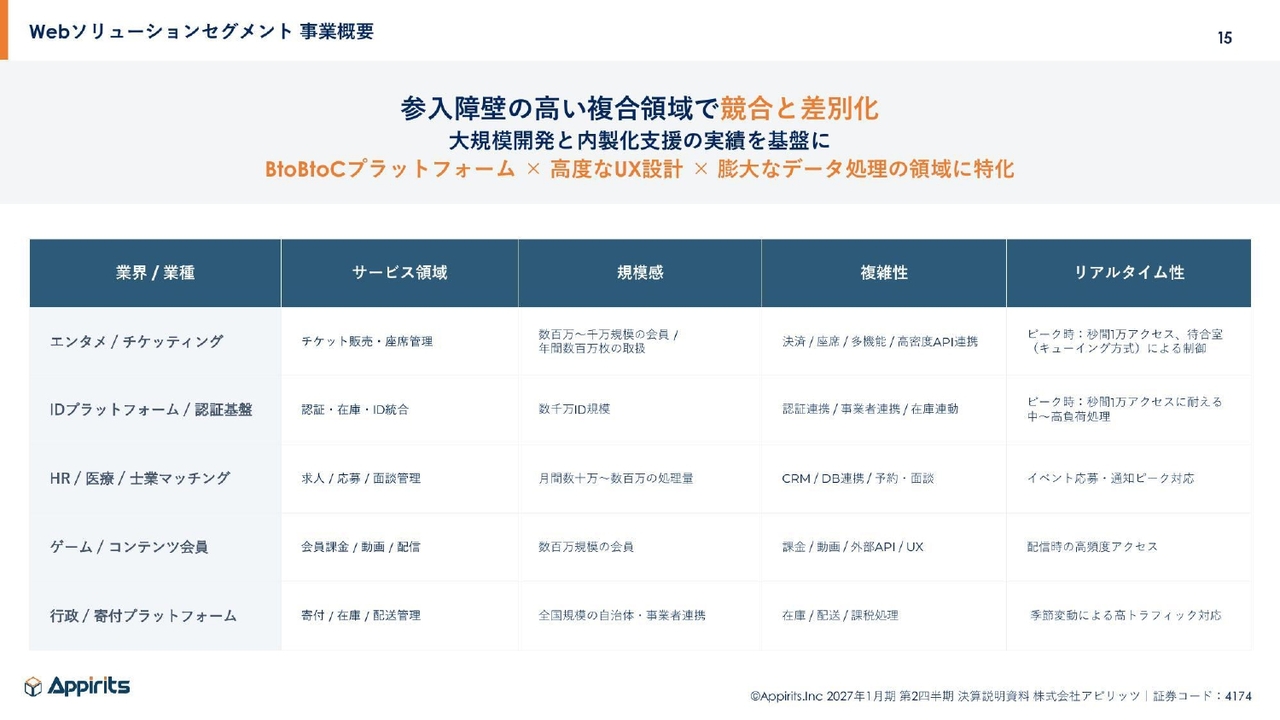
中館:具体的な開発実績としては、「エンタメ/チケッティング」の領域があります。例えば、秒間1万アクセスを超える高負荷を制御する待機室システムや、複雑な座席管理、決済連携などを実現しているサービスです。
また、「IDプラットフォーム/認証基盤」など、数千万ID規模の会員基盤においても、事業者連携や在庫連動を止めることなく稼働させる高度な技術力を提供しています。
さらに、「行政/寄付金プラットフォーム」の開発も得意としています。例えばふるさと納税など、全国規模での自治体と事業者との連携において、季節変動による極端な高トラフィックにも耐えられる基盤構築を行っています。
26期 Webソリューションセグメント事例
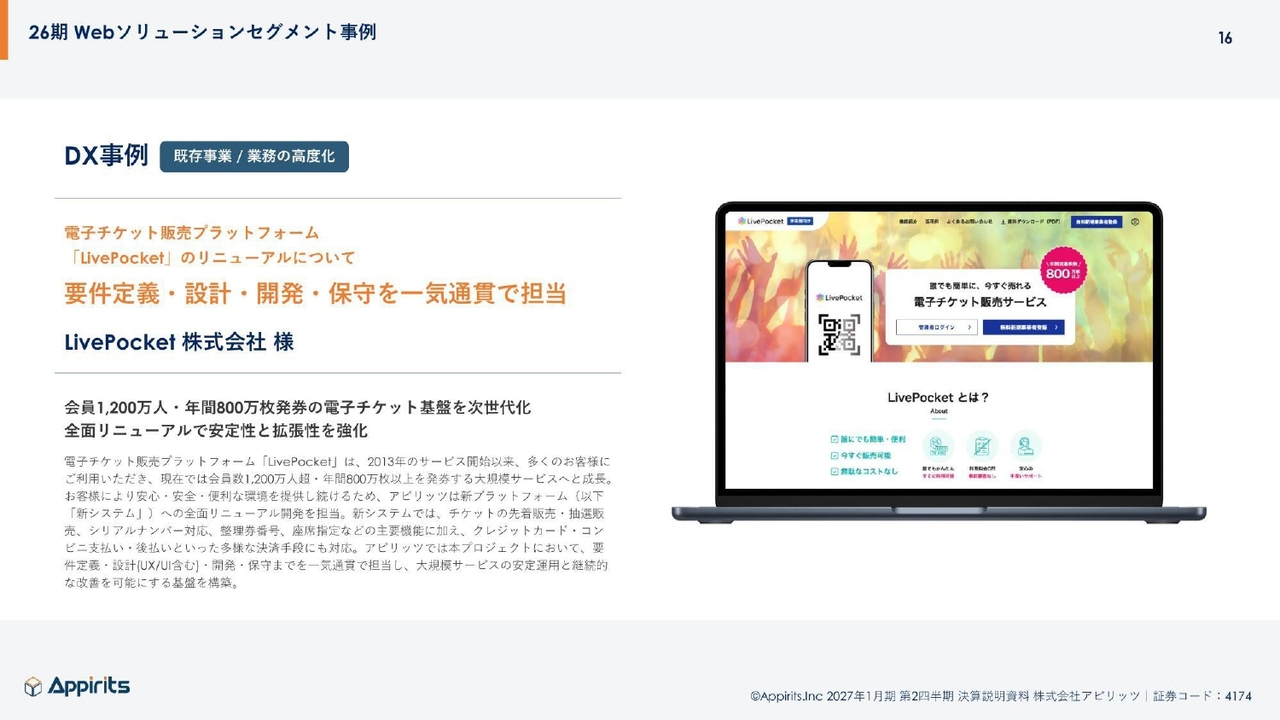
中館:具体的な事例をご紹介します。ご紹介するプロジェクトはあくまで一部であり、お客さまより公開の承諾をいただいているプロジェクトのみです。
まずはLivePocket株式会社さまの事例です。同社は会員数1,200万人、年間800万枚以上の電子チケットを販売するサービスを展開しています。
このサービスのリニューアルにおいて、上流工程の要件定義から設計、開発、保守まで一気通貫で担当しています。
26期 Webソリューションセグメント事例
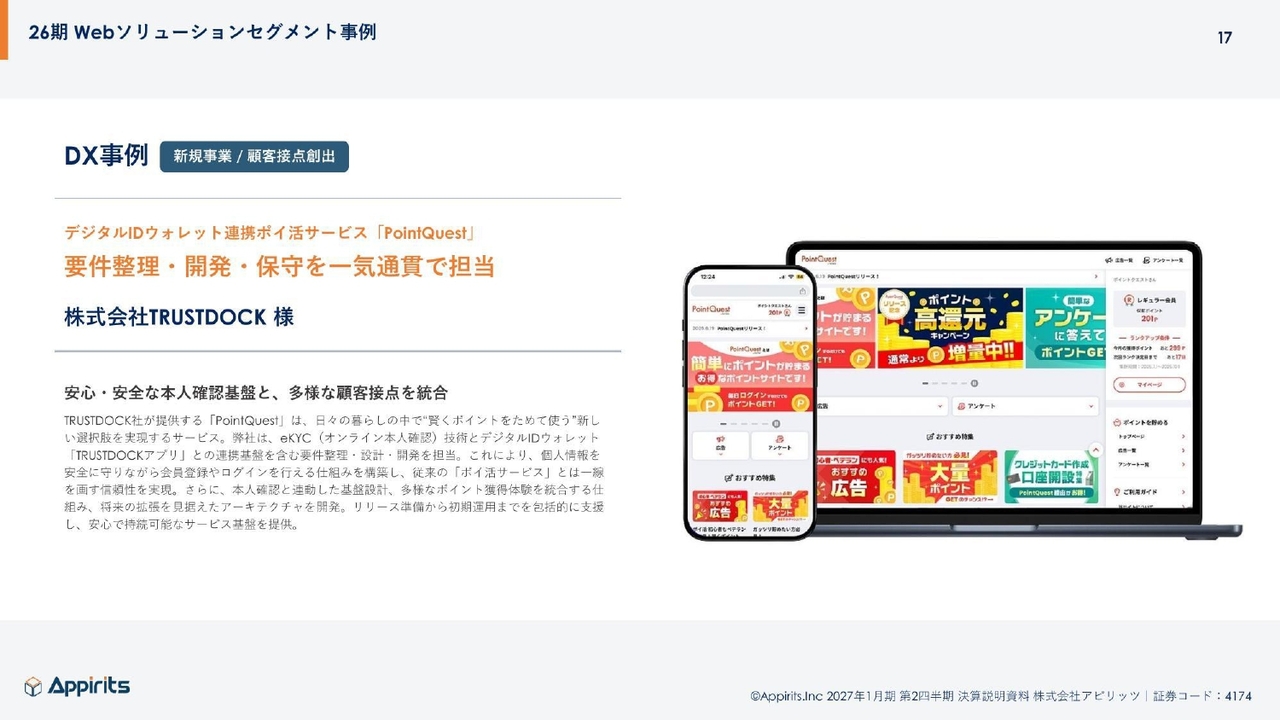
中館:株式会社TRUSTDOCKさまの事例です。ポイントを貯めて節約やお小遣いにつなげるポイ活サービスにおいて、当社は本人認証と連携する基盤の構築・設計・開発を担当しています。
SI事例
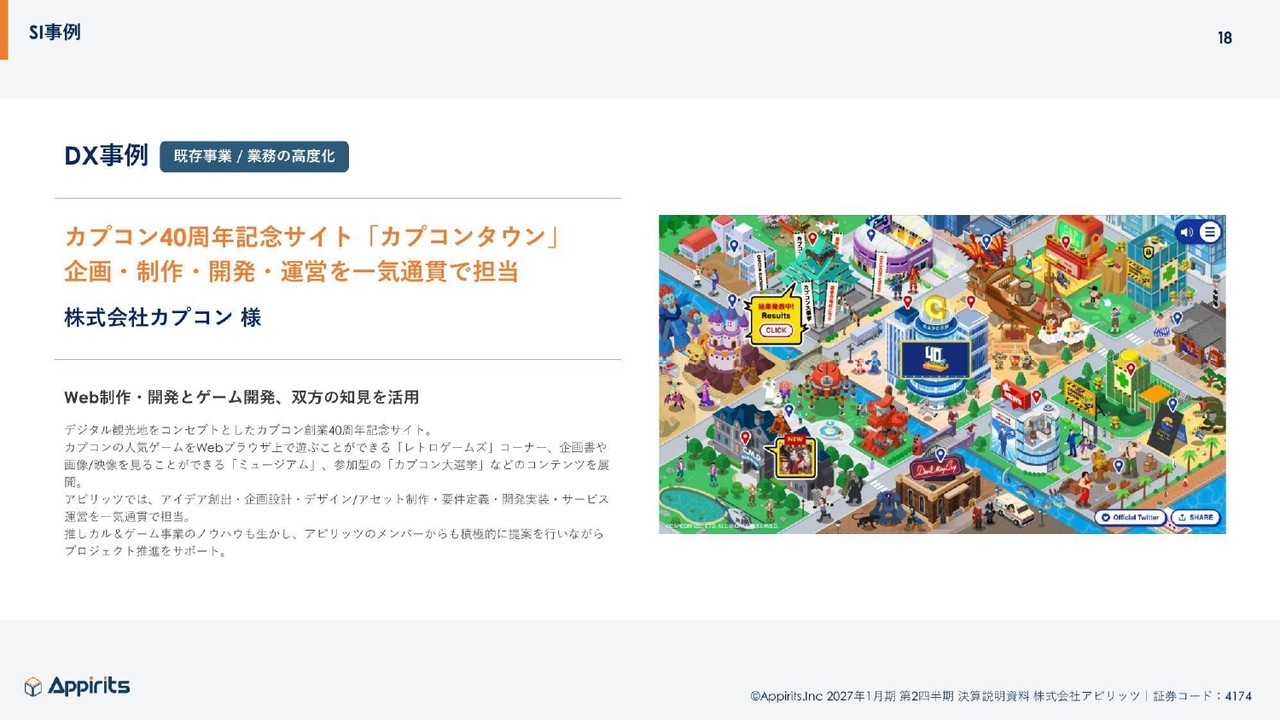
中館:株式会社カプコンさまの事例です。当社はWeb開発とゲーム開発の経験を活かし、40周年記念サイトを開発しています。
「カプコンタウン」で検索すると、懐かしのゲームをブラウザで遊ぶことができます。ぜひ検索してお楽しみください。
SI事例
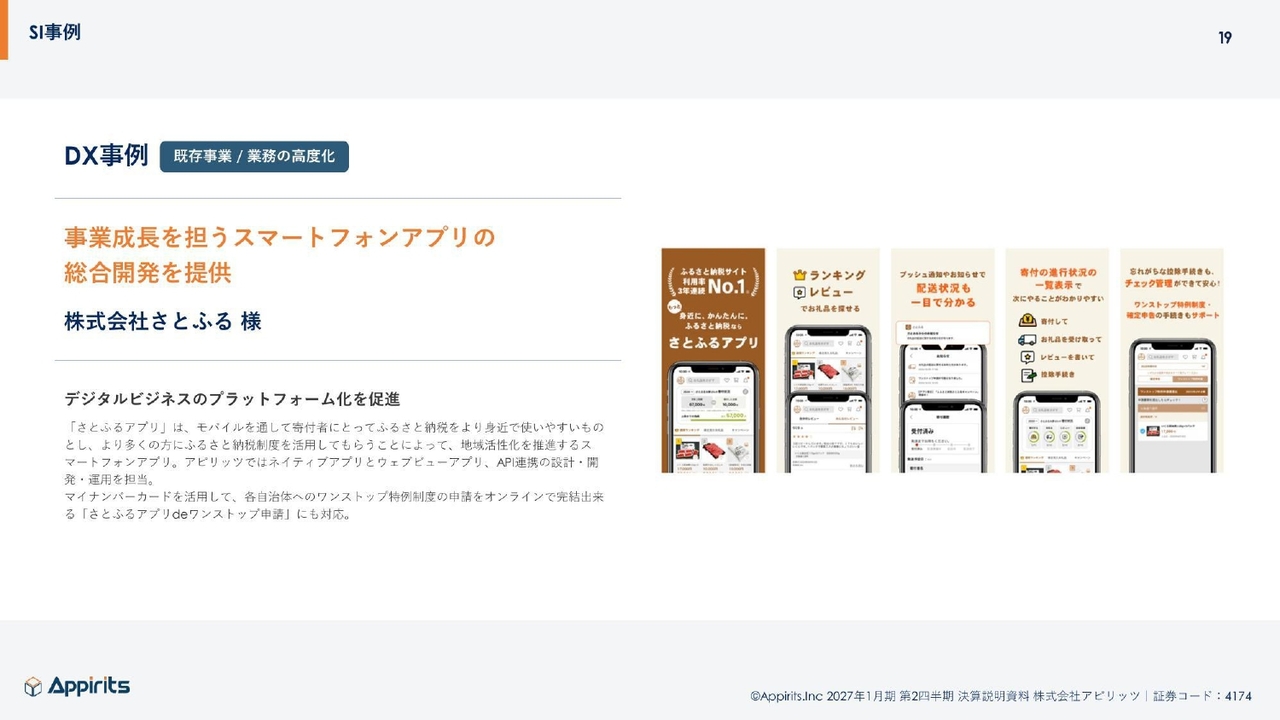
中館:株式会社さとふるさまの事例をご紹介します。当社は、ふるさと納税のスマートフォンアプリやWebサイトの開発、設計、運用を手掛けています。また、マイナンバーカードを活用したオンライン申請にも対応しています。
AI活用事例
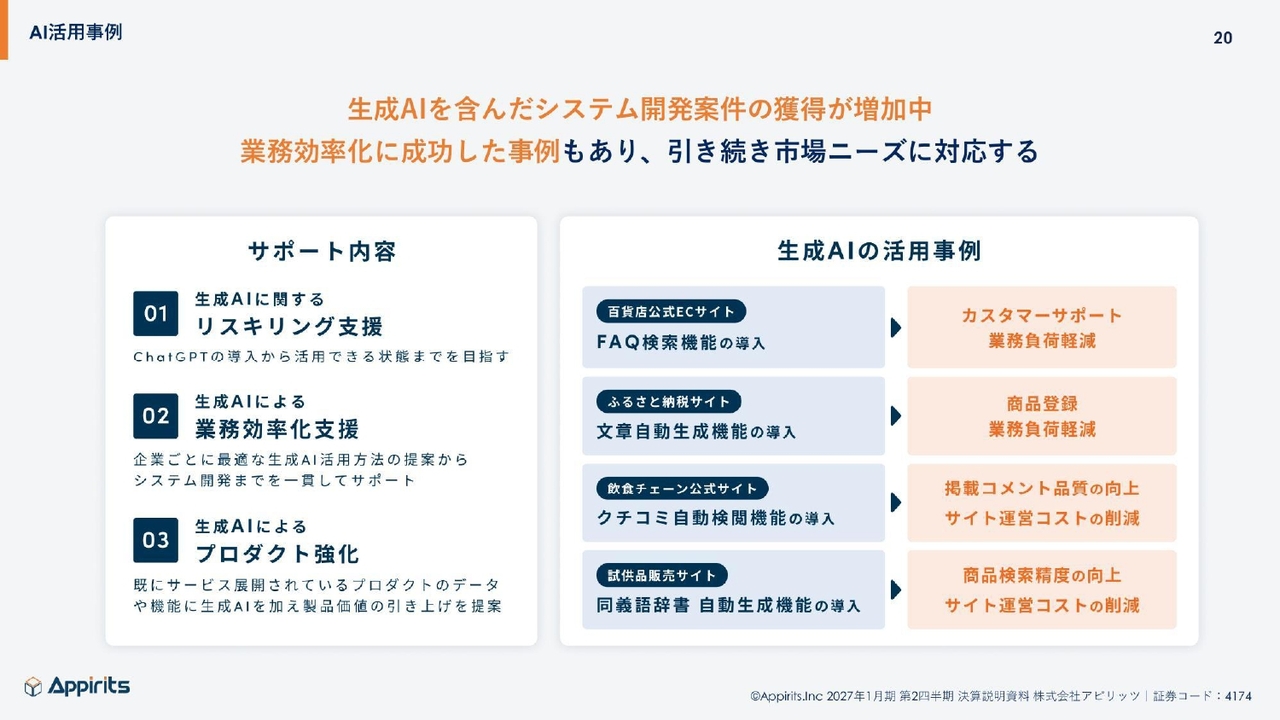
中館:昨今「AIを使ってどのようなサービスを展開していますか?」というご質問を数多くいただきます。そこで、AIを活用した事例をご紹介します。
当社では、生成AIのリスキリング支援や業務効率化支援、AIによる既存サービスのアップデートという3つの軸でサービスを提供しています。現在、引き合いが非常に高まっている状況です。
26期トピックス
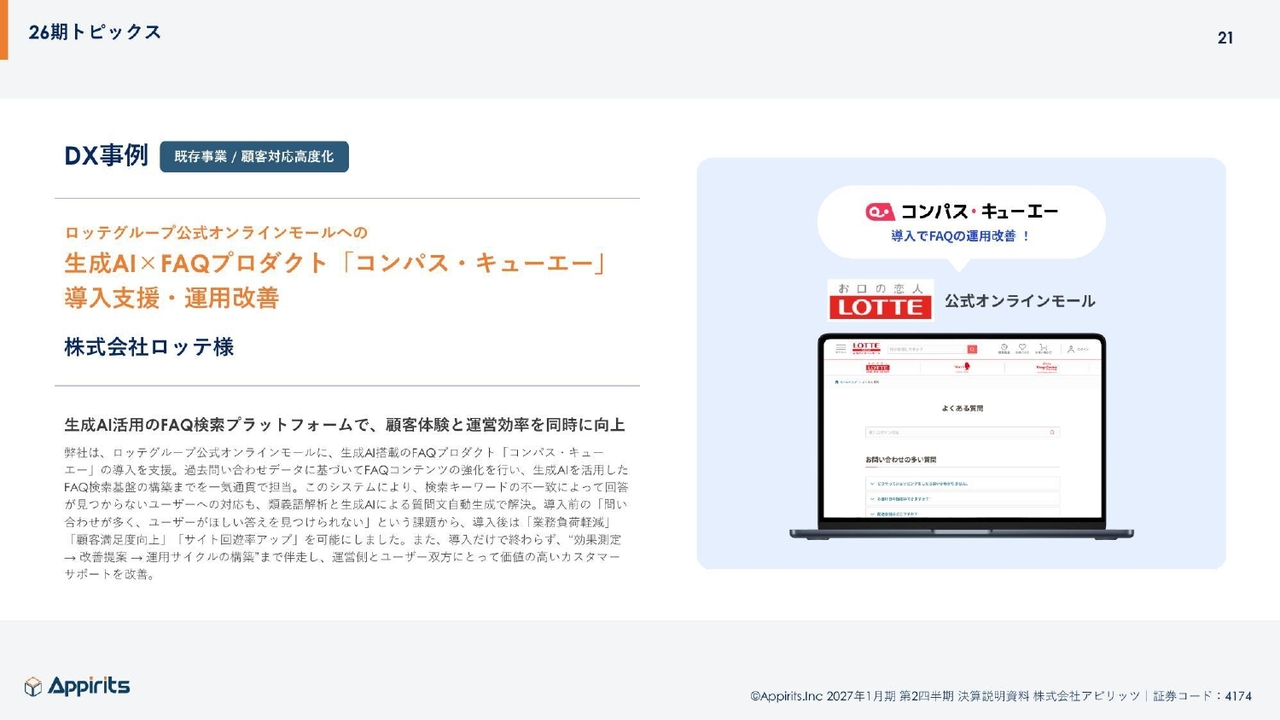
中館:DXの事例として、生成AIを搭載した自社サービスを株式会社ロッテさまに導入しています。
「よくある質問」で検索してもヒットしない言葉をAIが補完し、適切な回答をお客さまに提供するシステムを提供しています。
デジタル人材育成派遣セグメント 事業概要
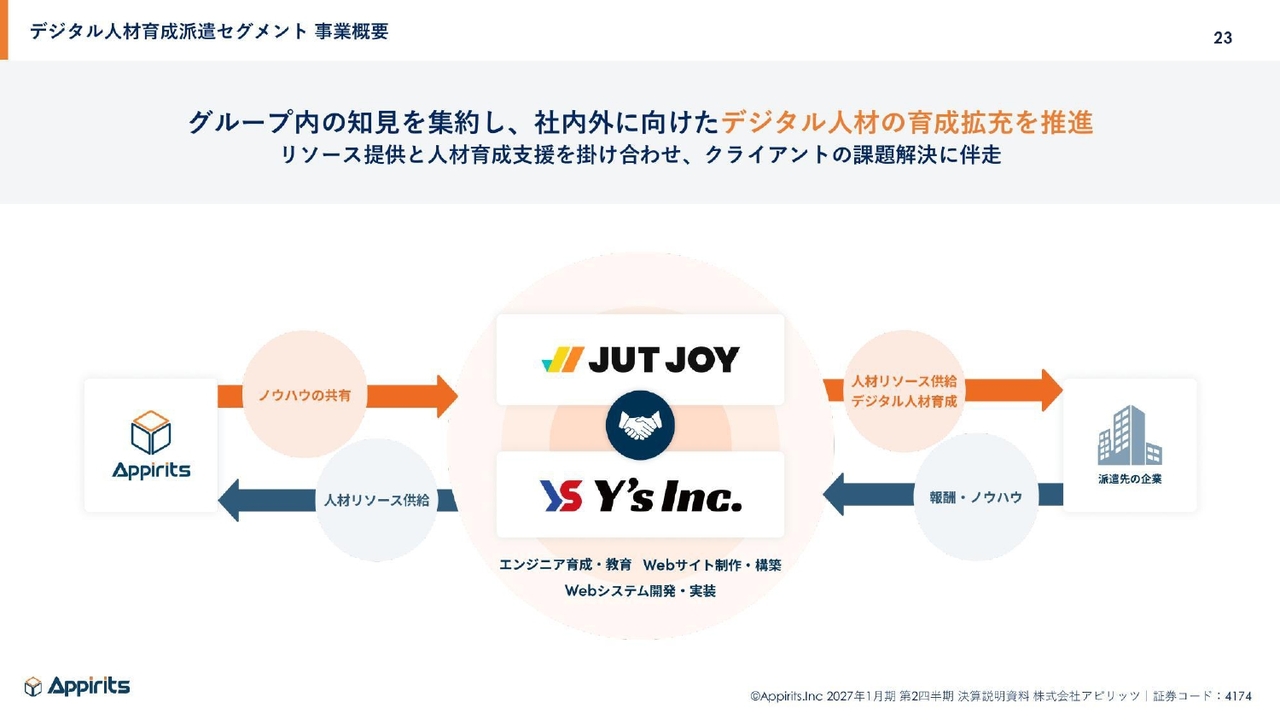
中館:デジタル人材育成派遣セグメントについてご説明します。ビジネスモデルとしては、開発リソースが不足しているお客さまに対してエンジニアを派遣するものです。
アピリッツの開発ノウハウを共有し、経験者向けのカリキュラムを更新することで、さらにスキルを向上させています。また、メンバーの育成にも活用しています。
他社と異なる点として、当社はエンジニア教育の専門部門を保有しており、独自のカリキュラムによる育成を実現しています。その品質やスピードが、他社との差別化要因となっています。
サービス紹介
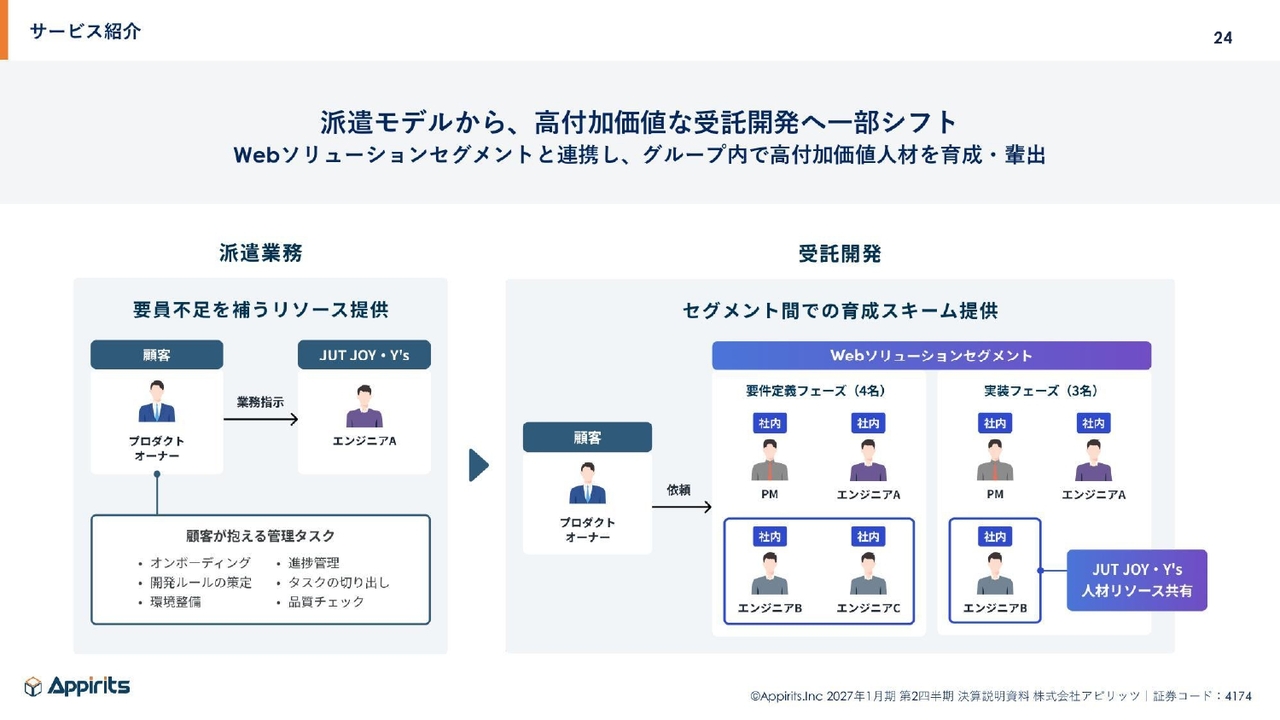
中館:デジタル人材育成派遣セグメントでは、AIの流れを踏まえて派遣需要の縮小が予想される中、付加価値の高い受託サービスへの展開を進めています。
Webソリューションセグメントとグループ間で連携を取りながら、付加価値の高い人材の育成と輩出に取り組んでいます。
サービス紹介
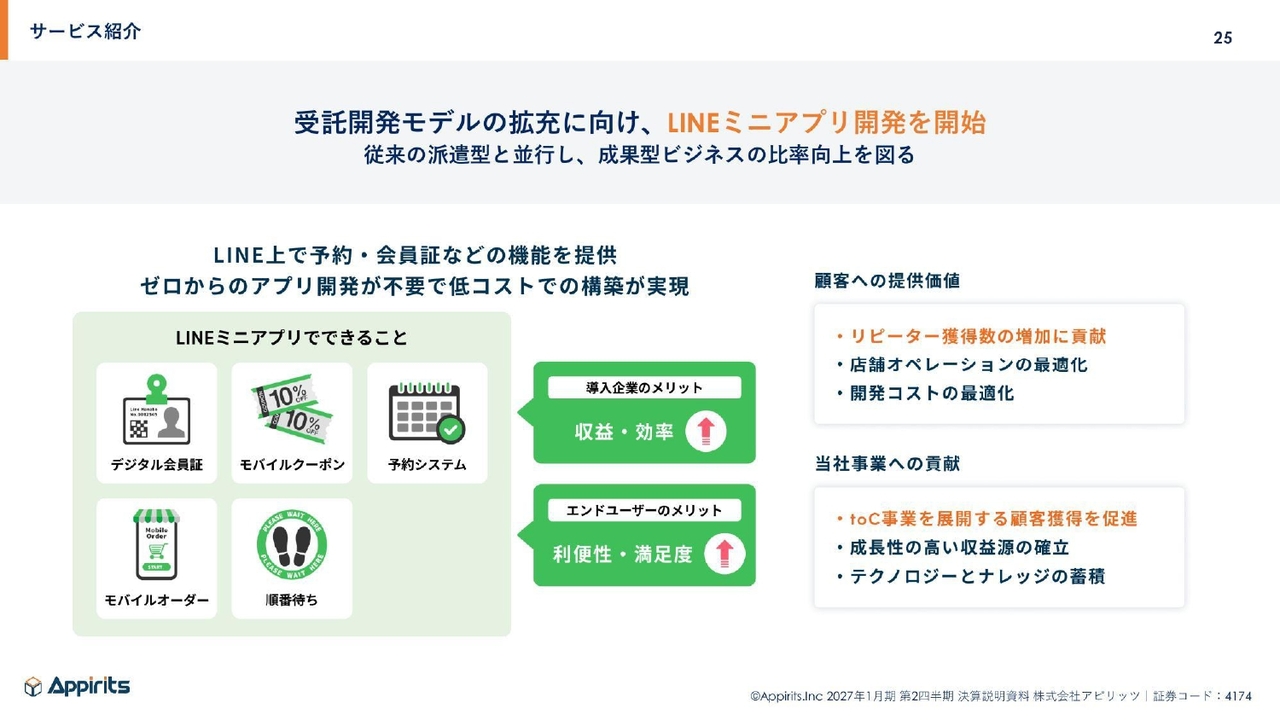
中館:受託開発モデルの拡充に向け、「LINEミニアプリ」の開発も開始しています。
「LINEミニアプリ」は、LINE上で予約や会員証などの多様な機能を提供するサービスです。ゼロからアプリを開発する手間がかからず、低コストでアプリを開発できる点が特徴です。
推しカルチャー&ゲームセグメント 事業概要
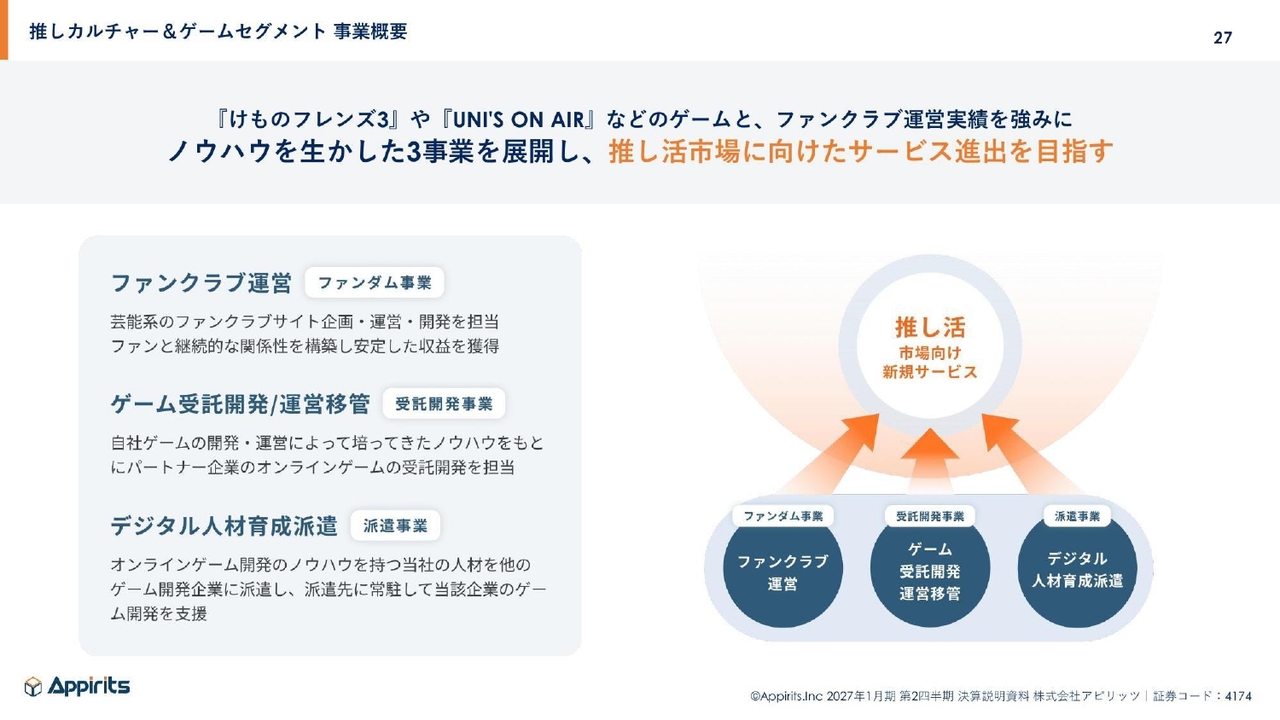
中館:推しカルチャー&ゲームセグメントについてご説明します。こちらのセグメントでは、スマホゲームの運営移管・受託開発、芸能系ファンクラブサイトの運営、ゲーム関連の人材派遣の3事業を展開しています。
これら3つの事業を軸に、推し活市場向けサービスの拡充を図っていきます。
M&A(事業譲受や運営移管·共同運営)の方向性(オンラインゲーム事業)
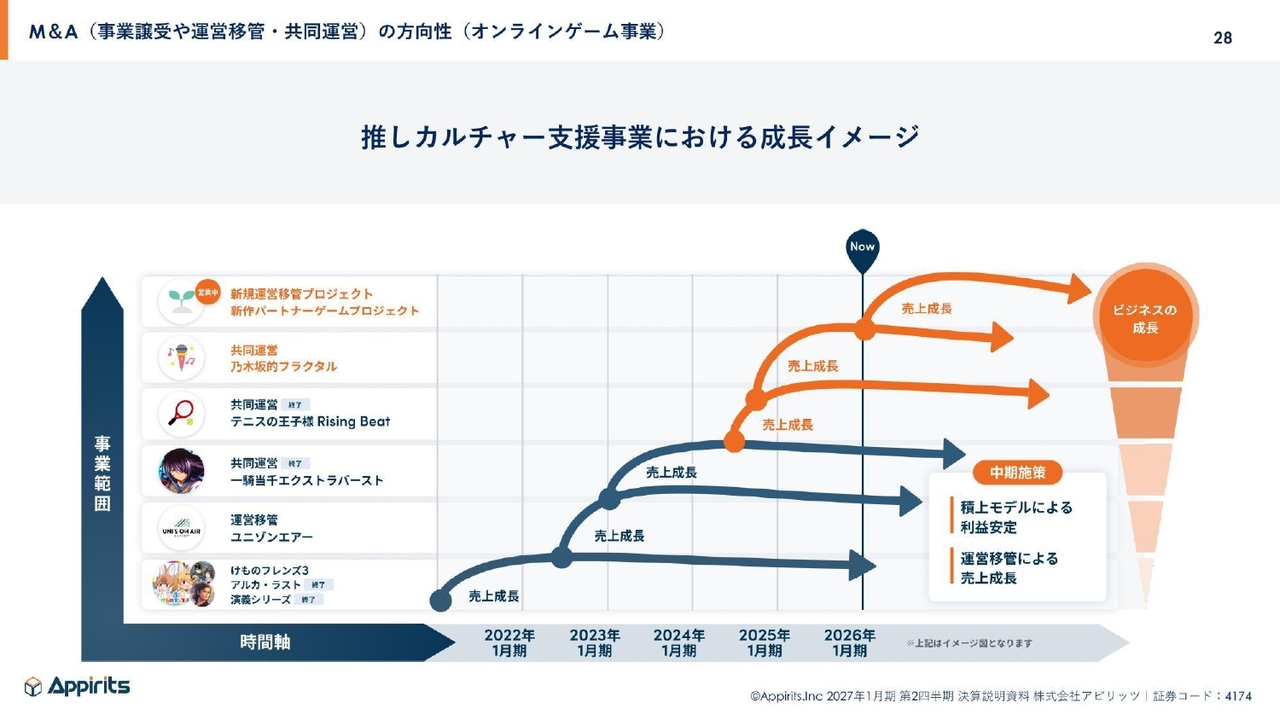
中館:当セグメントの根幹をなす「運営移管モデル」についてご説明します。当社の戦略の最大の特徴は、スライドの図の曲線が示すとおり、既存の優良なゲームを他社から運営を引き継いで積み上げていく「ストック型の成長構造」にあります。
これにより当社のゲーム事業は、新作ゲームのヒットに左右されるというリスクを回避しています。実績のあるタイトルを引き継ぐことで、巨額の初期投資やヒットリスクを避けつつ、開始直後から安定した収益を計上できる点が特徴です。
推しカルチャー&ゲームセグメント 事業概要
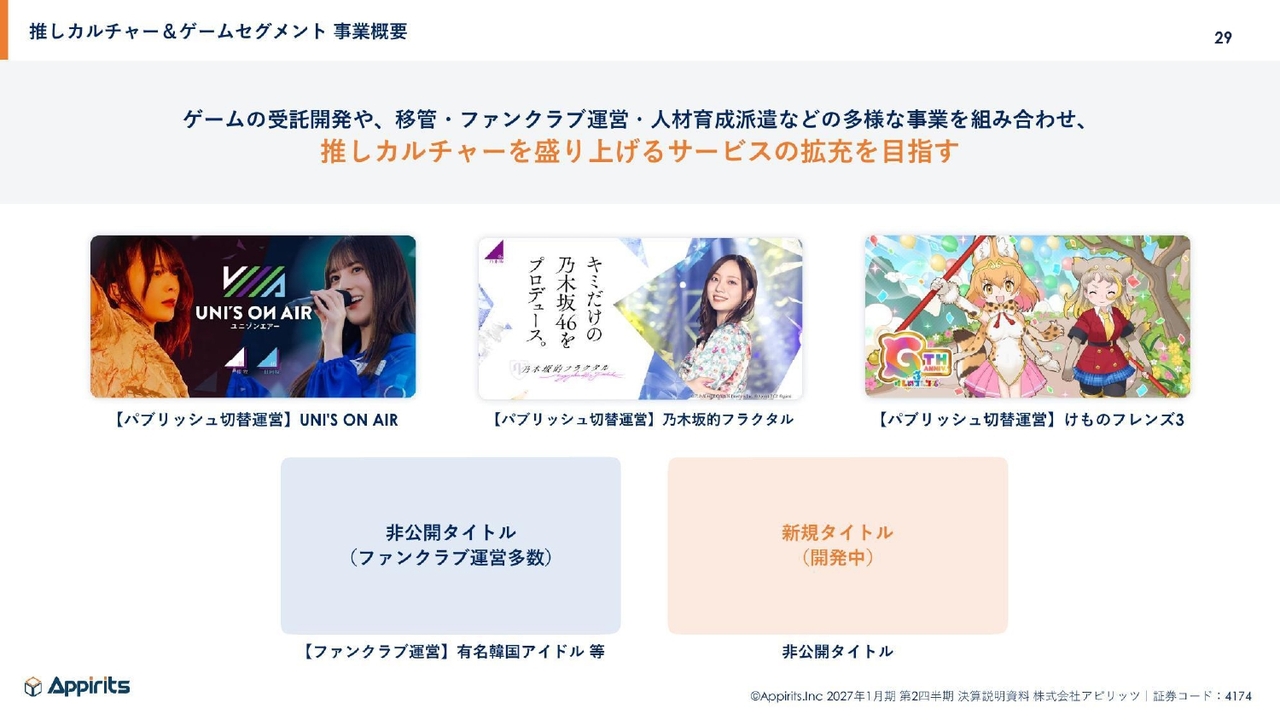
中館:当社では「UNI'S ON AIR」や「乃木坂的フラクタル」など複数のタイトルを運営しています。これらを着実に積み上げながら、利益の安定と売上成長を両立させるモデルとなっています。
現在運営しているタイトルの一部をご紹介します。リズムゲームや放置ゲーム、RPGゲームなど、多様なジャンルの開発・運営ができることが当社の強みです。
また、新しい取り組みとして、「KAWAII LAB.」初のスマートフォン向けアプリの公式ゲームプロジェクトも開始しました。「FRUITS ZIPPER」をはじめとする5グループの総勢38名が出演するリズムゲームです。
Topics 修正予算について(上半期)
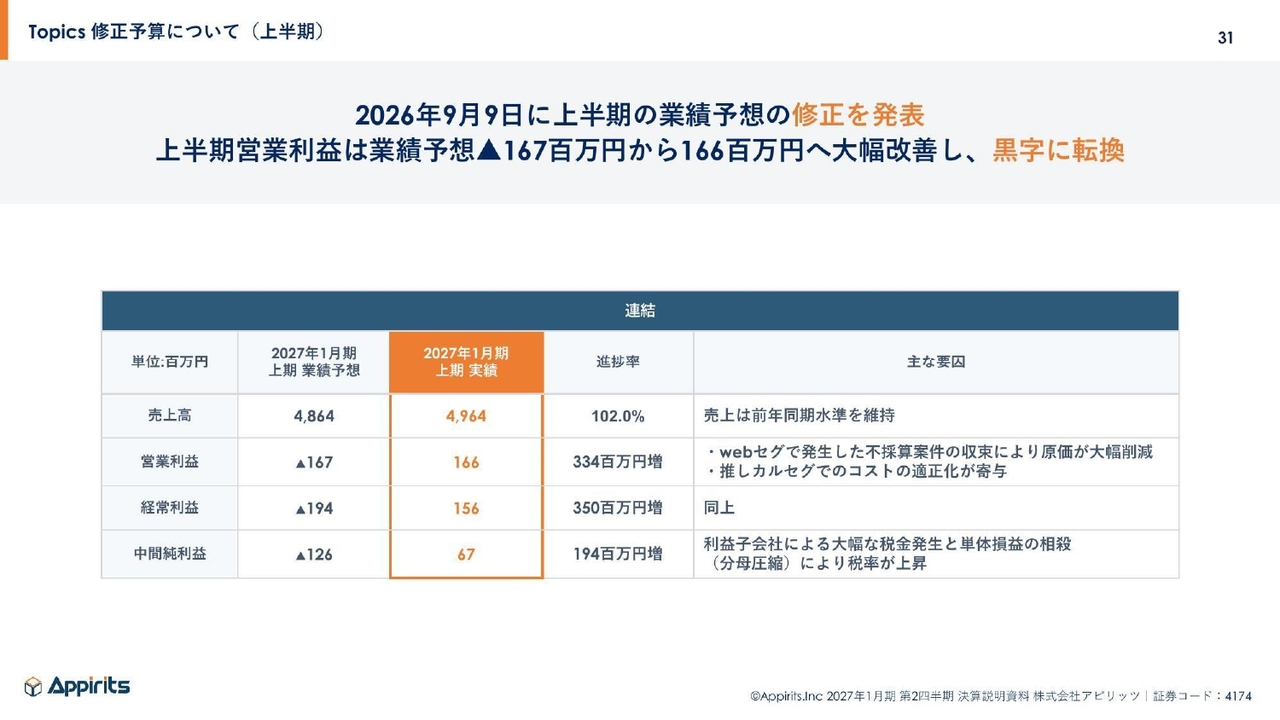
中館:トピックスです。業績予想の修正についてご説明します。当社は2026年9月9日に、上半期の業績予想の修正を発表しました。売上高は、予想の48億6,400万円に対し、実績は49億6,400万円となりました。
営業利益については、不採算案件への対応などを想定し、期初の時点では1億6,700万円の赤字を予想していました。しかし不採算案件の改善が想定以上に進み、実績としては1億6,600万円の黒字で着地しました。
主な要因は、Webソリューションセグメントでの不採算案件の収束が早かったことと、推しカルチャー&ゲームセグメントでのコスト最適化が進んだことの2点です。
この結果、経常利益は1億5,600万円、中間純利益は6,700万円となり、いずれも黒字で着地しました。
Topics 修正予算について(通期)
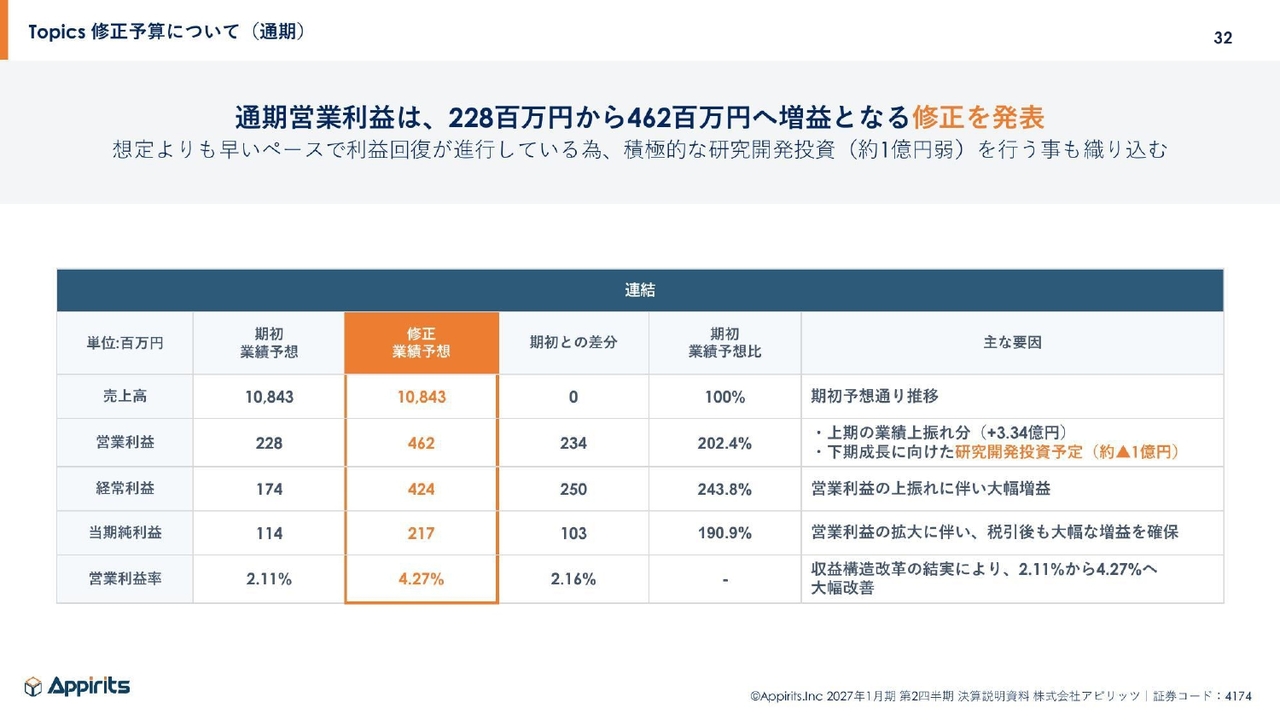
中館:通期の業績予想の修正についてです。売上高は、期初の予想である108億4,300万円から変更せず、期初予想どおりの推移を見込んでいます。
一方、営業利益については、期初の予想である2億2,800万円から4億6,200万円へ増益となる修正を発表しました。期初予想比で202.4パーセントと、およそ2倍の水準で着地する予想です。
内訳として、上期の上振れ分3億3,400万円を加える一方、下期の研究開発費として約1億円を織り込んでいます。
営業利益の回復が想定よりも早いため、将来の成長に向けて積極的に投資を行う判断をしています。
経常利益は4億2,400万円、当期純利益は2億1,700万円を見込んでいます。また、収益構造の改革により、営業利益率は2.11パーセントから4.27パーセントへと改善する見通しです。
坂本慎太郎氏(以下、坂本):上期の営業利益は期初予想を上回っているものの、通期の上方修正幅は意外と控えめになっているように思います。これはスライドに記載されているとおり、下期の成長に向けた研究開発費として1億円ほどを織り込んだ結果だと考えています。
この1億円の研究開発費は、どのようなテーマに充てられるのでしょうか? 例えば、ステーブルコインや量子関連などさまざまな可能性があると思いますが、どのようなボリュームとスケジュール感で分配されるのかお聞かせいただけますか?
また下期は、本業に対して保守的な要素があるのかといった点を含めてご教示いただけますでしょうか?
中館:通期の修正幅には、下期で想定している約1億円の研究開発費が含まれています。後ほど詳しくご説明しますが、テーマは短期・中期・長期で分かれています。
短期的には「ステーブルコイン×越境EC」、中期的にはH2L社との連携を起点とした「フィジカルAI×エンタメテック」に注力します。長期的には「量子コンピューター×SaaS」の研究開発という、3つのテーマで進める想定です。いずれも下期から研究開発チームを立ち上げ、取り組みを開始しています。
短期については1年以内に新規顧客を狙うというテーマに比重を置きつつ、中長期では少人数の研究チームを発足させて技術蓄積を目指しています。
テーマ別の金額は開示していませんが、下期の本業の利益にはゲーム分野の季節性が大きく影響します。いわゆる周年イベントなどが下期に多く含まれるため、それらを織り込み、現時点で蓋然性の高い数値を見込んでいます。
坂本:個人投資家に人気がありそうなリズムゲームの開発についてうかがいます。御社はリズム系のゲームを以前から手掛けていたのでしょうか? 得意分野なのかどうかも含めてお聞かせください。
中館:当社には現在「UNI'S ON AIR」のサービスがあり、リズムゲームには昔から取り組んでいます。非常に得意な領域だと考えています。
坂本:以前からジョインしている会社ですね。そのあたりの知見が活かされているということですね。
荒井沙織氏(以下、荒井):やはり十分に人気が出たコンテンツであるという部分は大きいですよね。
坂本:御社は以前から大型IPの受託が得意であると思います。これらの実績が元となり今回の受注に結びついたのでしょうか?
中館:おっしゃるとおりです。これまでの経験が今回の案件やプロジェクトの引き合いにつながりました。その経験を活かして今回も開発を進めています。
坂本:こちらも御社の強みということですね。
生成AI時代に応じた成長戦略について
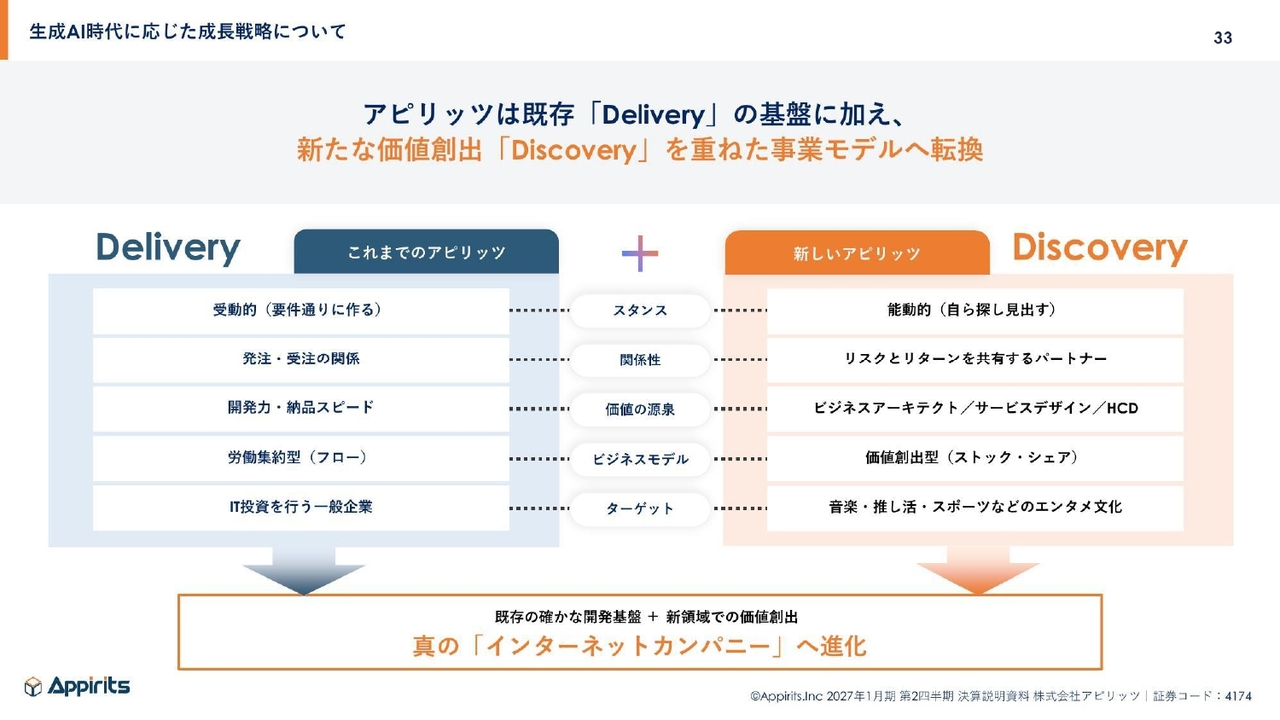
中館:先ほどのご質問に基づき、「研究開発費で何を目指すのか」について具体的にご説明します。
前回の決算発表時に、生成AIについて触れましたが、今回も当社の成長戦略についてお話しした上で、研究開発をどのように進めていくかについてご説明します。
現在、生成AIの普及に伴い、SI(システムインテグレーション)業界は大きな変革期を迎えています。開発工数が減少する中で、これまでのような人月ベースの商慣行では価格競争に巻き込まれるリスクを避けられないと考えています。
これまで当社は、お客さまの要件どおりに開発・納品する「Delivery」型と呼ばれる方法で成長してきました。今後は、ここに自ら価値を見いだしていく「Discovery」型を重ねていきます。
具体的には、3つの変革を進めます。まず1つ目は、お客さまとの関係性です。「発注・受注の関係」から「リスクとリターンを共有するパートナー」へと変えていきます。
2つ目は、ビジネスモデルです。これまでの「労働集約型(フロー)」から、収益が持続的に積み上がる「価値創出型(ストック・シェア)」へ転換していきます。
3つ目はターゲットです。「IT投資を行う一般企業」から「音楽・推し活・スポーツなどのエンタメ文化」を対象に展開していきたいと考えています。
既存の確かな開発基盤に新領域での価値創出を加え、真の「インターネットカンパニー」へと進化することが当社の成長戦略です。
将来への投資·積極的な研究開発(Discovery)について
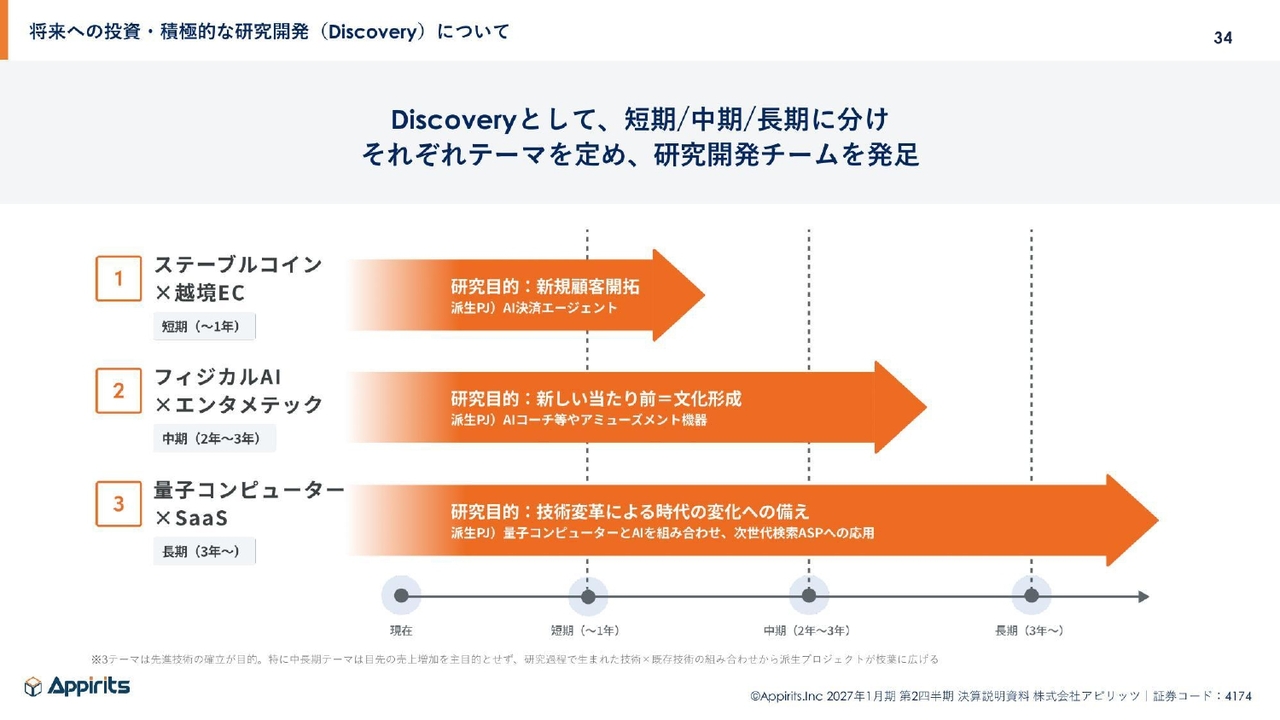
中館:この「Discovery」の具体的な取り組みとして、今回、新たに研究開発を進めていきます。先ほどご説明した短期・中期・長期のテーマに分け、研究開発チームを発足しています。
およそ1年間となる短期のテーマとして「ステーブルコイン×越境EC」、2年から3年にわたる中期のテーマとして「フィジカルAI×エンタメテック」、長期のテーマとしては3年以上の時間をかけて「量子コンピューター×SaaS」を進めていきます。
これらのテーマは、先進技術の確立を目的としています。特に中長期のテーマについては、目先の売上増加ではなく、研究開発の過程で生まれた技術や既存技術との組み合わせから、派生プロジェクトを広げていくことを目指しています。
3テーマの研究ロードマップ①ステーブルコイン× フルバランス社(ECコンサル領域)
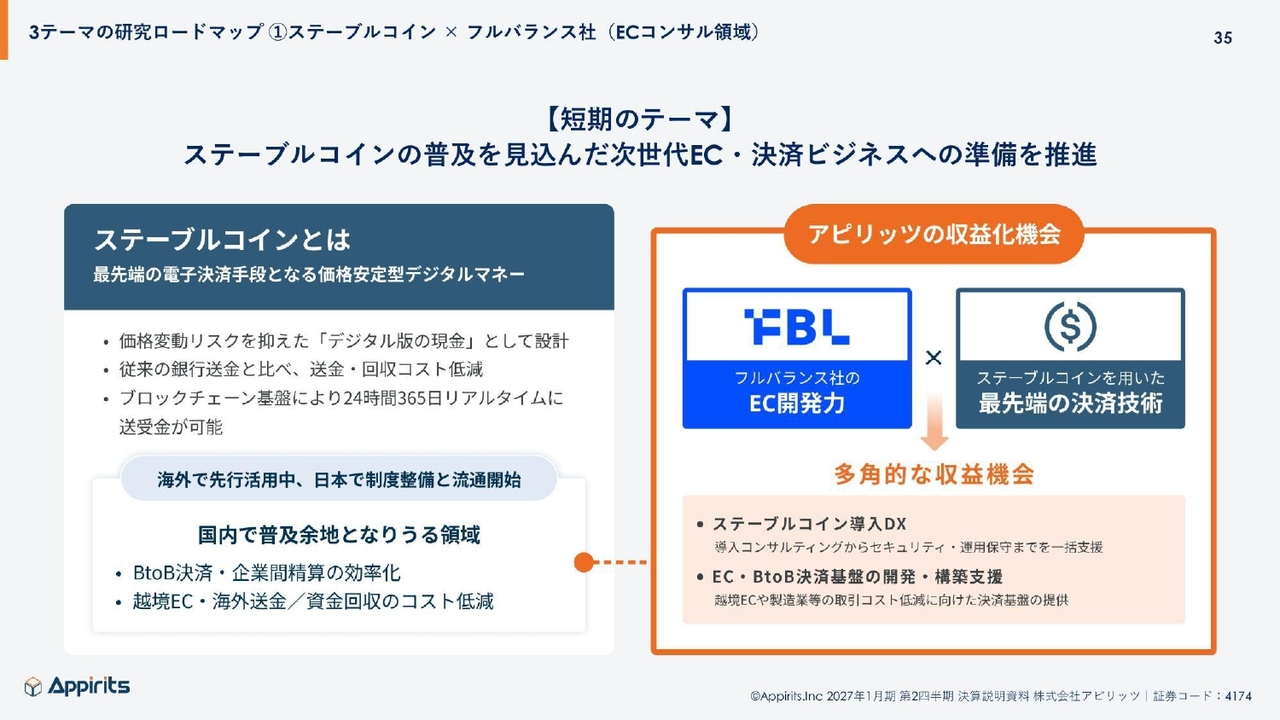
中館:まず、短期のテーマについてご説明します。ステーブルコインの普及を見込んだ次世代型EC・決済ビジネスの準備を進めています。
ステーブルコインは、価格変動リスクを抑えた「デジタル版の現金」として設計された価格安定型デジタルマネーです。従来の銀行送金と比べて送金・回収コストを低減でき、24時間365日リアルタイムに送受金が可能です。海外で先行して活用されており、日本でも制度整備と流通が現在始まっています。
国内では、BtoB決済や企業間精算の効率化、越境ECや海外送金のコスト低減といった領域に、普及の余地があると考えています。
3テーマの研究ロードマップ②フィジカルAI×エンタメテック
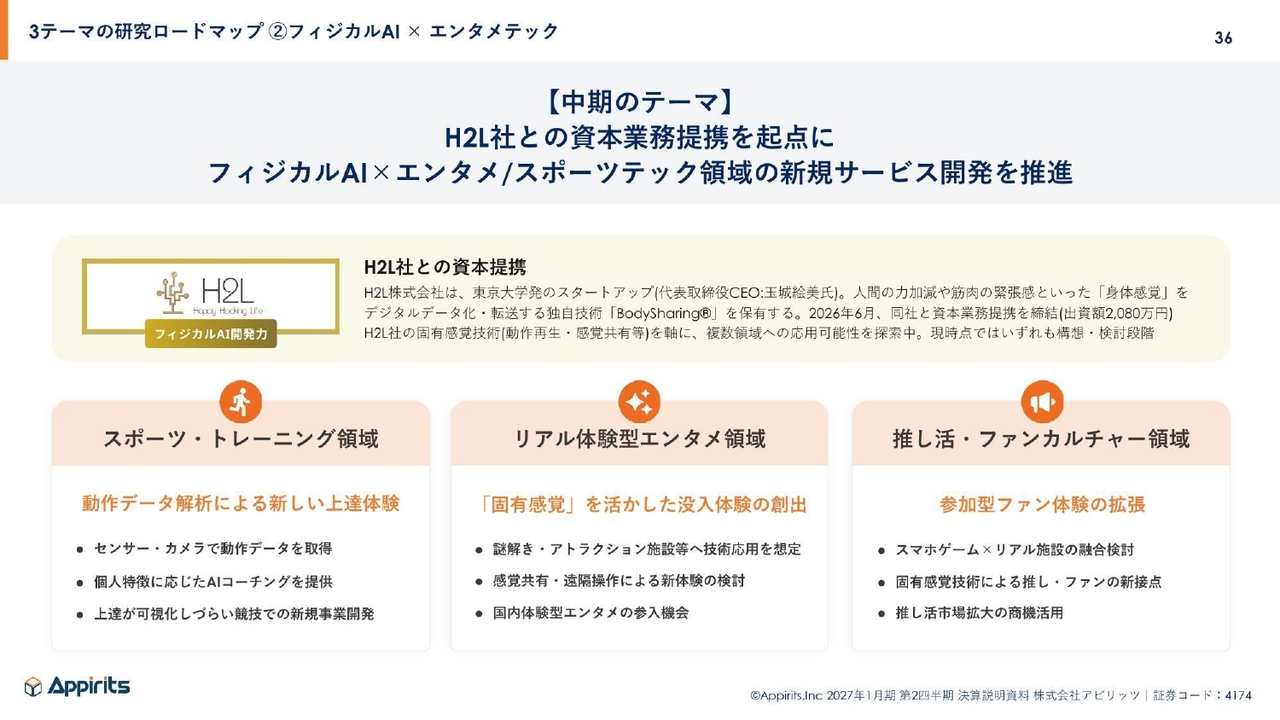
中館:中期のテーマについてです。当社は2026年6月に、H2L社と資本業務提携を締結しています。H2L社は、東京大学発のスタートアップ企業です。人間の力加減や筋肉の緊張感といった「身体感覚」をデジタルデータ化・転送する独自の技術を保有している企業です。
今回の提携を起点に、アピリッツが培ってきた上流工程経験やエンジニアリング力と、H2L社のフィジカルAI開発力を掛け合わせ、新規サービスを開発して社会実装していくことが当社の狙いです。
具体的には、1つ目が動作データ解析によるAIコーチングなどの「スポーツ・トレーニング領域」、2つ目が没入体験を創造する「リアル体験型エンタメ領域」、3つ目が参加型のファン体験を拡張する「推し活・ファンカルチャー領域」を検討しています。
現段階では、いずれも構想・検討・調整段階に入っている状態です。
3テーマの研究ロードマップ③量子コンピューター×SaaS
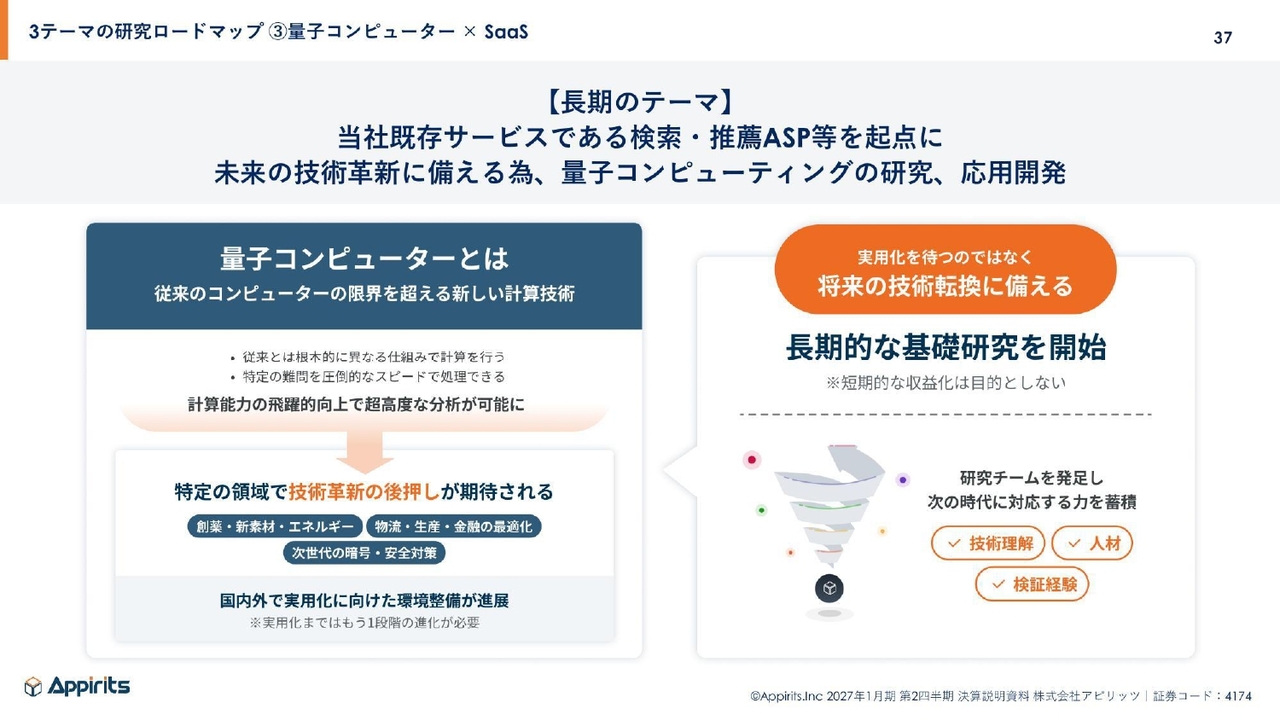
中館:最後に、長期のテーマについてです。量子コンピューターと当社の保有する検索・推薦ASPを掛け合わせたテーマです。
量子コンピューターとは、従来のコンピューターの限界を超える新しい計算・演算システムです。実用化までもう一段階の進化が必要とされる領域ですが、国内外で実用化に向けた環境整備が現在進んでいます。
当社は実用化を待つことなく、将来の技術転換に備えるために長期的な基礎研究を開始しています。
当社の既存サービスである検索・推薦ASP等を起点に研究チームを発足し、技術理解・人材・検証経験を蓄積していきます。
この取り組みは短期的な収益化ではなく、ノウハウの蓄積を目的とした研究テーマとなっています。
Topics M&Aについて
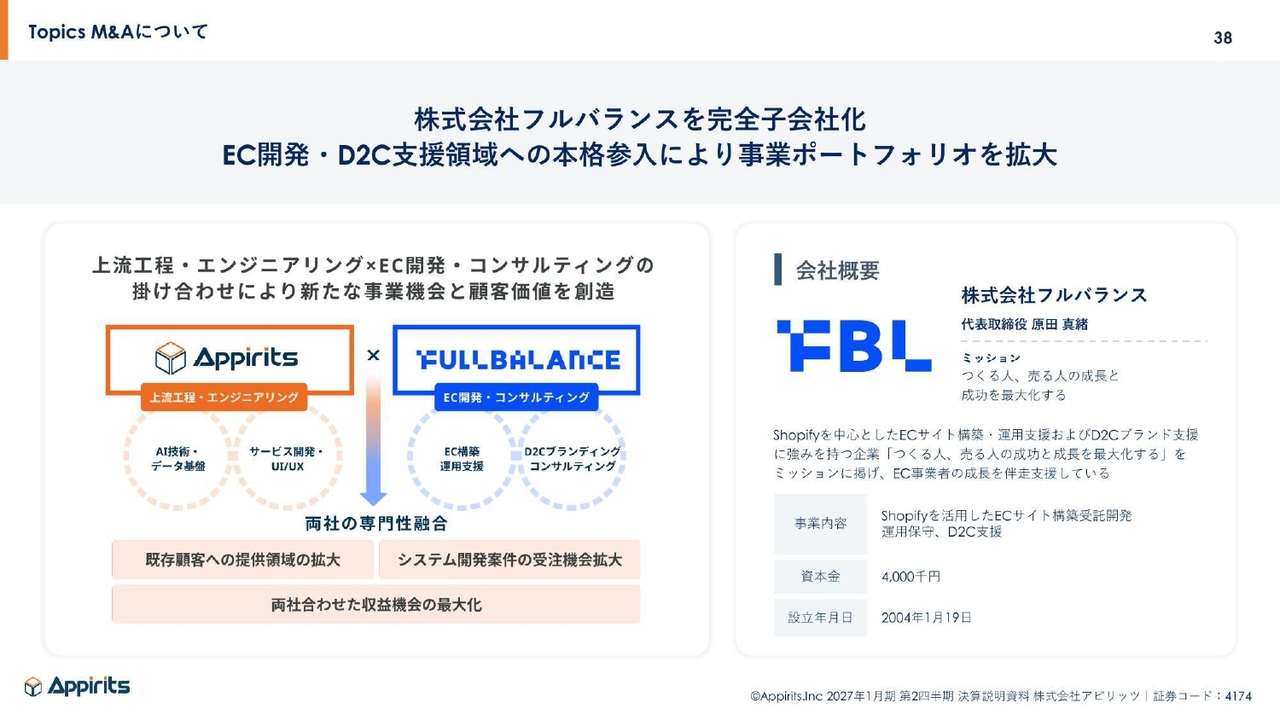
中館:M&Aについてご説明します。当社は2026年7月1日付で、株式会社フルバランスを完全子会社化しました。
フルバランス社は、「Shopify」といわれるECサイトのCMSを中心とした構築・運用支援、およびD2Cのブランド支援に強みを持つ企業です。
当社の「上流工程・エンジニアリング」と、フルバランス社の持つ「EC開発・コンサルティング」という、両社の専門性を融合させることで、既存顧客への価値の提供を拡大していきながら、システム開発案件の受注機会を拡大していきたいと考えています。
今回、EC開発およびD2C支援領域への本格参入を通じて、事業ポートフォリオを拡充することを目指しています。
Topics 配当予想
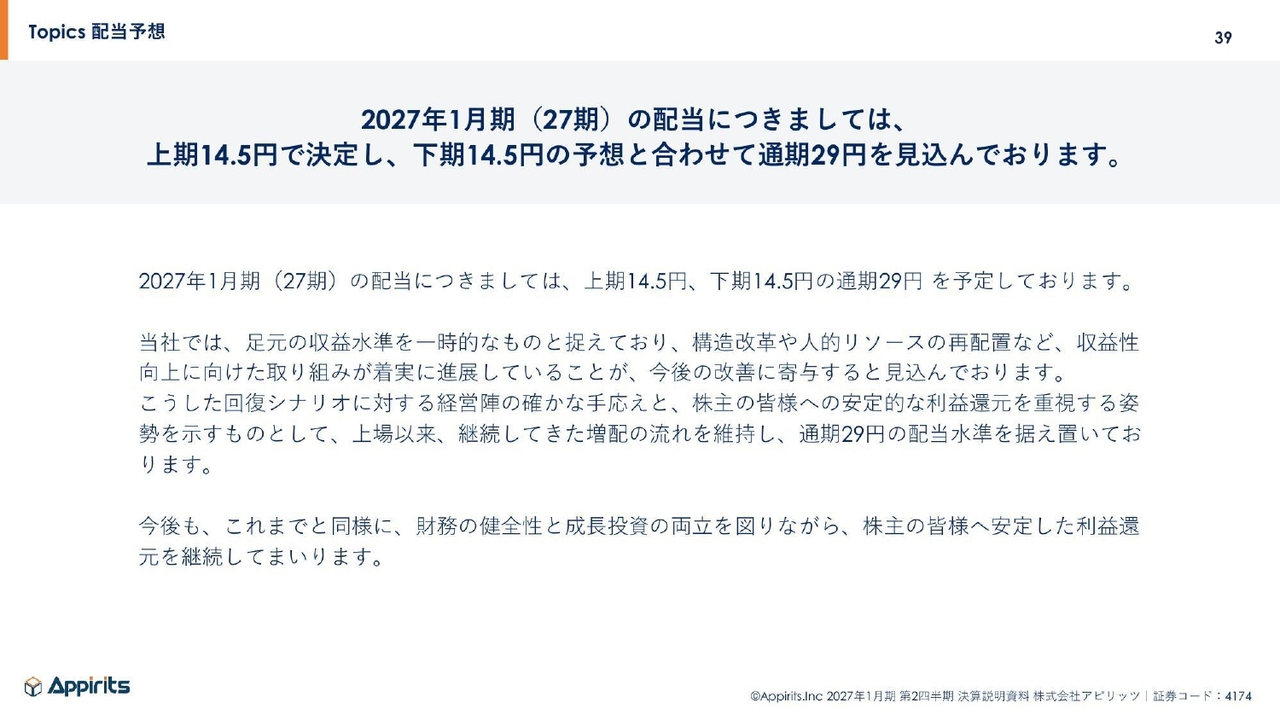
中館:当社の株主還元方針です。2027年1月期の配当については、上期14.5円で決定しています。下期14.5円の予想と合わせて、通期では29円を見込んでいます。
連結業績ハイライトサマリ
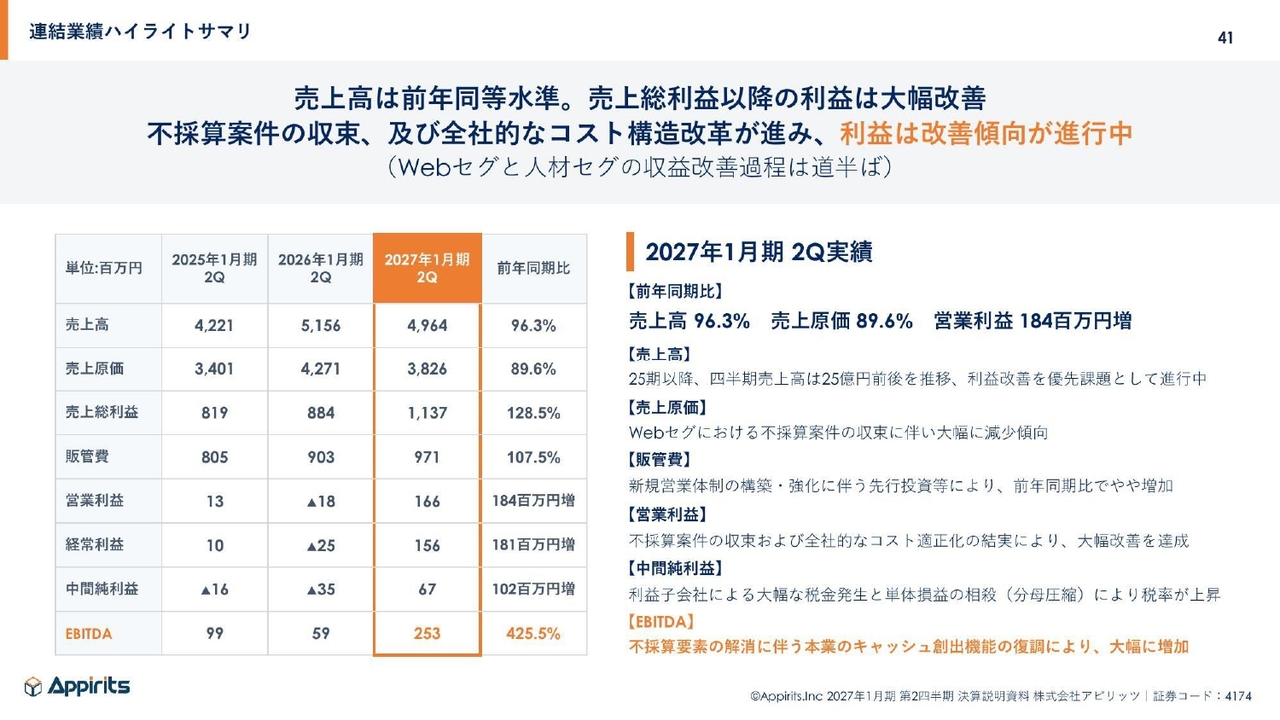
中館:2027年1月期第2四半期の連結業績ハイライトです。第2四半期累計の業績は、売上高が49億6,400万円、営業利益は1億6,600万円となりました。売上高は前年同期比96.3パーセントと前年並みですが、営業利益は前年同期の赤字から1億8,400万円の増益となりました。
不採算案件の収束と全社的なコスト構造改革により、収益構造は改善しています。本業でキャッシュを生み出す力を示すEBITDAは2億5,300万円となり、前年同期のおよそ4倍で着地しています。
ただし、Webソリューションセグメントとデジタル人材育成派遣セグメントの収益改善は、まだ道半ばです。Webソリューションセグメントの利益率は12.6パーセントまで回復しましたが、以前の水準にはまだ達していません。
デジタル人材育成派遣セグメントは生成AIの需要の影響を受けており、現在その立て直しを進めています。
連結業績ハイライトサマリ(売上高 四半期推移)
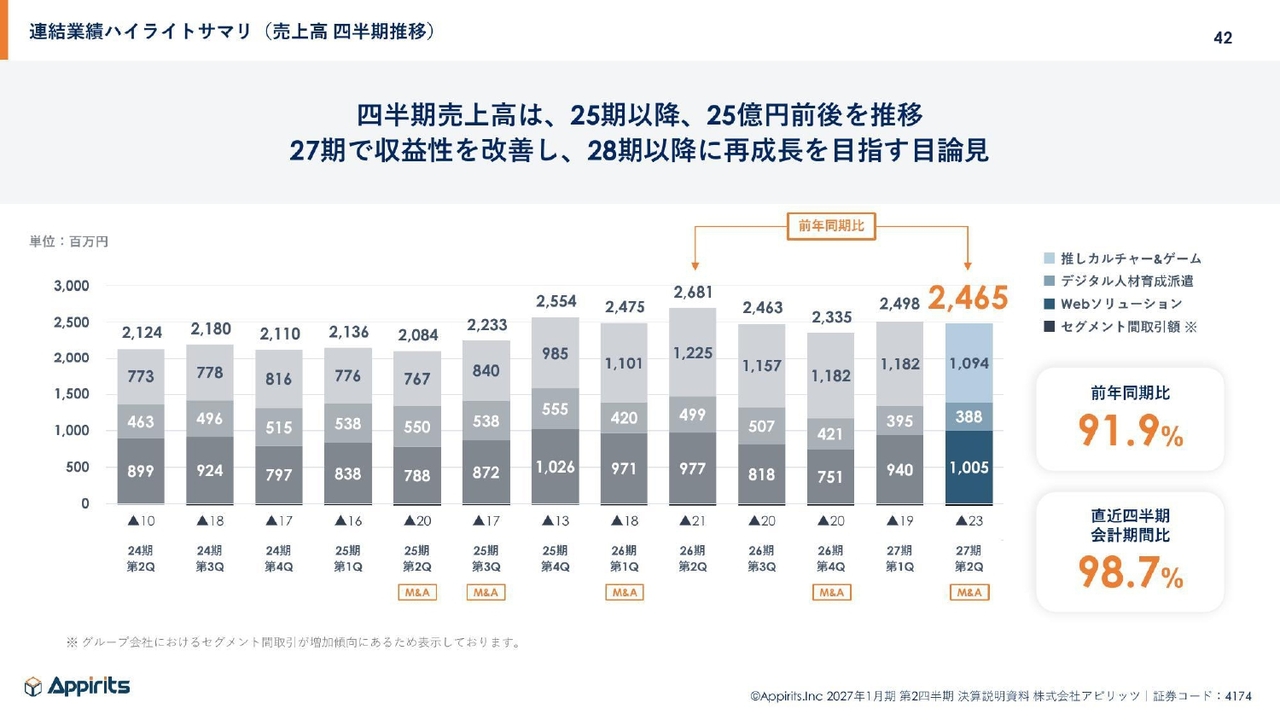
中館:売上高の四半期推移です。当第2四半期の3ヶ月間の売上高は、24億6,500万円となっています。25期以降、四半期売上高は25億円前後で推移しています。
当社としては、今期27期で収益を改善し、28期以降にトップラインを着実に伸ばして再成長を目指す方針です。
連結業績ハイライトサマリ(原価・販管費 四半期推移)
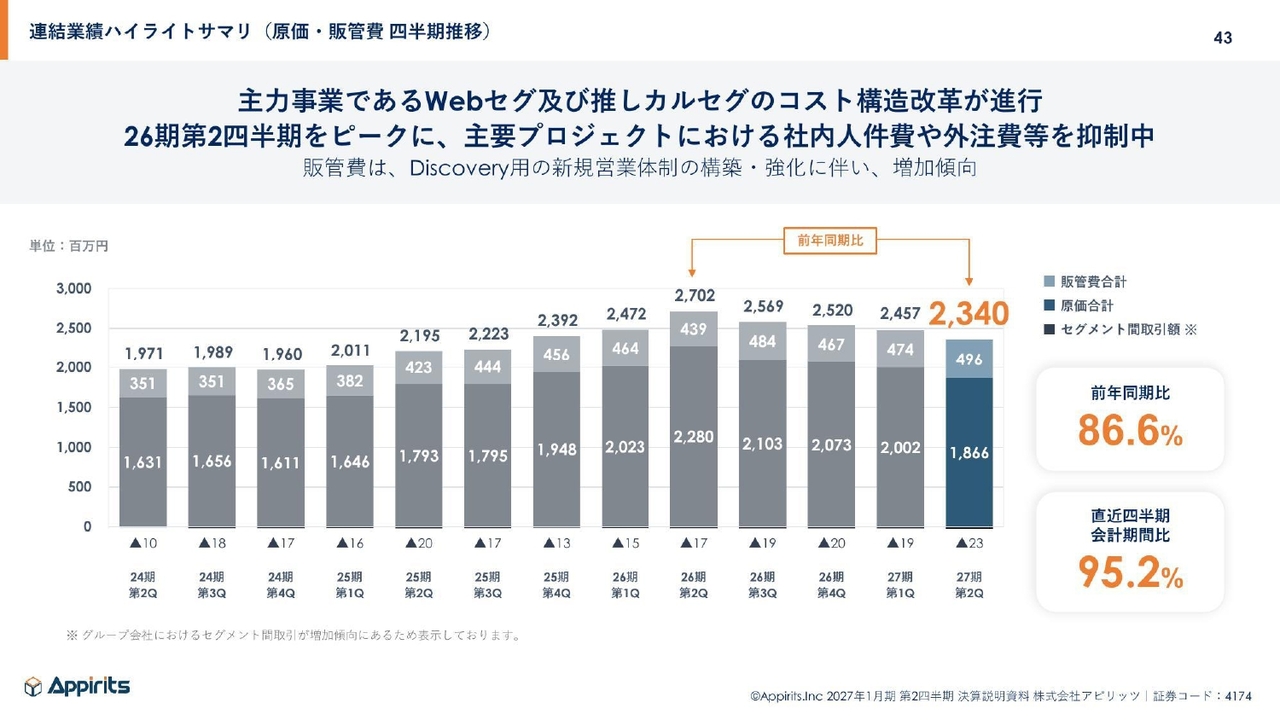
中館:原価・販管費の四半期推移です。当第2四半期は23億4,000万円で、前年同期比86.6パーセントとなりました。前期(26期)第2四半期をピークに、人件費や外注費の削減が進んでいます。
販管費は「Discovery」に向けた営業体制の構築・強化に伴い、増加傾向で着地しています。
連結業績ハイライトサマリ(営業利益・営業利益率 四半期推移)
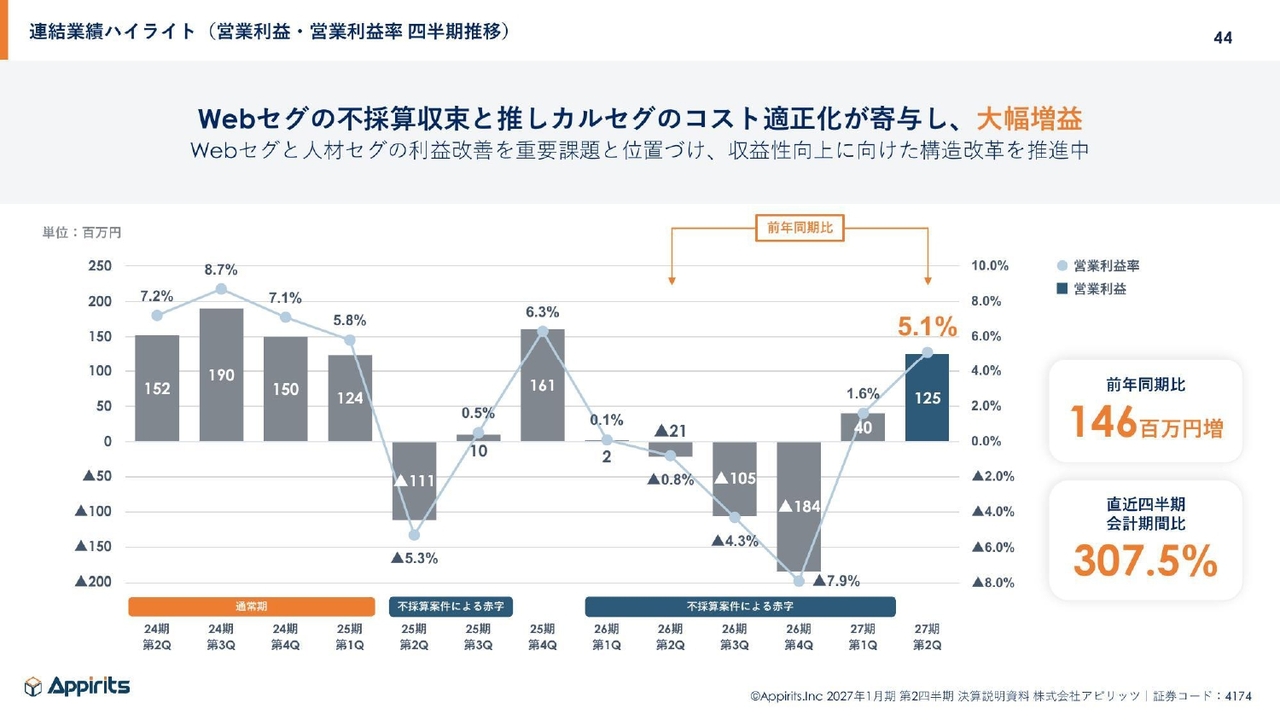
中館:営業利益の四半期推移です。営業利益は1億2,500万円、営業利益率は5.1パーセントで推移しました。第1四半期にお伝えしていた、通常期の水準である約5.5パーセントから8パーセント台に徐々に戻りつつある状況です。
連結業績ハイライトサマリ(EBITDA推移)
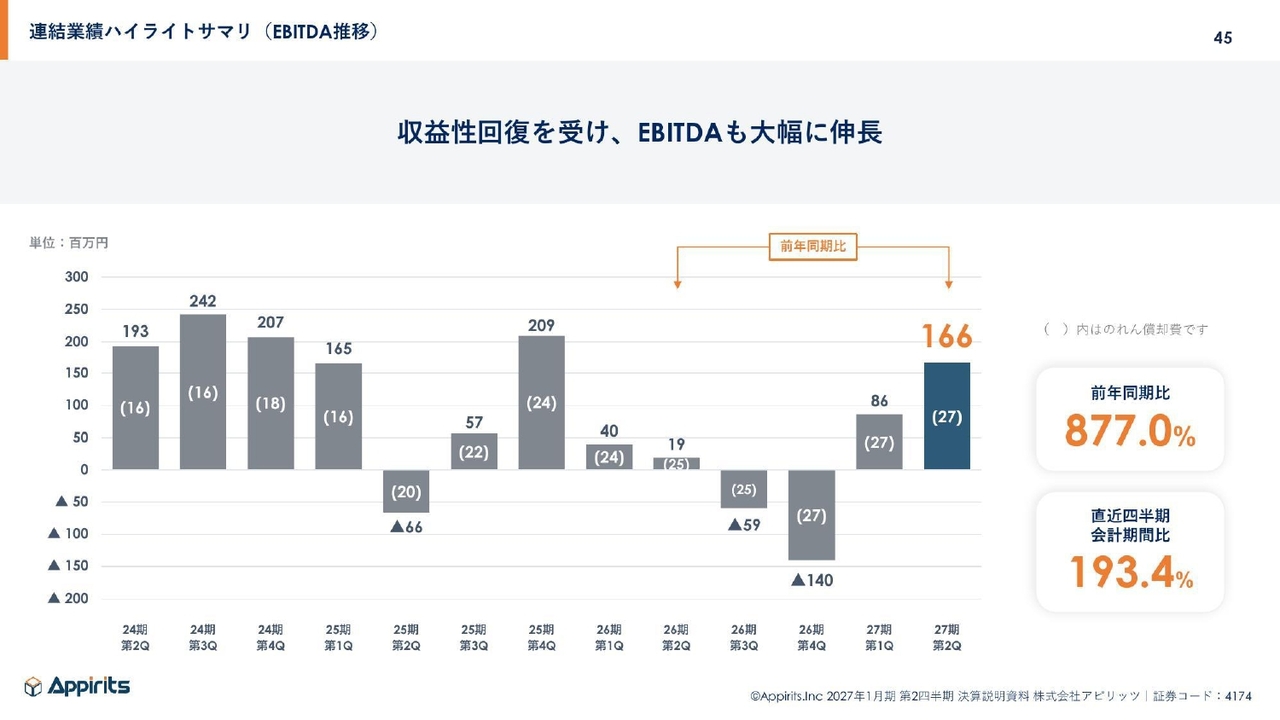
中館:EBITDAの四半期推移です。当第2四半期は1億6,600万円となり、収益の回復を受けて大幅に伸長しています。
連結業績ハイライトサマリ
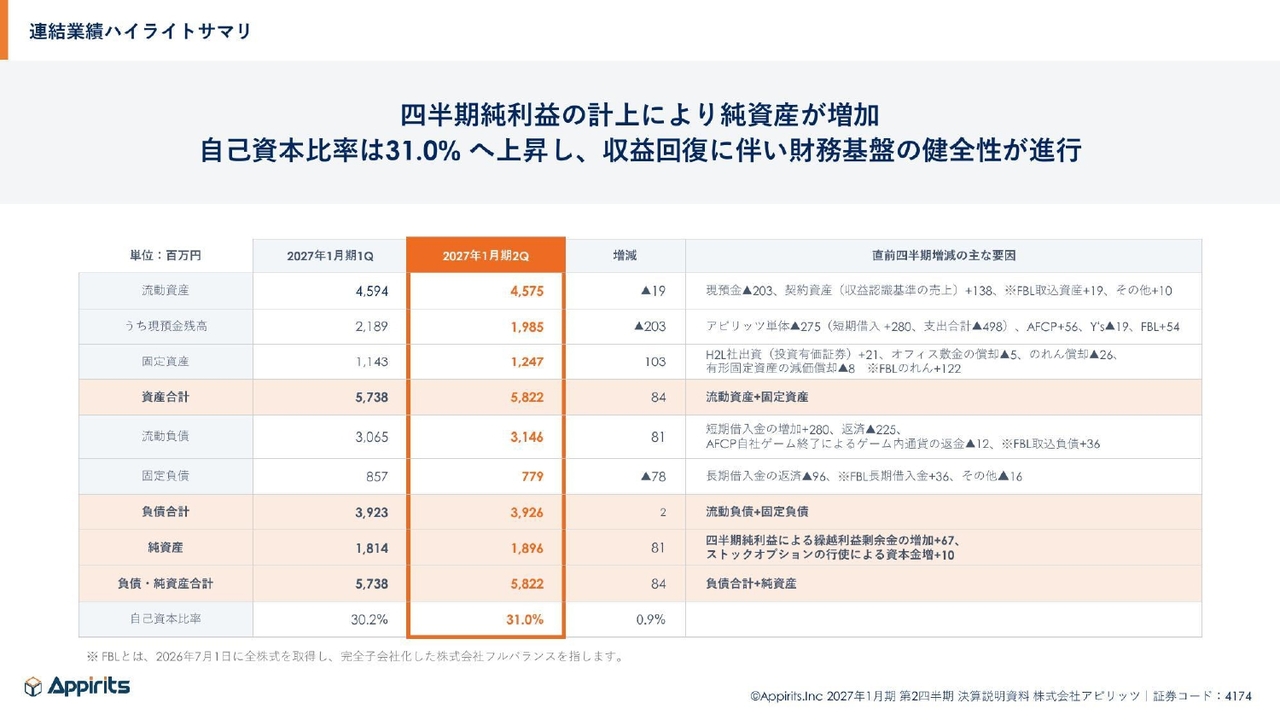
中館:B/Sです。利益が出たことで純資産が増加しています。自己資本比率は30.2パーセントから31.0パーセントまで上昇し、財務基盤の健全化が進んでいます。
社員数推移
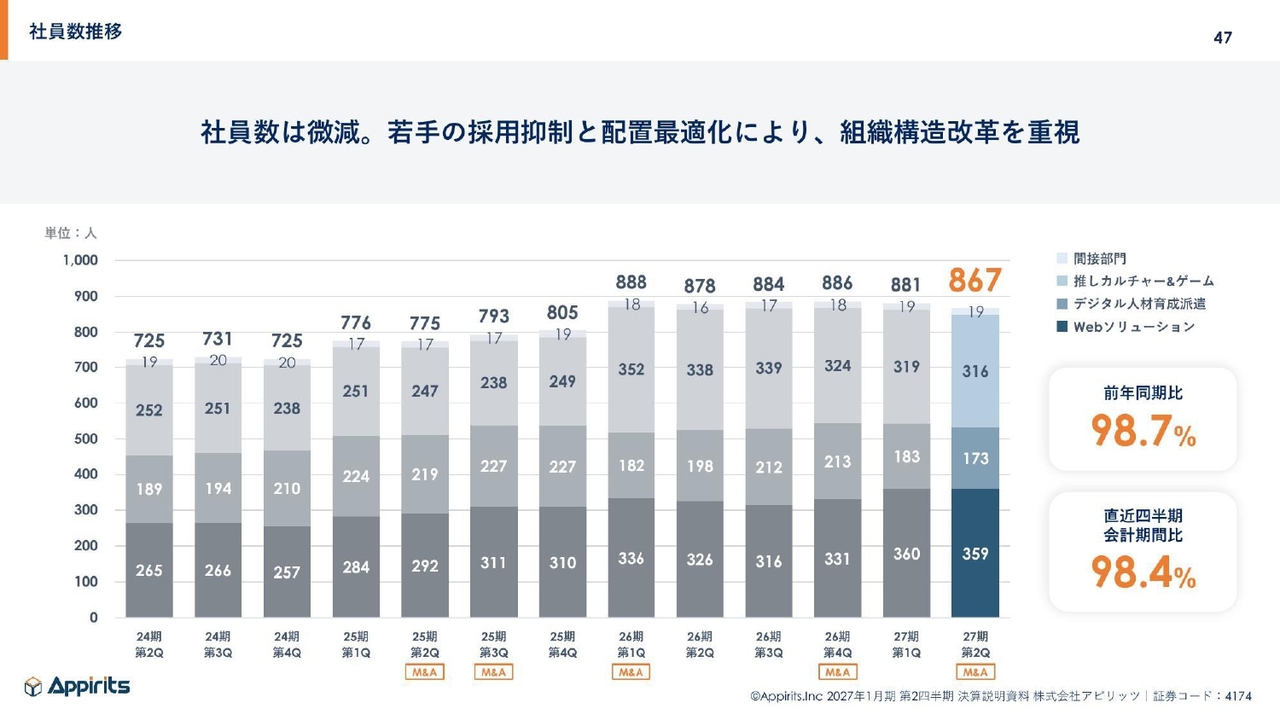
中館:社員数の四半期推移です。連結社員数は867名となり、前年同期比98.7パーセントと微減しています。
現在は、組織構造改革を重要視しながら、若手の採用抑制と配置転換による最適化を進めています。
質疑応答:AIの活用とセキュリティ対策について


新着ログ
「情報・通信業」のログ