2027年2月期第2四半期決算説明
インターライフHD、2Q増収増益で過去最高益を更新 大型案件の進行、新規受注等が堅調
2027年2月期第2四半期 決算サマリー
貴田晃司氏(以下、貴田):インターライフホールディングス株式会社代表取締役社長の貴田です。本日はお忙しい中、2027年2月期第2四半期決算説明会にご参加いただき、誠にありがとうございます。本日はよろしくお願いします。
最初に、当期第2四半期の決算サマリーについてご説明します。当中間期間の我が国経済は、個人消費や設備投資に持ち直しの動きが見られ、景気は緩やかな回復基調で推移しました。
一方で、中東情勢等に起因する資材価格の上昇や資材不足などによるコスト上昇があり、不透明な状況が続いています。このような環境の中にあっても、当期においてはコスト上昇が業績に与えた影響は軽微でした。
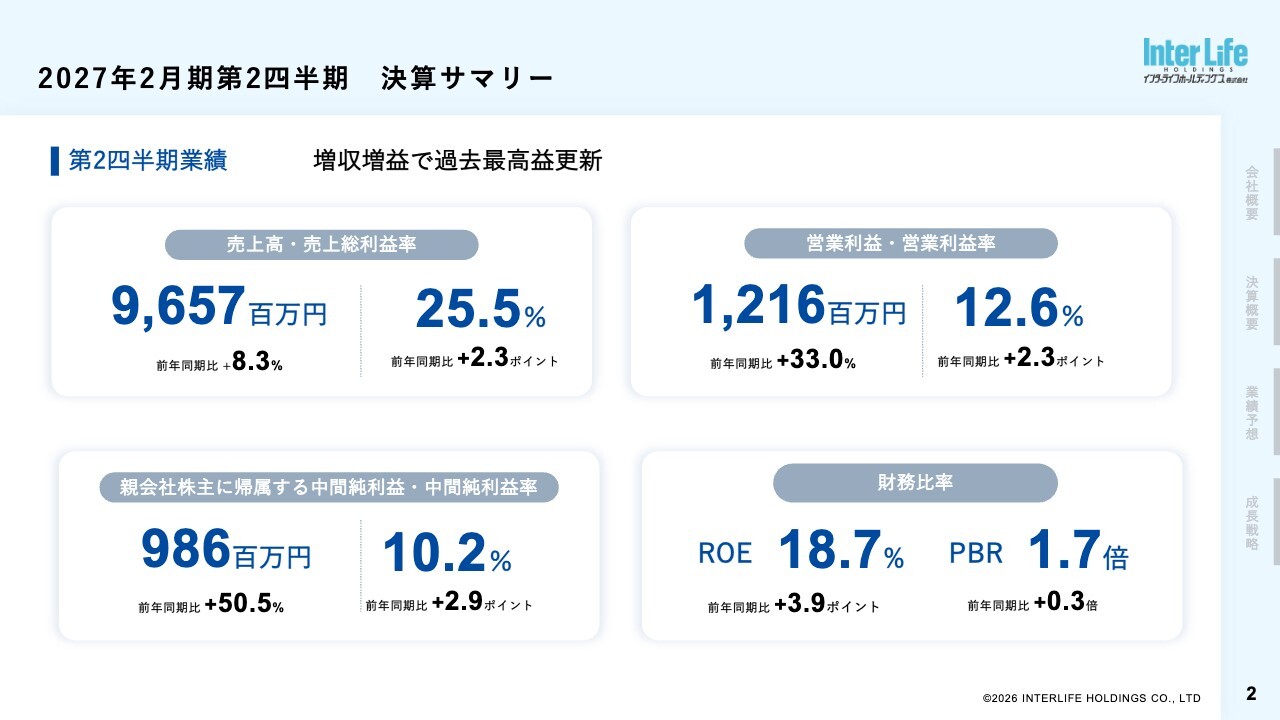
その結果、第2四半期の売上高は96億5,700万円、前年同期比8.3パーセント増加しました。営業利益は12億1,600万円、前年同期比33パーセント増と大幅な増益です。営業利益率は12.6パーセント、前年同期比プラス2.3ポイントとなり、過去最高益を更新しました。
また、当期純利益は投資有価証券の売却益もあり9億8,600万円となり、前年同期比50.5パーセント増の大幅な増益となっています。その結果、ROEは18.7パーセント、PBRは1.7倍に向上しました。
通期業績予想の修正について
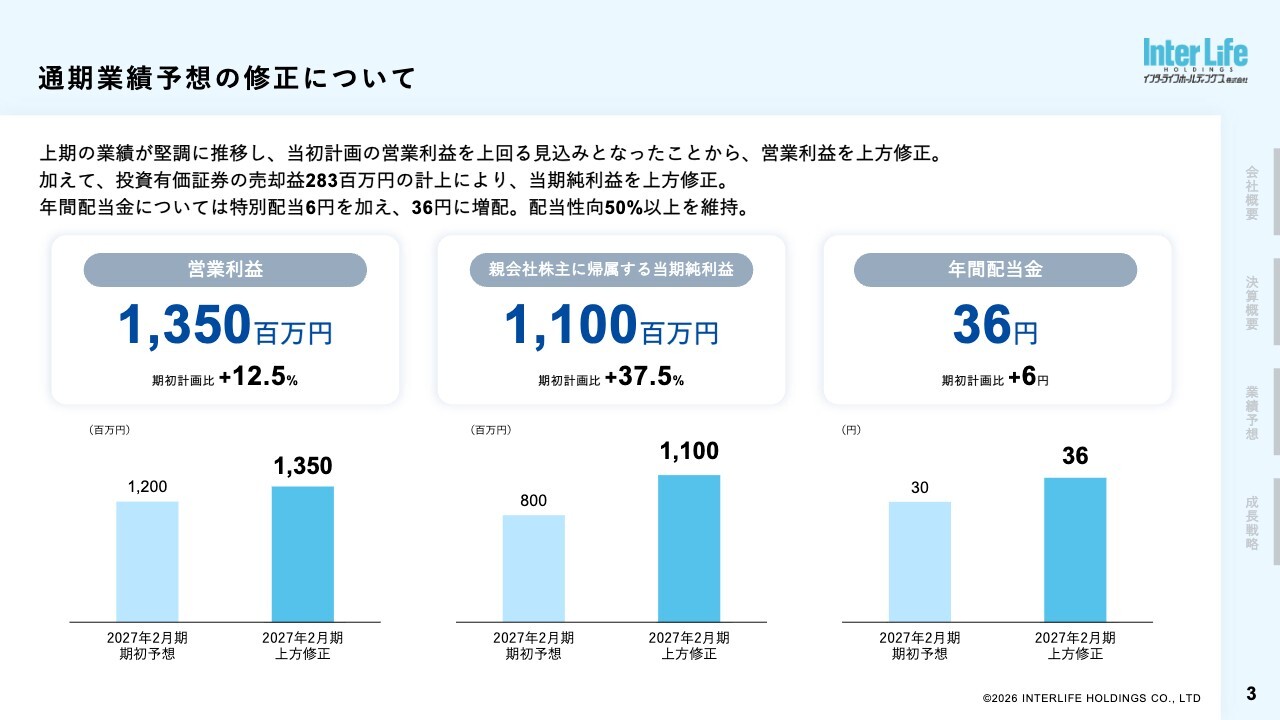
通期の業績予想です。昨日に業績修正を発表したとおり、上期の業績が堅調に推移し、当初計画を大きく上回る見込みとなったため、営業利益を1億5,000万円、当期純利益を3億円、それぞれ上方修正しました。また、1株当たりの配当金についても、年間配当金は特別配当6円を加えた36円に増配することを発表しています。
目次
本日の内容です。スライドをご覧のとおり、4部で構成されています。本日はIRの決算説明会ということで、当社の内容についてはみなさまご存じかと思いますので、簡単にご説明します。
基本情報
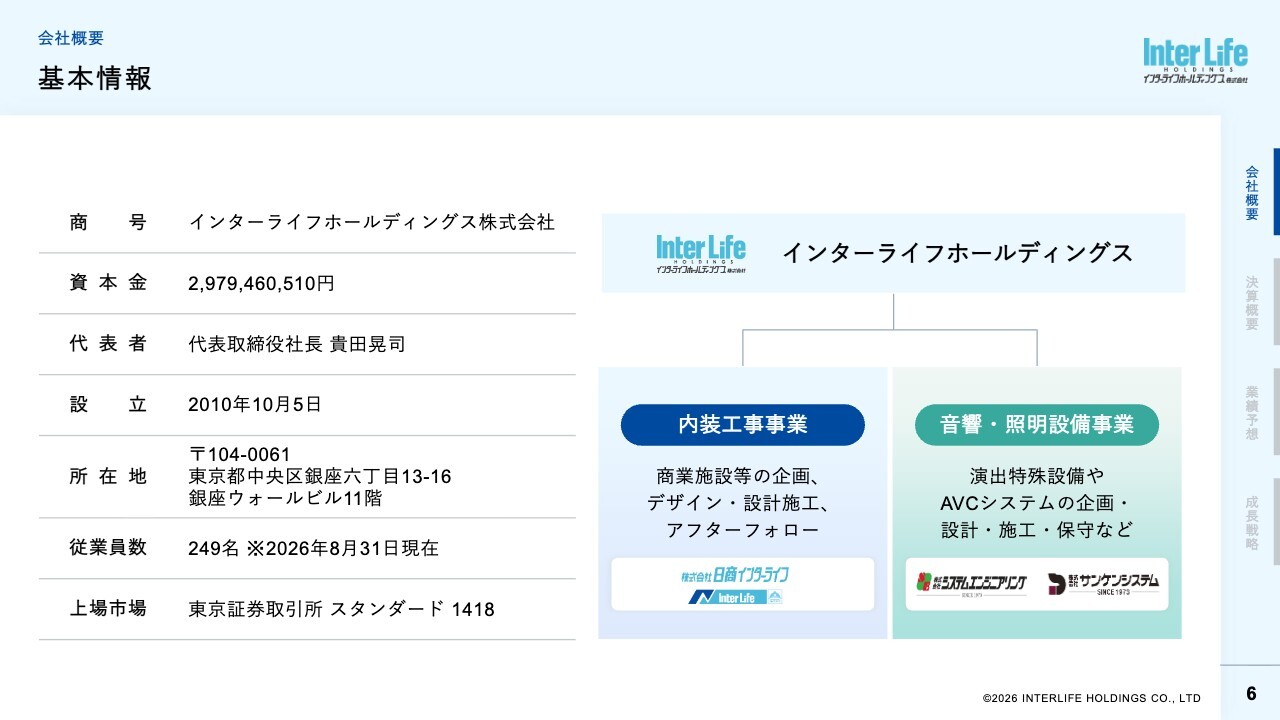
当社は、東証スタンダード市場に上場している、内装工事事業および音響・照明設備事業を展開するグループの持株会社です。日商インターライフが内装工事事業を、システムエンジニアリングおよびサンケンシステムが音響・照明設備事業を展開しています。
私たちについて
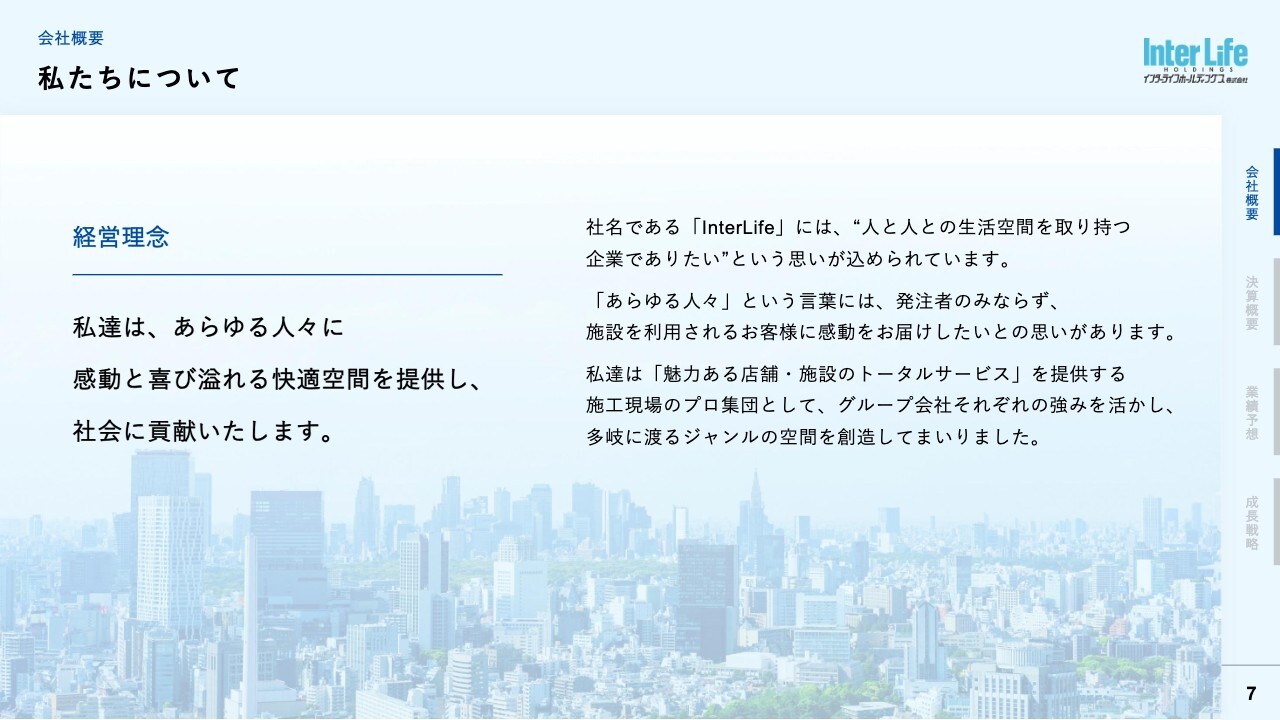
当社は経営理念として「私達は、あらゆる人々に感動と喜び溢れる快適空間を提供し、社会に貢献いたします。」を掲げています。
社名である「InterLife」には、「人と人との生活空間を取り持つ企業でありたい」という思いが込められています。「あらゆる人々」という言葉には、工事の発注者だけでなく、施設を実際に利用されるお客さまに感動をお届けしたいという思いが込められています。
当社は「魅力ある店舗・施設のトータルサービス」を提供する施工現場のプロ集団として、グループ会社それぞれの強みを活かし、多岐にわたるジャンルの空間を創造してきました。
沿革
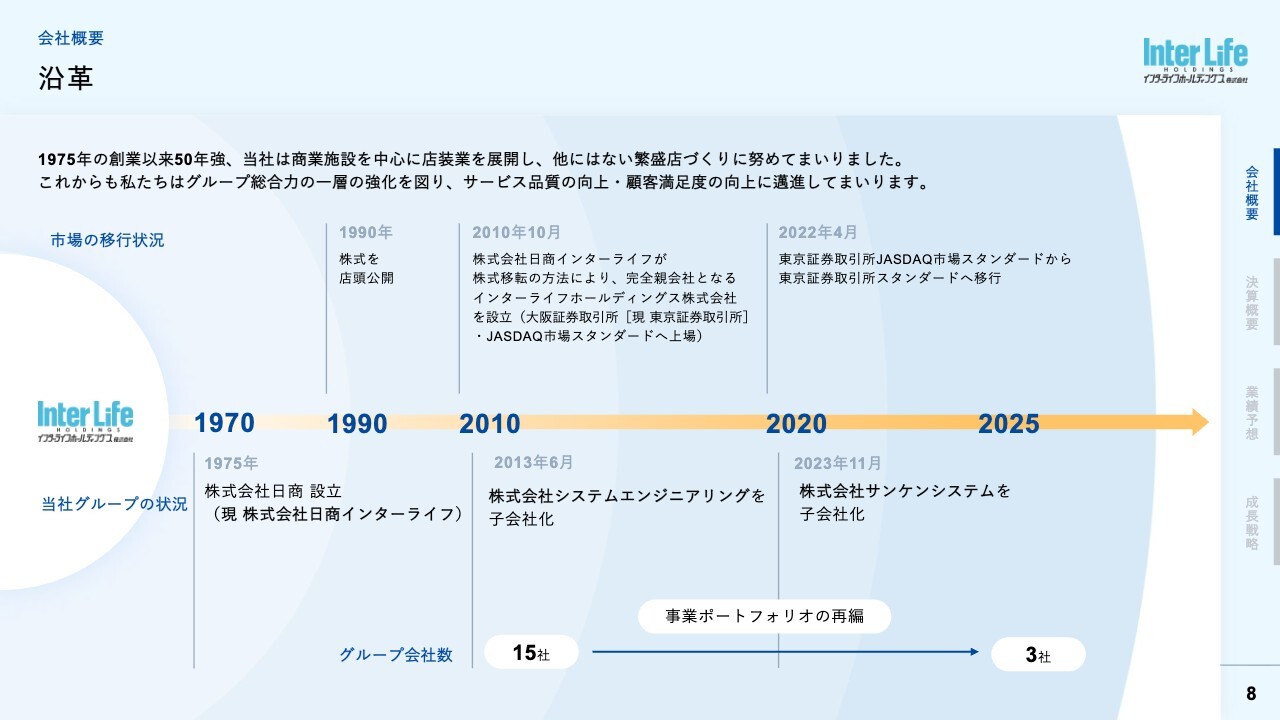
沿革について簡単にご説明します。当社は、1975年に床材工事を主業務とする株式会社日商(現・日商インターライフ)を設立し、50年を迎えることができました。その後、1990年には株式を店頭公開しています。さらに、2010年にインターライフホールディングスを設立し、2022年には東京証券取引所のスタンダード市場へ移行しました。
コロナ禍以降、事業の選択と集中を実施、ピーク時にはグループ会社が15社ありましたが、工事事業を主体とするグループ会社に再編を進めた結果、現在は2013年に子会社化したシステムエンジニアリング、2023年に子会社化したサンケンシステムを含めた3社体制となっています。この事業ポートフォリオ再編が、現在の業績の好調につながっています。
内装工事事業のビジネスモデル
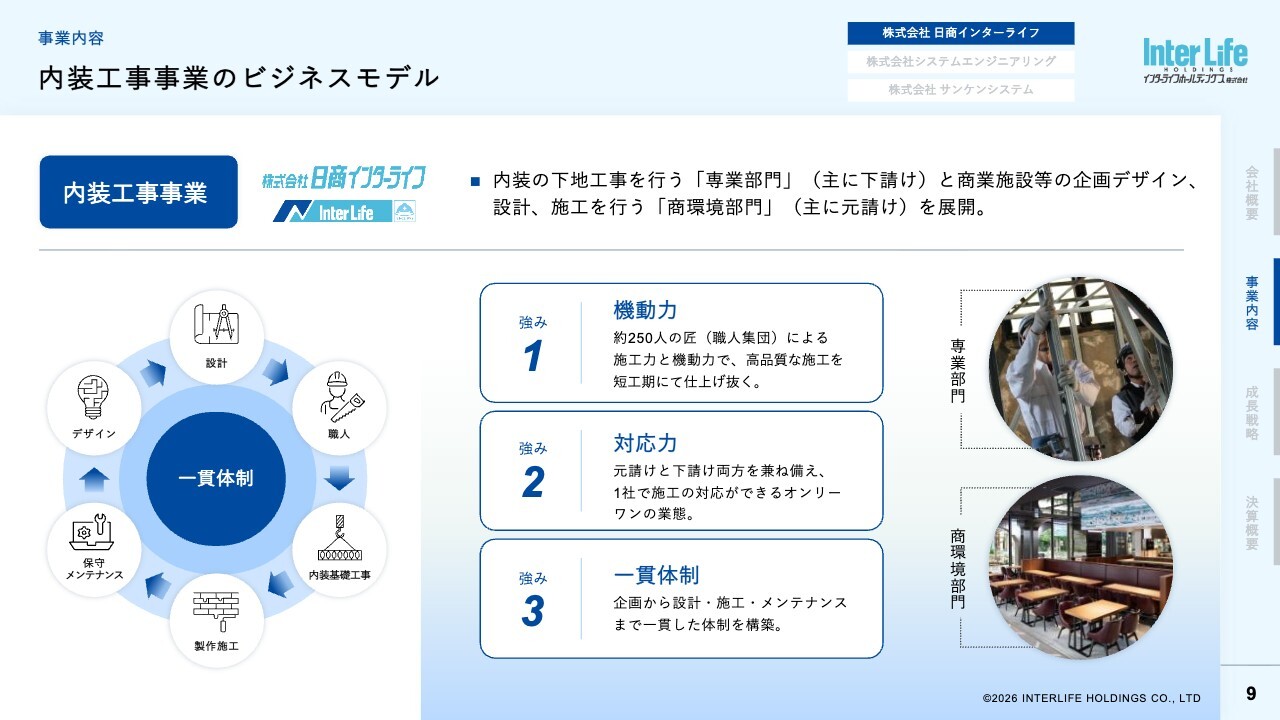
それぞれの会社の事業内容と強みについてご説明します。内装工事事業を展開する日商インターライフは、内装の下地工事をゼネコンなどから下請けとして行う「専業部門」と、商業施設等の内装を発注者から元請けで受注する「商環境部門」を主業務としています。
専業部門はどのビルにも必要な床、壁、天井への軽鉄の施工からボードの設置までの下地工事を行い、商環境部門は飲食店や物販店の企画デザインから設計、施工、メンテナンスまで一貫体制を確立し対応しています。
強みとしては、50年の歴史で築いた約250人の職人集団を擁する「機動力」、また元請けと下請けの両方を1社で施工できるオンリーワンの「対応力」、さらに設計から施工、メンテナンスまでの「一貫体制」にあります。
音響・照明設備事業のビジネスモデル
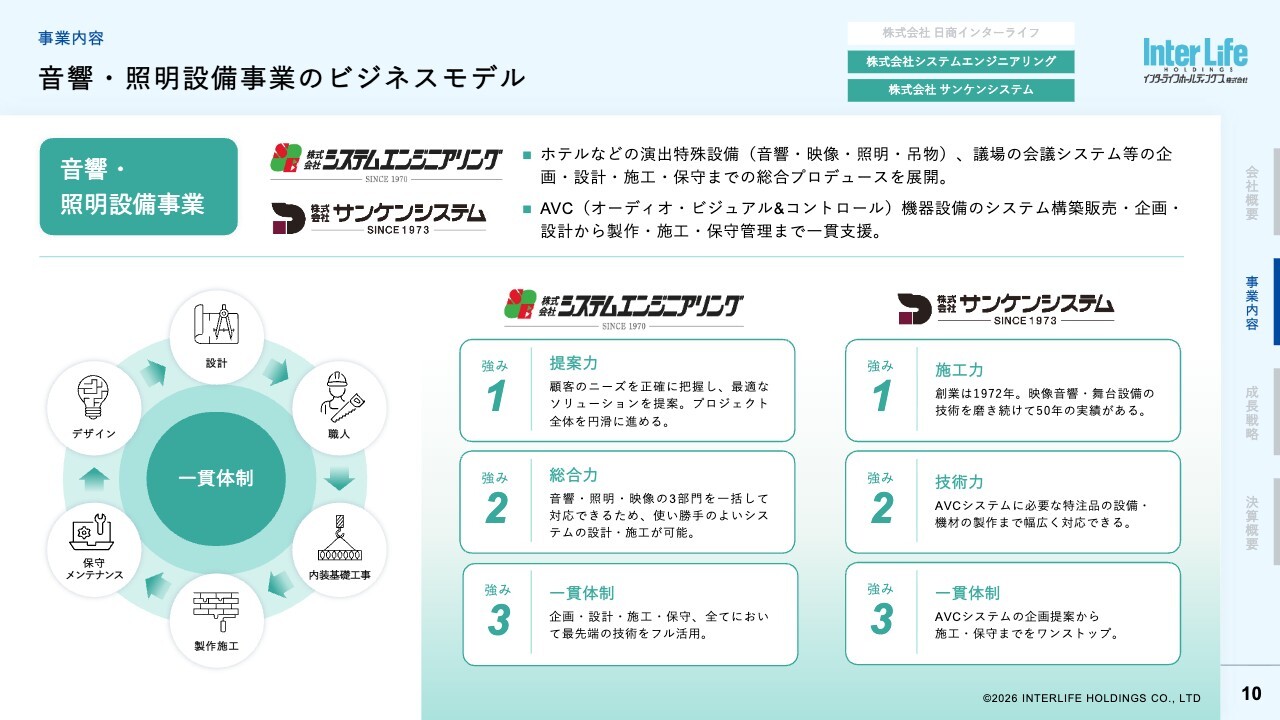
音響・照明設備事業についてご説明します。こちらは、システムエンジニアリングとサンケンシステムが展開しています。
システムエンジニアリングは、ホテルの宴会場や各公共団体の議場、ホール、教育施設、スポーツ施設などにおける音響・映像・照明・吊物といった演出特殊設備の総合プロデュースを行っています。お客さまのニーズに最適なソリューションを提供する「提案力」と、音響・照明・映像・吊物部門を一括して受注できる「総合力」を強みとしています。
サンケンシステムは、AVC(オーディオ・ビジュアル&コントロール)機器設備のシステム構築から製作・施工を展開しており、50年の実績で築き上げた「施工力」と特注品の機材を製作できる「技術力」を強みとしています。また、両社とも、企画・設計・施工・保守までの「一貫体制」で支援できる体制を確立しています。
連結損益計算書(P/L)
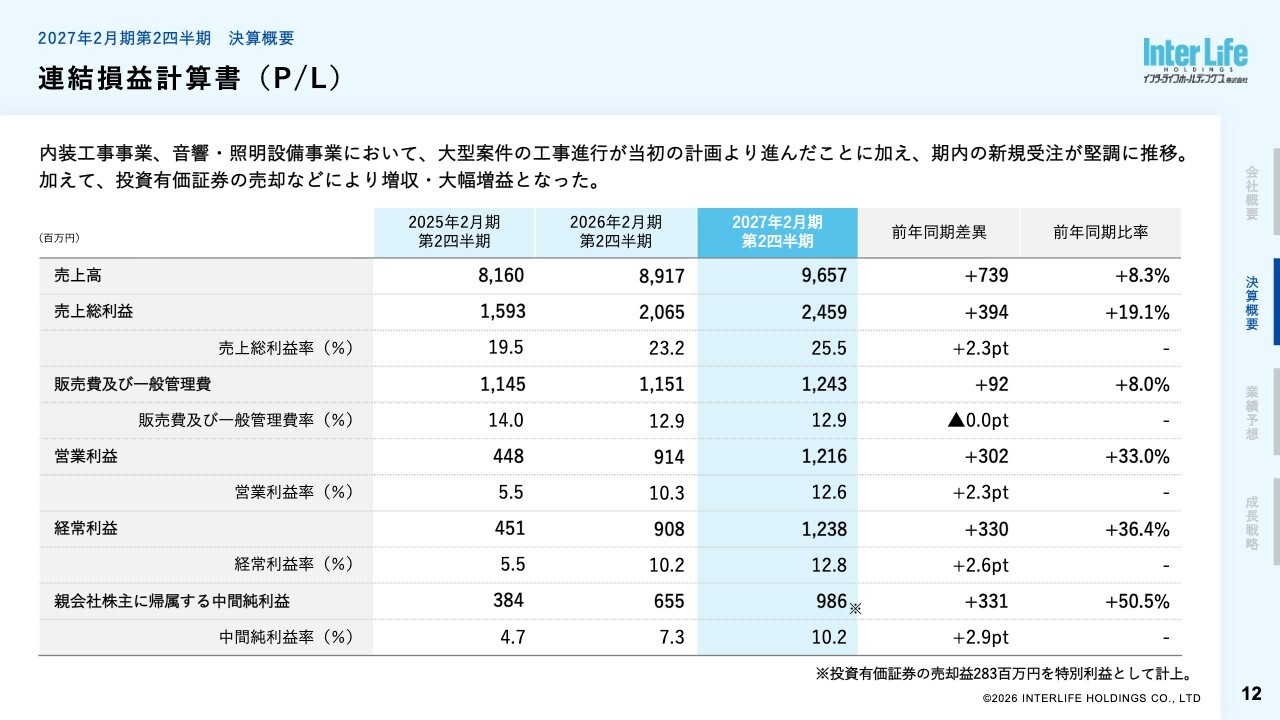
2027年2月期第2四半期の決算概要についてご説明します。はじめに、連結損益計算書の概要についてご説明します。
当第2四半期は、内装工事事業および音響・照明設備事業において、大型案件の工事進行が当初計画より進展したことに加え、期内の新規受注が堅調だったため、前年同期を大幅に上回る増収増益を達成しました。特に、スライドの表に示しているとおり、利益率が大幅に向上したことが大きく貢献しました。
また、保有していた投資有価証券のアイ・グリッド・ソリューションズの株式を上場に伴い売却したため、売却益2億8,300万円を特別利益として計上しました。これにより、当期純利益が大幅な増益となっています。
連結貸借対照表(B/S)
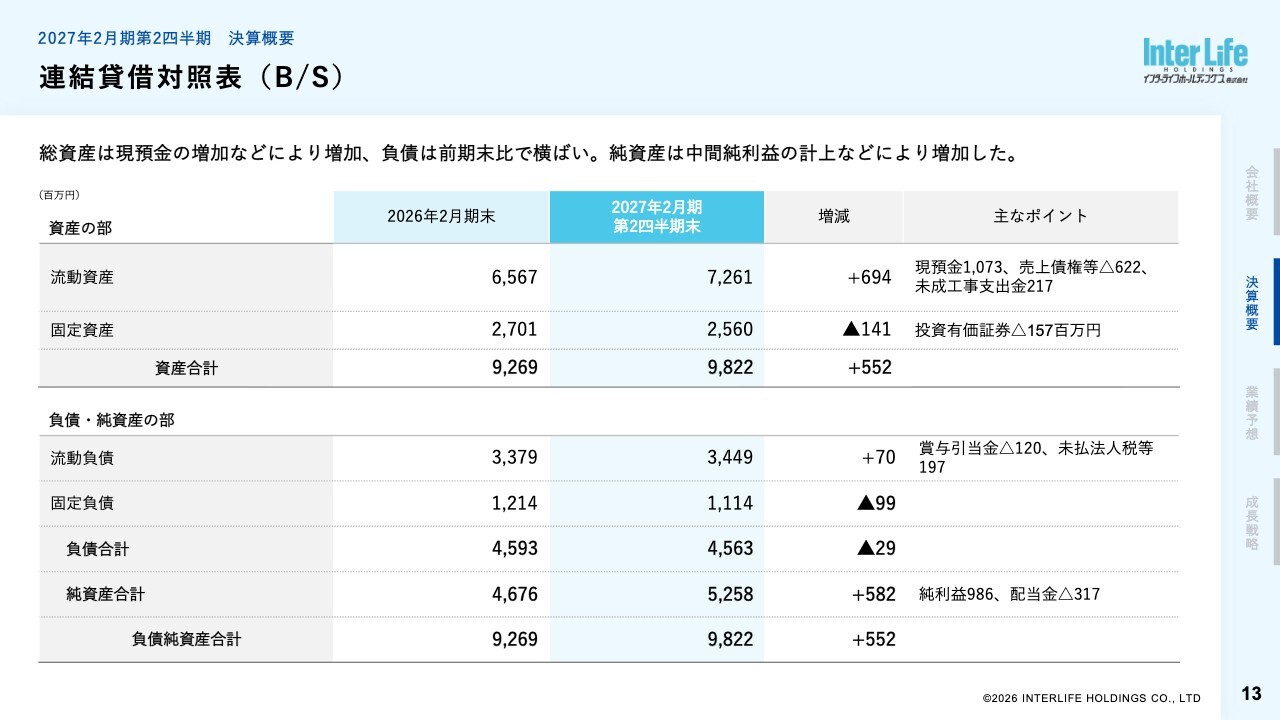
連結貸借対照表についてご説明します。資産合計は現預金の増加などにより前期末比5億5,200万円増加の98億2,200万円、負債合計は前期末比2,900万円減少の45億6,300万円、純資産合計は利益剰余金の増加により前期末比5億8,200万円増加の52億5,800万円となりました。
連結キャッシュフロー
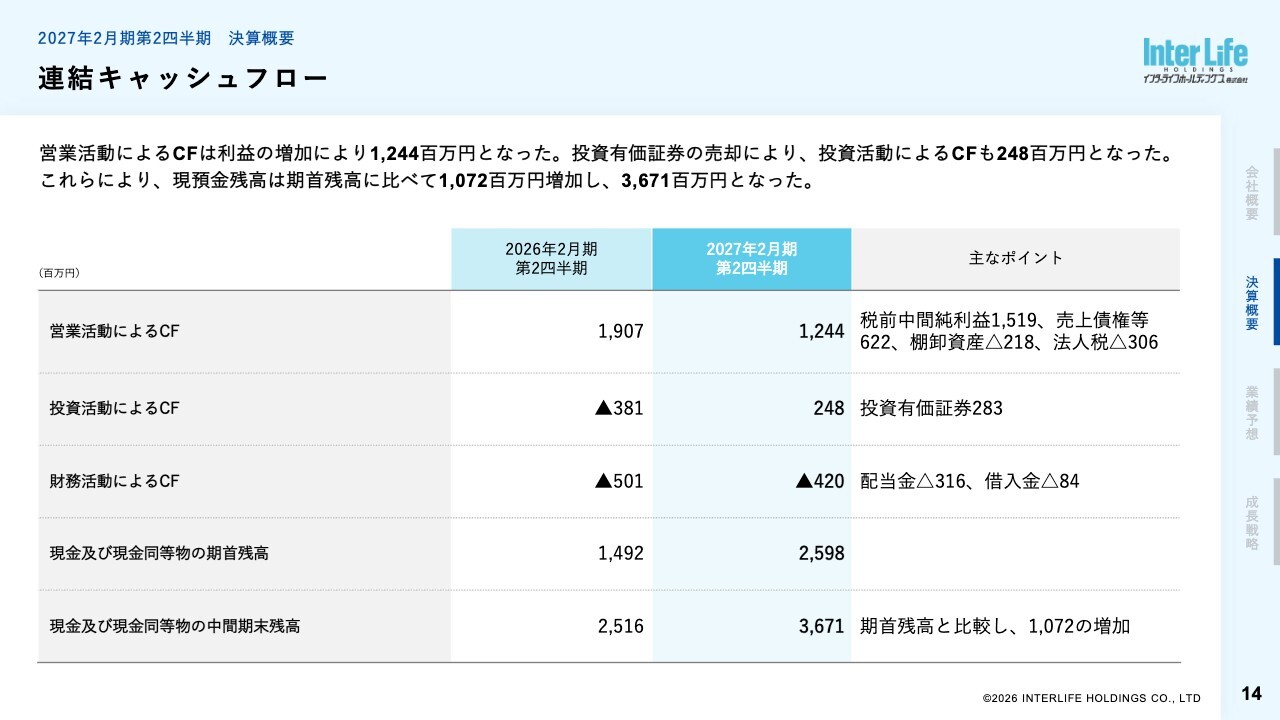
連結キャッシュフローについてご説明します。営業活動によるキャッシュフローは、税金等調整前当期純利益の増加などにより、12億4,400万円と大きくプラスとなりました。
投資活動によるキャッシュフローは、投資有価証券の売却益2億8,300万円があったことから、2億4,800万円のプラスとなりました。財務活動によるキャッシュフローは、配当金の支払いなどにより4億2,000万円のマイナスとなりました。
この結果、現金および現金同等物の残高は、前期末比10億7,200万円増加の36億7,100万円となりました。
事業別の業績 [2027年2月期 第2四半期]
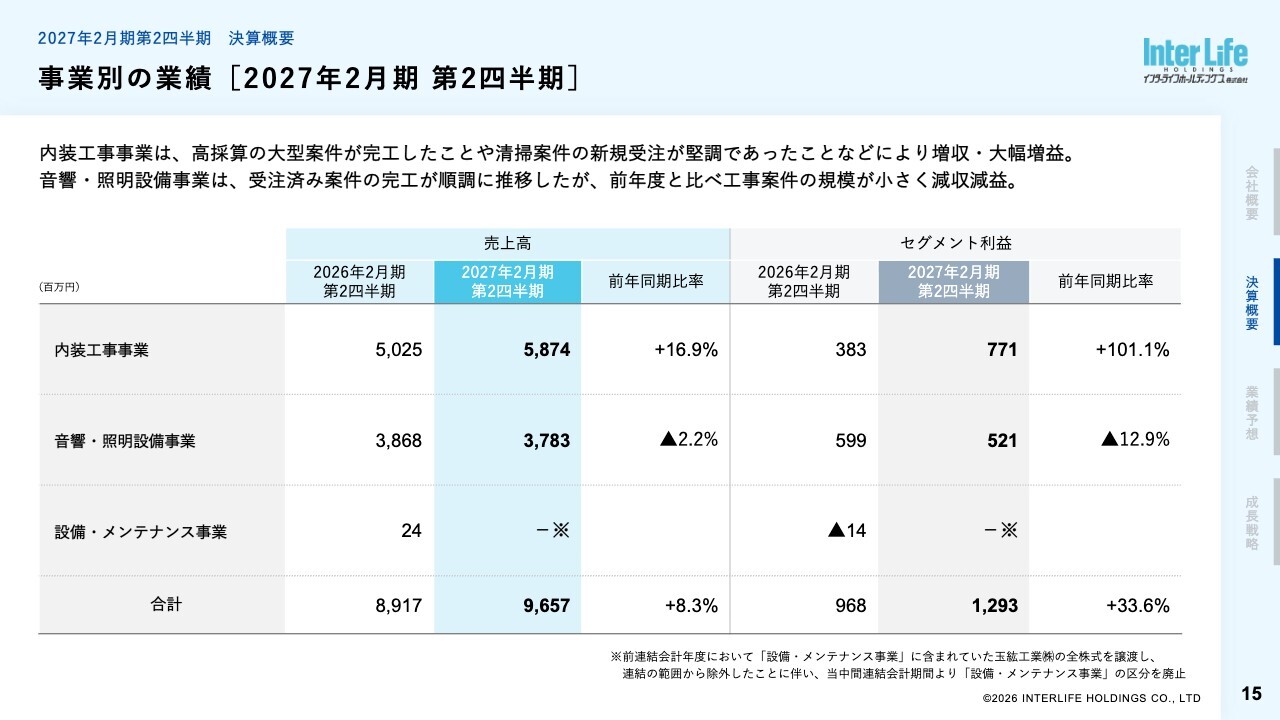
事業別の業績についてご説明します。内装工事事業は前年同期比で増収、大幅増益という結果になりました。一方で、音響・照明設備事業は前年同期比で減収減益となりました。売上比率は、内装工事事業が約60パーセント、音響・照明設備事業が約40パーセントという構成です。
事業別の業績推移
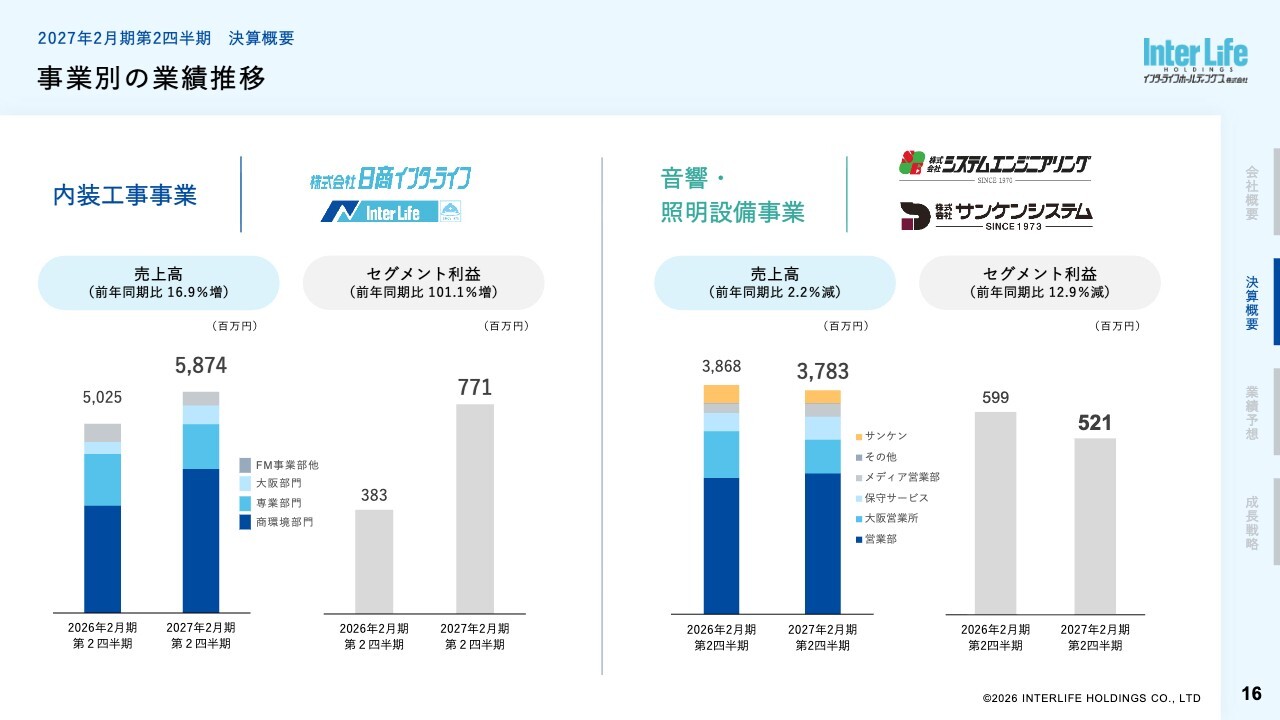
内装工事事業は、商環境部門において継続した受注案件の完工に加え、高採算の大型案件が完工したことなどにより、売上高は前年同期比16.9パーセント増の58億7,400万円、セグメント利益は前年同期比101.1パーセント増の7億7,100万円と、前年同期を大きく上回る推移となりました。
また、前年に統合したFM事業本部の清掃案件の受注も堅調に推移しており、大阪営業所も、大阪万博関連の開発需要は一巡しましたが、その後、受注は順調に回復しています。
音響・照明設備事業は、受注済み案件の完工が順調に進みましたが、前年度と比較して工事案件の規模が小さかったことから、売上高は前年同期比2.2パーセント減の37億8,300万円、セグメント利益は前年同期比12.9パーセント減の5億2,100万円と、減収減益となっています。ただし、受注案件はほぼ計画どおり完工しており、通期では増収増益となる見込みです。
施工実績 ピーアーク北綾瀬駅前 様
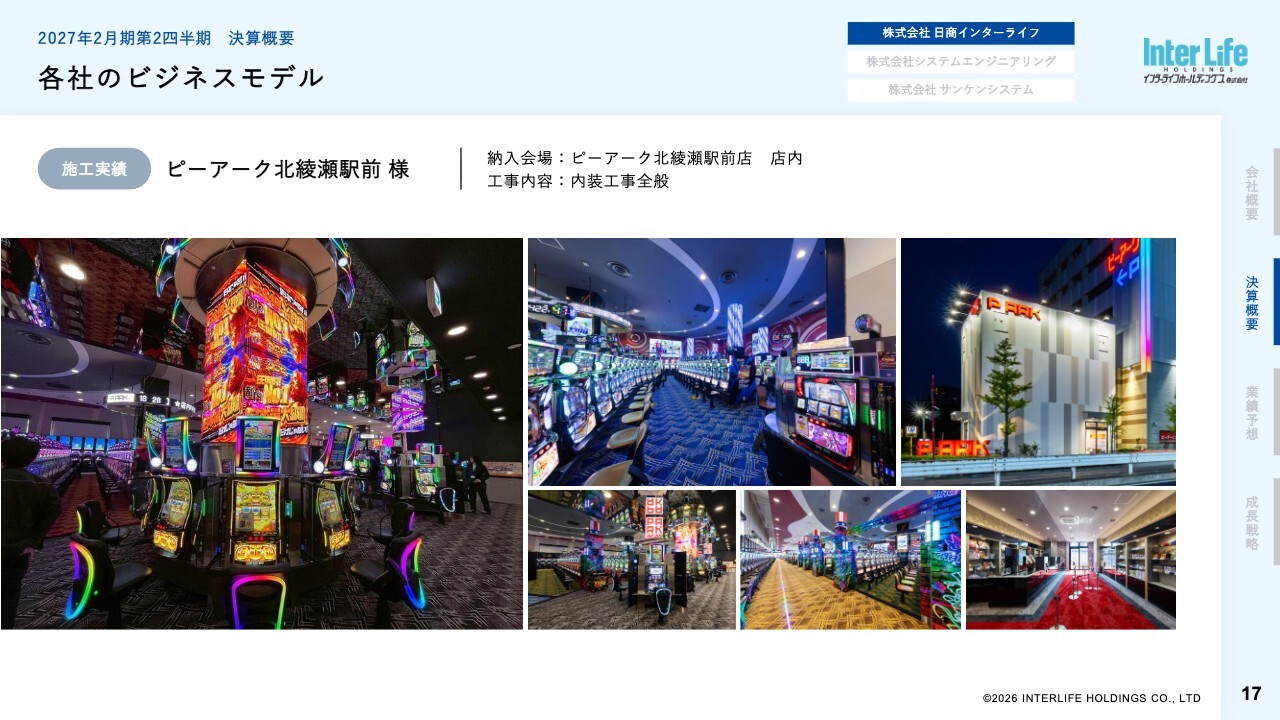
ここで、当期上期の施工実績の一部をご紹介します。スライドに掲載している写真は、日商インターライフの主要顧客の1社であるピーアーク社の「北綾瀬駅前店」の増築案件の施工実績です。
施工実績 TOFROM YAESU 様
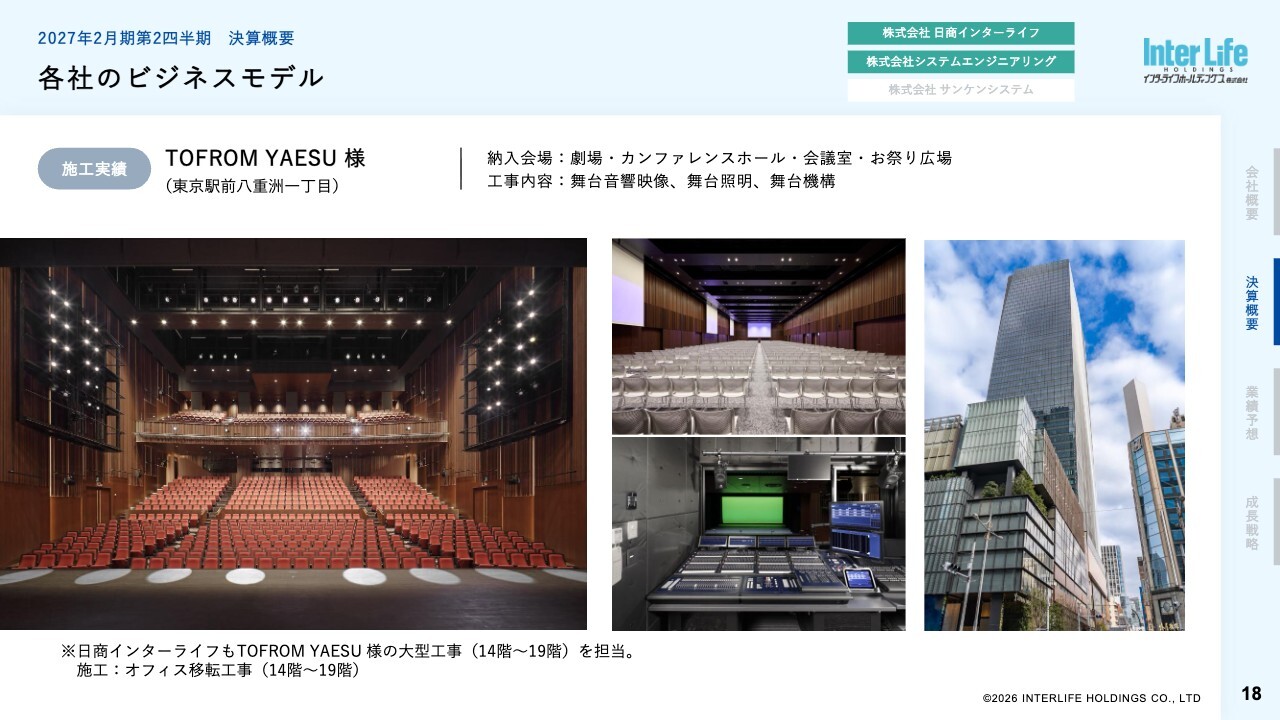
東京駅前の八重洲1丁目の再開発案件である「TOFROM YAESU」についてです。ホールの音響・照明設備をシステムエンジニアリングが担当し、日商インターライフが6フロアにわたる大規模なオフィス工事を担当しました。
施工実績 ヒルトン東京お台場 様
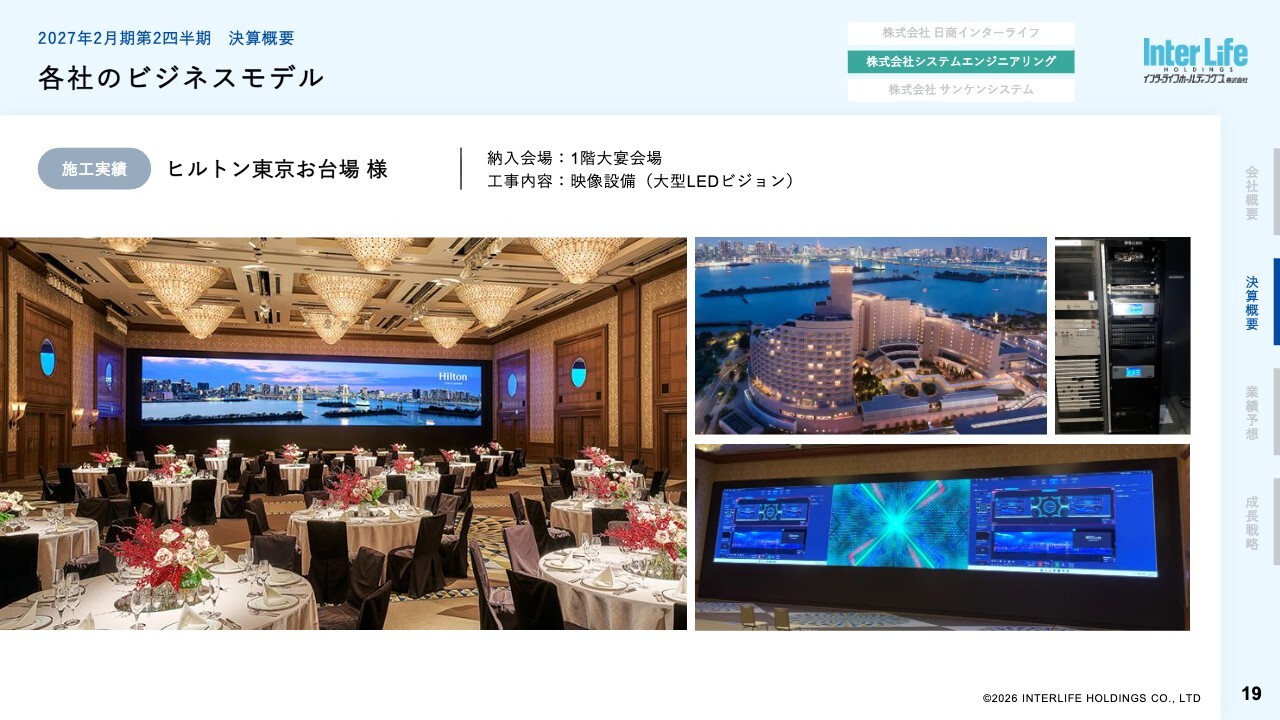
スライドに掲載している写真は、システムエンジニアリングが手掛けた「ヒルトン東京お台場」の大宴会場です。大型LEDビジョンの施工実績となります。
施工実績 徳島市危機管理センター 様
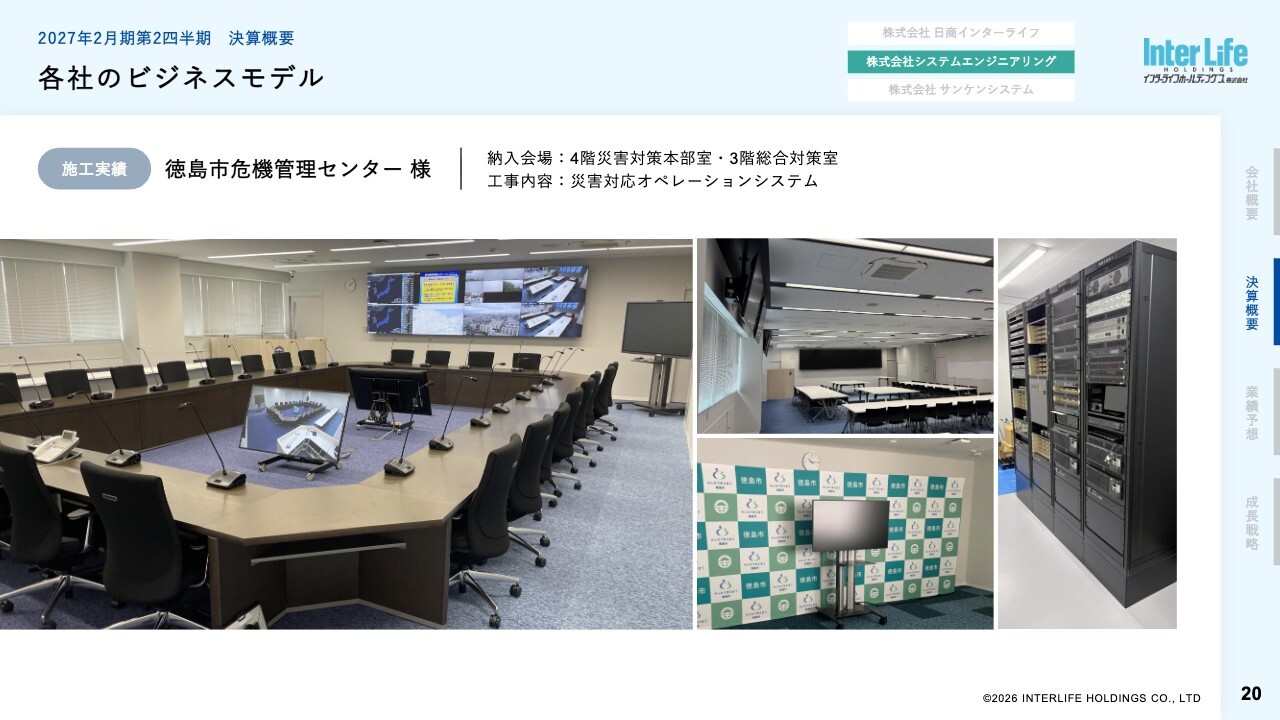
こちらは、システムエンジニアリングが「徳島市危機管理センター」の災害対応オペレーションシステムを施工した事例です。今後、大いに期待される分野だと思います。
施工実績 岡山市新庁舎 様
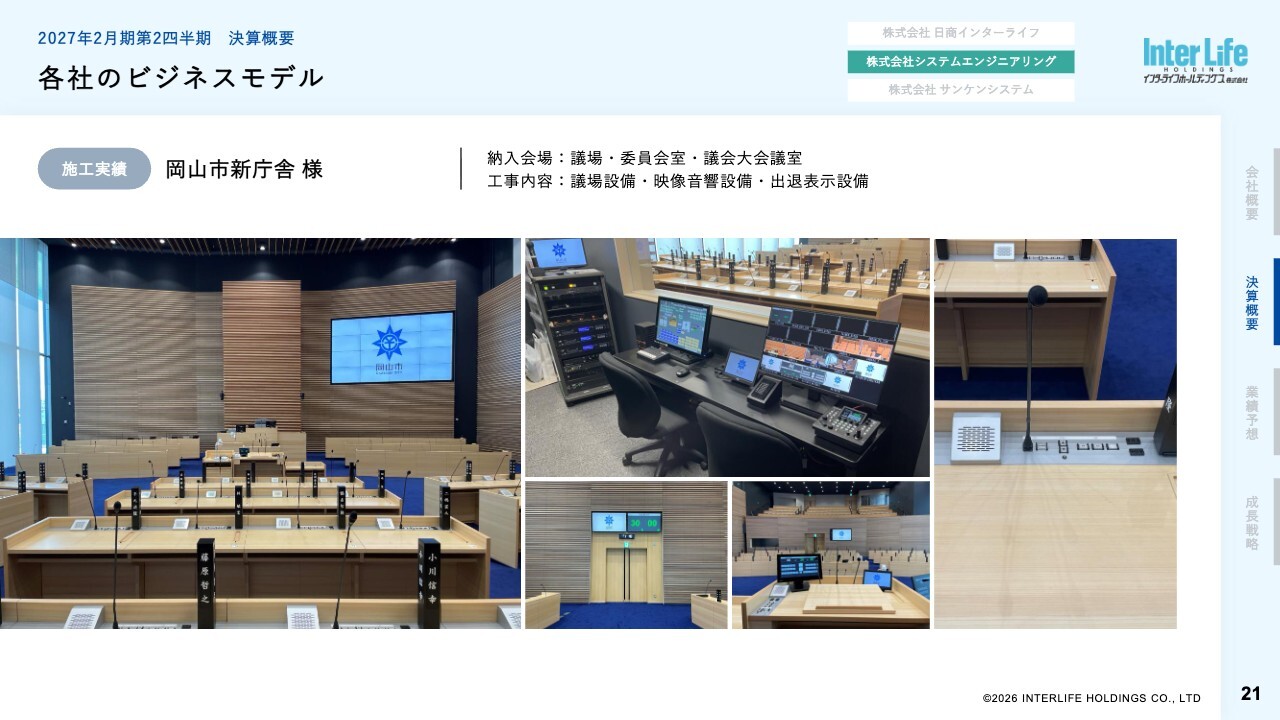
こちらは、システムエンジニアリングが岡山市の新庁舎の議場システムを施工した事例です。以上が上期主な施工実績です。
連結業績予想 [2027年2月期]
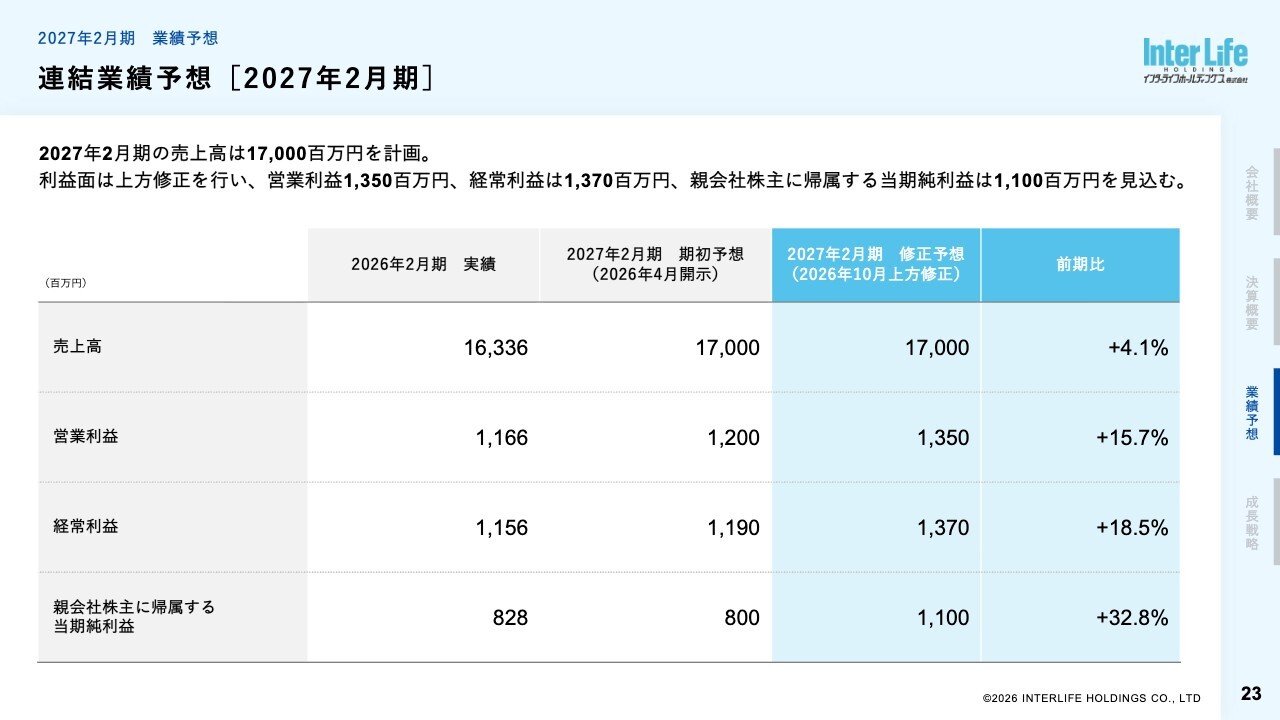
2027年2月期の業績予想についてご説明します。今期は設備投資需要が引き続き堅調に推移するものと見込んでいます。受注残高もほぼ前年並みであることから、2027年2月期の業績予想は期初予想比で売上高が横ばいの170億円、営業利益は13億5,000万円、経常利益は13億7,000万円、親会社株主に帰属する当期純利益は11億円へと上方修正しました。
四半期ごとの業績変動
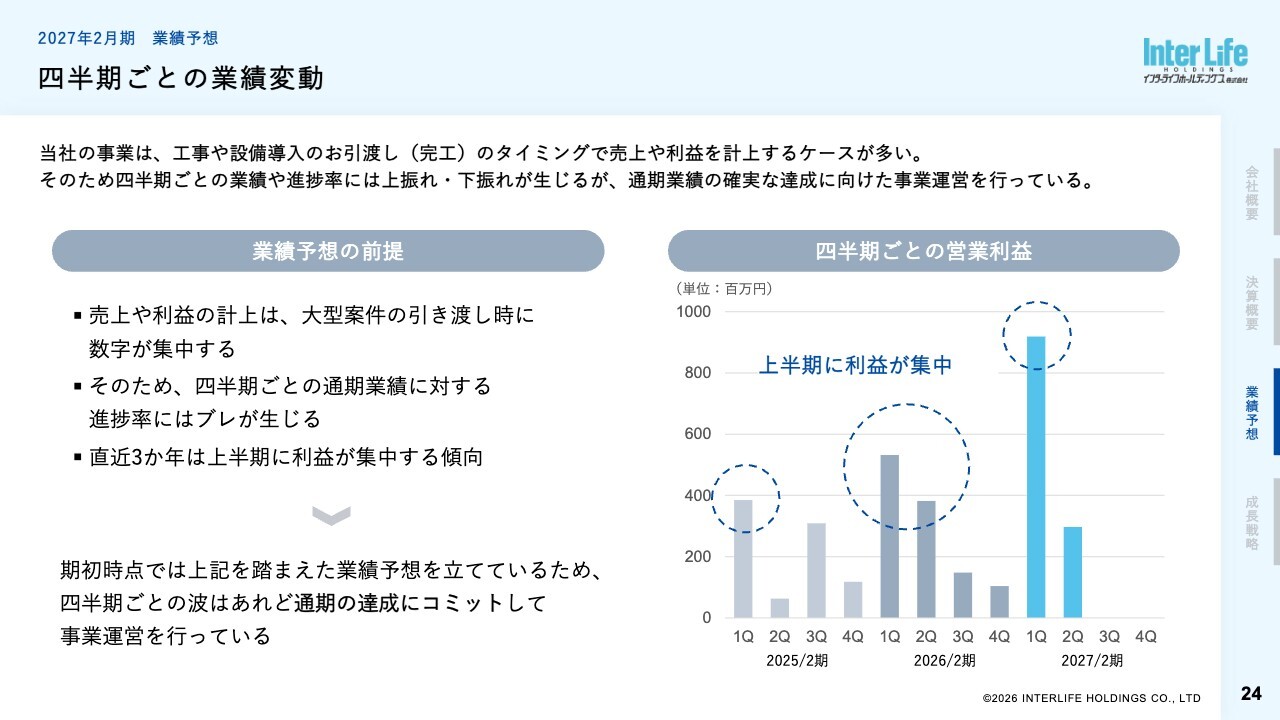
上期は非常に好調に推移しましたが、当社グループの四半期ごとの業績変動について補足します。スライドに示しているとおり、当社の事業は工事や設備導入の引渡し(完工)のタイミングで売上や利益を計上するケースが多いため、四半期ごとの業績や進捗率には上振れ・下振れが生じることがあります。
直近3年間は特に上期に利益が集中する傾向が強く、四半期ごとの波がありました。ただし、通期業績については確実に達成する見込みで計画を立て、事業運営を行っています。当期においても上期の実績は非常に良い結果でしたが、通期では計画以上の達成を目指しています。
配当金の推移 | 年間配当・配当性向
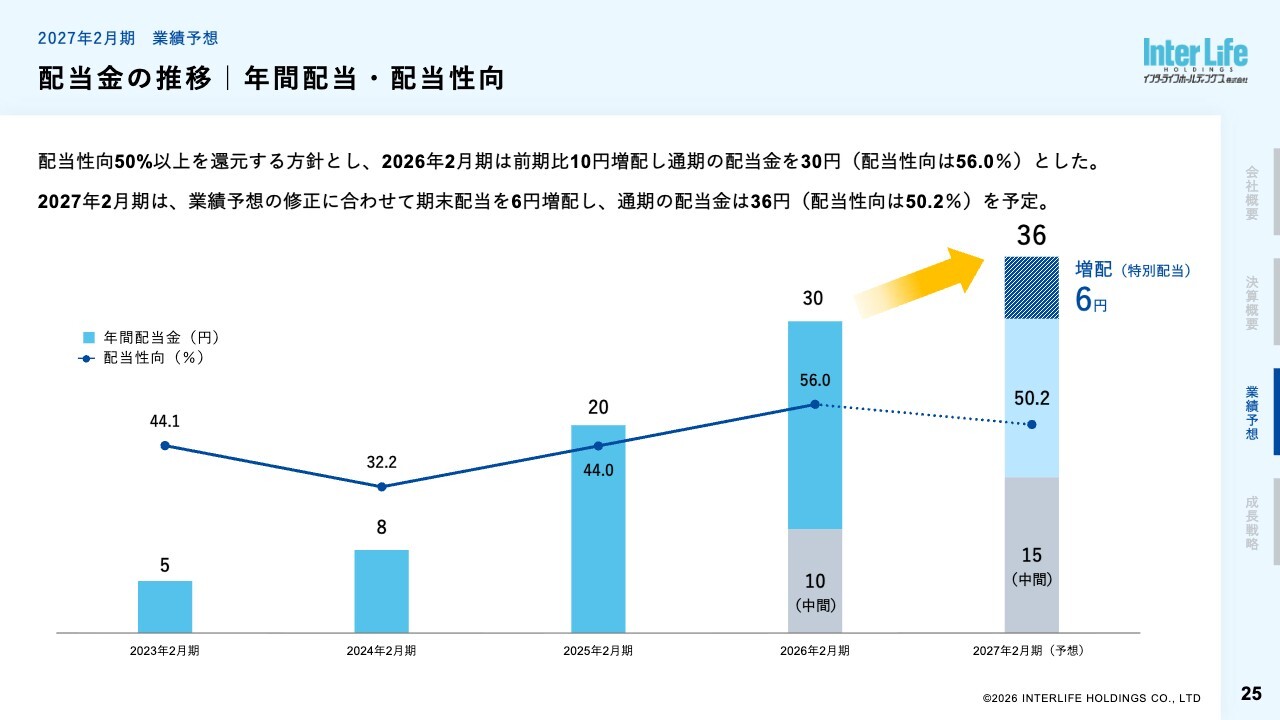
配当金ですが、通期の業績予想の修正に伴い、2027年2月末の配当予想を修正しました。当期の配当金は、中間配当15円、期末配当は投資有価証券の売却益2億8,300万円を計上したことから、普通配当15円に特別配当6円を加え、21円としました。これにより、通期の配当金は36円となる見込みです。
配当性向は50.2パーセントと、当社の配当性向目標を達成する見込みです。今後の配当については、株主のみなさまへの長期的な利益還元を重要な課題とし、安定した配当を行うことを基本方針に、配当性向50パーセント以上の達成を目指していきます。
連結業績推移 | 売上高・売上総利益率
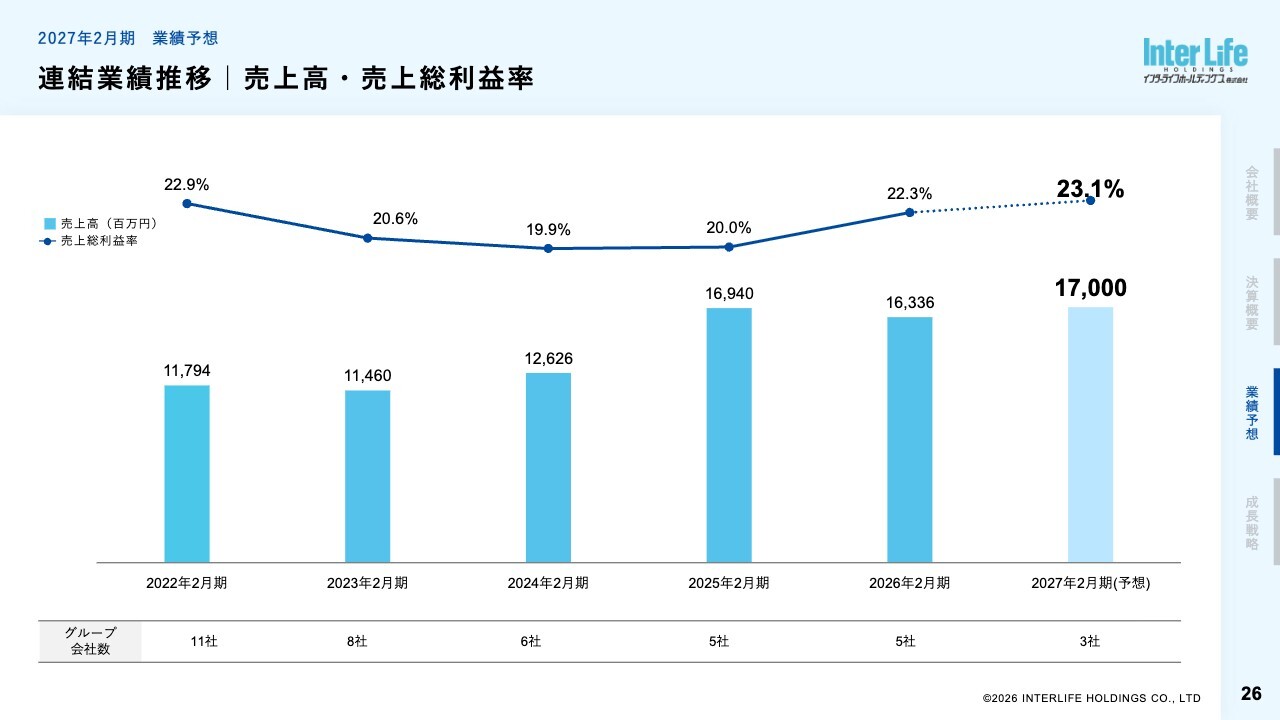
ご参考として、過去の業績推移のグラフを示しています。グループ会社は、2022年2月期には11社ありました。現在は3社となっていますが、売上は順調に増加しています。また、粗利率も20パーセント超を安定的に確保していることがおわかりいただけると思います。
連結業績推移 | 販売費及び一般管理費の推移
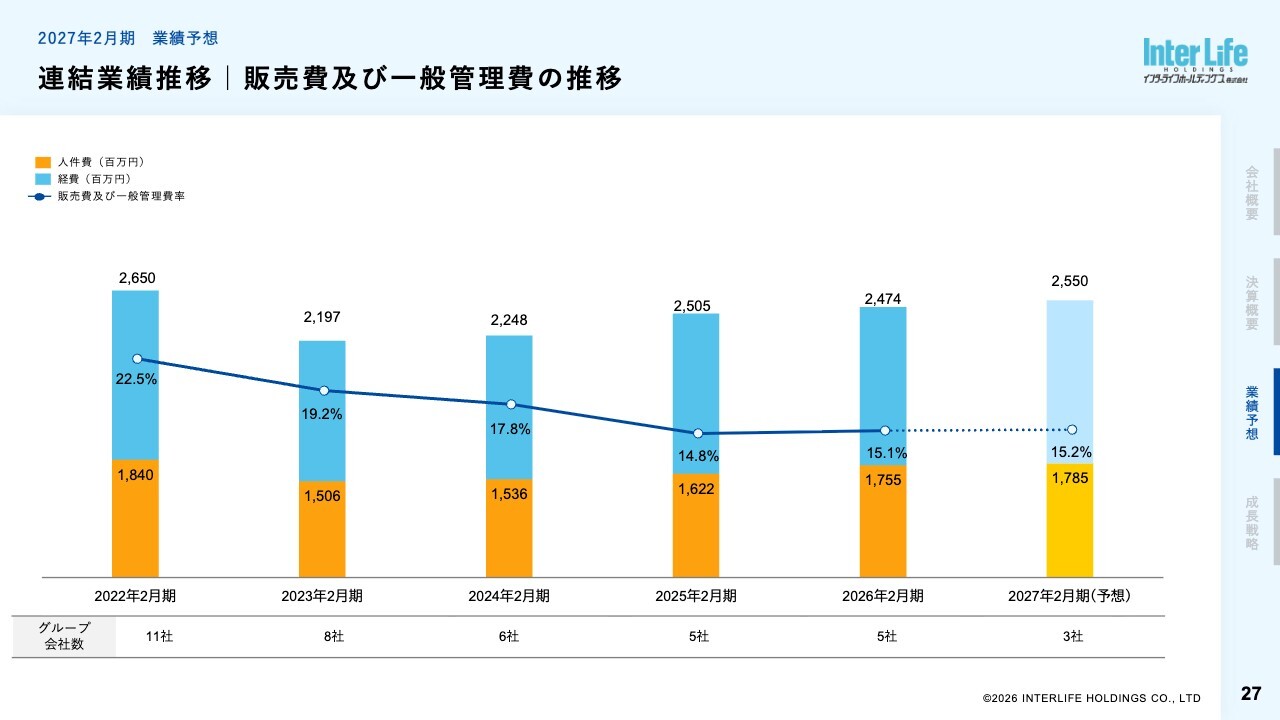
販管費の推移です。事業再編と売上増加に伴い、販管費比率は年々低下しています。従業員の処遇改善などによる経費増加はあるものの、販管費比率は今期も前期と同水準を見込んでいます。
連結業績推移 | 営業利益・営業利益率
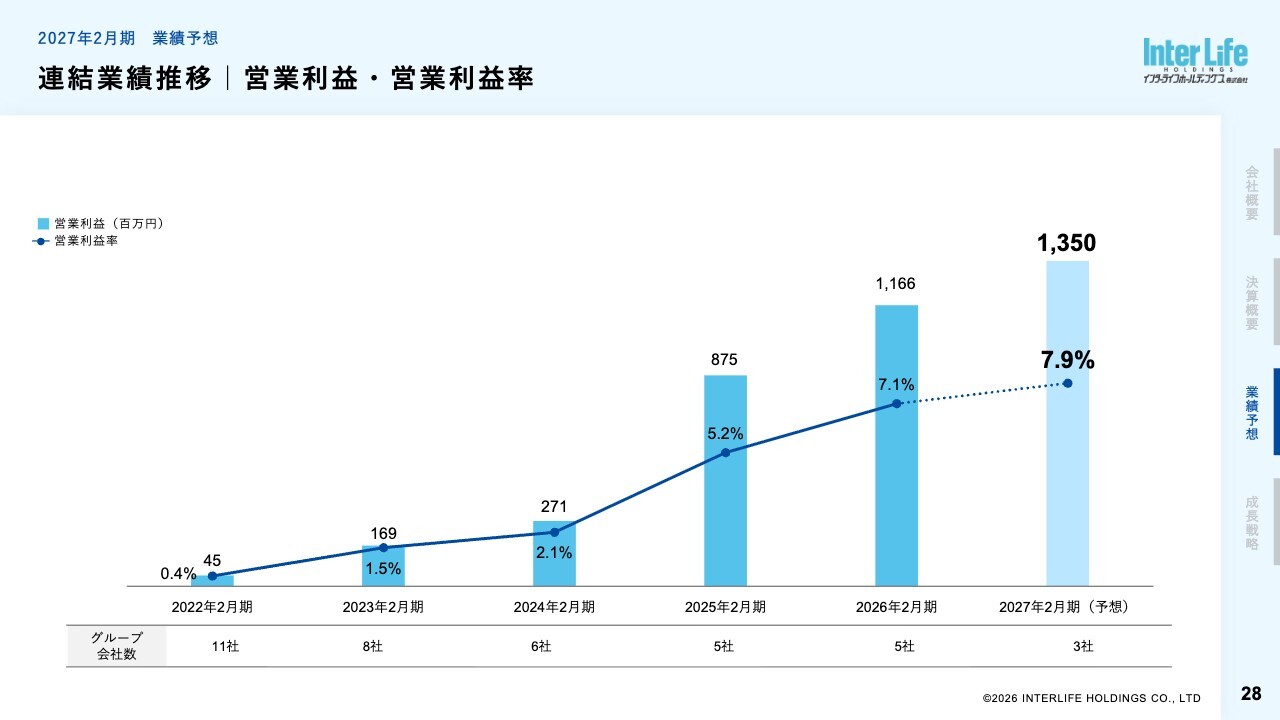
営業利益の推移です。2022年2月期以降、大幅なV字回復を果たしています。今期も13億5,000万円を見込んでおり、3年連続で過去最高を更新する予定です。この3年間で収益構造は大きく変わり新しいステージに移行したと認識しています。
連結業績推移 | 親会社株主に帰属する当期純利益・純利益率
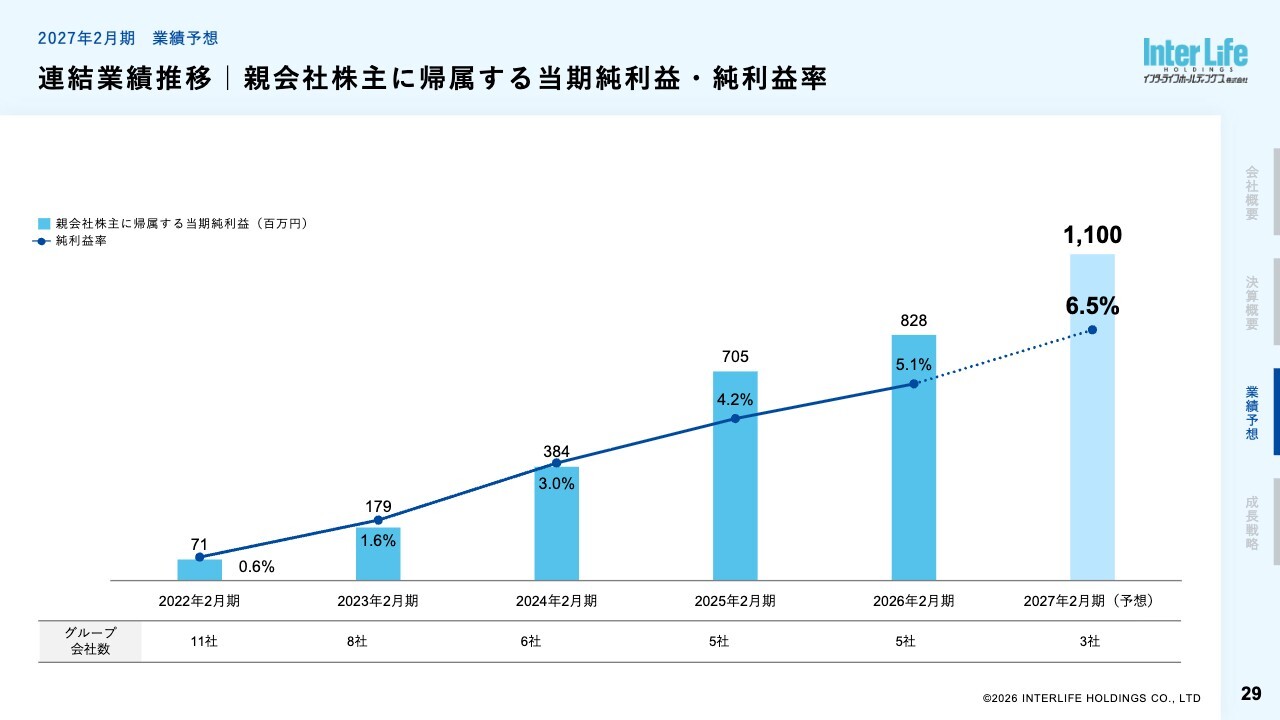
親会社株主に帰属する当期純利益については、堅調な業績推移に加え、保有株式の売却も寄与し、今期は過去最高益となる11億円を見込んでいます。純利益率は6.5パーセントを目指して取り組んでいきます。
連結業績推移 | PBRとRОEの推移
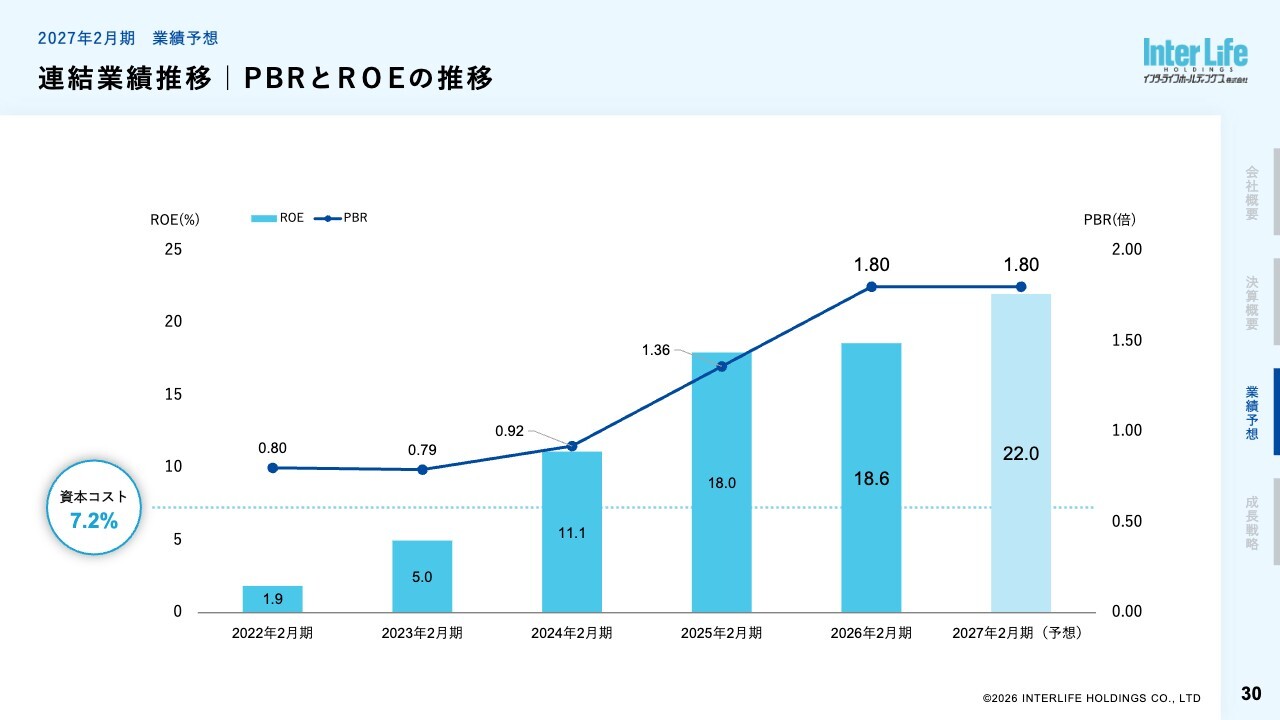
ROEは、今期は直近の資本コスト7.2パーセントを上回る22パーセントを見込んでいます。また、PBRは昨年同様の1.8倍ラインを目指して取り組んでいる状況です。
第5次中期経営計画とビジョン
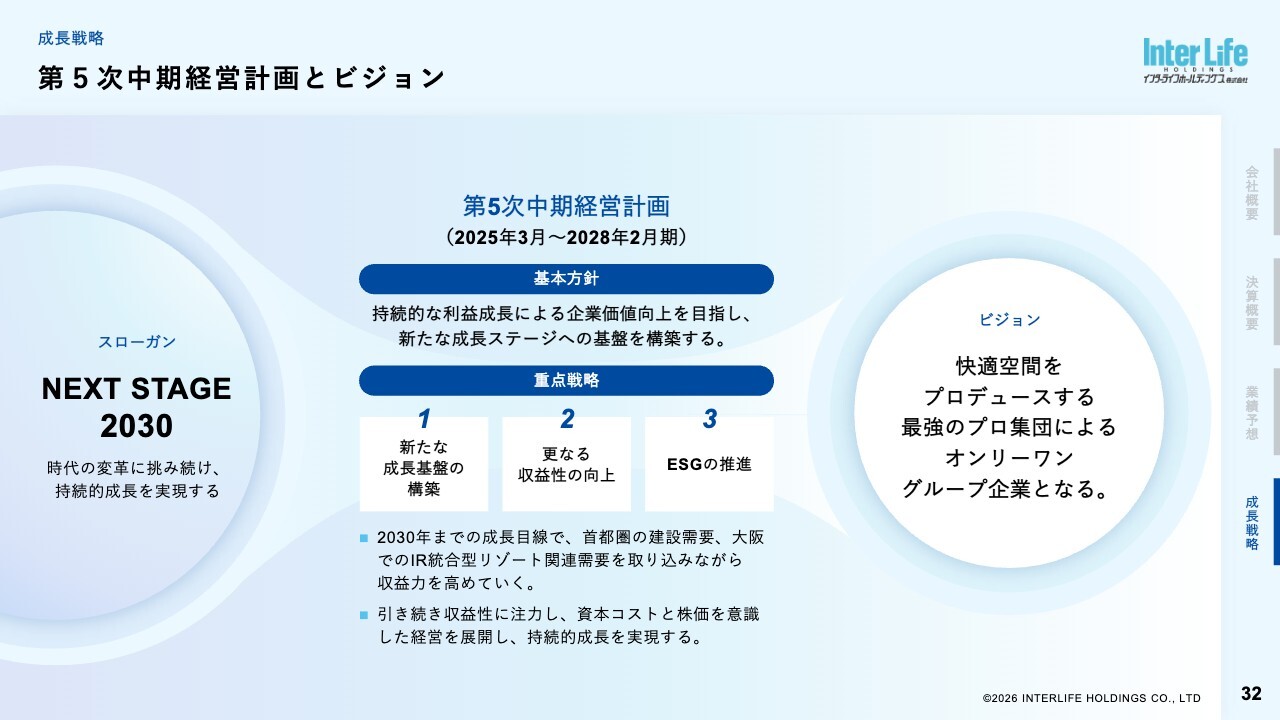
成長戦略についてご説明します。今期で2年目を迎えた第5次中期経営計画「NEXT STAGE 2030」では、「持続的な利益成長による企業価値向上を目指し、新たな成長ステージへの基盤を構築する」を基本方針に掲げています。
重点課題としては、「新たな成長基盤の構築」「さらなる収益性の向上」「ESGの推進」の3つに取り組んでいます。目指すビジョンとしては、「快適空間をプロデュースする最強のプロ集団によるオンリーワングループ企業となる」を掲げています。
何が「オンリーワン」かというと、企画・設計・施工・保守までを一貫体制でできる強みを持つプロ集団であり、内装工事事業と音響・照明設備事業の2業態を有することが当社グループの強みだと考えています。
このような唯一無二のオンリーワングループとして、すべてのステークホルダーからの信頼と支持につなげ、持続的成長を目指すことが中期経営計画のビジョンです。
今期の重点課題への取り組み
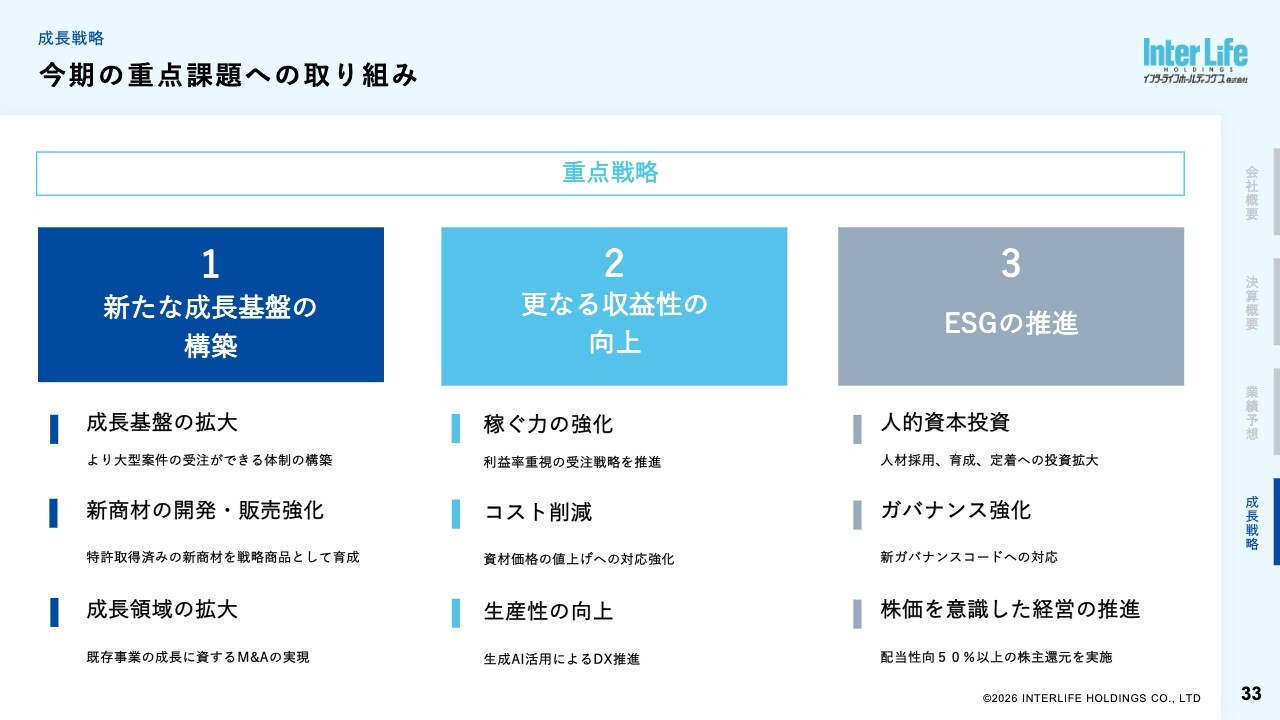
中期経営計画の重点課題への取り組みについて、現在の状況をご説明します。「新たな成長基盤の構築」については、施工実績と信頼の確立により、大型案件の受注体制を強化する方針で取り組んでいます。現状では、ある程度の成功を収めたと考えています。
また、大阪IR関連工事の獲得を目指し、大阪拠点の基盤をさらに拡充していきたいと考えています。今期は日商インターライフの事務所を人員増に伴い移転し、さらに強化していきたいと思います。
さらに、特許を取得している「アトラスボード」や「スライディングLEDウォール」といった新商材の販売を強化し、戦略商品として育てていきます。これに関しては、後ほど補足説明をします。
加えて、既存事業の成長領域を拡大するためのM&Aの実施についても、引き続き検討を進めていきます。ただし、今期はまだ実行に至っていません。また、新たなマーケットとして、昨年実施したアリーナや、先ほどご説明した防災センターなどの案件を引き続き獲得していきたいと考えています。
2点目の「さらなる収益性の向上」については、引き続き高採算の大型案件の獲得に注力するとともに、建築資材や製品価格の値上げに迅速に対応することで原価コントロールを徹底し、今期も高い利益率を確保していきます。一方で、生成AIの積極的な活用によるDXの推進や、プロ資格者の育成による技術力の底上げを図り、生産性向上を目指します。
3点目の「ESGの推進」に関しては、なんといっても人材不足が喫緊の課題であることから、人的資本への取り組みを強化しています。そのため、各社の人事部門を増員し、人材の採用・育成・定着・処遇改善に向けて積極的な投資を行っています。
また、資本コストと株価を意識した経営として、配当性向50パーセント以上という方針のもとで株主還元を充実させるとともに、攻めのIRを展開して当社株主の増強に努めています。
これらの取り組みを強力に推進し、今期においては、大型で利益率の高い案件の獲得に注力し、利益率の改善による利益成長を目指す方針を掲げて対応し、それを実行できていると考えています。
ハイブリッド超軽量 リサイクル紙・アルミ製天井材「アトラスボード」
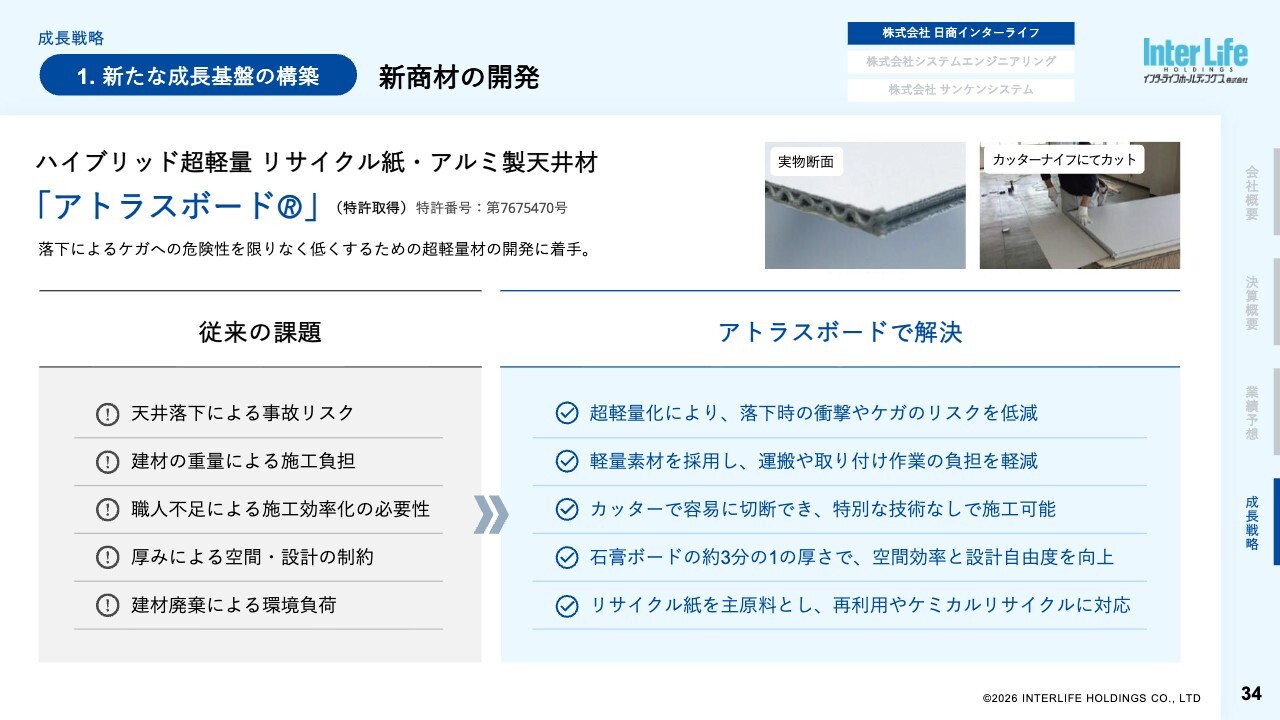
新商材の開発について補足します。特許を取得した商品が2つあります。1つ目は、日商インターライフが特許を取得した、リサイクル紙とアルミ箔からなる超軽量ハイブリッド建材「アトラスボード」です。
震災や経年劣化などによる天井落下事故の事例を知り、落下によるケガの危険性を限りなく低くするための超軽量材の開発に取り組み、今より安心安全な建材で、施工時の重作業からも解放される新建材として開発したものです。まだまだこれからの段階ですが、販売強化に積極的に取り組む方針で対応しています。
最近の事例として、地方の建設会社から「ぜひこの商品を使いたい」ということで販売代理店契約の提案をいただいており、すでに2件の契約を締結しています。
これがうまく進めば「この商品を使いたい」という全国の建設会社と販売代理店契約を結び、当社としては人員の投入や施工を行わず、物販による収益化を目指せるのではないかと考えています。新たなビジネスモデルとして、積極的に対応していきます。
「アトラスボード」事例紹介
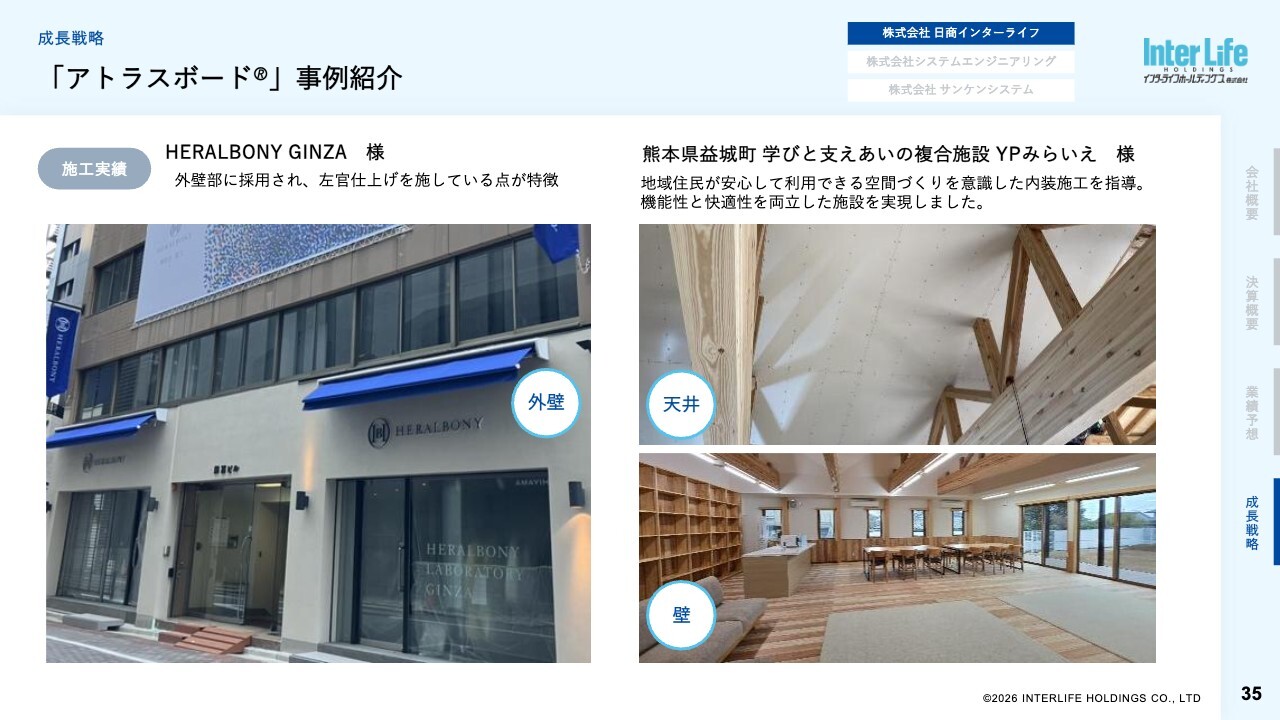
以前にご紹介した事例ですが、熊本県益城町の施設です。この施設はこの前の地震の影響を受けることなく、災害復旧ボランティアの活動拠点として利用されたと聞いています。
可動間仕切り空間のための新しい大画面システム「スライディングLEDウォール」
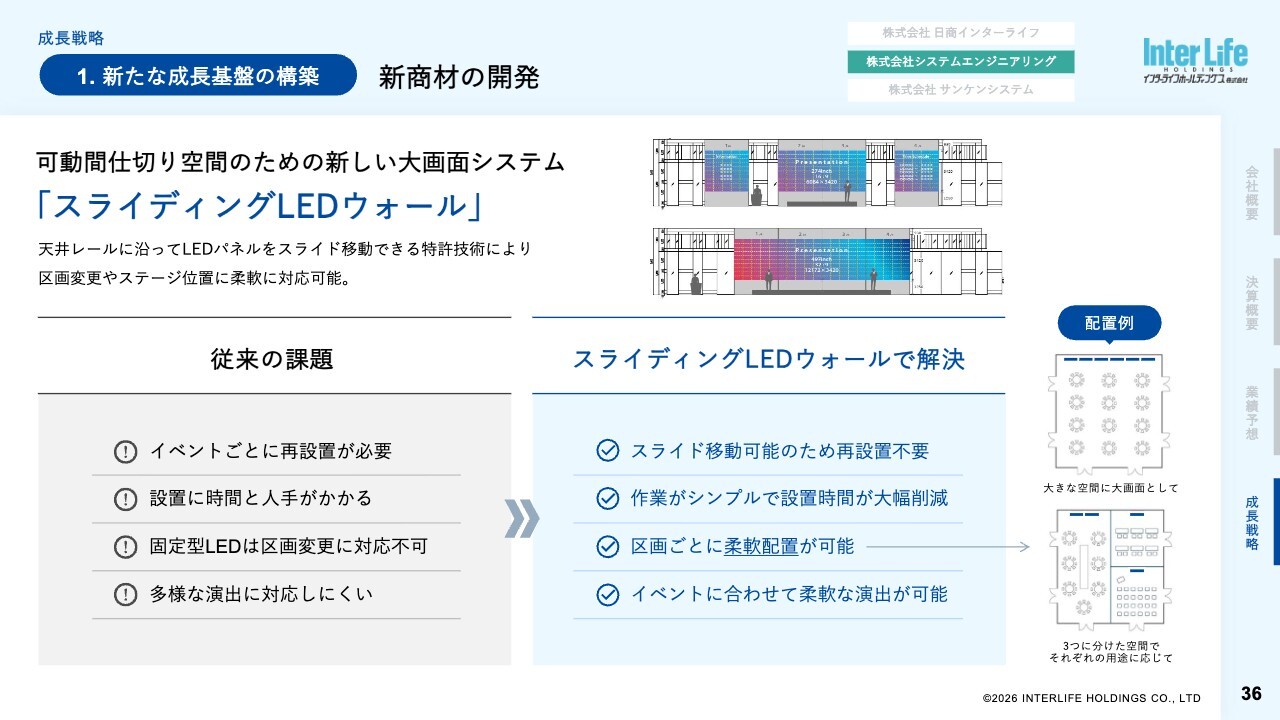
システムエンジニアリングが特許を取得した「スライディングLEDウォール」です。スクリーンを多彩なバリエーションで可動できる点が好評で、すでにホテルから引き合いを受け、受注している案件もあります。
「スライディングLEDウォール」事例紹介
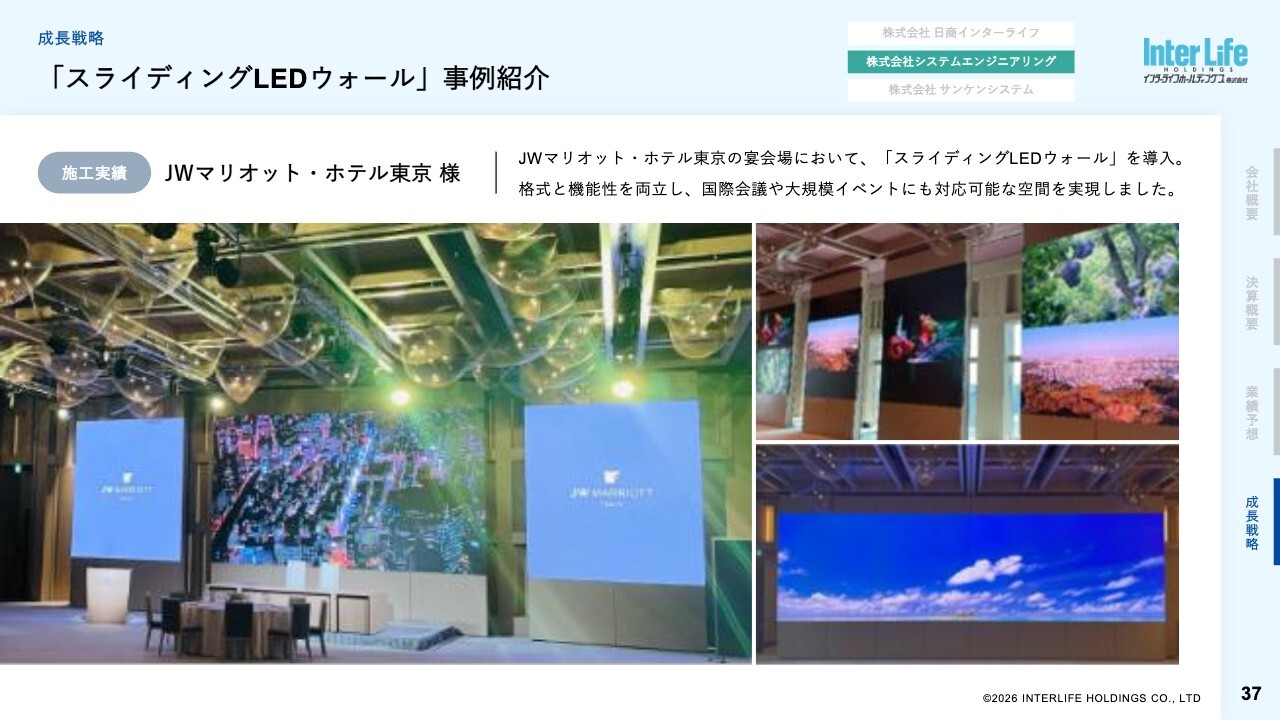
事例としては、昨年に「JWマリオット・ホテル東京」の宴会場に導入したものが第1号です。大変評判が良いと聞いています。
巻き上げて収納できる新しい大画面システム「電動巻上式LEDスクリーン」
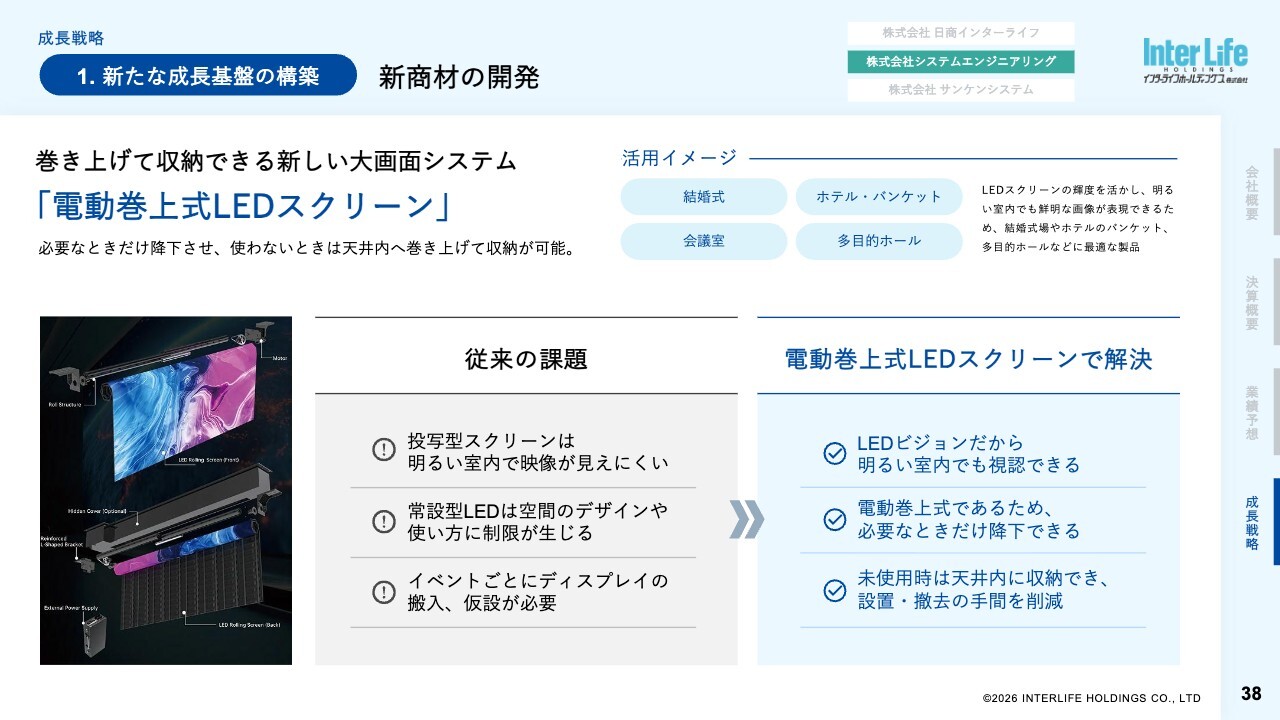
先月、システムエンジニアリングが開発した「電動巻上式LEDスクリーン」を発表しました。これは、LEDスクリーンを巻き上げて収納可能な新しい大画面システムです。
「電動巻上式LEDスクリーン」は、LEDビジョンとスクリーンを融合した技術で、必要な時だけ降下させ、使用しない時は天井内に巻き上げて収納できるのが特徴です。これからの販売において、力を入れていきたいと考えています。
第5次中期経営計画
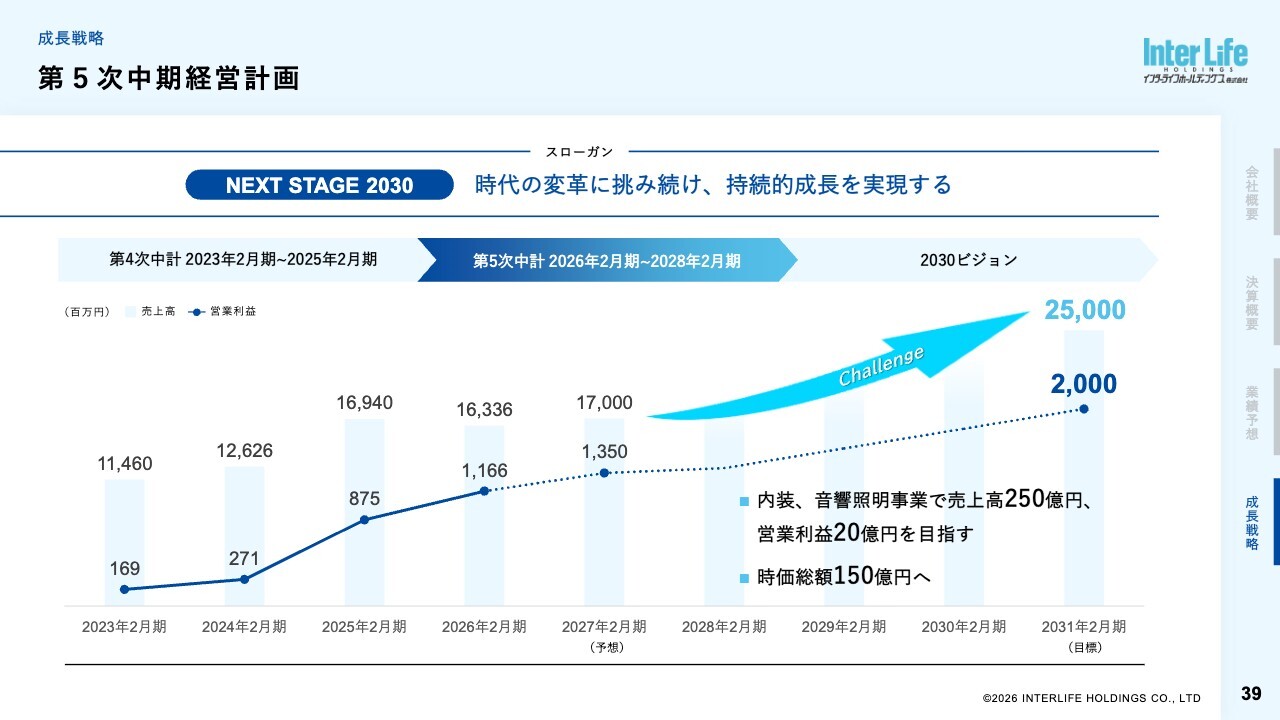
最後に、グループ中期経営計画の方針と成長戦略についてご説明します。「NEXT STAGE 2030」では、2030年の大阪IRの開業を展望しつつ、「時代の変革に挑み続け、持続的成長を実現する」ことを目指しています。
当初は2028年2月期までの3年間を対象に、第5次中期経営計画として発表しました。売上高200億円、営業利益10億円、時価総額100億円を目標に掲げ、3年間で第5次中期経営計画を実施するとしてスタートしました。しかし、発表しているとおり、売上高は目標に届いていないものの、営業利益と時価総額はすでに目標を達成しています。
この目標をいつまでも掲げていても意味がないため、2030年ビジョンの最終年度となる2031年2月期に、売上高250億円、営業利益20億円、時価総額150億円を目指すという新たな目標を設定しました。これは第6次中期経営計画として現在、策定中です。来期の計画も含め、あらためて発表する機会があると思います。
現在の中期経営計画の方針である「新たな成長ステージへの基盤を構築する」ための重点課題についてご説明します。
1つ目は、今後4年間で売上を今期の1.5倍にすることを目標としています。ご存じのとおり、業界ではかなりの人手不足が懸念されています。今の陣容では、売上を1.5倍にするのは到底達成できないと考えています。このため、現在、特に施工管理ができる社員を増やすことに力を入れ、積極的に人材投資を実施しています。
2つ目は、新しい領域の開拓も必要と考えています。「アトラスボード」のように、まったく異なる視点で物販で稼ぐことも1つの方法だと考えています。
また、システムエンジニアリングはLEDビジョンを手掛けていますが、当初は音響照明が主な事業でした。今後は、LEDビジョンを積極的に開拓していくことが必要だと考え、強化を図っていきたいと思います。
新しいマーケットとしては、アリーナがあります。すでに「TOYOTA ARENA TOKYO」から始まり、いくつかの受注をいただいています。また、防災センター等についてもニーズはかなり高いと考えています。
最後に、M&Aについてです。既存領域の拡大のためにM&Aを実施したいと考えています。長らく事業を整理・集約してきた中で、まったく異なる領域で売上を増やすためのM&Aは検討していません。
ただし、事業を拡大できるM&Aについては積極的に取り組みたいと考えています。特に、日商インターライフにおいては施工管理者の確保が必要不可欠ですので、それに資するものや、システムエンジニアリングで映像部門のさらなる強化を図るためのM&Aについては、積極的に実現していく方針です。
また、2030年開業予定の大阪IRに関連する需要を確実に獲得し、力強い成長を目指していきます。大阪IRに関してはさまざまなご質問をいただいていますが、現在動いている状況です。内装工事事業および音響・照明設備事業においてお話はいろいろありますが、現時点ではまだ具体的に公表できる段階ではありません。
株価推移(2023年2月末~2026年8月末)
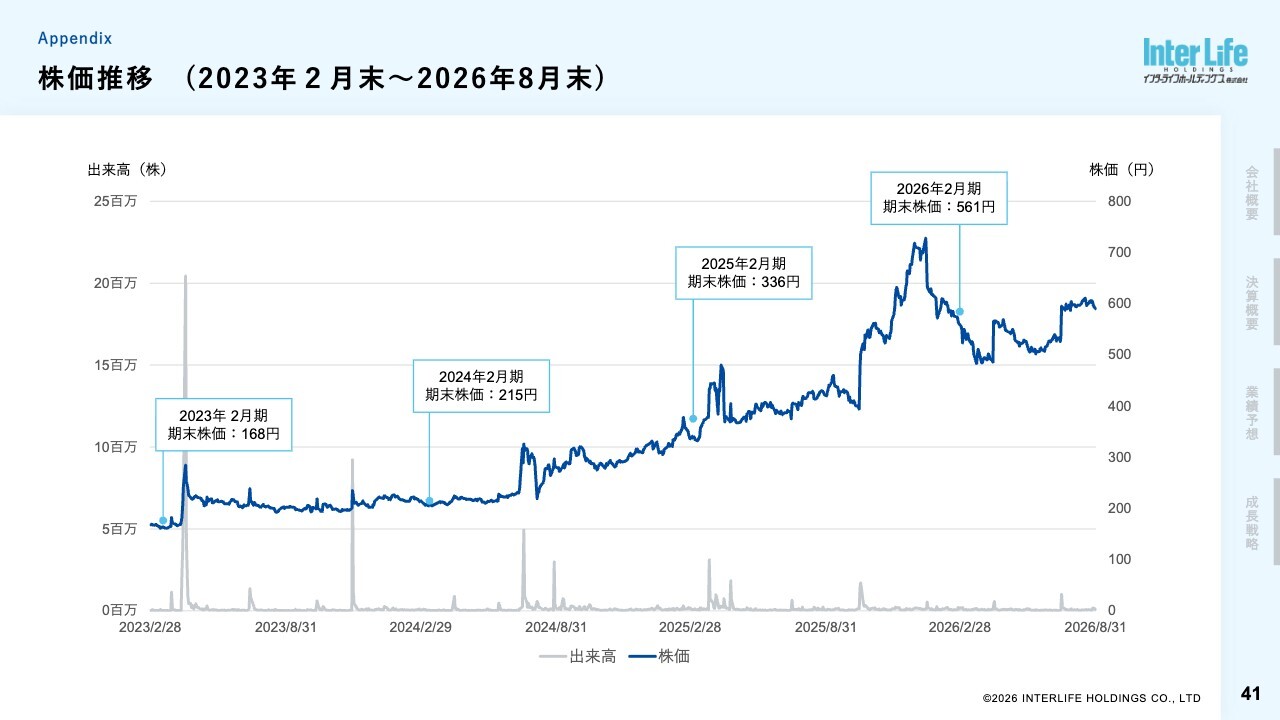
最後に、株価の推移と株主構成についてです。本日の株価は600円程度となっています。
株主構成 [2026年8月31日現在]
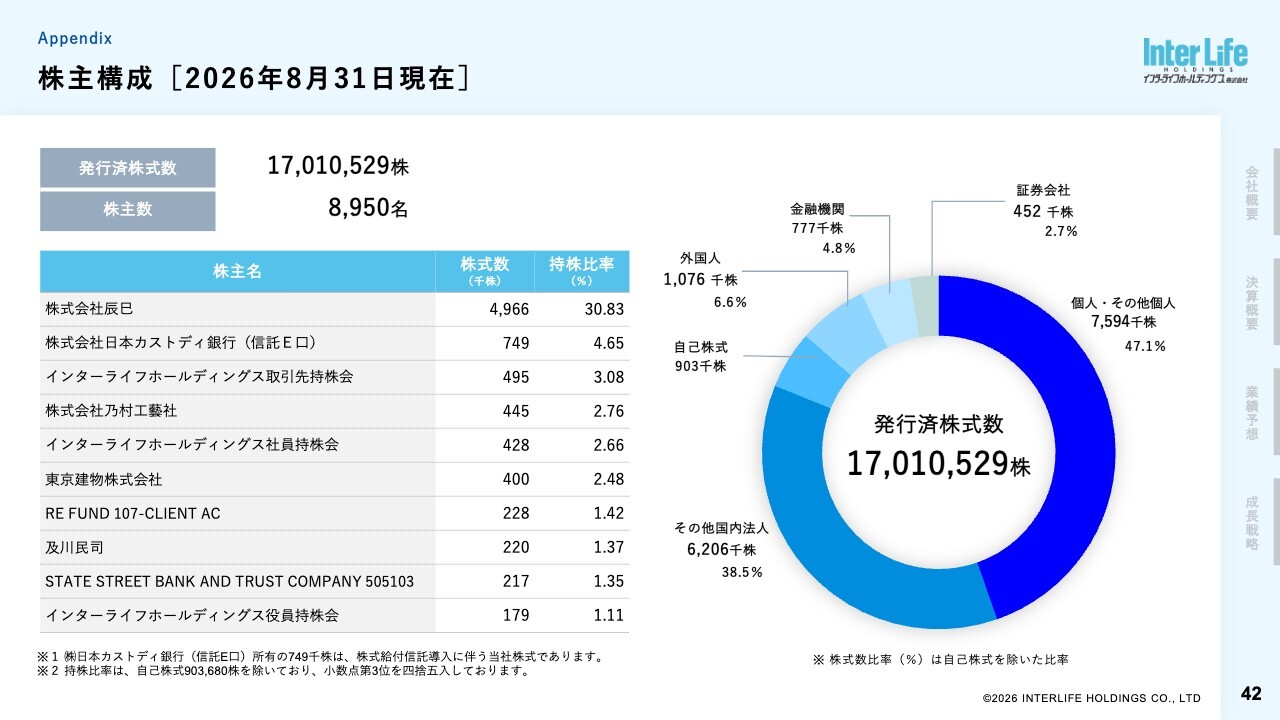
株主構成です。株主数は順調に増加しており、外国人株主の比率も増えてきています。
以上で私からの説明を終わります。ありがとうございました。
質疑応答:上期に利益が集中する要因について
質問者:四半期ごとの業績変動が上期に集中している理由についてお聞かせください。
貴田:第1四半期に売上高の計上が集中する傾向が3年間続いているが、当社が2月決算であることから3月までに完工する大型案件がたまたま続いたことが要因です。
質疑応答:音響・照明設備事業の減収減益の考え方について
質問者:音響・照明設備事業は前年比減収減益となったが今後の受注についてうかがいたいです。
貴田:音響・照明設備事業の減収減益の要因は、前年度の業績が良かった反動によるものです。受注済み案件の進行も堅調であり、通期では増収増益で着地するものと見込んでいます。
また、前年度は音響・照明設備事業が好調で内装工事事業が振るわず、今期はその逆(内装工事事業が好調)という状況ですが、当社は、内装工事事業と音響・照明設備事業の2つの業態があることで、それぞれの売上高の波が重ならずリスクが分散されています。この2つの業態を併せ持っていることが、同社のオンリーワンの強みであると認識しています。


新着ログ
「建設業」のログ