提供:ログミーFinance個人投資家向けIRセミナー_J-REIT特集 後半
J-REITの投資価値をどう高める? 運用会社2社が解説するオフィス・商業施設の競争力と資産価値向上策

【各パートの記事はこちら】
・J-REIT特集 基調講演「REITの概要と注目ポイント」
・J-REIT特集 前半
(日本ロジスティクスファンド投資法人、大和証券オフィス投資法人、ジャパンエクセレント投資法人)
目次
佐々木桃子氏(以下、佐々木):みなさま、こんにちは。東急リアル・エステート・インベストメント・マネジメント株式会社、代表取締役執行役員社長の佐々木です。
本日は、東急リアル・エステート投資法人の基本情報、スポンサーである東急株式会社との関わり、東急REITの強みや保有物件についてご説明した後、東急REITの成長に向けた取り組みについてお話しします。
東急リアル・エステート投資法人について
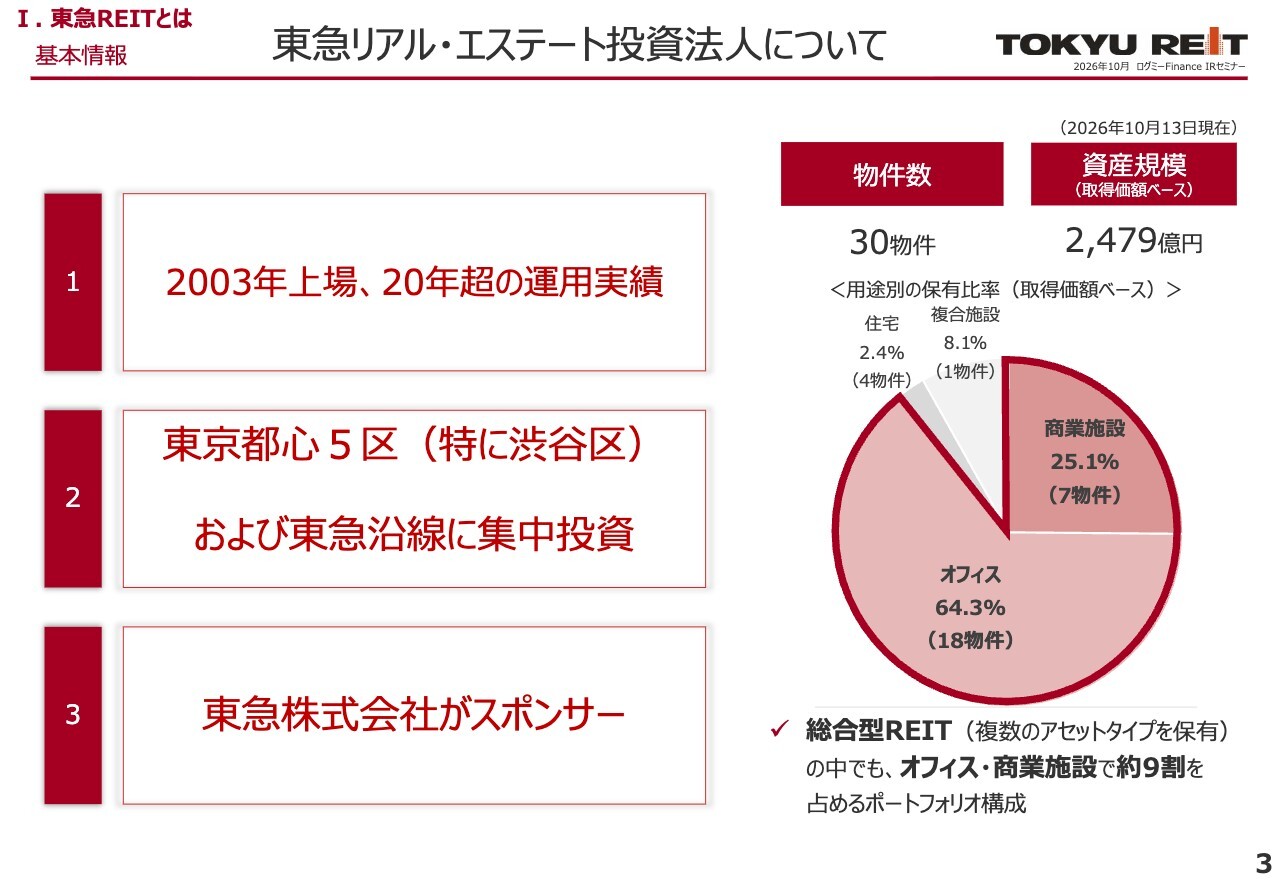
佐々木:東急REITの投資法人概要です。東急REITは2003年に上場し、20年以上の運用実績があります。
特に渋谷を中心に、その他東京都心5区や東急沿線に集中投資を行っています。スポンサーは東急株式会社です。
現在、保有物件数は30物件で、取得価格ベースでの資産規模は2,479億円となっています。オフィスと商業施設が約9割を占めるポートフォリオ構成です。
パフォーマンス指標から見た東急REIT
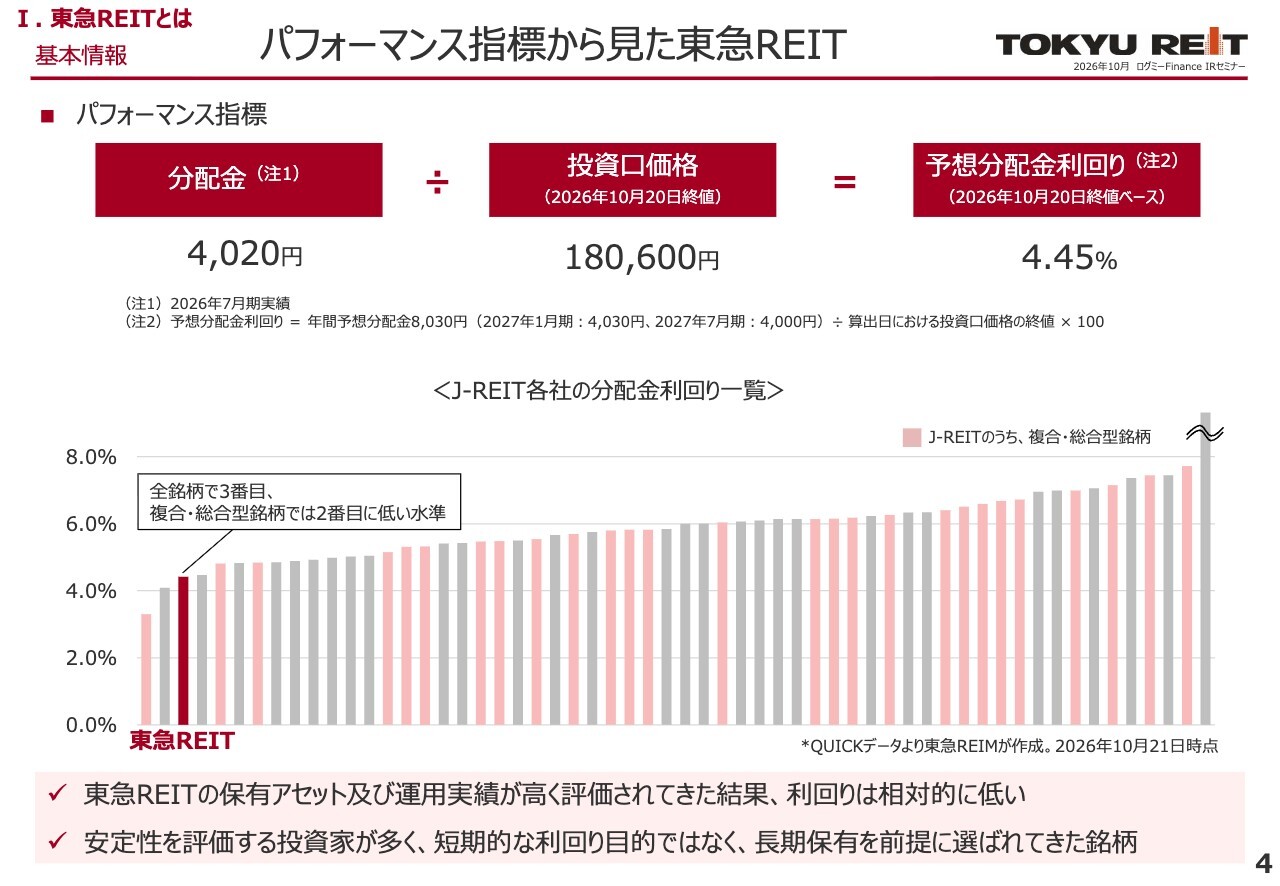
佐々木:直近の分配金の状況です。直近の分配金は1口当たり4,020円です。なお、2026年10月20日時点の投資口価格は18万600円です。
予想分配金利回りは4.45パーセントとなっています。J-REITの中では相対的に低い利回りではありますが、保有資産や運用実績、安定性が評価されてきた結果であり、さらに将来の成長性への期待も織り込まれていると考えています。
東急REITの投資主のみなさまからは、特に安定性を高く評価いただき、長期保有を前提に選ばれている銘柄です。
東急株式会社の概要
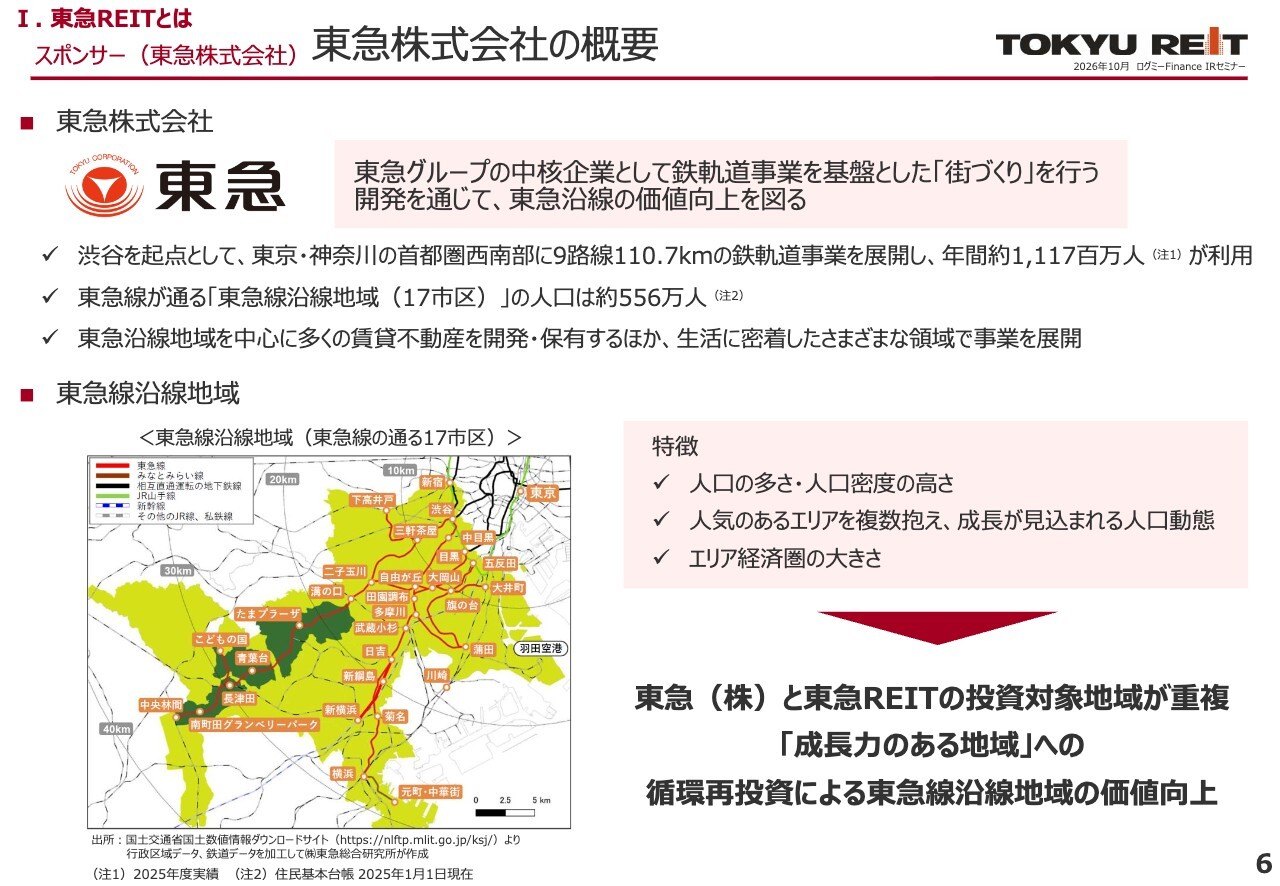
佐々木:スポンサーである東急についてご説明します。まず、東急がこれまで取り組んできた渋谷への思いをテーマにした30秒のCMをご覧ください。
東急は渋谷を起点として、東京と神奈川の首都圏西南部に鉄道路線網を展開し、鉄道を基盤に不動産や生活サービス事業を通じて街を作り育ててきた企業です。
東急と東急REITの投資対象地域は重なっており、街への継続的な投資が地域の価値、ひいては保有物件の価値向上につながると考えています。
主な東急(株)等保有物件
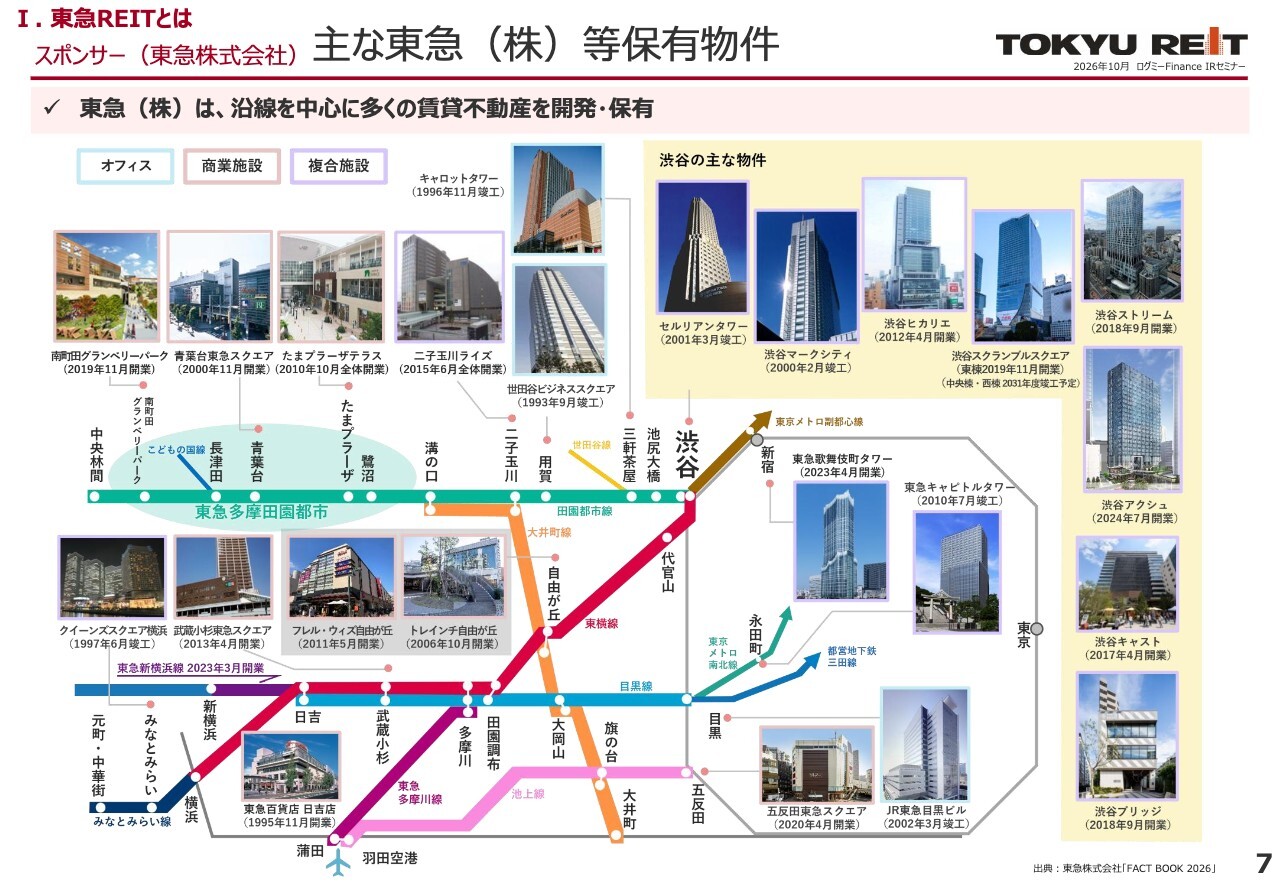
佐々木:東急が保有する主な物件です。沿線の各駅や渋谷駅周辺で、オフィス、商業施設、複合施設など、多様な不動産を開発・保有しています。このような幅広い街作りの基盤が、スポンサーの強みとなっています。
渋谷駅周辺再開発の状況
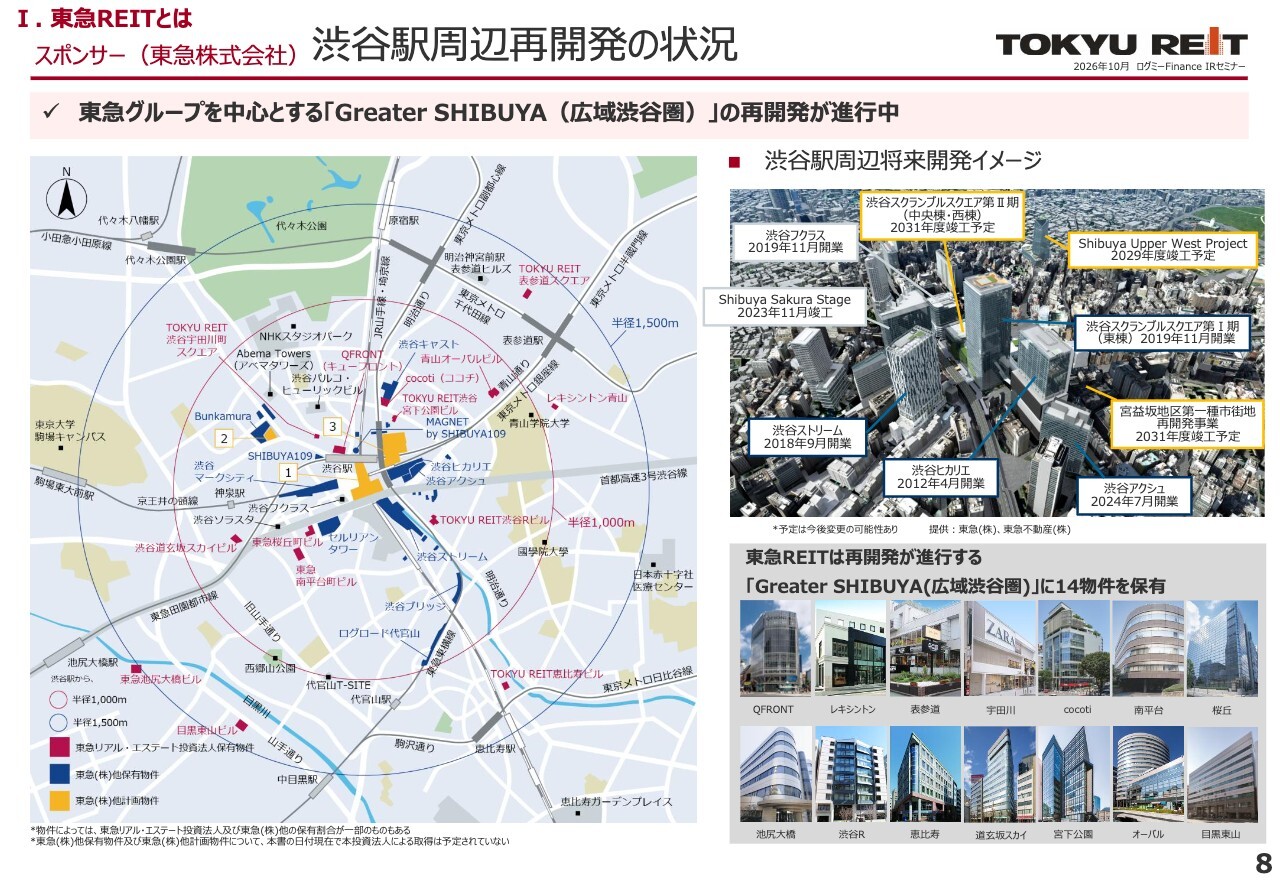
佐々木:特に渋谷では、東急グループを中心に再開発が継続しています。特徴的な物件としては、渋谷駅直結の「渋谷スクランブルスクエア」のⅡ期工事が進行中で、2031年度に竣工予定です。そのほかにも、宮益坂地区や東急百貨店本店跡地の開発に取り組んでいます。
これらの大規模な開発により、オフィスに加えて商業やエンターテインメント機能などのソフト施策も充実し、多様なビジネス展開に伴う就業人口や来街者の増加が期待されています。
東急グループは渋谷駅を中心とした半径2.5キロメートル圏内を「広域渋谷圏(Greater SHIBUYA)」と称しており、東急REITはこのエリアに14物件を保有しています。
街とともに成長する東急REIT
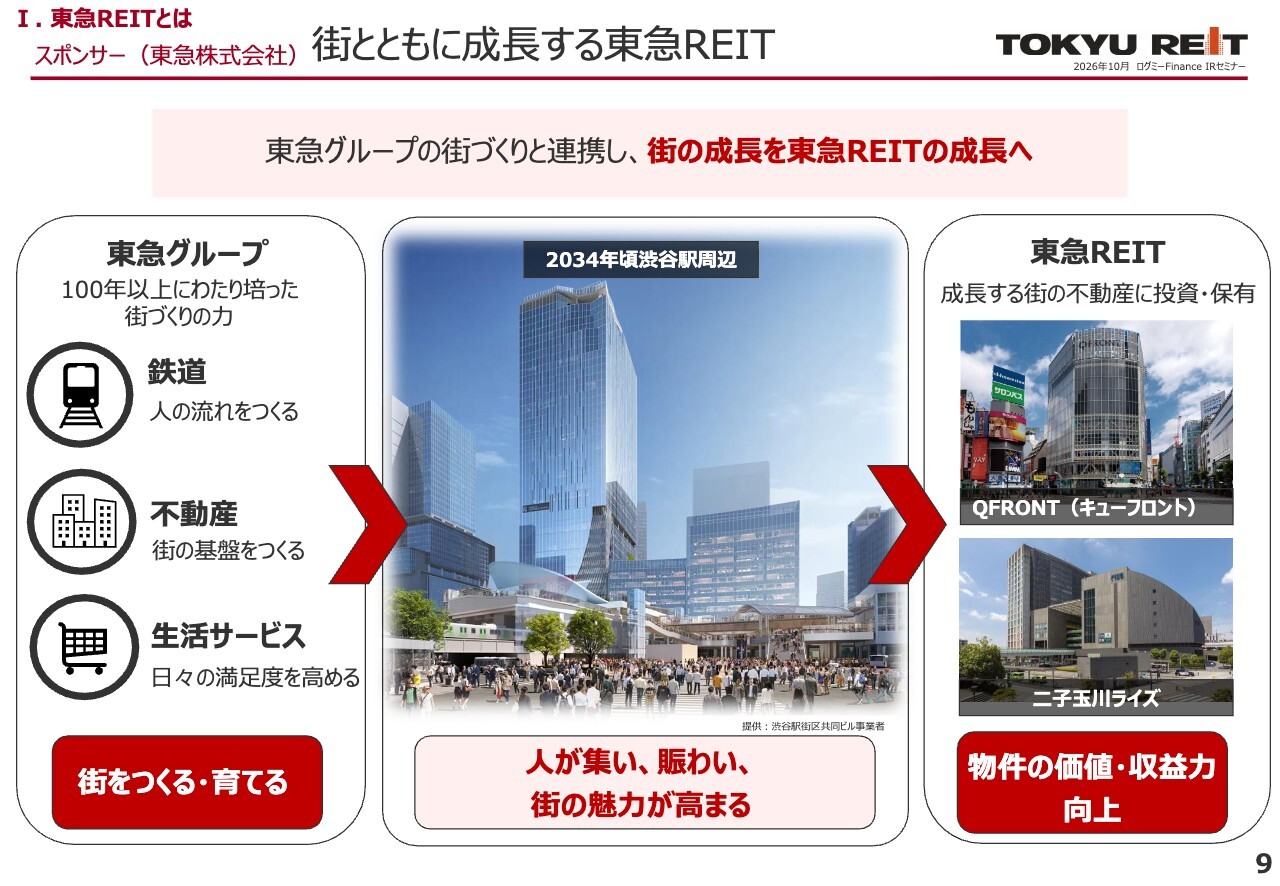
佐々木:東急グループは、鉄道、不動産、生活サービスを通じて街を作り、人々の流れと賑わいを創出します。
一方、東急REITは、その成長する街の不動産を保有し、物件の価値および収益力の向上を目指しています。街の成長を東急REITの成長につなげる仕組みになっています。
ポートフォリオの特徴
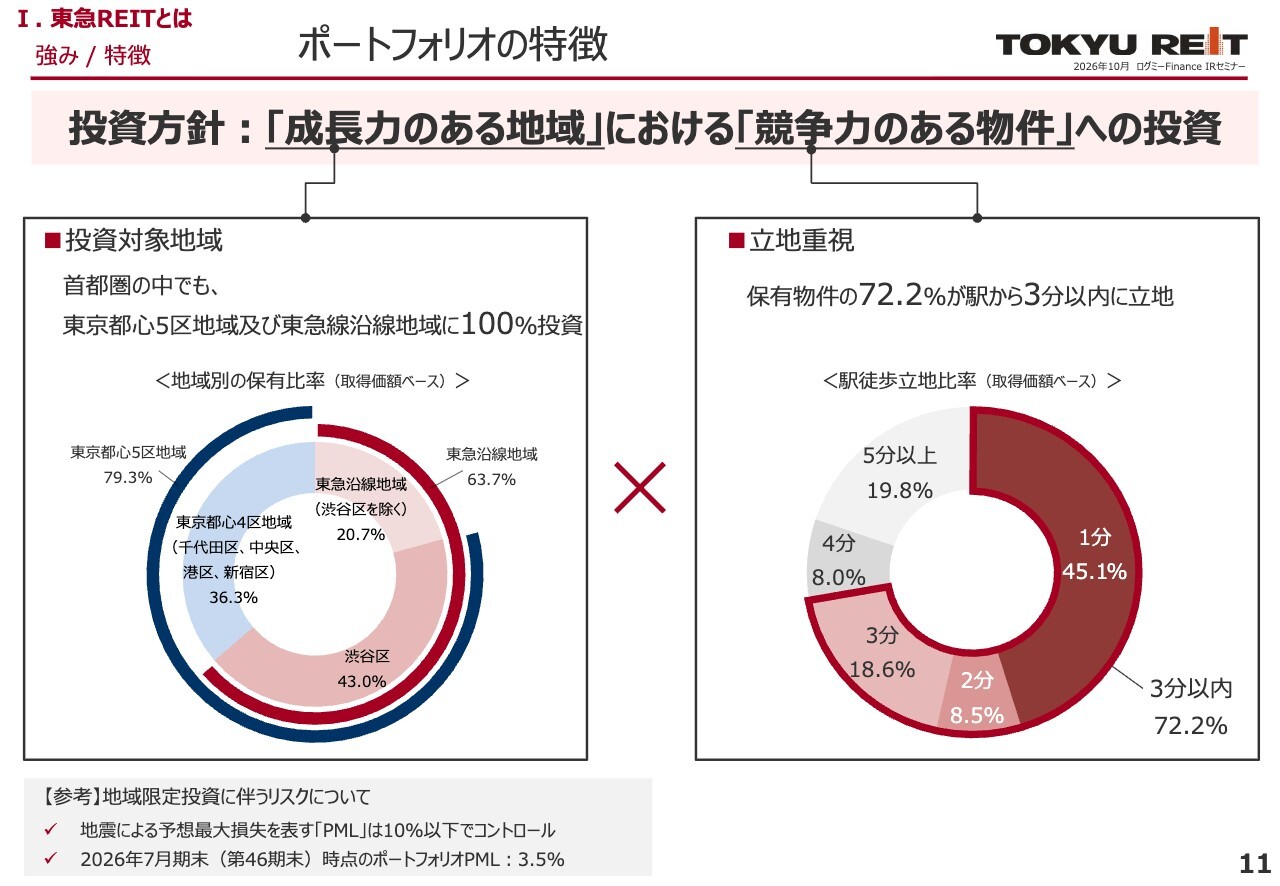
佐々木:東急REITのポートフォリオの特徴と強みをご説明します。投資方針は「『成長力のある地域』における『競争力のある物件』への投資」です。
保有物件の100パーセントが東京都心5区および東急沿線に位置し、さらに72.2パーセントが駅から徒歩3分圏内にあります。地域限定投資に伴うリスクについては、地震リスクをPMLという指標を用いながら適切に管理しています。
ポートフォリオの強み
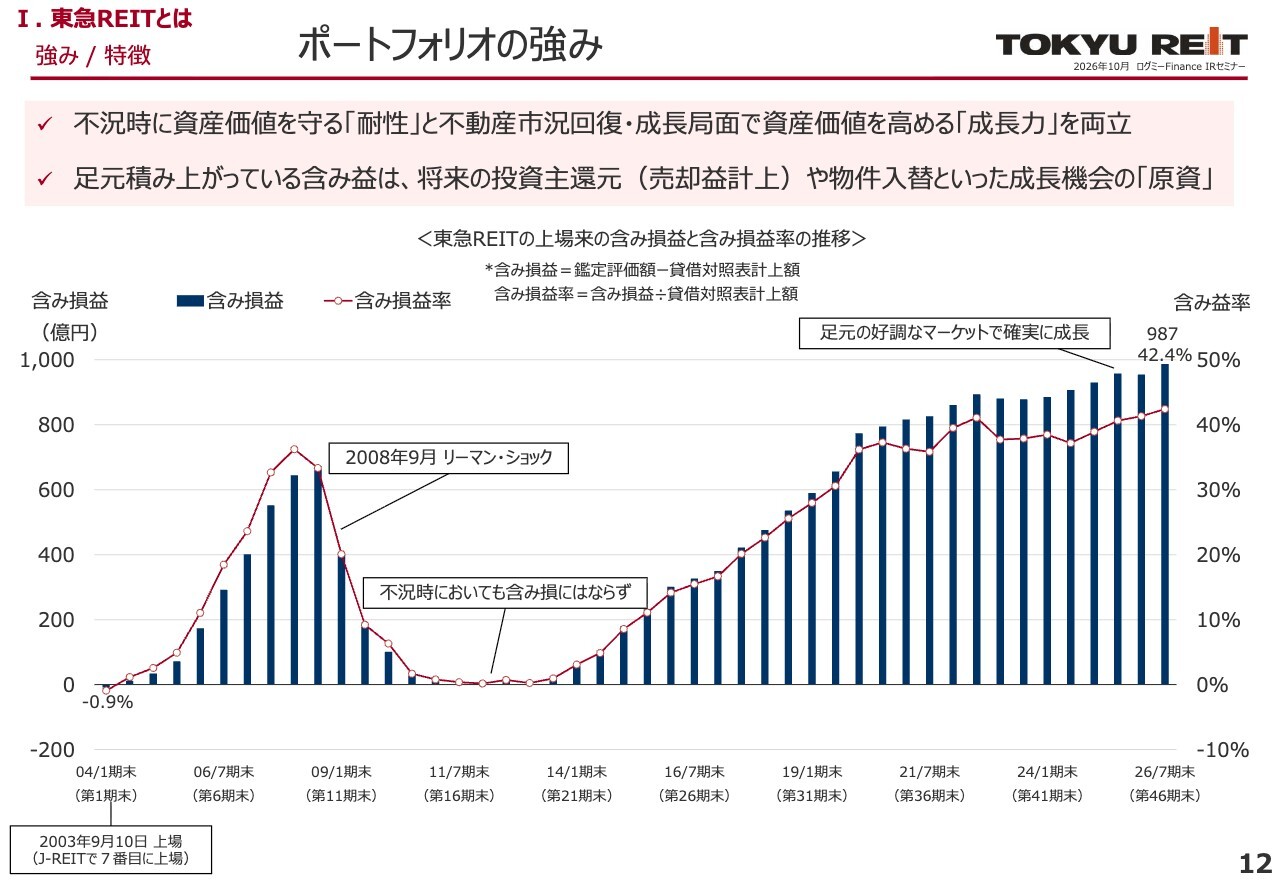
佐々木:2003年の上場以来、含み損益を振り返ると、リーマン・ショック後の厳しい局面でも含み損に至ることはなく、その後は着実に含み益を積み上げてきました。2026年7月期末の含み益は987億円、含み益率は42.4パーセントで、J-REIT全体の中でもトップクラスの水準にあります。
この含み益はまだ売却していないため確定はしていませんが、将来、売却益計上を通じて分配金の増額に寄与するほか、物件入替などの成長投資の原資として活用できる余力でもあります。
渋谷の優位性
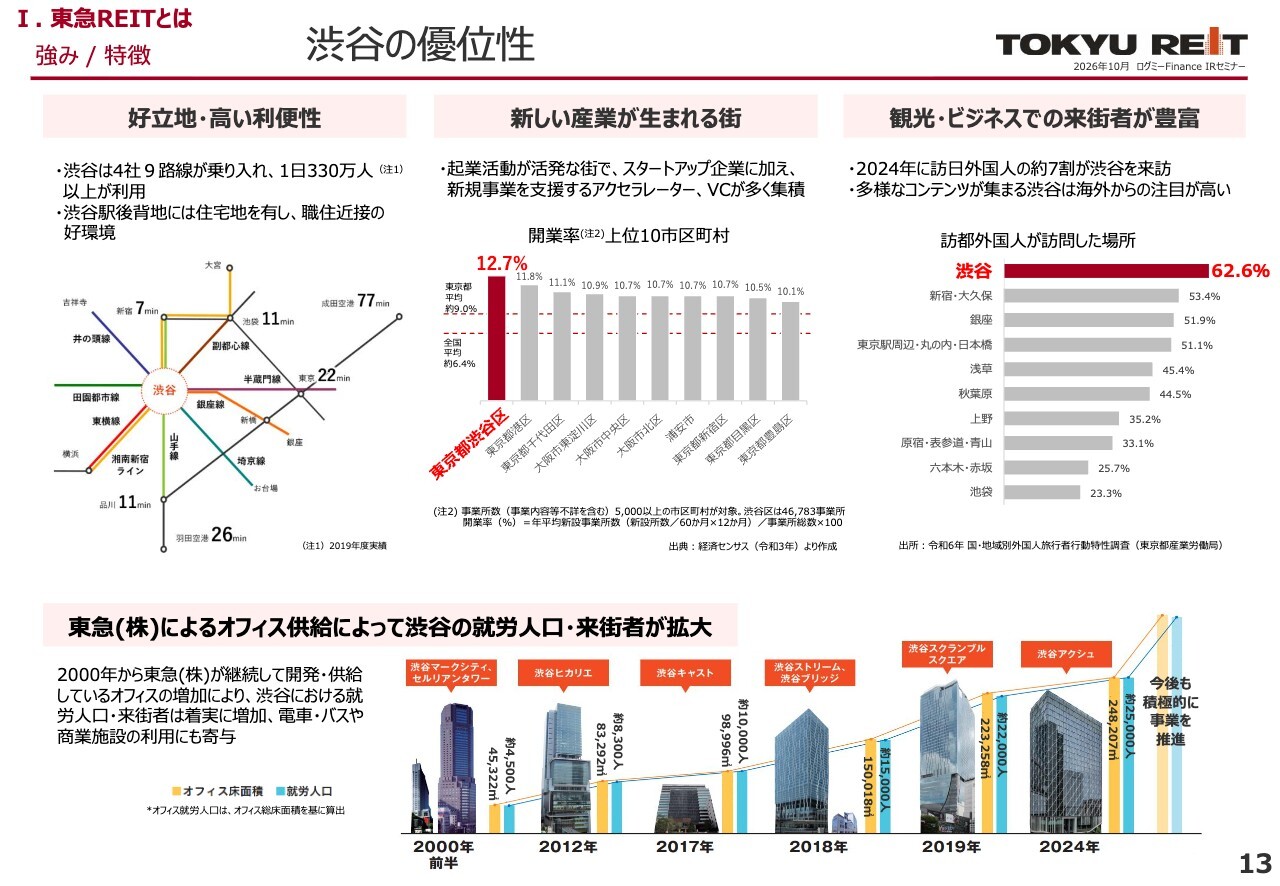
佐々木:東急REITが特に注力している渋谷についてご説明します。渋谷は商業のイメージが強いかもしれませんが、スタートアップ企業やIT企業が多く集積するオフィス立地でもあります。
東急グループやその他のデベロッパーによる継続的なオフィス供給を通じて、渋谷の就業人口が増加し、来街者も着実に増加しています。
渋谷エリアのスポンサー連携
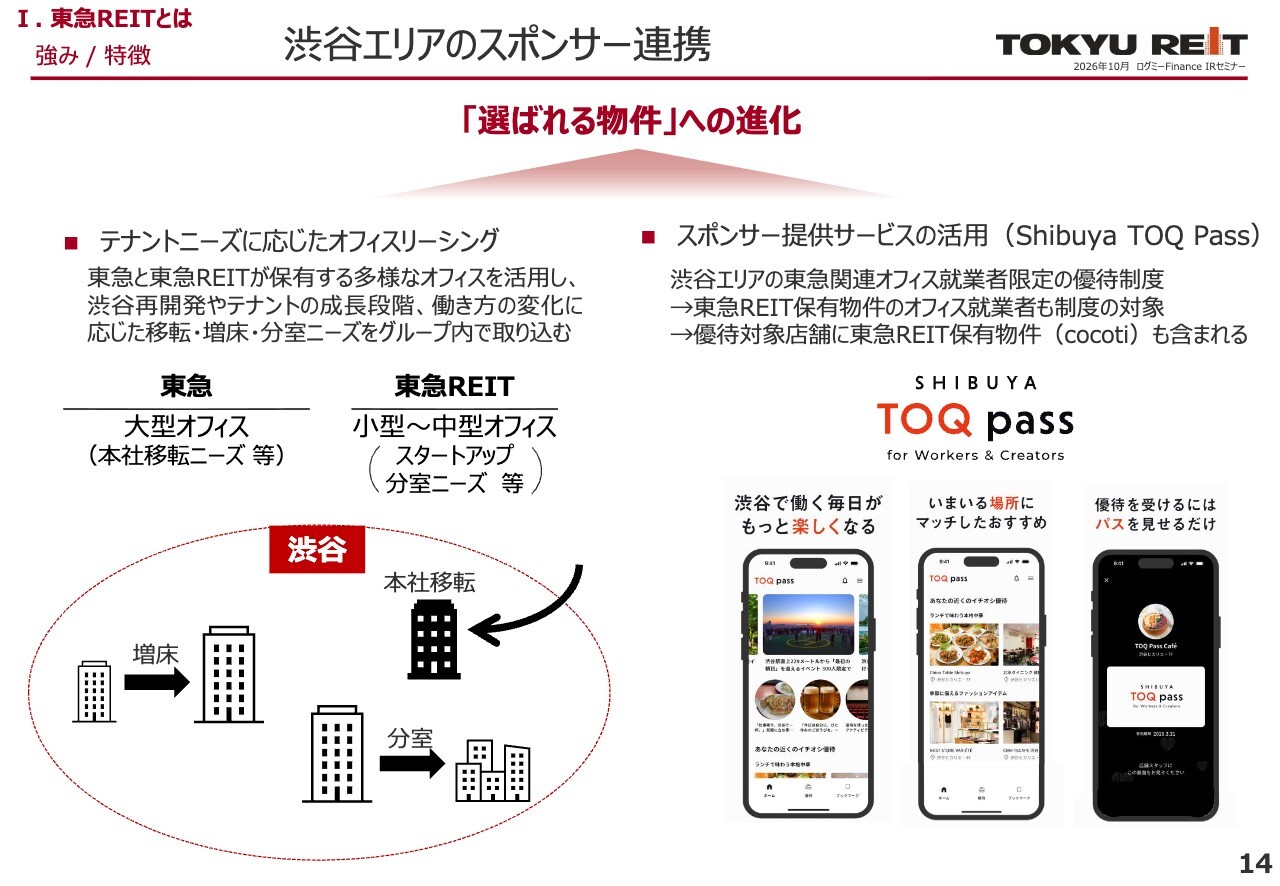
佐々木:渋谷では東急REITとスポンサーの連携を通じて、物件の競争力を高めています。東急と東急REITが保有する大小さまざまなオフィスを活用し、企業の成長や働き方の変化に応じた移転、増床、分室といったニーズに的確に対応することが可能です。
さらに、渋谷エリアの東急関連オフィス就業者限定の優待制度を活用するなど、スポンサーと連携しながら「選ばれる物件」の実現を目指しています。
東京都心5区のオフィス賃貸マーケットの状況
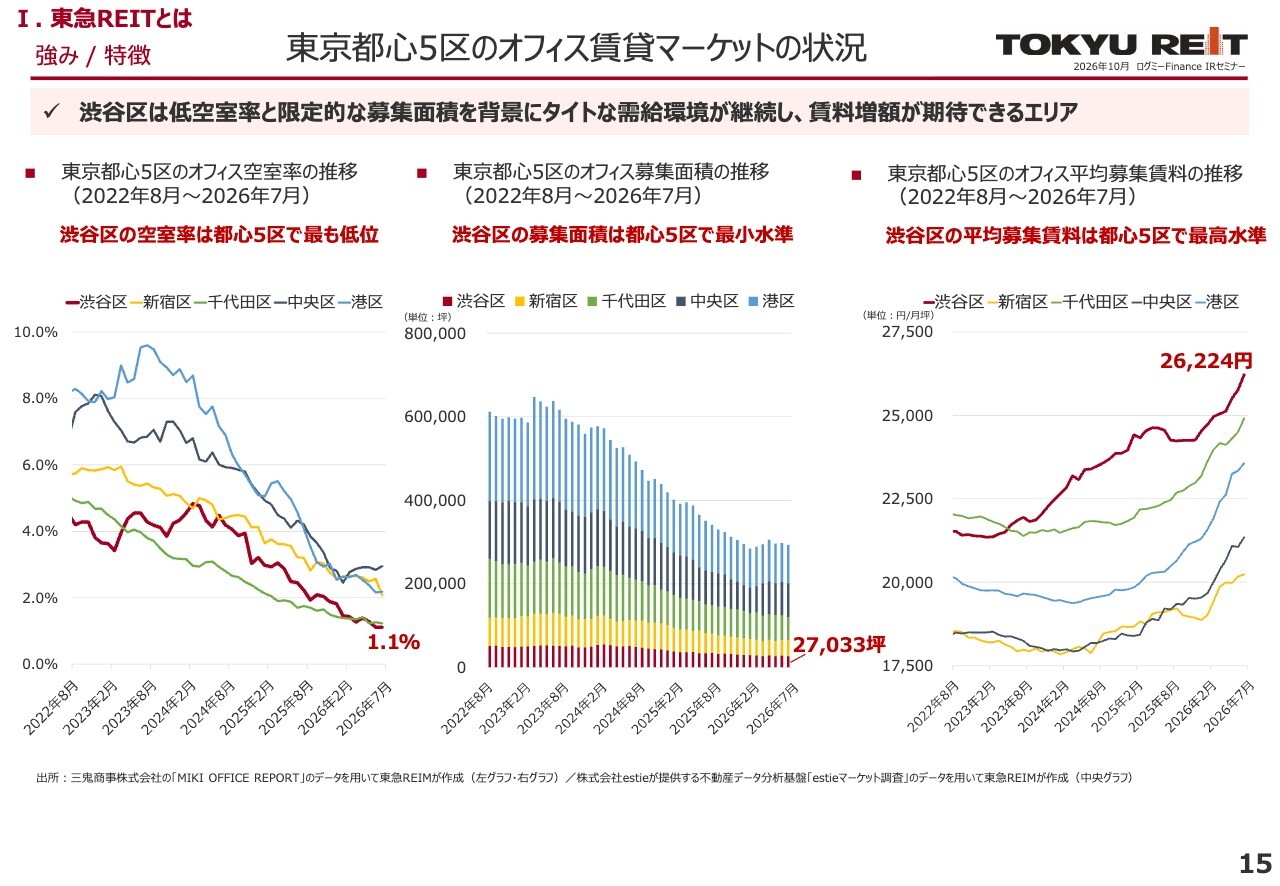
佐々木:東京都心5区のオフィス賃貸マーケットの状況です。スライド左側のグラフの中で、赤い線が渋谷区を示しています。渋谷区の空室率は1.1パーセントで、都心5区の中でも最も低い水準となっています。
募集面積は都心5区で最少であり、平均募集賃料も都心5区で最も高い水準であることから、今後も賃料増額が期待できるエリアとなっています。
東急線沿線の優位性
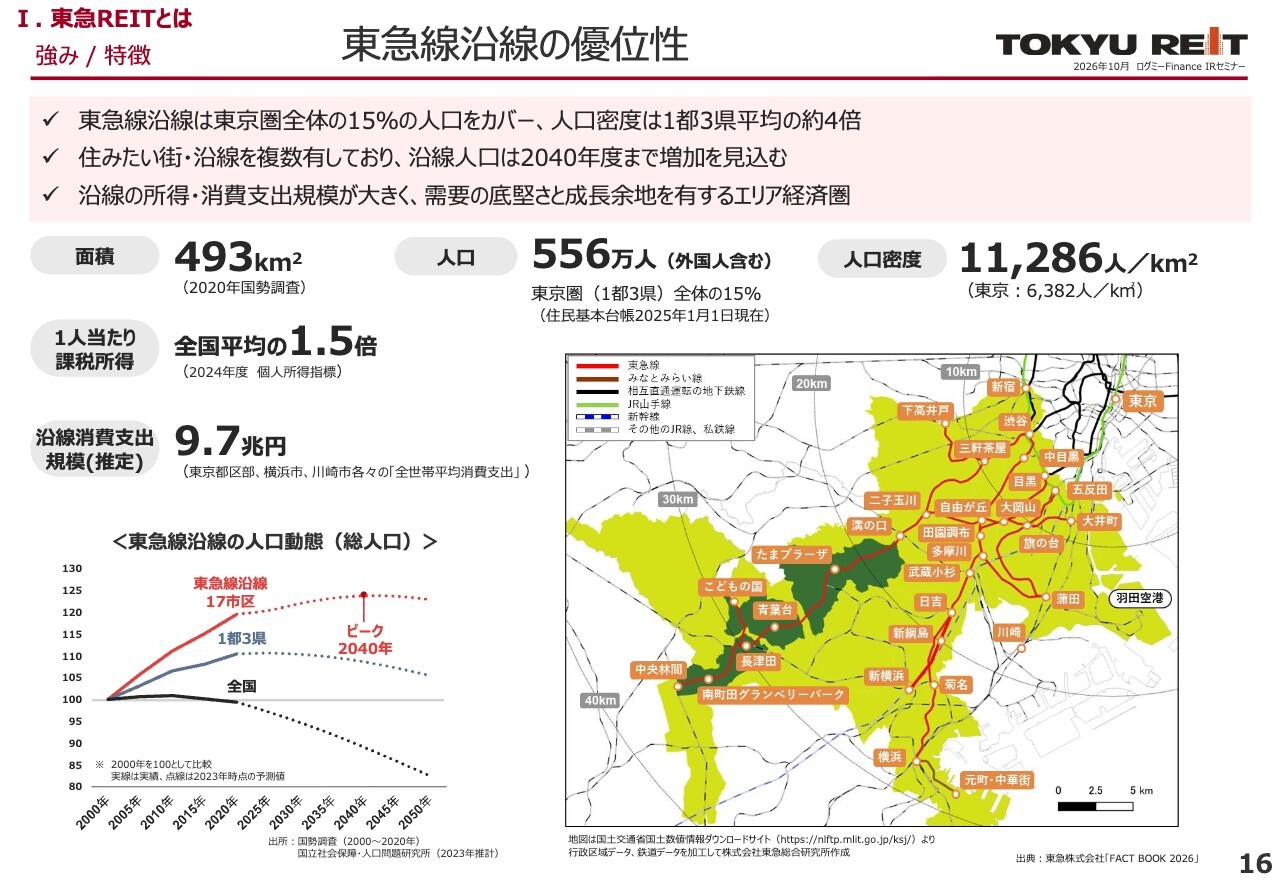
佐々木:東急線沿線も東急REITの重要な投資対象エリアです。
沿線人口は現在東京圏全体の15パーセントをカバーしており、沿線人口は2040年まで増加が見込まれています。所得や消費支出の規模が大きく、需要の底堅さと成長余地を有するエリア経済圏となっています。
ポートフォリオマップ
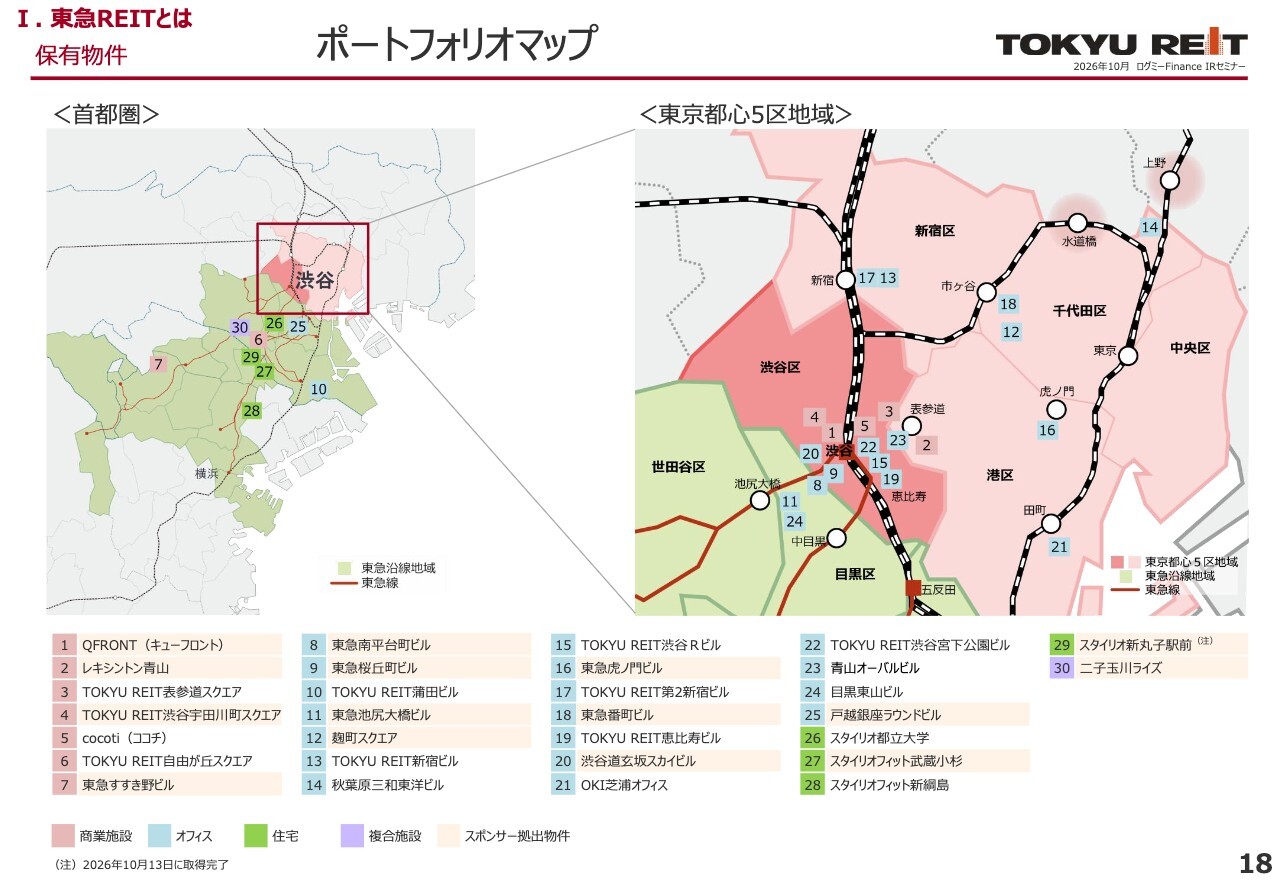
佐々木:東急REITの保有物件をご紹介します。現在、首都圏に30物件を保有しています。渋谷区を中心に、東京都心4区や東急線沿線に物件を保有しており、立地を厳選した上で用途を分散させたポートフォリオとなっています。
保有物件一覧
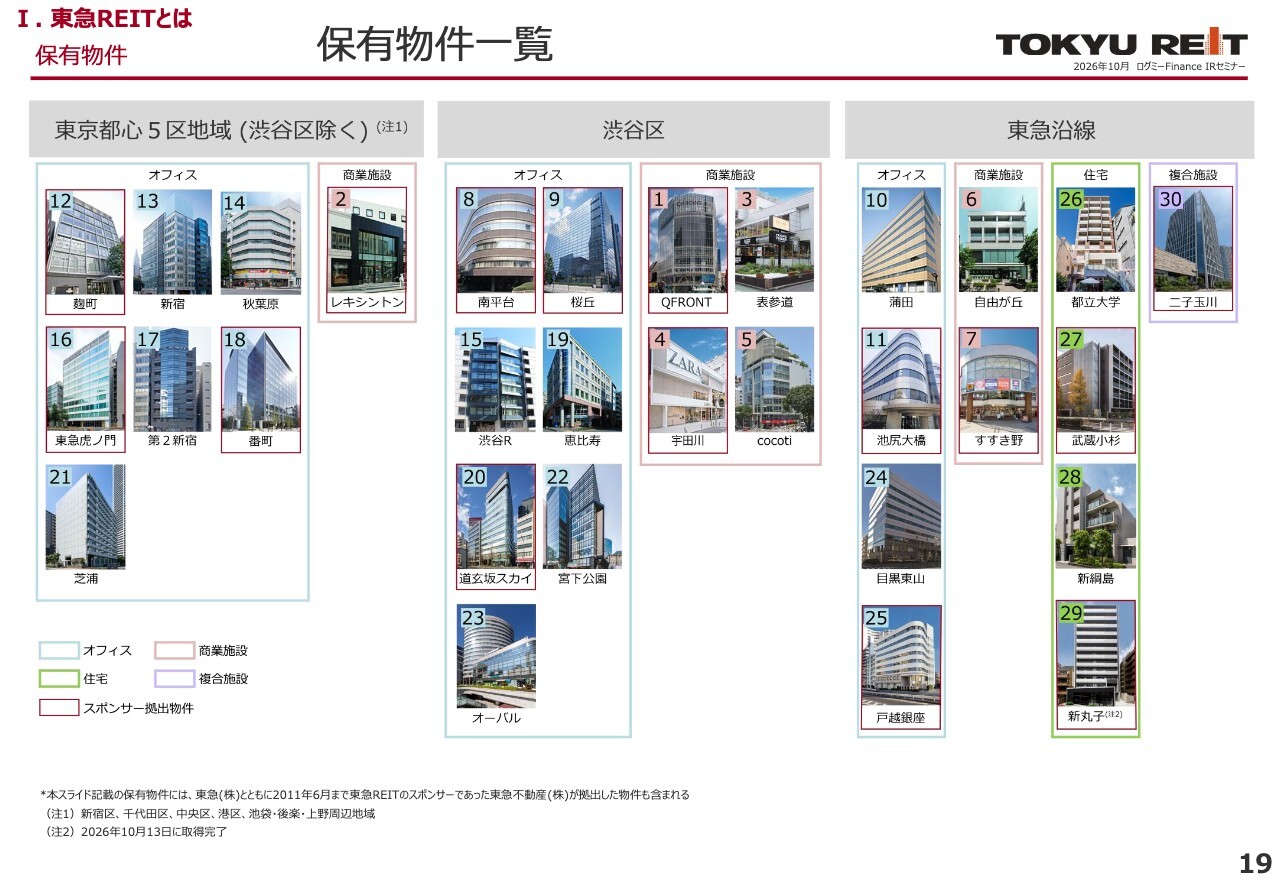
佐々木:こちらが保有物件の一覧です。東京都心5区ではオフィス、渋谷区ではオフィスと商業施設、東急線沿線では住宅、商業施設、複合施設などを保有しています。
主な保有物件① QFRONT(キューフロント)
佐々木:代表的な2つの物件についてご説明します。
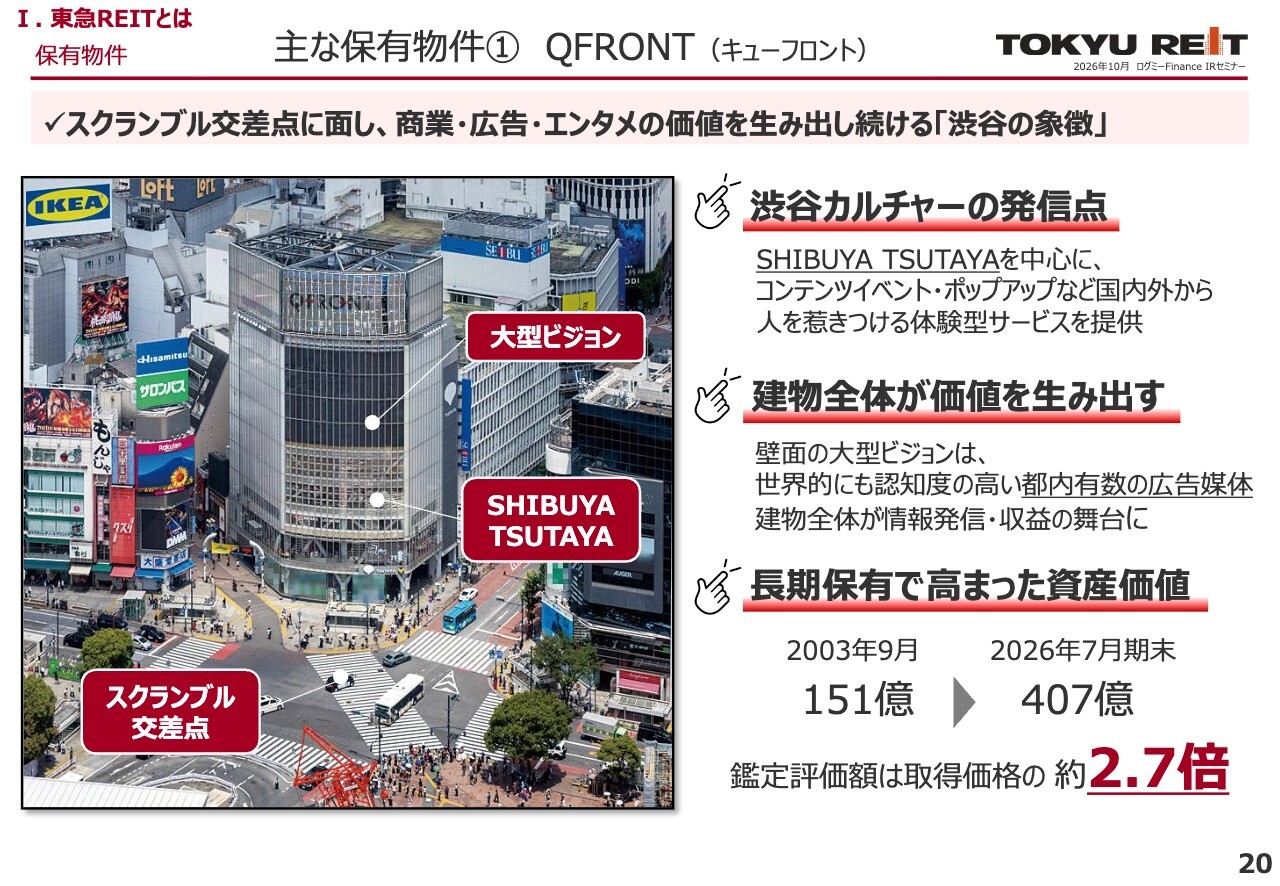
1つ目は、渋谷スクランブル交差点に面する「QFRONT(キューフロント)」です。テナントとして入居しているSHIBUYA TSUTAYAを中心に、コンテンツイベントやポップアップなどを通じて、国内外から人々を惹きつける体験を提供しています。
壁面に設置されている大型ビジョンは、世界的に認知度の高い広告媒体となっており、建物全体が情報発信と収益を生み出している特徴があります。
なお、当物件は2003年に151億円で取得しましたが、2026年7月期末の鑑定評価額は407億円と、約2.7倍に高まっています。
主な保有物件② 二子玉川ライズ
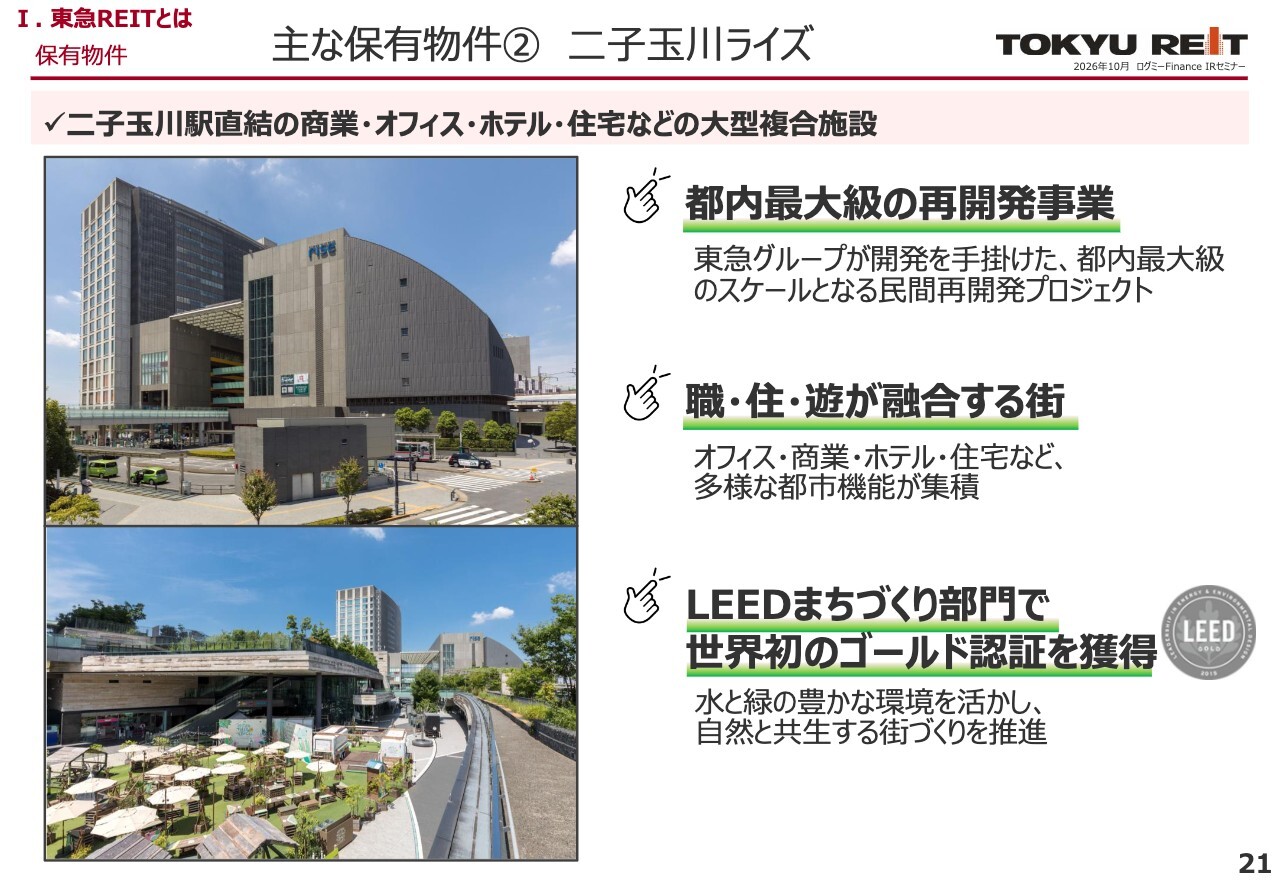
佐々木:2つ目の物件は、二子玉川駅直結の「二子玉川ライズ」です。東急REITは一部の持分を保有しています。
東急グループが手がけた都内最大級の民間再開発プロジェクトにより2011年に開業した複合施設で、オフィス、商業、ホテル、住宅など多様な機能を有し、職・住・遊が一体となった街作りが特徴です。
また、水と緑を活かした街づくりにより、「LEEDまちづくり部門」で世界初のゴールド認証も取得しています。
エグゼクティブサマリー
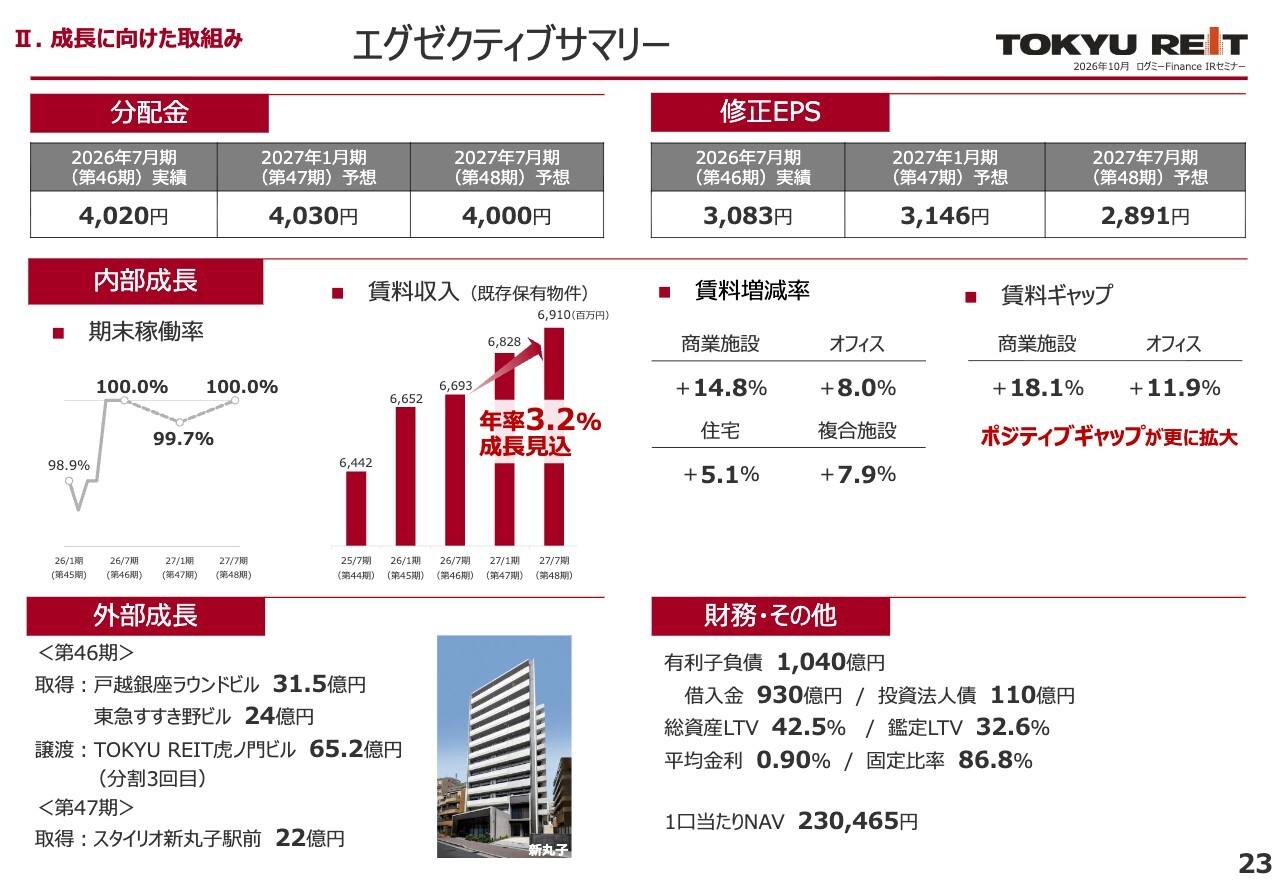
佐々木:ここからは成長に向けた取り組みについてご説明します。スライドは直近2026年7月期決算のサマリーです。詳細は以降のスライドでご説明します。
分配金・修正EPSの成長戦略
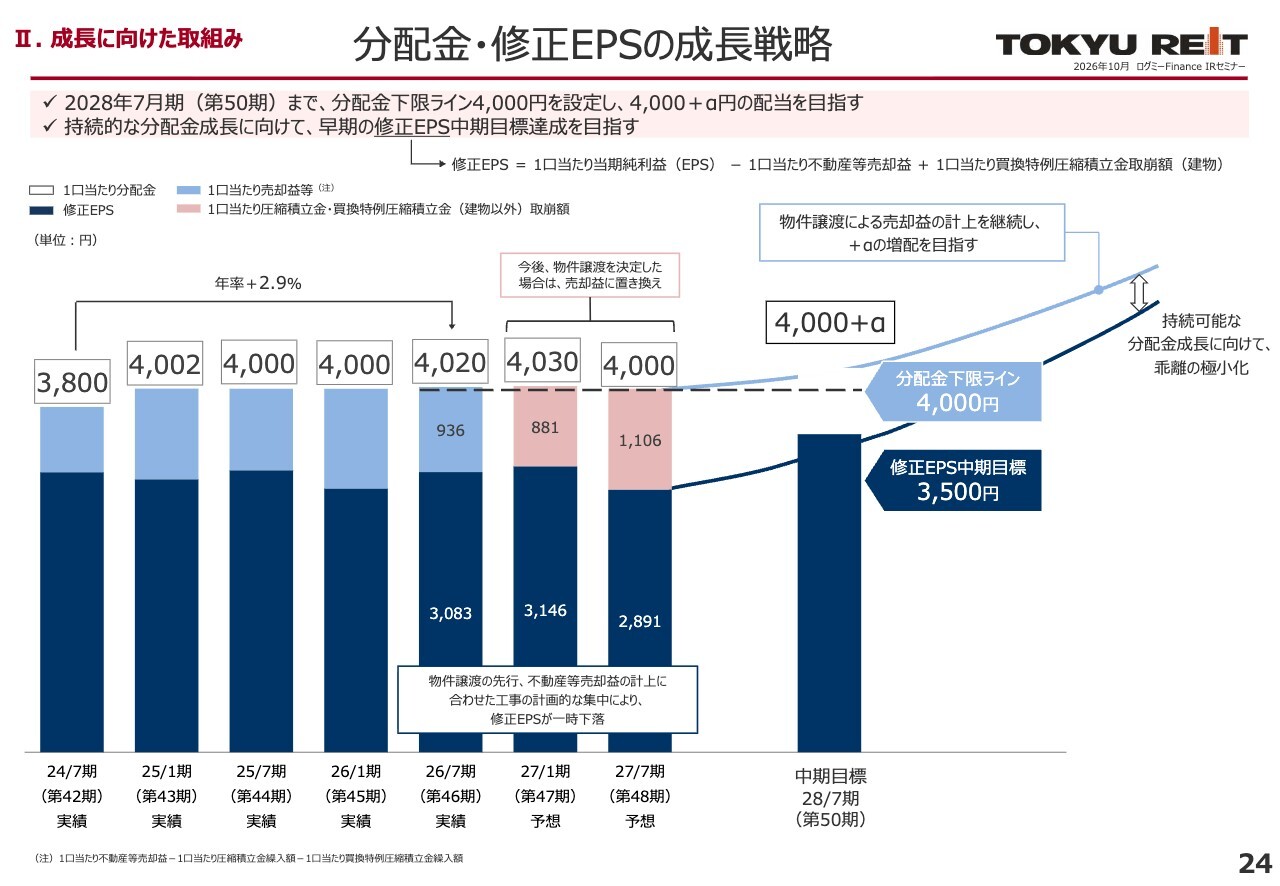
佐々木:分配金と修正EPSの成長戦略です。2026年7月期の分配金は4,020円を計画しており、その先の2期については4,030円、4,000円を計画しています。
また、分配金は50期となる2028年7月期まで4,000円を下限ラインとし、売却益などを活用しながら4,000円プラスアルファを目指す考えです。
もう1つの重要な指標が修正EPSです。東急REITでは修正EPSを、売却益を除いた巡航水準の利益として定義しており、スライドのグラフでは濃い青色の部分で示しています。
修正EPSの中期目標は3,500円に設定しており、50期までに達成を目指して進めています。現在公表している2027年7月期はやや低下していますが、これは集中的な工事の発生による一時的な下落であり、今後は修正EPSを伸ばしていく計画です。
修正EPSを早期に達成し、分配金との差を縮めながら、DPUと修正EPSの両方を成長させていくことを計画しています。
物件入替の実績と今後方針
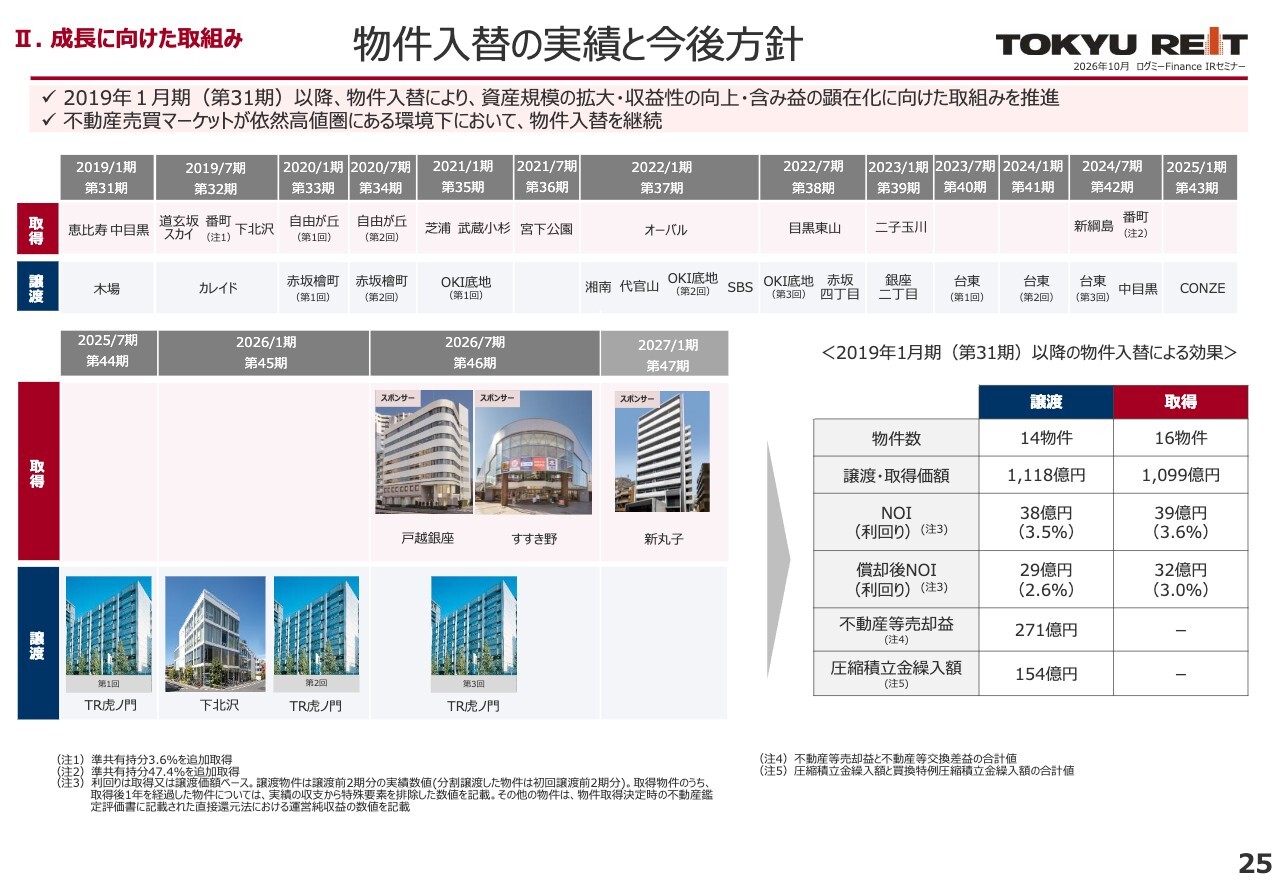
佐々木:外部成長についてご説明します。こちらのスライドは、物件入替の実績と今後の方針です。東急REITでは2019年1月期以降、14物件を譲渡し、16物件を取得してきました。
物件入替を通じて、資産規模の拡大、収益性の向上、含み益の顕在化を進めており、今後も物件入替によるポートフォリオの質向上を継続していきます。
外部成長戦略
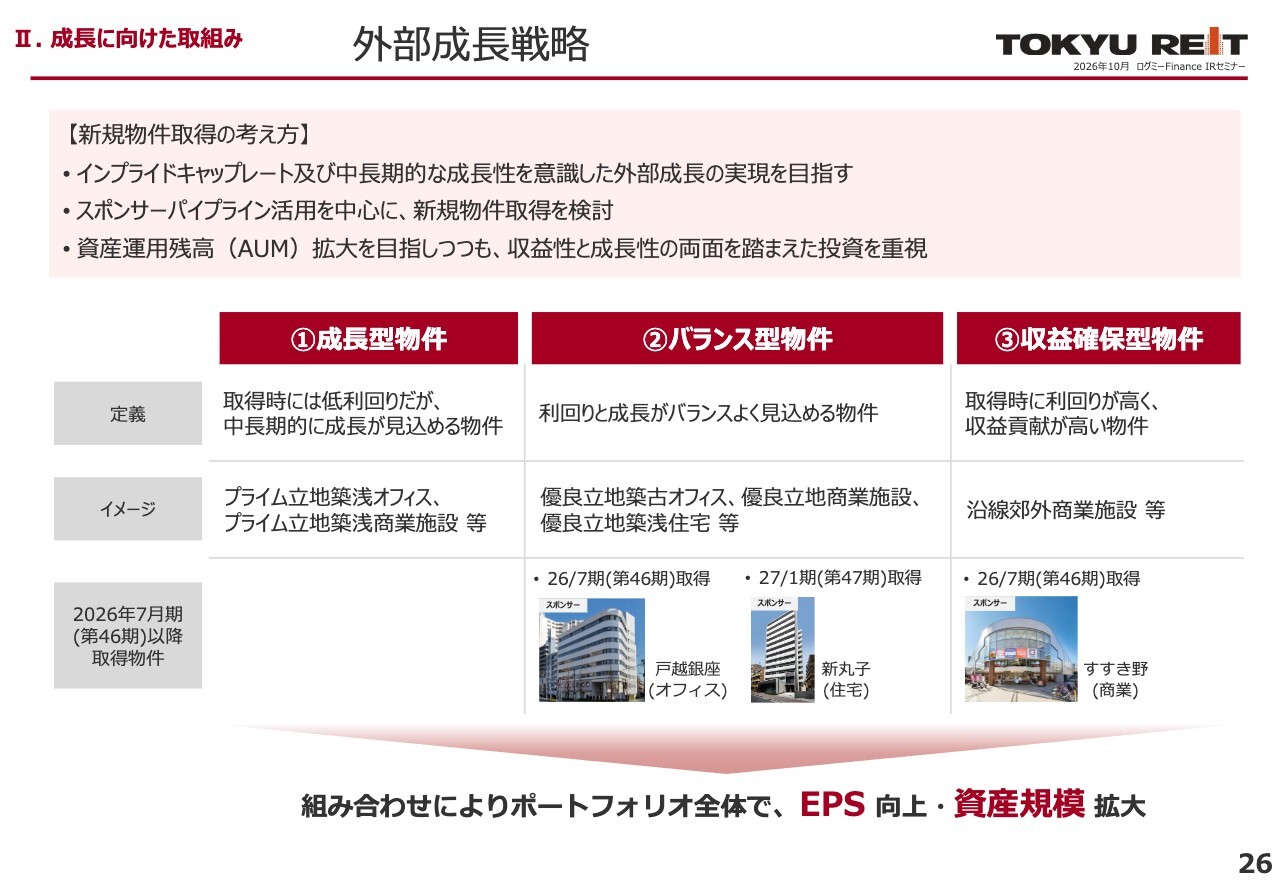
佐々木:外部成長戦略として、新規物件取得に関する考え方についてご説明します。不動産価格が高値圏を維持していることから、今後新たに物件を取得する際は、東急のスポンサーパイプラインを活用することを主軸としています。
取得に際しては、1つの物件で高い利回りと成長性を同時に確保することが難しいため、成長性に強みのある物件や収益貢献に強みのある物件を複数組み合わせることで、EPSの向上と資産規模の拡大を図ります。直近では、バランス型物件に分類される新丸子の物件を東急から取得しています。
ポートフォリオの稼働状況
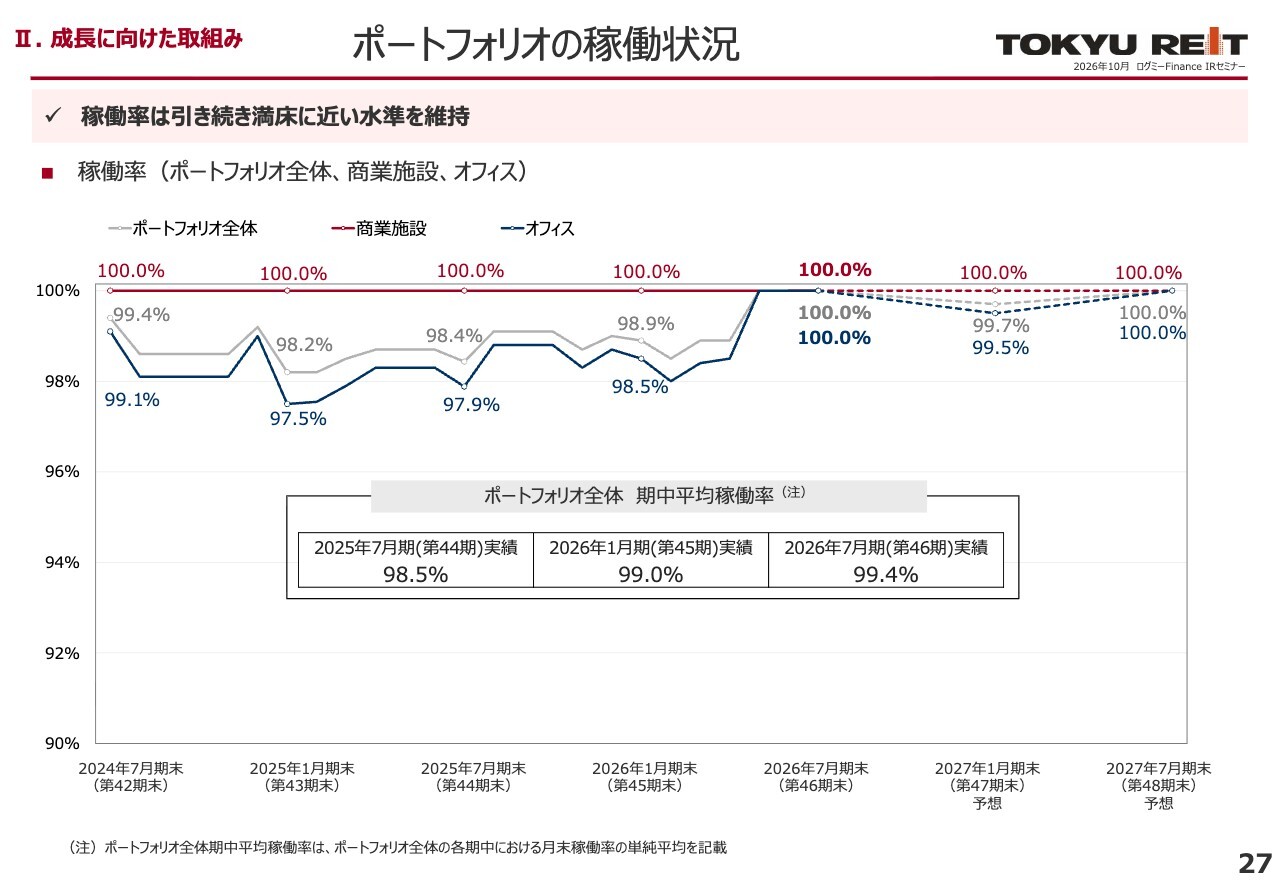
佐々木:続いて、内部成長についてご説明します。こちらのスライドはポートフォリオの稼働状況です。
2026年7月期末には商業施設、オフィスともに稼働率が100パーセントとなり、ポートフォリオ全体でも100パーセントを達成しています。今後も引き続き高い稼働率を見込んでいます。
内部成長の実績
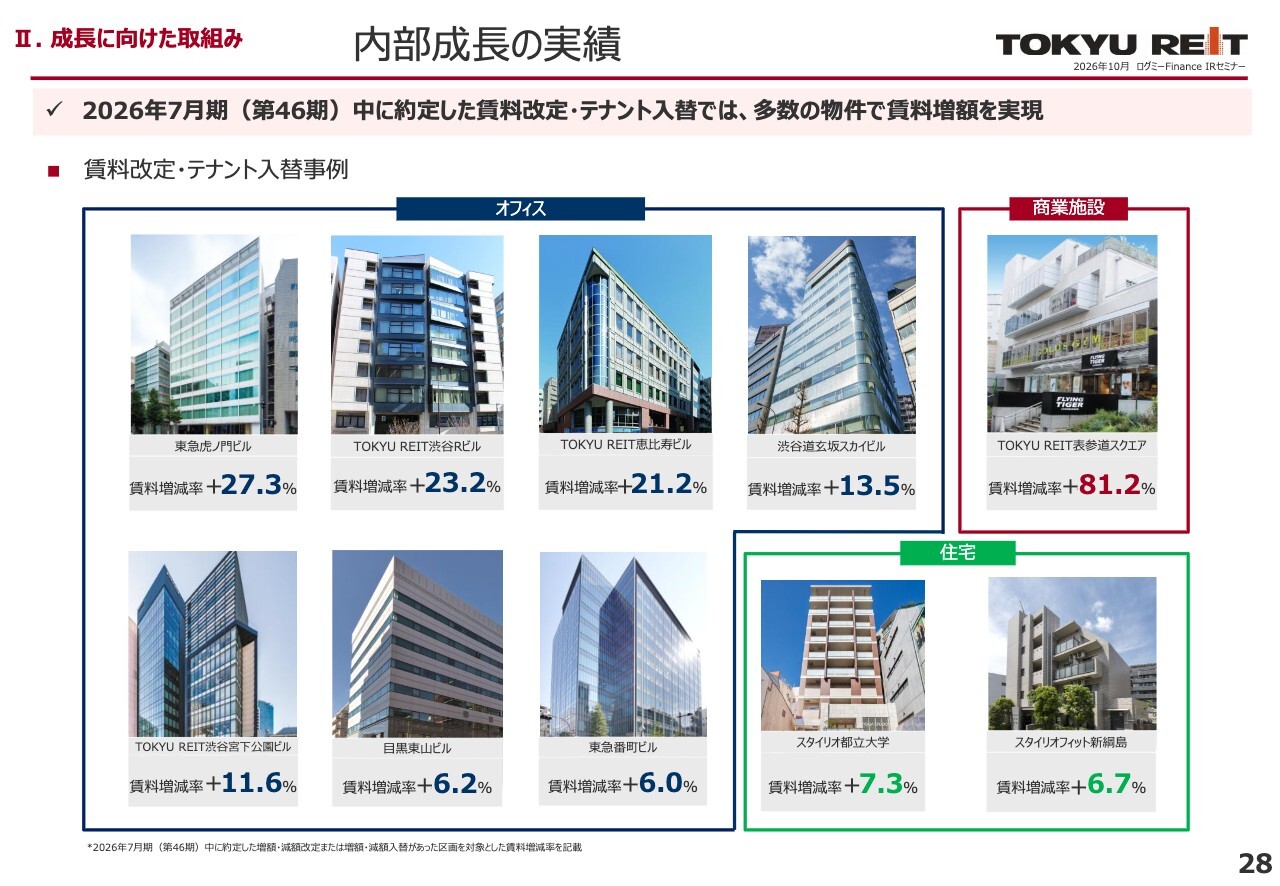
佐々木:2026年7月期に約定した賃料改定とテナント入替の実績です。オフィス、商業施設、住宅など、すべてのアセットで力強い内部成長を実現できている状況です。
賃料ギャップの拡大
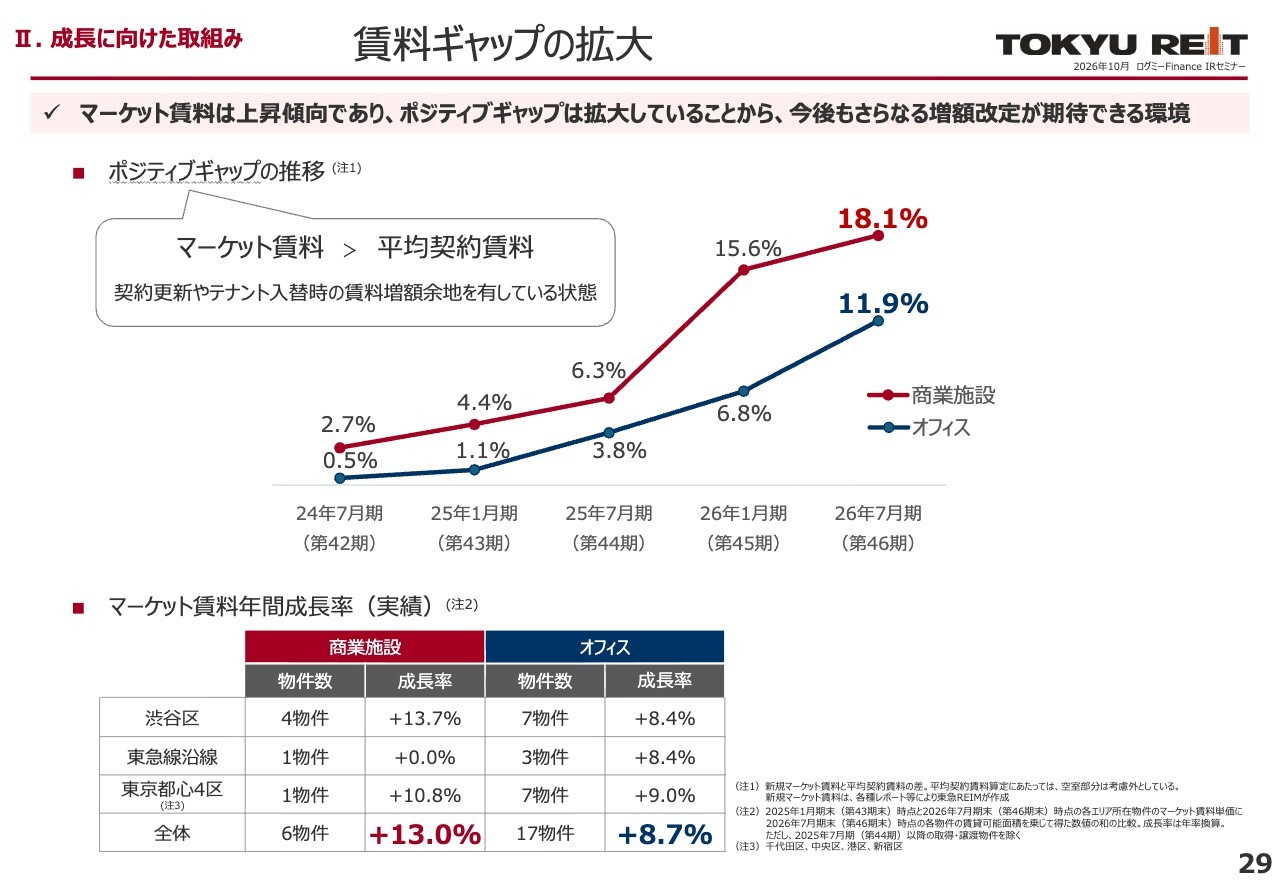
佐々木:こちらはマーケット賃料と平均契約賃料の差である賃料ギャップを示したグラフです。現在、マーケット賃料が契約賃料を上回る、いわゆるポジティブギャップの状態が継続しており、商業施設では18.1パーセント、オフィスでは11.9パーセントのポジティブギャップとなっています。
現在の契約賃料に対して市場賃料が上回っているため、契約更改やテナント入替時に賃料を引き上げる余地が大きいことがおわかりいただけることと思います。
内部成長目標
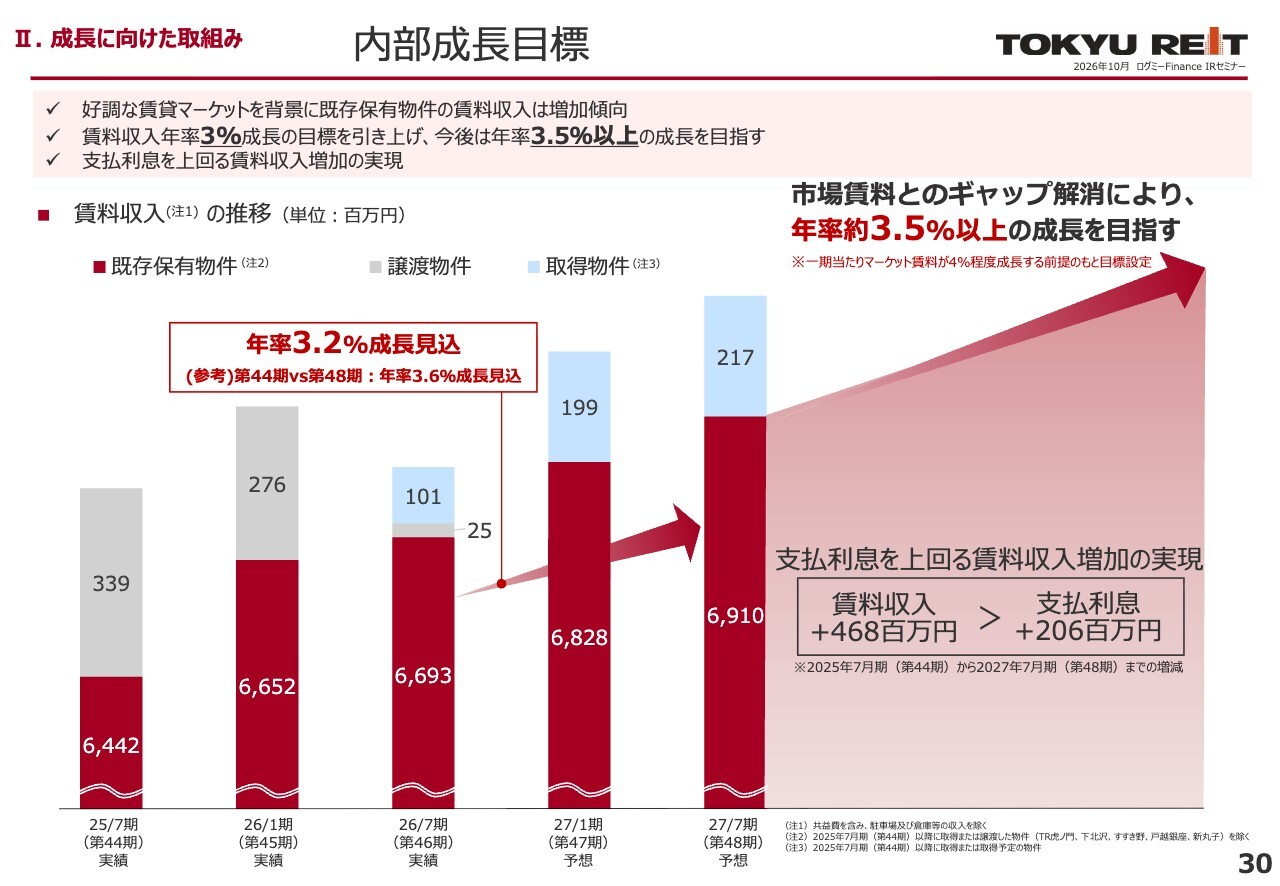
佐々木:内部成長目標として、既存保有物件の賃貸収入の伸びをお示ししています。
足元では年率3.2パーセント成長を見込んでいます。また、足元のマーケット賃料上昇とポジティブギャップの拡大を鑑みて、これまで年率3パーセントとしていたポートフォリオの賃料成長目標を、直近では年率3.5パーセント以上に引き上げました。
好調な賃貸マーケットを追い風にしながら、今後はさらに内部成長に注力する方針です。賃料収入の増加によって、金利上昇に伴う支払利息の増加を上回る成長を目指します。
投資口価格の推移
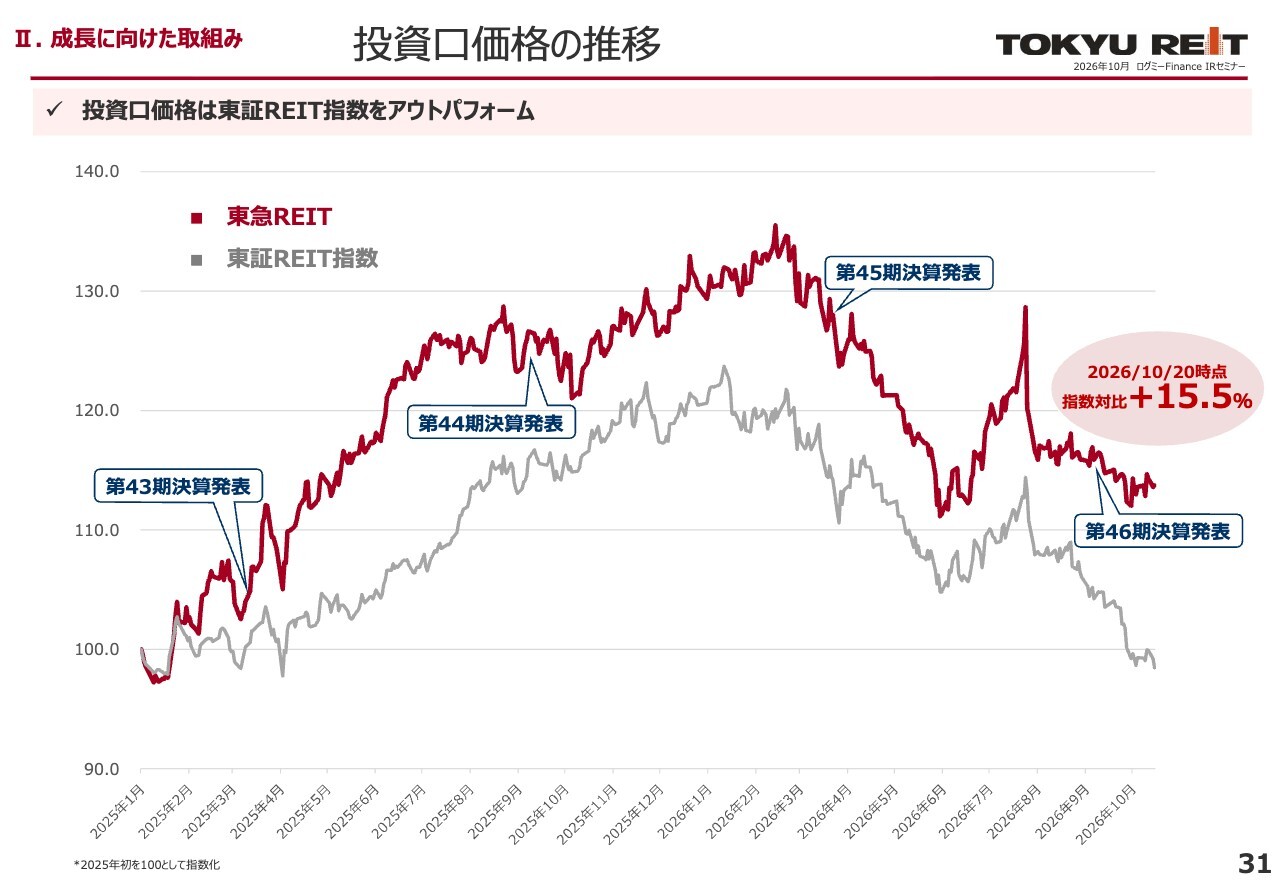
佐々木:投資口価格の推移です。投資口価格は2025年1月を100とした場合、2026年10月20日時点で東証REIT指数を15.5パーセント上回っています。これまでご説明した分配金、外部成長、内部成長の取り組みが投資口価格の評価にもつながっていると考えています。
東急REITの成長シナリオ
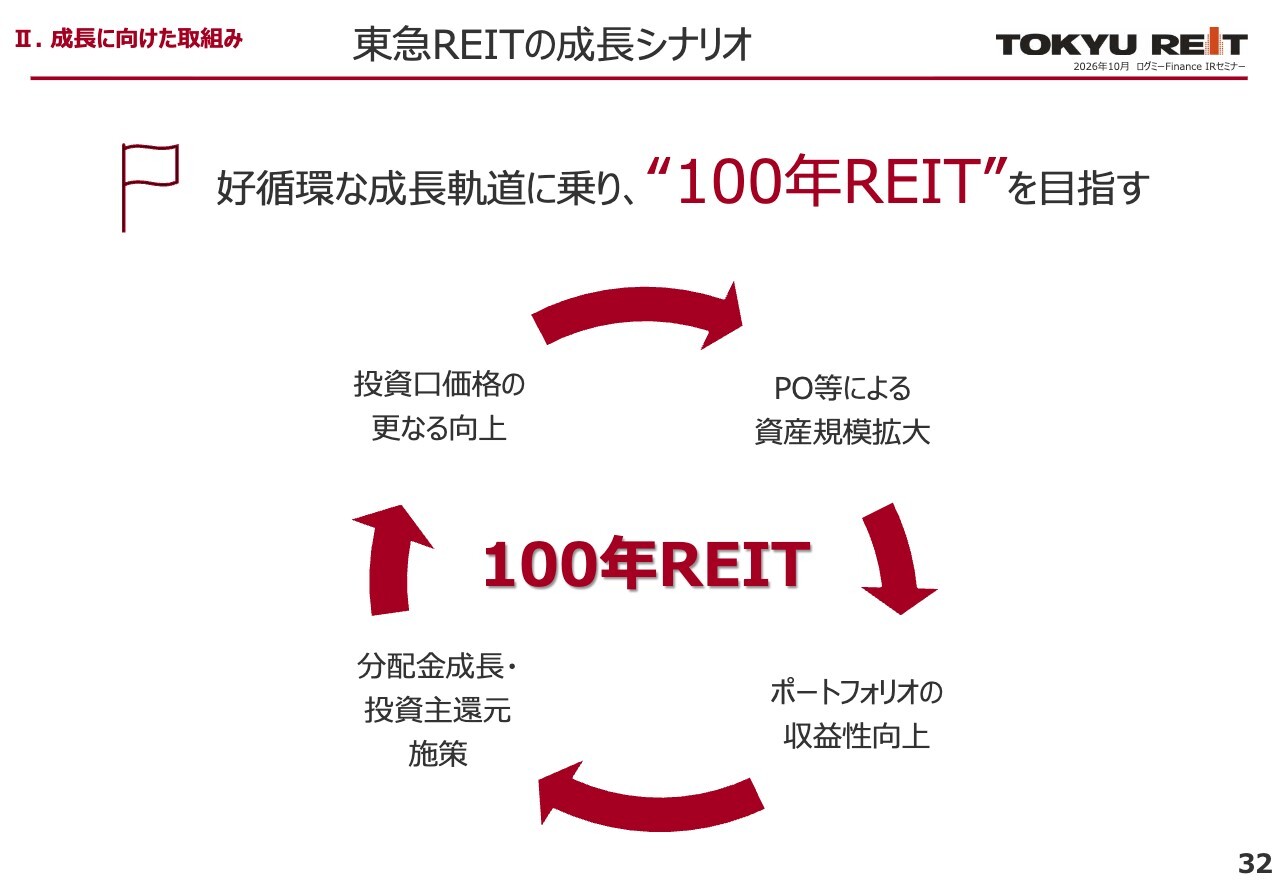
佐々木:最後に、東急REITの成長シナリオについてご説明します。ポートフォリオの収益性を高め、分配金成長と投資主還元を進めることで、投資口価格のさらなる向上を図ります。
その評価を次の資産規模拡大につなげ、好循環の成長軌道に乗せることで、長期にわたって価値を提供する、「100年REIT」を目指していきます。私からの説明は以上となります。
アクティビア・プロパティーズ投資法人(API)の基本情報
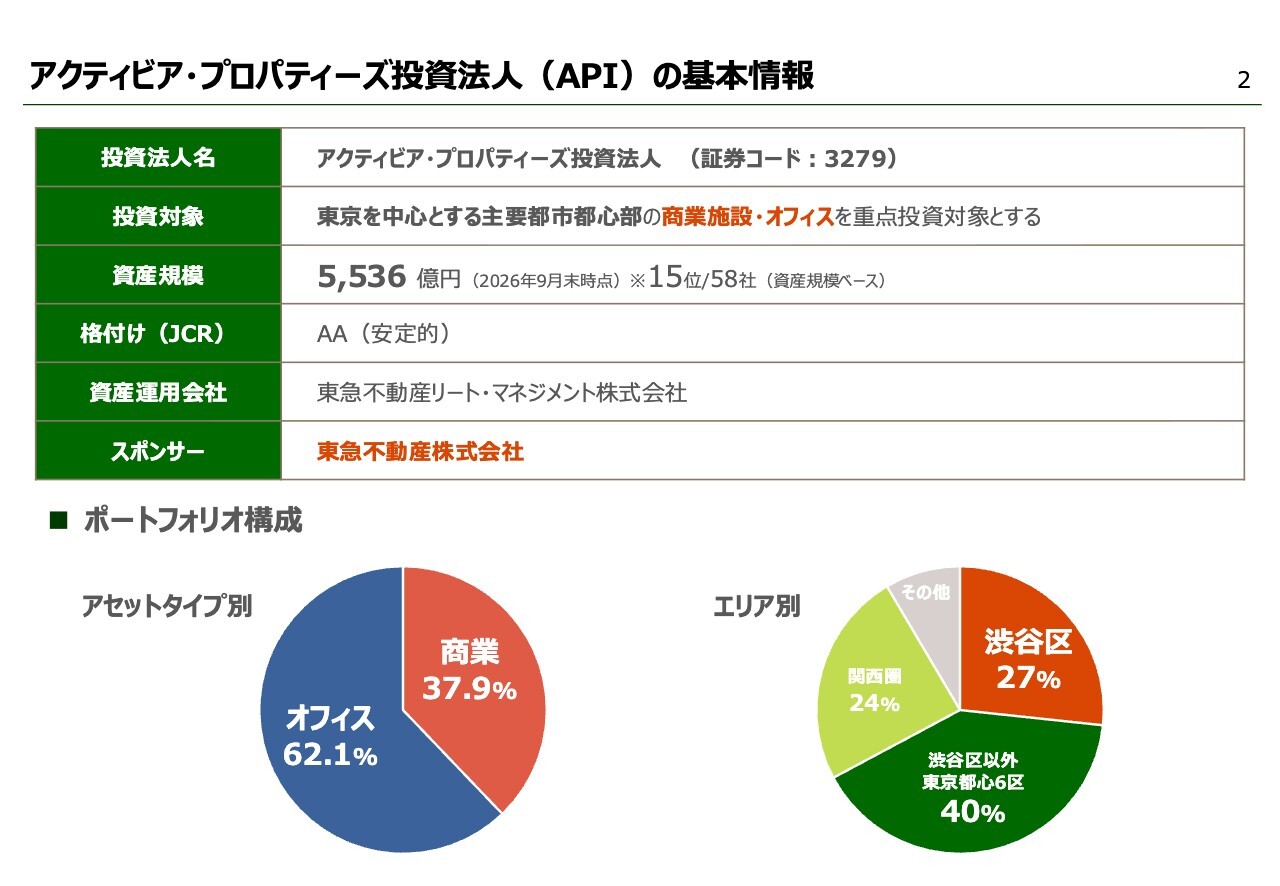
下山将貴氏(以下、下山):東急不動産リート・マネジメント株式会社アクティビア運用本部運用戦略部長の下山です。私からはアクティビア・プロパティーズ投資法人についてご説明します。
アクティビアの投資対象は、東京を中心とする主要都市の都心部にある商業施設やオフィスです。資産規模は5,536億円で、全REITの中では15番目に大きな規模となっています。
格付けはAAの安定的、資産運用会社は東急不動産リート・マネジメント株式会社、スポンサーは東急不動産株式会社です。
現在のポートフォリオ構成をアセットタイプ別に申し上げると、オフィスが62.1パーセント、商業が37.9パーセントとなっています。
エリア別では、渋谷区が27パーセント、渋谷区以外の東京都心5区が40パーセントと、約7割が東京都心のREITです。そのほか、大阪、京都などの関西圏や、北海道、名古屋、福岡、さらには直近では沖縄にも投資を行っています。
本日は、我々の強みを3点ご説明します。
スポンサー紹介①
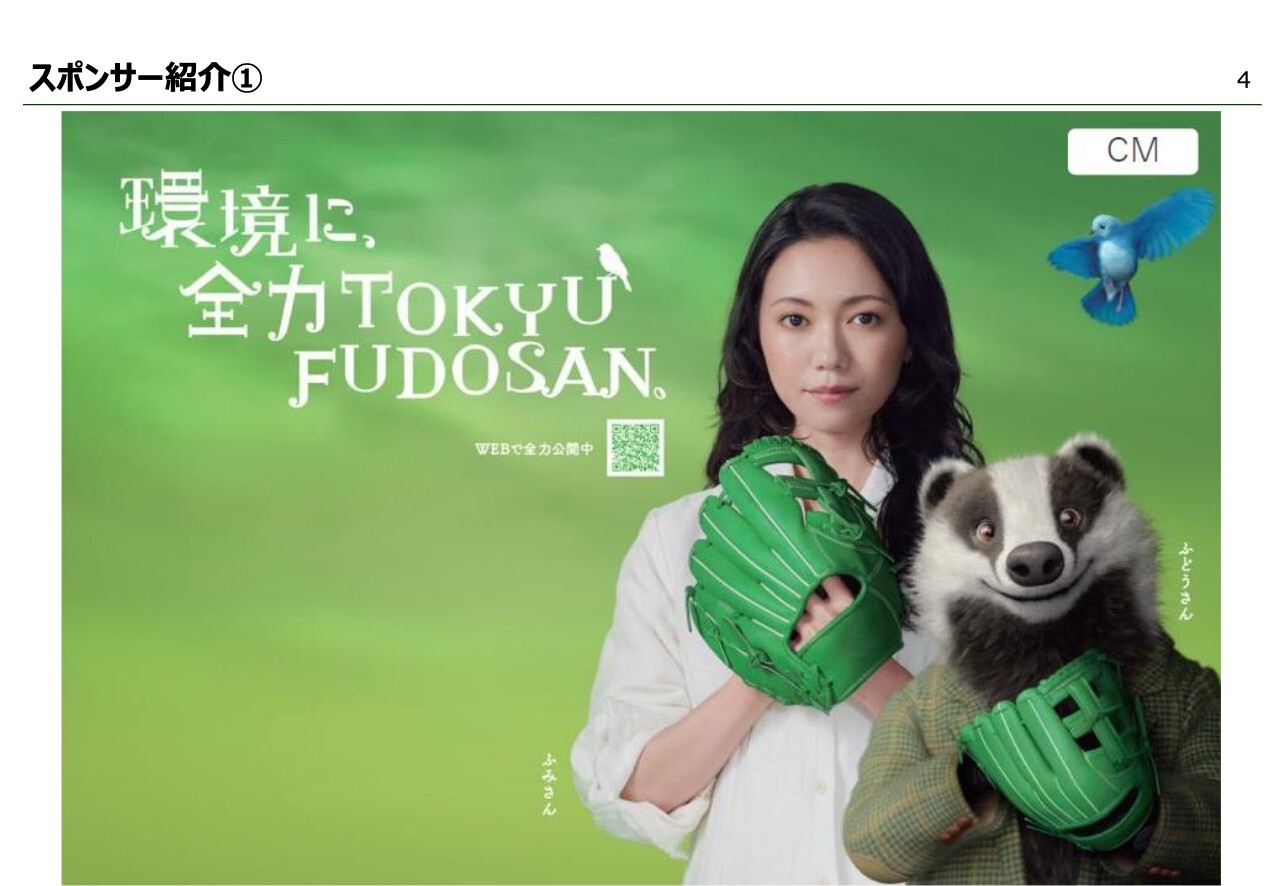
下山:1点目は、東急不動産がスポンサーである点です。東急不動産は俳優の二階堂ふみさんを起用し、「環境に全力TOKYU FUDOSAN」というCMを展開しています。
スポンサー紹介②
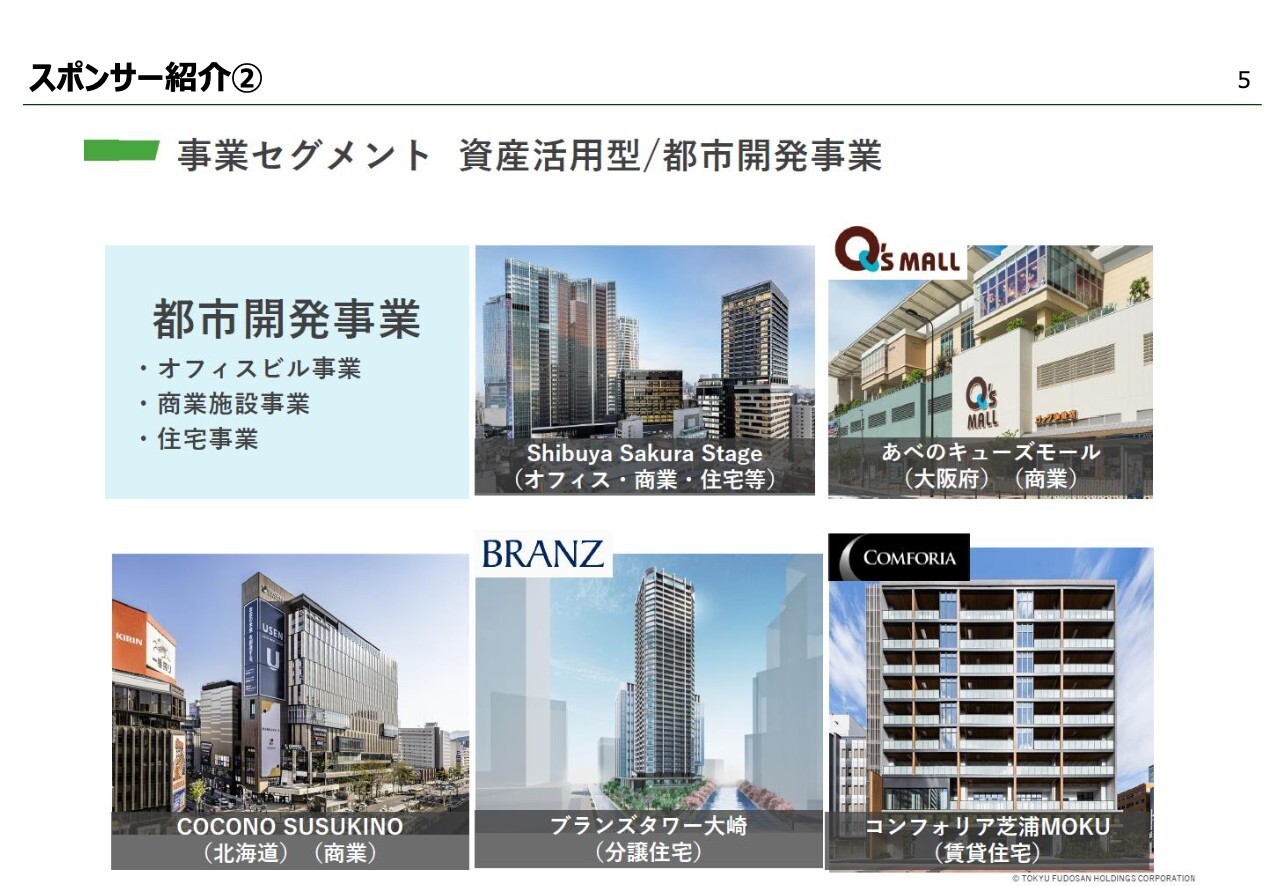
下山:非常に幅広い事業領域が特徴です。都市開発事業として、オフィスビルや商業施設、住宅の開発を行っています。
直近では2024年に「Shibuya Sakura Stage」を開業しました。渋谷駅の新南改札に直結と大変立地が良く、オフィス、商業施設、住宅の複合物件であるため非常に大規模な物件です。
さらに、大阪では商業施設「キューズモール」を複数展開しています。「COCONO SUSUKINO」は札幌のすすきの交差点に立地しており、札幌すすきのの新たなランドマークと呼ばれる物件です。
そのほかにも、分譲マンション「BRANZ」や賃貸マンション「COMFORIA」などの開発を行っています。
スポンサー紹介③
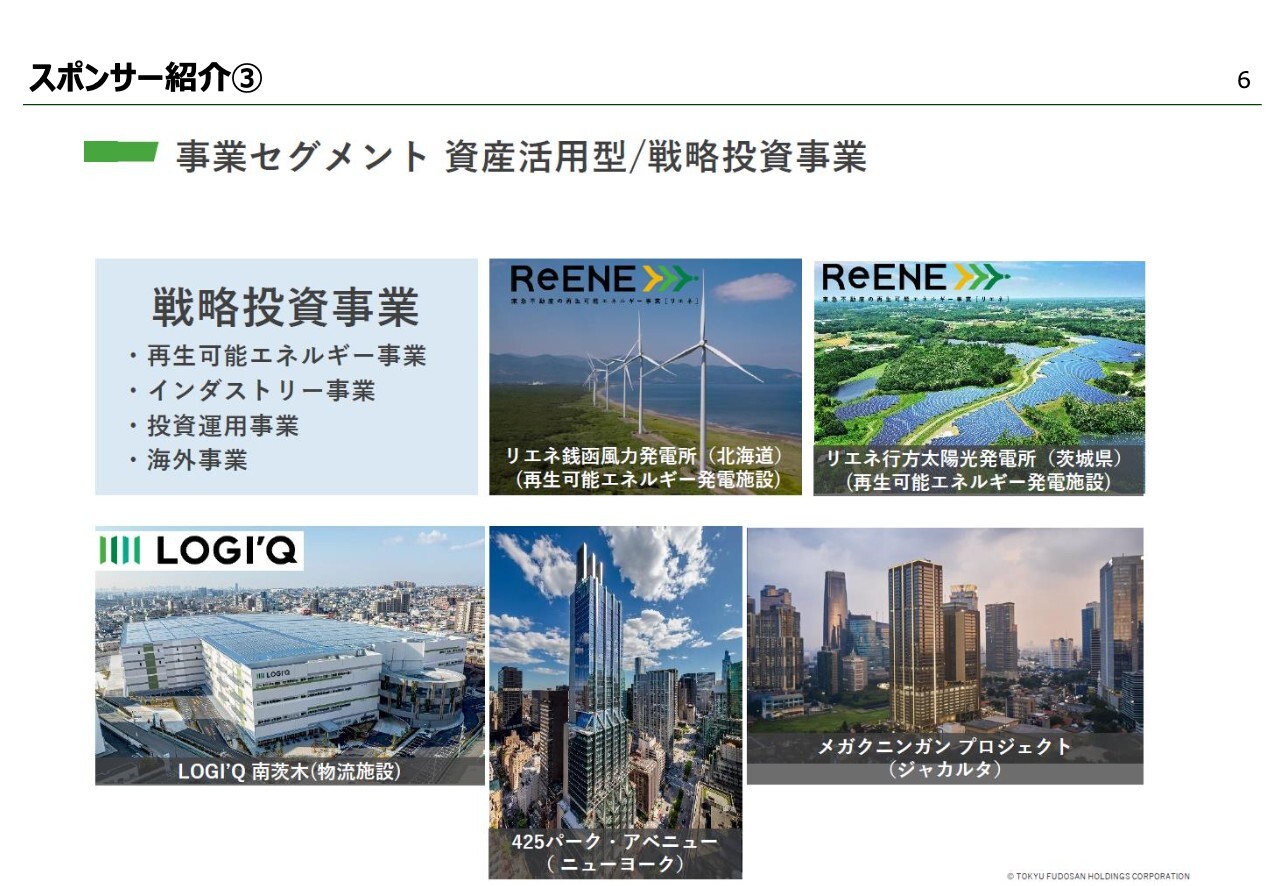
下山:戦略投資事業では風力発電や太陽光発電による再生可能エネルギー事業を展開しています。そのほかにも、インダストリー事業では物流施設「LOGI'Q」を手がけ、ニューヨークやジャカルタなどでの海外事業も展開するスポンサーです。
スポンサー紹介④
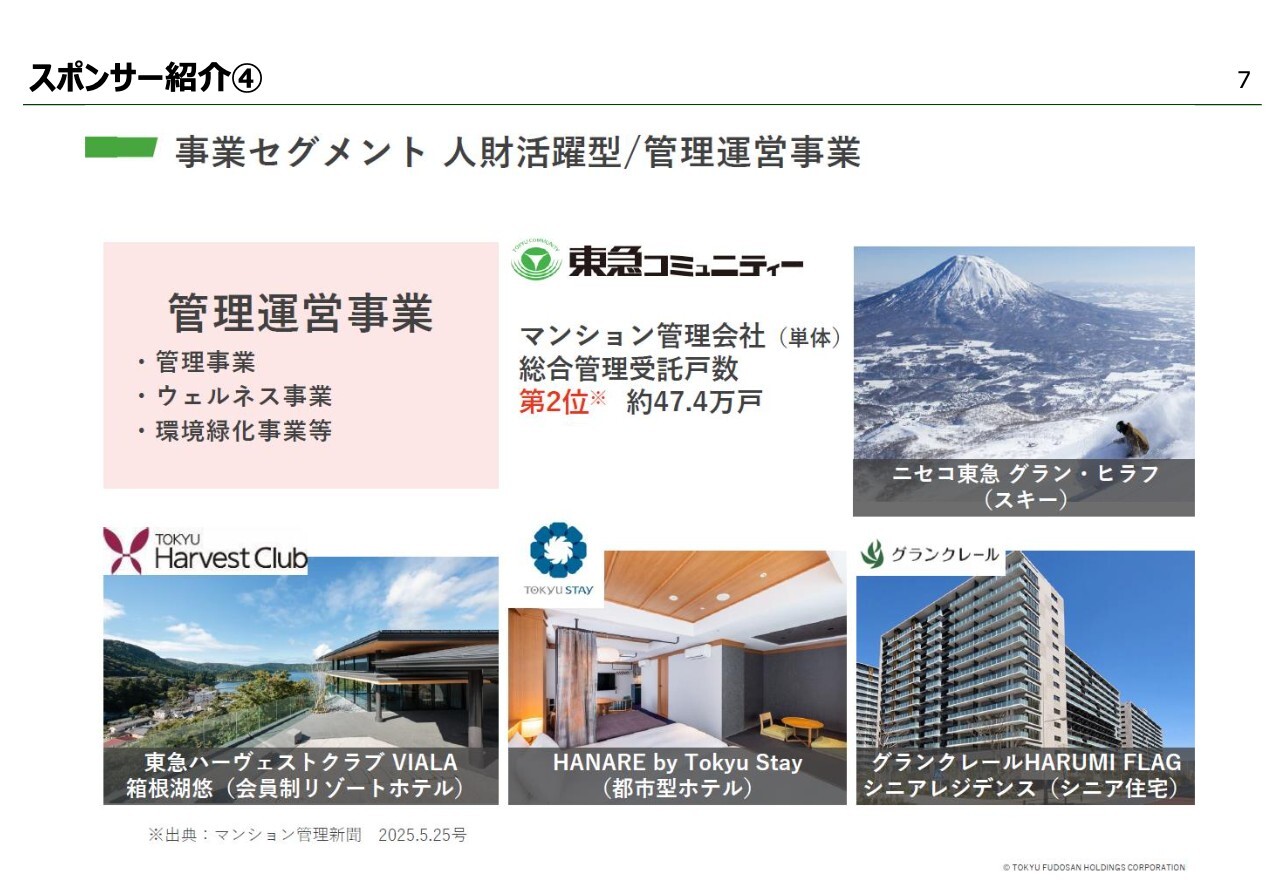
下山:不動産の開発だけでなく、管理運営事業も展開しています。
マンションやオフィスの管理会社である東急コミュニティーは非常に大規模な管理を請け負っており、総合管理受託戸数は全国でも第2位となっています。
そのほかにも、北海道のスキー場「ニセコ東急 グラン・ヒラフ」、会員制リゾートクラブ「東急ハーヴェストクラブ」、都市型ホテル「東急ステイ」、シニア住宅「グランクレール」など、非常に幅広い事業を展開しています。
スポンサー紹介⑤
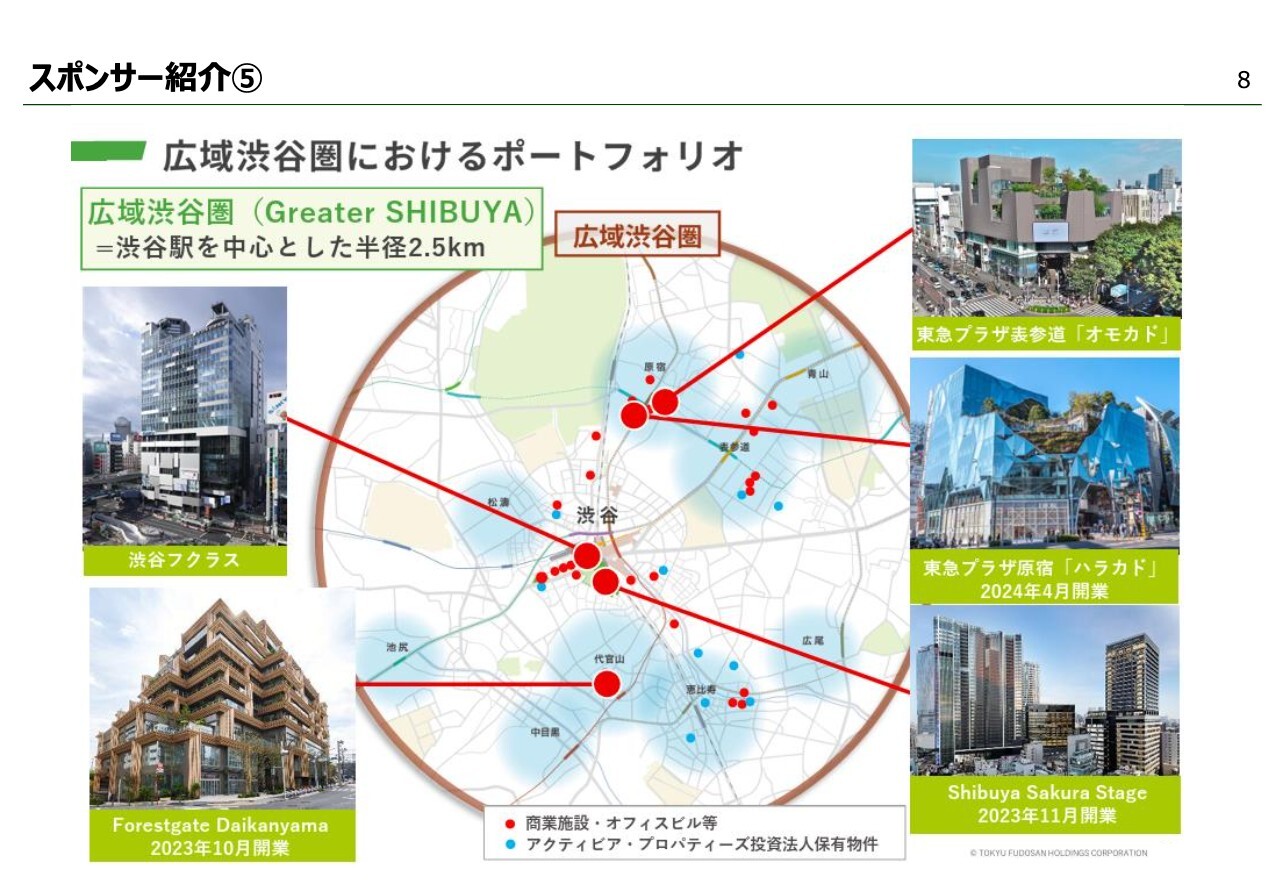
下山:その中でも特に渋谷に注力しており、スポンサーグループでは渋谷駅を中心とした半径2.5キロメートルのエリアを広域渋谷圏と定めています。
広域渋谷圏において、都市開発と魅力を高める取り組みの両面から渋谷の街作りを進めているスポンサーです。
物件として、スライド左上の「渋谷フクラス」は渋谷駅前に位置し、旧「東急プラザ渋谷」を含む再開発プロジェクトによりオフィスと商業施設が複合した物件です。スライド左下の「Forestgate Daikanyama」も住宅と商業施設が複合した物件です。
スライド右上は表参道・原宿エリアにある東急プラザ表参道「オモカド」です。この物件については後ほど詳しく紹介しますが、アクティビアとスポンサーで共有している物件です。さらに交差点を挟んだ斜め向かいには、東急プラザ原宿「ハラカド」がありこの交差点の2面を我々グループで確保しています。
東急不動産HDグループの包括的サポート
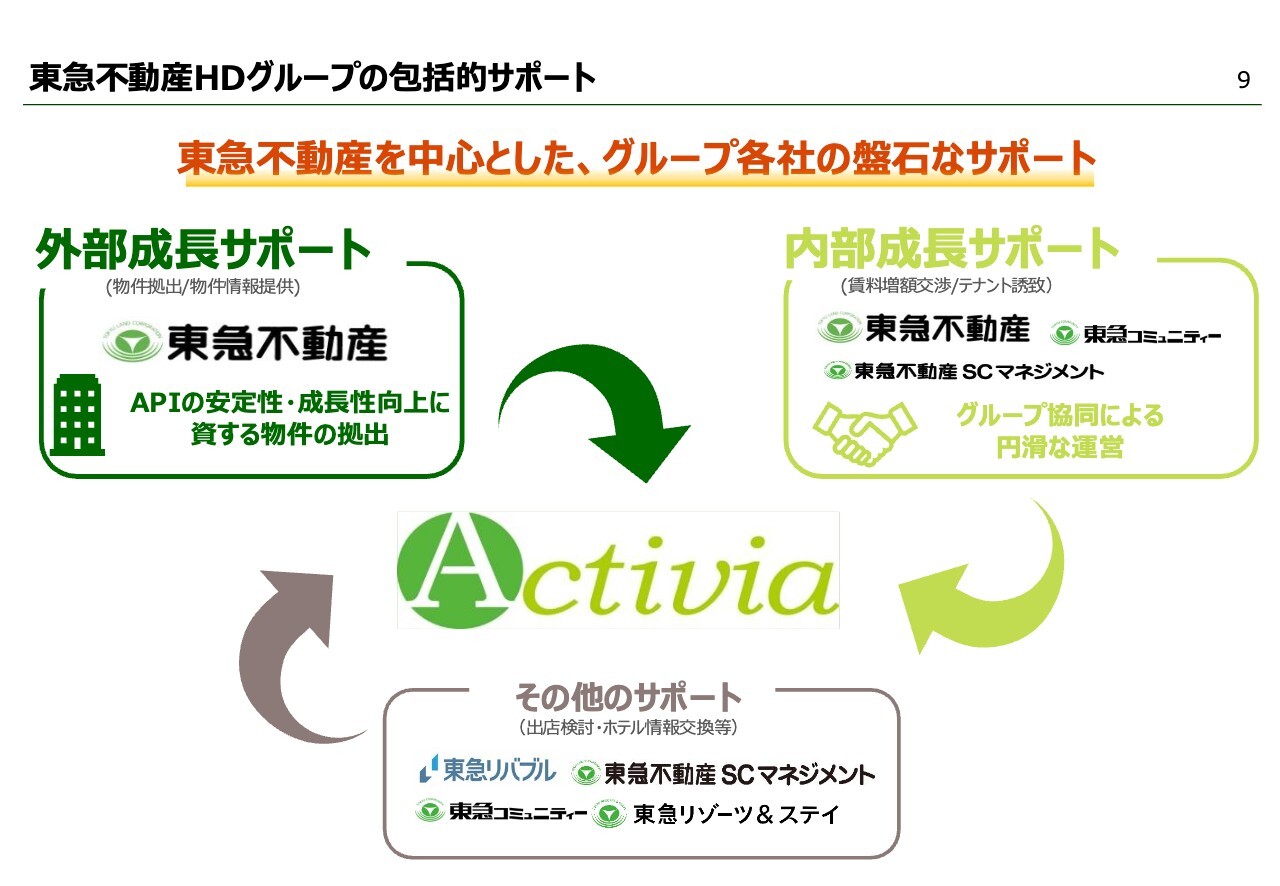
下山:アクティビアは、東急不動産およびグループ会社とサポート契約を結んでいます。そのため、グループ内で非常にしっかりとしたサポート体制を構築できていると考えています。
外部成長のサポートとして東急不動産からの物件拠出、内部成長のサポートとしては、東急不動産に加え、東急コミュニティーや商業施設の管理会社である東急不動産SCマネジメントなど、グループ内で円滑に内部成長を実現しているREITです。
広域渋谷圏を核としたポートフォリオ
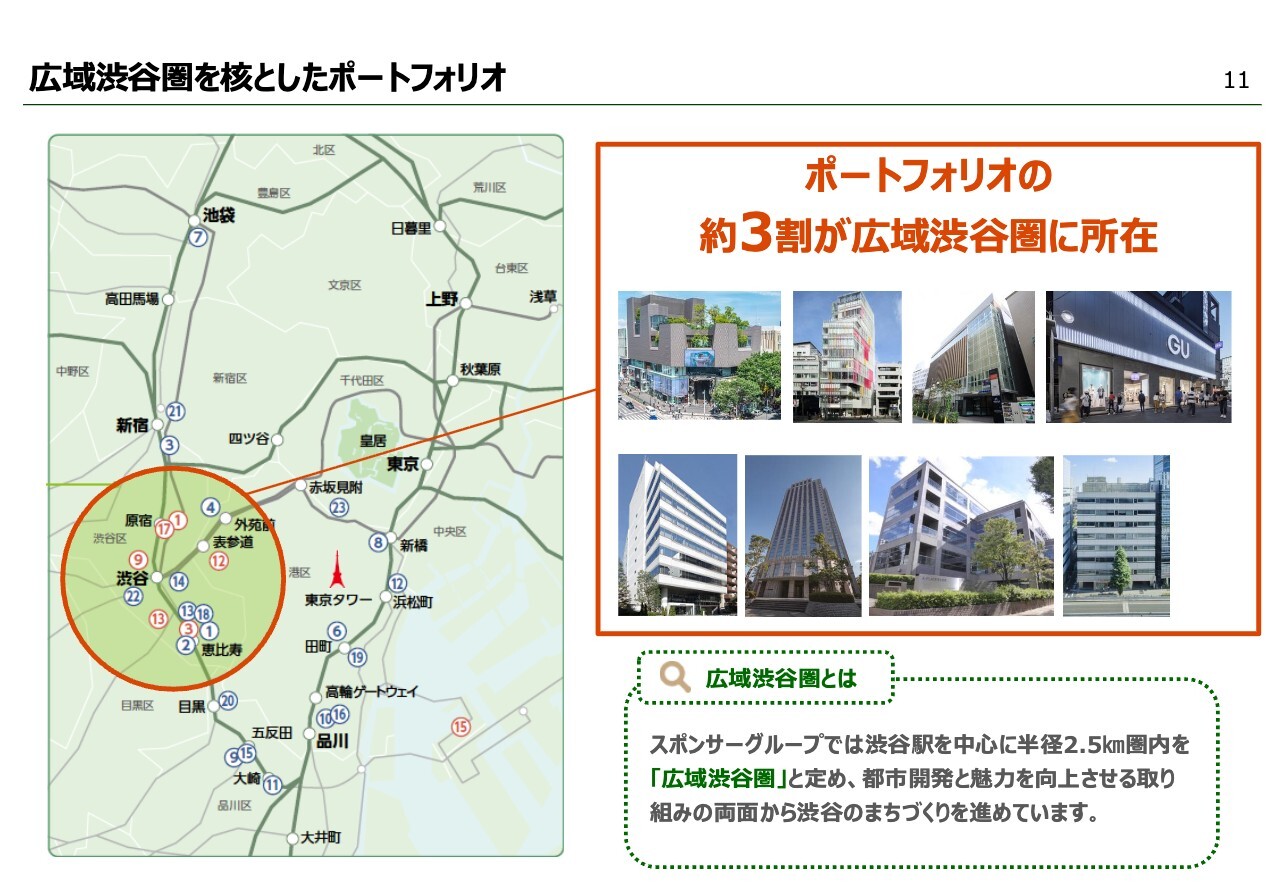
下山:我々の強みの2つ目は、広域渋谷圏を核とした内部成長力です。アクティビアのポートフォリオの約3割がこの広域渋谷圏に所在しています。
広域渋谷圏の強み
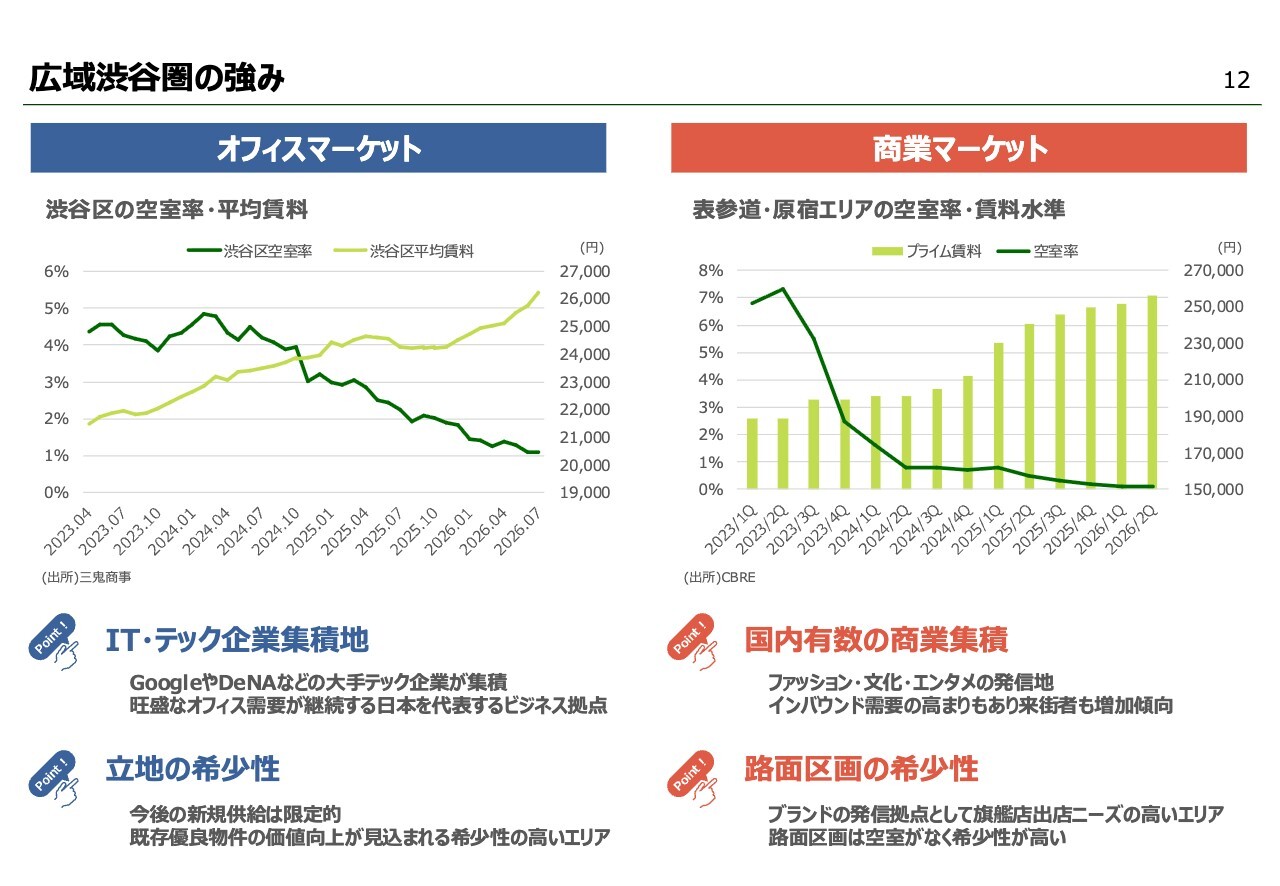
下山:本日何度も話題に上がっていますが、渋谷は非常に強いエリアだと思っています。スライド左側のグラフはオフィスマーケットの空室率と平均賃料を示しています。濃い緑のグラフが空室率ですが、足元では1パーセント程度となっており、それに伴い賃料もしっかり上がっています。
この背景には、渋谷にIT系やテック系の企業が集まっていることがあります。例えば、GoogleやDeNAといった大手企業が集積しており、渋谷は日本を代表するビジネス拠点の1つだと捉えています。
また、これまでのお話にもありましたが、今後の供給はかなり限定的であるため、既存物件の価値向上への期待値が高いエリアだと思います。
スライド右側は商業マーケットに関するデータです。グラフで示しているのは表参道・原宿エリアの数字です。オフィスマーケット同様に空室率はほぼゼロ、その中でも賃料がしっかり上がっています。
表参道・原宿と言えば、国内でも有数の商業集積地であり、ハイブランドが集まっているほか、ファッションの中心地としても知られています。また、原宿に目を移すと、文化やエンタメの発信地としての側面も強いです。
さらに、直近ではインバウンド需要が非常に増えており、渋谷を訪れる人が非常に多い状況となっています。
このような状況から、特にブランドにとっては、このエリアに店舗を構えること自体が宣伝効果を持つため、旗艦店の出店需要があります。しかし、路面区画は限られているため、非常に希少性の高いエリアとなっています。
広域渋谷圏の主な商業施設
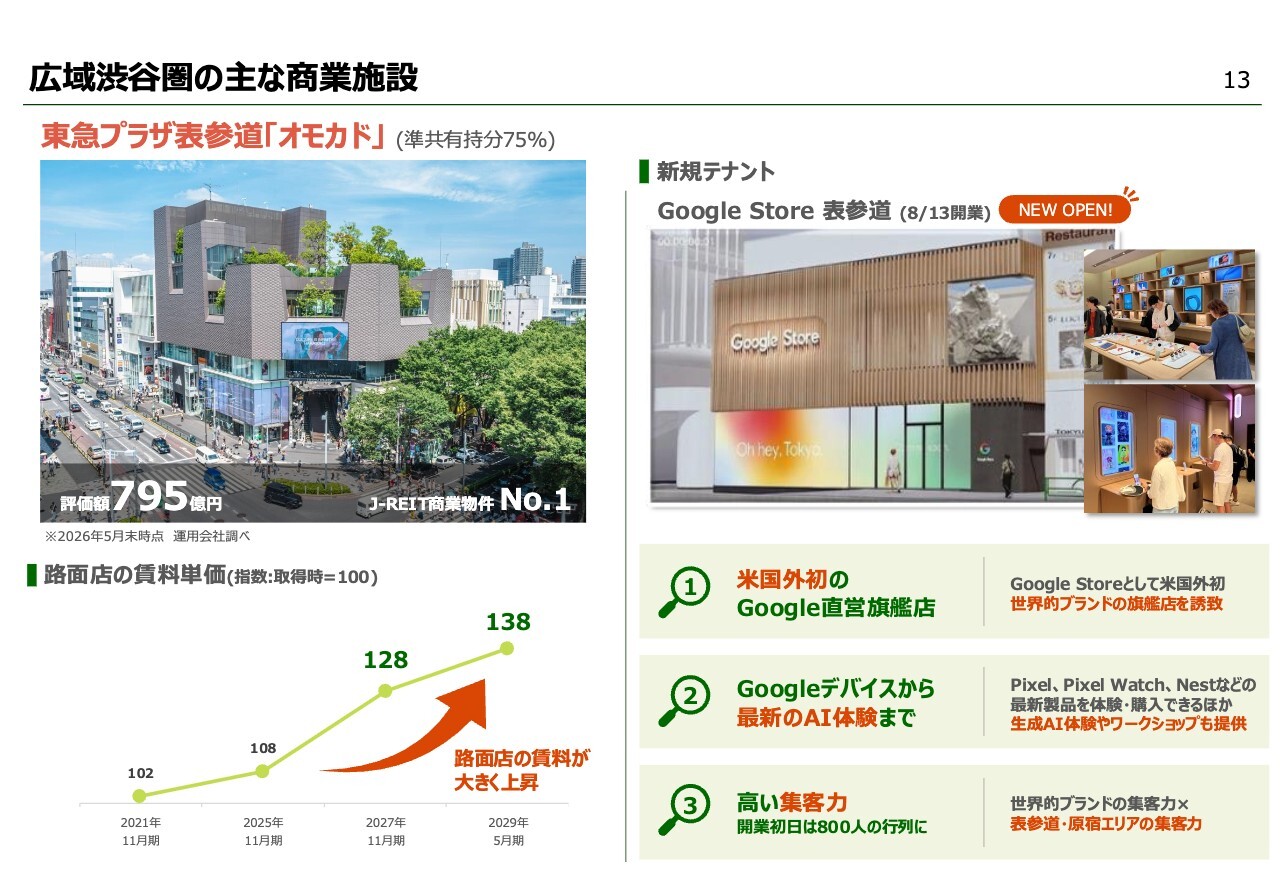
下山:アクティビアが保有する物件をご紹介します。先ほどもご紹介した東急プラザ表参道「オモカド」は、スポンサーと共有している物件です。スライドに写真を掲載していますが、物件右側には表参道の並木道があり、物件左側には原宿の竹下通りがあります。
表参道と原宿を結ぶ交差点に立地しており、非常に恵まれた立地条件を持つ物件です。直近の鑑定評価額は795億円となっており、当社の調査では、2026年5月末時点でJ-REITにおける商業物件の中で最も価値が高い物件となっています。
その背景として、スライド左下の折れ線グラフに路面区画の賃料単価を示しています。「オモカド」には路面から直接入ることができる路面区画のテナントが3つあり、直近でそれぞれ契約を更新しました。その結果、賃料は取得時の100から138まで、約4割上昇しています。
スライド右側は、今年8月に、路面区画の1つに開業した「Google Store表参道」です。アメリカ以外では初めてとなるGoogleの直営旗艦店であり、アクティビアの物件にご入居いただいています。
こちらの店舗では3フロアを使用し、Googleのデバイス販売に加えて、最新のAI体験を提供しています。日本ではまだ導入されていないAIやGoogleの世界観を体験いただける施設となっていますので、ぜひ足を運んで体験していただければと思います。非常に話題性があったため、開業初日には約800人が並ぶ大変注目度の高いテナントとなりました。
このような優良なテナントを誘致できるのは、表参道・原宿エリアの強みと、物件の立地の良さが理由だと考えています。
商業施設の内部成長事例
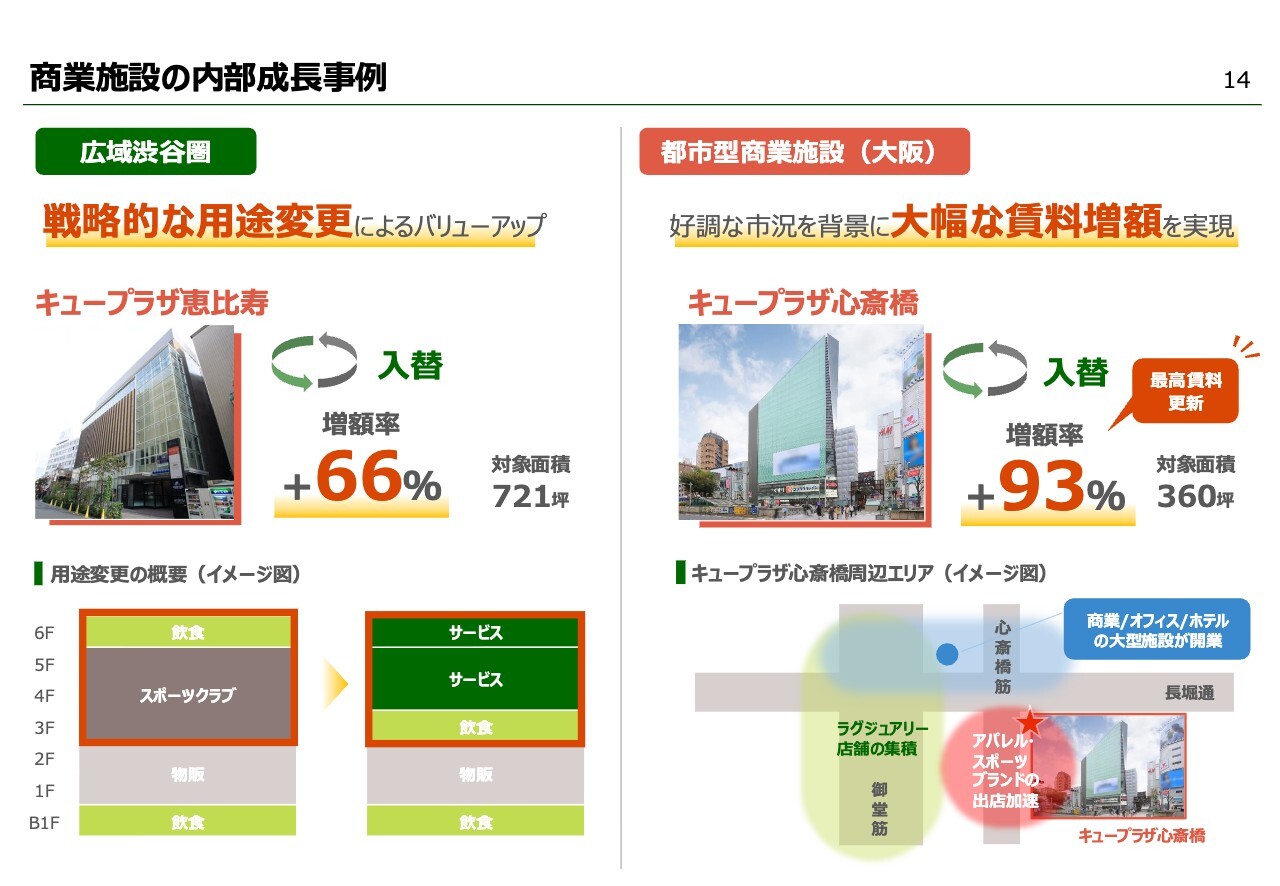
下山:商業施設について別の例をご紹介します。
スライド左側は広域渋谷圏にある「キュープラザ恵比寿」です。恵比寿駅から徒歩1分、駅のホームからも見える非常に立地の良い物件です。この物件では、マーケットの好調さや立地の良さに加え、我々の戦略的な用途変更によって賃料を引き上げることができました。
もともとスポーツクラブや飲食店が入居していた区画について、建物全体の工事を行った上で行政に申請し、サービス店舗や飲食店などのテナントが入居できるようにしました。その結果、テナント入替により賃料は66パーセントの増額となりました。
さらに東京以外にも物件を保有しています。大阪の「キュープラザ心斎橋」は心斎橋筋の交差点沿いという非常に立地の良い物件です。
心斎橋エリアは、通行量が非常に増加していることに加え、直近では大型開発が行われたこともあり、活気のあるエリアの1つとなっています。今回、テナント入替により賃料が93パーセントの増額となり、ほぼ倍となりました。
優良な物件や立地にはテナントが集まりやすく、このような物件を確保できていることが我々の特徴です。
広域渋谷圏の主なオフィスビル
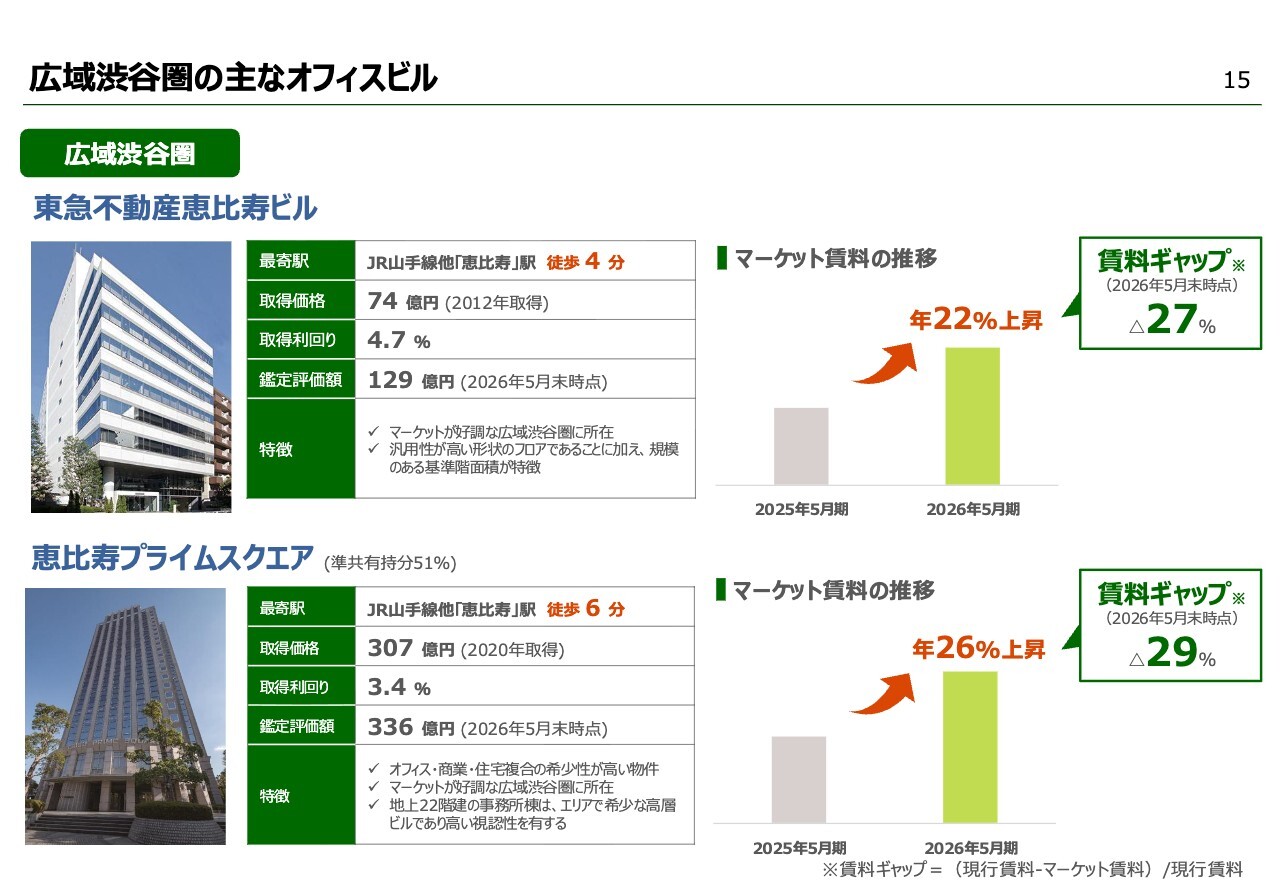
下山:ここからはオフィスビルについてご説明します。広域渋谷圏の物件「東急不動産恵比寿ビル」「恵比寿プライムスクエア」はいずれも駅から徒歩4分と徒歩6分という、立地の良い物件です。
スライド右側のグラフは、マーケット賃料の推移を示しています。我々は半年ごとに第三者からマーケット賃料の査定を受けており、この物件を新規でリーシングした場合、どの程度の賃料になるかを把握しています。
このグラフでは1年間の推移を示しており、それぞれ22パーセントと26パーセントという非常に高いマーケット賃料の上昇が見られました。これに伴い、マーケット賃料と現在の賃料との差である賃料ギャップは、マイナス27パーセントおよびマイナス29パーセントとなり、今後大きな内部成長が見込まれる状況です。
広域渋谷圏以外の主なオフィスビル
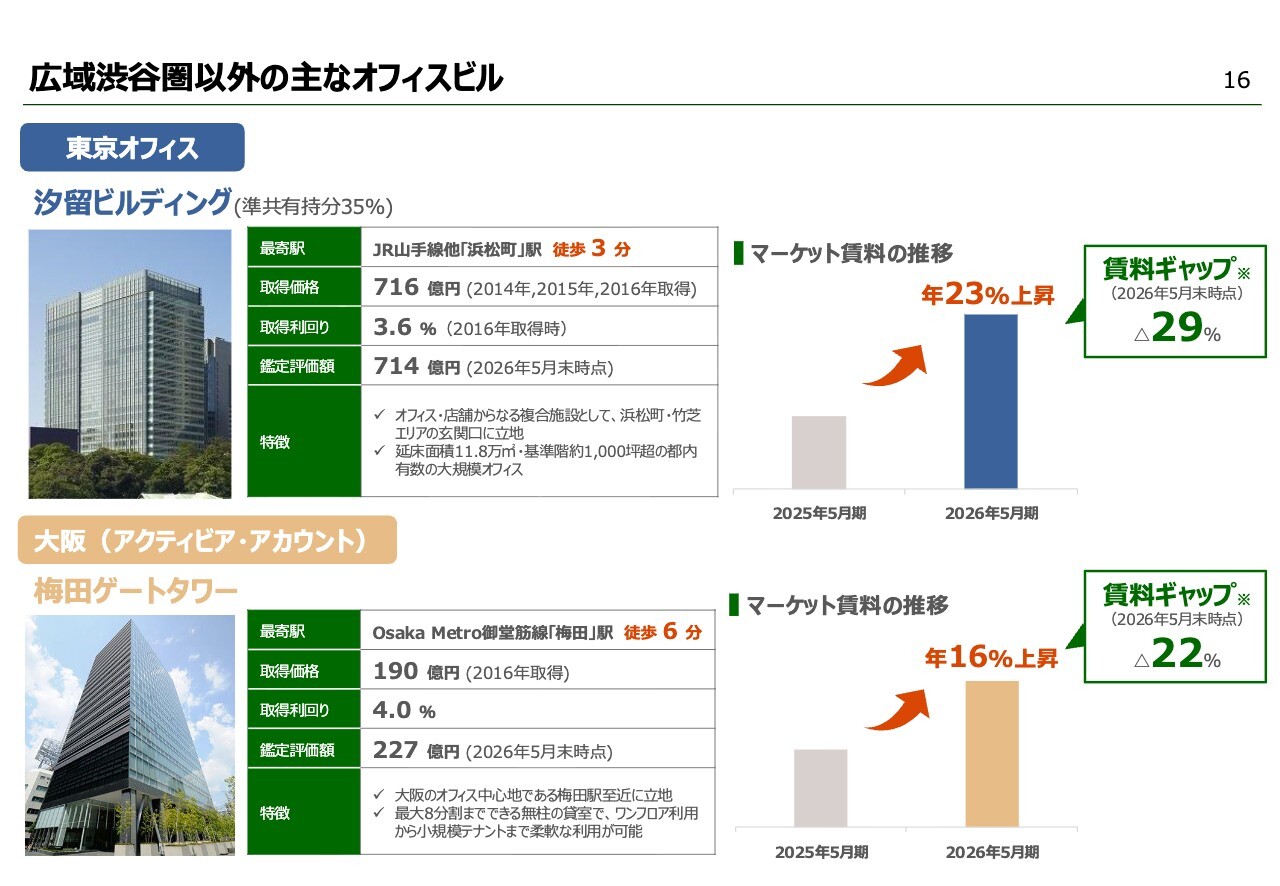
下山:東京の広域渋谷圏以外では、「汐留ビルディング」があります。浜松町駅から徒歩3分の立地で、我々は持分の35パーセントを有しており、保有持分の鑑定評価額は714億円となっています。
こちらの物件もマーケット賃料は23パーセント上昇し、賃料ギャップがマイナス29パーセントとなっています。さらに、物件規模が非常に大きいことから、賃料の増額によってグロスで大きな成長が期待できると考えています。
また、大阪にも梅田駅から徒歩6分の「梅田ゲートタワー」を保有しています。こちらもやはりマーケット賃料が上昇しており、賃料ギャップがマイナス20パーセントを超えています。オフィス全体として特に内部成長余地が非常に大きい状況です。
オフィスの増額事例(2026年5月期)
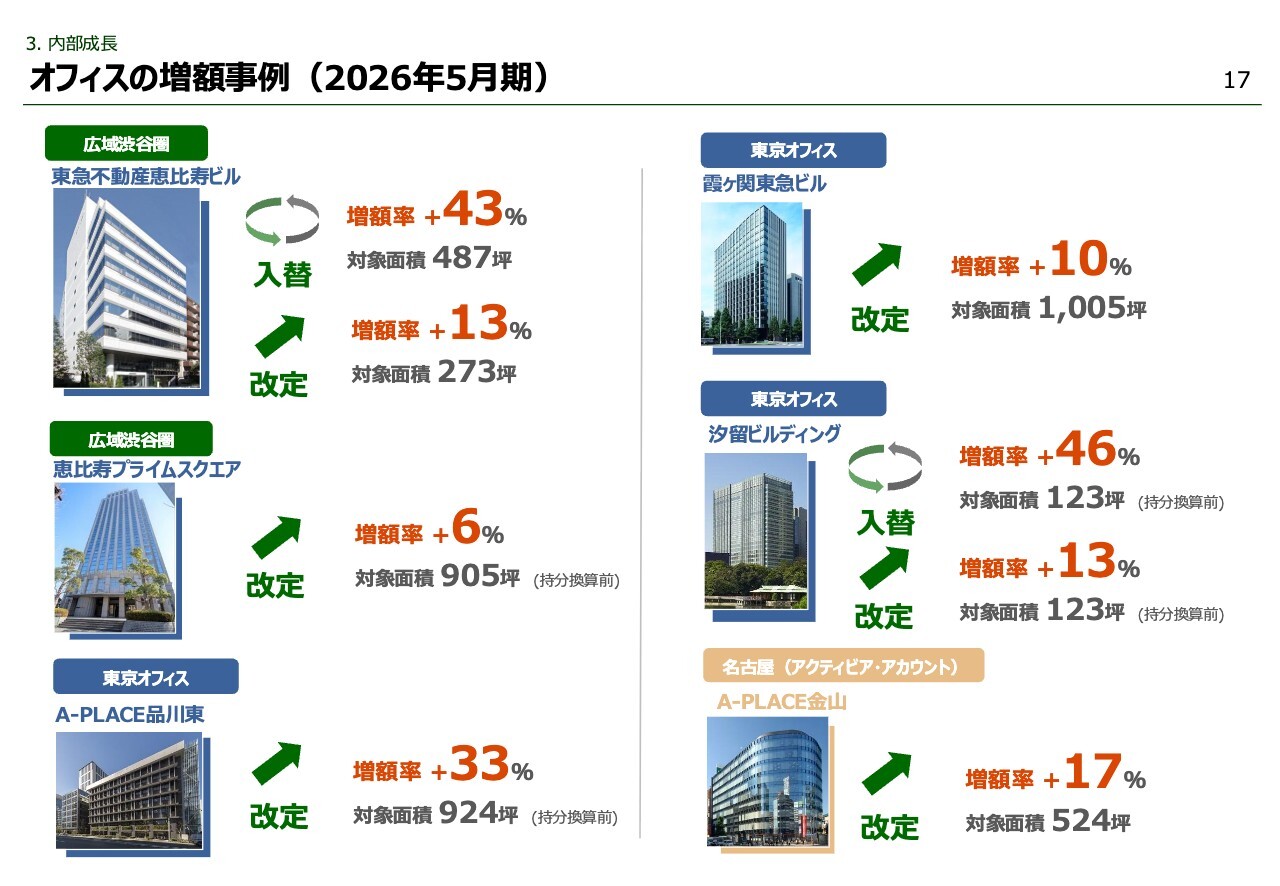
下山:過去半年間のオフィスの増額事例です。渋谷の物件はもちろん、渋谷以外の東京の物件や名古屋の物件でも、この半年間で着実に賃料増額を実現しています。
オフィスの賃料増額
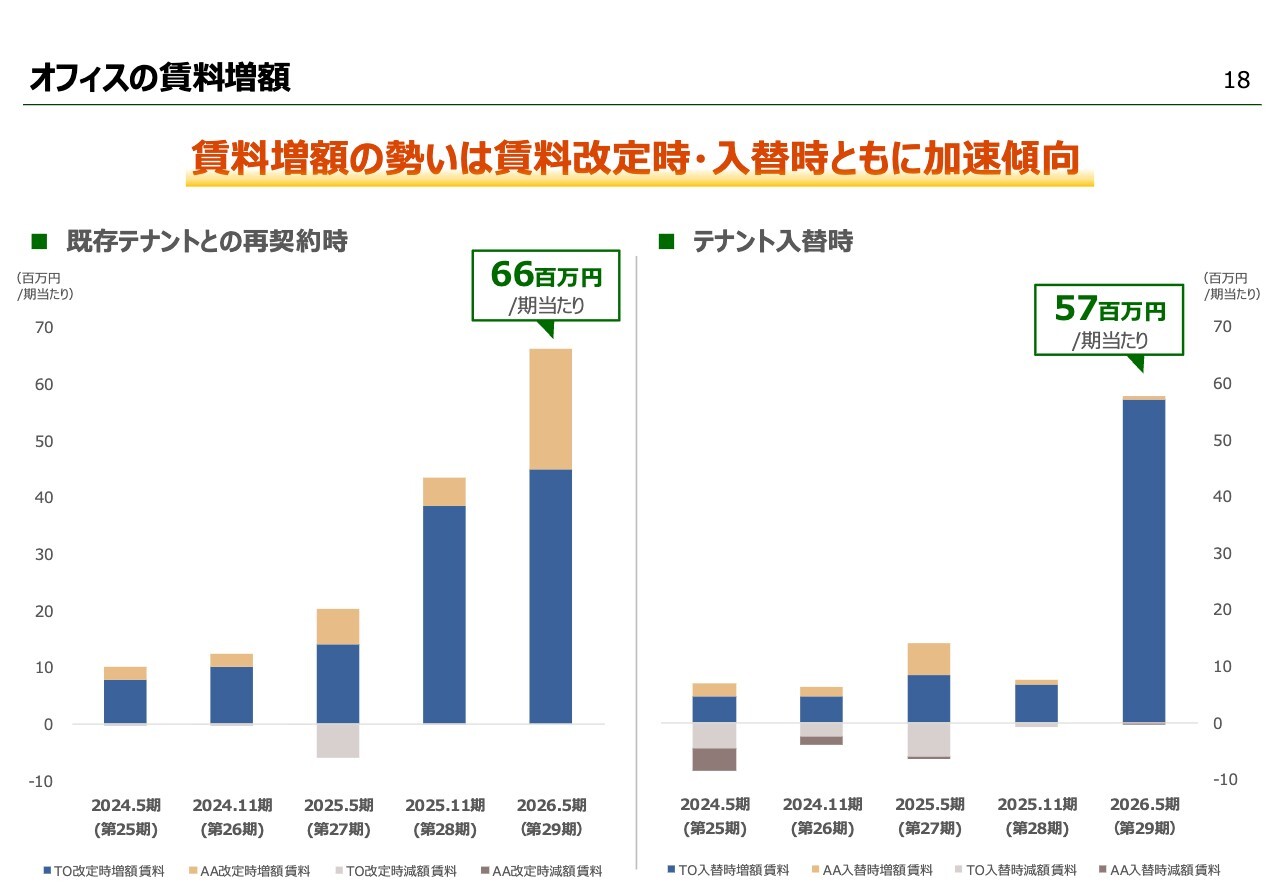
下山:こちらのグラフにはオフィスの賃料増額推移を示しています。つまり、どれだけ賃料増額ができたかということです。スライド左側は既存テナントとの再契約時、右側がテナント入替時のものです。ご覧のとおり、増額の幅は拡大しています。
2026年5月期の実績では再契約で6,600万円、テナント入替で5,700万円となり、この半年で合わせて期あたり1億1,000万円以上賃料が増額しています。
EPU成長目標と累進DPU戦略
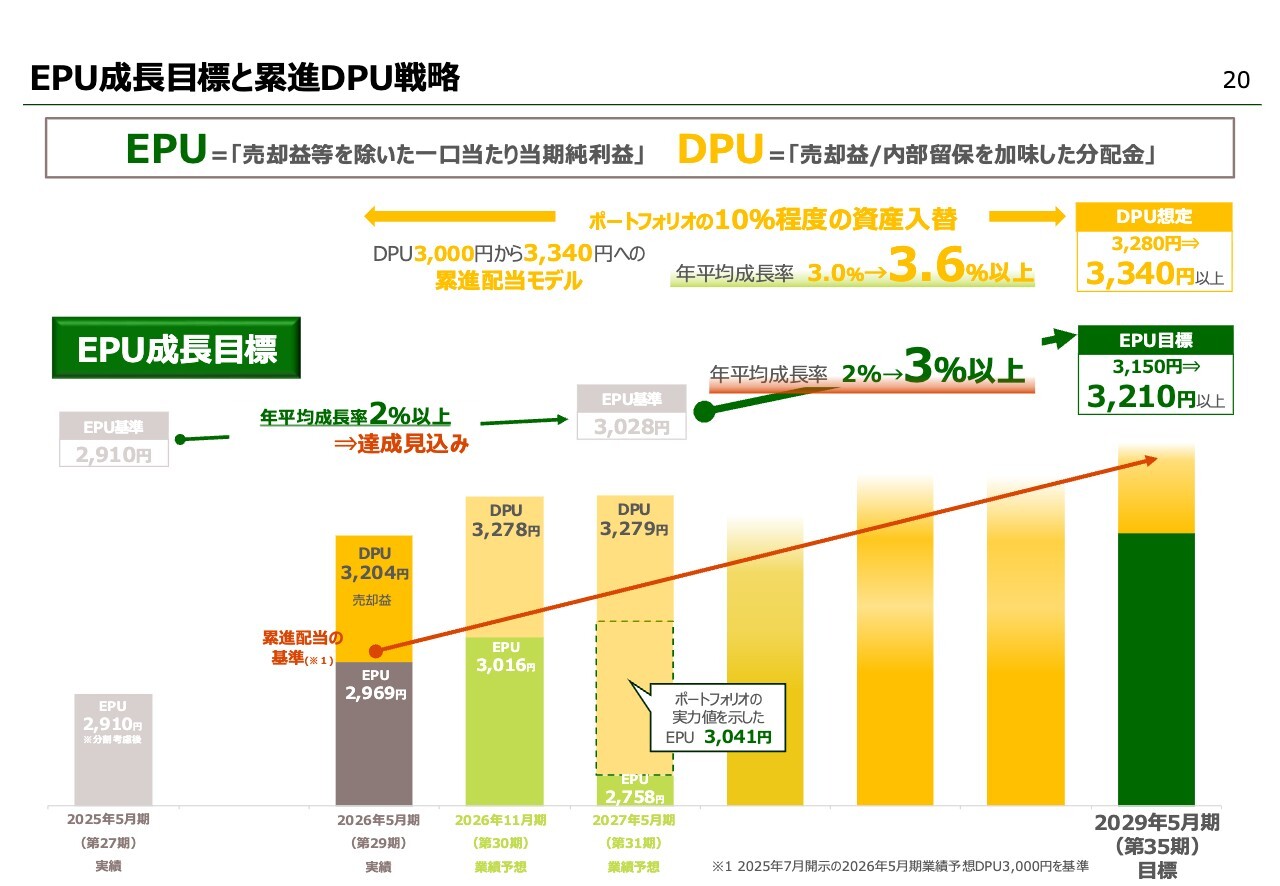
下山:我々の強みの3つ目として、安定した分配金成長について説明します。
こちらのスライドは、EPU成長目標と累進DPU戦略に関する内容です。EPUは、売却益等を除いた1口当たり当期純利益であり、いわゆる実力ベースに近い考え方です。DPUは売却益や内部留保の取り崩しを加味した、実際に支払われる分配金を指します。
我々はこの両方について、2025年5月期から2029年5月期までの4年間の目標を設定しています。
EPUについては、当初は4年間で年平均2パーセント以上の成長を目標としていましたが、2026年7月に上方修正を行い、最初の2年間は2パーセント、後半の2年間は3パーセントに引き上げました。内部成長が着実に進んでいることから、このように目標を引き上げることが可能となりました。
また、この期間中にはポートフォリオの約10パーセントの資産入替を予定しています。我々はこれをDPUの累進配当モデルと呼んでいますが、そこで発生した売却益を活用し、グラフに赤い線で示しているように、DPUを着実に向上させるモデルを設計しています。
EPU成長の方針(2025年5月期から2029年5月期までのEPU成長率シミュレーション)
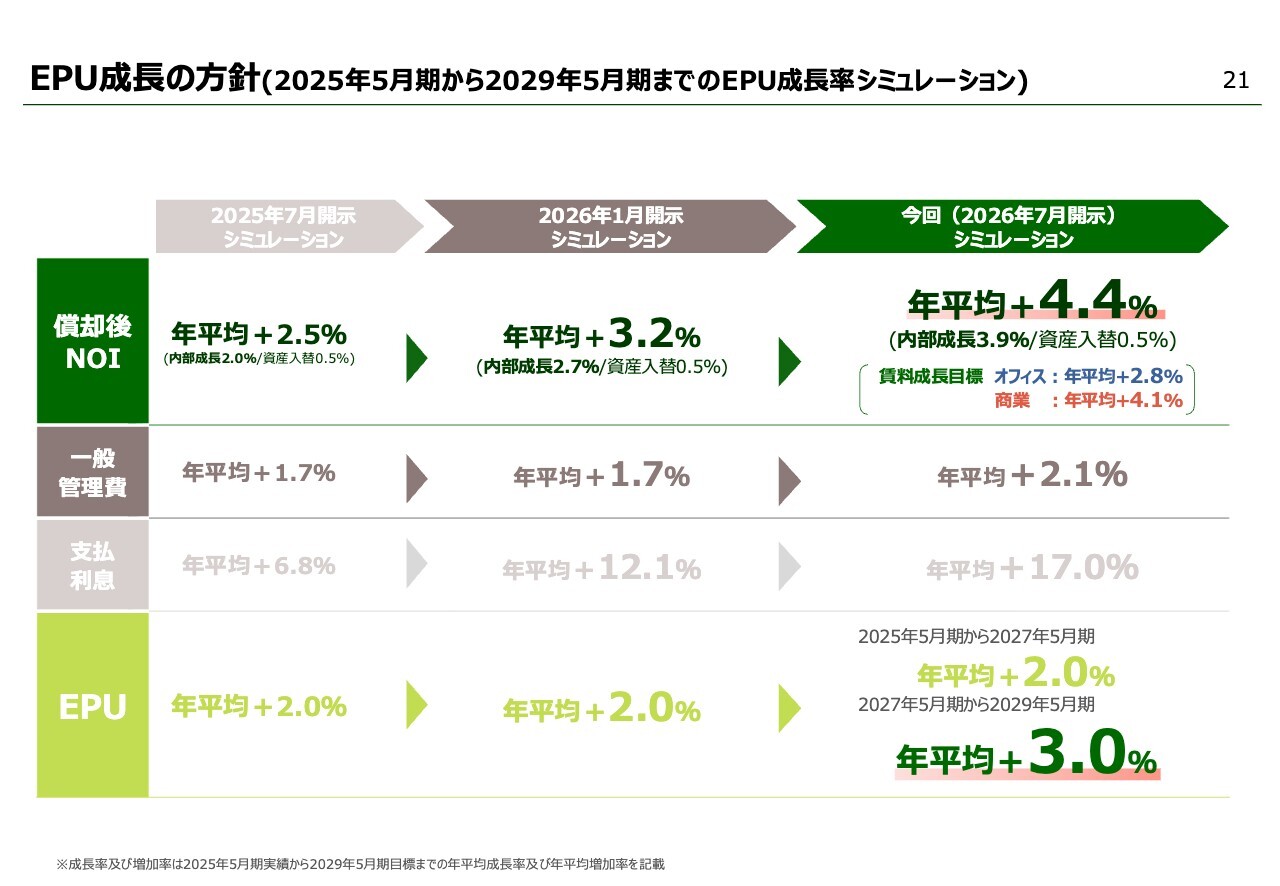
下山:足元での金利上昇について、ご質問をいただくことがあります。スライドはEPUのシミュレーションです。我々は半年ごとにこのシミュレーションを実施しており、一番右側が直近2026年7月のシミュレーション結果です。
償却後NOIは、物件から生まれる利益を指します。これを年平均4.4パーセントで伸ばしていけると考えています。個別物件の数字を精査し、積み上げてこの数値を作成しています。
また、支払利息は年平均で17パーセント程度と見込んでいます。金利の上昇によりボリュームが大きく増加することになりますが、それでも最初の2年の2パーセント、後半2年における3パーセントという目標は達成可能だとシミュレーションしています。
賃料増額と売却益還元による安定した分配金成長
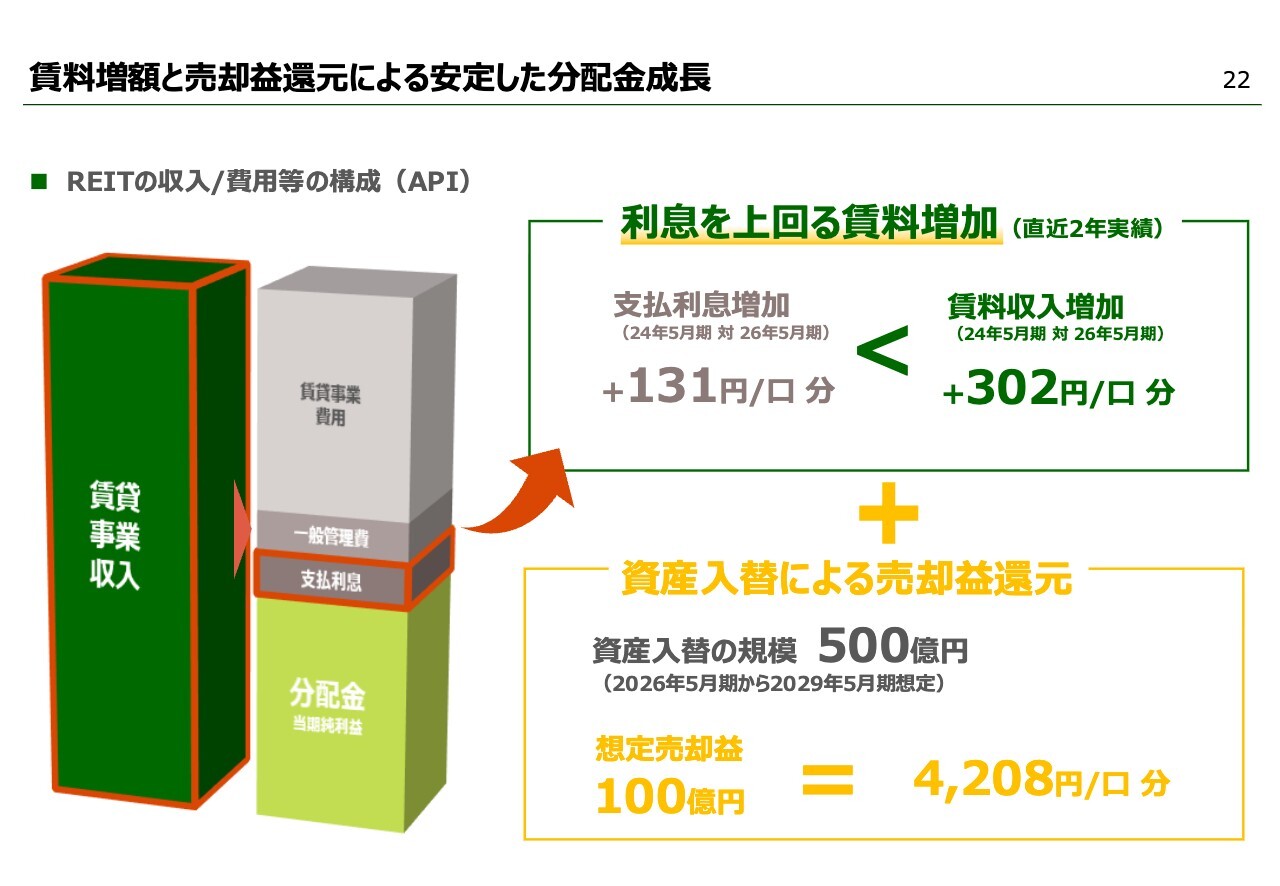
下山:金利についてもう少し説明します。左側の棒グラフに記載しているのは、REITの収入と費用の構成イメージです。数字には直近の決算のデータを反映していますが、お伝えしたいのは、賃貸事業収入に対する支払利息の割合です。
具体的な数値として、我々の期における割合は8パーセントです。つまり、収入を着実に増加させることで、この支払利息を適切にマネジメントできると考えています。
過去2年の実績は右上に記載しています。この間に、支払利息が1口131円増加した一方、賃料は1口302円増加しており、支払利息の増加を上回る賃料増加を達成しています。
また、先ほどお伝えした資産入替では、ポートフォリオの10パーセントにあたる500億円程度を想定しており、売却益は100億円程度を見込んでいます。この売却益を分配金に換算すると1口当たり4,208円となり、これを活用することで分配金を安定的に引き上げていく方針です。
財務の状況
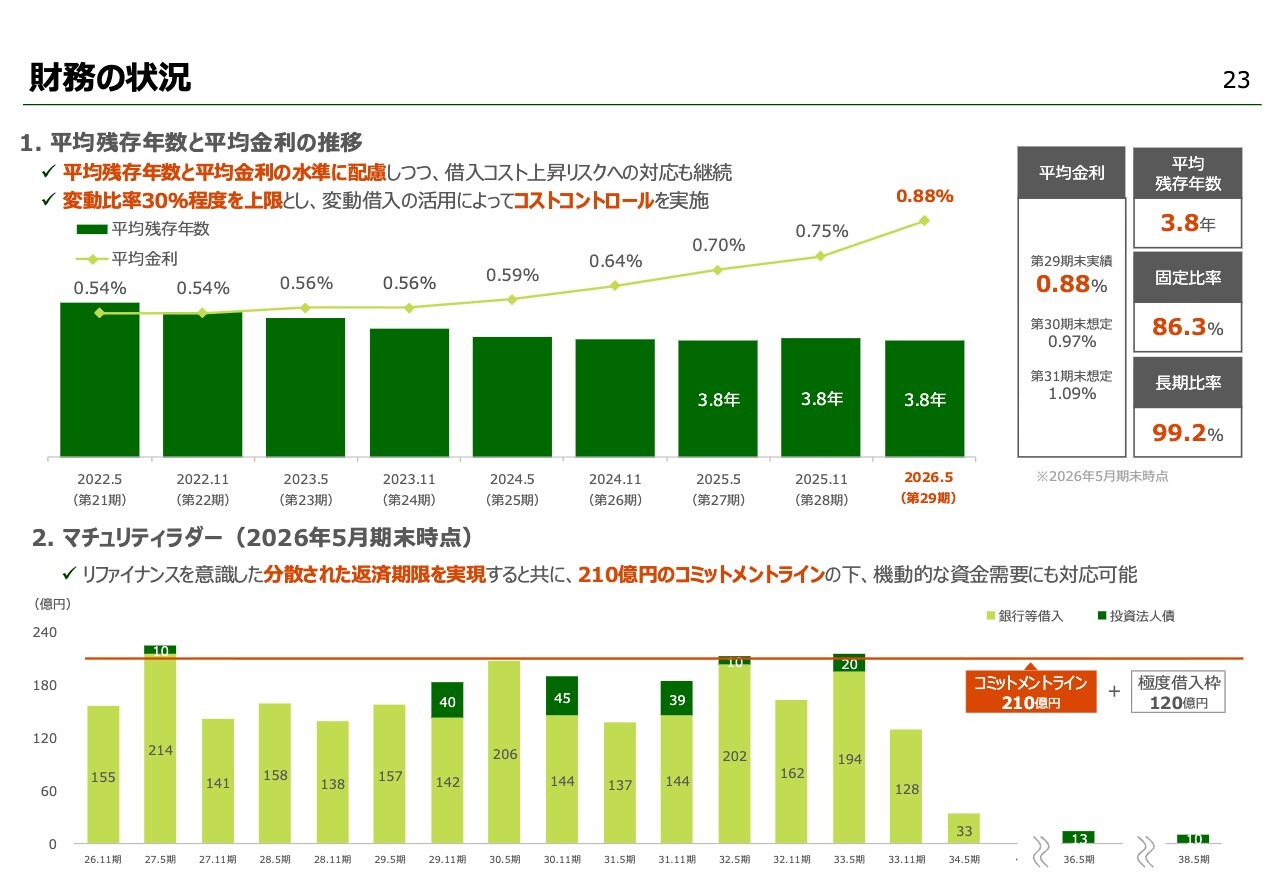
下山:財務状況についてお話しします。上の折れ線グラフは、我々の支払コストを示しています。直近の期では0.88パーセントとなっています。REITを金利の低い時期に調達しているため、借換を行うと必ず金利が上昇します。そのため、今後も半年ごとに金利が0.1パーセント程度上昇すると見込んでいます。
足元の固定化コストが非常に高いため、変動金利などを活用しながら、コストをコントロールしていきたいと考えています。
下のグラフに記載しているのは借入の分散状況です。つまり、満期がいつ到来するかを示したものです。ご覧のとおり分散をしっかりと行っているため、影響が一時期に集中することはありません。その影響を少しずつ吸収していく方針です。
投資口価格の推移(2025年1月~2026年9月)
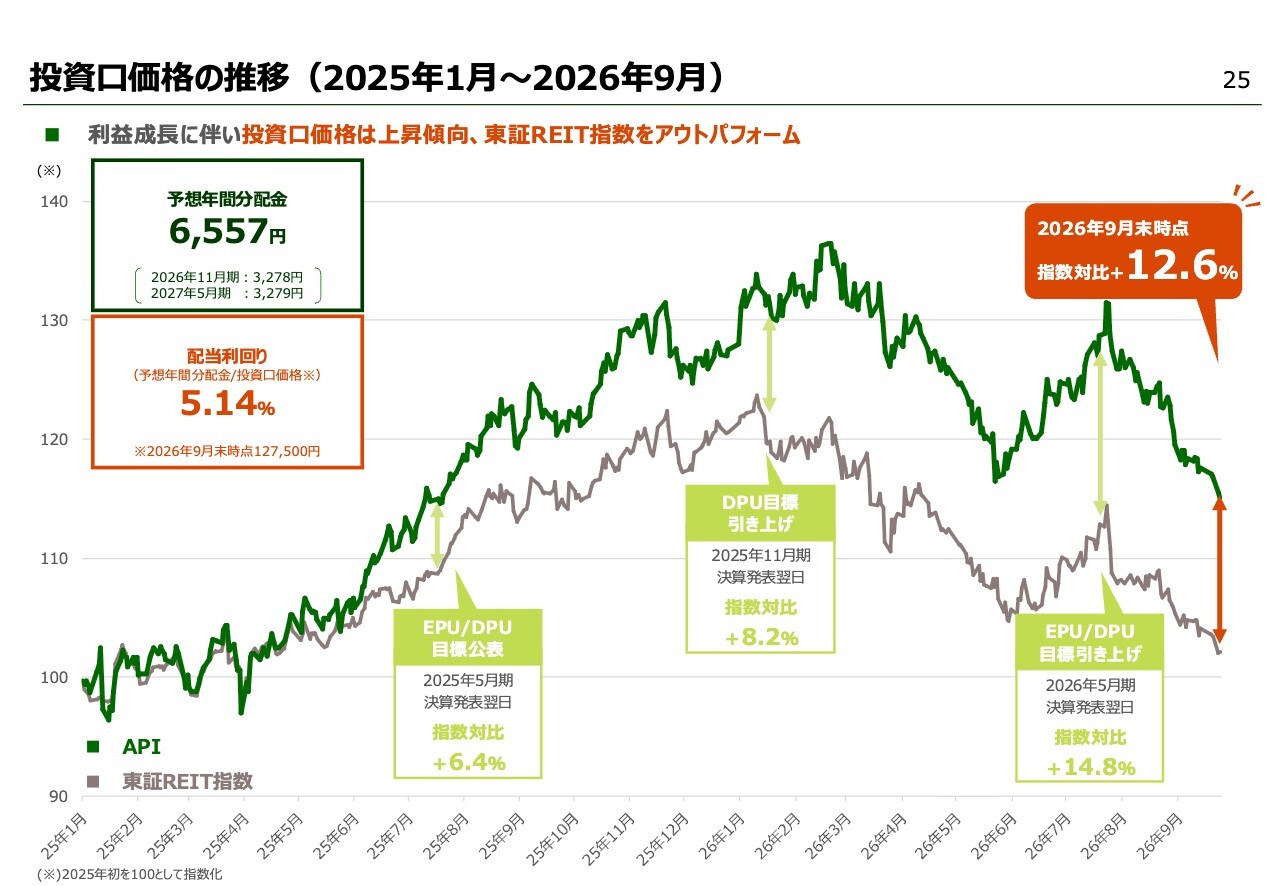
下山:最後に、我々の投資口価格の推移についてご説明します。2025年からデータを集計しており、緑のグラフはアクティビア、グレーのグラフは東証REIT指数を示しています。
2026年9月末時点で、東証REIT指数を12.6パーセントアウトパフォームできています。このアウトパフォームは段階的に広がっており、各決算開示のタイミングごとに少しずつ拡大していたと考えています。
しっかりとした内部成長を背景に、EPUおよびDPUの目標設定、その後の目標引き上げを実現できていますので、このような点が評価につながったのではないかと思います。
スライド左上をご覧ください。予想年間分配金6,557円を2026年9月末の投資口価格である12万7,500円で割ると5.14パーセントとなります。現在の投資口価格は少し下がっていますが、これはいわゆる高配当株と比べても高い水準です。
我々がぜひおすすめしたいのは、新NISAを利用して我々の投資口を購入いただき、長期的に配当を受け取っていただくことです。5パーセントですので、20年持っていただければ元本分は回収されるということです。
ぜひみなさまのポートフォリオの一部に、不動産、さらには渋谷を加えていただきたいと思います。私からの説明は以上です。ありがとうございました。
質疑応答:金利上昇の吸収見通しについて
荒井沙織氏(