提供:ログミーFinance個人投資家向けIRセミナー_J-REIT特集 前半
金利上昇でもJ-REITは成長できる? 物流・オフィス3法人が語る賃料上昇と分配金成長の可能性、今後の展望

【以下の記事は後日公開予定】
・J-REIT特集 基調講演「REITの概要と注目ポイント」
・J-REIT特集 後半
(東急リアル・エステート投資法人、アクティビア・プロパティーズ投資法人)
本投資法人の概要
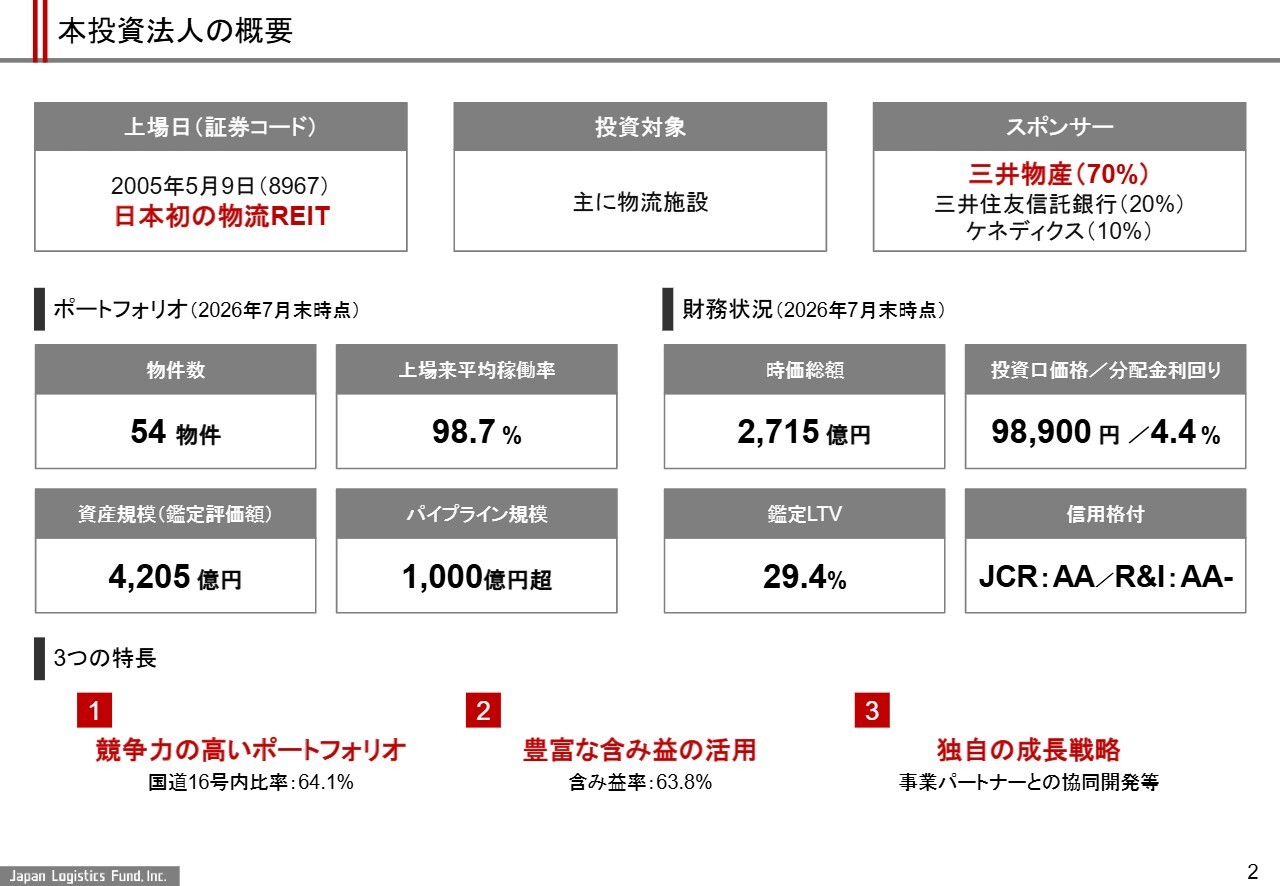
宮田晋太郎氏(以下、宮田):三井物産ロジスティクス・パートナーズ株式会社取締役CFO財務企画部長の宮田です。これより、私どもが運用しています日本ロジスティクスファンド投資法人(以下、日本ロジ)についてご説明します。
前半では日本ロジの特長についてご説明し、後半では現在の成長戦略について進めていきたいと思います。よろしくお願いします。
日本ロジは、2005年に上場した日本初の物流REITです。現在、物流REITは8銘柄ありますが、その中で最も長い歴史を持ち、長年の運用実績と豊富な知見を有していると自負しています。
メインスポンサーは総合商社である三井物産で、現在54物件、鑑定評価額ベースで約4,200億円の物流施設を運用しています。また、投資口価格(株価)については少しスライドの情報が古いのですが、昨日10月30日の終値ベースで8万7,000円、分配金利回りは5.1パーセントです。
これから、スライド下段に示している私どもの3つの特長についてご説明します。
本投資法人の特長1:競争力の高いポートフォリオ
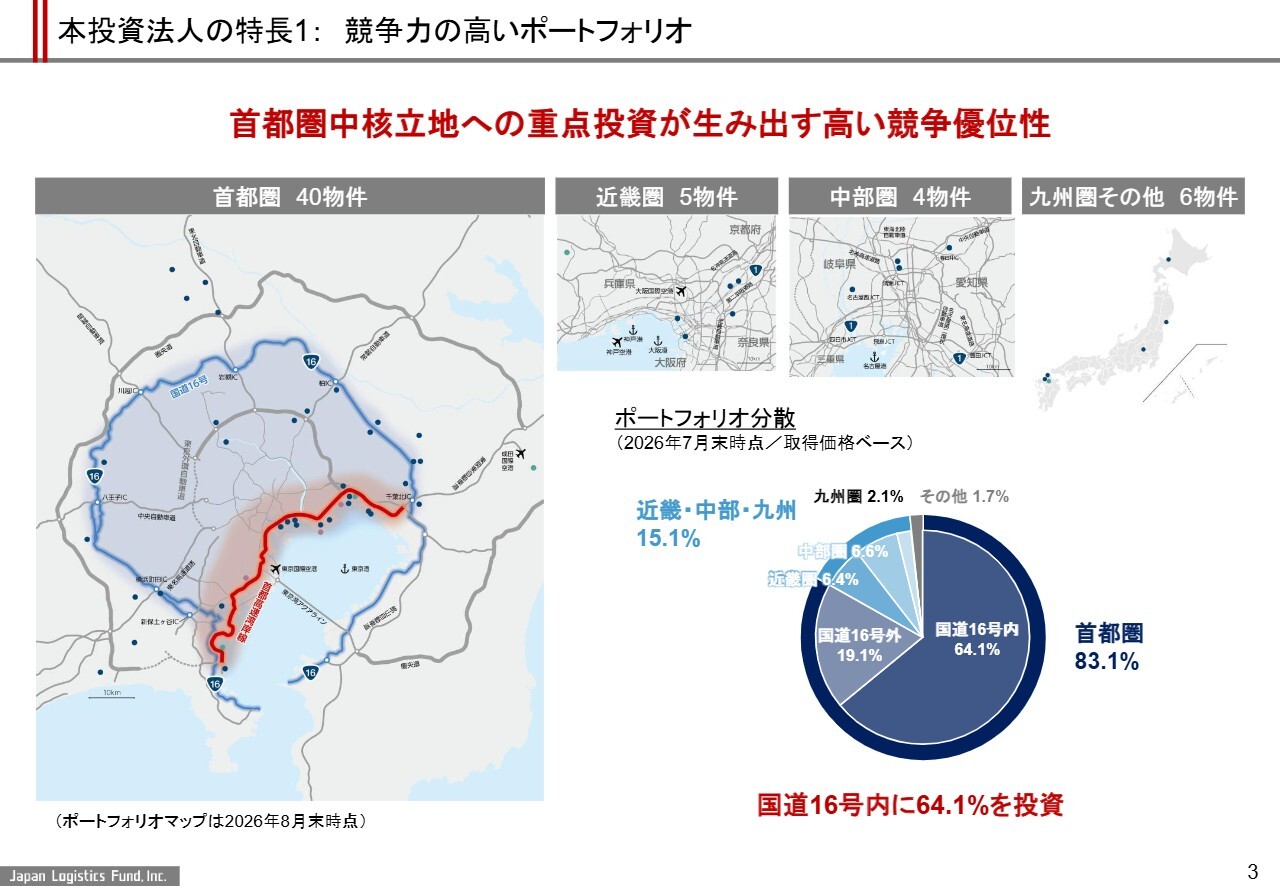
宮田:1つ目の特長は、競争力の高いポートフォリオです。具体的には、保有物件の立地が良い点が挙げられます。物流施設においては、高速道路や幹線道路、港や空港といった交通インフラへのアクセスが、立地評価のポイントとなります。
例えば、スライド左側の首都圏をご覧ください。国道16号の内側のエリアは消費地へのアクセスが良く、不動産としての希少性も高いため、高い評価を受けています。
日本ロジに関しては、現在保有資産の約64パーセントが国道16号の内側に所在しており、この比率は他の物流REITと比較しても群を抜いて高い水準です。現在、物流施設における市場賃料は上昇傾向にありますが、特に内側エリアほどその傾向が顕著です。
そのため、賃料増額を進める上でも重要なポイントであると考えています。
本投資法人の特長2:豊富な含み益の活用
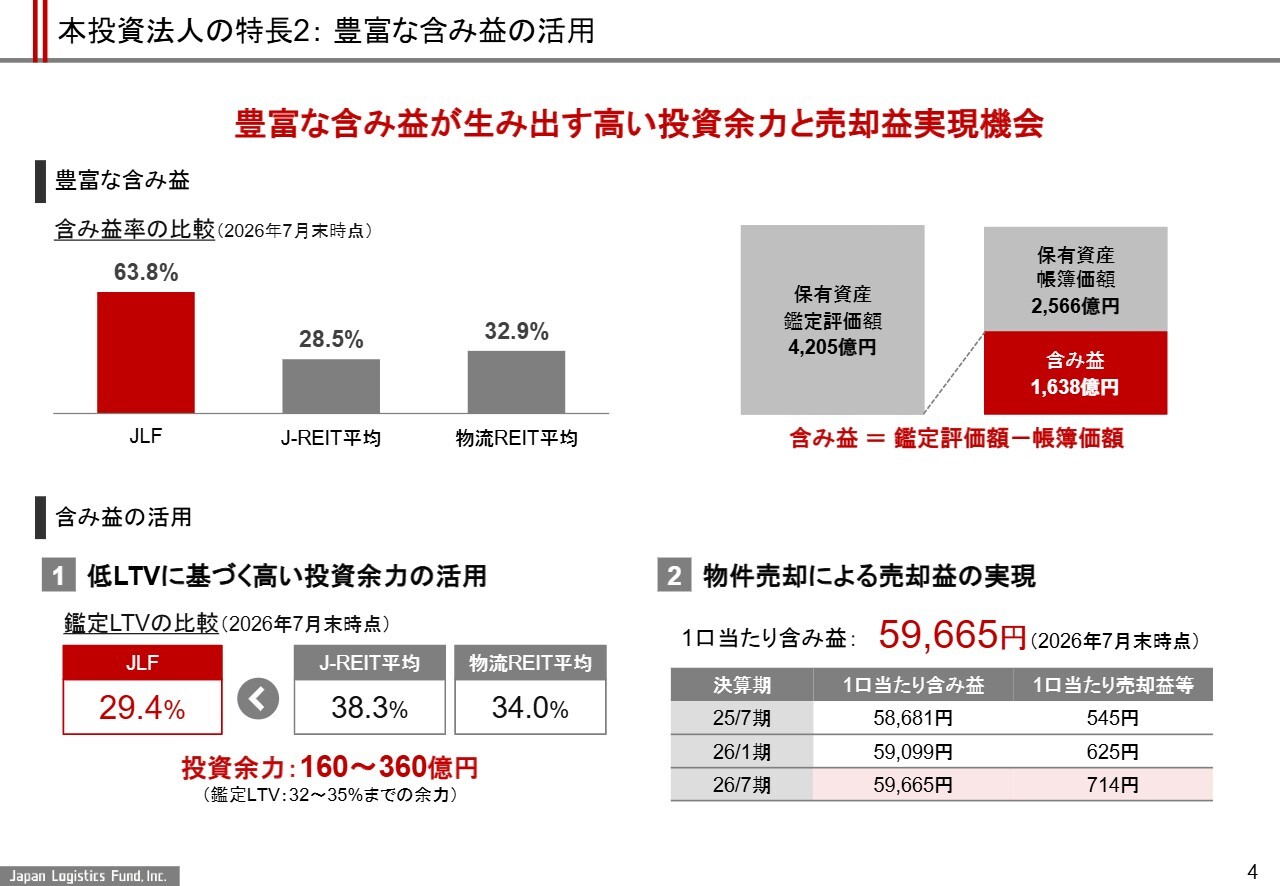
宮田:2つ目の特長として、豊富な含み益についてご説明します。含み益とは、保有資産の時価や鑑定評価額と会計上の帳簿価額との差異を指します。日本ロジでは、物流施設が日本で投資対象として広く認知される前から投資を開始し、適切な運用を継続してきました。その結果、含み益率はJ-REITトップクラスの水準である63.8パーセントを達成しています。
日本ロジは、豊富な含み益を反映した結果として、LTV(保有資産に対する有利子負債の比率)が非常に低い水準にあります。現在、LTVは29.4パーセントで、これはJ-REITで最も低い水準です。
LTVが低いということは、借入金を調達する余力が大きいことを意味し、新規で不動産を取得して分配金の原資となるキャッシュフローを増加させるなど、成長余力に恵まれていると言えるでしょう。
保有資産を売却した場合、含み益が売却益として顕在化します。現在、投資口1口当たりの含み益は6万円弱で、これは現在の分配金の約27期分に相当する規模です。将来、このような売却を進めることで、分配金の成長を図る強力なポテンシャルがあると認識しています。
本投資法人の特長3:独自の成長戦略(事業パートナーとの協同開発の例)
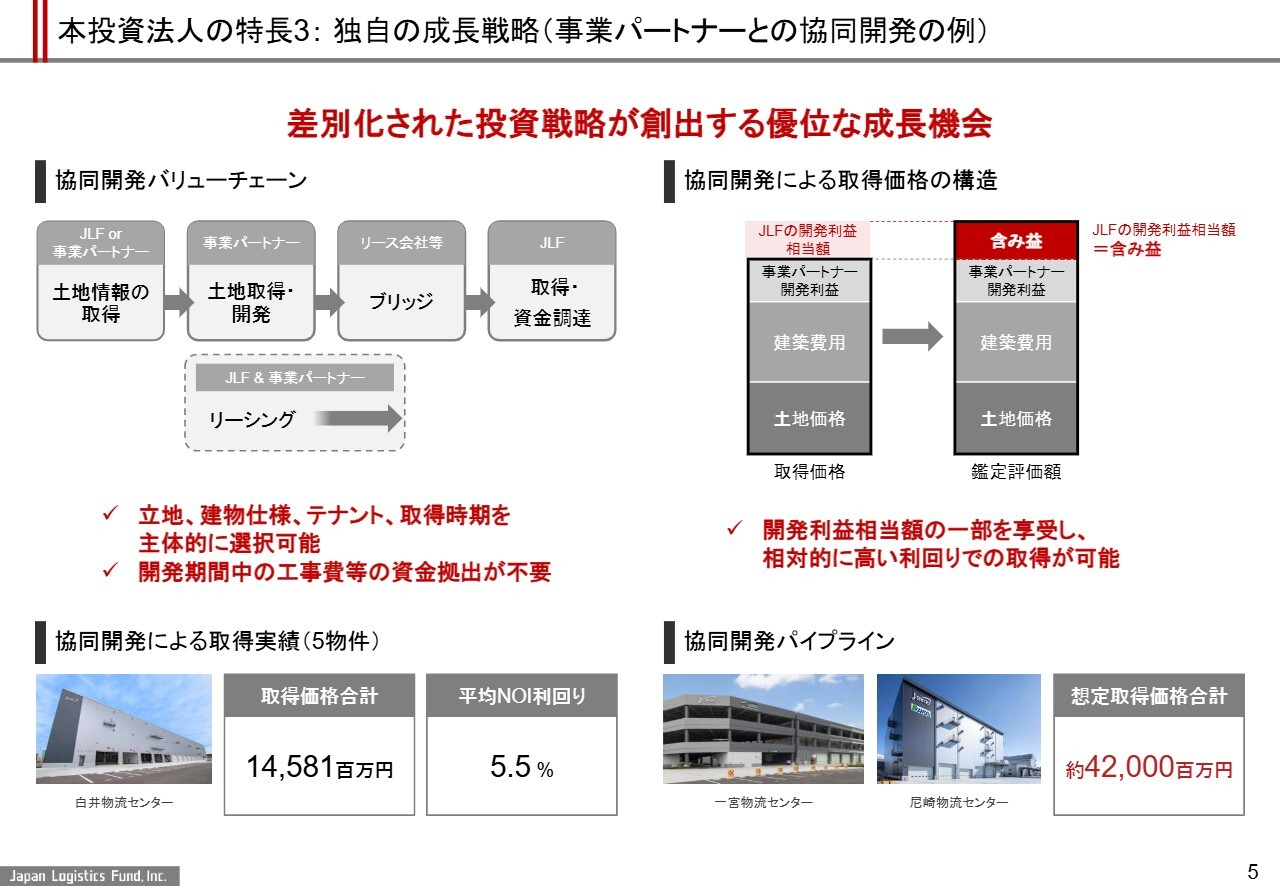
宮田:3つ目の特長は、独自の成長戦略です。日本ロジでは、資産運用会社がさまざまな手法を駆使して投資機会を生み出しています。本日はその一例として、事業パートナーとの協同開発についてご紹介します。
協同開発においては、私ども資産運用会社が物流施設の開発用地や土地情報を探索します。そして、その情報を外部のパートナー企業に紹介し、パートナー企業に物流施設の開発を行ってもらうかたちとなります。
私どもは建物の仕様や主要な企画、テナントリーシングなどをサポートし、最終的に完成した物流施設を日本ロジが取得するという流れになります。
通常、J-REITが物件を取得する際の取得価格は、土地の価格に建物の建築コスト、デベロッパーの開発利益を加えた構成となります。この取組みでは、開発段階において当社が多くのサポートを行うことで、パートナー企業の開発利益を抑えることが可能です。
その結果、低い価格、すなわち高い利回りでの取得を実現する取組みとなっています。
こうした工夫を通じて独自の手法を展開し、質の高い投資機会を創出している点が、日本ロジの3つ目の特長と考えています。
以上が、日本ロジの特長です。
本投資法人の成長戦略(Develop the Value 2.0)
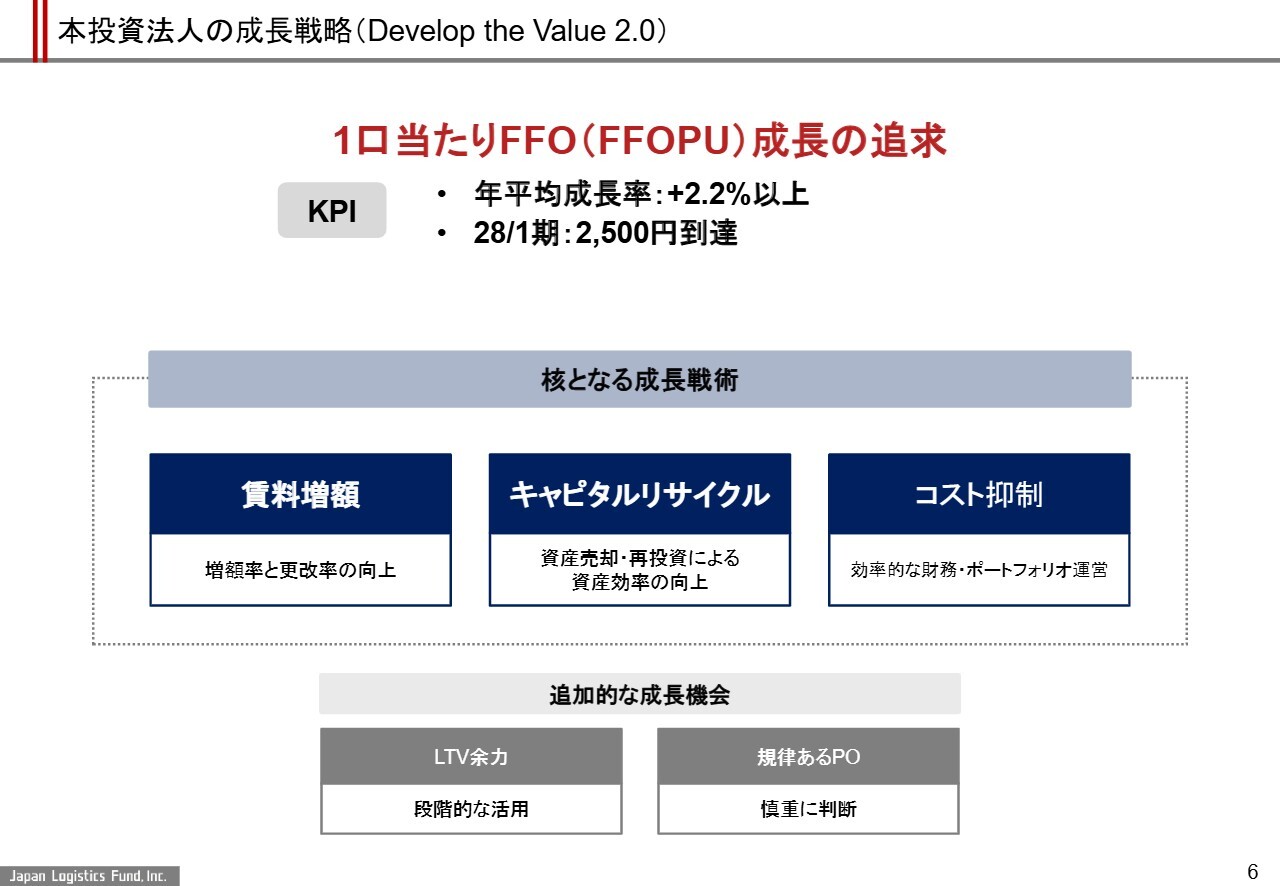
宮田:ここからは、足元の成長戦略についてお話を進めます。
日本ロジの成長戦略全体について、現在、1口当たりFFO(FFOPU)を重要な経営指標として位置づけ、年率2.2パーセント以上の成長を目指しています。また、2028年1月期には2,500円に到達させることを目標としています。
FFOとは、「Funds From Operations」の頭文字を取ったもので、物件の売却による影響を考慮したポートフォリオの実力値ベースでのキャッシュフローとご理解いただければと思います。
このFFOの成長を実現するための核となる成長戦略は、主に賃料増額とキャピタルリサイクルの2つです。 賃料増額は、その名のとおり、ポートフォリオの賃料収入を増加させる取り組みを指します。
一方、キャピタルリサイクルは、物件の売却と再投資を通じて資産効率を向上させることを目的としています。それぞれの戦術については、これからご説明します。
1口当たりFFO(FFOPU)の成長
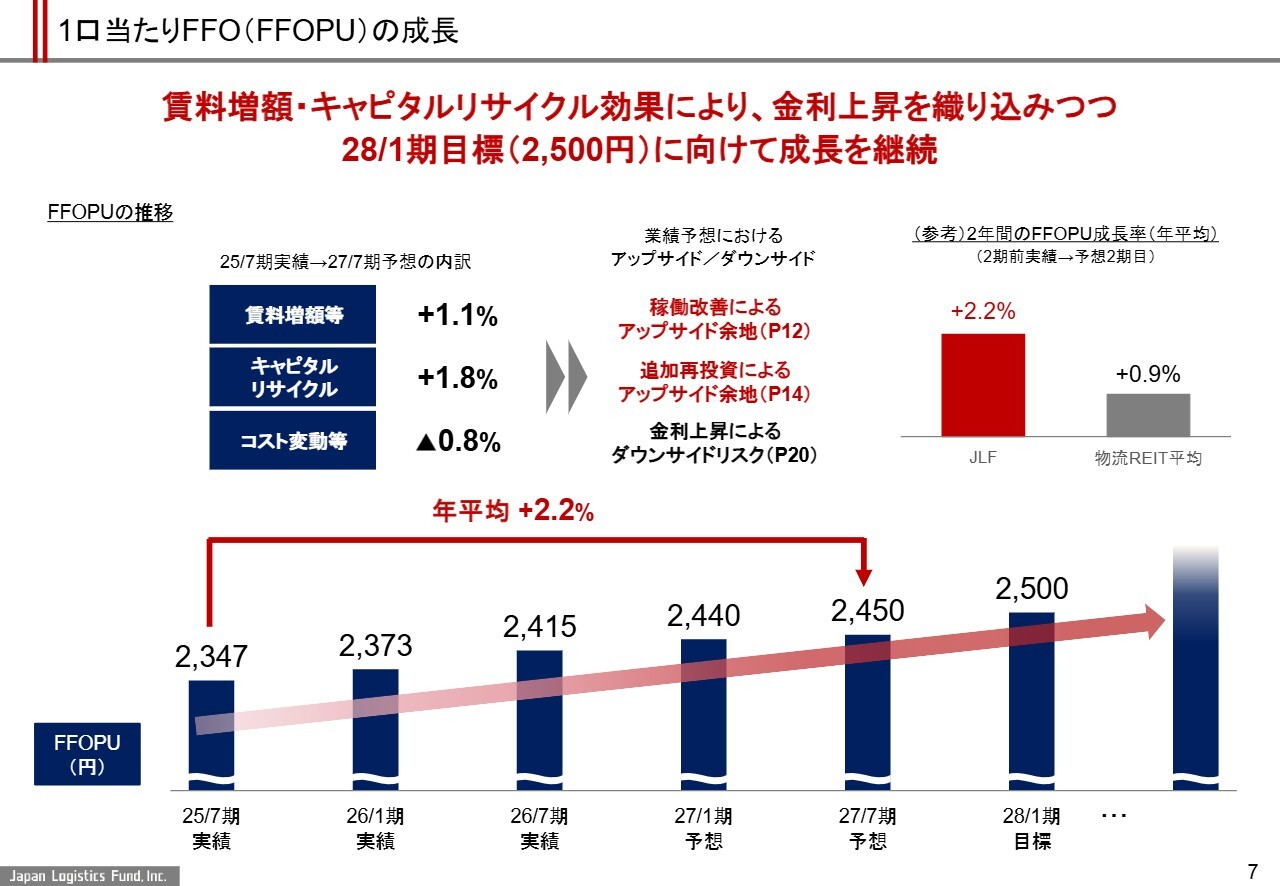
宮田:各戦術に移る前に、1口当たりFFOの推移について示します。直近の決算は2026年7月期ですが、その1年前である2025年7月期から、現在業績予想で公表している2027年7月期にかけての2年間で、1口当たりFFOは2,347円から2,450円に成長する見込みとなっています。
年平均の成長率としては、目標と同水準のプラス2.2パーセントです。この2.2パーセントという数字は、同じ期間における他の物流REITと比較しても、力強い成長を示しています。
1口当たり分配金(DPU)の成長
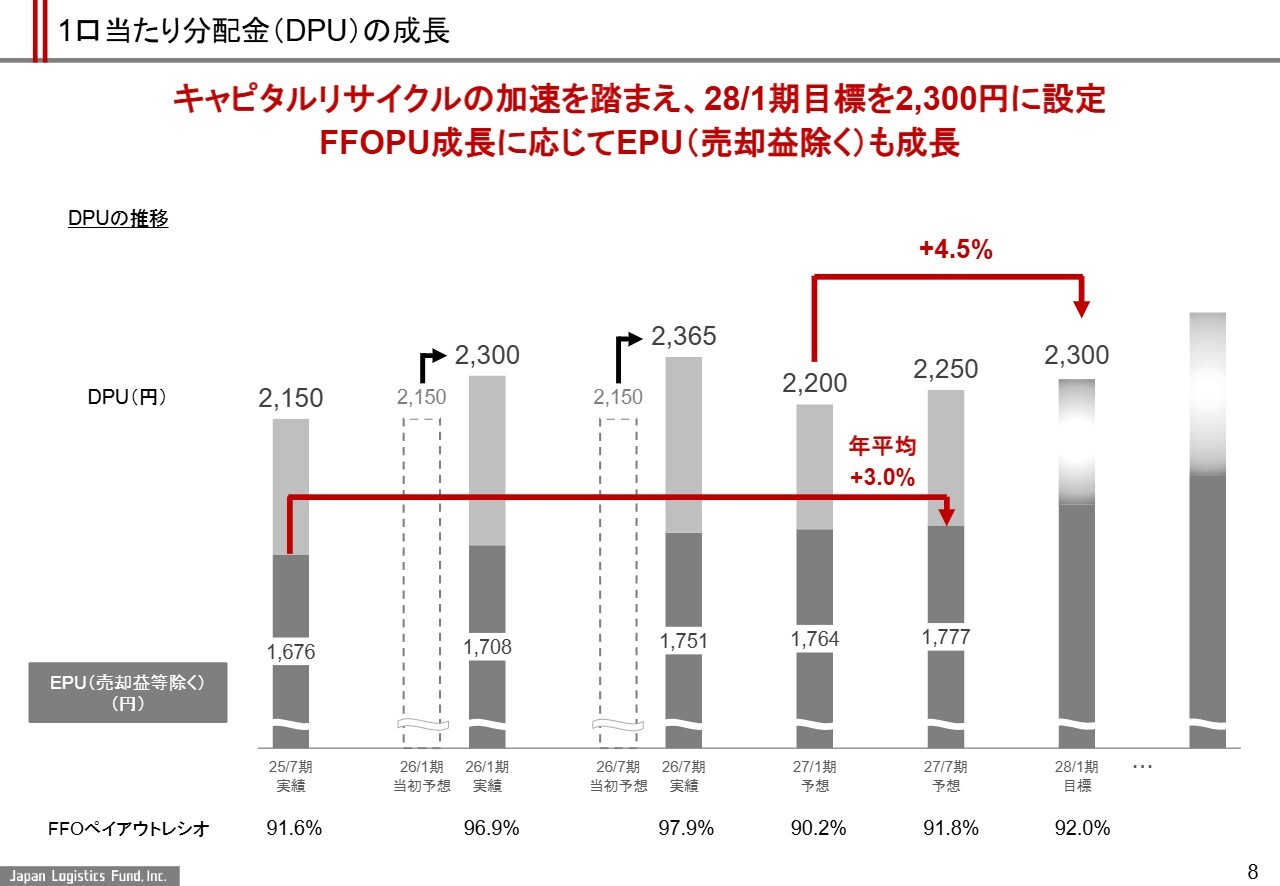
宮田:1口当たりFFOの成長に応じて、投資主のみなさまにお配りしている1口当たり分配金(DPU)についてもご紹介します。スライド中央にある2026年7月期が直近の決算となります。
当初は2,150円を予想していましたが、期中に物件を売却したことで、想定を上回る多額の分配金を獲得できました。そのため、分配金については上方修正を行い、10パーセント増配の2,365円で着地しました。
今後の予想について、先ほど申し上げた多額の売却益が剥落する部分はあるものの、引き続き賃料の増額およびキャピタルリサイクルを進めることで、今期2027年1月期は2,200円、来期2027年7月期は2,250円になると予想しています。
また、今後も物件売却を追加で実施する可能性があり、その際に売却益が獲得できた場合には、前期と同様に増配を検討したいと考えています。分配金については、2028年1月期に2,300円に到達させることを目標としており、その達成に向けて成長戦略を展開しています。
賃料増額率×更改率
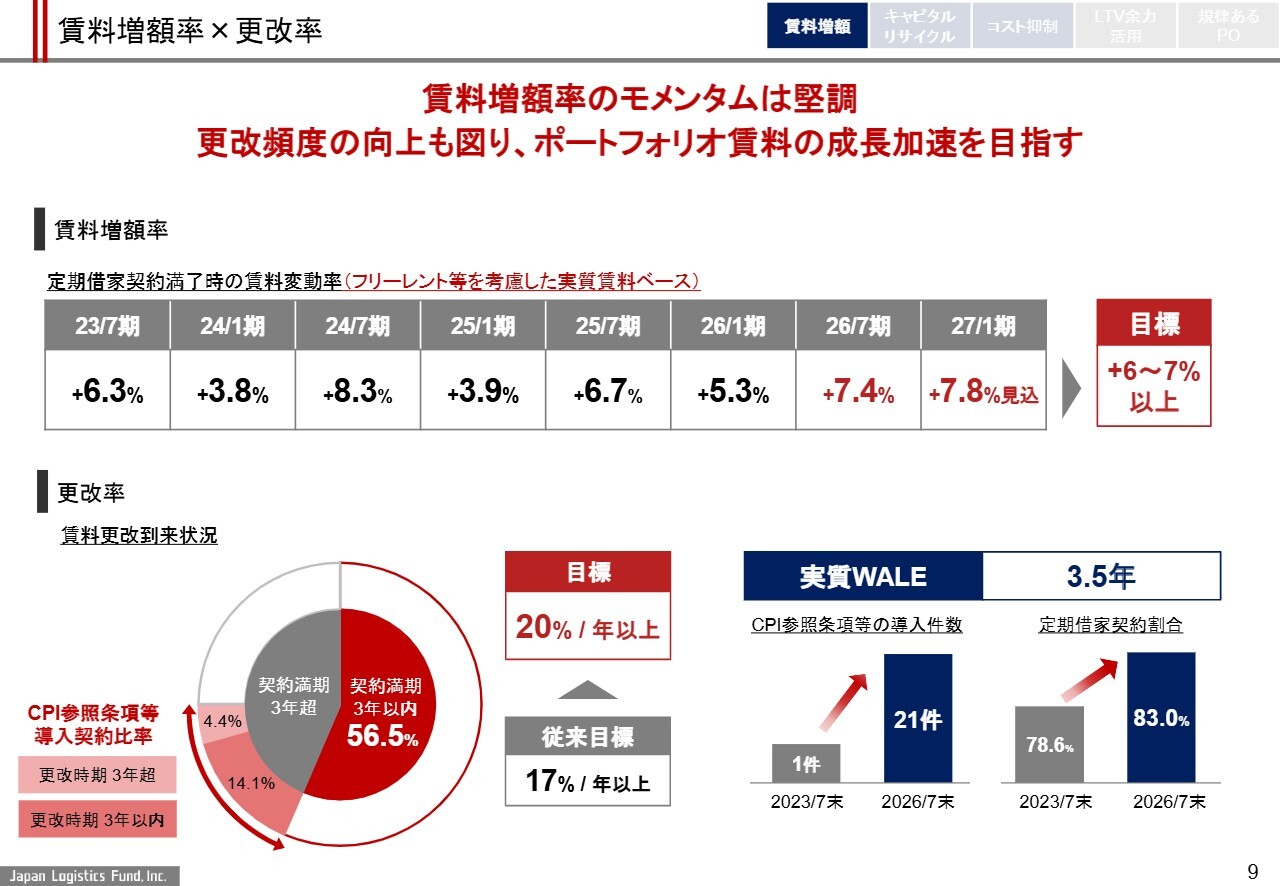
宮田:成長戦術の1つである賃料増額についてご説明します。日本ロジでは、賃貸借契約の再契約などにおいて賃料の増額率と更改頻度の双方を高めることで、ポートフォリオの収益増加を促進しています。
スライド上段のとおり、賃料増額率の目標は6パーセントから7パーセント以上としていますが、足元の実績では7パーセント台と目標を上回る勢いが続いています。
物流施設の賃貸市場では、市場賃料の上昇が強まっている状況があります。そのような外部環境を背景に、先ほどご紹介した優良立地のポートフォリオを活用し、さらに力強い賃料増額を目指す余地があると考えています。
また、更改頻度について、日本ロジでは数年前からインフレを見据えた契約期間の対応を進めており、期間の短期化がかなり進展しています。
具体的には、スライド左下の円グラフをご覧ください。3年以内に契約満期を迎える契約が全体の56.5パーセントを占めています。また、足元ではCPI(消費者物価指数)参照条項の導入に積極的に取り組んでいます。
CPI参照条項とは、契約期間の途中でCPIを参照し、賃料改定を行ったり、改定について協議を行う契約条項のことです。この条項により、インフレの影響を賃料に反映させることを目指しています。
現在、契約の18パーセント強で導入が進んでおり、引き続きこれを増やしていきたいと考えています。
更改率については、こうした取組みを通じて、従来は年17パーセントを目標としていましたが、進捗が見られる中で賃料の増額をさらに加速させることを目指し、現在は年20パーセントを目標に上方修正しています。
キャピタルリサイクルの方針と進捗・予定
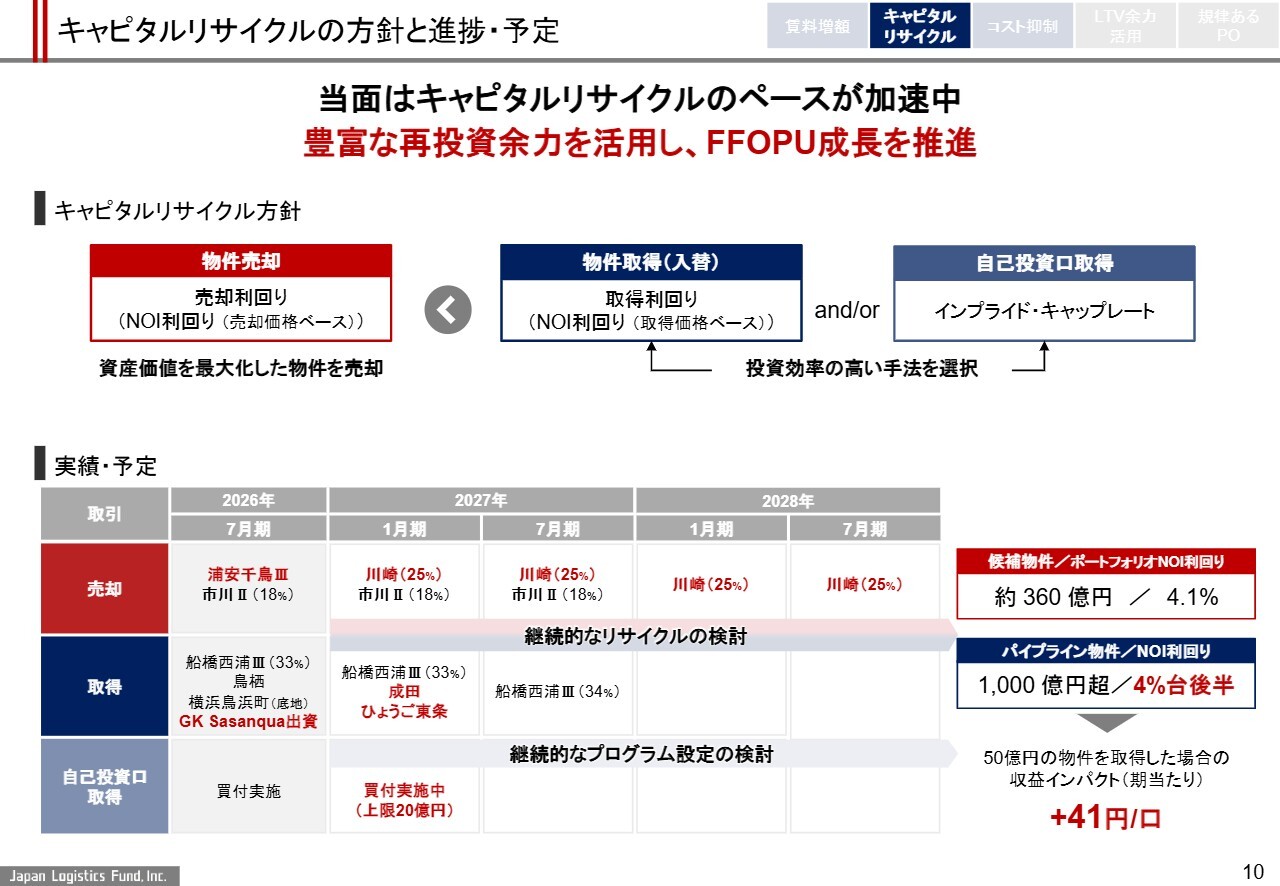
宮田:もう1つの成長ドライバーであるキャピタルリサイクルについてご説明します。
この取組みは、当社の運用により資産価値を最大化できたと判断される物件を売却し、回収した資金をより投資効率の高い再投資案件に振り向けるというものです。再投資の対象としては、物件取得と自己投資口の取得、すなわち自社株買いを行うことを想定しています。
取得対象物件の利回りと自社株買いによって得られるリターンを定量的に比較し、より効率的な手法に資金を多く振り向けていく方針です。
スライド下段には、今後のリサイクル予定としてすでに決定しているものを示していますが、これがすべてではありません。売却や取得、バイバック(自社株買い)については、今後も継続的に追加実施を検討していきます。
売却の候補物件はスライド右側に記載のとおり、現在約360億円ございます。一方で、取得に向けて準備が整っているパイプライン物件は1,000億円を超える規模があります。そのため、リサイクルを十分に回していくことが可能だと考えています。
物件売却
宮田:ここから、リサイクルの実績について簡単にご説明します。
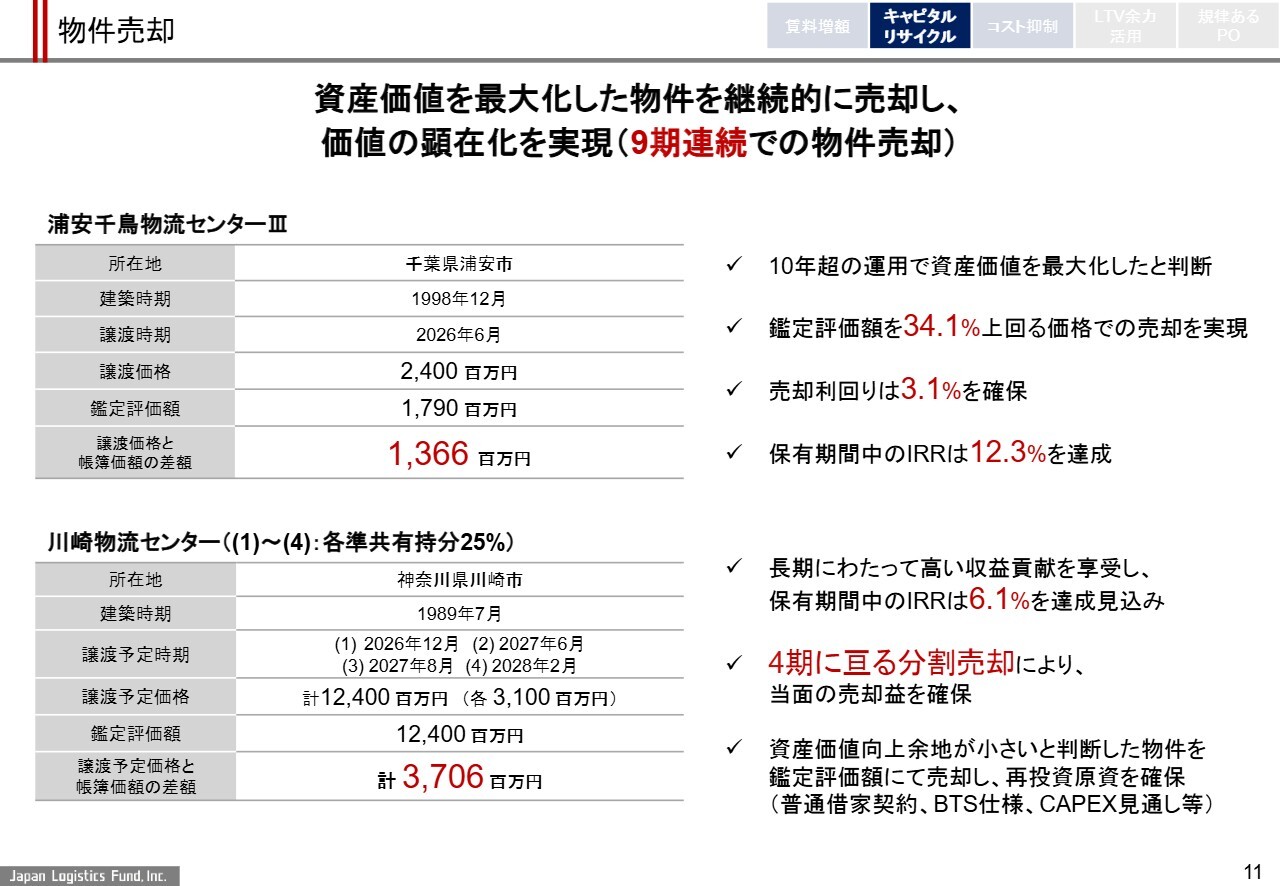
浦安千鳥物流センターⅢを先期に売却しました。再契約やリテナントを通じて資産価値が最大化できたと考え、売却活動を行った結果、鑑定評価額に対して34パーセント高い価格で売却することができました。こちらの売却益を活用し、2026年7月期の分配金を増配しました。
スライド下段の川崎物流センターについてです。この物件は、長年にわたり高い収益貢献を果たしてきましたが、インフレ環境下で賃貸借契約の内容や築年数の増加による工事負担の増加が見込まれることを考慮し、伸びしろが限定的であると判断しました。そのため、売却を決定しました。
物件取得
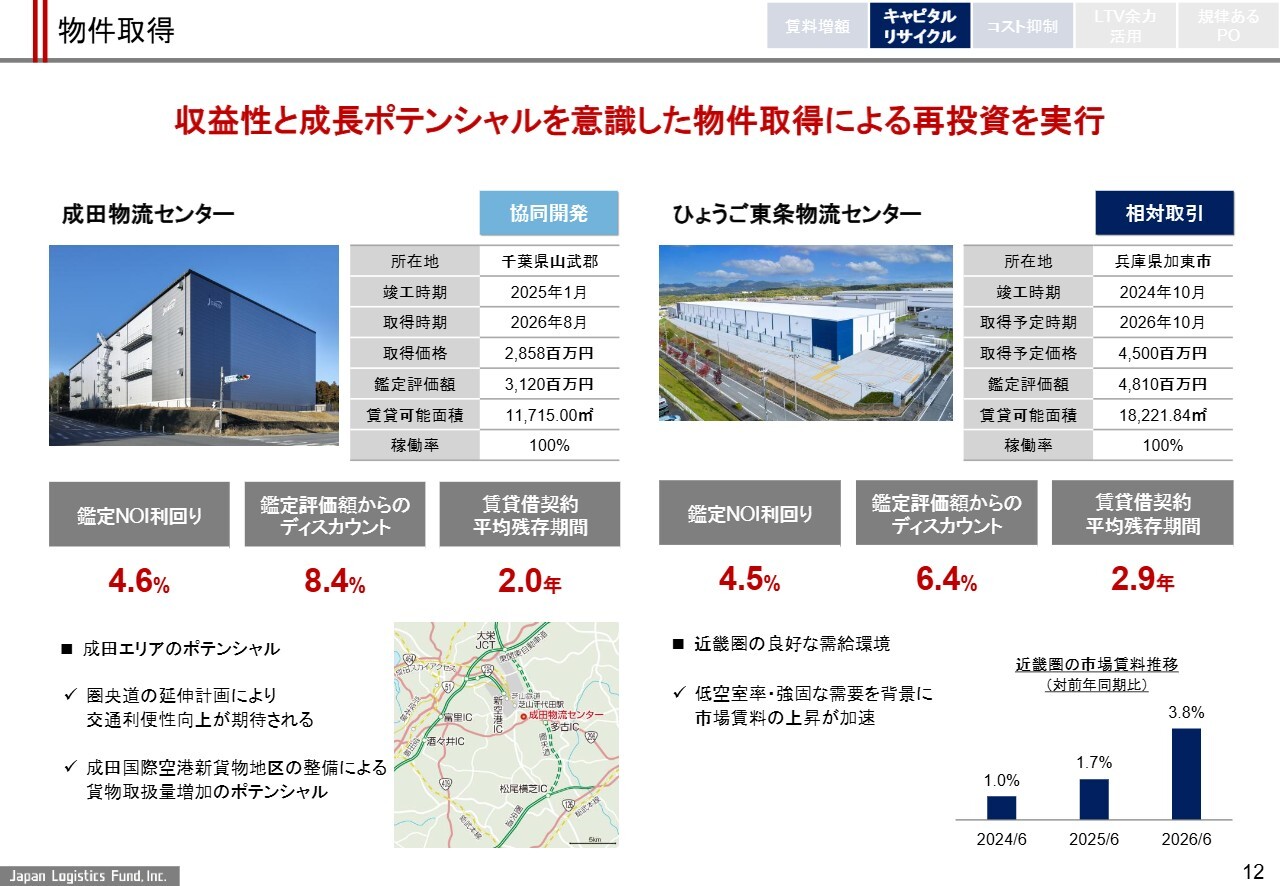
宮田:物件取得についてご説明します。スライド左側の成田物流センターは、8月に取得した物件です。鑑定のNOI利回りは4.6パーセントで、鑑定評価額に対して8パーセント以上安い価格で取得しました。
成田エリアでは、圏央道の延伸や成田空港での貨物取扱機能を強化するプロジェクトが進行中です。このような成長ポテンシャルに加え、賃貸借契約期間が残り2年と比較的短期であることから、早期の収益向上も期待できると判断し、取得を決定しました。
スライド右側のひょうご東条物流センターは、10月に45億円で取得した物件です。鑑定のNOI利回りが4.5パーセント、鑑定評価額に対して6パーセント安い価格で取得しました。
現在、近畿圏では需給環境が非常に良く、空室率が低い状況にあります。また、市場賃料も力強く幅広いエリアで伸びています。このような良好なマーケット環境を背景に、このタイミングで近畿圏への投資比率を少し高める判断をしました。
金利上昇に対応した財務運営
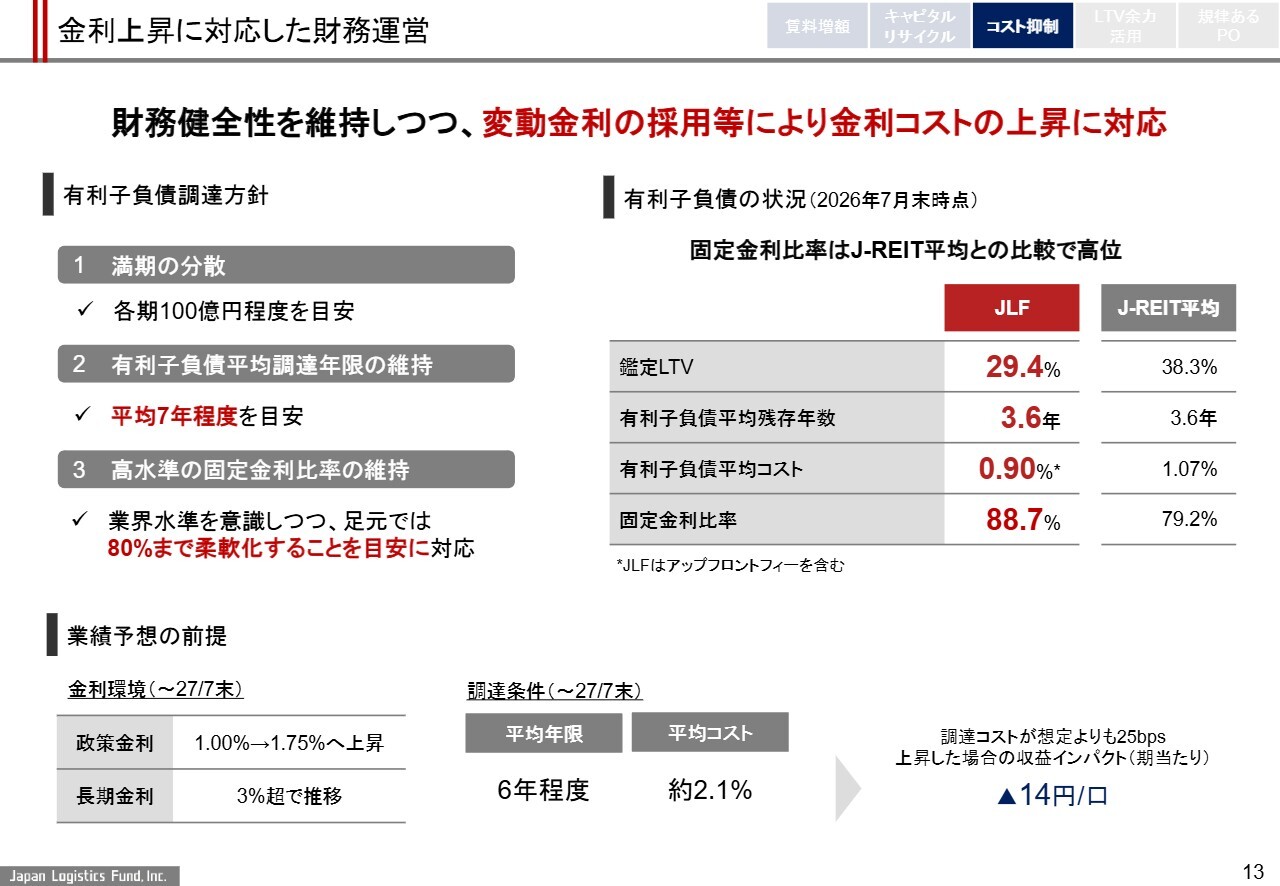
宮田:金利上昇への対応についてご説明します。日本ロジでは、借り入れの満期を分散させ一定の調達期間を確保することを最も重視しており、これによって借り換えによる金利コスト上昇の影響を抑制しています。
また、現在の状況について、住宅ローンと同様に固定金利での調達金利が非常に高くなっているため、変動金利での借り入れを少しずつ進めています。
スライド右側で比較しているとおり、日本ロジではこれまで非常に保守的な財務運営を行ってきた結果、固定金利での調達比率が前期末で90パーセント弱となっており、業界平均と比べても高い水準にあります。
この余力を活用し、当面は固定金利での調達比率を80パーセント程度まで柔軟化させる方針です。
今後の金利環境についてです。日本銀行による政策金利について、私どもは来年7月末までに少なくともあと2回の利上げが行われるのではないかと想定しています。また、長期金利である10年物国債の利回りも3パーセント超が一般的になると見込んでいます。
こうした金利環境および金利想定を前提に、私どもは業績予想を作成しています。今後も、金利上昇によるコスト増を想定していますが、金利上昇はある意味インフレの裏返しでもあります。
賃料の増額やキャピタルリサイクルを通じて、インフレの恩恵を収益に取り込み、金利上昇を乗り越えながら、1口当たりのFFOと分配金の成長を目指していきたいと考えています。日本ロジについて、私からのご説明は以上です。ありがとうございました。
大和証券オフィス投資法人について
西垣佳機氏(以下、西垣):こんにちは。大和リアル・エステート・アセット・マネジメント株式会社 代表取締役社長の西垣と申します。本日はどうぞよろしくお願いします。私から、大和証券オフィス投資法人についてご紹介します。
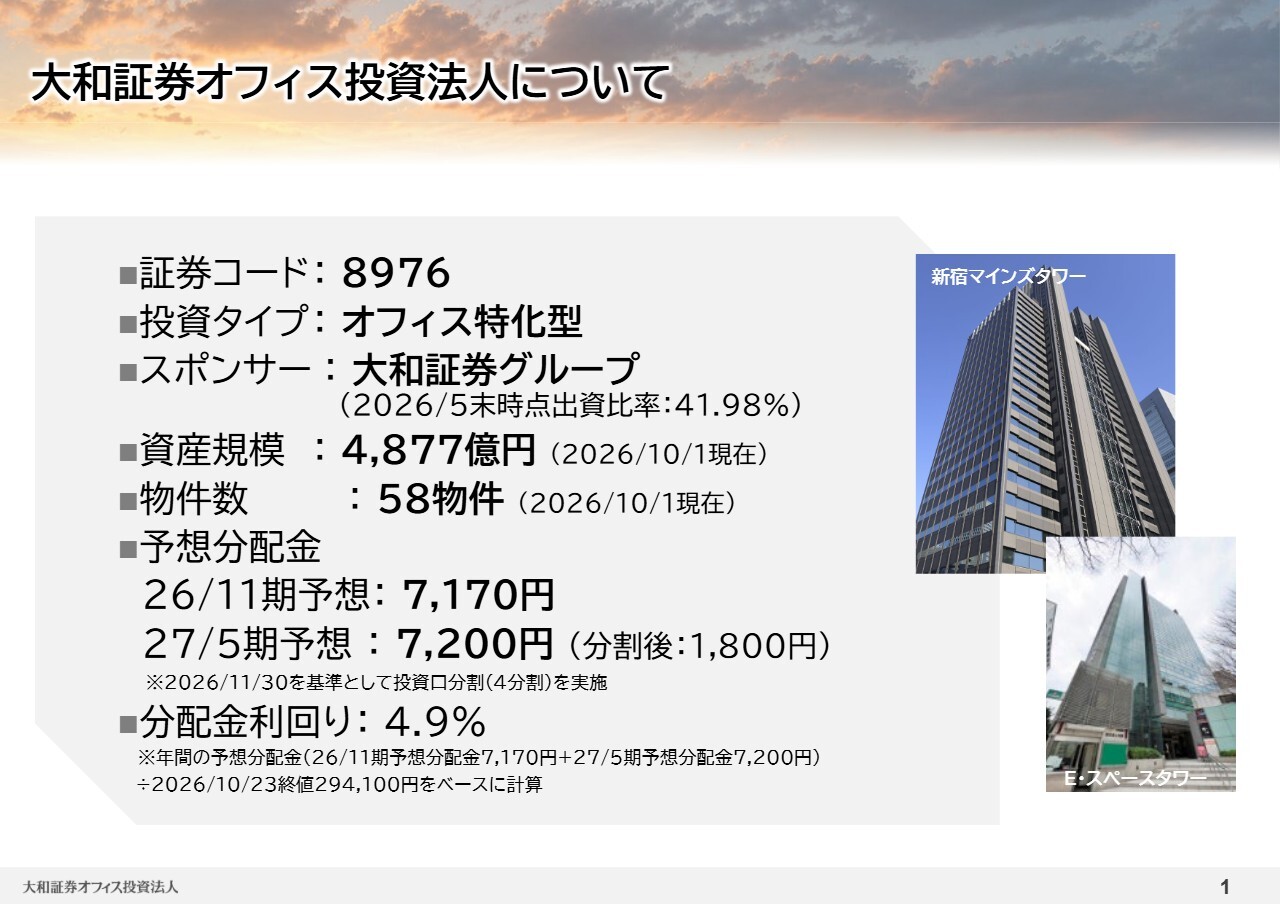
スライドに概要を記載しています。証券コード8976、オフィス特化型のREITであり、大和証券グループがスポンサーになっている珍しいREITです。
もう1つ特徴的な点として、現在、大和証券グループが投資口の42パーセント程度を保有しており、投資主のみなさまと「セイムボート」に乗るというかたちで、多くのセイムボート出資をスポンサーからいただいています。
現状、資産規模は4,877億円、物件数は58物件となっています。予想分配金はスライドのとおり、11月期では7,170円、来年5月期では7,200円となっており、足元の投資口価格で算出した分配金利回りは約4.9パーセントのREITです。
本投資法人の特徴
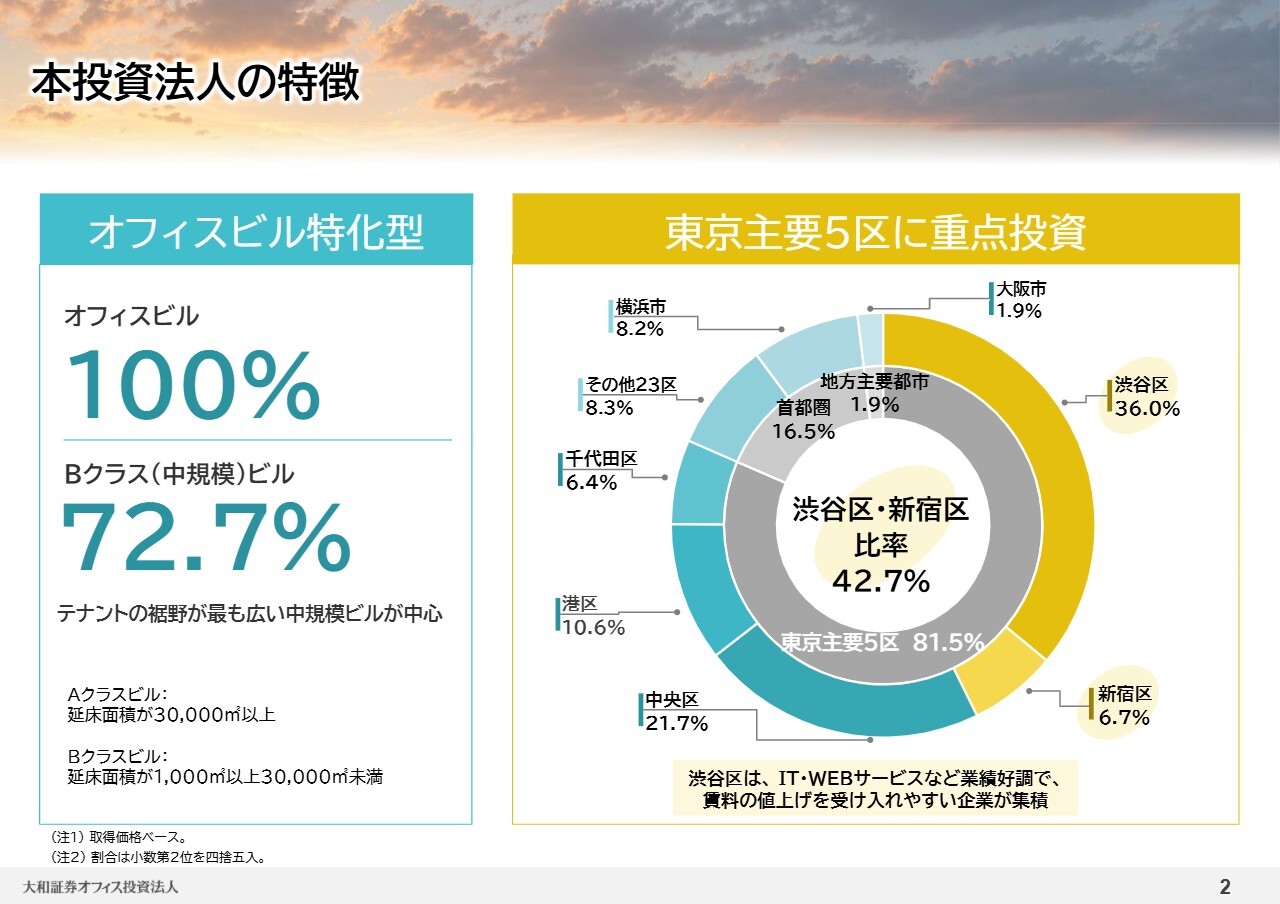
西垣:本投資法人の特徴については、スライドをご覧ください。
冒頭に申し上げたとおり、本投資法人はオフィスビルに特化したREITであり、100パーセントオフィスビルで構成されています。特に、中規模の物件を中心としており、全体の73パーセント程度がいわゆるBクラスと呼ばれる中規模の物件です。
日本全体の企業を見渡した際、大企業で働く方も多いものの、圧倒的に多数を占めるのは中小規模の企業です。そのため、テナントの候補となる企業が最も多いのがBクラスの物件であると考え、本投資法人はそのようなコンセプトのもとにスタートしました。
また、東京主要5区に重点的に投資を行っている点も大きな特徴です。東京主要5区の比率が全体の81.5パーセントを占めており、主要5区に投資を集中させている点が本投資法人の特徴です。渋谷と新宿のエリアに43パーセント程度を集中させています。
渋谷・新宿エリアは、IT・WEBサービスといった比較的柔軟性の高い産業の企業が集まっており、現在も成長著しい企業が多いことが特徴です。
東京全体および日本全体でオフィス賃料が上昇する中で、特にこのような活気のある企業が多いエリアに物件を集中させているため、賃料増額の追い風を受けやすいポートフォリオとなっています。
他のエリアについて、主要5区以外の23区エリアに8パーセント、横浜にも8パーセント程度、大阪には2パーセント程度の割合で物件を保有している構成になっています。
ポートフォリオマップ
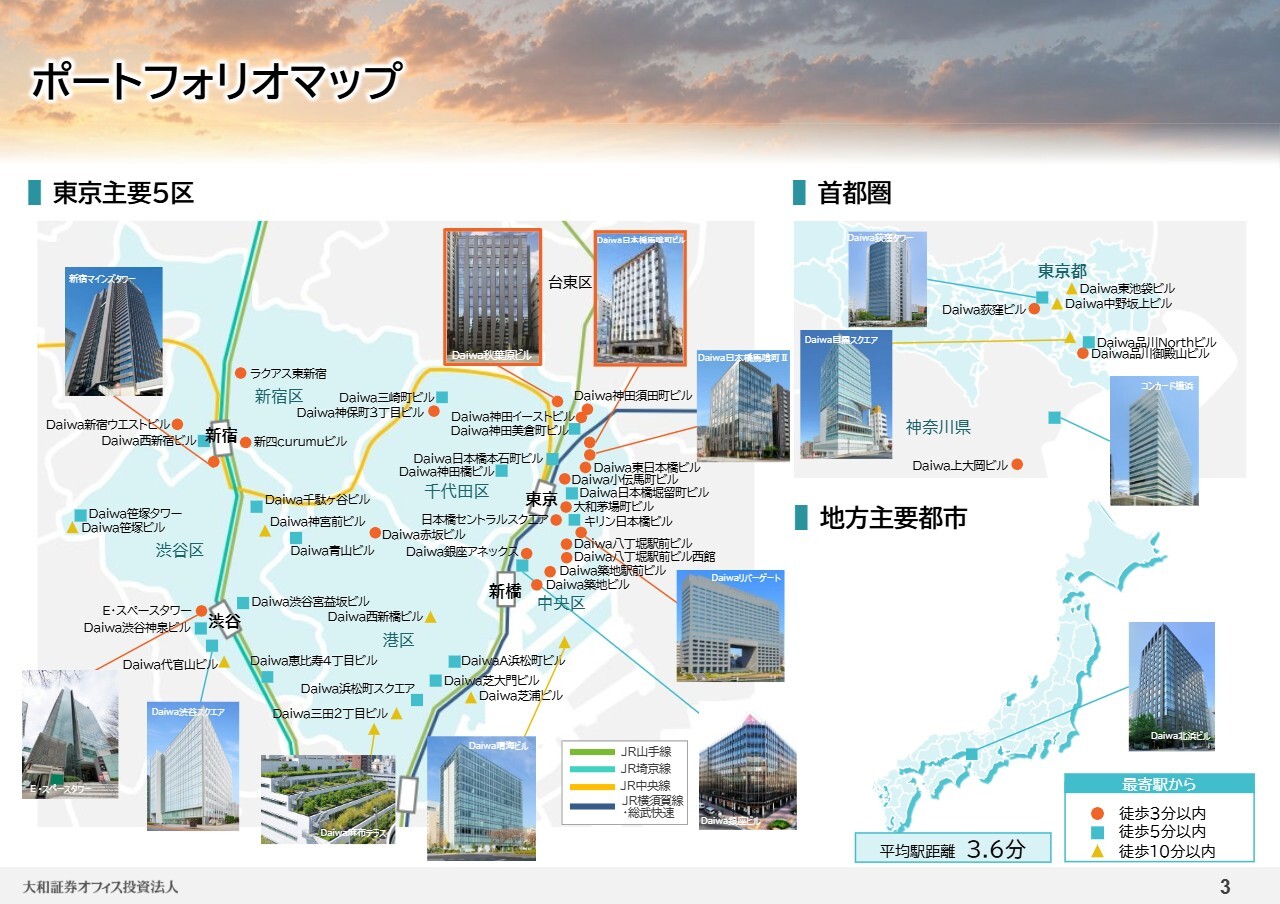
西垣:スライドは、私どもが保有する物件の地図であるポートフォリオマップです。ご覧のとおり、都心の東のエリアにも多くの物件を所有しています。
1物件当たりの投資金額が最も多いのは渋谷・新宿エリアです。特に、新宿マインズタワーは本投資法人が保有する物件の中でも最大の物件となっており、渋谷に関しても最近は賃料が大きく伸びている物件が多いのが特徴です。
当初は渋谷や新宿といったエリアにおいて賃料の増加速度が非常に良い状況でしたが、足元では東京の主要5区全域で賃料増加のスピードが上がっている点が1つの特徴となっています。新規の供給が限られているという点が大きなポイントだと思います。
大和証券グループの総合力の活用
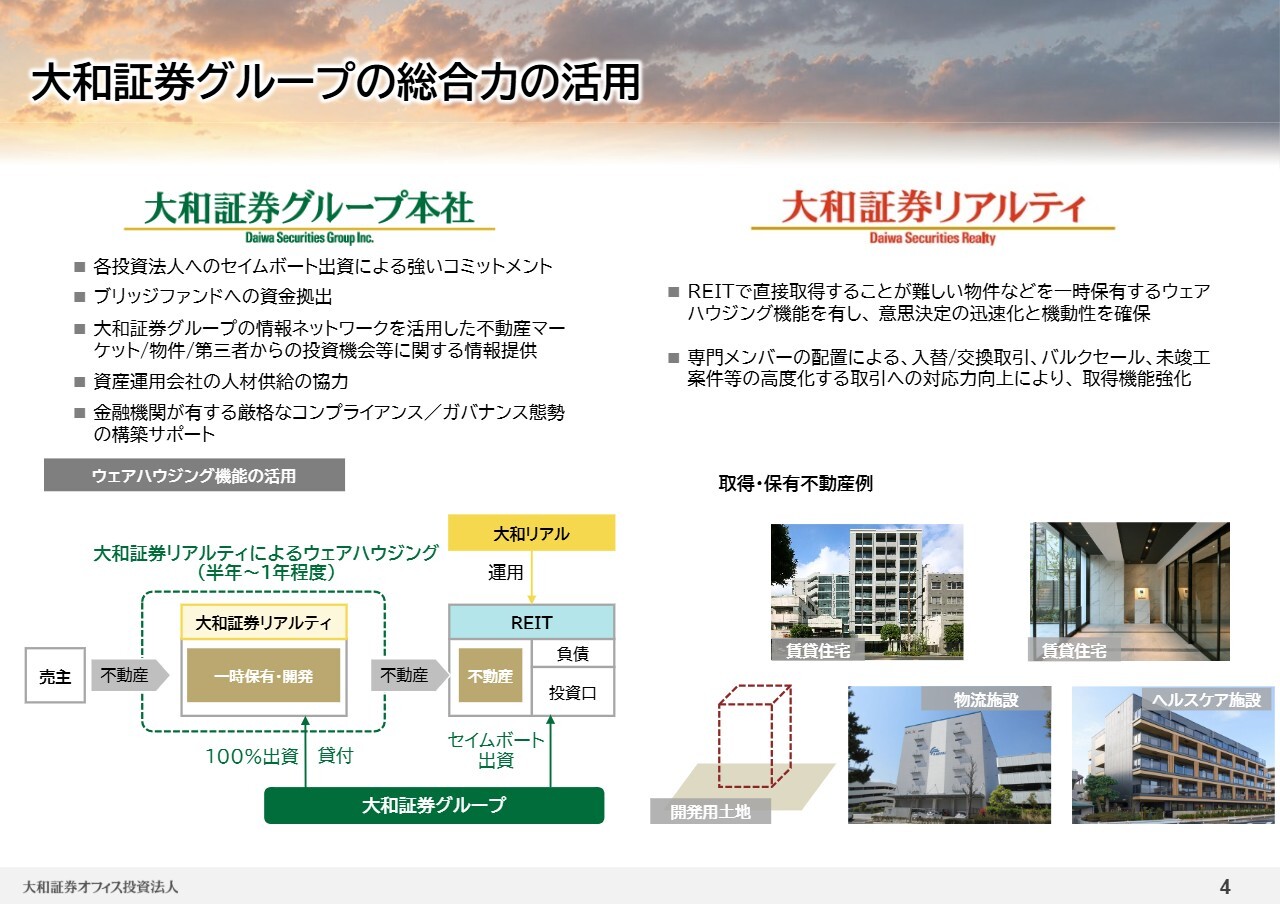
西垣:もう1つの大きな特徴として、当社が大和証券グループの傘下にあるREIT運用会社である点が挙げられると思います。
冒頭で申し上げたとおり、40パーセント以上の投資口を親会社が保有していることは、REITの中では非常に珍しい形態ではないかと思います。これは、スポンサーがこのREITに対して非常に強いコミットメントをしていることの証ともいえるでしょう。
また、大和証券グループからは、特にミドル・バック部門において、経理や財務、コンプライアンス部門などで非常に経験豊富な人材が提供されています。こうしたメンバーの力を活用することで、REITの基盤をしっかりと固める取り組みを行っています。
加えて、金融機関として、コンプライアンスやガバナンスに対して非常に厳格な運営をしている点が特徴です。
もう1点、最近になって大和証券グループが方針として掲げているのが、投資家のみなさまの資産価値増大とともに成長していこうという姿勢で、これも大きな特徴です。
私自身、資産運用業界に長く携わってきましたが、常に肝に銘じているのは、投資家のために仕事をする、「専ら、投資家のために」という姿勢です。この考え方は、親会社からも常に共有されており、それが当社の特徴の1つであると考えています。
大和証券リアルティという会社をご紹介します。この会社は、私どもの兄弟会社であり、本当に血と肉を分けた兄弟と申し上げても差し支えないかと思います。もともと私ども大和リアル・エステートの社員が一部スピンオフして設立された会社です。
この会社が担っているのは、物件の仕入れや売却に関する情報提供です。それに加え、親会社の資金を活用したウェアハウジングも重要な役割を果たしています。
もともと外部の会社で豊富な経験を積んできたメンバーが集まり、物件の仕入れとウェアハウジングを行っています。そして、REITの準備が整った段階で、ウェアハウジングしている物件をREITに移す取り組みを行っています。
足元では、私どもも含めてREITの投資口価格が非常に低迷しており、いわゆる増資による物件取得が非常に難しい状況です。
投資口価格が好調な時も増資のタイミングは限られるため、定期的に物件を取得することが難しい中、デベロッパーが親会社のREITであれば、そのタイミングを一定程度親会社やスポンサーが図って、REITに物件を組み入れるという取り組みが行われていると思います。
当社は親会社が証券会社であるため、物件のウェアハウジングはグループ会社で行う必要があります。現在も、相当な金額をウェアハウジングしていただいており、適切な物件取得のタイミングを待ちながら、私どもREITは運用を進めています。
このような構成のもと、グループの力を結集して運用を行っていることが、私どもの特徴の1つであると考えています。
インフレ×需給のタイト化により賃料上昇はさらに加速
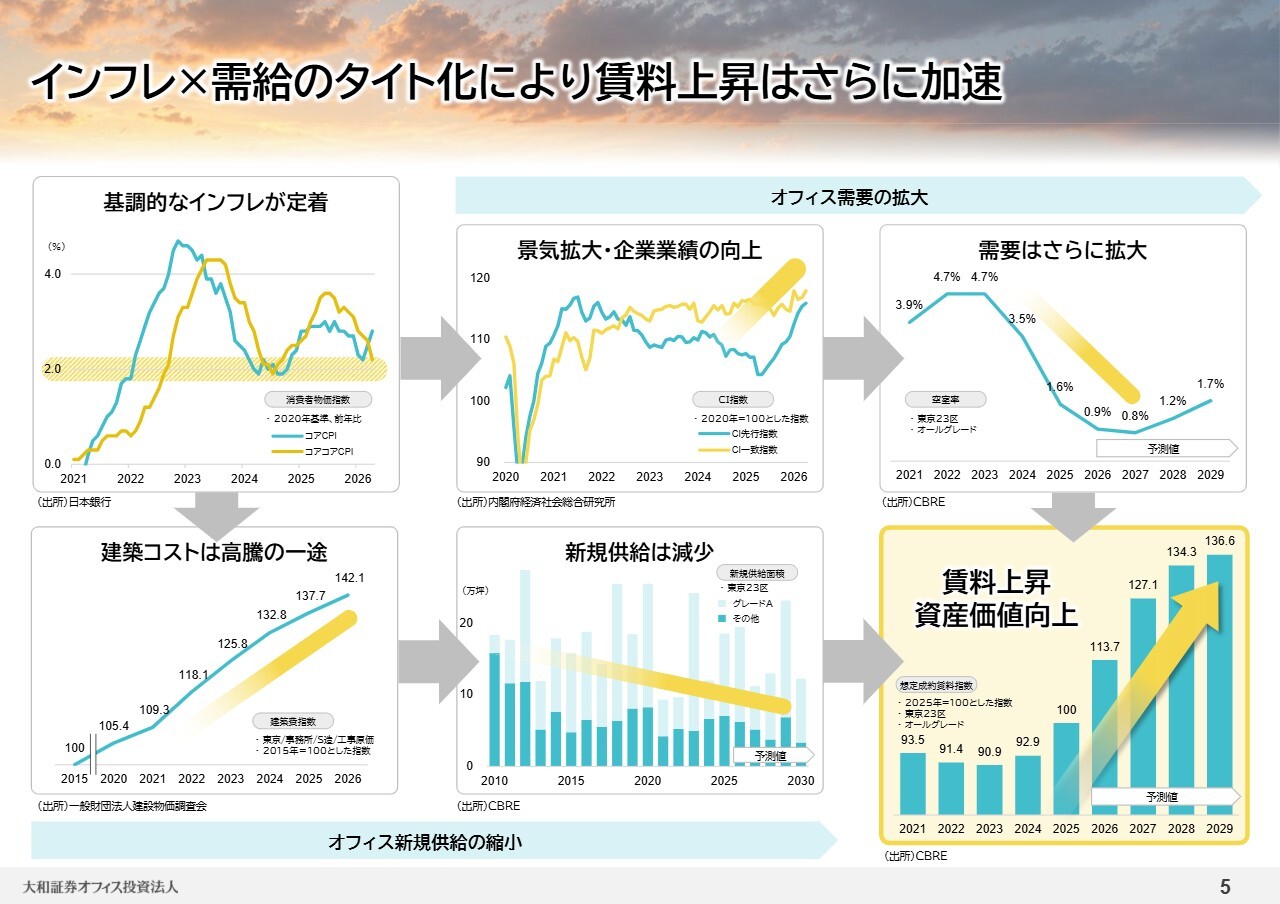
西垣:オフィスマーケットに関して少しお話しします。冒頭でもお話があったとおり、基調的なインフレがかなり定着し始めた印象です。
昨日、日銀の政策決定会合がありました。いわゆる日銀が目標としてきた2パーセントの物価上昇率がほぼ達成されつつあり、マイルドではありますが、インフレが定着しつつある状況と認識しています。
その流れに合わせて、スライド上段中央のグラフは景気動向指数を示しています。青が先行指数、黄色が一致指数ですが、足元では景気の拡大や企業業績の改善が明らかに見て取れる状況です。
こうした状況を踏まえ、オフィス需要がさらに拡大していることが考えられます。現状ではご覧のとおり、都心における空室率がほぼゼロに近い水準まで減少、または下落している状況にあります。
供給について、スライド下側の2つのグラフを使いご説明します。建築コストはご存じのとおり高騰を続けており、2015年を100パーセントとした場合、足元では40パーセント程度の上昇となっています。体感としては、さらに高く感じられるほど建築コストが上昇しています。
そのような状況のため、新しいビルを建設して採算を取るのが難しい状況に至っています。スライド中央のグラフにもあるとおり、オフィス、特にBクラスビルに関しては新規の供給が非常に限定的な状態です。
その結果、非常に需要が多く、供給が限られる状況では、賃料が上昇せざるを得ません。右下のグラフに示されているように賃料が非常に強いペースで上昇しており、資産価値も向上しているのが、現在の日本全体の状況と考えています。
金利上昇を大きく上回る賃料成長
西垣:金利の上昇とそれを上回る賃料成長についてお話ししたいと思います。
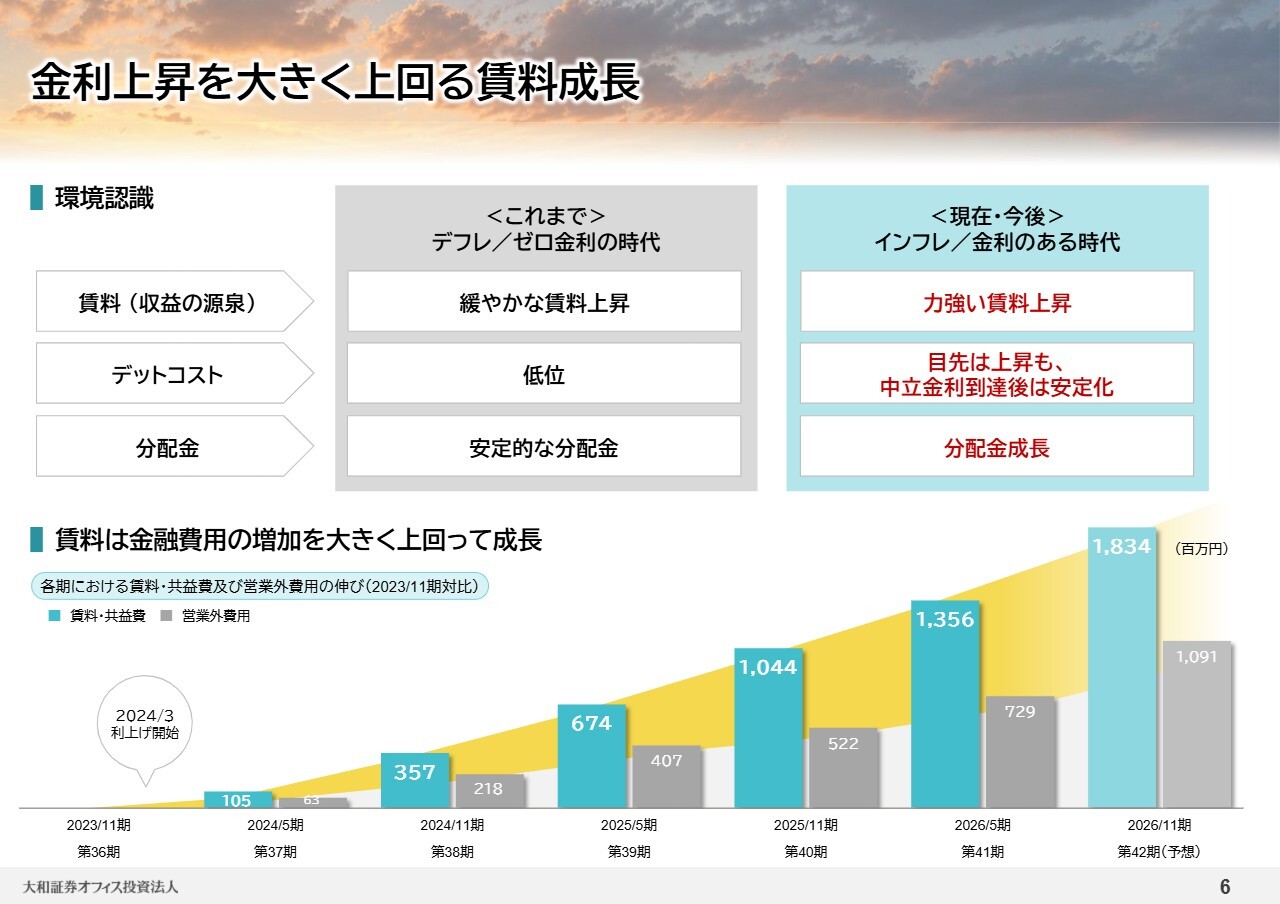
スライドに赤字で書かれた環境認識をご覧ください。ご紹介したとおり、賃料が力強く上昇している状況です。一方で、先ほど宮田さんも言及されていましたが、その裏返しとして金利上昇により、金融コストが目先で上昇している状況です。
現在のCPIが2パーセントから3パーセントの間で推移している限り、いずれ金利上昇にも歯止めがかかり、その後の上昇余地は限定的になる局面が訪れると考えています。
私どもは、分配金の成長を継続することを目指しています。端的に申し上げると、賃料の増加による収入の伸びが金利の増加をどこまで上回るかが、分配金成長の鍵となります。
スライド下側のグラフでは、青色が2023年11月期以降の賃料・共益費の増額分を、灰色が同期間における営業外費用を示しています。営業外費用は、主に金融コストと捉えることができます。
この青色と灰色の差が収支となり、その一部が分配金に回っていきます。たとえ金利が上昇したとしても、それ以上に賃料を増額することが実現できれば、分配金の成長を続けることが可能です。今後も積極的に賃料増額を進めていきたいと考えています。
基礎体力の向上 ―高い内部成長力で過去最高の月額賃料の増額を実現―
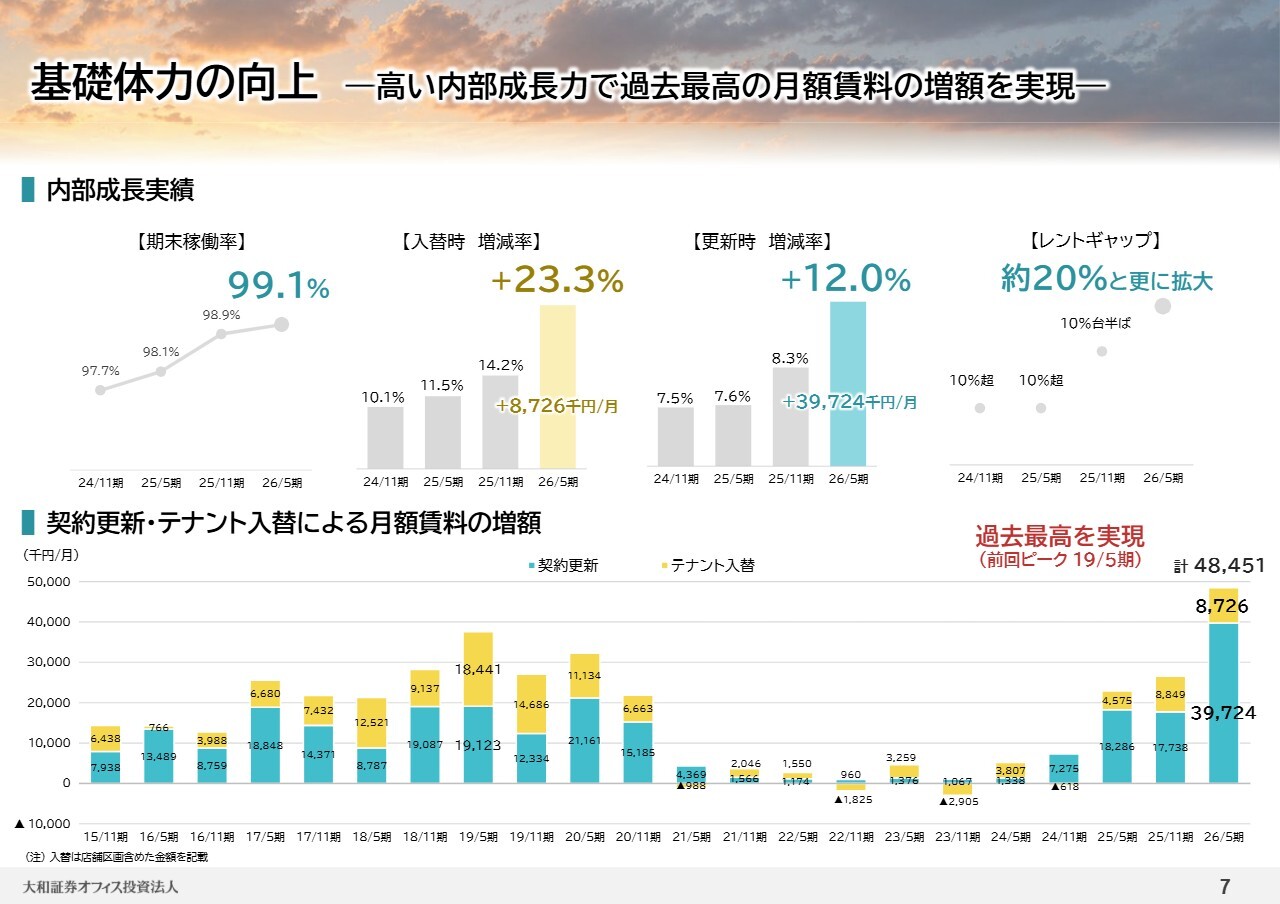
西垣:スライドは、ポートフォリオにおける足元の賃料増額の状況についてご説明するためにご用意しました。スライド左上のグラフは期末の稼働率を示しており、99.1パーセントと極めて高い稼働状況です。
その隣のグラフは、入替時の賃料増減率を示しています。例えば、テナントが退去し新しいテナントが入居した際に、前テナントの賃料と比較して新テナントの賃料がどれだけ増減したかを表したものです。
ご覧のとおり、足元の数字は23.3パーセントとなっています。こちらは非常に強い数字といえるかと思います。
その隣のグラフは、更新時の増減率を示しています。これは、既存のテナントの契約が満期になった際に、賃料増額をお願いした場合、賃料がどの程度上がったかを示す数値です。12パーセントという結果となっており、こちらも高い伸びを示しています。
レントギャップを示す数値がスライド右端に記載されています。これは、現在のテナントが支払っている賃料と、新しいテナントが入居した場合の賃料との差額がどの程度あるかを示す数字です。
具体的には、現在のテナントがすべて退去し、新しいテナントにすべて入れ替わった場合、収入が20パーセント増加することを表しています。このことから、非常に高いポテンシャルがあるといえます。
資産入替と投資主還元により成長を続ける
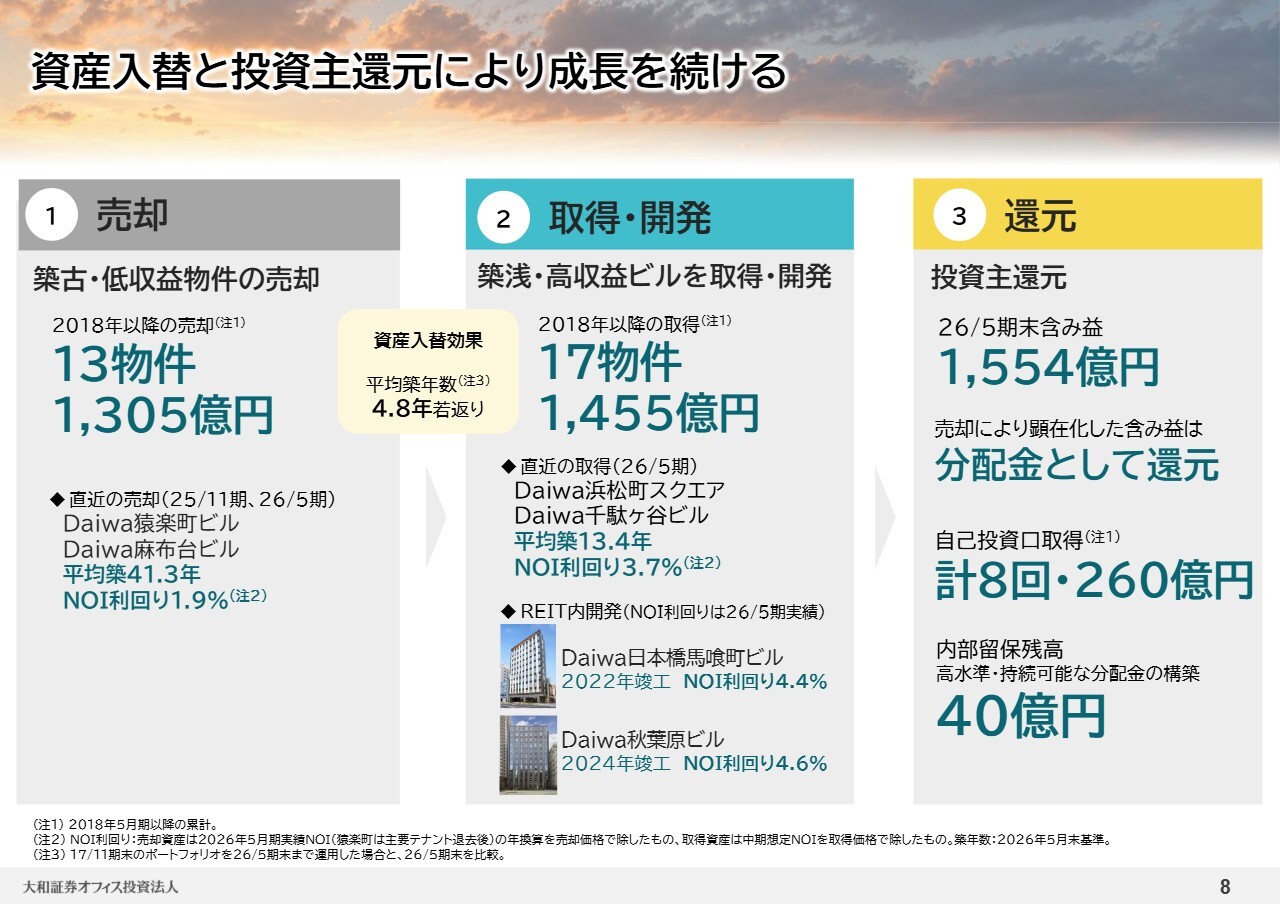
西垣:これまで、賃料の増額とそれによる分配金の成長についてお話ししました。ここでご紹介するのは、物件の入替による売却益の分配というテーマです。
長期的に賃料の増額を目指していますが、それに加えて、物件は年を重ねるごとに古くなり、コストが増加し、高い賃料を得ることが難しくなる場合があります。
そのような状況を防ぐために、このような環境下でも一定の物件を売却し、その売却資金の一部を新しい物件の購入に充てるという入替を行っています。
その際、この環境下で売却を実施すると、かなり大きな売却益が生じます。その売却益を投資家のみなさまに積極的に還元しており、これまでに2018年から13物件を売却し、17物件を購入しています。
大規模な入替によって、物件の質の向上を図ると同時に、発生した売却益を分配金として還元する取り組みを行いました。
足元ではポートフォリオに約1,550億円の含み益があるため、今後も積極的に入替を行い、内部成長に加えて、売却益も分配金として投資家のみなさまに還元していきたいと考えています。
分配金は成長フェーズへ
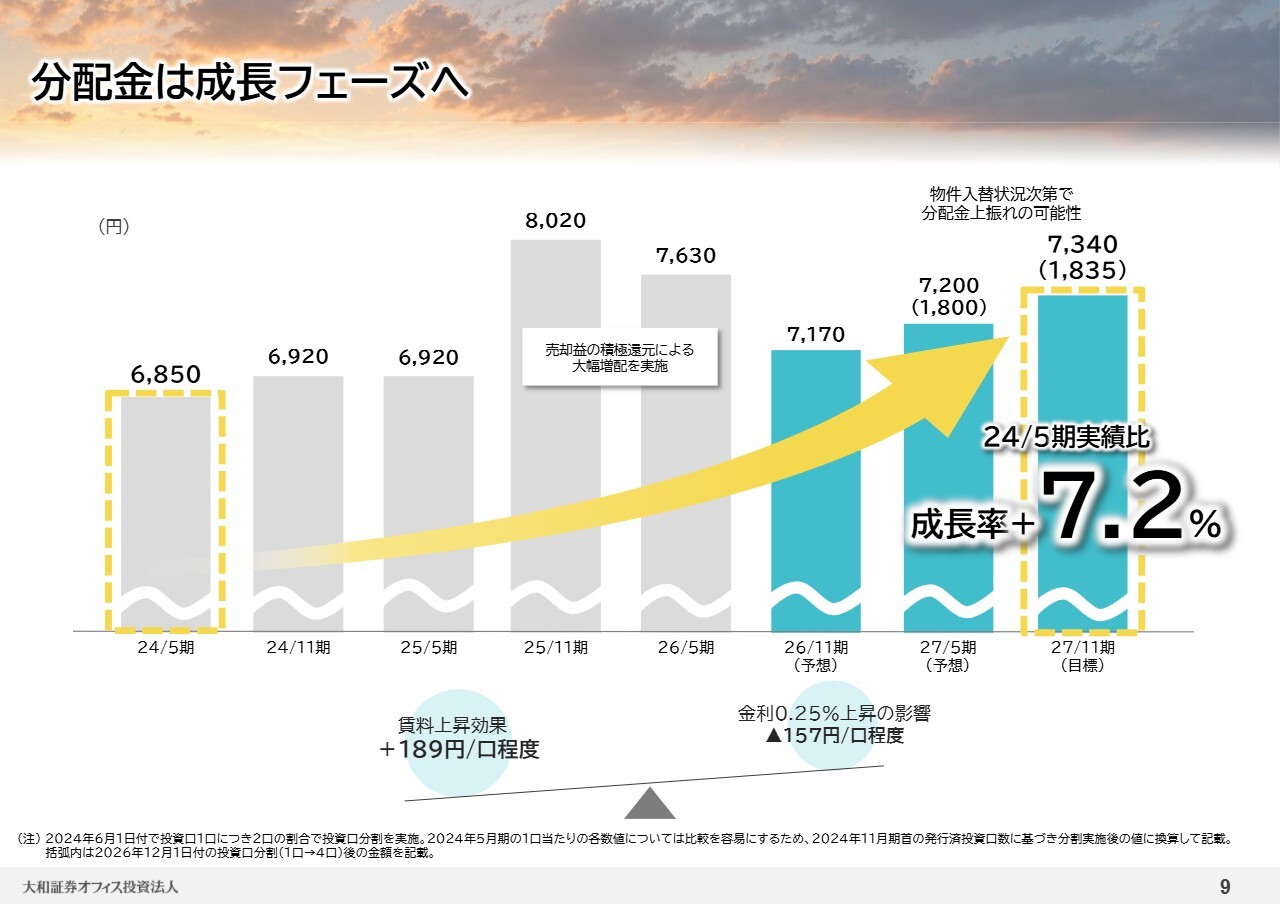
西垣:分配金は成長フェーズにあるため、過去の分配金の実績と今後の見通しについてご案内しています。
2025年11月期と2026年5月期の分配金が高いのは、一定の売却益が含まれているためであり、やや数字が変動していますが、今後も積極的に物件の売却や入替を進めていく予定です。
また、現在の水準を基にしつつ、状況によってはより高い分配金をお支払いできる可能性もあると考えています。
NAV倍率の推移
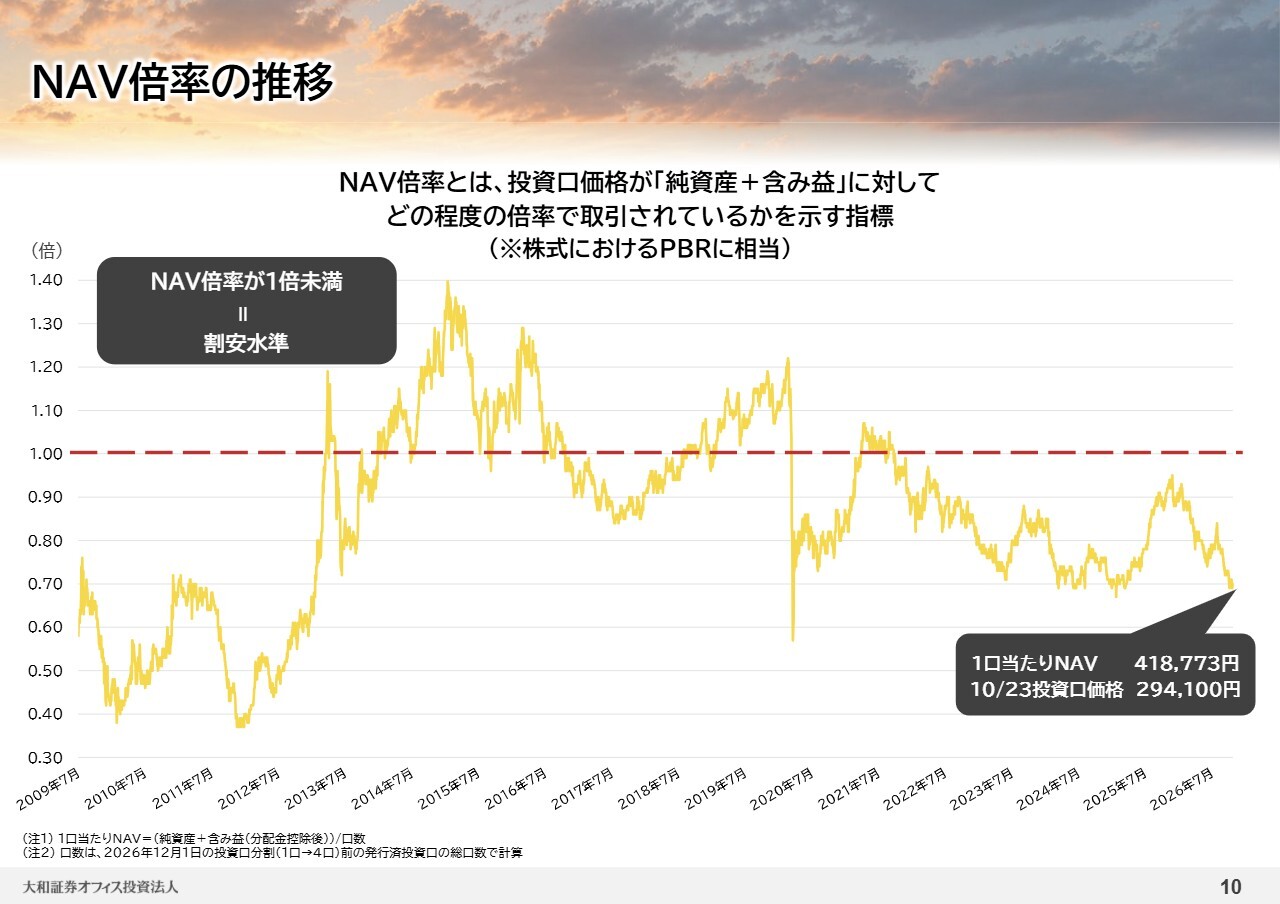
西垣:投資口価格について少し触れたいと思います。NAV倍率とは、投資口価格が本投資法人の純資産および含み益に対してどの程度の倍率で取引されているかを示す数値です。
現在、1口当たりのNAVは41万8,000円程度ですが、本投資法人の投資口価格は10月23日時点で29万4,000円と、0.7倍程度の水準にあります。REITを運用する当社として非常に安い水準であると考えており、この水準をなんとか上げていきたいと考えています。
先ほどご紹介した内部成長や物件売却益の積極的な還元を通じて、これを推進していきたいと考えています。証券コード8976は、現在かなり安い水準にあると認識しています。この機会にぜひご購入をご検討いただければ幸いです。
IRスケジュール
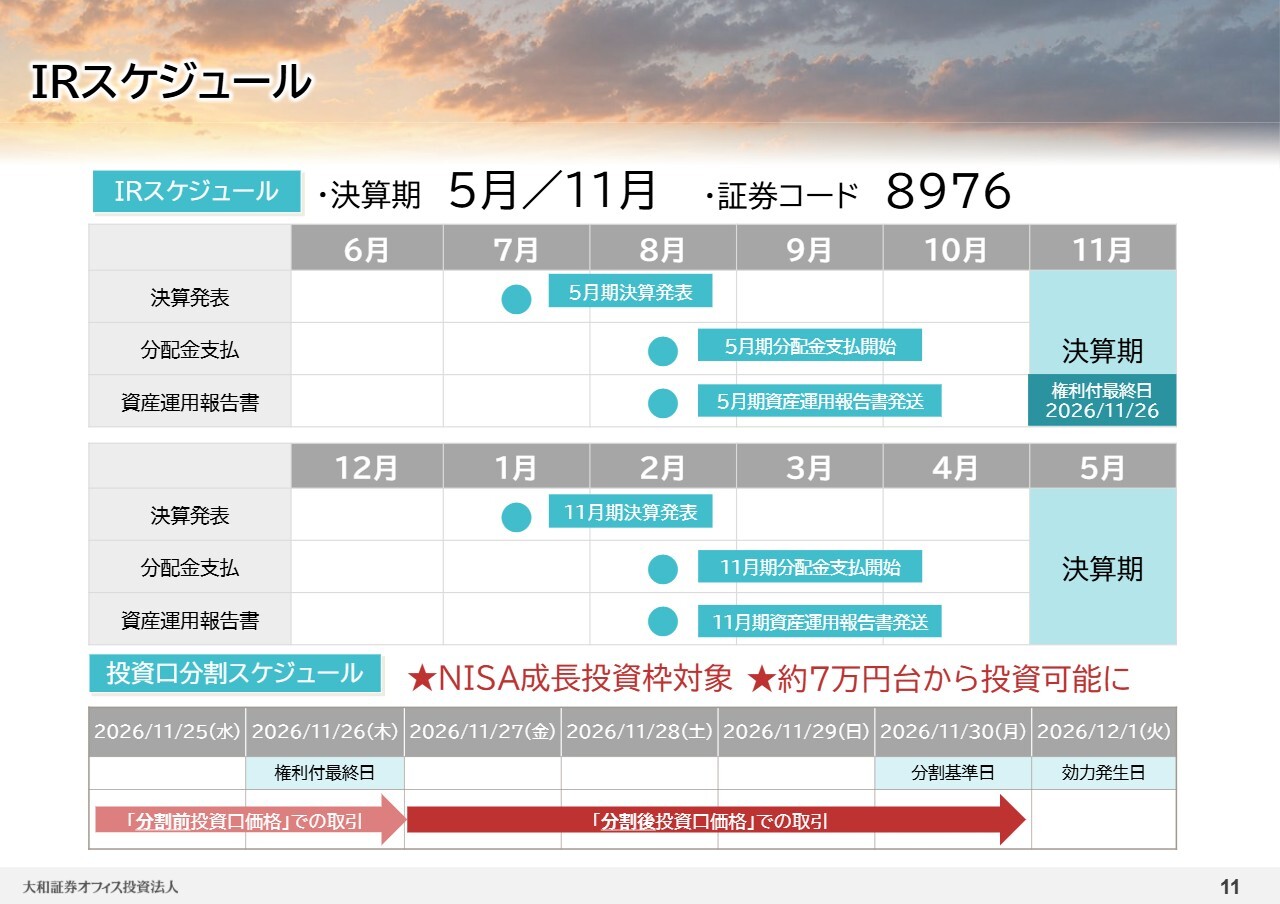
西垣:IRスケジュールをご紹介します。
私どもの決算期は5月と11月です。11月の決算期の権利を取得いただくには、11月26日までにご購入いただく必要があります。現状の投資口価格は1口当たり30万円に近い水準ですが、12月1日の受け渡しからは4分割となるため、1口当たり7万円程度で取得が可能になります。
こうした点も踏まえ、ぜひご投資やNISAの成長投資枠などでのご購入をご検討いただければと思います。私からのご紹介は以上です。
ジャパンエクセレント投資法人の特徴
稲垣修氏(以下、稲垣):みなさま、こんにちは。ジャパンエクセレントアセットマネジメント株式会社 代表取締役社長の稲垣です。Kenさん、この配信をご覧いただいている投資家のみなさま、本日は貴重な機会をいただき誠にありがとうございます。
私からは、ジャパンエクセレント投資法人の特徴、および足元の運用状況、並びに今後の運営方針についてご説明します。どうぞよろしくお願いします。
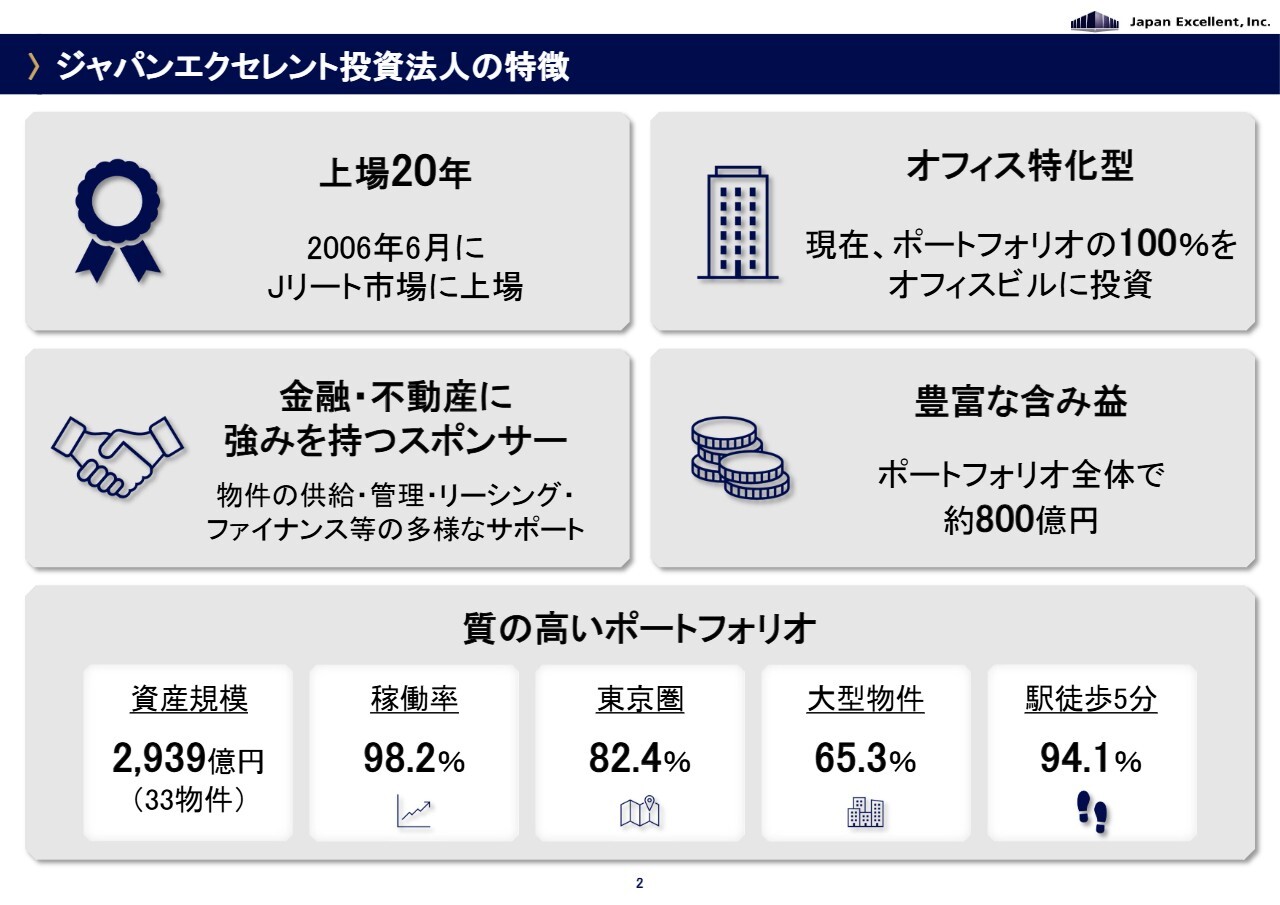
ジャパンエクセレント投資法人は2006年に上場し、今年でちょうど20周年を迎えます。東京圏を中心としたオフィス特化型のJ-REITで、保有物件は33物件、総額約2,900億円のポートフォリオとなっています。
資産規模は3,000億円弱と中堅規模ですが、大規模物件が多いこと、そして駅近物件が多いことが特徴です。先ほど西垣社長の説明にもありましたとおり、現在、東京圏を中心にオフィス賃貸マーケットの需給は非常にタイト化しています。
建築費について、先ほど40パーセント増加とのお話がありましたが、体感としてはさらに高いのではないかと思われます。数年前には坪当たり120万円から130万円だった建築費が、現在では300万円を超えている状況です。
そのため、新規プロジェクトがなかなか進まない状況にあります。しかし、これは既存物件を運営するREITにとっては非常に追い風になると考えています。
稼働率については、スライドをご覧のとおり98パーセントを超える安定した稼働を維持しています。加えて、現時点で含み益は800億円となっています。
ジャパンエクセレント投資法人の概要
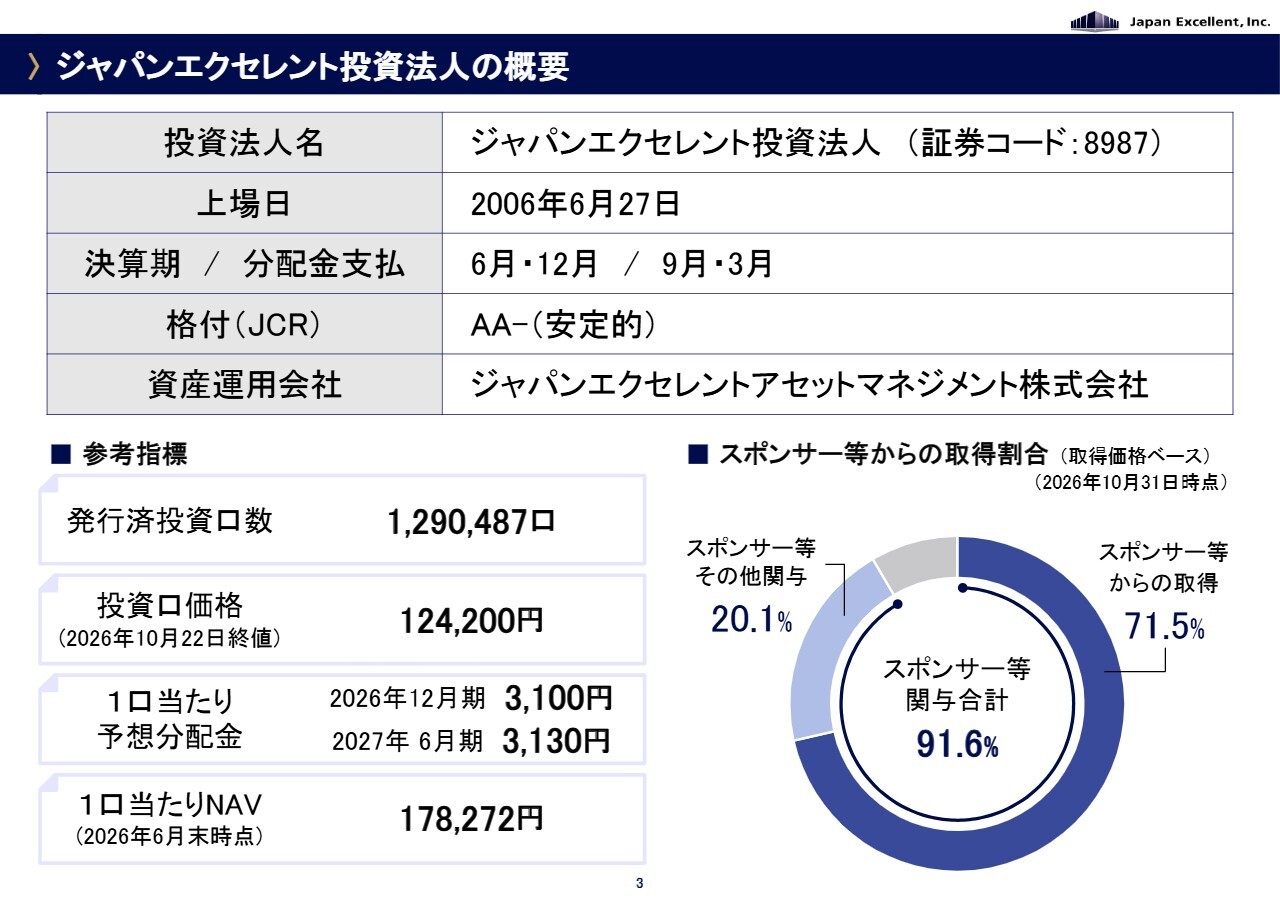
稲垣:一方、スライド左下をご覧いただくと、投資口価格は低迷した状況が続いています。2026年10月22日の終値は12万4,200円です。NAV倍率では0.7倍と、歴史的に見ても非常に割安な状態です。
不動産のファンダメンタルは非常に良好ですが、割安な状態が続いている状況です。
金融・不動産に強みを持つスポンサー
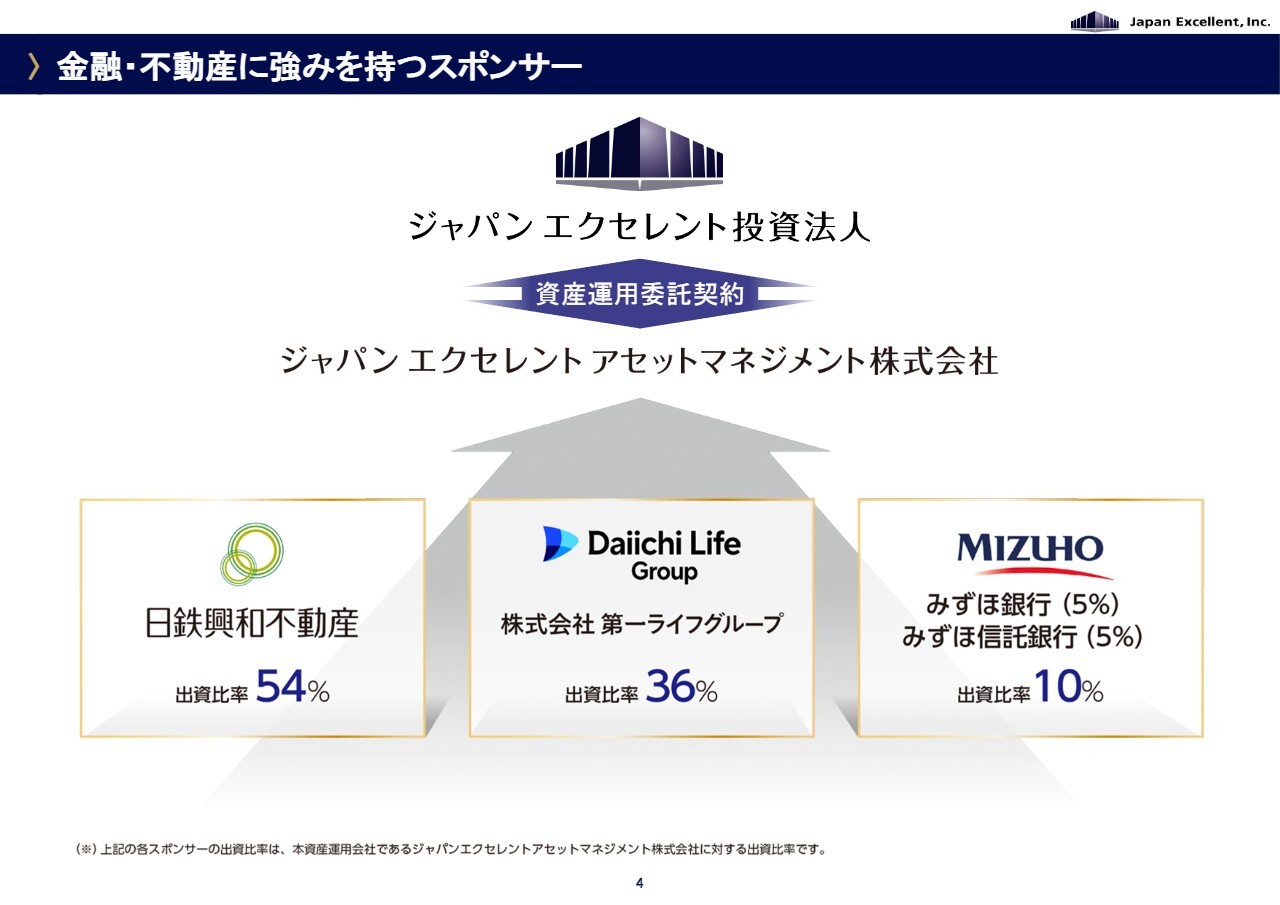
稲垣:スポンサーはデベロッパーの日鉄興和不動産、第一ライフグループ、みずほ銀行、みずほ信託銀行です。
REITの運営においては、物件の取得、物件の管理・運営、そして資金調達が重要な役割となります。我々は、これらすべての機能についてスポンサーからサポートを受けられる体制を整えている点が1つの特徴です。
日鉄興和不動産(スポンサー)の概要
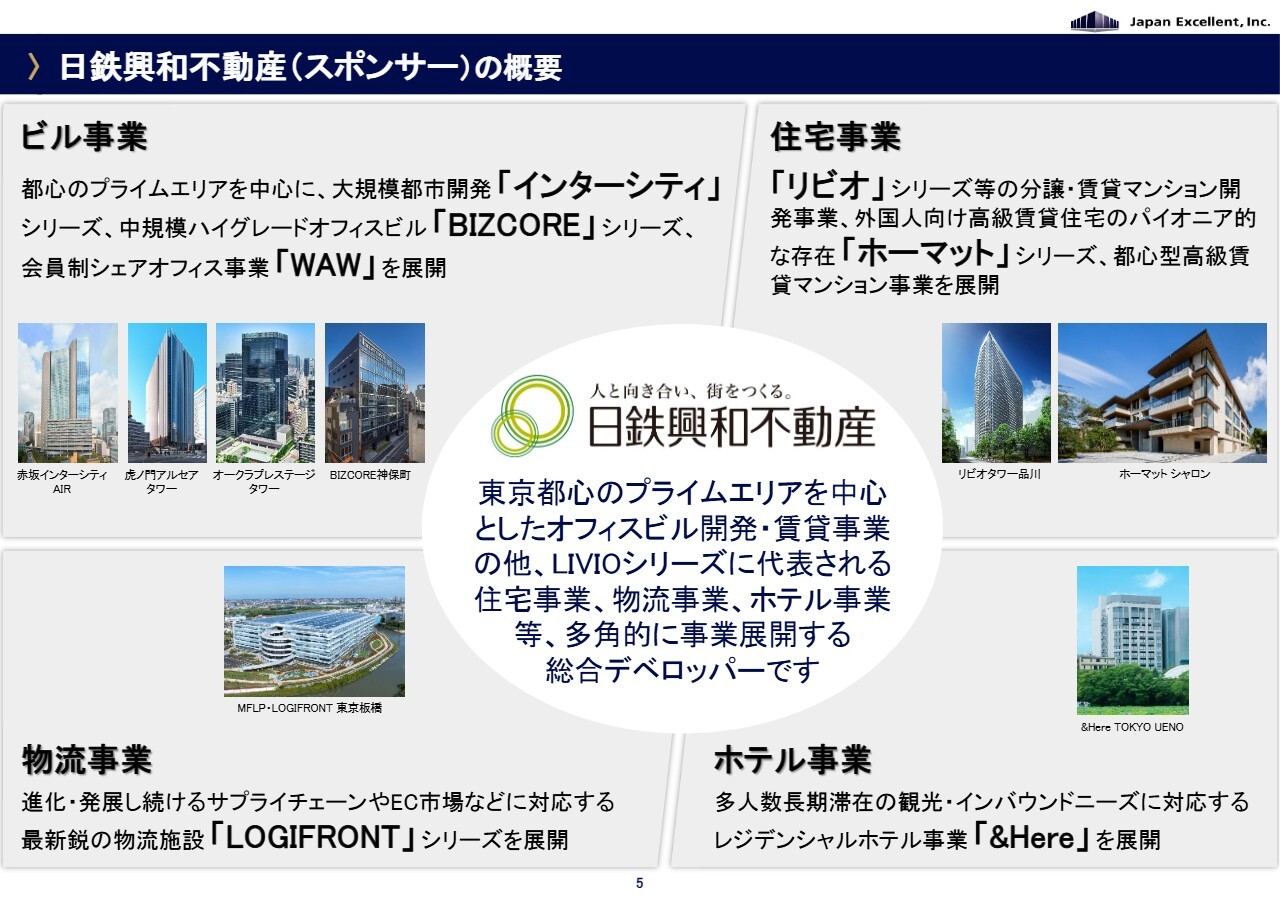
稲垣:メインスポンサーである日鉄興和不動産についてご紹介します。
同社は非上場企業のため、投資家のみなさまにはあまり馴染みがないかもしれません。しかし最近、横浜流星さんが出演している「リビオ」というマンションのCMをご覧になった方も多いのではないかと思います。
日鉄興和不動産は、東京都心のプライムエリアでのオフィス開発を中心に、マンション、物流、さらには最近ではホテルといった多様なアセットの開発を行っています。
現在も多くのオフィスビル開発が進行中であり、私たちジャパンエクセレントの外部成長を強力に後押しする存在とご理解ください。
エリア特性(2026年10月31日時点)
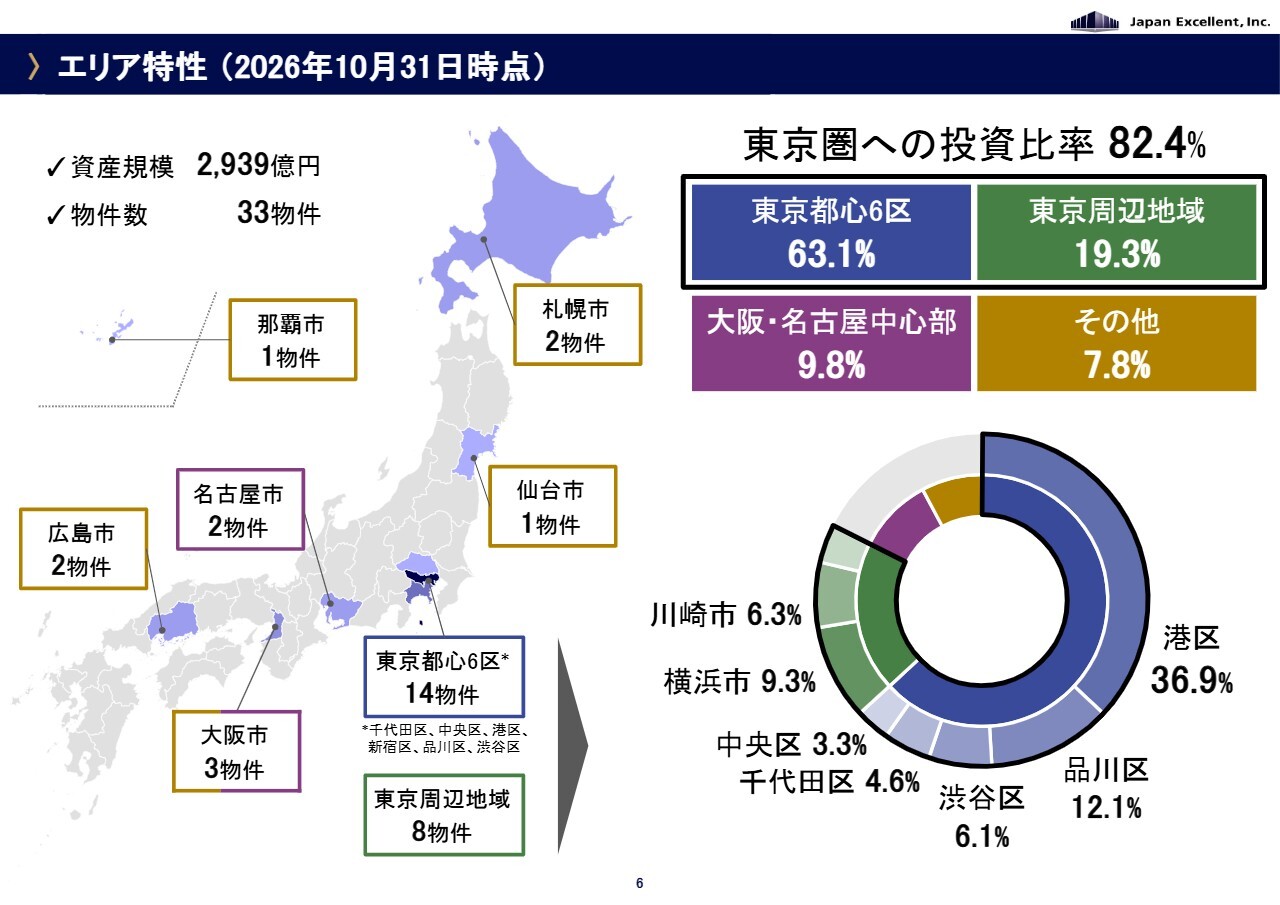
稲垣:エリアについて、スライドをご覧のとおり東京圏のアセットが非常に多いことが特徴です。
中でも、東京都心、特に当社のアセットは3分の1以上が港区に位置しています。現在、港区の賃料は大きく上昇しており、三鬼商事のデータによれば年間で約15パーセントの上昇が見られる状況です。このような追い風の中で、当社では現在、賃料の引き上げに注力しています。
代表的な保有資産《赤坂インターシティAIR》
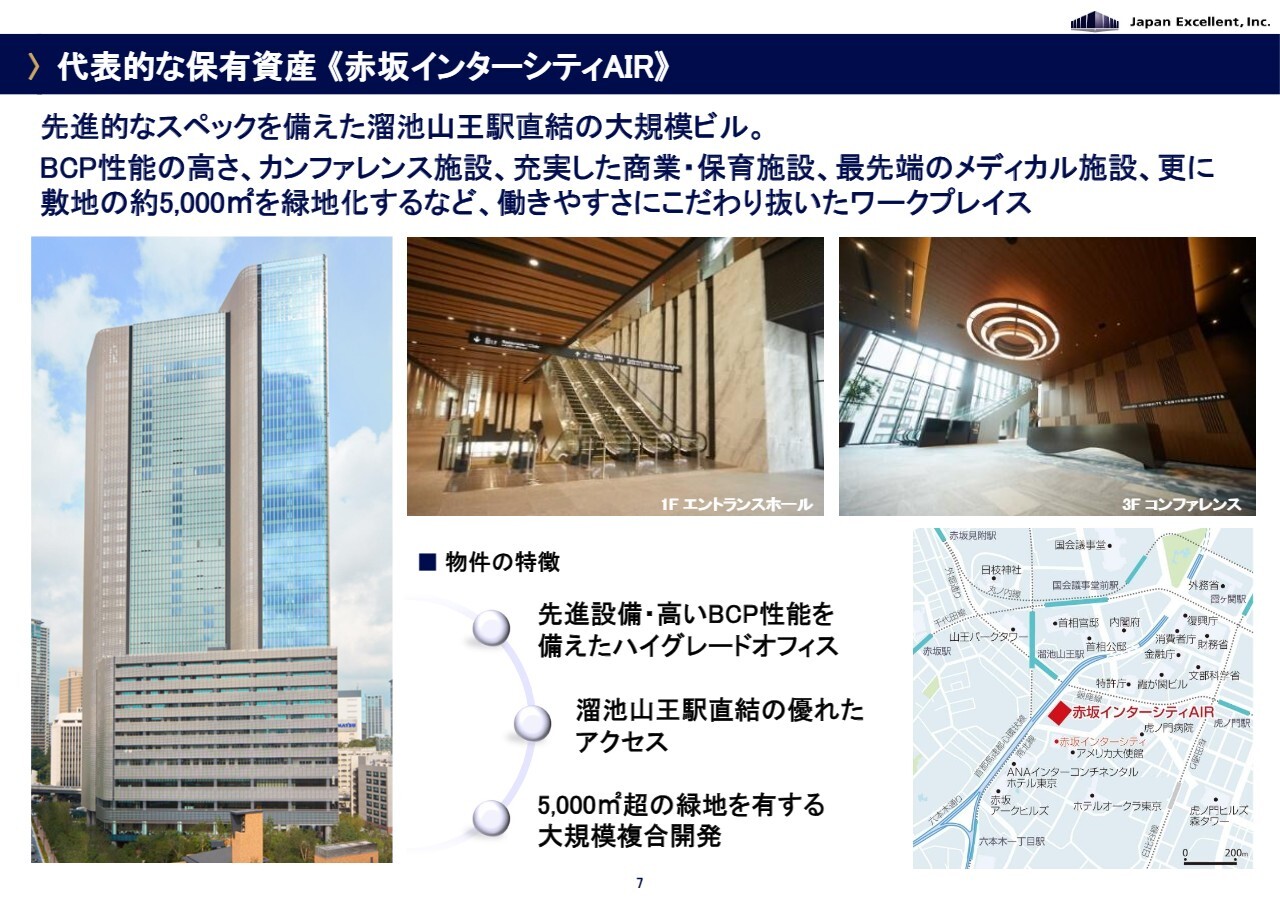
稲垣:代表的な物件をいくつかご紹介します。こちらは「赤坂インターシティAIR」です。日鉄興和不動産の旗艦物件であり、溜池山王駅直結、高いBCP性能、カンファレンスや保育施設が設けられ、さらに虎の門病院と連携した医療施設も併設しているビルです。
敷地には5,000平方メートルの緑地を備えるなど、ワーカーの働きやすさに徹底的にこだわったビルです。
代表的な保有資産《アークヒルズフロントタワー》
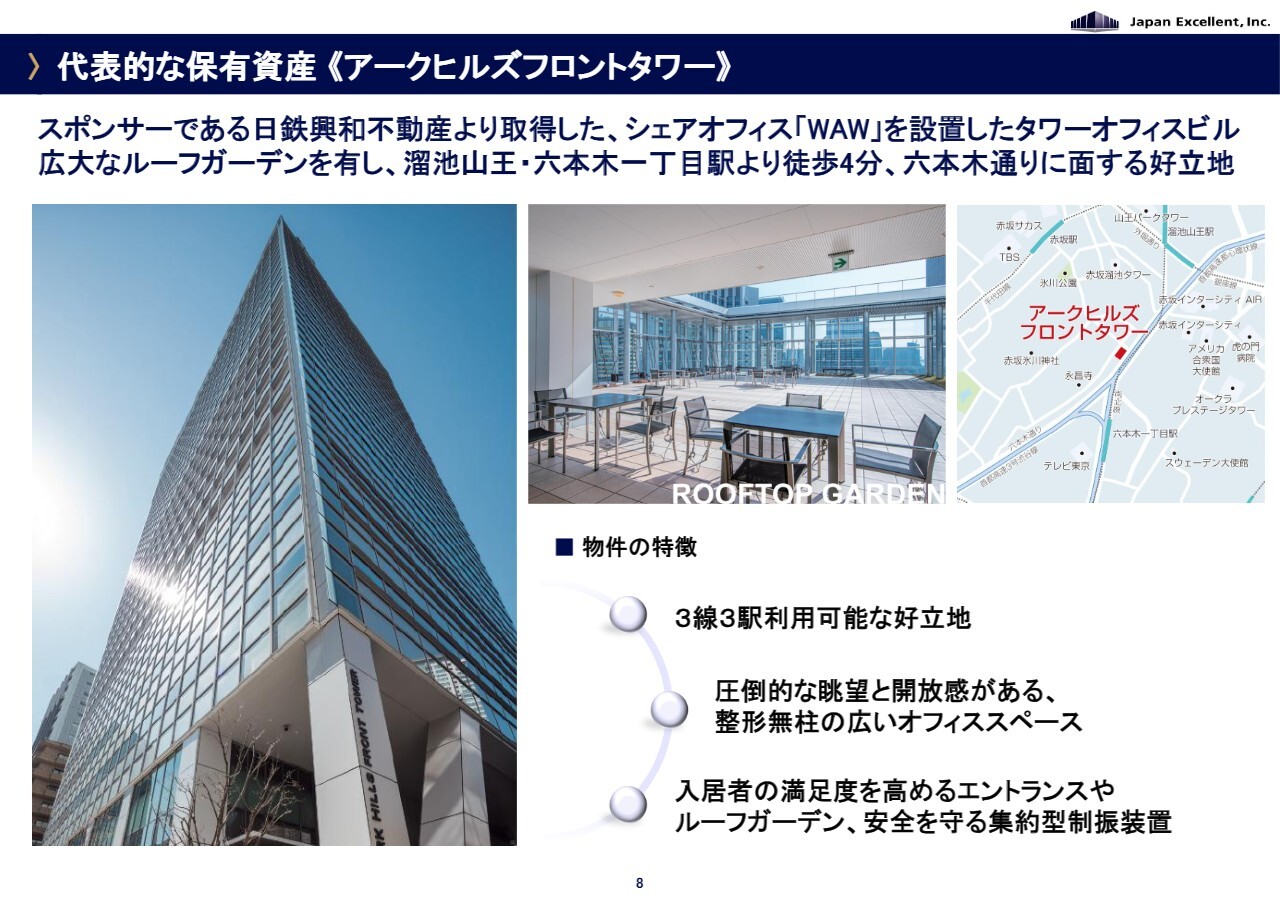
稲垣:「赤坂インターシティAIR」から歩いて3分から4分ほどの場所にある「アークヒルズフロントタワー」です。こちらは中規模のビルで、ワンプレートが300坪と非常に開放感があり、柱のないフロアになっているため、自由なオフィスレイアウトが可能です。
館内にはシェアオフィスがあり、屋上にはルーフガーデンも備えており、ワーカーの働きやすさをサポートするビルとなっています。
代表的な保有資産《BIZCOREシリーズ》
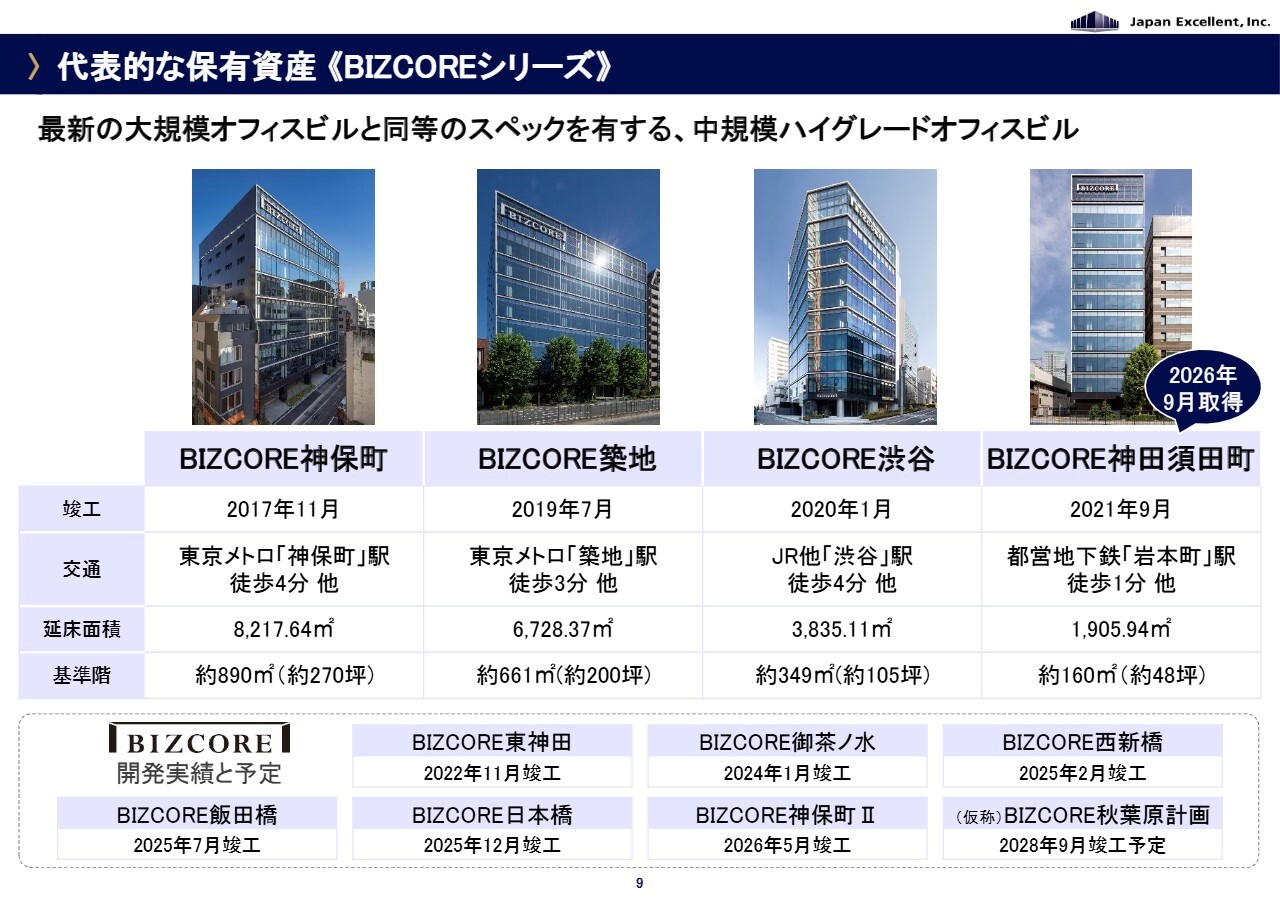
稲垣:スポンサーがシリーズ展開している「BIZCORE」です。中規模ハイグレードオフィスであり、大きさは50坪、60坪から大きいもので300坪となります。2017年からシリーズ開発を行っています。
中規模のオフィスビルではありますが、大規模な先進的オフィスビルに劣らないスペックを備えています。現在、ジャパンエクセレントでは4棟の「BIZCORE」を保有していますが、ご覧のとおり、日鉄興和不動産が現状保有または開発中の物件もあります。
このような物件については、継続取得を検討していきたいと考えています。
1口当たり分配金の推移
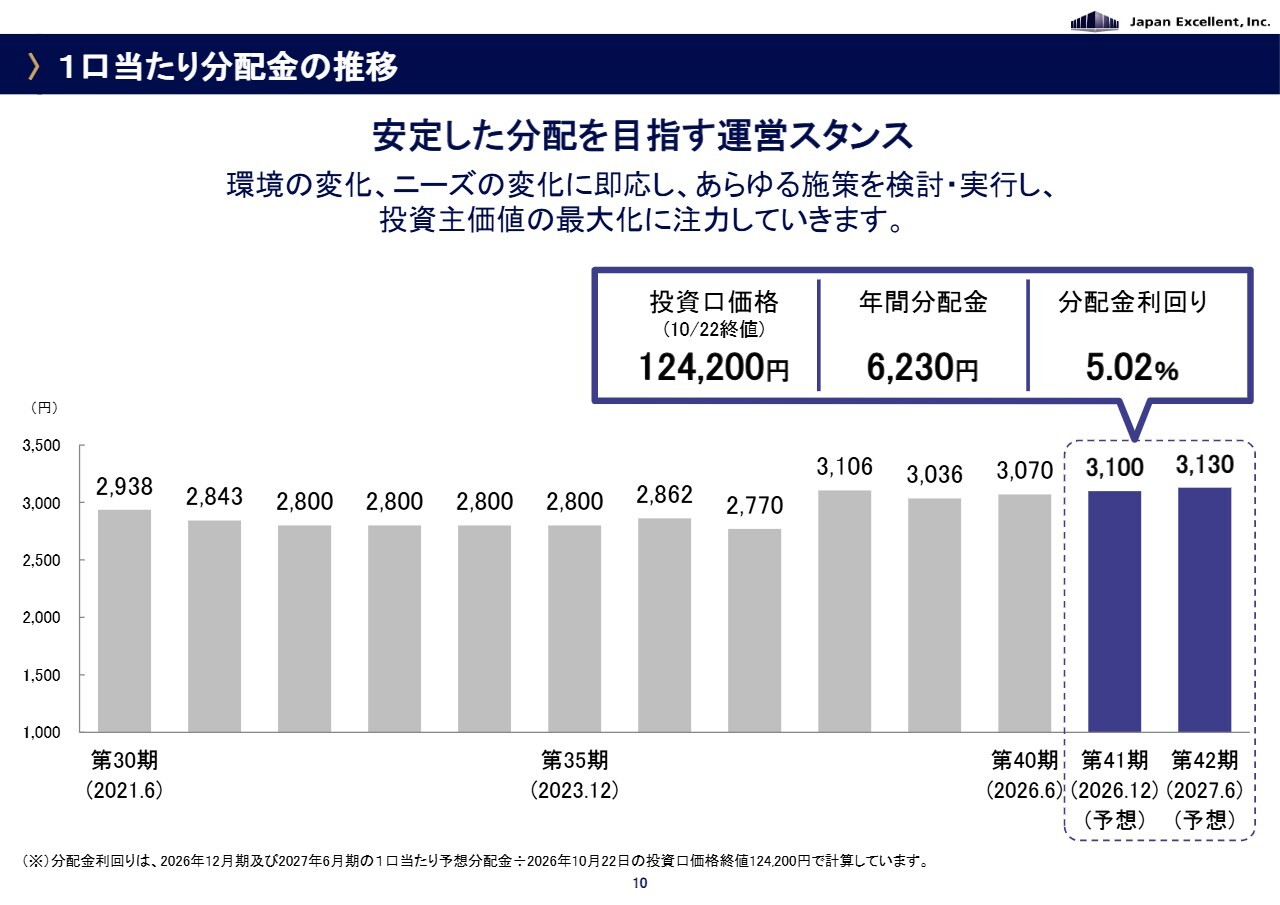
稲垣:分配金の状況についてです。新型コロナウイルスの影響を受ける環境変化の中でも、分配金を大きく下げず、安定的な運営を継続してきました。そのような中で、現在、賃料が上昇してきており、今後、分配金を成長軌道に乗せていこうと考えています。
1年先の分配金を直近の株価で計算したところ、利回りは5パーセントとなります。都心の物件が中心でありながら利回り5パーセントという点は、金融商品として非常に魅力的だと考えています。
投資口価格と東証REIT指数の推移(指数を上回るリターン)
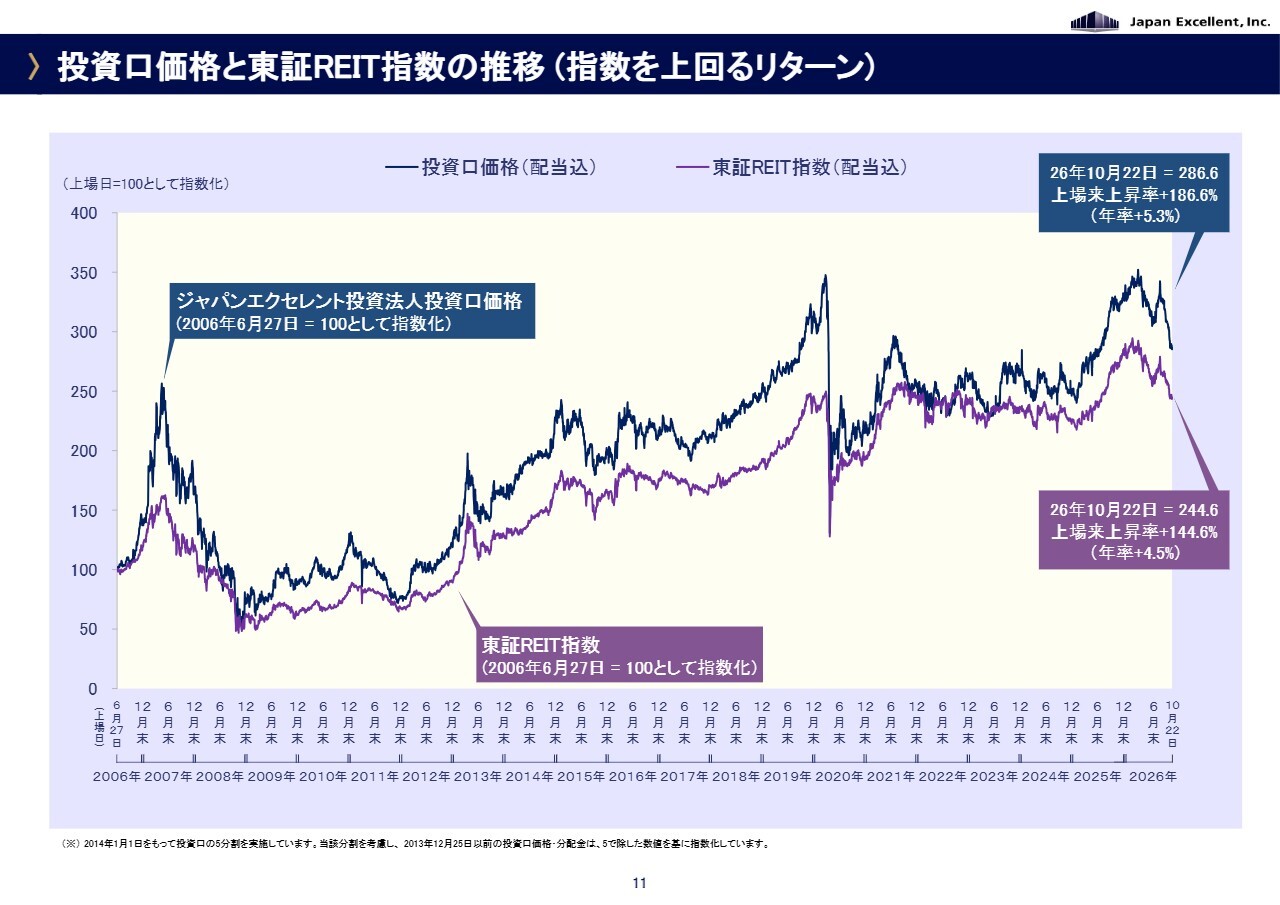
稲垣:もう少し長期のパフォーマンスを見てみると、上場以来、東証REIT指数との比較でリーマン・ショックとコロナ禍を除いて一度もアンダーパフォームせず、常にオーバーパフォームしています。引き続き賃料を引き上げながら、パフォーマンスの向上を図りたいと考えています。
成長への取組施策
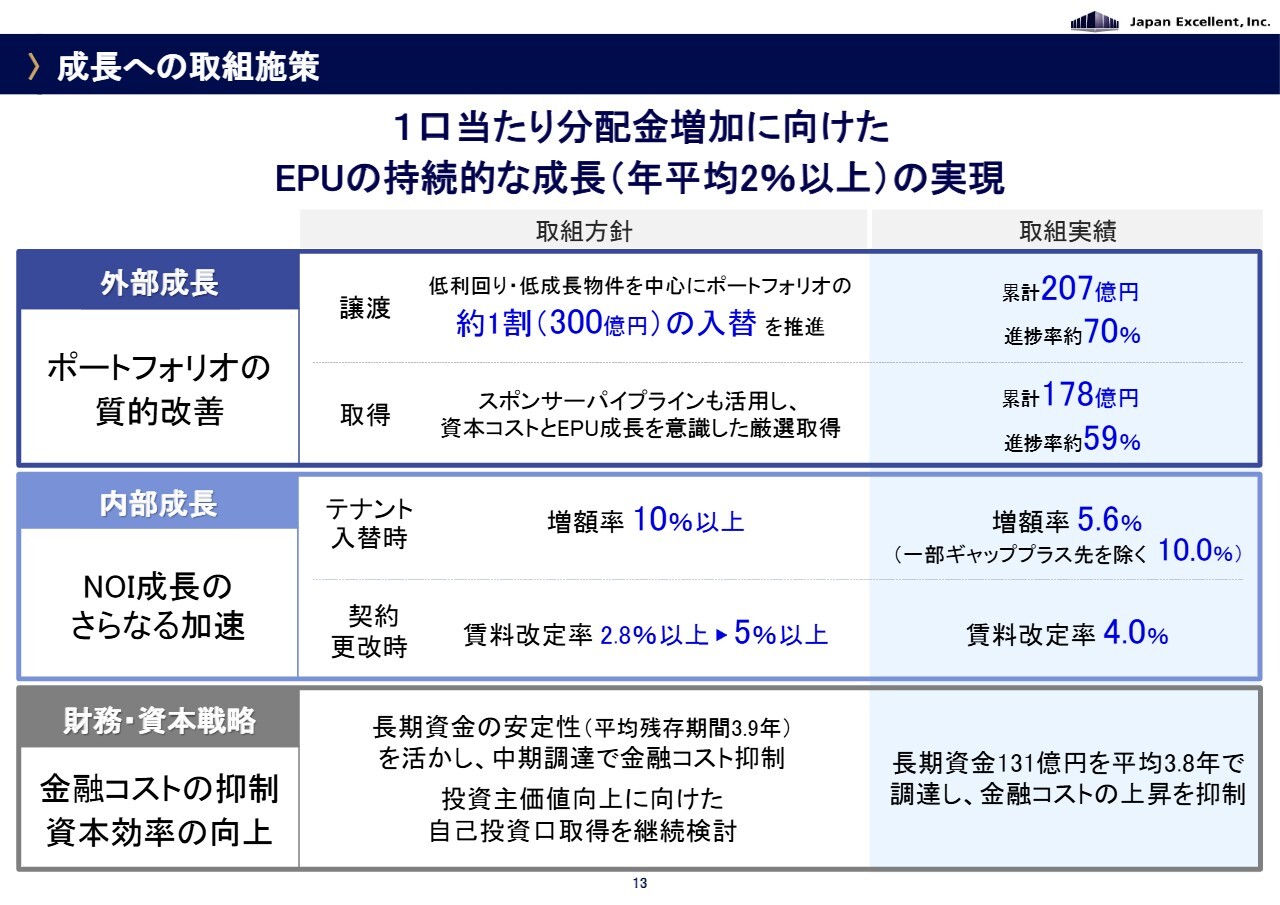
稲垣:今後の成長に向けた運営方針についてご説明します。REITの場合、「外部成長」や「内部成長」という言葉がよく使われますが、外部成長については現在、POを行う環境ではありません。そのため、積極的に資産を売却して資産を入れ替える方針です。
1年ほど前にポートフォリオの1割にあたる300億円を売却する目標を立て、その後1年で200億円の物件の売却を決定しています。売却対象の物件は築古や低利回り、低成長物件となっています。
これに対し、現在までに178億円の資産を取得しており、資産の回転が非常に順調に進んでいると考えています。また、含み益があるため、資産譲渡によって発生する譲渡益は投資家のみなさまに分配していきたいと考えています。
内部成長については、テナントの入れ替え時や賃料改定のタイミングで、しっかりと賃料を引き上げていきたいと考えています。内部成長および外部成長については、次のスライドでさらに詳しくご説明します。
今後の成長方針
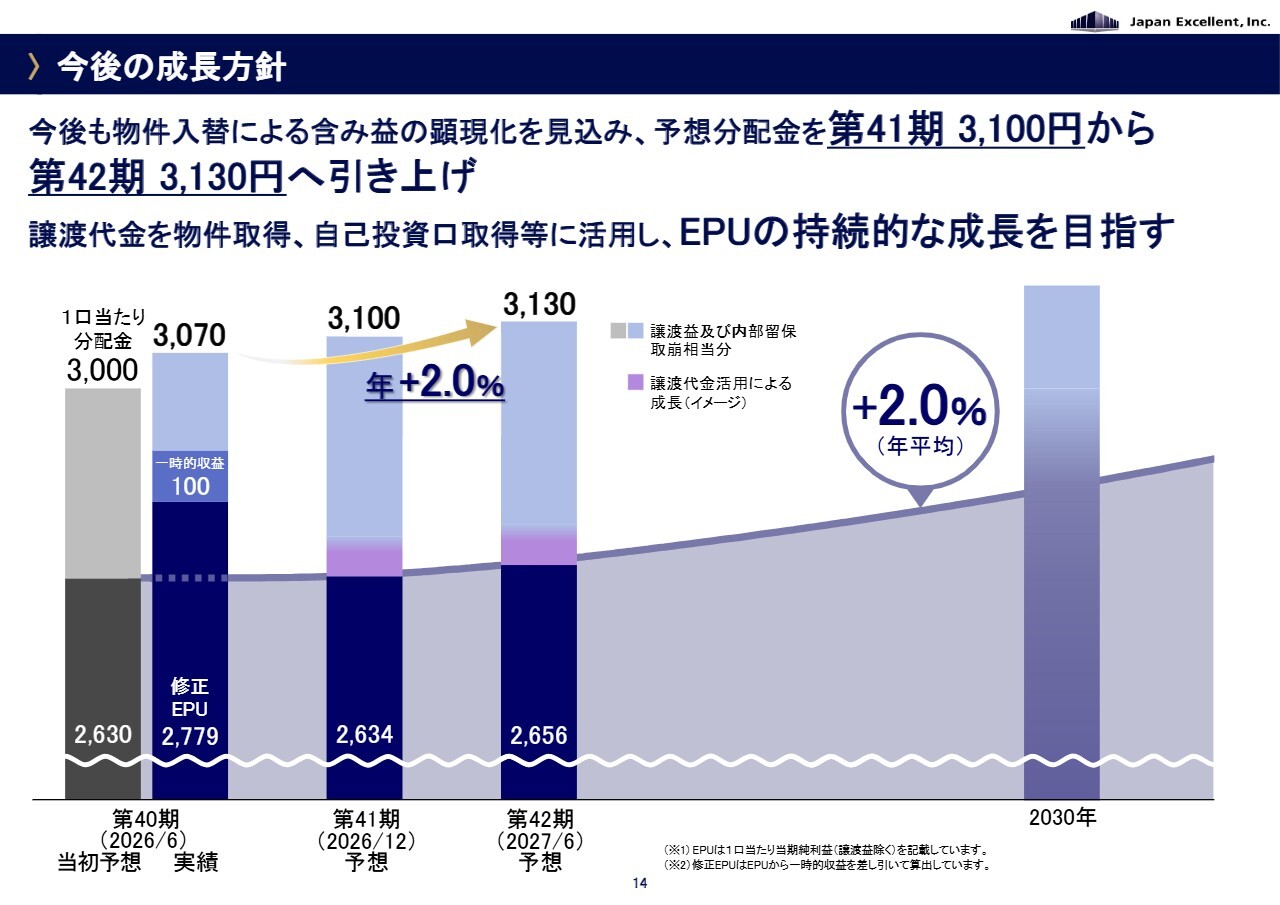
稲垣:このような取り組みを通じて、今後の分配金の方針を示しています。直近の分配金は3,070円です。今後、ガイダンス上ではEPUの成長を年2パーセント目指していますが、さらにこれを引き上げるべく、現在オペレーションを進めています。
外部成長 物件入替
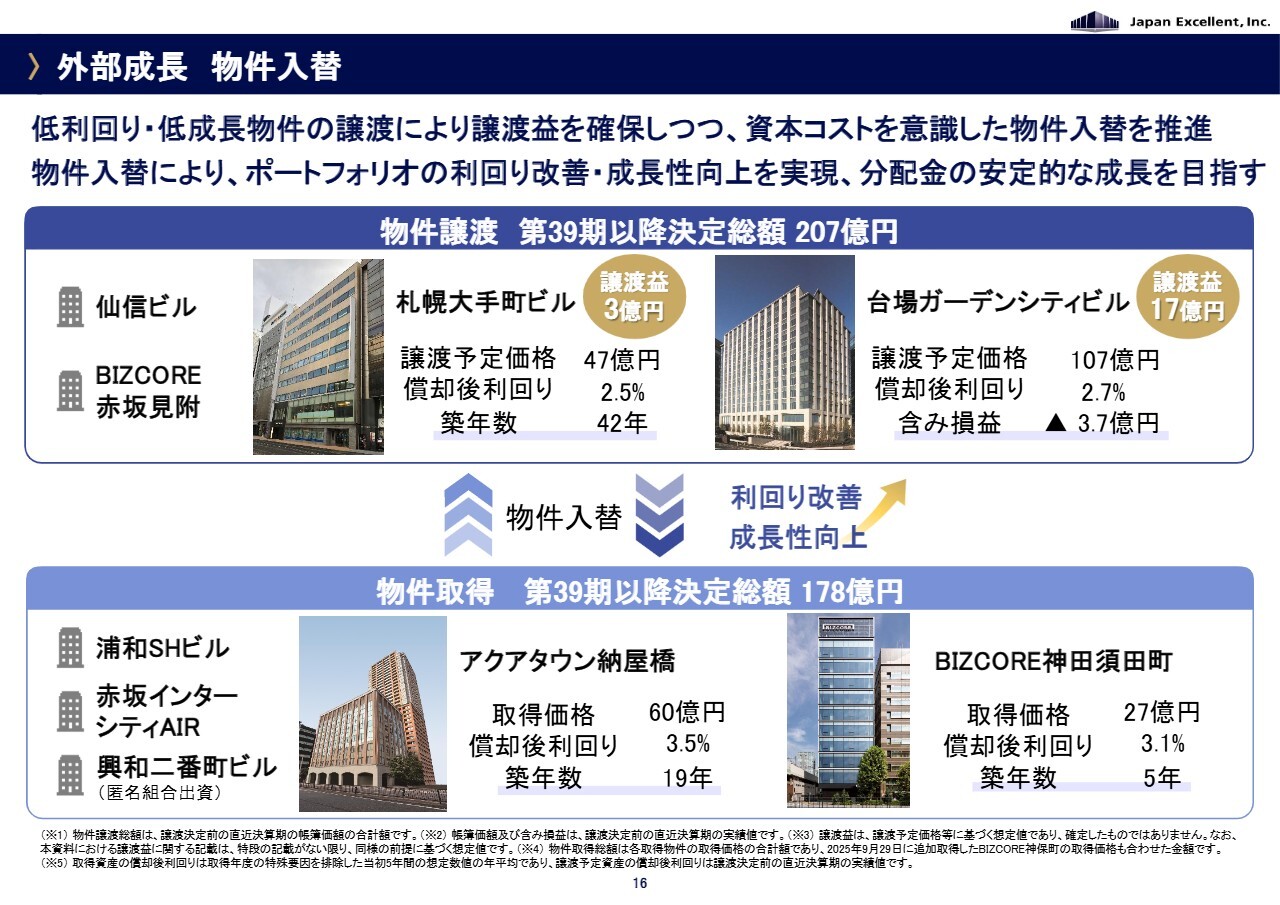
稲垣:外部成長と内部成長について、足元の状況をもう少し詳しくご説明します。まず、直近の物件入れ替えの状況です。この1年間で207億円の物件譲渡を決定し、178億円の物件取得を決定しています。
譲渡物件について2物件をご紹介します。札幌大手町ビルは築42年で利回りが低かったことに加え、札幌の需給がこれから弱含むと見ているため、譲渡を決定しました。
加えて、台場ガーデンシティビルについてです。お台場は東京都内ではあるものの、競争力がやや弱いエリアであることや、含み損を抱えていたことに加え、利回りが低かったため、売却を決定しました。譲渡は非常に良い価格で行うことができました。
これらの代替物件として取得したのがアクアタウン納屋橋です。こちらは名古屋駅から徒歩圏内のオフィスビルで、築19年、利回りが3.5パーセントです。名古屋は活気があり、成長性が期待できるエリアであることから、魅力的な物件として評価しています。
神田須田町は「BIZCORE」です。「BIZCORE」については先ほど紹介したとおり、規模は大きくありませんが、最近はセットアップオフィスなどを活用し、高い賃料成長が期待できる物件です。
内部成長(1)賃料の状況①(入居・退去)
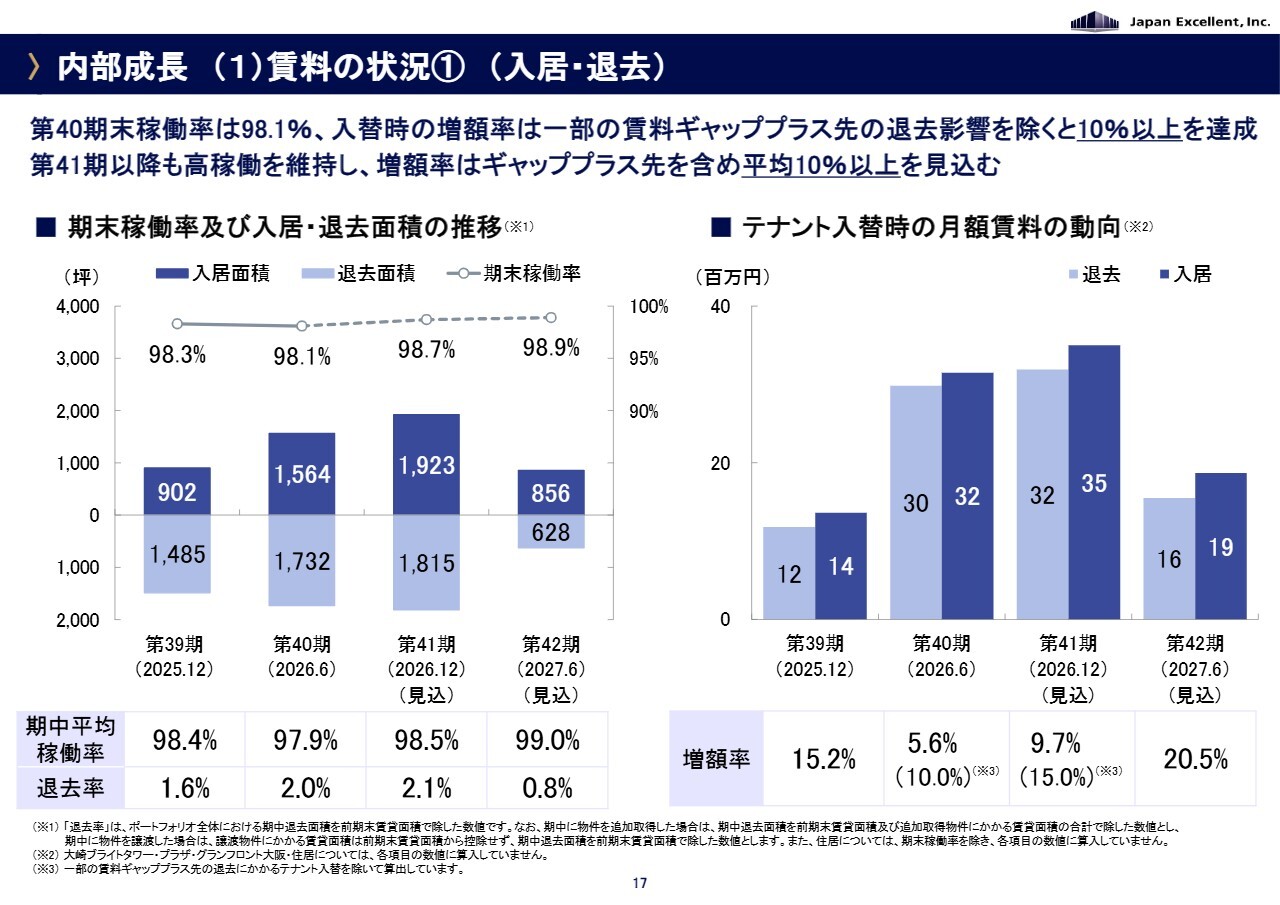
稲垣:内部成長について簡単にご説明します。スライド左側の折れ線グラフをご覧いただくと、稼働率を示しています。いずれの期においても98パーセント以上と安定稼働しており、退去も最近は非常に少なくなってきたと感じています。
スライド右側の棒グラフは、先ほど西垣社長からのご説明にもありましたが、入れ替えにおける賃料の動きを示しています。濃い色の棒グラフが新規賃料、薄い色の棒グラフが退去賃料を表しています。いずれの期においても、新規賃料が退去賃料を上回っている状態です。
内部成長(1)賃料の状況②(賃料改定)
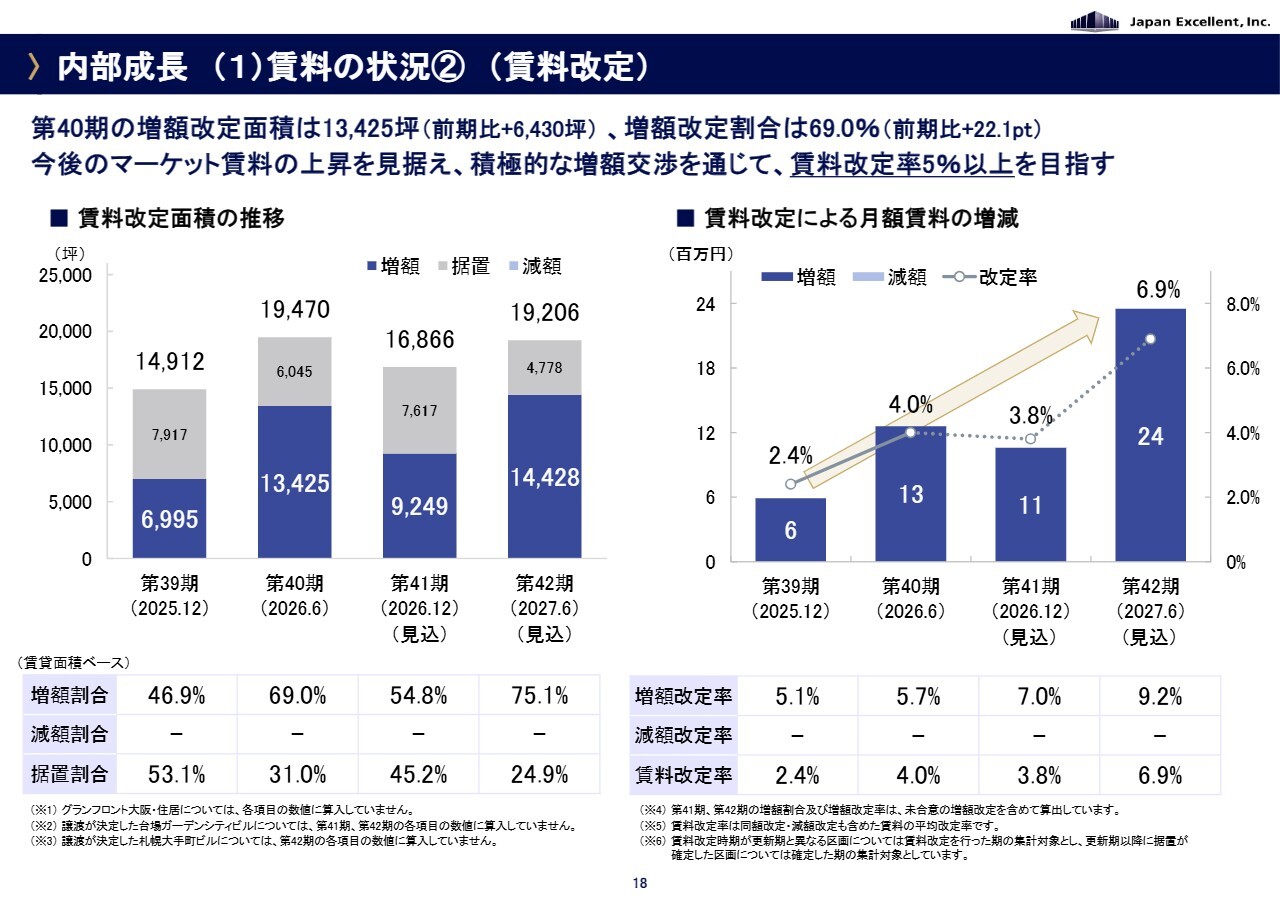
稲垣:スライドでは、契約改定時に賃料がどの程度上がっているかを示しています。例えば第40期に関して、スライド左側の棒グラフをご覧いただくと、その高さがその期の賃料改定面積を表しています。
これに対して、濃い色の棒グラフは賃料増額に合意したテナントの面積を示しています。現在の局面では減額はなく、約7割のテナントから増額の合意をいただいています。
内部成長(2)実力賃料の上昇
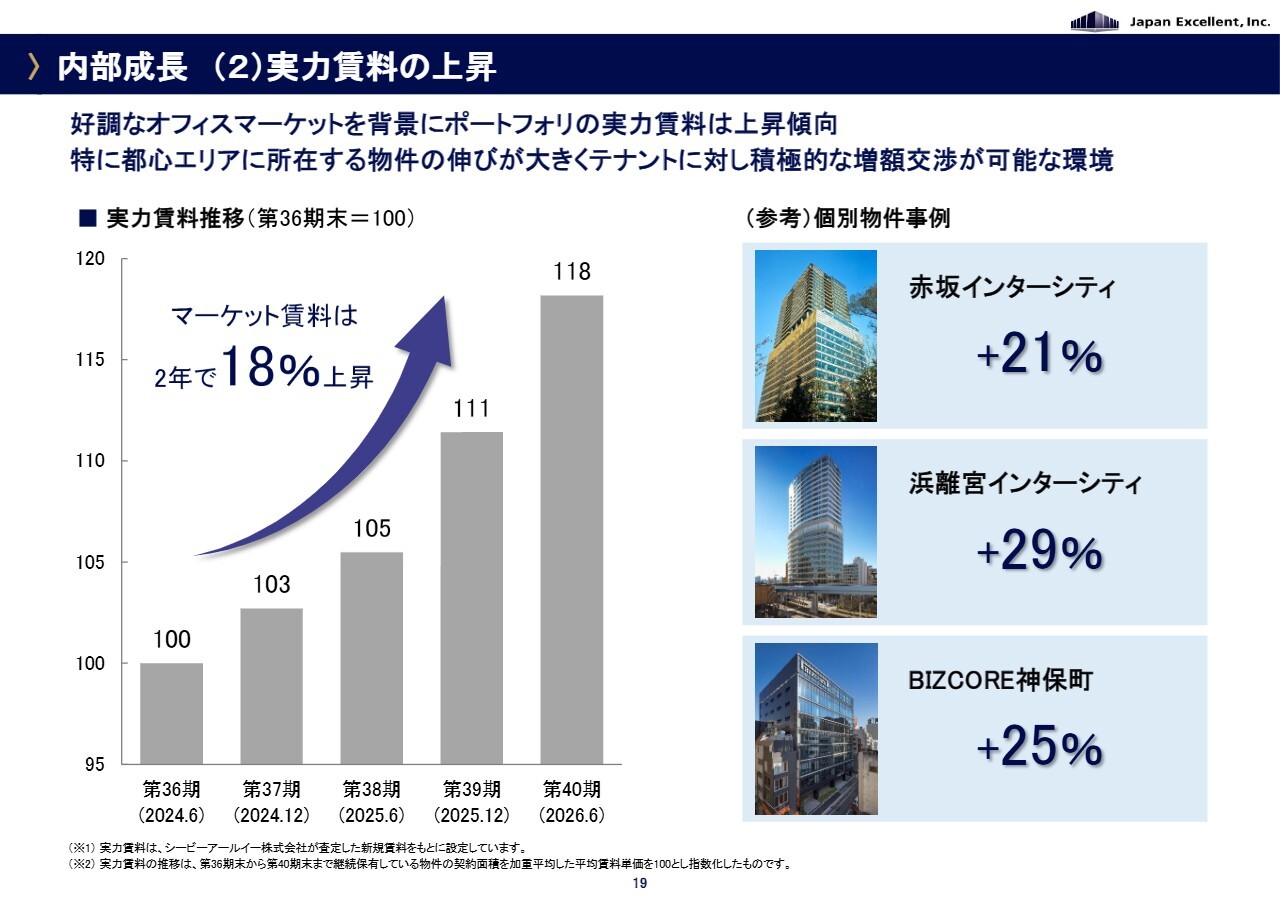
稲垣:このように増額できる背景には、スライドにも記載のとおり、相場の賃料が上がっていることがあります。実力賃料をスライドに示していますが、我々はシービーアールイー株式会社に各物件のポテンシャルを測定してもらっています。
こちらの推移をご覧いただくと、ポートフォリオ全体でこの2年間で実力賃料が18パーセント上昇しています。特にスライド右側の都心物件については、20パーセント以上の上昇が普通であり、相場賃料が年間10パーセント上がっている状態です。そのため、まだまだ伸びしろがあると考えています。
財務戦略
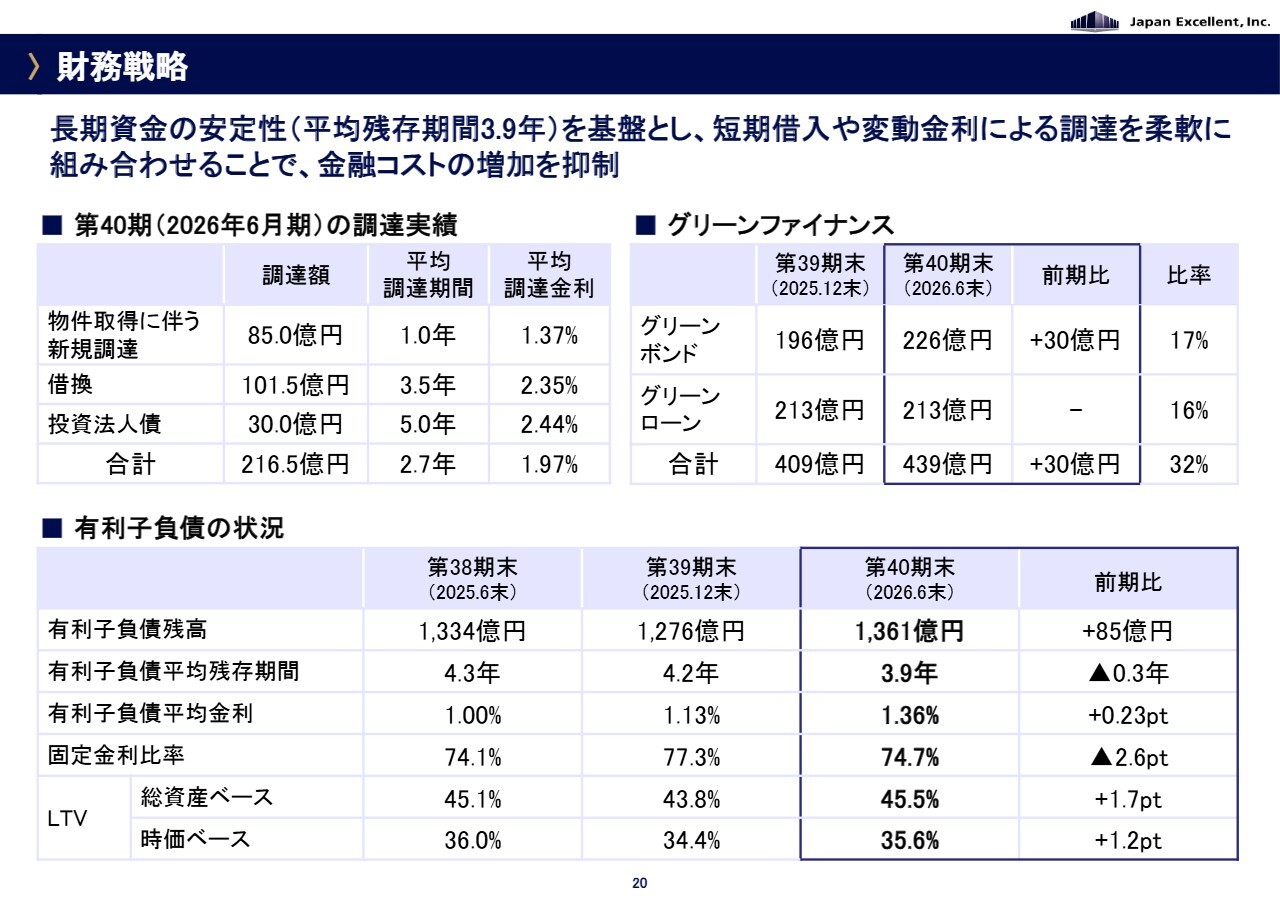
稲垣:財務についてご説明します。
先ほど西垣社長から非常に丁寧なご説明がありましたが、金利の上昇に対して不安を感じている投資家の方も多いのではないでしょうか。金利が上がる一方で賃料も上昇しているため、金利コストは増加しているものの、金融コストの上昇をできるだけ緩やかに抑えつつ運営を進めています。
また、固定比率を下げることで、金利上昇をできるだけ緩やかにしようと取り組んでいます。賃料の上昇の約半分程度で金融コストの上昇が落ち着くと見込んでいます。
昨日、日本銀行の政策金利はいったん据え置きとなりましたが、インフレ目標である2パーセントにほぼ到達していることから、今後も政策金利の上昇が見込まれる可能性があります。
また、長期金利は現在若干下がっていますが、3パーセントで安定的に推移するかどうかについての不安材料も残っていると考えています。一方で、不動産のファンダメンタルズは非常に強く、賃料は非常に上げやすい環境にあります。
また、現状POはできませんが、資産の入れ替えを着実に行い、その中で発生する譲渡益を投資家のみなさまに分配することで、更に分配金の成長軌道が描けると考えています。
不動産はインフレに強いと長年言われ続けてきましたが、ようやくその強みを投資家のみなさまに示せる環境が整ってきたように思います。
さらに、J-REITは裏付け資産として不動産を保有しているため、非常に安定した利回りを提供できると考えています。ぜひご自身のポートフォリオの一部にオフィス系のJ-REITをご検討いただければと思います。
私からのご説明は以上です。
Ken氏(以下、Ken):それでは、各社のみなさまに需給の状況などについてお話しいただいたかと思いますが、もう少しクロストークの形式でうかがいたいと思います。
まず宮田さんにお聞きしたいのですが、物流施設を作りすぎなのではないかと数年前に言われていたと思います。あらためて、現在の需給の段階について、どのような状況かもう少し教えていただけますか?
宮田:一言で申し上げると、需給環境は本格的な回復が始まったフェーズではないかと思います。2022年から2023年にかけて、特に首都圏において供給量がかなり多くなり、それが需要喚起に寄与して需要量も増加しました。しかし、需給バランスという観点ではやや緩む結果となりました。
その影響で空室率が高い状態が続いていましたが、徐々に需要が力強さを増してきたことや、今後の供給量が抑制されるとの見方が出ている中で、2025年後半頃からは空室率が天井を打ち、下落トレンドに転じました。足元においても、この傾向は続いていると考えられます。
Ken:やはりECなども引き続き伸びていくと思います。また、AIの進展により、さらにネットで物を簡単に頼む時代になると考えています。そうなると、倉庫需要や物流需要が一層高まってくるでしょう。そのような需要面については、今後も引き続き高まるという見通しがあるのでしょうか?
宮田:物量という意味では、「日本はこれから人口がどんどん増えていくわけではないとすれば、物流は本当に増えていくのか?」という疑問がよく出てきます。
おっしゃるとおり、ECやサプライチェーンの見直しによって、物の動き自体が活発化しています。物が動く際には、一時的に保管する場所が必要となるため、私どもが保有・運用するような物流施設のニーズは引き続き強まると考えています。
物流業界全体として、効率化を進めることが重要なテーマになっています。物流会社がそれを実現するためには、交通インフラへのアクセスが良く、例えば荷物の出し入れがしやすいスペックを持つ施設への選好が高まると思われます。
私どもをはじめとする物流REITが保有している物流施設は、相対的にそのような要件を満たすものが多いため、これが追い風になると考えています。
Ken:オフィスの環境についてお話をうかがいたいと思います。西垣さん、稲垣さんにお話をお聞きしたいのですが、先ほどから特に都内などに関して、賃料をかなり引き上げることができているというお話がありました。
まず、稲垣さんから、あらためて現在の需給環境について教えていただけますでしょうか?
稲垣:新型コロナウイルスの影響が収まり、オフィスワーカーのみなさまがオフィスに回帰する流れが生まれてきたことです。そして、人手不足の中で「より良いオフィスで働きたい」というようなニーズが非常に高まっていることが挙げられます。
「賃料はコストではなく投資だ」とも呼ばれるこの現象については、先般、あるテナントの社長さんとお話しした際に、良いオフィスへ移転した結果、新入社員の離職率が0パーセントだったという話をうかがいました。そのようなことから、オフィスを求める需要が高まっていると思います。
このように需要が強い一方で、建築費の高騰が影響し、新規プロジェクトがなかなか進まず、供給が減少している状況です。それにより、引き続き床の不足が生じているかたちです。そのような背景から、稼働率が非常に高く、賃料も上げやすい状況であると考えています。
Ken:確かに、お話を聞いていて感じる大きな変化としては、オフィスや内装面について、これまでは我々において販管費として経費扱いされ、それをいかに削減するかを投資家側が重視していたように思います。
しかし現在では投資家側も変化し、事業会社も「それは投資だよね」といった方向へシフトしており、それに伴い賃料上昇も「この物件をこのまま使うなら仕方がない」といったかたちに変化してきていますね?
稲垣:引っ越しをしたくても行き先がない状況で、新しい引っ越し先も高いとなると、交渉のテーブルにつかざるを得ない部分があると思います。
Ken:少し立場が変化してきているような面もありますよね。
西垣さんにおうかがいしたいのですが、建築費が大幅に上昇しているというお話がありました。この点について、例えば我々は物件の評価額を利回りから計算することが多い一方で、新築価格も上昇している状況です。
どのように考えればよいのかが少し難しい部分もありますが、その点についてどのように見ているか、教えていただけますでしょうか?
西垣:我々は常に鑑定評価を取得していますが、その中に、いわゆる再調達コストを示す部分があります。これは、もう一度この物件を建て直すとどれだけ原価がかかるのかを評価するもので、建築費の上昇を正確に反映しており、実際に上がってきています。
そのようなことから、鑑定評価額も再調達コストも確実に上がっています。さらに賃料も上昇して収支が改善しているため、これらの要因も鑑定評価額の上昇につながっています。その結果、既存物件の価値は、売買が行われる前でも確実に上がっていると考えられます。
Ken:一方で、現在のマーケットにおける調整や、一部でレジデンスの価格が下がっているという話を耳にすることがあります。
それに伴い、鑑定評価額が下がる可能性があるのではないか、またNAV倍率が低いのは、鑑定評価額の下落を織り込んでいるような状況ではないかと懸念するのですが、その点についてはいかがですか?
西垣:特に分譲マンションについては、都心の一部で価格調整が始まっている印象はあります。ただし、賃貸住宅を中心とした物件に関しては、現時点では大きな価格調整はまだ見られていないと感じています。
今も賃料が上昇を続けていることが主な背景としてありますが、ここ数年の流れを見ると、分譲マンションの価格がこの3年間で2倍近くになっている例も見受けられます。
一方で、賃貸住宅の賃料はそこまで上昇しているわけではありません。そのため、分譲マンションの価格は少し上がりすぎて調整局面に入っているのに対し、賃貸住宅の価格が大きく調整しているとは言えない状況です。
Ken:宮田さんも同じような印象でしょうか?
宮田:アセットタイプを問わず、不動産の価格について申し上げると、やや専門的な話も含まれますが、私たちが不動産の評価を行う際には、その物件が生み出すと想定されるキャッシュフローと、その物件に対して要求される利回りのリターンのバランスで評価額および不動産価格を査定します。
鑑定評価額も同様のアプローチとなりますが、物件に対して要求されるリターンは、株式の世界などでも同じだと思いますが、金利が上がれば当然高まります。
現在これだけ金利上昇が進む中で、要求リターンが上がれば不動産価格は下がるのではないかというのが、一般的に言われることだと思います。
ただ、インフレやアセットタイプごとの良好な需給環境を背景に、キャッシュフローに対する期待値も上昇しています。その部分が拮抗する、あるいはキャッシュフローのほうが上回るかたちで、不動産価格が現在も高い水準で推移していると考えます。
また、実際の取引現場の感覚でも、価格に変調をきたすような状況にはないと捉えています。
Ken:稲垣さんも、この点に関して同じようなご意見ですか?
稲垣:例えば、私たちが物件を売却する際に買い手の方々と対話していると、買い手のみなさまは今後の成長やアップサイドをやはり織り込んでいます。
鑑定の世界ではそれはそれとして成り立っていますが、実際の取引の世界では、現在かなり日本の不動産に資金が流入している中で、買い手のみなさまは30年ぶりに訪れたインフレや賃料の上昇を期待して、価格をつけているのではないかと思います。
ただ、すべての物件が同様かと言われると、二極化や一部の物件で価格が下がることもあり得るのではないかと考えます。
Ken:地域ごとの需給や、社員がより来たいと思えるようなきれいで新しい物件が、当然ながら競争力があるということになりますか?
稲垣:ただ、古いビルがすべてだめかというとそうでもなく、新しいビルの賃料が上がることで、古いビルの賃料も引き上げられているのが現状のマーケットです。そのため、そうした状況はあまり見られないのではないかと思います。
しかし、利便性やエリアといった観点では、今後選別が進む可能性はあると考えています。ただ、そのような物件でも、大幅に価格が崩れることは現時点では感じられません。
Ken:投資家のみなさまが非常に気にされている点かと思いますが、金利が上昇している中で、金利と賃料のどちらが優位に立つのでしょうか?
引き続き稲垣さんにお話をうかがいたいのですが、借入コストに関する対策について、具体的に社内でどのような取り組みをされているのか、また業界全体としてどのような工夫が見られるのか、そのあたりを教えていただけますか?
稲垣:いわゆるイールドカーブ・コントロールは2024年に解除されましたが、その前に私たちも、長めの固定金利、固定比率を上げていました。それは当社に限らず、多くの企業が金利上昇に備えていた面があると思います。
したがって、変動比率を下げて政策金利が上がっても影響を抑えられるようにしたことと、借り換えのタイミングを分散させることで金利上昇のインパクトを軽減する備えをある程度整えてきたと考えています。
その結果、現在、政策金利が上昇している状況でも、一定程度金融コストの上昇を抑えることができています。
どうしてもテナント賃料は政策金利の上昇に応じてすぐには上げられないため、影響を緩和する対策を取ったことで、現時点では金利上昇に対応したキャッシュフローを確保できているのではないかと思います。
Ken:ある意味、REITは外部から見ると内部の状況がわかりにくい部分もあり、このようなセミナーで代表の方などにご登壇いただかないと見えづらいところがあると思います。
各社のプロフェッショナル、例えば物件の仕入れを経験している方、売却を担当している方、また銀行出身の方などが財務部門に多いのではないかと思います。
そのため、日本銀行の政策金利が非常に低かった時期には、「これが何十年も続くかというと続かないから、固定で備えたほうがいいよね」のような事例が全体で当たり前の状態になっていたということですね?
稲垣:おっしゃるとおりです。
Ken:西垣さんにお話をお聞きしたいと思います。賃料の改定について、稲垣さんからも一度にすべて改定するのは難しいとのお話がありましたが、反映される時間軸はどのような流れになっているのでしょうか?
西垣:賃料を改定するパターンは2種類あります。
1つ目は、既存のテナントが退去し、新しいテナントが入る際が賃料改定のタイミングです。2つ目は、既存のテナントが契約満了を迎え、更新する際に賃料増額をお願いするケースです。
前者について、現状、非常に高い稼働率での運用が続いており、テナント自体がなかなか入れ替わらない状況です。そのため、入れ替わった際の賃料変更の数字は比較的大きくなりますが、実際の賃料全体への貢献度はあまり高くありません。
一方で、テナント契約の更新については、本投資法人のポートフォリオでは、1期あたり半年間で約20パーセント前後のテナントが満期を迎えます。更新時には一定の賃料増額をお願いし、それが受け入れられた場合、タイムラグがほとんどなく賃料と収入の増加につながります。
前者のテナントの入れ替えの場合、テナントを探す時間が必要で、時間がかかることがありますが、現時点ではその影響はあまり大きくありません。
後者の契約更新による賃料の増額は、比較的スムーズに収入の増加につながりやすい状況です。そのため、収入に関しては、タイムラグが少ない特徴が見られます。
Ken:お話をお聞きしていて興味深いのは、オーナー側にとって比較的有利な契約条件についてです。
このような投資環境において適しているとはいえ、例えばCPIに連動する契約条件が5年前に一般的だったかというと、当時はCPI自体がそれほど注目されていない時代だったと言えると思います。このような契約条項は、今後さらに普及していくのでしょうか?
西垣:今後、CPI連動の条項を取り入れるビルや不動産のオーナーが増加すると考えています。これまでのデフレやディスインフレの経済環境では、そのような対応を検討する必要があまりありませんでした。
しかし、普通借家契約の場合、更新のたびにテナントと交渉して賃料増額をお願いするのは、テナントにとって大きな負担となり、即座に了承を得るのが難しいケースも多いと思います。
こうした摩擦を回避するためにも、CPI連動によって自動的に賃料が上がる契約形態が、今後増えていくと予測しています。
Ken:交渉する側にもされる側にも負担が減り、将来の見通しが立てやすくなるため、非常に良い契約形態だと思います。
続いて、宮田さんにも、金利上昇への対応と賃料動向についてうかがいたいと思います。
宮田:基本的な方向性として、金利が上がっていくことは間違いないと思います。これから順次満期を迎えるものが、分散されているとはいえ、リファイナンスを進める中でコストのプレッシャーが続くことになるでしょう。
しかし、当社の場合、ある程度分散がきいていることや、変動金利の採用により余力がありますので、それらをうまく活用してコストを抑えていきたいと考えています。
ただ、最も重要なのは、インフレ時代の今、コスト削減よりも売上拡大を重視する意識を持つことだと思います。先ほどお話に出たCPIの件もありますが、賃料収入をどのように伸ばしていくのか、そしてそのスピード感が重要です。
契約期間や契約条項を見直しながら、このような施策を実現していくことがこれからの課題だと考えています。西垣社長のプレゼンにもありましたが、金利上昇はどこかのタイミングで止まると思います。
その後、インフレの恩恵をどれだけ享受し、どれだけ利益を拡大できるかは、現在の準備が鍵になると思います。
Ken:確かに金利の上昇については、一時的に来年1.75パーセントまで上昇すると予想されているようです。REIT業界全体としてはどうなのでしょうか?
例えばターミナルレートについても、外資系のセルサイドのレポートや国内の予測などを見ると、高いもので2.5パーセント、来年1.75パーセントといった数字が散見されます。業界的には来年1.75パーセント程度を想定した感覚でいらっしゃるのでしょうか?
当たるかどうかは別として、その見立てについてお聞かせいただけますでしょうか?
宮田:さまざまな投資家や金融マーケットで働かれている機関投資家のみなさまと、金利の見通しについて、活発に意見交換を行っています。来年半ばで1.75パーセントという見方をする方が多いです。
ただ、ターミナルレートについては、そこで終わりとするのかどうかという点で意見が分かれています。一部には、その時点で慎重な判断をする必要があると考える方もいますが、2パーセントから2.25パーセントくらいまでは覚悟しておくべきだという声も多く聞かれます。
私個人としても、2パーセント程度の水準があってもおかしくないと考えています。
Ken:西垣さん、稲垣さんも同じような見解でしょうか? オフィス業界の方々もそのような見方をされているのですか?
西垣:社内で予算を策定する際、ターミナルレートの中心値を1.75パーセントに設定して進めています。先ほどのプレゼンでも申し上げましたが、現状のCPIは2パーセントを少し超える程度です。今後、原油価格やイラン情勢、また補助金がなくなることで物価の上昇が想定されます。
しかし、それでもCPIが4パーセントや5パーセントに達するような状況ではないと考えています。そのような観点から、短期金利が3パーセントや2.5パーセントになるのはかなり高すぎるのではないかと思います。
したがって、1.75パーセントから2パーセント程度が、現状では妥当な水準ではないかと考えています。
Ken:物件の仕入れについてお話をうかがいたいと思います。各社で特徴があると思いますが、まずは稲垣さんからお話しいただけますでしょうか?
あらためて、どのように仕入れを行っているのか、スポンサーとの協業や開発のパイプラインについて、どのように進めているのか教えてください。
稲垣:我々のスポンサーはデベロッパーである日鉄興和不動産です。
同社は更地を買って建物を建てるというよりも、古いビルを購入し、テナントに退去してもらったうえで建物を取り壊し、場合によっては隣接する敷地も地上げを行い、短いものでは5年、長いものでは10年以上の時間をかけて開発を行っています。
したがって、スポンサーのプランが明確で見通しが立てやすいです。それに対して、我々がどのように資金調達を行うのか、POができない場合は物件を売却するのかなど、常にコミュニケーションを取りながら進めているため、比較的コントロールしやすいと考えています。
Ken:売却後もキャッシュとして保持するわけにはいきませんので、しっかりと資金を循環させる計画を立てられるということですね。
宮田さんにおうかがいしたいのですが、物流特有の戦略について、先ほどの話からは性能の良い物件を積極的に選定している印象を受けたのですが、その点も含めてお話しいただけますか?
宮田:物件のソーシングに当たってということでしょうか?
Ken:おっしゃるとおりです。
宮田:ソーシングに関しては、2点お話ししたいと思います。基本的に、私どもが投資する物流施設については、先ほどのご説明でも申し上げたとおり、テナントにとって使い勝手や利便性が十分に高いスペックであることを前提としています。
立地に関して申し上げると、首都圏の中心部に多数の物件を保有していることが、私どものチャームポイントの1つです。ただし、私どもが上場した20年前から現在に至るまでにマーケットが拡大・成熟し、地方圏でも物流マーケットや賃貸マーケットが形成されてきました。
そのような物流適地と呼ばれるエリアが広がっている中において、今後は地方にも積極的に目を向けていくことが重要ではないかと考えています。
先ほどの稲垣さんのお話に関連し、アクイジションの手法について申し上げると、今回は協同開発というアプローチをご紹介しました。
この取り組みに限らず、私どものスポンサーは総合商社であり、専業デベロッパーではないため、資産運用会社である私どもがさまざまなアプローチを駆使してソーシングを行っている点が特長です。
協同開発もその一例ですが、例えば最近では事業会社において資本効率や資産効率を高める中で、バランスシートを軽くする動きが見られます。その中で、遊休資産や、自社倉庫としてオペレーションを行っているものをバランスシートから外し、賃貸に切り替えるといった動きがあります。
こうした動きの中で、私どもの投資対象となるものが出てくる場合もあるため、それらを丁寧に掘り起こし、取得機会につなげることが私どもとして注力している分野になっています。
Ken:確かに、私が取材しているところでも、「倉庫を売ったらこんなになるのに」と含み益のようなものがあることがあります。
この後も少しお話ししますが、アクティビストなどが非常に活発化しており、そのようなエンゲージメントを通じて、REITに移行するような物件が増えてきているのではないかと思います。他社の事例でも同様の動きが見られるということですよね?
宮田:大きな流れとして、そのような動きが1つの事業機会になり得ると考えています。
Ken:西垣さん、このあたりはいかがでしょうか? 金融ならではの視点でお話しいただけますでしょうか。
西垣:仕入れに関しては先ほどご紹介したとおり、大和証券リアルティという兄弟会社があります。
この会社は私どもの仲間が移籍して運営している会社ですが、デベロッパー系や親会社が主に開発を行っている会社と最も異なるのは、大和証券リアルティがREITのために物件を探したり開発したりする点だと思います。
REITについては、私募ファンドの形式でも行いますが、REIT専用として極力安く物件を仕入れています。また、その中である程度リスクを伴う開発も進めてもらい、収益が安定化した段階で、私たちのREITに物件を売却していただくというかたちを取っています。
そのため、デベロッパーが行うような大規模で華やかな開発というよりも、REITのためにこぢんまりとした開発を行う点が特徴です。このあたりが、おそらくビジネスモデルとしての違いかと考えています。
Ken:先ほどのお話にもあったと思いますが、自分たちが設定した売却額やタイミングに合わせて、その時にちょうど「こういうものがほしいのだけれど」といった適切な物件が入手できるような体制を整えているということですね?
西垣:当社では住宅の上場REITも運営しており、住宅分野では常に数百億円から1,000億円ほどのウェアハウジングを保有しています。一方で、オフィス分野については現状、そこまで手を広げていません。
ただし、情報は常に多く入ってきています。そのため、売主に少し時間をいただくなどの対応を大和証券リアルティのメンバーに依頼しながら、物件の取得や入れ替えを進めています。
Ken:アクティビストについて、これはなかなかお話ししづらいテーマかと思いますが、私がテーマとして挙げたところ、3社とも「全然お話しできます」ということで入れました。
あらためて申し上げると、ここ1年から2年ほどJ-REITなどにアクティビストが入ってくるケースが見られます。最近ではホテル経営に関与する例もあるかと思いますが、この点について少しお話しいただければと思います。
まず宮田さんにおうかがいしたいのですが、なぜこのようなタイミングなのかという点についてです。投資口価格の下落が背景にあるかと思いますが、そのあたりの見方についてお話しいただけますでしょうか?
DONAVを意識した運用による投資主価値向上
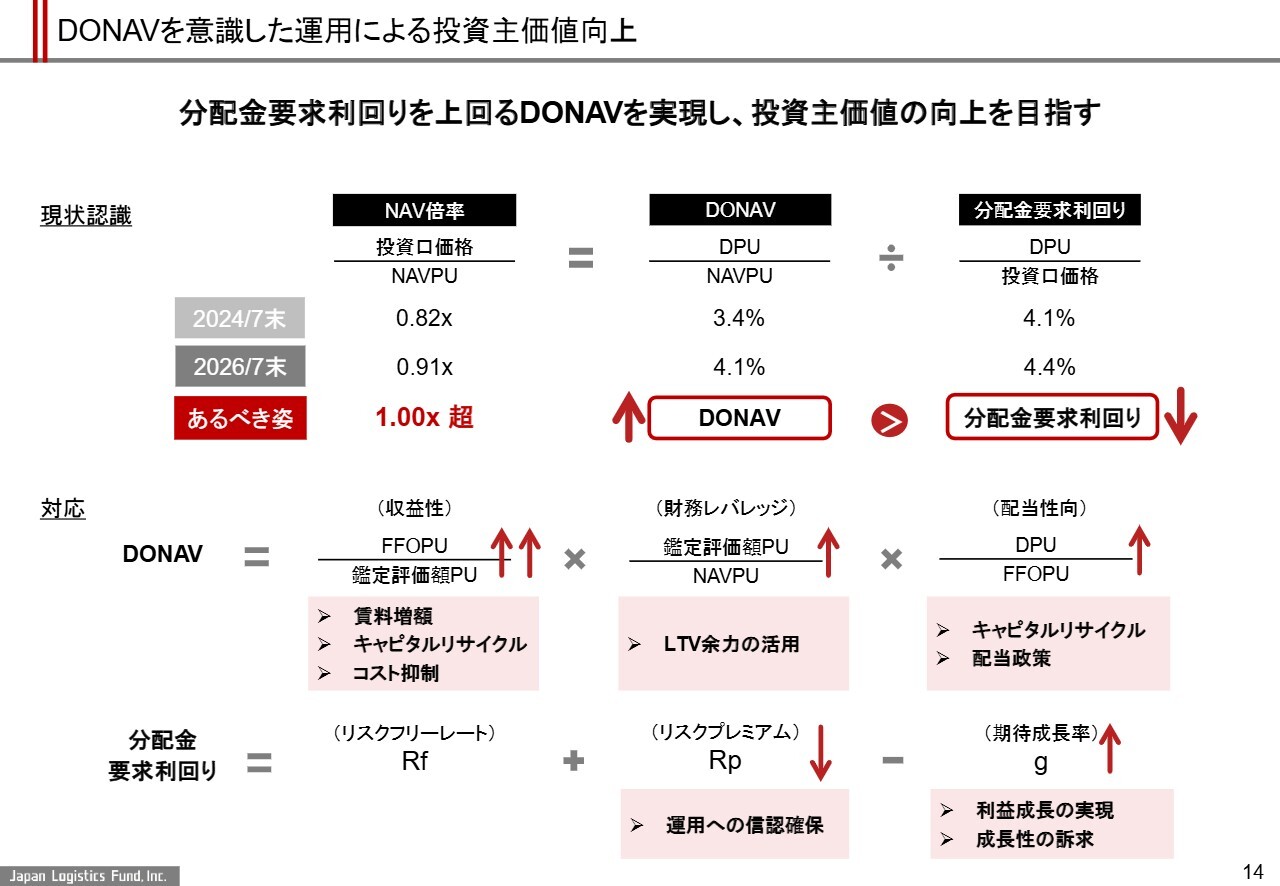
宮田:2年ほど前から、この業界ではいわゆるアクティビズムといわれる動きが少しずつ見られるようになってきました。その頃から投資口価格や株価が全体的に軟調な地合いとなり、冒頭でご紹介いただいたNAV倍率の観点で、資産価値に対して割安な状態が長く続いている状況です。
やはり事業会社でも同様の動きが活発化してきており、特に不動産価格や含み益といった点に注目したアプローチが増えています。その中でも最たる例がJ-REITであり、このような動きが起こるのは、ある意味では自然な流れだと思います。
Ken:確かに、価格がこれほど下がると、選択肢として浮上してくるのは当然かもしれません。
西垣さんにもお話をうかがいたいのですが、アクティビストが参入する中で、個人投資家や従来からJ-REITを購入されてきた機関投資家の方々も、見方や対話の仕方に変化が見られるように感じます。
そのあたりで足元ではどのような変化が起きているか、業界として変わってきている点があればお聞かせいただけますか?
西垣:端的に申し上げて、アクティビストとは、割安銘柄を見つける世界でも一流の方々だと私どもは認識しています。REIT全体が本来の価値に比べて非常に割安な状態にあることに着目し、そのような状況下で参入してきているのだと思います。
ここまで投資口価格が下がってくると、投資家の方々からの要求利回りが単純に上昇している中、REITがそれに見合う価値を十分に創出できていない状況を受けて、私どもを含め、各社でバイバックを行ったり、物件を売却して売却益を分配したりといった対応が自然に行われるようになっています。
また、投資家還元に対して、これまで以上に一歩進んだ取り組みを、J-REITの各社が進めているタイミングだと考えています。
まだアピールが不足しているのか、あるいは増配額が十分でないのかといった課題はありますが、業界全体としてアクティビストだけでなく一般投資家のみなさまにも満足いただける取り組みを業界一丸となって推進していく時期に来ていると思います。
依然として投資口価格は低水準にありますが、十分に上昇する余地があるため、個人投資家のみなさまにとっては大きなチャンスとなり得るのではないかと思います。
Ken:最近では、スポンサーや親会社などが多いと思いますが、投資口を買い増す企業もかなり増えてきています。
それでは、稲垣さんにもお聞きします。アクティビストが入ってきたことについてどのように感じられているのか、また、なにか重視するようになった施策などがあれば教えていただけますでしょうか?
稲垣:私は1991年に社会人になったのですが、日経平均株価は3万8,000円から3万9,000円の水準から下落し、長期間停滞していたのですが、それをようやく抜けたのが2024年だったと記憶しています。
2023年には、東京証券取引所の改革で「資本コストや株価を意識した経営」が推進される中、多くの上場企業が自社株買いを含めた施策に取り組みました。しかし、2024年にREITが低迷した要因には、資本コストを意識した経営が不十分だったという反省もあるのではないかと思います。
REITでは90パーセント超を分配することが求められるため、「それは配当性向が高いよね」と思われていましたが、それだけでは不十分でした。そのような中で、2025年から自社株買いの本格化に合わせて、アクティビストの方々が積極的に関与する流れが生まれました。
TOBは非常に刺激的なものであり、業界にとっては1つの変化のきっかけだったと思います。
また、日本のREITにおいてはスポンサーとの取引における利益相反の問題が存在しますが、2025年のTOBの際にアクティビストのみなさまがこの点を指摘されたのではないかと思います。
私たちは「スポンサーから物件を高い価格で買わされているのではないか」「プロパティマネジメント(PM)フィーが高いのではないか」「テナントにスポンサーのグループ企業がいたら安い賃料なのではないか」といった点についてあらためて襟を正し、スポンサーとの利益相反についてもしっかりとチェックを行っています。
このようなかたちで見ると、資本コストやスポンサーとの利益相反の問題に対して、もう一度襟を正す非常によい機会になったのではないかと思います。
宮田:まさに今、稲垣社長がおっしゃった資本効率を意識した点について、私どもの考え方を整理したものがありますので、ご紹介したいと思います。
アクティビズムがREITに影響を及ぼした少し前、2024年9月頃だったと思います。その際、資本効率を意識した経営がREITにも必要だろうと考え、私どもで初めて開発した指標があります。
それがDONAVという概念で、いくつかの銘柄で取り上げていただいたり、アナリストの方に注目していただいたりしています。
J-REITの世界では、先ほど触れたNAV倍率という資産価値のアプローチで投資口価格が高いか低いかを測る尺度と、収益性のアプローチとして「分配金要求利回りは何パーセントか」という指標があります。
これら2つの指標の中身を詳しく見ると、実は事業会社のPBRとPERに非常に近い概念であることがわかります。
この2つのバランスを検討する際には、株式の世界でいうROEという概念があります。算数的に整理すると、分配金と1口当たりのNAVのバランスが、ある意味でROE、すなわち資本効率を表す指標になると考えています。
私どもはこのような考え方を示し、ROEに相当するDONAVについてご説明します。分配金要求利回りはPERを逆にしたような概念であり、DONAVがこれを上回れば、NAV倍率が1倍を超えることになります。このため、DONAVを引き上げ、分配金要求利回りを引き下げる活動を進めています。
具体的には、私どもを含め各社が取り組んでいる賃料の増額やキャピタルリサイクルによる還元の強化は、DONAVを引き上げる動きだと考えています。また、利益成長を着実に積み上げ、将来の見通しに対して高い期待感を持ってもらうことは、分配金要求利回りを引き下げるアクションといえるでしょう。
このような動きが業界全体で活発化していることは、明るい話題として捉えています。
Ken:確かに東証の施策などでPBR1倍割れが議論され、「ということは、ROEを上げないとだめだよね」といった話題も出ています。
現在の中期経営計画には、ROE目標を設定することが一般的になりつつあります。その流れが、ここ1年から2年でREITの世界にも波及してきているということでしょう。
質疑応答:川崎物流センターの売却理由と資金の活用計画について
荒井沙織氏(以下、荒井):「川崎物流センターを4回に分けて譲渡されるとのことですが、一括で